

In den frühen 1980er Jahren, lange bevor Bitcoin oder Ethereum überhaupt konzipiert wurden, erkannte David Chaum – ein visionärer Kryptograf – die Notwendigkeit von Privatsphäre bei digitalen Transaktionen. Mit zunehmender Computerisierung sah er eine Zukunft voraus, in der die finanziellen Gewohnheiten von Individuen verfolgt, überwacht und ausgenutzt werden könnten. Um dem entgegenzuwirken, führte Chaum die Idee von digitalem Geld ein, von dem er glaubte, dass es die Anonymität der Nutzer wahren und gleichzeitig sichere, bargeldähnliche Zahlungen über elektronische Netzwerke ermöglichen könnte.
Chaums Vision materialisierte sich in eCash, einem digitalen Zahlungssystem, das in den 1990er Jahren durch sein Unternehmen DigiCash eingeführt wurde. eCash verwendete innovative kryptografische Protokolle wie Blindunterschriften, um sicherzustellen, dass Transaktionen nicht auf den Zahler zurückverfolgt werden konnten. Dies war ein bahnbrechendes Konzept: eine Form von elektronischem Geld, die die Anonymität von Bargeld mit der Bequemlichkeit der digitalen Welt kombinierte.
Wo wurde eCash angewendet?
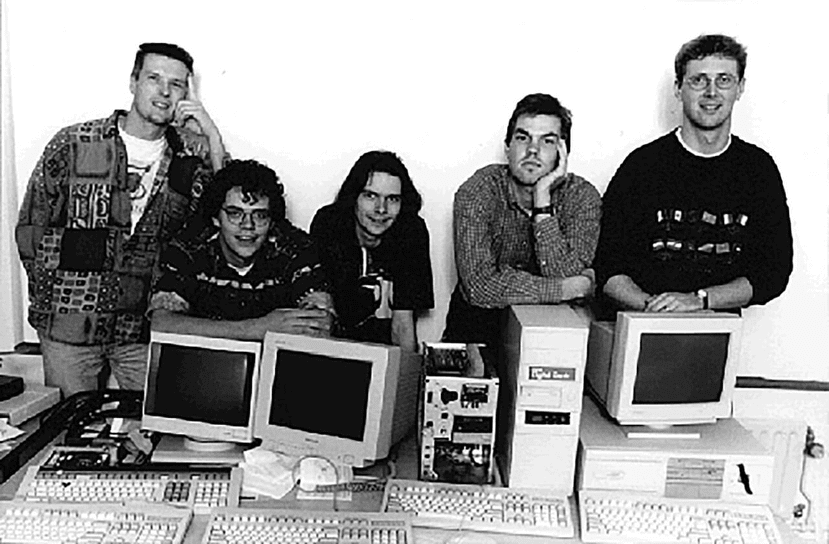
In den Mitte der 1990er Jahre begannen Banken, mit eCash zu experimentieren. Am bemerkenswertesten war die Mark Twain Bank in den Vereinigten Staaten, die das System übernahm und es den Nutzern ermöglichte, digitale Währung auf ihren Computern zu speichern und sicher zu bezahlen. Für kurze Zeit weckte eCash Neugier in der aufkommenden Online-Wirtschaft. Die Idee war ihrer Zeit voraus und bot das, was heute als dezentralisierte, private Alternative zu zentralisierten Finanzsystemen angesehen würde. Trotz ihres Potenzials hatte eCash jedoch Schwierigkeiten, eine breite Akzeptanz zu finden.
Warum ist eCash gescheitert?
Das Scheitern von eCash kann mehreren miteinander verbundenen Faktoren zugeschrieben werden:
1. Marktreife: In den 1990er Jahren steckte das Internet noch in den Kinderschuhen, und der Online-Handel hatte sich noch nicht etabliert. Kreditkarten, obwohl für die Privatsphäre unzureichend, waren bereits als Standardmethode für digitale Transaktionen fest verankert. Die Menschen waren einfach nicht bereit, eine neue, unbekannte Technologie für Zahlungen zu übernehmen.
2. Einschränkungen des Geschäftsmodells: DigiCash war auf Partnerschaften mit Banken angewiesen, was Reibung in das System einführte. Banken waren zögerlich, ein Produkt zu fördern, das ihre Fähigkeit bedrohte, Transaktionen zu überwachen und Gebühren zu erheben. Das dezentrale, auf Privatsphäre ausgerichtete Design von eCash kollidierte mit der zentralisierten Natur des traditionellen Bankwesens.
3. Chaums visionäre Isolation: David Chaum war brillant, aber seine kompromisslose Vision entfremdete manchmal potenzielle Partner und Investoren. Sein Bestehen auf Privatsphäre als Grundpfeiler von eCash war ihrer Zeit voraus, machte es aber schwieriger, das Projekt an kommerzielle Akteure zu verkaufen.
4. Wettbewerb und Vertrauen: Für den durchschnittlichen Nutzer erforderte eCash Vertrauen in ein relativ unbekanntes Unternehmen, DigiCash. Als große Unternehmen und Finanzinstitute begannen, ihre eigenen digitalen Zahlungslösungen zu entwickeln, neigten die Nutzer dazu, zu vertrauenswürdigen, etablierten Marken zu wechseln.
Letztendlich meldete DigiCash 1998 Insolvenz an, was das Ende der kurzen, aber bemerkenswerten Existenz von eCash markierte.
Gelerntes und Auswirkungen auf die Zukunft
Das eCash-Experiment war kein völliger Misserfolg – es war ein wegweisendes Unternehmen, das die Grundlage für zukünftige digitale Währungen legte. David Chaums Ideen zu Privatsphäre, kryptografischer Sicherheit und dezentralen Zahlungssystemen beeinflussten direkt die Entwicklung von Bitcoin und nachfolgenden Kryptowährungen. Als Satoshi Nakamoto 2008 Bitcoin einführte, baute er auf vielen von Chaums Grundprinzipien auf, löste jedoch kritische Herausforderungen, die eCash behindert hatten, wie die Abhängigkeit von zentralisierten Institutionen.
Vielleicht ist die wichtigste Lehre aus der Geschichte von eCash die Bedeutung von Timing und der Bereitschaft des Ökosystems. eCash war konzeptionell brillant, trat aber zu einem Zeitpunkt auf, als das Internet die Infrastruktur fehlte, die Nutzer nicht informiert waren und die Märkte kein Interesse an solchen Innovationen hatten. Sein Scheitern verdeutlichte auch die Notwendigkeit von dezentralisiertem Vertrauen, ein Merkmal, das Bitcoin mit seiner blockchain-basierten Architektur ansprach.
Fazit
David Chaums eCash war ein revolutionärer Versuch, Privatsphäre und digitale Zahlungen zu verbinden, eine Vision, die ihrer Zeit weit voraus war. Obwohl es letztendlich aufgrund technologischer, geschäftlicher und kultureller Herausforderungen scheiterte, lebt sein Erbe in der heutigen Kryptowährungslandschaft weiter. Moderne digitale Währungen verdanken viel Chaums frühen Innovationen und beweisen, dass selbst Misserfolge als Sprungbrett für zukünftigen Erfolg dienen können. Die Geschichte von eCash ist ein Beweis dafür, wie radikale Ideen Fortschritt inspirieren können, selbst wenn sie in ihrer eigenen Ära scheitern.