



Geschrieben von: Jay Jo, Yoon Lee, Tiger Research
Zusammengestellt von: Aiying Ai Ying
Die Stabilität des japanischen Stablecoin-Marktes ist hauptsächlich auf die Schaffung eines klaren Regulierungsrahmens zurückzuführen. Die Unterstützung der Regierung und die Politik der regierenden Liberaldemokratischen Partei haben das Wachstum der Web3-Branche weiter beschleunigt. Japans positive und offene Haltung steht in scharfem Kontrast zur unsicheren oder restriktiven Haltung vieler Länder gegenüber Stablecoins. Daher sind die Menschen voller optimistischer Erwartungen für die Zukunft des japanischen Web3-Marktes. In diesem Artikel wird der aktuelle Stand der Stablecoin-Regulierung in Japan untersucht und die möglichen Auswirkungen eines Yen-gestützten Stablecoins analysiert.
1. Die Regulierung treibt den japanischen Stablecoin-Markt zum Aufschwung
Im Juni 2022 legte Japan den Grundstein für die Änderung des Payment Services Act (PSA), um einen Regulierungsrahmen für die Ausgabe und Vermittlung von Stablecoins zu schaffen. Diese Änderungen werden im Juni 2023 offiziell umgesetzt und markieren den offiziellen Beginn der Stablecoin-Ausgabe. Das neue Gesetz enthält eine detaillierte Definition von Stablecoins, klärt die ausstellende Stelle und legt die für entsprechende Unternehmen erforderlichen Lizenzen fest.
1. Definition von Stablecoin
Nach dem überarbeiteten Zahlungsdienstegesetz werden Stablecoins als „elektronische Zahlungsinstrumente“ (EPI) eingestuft und können zur Bezahlung von Waren oder Dienstleistungen an einer nicht näher bezeichneten Mehrheit der Objekte verwendet werden.
Allerdings fallen nicht alle Stablecoins in diese Kategorie. Gemäß Artikel 2 Absatz 5 Nummer 1 des überarbeiteten PSA können nur Stablecoins, deren Wert durch Fiat-Währung gedeckt ist, als elektronische Zahlungsinstrumente betrachtet werden. Dies bedeutet, dass Stablecoins (wie DAI von MakerDAO), die auf Kryptowährungen (wie Bitcoin oder Ethereum) basieren, nicht als elektronische Zahlungsinstrumente gelten. Diese Unterscheidung ist ein wichtiges Merkmal des japanischen Regulierungsrahmens.
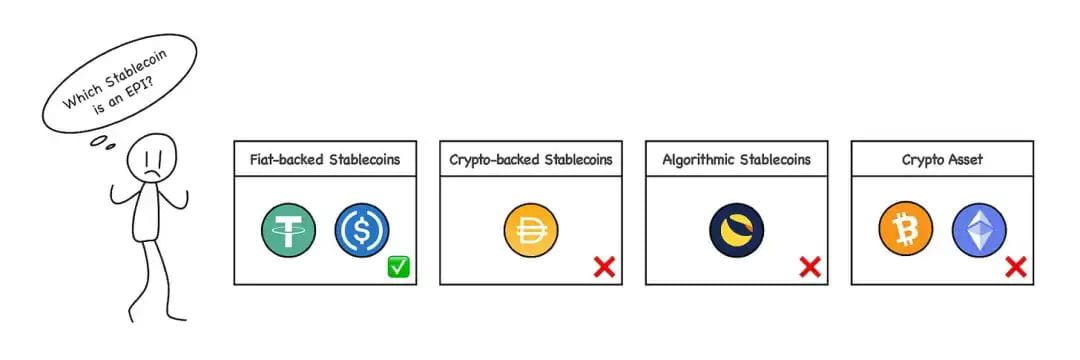
(Quelle: Tiger Research)
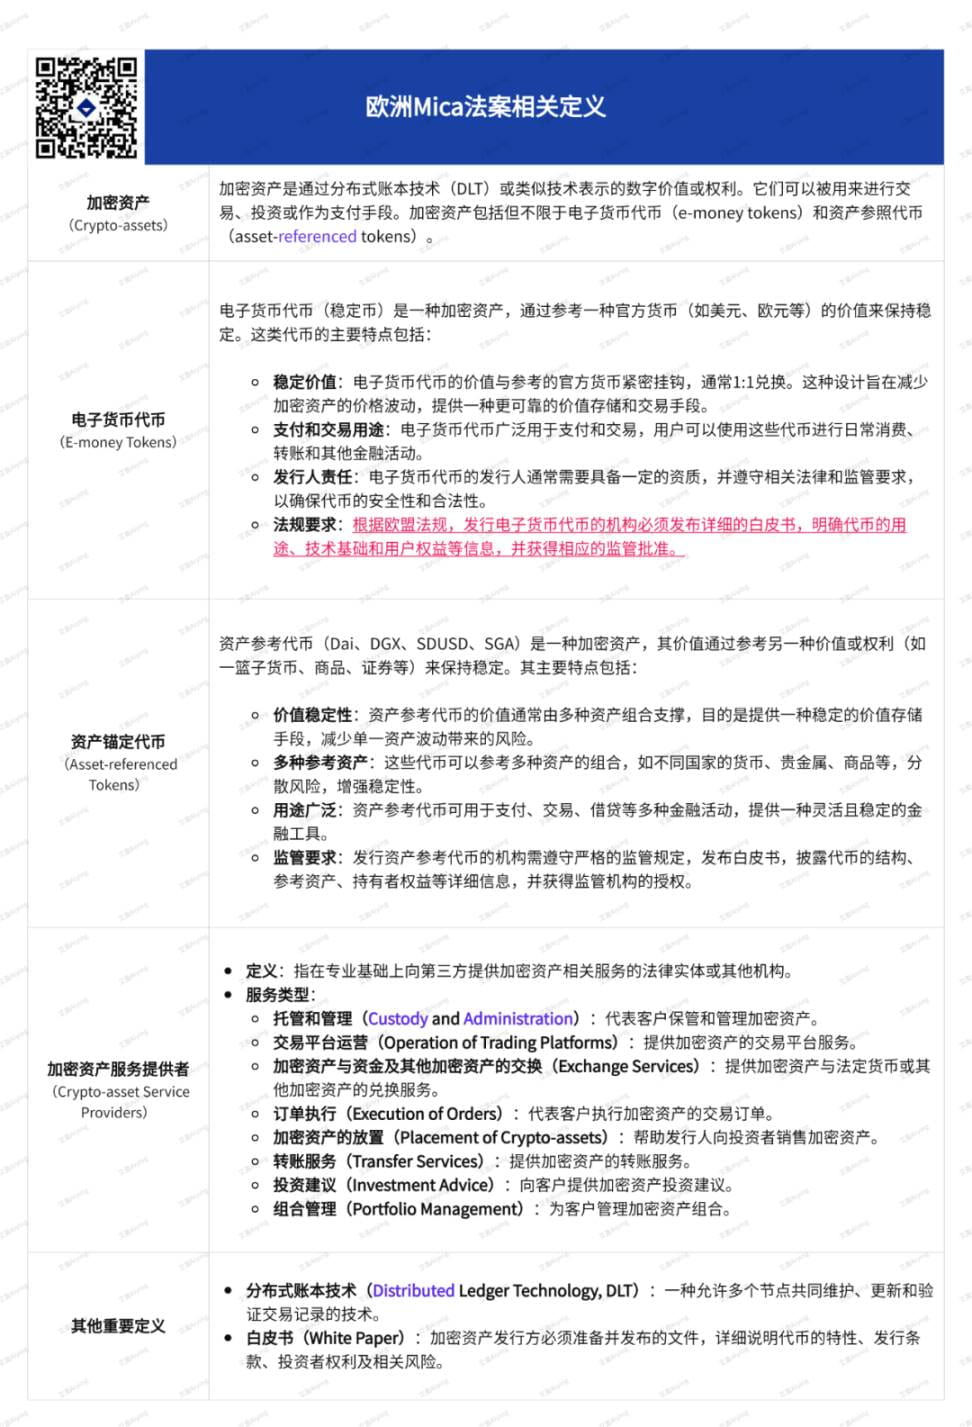
Aiying fügte hinzu: Japans Klassifizierung von Stablecoins ähnelt in gewisser Weise dem europäischen MICA-Gesetz. Durch gesetzliche Währungen gedeckte Stablecoins werden im MICA-Gesetz als „E-Geld-Token“ klassifiziert, während DAI diese Art von Asset-verankerten Stablecoins als „Asset-Referenced Tokens“ bezeichnet .“ Für Einzelheiten lesen Sie bitte den „European MiCA Act Ten Thousand Words Research Report: Eine umfassende Interpretation der weitreichenden Auswirkungen des Einflusses der Web3-Industrie, DeFi, Stablecoins und ICO-Projekte“
2. Emittent einer stabilen Währung
Nach dem überarbeiteten PSA können Stablecoins nur von drei Arten von Unternehmen ausgegeben werden:
Bank,
Anbieter von Geldtransferdiensten
Vertrauensunternehmen
Die von den einzelnen Unternehmen ausgegebenen Stablecoins weisen funktionale Unterschiede auf, z. B. Übertragungslimits und Empfängerbeschränkungen.
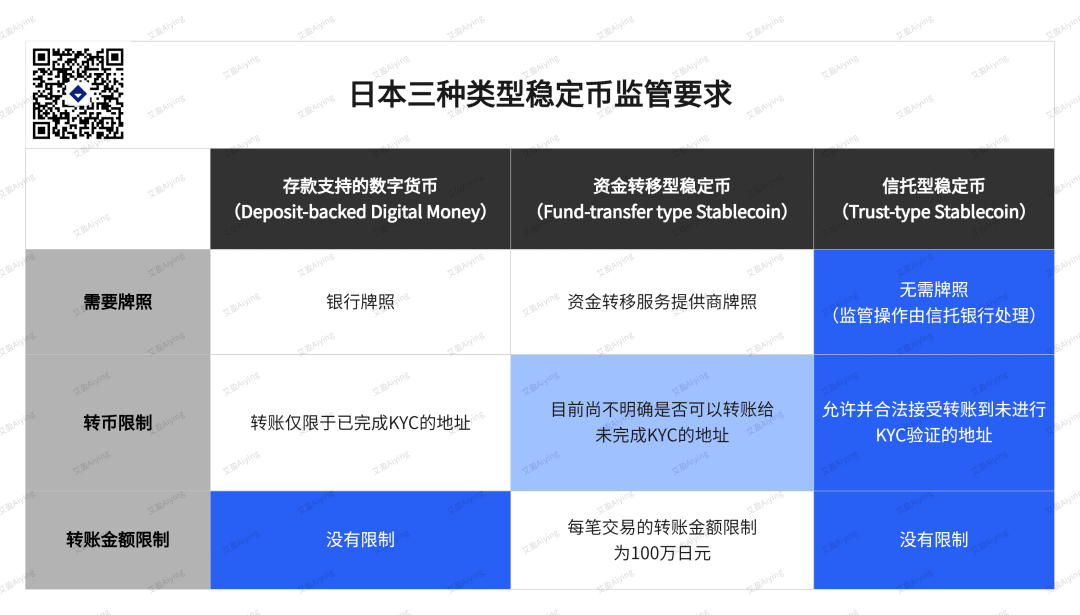
Unter ihnen verdienen von Treuhandunternehmen ausgegebene Trust-Stablecoins die größte Aufmerksamkeit, da von ihnen erwartet wird, dass sie dem aktuellen japanischen Regulierungsumfeld am besten entsprechen und in ihren Merkmalen gängigen Stablecoins wie USDT und USDC sehr ähnlich sind.
Von Banken ausgegebene Stablecoins unterliegen einigen Einschränkungen. Da Banken die Stabilität des Finanzsystems aufrechterhalten müssen, haben die Aufsichtsbehörden erklärt, dass von Banken ausgegebene Stablecoins sorgfältig geprüft werden müssen und möglicherweise weitere Rechtsvorschriften erforderlich sind.
Anbieter von Geldtransferdiensten unterliegen ebenfalls einigen Einschränkungen, wobei die Überweisungsbeträge auf ¥ 1 Million pro Transaktion begrenzt sind und es unklar ist, ob Überweisungen ohne KYC-Verifizierung (Know Your Customer) durchgeführt werden können. Daher können für solche Stablecoins weitere regulatorische Aktualisierungen erforderlich sein. Basierend auf diesen Bedingungen wird die wahrscheinlichste Form eines Stablecoins ein Stablecoin sein, der von einem Treuhandunternehmen ausgegeben wird.
3. Lizenzen für stabile Währungen
Um in Japan Geschäfte im Zusammenhang mit Stablecoins zu tätigen, müssen sich Unternehmen als Electronic Payment Instrument Service Provider (EPISP) registrieren und entsprechende Lizenzen erwerben. Diese Anforderung wurde nach Änderungen des Zahlungsdienstegesetzes im Juni 2023 eingeführt. Zu den mit stabilen Währungen verbundenen Geschäften gehören Aktivitäten wie der Kauf, Verkauf, Tausch, die Vermittlung oder die Vermittlung stabiler Währungen. Beispielsweise muss sich eine Börse für virtuelle Vermögenswerte, die den Handel mit Stablecoins unterstützt, oder ein Depot-Wallet-Dienst, der Stablecoins für andere verwaltet, registrieren. Darüber hinaus müssen diese Unternehmen die Anforderungen zum Benutzerschutz und zur Bekämpfung der Geldwäsche (AML) erfüllen.
2. Stablecoins, die durch den japanischen Yen gedeckt sind
Während sich Japans Regulierungsrahmen für Stablecoins verbessert, erforschen und testen mehrere Projekte aktiv Yen-gestützte Stablecoins. Im Folgenden werden mehrere große japanische Stablecoin-Projekte vorgestellt, um den aktuellen Status und die Merkmale des japanischen Yen-Stablecoin-Ökosystems zu verstehen.
1. JPYC: Prepaid-Zahlungsinstrument
JPYC ist Japans erster an den Yen gebundener Emittent digitaler Vermögenswerte und wurde im Januar 2021 gegründet. Allerdings wird JPYC derzeit als Prepaid-Zahlungsinstrument und nicht als elektronisches Zahlungsinstrument im Sinne des überarbeiteten Payment Services Act eingestuft und gilt daher nicht als Stablecoin. Die Verwendung von JPYC ist begrenzt. Beispielsweise wird nur die Umrechnung von Fiat-Währung in JPYC unterstützt (Auflistung), aber nicht die Rückumrechnung von JPYC in Fiat-Währung, was einer Aufladekarte entspricht, was die Verwendungsszenarien in gewissem Maße einschränkt.
JPYC arbeitet jedoch aktiv daran, Stablecoins auszugeben, die den Anforderungen des neuen Gesetzes entsprechen. Es plant die Ausgabe von Stablecoins für den Geldtransfer durch den Erwerb einer Geldtransferlizenz und die Ausweitung ihrer Verwendungsmöglichkeiten, beispielsweise durch den Austausch mit Tochika, die von der Hokkoku Bank ausgegeben werden.
Darüber hinaus plant JPYC, sich als EPISP zu registrieren, um ein Stablecoin-Geschäft zu betreiben. Langfristig plant das Unternehmen auch die Ausgabe und den Betrieb vertrauensbasierter Stablecoins auf Basis von Progmat Coin, um Geschäftsaktivitäten im Zusammenhang mit Bargeld oder Bankeinlagen zu unterstützen.
2 Tochika: Einlagengesicherte digitale Währung
Tochituka ist Japans erste durch Bankeinlagen gedeckte digitale Währung, die 2024 von der Hokkoku Bank der Präfektur Ishikawa eingeführt wurde. Tochituka ist durch Bankeinlagen gedeckt und kann einfach über die „Tochituka“-App abgerufen und bei Partnerhändlern in der Präfektur Ishikawa verwendet werden.
Tochituka zeichnet sich durch Einfachheit und Benutzerfreundlichkeit aus und die Händlergebühr beträgt nur 0,5 %. Derzeit ist es jedoch nur innerhalb der Präfektur Ishikawa verfügbar und es gibt nur eine kostenlose Bargeldabhebungsmöglichkeit pro Monat. Bei Überschreitung der Anzahl der Abhebungen wird eine Bearbeitungsgebühr von 110 Tochituka (entspricht 110 Yen) erhoben. Darüber hinaus läuft Tochka auf einer privaten Blockchain und hat einen begrenzten Nutzungsumfang.
In Zukunft plant Tochka, seine Dienstleistungen um die Kontoverknüpfung mit anderen Finanzinstituten zu erweitern, die geografische Abdeckung zu erweitern und Peer-to-Peer-Überweisungsfunktionen einzuführen.
3 GYEN: Offshore-Stablecoin
GYEN ist ein japanischer Yen-Stablecoin, der von GMO Trust, einer in New York ansässigen Tochtergesellschaft der japanischen GMO Internet Group, ausgegeben wird. Es wird vom New York State Department of Financial Services reguliert und steht auf der Grünen Liste des Staates. GYEN ist im Verhältnis 1:1 an den japanischen Yen gekoppelt, kann aber nicht innerhalb Japans in Umlauf gebracht werden, da es nicht über eine japanische Treuhandgesellschaft ausgegeben wird.
Allerdings könnte GYEN in Zukunft in den japanischen Regulierungsrahmen aufgenommen werden und Teil eines konformen Stablecoins werden.
Ist das Stablecoin-Geschäft wirklich rentabel?
Obwohl Stablecoins seit mehr als einem Jahr gesetzlich verabschiedet sind, haben Japans Stablecoin-Projekte nur begrenzte Fortschritte gemacht. Stablecoin-Projekte wie USDT oder USDC sind auf dem japanischen Markt immer noch rar und noch kein Unternehmen hat die EPISP-Registrierung abgeschlossen.
Darüber hinaus sind Stablecoin-Emittenten verpflichtet, alle Reserven als Sichteinlagen zu verwalten, was den Geschäftsbetrieb erheblich einschränkt. Sichteinlagen können jederzeit abgehoben werden, und der Gewinn ist dürftig, sodass es schwierig ist, Einnahmen in das Stablecoin-Geschäft zu bringen. Obwohl die Bank of Japan kürzlich die Zinssätze von 0 % angehoben hat, bleibt der kurzfristige Zinssatz von 0,25 % niedrig, was die Rentabilität des Stablecoin-Geschäfts beeinträchtigt. Infolgedessen ist die Marktnachfrage nach konkurrierenden Stablecoins, die durch andere Vermögenswerte wie japanische Staatsanleihen besichert sind, gestiegen.
Trotz dieser Herausforderungen engagieren sich Japans große Finanzinstitute und Konglomerate aktiv im Stablecoin-Geschäft. Dazu gehören Großbanken wie Mitsubishi UFJ Bank (MUFG), Mizuho Bank und Sumitomo Mitsui Banking Corporation (SMBC) sowie Unternehmen wie Sony und DMM Group.
Abschluss
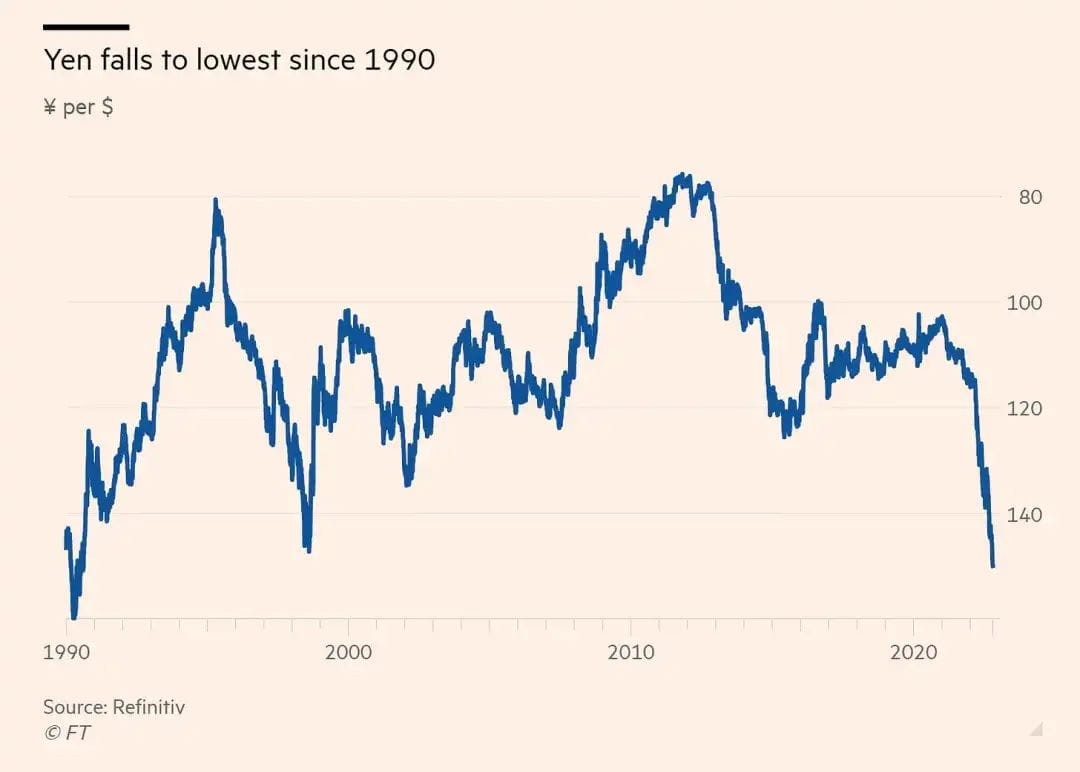
Quelle: Financial Times, Refinitiv
Japan hatte in den letzten Jahren mit einem schwachen Yen zu kämpfen und hat verschiedene Strategien umgesetzt, um seine Wettbewerbsfähigkeit zu verbessern. Stablecoins sind ein Teil davon, als Versuch, den Umfang und die Wettbewerbsfähigkeit des Yen zu erhöhen. Es wird erwartet, dass Japan durch die Einführung fortschrittlicher Stablecoins diese nicht nur im Inland anwenden, sondern auch neue Anwendungsszenarien im globalen Zahlungsbereich entwickeln kann, was Japan neue Möglichkeiten bieten wird, seinen Einfluss auf dem internationalen Finanzmarkt auszubauen.
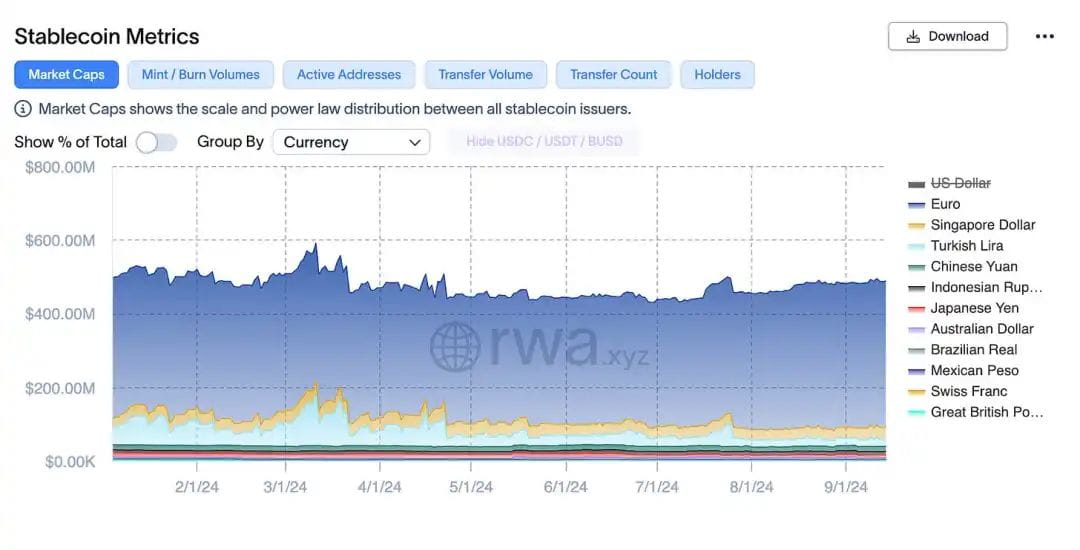
Quelle: rwa.xyz
Obwohl der Regulierungsrahmen für Stablecoins schon seit einiger Zeit etabliert ist, ist der Einfluss des Yen auf den Stablecoin-Markt noch begrenzt. Es gibt nur wenige praktische Anwendungsfälle für Stablecoins und noch kein Unternehmen hat die EPISP-Registrierung abgeschlossen. Die sinkende Unterstützung für das Kishida-Kabinett und die Liberaldemokratische Partei macht es auch schwierig, eine starke Web3-bezogene Politik voranzutreiben. Dennoch ist die Schaffung eines Regulierungsrahmens ein bedeutender Fortschritt. Auch wenn der Fortschritt langsam sein mag, lohnt es sich, auf die Veränderungen zu blicken, die er mit sich bringt.