


Originalquelle: Anony, BTCStudy
Eines der Argumente, mit denen Bitcoin kritisiert wird, lautet: „Das Angebot an Bitcoin wird nach Erreichen der Obergrenze nicht mehr steigen. Ein derart unelastisches Angebot eignet sich nicht für die Verwendung als Währung.“ Das ist eine besondere Ansicht weil es auf den Wert von Bitcoin abzielt – Bitcoin ist eine Währung mit einer oberen Angebotsgrenze, weshalb viele Menschen sie lieben und für wertvoll halten.
Darüber hinaus wird diese Ansicht zwei Argumente vorbringen: (1) Unter bestimmten Umständen (insbesondere wenn die Wirtschaftstätigkeit in einen Abschwung eintritt) kann eine Erhöhung des Geldbetrags die Wirtschaftstätigkeit ankurbeln und die Vitalität der Wirtschaft wiederherstellen; in ähnlicher Weise kann in einer bestimmten Situation In manchen Fällen wird die Reduzierung der Währungsmenge von Vorteil sein; (2) Die Menschen werden in ihrem täglichen Leben fast zwangsläufig Währung vergessen oder verlieren. Die langfristige Anhäufung dieses Effekts wird die Menge der Währung, die in Umlauf gebracht und geschaffen werden kann, kontinuierlich verringern ein Mangel an Devisen. Dies ist nicht förderlich für den Markthandel [1].
Meiner Meinung nach sind diese Argumente unhaltbar. Aber um diese Ideen zu analysieren, müssen wir zunächst die Währung selbst verstehen – im Wesentlichen ist die Währung auch eine Ware mit einem eigenen Markt und Preis.
Devisenmärkte und Preise
Zusammenfassend lässt sich sagen, dass Geld zwei Preise hat: Kaufkraft und Zinssätze.
Unter Kaufkraft versteht man das Verhältnis der Währung zu anderen Gütern beim Umtausch. Manche Leute bezeichnen es als „Preisniveau“. Wie viel kostet eine bestimmte Menge Geldeinheiten (z. B. 100 USD/Yen/Gramm Gold)? Das ist die Kaufkraft des Geldes.
Der Zinssatz bezieht sich auf das Umtauschverhältnis von Bargeld derselben Währung in verschiedenen Zeiträumen. Wie viel entsprechen 100 Yuan heute dem heutigen Betrag im nächsten Jahr? Wie viel Zinsen berechnen Sie, wenn Sie jemand anderem 100 US-Dollar leihen? Bei einem solchen Kreditphänomen handelt es sich um den Austausch von Bargeld (oder etwas Bargeldähnlichem) in unterschiedlichen Zeiträumen (derzeit ein Jahr später), und dieser Austausch wird definitiv mit Zinsen verbunden sein. Der Grund dafür ist einfach: Bargeld selbst ist effektiv. „Ein Vogel in der Hand ist zwei im Busch.“ Um die Währung in den Händen der Menschen umzutauschen, muss ein bestimmter Preis gezahlt werden.
Es gibt auch die Ansicht, dass es vier Arten von Währungspreisen gibt, die anderen beiden sind „Parität“ und „Wechselkurs“ [2]. Ersteres bezieht sich auf das Umtauschverhältnis zwischen gleichen, aber unterschiedlichen Währungsarten, beispielsweise das Umtauschverhältnis zwischen Bargeld und Bankeinlagen. Im Allgemeinen muss ein solches Umtauschverhältnis 1:1 betragen. Letzteres bezieht sich auf das Wechselkursverhältnis zwischen verschiedenen Währungen. Diese Konzepte sind in bestimmten Szenarien nützlich, aber wir müssen sie hier noch nicht behandeln.
Kaufkraft und Zinssätze werden, genau wie die Preise anderer Güter, (1) durch Markttransaktionen generiert (2) und (3) sich weiterhin ändern.
Die Kaufkraft des Geldes zeigt sich in Preisvergleichen, Verhandlungen und Transaktionen der Verbraucher. Ebenso wird der Zinssatz des Geldes durch den kontinuierlichen Abgleich zwischen der Angebotsseite und der Nachfrageseite der Währungsersparnisse erzeugt. Auch die Kaufkraft einer Währung ist regional unterschiedlich. Mit der gleichen Anzahl an Währungseinheiten können an verschiedenen Orten unterschiedliche Dinge gekauft werden, und die Qualität kann unterschiedlich sein. Im wirklichen Leben sind ständige Änderungen dieser beiden Preise in Echtzeit nicht zu beobachten, da Preisanpassungen auch Ressourcen und Zeit erfordern. Dies bedeutet nicht, dass sie sich niemals ändern werden.
Wie die Preise anderer Waren dient auch der Währungspreis dazu, die Verteilung des Geldes auf verschiedene Personengruppen und zu unterschiedlichen Zeiten zu koordinieren, um den unterschiedlichen Bedürfnissen der Menschen gerecht zu werden: Verwendung von Bargeld zum Kauf von Waren und Dienstleistungen, Beschaffung des täglichen Bedarfs, und Geld sparen, um langfristige Pläne zu unterstützen und Geld zu sparen, um Risiken zu bekämpfen und Umsatzanforderungen zu erfüllen. Es war einmal, im Zeitalter des Metallgeldes, dass der Geldpreis auch die Produktion von neuem Geld bestimmen konnte.
Welchen Einfluss werden also Änderungen der Geldmenge auf den Geldpreis haben? Beginnen wir mit der Kaufkraft.
Fisher-Gleichung
Nehmen wir als Ausgangspunkt eine mathematische Formel, die in der Geldwissenschaft oft zitiert wird:
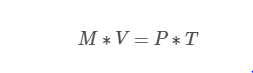
Dabei steht M für die Geldmenge; V für die Währungsgeschwindigkeit; T für die Menge der gehandelten Güter. Diese Gleichung muss wahr sein, denn sie drückt eine Art „Tautologie“ (auch „Tautologie“ genannt) aus – sie beschreibt zwei Aspekte desselben Prozesses (Markttransaktion).
Die rechte Seite der Gleichung drückt das Transaktionsvolumen auf dem Markt aus. Es gibt kein „Preisniveau“. Es ist ein von Menschen abstrahiertes Konzept, und der Prozess seiner Abstraktion besteht lediglich darin, das Markttransaktionsvolumen durch die Warenmenge zu dividieren, sodass die Multiplikation mit der Warenmenge den Markt ergibt Transaktionsvolumen. Die linke Seite der Gleichung ist genau die andere Seite des Transaktionsprozesses – egal wie groß der Transaktionsbetrag ist, es bedeutet, dass die Menschen die gleiche Anzahl an Währungseinheiten umtauschen. Die Währung verschwindet jedoch nicht nach der Transaktion wird es zwangsläufig weiterhin an der Zirkulation teilnehmen lassen. Wir müssen also mit einer Strömungsgeschwindigkeit multiplizieren.
Ökonomen verwenden diese Formel oft, um die Folgen einer Zunahme der „Geldmenge“ zu veranschaulichen – machen wir uns keine Gedanken über die strenge Bedeutung dieses Konzepts, was als Geld gilt und was nicht –: Nehmen wir also an, dass V und T unverändert bleiben Das Ergebnis ist eine Erhöhung von P, also eine Abnahme der Kaufkraft des Geldes.
Dieses Argument ist nützlich – es zeigt uns, dass eine Erhöhung der Geldmenge zu einem Rückgang der Kaufkraft des Geldes führt, vorausgesetzt, dass das, was eine Änderung der Geldmenge verursacht, nicht zu einer entgegengesetzten Änderung der Geldgeschwindigkeit führt die Menge der ausgetauschten Waren. Allerdings ist es nicht perfekt – es gibt keine Garantie dafür, dass sich diese beiden Faktoren nicht in entgegengesetzte Richtungen entwickeln.
Als nächstes schauen wir uns eine andere, ältere, aber eigentlich tiefgreifendere Theorie an.
Cantillon-Effekt
Cantillon[3] war ein Geschäftsmann, der im frühen 18. Jahrhundert lebte. Er beobachtete genau ein Phänomen: Als die Währung zunahm, erhielten nicht alle gleichzeitig die neu ausgegebene Währung, was auch bedeutete, dass nicht jeder den Wert des Geldes kennt Gleichzeitig wird das neu erzeugte Geld Wellen erzeugen, die sich mit den wirtschaftlichen Aktivitäten der ersten, die diese Währungen erhalten, allmählich nach außen ausbreiten, bis es sich in diesem Prozess auf alle Menschen ausbreitet Diejenigen, die Währung erhalten, desto größer sind die Vorteile, die sie aus der neuen Währung ziehen können – weil sie diese Währungen entsprechend ihrer relativ nicht abgewerteten Kaufkraft ausgeben können, während diejenigen, die diese neuen Währungen erhalten, umso mehr leiden. Diese Situation wird als „Cantillon-Effekt“ bezeichnet.
Cantillons Beobachtung ist tiefgreifender als Fishers Gleichung, weil sie erkennt, dass die Wirtschaft eine Struktur hat, die Menschen ihre eigenen Aktivitäten in einem Zeitprozess ausführen und die Erhöhung der Währung es nicht ermöglicht, alle entsprechend der vorhandenen Geldmenge zu verteilen. Neue Währungen werden gleichermaßen erhalten, und die Währungen in jedermanns Händen werden nicht sofort abgewertet. Stattdessen breitet es sich entlang der Wirtschaftsstruktur nach außen aus und wird mit der Ausbreitung immer deutlicher. (Erinnern Sie sich an das, was wir oben gesagt haben? Es gibt auch regionale Unterschiede in der Kaufkraft des Geldes.)
Dies ist die Wahrheit über die Ausgabe von Währungen und den Kaufkraftverlust – ganz gleich, wer die Vorteile dieses Prozesses in Anspruch nimmt, diese Vorteile werden nicht allen gleichermaßen zur Verfügung stehen. Manche Menschen bekommen vielleicht viel, andere vielleicht nichts – und das wird offensichtlich eine Quelle der Unterscheidung zwischen Arm und Reich sein.
Im Zeitalter der Metallwährung ist der Abbau von Metallen mit Kosten verbunden, und der Umfang und die Gewinne von Währungsproduktionsunternehmen werden auch durch den Markt selbst eingeschränkt – wenn die Gewinnrate des Geldverdienens höher ist als die Gewinnrate anderer Branchen Menschen und Kapital in anderen Branchen werden von der Währungsindustrie angezogen, was die Produktion (Abwertung) von Währungen beschleunigt und gleichzeitig die Gewinnmargen der Branche verringert. Dieser Prozess steuert den Betrag der zusätzlich ausgegebenen Währung. Doch im Zeitalter des Papiergeldes verschwanden solche Mechanismen. Die mangelnde Marktdisziplin führt dazu, dass die Anzahl der Banknoten ganz von der Stimmung der währungsausgebenden Behörde abhängt und es fast so viele Banknoten geben kann, wie sie wollen. Aus diesem Grund ist das Phänomen der übermäßigen Geldausgabe, die zum Zusammenbruch der Kaufkraft führt („Hyperinflation“), bei Banknoten (China in der Yuan-Dynastie, China in der Kuomintang-Ära, Simbabwe und Venezuela heute) weitaus häufiger zu beobachten als bei Metallwährungen .
Der Begriff „Hyperinflation“ ist sehr klug und scheint zu implizieren, dass eine gewisse Inflation [4] eine gute Sache ist. Tatsächlich ähnelt diese Aussage jedoch der Aussage, dass giftiger Wein den Durst stillen kann.
Als nächstes betrachten wir die Auswirkungen von Änderungen der Geldmenge auf einen anderen Geldpreis – den Zinssatz – und seinen Markt.
Zinssätze, Ersparnisse und Produktion
Zinssätze werden verwendet, um zwischen Anbietern auf dem Kreditmarkt (Personen, die überschüssiges Bargeld haben und bereit sind, Bargeld zu verleihen) und Verbrauchern zu kommunizieren. Es sollte darauf hingewiesen werden, dass Anbieter und Nachfrager die unterschiedlichen Nutzen der Währung möglicherweise unterschiedlich bewerten, die Natur dieser Nutzen jedoch für beide Parteien gleich ist: Währung kann gegen andere Waren auf dem Markt getauscht werden. Für Lieferanten bedeutet das Verleihen von Bargeld den Verlust der Vorteile, die ihnen Bargeld bringen kann – die Fähigkeit, Risiken zu widerstehen; wie medizinische Versorgung, Produktionsausrüstung und Zahlungsfähigkeit.
Dabei geht es uns um zwei Phänomene: Zum einen um die Trennung von „Nominalzins“ und „Realzins“ und zum anderen um die Beziehung zwischen Zinssatz und Produktion.
Im Vertrag zwischen Kreditgeber und Kreditgeber wird lediglich ein Zinssatz festgelegt, was so viel bedeutet: Ich leihe dir jetzt 100, und nach einem Jahr sollst du mir 100 * (1 + i) Einheiten zurückgeben. Dieser Zinssatz wird als „Nominalzinssatz“ bezeichnet. Der vom Lieferanten erhaltene/vom Kreditgeber getragene „reale Zinssatz“ sollte jedoch (1 + i) * (1 + d) – 1 betragen, wobei sich d auf die Änderung der Kaufkraft des Geldes bezieht. Denn was die Schwierigkeit der Rückzahlung durch Kreditgeber bestimmt, ist nicht nur der von ihnen vereinbarte Nominalzinssatz, sondern auch Veränderungen in der Kaufkraft des Geldes selbst – wenn es schwieriger wird, an Geld zu kommen (die Kaufkraft des Geldes steigt, d >). 0), dann ist die Belastung der Kreditnehmer größer als nominal; wenn das Geld leichter verfügbar wird, wird die Belastung der Kreditgeber kleiner.
Es besteht kein Zweifel daran, dass sowohl der Kreditgeber als auch der Kreditgeber bei Vertragsverhandlungen ihre eigenen Schätzungen von d haben werden (die nur geschätzt werden können, weil sie noch nicht Realität geworden sind). Diese Schätzung spiegelt sich auch in i wider. Wenn der Kreditgeber einen Rückgang der Kaufkraft der Währung erwartet, wird er natürlich den Nominalzinssatz entsprechend erhöhen, um sich selbst auszugleichen. Aber Schätzungen sind nur Schätzungen – wenn die tatsächliche Leistung von d während der Kreditlaufzeit von den Erwartungen beider Parteien abweicht, weichen auch die Vorteile aus dem Vertrag von ihren Erwartungen ab.
Wie wir bereits gesagt haben, gibt es zusammenfassend zwei Kräfte, die d beeinflussen: (1) Änderungen der Geldmenge; (2) Änderungen der Angebotsbedingungen. Technologischer Fortschritt, Verbesserung der Infrastruktur, Anhäufung von Wissen und Verbesserung der internationalen Handelsbeziehungen werden die Produktionskapazität erhöhen und Waren billiger machen, was bedeutet, dass die Kaufkraft des Geldes steigt. Eine Verschlechterung dieser Bedingungen kann wiederum zu einem Rückgang der Kaufkraft des Geldes führen.
Die Erhöhung der Geldmenge führt zu einer Verringerung der Kaufkraft des Geldes, was zu einer Verringerung des Einkommens der Gläubiger führt. Aus diesem Grund sagen wir oft, dass die Ausgabe zusätzlicher Währungen nicht gut für die Gläubiger ist, und warum Könige in der Geschichte die Qualität von Metallwährungen so gerne verwässern – die Ausgabe zusätzlicher Währungen wird auch ihre Schuldenlast verwässern. Dies erhöht wiederum das Einkommen des Gläubigers, benachteiligt jedoch den Schuldner.
Aber in jedem Fall gilt: Je größer die durch d verursachte Unsicherheit, desto größer ist der Widerstand auf dem Kreditmarkt. Aus diesem Grund befürwortete Milton Friedman eine feste Geldpolitik. Durch die regelmäßige Ausgabe von Währungen kann der Einfluss monetärer Faktoren auf die Kaufkraft der Währung minimiert und so der Widerstand auf dem Kreditmarkt verringert werden. Auch Geld mit einem unelastischen Angebot hat diesen Vorteil.
Andererseits werden sich die Zinsen auch auf die Ausweitung der Produktionsaktivitäten auswirken. Lassen Sie uns dies anhand eines Beispiels veranschaulichen.
A ist ein Unternehmer und stellt fest, dass er derzeit X Einheiten zu einem Nominalzinssatz von i leihen kann und die Kreditlaufzeit Y beträgt und er innerhalb eines so langen Zeitraums wie Y Währungen verwenden kann, um die Produktion zu steigern Ausrüstung und Erzielen Sie bei Fälligkeit ein Geldeinkommen Z, so dass in Produktionsanlagen integrieren und die Produktion steigern.
Dieses Beispiel dient als allgemeines Beispiel für den Generierungsprozess von Investitionsgütern (eine Reihe von Ressourcen, die für die Produktion eines Produkts bestimmt sind). Wenn A seine eigene gesparte Währung verwendet, kann er als sein eigener Kreditgeber betrachtet werden – die Vorteile einer Produktionssteigerung sind auch größer als die Vorteile einer gesparten Währung, um ihn zur Umsetzung des Produktionssteigerungsplans zu bewegen.
Betrag der Währung
Uns blieb eine unbeantwortete Frage: Wie groß ist die Geldmenge? Angenommen, wir verwenden eine Banknote. Entspricht die Anzahl der ausgegebenen Banknoteneinheiten der Menge dieser Währung?
Mit anderen Worten lautet unsere Frage: Welche Form der Änderung der Geldmenge wird den oben genannten Effekt (eine Abnahme der Kaufkraft des Geldes) hervorrufen?
Das ist keine Frage, die wir uns heute stellen, und sie ist auch keine Frage, die nach der Entstehung der Fisher-Gleichung aufgeworfen wurde – schließlich wussten die Menschen schon vor langer Zeit, dass eine Zunahme der Geldmenge zu ihrer Abwertung führen wird.
In Großbritannien lebten die Menschen im 19. Jahrhundert in einer Zeit, in der Gold als Zahlungsmittel verwendet wurde, aber gleichzeitig gaben große Banken auch eigene Banknoten (Notes) aus, mit denen man bei Banken deponiertes Gold einlösen konnte. Die Menschen diskutieren wie wir: Was genau zählt als Geld? Gilt nur Gold als Währung? Gilt diese Art von Papiergeld, das leichter zirkuliert und zur Bezahlung von Gold verwendet werden kann, nicht als Währung?
Die Erörterung dieser Frage ist teilweise von politischem Interesse: Wenn diese Banknoten als Währung gelten, sollte das Gesetz dann auch die Ausgabe dieser Banknoten regeln [5]? Andererseits ist es aber auch eine Voraussetzung für den akademischen Fortschritt.
Heute wissen wir, dass die Bedeutung des Identifikationsstandards einer Währung theoretisch nicht in sich selbst liegt, sondern in anderen Dingen, die damit zusammenhängen: Was wir wirklich wissen wollen, ist, dass wir neben der Währung auch den Bargeldkörper kennen, den wir kennen – Metall Haben Änderungen in der Menge ihrer abgeleiteten Formen neben den von der Zentralbank geprägten Münzen und Banknoten auch die gleichen oder ähnliche Auswirkungen wie Änderungen in der Menge an Bargeld?
Die Antwort ist natürlich. Heute wird niemand mehr leugnen, dass bei Banken angelegte Einlagen, die sofort umlaufen können, ebenfalls Währungen sind. Auch Termineinlagen und Geldmittel, die nicht sofort umlaufen können, gelten als Währungen, obwohl ihre Höhe (oder Währung) unterschiedlich ist. Bei Banken angelegte Einlagen sind nicht unbedingt zu 100 % durch physische Währung gedeckt; Banken müssen lediglich einen bestimmten Anteil des Einlagenbetrags in bar absichern, wenn die Banken dies zulassen Gesetz) Wenn Sie sich entscheiden, die Höhe der Marge zu reduzieren, führt dies zu einer Erhöhung der Einlagen, was auch zu einer Erhöhung des Geldbetrags führt, aber die Stärke ist anders.
Jetzt können wir zu den Argumenten gegen unelastisches Geld zurückkehren.
Stimulieren Sie die Produktion oder regen Sie Fehler an
Diejenigen, die den Einsatz von Geld zur „Regulierung“ der Wirtschaft befürworten, leugnen nicht, dass sich Änderungen in der Geldmenge auf die Kaufkraft des Geldes und die Zinssätze auswirken, im Gegenteil, sie glauben, dass dieser Einfluss zu ihrem Vorteil genutzt werden kann. Zum Beispiel: Wenn die Wirtschaft in einen Abschwung gerät, kann die Ausgabe zusätzlicher Währung dazu führen, dass der Preis von Waren steigt (da die Kaufkraft des Geldes abgenommen hat, ist der Nominalpreis der Waren gestiegen), und dieser Preisanstieg wird die Menschen verunsichern Denken Sie, dass es profitabel ist, sodass die Menschen die Produktion wieder aufnehmen oder steigern werden. Gleichzeitig werden die Menschen feststellen, dass die Kosten ihrer risikofreudigen Aktivitäten sinken niedriger, was sie natürlich dazu verleiten wird, die Produktion zu steigern.
Beide Behauptungen klingen verlockend, und sogar einige beobachtbare Phänomene würden mit ihnen übereinstimmen – aber in Wirklichkeit sind beide unhaltbar.
Im ersteren Fall bedeutet dies praktisch, dass die Rentabilität dieser Produzenten im buchhalterischen Sinne tatsächlich vollständig von einer abgewerteten Währung abhängt. Das heißt, wenn die Währung nicht abwertet, ist es für sie unmöglich zu beobachten, dass die monetären Erträge aus der Ausübung produktiver Aktivitäten höher sein werden als der monetäre Wert ihrer Ressourceneinsätze. Wenn sie ihre Gewinne am Ende des Zeitraums berechnen und dabei den Kaufkraftverlust der Währung selbst berücksichtigen, stellen sie möglicherweise fest, dass sie nicht nur keine Gewinne erzielen, sondern tatsächlich Geld verlieren, oder anders ausgedrückt , es ist besser, es nicht zu tun. Hier erzeugt die abgewertete Währung tatsächlich eine Illusion, das heißt, sie fügt den Marktaktivitäten Informationsrauschen hinzu und verhindert, dass Menschen unter neuen Bedingungen eine neue Produktions-Konsum-Struktur bilden. Beim sogenannten wirtschaftlichen Abschwung handelt es sich tatsächlich darum, dass sich die Menschen spontan dieser neuen Struktur zuwenden.
Das Gleiche gilt für die Senkung des Nominalzinssatzes am Markt durch die Ausgabe von zusätzlichem Geld. In einem Fiat-Papiergeldsystem ist es einfach, den Geldbetrag zu erhöhen und dadurch den Nominalzinssatz für Kredite und Kredite zu senken. Aber die Menschen vergessen, dass es die Einsparung realer Ressourcen und nicht die Menge an Geld ist, die die Ausweitung der Produktion unterstützen kann. Bei der Entstehung von Investitionsgütern können diese Halbfabrikate den Menschen eigentlich keinen Nutzen bringen, und es erfordert auch, dass die Menschen weiterhin Ressourcen hinzufügen, um etwas wirklich Produktives zu werden. Künstlich niedrige Nominalzinsen sind genau das Gegenteil davon: Wenn die Nominalzinsen niedrig werden, denken die Menschen, dass die Vorteile des Geldsparens nachgelassen haben, und erhöhen daher den Konsum – den Konsum aktueller Fertigwaren. Daher erhöhen die Menschen einerseits den Konsum und verlangen von den Produzenten, dass sie Dinge produzieren, die die Menschen sofort benötigen. Andererseits erfordert die Erhöhung der Investitionsgüter von den Produzenten, dass sie Dinge produzieren, die in der Zukunft nützlich sind, also Dinge, an die man sich gewöhnen kann Investitionsgüter zusammenstellen, die von Menschen nicht benötigt werden. Die Rolle des Zinsmarktes selbst besteht darin, die Produktion zwischen beiden zu koordinieren, doch heute senden bewusst niedrige Nominalzinsen das falsche Signal. Die gleichzeitige Ausweitung der Nachfrage nach Konsumgütern und der Nachfrage nach Investitionsgütern ist widersprüchlich. Eines Tages werden diejenigen, die Investitionspläne aufstellen, feststellen, dass die Preise für die benötigten Ressourcen sehr schnell gestiegen sind – oder dass es nicht so viele echte Einsparungen gibt verfügbar - Dies macht es unmöglich, die Investition abzuschließen. Aber Investitionen, die nicht abgeschlossen werden können, sind sinnlos. Dies bedeutet den völligen Bankrott des Investitionsplans.
Die einzige Stütze für diese Konjunkturtheorie ist, dass sie statistisch gesehen schwer zu bemängeln ist – die Geldmengenausweitung dürfte tatsächlich zu einem statistisch signifikanten Anstieg des Bruttoprodukts (z. B. des BIP) führen. Dies ist aus der Fisher-Gleichung ersichtlich – die rechte Seite der Gleichung ähnelt dem Konzept des „Bruttoprodukts“ in der Statistik: das Transaktionsvolumen von Marktbörsen, die innerhalb einer bestimmten Zeit und einer bestimmten Region (oder Gruppe) stattfanden. Allerdings ist das BIP nur eine Zahl und kein Maß für die Vorteile, die Menschen aus dem Markt ziehen. Diese Art von Vorteilen kann nicht gemessen werden – wenn Menschen 10 Yuan haben, um eine Weintraube zu handeln, weiß niemand, wie viel Geld sie daraus bekommen Weintraube. Wie viel Glück bekommt man, wie viel anderes Glück kann man jenseits von 10 Yuan bekommen. Die Stabilisierung der BIP-Zahlen bedeutet weder, dass die Menschen davon profitiert haben, noch dass sich eine vernünftige Produktions-Konsum-Struktur gebildet hat. Vielleicht hat dies den Ausbruch der Krise nur verzögert, statt sie zu beseitigen.
Das gleiche Problem besteht bei Theorien, die eine Geldkontraktion fordern.
Alle Ideen, die eine Änderung der Geldmenge „auf Abruf“ erfordern, erfordern eine willkürliche Macht über alle Marktteilnehmer, die das Vermögen anderer willkürlich verwässern und Hindernisse für spontane Transaktionen der Menschen schaffen kann, ohne dafür Verantwortung tragen zu müssen.
Geldverlust
Es besteht wirklich kein Grund, darüber zu reden. Der Vorteil metallischer Währungen gegenüber ihren Vorgängern bestand darin, dass sie leichter teilbar waren, wodurch es einfacher war, kleinere Währungseinheiten zu erhalten. Bitcoin hat die gleichen Eigenschaften. Darüber hinaus kann der Bargeldbedarf der Menschen durch eine Beschleunigung des Geldumlaufs gedeckt werden. Dies ist etwas, was der technologische Fortschritt bewirken kann.
Zusammenfassen
Wir haben die Auswirkungen von Änderungen der Geldmenge analysiert, um zu analysieren, ob eine Währung mit „elastischem Angebot“ den Menschen wirklich Vorteile bringen kann. Das Fazit ist, dass die Argumente der Befürworter des elastischen Angebots – insbesondere die „Konjunkturtheorie“ – zumindest vorerst nicht greifen. Darüber hinaus verursachen sie viele Probleme. Diese Probleme sind realer und schädlicher als die Vorteile, die von den Befürwortern des flexiblen Geldes vorgeschlagen werden.
Selbst wenn es Probleme mit „Knappheiten“ aufgrund von Währungslecks gibt, können diese gemildert werden. Sie können davon ausgehen, dass die verschiedenen „Skalierbarkeits“-Lösungen, die derzeit in der Bitcoin-Welt auftauchen, dieses Problem lösen.
Für einige ist die Geldpolitik von Bitcoin mutig, für andere spiegelt sie jedoch den Höhepunkt jahrhundertelanger menschlicher Überlegungen zu Geldfragen wider.
Ursprünglicher Link