

#usoil
usoil
27,280 Aufrufe
185 Kommentare
Hot
Zuletzt
🛢️ Werden die September-Inflationsdaten Öl und US-Staatsanleihen erschüttern?
Steigende Ölpreise und Spannungen im Nahen Osten schüren die Sorgen um die Inflation in den USA. 🔥
📊 Marktausblick: Hohe Inflationsdaten könnten die Renditen von US-Staatsanleihen in die Höhe treiben, während schwächere Daten Anleihen stützen könnten. Die Ölpreise reagieren weiterhin empfindlich auf geopolitische Entwicklungen.
🎯 Handelsplan: Warte die Inflationsdaten und die Marktreaktionen ab, bevor du handelst. Vermeide es, der Volatilität hinterherzujagen!
Was ist deine Prognose? 📈
$CL $BZ $XAU
#USOIL #WTI #TLT #DXY
75
·
--
Bullisch
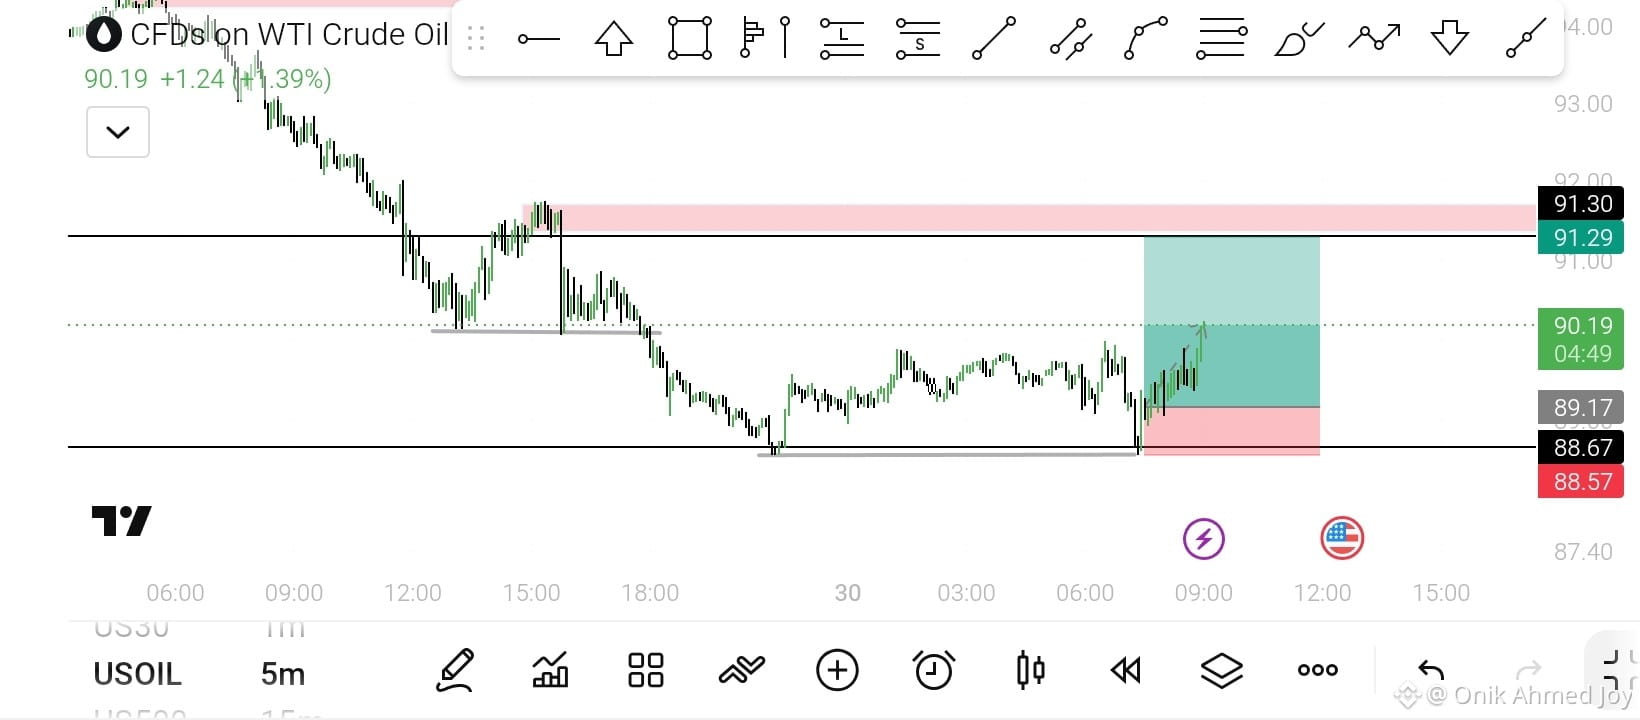
Geduld, Disziplin und eine präzise Analyse zahlen sich an den Märkten immer aus! 📈💡
Schau dir mein neuestes USOIL-Setup an – ein perfekter Liquidity-Sweep bei 88.67, der zu einem starken bullischen Move Richtung 91.30 führt!
Wie ist deine Meinung zu diesem Setup? Schreib deine Analyse unten! 👇🤩
#USOIL #tradingmindset #TechnicalAnalysis #PriceActionPower
Schau dir mein neuestes USOIL-Setup an – ein perfekter Liquidity-Sweep bei 88.67, der zu einem starken bullischen Move Richtung 91.30 führt!
Wie ist deine Meinung zu diesem Setup? Schreib deine Analyse unten! 👇🤩
#USOIL #tradingmindset #TechnicalAnalysis #PriceActionPower
1
1
291

·
--
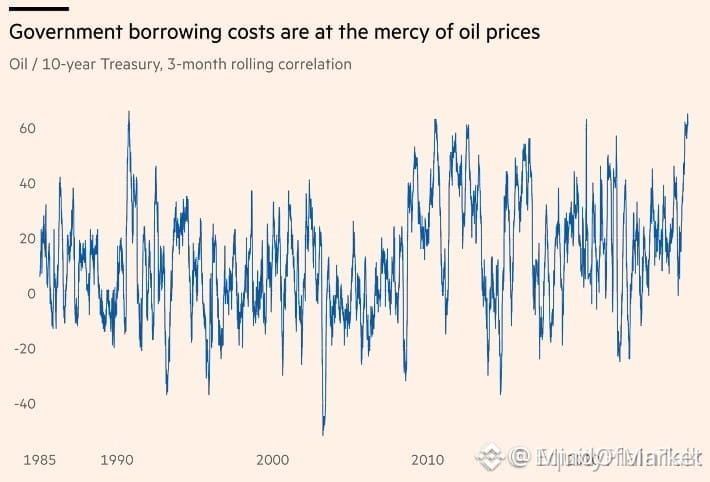
🚨 HISTORISCHE KORRELATION AUS DEM JAHR 1988 TAUCHT WIEDER AUF, WÄHREND US-ÖL DIE MAKRO-RENDITE-RICHTUNG VORBESTIMMT! 📈
Rohöl und US-Treasury-Renditen handeln derzeit in einem engen, synchronen Regime – zuletzt beobachtet im Jahr 1988. „Smart Money“ beobachtet die Energiepreise als wichtigsten Frühindikator für Inflationserwartungen und die Entwicklung der Geldpolitik. 📊
Wenn Rohöl nach oben expandiert, preisen Institutionen anhaltenden hawkischen Druck der Zentralbanken ein – das treibt die Renditen nach oben und zieht die systemische Liquidität über verschiedene Risiko-Assets hinweg enger. 💡 Umgekehrt entspannt ein Bruch bei Öl die Zinserwartungen und öffnet strukturelle Entlastungsfenster für breitere Märkte. 🔍
💬 Verfolgst du den Rohöl-Order-Flow, um die nächste Verschiebung der systemischen Liquidität vorwegzunehmen, oder wartest du erst darauf, dass die Renditen reagieren? 👇
⚠️ Keine Finanzberatung. Steuere stets dein Risiko. 🛡️
🏷️ #USOIL #Macro #Inflation #Rates #Crypto
🎯 🦈
220

🚨 US-DOE kündigt Freigabe von 40 Mio. Barrel aus SPR an, die die $USOIL-Liquidität beeinflusst ⚠️
Das US-Energieministerium (U.S. Department of Energy) speist bis zu 40 Millionen Barrel aus dem Strategic Petroleum Reserve in Energiemärkte ein. 📊 Diese bedeutende Ausweitung des Angebots verändert unmittelbar die makroökonomische Marktstruktur und verursacht sofortige Liquiditätsverschiebungen über globale Energie-Blöcke hinweg sowie in makro-korrelierten Vermögenswerten.
Institutionelle Handelstische prüfen strukturelle Ineffizienzen, da das Angebot die kurzfristigen Nachfragedynamiken absorbiert. 💡 Wenn strategische Reserven in dieser Größenordnung Orderbücher erreichen, bewerten „smarte“ Anleger in der Regel die Risikoparameter neu, bevor sie sich strukturell positionieren. 💬 Wie wird sich der makroökonomische Order-Flow verändern, wenn diese massive Angebotsfreigabe in den Markt gelangt? 👇
⚠️ Keine Finanzberatung. Verwalten Sie stets Ihr Risiko. 🛡️
🏷️ #USOIL #Macro #Commodities #Liquidity #Trading
🎯 🦈
1
286

·
--
🚨 SCHARFER RÜCKSETZER BEI $USOIL UND $BRENT, WÄHREND ENERGIEMÄRKTE WICHTIGE LIQUIDITÄTSZONEN TESTEN! 📉
📌 Die kurzfristige institutionelle Verteilung fegte Energiemarktfutures nach unten und drückte US-Rohöl unter $89.42, während $BRENT durch $96.03 schnitt. 🔻 Diese plötzliche Ausweitung nach unten signalisiert eine vorübergehende Pause im Momentum und spült überhebelte Long-Positionen aus dem Orderbuch.
🔍 Smart Money beobachtet nun, ob diese Unausgewogenheit die zugrunde liegenden Fair-Value-Gaps füllt oder ob sie eine breitere Volatilitätsverschiebung über globale Risiko-Assets hinweg auslöst. 📉 Wie sich das institutionelle Orderflow-Verhalten auf diesen abermals günstigeren Kursniveaus zeigt, wird die nächste makroökonomische Etappe bestimmen. 💬 Behandelst du diesen Öl-Dip als einen gesunden strukturellen Re-Test oder als den Start eines tieferen Rücksetzers? 👇
⚠️ Keine Finanzberatung. Steuere immer dein Risiko. 🛡️
🏷️ #USOIL #BRENT #Macro #MarketStructure #CrudeOil
🚨 👁️
190
·
--
Bullisch
#usoil
Die saudi-arabische Ost-West-Pipeline wird voraussichtlich 3–5 Wochen außer Betrieb sein – Bericht
AP-Bericht nennt keine Namen
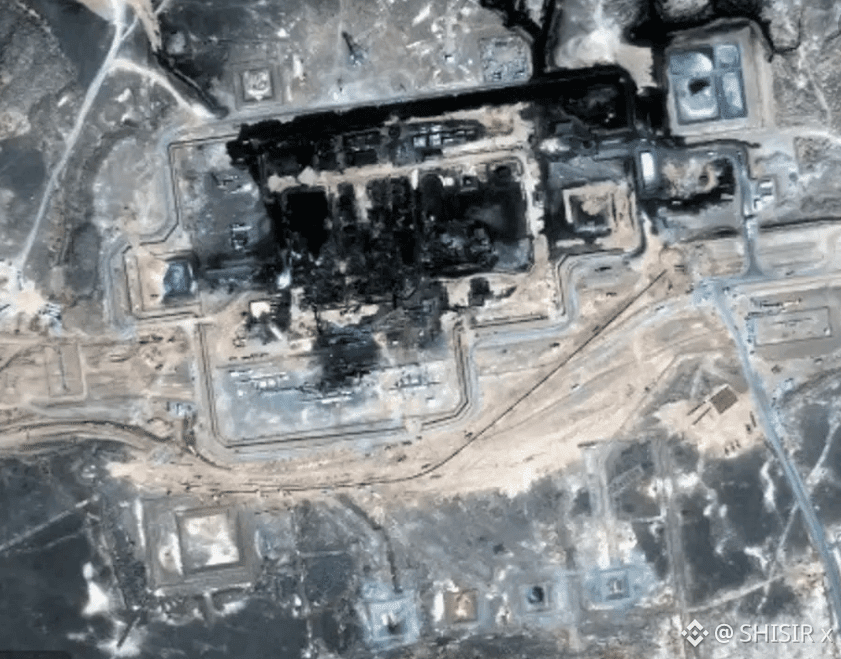
Die große Frage auf den Energiemärkten in dieser Woche ist, wie lange es dauern wird, bis die Fördermengen durch die saudi-arabische Ost-West-Pipeline wiederhergestellt sind. Zur Einordnung: Dabei handelt es sich um die Pipeline, die zu Beginn des Krieges in Betrieb genommen wurde, und sie leitet Öl quer durch das Land bis zum Roten Meer.
Allerdings haben am Donnerstagmorgen Angriffe – angeblich aus dem Irak – eine 100 km lange Strecke der Pipeline an mehreren Stellen beschädigt. Das Bild oben zeigt eine Pumpstation, die offenbar vollständig zerstört ist, und es gibt Gerüchte, dass es acht getrennte Treffer gegeben habe.
132
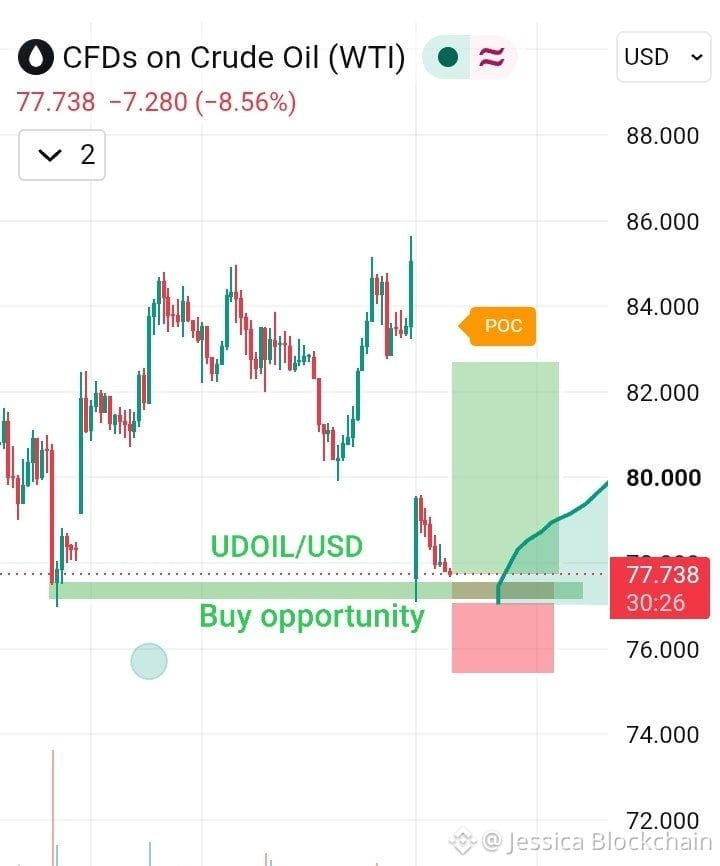
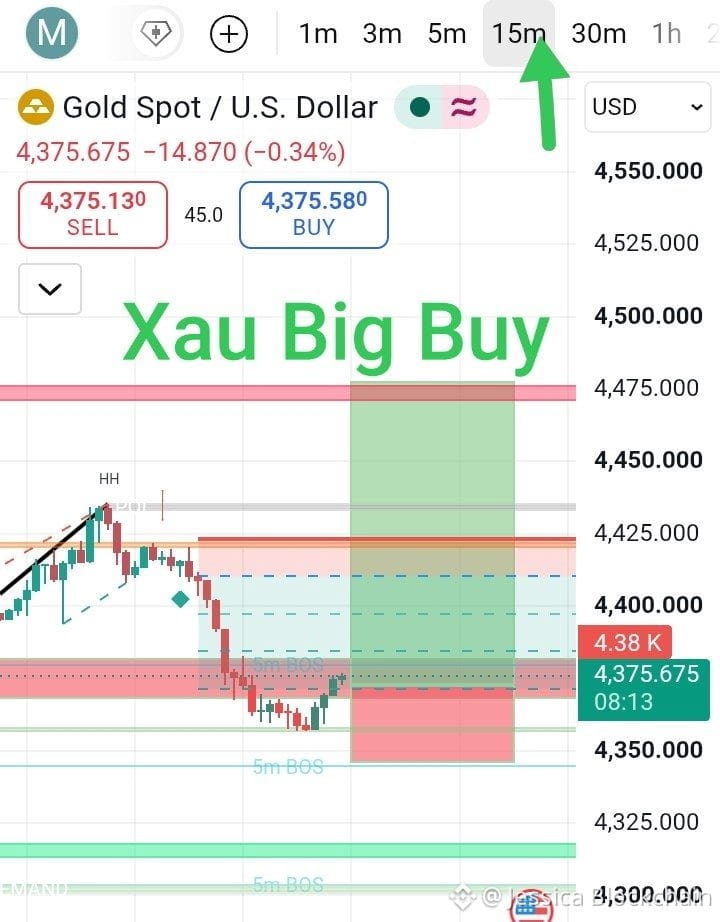
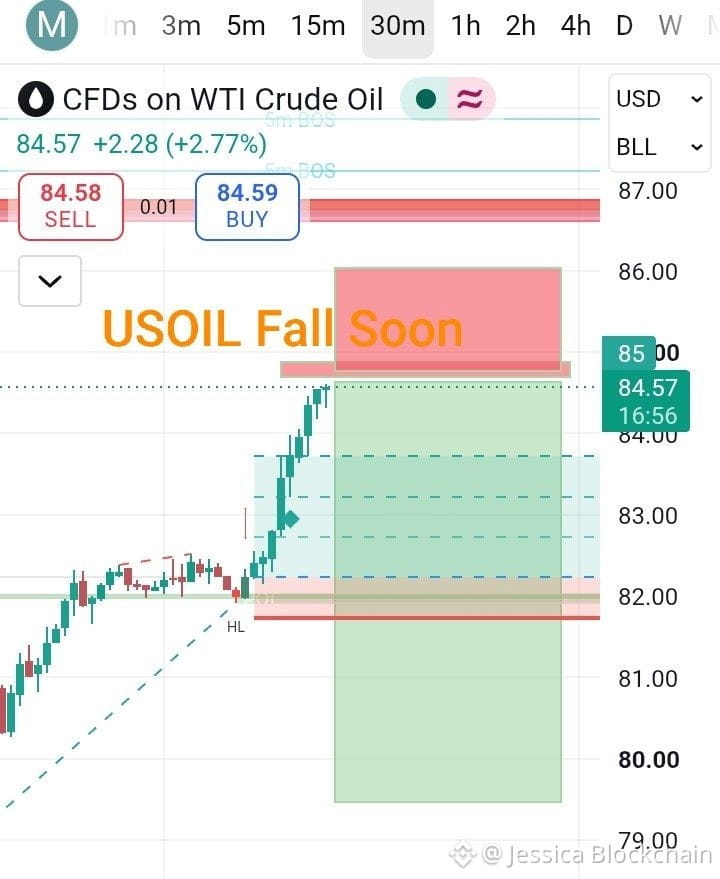
$XAU und $CL #USOIL 15m Zeitrahmen und 30m Zeitrahmen Analyse gegeben sieh und entscheide, was du bald tust, Krieg bald beenden, heute oder morgen geheime Nachrichten sind bereits durchgesickert
{future}(XAUUSDT)
$NVDA.US
$XAU und $CL #USOIL 15m Zeitrahmen und 30m Zeitrahmen Analyse gegeben sieh und entscheide, was du bald tust, Krieg bald beenden, heute oder morgen geheime Nachrichten sind bereits durchgesickert
$NVDA.US
$NVDA.US
129
WTI rutscht um mehr als 4% unter 97 US-Dollar, Gewinnmitnahmen setzen ein, Iran-Spannungen begrenzen Verluste ....#USOIL
WTI-Öl fällt am Freitag um mehr als 4%, da Händler Gewinne nach einer starken Rallye im Verlauf der Woche mitnehmen. Die US-Rohölbestände gehen weniger stark zurück als erwartet, was den Abwärtsdruck auf die Preise weiter verstärkt. Neue Angriffe rund um die Straße von Hormus halten die weltweiten Versorgungssorgen am Leben und könnten die weitere Abwärtsbewegung bei den Ölpreisen begrenzen. West Texas Intermediate (WTI) US-Öl sinkt am Freitag um 4,54% und wird zum Zeitpunkt der Veröffentlichung bei rund 96,00 US-Dollar gehandelt. Das Rohöl gerät nach seinem starken Anstieg zuvor in dieser Woche unter massiven Gewinnmitnahmedruck, während ein schwächer als erwartet ausfallender Rückgang der US-Rohölbestände den Druck auf die Preise weiter erhöht. WTI bleibt jedoch trotz allem für die Woche deutlich im Plus, nachdem es von einer Erhöhung der geopolitischen Risikoprämie im Zusammenhang mit dem Konflikt zwischen den USA und dem Iran profitiert hat. Der Rückgang am Freitag spiegelt daher vor allem die Gewinnmitnahme wider, während Investoren zudem die neuesten US-Bestandsdaten einordnen. Die Energy Information Administration (EIA) berichtet, dass die US-Rohölbestände in der Woche bis zum 4. September um 391.000 Barrel gesunken sind, nachdem es in der Vorwoche zu einem Rückgang von 4,45 Mio. Barrel gekommen war. Die Märkte hatten einen größeren Abbau von 1,6 Mio. Barrel erwartet. Der moderate Rückgang deutet darauf hin, dass das Verhältnis von Angebot und Nachfrage auf dem US-Markt weniger angespannt ist als angenommen. Geopolitische Spannungen im Nahen Osten dürften jedoch weiterhin eine Korrektur bei WTI begrenzen. US-Präsident Donald Trump sagte am Donnerstag, er strebe keinen Deal mit dem Iran an, und deutete an, dass die Ölpreise erhöht bleiben könnten, bis nach den US-Midterm-Wahlen in
WTI rutscht um mehr als 4% unter 97 US-Dollar, Gewinnmitnahmen setzen ein, Iran-Spannungen begrenzen Verluste ....
#USOIL
WTI-Öl fällt am Freitag um mehr als 4%, da Händler Gewinne nach einer starken Rallye im Verlauf der Woche mitnehmen. Die US-Rohölbestände gehen weniger stark zurück als erwartet, was den Abwärtsdruck auf die Preise weiter verstärkt. Neue Angriffe rund um die Straße von Hormus halten die weltweiten Versorgungssorgen am Leben und könnten die weitere Abwärtsbewegung bei den Ölpreisen begrenzen. West Texas Intermediate (WTI) US-Öl sinkt am Freitag um 4,54% und wird zum Zeitpunkt der Veröffentlichung bei rund 96,00 US-Dollar gehandelt. Das Rohöl gerät nach seinem starken Anstieg zuvor in dieser Woche unter massiven Gewinnmitnahmedruck, während ein schwächer als erwartet ausfallender Rückgang der US-Rohölbestände den Druck auf die Preise weiter erhöht. WTI bleibt jedoch trotz allem für die Woche deutlich im Plus, nachdem es von einer Erhöhung der geopolitischen Risikoprämie im Zusammenhang mit dem Konflikt zwischen den USA und dem Iran profitiert hat. Der Rückgang am Freitag spiegelt daher vor allem die Gewinnmitnahme wider, während Investoren zudem die neuesten US-Bestandsdaten einordnen. Die Energy Information Administration (EIA) berichtet, dass die US-Rohölbestände in der Woche bis zum 4. September um 391.000 Barrel gesunken sind, nachdem es in der Vorwoche zu einem Rückgang von 4,45 Mio. Barrel gekommen war. Die Märkte hatten einen größeren Abbau von 1,6 Mio. Barrel erwartet. Der moderate Rückgang deutet darauf hin, dass das Verhältnis von Angebot und Nachfrage auf dem US-Markt weniger angespannt ist als angenommen. Geopolitische Spannungen im Nahen Osten dürften jedoch weiterhin eine Korrektur bei WTI begrenzen. US-Präsident Donald Trump sagte am Donnerstag, er strebe keinen Deal mit dem Iran an, und deutete an, dass die Ölpreise erhöht bleiben könnten, bis nach den US-Midterm-Wahlen in
WTI-Öl fällt am Freitag um mehr als 4%, da Händler Gewinne nach einer starken Rallye im Verlauf der Woche mitnehmen. Die US-Rohölbestände gehen weniger stark zurück als erwartet, was den Abwärtsdruck auf die Preise weiter verstärkt. Neue Angriffe rund um die Straße von Hormus halten die weltweiten Versorgungssorgen am Leben und könnten die weitere Abwärtsbewegung bei den Ölpreisen begrenzen. West Texas Intermediate (WTI) US-Öl sinkt am Freitag um 4,54% und wird zum Zeitpunkt der Veröffentlichung bei rund 96,00 US-Dollar gehandelt. Das Rohöl gerät nach seinem starken Anstieg zuvor in dieser Woche unter massiven Gewinnmitnahmedruck, während ein schwächer als erwartet ausfallender Rückgang der US-Rohölbestände den Druck auf die Preise weiter erhöht. WTI bleibt jedoch trotz allem für die Woche deutlich im Plus, nachdem es von einer Erhöhung der geopolitischen Risikoprämie im Zusammenhang mit dem Konflikt zwischen den USA und dem Iran profitiert hat. Der Rückgang am Freitag spiegelt daher vor allem die Gewinnmitnahme wider, während Investoren zudem die neuesten US-Bestandsdaten einordnen. Die Energy Information Administration (EIA) berichtet, dass die US-Rohölbestände in der Woche bis zum 4. September um 391.000 Barrel gesunken sind, nachdem es in der Vorwoche zu einem Rückgang von 4,45 Mio. Barrel gekommen war. Die Märkte hatten einen größeren Abbau von 1,6 Mio. Barrel erwartet. Der moderate Rückgang deutet darauf hin, dass das Verhältnis von Angebot und Nachfrage auf dem US-Markt weniger angespannt ist als angenommen. Geopolitische Spannungen im Nahen Osten dürften jedoch weiterhin eine Korrektur bei WTI begrenzen. US-Präsident Donald Trump sagte am Donnerstag, er strebe keinen Deal mit dem Iran an, und deutete an, dass die Ölpreise erhöht bleiben könnten, bis nach den US-Midterm-Wahlen in
138

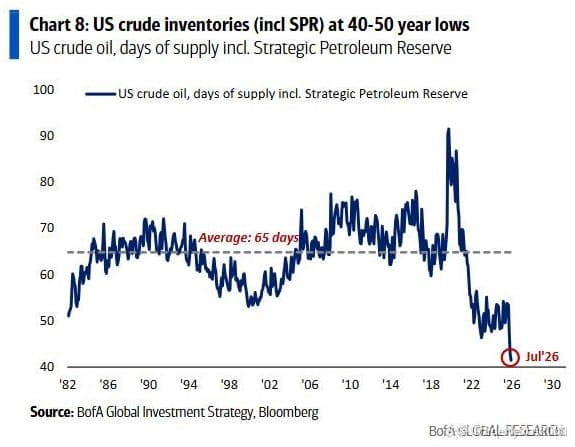
🚨 KRISE BEI US-ÖLINVENTAR: 50-JAHRESTIEF – SIGNALISIERT SCHWEREN LIQUIDITÄTSIMBALANZ! 💥
Die US-Rohöl-Lagerbestände sind auf nur noch 41 Tage eingebrochen – ein Hinweis auf ein strukturelles Defizit auf 50-Jahres-Niveau. Institutionelles Kapital ist sich sehr bewusst: Wenn die Puffer-Tiefe verschwindet, führt jede geopolitische Reibung oder ein operatives Versagen zu einer brutalen Neubepreisung nach oben. 📊
Historische Präzedenzfälle aus den 1970er-Jahren zum Order-Flow bestätigen: Dünne Angebotsreserven drücken die Margen der Raffinerien, während sie die Ausbeute der Upstream-Produzenten erhöhen. 🔍 Wenn sich die Energie-Volatilität in Märkte für Konsumgüter und nicht-essenzielle Ausgaben „durchsticht“, werden breitere Risikoanlagen den Druck spüren. ⚡
Kluge Marktteilnehmer kartieren diese Angebotsineffizienz bereits ein, bevor die vollständige Volatilitätsprämie eingepreist wird. 💬 Schützt eine Outperformance bei Energie dein Portfolio, oder erwartest du, dass Verbraucher-Liquidität den Schock abfedert? 👇
⚠️ Keine Finanzberatung. Manage immer dein Risiko. 🛡️
🏷️ #USOIL #Macro #Commodities #Energy #MarketStructure
🎯 🦈
27
Artikel
Treffen in Oman zwischen Golfstaaten und Iran verzögert – Reuters.#USOIL
#USOilProduction
..Der omanische Außenminister Badr Albusaidi sagte, dass ein Treffen in Oman zwischen den Golfstaaten und dem Iran zur Erörterung möglicher Abkommen über die Straße von Hormus, das für Montag angesetzt war, verschoben wurde, wie Reuters am Sonntag berichtete. Albusaidi sagte in einem Beitrag auf X, dass das Treffen „im Interesse des Konsenses“ verzögert werde, ohne Einzelheiten zu den nächsten Schritten zu nennen. Das Außenministerium von Oman ergänzte, ein geplantes Treffen sei verschoben worden, um „angemessene Voraussetzungen für einen konstruktiven Dialog zu schaffen, der dazu beiträgt, nachhaltige Verständnisse zu erreichen, die die Sicherheit und Stabilität der Region unterstützen“. WTI-Öl FAQ Was ist WTI-Öl? WTI-Öl ist eine Art Rohöl, das auf internationalen Märkten verkauft wird. Die Abkürzung WTI steht für West Texas Intermediate, eine von drei großen Sorten, zu denen auch Brent und Dubai Crude gehören. WTI wird außerdem als „leicht“ und „süß“ bezeichnet, weil es im Vergleich dazu relativ geringe Dichte und einen geringeren Schwefelgehalt hat. Es gilt als hochwertiges Öl, das sich leicht raffinerieren lässt. Es wird in den USA gefördert und über den Umschlagplatz Cushing verteilt, der als „Die Pipeline-Kreuzung der Welt“ gilt. WTI ist ein Richtwert für den Ölmarkt und der WTI-Preis wird in den Medien häufig genannt. Welche Faktoren bestimmen den Preis von WTI-Öl? Wie bei allen Vermögenswerten sind Angebot und Nachfrage die wichtigsten Treiber für den WTI-Ölpreis. So kann das globale Wachstum ein Treiber für eine steigende Nachfrage sein und umgekehrt für schwaches globales Wachstum. Politische Instabilität, Kriege und Sanktionen können die Versorgung beeinträchtigen und Preise beeinflussen. Die Entscheidungen der OPEC, einem Zusammenschluss wichtiger Ölförderländer, sind ein weiterer zentraler Preistreiber. Der Wert des US-Dollars beeinflusst den Preis von WTI-Rohöl, da Öl überwiegend in US-Dollar gehandelt wird. Ein schwächerer US-Dollar kann Öl daher erschwinglicher machen und umgekehrt. Wie wirken sich Bestandsdaten auf den Preis von WTI-Öl aus? Die wöchentlichen Ölbestandsberichte, die vom American Petroleum Institute (API) und der Energy Information Administration (EIA) veröffentlicht werden, beeinflussen den Preis von WTI-Öl. Änderungen bei den Beständen spiegeln schwankendes Angebot und eine schwankende Nachfrage wider. Wenn die Daten einen Rückgang bei den Beständen zeigen, kann dies auf eine steigende Nachfrage hinweisen und den Ölpreis nach oben treiben. Höhere Bestände können auf ein größeres Angebot hindeuten und die Preise senken. Der API-Bericht erscheint jeden Dienstag, und der EIA-Bericht am darauffolgenden Tag. Ihre Ergebnisse sind in der Regel ähnlich und liegen 75% der Zeit innerhalb von 1% voneinander. Die EIA-Daten gelten als verlässlicher, da es sich um eine staatliche Behörde handelt. Wie beeinflusst OPEC den Preis von WTI-Öl? OPEC (Organisation der erdölexportierenden Länder) ist eine Gruppe von 12 ölproduzierenden Ländern, die gemeinsam Produktionsquoten für die Mitgliedsländer bei zweimal jährlich stattfindenden Treffen festlegen. Ihre Entscheidungen wirken sich häufig auf die WTI-Ölpreise aus. Wenn die OPEC beschließt, die Quoten zu senken, kann das das Angebot verknappen und die Ölpreise nach oben treiben. Wenn die OPEC die Produktion erhöht, hat das die gegenteilige Wirkung. OPEC+ bezeichnet eine erweiterte Gruppe, die zehn zusätzliche Nicht-OPEC-Mitglieder umfasst, darunter vor allem Russland.
Treffen in Oman zwischen Golfstaaten und Iran verzögert – Reuters.
#USOIL
#USOilProduction
..Der omanische Außenminister Badr Albusaidi sagte, dass ein Treffen in Oman zwischen den Golfstaaten und dem Iran zur Erörterung möglicher Abkommen über die Straße von Hormus, das für Montag angesetzt war, verschoben wurde, wie Reuters am Sonntag berichtete. Albusaidi sagte in einem Beitrag auf X, dass das Treffen „im Interesse des Konsenses“ verzögert werde, ohne Einzelheiten zu den nächsten Schritten zu nennen. Das Außenministerium von Oman ergänzte, ein geplantes Treffen sei verschoben worden, um „angemessene Voraussetzungen für einen konstruktiven Dialog zu schaffen, der dazu beiträgt, nachhaltige Verständnisse zu erreichen, die die Sicherheit und Stabilität der Region unterstützen“. WTI-Öl FAQ Was ist WTI-Öl? WTI-Öl ist eine Art Rohöl, das auf internationalen Märkten verkauft wird. Die Abkürzung WTI steht für West Texas Intermediate, eine von drei großen Sorten, zu denen auch Brent und Dubai Crude gehören. WTI wird außerdem als „leicht“ und „süß“ bezeichnet, weil es im Vergleich dazu relativ geringe Dichte und einen geringeren Schwefelgehalt hat. Es gilt als hochwertiges Öl, das sich leicht raffinerieren lässt. Es wird in den USA gefördert und über den Umschlagplatz Cushing verteilt, der als „Die Pipeline-Kreuzung der Welt“ gilt. WTI ist ein Richtwert für den Ölmarkt und der WTI-Preis wird in den Medien häufig genannt. Welche Faktoren bestimmen den Preis von WTI-Öl? Wie bei allen Vermögenswerten sind Angebot und Nachfrage die wichtigsten Treiber für den WTI-Ölpreis. So kann das globale Wachstum ein Treiber für eine steigende Nachfrage sein und umgekehrt für schwaches globales Wachstum. Politische Instabilität, Kriege und Sanktionen können die Versorgung beeinträchtigen und Preise beeinflussen. Die Entscheidungen der OPEC, einem Zusammenschluss wichtiger Ölförderländer, sind ein weiterer zentraler Preistreiber. Der Wert des US-Dollars beeinflusst den Preis von WTI-Rohöl, da Öl überwiegend in US-Dollar gehandelt wird. Ein schwächerer US-Dollar kann Öl daher erschwinglicher machen und umgekehrt. Wie wirken sich Bestandsdaten auf den Preis von WTI-Öl aus? Die wöchentlichen Ölbestandsberichte, die vom American Petroleum Institute (API) und der Energy Information Administration (EIA) veröffentlicht werden, beeinflussen den Preis von WTI-Öl. Änderungen bei den Beständen spiegeln schwankendes Angebot und eine schwankende Nachfrage wider. Wenn die Daten einen Rückgang bei den Beständen zeigen, kann dies auf eine steigende Nachfrage hinweisen und den Ölpreis nach oben treiben. Höhere Bestände können auf ein größeres Angebot hindeuten und die Preise senken. Der API-Bericht erscheint jeden Dienstag, und der EIA-Bericht am darauffolgenden Tag. Ihre Ergebnisse sind in der Regel ähnlich und liegen 75% der Zeit innerhalb von 1% voneinander. Die EIA-Daten gelten als verlässlicher, da es sich um eine staatliche Behörde handelt. Wie beeinflusst OPEC den Preis von WTI-Öl? OPEC (Organisation der erdölexportierenden Länder) ist eine Gruppe von 12 ölproduzierenden Ländern, die gemeinsam Produktionsquoten für die Mitgliedsländer bei zweimal jährlich stattfindenden Treffen festlegen. Ihre Entscheidungen wirken sich häufig auf die WTI-Ölpreise aus. Wenn die OPEC beschließt, die Quoten zu senken, kann das das Angebot verknappen und die Ölpreise nach oben treiben. Wenn die OPEC die Produktion erhöht, hat das die gegenteilige Wirkung. OPEC+ bezeichnet eine erweiterte Gruppe, die zehn zusätzliche Nicht-OPEC-Mitglieder umfasst, darunter vor allem Russland.
182
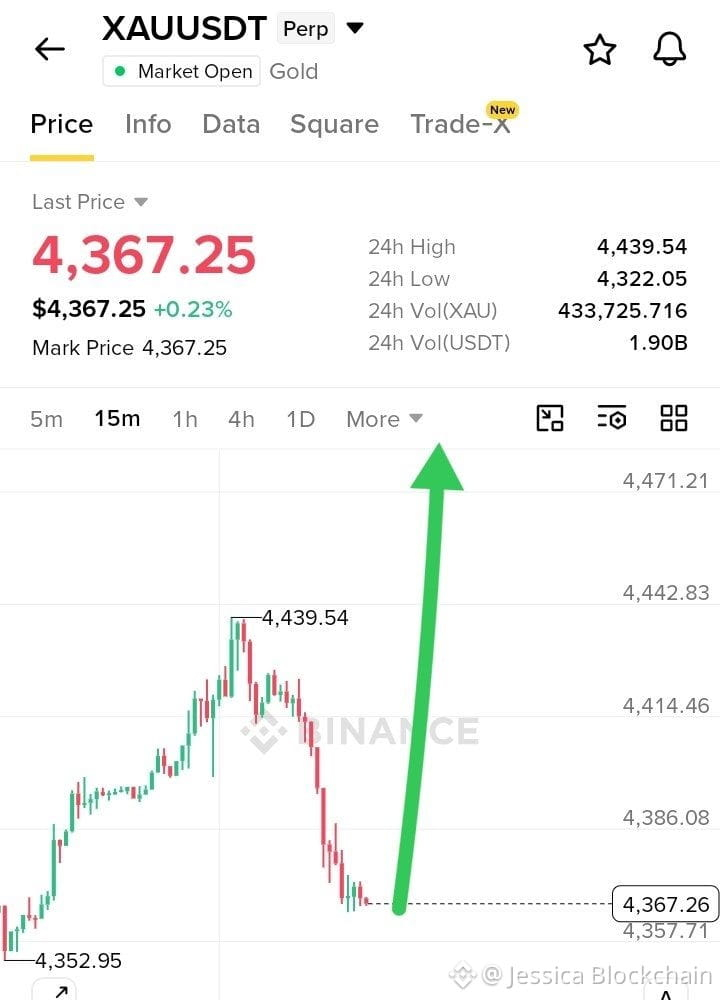
$XAU Big lots Kaufen $CL usoil Schließen Weil ein massiver Rückgang bevorsteht #USOIL Trump deutet an, dass der Krieg endet
$BTC
{future}(XAUUSDT)
$XAU Big lots Kaufen $CL usoil Schließen Weil ein massiver Rückgang bevorsteht #USOIL Trump deutet an, dass der Krieg endet
$BTC
$BTC
209

·
--
SAUDI-PIPELINE-AUSFALL DRÜCKT $USOIL ÜBER 100 NACH OBEN, WÄHREND GLOBALE LIEFERENGPÄSSE EINEN ANSTIEG RISKIERN! 🚨 💥
Dass Saudi-Arabien seine sieben Millionen Barrel pro Tag starke Ost-West-Ader abriegelte, löste sofortige Schockwellen bei den Energie-Desk-Teams aus und trieb physisches Rohöl direkt wieder über die dreistellige Marke. 📊 Da die primäre Umgehungsroute über das Rote Meer beeinträchtigt ist, preisen institutionelle Algorithmen das geopolitische Risiko derzeit aggressiv neu und zwar über alle globalen Rohstoffmärkte hinweg.
Wenn dieser kritische Shutdown länger als eine schnelle Behebung andauert, wird die sekundäre Verknappung rasch in die Transportmargen durchschlagen und eingefrorene Inflationsdruck-Kräfte erneut entfachen. ⚡ Smart Money positioniert sich aktiv für erhöhte Volatilität, während energieintensive Lieferketten auf die Auswirkungen vorbereitet sind. 💬 Erwartest du, dass sich dieser Liefer-Schock schnell auflöst, oder stehen wir vor einem langwierigen makroökonomischen Reset für Energie-Assets? 👇
⚠️ Keine Finanzberatung. Manage dein Risiko stets. 🛡️
🏷️ #USOIL #CrudeOil #Macro #Energy #Breakout
🔥 ⚡
10
·
--
🚨 $USOIL HOLt $100 ZURÜCK, WÄHREND LIEFERUNTERBRECHUNGEN DIE GLOBALE ENERGIE-LIQUIDITÄT UMSTRUKTURIEREN! 💥
Institutionelle Gebote sind sofort in $USOIL eingesprungen, als kritische Pipeline-Schließungen den Energie-Order-Flow neu definierten. Die plötzliche Abschaltung der Ost-West-Umgehung Saudi-Arabiens neu bewertete das systemische Lieferkettenrisiko in Echtzeit und trieb die Preise zurück über die psychologisch wichtige Marke von $100. 🔍
Smart Money justiert seine Exposition aktiv über Raffinerien, Bohrunternehmen und energieabhängige Aktien hinweg. Zwar werden kurze Unterbrechungen schnell absorbiert, doch ein längerer Ausfall wird eine breitere institutionelle Neupositionierung auslösen, da der Inflationsdruck in die Margen der Verbraucher durchschlägt. 📊
💬 Seht ihr diesen Preissprung als vorübergehenden Volatilitätsanstieg oder als den Beginn eines nachhaltigen strukturellen Trends? 👇
⚠️ Keine Finanzberatung. Immer euer Risiko managen. 🛡️
🏷️ #USOIL #Macro #Oil #Inflation #Commodities
🎯 🔍
67
Rohöl knickt früh ein und schleift sich zurück – wegen Gesprächen über eine Hormus-Vereinbarung.#USOIL
WTI-Rohöl knickt früh ein und schleift sich wieder zurück, um rund 3,4% tiefer nach Gesprächen über Hormus. Benzin lieferte mehr als ein Drittel des monatlichen Anstiegs im August-CPI. Die weltweiten Lagerbestände sind seit Kriegsbeginn im Februar um 507 Millionen Barrel gesunken. West Texas Intermediate (WTI) handelt nahe 97,00 US-Dollar, etwa 3,4% niedriger, und steuert auf seine erste Abwärtssitzung seit fünf Tagen zu. Die Financial Times berichtete am Freitag, dass die Außenminister der Golfstaaten am Montag in der omanischen Stadt Salalah mit ihrem iranischen Amtskollegen zusammentreffen werden, um Unterstützung für eine vorübergehende Vereinbarung zu gewinnen, die die Schifffahrt durch die Straße von Hormus abdeckt. Das Treffen findet am Montag statt. Die Bewegung begann bereits am Freitag. Durch die Meerenge ging allerdings nichts, und der Preis stieg trotzdem. Vorläufige Daten zur Schiffsverfolgung zählten am 10. September sieben Schiffe durch die Straße von Hormus, nach elf am Vortag. Vor dem Krieg, der am 28. Februar begann, wurden in dem Wasserweg grob 125 Frachtschiffe pro Tag abgefertigt und etwa ein Fünftel des weltweiten per See transportierten Rohöls sowie verflüssigten Erdgas (LNG). Die Wasserstraße ist nicht überlastet. Golfproduzenten haben die Fässer in Bewegung gehalten, indem sie Ladungen zu wartenden Tankern umgeladen haben, statt beladene Schiffe durch die Meerenge fahren zu lassen; dadurch halten sich die Exporte besser, als die Transit-Zahlen vermuten lassen. Die Kosten für diesen Umweg liegen auf jeder einzelnen Ladung on top, und Tankererlöse sind deshalb auf Rekordniveau. Der Rabatt vom Freitag wurde auf die Fracht angewandt, nicht auf ein Barrel, das wieder in Bewegung gekommen ist. Saudi-Arabien verzeichnete im August einen Rückgang der Förderung um rund 1,9 Millionen Barrel pro Tag, und Angriffe der Huthi trafen diese Woche saudische Energieanlagen. Amerikanische Bestände zogen in der Woche bis zum 4. September weitere 300K Barrel ab. Das Barrel setzt nun den Inflationswert, für den es bestraft wird. Der August- Verbraucherpreisindex (CPI) stieg um 0,4% gegenüber dem Vormonat und lag bei 3,4% YoY, beides im Einklang mit den Erwartungen. Benzin stieg um 3,9% und lieferte allein mehr als ein Drittel des monatlichen Anstiegs. Kraftstoffkosten lagen 28% höher YoY und Diesel 52%. Das liest sich eher wie ein Bericht über den Golf als über den amerikanischen Verbraucher. Diesel ist die Kennzahl, die „überall unterwegs“ ist, weil er die Fracht- und Lieferkosten in jedes Regal im Land einpreist – und genau so hört ein Energieschock auf, ein Energieschock zu sein. Es war der letzte Inflationsdruck vor der Zinsentscheidung. Der Kern-CPI stieg um 0,3% gegenüber 0,2% Konsens und verlangsamte sich auf 2,4% YoY. Damit zog auch der Teil des Index ohne Energie im Monat weiter an – und die Energiekomponente hat die eigentliche Arbeit erledigt. Zins-Futures preisen jetzt einen Viertelpunkt-Anstieg am 16. September ein, mit rund 70%, was die erste Bewegung des Jahres aus einer Zielbandbreite wäre, die seit Januar unverändert bei 3,50% bis 3,75% liegt. Ein Viertelpunkt beim Leitzins schließt keine Meerenge. Die Nachfragereduzierung war in dem eigenen Bericht die kleinere Zahl. Die Internationale Energieagentur (IEA) veröffentlichte am Freitag ihren Monatsbericht und senkte die 2026-Nachfrage weiter um 940K Barrel pro Tag; damit beläuft sich der Rückgang für das Gesamtjahr nun auf 2,5 Millionen. In demselben Dokument sinkt die Versorgung in diesem Jahr um 5,7 Millionen Barrel pro Tag auf 100,7 Millionen, wobei mehr als 10 Millionen Barrel pro Tag an Golf-Output weiterhin bis August stillgelegt sind. Die Produktion wird im August auf 100,1 Millionen Barrel pro Tag beziffert, 1,6 Millionen weniger als im Vormonat. Für das nächste Jahr wird ein Rebound von 8 Millionen Barrel pro Tag prognostiziert – eine Erholung, die
Rohöl knickt früh ein und schleift sich zurück – wegen Gesprächen über eine Hormus-Vereinbarung.
#USOIL
WTI-Rohöl knickt früh ein und schleift sich wieder zurück, um rund 3,4% tiefer nach Gesprächen über Hormus. Benzin lieferte mehr als ein Drittel des monatlichen Anstiegs im August-CPI. Die weltweiten Lagerbestände sind seit Kriegsbeginn im Februar um 507 Millionen Barrel gesunken. West Texas Intermediate (WTI) handelt nahe 97,00 US-Dollar, etwa 3,4% niedriger, und steuert auf seine erste Abwärtssitzung seit fünf Tagen zu. Die Financial Times berichtete am Freitag, dass die Außenminister der Golfstaaten am Montag in der omanischen Stadt Salalah mit ihrem iranischen Amtskollegen zusammentreffen werden, um Unterstützung für eine vorübergehende Vereinbarung zu gewinnen, die die Schifffahrt durch die Straße von Hormus abdeckt. Das Treffen findet am Montag statt. Die Bewegung begann bereits am Freitag. Durch die Meerenge ging allerdings nichts, und der Preis stieg trotzdem. Vorläufige Daten zur Schiffsverfolgung zählten am 10. September sieben Schiffe durch die Straße von Hormus, nach elf am Vortag. Vor dem Krieg, der am 28. Februar begann, wurden in dem Wasserweg grob 125 Frachtschiffe pro Tag abgefertigt und etwa ein Fünftel des weltweiten per See transportierten Rohöls sowie verflüssigten Erdgas (LNG). Die Wasserstraße ist nicht überlastet. Golfproduzenten haben die Fässer in Bewegung gehalten, indem sie Ladungen zu wartenden Tankern umgeladen haben, statt beladene Schiffe durch die Meerenge fahren zu lassen; dadurch halten sich die Exporte besser, als die Transit-Zahlen vermuten lassen. Die Kosten für diesen Umweg liegen auf jeder einzelnen Ladung on top, und Tankererlöse sind deshalb auf Rekordniveau. Der Rabatt vom Freitag wurde auf die Fracht angewandt, nicht auf ein Barrel, das wieder in Bewegung gekommen ist. Saudi-Arabien verzeichnete im August einen Rückgang der Förderung um rund 1,9 Millionen Barrel pro Tag, und Angriffe der Huthi trafen diese Woche saudische Energieanlagen. Amerikanische Bestände zogen in der Woche bis zum 4. September weitere 300K Barrel ab. Das Barrel setzt nun den Inflationswert, für den es bestraft wird. Der August- Verbraucherpreisindex (CPI) stieg um 0,4% gegenüber dem Vormonat und lag bei 3,4% YoY, beides im Einklang mit den Erwartungen. Benzin stieg um 3,9% und lieferte allein mehr als ein Drittel des monatlichen Anstiegs. Kraftstoffkosten lagen 28% höher YoY und Diesel 52%. Das liest sich eher wie ein Bericht über den Golf als über den amerikanischen Verbraucher. Diesel ist die Kennzahl, die „überall unterwegs“ ist, weil er die Fracht- und Lieferkosten in jedes Regal im Land einpreist – und genau so hört ein Energieschock auf, ein Energieschock zu sein. Es war der letzte Inflationsdruck vor der Zinsentscheidung. Der Kern-CPI stieg um 0,3% gegenüber 0,2% Konsens und verlangsamte sich auf 2,4% YoY. Damit zog auch der Teil des Index ohne Energie im Monat weiter an – und die Energiekomponente hat die eigentliche Arbeit erledigt. Zins-Futures preisen jetzt einen Viertelpunkt-Anstieg am 16. September ein, mit rund 70%, was die erste Bewegung des Jahres aus einer Zielbandbreite wäre, die seit Januar unverändert bei 3,50% bis 3,75% liegt. Ein Viertelpunkt beim Leitzins schließt keine Meerenge. Die Nachfragereduzierung war in dem eigenen Bericht die kleinere Zahl. Die Internationale Energieagentur (IEA) veröffentlichte am Freitag ihren Monatsbericht und senkte die 2026-Nachfrage weiter um 940K Barrel pro Tag; damit beläuft sich der Rückgang für das Gesamtjahr nun auf 2,5 Millionen. In demselben Dokument sinkt die Versorgung in diesem Jahr um 5,7 Millionen Barrel pro Tag auf 100,7 Millionen, wobei mehr als 10 Millionen Barrel pro Tag an Golf-Output weiterhin bis August stillgelegt sind. Die Produktion wird im August auf 100,1 Millionen Barrel pro Tag beziffert, 1,6 Millionen weniger als im Vormonat. Für das nächste Jahr wird ein Rebound von 8 Millionen Barrel pro Tag prognostiziert – eine Erholung, die
WTI-Rohöl knickt früh ein und schleift sich wieder zurück, um rund 3,4% tiefer nach Gesprächen über Hormus. Benzin lieferte mehr als ein Drittel des monatlichen Anstiegs im August-CPI. Die weltweiten Lagerbestände sind seit Kriegsbeginn im Februar um 507 Millionen Barrel gesunken. West Texas Intermediate (WTI) handelt nahe 97,00 US-Dollar, etwa 3,4% niedriger, und steuert auf seine erste Abwärtssitzung seit fünf Tagen zu. Die Financial Times berichtete am Freitag, dass die Außenminister der Golfstaaten am Montag in der omanischen Stadt Salalah mit ihrem iranischen Amtskollegen zusammentreffen werden, um Unterstützung für eine vorübergehende Vereinbarung zu gewinnen, die die Schifffahrt durch die Straße von Hormus abdeckt. Das Treffen findet am Montag statt. Die Bewegung begann bereits am Freitag. Durch die Meerenge ging allerdings nichts, und der Preis stieg trotzdem. Vorläufige Daten zur Schiffsverfolgung zählten am 10. September sieben Schiffe durch die Straße von Hormus, nach elf am Vortag. Vor dem Krieg, der am 28. Februar begann, wurden in dem Wasserweg grob 125 Frachtschiffe pro Tag abgefertigt und etwa ein Fünftel des weltweiten per See transportierten Rohöls sowie verflüssigten Erdgas (LNG). Die Wasserstraße ist nicht überlastet. Golfproduzenten haben die Fässer in Bewegung gehalten, indem sie Ladungen zu wartenden Tankern umgeladen haben, statt beladene Schiffe durch die Meerenge fahren zu lassen; dadurch halten sich die Exporte besser, als die Transit-Zahlen vermuten lassen. Die Kosten für diesen Umweg liegen auf jeder einzelnen Ladung on top, und Tankererlöse sind deshalb auf Rekordniveau. Der Rabatt vom Freitag wurde auf die Fracht angewandt, nicht auf ein Barrel, das wieder in Bewegung gekommen ist. Saudi-Arabien verzeichnete im August einen Rückgang der Förderung um rund 1,9 Millionen Barrel pro Tag, und Angriffe der Huthi trafen diese Woche saudische Energieanlagen. Amerikanische Bestände zogen in der Woche bis zum 4. September weitere 300K Barrel ab. Das Barrel setzt nun den Inflationswert, für den es bestraft wird. Der August- Verbraucherpreisindex (CPI) stieg um 0,4% gegenüber dem Vormonat und lag bei 3,4% YoY, beides im Einklang mit den Erwartungen. Benzin stieg um 3,9% und lieferte allein mehr als ein Drittel des monatlichen Anstiegs. Kraftstoffkosten lagen 28% höher YoY und Diesel 52%. Das liest sich eher wie ein Bericht über den Golf als über den amerikanischen Verbraucher. Diesel ist die Kennzahl, die „überall unterwegs“ ist, weil er die Fracht- und Lieferkosten in jedes Regal im Land einpreist – und genau so hört ein Energieschock auf, ein Energieschock zu sein. Es war der letzte Inflationsdruck vor der Zinsentscheidung. Der Kern-CPI stieg um 0,3% gegenüber 0,2% Konsens und verlangsamte sich auf 2,4% YoY. Damit zog auch der Teil des Index ohne Energie im Monat weiter an – und die Energiekomponente hat die eigentliche Arbeit erledigt. Zins-Futures preisen jetzt einen Viertelpunkt-Anstieg am 16. September ein, mit rund 70%, was die erste Bewegung des Jahres aus einer Zielbandbreite wäre, die seit Januar unverändert bei 3,50% bis 3,75% liegt. Ein Viertelpunkt beim Leitzins schließt keine Meerenge. Die Nachfragereduzierung war in dem eigenen Bericht die kleinere Zahl. Die Internationale Energieagentur (IEA) veröffentlichte am Freitag ihren Monatsbericht und senkte die 2026-Nachfrage weiter um 940K Barrel pro Tag; damit beläuft sich der Rückgang für das Gesamtjahr nun auf 2,5 Millionen. In demselben Dokument sinkt die Versorgung in diesem Jahr um 5,7 Millionen Barrel pro Tag auf 100,7 Millionen, wobei mehr als 10 Millionen Barrel pro Tag an Golf-Output weiterhin bis August stillgelegt sind. Die Produktion wird im August auf 100,1 Millionen Barrel pro Tag beziffert, 1,6 Millionen weniger als im Vormonat. Für das nächste Jahr wird ein Rebound von 8 Millionen Barrel pro Tag prognostiziert – eine Erholung, die
321
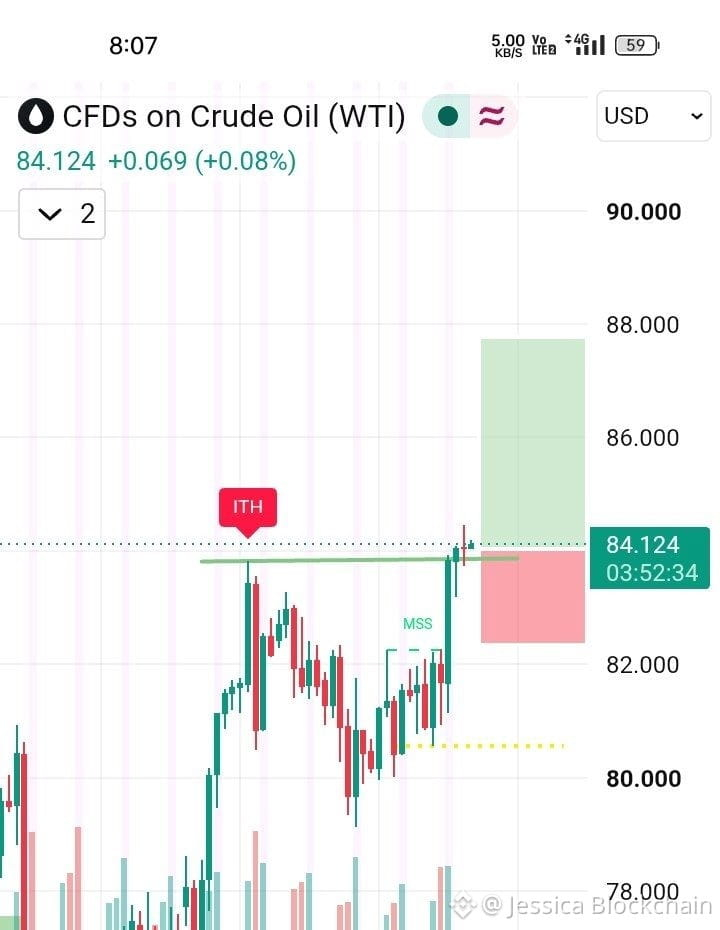
🛢️ Einblick in den US-Ölmarkt (WTI): Was kommt als Nächstes für Rohöl?
Makroökonomische Veränderungen und Angebots-Nachfrage-Dynamiken halten den globalen Ölmarkt derzeit extrem volatil! 📈📉
💡 Wichtige Faktoren, auf die du achten solltest:
🔹 Inflation & Zinssätze: Schwankungen beim Rohölpreis wirken sich direkt auf Inflationskennzahlen weltweit aus.
🔹 Dollarstärke: Da Öl in USD bepreist wird, verändern Ausschläge im Index direkt den Schwung der Rohstoffe.
🔹 Absicherungsportfolios: Klug agierende Anleger beobachten Rohstoffe zusammen mit Krypto, um breitere Makro-Risiken zu steuern.
Bist du für den Rest dieses Monats bullisch oder bearish bei Rohöl? Poste deine Kursziele unten! 👇
#USOil #crudeoil #WTIUp6.17%BrentUp7.04% #CommodityTrading #BinanceSquareFamily

166
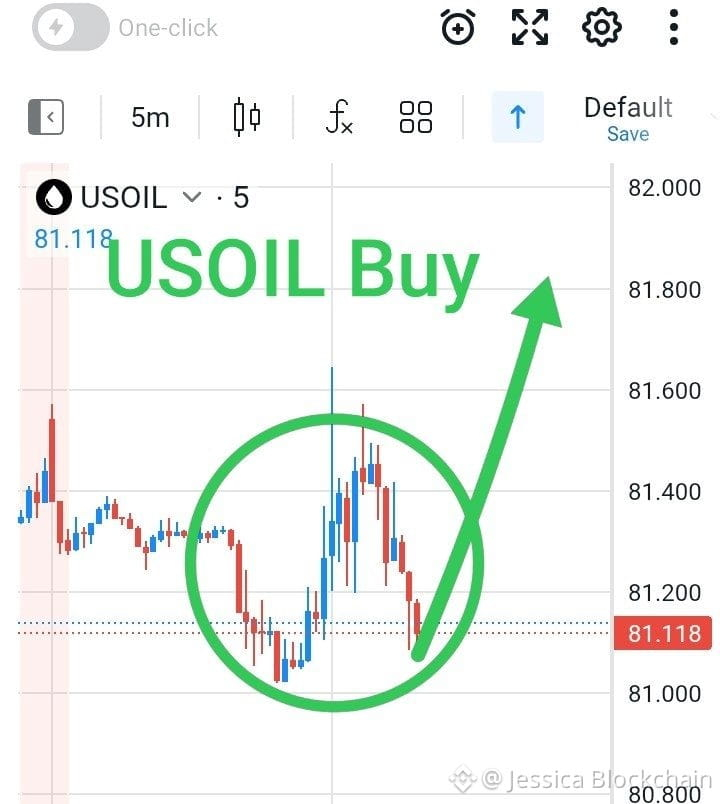
$CL #USOIL Forex-Jungs Heute nur USOIL Kaufen Tag Groß Weil Hormuz Absicht wieder Steigt heute ✅💯 In Kürze 83,00 bald groß kaufen Öl nicht $XAU heute Nur Öl Kaufen
{future}(CLUSDT)
$NVDAB
$CL #USOIL Forex-Jungs Heute nur USOIL Kaufen Tag Groß Weil Hormuz Absicht wieder Steigt heute ✅💯 In Kürze 83,00 bald groß kaufen Öl nicht $XAU heute Nur Öl Kaufen
$NVDAB
$NVDAB
100
Artikel
WTI erholt sich auf nahezu Viermonats-Höchststände nach Abschaltung der saudischen Pipeline.#USOIL
Saudi-Arabien hat die Ost-West-Pipeline nach Drohnenangriffen gestoppt und damit eine wichtige Route unter Umgehung der Straße von Hormus unterbrochen. Regionale Diplomatiegespräche zur Einrichtung eines temporären Schiffskorridors durch die Straße von Hormus wurden verschoben. Die geschlossene Pipeline mit einer Kapazität von sieben Millionen Barrel pro Tag zeigt das anhaltende Risiko für die Energiesicherheit im Nahen Osten. Der Preis für West Texas Intermediate (WTI) steigt nach einem Rückgang um knapp 4% am vorherigen Handelstag wieder an und liegt am Montag während der asiatischen Handelszeit bei etwa 99,40 US-Dollar pro Barrel. Die Rohölpreise nähern sich nach einem Drohnenangriff, der Saudi-Arabien zwang, eine große Rohöl-Pipeline abzuschalten, annähernd Viermonats-Höchstständen. Diese Störung beeinträchtigt stark eine wichtige Route, die traditionell genutzt wird, um die Straße von Hormus zu umgehen. Als Vorsichtsmaßnahme wurden die saudischen Aktivitäten auf der Ost-West-Pipeline unmittelbar nach den Angriffen am Donnerstag ausgesetzt, und die Behörden haben bislang noch nicht angegeben, wann der Normalbetrieb wieder aufgenommen wird.Gleichzeitig sind die diplomatischen Bemühungen in der Region ins Stocken geraten. Laut dem Außenminister von Oman, Badr Albusaidi, wurden Gespräche zwischen Iran und mehreren Golfstaaten zur Einrichtung eines temporären Schiffskorridors durch Hormus aufgeschoben. Berichten zufolge hegte Saudi-Arabien Bedenken gegenüber dem Vorschlag, während Bahrain offiziell erklärte, dass es sich nicht beteiligen werde. Die unerwartete Schließung der Ost-West-Pipeline unterstreicht ihre entscheidende Bedeutung für die Aufrechterhaltung gleichmäßiger Energieflüsse im Nahen Osten – insbesondere, während die USA und der Iran in einer Pattsituation bezüglich der Kontrolle über Hormus verharren. Die Pipeline erstreckt sich über Saudi-Arabien und liefert Öl direkt an Häfen am Roten Meer; sie verfügt über eine enorme Kapazität von rund 7 Millionen Barrel pro Tag.Elias Haddad von Brown Brothers Harriman warnt, dass der geopolitische Risiko zwar nach dem jüngsten Anstieg in Brent zuletzt etwas nachgelassen habe, aber ein zentrales Hindernis für jeden anhaltenden Abwärtskurs bleibt. BBH argumentiert, dass „der Iran allen Anreiz hat, die Hitze vor den Midterms am 3. November weiter hochzuhalten und die Republikaner zu schädigen“, was darauf hindeutet, dass jeder durch Entspannung ausgelöste Rücksetzer bei den Ölpreisen wahrscheinlich nur flach und von kurzer Dauer sein dürfte.WTI Oil FAQs Was ist WTI Oil? WTI Oil ist eine Art Rohöl, die auf internationalen Märkten verkauft wird. WTI steht für West Texas Intermediate, eine von drei großen Sorten, zu denen auch Brent und Dubai Crude gehören. WTI wird außerdem als „light“ und „sweet“ bezeichnet, weil es einen relativ niedrigen Schweregrad und entsprechend einen geringeren Schwefelgehalt hat. Es gilt als hochwertiges Öl, das sich leicht verarbeiten lässt. Es wird in den Vereinigten Staaten gewonnen und über den Cushing-Hub verteilt, der als „The Pipeline Crossroads of the World“ gilt. WTI ist ein Richtwert für den Ölmarkt und der WTI-Preis wird in den Medien häufig zitiert. Welche Faktoren treiben den Preis von WTI Oil? Wie bei allen Vermögenswerten sind Angebot und Nachfrage die wichtigsten Faktoren für den Preis von WTI Oil. Globales Wachstum kann daher ein Treiber für steigende Nachfrage sein – und umgekehrt für schwaches globales Wachstum. Politische Instabilität, Kriege und Sanktionen können die Versorgung stören und die Preise beeinflussen. Die Entscheidungen der OPEC – einer Gruppe wichtiger Ölförderländer – sind ein weiterer zentraler Preistreiber. Der Wert des US-Dollars beeinflusst den Preis für WTI-Rohöl, da Öl überwiegend in US-Dollar gehandelt wird, weshalb a
WTI erholt sich auf nahezu Viermonats-Höchststände nach Abschaltung der saudischen Pipeline.
#USOIL
Saudi-Arabien hat die Ost-West-Pipeline nach Drohnenangriffen gestoppt und damit eine wichtige Route unter Umgehung der Straße von Hormus unterbrochen. Regionale Diplomatiegespräche zur Einrichtung eines temporären Schiffskorridors durch die Straße von Hormus wurden verschoben. Die geschlossene Pipeline mit einer Kapazität von sieben Millionen Barrel pro Tag zeigt das anhaltende Risiko für die Energiesicherheit im Nahen Osten. Der Preis für West Texas Intermediate (WTI) steigt nach einem Rückgang um knapp 4% am vorherigen Handelstag wieder an und liegt am Montag während der asiatischen Handelszeit bei etwa 99,40 US-Dollar pro Barrel. Die Rohölpreise nähern sich nach einem Drohnenangriff, der Saudi-Arabien zwang, eine große Rohöl-Pipeline abzuschalten, annähernd Viermonats-Höchstständen. Diese Störung beeinträchtigt stark eine wichtige Route, die traditionell genutzt wird, um die Straße von Hormus zu umgehen. Als Vorsichtsmaßnahme wurden die saudischen Aktivitäten auf der Ost-West-Pipeline unmittelbar nach den Angriffen am Donnerstag ausgesetzt, und die Behörden haben bislang noch nicht angegeben, wann der Normalbetrieb wieder aufgenommen wird.Gleichzeitig sind die diplomatischen Bemühungen in der Region ins Stocken geraten. Laut dem Außenminister von Oman, Badr Albusaidi, wurden Gespräche zwischen Iran und mehreren Golfstaaten zur Einrichtung eines temporären Schiffskorridors durch Hormus aufgeschoben. Berichten zufolge hegte Saudi-Arabien Bedenken gegenüber dem Vorschlag, während Bahrain offiziell erklärte, dass es sich nicht beteiligen werde. Die unerwartete Schließung der Ost-West-Pipeline unterstreicht ihre entscheidende Bedeutung für die Aufrechterhaltung gleichmäßiger Energieflüsse im Nahen Osten – insbesondere, während die USA und der Iran in einer Pattsituation bezüglich der Kontrolle über Hormus verharren. Die Pipeline erstreckt sich über Saudi-Arabien und liefert Öl direkt an Häfen am Roten Meer; sie verfügt über eine enorme Kapazität von rund 7 Millionen Barrel pro Tag.Elias Haddad von Brown Brothers Harriman warnt, dass der geopolitische Risiko zwar nach dem jüngsten Anstieg in Brent zuletzt etwas nachgelassen habe, aber ein zentrales Hindernis für jeden anhaltenden Abwärtskurs bleibt. BBH argumentiert, dass „der Iran allen Anreiz hat, die Hitze vor den Midterms am 3. November weiter hochzuhalten und die Republikaner zu schädigen“, was darauf hindeutet, dass jeder durch Entspannung ausgelöste Rücksetzer bei den Ölpreisen wahrscheinlich nur flach und von kurzer Dauer sein dürfte.WTI Oil FAQs Was ist WTI Oil? WTI Oil ist eine Art Rohöl, die auf internationalen Märkten verkauft wird. WTI steht für West Texas Intermediate, eine von drei großen Sorten, zu denen auch Brent und Dubai Crude gehören. WTI wird außerdem als „light“ und „sweet“ bezeichnet, weil es einen relativ niedrigen Schweregrad und entsprechend einen geringeren Schwefelgehalt hat. Es gilt als hochwertiges Öl, das sich leicht verarbeiten lässt. Es wird in den Vereinigten Staaten gewonnen und über den Cushing-Hub verteilt, der als „The Pipeline Crossroads of the World“ gilt. WTI ist ein Richtwert für den Ölmarkt und der WTI-Preis wird in den Medien häufig zitiert. Welche Faktoren treiben den Preis von WTI Oil? Wie bei allen Vermögenswerten sind Angebot und Nachfrage die wichtigsten Faktoren für den Preis von WTI Oil. Globales Wachstum kann daher ein Treiber für steigende Nachfrage sein – und umgekehrt für schwaches globales Wachstum. Politische Instabilität, Kriege und Sanktionen können die Versorgung stören und die Preise beeinflussen. Die Entscheidungen der OPEC – einer Gruppe wichtiger Ölförderländer – sind ein weiterer zentraler Preistreiber. Der Wert des US-Dollars beeinflusst den Preis für WTI-Rohöl, da Öl überwiegend in US-Dollar gehandelt wird, weshalb a
Saudi-Arabien hat die Ost-West-Pipeline nach Drohnenangriffen gestoppt und damit eine wichtige Route unter Umgehung der Straße von Hormus unterbrochen. Regionale Diplomatiegespräche zur Einrichtung eines temporären Schiffskorridors durch die Straße von Hormus wurden verschoben. Die geschlossene Pipeline mit einer Kapazität von sieben Millionen Barrel pro Tag zeigt das anhaltende Risiko für die Energiesicherheit im Nahen Osten. Der Preis für West Texas Intermediate (WTI) steigt nach einem Rückgang um knapp 4% am vorherigen Handelstag wieder an und liegt am Montag während der asiatischen Handelszeit bei etwa 99,40 US-Dollar pro Barrel. Die Rohölpreise nähern sich nach einem Drohnenangriff, der Saudi-Arabien zwang, eine große Rohöl-Pipeline abzuschalten, annähernd Viermonats-Höchstständen. Diese Störung beeinträchtigt stark eine wichtige Route, die traditionell genutzt wird, um die Straße von Hormus zu umgehen. Als Vorsichtsmaßnahme wurden die saudischen Aktivitäten auf der Ost-West-Pipeline unmittelbar nach den Angriffen am Donnerstag ausgesetzt, und die Behörden haben bislang noch nicht angegeben, wann der Normalbetrieb wieder aufgenommen wird.Gleichzeitig sind die diplomatischen Bemühungen in der Region ins Stocken geraten. Laut dem Außenminister von Oman, Badr Albusaidi, wurden Gespräche zwischen Iran und mehreren Golfstaaten zur Einrichtung eines temporären Schiffskorridors durch Hormus aufgeschoben. Berichten zufolge hegte Saudi-Arabien Bedenken gegenüber dem Vorschlag, während Bahrain offiziell erklärte, dass es sich nicht beteiligen werde. Die unerwartete Schließung der Ost-West-Pipeline unterstreicht ihre entscheidende Bedeutung für die Aufrechterhaltung gleichmäßiger Energieflüsse im Nahen Osten – insbesondere, während die USA und der Iran in einer Pattsituation bezüglich der Kontrolle über Hormus verharren. Die Pipeline erstreckt sich über Saudi-Arabien und liefert Öl direkt an Häfen am Roten Meer; sie verfügt über eine enorme Kapazität von rund 7 Millionen Barrel pro Tag.Elias Haddad von Brown Brothers Harriman warnt, dass der geopolitische Risiko zwar nach dem jüngsten Anstieg in Brent zuletzt etwas nachgelassen habe, aber ein zentrales Hindernis für jeden anhaltenden Abwärtskurs bleibt. BBH argumentiert, dass „der Iran allen Anreiz hat, die Hitze vor den Midterms am 3. November weiter hochzuhalten und die Republikaner zu schädigen“, was darauf hindeutet, dass jeder durch Entspannung ausgelöste Rücksetzer bei den Ölpreisen wahrscheinlich nur flach und von kurzer Dauer sein dürfte.WTI Oil FAQs Was ist WTI Oil? WTI Oil ist eine Art Rohöl, die auf internationalen Märkten verkauft wird. WTI steht für West Texas Intermediate, eine von drei großen Sorten, zu denen auch Brent und Dubai Crude gehören. WTI wird außerdem als „light“ und „sweet“ bezeichnet, weil es einen relativ niedrigen Schweregrad und entsprechend einen geringeren Schwefelgehalt hat. Es gilt als hochwertiges Öl, das sich leicht verarbeiten lässt. Es wird in den Vereinigten Staaten gewonnen und über den Cushing-Hub verteilt, der als „The Pipeline Crossroads of the World“ gilt. WTI ist ein Richtwert für den Ölmarkt und der WTI-Preis wird in den Medien häufig zitiert. Welche Faktoren treiben den Preis von WTI Oil? Wie bei allen Vermögenswerten sind Angebot und Nachfrage die wichtigsten Faktoren für den Preis von WTI Oil. Globales Wachstum kann daher ein Treiber für steigende Nachfrage sein – und umgekehrt für schwaches globales Wachstum. Politische Instabilität, Kriege und Sanktionen können die Versorgung stören und die Preise beeinflussen. Die Entscheidungen der OPEC – einer Gruppe wichtiger Ölförderländer – sind ein weiterer zentraler Preistreiber. Der Wert des US-Dollars beeinflusst den Preis für WTI-Rohöl, da Öl überwiegend in US-Dollar gehandelt wird, weshalb a
156
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#TRMCambodianCasinosReceived$1.07BInCrypto
0 Aufrufe
6 Kommentare
2
#IolePlansToSellAll151.21Bitcoin
0 Aufrufe
21 Kommentare
3
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
2,234 Aufrufe
44 Kommentare
4
#OpenAICutsFundraisingTargetBy$10B
649 Aufrufe
46 Kommentare
5
#ASICHasReceivedNoPredictionMarketApplications
8,102 Aufrufe
319 Kommentare
6
#RecallAnnouncesLiquidationPlansToBurn35.86%OfSupply
430 Aufrufe
20 Kommentare
7
#TetherReports$191.5BInQ3Reserves
146 Aufrufe
15 Kommentare
8
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
65,294 Aufrufe
1,262 Kommentare
9
#HKDollarStablecoinHKDAPToLaunchOnSolana
48,717 Aufrufe
831 Kommentare
10
#$1.5BInLeveragedCryptoBetsLiquidated
83,352 Aufrufe
295 Kommentare