
#stakingyield
stakingyield
5,231 Aufrufe
39 Kommentare
Hot
Zuletzt

·
--
Staking-Wirtschaftlichkeit: Warum APY die falsche Kennzahl zum Beobachten ist
Die meisten Menschen bewerten Staking, indem sie APY-Werte vergleichen. Das verfehlt jedoch, worauf es wirklich ankommt.
Die Staking-Rendite hat drei Komponenten, die den realen Wert bestimmen: durch Emission finanzierte Rendite (neue Token-Inflation, die Nicht-Staker verwässert), durch Gebühren finanzierte Rendite (Netzwerk-Erlöse, die an Validatoren ausgeschüttet werden) und Burn-Offset (Saldierung durch Angebotsvernichtung, die die Verwässerungskosten der Teilnahme reduziert).
Ein 8%iges APY, das vollständig durch Token-Emissionen finanziert ist, kann dich in realen Zeiten auf null belassen oder sogar negativ dastehen, wenn das Angebot schneller wächst als die Nachfrage. Ein 4%iges APY, bei dem der Großteil der Rendite aus Protokollgebühreneinnahmen stammt, steht für echte wirtschaftliche Produktivität – das Netzwerk verdient durch echte Aktivität.
$ETH post-Pectra befindet sich hier in einer starken Position. Basis-Gebühren-Burns drücken die Netto-Emission zusammen, während Staking-Renditen in Phasen hoher Aktivität zunehmend gebührenbasiert werden. $BNB vierteljährliche Burns funktionieren ähnlich – die Deflation gleicht die Validatoren-Erträge aus und macht den wirtschaftlichen Sicherheitsrahmen langfristig robuster.
Bei der Bewertung jeder Staking-Position lautet die richtige Frage: Welcher Anteil der Rendite stammt aus Gebühren im Vergleich zu neuer Token-Emission? Gebührenfinanzierte Rendite verstetigt sich in ein wachsendes Netzwerk. Emissionsfinanzierte Rendite ist eine Umverteilung von künftigen Inhabern an die aktuellen.
Diese Unterscheidung trennt echtes Compounding von bloßem Zahlen-Theater. Die meisten Rendite-Dashboards zeigen dir diese Aufteilung nie – und genau deshalb bleibt sie ein Vorteil.
$BTC
#StakingYield #CryptoYield #DeFi #Crypto #BinanceSquare
Staking-Wirtschaftlichkeit: Warum APY die falsche Kennzahl zum Beobachten ist
Die meisten Menschen bewerten Staking, indem sie APY-Werte vergleichen. Das verfehlt jedoch, worauf es wirklich ankommt.
Die Staking-Rendite hat drei Komponenten, die den realen Wert bestimmen: durch Emission finanzierte Rendite (neue Token-Inflation, die Nicht-Staker verwässert), durch Gebühren finanzierte Rendite (Netzwerk-Erlöse, die an Validatoren ausgeschüttet werden) und Burn-Offset (Saldierung durch Angebotsvernichtung, die die Verwässerungskosten der Teilnahme reduziert).
Ein 8%iges APY, das vollständig durch Token-Emissionen finanziert ist, kann dich in realen Zeiten auf null belassen oder sogar negativ dastehen, wenn das Angebot schneller wächst als die Nachfrage. Ein 4%iges APY, bei dem der Großteil der Rendite aus Protokollgebühreneinnahmen stammt, steht für echte wirtschaftliche Produktivität – das Netzwerk verdient durch echte Aktivität.
$ETH post-Pectra befindet sich hier in einer starken Position. Basis-Gebühren-Burns drücken die Netto-Emission zusammen, während Staking-Renditen in Phasen hoher Aktivität zunehmend gebührenbasiert werden. $BNB vierteljährliche Burns funktionieren ähnlich – die Deflation gleicht die Validatoren-Erträge aus und macht den wirtschaftlichen Sicherheitsrahmen langfristig robuster.
Bei der Bewertung jeder Staking-Position lautet die richtige Frage: Welcher Anteil der Rendite stammt aus Gebühren im Vergleich zu neuer Token-Emission? Gebührenfinanzierte Rendite verstetigt sich in ein wachsendes Netzwerk. Emissionsfinanzierte Rendite ist eine Umverteilung von künftigen Inhabern an die aktuellen.
Diese Unterscheidung trennt echtes Compounding von bloßem Zahlen-Theater. Die meisten Rendite-Dashboards zeigen dir diese Aufteilung nie – und genau deshalb bleibt sie ein Vorteil.
$BTC
#StakingYield #CryptoYield #DeFi #Crypto #BinanceSquare
Die meisten Menschen bewerten Staking, indem sie APY-Werte vergleichen. Das verfehlt jedoch, worauf es wirklich ankommt.
Die Staking-Rendite hat drei Komponenten, die den realen Wert bestimmen: durch Emission finanzierte Rendite (neue Token-Inflation, die Nicht-Staker verwässert), durch Gebühren finanzierte Rendite (Netzwerk-Erlöse, die an Validatoren ausgeschüttet werden) und Burn-Offset (Saldierung durch Angebotsvernichtung, die die Verwässerungskosten der Teilnahme reduziert).
Ein 8%iges APY, das vollständig durch Token-Emissionen finanziert ist, kann dich in realen Zeiten auf null belassen oder sogar negativ dastehen, wenn das Angebot schneller wächst als die Nachfrage. Ein 4%iges APY, bei dem der Großteil der Rendite aus Protokollgebühreneinnahmen stammt, steht für echte wirtschaftliche Produktivität – das Netzwerk verdient durch echte Aktivität.
$ETH post-Pectra befindet sich hier in einer starken Position. Basis-Gebühren-Burns drücken die Netto-Emission zusammen, während Staking-Renditen in Phasen hoher Aktivität zunehmend gebührenbasiert werden. $BNB vierteljährliche Burns funktionieren ähnlich – die Deflation gleicht die Validatoren-Erträge aus und macht den wirtschaftlichen Sicherheitsrahmen langfristig robuster.
Bei der Bewertung jeder Staking-Position lautet die richtige Frage: Welcher Anteil der Rendite stammt aus Gebühren im Vergleich zu neuer Token-Emission? Gebührenfinanzierte Rendite verstetigt sich in ein wachsendes Netzwerk. Emissionsfinanzierte Rendite ist eine Umverteilung von künftigen Inhabern an die aktuellen.
Diese Unterscheidung trennt echtes Compounding von bloßem Zahlen-Theater. Die meisten Rendite-Dashboards zeigen dir diese Aufteilung nie – und genau deshalb bleibt sie ein Vorteil.
$BTC
#StakingYield #CryptoYield #DeFi #Crypto #BinanceSquare
31
·
--
Die meisten Krypto-Investoren denken bei Rendite immer noch an eine DeFi-Nischenidee. Aber die Validator-Ökonomie schreibt still und leise neu, was es bedeutet, ein Layer-1-Asset langfristig zu halten.
$ETH staker erzielen protokollbasierten Ertrag – nicht durch ein Drittanbieter-Protokoll, das Tokens druckt, sondern dadurch, dass das Netzwerk selbst Transaktionsgebühren umverteilt und neu ausgegebenes ETH verteilt. Nach dem Merge hat Ethereum mit EIP-1559 die Basisgebühren verbrannt, wodurch ETH in Phasen hoher Aktivität deflationär wird, während Staker weiterhin Priority Fees erhalten. Das ist ein strukturell anderes Asset als das ETH vor dem Merge.
$ADA und $DOT arbeiten nach ähnlicher Logik: Validatoren und Nominatoren erhalten Erträge, indem sie das Netzwerk absichern – inklusive in die Governance eingebetteter Rechte. Das macht aus „Halten“ eine Form der Beteiligung. Du sitzt nicht nur auf einem Asset – du betreibst Infrastruktur.
Was das für langfristige Überzeugung bedeutet:
— Staking-Rendite schafft einen natürlichen Preisboden: Vernünftige Akteure verkaufen weniger, wenn sie passive Erträge erzielen
— Durch Staking dem Umlauf entnommene Angebotsmengen komprimieren den verfügbaren Float
— Governance-Beteiligung richtet langfristige Halter auf die Protokollrichtung aus
— Zinseszins durch Staking-Belohnungen vergrößert die Position über mehrjährige Horizonte
Der Wandel vom spekulativen Halten hin zum Besitz renditebringender Infrastruktur ist eine der am wenigsten beachteten strukturellen Veränderungen im Krypto-Bereich. Institutionen, die mit Discounted-Cashflow-Modellen die Staking-Rendite bewerten, kommen zu ganz anderen Bewertungen als reine Sentiment-Trader.
Langfristige Überzeugung geht nicht nur um Kursziele. Es geht darum zu verstehen, was du tatsächlich besitzt.
#CryptoInvesting #StakingYield #ValidatorEconomics #LongTermCrypto #Web3Infrastructure
Die meisten Krypto-Investoren denken bei Rendite immer noch an eine DeFi-Nischenidee. Aber die Validator-Ökonomie schreibt still und leise neu, was es bedeutet, ein Layer-1-Asset langfristig zu halten.
$ETH staker erzielen protokollbasierten Ertrag – nicht durch ein Drittanbieter-Protokoll, das Tokens druckt, sondern dadurch, dass das Netzwerk selbst Transaktionsgebühren umverteilt und neu ausgegebenes ETH verteilt. Nach dem Merge hat Ethereum mit EIP-1559 die Basisgebühren verbrannt, wodurch ETH in Phasen hoher Aktivität deflationär wird, während Staker weiterhin Priority Fees erhalten. Das ist ein strukturell anderes Asset als das ETH vor dem Merge.
$ADA und $DOT arbeiten nach ähnlicher Logik: Validatoren und Nominatoren erhalten Erträge, indem sie das Netzwerk absichern – inklusive in die Governance eingebetteter Rechte. Das macht aus „Halten“ eine Form der Beteiligung. Du sitzt nicht nur auf einem Asset – du betreibst Infrastruktur.
Was das für langfristige Überzeugung bedeutet:
— Staking-Rendite schafft einen natürlichen Preisboden: Vernünftige Akteure verkaufen weniger, wenn sie passive Erträge erzielen
— Durch Staking dem Umlauf entnommene Angebotsmengen komprimieren den verfügbaren Float
— Governance-Beteiligung richtet langfristige Halter auf die Protokollrichtung aus
— Zinseszins durch Staking-Belohnungen vergrößert die Position über mehrjährige Horizonte
Der Wandel vom spekulativen Halten hin zum Besitz renditebringender Infrastruktur ist eine der am wenigsten beachteten strukturellen Veränderungen im Krypto-Bereich. Institutionen, die mit Discounted-Cashflow-Modellen die Staking-Rendite bewerten, kommen zu ganz anderen Bewertungen als reine Sentiment-Trader.
Langfristige Überzeugung geht nicht nur um Kursziele. Es geht darum zu verstehen, was du tatsächlich besitzt.
#CryptoInvesting #StakingYield #ValidatorEconomics #LongTermCrypto #Web3Infrastructure
$ETH staker erzielen protokollbasierten Ertrag – nicht durch ein Drittanbieter-Protokoll, das Tokens druckt, sondern dadurch, dass das Netzwerk selbst Transaktionsgebühren umverteilt und neu ausgegebenes ETH verteilt. Nach dem Merge hat Ethereum mit EIP-1559 die Basisgebühren verbrannt, wodurch ETH in Phasen hoher Aktivität deflationär wird, während Staker weiterhin Priority Fees erhalten. Das ist ein strukturell anderes Asset als das ETH vor dem Merge.
$ADA und $DOT arbeiten nach ähnlicher Logik: Validatoren und Nominatoren erhalten Erträge, indem sie das Netzwerk absichern – inklusive in die Governance eingebetteter Rechte. Das macht aus „Halten“ eine Form der Beteiligung. Du sitzt nicht nur auf einem Asset – du betreibst Infrastruktur.
Was das für langfristige Überzeugung bedeutet:
— Staking-Rendite schafft einen natürlichen Preisboden: Vernünftige Akteure verkaufen weniger, wenn sie passive Erträge erzielen
— Durch Staking dem Umlauf entnommene Angebotsmengen komprimieren den verfügbaren Float
— Governance-Beteiligung richtet langfristige Halter auf die Protokollrichtung aus
— Zinseszins durch Staking-Belohnungen vergrößert die Position über mehrjährige Horizonte
Der Wandel vom spekulativen Halten hin zum Besitz renditebringender Infrastruktur ist eine der am wenigsten beachteten strukturellen Veränderungen im Krypto-Bereich. Institutionen, die mit Discounted-Cashflow-Modellen die Staking-Rendite bewerten, kommen zu ganz anderen Bewertungen als reine Sentiment-Trader.
Langfristige Überzeugung geht nicht nur um Kursziele. Es geht darum zu verstehen, was du tatsächlich besitzt.
#CryptoInvesting #StakingYield #ValidatorEconomics #LongTermCrypto #Web3Infrastructure
133
·
--
Institutionelles Kapital jagt Staking-Erträge
Seit Jahrzehnten wurden institutionelle Portfolios um ein zentrales Prinzip herum aufgebaut: zuverlässige Rendite finden. Staatsanleihen, Investment-Grade-Anleihen, dividendenstarke Aktien – alles nur Varianten derselben Suche nach planbarem Einkommen.
Jetzt tritt Staking in diese Diskussion ein.
$ETH staking bietet derzeit ca. 3,5–4 % annualisierte Rendite – abgeleitet aus echten Netzwerkgebühreneinnahmen und Validator-Belohnungen. Für einen Pensionsfonds, der das mit 10-jährigen US-Staatsanleihen vergleicht, beginnt sich die risikoadjustierte Rechnung interessant anzusehen – besonders, wenn ETH zusätzliches Aufwärtspotenzial mitbringt, das eine Anleihe niemals haben wird.
$SOL validators liefern einige der höchsten Real-Yield-Zahlen im Proof-of-Stake-Universum – gestützt durch ein wachsendes Transaktionsvolumen und Protokollgebühren. Das ist Rendite, die an echte Ökosystem-Aktivität gekoppelt ist, nicht an inflationäre Emissionsspiele.
$BNB holder, die auf die Validator-Ökonomie von BNB Chain zugreifen, erhalten dasselbe Angebot: reale, aus Gebühren abgeleitete Belohnungen, die sich mit einem der aktivsten Smart-Contract-Ökosysteme außerhalb von Ethereum weiterverzinsen.
Was sich verändert, ist nicht nur die Zahl der Rendite. Es ist die Erzählung. Krypto wechselt von einem rein spekulativen Asset zu einer produktiven Anlageklasse. Dieser Wandel erschließt die nächste Welle institutioneller Zuflüsse – nicht nur über ETFs, sondern auch durch direkte Validator-Teilnahme, Staking-Derivate und renditebringende strukturierte Produkte.
Die Einkommensrevolution in Krypto hat gerade erst begonnen.
#StakingYield #InstitutionalCrypto #CryptoIncome #BinanceSquare
Institutionelles Kapital jagt Staking-Erträge
Seit Jahrzehnten wurden institutionelle Portfolios um ein zentrales Prinzip herum aufgebaut: zuverlässige Rendite finden. Staatsanleihen, Investment-Grade-Anleihen, dividendenstarke Aktien – alles nur Varianten derselben Suche nach planbarem Einkommen.
Jetzt tritt Staking in diese Diskussion ein.
$ETH staking bietet derzeit ca. 3,5–4 % annualisierte Rendite – abgeleitet aus echten Netzwerkgebühreneinnahmen und Validator-Belohnungen. Für einen Pensionsfonds, der das mit 10-jährigen US-Staatsanleihen vergleicht, beginnt sich die risikoadjustierte Rechnung interessant anzusehen – besonders, wenn ETH zusätzliches Aufwärtspotenzial mitbringt, das eine Anleihe niemals haben wird.
$SOL validators liefern einige der höchsten Real-Yield-Zahlen im Proof-of-Stake-Universum – gestützt durch ein wachsendes Transaktionsvolumen und Protokollgebühren. Das ist Rendite, die an echte Ökosystem-Aktivität gekoppelt ist, nicht an inflationäre Emissionsspiele.
$BNB holder, die auf die Validator-Ökonomie von BNB Chain zugreifen, erhalten dasselbe Angebot: reale, aus Gebühren abgeleitete Belohnungen, die sich mit einem der aktivsten Smart-Contract-Ökosysteme außerhalb von Ethereum weiterverzinsen.
Was sich verändert, ist nicht nur die Zahl der Rendite. Es ist die Erzählung. Krypto wechselt von einem rein spekulativen Asset zu einer produktiven Anlageklasse. Dieser Wandel erschließt die nächste Welle institutioneller Zuflüsse – nicht nur über ETFs, sondern auch durch direkte Validator-Teilnahme, Staking-Derivate und renditebringende strukturierte Produkte.
Die Einkommensrevolution in Krypto hat gerade erst begonnen.
#StakingYield #InstitutionalCrypto #CryptoIncome #BinanceSquare
Seit Jahrzehnten wurden institutionelle Portfolios um ein zentrales Prinzip herum aufgebaut: zuverlässige Rendite finden. Staatsanleihen, Investment-Grade-Anleihen, dividendenstarke Aktien – alles nur Varianten derselben Suche nach planbarem Einkommen.
Jetzt tritt Staking in diese Diskussion ein.
$ETH staking bietet derzeit ca. 3,5–4 % annualisierte Rendite – abgeleitet aus echten Netzwerkgebühreneinnahmen und Validator-Belohnungen. Für einen Pensionsfonds, der das mit 10-jährigen US-Staatsanleihen vergleicht, beginnt sich die risikoadjustierte Rechnung interessant anzusehen – besonders, wenn ETH zusätzliches Aufwärtspotenzial mitbringt, das eine Anleihe niemals haben wird.
$SOL validators liefern einige der höchsten Real-Yield-Zahlen im Proof-of-Stake-Universum – gestützt durch ein wachsendes Transaktionsvolumen und Protokollgebühren. Das ist Rendite, die an echte Ökosystem-Aktivität gekoppelt ist, nicht an inflationäre Emissionsspiele.
$BNB holder, die auf die Validator-Ökonomie von BNB Chain zugreifen, erhalten dasselbe Angebot: reale, aus Gebühren abgeleitete Belohnungen, die sich mit einem der aktivsten Smart-Contract-Ökosysteme außerhalb von Ethereum weiterverzinsen.
Was sich verändert, ist nicht nur die Zahl der Rendite. Es ist die Erzählung. Krypto wechselt von einem rein spekulativen Asset zu einer produktiven Anlageklasse. Dieser Wandel erschließt die nächste Welle institutioneller Zuflüsse – nicht nur über ETFs, sondern auch durch direkte Validator-Teilnahme, Staking-Derivate und renditebringende strukturierte Produkte.
Die Einkommensrevolution in Krypto hat gerade erst begonnen.
#StakingYield #InstitutionalCrypto #CryptoIncome #BinanceSquare
163

$GSOL BIETET JETZT VON NOW OFFERS VON QUARTALSMÄSSIGE CASH YIELD — DAS IST EIN GAME CHANGER 🔥
Grayscale hat seinen GSOL-Fonds aktualisiert, um Staking Rewards als echte Barzahlungen vierteljährlich auszuschütten, statt sie in den NAV einzukompoundieren. Die Bruttorendite liegt nach den jüngsten Gebührensenkungen bei 6,1% — das ist echtes Einkommen für Inhaber.
Das ist der gleiche strukturelle Katalysator, der das Interesse an Ethereum-Staking-Fonds befeuerte. Wenn Solana seinen Aufwärtstrend fortsetzt, könnte der Cashflow institutionelle Anleger anziehen, die Rendite suchen, ohne ihre Position verkaufen zu müssen.
Hältst du GSOL oder kaufst du das zugrunde liegende Asset direkt?
Keine Finanzberatung. Steuere immer dein Risiko.
#GSOL #Solana #StakingYield #CryptoIncome
🔥
$GSOL BIETET JETZT VON NOW OFFERS VON QUARTALSMÄSSIGE CASH YIELD — DAS IST EIN GAME CHANGER 🔥
Grayscale hat seinen GSOL-Fonds aktualisiert, um Staking Rewards als echte Barzahlungen vierteljährlich auszuschütten, statt sie in den NAV einzukompoundieren. Die Bruttorendite liegt nach den jüngsten Gebührensenkungen bei 6,1% — das ist echtes Einkommen für Inhaber.
Das ist der gleiche strukturelle Katalysator, der das Interesse an Ethereum-Staking-Fonds befeuerte. Wenn Solana seinen Aufwärtstrend fortsetzt, könnte der Cashflow institutionelle Anleger anziehen, die Rendite suchen, ohne ihre Position verkaufen zu müssen.
Hältst du GSOL oder kaufst du das zugrunde liegende Asset direkt?
Keine Finanzberatung. Steuere immer dein Risiko.
#GSOL #Solana #StakingYield #CryptoIncome
🔥
Grayscale hat seinen GSOL-Fonds aktualisiert, um Staking Rewards als echte Barzahlungen vierteljährlich auszuschütten, statt sie in den NAV einzukompoundieren. Die Bruttorendite liegt nach den jüngsten Gebührensenkungen bei 6,1% — das ist echtes Einkommen für Inhaber.
Das ist der gleiche strukturelle Katalysator, der das Interesse an Ethereum-Staking-Fonds befeuerte. Wenn Solana seinen Aufwärtstrend fortsetzt, könnte der Cashflow institutionelle Anleger anziehen, die Rendite suchen, ohne ihre Position verkaufen zu müssen.
Hältst du GSOL oder kaufst du das zugrunde liegende Asset direkt?
Keine Finanzberatung. Steuere immer dein Risiko.
#GSOL #Solana #StakingYield #CryptoIncome
🔥
46
·
--
🚨 BitMines ETH-Bestand erreicht 6,02 Mio. Token nach dem kleinsten Kauf seit Mitte August.
Eine Staking-Rendite von 2,63 % lässt jährliche Einnahmen von rund 363 Mio. $ erwarten.
Das deutet trotz moderater Zuflüsse auf eine Akkumulation hin – möglicherweise positioniert sich das „Smart Money“, um von den Renditen zu profitieren.
Der langfristige Wert von ETH könnte steigen, wenn die Nachfrage nach Staking anhält.
Ist dieser stille Aufbau ein Vorbote der nächsten ETH-Rallye?
#StakingRendite
$ETH #TradingSignal #Kryptoanalyse
🚨 BitMines ETH-Bestand erreicht 6,02 Mio. Token nach dem kleinsten Kauf seit Mitte August.
Eine Staking-Rendite von 2,63 % lässt jährliche Einnahmen von rund 363 Mio. $ erwarten.
Das deutet trotz moderater Zuflüsse auf eine Akkumulation hin – möglicherweise positioniert sich das „Smart Money“, um von den Renditen zu profitieren.
Der langfristige Wert von ETH könnte steigen, wenn die Nachfrage nach Staking anhält.
Ist dieser stille Aufbau ein Vorbote der nächsten ETH-Rallye?
#StakingRendite
$ETH #TradingSignal #Kryptoanalyse
Eine Staking-Rendite von 2,63 % lässt jährliche Einnahmen von rund 363 Mio. $ erwarten.
Das deutet trotz moderater Zuflüsse auf eine Akkumulation hin – möglicherweise positioniert sich das „Smart Money“, um von den Renditen zu profitieren.
Der langfristige Wert von ETH könnte steigen, wenn die Nachfrage nach Staking anhält.
Ist dieser stille Aufbau ein Vorbote der nächsten ETH-Rallye?
#StakingRendite
$ETH #TradingSignal #Kryptoanalyse
17
·
--
#BinanceKatanaSeason5vbETHEarnEvent
Aktive Web3-Ökosystemteilnehmer mobilisieren sich schnell nach dem offiziellen Start des mit Spannung erwarteten Binance Katana Season 5 vbETH Earn Events, das hervorragende strukturelle Ertragsmöglichkeiten bietet. Diese spezialisierte Kampagne ermöglicht es engagierten Asset-Haltern, ihre digitale Effizienz zu maximieren, indem sie Liquidität innerhalb optimierter Smart-Contract-Staking-Frameworks bereitstellen. Während Kapital ständig nach sicheren, renditestarken Optionen während seitlicher makroökonomischer Marktbewegungen sucht, dienen strukturierte Ökosystemevents wie dieses als hervorragende Möglichkeiten für organisches Portfolio-Wachstum. Das richtige Timing und das Verständnis der spezifischen Delegationsmechanismen sind entscheidend, um die höchste Stufe der verfügbaren Promotionsbelohnungen zu sichern. Nimmst du aktiv an dieser neuesten Earn-Saison teil, um deine Bestände zu optimieren? 🚀💎 #BinanceKatanaSeason5vbETHEarnEvent #BinanceEarn #StakingYield
{spot}(BNBUSDT)
{future}(BNBUSDT)
#BinanceKatanaSeason5vbETHEarnEvent
Aktive Web3-Ökosystemteilnehmer mobilisieren sich schnell nach dem offiziellen Start des mit Spannung erwarteten Binance Katana Season 5 vbETH Earn Events, das hervorragende strukturelle Ertragsmöglichkeiten bietet. Diese spezialisierte Kampagne ermöglicht es engagierten Asset-Haltern, ihre digitale Effizienz zu maximieren, indem sie Liquidität innerhalb optimierter Smart-Contract-Staking-Frameworks bereitstellen. Während Kapital ständig nach sicheren, renditestarken Optionen während seitlicher makroökonomischer Marktbewegungen sucht, dienen strukturierte Ökosystemevents wie dieses als hervorragende Möglichkeiten für organisches Portfolio-Wachstum. Das richtige Timing und das Verständnis der spezifischen Delegationsmechanismen sind entscheidend, um die höchste Stufe der verfügbaren Promotionsbelohnungen zu sichern. Nimmst du aktiv an dieser neuesten Earn-Saison teil, um deine Bestände zu optimieren? 🚀💎 #BinanceKatanaSeason5vbETHEarnEvent #BinanceEarn #StakingYield
Aktive Web3-Ökosystemteilnehmer mobilisieren sich schnell nach dem offiziellen Start des mit Spannung erwarteten Binance Katana Season 5 vbETH Earn Events, das hervorragende strukturelle Ertragsmöglichkeiten bietet. Diese spezialisierte Kampagne ermöglicht es engagierten Asset-Haltern, ihre digitale Effizienz zu maximieren, indem sie Liquidität innerhalb optimierter Smart-Contract-Staking-Frameworks bereitstellen. Während Kapital ständig nach sicheren, renditestarken Optionen während seitlicher makroökonomischer Marktbewegungen sucht, dienen strukturierte Ökosystemevents wie dieses als hervorragende Möglichkeiten für organisches Portfolio-Wachstum. Das richtige Timing und das Verständnis der spezifischen Delegationsmechanismen sind entscheidend, um die höchste Stufe der verfügbaren Promotionsbelohnungen zu sichern. Nimmst du aktiv an dieser neuesten Earn-Saison teil, um deine Bestände zu optimieren? 🚀💎 #BinanceKatanaSeason5vbETHEarnEvent #BinanceEarn #StakingYield
36
·
--
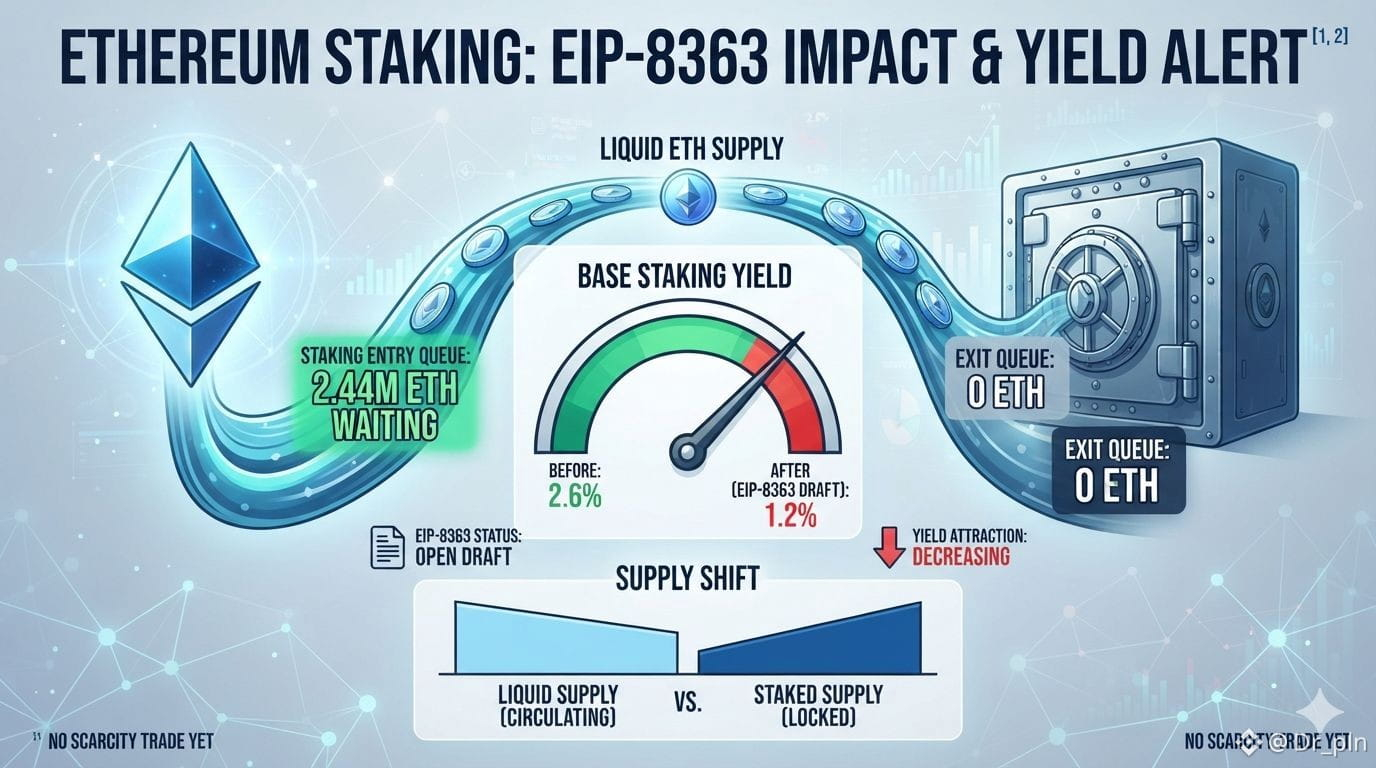
Ihre Analyse ist hinsichtlich der aktuellen Marktdynamik von Ethereum sehr treffend. EIP-8363 befindet sich weiterhin im offenen Entwurfsstatus, was bedeutet, dass in naher Zukunft keine strukturellen Veränderungen in der Token-Ökonomie stattfinden werden.
Mit 2,44 Millionen ETH, die sich im Staking-Einlieferungswarteschlange befinden, während die Auszahlungswarteschlange leer ist, verschiebt sich die flüssige Versorgung vielmehr hin zu einer gebundenen Versorgung. Dies könnte die grundlegende Rendite (Yield) von 2,6% auf 1,2% kürzen und damit die Attraktivität traditioneller Staking-Anreize massiv senken. [1, 2]
$ETH $BNB $USDC
#ETH #StakingYield #ETHBTC
Ihre Analyse ist hinsichtlich der aktuellen Marktdynamik von Ethereum sehr treffend. EIP-8363 befindet sich weiterhin im offenen Entwurfsstatus, was bedeutet, dass in naher Zukunft keine strukturellen Veränderungen in der Token-Ökonomie stattfinden werden.
Mit 2,44 Millionen ETH, die sich im Staking-Einlieferungswarteschlange befinden, während die Auszahlungswarteschlange leer ist, verschiebt sich die flüssige Versorgung vielmehr hin zu einer gebundenen Versorgung. Dies könnte die grundlegende Rendite (Yield) von 2,6% auf 1,2% kürzen und damit die Attraktivität traditioneller Staking-Anreize massiv senken. [1, 2]
$ETH $BNB $USDC
#ETH #StakingYield #ETHBTC
Mit 2,44 Millionen ETH, die sich im Staking-Einlieferungswarteschlange befinden, während die Auszahlungswarteschlange leer ist, verschiebt sich die flüssige Versorgung vielmehr hin zu einer gebundenen Versorgung. Dies könnte die grundlegende Rendite (Yield) von 2,6% auf 1,2% kürzen und damit die Attraktivität traditioneller Staking-Anreize massiv senken. [1, 2]
$ETH $BNB $USDC
#ETH #StakingYield #ETHBTC
112
Hält sich LUNC stabil und steht möglicherweise vor einer Erholung? 🌱 #LUNCWatch
Der Preis bewegt sich weiterhin in einer klaren Spanne, während wichtige Unterstützungsniveaus auf anhaltendes Interesse stoßen. Eine Stabilisierung in der Nähe dieser Niveaus könnte den Weg für eine Bewegung in Richtung des nahegelegenen Widerstands ebnen.
{spot}(LUNCUSDT)
Staking-Programme bieten die Möglichkeit, während des Wartens auf stärkere Signale Erträge zu erzielen. Ein deutlicher Ausbruch nach oben bei hohem Volumen würde geduldigen Teilnehmern konstruktive Chancen eröffnen.
$LUNC #CoinVahini #RangePlay #StakingYield #SupportHold
Hält sich LUNC stabil und steht möglicherweise vor einer Erholung? 🌱 #LUNCWatch
Der Preis bewegt sich weiterhin in einer klaren Spanne, während wichtige Unterstützungsniveaus auf anhaltendes Interesse stoßen. Eine Stabilisierung in der Nähe dieser Niveaus könnte den Weg für eine Bewegung in Richtung des nahegelegenen Widerstands ebnen.
Staking-Programme bieten die Möglichkeit, während des Wartens auf stärkere Signale Erträge zu erzielen. Ein deutlicher Ausbruch nach oben bei hohem Volumen würde geduldigen Teilnehmern konstruktive Chancen eröffnen.
$LUNC #CoinVahini #RangePlay #StakingYield #SupportHold
Der Preis bewegt sich weiterhin in einer klaren Spanne, während wichtige Unterstützungsniveaus auf anhaltendes Interesse stoßen. Eine Stabilisierung in der Nähe dieser Niveaus könnte den Weg für eine Bewegung in Richtung des nahegelegenen Widerstands ebnen.
Staking-Programme bieten die Möglichkeit, während des Wartens auf stärkere Signale Erträge zu erzielen. Ein deutlicher Ausbruch nach oben bei hohem Volumen würde geduldigen Teilnehmern konstruktive Chancen eröffnen.
$LUNC #CoinVahini #RangePlay #StakingYield #SupportHold
15
·
--
Corporate-Treasury-Teams haben 2024 darüber diskutiert, ob sie $BTC halten sollen. In 2025 und bis in 2026 hat sich das Gespräch dramatisch verschoben – jetzt fragen sie, in welche Assets sie diversifizieren sollten und wie sie auf diesen Beständen Rendite erzielen können.
Das ist ein struktureller Wandel im institutionellen Verhalten.
Das ursprüngliche Vorgehen war einfach: Bitcoin als digitales Gold behandeln, 1–5% der Reserven darin anlegen, weitergehen. Aber sobald eine BTC-Position funktioniert, wird die nächste logische Frage: Was ist mit produktiven Assets? Assets, die Gebühren erwirtschaften, Protokoll-Einnahmen generieren oder Staking-Erträge abgreifen?
Genau dort kommt $ETH in Treasury-Gespräche anders hinein. Es ist nicht nur ein Wertspeicher – es ist Betriebskapital innerhalb seines Ökosystems. Staking-Erträge liegen bei ~3–4% pro Jahr. Für ein Corporate-Treasury im Wert von 500 Mio. $ erzeugt eine 10%-Krypto-Allokation mit 3% Rendite jährlich 1,5 Mio. $ – nicht gerade trivial.
$BNB fügt noch eine weitere Ebene hinzu: Fee-Capture-, Burn-Mechaniken und Ökosystem-Nutzen über die größte CEX nach Volumen hinweg. Es zu halten ist nicht passiv.
Die Institutionen, die sich derzeit leise ansammeln, sind nicht nur Hodler. Sie bauen produktive Bilanzen in Krypto auf – genauso wie sie Dividendenaktien oder Investment-Grade-Anleihen halten.
Die Ertrags-Ebene von Krypto wächst heran. Beobachten Sie die Treasury-Offenlegungen in den nächsten vier Quartalen.
$BTC $ETH $BNB
#CryptoTreasury #InstitutionalCrypto #StakingYield #CryptoAdoption #BinanceSquare
Corporate-Treasury-Teams haben 2024 darüber diskutiert, ob sie $BTC halten sollen. In 2025 und bis in 2026 hat sich das Gespräch dramatisch verschoben – jetzt fragen sie, in welche Assets sie diversifizieren sollten und wie sie auf diesen Beständen Rendite erzielen können.
Das ist ein struktureller Wandel im institutionellen Verhalten.
Das ursprüngliche Vorgehen war einfach: Bitcoin als digitales Gold behandeln, 1–5% der Reserven darin anlegen, weitergehen. Aber sobald eine BTC-Position funktioniert, wird die nächste logische Frage: Was ist mit produktiven Assets? Assets, die Gebühren erwirtschaften, Protokoll-Einnahmen generieren oder Staking-Erträge abgreifen?
Genau dort kommt $ETH in Treasury-Gespräche anders hinein. Es ist nicht nur ein Wertspeicher – es ist Betriebskapital innerhalb seines Ökosystems. Staking-Erträge liegen bei ~3–4% pro Jahr. Für ein Corporate-Treasury im Wert von 500 Mio. $ erzeugt eine 10%-Krypto-Allokation mit 3% Rendite jährlich 1,5 Mio. $ – nicht gerade trivial.
$BNB fügt noch eine weitere Ebene hinzu: Fee-Capture-, Burn-Mechaniken und Ökosystem-Nutzen über die größte CEX nach Volumen hinweg. Es zu halten ist nicht passiv.
Die Institutionen, die sich derzeit leise ansammeln, sind nicht nur Hodler. Sie bauen produktive Bilanzen in Krypto auf – genauso wie sie Dividendenaktien oder Investment-Grade-Anleihen halten.
Die Ertrags-Ebene von Krypto wächst heran. Beobachten Sie die Treasury-Offenlegungen in den nächsten vier Quartalen.
$BTC $ETH $BNB
#CryptoTreasury #InstitutionalCrypto #StakingYield #CryptoAdoption #BinanceSquare
Das ist ein struktureller Wandel im institutionellen Verhalten.
Das ursprüngliche Vorgehen war einfach: Bitcoin als digitales Gold behandeln, 1–5% der Reserven darin anlegen, weitergehen. Aber sobald eine BTC-Position funktioniert, wird die nächste logische Frage: Was ist mit produktiven Assets? Assets, die Gebühren erwirtschaften, Protokoll-Einnahmen generieren oder Staking-Erträge abgreifen?
Genau dort kommt $ETH in Treasury-Gespräche anders hinein. Es ist nicht nur ein Wertspeicher – es ist Betriebskapital innerhalb seines Ökosystems. Staking-Erträge liegen bei ~3–4% pro Jahr. Für ein Corporate-Treasury im Wert von 500 Mio. $ erzeugt eine 10%-Krypto-Allokation mit 3% Rendite jährlich 1,5 Mio. $ – nicht gerade trivial.
$BNB fügt noch eine weitere Ebene hinzu: Fee-Capture-, Burn-Mechaniken und Ökosystem-Nutzen über die größte CEX nach Volumen hinweg. Es zu halten ist nicht passiv.
Die Institutionen, die sich derzeit leise ansammeln, sind nicht nur Hodler. Sie bauen produktive Bilanzen in Krypto auf – genauso wie sie Dividendenaktien oder Investment-Grade-Anleihen halten.
Die Ertrags-Ebene von Krypto wächst heran. Beobachten Sie die Treasury-Offenlegungen in den nächsten vier Quartalen.
$BTC $ETH $BNB
#CryptoTreasury #InstitutionalCrypto #StakingYield #CryptoAdoption #BinanceSquare
38
·
--
Spot-ETFs haben alles verändert – doch die Staking-Rendite von ETH könnte die größere Geschichte sein
Als Bitcoin-Spot-ETFs an den Start gingen, war die Erzählung einfach: Institutionelles Kapital erhält endlich einen unkomplizierten Zugang. Das war ein Wendepunkt. Doch beobachten Sie, was als Nächstes passiert, wenn Ethereum-Staking-ETFs reifen.
Traditionellen Portfolios mangelt es an Rendite. Die Erträge festverzinslicher Anlagen sind geschrumpft, und alternative Anlagen sind illiquide. Ein Staking-fähiger $ETH -ETF bietet etwas Seltenes: einen produktiven digitalen Vermögenswert mit einer nativen Rendite von etwa 4 %, eingebettet in ein vertrautes Anlagevehikel. Für Pensionsfonds und Stiftungen ist diese Einordnung von enormer Bedeutung.
$BTC füllt das Allokationssegment „digitales Gold / Wertaufbewahrungsmittel“. $ETH positioniert sich still und leise für das Segment „renditegenerierende digitale Infrastruktur“ – ein völlig anderes Portfoliosegment. Sie stehen nicht in Konkurrenz zueinander, sondern ergänzen sich.
$SOL bietet Staking-Ökonomie mit hohem Durchsatz, die institutionelle Anleger still und leise in ihre Überlegungen einbeziehen. Die entscheidende Erkenntnis: Die institutionelle Akzeptanz ist kein einzelnes Ereignis. Sie ist ein schrittweiser Portfolioaufbau – zuerst der Reservewert, dann die Renditekomponente, anschließend die Infrastrukturinvestitionen. Wir könnten in dieser Entwicklung früher dran sein, als die meisten denken.
Geduld und disziplinierte Allokation schlagen in jedem Zyklus die Angst, etwas zu verpassen.
#CryptoInvesting #EthereumETF #InstitutionalCrypto #StakingYield #BinanceSquare
Spot-ETFs haben alles verändert – doch die Staking-Rendite von ETH könnte die größere Geschichte sein
Als Bitcoin-Spot-ETFs an den Start gingen, war die Erzählung einfach: Institutionelles Kapital erhält endlich einen unkomplizierten Zugang. Das war ein Wendepunkt. Doch beobachten Sie, was als Nächstes passiert, wenn Ethereum-Staking-ETFs reifen.
Traditionellen Portfolios mangelt es an Rendite. Die Erträge festverzinslicher Anlagen sind geschrumpft, und alternative Anlagen sind illiquide. Ein Staking-fähiger $ETH -ETF bietet etwas Seltenes: einen produktiven digitalen Vermögenswert mit einer nativen Rendite von etwa 4 %, eingebettet in ein vertrautes Anlagevehikel. Für Pensionsfonds und Stiftungen ist diese Einordnung von enormer Bedeutung.
$BTC füllt das Allokationssegment „digitales Gold / Wertaufbewahrungsmittel“. $ETH positioniert sich still und leise für das Segment „renditegenerierende digitale Infrastruktur“ – ein völlig anderes Portfoliosegment. Sie stehen nicht in Konkurrenz zueinander, sondern ergänzen sich.
$SOL bietet Staking-Ökonomie mit hohem Durchsatz, die institutionelle Anleger still und leise in ihre Überlegungen einbeziehen. Die entscheidende Erkenntnis: Die institutionelle Akzeptanz ist kein einzelnes Ereignis. Sie ist ein schrittweiser Portfolioaufbau – zuerst der Reservewert, dann die Renditekomponente, anschließend die Infrastrukturinvestitionen. Wir könnten in dieser Entwicklung früher dran sein, als die meisten denken.
Geduld und disziplinierte Allokation schlagen in jedem Zyklus die Angst, etwas zu verpassen.
#CryptoInvesting #EthereumETF #InstitutionalCrypto #StakingYield #BinanceSquare
Als Bitcoin-Spot-ETFs an den Start gingen, war die Erzählung einfach: Institutionelles Kapital erhält endlich einen unkomplizierten Zugang. Das war ein Wendepunkt. Doch beobachten Sie, was als Nächstes passiert, wenn Ethereum-Staking-ETFs reifen.
Traditionellen Portfolios mangelt es an Rendite. Die Erträge festverzinslicher Anlagen sind geschrumpft, und alternative Anlagen sind illiquide. Ein Staking-fähiger $ETH -ETF bietet etwas Seltenes: einen produktiven digitalen Vermögenswert mit einer nativen Rendite von etwa 4 %, eingebettet in ein vertrautes Anlagevehikel. Für Pensionsfonds und Stiftungen ist diese Einordnung von enormer Bedeutung.
$BTC füllt das Allokationssegment „digitales Gold / Wertaufbewahrungsmittel“. $ETH positioniert sich still und leise für das Segment „renditegenerierende digitale Infrastruktur“ – ein völlig anderes Portfoliosegment. Sie stehen nicht in Konkurrenz zueinander, sondern ergänzen sich.
$SOL bietet Staking-Ökonomie mit hohem Durchsatz, die institutionelle Anleger still und leise in ihre Überlegungen einbeziehen. Die entscheidende Erkenntnis: Die institutionelle Akzeptanz ist kein einzelnes Ereignis. Sie ist ein schrittweiser Portfolioaufbau – zuerst der Reservewert, dann die Renditekomponente, anschließend die Infrastrukturinvestitionen. Wir könnten in dieser Entwicklung früher dran sein, als die meisten denken.
Geduld und disziplinierte Allokation schlagen in jedem Zyklus die Angst, etwas zu verpassen.
#CryptoInvesting #EthereumETF #InstitutionalCrypto #StakingYield #BinanceSquare
1
592
·
--
Ethereum-Staking wird still und leise zur ersten glaubwürdigen kryptonativen Renditequelle für institutionelle Portfolios – und die Auswirkungen werden unterschätzt.
Traditionelle festverzinsliche Anlagen bieten Rendite, in die Kreditrisiken bereits eingepreist sind. Staking $ETH bietet Rendite auf Protokollebene (derzeit annualisiert etwa 3–4 %) ohne das Ausfallrisiko einer Gegenpartei – die Rendite stammt aus der Konsensarbeit der Validatoren und nicht aus der Kreditvergabe an einen Schuldner, der möglicherweise nicht zurückzahlen kann. Das ist ein strukturell anderes Risikoprofil.
Institutionen, die Portfolios zur Abstimmung mit Verbindlichkeiten, Stiftungsvermögen und Family Offices verwalten, beginnen, dies zu bemerken. Eine gestakte ETH-Position bietet: (1) native Rendite, die auf den Vermögenswert selbst lautet, (2) kein Duration-Risiko im traditionellen Sinne, (3) programmierbares Exposure – Restaking fügt weitere Rendite hinzu.
Der Haken: Slashing-Risiko, die Mechanismen der Auszahlungswarteschlange und die regulatorische Einstufung belasten Anlageausschüsse weiterhin. Doch wenn Verwahrer konforme Staking-Produkte entwickeln und Rechnungslegungsstandards ausgereifter werden, nehmen diese Reibungspunkte ab.
Wenn $BTC die Inflationsabsicherung und $ETH die Renditequelle ist, sehen institutionelle Portfolios zunehmend ganz anders aus als alles, was im traditionellen Finanzwesen verfügbar ist. $BNB -Staking-Renditen sorgen im Segment „produktive Vermögenswerte“ für zusätzliche Optionalität.
Die Einordnung von gestaktem ETH als Anleiheäquivalent ist kein Hype – sie steht für einen strukturellen Wandel darin, wie Institutionen über die Allokation digitaler Vermögenswerte nachdenken können.
#Ethereum #InstitutionalCrypto #StakingYield #CryptoInvesting #DeFi
Ethereum-Staking wird still und leise zur ersten glaubwürdigen kryptonativen Renditequelle für institutionelle Portfolios – und die Auswirkungen werden unterschätzt.
Traditionelle festverzinsliche Anlagen bieten Rendite, in die Kreditrisiken bereits eingepreist sind. Staking $ETH bietet Rendite auf Protokollebene (derzeit annualisiert etwa 3–4 %) ohne das Ausfallrisiko einer Gegenpartei – die Rendite stammt aus der Konsensarbeit der Validatoren und nicht aus der Kreditvergabe an einen Schuldner, der möglicherweise nicht zurückzahlen kann. Das ist ein strukturell anderes Risikoprofil.
Institutionen, die Portfolios zur Abstimmung mit Verbindlichkeiten, Stiftungsvermögen und Family Offices verwalten, beginnen, dies zu bemerken. Eine gestakte ETH-Position bietet: (1) native Rendite, die auf den Vermögenswert selbst lautet, (2) kein Duration-Risiko im traditionellen Sinne, (3) programmierbares Exposure – Restaking fügt weitere Rendite hinzu.
Der Haken: Slashing-Risiko, die Mechanismen der Auszahlungswarteschlange und die regulatorische Einstufung belasten Anlageausschüsse weiterhin. Doch wenn Verwahrer konforme Staking-Produkte entwickeln und Rechnungslegungsstandards ausgereifter werden, nehmen diese Reibungspunkte ab.
Wenn $BTC die Inflationsabsicherung und $ETH die Renditequelle ist, sehen institutionelle Portfolios zunehmend ganz anders aus als alles, was im traditionellen Finanzwesen verfügbar ist. $BNB -Staking-Renditen sorgen im Segment „produktive Vermögenswerte“ für zusätzliche Optionalität.
Die Einordnung von gestaktem ETH als Anleiheäquivalent ist kein Hype – sie steht für einen strukturellen Wandel darin, wie Institutionen über die Allokation digitaler Vermögenswerte nachdenken können.
#Ethereum #InstitutionalCrypto #StakingYield #CryptoInvesting #DeFi
Traditionelle festverzinsliche Anlagen bieten Rendite, in die Kreditrisiken bereits eingepreist sind. Staking $ETH bietet Rendite auf Protokollebene (derzeit annualisiert etwa 3–4 %) ohne das Ausfallrisiko einer Gegenpartei – die Rendite stammt aus der Konsensarbeit der Validatoren und nicht aus der Kreditvergabe an einen Schuldner, der möglicherweise nicht zurückzahlen kann. Das ist ein strukturell anderes Risikoprofil.
Institutionen, die Portfolios zur Abstimmung mit Verbindlichkeiten, Stiftungsvermögen und Family Offices verwalten, beginnen, dies zu bemerken. Eine gestakte ETH-Position bietet: (1) native Rendite, die auf den Vermögenswert selbst lautet, (2) kein Duration-Risiko im traditionellen Sinne, (3) programmierbares Exposure – Restaking fügt weitere Rendite hinzu.
Der Haken: Slashing-Risiko, die Mechanismen der Auszahlungswarteschlange und die regulatorische Einstufung belasten Anlageausschüsse weiterhin. Doch wenn Verwahrer konforme Staking-Produkte entwickeln und Rechnungslegungsstandards ausgereifter werden, nehmen diese Reibungspunkte ab.
Wenn $BTC die Inflationsabsicherung und $ETH die Renditequelle ist, sehen institutionelle Portfolios zunehmend ganz anders aus als alles, was im traditionellen Finanzwesen verfügbar ist. $BNB -Staking-Renditen sorgen im Segment „produktive Vermögenswerte“ für zusätzliche Optionalität.
Die Einordnung von gestaktem ETH als Anleiheäquivalent ist kein Hype – sie steht für einen strukturellen Wandel darin, wie Institutionen über die Allokation digitaler Vermögenswerte nachdenken können.
#Ethereum #InstitutionalCrypto #StakingYield #CryptoInvesting #DeFi
59
·
--
Validator Economics: Die Layer-1-Differenzierung, über die selten gesprochen wird
Die meisten L1-Vergleiche konzentrieren sich auf TPS, Gebühren und das Ökosystem-TVL. Doch die Validator-Ökonomie – also die langfristige Anreizstruktur, die Netzwerke sicher hält – könnte wichtiger sein als all diese Kennzahlen.
$BTC setzt vollständig auf Transaktionsgebühren, um die Sicherheit nach dem Halving zu finanzieren. Der Rückgang der Blockbelohnungen bis hin zu nahezu null bis Mitte der 2030er ist eine aktuell ungelöste Frage für das weltweit sicherste Netzwerk. Allein die Fee-Einnahmen müssen das Gewicht tragen.
$ETH löste eine Version davon mit EIP-1559 Burn und Proof-of-Stake-Renditen nahe 3,5–4%. Der Wandel von Energieaufwand hin zu gebundenem Kapital verändert das Sicherheitsmodell grundlegend – die Validator-Renditen wachsen relativ zum ETH-Preis, nicht relativ zu den Stromkosten.
$BNB arbeitet mit einem Hybrid-Ansatz: Regelmäßige Token-Burns komprimieren das Angebot, während ein kleineres, schnell finalisierendes Validator-Set Dezentralisierung gegen Durchsatz und niedrigere Betriebskosten eintauscht. Effizienz der Sicherheitskosten ist die Designpriorität.
Das Fazit: Das sind nicht nur technische Unterschiede – sie stehen für unterschiedliche langfristige Wetten darauf, woher die Sicherheitsumsätze kommen. Wenn Netzwerke reifen, wird die Validator-Ökonomie zunehmend institutionelle Staking-Entscheidungen, Resilienzbewertungen und Kapitalallokations-Frameworks steuern.
Die meisten Trader preisen die Story ein. Anspruchsvolle Investoren preisen das Sicherheitsmodell ein.
Zu verstehen, wie ein Netzwerk seine Validatoren bezahlt, heißt, das Asset zu verstehen.
#Crypto #Layer1 #ValidatorEconomics #StakingYield #Blockchain
Validator Economics: Die Layer-1-Differenzierung, über die selten gesprochen wird
Die meisten L1-Vergleiche konzentrieren sich auf TPS, Gebühren und das Ökosystem-TVL. Doch die Validator-Ökonomie – also die langfristige Anreizstruktur, die Netzwerke sicher hält – könnte wichtiger sein als all diese Kennzahlen.
$BTC setzt vollständig auf Transaktionsgebühren, um die Sicherheit nach dem Halving zu finanzieren. Der Rückgang der Blockbelohnungen bis hin zu nahezu null bis Mitte der 2030er ist eine aktuell ungelöste Frage für das weltweit sicherste Netzwerk. Allein die Fee-Einnahmen müssen das Gewicht tragen.
$ETH löste eine Version davon mit EIP-1559 Burn und Proof-of-Stake-Renditen nahe 3,5–4%. Der Wandel von Energieaufwand hin zu gebundenem Kapital verändert das Sicherheitsmodell grundlegend – die Validator-Renditen wachsen relativ zum ETH-Preis, nicht relativ zu den Stromkosten.
$BNB arbeitet mit einem Hybrid-Ansatz: Regelmäßige Token-Burns komprimieren das Angebot, während ein kleineres, schnell finalisierendes Validator-Set Dezentralisierung gegen Durchsatz und niedrigere Betriebskosten eintauscht. Effizienz der Sicherheitskosten ist die Designpriorität.
Das Fazit: Das sind nicht nur technische Unterschiede – sie stehen für unterschiedliche langfristige Wetten darauf, woher die Sicherheitsumsätze kommen. Wenn Netzwerke reifen, wird die Validator-Ökonomie zunehmend institutionelle Staking-Entscheidungen, Resilienzbewertungen und Kapitalallokations-Frameworks steuern.
Die meisten Trader preisen die Story ein. Anspruchsvolle Investoren preisen das Sicherheitsmodell ein.
Zu verstehen, wie ein Netzwerk seine Validatoren bezahlt, heißt, das Asset zu verstehen.
#Crypto #Layer1 #ValidatorEconomics #StakingYield #Blockchain
Die meisten L1-Vergleiche konzentrieren sich auf TPS, Gebühren und das Ökosystem-TVL. Doch die Validator-Ökonomie – also die langfristige Anreizstruktur, die Netzwerke sicher hält – könnte wichtiger sein als all diese Kennzahlen.
$BTC setzt vollständig auf Transaktionsgebühren, um die Sicherheit nach dem Halving zu finanzieren. Der Rückgang der Blockbelohnungen bis hin zu nahezu null bis Mitte der 2030er ist eine aktuell ungelöste Frage für das weltweit sicherste Netzwerk. Allein die Fee-Einnahmen müssen das Gewicht tragen.
$ETH löste eine Version davon mit EIP-1559 Burn und Proof-of-Stake-Renditen nahe 3,5–4%. Der Wandel von Energieaufwand hin zu gebundenem Kapital verändert das Sicherheitsmodell grundlegend – die Validator-Renditen wachsen relativ zum ETH-Preis, nicht relativ zu den Stromkosten.
$BNB arbeitet mit einem Hybrid-Ansatz: Regelmäßige Token-Burns komprimieren das Angebot, während ein kleineres, schnell finalisierendes Validator-Set Dezentralisierung gegen Durchsatz und niedrigere Betriebskosten eintauscht. Effizienz der Sicherheitskosten ist die Designpriorität.
Das Fazit: Das sind nicht nur technische Unterschiede – sie stehen für unterschiedliche langfristige Wetten darauf, woher die Sicherheitsumsätze kommen. Wenn Netzwerke reifen, wird die Validator-Ökonomie zunehmend institutionelle Staking-Entscheidungen, Resilienzbewertungen und Kapitalallokations-Frameworks steuern.
Die meisten Trader preisen die Story ein. Anspruchsvolle Investoren preisen das Sicherheitsmodell ein.
Zu verstehen, wie ein Netzwerk seine Validatoren bezahlt, heißt, das Asset zu verstehen.
#Crypto #Layer1 #ValidatorEconomics #StakingYield #Blockchain
42
·
--
TVL pro Validator: Die L1-Sicherheits-Effizienzkennzahl, über die niemand spricht
Die meisten Vergleiche von Layer 1 konzentrieren sich auf das gesamte TVL, den Transaktionsdurchsatz oder den Token-Preis. Aber es gibt ein Verhältnis, das viel tiefer geht: TVL pro Validator — der Umfang des gesicherten wirtschaftlichen Werts pro Einheit netzwerkweiter Konsensarbeit.
So wichtig ist das:
🔐 Sicherheit ist nur im Verhältnis zu dem sinnvoll, was sie schützt. Eine Kette mit 50 Mrd. $ TVL und 500.000 Validatoren verteilt das Risiko ganz anders als eine mit demselben TVL und 2.000 Validatoren. Konzentration bestimmt die Kosten eines Angriffs.
⚡ Ein hohes TVL pro Validator signalisiert Kapital-Effizienz, kann aber auch auf mögliche Fragilität hindeuten. Ein niedriges TVL pro Validator spricht entweder für nicht ausreichend genutzte Sicherheit (verschwendete Kosten) oder für ein bevorstehendes Wachstum über die Sicherheitsbasis hinaus.
📊 Wenn man $ETH, $SOL und $AVAX anhand dieser Perspektive betrachtet, verschiebt sich das Bild. Ketten, die nach TVL „kleiner“ wirken, werden bei normierter Sicherheitseffizienz anders gerankt.
🧠 Für langfristige Anleger zeigt dieses Verhältnis, ob ein Netzwerk sein Validator-Set überbaut (verwässert die Staker-Rendite) oder ob es sein wirtschaftliches Gewicht unterschüzt (erhöht das systemische Risiko).
Die besten L1-Investments sind nicht nur diejenigen mit der meisten Aktivität heute — sie sind diejenigen mit der am besten verteidigbaren Sicherheitsarchitektur für das Kapital, das sie morgen anziehen werden.
Kennzahlen sind wichtig. Wählt sie sorgfältig.
$ETH $SOL $AVAX
#Layer1 #CryptoSecurity #DeFi #StakingYield #CryptoInvesting
TVL pro Validator: Die L1-Sicherheits-Effizienzkennzahl, über die niemand spricht
Die meisten Vergleiche von Layer 1 konzentrieren sich auf das gesamte TVL, den Transaktionsdurchsatz oder den Token-Preis. Aber es gibt ein Verhältnis, das viel tiefer geht: TVL pro Validator — der Umfang des gesicherten wirtschaftlichen Werts pro Einheit netzwerkweiter Konsensarbeit.
So wichtig ist das:
🔐 Sicherheit ist nur im Verhältnis zu dem sinnvoll, was sie schützt. Eine Kette mit 50 Mrd. $ TVL und 500.000 Validatoren verteilt das Risiko ganz anders als eine mit demselben TVL und 2.000 Validatoren. Konzentration bestimmt die Kosten eines Angriffs.
⚡ Ein hohes TVL pro Validator signalisiert Kapital-Effizienz, kann aber auch auf mögliche Fragilität hindeuten. Ein niedriges TVL pro Validator spricht entweder für nicht ausreichend genutzte Sicherheit (verschwendete Kosten) oder für ein bevorstehendes Wachstum über die Sicherheitsbasis hinaus.
📊 Wenn man $ETH , $SOL und $AVAX anhand dieser Perspektive betrachtet, verschiebt sich das Bild. Ketten, die nach TVL „kleiner“ wirken, werden bei normierter Sicherheitseffizienz anders gerankt.
🧠 Für langfristige Anleger zeigt dieses Verhältnis, ob ein Netzwerk sein Validator-Set überbaut (verwässert die Staker-Rendite) oder ob es sein wirtschaftliches Gewicht unterschüzt (erhöht das systemische Risiko).
Die besten L1-Investments sind nicht nur diejenigen mit der meisten Aktivität heute — sie sind diejenigen mit der am besten verteidigbaren Sicherheitsarchitektur für das Kapital, das sie morgen anziehen werden.
Kennzahlen sind wichtig. Wählt sie sorgfältig.
$ETH $SOL $AVAX
#Layer1 #CryptoSecurity #DeFi #StakingYield #CryptoInvesting
Die meisten Vergleiche von Layer 1 konzentrieren sich auf das gesamte TVL, den Transaktionsdurchsatz oder den Token-Preis. Aber es gibt ein Verhältnis, das viel tiefer geht: TVL pro Validator — der Umfang des gesicherten wirtschaftlichen Werts pro Einheit netzwerkweiter Konsensarbeit.
So wichtig ist das:
🔐 Sicherheit ist nur im Verhältnis zu dem sinnvoll, was sie schützt. Eine Kette mit 50 Mrd. $ TVL und 500.000 Validatoren verteilt das Risiko ganz anders als eine mit demselben TVL und 2.000 Validatoren. Konzentration bestimmt die Kosten eines Angriffs.
⚡ Ein hohes TVL pro Validator signalisiert Kapital-Effizienz, kann aber auch auf mögliche Fragilität hindeuten. Ein niedriges TVL pro Validator spricht entweder für nicht ausreichend genutzte Sicherheit (verschwendete Kosten) oder für ein bevorstehendes Wachstum über die Sicherheitsbasis hinaus.
📊 Wenn man $ETH , $SOL und $AVAX anhand dieser Perspektive betrachtet, verschiebt sich das Bild. Ketten, die nach TVL „kleiner“ wirken, werden bei normierter Sicherheitseffizienz anders gerankt.
🧠 Für langfristige Anleger zeigt dieses Verhältnis, ob ein Netzwerk sein Validator-Set überbaut (verwässert die Staker-Rendite) oder ob es sein wirtschaftliches Gewicht unterschüzt (erhöht das systemische Risiko).
Die besten L1-Investments sind nicht nur diejenigen mit der meisten Aktivität heute — sie sind diejenigen mit der am besten verteidigbaren Sicherheitsarchitektur für das Kapital, das sie morgen anziehen werden.
Kennzahlen sind wichtig. Wählt sie sorgfältig.
$ETH $SOL $AVAX
#Layer1 #CryptoSecurity #DeFi #StakingYield #CryptoInvesting
84
·
--
Guten Morgen, Trader! 🌅 Ethereum wird bei rund 1.885 US-Dollar gehandelt, moderat fester. In dieser Woche machte eine wirklich interessante institutionelle Bewegung Schlagzeilen – SharpLink, ein großes auf Ethereum fokussiertes Unternehmen für digitale Vermögenstreasuries, kündigte Pläne an, 200 Millionen US-Dollar in ETH über das Lido Liquid Staking Protokoll einzusetzen, um aus seinen Beständen zusätzlich Rendite zu generieren. Das Unternehmen erhält dabei gestaketes Ethereum in gewickelter Form (wstETH), verwahrt bei Anchorage Digital, und erweitert damit seine bestehende Staking- und Restaking-Strategie.
Diese Art von Schritt spiegelt einen breiteren institutionellen Trend wider, der sich gezielt um Ethereum formiert: Auch Fidelity hat kürzlich angekündigt, ETH-Staking mit quartalsweisen Cash- Ausschüttungen hinzuzufügen. Das zeigt, dass große Vermögensverwalter ETH zunehmend nicht nur als spekulatives Asset betrachten, sondern als produktives, renditegenerierendes Sicherheiteninstrument.
Mit dem heutigen etwas schwächeren PPI-Wert, der die Wahrscheinlichkeit einer Fed-Pause nach oben schiebt, und Jackson Hole, das noch als wichtiges Katalysator-Event in diesem Monat ansteht, könnte die institutionelle Staking-Story für ETH unabhängig vom kurzfristigen Kursrauschen einen stabilen Nachfrage-Unterton liefern. 🔍
$ETH #Ethereum #ETH2026 #StakingYield #CryptoNews #Institutional
Guten Morgen, Trader! 🌅 Ethereum wird bei rund 1.885 US-Dollar gehandelt, moderat fester. In dieser Woche machte eine wirklich interessante institutionelle Bewegung Schlagzeilen – SharpLink, ein großes auf Ethereum fokussiertes Unternehmen für digitale Vermögenstreasuries, kündigte Pläne an, 200 Millionen US-Dollar in ETH über das Lido Liquid Staking Protokoll einzusetzen, um aus seinen Beständen zusätzlich Rendite zu generieren. Das Unternehmen erhält dabei gestaketes Ethereum in gewickelter Form (wstETH), verwahrt bei Anchorage Digital, und erweitert damit seine bestehende Staking- und Restaking-Strategie.
Diese Art von Schritt spiegelt einen breiteren institutionellen Trend wider, der sich gezielt um Ethereum formiert: Auch Fidelity hat kürzlich angekündigt, ETH-Staking mit quartalsweisen Cash- Ausschüttungen hinzuzufügen. Das zeigt, dass große Vermögensverwalter ETH zunehmend nicht nur als spekulatives Asset betrachten, sondern als produktives, renditegenerierendes Sicherheiteninstrument.
Mit dem heutigen etwas schwächeren PPI-Wert, der die Wahrscheinlichkeit einer Fed-Pause nach oben schiebt, und Jackson Hole, das noch als wichtiges Katalysator-Event in diesem Monat ansteht, könnte die institutionelle Staking-Story für ETH unabhängig vom kurzfristigen Kursrauschen einen stabilen Nachfrage-Unterton liefern. 🔍
$ETH #Ethereum #ETH2026 #StakingYield #CryptoNews #Institutional
Diese Art von Schritt spiegelt einen breiteren institutionellen Trend wider, der sich gezielt um Ethereum formiert: Auch Fidelity hat kürzlich angekündigt, ETH-Staking mit quartalsweisen Cash- Ausschüttungen hinzuzufügen. Das zeigt, dass große Vermögensverwalter ETH zunehmend nicht nur als spekulatives Asset betrachten, sondern als produktives, renditegenerierendes Sicherheiteninstrument.
Mit dem heutigen etwas schwächeren PPI-Wert, der die Wahrscheinlichkeit einer Fed-Pause nach oben schiebt, und Jackson Hole, das noch als wichtiges Katalysator-Event in diesem Monat ansteht, könnte die institutionelle Staking-Story für ETH unabhängig vom kurzfristigen Kursrauschen einen stabilen Nachfrage-Unterton liefern. 🔍
$ETH #Ethereum #ETH2026 #StakingYield #CryptoNews #Institutional
44
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#USPPIMissMayEaseBTCPressure
36,081 Aufrufe
663 Kommentare
2
#BitcoinCoreDisclosesTorTrafficVulnerability
13,799 Aufrufe
331 Kommentare
3
#WhatWillDriveCryptoandStocks’NextRebound?
143,488 Aufrufe
1,548 Kommentare
4
#BitcoinBreaksBelow200WeekMovingAverage
44,255 Aufrufe
458 Kommentare
5
#SpaceXTeslaMergerTalksWouldCombine30220BTC
14,703 Aufrufe
243 Kommentare
6
#Anthropic’s6xIPODemandSignalsPotentialRecordRaise
48,724 Aufrufe
690 Kommentare
7
#USCryptoETFsLose$1.48BInFiveDays
2,468 Aufrufe
42 Kommentare
8
#KoreaDigitalAssetBasicActFinalDraftExpectedEarlyJanuary
3,642 Aufrufe
20 Kommentare
9
#RippleRLUSDMarketCapSurpassesPayPalPYUSD
9,614 Aufrufe
131 Kommentare
10
#JaneStreetNearlyOctuplesFidelityBitcoinETFHoldings
20,821 Aufrufe
239 Kommentare