

#netusdt
netusdt
525 Aufrufe
17 Kommentare
Hot
Zuletzt
·
--
Bärisch
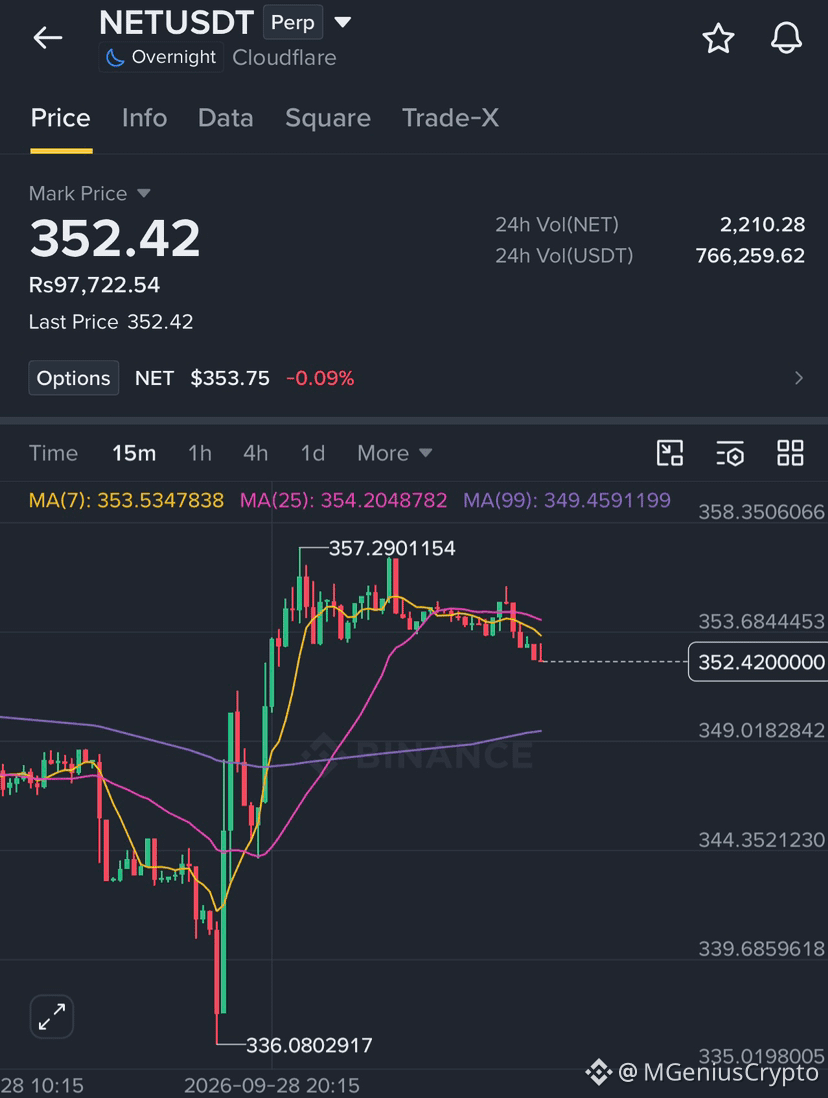
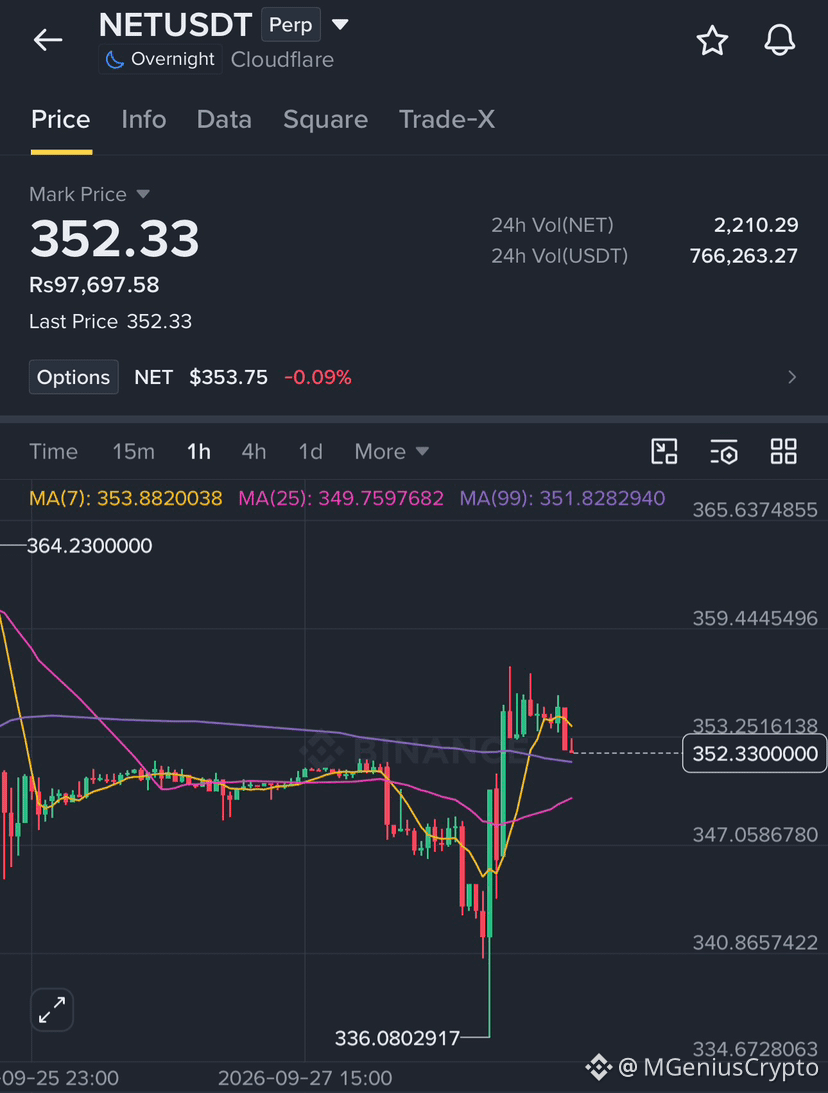
🚨 #NETUSDT — KURZER SETUP🔥
$NET zeigt klaren bärischen Druck auf beiden Charts (15m & 1H). Der Preis hat Schwierigkeiten, höhere Levels zu halten; wiederholte Zurückweisungen und abwärtsgerichteter Momentum zeigen, dass die Verkäufer das Ruder übernommen haben. 📉
Bias: SHORT
🎯 Beobachte weitere Abwärtsbewegungen hin zu tieferen Unterstützungszonen.
⚠️ Wenn der Preis die wichtige Widerstandszone stark zurückerobert, könnte dieses Setup an Stärke verlieren.
Was denkt ihr — wird NET weiter fallen oder können Käufer die Kontrolle übernehmen? 👀👇
Folge für weitere Markt-Updates & Trading-Setups. 🔥
#CryptoTrading #Altcoins #CryptoSignals
{future}(NETUSDT)
🚨 #NETUSDT — KURZER SETUP🔥
$NET zeigt klaren bärischen Druck auf beiden Charts (15m & 1H). Der Preis hat Schwierigkeiten, höhere Levels zu halten; wiederholte Zurückweisungen und abwärtsgerichteter Momentum zeigen, dass die Verkäufer das Ruder übernommen haben. 📉
Bias: SHORT
🎯 Beobachte weitere Abwärtsbewegungen hin zu tieferen Unterstützungszonen.
⚠️ Wenn der Preis die wichtige Widerstandszone stark zurückerobert, könnte dieses Setup an Stärke verlieren.
Was denkt ihr — wird NET weiter fallen oder können Käufer die Kontrolle übernehmen? 👀👇
Folge für weitere Markt-Updates & Trading-Setups. 🔥
#CryptoTrading #Altcoins #CryptoSignals
1
84
🥔 Eine solide Plattform wurde aufgebaut und ist bereit, den historischen Preissprung zu starten.
🆙 LONG $NET
Entry: 314.49
TP: 330.214 | SL: 283.041
💎 Jedes qualitativ hochwertige Projekt ist ein roher Diamant, der Zeit zum Schliff braucht.
📉 Der schwebende Angebotsdruck über dem Markt wurde durch einen Dämpfungsimpuls bereits verarbeitet.
💎 Schätzen Sie Ihre Zeit, denn sie ist die wertvollste Ressource an der Börse.
💎 Ich wünsche Ihnen, dass Sie ein einflussreicher Investor in der Community werden.
#NETUSDT $NETUSDT
38
Übersetzung ansehen
🍠 Những dự án tiềm năng còn ẩn mình dưới sâu, hứa hẹn sẽ bùng nổ rực rỡ và mang lại quả ngọt lớn trong tương lai.
🏹 LONG $NET
Entry: 312.11
TP: 327.715 | SL: 280.899
🧬 Sự minh bạch của blockchain là tiêu chuẩn mới cho mọi ngành kinh tế.
📊 Chỉ báo Chande Momentum Oscillator cho thấy sức mạnh mua đang áp.
🧠 Hãy rèn luyện tư duy phản biện để không bị cuốn theo những đám đông ồn ào.
🌸 Mong rằng bạn sẽ luôn là phiên bản tốt nhất của chính mình mỗi ngày sàn.
#NETUSDT $NETUSDT
55
·
--
$NET USDT UPDATE: Pre-Market — der Handel startet in ca. 4h 17m. Noch kein aktuelles Signal; warte auf die Preisfindung und das Volumen nach dem Start. #NETUSDT #BinanceSquare
$NET USDT UPDATE: Pre-Market — der Handel startet in ca. 4h 17m. Noch kein aktuelles Signal; warte auf die Preisfindung und das Volumen nach dem Start. #NETUSDT #BinanceSquare
203

·
--
Der alte Hund hat kurz das Orderbuch/den Chart abgetastet: $NET ist in den letzten 24 Stunden um 6,599% gestiegen. Was mich aber vor allem aufmerksam macht, ist, dass die Funding-Rate stabil bei 0,00% liegt. Auf diesem Kursniveau wirkt das in der Linie „Semiconductor AI“ etwas auffällig.
Ganz ehrlich: 6,6% Tagesplus sind in irgendeinem über Aktienmarkt-abhängigen US-Börsen-Mapping-Contract kein kleiner Schritt. Aber $NET ist hier etwas speziell: Es wird unter „Other“ geführt und nicht direkt unter den Chip- oder AI-Sektor. Das bringt mich dazu, tiefer zu graben: Handelt der Markt gerade hauptsächlich seinen Cloud-Service als „alte Basis“ ab – oder nimmt es wirklich als neuen Leitstern für AI-Infrastruktur wahr? Leider fehlen in den vorliegenden Daten diesmal komplett Informationen zu vergleichbaren Secondary-Tokens im Halbleiterbereich (z. B. MU, NVDA), sodass ich keinen direkten Horizontalvergleich machen kann. Rein aus Sicht von $NET selbst: Es ist gestiegen, aber die Funding-Rate ist null. Das bedeutet, dass aktuell weder Longs noch Shorts jemandem Geld zahlen. Die Positionierung hat auf beiden Seiten keinen klaren Kostenvorteil; die Stimmung für einseitige Wetten wurde noch nicht richtig angeheizt.
Da die Funding-Rate bei null liegt und zugleich bei 2047.85 offene Kontrakte vorhanden sind, schließe ich, dass der Markt an dieser Stelle noch keinen besonders überfüllten Konsens gebildet hat. Es steigt – aber nicht so stark, dass Shorts fürchten müssten, im Sinne einer Liquidations-Kaskade Gebühren zu zahlen. Es gibt Positionen, aber das Volumen deutet auch nicht darauf hin, dass riesige Beträge in einem wilden Gamble gebündelt wurden. In so einem Zustand spricht man entweder von einem frühen Test der Bewegung oder von einer (möglicherweise nicht anhaltenden) Gegenbewegung ohne starke Dynamik. Ich halte die erste Variante für wahrscheinlicher: Ein volumenstarkes Ansteigen wird aus „echtem Geld“ aufgebaut, also zumindest zeigt es, dass es Käufe gibt, die proaktiv Liquidität aufnehmen. Allerdings ist das nach wie vor nur ein einzelnes Signal; ohne eine Querbestätigung über Kapitalflüsse der gesamten Branche muss man die Aussage in ihrer Aussagekraft etwas reduzieren.
Also ist der Take des alten Hundes: Ich entscheide mich zu warten – nicht hinterherlaufen. Das aktuelle Setup aus dieser Null-Funding-Rate plus einem moderaten Niveau an offenen Kontrakten zeigt, dass der Aufwärts-Treibstoff noch nicht wirklich gezündet wurde. Entweder abwarten, bis es mit Volumen über das heutige Hoch ausbricht und gleichzeitig beobachten, ob die Funding-Rate ins Positive dreht – als Bestätigung, dass die Longs anfangen, richtig Gas zu geben. Oder abwarten, bis es zurücksetzt, und dann schauen, ob die Funding-Rate beim Fallen ins Negative kippt – das wäre eine bequemere Left-Side-Position. Im Moment ist die beste Aktion: Beobachten, die Position leicht halten. Die größte Gegenkraft kommt aus der Narrativ-Ebene: Wenn der Markt schnell merkt, dass die AI-Story von $NET nur ein Aufspringen auf einen Hype ist und es an ordentlicher Auftragslage oder Performance-Unterstützung fehlt, könnte diese Rally sehr schnell ein abruptes Ende nehmen.
Wo könnte meine Einschätzung am ehesten falsch liegen?
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #NET #NETUSDT $NET
29
·
--
Der alte Hund hat kurz das Orderbuch gescannt: In den letzten 24 Stunden stieg die Position von $NET um 8,477%, bei einem Kurs von 330,55. Während der Kurs nach oben läuft, fühlt sich das Orderbuch jedoch ein wenig „heiß“ an. Das dazugehörige Funding Rate liegt bei 0,00085874—das ist eine positive Zahl. Sie bedeutet: Beim Funding-Ausgleich zahlt die Long-Seite gerade der Short-Seite Geld. Ist die Funding Rate größer als null, steht es den Regeln zufolge schon fest: Die Longs sind „überfüllt“.
Das ist die erste echte Beobachtung eines $NET-Kontrakts (NETUSDT) auf der Kette. Der Blick wird auf die Verbindung zwischen Crypto und TradFi gelenkt: Dieses Funding-Rate-Gefüge hängt ziemlich sicher mit dem Takt der Kursvolatilität seines US-Aktien-Pendants zusammen. Der Preis schoss an einem Tag um knapp 8,5% nach oben, während das Open Interest bei 2044,67 Kontrakten steht; das Volumen meldete über 1,23 Mio. Um es einfach zu sagen: Kursanstieg mit positiver Funding Rate heißt, dass die Long-Positionen, die diese Runde treiben, in diesem Moment zusätzliche Finanzierungskosten tragen. Das ist nicht „umsonst“—es zeigt, dass im kurzfristigen Long-Short-Ringen die Long-Kräfte aktiv mit Geld abstimmen, aber sich dadurch auch in eine Position bringen, die anfällig ist für eine umgekehrte, „ausquetschende“ Bewegung.
Meine Einschätzung basiert auf zwei Signalen: Während der Preis nach oben ausbricht, ist die Funding Rate ebenfalls deutlich positiv. Diese Kombination deutet darauf hin, dass die Long-Seite im Zuge des optimistischen Anzugs überfüllt wird und die Nachhaltigkeit der Kauforders davon abhängt, ob später weiterhin Kapital zufließt—und zwar trotz positiver Funding Rate. Das stärkste Gegenargument ist simpel: Wenn der Preis die Gebühren ignorieren und weiter neue Hochs erzwingen kann, zwingt das mehr Shorts zum Stop-Out; die Funding Rate könnte sogar weiter nach oben gehen und so eine zweite Welle auslösen, getrieben durch Stop-Outs der Shorts. Aber die Erfahrung des alten Hundes lautet: Ein Anstieg, der allein von Netto-Longs finanziert wird, kippt oft schnell, sobald der Kaufdruck nicht mehr reicht—der anschließende Rücksetzer kommt dann meist heftiger, als es die Technik allein vermuten lässt.
Die Auswirkungen höherer Ordnung sind bereits gelegt. Wenn der $NET-Kurs hier ins Stocken gerät oder zurücksetzt, müssen jene Long-Positionen, die bei hohen Funding-Raten aufgebaut wurden, wegen der fortlaufenden Zahlungen und weil der Gewinn wieder abgibt, mit erhöhtem Closing-/Liquidationsdruck rechnen. Wenn diese Liquidität abfließt, wird die Markttiefe und damit die Unterstützung dünner—und Shorts finden leichter Chancen für Gegenangriffe. Wer profitiert, liegt auf der Hand: die frühen Longs und die Shorts, die ihre Orders bereits zum Schließen gehängt haben; wer die Kosten trägt, ist die derzeit überfüllte Long-Seite, die gerade bezahlt.
Vom Vorgehen her bleibt der alte Hund jetzt erstmal abwartend. Ich jage diesem Anstieg mit positiver Funding Rate nicht hinterher, weil das Chance-Risiko-Verhältnis nicht stimmt.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #NET #NETUSDT $NET
Der alte Hund hat kurz das Orderbuch gescannt: In den letzten 24 Stunden stieg die Position von $NET um 8,477%, bei einem Kurs von 330,55. Während der Kurs nach oben läuft, fühlt sich das Orderbuch jedoch ein wenig „heiß“ an. Das dazugehörige Funding Rate liegt bei 0,00085874—das ist eine positive Zahl. Sie bedeutet: Beim Funding-Ausgleich zahlt die Long-Seite gerade der Short-Seite Geld. Ist die Funding Rate größer als null, steht es den Regeln zufolge schon fest: Die Longs sind „überfüllt“.
Das ist die erste echte Beobachtung eines $NET -Kontrakts (NETUSDT) auf der Kette. Der Blick wird auf die Verbindung zwischen Crypto und TradFi gelenkt: Dieses Funding-Rate-Gefüge hängt ziemlich sicher mit dem Takt der Kursvolatilität seines US-Aktien-Pendants zusammen. Der Preis schoss an einem Tag um knapp 8,5% nach oben, während das Open Interest bei 2044,67 Kontrakten steht; das Volumen meldete über 1,23 Mio. Um es einfach zu sagen: Kursanstieg mit positiver Funding Rate heißt, dass die Long-Positionen, die diese Runde treiben, in diesem Moment zusätzliche Finanzierungskosten tragen. Das ist nicht „umsonst“—es zeigt, dass im kurzfristigen Long-Short-Ringen die Long-Kräfte aktiv mit Geld abstimmen, aber sich dadurch auch in eine Position bringen, die anfällig ist für eine umgekehrte, „ausquetschende“ Bewegung.
Meine Einschätzung basiert auf zwei Signalen: Während der Preis nach oben ausbricht, ist die Funding Rate ebenfalls deutlich positiv. Diese Kombination deutet darauf hin, dass die Long-Seite im Zuge des optimistischen Anzugs überfüllt wird und die Nachhaltigkeit der Kauforders davon abhängt, ob später weiterhin Kapital zufließt—und zwar trotz positiver Funding Rate. Das stärkste Gegenargument ist simpel: Wenn der Preis die Gebühren ignorieren und weiter neue Hochs erzwingen kann, zwingt das mehr Shorts zum Stop-Out; die Funding Rate könnte sogar weiter nach oben gehen und so eine zweite Welle auslösen, getrieben durch Stop-Outs der Shorts. Aber die Erfahrung des alten Hundes lautet: Ein Anstieg, der allein von Netto-Longs finanziert wird, kippt oft schnell, sobald der Kaufdruck nicht mehr reicht—der anschließende Rücksetzer kommt dann meist heftiger, als es die Technik allein vermuten lässt.
Die Auswirkungen höherer Ordnung sind bereits gelegt. Wenn der $NET -Kurs hier ins Stocken gerät oder zurücksetzt, müssen jene Long-Positionen, die bei hohen Funding-Raten aufgebaut wurden, wegen der fortlaufenden Zahlungen und weil der Gewinn wieder abgibt, mit erhöhtem Closing-/Liquidationsdruck rechnen. Wenn diese Liquidität abfließt, wird die Markttiefe und damit die Unterstützung dünner—und Shorts finden leichter Chancen für Gegenangriffe. Wer profitiert, liegt auf der Hand: die frühen Longs und die Shorts, die ihre Orders bereits zum Schließen gehängt haben; wer die Kosten trägt, ist die derzeit überfüllte Long-Seite, die gerade bezahlt.
Vom Vorgehen her bleibt der alte Hund jetzt erstmal abwartend. Ich jage diesem Anstieg mit positiver Funding Rate nicht hinterher, weil das Chance-Risiko-Verhältnis nicht stimmt.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #NET #NETUSDT $NET
88
·
--
$NET 24 stunden hat es 9,421 % nach oben gezogen, der Preis auf 313,6 gedrückt, aber die Funding-Rate liegt trotzdem bei -0,00097676. Der alte Hund hat kurz auf die Daten geschaut – diese Kombination ist schon etwas Besonderes. Die Shorts zahlen den Longs das Geld, typisch für die Vorphase eines Short Squeezes.
Warum steigt es, und trotzdem zahlen die Shorts? Die Funding-Regel ist hart: Funding negativ heißt, die Shorts sind überfüllt, die Longs kassieren Miete. Wenn der Preis steigt, während Funding negativ bleibt, bedeutet das: Die Shorts halten sich hartnäckig gegen einen Schlusskurswechsel, aber der Markt zwingt sie, aus den Positionen zu platzen. Das OI (Open Interest) von $NET liegt bei 1785,59 und hat sich nicht nennenswert vergrößert – der Aufwärtsmove könnte also eher durch das Schließen von Short-Positionen getrieben sein als durch wildes Nachschieben neuer Longs. Umsätze: 2,98 Mio. – nicht gerade „Reichtum regnet“, aber genug, um in diesem Liquiditätspool bei On-Chain-„US-Aktien“ den Preis ordentlich durcheinanderzubringen.
Meine Einschätzung: Diese Anomalie ist im Kern ein Stop-Loss-/Loss-Control-Move der Shorts, kein Fundamental-Treiber. Der Markt übersieht vielleicht etwas: $NET als On-Chain-Perp („perpetual“) mit langfristig negativer Funding-Rate zieht Arbitrage-Player an, die Longs im Spot kaufen und gleichzeitig Kontrakte shorten, um Profit einzusperren. Aber jetzt schießt der Preis stark nach oben – da könnten die Arbitrageure umdrehen und die Shorts schließen, was dann eine zweite Schubphase auslöst. Die stärkste Gegenposition ist: Wenn die Stimmung im gesamten Krypto-Markt kühler wird, wird der Anstieg bei $NET schnell wieder „aufgefressen“, denn das OI läuft nicht hinterher – die Basis des Preises ist nicht stabil.
Was passiert als Nächstes, wenn jemand gezwungen wird zu handeln? Wenn die Shorts weiter stur dagegenhalten, werden sich die Liquidationsaufträge oberhalb von 313,6 stapeln und eine Kettenreaktion an Auslösungen/Closes auslösen. Ein Teil der Longs könnte Gewinnmitnahmen rund um 313 machen und dadurch zusätzlichen Verkaufsdruck erzeugen. Die Kosten tragen die Shorts: Die Liquidität kippt vorerst Richtung Longs, aber sobald Funding wieder positiv wird, dreht sich das Spiel um.
Mein Vorgehen ist klar: Wenn der Preis bei 313,6 stabil bleibt und Funding negativ ist, steige ich mit kleiner Positionsgröße mit ein. Fällt der Preis unter 313, oder wechselt Funding plötzlich ins Positive – dann ziehe ich mich sofort zurück. Ich setze nicht auf einen Rebound. Die Failure-Bedingung ist eindeutig: Wenn eines dieser beiden Signale auftaucht, gesteht der alte Hund sofort Fehler ein und geht raus.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #NET #NETUSDT $NET
44
·
--
Der alte Hund warf einen Blick auf das Orderbuch von $NET : In 24 Stunden stieg es um 9,606% auf 314,35. Diese bullische Kerze ist nichts Besonderes; das Seltsame ist die darunter hängende Funding Rate: -0.00167234. Wenn der Preis nach oben läuft, aber die Finanzierungsrate gleichzeitig Short gegen Long steht—dann zeigt diese Struktur schon ein Problem.
Kurzurteil in einem Satz: $NET ist hier eine klassische Short-Compression-Phase, nicht einfach ein Angriff der Longs. Die Beweiskette ist klar: Der Preis ist um 9,606% gestiegen—das ist Fakt. Gleichzeitig ist die Funding Rate negativ—auch das ist Fakt. Nach der „Finanzierungsraten“-Regel bedeutet eine negative Gebühr, dass Short-Positionen Long-Positionen bezahlen. Preis steigt, Shorts müssen trotzdem Geld hinblättern—Shorts verlieren dadurch in zwei Dimensionen gleichzeitig Liquidität. Diese Divergenz aus Preis und Finanzierung ist meist kein Zeichen dafür, dass die Longs besonders stark sind, sondern dass Shorts gezwungen sind, sich zu schließen und dadurch einen gegenteiligen Schub auslösen.
Was ist die stärkste Gegenprüfung? Wenn diese Rally rein darauf beruht, dass Shorts in Panik geraten und eingedeckt werden, dann ist der „echte“ Kaufdruck der Longs möglicherweise nicht nachhaltig. Sobald der Welle aus Short-Coverings ein Ende gesetzt ist, fehlt es an neuen Long-Geldzuflüssen, und ein Rücksetzer kann sehr schnell erfolgen. Was der Markt vielleicht ignoriert: Ob die aktuelle OI (Open Interest, ausstehende Kontrakte) bei 1569.38 nach der Compression strukturell gesund ist. Wenn die neu eingestiegenen Longs nur auf kurzfristige Compression-Gewinne aus sind und nicht langfristig überzeugt sind—wer übernimmt dann die Käufe, wenn die Liquidität wieder abgezogen wird?
Der Take des alten Hundes: Aktuell ist die Phase, in der die Shorts „leiden“, während die Longs die Liquiditäts-Boni abbekommen. Auslöser und Vorgehen: Wenn der Preis über 314.35 halten kann und die Funding Rate von negativ zurück Richtung Null, ja sogar ins Positive läuft, dann gehe ich davon aus, dass die Compression-Phase in die zweite Stufe übergeht (Longs dominieren) und ich die Position weiter beobachte. Andernfalls: Wenn der Preis schnell wieder unter 314.35 fällt und die OI deutlich sinkt, dann bewerte ich, dass die Compression beendet ist—und dass sowohl Stop-Losses der Shorts als auch Gewinnmitnahmen der Longs gemeinsam abziehen; dann werde ich die Position reduzieren oder aussteigen.
Die Ungültigkeitsbedingung ist genau das oben Genannte: Wenn 314.35 nicht gehalten wird und das Positionsvolumen (OI) abnimmt, dann zeigt das, dass der Compression-Antrieb erschöpft ist—und damit ist die Kernannahme dieser Short-Compression-These nicht mehr gültig. Ganz offen: Man geht jetzt mit dem „Fleisch und Blut“ der Shorts nach oben; man sollte sich nicht als die Sturmspitze ausgeben.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #NET #NETUSDT $NET
33
·
--
Der alte Hund warf einen Blick auf die Daten: In den vergangenen 24 Stunden ist der Preis von $NET um 10 Prozent auf 313,69 gestiegen, aber der Funding-Satz ist fest auf null geblieben. Das Spot-Volumen schoss auf 2,08 Millionen, doch das Open Interest (OI) im gehebelten Markt liegt nur bei etwa 1230. Zusammen mit den nullen Gebühren wirkt dieses Pumpen sehr nach einem Mangel an Hebel-„Geschmack“.
Die Perspektive ist M4_mover, das bedeutet eine Auffälligkeit. Aber diesmal ist die Auffälligkeit etwas untypisch: Der Preis steigt stark, und das Funding ist neutral. Nach der harten Funding-Richtungsregel gilt: Wenn ein Anstieg mit einer positiven Funding-Rate einhergeht, ist das ein typisches Signal für überfüllte Longs. Jetzt ist die Funding-Rate null—das heißt, die gehebelten Longs haben sich nicht in großem Stil hinterher gestürzt. Die 10 Prozent Kursanstieg dürften daher sehr wahrscheinlich aus dem direkten Kaufinteresse im Spotmarkt kommen, nicht aus einem erzwungenen Short Squeeze bei Perpetual-Futures. Es gab keinen Vergleich mit einem „secondary meme“, um die Stärke des Sektors zu beurteilen. Aus Sicht eines einzelnen Assets ist $NET jedoch eine eigenständige Spot-Story, losgelöst von der Hebel-Stimmung.
Meine Einschätzung: Bei diesem Pump fehlt die Bestätigung aus dem Derivatemarkt, das Fundament ist nicht stabil. Dass die Funding-Rate während des steigenden Trends auf null steht, ist kein gutes Zeichen—es bedeutet, dass es künftig keinen Nachschub an Hebel-Funding gibt, der den Aufwärtstrend weiter anheizt. Das stärkste Gegenargument ist: Institutionen oder großes Geld könnten zwar gleichzeitig Spot gekauft haben, aber auf der Futures-Seite gehedgt haben, sodass sich die Netto-Exposure kaum verändert und damit die Funding-Rate gedrückt wird. In so einem Fall wäre „Preis rauf, Funding bewegt sich nicht“ eher ein Merkmal für „positioniertes Einpacken“ (Lock-in-Build). Aber ohne konkrete OI-Änderungsdaten lässt sich dieses Gegenargument nicht wirklich belegen. Die zweite Auswirkung: Wenn der Spot-Kauf plötzlich nachlässt und im Null-Funding-Umfeld keine Seite (Long oder Short) massenhaft in den Liquidationen für Liquidität sorgt, ist der Rücksetzer-Support sehr dünn. Dann tragen vor allem die Neuzugänger, die dem Trend hinterhergelaufen sind, die Hauptkosten.
Im Moment mache ich keine Bewegung (kein Nachkaufen). Der Preis steigt, aber die Derivate-Indikatoren halten nicht mit—das ist nicht mein Ding. Als Bedingung für einen Nachkauf gilt: Funding wechselt von null auf positiv und das OI nimmt synchron deutlich zu. Das würde bedeuten, dass gehebelte Longs anfangen einzusteigen, um die Rally zu verlängern. Zurzeit entscheide ich mich für Abwarten. Der Bereich, in dem diese Einschätzung am ehesten falsch liegen könnte, ist: Falls $NET als Nächstes eine konkrete Meldung aus einer einzigen Quelle (z. B. eine wichtige Kooperation) veröffentlicht, die die Spot-Nachfrage direkt zündet und so dazu führt, dass man trotz aller Derivate-Indikatoren weiter wild nach oben zieht—dann würde meine strukturelle Analyse kurzfristig versagen.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #NET #NETUSDT $NET
·
--
$NET in den vergangenen 24 Stunden um über 10 % nach oben geschossen und auf 312,61 USD geklettert. So ein rasanter Anstieg führt normalerweise dazu, dass der Funding-Satz nach oben gezogen wird: Longs zahlen dann die Kosten für ihre Positionen. Aber hier ist der Funding-Satz null — niemand muss dem anderen etwas zahlen. Zusammen mit dem offenen Kontraktvolumen von 1294,39 zeigt das, dass in diesem Anstieg weder die Positionen noch die Finanzierungskosten bislang ein extremes einseitiges Druckbild erzeugt haben.
Meine Kernannahme: Eine Kombination aus heftigem Kursanstieg und neutralem Funding-Satz deutet häufig darauf hin, dass der Aufwärtsimpuls nicht durch harte Pushes mit hochgehebeltem Futures-Kapital zustande kommt. Viel wahrscheinlicher sind Spot- oder weniger gehebelte Kauforders, die das Geschehen dominieren. Der Kursanstieg allein zieht zwar Aufmerksamkeit an, aber dass die Funding-Raten unverändert bleiben, heißt entweder, dass die Bären noch nicht in großem Stil eingestiegen sind, oder dass sie ebenfalls abwarten — bereit, an einem höheren Niveau zuzuschlagen. Das ist ein tendenziell neutral-positives Signal, bedeutet aber keineswegs, dass der Trend stabil ist.
Das stärkste Gegenargument: Ein Funding-Satz von null kann auch ein Hinweis auf mangelnde Dynamik sein. Wenn die Longs wirklich stark genug wären, um die Gegenseite niederzudrücken, müsste der Funding-Satz nach oben gedrückt werden. Der aktuelle Zustand mit null Funding wirkt eher wie ein beiderseitiges Abtasten — es fehlt an „Leverage-Brennstoff“, um den Anstieg zu beschleunigen. Sobald der Kurs ins Stocken gerät, kann das leicht eine Kettenreaktion von Gewinnmitnahmen auslösen.
Die nächste, „zweite Ebene“-Auswirkung: Weil das Funding neutral ist, sind die Positionskosten für beide Seiten relativ niedrig. Das macht es wahrscheinlicher, dass der Markt für beide Seiten weiterhin zum Ringen im selben Umfeld offen bleibt; die Volatilität könnte daher auf einem ähnlichen Niveau bleiben. Wenn der Kurs in der aktuellen Spanne stabil bleibt oder weiter nach oben ausbricht, müsste das wartende Short-Lager Verluste realisieren und ihre Positionen schließen — das könnte eine neue Runde kurzzeitiger Aufwärtsimpulse auslösen. Umgekehrt gilt aber: Dreht der Kurs ab und fällt wieder, dann werden sich die Longs im Null-Funding-Umfeld mit Stopps nicht zurückhalten — auch der Abwärtsbewegung könnte dann sehr schnell eskalieren.
Worin könnte sich diese Einschätzung am ehesten irren? In der Annahme, dass der Spot dominiert. Falls die Daten zeigen, dass der Kurs zwar steigt, aber das Handelsvolumen schrumpft, oder wenn große Kontrakt-Verkaufsorders auftreten, dann wird klar, dass die Dynamik nachlassen könnte. Auch die Bedingungen für ein Scheitern sind eindeutig: Wenn in den nächsten 24 Stunden der Preis von $NET nicht die 300-USD-Marke halten kann, oder wenn der Funding-Satz ins Positive dreht, der Kurs aber trotzdem stehen bleibt — dann muss man die Fortdauer dieses Anstiegs stark infrage stellen, und meine Einschätzung wäre damit ungültig.
Vorgehen: An dieser Stelle und bei diesem Funding-Satz entscheide ich mich fürs Beobachten. Wenn der Kurs mit Volumen über das vorherige Hoch ausbricht (konkretes vorheriges Hoch nicht bereitgestellt; hier gemeint ist die jüngere Hochzone), würde ich überlegen, dem Trend folgend mit geringer Positionsgröße Longs zu testen. Wenn der Kurs direkt zurückfällt und unter 300 USD bricht, würde ich das Tracking dieser Marktbewegung komplett aufgeben.
Handelsetikett: #BinanceFutures #TradFi #USDⓈM #NET #NETUSDT $NET
40
·
--
老狗扫了眼盘面,$NET in den letzten 24 Stunden um 1,723% gefallen, Notierung 277,71; die Kontrakt-Open-Interest liegt bei 910,66 Kontrakten. Die Funding-Rate beträgt 0. Fällt ein Underlying-Spot-Asset, wird die Kontrakt-Fee auf null gesetzt; Long und Short haben vorerst niemandem etwas gezahlt. Das zeigt, dass sich die Kräfte für einen kurzfristigen Wettkampf zerstreut haben—niemand spielt gerade gegeneinander auf eine Richtung.
Auf dieser Chain rund um Halbleiter/AI gehört $NET zu einem Rücksetzer im Mikrozyklus. Die anderen Namen im gleichen Sektor haben heute keine Daten, aber 老狗 weiß: Das Schlimmste für solche Assets ist eine Erzählungslücke (Narrative-Vakuum). Jetzt fällt der Kurs, aber das Open Interest schrumpft nicht mit; die Funding-Rate bleibt ebenfalls flach—ein typischer Zustand: Longs schauen abwartend, Short-Seite startet den Angriff noch nicht. Der Markt wartet entweder auf den nächsten Katalysator oder verdaut erst einmal die vorherigen Kursgewinne. Nach den Funding-Rate-„Ehernen Regeln“ gilt: Wenn die Rate null ist, gibt es keine gedrängten Longs, die gezwungen wären, Geld zu zahlen; ebenso gibt es keinen Druck durch gequetschte Shorts. Damit befindet sich das Orderbuch vorerst in einer Sackgasse.
Meine Einschätzung: An dieser Stelle tendiert es eher zu Seitwärtsrange und „Abreiberei“. Wenn du Positionen in der Hand hast, ist 277,71 ein Beobachtungspunkt. Unter 270 könnte ich etwas reduzieren, weil das Open Interest weiterhin da ist; wenn der Kurs weiter nach unten rutscht, kann das schnell zu einer Kettenreaktion bei Stop-Losses führen. Nach oben: Wenn es mit Volumen gelingt, über 285 zu durchbrechen, würde ich überlegen, wieder zuzulegen—das würde bedeuten, dass Longs wieder einsteigen. Ohne zweite Bestätigung entscheide ich mich für eine Beobachtung mit halber Position: nicht erhöhen, nicht reduzieren. Die Gegenmeinung wäre, dass eine Zero-Funding-Rate eine gesunde Korrektur sei; ich halte das aber für riskant, denn ohne externe Nachrichten lässt sich dieses Gleichgewicht leicht durch eine einzelne große schwarze Kerze brechen—und in die Gegenrichtung kann die Beschleunigung dann oft ziemlich schnell kommen.
Diese Einschätzung dürfte am ehesten an einem plötzlichen positiven Impuls falschliegen. Zum Beispiel wenn es in der Halbleiterbranche einen großen Auftrag gibt oder die Nachfrage nach AI-Computing unerwartet stark anzieht und $NET direkt nach oben zieht—dann ist die zuvor genannte Reduktionsplanung sofort hinfällig, und ich würde stattdessen nach Gelegenheiten suchen, um aggressiver nachzulegen.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #NET #NETUSDT $NET
22
·
--
[M1_mag7]
$NET ist in den vergangenen 24 Stunden um 5,499% gestiegen; der Preis liegt bei 284,52, aber der Funding-Satz ist 0. Long und Short haben nichts gezahlt. Das Open Interest (OI) von 989,67 zeigt zudem eine neutrale Liquidität. Alter Hund beurteilt: Als On-Chain-TradFi-Kontrakt ist er kurzfristig mit dem Mag7-Gesamtmarkt gekoppelt, aber ein neutrales Funding bedeutet, dass keine überfüllten Positionen aufgebaut wurden. Der Anstieg könnte daher durch Spot-Käufe getrieben sein. Die Gegenprobe: Wenn SPY einen Rücksetzer auslöst, würde $NET ebenfalls fallen.
Handels-Tag: #BinanceFutures #TradFi #USDⓈM #NET #NETUSDT $NET
21
·
--
$NET In den letzten 24 Stunden ist es um 7,068 % gefallen, der Preis liegt bei 280,84. Das Interessante ist nicht die Höhe des Rückgangs an sich, sondern dass der Funding-Satz im selben Zeitraum bei 0 liegt. Bei den Binance-<t-2/>TradFi-Perpetual-Futures bedeutet Funding=0 ein rein neutrales Signal: Das heißt, zu diesem Zeitpunkt hat weder die Long- noch die Short-Seite die Bereitschaft, dem jeweiligen Kontrahenten Gebühren zu zahlen. Damit befindet sich das Leverage-Kräftemessen im Markt vorerst in einer relativ ruhigen Beobachtungsphase – nicht in einem Zustand extremer Überfüllung auf einer Seite.
Aus Sicht von M2 Semiconductor/AI-Ketten sollte die Volatilität solcher Assets eigentlich von breiteren Technologieaktienzyklen und der AI-Investment-Erzählung beeinflusst werden. Aber diesmal fehlen mir die entscheidenden Vergleichs-Referenzen: Ich habe keine gleichzeitigen Kontrakt-Daten für MU, NVDA oder AMD zum Abgleich, daher kann ich nicht beurteilen, ob dieser Rückgang bei $NET eine Rückkopplung im Sektor ist oder ob es sich in der M2-Mikrostruktur eher um eine relative Schwäche handelt. Das, was ich sicher sagen kann, betrifft nur seinen eigenen Kurs und das Verhalten der Positionen: Der Rückgang ist nicht klein, aber die Positionsänderung ist extrem gering. Die gesamte offene Kontraktzahl (Open Interest) beträgt 886,09 Kontrakte. Diese Zahl allein ist – ohne längere Zeitreihe oder Vergleich innerhalb desselben Sektors – weder leicht noch schwer einzuordnen. Ich weiß nur: Wenn der Preis fällt, das OI aber nicht synchron und deutlich zurückgeht, bedeutet das normalerweise, dass im Markt Positionen „hart durchgezogen“ werden, oder dass neue Shorts eröffnet werden, um abzusichern. Dieses Signal ist jedoch zu isoliert und gewinnt erst im Zusammenspiel mit dem Funding wirklich an Bedeutung.
Und jetzt ist das Funding 0 – diese Kombination wird dadurch sehr interessant. Der Kurs fällt, Funding ist neutral, OI bewegt sich nur wenig. Meine Einschätzung: Dieser Rückgang hat keine klar erkennbaren panikartigen Liquidationen oder aggressives Short-Adding ausgelöst; die Marktstimmung wirkt eher stumpf bzw. abgekühlt. Was wäre die stärkste Gegenbeobachtung? Wenn der Preis in der Folge weiter nach unten rutscht, gleichzeitig aber das Funding plötzlich ins Positive dreht, dann wäre es die klassische „Long wird dafür bezahlen“-Fallkonstellation: Kursrutsch plus Long zahlen Gebühren. Das würde bedeuten, dass der Rückgang durch das Stoppen/Abwürgen von hoch gehebelten Long-Positionen getrieben wird und sich beschleunigt. Doch dieses Signal ist derzeit nicht aufgetreten.
Daher ist die Aktion von „old dog“ ziemlich eindeutig: erst mal abwarten. Solange das Funding neutral bleibt und das OI nicht ungewöhnlich ansteigt, rate ich nicht, an dieser Stelle das „Boden“-Niveau zu erraten. Meine Auslösebedingung ist: Wenn der Preis unter die 280er-Marke fällt und das Funding weiterhin 0 ist oder in den Negativbereich dreht, dann interpretiere ich das als Fortsetzung des Abwärtsimpulses – möglicherweise wage ich einen Short mit kleiner Positionsgröße. Wenn sowohl Long als auch Short keine Kostenlast zu tragen haben, ist ein Abwärtsmove oft vor allem die Trägheit bzw. Dynamik eines Trends.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #NET #NETUSDT $NET
17
·
--
[M1_mag7]
$NET 24 Stunden stürzte um 6,588 %, das Volumen an gehaltenen Positionen liegt nur bei 866,03. Als eines der On-Chain-Ankerpunkte für US-Blue-Chips (Mag7) wirkt dieser Rückgang mit der dünnen Positionierung im Sektor etwas widersprüchlich.
Die Funding Rate ist 0, Long und Short sind derzeit im Gleichgewicht, aber der Preis geht ganz konkret nach unten. Das zeigt, dass die Kaufseite an der Marke von 286,28 die Verkaufsdruck nicht auffangen kann. Unter der Mag7-Anker-Narrativ-Logik: Wenn andere Produkte stabil bleiben, während $NET trotzdem stärker fällt, könnte das bedeuten, dass das Kapital diesen Titel aktiv meidet – oder dass ein spezifischer negativer Auslöser den Kurs zusätzlich unter Druck setzt.
Handels-Tag: #BinanceFutures #TradFi #USDⓈM #NET #NETUSDT $NET
20
$NET
{future}(NETUSDT)
— Neueintrag Watch 🚨🔥
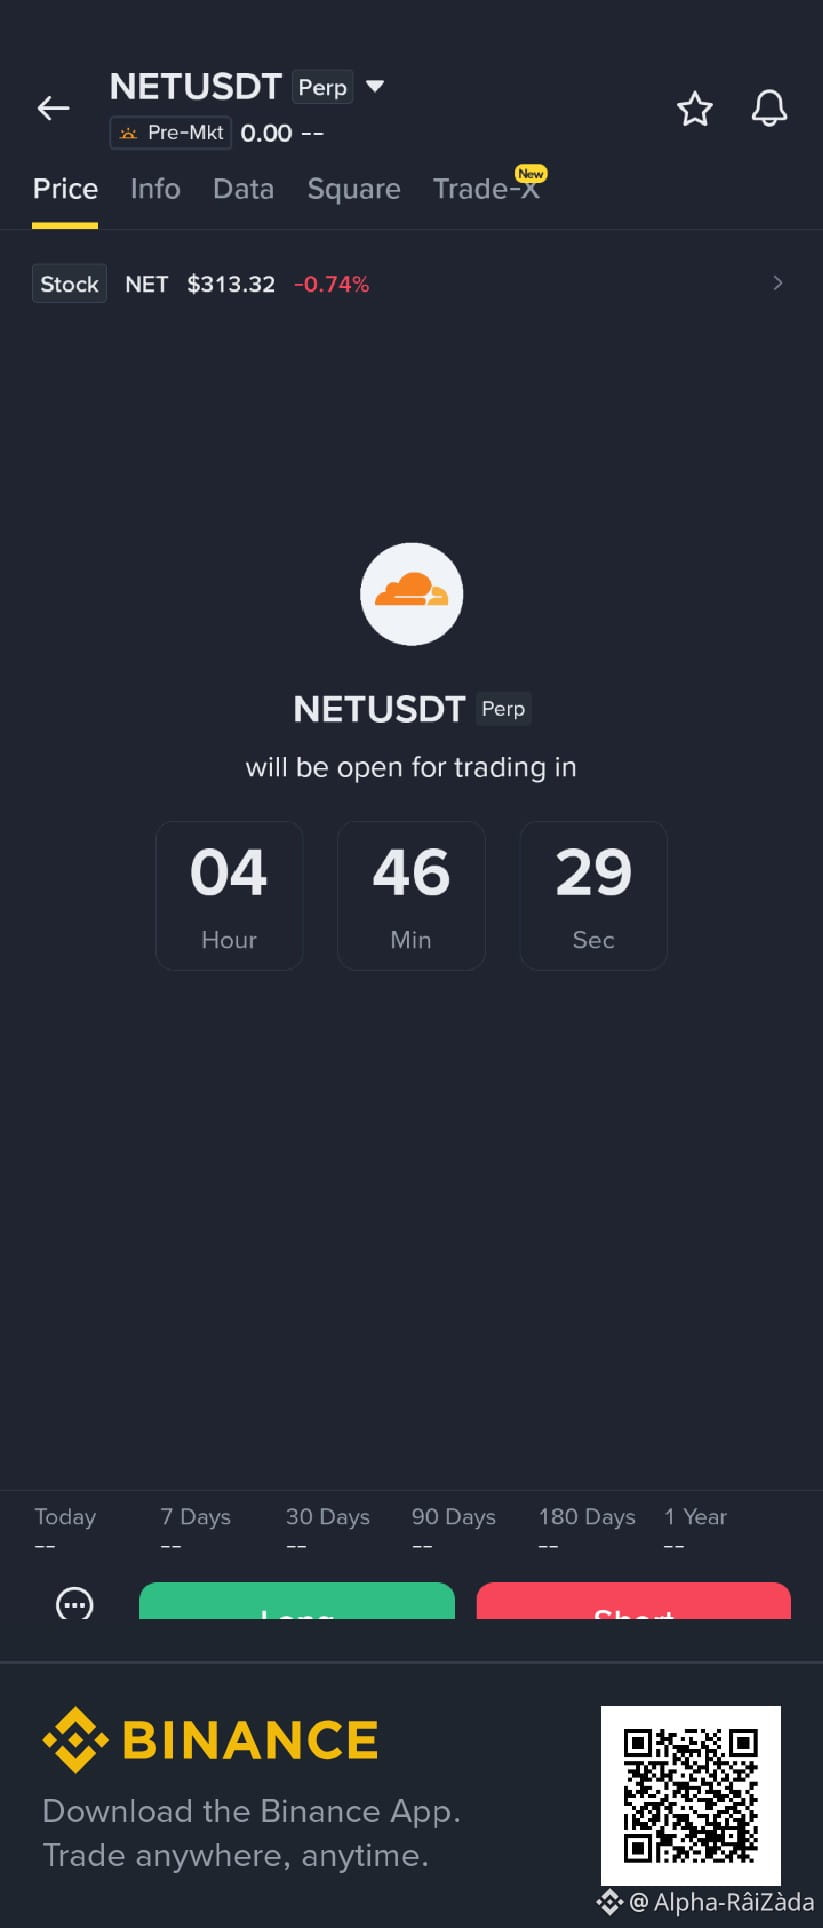
$NET (Cloudflare) erhält Aufmerksamkeit vor dem bevorstehenden Contract-Listing, mit noch ca. 4h 46m verbleibend.
Die Story zur Cloudflare- und A-Share-Konnektivität könnte ernsthafte Marktbeachtung anziehen, aber neue Listings können äußerst volatil sein.
⚠️ Eile nicht zur ersten Kerze. Beobachte die Eröffnungsliquidität, den Spread und die Preisstruktur, bevor du eine Position einnimmst.
#NET #NETUSDT #Cloudflare #BİNANCE #cryptotrading
$NET
— Neueintrag Watch 🚨🔥
$NET (Cloudflare) erhält Aufmerksamkeit vor dem bevorstehenden Contract-Listing, mit noch ca. 4h 46m verbleibend.
Die Story zur Cloudflare- und A-Share-Konnektivität könnte ernsthafte Marktbeachtung anziehen, aber neue Listings können äußerst volatil sein.
⚠️ Eile nicht zur ersten Kerze. Beobachte die Eröffnungsliquidität, den Spread und die Preisstruktur, bevor du eine Position einnimmst.
#NET #NETUSDT #Cloudflare #BİNANCE #cryptotrading
142
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#ZcashETFPostsFirstWeeklyOutflow$93.6M
35,557 Aufrufe
101 Kommentare
2
#GreekPoliceBustCryptoScamRingArrest17
78,116 Aufrufe
695 Kommentare
3
#BitcoinRejectedAt$87K
123,109 Aufrufe
160 Kommentare
4
#FedOctoberRateHikeOddsFallTo17%
103,020 Aufrufe
983 Kommentare
5
#NvidiaHitsRecordHighUp2.4%
70,938 Aufrufe
710 Kommentare
6
#CanaryFilesAmendedS1ForPEPEETF
19,940 Aufrufe
503 Kommentare
7
#USRussiaUkraineTalksReportedlyIncludeLukoilOilDeal
30,666 Aufrufe
498 Kommentare
8
#BitcoinParesGainsAfterRallyTo$86.5K
47,675 Aufrufe
166 Kommentare
9
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI
116,888 Aufrufe
1,118 Kommentare
10
#SECProposesCryptoCustodyRules
158,203 Aufrufe
1,393 Kommentare