
#icbasuesoccovercryptobankcharters
icbasuesoccovercryptobankcharters
62,818 Aufrufe
421 Kommentare
Hot
Zuletzt

·
--
Wenn Sie die Bankenklagen weiterhin ignorieren und davon ausgehen, dass sie Ihr Portfolio nicht berührt, dann hören Sie jetzt auf.
Die meisten Trader konzentrieren sich ausschließlich auf kurzfristige Kurscharts und geraten über Nacht aus dem Konzept, wenn sich die strukturelle Liquidität verschiebt. Wenn das traditionelle Finanzsystem anfängt, Regulierungsbehörden wegen der Frage zu verklagen, wer Verwahrungsrechte erhält, hängt Ihr Zugang zu Fiat-Ramps und Stablecoin-Reserven wie $USDT buchstäblich in der Luft.
Die Independent Community Bankers of America haben gerade eine Klage gegen die OCC wegen Krypto-Banklizenzen eingereicht. Traditionelle Banken argumentieren, dass diese Lizenzen die üblichen Schutzmechanismen umgehen. Sie behaupten, nicht-traditionelle Krypto-Institutionen dürften Bundes-Einlagen nicht ohne identische Aufsicht verwalten. Auf der anderen Seite machen Krypto-Befürworter darauf aufmerksam, dass das Legacy-Banking schlicht versucht, sein Monopol bei Clearing und Abwicklung zu schützen.
Persönlich sieht das nach einer klaren Maßnahme zur wettbewerbsfeindlichen Abwehr aus. Wenn die institutionelle Nachfrage nach Assets wie $BTC accelerates steigt, erkennen regionale Banken, dass sie Gebühreneinnahmen und die Vorherrschaft bei Abwicklungen an nativen digitale Asset-Verwahrer verlieren. Die Einschränkung spezialisierter Banklizenzen wird die Krypto-Integration nicht stoppen; sie wird sie nur in weniger transparente Offshore-Kanäle verdrängen.
Wo sehen Sie die institutionelle Krypto-Adoption, wenn es Gemeinschaftsbanken gelingt, Bundeslizenzen zu blockieren?
#ICBASuesOCCOverCryptoBankCharters #SECProposesCryptoCustodyRules
Wenn Sie die Bankenklagen weiterhin ignorieren und davon ausgehen, dass sie Ihr Portfolio nicht berührt, dann hören Sie jetzt auf.
Die meisten Trader konzentrieren sich ausschließlich auf kurzfristige Kurscharts und geraten über Nacht aus dem Konzept, wenn sich die strukturelle Liquidität verschiebt. Wenn das traditionelle Finanzsystem anfängt, Regulierungsbehörden wegen der Frage zu verklagen, wer Verwahrungsrechte erhält, hängt Ihr Zugang zu Fiat-Ramps und Stablecoin-Reserven wie $USDT buchstäblich in der Luft.
Die Independent Community Bankers of America haben gerade eine Klage gegen die OCC wegen Krypto-Banklizenzen eingereicht. Traditionelle Banken argumentieren, dass diese Lizenzen die üblichen Schutzmechanismen umgehen. Sie behaupten, nicht-traditionelle Krypto-Institutionen dürften Bundes-Einlagen nicht ohne identische Aufsicht verwalten. Auf der anderen Seite machen Krypto-Befürworter darauf aufmerksam, dass das Legacy-Banking schlicht versucht, sein Monopol bei Clearing und Abwicklung zu schützen.
Persönlich sieht das nach einer klaren Maßnahme zur wettbewerbsfeindlichen Abwehr aus. Wenn die institutionelle Nachfrage nach Assets wie $BTC accelerates steigt, erkennen regionale Banken, dass sie Gebühreneinnahmen und die Vorherrschaft bei Abwicklungen an nativen digitale Asset-Verwahrer verlieren. Die Einschränkung spezialisierter Banklizenzen wird die Krypto-Integration nicht stoppen; sie wird sie nur in weniger transparente Offshore-Kanäle verdrängen.
Wo sehen Sie die institutionelle Krypto-Adoption, wenn es Gemeinschaftsbanken gelingt, Bundeslizenzen zu blockieren?
#ICBASuesOCCOverCryptoBankCharters #SECProposesCryptoCustodyRules
Die meisten Trader konzentrieren sich ausschließlich auf kurzfristige Kurscharts und geraten über Nacht aus dem Konzept, wenn sich die strukturelle Liquidität verschiebt. Wenn das traditionelle Finanzsystem anfängt, Regulierungsbehörden wegen der Frage zu verklagen, wer Verwahrungsrechte erhält, hängt Ihr Zugang zu Fiat-Ramps und Stablecoin-Reserven wie $USDT buchstäblich in der Luft.
Die Independent Community Bankers of America haben gerade eine Klage gegen die OCC wegen Krypto-Banklizenzen eingereicht. Traditionelle Banken argumentieren, dass diese Lizenzen die üblichen Schutzmechanismen umgehen. Sie behaupten, nicht-traditionelle Krypto-Institutionen dürften Bundes-Einlagen nicht ohne identische Aufsicht verwalten. Auf der anderen Seite machen Krypto-Befürworter darauf aufmerksam, dass das Legacy-Banking schlicht versucht, sein Monopol bei Clearing und Abwicklung zu schützen.
Persönlich sieht das nach einer klaren Maßnahme zur wettbewerbsfeindlichen Abwehr aus. Wenn die institutionelle Nachfrage nach Assets wie $BTC accelerates steigt, erkennen regionale Banken, dass sie Gebühreneinnahmen und die Vorherrschaft bei Abwicklungen an nativen digitale Asset-Verwahrer verlieren. Die Einschränkung spezialisierter Banklizenzen wird die Krypto-Integration nicht stoppen; sie wird sie nur in weniger transparente Offshore-Kanäle verdrängen.
Wo sehen Sie die institutionelle Krypto-Adoption, wenn es Gemeinschaftsbanken gelingt, Bundeslizenzen zu blockieren?
#ICBASuesOCCOverCryptoBankCharters #SECProposesCryptoCustodyRules
231
Artikel
ICBA verklagte die OCC am 2. Oktober 2026#icbasuesoccovercryptobankcharters
ICBA verklagte die OCC am 2. Oktober 2026 (U.S. District Court, D.C.), um nationale Trust-Bank-Charter für Krypto-Unternehmen zu blockieren.
Kernaussage
OCC überschritt die Befugnisse des National Bank Act durch den Auslegungsbescheid 1176 + die endgültige Regel vom 2. März 2026. Ermöglicht nicht-treuhänderische Krypto-Aktivitäten (Verwahrung, Zahlungen, Emission) über eine nur schwach regulierte „Seitentür“.
Kern-Daten
~21 Trustbanken genehmigt/unter Bedingungen genehmigt unter der aktuellen OCC-Führung
Mindestens 13 sind Krypto-/Digital-Asset-Unternehmen
Benannte Ziele umfassen Protego Holdings (bedingte Genehmigung unter Anfechtung)
ICBA verklagte die OCC am 2. Oktober 2026
#icbasuesoccovercryptobankcharters
ICBA verklagte die OCC am 2. Oktober 2026 (U.S. District Court, D.C.), um nationale Trust-Bank-Charter für Krypto-Unternehmen zu blockieren.
Kernaussage
OCC überschritt die Befugnisse des National Bank Act durch den Auslegungsbescheid 1176 + die endgültige Regel vom 2. März 2026. Ermöglicht nicht-treuhänderische Krypto-Aktivitäten (Verwahrung, Zahlungen, Emission) über eine nur schwach regulierte „Seitentür“.
Kern-Daten
~21 Trustbanken genehmigt/unter Bedingungen genehmigt unter der aktuellen OCC-Führung
Mindestens 13 sind Krypto-/Digital-Asset-Unternehmen
Benannte Ziele umfassen Protego Holdings (bedingte Genehmigung unter Anfechtung)
ICBA verklagte die OCC am 2. Oktober 2026 (U.S. District Court, D.C.), um nationale Trust-Bank-Charter für Krypto-Unternehmen zu blockieren.
Kernaussage
OCC überschritt die Befugnisse des National Bank Act durch den Auslegungsbescheid 1176 + die endgültige Regel vom 2. März 2026. Ermöglicht nicht-treuhänderische Krypto-Aktivitäten (Verwahrung, Zahlungen, Emission) über eine nur schwach regulierte „Seitentür“.
Kern-Daten
~21 Trustbanken genehmigt/unter Bedingungen genehmigt unter der aktuellen OCC-Führung
Mindestens 13 sind Krypto-/Digital-Asset-Unternehmen
Benannte Ziele umfassen Protego Holdings (bedingte Genehmigung unter Anfechtung)
1
7
3.1k

·
--
Bullisch
#icbasuesoccovercryptobankcharters
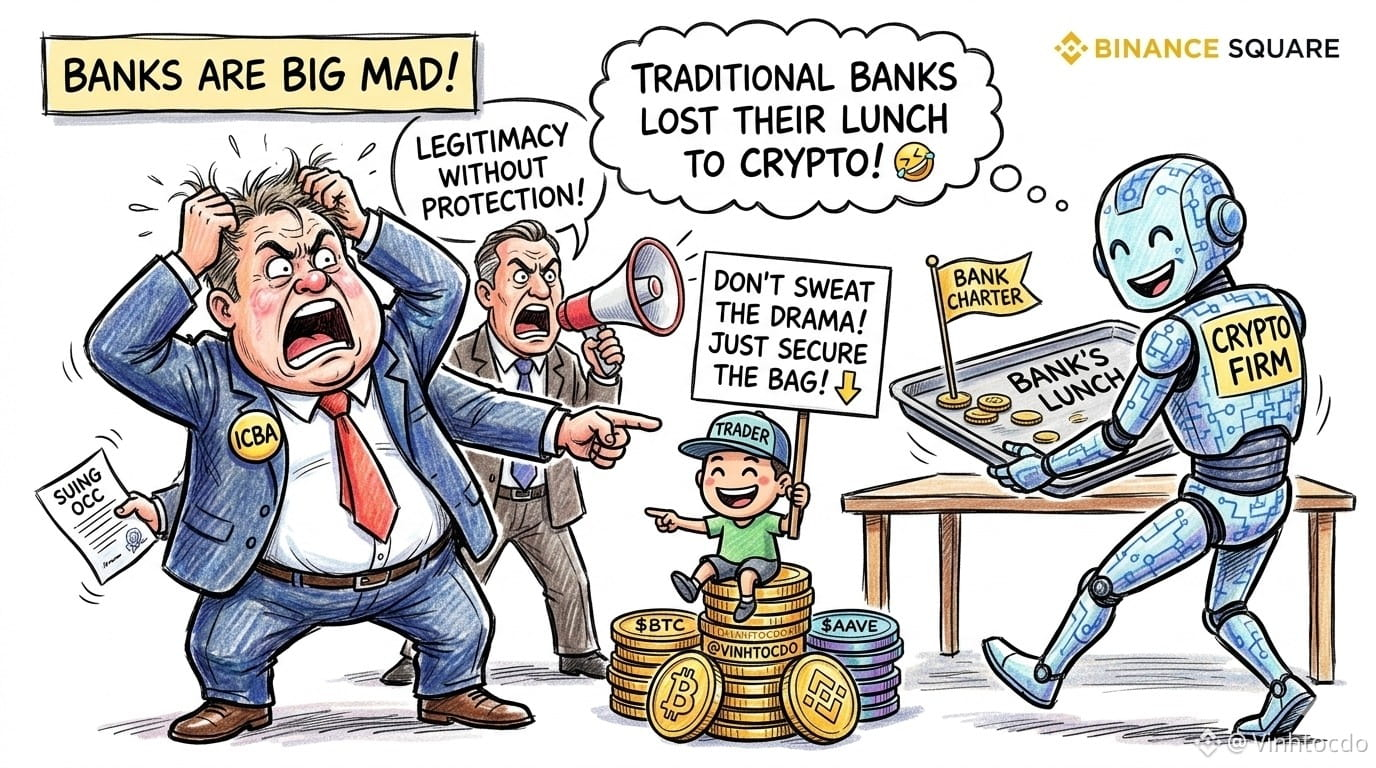
Traditionelle Banken sind total sauer! 🏦 Die ICBA verklagt das OCC im Grunde wörtlich, weil es ihnen „zu leicht“ gemacht hat, nationale Banklizenzen für Kryptofirmen zu erhalten. Sie behaupten, das gebe Krypto „Legitimität ohne Schutz“. Übersetzung: Traditionelle Banken haben Angst, ihr Mittagessen an Krypto zu verlieren! 🤣
Was sollten Trader tun?
Keine Panik wegen dem Gerichtsdrama. Während die Klagen um die Lizenzen kämpfen, konzentriere dich einfach auf die Liquidität. Halte dein Vermögen sicher und schau dir an, wie die dezentralisierte Infrastruktur die Hitze übersteht.
Keine Finanzberatung! Nutze den Code VINHTOCDO oder verlinke dich zur Registrierung: [https://www.binance.com/register?ref=VINHTOCDO](https://www.binance.com/register?ref=VINHTOCDO)
Klicke unten auf die Trading-Tokens, um mich zu unterstützen! 👇
$BTC
{future}(BTCUSDT)
$AAVE
{future}(AAVEUSDT)
$BNB
{future}(BNBUSDT)
#CryptoRegulation #BankingNews #CryptoLawsuit #DeFi #VINHTOCDO
#icbasuesoccovercryptobankcharters
Traditionelle Banken sind total sauer! 🏦 Die ICBA verklagt das OCC im Grunde wörtlich, weil es ihnen „zu leicht“ gemacht hat, nationale Banklizenzen für Kryptofirmen zu erhalten. Sie behaupten, das gebe Krypto „Legitimität ohne Schutz“. Übersetzung: Traditionelle Banken haben Angst, ihr Mittagessen an Krypto zu verlieren! 🤣
Was sollten Trader tun?
Keine Panik wegen dem Gerichtsdrama. Während die Klagen um die Lizenzen kämpfen, konzentriere dich einfach auf die Liquidität. Halte dein Vermögen sicher und schau dir an, wie die dezentralisierte Infrastruktur die Hitze übersteht.
Keine Finanzberatung! Nutze den Code VINHTOCDO oder verlinke dich zur Registrierung: https://www.binance.com/register?ref=VINHTOCDO
Klicke unten auf die Trading-Tokens, um mich zu unterstützen! 👇
$BTC
$AAVE
$BNB
#CryptoRegulation #BankingNews #CryptoLawsuit #DeFi #VINHTOCDO
Traditionelle Banken sind total sauer! 🏦 Die ICBA verklagt das OCC im Grunde wörtlich, weil es ihnen „zu leicht“ gemacht hat, nationale Banklizenzen für Kryptofirmen zu erhalten. Sie behaupten, das gebe Krypto „Legitimität ohne Schutz“. Übersetzung: Traditionelle Banken haben Angst, ihr Mittagessen an Krypto zu verlieren! 🤣
Was sollten Trader tun?
Keine Panik wegen dem Gerichtsdrama. Während die Klagen um die Lizenzen kämpfen, konzentriere dich einfach auf die Liquidität. Halte dein Vermögen sicher und schau dir an, wie die dezentralisierte Infrastruktur die Hitze übersteht.
Keine Finanzberatung! Nutze den Code VINHTOCDO oder verlinke dich zur Registrierung: https://www.binance.com/register?ref=VINHTOCDO
Klicke unten auf die Trading-Tokens, um mich zu unterstützen! 👇
$BTC
$AAVE
$BNB
#CryptoRegulation #BankingNews #CryptoLawsuit #DeFi #VINHTOCDO
1
488
·
--
🚨 US-BANKEN HABEN DEN REGULATOR WEGEN KRYPTO-BANKENCHARTERN VERKLAGT.
Die Independent Community Bankers of America (ICBA) hat die OCC verklagt und argumentiert, dass der Regulator zu weit geht, indem er nationalen Trust-Bank-Chartern an Krypto-Firmen vergibt.
Warum ist das wichtig?
Weil diese Charters es Krypto-Firmen ermöglichen können, bei Aktivitäten wie der Verwahrung digitaler Vermögenswerte und Zahlungen mit bundesstaatlicher Bank-Kredibilität zu arbeiten – ohne zu traditionellen Einlagenbanken zu werden.
Das Argument der ICBA ist im Kern:
Wenn Krypto-Firmen die Vorteile eines föderalen Bank-Charters wollen, sollten sie vergleichbaren Schutzmaßnahmen, Aufsicht und Verbraucherschutz unterliegen.
Und hier wird der Streit spannend.
Die OCC prüft derzeit aktiv eine wachsende Liste von Lizenzanträgen für digitale Vermögenswerte, während traditionelle Banken sich dagegen wehren, was sie als regulatorische Abkürzung ansehen.
Also könnte die nächste Krypto-Auseinandersetzung nicht sein:
Banken vs. Bitcoin.
Vielleicht ist sie:
Banken vs. Krypto-Unternehmen, die zu Banken werden. 👀
$BTC $ETH $COIN
#icbasuesoccovercryptobankcharters #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #USStocksCloseHigherOnWeakJobsData
🚨 US-BANKEN HABEN DEN REGULATOR WEGEN KRYPTO-BANKENCHARTERN VERKLAGT.
Die Independent Community Bankers of America (ICBA) hat die OCC verklagt und argumentiert, dass der Regulator zu weit geht, indem er nationalen Trust-Bank-Chartern an Krypto-Firmen vergibt.
Warum ist das wichtig?
Weil diese Charters es Krypto-Firmen ermöglichen können, bei Aktivitäten wie der Verwahrung digitaler Vermögenswerte und Zahlungen mit bundesstaatlicher Bank-Kredibilität zu arbeiten – ohne zu traditionellen Einlagenbanken zu werden.
Das Argument der ICBA ist im Kern:
Wenn Krypto-Firmen die Vorteile eines föderalen Bank-Charters wollen, sollten sie vergleichbaren Schutzmaßnahmen, Aufsicht und Verbraucherschutz unterliegen.
Und hier wird der Streit spannend.
Die OCC prüft derzeit aktiv eine wachsende Liste von Lizenzanträgen für digitale Vermögenswerte, während traditionelle Banken sich dagegen wehren, was sie als regulatorische Abkürzung ansehen.
Also könnte die nächste Krypto-Auseinandersetzung nicht sein:
Banken vs. Bitcoin.
Vielleicht ist sie:
Banken vs. Krypto-Unternehmen, die zu Banken werden. 👀
$BTC $ETH $COIN
#icbasuesoccovercryptobankcharters #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #USStocksCloseHigherOnWeakJobsData
Die Independent Community Bankers of America (ICBA) hat die OCC verklagt und argumentiert, dass der Regulator zu weit geht, indem er nationalen Trust-Bank-Chartern an Krypto-Firmen vergibt.
Warum ist das wichtig?
Weil diese Charters es Krypto-Firmen ermöglichen können, bei Aktivitäten wie der Verwahrung digitaler Vermögenswerte und Zahlungen mit bundesstaatlicher Bank-Kredibilität zu arbeiten – ohne zu traditionellen Einlagenbanken zu werden.
Das Argument der ICBA ist im Kern:
Wenn Krypto-Firmen die Vorteile eines föderalen Bank-Charters wollen, sollten sie vergleichbaren Schutzmaßnahmen, Aufsicht und Verbraucherschutz unterliegen.
Und hier wird der Streit spannend.
Die OCC prüft derzeit aktiv eine wachsende Liste von Lizenzanträgen für digitale Vermögenswerte, während traditionelle Banken sich dagegen wehren, was sie als regulatorische Abkürzung ansehen.
Also könnte die nächste Krypto-Auseinandersetzung nicht sein:
Banken vs. Bitcoin.
Vielleicht ist sie:
Banken vs. Krypto-Unternehmen, die zu Banken werden. 👀
$BTC $ETH $COIN
#icbasuesoccovercryptobankcharters #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #USStocksCloseHigherOnWeakJobsData
1.9k

·
--
🏦 Krypto-Firmen kommen dem Bankensystem immer näher. Regionalbanken sind gerade vor Gericht damit durch...
#icbasuesoccovercryptobankcharters
Die Independent Community Bankers of America haben die OCC verklagt und damit nationale Trust-Bank-Lizenzen angefochten, die an Krypto-Firmen vergeben wurden.
Aber hier der Detailpunkt, der leicht zu übersehen ist:
Diese Trust-Lizenzen machen Krypto-Firmen nicht automatisch zu gewöhnlichen Einlagenbanken.
Sie können zwar Dienstleistungen wie digitale Vermögensverwahrung und Zahlungsabwicklung anbieten, doch sie erhalten dadurch nicht automatisch die Befugnis, Einlagen anzunehmen oder Kredite zu vergeben.
Und gleichzeitig hält die OCC eine Pipeline mit Anträgen auf digitale-Asset-Lizenzen am Laufen – darunter Zero Hash, Payward, EDX Trust, Dakota National Trust Bank und weitere.
Somit besteht der eigentliche Kampf nicht nur aus:
Banken vs. Krypto.
Sondern aus:
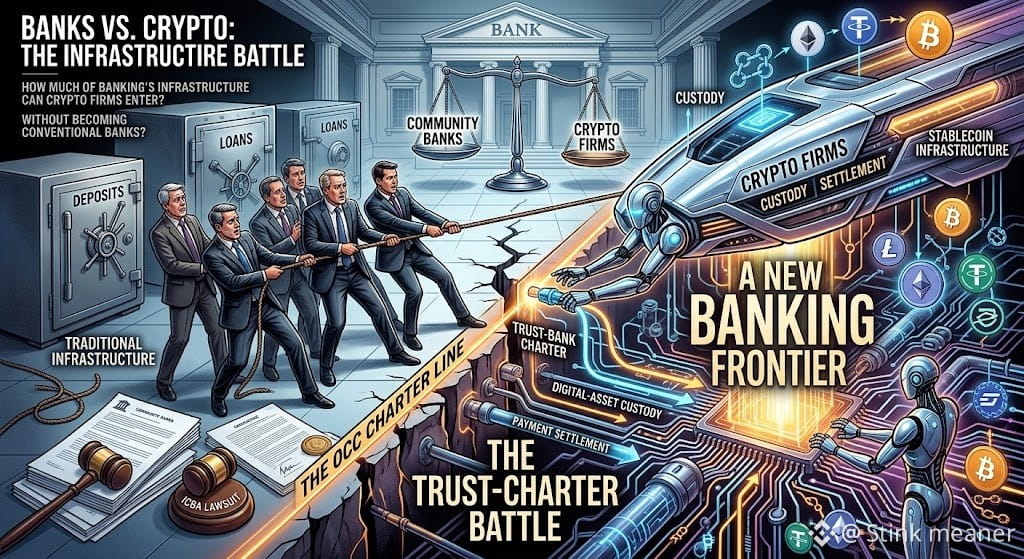
Wie viel von der Bankinfrastruktur können Krypto-Firmen betreten, ohne zu konventionellen Banken zu werden?
Diese Grenze könnte bestimmen, wer als Nächstes die Kontrolle über Verwahrung, Abwicklung und die Stablecoin-Infrastruktur übernimmt.
DYOR. Die Klage greift konkrete OCC-Lizenzentscheidungen an und hebt bestehende Lizenzen nicht von sich aus auf.
$USDC $ETH $COIN
#ICBASuesOCCOverCryptoBankCharters #CryptoRegulation #Stablecoins #SECProposesCryptoCustodyRules
🏦 Krypto-Firmen kommen dem Bankensystem immer näher. Regionalbanken sind gerade vor Gericht damit durch...
#icbasuesoccovercryptobankcharters
Die Independent Community Bankers of America haben die OCC verklagt und damit nationale Trust-Bank-Lizenzen angefochten, die an Krypto-Firmen vergeben wurden.
Aber hier der Detailpunkt, der leicht zu übersehen ist:
Diese Trust-Lizenzen machen Krypto-Firmen nicht automatisch zu gewöhnlichen Einlagenbanken.
Sie können zwar Dienstleistungen wie digitale Vermögensverwahrung und Zahlungsabwicklung anbieten, doch sie erhalten dadurch nicht automatisch die Befugnis, Einlagen anzunehmen oder Kredite zu vergeben.
Und gleichzeitig hält die OCC eine Pipeline mit Anträgen auf digitale-Asset-Lizenzen am Laufen – darunter Zero Hash, Payward, EDX Trust, Dakota National Trust Bank und weitere.
Somit besteht der eigentliche Kampf nicht nur aus:
Banken vs. Krypto.
Sondern aus:
Wie viel von der Bankinfrastruktur können Krypto-Firmen betreten, ohne zu konventionellen Banken zu werden?
Diese Grenze könnte bestimmen, wer als Nächstes die Kontrolle über Verwahrung, Abwicklung und die Stablecoin-Infrastruktur übernimmt.
DYOR. Die Klage greift konkrete OCC-Lizenzentscheidungen an und hebt bestehende Lizenzen nicht von sich aus auf.
$USDC $ETH $COIN
#ICBASuesOCCOverCryptoBankCharters #CryptoRegulation #Stablecoins #SECProposesCryptoCustodyRules
#icbasuesoccovercryptobankcharters
Die Independent Community Bankers of America haben die OCC verklagt und damit nationale Trust-Bank-Lizenzen angefochten, die an Krypto-Firmen vergeben wurden.
Aber hier der Detailpunkt, der leicht zu übersehen ist:
Diese Trust-Lizenzen machen Krypto-Firmen nicht automatisch zu gewöhnlichen Einlagenbanken.
Sie können zwar Dienstleistungen wie digitale Vermögensverwahrung und Zahlungsabwicklung anbieten, doch sie erhalten dadurch nicht automatisch die Befugnis, Einlagen anzunehmen oder Kredite zu vergeben.
Und gleichzeitig hält die OCC eine Pipeline mit Anträgen auf digitale-Asset-Lizenzen am Laufen – darunter Zero Hash, Payward, EDX Trust, Dakota National Trust Bank und weitere.
Somit besteht der eigentliche Kampf nicht nur aus:
Banken vs. Krypto.
Sondern aus:
Wie viel von der Bankinfrastruktur können Krypto-Firmen betreten, ohne zu konventionellen Banken zu werden?
Diese Grenze könnte bestimmen, wer als Nächstes die Kontrolle über Verwahrung, Abwicklung und die Stablecoin-Infrastruktur übernimmt.
DYOR. Die Klage greift konkrete OCC-Lizenzentscheidungen an und hebt bestehende Lizenzen nicht von sich aus auf.
$USDC $ETH $COIN
#ICBASuesOCCOverCryptoBankCharters #CryptoRegulation #Stablecoins #SECProposesCryptoCustodyRules
2
1.3k
#icbasuesoccovercryptobankcharters
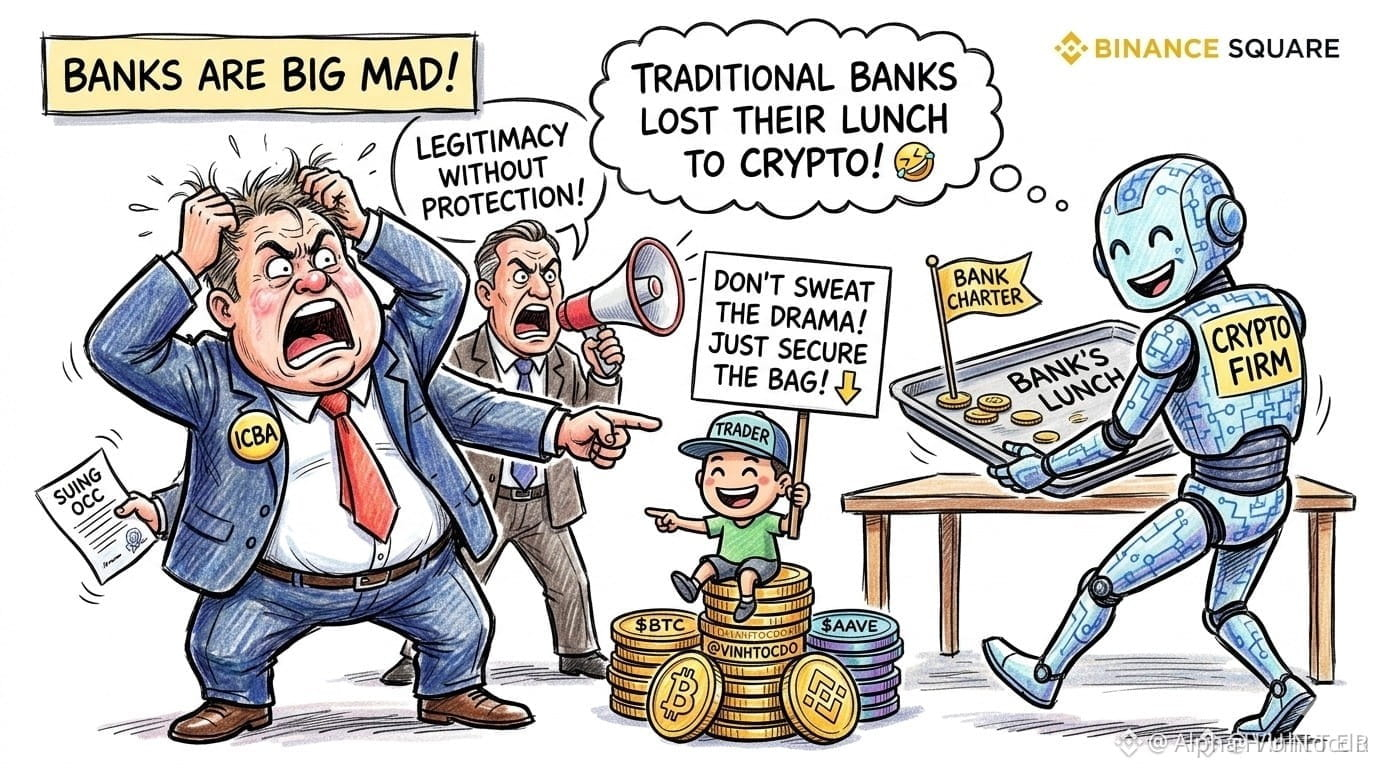
Traditionelle Banken sind wütend! 🏦 Die ICBA verfolgt die SEC wörtlich weiter, weil sie es Krypto-Unternehmen angeblich „zu leicht“ gemacht habe, vertrauenswürdige nationale Banklizenzen zu erhalten. Sie behaupten, das gebe Kryptowährungen eine „Legitimität ohne Schutz“. Übersetzung: Traditionelle Banken haben Angst, beim Mittagessen an Krypto zu verlieren! 🤣
Was sollten Trader tun?
Mach dir keine Sorgen wegen des Gerichtsdramas. Während die Parteien um Lizenzen kämpfen, konzentriere dich auf die Liquidität. Halte deine Assets sicher und beobachte, wie die dezentrale Infrastruktur mit der Hitze umgeht.
Das ist keine Finanzberatung!
#dyor #ICBA #BinanceSquareTalks
$VELVET
{future}(VELVETUSDT)
$ONE
{future}(ONEUSDT)
$SPCX
{future}(SPCXUSDT)
#icbasuesoccovercryptobankcharters
Traditionelle Banken sind wütend! 🏦 Die ICBA verfolgt die SEC wörtlich weiter, weil sie es Krypto-Unternehmen angeblich „zu leicht“ gemacht habe, vertrauenswürdige nationale Banklizenzen zu erhalten. Sie behaupten, das gebe Kryptowährungen eine „Legitimität ohne Schutz“. Übersetzung: Traditionelle Banken haben Angst, beim Mittagessen an Krypto zu verlieren! 🤣
Was sollten Trader tun?
Mach dir keine Sorgen wegen des Gerichtsdramas. Während die Parteien um Lizenzen kämpfen, konzentriere dich auf die Liquidität. Halte deine Assets sicher und beobachte, wie die dezentrale Infrastruktur mit der Hitze umgeht.
Das ist keine Finanzberatung!
#dyor #ICBA #BinanceSquareTalks
$VELVET
$ONE
$SPCX
Traditionelle Banken sind wütend! 🏦 Die ICBA verfolgt die SEC wörtlich weiter, weil sie es Krypto-Unternehmen angeblich „zu leicht“ gemacht habe, vertrauenswürdige nationale Banklizenzen zu erhalten. Sie behaupten, das gebe Kryptowährungen eine „Legitimität ohne Schutz“. Übersetzung: Traditionelle Banken haben Angst, beim Mittagessen an Krypto zu verlieren! 🤣
Was sollten Trader tun?
Mach dir keine Sorgen wegen des Gerichtsdramas. Während die Parteien um Lizenzen kämpfen, konzentriere dich auf die Liquidität. Halte deine Assets sicher und beobachte, wie die dezentrale Infrastruktur mit der Hitze umgeht.
Das ist keine Finanzberatung!
#dyor #ICBA #BinanceSquareTalks
$VELVET
$ONE
$SPCX
104
·
--
#ICBASuesOCCOverCryptoBankCharters
**🚨 GROSS: Community Bankers ziehen die Linie**
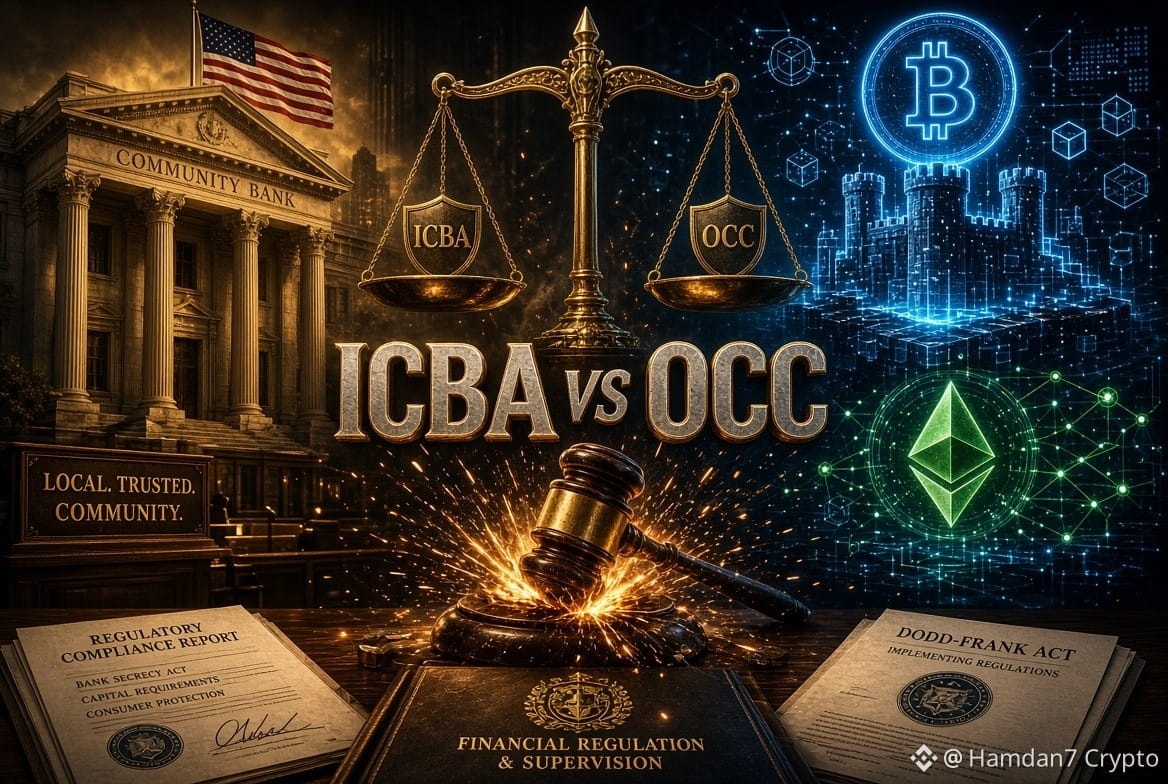
Die Independent Community Bankers of America (ICBA) hat soeben die OCC verklagt und damit ihre Regeln angefochten, die es Krypto-Firmen ermöglichen, nationale Bankcharter für Treuhandvermögen zu erhalten, ohne die vollständige Palette an Schutzmaßnahmen, die traditionelle Banken einhalten müssen.
Die ICBA argumentiert, dass die Regel vom März 2026 und die dazugehörige Leitlinie die rechtliche Befugnis der Behörde gemäß dem National Bank Act überschreiten — und bezeichnet sie als eine „Seitentür“ in das Bankensystem, die die Pflichten aus dem Community Reinvestment Act, Kapital-/Liquiditätsstandards, FDIC-Versicherung und die konsolidierte Aufsicht überspringt.
Standpunkt der OCC: Die Regel stellt lediglich die bestehende Befugnis zum Erteilen von Charterurkunden klar.
Dies ist ein großer Konflikt zwischen traditionellen Community-Banken und dem Drängen der Krypto-Industrie nach bundesstaatlicher Bankanerkennung. Gerichte werden nun entscheiden, wie weit diese Tür offen bleibt.
#ICBASuesOCCOverCryptoBankCharters #CryptoBanking #OCC #ICBA #NationalTrustCharter #CryptoRegulation #BankingWars #DigitalAssets #Fintech
#ICBASuesOCCOverCryptoBankCharters
**🚨 GROSS: Community Bankers ziehen die Linie**
Die Independent Community Bankers of America (ICBA) hat soeben die OCC verklagt und damit ihre Regeln angefochten, die es Krypto-Firmen ermöglichen, nationale Bankcharter für Treuhandvermögen zu erhalten, ohne die vollständige Palette an Schutzmaßnahmen, die traditionelle Banken einhalten müssen.
Die ICBA argumentiert, dass die Regel vom März 2026 und die dazugehörige Leitlinie die rechtliche Befugnis der Behörde gemäß dem National Bank Act überschreiten — und bezeichnet sie als eine „Seitentür“ in das Bankensystem, die die Pflichten aus dem Community Reinvestment Act, Kapital-/Liquiditätsstandards, FDIC-Versicherung und die konsolidierte Aufsicht überspringt.
Standpunkt der OCC: Die Regel stellt lediglich die bestehende Befugnis zum Erteilen von Charterurkunden klar.
Dies ist ein großer Konflikt zwischen traditionellen Community-Banken und dem Drängen der Krypto-Industrie nach bundesstaatlicher Bankanerkennung. Gerichte werden nun entscheiden, wie weit diese Tür offen bleibt.
#ICBASuesOCCOverCryptoBankCharters #CryptoBanking #OCC #ICBA #NationalTrustCharter #CryptoRegulation #BankingWars #DigitalAssets #Fintech
**🚨 GROSS: Community Bankers ziehen die Linie**
Die Independent Community Bankers of America (ICBA) hat soeben die OCC verklagt und damit ihre Regeln angefochten, die es Krypto-Firmen ermöglichen, nationale Bankcharter für Treuhandvermögen zu erhalten, ohne die vollständige Palette an Schutzmaßnahmen, die traditionelle Banken einhalten müssen.
Die ICBA argumentiert, dass die Regel vom März 2026 und die dazugehörige Leitlinie die rechtliche Befugnis der Behörde gemäß dem National Bank Act überschreiten — und bezeichnet sie als eine „Seitentür“ in das Bankensystem, die die Pflichten aus dem Community Reinvestment Act, Kapital-/Liquiditätsstandards, FDIC-Versicherung und die konsolidierte Aufsicht überspringt.
Standpunkt der OCC: Die Regel stellt lediglich die bestehende Befugnis zum Erteilen von Charterurkunden klar.
Dies ist ein großer Konflikt zwischen traditionellen Community-Banken und dem Drängen der Krypto-Industrie nach bundesstaatlicher Bankanerkennung. Gerichte werden nun entscheiden, wie weit diese Tür offen bleibt.
#ICBASuesOCCOverCryptoBankCharters #CryptoBanking #OCC #ICBA #NationalTrustCharter #CryptoRegulation #BankingWars #DigitalAssets #Fintech
63
·
--
Die Unabhängige Gemeinschaftsbankervereinigung Amerikas (ICBA) hat eine Klage gegen das Amt für die Währungskontrolle (Office of the Comptroller of the Currency, OCC) eingereicht und dabei die Befugnis des OCC angefochten, Bundesbanklizenz(en) für Kryptounternehmen zu erteilen. Diese rechtliche Auseinandersetzung deutet auf einen bedeutenden Kampf um die Regulierungshoheit in dem rasant wachsenden Bereich digitaler Vermögenswerte hin.
Die Haltung der ICBA lässt eine Besorgnis erkennen, dass der Ansatz des OCC traditionelle Bankvorschriften umgehen könnte, wodurch möglicherweise ein ungleiches Spielfeld entsteht. Diese Klage könnte weitreichende Folgen haben: Sie könnte beeinflussen, wie Krypto-Firmen reguliert werden und ob sie unter einer bundesstaatlichen Banklizenz operieren können. Das Ergebnis dürfte die künftige Landschaft des Kryptobankings und die allgemeine Auseinandersetzung der Finanzbranche mit digitalen Vermögenswerten prägen. Es verdeutlicht die anhaltende Spannung zwischen Innovation im Krypto-Bereich und etablierten Regulierungsrahmen sowie das Potenzial für rechtliche Auseinandersetzungen, den weiteren Weg für die Branche zu bestimmen.
#ICBASuesOCCOverCryptoBankCharters
Die Unabhängige Gemeinschaftsbankervereinigung Amerikas (ICBA) hat eine Klage gegen das Amt für die Währungskontrolle (Office of the Comptroller of the Currency, OCC) eingereicht und dabei die Befugnis des OCC angefochten, Bundesbanklizenz(en) für Kryptounternehmen zu erteilen. Diese rechtliche Auseinandersetzung deutet auf einen bedeutenden Kampf um die Regulierungshoheit in dem rasant wachsenden Bereich digitaler Vermögenswerte hin.
Die Haltung der ICBA lässt eine Besorgnis erkennen, dass der Ansatz des OCC traditionelle Bankvorschriften umgehen könnte, wodurch möglicherweise ein ungleiches Spielfeld entsteht. Diese Klage könnte weitreichende Folgen haben: Sie könnte beeinflussen, wie Krypto-Firmen reguliert werden und ob sie unter einer bundesstaatlichen Banklizenz operieren können. Das Ergebnis dürfte die künftige Landschaft des Kryptobankings und die allgemeine Auseinandersetzung der Finanzbranche mit digitalen Vermögenswerten prägen. Es verdeutlicht die anhaltende Spannung zwischen Innovation im Krypto-Bereich und etablierten Regulierungsrahmen sowie das Potenzial für rechtliche Auseinandersetzungen, den weiteren Weg für die Branche zu bestimmen.
#ICBASuesOCCOverCryptoBankCharters
Die Haltung der ICBA lässt eine Besorgnis erkennen, dass der Ansatz des OCC traditionelle Bankvorschriften umgehen könnte, wodurch möglicherweise ein ungleiches Spielfeld entsteht. Diese Klage könnte weitreichende Folgen haben: Sie könnte beeinflussen, wie Krypto-Firmen reguliert werden und ob sie unter einer bundesstaatlichen Banklizenz operieren können. Das Ergebnis dürfte die künftige Landschaft des Kryptobankings und die allgemeine Auseinandersetzung der Finanzbranche mit digitalen Vermögenswerten prägen. Es verdeutlicht die anhaltende Spannung zwischen Innovation im Krypto-Bereich und etablierten Regulierungsrahmen sowie das Potenzial für rechtliche Auseinandersetzungen, den weiteren Weg für die Branche zu bestimmen.
#ICBASuesOCCOverCryptoBankCharters
2
1
3
401
#ICBASuesOCCOverCryptoBankCharters Die Independent Community Bankers of America (ICBA) hat den OCC wegen seines Vorgehens bei der Erteilung von nationalen Treuhandbank-Chartern an Krypto-Unternehmen verklagt. Die ICBA argumentiert, der OCC habe seine rechtliche Befugnis überschritten, während der Streit mit darüber entscheiden könnte, wie Krypto-Unternehmen in das US-Bankensystem eintreten. 🏦⚖️⛓️
#ICBAOCCCryptoBankCharters #CryptoBankingRegulation #USCryptoBanking #DigitalAssetRegulation
l $BTC
{spot}(BTCUSDT)
| $OCCI.US
{stock_us}(OCCI.US)
| $XRP
{spot}(XRPUSDT)
#ICBASuesOCCOverCryptoBankCharters Die Independent Community Bankers of America (ICBA) hat den OCC wegen seines Vorgehens bei der Erteilung von nationalen Treuhandbank-Chartern an Krypto-Unternehmen verklagt. Die ICBA argumentiert, der OCC habe seine rechtliche Befugnis überschritten, während der Streit mit darüber entscheiden könnte, wie Krypto-Unternehmen in das US-Bankensystem eintreten. 🏦⚖️⛓️
#ICBAOCCCryptoBankCharters #CryptoBankingRegulation #USCryptoBanking #DigitalAssetRegulation
l $BTC
| $OCCI.US
| $XRP
#ICBAOCCCryptoBankCharters #CryptoBankingRegulation #USCryptoBanking #DigitalAssetRegulation
l $BTC
| $OCCI.US
| $XRP
1
73

#icbasuesoccovercryptobankcharters
Community Banks haben gerade Krypto-Banklizenzanträge vor Gericht in den USA gebracht
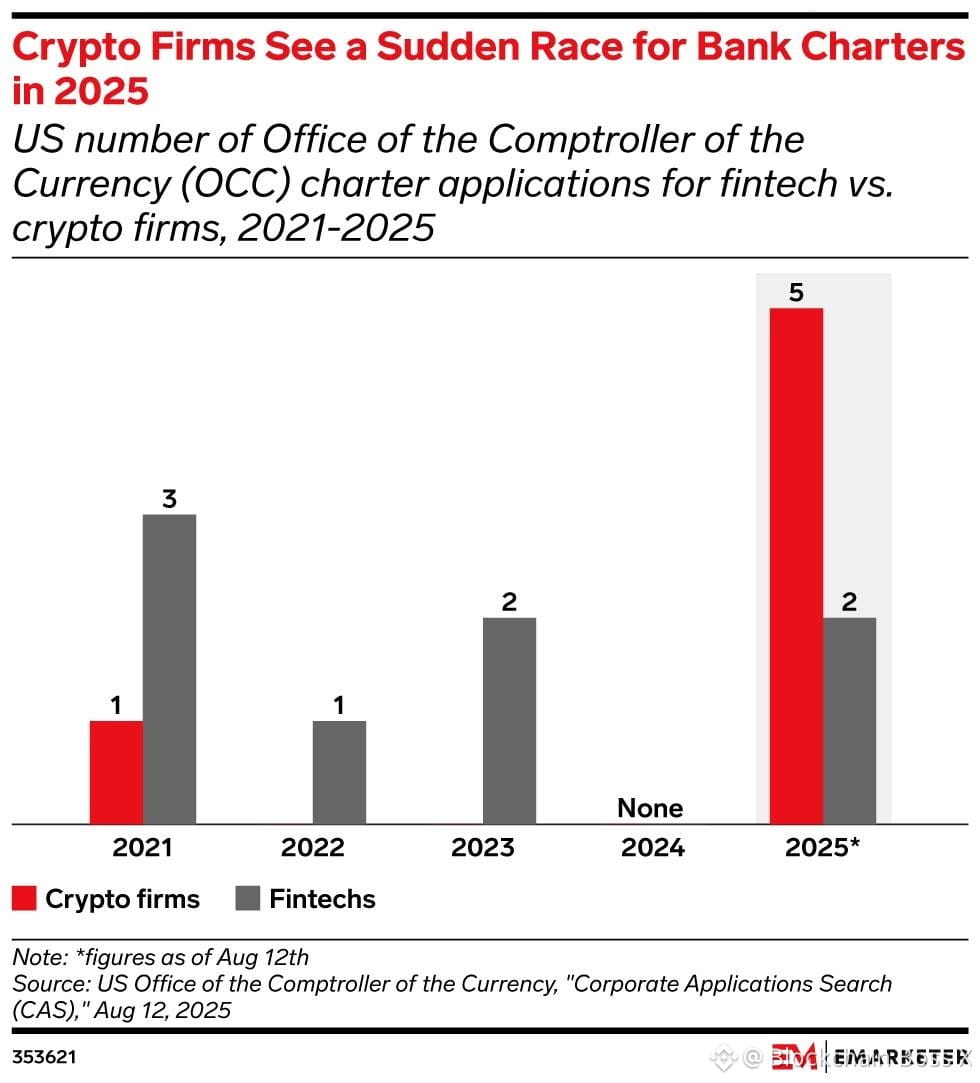
Der Vorstoß von Krypto tiefer in das US-Bankensystem ist gerade an einer rechtlichen Wegbarrikade angekommen.
Die Independent Community Bankers of America reichte am 2. Oktober Klage gegen das Office of the Comptroller of the Currency ein und stellte damit den Rahmen der Behörde für nationale Trust-Bank-Lizenzen in Frage. Der Fall richtet sich auf die endgültige Regel des OCC vom März 2026, Interpretive Letter 1176, und die bedingte Genehmigung der Protego-Lizenz.
Die ICBA argumentiert, das OCC sei über die Befugnisse hinausgegangen, die der Kongress im National Bank Act festgelegt habe, indem es Limited-Purpose-Trust-Banken erlaube, erhebliche nicht-treuhänderische Aktivitäten durchzuführen. Die umfassendere Sorge besteht darin, dass Krypto-Unternehmen eine Bundeslizenz erhalten könnten, ohne denselben Anforderungen zu unterliegen, die für versicherte, Einlagen entgegennahmende Banken gelten – einschließlich FDIC-Versicherung sowie bestimmter Anforderungen an Kapital, Liquidität, Aufsicht und Pflichten aus dem Community Reinvestment Act.
Doch die Position des OCC ist eine andere. Die Regel im März besagt, sie kläre die seit langem bestehende Befugnis, dass Trust-Banken nicht-treuhänderische Aktivitäten durchführen dürfen, die mit dem Betrieb von Treuhandgesellschaften zusammenhängen. Außerdem erweitere oder verändere die Regel selbst nicht die Genehmigungsbefugnis der Behörde.
Damit ist dieser Fall größer als ein Streit über Krypto. Im Kern muss das Gericht prüfen, wie weit die bestehenden Ermächtigungen des OCC für Chartering tatsächlich reichen.
Die Entscheidung könnte beeinflussen, wie Krypto- und Fintech-Unternehmen auf das nationale Bankensystem zugreifen – und wo Regulierer die Grenze ziehen zwischen einer Trust Bank und einer traditionellen Bank.
#OCC #ICBA #CryptoRegulation
$SAND $VELVET $NIGHT
{future}(NIGHTUSDT)
{future}(VELVETUSDT)
{future}(SANDUSDT)
#icbasuesoccovercryptobankcharters
Community Banks haben gerade Krypto-Banklizenzanträge vor Gericht in den USA gebracht
Der Vorstoß von Krypto tiefer in das US-Bankensystem ist gerade an einer rechtlichen Wegbarrikade angekommen.
Die Independent Community Bankers of America reichte am 2. Oktober Klage gegen das Office of the Comptroller of the Currency ein und stellte damit den Rahmen der Behörde für nationale Trust-Bank-Lizenzen in Frage. Der Fall richtet sich auf die endgültige Regel des OCC vom März 2026, Interpretive Letter 1176, und die bedingte Genehmigung der Protego-Lizenz.
Die ICBA argumentiert, das OCC sei über die Befugnisse hinausgegangen, die der Kongress im National Bank Act festgelegt habe, indem es Limited-Purpose-Trust-Banken erlaube, erhebliche nicht-treuhänderische Aktivitäten durchzuführen. Die umfassendere Sorge besteht darin, dass Krypto-Unternehmen eine Bundeslizenz erhalten könnten, ohne denselben Anforderungen zu unterliegen, die für versicherte, Einlagen entgegennahmende Banken gelten – einschließlich FDIC-Versicherung sowie bestimmter Anforderungen an Kapital, Liquidität, Aufsicht und Pflichten aus dem Community Reinvestment Act.
Doch die Position des OCC ist eine andere. Die Regel im März besagt, sie kläre die seit langem bestehende Befugnis, dass Trust-Banken nicht-treuhänderische Aktivitäten durchführen dürfen, die mit dem Betrieb von Treuhandgesellschaften zusammenhängen. Außerdem erweitere oder verändere die Regel selbst nicht die Genehmigungsbefugnis der Behörde.
Damit ist dieser Fall größer als ein Streit über Krypto. Im Kern muss das Gericht prüfen, wie weit die bestehenden Ermächtigungen des OCC für Chartering tatsächlich reichen.
Die Entscheidung könnte beeinflussen, wie Krypto- und Fintech-Unternehmen auf das nationale Bankensystem zugreifen – und wo Regulierer die Grenze ziehen zwischen einer Trust Bank und einer traditionellen Bank.
#OCC #ICBA #CryptoRegulation
$SAND $VELVET $NIGHT
Community Banks haben gerade Krypto-Banklizenzanträge vor Gericht in den USA gebracht
Der Vorstoß von Krypto tiefer in das US-Bankensystem ist gerade an einer rechtlichen Wegbarrikade angekommen.
Die Independent Community Bankers of America reichte am 2. Oktober Klage gegen das Office of the Comptroller of the Currency ein und stellte damit den Rahmen der Behörde für nationale Trust-Bank-Lizenzen in Frage. Der Fall richtet sich auf die endgültige Regel des OCC vom März 2026, Interpretive Letter 1176, und die bedingte Genehmigung der Protego-Lizenz.
Die ICBA argumentiert, das OCC sei über die Befugnisse hinausgegangen, die der Kongress im National Bank Act festgelegt habe, indem es Limited-Purpose-Trust-Banken erlaube, erhebliche nicht-treuhänderische Aktivitäten durchzuführen. Die umfassendere Sorge besteht darin, dass Krypto-Unternehmen eine Bundeslizenz erhalten könnten, ohne denselben Anforderungen zu unterliegen, die für versicherte, Einlagen entgegennahmende Banken gelten – einschließlich FDIC-Versicherung sowie bestimmter Anforderungen an Kapital, Liquidität, Aufsicht und Pflichten aus dem Community Reinvestment Act.
Doch die Position des OCC ist eine andere. Die Regel im März besagt, sie kläre die seit langem bestehende Befugnis, dass Trust-Banken nicht-treuhänderische Aktivitäten durchführen dürfen, die mit dem Betrieb von Treuhandgesellschaften zusammenhängen. Außerdem erweitere oder verändere die Regel selbst nicht die Genehmigungsbefugnis der Behörde.
Damit ist dieser Fall größer als ein Streit über Krypto. Im Kern muss das Gericht prüfen, wie weit die bestehenden Ermächtigungen des OCC für Chartering tatsächlich reichen.
Die Entscheidung könnte beeinflussen, wie Krypto- und Fintech-Unternehmen auf das nationale Bankensystem zugreifen – und wo Regulierer die Grenze ziehen zwischen einer Trust Bank und einer traditionellen Bank.
#OCC #ICBA #CryptoRegulation
$SAND $VELVET $NIGHT
2.7k
·
--
#icbasuesoccovercryptobankcharters 🚨🏦 COMMUNITY BANKS VERKLAGEN DIE OCC WEGEN Krypto-BANKLIZENZEN
Der Streit darüber, welchen Platz Krypto im US-Bankensystem haben soll, ist nun vor ein Bundesgericht gezogen. 👀
Die Independent Community Bankers of America (ICBA) reichte am 2. Oktober 2026 eine Klage gegen das Office of the Comptroller of the Currency (OCC) beim U.S. District Court für den District of Columbia ein.
⚖️ Worum geht es in der Klage?
Die ICBA stellt die OCC-Regel aus dem März 2026 sowie dazugehörige Leitlinien in Frage – sie betreffen nationale Treuhandbank-Lizenzierungen für Unternehmen, die mit Krypto und digitalen Vermögenswerten zu tun haben.
Die ICBA argumentiert, dass die OCC die ihr unter dem National Bank Act gewährte Befugnis überschritten habe.
Die Bankengruppe sagt, diese nationalen Treuhand-Lizenzen könnten Krypto-Unternehmen Zugang zu der föderalen Bankeninfrastruktur geben, ohne dass alle gleichen Anforderungen gelten, die für traditionelle, durch Einlagensicherung geschützte Banken gelten.
⚠️ DAS IST DIE POSITION DER ICBA — KEINE GERICHTSENTSCHEIDUNG.
Die OCC hat sich nicht zu der Klage geäußert.
🔹 Wie die $OCC.US ihre nationale Treuhandbank-Befugnis interpretiert
🔹 Wie Krypto-Unternehmen Zugang zur föderalen Bankeninfrastruktur erhalten
🔹 Die regulatorischen Anforderungen, die an diese Lizenzen geknüpft sind
🔹 Wettbewerb zwischen traditionellen Banken und Krypto-Unternehmen
🔹 Die zukünftige Struktur der institutionellen Krypto-Verwahrung und Zahlungen
🚨 DIE GROSSE FRAGE
Wird das Gericht den Ansatz der OCC für nationale Treuhandlizenzen bestätigen — oder Änderungen verlangen, wie Krypto-Unternehmen in das föderale Bankensystem eintreten?
Vorerst steht der Fall gerade erst am Anfang.$NVDAB
👀 Die Regulierung des Krypto-Bankwesens ist offiziell zu einem Gerichtsdrama geworden.
#OCC #ICBA #KryptoRegulierung #Krypto #Bitcoin #DigitaleVermögenswerte #Banking #Blockchain #KryptoNews
#icbasuesoccovercryptobankcharters 🚨🏦 COMMUNITY BANKS VERKLAGEN DIE OCC WEGEN Krypto-BANKLIZENZEN
Der Streit darüber, welchen Platz Krypto im US-Bankensystem haben soll, ist nun vor ein Bundesgericht gezogen. 👀
Die Independent Community Bankers of America (ICBA) reichte am 2. Oktober 2026 eine Klage gegen das Office of the Comptroller of the Currency (OCC) beim U.S. District Court für den District of Columbia ein.
⚖️ Worum geht es in der Klage?
Die ICBA stellt die OCC-Regel aus dem März 2026 sowie dazugehörige Leitlinien in Frage – sie betreffen nationale Treuhandbank-Lizenzierungen für Unternehmen, die mit Krypto und digitalen Vermögenswerten zu tun haben.
Die ICBA argumentiert, dass die OCC die ihr unter dem National Bank Act gewährte Befugnis überschritten habe.
Die Bankengruppe sagt, diese nationalen Treuhand-Lizenzen könnten Krypto-Unternehmen Zugang zu der föderalen Bankeninfrastruktur geben, ohne dass alle gleichen Anforderungen gelten, die für traditionelle, durch Einlagensicherung geschützte Banken gelten.
⚠️ DAS IST DIE POSITION DER ICBA — KEINE GERICHTSENTSCHEIDUNG.
Die OCC hat sich nicht zu der Klage geäußert.
🔹 Wie die $OCC.US ihre nationale Treuhandbank-Befugnis interpretiert
🔹 Wie Krypto-Unternehmen Zugang zur föderalen Bankeninfrastruktur erhalten
🔹 Die regulatorischen Anforderungen, die an diese Lizenzen geknüpft sind
🔹 Wettbewerb zwischen traditionellen Banken und Krypto-Unternehmen
🔹 Die zukünftige Struktur der institutionellen Krypto-Verwahrung und Zahlungen
🚨 DIE GROSSE FRAGE
Wird das Gericht den Ansatz der OCC für nationale Treuhandlizenzen bestätigen — oder Änderungen verlangen, wie Krypto-Unternehmen in das föderale Bankensystem eintreten?
Vorerst steht der Fall gerade erst am Anfang.$NVDAB
👀 Die Regulierung des Krypto-Bankwesens ist offiziell zu einem Gerichtsdrama geworden.
#OCC #ICBA #KryptoRegulierung #Krypto #Bitcoin #DigitaleVermögenswerte #Banking #Blockchain #KryptoNews
Der Streit darüber, welchen Platz Krypto im US-Bankensystem haben soll, ist nun vor ein Bundesgericht gezogen. 👀
Die Independent Community Bankers of America (ICBA) reichte am 2. Oktober 2026 eine Klage gegen das Office of the Comptroller of the Currency (OCC) beim U.S. District Court für den District of Columbia ein.
⚖️ Worum geht es in der Klage?
Die ICBA stellt die OCC-Regel aus dem März 2026 sowie dazugehörige Leitlinien in Frage – sie betreffen nationale Treuhandbank-Lizenzierungen für Unternehmen, die mit Krypto und digitalen Vermögenswerten zu tun haben.
Die ICBA argumentiert, dass die OCC die ihr unter dem National Bank Act gewährte Befugnis überschritten habe.
Die Bankengruppe sagt, diese nationalen Treuhand-Lizenzen könnten Krypto-Unternehmen Zugang zu der föderalen Bankeninfrastruktur geben, ohne dass alle gleichen Anforderungen gelten, die für traditionelle, durch Einlagensicherung geschützte Banken gelten.
⚠️ DAS IST DIE POSITION DER ICBA — KEINE GERICHTSENTSCHEIDUNG.
Die OCC hat sich nicht zu der Klage geäußert.
🔹 Wie die $OCC.US ihre nationale Treuhandbank-Befugnis interpretiert
🔹 Wie Krypto-Unternehmen Zugang zur föderalen Bankeninfrastruktur erhalten
🔹 Die regulatorischen Anforderungen, die an diese Lizenzen geknüpft sind
🔹 Wettbewerb zwischen traditionellen Banken und Krypto-Unternehmen
🔹 Die zukünftige Struktur der institutionellen Krypto-Verwahrung und Zahlungen
🚨 DIE GROSSE FRAGE
Wird das Gericht den Ansatz der OCC für nationale Treuhandlizenzen bestätigen — oder Änderungen verlangen, wie Krypto-Unternehmen in das föderale Bankensystem eintreten?
Vorerst steht der Fall gerade erst am Anfang.$NVDAB
👀 Die Regulierung des Krypto-Bankwesens ist offiziell zu einem Gerichtsdrama geworden.
#OCC #ICBA #KryptoRegulierung #Krypto #Bitcoin #DigitaleVermögenswerte #Banking #Blockchain #KryptoNews
NVDAB-3,15%
OCCUS+0,00%
81
·
--
Ich habe die neuesten Entwicklungen geprüft, und die Internationale Clearingbank (ICBA) hat die Vorgehensweise der US-Währungsaufsicht (OCC) bei Krypto-Bankenlizenzen tatsächlich in Frage gestellt. Die ICBA ist der Ansicht, dass das OCC ohne einen klaren globalen Regulierungsrahmen allein handeln könnte, was Regulierungsarbitrage und unfairen Wettbewerb zur Folge haben kann. Sie betonen, dass es eines stärker abgestimmten globalen Regulierungsansatzes bedarf, um die Stabilität und Sicherheit im Krypto-Sektor zu gewährleisten.
Meiner persönlichen Meinung nach sind die Bedenken der ICBA durchaus nachvollziehbar. Derzeit hinkt die Regulierung des Kryptomarkts tatsächlich hinterher, und die Regulierungsrichtlinien unterscheiden sich von Land zu Land erheblich, was dazu führen kann, dass einige Unternehmen regulatorische Lücken für unlauteren Wettbewerb ausnutzen. Das OCC hat zwar das Recht, Richtlinien für Krypto-Bankenlizenzen in den USA festzulegen, aber wenn dabei die internationalen Auswirkungen völlig außer Acht gelassen werden, kann dies größere aufsichtsrechtliche Probleme auslösen.
#ICBASuesOCCOverCryptoBankCharters
Ich habe die neuesten Entwicklungen geprüft, und die Internationale Clearingbank (ICBA) hat die Vorgehensweise der US-Währungsaufsicht (OCC) bei Krypto-Bankenlizenzen tatsächlich in Frage gestellt. Die ICBA ist der Ansicht, dass das OCC ohne einen klaren globalen Regulierungsrahmen allein handeln könnte, was Regulierungsarbitrage und unfairen Wettbewerb zur Folge haben kann. Sie betonen, dass es eines stärker abgestimmten globalen Regulierungsansatzes bedarf, um die Stabilität und Sicherheit im Krypto-Sektor zu gewährleisten.
Meiner persönlichen Meinung nach sind die Bedenken der ICBA durchaus nachvollziehbar. Derzeit hinkt die Regulierung des Kryptomarkts tatsächlich hinterher, und die Regulierungsrichtlinien unterscheiden sich von Land zu Land erheblich, was dazu führen kann, dass einige Unternehmen regulatorische Lücken für unlauteren Wettbewerb ausnutzen. Das OCC hat zwar das Recht, Richtlinien für Krypto-Bankenlizenzen in den USA festzulegen, aber wenn dabei die internationalen Auswirkungen völlig außer Acht gelassen werden, kann dies größere aufsichtsrechtliche Probleme auslösen.
#ICBASuesOCCOverCryptoBankCharters
Meiner persönlichen Meinung nach sind die Bedenken der ICBA durchaus nachvollziehbar. Derzeit hinkt die Regulierung des Kryptomarkts tatsächlich hinterher, und die Regulierungsrichtlinien unterscheiden sich von Land zu Land erheblich, was dazu führen kann, dass einige Unternehmen regulatorische Lücken für unlauteren Wettbewerb ausnutzen. Das OCC hat zwar das Recht, Richtlinien für Krypto-Bankenlizenzen in den USA festzulegen, aber wenn dabei die internationalen Auswirkungen völlig außer Acht gelassen werden, kann dies größere aufsichtsrechtliche Probleme auslösen.
#ICBASuesOCCOverCryptoBankCharters
56
·
--
#icbasuesoccovercryptobankcharters
Traditionelle Banken haben direkt Kurs auf den schnellen Weg von Krypto in die bundesstaatliche Bankenwelt genommen
Gemeindebanken haben ihre Gegenwehr gegen den regulatorischen Schwung im Kryptobereich verschärft — von öffentlichen Einwänden hin zur Klage vor Bundesgericht.
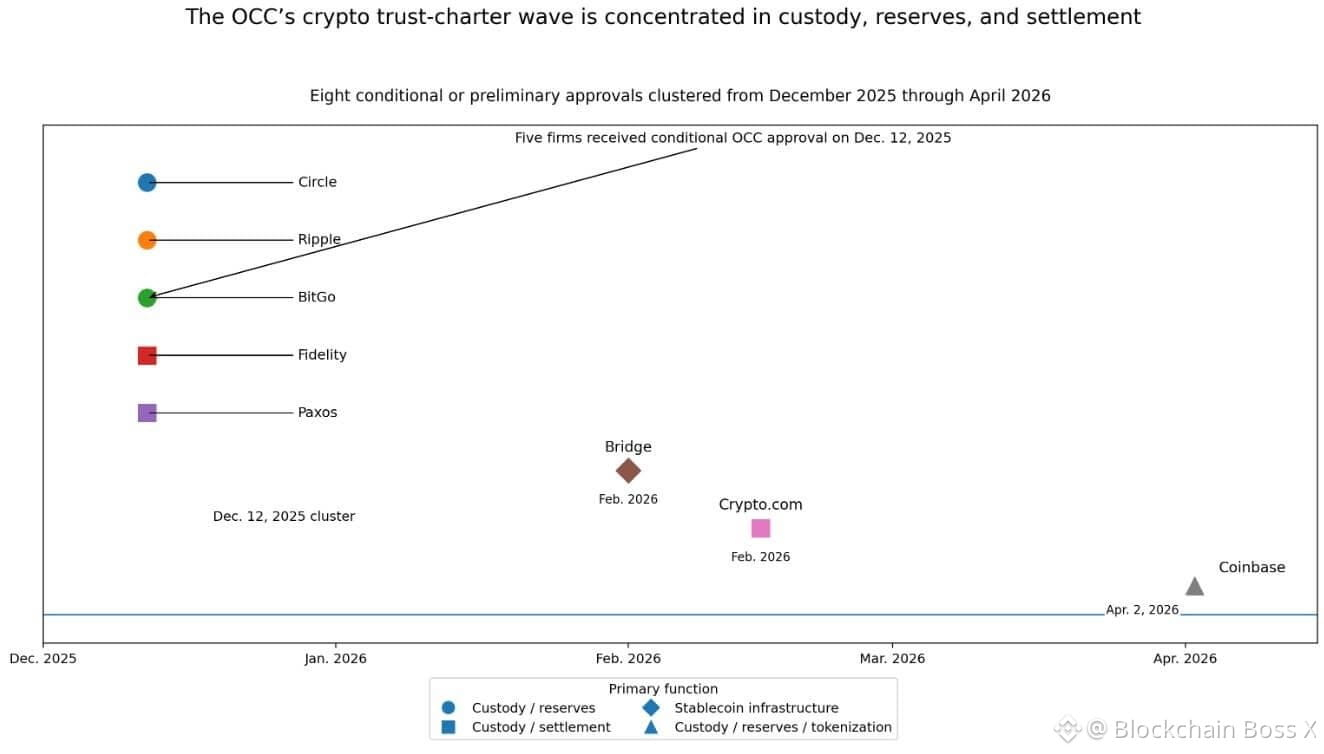
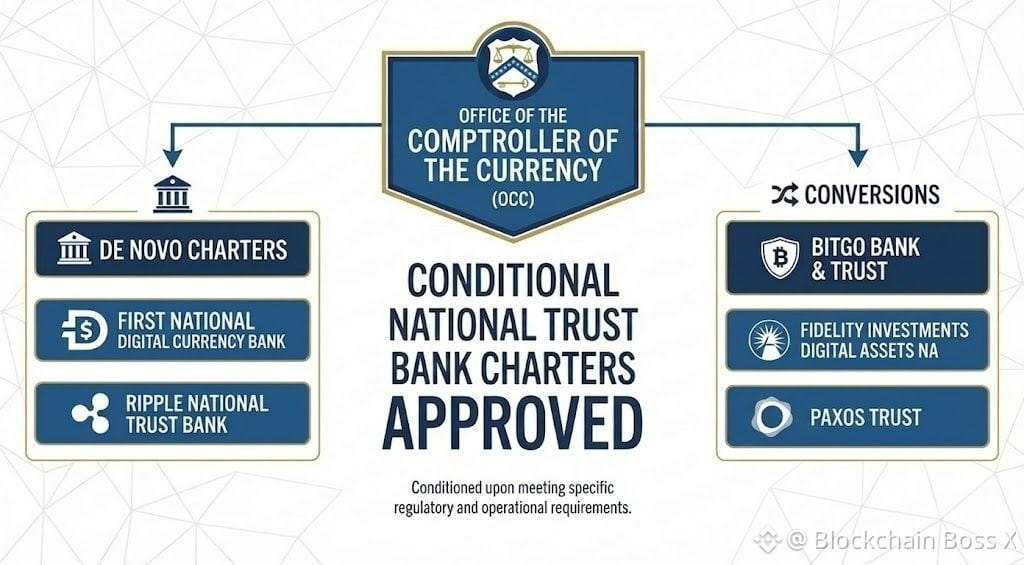
So ist es passiert: Die Independent Community Bankers of America reichten am 2. Oktober Klage gegen das Office of the Comptroller of the Currency beim U.S. District Court für den District of Columbia ein. Die Klage richtet sich gegen die OCC-Regel vom März 2026 sowie zugehörige Leitlinien, die nicht-treuhänderisch tätigen Krypto-Unternehmen erlauben, nationale Trust-Bank-Lizenzen zu erhalten — Lizenzen, die die OCC Berichten zufolge 21 Mal erteilt oder zumindest bedingt genehmigt hat, davon mindestens 13 im Zusammenhang mit Krypto-Unternehmen, darunter Coinbase, Circle und Crypto.com. Die ICBA argumentiert, die OCC habe die ihr durch den National Bank Act verliehene Befugnis überschritten und bezeichnet die Lizenzen als eine Art „Seitentür“ in die Glaubwürdigkeit des Bundesbankensystems, ohne dass die Kapital-, Liquiditäts-, FDIC-Versicherungs- und Einlagenannahme-Verpflichtungen erfüllt werden müssen, die traditionelle Banken nachweisen müssen. Die OCC hat sich zu dem Verfahren nicht geäußert und stellt weiterhin neue, krypto-bezogene Lizenzen aus — selbst während die Rechtsstreitigkeit läuft.
Warum ist das wichtig? Der Fall berührt eine echte Grundsatzfrage: Sollten Krypto-Unternehmen durch einen Lizenzpfad, der die Pflichten umgeht, die traditionelle Banken erfüllen müssen, bundesweite Banklegitimität erlangen? Die ICBA sieht darin einen ungleichen Wettbewerb; die fortgesetzten Genehmigungen der OCC deuten darauf hin, dass die Aufseher diese Lizenzen als legitimen Weg betrachten, damit Krypto in Richtung Mainstream-Finanzen heranreift. Eine gerichtliche Entscheidung gegen die OCC könnte erheblich bremsen oder die Art und Weise verändern, wie Krypto-Unternehmen künftig auf die Infrastruktur des Bundesbankensystems zugreifen.
Ob die Gerichte der Auslegung des National Bank Act durch die ICBA folgen oder die aktuelle Vorgehensweise der OCC bestätigen, wird letztlich nur die Klage selbst entscheiden.
Schützt diese Klage einen fairen Wettbewerb — oder bremst sie einfach nur Kryptos Weg hin zu einer legitimen Präsenz im Mainstream-Bankwesen? 🤔
#OCC #ICBA #CryptoRegulation
$2Z $MOVR $MARSCOIN
{future}(MARSCOINUSDT)
{future}(MOVRUSDT)
{future}(2ZUSDT)
#icbasuesoccovercryptobankcharters
Traditionelle Banken haben direkt Kurs auf den schnellen Weg von Krypto in die bundesstaatliche Bankenwelt genommen
Gemeindebanken haben ihre Gegenwehr gegen den regulatorischen Schwung im Kryptobereich verschärft — von öffentlichen Einwänden hin zur Klage vor Bundesgericht.
So ist es passiert: Die Independent Community Bankers of America reichten am 2. Oktober Klage gegen das Office of the Comptroller of the Currency beim U.S. District Court für den District of Columbia ein. Die Klage richtet sich gegen die OCC-Regel vom März 2026 sowie zugehörige Leitlinien, die nicht-treuhänderisch tätigen Krypto-Unternehmen erlauben, nationale Trust-Bank-Lizenzen zu erhalten — Lizenzen, die die OCC Berichten zufolge 21 Mal erteilt oder zumindest bedingt genehmigt hat, davon mindestens 13 im Zusammenhang mit Krypto-Unternehmen, darunter Coinbase, Circle und Crypto.com. Die ICBA argumentiert, die OCC habe die ihr durch den National Bank Act verliehene Befugnis überschritten und bezeichnet die Lizenzen als eine Art „Seitentür“ in die Glaubwürdigkeit des Bundesbankensystems, ohne dass die Kapital-, Liquiditäts-, FDIC-Versicherungs- und Einlagenannahme-Verpflichtungen erfüllt werden müssen, die traditionelle Banken nachweisen müssen. Die OCC hat sich zu dem Verfahren nicht geäußert und stellt weiterhin neue, krypto-bezogene Lizenzen aus — selbst während die Rechtsstreitigkeit läuft.
Warum ist das wichtig? Der Fall berührt eine echte Grundsatzfrage: Sollten Krypto-Unternehmen durch einen Lizenzpfad, der die Pflichten umgeht, die traditionelle Banken erfüllen müssen, bundesweite Banklegitimität erlangen? Die ICBA sieht darin einen ungleichen Wettbewerb; die fortgesetzten Genehmigungen der OCC deuten darauf hin, dass die Aufseher diese Lizenzen als legitimen Weg betrachten, damit Krypto in Richtung Mainstream-Finanzen heranreift. Eine gerichtliche Entscheidung gegen die OCC könnte erheblich bremsen oder die Art und Weise verändern, wie Krypto-Unternehmen künftig auf die Infrastruktur des Bundesbankensystems zugreifen.
Ob die Gerichte der Auslegung des National Bank Act durch die ICBA folgen oder die aktuelle Vorgehensweise der OCC bestätigen, wird letztlich nur die Klage selbst entscheiden.
Schützt diese Klage einen fairen Wettbewerb — oder bremst sie einfach nur Kryptos Weg hin zu einer legitimen Präsenz im Mainstream-Bankwesen? 🤔
#OCC #ICBA #CryptoRegulation
$2Z $MOVR $MARSCOIN
Traditionelle Banken haben direkt Kurs auf den schnellen Weg von Krypto in die bundesstaatliche Bankenwelt genommen
Gemeindebanken haben ihre Gegenwehr gegen den regulatorischen Schwung im Kryptobereich verschärft — von öffentlichen Einwänden hin zur Klage vor Bundesgericht.
So ist es passiert: Die Independent Community Bankers of America reichten am 2. Oktober Klage gegen das Office of the Comptroller of the Currency beim U.S. District Court für den District of Columbia ein. Die Klage richtet sich gegen die OCC-Regel vom März 2026 sowie zugehörige Leitlinien, die nicht-treuhänderisch tätigen Krypto-Unternehmen erlauben, nationale Trust-Bank-Lizenzen zu erhalten — Lizenzen, die die OCC Berichten zufolge 21 Mal erteilt oder zumindest bedingt genehmigt hat, davon mindestens 13 im Zusammenhang mit Krypto-Unternehmen, darunter Coinbase, Circle und Crypto.com. Die ICBA argumentiert, die OCC habe die ihr durch den National Bank Act verliehene Befugnis überschritten und bezeichnet die Lizenzen als eine Art „Seitentür“ in die Glaubwürdigkeit des Bundesbankensystems, ohne dass die Kapital-, Liquiditäts-, FDIC-Versicherungs- und Einlagenannahme-Verpflichtungen erfüllt werden müssen, die traditionelle Banken nachweisen müssen. Die OCC hat sich zu dem Verfahren nicht geäußert und stellt weiterhin neue, krypto-bezogene Lizenzen aus — selbst während die Rechtsstreitigkeit läuft.
Warum ist das wichtig? Der Fall berührt eine echte Grundsatzfrage: Sollten Krypto-Unternehmen durch einen Lizenzpfad, der die Pflichten umgeht, die traditionelle Banken erfüllen müssen, bundesweite Banklegitimität erlangen? Die ICBA sieht darin einen ungleichen Wettbewerb; die fortgesetzten Genehmigungen der OCC deuten darauf hin, dass die Aufseher diese Lizenzen als legitimen Weg betrachten, damit Krypto in Richtung Mainstream-Finanzen heranreift. Eine gerichtliche Entscheidung gegen die OCC könnte erheblich bremsen oder die Art und Weise verändern, wie Krypto-Unternehmen künftig auf die Infrastruktur des Bundesbankensystems zugreifen.
Ob die Gerichte der Auslegung des National Bank Act durch die ICBA folgen oder die aktuelle Vorgehensweise der OCC bestätigen, wird letztlich nur die Klage selbst entscheiden.
Schützt diese Klage einen fairen Wettbewerb — oder bremst sie einfach nur Kryptos Weg hin zu einer legitimen Präsenz im Mainstream-Bankwesen? 🤔
#OCC #ICBA #CryptoRegulation
$2Z $MOVR $MARSCOIN
4
4.9k
·
--
Haben Sie schon bemerkt, dass es, wenn Anchorage Berichten zufolge 17 Prozent der Mitarbeitenden entlässt, wie bei einem Bank Run behandelt wird – statt zu fragen, wer eigentlich ihre Schlüssel besitzt?
Menschen verlieren Geld mit diesem Muster in jedem Zyklus. Die Schlagzeile fällt, sie werfen $BTC in $USDT weg, und sie fragen nie, ob sich die Verwahrung tatsächlich geändert hat – selbst wenn $ICP in der Suchleiste bleibt.
Ich kaufe die Zusammenbruch-Erzählung nicht. Anchorage ist eine zugelassene Krypto-Bank. Mitarbeiter zu kürzen sieht im Moment aus wie ein Unternehmen, das unter regulatorischem Druck günstiger betrieben werden soll – nicht wie verschwundene Kundengelder. Angst und Gier liegen bei 67. Das ist Gier.
Gierige Märkte suchen nach einer Geschichte, um Gewinne mitzunehmen, und eine Entlassung ist eine praktische Gelegenheit. Der echte Druck kommt von Vorschlägen für Verwahrungsregeln und Auseinandersetzungen um Krypto-Bankenlizenzen. Das zwingt zu schlankeren Strukturen. Das ist kein Grund, auszusteigen. Es ist ein Grund, nicht länger Ihr gesamtes Risiko an einen einzigen Namen auszulagern.
So würde ich es ganz einfach abarbeiten. Listen Sie jedes Konto auf, klären Sie, wer die Schlüssel hat, und reduzieren Sie alles, was Sie nicht in einem Satz erklären können. Dann ignorieren Sie die Mitarbeiterzahl und beobachten Sie den Regelungsprozess.
Wo halten Sie Ihre Coins nach so einer Schlagzeile?
#AnchorageReportedlyCuts17 #SECProposesCryptoCustodyRules #ICBASuesOCCOverCryptoBankCharters
Haben Sie schon bemerkt, dass es, wenn Anchorage Berichten zufolge 17 Prozent der Mitarbeitenden entlässt, wie bei einem Bank Run behandelt wird – statt zu fragen, wer eigentlich ihre Schlüssel besitzt?
Menschen verlieren Geld mit diesem Muster in jedem Zyklus. Die Schlagzeile fällt, sie werfen $BTC in $USDT weg, und sie fragen nie, ob sich die Verwahrung tatsächlich geändert hat – selbst wenn $ICP in der Suchleiste bleibt.
Ich kaufe die Zusammenbruch-Erzählung nicht. Anchorage ist eine zugelassene Krypto-Bank. Mitarbeiter zu kürzen sieht im Moment aus wie ein Unternehmen, das unter regulatorischem Druck günstiger betrieben werden soll – nicht wie verschwundene Kundengelder. Angst und Gier liegen bei 67. Das ist Gier.
Gierige Märkte suchen nach einer Geschichte, um Gewinne mitzunehmen, und eine Entlassung ist eine praktische Gelegenheit. Der echte Druck kommt von Vorschlägen für Verwahrungsregeln und Auseinandersetzungen um Krypto-Bankenlizenzen. Das zwingt zu schlankeren Strukturen. Das ist kein Grund, auszusteigen. Es ist ein Grund, nicht länger Ihr gesamtes Risiko an einen einzigen Namen auszulagern.
So würde ich es ganz einfach abarbeiten. Listen Sie jedes Konto auf, klären Sie, wer die Schlüssel hat, und reduzieren Sie alles, was Sie nicht in einem Satz erklären können. Dann ignorieren Sie die Mitarbeiterzahl und beobachten Sie den Regelungsprozess.
Wo halten Sie Ihre Coins nach so einer Schlagzeile?
#AnchorageReportedlyCuts17 #SECProposesCryptoCustodyRules #ICBASuesOCCOverCryptoBankCharters
Menschen verlieren Geld mit diesem Muster in jedem Zyklus. Die Schlagzeile fällt, sie werfen $BTC in $USDT weg, und sie fragen nie, ob sich die Verwahrung tatsächlich geändert hat – selbst wenn $ICP in der Suchleiste bleibt.
Ich kaufe die Zusammenbruch-Erzählung nicht. Anchorage ist eine zugelassene Krypto-Bank. Mitarbeiter zu kürzen sieht im Moment aus wie ein Unternehmen, das unter regulatorischem Druck günstiger betrieben werden soll – nicht wie verschwundene Kundengelder. Angst und Gier liegen bei 67. Das ist Gier.
Gierige Märkte suchen nach einer Geschichte, um Gewinne mitzunehmen, und eine Entlassung ist eine praktische Gelegenheit. Der echte Druck kommt von Vorschlägen für Verwahrungsregeln und Auseinandersetzungen um Krypto-Bankenlizenzen. Das zwingt zu schlankeren Strukturen. Das ist kein Grund, auszusteigen. Es ist ein Grund, nicht länger Ihr gesamtes Risiko an einen einzigen Namen auszulagern.
So würde ich es ganz einfach abarbeiten. Listen Sie jedes Konto auf, klären Sie, wer die Schlüssel hat, und reduzieren Sie alles, was Sie nicht in einem Satz erklären können. Dann ignorieren Sie die Mitarbeiterzahl und beobachten Sie den Regelungsprozess.
Wo halten Sie Ihre Coins nach so einer Schlagzeile?
#AnchorageReportedlyCuts17 #SECProposesCryptoCustodyRules #ICBASuesOCCOverCryptoBankCharters
46

Warum spricht niemand darüber, dass traditionelle Community-Banken verzweifelt versuchen, Krypto daran zu hindern, institutionelle Legitimität zu erlangen?
Die meisten Privatanleger geraten in die Falle, auf kurzfristige Kurs-Chops zu starren, etwa auf $BTC , und übersehen die strukturellen regulatorischen Auseinandersetzungen, die tatsächlich entscheiden, wohin das Kapital als Nächstes fließt. Wenn sich die etablierte Bankenlobby stark genug fühlt, um Regulierer vor Gericht zu ziehen, ist das Ihr Signal, dass institutionelle „Schienen“ näher sind als je zuvor.
Das Vorgehen ist hier simpel. Erstens: Hören Sie auf, diese Klagen als bärische Schlagzeilen zu behandeln, und sehen Sie sie stattdessen als Bestätigung dafür, dass Krypto-Custody die bisherigen Einnahmemodelle aus dem Verkehr drängt. Während der Fear-&-Greed-Index sich komfortabel im Gier-Bereich bewegt, ist der kluge Schritt, darauf zu achten, wie sich Infrastruktur-Assets wie $MINA und datenschutzorientierte Rechen-Netzwerke wie $PHA so positionieren, dass sie strengeren Compliance-Standards entsprechen.
Zweitens: Prüfen Sie die Exponierung Ihres Portfolios, um sicherzustellen, dass Sie Assets halten, die überleben können, wenn institutionelle Filter greifen, statt flüchtigem Momentum hinterherzujagen. Beobachten Sie Entwicklungen in der Custody-Pipeline genau, denn die Einheiten, die reale Banklizenzen sichern, werden die Liquidität für den nächsten Zyklus bestimmen.
Wo glauben Sie, dass die Köpfe des institutionellen Krypto-Bankings hingehen, sobald dieser juristische Gegenwind aus dem Weg ist?
#ICBASuesOCCOverCryptoBankCharters #SECProposesCryptoCustodyRules #AnchorageReportedlyCuts17
Warum spricht niemand darüber, dass traditionelle Community-Banken verzweifelt versuchen, Krypto daran zu hindern, institutionelle Legitimität zu erlangen?
Die meisten Privatanleger geraten in die Falle, auf kurzfristige Kurs-Chops zu starren, etwa auf $BTC , und übersehen die strukturellen regulatorischen Auseinandersetzungen, die tatsächlich entscheiden, wohin das Kapital als Nächstes fließt. Wenn sich die etablierte Bankenlobby stark genug fühlt, um Regulierer vor Gericht zu ziehen, ist das Ihr Signal, dass institutionelle „Schienen“ näher sind als je zuvor.
Das Vorgehen ist hier simpel. Erstens: Hören Sie auf, diese Klagen als bärische Schlagzeilen zu behandeln, und sehen Sie sie stattdessen als Bestätigung dafür, dass Krypto-Custody die bisherigen Einnahmemodelle aus dem Verkehr drängt. Während der Fear-&-Greed-Index sich komfortabel im Gier-Bereich bewegt, ist der kluge Schritt, darauf zu achten, wie sich Infrastruktur-Assets wie $MINA und datenschutzorientierte Rechen-Netzwerke wie $PHA so positionieren, dass sie strengeren Compliance-Standards entsprechen.
Zweitens: Prüfen Sie die Exponierung Ihres Portfolios, um sicherzustellen, dass Sie Assets halten, die überleben können, wenn institutionelle Filter greifen, statt flüchtigem Momentum hinterherzujagen. Beobachten Sie Entwicklungen in der Custody-Pipeline genau, denn die Einheiten, die reale Banklizenzen sichern, werden die Liquidität für den nächsten Zyklus bestimmen.
Wo glauben Sie, dass die Köpfe des institutionellen Krypto-Bankings hingehen, sobald dieser juristische Gegenwind aus dem Weg ist?
#ICBASuesOCCOverCryptoBankCharters #SECProposesCryptoCustodyRules #AnchorageReportedlyCuts17
Die meisten Privatanleger geraten in die Falle, auf kurzfristige Kurs-Chops zu starren, etwa auf $BTC , und übersehen die strukturellen regulatorischen Auseinandersetzungen, die tatsächlich entscheiden, wohin das Kapital als Nächstes fließt. Wenn sich die etablierte Bankenlobby stark genug fühlt, um Regulierer vor Gericht zu ziehen, ist das Ihr Signal, dass institutionelle „Schienen“ näher sind als je zuvor.
Das Vorgehen ist hier simpel. Erstens: Hören Sie auf, diese Klagen als bärische Schlagzeilen zu behandeln, und sehen Sie sie stattdessen als Bestätigung dafür, dass Krypto-Custody die bisherigen Einnahmemodelle aus dem Verkehr drängt. Während der Fear-&-Greed-Index sich komfortabel im Gier-Bereich bewegt, ist der kluge Schritt, darauf zu achten, wie sich Infrastruktur-Assets wie $MINA und datenschutzorientierte Rechen-Netzwerke wie $PHA so positionieren, dass sie strengeren Compliance-Standards entsprechen.
Zweitens: Prüfen Sie die Exponierung Ihres Portfolios, um sicherzustellen, dass Sie Assets halten, die überleben können, wenn institutionelle Filter greifen, statt flüchtigem Momentum hinterherzujagen. Beobachten Sie Entwicklungen in der Custody-Pipeline genau, denn die Einheiten, die reale Banklizenzen sichern, werden die Liquidität für den nächsten Zyklus bestimmen.
Wo glauben Sie, dass die Köpfe des institutionellen Krypto-Bankings hingehen, sobald dieser juristische Gegenwind aus dem Weg ist?
#ICBASuesOCCOverCryptoBankCharters #SECProposesCryptoCustodyRules #AnchorageReportedlyCuts17
239
·
--
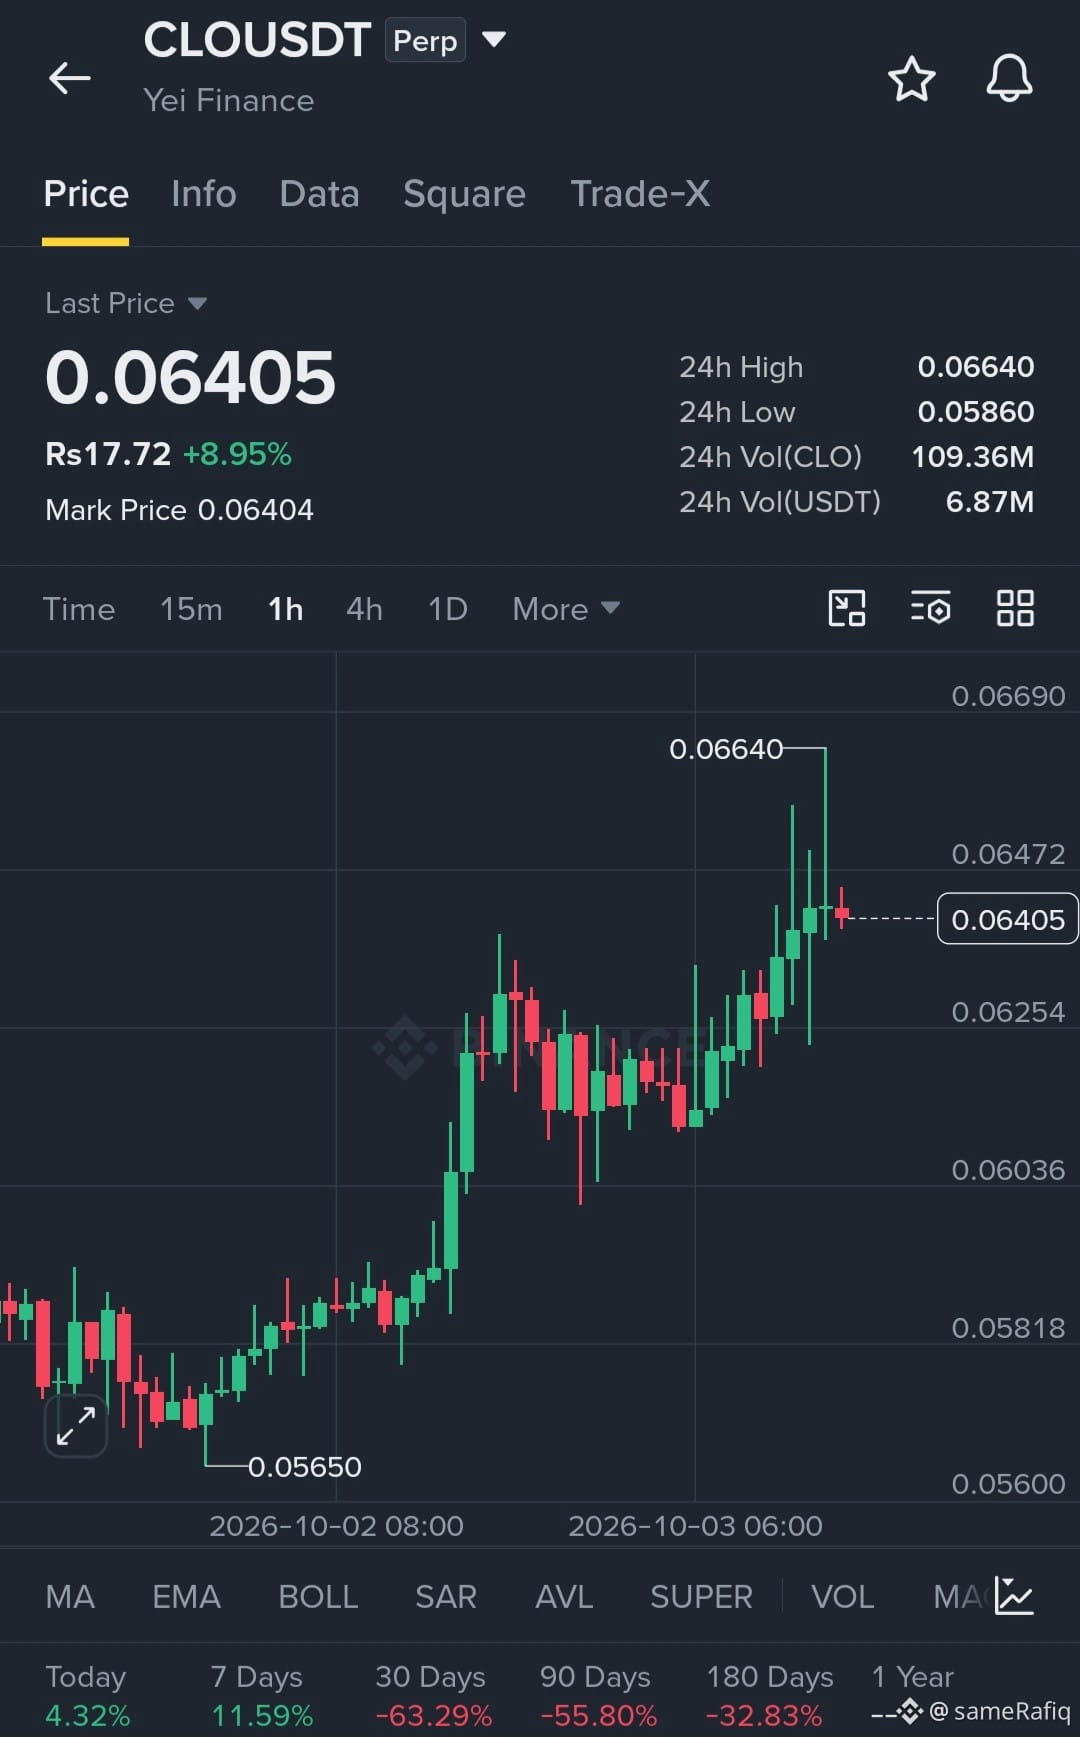
$CLO LONG-SETUP
Auf der Suche nach einer möglichen Aufwärtsbewegung bei $CLO , während sich das Momentum aufbaut.
Einstieg: $0.0635–$0.0645
TP1: $0.0655
TP2: $0.0665
TP3: $0.0680
SL: $0.0618
Das Momentum nimmt zu, aber vermeide es, scharfen Kerzen hinterherzujagen. Begrenze dein Risiko und verwalte deine Position sorgfältig.
Handle klug. DYOR. NFA.
{alpha}(560x81d3a238b02827f62b9f390f947d36d4a5bf89d2)
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters
$CLO LONG-SETUP
Auf der Suche nach einer möglichen Aufwärtsbewegung bei $CLO , während sich das Momentum aufbaut.
Einstieg: $0.0635–$0.0645
TP1: $0.0655
TP2: $0.0665
TP3: $0.0680
SL: $0.0618
Das Momentum nimmt zu, aber vermeide es, scharfen Kerzen hinterherzujagen. Begrenze dein Risiko und verwalte deine Position sorgfältig.
Handle klug. DYOR. NFA.
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters
Auf der Suche nach einer möglichen Aufwärtsbewegung bei $CLO , während sich das Momentum aufbaut.
Einstieg: $0.0635–$0.0645
TP1: $0.0655
TP2: $0.0665
TP3: $0.0680
SL: $0.0618
Das Momentum nimmt zu, aber vermeide es, scharfen Kerzen hinterherzujagen. Begrenze dein Risiko und verwalte deine Position sorgfältig.
Handle klug. DYOR. NFA.
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters
1
22
ARB Long Liquidation Alert
🔴 #ARB Long liquidiert: 80,6K $ bei 0,189
ARB hat gerade 80,6K $ in Long-Positionen bei 0,189 ausgecasht und den Bereich um 0,189 in den Fokus gerückt. Aktuelle technische Daten zeigen nahe Unterstützung bei etwa 0,1893 und Widerstand bei etwa 0,1978.
Kernzone: 0,189–0,190
Rückeroberungsbereich: 0,198
Aufwärtspotenzial im Blick: 0,212 → 0,234
Risikostufe: Unter 0,189
Nächster Schritt: Wenn ARB 0,198 zurückerobert und darüber hält, könnte das Erholungs-Setup bis in Richtung 0,212 und möglicherweise 0,234 verlängert werden. Wenn 0,189 jedoch entscheidend bricht, könnte der Abwärtsdruck zunehmen und bis Richtung 0,169 gehen.
Signal-Ansicht: Der Flush von 80,6K $ Long macht 0,189 zur unmittelbaren Kampfzone. Halte sie und erobere 0,198 zurück für ein stärkeres Erholungssignal; verlierst du sie, bleib defensiv.
Risiko: Liquidationsdaten sind kein eigenständiges Handelssignal. Nutze definiertes Risiko und kontrollierten Hebel.
ARB-Signal nachziehen
ARB-Ausblick prägnanter machen
ARB-Next-Move-Call stärken
#USRussiaUkraineTalksReportedlyIncludeLukoilOilDeal #CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #USStocksCloseHigherOnWeakJobsData #ICBASuesOCCOverCryptoBankCharters #SECApproves3xLongCryptoCommodityETPs
{spot}(ARBUSDT)
ARB Long Liquidation Alert
🔴 #ARB Long liquidiert: 80,6K $ bei 0,189
ARB hat gerade 80,6K $ in Long-Positionen bei 0,189 ausgecasht und den Bereich um 0,189 in den Fokus gerückt. Aktuelle technische Daten zeigen nahe Unterstützung bei etwa 0,1893 und Widerstand bei etwa 0,1978.
Kernzone: 0,189–0,190
Rückeroberungsbereich: 0,198
Aufwärtspotenzial im Blick: 0,212 → 0,234
Risikostufe: Unter 0,189
Nächster Schritt: Wenn ARB 0,198 zurückerobert und darüber hält, könnte das Erholungs-Setup bis in Richtung 0,212 und möglicherweise 0,234 verlängert werden. Wenn 0,189 jedoch entscheidend bricht, könnte der Abwärtsdruck zunehmen und bis Richtung 0,169 gehen.
Signal-Ansicht: Der Flush von 80,6K $ Long macht 0,189 zur unmittelbaren Kampfzone. Halte sie und erobere 0,198 zurück für ein stärkeres Erholungssignal; verlierst du sie, bleib defensiv.
Risiko: Liquidationsdaten sind kein eigenständiges Handelssignal. Nutze definiertes Risiko und kontrollierten Hebel.
ARB-Signal nachziehen
ARB-Ausblick prägnanter machen
ARB-Next-Move-Call stärken
#USRussiaUkraineTalksReportedlyIncludeLukoilOilDeal #CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #USStocksCloseHigherOnWeakJobsData #ICBASuesOCCOverCryptoBankCharters #SECApproves3xLongCryptoCommodityETPs
🔴 #ARB Long liquidiert: 80,6K $ bei 0,189
ARB hat gerade 80,6K $ in Long-Positionen bei 0,189 ausgecasht und den Bereich um 0,189 in den Fokus gerückt. Aktuelle technische Daten zeigen nahe Unterstützung bei etwa 0,1893 und Widerstand bei etwa 0,1978.
Kernzone: 0,189–0,190
Rückeroberungsbereich: 0,198
Aufwärtspotenzial im Blick: 0,212 → 0,234
Risikostufe: Unter 0,189
Nächster Schritt: Wenn ARB 0,198 zurückerobert und darüber hält, könnte das Erholungs-Setup bis in Richtung 0,212 und möglicherweise 0,234 verlängert werden. Wenn 0,189 jedoch entscheidend bricht, könnte der Abwärtsdruck zunehmen und bis Richtung 0,169 gehen.
Signal-Ansicht: Der Flush von 80,6K $ Long macht 0,189 zur unmittelbaren Kampfzone. Halte sie und erobere 0,198 zurück für ein stärkeres Erholungssignal; verlierst du sie, bleib defensiv.
Risiko: Liquidationsdaten sind kein eigenständiges Handelssignal. Nutze definiertes Risiko und kontrollierten Hebel.
ARB-Signal nachziehen
ARB-Ausblick prägnanter machen
ARB-Next-Move-Call stärken
#USRussiaUkraineTalksReportedlyIncludeLukoilOilDeal #CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #USStocksCloseHigherOnWeakJobsData #ICBASuesOCCOverCryptoBankCharters #SECApproves3xLongCryptoCommodityETPs
19
·
--
🤖 KI-AGENTEN SIND NICHT MEHR NUR AM REDEN — SIE BEGINNEN, GELD ONCHAIN ZU VERWALTEN.
Das größere Krypto-Narrativ verschiebt sich von KI-Tokens hin zu KI, die tatsächlich innerhalb von DeFi ausführt.
Die derzeit kursierende Behauptung ist, dass die Onchain-Aktivität von KI-Agenten inzwischen 250K Agenten überschritten hat, während DeFAI-Protokolle zusammen etwa 4,7B$ an TVL verwalten — obwohl ich diese genauen Ökosystem-Werte nicht unabhängig anhand einer Primärquelle verifizieren konnte.
Was klar ist: Plattformen bewegen sich rasch in Richtung KI-gestützter Recherche, Routing, Portfoliomanagement und Ausführung.
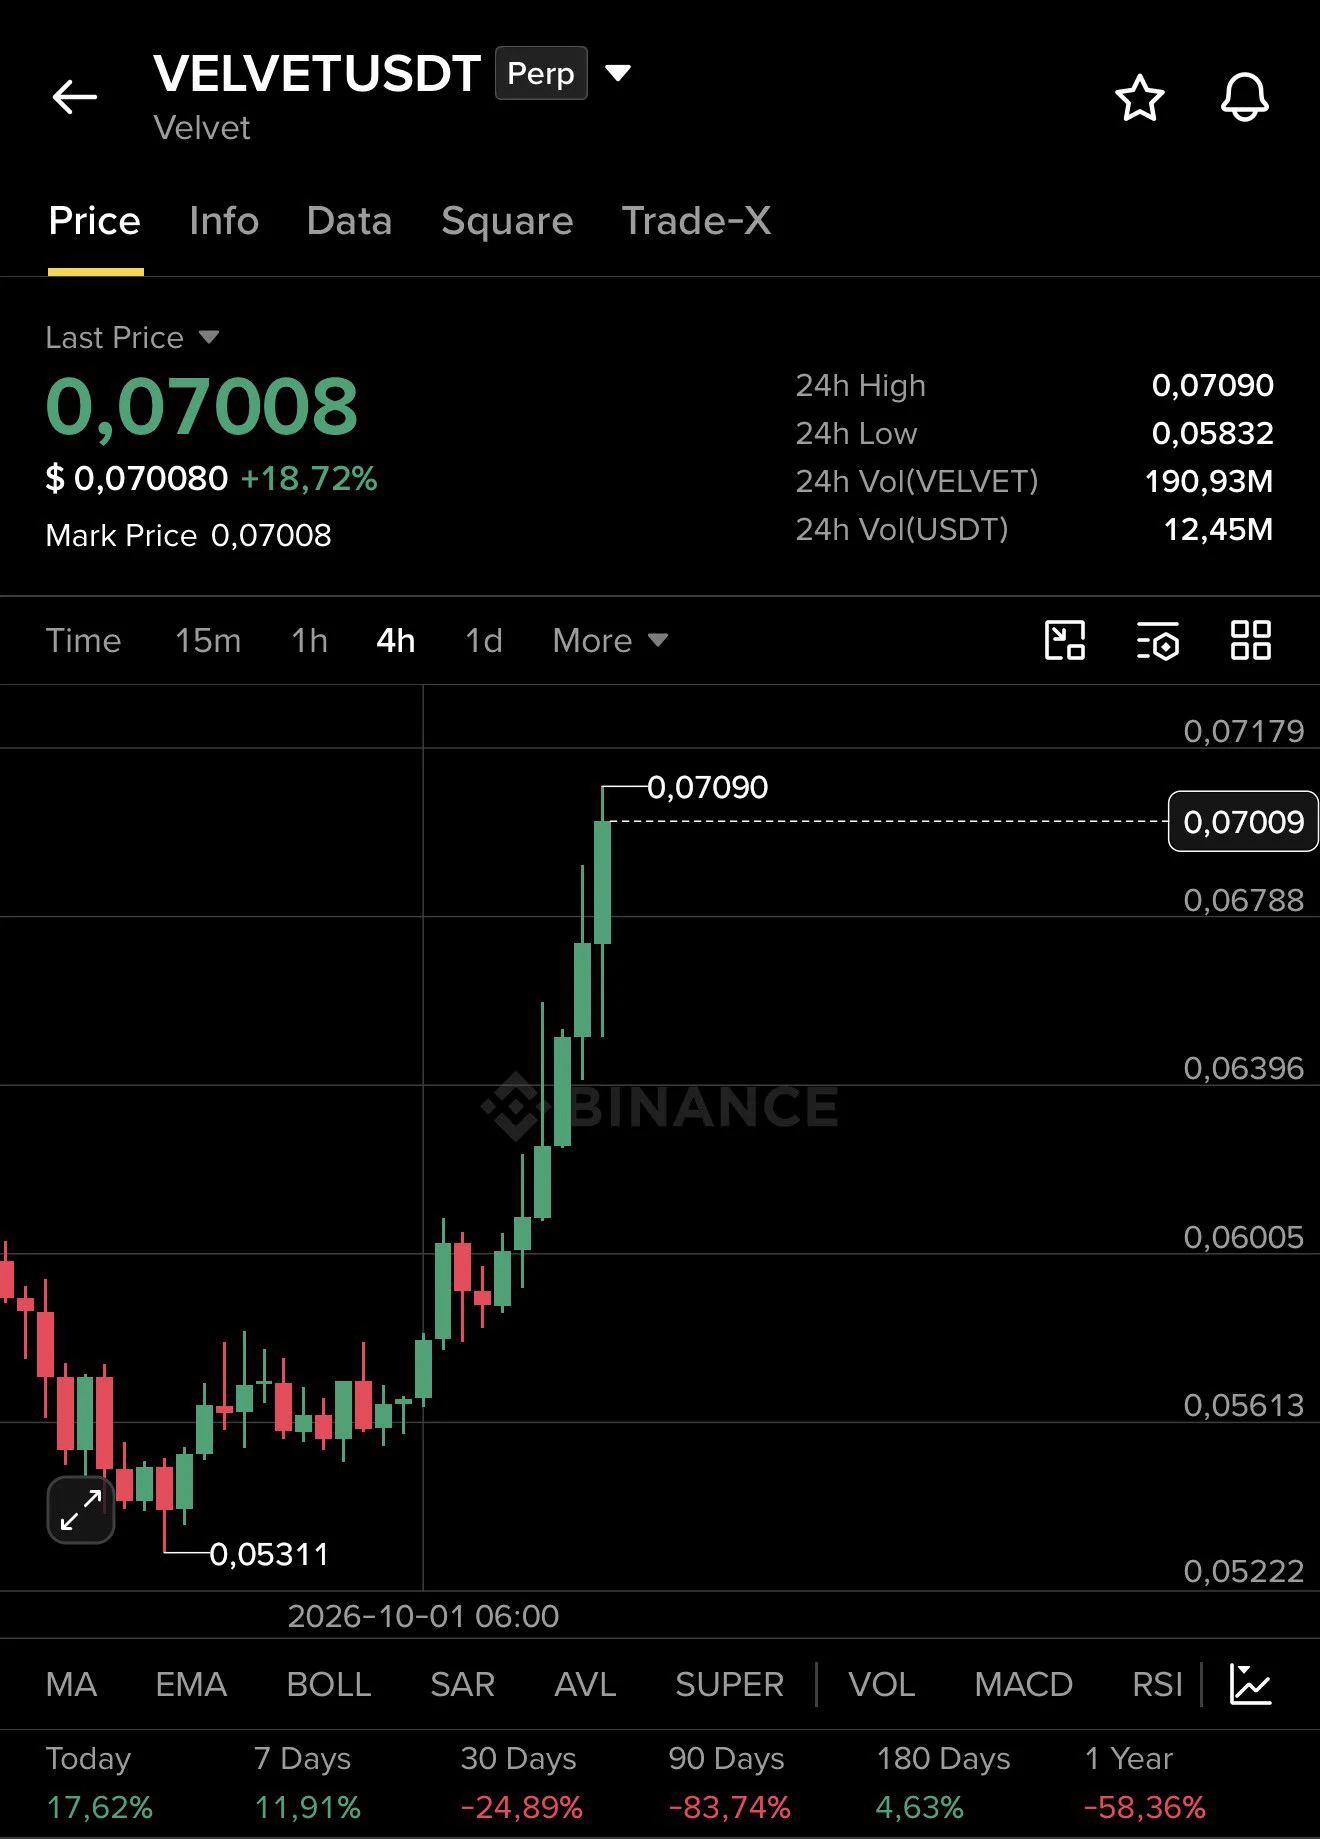
Und genau da wird’s spannend: $VELVET .
Velvet kombiniert bereits einen KI-Copilot / Multi-Agent-System, sprachbasierte Trade-Vorbereitung, intent-basierte Ausführung und plattformübergreifenden Multi-Chain-Zugang über 9+ Netzwerke. Jede Transaktion erfordert weiterhin die
Benutzerfreigabe.
Und das ist nicht nur ein weiteres „KI + Krypto“-Etikett.
Velvet baut bereits an einem umfassenderen DeFAI-Betriebssystem: KI-gestützte Signale, Live-Strategien, Perps, Spot, Yield und plattformübergreifende Ausführung in einem einzigen Stack.
Das Narrativ dreht sich möglicherweise von:
KI-Coins → KI-Agenten → KI, die Onchain-Kapital steuert.
Wenn das so weitergeht, könnten Projekte mit echter Ausführungs-Infrastruktur deutlich wichtiger werden als Projekte, die nur ein Chatbot-Narrativ verkaufen.
Der nächste KI-Trade könnte nicht darum gehen, wer das schlaueste Modell hat.
Es könnte darum gehen, wer es diesem Modell erlaubt, tatsächlich Geld zu bewegen. 👀
{future}(VELVETUSDT)
#SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters #USStocksCloseHigherOnWeakJobsData
🤖 KI-AGENTEN SIND NICHT MEHR NUR AM REDEN — SIE BEGINNEN, GELD ONCHAIN ZU VERWALTEN.
Das größere Krypto-Narrativ verschiebt sich von KI-Tokens hin zu KI, die tatsächlich innerhalb von DeFi ausführt.
Die derzeit kursierende Behauptung ist, dass die Onchain-Aktivität von KI-Agenten inzwischen 250K Agenten überschritten hat, während DeFAI-Protokolle zusammen etwa 4,7B$ an TVL verwalten — obwohl ich diese genauen Ökosystem-Werte nicht unabhängig anhand einer Primärquelle verifizieren konnte.
Was klar ist: Plattformen bewegen sich rasch in Richtung KI-gestützter Recherche, Routing, Portfoliomanagement und Ausführung.
Und genau da wird’s spannend: $VELVET .
Velvet kombiniert bereits einen KI-Copilot / Multi-Agent-System, sprachbasierte Trade-Vorbereitung, intent-basierte Ausführung und plattformübergreifenden Multi-Chain-Zugang über 9+ Netzwerke. Jede Transaktion erfordert weiterhin die
Benutzerfreigabe.
Und das ist nicht nur ein weiteres „KI + Krypto“-Etikett.
Velvet baut bereits an einem umfassenderen DeFAI-Betriebssystem: KI-gestützte Signale, Live-Strategien, Perps, Spot, Yield und plattformübergreifende Ausführung in einem einzigen Stack.
Das Narrativ dreht sich möglicherweise von:
KI-Coins → KI-Agenten → KI, die Onchain-Kapital steuert.
Wenn das so weitergeht, könnten Projekte mit echter Ausführungs-Infrastruktur deutlich wichtiger werden als Projekte, die nur ein Chatbot-Narrativ verkaufen.
Der nächste KI-Trade könnte nicht darum gehen, wer das schlaueste Modell hat.
Es könnte darum gehen, wer es diesem Modell erlaubt, tatsächlich Geld zu bewegen. 👀
#SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters #USStocksCloseHigherOnWeakJobsData
Das größere Krypto-Narrativ verschiebt sich von KI-Tokens hin zu KI, die tatsächlich innerhalb von DeFi ausführt.
Die derzeit kursierende Behauptung ist, dass die Onchain-Aktivität von KI-Agenten inzwischen 250K Agenten überschritten hat, während DeFAI-Protokolle zusammen etwa 4,7B$ an TVL verwalten — obwohl ich diese genauen Ökosystem-Werte nicht unabhängig anhand einer Primärquelle verifizieren konnte.
Was klar ist: Plattformen bewegen sich rasch in Richtung KI-gestützter Recherche, Routing, Portfoliomanagement und Ausführung.
Und genau da wird’s spannend: $VELVET .
Velvet kombiniert bereits einen KI-Copilot / Multi-Agent-System, sprachbasierte Trade-Vorbereitung, intent-basierte Ausführung und plattformübergreifenden Multi-Chain-Zugang über 9+ Netzwerke. Jede Transaktion erfordert weiterhin die
Benutzerfreigabe.
Und das ist nicht nur ein weiteres „KI + Krypto“-Etikett.
Velvet baut bereits an einem umfassenderen DeFAI-Betriebssystem: KI-gestützte Signale, Live-Strategien, Perps, Spot, Yield und plattformübergreifende Ausführung in einem einzigen Stack.
Das Narrativ dreht sich möglicherweise von:
KI-Coins → KI-Agenten → KI, die Onchain-Kapital steuert.
Wenn das so weitergeht, könnten Projekte mit echter Ausführungs-Infrastruktur deutlich wichtiger werden als Projekte, die nur ein Chatbot-Narrativ verkaufen.
Der nächste KI-Trade könnte nicht darum gehen, wer das schlaueste Modell hat.
Es könnte darum gehen, wer es diesem Modell erlaubt, tatsächlich Geld zu bewegen. 👀
#SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters #USStocksCloseHigherOnWeakJobsData
171
🔴 #BTC Longs liquidiert: 160.000 $ bei 84.195,90 $
BTC hat gerade leveraged Longs rund um 84,2K leergekauft und kurzfristigen Druck auf Käufer aufgebaut.
Wichtige Zone: 84.000–84.200 Widerstand: 84.800–85.300 Unterstützung: 83.500–83.000
Nächster Schritt: Wenn BTC 84,8K zurückerobert und darüber hält, könnte ein Push in Richtung 85,3K möglich werden. Ein klarer Bruch unter 83,5K könnte den Bereich um 83K freilegen.
Signal-Ansicht: Beobachte die 84K-Zone genau — die nächste nachhaltige Bewegung von hier kann die unmittelbare Richtung bestimmen.
Schreiben
🔴 #ETH Longs liquidiert: 298K bei 2.661,36 $
Eine größere Charge an ETH-Longs wurde nahe 2.661 zwangsliquidiert, wodurch diese Marke zu einem wichtigen kurzfristigen Reaktionspunkt wird.
Pivot-Bereich: 2.650–2.670 Aufwärts-Barriere: 2.720–2.760 Abwärts-Zone: 2.600–2.620
Nächster Schritt: Wenn der Bereich über 2.650 gehalten wird, könnte sich ETH stabilisieren und 2.720+ herausfordern. Wenn Verkäufer den Preis unter 2.600 drücken, könnte sich die Abwärtsstruktur weiter ausdehnen.
Signal-Ansicht: ETH muss die obere Zone zurückerobern, bevor Käufer wieder stärkere Kontrolle zurückgewinnen können.
#SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #BlastToGraduallyShutDownItsL2Network #USStocksCloseHigherOnWeakJobsData #ICBASuesOCCOverCryptoBankCharters
{spot}(BTCUSDT)
🔴 #BTC Longs liquidiert: 160.000 $ bei 84.195,90 $
BTC hat gerade leveraged Longs rund um 84,2K leergekauft und kurzfristigen Druck auf Käufer aufgebaut.
Wichtige Zone: 84.000–84.200 Widerstand: 84.800–85.300 Unterstützung: 83.500–83.000
Nächster Schritt: Wenn BTC 84,8K zurückerobert und darüber hält, könnte ein Push in Richtung 85,3K möglich werden. Ein klarer Bruch unter 83,5K könnte den Bereich um 83K freilegen.
Signal-Ansicht: Beobachte die 84K-Zone genau — die nächste nachhaltige Bewegung von hier kann die unmittelbare Richtung bestimmen.
Schreiben
🔴 #ETH Longs liquidiert: 298K bei 2.661,36 $
Eine größere Charge an ETH-Longs wurde nahe 2.661 zwangsliquidiert, wodurch diese Marke zu einem wichtigen kurzfristigen Reaktionspunkt wird.
Pivot-Bereich: 2.650–2.670 Aufwärts-Barriere: 2.720–2.760 Abwärts-Zone: 2.600–2.620
Nächster Schritt: Wenn der Bereich über 2.650 gehalten wird, könnte sich ETH stabilisieren und 2.720+ herausfordern. Wenn Verkäufer den Preis unter 2.600 drücken, könnte sich die Abwärtsstruktur weiter ausdehnen.
Signal-Ansicht: ETH muss die obere Zone zurückerobern, bevor Käufer wieder stärkere Kontrolle zurückgewinnen können.
#SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #BlastToGraduallyShutDownItsL2Network #USStocksCloseHigherOnWeakJobsData #ICBASuesOCCOverCryptoBankCharters
BTC hat gerade leveraged Longs rund um 84,2K leergekauft und kurzfristigen Druck auf Käufer aufgebaut.
Wichtige Zone: 84.000–84.200 Widerstand: 84.800–85.300 Unterstützung: 83.500–83.000
Nächster Schritt: Wenn BTC 84,8K zurückerobert und darüber hält, könnte ein Push in Richtung 85,3K möglich werden. Ein klarer Bruch unter 83,5K könnte den Bereich um 83K freilegen.
Signal-Ansicht: Beobachte die 84K-Zone genau — die nächste nachhaltige Bewegung von hier kann die unmittelbare Richtung bestimmen.
Schreiben
🔴 #ETH Longs liquidiert: 298K bei 2.661,36 $
Eine größere Charge an ETH-Longs wurde nahe 2.661 zwangsliquidiert, wodurch diese Marke zu einem wichtigen kurzfristigen Reaktionspunkt wird.
Pivot-Bereich: 2.650–2.670 Aufwärts-Barriere: 2.720–2.760 Abwärts-Zone: 2.600–2.620
Nächster Schritt: Wenn der Bereich über 2.650 gehalten wird, könnte sich ETH stabilisieren und 2.720+ herausfordern. Wenn Verkäufer den Preis unter 2.600 drücken, könnte sich die Abwärtsstruktur weiter ausdehnen.
Signal-Ansicht: ETH muss die obere Zone zurückerobern, bevor Käufer wieder stärkere Kontrolle zurückgewinnen können.
#SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #BlastToGraduallyShutDownItsL2Network #USStocksCloseHigherOnWeakJobsData #ICBASuesOCCOverCryptoBankCharters
43
·
--
ETH-Impuls bei Long-Liquidationen
⚠️ ETH-Hebelpositionen erneut unter Druck
Eine neue Long-Liquidation im Wert von $69.1K bei $2,656.30 ist erfolgt. Das ist ein weiteres Anzeichen dafür, dass gehebelte Käufer in dieser wichtigen Preiszone unter Druck geraten.
🔴 Liquidierte Long-Positionen: $69.1K
📍 Liquidationsniveau: $2,656.30
📊 Marktbereich: $2.65K–$2.68K
🌪️ Signal: Hebel auf der Long-Seite wird abgebaut
ETH bleibt im Bereich von $2.65K–$2.68K volatil. Die jüngsten aggregierten Daten zeigen außerdem, dass Long-Liquidationen die Short-Liquidationen deutlich übersteigen. Gehebelte bullische Positionen wurden also stärker getroffen.
🎯 EINSCHÄTZUNG DES SIGNAL-DESKS
Tendenz: vorsichtig bärisch, bis ETH Stärke beweist.
Fällt ETH überzeugend unter $2,650, ist eine weitere Abwärtsbewegung möglich. Erobert der Kurs hingegen $2,680–$2,700 zurück und hält sich darüber, könnte das darauf hindeuten, dass die Verkäufer die Kontrolle verlieren.
🔻 Bruch unter $2,650: Der Abwärtsdruck könnte zunehmen
🟢 Zurückeroberung von $2,700: Das bullische Momentum wäre stärker bestätigt
👀 Kurzfristige Zone: $2,650–$2,700
Folge den Liquidationen nicht blind – beobachte, wie der Kurs reagiert, nachdem die Hebelpositionen abgebaut wurden. Daraus kann sich ein aussagekräftiges Signal ergeben.
⚠️ Der Handel mit hohem Hebel ist mit erheblichen Risiken verbunden. Achte auf eine angemessene Positionsgröße und ein klar definiertes Invalidierungsniveau.
#ETH #Ethereum #ETHUSDT #CryptoSignals #Liquidation #FuturesTrading #CryptoTrading #ETHAnalysis
Die unbelegte Behauptung zu aggregierten Daten entfernen
Die Trading-Einschätzung umsetzbarer gestalten
Den Beitrag für soziale Medien kürzen
#USRussiaUkraineTalksReportedlyIncludeLukoilOilDeal #CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #ICBASuesOCCOverCryptoBankCharters #USStocksCloseHigherOnWeakJobsData #SECProposesCryptoCustodyRules
{spot}(ETHUSDT)
ETH-Impuls bei Long-Liquidationen
⚠️ ETH-Hebelpositionen erneut unter Druck
Eine neue Long-Liquidation im Wert von $69.1K bei $2,656.30 ist erfolgt. Das ist ein weiteres Anzeichen dafür, dass gehebelte Käufer in dieser wichtigen Preiszone unter Druck geraten.
🔴 Liquidierte Long-Positionen: $69.1K
📍 Liquidationsniveau: $2,656.30
📊 Marktbereich: $2.65K–$2.68K
🌪️ Signal: Hebel auf der Long-Seite wird abgebaut
ETH bleibt im Bereich von $2.65K–$2.68K volatil. Die jüngsten aggregierten Daten zeigen außerdem, dass Long-Liquidationen die Short-Liquidationen deutlich übersteigen. Gehebelte bullische Positionen wurden also stärker getroffen.
🎯 EINSCHÄTZUNG DES SIGNAL-DESKS
Tendenz: vorsichtig bärisch, bis ETH Stärke beweist.
Fällt ETH überzeugend unter $2,650, ist eine weitere Abwärtsbewegung möglich. Erobert der Kurs hingegen $2,680–$2,700 zurück und hält sich darüber, könnte das darauf hindeuten, dass die Verkäufer die Kontrolle verlieren.
🔻 Bruch unter $2,650: Der Abwärtsdruck könnte zunehmen
🟢 Zurückeroberung von $2,700: Das bullische Momentum wäre stärker bestätigt
👀 Kurzfristige Zone: $2,650–$2,700
Folge den Liquidationen nicht blind – beobachte, wie der Kurs reagiert, nachdem die Hebelpositionen abgebaut wurden. Daraus kann sich ein aussagekräftiges Signal ergeben.
⚠️ Der Handel mit hohem Hebel ist mit erheblichen Risiken verbunden. Achte auf eine angemessene Positionsgröße und ein klar definiertes Invalidierungsniveau.
#ETH #Ethereum #ETHUSDT #CryptoSignals #Liquidation #FuturesTrading #CryptoTrading #ETHAnalysis
Die unbelegte Behauptung zu aggregierten Daten entfernen
Die Trading-Einschätzung umsetzbarer gestalten
Den Beitrag für soziale Medien kürzen
#USRussiaUkraineTalksReportedlyIncludeLukoilOilDeal #CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #ICBASuesOCCOverCryptoBankCharters #USStocksCloseHigherOnWeakJobsData #SECProposesCryptoCustodyRules
⚠️ ETH-Hebelpositionen erneut unter Druck
Eine neue Long-Liquidation im Wert von $69.1K bei $2,656.30 ist erfolgt. Das ist ein weiteres Anzeichen dafür, dass gehebelte Käufer in dieser wichtigen Preiszone unter Druck geraten.
🔴 Liquidierte Long-Positionen: $69.1K
📍 Liquidationsniveau: $2,656.30
📊 Marktbereich: $2.65K–$2.68K
🌪️ Signal: Hebel auf der Long-Seite wird abgebaut
ETH bleibt im Bereich von $2.65K–$2.68K volatil. Die jüngsten aggregierten Daten zeigen außerdem, dass Long-Liquidationen die Short-Liquidationen deutlich übersteigen. Gehebelte bullische Positionen wurden also stärker getroffen.
🎯 EINSCHÄTZUNG DES SIGNAL-DESKS
Tendenz: vorsichtig bärisch, bis ETH Stärke beweist.
Fällt ETH überzeugend unter $2,650, ist eine weitere Abwärtsbewegung möglich. Erobert der Kurs hingegen $2,680–$2,700 zurück und hält sich darüber, könnte das darauf hindeuten, dass die Verkäufer die Kontrolle verlieren.
🔻 Bruch unter $2,650: Der Abwärtsdruck könnte zunehmen
🟢 Zurückeroberung von $2,700: Das bullische Momentum wäre stärker bestätigt
👀 Kurzfristige Zone: $2,650–$2,700
Folge den Liquidationen nicht blind – beobachte, wie der Kurs reagiert, nachdem die Hebelpositionen abgebaut wurden. Daraus kann sich ein aussagekräftiges Signal ergeben.
⚠️ Der Handel mit hohem Hebel ist mit erheblichen Risiken verbunden. Achte auf eine angemessene Positionsgröße und ein klar definiertes Invalidierungsniveau.
#ETH #Ethereum #ETHUSDT #CryptoSignals #Liquidation #FuturesTrading #CryptoTrading #ETHAnalysis
Die unbelegte Behauptung zu aggregierten Daten entfernen
Die Trading-Einschätzung umsetzbarer gestalten
Den Beitrag für soziale Medien kürzen
#USRussiaUkraineTalksReportedlyIncludeLukoilOilDeal #CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #ICBASuesOCCOverCryptoBankCharters #USStocksCloseHigherOnWeakJobsData #SECProposesCryptoCustodyRules
15
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#HotCPIDecemberHikePriced
158,650 Aufrufe
1,769 Kommentare
2
#StrategyFaces$2.8BSelloffRiskFromMSCIRemoval
811 Aufrufe
20 Kommentare
3
#AnthropicRejectsIPODelayValuationinQuestion
266,383 Aufrufe
2,279 Kommentare
4
#CanNvidiaEarningsEaseMarketConcerns?
57,420 Aufrufe
796 Kommentare
5
#BitcoinFiveWeeklyLosses
613,424 Aufrufe
3,803 Kommentare
6
#SECEnforcementActionsFall24%InFiscal2026
0 Aufrufe
0 Kommentare
7
#JapanFSAStudyGroupDiscussesDeFiRegulation
234 Aufrufe
26 Kommentare
8
#DeutscheBankLaunchesDigitalAssetCustodyForBTCETH
1,078 Aufrufe
35 Kommentare
9
#TrumpMediaAdds1510BTCInQ3
31,887 Aufrufe
289 Kommentare
10
#TradFiForBeginners
452,595 Aufrufe
2,998 Kommentare