
#gtlb
gtlb
1,220 Aufrufe
57 Kommentare
Hot
Zuletzt

Übersetzung ansehen
GTLB volume at the bottom, short to zero
The data is here, see for yourself.
💥 GTLB #GTLB [Main]
Now at 50.1000, 24h change +2.37%
24h volume only $2.26M, bottom of the market
→ Объем ниже на 26.1%, нужно подтверждение, keep shorting to 0
Мертвая вода, отскока не видно
Entry: 60.1200 place short, stop loss 10% (66.1320)
These are also good short entries:
····
POWER
Now 0.133230, 24h change +7.05%
Entry: 0.159876 place short, stop loss 10% (0.175864)
····
UNI
Now 7.6780, 24h change +24.28%
Entry: 9.2136 place short, stop loss 10% (10.1350)
····
Рынок непредсказуем, анализ только для справки, прибыль/убыток ваши
#TechnicalAnalysis #RiskManagement
GTLB volume at the bottom, short to zero
The data is here, see for yourself.
💥 GTLB #GTLB [Main]
Now at 50.1000, 24h change +2.37%
24h volume only $2.26M, bottom of the market
→ Объем ниже на 26.1%, нужно подтверждение, keep shorting to 0
Мертвая вода, отскока не видно
Entry: 60.1200 place short, stop loss 10% (66.1320)
These are also good short entries:
····
POWER
Now 0.133230, 24h change +7.05%
Entry: 0.159876 place short, stop loss 10% (0.175864)
····
UNI
Now 7.6780, 24h change +24.28%
Entry: 9.2136 place short, stop loss 10% (10.1350)
····
Рынок непредсказуем, анализ только для справки, прибыль/убыток ваши
#TechnicalAnalysis #RiskManagement
The data is here, see for yourself.
💥 GTLB #GTLB [Main]
Now at 50.1000, 24h change +2.37%
24h volume only $2.26M, bottom of the market
→ Объем ниже на 26.1%, нужно подтверждение, keep shorting to 0
Мертвая вода, отскока не видно
Entry: 60.1200 place short, stop loss 10% (66.1320)
These are also good short entries:
····
POWER
Now 0.133230, 24h change +7.05%
Entry: 0.159876 place short, stop loss 10% (0.175864)
····
UNI
Now 7.6780, 24h change +24.28%
Entry: 9.2136 place short, stop loss 10% (10.1350)
····
Рынок непредсказуем, анализ только для справки, прибыль/убыток ваши
#TechnicalAnalysis #RiskManagement

·
--
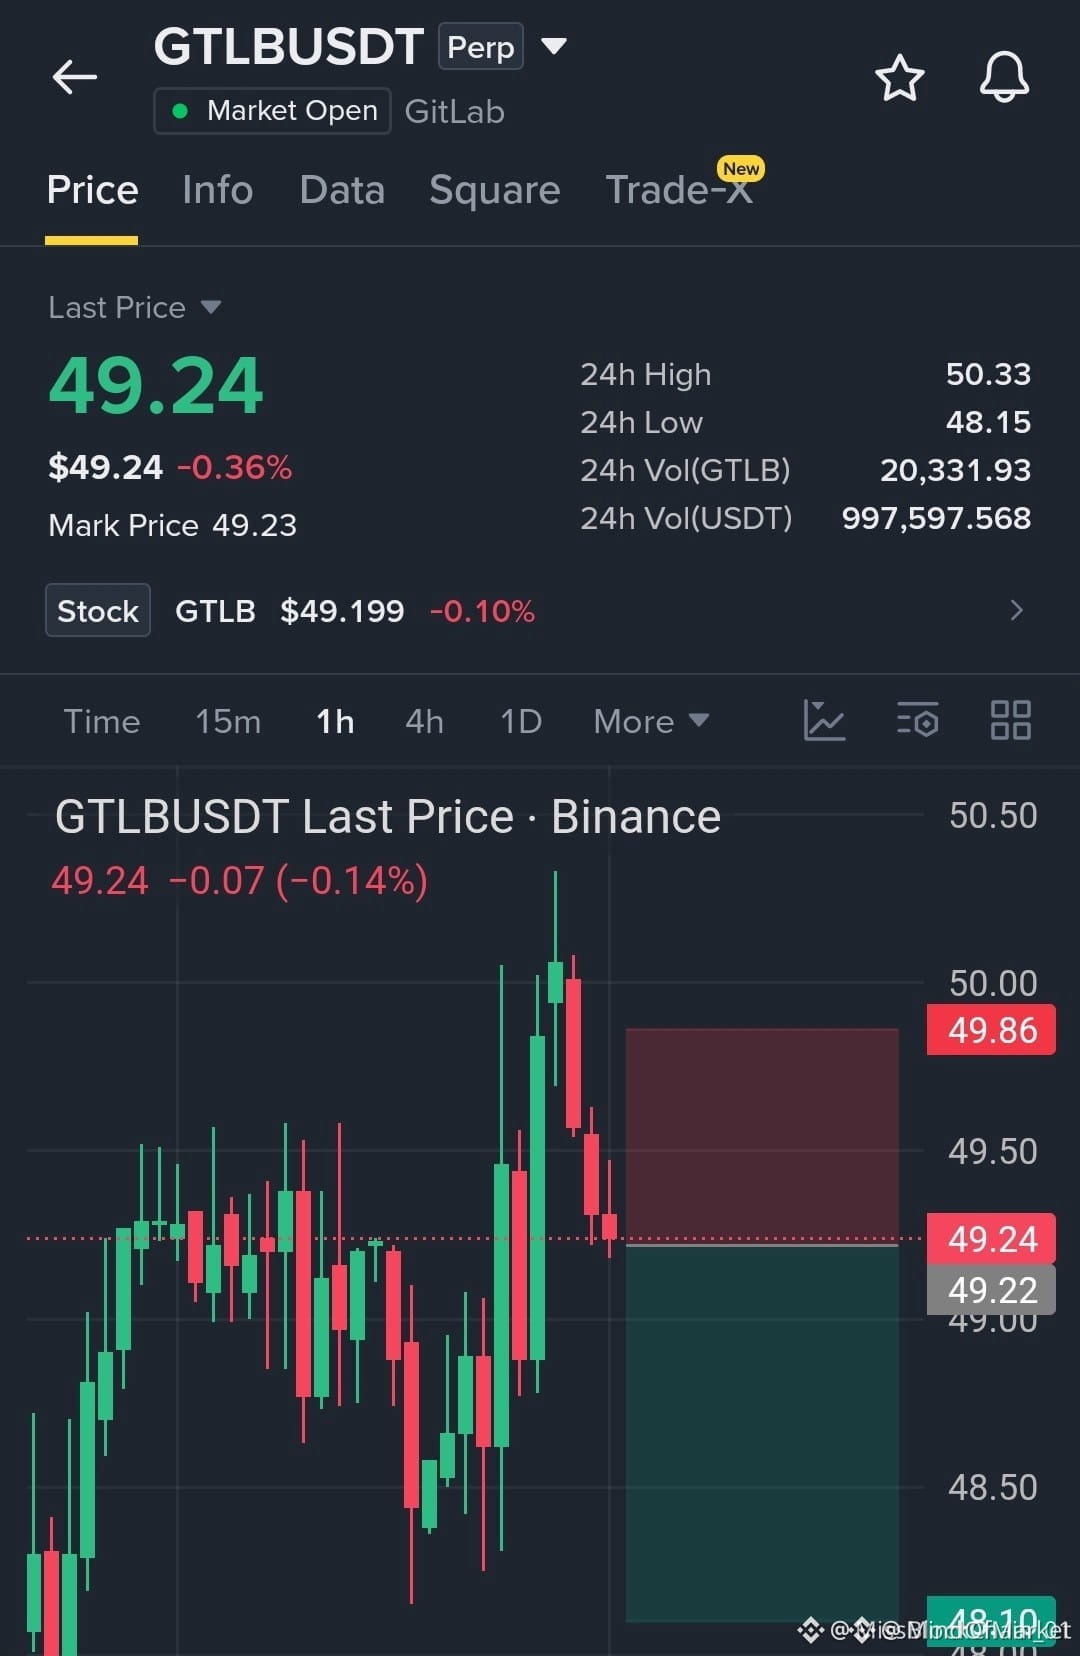
🚨 $GTLB SHORT: 50.00 REJECTION TRIGGERS BÄRISHER LIQUIDITY-TRAP 🔻
Einstieg: 49.22 ⚡
Ziel: 48.10 🎯
Stop Loss: 49.86 ⚠️
📌 Die 1H-Struktur hat die Supply-Zone über 50.00 abgelehnt und eine saubere Lower-High-Sequenz hinterlassen sowie den Abwärts-Impuls ausgeweitet. 🔻 Die Verkäufer verteidigen nun den gescheiterten Ausbruch und verwandeln die vorherige Nachfrage in unmittelbaren Widerstand.
💡 Dieses Short-Setup zielt auf einen Liquidity-Sweep Richtung 48.10 ab, während 49.86 die Invalidationslinie ist, falls Bullen den Rejectionsbereich zurückerobern. 👇 Blendest du den Bounce in Richtung 49.86 aus oder wartest du auf einen tieferen Sweep unter 48.10?
⚠️ Keine Finanzberatung. Manage stets dein Risiko. 🛡️
🏷️ #GTLB #ShortSetup #BearishMomentum #TechnicalAnalysis #Crypto
🦈 📊
🚨 $GTLB SHORT: 50.00 REJECTION TRIGGERS BÄRISHER LIQUIDITY-TRAP 🔻
Einstieg: 49.22 ⚡
Ziel: 48.10 🎯
Stop Loss: 49.86 ⚠️
📌 Die 1H-Struktur hat die Supply-Zone über 50.00 abgelehnt und eine saubere Lower-High-Sequenz hinterlassen sowie den Abwärts-Impuls ausgeweitet. 🔻 Die Verkäufer verteidigen nun den gescheiterten Ausbruch und verwandeln die vorherige Nachfrage in unmittelbaren Widerstand.
💡 Dieses Short-Setup zielt auf einen Liquidity-Sweep Richtung 48.10 ab, während 49.86 die Invalidationslinie ist, falls Bullen den Rejectionsbereich zurückerobern. 👇 Blendest du den Bounce in Richtung 49.86 aus oder wartest du auf einen tieferen Sweep unter 48.10?
⚠️ Keine Finanzberatung. Manage stets dein Risiko. 🛡️
🏷️ #GTLB #ShortSetup #BearishMomentum #TechnicalAnalysis #Crypto
🦈 📊
Einstieg: 49.22 ⚡
Ziel: 48.10 🎯
Stop Loss: 49.86 ⚠️
📌 Die 1H-Struktur hat die Supply-Zone über 50.00 abgelehnt und eine saubere Lower-High-Sequenz hinterlassen sowie den Abwärts-Impuls ausgeweitet. 🔻 Die Verkäufer verteidigen nun den gescheiterten Ausbruch und verwandeln die vorherige Nachfrage in unmittelbaren Widerstand.
💡 Dieses Short-Setup zielt auf einen Liquidity-Sweep Richtung 48.10 ab, während 49.86 die Invalidationslinie ist, falls Bullen den Rejectionsbereich zurückerobern. 👇 Blendest du den Bounce in Richtung 49.86 aus oder wartest du auf einen tieferen Sweep unter 48.10?
⚠️ Keine Finanzberatung. Manage stets dein Risiko. 🛡️
🏷️ #GTLB #ShortSetup #BearishMomentum #TechnicalAnalysis #Crypto
🦈 📊
14

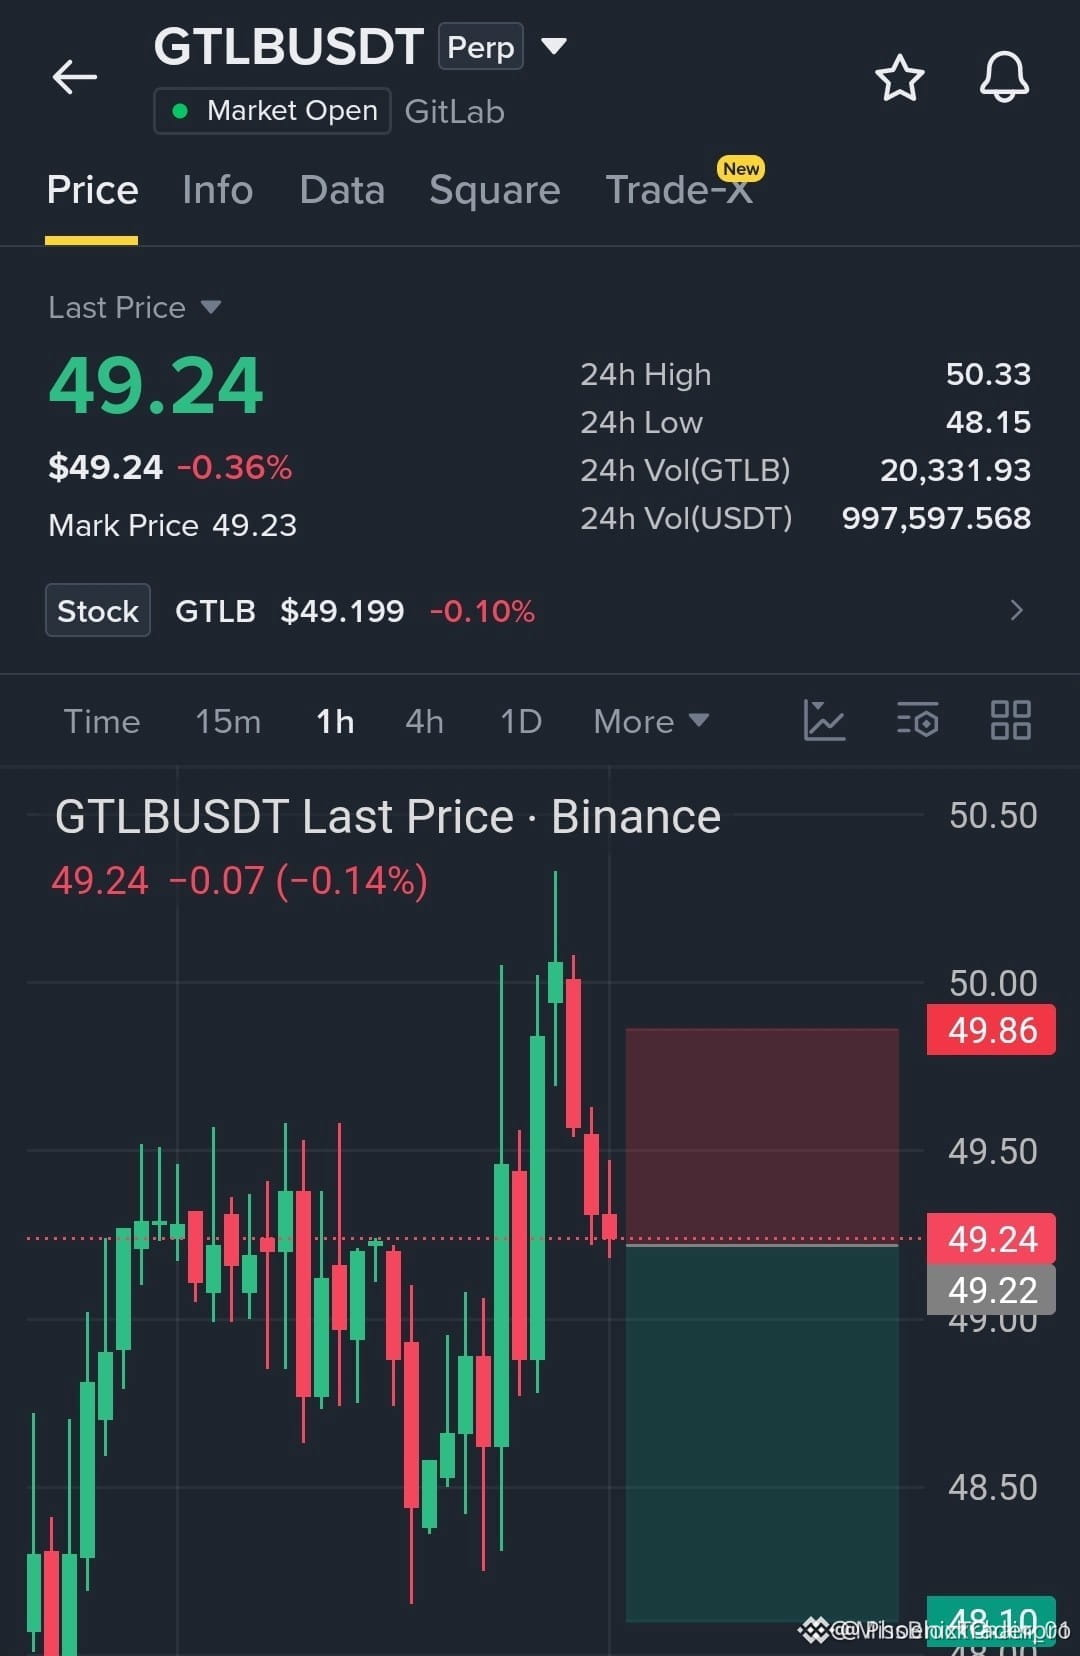
🔴 $GTLB ABGELEHNT 50.00 UND VERKÄUFER STAPPELN DEN NÄCHSTEN DROP 📉
Einstieg: 49.22 ⚡
Ziel: 48.10 🎯
Stop Loss: 49.86 ⚠️
📌 $GTLB wurde gerade an der 50.00+-Wall ordentlich abgefertigt, und die 1H-Kerzen schreien nach Verkäuferkontrolle. 🦈 Diese Ablehnung sieht nach einer sauberen Falle für späte Longs aus, nicht nach einem gesunden Pullback.
⚡ Der Momentum-Trend ist eher bärisch, da der Kurs zurück in Richtung Support gedrückt wird, wobei der 49.86-Stop direkt über dem Ablehnungsrauschen sitzt. 🎯 Ein Bruch von 48.10 könnte die nächste Abwärtsbewegung bestätigen.
💬 Shortest du die Ablehnung jetzt oder wartest du, bis 48.10 bricht, bevor du dem Abwärtstrend hinterherjagst? 👇
⚠️ Keine Finanzberatung. Verwalt deine Risiken immer. 🛡️
🏷️ #GTLB #ShortSetup #BearishMomentum #Crypto
🔴 📉
🔴 $GTLB ABGELEHNT 50.00 UND VERKÄUFER STAPPELN DEN NÄCHSTEN DROP 📉
Einstieg: 49.22 ⚡
Ziel: 48.10 🎯
Stop Loss: 49.86 ⚠️
📌 $GTLB wurde gerade an der 50.00+-Wall ordentlich abgefertigt, und die 1H-Kerzen schreien nach Verkäuferkontrolle. 🦈 Diese Ablehnung sieht nach einer sauberen Falle für späte Longs aus, nicht nach einem gesunden Pullback.
⚡ Der Momentum-Trend ist eher bärisch, da der Kurs zurück in Richtung Support gedrückt wird, wobei der 49.86-Stop direkt über dem Ablehnungsrauschen sitzt. 🎯 Ein Bruch von 48.10 könnte die nächste Abwärtsbewegung bestätigen.
💬 Shortest du die Ablehnung jetzt oder wartest du, bis 48.10 bricht, bevor du dem Abwärtstrend hinterherjagst? 👇
⚠️ Keine Finanzberatung. Verwalt deine Risiken immer. 🛡️
🏷️ #GTLB #ShortSetup #BearishMomentum #Crypto
🔴 📉
Einstieg: 49.22 ⚡
Ziel: 48.10 🎯
Stop Loss: 49.86 ⚠️
📌 $GTLB wurde gerade an der 50.00+-Wall ordentlich abgefertigt, und die 1H-Kerzen schreien nach Verkäuferkontrolle. 🦈 Diese Ablehnung sieht nach einer sauberen Falle für späte Longs aus, nicht nach einem gesunden Pullback.
⚡ Der Momentum-Trend ist eher bärisch, da der Kurs zurück in Richtung Support gedrückt wird, wobei der 49.86-Stop direkt über dem Ablehnungsrauschen sitzt. 🎯 Ein Bruch von 48.10 könnte die nächste Abwärtsbewegung bestätigen.
💬 Shortest du die Ablehnung jetzt oder wartest du, bis 48.10 bricht, bevor du dem Abwärtstrend hinterherjagst? 👇
⚠️ Keine Finanzberatung. Verwalt deine Risiken immer. 🛡️
🏷️ #GTLB #ShortSetup #BearishMomentum #Crypto
🔴 📉
33
Das Handelsvolumen dieser Coin fällt weiter und ich bleibe leerverkauft, bis es bei 0 ist
Die Daten sind hier – schau selbst.
★ GTLB #GTLB 【Haupt】
59.5440 in der Nähe short gehen, Stop-Loss 65.4984, mit kleiner Position zum Testen
Aktueller Stand 49.6200, 24h-Änderung +0.36%
Das 24h-Volumen liegt nur bei 0.972 Mio. US$, letzter Platz im ganzen Markt
→ Das Volumen ist um 25.8% gesunken, ein Rebound findet ohne Unterstützung statt – weiter leerverkauft bis 0
Kaum gestiegen, der Markt hat keine Lebenskraft
Diese hier sind ebenfalls gute Gelegenheiten zum Shorten:
····
AKE
Aktuell 0.027998, 24h-Änderung +77.58%
Einstieg: 0.033598 Short-Limit setzen, Stop-Loss 10% (0.036957)
····
VTHO
Aktuell 0.000742, 24h-Änderung +11.05%
Einstieg: 0.000890 Short-Limit setzen, Stop-Loss 10% (0.000979)
····
⚠️ Mit kleinem Kapital testen, strikt Stop-Loss, keine Trades ohne Risikokontrolle
#交易信号 #Live-Aufzeichnung
Das Handelsvolumen dieser Coin fällt weiter und ich bleibe leerverkauft, bis es bei 0 ist
Die Daten sind hier – schau selbst.
★ GTLB #GTLB 【Haupt】
59.5440 in der Nähe short gehen, Stop-Loss 65.4984, mit kleiner Position zum Testen
Aktueller Stand 49.6200, 24h-Änderung +0.36%
Das 24h-Volumen liegt nur bei 0.972 Mio. US$, letzter Platz im ganzen Markt
→ Das Volumen ist um 25.8% gesunken, ein Rebound findet ohne Unterstützung statt – weiter leerverkauft bis 0
Kaum gestiegen, der Markt hat keine Lebenskraft
Diese hier sind ebenfalls gute Gelegenheiten zum Shorten:
····
AKE
Aktuell 0.027998, 24h-Änderung +77.58%
Einstieg: 0.033598 Short-Limit setzen, Stop-Loss 10% (0.036957)
····
VTHO
Aktuell 0.000742, 24h-Änderung +11.05%
Einstieg: 0.000890 Short-Limit setzen, Stop-Loss 10% (0.000979)
····
⚠️ Mit kleinem Kapital testen, strikt Stop-Loss, keine Trades ohne Risikokontrolle
#交易信号 #Live-Aufzeichnung
Die Daten sind hier – schau selbst.
★ GTLB #GTLB 【Haupt】
59.5440 in der Nähe short gehen, Stop-Loss 65.4984, mit kleiner Position zum Testen
Aktueller Stand 49.6200, 24h-Änderung +0.36%
Das 24h-Volumen liegt nur bei 0.972 Mio. US$, letzter Platz im ganzen Markt
→ Das Volumen ist um 25.8% gesunken, ein Rebound findet ohne Unterstützung statt – weiter leerverkauft bis 0
Kaum gestiegen, der Markt hat keine Lebenskraft
Diese hier sind ebenfalls gute Gelegenheiten zum Shorten:
····
AKE
Aktuell 0.027998, 24h-Änderung +77.58%
Einstieg: 0.033598 Short-Limit setzen, Stop-Loss 10% (0.036957)
····
VTHO
Aktuell 0.000742, 24h-Änderung +11.05%
Einstieg: 0.000890 Short-Limit setzen, Stop-Loss 10% (0.000979)
····
⚠️ Mit kleinem Kapital testen, strikt Stop-Loss, keine Trades ohne Risikokontrolle
#交易信号 #Live-Aufzeichnung
5
Das Handelsvolumen dieser Münze fällt weiter und weiter. Halte die Short-Position weiter, bis es bei 0 ankommt.
Wer hochgegangen ist, der sollte auch Gewinne mitnehmen.
💥 GTLB #GTLB 【主】
Aktueller Kurs 48.8200, 24h-Änderung +1.84%
Das 24h-Volumen beträgt nur 0,828 Mio. USD, Letzter im gesamten Markt
→ Volumen bricht um 40,0% ein, niemand übernimmt die Orders – halte den Short weiter, bis 0 erreicht ist
Seitwärtsbewegung auf niedrigem Niveau, es fehlt an Rückprall-Energie
Short-Order bei 58.5840: Wenn es nicht unterboten wird, halten; Stop-Loss bei 64.4424
Diese hier sind ebenfalls gute Gelegenheiten zum Shorten:
---
UAI
Aktuell 0.378400, 24h-Änderung -27.90%
Einstiegsmoment: 0.454080 – Short-Limit-Order aufgeben, Stop-Loss 10% (0.499488)
---
MINA
Aktuell 0.083750, 24h-Änderung +3.69%
Einstiegsmoment: 0.100500 – Short-Limit-Order aufgeben, Stop-Loss 10% (0.110550)
---
⚠️ Für kleines Kapital zum Testen: strikt Stop-Loss setzen, keine Trades ohne Risikokontrolle
#合约分析 #Risikokontrolle
Das Handelsvolumen dieser Münze fällt weiter und weiter. Halte die Short-Position weiter, bis es bei 0 ankommt.
Wer hochgegangen ist, der sollte auch Gewinne mitnehmen.
💥 GTLB #GTLB 【主】
Aktueller Kurs 48.8200, 24h-Änderung +1.84%
Das 24h-Volumen beträgt nur 0,828 Mio. USD, Letzter im gesamten Markt
→ Volumen bricht um 40,0% ein, niemand übernimmt die Orders – halte den Short weiter, bis 0 erreicht ist
Seitwärtsbewegung auf niedrigem Niveau, es fehlt an Rückprall-Energie
Short-Order bei 58.5840: Wenn es nicht unterboten wird, halten; Stop-Loss bei 64.4424
Diese hier sind ebenfalls gute Gelegenheiten zum Shorten:
---
UAI
Aktuell 0.378400, 24h-Änderung -27.90%
Einstiegsmoment: 0.454080 – Short-Limit-Order aufgeben, Stop-Loss 10% (0.499488)
---
MINA
Aktuell 0.083750, 24h-Änderung +3.69%
Einstiegsmoment: 0.100500 – Short-Limit-Order aufgeben, Stop-Loss 10% (0.110550)
---
⚠️ Für kleines Kapital zum Testen: strikt Stop-Loss setzen, keine Trades ohne Risikokontrolle
#合约分析 #Risikokontrolle
Wer hochgegangen ist, der sollte auch Gewinne mitnehmen.
💥 GTLB #GTLB 【主】
Aktueller Kurs 48.8200, 24h-Änderung +1.84%
Das 24h-Volumen beträgt nur 0,828 Mio. USD, Letzter im gesamten Markt
→ Volumen bricht um 40,0% ein, niemand übernimmt die Orders – halte den Short weiter, bis 0 erreicht ist
Seitwärtsbewegung auf niedrigem Niveau, es fehlt an Rückprall-Energie
Short-Order bei 58.5840: Wenn es nicht unterboten wird, halten; Stop-Loss bei 64.4424
Diese hier sind ebenfalls gute Gelegenheiten zum Shorten:
---
UAI
Aktuell 0.378400, 24h-Änderung -27.90%
Einstiegsmoment: 0.454080 – Short-Limit-Order aufgeben, Stop-Loss 10% (0.499488)
---
MINA
Aktuell 0.083750, 24h-Änderung +3.69%
Einstiegsmoment: 0.100500 – Short-Limit-Order aufgeben, Stop-Loss 10% (0.110550)
---
⚠️ Für kleines Kapital zum Testen: strikt Stop-Loss setzen, keine Trades ohne Risikokontrolle
#合约分析 #Risikokontrolle
1
GTLB 成成交überschuss ganz unten, Short bis 0
Kein Gerede, direkt zur Analyse.
🔻 GTLB #GTLB 【主】
Du kannst bei 58.3200 auf einen Short-Trade warten, Stop-Loss bei 64.1520
Aktueller Kurs 48.6000, 24h-Performance +2.23%
Das 24h-Handelsvolumen liegt nur bei 319.000 $, das gesamte Marktgeschehen führt an letzter Stelle
→ Die Volumenstärke schwächt sich ab (28.0%), ein Rebound kann kaum anhalten, halte den Short weiter bis 0
Ohne Volumen-Unterstützung wird es keinen nennenswerten Rebound geben
Diese hier sind ebenfalls gute Gelegenheiten zum Shorten:
····
DOOD
Aktuell 0.001646, 24h-Performance +0.12%
Einstieg: 0.001975 mit einem Short-Limit platzieren, Stop-Loss auf 10% setzen (0.002173)
····
VVV
Aktuell 22.7470, 24h-Performance +1.15%
Einstieg: 27.2964 mit einem Short-Limit platzieren, Stop-Loss auf 10% setzen (30.0260)
····
⚠️ Für kleine Beträge zum Testen: strikt mit Stop-Loss, keine Trades ohne Risikokontrolle
#交易信号 #合约分析
GTLB 成成交überschuss ganz unten, Short bis 0
Kein Gerede, direkt zur Analyse.
🔻 GTLB #GTLB 【主】
Du kannst bei 58.3200 auf einen Short-Trade warten, Stop-Loss bei 64.1520
Aktueller Kurs 48.6000, 24h-Performance +2.23%
Das 24h-Handelsvolumen liegt nur bei 319.000 $, das gesamte Marktgeschehen führt an letzter Stelle
→ Die Volumenstärke schwächt sich ab (28.0%), ein Rebound kann kaum anhalten, halte den Short weiter bis 0
Ohne Volumen-Unterstützung wird es keinen nennenswerten Rebound geben
Diese hier sind ebenfalls gute Gelegenheiten zum Shorten:
····
DOOD
Aktuell 0.001646, 24h-Performance +0.12%
Einstieg: 0.001975 mit einem Short-Limit platzieren, Stop-Loss auf 10% setzen (0.002173)
····
VVV
Aktuell 22.7470, 24h-Performance +1.15%
Einstieg: 27.2964 mit einem Short-Limit platzieren, Stop-Loss auf 10% setzen (30.0260)
····
⚠️ Für kleine Beträge zum Testen: strikt mit Stop-Loss, keine Trades ohne Risikokontrolle
#交易信号 #合约分析
Kein Gerede, direkt zur Analyse.
🔻 GTLB #GTLB 【主】
Du kannst bei 58.3200 auf einen Short-Trade warten, Stop-Loss bei 64.1520
Aktueller Kurs 48.6000, 24h-Performance +2.23%
Das 24h-Handelsvolumen liegt nur bei 319.000 $, das gesamte Marktgeschehen führt an letzter Stelle
→ Die Volumenstärke schwächt sich ab (28.0%), ein Rebound kann kaum anhalten, halte den Short weiter bis 0
Ohne Volumen-Unterstützung wird es keinen nennenswerten Rebound geben
Diese hier sind ebenfalls gute Gelegenheiten zum Shorten:
····
DOOD
Aktuell 0.001646, 24h-Performance +0.12%
Einstieg: 0.001975 mit einem Short-Limit platzieren, Stop-Loss auf 10% setzen (0.002173)
····
VVV
Aktuell 22.7470, 24h-Performance +1.15%
Einstieg: 27.2964 mit einem Short-Limit platzieren, Stop-Loss auf 10% setzen (30.0260)
····
⚠️ Für kleine Beträge zum Testen: strikt mit Stop-Loss, keine Trades ohne Risikokontrolle
#交易信号 #合约分析
2
Übersetzung ansehen
GTLB 缩量28.9%,继续看空
别管消息面,量价已经说明问题。
💥 $GTLB #GTLB 【主】
当前位置 $47.2700,24h 涨幅 -0.27%
24h 成交额仅 $18.3 万,全市场垫底
→ 缩量 28.9%,没人愿意高位接货,继续持空到 0 为止
没有量能支撑,难有像样反弹
上方 $56.7240 挂空,止损10%($62.3964),别扛单
这几个也是做空好时机:
····
$BTW
当前 $0.758680,24h 涨幅 +34.65%
入场时机:$0.910416 挂空单,止损设10%($1.0015)
····
$UNI
当前 $6.2670,24h 涨幅 +0.35%
入场时机:$7.5204 挂空单,止损设10%($8.2724)
····
⚠️ 小资金试错,严格止损,不做无风控的交易
#风控
GTLB 缩量28.9%,继续看空
别管消息面,量价已经说明问题。
💥 $GTLB #GTLB 【主】
当前位置 $47.2700,24h 涨幅 -0.27%
24h 成交额仅 $18.3 万,全市场垫底
→ 缩量 28.9%,没人愿意高位接货,继续持空到 0 为止
没有量能支撑,难有像样反弹
上方 $56.7240 挂空,止损10%($62.3964),别扛单
这几个也是做空好时机:
····
$BTW
当前 $0.758680,24h 涨幅 +34.65%
入场时机:$0.910416 挂空单,止损设10%($1.0015)
····
$UNI
当前 $6.2670,24h 涨幅 +0.35%
入场时机:$7.5204 挂空单,止损设10%($8.2724)
····
⚠️ 小资金试错,严格止损,不做无风控的交易
#风控
别管消息面,量价已经说明问题。
💥 $GTLB #GTLB 【主】
当前位置 $47.2700,24h 涨幅 -0.27%
24h 成交额仅 $18.3 万,全市场垫底
→ 缩量 28.9%,没人愿意高位接货,继续持空到 0 为止
没有量能支撑,难有像样反弹
上方 $56.7240 挂空,止损10%($62.3964),别扛单
这几个也是做空好时机:
····
$BTW
当前 $0.758680,24h 涨幅 +34.65%
入场时机:$0.910416 挂空单,止损设10%($1.0015)
····
$UNI
当前 $6.2670,24h 涨幅 +0.35%
入场时机:$7.5204 挂空单,止损设10%($8.2724)
····
⚠️ 小资金试错,严格止损,不做无风控的交易
#风控
87

·
--
Übersetzung ansehen
[M1_mag7]
老狗扫了下,$GTLB 资金费率报0.00013082,24小时涨了2.516%。费率大于零,按铁律是多头在付费,这通常是多头头寸比空头更拥挤的信号。
价格上行配合正费率,在没有剧烈放量或持仓量异动的前提下,我判断这更多是趋势内的正常多空博弈,而非顶部的明确信号。当前持仓量1814.39,规模不大,说明市场共识未极端固化。
我的动作是持有观察。
交易标签:#BinanceFutures #TradFi #USDⓈM #GTLB #GTLBUSDT $GTLB
[M1_mag7]
老狗扫了下,$GTLB 资金费率报0.00013082,24小时涨了2.516%。费率大于零,按铁律是多头在付费,这通常是多头头寸比空头更拥挤的信号。
价格上行配合正费率,在没有剧烈放量或持仓量异动的前提下,我判断这更多是趋势内的正常多空博弈,而非顶部的明确信号。当前持仓量1814.39,规模不大,说明市场共识未极端固化。
我的动作是持有观察。
交易标签:#BinanceFutures #TradFi #USDⓈM #GTLB #GTLBUSDT $GTLB
老狗扫了下,$GTLB 资金费率报0.00013082,24小时涨了2.516%。费率大于零,按铁律是多头在付费,这通常是多头头寸比空头更拥挤的信号。
价格上行配合正费率,在没有剧烈放量或持仓量异动的前提下,我判断这更多是趋势内的正常多空博弈,而非顶部的明确信号。当前持仓量1814.39,规模不大,说明市场共识未极端固化。
我的动作是持有观察。
交易标签:#BinanceFutures #TradFi #USDⓈM #GTLB #GTLBUSDT $GTLB
5
·
--
Bullisch
$GTLB
{future}(GTLBUSDT)
LANGER SETUP
$GTLB zeigt nach dem Abprall vom Bereich 45,30 eine stabile Kaufkraft. Die jüngsten Kerzen halten höhere Niveaus und drücken in Richtung des Widerstands nahe 48,00. Wenn Käufer diese Zone durchbrechen und darüber halten, kann die Bewegung weiter nach oben gehen.
Ziel 1: 48,40
Ziel 2: 49,00
#GTLB #StockTrading
$GTLB
LANGER SETUP
$GTLB zeigt nach dem Abprall vom Bereich 45,30 eine stabile Kaufkraft. Die jüngsten Kerzen halten höhere Niveaus und drücken in Richtung des Widerstands nahe 48,00. Wenn Käufer diese Zone durchbrechen und darüber halten, kann die Bewegung weiter nach oben gehen.
Ziel 1: 48,40
Ziel 2: 49,00
#GTLB #StockTrading
LANGER SETUP
$GTLB zeigt nach dem Abprall vom Bereich 45,30 eine stabile Kaufkraft. Die jüngsten Kerzen halten höhere Niveaus und drücken in Richtung des Widerstands nahe 48,00. Wenn Käufer diese Zone durchbrechen und darüber halten, kann die Bewegung weiter nach oben gehen.
Ziel 1: 48,40
Ziel 2: 49,00
#GTLB #StockTrading

1
20

·
--
$GTLB Aktueller Preis 47,32, in den letzten 24 Stunden -5,284%, Funding-Rate 0,00108717 bleibt positiv, offene Kontrakte 2282,89. Der Preisrutsch kombiniert mit positivem Funding ist ein typisches Signal dafür, dass Longs das Kapital „durchtragen“. Longs zahlen dem Short-Lager die Gebühr, während ihre eigene Position noch im Minus ist—so eine Struktur kann sich leicht in eine passive Liquidationskette umwandeln.
Warum sehe ich das so? Eine Funding-Rate größer als null bedeutet, dass die Stimmung der Longs noch nicht abgekühlt ist. Gleichzeitig ist der Preis bereits gefallen—das deutet darauf hin, dass Longs im laufenden Abwärtstrend nachkaufen und ihre Durchschnittskosten verwässern wollen. Das unterscheidet sich von reinem Bullish-FOMO: Hier stocken Longs nach, nachdem sie feststecken; die Kosten werden aufaddiert. Die offenen Kontrakte von 2282,89 haben keine starken Veränderungen gezeigt, was darauf schließen lässt, dass große Positionen noch nicht endgültig aufgegeben wurden—der Handel an der Börse ist noch in einer Art Pattsituation.
Allein anhand der Kontraktdaten wirkt das wie ein fragiles Gleichgewicht: Longs stützen sich mit positivem Funding. Wenn der Preis noch einmal eine Welle tiefer rutscht, könnte ihr Margin nicht mehr ausreichen, was eine Ketten-Liquidation auslösen kann.
Das stärkste Gegenargument ist ein plötzlicher Umschwung der externen makroökonomischen Risikobereitschaft. Wenn zum Beispiel der US-Aktienmarkt wegen irgendeines makroökonomischen Datenpunkts stark reboundet und Risikoassets insgesamt anziehen, könnte $GTLB von Liquidität „aufgegriffen“ werden, wodurch Long-Positionen aus dem Verlust herauskommen—und eine positive Funding-Rate könnte durch den Kursanstieg ebenfalls verdaut werden. In den Eingabedaten gibt es jedoch keine aktuellen Makro-Variablen wie Nonfarm oder CPI, daher kann ich diese Wahrscheinlichkeit nicht quantifizieren. Deshalb basiert meine aktuelle Einschätzung vollständig auf einer Einzelsignal-Interpretation der Kontraktstruktur.
Die Auswirkungen auf der zweiten Ebene sind sehr direkt: Wenn der Preis weiter schleichend fällt und das positive Funding anhält, müssen Longs schrittweise Positionen schließen, was zusätzlichen Verkaufsdruck erzeugt und den Preis möglicherweise beschleunigt nach unten zieht. Auf der Short-Seite kassieren sie Funding, also haben sie einen Anreiz, die Positionen zu halten, bis die Longs liquidiert werden. Die Liquidität wird von den Longs in die Taschen der Shorts umgeschichtet, und die Long-Kosten im gesamten Kontrakthandel werden weiter immer höher gestapelt.
Meine Einschätzung lautet: Die Kontraktstruktur von $GTLB warnt kurzfristig vor dem Risiko eines Rücksetzers—Longs sind überfüllt und agieren passiv. Die Bedingungen, unter denen diese Einschätzung fehlschlägt, sind: Der Preis prallt stark zurück auf über 48 und das Funding dreht gleichzeitig ins Negative—dann gibt der Short möglicherweise auf, und ein Squeeze könnte gestartet werden.
Zu den Aktionen: Ich fasse keine Long-Position an. Falls es bereits Longs gibt, würde ich—wenn der Preis erneut 47 testet—die Position um die Hälfte reduzieren und die Funding-Rate als Kern-Monitoring-Indikator verwenden. Wenn das Funding auf 0,002 oder höher steigt und der Preis nicht zulegt, ziehe ich die restliche Position vollständig ab.
Handels-Tag: #TradFi #链上美股 #GTLB
Wo denkst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
$GTLB Aktueller Preis 47,32, in den letzten 24 Stunden -5,284%, Funding-Rate 0,00108717 bleibt positiv, offene Kontrakte 2282,89. Der Preisrutsch kombiniert mit positivem Funding ist ein typisches Signal dafür, dass Longs das Kapital „durchtragen“. Longs zahlen dem Short-Lager die Gebühr, während ihre eigene Position noch im Minus ist—so eine Struktur kann sich leicht in eine passive Liquidationskette umwandeln.
Warum sehe ich das so? Eine Funding-Rate größer als null bedeutet, dass die Stimmung der Longs noch nicht abgekühlt ist. Gleichzeitig ist der Preis bereits gefallen—das deutet darauf hin, dass Longs im laufenden Abwärtstrend nachkaufen und ihre Durchschnittskosten verwässern wollen. Das unterscheidet sich von reinem Bullish-FOMO: Hier stocken Longs nach, nachdem sie feststecken; die Kosten werden aufaddiert. Die offenen Kontrakte von 2282,89 haben keine starken Veränderungen gezeigt, was darauf schließen lässt, dass große Positionen noch nicht endgültig aufgegeben wurden—der Handel an der Börse ist noch in einer Art Pattsituation.
Allein anhand der Kontraktdaten wirkt das wie ein fragiles Gleichgewicht: Longs stützen sich mit positivem Funding. Wenn der Preis noch einmal eine Welle tiefer rutscht, könnte ihr Margin nicht mehr ausreichen, was eine Ketten-Liquidation auslösen kann.
Das stärkste Gegenargument ist ein plötzlicher Umschwung der externen makroökonomischen Risikobereitschaft. Wenn zum Beispiel der US-Aktienmarkt wegen irgendeines makroökonomischen Datenpunkts stark reboundet und Risikoassets insgesamt anziehen, könnte $GTLB von Liquidität „aufgegriffen“ werden, wodurch Long-Positionen aus dem Verlust herauskommen—und eine positive Funding-Rate könnte durch den Kursanstieg ebenfalls verdaut werden. In den Eingabedaten gibt es jedoch keine aktuellen Makro-Variablen wie Nonfarm oder CPI, daher kann ich diese Wahrscheinlichkeit nicht quantifizieren. Deshalb basiert meine aktuelle Einschätzung vollständig auf einer Einzelsignal-Interpretation der Kontraktstruktur.
Die Auswirkungen auf der zweiten Ebene sind sehr direkt: Wenn der Preis weiter schleichend fällt und das positive Funding anhält, müssen Longs schrittweise Positionen schließen, was zusätzlichen Verkaufsdruck erzeugt und den Preis möglicherweise beschleunigt nach unten zieht. Auf der Short-Seite kassieren sie Funding, also haben sie einen Anreiz, die Positionen zu halten, bis die Longs liquidiert werden. Die Liquidität wird von den Longs in die Taschen der Shorts umgeschichtet, und die Long-Kosten im gesamten Kontrakthandel werden weiter immer höher gestapelt.
Meine Einschätzung lautet: Die Kontraktstruktur von $GTLB warnt kurzfristig vor dem Risiko eines Rücksetzers—Longs sind überfüllt und agieren passiv. Die Bedingungen, unter denen diese Einschätzung fehlschlägt, sind: Der Preis prallt stark zurück auf über 48 und das Funding dreht gleichzeitig ins Negative—dann gibt der Short möglicherweise auf, und ein Squeeze könnte gestartet werden.
Zu den Aktionen: Ich fasse keine Long-Position an. Falls es bereits Longs gibt, würde ich—wenn der Preis erneut 47 testet—die Position um die Hälfte reduzieren und die Funding-Rate als Kern-Monitoring-Indikator verwenden. Wenn das Funding auf 0,002 oder höher steigt und der Preis nicht zulegt, ziehe ich die restliche Position vollständig ab.
Handels-Tag: #TradFi #链上美股 #GTLB
Wo denkst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
Warum sehe ich das so? Eine Funding-Rate größer als null bedeutet, dass die Stimmung der Longs noch nicht abgekühlt ist. Gleichzeitig ist der Preis bereits gefallen—das deutet darauf hin, dass Longs im laufenden Abwärtstrend nachkaufen und ihre Durchschnittskosten verwässern wollen. Das unterscheidet sich von reinem Bullish-FOMO: Hier stocken Longs nach, nachdem sie feststecken; die Kosten werden aufaddiert. Die offenen Kontrakte von 2282,89 haben keine starken Veränderungen gezeigt, was darauf schließen lässt, dass große Positionen noch nicht endgültig aufgegeben wurden—der Handel an der Börse ist noch in einer Art Pattsituation.
Allein anhand der Kontraktdaten wirkt das wie ein fragiles Gleichgewicht: Longs stützen sich mit positivem Funding. Wenn der Preis noch einmal eine Welle tiefer rutscht, könnte ihr Margin nicht mehr ausreichen, was eine Ketten-Liquidation auslösen kann.
Das stärkste Gegenargument ist ein plötzlicher Umschwung der externen makroökonomischen Risikobereitschaft. Wenn zum Beispiel der US-Aktienmarkt wegen irgendeines makroökonomischen Datenpunkts stark reboundet und Risikoassets insgesamt anziehen, könnte $GTLB von Liquidität „aufgegriffen“ werden, wodurch Long-Positionen aus dem Verlust herauskommen—und eine positive Funding-Rate könnte durch den Kursanstieg ebenfalls verdaut werden. In den Eingabedaten gibt es jedoch keine aktuellen Makro-Variablen wie Nonfarm oder CPI, daher kann ich diese Wahrscheinlichkeit nicht quantifizieren. Deshalb basiert meine aktuelle Einschätzung vollständig auf einer Einzelsignal-Interpretation der Kontraktstruktur.
Die Auswirkungen auf der zweiten Ebene sind sehr direkt: Wenn der Preis weiter schleichend fällt und das positive Funding anhält, müssen Longs schrittweise Positionen schließen, was zusätzlichen Verkaufsdruck erzeugt und den Preis möglicherweise beschleunigt nach unten zieht. Auf der Short-Seite kassieren sie Funding, also haben sie einen Anreiz, die Positionen zu halten, bis die Longs liquidiert werden. Die Liquidität wird von den Longs in die Taschen der Shorts umgeschichtet, und die Long-Kosten im gesamten Kontrakthandel werden weiter immer höher gestapelt.
Meine Einschätzung lautet: Die Kontraktstruktur von $GTLB warnt kurzfristig vor dem Risiko eines Rücksetzers—Longs sind überfüllt und agieren passiv. Die Bedingungen, unter denen diese Einschätzung fehlschlägt, sind: Der Preis prallt stark zurück auf über 48 und das Funding dreht gleichzeitig ins Negative—dann gibt der Short möglicherweise auf, und ein Squeeze könnte gestartet werden.
Zu den Aktionen: Ich fasse keine Long-Position an. Falls es bereits Longs gibt, würde ich—wenn der Preis erneut 47 testet—die Position um die Hälfte reduzieren und die Funding-Rate als Kern-Monitoring-Indikator verwenden. Wenn das Funding auf 0,002 oder höher steigt und der Preis nicht zulegt, ziehe ich die restliche Position vollständig ab.
Handels-Tag: #TradFi #链上美股 #GTLB
Wo denkst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
·
--
$GTLB in den vergangenen 24 Stunden um 5,28 % gefallen. Notierung: 47,32. Der Funding-Rate ist bei 0,001087 auf einem hohen Niveau festgefahren. Die Longs zahlen noch immer den Shorts, aber der Preis geht trotzdem nach unten. Diese Struktur zeigt eindeutig, dass die Longs festhängen.
Sinkender Kurs plus positiver Funding-Rate bedeutet: Die Kosten der Long-Positionen werden sich im 8-Stunden-Takt fortlaufend aufsummieren. Die Shorts liegen nur da und kassieren, ohne irgendeinen Zins-/Funding-Druck zu tragen. Wenn der Preis weiter in kleinen Schritten weiter abwärts tendiert (zunehmendes „schleichendes“ Fallen), rückt die Liquidationslinie der Longs immer näher. Das ist nur eine Einzelsignalauswertung. Da das Input keine Sektorrotation oder makroökonomische Variablen enthält, lässt sich keine weitere Übertragungskette ausarbeiten. Aber anhand der Kontraktdaten sieht man: Die Longs tragen das Gewicht, während die Shorts den Preis nach unten drücken.
Das stärkste Gegenargument ist: Die Funding-Rate dreht plötzlich ins Negative. Wenn in der nächsten Phase das Funding für $GTLB unter 0 fällt, heißt das, dass Shorts anfangen zurückzukaufen (zu covern), und der Preis könnte schnell wieder aufspringen. Aktuelle Daten unterstützen dieses Szenario nicht, aber man muss diese Möglichkeit erwähnen. Ein weiteres Gegenargument ist: Ein sprunghafter Anstieg des Handelsvolumens in Kombination mit einer Stabilisierung des Preises. Im Input steht jedoch vol = 332286, die Einheit ist unbekannt; ein Umrechnen mit OI ist daher nicht möglich, deshalb schreibe ich es nicht.
Die Auswirkungen zweiter Ordnung sind sehr direkt: Wenn Longs gezwungen werden, ihre Positionen zu schließen (Liquidation/Stop), erhöht sich der Verkaufsdruck, und der Preis könnte noch schneller fallen. Nachdem die Shorts Gewinne gemacht haben, könnten sie in andere Basiswerte rotieren, wodurch die Liquidität sich entsprechend verschiebt. Wer trägt die Kosten? Die Longs. Wer ist gezwungen zu handeln? Schwer gewichtete Longs und Konten mit niedrigerem Hebel.
Gültigkeitsbedingungen klar festhalten: Wenn der $GTLB-Preis 47,32 zurückerobert und die Funding-Rate auf unter 0,0005 fällt, dann ist meine Einschätzung ungültig. Der aktuelle Preis ist nur der Referenzpunkt; ich erfinde keine Stützniveaus.
Handlungsebene: Keine Käufe bei Longs. Der Auslöser ist: Funding dreht negativ. Dann bewerte ich eine Long-Chance erneut. Wenn der Preis unter 45 fällt und die Funding-Rate weiterhin positiv ist, würde ich einen Gegenschlag erwägen und Long in Short wechseln.
Aggressive Strategie: Warten, bis funding negativ wird, dann mit kleiner Positionsgröße einen Long-Versuch. Defensive Strategie: Abwarten, bis der Preis stabil über 47,32 steht und die Positionsgröße (Open Interest) sinkt. Meidungsstrategie: Abstand zu allen Long-Positionen halten, bis die Funding-Rate bei null liegt.
Was der Markt übersieht: Positive Funding-Rate ist in einem fallenden Markt ein Gift, die Longs bluten stündlich.
Handels-Tag: #TradFi #链上美股 #GTLB
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
$GTLB in den vergangenen 24 Stunden um 5,28 % gefallen. Notierung: 47,32. Der Funding-Rate ist bei 0,001087 auf einem hohen Niveau festgefahren. Die Longs zahlen noch immer den Shorts, aber der Preis geht trotzdem nach unten. Diese Struktur zeigt eindeutig, dass die Longs festhängen.
Sinkender Kurs plus positiver Funding-Rate bedeutet: Die Kosten der Long-Positionen werden sich im 8-Stunden-Takt fortlaufend aufsummieren. Die Shorts liegen nur da und kassieren, ohne irgendeinen Zins-/Funding-Druck zu tragen. Wenn der Preis weiter in kleinen Schritten weiter abwärts tendiert (zunehmendes „schleichendes“ Fallen), rückt die Liquidationslinie der Longs immer näher. Das ist nur eine Einzelsignalauswertung. Da das Input keine Sektorrotation oder makroökonomische Variablen enthält, lässt sich keine weitere Übertragungskette ausarbeiten. Aber anhand der Kontraktdaten sieht man: Die Longs tragen das Gewicht, während die Shorts den Preis nach unten drücken.
Das stärkste Gegenargument ist: Die Funding-Rate dreht plötzlich ins Negative. Wenn in der nächsten Phase das Funding für $GTLB unter 0 fällt, heißt das, dass Shorts anfangen zurückzukaufen (zu covern), und der Preis könnte schnell wieder aufspringen. Aktuelle Daten unterstützen dieses Szenario nicht, aber man muss diese Möglichkeit erwähnen. Ein weiteres Gegenargument ist: Ein sprunghafter Anstieg des Handelsvolumens in Kombination mit einer Stabilisierung des Preises. Im Input steht jedoch vol = 332286, die Einheit ist unbekannt; ein Umrechnen mit OI ist daher nicht möglich, deshalb schreibe ich es nicht.
Die Auswirkungen zweiter Ordnung sind sehr direkt: Wenn Longs gezwungen werden, ihre Positionen zu schließen (Liquidation/Stop), erhöht sich der Verkaufsdruck, und der Preis könnte noch schneller fallen. Nachdem die Shorts Gewinne gemacht haben, könnten sie in andere Basiswerte rotieren, wodurch die Liquidität sich entsprechend verschiebt. Wer trägt die Kosten? Die Longs. Wer ist gezwungen zu handeln? Schwer gewichtete Longs und Konten mit niedrigerem Hebel.
Gültigkeitsbedingungen klar festhalten: Wenn der $GTLB -Preis 47,32 zurückerobert und die Funding-Rate auf unter 0,0005 fällt, dann ist meine Einschätzung ungültig. Der aktuelle Preis ist nur der Referenzpunkt; ich erfinde keine Stützniveaus.
Handlungsebene: Keine Käufe bei Longs. Der Auslöser ist: Funding dreht negativ. Dann bewerte ich eine Long-Chance erneut. Wenn der Preis unter 45 fällt und die Funding-Rate weiterhin positiv ist, würde ich einen Gegenschlag erwägen und Long in Short wechseln.
Aggressive Strategie: Warten, bis funding negativ wird, dann mit kleiner Positionsgröße einen Long-Versuch. Defensive Strategie: Abwarten, bis der Preis stabil über 47,32 steht und die Positionsgröße (Open Interest) sinkt. Meidungsstrategie: Abstand zu allen Long-Positionen halten, bis die Funding-Rate bei null liegt.
Was der Markt übersieht: Positive Funding-Rate ist in einem fallenden Markt ein Gift, die Longs bluten stündlich.
Handels-Tag: #TradFi #链上美股 #GTLB
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
Sinkender Kurs plus positiver Funding-Rate bedeutet: Die Kosten der Long-Positionen werden sich im 8-Stunden-Takt fortlaufend aufsummieren. Die Shorts liegen nur da und kassieren, ohne irgendeinen Zins-/Funding-Druck zu tragen. Wenn der Preis weiter in kleinen Schritten weiter abwärts tendiert (zunehmendes „schleichendes“ Fallen), rückt die Liquidationslinie der Longs immer näher. Das ist nur eine Einzelsignalauswertung. Da das Input keine Sektorrotation oder makroökonomische Variablen enthält, lässt sich keine weitere Übertragungskette ausarbeiten. Aber anhand der Kontraktdaten sieht man: Die Longs tragen das Gewicht, während die Shorts den Preis nach unten drücken.
Das stärkste Gegenargument ist: Die Funding-Rate dreht plötzlich ins Negative. Wenn in der nächsten Phase das Funding für $GTLB unter 0 fällt, heißt das, dass Shorts anfangen zurückzukaufen (zu covern), und der Preis könnte schnell wieder aufspringen. Aktuelle Daten unterstützen dieses Szenario nicht, aber man muss diese Möglichkeit erwähnen. Ein weiteres Gegenargument ist: Ein sprunghafter Anstieg des Handelsvolumens in Kombination mit einer Stabilisierung des Preises. Im Input steht jedoch vol = 332286, die Einheit ist unbekannt; ein Umrechnen mit OI ist daher nicht möglich, deshalb schreibe ich es nicht.
Die Auswirkungen zweiter Ordnung sind sehr direkt: Wenn Longs gezwungen werden, ihre Positionen zu schließen (Liquidation/Stop), erhöht sich der Verkaufsdruck, und der Preis könnte noch schneller fallen. Nachdem die Shorts Gewinne gemacht haben, könnten sie in andere Basiswerte rotieren, wodurch die Liquidität sich entsprechend verschiebt. Wer trägt die Kosten? Die Longs. Wer ist gezwungen zu handeln? Schwer gewichtete Longs und Konten mit niedrigerem Hebel.
Gültigkeitsbedingungen klar festhalten: Wenn der $GTLB -Preis 47,32 zurückerobert und die Funding-Rate auf unter 0,0005 fällt, dann ist meine Einschätzung ungültig. Der aktuelle Preis ist nur der Referenzpunkt; ich erfinde keine Stützniveaus.
Handlungsebene: Keine Käufe bei Longs. Der Auslöser ist: Funding dreht negativ. Dann bewerte ich eine Long-Chance erneut. Wenn der Preis unter 45 fällt und die Funding-Rate weiterhin positiv ist, würde ich einen Gegenschlag erwägen und Long in Short wechseln.
Aggressive Strategie: Warten, bis funding negativ wird, dann mit kleiner Positionsgröße einen Long-Versuch. Defensive Strategie: Abwarten, bis der Preis stabil über 47,32 steht und die Positionsgröße (Open Interest) sinkt. Meidungsstrategie: Abstand zu allen Long-Positionen halten, bis die Funding-Rate bei null liegt.
Was der Markt übersieht: Positive Funding-Rate ist in einem fallenden Markt ein Gift, die Longs bluten stündlich.
Handels-Tag: #TradFi #链上美股 #GTLB
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
21
·
--
$GTLB Der aktuelle Preis liegt bei 47,32 und innerhalb von 24 Stunden ist er um 5,284 % gefallen. Rein anhand der Preisbewegung wirkt das nicht besonders dramatisch, aber in Kombination mit der aktuellen Funding-Rate wird die Sache ein wenig interessanter: Die Funding-Rate ist positiv, und zwar 0,00108717.
Was bedeutet das? Die Regel ist ziemlich hart: Wenn die Funding-Rate positiv ist, zahlt der Long-Teil an den Short-Teil. Der Preis fällt, gleichzeitig aber zahlen die Longs weiter. Das ist die klassische Struktur, bei der Longs zwar gefangen sind, aber dennoch aufstocken. In so einer Konstellation deutet vieles darauf hin, dass die Positionskosten weiter ansteigen. Wenn der Preis dann keine nennenswerte Gegenbewegung macht, drängen sich der schwebende Verlust der Longs und der Verbrauch der Funding-Kosten zusammen – und der Abstand zur Liquidationslinie wird kleiner. Das ist ein einzelnes Signal, denn mir liegen keine News oder makroökonomischen Variablen vor, die ich zur Querprüfung heranziehen könnte.
Was wäre die stärkste Gegenbeobachtung? Wenn der Preis in der Folge schnell wieder anzieht und die Funding-Rate gleichzeitig ins Negative kippt, würde das bedeuten, dass der heutige Rückgang möglicherweise massive Short-Positionen aufgebaut hat. Dann könnte es eher zu einer Welle kommen, die Shorts squeezet – und meine Einschätzung wäre damit hinfällig. Entscheidend ist daher: Ob die Funding-Rate beim Wiederanstieg mit dreht. Das ist der Schlüssel, um zu beurteilen, ob das aktuelle Long-Dilemma weiterbesteht.
Daher ist mein Vorgehen recht klar: Ich halte die Long-Position in diesem Kontrakt. Wenn der Preis um 47,32 herum nicht effektiv stabil bleibt, erwäge ich beim Rebound eine Reduzierung, statt es stur auszusitzen. Für Beobachter von außen gilt: Jetzt ist nicht der Zeitpunkt, um „den Dip zu kaufen“ – man muss die Veränderung in der Gebühren-/Funding-Struktur abwarten.
Drei Szenarien im Überblick:
Aggrsiv: Wenn der Preis den aktuellen Bereich behaupten kann und die Funding-Rate schnell ins Negative dreht, dann kann man mit kleiner Positionsgröße probieren, Long zu gehen – um die Elastizität eines möglichen Short Squeezes auszunutzen.
Solide: Abwarten. Erst wenn der Preis eine klare Richtung zeigt, oder die Funding-Rate neutral bis negativ wird.
Vermeiden: Strikt davon Abstand nehmen, Long zu gehen, wenn der Preis fällt und gleichzeitig die Funding-Rate positiv ist. Das ist der Beginn einer typischen Negativ-Feedback-Schleife.
Der Markt übersieht gerade etwas: In einem Umfeld, in dem die generelle Risikobereitschaft sinkt, kann diese Art von „Aktien-ähnlichem“ Perpetual-Contract – fallender Preis bei positiver Funding-Rate – in ihrer Verletzlichkeit tödlicher sein als ein reiner Preisrückgang.
Trading-Tag: #TradFi #链上美股 #GTLB
Wo glaubst du, liegt der wahrscheinlichste Fehler in dieser Einschätzung?
$GTLB Der aktuelle Preis liegt bei 47,32 und innerhalb von 24 Stunden ist er um 5,284 % gefallen. Rein anhand der Preisbewegung wirkt das nicht besonders dramatisch, aber in Kombination mit der aktuellen Funding-Rate wird die Sache ein wenig interessanter: Die Funding-Rate ist positiv, und zwar 0,00108717.
Was bedeutet das? Die Regel ist ziemlich hart: Wenn die Funding-Rate positiv ist, zahlt der Long-Teil an den Short-Teil. Der Preis fällt, gleichzeitig aber zahlen die Longs weiter. Das ist die klassische Struktur, bei der Longs zwar gefangen sind, aber dennoch aufstocken. In so einer Konstellation deutet vieles darauf hin, dass die Positionskosten weiter ansteigen. Wenn der Preis dann keine nennenswerte Gegenbewegung macht, drängen sich der schwebende Verlust der Longs und der Verbrauch der Funding-Kosten zusammen – und der Abstand zur Liquidationslinie wird kleiner. Das ist ein einzelnes Signal, denn mir liegen keine News oder makroökonomischen Variablen vor, die ich zur Querprüfung heranziehen könnte.
Was wäre die stärkste Gegenbeobachtung? Wenn der Preis in der Folge schnell wieder anzieht und die Funding-Rate gleichzeitig ins Negative kippt, würde das bedeuten, dass der heutige Rückgang möglicherweise massive Short-Positionen aufgebaut hat. Dann könnte es eher zu einer Welle kommen, die Shorts squeezet – und meine Einschätzung wäre damit hinfällig. Entscheidend ist daher: Ob die Funding-Rate beim Wiederanstieg mit dreht. Das ist der Schlüssel, um zu beurteilen, ob das aktuelle Long-Dilemma weiterbesteht.
Daher ist mein Vorgehen recht klar: Ich halte die Long-Position in diesem Kontrakt. Wenn der Preis um 47,32 herum nicht effektiv stabil bleibt, erwäge ich beim Rebound eine Reduzierung, statt es stur auszusitzen. Für Beobachter von außen gilt: Jetzt ist nicht der Zeitpunkt, um „den Dip zu kaufen“ – man muss die Veränderung in der Gebühren-/Funding-Struktur abwarten.
Drei Szenarien im Überblick:
Aggrsiv: Wenn der Preis den aktuellen Bereich behaupten kann und die Funding-Rate schnell ins Negative dreht, dann kann man mit kleiner Positionsgröße probieren, Long zu gehen – um die Elastizität eines möglichen Short Squeezes auszunutzen.
Solide: Abwarten. Erst wenn der Preis eine klare Richtung zeigt, oder die Funding-Rate neutral bis negativ wird.
Vermeiden: Strikt davon Abstand nehmen, Long zu gehen, wenn der Preis fällt und gleichzeitig die Funding-Rate positiv ist. Das ist der Beginn einer typischen Negativ-Feedback-Schleife.
Der Markt übersieht gerade etwas: In einem Umfeld, in dem die generelle Risikobereitschaft sinkt, kann diese Art von „Aktien-ähnlichem“ Perpetual-Contract – fallender Preis bei positiver Funding-Rate – in ihrer Verletzlichkeit tödlicher sein als ein reiner Preisrückgang.
Trading-Tag: #TradFi #链上美股 #GTLB
Wo glaubst du, liegt der wahrscheinlichste Fehler in dieser Einschätzung?
Was bedeutet das? Die Regel ist ziemlich hart: Wenn die Funding-Rate positiv ist, zahlt der Long-Teil an den Short-Teil. Der Preis fällt, gleichzeitig aber zahlen die Longs weiter. Das ist die klassische Struktur, bei der Longs zwar gefangen sind, aber dennoch aufstocken. In so einer Konstellation deutet vieles darauf hin, dass die Positionskosten weiter ansteigen. Wenn der Preis dann keine nennenswerte Gegenbewegung macht, drängen sich der schwebende Verlust der Longs und der Verbrauch der Funding-Kosten zusammen – und der Abstand zur Liquidationslinie wird kleiner. Das ist ein einzelnes Signal, denn mir liegen keine News oder makroökonomischen Variablen vor, die ich zur Querprüfung heranziehen könnte.
Was wäre die stärkste Gegenbeobachtung? Wenn der Preis in der Folge schnell wieder anzieht und die Funding-Rate gleichzeitig ins Negative kippt, würde das bedeuten, dass der heutige Rückgang möglicherweise massive Short-Positionen aufgebaut hat. Dann könnte es eher zu einer Welle kommen, die Shorts squeezet – und meine Einschätzung wäre damit hinfällig. Entscheidend ist daher: Ob die Funding-Rate beim Wiederanstieg mit dreht. Das ist der Schlüssel, um zu beurteilen, ob das aktuelle Long-Dilemma weiterbesteht.
Daher ist mein Vorgehen recht klar: Ich halte die Long-Position in diesem Kontrakt. Wenn der Preis um 47,32 herum nicht effektiv stabil bleibt, erwäge ich beim Rebound eine Reduzierung, statt es stur auszusitzen. Für Beobachter von außen gilt: Jetzt ist nicht der Zeitpunkt, um „den Dip zu kaufen“ – man muss die Veränderung in der Gebühren-/Funding-Struktur abwarten.
Drei Szenarien im Überblick:
Aggrsiv: Wenn der Preis den aktuellen Bereich behaupten kann und die Funding-Rate schnell ins Negative dreht, dann kann man mit kleiner Positionsgröße probieren, Long zu gehen – um die Elastizität eines möglichen Short Squeezes auszunutzen.
Solide: Abwarten. Erst wenn der Preis eine klare Richtung zeigt, oder die Funding-Rate neutral bis negativ wird.
Vermeiden: Strikt davon Abstand nehmen, Long zu gehen, wenn der Preis fällt und gleichzeitig die Funding-Rate positiv ist. Das ist der Beginn einer typischen Negativ-Feedback-Schleife.
Der Markt übersieht gerade etwas: In einem Umfeld, in dem die generelle Risikobereitschaft sinkt, kann diese Art von „Aktien-ähnlichem“ Perpetual-Contract – fallender Preis bei positiver Funding-Rate – in ihrer Verletzlichkeit tödlicher sein als ein reiner Preisrückgang.
Trading-Tag: #TradFi #链上美股 #GTLB
Wo glaubst du, liegt der wahrscheinlichste Fehler in dieser Einschätzung?
36
·
--
$GTLB 24 Stunden ist es um 5,284 % gefallen, der Preis liegt bei 47,32; im gleichen Zeitraum bleibt die Funding-Rate bei 0,00108717 positiv. Dieses Bild ist klar: Der Preis fällt, aber die Longs zahlen weiterhin an die Shorts; der Konsens über einen bullischen Markt ist nicht weg, sie halten nur Verluste aus.
Preisrutsch plus positiver Funding-Rate bedeutet in Positionssprache: Longs werden festgehalten und bauen zusätzlich auf. Eine Funding-Rate über 0 heißt, dass die Longs den Shorts Gebühren zahlen; während der Preis weiter abwärts läuft, zahlen die Longs alle 8 Stunden, und die Positionskosten kumulieren. Offene Kontrakte: 2282,89. Wenn diese Zahl nicht schnell sinkt, deutet das darauf hin, dass die Longs noch nicht in großem Umfang aussteigen; der Liquidationsdruck stapelt sich. Das ist ein Einzelsignal, denn es fehlen Nachrichten- oder makroökonomische Kreuzvalidierungen; rein anhand von Funding-Rate und Preisstruktur betrachtet.
Die stärkste Gegenargumentation lautet: Eine positive Funding-Rate kann auch nur Marktroutine sein. Wenn der Preis als Nächstes nach oben dreht, würden die Longs von Verlust auf Gewinn umschalten, und der bezahlte Zustand würde sich in einen Positionsvorteil verwandeln. Welche Daten würden das widerlegen? Wenn der $GTLB-Preis wieder über 48 steigt und die Funding-Rate in den negativen Bereich kippt, dann gilt meine Einschätzung nicht mehr—das würde bedeuten, dass die Shorts anfangen zu dominieren und sich die Markstimmung umdreht.
Sekundäre Effekte: Wenn der Preis weiter nachgibt, werden die Longs gezwungen sein, Positionen umzuschichten bzw. abzubauen—insbesondere Konten mit hoher Leverage. Liquidationen können dann den Abfluss von Liquidität verstärken. In diesem On-Chain-Kontraktmarkt kann eine dauerhaft positive Funding-Rate dazu führen, dass Market Maker mehr Short-Positionen aufbauen, um die Funding abzuschöpfen, was den Preis weiter nach unten drückt.
Mein Vorgehen: Abwarten. Auslöser: Wenn der $GTLB-Preis unter 45 fällt und die Funding-Rate weiterhin über 0,001 bleibt, würde ich erwägen, im On-Chain-Kontraktmarkt short zu gehen, aber die Position muss leicht sein. Umgekehrt: Wenn der Preis über 46 stabil bleibt und die Funding-Rate schnell nahe 0 zurückfällt, könnte das nur ein technischer Rücksetzer sein—dann warte ich auf weitere Daten.
Drei Szenarien: Aggressive: jetzt eine kleine Short-Position, um auf eine Beschleunigung der Liquidationen zu setzen. Konservative: warten, bis die Funding-Rate negativ wird oder der Ausbruch/Breakdown erfolgt. Risikovermeider: nicht anfassen und erst auf O- oder FOMC-ähnliche makroökonomische Ereignisse warten. Der Markt ignoriert die Realität, dass Longs Zeit über Zahlungen verlieren—solche Strukturen halten nicht lange.
Trading-Tag: #TradFi #链上美股 #GTLB
Wo glaubst du, liegt bei dieser Einschätzung am wahrscheinlichsten der Fehler?
$GTLB 24 Stunden ist es um 5,284 % gefallen, der Preis liegt bei 47,32; im gleichen Zeitraum bleibt die Funding-Rate bei 0,00108717 positiv. Dieses Bild ist klar: Der Preis fällt, aber die Longs zahlen weiterhin an die Shorts; der Konsens über einen bullischen Markt ist nicht weg, sie halten nur Verluste aus.
Preisrutsch plus positiver Funding-Rate bedeutet in Positionssprache: Longs werden festgehalten und bauen zusätzlich auf. Eine Funding-Rate über 0 heißt, dass die Longs den Shorts Gebühren zahlen; während der Preis weiter abwärts läuft, zahlen die Longs alle 8 Stunden, und die Positionskosten kumulieren. Offene Kontrakte: 2282,89. Wenn diese Zahl nicht schnell sinkt, deutet das darauf hin, dass die Longs noch nicht in großem Umfang aussteigen; der Liquidationsdruck stapelt sich. Das ist ein Einzelsignal, denn es fehlen Nachrichten- oder makroökonomische Kreuzvalidierungen; rein anhand von Funding-Rate und Preisstruktur betrachtet.
Die stärkste Gegenargumentation lautet: Eine positive Funding-Rate kann auch nur Marktroutine sein. Wenn der Preis als Nächstes nach oben dreht, würden die Longs von Verlust auf Gewinn umschalten, und der bezahlte Zustand würde sich in einen Positionsvorteil verwandeln. Welche Daten würden das widerlegen? Wenn der $GTLB -Preis wieder über 48 steigt und die Funding-Rate in den negativen Bereich kippt, dann gilt meine Einschätzung nicht mehr—das würde bedeuten, dass die Shorts anfangen zu dominieren und sich die Markstimmung umdreht.
Sekundäre Effekte: Wenn der Preis weiter nachgibt, werden die Longs gezwungen sein, Positionen umzuschichten bzw. abzubauen—insbesondere Konten mit hoher Leverage. Liquidationen können dann den Abfluss von Liquidität verstärken. In diesem On-Chain-Kontraktmarkt kann eine dauerhaft positive Funding-Rate dazu führen, dass Market Maker mehr Short-Positionen aufbauen, um die Funding abzuschöpfen, was den Preis weiter nach unten drückt.
Mein Vorgehen: Abwarten. Auslöser: Wenn der $GTLB -Preis unter 45 fällt und die Funding-Rate weiterhin über 0,001 bleibt, würde ich erwägen, im On-Chain-Kontraktmarkt short zu gehen, aber die Position muss leicht sein. Umgekehrt: Wenn der Preis über 46 stabil bleibt und die Funding-Rate schnell nahe 0 zurückfällt, könnte das nur ein technischer Rücksetzer sein—dann warte ich auf weitere Daten.
Drei Szenarien: Aggressive: jetzt eine kleine Short-Position, um auf eine Beschleunigung der Liquidationen zu setzen. Konservative: warten, bis die Funding-Rate negativ wird oder der Ausbruch/Breakdown erfolgt. Risikovermeider: nicht anfassen und erst auf O- oder FOMC-ähnliche makroökonomische Ereignisse warten. Der Markt ignoriert die Realität, dass Longs Zeit über Zahlungen verlieren—solche Strukturen halten nicht lange.
Trading-Tag: #TradFi #链上美股 #GTLB
Wo glaubst du, liegt bei dieser Einschätzung am wahrscheinlichsten der Fehler?
Preisrutsch plus positiver Funding-Rate bedeutet in Positionssprache: Longs werden festgehalten und bauen zusätzlich auf. Eine Funding-Rate über 0 heißt, dass die Longs den Shorts Gebühren zahlen; während der Preis weiter abwärts läuft, zahlen die Longs alle 8 Stunden, und die Positionskosten kumulieren. Offene Kontrakte: 2282,89. Wenn diese Zahl nicht schnell sinkt, deutet das darauf hin, dass die Longs noch nicht in großem Umfang aussteigen; der Liquidationsdruck stapelt sich. Das ist ein Einzelsignal, denn es fehlen Nachrichten- oder makroökonomische Kreuzvalidierungen; rein anhand von Funding-Rate und Preisstruktur betrachtet.
Die stärkste Gegenargumentation lautet: Eine positive Funding-Rate kann auch nur Marktroutine sein. Wenn der Preis als Nächstes nach oben dreht, würden die Longs von Verlust auf Gewinn umschalten, und der bezahlte Zustand würde sich in einen Positionsvorteil verwandeln. Welche Daten würden das widerlegen? Wenn der $GTLB -Preis wieder über 48 steigt und die Funding-Rate in den negativen Bereich kippt, dann gilt meine Einschätzung nicht mehr—das würde bedeuten, dass die Shorts anfangen zu dominieren und sich die Markstimmung umdreht.
Sekundäre Effekte: Wenn der Preis weiter nachgibt, werden die Longs gezwungen sein, Positionen umzuschichten bzw. abzubauen—insbesondere Konten mit hoher Leverage. Liquidationen können dann den Abfluss von Liquidität verstärken. In diesem On-Chain-Kontraktmarkt kann eine dauerhaft positive Funding-Rate dazu führen, dass Market Maker mehr Short-Positionen aufbauen, um die Funding abzuschöpfen, was den Preis weiter nach unten drückt.
Mein Vorgehen: Abwarten. Auslöser: Wenn der $GTLB -Preis unter 45 fällt und die Funding-Rate weiterhin über 0,001 bleibt, würde ich erwägen, im On-Chain-Kontraktmarkt short zu gehen, aber die Position muss leicht sein. Umgekehrt: Wenn der Preis über 46 stabil bleibt und die Funding-Rate schnell nahe 0 zurückfällt, könnte das nur ein technischer Rücksetzer sein—dann warte ich auf weitere Daten.
Drei Szenarien: Aggressive: jetzt eine kleine Short-Position, um auf eine Beschleunigung der Liquidationen zu setzen. Konservative: warten, bis die Funding-Rate negativ wird oder der Ausbruch/Breakdown erfolgt. Risikovermeider: nicht anfassen und erst auf O- oder FOMC-ähnliche makroökonomische Ereignisse warten. Der Markt ignoriert die Realität, dass Longs Zeit über Zahlungen verlieren—solche Strukturen halten nicht lange.
Trading-Tag: #TradFi #链上美股 #GTLB
Wo glaubst du, liegt bei dieser Einschätzung am wahrscheinlichsten der Fehler?
49
·
--
Der alte Hund warf einen Blick auf das Orderbuch von $GTLB: In den letzten 24 Stunden ist es um 6.659% gefallen, und der aktuelle Kurs hält sich bei 47.38 fest. Dieser Rückgang ist nicht wenig, aber noch entscheidender ist die Entwicklung der Funding-Rate im selben Zeitraum: 0.00019852 – immer noch positiv. Wenn der Preis fällt, die Longs aber trotzdem dafür bezahlen, dass die Shorts profitieren, ist dieses Muster in der Erfahrung des alten Hundes selten ein gutes Zeichen.
Die „harte Regel“ zur Funding-Rate ist ganz klar: Ist die Rate größer als null, dann subventionieren die Longs die Shorts. Das bedeutet, dass die Stimmung im Markt für Longs immer noch überfüllt ist – oder anders gesagt, dass es eine Gruppe von Longs gibt, die bei fallenden Kursen unbarmherzig durchhält oder sogar nachkauft, sodass die Funding-Rate künstlich im positiven Bereich bleibt. Genau dazu passt die typische Struktur „Abwärtsbewegung + Funding positiv = Longs in der Klemme, die aufstocken“. Die Longs haben aktuell die Kosten auf der passiven Seite, aber der Preis hat keine Aufwärtskraft, sie sind die Gefangenen der Situation.
Das Handelsvolumen liegt bei über 330.000 – nicht gerade aktiv. Das Open Interest beträgt 2026.88, was darauf hindeutet, dass das Volumen an gehebeltem Kapital an sich nicht groß ist. Doch gerade weil die Basis klein ist, kann ein konzentrierter Liquidations-Event dazu führen, dass die Kursbewegung im Moment der Liquidationen stärker ausschlägt als man sich vorstellt. Ohne On-Chain-Daten zum offenen Bestand kann der alte Hund nicht beurteilen, ob „Wale“ dominieren; er kann nur anhand des einzelnen Signals aus dem Derivate-Funding die Marktstimmung auf ein Ungleichgewicht schließen.
Daher ist die Einschätzung des alten Hundes sehr direkt: Aktuell befindet sich $GTLB in einem fragilen Gleichgewicht. Die Longs zahlen eine positive Funding-Rate, um ihre Positionen gerade so zu halten – aber der Preis bewegt sich weiter nach unten. Das ist ein reiner Abnutzungskampf. Für die Longs steht die Zeit nicht auf ihrer Seite. Wenn es in der Folge keinen starken Käuferstrom gibt, der den Kurs wieder in höhere Bereiche zurückbringt, werden diese eingeklemmten Long-Positionen früher oder später wegen größer werdender Verluste und Funding-Kosten gezwungen sein, auszusteigen. Sobald eine Kettenreaktion von Liquidationen ausgelöst wird, könnte die Abwärtsneigung beschleunigen.
Im Markt denkt zwar immer jemand: „Es ist so viel gefallen, da kommt doch bestimmt ein Rebound.“ Aber solange sich die Kapitalstruktur nicht dreht, kann diese Bottom-Fishing-Idee leicht dazu werden, eine fallende Klinge aufzufangen.
Also: Was ist die Aktion? Der alte Hund wählt, nichts zu tun. Das Risiko einer überfüllten Long-Seite ist noch nicht abgebaut. Wenn man jetzt einsteigt – egal ob Long oder Short – ist das Chance-Risiko-Verhältnis von Hebel und Risiko nicht angemessen. Ich werde weiter abwarten, bis eines von zwei Signalen auftaucht: Entweder die Funding-Rate dreht ins Negative – dann wird sichtbar, dass die Shorts anfangen, überfüllt zu sein, die Long-Stimmung ist vollständig bereinigt, und die Marktstruktur könnte eine Umkehr erleben; oder der Preis kann sich mit Stärke über dem aktuellen Niveau bei 47.38 festsetzen und sogar nach oben ausbrechen – dabei beobachtet man außerdem, ob das Open Interest synchron ansteigt. Dann wäre klar, dass ein neuer, entschlossener Käuferstrom die Kontrolle übernommen hat.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #GTLB #GTLBUSDT $GTLB
Der alte Hund warf einen Blick auf das Orderbuch von $GTLB : In den letzten 24 Stunden ist es um 6.659% gefallen, und der aktuelle Kurs hält sich bei 47.38 fest. Dieser Rückgang ist nicht wenig, aber noch entscheidender ist die Entwicklung der Funding-Rate im selben Zeitraum: 0.00019852 – immer noch positiv. Wenn der Preis fällt, die Longs aber trotzdem dafür bezahlen, dass die Shorts profitieren, ist dieses Muster in der Erfahrung des alten Hundes selten ein gutes Zeichen.
Die „harte Regel“ zur Funding-Rate ist ganz klar: Ist die Rate größer als null, dann subventionieren die Longs die Shorts. Das bedeutet, dass die Stimmung im Markt für Longs immer noch überfüllt ist – oder anders gesagt, dass es eine Gruppe von Longs gibt, die bei fallenden Kursen unbarmherzig durchhält oder sogar nachkauft, sodass die Funding-Rate künstlich im positiven Bereich bleibt. Genau dazu passt die typische Struktur „Abwärtsbewegung + Funding positiv = Longs in der Klemme, die aufstocken“. Die Longs haben aktuell die Kosten auf der passiven Seite, aber der Preis hat keine Aufwärtskraft, sie sind die Gefangenen der Situation.
Das Handelsvolumen liegt bei über 330.000 – nicht gerade aktiv. Das Open Interest beträgt 2026.88, was darauf hindeutet, dass das Volumen an gehebeltem Kapital an sich nicht groß ist. Doch gerade weil die Basis klein ist, kann ein konzentrierter Liquidations-Event dazu führen, dass die Kursbewegung im Moment der Liquidationen stärker ausschlägt als man sich vorstellt. Ohne On-Chain-Daten zum offenen Bestand kann der alte Hund nicht beurteilen, ob „Wale“ dominieren; er kann nur anhand des einzelnen Signals aus dem Derivate-Funding die Marktstimmung auf ein Ungleichgewicht schließen.
Daher ist die Einschätzung des alten Hundes sehr direkt: Aktuell befindet sich $GTLB in einem fragilen Gleichgewicht. Die Longs zahlen eine positive Funding-Rate, um ihre Positionen gerade so zu halten – aber der Preis bewegt sich weiter nach unten. Das ist ein reiner Abnutzungskampf. Für die Longs steht die Zeit nicht auf ihrer Seite. Wenn es in der Folge keinen starken Käuferstrom gibt, der den Kurs wieder in höhere Bereiche zurückbringt, werden diese eingeklemmten Long-Positionen früher oder später wegen größer werdender Verluste und Funding-Kosten gezwungen sein, auszusteigen. Sobald eine Kettenreaktion von Liquidationen ausgelöst wird, könnte die Abwärtsneigung beschleunigen.
Im Markt denkt zwar immer jemand: „Es ist so viel gefallen, da kommt doch bestimmt ein Rebound.“ Aber solange sich die Kapitalstruktur nicht dreht, kann diese Bottom-Fishing-Idee leicht dazu werden, eine fallende Klinge aufzufangen.
Also: Was ist die Aktion? Der alte Hund wählt, nichts zu tun. Das Risiko einer überfüllten Long-Seite ist noch nicht abgebaut. Wenn man jetzt einsteigt – egal ob Long oder Short – ist das Chance-Risiko-Verhältnis von Hebel und Risiko nicht angemessen. Ich werde weiter abwarten, bis eines von zwei Signalen auftaucht: Entweder die Funding-Rate dreht ins Negative – dann wird sichtbar, dass die Shorts anfangen, überfüllt zu sein, die Long-Stimmung ist vollständig bereinigt, und die Marktstruktur könnte eine Umkehr erleben; oder der Preis kann sich mit Stärke über dem aktuellen Niveau bei 47.38 festsetzen und sogar nach oben ausbrechen – dabei beobachtet man außerdem, ob das Open Interest synchron ansteigt. Dann wäre klar, dass ein neuer, entschlossener Käuferstrom die Kontrolle übernommen hat.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #GTLB #GTLBUSDT $GTLB
Die „harte Regel“ zur Funding-Rate ist ganz klar: Ist die Rate größer als null, dann subventionieren die Longs die Shorts. Das bedeutet, dass die Stimmung im Markt für Longs immer noch überfüllt ist – oder anders gesagt, dass es eine Gruppe von Longs gibt, die bei fallenden Kursen unbarmherzig durchhält oder sogar nachkauft, sodass die Funding-Rate künstlich im positiven Bereich bleibt. Genau dazu passt die typische Struktur „Abwärtsbewegung + Funding positiv = Longs in der Klemme, die aufstocken“. Die Longs haben aktuell die Kosten auf der passiven Seite, aber der Preis hat keine Aufwärtskraft, sie sind die Gefangenen der Situation.
Das Handelsvolumen liegt bei über 330.000 – nicht gerade aktiv. Das Open Interest beträgt 2026.88, was darauf hindeutet, dass das Volumen an gehebeltem Kapital an sich nicht groß ist. Doch gerade weil die Basis klein ist, kann ein konzentrierter Liquidations-Event dazu führen, dass die Kursbewegung im Moment der Liquidationen stärker ausschlägt als man sich vorstellt. Ohne On-Chain-Daten zum offenen Bestand kann der alte Hund nicht beurteilen, ob „Wale“ dominieren; er kann nur anhand des einzelnen Signals aus dem Derivate-Funding die Marktstimmung auf ein Ungleichgewicht schließen.
Daher ist die Einschätzung des alten Hundes sehr direkt: Aktuell befindet sich $GTLB in einem fragilen Gleichgewicht. Die Longs zahlen eine positive Funding-Rate, um ihre Positionen gerade so zu halten – aber der Preis bewegt sich weiter nach unten. Das ist ein reiner Abnutzungskampf. Für die Longs steht die Zeit nicht auf ihrer Seite. Wenn es in der Folge keinen starken Käuferstrom gibt, der den Kurs wieder in höhere Bereiche zurückbringt, werden diese eingeklemmten Long-Positionen früher oder später wegen größer werdender Verluste und Funding-Kosten gezwungen sein, auszusteigen. Sobald eine Kettenreaktion von Liquidationen ausgelöst wird, könnte die Abwärtsneigung beschleunigen.
Im Markt denkt zwar immer jemand: „Es ist so viel gefallen, da kommt doch bestimmt ein Rebound.“ Aber solange sich die Kapitalstruktur nicht dreht, kann diese Bottom-Fishing-Idee leicht dazu werden, eine fallende Klinge aufzufangen.
Also: Was ist die Aktion? Der alte Hund wählt, nichts zu tun. Das Risiko einer überfüllten Long-Seite ist noch nicht abgebaut. Wenn man jetzt einsteigt – egal ob Long oder Short – ist das Chance-Risiko-Verhältnis von Hebel und Risiko nicht angemessen. Ich werde weiter abwarten, bis eines von zwei Signalen auftaucht: Entweder die Funding-Rate dreht ins Negative – dann wird sichtbar, dass die Shorts anfangen, überfüllt zu sein, die Long-Stimmung ist vollständig bereinigt, und die Marktstruktur könnte eine Umkehr erleben; oder der Preis kann sich mit Stärke über dem aktuellen Niveau bei 47.38 festsetzen und sogar nach oben ausbrechen – dabei beobachtet man außerdem, ob das Open Interest synchron ansteigt. Dann wäre klar, dass ein neuer, entschlossener Käuferstrom die Kontrolle übernommen hat.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #GTLB #GTLBUSDT $GTLB
2
·
--
$GTLB ist in den letzten 24 Stunden um 2,18 % gefallen, der aktuelle Preis liegt bei 49,36. Auf dem Chart gibt es ein Signal: Die Funding-Rate liegt bei 0, was bei den Binance-Perpetual-Futures normalerweise nicht vorkommt. Üblicherweise bedeutet eine nicht zu null stehende Funding-Rate, dass eine Seite (Long oder Short) die andere bezahlt. Eine Funding-Rate von 0 spiegelt hingegen wider, dass die aktuelle Long- und Short-Kraft im Futures-Markt einen subtilen, vorübergehenden Gleichgewichtszustand erreicht hat, ohne dass eine Seite aktiv Positionen eröffnet, um die andere unter Druck zu setzen. Zusammengenommen mit dem Kursrückgang spricht das dafür, dass diese Abwärtsbewegung eher nicht durch Panik-Ausverkäufe der Kontrakt-Longs oder gebündelte Stärke der Shorts ausgelöst wurde, sondern eher durch einen gemäßigten Verkauf oder abwartendes Verhalten im Spot-Markt.
Handels-Tag: #TradFi #链上美股 #GTLB
Wo glaubst du, liegt diese Einschätzung am wahrscheinlichsten falsch?
$GTLB ist in den letzten 24 Stunden um 2,18 % gefallen, der aktuelle Preis liegt bei 49,36. Auf dem Chart gibt es ein Signal: Die Funding-Rate liegt bei 0, was bei den Binance-Perpetual-Futures normalerweise nicht vorkommt. Üblicherweise bedeutet eine nicht zu null stehende Funding-Rate, dass eine Seite (Long oder Short) die andere bezahlt. Eine Funding-Rate von 0 spiegelt hingegen wider, dass die aktuelle Long- und Short-Kraft im Futures-Markt einen subtilen, vorübergehenden Gleichgewichtszustand erreicht hat, ohne dass eine Seite aktiv Positionen eröffnet, um die andere unter Druck zu setzen. Zusammengenommen mit dem Kursrückgang spricht das dafür, dass diese Abwärtsbewegung eher nicht durch Panik-Ausverkäufe der Kontrakt-Longs oder gebündelte Stärke der Shorts ausgelöst wurde, sondern eher durch einen gemäßigten Verkauf oder abwartendes Verhalten im Spot-Markt.
Handels-Tag: #TradFi #链上美股 #GTLB
Wo glaubst du, liegt diese Einschätzung am wahrscheinlichsten falsch?
Handels-Tag: #TradFi #链上美股 #GTLB
Wo glaubst du, liegt diese Einschätzung am wahrscheinlichsten falsch?
4
·
--
$GTLB 24 Stunden fällt um 2,18 %, Kurs 49,36. Aber es gibt eine Information, die deutlich mehr Aufmerksamkeit verdient als der Preis selbst: Die Funding-Rate ist auf null gefallen. Bei Perpetual Futures ist eine Gebühr von null nicht der Normalfall。
Das bedeutet meistens, dass Longs und Shorts beide keine Prämie für ihre Positionen zahlen wollen; die Meinungsverschiedenheit im Markt an diesem Punkt ist äußerst gering, beide Seiten sind abwartend. Dass der Preis leicht fällt, ohne dass dadurch ein erhöhter Druck entsteht, der Shorts zu Zahlungen zwingt, zeigt außerdem, dass sich keine einhellige bearish Stimmung herausgebildet hat. Auf makroökonomischer Ebene spiegelt das wider, dass Trader auf klarere Signale warten: Sie setzen weder auf eine schnelle Erholung noch gehen sie in Panik-Setups.
Trading-Label: #TradFi #链上美股 #GTLB
Wo glaubst du, liegt diese Einschätzung am wahrscheinlichsten falsch?
$GTLB 24 Stunden fällt um 2,18 %, Kurs 49,36. Aber es gibt eine Information, die deutlich mehr Aufmerksamkeit verdient als der Preis selbst: Die Funding-Rate ist auf null gefallen. Bei Perpetual Futures ist eine Gebühr von null nicht der Normalfall。
Das bedeutet meistens, dass Longs und Shorts beide keine Prämie für ihre Positionen zahlen wollen; die Meinungsverschiedenheit im Markt an diesem Punkt ist äußerst gering, beide Seiten sind abwartend. Dass der Preis leicht fällt, ohne dass dadurch ein erhöhter Druck entsteht, der Shorts zu Zahlungen zwingt, zeigt außerdem, dass sich keine einhellige bearish Stimmung herausgebildet hat. Auf makroökonomischer Ebene spiegelt das wider, dass Trader auf klarere Signale warten: Sie setzen weder auf eine schnelle Erholung noch gehen sie in Panik-Setups.
Trading-Label: #TradFi #链上美股 #GTLB
Wo glaubst du, liegt diese Einschätzung am wahrscheinlichsten falsch?
Das bedeutet meistens, dass Longs und Shorts beide keine Prämie für ihre Positionen zahlen wollen; die Meinungsverschiedenheit im Markt an diesem Punkt ist äußerst gering, beide Seiten sind abwartend. Dass der Preis leicht fällt, ohne dass dadurch ein erhöhter Druck entsteht, der Shorts zu Zahlungen zwingt, zeigt außerdem, dass sich keine einhellige bearish Stimmung herausgebildet hat. Auf makroökonomischer Ebene spiegelt das wider, dass Trader auf klarere Signale warten: Sie setzen weder auf eine schnelle Erholung noch gehen sie in Panik-Setups.
Trading-Label: #TradFi #链上美股 #GTLB
Wo glaubst du, liegt diese Einschätzung am wahrscheinlichsten falsch?
22
·
--
$GTLB 24 Stunden fällt um 2,18 % auf 49,36; die Kontrakt-Fundingrate bleibt weiterhin bei null. Das bedeutet, dass der Markt für Perpetual Contracts bei diesem Basiswert kaum richtungsbezogene Wetten abgibt: Weder Long- noch Short-Seite ist bereit, dem jeweils anderen Gebühren zu zahlen.
Ein leichter Preisrückgang löst dabei jedoch keine extremen Funding-Sätze auf beiden Seiten aus. Das deutet darauf hin, dass die Stimmung der aktuellen Inhaber eher abwartend ist – oder dass die Positionsstruktur ohnehin sehr ausgewogen ist. Wenn es keine Kosten durch die Fundingrate gibt, kann ein Ausbruch auf der einen Seite dazu führen, dass sich sofort Folgeaufträge einstellen, weil die Positionsinhaber nicht durch negative Kosten „gezwungen“ sind, weiter voranzugehen.
Allerdings könnte dies auch einfach eine Folge von mangelnder Liquidität sein.
Handels-Tag: #TradFi #链上美股 #GTLB
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten danebenliegt?
$GTLB 24 Stunden fällt um 2,18 % auf 49,36; die Kontrakt-Fundingrate bleibt weiterhin bei null. Das bedeutet, dass der Markt für Perpetual Contracts bei diesem Basiswert kaum richtungsbezogene Wetten abgibt: Weder Long- noch Short-Seite ist bereit, dem jeweils anderen Gebühren zu zahlen.
Ein leichter Preisrückgang löst dabei jedoch keine extremen Funding-Sätze auf beiden Seiten aus. Das deutet darauf hin, dass die Stimmung der aktuellen Inhaber eher abwartend ist – oder dass die Positionsstruktur ohnehin sehr ausgewogen ist. Wenn es keine Kosten durch die Fundingrate gibt, kann ein Ausbruch auf der einen Seite dazu führen, dass sich sofort Folgeaufträge einstellen, weil die Positionsinhaber nicht durch negative Kosten „gezwungen“ sind, weiter voranzugehen.
Allerdings könnte dies auch einfach eine Folge von mangelnder Liquidität sein.
Handels-Tag: #TradFi #链上美股 #GTLB
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten danebenliegt?
Ein leichter Preisrückgang löst dabei jedoch keine extremen Funding-Sätze auf beiden Seiten aus. Das deutet darauf hin, dass die Stimmung der aktuellen Inhaber eher abwartend ist – oder dass die Positionsstruktur ohnehin sehr ausgewogen ist. Wenn es keine Kosten durch die Fundingrate gibt, kann ein Ausbruch auf der einen Seite dazu führen, dass sich sofort Folgeaufträge einstellen, weil die Positionsinhaber nicht durch negative Kosten „gezwungen“ sind, weiter voranzugehen.
Allerdings könnte dies auch einfach eine Folge von mangelnder Liquidität sein.
Handels-Tag: #TradFi #链上美股 #GTLB
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten danebenliegt?
14
·
--
$GTLB 24 Stunden fiel um 2,18% auf 49,36, der Funding-Satz ist null, die Positionsgröße beträgt 1511,54. Der Preis korrigiert zurück, aber die Finanzierungskosten bewegen sich nicht; weder Long- noch Short-Seite entfaltet auf dem Hebel-Level wirklichen Schub. Dass der Funding-Satz null ist, zeigt, dass die Markstimmung neutral ist—der Rückgang hat keine Short-Deckung im großen Stil oder Verkaufsdruck durch Liquidationen ausgelöst. Die Gegenposition ist: Wenn die makroökonomische Risikobereitschaft wieder anzieht, lässt sich diese Niedrig-Volatilitäts-Struktur leicht und schnell nach oben ziehen. Die Bedingung, dass die These scheitert, ist: Wenn der Funding-Satz wieder positiv wird oder der Preis wieder über 49,36 zurückkehrt. Aktuell rühre ich das nicht an und warte auf eine Änderung der Finanzierungssignale.
Trading-Tag: #TradFi #链上美股 #GTLB
Wo glaubst du, liegt diese Einschätzung am wahrscheinlichsten falsch?
$GTLB 24 Stunden fiel um 2,18% auf 49,36, der Funding-Satz ist null, die Positionsgröße beträgt 1511,54. Der Preis korrigiert zurück, aber die Finanzierungskosten bewegen sich nicht; weder Long- noch Short-Seite entfaltet auf dem Hebel-Level wirklichen Schub. Dass der Funding-Satz null ist, zeigt, dass die Markstimmung neutral ist—der Rückgang hat keine Short-Deckung im großen Stil oder Verkaufsdruck durch Liquidationen ausgelöst. Die Gegenposition ist: Wenn die makroökonomische Risikobereitschaft wieder anzieht, lässt sich diese Niedrig-Volatilitäts-Struktur leicht und schnell nach oben ziehen. Die Bedingung, dass die These scheitert, ist: Wenn der Funding-Satz wieder positiv wird oder der Preis wieder über 49,36 zurückkehrt. Aktuell rühre ich das nicht an und warte auf eine Änderung der Finanzierungssignale.
Trading-Tag: #TradFi #链上美股 #GTLB
Wo glaubst du, liegt diese Einschätzung am wahrscheinlichsten falsch?
Trading-Tag: #TradFi #链上美股 #GTLB
Wo glaubst du, liegt diese Einschätzung am wahrscheinlichsten falsch?
10
·
--
$GTLB 24 Stunden gefallen -2,18 %, aktueller Preis 49,36, die Funding-Rate unverändert bei 0.
Da die Funding-Rate auf null fällt, zahlen weder Long- noch Short-Seite etwas. Das bedeutet: Die aktuelle Preiszone zeigt keine starke Kauf- oder Verkaufsneigung beider Seiten. Der Kurs ist zwar leicht gefallen, aber die Positionsgröße bleibt bei etwa 1511 Kontrakten, ohne erkennbare Reduzierung. Auf makroökonomischer Ebene deuten diese Daten auf ein Fazit hin: Das Kapital ist im Abwarten, weder wird aktiv Long hinterhergejagt noch werden die Short-Positionen verstärkt.
Das stärkste Gegenargument ist, dass entweder ein kräftiger makroökonomischer Good-News-Impuls die Risikobereitschaft anheizt oder dass die Positionsgröße deutlich zunimmt.
Handels-Tag: #TradFi #链上美股 #GTLB
Wo glaubst du, liegt bei dieser Einschätzung am ehesten der denkbare Fehler?
$GTLB 24 Stunden gefallen -2,18 %, aktueller Preis 49,36, die Funding-Rate unverändert bei 0.
Da die Funding-Rate auf null fällt, zahlen weder Long- noch Short-Seite etwas. Das bedeutet: Die aktuelle Preiszone zeigt keine starke Kauf- oder Verkaufsneigung beider Seiten. Der Kurs ist zwar leicht gefallen, aber die Positionsgröße bleibt bei etwa 1511 Kontrakten, ohne erkennbare Reduzierung. Auf makroökonomischer Ebene deuten diese Daten auf ein Fazit hin: Das Kapital ist im Abwarten, weder wird aktiv Long hinterhergejagt noch werden die Short-Positionen verstärkt.
Das stärkste Gegenargument ist, dass entweder ein kräftiger makroökonomischer Good-News-Impuls die Risikobereitschaft anheizt oder dass die Positionsgröße deutlich zunimmt.
Handels-Tag: #TradFi #链上美股 #GTLB
Wo glaubst du, liegt bei dieser Einschätzung am ehesten der denkbare Fehler?
Da die Funding-Rate auf null fällt, zahlen weder Long- noch Short-Seite etwas. Das bedeutet: Die aktuelle Preiszone zeigt keine starke Kauf- oder Verkaufsneigung beider Seiten. Der Kurs ist zwar leicht gefallen, aber die Positionsgröße bleibt bei etwa 1511 Kontrakten, ohne erkennbare Reduzierung. Auf makroökonomischer Ebene deuten diese Daten auf ein Fazit hin: Das Kapital ist im Abwarten, weder wird aktiv Long hinterhergejagt noch werden die Short-Positionen verstärkt.
Das stärkste Gegenargument ist, dass entweder ein kräftiger makroökonomischer Good-News-Impuls die Risikobereitschaft anheizt oder dass die Positionsgröße deutlich zunimmt.
Handels-Tag: #TradFi #链上美股 #GTLB
Wo glaubst du, liegt bei dieser Einschätzung am ehesten der denkbare Fehler?
8
·
--
$GTLB 24 Stunden gestiegen um 2,516%, der Preis liegt bei 50,93, aber die Funding-Rate ist weiterhin positiv. Der aktuelle Wert beträgt 0,00016234. Die Longs zahlen also Gebühren an die Shorts – das ist ein klares Signal für überfüllte Long-Positionen. Als On-Chain-US-Aktien-Kontrakt ist das Open Interest mit 1352,08 relativ stabil, aber die Zins-/Funding-Struktur zeigt, dass sich die Kosten der Longs aufbauen. Ein weiterer Anstieg des Preises könnte mehr gehebte Longs anziehen und das kurzfristige Squeeze-Risiko erhöhen. Ich halte es für wahrscheinlich, dass der Aufwärtstrend nicht lange anhält, wenn die Funding-Rate nicht ins Negative dreht. Ich werde meine Position reduzieren, wenn der Preis unter 50,93 fällt oder wenn die Funding-Rate auf null zurückgeht. Im Moment beobachte ich nur und baue nicht weiter aus.
Handels-Tag: #BinanceFutures #TradFi #USDⓈM #GTLB #GTLBUSDT $GTLB
$GTLB 24 Stunden gestiegen um 2,516%, der Preis liegt bei 50,93, aber die Funding-Rate ist weiterhin positiv. Der aktuelle Wert beträgt 0,00016234. Die Longs zahlen also Gebühren an die Shorts – das ist ein klares Signal für überfüllte Long-Positionen. Als On-Chain-US-Aktien-Kontrakt ist das Open Interest mit 1352,08 relativ stabil, aber die Zins-/Funding-Struktur zeigt, dass sich die Kosten der Longs aufbauen. Ein weiterer Anstieg des Preises könnte mehr gehebte Longs anziehen und das kurzfristige Squeeze-Risiko erhöhen. Ich halte es für wahrscheinlich, dass der Aufwärtstrend nicht lange anhält, wenn die Funding-Rate nicht ins Negative dreht. Ich werde meine Position reduzieren, wenn der Preis unter 50,93 fällt oder wenn die Funding-Rate auf null zurückgeht. Im Moment beobachte ich nur und baue nicht weiter aus.
Handels-Tag: #BinanceFutures #TradFi #USDⓈM #GTLB #GTLBUSDT $GTLB
Handels-Tag: #BinanceFutures #TradFi #USDⓈM #GTLB #GTLBUSDT $GTLB
23
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#StellarActivatesProtocol28At211TPS
382 Aufrufe
47 Kommentare
2
#SECGrantsInnovationExemptionForTokenizedStocks
820 Aufrufe
75 Kommentare
3
#XRPGains3%AsRippleAddsMPPSupport
489 Aufrufe
59 Kommentare
4
#SPGlobalToAcquireOpenZeppelin
388 Aufrufe
39 Kommentare
5
#BitcoinSurpasses$77000
19,082 Aufrufe
234 Kommentare
6
#ParadigmDisclosesZECHolding
76,917 Aufrufe
1,148 Kommentare
7
#BitcoinETFsShed$450M
27,485 Aufrufe
221 Kommentare
8
#USWeeklyJoblessClaimsFallTo196K
42,774 Aufrufe
655 Kommentare
9
#ArkhamSaysBlackRockBuys$1.5BInETH
7,350 Aufrufe
74 Kommentare
10
#FCARaidsThreeLondonIllegalCryptoSites
3,117 Aufrufe
83 Kommentare