
#forexinsights
forexinsights
79,514 Aufrufe
85 Kommentare
Hot
Zuletzt

·
--
Die PBOC signalisiert Maßnahmen, um den Yuan-Aufwärtstrend abzukühlen
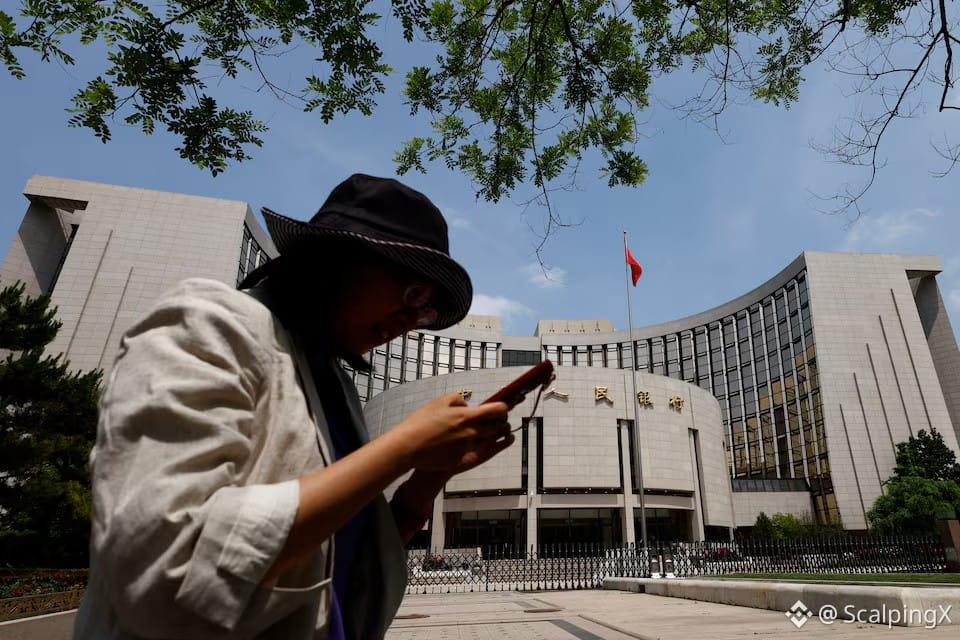
🏦 Am 3. November kündigte die PBOC an, die Mindestreservequote für Fremdwährungseinlagen von 4 % auf 6 % anzuheben. Die Änderung tritt am 15. November in Kraft. Ziel sei es, das Liquiditätsmanagement im Devisenmarkt zu stärken.
💱 Nach der Ankündigung gab der Onshore-Yuan gegenüber dem Dollar um bis zu 0,37 % nach und drückte den USD/CNY-Kurs auf 6,6728. Auch der Offshore-Yuan verlor an Wert.
🌏 Der Schritt folgt auf einen Anstieg des Yuan um mehr als 5 % in diesem Jahr, gestützt durch Exporte, Handelsüberschüsse und die Umwandlung von Fremdwährungen in Yuan durch Unternehmen.
💵 Schätzungen zufolge bindet die Anpassung zusätzliche 24 Milliarden US-Dollar im Bankensystem, verringert die verfügbare Dollarliquidität und trägt dazu bei, den Aufwertungsdruck einzudämmen.
🔎 Die Entscheidung deutet darauf hin, dass die PBOC das Tempo der Aufwertung steuern will, bedeutet jedoch keine Trendwende. Die bevorstehenden täglichen Festlegungen des mittleren Wechselkurses werden weitere Hinweise auf die Haltung der politischen Entscheidungsträger liefern.
#ForexInsights $CXMT
Die PBOC signalisiert Maßnahmen, um den Yuan-Aufwärtstrend abzukühlen
🏦 Am 3. November kündigte die PBOC an, die Mindestreservequote für Fremdwährungseinlagen von 4 % auf 6 % anzuheben. Die Änderung tritt am 15. November in Kraft. Ziel sei es, das Liquiditätsmanagement im Devisenmarkt zu stärken.
💱 Nach der Ankündigung gab der Onshore-Yuan gegenüber dem Dollar um bis zu 0,37 % nach und drückte den USD/CNY-Kurs auf 6,6728. Auch der Offshore-Yuan verlor an Wert.
🌏 Der Schritt folgt auf einen Anstieg des Yuan um mehr als 5 % in diesem Jahr, gestützt durch Exporte, Handelsüberschüsse und die Umwandlung von Fremdwährungen in Yuan durch Unternehmen.
💵 Schätzungen zufolge bindet die Anpassung zusätzliche 24 Milliarden US-Dollar im Bankensystem, verringert die verfügbare Dollarliquidität und trägt dazu bei, den Aufwertungsdruck einzudämmen.
🔎 Die Entscheidung deutet darauf hin, dass die PBOC das Tempo der Aufwertung steuern will, bedeutet jedoch keine Trendwende. Die bevorstehenden täglichen Festlegungen des mittleren Wechselkurses werden weitere Hinweise auf die Haltung der politischen Entscheidungsträger liefern.
#ForexInsights $CXMT
🏦 Am 3. November kündigte die PBOC an, die Mindestreservequote für Fremdwährungseinlagen von 4 % auf 6 % anzuheben. Die Änderung tritt am 15. November in Kraft. Ziel sei es, das Liquiditätsmanagement im Devisenmarkt zu stärken.
💱 Nach der Ankündigung gab der Onshore-Yuan gegenüber dem Dollar um bis zu 0,37 % nach und drückte den USD/CNY-Kurs auf 6,6728. Auch der Offshore-Yuan verlor an Wert.
🌏 Der Schritt folgt auf einen Anstieg des Yuan um mehr als 5 % in diesem Jahr, gestützt durch Exporte, Handelsüberschüsse und die Umwandlung von Fremdwährungen in Yuan durch Unternehmen.
💵 Schätzungen zufolge bindet die Anpassung zusätzliche 24 Milliarden US-Dollar im Bankensystem, verringert die verfügbare Dollarliquidität und trägt dazu bei, den Aufwertungsdruck einzudämmen.
🔎 Die Entscheidung deutet darauf hin, dass die PBOC das Tempo der Aufwertung steuern will, bedeutet jedoch keine Trendwende. Die bevorstehenden täglichen Festlegungen des mittleren Wechselkurses werden weitere Hinweise auf die Haltung der politischen Entscheidungsträger liefern.
#ForexInsights $CXMT
207
·
--
Devisenmärkte entwickeln sich angesichts unterschiedlicher Geldpolitik in der Woche vom 26.–31. Oktober 2026
🌐 Die Sitzungen der Zentralbanken machten unterschiedliche Reaktionen auf die energiegetriebene Inflation deutlich. Die Währungsbewegungen spiegelten sowohl die Zinsentscheidungen als auch deren Abweichung von den Markterwartungen wider.
💵 Die Fed beließ die Zinsen bei 3,75–4,00 %, wobei sich zwei Mitglieder für eine Erhöhung um 25 Basispunkte aussprachen. Die Forderung nach weiteren Daten ließ den Dollar nach der Sitzung nachgeben, obwohl das robuste US-Wachstum und die anhaltend hohe Inflation das Abwärtspotenzial weiter begrenzten.
🍁 CAD und NZD entwickelten sich deutlich unterschiedlich. Die BoC erhöhte die Zinsen um 25 Basispunkte auf 2,50 %, was den CAD stützte, während das überraschende Festhalten der RBNZ an 2,75 % den NZD belastete. Die RBNZ ließ jedoch weitere Straffungen offen, sodass die Pause keine Wende hin zu einer Lockerung signalisierte.
💴 Der JPY erhielt Auftrieb, als die BoJ die Zinsen bei 1,25 % beließ und zugleich mehr Zuversicht hinsichtlich der Fortschritte auf dem Weg zu ihrem Inflationsziel zeigte. Die Aussicht auf eine weitere Anhebung und niedrigere US-Renditen setzten USD/JPY unter Druck, doch eine nachhaltige Bewegung hängt weiterhin vom Renditeabstand zwischen den USA und Japan ab.
💶 Die EZB beließ ihren Einlagensatz bei 2,50 %, da die Energiekosten sowohl die Inflation als auch das Wachstum bedrohten. Bessere Wirtschaftsdaten könnten den EUR stützen, doch die französischen Haushaltsrisiken und die Kosten für Energieimporte blieben eine Belastung.
🛢️ Öl blieb ein gemeinsamer Einflussfaktor, der sich jedoch unterschiedlich auf die Währungen auswirkte. Energieeinnahmen können den CAD stützen, während Europa mit höheren Importkosten konfrontiert ist. Sollten eskalierende Spannungen eine breitere Risikoaversion auslösen, könnte die Nachfrage nach sicheren Anlagen die Vorteile für Rohstoffwährungen überwiegen.
📅 Nächste Woche richtet sich die Aufmerksamkeit neben US-Daten und den Entwicklungen im Nahen Osten auf die RBA am 3. November und die BoE am 5. November. Die Reaktionen von AUD und GBP werden davon abhängen, wie die Entscheidungen im Vergleich zu den Erwartungen ausfallen und welche Hinweise zum weiteren Zinspfad gegeben werden.
#ForexInsights $SOL $BTC
Devisenmärkte entwickeln sich angesichts unterschiedlicher Geldpolitik in der Woche vom 26.–31. Oktober 2026
🌐 Die Sitzungen der Zentralbanken machten unterschiedliche Reaktionen auf die energiegetriebene Inflation deutlich. Die Währungsbewegungen spiegelten sowohl die Zinsentscheidungen als auch deren Abweichung von den Markterwartungen wider.
💵 Die Fed beließ die Zinsen bei 3,75–4,00 %, wobei sich zwei Mitglieder für eine Erhöhung um 25 Basispunkte aussprachen. Die Forderung nach weiteren Daten ließ den Dollar nach der Sitzung nachgeben, obwohl das robuste US-Wachstum und die anhaltend hohe Inflation das Abwärtspotenzial weiter begrenzten.
🍁 CAD und NZD entwickelten sich deutlich unterschiedlich. Die BoC erhöhte die Zinsen um 25 Basispunkte auf 2,50 %, was den CAD stützte, während das überraschende Festhalten der RBNZ an 2,75 % den NZD belastete. Die RBNZ ließ jedoch weitere Straffungen offen, sodass die Pause keine Wende hin zu einer Lockerung signalisierte.
💴 Der JPY erhielt Auftrieb, als die BoJ die Zinsen bei 1,25 % beließ und zugleich mehr Zuversicht hinsichtlich der Fortschritte auf dem Weg zu ihrem Inflationsziel zeigte. Die Aussicht auf eine weitere Anhebung und niedrigere US-Renditen setzten USD/JPY unter Druck, doch eine nachhaltige Bewegung hängt weiterhin vom Renditeabstand zwischen den USA und Japan ab.
💶 Die EZB beließ ihren Einlagensatz bei 2,50 %, da die Energiekosten sowohl die Inflation als auch das Wachstum bedrohten. Bessere Wirtschaftsdaten könnten den EUR stützen, doch die französischen Haushaltsrisiken und die Kosten für Energieimporte blieben eine Belastung.
🛢️ Öl blieb ein gemeinsamer Einflussfaktor, der sich jedoch unterschiedlich auf die Währungen auswirkte. Energieeinnahmen können den CAD stützen, während Europa mit höheren Importkosten konfrontiert ist. Sollten eskalierende Spannungen eine breitere Risikoaversion auslösen, könnte die Nachfrage nach sicheren Anlagen die Vorteile für Rohstoffwährungen überwiegen.
📅 Nächste Woche richtet sich die Aufmerksamkeit neben US-Daten und den Entwicklungen im Nahen Osten auf die RBA am 3. November und die BoE am 5. November. Die Reaktionen von AUD und GBP werden davon abhängen, wie die Entscheidungen im Vergleich zu den Erwartungen ausfallen und welche Hinweise zum weiteren Zinspfad gegeben werden.
#ForexInsights $SOL $BTC
🌐 Die Sitzungen der Zentralbanken machten unterschiedliche Reaktionen auf die energiegetriebene Inflation deutlich. Die Währungsbewegungen spiegelten sowohl die Zinsentscheidungen als auch deren Abweichung von den Markterwartungen wider.
💵 Die Fed beließ die Zinsen bei 3,75–4,00 %, wobei sich zwei Mitglieder für eine Erhöhung um 25 Basispunkte aussprachen. Die Forderung nach weiteren Daten ließ den Dollar nach der Sitzung nachgeben, obwohl das robuste US-Wachstum und die anhaltend hohe Inflation das Abwärtspotenzial weiter begrenzten.
🍁 CAD und NZD entwickelten sich deutlich unterschiedlich. Die BoC erhöhte die Zinsen um 25 Basispunkte auf 2,50 %, was den CAD stützte, während das überraschende Festhalten der RBNZ an 2,75 % den NZD belastete. Die RBNZ ließ jedoch weitere Straffungen offen, sodass die Pause keine Wende hin zu einer Lockerung signalisierte.
💴 Der JPY erhielt Auftrieb, als die BoJ die Zinsen bei 1,25 % beließ und zugleich mehr Zuversicht hinsichtlich der Fortschritte auf dem Weg zu ihrem Inflationsziel zeigte. Die Aussicht auf eine weitere Anhebung und niedrigere US-Renditen setzten USD/JPY unter Druck, doch eine nachhaltige Bewegung hängt weiterhin vom Renditeabstand zwischen den USA und Japan ab.
💶 Die EZB beließ ihren Einlagensatz bei 2,50 %, da die Energiekosten sowohl die Inflation als auch das Wachstum bedrohten. Bessere Wirtschaftsdaten könnten den EUR stützen, doch die französischen Haushaltsrisiken und die Kosten für Energieimporte blieben eine Belastung.
🛢️ Öl blieb ein gemeinsamer Einflussfaktor, der sich jedoch unterschiedlich auf die Währungen auswirkte. Energieeinnahmen können den CAD stützen, während Europa mit höheren Importkosten konfrontiert ist. Sollten eskalierende Spannungen eine breitere Risikoaversion auslösen, könnte die Nachfrage nach sicheren Anlagen die Vorteile für Rohstoffwährungen überwiegen.
📅 Nächste Woche richtet sich die Aufmerksamkeit neben US-Daten und den Entwicklungen im Nahen Osten auf die RBA am 3. November und die BoE am 5. November. Die Reaktionen von AUD und GBP werden davon abhängen, wie die Entscheidungen im Vergleich zu den Erwartungen ausfallen und welche Hinweise zum weiteren Zinspfad gegeben werden.
#ForexInsights $SOL $BTC
227
·
--
Bullisch
Globale FX-Übersicht für den Zeitraum vom 25. bis 30. Mai, da der USD leicht nachgab, aber um den DXY 99 ausgeglichen blieb
📌 Der FX-Markt war letzte Woche relativ ruhig, ohne größere Zinsentscheidungen von der Fed, EZB, BoJ oder BoE. Der DXY handelte hauptsächlich zwischen 98,9 und 99,3, was eine milde USD-Schwäche, aber keinen klaren Ausbruch zeigte.
🌐 Der Haupttreiber war das Risiko-on-Sentiment, da die Märkte geringere Spannungen zwischen den USA und dem Iran und ein reduziertes Risiko rund um die Straße von Hormuz einpreisten. WTI-Öl fiel kurzzeitig um etwa 6–6,5%, was die Bedenken hinsichtlich der Energieinflation milderte und die Nachfrage nach sicheren Anlagen für den USD reduzierte.
💵 US-Daten hielten den Greenback in einer gemischten Position. Der Core PCE für April stieg um 3,3% im Jahresvergleich und zeigte eine hartnäckige Inflation, während das Q1-BIP auf 1,6% nach unten revidiert wurde, was auf ein schwächeres Wachstum hinweist. Dies gab dem USD etwas Unterstützung von einem weniger dovishen Fed-Ausblick, begrenzte jedoch auch sein Aufwärtspotenzial.
📈 EUR, GBP und AUD profitierten allgemein von der Risiko-on-Umgebung und den relativ festeren politischen Erwartungen. GBP/USD blieb besser unterstützt, während AUD/USD trotz schwächerer australischer Arbeitsmarktdaten standhielt.
🛢️ USD/CAD war der Hauptaußenseiter, da CAD durch niedrigere Ölpreise und schwache kanadische Wachstumsdaten unter Druck geriet. Dies zeigte, dass Rohöl ein wichtiger Treiber für rohstoffgebundene FX bleibt.
⏱️ Ausblick: Die Märkte könnten auf einen frischen Katalysator warten, bevor sie einen stärkeren Trend bilden. Wichtige Faktoren sind US-Iran-Schlagzeilen, Ölpreise, Fed-Rede, Inflationsdaten aus Europa und dem Vereinigten Königreich sowie die Reaktion des DXY um 98,8–99,5.
🔎 Insgesamt blieb FX größtenteils seitwärts mit einer leichten USD-bärischen Tendenz. Hartnäckige US-Inflation und eine vorsichtige Fed bedeuten jedoch, dass ein tieferer USD-Rückgang noch stärkere Bestätigung durch Daten und geopolitische Nachrichten benötigt.
#ForexInsights $BTC $SOL $HYPE
Globale FX-Übersicht für den Zeitraum vom 25. bis 30. Mai, da der USD leicht nachgab, aber um den DXY 99 ausgeglichen blieb
📌 Der FX-Markt war letzte Woche relativ ruhig, ohne größere Zinsentscheidungen von der Fed, EZB, BoJ oder BoE. Der DXY handelte hauptsächlich zwischen 98,9 und 99,3, was eine milde USD-Schwäche, aber keinen klaren Ausbruch zeigte.
🌐 Der Haupttreiber war das Risiko-on-Sentiment, da die Märkte geringere Spannungen zwischen den USA und dem Iran und ein reduziertes Risiko rund um die Straße von Hormuz einpreisten. WTI-Öl fiel kurzzeitig um etwa 6–6,5%, was die Bedenken hinsichtlich der Energieinflation milderte und die Nachfrage nach sicheren Anlagen für den USD reduzierte.
💵 US-Daten hielten den Greenback in einer gemischten Position. Der Core PCE für April stieg um 3,3% im Jahresvergleich und zeigte eine hartnäckige Inflation, während das Q1-BIP auf 1,6% nach unten revidiert wurde, was auf ein schwächeres Wachstum hinweist. Dies gab dem USD etwas Unterstützung von einem weniger dovishen Fed-Ausblick, begrenzte jedoch auch sein Aufwärtspotenzial.
📈 EUR, GBP und AUD profitierten allgemein von der Risiko-on-Umgebung und den relativ festeren politischen Erwartungen. GBP/USD blieb besser unterstützt, während AUD/USD trotz schwächerer australischer Arbeitsmarktdaten standhielt.
🛢️ USD/CAD war der Hauptaußenseiter, da CAD durch niedrigere Ölpreise und schwache kanadische Wachstumsdaten unter Druck geriet. Dies zeigte, dass Rohöl ein wichtiger Treiber für rohstoffgebundene FX bleibt.
⏱️ Ausblick: Die Märkte könnten auf einen frischen Katalysator warten, bevor sie einen stärkeren Trend bilden. Wichtige Faktoren sind US-Iran-Schlagzeilen, Ölpreise, Fed-Rede, Inflationsdaten aus Europa und dem Vereinigten Königreich sowie die Reaktion des DXY um 98,8–99,5.
🔎 Insgesamt blieb FX größtenteils seitwärts mit einer leichten USD-bärischen Tendenz. Hartnäckige US-Inflation und eine vorsichtige Fed bedeuten jedoch, dass ein tieferer USD-Rückgang noch stärkere Bestätigung durch Daten und geopolitische Nachrichten benötigt.
#ForexInsights $BTC $SOL $HYPE
📌 Der FX-Markt war letzte Woche relativ ruhig, ohne größere Zinsentscheidungen von der Fed, EZB, BoJ oder BoE. Der DXY handelte hauptsächlich zwischen 98,9 und 99,3, was eine milde USD-Schwäche, aber keinen klaren Ausbruch zeigte.
🌐 Der Haupttreiber war das Risiko-on-Sentiment, da die Märkte geringere Spannungen zwischen den USA und dem Iran und ein reduziertes Risiko rund um die Straße von Hormuz einpreisten. WTI-Öl fiel kurzzeitig um etwa 6–6,5%, was die Bedenken hinsichtlich der Energieinflation milderte und die Nachfrage nach sicheren Anlagen für den USD reduzierte.
💵 US-Daten hielten den Greenback in einer gemischten Position. Der Core PCE für April stieg um 3,3% im Jahresvergleich und zeigte eine hartnäckige Inflation, während das Q1-BIP auf 1,6% nach unten revidiert wurde, was auf ein schwächeres Wachstum hinweist. Dies gab dem USD etwas Unterstützung von einem weniger dovishen Fed-Ausblick, begrenzte jedoch auch sein Aufwärtspotenzial.
📈 EUR, GBP und AUD profitierten allgemein von der Risiko-on-Umgebung und den relativ festeren politischen Erwartungen. GBP/USD blieb besser unterstützt, während AUD/USD trotz schwächerer australischer Arbeitsmarktdaten standhielt.
🛢️ USD/CAD war der Hauptaußenseiter, da CAD durch niedrigere Ölpreise und schwache kanadische Wachstumsdaten unter Druck geriet. Dies zeigte, dass Rohöl ein wichtiger Treiber für rohstoffgebundene FX bleibt.
⏱️ Ausblick: Die Märkte könnten auf einen frischen Katalysator warten, bevor sie einen stärkeren Trend bilden. Wichtige Faktoren sind US-Iran-Schlagzeilen, Ölpreise, Fed-Rede, Inflationsdaten aus Europa und dem Vereinigten Königreich sowie die Reaktion des DXY um 98,8–99,5.
🔎 Insgesamt blieb FX größtenteils seitwärts mit einer leichten USD-bärischen Tendenz. Hartnäckige US-Inflation und eine vorsichtige Fed bedeuten jedoch, dass ein tieferer USD-Rückgang noch stärkere Bestätigung durch Daten und geopolitische Nachrichten benötigt.
#ForexInsights $BTC $SOL $HYPE
263
·
--
Bullisch
Der japanische Yen legt nach Tokyo-Warnung zu, USD/JPY rutscht in Richtung 156,5
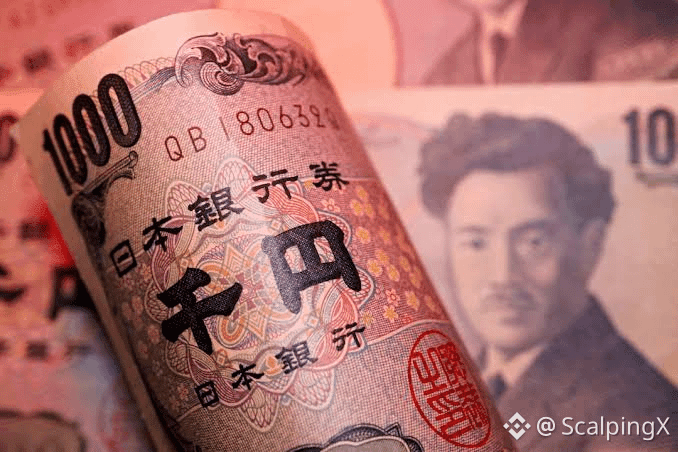
🇯🇵 Der japanische Yen hat während der europäischen Sitzung zugelegt, nachdem der wichtigste FX-Vertreter Atsushi Mimura gewarnt hatte, die Märkte sollten die Botschaft Tokios „wörtlich“ nehmen, und gleichzeitig betont hatte, dass Japan nicht an Ressourcen fehle, falls ein Eingreifen erforderlich sei.
📉 USD/JPY ging rasch von über 157 zurück auf etwa 156,5–156,8. Der Yen gewann außerdem gegenüber EUR, GBP und mehreren anderen wichtigen Währungen, was darauf hindeutet, dass der Schritt vor allem durch yen-spezifische Faktoren ausgelöst wurde und nicht durch eine breite Schwäche des US-Dollars.
⚠️ Dies bleibt verbale Intervention, ohne Bestätigung, dass Japan in der Sitzung direkt Yen gekauft hat. Allerdings haben die Warnungen aus Tokio nach dem vorherigen groß angelegten Eingreifen nun deutlich mehr Gewicht.
📊 USD/JPY handelt weiterhin überwiegend in der Spanne von 155–160. Die Renditedifferenz zwischen den USA und Japan bleibt groß, daher reicht der jüngste Yen-Anstieg noch nicht aus, um eine nachhaltige Trendwende zu bestätigen.
#ForexInsights $YB $YFI $YGG
Der japanische Yen legt nach Tokyo-Warnung zu, USD/JPY rutscht in Richtung 156,5
🇯🇵 Der japanische Yen hat während der europäischen Sitzung zugelegt, nachdem der wichtigste FX-Vertreter Atsushi Mimura gewarnt hatte, die Märkte sollten die Botschaft Tokios „wörtlich“ nehmen, und gleichzeitig betont hatte, dass Japan nicht an Ressourcen fehle, falls ein Eingreifen erforderlich sei.
📉 USD/JPY ging rasch von über 157 zurück auf etwa 156,5–156,8. Der Yen gewann außerdem gegenüber EUR, GBP und mehreren anderen wichtigen Währungen, was darauf hindeutet, dass der Schritt vor allem durch yen-spezifische Faktoren ausgelöst wurde und nicht durch eine breite Schwäche des US-Dollars.
⚠️ Dies bleibt verbale Intervention, ohne Bestätigung, dass Japan in der Sitzung direkt Yen gekauft hat. Allerdings haben die Warnungen aus Tokio nach dem vorherigen groß angelegten Eingreifen nun deutlich mehr Gewicht.
📊 USD/JPY handelt weiterhin überwiegend in der Spanne von 155–160. Die Renditedifferenz zwischen den USA und Japan bleibt groß, daher reicht der jüngste Yen-Anstieg noch nicht aus, um eine nachhaltige Trendwende zu bestätigen.
#ForexInsights $YB $YFI $YGG
🇯🇵 Der japanische Yen hat während der europäischen Sitzung zugelegt, nachdem der wichtigste FX-Vertreter Atsushi Mimura gewarnt hatte, die Märkte sollten die Botschaft Tokios „wörtlich“ nehmen, und gleichzeitig betont hatte, dass Japan nicht an Ressourcen fehle, falls ein Eingreifen erforderlich sei.
📉 USD/JPY ging rasch von über 157 zurück auf etwa 156,5–156,8. Der Yen gewann außerdem gegenüber EUR, GBP und mehreren anderen wichtigen Währungen, was darauf hindeutet, dass der Schritt vor allem durch yen-spezifische Faktoren ausgelöst wurde und nicht durch eine breite Schwäche des US-Dollars.
⚠️ Dies bleibt verbale Intervention, ohne Bestätigung, dass Japan in der Sitzung direkt Yen gekauft hat. Allerdings haben die Warnungen aus Tokio nach dem vorherigen groß angelegten Eingreifen nun deutlich mehr Gewicht.
📊 USD/JPY handelt weiterhin überwiegend in der Spanne von 155–160. Die Renditedifferenz zwischen den USA und Japan bleibt groß, daher reicht der jüngste Yen-Anstieg noch nicht aus, um eine nachhaltige Trendwende zu bestätigen.
#ForexInsights $YB $YFI $YGG
234
·
--
Bullisch
USD beschleunigt nach starken NFP, während der Forex-Markt in die neue Woche unter Druck von US-Zinsen und Risiken im Nahen Osten eintritt
📌 Der USD war letzte Woche der Hauptfokus des Forex-Marktes, da der DXY von etwa 99,2 auf fast 100,1 stieg, was auf doppelte Unterstützung durch stärker als erwartete US-Arbeitsmarktdaten und defensive Nachfrage angesichts der Spannungen im Nahen Osten hinweist.
💡 Die NFP für Mai lag bei +172.000, weit über den Erwartungen von etwa 85.000, während die Arbeitslosenquote bei 4,3% blieb. Die Daten reduzierten die Erwartungen an eine frühe Fed-Lockerung, trieben die US-Renditen nach oben und halfen dem USD, seinen kurzfristigen Vorteil zu behaupten.
⚠️ EUR/USD geriet klar unter Druck und fiel nach der NFP-Veröffentlichung in Richtung 1,152, da die Eurozone empfindlicher auf höhere Energiepreise reagiert. GBP/USD schwächte sich ebenfalls zusammen mit dem stärkeren Dollar, während Rohstoffwährungen wie AUD an Momentum fehlten, da die Risikobereitschaft gedämpft blieb.
⏱️ USD/JPY blieb ein wichtiger Hotspot, da er sich in der Nähe des 160-Bereichs bewegte, wo das Risiko einer Intervention aus Japan weiter steigt. Der Zinsunterschied zwischen den USA und Japan unterstützt weiterhin den Aufwärtstrend, je höher das Paar steigt, desto wahrscheinlicher könnte sich die Volatilität ausweiten, wenn Tokio Maßnahmen signalisiert.
🔎 Spannungen rund um den Iran und die Straße von Hormuz bleiben eine wichtige Variable für die Währungsmärkte. Höhere Ölpreise belasten energieimportierende Volkswirtschaften wie die Eurozone und Japan, während der USD von seiner Rolle als sicherer Hafen profitiert und die US-Wirtschaft relativ weniger anfällig für einen Energieschock ist.
✅ Nächste Woche werden sich die Märkte auf den US-CPI am 10. Juni konzentrieren, gefolgt von BoJ- und Fed-Sitzungen Mitte Juni. Der USD hält weiterhin den Vorteil, wenn die US-Daten stabil bleiben und sich die geopolitischen Risiken nicht beruhigen, aber das Risiko einer Umkehr wird steigen, wenn die Inflation nachlässt oder die Spannungen im Nahen Osten Anzeichen einer Entspannung zeigen.
#ForexInsights $USDT $AUD $EUR
USD beschleunigt nach starken NFP, während der Forex-Markt in die neue Woche unter Druck von US-Zinsen und Risiken im Nahen Osten eintritt
📌 Der USD war letzte Woche der Hauptfokus des Forex-Marktes, da der DXY von etwa 99,2 auf fast 100,1 stieg, was auf doppelte Unterstützung durch stärker als erwartete US-Arbeitsmarktdaten und defensive Nachfrage angesichts der Spannungen im Nahen Osten hinweist.
💡 Die NFP für Mai lag bei +172.000, weit über den Erwartungen von etwa 85.000, während die Arbeitslosenquote bei 4,3% blieb. Die Daten reduzierten die Erwartungen an eine frühe Fed-Lockerung, trieben die US-Renditen nach oben und halfen dem USD, seinen kurzfristigen Vorteil zu behaupten.
⚠️ EUR/USD geriet klar unter Druck und fiel nach der NFP-Veröffentlichung in Richtung 1,152, da die Eurozone empfindlicher auf höhere Energiepreise reagiert. GBP/USD schwächte sich ebenfalls zusammen mit dem stärkeren Dollar, während Rohstoffwährungen wie AUD an Momentum fehlten, da die Risikobereitschaft gedämpft blieb.
⏱️ USD/JPY blieb ein wichtiger Hotspot, da er sich in der Nähe des 160-Bereichs bewegte, wo das Risiko einer Intervention aus Japan weiter steigt. Der Zinsunterschied zwischen den USA und Japan unterstützt weiterhin den Aufwärtstrend, je höher das Paar steigt, desto wahrscheinlicher könnte sich die Volatilität ausweiten, wenn Tokio Maßnahmen signalisiert.
🔎 Spannungen rund um den Iran und die Straße von Hormuz bleiben eine wichtige Variable für die Währungsmärkte. Höhere Ölpreise belasten energieimportierende Volkswirtschaften wie die Eurozone und Japan, während der USD von seiner Rolle als sicherer Hafen profitiert und die US-Wirtschaft relativ weniger anfällig für einen Energieschock ist.
✅ Nächste Woche werden sich die Märkte auf den US-CPI am 10. Juni konzentrieren, gefolgt von BoJ- und Fed-Sitzungen Mitte Juni. Der USD hält weiterhin den Vorteil, wenn die US-Daten stabil bleiben und sich die geopolitischen Risiken nicht beruhigen, aber das Risiko einer Umkehr wird steigen, wenn die Inflation nachlässt oder die Spannungen im Nahen Osten Anzeichen einer Entspannung zeigen.
#ForexInsights $USDT $AUD $EUR
📌 Der USD war letzte Woche der Hauptfokus des Forex-Marktes, da der DXY von etwa 99,2 auf fast 100,1 stieg, was auf doppelte Unterstützung durch stärker als erwartete US-Arbeitsmarktdaten und defensive Nachfrage angesichts der Spannungen im Nahen Osten hinweist.
💡 Die NFP für Mai lag bei +172.000, weit über den Erwartungen von etwa 85.000, während die Arbeitslosenquote bei 4,3% blieb. Die Daten reduzierten die Erwartungen an eine frühe Fed-Lockerung, trieben die US-Renditen nach oben und halfen dem USD, seinen kurzfristigen Vorteil zu behaupten.
⚠️ EUR/USD geriet klar unter Druck und fiel nach der NFP-Veröffentlichung in Richtung 1,152, da die Eurozone empfindlicher auf höhere Energiepreise reagiert. GBP/USD schwächte sich ebenfalls zusammen mit dem stärkeren Dollar, während Rohstoffwährungen wie AUD an Momentum fehlten, da die Risikobereitschaft gedämpft blieb.
⏱️ USD/JPY blieb ein wichtiger Hotspot, da er sich in der Nähe des 160-Bereichs bewegte, wo das Risiko einer Intervention aus Japan weiter steigt. Der Zinsunterschied zwischen den USA und Japan unterstützt weiterhin den Aufwärtstrend, je höher das Paar steigt, desto wahrscheinlicher könnte sich die Volatilität ausweiten, wenn Tokio Maßnahmen signalisiert.
🔎 Spannungen rund um den Iran und die Straße von Hormuz bleiben eine wichtige Variable für die Währungsmärkte. Höhere Ölpreise belasten energieimportierende Volkswirtschaften wie die Eurozone und Japan, während der USD von seiner Rolle als sicherer Hafen profitiert und die US-Wirtschaft relativ weniger anfällig für einen Energieschock ist.
✅ Nächste Woche werden sich die Märkte auf den US-CPI am 10. Juni konzentrieren, gefolgt von BoJ- und Fed-Sitzungen Mitte Juni. Der USD hält weiterhin den Vorteil, wenn die US-Daten stabil bleiben und sich die geopolitischen Risiken nicht beruhigen, aber das Risiko einer Umkehr wird steigen, wenn die Inflation nachlässt oder die Spannungen im Nahen Osten Anzeichen einer Entspannung zeigen.
#ForexInsights $USDT $AUD $EUR
93
·
--
Bullisch
RBA erhöht Zinsen auf 15-Jahres-Hoch, AUD bleibt dennoch schwach
🏦 Die RBA hob den Leitzins um 25 Basispunkte auf 4,60% an – das höchste Niveau seit Oktober 2011 und die vierte Zinserhöhung im Jahr 2026. Die einstimmige Entscheidung fiel, nachdem die Zentralbank erklärte, die Inflation sei weiterhin zu hoch und Aufwärtsrisiken für die Preise würden sich materialisieren.
🔥 Die RBA betonte erhöhte Energiekosten aufgrund der Spannungen im Nahen Osten, Preise im Zusammenhang mit KI-Technologien sowie anhaltende inländische Preisbelastungen – selbst wenn sich Konsum, Immobilienmarkt und Arbeitsmarkt abkühlen.
🎙 In der Pressekonferenz sagte Gouverneurin Michele Bullock, dass der Vorstand auch erwogen habe, die Zinsen unverändert zu lassen, und gehofft habe, das aktuelle Niveau sei restriktiv genug – und ließ damit den Ton der offiziellen Erklärung etwas abmildern.
📉 AUD/USD stieg zunächst, fiel später jedoch wieder unter 0,7000 – ein Hinweis darauf, dass die Erhöhung größtenteils bereits eingepreist war. Für die Sitzung am 3. November werden nun die australische Inflation, die Ölpreise und die anstehenden US-Daten entscheidend sein.
#ForexInsights $ARB
RBA erhöht Zinsen auf 15-Jahres-Hoch, AUD bleibt dennoch schwach
🏦 Die RBA hob den Leitzins um 25 Basispunkte auf 4,60% an – das höchste Niveau seit Oktober 2011 und die vierte Zinserhöhung im Jahr 2026. Die einstimmige Entscheidung fiel, nachdem die Zentralbank erklärte, die Inflation sei weiterhin zu hoch und Aufwärtsrisiken für die Preise würden sich materialisieren.
🔥 Die RBA betonte erhöhte Energiekosten aufgrund der Spannungen im Nahen Osten, Preise im Zusammenhang mit KI-Technologien sowie anhaltende inländische Preisbelastungen – selbst wenn sich Konsum, Immobilienmarkt und Arbeitsmarkt abkühlen.
🎙 In der Pressekonferenz sagte Gouverneurin Michele Bullock, dass der Vorstand auch erwogen habe, die Zinsen unverändert zu lassen, und gehofft habe, das aktuelle Niveau sei restriktiv genug – und ließ damit den Ton der offiziellen Erklärung etwas abmildern.
📉 AUD/USD stieg zunächst, fiel später jedoch wieder unter 0,7000 – ein Hinweis darauf, dass die Erhöhung größtenteils bereits eingepreist war. Für die Sitzung am 3. November werden nun die australische Inflation, die Ölpreise und die anstehenden US-Daten entscheidend sein.
#ForexInsights $ARB
🏦 Die RBA hob den Leitzins um 25 Basispunkte auf 4,60% an – das höchste Niveau seit Oktober 2011 und die vierte Zinserhöhung im Jahr 2026. Die einstimmige Entscheidung fiel, nachdem die Zentralbank erklärte, die Inflation sei weiterhin zu hoch und Aufwärtsrisiken für die Preise würden sich materialisieren.
🔥 Die RBA betonte erhöhte Energiekosten aufgrund der Spannungen im Nahen Osten, Preise im Zusammenhang mit KI-Technologien sowie anhaltende inländische Preisbelastungen – selbst wenn sich Konsum, Immobilienmarkt und Arbeitsmarkt abkühlen.
🎙 In der Pressekonferenz sagte Gouverneurin Michele Bullock, dass der Vorstand auch erwogen habe, die Zinsen unverändert zu lassen, und gehofft habe, das aktuelle Niveau sei restriktiv genug – und ließ damit den Ton der offiziellen Erklärung etwas abmildern.
📉 AUD/USD stieg zunächst, fiel später jedoch wieder unter 0,7000 – ein Hinweis darauf, dass die Erhöhung größtenteils bereits eingepreist war. Für die Sitzung am 3. November werden nun die australische Inflation, die Ölpreise und die anstehenden US-Daten entscheidend sein.
#ForexInsights $ARB
162
·
--
Bullisch
Verifiziert
Der USD verzeichnet den zweiten Wochengewinn in Folge, da US-Renditen und Fed-Erwartungen steigen
💵 Der USD blieb in der Woche vom 21. bis 25. September dominant. Der DXY stieg von etwa 100,2–100,4 auf fast 101,40 – den höchsten Stand seit rund zwei Monaten –, bevor er bis zum Ende der Woche wieder in Richtung 101 nachgab. Hauptgrund für diese Bewegung war eine allgemeine Neubewertung der Aussichten auf eine restriktivere Fed-Politik und nicht ein einzelnes Ereignis.
📈 Die vorläufigen US-Einkaufsmanagerindizes (PMI) für September stachen hervor: Der Gesamtindex stieg auf 58,4, der Dienstleistungsindex erreichte 58,7 und der Index für das verarbeitende Gewerbe 57,0. Das stärkere Wachstum bei gleichzeitig höheren Inputkosten veranlasste die Märkte, eine weitere Zinserhöhung der Fed im Oktober für wahrscheinlicher zu halten, und trieb zugleich die Renditen von US-Staatsanleihen nach oben.
🌍 Auch die unterschiedlichen wirtschaftlichen Rahmenbedingungen stützten den Dollar. Der PMI der Eurozone verbesserte sich und trug dazu bei, dass sich der EUR vergleichsweise gut hielt, während das GBP durch schwächere britische Daten unter Druck geriet. Auch AUD und CAD schwächten sich ab, da die allgemeine Stärke des USD die Unterstützung durch die RBA-Erwartungen und die Entwicklung der Ölpreise überwog.
🇯🇵 Der JPY war die wichtigste Ausnahme gegen Ende der Woche. USD/JPY näherte sich der Marke von 159, bevor der Kurs stark fiel, als Signale aus Japan die Sorgen über eine übermäßige Yen-Schwäche verstärkten und das Interventionsrisiko in den Fokus rückten. Die Erholung des Yen ließ den DXY am Freitag nachgeben, änderte jedoch nichts am allgemeinen Wochentrend.
🛢️ Die hohen Ölpreise und die Spannungen im Nahen Osten trugen weiterhin zum globalen Inflationsdruck bei und bekräftigten die Argumente für höhere US-Renditen. Der Rückgang der Ölpreise gegen Ende der Woche zeigte jedoch auch, dass USD-Gewinne vorübergehenden Korrekturen ausgesetzt sein könnten, wenn sich die geopolitischen Erwartungen ändern.
📅 Nun richten sich die Blicke auf den RBA-Zinsentscheid am 29. September und die US-PCE-Inflation am 30. September. Bleibt die US-Inflation hartnäckig hoch, könnten Renditen und Dollar gestützt bleiben. Ein niedriger als erwartet ausgefallener PCE-Wert würde stark verkauften Währungen mehr Spielraum für eine technische Erholung geben.
#ForexInsights $BTC
Der USD verzeichnet den zweiten Wochengewinn in Folge, da US-Renditen und Fed-Erwartungen steigen
💵 Der USD blieb in der Woche vom 21. bis 25. September dominant. Der DXY stieg von etwa 100,2–100,4 auf fast 101,40 – den höchsten Stand seit rund zwei Monaten –, bevor er bis zum Ende der Woche wieder in Richtung 101 nachgab. Hauptgrund für diese Bewegung war eine allgemeine Neubewertung der Aussichten auf eine restriktivere Fed-Politik und nicht ein einzelnes Ereignis.
📈 Die vorläufigen US-Einkaufsmanagerindizes (PMI) für September stachen hervor: Der Gesamtindex stieg auf 58,4, der Dienstleistungsindex erreichte 58,7 und der Index für das verarbeitende Gewerbe 57,0. Das stärkere Wachstum bei gleichzeitig höheren Inputkosten veranlasste die Märkte, eine weitere Zinserhöhung der Fed im Oktober für wahrscheinlicher zu halten, und trieb zugleich die Renditen von US-Staatsanleihen nach oben.
🌍 Auch die unterschiedlichen wirtschaftlichen Rahmenbedingungen stützten den Dollar. Der PMI der Eurozone verbesserte sich und trug dazu bei, dass sich der EUR vergleichsweise gut hielt, während das GBP durch schwächere britische Daten unter Druck geriet. Auch AUD und CAD schwächten sich ab, da die allgemeine Stärke des USD die Unterstützung durch die RBA-Erwartungen und die Entwicklung der Ölpreise überwog.
🇯🇵 Der JPY war die wichtigste Ausnahme gegen Ende der Woche. USD/JPY näherte sich der Marke von 159, bevor der Kurs stark fiel, als Signale aus Japan die Sorgen über eine übermäßige Yen-Schwäche verstärkten und das Interventionsrisiko in den Fokus rückten. Die Erholung des Yen ließ den DXY am Freitag nachgeben, änderte jedoch nichts am allgemeinen Wochentrend.
🛢️ Die hohen Ölpreise und die Spannungen im Nahen Osten trugen weiterhin zum globalen Inflationsdruck bei und bekräftigten die Argumente für höhere US-Renditen. Der Rückgang der Ölpreise gegen Ende der Woche zeigte jedoch auch, dass USD-Gewinne vorübergehenden Korrekturen ausgesetzt sein könnten, wenn sich die geopolitischen Erwartungen ändern.
📅 Nun richten sich die Blicke auf den RBA-Zinsentscheid am 29. September und die US-PCE-Inflation am 30. September. Bleibt die US-Inflation hartnäckig hoch, könnten Renditen und Dollar gestützt bleiben. Ein niedriger als erwartet ausgefallener PCE-Wert würde stark verkauften Währungen mehr Spielraum für eine technische Erholung geben.
#ForexInsights $BTC
💵 Der USD blieb in der Woche vom 21. bis 25. September dominant. Der DXY stieg von etwa 100,2–100,4 auf fast 101,40 – den höchsten Stand seit rund zwei Monaten –, bevor er bis zum Ende der Woche wieder in Richtung 101 nachgab. Hauptgrund für diese Bewegung war eine allgemeine Neubewertung der Aussichten auf eine restriktivere Fed-Politik und nicht ein einzelnes Ereignis.
📈 Die vorläufigen US-Einkaufsmanagerindizes (PMI) für September stachen hervor: Der Gesamtindex stieg auf 58,4, der Dienstleistungsindex erreichte 58,7 und der Index für das verarbeitende Gewerbe 57,0. Das stärkere Wachstum bei gleichzeitig höheren Inputkosten veranlasste die Märkte, eine weitere Zinserhöhung der Fed im Oktober für wahrscheinlicher zu halten, und trieb zugleich die Renditen von US-Staatsanleihen nach oben.
🌍 Auch die unterschiedlichen wirtschaftlichen Rahmenbedingungen stützten den Dollar. Der PMI der Eurozone verbesserte sich und trug dazu bei, dass sich der EUR vergleichsweise gut hielt, während das GBP durch schwächere britische Daten unter Druck geriet. Auch AUD und CAD schwächten sich ab, da die allgemeine Stärke des USD die Unterstützung durch die RBA-Erwartungen und die Entwicklung der Ölpreise überwog.
🇯🇵 Der JPY war die wichtigste Ausnahme gegen Ende der Woche. USD/JPY näherte sich der Marke von 159, bevor der Kurs stark fiel, als Signale aus Japan die Sorgen über eine übermäßige Yen-Schwäche verstärkten und das Interventionsrisiko in den Fokus rückten. Die Erholung des Yen ließ den DXY am Freitag nachgeben, änderte jedoch nichts am allgemeinen Wochentrend.
🛢️ Die hohen Ölpreise und die Spannungen im Nahen Osten trugen weiterhin zum globalen Inflationsdruck bei und bekräftigten die Argumente für höhere US-Renditen. Der Rückgang der Ölpreise gegen Ende der Woche zeigte jedoch auch, dass USD-Gewinne vorübergehenden Korrekturen ausgesetzt sein könnten, wenn sich die geopolitischen Erwartungen ändern.
📅 Nun richten sich die Blicke auf den RBA-Zinsentscheid am 29. September und die US-PCE-Inflation am 30. September. Bleibt die US-Inflation hartnäckig hoch, könnten Renditen und Dollar gestützt bleiben. Ein niedriger als erwartet ausgefallener PCE-Wert würde stark verkauften Währungen mehr Spielraum für eine technische Erholung geben.
#ForexInsights $BTC
1
1.2k
·
--
Bullisch
Verifiziert
Der US-Dollar führt die FX-Märkte nach einer Woche politischer Divergenz
💵 Der US-Dollar beendete die Woche vom 14.–19. September als eine der stärksten G10-Währungen. Der DXY durchbrach die Marke von 100 und erreichte sein höchstes Niveau seit rund sieben Wochen. Der Schritt wurde vor allem durch die Rückkehr der Fed zu Zinserhöhungen, relativ widerstandsfähige Konjunkturdaten aus den USA und erhöhte US-Staatsanleiherenditen angetrieben.
🏦 Die Fed erhöhte die Zinsen um 25 Basispunkte auf 3,75–4,00% und hielt die Tür für weitere Straffungen offen, falls die Inflation nicht ausreichend abkühlt. Die BoE beließ die Zinsen bei 3,75% und warnte zugleich vor inflationsbedingten Risiken durch Energie. Währenddessen hob die BoJ die Zinsen auf 1,25% an, doch ihre vorsichtige Orientierung ließ den Yen unter Druck.
📉 Diese politische Divergenz zeigte sich deutlich über die wichtigsten Währungspaare hinweg. EUR/USD fiel in Richtung 1,145, GBP/USD handelte rund um 1,33, während USD/JPY kurzzeitig über 158 stieg, obwohl Japan seine jüngste Zinserhöhung vorgenommen hatte. Die Renditedifferenz gegenüber den USA bleibt ein bedeutendes Gegenwind für den Euro, das Pfund und insbesondere den Yen.
🛢 Ölpreise, die weiterhin über 100 US-Dollar je Barrel liegen, tragen dazu bei, den globalen Inflationsdruck zu erhöhen. Für die USA verstärken hohe Energiepreise in Kombination mit robusten Konjunkturdaten die Erwartungen, dass die Zinsen länger auf einem erhöhten Niveau bleiben könnten. Energiestaaten, die Energie importieren – wie der Euroraum und Japan – sehen sich hingegen einem größeren Druck ausgesetzt.
📊 In der Zeit vom 21.–25. September wird der Fokus auf vorläufige Daten zu den September-PMIs sowie frische Signale aus dem Bereich Handel und politische Entwicklungen gerichtet sein. Wenn US-Daten stabil bleiben und die Renditen hoch bleiben, könnte der Dollar weiterhin Rückhalt finden. Umgekehrt könnten schwächere PMI-Werte oder ein deutlicher Rückgang der Ölpreise nach dem starken wöchentlichen Anstieg des Dollars eine technische Korrektur auslösen.
#ForexInsights $USDC
Der US-Dollar führt die FX-Märkte nach einer Woche politischer Divergenz
💵 Der US-Dollar beendete die Woche vom 14.–19. September als eine der stärksten G10-Währungen. Der DXY durchbrach die Marke von 100 und erreichte sein höchstes Niveau seit rund sieben Wochen. Der Schritt wurde vor allem durch die Rückkehr der Fed zu Zinserhöhungen, relativ widerstandsfähige Konjunkturdaten aus den USA und erhöhte US-Staatsanleiherenditen angetrieben.
🏦 Die Fed erhöhte die Zinsen um 25 Basispunkte auf 3,75–4,00% und hielt die Tür für weitere Straffungen offen, falls die Inflation nicht ausreichend abkühlt. Die BoE beließ die Zinsen bei 3,75% und warnte zugleich vor inflationsbedingten Risiken durch Energie. Währenddessen hob die BoJ die Zinsen auf 1,25% an, doch ihre vorsichtige Orientierung ließ den Yen unter Druck.
📉 Diese politische Divergenz zeigte sich deutlich über die wichtigsten Währungspaare hinweg. EUR/USD fiel in Richtung 1,145, GBP/USD handelte rund um 1,33, während USD/JPY kurzzeitig über 158 stieg, obwohl Japan seine jüngste Zinserhöhung vorgenommen hatte. Die Renditedifferenz gegenüber den USA bleibt ein bedeutendes Gegenwind für den Euro, das Pfund und insbesondere den Yen.
🛢 Ölpreise, die weiterhin über 100 US-Dollar je Barrel liegen, tragen dazu bei, den globalen Inflationsdruck zu erhöhen. Für die USA verstärken hohe Energiepreise in Kombination mit robusten Konjunkturdaten die Erwartungen, dass die Zinsen länger auf einem erhöhten Niveau bleiben könnten. Energiestaaten, die Energie importieren – wie der Euroraum und Japan – sehen sich hingegen einem größeren Druck ausgesetzt.
📊 In der Zeit vom 21.–25. September wird der Fokus auf vorläufige Daten zu den September-PMIs sowie frische Signale aus dem Bereich Handel und politische Entwicklungen gerichtet sein. Wenn US-Daten stabil bleiben und die Renditen hoch bleiben, könnte der Dollar weiterhin Rückhalt finden. Umgekehrt könnten schwächere PMI-Werte oder ein deutlicher Rückgang der Ölpreise nach dem starken wöchentlichen Anstieg des Dollars eine technische Korrektur auslösen.
#ForexInsights $USDC
💵 Der US-Dollar beendete die Woche vom 14.–19. September als eine der stärksten G10-Währungen. Der DXY durchbrach die Marke von 100 und erreichte sein höchstes Niveau seit rund sieben Wochen. Der Schritt wurde vor allem durch die Rückkehr der Fed zu Zinserhöhungen, relativ widerstandsfähige Konjunkturdaten aus den USA und erhöhte US-Staatsanleiherenditen angetrieben.
🏦 Die Fed erhöhte die Zinsen um 25 Basispunkte auf 3,75–4,00% und hielt die Tür für weitere Straffungen offen, falls die Inflation nicht ausreichend abkühlt. Die BoE beließ die Zinsen bei 3,75% und warnte zugleich vor inflationsbedingten Risiken durch Energie. Währenddessen hob die BoJ die Zinsen auf 1,25% an, doch ihre vorsichtige Orientierung ließ den Yen unter Druck.
📉 Diese politische Divergenz zeigte sich deutlich über die wichtigsten Währungspaare hinweg. EUR/USD fiel in Richtung 1,145, GBP/USD handelte rund um 1,33, während USD/JPY kurzzeitig über 158 stieg, obwohl Japan seine jüngste Zinserhöhung vorgenommen hatte. Die Renditedifferenz gegenüber den USA bleibt ein bedeutendes Gegenwind für den Euro, das Pfund und insbesondere den Yen.
🛢 Ölpreise, die weiterhin über 100 US-Dollar je Barrel liegen, tragen dazu bei, den globalen Inflationsdruck zu erhöhen. Für die USA verstärken hohe Energiepreise in Kombination mit robusten Konjunkturdaten die Erwartungen, dass die Zinsen länger auf einem erhöhten Niveau bleiben könnten. Energiestaaten, die Energie importieren – wie der Euroraum und Japan – sehen sich hingegen einem größeren Druck ausgesetzt.
📊 In der Zeit vom 21.–25. September wird der Fokus auf vorläufige Daten zu den September-PMIs sowie frische Signale aus dem Bereich Handel und politische Entwicklungen gerichtet sein. Wenn US-Daten stabil bleiben und die Renditen hoch bleiben, könnte der Dollar weiterhin Rückhalt finden. Umgekehrt könnten schwächere PMI-Werte oder ein deutlicher Rückgang der Ölpreise nach dem starken wöchentlichen Anstieg des Dollars eine technische Korrektur auslösen.
#ForexInsights $USDC
1
652
·
--
Bullisch
Verifiziert
Global FX Marktübersicht: USD blieb stabil, während Öl, Geopolitik und Zinserwartungen die Marktstimmung prägten
📌 Der FX-Markt wurde weniger von isolierten Makrodaten und mehr von einem breiteren Mix aus U.S.–Iran Spannungen, erhöhten Ölpreisen und sich verändernden Erwartungen an die Geldpolitik der Zentralbanken getrieben. In diesem Umfeld blieb der USD die stärkste Hauptwährung, unterstützt durch die Nachfrage nach sicheren Anlagen und die Auffassung, dass die Fed die Zinsen länger hoch halten muss.
💡 Der DXY bewegte sich in die Nähe des 99-Bereichs, dem höchsten Niveau seit mehreren Wochen, bevor er etwas Momentum verlor, da die Hoffnungen auf eine mögliche Entspannung der U.S.–Iran Spannungen die Risikostimmung verbesserten. Dennoch war der Rückgang des USD begrenzt, da hohe Ölpreise weiterhin Inflationssorgen schürten, während der letzte Ton der Fed vorsichtig blieb.
⚠️ Der EUR war der deutlichste Schwachpunkt unter den Hauptwährungen. Die PMI-Daten der Eurozone enttäuschten, der Composite PMI fiel auf 47,5 und der Services PMI sank auf 46,4, während Frankreich eine tiefere Schwäche zeigte. Dies verstärkte die Stagflation-Bedenken in der Eurozone und hielt EUR/USD unter Druck, nachdem das Paar den 1,17-Bereich verloren hatte.
🔎 USD/JPY handelte weiterhin in der Nähe hoher Niveaus um 159, da der USD stark blieb und die BoJ nur begrenzte Unterstützung für den Yen bot. GBP/USD blieb volatil im Bereich von 1,33–1,34, während AUD/USD sich in Richtung des 0,713–0,715-Bereichs abschwächte, bedingt durch schwächere China-Daten und eine geringere Risikobereitschaft.
⏱️ Rohstoffwährungen waren gemischt. CAD erhielt teilweise Unterstützung von höheren Ölpreisen, aber der stärkere USD begrenzte das Aufwärtspotenzial. AUD und NZD blieben anfälliger aufgrund ihrer engen Verbindung zur Prognose Chinas und zur globalen Risikostimmung. In EM Asien hielten stärkere U.S. Renditen, hohe Ölpreise und die Nachfrage nach USD den Druck auf die regionalen Währungen aufrecht.
✅ Ausblick: Ölpreise, U.S.–Iran Schlagzeilen und Kommentare von der Fed, der EZB und der BoJ werden die Haupttreiber im FX-Markt bleiben. Die kurzfristige Tendenz begünstigt weiterhin den USD, wenn Öl hoch bleibt und geopolitische Risiken ungelöst sind, aber eine schnelle Korrektur ist möglich, wenn die Risikobereitschaft zurückkehrt.
#ForexInsights
Global FX Marktübersicht: USD blieb stabil, während Öl, Geopolitik und Zinserwartungen die Marktstimmung prägten
📌 Der FX-Markt wurde weniger von isolierten Makrodaten und mehr von einem breiteren Mix aus U.S.–Iran Spannungen, erhöhten Ölpreisen und sich verändernden Erwartungen an die Geldpolitik der Zentralbanken getrieben. In diesem Umfeld blieb der USD die stärkste Hauptwährung, unterstützt durch die Nachfrage nach sicheren Anlagen und die Auffassung, dass die Fed die Zinsen länger hoch halten muss.
💡 Der DXY bewegte sich in die Nähe des 99-Bereichs, dem höchsten Niveau seit mehreren Wochen, bevor er etwas Momentum verlor, da die Hoffnungen auf eine mögliche Entspannung der U.S.–Iran Spannungen die Risikostimmung verbesserten. Dennoch war der Rückgang des USD begrenzt, da hohe Ölpreise weiterhin Inflationssorgen schürten, während der letzte Ton der Fed vorsichtig blieb.
⚠️ Der EUR war der deutlichste Schwachpunkt unter den Hauptwährungen. Die PMI-Daten der Eurozone enttäuschten, der Composite PMI fiel auf 47,5 und der Services PMI sank auf 46,4, während Frankreich eine tiefere Schwäche zeigte. Dies verstärkte die Stagflation-Bedenken in der Eurozone und hielt EUR/USD unter Druck, nachdem das Paar den 1,17-Bereich verloren hatte.
🔎 USD/JPY handelte weiterhin in der Nähe hoher Niveaus um 159, da der USD stark blieb und die BoJ nur begrenzte Unterstützung für den Yen bot. GBP/USD blieb volatil im Bereich von 1,33–1,34, während AUD/USD sich in Richtung des 0,713–0,715-Bereichs abschwächte, bedingt durch schwächere China-Daten und eine geringere Risikobereitschaft.
⏱️ Rohstoffwährungen waren gemischt. CAD erhielt teilweise Unterstützung von höheren Ölpreisen, aber der stärkere USD begrenzte das Aufwärtspotenzial. AUD und NZD blieben anfälliger aufgrund ihrer engen Verbindung zur Prognose Chinas und zur globalen Risikostimmung. In EM Asien hielten stärkere U.S. Renditen, hohe Ölpreise und die Nachfrage nach USD den Druck auf die regionalen Währungen aufrecht.
✅ Ausblick: Ölpreise, U.S.–Iran Schlagzeilen und Kommentare von der Fed, der EZB und der BoJ werden die Haupttreiber im FX-Markt bleiben. Die kurzfristige Tendenz begünstigt weiterhin den USD, wenn Öl hoch bleibt und geopolitische Risiken ungelöst sind, aber eine schnelle Korrektur ist möglich, wenn die Risikobereitschaft zurückkehrt.
#ForexInsights
📌 Der FX-Markt wurde weniger von isolierten Makrodaten und mehr von einem breiteren Mix aus U.S.–Iran Spannungen, erhöhten Ölpreisen und sich verändernden Erwartungen an die Geldpolitik der Zentralbanken getrieben. In diesem Umfeld blieb der USD die stärkste Hauptwährung, unterstützt durch die Nachfrage nach sicheren Anlagen und die Auffassung, dass die Fed die Zinsen länger hoch halten muss.
💡 Der DXY bewegte sich in die Nähe des 99-Bereichs, dem höchsten Niveau seit mehreren Wochen, bevor er etwas Momentum verlor, da die Hoffnungen auf eine mögliche Entspannung der U.S.–Iran Spannungen die Risikostimmung verbesserten. Dennoch war der Rückgang des USD begrenzt, da hohe Ölpreise weiterhin Inflationssorgen schürten, während der letzte Ton der Fed vorsichtig blieb.
⚠️ Der EUR war der deutlichste Schwachpunkt unter den Hauptwährungen. Die PMI-Daten der Eurozone enttäuschten, der Composite PMI fiel auf 47,5 und der Services PMI sank auf 46,4, während Frankreich eine tiefere Schwäche zeigte. Dies verstärkte die Stagflation-Bedenken in der Eurozone und hielt EUR/USD unter Druck, nachdem das Paar den 1,17-Bereich verloren hatte.
🔎 USD/JPY handelte weiterhin in der Nähe hoher Niveaus um 159, da der USD stark blieb und die BoJ nur begrenzte Unterstützung für den Yen bot. GBP/USD blieb volatil im Bereich von 1,33–1,34, während AUD/USD sich in Richtung des 0,713–0,715-Bereichs abschwächte, bedingt durch schwächere China-Daten und eine geringere Risikobereitschaft.
⏱️ Rohstoffwährungen waren gemischt. CAD erhielt teilweise Unterstützung von höheren Ölpreisen, aber der stärkere USD begrenzte das Aufwärtspotenzial. AUD und NZD blieben anfälliger aufgrund ihrer engen Verbindung zur Prognose Chinas und zur globalen Risikostimmung. In EM Asien hielten stärkere U.S. Renditen, hohe Ölpreise und die Nachfrage nach USD den Druck auf die regionalen Währungen aufrecht.
✅ Ausblick: Ölpreise, U.S.–Iran Schlagzeilen und Kommentare von der Fed, der EZB und der BoJ werden die Haupttreiber im FX-Markt bleiben. Die kurzfristige Tendenz begünstigt weiterhin den USD, wenn Öl hoch bleibt und geopolitische Risiken ungelöst sind, aber eine schnelle Korrektur ist möglich, wenn die Risikobereitschaft zurückkehrt.
#ForexInsights
1
1
853
·
--
Bullisch
Das britische Pfund geriet unter Druck, als die politische Krise im Vereinigten Königreich zu fiskalischen Risiken führte
📌 Das britische Pfund fiel stark, nachdem der Gesundheitsminister Wes Streeting zurücktrat und öffentlich einen Führungswettbewerb der Labour-Partei forderte, was den Druck auf Premierminister Keir Starmer nach den schweren Verlusten der Partei bei den Kommunalwahlen erhöhte.
💷 GBP fiel kurzzeitig um 0,2% auf 1,3502 USD, bevor es sich bei etwa 1,3518 USD stabilisierte, während es auch gegenüber dem Euro auf etwa 86,68 Pence/EUR schwächer wurde. Diese Bewegung zeigt, dass die Devisenmärkte der sensibelste Kanal sind, da die Investoren beginnen, das politische Risiko im Vereinigten Königreich einzupreisen.
📉 Die britischen Staatsanleihen waren stabiler, wobei die Rendite der 10-jährigen Anleihe um 4,2 Basispunkte auf 5,026% fiel, während der FTSE 100 leicht um 0,38% stieg. Dies deutet darauf hin, dass die Investoren nicht in den vollständigen Panikmodus übergegangen sind, sondern defensiver werden angesichts der politischen Unsicherheit.
⚠️ Das zentrale Problem ist nicht nur der Rücktritt eines ranghohen Ministers, sondern die Möglichkeit, dass die Krise zu einem Wechsel der fiskalischen Richtung führen könnte. Wenn ein neuer Führer lockerere Ausgaben, Steueränderungen oder eine schwächere Haushaltsdisziplin signalisiert, könnte der Druck auf GBP und Anleihen zurückkehren.
🔎 Kurzfristig werden die Märkte beobachten, ob ein Führungswettbewerb formell ausgelöst wird. Wenn die Krise schnell eingedämmt wird, könnte GBP einen Teil seiner Verluste zurückgewinnen; andernfalls könnten tiefere Anzeichen von Spaltung innerhalb der Labour-Partei das Pfund unter Druck halten.
#ForexInsights $BTC $TON $XMR
Das britische Pfund geriet unter Druck, als die politische Krise im Vereinigten Königreich zu fiskalischen Risiken führte
📌 Das britische Pfund fiel stark, nachdem der Gesundheitsminister Wes Streeting zurücktrat und öffentlich einen Führungswettbewerb der Labour-Partei forderte, was den Druck auf Premierminister Keir Starmer nach den schweren Verlusten der Partei bei den Kommunalwahlen erhöhte.
💷 GBP fiel kurzzeitig um 0,2% auf 1,3502 USD, bevor es sich bei etwa 1,3518 USD stabilisierte, während es auch gegenüber dem Euro auf etwa 86,68 Pence/EUR schwächer wurde. Diese Bewegung zeigt, dass die Devisenmärkte der sensibelste Kanal sind, da die Investoren beginnen, das politische Risiko im Vereinigten Königreich einzupreisen.
📉 Die britischen Staatsanleihen waren stabiler, wobei die Rendite der 10-jährigen Anleihe um 4,2 Basispunkte auf 5,026% fiel, während der FTSE 100 leicht um 0,38% stieg. Dies deutet darauf hin, dass die Investoren nicht in den vollständigen Panikmodus übergegangen sind, sondern defensiver werden angesichts der politischen Unsicherheit.
⚠️ Das zentrale Problem ist nicht nur der Rücktritt eines ranghohen Ministers, sondern die Möglichkeit, dass die Krise zu einem Wechsel der fiskalischen Richtung führen könnte. Wenn ein neuer Führer lockerere Ausgaben, Steueränderungen oder eine schwächere Haushaltsdisziplin signalisiert, könnte der Druck auf GBP und Anleihen zurückkehren.
🔎 Kurzfristig werden die Märkte beobachten, ob ein Führungswettbewerb formell ausgelöst wird. Wenn die Krise schnell eingedämmt wird, könnte GBP einen Teil seiner Verluste zurückgewinnen; andernfalls könnten tiefere Anzeichen von Spaltung innerhalb der Labour-Partei das Pfund unter Druck halten.
#ForexInsights $BTC $TON $XMR
📌 Das britische Pfund fiel stark, nachdem der Gesundheitsminister Wes Streeting zurücktrat und öffentlich einen Führungswettbewerb der Labour-Partei forderte, was den Druck auf Premierminister Keir Starmer nach den schweren Verlusten der Partei bei den Kommunalwahlen erhöhte.
💷 GBP fiel kurzzeitig um 0,2% auf 1,3502 USD, bevor es sich bei etwa 1,3518 USD stabilisierte, während es auch gegenüber dem Euro auf etwa 86,68 Pence/EUR schwächer wurde. Diese Bewegung zeigt, dass die Devisenmärkte der sensibelste Kanal sind, da die Investoren beginnen, das politische Risiko im Vereinigten Königreich einzupreisen.
📉 Die britischen Staatsanleihen waren stabiler, wobei die Rendite der 10-jährigen Anleihe um 4,2 Basispunkte auf 5,026% fiel, während der FTSE 100 leicht um 0,38% stieg. Dies deutet darauf hin, dass die Investoren nicht in den vollständigen Panikmodus übergegangen sind, sondern defensiver werden angesichts der politischen Unsicherheit.
⚠️ Das zentrale Problem ist nicht nur der Rücktritt eines ranghohen Ministers, sondern die Möglichkeit, dass die Krise zu einem Wechsel der fiskalischen Richtung führen könnte. Wenn ein neuer Führer lockerere Ausgaben, Steueränderungen oder eine schwächere Haushaltsdisziplin signalisiert, könnte der Druck auf GBP und Anleihen zurückkehren.
🔎 Kurzfristig werden die Märkte beobachten, ob ein Führungswettbewerb formell ausgelöst wird. Wenn die Krise schnell eingedämmt wird, könnte GBP einen Teil seiner Verluste zurückgewinnen; andernfalls könnten tiefere Anzeichen von Spaltung innerhalb der Labour-Partei das Pfund unter Druck halten.
#ForexInsights $BTC $TON $XMR
218
·
--
Bullisch
RBA erhöht die Zinsen auf 4,10 %, während der Öl-Schock im Nahen Osten in die Währungsmärkte übergreift
🌍 Der FX-Markt eröffnete die Woche vorsichtig, wobei der US-Dollar aufgrund der sicheren Nachfrage stabil blieb, während die höheren Ölpreise weiterhin Bedenken hinsichtlich einer neuen Welle globaler Inflationsdrucks aufwarfen.
🏦 Die RBA erhöhte dann die Zinsen um 25 Basispunkte auf 4,10 %, was die zweite aufeinanderfolgende Erhöhung markiert. Das wesentliche Detail war die knappe Abstimmung von 5-4, die zeigt, dass die Entscheidungsträger weiterhin gespalten sind, auch wenn die Zentralbank anerkannt hat, dass steigende Kraftstoffkosten und höhere Inflationserwartungen die Inflation länger als zuvor erwartet hoch halten könnten.
📉 Dies deutet darauf hin, dass die Zentralbanken beginnen, klarer auf den kriegsbedingten Öl-Schock zu reagieren, aber der Markt immer noch keinen Konsens darüber hat, wie weit die Straffung von hier aus gehen könnte. Das lässt den AUD durch das Zinsumfeld unterstützt, während die kurzfristige Volatilität wahrscheinlich hoch bleiben wird, da die Händler weiterhin eine geschäftige Woche mit den wichtigen Sitzungen der Zentralbanken neu bewerten.
#ForexInsights #MacroUpdate $AR $B3 $CC
RBA erhöht die Zinsen auf 4,10 %, während der Öl-Schock im Nahen Osten in die Währungsmärkte übergreift
🌍 Der FX-Markt eröffnete die Woche vorsichtig, wobei der US-Dollar aufgrund der sicheren Nachfrage stabil blieb, während die höheren Ölpreise weiterhin Bedenken hinsichtlich einer neuen Welle globaler Inflationsdrucks aufwarfen.
🏦 Die RBA erhöhte dann die Zinsen um 25 Basispunkte auf 4,10 %, was die zweite aufeinanderfolgende Erhöhung markiert. Das wesentliche Detail war die knappe Abstimmung von 5-4, die zeigt, dass die Entscheidungsträger weiterhin gespalten sind, auch wenn die Zentralbank anerkannt hat, dass steigende Kraftstoffkosten und höhere Inflationserwartungen die Inflation länger als zuvor erwartet hoch halten könnten.
📉 Dies deutet darauf hin, dass die Zentralbanken beginnen, klarer auf den kriegsbedingten Öl-Schock zu reagieren, aber der Markt immer noch keinen Konsens darüber hat, wie weit die Straffung von hier aus gehen könnte. Das lässt den AUD durch das Zinsumfeld unterstützt, während die kurzfristige Volatilität wahrscheinlich hoch bleiben wird, da die Händler weiterhin eine geschäftige Woche mit den wichtigen Sitzungen der Zentralbanken neu bewerten.
#ForexInsights #MacroUpdate $AR $B3 $CC
🌍 Der FX-Markt eröffnete die Woche vorsichtig, wobei der US-Dollar aufgrund der sicheren Nachfrage stabil blieb, während die höheren Ölpreise weiterhin Bedenken hinsichtlich einer neuen Welle globaler Inflationsdrucks aufwarfen.
🏦 Die RBA erhöhte dann die Zinsen um 25 Basispunkte auf 4,10 %, was die zweite aufeinanderfolgende Erhöhung markiert. Das wesentliche Detail war die knappe Abstimmung von 5-4, die zeigt, dass die Entscheidungsträger weiterhin gespalten sind, auch wenn die Zentralbank anerkannt hat, dass steigende Kraftstoffkosten und höhere Inflationserwartungen die Inflation länger als zuvor erwartet hoch halten könnten.
📉 Dies deutet darauf hin, dass die Zentralbanken beginnen, klarer auf den kriegsbedingten Öl-Schock zu reagieren, aber der Markt immer noch keinen Konsens darüber hat, wie weit die Straffung von hier aus gehen könnte. Das lässt den AUD durch das Zinsumfeld unterstützt, während die kurzfristige Volatilität wahrscheinlich hoch bleiben wird, da die Händler weiterhin eine geschäftige Woche mit den wichtigen Sitzungen der Zentralbanken neu bewerten.
#ForexInsights #MacroUpdate $AR $B3 $CC
3
13
6.8k
·
--
Bullisch
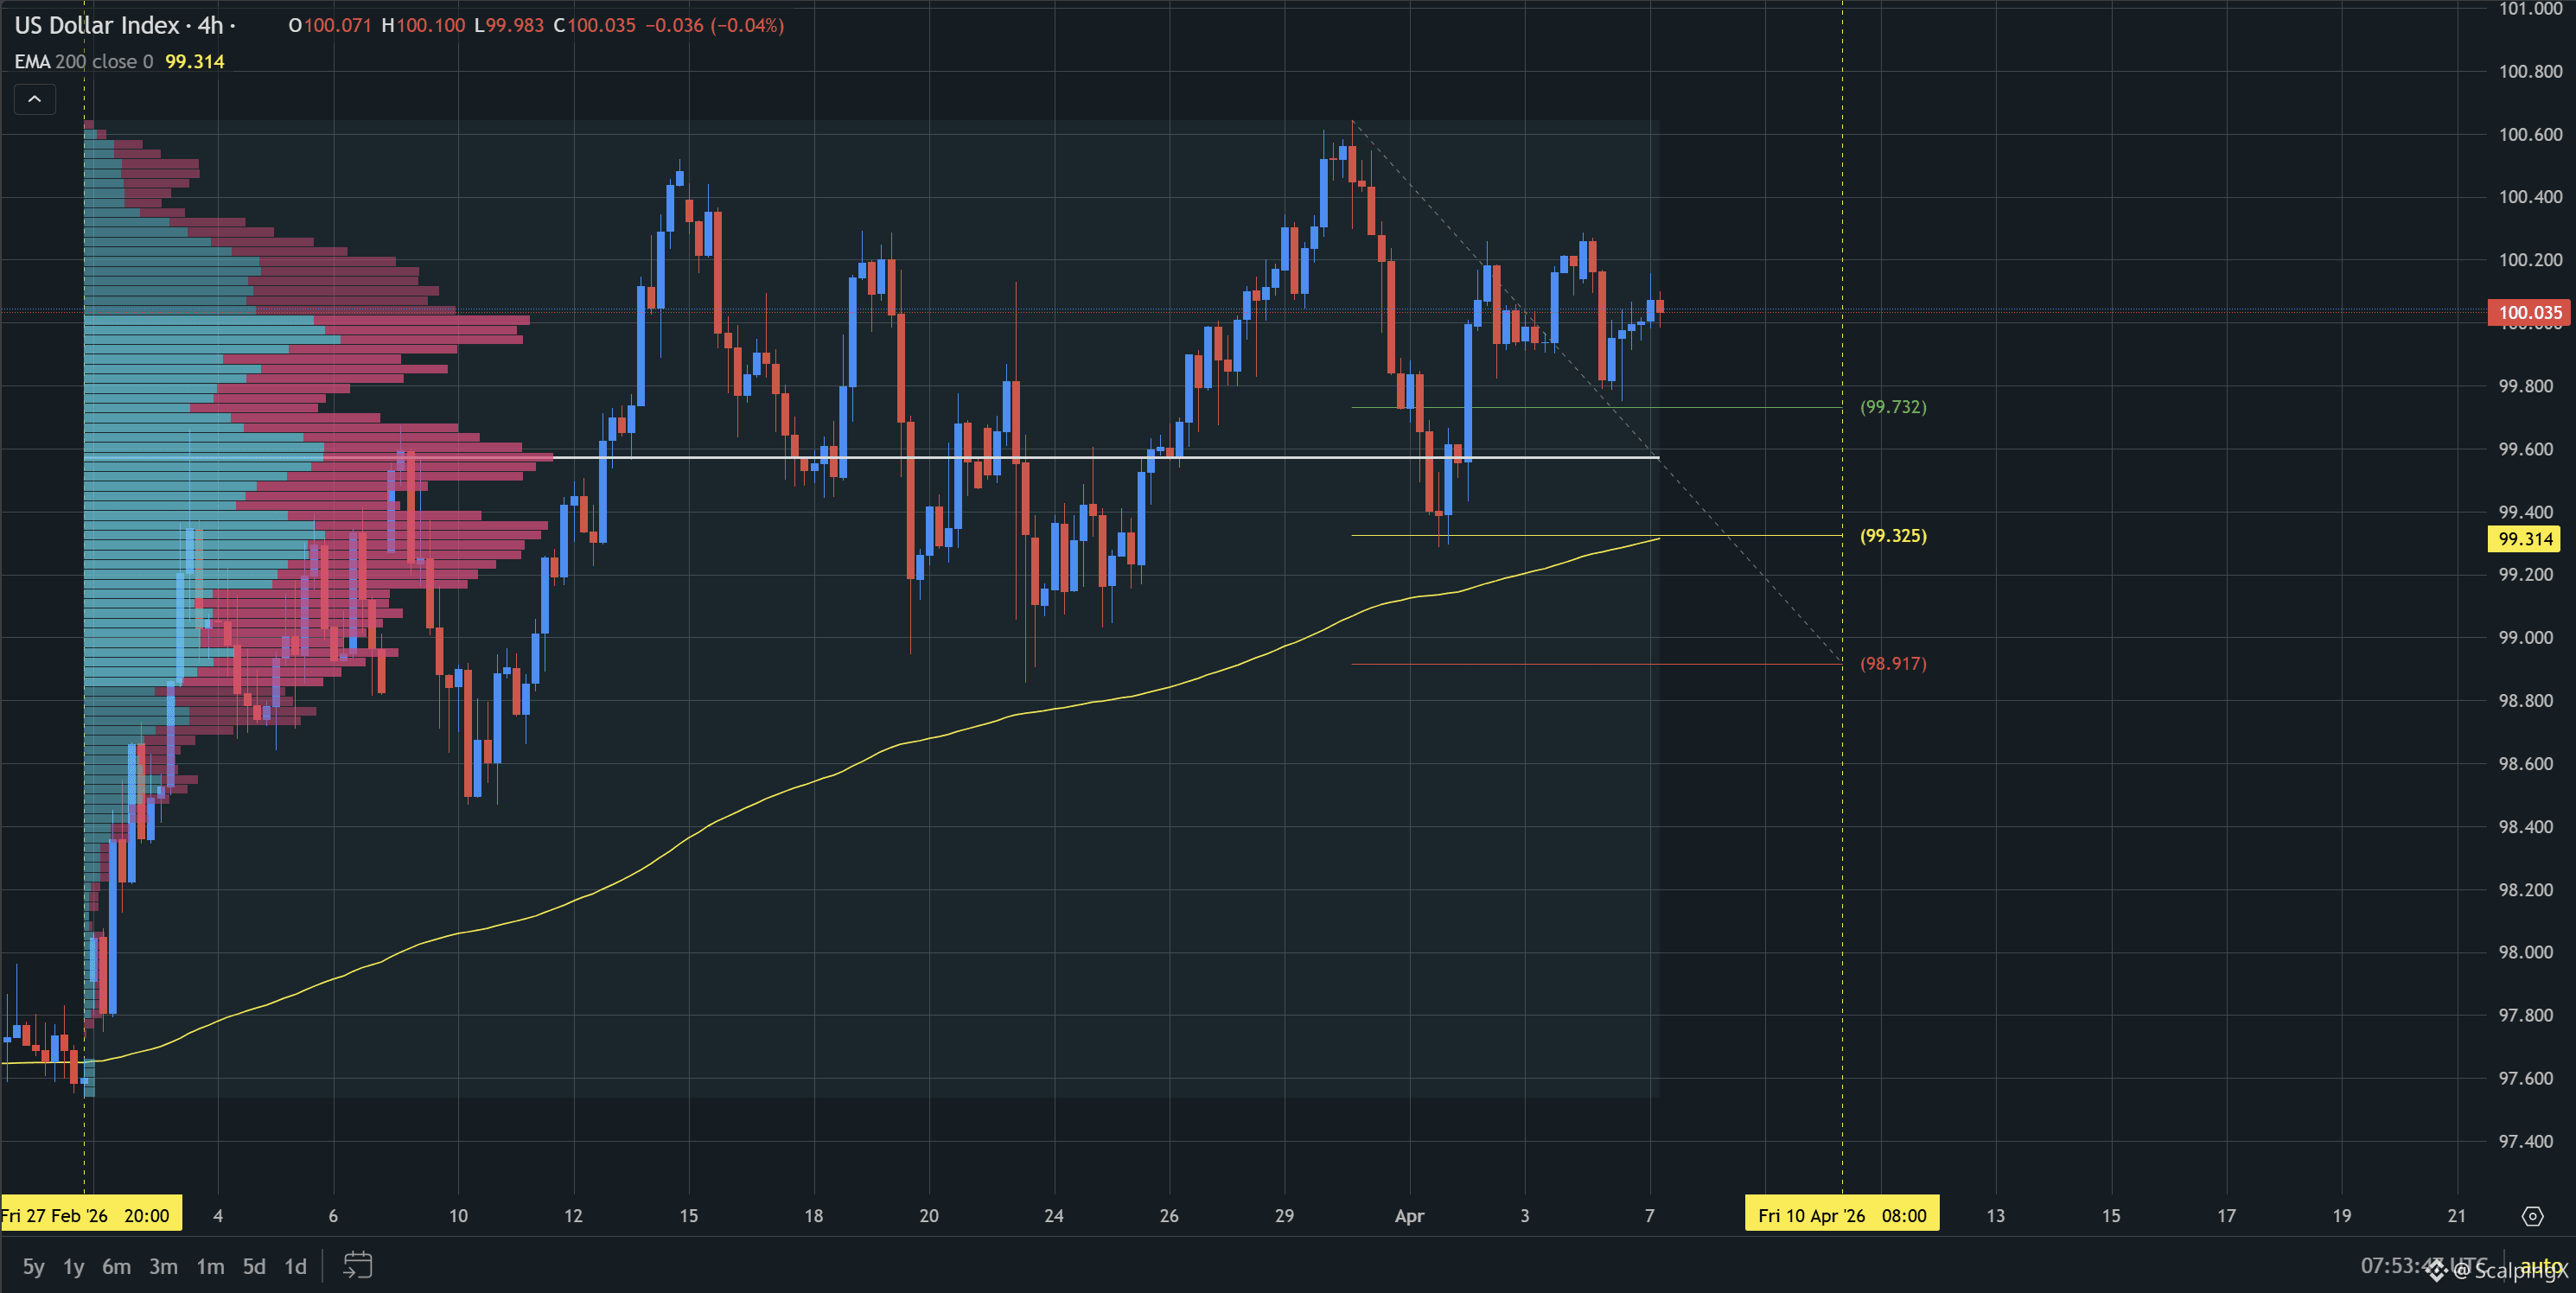
#DXY
SC02 H4 - ausstehender Kaufauftrag. Der Einstieg liegt innerhalb von HVN + wird nicht von einer schwachen Zone beeinflusst, die aktuelle Unterstützungszone ist ungefähr 0,41 % breit. Der Aufwärtstrend dauert seit 38 Tagen 8 Stunden an, mit dem maximalen aufgezeichneten Preisanstieg von 3,06 %. Wenn der Preis diese Unterstützungszone verliert, wird sich der Trend höchstwahrscheinlich nach unten umkehren.
#TradingSetup #ForexInsights $BTC $ETH $SOL
#DXY
SC02 H4 - ausstehender Kaufauftrag. Der Einstieg liegt innerhalb von HVN + wird nicht von einer schwachen Zone beeinflusst, die aktuelle Unterstützungszone ist ungefähr 0,41 % breit. Der Aufwärtstrend dauert seit 38 Tagen 8 Stunden an, mit dem maximalen aufgezeichneten Preisanstieg von 3,06 %. Wenn der Preis diese Unterstützungszone verliert, wird sich der Trend höchstwahrscheinlich nach unten umkehren.
#TradingSetup #ForexInsights $BTC $ETH $SOL
SC02 H4 - ausstehender Kaufauftrag. Der Einstieg liegt innerhalb von HVN + wird nicht von einer schwachen Zone beeinflusst, die aktuelle Unterstützungszone ist ungefähr 0,41 % breit. Der Aufwärtstrend dauert seit 38 Tagen 8 Stunden an, mit dem maximalen aufgezeichneten Preisanstieg von 3,06 %. Wenn der Preis diese Unterstützungszone verliert, wird sich der Trend höchstwahrscheinlich nach unten umkehren.
#TradingSetup #ForexInsights $BTC $ETH $SOL
761
·
--
Bullisch
Der USD dominierte den FX-Markt vom 11. bis 16. Mai, da die hohe US-Inflation, steigende Renditen und der Öl-Schock Kapital zurück in den Greenback drängten.
📌 Der USD hatte eine der stärksten Wochen seit Monaten, wobei der DXY von etwa 98 in den Bereich von 99+ stieg. Die Bewegung wurde nicht nur durch die Nachfrage nach sicheren Häfen getrieben, sondern auch durch eine erhebliche Neubewertung des US-Zinsausblicks nach heißer als erwarteter Inflationsdaten.
💡 Der US-CPI stieg um 3,8 % im Jahresvergleich, während der PPI auf 6,0 % kletterte, was zeigt, dass der Energieschock beginnt, sich in breitere Preise einzufügen. Mit Öl, das aufgrund von Spannungen mit dem Iran und Risiken in Hormuz nahe 100 $ pro Barrel bleibt, schob der Markt die Erwartungen für eine frühzeitige Fed-Lockerung schnell zurück.
📈 Höhere US-Staatsanleihenrenditen, die sich im Bereich von 4,5–4,7 % bewegen, stärkten den Renditevorteil des USD. Dies drückte EUR/USD, GBP/USD, AUD/USD und NZD/USD, während USD/JPY trotz Interventionsrisiken aus Japan weiterhin in Richtung der 158–160-Zone tendierte.
🔎 EUR/USD zeigte die klarste Schwäche, fiel fünf Sitzungen hintereinander und näherte sich wieder der 1,16-Marke. GBP erhielt wenig Unterstützung von einem stärkeren britischen BIP, während AUD und NZD von einer schwächeren Risikobereitschaft und einer reduzierten Nachfrage nach Rohwarenwährungen betroffen waren.
🌐 Der FX-Markt in Schwellenländern geriet ebenfalls unter Druck, insbesondere in asiatischen Volkswirtschaften, die höheren Energieimportkosten ausgesetzt sind. INR, IDR, KRW, PHP und THB blieben anfällig für sowohl die Stärke des USD als auch die hohen Ölpreise, während carry-unterstützte Währungen wie MXN und ZAR eine bessere Widerstandsfähigkeit zeigten.
⚠️ Der entscheidende Punkt ist, dass der FX-Markt nicht vollständig dem Risk-on-Ton der US-Aktien folgte. In den Währungsmärkten agiert der USD derzeit sowohl als hochverzinsliche Währung als auch als geopolitischer sicherer Hafen, was es anderen großen Währungen erschwert, sich stark zu erholen.
✅ Ausblick: Die kurzfristige Neigung begünstigt weiterhin den USD, wenn Öl hoch bleibt, die US-Renditen stabil bleiben und die Spannungen in Hormuz sich nicht deutlich entspannen. Das größte Umkehrrisiko wäre ein starker Rückgang des Öls oder ein starkes diplomatisches Signal, das sowohl den Inflationsaufschlag als auch die Nachfrage nach sicheren Häfen reduziert.
#ForexInsights $TON $ADA $DOGE
Der USD dominierte den FX-Markt vom 11. bis 16. Mai, da die hohe US-Inflation, steigende Renditen und der Öl-Schock Kapital zurück in den Greenback drängten.
📌 Der USD hatte eine der stärksten Wochen seit Monaten, wobei der DXY von etwa 98 in den Bereich von 99+ stieg. Die Bewegung wurde nicht nur durch die Nachfrage nach sicheren Häfen getrieben, sondern auch durch eine erhebliche Neubewertung des US-Zinsausblicks nach heißer als erwarteter Inflationsdaten.
💡 Der US-CPI stieg um 3,8 % im Jahresvergleich, während der PPI auf 6,0 % kletterte, was zeigt, dass der Energieschock beginnt, sich in breitere Preise einzufügen. Mit Öl, das aufgrund von Spannungen mit dem Iran und Risiken in Hormuz nahe 100 $ pro Barrel bleibt, schob der Markt die Erwartungen für eine frühzeitige Fed-Lockerung schnell zurück.
📈 Höhere US-Staatsanleihenrenditen, die sich im Bereich von 4,5–4,7 % bewegen, stärkten den Renditevorteil des USD. Dies drückte EUR/USD, GBP/USD, AUD/USD und NZD/USD, während USD/JPY trotz Interventionsrisiken aus Japan weiterhin in Richtung der 158–160-Zone tendierte.
🔎 EUR/USD zeigte die klarste Schwäche, fiel fünf Sitzungen hintereinander und näherte sich wieder der 1,16-Marke. GBP erhielt wenig Unterstützung von einem stärkeren britischen BIP, während AUD und NZD von einer schwächeren Risikobereitschaft und einer reduzierten Nachfrage nach Rohwarenwährungen betroffen waren.
🌐 Der FX-Markt in Schwellenländern geriet ebenfalls unter Druck, insbesondere in asiatischen Volkswirtschaften, die höheren Energieimportkosten ausgesetzt sind. INR, IDR, KRW, PHP und THB blieben anfällig für sowohl die Stärke des USD als auch die hohen Ölpreise, während carry-unterstützte Währungen wie MXN und ZAR eine bessere Widerstandsfähigkeit zeigten.
⚠️ Der entscheidende Punkt ist, dass der FX-Markt nicht vollständig dem Risk-on-Ton der US-Aktien folgte. In den Währungsmärkten agiert der USD derzeit sowohl als hochverzinsliche Währung als auch als geopolitischer sicherer Hafen, was es anderen großen Währungen erschwert, sich stark zu erholen.
✅ Ausblick: Die kurzfristige Neigung begünstigt weiterhin den USD, wenn Öl hoch bleibt, die US-Renditen stabil bleiben und die Spannungen in Hormuz sich nicht deutlich entspannen. Das größte Umkehrrisiko wäre ein starker Rückgang des Öls oder ein starkes diplomatisches Signal, das sowohl den Inflationsaufschlag als auch die Nachfrage nach sicheren Häfen reduziert.
#ForexInsights $TON $ADA $DOGE
📌 Der USD hatte eine der stärksten Wochen seit Monaten, wobei der DXY von etwa 98 in den Bereich von 99+ stieg. Die Bewegung wurde nicht nur durch die Nachfrage nach sicheren Häfen getrieben, sondern auch durch eine erhebliche Neubewertung des US-Zinsausblicks nach heißer als erwarteter Inflationsdaten.
💡 Der US-CPI stieg um 3,8 % im Jahresvergleich, während der PPI auf 6,0 % kletterte, was zeigt, dass der Energieschock beginnt, sich in breitere Preise einzufügen. Mit Öl, das aufgrund von Spannungen mit dem Iran und Risiken in Hormuz nahe 100 $ pro Barrel bleibt, schob der Markt die Erwartungen für eine frühzeitige Fed-Lockerung schnell zurück.
📈 Höhere US-Staatsanleihenrenditen, die sich im Bereich von 4,5–4,7 % bewegen, stärkten den Renditevorteil des USD. Dies drückte EUR/USD, GBP/USD, AUD/USD und NZD/USD, während USD/JPY trotz Interventionsrisiken aus Japan weiterhin in Richtung der 158–160-Zone tendierte.
🔎 EUR/USD zeigte die klarste Schwäche, fiel fünf Sitzungen hintereinander und näherte sich wieder der 1,16-Marke. GBP erhielt wenig Unterstützung von einem stärkeren britischen BIP, während AUD und NZD von einer schwächeren Risikobereitschaft und einer reduzierten Nachfrage nach Rohwarenwährungen betroffen waren.
🌐 Der FX-Markt in Schwellenländern geriet ebenfalls unter Druck, insbesondere in asiatischen Volkswirtschaften, die höheren Energieimportkosten ausgesetzt sind. INR, IDR, KRW, PHP und THB blieben anfällig für sowohl die Stärke des USD als auch die hohen Ölpreise, während carry-unterstützte Währungen wie MXN und ZAR eine bessere Widerstandsfähigkeit zeigten.
⚠️ Der entscheidende Punkt ist, dass der FX-Markt nicht vollständig dem Risk-on-Ton der US-Aktien folgte. In den Währungsmärkten agiert der USD derzeit sowohl als hochverzinsliche Währung als auch als geopolitischer sicherer Hafen, was es anderen großen Währungen erschwert, sich stark zu erholen.
✅ Ausblick: Die kurzfristige Neigung begünstigt weiterhin den USD, wenn Öl hoch bleibt, die US-Renditen stabil bleiben und die Spannungen in Hormuz sich nicht deutlich entspannen. Das größte Umkehrrisiko wäre ein starker Rückgang des Öls oder ein starkes diplomatisches Signal, das sowohl den Inflationsaufschlag als auch die Nachfrage nach sicheren Häfen reduziert.
#ForexInsights $TON $ADA $DOGE
130
·
--
Bärisch
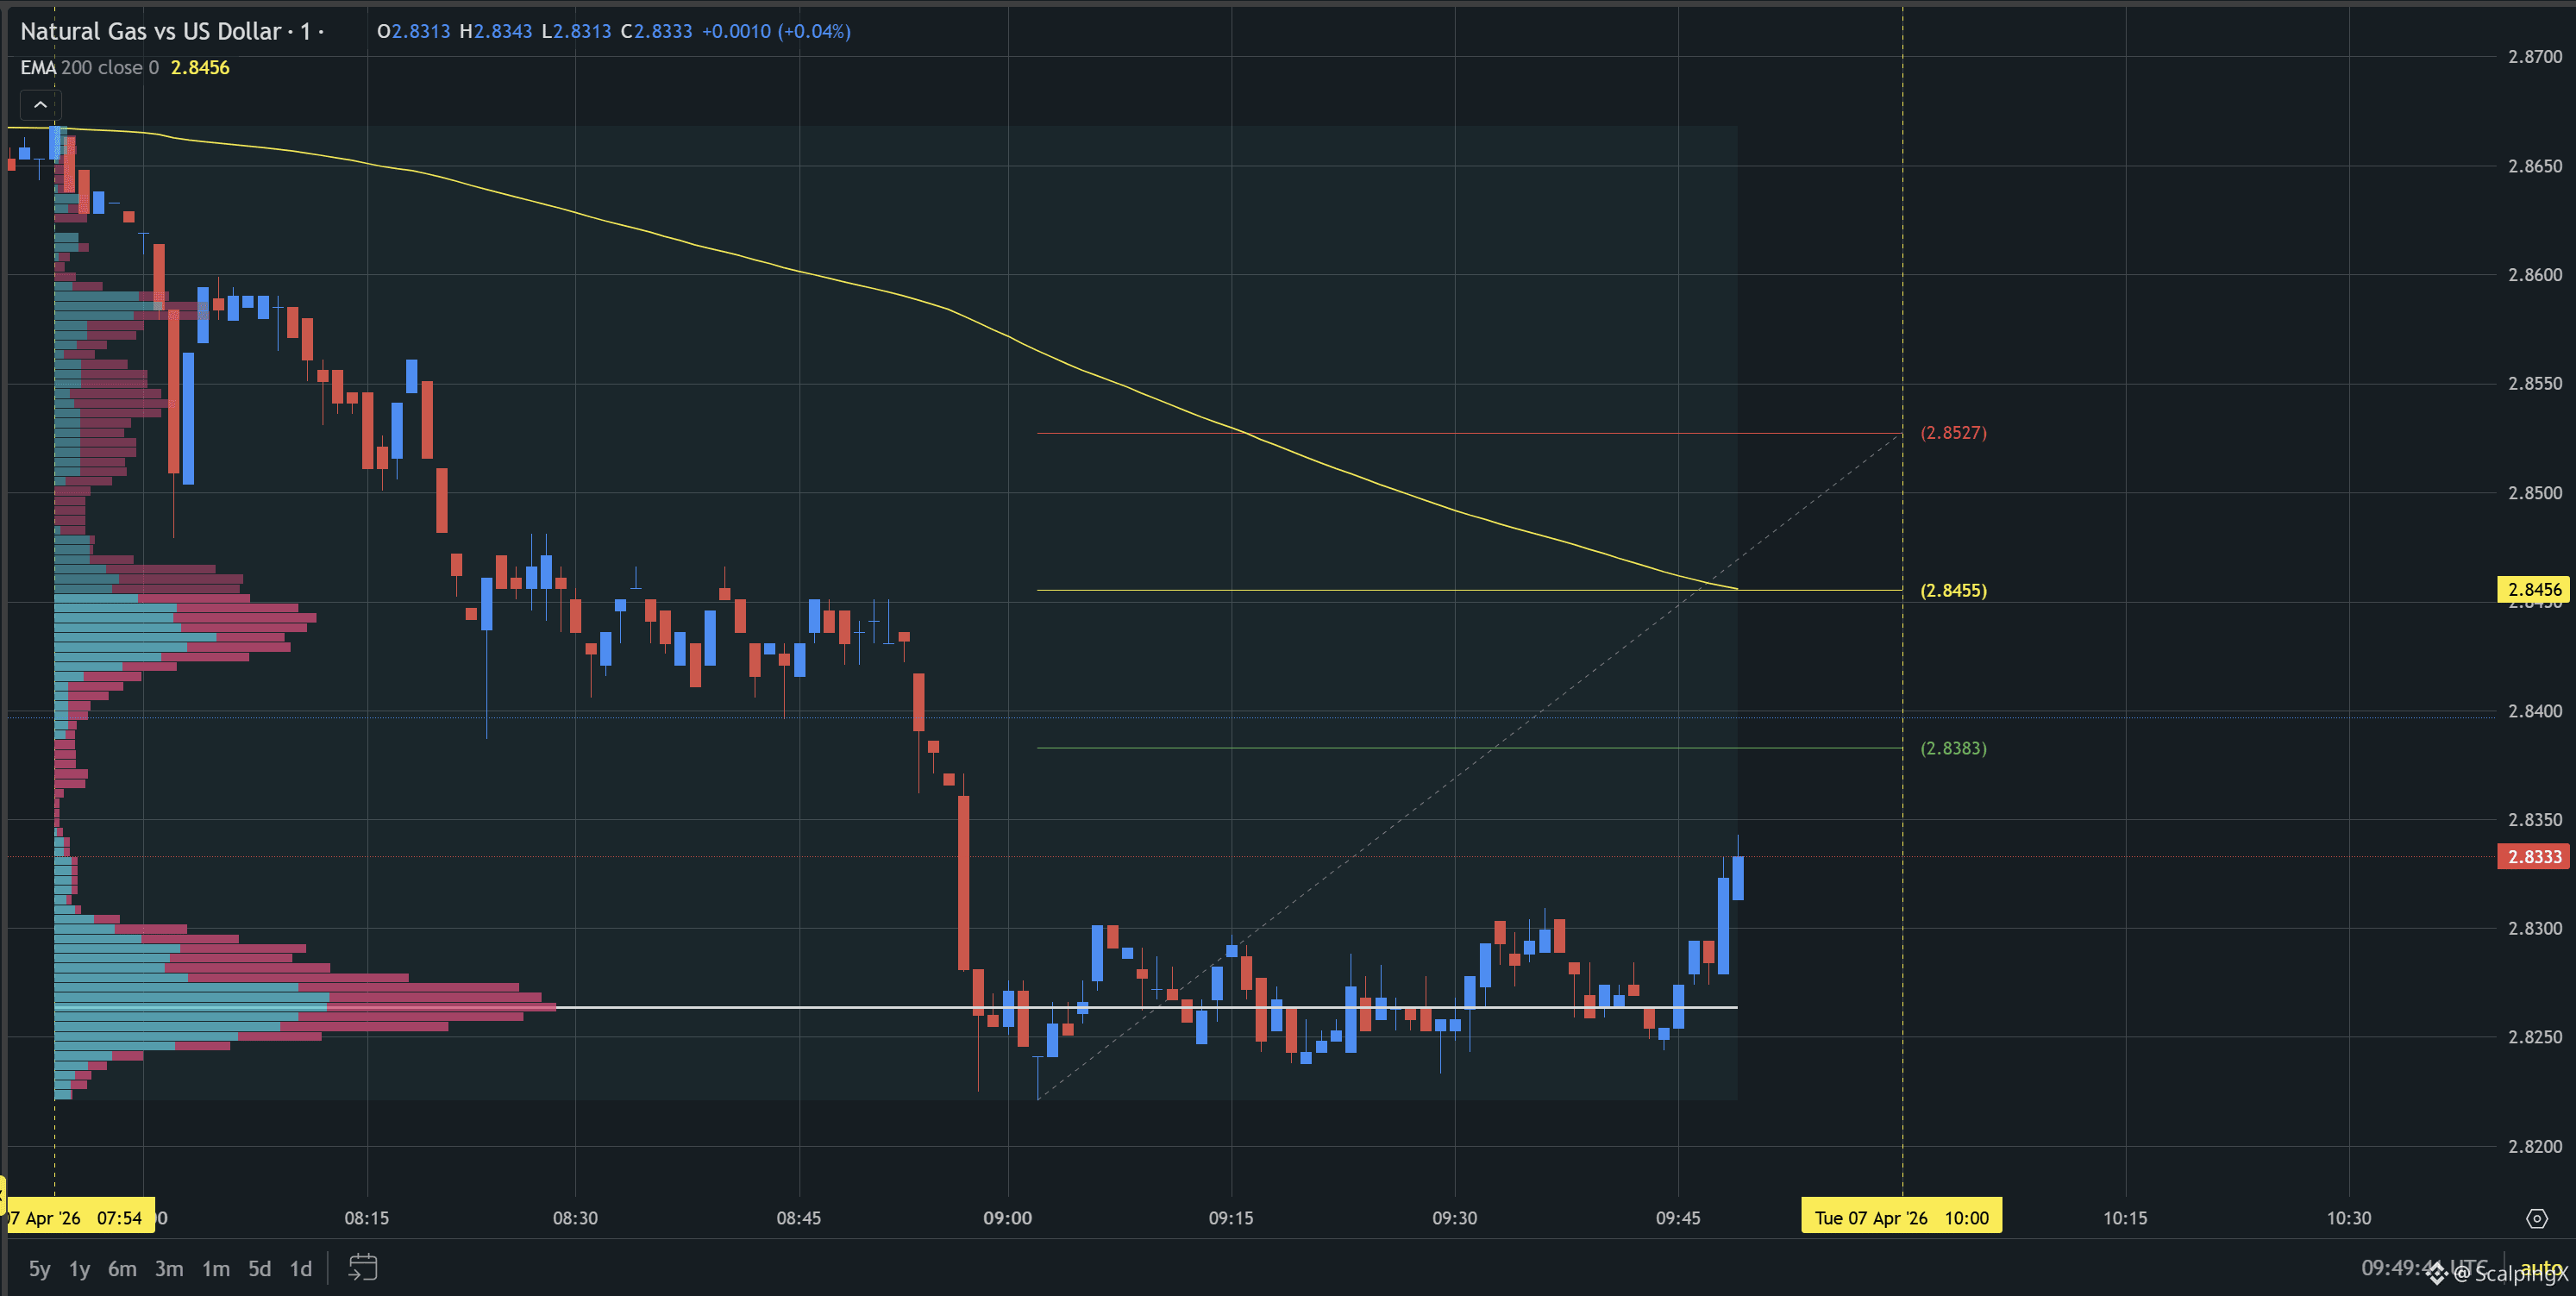
#XNG /USD
SC02 M1 - ausstehender Verkaufsauftrag. Der Einstieg liegt innerhalb des LVN + ist nicht von einer schwachen Zone betroffen, die aktuelle Widerstandszone ist ungefähr 0,25 % breit. Der Abwärtstrend dauert seit 1 Stunde 56 Minuten an, mit dem maximalen registrierten Preisrückgang von 1,56 %. Wenn der Preis diese Widerstandszone durchbricht, wird sich der Trend höchstwahrscheinlich umkehren.
#TradingSetup #ForexInsights $DOGE $SUI $LTC
#XNG /USD
SC02 M1 - ausstehender Verkaufsauftrag. Der Einstieg liegt innerhalb des LVN + ist nicht von einer schwachen Zone betroffen, die aktuelle Widerstandszone ist ungefähr 0,25 % breit. Der Abwärtstrend dauert seit 1 Stunde 56 Minuten an, mit dem maximalen registrierten Preisrückgang von 1,56 %. Wenn der Preis diese Widerstandszone durchbricht, wird sich der Trend höchstwahrscheinlich umkehren.
#TradingSetup #ForexInsights $DOGE $SUI $LTC
SC02 M1 - ausstehender Verkaufsauftrag. Der Einstieg liegt innerhalb des LVN + ist nicht von einer schwachen Zone betroffen, die aktuelle Widerstandszone ist ungefähr 0,25 % breit. Der Abwärtstrend dauert seit 1 Stunde 56 Minuten an, mit dem maximalen registrierten Preisrückgang von 1,56 %. Wenn der Preis diese Widerstandszone durchbricht, wird sich der Trend höchstwahrscheinlich umkehren.
#TradingSetup #ForexInsights $DOGE $SUI $LTC
1
829
·
--
Bullisch
Der USD stärkt sich, da die heißeren als erwarteten US-Inflationszahlen die Fed-Zinsanhebungs-Erwartungen neu beleben
📌 Der US-Dollar-Index stieg auf 98,48, ein Plus von 0,6% in dieser Woche, während die Märkte ihre geldpolitischen Erwartungen nach einer Reihe von stärkeren als erwarteten US-Inflationswerten anpassten.
💡 Auch die Staatsanleihenrenditen zogen an, wobei die 2-jährige Rendite auf 3,9773% und die 10-jährige Rendite auf 4,4669% stieg, was zeigt, dass Investoren die Möglichkeit einer hawkischen Haltung der Fed einpreisen.
🔎 Laut CME FedWatch ist die Wahrscheinlichkeit einer Zinsanhebung der Fed im Dezember auf 31,8% gestiegen, von 16% in der letzten Woche. Diese Veränderung hat dem Dollar stärkeren Rückhalt gegenüber dem Euro und dem britischen Pfund gegeben.
⚠️ Sichere Häfen halfen ebenfalls, den Greenback zu heben, da die Spannungen im Iran ungelöst bleiben und der Trump-Xi-Gipfel im Mittelpunkt der globalen Marktaufmerksamkeit steht.
📊 Die Stärkung des Yuan auf den höchsten Stand seit drei Jahren ist ein positives Signal für die Erwartungen an Handelsverhandlungen, aber nicht genug, um die sichere Rolle des Dollars kurzfristig zu schwächen.
✅ In den nächsten 24–48 Stunden könnte der Dollar seinen Vorteil behalten, wenn die US-Renditen hoch bleiben und der US-China-Gipfel nicht stark genug signalisiert, um einen klaren Risiko-on-Move auszulösen.
#ForexInsights $BTC $HYPE $TON
Der USD stärkt sich, da die heißeren als erwarteten US-Inflationszahlen die Fed-Zinsanhebungs-Erwartungen neu beleben
📌 Der US-Dollar-Index stieg auf 98,48, ein Plus von 0,6% in dieser Woche, während die Märkte ihre geldpolitischen Erwartungen nach einer Reihe von stärkeren als erwarteten US-Inflationswerten anpassten.
💡 Auch die Staatsanleihenrenditen zogen an, wobei die 2-jährige Rendite auf 3,9773% und die 10-jährige Rendite auf 4,4669% stieg, was zeigt, dass Investoren die Möglichkeit einer hawkischen Haltung der Fed einpreisen.
🔎 Laut CME FedWatch ist die Wahrscheinlichkeit einer Zinsanhebung der Fed im Dezember auf 31,8% gestiegen, von 16% in der letzten Woche. Diese Veränderung hat dem Dollar stärkeren Rückhalt gegenüber dem Euro und dem britischen Pfund gegeben.
⚠️ Sichere Häfen halfen ebenfalls, den Greenback zu heben, da die Spannungen im Iran ungelöst bleiben und der Trump-Xi-Gipfel im Mittelpunkt der globalen Marktaufmerksamkeit steht.
📊 Die Stärkung des Yuan auf den höchsten Stand seit drei Jahren ist ein positives Signal für die Erwartungen an Handelsverhandlungen, aber nicht genug, um die sichere Rolle des Dollars kurzfristig zu schwächen.
✅ In den nächsten 24–48 Stunden könnte der Dollar seinen Vorteil behalten, wenn die US-Renditen hoch bleiben und der US-China-Gipfel nicht stark genug signalisiert, um einen klaren Risiko-on-Move auszulösen.
#ForexInsights $BTC $HYPE $TON
📌 Der US-Dollar-Index stieg auf 98,48, ein Plus von 0,6% in dieser Woche, während die Märkte ihre geldpolitischen Erwartungen nach einer Reihe von stärkeren als erwarteten US-Inflationswerten anpassten.
💡 Auch die Staatsanleihenrenditen zogen an, wobei die 2-jährige Rendite auf 3,9773% und die 10-jährige Rendite auf 4,4669% stieg, was zeigt, dass Investoren die Möglichkeit einer hawkischen Haltung der Fed einpreisen.
🔎 Laut CME FedWatch ist die Wahrscheinlichkeit einer Zinsanhebung der Fed im Dezember auf 31,8% gestiegen, von 16% in der letzten Woche. Diese Veränderung hat dem Dollar stärkeren Rückhalt gegenüber dem Euro und dem britischen Pfund gegeben.
⚠️ Sichere Häfen halfen ebenfalls, den Greenback zu heben, da die Spannungen im Iran ungelöst bleiben und der Trump-Xi-Gipfel im Mittelpunkt der globalen Marktaufmerksamkeit steht.
📊 Die Stärkung des Yuan auf den höchsten Stand seit drei Jahren ist ein positives Signal für die Erwartungen an Handelsverhandlungen, aber nicht genug, um die sichere Rolle des Dollars kurzfristig zu schwächen.
✅ In den nächsten 24–48 Stunden könnte der Dollar seinen Vorteil behalten, wenn die US-Renditen hoch bleiben und der US-China-Gipfel nicht stark genug signalisiert, um einen klaren Risiko-on-Move auszulösen.
#ForexInsights $BTC $HYPE $TON
91
·
--
Bullisch
Globaler FX-Marktausblick, 4.–9. Mai – USD zwischen Hormuz-Risiko und Divergenz der Geldpolitik
📌 In der vergangenen Woche wurde der FX-Markt mehr von geopolitischen Faktoren als von traditionellen Makrodaten beeinflusst. Spannungen rund um die Straße von Hormuz trieben den WTI-Ölpreis kurzzeitig auf $102,5 pro Barrel, bevor die Preise stark zurückgingen, als Signale zur Deeskalation auftauchten, was dazu führte, dass Kapitalflüsse schnell zwischen Risiko-Aversion und Risiko-Appetit schwankten.
💡 DXY bewegte sich eng um den Bereich 98, was zeigt, dass der USD während Stressphasen seine Rolle als sicherer Hafen behielt, jedoch nicht genug Kraft hatte, um einen klaren Aufwärtstrend zu bilden. Druck kam von den Erwartungen, dass die Fed vorsichtiger bleiben würde als die EZB, die BoE und die RBA, während schwächere US-Arbeitsmarktdaten lediglich eine untergeordnete Rolle spielten.
🔎 EUR/USD stieg auf 1.174–1.175, GBP/USD hielt sich um 1.353–1.360, während AUD und NZD hervortraten, als die Risiko-Appetit zurückkehrte und die RBA die Zinsen auf 4,35% anhob. CAD wurde auch relativ unterstützt durch weiterhin hohe Ölpreise, was half, dass USDCAD stabiler blieb als viele andere große Paare.
⚠️ USD/JPY war das volatilste Paar, näherte sich kurzzeitig 160, bevor es auf den Bereich 154–155 zurückfiel nach Intervention der BoJ, dann wieder auf 156–157 anstieg. Dieses Paar spiegelt nun sowohl die Nachfrage nach sicheren Häfen, Carry-Trade-Flüsse als auch das Risiko von Interventionen wider, weshalb die Chance auf scharfe Volatilität hoch bleibt.
⏱️ Währungen aus Schwellenländern standen unter klarerem Druck, insbesondere in energieimportierenden Volkswirtschaften wie IDR, KRW und INR. Wenn der Ölpreis hoch bleibt, machen Importkosten und Inflationsdruck EM FX während Risiko-Aversion-Phasen anfällig, auch wenn es einige Erholung gab, als die Märkte geringere geopolitische Spannungen einpreisten.
✅ In der nächsten Woche sind die wichtigen Niveaus, die zu beobachten sind, WTI-Öl um $100–105 und die US 10Y-Rendite nahe 4,45%. Wenn die Spannungen im Hormuz weiter nachlassen, könnte der USD weich bleiben, während EUR, GBP und AUD unterstützt bleiben; andernfalls könnte eine neue Eskalationsmeldung schnell USD, JPY und CHF wieder ins Zentrum der defensiven Flüsse bringen.
#ForexInsights $BTC $BNB $TON
Globaler FX-Marktausblick, 4.–9. Mai – USD zwischen Hormuz-Risiko und Divergenz der Geldpolitik
📌 In der vergangenen Woche wurde der FX-Markt mehr von geopolitischen Faktoren als von traditionellen Makrodaten beeinflusst. Spannungen rund um die Straße von Hormuz trieben den WTI-Ölpreis kurzzeitig auf $102,5 pro Barrel, bevor die Preise stark zurückgingen, als Signale zur Deeskalation auftauchten, was dazu führte, dass Kapitalflüsse schnell zwischen Risiko-Aversion und Risiko-Appetit schwankten.
💡 DXY bewegte sich eng um den Bereich 98, was zeigt, dass der USD während Stressphasen seine Rolle als sicherer Hafen behielt, jedoch nicht genug Kraft hatte, um einen klaren Aufwärtstrend zu bilden. Druck kam von den Erwartungen, dass die Fed vorsichtiger bleiben würde als die EZB, die BoE und die RBA, während schwächere US-Arbeitsmarktdaten lediglich eine untergeordnete Rolle spielten.
🔎 EUR/USD stieg auf 1.174–1.175, GBP/USD hielt sich um 1.353–1.360, während AUD und NZD hervortraten, als die Risiko-Appetit zurückkehrte und die RBA die Zinsen auf 4,35% anhob. CAD wurde auch relativ unterstützt durch weiterhin hohe Ölpreise, was half, dass USDCAD stabiler blieb als viele andere große Paare.
⚠️ USD/JPY war das volatilste Paar, näherte sich kurzzeitig 160, bevor es auf den Bereich 154–155 zurückfiel nach Intervention der BoJ, dann wieder auf 156–157 anstieg. Dieses Paar spiegelt nun sowohl die Nachfrage nach sicheren Häfen, Carry-Trade-Flüsse als auch das Risiko von Interventionen wider, weshalb die Chance auf scharfe Volatilität hoch bleibt.
⏱️ Währungen aus Schwellenländern standen unter klarerem Druck, insbesondere in energieimportierenden Volkswirtschaften wie IDR, KRW und INR. Wenn der Ölpreis hoch bleibt, machen Importkosten und Inflationsdruck EM FX während Risiko-Aversion-Phasen anfällig, auch wenn es einige Erholung gab, als die Märkte geringere geopolitische Spannungen einpreisten.
✅ In der nächsten Woche sind die wichtigen Niveaus, die zu beobachten sind, WTI-Öl um $100–105 und die US 10Y-Rendite nahe 4,45%. Wenn die Spannungen im Hormuz weiter nachlassen, könnte der USD weich bleiben, während EUR, GBP und AUD unterstützt bleiben; andernfalls könnte eine neue Eskalationsmeldung schnell USD, JPY und CHF wieder ins Zentrum der defensiven Flüsse bringen.
#ForexInsights $BTC $BNB $TON
📌 In der vergangenen Woche wurde der FX-Markt mehr von geopolitischen Faktoren als von traditionellen Makrodaten beeinflusst. Spannungen rund um die Straße von Hormuz trieben den WTI-Ölpreis kurzzeitig auf $102,5 pro Barrel, bevor die Preise stark zurückgingen, als Signale zur Deeskalation auftauchten, was dazu führte, dass Kapitalflüsse schnell zwischen Risiko-Aversion und Risiko-Appetit schwankten.
💡 DXY bewegte sich eng um den Bereich 98, was zeigt, dass der USD während Stressphasen seine Rolle als sicherer Hafen behielt, jedoch nicht genug Kraft hatte, um einen klaren Aufwärtstrend zu bilden. Druck kam von den Erwartungen, dass die Fed vorsichtiger bleiben würde als die EZB, die BoE und die RBA, während schwächere US-Arbeitsmarktdaten lediglich eine untergeordnete Rolle spielten.
🔎 EUR/USD stieg auf 1.174–1.175, GBP/USD hielt sich um 1.353–1.360, während AUD und NZD hervortraten, als die Risiko-Appetit zurückkehrte und die RBA die Zinsen auf 4,35% anhob. CAD wurde auch relativ unterstützt durch weiterhin hohe Ölpreise, was half, dass USDCAD stabiler blieb als viele andere große Paare.
⚠️ USD/JPY war das volatilste Paar, näherte sich kurzzeitig 160, bevor es auf den Bereich 154–155 zurückfiel nach Intervention der BoJ, dann wieder auf 156–157 anstieg. Dieses Paar spiegelt nun sowohl die Nachfrage nach sicheren Häfen, Carry-Trade-Flüsse als auch das Risiko von Interventionen wider, weshalb die Chance auf scharfe Volatilität hoch bleibt.
⏱️ Währungen aus Schwellenländern standen unter klarerem Druck, insbesondere in energieimportierenden Volkswirtschaften wie IDR, KRW und INR. Wenn der Ölpreis hoch bleibt, machen Importkosten und Inflationsdruck EM FX während Risiko-Aversion-Phasen anfällig, auch wenn es einige Erholung gab, als die Märkte geringere geopolitische Spannungen einpreisten.
✅ In der nächsten Woche sind die wichtigen Niveaus, die zu beobachten sind, WTI-Öl um $100–105 und die US 10Y-Rendite nahe 4,45%. Wenn die Spannungen im Hormuz weiter nachlassen, könnte der USD weich bleiben, während EUR, GBP und AUD unterstützt bleiben; andernfalls könnte eine neue Eskalationsmeldung schnell USD, JPY und CHF wieder ins Zentrum der defensiven Flüsse bringen.
#ForexInsights $BTC $BNB $TON
112
·
--
Bullisch
#USD /CAD
SC02 M1 - ausstehender Kaufauftrag. Der Einstieg liegt innerhalb von LVN + erfüllt die positive Vereinfachung mit einem sehr profitablen vorherigen Kaufauftrag, die aktuelle Unterstützungszone ist ungefähr 0,03% breit. Der Aufwärtstrend dauert seit 3 Stunden und 7 Minuten an, mit dem maximalen aufgezeichneten Preisanstieg von 0,23%. Wenn der Preis diese Unterstützungszone verliert, wird der Trend höchstwahrscheinlich umkehren und nach unten gehen.
#TradingSetup #ForexInsights $CAKE $CC $DOT
#USD /CAD
SC02 M1 - ausstehender Kaufauftrag. Der Einstieg liegt innerhalb von LVN + erfüllt die positive Vereinfachung mit einem sehr profitablen vorherigen Kaufauftrag, die aktuelle Unterstützungszone ist ungefähr 0,03% breit. Der Aufwärtstrend dauert seit 3 Stunden und 7 Minuten an, mit dem maximalen aufgezeichneten Preisanstieg von 0,23%. Wenn der Preis diese Unterstützungszone verliert, wird der Trend höchstwahrscheinlich umkehren und nach unten gehen.
#TradingSetup #ForexInsights $CAKE $CC $DOT
SC02 M1 - ausstehender Kaufauftrag. Der Einstieg liegt innerhalb von LVN + erfüllt die positive Vereinfachung mit einem sehr profitablen vorherigen Kaufauftrag, die aktuelle Unterstützungszone ist ungefähr 0,03% breit. Der Aufwärtstrend dauert seit 3 Stunden und 7 Minuten an, mit dem maximalen aufgezeichneten Preisanstieg von 0,23%. Wenn der Preis diese Unterstützungszone verliert, wird der Trend höchstwahrscheinlich umkehren und nach unten gehen.
#TradingSetup #ForexInsights $CAKE $CC $DOT
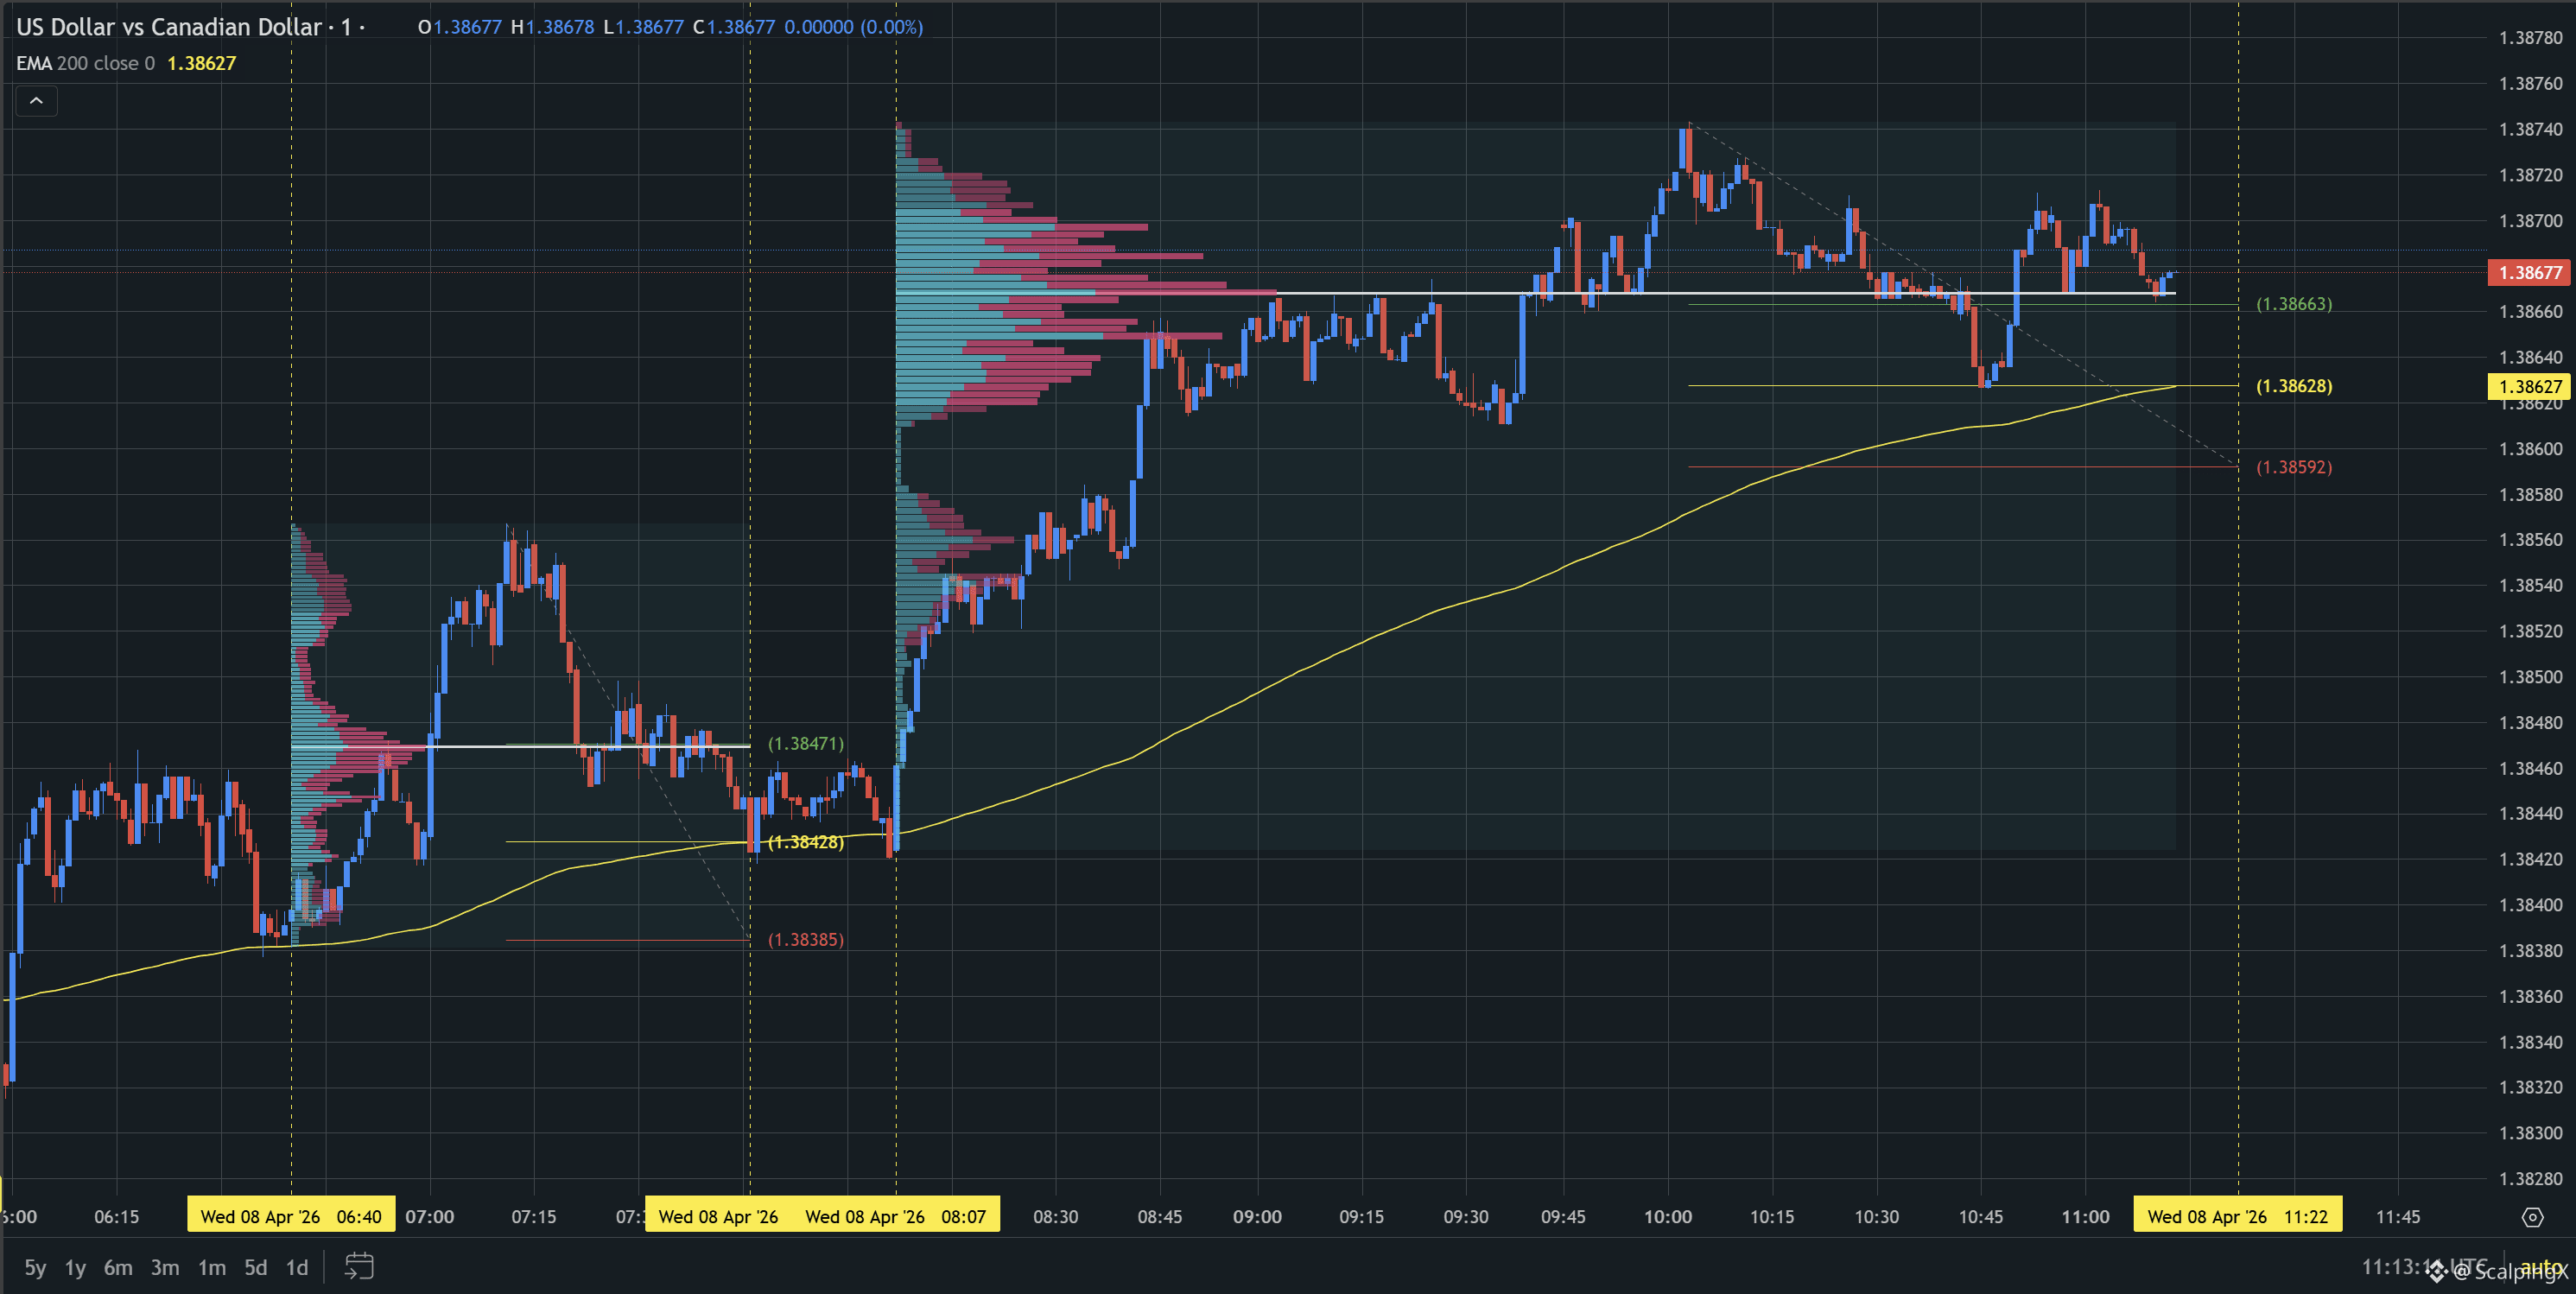
175
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#USMidterms-WhatAreMarketsExpecting?
152,821 Aufrufe
1,131 Kommentare
2
#USOctoberNFP-AreRateCutsStillPossible
284,085 Aufrufe
2,188 Kommentare
3
#CircleQ3Revenue865M
2,492 Aufrufe
124 Kommentare
4
#AMDBeatsExpectations-AINarrativeContinues
38,122 Aufrufe
430 Kommentare
5
#BinanceIncidentReport
314,878 Aufrufe
1,613 Kommentare
6
#AnthropicIPOPricedDownasInvestorsEye$1.5T
23,049 Aufrufe
117 Kommentare
7
#BoundlessToLaunchTokenizedAIInferencePlan
0 Aufrufe
5 Kommentare
8
#HongKongPassesCryptoAssetReportingFrameworkAmendment
118 Aufrufe
8 Kommentare
9
#37thQuarterlyBNBBurnRemoves1.64MillionBNB
4,214 Aufrufe
95 Kommentare
10
#BinanceReopensWithdrawalsForMoreAssets
408,548 Aufrufe
2,488 Kommentare