

#ddog
ddog
3,743 Aufrufe
58 Kommentare
Hot
Zuletzt

·
--
$DDOG 24 Stunden steigt 3,823 %, der aktuelle Preis liegt bei 267,8, doch die Funding-Rate ist bei null, das Open Interest liegt bei 618,90. Diese Daten deuten auf einen seltenen mikroskopischen Gleichgewichtspunkt hin: Der Preis steigt, ohne dass sich heißes Long-Geld in den Markt drängt. Eine Funding-Rate von 0 bedeutet, dass beide Seiten – Long und Short – keine Gebühren zahlen müssen, der Markt wartet also auf eindeutige Signale.
In dieser Struktur fehlt dem Anstieg der kredit-/Hebel-Boost durch den Futures-Markt; es wirkt eher wie ein Spot-Kaufdruck. Sobald die Funding-Rate wieder positiv wird, könnte dies einen Long-Überlauf auslösen; dann ist das Nachkaufen (Long hinterher) vom Preis-Leistungs-Verhältnis her nicht besonders attraktiv. Das Open Interest hat sich nicht deutlich vergrößert, was darauf hindeutet, dass zusätzliches Kapital weiterhin abwartet.
Handels-Tag: #TradFi #链上美股 #DDOG
Wo glaubst du, liegt bei dieser Einschätzung am wahrscheinlichsten der Fehler?
44
$DDOG 24, 8,717 % auf 272,75 gestiegen, Finanzierungssatz 0, offene Kontrakte 700,84. Bei Trading unter politischen Ereignissen steigt der Preis, aber die Finanzierung ist neutral. Die Erwartungen des Marktes zur Auswirkung von Trumps Politik auf Tech-Aktien sind stark gespalten, sowohl Long- als auch Short-Seite haben Angst, den falschen Zeitpunkt zu erwischen. Ich bin bullisch, aber teste nur mit kleiner Position: 2x Hebel, Stop-Loss bei 265, Take-Profit bei 280. Wenn es unter 265 fällt, bedeutet das, dass das politische Risiko die Erwartungen übertroffen hat—dann erkenne ich den Verlust direkt.
Trading-Label: #TradFi #链上美股 #DDOG
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten danebenliegt?
Trading-Label: #TradFi #链上美股 #DDOG
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten danebenliegt?
42

·
--
Übersetzung ansehen
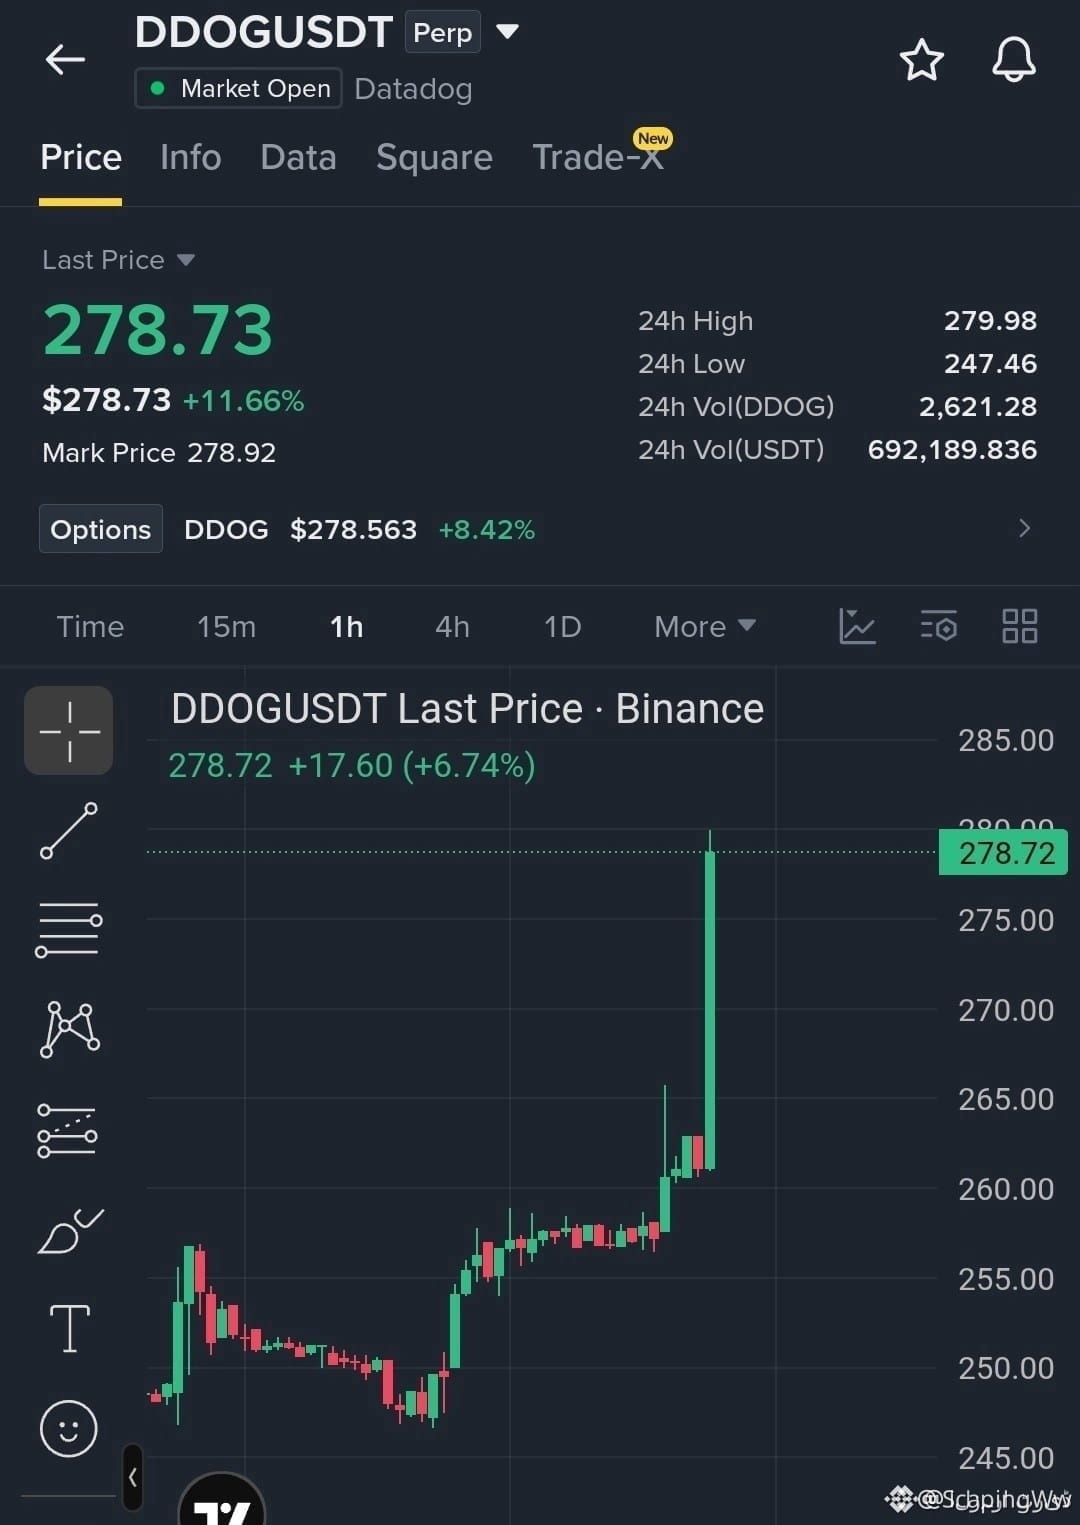
💥 $DDOG SHATTERS KEY RESISTANCE WITH BREAKOUT VELOCITY — PULLBACK RE-ENTRY IN SIGHT! ⚡
Entry: $268 - $273 ⚡
Target: $280 / $285 / $292 🚀
Stop Loss: $262 ⚠️
$DDOG tore through the $260–$263 resistance structure with aggressive buying momentum, leaving late shorts trapped in the wake. ⚡ Chasing price at these extended highs is a trap, so patient execution remains key here.
We are watching for a controlled retest into the $268–$273 demand pocket where institutional liquidity can absorb temporary profit-taking. 📊 If buyers defend this level on declining sell volume, the path clears for a clean run toward upper targets. 💡
💬 Are you waiting patiently for the pullback retest or fading this momentum entirely? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #DDOG #LongSetup #Breakout #Crypto #Trading
🔥 💎
9

Übersetzung ansehen
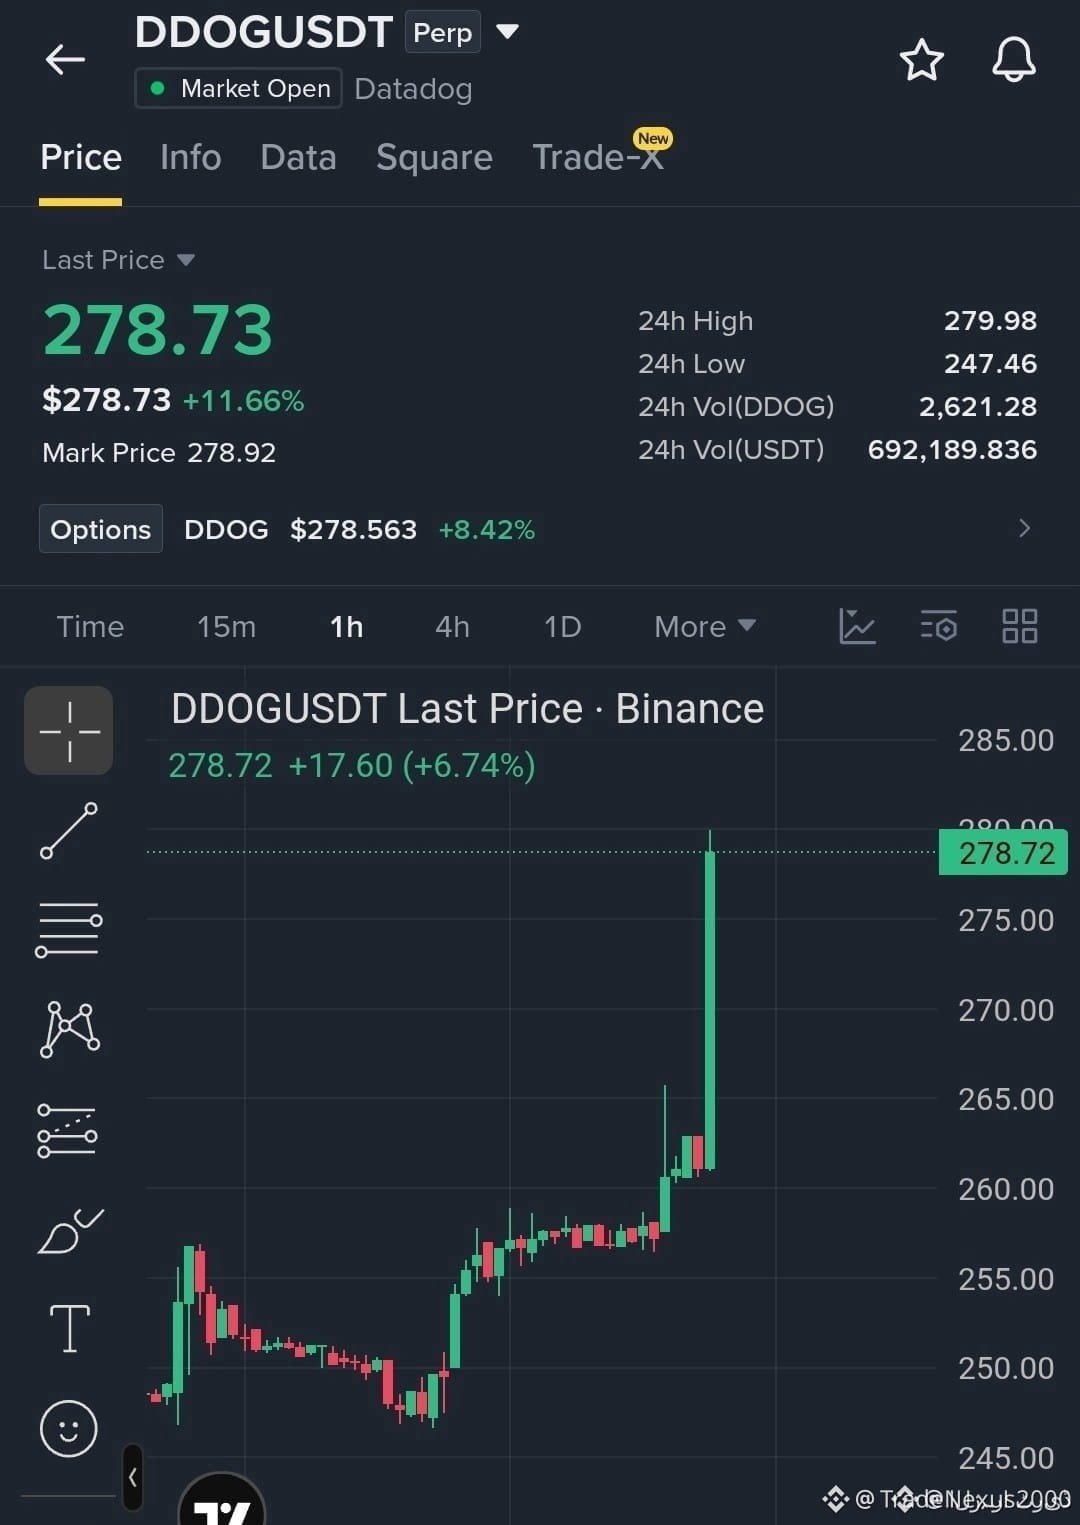
💥 $DDOG BREAKS OUT PAST $263 AS SMART MONEY AWAITS RE-ENTRY PULLBACK! 🦈
Entry: $268 - $273 ⚡
Target: $280, $285, $292 🚀
Stop Loss: $262 ⚠️
Institutional order flow cleanly swept the $260–$263 consolidation resistance, signaling a clear market structure shift for $DDOG . 📊 However, price expansion is currently stretched, making market orders at current highs clinically inefficient from a risk-to-reward perspective.
We are watching for institutional re-accumulation inside the $268–$273 demand zone to position for the next expansion leg toward upper liquidity pools at $292. 💡 Disciplined patience remains paramount when capital advances into high-velocity momentum phases. 💬 Are you setting orders at the demand block or waiting for structural confirmation? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #DDOG #Breakout #Crypto #MarketStructure #Trading
🎯 🦈
2

·
--
Übersetzung ansehen
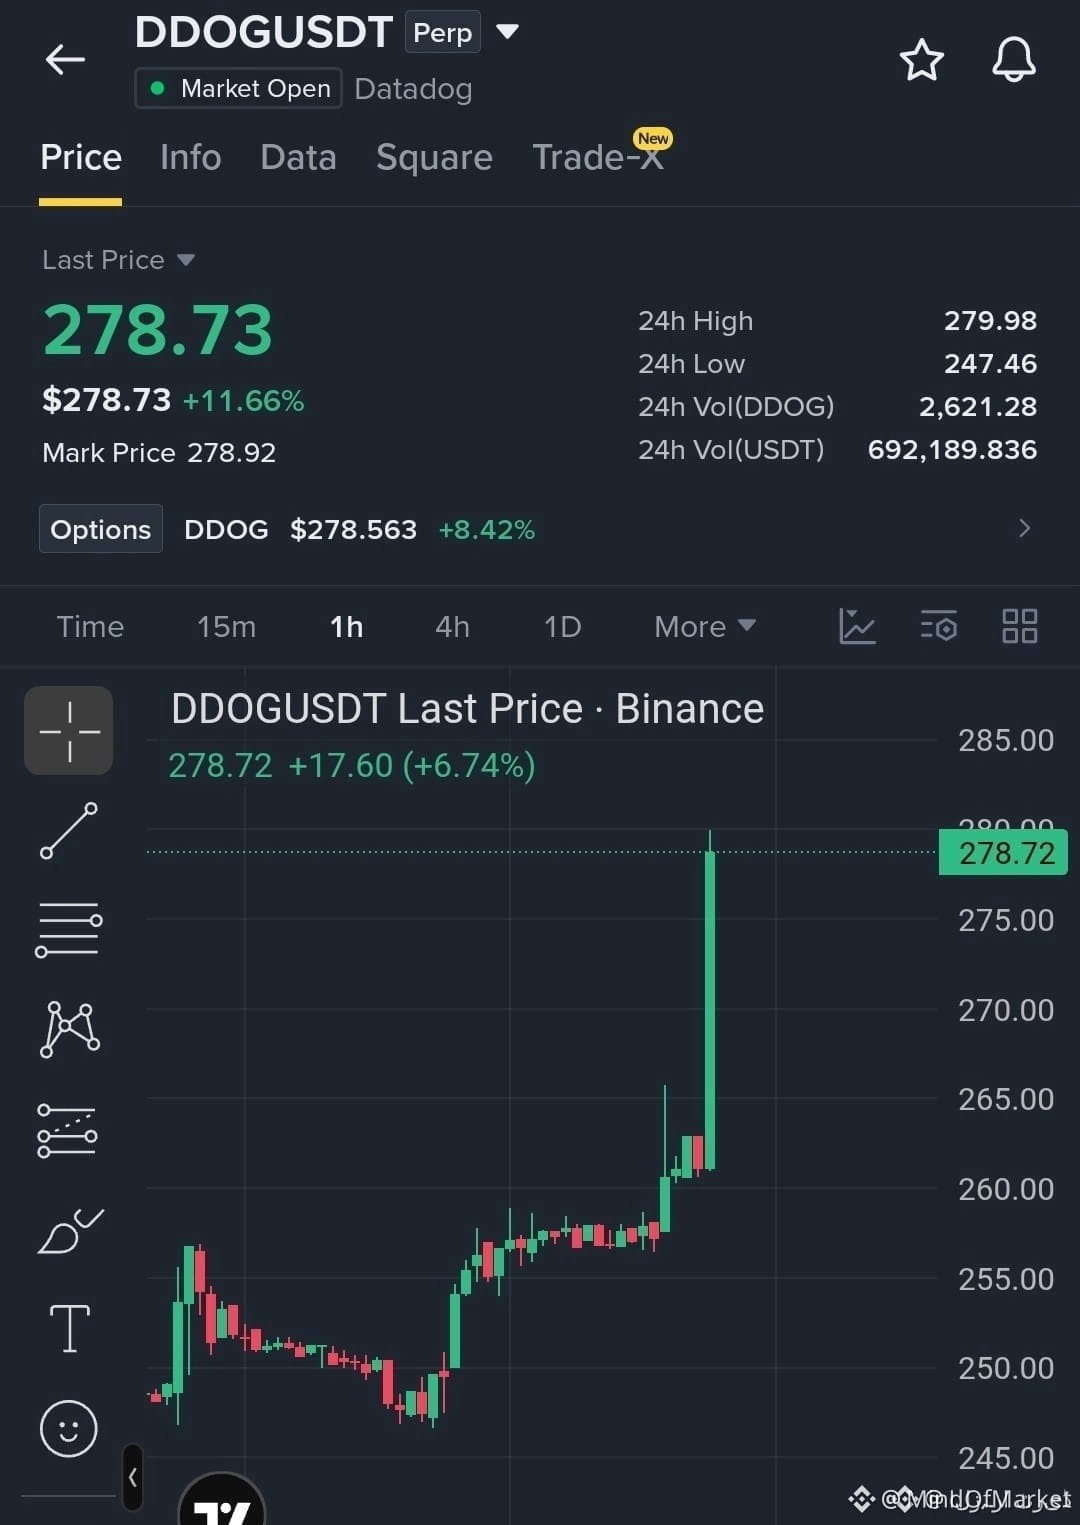
🦈 $DDOG EXPANDS PAST RESISTANCE AS SMART MONEY PREPARES FOR RE-ENTRY 💥
Entry: 268 – 273 ⚡
Target: 280 – 292 🚀
Stop Loss: 262 ⚠️
Institutional expansion on $DDOG cleared the key structural ceiling at 260–263, establishing firm order flow control. 📊 While initial momentum is strong, chasing extended price action invites unnecessary risk when an institutional mitigation zone sits just below current levels.
We are positioning for a disciplined pullback into the 268–273 demand pocket to capture the next wave toward upper liquidity pools at 280, 285, and 292. 🔍 Retesting this newly formed support provides a pristine risk-to-reward structure with invalidation defined right below the breakout pivot.
💬 Are you letting price pull back to your bids or chasing the breakout? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #DDOG #LongSetup #Breakout #MarketStructure
🎯 🦈
8
·
--
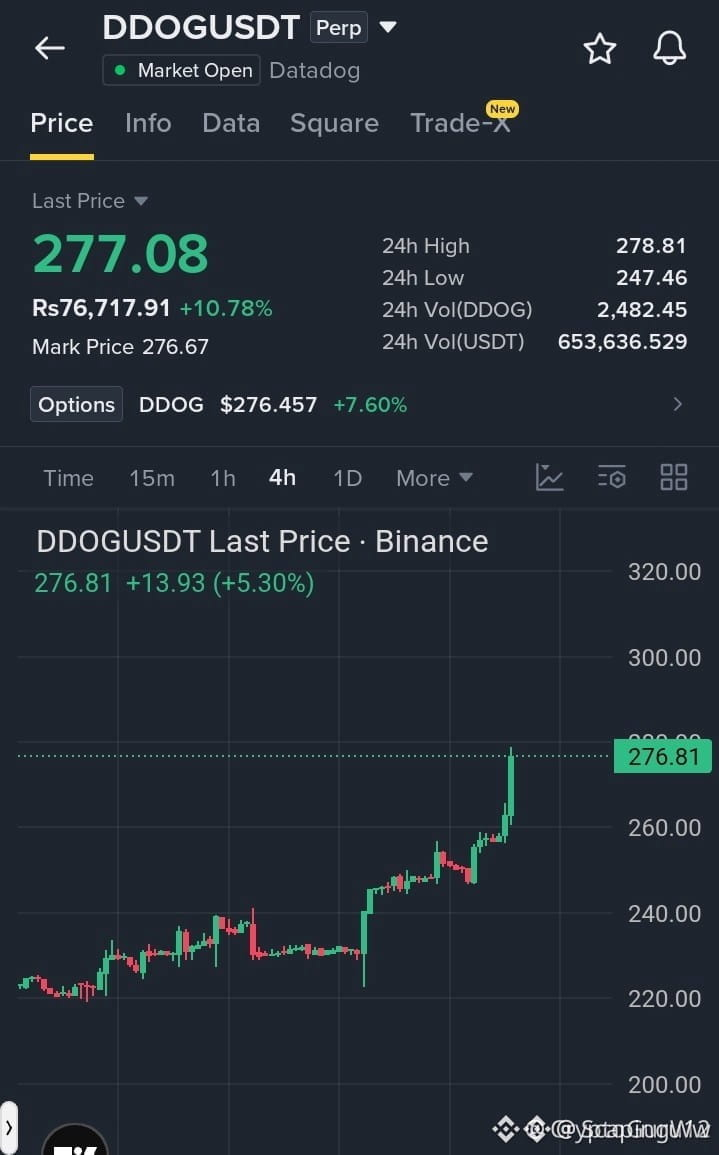
⚡ $DDOG BRECHT OBEN 260 NACHFRAGE, WÄHREND KÄUFER AUF NEUE HIGH-VELOCITY-ZIELE ZUSTEUERN! 🚀
Einstieg: 272.00 – 276.50 ⚡
Ziel: 288.00 🚀
Stop Loss: 264.00 ⚠️
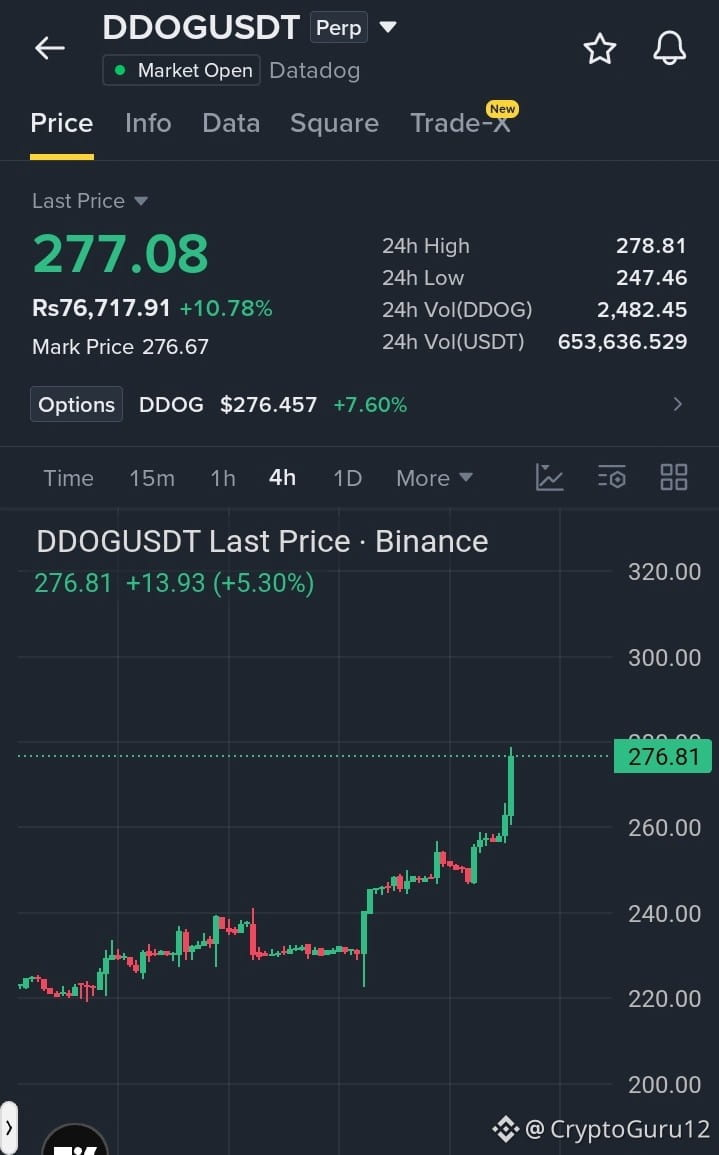
📌 Bullen haben die 260er-Marke entschlossen zurückerobert und auf dem 4H-Zeitrahmen eine klare Folge höherer Hochs und höherer Tiefs gedruckt. Der Kurs klopft aktuell an die Widerstandswand bei 278.81, während Käufer stetig Momentum aufbauen. 📊
💡 Wenn die Nachfrage über der umgedrehten Zone hält, deutet der Order-Flow auf eine Beschleunigungsphase hin – hin zum nächsten Erweiterungsziel. 🌊 Verkäufer verlieren die Kontrolle, während sich Liquidität oberhalb aufbaut.
🤔 Würdest du bei diesem Pullback zum Support bieten oder wartest du auf einen bestätigten Ausbruch über dem Widerstand? 👇
⚠️ Keine Finanzberatung. Behandle immer dein Risiko. 🛡️
🏷️ #DDOG #Breakout #LongSetup #Crypto
🔥 💎
5
·
--
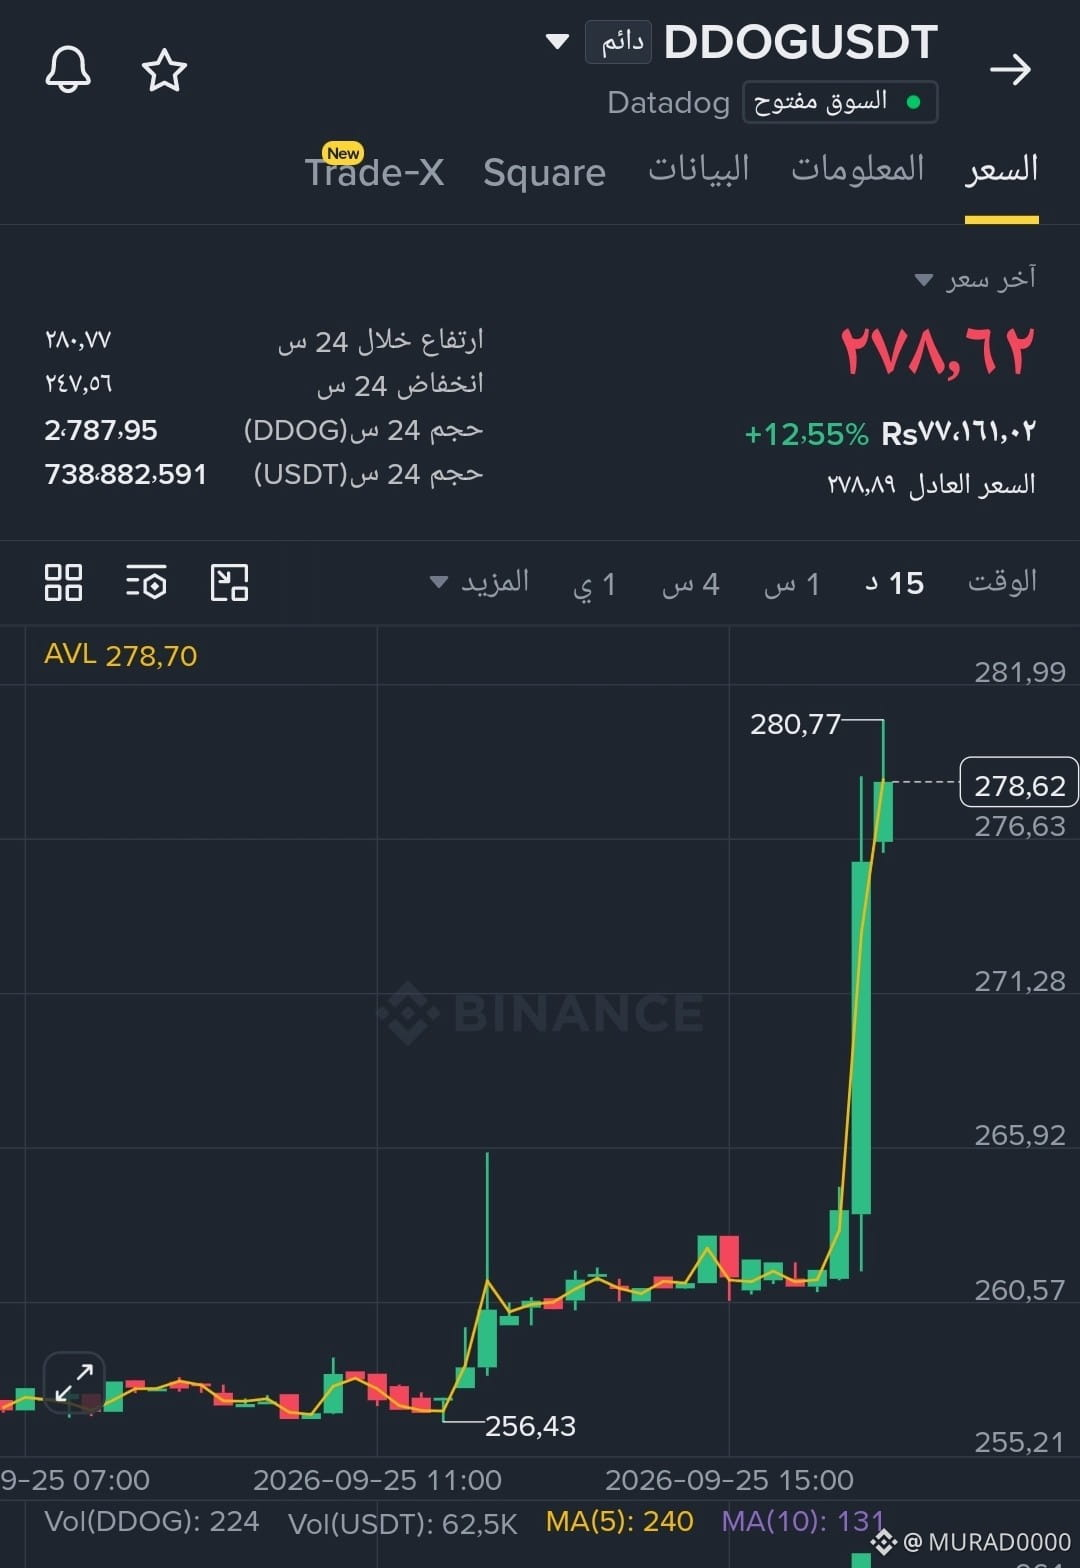
Bullisch
$DDOG BREAKOUT Momentum... Käufer zielen auf höhere Levels
#DDOG zeigt auf dem 4-Stunden-Chart eine starke Aufwärtsstruktur mit aufeinanderfolgenden höheren Hochs und höheren Tiefs. Der Preis wurde über die Zone von 260 USD durchbrochen und testet nun den Widerstandsbereich bei 278.81 USD.
Kauf-Setup
Einstieg: 272.00 – 276.50
Ziel: 288.00
Stop-Loss: 264.00
Kaufen und in den Trade einsteigen
$DDOG
{future}(DDOGUSDT)
$DDOG BREAKOUT Momentum... Käufer zielen auf höhere Levels
#DDOG zeigt auf dem 4-Stunden-Chart eine starke Aufwärtsstruktur mit aufeinanderfolgenden höheren Hochs und höheren Tiefs. Der Preis wurde über die Zone von 260 USD durchbrochen und testet nun den Widerstandsbereich bei 278.81 USD.
Kauf-Setup
Einstieg: 272.00 – 276.50
Ziel: 288.00
Stop-Loss: 264.00
Kaufen und in den Trade einsteigen
$DDOG
72
Übersetzung ansehen
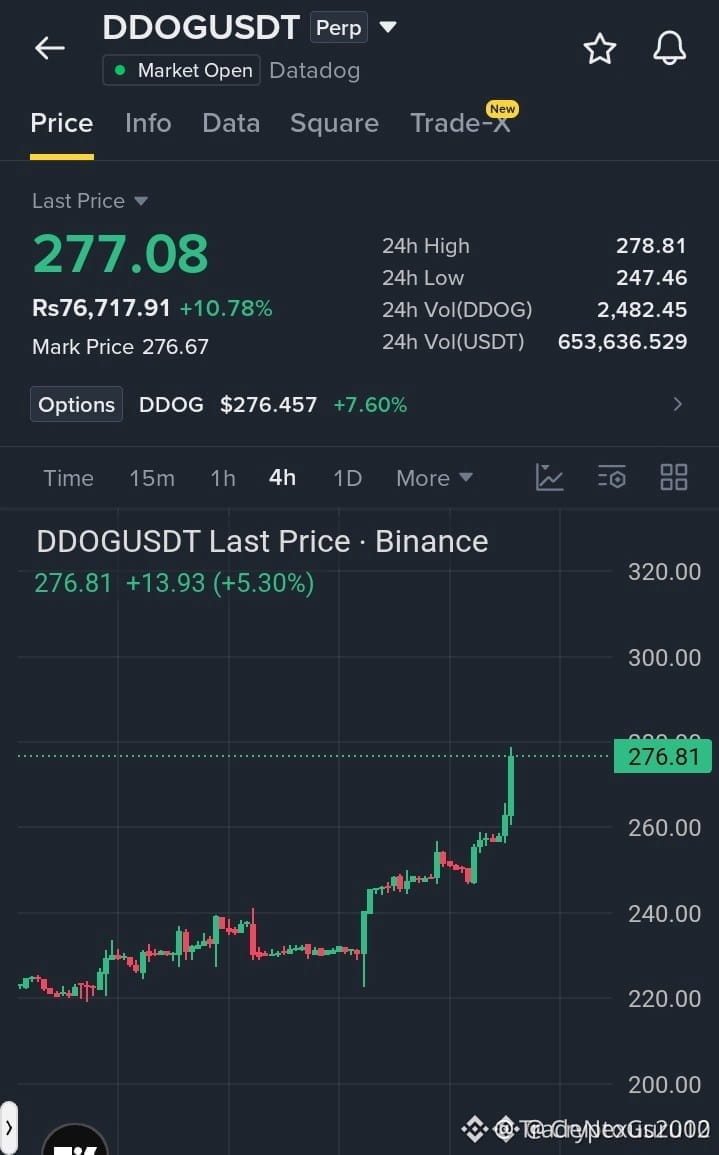
🚨 $DDOG EXPANDS PAST KEY RESISTANCE AS SMART MONEY DRIVES 4H MARKET STRUCTURE! 📈
Entry: $272.00 - $276.50 ⚡
Target: $288.00 🚀
Stop Loss: $264.00 ⚠️
📌 $DDOG has completed a structural breakout above the pivotal $260 demand zone, establishing a clean sequence of higher highs on the 4H timeframe. Price is currently probing the $278.81 overhead liquidity pool as institutional buyers maintain firm control of order flow.
📊 A deliberate retest of the $272.00 - $276.50 imbalance area presents an asymmetric risk-to-reward opportunity before further expansion toward upper target levels. 💡 Managing risk below the $264.00 structural invalidation point keeps positioning sharp while monitoring setup alignment across $ZEC and $LSK . 💬 Are you bidding this order block retest or waiting for a clean daily close above resistance? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #DDOG #LongSetup #Crypto #Breakout #MarketStructure
🎯 🦈
4

·
--
Bullisch
$DDOG BREAKOUT MOMENTUM... KÄUFER ZIELEN HÖHERE NIVEAUS
#DDOG zeigt eine starke 4H-bullische Struktur mit aufeinanderfolgenden höheren Hochs und höheren Tiefs. Der Preis hat die $260- Zone durchbrochen und testet nun den Widerstandsbereich bei $278.81.
LONG-TRADING-SETUP
Einstieg: $272.00 – $276.50
TP: $288.00
SL: $264.00
Kaufen & Trade
{future}(DDOGUSDT)
$ZEC
{future}(ZECUSDT)
$LSK
{future}(LSKUSDT)
$DDOG BREAKOUT MOMENTUM... KÄUFER ZIELEN HÖHERE NIVEAUS
#DDOG zeigt eine starke 4H-bullische Struktur mit aufeinanderfolgenden höheren Hochs und höheren Tiefs. Der Preis hat die $260- Zone durchbrochen und testet nun den Widerstandsbereich bei $278.81.
LONG-TRADING-SETUP
Einstieg: $272.00 – $276.50
TP: $288.00
SL: $264.00
Kaufen & Trade
$ZEC
$LSK
#DDOG zeigt eine starke 4H-bullische Struktur mit aufeinanderfolgenden höheren Hochs und höheren Tiefs. Der Preis hat die $260- Zone durchbrochen und testet nun den Widerstandsbereich bei $278.81.
LONG-TRADING-SETUP
Einstieg: $272.00 – $276.50
TP: $288.00
SL: $264.00
Kaufen & Trade
$ZEC
$LSK
1
273
$DDOG SHORT
Verkäufer behalten vorerst die Initiative, und das Hauptszenario bleibt nach unten gerichtet. Eine plötzliche Bewegung gegen die Position bleibt der wichtigste Risikofaktor, daher hat das Unterstützungsniveau Priorität.
🏁Einstieg: 229.38
✅Take 1: 228.69376673 (+0.30%)
✅Take 2: 227.59753347 (+0.78%)
✅Take 3: 225.95318357 (+1.49%)
❌Stop-Loss: 231.4343499 (-0.90%)
⚠️ Dies ist keine Finanzempfehlung. Handeln Sie auf eigenes Risiko. DYOR.
#DDOG #AIcrypto #SpotTrading 📈
$DDOG
8
$DDOG 24 Stunden Anstieg von 7,75 %, die Funding-Rate bleibt bei null festgepinnt. Im Anstieg geht die Rate auf null zurück – das zeigt, dass in dieser Runde kein hartes Nachschieben von gehebeltem Kapital im Spiel war, sondern dass der Spot-Kaufdruck dominiert.
Die Funding-Rate ist neutral, auch die Positionsgröße von 901,45 ist mit 901.45 eher moderat; das aktuelle Setup ist nicht überfüllt. Aber der Preis ist noch nicht weit von seinem letzten Hoch entfernt, das Chance-Risiko-Verhältnis beim Nachkaufen ist daher eher durchschnittlich.
Ich neige dazu, mit kleiner Position zu testen und long zu gehen, aber mit sehr engem Stop-Loss. Wenn die Richtung Long ist: 2x, Stop-Loss bei 240, Take-Profit bei 255, Positionsgröße 10 %. Wenn es unter 240 fällt, sofort raus – kein Zögern.
Handels-Tag: #TradFi #链上美股 #DDOG
Wo glaubst du, könnte diese Einschätzung am ehesten falsch liegen?
112
·
--
Bullisch
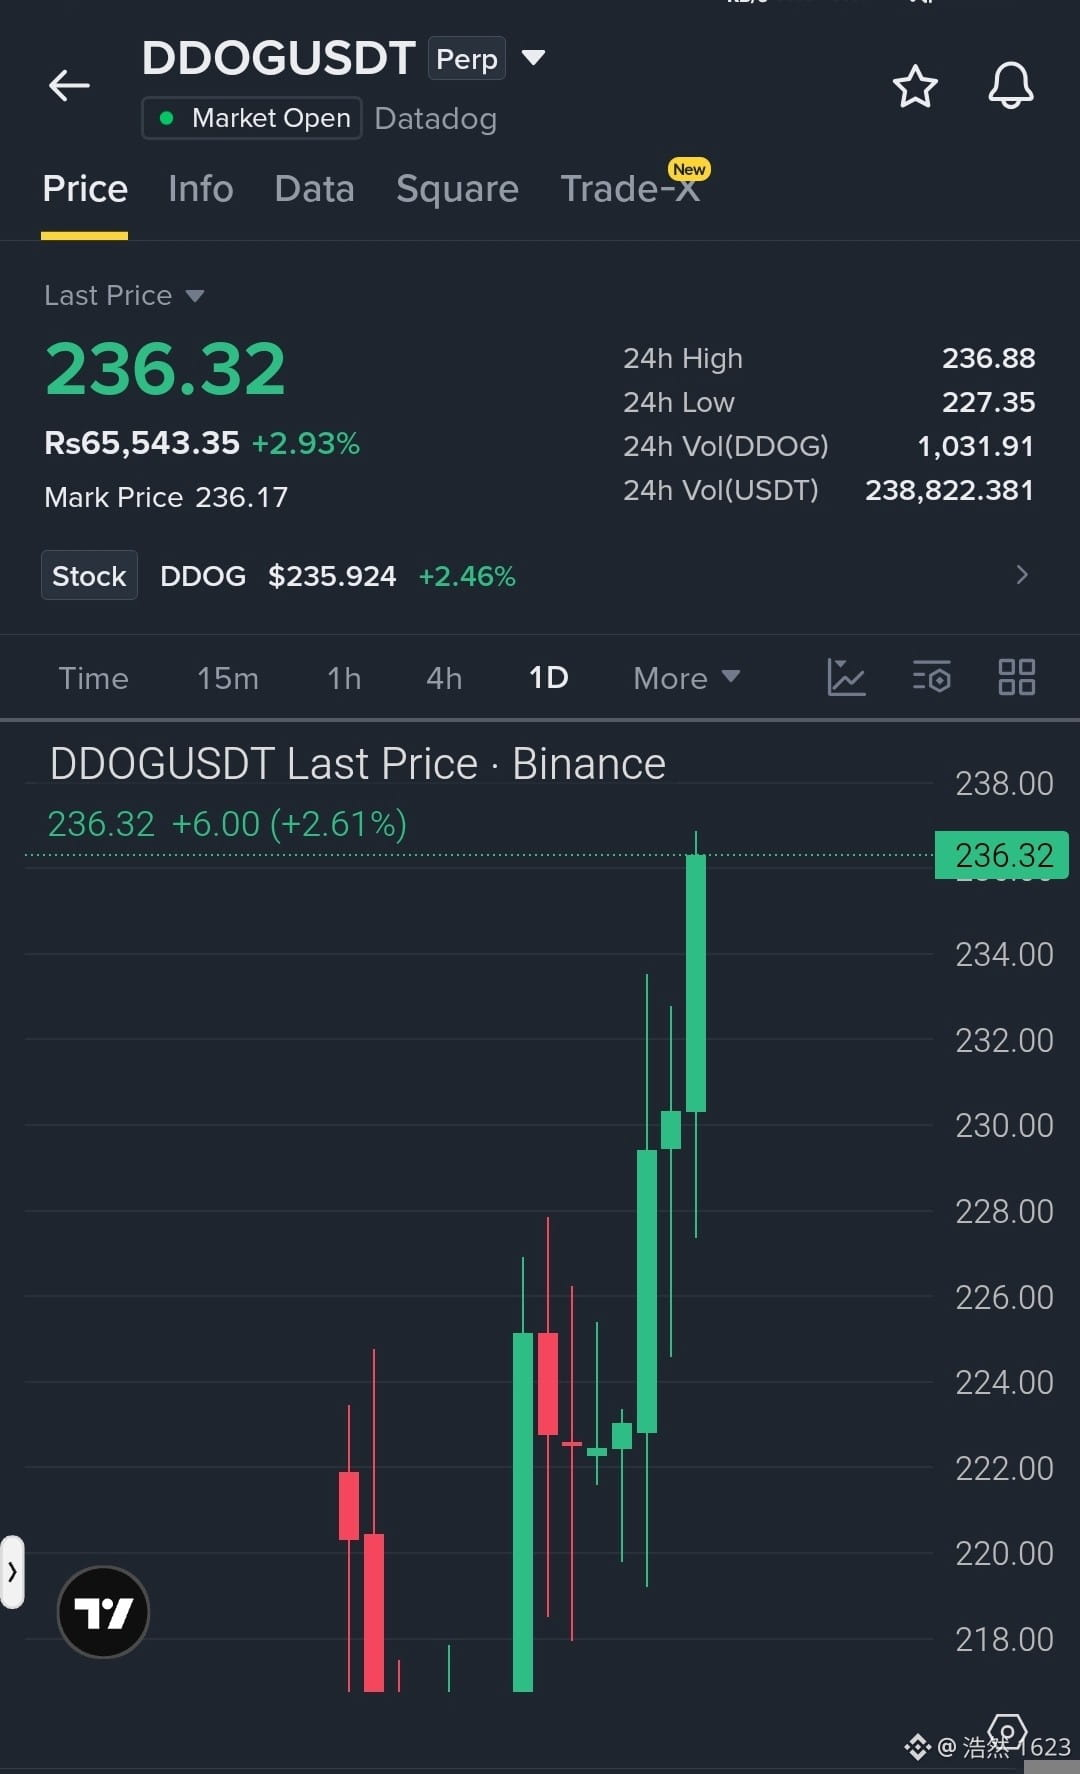
$DDOG hält weiterhin eine starke bullische Kontrolle über den Tageszeitraum und bleibt nahe seinem 24-Stunden-Hoch, nachdem es über die lokale Konsolidierung bei etwa 227.35 ausgebrochen ist. Die kontinuierlich höheren Tiefs und die starken grünen Kerzen deuten auf anhaltenden Kaufdruck hin und weisen auf einen möglichen Vorstoß hin, um obere Widerstandsziele erneut zu testen, sofern die aktuelle Unterstützung hält.
Ziel 1: 236.88
Ziel 2: 238.00
Ziel 3: 240.00
#DDOG #CryptoTrading #TechnicalAnalysis
$ZEC
{future}(ZECUSDT)
$LSK
{future}(LSKUSDT)
{future}(DDOGUSDT)
$DDOG hält weiterhin eine starke bullische Kontrolle über den Tageszeitraum und bleibt nahe seinem 24-Stunden-Hoch, nachdem es über die lokale Konsolidierung bei etwa 227.35 ausgebrochen ist. Die kontinuierlich höheren Tiefs und die starken grünen Kerzen deuten auf anhaltenden Kaufdruck hin und weisen auf einen möglichen Vorstoß hin, um obere Widerstandsziele erneut zu testen, sofern die aktuelle Unterstützung hält.
Ziel 1: 236.88
Ziel 2: 238.00
Ziel 3: 240.00
#DDOG #CryptoTrading #TechnicalAnalysis
$ZEC
$LSK
Ziel 1: 236.88
Ziel 2: 238.00
Ziel 3: 240.00
#DDOG #CryptoTrading #TechnicalAnalysis
$ZEC
$LSK
1
384
$DDOG LONG
Können Käufer nach dem Überwinden der Zwischenlevels eine Aufwärtsdynamik entwickeln? Die Stimmung wirkt konstruktiv, und die Initiative liegt derzeit noch auf der Seite der Long-Positionen. Wenn es den Bullen gelingt, das aktuelle Tempo zu halten, erhält die Bewegung eine logische Fortsetzung.
🔹Einstiegszone: 229.78
🎯Ziel 1: 233.07457685 (+1.43%)
🎯Ziel 2: 236.68915369 (+3.01%)
🎯Ziel 3: 242.11101896 (+5.37%)
❌Stop-Loss: 224.03813473 (-2.50%)
⚠️ Dies ist keine Finanzempfehlung. Handeln Sie auf eigenes Risiko. DYOR.
#DDOG #Worldcoin #Crypto 📈
$DDOG
8

Dieses Coin-Volumen sinkt weiter, halte Short weiter bis auf 0.
Die Coins ganz vorne in der Rangliste der größten Kursgewinne sind oft am gefährlichsten.
🔥 $DDOG #DDOG 【主】
Aktueller Kurs: $229.46, 24h-Performance +3.93%
24h-Volumen nur $583,000, letzter Platz im gesamten Markt
→ Volumenrückgang 22.5%, niemand will in hohen Kursen nachkaufen, Short weiter bis auf 0
Seitwärts auf niedrigem Niveau, es fehlt an der Energie für einen Rebound
Short-Order bei $275.35: Wenn es nicht unterboten wird, halten; Stop-Loss bei $302.89
Diese hier sind ebenfalls gute Zeiten zum Shorten:
---
$VTHO
Aktuell $0.000671, 24h-Performance -16.33%
Einstieg: $0.000805 Short-Order aufgeben, Stop-Loss bei 10% ($0.000886)
---
$MINA
Aktuell $0.082800, 24h-Performance -15.12%
Einstieg: $0.099360 Short-Order aufgeben, Stop-Loss bei 10% ($0.109296)
---
⚠️ Für kleines Kapital: erst testen, strikt Stop-Loss setzen, keine Trades ohne Risikokontrolle
#合约交易 #Analyse der Volumenstärke
178
Der schlechteste Deal auf dem ganzen Netz, weiter leer verkaufen, bis auf 0.
Die Daten sind hier, schau selbst.
★ $DDOG #DDOG 【Haupt】
Aktuell $225.78, 24h-Performance +2.01%
24h-Volumen nur $395.000, Letzter im gesamten Markt
→ Das Volumen nimmt ab, der Preis fällt, die Short-Logik ist stimmig: weiter Short halten, bis 0 erreicht ist
Erholungen sind kraftlos, die Bären haben die Oberhand
Bei ca. $270.94 Short eröffnen, Stop-Loss bei $298.03, mit kleiner Positionsgröße als Test
Auch diese sind gute Zeitpunkte zum Shorten:
$ZEN
Aktuell $6.3820, 24h-Performance +0.81%
Einstieg: Short-Limit bei $7.6584, Stop-Loss 10% ( $8.4242 )
$MINA
Aktuell $0.082490, 24h-Performance -15.29%
Einstieg: Short-Limit bei $0.098988, Stop-Loss 10% ( $0.108887 )
⚠️ Für kleine Gelder zum Testen: strikt Stop-Loss setzen, keine Trades ohne Risikokontrolle
#趋势判断 #Kontraktauswertung
236

·
--
$DDOG 24 Stunden gestiegen um 1,712 %, der Preis liegt bei 224,53. Aber als ich mir die Funding-Rate angesehen habe, war sie tatsächlich 0,00000000. Ein Wert mit Schwankungen, aber die Funding-Rate ist komplett bei Null – das ist viel bemerkenswerter als eine reine Betrachtung von Kursanstieg oder -rückgang.
Dass die Funding-Rate bei null liegt, bedeutet, dass sich in den vergangenen Zeiträumen weder Longs noch Shorts Geld gegenseitig gezahlt haben. Das heißt entweder, dass Long- und Short-Kräfte in einem seltenen kurzfristigen Gleichgewicht sind, oder dass schlicht nicht viel Hebelpositionen auf eine Richtung wetten. Zusammen mit dem Positionsvolumen von 727,61 und dem Handelsvolumen von 57611 zeigt das: Die Kampfeslust um dieses aktuelle Kursniveau ist nicht besonders hoch. Wenn die Funding-Rate null ist, gibt es auch keine starken Erwartungen an einen Squeeze. Das kleine Hochgehen des Preises wirkt eher wie eine Erkundung bestehender Liquidität in einem engen Korridor – nicht wie ein klares Signal, dass neue Gelder aggressiv auf die Richtung setzen. Ich denke, diese Bewegung ist M4_mover, aber die treibende Kraft wird momentan nicht von geliehenem Hebelkapital gedrückt.
Mein Fazit ist eindeutig: Jetzt ist nicht der Zeitpunkt, um einzusteigen. Eine Funding-Rate von null ist ein starkes Abwartssignal. Ich werde abwarten, bis der Preis an dieser Stelle von 224,53 eine klarere Entscheidung trifft – etwa bei einem Volumen-Ausbruch über 225 und dem gleichzeitigen Sichtbarwerden, dass die Funding-Rate wieder positiv wird (>0). Das würde dann bedeuten, dass sich gehebelt Longs positionieren, und der Trend könnte anhalten.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #DDOG #DDOGUSDT $DDOG
77
·
--
🚨 DDOG PUMP ODER BULL TRAP? VERPASS DIESE LEVEL NICHT! ⚠️
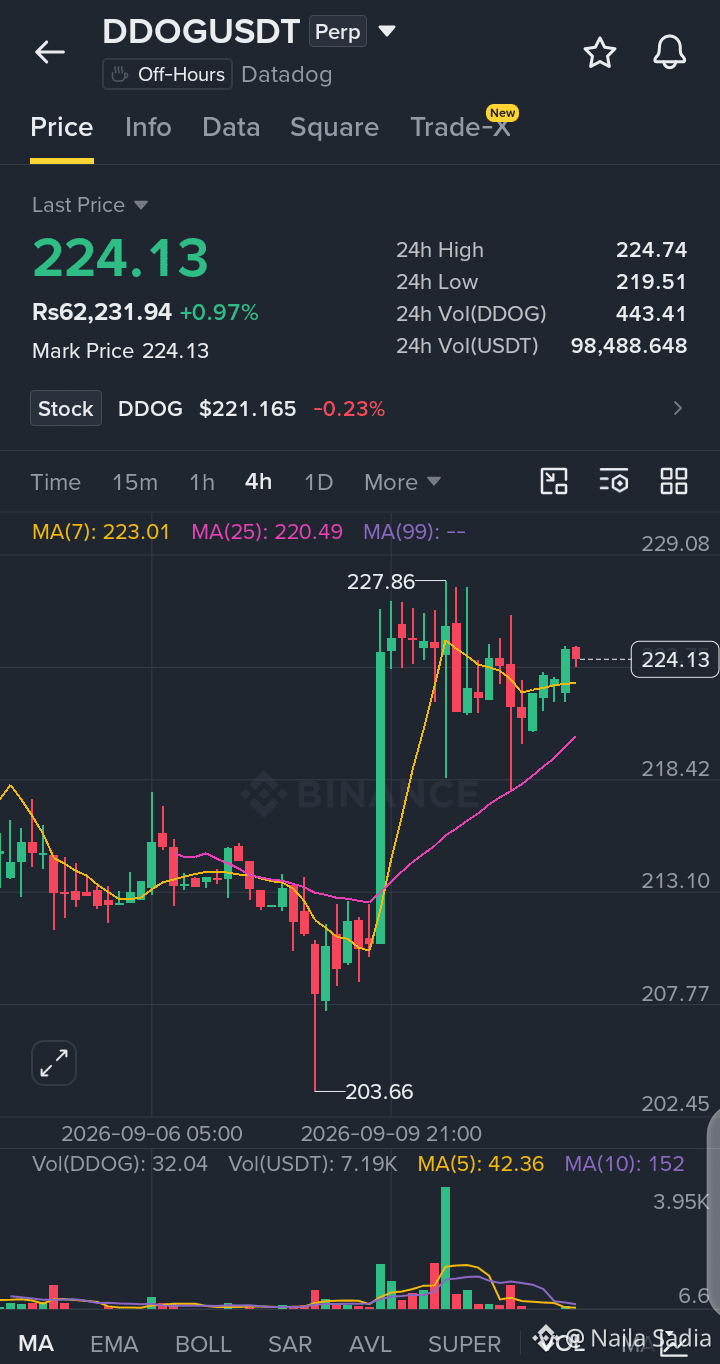
$DDOG (Datadog) steigt höher auf 224.13, +0.97%, hält sich fest oberhalb seines 4H MA7 (223.01) und MA25 (220.49), nachdem ein 24h-Tief von 219.51 getestet wurde und es sich einem Peak von 224.74 annähert.
📊 KURZER TRADE-PLAN — 4H
🟢 LONG-EINSTIEG: 221.00–223.50
🛑 STOP LOSS: 218.00
🎯 TP1: 227.86
🎯 TP2: 235.00
📌 Regel: Einstieg bei stabilem Re-Test oder Fortsetzungs-„Bounce“, der oberhalb des zurückeroberten gleitenden Durchschnitt-Clusters hält.
⚠️ Ein klarer Bruch und ein 4H-Close über 227.86 löst eine massive Upside-Fortsetzung Richtung 235.00 aus!
👉 Trade: $DDOG
{future}(DDOGUSDT)
#DDOG #Datadog #BinanceSquare #LongSetup #TradingSignal
🚨 DDOG PUMP ODER BULL TRAP? VERPASS DIESE LEVEL NICHT! ⚠️
$DDOG (Datadog) steigt höher auf 224.13, +0.97%, hält sich fest oberhalb seines 4H MA7 (223.01) und MA25 (220.49), nachdem ein 24h-Tief von 219.51 getestet wurde und es sich einem Peak von 224.74 annähert.
📊 KURZER TRADE-PLAN — 4H
🟢 LONG-EINSTIEG: 221.00–223.50
🛑 STOP LOSS: 218.00
🎯 TP1: 227.86
🎯 TP2: 235.00
📌 Regel: Einstieg bei stabilem Re-Test oder Fortsetzungs-„Bounce“, der oberhalb des zurückeroberten gleitenden Durchschnitt-Clusters hält.
⚠️ Ein klarer Bruch und ein 4H-Close über 227.86 löst eine massive Upside-Fortsetzung Richtung 235.00 aus!
👉 Trade: $DDOG
#DDOG #Datadog #BinanceSquare #LongSetup #TradingSignal
202
·
--
DDOG ist in den letzten 24 Stunden um 6,49% gestiegen, der Kurs liegt bei 224,33, doch die Funding-Rate ist negativ: -0,00063017. Der Preis steigt, aber das Funding zahlen die Short-Positionen – dieses Micro-Structure ist schon ziemlich interessant.
Kern-Einschätzung: Die aktuelle Micro-Struktur bei DDOG wird von den Bären dominiert, mit einer Short-Squeeze-getriebenen Enge – nicht von einem Trend, der von Longs ausgelöst wird.
Das ist kein gewöhnliches bullisches Muster. Eine negative Funding-Rate bedeutet, dass die Inhaber von Short-Positionen den Longs Geld zahlen. Nach dem Mechanismus: Wenn die Short-Stimmung überhitzt und sich zu viele Shorts aufstauen, werden sie bei einer Preisrallye gezwungen, ihre Positionen mit Stopps zu schließen – was den Preis weiter nach oben treibt und den short-squeeze-Loop verstärkt. Dass der Preis um 6,49% steigt, während die Shorts weiterhin zahlen, zeigt: Die Shorts ziehen sich nicht aus dem Aufwärtstrend zurück, sondern halten dagegen. Jeder weitere Tag, den sie durchhalten, ist für sie Blutvergießen. Blickt man auf das Open Interest: mit 821,89 ist die Größenordnung relativ zu Kurs und dem bisherigen Anstieg nicht besonders auffällig. Das könnte darauf hindeuten, dass der Anstieg eher aus Short-Covering kommt als aus dem starken Zufluss neuer Long-Gelder. Das ist ein klassischer Fall, in dem sich die Bären in ihre eigene Enge hinein drücken.
Die stärkste Gegenbeobachtung: Wenn die US-Aktien insgesamt eine abwärtsgerichtete Risk-Tendenz zeigen – besonders wenn Tech-/Growth-Aktien abverkauft werden – dann wird DDOG als korrelierte Asset kaum ungeschoren davonkommen. Die Squeeze-Dynamik durch die negative Funding-Rate könnte dann von systemischem Verkaufsdruck überlagert werden. Außerdem: Wenn im nächsten Abschnitt das Open Interest (OI) deutlich anzieht, der Preis aber stagniert oder fällt, heißt das, dass Longs beginnen „hinten nachzukaufen“/aufzunehmen – dann wandelt sich die Squeeze-Logik vom Long-vs-Short-Kampf hin zu einem stabileren Duell, und die Dynamik wird schwächer.
Die Second-Order-Auswirkungen sind ziemlich klar: Wenn der Preis weiter steigt, müssen die Shorts, die gerade Funding zahlen, auf einem höheren Niveau ihre Stops auslösen und schließen. Ihr Verlust wird zum Gewinn der Longs. Diese Kosten tragen jene, die übermäßig leerverkauft sind und nicht bereit sind, Fehler einzugestehen. Die Liquidität fließt dann von den Short-Margin-Konten zu den Taschen der Longs.
Mein Take verliert in zwei Bedingungen die Gültigkeit: Erstens, wenn der Preis unter 200 fällt – dann bedeutet das, dass der Squeeze gescheitert ist und die Bären einen Etappensieg einfahren. Zweitens, wenn die Funding-Rate in den positiven Bereich dreht – dann kippt die Marktstimmung, Longs werden überfüllt, und der „Hauptdarsteller“ im Spiel wechselt.
Für dieses Setup ist mein Vorgehen: Nicht hinterherjagen. Ich warte, bis der Preis auf etwa 210 zurücksetzt, und beobachte, ob die Funding-Rate weiterhin negativ bleibt. Falls die Struktur unverändert ist, versuche ich mit kleiner Position vorsichtig Long – mit einem strikt auf 200 gesetzten Stop-Loss.
Trading-Tag: #TradFi #链上美股 #DDOG
Wo glaubst du, könnte diese Einschätzung am wahrscheinlichsten falsch liegen?
45

🚨 $DDOG/USDT FUTURES SIGNAL 🔥
$DDOG zeigt bullischen Aufwärtsimpuls mit ca. +6% Performance in 24H.
📊 SIGNAL: 🟢 LONG
🎯 Einstiegszone: $219 – $223
🛑 Stop Loss: $212
🎯 TP1: $230
🎯 TP2: $238
🎯 TP3: $248
✅ Bestätigung:
Nur LONG, wenn der Preis die Einstiegszone hält und das Kaufvolumen stark bleibt.
⚠️ Eine anhaltende Bewegung unter $212 macht das Setup ungültig.
💡 Nicht hinterherjagen, wenn der Preis scharf über die Einstiegszone steigt, ohne einen Retest.
#DDOG #cryptotrading #futures #TradingSignal #BinanceSquare
115
·
--
$DDOG 24 Stunden Kursanstieg 6,49 %, der Preis steigt auf 224,33 USD, und zugleich liegt die Funding Rate bei den Binance TradFi-Kontrakten bei -0,00063. Dieses Paket liefert auf der Mikroebene ein klares Signal: ein kurzfristiger Aufwärtsimpuls, der sehr wahrscheinlich dazu führt, dass Leerverkäufer zu einem Rückkauf (Short-Covering) gezwungen werden. Eine negative Funding Rate bedeutet, dass Leerverkäufer den Longs Gebühren zahlen müssen; das heißt normalerweise, dass die Short-Positionen relativ überfüllt sind oder die Marktstimmung übermäßig pessimistisch ist. Wenn der Preis in so einem Umfeld steigt, bildet das die klassische Anfangsstruktur eines Short Squeeze (Short-Eindeckungs-/Verdrängungs-Effekts).
Warum kommt es zu so einem Squeeze? Man kann es in zwei Schritte aufteilen. Schritt eins: Wenn der Preis zuvor gefallen ist oder seitwärts gehandelt hat, haben Leerverkäufer in beträchtlichem Umfang Positionen aufgebaut. Schritt zwei: Irgendein Auslöser – zum Beispiel eine allgemeine Erholung der Stimmung bei Technologiewerten oder dass der Software-Sektor im Rahmen der KI-Story plötzlich mehr finanzielle Aufmerksamkeit bekommt – führt dazu, dass plötzlich Kauforder in den Markt strömen. Dadurch steigt der Preis, die schwebenden Verluste der Leerverkäufer nehmen zu, und der Margin-Druck zwingt sie zum Kauf, um ihre Positionen zu schließen (also zum Covering). Dieser erzwungene Kauf treibt den Preis weiter nach oben und erzeugt eine positive Rückkopplung. Auf den Daten lässt sich das daran erkennen, dass die Funding Rate durchgehend negativ bleibt (Shorts zahlen) und der Preis gleichzeitig steigt – genau das ist ein Hinweis darauf, dass dieser Prozess gerade abläuft. Das ist keine „hysterische“ Jagd der Longs hinter dem Kurs, sondern ein passiver Rückzug der Shorts.
Wie stark dieses Signal ist, sollte jedoch mit einem weiteren Datensatz verifiziert werden. Ich habe gesehen, dass das Open Interest (offenes Kontraktvolumen) von $DDOG derzeit bei 821,89 liegt. Dieser Wert hat an sich keine direkte Aussage über Long- oder Short-Bedeutung; man muss ihn zusammen mit Preis und Funding Rate betrachten. Wenn der Preis steigt, die Funding Rate negativ bleibt und das Open Interest zugleich deutlich zunimmt, bedeutet das: Es gibt nicht nur Short-Covering, sondern auch neue Longs, die aktiv eröffnen – dann wäre die Dynamik des Squeezes noch stärker. Mit nur einer Datenquelle lässt sich die Richtung der OI-Veränderung nicht eindeutig bestimmen; daher neige ich aktuell eher zu der Einschätzung, dass es sich um eine kurzfristige Erholung handelt, die vor allem durch das Schließen von Shorts getrieben wird. Wie lange das anhält, hängt davon ab, ob es weiterhin frisches Kaufinteresse gibt, das in den Markt einsteigt.
Die stärkste Gegenprüfung liegt in der Makroebene. Wenn sich auf Makroebene die Erwartungen an die Ergebnisse oder das Wachstum von KI-bezogenen Unternehmen kollektiv drehen, oder wenn der gesamte US-Tech-Sektor wegen Änderungen der Zins-Erwartungen unter Druck gerät, dann wird der mikrotechnische Squeeze bei $DDOG vom Makro-Verkaufsdruck leicht überrollt. Dann könnte die Funding Rate schnell ins Positive drehen (Longs werden überfüllt), und der Kurs würde nach unten drehen.
Handels-Tag: #TradFi #链上美股 #DDOG
Wo glaubst du, könnte diese Einschätzung am wahrscheinlichsten falsch liegen?
22
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#BTCFallsBelow$83000
4,718 Aufrufe
73 Kommentare
2
#BitgetDetailsSecurityIncidentTimeline
543 Aufrufe
56 Kommentare
3
#BitcoinSpotETFs$2.39BWeeklyNetInflow
491 Aufrufe
12 Kommentare
4
#FedProposesPaymentStablecoinRules
20,159 Aufrufe
429 Kommentare
5
#ChinaMayLetAlibabaByteDanceBuyNvidiaChips
22,199 Aufrufe
461 Kommentare
6
#USChinaRelease$30BTariffCutProductLists
2,898 Aufrufe
48 Kommentare
7
#SKoreaFSCConsidersVirtualAssetMarketMaker
14,666 Aufrufe
352 Kommentare
8
#ChinaIndustrialProfitGrowthSlowsFourthMonth
14,074 Aufrufe
341 Kommentare
9
#BitwiseFilesFinalNEARSpotETFProspectus
134,398 Aufrufe
1,940 Kommentare
10
#BitgetHackerMoves$83MStolenXRP
42,542 Aufrufe
187 Kommentare