
#crclb
crclb
72,250 Aufrufe
1,161 Kommentare
Hot
Zuletzt

·
--
Übersetzung ansehen
$CRCLB +1.64% | $GAL +1.48% | $SPCXB +1.44%
#CRCLB nudges to $74.35, up +1.64% on $13.8 M of volume. The modest gain feels steady amid a quiet market.
#GAL climbs to $2.54, up +1.48% with $1.3 M traded. It’s a small‑cap move, so any further upside may be fragile.
#SPCXB rises to $139.77, up +1.44% on a solid $43.6 M of volume. The larger flow suggests broader interest beyond a simple tick.
👀 Watch if SPCXB’s heavy volume sustains; a shift could signal the next sector rally.
#Write2Earn #Binance
$CRCLB +1.64% | $GAL +1.48% | $SPCXB +1.44%
#CRCLB nudges to $74.35, up +1.64% on $13.8 M of volume. The modest gain feels steady amid a quiet market.
#GAL climbs to $2.54, up +1.48% with $1.3 M traded. It’s a small‑cap move, so any further upside may be fragile.
#SPCXB rises to $139.77, up +1.44% on a solid $43.6 M of volume. The larger flow suggests broader interest beyond a simple tick.
👀 Watch if SPCXB’s heavy volume sustains; a shift could signal the next sector rally.
#Write2Earn #Binance
#CRCLB nudges to $74.35, up +1.64% on $13.8 M of volume. The modest gain feels steady amid a quiet market.
#GAL climbs to $2.54, up +1.48% with $1.3 M traded. It’s a small‑cap move, so any further upside may be fragile.
#SPCXB rises to $139.77, up +1.44% on a solid $43.6 M of volume. The larger flow suggests broader interest beyond a simple tick.
👀 Watch if SPCXB’s heavy volume sustains; a shift could signal the next sector rally.
#Write2Earn #Binance
8

·
--
$CRCLB +2.73% | $STX +2.68% | $RNDR +2.58%
#CRCLB wird bei $75.22 gehandelt, ein Plus von +2.73% bei einem Handelsvolumen von $13.2 M.
#STX liegt bei $0.3295 und steigt +2.68% bei einem Handelsvolumen von $2.1 M; die Stacks-Plattform erweitert Bitcoin um Apps und Smart Contracts.
#RNDR liegt bei $7.03, ein Plus von +2.58%, bei einem täglichen Handelsvolumen von $1.6 M.
👀 Die unterschiedlichen Handelsvolumina deuten darauf hin, dass die Rallye von CRCLB robuster sein könnte als die verhalteneren Anstiege bei STX und RNDR.
#Write2Earn #Binance
$CRCLB +2.73% | $STX +2.68% | $RNDR +2.58%
#CRCLB wird bei $75.22 gehandelt, ein Plus von +2.73% bei einem Handelsvolumen von $13.2 M.
#STX liegt bei $0.3295 und steigt +2.68% bei einem Handelsvolumen von $2.1 M; die Stacks-Plattform erweitert Bitcoin um Apps und Smart Contracts.
#RNDR liegt bei $7.03, ein Plus von +2.58%, bei einem täglichen Handelsvolumen von $1.6 M.
👀 Die unterschiedlichen Handelsvolumina deuten darauf hin, dass die Rallye von CRCLB robuster sein könnte als die verhalteneren Anstiege bei STX und RNDR.
#Write2Earn #Binance
#CRCLB wird bei $75.22 gehandelt, ein Plus von +2.73% bei einem Handelsvolumen von $13.2 M.
#STX liegt bei $0.3295 und steigt +2.68% bei einem Handelsvolumen von $2.1 M; die Stacks-Plattform erweitert Bitcoin um Apps und Smart Contracts.
#RNDR liegt bei $7.03, ein Plus von +2.58%, bei einem täglichen Handelsvolumen von $1.6 M.
👀 Die unterschiedlichen Handelsvolumina deuten darauf hin, dass die Rallye von CRCLB robuster sein könnte als die verhalteneren Anstiege bei STX und RNDR.
#Write2Earn #Binance
3
·
--
Übersetzung ansehen
$CRCLB +2.81% | $STX +2.67% | $RNDR +2.58%
#CRCLB is trading at $75.25, up +2.81% on $13.2 M of volume. The price lift comes with a relatively strong turnover, hinting at renewed interest.
#STX sits at $0.3301, gaining +2.67% while seeing $2.1 M in trades. Momentum is modest but the uptick aligns with the broader market rise.
#RNDR moves to $7.03, up +2.58% on $1.6 M of volume. The advance is steady, though the lower volume suggests a cautious buying pattern.
👀 Keep an eye on whether the volume gaps between these gainers narrow, as that could signal a more coordinated rally.
#Write2Earn #Binance
$CRCLB +2.81% | $STX +2.67% | $RNDR +2.58%
#CRCLB is trading at $75.25, up +2.81% on $13.2 M of volume. The price lift comes with a relatively strong turnover, hinting at renewed interest.
#STX sits at $0.3301, gaining +2.67% while seeing $2.1 M in trades. Momentum is modest but the uptick aligns with the broader market rise.
#RNDR moves to $7.03, up +2.58% on $1.6 M of volume. The advance is steady, though the lower volume suggests a cautious buying pattern.
👀 Keep an eye on whether the volume gaps between these gainers narrow, as that could signal a more coordinated rally.
#Write2Earn #Binance
#CRCLB is trading at $75.25, up +2.81% on $13.2 M of volume. The price lift comes with a relatively strong turnover, hinting at renewed interest.
#STX sits at $0.3301, gaining +2.67% while seeing $2.1 M in trades. Momentum is modest but the uptick aligns with the broader market rise.
#RNDR moves to $7.03, up +2.58% on $1.6 M of volume. The advance is steady, though the lower volume suggests a cautious buying pattern.
👀 Keep an eye on whether the volume gaps between these gainers narrow, as that could signal a more coordinated rally.
#Write2Earn #Binance
2

Übersetzung ansehen
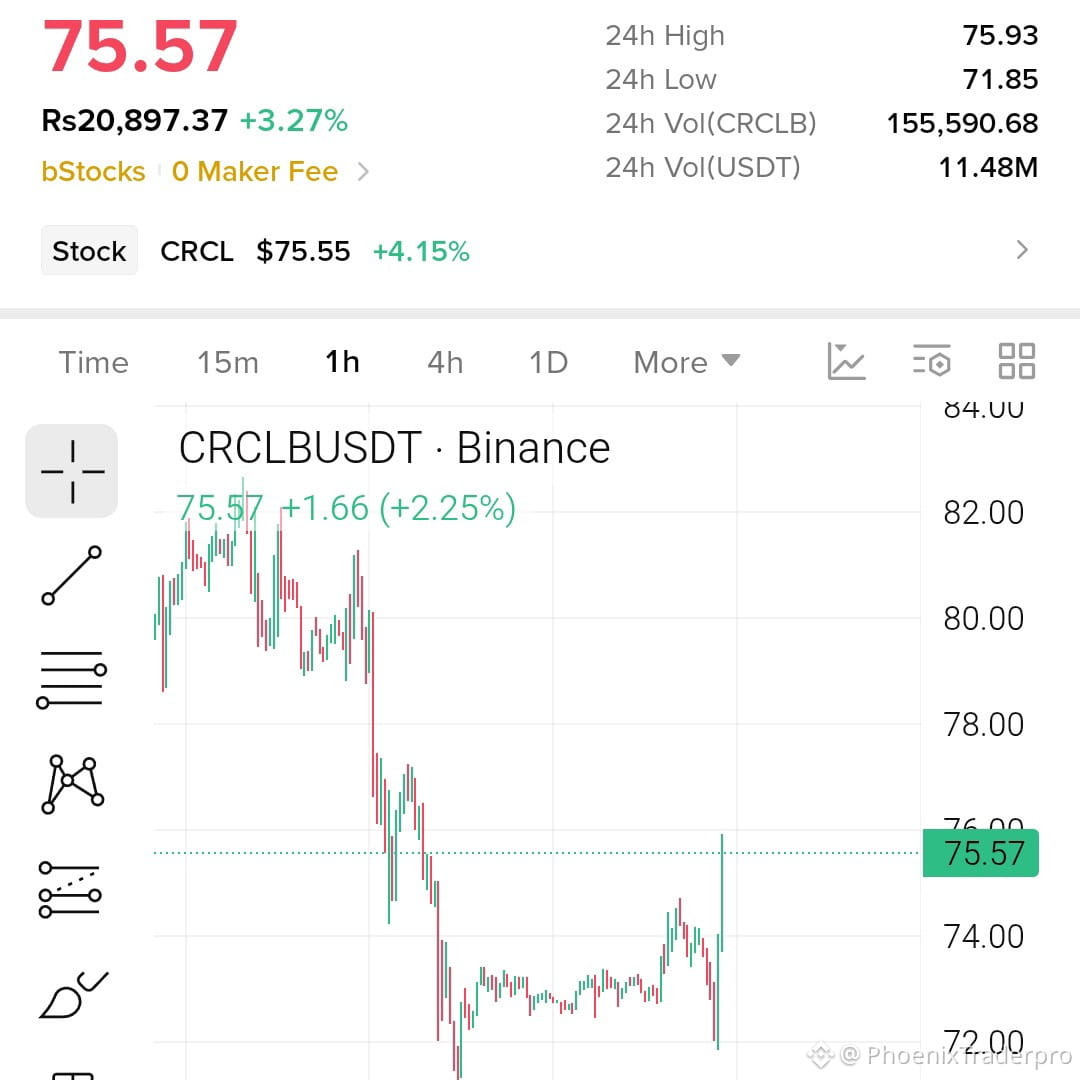
🚀🦈 $CRCLB SURGES INTO 24H HIGH WITH WHALE‑DRIVEN BUYING!
Entry: 74.50-75.57 ⚡
Target: 75.93, 77.50, 80.00 🚀
Stop Loss: 72.00 ⚠️
📊 Smart money is sweeping liquidity under the 74‑75 band, forcing sellers to capitulate. The 24‑hour high at 75.93 confirms a fresh demand burst, while volume spikes on the 4H chart echo a classic whale‑fuelled rally. 💡 Each upward tick tightens the order block, setting the stage for a potential breakout toward the 80‑zone. 👇 What’s your next bid size as the bulls tighten the grip?
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #CRCLB #LongSetup #Breakout #Crypto
🔥 💎
🚀🦈 $CRCLB SURGES INTO 24H HIGH WITH WHALE‑DRIVEN BUYING!
Entry: 74.50-75.57 ⚡
Target: 75.93, 77.50, 80.00 🚀
Stop Loss: 72.00 ⚠️
📊 Smart money is sweeping liquidity under the 74‑75 band, forcing sellers to capitulate. The 24‑hour high at 75.93 confirms a fresh demand burst, while volume spikes on the 4H chart echo a classic whale‑fuelled rally. 💡 Each upward tick tightens the order block, setting the stage for a potential breakout toward the 80‑zone. 👇 What’s your next bid size as the bulls tighten the grip?
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #CRCLB #LongSetup #Breakout #Crypto
🔥 💎
Entry: 74.50-75.57 ⚡
Target: 75.93, 77.50, 80.00 🚀
Stop Loss: 72.00 ⚠️
📊 Smart money is sweeping liquidity under the 74‑75 band, forcing sellers to capitulate. The 24‑hour high at 75.93 confirms a fresh demand burst, while volume spikes on the 4H chart echo a classic whale‑fuelled rally. 💡 Each upward tick tightens the order block, setting the stage for a potential breakout toward the 80‑zone. 👇 What’s your next bid size as the bulls tighten the grip?
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #CRCLB #LongSetup #Breakout #Crypto
🔥 💎
4

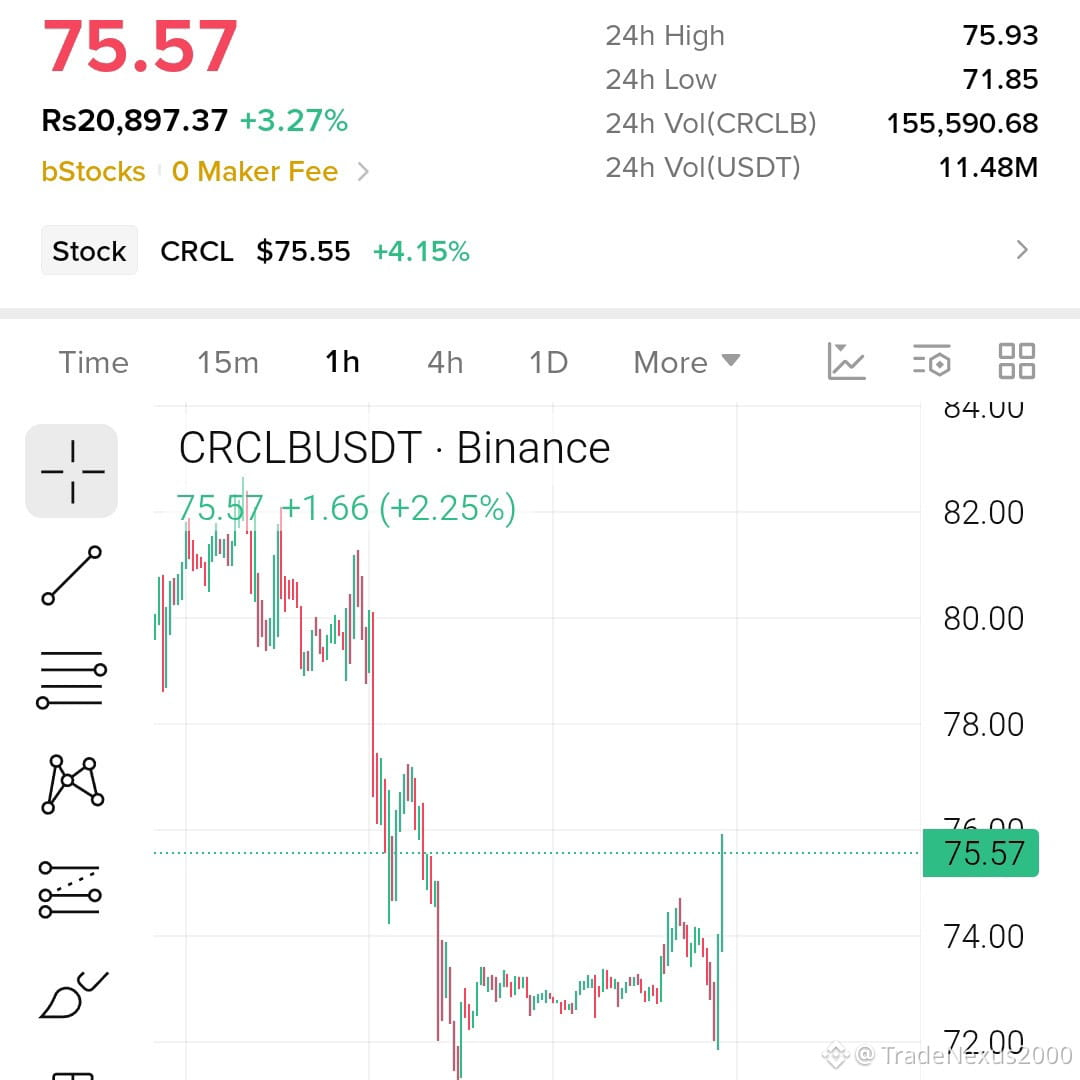
🚨 $CRCLB SCHIESST IN DIE 24H-HOCHZONE – LIQUIDITÄTS-SWEEP DROHT! 📈
Einstieg: 74.50-75.57 ⚡
Kursziele: 75.93, 77.50, 80.00 🚀
Stop-Loss: 72.00 ⚠️
📊 Der Nachfrageblock zwischen 74.50‑75.57 hat drei Verkaufswellen absorbiert – ein Signal für die Akkumulation durch institutionelle Anleger. 📌 Volumenspitzen im 4H-Chart bestätigen einen aggressiven Wiedereinstieg, da die Käufer die Verkäufer übertreffen.
⚡ Da der 24-Stunden-Höchststand von 75.93 als erstes Gewinnziel dient, peilt der Aufwärtsimpuls des Orderblocks 77.50 und einen möglichen Anstieg auf 80.00 an – auf der Suche nach dem nächsten Liquiditätspool. 🌊 Das Setup bietet disziplinierten Tradern ein klares Chance-Risiko-Verhältnis.
💬 Wie positionierst du dich für den nächsten Liquiditäts-Sweep? 👇
⚠️ Keine Finanzberatung. Achte stets auf dein Risikomanagement. 🛡️
🏷️ #CRCLB #LongSetup #LiquiditySweep #Crypto
🔥 💎
🚨 $CRCLB SCHIESST IN DIE 24H-HOCHZONE – LIQUIDITÄTS-SWEEP DROHT! 📈
Einstieg: 74.50-75.57 ⚡
Kursziele: 75.93, 77.50, 80.00 🚀
Stop-Loss: 72.00 ⚠️
📊 Der Nachfrageblock zwischen 74.50‑75.57 hat drei Verkaufswellen absorbiert – ein Signal für die Akkumulation durch institutionelle Anleger. 📌 Volumenspitzen im 4H-Chart bestätigen einen aggressiven Wiedereinstieg, da die Käufer die Verkäufer übertreffen.
⚡ Da der 24-Stunden-Höchststand von 75.93 als erstes Gewinnziel dient, peilt der Aufwärtsimpuls des Orderblocks 77.50 und einen möglichen Anstieg auf 80.00 an – auf der Suche nach dem nächsten Liquiditätspool. 🌊 Das Setup bietet disziplinierten Tradern ein klares Chance-Risiko-Verhältnis.
💬 Wie positionierst du dich für den nächsten Liquiditäts-Sweep? 👇
⚠️ Keine Finanzberatung. Achte stets auf dein Risikomanagement. 🛡️
🏷️ #CRCLB #LongSetup #LiquiditySweep #Crypto
🔥 💎
Einstieg: 74.50-75.57 ⚡
Kursziele: 75.93, 77.50, 80.00 🚀
Stop-Loss: 72.00 ⚠️
📊 Der Nachfrageblock zwischen 74.50‑75.57 hat drei Verkaufswellen absorbiert – ein Signal für die Akkumulation durch institutionelle Anleger. 📌 Volumenspitzen im 4H-Chart bestätigen einen aggressiven Wiedereinstieg, da die Käufer die Verkäufer übertreffen.
⚡ Da der 24-Stunden-Höchststand von 75.93 als erstes Gewinnziel dient, peilt der Aufwärtsimpuls des Orderblocks 77.50 und einen möglichen Anstieg auf 80.00 an – auf der Suche nach dem nächsten Liquiditätspool. 🌊 Das Setup bietet disziplinierten Tradern ein klares Chance-Risiko-Verhältnis.
💬 Wie positionierst du dich für den nächsten Liquiditäts-Sweep? 👇
⚠️ Keine Finanzberatung. Achte stets auf dein Risikomanagement. 🛡️
🏷️ #CRCLB #LongSetup #LiquiditySweep #Crypto
🔥 💎
16
·
--
Übersetzung ansehen
$CRCLB 短线做空信号:RSI 65 超买,价格触及布林上轨 75.030,上方压力 75.930,警惕冲高回落,止损 76.334。技术面观点,非投资建议。#CRCLB #做空
$CRCLB 短线做空信号:RSI 65 超买,价格触及布林上轨 75.030,上方压力 75.930,警惕冲高回落,止损 76.334。技术面观点,非投资建议。#CRCLB #做空
Übersetzung ansehen
🚀 $CRCLB LONG SETUP 🟢
📍 Entry: $74.50–$75.57
🎯 TP1: $75.93
🎯 TP2: $77.50
🎯 TP3: $80.00
🛑 SL: $72.00
🔥 Bulls targeting higher levels! Watch the breakout and wait for confirmation.
⚠️ Always manage risk and use a stop-loss.
#CRCLB #TradingSignals #CryptoTrading #BinanceSquare
{spot}(CRCLBUSDT)
🚀 $CRCLB LONG SETUP 🟢
📍 Entry: $74.50–$75.57
🎯 TP1: $75.93
🎯 TP2: $77.50
🎯 TP3: $80.00
🛑 SL: $72.00
🔥 Bulls targeting higher levels! Watch the breakout and wait for confirmation.
⚠️ Always manage risk and use a stop-loss.
#CRCLB #TradingSignals #CryptoTrading #BinanceSquare
📍 Entry: $74.50–$75.57
🎯 TP1: $75.93
🎯 TP2: $77.50
🎯 TP3: $80.00
🛑 SL: $72.00
🔥 Bulls targeting higher levels! Watch the breakout and wait for confirmation.
⚠️ Always manage risk and use a stop-loss.
#CRCLB #TradingSignals #CryptoTrading #BinanceSquare
34

·
--
Übersetzung ansehen
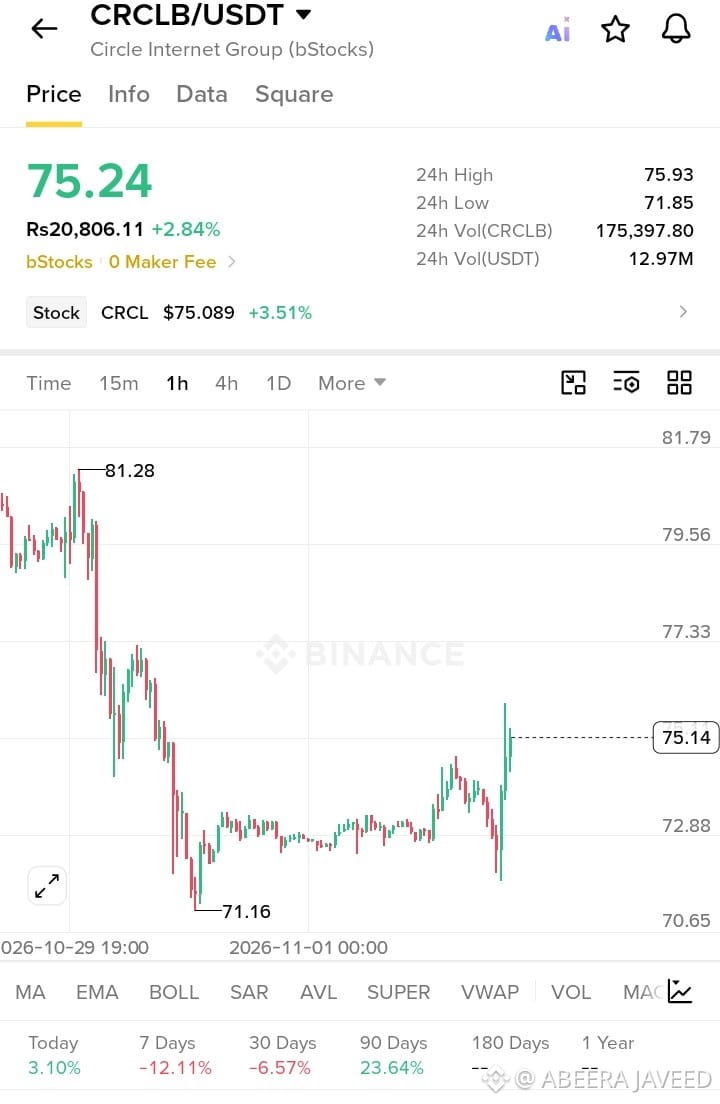
Your stop on $CRCLB is probably in the wrong place and here is where it actually belongs
Most traders pick a random percentage loss instead of looking at the chart
Price is sitting at 75.4100 right now up 3.1 percent on the day
The last 24h swing low sits at 71.8500 right below us
The hourly ATR is 1.0 percent which is just normal market noise
If you put your stop tighter than that noise you get wicked out before the move starts
A real stop goes below the level that proves your idea is dead wrong
Do not take my word for it, tap $CRCLB and look at the candles
Where do you normally set your risk on a chart like this
#CRCLB #TradingTips
Your stop on $CRCLB is probably in the wrong place and here is where it actually belongs
Most traders pick a random percentage loss instead of looking at the chart
Price is sitting at 75.4100 right now up 3.1 percent on the day
The last 24h swing low sits at 71.8500 right below us
The hourly ATR is 1.0 percent which is just normal market noise
If you put your stop tighter than that noise you get wicked out before the move starts
A real stop goes below the level that proves your idea is dead wrong
Do not take my word for it, tap $CRCLB and look at the candles
Where do you normally set your risk on a chart like this
#CRCLB #TradingTips
Most traders pick a random percentage loss instead of looking at the chart
Price is sitting at 75.4100 right now up 3.1 percent on the day
The last 24h swing low sits at 71.8500 right below us
The hourly ATR is 1.0 percent which is just normal market noise
If you put your stop tighter than that noise you get wicked out before the move starts
A real stop goes below the level that proves your idea is dead wrong
Do not take my word for it, tap $CRCLB and look at the candles
Where do you normally set your risk on a chart like this
#CRCLB #TradingTips
3
·
--
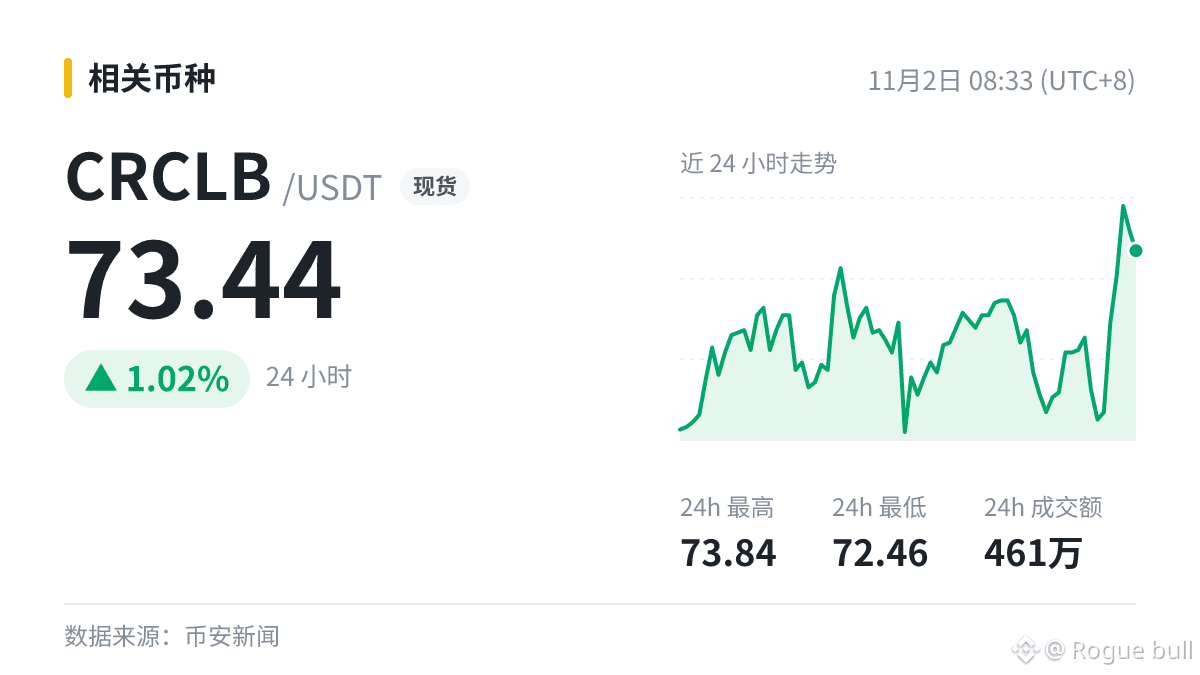
Um 08:33 gesehen: Studie zeigt, dass Ausgabenlimits von Circle-AI-Agenten-Wallets umgangen werden können
Nach schlechten Nachrichten ist wichtiger, ob weiterhin Geld abfließt, als die Nachricht selbst. Ich werde die Marktreaktion in den nächsten Stunden beobachten.
$CRCLB 。
#CRCLB
Um 08:33 gesehen: Studie zeigt, dass Ausgabenlimits von Circle-AI-Agenten-Wallets umgangen werden können
Nach schlechten Nachrichten ist wichtiger, ob weiterhin Geld abfließt, als die Nachricht selbst. Ich werde die Marktreaktion in den nächsten Stunden beobachten.
$CRCLB 。
#CRCLB
Nach schlechten Nachrichten ist wichtiger, ob weiterhin Geld abfließt, als die Nachricht selbst. Ich werde die Marktreaktion in den nächsten Stunden beobachten.
$CRCLB 。
#CRCLB
2
92
·
--
Übersetzung ansehen
突發!研究發現 Circle AI 代理錢包支出限額可被繞過
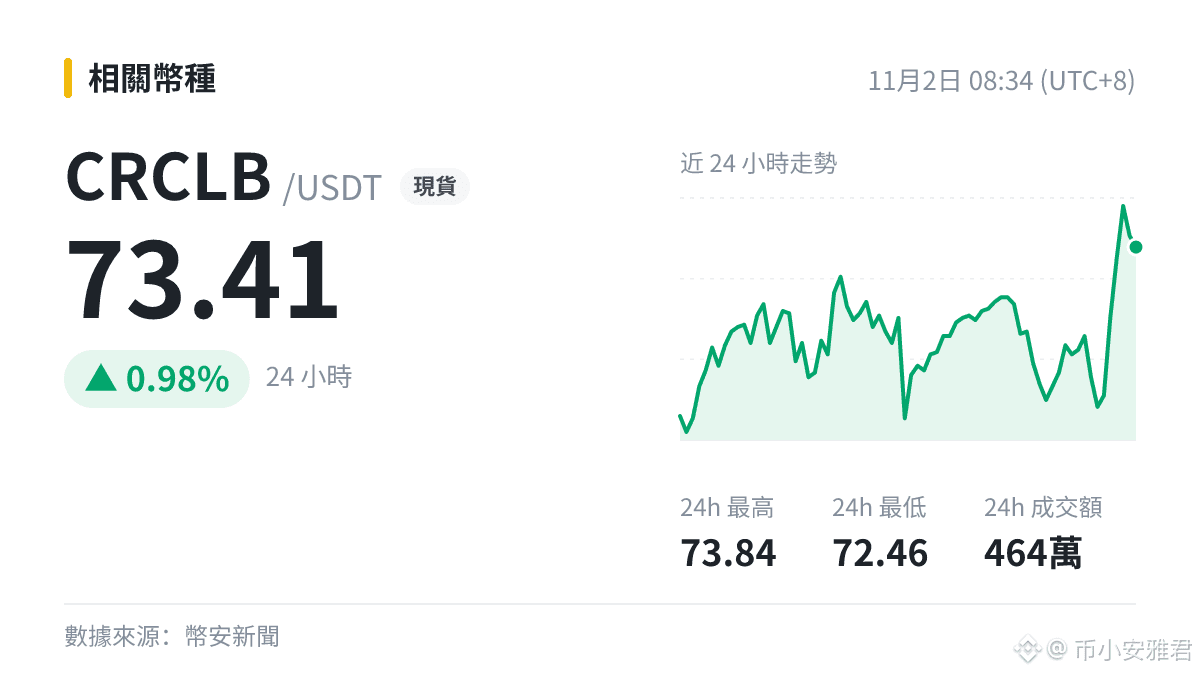
$CRCLB 現報 73.41,24h +0.98%。
項目出現負面消息,單條消息很難改變趨勢,不過可能放大波動。消息出來後走勢如何,拭目以待。
#CRCLB
突發!研究發現 Circle AI 代理錢包支出限額可被繞過
$CRCLB 現報 73.41,24h +0.98%。
項目出現負面消息,單條消息很難改變趨勢,不過可能放大波動。消息出來後走勢如何,拭目以待。
#CRCLB
$CRCLB 現報 73.41,24h +0.98%。
項目出現負面消息,單條消息很難改變趨勢,不過可能放大波動。消息出來後走勢如何,拭目以待。
#CRCLB
72

·
--
Übersetzung ansehen
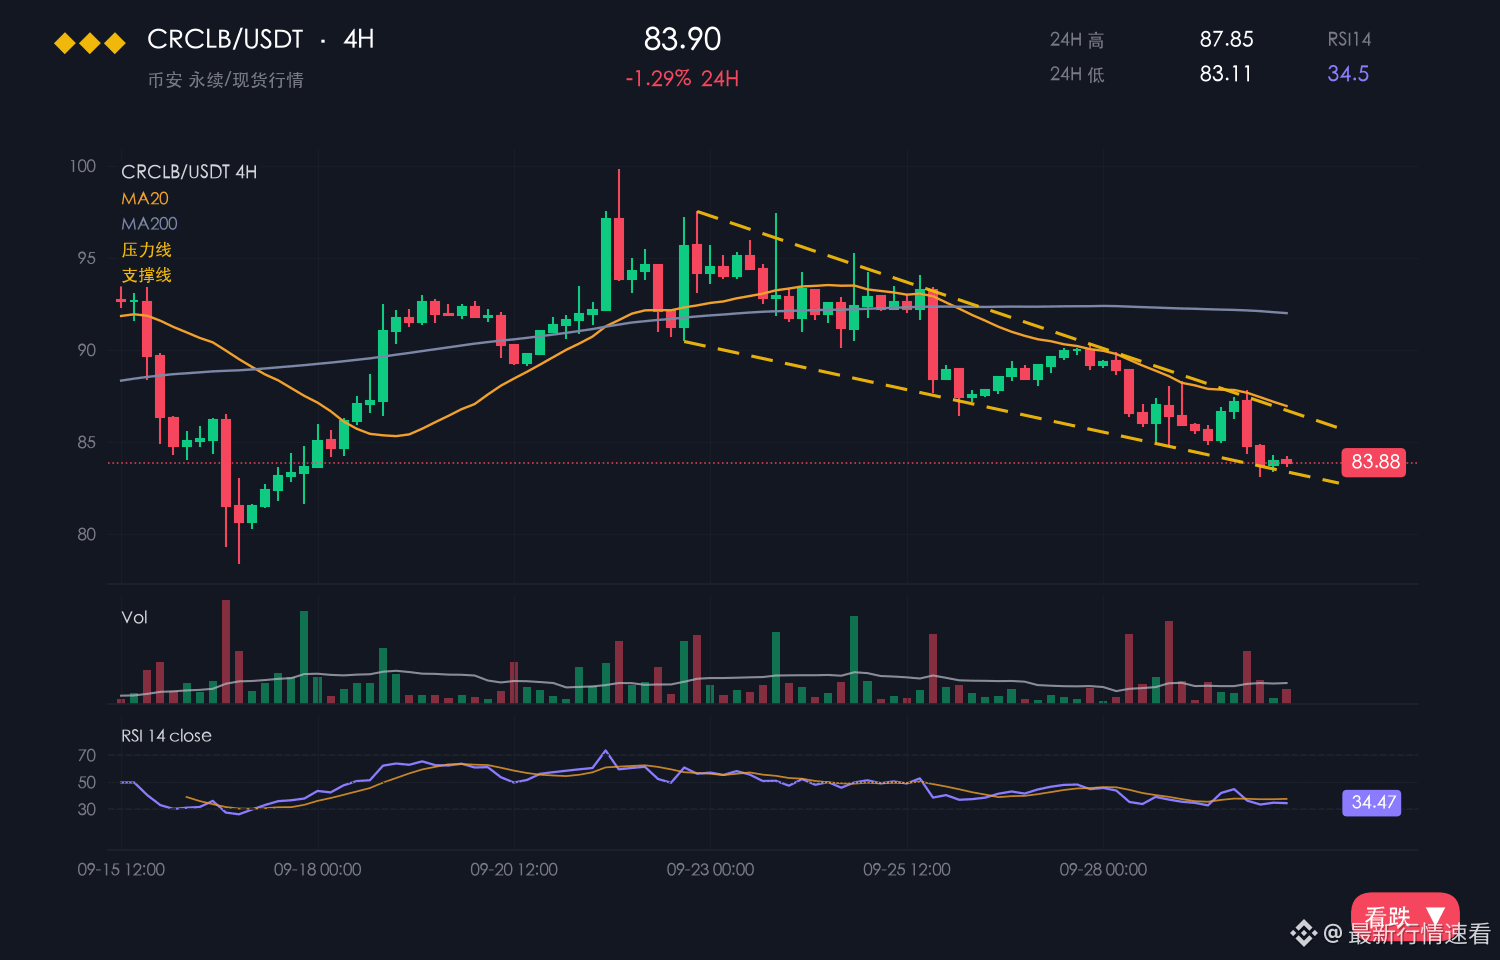
CRCLB 现报 80.900,24 小时涨 0.77%,7 日仍跌 7.39%,日内区间 78.600–82.660,振幅 5.2%。
【盘面】
CRCLB 近期周线幅度 7.39%,单边情绪已经不轻了。
但单日 0.77% 的涨幅配上 5.2% 的振幅,市场不喜欢单边贪婪。
CRCLB 在 78.600–82.660 之间窄幅整理,短线没有明显的资金撤离迹象。
下方 78.600 支撑经过两轮测试都站住了。
对比 BTC 的 +1.13%,CRCLB 涨 0.77% 的强度不算突出,落后于市场平均水位。
【宏观面】 隔夜美股 纳指 +0.82%、标普 +0.70%(2026-10-27 收盘),BTC ETF 本月净流出约 452 亿美元,美 CPI 同比 3.7% 超预期,2026-10-27/28 议息加息概率约 47%。
短期偏向看涨。
【看涨理由】
洗盘只为甩不坚定的人,调整是蓄力,不是终局。
周线 7.39% 的坑还没填平,24 小时 0.77% 的反弹暂时谈不上趋势扭转。
站稳 78.600 上方,空间才真正打开。
需要留意大盘如果转头回调,CRCLB 的高位筹码随时可能松动。
$CRCLB #CRCLB
CRCLB 现报 80.900,24 小时涨 0.77%,7 日仍跌 7.39%,日内区间 78.600–82.660,振幅 5.2%。
【盘面】
CRCLB 近期周线幅度 7.39%,单边情绪已经不轻了。
但单日 0.77% 的涨幅配上 5.2% 的振幅,市场不喜欢单边贪婪。
CRCLB 在 78.600–82.660 之间窄幅整理,短线没有明显的资金撤离迹象。
下方 78.600 支撑经过两轮测试都站住了。
对比 BTC 的 +1.13%,CRCLB 涨 0.77% 的强度不算突出,落后于市场平均水位。
【宏观面】 隔夜美股 纳指 +0.82%、标普 +0.70%(2026-10-27 收盘),BTC ETF 本月净流出约 452 亿美元,美 CPI 同比 3.7% 超预期,2026-10-27/28 议息加息概率约 47%。
短期偏向看涨。
【看涨理由】
洗盘只为甩不坚定的人,调整是蓄力,不是终局。
周线 7.39% 的坑还没填平,24 小时 0.77% 的反弹暂时谈不上趋势扭转。
站稳 78.600 上方,空间才真正打开。
需要留意大盘如果转头回调,CRCLB 的高位筹码随时可能松动。
$CRCLB #CRCLB
【盘面】
CRCLB 近期周线幅度 7.39%,单边情绪已经不轻了。
但单日 0.77% 的涨幅配上 5.2% 的振幅,市场不喜欢单边贪婪。
CRCLB 在 78.600–82.660 之间窄幅整理,短线没有明显的资金撤离迹象。
下方 78.600 支撑经过两轮测试都站住了。
对比 BTC 的 +1.13%,CRCLB 涨 0.77% 的强度不算突出,落后于市场平均水位。
【宏观面】 隔夜美股 纳指 +0.82%、标普 +0.70%(2026-10-27 收盘),BTC ETF 本月净流出约 452 亿美元,美 CPI 同比 3.7% 超预期,2026-10-27/28 议息加息概率约 47%。
短期偏向看涨。
【看涨理由】
洗盘只为甩不坚定的人,调整是蓄力,不是终局。
周线 7.39% 的坑还没填平,24 小时 0.77% 的反弹暂时谈不上趋势扭转。
站稳 78.600 上方,空间才真正打开。
需要留意大盘如果转头回调,CRCLB 的高位筹码随时可能松动。
$CRCLB #CRCLB
6

Das USDC-Umlaufvolumen ist binnen sieben Tagen netto um rund 800 Millionen US-Dollar gesunken; der Gesamtbestand ist auf etwa 70 Milliarden US-Dollar zurückgegangen. Erst zusammen betrachtet sind diese beiden Zahlen bemerkenswert: Die seit zwei ganzen Tagen verbreitete Erzählung von „Kapital, das zur Absicherung in die Blockchain fließt“, hat beim Gesamtbestand der Stablecoins kaum Spuren hinterlassen.
Der Gesamtbestand an Stablecoins ist das Liquiditätsreservoir der Blockchain. Wenn tatsächlich Absicherungskapital in den Markt fließt, steigt üblicherweise zunächst das Gesamtvolumen von USDC und USDT, bevor sich die Mittel auf BTC und ETH verteilen. Jetzt schrumpft jedoch das Reservoir. 800 Millionen geteilt durch 70 Milliarden entsprechen binnen einer Woche netto rund 1,1 % an Rücknahmen. Bei einer Verbindlichkeit mit so geringer Volatilität wie Stablecoins ist das kein kleiner Betrag. Es zeigt, dass Kapital abgezogen wird und nicht bloß innerhalb des Marktes umgeschichtet wird.
🔹 Rücknahmedruck wirkt sich zuerst auf die Ertragsbasis aus
In Circles Ertragsstruktur machen die Zinsen auf Reservevermögen den größten Anteil aus; das Volumen bildet die Grundlage. Sinkt das Umlaufvolumen binnen einer Woche um etwa 1 %, schrumpft die Basis für die Zinserträge – nicht die Aktivität auf der Blockchain. Dieser Übertragungsweg ist viel direkter und schneller als die Aussage, dass „die Einsatzmöglichkeiten von USDC zunehmen“: Es braucht keine Bestätigung durch Ökosystemdaten; bereits die Umlaufzahlen der kommenden Woche werden eine Antwort liefern. CRCLB als abbildender Token hat diesen Aspekt in der fortlaufenden Auktion bereits vorweggenommen eingepreist. Das ist ein typischer Fall von „Die Aktie hat noch nicht eröffnet, aber der Token handelt bereits die Erwartungen“.
🔹 Stimmung und überprüfbare Daten stehen im Konflikt
Die hitzigen Diskussionen auf dem Platz drehen sich vor allem um Gerüchte und unsichere Narrative. Solche Diskussionen sind etwas anderes als tatsächliche Auswirkungen auf den Preis. Narrative sind weich, Rücknahmen sind harte Fakten; kurzfristig folgt der Markt meist zuerst den überprüfbaren Daten. Das Gerücht selbst lässt sich nicht bestätigen, doch der Markt preist Unsicherheit mit einem Abschlag ein. Dieser Abschlag verschwindet nicht von selbst, solange die Gerüchte nicht aufgeklärt sind.
🔹 Eine Gegenhypothese sollte man im Hinterkopf behalten
800 Millionen in einer Woche begründen noch keinen Trend. Steuerzahlungen zum Monatsende, Umschichtungen institutioneller Anleger zum Quartalsende und der Abbau von Hebelpositionen durch Market Maker können allesamt den Anschein kurzfristiger Netto-Rücknahmen erwecken. Entscheidend ist die Struktur: Wenn der Rückgang auf eine Verschiebung von Anteilen von „USDC zu USDT“ zurückgeht, müsste das Volumen von USDT entsprechend steigen und der Gesamtbestand nicht unbedingt sinken. Schrumpfen hingegen beide Bestände gleichzeitig, würde das einen tatsächlichen Kapitalabfluss bedeuten. Für CRCLB haben diese beiden Szenarien völlig entgegengesetzte Konsequenzen. Wer die Richtung falsch einschätzt, liegt auch beim Timing daneben.
🔹 Auf zwei Dinge kommt es als Nächstes an
Erstens: Kann das wöchentliche Umlaufvolumen von USDC seinen Rückgang stoppen? Zweitens: Verringert sich der Kursabschlag von CRCLB gegenüber der Circle-Aktie nach Börsenöffnung? Wird der Abschlag nach Handelsbeginn der Aktie rasch ausgeglichen, war diese Bewegung ein kurzfristiger Stimmungsschub. Bleibt der Abschlag bestehen oder weitet er sich sogar aus, deutet das darauf hin, dass jemand mit echtem Geld den Rücknahmedruck einpreist. Solange die wöchentlichen Daten keine Trendwende zeigen, werde ich diesen Abschlag nicht kaufen.
Bei solchen abbildenden Token sind sowohl die Liquidität als auch die Spreads sehr fragil. Das Positionsmanagement ist wichtiger als die Einschätzung der Richtung.
#BINANCE #Crypto #CRCLB
Das USDC-Umlaufvolumen ist binnen sieben Tagen netto um rund 800 Millionen US-Dollar gesunken; der Gesamtbestand ist auf etwa 70 Milliarden US-Dollar zurückgegangen. Erst zusammen betrachtet sind diese beiden Zahlen bemerkenswert: Die seit zwei ganzen Tagen verbreitete Erzählung von „Kapital, das zur Absicherung in die Blockchain fließt“, hat beim Gesamtbestand der Stablecoins kaum Spuren hinterlassen.
Der Gesamtbestand an Stablecoins ist das Liquiditätsreservoir der Blockchain. Wenn tatsächlich Absicherungskapital in den Markt fließt, steigt üblicherweise zunächst das Gesamtvolumen von USDC und USDT, bevor sich die Mittel auf BTC und ETH verteilen. Jetzt schrumpft jedoch das Reservoir. 800 Millionen geteilt durch 70 Milliarden entsprechen binnen einer Woche netto rund 1,1 % an Rücknahmen. Bei einer Verbindlichkeit mit so geringer Volatilität wie Stablecoins ist das kein kleiner Betrag. Es zeigt, dass Kapital abgezogen wird und nicht bloß innerhalb des Marktes umgeschichtet wird.
🔹 Rücknahmedruck wirkt sich zuerst auf die Ertragsbasis aus
In Circles Ertragsstruktur machen die Zinsen auf Reservevermögen den größten Anteil aus; das Volumen bildet die Grundlage. Sinkt das Umlaufvolumen binnen einer Woche um etwa 1 %, schrumpft die Basis für die Zinserträge – nicht die Aktivität auf der Blockchain. Dieser Übertragungsweg ist viel direkter und schneller als die Aussage, dass „die Einsatzmöglichkeiten von USDC zunehmen“: Es braucht keine Bestätigung durch Ökosystemdaten; bereits die Umlaufzahlen der kommenden Woche werden eine Antwort liefern. CRCLB als abbildender Token hat diesen Aspekt in der fortlaufenden Auktion bereits vorweggenommen eingepreist. Das ist ein typischer Fall von „Die Aktie hat noch nicht eröffnet, aber der Token handelt bereits die Erwartungen“.
🔹 Stimmung und überprüfbare Daten stehen im Konflikt
Die hitzigen Diskussionen auf dem Platz drehen sich vor allem um Gerüchte und unsichere Narrative. Solche Diskussionen sind etwas anderes als tatsächliche Auswirkungen auf den Preis. Narrative sind weich, Rücknahmen sind harte Fakten; kurzfristig folgt der Markt meist zuerst den überprüfbaren Daten. Das Gerücht selbst lässt sich nicht bestätigen, doch der Markt preist Unsicherheit mit einem Abschlag ein. Dieser Abschlag verschwindet nicht von selbst, solange die Gerüchte nicht aufgeklärt sind.
🔹 Eine Gegenhypothese sollte man im Hinterkopf behalten
800 Millionen in einer Woche begründen noch keinen Trend. Steuerzahlungen zum Monatsende, Umschichtungen institutioneller Anleger zum Quartalsende und der Abbau von Hebelpositionen durch Market Maker können allesamt den Anschein kurzfristiger Netto-Rücknahmen erwecken. Entscheidend ist die Struktur: Wenn der Rückgang auf eine Verschiebung von Anteilen von „USDC zu USDT“ zurückgeht, müsste das Volumen von USDT entsprechend steigen und der Gesamtbestand nicht unbedingt sinken. Schrumpfen hingegen beide Bestände gleichzeitig, würde das einen tatsächlichen Kapitalabfluss bedeuten. Für CRCLB haben diese beiden Szenarien völlig entgegengesetzte Konsequenzen. Wer die Richtung falsch einschätzt, liegt auch beim Timing daneben.
🔹 Auf zwei Dinge kommt es als Nächstes an
Erstens: Kann das wöchentliche Umlaufvolumen von USDC seinen Rückgang stoppen? Zweitens: Verringert sich der Kursabschlag von CRCLB gegenüber der Circle-Aktie nach Börsenöffnung? Wird der Abschlag nach Handelsbeginn der Aktie rasch ausgeglichen, war diese Bewegung ein kurzfristiger Stimmungsschub. Bleibt der Abschlag bestehen oder weitet er sich sogar aus, deutet das darauf hin, dass jemand mit echtem Geld den Rücknahmedruck einpreist. Solange die wöchentlichen Daten keine Trendwende zeigen, werde ich diesen Abschlag nicht kaufen.
Bei solchen abbildenden Token sind sowohl die Liquidität als auch die Spreads sehr fragil. Das Positionsmanagement ist wichtiger als die Einschätzung der Richtung.
#BINANCE #Crypto #CRCLB
Der Gesamtbestand an Stablecoins ist das Liquiditätsreservoir der Blockchain. Wenn tatsächlich Absicherungskapital in den Markt fließt, steigt üblicherweise zunächst das Gesamtvolumen von USDC und USDT, bevor sich die Mittel auf BTC und ETH verteilen. Jetzt schrumpft jedoch das Reservoir. 800 Millionen geteilt durch 70 Milliarden entsprechen binnen einer Woche netto rund 1,1 % an Rücknahmen. Bei einer Verbindlichkeit mit so geringer Volatilität wie Stablecoins ist das kein kleiner Betrag. Es zeigt, dass Kapital abgezogen wird und nicht bloß innerhalb des Marktes umgeschichtet wird.
🔹 Rücknahmedruck wirkt sich zuerst auf die Ertragsbasis aus
In Circles Ertragsstruktur machen die Zinsen auf Reservevermögen den größten Anteil aus; das Volumen bildet die Grundlage. Sinkt das Umlaufvolumen binnen einer Woche um etwa 1 %, schrumpft die Basis für die Zinserträge – nicht die Aktivität auf der Blockchain. Dieser Übertragungsweg ist viel direkter und schneller als die Aussage, dass „die Einsatzmöglichkeiten von USDC zunehmen“: Es braucht keine Bestätigung durch Ökosystemdaten; bereits die Umlaufzahlen der kommenden Woche werden eine Antwort liefern. CRCLB als abbildender Token hat diesen Aspekt in der fortlaufenden Auktion bereits vorweggenommen eingepreist. Das ist ein typischer Fall von „Die Aktie hat noch nicht eröffnet, aber der Token handelt bereits die Erwartungen“.
🔹 Stimmung und überprüfbare Daten stehen im Konflikt
Die hitzigen Diskussionen auf dem Platz drehen sich vor allem um Gerüchte und unsichere Narrative. Solche Diskussionen sind etwas anderes als tatsächliche Auswirkungen auf den Preis. Narrative sind weich, Rücknahmen sind harte Fakten; kurzfristig folgt der Markt meist zuerst den überprüfbaren Daten. Das Gerücht selbst lässt sich nicht bestätigen, doch der Markt preist Unsicherheit mit einem Abschlag ein. Dieser Abschlag verschwindet nicht von selbst, solange die Gerüchte nicht aufgeklärt sind.
🔹 Eine Gegenhypothese sollte man im Hinterkopf behalten
800 Millionen in einer Woche begründen noch keinen Trend. Steuerzahlungen zum Monatsende, Umschichtungen institutioneller Anleger zum Quartalsende und der Abbau von Hebelpositionen durch Market Maker können allesamt den Anschein kurzfristiger Netto-Rücknahmen erwecken. Entscheidend ist die Struktur: Wenn der Rückgang auf eine Verschiebung von Anteilen von „USDC zu USDT“ zurückgeht, müsste das Volumen von USDT entsprechend steigen und der Gesamtbestand nicht unbedingt sinken. Schrumpfen hingegen beide Bestände gleichzeitig, würde das einen tatsächlichen Kapitalabfluss bedeuten. Für CRCLB haben diese beiden Szenarien völlig entgegengesetzte Konsequenzen. Wer die Richtung falsch einschätzt, liegt auch beim Timing daneben.
🔹 Auf zwei Dinge kommt es als Nächstes an
Erstens: Kann das wöchentliche Umlaufvolumen von USDC seinen Rückgang stoppen? Zweitens: Verringert sich der Kursabschlag von CRCLB gegenüber der Circle-Aktie nach Börsenöffnung? Wird der Abschlag nach Handelsbeginn der Aktie rasch ausgeglichen, war diese Bewegung ein kurzfristiger Stimmungsschub. Bleibt der Abschlag bestehen oder weitet er sich sogar aus, deutet das darauf hin, dass jemand mit echtem Geld den Rücknahmedruck einpreist. Solange die wöchentlichen Daten keine Trendwende zeigen, werde ich diesen Abschlag nicht kaufen.
Bei solchen abbildenden Token sind sowohl die Liquidität als auch die Spreads sehr fragil. Das Positionsmanagement ist wichtiger als die Einschätzung der Richtung.
#BINANCE #Crypto #CRCLB
14

·
--
Übersetzung ansehen
$CRCLB pulls back 5.29% to $73.05 on $26.26M volume.
The latest hourly close at $72.80 shows sub-average volume activity at 0.17x the 23-hour average, suggesting cooling momentum rather than aggressive distribution within its wider $71.16 to $77.25 range.
If buyers reclaim the $77.25 upper boundary with rising volume, continuation toward higher range tests becomes a valid scenario. Conversely, losing the $71.16 lower boundary invalidates this setup and signals deeper downside risk.
Will you wait for a confirmed reclaim of $77.25, or does a drop below $71.16 invalidate your risk parameters first?
Tap $CRCLB for the live chart. #CRCLB #BinanceSquare
$CRCLB pulls back 5.29% to $73.05 on $26.26M volume.
The latest hourly close at $72.80 shows sub-average volume activity at 0.17x the 23-hour average, suggesting cooling momentum rather than aggressive distribution within its wider $71.16 to $77.25 range.
If buyers reclaim the $77.25 upper boundary with rising volume, continuation toward higher range tests becomes a valid scenario. Conversely, losing the $71.16 lower boundary invalidates this setup and signals deeper downside risk.
Will you wait for a confirmed reclaim of $77.25, or does a drop below $71.16 invalidate your risk parameters first?
Tap $CRCLB for the live chart. #CRCLB #BinanceSquare
The latest hourly close at $72.80 shows sub-average volume activity at 0.17x the 23-hour average, suggesting cooling momentum rather than aggressive distribution within its wider $71.16 to $77.25 range.
If buyers reclaim the $77.25 upper boundary with rising volume, continuation toward higher range tests becomes a valid scenario. Conversely, losing the $71.16 lower boundary invalidates this setup and signals deeper downside risk.
Will you wait for a confirmed reclaim of $77.25, or does a drop below $71.16 invalidate your risk parameters first?
Tap $CRCLB for the live chart. #CRCLB #BinanceSquare
3
·
--
Ein Rückgang von 6,09 % bei einem Volumen von 35,81 Mio. deutet auf eine deutliche Abkühlung hin.
$CRCLB steht bei 72,52 $, nachdem der Kurs ein 23-Stunden-Hoch von 77,35 $ und ein Tief von 71,16 $ getestet hat. Das stündliche Volumen ist auf das 0,07-Fache des vorherigen Durchschnitts gesunken – ein Zeichen für nachlassenden Verkaufsdruck statt für starke Abgaben.
Wenn die Käufer die Marke von 74 $ zurückerobern, könnte die Dynamik wieder in Richtung der oberen Handelsspanne drehen. Ein Rückgang unter das Tief von 71,16 $ würde das Erholungsszenario jedoch zunichtemachen.
Werden die Käufer oberhalb von 71,16 $ einsteigen und die Handelsspanne verteidigen, oder wird das sinkende Volumen einen stärkeren Einbruch auslösen?
Tippe auf $CRCLB , um den Live-Chart anzusehen. #CRCLB #BinanceSquare
Ein Rückgang von 6,09 % bei einem Volumen von 35,81 Mio. deutet auf eine deutliche Abkühlung hin.
$CRCLB steht bei 72,52 $, nachdem der Kurs ein 23-Stunden-Hoch von 77,35 $ und ein Tief von 71,16 $ getestet hat. Das stündliche Volumen ist auf das 0,07-Fache des vorherigen Durchschnitts gesunken – ein Zeichen für nachlassenden Verkaufsdruck statt für starke Abgaben.
Wenn die Käufer die Marke von 74 $ zurückerobern, könnte die Dynamik wieder in Richtung der oberen Handelsspanne drehen. Ein Rückgang unter das Tief von 71,16 $ würde das Erholungsszenario jedoch zunichtemachen.
Werden die Käufer oberhalb von 71,16 $ einsteigen und die Handelsspanne verteidigen, oder wird das sinkende Volumen einen stärkeren Einbruch auslösen?
Tippe auf $CRCLB , um den Live-Chart anzusehen. #CRCLB #BinanceSquare
$CRCLB steht bei 72,52 $, nachdem der Kurs ein 23-Stunden-Hoch von 77,35 $ und ein Tief von 71,16 $ getestet hat. Das stündliche Volumen ist auf das 0,07-Fache des vorherigen Durchschnitts gesunken – ein Zeichen für nachlassenden Verkaufsdruck statt für starke Abgaben.
Wenn die Käufer die Marke von 74 $ zurückerobern, könnte die Dynamik wieder in Richtung der oberen Handelsspanne drehen. Ein Rückgang unter das Tief von 71,16 $ würde das Erholungsszenario jedoch zunichtemachen.
Werden die Käufer oberhalb von 71,16 $ einsteigen und die Handelsspanne verteidigen, oder wird das sinkende Volumen einen stärkeren Einbruch auslösen?
Tippe auf $CRCLB , um den Live-Chart anzusehen. #CRCLB #BinanceSquare
2
Circle hat gerade ein Dokument veröffentlicht, das Projektteams erklärt, wie sie ERC-20-Token von Drittanbietern in CCTP integrieren können. Die meisten haben das als technisches Update abgetan. Doch tatsächlich bedeutet es: CCTP bewegt sich einen Schritt weg vom exklusiven USDC-Kanal hin zu einer allgemeinen Abwicklungsebene.
Diese Verschiebung verändert die Bewertungsgeschichte von CRCLB grundlegend.
Erstens: Die Bewertungsgrundlage wechselt von „Zinsen“ zu „Transaktionsgebühren“. Bisher war die Bewertungslogik für Circle ganz einfach: Höhe der Reserven × kurzfristige Zinssätze. Dieser Multiplikator nimmt im Zuge eines Zinssenkungszyklus ganz natürlich ab: Fallen die Zinsen, schrumpft auch der Nenner. Durch die Öffnung von CCTP für externe Integrationen lässt sich nun eine andere Kurve in das Bewertungsmodell einbeziehen – die Anzahl grenzüberschreitender Abwicklungen und die Gebühren dafür. Bei der einen geht es um Bestände, bei der anderen um Zahlungsströme; die Bewertungsmultiplikatoren unterscheiden sich völlig. Das ist ein Wechsel der Erzählung, keine Verbesserung der aktuellen Gewinne.
Zweitens: Der Markt preist diese Entwicklung überhaupt nicht ein. Ein Blick auf die Reaktionen im Feed genügt: Ein Gerüchtepost, in dem es heißt, die USA könnten Circle „zuvorkommen“, erhielt 4 Likes und 9 Kommentare. Ein sachlicher Informationspost über den CCTP-Integrationsleitfaden erhielt 4 Likes und 0 Kommentare. Der Gerüchtepost erhielt also mehr als doppelt so viele Interaktionen wie der Informationspost. Die ganze Aufmerksamkeit gilt einem Gerücht, das sich nicht widerlegen lässt; auf den tatsächlichen Einflussfaktor geht niemand ein. Eine solche Diskrepanz bedeutet normalerweise, dass die Nachricht noch nicht in den Kurs eingepreist ist.
Drittens: Auf dem Chart sollte man auf die Finanzierungsrate und die offenen Positionen achten, nicht auf die K-Linie. Nachrichten dieser Art, bei denen sich die Bewertungsgrundlage ändert, schlagen sich nur selten sofort im Orderbuch nieder: Die Liquidität von CRCLB konzentriert sich auf wenige Zeitfenster, die Market-Making-Tiefe ist gering, und eine einzelne grüne Kerze sagt nicht viel aus. Wirklich aufschlussreich sind die nächsten 24 bis 48 Stunden: Dreht die Finanzierungsrate von negativ auf positiv und bleibt dort? Steigt das Open Interest gleichzeitig? Bleibt die Finanzierungsrate im negativen Bereich und fällt der Kurs trotzdem nicht, zahlen die Short-Positionen kontinuierlich drauf – ein typischer Positionswechsel. Steigt dagegen der Kurs, während das Open Interest sinkt, handelt es sich lediglich um Short-Eindeckungen, die kaum nachhaltig sind.
Viertens: Die Risiken müssen klar benannt werden. Erstens die Regulierung: Circle ist ein lizenziertes Institut, und solche abgebildeten Vermögenswerte reagieren äußerst empfindlich auf die Haltung der Aufsichtsbehörden. Das Gerücht, Circle könne „ausgebremst“ werden, ist im Grunde nur Rauschen, doch schon dieses Rauschen kann den Kurs drücken. Zweitens die Größenordnung: Die Gebühren des Abwicklungsnetzwerks werden kurzfristig nicht annähernd die Größenordnung der Zinserträge aus den Reserven erreichen. Der Wechsel der Bewertungsgrundlage eröffnet Spielraum für Fantasie bei der Bewertung, ist aber noch keine Zahl in den Finanzberichten. Drittens vergrößert die Integration von Token Dritter die Angriffsfläche der CCTP-Smart-Contracts. Je allgemeiner der Kanal genutzt werden kann, desto schwieriger lässt sich im Schadensfall die Mitverantwortung abgrenzen.
Meine Einschätzung: Das ist eine Nachricht, bei der man erst in drei Monaten zurückblickt und erkennt, dass sie einen Wendepunkt markiert hat. Kurzfristig würde ich dem Kurs nicht hinterherlaufen, aber bei einem starken Rücksetzer kann man anfangen, eine Beobachtungsposition aufzubauen. Es gibt zwei entscheidende Faktoren: die regulatorische Haltung und der Zinspfad. Gibt es bei einem davon eine unerwartete Entwicklung, fällt die Bewertungsgrundlage in sich zusammen. Die Position sollte nicht so bemessen werden, als wäre das hier das „Visa der Stablecoins“.
#稳定币 #Crypto #CRCLB
Circle hat gerade ein Dokument veröffentlicht, das Projektteams erklärt, wie sie ERC-20-Token von Drittanbietern in CCTP integrieren können. Die meisten haben das als technisches Update abgetan. Doch tatsächlich bedeutet es: CCTP bewegt sich einen Schritt weg vom exklusiven USDC-Kanal hin zu einer allgemeinen Abwicklungsebene.
Diese Verschiebung verändert die Bewertungsgeschichte von CRCLB grundlegend.
Erstens: Die Bewertungsgrundlage wechselt von „Zinsen“ zu „Transaktionsgebühren“. Bisher war die Bewertungslogik für Circle ganz einfach: Höhe der Reserven × kurzfristige Zinssätze. Dieser Multiplikator nimmt im Zuge eines Zinssenkungszyklus ganz natürlich ab: Fallen die Zinsen, schrumpft auch der Nenner. Durch die Öffnung von CCTP für externe Integrationen lässt sich nun eine andere Kurve in das Bewertungsmodell einbeziehen – die Anzahl grenzüberschreitender Abwicklungen und die Gebühren dafür. Bei der einen geht es um Bestände, bei der anderen um Zahlungsströme; die Bewertungsmultiplikatoren unterscheiden sich völlig. Das ist ein Wechsel der Erzählung, keine Verbesserung der aktuellen Gewinne.
Zweitens: Der Markt preist diese Entwicklung überhaupt nicht ein. Ein Blick auf die Reaktionen im Feed genügt: Ein Gerüchtepost, in dem es heißt, die USA könnten Circle „zuvorkommen“, erhielt 4 Likes und 9 Kommentare. Ein sachlicher Informationspost über den CCTP-Integrationsleitfaden erhielt 4 Likes und 0 Kommentare. Der Gerüchtepost erhielt also mehr als doppelt so viele Interaktionen wie der Informationspost. Die ganze Aufmerksamkeit gilt einem Gerücht, das sich nicht widerlegen lässt; auf den tatsächlichen Einflussfaktor geht niemand ein. Eine solche Diskrepanz bedeutet normalerweise, dass die Nachricht noch nicht in den Kurs eingepreist ist.
Drittens: Auf dem Chart sollte man auf die Finanzierungsrate und die offenen Positionen achten, nicht auf die K-Linie. Nachrichten dieser Art, bei denen sich die Bewertungsgrundlage ändert, schlagen sich nur selten sofort im Orderbuch nieder: Die Liquidität von CRCLB konzentriert sich auf wenige Zeitfenster, die Market-Making-Tiefe ist gering, und eine einzelne grüne Kerze sagt nicht viel aus. Wirklich aufschlussreich sind die nächsten 24 bis 48 Stunden: Dreht die Finanzierungsrate von negativ auf positiv und bleibt dort? Steigt das Open Interest gleichzeitig? Bleibt die Finanzierungsrate im negativen Bereich und fällt der Kurs trotzdem nicht, zahlen die Short-Positionen kontinuierlich drauf – ein typischer Positionswechsel. Steigt dagegen der Kurs, während das Open Interest sinkt, handelt es sich lediglich um Short-Eindeckungen, die kaum nachhaltig sind.
Viertens: Die Risiken müssen klar benannt werden. Erstens die Regulierung: Circle ist ein lizenziertes Institut, und solche abgebildeten Vermögenswerte reagieren äußerst empfindlich auf die Haltung der Aufsichtsbehörden. Das Gerücht, Circle könne „ausgebremst“ werden, ist im Grunde nur Rauschen, doch schon dieses Rauschen kann den Kurs drücken. Zweitens die Größenordnung: Die Gebühren des Abwicklungsnetzwerks werden kurzfristig nicht annähernd die Größenordnung der Zinserträge aus den Reserven erreichen. Der Wechsel der Bewertungsgrundlage eröffnet Spielraum für Fantasie bei der Bewertung, ist aber noch keine Zahl in den Finanzberichten. Drittens vergrößert die Integration von Token Dritter die Angriffsfläche der CCTP-Smart-Contracts. Je allgemeiner der Kanal genutzt werden kann, desto schwieriger lässt sich im Schadensfall die Mitverantwortung abgrenzen.
Meine Einschätzung: Das ist eine Nachricht, bei der man erst in drei Monaten zurückblickt und erkennt, dass sie einen Wendepunkt markiert hat. Kurzfristig würde ich dem Kurs nicht hinterherlaufen, aber bei einem starken Rücksetzer kann man anfangen, eine Beobachtungsposition aufzubauen. Es gibt zwei entscheidende Faktoren: die regulatorische Haltung und der Zinspfad. Gibt es bei einem davon eine unerwartete Entwicklung, fällt die Bewertungsgrundlage in sich zusammen. Die Position sollte nicht so bemessen werden, als wäre das hier das „Visa der Stablecoins“.
#稳定币 #Crypto #CRCLB
Diese Verschiebung verändert die Bewertungsgeschichte von CRCLB grundlegend.
Erstens: Die Bewertungsgrundlage wechselt von „Zinsen“ zu „Transaktionsgebühren“. Bisher war die Bewertungslogik für Circle ganz einfach: Höhe der Reserven × kurzfristige Zinssätze. Dieser Multiplikator nimmt im Zuge eines Zinssenkungszyklus ganz natürlich ab: Fallen die Zinsen, schrumpft auch der Nenner. Durch die Öffnung von CCTP für externe Integrationen lässt sich nun eine andere Kurve in das Bewertungsmodell einbeziehen – die Anzahl grenzüberschreitender Abwicklungen und die Gebühren dafür. Bei der einen geht es um Bestände, bei der anderen um Zahlungsströme; die Bewertungsmultiplikatoren unterscheiden sich völlig. Das ist ein Wechsel der Erzählung, keine Verbesserung der aktuellen Gewinne.
Zweitens: Der Markt preist diese Entwicklung überhaupt nicht ein. Ein Blick auf die Reaktionen im Feed genügt: Ein Gerüchtepost, in dem es heißt, die USA könnten Circle „zuvorkommen“, erhielt 4 Likes und 9 Kommentare. Ein sachlicher Informationspost über den CCTP-Integrationsleitfaden erhielt 4 Likes und 0 Kommentare. Der Gerüchtepost erhielt also mehr als doppelt so viele Interaktionen wie der Informationspost. Die ganze Aufmerksamkeit gilt einem Gerücht, das sich nicht widerlegen lässt; auf den tatsächlichen Einflussfaktor geht niemand ein. Eine solche Diskrepanz bedeutet normalerweise, dass die Nachricht noch nicht in den Kurs eingepreist ist.
Drittens: Auf dem Chart sollte man auf die Finanzierungsrate und die offenen Positionen achten, nicht auf die K-Linie. Nachrichten dieser Art, bei denen sich die Bewertungsgrundlage ändert, schlagen sich nur selten sofort im Orderbuch nieder: Die Liquidität von CRCLB konzentriert sich auf wenige Zeitfenster, die Market-Making-Tiefe ist gering, und eine einzelne grüne Kerze sagt nicht viel aus. Wirklich aufschlussreich sind die nächsten 24 bis 48 Stunden: Dreht die Finanzierungsrate von negativ auf positiv und bleibt dort? Steigt das Open Interest gleichzeitig? Bleibt die Finanzierungsrate im negativen Bereich und fällt der Kurs trotzdem nicht, zahlen die Short-Positionen kontinuierlich drauf – ein typischer Positionswechsel. Steigt dagegen der Kurs, während das Open Interest sinkt, handelt es sich lediglich um Short-Eindeckungen, die kaum nachhaltig sind.
Viertens: Die Risiken müssen klar benannt werden. Erstens die Regulierung: Circle ist ein lizenziertes Institut, und solche abgebildeten Vermögenswerte reagieren äußerst empfindlich auf die Haltung der Aufsichtsbehörden. Das Gerücht, Circle könne „ausgebremst“ werden, ist im Grunde nur Rauschen, doch schon dieses Rauschen kann den Kurs drücken. Zweitens die Größenordnung: Die Gebühren des Abwicklungsnetzwerks werden kurzfristig nicht annähernd die Größenordnung der Zinserträge aus den Reserven erreichen. Der Wechsel der Bewertungsgrundlage eröffnet Spielraum für Fantasie bei der Bewertung, ist aber noch keine Zahl in den Finanzberichten. Drittens vergrößert die Integration von Token Dritter die Angriffsfläche der CCTP-Smart-Contracts. Je allgemeiner der Kanal genutzt werden kann, desto schwieriger lässt sich im Schadensfall die Mitverantwortung abgrenzen.
Meine Einschätzung: Das ist eine Nachricht, bei der man erst in drei Monaten zurückblickt und erkennt, dass sie einen Wendepunkt markiert hat. Kurzfristig würde ich dem Kurs nicht hinterherlaufen, aber bei einem starken Rücksetzer kann man anfangen, eine Beobachtungsposition aufzubauen. Es gibt zwei entscheidende Faktoren: die regulatorische Haltung und der Zinspfad. Gibt es bei einem davon eine unerwartete Entwicklung, fällt die Bewertungsgrundlage in sich zusammen. Die Position sollte nicht so bemessen werden, als wäre das hier das „Visa der Stablecoins“.
#稳定币 #Crypto #CRCLB
13
·
--
MARKTPULS / SPANNENCHECK / ALTCOIN-RADAR / $CRCLB
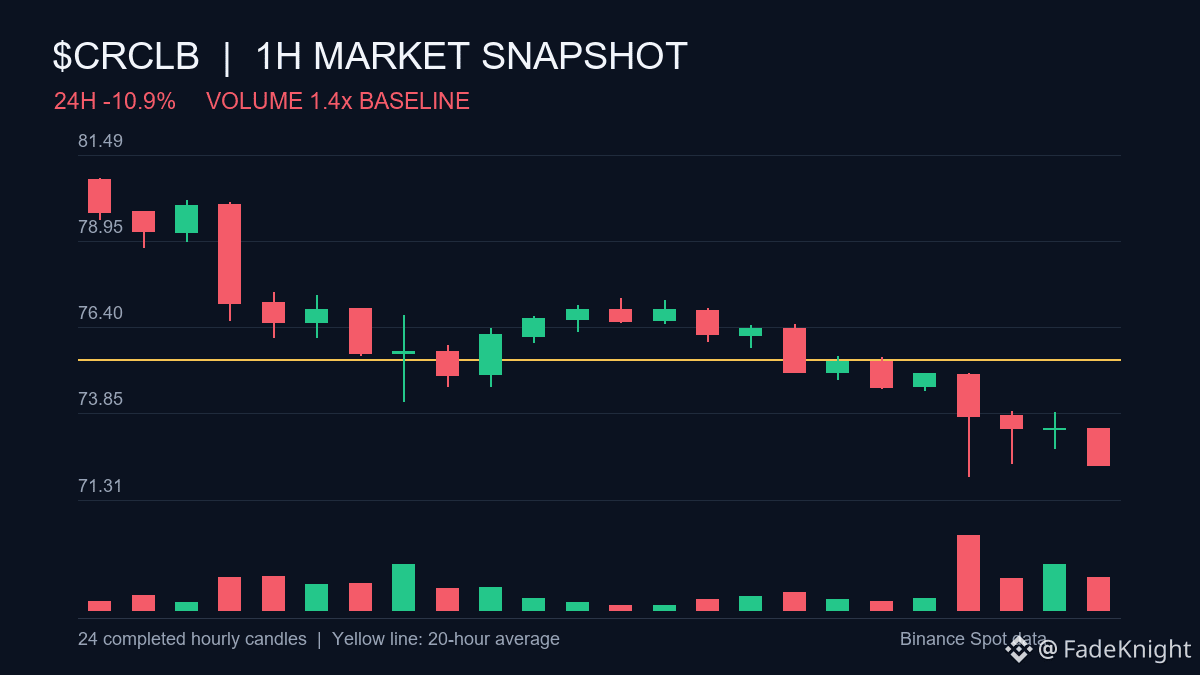
$CRCLB liegt 0 % des Weges vom 24-Stunden-Tief bei $71.74 bis zum Hoch bei $80.70. Der aktuelle Kurs liegt 12.5 % unter diesem Hoch.
Würdest du das Hoch der Handelsspanne beobachten oder darauf achten, wie sich der Kurs um den Mittelpunkt herum verhält?
#RangeWatch #CRCLB
MARKTPULS / SPANNENCHECK / ALTCOIN-RADAR / $CRCLB
$CRCLB liegt 0 % des Weges vom 24-Stunden-Tief bei $71.74 bis zum Hoch bei $80.70. Der aktuelle Kurs liegt 12.5 % unter diesem Hoch.
Würdest du das Hoch der Handelsspanne beobachten oder darauf achten, wie sich der Kurs um den Mittelpunkt herum verhält?
#RangeWatch #CRCLB
$CRCLB liegt 0 % des Weges vom 24-Stunden-Tief bei $71.74 bis zum Hoch bei $80.70. Der aktuelle Kurs liegt 12.5 % unter diesem Hoch.
Würdest du das Hoch der Handelsspanne beobachten oder darauf achten, wie sich der Kurs um den Mittelpunkt herum verhält?
#RangeWatch #CRCLB
33
·
--
Übersetzung ansehen
$CRCLB
🔻 $CRCLB SHORT SETUP 🔴 Sellers are stepping in — here's the setup. ⚡
$CRCLB is showing significant bearish momentum with a sharp 9.54% decline over the last 24 hours. The price is currently trading near the $72.98 support zone, and high sell-side volume indicates persistent downward pressure.
📊 24h: -9.54% | Vol: $38,674,505.47
📉 TRADE PLAN
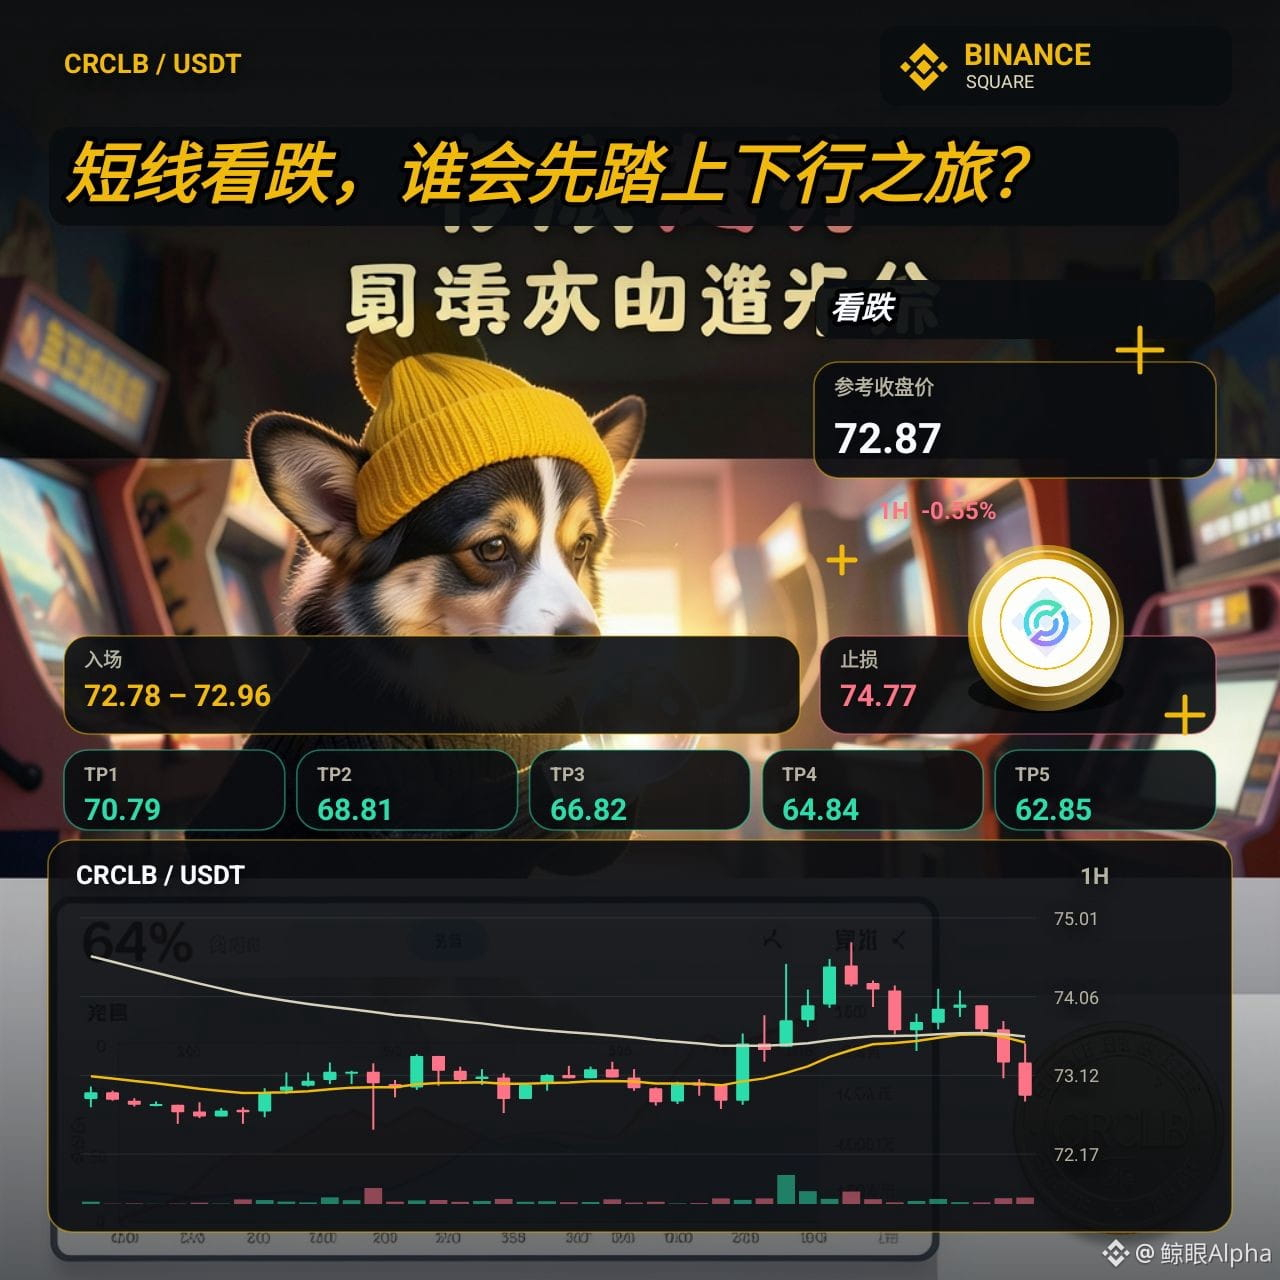
🔹 Entry: 72.90
🛑 Stop Loss: 73.80
🎯 TP1: 71.55
🎯 TP2: 70.80
🎯 TP3: 69.90
⚖️ Risk:Reward (TP1): 1:1.50
🔔 Trigger: A confirmed hourly close below the $72.80 support level will strengthen the bearish case for further downside.
⚠️ Risk Note: High volatility is expected; ensure proper position sizing to account for sudden price swings.
Always wait for clear market confirmation and price action to align before executing your trades.
Click below 👇🏻 to trade
$CRCLB
Follow @T4_TZX for more updates...
#CRCLB #CryptoTrading #MarketAnalysis #BinanceSquare
$CRCLB
🔻 $CRCLB SHORT SETUP 🔴 Sellers are stepping in — here's the setup. ⚡
$CRCLB is showing significant bearish momentum with a sharp 9.54% decline over the last 24 hours. The price is currently trading near the $72.98 support zone, and high sell-side volume indicates persistent downward pressure.
📊 24h: -9.54% | Vol: $38,674,505.47
📉 TRADE PLAN
🔹 Entry: 72.90
🛑 Stop Loss: 73.80
🎯 TP1: 71.55
🎯 TP2: 70.80
🎯 TP3: 69.90
⚖️ Risk:Reward (TP1): 1:1.50
🔔 Trigger: A confirmed hourly close below the $72.80 support level will strengthen the bearish case for further downside.
⚠️ Risk Note: High volatility is expected; ensure proper position sizing to account for sudden price swings.
Always wait for clear market confirmation and price action to align before executing your trades.
Click below 👇🏻 to trade
$CRCLB
Follow @T4_TZX for more updates...
#CRCLB #CryptoTrading #MarketAnalysis #BinanceSquare
🔻 $CRCLB SHORT SETUP 🔴 Sellers are stepping in — here's the setup. ⚡
$CRCLB is showing significant bearish momentum with a sharp 9.54% decline over the last 24 hours. The price is currently trading near the $72.98 support zone, and high sell-side volume indicates persistent downward pressure.
📊 24h: -9.54% | Vol: $38,674,505.47
📉 TRADE PLAN
🔹 Entry: 72.90
🛑 Stop Loss: 73.80
🎯 TP1: 71.55
🎯 TP2: 70.80
🎯 TP3: 69.90
⚖️ Risk:Reward (TP1): 1:1.50
🔔 Trigger: A confirmed hourly close below the $72.80 support level will strengthen the bearish case for further downside.
⚠️ Risk Note: High volatility is expected; ensure proper position sizing to account for sudden price swings.
Always wait for clear market confirmation and price action to align before executing your trades.
Click below 👇🏻 to trade
$CRCLB
Follow @T4_TZX for more updates...
#CRCLB #CryptoTrading #MarketAnalysis #BinanceSquare
2
·
--
FinTech im Fokus: $CRCLB Folien zu Binance Spot 📉
Die tokenisierte Aktie der Circle Internet Group wird auf Binance Spot als CRCLB/USDT gehandelt. $CRCLB liegt derzeit bei 73,78 $, ein Rückgang von 7,31 % in den vergangenen 24 h. Der Rückgang spiegelt den breiteren Druck auf Fintech-Aktien vor Beginn der Q3-Berichtssaison wider und unterstreicht die Stimmung im Sektor.
Kursentwicklung – $CRCLB liegt auf Binance Spot bei 73,78 $ und ist am letzten Tag um 7,31 % gefallen. Das Volumen bleibt moderat und entspricht der neutralen Stimmung am Kryptomarkt.
Wichtige Marken – Die unmittelbare Unterstützung liegt bei etwa 71,00 $, die nächste solide Haltelinie bei rund 68,50 $. Der Widerstand liegt bei etwa 77,00 $, während der Pivotpunkt in der Mitte der Spanne bei 73,00 $ liegt.
Ausblick – Vorsichtig. Der jüngste Rückgang scheint weit fortgeschritten; ein Rücksetzer in Richtung der Unterstützungszone bei 71 $ erscheint vor einer möglichen Erholung plausibel. Händler sollten die Kursentwicklung auf Anzeichen einer Stabilisierung beobachten und vor weiteren Engagements die Hinweise aus der Berichtssaison abwarten.
#CRCLB #bStocks #BinanceSquare
FinTech im Fokus: $CRCLB Folien zu Binance Spot 📉
Die tokenisierte Aktie der Circle Internet Group wird auf Binance Spot als CRCLB/USDT gehandelt. $CRCLB liegt derzeit bei 73,78 $, ein Rückgang von 7,31 % in den vergangenen 24 h. Der Rückgang spiegelt den breiteren Druck auf Fintech-Aktien vor Beginn der Q3-Berichtssaison wider und unterstreicht die Stimmung im Sektor.
Kursentwicklung – $CRCLB liegt auf Binance Spot bei 73,78 $ und ist am letzten Tag um 7,31 % gefallen. Das Volumen bleibt moderat und entspricht der neutralen Stimmung am Kryptomarkt.
Wichtige Marken – Die unmittelbare Unterstützung liegt bei etwa 71,00 $, die nächste solide Haltelinie bei rund 68,50 $. Der Widerstand liegt bei etwa 77,00 $, während der Pivotpunkt in der Mitte der Spanne bei 73,00 $ liegt.
Ausblick – Vorsichtig. Der jüngste Rückgang scheint weit fortgeschritten; ein Rücksetzer in Richtung der Unterstützungszone bei 71 $ erscheint vor einer möglichen Erholung plausibel. Händler sollten die Kursentwicklung auf Anzeichen einer Stabilisierung beobachten und vor weiteren Engagements die Hinweise aus der Berichtssaison abwarten.
#CRCLB #bStocks #BinanceSquare
Die tokenisierte Aktie der Circle Internet Group wird auf Binance Spot als CRCLB/USDT gehandelt. $CRCLB liegt derzeit bei 73,78 $, ein Rückgang von 7,31 % in den vergangenen 24 h. Der Rückgang spiegelt den breiteren Druck auf Fintech-Aktien vor Beginn der Q3-Berichtssaison wider und unterstreicht die Stimmung im Sektor.
Kursentwicklung – $CRCLB liegt auf Binance Spot bei 73,78 $ und ist am letzten Tag um 7,31 % gefallen. Das Volumen bleibt moderat und entspricht der neutralen Stimmung am Kryptomarkt.
Wichtige Marken – Die unmittelbare Unterstützung liegt bei etwa 71,00 $, die nächste solide Haltelinie bei rund 68,50 $. Der Widerstand liegt bei etwa 77,00 $, während der Pivotpunkt in der Mitte der Spanne bei 73,00 $ liegt.
Ausblick – Vorsichtig. Der jüngste Rückgang scheint weit fortgeschritten; ein Rücksetzer in Richtung der Unterstützungszone bei 71 $ erscheint vor einer möglichen Erholung plausibel. Händler sollten die Kursentwicklung auf Anzeichen einer Stabilisierung beobachten und vor weiteren Engagements die Hinweise aus der Berichtssaison abwarten.
#CRCLB #bStocks #BinanceSquare
1
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#BinanceWithdrawalScamWarning
39,831 Aufrufe
644 Kommentare
2
#USMidtermElections
604,567 Aufrufe
3,223 Kommentare
3
#USOctoberNFP-AreRateCutsStillPossible
47,214 Aufrufe
531 Kommentare
4
#AppleEarningsAhead-CanStockHitNewHigh
18,260 Aufrufe
379 Kommentare
5
#Verify1to1BinanceReserves
39,534 Aufrufe
413 Kommentare
6
#BinanceRestores28FiatWithdrawals
157,202 Aufrufe
1,043 Kommentare
7
#StrategyRepurchases$208MSTRCAdds811Bitcoin
7,509 Aufrufe
18 Kommentare
8
#FATFLaunchesReviewOfCryptoHubsMoneyLaunderingControls
706 Aufrufe
16 Kommentare
9
#BinanceProcesses$4.65BWithdrawals
118,082 Aufrufe
368 Kommentare
10
#HKMALaunchesSAGEAgenticFinanceProject
4,243 Aufrufe
184 Kommentare