
#bolivares
bolivares
83,540 Aufrufe
54 Kommentare
Hot
Zuletzt
·
--
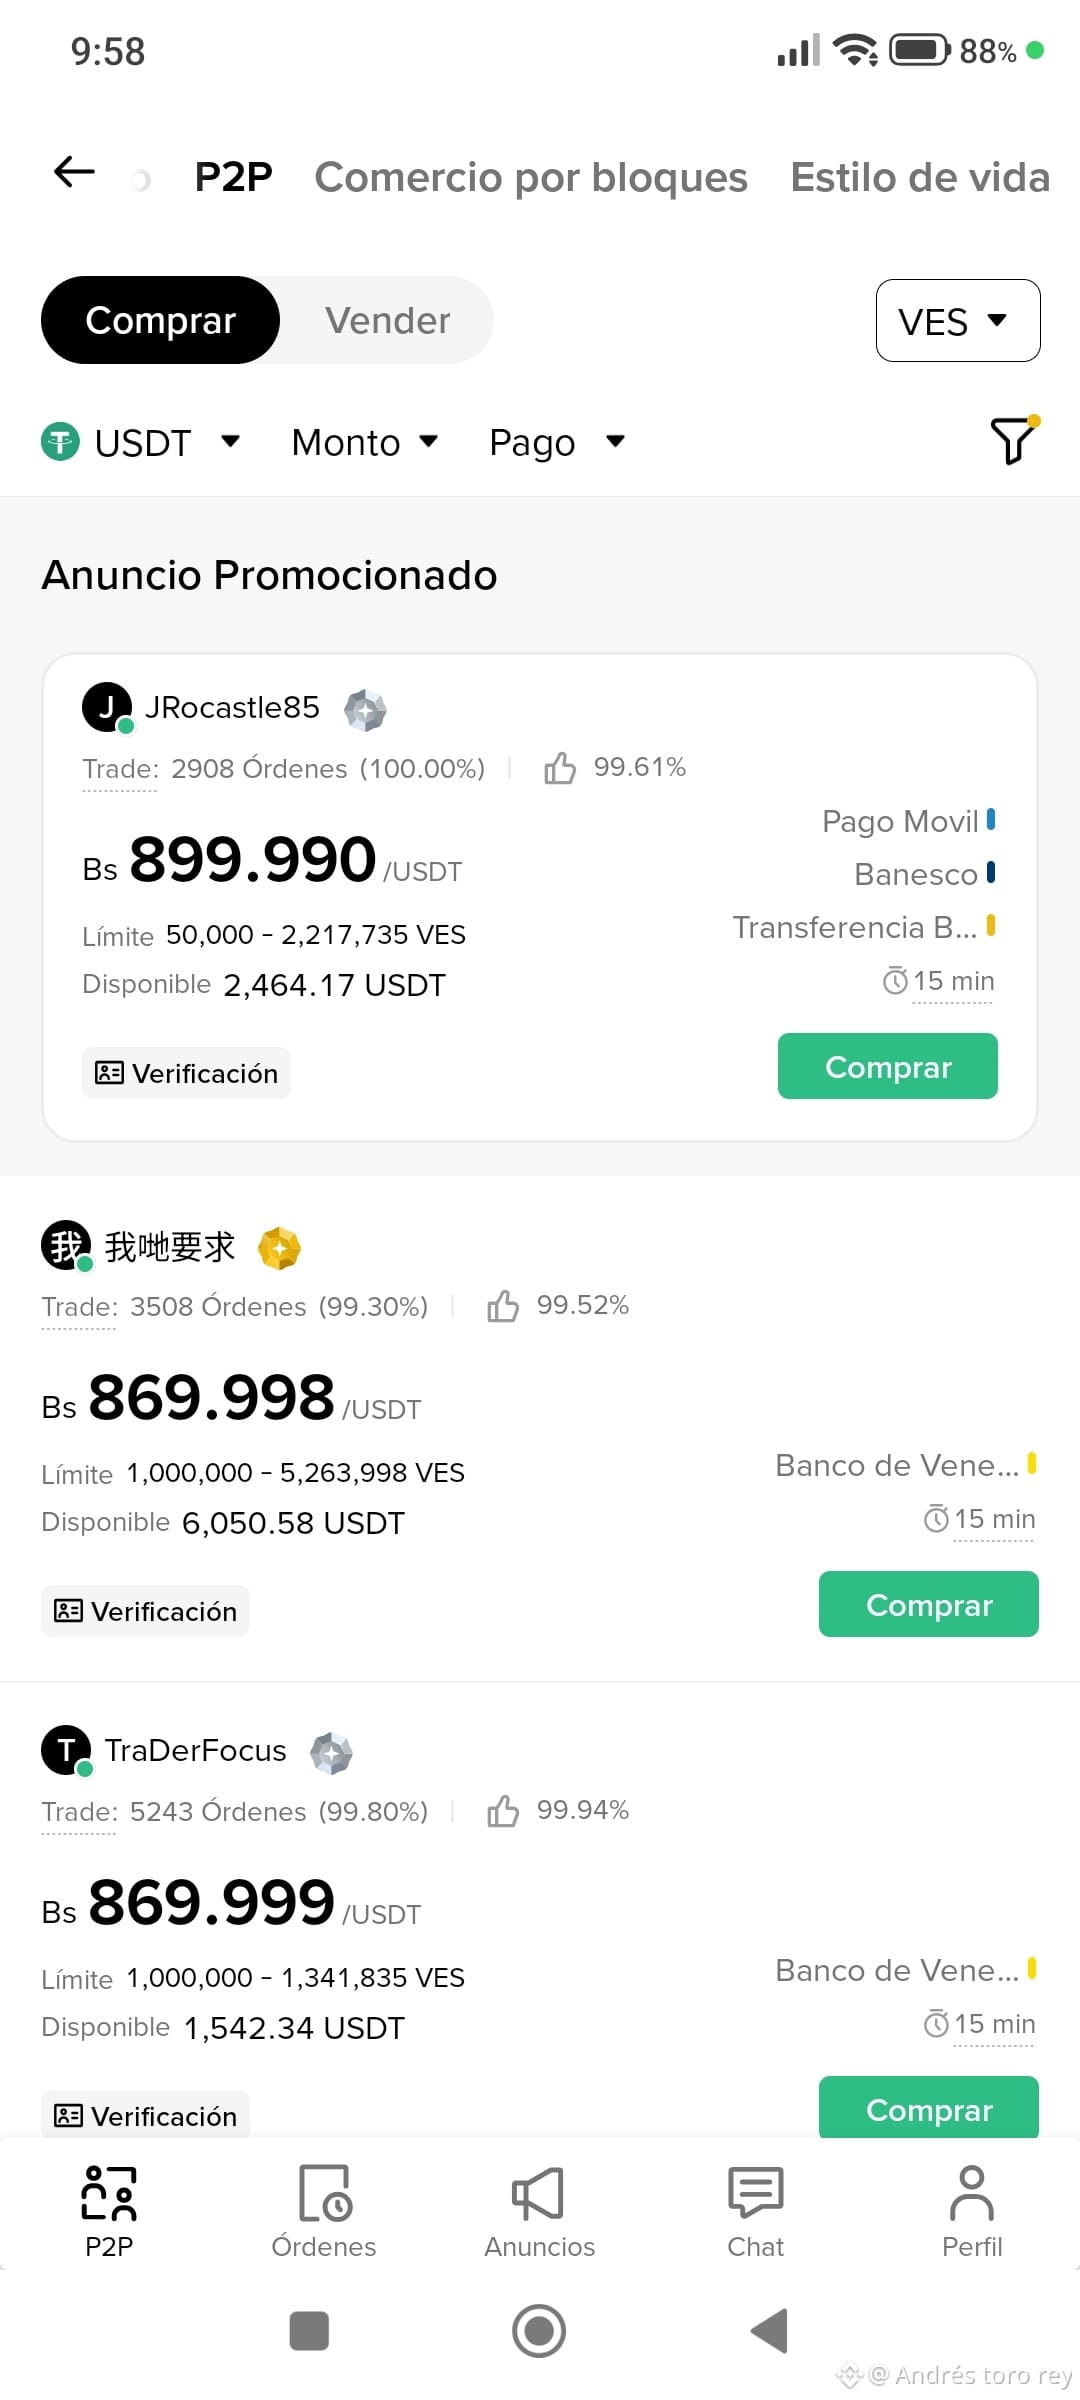
Der häufige Fehler beim Bezahlen mit Binance P2P in Geschäften und Restaurants in Venezuela.
Nachdem ich ein Video auf TikTok gesehen hatte, in dem jemand erzählt hat, dass die Zahlung nicht bei ihm ankam, während er in einem Restaurant war und wechselte, um die Rechnung zu bezahlen, dachte ich daran, dass es uns (einigen) schon passiert ist, dass wir jemanden gesehen haben, der bis zur letzten Minute wartet, um digitale Dollar in #P2P umzutauschen.
Das Problem ist, dass das Signal ausfällt, die Freigabe der mobilen Zahlung sich verzögert oder die Bank braucht, um die Überweisung zu aktualisieren – was eine ziemlich unangenehme Wartezeit erzeugt, für den Nutzer und den Händler oder Verkäufer.
Ein paar Empfehlungen, um unangenehme Situationen zu vermeiden, könnten sein:
1. Mit Zeit planen: Wenn du weißt, dass du auswärts essen gehen oder einkaufen willst, tausche deine $USDT a #Bolivares eine Weile, bevor du das Haus verlässt, oder während du unterwegs bist.
2. Die Option für Direktzahlung nutzen: Wenn der Laden #BinancePay akzeptiert, ist es tausendmal schneller, von Konto zu Konto in Sekunden zu überweisen, ohne in letzter Minute erst über #P2P a zu müssen.
Dein Geld zu schützen heißt auch, deine Zeit beim Bezahlen richtig zu managen.
Ist es euch schon passiert, in einem Geschäft zu warten, während eine andere Person per P2P wechselt?
Was bevorzugt ihr zu tun? 👇
Der häufige Fehler beim Bezahlen mit Binance P2P in Geschäften und Restaurants in Venezuela.
Nachdem ich ein Video auf TikTok gesehen hatte, in dem jemand erzählt hat, dass die Zahlung nicht bei ihm ankam, während er in einem Restaurant war und wechselte, um die Rechnung zu bezahlen, dachte ich daran, dass es uns (einigen) schon passiert ist, dass wir jemanden gesehen haben, der bis zur letzten Minute wartet, um digitale Dollar in #P2P umzutauschen.
Das Problem ist, dass das Signal ausfällt, die Freigabe der mobilen Zahlung sich verzögert oder die Bank braucht, um die Überweisung zu aktualisieren – was eine ziemlich unangenehme Wartezeit erzeugt, für den Nutzer und den Händler oder Verkäufer.
Ein paar Empfehlungen, um unangenehme Situationen zu vermeiden, könnten sein:
1. Mit Zeit planen: Wenn du weißt, dass du auswärts essen gehen oder einkaufen willst, tausche deine $USDT a #Bolivares eine Weile, bevor du das Haus verlässt, oder während du unterwegs bist.
2. Die Option für Direktzahlung nutzen: Wenn der Laden #BinancePay akzeptiert, ist es tausendmal schneller, von Konto zu Konto in Sekunden zu überweisen, ohne in letzter Minute erst über #P2P a zu müssen.
Dein Geld zu schützen heißt auch, deine Zeit beim Bezahlen richtig zu managen.
Ist es euch schon passiert, in einem Geschäft zu warten, während eine andere Person per P2P wechselt?
Was bevorzugt ihr zu tun? 👇
Nachdem ich ein Video auf TikTok gesehen hatte, in dem jemand erzählt hat, dass die Zahlung nicht bei ihm ankam, während er in einem Restaurant war und wechselte, um die Rechnung zu bezahlen, dachte ich daran, dass es uns (einigen) schon passiert ist, dass wir jemanden gesehen haben, der bis zur letzten Minute wartet, um digitale Dollar in #P2P umzutauschen.
Das Problem ist, dass das Signal ausfällt, die Freigabe der mobilen Zahlung sich verzögert oder die Bank braucht, um die Überweisung zu aktualisieren – was eine ziemlich unangenehme Wartezeit erzeugt, für den Nutzer und den Händler oder Verkäufer.
Ein paar Empfehlungen, um unangenehme Situationen zu vermeiden, könnten sein:
1. Mit Zeit planen: Wenn du weißt, dass du auswärts essen gehen oder einkaufen willst, tausche deine $USDT a #Bolivares eine Weile, bevor du das Haus verlässt, oder während du unterwegs bist.
2. Die Option für Direktzahlung nutzen: Wenn der Laden #BinancePay akzeptiert, ist es tausendmal schneller, von Konto zu Konto in Sekunden zu überweisen, ohne in letzter Minute erst über #P2P a zu müssen.
Dein Geld zu schützen heißt auch, deine Zeit beim Bezahlen richtig zu managen.
Ist es euch schon passiert, in einem Geschäft zu warten, während eine andere Person per P2P wechselt?
Was bevorzugt ihr zu tun? 👇
308
Danke an Binance, um Venezuela zu helfen, nicht nur mit seinen Beiträgen nach dem Erdbeben, sondern auch als eine Option zum Sparen in diesem harten Kampf gegen die Inflation und die Abwertung unserer Währung #terremotodevenezuela #EarthQuakeInVenevella @binance #Binance #Bolivares
Danke an Binance, um Venezuela zu helfen, nicht nur mit seinen Beiträgen nach dem Erdbeben, sondern auch als eine Option zum Sparen in diesem harten Kampf gegen die Inflation und die Abwertung unserer Währung #terremotodevenezuela #EarthQuakeInVenevella @binance #Binance #Bolivares
4
774

Artikel
Übersetzung ansehen
Cartera de créditos mantiene tendencia alcista al cerrar sobre US$4.100 millones en agostoLa cartera de créditos se ubicó en 3,27 billones de bolívares en agosto, con incrementos menores a los registrados en julio. La intermediación financiera llegó a 63,41%.
La cartera de créditos mantuvo su tendencia al crecimiento al cierre de agosto, con un monto total de 3 billones 269.405,76 millones de bolívares, como resultado de un alza de 9% en comparación con julio y un incremento anualizado de 736,9%; sin embargo, estos aumentos fueron menores a los reportados en julio.
De acuerdo con el Ranking Bancario de la firma consultora Aristimuño Herrera & Asociados, la cartera de créditos bruta de la banca totalizó 4.112,5 millones de dólares, expresados al tipo de cambio oficial vigente, publicado por el Banco Central de Venezuela (BCV), al cierre de agosto.
En consecuencia, el crecimiento de los préstamos bancarios en agosto fue de 2,34% en términos reales en comparación con julio, mientras que el incremento anualizado se ubicó en 54,84%. La cartera, expresada en dólares, subió más que en el mes anterior, pero no ocurrió lo mismo en el período interanual.
A pesar del sostenido incremento del flujo de créditos bancarios a la economía, la oferta de préstamos en Venezuela sigue siendo muy limitada si se la compara con el resto de los países latinoamericanos.
Datos recientes revelan, por ejemplo, que en Colombia los créditos bancarios superan los 170.000 millones de dólares; en Chile ascienden a más de 250.000 millones y en Perú se ubican en niveles de 105.000 millones, por solo citar casos que evidencian la muy baja cartera de créditos de la banca venezolana.
La intermediación sigue subiendo
El coeficiente de intermediación financiera del sistema bancario nacional cerró agosto en 63,41%, 2,17 puntos porcentuales superior al registrado en julio y 10,75 enteros por encima del indicador del mismo mes de 2025.
A pesar de las restricciones de liquidez que padece el sistema bancario, la evolución de la intermediación financiera evidencia que la banca mantiene la línea de cumplir con su función básica de fondear la actividad económica.
De hecho, en la más reciente Encuesta Cualitativa a Cámaras Empresariales de Fedecámaras, el crédito bancario descendió en la lista de principales riesgos que enfrentó el sector privado nacional en el segundo trimestre del año, al bajar del 14,40%, en el primer trimestre, al 12,50% como mayor problema para los gremios participantes en el sondeo.
Ingresos por cartera de crédito y morosidad
Por otra parte, la banca generó 57,5% de sus ingresos a partir de la actividad crediticia en agosto, 1,6 puntos porcentuales más que en el mes anterior, con un nivel de morosidad de 1,08%, si bien superior en 0,10 puntos al reportado en agosto, en perspectiva interanual descendió 0,36 pp.
Pese a la baja morosidad, la banca mantuvo una provisión equivalente a 285,85% de la cartera vencida y/o en litigio al cierre de agosto, a la par que reportó una provisión para posibles préstamos incobrables de 100.682,52 millones de bolívares, superior en 10,3% a la del mes anterior y mayor en 519,7% a la del mismo lapso de 2025.
La cartera vencida y/o en litigio del sistema se situó en 35.221,71 al cierre de agosto, con un crecimiento de 19,8% en comparación con julio y un alza de 528,9% frente al saldo del mismo mes de 2025
#BCV #venezuela #Credits #Bolivares #Latinoamérica $BTC $CL
Cartera de créditos mantiene tendencia alcista al cerrar sobre US$4.100 millones en agosto
La cartera de créditos se ubicó en 3,27 billones de bolívares en agosto, con incrementos menores a los registrados en julio. La intermediación financiera llegó a 63,41%.
La cartera de créditos mantuvo su tendencia al crecimiento al cierre de agosto, con un monto total de 3 billones 269.405,76 millones de bolívares, como resultado de un alza de 9% en comparación con julio y un incremento anualizado de 736,9%; sin embargo, estos aumentos fueron menores a los reportados en julio.
De acuerdo con el Ranking Bancario de la firma consultora Aristimuño Herrera & Asociados, la cartera de créditos bruta de la banca totalizó 4.112,5 millones de dólares, expresados al tipo de cambio oficial vigente, publicado por el Banco Central de Venezuela (BCV), al cierre de agosto.
En consecuencia, el crecimiento de los préstamos bancarios en agosto fue de 2,34% en términos reales en comparación con julio, mientras que el incremento anualizado se ubicó en 54,84%. La cartera, expresada en dólares, subió más que en el mes anterior, pero no ocurrió lo mismo en el período interanual.
A pesar del sostenido incremento del flujo de créditos bancarios a la economía, la oferta de préstamos en Venezuela sigue siendo muy limitada si se la compara con el resto de los países latinoamericanos.
Datos recientes revelan, por ejemplo, que en Colombia los créditos bancarios superan los 170.000 millones de dólares; en Chile ascienden a más de 250.000 millones y en Perú se ubican en niveles de 105.000 millones, por solo citar casos que evidencian la muy baja cartera de créditos de la banca venezolana.
La intermediación sigue subiendo
El coeficiente de intermediación financiera del sistema bancario nacional cerró agosto en 63,41%, 2,17 puntos porcentuales superior al registrado en julio y 10,75 enteros por encima del indicador del mismo mes de 2025.
A pesar de las restricciones de liquidez que padece el sistema bancario, la evolución de la intermediación financiera evidencia que la banca mantiene la línea de cumplir con su función básica de fondear la actividad económica.
De hecho, en la más reciente Encuesta Cualitativa a Cámaras Empresariales de Fedecámaras, el crédito bancario descendió en la lista de principales riesgos que enfrentó el sector privado nacional en el segundo trimestre del año, al bajar del 14,40%, en el primer trimestre, al 12,50% como mayor problema para los gremios participantes en el sondeo.
Ingresos por cartera de crédito y morosidad
Por otra parte, la banca generó 57,5% de sus ingresos a partir de la actividad crediticia en agosto, 1,6 puntos porcentuales más que en el mes anterior, con un nivel de morosidad de 1,08%, si bien superior en 0,10 puntos al reportado en agosto, en perspectiva interanual descendió 0,36 pp.
Pese a la baja morosidad, la banca mantuvo una provisión equivalente a 285,85% de la cartera vencida y/o en litigio al cierre de agosto, a la par que reportó una provisión para posibles préstamos incobrables de 100.682,52 millones de bolívares, superior en 10,3% a la del mes anterior y mayor en 519,7% a la del mismo lapso de 2025.
La cartera vencida y/o en litigio del sistema se situó en 35.221,71 al cierre de agosto, con un crecimiento de 19,8% en comparación con julio y un alza de 528,9% frente al saldo del mismo mes de 2025
#BCV #venezuela #Credits #Bolivares #Latinoamérica $BTC $CL
La cartera de créditos mantuvo su tendencia al crecimiento al cierre de agosto, con un monto total de 3 billones 269.405,76 millones de bolívares, como resultado de un alza de 9% en comparación con julio y un incremento anualizado de 736,9%; sin embargo, estos aumentos fueron menores a los reportados en julio.
De acuerdo con el Ranking Bancario de la firma consultora Aristimuño Herrera & Asociados, la cartera de créditos bruta de la banca totalizó 4.112,5 millones de dólares, expresados al tipo de cambio oficial vigente, publicado por el Banco Central de Venezuela (BCV), al cierre de agosto.
En consecuencia, el crecimiento de los préstamos bancarios en agosto fue de 2,34% en términos reales en comparación con julio, mientras que el incremento anualizado se ubicó en 54,84%. La cartera, expresada en dólares, subió más que en el mes anterior, pero no ocurrió lo mismo en el período interanual.
A pesar del sostenido incremento del flujo de créditos bancarios a la economía, la oferta de préstamos en Venezuela sigue siendo muy limitada si se la compara con el resto de los países latinoamericanos.
Datos recientes revelan, por ejemplo, que en Colombia los créditos bancarios superan los 170.000 millones de dólares; en Chile ascienden a más de 250.000 millones y en Perú se ubican en niveles de 105.000 millones, por solo citar casos que evidencian la muy baja cartera de créditos de la banca venezolana.
La intermediación sigue subiendo
El coeficiente de intermediación financiera del sistema bancario nacional cerró agosto en 63,41%, 2,17 puntos porcentuales superior al registrado en julio y 10,75 enteros por encima del indicador del mismo mes de 2025.
A pesar de las restricciones de liquidez que padece el sistema bancario, la evolución de la intermediación financiera evidencia que la banca mantiene la línea de cumplir con su función básica de fondear la actividad económica.
De hecho, en la más reciente Encuesta Cualitativa a Cámaras Empresariales de Fedecámaras, el crédito bancario descendió en la lista de principales riesgos que enfrentó el sector privado nacional en el segundo trimestre del año, al bajar del 14,40%, en el primer trimestre, al 12,50% como mayor problema para los gremios participantes en el sondeo.
Ingresos por cartera de crédito y morosidad
Por otra parte, la banca generó 57,5% de sus ingresos a partir de la actividad crediticia en agosto, 1,6 puntos porcentuales más que en el mes anterior, con un nivel de morosidad de 1,08%, si bien superior en 0,10 puntos al reportado en agosto, en perspectiva interanual descendió 0,36 pp.
Pese a la baja morosidad, la banca mantuvo una provisión equivalente a 285,85% de la cartera vencida y/o en litigio al cierre de agosto, a la par que reportó una provisión para posibles préstamos incobrables de 100.682,52 millones de bolívares, superior en 10,3% a la del mes anterior y mayor en 519,7% a la del mismo lapso de 2025.
La cartera vencida y/o en litigio del sistema se situó en 35.221,71 al cierre de agosto, con un crecimiento de 19,8% en comparación con julio y un alza de 528,9% frente al saldo del mismo mes de 2025
#BCV #venezuela #Credits #Bolivares #Latinoamérica $BTC $CL
3
Artikel
Übersetzung ansehen
Aristimuño: Aumento de tasas pasivas generará costo adicional anualizado cercano a US$800 millones ala banca
El economista César Aristimuño señaló que el objetivo de una mayor restricción monetaria es reforzar el combate contra la inflación, por ello se toman medidas para contener el crédito y se remuneran los depósitos.
El economista César Aristimuño, director general de la consultora Aristimuño Herrera & Asociados, señaló que el ajuste de las tasas de interés pasivas establecido por el Banco Central de Venezuela (BCV), que ahora incluye una remuneración mínima de 10% aplicable a los depósitos a la vista, implicaría para la banca un costo adicional anualizado estimado en cerca de los 800 millones de dólares.
Este monto se basa en un cálculo lineal, el cual toma como referencia las captaciones del público de la banca nacional, correspondientes al mes de agosto. Es de destacar, que esta cifra puede ser mayor si buena parte de los depósitos a la vista se mueven a ahorro, dado el movimiento de las tasas.
Aristimuño, consultor y experto en gerencia bancaria, señala que el impacto financiero de la medida será importante, básicamente porque los depósitos en cuentas corrientes equivalen a 93% de las captaciones totales y los cuales se encontraban prácticamente sin remuneración.
El experto apunta que “los gastos por captaciones del público, en el mes de agosto, fueron a nivel de balance de unos 16,5 millones de dólares y con estas nuevas medidas esa cifra va a multiplicar más o menos por cuatro o cinco veces, en la partida gastos financieros por depósitos».
“El Banco Central, con esta decisión, está buscando, al remunerar los depósitos bancarios, que los clientes comiencen a dejar de adquirir dólares, en función de darle mayor poder de compra a la moneda nacional. Y es interesante destacar que la tasa establecida es sobre saldos diarios, lo que podría, eventualmente, acercar la remuneración de las captaciones a la variación mensual del tipo de cambio, en la medida que esta tienda a desacelerarse”, expresó.
Aristimuño señala que, aunque se ralentice en alguna medida la movilización de las captaciones con fines de adquirir divisas, sí se podría presentar un fenómeno de mayor movilidad de depósitos entre bancos, porque la tasa de 10% es un mínimo, “por lo que ahora los bancos van a competir por ofrecer mejores tasas y no perder captaciones”.
Además de remunerar las cuentas corrientes, el BCV incrementó de 32% a 42% anual la tasa aplicable a las cuentas de ahorro y de 36% a 46% la remuneración de los depósitos a plazos, los cuales, estas últimas, representan una proporción inferior a 1% de las captaciones totales.
«La proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios»: César Aristimuño, economista.
Impactos en la política monetaria
-¿Cómo impacta esta estrategia de remuneración de todas las cuentas bancarias en la política monetaria y cambiaria?
– Una de las razones por la que se toma esta decisión es buscar la manera para que los fondos realmente no tengan tanta volatilidad en el mercado y se queden por más tiempo en las cuentas, a partir del hecho de que hay que controlar la liquidez para intentar reducir el impacto de la inflación. Por supuesto, esto no va a ocurrir pronto, porque llegar a una inflación anual de 10% por ahora es imposible y pasará un buen tiempo para que eso sea así.
Sin embargo, la proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios y hacer del bolívar “un instrumento de retención de valor marginalmente más atractivo, con la idea de reducir también la brecha cambiaria generada por la alta demanda de divisas”.
Y añade: “Creo que la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas. Eso depende del comportamiento de la inflación, porque ese es el gran reto, una estabilización en el alza de los precios en el país”.
Los cambios en las tasas pasivas: ¿Qué pasará con el crédito bancario?
El director general de Aristimuño Herrera & Asociados, César Aristimuño, considera que habrá menos estímulos para demandar créditos por la nueva estructura de tasas para los préstamos comerciales y microcréditos, que representan la mayor proporción de la cartera, ya que la tasa de 16% anual pasó de ser un costo máximo a uno mínimo.
En este punto, también entra la estrategia de política monetaria restrictiva. “El Banco Central está buscando medidas para contener la inflación y una es la contención del crédito de la banca, por el impacto que genera en la liquidez el efecto multiplicador de la actividad crediticia. Todos sabemos que, en la medida en que el crédito se dinamiza, hay más liquidez en el mercado y se hace mucho más acelerado al efecto multiplicador del dinero y por ende su incidencia en la inflación y la demanda de divisas”.
En opinión del economista y consultor la tendencia entre los bancos será tratar de mantener sus tasas activas en niveles mínimos para poder intermediar, porque la demanda, especialmente del sector corporativo, se moverá en función de la economía de costos para financiarse. El alza de las tasas para el crédito, también desestimula la demanda.
“Obviamente, el banco que cobra 16% por los créditos comerciales generará menos ingresos que otros con tasas mayores y tampoco es que pueda compensar con más volumen, porque el encaje legal sigue en 73% y además se endurecieron las penalizaciones por déficit de encaje”, señala el economista.
Aristimuño advierte que el riesgo crediticio por mayor morosidad de los bancos aumenta, como resultado del incremento de tasas de interés y, muy particularmente, se incrementan los gastos financieros por el reforzamiento de las penalizaciones por los déficits del encaje legal.
“Los bancos tienen que ser más cuidadosos en la evaluación para mantener baja la morosidad de la cartera, porque ahora enfrentan una estructura de costos mucho más exigente”, sostiene el economista
«El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía»: César Aristimuño.
El encaje: el costo de contener la liquidez
El economista César Aristimuño comienza por dejar claro que el establecimiento de un encaje de 50% para los depósitos a plazos no es un beneficio real para la banca, porque esta cartera apenas representa 0,20% de las captaciones del público, por lo que el efecto teóricamente positivo de este coeficiente inferior de encaje, para los depósitos a plazo, “es marginal”.
Aristimuño explica que la situación de la banca con el encaje legal es muy compleja, porque el mercado interbancario “está seco”; es decir, no hay suficientes fondos disponibles para que las entidades puedan prestarse entre sí para cubrir sus déficits de encaje.
“Y ahí viene el problema, porque en este caso solo queda acudir al Banco Central como prestamista de última instancia y aplica la tasa Cofide, la cual se elevó a 192%, a lo que se suma un costo adicional de dos puntos porcentuales si se incurre en déficit de encaje entre tres y siete jornadas hábiles en un lapso de 30 días y que sube a cuatro puntos si el déficit alcanza a más de ocho días por mes”, recuerda el experto.
El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía, pero se percibe como el menor costo ante las circunstancias actuales del país.
En consecuencia, una de las opciones para los bancos es desacelerar el crédito y focalizarse en los servicios, especialmente en transacciones de pago. “Vamos a ver en cuánto se mantendrá la inyección de dólares en el mercado, porque este es uno de los mecanismos para sacar liquidez del sistema. Hasta ahora, el BCV ha vendido 12.000 millones en lo que de año”, advierte.
“El mercado de intervención cambiaria ha venido absorbiendo una parte muy importante de la liquidez de la banca; por lo que son recursos que dejaron de prestarse a los clientes”, apostilla el entrevistado.
¿Quién gana y quién pierde?
-¿En este cuadro qué opciones le quedan a la banca, que no puede prestar y que ahora tiene que remunerar todos sus depósitos, para mantener un equilibrio financiero?
– Cada banco debe buscar captar más clientes con mayor uso de innovación en servicios y tecnología, ya que por ejemplo las operaciones como el pago móvil generan ingresos, que, como mínimo, por cada transacción produce 14 bolívares y si cada operación excede los 5.000 bolívares se empieza a ingresar una cifra mayor a los 14 bolívares. El foco es centrarse en atención al cliente, fidelizarlo y ofrecerle una amplia gama de servicios. El momento actual de la banca es enfocarse en generar mayor transaccionalidad.
“Los bancos que tienen mayor número de clientes serán los más beneficiados. Por eso, el cliente, por muy pequeño que sea, hoy es importante para el sistema, ya que en términos de volumen adquieren un valor fundamental como fuentes generadoras de ingresos. En este tiempo, ningún cliente sobra”, puntualiza Aristimuño.
– Pareciera que estamos en una especie de juego perder-perder, porque se está aplicando una política que induce un férreo control monetario vía encaje y remuneración de depósitos, pero se restringe el crédito, que ya está bastante limitado, lo que frena el crecimiento. La pregunta es si esta es una lógica sensata.
– Hay que actuar con flexibilidad, porque la economía es como un cuero seco, por lo que toda decisión económica debe buscar el costo mínimo y más cuando se trata de política monetaria. Lo que se percibe que está buscando el Banco Central es bajar la inflación; que es su principal razón de ser, en otras palabras, que haya menos bolívares para demandar y, por lo tanto, presionar lo menos posible los precios y la demanda de dólares.
“Creo que tenemos un déficit de confianza y es indispensable alcanzar un orden monetario que permita a los actores económicos invertir y crecer en un entorno estable, donde el crédito fluya sin desatar la liquidez que impacte de manera severa la inflación y que tengamos una moneda confiable en todos sus atributos, donde los mercados funcionen, porque al final esos son los elementos que contribuyen a reducir la inflación y estabilizar los precios”, concluye el economista César Aristimuño.
#tasasdeinteres #BCV #venezuela #Bolivares #banco $BTC
Aristimuño: Aumento de tasas pasivas generará costo adicional anualizado cercano a US$800 millones a
la banca
El economista César Aristimuño señaló que el objetivo de una mayor restricción monetaria es reforzar el combate contra la inflación, por ello se toman medidas para contener el crédito y se remuneran los depósitos.
El economista César Aristimuño, director general de la consultora Aristimuño Herrera & Asociados, señaló que el ajuste de las tasas de interés pasivas establecido por el Banco Central de Venezuela (BCV), que ahora incluye una remuneración mínima de 10% aplicable a los depósitos a la vista, implicaría para la banca un costo adicional anualizado estimado en cerca de los 800 millones de dólares.
Este monto se basa en un cálculo lineal, el cual toma como referencia las captaciones del público de la banca nacional, correspondientes al mes de agosto. Es de destacar, que esta cifra puede ser mayor si buena parte de los depósitos a la vista se mueven a ahorro, dado el movimiento de las tasas.
Aristimuño, consultor y experto en gerencia bancaria, señala que el impacto financiero de la medida será importante, básicamente porque los depósitos en cuentas corrientes equivalen a 93% de las captaciones totales y los cuales se encontraban prácticamente sin remuneración.
El experto apunta que “los gastos por captaciones del público, en el mes de agosto, fueron a nivel de balance de unos 16,5 millones de dólares y con estas nuevas medidas esa cifra va a multiplicar más o menos por cuatro o cinco veces, en la partida gastos financieros por depósitos».
“El Banco Central, con esta decisión, está buscando, al remunerar los depósitos bancarios, que los clientes comiencen a dejar de adquirir dólares, en función de darle mayor poder de compra a la moneda nacional. Y es interesante destacar que la tasa establecida es sobre saldos diarios, lo que podría, eventualmente, acercar la remuneración de las captaciones a la variación mensual del tipo de cambio, en la medida que esta tienda a desacelerarse”, expresó.
Aristimuño señala que, aunque se ralentice en alguna medida la movilización de las captaciones con fines de adquirir divisas, sí se podría presentar un fenómeno de mayor movilidad de depósitos entre bancos, porque la tasa de 10% es un mínimo, “por lo que ahora los bancos van a competir por ofrecer mejores tasas y no perder captaciones”.
Además de remunerar las cuentas corrientes, el BCV incrementó de 32% a 42% anual la tasa aplicable a las cuentas de ahorro y de 36% a 46% la remuneración de los depósitos a plazos, los cuales, estas últimas, representan una proporción inferior a 1% de las captaciones totales.
«La proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios»: César Aristimuño, economista.
Impactos en la política monetaria
-¿Cómo impacta esta estrategia de remuneración de todas las cuentas bancarias en la política monetaria y cambiaria?
– Una de las razones por la que se toma esta decisión es buscar la manera para que los fondos realmente no tengan tanta volatilidad en el mercado y se queden por más tiempo en las cuentas, a partir del hecho de que hay que controlar la liquidez para intentar reducir el impacto de la inflación. Por supuesto, esto no va a ocurrir pronto, porque llegar a una inflación anual de 10% por ahora es imposible y pasará un buen tiempo para que eso sea así.
Sin embargo, la proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios y hacer del bolívar “un instrumento de retención de valor marginalmente más atractivo, con la idea de reducir también la brecha cambiaria generada por la alta demanda de divisas”.
Y añade: “Creo que la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas. Eso depende del comportamiento de la inflación, porque ese es el gran reto, una estabilización en el alza de los precios en el país”.
Los cambios en las tasas pasivas: ¿Qué pasará con el crédito bancario?
El director general de Aristimuño Herrera & Asociados, César Aristimuño, considera que habrá menos estímulos para demandar créditos por la nueva estructura de tasas para los préstamos comerciales y microcréditos, que representan la mayor proporción de la cartera, ya que la tasa de 16% anual pasó de ser un costo máximo a uno mínimo.
En este punto, también entra la estrategia de política monetaria restrictiva. “El Banco Central está buscando medidas para contener la inflación y una es la contención del crédito de la banca, por el impacto que genera en la liquidez el efecto multiplicador de la actividad crediticia. Todos sabemos que, en la medida en que el crédito se dinamiza, hay más liquidez en el mercado y se hace mucho más acelerado al efecto multiplicador del dinero y por ende su incidencia en la inflación y la demanda de divisas”.
En opinión del economista y consultor la tendencia entre los bancos será tratar de mantener sus tasas activas en niveles mínimos para poder intermediar, porque la demanda, especialmente del sector corporativo, se moverá en función de la economía de costos para financiarse. El alza de las tasas para el crédito, también desestimula la demanda.
“Obviamente, el banco que cobra 16% por los créditos comerciales generará menos ingresos que otros con tasas mayores y tampoco es que pueda compensar con más volumen, porque el encaje legal sigue en 73% y además se endurecieron las penalizaciones por déficit de encaje”, señala el economista.
Aristimuño advierte que el riesgo crediticio por mayor morosidad de los bancos aumenta, como resultado del incremento de tasas de interés y, muy particularmente, se incrementan los gastos financieros por el reforzamiento de las penalizaciones por los déficits del encaje legal.
“Los bancos tienen que ser más cuidadosos en la evaluación para mantener baja la morosidad de la cartera, porque ahora enfrentan una estructura de costos mucho más exigente”, sostiene el economista
«El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía»: César Aristimuño.
El encaje: el costo de contener la liquidez
El economista César Aristimuño comienza por dejar claro que el establecimiento de un encaje de 50% para los depósitos a plazos no es un beneficio real para la banca, porque esta cartera apenas representa 0,20% de las captaciones del público, por lo que el efecto teóricamente positivo de este coeficiente inferior de encaje, para los depósitos a plazo, “es marginal”.
Aristimuño explica que la situación de la banca con el encaje legal es muy compleja, porque el mercado interbancario “está seco”; es decir, no hay suficientes fondos disponibles para que las entidades puedan prestarse entre sí para cubrir sus déficits de encaje.
“Y ahí viene el problema, porque en este caso solo queda acudir al Banco Central como prestamista de última instancia y aplica la tasa Cofide, la cual se elevó a 192%, a lo que se suma un costo adicional de dos puntos porcentuales si se incurre en déficit de encaje entre tres y siete jornadas hábiles en un lapso de 30 días y que sube a cuatro puntos si el déficit alcanza a más de ocho días por mes”, recuerda el experto.
El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía, pero se percibe como el menor costo ante las circunstancias actuales del país.
En consecuencia, una de las opciones para los bancos es desacelerar el crédito y focalizarse en los servicios, especialmente en transacciones de pago. “Vamos a ver en cuánto se mantendrá la inyección de dólares en el mercado, porque este es uno de los mecanismos para sacar liquidez del sistema. Hasta ahora, el BCV ha vendido 12.000 millones en lo que de año”, advierte.
“El mercado de intervención cambiaria ha venido absorbiendo una parte muy importante de la liquidez de la banca; por lo que son recursos que dejaron de prestarse a los clientes”, apostilla el entrevistado.
¿Quién gana y quién pierde?
-¿En este cuadro qué opciones le quedan a la banca, que no puede prestar y que ahora tiene que remunerar todos sus depósitos, para mantener un equilibrio financiero?
– Cada banco debe buscar captar más clientes con mayor uso de innovación en servicios y tecnología, ya que por ejemplo las operaciones como el pago móvil generan ingresos, que, como mínimo, por cada transacción produce 14 bolívares y si cada operación excede los 5.000 bolívares se empieza a ingresar una cifra mayor a los 14 bolívares. El foco es centrarse en atención al cliente, fidelizarlo y ofrecerle una amplia gama de servicios. El momento actual de la banca es enfocarse en generar mayor transaccionalidad.
“Los bancos que tienen mayor número de clientes serán los más beneficiados. Por eso, el cliente, por muy pequeño que sea, hoy es importante para el sistema, ya que en términos de volumen adquieren un valor fundamental como fuentes generadoras de ingresos. En este tiempo, ningún cliente sobra”, puntualiza Aristimuño.
– Pareciera que estamos en una especie de juego perder-perder, porque se está aplicando una política que induce un férreo control monetario vía encaje y remuneración de depósitos, pero se restringe el crédito, que ya está bastante limitado, lo que frena el crecimiento. La pregunta es si esta es una lógica sensata.
– Hay que actuar con flexibilidad, porque la economía es como un cuero seco, por lo que toda decisión económica debe buscar el costo mínimo y más cuando se trata de política monetaria. Lo que se percibe que está buscando el Banco Central es bajar la inflación; que es su principal razón de ser, en otras palabras, que haya menos bolívares para demandar y, por lo tanto, presionar lo menos posible los precios y la demanda de dólares.
“Creo que tenemos un déficit de confianza y es indispensable alcanzar un orden monetario que permita a los actores económicos invertir y crecer en un entorno estable, donde el crédito fluya sin desatar la liquidez que impacte de manera severa la inflación y que tengamos una moneda confiable en todos sus atributos, donde los mercados funcionen, porque al final esos son los elementos que contribuyen a reducir la inflación y estabilizar los precios”, concluye el economista César Aristimuño.
#tasasdeinteres #BCV #venezuela #Bolivares #banco $BTC
El economista César Aristimuño señaló que el objetivo de una mayor restricción monetaria es reforzar el combate contra la inflación, por ello se toman medidas para contener el crédito y se remuneran los depósitos.
El economista César Aristimuño, director general de la consultora Aristimuño Herrera & Asociados, señaló que el ajuste de las tasas de interés pasivas establecido por el Banco Central de Venezuela (BCV), que ahora incluye una remuneración mínima de 10% aplicable a los depósitos a la vista, implicaría para la banca un costo adicional anualizado estimado en cerca de los 800 millones de dólares.
Este monto se basa en un cálculo lineal, el cual toma como referencia las captaciones del público de la banca nacional, correspondientes al mes de agosto. Es de destacar, que esta cifra puede ser mayor si buena parte de los depósitos a la vista se mueven a ahorro, dado el movimiento de las tasas.
Aristimuño, consultor y experto en gerencia bancaria, señala que el impacto financiero de la medida será importante, básicamente porque los depósitos en cuentas corrientes equivalen a 93% de las captaciones totales y los cuales se encontraban prácticamente sin remuneración.
El experto apunta que “los gastos por captaciones del público, en el mes de agosto, fueron a nivel de balance de unos 16,5 millones de dólares y con estas nuevas medidas esa cifra va a multiplicar más o menos por cuatro o cinco veces, en la partida gastos financieros por depósitos».
“El Banco Central, con esta decisión, está buscando, al remunerar los depósitos bancarios, que los clientes comiencen a dejar de adquirir dólares, en función de darle mayor poder de compra a la moneda nacional. Y es interesante destacar que la tasa establecida es sobre saldos diarios, lo que podría, eventualmente, acercar la remuneración de las captaciones a la variación mensual del tipo de cambio, en la medida que esta tienda a desacelerarse”, expresó.
Aristimuño señala que, aunque se ralentice en alguna medida la movilización de las captaciones con fines de adquirir divisas, sí se podría presentar un fenómeno de mayor movilidad de depósitos entre bancos, porque la tasa de 10% es un mínimo, “por lo que ahora los bancos van a competir por ofrecer mejores tasas y no perder captaciones”.
Además de remunerar las cuentas corrientes, el BCV incrementó de 32% a 42% anual la tasa aplicable a las cuentas de ahorro y de 36% a 46% la remuneración de los depósitos a plazos, los cuales, estas últimas, representan una proporción inferior a 1% de las captaciones totales.
«La proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios»: César Aristimuño, economista.
Impactos en la política monetaria
-¿Cómo impacta esta estrategia de remuneración de todas las cuentas bancarias en la política monetaria y cambiaria?
– Una de las razones por la que se toma esta decisión es buscar la manera para que los fondos realmente no tengan tanta volatilidad en el mercado y se queden por más tiempo en las cuentas, a partir del hecho de que hay que controlar la liquidez para intentar reducir el impacto de la inflación. Por supuesto, esto no va a ocurrir pronto, porque llegar a una inflación anual de 10% por ahora es imposible y pasará un buen tiempo para que eso sea así.
Sin embargo, la proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios y hacer del bolívar “un instrumento de retención de valor marginalmente más atractivo, con la idea de reducir también la brecha cambiaria generada por la alta demanda de divisas”.
Y añade: “Creo que la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas. Eso depende del comportamiento de la inflación, porque ese es el gran reto, una estabilización en el alza de los precios en el país”.
Los cambios en las tasas pasivas: ¿Qué pasará con el crédito bancario?
El director general de Aristimuño Herrera & Asociados, César Aristimuño, considera que habrá menos estímulos para demandar créditos por la nueva estructura de tasas para los préstamos comerciales y microcréditos, que representan la mayor proporción de la cartera, ya que la tasa de 16% anual pasó de ser un costo máximo a uno mínimo.
En este punto, también entra la estrategia de política monetaria restrictiva. “El Banco Central está buscando medidas para contener la inflación y una es la contención del crédito de la banca, por el impacto que genera en la liquidez el efecto multiplicador de la actividad crediticia. Todos sabemos que, en la medida en que el crédito se dinamiza, hay más liquidez en el mercado y se hace mucho más acelerado al efecto multiplicador del dinero y por ende su incidencia en la inflación y la demanda de divisas”.
En opinión del economista y consultor la tendencia entre los bancos será tratar de mantener sus tasas activas en niveles mínimos para poder intermediar, porque la demanda, especialmente del sector corporativo, se moverá en función de la economía de costos para financiarse. El alza de las tasas para el crédito, también desestimula la demanda.
“Obviamente, el banco que cobra 16% por los créditos comerciales generará menos ingresos que otros con tasas mayores y tampoco es que pueda compensar con más volumen, porque el encaje legal sigue en 73% y además se endurecieron las penalizaciones por déficit de encaje”, señala el economista.
Aristimuño advierte que el riesgo crediticio por mayor morosidad de los bancos aumenta, como resultado del incremento de tasas de interés y, muy particularmente, se incrementan los gastos financieros por el reforzamiento de las penalizaciones por los déficits del encaje legal.
“Los bancos tienen que ser más cuidadosos en la evaluación para mantener baja la morosidad de la cartera, porque ahora enfrentan una estructura de costos mucho más exigente”, sostiene el economista
«El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía»: César Aristimuño.
El encaje: el costo de contener la liquidez
El economista César Aristimuño comienza por dejar claro que el establecimiento de un encaje de 50% para los depósitos a plazos no es un beneficio real para la banca, porque esta cartera apenas representa 0,20% de las captaciones del público, por lo que el efecto teóricamente positivo de este coeficiente inferior de encaje, para los depósitos a plazo, “es marginal”.
Aristimuño explica que la situación de la banca con el encaje legal es muy compleja, porque el mercado interbancario “está seco”; es decir, no hay suficientes fondos disponibles para que las entidades puedan prestarse entre sí para cubrir sus déficits de encaje.
“Y ahí viene el problema, porque en este caso solo queda acudir al Banco Central como prestamista de última instancia y aplica la tasa Cofide, la cual se elevó a 192%, a lo que se suma un costo adicional de dos puntos porcentuales si se incurre en déficit de encaje entre tres y siete jornadas hábiles en un lapso de 30 días y que sube a cuatro puntos si el déficit alcanza a más de ocho días por mes”, recuerda el experto.
El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía, pero se percibe como el menor costo ante las circunstancias actuales del país.
En consecuencia, una de las opciones para los bancos es desacelerar el crédito y focalizarse en los servicios, especialmente en transacciones de pago. “Vamos a ver en cuánto se mantendrá la inyección de dólares en el mercado, porque este es uno de los mecanismos para sacar liquidez del sistema. Hasta ahora, el BCV ha vendido 12.000 millones en lo que de año”, advierte.
“El mercado de intervención cambiaria ha venido absorbiendo una parte muy importante de la liquidez de la banca; por lo que son recursos que dejaron de prestarse a los clientes”, apostilla el entrevistado.
¿Quién gana y quién pierde?
-¿En este cuadro qué opciones le quedan a la banca, que no puede prestar y que ahora tiene que remunerar todos sus depósitos, para mantener un equilibrio financiero?
– Cada banco debe buscar captar más clientes con mayor uso de innovación en servicios y tecnología, ya que por ejemplo las operaciones como el pago móvil generan ingresos, que, como mínimo, por cada transacción produce 14 bolívares y si cada operación excede los 5.000 bolívares se empieza a ingresar una cifra mayor a los 14 bolívares. El foco es centrarse en atención al cliente, fidelizarlo y ofrecerle una amplia gama de servicios. El momento actual de la banca es enfocarse en generar mayor transaccionalidad.
“Los bancos que tienen mayor número de clientes serán los más beneficiados. Por eso, el cliente, por muy pequeño que sea, hoy es importante para el sistema, ya que en términos de volumen adquieren un valor fundamental como fuentes generadoras de ingresos. En este tiempo, ningún cliente sobra”, puntualiza Aristimuño.
– Pareciera que estamos en una especie de juego perder-perder, porque se está aplicando una política que induce un férreo control monetario vía encaje y remuneración de depósitos, pero se restringe el crédito, que ya está bastante limitado, lo que frena el crecimiento. La pregunta es si esta es una lógica sensata.
– Hay que actuar con flexibilidad, porque la economía es como un cuero seco, por lo que toda decisión económica debe buscar el costo mínimo y más cuando se trata de política monetaria. Lo que se percibe que está buscando el Banco Central es bajar la inflación; que es su principal razón de ser, en otras palabras, que haya menos bolívares para demandar y, por lo tanto, presionar lo menos posible los precios y la demanda de dólares.
“Creo que tenemos un déficit de confianza y es indispensable alcanzar un orden monetario que permita a los actores económicos invertir y crecer en un entorno estable, donde el crédito fluya sin desatar la liquidez que impacte de manera severa la inflación y que tengamos una moneda confiable en todos sus atributos, donde los mercados funcionen, porque al final esos son los elementos que contribuyen a reducir la inflación y estabilizar los precios”, concluye el economista César Aristimuño.
#tasasdeinteres #BCV #venezuela #Bolivares #banco $BTC
16
Artikel
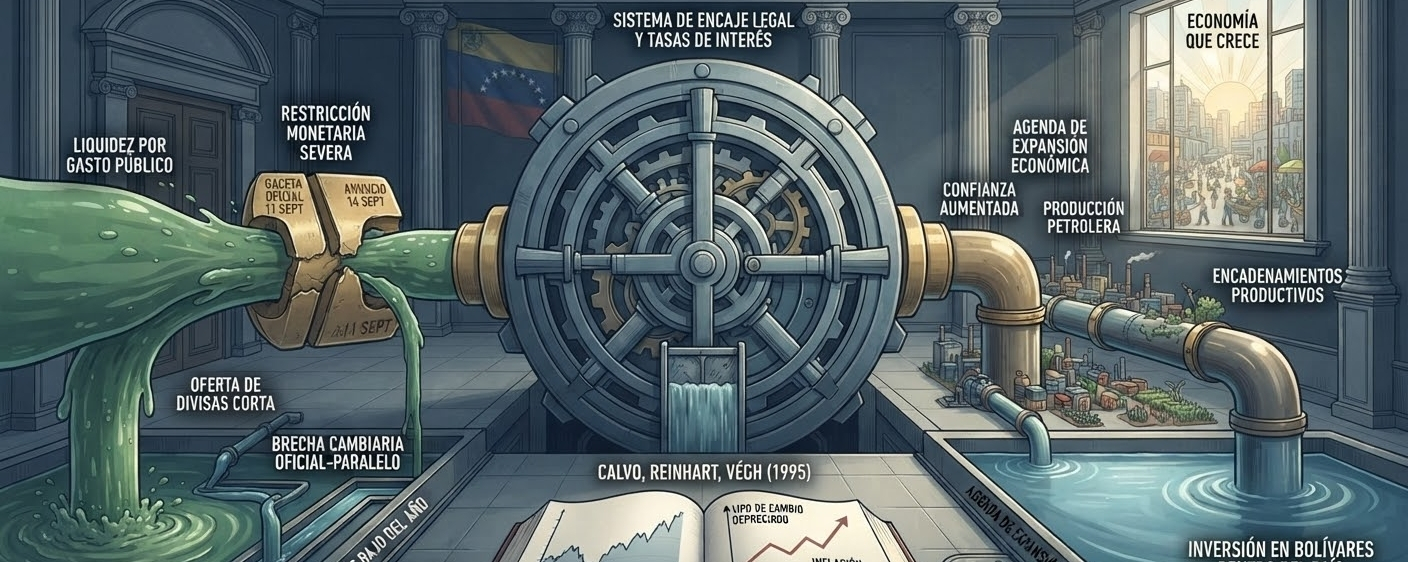
Die Strategie der BCV, um die Verkleinerung der Lücke zu verteidigenDie Ankündigung vom Montag, dem 14. September, über neue Zinssätze, die ab Dienstag, dem 15., gelten, ist das sichtbarste Element einer Strategie, die die BCV seit Wochen ausarbeitet. Zuerst traf sie sich mit der Bank und, wie es hieß, wies sie auf eine weitaus härtere Strafe für denjenigen hin, der in einem Fehlbetrag bei der Mindestreserve landet.
Am Freitag, dem 11., veröffentlichte sie in der Gaceta die neuen Anforderungen an die Mindestreserve. Und am Montag setzte sie höhere Mindestsätze fest, die nun auch Girokonten verzinsen und das, was zuvor die Obergrenze der Kredite war, zu einem festen Sockel machen.
Die Strategie der BCV, um die Verkleinerung der Lücke zu verteidigen
Die Ankündigung vom Montag, dem 14. September, über neue Zinssätze, die ab Dienstag, dem 15., gelten, ist das sichtbarste Element einer Strategie, die die BCV seit Wochen ausarbeitet. Zuerst traf sie sich mit der Bank und, wie es hieß, wies sie auf eine weitaus härtere Strafe für denjenigen hin, der in einem Fehlbetrag bei der Mindestreserve landet.
Am Freitag, dem 11., veröffentlichte sie in der Gaceta die neuen Anforderungen an die Mindestreserve. Und am Montag setzte sie höhere Mindestsätze fest, die nun auch Girokonten verzinsen und das, was zuvor die Obergrenze der Kredite war, zu einem festen Sockel machen.
Am Freitag, dem 11., veröffentlichte sie in der Gaceta die neuen Anforderungen an die Mindestreserve. Und am Montag setzte sie höhere Mindestsätze fest, die nun auch Girokonten verzinsen und das, was zuvor die Obergrenze der Kredite war, zu einem festen Sockel machen.
24
·
--
Artikel
Integral-Einkommen steigt um 6,18 %: Was bedeutet das für P2P und den Dollar?Dieser Freitag, der 28. August, markierte den Beginn der Auszahlungen der zweiten Rate des „Integral-Einkommens der Arbeitnehmer“ durch die Nationale Exekutive über das System Patria. Der Betrag, der bei Bs. 39.500 lag, bedeutet einen Anstieg von 6,18 % im Vergleich zur vorherigen Zahlung. Doch jenseits der offiziellen Zahl fragen wir uns bei PitbullChain: Was bedeutet das für diejenigen, die in Venezuela vom P2P, dem Dollar und Kryptowährungen leben?
📊 Eine Zahlung, die sich in Liquidität für den Markt verwandelt
Die Anleihe, die laut dem Wechselkurs der BCV etwa 49,89 US$ entspricht, fließt direkt in die Taschen der Beschäftigten im öffentlichen Dienst. Diese Begünstigten sind größtenteils darauf angewiesen, dass sie informelle Mechanismen nutzen, um ihre Bolívares in Dollar oder USDT umzutauschen, was den venezolanischen P2P-Markt weiter befeuert.
Integral-Einkommen steigt um 6,18 %: Was bedeutet das für P2P und den Dollar?
Dieser Freitag, der 28. August, markierte den Beginn der Auszahlungen der zweiten Rate des „Integral-Einkommens der Arbeitnehmer“ durch die Nationale Exekutive über das System Patria. Der Betrag, der bei Bs. 39.500 lag, bedeutet einen Anstieg von 6,18 % im Vergleich zur vorherigen Zahlung. Doch jenseits der offiziellen Zahl fragen wir uns bei PitbullChain: Was bedeutet das für diejenigen, die in Venezuela vom P2P, dem Dollar und Kryptowährungen leben?
📊 Eine Zahlung, die sich in Liquidität für den Markt verwandelt
Die Anleihe, die laut dem Wechselkurs der BCV etwa 49,89 US$ entspricht, fließt direkt in die Taschen der Beschäftigten im öffentlichen Dienst. Diese Begünstigten sind größtenteils darauf angewiesen, dass sie informelle Mechanismen nutzen, um ihre Bolívares in Dollar oder USDT umzutauschen, was den venezolanischen P2P-Markt weiter befeuert.
📊 Eine Zahlung, die sich in Liquidität für den Markt verwandelt
Die Anleihe, die laut dem Wechselkurs der BCV etwa 49,89 US$ entspricht, fließt direkt in die Taschen der Beschäftigten im öffentlichen Dienst. Diese Begünstigten sind größtenteils darauf angewiesen, dass sie informelle Mechanismen nutzen, um ihre Bolívares in Dollar oder USDT umzutauschen, was den venezolanischen P2P-Markt weiter befeuert.
4
·
--
So kaufst du USDT in Binance P2P Venezuela: Schritt-für-Schritt-Anleitung📊 So kaufst du USDT in Binance P2P Venezuela: Schritt-für-Schritt-Anleitung
Das Binance P2P bleibt für Venezolaner der meistgenutzte Einstieg, um USDT mit Bolívares zu bekommen. Dieses Video erklärt den Prozess Schritt für Schritt – von der Verifizierung des Kontos bis zur Freigabe der Bestellung. Hier findest du die Zusammenfassung und die Marktanalyse, die du brauchst, um mit Vernunft zu handeln und nicht nur aus Eile.
📈 Videoübersicht
Das Video funktioniert als vollständiges Tutorial, um USDT auf Binance P2P in Venezuela im Jahr 2025 zu kaufen. Es beginnt mit der Einrichtung und der Überprüfung des Kontos und erklärt die KYC-Stufen sowie, warum es sich lohnt, diese vor dem Handeln abzuschließen. Danach zeigt es, wie man Anzeigen nach Währung (VES), Zahlungsmethode und verfügbarer Summe filtert und wie man die Reputation, den Erfüllungsprozentsatz und die Limits jedes Händlers liest. Anschließend wird der Ablauf einer Bestellung im Detail erklärt: Angebot auswählen, Betrag eingeben, per Pago Móvil oder Überweisung bezahlen und die Bestellung innerhalb der festgelegten Zeit als bezahlt markieren. Zum Schluss gibt es Sicherheitsempfehlungen: nicht die Plattform verlassen, nichts freigeben, bevor die Zahlung bestätigt wurde, und im Fall von Unstimmigkeiten den Chat des Escrow nutzen.
So kaufst du USDT in Binance P2P Venezuela: Schritt-für-Schritt-Anleitung
📊 So kaufst du USDT in Binance P2P Venezuela: Schritt-für-Schritt-Anleitung
Das Binance P2P bleibt für Venezolaner der meistgenutzte Einstieg, um USDT mit Bolívares zu bekommen. Dieses Video erklärt den Prozess Schritt für Schritt – von der Verifizierung des Kontos bis zur Freigabe der Bestellung. Hier findest du die Zusammenfassung und die Marktanalyse, die du brauchst, um mit Vernunft zu handeln und nicht nur aus Eile.
📈 Videoübersicht
Das Video funktioniert als vollständiges Tutorial, um USDT auf Binance P2P in Venezuela im Jahr 2025 zu kaufen. Es beginnt mit der Einrichtung und der Überprüfung des Kontos und erklärt die KYC-Stufen sowie, warum es sich lohnt, diese vor dem Handeln abzuschließen. Danach zeigt es, wie man Anzeigen nach Währung (VES), Zahlungsmethode und verfügbarer Summe filtert und wie man die Reputation, den Erfüllungsprozentsatz und die Limits jedes Händlers liest. Anschließend wird der Ablauf einer Bestellung im Detail erklärt: Angebot auswählen, Betrag eingeben, per Pago Móvil oder Überweisung bezahlen und die Bestellung innerhalb der festgelegten Zeit als bezahlt markieren. Zum Schluss gibt es Sicherheitsempfehlungen: nicht die Plattform verlassen, nichts freigeben, bevor die Zahlung bestätigt wurde, und im Fall von Unstimmigkeiten den Chat des Escrow nutzen.
Das Binance P2P bleibt für Venezolaner der meistgenutzte Einstieg, um USDT mit Bolívares zu bekommen. Dieses Video erklärt den Prozess Schritt für Schritt – von der Verifizierung des Kontos bis zur Freigabe der Bestellung. Hier findest du die Zusammenfassung und die Marktanalyse, die du brauchst, um mit Vernunft zu handeln und nicht nur aus Eile.
📈 Videoübersicht
Das Video funktioniert als vollständiges Tutorial, um USDT auf Binance P2P in Venezuela im Jahr 2025 zu kaufen. Es beginnt mit der Einrichtung und der Überprüfung des Kontos und erklärt die KYC-Stufen sowie, warum es sich lohnt, diese vor dem Handeln abzuschließen. Danach zeigt es, wie man Anzeigen nach Währung (VES), Zahlungsmethode und verfügbarer Summe filtert und wie man die Reputation, den Erfüllungsprozentsatz und die Limits jedes Händlers liest. Anschließend wird der Ablauf einer Bestellung im Detail erklärt: Angebot auswählen, Betrag eingeben, per Pago Móvil oder Überweisung bezahlen und die Bestellung innerhalb der festgelegten Zeit als bezahlt markieren. Zum Schluss gibt es Sicherheitsempfehlungen: nicht die Plattform verlassen, nichts freigeben, bevor die Zahlung bestätigt wurde, und im Fall von Unstimmigkeiten den Chat des Escrow nutzen.
5
Verifiziert
🇻🇪💰 Die Zentralbank von Venezuela (BCV) hat ihre Geldpolitik verschärft, indem sie die Strafzahlungen für Banken erhöhte, die die Anforderungen an die Mindestreserven nicht erfüllen, und indem sie einige Einlagen- und Kreditkonditionen anpasste. Die Maßnahmen zielen darauf ab, die Menge der in Umlauf befindlichen Bolívares zu verringern, in Erwartung höherer Ausgaben der öffentlichen Hand und geringerer Verkäufe von US-Dollar auf dem Devisenmarkt.
Laut Síntesis Financiera hat die BCV im Jahr 2026 rund 11.000 Millionen US-Dollar auf dem Devisenmarkt verkauft, um die Abwertung des Bolívares einzudämmen. Das Unternehmen warnt, dass dieses Tempo „nicht tragfähig“ sei, da es 58% der Erdölexporte entspreche.
#BCV #venezuela #Bolivares #dolar #petróleo $BZ $CL $BTC
🇻🇪💰 Die Zentralbank von Venezuela (BCV) hat ihre Geldpolitik verschärft, indem sie die Strafzahlungen für Banken erhöhte, die die Anforderungen an die Mindestreserven nicht erfüllen, und indem sie einige Einlagen- und Kreditkonditionen anpasste. Die Maßnahmen zielen darauf ab, die Menge der in Umlauf befindlichen Bolívares zu verringern, in Erwartung höherer Ausgaben der öffentlichen Hand und geringerer Verkäufe von US-Dollar auf dem Devisenmarkt.
Laut Síntesis Financiera hat die BCV im Jahr 2026 rund 11.000 Millionen US-Dollar auf dem Devisenmarkt verkauft, um die Abwertung des Bolívares einzudämmen. Das Unternehmen warnt, dass dieses Tempo „nicht tragfähig“ sei, da es 58% der Erdölexporte entspreche.
#BCV #venezuela #Bolivares #dolar #petróleo $BZ $CL $BTC
Laut Síntesis Financiera hat die BCV im Jahr 2026 rund 11.000 Millionen US-Dollar auf dem Devisenmarkt verkauft, um die Abwertung des Bolívares einzudämmen. Das Unternehmen warnt, dass dieses Tempo „nicht tragfähig“ sei, da es 58% der Erdölexporte entspreche.
#BCV #venezuela #Bolivares #dolar #petróleo $BZ $CL $BTC
1
2
822
Mehr als 9 % in Bolívares gestiegen: Sie zahlen das „Integrations-Einkommen der Arbeitnehmer“ von September an aktives Personal
Die Empfänger dieser Zahlung sind die aktiven Arbeitnehmer des öffentlichen Sektors, und der Betrag ist in Bolívares gestiegen.
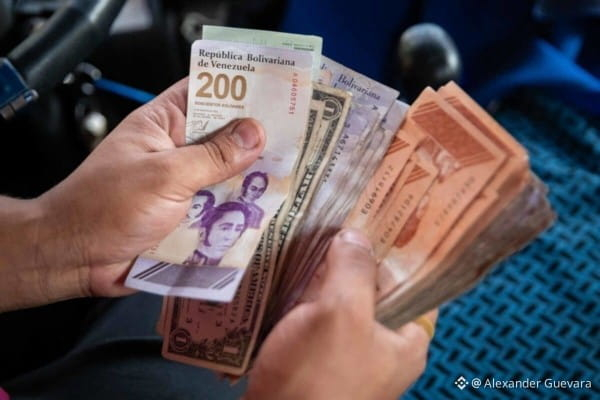
Dieser Dienstag, der 15. September 2026, markierte den Beginn der Auszahlung des „Integrations-Einkommens der Arbeitnehmer“ an das aktive Personal des öffentlichen Sektors – entsprechend dem laufenden Monat – über die Patria-Plattform.
Laut Canal Patria Digital beträgt der gewährte Betrag Bs. 126.000 oder 149,61 US$ zum geltenden Wechselkurs der Zentralbank von Venezuela (BCV).
Dieser Betrag ist in Bolívares um 9,09 % gestiegen im Vergleich zum Monat August, als der gezahlte Betrag bei Bs. 115.500 lag.
Ebenso gab es eine Verringerung um 0,12 % bei Devisen im Vergleich zum Vormonat, als er bei 149,79 US$ lag.
#BCV #venezuela #trabajadoresvenezuela #Bolivares #salarios $BZ $CL
Mehr als 9 % in Bolívares gestiegen: Sie zahlen das „Integrations-Einkommen der Arbeitnehmer“ von September an aktives Personal
Die Empfänger dieser Zahlung sind die aktiven Arbeitnehmer des öffentlichen Sektors, und der Betrag ist in Bolívares gestiegen.
Dieser Dienstag, der 15. September 2026, markierte den Beginn der Auszahlung des „Integrations-Einkommens der Arbeitnehmer“ an das aktive Personal des öffentlichen Sektors – entsprechend dem laufenden Monat – über die Patria-Plattform.
Laut Canal Patria Digital beträgt der gewährte Betrag Bs. 126.000 oder 149,61 US$ zum geltenden Wechselkurs der Zentralbank von Venezuela (BCV).
Dieser Betrag ist in Bolívares um 9,09 % gestiegen im Vergleich zum Monat August, als der gezahlte Betrag bei Bs. 115.500 lag.
Ebenso gab es eine Verringerung um 0,12 % bei Devisen im Vergleich zum Vormonat, als er bei 149,79 US$ lag.
#BCV #venezuela #trabajadoresvenezuela #Bolivares #salarios $BZ $CL
Die Empfänger dieser Zahlung sind die aktiven Arbeitnehmer des öffentlichen Sektors, und der Betrag ist in Bolívares gestiegen.
Dieser Dienstag, der 15. September 2026, markierte den Beginn der Auszahlung des „Integrations-Einkommens der Arbeitnehmer“ an das aktive Personal des öffentlichen Sektors – entsprechend dem laufenden Monat – über die Patria-Plattform.
Laut Canal Patria Digital beträgt der gewährte Betrag Bs. 126.000 oder 149,61 US$ zum geltenden Wechselkurs der Zentralbank von Venezuela (BCV).
Dieser Betrag ist in Bolívares um 9,09 % gestiegen im Vergleich zum Monat August, als der gezahlte Betrag bei Bs. 115.500 lag.
Ebenso gab es eine Verringerung um 0,12 % bei Devisen im Vergleich zum Vormonat, als er bei 149,79 US$ lag.
#BCV #venezuela #trabajadoresvenezuela #Bolivares #salarios $BZ $CL
100
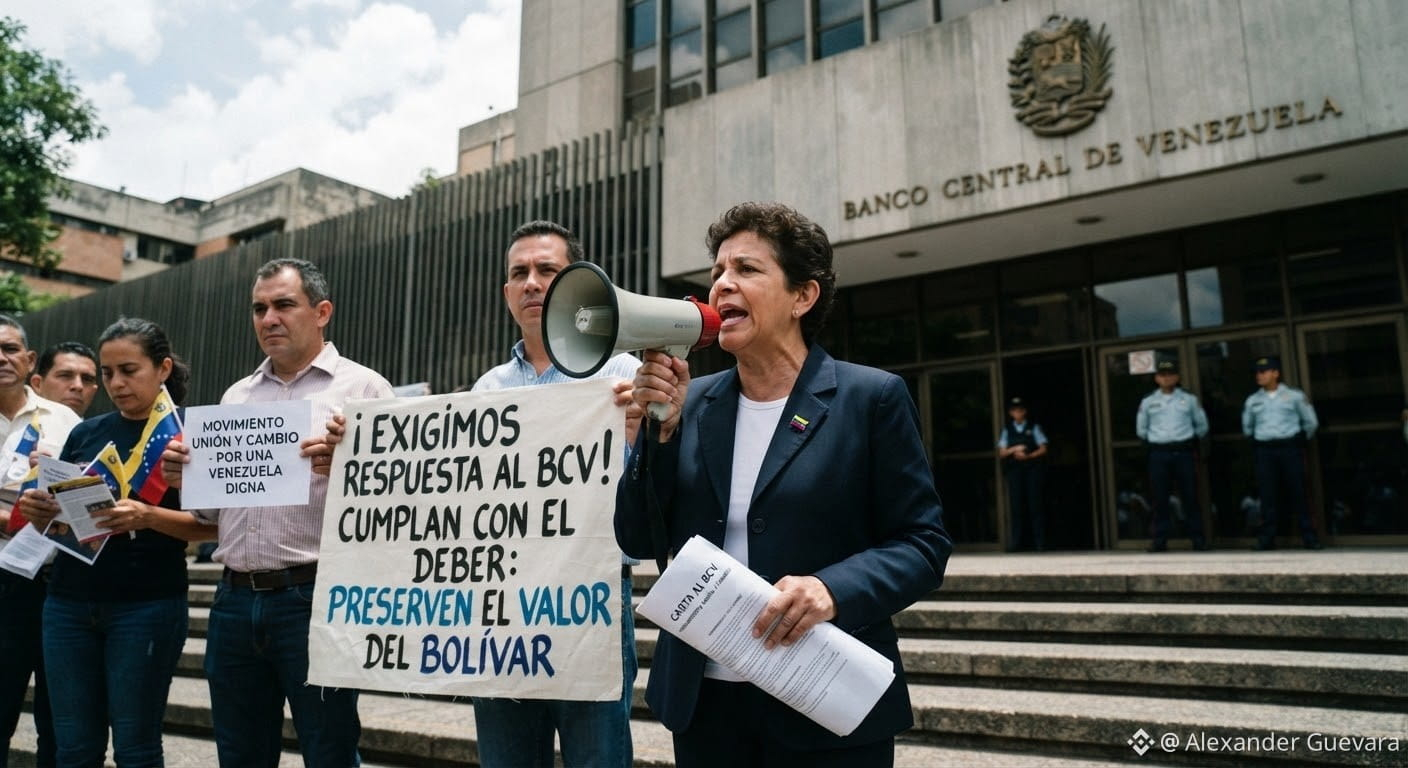
🇻🇪Movimiento Unión y Cambio fordert von der BCV eine Antwort auf den Brief, der gesendet wurde, und dass sie „ihren „Pflichten“ nachkommen“, den Wert des Bolívar zu bewahren
15. September 2026
In einem Schreiben, das an den geschäftsführenden Präsidenten der Zentralbank von Venezuela (BCV), Luis Pérez, sowie an die übrigen Mitglieder des Direktoriums gerichtet ist, erinnert der Movimiento Unión y Cambio sie daran, dass er am 31. August einen Brief übermittelt habe, in dem er forderte, dass die Notenbank „ihren verfassungsmäßigen Pflichten nachkommt, den Wert der Landeswährung zu bewahren, unter anderem Anforderungen“.
#BCV #venezuela #Bolivares #banco #BANKCENTRAL $BTC
🇻🇪Movimiento Unión y Cambio fordert von der BCV eine Antwort auf den Brief, der gesendet wurde, und dass sie „ihren „Pflichten“ nachkommen“, den Wert des Bolívar zu bewahren
15. September 2026
In einem Schreiben, das an den geschäftsführenden Präsidenten der Zentralbank von Venezuela (BCV), Luis Pérez, sowie an die übrigen Mitglieder des Direktoriums gerichtet ist, erinnert der Movimiento Unión y Cambio sie daran, dass er am 31. August einen Brief übermittelt habe, in dem er forderte, dass die Notenbank „ihren verfassungsmäßigen Pflichten nachkommt, den Wert der Landeswährung zu bewahren, unter anderem Anforderungen“.
#BCV #venezuela #Bolivares #banco #BANKCENTRAL $BTC
15. September 2026
In einem Schreiben, das an den geschäftsführenden Präsidenten der Zentralbank von Venezuela (BCV), Luis Pérez, sowie an die übrigen Mitglieder des Direktoriums gerichtet ist, erinnert der Movimiento Unión y Cambio sie daran, dass er am 31. August einen Brief übermittelt habe, in dem er forderte, dass die Notenbank „ihren verfassungsmäßigen Pflichten nachkommt, den Wert der Landeswährung zu bewahren, unter anderem Anforderungen“.
#BCV #venezuela #Bolivares #banco #BANKCENTRAL $BTC
273
·
--
Krypto-Karten: So geben Sie USDT in Bolívares aus (30.08.2026)## Krypto-Karten: So geben Sie USDT in Bolívares aus (30.08.2026)
**Datum:** Sonntag, 30. August 2026 · **Live-Daten aus dem P2P-Radar:** Kauf Bs. 945.49 · Verkauf Bs. 929.03 · BCV Bs. N/A · Prämie N/A%
Heute zeigt der P2P einen Spread von Bs. 16,46 mit Kauf bei 945,49 und Verkauf bei 929,03. In diesem Zusammenhang werden Krypto-Karten entscheidend, um USDT zu bewegen, ohne von der traditionellen Bank abhängig zu sein.
### Krypto-Karten: Tagesanalyse
Mit dem aktuellen Spread von Bs. 16,46 (Kauf 945,49 / Verkauf 929,03) zeichnen sich Krypto-Karten als effiziente Alternative aus, um USDT auszugeben, ohne über die Bank zu gehen. Die Binance Card und Bitrefill ermöglichen Zahlungen in Bolívares oder Dollar mit Limits von $500 bis $3.000 pro Monat, mit Gebühren von 1% bis 3% plus Umrechnung. Auf dem P2P-Markt notiert Binance heute bei 937,91/934,66, während andere Plattformen eine anormale Spanne zeigen (979,76/814,03), was auf geringe Liquidität hindeutet; deshalb ist die Nutzung von Karten zum Verbrauch von Guthaben rentabler als Arbitrage in verzerrten Exchanges. Für Händler ist der praktische Nutzen doppelt: USDT in den täglichen Einkäufen abbauen und Bankabhebungen vermeiden, die am Wochenende ohnehin begrenzt sind. Wir empfehlen, eine virtuelle Karte mit anpassbarem Tageslimit zu aktivieren, sie bei Nichtgebrauch einzufrieren und den Umrechnungskurs vor jeder Zahlung zu überprüfen.
Krypto-Karten: So geben Sie USDT in Bolívares aus (30.08.2026)
## Krypto-Karten: So geben Sie USDT in Bolívares aus (30.08.2026)
**Datum:** Sonntag, 30. August 2026 · **Live-Daten aus dem P2P-Radar:** Kauf Bs. 945.49 · Verkauf Bs. 929.03 · BCV Bs. N/A · Prämie N/A%
Heute zeigt der P2P einen Spread von Bs. 16,46 mit Kauf bei 945,49 und Verkauf bei 929,03. In diesem Zusammenhang werden Krypto-Karten entscheidend, um USDT zu bewegen, ohne von der traditionellen Bank abhängig zu sein.
### Krypto-Karten: Tagesanalyse
Mit dem aktuellen Spread von Bs. 16,46 (Kauf 945,49 / Verkauf 929,03) zeichnen sich Krypto-Karten als effiziente Alternative aus, um USDT auszugeben, ohne über die Bank zu gehen. Die Binance Card und Bitrefill ermöglichen Zahlungen in Bolívares oder Dollar mit Limits von $500 bis $3.000 pro Monat, mit Gebühren von 1% bis 3% plus Umrechnung. Auf dem P2P-Markt notiert Binance heute bei 937,91/934,66, während andere Plattformen eine anormale Spanne zeigen (979,76/814,03), was auf geringe Liquidität hindeutet; deshalb ist die Nutzung von Karten zum Verbrauch von Guthaben rentabler als Arbitrage in verzerrten Exchanges. Für Händler ist der praktische Nutzen doppelt: USDT in den täglichen Einkäufen abbauen und Bankabhebungen vermeiden, die am Wochenende ohnehin begrenzt sind. Wir empfehlen, eine virtuelle Karte mit anpassbarem Tageslimit zu aktivieren, sie bei Nichtgebrauch einzufrieren und den Umrechnungskurs vor jeder Zahlung zu überprüfen.
**Datum:** Sonntag, 30. August 2026 · **Live-Daten aus dem P2P-Radar:** Kauf Bs. 945.49 · Verkauf Bs. 929.03 · BCV Bs. N/A · Prämie N/A%
Heute zeigt der P2P einen Spread von Bs. 16,46 mit Kauf bei 945,49 und Verkauf bei 929,03. In diesem Zusammenhang werden Krypto-Karten entscheidend, um USDT zu bewegen, ohne von der traditionellen Bank abhängig zu sein.
### Krypto-Karten: Tagesanalyse
Mit dem aktuellen Spread von Bs. 16,46 (Kauf 945,49 / Verkauf 929,03) zeichnen sich Krypto-Karten als effiziente Alternative aus, um USDT auszugeben, ohne über die Bank zu gehen. Die Binance Card und Bitrefill ermöglichen Zahlungen in Bolívares oder Dollar mit Limits von $500 bis $3.000 pro Monat, mit Gebühren von 1% bis 3% plus Umrechnung. Auf dem P2P-Markt notiert Binance heute bei 937,91/934,66, während andere Plattformen eine anormale Spanne zeigen (979,76/814,03), was auf geringe Liquidität hindeutet; deshalb ist die Nutzung von Karten zum Verbrauch von Guthaben rentabler als Arbitrage in verzerrten Exchanges. Für Händler ist der praktische Nutzen doppelt: USDT in den täglichen Einkäufen abbauen und Bankabhebungen vermeiden, die am Wochenende ohnehin begrenzt sind. Wir empfehlen, eine virtuelle Karte mit anpassbarem Tageslimit zu aktivieren, sie bei Nichtgebrauch einzufrieren und den Umrechnungskurs vor jeder Zahlung zu überprüfen.
12
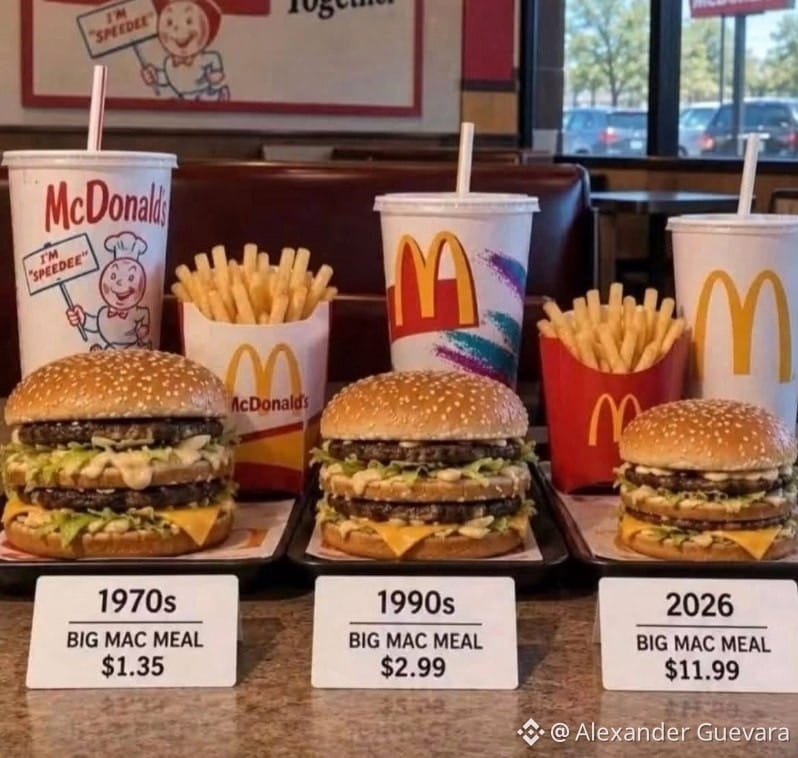
Damit sie sehen, dass es kein Quatsch ist, dass der Dollar an Wert verloren hat, erinnere ich daran, dass er im Moment die Währung ist, die den Markt der internationalen Reservewährungen dominiert.
Sicher wird gleich ein Trottel irgendetwas über den Bs einwenden, obwohl er meine Argumentation nicht versteht...😒
#Bolivares #dolar #usd #market #ReserveRights $BTC
Damit sie sehen, dass es kein Quatsch ist, dass der Dollar an Wert verloren hat, erinnere ich daran, dass er im Moment die Währung ist, die den Markt der internationalen Reservewährungen dominiert.
Sicher wird gleich ein Trottel irgendetwas über den Bs einwenden, obwohl er meine Argumentation nicht versteht...😒
#Bolivares #dolar #usd #market #ReserveRights $BTC
Sicher wird gleich ein Trottel irgendetwas über den Bs einwenden, obwohl er meine Argumentation nicht versteht...😒
#Bolivares #dolar #usd #market #ReserveRights $BTC
103
Artikel
Rückgang der Wechselkursspanne als gute NachrichtÖkonom erwartet, dass es weiter sinkt, damit der Druck auf die Preise nachlässt
Es gab eine Verringerung der Wechselkursspanne, die zeitweise bei 12% lag, dem niedrigsten Punkt in den letzten Wochen, sie ist aber wieder ein wenig gestiegen und liegt zwischen 15% und 18%. Das ist jedoch niedriger als die 30% vor einigen Monaten. In diesem Sinne ist das eine positive Nachricht, so die Einschätzung des Ökonomen Asdrúbal Oliveros.
„Hoffen wir, dass sich die Spanne weiter verringert, denn die wichtigste Folge davon ist, dass der Druck auf die Preise sinkt und sogar die Preise, insbesondere in Dollar, fallen. Eine der negativsten Folgen einer hohen Wechselkursspanne ist, dass sich die Dollarpreise aufblähen. Deshalb ist Venezuela in Dollar eine extrem teure Wirtschaft“, sagte er.
Rückgang der Wechselkursspanne als gute Nachricht
Ökonom erwartet, dass es weiter sinkt, damit der Druck auf die Preise nachlässt
Es gab eine Verringerung der Wechselkursspanne, die zeitweise bei 12% lag, dem niedrigsten Punkt in den letzten Wochen, sie ist aber wieder ein wenig gestiegen und liegt zwischen 15% und 18%. Das ist jedoch niedriger als die 30% vor einigen Monaten. In diesem Sinne ist das eine positive Nachricht, so die Einschätzung des Ökonomen Asdrúbal Oliveros.
„Hoffen wir, dass sich die Spanne weiter verringert, denn die wichtigste Folge davon ist, dass der Druck auf die Preise sinkt und sogar die Preise, insbesondere in Dollar, fallen. Eine der negativsten Folgen einer hohen Wechselkursspanne ist, dass sich die Dollarpreise aufblähen. Deshalb ist Venezuela in Dollar eine extrem teure Wirtschaft“, sagte er.
Es gab eine Verringerung der Wechselkursspanne, die zeitweise bei 12% lag, dem niedrigsten Punkt in den letzten Wochen, sie ist aber wieder ein wenig gestiegen und liegt zwischen 15% und 18%. Das ist jedoch niedriger als die 30% vor einigen Monaten. In diesem Sinne ist das eine positive Nachricht, so die Einschätzung des Ökonomen Asdrúbal Oliveros.
„Hoffen wir, dass sich die Spanne weiter verringert, denn die wichtigste Folge davon ist, dass der Druck auf die Preise sinkt und sogar die Preise, insbesondere in Dollar, fallen. Eine der negativsten Folgen einer hohen Wechselkursspanne ist, dass sich die Dollarpreise aufblähen. Deshalb ist Venezuela in Dollar eine extrem teure Wirtschaft“, sagte er.
11
·
--
USDT auf Binance P2P verkaufen 2026: Kurzanleitung und Marktschlüssel## USDT auf Binance P2P verkaufen 2026: Kurzanleitung und Marktschlüssel
Das Binance-P2P bleibt die praktischste Ein- und Ausstiegsroute für venezolanische Händler, die mit USDT arbeiten. In diesem Video wird Schritt für Schritt erklärt, wie man eine Verkaufsorder veröffentlicht und schnell schließt, ohne kostspielige Fehler zu machen. Diese Anleitung ergänzen wir mit dem PitbullChain-Überblick über das aktuelle Verhalten des USDT/VES-Markts.
### Video-Zusammenfassung
Das Video konzentriert sich auf den praktischen Prozess, USDT auf Binance P2P während 2026 zu verkaufen: vom Veröffentlichen der Order bis zur Bestätigung der Zahlung. Es betont, wie wichtig es ist, die Zahlungsmethode sorgfältig auszuwählen und zu prüfen, ob der Betrag gutgeschrieben wurde, bevor man Krypto freigibt. Außerdem wird das Management von Limits, Antwortzeiten und die Bewertung des Gegenübers als Teil des täglichen Ablaufs durchgegangen. Es ist ein operativer Inhalt, der sich an Personen richtet, die bereits Gelder auf der Plattform haben und ihre Geschäfte schnell abschließen möchten.
USDT auf Binance P2P verkaufen 2026: Kurzanleitung und Marktschlüssel
## USDT auf Binance P2P verkaufen 2026: Kurzanleitung und Marktschlüssel
Das Binance-P2P bleibt die praktischste Ein- und Ausstiegsroute für venezolanische Händler, die mit USDT arbeiten. In diesem Video wird Schritt für Schritt erklärt, wie man eine Verkaufsorder veröffentlicht und schnell schließt, ohne kostspielige Fehler zu machen. Diese Anleitung ergänzen wir mit dem PitbullChain-Überblick über das aktuelle Verhalten des USDT/VES-Markts.
### Video-Zusammenfassung
Das Video konzentriert sich auf den praktischen Prozess, USDT auf Binance P2P während 2026 zu verkaufen: vom Veröffentlichen der Order bis zur Bestätigung der Zahlung. Es betont, wie wichtig es ist, die Zahlungsmethode sorgfältig auszuwählen und zu prüfen, ob der Betrag gutgeschrieben wurde, bevor man Krypto freigibt. Außerdem wird das Management von Limits, Antwortzeiten und die Bewertung des Gegenübers als Teil des täglichen Ablaufs durchgegangen. Es ist ein operativer Inhalt, der sich an Personen richtet, die bereits Gelder auf der Plattform haben und ihre Geschäfte schnell abschließen möchten.
Das Binance-P2P bleibt die praktischste Ein- und Ausstiegsroute für venezolanische Händler, die mit USDT arbeiten. In diesem Video wird Schritt für Schritt erklärt, wie man eine Verkaufsorder veröffentlicht und schnell schließt, ohne kostspielige Fehler zu machen. Diese Anleitung ergänzen wir mit dem PitbullChain-Überblick über das aktuelle Verhalten des USDT/VES-Markts.
### Video-Zusammenfassung
Das Video konzentriert sich auf den praktischen Prozess, USDT auf Binance P2P während 2026 zu verkaufen: vom Veröffentlichen der Order bis zur Bestätigung der Zahlung. Es betont, wie wichtig es ist, die Zahlungsmethode sorgfältig auszuwählen und zu prüfen, ob der Betrag gutgeschrieben wurde, bevor man Krypto freigibt. Außerdem wird das Management von Limits, Antwortzeiten und die Bewertung des Gegenübers als Teil des täglichen Ablaufs durchgegangen. Es ist ein operativer Inhalt, der sich an Personen richtet, die bereits Gelder auf der Plattform haben und ihre Geschäfte schnell abschließen möchten.
21

·
--
Ich bin neu und interessiere mich sehr für das Gewinnsystem der Plattform. Ich habe versucht, mein Geld zu vermehren, möchte mich aber weiterhin dazu weiterbilden. Im Moment widme ich mich nur dem Sparen meines Geldes in meinem Earn und der Nutzung von p2p#USDT #venezuela #bolivares $USDT
Ich bin neu und interessiere mich sehr für das Gewinnsystem der Plattform. Ich habe versucht, mein Geld zu vermehren, möchte mich aber weiterhin dazu weiterbilden. Im Moment widme ich mich nur dem Sparen meines Geldes in meinem Earn und der Nutzung von p2p#USDT #venezuela #bolivares $USDT
251
·
--
USDT in P2P Venezuela kaufen: Praktischer Leitfaden und Analyse## USDT in P2P Venezuela kaufen: Praktischer Leitfaden und Analyse
Das Video „USDT kaufen“ ist für alle, die in Venezuela Kryptowährungen erwerben möchten, zu einer Referenz geworden. Bei PitbullChain analysieren wir seinen Inhalt und ergänzen ihn mit aktuellen Daten aus dem P2P-Markt in Bolívares. Hier ist das Wichtigste, um erfolgreich zu handeln.
### Video-Zusammenfassung
Das Video erklärt Schritt für Schritt, wie man USDT über P2P-Plattformen in Venezuela kauft, und hebt die Bedeutung hervor, Zahlungsmethoden zu überprüfen. Es werden Aspekte wie die Auswahl vertrauenswürdiger Verkäufer, die Umrechnung von Bolívares in digitale Dollars und die dabei anfallenden Gebühren behandelt. Außerdem gibt es Tipps, um Betrug zu vermeiden, wie z. B. nur nachverfolgbare Banküberweisungen zu verwenden und die Einzahlung zu bestätigen, bevor man Kryptowährungen freigibt. Abschließend wird empfohlen, die Kurse zwischen verschiedenen Plattformen zu vergleichen, um den besten Preis zu erhalten.
USDT in P2P Venezuela kaufen: Praktischer Leitfaden und Analyse
## USDT in P2P Venezuela kaufen: Praktischer Leitfaden und Analyse
Das Video „USDT kaufen“ ist für alle, die in Venezuela Kryptowährungen erwerben möchten, zu einer Referenz geworden. Bei PitbullChain analysieren wir seinen Inhalt und ergänzen ihn mit aktuellen Daten aus dem P2P-Markt in Bolívares. Hier ist das Wichtigste, um erfolgreich zu handeln.
### Video-Zusammenfassung
Das Video erklärt Schritt für Schritt, wie man USDT über P2P-Plattformen in Venezuela kauft, und hebt die Bedeutung hervor, Zahlungsmethoden zu überprüfen. Es werden Aspekte wie die Auswahl vertrauenswürdiger Verkäufer, die Umrechnung von Bolívares in digitale Dollars und die dabei anfallenden Gebühren behandelt. Außerdem gibt es Tipps, um Betrug zu vermeiden, wie z. B. nur nachverfolgbare Banküberweisungen zu verwenden und die Einzahlung zu bestätigen, bevor man Kryptowährungen freigibt. Abschließend wird empfohlen, die Kurse zwischen verschiedenen Plattformen zu vergleichen, um den besten Preis zu erhalten.
Das Video „USDT kaufen“ ist für alle, die in Venezuela Kryptowährungen erwerben möchten, zu einer Referenz geworden. Bei PitbullChain analysieren wir seinen Inhalt und ergänzen ihn mit aktuellen Daten aus dem P2P-Markt in Bolívares. Hier ist das Wichtigste, um erfolgreich zu handeln.
### Video-Zusammenfassung
Das Video erklärt Schritt für Schritt, wie man USDT über P2P-Plattformen in Venezuela kauft, und hebt die Bedeutung hervor, Zahlungsmethoden zu überprüfen. Es werden Aspekte wie die Auswahl vertrauenswürdiger Verkäufer, die Umrechnung von Bolívares in digitale Dollars und die dabei anfallenden Gebühren behandelt. Außerdem gibt es Tipps, um Betrug zu vermeiden, wie z. B. nur nachverfolgbare Banküberweisungen zu verwenden und die Einzahlung zu bestätigen, bevor man Kryptowährungen freigibt. Abschließend wird empfohlen, die Kurse zwischen verschiedenen Plattformen zu vergleichen, um den besten Preis zu erhalten.
32
·
--
Artikel
So kaufst du USDT P2P in Venezuela: Spread 5,6% und gelbe AmpelAm 4. September 2026 zeigt der USDT-P2P-Markt in Venezuela gemischte Bedingungen: die Spanne zwischen Kauf und Verkauf erreicht 5,61%, die Ampel des P2P-Radars steht auf Gelb und es gibt 225 aktive Angebote. Dieses Tutorial analysiert die Live-Daten und erklärt dir, wie du Preise interpretierst, Banken und Exchanges vergleichst und das gelbe Signal als Teil deiner Entscheidung nutzt. Was die Daten vom 04-Sep-2026 aussagen Laut dem um 06:00:16 UTC erfassten P2P-Radar sind das die verifizierten Preise: USDT P2P (Kauf): 993.1969 Bs pro USDT USDT P2P (Verkauf): 940.4409 Bs pro USDT Absoluter Spread: 52.76 Bs Prozentualer Spread: 5.61% BCV-Dollar: 807.3862 Bs Paralleler Dollar (Binance P2P): 973.7 Bs Aufschlag des USDT gegenüber BCV: 23.01% Die Daten sind eindeutig: Während die BCV 807,39 Bs pro Dollar veröffentlicht, kostet ein USDT im P2P beim Kauf 993,20 Bs und wird beim Verkauf für 940,44 Bs veräußert. Diese Differenz spiegelt die reale Marktnachfrage und die Prämie wider, die gegenüber dem offiziellen Kurs gezahlt wird. So wird die Spanne interpretiert Der Spread ist die Lücke zwischen dem Betrag, den du für 1 USDT zahlst, und dem, den du beim Verkauf zum selben Zeitpunkt erhalten würdest. Bei einem Kaufkurs von 993,20 und einem Verkaufskurs von 940,44 gilt: 100 USDT zu kaufen kostet 99.319,69 Bs; wenn du sie sofort verkaufst, erhältst du 94.044,09 Bs. Der Verlust beträgt 5.275,60 Bs, entsprechend 5,61%. Ein Spread auf diesem Niveau ist hoch, was bedeutet, dass direktes und schnelles Handeln einen erheblichen Kostenfaktor darstellt. Es ist kein Verbotssignal, sondern ein Warnhinweis: Jetzt heißt es, erst zu vergleichen, bevor du eine Transaktion festlegst. Vergleich der Spreads nach Banken PitbullChain hat die Angebote nach Bank überwacht und die Spreads schwanken beträchtlich. Hier sind die wichtigsten Banken mit aktiven Angeboten: Bank Durchschnittlicher Kaufpreis (Bs) Durchschnittlicher Verkaufspreis (Bs) Spread (%) Banco de Venezuela 978.27 970.84 0.77% BANK 978.88 970.87 0.83% Banesco 979.68 959.47 2.11% Pago Móvil 986.69 959.39 2.85% Anderes Verfahren 985.48 955.67 3.12% Die Banco de Venezuela bietet den niedrigsten Spread der Stichprobe (0,77%), während Anderes Verfahren und Pago Móvil Spreads von über 2,8% haben. Wenn deine übliche Bank nicht die besten Konditionen bietet, prüfe, ob eines der Angebote mit einer anderen Methode und geringerer Spanne arbeitet. Exchanges vergleichen: relevante Unterschiede Nicht alle Exchanges zeigen die gleichen Preise. Laut den Daten des Order Books vom 04-Sep-2026 bietet Binance Kaufangebote für Verkäufer rund um 971,05 Bs pro USDT, während der Preis auf anderen Plattformen bis zu 1.030,25 Bs erreichen kann. Diese Differenz von 6,13% zwischen Exchanges kann das Endergebnis beeinflussen – selbst wenn du dieselbe Bank nutzt. Die praktische Empfehlung lautet, die Angebote von mindestens zwei Exchanges zu öffnen, bevor du handelst. Prüfe außerdem die Markttiefe: zum Zeitpunkt der Analyse gab es 256.024 USDT in Kaufangeboten und 267.254 USDT in Verkaufsangeboten – ein nahezu perfektes Gleichgewicht, das es erleichtert, Gegenparteien zu finden. Gelbe Ampel: Bedeutung und was zu tun ist Die Ampel des P2P-Radars steht auf Gelb mit einer Punktzahl von 69/100. So setzt sie sich zusammen: Liquidität: 95/100 – es gibt genügend Angebote. Bankverfügbarkeit: 95/100. Gesundheit der Exchanges: 95/100. Prämie gegenüber BCV: 75/100 (hoch, was auf Nachfrage hindeutet). Spread: 20/100 (sehr ungünstig). Volatilität: 80/100. Gelb bedeutet: Es ist kein schrecklicher Zeitpunkt, aber die Bedingungen sind nicht optimal. Empfohlene Maßnahmen: Vergleiche die Preise zwischen Plattformen und prüfe die Reputation des Merchants, bevor du irgendein Angebot annimmst. Es gibt keine aktiven Risiko-Alerts, was die Wahrscheinlichkeit systematischen Betrugs reduziert. Praktische Schritte für den Handel mit diesen Daten 1) Prüfe die Ampel und die Tagesdaten im P2P-Radar. 2) Überprüfe das Erfassungsdatum, damit du nicht mit veralteten Informationen handelst. 3) Vergleiche die besten Kaufangebote (ask) und Verkaufsangebote (bid) im Order Book. 4) Identifiziere die Bank mit dem niedrigsten Spread, bei der du ein Konto hast. 5) Prüfe die Reputation des Merchants: Laufzeit/Alter, gehandeltes Volumen und Abschlussquote. 6) Berechne die Gesamtkosten inklusive möglicher Exchange-Kommission. 7) Bei einem Spread von 5,6% ist es vorzuziehen, eine Bank mit kleinerem Spread zu wählen, z. B. Banco de Venezuela. 8) Nutze den P2P-Rechner von PitbullChain, um zu simulieren, wie viele Bolívares du brauchst oder wie viele USDT du erhältst. Nützliche Tools von PitbullChain P2P-Rechner: simuliert Beträge und Renditen. Bankenvergleich: sortiert Spreads nach Bank. Order Book: beobachte die Markttiefe in Echtzeit. Fazit Der Spread von 5,61% und die gelbe Ampel vom 04-Sep-2026 sind Daten, die zur Vorsicht einladen – nicht zum Panikmodus. Wer lesen kann, wie Kauf und Verkauf funktionieren, Banken und Exchanges vergleicht und die Ampel als Orientierung nutzt, befindet sich in einer besseren Position als der durchschnittliche Nutzer. Die Information ist das wichtigste Werkzeug im venezolanischen P2P.
So kaufst du USDT P2P in Venezuela: Spread 5,6% und gelbe Ampel
Am 4. September 2026 zeigt der USDT-P2P-Markt in Venezuela gemischte Bedingungen: die Spanne zwischen Kauf und Verkauf erreicht 5,61%, die Ampel des P2P-Radars steht auf Gelb und es gibt 225 aktive Angebote. Dieses Tutorial analysiert die Live-Daten und erklärt dir, wie du Preise interpretierst, Banken und Exchanges vergleichst und das gelbe Signal als Teil deiner Entscheidung nutzt. Was die Daten vom 04-Sep-2026 aussagen Laut dem um 06:00:16 UTC erfassten P2P-Radar sind das die verifizierten Preise: USDT P2P (Kauf): 993.1969 Bs pro USDT USDT P2P (Verkauf): 940.4409 Bs pro USDT Absoluter Spread: 52.76 Bs Prozentualer Spread: 5.61% BCV-Dollar: 807.3862 Bs Paralleler Dollar (Binance P2P): 973.7 Bs Aufschlag des USDT gegenüber BCV: 23.01% Die Daten sind eindeutig: Während die BCV 807,39 Bs pro Dollar veröffentlicht, kostet ein USDT im P2P beim Kauf 993,20 Bs und wird beim Verkauf für 940,44 Bs veräußert. Diese Differenz spiegelt die reale Marktnachfrage und die Prämie wider, die gegenüber dem offiziellen Kurs gezahlt wird. So wird die Spanne interpretiert Der Spread ist die Lücke zwischen dem Betrag, den du für 1 USDT zahlst, und dem, den du beim Verkauf zum selben Zeitpunkt erhalten würdest. Bei einem Kaufkurs von 993,20 und einem Verkaufskurs von 940,44 gilt: 100 USDT zu kaufen kostet 99.319,69 Bs; wenn du sie sofort verkaufst, erhältst du 94.044,09 Bs. Der Verlust beträgt 5.275,60 Bs, entsprechend 5,61%. Ein Spread auf diesem Niveau ist hoch, was bedeutet, dass direktes und schnelles Handeln einen erheblichen Kostenfaktor darstellt. Es ist kein Verbotssignal, sondern ein Warnhinweis: Jetzt heißt es, erst zu vergleichen, bevor du eine Transaktion festlegst. Vergleich der Spreads nach Banken PitbullChain hat die Angebote nach Bank überwacht und die Spreads schwanken beträchtlich. Hier sind die wichtigsten Banken mit aktiven Angeboten: Bank Durchschnittlicher Kaufpreis (Bs) Durchschnittlicher Verkaufspreis (Bs) Spread (%) Banco de Venezuela 978.27 970.84 0.77% BANK 978.88 970.87 0.83% Banesco 979.68 959.47 2.11% Pago Móvil 986.69 959.39 2.85% Anderes Verfahren 985.48 955.67 3.12% Die Banco de Venezuela bietet den niedrigsten Spread der Stichprobe (0,77%), während Anderes Verfahren und Pago Móvil Spreads von über 2,8% haben. Wenn deine übliche Bank nicht die besten Konditionen bietet, prüfe, ob eines der Angebote mit einer anderen Methode und geringerer Spanne arbeitet. Exchanges vergleichen: relevante Unterschiede Nicht alle Exchanges zeigen die gleichen Preise. Laut den Daten des Order Books vom 04-Sep-2026 bietet Binance Kaufangebote für Verkäufer rund um 971,05 Bs pro USDT, während der Preis auf anderen Plattformen bis zu 1.030,25 Bs erreichen kann. Diese Differenz von 6,13% zwischen Exchanges kann das Endergebnis beeinflussen – selbst wenn du dieselbe Bank nutzt. Die praktische Empfehlung lautet, die Angebote von mindestens zwei Exchanges zu öffnen, bevor du handelst. Prüfe außerdem die Markttiefe: zum Zeitpunkt der Analyse gab es 256.024 USDT in Kaufangeboten und 267.254 USDT in Verkaufsangeboten – ein nahezu perfektes Gleichgewicht, das es erleichtert, Gegenparteien zu finden. Gelbe Ampel: Bedeutung und was zu tun ist Die Ampel des P2P-Radars steht auf Gelb mit einer Punktzahl von 69/100. So setzt sie sich zusammen: Liquidität: 95/100 – es gibt genügend Angebote. Bankverfügbarkeit: 95/100. Gesundheit der Exchanges: 95/100. Prämie gegenüber BCV: 75/100 (hoch, was auf Nachfrage hindeutet). Spread: 20/100 (sehr ungünstig). Volatilität: 80/100. Gelb bedeutet: Es ist kein schrecklicher Zeitpunkt, aber die Bedingungen sind nicht optimal. Empfohlene Maßnahmen: Vergleiche die Preise zwischen Plattformen und prüfe die Reputation des Merchants, bevor du irgendein Angebot annimmst. Es gibt keine aktiven Risiko-Alerts, was die Wahrscheinlichkeit systematischen Betrugs reduziert. Praktische Schritte für den Handel mit diesen Daten 1) Prüfe die Ampel und die Tagesdaten im P2P-Radar. 2) Überprüfe das Erfassungsdatum, damit du nicht mit veralteten Informationen handelst. 3) Vergleiche die besten Kaufangebote (ask) und Verkaufsangebote (bid) im Order Book. 4) Identifiziere die Bank mit dem niedrigsten Spread, bei der du ein Konto hast. 5) Prüfe die Reputation des Merchants: Laufzeit/Alter, gehandeltes Volumen und Abschlussquote. 6) Berechne die Gesamtkosten inklusive möglicher Exchange-Kommission. 7) Bei einem Spread von 5,6% ist es vorzuziehen, eine Bank mit kleinerem Spread zu wählen, z. B. Banco de Venezuela. 8) Nutze den P2P-Rechner von PitbullChain, um zu simulieren, wie viele Bolívares du brauchst oder wie viele USDT du erhältst. Nützliche Tools von PitbullChain P2P-Rechner: simuliert Beträge und Renditen. Bankenvergleich: sortiert Spreads nach Bank. Order Book: beobachte die Markttiefe in Echtzeit. Fazit Der Spread von 5,61% und die gelbe Ampel vom 04-Sep-2026 sind Daten, die zur Vorsicht einladen – nicht zum Panikmodus. Wer lesen kann, wie Kauf und Verkauf funktionieren, Banken und Exchanges vergleicht und die Ampel als Orientierung nutzt, befindet sich in einer besseren Position als der durchschnittliche Nutzer. Die Information ist das wichtigste Werkzeug im venezolanischen P2P.
25
·
--
Artikel
Digitel aktualisiert seine Tarife: Auch das P2P spürt die Inflation in Bolívares## Konnektivität ist das neue Schlachtfeld des Finanzwesens
Wenn Digitel die neuen Preise für seine Telefon- und Internet-Tarife veröffentlicht, aktualisiert es nicht nur eine Gebühr: Es zeigt den Puls eines Landes, das verbunden sein muss, um Geschäfte zu machen. Im September 2026 legte der Betreiber die Kosten seiner „Inteligente Plus“-Pläne in Bolívares fest, und in PitbullChain glauben wir, dass diese Informationen weit über die einfache Liste hinausgehen, die in der App angezeigt wird.
Die Pläne waren wie folgt festgelegt:
Digitel aktualisiert seine Tarife: Auch das P2P spürt die Inflation in Bolívares
## Konnektivität ist das neue Schlachtfeld des Finanzwesens
Wenn Digitel die neuen Preise für seine Telefon- und Internet-Tarife veröffentlicht, aktualisiert es nicht nur eine Gebühr: Es zeigt den Puls eines Landes, das verbunden sein muss, um Geschäfte zu machen. Im September 2026 legte der Betreiber die Kosten seiner „Inteligente Plus“-Pläne in Bolívares fest, und in PitbullChain glauben wir, dass diese Informationen weit über die einfache Liste hinausgehen, die in der App angezeigt wird.
Die Pläne waren wie folgt festgelegt:
Wenn Digitel die neuen Preise für seine Telefon- und Internet-Tarife veröffentlicht, aktualisiert es nicht nur eine Gebühr: Es zeigt den Puls eines Landes, das verbunden sein muss, um Geschäfte zu machen. Im September 2026 legte der Betreiber die Kosten seiner „Inteligente Plus“-Pläne in Bolívares fest, und in PitbullChain glauben wir, dass diese Informationen weit über die einfache Liste hinausgehen, die in der App angezeigt wird.
Die Pläne waren wie folgt festgelegt:
12
·
--
Überprüfungstag für das Portfolio. Bewegung und akkumulieren nach und nach. 🚀📊 #CryptoVenezuela #Bolivares #Trade
Überprüfungstag für das Portfolio. Bewegung und akkumulieren nach und nach. 🚀📊 #CryptoVenezuela #Bolivares #Trade
105

Artikel
🚨 P2P-MARKT: DER USDT IN VENEZUELA BRECHT DIE SCHWELLE VON 800 BOLÍVARES 🚨Erdbebenbewegung im venezolanischen Devisen-Ökosystem. Diese Woche hat die globale Referenz-Stablecoin Tether ($USDT) offiziell die psychologische Marke von 800 Bolívares (VES) in den wichtigsten Plattformen für Peer-to-Peer-Handel (P2P) des Marktes überschritten, darunter Binance, Bybit und OKX. Der Anstieg festigt eine bemerkenswerte Lücke bzw. einen "Spread" gegenüber dem offiziellen Referenzkurs, der von der Zentralbank von Venezuela (BCV) ausgegeben wird — der für denselben Zeitraum bei 685,94 VES notiert — und spiegelt einen massiven Druck in der Nachfrage nach Devisenabsicherung durch Unternehmen und private Nutzer innerhalb der nicht regulierten Märkte wider.
🚨 P2P-MARKT: DER USDT IN VENEZUELA BRECHT DIE SCHWELLE VON 800 BOLÍVARES 🚨
Erdbebenbewegung im venezolanischen Devisen-Ökosystem. Diese Woche hat die globale Referenz-Stablecoin Tether ($USDT) offiziell die psychologische Marke von 800 Bolívares (VES) in den wichtigsten Plattformen für Peer-to-Peer-Handel (P2P) des Marktes überschritten, darunter Binance, Bybit und OKX. Der Anstieg festigt eine bemerkenswerte Lücke bzw. einen "Spread" gegenüber dem offiziellen Referenzkurs, der von der Zentralbank von Venezuela (BCV) ausgegeben wird — der für denselben Zeitraum bei 685,94 VES notiert — und spiegelt einen massiven Druck in der Nachfrage nach Devisenabsicherung durch Unternehmen und private Nutzer innerhalb der nicht regulierten Märkte wider.
1
162
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#MemeLaunchpads82%OfArcDayOneVolume
476 Aufrufe
54 Kommentare
2
#OstiumLoanDisputeHearingSetInNYFederalCourt
2,477 Aufrufe
86 Kommentare
3
#SKPoliceRefer18PolymarketUsersToProsecutors
3,544 Aufrufe
154 Kommentare
4
#FedSEPProjects2026RateAt4.1%
8,237 Aufrufe
224 Kommentare
5
#USHouseAdvancesBitcoinReserveBill
5,646 Aufrufe
178 Kommentare
6
#AmazonGetsWarrantsToBuyGeneracStock
6,005 Aufrufe
190 Kommentare
7
#DotPlotSignalsOneMoreHikeIn2026
27,744 Aufrufe
552 Kommentare
8
#RobinhoodToSupportCircleArcNetwork
9,257 Aufrufe
196 Kommentare
9
#FedHikes25BpsUSStocksClose
40,267 Aufrufe
466 Kommentare
10
#AaveToLaunchRWAMarketOnAvalanche
9,153 Aufrufe
197 Kommentare