

#asst
asst
4,870 Aufrufe
40 Kommentare
Hot
Zuletzt

🦈 $ASST SCHIESST MIT ZUSÄTZLICHEN 6.182 BTC IN DIE HÖHE – BEWEGUNG EINES UNTERNEHMENSWALE! 📈
📊 Strives jüngster Kauf von 6.182 BTC erhöht die Treasury des Unternehmens auf 43.000 BTC. Das entspricht einem Anstieg von 470 % seit Jahresbeginn und katapultiert die Firma in die Spitzengruppe der börsennotierten Bitcoin-Halter. Die aggressive Kapitalbeschaffung über das SATS-Vorzugsaktienvehikel signalisiert ein wachsendes Vertrauen in BTC als Bilanzwert und erinnert an die institutionelle Liquiditätsbewegung, die wir am Markt beobachten. 🌊 Dieser Zufluss verschärft nicht nur das Verhältnis von Angebot und Nachfrage auf der Blockchain, sondern schafft auch einen neuen Orderblock, der einer weiteren Aufwärtsbewegung an einer großen Börse als Sprungbrett dienen könnte. 💡
💬 Wie wird Strives wachsende Treasury eurer Meinung nach die breitere Unternehmens-Bitcoin-Erzählung beeinflussen? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Griff. 🛡️
🏷️ #ASST #CorporateBitcoin #WhaleMove #Treasury #Crypto
🦈 🔥
5

·
--
Übersetzung ansehen
🦈 $ASST SNATCHES 6,182 BTC, SKYROCKETING TREASURY TO 43,000! 🚀
📊 Strive just pumped its balance sheet with another 6,182 BTC, vaulting its stash to 43,000 BTC – a 470% YTD surge. This whale‑sized move cements $ASST among the elite public Bitcoin treasuries, now trailing only Strategy, Metaplanet and Twenty One Capital. 🐋 The fresh acquisition came via its SATS perpetual preferred stock, a capital‑raising engine designed to lock in more crypto assets.
💰 Smart money is rewriting the corporate playbook: dedicated financing structures, aggressive buy‑backs, and a relentless chase of on‑chain liquidity. The market pulse is humming, and every fresh block adds depth to the long‑term BTC moat. 💬 How are you positioning your exposure as public firms double‑down on Bitcoin? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #ASST #WhaleMove #BitcoinTreasury #Crypto
🔥 💎
11

·
--
Verifiziert
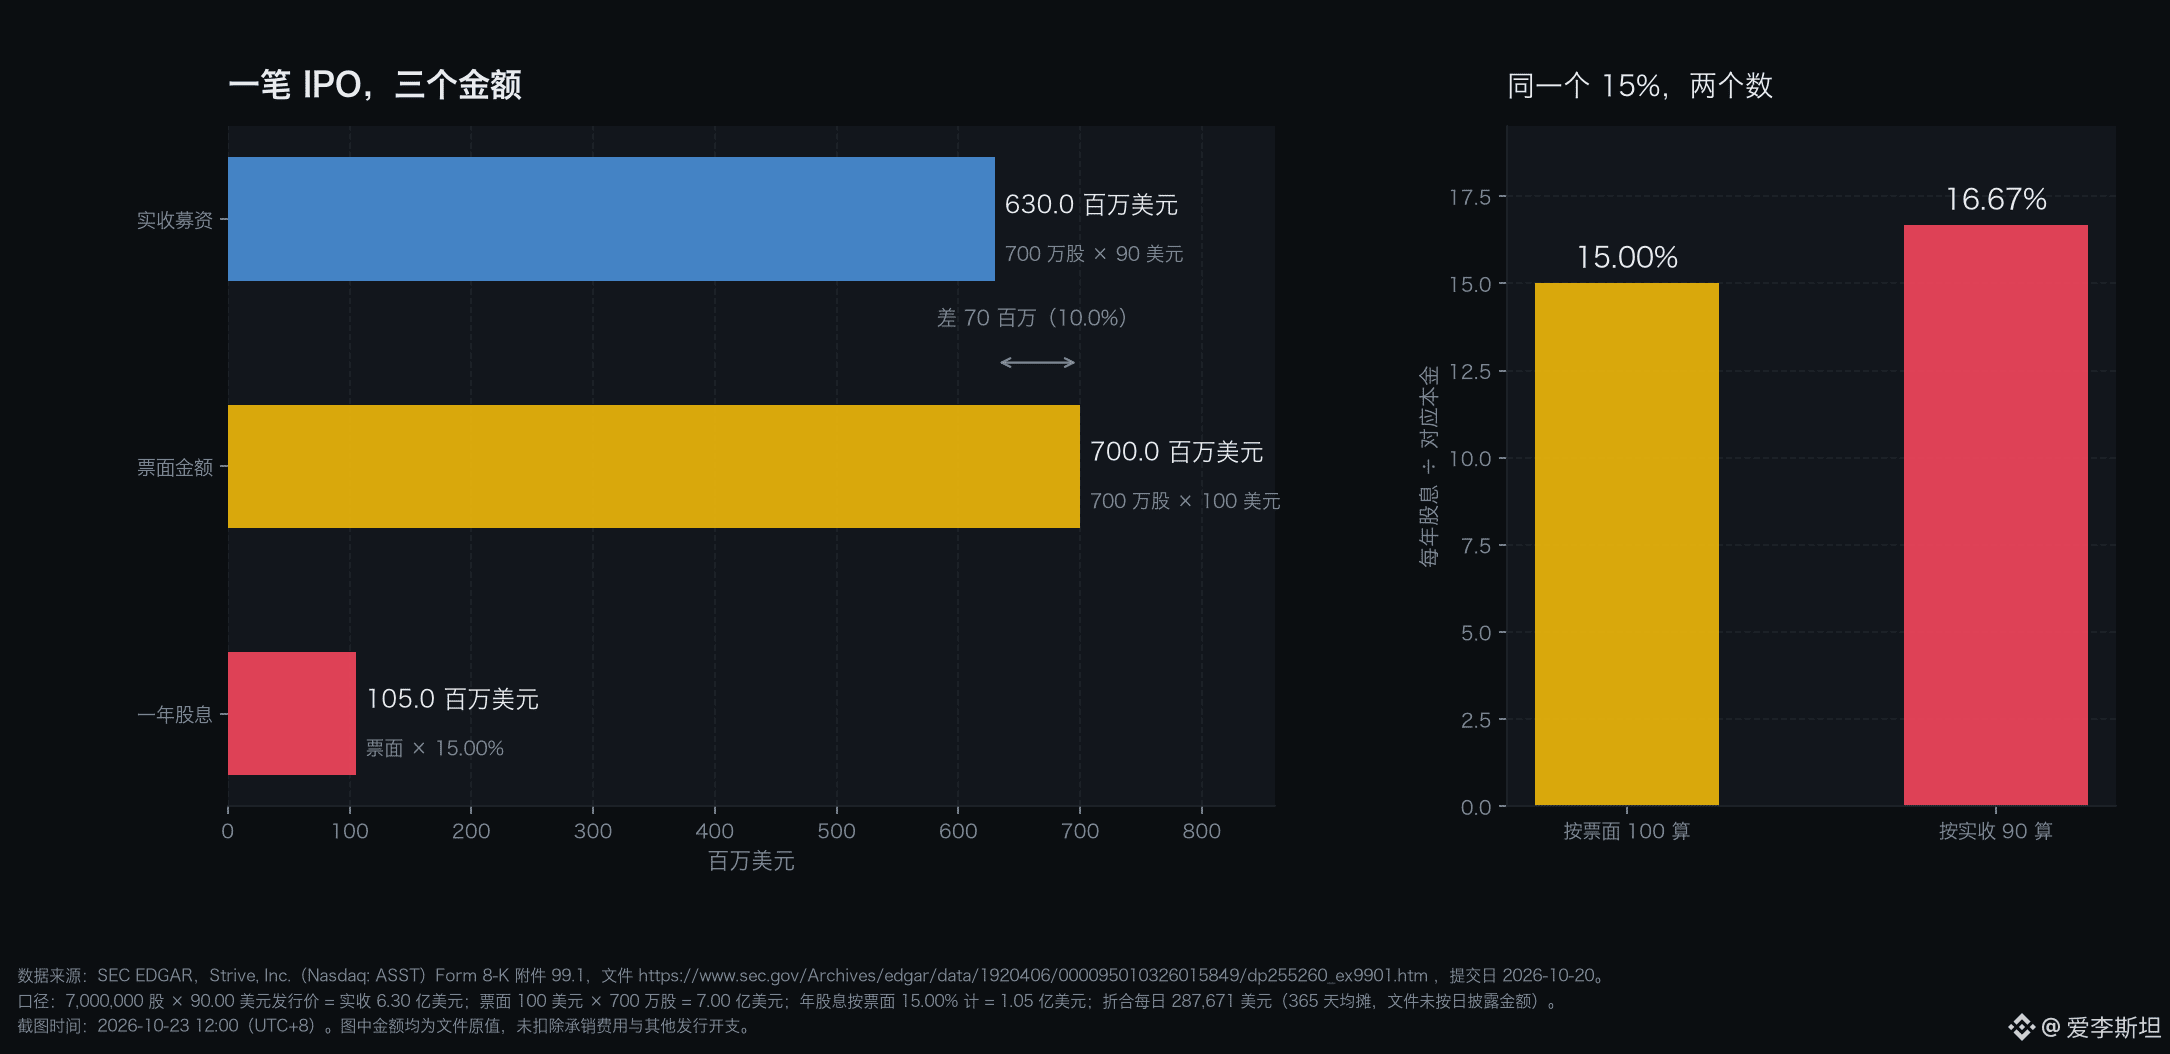
630 Millionen US-Dollar aus einem IPO erhalten, auf dem Papier schuldet man 15 % von 700 Millionen
Die drei Balken in der Grafik zeigen drei Beträge derselben Finanzierung. Alle stammen aus Anlage 99.1 des am 20. Oktober 2026 von Strive (Nasdaq: ASST) eingereichten 8-K. 7.000.000 Aktien zu je 90 US-Dollar: tatsächlich eingenommen wurden 630 Millionen US-Dollar. Dieselbe Aktienzahl zum Nennwert von 100 US-Dollar je Aktie ergibt 700 Millionen. 15,00 % davon sind 105 Millionen pro Jahr. Das sind die drei Zahlen.
Der Zusammenhang lässt sich in einem Satz erklären. Der Ausgabepreis beträgt 90, der Nennwert 100 US-Dollar, die Differenz dazwischen 10 US-Dollar. Die Dividende wird auf Grundlage des Nennwerts berechnet. Die tatsächlichen jährlichen Kosten betragen also 105 geteilt durch 630, also 16,67 % – und nicht die 15,00 %, die in der Überschrift der Pressemitteilung stehen. Eine Differenz von 1,67 Prozentpunkten. Würden 15 % der tatsächlich eingenommenen Summe gezahlt, wären es 94,5 Millionen pro Jahr; auf Basis des Nennwerts sind es 105 Millionen. Die zusätzlichen 10,5 Millionen sind der annualisierte Preis des 10-prozentigen Abschlags. Nicht gerade günstig. Überhaupt nicht.
Viele glauben, 15 % bei einer Vorzugsaktie bedeute „15 % Zinsen auf geliehenes Geld“ – also, dass man auf den geliehenen Betrag 15 % zahlt. Tatsächlich bezieht sich dieser Prozentsatz auf den Nennwert und hat nichts damit zu tun, wie viel Geld das Unternehmen tatsächlich erhält. Je niedriger der Ausgabepreis, desto höher die tatsächlichen Kosten. Bei Anleihen gilt das genauso; bei Vorzugsaktien heißt es nur nicht Zins, sondern Dividende.
Die drei Balken entsprechen drei verschiedenen Abschlüssen. Der blaue Balken zeigt das Geld, das das Unternehmen erhält; es erscheint in der Kapitalflussrechnung. Der gelbe Balken zeigt den Betrag, den es bilanziell ansetzt; er steht in der Bilanz. Der rote Balken zeigt, was pro Jahr gezahlt werden muss; er schlägt sich in der Gewinn- und Verlustrechnung nieder. Je nachdem, welchen Balken man zur Berechnung der Rendite heranzieht, unterscheidet sich das Ergebnis um 1,67 Prozentpunkte. Beim zugrunde gelegten Kapital beträgt die Differenz 70 Millionen US-Dollar. Genau deshalb kann eine einzige Finanzierung drei verschiedene „Größen“ haben.
Einige Details aus den Unterlagen sollte man sich merken. Die Dividende ist kumulativ und wird auf Basis eines Nennwerts von 100 US-Dollar mit einem jährlichen Satz von 15,00 % berechnet. Die Ausschüttung ist für jeden Geschäftstag vorgesehen; der erste Dividendentag ist der 9. November 2026. Die erste Zahlung umfasst auch den seit dem Abschluss der Transaktion aufgelaufenen Betrag. Auf den Tag heruntergerechnet sind das bei 7.000.000 Aktien 287.671 US-Dollar pro Tag beziehungsweise 0,0411 US-Dollar je Aktie und Tag. Das Unternehmen betont ausdrücklich, dass es keine Schulden und kein Fälligkeitsdatum gibt – nur eine Verpflichtung: die Dividende. Der Chief Risk Officer sagte wörtlich: „Wir haben keinerlei Schulden und keine Fälligkeitstermine.“
Auch die Rangfolge muss klargestellt werden. Dieser Punkt wird leicht übersehen. In der Pressemitteilung steht, dass SATS SATA um eine nachrangige Kapitalschicht ergänzt und SATA im Rang vorgeht. Auf derselben Bitcoin-Bilanz stehen also zwei renditebringende Instrumente: Das eine setzt auf Preisstabilität, das andere auf stabile Erträge. Sie sind nicht gleichrangig. Die Unterlagen zu dieser Struktur nennen allerdings nur das Ergebnis; die Rangfolge im Abwicklungsfall und die einschränkenden Vertragsklauseln werden nicht näher ausgeführt. Kein Wort dazu.
Ein Satz zum Unternehmen selbst: Strive betrachtet Bitcoin als Hürde für die Kapitalallokation. Die Tochtergesellschaft Strive Asset Management ist ein bei der SEC registrierter Anlageberater; die Emission erfolgte im Rahmen einer S-3-Registrierung. Anders gesagt: Die Dividenden von SATS müssen letztlich durch diese Bitcoin-Bilanz gedeckt werden.
Drei Schlussfolgerungen sollte man nicht vorschnell ziehen. Bei der Dividende heißt es „when, as and if declared“ – ob sie ausgeschüttet wird, entscheidet der Verwaltungsrat. Sie ist keine bei Fälligkeit zwingend zu erfüllende Schuld. Wer sie wie einen Kupon behandelt und damit die Ausfallwahrscheinlichkeit berechnet, liegt daneben. Die 630 Millionen sind der Bruttobetrag; Gebühren der Konsortialbanken und sonstige Emissionskosten sind noch nicht abgezogen. Der Nettobetrag ist niedriger, die tatsächlichen Kosten also noch etwas höher. Bei der Anlage handelt es sich um eine Pressemitteilung, nicht um einen Finanzbericht. Die ausstehenden Volumina von SATS und SATA sowie die Gesamtzahl der Aktien werden nicht offengelegt. Allein aus diesem Dokument lässt sich die Gesamtverschuldung daher überhaupt nicht berechnen. Beide Instrumente sind unbefristet und haben kein Fälligkeitsdatum. Das Geld verschwindet also nicht aus der Bilanz, sondern läuft dauerhaft weiter auf. In den Unterlagen wird nicht einmal der Gesamtnennwert der beiden Instrumente genannt.
Einen Punkt kann ich tatsächlich nicht erklären: Warum wurden die Aktien zu 90 US-Dollar ausgegeben, also 10 % unter dem Nennwert von 100 US-Dollar? Im gesamten Dokument steht weder ein Grund für die Preisfestsetzung noch ein konkreter Verwendungszweck der Mittel; erwähnt wird lediglich eine „voraussichtliche Verwendung“. Der Abschlag könnte darauf zurückzuführen sein, dass der Markt bei unbefristeten Vorzugsaktien eine höhere Rendite verlangt. Oder der Preis wurde gesenkt, nachdem das Emissionsvolumen erhöht worden war. Beides wäre plausibel. Im Dokument findet sich schlicht kein Beleg. Eine Unterscheidung ist nicht möglich. Als unbestätigt gekennzeichnet.
Der nächste Prüfpunkt ist ganz konkret; dafür muss man nicht auf den Finanzbericht warten. Am 9. November, dem ersten Dividendentag, sind zwei Dinge zu prüfen: Wird die Dividende tatsächlich an jedem Geschäftstag erklärt, und liegt der Betrag je Aktie bei ungefähr 0,0411 US-Dollar? Weicht der Betrag deutlich ab, bedeutet das, dass die Ausschüttungsregel anders funktioniert, als ich sie verstanden habe. Wird überhaupt keine Dividende erklärt, sind die 16,67 % nur Kosten auf dem Papier. Diese Überprüfung lässt sich innerhalb einer Woche abschließen.
Quellen:
https://www.sec.gov/Archives/edgar/data/1920406/000095010326015849/dp255260_ex9901.htm
https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany&CIK=0001920406&type=8-K
$ASST $SATS #ASST #优先股 #SEC文件 #Finanzberichtgrafischaufbereitet
629
·
--
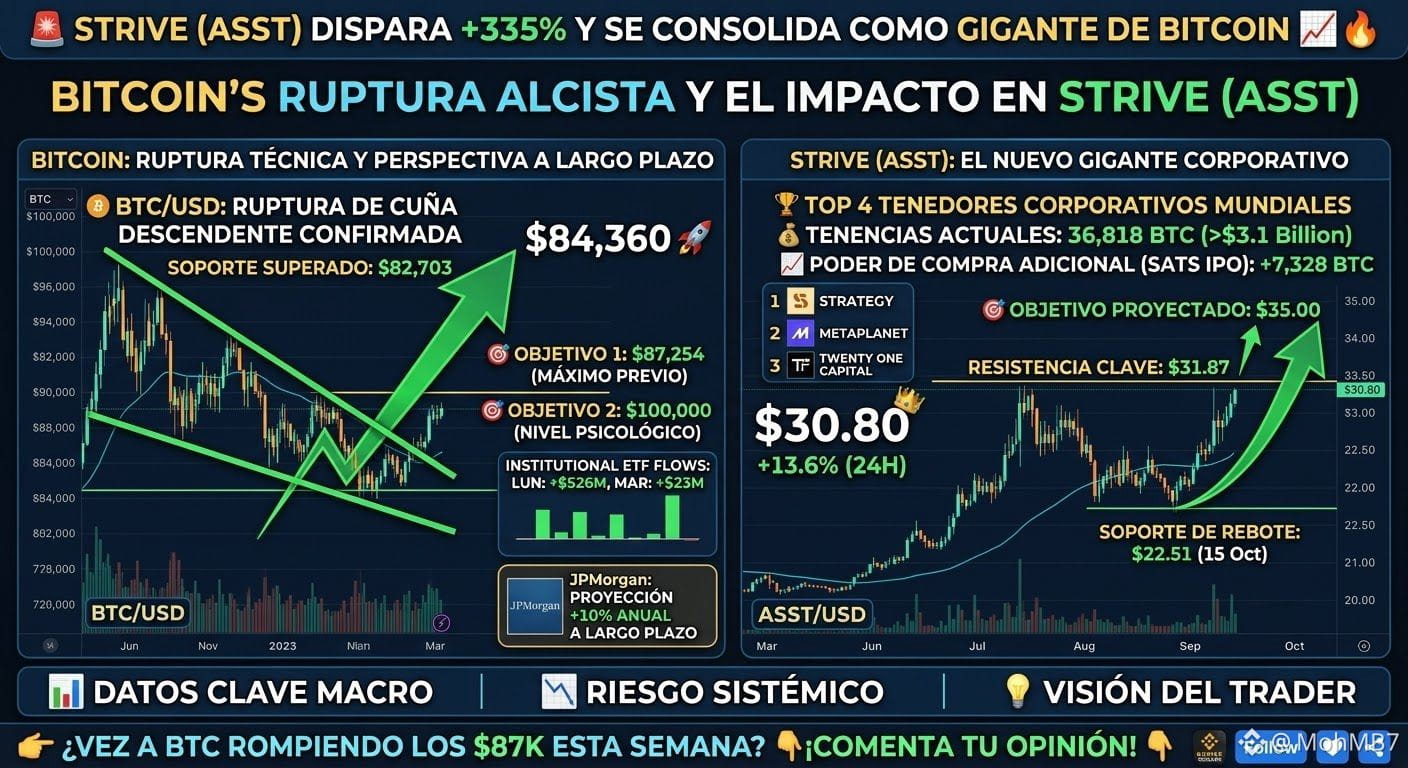
🚀 Strive (ASST) schießt um +335 % nach oben und etabliert sich als Bitcoin-Unternehmensriese: Nächstes Ziel 100.000 $? 📈🔥
Die Aktien von Strive (ASST) heben erneut kräftig ab (+13,6 %), angetrieben von der starken Erholung des Bitcoin-Kurses (84.360 USD) und massiven institutionellen Käufen.
Hier kommt der vollständige Marktüberblick für deine Analyse:
📊 Die wichtigsten Nachrichten
🏢 Strive steigt in die globalen Top 4 auf: Das mit Vivek Ramaswamy verbundene Unternehmen besitzt jetzt 36.818 BTC (im Wert von mehr als 3,1 Milliarden Dollar) und ist damit der viertgrößte Bitcoin-Halter unter den Unternehmen weltweit (hinter Strategy, Metaplanet und Twenty One Capital).
💰 Kaufkraft aktiviert: Nach dem Börsengang seines Vorzugswertpapiers SATS verfügt das Unternehmen über liquide Mittel, um weitere 7.328 BTC in seine Schatzkammer aufzunehmen.
🏛️ JPMorgan prognostiziert +10 % pro Jahr: JPMorgan Asset Management erklärte, dass Bitcoin Gold, Aktien und Anleihen langfristig mit einer prognostizierten annualisierten Rendite von 10 % übertreffen werde.
📥 Institutionelle Zuflüsse im Plus: US-Spot-ETFs verzeichneten am Montag Zuflüsse von 526 Mio. $ und am Dienstag von 23 Mio. $. Damit setzt sich die positive Serie fort, die im August 3,5 Mrd. $ und im September 2,6 Mrd. $ einbrachte.
📈 Technische Analyse und wichtige Kursmarken
🪙 Bitcoin ($BTC):
Ausbruch bestätigt: BTC durchbrach ein fallendes Keilmuster nach oben und überwand den kritischen Widerstand bei 82.703 USD. Der Kurs hält sich über dem Supertrend-Indikator.
Ziel 1: 87.254 USD (vorheriges Hoch).
Ziel 2 (psychologisch): 100.000 USD (dadurch würde der Wert von Strives Beständen auf 3,6 Mrd. $ steigen).
📊 Strive ($ASST):
Die Aktie erholte sich kräftig vom Tief bei 22,51 $ am 15. Okt. und notiert nun bei 30,80 USD. Der RSI liegt mit 63 auf einem starken Niveau.
Bei einem Durchbruch des Widerstands bei 31,87 USD wird ein direkter Anstieg auf 35,00 USD erwartet.
💡 Fazit: Die institutionelle Nachfrage und der technische Ausbruch aus dem Keilmuster verleihen dem Kryptomarkt wieder Aufwärtsmomentum.
Glaubst du, dass Bitcoin noch diese Woche die Marke von 87.000 $ durchbricht, oder kommt es vor dem Sprung auf 100.000 $ erst zu einer Konsolidierung? Schreib mir deine Meinung in die Kommentare! 👇💬$BTC #binance #ASST #CryptoNews
🚀 Strive (ASST) schießt um +335 % nach oben und etabliert sich als Bitcoin-Unternehmensriese: Nächstes Ziel 100.000 $? 📈🔥
Die Aktien von Strive (ASST) heben erneut kräftig ab (+13,6 %), angetrieben von der starken Erholung des Bitcoin-Kurses (84.360 USD) und massiven institutionellen Käufen.
Hier kommt der vollständige Marktüberblick für deine Analyse:
📊 Die wichtigsten Nachrichten
🏢 Strive steigt in die globalen Top 4 auf: Das mit Vivek Ramaswamy verbundene Unternehmen besitzt jetzt 36.818 BTC (im Wert von mehr als 3,1 Milliarden Dollar) und ist damit der viertgrößte Bitcoin-Halter unter den Unternehmen weltweit (hinter Strategy, Metaplanet und Twenty One Capital).
💰 Kaufkraft aktiviert: Nach dem Börsengang seines Vorzugswertpapiers SATS verfügt das Unternehmen über liquide Mittel, um weitere 7.328 BTC in seine Schatzkammer aufzunehmen.
🏛️ JPMorgan prognostiziert +10 % pro Jahr: JPMorgan Asset Management erklärte, dass Bitcoin Gold, Aktien und Anleihen langfristig mit einer prognostizierten annualisierten Rendite von 10 % übertreffen werde.
📥 Institutionelle Zuflüsse im Plus: US-Spot-ETFs verzeichneten am Montag Zuflüsse von 526 Mio. $ und am Dienstag von 23 Mio. $. Damit setzt sich die positive Serie fort, die im August 3,5 Mrd. $ und im September 2,6 Mrd. $ einbrachte.
📈 Technische Analyse und wichtige Kursmarken
🪙 Bitcoin ($BTC ):
Ausbruch bestätigt: BTC durchbrach ein fallendes Keilmuster nach oben und überwand den kritischen Widerstand bei 82.703 USD. Der Kurs hält sich über dem Supertrend-Indikator.
Ziel 1: 87.254 USD (vorheriges Hoch).
Ziel 2 (psychologisch): 100.000 USD (dadurch würde der Wert von Strives Beständen auf 3,6 Mrd. $ steigen).
📊 Strive ($ASST):
Die Aktie erholte sich kräftig vom Tief bei 22,51 $ am 15. Okt. und notiert nun bei 30,80 USD. Der RSI liegt mit 63 auf einem starken Niveau.
Bei einem Durchbruch des Widerstands bei 31,87 USD wird ein direkter Anstieg auf 35,00 USD erwartet.
💡 Fazit: Die institutionelle Nachfrage und der technische Ausbruch aus dem Keilmuster verleihen dem Kryptomarkt wieder Aufwärtsmomentum.
Glaubst du, dass Bitcoin noch diese Woche die Marke von 87.000 $ durchbricht, oder kommt es vor dem Sprung auf 100.000 $ erst zu einer Konsolidierung? Schreib mir deine Meinung in die Kommentare! 👇💬$BTC #binance #ASST #CryptoNews
54
·
--
🚨 EILMELDUNG: STRIVES VORZUGSAKTIEN ERZIELEN AM ERSTEN HANDELSTAG 89 MILLIONEN DOLLAR! 🤯🔥 $JCT
💰 630 MILLIONEN DOLLAR beim Börsengang eingesammelt!
📈 Gemeldete jährliche Dividendenrendite von 15 %!
₿ Mehr Kapital könnte mehr Bitcoin für die Unternehmensreserve von $ASST bedeuten! $DOOD
🐂 STRIVE BAUT SEINE BITCOIN-STRATEGIE AUS! $IOST
🔥 Wird $ASST zu einem bedeutenden Akteur im Bereich Bitcoin-Unternehmensreserven?
#Bitcoin #BTC #ASST #Crypto
249

#StriveKauft3311BTCFür$280M
🚨 EILMELDUNG: STRIVE KAUFT 3.311 BTC FÜR 280 MILLIONEN DOLLAR! 🟠
💰 Berichten zufolge hat Strive 3.311 Bitcoin (BTC) für rund 280 Millionen Dollar gekauft und damit seinen unternehmenseigenen Bitcoin-Bestand auf 32.773 BTC erweitert. Der Kauf erfolgte zu einem durchschnittlichen Preis von etwa 84.500 Dollar pro Bitcoin, Gebühren eingeschlossen. <Link url="https://www.theblock.co/news/business/2026-10-13-strive-buys-3311-bitcoin-280-million-largest-acquisition-since-january-418430" title="Source: The Block"/>
📈 Die wichtigsten Fakten:
🔸 Erworbene Bitcoin: 3.311 BTC
🔸 Gemeldeter Kaufwert: 280 Millionen Dollar
🔸 Gesamtbestand: 32.773 BTC
🔸 Börsenkürzel des Unternehmens: $ASST
🔥 Strives jüngster Schritt unterstreicht das anhaltende Interesse von Unternehmen an Bitcoin trotz der Marktvolatilität.
💬 Was denkt ihr? Werden weitere Unternehmen Strives Strategie zur Bitcoin-Akkumulation folgen?
#Bitcoin #BTC #KryptoNews #Strive #Kryptomarkt #BitcoinTreasury #ASST
10
·
--
Strebt Strive darum, innerhalb einer Woche mehr Bitcoin zu kaufen als Strategy?
Strive Inc. (ASST) hat letzte Woche 50 Millionen US-Dollar investiert, um 759 BTC zu erwerben; die durchschnittlichen Kosten liegen bei 65.850 US-Dollar, der Gesamtbestand ist auf 19.864 BTC gestiegen. In derselben Zeit hat Strategy nur 520 BTC gekauft – Strives Einkaufsmenge in einer Woche hat ausnahmsweise den „Bitcoin-Depot“-Platzhirsch übertroffen. Aber keine Eile: Strategy hält insgesamt noch 847K BTC in der Tasche, der Abstand ist also enorm. Strive baut seine Expansion weiter über ein SATA-Vorzugsaktien-Finanzierungsprogramm aus – das Ziel ist, 4,2 Milliarden US-Dollar einzusetzen. Derzeit liegt der BTC-Preis jedoch bei etwa 62K und damit unter ihrem Durchschnittspreis, der schwebende Verlust puffert das Ganze ab. Der Markt steht gerade bei einem Angst-Index von 23; in dieser Korrekturphase stocken Unternehmen weiter auf. Für dich: Ist das Glauben oder Wette? #BTC #ASST
#BTC #ASST
181

Strebe danach, nach dem Kauf von 1.800 BTC das Unternehmen mit der fünfgrößten Bitcoin-Tresorbeständen zu werden
• Strebe (ASST) kauft weitere 1.800 BTC und wird so zum Unternehmen mit den fünf größten Bitcoin-Tresorbeständen.
• TD Cowen prognostiziert, dass ASST das Jahr 2026 mit 27.156 BTC beenden wird – ein Anstieg um nahezu 4.300 BTC gegenüber der vorherigen Prognose.
• Diese Informationen werden vor dem Hintergrund bereitgestellt, dass TD Cowen die Kurszielprognose für ASST nach oben angepasst hat.
#BinanceSquare #CryptoNews #ASST #BTC
$asst $btc
#vlikevn Titanbot
Quelle: The Block
109
A Strive hat ihre Unternehmens-Treasury durch den Kauf von weiteren 469 Bitcoins erweitert und damit die Marke von 25.000 BTC kumuliert erreicht.
Der Kauf erfolgte zu einem durchschnittlichen Preis von US$ 77.954 pro Einheit. Bei dem aktuellen Kurs des Vermögenswerts liegt der Gesamtwert, den das Unternehmen hält, bereits bei fast US$ 2 Milliarden.
Mit diesem Volumen belegt die Strive den fünften Platz unter den börsennotierten Unternehmen mit den größten Bitcoin-Reserven – und liegt dabei nur hinter Strategy, Twenty One, Metaplanet und MARA.
Ein Punkt, der hervorgehoben werden sollte, ist, wie die Anschaffung finanziert wurde. Laut CEO Matt Cole stammte das gesamte Kapital aus dem Verkauf von SATA, einer von der eigenen Firma emittierten, perpetuellen Vorzugsaktie. Das heißt: keine Verschuldung, kein Margin-Call, und die Bitcoins aus der Treasury werden nirgendwo als Sicherheit eingesetzt.
Die Reaktion des Marktes war sofort: Die Aktien der Strive an der Nasdaq (Ticker ASST) stiegen nach der Bekanntgabe um mehr als 6%.
#ASST #bitcoin #criptonews #Strive #TesourariaCorporativa
BTC-0,72%
ASSTUS-1,77%
104
·
--
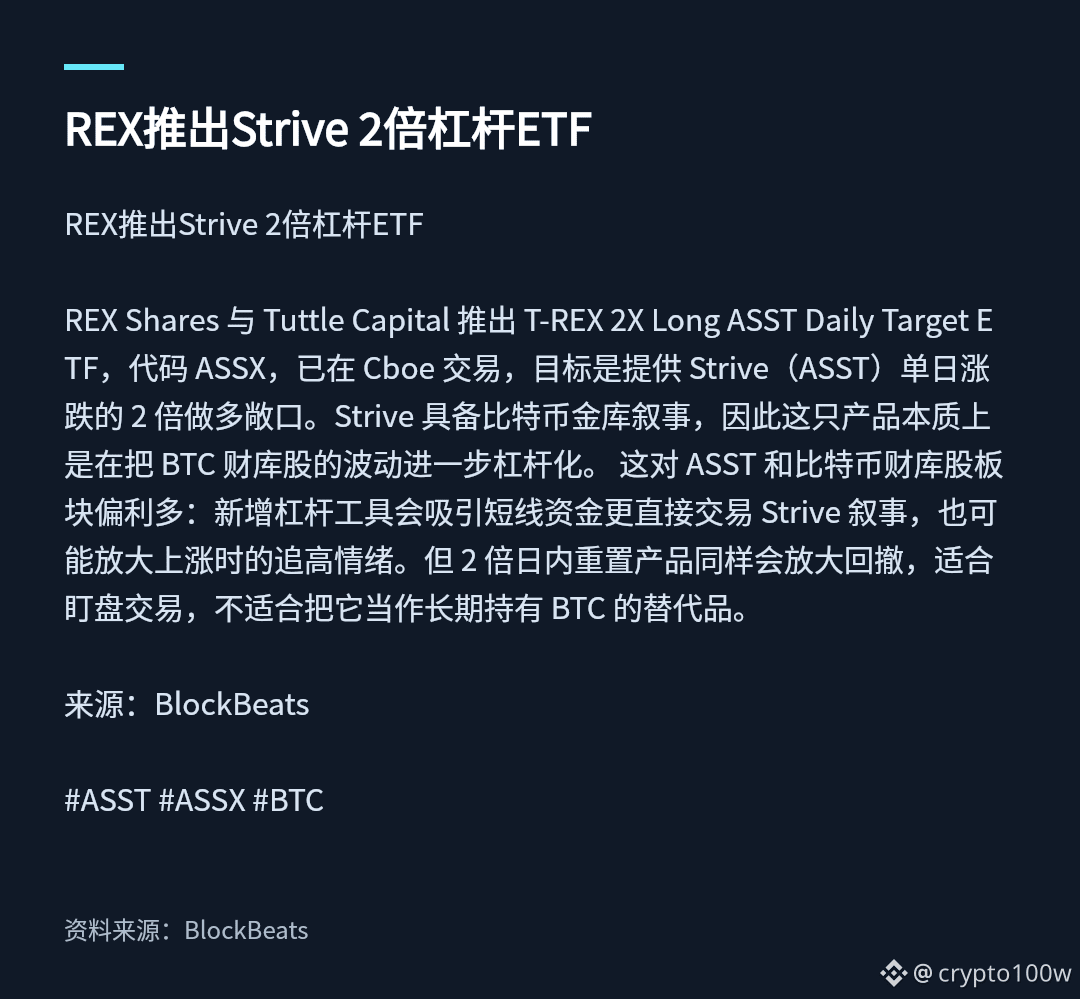
REX bringt Strive-ETF mit dem doppelten Hebel auf
REX Shares und Tuttle Capital bringen den T-REX 2X Long ASST Daily Target ETF auf den Markt, Code ASSX, der bereits an der Cboe gehandelt wird. Das Ziel ist, eine um das Doppelte gehebete Long-Exposure auf die Tagesbewegung von Strive (ASST) bereitzustellen. Strive verfügt über eine Bitcoin-Treasury-Story, daher ist dieses Produkt im Grunde genommen eine weitere Hebelung der Volatilität der BTC-Treasury-Aktien. Das ist tendenziell eher bullisch für ASST und den Bereich der Bitcoin-Treasury-Aktien: Neue Hebel-Tools ziehen eher kurzfristiges Kapital an, um die Strive-Story direkter zu handeln, und können gleichzeitig die FOMO-Gefühle beim Anstieg verstärken. Allerdings verstärken Produkte mit täglichem Reset (2x) auch die Drawdowns. Sie eignen sich eher für ein Trading mit Live-Beobachtung und nicht als Ersatz, um BTC langfristig zu halten.
Quelle: BlockBeats
#ASST #ASSX #BTC
Abbildung 1: REX bringt Strive-ETF mit dem doppelten Hebel auf · Informations-Highlights
Bildquelle: https://www.theblockbeats.info/flash/367844
BTC-0,72%
ASSTUS-1,77%
322

·
--
Michael Saylor könnte gerade die nächste Phase der Evolution von Bitcoin in den globalen Kapitalmärkten hervorgehoben haben.
"Die interessanteste Geschichte in Bitcoin derzeit ist der Aufstieg von $SATA in den Kreditmärkten und die Akzeptanz von $ASST durch die Eigenkapitalmärkte." Michael Saylor
Das geht weit über die alte BTC-Treasury-Erzählung hinaus.
Bitcoin beginnt, tiefer in die Finanzinfrastruktur einzutauchen durch Ertragsstrukturen, Vorzugskapital und die Integration in die Kapitalmärkte.
$SATA entwickelt sich zu einem Bitcoin-gebundenen Kreditinstrument, während $ASST zunehmend als Eigenkapitalvehikel für Bitcoin-Exposure angesehen wird. Zusammen spiegeln sie einen Übergang wider von einfach BTC halten → hin zu dem Aufbau einer gesamten Bitcoin-nativen Kapitalebene darum herum.
Der Markt beginnt, Bitcoin nicht nur als Vermögenswert, sondern auch als Sicherheiten, Bilanzinfrastruktur und finanzielle Hebelwirkung für die nächste Generation der Kapitalbildung zu bewerten.$ZEC $PEPE $SUI
#Bitcoin #SATA #ASST
4
367

Verifiziert
✅ENORM! 👀
2,9 Milliarden Dollar: Strive hat 6.182 Bitcoin im Wert von 510 Millionen Dollar erworben
Besitzt jetzt 43.000 BTC
Die Barreserve stieg von 188 Millionen auf 555 Millionen Dollar
$ASST
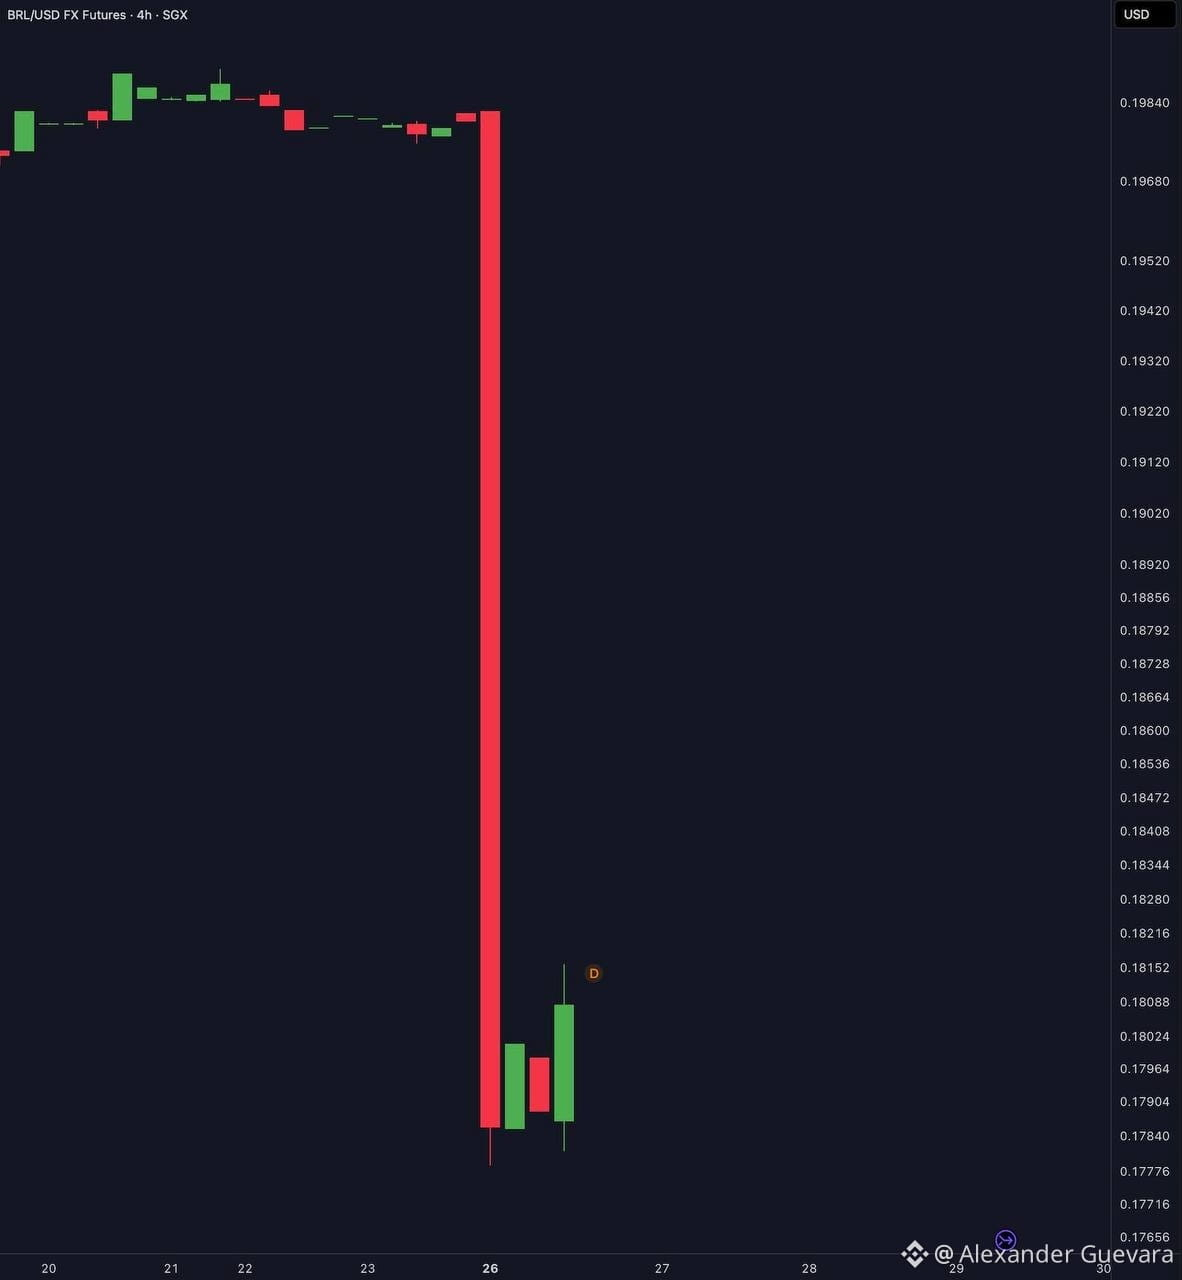
✅Nein, das ist KEIN Krypto-„Rug Pull“.
Das ist die Landeswährung Brasiliens, der brasilianische Real.
Er ist HEUTE um mehr als 10 % gefallen.
#brasil #BTC #bitcoin #real #ASST $BTC
{future}(USDBRLUSDT)
✅ENORM! 👀
2,9 Milliarden Dollar: Strive hat 6.182 Bitcoin im Wert von 510 Millionen Dollar erworben
Besitzt jetzt 43.000 BTC
Die Barreserve stieg von 188 Millionen auf 555 Millionen Dollar
$ASST
✅Nein, das ist KEIN Krypto-„Rug Pull“.
Das ist die Landeswährung Brasiliens, der brasilianische Real.
Er ist HEUTE um mehr als 10 % gefallen.
#brasil #BTC #bitcoin #real #ASST $BTC
2
5.2k

·
--
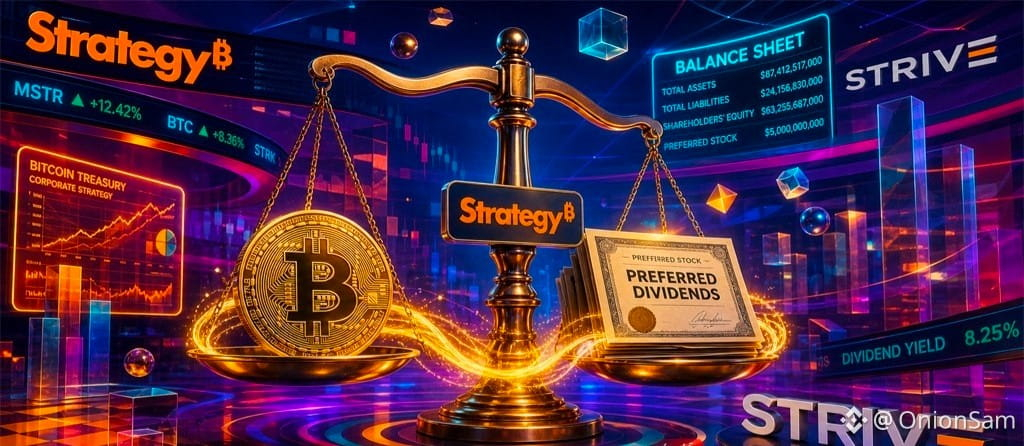
🚨 **Corporate #bitcoin #strategy : Strategy & Strive sperren tägliche Dividenden-Balanceakte!** 🚨
📊 **Der Realitätscheck:**
Unternehmensinformationen vom 25. Oktober 2026 bestätigen, dass die Bitcoin-Treasury-Titanen Strategy (#MSTR ) und Strive (#ASST ) hochentwickelte Manöver zur Liquiditätsstruktur umsetzen. Beide Firmen bauen ihre massiven #BTC Reserven aus, während sie intensive dollar-denominierte Vorzugsaktien-Dividendenverpflichtungen verwalten (12% für STRC und 15% für SATS).
⚠️ **Wie es funktioniert:**
Um reinen Kapitalerhalt zu erreichen und ihre kombinierte Treasury von nahezu 900.000 BTC zu schützen, haben beide Unternehmen spezielle Barreserven eingerichtet. Strategy hält über 3,7 Mrd. $ an Fiat-Liquidität, während Strive eine anfängliche Dividendenreserve von 157,5 Mio. $ gesperrt hat, um bis zu 2 Jahre ununterbrochene tägliche Auszahlungen zu gewährleisten, ohne einen einzigen Satoshi zu verkaufen.
💡 **Urteil des Smart Money:** Dieses Debt- und Equity-Engineering auf institutionellem Niveau mindert das Risiko erzwungener Liquidationen bei Marktabschwüngen vollständig. Durch die Trennung von Fiat-Verbindlichkeiten von nicht ertragbringenden digitalen Vermögenswerten schaffen diese Mega-Holder einen unerschütterlichen strukturellen Boden für die unternehmerische Bitcoin-Akkumulation.
🎯 **Verwandte Vermögenswerte:** $BTC
{spot}(BTCUSDT)
| $MSTRB
{spot}(MSTRBUSDT)
| $ASST.US
{stock_us}(ASST.US)
🚨 **Corporate #bitcoin #strategy : Strategy & Strive sperren tägliche Dividenden-Balanceakte!** 🚨
📊 **Der Realitätscheck:**
Unternehmensinformationen vom 25. Oktober 2026 bestätigen, dass die Bitcoin-Treasury-Titanen Strategy (#MSTR ) und Strive (#ASST ) hochentwickelte Manöver zur Liquiditätsstruktur umsetzen. Beide Firmen bauen ihre massiven #BTC Reserven aus, während sie intensive dollar-denominierte Vorzugsaktien-Dividendenverpflichtungen verwalten (12% für STRC und 15% für SATS).
⚠️ **Wie es funktioniert:**
Um reinen Kapitalerhalt zu erreichen und ihre kombinierte Treasury von nahezu 900.000 BTC zu schützen, haben beide Unternehmen spezielle Barreserven eingerichtet. Strategy hält über 3,7 Mrd. $ an Fiat-Liquidität, während Strive eine anfängliche Dividendenreserve von 157,5 Mio. $ gesperrt hat, um bis zu 2 Jahre ununterbrochene tägliche Auszahlungen zu gewährleisten, ohne einen einzigen Satoshi zu verkaufen.
💡 **Urteil des Smart Money:** Dieses Debt- und Equity-Engineering auf institutionellem Niveau mindert das Risiko erzwungener Liquidationen bei Marktabschwüngen vollständig. Durch die Trennung von Fiat-Verbindlichkeiten von nicht ertragbringenden digitalen Vermögenswerten schaffen diese Mega-Holder einen unerschütterlichen strukturellen Boden für die unternehmerische Bitcoin-Akkumulation.
🎯 **Verwandte Vermögenswerte:** $BTC
| $MSTRB
| $ASST.US

Good luck 🍀
Von OnionSam
Osama Al-Muntasir:
tanks
2
5
151

·
--
Strive stockt seinen Bestand in einer Woche um 3.311 $BTC auf: insgesamt 32.773 – rund 13-mal mehr als Strategy im selben ZeitraumIn derselben Woche kaufte Strategy (MSTR) 250 $BTC; Strive (Nasdaq: ASST), mit dem Vivek Ramaswamy verbunden ist, kaufte 3.311.
Kein Schlagabtausch mit Slogans, sondern Zahlen aus dem SEC-Formular 8-K.
CEO Matt Cole postete am 13. Oktober auf X: In der vergangenen Woche (5.–9.10.) wurden 3.311 $BTC zu einem Durchschnittspreis von rund 84.500 $ (einschließlich Gebühren) gekauft. Der Gesamtbestand stieg damit auf 32.773 $BTC. Zum Schlusskurs vom 9. Oktober von rund 82.300 $ belief sich der Marktwert auf etwa 2,7 Mrd. $. Im selben Zeitraum wurden außerdem Warrants im Wert von rund 208 Mio. $ ausgeübt; die verbleibenden rund 15,3 Millionen Warrants liefen an diesem Tag um 17:00 Uhr US-Ostküstenzeit aus. Der Mindestemissionspreis von 100 $ für die Vorzugsaktie SATA wurde ebenfalls in den Governance-Dokumenten festgeschrieben und ist damit eine verbindliche Vorgabe.
Strive stockt seinen Bestand in einer Woche um 3.311 $BTC auf: insgesamt 32.773 – rund 13-mal mehr als Strategy im selben Zeitraum
In derselben Woche kaufte Strategy (MSTR) 250 $BTC ; Strive (Nasdaq: ASST), mit dem Vivek Ramaswamy verbunden ist, kaufte 3.311.
Kein Schlagabtausch mit Slogans, sondern Zahlen aus dem SEC-Formular 8-K.
CEO Matt Cole postete am 13. Oktober auf X: In der vergangenen Woche (5.–9.10.) wurden 3.311 $BTC zu einem Durchschnittspreis von rund 84.500 $ (einschließlich Gebühren) gekauft. Der Gesamtbestand stieg damit auf 32.773 $BTC . Zum Schlusskurs vom 9. Oktober von rund 82.300 $ belief sich der Marktwert auf etwa 2,7 Mrd. $. Im selben Zeitraum wurden außerdem Warrants im Wert von rund 208 Mio. $ ausgeübt; die verbleibenden rund 15,3 Millionen Warrants liefen an diesem Tag um 17:00 Uhr US-Ostküstenzeit aus. Der Mindestemissionspreis von 100 $ für die Vorzugsaktie SATA wurde ebenfalls in den Governance-Dokumenten festgeschrieben und ist damit eine verbindliche Vorgabe.
88
·
--
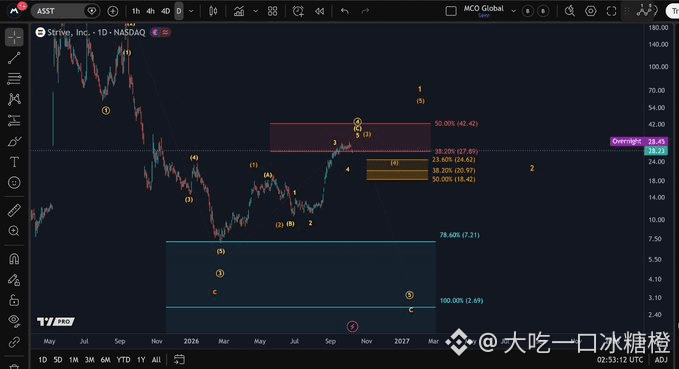
#ASST : Der aktuelle Aufwärtstrend könnte sich seinem Ende nähern. Als Nächstes müsste eine Korrektur in Welle 4 erfolgen, um den weiteren Kursverlauf besser bestätigen zu können.
#ASST : Der aktuelle Aufwärtstrend könnte sich seinem Ende nähern. Als Nächstes müsste eine Korrektur in Welle 4 erfolgen, um den weiteren Kursverlauf besser bestätigen zu können.
12
Artikel
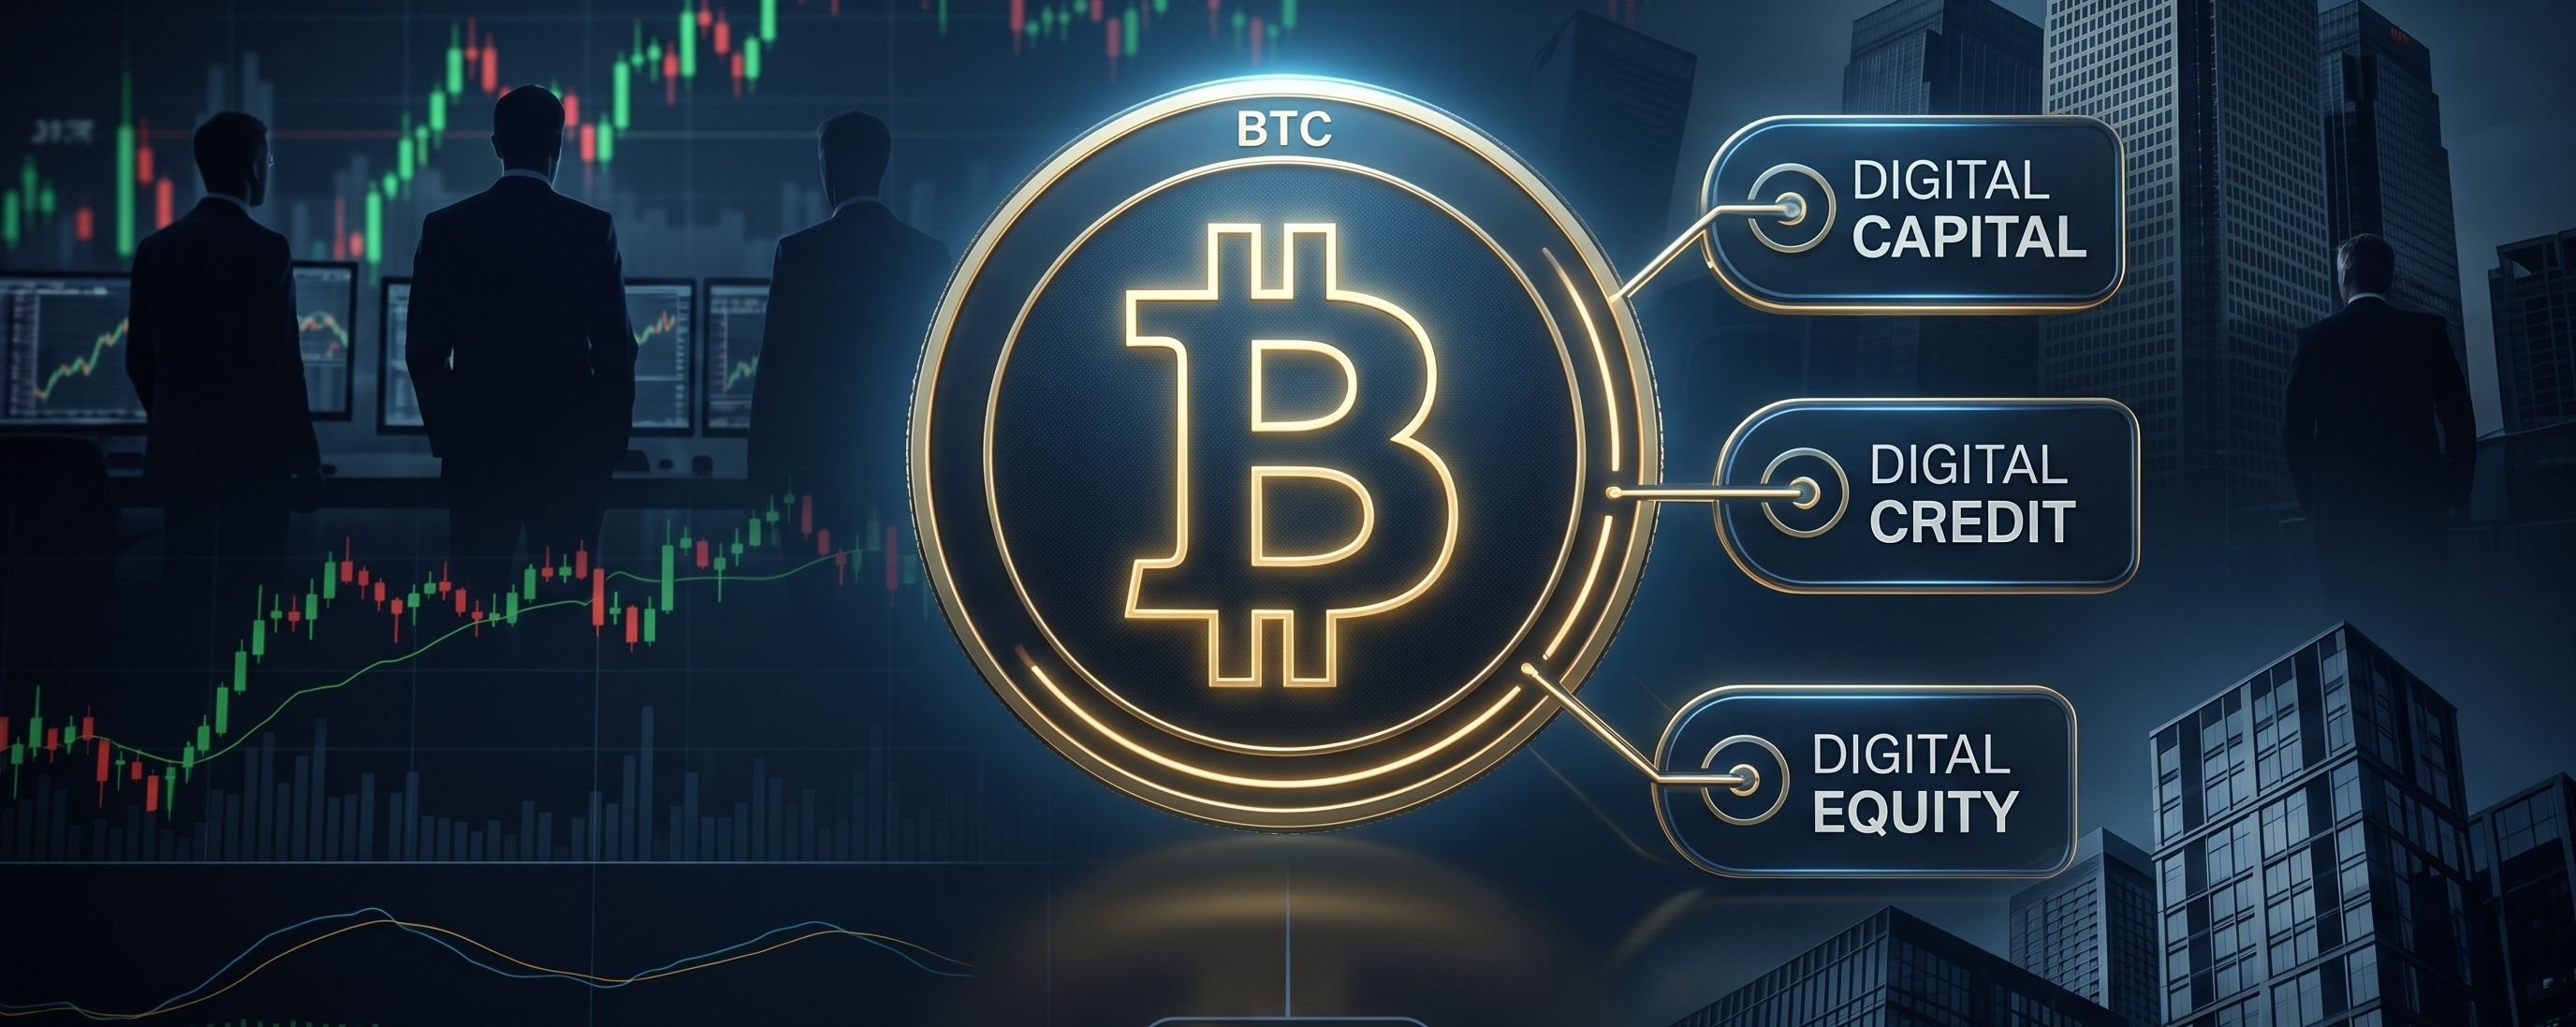
🚨 DIE GROSSE BITCOIN-KREDIT-ANSETZUNG VON MICHAEL SAYLOR: WARUM $MSTR UND $ASST MÖGLICHERWEISE KEINE ECHTEN RIVALTEN SINDMarktstatus: 🟡 GEMISCHT
Michael Saylor bringt eine größere Idee vor, als nur mit Bitcoin-Treasury-Unternehmen zu konkurrieren.
Er sagt, er wolle, dass Strive und andere gut geführte Emittenten von bitcoinbasiertem „Digital Credit“ erfolgreich sind, weil stärkere Akteure helfen könnten, die gesamte Kategorie zu erweitern.
₿ Bitcoin = „Digitale Souveränität“
💳 $STRC und $SATA = „Digital Credit“
📈 $MSTR und $ASST = „Digitale Gerechtigkeit“
Laut Saylor können diese Schichten sich gegenseitig verstärken.
Der erste Verstärker ist Bitcoin selbst.
🚨 DIE GROSSE BITCOIN-KREDIT-ANSETZUNG VON MICHAEL SAYLOR: WARUM $MSTR UND $ASST MÖGLICHERWEISE KEINE ECHTEN RIVALTEN SIND
Marktstatus: 🟡 GEMISCHT
Michael Saylor bringt eine größere Idee vor, als nur mit Bitcoin-Treasury-Unternehmen zu konkurrieren.
Er sagt, er wolle, dass Strive und andere gut geführte Emittenten von bitcoinbasiertem „Digital Credit“ erfolgreich sind, weil stärkere Akteure helfen könnten, die gesamte Kategorie zu erweitern.
₿ Bitcoin = „Digitale Souveränität“
💳 $STRC und $SATA = „Digital Credit“
📈 $MSTR und $ASST = „Digitale Gerechtigkeit“
Laut Saylor können diese Schichten sich gegenseitig verstärken.
Der erste Verstärker ist Bitcoin selbst.
154
Strebe an, 1.110 BTC für 81,5 Mio. USD zu kaufen, Gesamtvermögen auf 21.356 BTC; die Aktie ASST steigt um 11%
- Strebe an, 1.110 BTC im Durchschnitt für 73.409 USD/BTC zu kaufen, Kosten 81,5 Mio. USD
- Gesamt-BTC nach dem Handel: 21.356 BTC
- ASST-Aktie (Nasdaq) steigt um mehr als 11%
#BinanceSquare #CryptoNews #BTC #ASST
$btc
#vlikevn Titanbot
Quelle: CoinTelegraph
- Strebe an, 1.110 BTC im Durchschnitt für 73.409 USD/BTC zu kaufen, Kosten 81,5 Mio. USD
- Gesamt-BTC nach dem Handel: 21.356 BTC
- ASST-Aktie (Nasdaq) steigt um mehr als 11%
#BinanceSquare #CryptoNews #BTC #ASST
$btc
#vlikevn Titanbot
Quelle: CoinTelegraph
162

🦈 INSIDER STAKES 199,4K$ WÄHREND STRIVE SEINEN 20.246 $BTC SCHATZ TRUHENKRIEG AUSBAUT! ⚡
Eintritt: 12,54 ⚡
Strive-Vorstandsmitglied Pierre Rochard hat gerade fast 199.400$ ausgegeben, um 15.900 ASST-Aktien zu einem Preis von 12,54$ zu bieten. 🦈 Smart Money häuft sich aggressiv an, während Strive im Verborgenen eine massive 20.246 $BTC Bilanz auf die Beine stellt und Unternehmens-Eigenkapital in ein hochoktaniges Crypto-Proxy-Play verwandelt.
Das tägliche Handelsvolumen sprang unmittelbar um 12%, da sich die SATA-Vorzugsaktie langsam ihrem 100-$-Nennwert nähert. 📊 Insider-Kapital, das in überzeugungsstarke Bilanzen fließt, schafft sofortige Gegenwinde, die frischen Schwung für abgestimmte Setups wie $HEMI auslösen. ⚡
💬 Verfolgst du Insider-Gebote auf Bitcoin-Schatzwechsel, oder wartest du darauf, dass der breitere Markt aufwacht? 👇
⚠️ Keine Finanzberatung. Manage immer dein Risiko. 🛡️
🏷️ #BTC #ASST #CryptoTreasury #SmartMoney #Crypto
🔥 💎
137
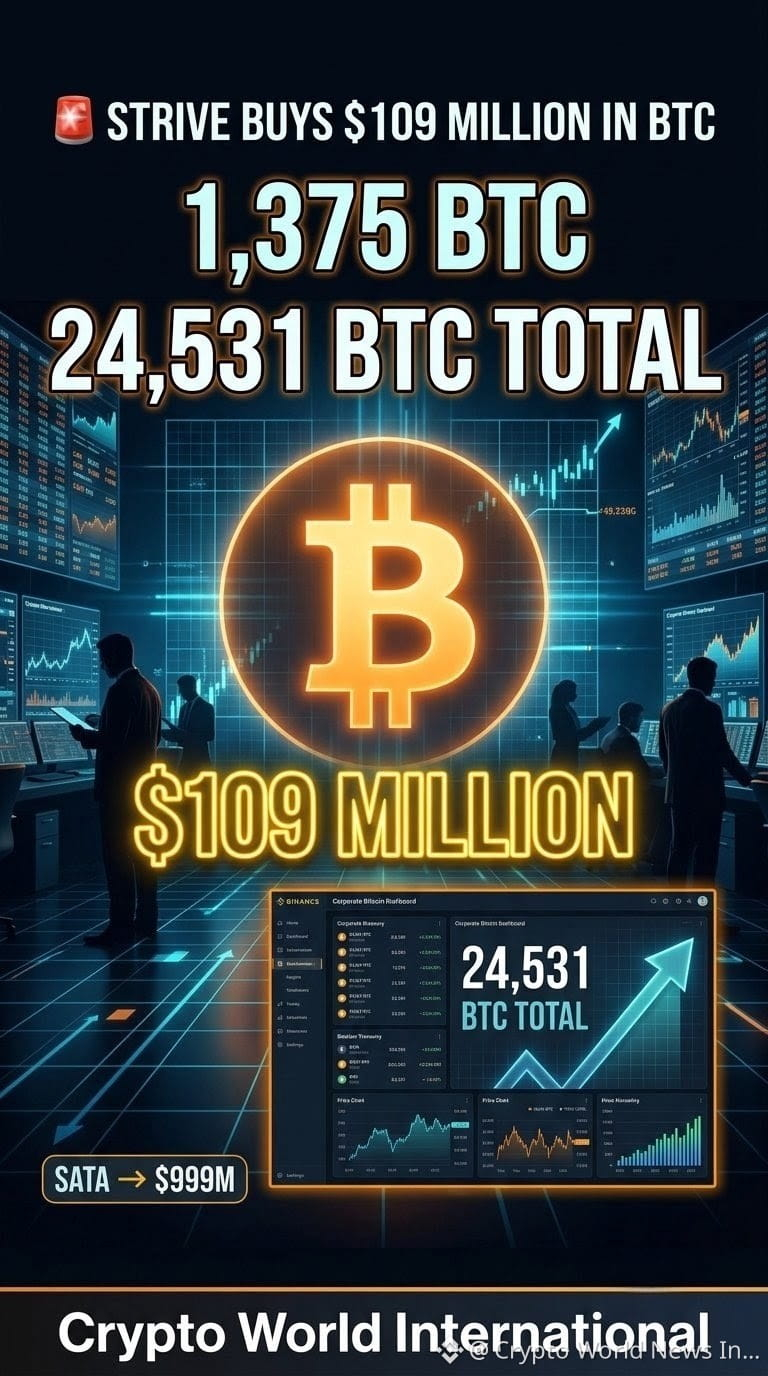
🚨 STRIVE HAT SOEBEN BITCOIN IM WERT VON 109 MILLIONEN US$ GEKAUFT
🇺🇸 Der Wettlauf um die Bitcoin-Treasury wird immer heißer.
Strive (ASST) hat weitere 1.375 BTC im Wert von ungefähr 109 Millionen US$ gekauft und dabei einen durchschnittlichen Preis von 79.281 US$ pro Bitcoin gezahlt.
🔥 KERNAUSSAGEN
• 🟠 1.375 BTC hinzugefügt
• 💰 Kaufwert: ~109 Mio. US$
• 📊 Durchschnittspreis: 79.281 US$/BTC
• ₿ Gesamtbestand: 24.531 BTC
• 💵 Etwa 70% des Kapitals aus der letzten Woche stammte aus über SATA bevorrechtigte Aktien
• 🏦 Das ausstehende Nominalvolumen von SATA liegt nun fast bei 1 MILLIARDE US$.
📈 WARUM DAS WICHTIG IST
Strive weitet seine Bitcoin-Treasury aggressiv aus, während das Unternehmen zugleich darum kämpft, zu einem der größten öffentlichen Bitcoin-Halter der Welt zu werden.
Der jüngste Kauf erfolgt auch dann, wenn Bitcoin-Treasury-Unternehmen weiterhin auf die Finanzierung über Vorzugsaktien setzen, um Kapital für den BTC-Aufbau zu beschaffen.
⚔️ TREASURY-WETTLAUF
Strive hält nun 24.531 BTC und sagt, seine Strategie könnte es möglicherweise noch in diesem Jahr auf einen Pfad bringen, um der zweitgrößte öffentliche Bitcoin-Halter zu werden.
In der Zwischenzeit meldete Strategy in der letzten Woche null BTC, die gekauft oder verkauft wurden — was einen interessanten Kontrast zwischen den beiden großen Bitcoin-Treasury-Strategien schafft.
#Bitcoin #Strive #ASST #BitcoinTreasury #InstitutionalBitcoin $BTC
{future}(BTCUSDT)
🚨 STRIVE HAT SOEBEN BITCOIN IM WERT VON 109 MILLIONEN US$ GEKAUFT
🇺🇸 Der Wettlauf um die Bitcoin-Treasury wird immer heißer.
Strive (ASST) hat weitere 1.375 BTC im Wert von ungefähr 109 Millionen US$ gekauft und dabei einen durchschnittlichen Preis von 79.281 US$ pro Bitcoin gezahlt.
🔥 KERNAUSSAGEN
• 🟠 1.375 BTC hinzugefügt
• 💰 Kaufwert: ~109 Mio. US$
• 📊 Durchschnittspreis: 79.281 US$/BTC
• ₿ Gesamtbestand: 24.531 BTC
• 💵 Etwa 70% des Kapitals aus der letzten Woche stammte aus über SATA bevorrechtigte Aktien
• 🏦 Das ausstehende Nominalvolumen von SATA liegt nun fast bei 1 MILLIARDE US$.
📈 WARUM DAS WICHTIG IST
Strive weitet seine Bitcoin-Treasury aggressiv aus, während das Unternehmen zugleich darum kämpft, zu einem der größten öffentlichen Bitcoin-Halter der Welt zu werden.
Der jüngste Kauf erfolgt auch dann, wenn Bitcoin-Treasury-Unternehmen weiterhin auf die Finanzierung über Vorzugsaktien setzen, um Kapital für den BTC-Aufbau zu beschaffen.
⚔️ TREASURY-WETTLAUF
Strive hält nun 24.531 BTC und sagt, seine Strategie könnte es möglicherweise noch in diesem Jahr auf einen Pfad bringen, um der zweitgrößte öffentliche Bitcoin-Halter zu werden.
In der Zwischenzeit meldete Strategy in der letzten Woche null BTC, die gekauft oder verkauft wurden — was einen interessanten Kontrast zwischen den beiden großen Bitcoin-Treasury-Strategien schafft.
#Bitcoin #Strive #ASST #BitcoinTreasury #InstitutionalBitcoin $BTC
27

Strive hat seine Position als fünftgrößte öffentliche Bitcoin-Treasury gefestigt, nachdem es 1800 BTC gekauft hat. Diese Maßnahme veranlasste TD Cowen, sein Kursziel für das Unternehmen zu erhöhen.
#BitcoinTreasury #ASST
Strive hat seine Position als fünftgrößte öffentliche Bitcoin-Treasury gefestigt, nachdem es 1800 BTC gekauft hat. Diese Maßnahme veranlasste TD Cowen, sein Kursziel für das Unternehmen zu erhöhen.
#BitcoinTreasury #ASST
#BitcoinTreasury #ASST
1
19
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#CanMicrosoftDeliverOnAI
592,165 Aufrufe
3,853 Kommentare
2
#CanGoogleDefindItsCore
363,127 Aufrufe
2,735 Kommentare
3
#FedWatch
16.1M Aufrufe
37,029 Kommentare
4
#EarningsSeason
6.1M Aufrufe
30,118 Kommentare
5
#BitcoinCoreIdentifiesThreeVulnerabilities
8,478 Aufrufe
175 Kommentare
6
#RippleExpects$900MAnnualizedProductRevenueRunRate
324 Aufrufe
4 Kommentare
7
#GoogleToPreviewCryptoCustodySecuritySystem
2,264 Aufrufe
74 Kommentare
8
#FedToBeginShrinkingRateSettingCalendarIn2027
3,319 Aufrufe
46 Kommentare
9
#StrategyShareholdersApproveDailyDividends
3,390 Aufrufe
68 Kommentare
10
#FedLowerBoundRateDecisionAt3.75%
3,704 Aufrufe
42 Kommentare