

#afrique
afrique
21,179 Aufrufe
217 Kommentare
Hot
Zuletzt

·
--
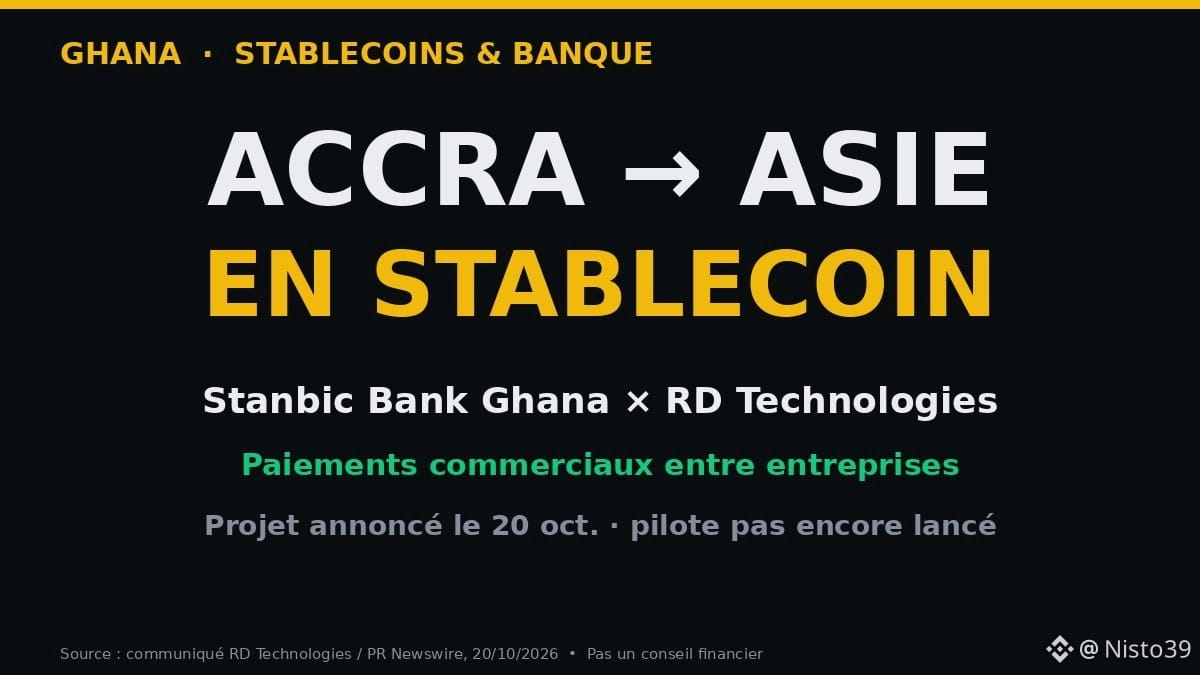
🇬🇭 Einen Lieferanten in China von Accra aus bezahlen … mit einem Stablecoin, aber über die eigene Bank? Dieses Vorhaben wurde in Ghana angekündigt.
📌 Die Fakten (20. Oktober 2026)
• Die Stanbic Bank Ghana und RD Technologies (Hongkong) prüfen eine Abwicklung von Handelszahlungen zwischen Ghana und Asien auf Basis der Stablecoin-Technologie.
• Ziel: Zahlungen zwischen Unternehmen (ghanaische Importeure an asiatische Lieferanten)
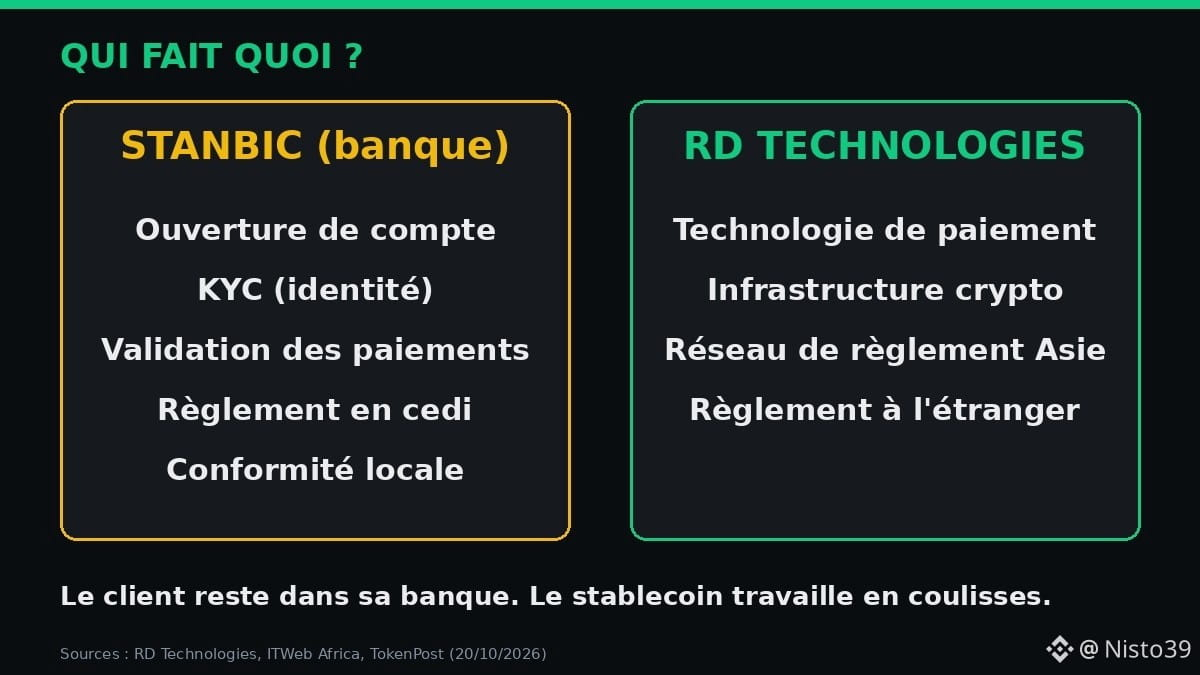
• Die Bank behält den Kundenkontakt: Kontoeröffnung, KYC (Identitätsprüfung), Zahlungsfreigabe und Abwicklung in Cedi
• RD Technologies stellt die Krypto-Infrastruktur und sein Abwicklungsnetzwerk in Asien bereit.
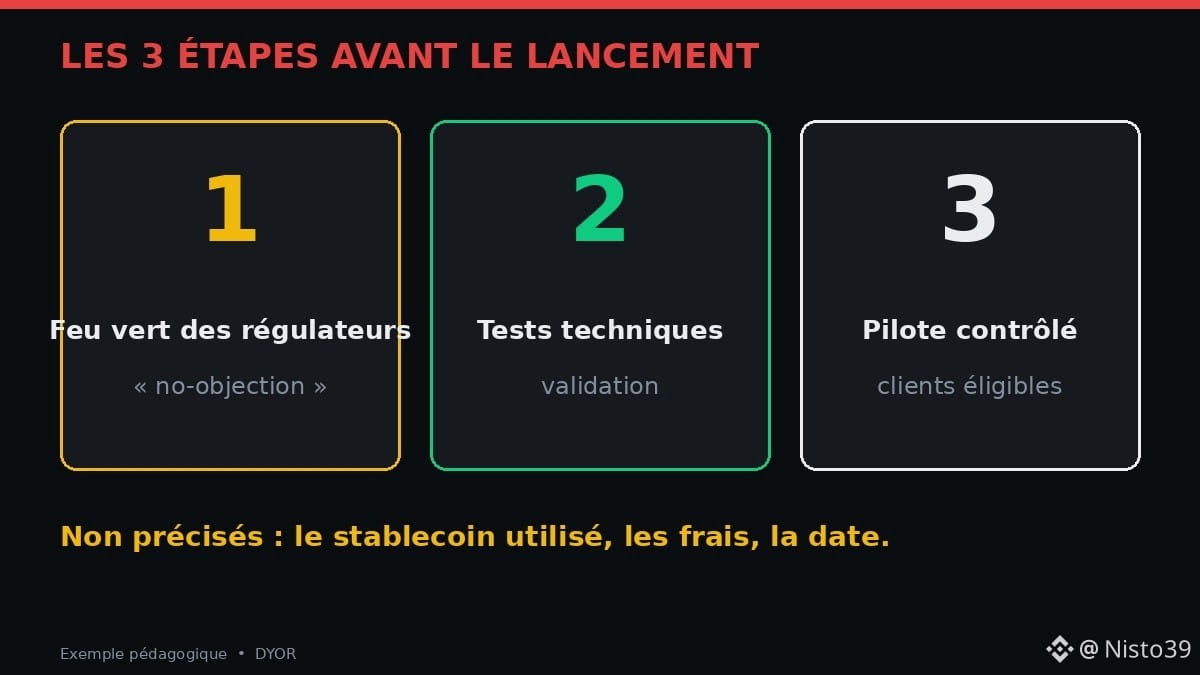
• Noch nicht gestartet: Zunächst müssen die Aufsichtsbehörden ihr „No-objection“ (grünes Licht) geben, anschließend folgen Tests und ein kontrollierter Pilotversuch.
🔍 Warum ist das wichtig?
Heute läuft eine Überweisung von Accra nach Guangzhou oft über mehrere zwischengeschaltete Banken (Korrespondenzbanken), häufig in US-Dollar. Jeder Schritt kostet Zeit und Gebühren, und die Nachverfolgung ist unübersichtlich. Ein Stablecoin (ein Token, dessen Wert an eine Währung wie den US-Dollar gekoppelt ist) kann den Weg in einem einzigen Schritt zurücklegen – rund um die Uhr.
⚖️ Einordnung
• Es wurde nicht angegeben, welcher Stablecoin zum Einsatz kommt.
• Angaben zu Gebühren oder Dauer wurden nicht veröffentlicht.
• Es handelt sich weder um einen Dienst für Privatpersonen noch wurde ein Starttermin genannt.
👤 Akosua (eine fiktive Person) importiert in Kumasi Motorradteile. Sollte der Pilotversuch zustande kommen, würde sie weiterhin von ihrem Bankkonto in Cedi bezahlen, ohne selbst mit Krypto in Berührung zu kommen. Die Blockchain würde im Hintergrund arbeiten.
💡 Die eigentliche Veränderung: Krypto zieht in die Bank ein, statt im informellen Bereich zu bleiben.
💬 Wie bezahlen Sie Ihre ausländischen Lieferanten lieber: 🏦 über die Bank oder 📱 direkt mit Stablecoin? 👇
Keine Finanzberatung. DYOR.
Quellen: Mitteilung von RD Technologies / PR Newswire (20.10.), ITWeb Africa (20.10.), TokenPost (20.10.).
$USDT #CryptoNews #Ghana #Afrique
🇬🇭 Einen Lieferanten in China von Accra aus bezahlen … mit einem Stablecoin, aber über die eigene Bank? Dieses Vorhaben wurde in Ghana angekündigt.
📌 Die Fakten (20. Oktober 2026)
• Die Stanbic Bank Ghana und RD Technologies (Hongkong) prüfen eine Abwicklung von Handelszahlungen zwischen Ghana und Asien auf Basis der Stablecoin-Technologie.
• Ziel: Zahlungen zwischen Unternehmen (ghanaische Importeure an asiatische Lieferanten)
• Die Bank behält den Kundenkontakt: Kontoeröffnung, KYC (Identitätsprüfung), Zahlungsfreigabe und Abwicklung in Cedi
• RD Technologies stellt die Krypto-Infrastruktur und sein Abwicklungsnetzwerk in Asien bereit.
• Noch nicht gestartet: Zunächst müssen die Aufsichtsbehörden ihr „No-objection“ (grünes Licht) geben, anschließend folgen Tests und ein kontrollierter Pilotversuch.
🔍 Warum ist das wichtig?
Heute läuft eine Überweisung von Accra nach Guangzhou oft über mehrere zwischengeschaltete Banken (Korrespondenzbanken), häufig in US-Dollar. Jeder Schritt kostet Zeit und Gebühren, und die Nachverfolgung ist unübersichtlich. Ein Stablecoin (ein Token, dessen Wert an eine Währung wie den US-Dollar gekoppelt ist) kann den Weg in einem einzigen Schritt zurücklegen – rund um die Uhr.
⚖️ Einordnung
• Es wurde nicht angegeben, welcher Stablecoin zum Einsatz kommt.
• Angaben zu Gebühren oder Dauer wurden nicht veröffentlicht.
• Es handelt sich weder um einen Dienst für Privatpersonen noch wurde ein Starttermin genannt.
👤 Akosua (eine fiktive Person) importiert in Kumasi Motorradteile. Sollte der Pilotversuch zustande kommen, würde sie weiterhin von ihrem Bankkonto in Cedi bezahlen, ohne selbst mit Krypto in Berührung zu kommen. Die Blockchain würde im Hintergrund arbeiten.
💡 Die eigentliche Veränderung: Krypto zieht in die Bank ein, statt im informellen Bereich zu bleiben.
💬 Wie bezahlen Sie Ihre ausländischen Lieferanten lieber: 🏦 über die Bank oder 📱 direkt mit Stablecoin? 👇
Keine Finanzberatung. DYOR.
Quellen: Mitteilung von RD Technologies / PR Newswire (20.10.), ITWeb Africa (20.10.), TokenPost (20.10.).
$USDT #CryptoNews #Ghana #Afrique
📌 Die Fakten (20. Oktober 2026)
• Die Stanbic Bank Ghana und RD Technologies (Hongkong) prüfen eine Abwicklung von Handelszahlungen zwischen Ghana und Asien auf Basis der Stablecoin-Technologie.
• Ziel: Zahlungen zwischen Unternehmen (ghanaische Importeure an asiatische Lieferanten)
• Die Bank behält den Kundenkontakt: Kontoeröffnung, KYC (Identitätsprüfung), Zahlungsfreigabe und Abwicklung in Cedi
• RD Technologies stellt die Krypto-Infrastruktur und sein Abwicklungsnetzwerk in Asien bereit.
• Noch nicht gestartet: Zunächst müssen die Aufsichtsbehörden ihr „No-objection“ (grünes Licht) geben, anschließend folgen Tests und ein kontrollierter Pilotversuch.
🔍 Warum ist das wichtig?
Heute läuft eine Überweisung von Accra nach Guangzhou oft über mehrere zwischengeschaltete Banken (Korrespondenzbanken), häufig in US-Dollar. Jeder Schritt kostet Zeit und Gebühren, und die Nachverfolgung ist unübersichtlich. Ein Stablecoin (ein Token, dessen Wert an eine Währung wie den US-Dollar gekoppelt ist) kann den Weg in einem einzigen Schritt zurücklegen – rund um die Uhr.
⚖️ Einordnung
• Es wurde nicht angegeben, welcher Stablecoin zum Einsatz kommt.
• Angaben zu Gebühren oder Dauer wurden nicht veröffentlicht.
• Es handelt sich weder um einen Dienst für Privatpersonen noch wurde ein Starttermin genannt.
👤 Akosua (eine fiktive Person) importiert in Kumasi Motorradteile. Sollte der Pilotversuch zustande kommen, würde sie weiterhin von ihrem Bankkonto in Cedi bezahlen, ohne selbst mit Krypto in Berührung zu kommen. Die Blockchain würde im Hintergrund arbeiten.
💡 Die eigentliche Veränderung: Krypto zieht in die Bank ein, statt im informellen Bereich zu bleiben.
💬 Wie bezahlen Sie Ihre ausländischen Lieferanten lieber: 🏦 über die Bank oder 📱 direkt mit Stablecoin? 👇
Keine Finanzberatung. DYOR.
Quellen: Mitteilung von RD Technologies / PR Newswire (20.10.), ITWeb Africa (20.10.), TokenPost (20.10.).
$USDT #CryptoNews #Ghana #Afrique
28
·
--
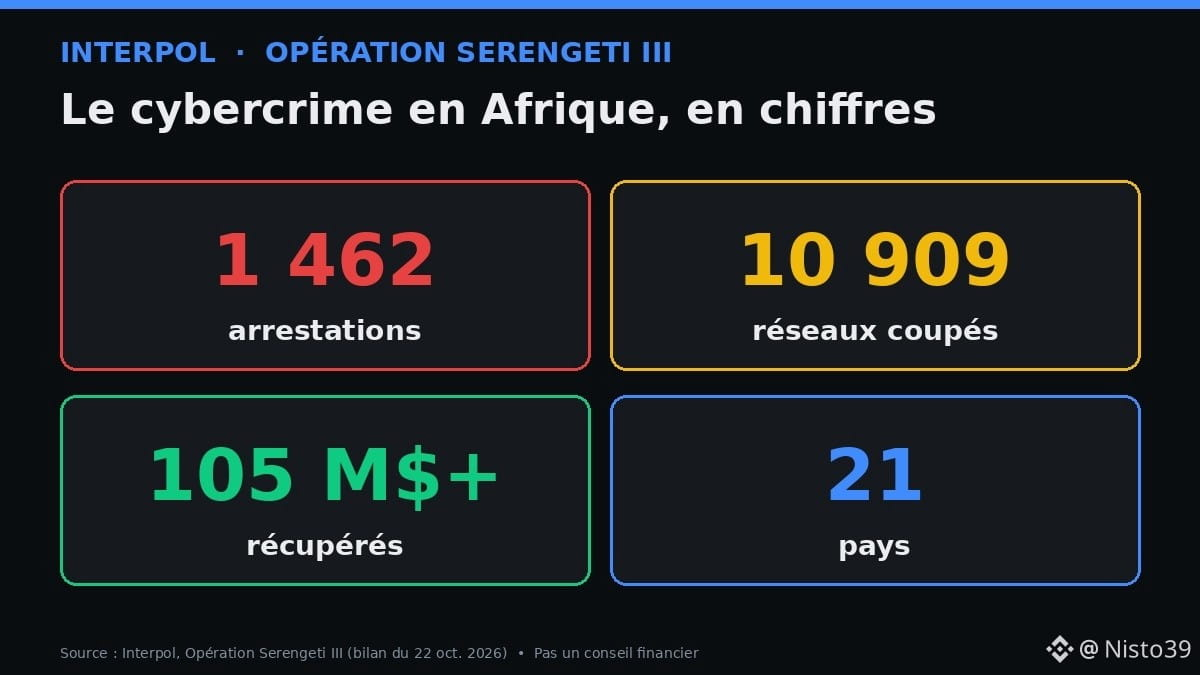
🚨 1 462 Festnahmen, 10 909 zerschlagene kriminelle Netzwerke und mehr als 105 Millionen $ zurückgeholt. Interpol hat gerade die Bilanz einer der größten Cybercrime-Operationen veröffentlicht, die je in Afrika durchgeführt wurden.
📌 Die Fakten (Operation Serengeti III, Bilanz veröffentlicht am 22. Okt. 2026)
• 21 Länder, vom 29. Juni bis zum 31. August 2026
• 65 929 identifizierte Opfer, Verluste von mehr als 385 M$
• Uganda: 365 ausländische Staatsangehörige festgenommen, gefälschte Trading-Websites hatten es auf Rentner in Asien abgesehen
• Angola: 2 illegale Krypto-Mining-Zentren geschlossen, mehr als 2 000 Maschinen beschlagnahmt (Stromdiebstahl mithilfe von 6 illegalen Transformatoren)
• Nigeria: Anlagebetrug über Messenger, mehr als 2,4 M$ verschoben und größtenteils in Kryptowährungen gewaschen
🧠 Wie funktionieren diese Betrugsmaschen?
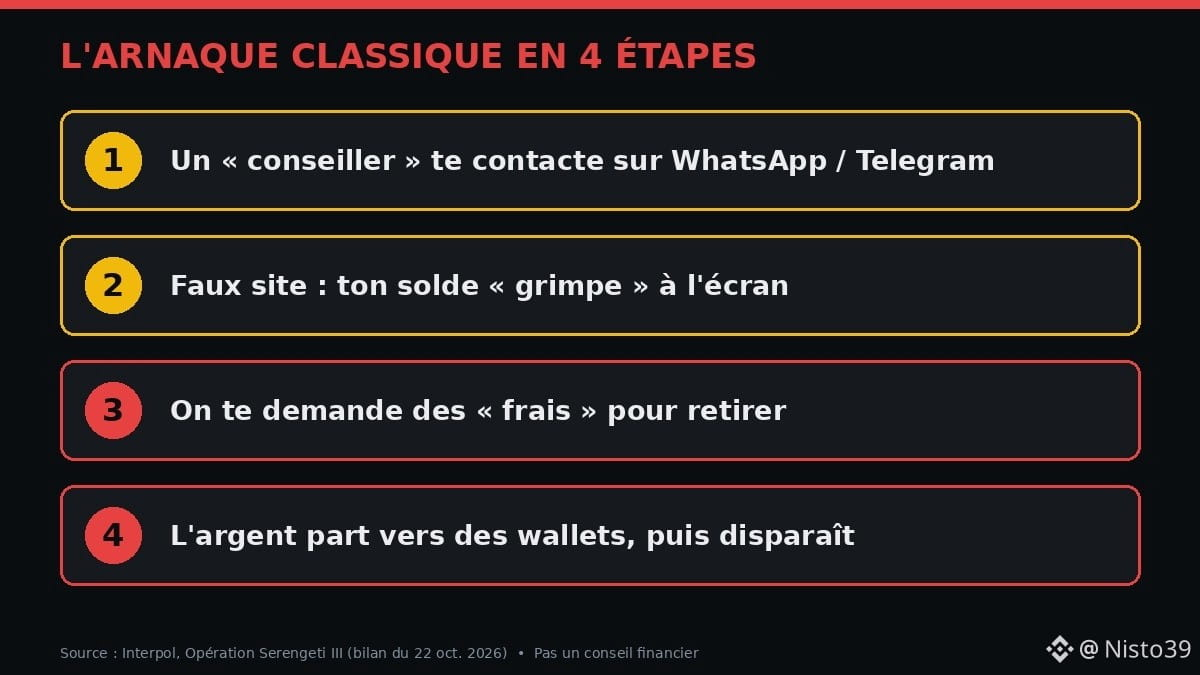
Ein „Berater“ kontaktiert dich über WhatsApp oder Telegram und zeigt dir eine gefälschte Website, auf der dein Kontostand steigt. Dann verlangt er „Gebühren“, damit du dein Geld abheben kannst. Das Geld wandert in eine Wallet, und die Kryptowährung wird anschließend genutzt, um es schnell über mehrere Adressen weiterzuleiten.
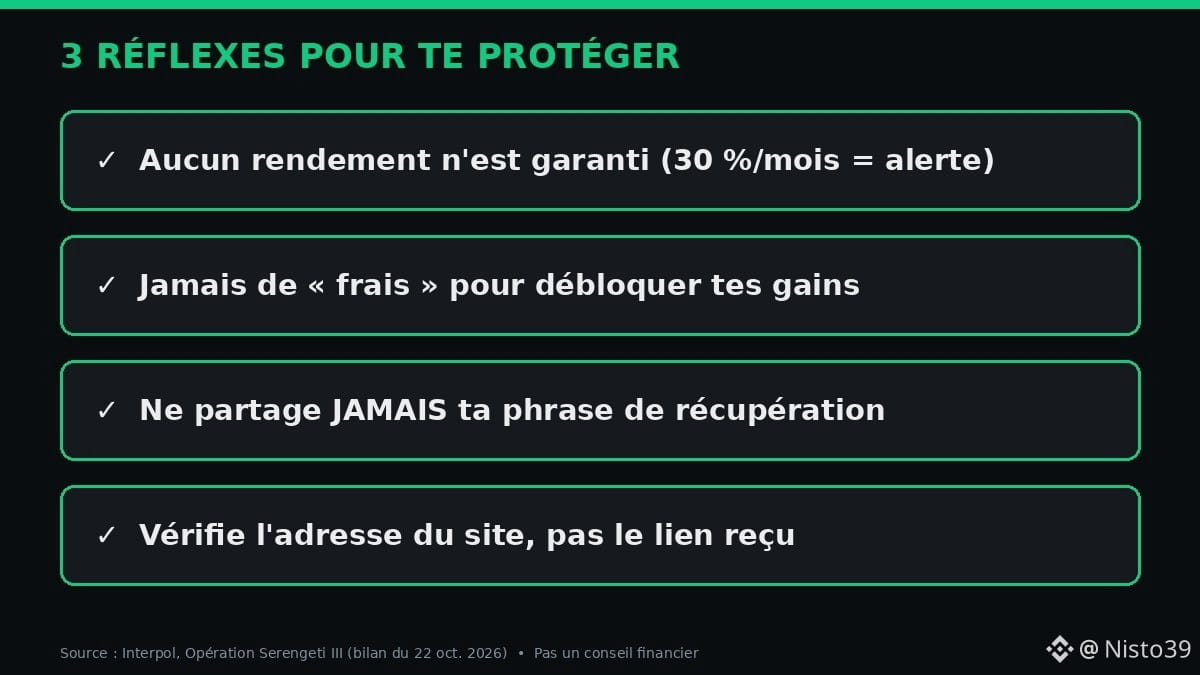
👤 Stell dir Grâce vor (eine fiktive Person), eine Händlerin in Pointe-Noire. Ihr werden 30 % Rendite pro Monat mit $USDT versprochen. Auf ihrem Bildschirm werden Gewinne angezeigt … die sie niemals abheben kann. Die Blockchain ist nicht der Betrug – der falsche Vermittler ist es.
⚖️ Einordnung
• Die Festnahme von Verdächtigen bedeutet nicht, dass die Opfer ihr Geld zurückbekommen
• Transaktionen sind öffentlich: Genau das hilft Ermittlern auch dabei, die Geldflüsse zurückzuverfolgen
• Mehrere Ermittlungen laufen noch, die Zahlen können sich ändern
🛡️ Einfache Regel: keine garantierte Rendite, niemals „Gebühren zum Freischalten“ deiner Gewinne zahlen und deine Wiederherstellungsphrase niemals weitergeben.
💬 Hast du schon einmal eine solche Nachricht erhalten? 🟢 Ja / 🔴 Noch nie 👇
Keine Finanzberatung. DYOR.
Quellen: Interpol (22. Okt. 2026), Decrypt, Group-IB.
#CryptoNews #Afrique #Betrug
🚨 1 462 Festnahmen, 10 909 zerschlagene kriminelle Netzwerke und mehr als 105 Millionen $ zurückgeholt. Interpol hat gerade die Bilanz einer der größten Cybercrime-Operationen veröffentlicht, die je in Afrika durchgeführt wurden.
📌 Die Fakten (Operation Serengeti III, Bilanz veröffentlicht am 22. Okt. 2026)
• 21 Länder, vom 29. Juni bis zum 31. August 2026
• 65 929 identifizierte Opfer, Verluste von mehr als 385 M$
• Uganda: 365 ausländische Staatsangehörige festgenommen, gefälschte Trading-Websites hatten es auf Rentner in Asien abgesehen
• Angola: 2 illegale Krypto-Mining-Zentren geschlossen, mehr als 2 000 Maschinen beschlagnahmt (Stromdiebstahl mithilfe von 6 illegalen Transformatoren)
• Nigeria: Anlagebetrug über Messenger, mehr als 2,4 M$ verschoben und größtenteils in Kryptowährungen gewaschen
🧠 Wie funktionieren diese Betrugsmaschen?
Ein „Berater“ kontaktiert dich über WhatsApp oder Telegram und zeigt dir eine gefälschte Website, auf der dein Kontostand steigt. Dann verlangt er „Gebühren“, damit du dein Geld abheben kannst. Das Geld wandert in eine Wallet, und die Kryptowährung wird anschließend genutzt, um es schnell über mehrere Adressen weiterzuleiten.
👤 Stell dir Grâce vor (eine fiktive Person), eine Händlerin in Pointe-Noire. Ihr werden 30 % Rendite pro Monat mit $USDT versprochen. Auf ihrem Bildschirm werden Gewinne angezeigt … die sie niemals abheben kann. Die Blockchain ist nicht der Betrug – der falsche Vermittler ist es.
⚖️ Einordnung
• Die Festnahme von Verdächtigen bedeutet nicht, dass die Opfer ihr Geld zurückbekommen
• Transaktionen sind öffentlich: Genau das hilft Ermittlern auch dabei, die Geldflüsse zurückzuverfolgen
• Mehrere Ermittlungen laufen noch, die Zahlen können sich ändern
🛡️ Einfache Regel: keine garantierte Rendite, niemals „Gebühren zum Freischalten“ deiner Gewinne zahlen und deine Wiederherstellungsphrase niemals weitergeben.
💬 Hast du schon einmal eine solche Nachricht erhalten? 🟢 Ja / 🔴 Noch nie 👇
Keine Finanzberatung. DYOR.
Quellen: Interpol (22. Okt. 2026), Decrypt, Group-IB.
#CryptoNews #Afrique #Betrug
📌 Die Fakten (Operation Serengeti III, Bilanz veröffentlicht am 22. Okt. 2026)
• 21 Länder, vom 29. Juni bis zum 31. August 2026
• 65 929 identifizierte Opfer, Verluste von mehr als 385 M$
• Uganda: 365 ausländische Staatsangehörige festgenommen, gefälschte Trading-Websites hatten es auf Rentner in Asien abgesehen
• Angola: 2 illegale Krypto-Mining-Zentren geschlossen, mehr als 2 000 Maschinen beschlagnahmt (Stromdiebstahl mithilfe von 6 illegalen Transformatoren)
• Nigeria: Anlagebetrug über Messenger, mehr als 2,4 M$ verschoben und größtenteils in Kryptowährungen gewaschen
🧠 Wie funktionieren diese Betrugsmaschen?
Ein „Berater“ kontaktiert dich über WhatsApp oder Telegram und zeigt dir eine gefälschte Website, auf der dein Kontostand steigt. Dann verlangt er „Gebühren“, damit du dein Geld abheben kannst. Das Geld wandert in eine Wallet, und die Kryptowährung wird anschließend genutzt, um es schnell über mehrere Adressen weiterzuleiten.
👤 Stell dir Grâce vor (eine fiktive Person), eine Händlerin in Pointe-Noire. Ihr werden 30 % Rendite pro Monat mit $USDT versprochen. Auf ihrem Bildschirm werden Gewinne angezeigt … die sie niemals abheben kann. Die Blockchain ist nicht der Betrug – der falsche Vermittler ist es.
⚖️ Einordnung
• Die Festnahme von Verdächtigen bedeutet nicht, dass die Opfer ihr Geld zurückbekommen
• Transaktionen sind öffentlich: Genau das hilft Ermittlern auch dabei, die Geldflüsse zurückzuverfolgen
• Mehrere Ermittlungen laufen noch, die Zahlen können sich ändern
🛡️ Einfache Regel: keine garantierte Rendite, niemals „Gebühren zum Freischalten“ deiner Gewinne zahlen und deine Wiederherstellungsphrase niemals weitergeben.
💬 Hast du schon einmal eine solche Nachricht erhalten? 🟢 Ja / 🔴 Noch nie 👇
Keine Finanzberatung. DYOR.
Quellen: Interpol (22. Okt. 2026), Decrypt, Group-IB.
#CryptoNews #Afrique #Betrug
28
·
--
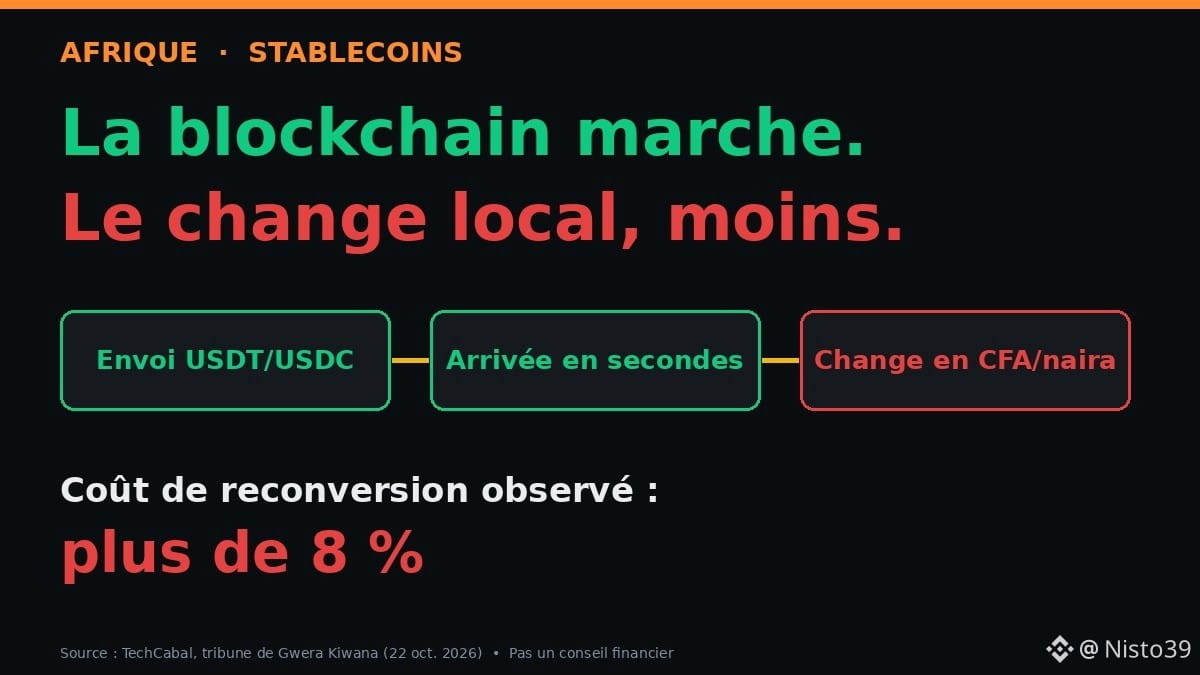
🌍 Der Stablecoin kommt in wenigen Sekunden an … aber teuer wird es erst, wenn man ihn in CFA-Francs, Naira oder Schillinge umtauschen muss.
📌 Beobachtungen (TechCabal, 22. Okt. 2026)
• Drei große afrikanische Zahlungsdienstleister haben drei Jahre lang Stablecoin-Zahlungswege getestet
• Das Versprechen: die Kosten grenzüberschreitender Überweisungen um das Zehnfache senken
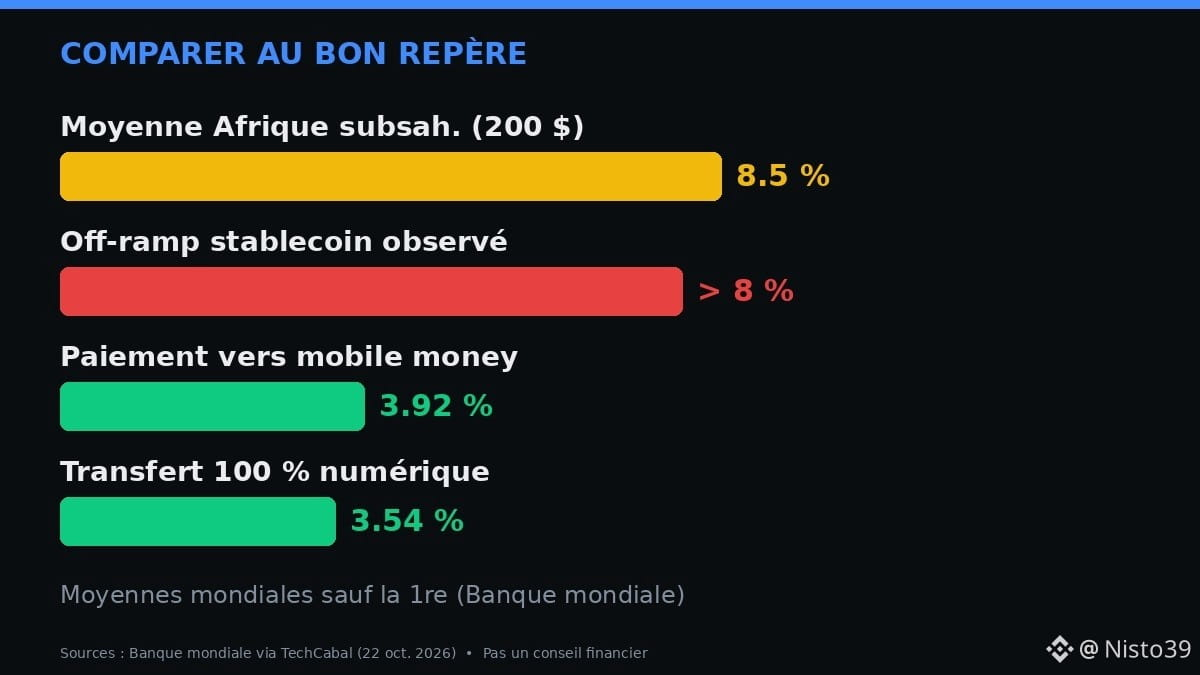
• Das Ergebnis: Die Blockchain funktioniert, aber die Umwandlung in lokale Währungen („Off-Ramp“) kostet mehr als 8 %
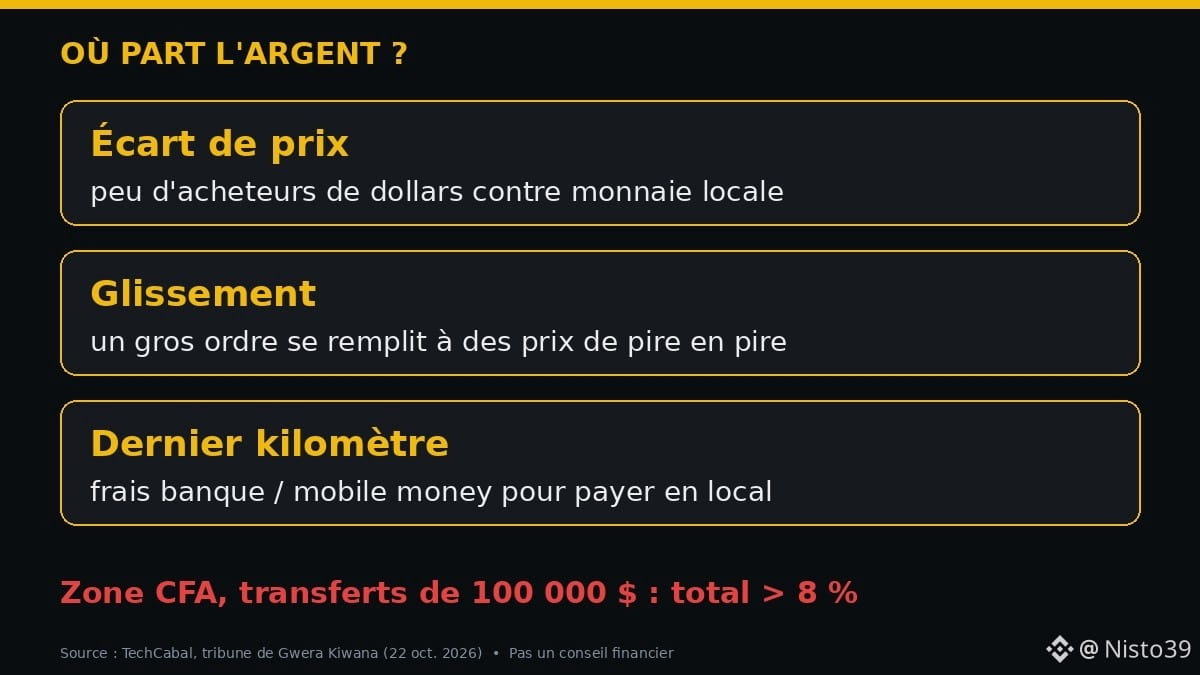
• In der CFA-Zone überstiegen bei Überweisungen von 100.000 $ Preisaufschlag + Slippage + Zahlungsgebühren zusammen 8 %
• Am Ende kombinierten alle drei Stablecoins mit klassischen Banküberweisungen
🧠 So funktioniert es
Ein $USDT oder ein $USDC ist in wenigen Sekunden „final“, aber die Miete bezahlt man nicht in USDT. Man braucht jemanden, der CFA-Francs hat, Dollar möchte und sofort zum passenden Volumen tauschen kann. Gibt es nur wenige solcher Käufer, weicht der tatsächliche Kurs stark vom angezeigten Kurs ab. Rechnet man noch die Gebühren für die letzte Meile hinzu (Mobile Money, Bank), schmilzt die Ersparnis dahin.
👤 Stell dir Aminata vor (fiktive Figur), eine Händlerin in Bamako, die von einem europäischen Kunden bezahlt wird. Das Geld kommt schnell an, aber wenn sie beim Umtausch 8 % verliert, wäre sie mit einem einfachen Überweisungsdienst zu Mobile Money manchmal besser gefahren (laut Weltbank weltweit durchschnittlich etwa 3,9 %).
⚖️ Einordnung: Das ist ein Meinungsbeitrag (Gwera Kiwana, Morse), keine offizielle Studie. Stablecoins sind weiterhin nützlich, um in Dollar zu sparen oder in Korridoren mit hoher lokaler Liquidität.
✅ Was ist die eigentliche Herausforderung für Stablecoins in Afrika: die Blockchain 🔵 oder der lokale Währungsumtausch 🟠? 👇
Keine Finanzberatung. DYOR.
Quellen: TechCabal (Meinungsbeitrag von Gwera Kiwana, 22. Okt. 2026), Weltbank, Chainalysis.
#Stablecoins #Afrique #CryptoNews
🌍 Der Stablecoin kommt in wenigen Sekunden an … aber teuer wird es erst, wenn man ihn in CFA-Francs, Naira oder Schillinge umtauschen muss.
📌 Beobachtungen (TechCabal, 22. Okt. 2026)
• Drei große afrikanische Zahlungsdienstleister haben drei Jahre lang Stablecoin-Zahlungswege getestet
• Das Versprechen: die Kosten grenzüberschreitender Überweisungen um das Zehnfache senken
• Das Ergebnis: Die Blockchain funktioniert, aber die Umwandlung in lokale Währungen („Off-Ramp“) kostet mehr als 8 %
• In der CFA-Zone überstiegen bei Überweisungen von 100.000 $ Preisaufschlag + Slippage + Zahlungsgebühren zusammen 8 %
• Am Ende kombinierten alle drei Stablecoins mit klassischen Banküberweisungen
🧠 So funktioniert es
Ein $USDT oder ein $USDC ist in wenigen Sekunden „final“, aber die Miete bezahlt man nicht in USDT. Man braucht jemanden, der CFA-Francs hat, Dollar möchte und sofort zum passenden Volumen tauschen kann. Gibt es nur wenige solcher Käufer, weicht der tatsächliche Kurs stark vom angezeigten Kurs ab. Rechnet man noch die Gebühren für die letzte Meile hinzu (Mobile Money, Bank), schmilzt die Ersparnis dahin.
👤 Stell dir Aminata vor (fiktive Figur), eine Händlerin in Bamako, die von einem europäischen Kunden bezahlt wird. Das Geld kommt schnell an, aber wenn sie beim Umtausch 8 % verliert, wäre sie mit einem einfachen Überweisungsdienst zu Mobile Money manchmal besser gefahren (laut Weltbank weltweit durchschnittlich etwa 3,9 %).
⚖️ Einordnung: Das ist ein Meinungsbeitrag (Gwera Kiwana, Morse), keine offizielle Studie. Stablecoins sind weiterhin nützlich, um in Dollar zu sparen oder in Korridoren mit hoher lokaler Liquidität.
✅ Was ist die eigentliche Herausforderung für Stablecoins in Afrika: die Blockchain 🔵 oder der lokale Währungsumtausch 🟠? 👇
Keine Finanzberatung. DYOR.
Quellen: TechCabal (Meinungsbeitrag von Gwera Kiwana, 22. Okt. 2026), Weltbank, Chainalysis.
#Stablecoins #Afrique #CryptoNews
📌 Beobachtungen (TechCabal, 22. Okt. 2026)
• Drei große afrikanische Zahlungsdienstleister haben drei Jahre lang Stablecoin-Zahlungswege getestet
• Das Versprechen: die Kosten grenzüberschreitender Überweisungen um das Zehnfache senken
• Das Ergebnis: Die Blockchain funktioniert, aber die Umwandlung in lokale Währungen („Off-Ramp“) kostet mehr als 8 %
• In der CFA-Zone überstiegen bei Überweisungen von 100.000 $ Preisaufschlag + Slippage + Zahlungsgebühren zusammen 8 %
• Am Ende kombinierten alle drei Stablecoins mit klassischen Banküberweisungen
🧠 So funktioniert es
Ein $USDT oder ein $USDC ist in wenigen Sekunden „final“, aber die Miete bezahlt man nicht in USDT. Man braucht jemanden, der CFA-Francs hat, Dollar möchte und sofort zum passenden Volumen tauschen kann. Gibt es nur wenige solcher Käufer, weicht der tatsächliche Kurs stark vom angezeigten Kurs ab. Rechnet man noch die Gebühren für die letzte Meile hinzu (Mobile Money, Bank), schmilzt die Ersparnis dahin.
👤 Stell dir Aminata vor (fiktive Figur), eine Händlerin in Bamako, die von einem europäischen Kunden bezahlt wird. Das Geld kommt schnell an, aber wenn sie beim Umtausch 8 % verliert, wäre sie mit einem einfachen Überweisungsdienst zu Mobile Money manchmal besser gefahren (laut Weltbank weltweit durchschnittlich etwa 3,9 %).
⚖️ Einordnung: Das ist ein Meinungsbeitrag (Gwera Kiwana, Morse), keine offizielle Studie. Stablecoins sind weiterhin nützlich, um in Dollar zu sparen oder in Korridoren mit hoher lokaler Liquidität.
✅ Was ist die eigentliche Herausforderung für Stablecoins in Afrika: die Blockchain 🔵 oder der lokale Währungsumtausch 🟠? 👇
Keine Finanzberatung. DYOR.
Quellen: TechCabal (Meinungsbeitrag von Gwera Kiwana, 22. Okt. 2026), Weltbank, Chainalysis.
#Stablecoins #Afrique #CryptoNews
71
·
--
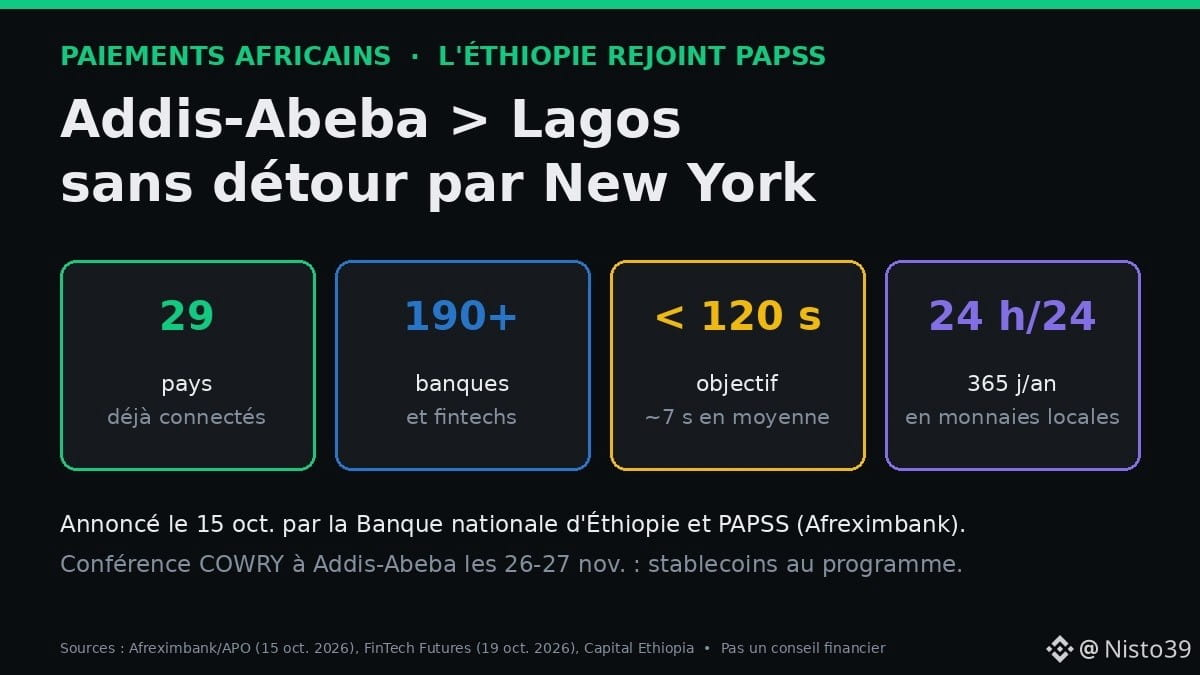
🌍 Eine Zahlung von Addis Abeba nach Lagos in 120 Sekunden, in afrikanischen Währungen und ohne Umweg über New York. Äthiopien ist dem Netzwerk beigetreten, das genau das verspricht.
📌 Die Fakten
• 15. Okt.: Die Nationalbank von Äthiopien gibt ihren Beitritt zu PAPSS bekannt, dem panafrikanischen Zahlungssystem, das 2022 von Afreximbank, der Afrikanischen Union und der AfCFTA ins Leben gerufen wurde
• PAPSS verbindet bereits 29 Länder und mehr als 190 Banken und Fintechs (FinTech Futures, 19. Okt.)
• Erklärtes Ziel: Abwicklung in weniger als 120 Sekunden, durchschnittlich etwa 7 Sekunden, rund um die Uhr
• Mobile Wallets (telebirr, M-Pesa) bereiten sich darauf vor, sich über EthSwitch anzuschließen – mit vorheriger Genehmigung der Zentralbank
• Addis Abeba ist am 26.–27. Nov. Gastgeber der COWRY-Konferenz, auf deren Programm Stablecoins und digitale Vermögenswerte stehen
🧠 So funktioniert es
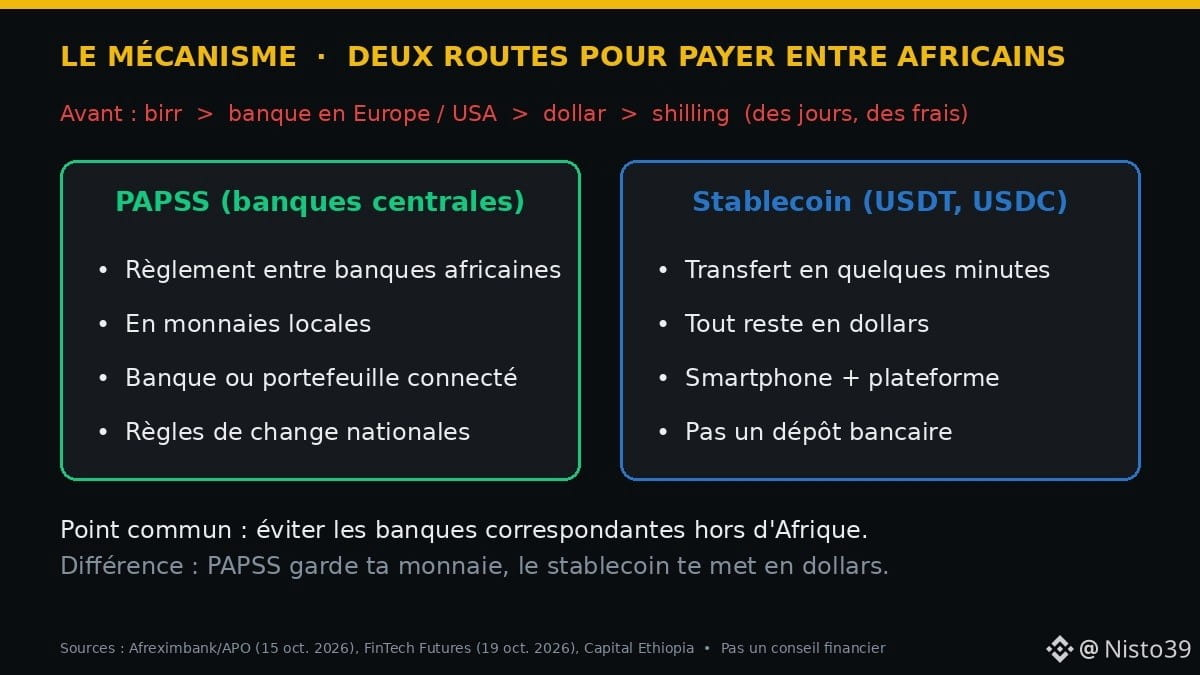
Heute läuft eine Zahlung zwischen zwei afrikanischen Ländern oft über eine Bank in Europa oder den USA und wird dabei zweimal in US-Dollar umgerechnet. PAPSS wickelt Zahlungen direkt zwischen afrikanischen Banken in lokalen Währungen ab. Ein Stablecoin wie $USDT ist genauso schnell, aber alles bleibt in US-Dollar.
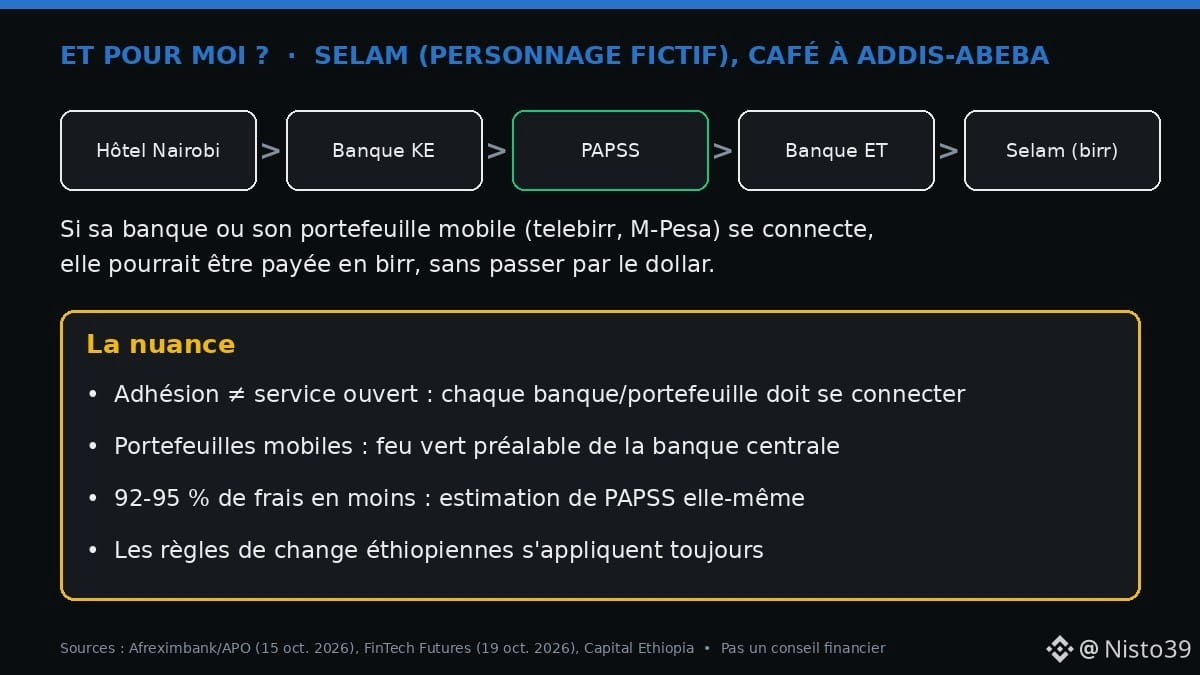
👤 Selam (eine fiktive Figur) röstet Kaffee in Addis Abeba und verkauft ihn an ein Hotel in Nairobi. Wenn ihre Bank oder Mobile Wallet angeschlossen ist, könnte sie in Birr bezahlt werden, ohne den Umweg über den US-Dollar.
⚖️ Die Einschränkungen
• Beitritt ≠ verfügbarer Dienst: Jede Bank und jede Wallet muss sich noch anschließen
• Die von PAPSS selbst geschätzten Einsparungen bei den Gebühren von 92–95 % sind eine Schätzung
• Die äthiopischen Devisenregeln gelten weiterhin
✅ Für Zahlungen zwischen Afrikanern zeichnen sich zwei Wege ab: die Schienen der Zentralbanken und Stablecoins.
Welchen Weg würdest du wählen, um bezahlt zu werden? 👇
Keine Finanzberatung. DYOR.
Quellen: Afreximbank/APO (15. Okt.), FinTech Futures (19. Okt.), Capital Ethiopia.
#Afrique #Paiements #Stablecoins #Äthiopien
🌍 Eine Zahlung von Addis Abeba nach Lagos in 120 Sekunden, in afrikanischen Währungen und ohne Umweg über New York. Äthiopien ist dem Netzwerk beigetreten, das genau das verspricht.
📌 Die Fakten
• 15. Okt.: Die Nationalbank von Äthiopien gibt ihren Beitritt zu PAPSS bekannt, dem panafrikanischen Zahlungssystem, das 2022 von Afreximbank, der Afrikanischen Union und der AfCFTA ins Leben gerufen wurde
• PAPSS verbindet bereits 29 Länder und mehr als 190 Banken und Fintechs (FinTech Futures, 19. Okt.)
• Erklärtes Ziel: Abwicklung in weniger als 120 Sekunden, durchschnittlich etwa 7 Sekunden, rund um die Uhr
• Mobile Wallets (telebirr, M-Pesa) bereiten sich darauf vor, sich über EthSwitch anzuschließen – mit vorheriger Genehmigung der Zentralbank
• Addis Abeba ist am 26.–27. Nov. Gastgeber der COWRY-Konferenz, auf deren Programm Stablecoins und digitale Vermögenswerte stehen
🧠 So funktioniert es
Heute läuft eine Zahlung zwischen zwei afrikanischen Ländern oft über eine Bank in Europa oder den USA und wird dabei zweimal in US-Dollar umgerechnet. PAPSS wickelt Zahlungen direkt zwischen afrikanischen Banken in lokalen Währungen ab. Ein Stablecoin wie $USDT ist genauso schnell, aber alles bleibt in US-Dollar.
👤 Selam (eine fiktive Figur) röstet Kaffee in Addis Abeba und verkauft ihn an ein Hotel in Nairobi. Wenn ihre Bank oder Mobile Wallet angeschlossen ist, könnte sie in Birr bezahlt werden, ohne den Umweg über den US-Dollar.
⚖️ Die Einschränkungen
• Beitritt ≠ verfügbarer Dienst: Jede Bank und jede Wallet muss sich noch anschließen
• Die von PAPSS selbst geschätzten Einsparungen bei den Gebühren von 92–95 % sind eine Schätzung
• Die äthiopischen Devisenregeln gelten weiterhin
✅ Für Zahlungen zwischen Afrikanern zeichnen sich zwei Wege ab: die Schienen der Zentralbanken und Stablecoins.
Welchen Weg würdest du wählen, um bezahlt zu werden? 👇
Keine Finanzberatung. DYOR.
Quellen: Afreximbank/APO (15. Okt.), FinTech Futures (19. Okt.), Capital Ethiopia.
#Afrique #Paiements #Stablecoins #Äthiopien
📌 Die Fakten
• 15. Okt.: Die Nationalbank von Äthiopien gibt ihren Beitritt zu PAPSS bekannt, dem panafrikanischen Zahlungssystem, das 2022 von Afreximbank, der Afrikanischen Union und der AfCFTA ins Leben gerufen wurde
• PAPSS verbindet bereits 29 Länder und mehr als 190 Banken und Fintechs (FinTech Futures, 19. Okt.)
• Erklärtes Ziel: Abwicklung in weniger als 120 Sekunden, durchschnittlich etwa 7 Sekunden, rund um die Uhr
• Mobile Wallets (telebirr, M-Pesa) bereiten sich darauf vor, sich über EthSwitch anzuschließen – mit vorheriger Genehmigung der Zentralbank
• Addis Abeba ist am 26.–27. Nov. Gastgeber der COWRY-Konferenz, auf deren Programm Stablecoins und digitale Vermögenswerte stehen
🧠 So funktioniert es
Heute läuft eine Zahlung zwischen zwei afrikanischen Ländern oft über eine Bank in Europa oder den USA und wird dabei zweimal in US-Dollar umgerechnet. PAPSS wickelt Zahlungen direkt zwischen afrikanischen Banken in lokalen Währungen ab. Ein Stablecoin wie $USDT ist genauso schnell, aber alles bleibt in US-Dollar.
👤 Selam (eine fiktive Figur) röstet Kaffee in Addis Abeba und verkauft ihn an ein Hotel in Nairobi. Wenn ihre Bank oder Mobile Wallet angeschlossen ist, könnte sie in Birr bezahlt werden, ohne den Umweg über den US-Dollar.
⚖️ Die Einschränkungen
• Beitritt ≠ verfügbarer Dienst: Jede Bank und jede Wallet muss sich noch anschließen
• Die von PAPSS selbst geschätzten Einsparungen bei den Gebühren von 92–95 % sind eine Schätzung
• Die äthiopischen Devisenregeln gelten weiterhin
✅ Für Zahlungen zwischen Afrikanern zeichnen sich zwei Wege ab: die Schienen der Zentralbanken und Stablecoins.
Welchen Weg würdest du wählen, um bezahlt zu werden? 👇
Keine Finanzberatung. DYOR.
Quellen: Afreximbank/APO (15. Okt.), FinTech Futures (19. Okt.), Capital Ethiopia.
#Afrique #Paiements #Stablecoins #Äthiopien
54
·
--
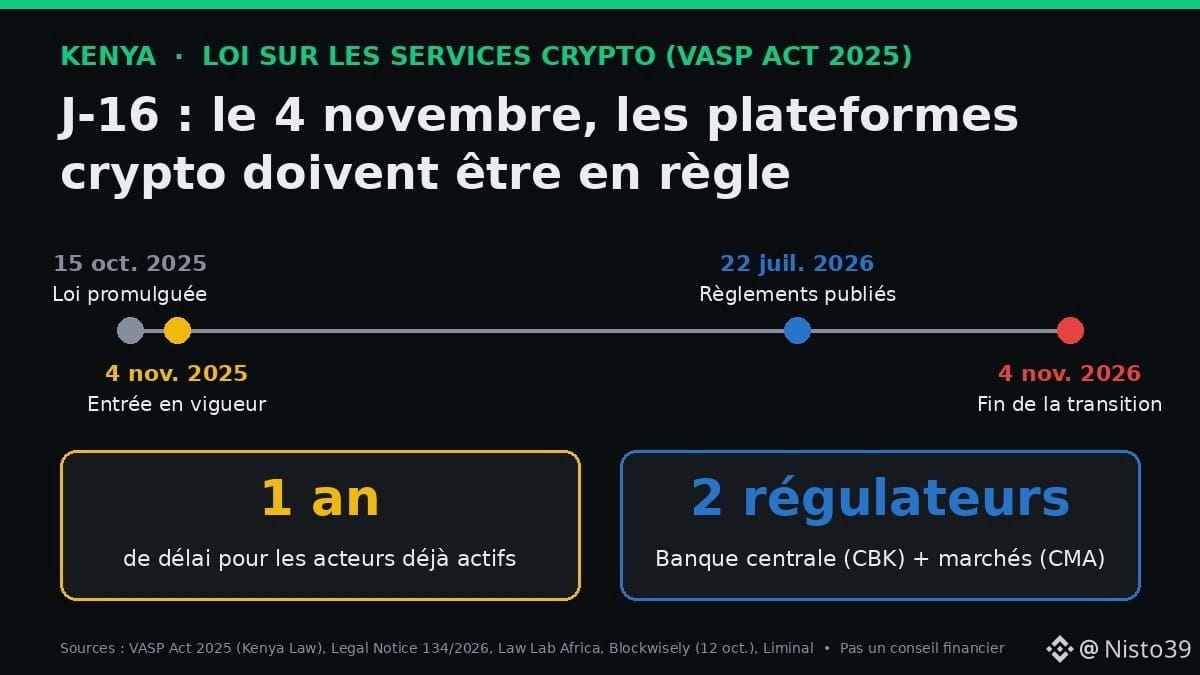
🇰🇪 T-16. Am 4. November 2026 müssen die bereits in Kenia aktiven Kryptoplattformen das neue Gesetz einhalten. Danach ist Schluss mit der Übergangsfrist.
📌 Die Fakten (VASP Act 2025, Law Lab Africa, Blockwisely)
• Das Gesetz über Dienstleistungen mit virtuellen Vermögenswerten (VASP) ist seit dem 4. Nov. 2025 in Kraft
• Artikel 47 gewährt bestehenden Anbietern 1 Jahr: Fristende ist der 4. Nov. 2026
• Die detaillierten Vorschriften wurden erst am 22. Juli 2026 veröffentlicht – also bleiben rund 15 Wochen, um die Unterlagen zusammenzustellen
• Bis heute wurde öffentlich keine Fristverlängerung angekündigt
🧠 So funktioniert es
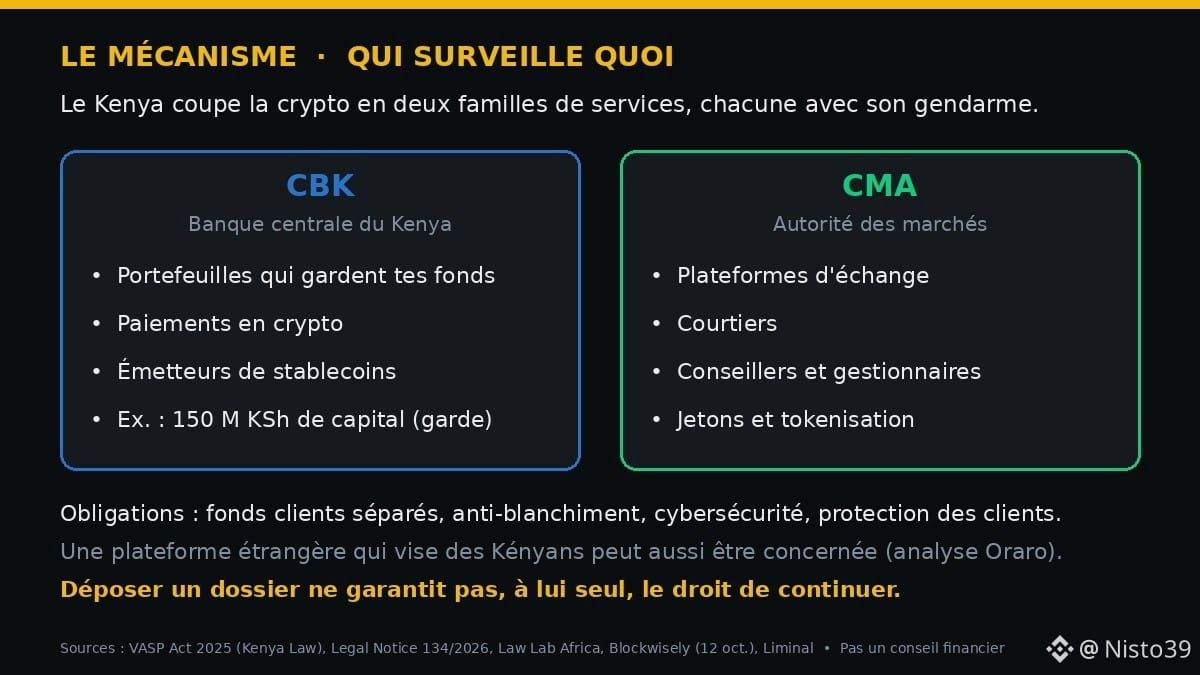
Zwei Arten von Dienstleistungen, zwei Aufsichtsbehörden:
• Zentralbank (CBK): Wallets, die deine Gelder verwahren, Zahlungsdienste und Stablecoin-Emittenten wie $USDT. Beispiel: 150 Mio. Shilling Eigenkapital für die Verwahrung
• Kapitalmarktaufsicht (CMA): Handelsplattformen, Broker und Berater
Pflichten: Kundengelder getrennt verwahren, Geldwäsche bekämpfen, Cybersicherheit gewährleisten. Laut der Kanzlei Oraro kann das auch eine ausländische Plattform betreffen, die sich an Kenianer richtet.
⚖️ Die Einschränkung
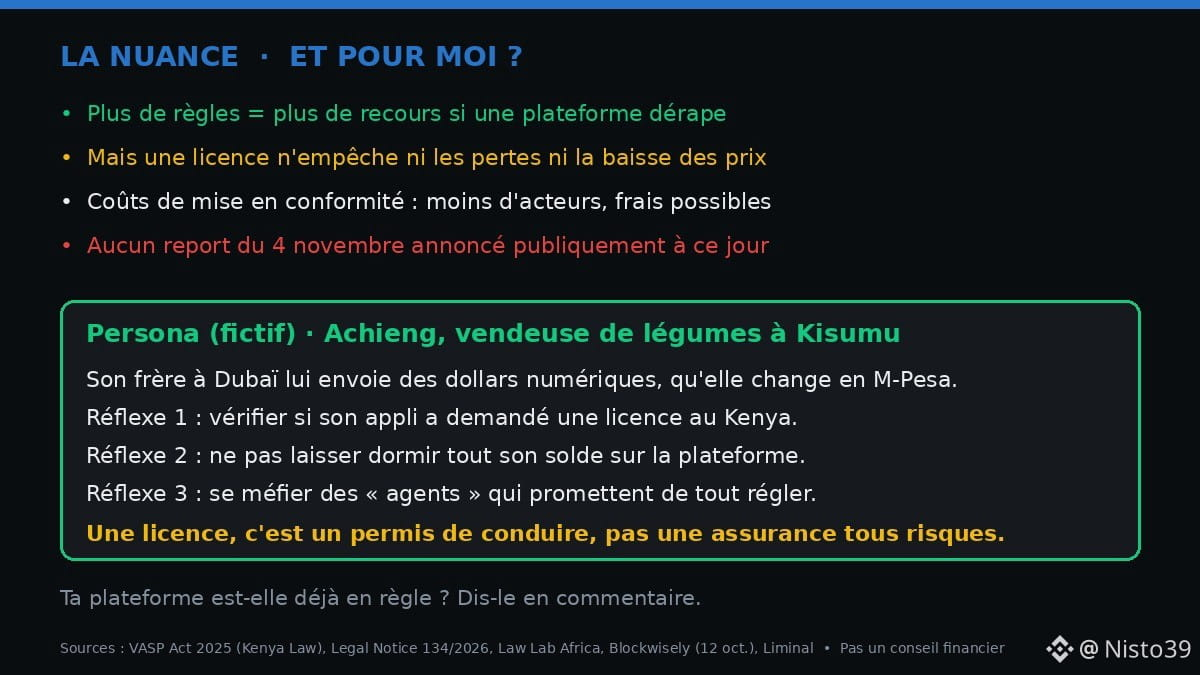
• Mehr Regeln bedeuten auch mehr Möglichkeiten, Ansprüche geltend zu machen, wenn eine Plattform sich etwas zuschulden kommen lässt
• Eine Lizenz verhindert jedoch weder Verluste noch fallende Kurse
• Das Ganze ist teuer: Kleinere Anbieter könnten den Markt verlassen oder ihre Gebühren erhöhen
• Einen Antrag einzureichen, berechtigt für sich genommen nicht dazu, den Betrieb fortzusetzen
👤 Achieng (fiktive Figur), Gemüseverkäuferin in Kisumu, erhält digitale Dollar von ihrem Bruder in Dubai und tauscht sie in M-Pesa um. Worauf sie achtet: prüfen, ob ihre App in Kenia eine Lizenz beantragt hat, nicht ihr gesamtes Guthaben dort liegen lassen und „Agenten“ ignorieren, die versprechen, gegen ihre Zugangsdaten alles zu regeln.
✅ Eine Lizenz ist ein Führerschein, keine Vollkaskoversicherung.
Sollte dein Land dieses Modell übernehmen? 👇
Keine Finanzberatung. DYOR.
Quellen: VASP Act 2025, Legal Notice 134/2026, Law Lab Africa, Blockwisely, Liminal.
#Kenya #Régulation #Crypto #Afrika
🇰🇪 T-16. Am 4. November 2026 müssen die bereits in Kenia aktiven Kryptoplattformen das neue Gesetz einhalten. Danach ist Schluss mit der Übergangsfrist.
📌 Die Fakten (VASP Act 2025, Law Lab Africa, Blockwisely)
• Das Gesetz über Dienstleistungen mit virtuellen Vermögenswerten (VASP) ist seit dem 4. Nov. 2025 in Kraft
• Artikel 47 gewährt bestehenden Anbietern 1 Jahr: Fristende ist der 4. Nov. 2026
• Die detaillierten Vorschriften wurden erst am 22. Juli 2026 veröffentlicht – also bleiben rund 15 Wochen, um die Unterlagen zusammenzustellen
• Bis heute wurde öffentlich keine Fristverlängerung angekündigt
🧠 So funktioniert es
Zwei Arten von Dienstleistungen, zwei Aufsichtsbehörden:
• Zentralbank (CBK): Wallets, die deine Gelder verwahren, Zahlungsdienste und Stablecoin-Emittenten wie $USDT. Beispiel: 150 Mio. Shilling Eigenkapital für die Verwahrung
• Kapitalmarktaufsicht (CMA): Handelsplattformen, Broker und Berater
Pflichten: Kundengelder getrennt verwahren, Geldwäsche bekämpfen, Cybersicherheit gewährleisten. Laut der Kanzlei Oraro kann das auch eine ausländische Plattform betreffen, die sich an Kenianer richtet.
⚖️ Die Einschränkung
• Mehr Regeln bedeuten auch mehr Möglichkeiten, Ansprüche geltend zu machen, wenn eine Plattform sich etwas zuschulden kommen lässt
• Eine Lizenz verhindert jedoch weder Verluste noch fallende Kurse
• Das Ganze ist teuer: Kleinere Anbieter könnten den Markt verlassen oder ihre Gebühren erhöhen
• Einen Antrag einzureichen, berechtigt für sich genommen nicht dazu, den Betrieb fortzusetzen
👤 Achieng (fiktive Figur), Gemüseverkäuferin in Kisumu, erhält digitale Dollar von ihrem Bruder in Dubai und tauscht sie in M-Pesa um. Worauf sie achtet: prüfen, ob ihre App in Kenia eine Lizenz beantragt hat, nicht ihr gesamtes Guthaben dort liegen lassen und „Agenten“ ignorieren, die versprechen, gegen ihre Zugangsdaten alles zu regeln.
✅ Eine Lizenz ist ein Führerschein, keine Vollkaskoversicherung.
Sollte dein Land dieses Modell übernehmen? 👇
Keine Finanzberatung. DYOR.
Quellen: VASP Act 2025, Legal Notice 134/2026, Law Lab Africa, Blockwisely, Liminal.
#Kenya #Régulation #Crypto #Afrika
📌 Die Fakten (VASP Act 2025, Law Lab Africa, Blockwisely)
• Das Gesetz über Dienstleistungen mit virtuellen Vermögenswerten (VASP) ist seit dem 4. Nov. 2025 in Kraft
• Artikel 47 gewährt bestehenden Anbietern 1 Jahr: Fristende ist der 4. Nov. 2026
• Die detaillierten Vorschriften wurden erst am 22. Juli 2026 veröffentlicht – also bleiben rund 15 Wochen, um die Unterlagen zusammenzustellen
• Bis heute wurde öffentlich keine Fristverlängerung angekündigt
🧠 So funktioniert es
Zwei Arten von Dienstleistungen, zwei Aufsichtsbehörden:
• Zentralbank (CBK): Wallets, die deine Gelder verwahren, Zahlungsdienste und Stablecoin-Emittenten wie $USDT. Beispiel: 150 Mio. Shilling Eigenkapital für die Verwahrung
• Kapitalmarktaufsicht (CMA): Handelsplattformen, Broker und Berater
Pflichten: Kundengelder getrennt verwahren, Geldwäsche bekämpfen, Cybersicherheit gewährleisten. Laut der Kanzlei Oraro kann das auch eine ausländische Plattform betreffen, die sich an Kenianer richtet.
⚖️ Die Einschränkung
• Mehr Regeln bedeuten auch mehr Möglichkeiten, Ansprüche geltend zu machen, wenn eine Plattform sich etwas zuschulden kommen lässt
• Eine Lizenz verhindert jedoch weder Verluste noch fallende Kurse
• Das Ganze ist teuer: Kleinere Anbieter könnten den Markt verlassen oder ihre Gebühren erhöhen
• Einen Antrag einzureichen, berechtigt für sich genommen nicht dazu, den Betrieb fortzusetzen
👤 Achieng (fiktive Figur), Gemüseverkäuferin in Kisumu, erhält digitale Dollar von ihrem Bruder in Dubai und tauscht sie in M-Pesa um. Worauf sie achtet: prüfen, ob ihre App in Kenia eine Lizenz beantragt hat, nicht ihr gesamtes Guthaben dort liegen lassen und „Agenten“ ignorieren, die versprechen, gegen ihre Zugangsdaten alles zu regeln.
✅ Eine Lizenz ist ein Führerschein, keine Vollkaskoversicherung.
Sollte dein Land dieses Modell übernehmen? 👇
Keine Finanzberatung. DYOR.
Quellen: VASP Act 2025, Legal Notice 134/2026, Law Lab Africa, Blockwisely, Liminal.
#Kenya #Régulation #Crypto #Afrika
39
·
--
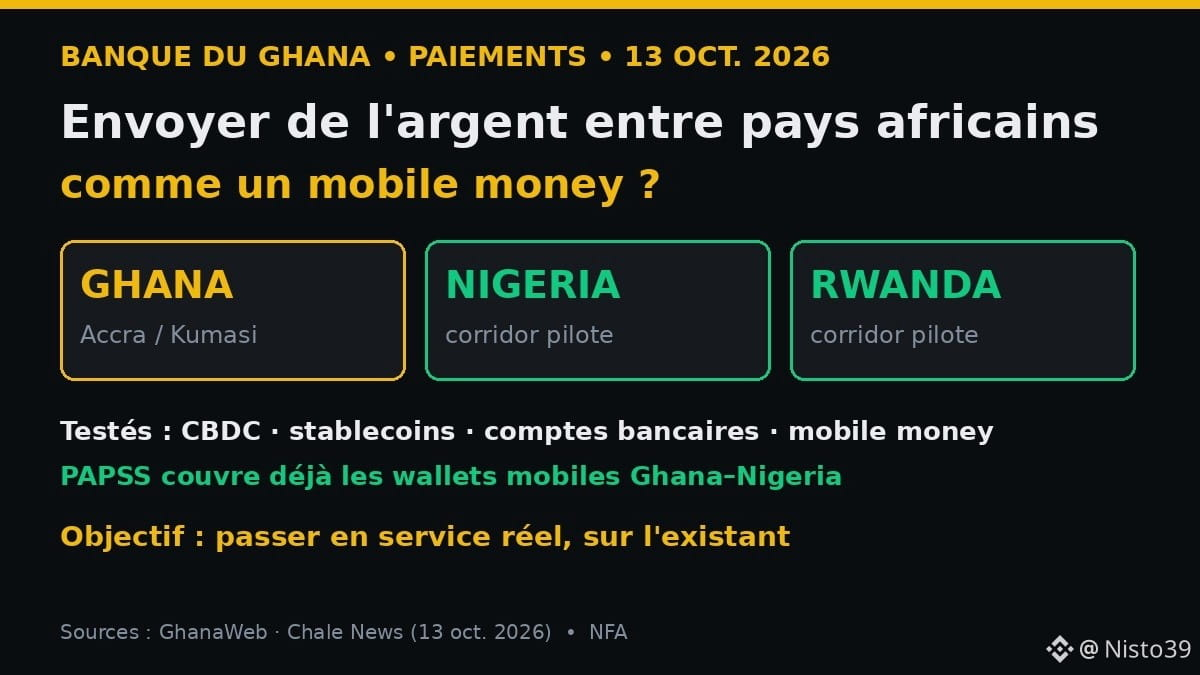
🌍 Geld von Ghana nach Nigeria so einfach wie mit Mobile Money senden? Die Bank of Ghana testet das gerade – Stablecoins gehören dabei zum Werkzeugkasten.
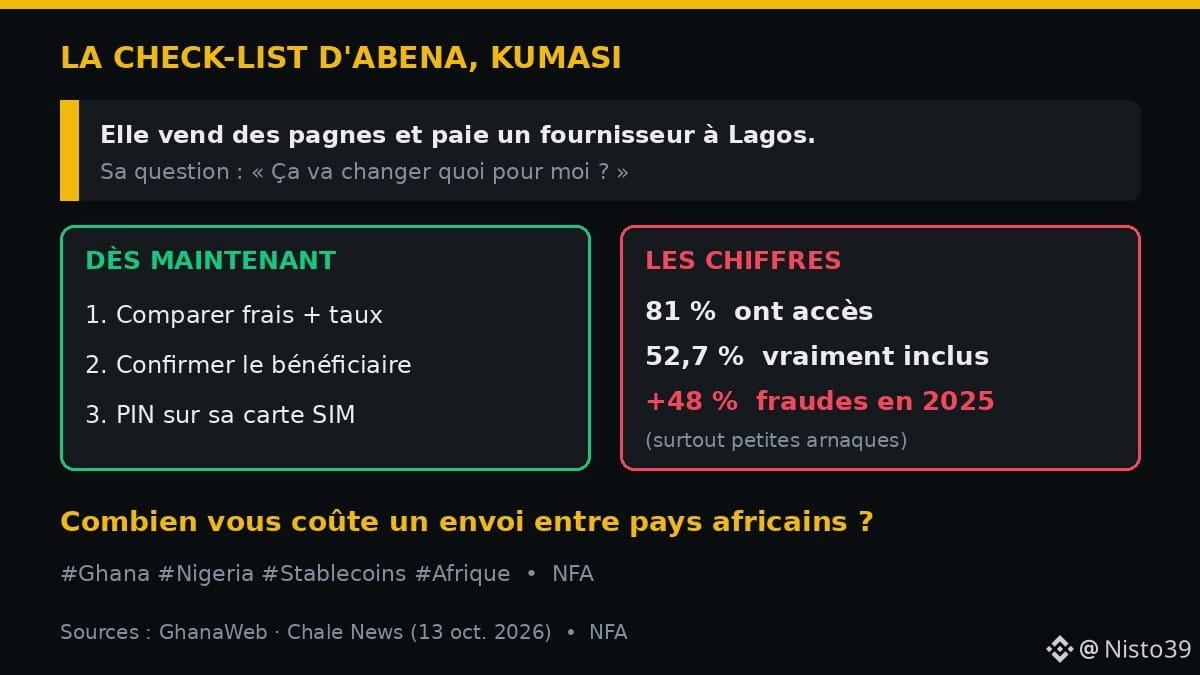
Abena verkauft Wachsdruckstoffe in Kumasi und bezahlt ihren Lieferanten in Lagos. Bislang bleibt ihr nur eine teure Banküberweisung oder ein informeller Vermittler. Ihre Frage: „Was ändert sich dadurch für mich?“
📌 Die Fakten (BoG, 13. Okt. 2026, IWF-Weltbank-Jahrestagung in Bangkok)
• Zwei Pilotkorridore: Ghana–Ruanda und Ghana–Nigeria.
• Getestete Instrumente: digitale Zentralbankwährungen (CBDCs), Stablecoins, Bankkonten und Mobile-Money-Wallets.
• Das panafrikanische Zahlungssystem PAPSS unterstützt bereits mobile Wallets im Korridor Ghana–Nigeria.
• Das Ziel von Gouverneur Asiama: den regulären Betrieb auf Basis bestehender Systeme aufnehmen, statt neue Systeme zu schaffen.
🧠 So funktioniert es
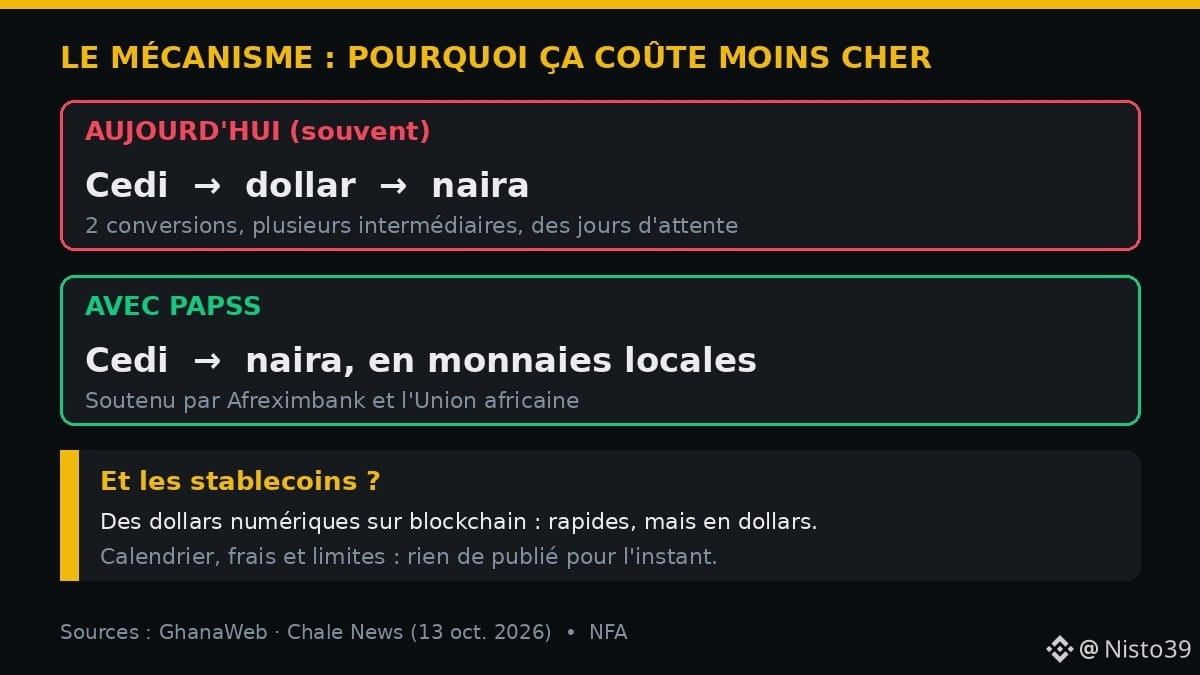
PAPSS (unterstützt von Afreximbank und der Afrikanischen Union) wickelt Zahlungen in lokalen Währungen ab, ohne den Umweg über den US-Dollar. Weniger Währungsumrechnungen bedeuten niedrigere Gebühren und kürzere Wartezeiten. Ein Stablecoin wie $USDT funktioniert ähnlich, aber über eine Blockchain und in digitalen US-Dollar.
⚖️ Was man beachten sollte
• Bisher wurden weder ein Zeitplan noch Gebühren oder Limits veröffentlicht.
• 81 % der Erwachsenen in Ghana haben Zugang zu Finanzdienstleistungen, aber nur 52,7 % sind tatsächlich finanziell eingebunden (nutzen die Angebote auch wirklich).
• Gemeldete Betrugsfälle: 2025 ein Anstieg um 48 %, vor allem kleine Betrugsmaschen, die auf gewöhnliche Menschen abzielen.
👉 Was Abena schon jetzt tun kann
1. Vor jeder Überweisung Gebühren und Wechselkurs vergleichen.
2. Den Namen des Empfängers vor der Bestätigung überprüfen.
3. Ihre SIM-Karte schützen (PIN-Code): SIM-Swapping ist eine bekannte Betrugsmasche.
Sendet ihr Geld zwischen afrikanischen Ländern? Wie viel kostet euch das? 👇
Keine Finanzberatung. DYOR.
Quellen: GhanaWeb; Chale News (13. Okt. 2026).
#Ghana #Nigeria #Stablecoins #Afrika
🌍 Geld von Ghana nach Nigeria so einfach wie mit Mobile Money senden? Die Bank of Ghana testet das gerade – Stablecoins gehören dabei zum Werkzeugkasten.
Abena verkauft Wachsdruckstoffe in Kumasi und bezahlt ihren Lieferanten in Lagos. Bislang bleibt ihr nur eine teure Banküberweisung oder ein informeller Vermittler. Ihre Frage: „Was ändert sich dadurch für mich?“
📌 Die Fakten (BoG, 13. Okt. 2026, IWF-Weltbank-Jahrestagung in Bangkok)
• Zwei Pilotkorridore: Ghana–Ruanda und Ghana–Nigeria.
• Getestete Instrumente: digitale Zentralbankwährungen (CBDCs), Stablecoins, Bankkonten und Mobile-Money-Wallets.
• Das panafrikanische Zahlungssystem PAPSS unterstützt bereits mobile Wallets im Korridor Ghana–Nigeria.
• Das Ziel von Gouverneur Asiama: den regulären Betrieb auf Basis bestehender Systeme aufnehmen, statt neue Systeme zu schaffen.
🧠 So funktioniert es
PAPSS (unterstützt von Afreximbank und der Afrikanischen Union) wickelt Zahlungen in lokalen Währungen ab, ohne den Umweg über den US-Dollar. Weniger Währungsumrechnungen bedeuten niedrigere Gebühren und kürzere Wartezeiten. Ein Stablecoin wie $USDT funktioniert ähnlich, aber über eine Blockchain und in digitalen US-Dollar.
⚖️ Was man beachten sollte
• Bisher wurden weder ein Zeitplan noch Gebühren oder Limits veröffentlicht.
• 81 % der Erwachsenen in Ghana haben Zugang zu Finanzdienstleistungen, aber nur 52,7 % sind tatsächlich finanziell eingebunden (nutzen die Angebote auch wirklich).
• Gemeldete Betrugsfälle: 2025 ein Anstieg um 48 %, vor allem kleine Betrugsmaschen, die auf gewöhnliche Menschen abzielen.
👉 Was Abena schon jetzt tun kann
1. Vor jeder Überweisung Gebühren und Wechselkurs vergleichen.
2. Den Namen des Empfängers vor der Bestätigung überprüfen.
3. Ihre SIM-Karte schützen (PIN-Code): SIM-Swapping ist eine bekannte Betrugsmasche.
Sendet ihr Geld zwischen afrikanischen Ländern? Wie viel kostet euch das? 👇
Keine Finanzberatung. DYOR.
Quellen: GhanaWeb; Chale News (13. Okt. 2026).
#Ghana #Nigeria #Stablecoins #Afrika
Abena verkauft Wachsdruckstoffe in Kumasi und bezahlt ihren Lieferanten in Lagos. Bislang bleibt ihr nur eine teure Banküberweisung oder ein informeller Vermittler. Ihre Frage: „Was ändert sich dadurch für mich?“
📌 Die Fakten (BoG, 13. Okt. 2026, IWF-Weltbank-Jahrestagung in Bangkok)
• Zwei Pilotkorridore: Ghana–Ruanda und Ghana–Nigeria.
• Getestete Instrumente: digitale Zentralbankwährungen (CBDCs), Stablecoins, Bankkonten und Mobile-Money-Wallets.
• Das panafrikanische Zahlungssystem PAPSS unterstützt bereits mobile Wallets im Korridor Ghana–Nigeria.
• Das Ziel von Gouverneur Asiama: den regulären Betrieb auf Basis bestehender Systeme aufnehmen, statt neue Systeme zu schaffen.
🧠 So funktioniert es
PAPSS (unterstützt von Afreximbank und der Afrikanischen Union) wickelt Zahlungen in lokalen Währungen ab, ohne den Umweg über den US-Dollar. Weniger Währungsumrechnungen bedeuten niedrigere Gebühren und kürzere Wartezeiten. Ein Stablecoin wie $USDT funktioniert ähnlich, aber über eine Blockchain und in digitalen US-Dollar.
⚖️ Was man beachten sollte
• Bisher wurden weder ein Zeitplan noch Gebühren oder Limits veröffentlicht.
• 81 % der Erwachsenen in Ghana haben Zugang zu Finanzdienstleistungen, aber nur 52,7 % sind tatsächlich finanziell eingebunden (nutzen die Angebote auch wirklich).
• Gemeldete Betrugsfälle: 2025 ein Anstieg um 48 %, vor allem kleine Betrugsmaschen, die auf gewöhnliche Menschen abzielen.
👉 Was Abena schon jetzt tun kann
1. Vor jeder Überweisung Gebühren und Wechselkurs vergleichen.
2. Den Namen des Empfängers vor der Bestätigung überprüfen.
3. Ihre SIM-Karte schützen (PIN-Code): SIM-Swapping ist eine bekannte Betrugsmasche.
Sendet ihr Geld zwischen afrikanischen Ländern? Wie viel kostet euch das? 👇
Keine Finanzberatung. DYOR.
Quellen: GhanaWeb; Chale News (13. Okt. 2026).
#Ghana #Nigeria #Stablecoins #Afrika
56
·
--
Artikel
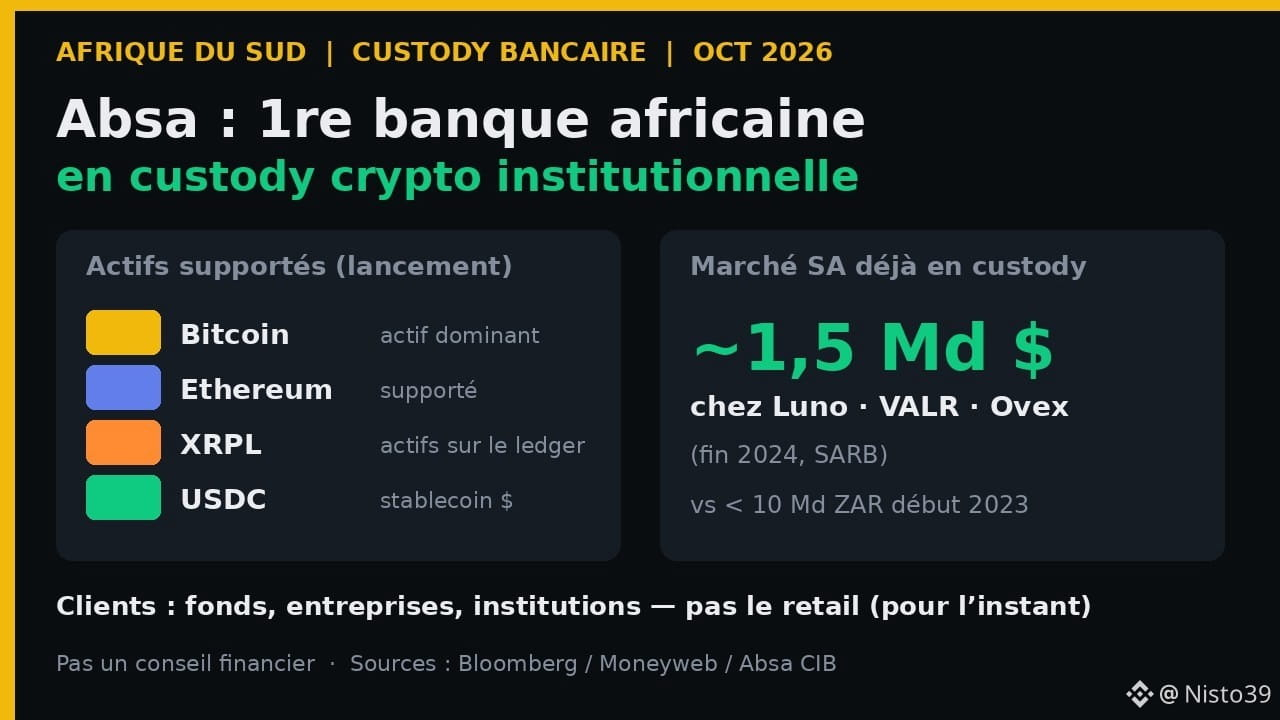
Absa: erste afrikanische Bank mit Krypto-Custody (BTC, ETH, XRPL, USDC)Absa hat eine symbolische Grenze überschritten: Sie ist die **erste afrikanische Bank**, die institutionellen Kunden in Südafrika die **Verwahrung digitaler Vermögenswerte (Custody)** anbietet. Die wichtigste Erkenntnis: **Eine Bank auf dem Kontinent kann nun Bitcoin, Ether, XRPL-Assets und USDC in einem regulierten Tresor verwahren** – vorerst jedoch **nicht für Privatkunden**, die Luno oder eine mobile Wallet nutzen.
📋 Die Fakten (Bloomberg / Moneyweb / Absa CIB, 2. Okt. 2026; Plattform Ende Sept. gestartet)
Absa: erste afrikanische Bank mit Krypto-Custody (BTC, ETH, XRPL, USDC)
Absa hat eine symbolische Grenze überschritten: Sie ist die **erste afrikanische Bank**, die institutionellen Kunden in Südafrika die **Verwahrung digitaler Vermögenswerte (Custody)** anbietet. Die wichtigste Erkenntnis: **Eine Bank auf dem Kontinent kann nun Bitcoin, Ether, XRPL-Assets und USDC in einem regulierten Tresor verwahren** – vorerst jedoch **nicht für Privatkunden**, die Luno oder eine mobile Wallet nutzen.
📋 Die Fakten (Bloomberg / Moneyweb / Absa CIB, 2. Okt. 2026; Plattform Ende Sept. gestartet)
📋 Die Fakten (Bloomberg / Moneyweb / Absa CIB, 2. Okt. 2026; Plattform Ende Sept. gestartet)
27
·
--
Absa: erste afrikanische Bank für Krypto-Verwahrung (Custody)In Südafrika wird Absa zur ersten afrikanischen Bank, die institutionellen Kunden die Verwahrung digitaler Vermögenswerte (Custody) anbietet. Im Kern geht es nicht darum, dass „ab morgen jeder bei Absa Bitcoin kaufen kann“. Es handelt sich um einen Wandel der Infrastruktur: Die privaten Schlüssel großer Akteure (Fonds, Unternehmen, Treasury-Abteilungen) können unter Bankaufsicht verwahrt werden – und nicht nur bei Krypto-Fintechs.
📋 Was angekündigt wurde (Ende Sept. / Anfang Okt. 2026)
• Absa Digital Asset Custody: Verwahrung, Verwaltung und Transfers für institutionelle Kunden und große Unternehmen in Südafrika
Absa: erste afrikanische Bank für Krypto-Verwahrung (Custody)
In Südafrika wird Absa zur ersten afrikanischen Bank, die institutionellen Kunden die Verwahrung digitaler Vermögenswerte (Custody) anbietet. Im Kern geht es nicht darum, dass „ab morgen jeder bei Absa Bitcoin kaufen kann“. Es handelt sich um einen Wandel der Infrastruktur: Die privaten Schlüssel großer Akteure (Fonds, Unternehmen, Treasury-Abteilungen) können unter Bankaufsicht verwahrt werden – und nicht nur bei Krypto-Fintechs.
📋 Was angekündigt wurde (Ende Sept. / Anfang Okt. 2026)
• Absa Digital Asset Custody: Verwahrung, Verwaltung und Transfers für institutionelle Kunden und große Unternehmen in Südafrika
📋 Was angekündigt wurde (Ende Sept. / Anfang Okt. 2026)
• Absa Digital Asset Custody: Verwahrung, Verwaltung und Transfers für institutionelle Kunden und große Unternehmen in Südafrika
49
·
--
Artikel
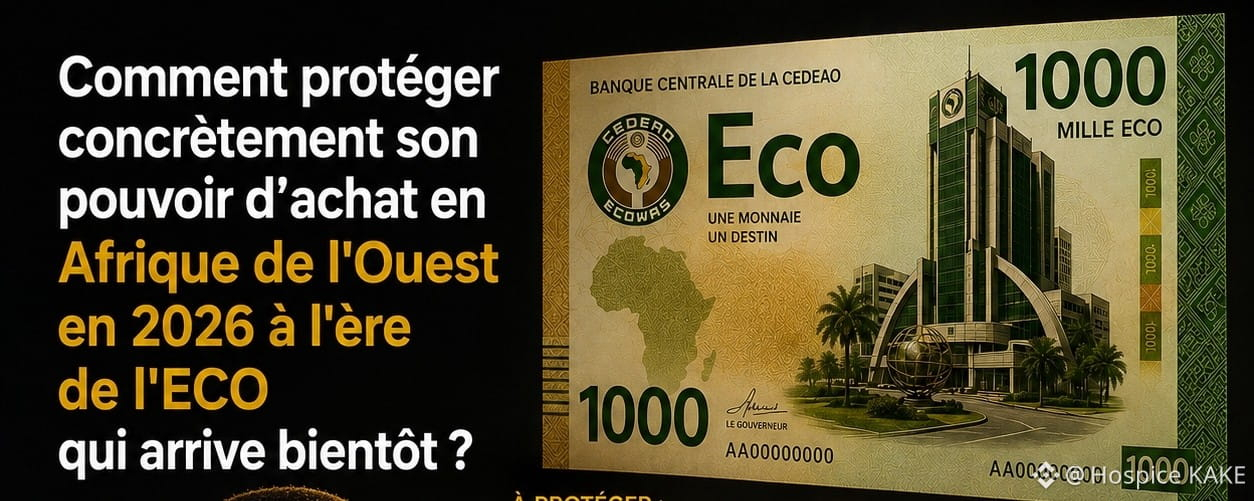
Wie kann man ganz konkret seine Kaufkraft in Westafrika im Zeitalter des ECO schützen?Mit der Einführung des ECO und der Inflation, die alle Währungen der Welt aufzehrt, wird eine Frage dringend: Wie kann man ganz konkret seine Kaufkraft in Westafrika im Jahr 2026 schützen?
Hier ist ein einfacher Rahmen in 4 Schritten.
Schritt 1 – Verstehen, was du wirklich besitzt.
Dein Bankkonto ist kein Wohlstand.
Das ist Geld – das an Wert verliert.
Der wahre Reichtum ist das, was du in Vermögenswerten besitzt: Immobilien, Gold, Aktien, Krypto.
Zuerst solltest du dir diese Frage stellen:
Welcher Anteil deines Vermögens steckt in Fiat-Geld – und welcher Anteil in realen Vermögenswerten?
Wie kann man ganz konkret seine Kaufkraft in Westafrika im Zeitalter des ECO schützen?
Mit der Einführung des ECO und der Inflation, die alle Währungen der Welt aufzehrt, wird eine Frage dringend: Wie kann man ganz konkret seine Kaufkraft in Westafrika im Jahr 2026 schützen?
Hier ist ein einfacher Rahmen in 4 Schritten.
Schritt 1 – Verstehen, was du wirklich besitzt.
Dein Bankkonto ist kein Wohlstand.
Das ist Geld – das an Wert verliert.
Der wahre Reichtum ist das, was du in Vermögenswerten besitzt: Immobilien, Gold, Aktien, Krypto.
Zuerst solltest du dir diese Frage stellen:
Welcher Anteil deines Vermögens steckt in Fiat-Geld – und welcher Anteil in realen Vermögenswerten?
Hier ist ein einfacher Rahmen in 4 Schritten.
Schritt 1 – Verstehen, was du wirklich besitzt.
Dein Bankkonto ist kein Wohlstand.
Das ist Geld – das an Wert verliert.
Der wahre Reichtum ist das, was du in Vermögenswerten besitzt: Immobilien, Gold, Aktien, Krypto.
Zuerst solltest du dir diese Frage stellen:
Welcher Anteil deines Vermögens steckt in Fiat-Geld – und welcher Anteil in realen Vermögenswerten?
1
176

Artikel
Afrika, zukünftige Supermacht der Welt: Gold und Ressourcen verändern die SpielregelnDie globale Finanzlandschaft befindet sich im Wandel. Während der US-Dollar an Boden verliert, etabliert sich Gold mehr denn je als ultimativer sicherer Hafen. Das ist keine bloße Tendenz, sondern eine mathematische Realität: Die Welt kippt.
Die Wende: Gold verdrängt den Dollar
Zum ersten Mal seit drei Jahrzehnten wird die Dominanz des grünen Scheins in Frage gestellt. Auch wenn der Dollar eine wichtige Transaktionswährung bleibt, ist Gold wieder zum bevorzugten Reservevermögen der Zentralbanken geworden.
Afrika, zukünftige Supermacht der Welt: Gold und Ressourcen verändern die Spielregeln
Die globale Finanzlandschaft befindet sich im Wandel. Während der US-Dollar an Boden verliert, etabliert sich Gold mehr denn je als ultimativer sicherer Hafen. Das ist keine bloße Tendenz, sondern eine mathematische Realität: Die Welt kippt.
Die Wende: Gold verdrängt den Dollar
Zum ersten Mal seit drei Jahrzehnten wird die Dominanz des grünen Scheins in Frage gestellt. Auch wenn der Dollar eine wichtige Transaktionswährung bleibt, ist Gold wieder zum bevorzugten Reservevermögen der Zentralbanken geworden.
Die Wende: Gold verdrängt den Dollar
Zum ersten Mal seit drei Jahrzehnten wird die Dominanz des grünen Scheins in Frage gestellt. Auch wenn der Dollar eine wichtige Transaktionswährung bleibt, ist Gold wieder zum bevorzugten Reservevermögen der Zentralbanken geworden.
113
·
--

Artikel
Afrika mangelt es nicht an Kapital.Ihr fehlt eine Struktur, um das zum Wachsen zu bringen. Das ist nicht dasselbe – und diese Unterscheidung verändert wirklich alles.
Hier sind die Beweise.
Das Kapital ist vorhanden.
→ Die afrikanische Diaspora schickt jedes Jahr über 100 Milliarden Dollar auf den Kontinent
→ Afrikanische Unternehmer erwirtschaften jeden Quartal Milliarden an FCFA-Gewinnen
→ Afrikanische KMU sitzen auf Liquiditätsbeständen in zweistelliger Millionenhöhe, ohne zu wissen, was sie damit anfangen sollen
→ Familien, die Grundstücke, Immobilien und Cash erben – ohne Infrastruktur, um das zu optimieren
Afrika mangelt es nicht an Kapital.
Ihr fehlt eine Struktur, um das zum Wachsen zu bringen. Das ist nicht dasselbe – und diese Unterscheidung verändert wirklich alles.
Hier sind die Beweise.
Das Kapital ist vorhanden.
→ Die afrikanische Diaspora schickt jedes Jahr über 100 Milliarden Dollar auf den Kontinent
→ Afrikanische Unternehmer erwirtschaften jeden Quartal Milliarden an FCFA-Gewinnen
→ Afrikanische KMU sitzen auf Liquiditätsbeständen in zweistelliger Millionenhöhe, ohne zu wissen, was sie damit anfangen sollen
→ Familien, die Grundstücke, Immobilien und Cash erben – ohne Infrastruktur, um das zu optimieren
Hier sind die Beweise.
Das Kapital ist vorhanden.
→ Die afrikanische Diaspora schickt jedes Jahr über 100 Milliarden Dollar auf den Kontinent
→ Afrikanische Unternehmer erwirtschaften jeden Quartal Milliarden an FCFA-Gewinnen
→ Afrikanische KMU sitzen auf Liquiditätsbeständen in zweistelliger Millionenhöhe, ohne zu wissen, was sie damit anfangen sollen
→ Familien, die Grundstücke, Immobilien und Cash erben – ohne Infrastruktur, um das zu optimieren
365
·
--
#MT Technologie Abidjan 😊
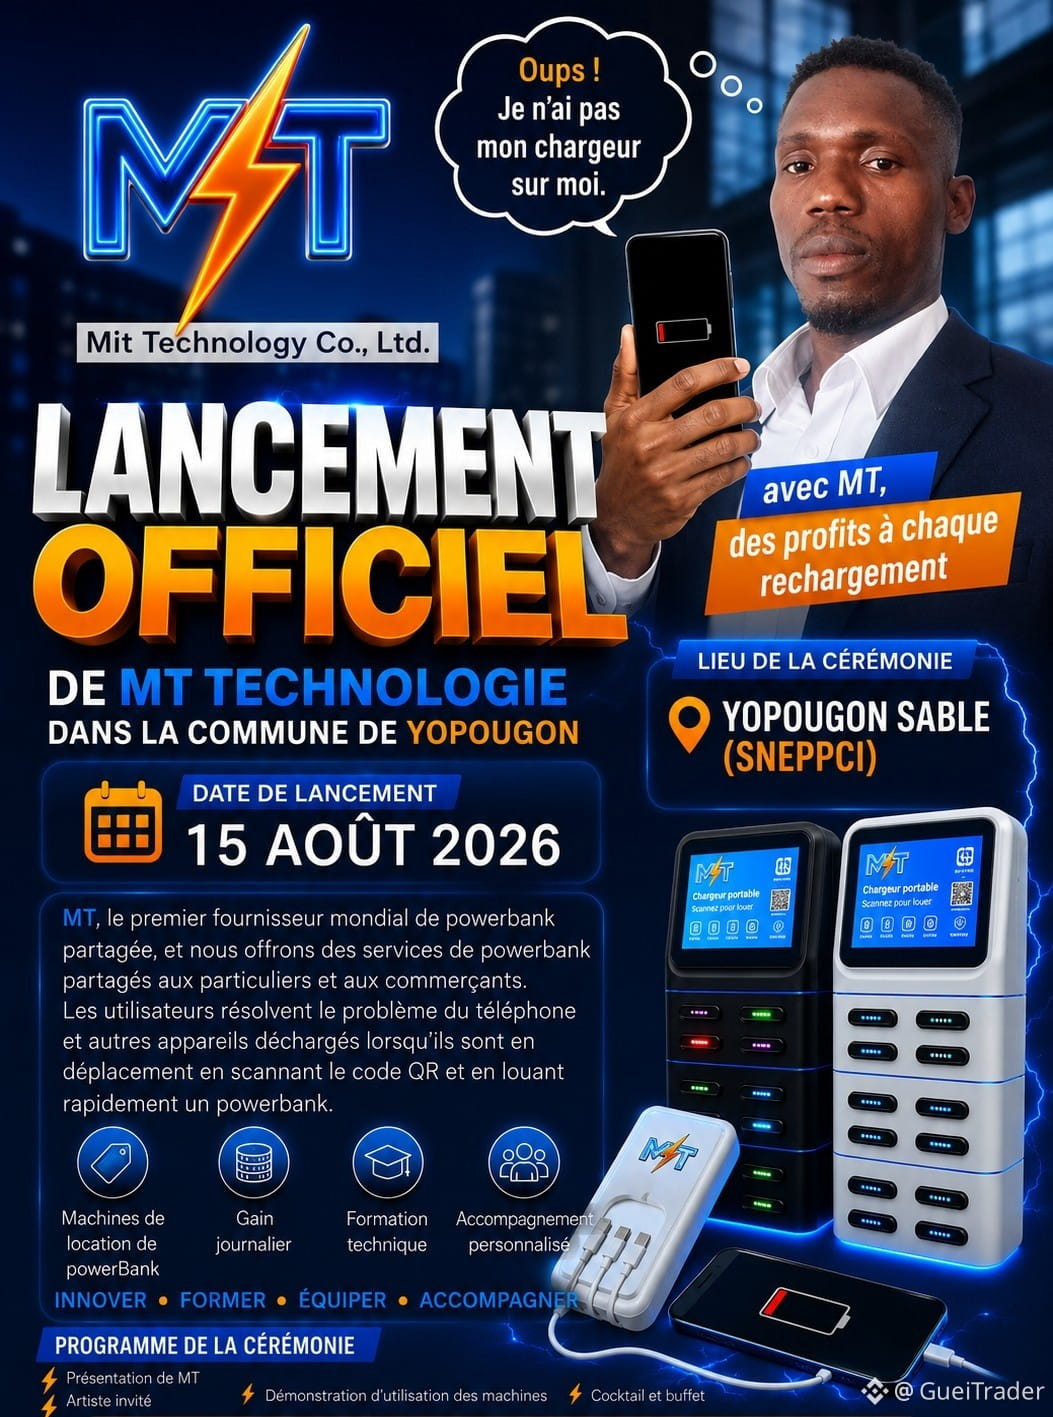
MT TECHNOLOGY KOMMT NACH ABIDJAN! 🇨🇮
Eine neue Dynamik entsteht in der Côte d’Ivoire mit MT Technology.
Unser Ziel: zum Aufbau eines modernen Netzes an Aufladediensten beizutragen und neue Möglichkeiten für unsere Partner und ivorischen Unternehmer zu schaffen.
📍 Abidjan – Côte d’Ivoire
🚀 Eine Vision, die auf Innovation ausgerichtet ist
🤝 Möglichkeiten, die es zu entdecken gilt
🌍 Eine Ambition für die Côte d’Ivoire und Westafrika
MT Technology: Lassen wir gemeinsam die Zukunft gestalten.
📲 Für weitere Informationen kontaktieren Sie uns und erfahren Sie, wie Sie sich dem Abenteuer anschließen können.
#MTTechnology #Abidjan #CotedIvoire #Innovation #Entrepreneuriat #Opportunités #Afrique
#MT Technologie Abidjan 😊
MT TECHNOLOGY KOMMT NACH ABIDJAN! 🇨🇮
Eine neue Dynamik entsteht in der Côte d’Ivoire mit MT Technology.
Unser Ziel: zum Aufbau eines modernen Netzes an Aufladediensten beizutragen und neue Möglichkeiten für unsere Partner und ivorischen Unternehmer zu schaffen.
📍 Abidjan – Côte d’Ivoire
🚀 Eine Vision, die auf Innovation ausgerichtet ist
🤝 Möglichkeiten, die es zu entdecken gilt
🌍 Eine Ambition für die Côte d’Ivoire und Westafrika
MT Technology: Lassen wir gemeinsam die Zukunft gestalten.
📲 Für weitere Informationen kontaktieren Sie uns und erfahren Sie, wie Sie sich dem Abenteuer anschließen können.
#MTTechnology #Abidjan #CotedIvoire #Innovation #Entrepreneuriat #Opportunités #Afrique
MT TECHNOLOGY KOMMT NACH ABIDJAN! 🇨🇮
Eine neue Dynamik entsteht in der Côte d’Ivoire mit MT Technology.
Unser Ziel: zum Aufbau eines modernen Netzes an Aufladediensten beizutragen und neue Möglichkeiten für unsere Partner und ivorischen Unternehmer zu schaffen.
📍 Abidjan – Côte d’Ivoire
🚀 Eine Vision, die auf Innovation ausgerichtet ist
🤝 Möglichkeiten, die es zu entdecken gilt
🌍 Eine Ambition für die Côte d’Ivoire und Westafrika
MT Technology: Lassen wir gemeinsam die Zukunft gestalten.
📲 Für weitere Informationen kontaktieren Sie uns und erfahren Sie, wie Sie sich dem Abenteuer anschließen können.
#MTTechnology #Abidjan #CotedIvoire #Innovation #Entrepreneuriat #Opportunités #Afrique
1
300
·
--

Artikel
Binance investiert in Afrika. Coinbase eröffnet Büros in Lagos.BlackRock schaut mit Interesse auf den Kontinent. Wenn die globalen Giganten kommen, heißt das eine Sache: Der Markt existiert. Die Frage ist nur, wer ihn vor Ort strukturieren wird.
Schauen wir uns an, was diese Giganten tun.
Binance:
→ Die Binance Academy erweitert ihre Bildungsprogramme auf dem Kontinent
→ Die Binance Angels organisieren sich in Dutzenden afrikanischer Länder
→ Universitäts-Tourneen wie die von Parakou im Juni 2026 und Dutzende weitere in Cotonou und Porto-Novo seit 2023.
→ Ziel: den afrikanischen Kryptomarkt in der Phase der Einführung/Adoption erschließen
Binance investiert in Afrika. Coinbase eröffnet Büros in Lagos.
BlackRock schaut mit Interesse auf den Kontinent. Wenn die globalen Giganten kommen, heißt das eine Sache: Der Markt existiert. Die Frage ist nur, wer ihn vor Ort strukturieren wird.
Schauen wir uns an, was diese Giganten tun.
Binance:
→ Die Binance Academy erweitert ihre Bildungsprogramme auf dem Kontinent
→ Die Binance Angels organisieren sich in Dutzenden afrikanischer Länder
→ Universitäts-Tourneen wie die von Parakou im Juni 2026 und Dutzende weitere in Cotonou und Porto-Novo seit 2023.
→ Ziel: den afrikanischen Kryptomarkt in der Phase der Einführung/Adoption erschließen
Schauen wir uns an, was diese Giganten tun.
Binance:
→ Die Binance Academy erweitert ihre Bildungsprogramme auf dem Kontinent
→ Die Binance Angels organisieren sich in Dutzenden afrikanischer Länder
→ Universitäts-Tourneen wie die von Parakou im Juni 2026 und Dutzende weitere in Cotonou und Porto-Novo seit 2023.
→ Ziel: den afrikanischen Kryptomarkt in der Phase der Einführung/Adoption erschließen
175
·
--
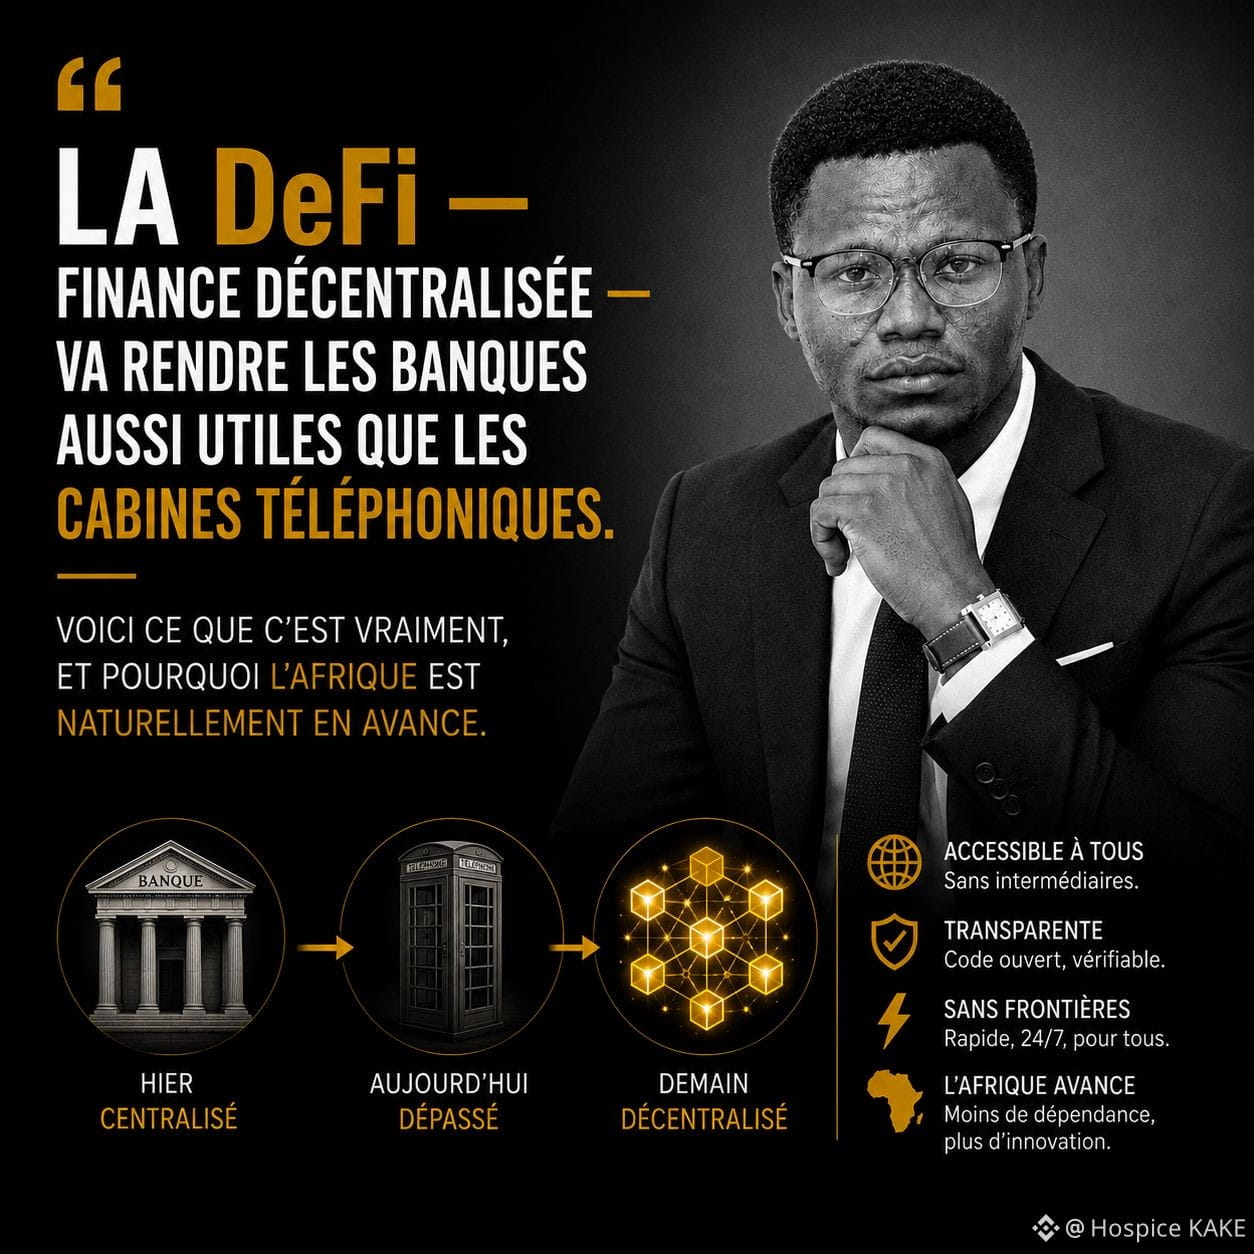
Die DeFi — dezentrale Finanzen — wird Banken so nützlich machen wie Telefonzellen. Hier ist, was es wirklich ist und warum Afrika von Natur aus voraus ist.
DeFi: einfache Definition.
Die DeFi umfasst alle Finanzdienstleistungen — Kredite, Sparen, Trading, Versicherung —
die auf der Blockchain funktionieren, ohne Bank, ohne Zwischenhändler, ohne Erlaubnis.
Alles wird durch Smart Contracts verwaltet. Der Code ersetzt den Banker.
Konkrete Beispiele, was du heute in DeFi machen kannst.
Ohne Bank leihen.
Du hinterlegst 1 Million FCFA in Bitcoin als Sicherheit.
Du leihst dir 500 000 FCFA in Stablecoins — sofort, ohne Antrag, ohne Nachweise.
Der Zinssatz wird marktgerecht in Echtzeit festgelegt. Nicht von einem Kreditkomitee.
Kredite vergeben und Zinsen verdienen.
Du hinterlegst deine Krypto in einem Kreditprotokoll.
Andere Nutzer leihen sie sich. Du erhältst Zinsen — oft zwischen 4 und 15% pro Jahr.
Trading ohne Zwischenhändler.
Die DEX (dezentrale Exchanges) ermöglichen es dir, Krypto direkt von Wallet zu Wallet auszutauschen,
ohne zentralisierte Plattform, die deine Gelder einfrieren kann.
Warum Afrika von Natur aus voraus ist.
In Afrika ist das Misstrauen gegenüber klassischen Finanzinstituten bereits strukturell.
Die Afrikaner haben Dezentralisierungsreflexe mit Mobile Money entwickelt.
Hunderte Millionen von E-Wallet-Konten — ohne traditionelle Bank.
Die DeFi ist der nächste natürliche Schritt.
Kein brutaler Ersatz — eine logische Evolution.
Die Zukunft der afrikanischen Finanzen liegt nicht in den Glasgebäuden der Zentralbanken.
Sie liegt in Protokollen, die um 3 Uhr morgens laufen, ohne jemals anzuhalten.
Hast du schon von DeFi gehört? Was zieht dich an oder macht dir Sorgen dabei?
👇 Ich lese alles.
#DeFi #Blockchain #Bitcoin #GoldenBridge #DezentraleFinanzen #Afrique #Web3Africa #Finanzen #Krypto #Innovation
Die DeFi — dezentrale Finanzen — wird Banken so nützlich machen wie Telefonzellen. Hier ist, was es wirklich ist und warum Afrika von Natur aus voraus ist.
DeFi: einfache Definition.
Die DeFi umfasst alle Finanzdienstleistungen — Kredite, Sparen, Trading, Versicherung —
die auf der Blockchain funktionieren, ohne Bank, ohne Zwischenhändler, ohne Erlaubnis.
Alles wird durch Smart Contracts verwaltet. Der Code ersetzt den Banker.
Konkrete Beispiele, was du heute in DeFi machen kannst.
Ohne Bank leihen.
Du hinterlegst 1 Million FCFA in Bitcoin als Sicherheit.
Du leihst dir 500 000 FCFA in Stablecoins — sofort, ohne Antrag, ohne Nachweise.
Der Zinssatz wird marktgerecht in Echtzeit festgelegt. Nicht von einem Kreditkomitee.
Kredite vergeben und Zinsen verdienen.
Du hinterlegst deine Krypto in einem Kreditprotokoll.
Andere Nutzer leihen sie sich. Du erhältst Zinsen — oft zwischen 4 und 15% pro Jahr.
Trading ohne Zwischenhändler.
Die DEX (dezentrale Exchanges) ermöglichen es dir, Krypto direkt von Wallet zu Wallet auszutauschen,
ohne zentralisierte Plattform, die deine Gelder einfrieren kann.
Warum Afrika von Natur aus voraus ist.
In Afrika ist das Misstrauen gegenüber klassischen Finanzinstituten bereits strukturell.
Die Afrikaner haben Dezentralisierungsreflexe mit Mobile Money entwickelt.
Hunderte Millionen von E-Wallet-Konten — ohne traditionelle Bank.
Die DeFi ist der nächste natürliche Schritt.
Kein brutaler Ersatz — eine logische Evolution.
Die Zukunft der afrikanischen Finanzen liegt nicht in den Glasgebäuden der Zentralbanken.
Sie liegt in Protokollen, die um 3 Uhr morgens laufen, ohne jemals anzuhalten.
Hast du schon von DeFi gehört? Was zieht dich an oder macht dir Sorgen dabei?
👇 Ich lese alles.
#DeFi #Blockchain #Bitcoin #GoldenBridge #DezentraleFinanzen #Afrique #Web3Africa #Finanzen #Krypto #Innovation
DeFi: einfache Definition.
Die DeFi umfasst alle Finanzdienstleistungen — Kredite, Sparen, Trading, Versicherung —
die auf der Blockchain funktionieren, ohne Bank, ohne Zwischenhändler, ohne Erlaubnis.
Alles wird durch Smart Contracts verwaltet. Der Code ersetzt den Banker.
Konkrete Beispiele, was du heute in DeFi machen kannst.
Ohne Bank leihen.
Du hinterlegst 1 Million FCFA in Bitcoin als Sicherheit.
Du leihst dir 500 000 FCFA in Stablecoins — sofort, ohne Antrag, ohne Nachweise.
Der Zinssatz wird marktgerecht in Echtzeit festgelegt. Nicht von einem Kreditkomitee.
Kredite vergeben und Zinsen verdienen.
Du hinterlegst deine Krypto in einem Kreditprotokoll.
Andere Nutzer leihen sie sich. Du erhältst Zinsen — oft zwischen 4 und 15% pro Jahr.
Trading ohne Zwischenhändler.
Die DEX (dezentrale Exchanges) ermöglichen es dir, Krypto direkt von Wallet zu Wallet auszutauschen,
ohne zentralisierte Plattform, die deine Gelder einfrieren kann.
Warum Afrika von Natur aus voraus ist.
In Afrika ist das Misstrauen gegenüber klassischen Finanzinstituten bereits strukturell.
Die Afrikaner haben Dezentralisierungsreflexe mit Mobile Money entwickelt.
Hunderte Millionen von E-Wallet-Konten — ohne traditionelle Bank.
Die DeFi ist der nächste natürliche Schritt.
Kein brutaler Ersatz — eine logische Evolution.
Die Zukunft der afrikanischen Finanzen liegt nicht in den Glasgebäuden der Zentralbanken.
Sie liegt in Protokollen, die um 3 Uhr morgens laufen, ohne jemals anzuhalten.
Hast du schon von DeFi gehört? Was zieht dich an oder macht dir Sorgen dabei?
👇 Ich lese alles.
#DeFi #Blockchain #Bitcoin #GoldenBridge #DezentraleFinanzen #Afrique #Web3Africa #Finanzen #Krypto #Innovation
173
·
--
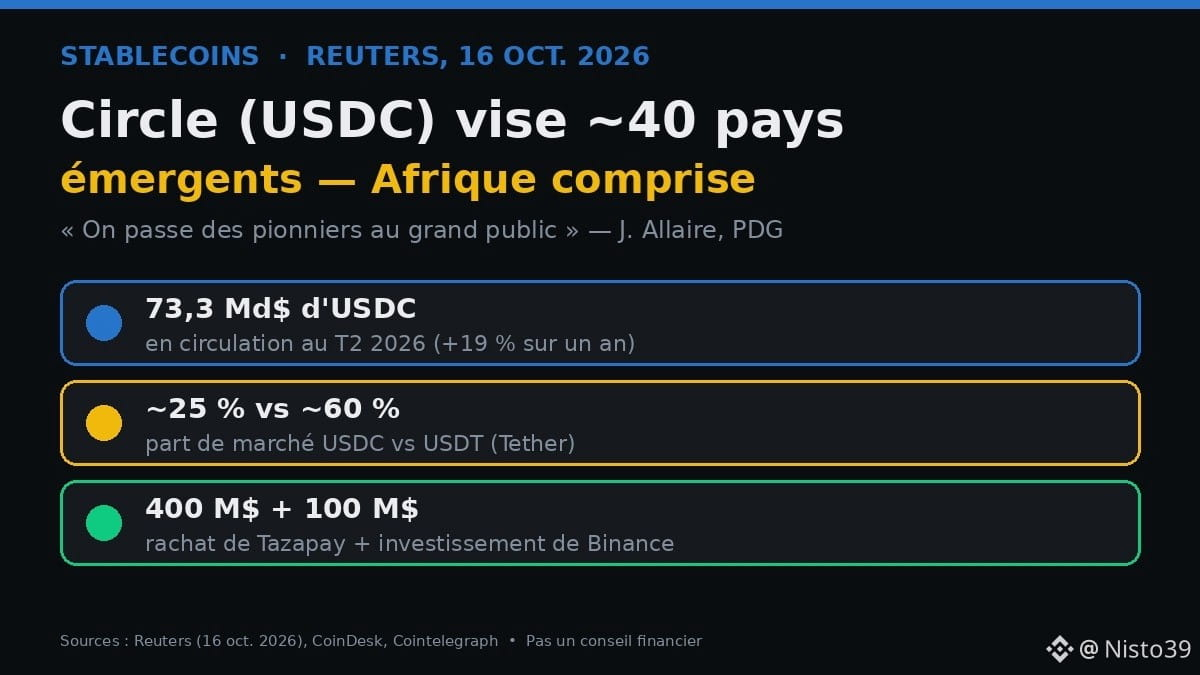
🌍 Circle (der Emittent von $USDC) will in rund 40 Schwellenländern Fuß fassen, darunter auch in Afrika. Doch was ändert sich dadurch für einen Händler in Douala oder Dakar?
📌 Die Fakten (Reuters, 16. Okt. 2026, IWF-/Weltbanktagung in Bangkok)
• Ziel: rund 40 Märkte (Südostasien, Lateinamerika, Afrika, Naher Osten)
• Jeremy Allaire (CEO): Wir wechseln von den „Pionieren“ zum „Massenmarkt“
• USDC: 73,3 Mrd. $ im Umlauf im 2. Quartal (+19 % im Jahresvergleich), rund 25 % des Marktes, gegenüber rund 60 % für USDT
• Hebel: Übernahme von Tazapay (400 Mio. $, lokale Zahlungsnetzwerke) + 100-Mio.-$-Investition von Binance
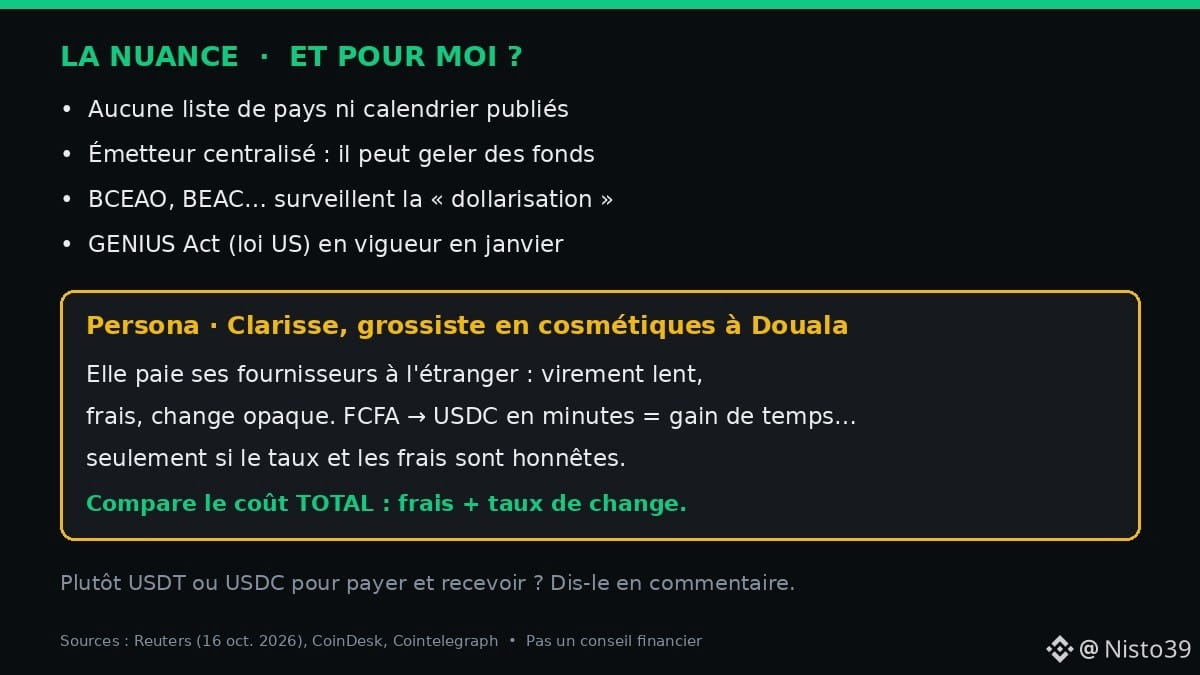
• Der US-amerikanische GENIUS Act soll im Januar in Kraft treten
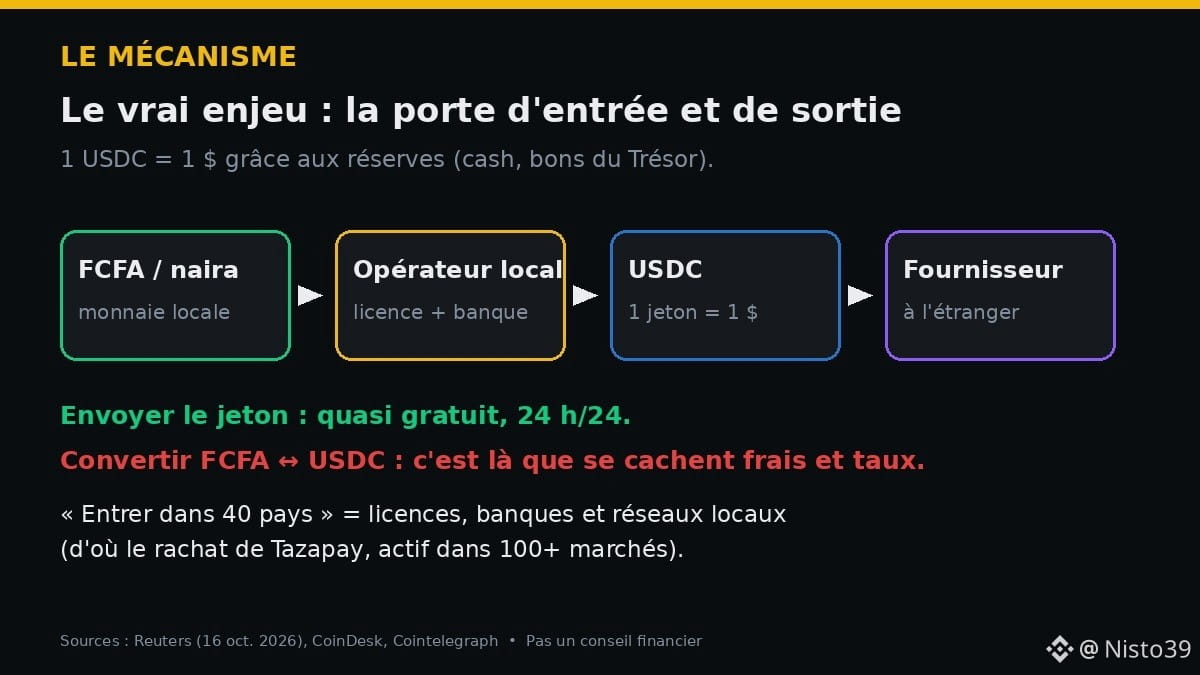
🧠 Der Mechanismus
Ein Stablecoin ist 1 $ wert, weil der Emittent den entsprechenden Gegenwert als Reserve hält (Bargeld, Staatsanleihen). „In ein Land einzutreten“ bedeutet vor allem, Lizenzen, Banken und lokale Zahlungsdienstleister zu finden, um USDC ↔ FCFA, Naira, Cedi … umzutauschen. Darauf kommt es an.
⚖️ Die Einschränkungen
• Es wurden weder eine Länderliste noch ein Zeitplan veröffentlicht
• Den Token zu versenden kostet wenig; ihn in die lokale Währung umzutauschen, dagegen nicht
• Zentralisierter Emittent: Er kann Gelder einfrieren
• BCEAO, BEAC … beobachten die „Dollarisierung“
👤 Clarisse, Kosmetikgroßhändlerin in Douala, bezahlt ihre Lieferanten im Ausland: langsame Überweisung, Gebühren, undurchsichtiger Wechselkurs. FCFA → USDC in wenigen Minuten bedeutet Zeitersparnis … aber nur, wenn Wechselkurs und Gebühren fair sind.
✅ Vergleiche immer die Gesamtkosten (Gebühren + Wechselkurs).
Zahlst oder erhältst du schon Stablecoins? Eher USDT oder USDC? 👇
Keine Finanzberatung. DYOR.
Quellen: Reuters, CoinDesk, Cointelegraph (16.–17. Okt. 2026).
#Stablecoins #USDC #Afrique #Crypto
🌍 Circle (der Emittent von $USDC ) will in rund 40 Schwellenländern Fuß fassen, darunter auch in Afrika. Doch was ändert sich dadurch für einen Händler in Douala oder Dakar?
📌 Die Fakten (Reuters, 16. Okt. 2026, IWF-/Weltbanktagung in Bangkok)
• Ziel: rund 40 Märkte (Südostasien, Lateinamerika, Afrika, Naher Osten)
• Jeremy Allaire (CEO): Wir wechseln von den „Pionieren“ zum „Massenmarkt“
• USDC: 73,3 Mrd. $ im Umlauf im 2. Quartal (+19 % im Jahresvergleich), rund 25 % des Marktes, gegenüber rund 60 % für USDT
• Hebel: Übernahme von Tazapay (400 Mio. $, lokale Zahlungsnetzwerke) + 100-Mio.-$-Investition von Binance
• Der US-amerikanische GENIUS Act soll im Januar in Kraft treten
🧠 Der Mechanismus
Ein Stablecoin ist 1 $ wert, weil der Emittent den entsprechenden Gegenwert als Reserve hält (Bargeld, Staatsanleihen). „In ein Land einzutreten“ bedeutet vor allem, Lizenzen, Banken und lokale Zahlungsdienstleister zu finden, um USDC ↔ FCFA, Naira, Cedi … umzutauschen. Darauf kommt es an.
⚖️ Die Einschränkungen
• Es wurden weder eine Länderliste noch ein Zeitplan veröffentlicht
• Den Token zu versenden kostet wenig; ihn in die lokale Währung umzutauschen, dagegen nicht
• Zentralisierter Emittent: Er kann Gelder einfrieren
• BCEAO, BEAC … beobachten die „Dollarisierung“
👤 Clarisse, Kosmetikgroßhändlerin in Douala, bezahlt ihre Lieferanten im Ausland: langsame Überweisung, Gebühren, undurchsichtiger Wechselkurs. FCFA → USDC in wenigen Minuten bedeutet Zeitersparnis … aber nur, wenn Wechselkurs und Gebühren fair sind.
✅ Vergleiche immer die Gesamtkosten (Gebühren + Wechselkurs).
Zahlst oder erhältst du schon Stablecoins? Eher USDT oder USDC? 👇
Keine Finanzberatung. DYOR.
Quellen: Reuters, CoinDesk, Cointelegraph (16.–17. Okt. 2026).
#Stablecoins #USDC #Afrique #Crypto
📌 Die Fakten (Reuters, 16. Okt. 2026, IWF-/Weltbanktagung in Bangkok)
• Ziel: rund 40 Märkte (Südostasien, Lateinamerika, Afrika, Naher Osten)
• Jeremy Allaire (CEO): Wir wechseln von den „Pionieren“ zum „Massenmarkt“
• USDC: 73,3 Mrd. $ im Umlauf im 2. Quartal (+19 % im Jahresvergleich), rund 25 % des Marktes, gegenüber rund 60 % für USDT
• Hebel: Übernahme von Tazapay (400 Mio. $, lokale Zahlungsnetzwerke) + 100-Mio.-$-Investition von Binance
• Der US-amerikanische GENIUS Act soll im Januar in Kraft treten
🧠 Der Mechanismus
Ein Stablecoin ist 1 $ wert, weil der Emittent den entsprechenden Gegenwert als Reserve hält (Bargeld, Staatsanleihen). „In ein Land einzutreten“ bedeutet vor allem, Lizenzen, Banken und lokale Zahlungsdienstleister zu finden, um USDC ↔ FCFA, Naira, Cedi … umzutauschen. Darauf kommt es an.
⚖️ Die Einschränkungen
• Es wurden weder eine Länderliste noch ein Zeitplan veröffentlicht
• Den Token zu versenden kostet wenig; ihn in die lokale Währung umzutauschen, dagegen nicht
• Zentralisierter Emittent: Er kann Gelder einfrieren
• BCEAO, BEAC … beobachten die „Dollarisierung“
👤 Clarisse, Kosmetikgroßhändlerin in Douala, bezahlt ihre Lieferanten im Ausland: langsame Überweisung, Gebühren, undurchsichtiger Wechselkurs. FCFA → USDC in wenigen Minuten bedeutet Zeitersparnis … aber nur, wenn Wechselkurs und Gebühren fair sind.
✅ Vergleiche immer die Gesamtkosten (Gebühren + Wechselkurs).
Zahlst oder erhältst du schon Stablecoins? Eher USDT oder USDC? 👇
Keine Finanzberatung. DYOR.
Quellen: Reuters, CoinDesk, Cointelegraph (16.–17. Okt. 2026).
#Stablecoins #USDC #Afrique #Crypto
93
·
--
Artikel
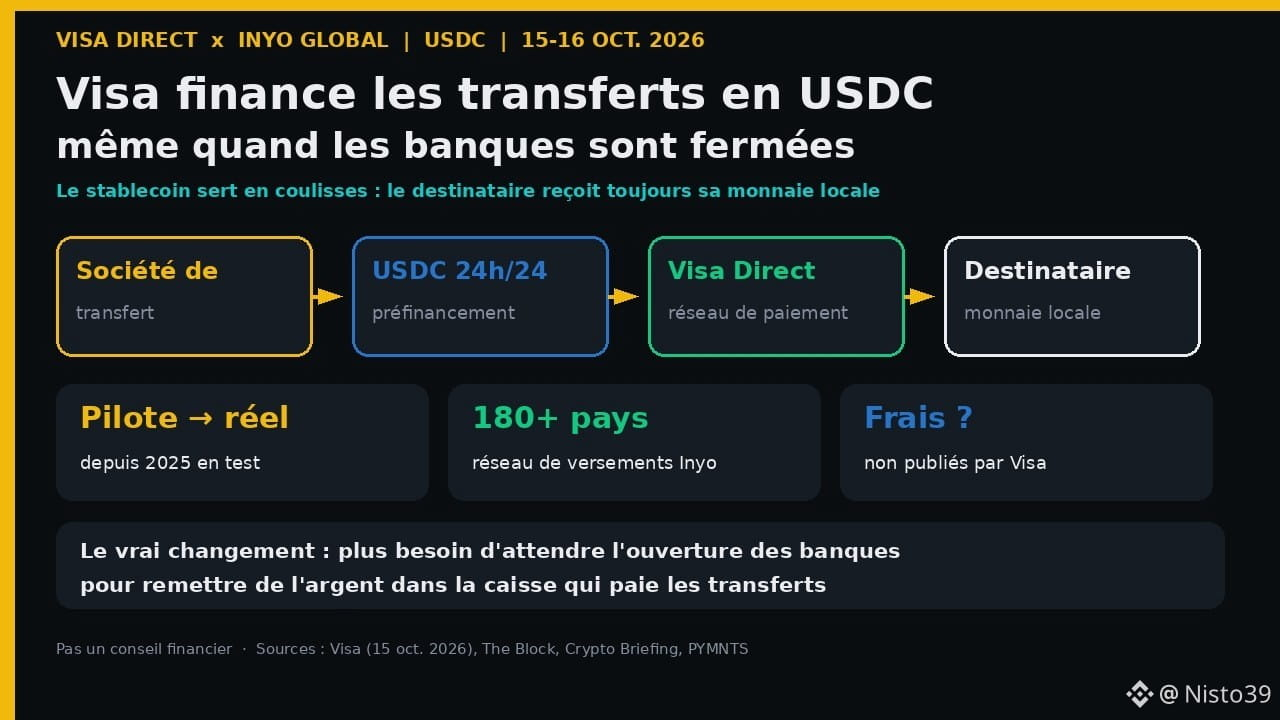
Visa zahlt jetzt im Hintergrund mit USDC: Was sich dadurch bei Geldtransfers nach Afrika ändertWenn du deiner Familie aus dem Ausland Geld schickst, stellst du dir vielleicht vor, dass dein Geld „reist“. Tatsächlich bezahlt das Überweisungsunternehmen deine Angehörigen oft mit Geld, das es bereits im Voraus im jeweiligen Land hinterlegt hat. Und genau diesen Schritt, der für dich unsichtbar ist, wickelt Visa jetzt über einen Stablecoin ab: den $USDC. Kein weiteres Experiment, sondern ein Dienst im Produktivbetrieb. Wir schauen uns genau an, was sich dadurch wirklich ändert – und was nicht.
📋 Die Fakten (Visa-Mitteilung vom 15. Okt. 2026; The Block, Crypto Briefing, PYMNTS, 15.–16. Okt. 2026)
Visa zahlt jetzt im Hintergrund mit USDC: Was sich dadurch bei Geldtransfers nach Afrika ändert
Wenn du deiner Familie aus dem Ausland Geld schickst, stellst du dir vielleicht vor, dass dein Geld „reist“. Tatsächlich bezahlt das Überweisungsunternehmen deine Angehörigen oft mit Geld, das es bereits im Voraus im jeweiligen Land hinterlegt hat. Und genau diesen Schritt, der für dich unsichtbar ist, wickelt Visa jetzt über einen Stablecoin ab: den $USDC . Kein weiteres Experiment, sondern ein Dienst im Produktivbetrieb. Wir schauen uns genau an, was sich dadurch wirklich ändert – und was nicht.
📋 Die Fakten (Visa-Mitteilung vom 15. Okt. 2026; The Block, Crypto Briefing, PYMNTS, 15.–16. Okt. 2026)
📋 Die Fakten (Visa-Mitteilung vom 15. Okt. 2026; The Block, Crypto Briefing, PYMNTS, 15.–16. Okt. 2026)
32
·
--
Artikel
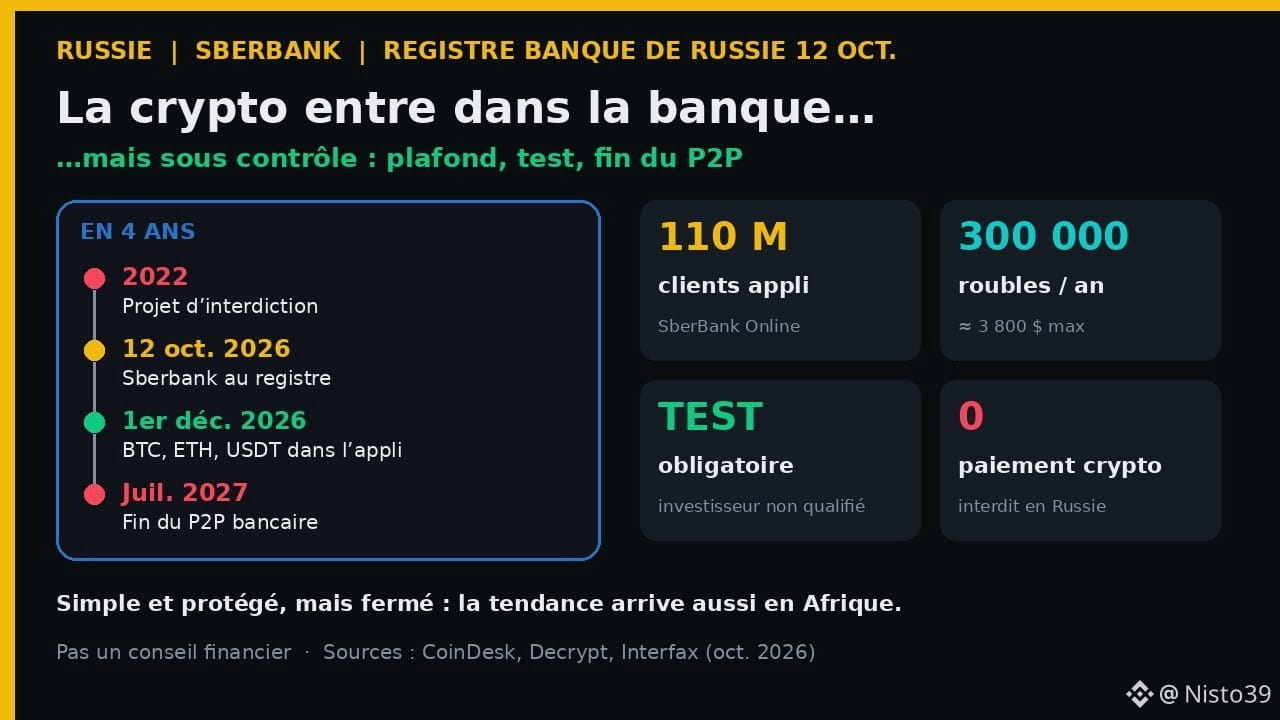
Sberbank verkauft Bitcoin: Krypto kommt in die Bank, aber unter Kontrolle2022 wollte die Bank von Russland Kryptowährungen verbieten. Im Oktober 2026 erlaubt sie der größten Bank des Landes, der Sberbank, Kryptowährungen an ihre Kunden zu verkaufen. Das ist keine vollständige Öffnung: Es ist Krypto „in der Bank“ – mit Obergrenzen, einem verpflichtenden Test und dem Ende von P2P. Und dieses Modell ähnelt dem, was mehrere afrikanische Länder derzeit entwickeln.
📋 Die Fakten (CoinDesk, Decrypt, Interfax, Bank von Russland)
• Am 12. Oktober 2026 nahm die Bank von Russland die Sberbank in ihr Register der Krypto-Handelsanbieter auf. Wenige Tage zuvor war die Bank bereits als „Verwahrer digitaler Vermögenswerte“ eingetragen worden.
Sberbank verkauft Bitcoin: Krypto kommt in die Bank, aber unter Kontrolle
2022 wollte die Bank von Russland Kryptowährungen verbieten. Im Oktober 2026 erlaubt sie der größten Bank des Landes, der Sberbank, Kryptowährungen an ihre Kunden zu verkaufen. Das ist keine vollständige Öffnung: Es ist Krypto „in der Bank“ – mit Obergrenzen, einem verpflichtenden Test und dem Ende von P2P. Und dieses Modell ähnelt dem, was mehrere afrikanische Länder derzeit entwickeln.
📋 Die Fakten (CoinDesk, Decrypt, Interfax, Bank von Russland)
• Am 12. Oktober 2026 nahm die Bank von Russland die Sberbank in ihr Register der Krypto-Handelsanbieter auf. Wenige Tage zuvor war die Bank bereits als „Verwahrer digitaler Vermögenswerte“ eingetragen worden.
📋 Die Fakten (CoinDesk, Decrypt, Interfax, Bank von Russland)
• Am 12. Oktober 2026 nahm die Bank von Russland die Sberbank in ihr Register der Krypto-Handelsanbieter auf. Wenige Tage zuvor war die Bank bereits als „Verwahrer digitaler Vermögenswerte“ eingetragen worden.
86
·
--
Artikel
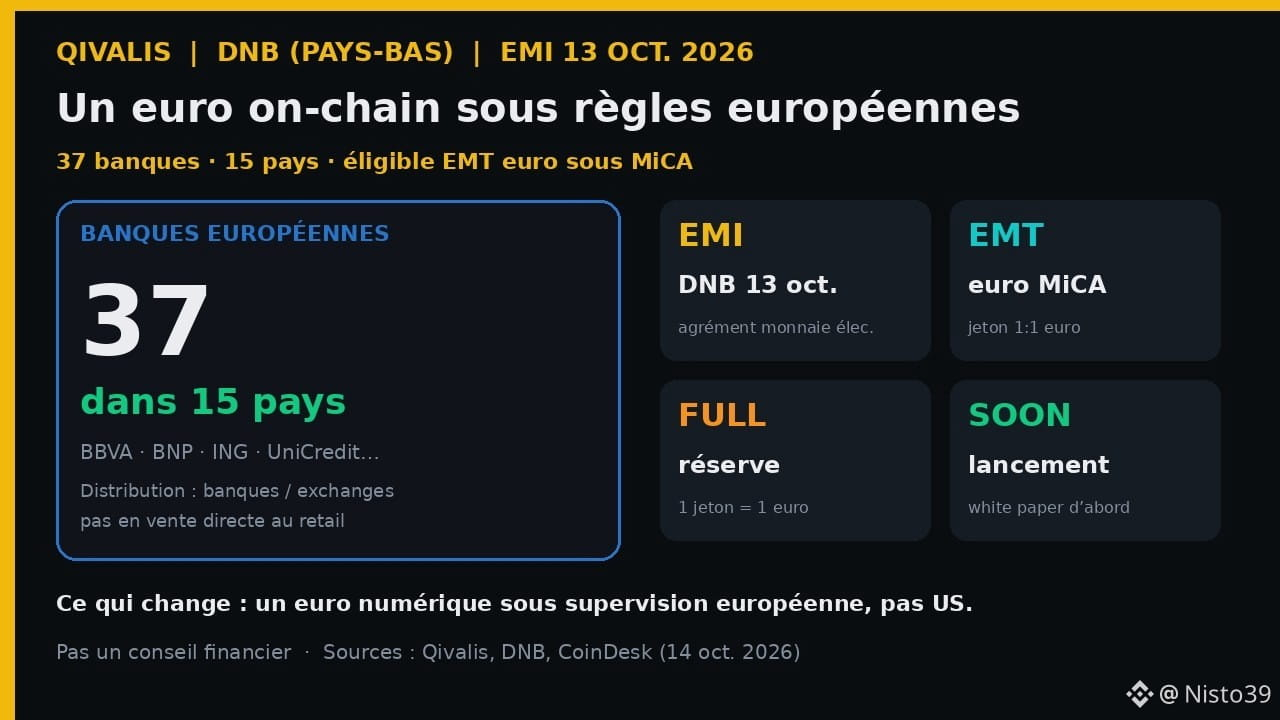
Qivalis: 37 Banken für einen On-Chain-Euro unter MiCAWährend der Dollar bei Stablecoins in Afrika noch immer dominiert, hat ein europäisches Projekt einen seltenen Meilenstein erreicht: Qivalis B.V. (Amsterdam) erhielt am 13. Oktober 2026 von der niederländischen Zentralbank (DNB) die Zulassung als E-Geld-Institut (EMI). Für einen Exporteur in Abidjan, der von einem Kunden in Lyon in Euro bezahlt wird, geht es nicht um „noch eine Kryptowährung“ – sondern um einen digitalen Euro nach europäischen statt amerikanischen Regeln.
📋 Die Fakten (Pressemitteilung von Qivalis vom 14. Okt. 2026)
Qivalis: 37 Banken für einen On-Chain-Euro unter MiCA
Während der Dollar bei Stablecoins in Afrika noch immer dominiert, hat ein europäisches Projekt einen seltenen Meilenstein erreicht: Qivalis B.V. (Amsterdam) erhielt am 13. Oktober 2026 von der niederländischen Zentralbank (DNB) die Zulassung als E-Geld-Institut (EMI). Für einen Exporteur in Abidjan, der von einem Kunden in Lyon in Euro bezahlt wird, geht es nicht um „noch eine Kryptowährung“ – sondern um einen digitalen Euro nach europäischen statt amerikanischen Regeln.
📋 Die Fakten (Pressemitteilung von Qivalis vom 14. Okt. 2026)
📋 Die Fakten (Pressemitteilung von Qivalis vom 14. Okt. 2026)
99
·
--
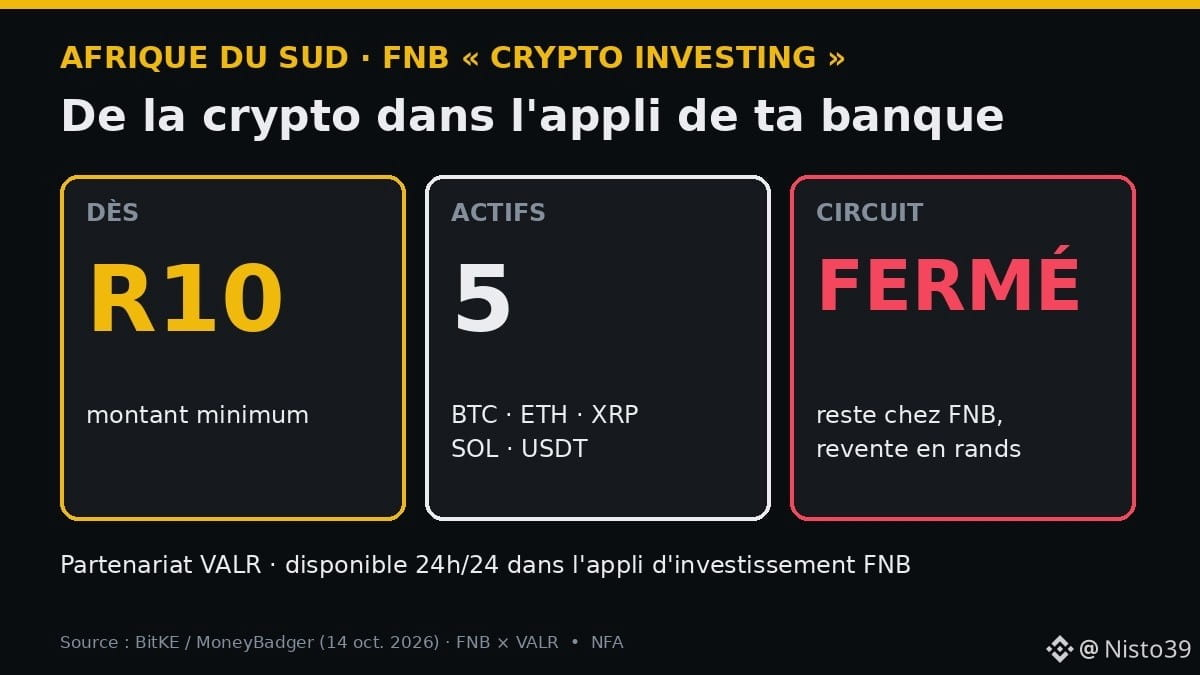
🏦 Bitcoin ab 10 Rand in deiner Banking-App kaufen … aber nicht auszahlen. Das ist das neue „Crypto Investing“ von FNB in Südafrika.
📌 Die Fakten
• Service, gestartet von der Bank FNB in Zusammenarbeit mit der Plattform VALR
• 5 Assets: Bitcoin, Ethereum, XRP, Solana und USDT, ab R10
• Rund um die Uhr in der FNB-Investment-App verfügbar, die bereits Millionen von Kunden nutzen
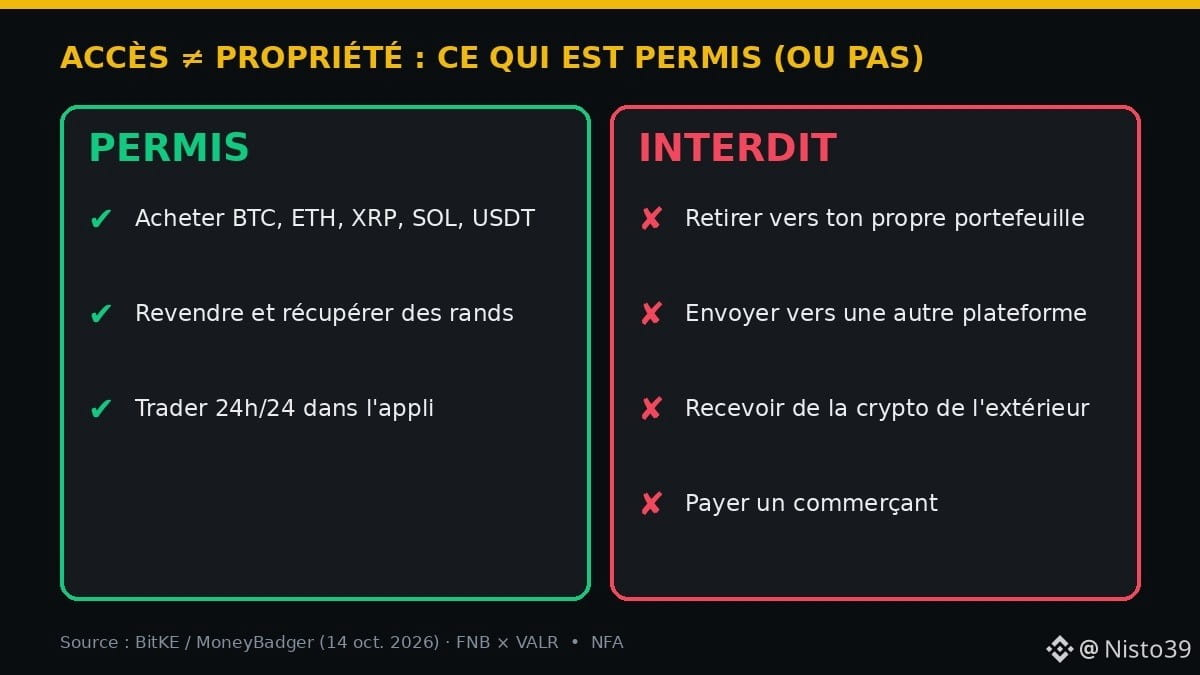
🚫 Was du NICHT tun kannst: auf deine eigene Wallet auszahlen, an eine andere Plattform senden, Kryptowährungen von außerhalb empfangen oder damit bei einem Händler bezahlen. Du kannst sie nur wieder in Rand verkaufen.
🧠 So funktioniert es
Es ist ein „geschlossenes System“: Die Bank verwahrt die Kryptowährungen für dich (Custody). Bei der Selbstverwahrung ist es genau umgekehrt: DU kontrollierst die privaten Schlüssel und kannst deine Coins überallhin senden – bist aber allein für ihre Sicherheit verantwortlich.
⚖️ Der Haken
Zugang ≠ Eigentum. Du gewinnst an Einfachheit, verlierst aber das Recht, deine Coins zu bewegen. Laut BitKE/MoneyBadger (einem Krypto-Zahlungsunternehmen, also nicht neutral) könnte die Unsicherheit rund um die Kapitalverkehrsregeln des Finanzministeriums und der SARB diese Entscheidung erklären.
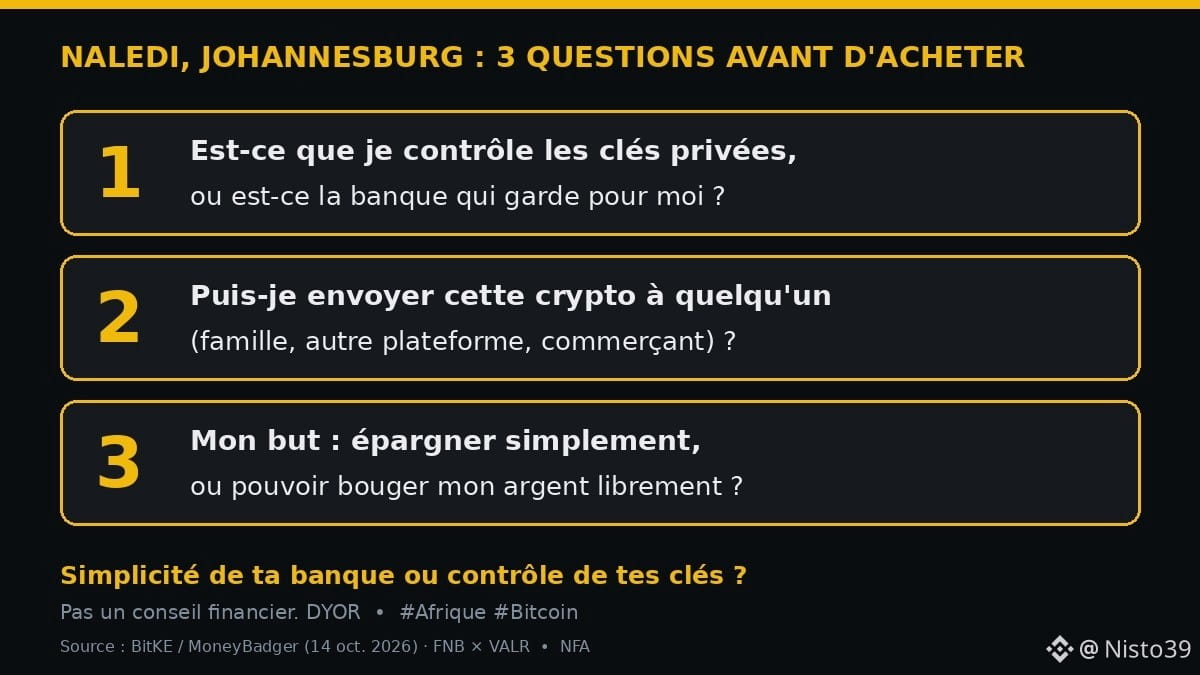
👤 Naledi aus Johannesburg legt jede Woche R10 über die App ihrer Bank an. Zum Sparen ist das einfach. Aber wenn sie ihrem Bruder in Maputo irgendwann USDT schicken möchte, ist das mit diesem Produkt nicht möglich.
Und du: Bevorzugst du die Einfachheit deiner Bank oder die Kontrolle über deine Schlüssel? 👇
Keine Finanzberatung. DYOR.
Quellen: BitKE / MoneyBadger (14. Okt. 2026), FNB × VALR.
#Afrique #Bitcoin
🏦 Bitcoin ab 10 Rand in deiner Banking-App kaufen … aber nicht auszahlen. Das ist das neue „Crypto Investing“ von FNB in Südafrika.
📌 Die Fakten
• Service, gestartet von der Bank FNB in Zusammenarbeit mit der Plattform VALR
• 5 Assets: Bitcoin, Ethereum, XRP, Solana und USDT, ab R10
• Rund um die Uhr in der FNB-Investment-App verfügbar, die bereits Millionen von Kunden nutzen
🚫 Was du NICHT tun kannst: auf deine eigene Wallet auszahlen, an eine andere Plattform senden, Kryptowährungen von außerhalb empfangen oder damit bei einem Händler bezahlen. Du kannst sie nur wieder in Rand verkaufen.
🧠 So funktioniert es
Es ist ein „geschlossenes System“: Die Bank verwahrt die Kryptowährungen für dich (Custody). Bei der Selbstverwahrung ist es genau umgekehrt: DU kontrollierst die privaten Schlüssel und kannst deine Coins überallhin senden – bist aber allein für ihre Sicherheit verantwortlich.
⚖️ Der Haken
Zugang ≠ Eigentum. Du gewinnst an Einfachheit, verlierst aber das Recht, deine Coins zu bewegen. Laut BitKE/MoneyBadger (einem Krypto-Zahlungsunternehmen, also nicht neutral) könnte die Unsicherheit rund um die Kapitalverkehrsregeln des Finanzministeriums und der SARB diese Entscheidung erklären.
👤 Naledi aus Johannesburg legt jede Woche R10 über die App ihrer Bank an. Zum Sparen ist das einfach. Aber wenn sie ihrem Bruder in Maputo irgendwann USDT schicken möchte, ist das mit diesem Produkt nicht möglich.
Und du: Bevorzugst du die Einfachheit deiner Bank oder die Kontrolle über deine Schlüssel? 👇
Keine Finanzberatung. DYOR.
Quellen: BitKE / MoneyBadger (14. Okt. 2026), FNB × VALR.
#Afrique #Bitcoin
📌 Die Fakten
• Service, gestartet von der Bank FNB in Zusammenarbeit mit der Plattform VALR
• 5 Assets: Bitcoin, Ethereum, XRP, Solana und USDT, ab R10
• Rund um die Uhr in der FNB-Investment-App verfügbar, die bereits Millionen von Kunden nutzen
🚫 Was du NICHT tun kannst: auf deine eigene Wallet auszahlen, an eine andere Plattform senden, Kryptowährungen von außerhalb empfangen oder damit bei einem Händler bezahlen. Du kannst sie nur wieder in Rand verkaufen.
🧠 So funktioniert es
Es ist ein „geschlossenes System“: Die Bank verwahrt die Kryptowährungen für dich (Custody). Bei der Selbstverwahrung ist es genau umgekehrt: DU kontrollierst die privaten Schlüssel und kannst deine Coins überallhin senden – bist aber allein für ihre Sicherheit verantwortlich.
⚖️ Der Haken
Zugang ≠ Eigentum. Du gewinnst an Einfachheit, verlierst aber das Recht, deine Coins zu bewegen. Laut BitKE/MoneyBadger (einem Krypto-Zahlungsunternehmen, also nicht neutral) könnte die Unsicherheit rund um die Kapitalverkehrsregeln des Finanzministeriums und der SARB diese Entscheidung erklären.
👤 Naledi aus Johannesburg legt jede Woche R10 über die App ihrer Bank an. Zum Sparen ist das einfach. Aber wenn sie ihrem Bruder in Maputo irgendwann USDT schicken möchte, ist das mit diesem Produkt nicht möglich.
Und du: Bevorzugst du die Einfachheit deiner Bank oder die Kontrolle über deine Schlüssel? 👇
Keine Finanzberatung. DYOR.
Quellen: BitKE / MoneyBadger (14. Okt. 2026), FNB × VALR.
#Afrique #Bitcoin
1
69
·
--
Artikel
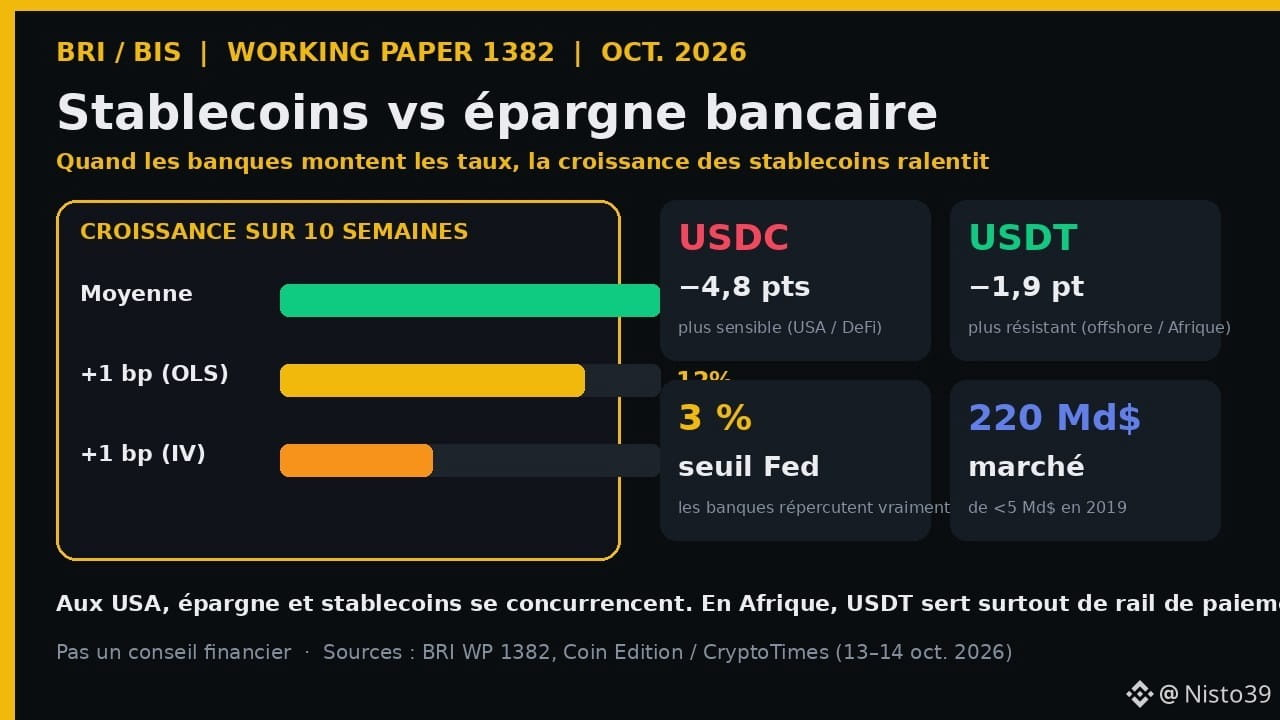
Stablecoins vs. Banksparen: Was die BIZ sagt (und warum $USDT in Afrika widerstandsfähiger ist)Du legst einen Teil deines Geldes auf einem Sparkonto bei der Bank an. Ein Freund von dir bewahrt digitale Dollar („Stablecoins“) in einer Krypto-App auf. Wer profitiert, wenn die Bank den Sparzins ein wenig erhöht? Eine kürzlich veröffentlichte Studie der Bank für Internationalen Zahlungsausgleich (BIZ) liefert eine klare Antwort: Beide konkurrieren miteinander. Und $USDT, der in Afrika und in der Diaspora häufig genutzt wird, erweist sich als widerstandsfähiger als $USDC.
📋 Die Fakten (BIZ Working Paper 1382, berichtet am 13.–14. Okt. 2026)
Stablecoins vs. Banksparen: Was die BIZ sagt (und warum $USDT in Afrika widerstandsfähiger ist)
Du legst einen Teil deines Geldes auf einem Sparkonto bei der Bank an. Ein Freund von dir bewahrt digitale Dollar („Stablecoins“) in einer Krypto-App auf. Wer profitiert, wenn die Bank den Sparzins ein wenig erhöht? Eine kürzlich veröffentlichte Studie der Bank für Internationalen Zahlungsausgleich (BIZ) liefert eine klare Antwort: Beide konkurrieren miteinander. Und $USDT, der in Afrika und in der Diaspora häufig genutzt wird, erweist sich als widerstandsfähiger als $USDC .
📋 Die Fakten (BIZ Working Paper 1382, berichtet am 13.–14. Okt. 2026)
📋 Die Fakten (BIZ Working Paper 1382, berichtet am 13.–14. Okt. 2026)
13
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#BinanceRestores28FiatWithdrawals
335 Aufrufe
47 Kommentare
2
#BinanceProcesses$4.65BWithdrawals
59,361 Aufrufe
257 Kommentare
3
#BitcoinDropsBelow$78K
415 Aufrufe
22 Kommentare
4
#EthereumSurpasses$2300
3,488 Aufrufe
60 Kommentare
5
#BitcoinSpotETFsPost$203MWeeklyOutflow
4,212 Aufrufe
39 Kommentare
6
#SouthKoreanLawmakerProposesReviewOfAllListedDigitalAssets
1,623 Aufrufe
41 Kommentare
7
#SolanaMobileRemovesMaliciousSKRClaimApp
207 Aufrufe
30 Kommentare
8
#BrazilVirtualAssetLicenseDeadlineDrawsAbout40Firms
27,110 Aufrufe
472 Kommentare
9
#BTCPayServerUrgesOperatorsToShutDownInstances
20,873 Aufrufe
382 Kommentare
10
#BankOfKoreaSurveysFinancialFirmsOnVirtualAssetRisks
672 Aufrufe
22 Kommentare