

#geniusact
geniusact
17.7M Aufrufe
33,859 Kommentare
ChatGPT 说:
Trump has officially signed the stablecoin-related GENIUS Act at the White House, marking the beginning of the implementation phase for stablecoin regulation in the United States. What’s your take on this? Join the discussion.
Hot
Zuletzt

·
--
Stablecoins wurden dieses Mal tatsächlich eingegliedert.
Die US-Notenbank hat offiziell zwei wegweisende Vorschläge für den GENIUS Act verabschiedet und zur öffentlichen Stellungnahme freigegeben – mit einer Frist von 60 Tagen.
Der erste Streich: Reserven – Emittenten von Stablecoins müssen zu 100 % kurzfristige US-Staatsanleihen dieser Art als Reserve halten, also erstklassige, hochliquide Vermögenswerte. Commercial Paper und Krypto-Assets sind ausgeschlossen; außerdem ist eine unabhängige Verwahrung durch einen Drittanbieter erforderlich.
Der zweite Streich: Die Tür öffnen – Traditionelle Banken, die Stablecoins herausgeben wollen, erhalten einen speziellen Genehmigungskanal. Es reicht, ein Geschäfts- und ein Finanzkonzept einzureichen; bei einer Ablehnung kann man Einspruch einlegen und eine Anhörung beantragen.
Diese Einzelheiten sollten eigentlich innerhalb eines Jahres nach Verabschiedung des Gesetzes umgesetzt werden (der GENIUS Act wurde letztes Jahr im Juli unterzeichnet – das erste US-Bundesgesetz für Stablecoins). Doch sie wurden hart bis jetzt verschoben, bevor sie überhaupt erschienen. Selbst bestehende Emittenten wie Circle und Tether müssen nach diesen Standards erneut durch den Prüfprozess.
Stand der Daten: 2026-09-28 08:00 UTC
Quelle: ChainCatcher; Dongqu Dongqu BlockTempo
Nur zur Informationsweitergabe, keine Anlageberatung.
#稳定币 #美联储 #GENIUSAct
166


·
--
Bullisch
#fedproposespaymentstablecoinrules
Fed schlägt Regeln für Zahlung-Stablecoins vor: Was sich für Emittenten ändern würde?
Die Einführung von Stablecoins hängt zum Teil vom Vertrauen in die Vermögenswerte und Systeme ab, die hinter jedem Token stehen.
Am 24. September 2026 forderte die Federal Reserve öffentliches Feedback zu zwei Vorschlägen im Rahmen des GENIUS Act ein. Dabei geht es um Zahlungs-Stablecoin-Emittenten, die unter ihrer Aufsicht stehen, sowie um die damit verbundenen Bankaktivitäten.
Der erste Vorschlag würde eine vollständige Deckung mit zulässigen Reservewerten verlangen, einschließlich kurzfristiger Treasury Bills. Außerdem werden Kapitalanforderungen, Risikomanagement und die sichere Verwahrung der Vermögenswerte behandelt, die Stablecoins absichern.
Der zweite würde einen Antragsprozess für von der Fed beaufsichtigte Banken festlegen, die eine Genehmigung für die Ausgabe von Stablecoins suchen. Dafür wären Geschäftspläne, Finanzinformationen und begleitende Unterlagen erforderlich.
Das sind weiterhin nur Vorschläge. Die Kommentierungsfrist endet 60 Tage nach der Veröffentlichung im Federal Register, und die endgültigen Anforderungen können sich ändern.
Mein Eindruck: Klarere Reserve- und betriebliche Anforderungen könnten Banken und Unternehmen helfen, Stablecoin-Emittenten konsistenter zu bewerten. Compliance kostet ebenfalls Geld, daher könnte das finale Design beeinflussen, welche Firmen mithalten können und wie die Leistungen bepreist werden.
Für Nutzer bleiben die praktischen Fragen unkompliziert: Wie gut ist die Rückgabe zugänglich, wer verwahrt die Reserven und wie zuverlässig funktionieren die Abläufe in Stresssituationen?
Ich würde beobachten, ob der finale Rahmen stärkere Schutzmaßnahmen mit umsetzbaren Einstiegsvoraussetzungen kombiniert. Dieses Gleichgewicht könnte Wettbewerb und den Nutzen von Zahlung-Stablecoins prägen.
Was ist für dich am wichtigsten: Transparenz der Reserven, verlässliche Rückgabe oder mehr Wettbewerb unter den Emittenten?
#FedProposesPaymentStablecoinRules #Stablecoins #GENIUSAct
$QNT $BTW $ONE
{future}(ONEUSDT)
{future}(BTWUSDT)
{future}(QNTUSDT)
#fedproposespaymentstablecoinrules
Fed schlägt Regeln für Zahlung-Stablecoins vor: Was sich für Emittenten ändern würde?
Die Einführung von Stablecoins hängt zum Teil vom Vertrauen in die Vermögenswerte und Systeme ab, die hinter jedem Token stehen.
Am 24. September 2026 forderte die Federal Reserve öffentliches Feedback zu zwei Vorschlägen im Rahmen des GENIUS Act ein. Dabei geht es um Zahlungs-Stablecoin-Emittenten, die unter ihrer Aufsicht stehen, sowie um die damit verbundenen Bankaktivitäten.
Der erste Vorschlag würde eine vollständige Deckung mit zulässigen Reservewerten verlangen, einschließlich kurzfristiger Treasury Bills. Außerdem werden Kapitalanforderungen, Risikomanagement und die sichere Verwahrung der Vermögenswerte behandelt, die Stablecoins absichern.
Der zweite würde einen Antragsprozess für von der Fed beaufsichtigte Banken festlegen, die eine Genehmigung für die Ausgabe von Stablecoins suchen. Dafür wären Geschäftspläne, Finanzinformationen und begleitende Unterlagen erforderlich.
Das sind weiterhin nur Vorschläge. Die Kommentierungsfrist endet 60 Tage nach der Veröffentlichung im Federal Register, und die endgültigen Anforderungen können sich ändern.
Mein Eindruck: Klarere Reserve- und betriebliche Anforderungen könnten Banken und Unternehmen helfen, Stablecoin-Emittenten konsistenter zu bewerten. Compliance kostet ebenfalls Geld, daher könnte das finale Design beeinflussen, welche Firmen mithalten können und wie die Leistungen bepreist werden.
Für Nutzer bleiben die praktischen Fragen unkompliziert: Wie gut ist die Rückgabe zugänglich, wer verwahrt die Reserven und wie zuverlässig funktionieren die Abläufe in Stresssituationen?
Ich würde beobachten, ob der finale Rahmen stärkere Schutzmaßnahmen mit umsetzbaren Einstiegsvoraussetzungen kombiniert. Dieses Gleichgewicht könnte Wettbewerb und den Nutzen von Zahlung-Stablecoins prägen.
Was ist für dich am wichtigsten: Transparenz der Reserven, verlässliche Rückgabe oder mehr Wettbewerb unter den Emittenten?
#FedProposesPaymentStablecoinRules #Stablecoins #GENIUSAct
$QNT $BTW $ONE
2
1.9k

Die Fed hat gerade den ersten echten Wortlaut der GENIUS Act-Regelwerke für Stablecoin-Emittenten auf den Tisch gelegt – und er klingt wie ein Bankenregelwerk, nicht wie ein Krypto-Regelwerk.
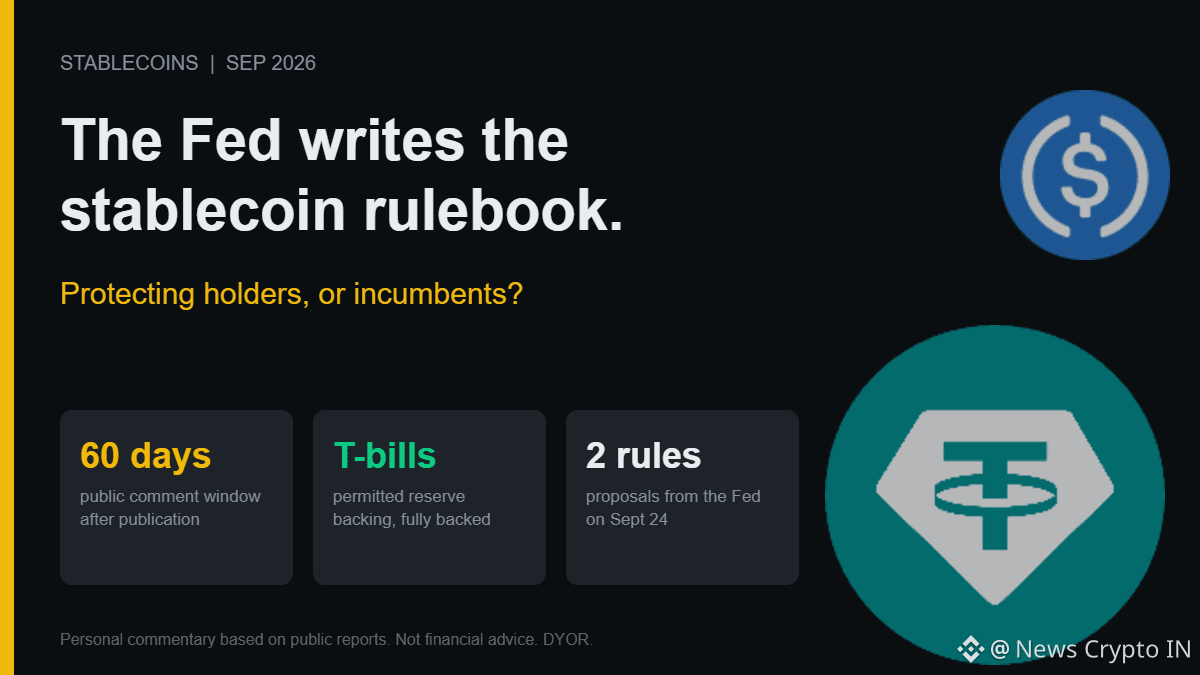
Zwei Vorschläge, angekündigt am 24. September:
1. Reserven und Kapital: Emittenten müssen die Token vollständig mit zulässigen Vermögenswerten wie kurzfristigen US-Treasury Bills (T-Bills) und anderen qualitativ hochwertigen liquiden Vermögenswerten absichern, plus standardisierte Kapitalanforderungen für Kredit- und operationelles Risiko.
2. Anträge: Banken, die ausgeben wollen, müssen einen Geschäftsplan und Finanzinformationen einreichen – mit einem formalen Verfahren für Einsprüche, Anhörungen und abschließende Entscheidungen.
Die FDIC hat ihren eigenen Vorschlag für die Institutionen veröffentlicht, die sie beaufsichtigt. Stellungnahmen sind 60 Tage nach der Veröffentlichung im Federal Register möglich.
Warum das wichtig ist: Gestern habe ich darüber geschrieben, wie feste Compliance-Kosten großen Emittenten zugutekommen. Diese Vorschläge verwandeln diese Prognose in Regeltext. Kapitalpuffer und Antragsunterlagen sind für eine Bank mit einer Compliance-Abteilung günstig, aber teuer für ein kryptonatives Startup.
Das Gute daran ist real: Vollständige T-Bill-Absicherung und Kapitalpuffer machen einen Stablecoin-Run unwahrscheinlicher – und das ist gut für alle, die Geld dort parken.
Die offene Frage ist, wer am Ende die Dollars ausgibt. Wenn die Gewinner banknah sind, werden „permissionless dollars“ zu „permitted dollars“.
Schützen diese Regeln die Inhaber – oder schützen sie die etablierten Marktteilnehmer? Beides kann wahr sein.
#FedProposesPaymentStablecoinRules #GENIUSAct
1
78
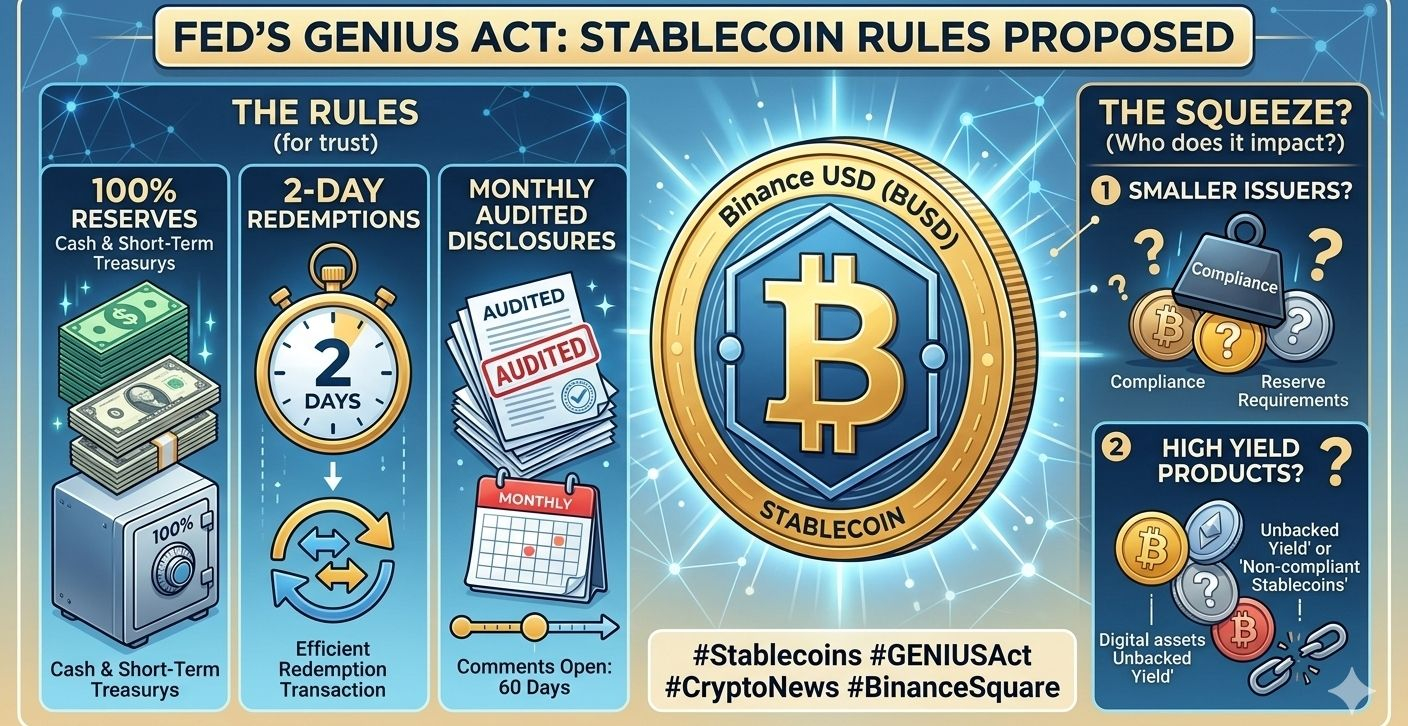
Die Fed hat gerade Stablecoin-Regeln unter dem GENIUS-Gesetz vorgeschlagen: 100 % Reserven in Cash oder kurzfristigen Treasurys, Rücknahmen innerhalb von zwei Tagen, monatliche geprüfte Offenlegungen. Kommentare sind für 60 Tage geöffnet. Gut für das Vertrauen, aber wen trifft es?
#Stablecoins #GENIUSAct #CryptoNews #BinanceSquare
{future}(USDCUSDT)
Die Fed hat gerade Stablecoin-Regeln unter dem GENIUS-Gesetz vorgeschlagen: 100 % Reserven in Cash oder kurzfristigen Treasurys, Rücknahmen innerhalb von zwei Tagen, monatliche geprüfte Offenlegungen. Kommentare sind für 60 Tage geöffnet. Gut für das Vertrauen, aber wen trifft es?
#Stablecoins #GENIUSAct #CryptoNews #BinanceSquare
#Stablecoins #GENIUSAct #CryptoNews #BinanceSquare
48
·
--
🚨 Fed-Stablecoin-Update
Die US-Notenbank (Fed) schlägt strengere Regeln für Zahlungs-Stablecoins im Rahmen des GENIUS-Gesetzes vor.
Emittenten müssen möglicherweise 1:1-Reserven, stärkere Eigenkapitalanforderungen und schnellere Rücknahmeverfahren in Stressphasen vorhalten.
Das könnte die Transparenz und Stabilität verbessern, aber auch Kosten erhöhen und größere, gut kapitalisierte Emittenten begünstigen.
👀 Die 60-tägige Kommentierungsfrist könnte die endgültigen Regeln mitgestalten.
#Stablecoin #Crypto #Fed #GENIUSAct
#CoinMarketCapCompletesCoinglassAcquisition
$BCH $SOL $DOGE
101

·
--
Die Fed legt zwei Vorschläge für Emittenten von Stablecoins für Zahlungen unter dem GENIUS Act vor.
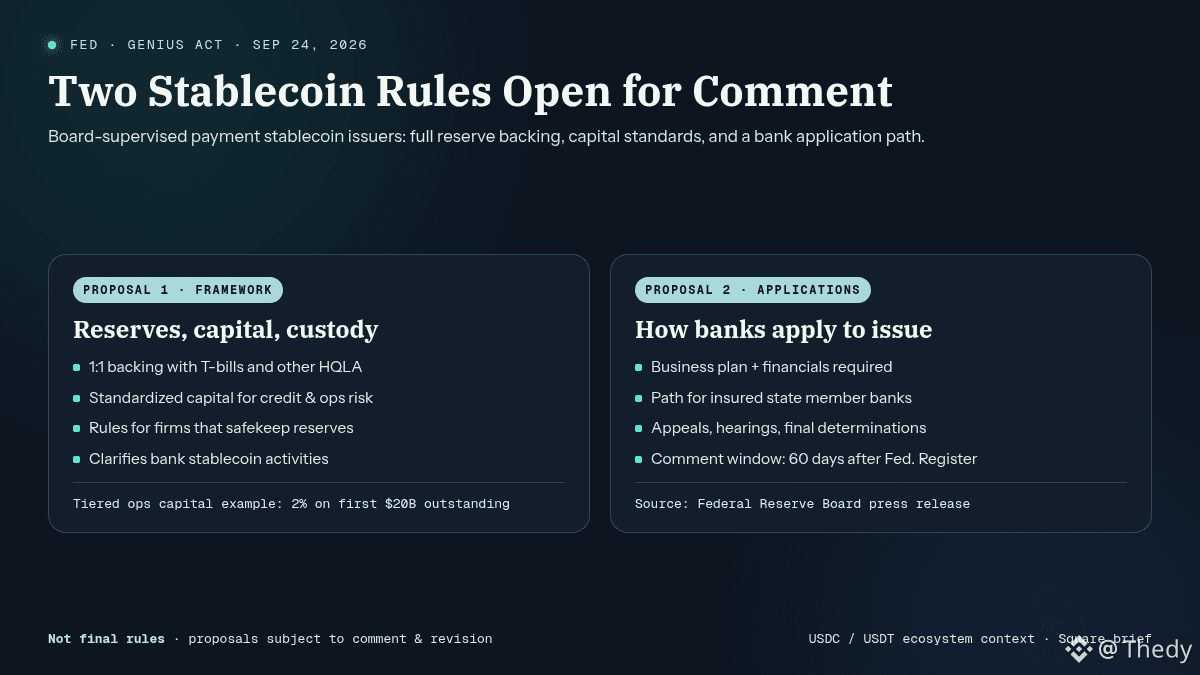
FAKTEN (Pressemitteilung des Federal Reserve Board, 24.09., 14:30 Uhr EDT):
• Vorschlag 1: 1:1-Reserven in T-Bills und anderen hochliquiden Vermögenswerten, standardisiertes Kapital (Kredit-/Operationsrisiken), Regeln für Verwahrer der Reserven sowie Klarstellung der bankfähigen Aktivitäten.
• Vorschlag 2: Antragssverfahren für beaufsichtigte Banken (Businessplan + Finanzinformationen) mit Stellungnahmen, Anhörungen und abschließenden Entscheidungen.
• Kommentierungsfenster: 60 Tage nach Veröffentlichung im Federal Register. Es handelt sich noch nicht um endgültige Regeln.
Einordnung (Interpretation, kein Rat):
Für $USDT / $USDC und jeden Emittenten, der unter die Aufsicht des Boards fällt, wird das Ops-Kapital an die Größe des Floats gekoppelt (Beispiel für eine in den Analysen zitierte Staffelung: 2 % auf die ersten 20 Mrd. $ an ausstehenden Beständen). Mehr Coins im Umlauf = höherer Kapitalaufwand, auch ohne Einnahmen außerhalb der Reserven. Die OCC verfolgt eine andere Logik (maßgeschneidertes Kapital + Liquidität = 12 Monate Ausgaben). Zwei Regulierer, zwei Kalibrierungen: Der Markt für US-Stables wird die Kommentare abwarten müssen.
Szenarien:
• A: Kommentare, die die Kapitalbänder lockern → bankartige Emittenten sind eher bereit, zu skalieren.
• B: strengeres Kalibrieren + verbleibende Divergenzen Fed/OCC → Reibung für neue Emittenten, längeres Status-quo für bereits bestehende Stables.
Welchen Teil verfolgen Sie eher: Reserven/Kapital oder das Antragsverfahren der Banken?
$USDT $USDC $BNB
#Stablecoins #GENIUSAct #Crypto
45
·
--
⚡ Die Fed schlägt neue Stablecoin-Regeln unter dem GENIUS-Gesetz vor
🇺🇸 Die Federal Reserve hat vorgeschlagene Regeln für von ihr beaufsichtigte Payment-Stablecoin-Emittenten unter dem GENIUS-Gesetz eingereicht.
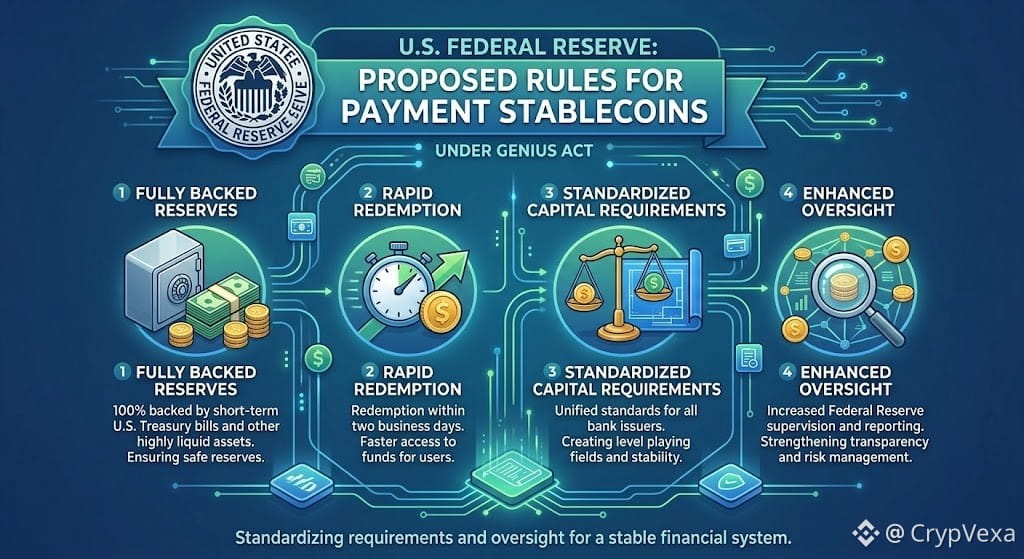
💵 Stablecoins müssten vollständig durch zugelassene Reservewerte abgesichert sein, darunter kurzfristige US-Staatsanleihen und andere hochwertige liquide Vermögenswerte.
⏱️ Der Vorschlag umfasst außerdem Standards für Rückkäufe innerhalb von zwei Geschäftstagen, Kapitalanforderungen, Risikokontrollen und eine größere Transparenz der Reserven.
🏦 Der Rahmen skizziert zudem, wie berechtigte Banken eine Genehmigung zur Ausgabe von Payment-Stablecoins beantragen könnten.
⚠️ Dies sind vorgeschlagene Regeln, keine endgültigen Vorschriften. Öffentliche Stellungnahmen sind für 60 Tage nach der Veröffentlichung im Federal Register möglich.
👀 Könnten strengere Reserve- und Rückkaufregeln das Vertrauen in regulierte Stablecoins beschleunigen?
#Stablecoins #GENIUSAct #FederalReserve #CryptoRegulation
1
55

#fedproposesrulesforbankissuedstablecoins
🚨 Die Federal Reserve stürzt den Plan für bankgestützte Stablecoins! 🚨
Ist das US-Bankensystem bereit, vollständig auf die Kette (On-chain) zu wechseln? Die Federal Reserve schlägt für die kommenden GENIUS-Gesetzgebung einen neuen Rahmen für Stablecoin-Zahlungen vor.
Hier ist die „Regel-Anleitung“:
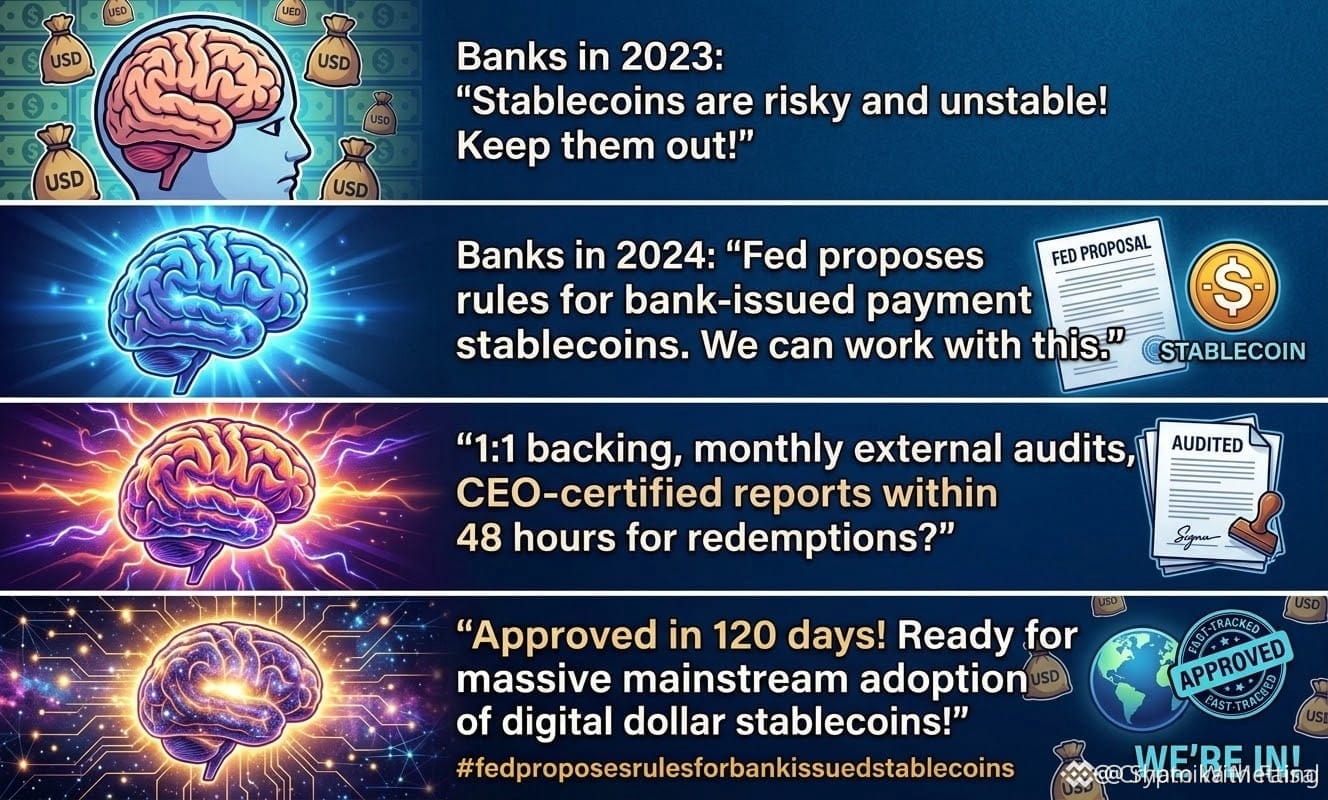
🔒 Strenge 1:1-Deckung: Jeder Token im Wert von 1 USD muss zu 100% durch Bargeld oder kurzfristige US-Staatsanleihen (≤93 Tage) oder versicherte Einlagen gedeckt sein.
💰 Kapitalpuffer: Emittenten müssen Rücklagen für operationelle Risiken halten (bis zu 2% je nach Handelsvolumen), um unerwartete Schocks abzufedern.
🔎 Geprüfte Berichte durch den CEO: Die monatlichen Reserve-Reports müssen von unabhängigen Wirtschaftsprüfern (CPAs) geprüft werden—und müssen persönlich vom CEO und dem CFO unterzeichnet werden.
🏦 Schnelle Spur für Banken: Legt fest, wie die Mitgliedsbanken der Bundesstaaten Filialen/Tochtergesellschaften für die Ausgabe von Währungen einrichten, wobei verlangt wird, dass die Federal Reserve ihre Entscheidung innerhalb von 120 Tagen trifft.
Dies ist die Brücke, die traditionelles Finanzwesen (TradFi) mit digitalen Assets verbindet, bevor 2027.
👇 Die große Frage: Werden die von Banken ausgegebenen Stablecoins zu einer echten Massenadoption führen, oder werden sie dezentrale Alternativen verdrängen?
Bitte folgen Sie uns
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
IrumOnChain:
This is exactly the bridge we've been waiting for.
Tight 1:1 backing + CEO-signed audits = trust that TradFi was missing.
I don't think bank stablecoins will kill decentralized alternatives, they will actually onboard the next 100M users who were scared of crypto. Once they are on-chain for dollars, BTC, BNB, SOL is just one click away.
Mass adoption starts here. I'm breaking this down daily on my profile.
1
10
12.5k
·
--
Bullisch
#FedProposesRulesForBankIssuedStablecoins
🏦 Die Fed schafft mit den Worten „vollständig gedeckt“ echte Regeln.
Am 24. September schlug die Federal Reserve im Rahmen des GENIUS-Gesetzes zwei Rahmenwerke für Zahlungsstablecoins vor.
Die Kernanforderung: Zugelassene Emittenten müssten ausstehende Stablecoins vollständig mit erlaubten Reservenachwerten absichern, darunter kurzfristige US-Staatsanleihen und andere qualifizierende liquide Vermögenswerte. Die Vorschläge führen außerdem Kapital- und Risikomanagementstandards ein sowie ein formales Genehmigungsverfahren für beaufsichtigte Banken, die Stablecoins ausgeben möchten.
Die Vorschläge liegen jetzt 60 Tage lang für öffentliche Stellungnahmen aus, bevor endgültige Regeln verabschiedet werden.
Für Krypto-Märkte könnte das die Stablecoin-Regulierung genauer festlegen, gleichzeitig aber die Compliance-Anforderungen für Emittenten erhöhen.
🤔 Werden strengere Regeln die Einführung von Stablecoins durch Institutionen beschleunigen – oder es für kleinere Emittenten schwerer machen, mitzuhalten?
TRADE $QNT $ONDO $XPL HERE
{spot}(XPLUSDT)
{spot}(ONDOUSDT)
{spot}(QNTUSDT)
#Stablecoins #GENIUSAct
#FedProposesRulesForBankIssuedStablecoins
🏦 Die Fed schafft mit den Worten „vollständig gedeckt“ echte Regeln.
Am 24. September schlug die Federal Reserve im Rahmen des GENIUS-Gesetzes zwei Rahmenwerke für Zahlungsstablecoins vor.
Die Kernanforderung: Zugelassene Emittenten müssten ausstehende Stablecoins vollständig mit erlaubten Reservenachwerten absichern, darunter kurzfristige US-Staatsanleihen und andere qualifizierende liquide Vermögenswerte. Die Vorschläge führen außerdem Kapital- und Risikomanagementstandards ein sowie ein formales Genehmigungsverfahren für beaufsichtigte Banken, die Stablecoins ausgeben möchten.
Die Vorschläge liegen jetzt 60 Tage lang für öffentliche Stellungnahmen aus, bevor endgültige Regeln verabschiedet werden.
Für Krypto-Märkte könnte das die Stablecoin-Regulierung genauer festlegen, gleichzeitig aber die Compliance-Anforderungen für Emittenten erhöhen.
🤔 Werden strengere Regeln die Einführung von Stablecoins durch Institutionen beschleunigen – oder es für kleinere Emittenten schwerer machen, mitzuhalten?
TRADE $QNT $ONDO $XPL HERE
#Stablecoins #GENIUSAct
1
63
#fedproposesrulesforbankissuedstablecoins
🚨 Fed legt den Bauplan für von Banken ausgegebene Stablecoins fest! 🚨
Ist das US-Bankensystem bereit, vollständig auf die On-Chain-Welt umzuschalten? Die Federal Reserve hat ihren neuen Rahmen für Zahlungss-„Stablecoins“ im Rahmen des kommenden GENIUS Act vorgeschlagen.
So sieht das Regelwerk aus:
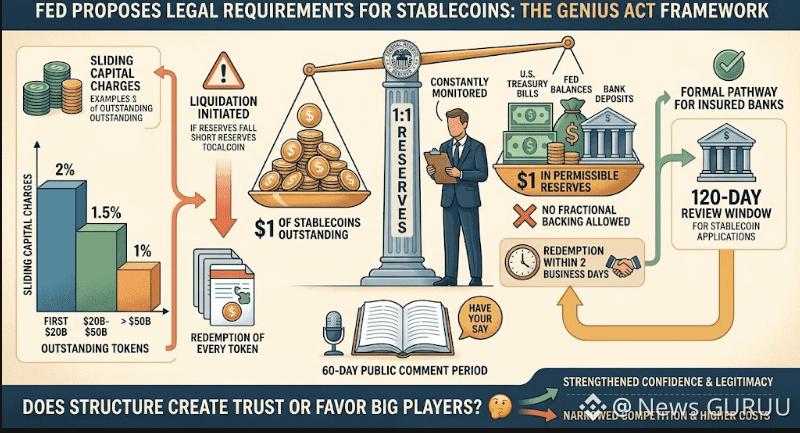
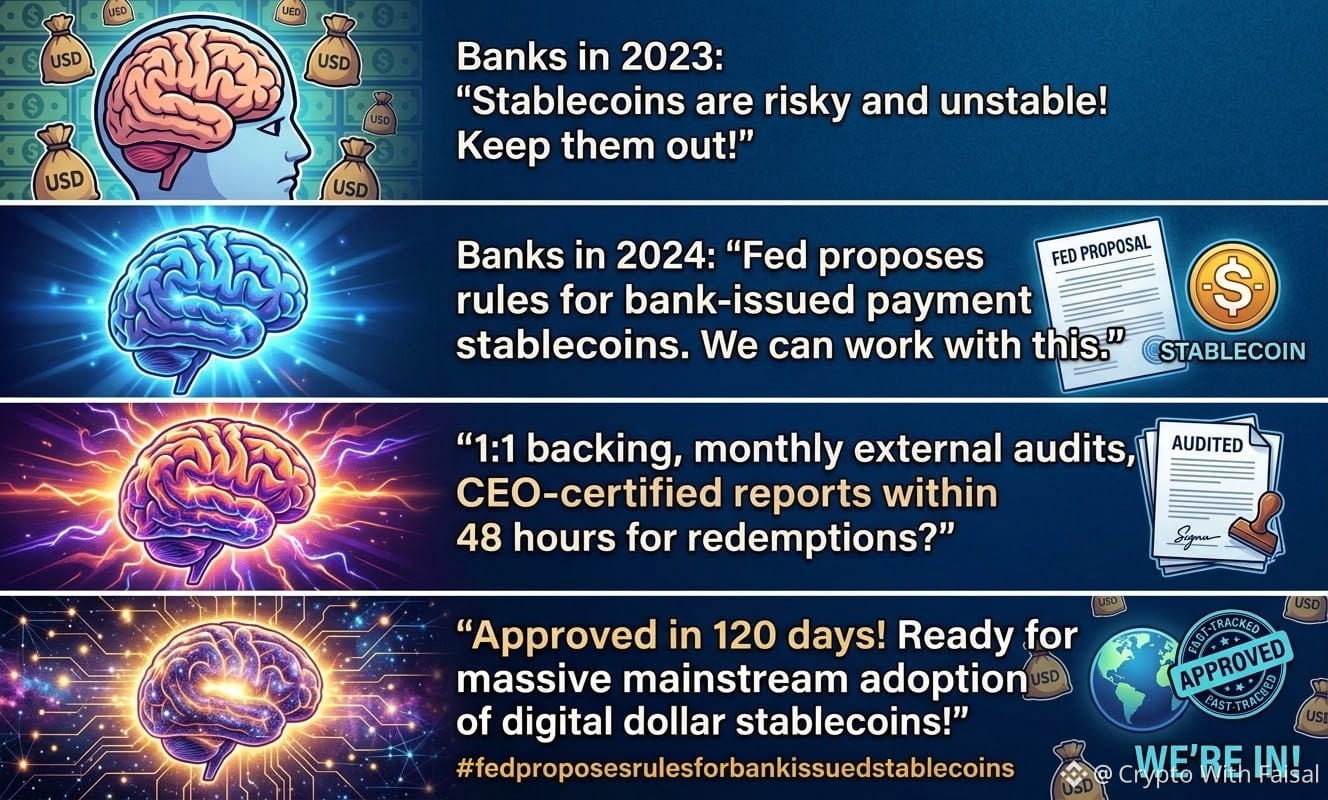
🔒 1:1 strikte Deckung: Jeder $1-Token muss zu 100% durch Bargeld, kurzfristige Treasuries (≤93 Tage) oder versicherte Einlagen gedeckt sein.
⏱️ 48-Stunden-Auszahlungen: Rücknahmeanträge müssen innerhalb von 2 Geschäftstagen erfüllt werden. Wenn die Rücklagen unter 1:1 fallen, greifen die Aufsichtsbehörden sofort ein, um Abhilfe oder Liquidation durchzusetzen.
💰 Kapitalpuffer: Emittenten müssen betriebliche-Risiko-Rücklagen halten (bis zu 2% je nach Umsatzvolumen), um unerwartete Schocks abzufedern.
🔎 CEO-zertifizierte Prüfungen: Monatliche Rücklagenberichte müssen von externen CPAs geprüft werden – und persönlich vom CEO & CFO unterzeichnet sein.
🏦 Bank-Schnellspur: Skizziert, wie staatlich zugelassene Mitgliedsbanken Emissions-Tochtergesellschaften einrichten können, wobei die Fed innerhalb von 120 Tagen entscheiden muss.
Dies ist die Brücke, die TradFi mit digitalen Assets verbindet – vorausblickend auf 2027.
👇 Große Frage: Werden von Banken ausgegebene Stablecoins die echte Massenakzeptanz vorantreiben – oder dezentrale Alternativen verdrängen? Hinterlasse deinen Standpunkt!
$BTC
{future}(BTCUSDT)
$BNB
{future}(BNBUSDT)
$SOL
{future}(SOLUSDT)
#Stablecoins #GENIUSAct #FedNews
#fedproposesrulesforbankissuedstablecoins
🚨 Fed legt den Bauplan für von Banken ausgegebene Stablecoins fest! 🚨
Ist das US-Bankensystem bereit, vollständig auf die On-Chain-Welt umzuschalten? Die Federal Reserve hat ihren neuen Rahmen für Zahlungss-„Stablecoins“ im Rahmen des kommenden GENIUS Act vorgeschlagen.
So sieht das Regelwerk aus:
🔒 1:1 strikte Deckung: Jeder $1-Token muss zu 100% durch Bargeld, kurzfristige Treasuries (≤93 Tage) oder versicherte Einlagen gedeckt sein.
⏱️ 48-Stunden-Auszahlungen: Rücknahmeanträge müssen innerhalb von 2 Geschäftstagen erfüllt werden. Wenn die Rücklagen unter 1:1 fallen, greifen die Aufsichtsbehörden sofort ein, um Abhilfe oder Liquidation durchzusetzen.
💰 Kapitalpuffer: Emittenten müssen betriebliche-Risiko-Rücklagen halten (bis zu 2% je nach Umsatzvolumen), um unerwartete Schocks abzufedern.
🔎 CEO-zertifizierte Prüfungen: Monatliche Rücklagenberichte müssen von externen CPAs geprüft werden – und persönlich vom CEO & CFO unterzeichnet sein.
🏦 Bank-Schnellspur: Skizziert, wie staatlich zugelassene Mitgliedsbanken Emissions-Tochtergesellschaften einrichten können, wobei die Fed innerhalb von 120 Tagen entscheiden muss.
Dies ist die Brücke, die TradFi mit digitalen Assets verbindet – vorausblickend auf 2027.
👇 Große Frage: Werden von Banken ausgegebene Stablecoins die echte Massenakzeptanz vorantreiben – oder dezentrale Alternativen verdrängen? Hinterlasse deinen Standpunkt!
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
2
250
·
--
Bullisch
#fedproposesrulesforbankissuedstablecoins
Fed schlägt Stablecoin-Regeln vor: Was sich für Banken ändern würde?
Am 24. September veröffentlichte die Federal Reserve zwei Vorschläge im Rahmen des GENIUS Act für Emittenten von Zahlungss tablecoins, die unter ihrer Aufsicht stehen.
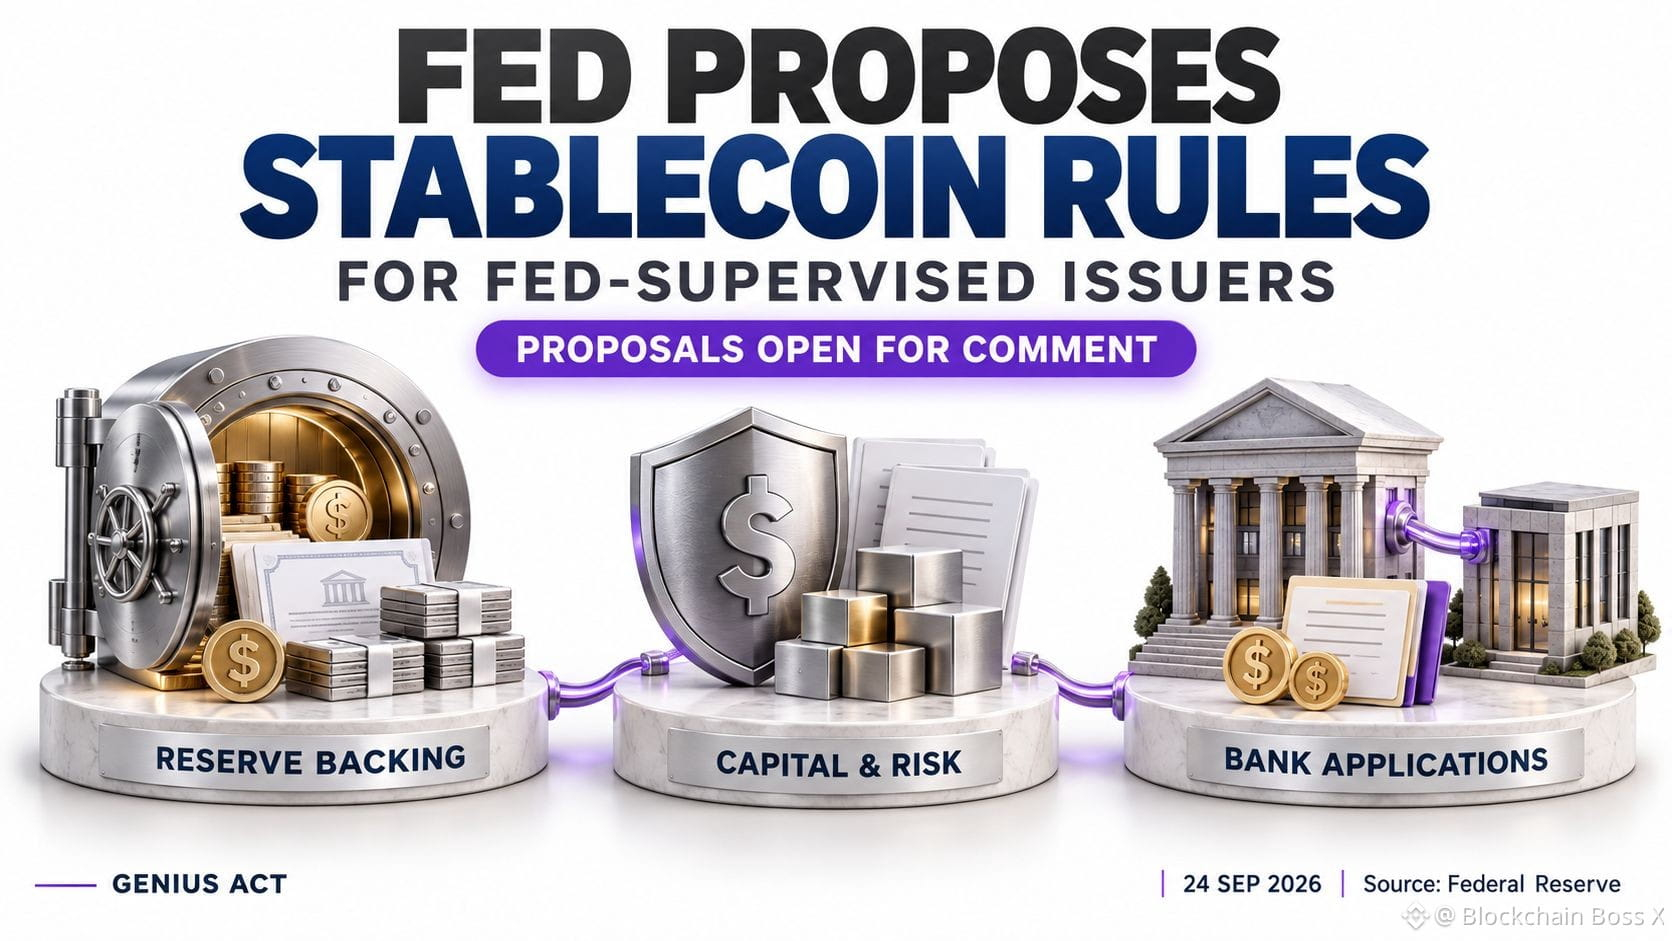
Der erste würde eine vollständige Deckung mit zulässigen liquiden Rücklagen verlangen, einschließlich kurzfristiger US-Treasury Bills. Außerdem werden Eigenkapitalanforderungen, Standards für Risikomanagement und Regeln zum Schutz der Rücklagenwerte dargelegt.
Der zweite würde ein Antragsverfahren festlegen, damit beaufsichtigte Banken die Genehmigung für Tochtergesellschaften beantragen können, die Stablecoins ausgeben, einschließlich der Einreichung von Geschäftsplänen und Finanzinformationen.
Dabei handelt es sich weiterhin um Vorschläge. Öffentliche Stellungnahmen sind 60 Tage nach der Veröffentlichung im Federal Register fällig.
Mein Fazit: Ein klarerer Genehmigungsprozess könnte Banken helfen, Stablecoin-Dienste mit größerer Sicherheit zu planen. Gleichzeitig würden jedoch Rücklagen- und Kapitalanforderungen auch die Betriebskosten, die Produktpreisgestaltung und die Frage beeinflussen, welche Institutionen die Ausgabe kommerziell als lohnend erachten.
Für Nutzer ist der praktische Maßstab eine zuverlässige Rückgabe: Bekommen sie ihr Geld zügig zurück – auch in Markttstress? Gouverneur Michael Barr betonte in seiner Antwort auf die Vorschläge genau diese Sorge.
Ich würde die endgültigen Rückgabeschutzmaßnahmen, Offenlegungen der Rücklagen und die tatsächlichen Bank-Starts beobachten. Klare Regeln könnten die Einführung unterstützen, während die Nutzung im Zahlungsverkehr, Gebühren und das Kundenerlebnis zeigen würden, ob diese Angebote praktische Verbesserungen liefern.
Würden Sie einen Stablecoin wählen, der von einer Bank ausgegeben wird – basierend auf dem Ruf des Emittenten – oder wären Rückgabebedingungen und Gebühren wichtiger?
#FedProposesRulesForBankIssuedStablecoins #Stablecoins #GENIUSAct
$BTC $ETH $BNB
{future}(BNBUSDT)
{future}(ETHUSDT)
{future}(BTCUSDT)
#fedproposesrulesforbankissuedstablecoins
Fed schlägt Stablecoin-Regeln vor: Was sich für Banken ändern würde?
Am 24. September veröffentlichte die Federal Reserve zwei Vorschläge im Rahmen des GENIUS Act für Emittenten von Zahlungss tablecoins, die unter ihrer Aufsicht stehen.
Der erste würde eine vollständige Deckung mit zulässigen liquiden Rücklagen verlangen, einschließlich kurzfristiger US-Treasury Bills. Außerdem werden Eigenkapitalanforderungen, Standards für Risikomanagement und Regeln zum Schutz der Rücklagenwerte dargelegt.
Der zweite würde ein Antragsverfahren festlegen, damit beaufsichtigte Banken die Genehmigung für Tochtergesellschaften beantragen können, die Stablecoins ausgeben, einschließlich der Einreichung von Geschäftsplänen und Finanzinformationen.
Dabei handelt es sich weiterhin um Vorschläge. Öffentliche Stellungnahmen sind 60 Tage nach der Veröffentlichung im Federal Register fällig.
Mein Fazit: Ein klarerer Genehmigungsprozess könnte Banken helfen, Stablecoin-Dienste mit größerer Sicherheit zu planen. Gleichzeitig würden jedoch Rücklagen- und Kapitalanforderungen auch die Betriebskosten, die Produktpreisgestaltung und die Frage beeinflussen, welche Institutionen die Ausgabe kommerziell als lohnend erachten.
Für Nutzer ist der praktische Maßstab eine zuverlässige Rückgabe: Bekommen sie ihr Geld zügig zurück – auch in Markttstress? Gouverneur Michael Barr betonte in seiner Antwort auf die Vorschläge genau diese Sorge.
Ich würde die endgültigen Rückgabeschutzmaßnahmen, Offenlegungen der Rücklagen und die tatsächlichen Bank-Starts beobachten. Klare Regeln könnten die Einführung unterstützen, während die Nutzung im Zahlungsverkehr, Gebühren und das Kundenerlebnis zeigen würden, ob diese Angebote praktische Verbesserungen liefern.
Würden Sie einen Stablecoin wählen, der von einer Bank ausgegeben wird – basierend auf dem Ruf des Emittenten – oder wären Rückgabebedingungen und Gebühren wichtiger?
#FedProposesRulesForBankIssuedStablecoins #Stablecoins #GENIUSAct
$BTC $ETH $BNB
2
1.8k
·
--
Bullisch
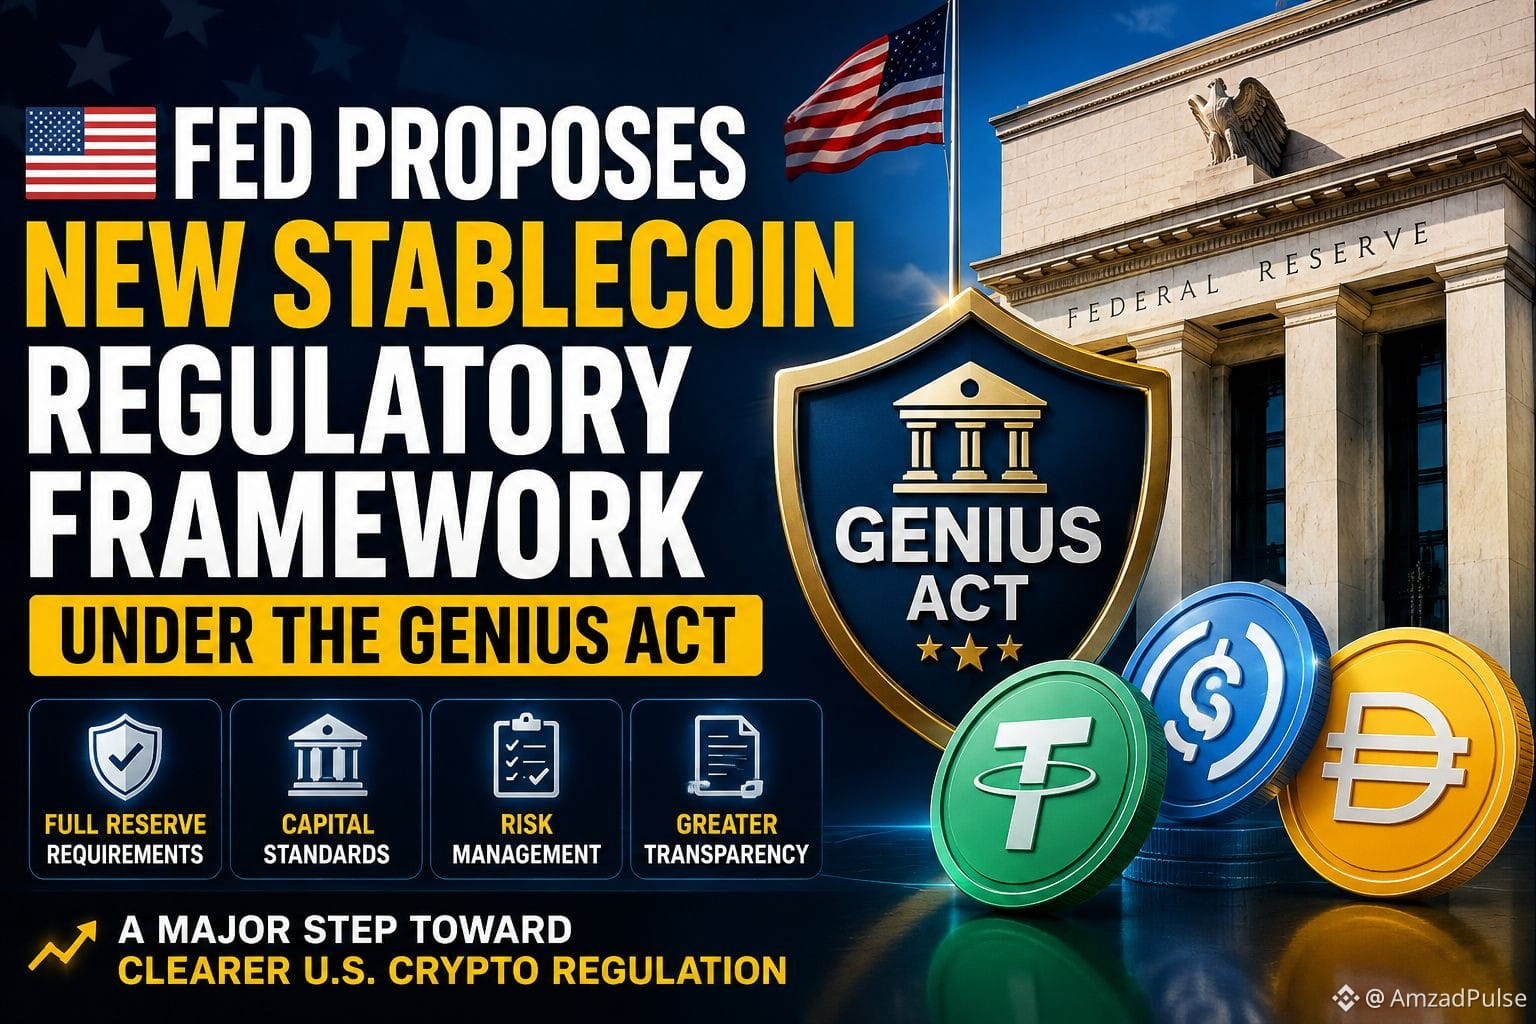
🇺🇸 DIE FED SCHLÄGT NEUEN STABLECOIN-REGELUNGSRAHMEN IM RAHMEN DES GENIUS ACT VOR
Der neue Rahmen könnte strengere Anforderungen an Reserven, Kapital und Risikomanagement einführen – ein weiterer großer Schritt hin zu klareren US-Kryptoregeln. 🚀
#Crypto #stablecoin #GENIUSAct
{spot}(USDCUSDT)
🇺🇸 DIE FED SCHLÄGT NEUEN STABLECOIN-REGELUNGSRAHMEN IM RAHMEN DES GENIUS ACT VOR
Der neue Rahmen könnte strengere Anforderungen an Reserven, Kapital und Risikomanagement einführen – ein weiterer großer Schritt hin zu klareren US-Kryptoregeln. 🚀
#Crypto #stablecoin #GENIUSAct
Der neue Rahmen könnte strengere Anforderungen an Reserven, Kapital und Risikomanagement einführen – ein weiterer großer Schritt hin zu klareren US-Kryptoregeln. 🚀
#Crypto #stablecoin #GENIUSAct
59

Die Fed schlägt strenge Kapital- und Rücknahmeregeln für Stablecoin-Emittenten im Rahmen des GENIUS-Gesetzes vor, um Transparenz und Marktstabilität zu verbessern.
#StablecoinRegulation #GENIUSAct
Die Fed schlägt strenge Kapital- und Rücknahmeregeln für Stablecoin-Emittenten im Rahmen des GENIUS-Gesetzes vor, um Transparenz und Marktstabilität zu verbessern.
#StablecoinRegulation #GENIUSAct
#StablecoinRegulation #GENIUSAct
3
·
--
⏳ Kritischer Moment für die Regulierung von Stablecoins:
Der vorgeschlagene U.S. GENIUS Act tritt in eine 60‑tägige Phase für öffentliche Kommentare ein.
Aufsichtsbehörden sammeln praxisnahe Rückmeldungen zu Lizenzierung, Reserven & AML für institutionelle Stablecoins.
📢 Branchen-Builder: Verschlaft dieses Zeitfenster nicht. Reicht eure öffentlichen Kommentare ein.
Wie ist eure Haltung? Kommentiert unten 👇
#GENIUSAct #AnubisChain
68
·
--
Artikel
☀️ GENIUS ACT IM EINSATZ: DIE NEUEN REGELN, DIE DIE STABLECOINS FÜR IMMER VERÄNDERN🔥 DAS GESETZ, DAS DIE SPIELREGELN FÜR STABLECOINS GEÄNDERT HAT
Am 18. Juli 2025 unterzeichnete Präsident Donald Trump das GENIUS-Gesetz, die erste bundesweite Gesetzgebung der USA zu digitalen Vermögenswerten. Ein Jahr später, am 17. August 2026, veröffentlichte das US-Finanzministerium seinen ersten Entwurf einer Verordnung zur Umsetzung des Gesetzes und eröffnete damit eine 60-tägige Phase für öffentliche Stellungnahmen. Der Stablecoin-Markt übersteigt bereits 308 Milliarden US-Dollar, und dieses Gesetz wird festlegen, wie die digitalen Dollar in den kommenden Jahren ausgegeben, verwahrt und genutzt werden.
☀️ GENIUS ACT IM EINSATZ: DIE NEUEN REGELN, DIE DIE STABLECOINS FÜR IMMER VERÄNDERN
🔥 DAS GESETZ, DAS DIE SPIELREGELN FÜR STABLECOINS GEÄNDERT HAT
Am 18. Juli 2025 unterzeichnete Präsident Donald Trump das GENIUS-Gesetz, die erste bundesweite Gesetzgebung der USA zu digitalen Vermögenswerten. Ein Jahr später, am 17. August 2026, veröffentlichte das US-Finanzministerium seinen ersten Entwurf einer Verordnung zur Umsetzung des Gesetzes und eröffnete damit eine 60-tägige Phase für öffentliche Stellungnahmen. Der Stablecoin-Markt übersteigt bereits 308 Milliarden US-Dollar, und dieses Gesetz wird festlegen, wie die digitalen Dollar in den kommenden Jahren ausgegeben, verwahrt und genutzt werden.
Am 18. Juli 2025 unterzeichnete Präsident Donald Trump das GENIUS-Gesetz, die erste bundesweite Gesetzgebung der USA zu digitalen Vermögenswerten. Ein Jahr später, am 17. August 2026, veröffentlichte das US-Finanzministerium seinen ersten Entwurf einer Verordnung zur Umsetzung des Gesetzes und eröffnete damit eine 60-tägige Phase für öffentliche Stellungnahmen. Der Stablecoin-Markt übersteigt bereits 308 Milliarden US-Dollar, und dieses Gesetz wird festlegen, wie die digitalen Dollar in den kommenden Jahren ausgegeben, verwahrt und genutzt werden.
1
1
107
·
--
Viele Menschen halten Stablecoins, doch kaum jemand denkt an eine entscheidende Frage: Wer garantiert eigentlich deine „Stabilität“? Der GENIUS Act (US-Gesetz zur Regulierung von Zahlungssablecoins) wurde 2025 unterzeichnet und tritt am 18. Januar 2027 offiziell in Kraft. Dieses Gesetz setzt erstmals auf Bundesebene Regeln für Stablecoins – und macht zugleich Schutz und Risiken klar. 5 Schlüsselfakten: 1. Emissionsschwellen werden enger gezogen. Ab Januar 2027 dürfen in den USA nur Emittenten mit bundes- oder landesrechtlicher Zulassung Payment-Stablecoins ausgeben. Unlizenzierte Projekte dürfen dem US-Publikum ab Juli 2028 nicht mehr über Plattformen angeboten werden. 2. Reservenanforderungen sind eindeutig. Das Gesetz schreibt eine 1:1-Deckung (in USD oder hochliquiden Vermögenswerten wie kurzfristigen US-Staatsanleihen) vor und verlangt monatliche, öffentliche Offenlegung der Reservestruktur. Emittenten mit einer Marktkapitalisierung von über 50 Mrd. US-Dollar müssen zudem einen jährlichen Audit akzeptieren. 3. Rechtliche Einordnung: Stablecoins sind keine Wertpapiere, keine Waren und kein gesetzliches Zahlungsmittel. Das bedeutet, dass sie weder vom FDIC-Einlagensicherungsschutz profitieren noch unter klassische Schutzrahmen für Wertpapi ers Anleger fallen. 4. KYC wird umgesetzt. Im Juni 2026 veröffentlichen FinCEN in Zusammenarbeit mit dem OCC, der FDIC und weiteren Institutionen einen Entwurf für Regeln. Darin wird verlangt, dass alle zugelassenen Emittenten Verfahren zur Kundenerkennung einrichten, Identitätsinformationen erheben und diese 5 Jahre lang aufbewahren. 5. Begrenzter, aber vorhandener Insolvenzschutz. In einer Insolvenz des Emittenten haben Stablecoin-Inhaber einen Vorrang bei der Befriedigung aus den Reservvermögenswerten. Die Brookings Institution weist jedoch darauf hin: Ohne Bundesversicherung und ohne Unterstützung des letzten Kreditgebers tragen die Inhaber weiterhin das operative Risiko (Betrug, Hackerangriffe, Verlust privater Schlüssel). Kurz gesagt: Der GENIUS Act zieht klare Compliance-Grenzen für Stablecoins – aber „Compliance“ ist nicht gleich „Null Risiko“. Die Frage, die du dir zuerst stellen solltest: Hat der Emittent deines Stablecoins bereits eine Lizenz beantragt? Das ist wichtiger als jede Kursbewegung. $USDC #GENIUSAct #Stablecoin-Regulierung
Viele Menschen halten Stablecoins, doch kaum jemand denkt an eine entscheidende Frage: Wer garantiert eigentlich deine „Stabilität“? Der GENIUS Act (US-Gesetz zur Regulierung von Zahlungssablecoins) wurde 2025 unterzeichnet und tritt am 18. Januar 2027 offiziell in Kraft. Dieses Gesetz setzt erstmals auf Bundesebene Regeln für Stablecoins – und macht zugleich Schutz und Risiken klar. 5 Schlüsselfakten: 1. Emissionsschwellen werden enger gezogen. Ab Januar 2027 dürfen in den USA nur Emittenten mit bundes- oder landesrechtlicher Zulassung Payment-Stablecoins ausgeben. Unlizenzierte Projekte dürfen dem US-Publikum ab Juli 2028 nicht mehr über Plattformen angeboten werden. 2. Reservenanforderungen sind eindeutig. Das Gesetz schreibt eine 1:1-Deckung (in USD oder hochliquiden Vermögenswerten wie kurzfristigen US-Staatsanleihen) vor und verlangt monatliche, öffentliche Offenlegung der Reservestruktur. Emittenten mit einer Marktkapitalisierung von über 50 Mrd. US-Dollar müssen zudem einen jährlichen Audit akzeptieren. 3. Rechtliche Einordnung: Stablecoins sind keine Wertpapiere, keine Waren und kein gesetzliches Zahlungsmittel. Das bedeutet, dass sie weder vom FDIC-Einlagensicherungsschutz profitieren noch unter klassische Schutzrahmen für Wertpapi ers Anleger fallen. 4. KYC wird umgesetzt. Im Juni 2026 veröffentlichen FinCEN in Zusammenarbeit mit dem OCC, der FDIC und weiteren Institutionen einen Entwurf für Regeln. Darin wird verlangt, dass alle zugelassenen Emittenten Verfahren zur Kundenerkennung einrichten, Identitätsinformationen erheben und diese 5 Jahre lang aufbewahren. 5. Begrenzter, aber vorhandener Insolvenzschutz. In einer Insolvenz des Emittenten haben Stablecoin-Inhaber einen Vorrang bei der Befriedigung aus den Reservvermögenswerten. Die Brookings Institution weist jedoch darauf hin: Ohne Bundesversicherung und ohne Unterstützung des letzten Kreditgebers tragen die Inhaber weiterhin das operative Risiko (Betrug, Hackerangriffe, Verlust privater Schlüssel). Kurz gesagt: Der GENIUS Act zieht klare Compliance-Grenzen für Stablecoins – aber „Compliance“ ist nicht gleich „Null Risiko“. Die Frage, die du dir zuerst stellen solltest: Hat der Emittent deines Stablecoins bereits eine Lizenz beantragt? Das ist wichtiger als jede Kursbewegung. $USDC #GENIUSAct #Stablecoin-Regulierung
79
·
--
GENIUS-Gesetz: Aktionsregeln erhalten Unterstützung aus der Krypto-Industrie
Der Blockchain-Verband unterstützt die vorgeschlagenen Treasury-Regeln im Zusammenhang mit dem GENIUS-Gesetz und fordert zugleich klarere Anforderungen zur Kundenidentifizierung und zu Stablecoin-Transaktionen.
#GENIUSAct #Stablecoin s #CryptoRegulation #USDC #CryptoNews
Der Blockchain-Verband unterstützt die vorgeschlagenen Treasury-Regeln im Zusammenhang mit dem GENIUS-Gesetz und fordert zugleich klarere Anforderungen zur Kundenidentifizierung und zu Stablecoin-Transaktionen.
#GENIUSAct #Stablecoin s #CryptoRegulation #USDC #CryptoNews
1
9
·
--
🔥 **BREAKING: Das Stablecoin-Spiel hat sich FÜR IMMER verändert!** 🚨
Fidelity wirft der Krypto-Industrie einen massiven Rettungsanker zu und startet einen exklusiven Government Money Market Fund, der speziell für Stablecoin-Emittenten entwickelt wurde. Das ist nicht nur ein neues Produkt – es ist eine Compliance-Macht, die dafür konzipiert ist, Reservevermögen unter dem **GENIUS Act** zu beherbergen.
Dieser Schritt schließt die Lücke zwischen traditioneller Hochfinanz-Sicherheit und der blitzschnellen Welt der digitalen Vermögenswerte. Durch die Bereitstellung eines regulatorischen Zuhauses für Reserven institutionalisiert Fidelity offiziell Stablecoins und ebnet den Weg für massive Markterweiterungen. 🚀
**Die Ära des "Wilden Westens" im Krypto-Banking ist offiziell vorbei.** Die Giganten sind angekommen, um den Raum zu legitimieren. 💼💎
#Fidelity #Stablecoins #Krypto #Finanzen #GENIUSAct #Web3 #Bitcoin #Investing #BreakingNews
$RE $SYN $ZEREBRO
2
159
·
--
Das US-Finanzministerium FinCEN hat gemeinsam mit den fünf großen Aufsichtsbehörden OCC, Fed, FDIC und NCUA einen Vorschlag erarbeitet – Stablecoin-Emittenten werden als "Finanzinstitute" eingestuft und unterliegen dem Bank Secrecy Act (BSA), müssen KYC/AML-Kundenidentifikationsverfahren (CIP) durchführen.
Dies ist die Umsetzung der GENIUS Act (Stablecoin-Gesetz) und bedeutet:
1. Stablecoin-Emittenten wie USDT/USDC unterliegen nun offiziell bankähnlicher Regulierung.
2. Es muss ein vollständiges Kundenidentifikationssystem (CIP) etabliert werden.
3. Die Compliance-Kosten steigen erheblich, kleine Spieler scheiden aus.
Die regulatorischen Maßnahmen – sind sie ein Bullish oder Bearish für die führenden Stablecoins? Diskutiert im Kommentarbereich.
#稳定币监管 #GENIUSAct
1
34

GENIUS Act ist seit 1 Jahr in Kraft: Krypto-Status
- Der GENIUS Act, eine Regelung mit Fokus auf Stablecoins, wurde vor einem Jahr in Kraft gesetzt
- Diese Regelung kann die Entwicklung und die Darstellung des Stablecoin-Marktes beeinflussen
- Eröffnet Chancen für Blockchain-Projekte im Zusammenhang mit Krypto-Stabilität
#BinanceSquare #CryptoNews #GENIUSAct #Stablecoins
$btc $eth
#vlikevn Titanbot
Quelle: CoinDesk
1
110
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#AnthropicIPOProspectusCouldValueItOver$2T
201 Aufrufe
23 Kommentare
2
#HackersDrainOver12.4MXRPFromDCENTWallets
2,121 Aufrufe
84 Kommentare
3
#SECSaysDecentralizedTokenBuybacksNotInvestmentContracts
44 Aufrufe
4 Kommentare
4
#UKFCAWinsCourtOrderToRecover851400Pounds
55,726 Aufrufe
996 Kommentare
5
#ChainlinkLaunchesCCIP2WithEnterpriseVerification
65,467 Aufrufe
1,135 Kommentare
6
#GoldFallsTo$4144
21,662 Aufrufe
180 Kommentare
7
#QNTFallsOver40%FromMorningHigh
115,000 Aufrufe
1,515 Kommentare
8
#USDTAdds845900HoldersInPast7Days
32,824 Aufrufe
570 Kommentare
9
#KospiFalls2.7%SamsungSKHynixDropOver5%
43,258 Aufrufe
680 Kommentare
10
#BitgetCEOConfirms$388MStolenInHack
6,155 Aufrufe
45 Kommentare