

#backtesting
backtesting
27,362 Aufrufe
231 Kommentare
Hot
Zuletzt
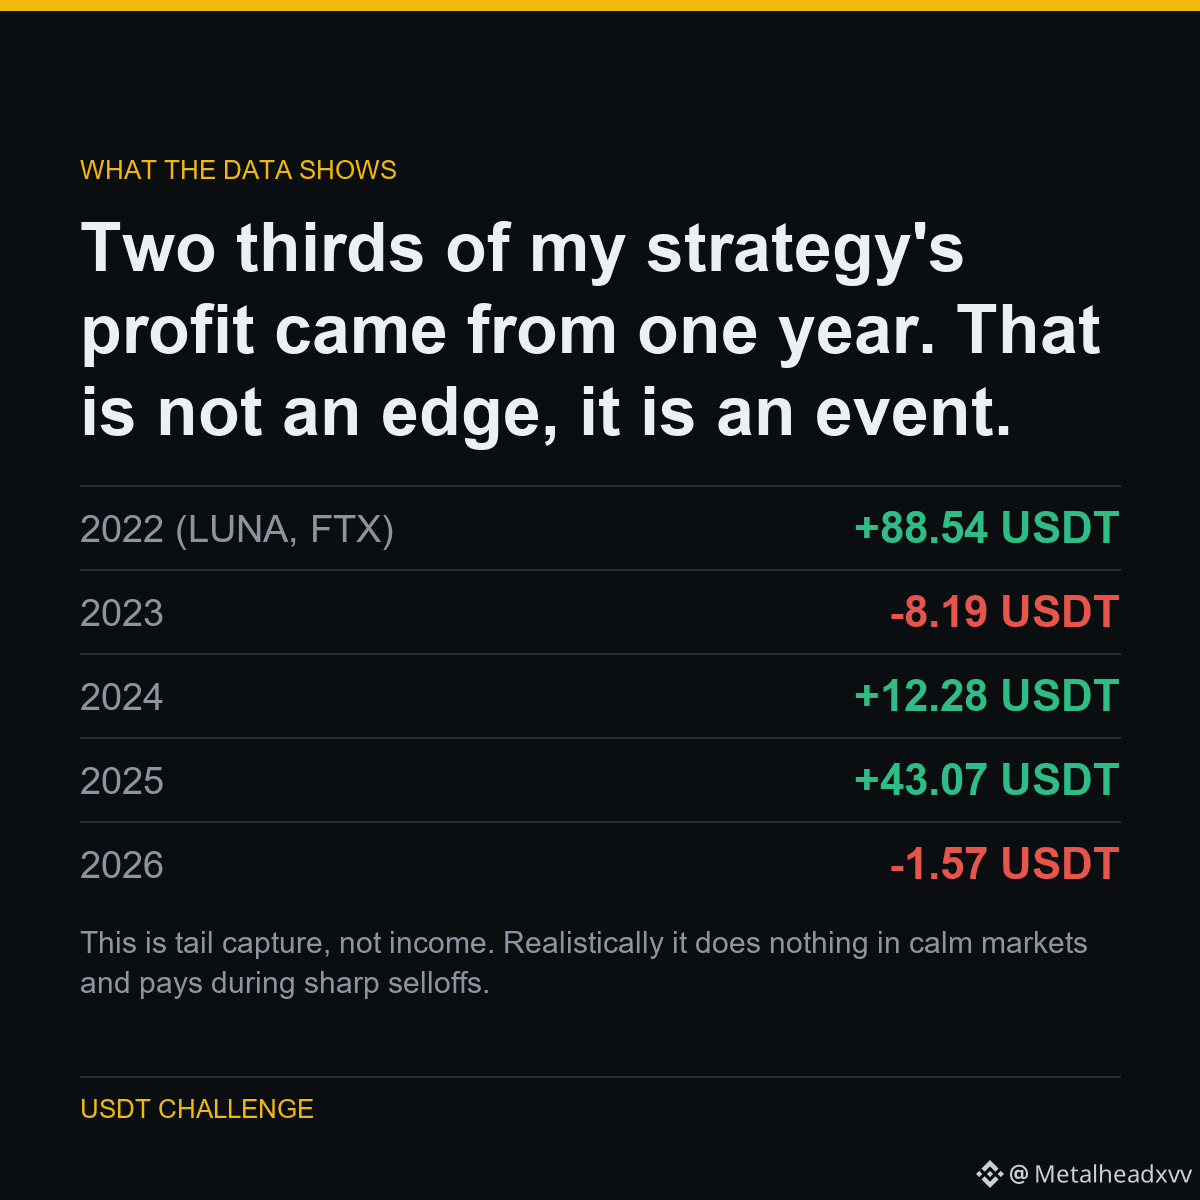
Dies ist Tail-Capture, kein Einkommen. Realistisch betrachtet macht es in ruhigen Märkten nichts und zahlt sich während scharfer Verkäufe aus. Zu erwarten, dass es jeden Monat etwas erwirtschaftet, bringt Leute dazu, eine Strategie genau dann zu beenden, bevor sie funktioniert.
Hier ist, woher das kam.
Zwei Drittel des Gewinns meiner Strategie kamen aus einem Jahr. Das ist kein Vorteil, das ist ein Ereignis.
Die Schlagzeilenzahl war +134,12 USDT aus Short-Breakouts. Dann habe ich sie nach Jahren aufgeteilt.
2022 – das Jahr des LUNA-Zusammenbruchs und des FTX-Versagens – brachte 88,54 davon. Nimmt man dieses Jahr heraus, lieferten vier Jahre Trading 45,59 USDT, der Großteil davon aus 2025.
2026 bisher ist unverändert.
Teil eines öffentlichen Experiments: 5.063 USDT zu 1.000.000 USDT, jedes Ergebnis wird veröffentlicht – einschließlich derer, die mich schlecht aussehen lassen.
Lauf auf $BTC $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
21
WIE ICH ES GETESTET HABE
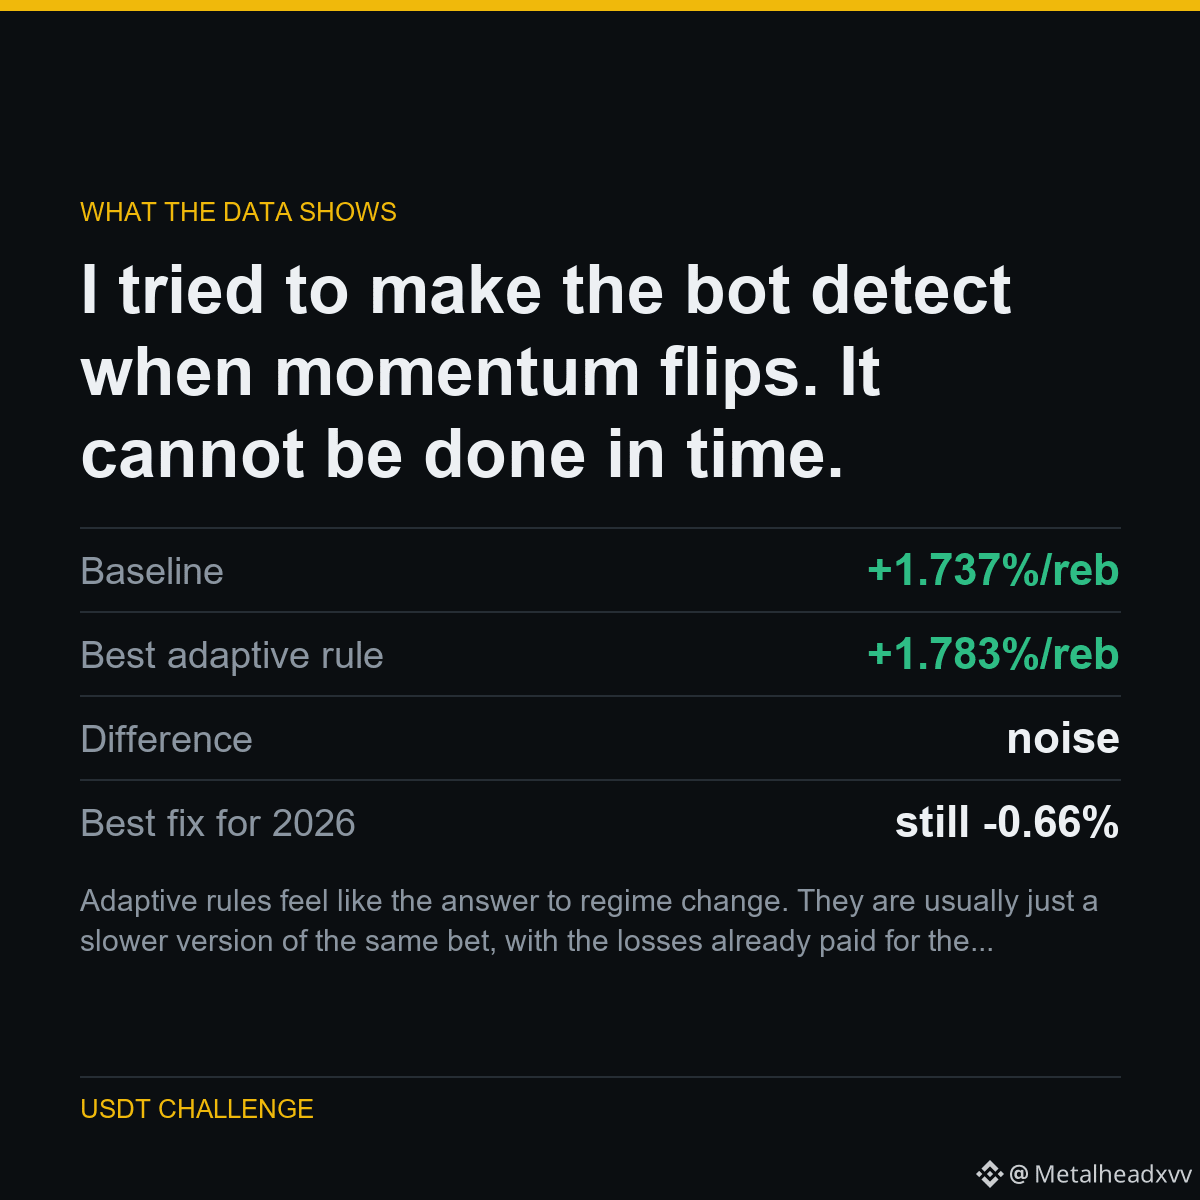
Der Momentum-Wechsel fand 2026 statt. Die naheliegende Lösung: die aktuelle Performance beobachten und zur entgegengesetzten Regel wechseln, wenn Momentum nicht mehr zahlt.
Ich habe das über sechs verschiedene Lookback-Zeiträume hinweg getestet. Der beste lieferte +1,783% pro Rebalance gegenüber einer +1,737% Baseline – ein Unterschied, der von Rauschen nicht zu unterscheiden ist. Alle anderen Zeitfenster waren schlechter. Keines hat 2026 repariert.
Der Grund ist einfach: Wenn dir die nachlaufende Performance verrät, dass sich das Regime geändert hat, hast du die Verluste, die dieses Signal verursacht haben, bereits mitgenommen.
DIE ZAHLEN
Baseline: +1,737%/Reb
Beste adaptive Regel: +1,783%/Reb
Differenz: Rauschen
Beste Lösung für 2026: immer noch -0,66%
Adaptive Regeln fühlen sich wie die Antwort auf einen Regimewechsel an. In der Praxis sind sie meist nur eine langsamere Version derselben Wette – wobei die Verluste bereits für das Signal bezahlt wurden.
Teil eines öffentlichen Experiments: 5.063 USDT auf 1.000.000 USDT, jedes Ergebnis veröffentlicht – einschließlich derjenigen, die mich schlecht dastehen lassen.
Lauf auf $SOL $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
34
WIE ICH ES GETESTET HABE
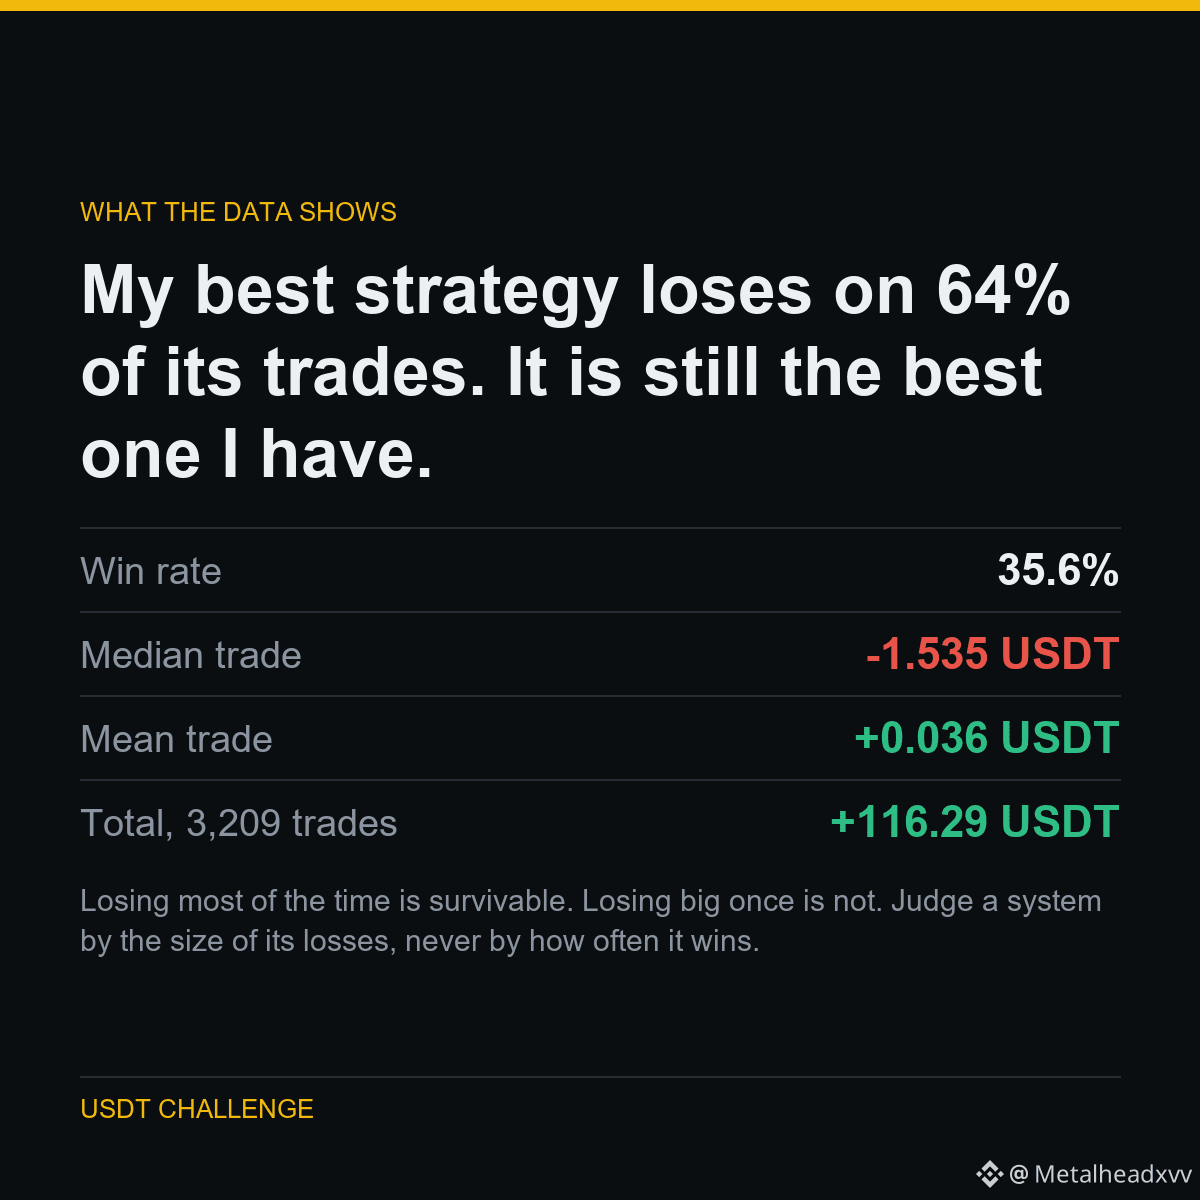
Der typische Handel in diesem System verliert 1.535 USDT. Fast zwei von drei Trades sind Verlierer.
Trotzdem ist es profitabel, weil die Gewinner viel größer sind als die Verlierer. Der durchschnittliche Trade ist positiv, während der Median klar negativ ist.
Es hat außerdem eine gegensätzliche Form zu dem von mir getesteten Martingale: Dieses gewann in 96% der Fälle und verlor dennoch 519,83 USDT.
DIE ZAHLEN
Gewinnquote: 35,6%
Median-Trade: -1.535 USDT
Durchschnittlicher Trade: +0,036 USDT
Insgesamt, 3.209 Trades: +116,29 USDT
Die meiste Zeit zu verlieren ist überlebbar. Einmal groß zu verlieren ist es nicht. Beurteile ein System nach der Größe seiner Verluste, nie danach, wie oft es gewinnt.
Teil eines öffentlichen Experiments: 5.063 USDT zu 1.000.000 USDT, jedes Ergebnis wird veröffentlicht – einschließlich derjenigen, die mich schlecht aussehen lassen.
Läuft auf $BTC $XRP $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
49
WIE ICH ES GETESTET HABE
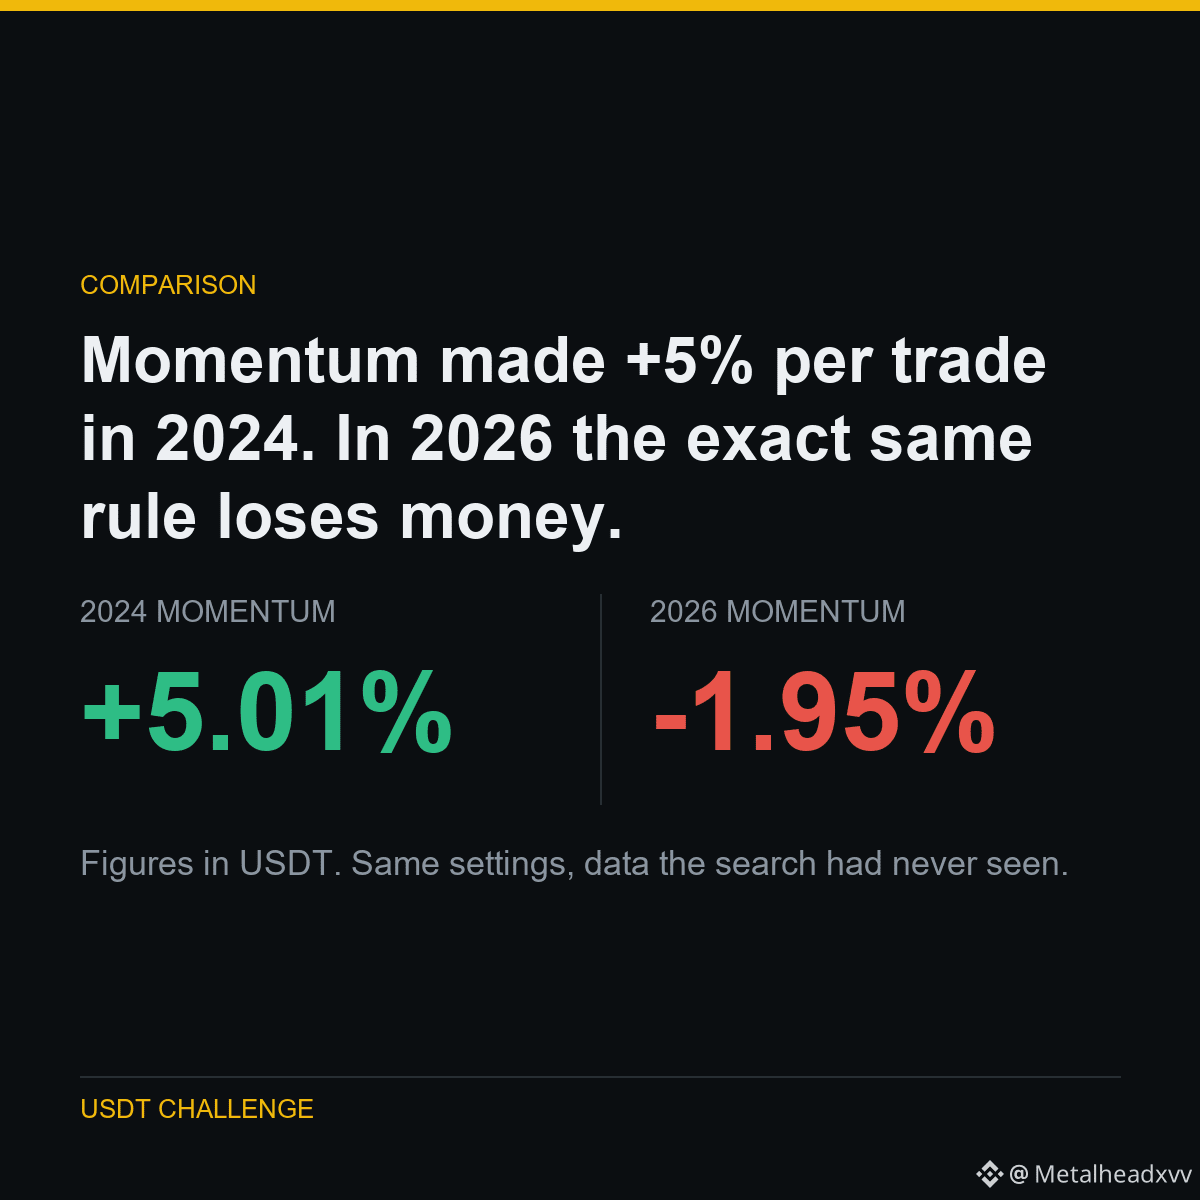
Gleicher Kosmos, gleiche Rangierungsregel, gleiche Haltedauer, fünf verschiedene Jahre.
2024 und 2025 haben die ganze Strategie getragen. 2026 ist das schlechteste Jahr der fünf – eine 25%-Gewinnrate über ungefähr neun Monate.
Das Kaufen der stärksten Coins und das Shorten der schwächsten funktioniert dieses Jahr nicht mehr. Das Gegenteil hätte +1,47% pro Rebalancing bei einer 69%-Gewinnrate gebracht.
DIE ZAHLEN
2022: +0,510%
2023: -0,323%
2024: +5,008%
2025: +3,900%
2026 YTD: -1,950%
Eine Strategie ist keine Tatsache über Märkte, sondern eine Tatsache über einen Zeitraum. Jeder, der dir ein Backtest ohne Aufschlüsselung nach Jahren zeigt, versteckt die Jahre, die nicht funktioniert haben.
Teil eines öffentlichen Experiments: 5.063 USDT zu 1.000.000 USDT, jedes Ergebnis veröffentlicht – einschließlich derer, die mich schlecht aussehen lassen.
Laufen auf $SOL $BTC $ETH
#Binance #Futures #Backtesting #TradingBot #CryptoData
9
Wenn man hart genug durch zufällige Daten sucht, wird man immer einen Gewinner finden. Der Out-of-Sample-Test ist das Einzige, das dir sagt, ob du einen echten Vorteil gefunden hast oder nur Rauschen, das ein Kostüm trägt.
Hier ist, was das geliefert hat.
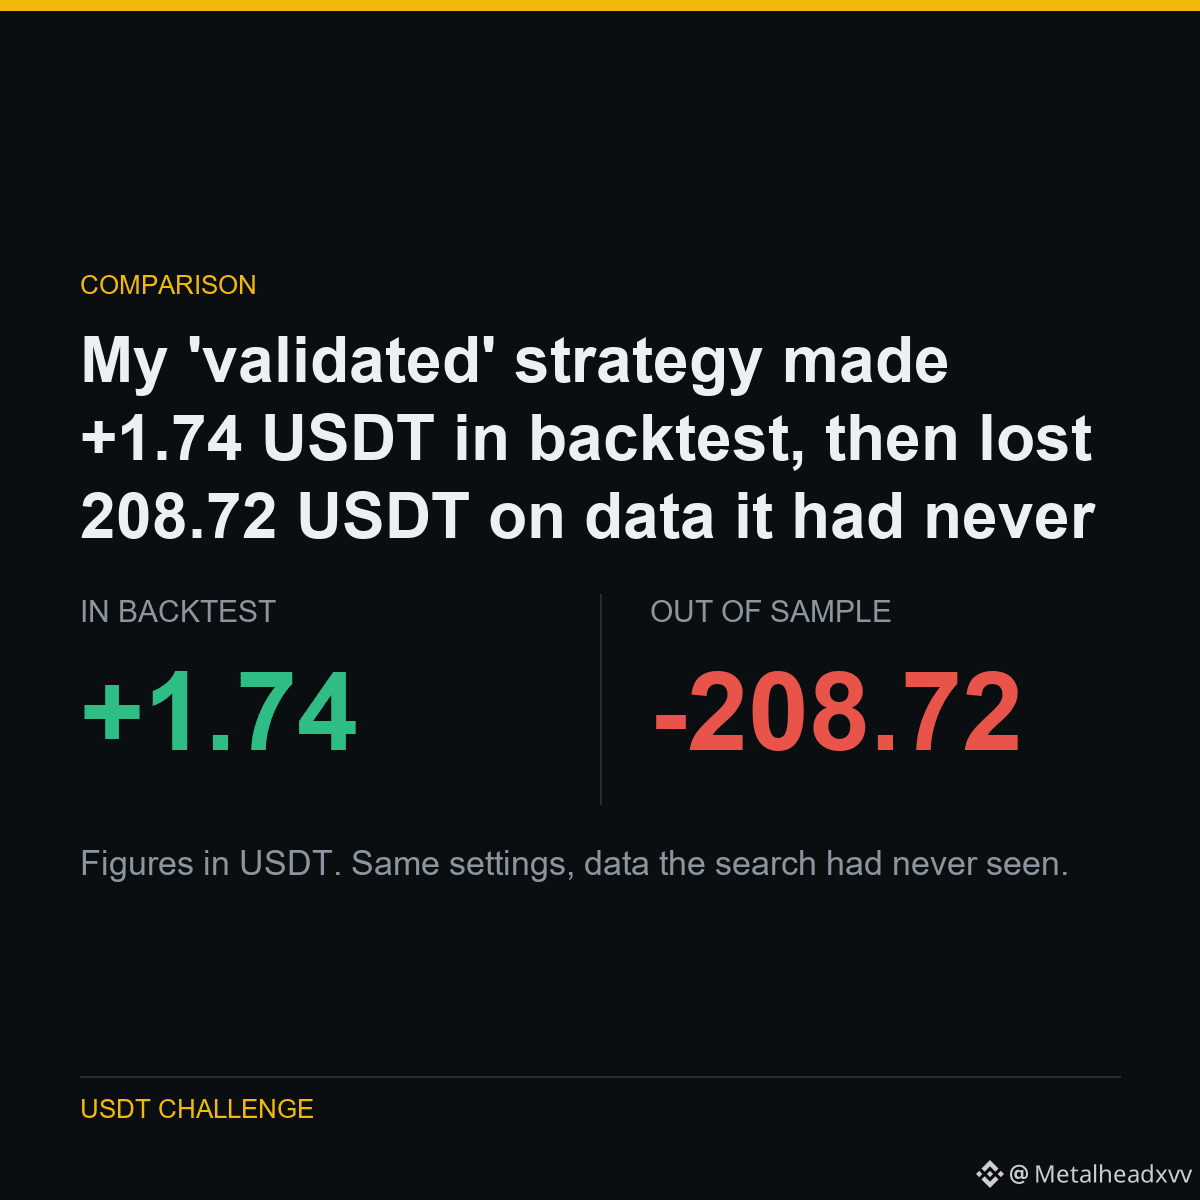
Meine „validierte“ Strategie machte im Backtest +1,74 USDT, verlor dann aber 208,72 USDT auf Daten, die sie noch nie gesehen hatte.
Ich habe 40 Symbole durchforstet und drei gefunden, die profitabel aussahen. Ich nannte sie validiert und stellte sie live.
Dann testete ich exakt dieselben Einstellungen auf 751 Tagen Kursverlauf, die die Suche nie berührt hatte. Alle drei kehrten sich um. Nicht nur knapp – komplett.
Drei Überlebende von 40 ist ungefähr das, was bei dieser Stichprobengröße reiner Zufall hervorbringt.
Teil eines öffentlichen Experiments: 5.063 USDT zu 1.000.000 USDT, jedes Ergebnis wird veröffentlicht – einschließlich derer, die mich schlecht aussehen lassen.
Läuft auf $BTC $ETH $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
41

🚨 $AI MODELLE ELIMINIEREN LOOK-AHEAD-BIAS MIT INSTITUTIONELLEN TIME-MACHINE-DATEN-SUCHEN 🧠
Exa hat Snapshot gestartet und indexiert über 400 Milliarden historische Webseiten über 20 Jahre hinweg, um einen kritischen institutionellen Mangel zu beheben: Look-Ahead-Bias in Datenauswertungen.
💡 Algorithmische Trading-Modelle und Protokolle für finanzielle Backtests können Suchparameter nun auf exakte historische Zeitstempel festnageln, sodass Modelle ausschließlich Informationen analysieren, die zum Ausführungszeitpunkt verfügbar waren – ohne in zukünftige Antworten hineinzuschauen. 🔍
Während der aktuelle Zugriffs-Tarif allgemeine Abfragen auf ein Fünf-Monats-Lookback-Fenster beschränkt, markiert das Lesen von Webseiten zu einem bestimmten Zeitpunkt einen strukturellen Fortschritt für quantitatives Research und agentische Präzision. 📊 💬 Werden zeitliche Datenintegrität neu definieren, wie institutionelle Quant-Modelle Setups der Marktstruktur backtesten? 👇
⚠️ Keine Finanzberatung. Verwalten Sie stets Ihr Risiko. 🛡️
🏷️ #AI #Backtesting #Crypto #QuantitativeAnalysis
⚡ 📊
57
·
--
Eine Strategie ist nicht „bewiesen“, nur weil sie diese Woche dreimal funktioniert hat. 🧪
Das ist kein Selbstvertrauen. Das ist eine kleine Stichprobe mit großem Ego.
Bevor du echtes Geld riskierst, teste die Idee anhand vergangener Charts per Backtest.
Beispiel:
Deine Regel ist, nur dann einen Ausbruch zu handeln, wenn der Preis beim Schlusskurs über dem Widerstand liegt, ihn erneut testet und hält.
Scroll nicht, bis du einen perfekten Gewinner findest. Sicht dir mindestens 30 ähnliche Setups an und dokumentiere jedes einzelne:
• Einstiegsauslöser
• Stop-Position
• Ziel- oder Ausstiegsregel
• Ergebnis in R
• Welche Marktbedingung vorlag: Trend oder Range?
Warum ist das wichtig?
Weil ein Setup in einem starken Trend großartig aussehen kann, in unruhigen, seitwärts laufenden Bedingungen aber wiederholt scheitert. Backtesting zeigt dir, wo deine Strategie funktioniert, wo sie Schwierigkeiten hat und ob deine Regeln wirklich klar sind.
Praktische Regel: Teste jedes Mal exakt dieselben Regeln. Wenn du den Einstieg, den Stop oder das Ziel mitten im Review änderst, testest du keine Strategie – du sammelst Screenshots. ⚠️
Backtesting kann den nächsten Trade nicht vorhersagen. Aber es kann „Ich glaube, das funktioniert“ durch Belege ersetzen.
Erst testen. Später riskieren. 🎯
Hast du schon einmal eine Strategie über 30+ vergangene Setups hinweg verfolgt? 👇
#Backtesting #CryptoTrading #TradingEducation #RiskManagement
55
·
--
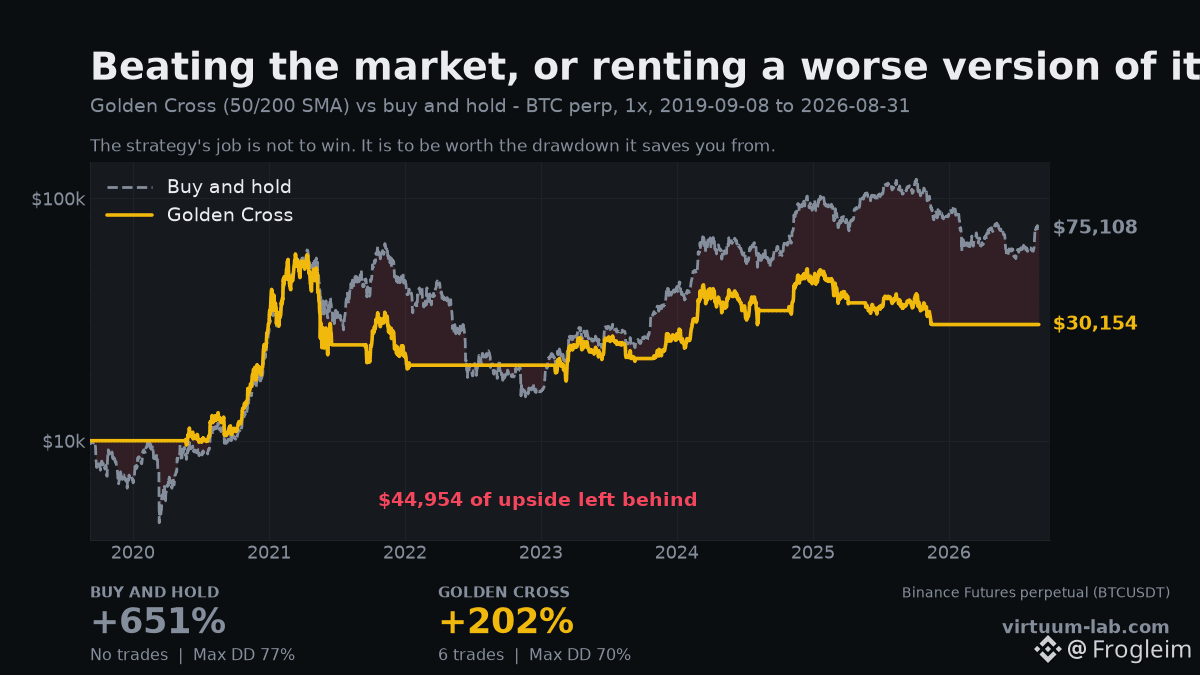
Mein eigener Backtester sagt, dass meine Strategie gegen das Nichts-Tun verloren hat.
Golden Cross, 50/200 SMA, BTCUSDT-Perp bei 1x, 2019-09-08 bis heute. Gegen Buy-and-Hold, über dasselbe Zeitfenster.
Buy and hold: +651%, maximaler Drawdown 77%
Golden Cross: +202%, maximaler Drawdown 70%
Sechs Trades in sieben Jahren, um am Ende 44.954 US-Dollar hinter jemanden zurückzulassen, der einmal gekauft und dann einfach durchgehalten hat.
Ich poste das, weil dieser Vergleich fast niemand macht — und weil nur dieser entscheidet, ob eine Strategie überhaupt etwas wert ist. Eine Strategie konkurriert nicht mit null. Sie konkurriert mit dem, was du ohnehin getan hättest.
Wo sie ihren Platz hat, falls sie ihn überhaupt hat: im Drawdown. Das Halten bedeutete, dabei zuzusehen, wie 77% verschwinden, ohne zu verkaufen. Die schlechteste Phase der Strategie war 70% — besser, aber nicht genug, um sechs Entscheidungen und sechs Jahre Aufmerksamkeit zu rechtfertigen.
Das ist ein echtes Ergebnis aus meinem eigenen Tool, und es sagt mir, dass die Strategie nicht gut genug ist. Ein Backtester, der dich nur schmeichelt, ist ein Spielzeug.
Vergleiche deine mit Buy and hold, bevor du sie tradest 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
103
·
--
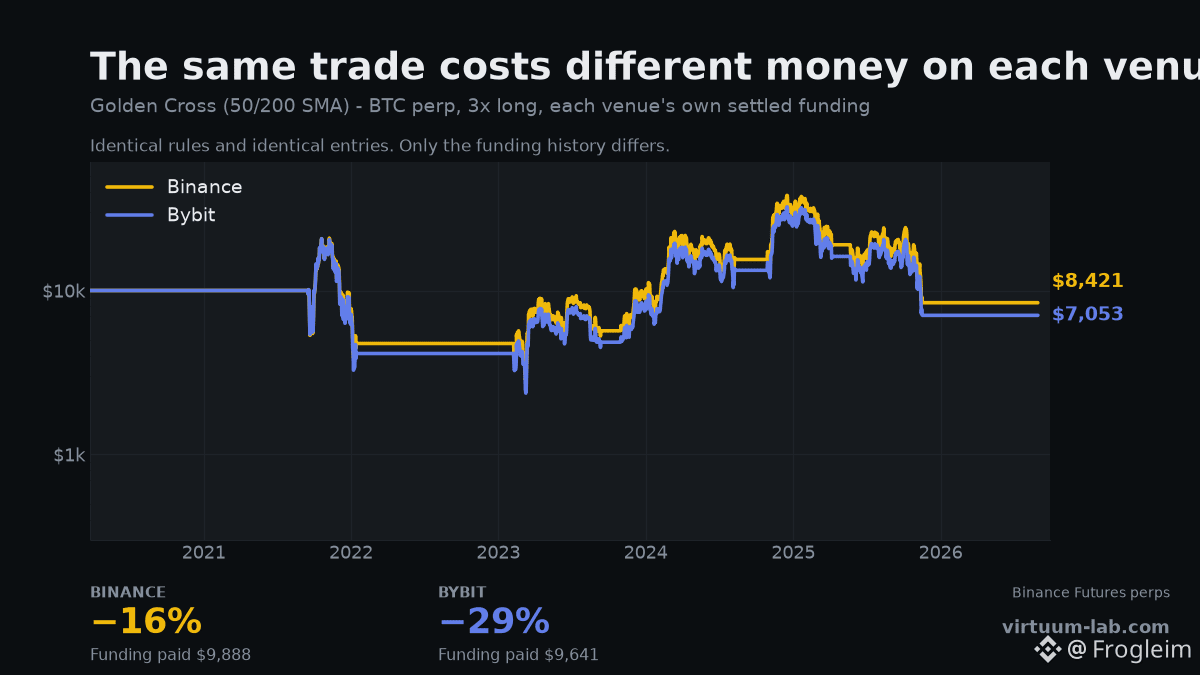
Gleiche Strategie. Ganderes Paar. Dieselben fünf Trades, an denselben Tagen. Zwei Börsen, 14 Punkte auseinander.
Golden Cross, 50/200 SMA, 3x Long BTCUSDT-Perp, 2020-03-25 bis heute – jede Plattform berechnete ihre eigene, bereits abgerechnete Funding-Zahlung.
Binance: −16% — $9.888 an Funding gezahlt
Bybit: −29% — $9.641 an Funding gezahlt
Die Ein- und Ausstiege sind identisch. Dieselben Signal-Daten, alle 5 davon. Und die Funding-Rechnungen liegen nur ein paar hundert Dollar auseinander – also ist das auch nicht die Erklärung.
Der Unterschied liegt in den Kerzen. Jede Börse druckt ihren eigenen Kurs, und eine Regel, die "über der 200 SMA schließen" lautet, führt zu einem leicht anderen Schlusskurs auf jeder Plattform. Dieselbe Regel, unterschiedliche Kursstände, andere Ausführungen – und am Ende 14 Punkte Unterschied.
Das heißt: Ein Backtest ist nur so real, wie die Börse, auf der er lief. Wenn du mit den Daten einer Börse testest und auf einer anderen tradest, hast du eine Strategie getestet, die du nicht ausgerollt hast.
Außerdem setzt es eine Untergrenze für die Genauigkeit. Wenn zwei ehrliche Datenquellen bei denselben Regeln um 14 Punkte voneinander abweichen, ist kein Backtest-Ergebnis auf den Dezimalpunkt genau – und wer dir eines nennt, verkauft dir etwas.
Wähle die Börse, auf der du tatsächlich tradest 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
109
·
--
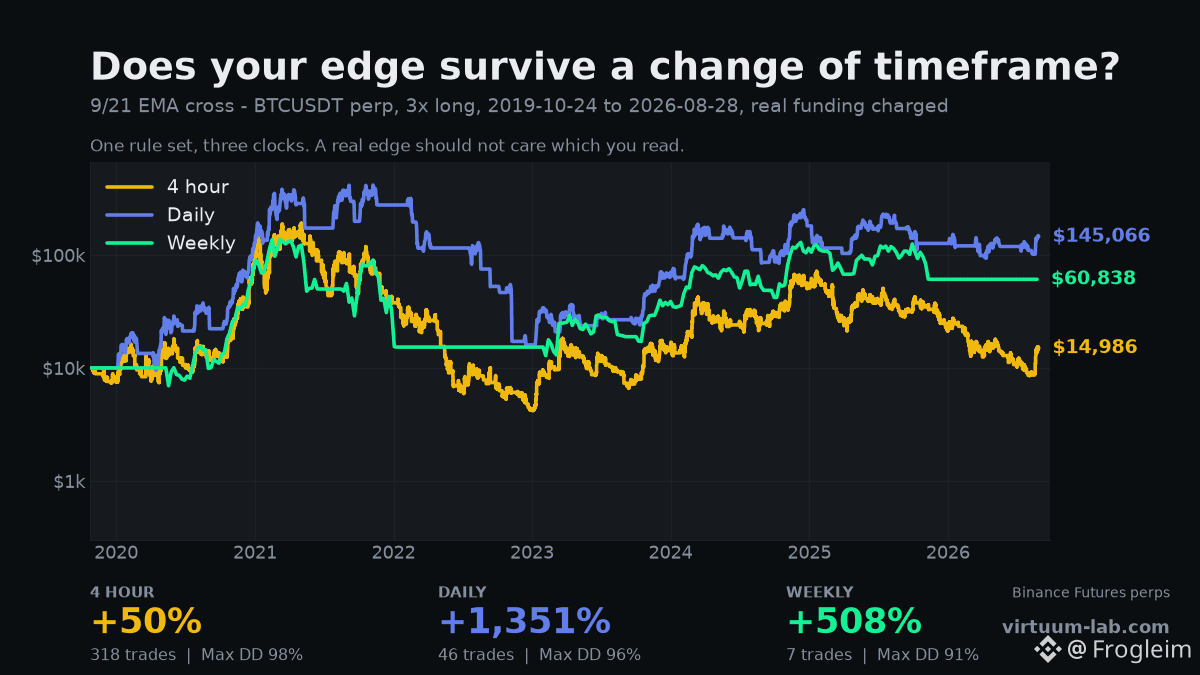
Gleiche Regel. Drei Uhren. 1.301 Punkte auseinander.
9/21 EMA-Cross, 3x Long BTCUSDT Perp, echtes Binance-Funding, gleiches Fenster auf allen drei, damit nichts einen Vorsprung bekommt.
4 Stunden: +50% — 318 Trades, maximaler Drawdown 98%
Täglich: +1.351% — 46 Trades, maximaler Drawdown 96%
Wöchentlich: +508% — 7 Trades, maximaler Drawdown 91%
Niemand hat einen Zeithorizont ohne Grund gewählt. Du hast den genommen, der sich bei dir geöffnet hat.
Die 4-Stunden-Version handelt 318 Mal und gibt fast alles wieder zurück — jedes Crossing kostet Gebühren, Slippage und Funding, und bei einer schnellen Uhr sind die meisten Crossings nur Rauschen. Die Weekly-Version macht in 41 Jahren 7 Trades und behält mehr von dem, was sie verdient.
Die unbequeme Erkenntnis: Wenn eine Strategie nur auf einem Zeithorizont funktioniert, macht der Zeithorizont die Arbeit — nicht die Strategie. Ein echter Vorteil (Edge) verschlechtert sich kontrolliert, wenn du die Uhr wechselst. Diese hier nicht — sie schwingt um 1.301 Punkte.
Bevor du einem Backtest vertraust, führe ihn auf dem Zeithorizont aus, der direkt neben dem liegt, den du magst.
Wechsle die Uhr und sieh, was übrig bleibt 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
97
·
--
Artikel
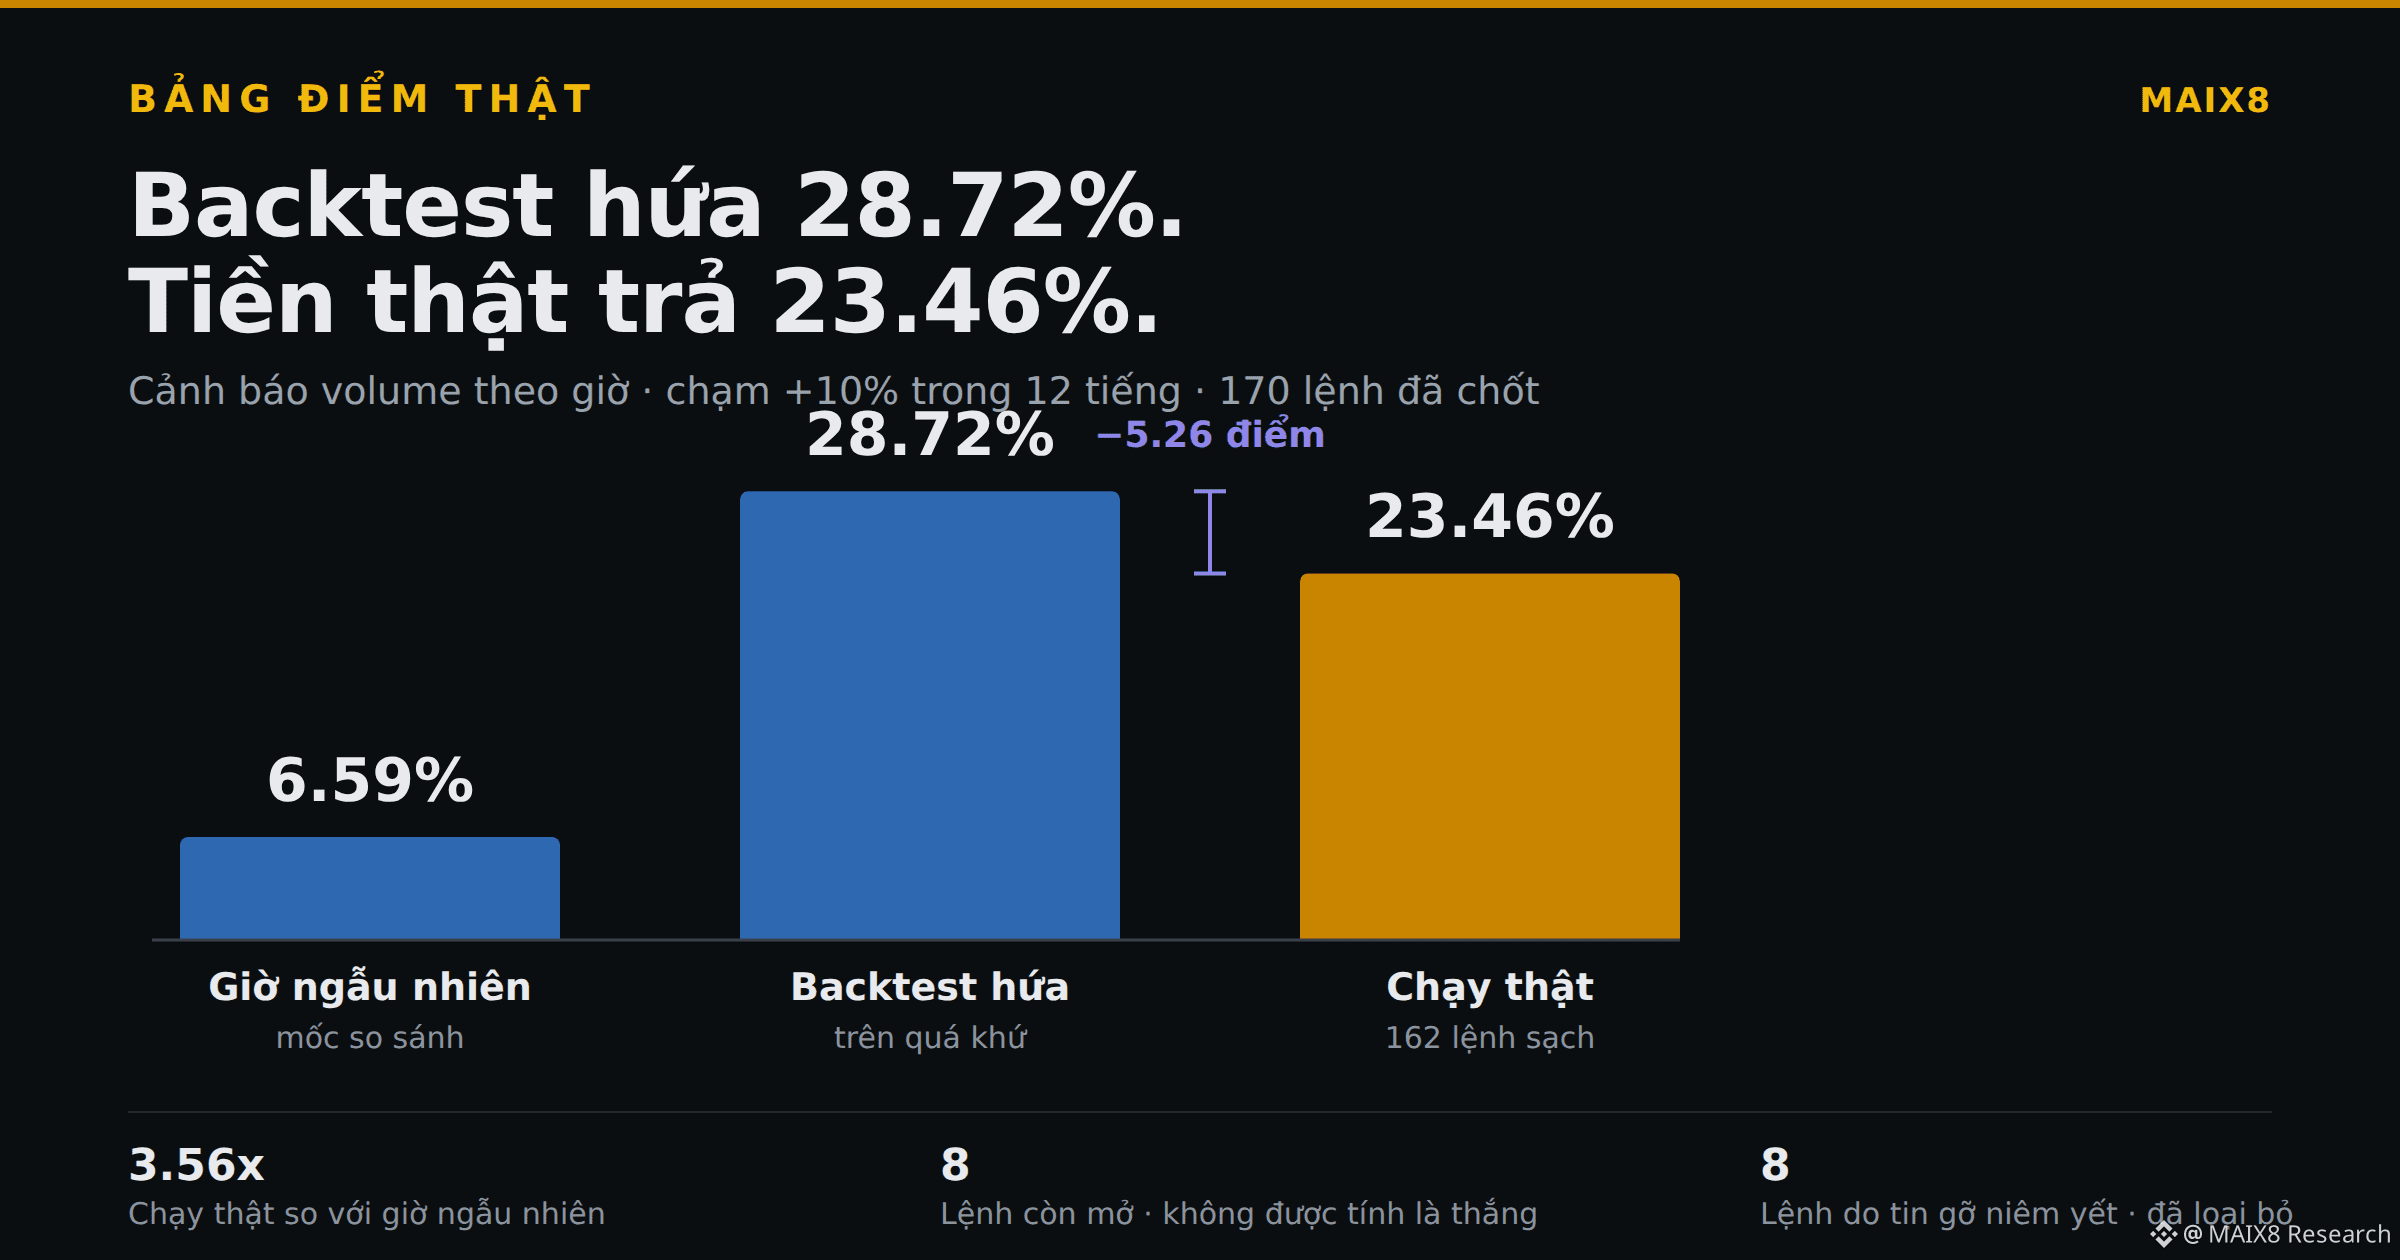
Backtest verspricht 28,72%. Mit echtem Geld ausgeführt bringt 23,46%.Der Backtest versprach, dass meine stündlichen Volumen-Warnungen innerhalb von 12 Stunden +10% erreichen — in 28,72% der Fälle.
Die Maschine ist echte Daten durchgegangen. 170 Warnungen haben das Fenster geschlossen. Punktestand:
**23.46%** bei 162 sauberen Orders.
Niedriger als der Backtest um 5,26 Punkte. Genau wie bei jedem Backtest: In der Realität ist es schlechter als auf dem Papier.
Aber immer noch **3,56-mal** so oft in einer Stunde wie ein zufälliger Ansatz (6,59%). Der Edge ist echt, nur kleiner als die Werbeanzeige.
Drei Dinge kommen zusammen mit dieser Zahl.
**Eins.** 8 Warnungen sind noch offen und **werden nicht mitgezählt**. Die Position ist nicht bis zum Ende des Zeitfensters gelaufen — das ist kein Sieg.
Backtest verspricht 28,72%. Mit echtem Geld ausgeführt bringt 23,46%.
Der Backtest versprach, dass meine stündlichen Volumen-Warnungen innerhalb von 12 Stunden +10% erreichen — in 28,72% der Fälle.
Die Maschine ist echte Daten durchgegangen. 170 Warnungen haben das Fenster geschlossen. Punktestand:
**23.46%** bei 162 sauberen Orders.
Niedriger als der Backtest um 5,26 Punkte. Genau wie bei jedem Backtest: In der Realität ist es schlechter als auf dem Papier.
Aber immer noch **3,56-mal** so oft in einer Stunde wie ein zufälliger Ansatz (6,59%). Der Edge ist echt, nur kleiner als die Werbeanzeige.
Drei Dinge kommen zusammen mit dieser Zahl.
**Eins.** 8 Warnungen sind noch offen und **werden nicht mitgezählt**. Die Position ist nicht bis zum Ende des Zeitfensters gelaufen — das ist kein Sieg.
95
·
--
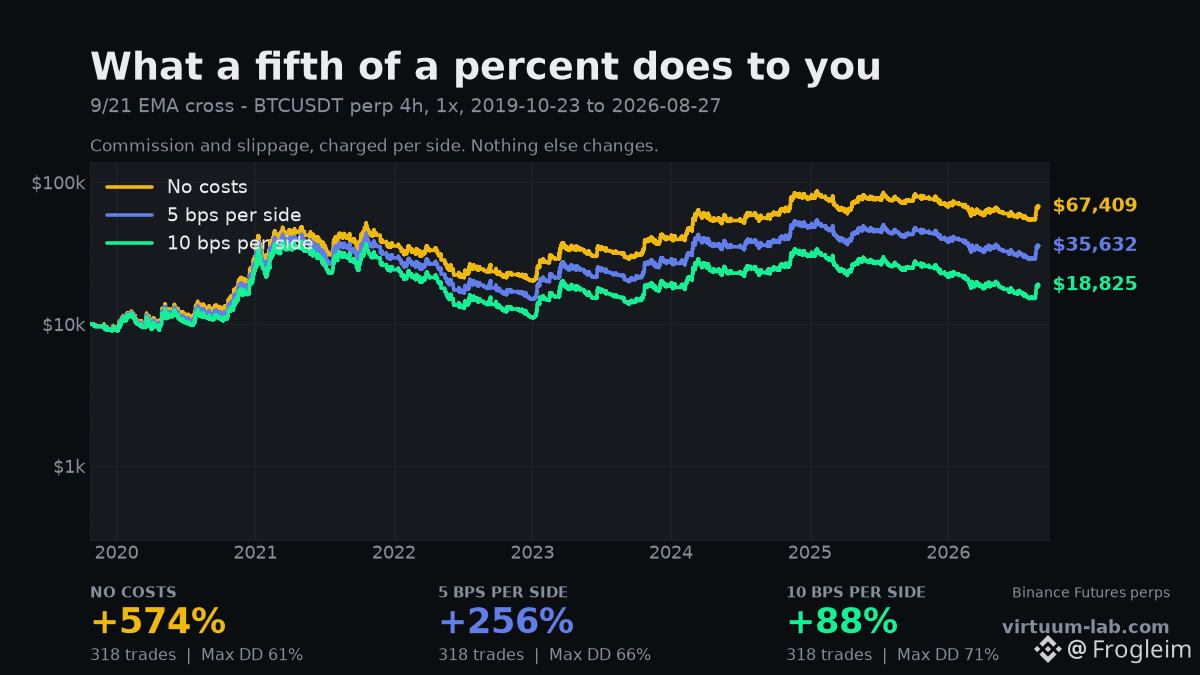
0,1 % Handelskosten für diese Strategie 486 Punkte.
9/21-EMA-Cross auf BTCUSDT-Perp, 4-Stunden-Bars, 1x, 2019-10-23 bis heute. 318 Trades. Die Strategie ändert sich nie — nur das, was jeder Trade kostet.
Keine Kosten: +574 %
5 bps pro Seite: +256 %
10 bps pro Seite: +88 %
10 bps sind 0,1 %. Das ist ungefähr das, was du als Taker tatsächlich bezahlst, wenn Spread und Slippage eingerechnet sind, und es verwandelt einen spektakulären Backtest in einen gewöhnlichen.
Der Grund, warum es so hart zuschlägt, sind 318 Trades. Die Kosten werden pro Trade berechnet, also skaliert das mit der Aktivität, während dein Vorteil nicht skaliert. Eine langsame Strategie kann Gebühren ignorieren. Eine Strategie, die alle paar Tage handelt, kann das nicht — sie zahlt 318-mal Miete.
Darum ist der häufigste Backtesting-Fehler kein schlechter Indikator. Es ist eine Null im Gebührenfach. Jede High-Frequency-Strategie sieht bei 0 bps brillant aus.
Wenn dein Backtester keine Provision und Slippage pro Seite berechnet, dann testet er nicht deine Strategie. Er testet eine Fantasie-Version, die kostenlos handelt.
Belaste dich mit dem, was dir deine Börse berechnet 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
120

·
--
Artikel
TRADING IST WIE EIN MUSTANG: WIRD IN LABORS GETESTETIn meinen Geständnissen als Novizen-Trader möchte ich dir heute erzählen, warum das Handeln ohne ein System ist, als würde man blind fahren...
Ich muss gestehen, dass es mir zu Beginn schwerfiel, mir zu merken, dass ein RSI von 70 Überkauf und 30 Überverkauf bedeutete. Etwas so 'Basisnähe' erzeugte eine erschreckende Leere in meinem Kopf. Und nein, es lag nicht an mangelnder Intelligenz; es war, weil das Traden mit Dyslexie und Dyskalkulie dich zwingt, in einem Universum zu leben, wo sich Zahlen und Richtungen manchmal in einen Tunnel ohne Ausweg verwandeln.
TRADING IST WIE EIN MUSTANG: WIRD IN LABORS GETESTET
In meinen Geständnissen als Novizen-Trader möchte ich dir heute erzählen, warum das Handeln ohne ein System ist, als würde man blind fahren...
Ich muss gestehen, dass es mir zu Beginn schwerfiel, mir zu merken, dass ein RSI von 70 Überkauf und 30 Überverkauf bedeutete. Etwas so 'Basisnähe' erzeugte eine erschreckende Leere in meinem Kopf. Und nein, es lag nicht an mangelnder Intelligenz; es war, weil das Traden mit Dyslexie und Dyskalkulie dich zwingt, in einem Universum zu leben, wo sich Zahlen und Richtungen manchmal in einen Tunnel ohne Ausweg verwandeln.
Ich muss gestehen, dass es mir zu Beginn schwerfiel, mir zu merken, dass ein RSI von 70 Überkauf und 30 Überverkauf bedeutete. Etwas so 'Basisnähe' erzeugte eine erschreckende Leere in meinem Kopf. Und nein, es lag nicht an mangelnder Intelligenz; es war, weil das Traden mit Dyslexie und Dyskalkulie dich zwingt, in einem Universum zu leben, wo sich Zahlen und Richtungen manchmal in einen Tunnel ohne Ausweg verwandeln.
1
619
·
--
Bullisch
Wir glauben, dass Krypto weniger wie ein Casino sein sollte.
Und mehr wie ein erprobtes System für nachhaltiges Wachstum.
Deshalb gibt es CryptoGates:
→ Strategien aufbauen — nicht raten
→ Backtesten mit echten historischen Daten — nicht annehmen
→ Vorhersagen & optimieren — nicht hoffen
→ Automatisieren mit Disziplin — nicht reagieren
Verdienen ohne Stress.
Teilnehmen ohne Besessenheit.
Wachsen ohne Glücksspiel.
Keine Anmeldung. Keine Kreditkarte. Einfach bauen.👇
$BTC $BNB #Backtesting
108
Eine Strategie kann auf Tageskerzen makellos aussehen und trotzdem live richtig aufs Maul kriegen.
Warum?
Tagesdaten glätten Intraday-Wicks und Fake-Ausbrüche, gegen die dein Bot nie getestet wurde.
CG-Backtests laufen DCA-, Grid- und Rebalance-Bots auf 1-Minuten-OHLCV-Daten – ohne Abkürzungen.
Teste deine Strategie unter Stress…
#Bitcoin #CryptoTrading #Backtesting
Warum?
Tagesdaten glätten Intraday-Wicks und Fake-Ausbrüche, gegen die dein Bot nie getestet wurde.
CG-Backtests laufen DCA-, Grid- und Rebalance-Bots auf 1-Minuten-OHLCV-Daten – ohne Abkürzungen.
Teste deine Strategie unter Stress…
#Bitcoin #CryptoTrading #Backtesting
57
·
--
Funktioniert Ihr Trading-Signal wirklich oder sieht es nur im Chart gut aus?
Der Universal Signal Backtester von LuxAlgo ermöglicht es Ihnen, Signale, TP/SL-Kombinationen, Handelskosten, Marktsitzungen und Performance-Kennzahlen zu testen, bevor Sie echtes Geld riskieren.
Ich habe es für Einsteiger aufgeschlüsselt 👇
Das Ziel ist nicht, eine „perfekte“ Strategie zu finden. Es geht darum herauszufinden, wie sich eine Strategie verhält, wenn Sie sie tatsächlich testen.
📖 Lesen Sie den vollständigen Artikel [here](https://app.binance.com/uni-qr/cart/356472421541266?l=en&r=BGUSO02M&uc=web_square_share_link&uco=8GXs6aAjPOl7FyH8vg0BEg&us=copylink).
#trading #cryptotrading #Backtesting #TechnicalAnalysis #RiskManagement
Funktioniert Ihr Trading-Signal wirklich oder sieht es nur im Chart gut aus?
Der Universal Signal Backtester von LuxAlgo ermöglicht es Ihnen, Signale, TP/SL-Kombinationen, Handelskosten, Marktsitzungen und Performance-Kennzahlen zu testen, bevor Sie echtes Geld riskieren.
Ich habe es für Einsteiger aufgeschlüsselt 👇
Das Ziel ist nicht, eine „perfekte“ Strategie zu finden. Es geht darum herauszufinden, wie sich eine Strategie verhält, wenn Sie sie tatsächlich testen.
📖 Lesen Sie den vollständigen Artikel here.
#trading #cryptotrading #Backtesting #TechnicalAnalysis #RiskManagement
Batchild
·
--
Universal Signal Backtester: Finde heraus, ob dein Handelssignal wirklich funktioniert
Ein Handelssignal kann auf einem Chart perfekt aussehen.
Grüner Pfeil.
Der Kurs steigt.
Die Situation wirkt offensichtlich.
Aber da gibt es eine Frage, die die meisten Trader nicht beantworten:
Was wäre passiert, wenn ich jedes Signal mitgenommen hätte?
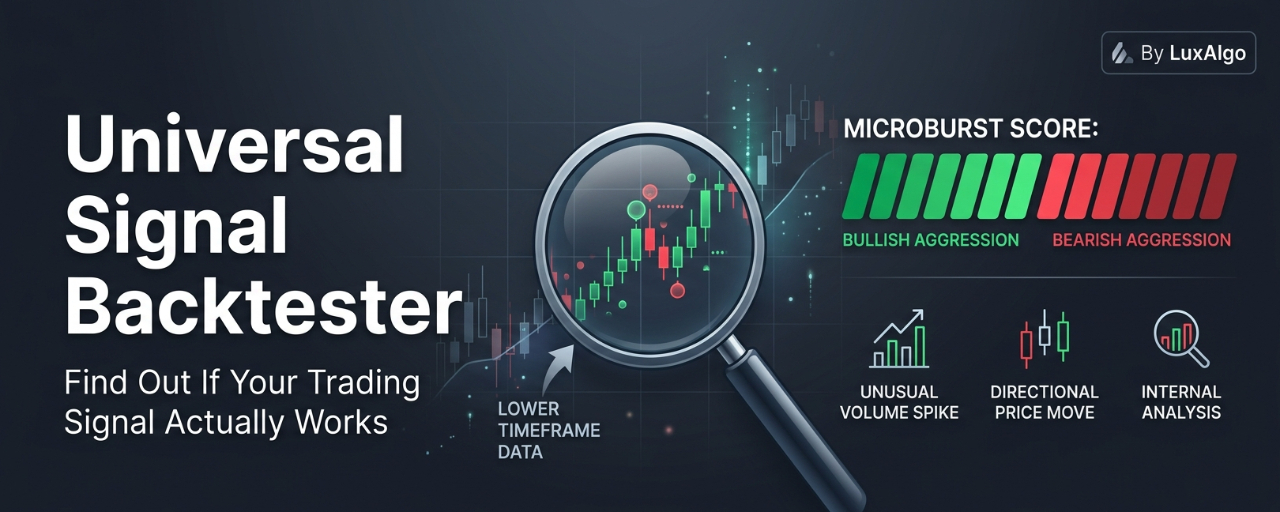
Genau dafür wird der Universal Signal Backtester von LuxAlgo nützlich.
Anstatt eine Strategie manuell von Trade zu Trade zu testen, ermöglicht dir der Indikator, verschiedene Einstiegssignale direkt im Chart zu simulieren und zu sehen, wie sie sich unter unterschiedlichen Bedingungen für Take-Profit, Stop-Loss und Handelskosten entwickelt haben.
2
108
·
--
Artikel
Universal Signal Backtester: Finde heraus, ob dein Handelssignal wirklich funktioniertEin Handelssignal kann auf einem Chart perfekt aussehen.
Grüner Pfeil.
Der Kurs steigt.
Die Situation wirkt offensichtlich.
Aber da gibt es eine Frage, die die meisten Trader nicht beantworten:
Was wäre passiert, wenn ich jedes Signal mitgenommen hätte?
Genau dafür wird der Universal Signal Backtester von LuxAlgo nützlich.
Anstatt eine Strategie manuell von Trade zu Trade zu testen, ermöglicht dir der Indikator, verschiedene Einstiegssignale direkt im Chart zu simulieren und zu sehen, wie sie sich unter unterschiedlichen Bedingungen für Take-Profit, Stop-Loss und Handelskosten entwickelt haben.
Universal Signal Backtester: Finde heraus, ob dein Handelssignal wirklich funktioniert
Ein Handelssignal kann auf einem Chart perfekt aussehen.
Grüner Pfeil.
Der Kurs steigt.
Die Situation wirkt offensichtlich.
Aber da gibt es eine Frage, die die meisten Trader nicht beantworten:
Was wäre passiert, wenn ich jedes Signal mitgenommen hätte?
Genau dafür wird der Universal Signal Backtester von LuxAlgo nützlich.
Anstatt eine Strategie manuell von Trade zu Trade zu testen, ermöglicht dir der Indikator, verschiedene Einstiegssignale direkt im Chart zu simulieren und zu sehen, wie sie sich unter unterschiedlichen Bedingungen für Take-Profit, Stop-Loss und Handelskosten entwickelt haben.
Grüner Pfeil.
Der Kurs steigt.
Die Situation wirkt offensichtlich.
Aber da gibt es eine Frage, die die meisten Trader nicht beantworten:
Was wäre passiert, wenn ich jedes Signal mitgenommen hätte?
Genau dafür wird der Universal Signal Backtester von LuxAlgo nützlich.
Anstatt eine Strategie manuell von Trade zu Trade zu testen, ermöglicht dir der Indikator, verschiedene Einstiegssignale direkt im Chart zu simulieren und zu sehen, wie sie sich unter unterschiedlichen Bedingungen für Take-Profit, Stop-Loss und Handelskosten entwickelt haben.
2
1
5
381
·
--
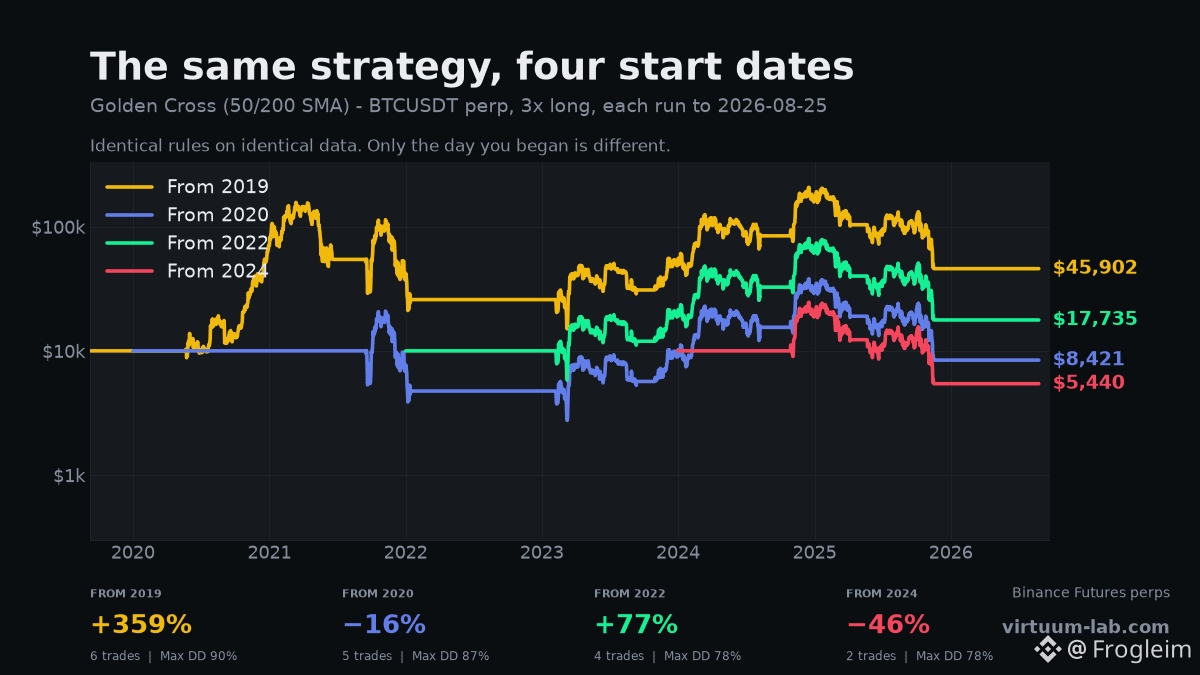
Die gleiche Strategie machte +359% und −46%. Der einzige Unterschied war der Tag, an dem ich gestartet bin.
Golden Cross, 50/200 SMA, 3x Long BTCUSDT Perp, echtes von Binance berechnetes Funding. Identische Regeln, identische Daten, alle vier laufen bis heute. Die einzige Variable ist, wann du es eingeschaltet hast.
Gestartet 2019: +359%
Gestartet 2020: −16%
Gestartet 2022: +77%
Gestartet 2024: −46%
405 Punkte Spread, und keine einzige Zeile der Strategie hat sich geändert.
Das ist die Zahl, die niemand veröffentlicht. Wenn dir jemand einen Backtest zeigt, hat er das Startdatum bereits ausgewählt — und er hat es ausgewählt, nachdem er das Ergebnis gesehen hat. Verschiebe es um ein Jahr, und die gleichen Regeln gehen von Glück zu einem Loch.
Es ist auch nicht „Glück“, das sich über die Zeit ausgleicht. Der Lauf von 2019 hat eine riesige Trendbewegung früh genug erwischt, sodass alles danach dafür bezahlt wurde. Der Lauf von 2024 hatte 2 Trades und hat nie dieses Geschenk bekommen.
Was du damit machen solltest: Lauf deine Regeln von mehreren Startdaten, bevor du ihnen glaubst. Wenn die Antwort nur von einem ganz bestimmten Dienstag funktioniert, ist das kein Vorteil — es ist eine Zufälligkeit mit gutem Marketing.
Teste die gleichen Regeln von jedem Startdatum, das du willst 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
112
·
--
Gewinnerscreenshots können eine schwache Strategie so aussehen lassen, als wäre sie unaufhaltsam. ⚠️
Das ist Survivorship-Bias: Man betrachtet die Trades, die funktioniert haben, und ignoriert diejenigen, die gescheitert sind.
Du siehst 10 saubere Breakout-Gewinner und denkst: „Breakouts sind doch easy.“
Aber was ist mit den Fehlausbrüchen, den stopp-out-Retests und den Breakouts, die in Widerstand aus einem höheren Zeitrahmen gelaufen sind?
Nur Gewinner zu prüfen vermittelt das Einstiegs-Pattern – nicht aber sein volles Risiko. 🧠
Ein Trader, der einen Long postet, der einen Widerstand gebrochen und sich dann stark nach oben gearbeitet hat, kann hilfreich sein – aber ein einzelner Gewinner zeigt nicht:
• Wie oft das Setup fehlschlug
• Wie groß die Verluste waren
• Ob die Bedingungen trending oder zäh (choppy) waren
• Ob dieselben Regeln jedes Mal befolgt wurden
Praktische Regel: Sammle jedes gültige Setup über einen Zeitraum – nicht nur die hübschen. Logge Gewinner, Verlierer, Break-evens und verpasste Trades mit konsistenten Ein- und Ausstiegsregeln.
Bewerte eine Strategie anhand der gesamten Stichprobe – nicht anhand der besten Screenshots. 🎯
Studier die Verluste – sie zeigen oft, wo die echte Edge endet.
Speicherst du verlierende Setups zur Analyse, oder nur Gewinner? 👇
#TradingPsychology #Backtesting #CryptoTrading #Risikomanagement
58
#Backtesting deine Trading-Strategien – machst du das?
Wie genau findest du Backtesting-Ergebnisse?
Verbessert es deine Live-Strategie-Performance?
Welche Tools nutzt du fürs Backtesting?
Welche größte Einschränkung hast du dabei erlebt?
Kommentiere oder schlage mir etwas vor..👍
#Backtesting deine Trading-Strategien – machst du das?
Wie genau findest du Backtesting-Ergebnisse?
Verbessert es deine Live-Strategie-Performance?
Welche Tools nutzt du fürs Backtesting?
Welche größte Einschränkung hast du dabei erlebt?
Kommentiere oder schlage mir etwas vor..👍
Wie genau findest du Backtesting-Ergebnisse?
Verbessert es deine Live-Strategie-Performance?
Welche Tools nutzt du fürs Backtesting?
Welche größte Einschränkung hast du dabei erlebt?
Kommentiere oder schlage mir etwas vor..👍
yes,always
50%
sometimes
22%
Rarely
7%
Never
21%
14 Stimmen • Abstimmung beendet
4
1
3
1.5k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#EarningsSeason
201,810 Aufrufe
1,839 Kommentare
2
#BitwiseLaunchesFirstSpotNEARETF
7,220 Aufrufe
271 Kommentare
3
#USJobOpeningsFallToFiveMonthLow
11,095 Aufrufe
209 Kommentare
4
#ECBToTestAIAgentsInDigitalEuroPayments
13,540 Aufrufe
375 Kommentare
5
#JapanFSABacksFourthStablecoinTradeSettlementPilot
15,654 Aufrufe
424 Kommentare
6
#BitgetHackerFailsToMoveStolenFunds
29,352 Aufrufe
537 Kommentare
7
#BitMineETHHoldingsTop6Million
26,334 Aufrufe
654 Kommentare
8
#StrategyAdds1666BTCHoldingsReach847666
22,641 Aufrufe
458 Kommentare
9
#NvidiaApproves$150BBuyback
4,408 Aufrufe
68 Kommentare
10
#OpenAIDelaysGPT6.1OverSafetyIssues
35,361 Aufrufe
822 Kommentare