

WorldOfMercek
27 Paylaşımlar
WorldOfMercek
 Square Verified
Şikayət et
İstifadəçini blokla
Alpha Content & Threads 🧵 Let's get lost together in this big Web3 space...

Macro KOL
31 İzlənilir
1.0K+ İzləyicilər
373 Bəyəndi
1 Nişanlar
Postlar
BƏRKİDİLDİ
Doğrulanıb
Məqalə
Tokenin Mülkiyyəti Vaxt Seriyasına Çevrilir ← BUBBLEMAPSBiz demək olar ki, hər bir vacib bazar dəyişənini zaman seriyası kimi qəbul edirik:
- Vaxt üzrə qiymət
- Vaxt üzrə həcm (volume)
- Açıq faiz (open interest) vaxt üzrə
- Likvidlik vaxt üzrə
Tokenin mülkiyyəti qəribə şəkildə hələ də bir anlıq görüntü kimi analiz edilir.
Siz @bubblemaps kimi bir alət açırsınız: cari pul kisəsi klasterlərinə baxır və tədarükün ora necə çatdığını yenidən qurmağa çalışırsınız.
Yenilənmiş Bubblemaps versiyası bunu dəyişdi.
İndi tarixi şamın üzərinə birbaşa klik edib həmin vaxtdakı sahib paylanmasını görə bilərsiniz.
Sadə səslənir, amma bu, tokeni araşdırmağın tamamilə fərqli bir yolunu yaradır.
Tokenin Mülkiyyəti Vaxt Seriyasına Çevrilir ← BUBBLEMAPS
Biz demək olar ki, hər bir vacib bazar dəyişənini zaman seriyası kimi qəbul edirik:
- Vaxt üzrə qiymət
- Vaxt üzrə həcm (volume)
- Açıq faiz (open interest) vaxt üzrə
- Likvidlik vaxt üzrə
Tokenin mülkiyyəti qəribə şəkildə hələ də bir anlıq görüntü kimi analiz edilir.
Siz @Bubblemaps.io kimi bir alət açırsınız: cari pul kisəsi klasterlərinə baxır və tədarükün ora necə çatdığını yenidən qurmağa çalışırsınız.
Yenilənmiş Bubblemaps versiyası bunu dəyişdi.
İndi tarixi şamın üzərinə birbaşa klik edib həmin vaxtdakı sahib paylanmasını görə bilərsiniz.
Sadə səslənir, amma bu, tokeni araşdırmağın tamamilə fərqli bir yolunu yaradır.
12
9
25.3k
23 sentyabrda X-də bir genişlik (breadth) çərçivəsi paylaşmışdım, amma bunu bura heç yazmadım; ona görə iki hissəni birlikdə təqdim edim.
O zaman altcoin genişliyi yaxşılaşmağa başlamışdı. Daha çox sikkə Bitcoin-i üstələyirdi və bazar kiçik bir qalib qrupundan asılı kimi görünmürdü.
Bu ümidverici idi, amma güclü BTC rebound-u (yenidən sıçrayış) dövründə genişlənmənin baş verməsi yenilik deyil. Son 5–6 ildə bunu bir neçə dəfə görmüşük. Adətən uğursuz olan odur ki, Bitcoin bütün işi görməyi dayandırandan sonra həmin iştirak canlı qala bilmir.
Deməli, real sınaq BTC konsolidasiya edərkən nə baş verdiyidir. Mən iki şeyi görmək istəyirdim.
Altcoin-lərdən Bitcoin-i üstələyənlərin sayı yüksək səviyyədə qalmalıdır.
Və ən güclü liderləri çıxarsanız belə, qalan hissə bazar dərhal yenidən mənfi əraziyə düşməməlidir.
Genişlik BTC impulsu itirən kimi çökürsə, bu, çox güman ki, sadəcə güclü bir “rahatlama” hərəkəti idi—real bazar strukturunda dəyişiklik yox.
İndi vəziyyət belədir.
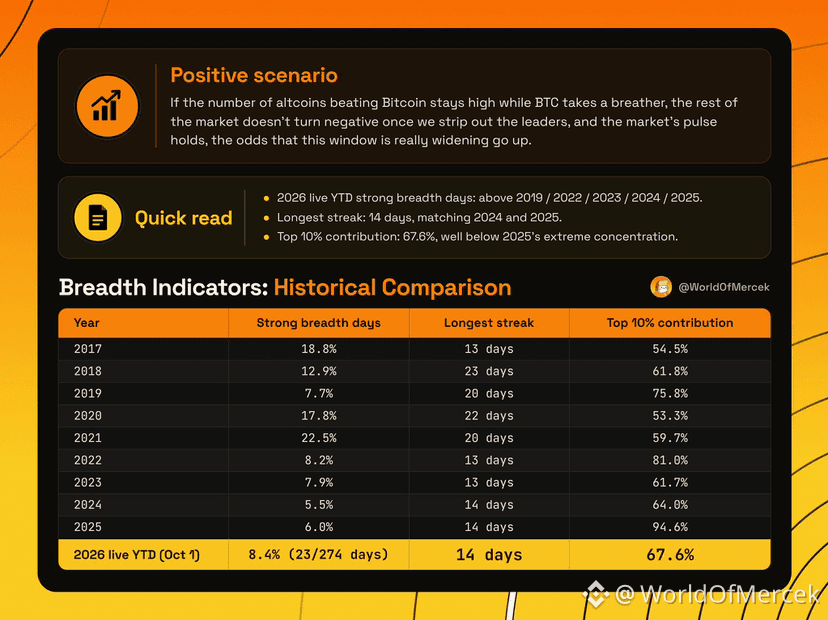
2026-cı ilin indiyə qədərki gedişində günlərin 8.4%-i güclü genişlik göstərib. Bu, 2021-dən bəri ən yüksək göstəricidir və 2019, 2022, 2023, 2024 və 2025-dən də yuxarıdır.
Ən uzun ardıcıllıq 14 gündür—2024 və 2025 ilə eynidir.
Mənim ən çox önəm verdiyim hissə konsentrasiyadır. Ən yüksək 10% sikkə ümumi töhfənin 67.6%-ni təşkil edib. Ötən il bu 94.6% idi; yəni hərəkət çox daha çox bir neçə adın hesabına olub. Bu, tam olaraq ikinci şərt deyil, amma eyni istiqaməti göstərir: bu yüksəliş öz liderlərinə daha az söykənir.
Biz hələ 2017, 2018, 2020 və 2021-də gördüyümüz genişlikdən xeyli aşağıdayıq, ona görə də mən bunu altseason kimi adlandırmıram.
Amma indi, bu ssenari ağacının müsbət (positive) qolu istiqamətinə meyil görünür.
348
Bazarlar üçün problem təkcə odur ki, Xəzinə istiqrazlarının gəlirliliyi hazırda yüksəkdir deyil. Bu səviyyələrdə sistem hələ də işləyə bilər.
Daha maraqlı sual isə “təhlükəsiz” gəlirlərin kifayət qədər yaxşı olub-olmamasıdır.
Əgər T-bills, pul bazarı fondları və digər aşağı riskli alətlər investorların məmnun olduğu həqiqi bir gəlir verirsə, risk almağın artıq zəruri hiss edilməsi dayanır.
Bu, bütöv hesablamanı dəyişir.
Niyə 20–30% enişlərdən keçmədən, bir qədər məqbul gəlir əldə edə bildiyiniz halda, sadəcə bir neçə faiz bənd daha qazanmaq üçün qeyri-sabit bir şeyə sahib olasınız?
Bu mərhələdə riskli aktivlər artıq yalnız bir-biri ilə rəqabət aparmır.
Onlar “demək olar ki, heç nə etməmək” ilə rəqabət aparır.
Bu maneə nə qədər yüksəlirsə, bir o qədər də kapitalı kənarda oturmaqdansa riskli aktivlərə cəlb etmək üçün səhmlərin, kriptonun və digər riskli aktivlərin potensial artımını inandırıcı səviyyəyə çatdırmaq lazımdır.
Məhz buna görə yüksək gəlirlər mənim üçün daha çox maraqlıdır.
4–5% avtomatik olaraq bazarları dağıtdığına görə yox.
Çünki müəyyən bir nöqtədə “qaneedici” olan şey riskə qarşı çox güclü rəqibə çevrilir.
2
803
Doğrulanıb
Federal Ehtiyatlar (Fed) nəticədə sərtləşdirməni özü həyata keçirdi.
Bu maraqlıdır, çünki bunun başqa cür də inkişaf etməsi mümkün idi.
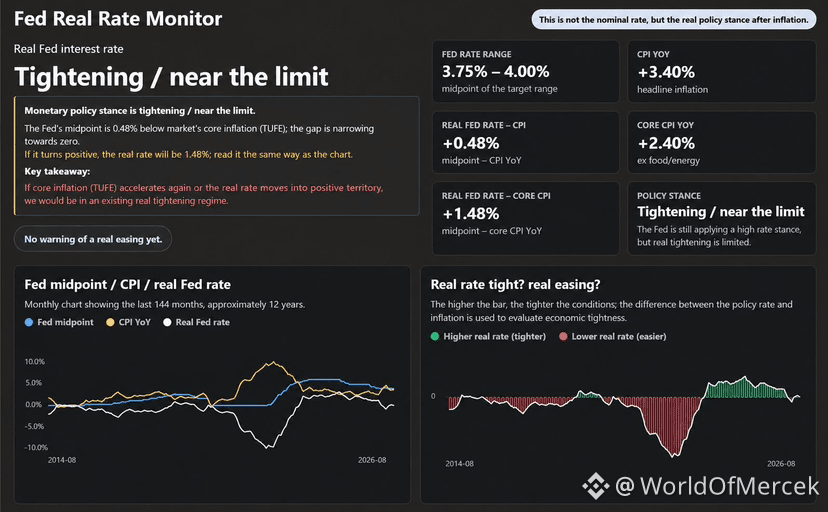
İlin əvvəlində siyasət faiz dərəcəsi sabit qalarkən inflyasiya yüksəlirdi. Əsas dərəcəyə (headline rate) təkcə baxsaydınız, nəticəni qaçırmaq asan olardı: pul siyasəti real ifadədə get-gedə daha az məhdudlaşdırıcı olurdu.
Bu dinamik əbədi davam edə bilmədiyi üçün mən may ayında bunun barədə yazdım.
Uyğunlaşma iki tərəfdən birindən gələ bilərdi.
İnflyasiya təzyiqi kifayət qədər azalaraq Fed-in real məhdudiyyətinin bir hissəsini bərpa edə bilər, ya da Fed bunu birbaşa etmək üçün nəticədə faizləri yüksəldə bilərdi.
Dörd ay sonra isə hər ikisindən müəyyən pay görmüşük.
İnflyasiya son yüksək səviyyələrindən geri çəkilib və dünən Fed hədəf aralığını 25 bənd artıraraq 3.75–4.00%-ə çatdırdı. FOMC hələ də inflyasiyanı yüksəlmiş kimi təsvir edir.
İlin əvvəlində izlədiyim real faiz dərəcəsi sıxılmasının (real-rate compression) effekti indi əsasən geri çevrilib.
Amma burada diqqətdən kənarda qalan bir siyasət aspekti var.
Tramp dəfələrlə daha aşağı faiz dərəcələri istəyib, lakin aşağı faiz dərəcələrini mümkün edən şərtlər administrasiyanın təsir dairəsindən tamamilə kənarda deyil.
Ağ Ev Fed-in federal fondlar üzrə faiz dərəcəsini müəyyən edə bilməz. Lakin ticarət siyasəti, fiskal seçimlər, enerji şəraiti və geosiyasi inkişaflar Fed-in idarə etməli olduğu inflyasiya mühitinə təsir göstərə bilər. Fed rəsmiləri özləri son inflyasiyada tarifləri və geosiyasi/enerji şoklarını töhfə verən amillər kimi müzakirə ediblər, eyni zamanda həmin təsirlərdən bəzilərinin artıq azalmaqda ola biləcəyini də qeyd ediblər.
Beləliklə, aşağı faiz dərəcələrinə doğru getməyin iki çox fərqli yolu var.
Fed-dən daha çox inflyasiyaya dözümlülük göstərməyi xahiş etmək.
Yaxud elə bir mühit yaratmağa kömək etmək ki, inflyasiya kifayət qədər düşsün və Fed faktiki olaraq yumşalma üçün yer tapsın.
İkinci yol isə monetar siyasətdən daha az iş tələb edir.
Amma hazırda uyğunlaşma qismən Fed vasitəsilə gəlib.
May ayında narahat olduğum real yumşalma isə əsasən yox olub.
Və bu, sadəcə faizlərin 25 bənd artdığını deməkdən qat-qat daha mənalı bir dəyişiklikdir.
1
1
816
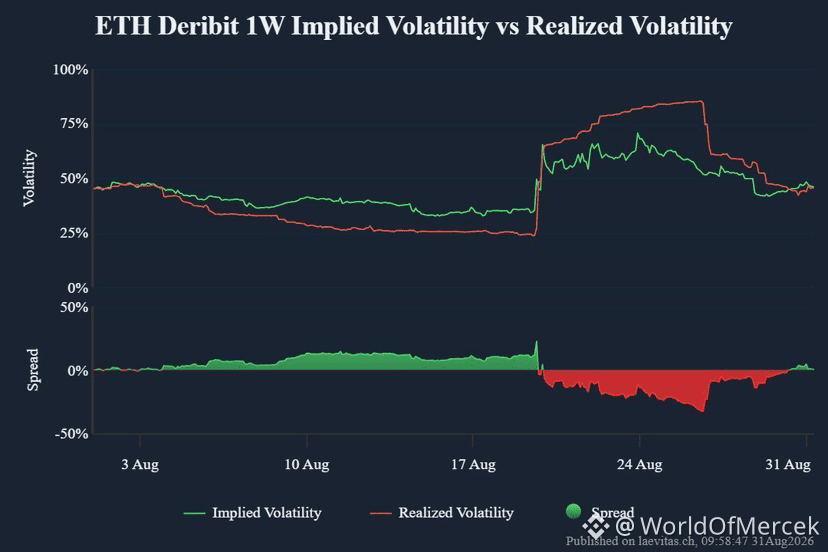
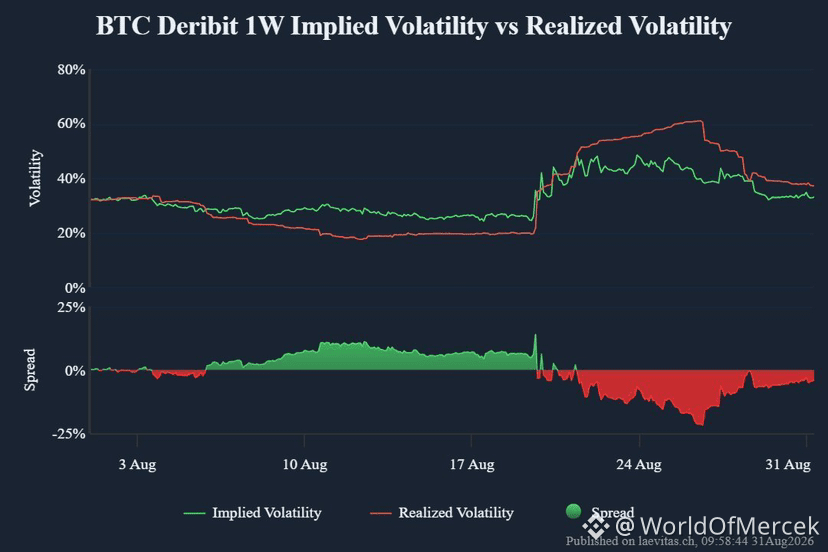
$ETH əvvəlki yerli yüksəklikdən aşağı qıraraq, $BTC-in buna hələ baxmayaraq qrafikdə “vacib görünür”, amma bunun göründüyü qədər də mənalı olduğuna əmin deyiləm.
İkisini birbaşa müqayisə etməyin problemi odur ki, hazırda siz bu aktivləri çox fərqli volatilliyə malik olduqları halda müqayisə edirsiniz.
Sadəcə 1 həftəlik göstəricilərə baxın:
BTC
Reallaşdırılmış vol: ~37%
İmplied vol: ~32.5%
ETH
Reallaşdırılmış vol: ~45.5%
İmplied vol: ~45.5%
Başqa sözlə, ETH hazırda BTC-dən təxminən 1.23 dəfə daha çox hərəkət edir:
45.5 / 37 ≈ 1.23
Və opsionlar bazarındakı treyderlər daha da böyük fərq qiymətləndirir:
45.5 / 32.5 ≈ 1.40
Yəni opsionlar əsasən belə deyir: ETH-dən xeyli daha çox hərəkət gözləyin.
Ona görə də mən yaxın dövrdəki ralliləri sırf qrafikdən müqayisə edərkən diqqətli olardım.
BTC təxminən $63–64K zonasından 23–25% aralığında irəlilədi. ETH isə təxminən 29–32%.
İlk baxışdan ETH daha güclü görünür.
Amma yadda saxlayanda ki, ETH hazırda reallaşdırılan ~23% daha çox volatillik yaradır və qiymətləndirilən ~40% daha çox implied volatillikə sahibdir, bu üstün performansın bir hissəsi sadəcə aktivdən gözlənilən şeylə bağlıdır.
Bunu başqa cür də belə düşünürəm:
Əgər BTC 10% hərəkət edirsə, ETH-in təxminən 12–14% civarında hərəkət etməsi məni dərhal ETH-də fərqli bir şeyin baş verdiyini “dramatik” şəkildə göstərmir. Bu, artıq onların volatilliyi arasındakı fərqin göstərdiyi səviyyəyə təxminən uyğundur.
Beləliklə, bəli, ETH lokal yüksəkliyini tutması önəmlidir.
Sadəcə “ETH yüksəkliyi qırdı, BTC isə yox” ifadəsini təkbaşına onların strukturunun mənalı şəkildə fərqləşdiyinə dair sübut kimi istifadə etməzdim.
İlk addım—hərəkətləri volatilliyə görə normallaşdırmaq.
Sonra baxın: ETH həqiqətən də yüksək-vol aktivdən gözləniləndən artıq performans göstərirmi.
Mənim üçün bu, daha faydalı müqayisə üsuludur.
366
Doğrulanıb
Məqalə
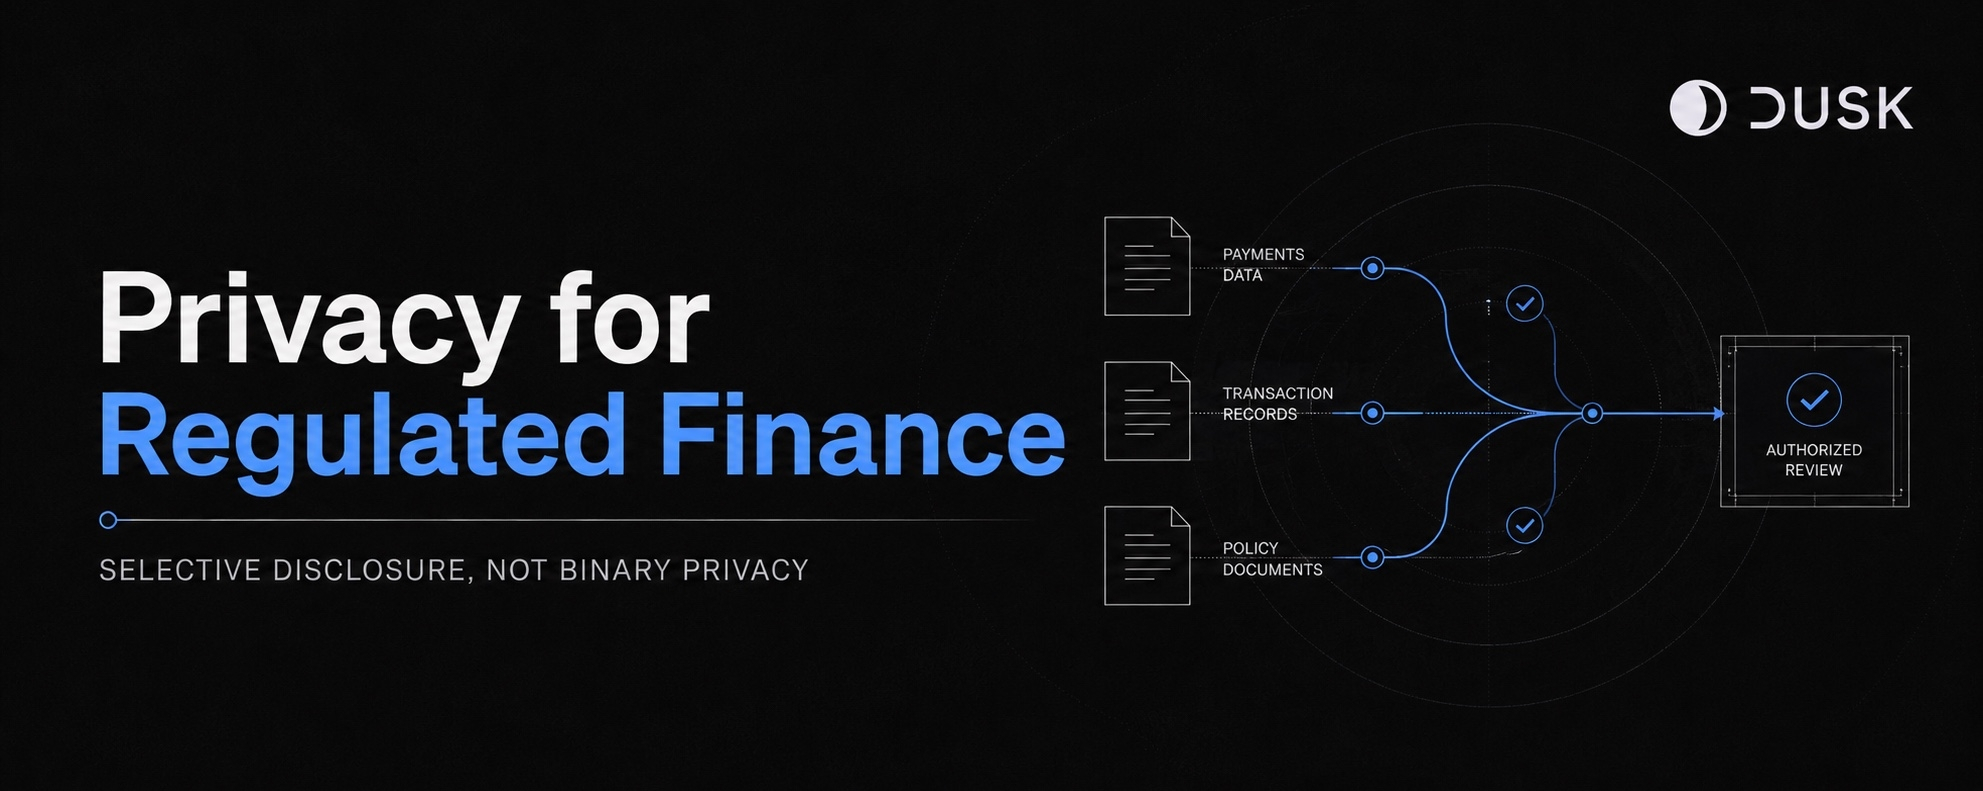
$DUSK: Tənzimlənən maliyyə üçün məxfilikBlokçeynlər adətən məxfiliyi ikilik kimi qəbul edir.
Hər şey ictimaidir, ya da hər şey gizlidir.
Tənzimlənən maliyyə heç vaxt belə işləməyib və bu, məhz $DUSK 👇 arxasındakı tezisdır
Qiymətli kağızların hesablaşma sistemi həssas ticarət məlumatlarını qorunmaq üçün lazımdır. Həm də bunun faydalı olduğu bir ictimai vəziyyətə, səlahiyyətli yoxlama üçün seçici açıqlamaya və auditorun etibar etməsi üçün deterministik qədər dəqiq bir hesablaşmaya ehtiyac var.
Bunun heç biri əksər zəncirlərin göndərdiyi hamısı ya da heç nə məxfiliyi modelinə uyğun gəlmir.
$DUSK: Tənzimlənən maliyyə üçün məxfilik
Blokçeynlər adətən məxfiliyi ikilik kimi qəbul edir.
Hər şey ictimaidir, ya da hər şey gizlidir.
Tənzimlənən maliyyə heç vaxt belə işləməyib və bu, məhz $DUSK 👇 arxasındakı tezisdır
Qiymətli kağızların hesablaşma sistemi həssas ticarət məlumatlarını qorunmaq üçün lazımdır. Həm də bunun faydalı olduğu bir ictimai vəziyyətə, səlahiyyətli yoxlama üçün seçici açıqlamaya və auditorun etibar etməsi üçün deterministik qədər dəqiq bir hesablaşmaya ehtiyac var.
Bunun heç biri əksər zəncirlərin göndərdiyi hamısı ya da heç nə məxfiliyi modelinə uyğun gəlmir.
3
10
6.2k
Bura bir az $DUSK əlavə edildi.
Bunu qısa müddətlik saxlamağı planlaşdırıram və onu tez bir treyd kimi qiymətləndirməyi düşünürəm.
NFA, DYOR.
Bura bir az $DUSK əlavə edildi.
Bunu qısa müddətlik saxlamağı planlaşdırıram və onu tez bir treyd kimi qiymətləndirməyi düşünürəm.
NFA, DYOR.
Bunu qısa müddətlik saxlamağı planlaşdırıram və onu tez bir treyd kimi qiymətləndirməyi düşünürəm.
NFA, DYOR.
5
6
4.7k
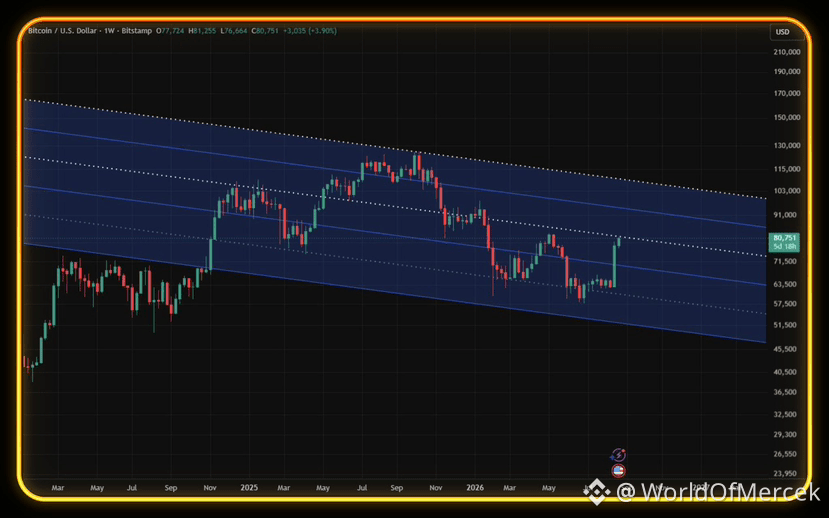
BTC bu qurşaqlardan birindədir ki, qərar verməyə tələsməzdim.
80K-a doğru geri hərəkət etmək yaxşı görünür, amma bu strukturu idarə edən trend xətti elə 80–81K civarında oturub.
Yeni giriş üçün, ondan yuxarıda bir neçə saat ticarət edib “breakout” kimi adlandırmaqdansa, həftəlik olaraq faktiki şəkildə onun üstündə bağlamasını görmək istərdim.
Xüsusən də bu həftə.
Nvidia-nın hesabatı, Core PCE, Q2 ÜDM-in ikinci qiymətləndirməsi, sonra Jackson Hole-da Warsh və cümə günü ABŞ məşğulluq məlumatları üzrə ilkin benchmark yenidən baxılması.
Bunların hamısı bazarın cəmi bir neçə günə həzm etməsi üçün çoxdur.
Üstəlik artıq aysonuna çox yaxınıq deyə, həftəlik təsdiqi gözləmək aylıq bağlanışın da gündəmə gəlməsi deməkdir.
Mənə burada faydalıdır, çünki məsələ həqiqətən də BTC-nin $80–81K-dan yuxarı ticarət edib etməməsidir deyil.
Əlbəttə, edə bilər.
Məsələ isə bu katalizatorların hamısı aradan çıxandan sonra orada qala bilməsidir.
Əgər bunu edərsə, struktur mənim üçün xeyli daha maraqlı görünməyə başlayır.
Əgər həftə ərzində trend xəttindən keçib yenə də bağlanışa doğru onu itirərsə, yəqin ki, özünü növbəti saxta çıxarışın dalınca düşməkdən qurtarmısan.
Bəzən bir neçə gün gözləmək sənə bir az daha pis girişin bahasına başa gəlir.
Bəzən isə səni çox daha pis bir ticarətdən xilas edir.
Bu cür səviyyə ətrafında, qabaqda belə bir həftə olduğu halda, təsdiq üçün bir az daha çox ödəməyin mənə problem deyil.
3
3k
Bazarı səhv başa düşməyin ən asan yollarından biri yalnız sahib olduğun şeylərə baxmaqdır.
Bitcoin təkcə Bitcoinə görə hərəkət etmir.
Obligasiyalar FX-i hərəkətə gətirir. Neft inflyasiya gözləntilərini dəyişir. Gəlirlilik (yields) səhmdar qiymətləndirmələrini (equity valuations) dəyişir. Likvidlik onların hamısının arasından axır və nəticədə kriptovalyutaya da çatır.
Bu günkü ticarət bəzən tənəzzülün (debasement) bir forması ola bilər. Sabah isə inflyasiya, resessiya və ya carry unwind ola bilər.
Bütün rotasiyaları tutmaq lazım deyil.
Amma növbəti hansı tərəfdən gələ biləcəyini anlamalısan.
Bu günlərdə “boğa, yoxsa ayı?” məsələsi mənə çox daha az maraqlıdır.
Məni maraqlandıran tək sualdır:
Növbəti ticarət nədir?
2
599
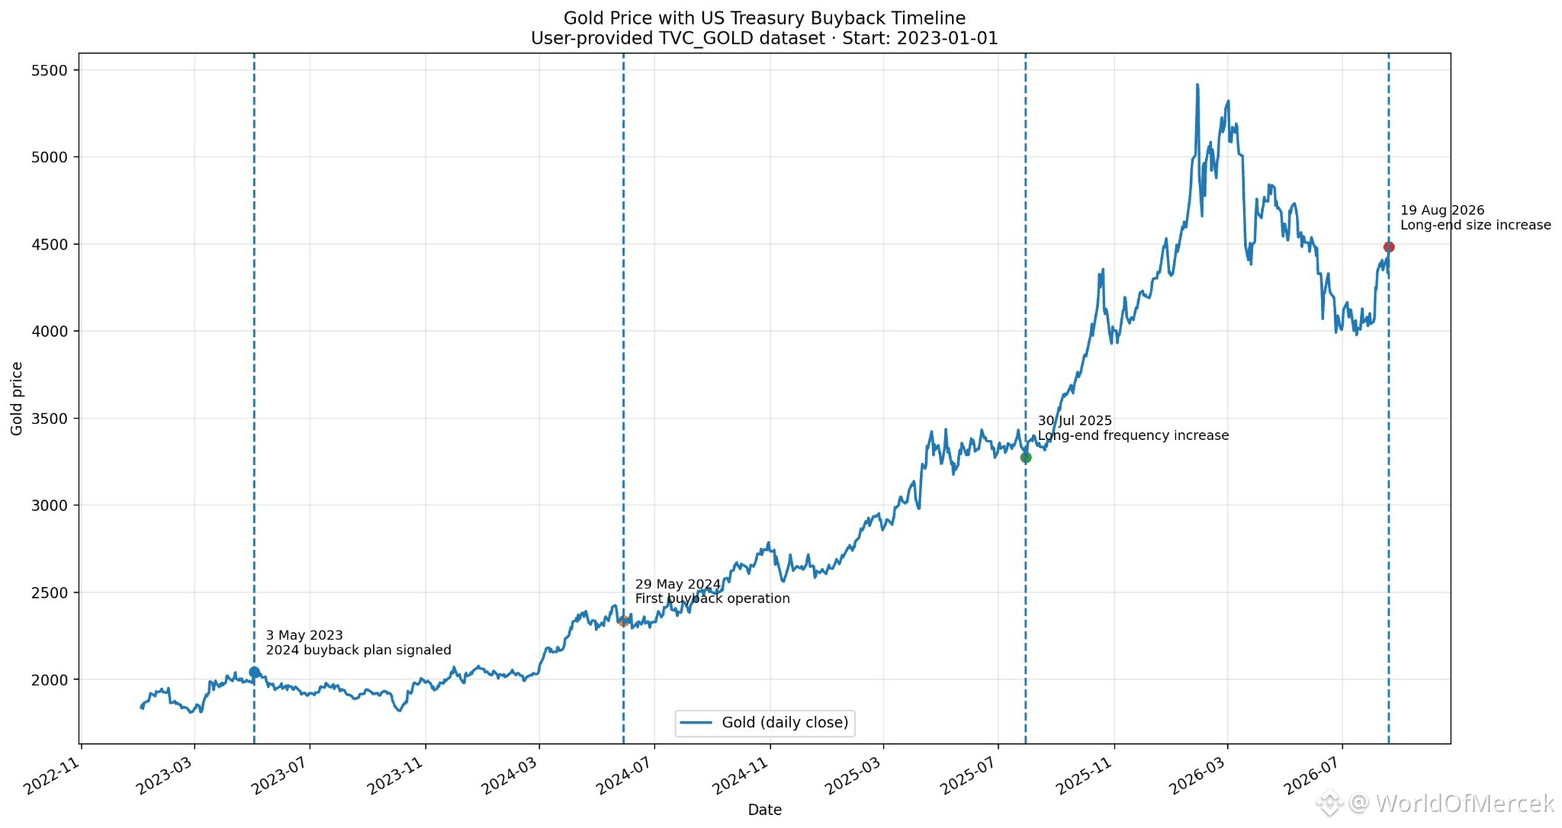
2023-cü ilin may ayında ABŞ Xəzinədarlığı növbəti ildən etibarən müntəzəm Xəzinə geri alışlarının (buyback) bərpa olunması planlarını açıqladı.
İdeya kifayət qədər sadə idi: daha köhnə və daha az likvid istiqrazları almaq və Xəzinə bazarının fəaliyyətini yaxşılaşdırmaq.
2024-cü il mayın 29-da onlar artıq buna başladı.
Sonra 2025-ci ilin iyulunda proqram daha çox uzunmüddətli hissəyə fokuslandı. 10–20Y və 20–30Y seqmentlərində geri alışlar daha tez-tez baş verməyə başladı.
Dünən onlar bir addım da irəli getdilər.
9 sentyabrdan etibarən uzunmüddətli likvidlik dəstəyi buyback-lərinin bu əməliyyatlar üzrə maksimum həcmi ən azı 2 mlrd. dollardan 4 mlrd. dollara qədər ikiqat artacaq.
Beləliklə, son üç ildə:
2023: geri alış proqramını elan etdi.
2024: ondan istifadə etməyə başladı.
2025: uzunmüddətli Xəzinələrdə daha tez-tez istifadə etdi.
2026: həmin əməliyyatların həcmini ikiqat artırdı.
Burada bir məqamı dəqiq demək istəyirəm, çünki bilirəm söhbət adətən hara gedir:
Bu, QE deyil.
Fed Treasuryləri almaq üçün pul çap etmir. Xəzinədarlıq öz borc bazarını idarə edir: köhnə qiymətli kağızları alır və əyrinin müəyyən hissələrində likvidliyin problemə çevrilməməsi üçün onu qorumağa çalışır.
Amma “bu QE deyil” demək də irəliləyişi qeyri-mütənasib etmir.
ABŞ getdikcə daha çox borc maliyyələşdirməlidir. Uzunmüddətli gəlirlilik (yield) göstəriciləri təzyiq altında olub. Və eyni dövrdə Xəzinədarlıq tədricən uzunmüddətli hissədə likvidliyin dəstəklənməsində daha aktiv olub.
İndi bu zaman xəttinin yanına qızılı qoyun.
Əlbəttə, mən Xəzinədarlığın geri alışlarının qızılın təxminən 2,000 dollardan bu gün olduğu səviyyəyə qədər yüksəlməsinin səbəbi olduğunu demirəm. Bu sıçrayışın arxasında çoxsaylı digər amillər də var.
Amma məncə, hər ikisi eyni daha böyük hekayənin bir hissəsidir.
Böyüyən defisitləri istiqraz bazarında haradasa gərginlik yaratmadan maliyyələşdirmək nə qədər çətinləşirsə, heç bir emissiyaçı olmayan, müddəti olmayan və tərəfdaş riski (counterparty) olmayan bir aktiv bir o qədər maraqlı olur.
Xəzinədarlıq likvidliyi yaxşılaşdıra bilər. Buraxılışı dəyişə bilər. Köhnə istiqrazları geri ala və mexanikanı daha düzgün işlətməyi təmin edə bilər.
Amma bu mexanizmlərin heç biri ilə həmin borcun yox olmasına nail ola bilməz.
1
99
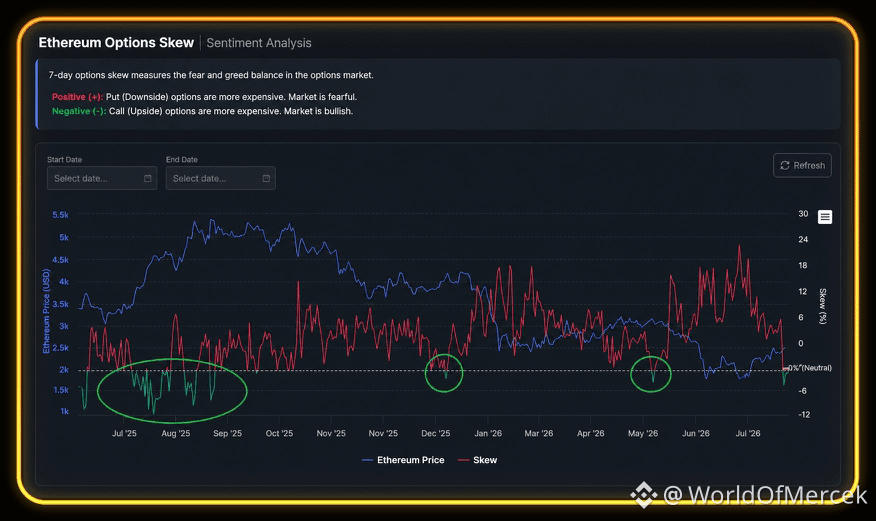
ETH’in 7 günlük opsion skeyi sıfırın altına düşüb.
Qısa müddətli call-lar hazırda put-lardan daha yüksək qiymətə ticarət edir; bu isə yaxın müddətli yüksəlişə tələbin artdığını göstərir.
Bu durumu bu ilin yanvar və may aylarında da görmüşük. Hər iki halda, mənfi skeyə keçid çox uzun sürməyib və bazar tezliklə mənfi tərəf riskinin qorunması üçün daha çox ödəməyə qayıdıb.
Daha güclü müqayisə iyul 2025 ilədir. Skey o zaman xeyli daha uzun müddət mənfi qalıb; bu da call tələbinin sadəcə qısa bir reaksiya yox, mövqeləşmədə daha davamlı bir dəyişikliyin hissəsi olduğunu göstərir.
Ona görə də mənfi skeyə bir dəfə düşməyi təkbaşına təsdiq kimi qəbul etməzdim. İndi önəmli olan odur ki, orada qala bilsin.
Spot $ETH saxlayan biri üçün təkcə mənfi skey uzunmüddətli tezinizi tərk etmək üçün səbəb deyil. Amma yeni ekspozisiyanı aqressiv şəkildə artırmaq üçün də ən yaxşı məkan olmaya bilər. Mövqeyi saxlamaq, mövqe çox böyüyübsə bir qədər mənfəət götürmək və ya daha uzunmüddətli mənfi tərəf qorunması əlavə etmək daha məntiqli ola bilər.
Opsion treyderləri üçün qısa müddətli call-lar burada cəlbedici görünə bilər, amma əhval-ruhiyyə dəyişsə tez dəyər itirə bilərlər. Daha balanslı yanaşma spot mövqeni daha uzunmüddətli put ilə qorumaq və həmin xərci bir hissəsini daha yüksək strike-də qısa müddətli call satmaqla kompensasiya etməkdir.
Mənim sadə baxışım budur: spot saxlayanlar qiymət hərəkətinin ardınca qaçmağa ehtiyac duymur. Opsion treyderləri isə bahalı qısa müddətli yüksəlişi satmaq və artıq saxladıqlarını qorumaq üçün nisbətən daha ucuz put-lardan istifadə etməklə daha yaxşı ola bilər.
2
469
$BTC artıq dibə çatıb?
Təkcə qiymətə baxmaq bunun cavabını verməz.
Dibin dəqiq harada olduğunu bildiyini iddia edənlər... çox güman ki, bilmirlər.
Biz təhlil edə biləcəyimiz şey investor davranışıdır.
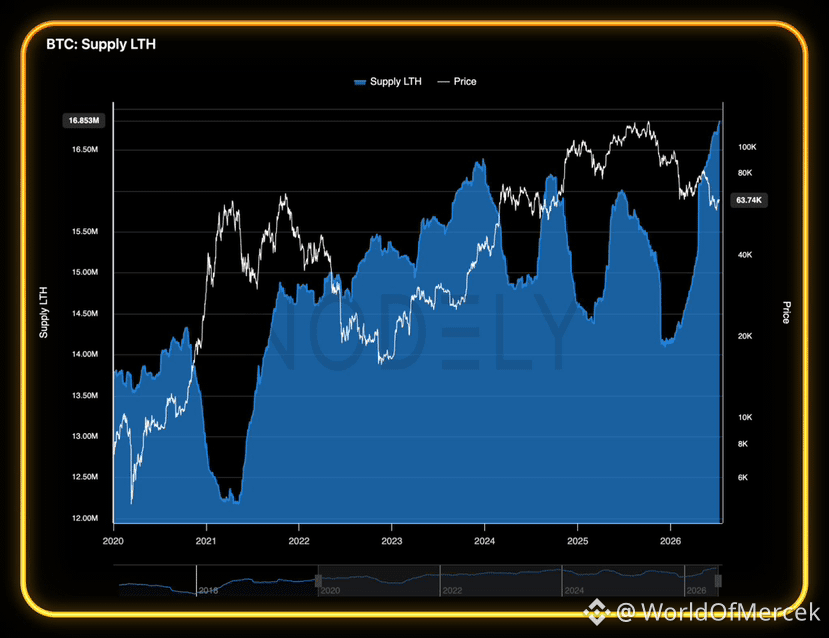
Hər bir ayı bazarının ən aydın xüsusiyyətlərindən biri spekulyativ kapitalın yoxa çıxmasıdır; bunun nəticəsində bazar getdikcə daha çox uzunmüddətli investorların əlində qalır.
Məhz birinci qrafik bunu göstərir.
Uzunmüddətli sahib (holder) üzrə təchizat yeni tarix üzrə maksimuma yüksəlib.
Başqa sözlə, əvvəlki aylarda baş verənlərin hamasına baxmayaraq satmaqda marağı az olduğunu göstərən investorların yanında əvvəllərkindən daha çox BTC saxlanılır.
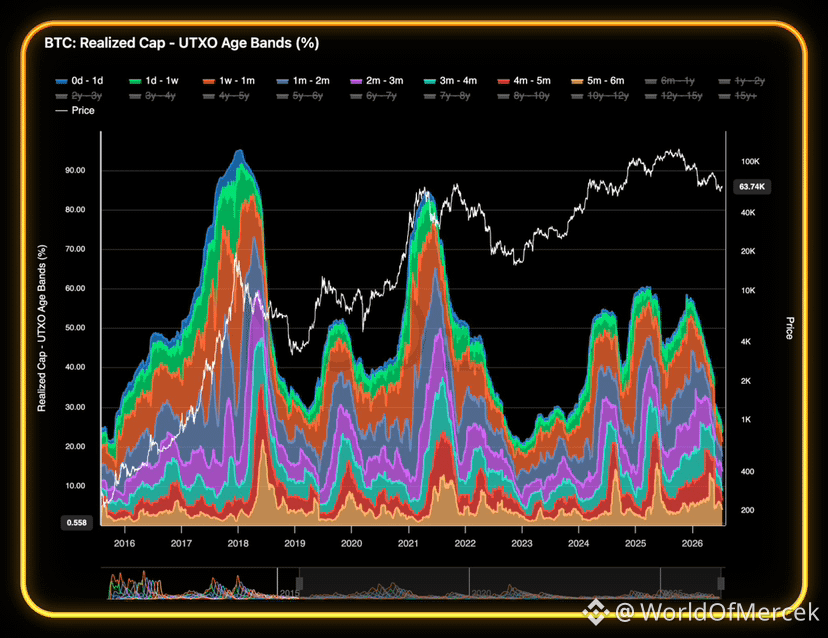
İndi ikinci qrafikə baxın.
Bitcoin-i kim saxlayır? — deyə soruşmaq əvəzinə...
Onu hələ də kim aktiv şəkildə ticarət edir — deyə soruşun.
Qısamüddətli aktivlik kəskin şəkildə azalıb.
Artıq səviyyələrə yaxınlaşırıq; bu səviyyələr sonuncu dəfə FTX çöküşü ətrafında görülmüşdü.
Bu, qiymətin artıq yekun minimumunu etdiyinə zəmanət vermir.
Bunlar iki fərqli sualdır.
Qiymət həmişə daha da aşağı gedə bilər.
Amma davranış tamam başqa hekayə danışır.
Adətən bull marketlərdə üstünlük təşkil edən spekulyativ pul əsasən yoxa çıxıb, uzunmüddətli inam isə artmaqda davam edir.
Tarixən ayı bazarının dibinə yaxın bunu məhz bu cür gözləmək olardı.
Növbəti nə baş verəcəyi yeni tələbin gəlib-gəlməməsindən asılıdır.
Əgər tənzimləyici aydınlıq yaxşılaşarsa, likvidlik şərtləri daha dəstəkləyici olur və kapital yenidən bu sahəyə axmağa başlayarsa, belə bir holder strukturu insanların çoxunun düşündüyündən daha güclü baza ola bilər.
Şəxsən mən dibin dəqiq harada olacağını təxmin etməyə çox az vaxt sərf edirəm.
Mən daha çox sikkələri kimin saxladığına baxıram.
Çünki davranış adətən qiymətdən əvvəl dəyişir.
2
87
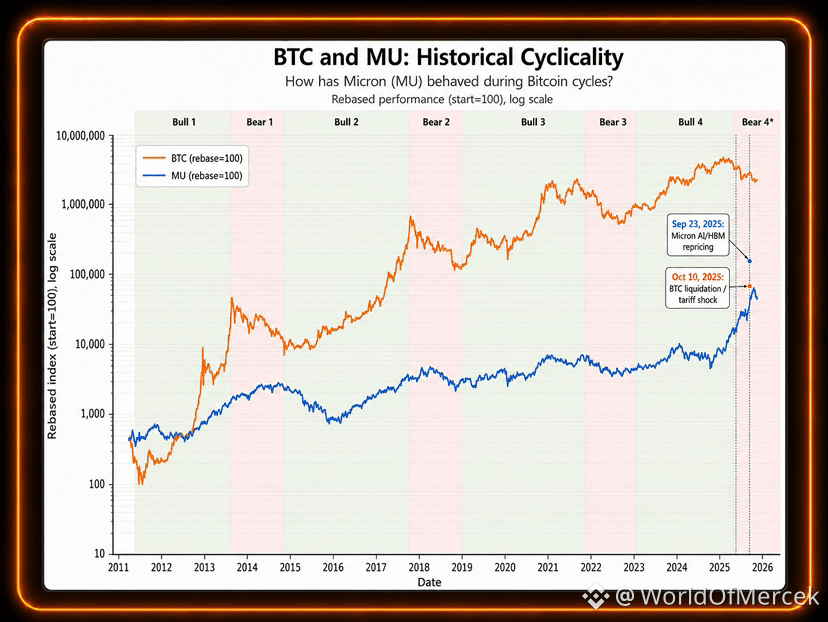
$MU tarixi olaraq $BTC ilə birlikdə izlənəcək daha yaxşı dövri siqnallardan biri olub.
Amma bu dövr fərqli bir sual doğurur.
Əgər Bitcoin dövri bir dib formalaşdırırsa, Micron hələ də əvvəlcə dibə çatmalıdır?
Yoxsa 2025-ci ilin sonlarından başlayan divergensiya bizə bu dövrün fərqli bir qüvvələr dəsti tərəfindən idarə olunduğunu göstərir?
Amma bu dövr fərqli bir sual doğurur.
Əgər Bitcoin dövri bir dib formalaşdırırsa, Micron hələ də əvvəlcə dibə çatmalıdır?
Yoxsa 2025-ci ilin sonlarından başlayan divergensiya bizə bu dövrün fərqli bir qüvvələr dəsti tərəfindən idarə olunduğunu göstərir?
3
260
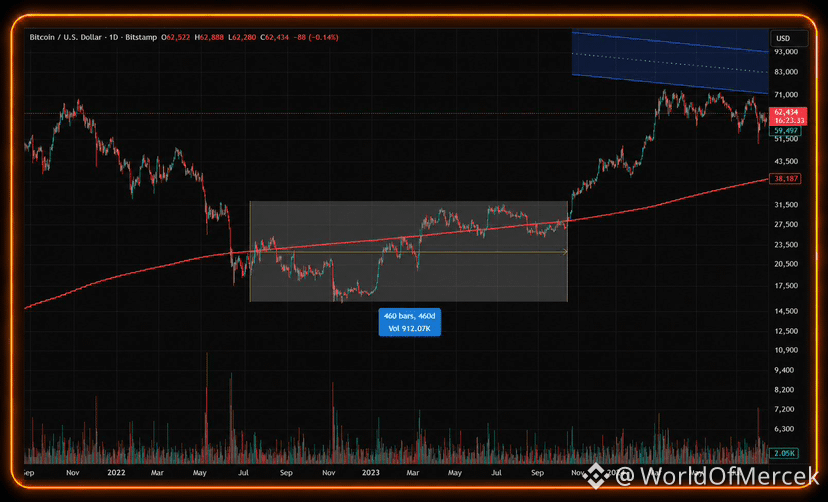
Düşünürəm ki insanlar 2022-ci ilin müqayisəsini bir az çox hərfi qəbul etməyə başlayıblar.
Davamlı olaraq görürəm:
"2022-ci ilin iyulu belə idi, ona görə iyul-avqust da eyni şəkildə davam etməlidir."
Amma əgər iki dövrü müqayisə edəcəyiksə, onda həm də qəbul etməliyik ki, 2022-ci ilin iyul-avqust aylarında olan qiymətlər təxminən 15 ay sonra 2023-cü ilin sentyabr-oktyabr aralığında yenidən nəzərdən keçirilib?
Tarix faydalıdır.
Onu adətən ssenari kimi qəbul etmək isə düzgün deyil.
51
343
Qismən doğrudur

Məqalə
RE Protocol-u anlamaq: Gəlir həqiqətən haradan gəlirTVL-də 465 milyon ABŞ dolları və mənimlə danışan çox adam RE Protocol haqqında hələ eşitməyib.
Bu o deməkdir ki, rəqəm bəndin/nəqlin özündən əvvəl ora çatıb.
Gəlin struktur axını təhlil edək 👇
1️⃣ Təkrarsığorta, qısaca
Təkrarsığorta sığorta şirkətləri üçün sığortadır.
State Farm Florida əyalətindəki bir əmlak üçün qasırğa sığortası yazanda, öz balans hesabatlarında tam fəlakətli riskin üzərinə oturmasını istəmirlər.
Onlar həmin riskin bir hissəsini Munich Re, Swiss Re, Lloyd's sindikatları kimi təkrarsığortalara ötürürlər; onlar, mükafatın payı müqabilində quyruq riskini (tail risk) öz üzərlərinə götürürlər.
RE Protocol-u anlamaq: Gəlir həqiqətən haradan gəlir
TVL-də 465 milyon ABŞ dolları və mənimlə danışan çox adam RE Protocol haqqında hələ eşitməyib.
Bu o deməkdir ki, rəqəm bəndin/nəqlin özündən əvvəl ora çatıb.
Gəlin struktur axını təhlil edək 👇
1️⃣ Təkrarsığorta, qısaca
Təkrarsığorta sığorta şirkətləri üçün sığortadır.
State Farm Florida əyalətindəki bir əmlak üçün qasırğa sığortası yazanda, öz balans hesabatlarında tam fəlakətli riskin üzərinə oturmasını istəmirlər.
Onlar həmin riskin bir hissəsini Munich Re, Swiss Re, Lloyd's sindikatları kimi təkrarsığortalara ötürürlər; onlar, mükafatın payı müqabilində quyruq riskini (tail risk) öz üzərlərinə götürürlər.
10
150
15.5k
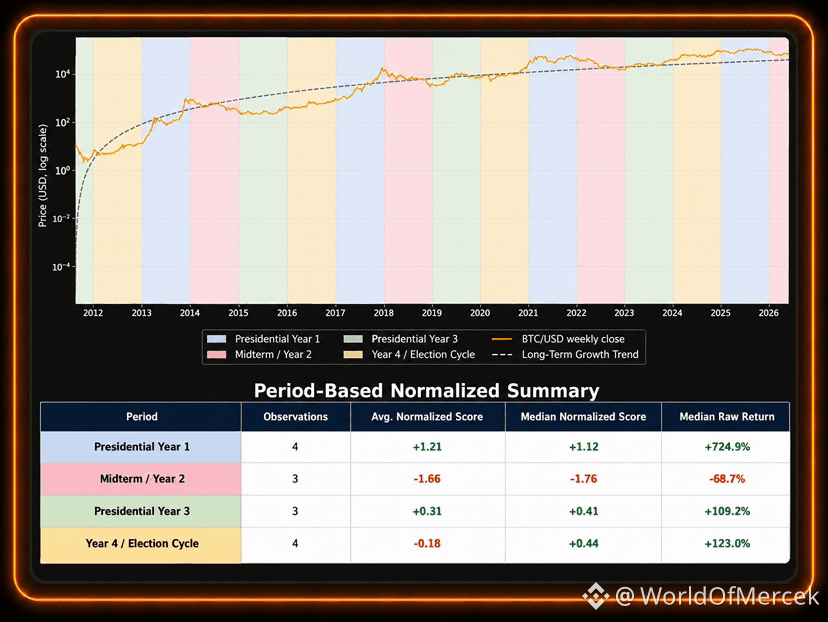
ABŞ prezident seçkiləri dövrü açıq-aydın Bitcoinin növbəti dəfə hara gedəcəyini müəyyən etmir.
Amma likvidlik, Fed siyasəti və tənzimləmə ilə yanaşı baxanda bu cür çərçivə daha da maraqlı olur.
Əgər tarix yenə oxşayırsa, biz dövrün ikinci ilindən üçüncü ilə keçmək üzrəik.
Bu, daha yüksək qiymətlərə zəmanət vermir.
Sadəcə diqqətimi bir neçə sual üzərinə yönəldir:
➜ Likvidlik yaxşılaşmağa başlayır?
➜ Fed daha az məhdudlaşdırıcı olur?
➜ Tənzimləyici qeyri-müəyyənlik azalır?
➜ Bitcoin uzunmüddətli artım trendini yenidən ələ keçirir?
➜ Midterm seçkilərindən sonra siyasi mühit daha proqnozlaşdırıla bilən olur?
Bazarlar nadir hallarda dibdə zəng səsi kimi çalır.
Adətən daha böyük hərəkət başlamazdan əvvəl kifayət qədər ipucu buraxırlar.
1
23
311
Məlumatlara nə qədər çox vaxt ayırsam, altcoinlər üzrə struktur olaraq ayı mövqeyində qalmaq mənim üçün bir o qədər də çətinləşir.
Bu, dibin artıq gəldiyi anlamına gəlmir.
Bu, başqa bir kəskin düşüşün mümkün olmadığını da demir.
Sadəcə olaraq, səthin altında olan bazar əksər insanların təsvir etdiyi bazardan çox fərqli görünür.
Son bir neçə həftədir kapital axınlarını, nisbi gücü, dominanti (liderliyi), likvidliyi və maliyyələşdirmə fəaliyyətini izləyirəm.
Heç bir tək göstərici sizə dibin dəqiq harada olduğunu demir.
Amma hamısı eyni istiqamətə işarə etməyə başlayanda, mən diqqət edirəm.
Yeni layihələr yenidən maliyyələşdirilir.
İnkişaf edənlər heç vaxt əslində getməyiblər.
Bəzi sektorlar hələ də tamamilə dağıdıcı görünən sentimentə baxmayaraq, artıq outperform etməyə başlayıb.
Bu, adətən yeni dövrlərin necə başladığını göstərir.
Həyəcanla yox, inamsızlıqla.
Mən artıq dibin dəqiq nöqtəsini tutmağa çalışmıram.
Narrativ dəyişməzdən əvvəl, bu dövrdə nəyi əldə etmək istədiyimi müəyyənləşdirməyə üstünlük verirəm.
Əgər daha bir mərhələ aşağı düşsə, mən almağa davam edəcəyəm.
Əgər düşməsə, mən artıq mövqeləşmiş olacağam.
Növbəti bir neçə ay hərəkətlərin hamısını proqnozlaşdırmaqla bağlı deyil.
Hamıdan əvvəl nəyinsə dəyişdiyini kəşf etməyə hazır olmaq haqqındadır.
Bazar sonda fürsətin real olduğunu etiraf edəndə isə, adətən o fürsət artıq olmur.
2
20
172
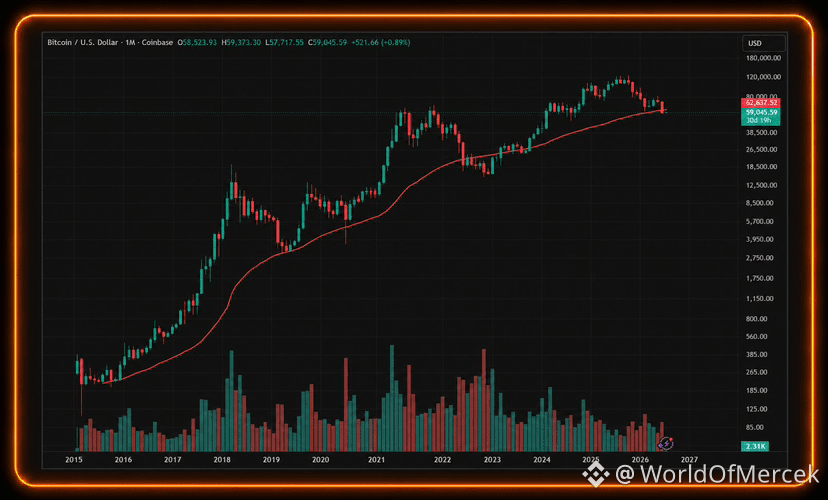
200 haftalık üssel (moving average) ortalamanın altındaki aylık kapanış önemlidir.
Bunun nedeni $BTC’nin bunu daha önce hiç yapmamış olması değil.
Ama bu daha önce yaşandığında, piyasanın bundan toparlanmaya çalışması aylar sürdü.
Şimdi bunu bir gerçekle birleştirelim:
Tarihsel olarak Temmuz, zayıf bir Haziranın ardından Bitcoin’in en güçlü toparlanma ayı olma eğilimindedir.
Bu yüzden bu ay, kapanışın kendisinden çok daha fazla şey ifade ediyor.
Eğer BTC 200 haftalık ortalamayı hızla geri alırsa, bu aylık kapanış muhtemelen sadece başka bir ayı tuzağı olarak hatırlanabilir.
Ya almazsa...
O zaman bunu yalnızca başka bir düşüş (dip) olarak değil, gerçek bir yapısal değişim gibi ele almaya başlamalıyız.
1
35
184
Hər kəsə GM
Siz heç vaxt kriptodan tamamilə ayrılmırsınız. Elə isə əylənin!
Hər kəsə GM
Siz heç vaxt kriptodan tamamilə ayrılmırsınız. Elə isə əylənin!
Siz heç vaxt kriptodan tamamilə ayrılmırsınız. Elə isə əylənin!
4
1
44
227
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
BinanceLaunchesBinanceIntelligence
698,587 baxış
Müzakirə edir: 4,383
🧠 Təcrübəli investisiya fondu kimi treydinq etmək? İndi süni intellekt bunu sənin üçün pulsuz edir! 🤖📈
Wilsontrader97
·10 bəyənmə
·12.1k baxış
BTCFallsBelow$84K
22,447 baxış
Müzakirə edir: 85
DubaiVARAIssuesReserveAssetAuditCircular
3,412 baxış
Müzakirə edir: 264