

web3亭姐
369 Paylaşımlar
web3亭姐
Şikayət et
İstifadəçini blokla
亭姐:资深职业经理人,币圈小菜鸟
25 İzlənilir
12 İzləyicilər
127 Bəyəndi
Postlar
Hamısı
Sitatlar
·
--
334
·
--
Tərcüməyə bax
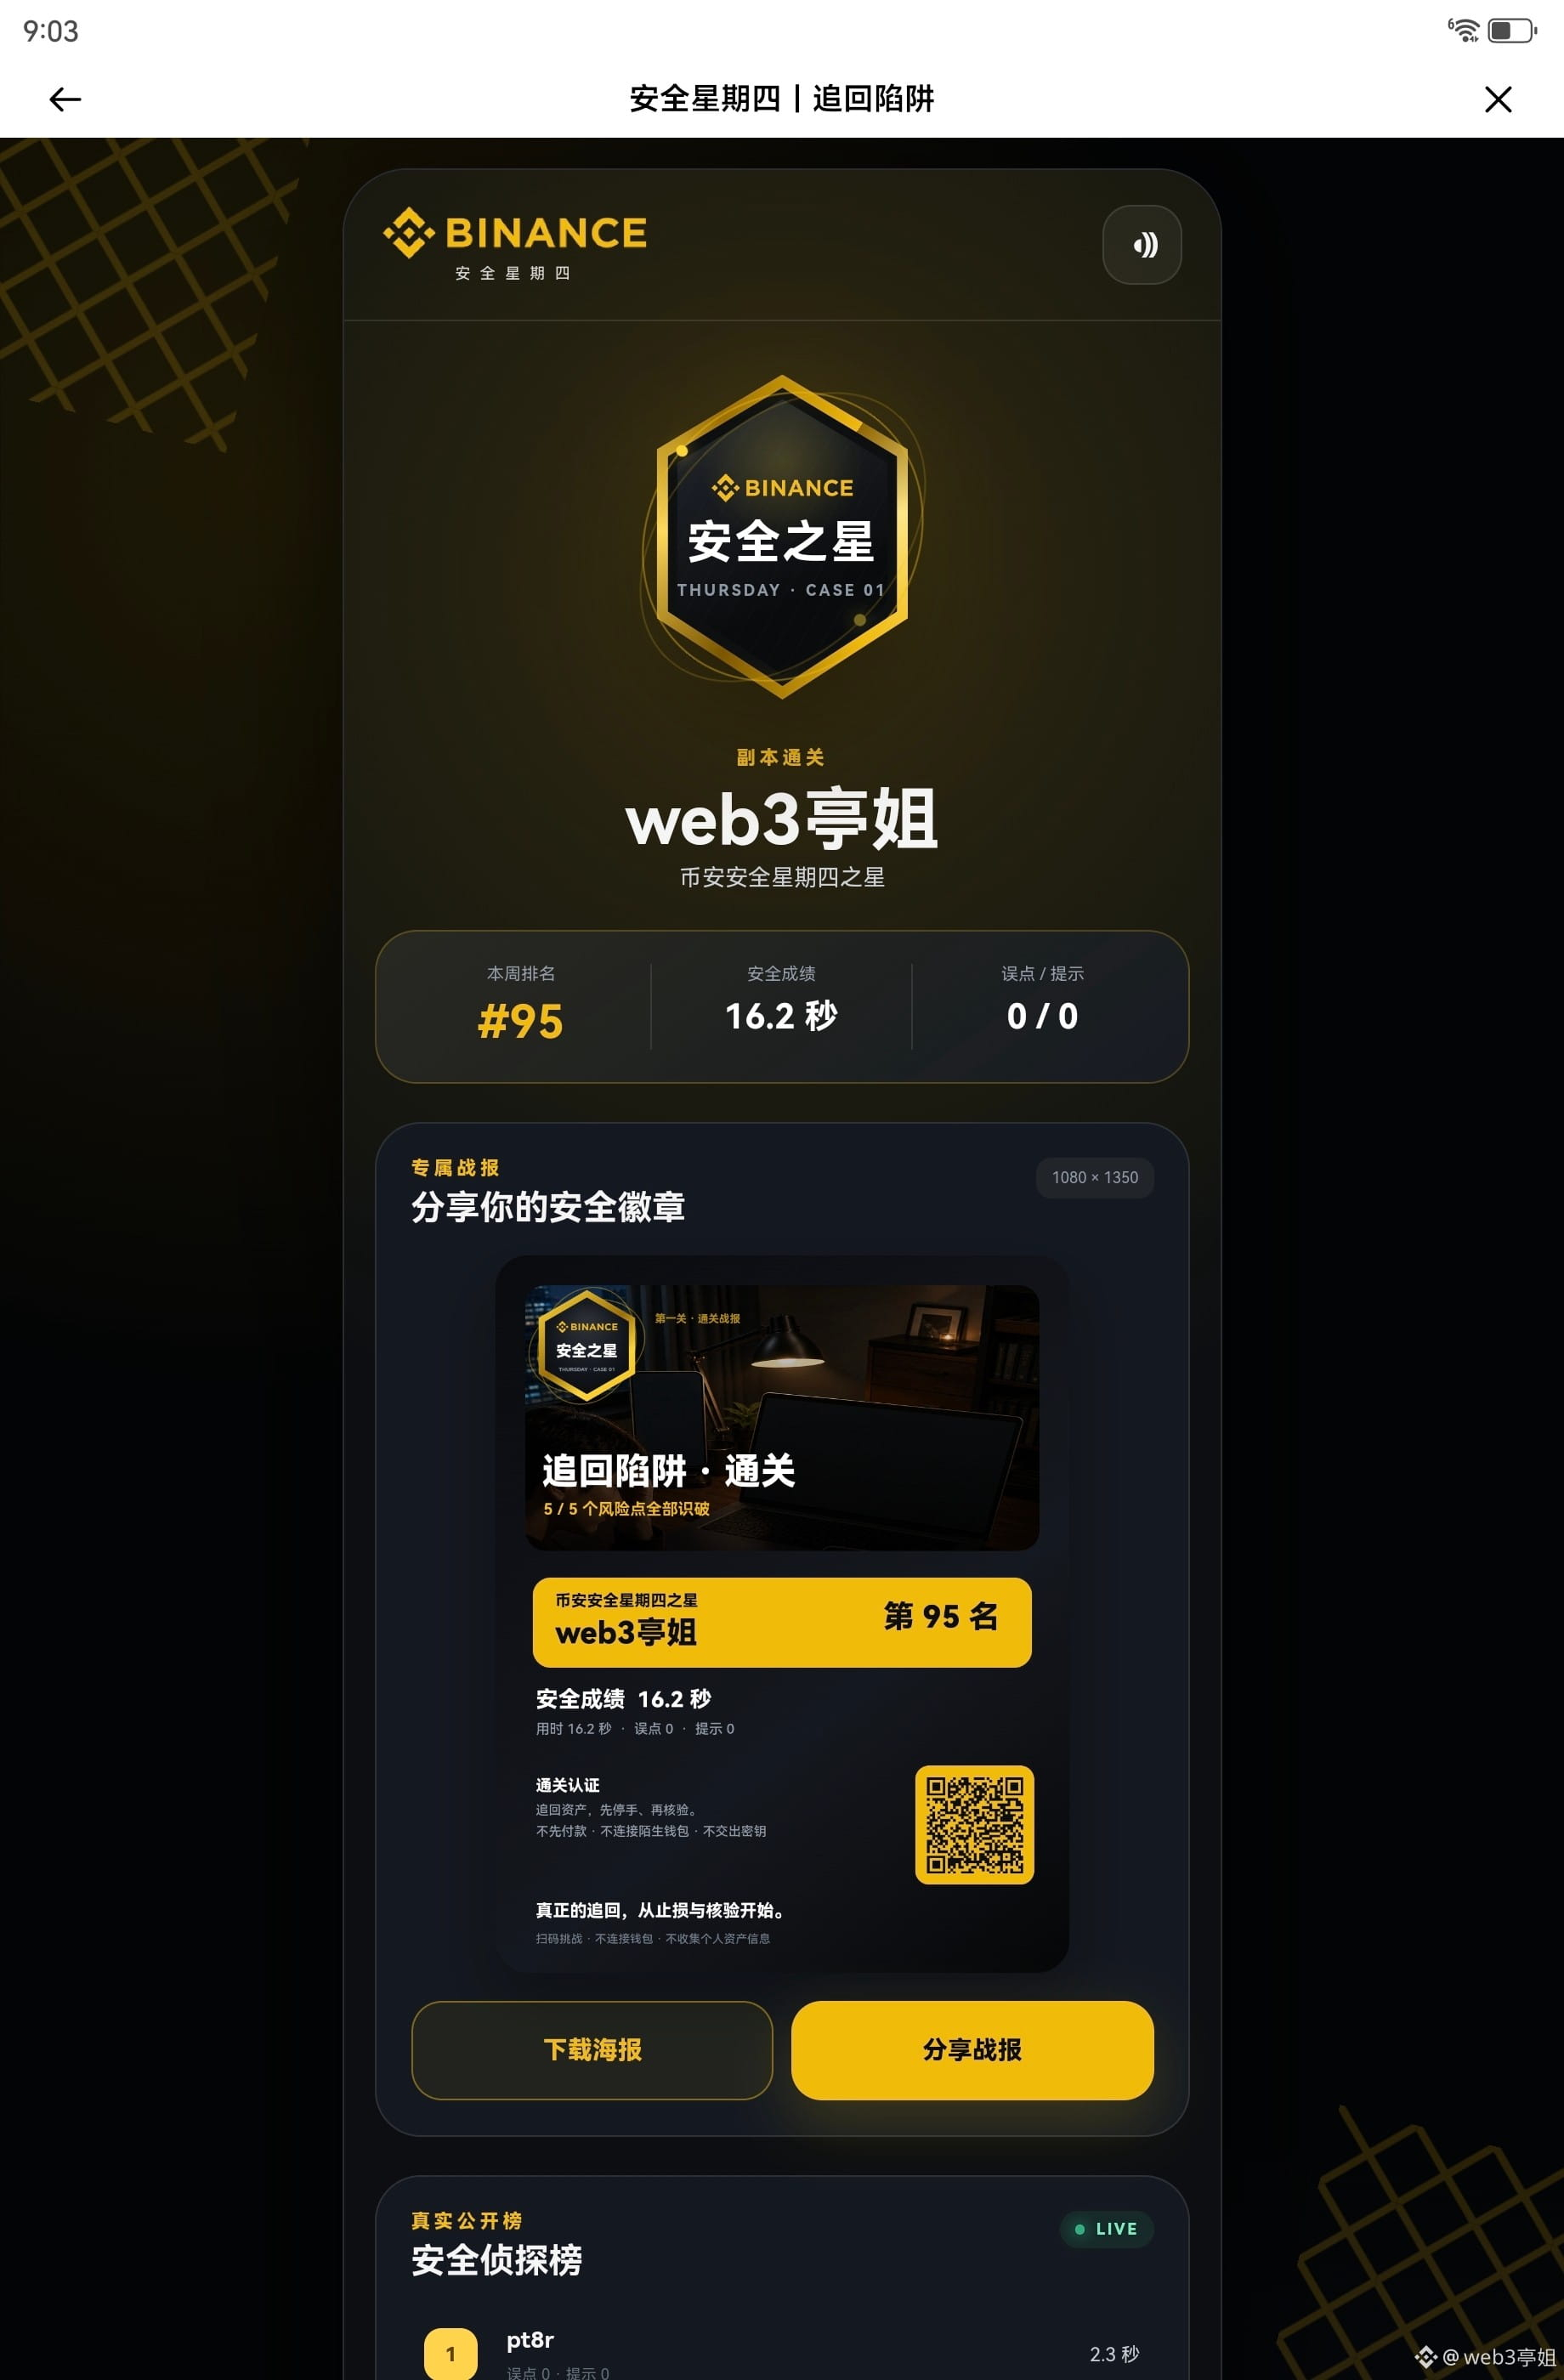
#币安安全星期四
非常有趣,也非常有教育意义的游戏,钱包安全很重要,这些陷阱都是我们日常可能遇到的。这个17秒成绩已经是我挑战三次最优成绩啦,小伙伴一起来挑战吧,加油!
#币安安全星期四
非常有趣,也非常有教育意义的游戏,钱包安全很重要,这些陷阱都是我们日常可能遇到的。这个17秒成绩已经是我挑战三次最优成绩啦,小伙伴一起来挑战吧,加油!
非常有趣,也非常有教育意义的游戏,钱包安全很重要,这些陷阱都是我们日常可能遇到的。这个17秒成绩已经是我挑战三次最优成绩啦,小伙伴一起来挑战吧,加油!

币安Binance华语
·
--
“Gülmə, sən də 4-cü tələni tapa bilməyəcəksən 😨”
🪤 Deyilənə görə, bu, tarixdəki ən çətin #币安安全星期四 çağırışıdır: Sən ən qısa zamanda bütün tələləri tapa biləcəksənmi?
👉 点击参与实景陷阱追踪挑战, reytinqdə birinci olmaq uğrunda 🏆
Reytinqdə ilk 10-luq hər biri 100U detektiv mükafatı qazanır, ilk üçlük əlavə olaraq hədiyyə aksessuar qutusu alır!
Paylaş və şərhlərdə keçid ekran görüntüsünü göstər, sonra 15 nəfərə 44U 🧧
🪤 Deyilənə görə, bu, tarixdəki ən çətin #币安安全星期四 çağırışıdır: Sən ən qısa zamanda bütün tələləri tapa biləcəksənmi?
👉 点击参与实景陷阱追踪挑战, reytinqdə birinci olmaq uğrunda 🏆
Reytinqdə ilk 10-luq hər biri 100U detektiv mükafatı qazanır, ilk üçlük əlavə olaraq hədiyyə aksessuar qutusu alır!
Paylaş və şərhlərdə keçid ekran görüntüsünü göstər, sonra 15 nəfərə 44U 🧧
60
·
--
Doğrulanıb
Ay vey, çoxdan sakit qalan $FIL dünən dirildi, əks istiqamətdə 15% qalxdı! Bu nə siqnaldır? Bir yüksəliş dalğası gələcək? fil yarıya enmə ərəfəsindədir (gələn ay), ölü pişiyin sıçrayışı kimi qısa tullanış olacaq, yoxsa bir “cəld geri dönüş” yaşanacaq? Gəlin, danışaq.
Əvvəlcə əsas fikr: dünənki yüksəliş daha çox texniki faktorların təsiri ilə idi, fundamental dəyərlərin yenidən qiymətləndirilməsi ilə yox. Yəni qiymət çox düşdüyü üçün rebound oldu. Coğrafi-siyasi gərginliklə BTC və ETH gerilədiyi vaxt FIL təxminən 15% artımla liderlik etdi; mahiyyətcə qiymət əvvəlcə mühüm müqavimət səviyyəsini sındırdı. Sonra leveric və short mövqelərində boşaltma (shortların bağlanması) artımı gücləndirdi, AI yaddaş hekayəsi isə sadəcə “odun üstünə od” qatdı.
fil-də həqiqətən diqqətəlayiq məqam layihənin içəridə keçirdiyi dərin transformasiyadır. NV28 “Fire Horse Upgrade” artıq işə düşüb: Gas mexanizmini yenidən qurub və ağıllı kontratların yaddaş statusunu real vaxtda yoxlamasına imkan verib. Onchain Cloud isə “zəncirüstü bulud” olaraq rəsmi kommersiya mərhələsinə keçib: AWS-S3 interfeysini inteqrasiya edir və USDFC stabilkoinlərlə hesablaşmaya qoşur. Ən kritik olanı isə Solstice təklifi (FIP-0118)dır — Filecoin işə düşdüyündən bəri ən böyük iqtisadi model islahatıdır. Təşviqləri “tutum (capacity) təklifi”ndən tam olaraq “ödənişli xidmət tələbi”nə keçirmək nəzərdə tutulur; ilkin olaraq 5% blok mükafatı şəbəkəyə ödənişli müştəri gətirən xidmət provayderlərinə yönələcək.
Gələcəkdə üç nöqtəyə diqqət yetirmək lazımdır: birincisi, Solstice təklifinin irəliləyiş tempi və icmanın rəyləri; ikincisi, yaddaşdan istifadə səmərəliliyinin hazırkı 36%-dən fasiləsiz artıb-artmaması; üçüncüsü isə oktyabrda blok mükafatlarının yarıya enməsi öncəsi və sonrasında bazarın oynadığı oyun. Filecoin “yaddaş təklifi şəbəkəsi”ndən “real xidmət iqtisadiyyatı”na doğru gedir — strateji istiqamət doğrudur, amma kommersiyalaşmanın yerinə düşmə sürəti uzunmüddətli dəyəri müəyyən edən əsas dəyişəndir.
Ay vey, çoxdan sakit qalan $FIL dünən dirildi, əks istiqamətdə 15% qalxdı! Bu nə siqnaldır? Bir yüksəliş dalğası gələcək? fil yarıya enmə ərəfəsindədir (gələn ay), ölü pişiyin sıçrayışı kimi qısa tullanış olacaq, yoxsa bir “cəld geri dönüş” yaşanacaq? Gəlin, danışaq.
Əvvəlcə əsas fikr: dünənki yüksəliş daha çox texniki faktorların təsiri ilə idi, fundamental dəyərlərin yenidən qiymətləndirilməsi ilə yox. Yəni qiymət çox düşdüyü üçün rebound oldu. Coğrafi-siyasi gərginliklə BTC və ETH gerilədiyi vaxt FIL təxminən 15% artımla liderlik etdi; mahiyyətcə qiymət əvvəlcə mühüm müqavimət səviyyəsini sındırdı. Sonra leveric və short mövqelərində boşaltma (shortların bağlanması) artımı gücləndirdi, AI yaddaş hekayəsi isə sadəcə “odun üstünə od” qatdı.
fil-də həqiqətən diqqətəlayiq məqam layihənin içəridə keçirdiyi dərin transformasiyadır. NV28 “Fire Horse Upgrade” artıq işə düşüb: Gas mexanizmini yenidən qurub və ağıllı kontratların yaddaş statusunu real vaxtda yoxlamasına imkan verib. Onchain Cloud isə “zəncirüstü bulud” olaraq rəsmi kommersiya mərhələsinə keçib: AWS-S3 interfeysini inteqrasiya edir və USDFC stabilkoinlərlə hesablaşmaya qoşur. Ən kritik olanı isə Solstice təklifi (FIP-0118)dır — Filecoin işə düşdüyündən bəri ən böyük iqtisadi model islahatıdır. Təşviqləri “tutum (capacity) təklifi”ndən tam olaraq “ödənişli xidmət tələbi”nə keçirmək nəzərdə tutulur; ilkin olaraq 5% blok mükafatı şəbəkəyə ödənişli müştəri gətirən xidmət provayderlərinə yönələcək.
Gələcəkdə üç nöqtəyə diqqət yetirmək lazımdır: birincisi, Solstice təklifinin irəliləyiş tempi və icmanın rəyləri; ikincisi, yaddaşdan istifadə səmərəliliyinin hazırkı 36%-dən fasiləsiz artıb-artmaması; üçüncüsü isə oktyabrda blok mükafatlarının yarıya enməsi öncəsi və sonrasında bazarın oynadığı oyun. Filecoin “yaddaş təklifi şəbəkəsi”ndən “real xidmət iqtisadiyyatı”na doğru gedir — strateji istiqamət doğrudur, amma kommersiyalaşmanın yerinə düşmə sürəti uzunmüddətli dəyəri müəyyən edən əsas dəyişəndir.
Əvvəlcə əsas fikr: dünənki yüksəliş daha çox texniki faktorların təsiri ilə idi, fundamental dəyərlərin yenidən qiymətləndirilməsi ilə yox. Yəni qiymət çox düşdüyü üçün rebound oldu. Coğrafi-siyasi gərginliklə BTC və ETH gerilədiyi vaxt FIL təxminən 15% artımla liderlik etdi; mahiyyətcə qiymət əvvəlcə mühüm müqavimət səviyyəsini sındırdı. Sonra leveric və short mövqelərində boşaltma (shortların bağlanması) artımı gücləndirdi, AI yaddaş hekayəsi isə sadəcə “odun üstünə od” qatdı.
fil-də həqiqətən diqqətəlayiq məqam layihənin içəridə keçirdiyi dərin transformasiyadır. NV28 “Fire Horse Upgrade” artıq işə düşüb: Gas mexanizmini yenidən qurub və ağıllı kontratların yaddaş statusunu real vaxtda yoxlamasına imkan verib. Onchain Cloud isə “zəncirüstü bulud” olaraq rəsmi kommersiya mərhələsinə keçib: AWS-S3 interfeysini inteqrasiya edir və USDFC stabilkoinlərlə hesablaşmaya qoşur. Ən kritik olanı isə Solstice təklifi (FIP-0118)dır — Filecoin işə düşdüyündən bəri ən böyük iqtisadi model islahatıdır. Təşviqləri “tutum (capacity) təklifi”ndən tam olaraq “ödənişli xidmət tələbi”nə keçirmək nəzərdə tutulur; ilkin olaraq 5% blok mükafatı şəbəkəyə ödənişli müştəri gətirən xidmət provayderlərinə yönələcək.
Gələcəkdə üç nöqtəyə diqqət yetirmək lazımdır: birincisi, Solstice təklifinin irəliləyiş tempi və icmanın rəyləri; ikincisi, yaddaşdan istifadə səmərəliliyinin hazırkı 36%-dən fasiləsiz artıb-artmaması; üçüncüsü isə oktyabrda blok mükafatlarının yarıya enməsi öncəsi və sonrasında bazarın oynadığı oyun. Filecoin “yaddaş təklifi şəbəkəsi”ndən “real xidmət iqtisadiyyatı”na doğru gedir — strateji istiqamət doğrudur, amma kommersiyalaşmanın yerinə düşmə sürəti uzunmüddətli dəyəri müəyyən edən əsas dəyişəndir.
1
1.1k
·
--
Tərcüməyə bax
$BTC 从高点回落了3000美金,很多小伙伴在喊着抄底。我感觉现在方向还是不明朗,BTC有再次跌到6开头的可能,并且山寨大部分又跌回起点了。
我们来回顾下:
截至2026年9月1日,比特币在78,000美元附近震荡,8月约24% 的涨幅主要受现货买盘驱动。但短期内多空博弈激烈,接下来方向并不明朗。
看涨因素在于机构需求依然强劲,美国现货比特币ETF上周净流入近10亿美元。技术面上,若能有效站稳78,340美元,则有望进一步测试80,000-81,000美元的阻力区。
风险因素同样显著:美联储9月加息概率已升至57%,鹰派预期限制上行空间。衍生品市场上,9月25日到期的期权最大痛点集中在70,000-73,000美元,低于当前现货价格,且看跌期权成交量已占优,提示下行风险。
短期走势的关键在于美联储9月会议(9月15日)及80,000美元关口能否有效突破。
$BTC 从高点回落了3000美金,很多小伙伴在喊着抄底。我感觉现在方向还是不明朗,BTC有再次跌到6开头的可能,并且山寨大部分又跌回起点了。
我们来回顾下:
截至2026年9月1日,比特币在78,000美元附近震荡,8月约24% 的涨幅主要受现货买盘驱动。但短期内多空博弈激烈,接下来方向并不明朗。
看涨因素在于机构需求依然强劲,美国现货比特币ETF上周净流入近10亿美元。技术面上,若能有效站稳78,340美元,则有望进一步测试80,000-81,000美元的阻力区。
风险因素同样显著:美联储9月加息概率已升至57%,鹰派预期限制上行空间。衍生品市场上,9月25日到期的期权最大痛点集中在70,000-73,000美元,低于当前现货价格,且看跌期权成交量已占优,提示下行风险。
短期走势的关键在于美联储9月会议(9月15日)及80,000美元关口能否有效突破。
我们来回顾下:
截至2026年9月1日,比特币在78,000美元附近震荡,8月约24% 的涨幅主要受现货买盘驱动。但短期内多空博弈激烈,接下来方向并不明朗。
看涨因素在于机构需求依然强劲,美国现货比特币ETF上周净流入近10亿美元。技术面上,若能有效站稳78,340美元,则有望进一步测试80,000-81,000美元的阻力区。
风险因素同样显著:美联储9月加息概率已升至57%,鹰派预期限制上行空间。衍生品市场上,9月25日到期的期权最大痛点集中在70,000-73,000美元,低于当前现货价格,且看跌期权成交量已占优,提示下行风险。
短期走势的关键在于美联储9月会议(9月15日)及80,000美元关口能否有效突破。
101
·
--
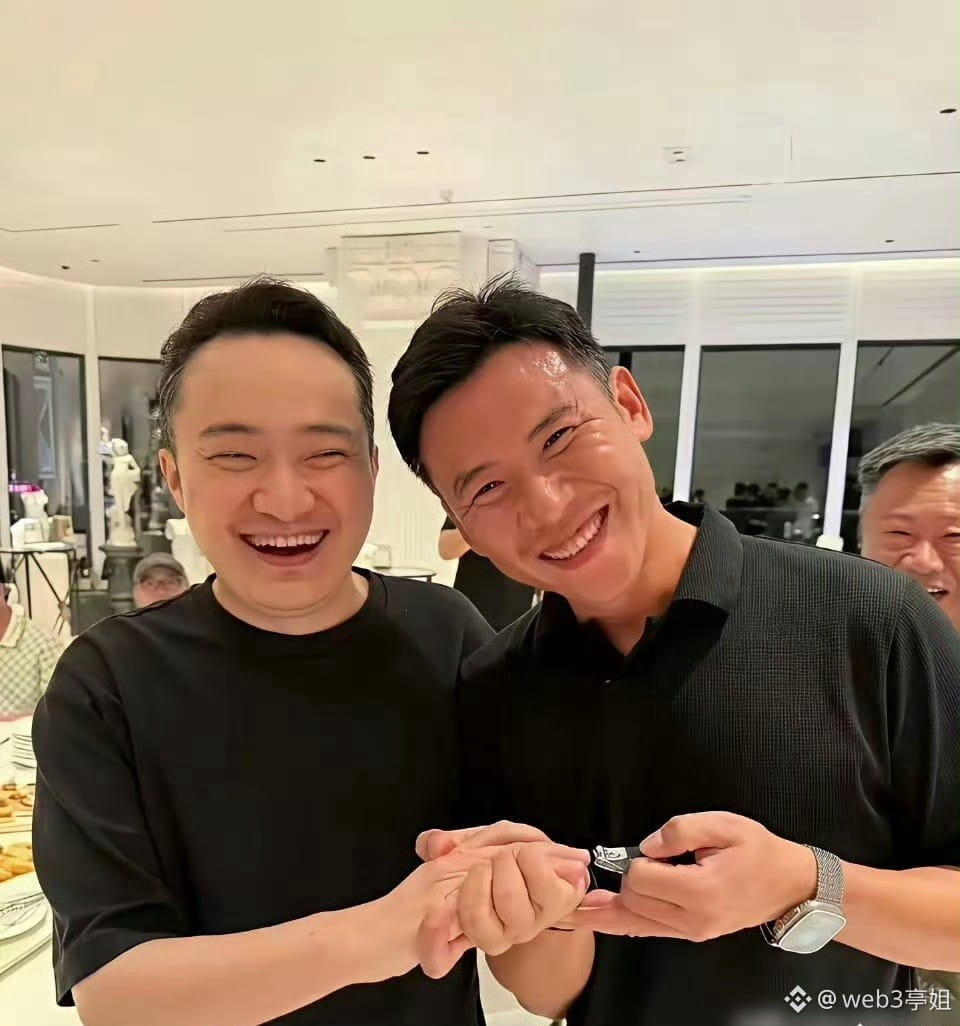
Sun qardaşın dırnaq kəsdiyi bu şəkli görəndə hamınızda nə hiss yaranır, qəzəbli deyilsiniz? Həqiqətən də tiraj üçün belə həddə-hüdudsuz hərəkət etmək olar? Bir neçə gün əvvəl qohumumun yazdığı məqalə demək olar ki, keçmiş sevgilisinin karyerasını tamamilə dağıtdı, indi də adamın ləyaqətini yerə çırpa-çırpa yenə də təkrar-təkrar sürtürlər. Bəy pulu tələb etmək məsələsinə gəlincə, axı onsuz da onu elə valideynləri ilə birlikdə məhkəməyə verməmişdilər? Bəs niyə bu qədər alçaldırlar? Kim haqlıdır, kim haqsızdır məsələsinə hələlik toxunmayım; qadın olaraq mən sadəcə başımın arxasında dəhşət hiss edirəm. Mənə elə gəlir ki, bu, tamamilə insanlıqdan kənar bir istehza tamaşasıdır. Bəs bundan sonra kim Sun qardaşa yaxınlaşmağa cəsarət edər?
Sun qardaşın dırnaq kəsdiyi bu şəkli görəndə hamınızda nə hiss yaranır, qəzəbli deyilsiniz? Həqiqətən də tiraj üçün belə həddə-hüdudsuz hərəkət etmək olar? Bir neçə gün əvvəl qohumumun yazdığı məqalə demək olar ki, keçmiş sevgilisinin karyerasını tamamilə dağıtdı, indi də adamın ləyaqətini yerə çırpa-çırpa yenə də təkrar-təkrar sürtürlər. Bəy pulu tələb etmək məsələsinə gəlincə, axı onsuz da onu elə valideynləri ilə birlikdə məhkəməyə verməmişdilər? Bəs niyə bu qədər alçaldırlar? Kim haqlıdır, kim haqsızdır məsələsinə hələlik toxunmayım; qadın olaraq mən sadəcə başımın arxasında dəhşət hiss edirəm. Mənə elə gəlir ki, bu, tamamilə insanlıqdan kənar bir istehza tamaşasıdır. Bəs bundan sonra kim Sun qardaşa yaxınlaşmağa cəsarət edər?
8
1
5.4k
·
--
C seçin
Binance rəsmi olaraq istifadəçilərə heç vaxt şəxsi mesajla müraciət etmir, sosial əlaqə məlumatları çox asan saxtalaşdırılır, daxili limitlər şəxsi mesajla satılmır; təcili hissdən istifadə etmək tipik fırıldaqçılıqdır. Mütləq rəsmi kanallar vasitəsilə yoxlayın, heç vaxt köçürmə etməyin.
C seçin
Binance rəsmi olaraq istifadəçilərə heç vaxt şəxsi mesajla müraciət etmir, sosial əlaqə məlumatları çox asan saxtalaşdırılır, daxili limitlər şəxsi mesajla satılmır; təcili hissdən istifadə etmək tipik fırıldaqçılıqdır. Mütləq rəsmi kanallar vasitəsilə yoxlayın, heç vaxt köçürmə etməyin.
Binance rəsmi olaraq istifadəçilərə heç vaxt şəxsi mesajla müraciət etmir, sosial əlaqə məlumatları çox asan saxtalaşdırılır, daxili limitlər şəxsi mesajla satılmır; təcili hissdən istifadə etmək tipik fırıldaqçılıqdır. Mütləq rəsmi kanallar vasitəsilə yoxlayın, heç vaxt köçürmə etməyin.
币安Binance华语
·
--
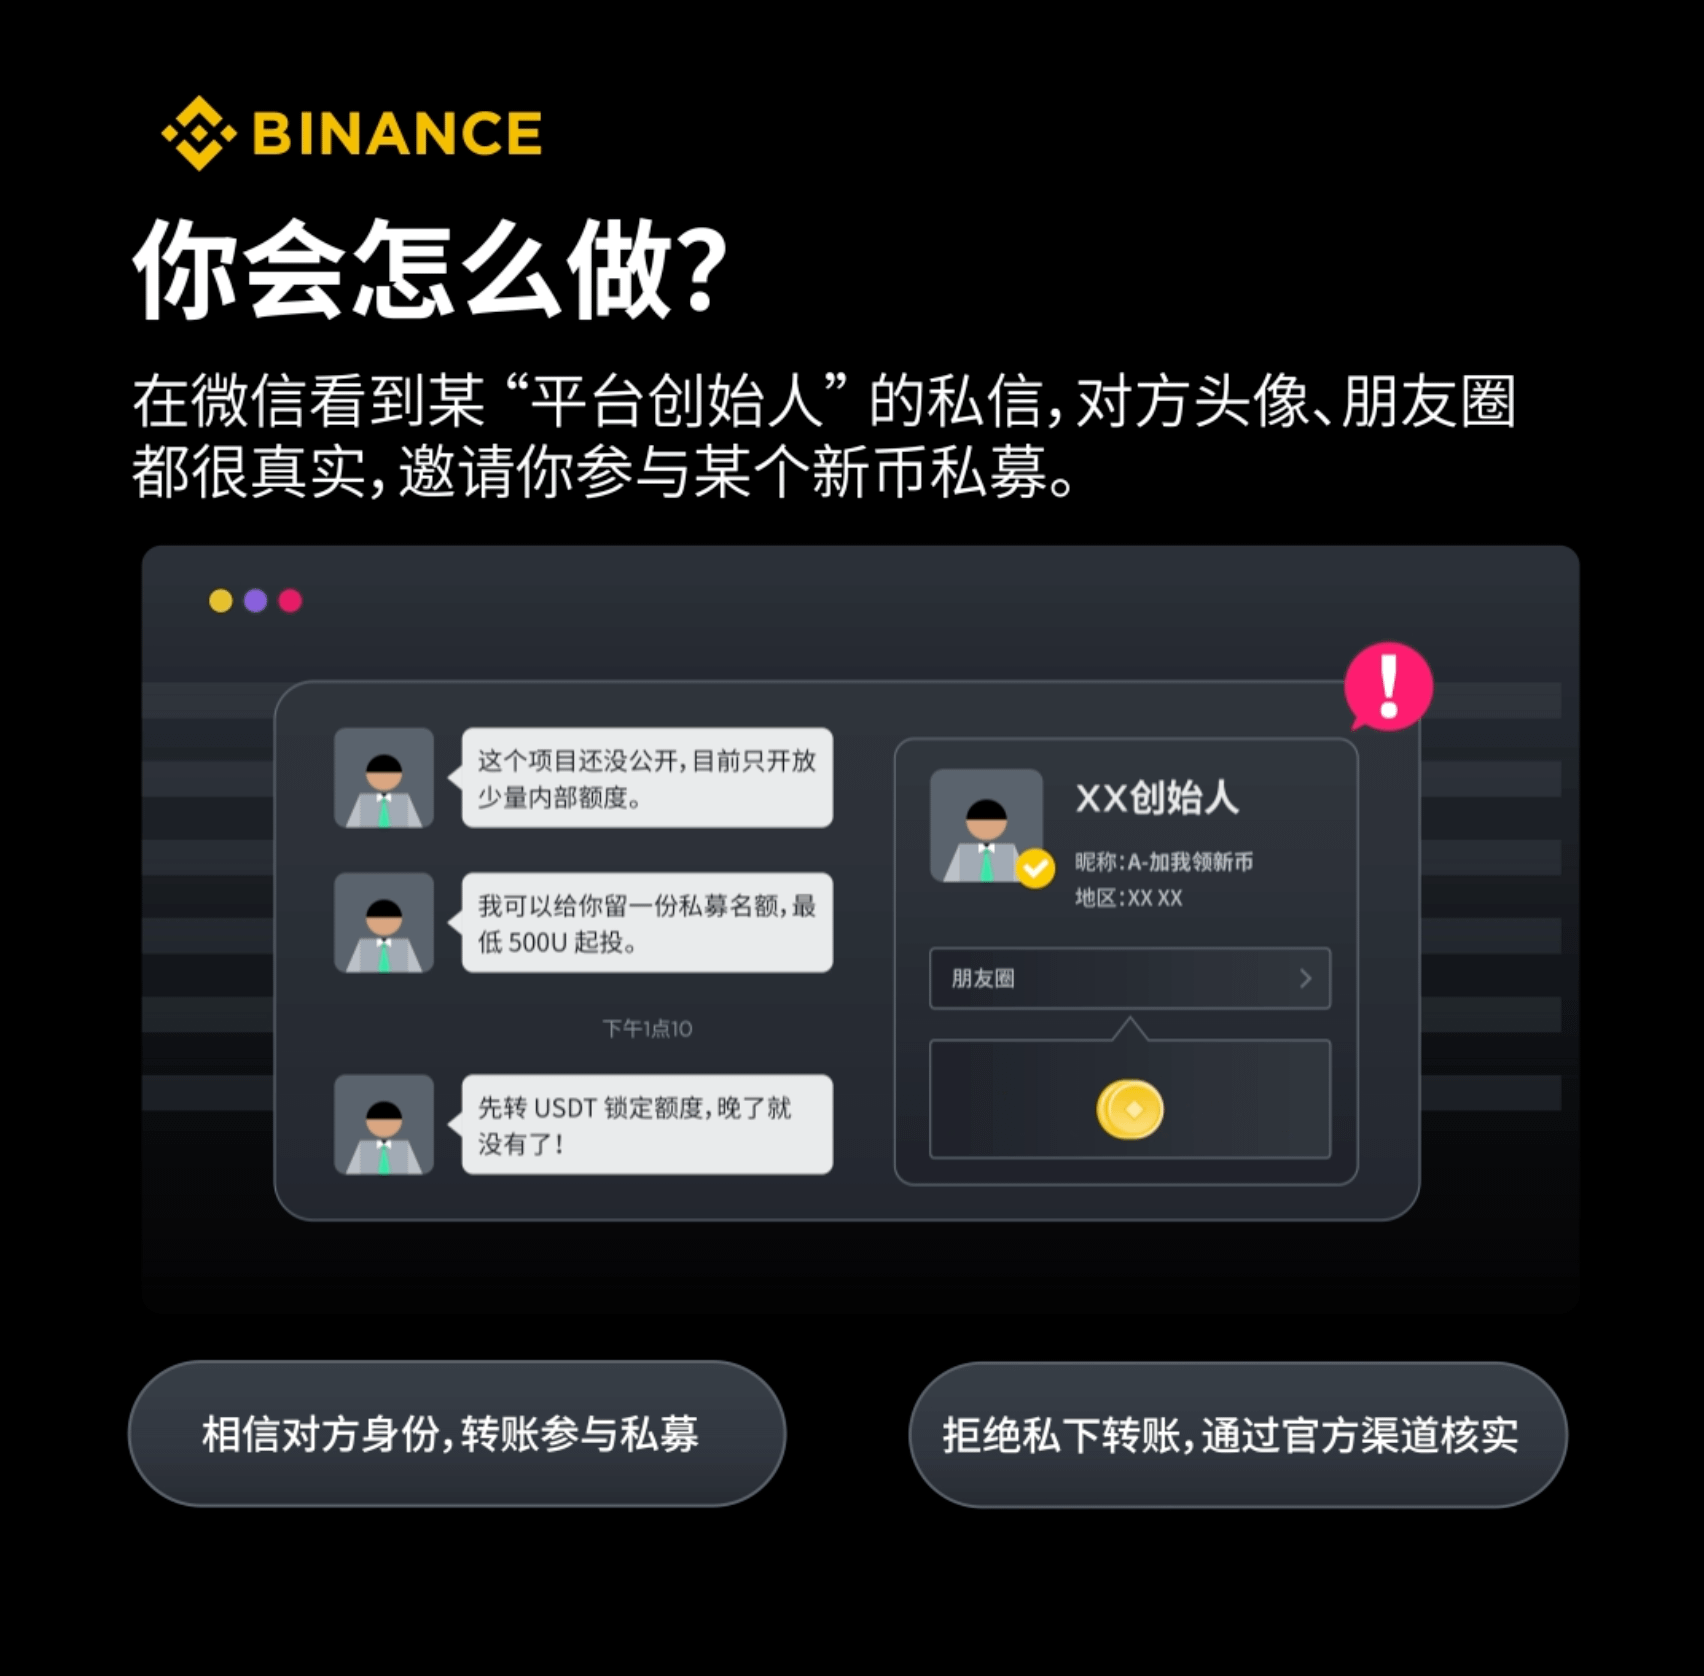
😈“Mən platformanın təsisçisiyəm, yeni coin üçün özəl satışın son yeri, 500U-ya qoşul!”
Bəs sən nə edərdin❓
A. Nəhayət ki, mənə də böyük imkan düşdü, dərhal daxil oldum 🤑
B. Hər şey dost dairəsində üst-üstə düşür, identiklik paketi həqiqətən də 😎
C. Bu bəxt elə mənə dəyməsin! Köçürmə etmə, əvvəlcə rəsmi kanalda yoxla 🔍
⬇️ RT elə və seçimini və səbəbini yaz, 3 nəfərə hərəyə 40U hədiyyə edirik #币安安全星期四
Bəs sən nə edərdin❓
A. Nəhayət ki, mənə də böyük imkan düşdü, dərhal daxil oldum 🤑
B. Hər şey dost dairəsində üst-üstə düşür, identiklik paketi həqiqətən də 😎
C. Bu bəxt elə mənə dəyməsin! Köçürmə etmə, əvvəlcə rəsmi kanalda yoxla 🔍
⬇️ RT elə və seçimini və səbəbini yaz, 3 nəfərə hərəyə 40U hədiyyə edirik #币安安全星期四
86
·
--
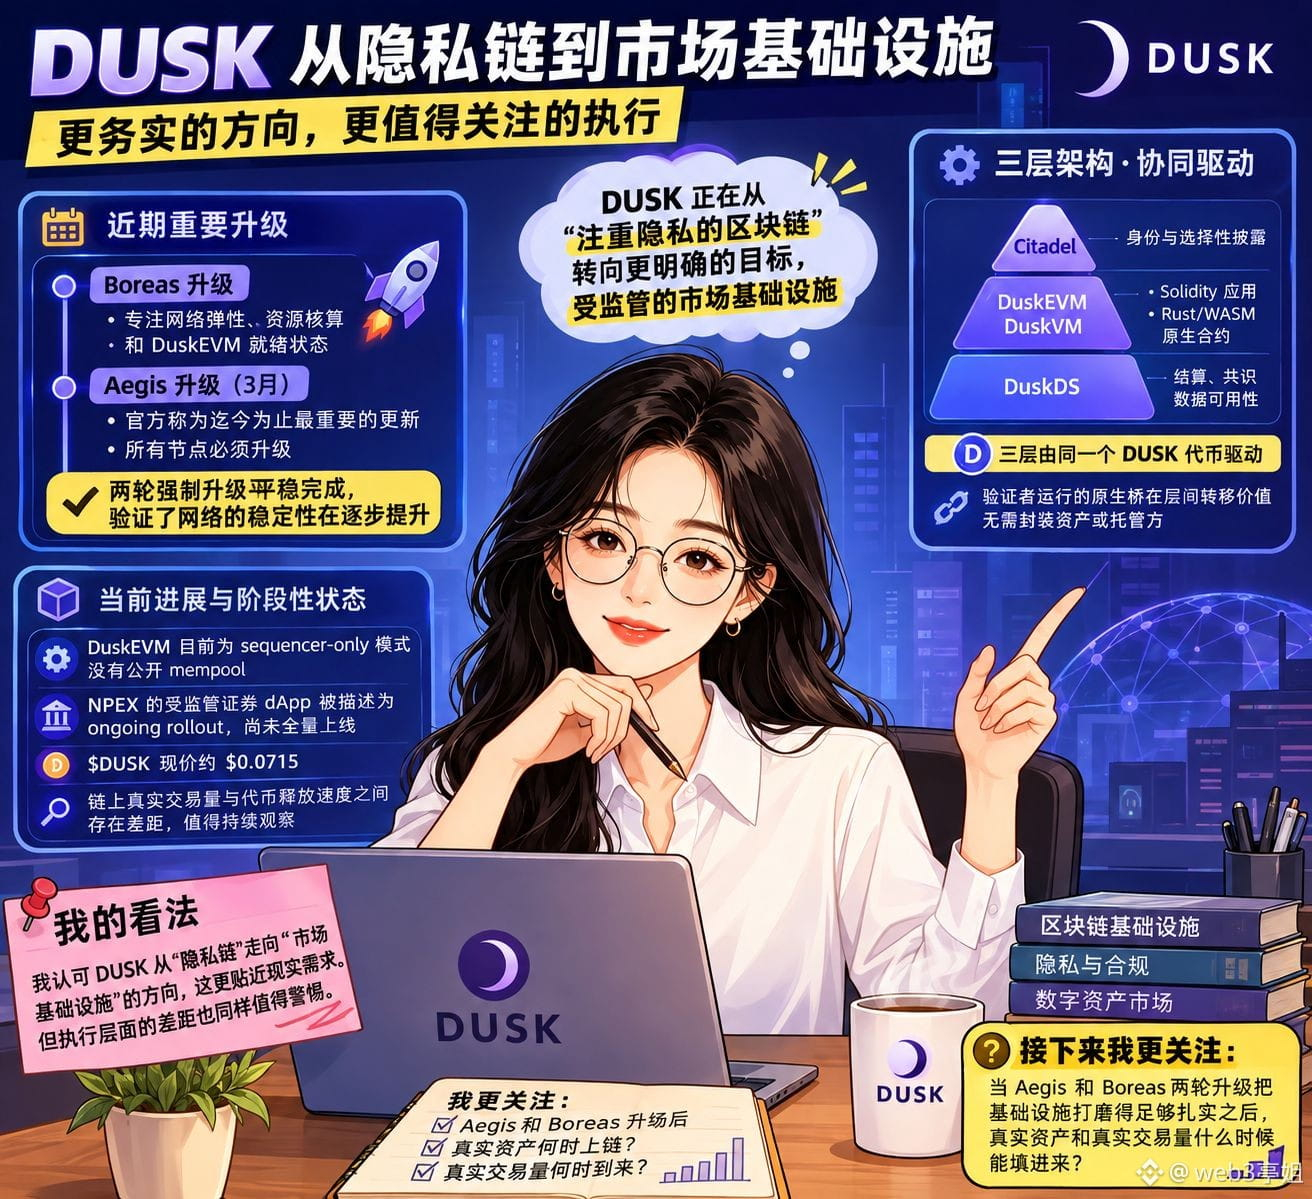
Mən yaxınlarda @Dusk_Foundation sənədini yenidən oxudum və bir detal təkrar-təkrar diqqətimi çəkdi: bu layihə sanki “məxfilik yönümlü blokçeyn”dən daha aydın hədəflərə, yəni tənzimlənən bazar infrastrukturlarına doğru gedir.
Bu, gözəçarpan bir hekayə dönüşü deyil, mühəndislik səviyyəsində edilən bir sıra düzəlişlərdir. Son Boreas yenilənməsi şəbəkə dayanıqlılığına, resursların uçota alınmasına və DuskEVM-in hazır vəziyyətinə yönəlib. Martda da Aegis adlı növbəti yenilənmə var; rəsmi olaraq indiyə qədərki ən mühüm yeniləmə kimi təqdim olunur və bütün node-lar yenilənməlidir. İki məcburi upgrade-in də böyük problem yaratmaması, şəbəkənin sabitliyinin tədricən təsdiqləndiyini göstərir. Bir az darıxdırıcı səslənə bilər, amma infrastruktur üçün darıxdırıcı olmaq bəlkə də əsas məqamdır.
Dusk hazırda üçpilləli arxitekturası ilə aydındır: alt qatdakı DuskDS hesablaşma, konsensus və məlumatın əlçatanlığını idarə edir; orta qat DuskEVM vasitəsilə Solidity tətbiqlərini işlədəir, DuskVM isə Rust/WASM yerli smart kontraktları icra edir; üst qat Citadel kimliyi və seçmə açıqlamanı (selective disclosure) idarə edir. Üç qat eyni DUSK tokeni ilə idarə olunur; validatorların işlətdiyi yerli bridge qatlar arasında dəyərin ötürülməsi üçün nəzərdə tutulub və aktivlərin “wrap” edilməsinə və ya custody tərəfinə ehtiyac yoxdur.
Amma bunu da deməliyəm: bu hələ təkamül mərhələsində olan sistemdir, artıq tamamlanmış məhsul deyil. DuskEVM hazırda sequencer-only rejimində işləyir və açıq mempool yoxdur. NPEX-in tənzimlənən securities dApp-i “ongoing rollout” kimi təsvir olunur və hələ tam miqyaslı işə salınma vəziyyətində deyil. $DUSK -in cari bazar qiyməti təxminən $0.0715-dir; zəncirdəki real əməliyyat həcmi ilə token buraxılış sürəti arasındakı fərq də izlənməyə dəyər. “Məxfilik zənciri”ndən “bazar infrastrukturu”na yönələn istiqaməti alqışlayıram, amma icra qatında həmin fərqin olması da eyni dərəcədə diqqətəlayiq riskdir.
Mənim indi daha çox maraqlandığım budur: Aegis və Boreas iki mərhələlik upgrade infrastrukturu kifayət qədər möhkəm cilalayıb tamamladıqdan sonra, real aktivlər və real əməliyyat həcmi nə vaxt bura daxil olacaq? #dusk
Mən yaxınlarda @Dusk sənədini yenidən oxudum və bir detal təkrar-təkrar diqqətimi çəkdi: bu layihə sanki “məxfilik yönümlü blokçeyn”dən daha aydın hədəflərə, yəni tənzimlənən bazar infrastrukturlarına doğru gedir.
Bu, gözəçarpan bir hekayə dönüşü deyil, mühəndislik səviyyəsində edilən bir sıra düzəlişlərdir. Son Boreas yenilənməsi şəbəkə dayanıqlılığına, resursların uçota alınmasına və DuskEVM-in hazır vəziyyətinə yönəlib. Martda da Aegis adlı növbəti yenilənmə var; rəsmi olaraq indiyə qədərki ən mühüm yeniləmə kimi təqdim olunur və bütün node-lar yenilənməlidir. İki məcburi upgrade-in də böyük problem yaratmaması, şəbəkənin sabitliyinin tədricən təsdiqləndiyini göstərir. Bir az darıxdırıcı səslənə bilər, amma infrastruktur üçün darıxdırıcı olmaq bəlkə də əsas məqamdır.
Dusk hazırda üçpilləli arxitekturası ilə aydındır: alt qatdakı DuskDS hesablaşma, konsensus və məlumatın əlçatanlığını idarə edir; orta qat DuskEVM vasitəsilə Solidity tətbiqlərini işlədəir, DuskVM isə Rust/WASM yerli smart kontraktları icra edir; üst qat Citadel kimliyi və seçmə açıqlamanı (selective disclosure) idarə edir. Üç qat eyni DUSK tokeni ilə idarə olunur; validatorların işlətdiyi yerli bridge qatlar arasında dəyərin ötürülməsi üçün nəzərdə tutulub və aktivlərin “wrap” edilməsinə və ya custody tərəfinə ehtiyac yoxdur.
Amma bunu da deməliyəm: bu hələ təkamül mərhələsində olan sistemdir, artıq tamamlanmış məhsul deyil. DuskEVM hazırda sequencer-only rejimində işləyir və açıq mempool yoxdur. NPEX-in tənzimlənən securities dApp-i “ongoing rollout” kimi təsvir olunur və hələ tam miqyaslı işə salınma vəziyyətində deyil. $DUSK -in cari bazar qiyməti təxminən $0.0715-dir; zəncirdəki real əməliyyat həcmi ilə token buraxılış sürəti arasındakı fərq də izlənməyə dəyər. “Məxfilik zənciri”ndən “bazar infrastrukturu”na yönələn istiqaməti alqışlayıram, amma icra qatında həmin fərqin olması da eyni dərəcədə diqqətəlayiq riskdir.
Mənim indi daha çox maraqlandığım budur: Aegis və Boreas iki mərhələlik upgrade infrastrukturu kifayət qədər möhkəm cilalayıb tamamladıqdan sonra, real aktivlər və real əməliyyat həcmi nə vaxt bura daxil olacaq? #dusk
Bu, gözəçarpan bir hekayə dönüşü deyil, mühəndislik səviyyəsində edilən bir sıra düzəlişlərdir. Son Boreas yenilənməsi şəbəkə dayanıqlılığına, resursların uçota alınmasına və DuskEVM-in hazır vəziyyətinə yönəlib. Martda da Aegis adlı növbəti yenilənmə var; rəsmi olaraq indiyə qədərki ən mühüm yeniləmə kimi təqdim olunur və bütün node-lar yenilənməlidir. İki məcburi upgrade-in də böyük problem yaratmaması, şəbəkənin sabitliyinin tədricən təsdiqləndiyini göstərir. Bir az darıxdırıcı səslənə bilər, amma infrastruktur üçün darıxdırıcı olmaq bəlkə də əsas məqamdır.
Dusk hazırda üçpilləli arxitekturası ilə aydındır: alt qatdakı DuskDS hesablaşma, konsensus və məlumatın əlçatanlığını idarə edir; orta qat DuskEVM vasitəsilə Solidity tətbiqlərini işlədəir, DuskVM isə Rust/WASM yerli smart kontraktları icra edir; üst qat Citadel kimliyi və seçmə açıqlamanı (selective disclosure) idarə edir. Üç qat eyni DUSK tokeni ilə idarə olunur; validatorların işlətdiyi yerli bridge qatlar arasında dəyərin ötürülməsi üçün nəzərdə tutulub və aktivlərin “wrap” edilməsinə və ya custody tərəfinə ehtiyac yoxdur.
Amma bunu da deməliyəm: bu hələ təkamül mərhələsində olan sistemdir, artıq tamamlanmış məhsul deyil. DuskEVM hazırda sequencer-only rejimində işləyir və açıq mempool yoxdur. NPEX-in tənzimlənən securities dApp-i “ongoing rollout” kimi təsvir olunur və hələ tam miqyaslı işə salınma vəziyyətində deyil. $DUSK -in cari bazar qiyməti təxminən $0.0715-dir; zəncirdəki real əməliyyat həcmi ilə token buraxılış sürəti arasındakı fərq də izlənməyə dəyər. “Məxfilik zənciri”ndən “bazar infrastrukturu”na yönələn istiqaməti alqışlayıram, amma icra qatında həmin fərqin olması da eyni dərəcədə diqqətəlayiq riskdir.
Mənim indi daha çox maraqlandığım budur: Aegis və Boreas iki mərhələlik upgrade infrastrukturu kifayət qədər möhkəm cilalayıb tamamladıqdan sonra, real aktivlər və real əməliyyat həcmi nə vaxt bura daxil olacaq? #dusk
1
1
102
·
--
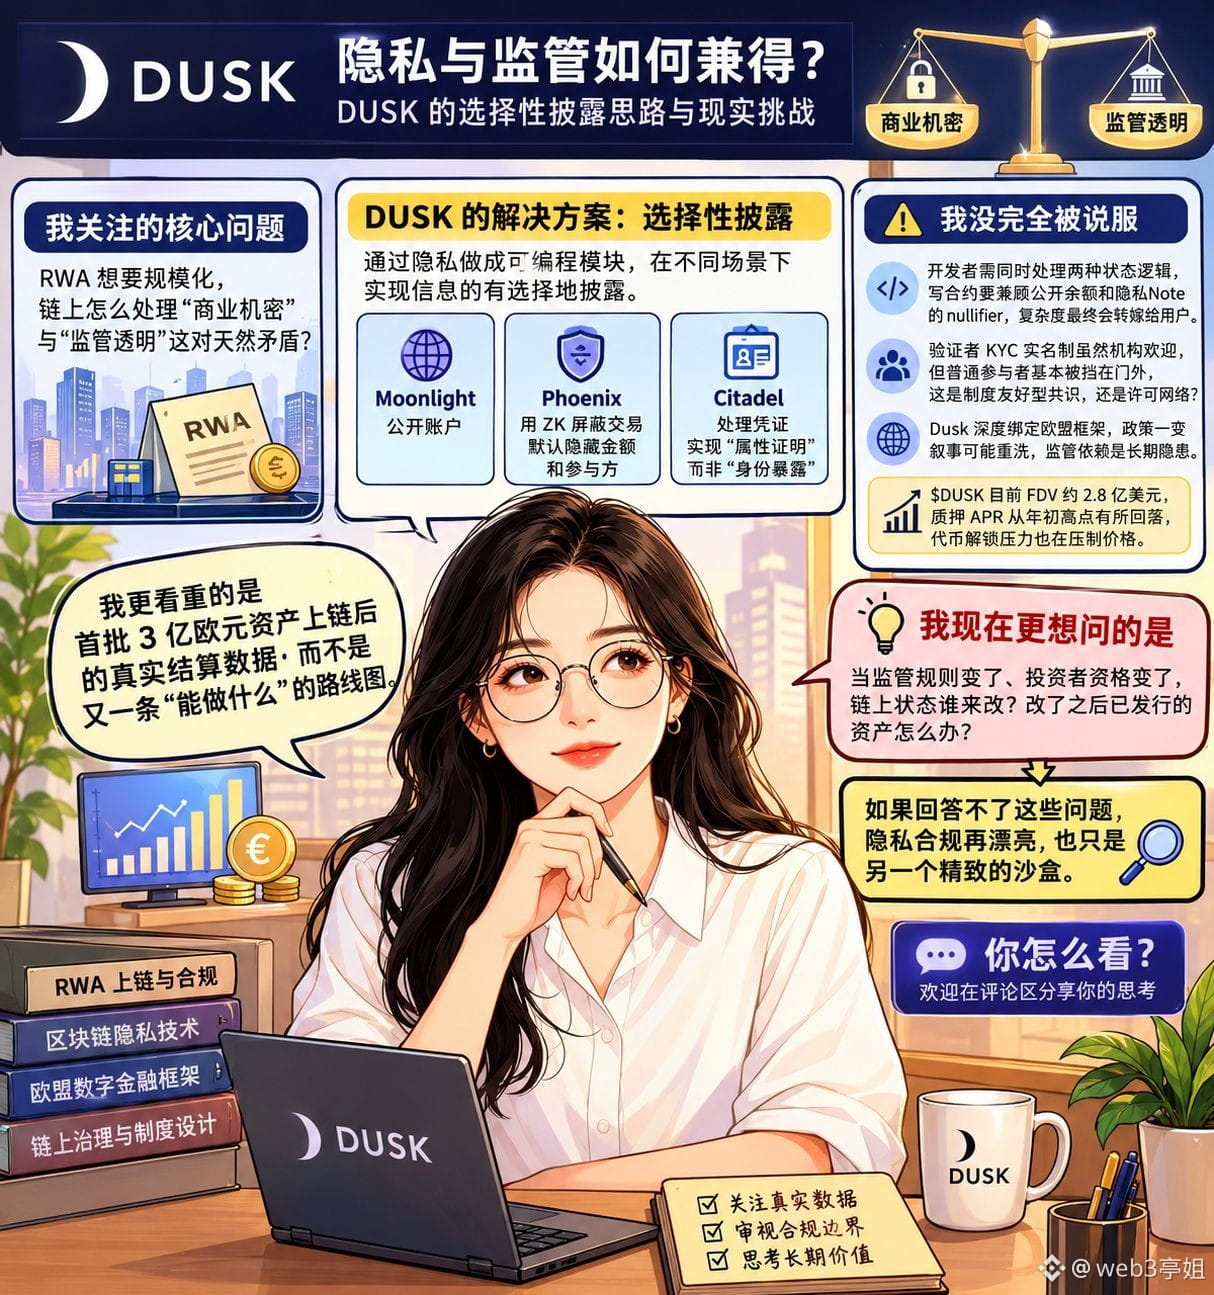
@Dusk_Foundation arxitekturasını bir neçə dəfə təkrar-təkrar oxudum. Məni dayandırıb düşünməyə vadar edən, əslində sıfır bilik sübutlarının nə qədər “hardkor” olması deyil. Ən çox maraqlandığım budur: əgər RWA kütləviləşmək istəyirsə, onda zəncirdə “kommersiya məxfiliyi” ilə “tənzimləyici şəffaflıq” adlı, təbii olaraq ziddiyyətli bu iki məsələ necə həll olunur? Çoxlu sayda blokçeyn ya o qədər şəffafdır ki, institutlar çılpaq vəziyyətdə qalır, ya da o qədər anonimdirdə ki, tənzimləyici artıq içəri girə bilmir.
Dusk-in verdiyi cavab “seçici açıqlama”dır. Baza səviyyədə məxfilik proqramlaşdırıla bilən modul kimi qurulur: Moonlight açıq hesabları idarə edir, Phoenix isə ZK ilə süni maneələr kimi əməliyyatların maskalanmasını həyata keçirir; standart olaraq məbləğlər və iştirakçılar gizlədilir. Tətbiq qatında isə Citadel sənədləri (etimadnamələri) emal edir və “şəxsiyyətin ifşası” yox, “atribut sübutu” yaradır. Bu yanaşma, yəni tənzimləyici qaydalardan texniki dizaynı geri hesablayaraq qurmaq ideyası diqqətə layiqdir.
Amma mən hələ tam inandırılmamışam. Məni tərəddüdə salan bir neçə praktik sual var: tərtibatçı hər iki vəziyyət məntiqini paralel idarə etməlidir; kredit/saziş smart-kontrakt yazanda həm açıq balansı hesablamaq, həm də məxfilik Note-larının nullifier-ləri ilə işləmək lazımdır—son nəticədə bu mürəkkəblik mütləq şəkildə istifadəçiyə ötürüləcək. Üstəlik, verifikatorların KYC-nin məcburi, rəsmi şəxsiyyət yoxlaması olması institutlar üçün xoşdur, amma adi iştirakçıları demək olar ki, qapıdan kənarda saxlayır. Bu, “qurum dostu konsensusdur”, yoxsa blokçeyn pərdəsi arxasında icazəli şəbəkədir? Həm də tənzimləmə asılılığı problemi var: Dusk Avropa İttifaqı çərçivəsinə ciddi şəkildə bağlıdır—siyasət dəyişsə, narrativin hamısı yenidən yazıla bilər. $DUSK hazırda FDV təxminən 2,8 milyard ABŞ dollarıdır, ilkin ilin əvvəlindəki zirvədən sonra girov APR bir qədər enib, token unlock-lardan gələn təzyiq də qiymətə təsir göstərir.
Mənim daha çox istədiyim, ilk partiya 3 milyard avro dəyərində aktiv zəncirləşdirildikdən sonra real yekunlaşma (settlement) məlumatlarıdır—“nələr etmək olar” kimi növbəti bir yol xəritəsi yox. RWA-nın həddi heç vaxt sadəcə aktivləri zəncirlərə köçürmək olmayıb. Həmin aktivlər köçürüldükdən sonra real dünyadakı o çətin qaydaların hələ də icra olunub-olunmaması məsələsidir.
Ona görə də indi Dusk-i izləyəndə daha konkret bir sual verirəm: tənzimləyici qaydalar dəyişsə, investorlara uyğunluq (kvalifikasiya) dəyişsə, zəncirdəki statusu kim dəyişəcək? Dəyişildikdən sonra artıq buraxılmış aktivlər necə olacaq? Əgər buna cavab verilmirsə, məxfilik və uyğunluq nə qədər “gözəl” görünsə də, yenə də sadəcə başqa bir zərif sandbox-dır. Səncə necədir?#dusk
@Dusk arxitekturasını bir neçə dəfə təkrar-təkrar oxudum. Məni dayandırıb düşünməyə vadar edən, əslində sıfır bilik sübutlarının nə qədər “hardkor” olması deyil. Ən çox maraqlandığım budur: əgər RWA kütləviləşmək istəyirsə, onda zəncirdə “kommersiya məxfiliyi” ilə “tənzimləyici şəffaflıq” adlı, təbii olaraq ziddiyyətli bu iki məsələ necə həll olunur? Çoxlu sayda blokçeyn ya o qədər şəffafdır ki, institutlar çılpaq vəziyyətdə qalır, ya da o qədər anonimdirdə ki, tənzimləyici artıq içəri girə bilmir.
Dusk-in verdiyi cavab “seçici açıqlama”dır. Baza səviyyədə məxfilik proqramlaşdırıla bilən modul kimi qurulur: Moonlight açıq hesabları idarə edir, Phoenix isə ZK ilə süni maneələr kimi əməliyyatların maskalanmasını həyata keçirir; standart olaraq məbləğlər və iştirakçılar gizlədilir. Tətbiq qatında isə Citadel sənədləri (etimadnamələri) emal edir və “şəxsiyyətin ifşası” yox, “atribut sübutu” yaradır. Bu yanaşma, yəni tənzimləyici qaydalardan texniki dizaynı geri hesablayaraq qurmaq ideyası diqqətə layiqdir.
Amma mən hələ tam inandırılmamışam. Məni tərəddüdə salan bir neçə praktik sual var: tərtibatçı hər iki vəziyyət məntiqini paralel idarə etməlidir; kredit/saziş smart-kontrakt yazanda həm açıq balansı hesablamaq, həm də məxfilik Note-larının nullifier-ləri ilə işləmək lazımdır—son nəticədə bu mürəkkəblik mütləq şəkildə istifadəçiyə ötürüləcək. Üstəlik, verifikatorların KYC-nin məcburi, rəsmi şəxsiyyət yoxlaması olması institutlar üçün xoşdur, amma adi iştirakçıları demək olar ki, qapıdan kənarda saxlayır. Bu, “qurum dostu konsensusdur”, yoxsa blokçeyn pərdəsi arxasında icazəli şəbəkədir? Həm də tənzimləmə asılılığı problemi var: Dusk Avropa İttifaqı çərçivəsinə ciddi şəkildə bağlıdır—siyasət dəyişsə, narrativin hamısı yenidən yazıla bilər. $DUSK hazırda FDV təxminən 2,8 milyard ABŞ dollarıdır, ilkin ilin əvvəlindəki zirvədən sonra girov APR bir qədər enib, token unlock-lardan gələn təzyiq də qiymətə təsir göstərir.
Mənim daha çox istədiyim, ilk partiya 3 milyard avro dəyərində aktiv zəncirləşdirildikdən sonra real yekunlaşma (settlement) məlumatlarıdır—“nələr etmək olar” kimi növbəti bir yol xəritəsi yox. RWA-nın həddi heç vaxt sadəcə aktivləri zəncirlərə köçürmək olmayıb. Həmin aktivlər köçürüldükdən sonra real dünyadakı o çətin qaydaların hələ də icra olunub-olunmaması məsələsidir.
Ona görə də indi Dusk-i izləyəndə daha konkret bir sual verirəm: tənzimləyici qaydalar dəyişsə, investorlara uyğunluq (kvalifikasiya) dəyişsə, zəncirdəki statusu kim dəyişəcək? Dəyişildikdən sonra artıq buraxılmış aktivlər necə olacaq? Əgər buna cavab verilmirsə, məxfilik və uyğunluq nə qədər “gözəl” görünsə də, yenə də sadəcə başqa bir zərif sandbox-dır. Səncə necədir?#dusk
Dusk-in verdiyi cavab “seçici açıqlama”dır. Baza səviyyədə məxfilik proqramlaşdırıla bilən modul kimi qurulur: Moonlight açıq hesabları idarə edir, Phoenix isə ZK ilə süni maneələr kimi əməliyyatların maskalanmasını həyata keçirir; standart olaraq məbləğlər və iştirakçılar gizlədilir. Tətbiq qatında isə Citadel sənədləri (etimadnamələri) emal edir və “şəxsiyyətin ifşası” yox, “atribut sübutu” yaradır. Bu yanaşma, yəni tənzimləyici qaydalardan texniki dizaynı geri hesablayaraq qurmaq ideyası diqqətə layiqdir.
Amma mən hələ tam inandırılmamışam. Məni tərəddüdə salan bir neçə praktik sual var: tərtibatçı hər iki vəziyyət məntiqini paralel idarə etməlidir; kredit/saziş smart-kontrakt yazanda həm açıq balansı hesablamaq, həm də məxfilik Note-larının nullifier-ləri ilə işləmək lazımdır—son nəticədə bu mürəkkəblik mütləq şəkildə istifadəçiyə ötürüləcək. Üstəlik, verifikatorların KYC-nin məcburi, rəsmi şəxsiyyət yoxlaması olması institutlar üçün xoşdur, amma adi iştirakçıları demək olar ki, qapıdan kənarda saxlayır. Bu, “qurum dostu konsensusdur”, yoxsa blokçeyn pərdəsi arxasında icazəli şəbəkədir? Həm də tənzimləmə asılılığı problemi var: Dusk Avropa İttifaqı çərçivəsinə ciddi şəkildə bağlıdır—siyasət dəyişsə, narrativin hamısı yenidən yazıla bilər. $DUSK hazırda FDV təxminən 2,8 milyard ABŞ dollarıdır, ilkin ilin əvvəlindəki zirvədən sonra girov APR bir qədər enib, token unlock-lardan gələn təzyiq də qiymətə təsir göstərir.
Mənim daha çox istədiyim, ilk partiya 3 milyard avro dəyərində aktiv zəncirləşdirildikdən sonra real yekunlaşma (settlement) məlumatlarıdır—“nələr etmək olar” kimi növbəti bir yol xəritəsi yox. RWA-nın həddi heç vaxt sadəcə aktivləri zəncirlərə köçürmək olmayıb. Həmin aktivlər köçürüldükdən sonra real dünyadakı o çətin qaydaların hələ də icra olunub-olunmaması məsələsidir.
Ona görə də indi Dusk-i izləyəndə daha konkret bir sual verirəm: tənzimləyici qaydalar dəyişsə, investorlara uyğunluq (kvalifikasiya) dəyişsə, zəncirdəki statusu kim dəyişəcək? Dəyişildikdən sonra artıq buraxılmış aktivlər necə olacaq? Əgər buna cavab verilmirsə, məxfilik və uyğunluq nə qədər “gözəl” görünsə də, yenə də sadəcə başqa bir zərif sandbox-dır. Səncə necədir?#dusk
2
1
108
·
--
Mən yaxınlarda @Dusk_Foundation -i yenidən araşdırdım və məxfilik əməliyyatlarından daha konkret bir problemə diqqət yetirdim: blokçeyn üzərində maliyyə aktivləri üçün bir insanın holdinq şərtinə uyğun olub-olmadığını necə müəyyən etmək olar—onun şəxsiyyət məlumatlarını isə hər kəsə açmadan?
Dusk-un Citadel-i mənə daha aydın bir yol göstərdi. İstifadəçi əvvəlcə License Provider-dən etibarnamə (gövdə) alır, sonra sıfır bilik sübutu ilə etibarlı etibarnaməyə sahib olduğunu sübut edir; yəni ad, ünvan və ya tam şəxsiyyət məlumatını birbaşa zəncirdə yerləşdirmir. Citadel müqaviləsi sübutu yoxlayır; konkret xidmətin bu etibarnaməni qəbul edib-etməməsi isə Service Provider-un öz qaydalarından asılıdır.
Mən bu təbəqələşdirməni qəbul edirəm. O, “şərtlərə uyğunluğun sübutu” ilə “kim olduğunu açıq şəkildə təqdim etmək” hissələrini bir-birindən ayırır. qiymətli kağızlar kimi tənzimlənən aktivlərdə investorun statusu, məkan məhdudiyyətləri və holdinq hüququ kimi məsələlərin, ümumiyyətlə, bütün zəncir iştirakçılarının gözünə ehtiyac olmaya bilər.
Amma problem də elə buradadır. Citadel kriptoqrafik olaraq etibarnamənin etibarlı olduğunu sübut edə bilər, lakin bazarın hansı emissiya edən tərəfin etibarlı olduğunu necə qiymətləndirməli olduğunu, hansı atributların qəbul edilməli olduğunu və etibarnamə müddəti bitdikdən və ya ləğv edildikdən sonra necə davranılacağını əvəz edə bilməz. Rəsmi spesifikasiyalar da License Provider-a etibar seçimi, atributların qəbulu və sessiya idarəetməsini konkret xidmət tərəfinə tapşırır. Başqa sözlə, kriptoqrafiya doğrulama prosesindəki etibar ehtiyacını azaldır, amma identifikasiya sistemindəki etibar girişini aradan qaldırmır.
İndi $DUSK -a baxaq. O, Gas və staking funksiyasını daşıyır, maksimum təklif həcmi 1 milyard sikkədir; bunlardan bir hissəsi isə uzunmüddətli buraxılış (emissiya) mexanizmi ilə sərbəst buraxılır. Məni daha çox qısa müddətli qiymət dalğalanması yox, gələcəkdə real biznesin artması ilə şəbəkə komissiyalarının və staking tələbatının daha davamlı istifadəyə əsaslanıb-qurulmaması maraqlandırır.
Ona görə də indi Dusk-a baxıram: məxfilik texnologiyası sadəcə birinci qapıdır. Onun daha çox maliyyə ssenarilərinə daxil olub-olmayacağını, əsasən, etibarlı identifikasiyanı kim imzalayır və müxtəlif qurumlar eyni sübut standartını qəbul etməyə nə qədər meyllidirlər müəyyən edir. Texniki qaydalar protokola yazıla bilər, amma şəxsiyyət etibarını yalnız kodla həll etmək çətindir. Məncə bu problem hətta TPS-dən belə daha çox uzunmüddətli izləməyə dəyər.#dusk
Mən yaxınlarda @Dusk -i yenidən araşdırdım və məxfilik əməliyyatlarından daha konkret bir problemə diqqət yetirdim: blokçeyn üzərində maliyyə aktivləri üçün bir insanın holdinq şərtinə uyğun olub-olmadığını necə müəyyən etmək olar—onun şəxsiyyət məlumatlarını isə hər kəsə açmadan?
Dusk-un Citadel-i mənə daha aydın bir yol göstərdi. İstifadəçi əvvəlcə License Provider-dən etibarnamə (gövdə) alır, sonra sıfır bilik sübutu ilə etibarlı etibarnaməyə sahib olduğunu sübut edir; yəni ad, ünvan və ya tam şəxsiyyət məlumatını birbaşa zəncirdə yerləşdirmir. Citadel müqaviləsi sübutu yoxlayır; konkret xidmətin bu etibarnaməni qəbul edib-etməməsi isə Service Provider-un öz qaydalarından asılıdır.
Mən bu təbəqələşdirməni qəbul edirəm. O, “şərtlərə uyğunluğun sübutu” ilə “kim olduğunu açıq şəkildə təqdim etmək” hissələrini bir-birindən ayırır. qiymətli kağızlar kimi tənzimlənən aktivlərdə investorun statusu, məkan məhdudiyyətləri və holdinq hüququ kimi məsələlərin, ümumiyyətlə, bütün zəncir iştirakçılarının gözünə ehtiyac olmaya bilər.
Amma problem də elə buradadır. Citadel kriptoqrafik olaraq etibarnamənin etibarlı olduğunu sübut edə bilər, lakin bazarın hansı emissiya edən tərəfin etibarlı olduğunu necə qiymətləndirməli olduğunu, hansı atributların qəbul edilməli olduğunu və etibarnamə müddəti bitdikdən və ya ləğv edildikdən sonra necə davranılacağını əvəz edə bilməz. Rəsmi spesifikasiyalar da License Provider-a etibar seçimi, atributların qəbulu və sessiya idarəetməsini konkret xidmət tərəfinə tapşırır. Başqa sözlə, kriptoqrafiya doğrulama prosesindəki etibar ehtiyacını azaldır, amma identifikasiya sistemindəki etibar girişini aradan qaldırmır.
İndi $DUSK -a baxaq. O, Gas və staking funksiyasını daşıyır, maksimum təklif həcmi 1 milyard sikkədir; bunlardan bir hissəsi isə uzunmüddətli buraxılış (emissiya) mexanizmi ilə sərbəst buraxılır. Məni daha çox qısa müddətli qiymət dalğalanması yox, gələcəkdə real biznesin artması ilə şəbəkə komissiyalarının və staking tələbatının daha davamlı istifadəyə əsaslanıb-qurulmaması maraqlandırır.
Ona görə də indi Dusk-a baxıram: məxfilik texnologiyası sadəcə birinci qapıdır. Onun daha çox maliyyə ssenarilərinə daxil olub-olmayacağını, əsasən, etibarlı identifikasiyanı kim imzalayır və müxtəlif qurumlar eyni sübut standartını qəbul etməyə nə qədər meyllidirlər müəyyən edir. Texniki qaydalar protokola yazıla bilər, amma şəxsiyyət etibarını yalnız kodla həll etmək çətindir. Məncə bu problem hətta TPS-dən belə daha çox uzunmüddətli izləməyə dəyər.#dusk
Dusk-un Citadel-i mənə daha aydın bir yol göstərdi. İstifadəçi əvvəlcə License Provider-dən etibarnamə (gövdə) alır, sonra sıfır bilik sübutu ilə etibarlı etibarnaməyə sahib olduğunu sübut edir; yəni ad, ünvan və ya tam şəxsiyyət məlumatını birbaşa zəncirdə yerləşdirmir. Citadel müqaviləsi sübutu yoxlayır; konkret xidmətin bu etibarnaməni qəbul edib-etməməsi isə Service Provider-un öz qaydalarından asılıdır.
Mən bu təbəqələşdirməni qəbul edirəm. O, “şərtlərə uyğunluğun sübutu” ilə “kim olduğunu açıq şəkildə təqdim etmək” hissələrini bir-birindən ayırır. qiymətli kağızlar kimi tənzimlənən aktivlərdə investorun statusu, məkan məhdudiyyətləri və holdinq hüququ kimi məsələlərin, ümumiyyətlə, bütün zəncir iştirakçılarının gözünə ehtiyac olmaya bilər.
Amma problem də elə buradadır. Citadel kriptoqrafik olaraq etibarnamənin etibarlı olduğunu sübut edə bilər, lakin bazarın hansı emissiya edən tərəfin etibarlı olduğunu necə qiymətləndirməli olduğunu, hansı atributların qəbul edilməli olduğunu və etibarnamə müddəti bitdikdən və ya ləğv edildikdən sonra necə davranılacağını əvəz edə bilməz. Rəsmi spesifikasiyalar da License Provider-a etibar seçimi, atributların qəbulu və sessiya idarəetməsini konkret xidmət tərəfinə tapşırır. Başqa sözlə, kriptoqrafiya doğrulama prosesindəki etibar ehtiyacını azaldır, amma identifikasiya sistemindəki etibar girişini aradan qaldırmır.
İndi $DUSK -a baxaq. O, Gas və staking funksiyasını daşıyır, maksimum təklif həcmi 1 milyard sikkədir; bunlardan bir hissəsi isə uzunmüddətli buraxılış (emissiya) mexanizmi ilə sərbəst buraxılır. Məni daha çox qısa müddətli qiymət dalğalanması yox, gələcəkdə real biznesin artması ilə şəbəkə komissiyalarının və staking tələbatının daha davamlı istifadəyə əsaslanıb-qurulmaması maraqlandırır.
Ona görə də indi Dusk-a baxıram: məxfilik texnologiyası sadəcə birinci qapıdır. Onun daha çox maliyyə ssenarilərinə daxil olub-olmayacağını, əsasən, etibarlı identifikasiyanı kim imzalayır və müxtəlif qurumlar eyni sübut standartını qəbul etməyə nə qədər meyllidirlər müəyyən edir. Texniki qaydalar protokola yazıla bilər, amma şəxsiyyət etibarını yalnız kodla həll etmək çətindir. Məncə bu problem hətta TPS-dən belə daha çox uzunmüddətli izləməyə dəyər.#dusk
1
2
95
·
--
@Dusk_Foundation -ə yenidən baxanda məni dayandıran gizlilik texnologiyası yox, daha real bir sual oldu: “qiymətli kağızlar” kimi aktivlər zəncirə köçürüldükdən sonra investorun ixtiyarı, köçürmə məhdudiyyətləri və məlumat açıqlanması bu qaydalar birbaşa zəncirdə qayda kimi işlənə bilərmi?
Dusk-in Phoenix modeli mənə nisbətən maraqlı cavab verdi. Ticarət iştirakçılarını və məbləği gizlətmək olar, eyni zamanda viewing key vasitəsilə məqsədli açıqlama təmin edilir. Maliyyə aktivləri üçün bu, sadəcə “hər kəs görməsin” axtarışından daha praktikdir, çünki nəzarət adətən bütün məlumatı yox, müəyyən şərtlər altında konkret məlumatın yoxlanılmasını tələb edir. Moonlight isə açıq hesab modelini saxlayır; DuskDS isə əsas hesablaşmanı görür. Bu iki model fərqli bizneslərə xidmət edə bilər.
Amma məncə bu dizaynın ən böyük üstünlüyü eyni zamanda ekosistem üçün maneə də ola bilər. DuskVM Rust və WASM üçün nəzərdə tutulub və doğma gizlilik və sıfır bilik (zero-knowledge) tətbiqlərinə uyğundur; DuskEVM isə Solidity və mövcud EVM alətlərinə uyğun gəlir. Daha çox seçim mütləq inkişafın daha sadə olması demək deyil: komanda sonda əsasən EVM istifadə edəcəksə, Dusk-in özünün texnoloji fərqləri zəifləyə bilər. Daha real problem isə sıfır bilik sübutlarının hesablama dəyəri və Prover-in aparat resurslarına tələbləri olacaq—bu da miqyaslanan tətbiqlər üçün həll edilməli olan mühəndislik işi kimi çıxış edəcək.
Token səviyyəsində mənim daha çox diqqət yetirdiyim $DUSK -ün ayrıca təchizatına baxmaq yox, onun real istifadə ehtiyacıdır. Şəbəkəyə yerli (network native) aktiv kimi DUSK birbaşa şəbəkənin əməliyyat xərcləri (tranzaksiya haqları), staking və s. kimi funksiyaları ilə bağlıdır. Bu da o deməkdir ki, onun son nəticədə nə qədər dəyər daşıyacağı çox böyük ölçüdə şəbəkədə davamlı olaraq real fəaliyyətin artıb-artmamasından asılıdır. Rəsmi təchizat dizaynı uzunmüddətli buraxılış mexanizminə əsaslanır, ümumi yuxarı hədd isə 1 milyard tokendir. Mənim üçün bu rəqəm dəstinin özündə prioritet məhz bu deyil—əsas müşahidə ediləsi məsələ gələcək şəbəkə istifadəsinin tokenin funksional tələblərinə uyğunlaşıb-uyğunlaşmamasıdır.
İndi yenidən Dusk-ə baxanda mənim üçün əsas sual budur: o, məxfiliyi, identifikasiyanı və aktiv qaydalarını maliyyə biznesinin gündəlik proseslərinə həqiqətən inteqrasiya edə biləcəkmi? Texniki imkanlar “bunu etmək mümkündürmü?” sualını həll edir; real qəbul isə “bunu etməyə həqiqətən ehtiyac varmı?” sualını cavablandırır. Dusk üçün bundan sonra ən çox izlənməli məqam, bəlkə də daha çox texniki modul əlavə edilməsi deyil, daha çox real aktivin orada qalmaq istəyi—yəni daha çox həqiqi istifadənin formalaşıb-formalaşmamasıdır.#dusk
@Dusk -ə yenidən baxanda məni dayandıran gizlilik texnologiyası yox, daha real bir sual oldu: “qiymətli kağızlar” kimi aktivlər zəncirə köçürüldükdən sonra investorun ixtiyarı, köçürmə məhdudiyyətləri və məlumat açıqlanması bu qaydalar birbaşa zəncirdə qayda kimi işlənə bilərmi?
Dusk-in Phoenix modeli mənə nisbətən maraqlı cavab verdi. Ticarət iştirakçılarını və məbləği gizlətmək olar, eyni zamanda viewing key vasitəsilə məqsədli açıqlama təmin edilir. Maliyyə aktivləri üçün bu, sadəcə “hər kəs görməsin” axtarışından daha praktikdir, çünki nəzarət adətən bütün məlumatı yox, müəyyən şərtlər altında konkret məlumatın yoxlanılmasını tələb edir. Moonlight isə açıq hesab modelini saxlayır; DuskDS isə əsas hesablaşmanı görür. Bu iki model fərqli bizneslərə xidmət edə bilər.
Amma məncə bu dizaynın ən böyük üstünlüyü eyni zamanda ekosistem üçün maneə də ola bilər. DuskVM Rust və WASM üçün nəzərdə tutulub və doğma gizlilik və sıfır bilik (zero-knowledge) tətbiqlərinə uyğundur; DuskEVM isə Solidity və mövcud EVM alətlərinə uyğun gəlir. Daha çox seçim mütləq inkişafın daha sadə olması demək deyil: komanda sonda əsasən EVM istifadə edəcəksə, Dusk-in özünün texnoloji fərqləri zəifləyə bilər. Daha real problem isə sıfır bilik sübutlarının hesablama dəyəri və Prover-in aparat resurslarına tələbləri olacaq—bu da miqyaslanan tətbiqlər üçün həll edilməli olan mühəndislik işi kimi çıxış edəcək.
Token səviyyəsində mənim daha çox diqqət yetirdiyim $DUSK -ün ayrıca təchizatına baxmaq yox, onun real istifadə ehtiyacıdır. Şəbəkəyə yerli (network native) aktiv kimi DUSK birbaşa şəbəkənin əməliyyat xərcləri (tranzaksiya haqları), staking və s. kimi funksiyaları ilə bağlıdır. Bu da o deməkdir ki, onun son nəticədə nə qədər dəyər daşıyacağı çox böyük ölçüdə şəbəkədə davamlı olaraq real fəaliyyətin artıb-artmamasından asılıdır. Rəsmi təchizat dizaynı uzunmüddətli buraxılış mexanizminə əsaslanır, ümumi yuxarı hədd isə 1 milyard tokendir. Mənim üçün bu rəqəm dəstinin özündə prioritet məhz bu deyil—əsas müşahidə ediləsi məsələ gələcək şəbəkə istifadəsinin tokenin funksional tələblərinə uyğunlaşıb-uyğunlaşmamasıdır.
İndi yenidən Dusk-ə baxanda mənim üçün əsas sual budur: o, məxfiliyi, identifikasiyanı və aktiv qaydalarını maliyyə biznesinin gündəlik proseslərinə həqiqətən inteqrasiya edə biləcəkmi? Texniki imkanlar “bunu etmək mümkündürmü?” sualını həll edir; real qəbul isə “bunu etməyə həqiqətən ehtiyac varmı?” sualını cavablandırır. Dusk üçün bundan sonra ən çox izlənməli məqam, bəlkə də daha çox texniki modul əlavə edilməsi deyil, daha çox real aktivin orada qalmaq istəyi—yəni daha çox həqiqi istifadənin formalaşıb-formalaşmamasıdır.#dusk
Dusk-in Phoenix modeli mənə nisbətən maraqlı cavab verdi. Ticarət iştirakçılarını və məbləği gizlətmək olar, eyni zamanda viewing key vasitəsilə məqsədli açıqlama təmin edilir. Maliyyə aktivləri üçün bu, sadəcə “hər kəs görməsin” axtarışından daha praktikdir, çünki nəzarət adətən bütün məlumatı yox, müəyyən şərtlər altında konkret məlumatın yoxlanılmasını tələb edir. Moonlight isə açıq hesab modelini saxlayır; DuskDS isə əsas hesablaşmanı görür. Bu iki model fərqli bizneslərə xidmət edə bilər.
Amma məncə bu dizaynın ən böyük üstünlüyü eyni zamanda ekosistem üçün maneə də ola bilər. DuskVM Rust və WASM üçün nəzərdə tutulub və doğma gizlilik və sıfır bilik (zero-knowledge) tətbiqlərinə uyğundur; DuskEVM isə Solidity və mövcud EVM alətlərinə uyğun gəlir. Daha çox seçim mütləq inkişafın daha sadə olması demək deyil: komanda sonda əsasən EVM istifadə edəcəksə, Dusk-in özünün texnoloji fərqləri zəifləyə bilər. Daha real problem isə sıfır bilik sübutlarının hesablama dəyəri və Prover-in aparat resurslarına tələbləri olacaq—bu da miqyaslanan tətbiqlər üçün həll edilməli olan mühəndislik işi kimi çıxış edəcək.
Token səviyyəsində mənim daha çox diqqət yetirdiyim $DUSK -ün ayrıca təchizatına baxmaq yox, onun real istifadə ehtiyacıdır. Şəbəkəyə yerli (network native) aktiv kimi DUSK birbaşa şəbəkənin əməliyyat xərcləri (tranzaksiya haqları), staking və s. kimi funksiyaları ilə bağlıdır. Bu da o deməkdir ki, onun son nəticədə nə qədər dəyər daşıyacağı çox böyük ölçüdə şəbəkədə davamlı olaraq real fəaliyyətin artıb-artmamasından asılıdır. Rəsmi təchizat dizaynı uzunmüddətli buraxılış mexanizminə əsaslanır, ümumi yuxarı hədd isə 1 milyard tokendir. Mənim üçün bu rəqəm dəstinin özündə prioritet məhz bu deyil—əsas müşahidə ediləsi məsələ gələcək şəbəkə istifadəsinin tokenin funksional tələblərinə uyğunlaşıb-uyğunlaşmamasıdır.
İndi yenidən Dusk-ə baxanda mənim üçün əsas sual budur: o, məxfiliyi, identifikasiyanı və aktiv qaydalarını maliyyə biznesinin gündəlik proseslərinə həqiqətən inteqrasiya edə biləcəkmi? Texniki imkanlar “bunu etmək mümkündürmü?” sualını həll edir; real qəbul isə “bunu etməyə həqiqətən ehtiyac varmı?” sualını cavablandırır. Dusk üçün bundan sonra ən çox izlənməli məqam, bəlkə də daha çox texniki modul əlavə edilməsi deyil, daha çox real aktivin orada qalmaq istəyi—yəni daha çox həqiqi istifadənin formalaşıb-formalaşmamasıdır.#dusk
86
·
--
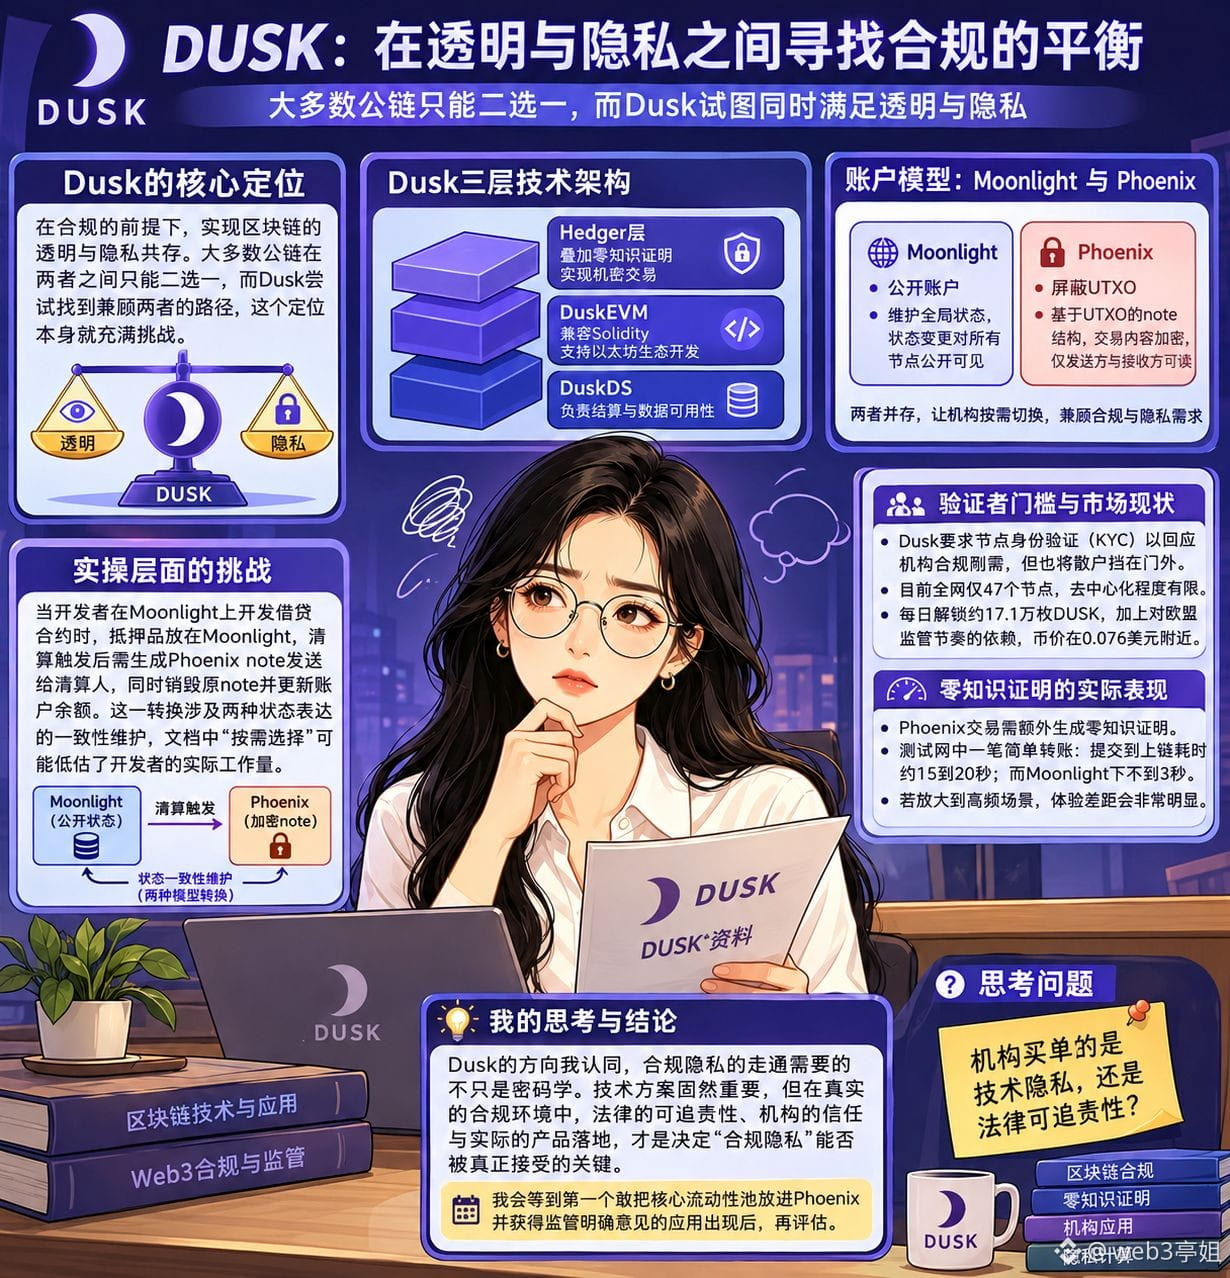
Duskın məlumatlarına yenidən baxdım və diqqətimi çəkən məqam “uyğun məxfilik” (compliant privacy) ilə bağlı ziddiyyətin necə idarə olunması oldu. Əksər açıq zəncirlər şəffaflıqla məxfiliyin arasında ya-birini seçir, amma Dusk hər ikisini eyni zamanda təmin etməyə çalışır; bu yanaşmanın özü həqiqətən də dolaşıqdır.
Texniki arxitektura baxımından @Dusk_Foundation -in üçqat dizaynında məqamlar var: DuskDS hesablaşma və data mövcudluğuna cavabdehdir, DuskEVM Solidity ilə uyğun gəlir, Hedger isə məxfi əməliyyatlar üçün sıfır bilik sübutlarını qat-qat üstə qoyur. Moonlight açıq hesabları, Phoenix isə UTXO-ları gizlətməyi bir arada saxlayır; beləliklə, institutlar ehtiyaclarına görə keçid edə bilir. $DUSK -in bazar dəyəri təxminən 28 milyon ABŞ dollarıdır, ümumi təklif 500 milyon ədəddir və gas, staking (səhm girovu) və idarəetmə funksiyalarını daşıyır.
Amma praktikaya girəndə narahatlığım başladı. Moonlight-un hesab modeli qlobal vəziyyəti saxlayır və vəziyyət dəyişiklikləri bütün node-lar üçün açıq şəkildə görünür. Phoenix isə UTXO-ya əsaslanan note strukturu qurur: hər tranzaksiya köhnə note-u “istehlak edir” və yeni note yaradır; note məzmunu şifrələnir və yalnız göndərənlə alıcı tərəfindən oxuna bilir. Tərtibatçı borcvermə (lend/borrow) smart-kontakt yazanda kollateral Moonlight-da yerləşdirilir; likvidasiya (clear) işə düşəndə likvidator üçün Phoenix note yaradılmalıdır, eyni zamanda ilkin note məhv edilir və hesab balansı yenilənir. Bu çevirmə məntiqi iki fərqli vəziyyət ifadəsinin uyğunluğunun qorunmasını tələb edir; sənəddəki “ehtiyac olduqca seçin” cümləsi yəqin ki, tərtibatçının real iş yükünü az qiymətləndirir.
Validatörlər üçün KYC keçidi də başqa problemdir: Dusk node şəxsiyyət doğrulaması tələb edir. Bu, institutların uyğunluq (compliance) üçün real ehtiyacını cavablandırır, amma pərakəndə istifadəçilər qapıdan kənarda qalır; hazırda bütün şəbəkədə cəmi 47 node var. Gündəlik təxminən 171 min DUSK açılır və bunun üstəlik Avropa İttifaqı tənzimlənməsinin ritminə asılılıq qiymətə təsir edir—DUSK-ın qiyməti təxminən 0.076 ABŞ dolları civarındadır. Məni ən çox düşündürən isə WASM mühitində sıfır bilik sübutlarının real performansıdır: hər bir Phoenix tranzaksiyası üçün əlavə sübut generasiyası lazımdır. Test şəbəkədə sadə bir transferi提交 (təqdim) etməkdən onlayn zəncirləşməyə (on-chain) qədər təxminən 15–20 saniyə çəkdiyini gördüm; Moonlight-da isə 3 saniyədən də az olur. Fərq yüksək tezlikli (high-frequency) ssenarilərə miqyaslana bilsə, təcrübə çox bariz şəkildə hiss olunacaq.
Dusk istiqamətini başa düşür və qəbul edirəm, amma “uyğun məxfilik” xəttinin işləməsi üçün təkcə kriptoqrafiya kifayət deyil. İlk dəfə əsas likvidlik hovuzunu Phoenix-ə qoyub tənzimləyicidən aydın rəylər alan bir tətbiq çıxana qədər gözləyəcəyəm və sonra yenidən qiymətləndirəcəyəm. Səncə, institutlar üçün ödəniş edən şey texniki məxfilikdir, yoxsa hüquqi olaraq cavabdehlik yaratmağa (axtarılıb izlənməyə) imkan verən məsuliyyətdirmi? #dusk
Duskın məlumatlarına yenidən baxdım və diqqətimi çəkən məqam “uyğun məxfilik” (compliant privacy) ilə bağlı ziddiyyətin necə idarə olunması oldu. Əksər açıq zəncirlər şəffaflıqla məxfiliyin arasında ya-birini seçir, amma Dusk hər ikisini eyni zamanda təmin etməyə çalışır; bu yanaşmanın özü həqiqətən də dolaşıqdır.
Texniki arxitektura baxımından @Dusk -in üçqat dizaynında məqamlar var: DuskDS hesablaşma və data mövcudluğuna cavabdehdir, DuskEVM Solidity ilə uyğun gəlir, Hedger isə məxfi əməliyyatlar üçün sıfır bilik sübutlarını qat-qat üstə qoyur. Moonlight açıq hesabları, Phoenix isə UTXO-ları gizlətməyi bir arada saxlayır; beləliklə, institutlar ehtiyaclarına görə keçid edə bilir. $DUSK -in bazar dəyəri təxminən 28 milyon ABŞ dollarıdır, ümumi təklif 500 milyon ədəddir və gas, staking (səhm girovu) və idarəetmə funksiyalarını daşıyır.
Amma praktikaya girəndə narahatlığım başladı. Moonlight-un hesab modeli qlobal vəziyyəti saxlayır və vəziyyət dəyişiklikləri bütün node-lar üçün açıq şəkildə görünür. Phoenix isə UTXO-ya əsaslanan note strukturu qurur: hər tranzaksiya köhnə note-u “istehlak edir” və yeni note yaradır; note məzmunu şifrələnir və yalnız göndərənlə alıcı tərəfindən oxuna bilir. Tərtibatçı borcvermə (lend/borrow) smart-kontakt yazanda kollateral Moonlight-da yerləşdirilir; likvidasiya (clear) işə düşəndə likvidator üçün Phoenix note yaradılmalıdır, eyni zamanda ilkin note məhv edilir və hesab balansı yenilənir. Bu çevirmə məntiqi iki fərqli vəziyyət ifadəsinin uyğunluğunun qorunmasını tələb edir; sənəddəki “ehtiyac olduqca seçin” cümləsi yəqin ki, tərtibatçının real iş yükünü az qiymətləndirir.
Validatörlər üçün KYC keçidi də başqa problemdir: Dusk node şəxsiyyət doğrulaması tələb edir. Bu, institutların uyğunluq (compliance) üçün real ehtiyacını cavablandırır, amma pərakəndə istifadəçilər qapıdan kənarda qalır; hazırda bütün şəbəkədə cəmi 47 node var. Gündəlik təxminən 171 min DUSK açılır və bunun üstəlik Avropa İttifaqı tənzimlənməsinin ritminə asılılıq qiymətə təsir edir—DUSK-ın qiyməti təxminən 0.076 ABŞ dolları civarındadır. Məni ən çox düşündürən isə WASM mühitində sıfır bilik sübutlarının real performansıdır: hər bir Phoenix tranzaksiyası üçün əlavə sübut generasiyası lazımdır. Test şəbəkədə sadə bir transferi提交 (təqdim) etməkdən onlayn zəncirləşməyə (on-chain) qədər təxminən 15–20 saniyə çəkdiyini gördüm; Moonlight-da isə 3 saniyədən də az olur. Fərq yüksək tezlikli (high-frequency) ssenarilərə miqyaslana bilsə, təcrübə çox bariz şəkildə hiss olunacaq.
Dusk istiqamətini başa düşür və qəbul edirəm, amma “uyğun məxfilik” xəttinin işləməsi üçün təkcə kriptoqrafiya kifayət deyil. İlk dəfə əsas likvidlik hovuzunu Phoenix-ə qoyub tənzimləyicidən aydın rəylər alan bir tətbiq çıxana qədər gözləyəcəyəm və sonra yenidən qiymətləndirəcəyəm. Səncə, institutlar üçün ödəniş edən şey texniki məxfilikdir, yoxsa hüquqi olaraq cavabdehlik yaratmağa (axtarılıb izlənməyə) imkan verən məsuliyyətdirmi? #dusk
Texniki arxitektura baxımından @Dusk -in üçqat dizaynında məqamlar var: DuskDS hesablaşma və data mövcudluğuna cavabdehdir, DuskEVM Solidity ilə uyğun gəlir, Hedger isə məxfi əməliyyatlar üçün sıfır bilik sübutlarını qat-qat üstə qoyur. Moonlight açıq hesabları, Phoenix isə UTXO-ları gizlətməyi bir arada saxlayır; beləliklə, institutlar ehtiyaclarına görə keçid edə bilir. $DUSK -in bazar dəyəri təxminən 28 milyon ABŞ dollarıdır, ümumi təklif 500 milyon ədəddir və gas, staking (səhm girovu) və idarəetmə funksiyalarını daşıyır.
Amma praktikaya girəndə narahatlığım başladı. Moonlight-un hesab modeli qlobal vəziyyəti saxlayır və vəziyyət dəyişiklikləri bütün node-lar üçün açıq şəkildə görünür. Phoenix isə UTXO-ya əsaslanan note strukturu qurur: hər tranzaksiya köhnə note-u “istehlak edir” və yeni note yaradır; note məzmunu şifrələnir və yalnız göndərənlə alıcı tərəfindən oxuna bilir. Tərtibatçı borcvermə (lend/borrow) smart-kontakt yazanda kollateral Moonlight-da yerləşdirilir; likvidasiya (clear) işə düşəndə likvidator üçün Phoenix note yaradılmalıdır, eyni zamanda ilkin note məhv edilir və hesab balansı yenilənir. Bu çevirmə məntiqi iki fərqli vəziyyət ifadəsinin uyğunluğunun qorunmasını tələb edir; sənəddəki “ehtiyac olduqca seçin” cümləsi yəqin ki, tərtibatçının real iş yükünü az qiymətləndirir.
Validatörlər üçün KYC keçidi də başqa problemdir: Dusk node şəxsiyyət doğrulaması tələb edir. Bu, institutların uyğunluq (compliance) üçün real ehtiyacını cavablandırır, amma pərakəndə istifadəçilər qapıdan kənarda qalır; hazırda bütün şəbəkədə cəmi 47 node var. Gündəlik təxminən 171 min DUSK açılır və bunun üstəlik Avropa İttifaqı tənzimlənməsinin ritminə asılılıq qiymətə təsir edir—DUSK-ın qiyməti təxminən 0.076 ABŞ dolları civarındadır. Məni ən çox düşündürən isə WASM mühitində sıfır bilik sübutlarının real performansıdır: hər bir Phoenix tranzaksiyası üçün əlavə sübut generasiyası lazımdır. Test şəbəkədə sadə bir transferi提交 (təqdim) etməkdən onlayn zəncirləşməyə (on-chain) qədər təxminən 15–20 saniyə çəkdiyini gördüm; Moonlight-da isə 3 saniyədən də az olur. Fərq yüksək tezlikli (high-frequency) ssenarilərə miqyaslana bilsə, təcrübə çox bariz şəkildə hiss olunacaq.
Dusk istiqamətini başa düşür və qəbul edirəm, amma “uyğun məxfilik” xəttinin işləməsi üçün təkcə kriptoqrafiya kifayət deyil. İlk dəfə əsas likvidlik hovuzunu Phoenix-ə qoyub tənzimləyicidən aydın rəylər alan bir tətbiq çıxana qədər gözləyəcəyəm və sonra yenidən qiymətləndirəcəyəm. Səncə, institutlar üçün ödəniş edən şey texniki məxfilikdir, yoxsa hüquqi olaraq cavabdehlik yaratmağa (axtarılıb izlənməyə) imkan verən məsuliyyətdirmi? #dusk
2
1
117
·
--
Əvvəllər mən həmişə düşünürdüm ki, bir zəncir ənənəvi maliyyəyə xidmət etməlidirsə, əvvəlcə bir sualın cavabını tapmalıdır. Tərəflər bazar gizirlərini üzə çıxarmaq istəmir, amma nəzarət qurumları hər şeyi aydın görməlidir—bəs bu ziddiyyəti necə həll etmək olar? Layihələrin çoxu ya gizlilikdən həvəslə danışır, ya da hər şeyi tam şəffaf edir—ikisi də hər iki tərəfə xoş gəlmir. Mən @Dusk_Foundation -ni daha dərindən araşdırana qədər başa düşmədim: məsələni o, iki ayrı modeli ayırıb, sonra onları bir-birinə “bağlayır”.
Əvvəlcə məni qəti şəkildə inandıran məqamları deyim. Dusk Phoenix və Moonlight adlı iki hesab modelini saxlayır: birincisi UTXO əsasında sıfır biliş (zero-knowledge) sübutları ilə məbləği və iştirakçıları gizli saxlayır, ikincisi isə tam şəffafdır. Bu dizaynı nə qədər çox görürəmsə, bir o qədər razı qalıram. Şirkətlərin aktiv mövqeləri, qiymət təklifləri gizli saxlanmalıdır—əks tərəf hədə-qorxu ilə “ovlaya” bilər; amma staking (pay qoyma), idarəetmə səsverməsi kimi mərhələlərdə isə açıq olmaq əksinə etibarın ön şərtidir. Tək bir modelə məcburi şəkildə hər şeyi yığmaq nəticədə yenə də iki tərəfin könlünə yatmaya bilər.
Məni daha çox düşündürən isə odur ki, o, qaydanı (compliance) şüar kimi yox, işə çevirmək istəyir. Quantoz Payments ilə əməkdaşlıqda təqdim olunan EURQ, Niderland Mərkəzi Bankı tərəfindən nəzarət altındadır və MiCA qaydalarına uyğundur. Bu o deməkdir ki, aktivin buraxılmasından tutmuş əməliyyatın aparılmasına və yekun hesablaşmaya qədər zəncir həqiqətən “qapanan dövrə” kimi işləyə bilər—bu, kommersiya şirkətlərinin buraxdığı stabilkoinlərdən daha etibarlıdır. Üstəlik DuskEVM Solidity alətlər zəncirinə uyğun olduğuna görə, institutların köçürmə xərci qərar vermək üçün yetərincə azaldılır.
Amma əks tərəfdən, məsələ də realdır: EURQ Dusk-ın eksklüziv resursu deyil, eyni şəkildə digər zəncirlərdə də yerləşdirilir. O halda, uyğun qayda əsasında hesablaşmada fərqləndirici üstünlük nə qədər davam edə bilər? Əsas şəbəkə 2026-cı ilin yanvarında yenicə işə düşüb—əlaqəli aktiv köçürmələri və ödəniş xidmətlərinin real istifadə göstəriciləri hələ vaxt tələb edir ki, təsdiqlənsin. Gizlilik hesablama xərcləri də heç də az deyil: məxfi köçürmənin istifadə təcrübəsi adi köçürməyə nə dərəcədə yaxın olacaq—birbaşa onun “istifadə ediləcəyi” məsələsini müəyyənləşdirir.
Nəticədə deyim: Dusk-un gizlilik, uyğunluq və aktiv qaydalarının uzunmüddətli birlikdə yaşamasını yalnız şou kimi yox, mühəndislik işi kimi həll etmək istiqaməti diqqətdə saxlanmağa dəyər. Amma real istifadə səviyyəsi “ayağa qalxacaq”mı? Mən hələ yol gedə-gedə baxıram. Sən nə düşünürsən? #dusk $DUSK
Əvvəllər mən həmişə düşünürdüm ki, bir zəncir ənənəvi maliyyəyə xidmət etməlidirsə, əvvəlcə bir sualın cavabını tapmalıdır. Tərəflər bazar gizirlərini üzə çıxarmaq istəmir, amma nəzarət qurumları hər şeyi aydın görməlidir—bəs bu ziddiyyəti necə həll etmək olar? Layihələrin çoxu ya gizlilikdən həvəslə danışır, ya da hər şeyi tam şəffaf edir—ikisi də hər iki tərəfə xoş gəlmir. Mən @Dusk -ni daha dərindən araşdırana qədər başa düşmədim: məsələni o, iki ayrı modeli ayırıb, sonra onları bir-birinə “bağlayır”.
Əvvəlcə məni qəti şəkildə inandıran məqamları deyim. Dusk Phoenix və Moonlight adlı iki hesab modelini saxlayır: birincisi UTXO əsasında sıfır biliş (zero-knowledge) sübutları ilə məbləği və iştirakçıları gizli saxlayır, ikincisi isə tam şəffafdır. Bu dizaynı nə qədər çox görürəmsə, bir o qədər razı qalıram. Şirkətlərin aktiv mövqeləri, qiymət təklifləri gizli saxlanmalıdır—əks tərəf hədə-qorxu ilə “ovlaya” bilər; amma staking (pay qoyma), idarəetmə səsverməsi kimi mərhələlərdə isə açıq olmaq əksinə etibarın ön şərtidir. Tək bir modelə məcburi şəkildə hər şeyi yığmaq nəticədə yenə də iki tərəfin könlünə yatmaya bilər.
Məni daha çox düşündürən isə odur ki, o, qaydanı (compliance) şüar kimi yox, işə çevirmək istəyir. Quantoz Payments ilə əməkdaşlıqda təqdim olunan EURQ, Niderland Mərkəzi Bankı tərəfindən nəzarət altındadır və MiCA qaydalarına uyğundur. Bu o deməkdir ki, aktivin buraxılmasından tutmuş əməliyyatın aparılmasına və yekun hesablaşmaya qədər zəncir həqiqətən “qapanan dövrə” kimi işləyə bilər—bu, kommersiya şirkətlərinin buraxdığı stabilkoinlərdən daha etibarlıdır. Üstəlik DuskEVM Solidity alətlər zəncirinə uyğun olduğuna görə, institutların köçürmə xərci qərar vermək üçün yetərincə azaldılır.
Amma əks tərəfdən, məsələ də realdır: EURQ Dusk-ın eksklüziv resursu deyil, eyni şəkildə digər zəncirlərdə də yerləşdirilir. O halda, uyğun qayda əsasında hesablaşmada fərqləndirici üstünlük nə qədər davam edə bilər? Əsas şəbəkə 2026-cı ilin yanvarında yenicə işə düşüb—əlaqəli aktiv köçürmələri və ödəniş xidmətlərinin real istifadə göstəriciləri hələ vaxt tələb edir ki, təsdiqlənsin. Gizlilik hesablama xərcləri də heç də az deyil: məxfi köçürmənin istifadə təcrübəsi adi köçürməyə nə dərəcədə yaxın olacaq—birbaşa onun “istifadə ediləcəyi” məsələsini müəyyənləşdirir.
Nəticədə deyim: Dusk-un gizlilik, uyğunluq və aktiv qaydalarının uzunmüddətli birlikdə yaşamasını yalnız şou kimi yox, mühəndislik işi kimi həll etmək istiqaməti diqqətdə saxlanmağa dəyər. Amma real istifadə səviyyəsi “ayağa qalxacaq”mı? Mən hələ yol gedə-gedə baxıram. Sən nə düşünürsən? #dusk $DUSK
Əvvəlcə məni qəti şəkildə inandıran məqamları deyim. Dusk Phoenix və Moonlight adlı iki hesab modelini saxlayır: birincisi UTXO əsasında sıfır biliş (zero-knowledge) sübutları ilə məbləği və iştirakçıları gizli saxlayır, ikincisi isə tam şəffafdır. Bu dizaynı nə qədər çox görürəmsə, bir o qədər razı qalıram. Şirkətlərin aktiv mövqeləri, qiymət təklifləri gizli saxlanmalıdır—əks tərəf hədə-qorxu ilə “ovlaya” bilər; amma staking (pay qoyma), idarəetmə səsverməsi kimi mərhələlərdə isə açıq olmaq əksinə etibarın ön şərtidir. Tək bir modelə məcburi şəkildə hər şeyi yığmaq nəticədə yenə də iki tərəfin könlünə yatmaya bilər.
Məni daha çox düşündürən isə odur ki, o, qaydanı (compliance) şüar kimi yox, işə çevirmək istəyir. Quantoz Payments ilə əməkdaşlıqda təqdim olunan EURQ, Niderland Mərkəzi Bankı tərəfindən nəzarət altındadır və MiCA qaydalarına uyğundur. Bu o deməkdir ki, aktivin buraxılmasından tutmuş əməliyyatın aparılmasına və yekun hesablaşmaya qədər zəncir həqiqətən “qapanan dövrə” kimi işləyə bilər—bu, kommersiya şirkətlərinin buraxdığı stabilkoinlərdən daha etibarlıdır. Üstəlik DuskEVM Solidity alətlər zəncirinə uyğun olduğuna görə, institutların köçürmə xərci qərar vermək üçün yetərincə azaldılır.
Amma əks tərəfdən, məsələ də realdır: EURQ Dusk-ın eksklüziv resursu deyil, eyni şəkildə digər zəncirlərdə də yerləşdirilir. O halda, uyğun qayda əsasında hesablaşmada fərqləndirici üstünlük nə qədər davam edə bilər? Əsas şəbəkə 2026-cı ilin yanvarında yenicə işə düşüb—əlaqəli aktiv köçürmələri və ödəniş xidmətlərinin real istifadə göstəriciləri hələ vaxt tələb edir ki, təsdiqlənsin. Gizlilik hesablama xərcləri də heç də az deyil: məxfi köçürmənin istifadə təcrübəsi adi köçürməyə nə dərəcədə yaxın olacaq—birbaşa onun “istifadə ediləcəyi” məsələsini müəyyənləşdirir.
Nəticədə deyim: Dusk-un gizlilik, uyğunluq və aktiv qaydalarının uzunmüddətli birlikdə yaşamasını yalnız şou kimi yox, mühəndislik işi kimi həll etmək istiqaməti diqqətdə saxlanmağa dəyər. Amma real istifadə səviyyəsi “ayağa qalxacaq”mı? Mən hələ yol gedə-gedə baxıram. Sən nə düşünürsən? #dusk $DUSK
1
1
103
·
--
Бunlardan bir neçə gündür bir sualı düşünürəm: Mən çoxlu DeFi protokollarında iştirak etmişəm, amma ən çətin məqam qiymət artımı və düşümü deyil—sahibkarların verdiyi “iştirak sertifikatı”nin sonda tamamilə heç kim tərəfindən nəzərə alınmamasıdır. Xallar, səviyyələr, medallar—sadəcə ekran görüntüsündən başqa heç bir real faydası yoxdur. Ona görə @termmax -in Pre-mine qaydalarına yenidən baxanda, diqqətimi airdropdan nə qədər ala biləcəkləri yox, onların tokeni əslində nə üçün istifadə etmək istədikləri çəkdi.
FT, XT, GT bu sistem TermMax-ın həqiqətən müzakirəyə layiq hissəsidir. FT sabit gəlirli pul axınını qabaqcadan maliyyələşdirir: investorlar qiymətə güzəştlə alır, müddət bitəndə nominal dəyər üzrə ödənilir. Yəni faiz dərəcəsi ilə qiymət mahiyyətcə bir-birinin iki tərəfidir. GT isə leverage (borclandırma) mövqelərini zəncir üzərində sertifikat kimi paketləşdirir: girov, borc şərtləri, mövqenin statusu hamısı idarəolunan obyektə çevrilir. Range Order isə müxtəlif miqyaslarda faiz ehtiyaclarını fraqmentli əyri ilə ifadə edir; o, valyutanın qiymətini yox, faiz dərəcəsi ilə alınıb-satılan həcmin münasibətini təsvir edir. TermMax sadəcə istiqraz buraxmır—zəncir üzərində sabit gəlir məhsullarının ifadə formasını yenidən dizayn edir.
Amma indiyə qədər bəzi məsələlərdə tərəddüd edirəm. Curator rolu məni bir anlıq “oyandırdı”: DeFi desin ki, vasitəçilərdən azad olunmalıdır, amma ortaya sanki fond meneceri kimi bir varlıq çıxır. Səlahiyyətlər vaxt kilidi və Guardian-larla məhdudlaşdırılsa da, boş qalan vəsait yalnız əvvəlcədən təsdiqlənmiş bazarlara yönəldilə bilər. Lakin Depositor pulu təhvil verəndə, mahiyyət etibarilə Curatorun özündən daha yaxşı qərar verəcəyinə mərc atır. Hətta ifrat bazar şəraitində bir neçə dəqiqəlik təmizləmə (clear) pəncərəsi vaxt kilidi tərəfindən sənin xilasın təmin edilmir. İdarəetmə tərəfi də risklidir: idarəetmə tokeni TMX ilə iri iştirakçılar parametrlərin tənzimlənməsinə daha çox təsir edə, qaydalardan fayda əldə edib daha çox səsvermə səlahiyyəti yığa bilərlər. Bu dövr bir dəfə formalaşsa, idarəetmə səlahiyyətin bölünməsi olacaq, yoxsa qiymətqoyma səlahiyyətini yenidən cəmləşdirəcək—bunu bilmək çətindir.
Mən TermMax-ın “olub-olmadığını” asanlıqla deməyəcəyəm. Onun mənə göstərdiyi şey artıq işlənmiş bir protokol deyil, aktivlər, zaman və etibar arasında yeni bağlantılar qurmağa çalışan bir laboratoriyadır. Bu mexanizmi real olaraq təsdiqləyən—TGE günündəki qiymət deyil, TMX-i alan insanların bazarda ticarətə davam edib-etməyəcəyidir.
Curator mənə başqa bir sualı yenidən düşündürdü: mərkəzləşməsizlik bütün vasitəçiləri məhv etməlidir, yoxsa yalnız auditi mümkün olmayan vasitəçiləri. Bu suala hələ cavabım yoxdur, amma TermMax məni ciddi şəkildə düşündürməyə başlayıb. #termmax
Бunlardan bir neçə gündür bir sualı düşünürəm: Mən çoxlu DeFi protokollarında iştirak etmişəm, amma ən çətin məqam qiymət artımı və düşümü deyil—sahibkarların verdiyi “iştirak sertifikatı”nin sonda tamamilə heç kim tərəfindən nəzərə alınmamasıdır. Xallar, səviyyələr, medallar—sadəcə ekran görüntüsündən başqa heç bir real faydası yoxdur. Ona görə @TermMax -in Pre-mine qaydalarına yenidən baxanda, diqqətimi airdropdan nə qədər ala biləcəkləri yox, onların tokeni əslində nə üçün istifadə etmək istədikləri çəkdi.
FT, XT, GT bu sistem TermMax-ın həqiqətən müzakirəyə layiq hissəsidir. FT sabit gəlirli pul axınını qabaqcadan maliyyələşdirir: investorlar qiymətə güzəştlə alır, müddət bitəndə nominal dəyər üzrə ödənilir. Yəni faiz dərəcəsi ilə qiymət mahiyyətcə bir-birinin iki tərəfidir. GT isə leverage (borclandırma) mövqelərini zəncir üzərində sertifikat kimi paketləşdirir: girov, borc şərtləri, mövqenin statusu hamısı idarəolunan obyektə çevrilir. Range Order isə müxtəlif miqyaslarda faiz ehtiyaclarını fraqmentli əyri ilə ifadə edir; o, valyutanın qiymətini yox, faiz dərəcəsi ilə alınıb-satılan həcmin münasibətini təsvir edir. TermMax sadəcə istiqraz buraxmır—zəncir üzərində sabit gəlir məhsullarının ifadə formasını yenidən dizayn edir.
Amma indiyə qədər bəzi məsələlərdə tərəddüd edirəm. Curator rolu məni bir anlıq “oyandırdı”: DeFi desin ki, vasitəçilərdən azad olunmalıdır, amma ortaya sanki fond meneceri kimi bir varlıq çıxır. Səlahiyyətlər vaxt kilidi və Guardian-larla məhdudlaşdırılsa da, boş qalan vəsait yalnız əvvəlcədən təsdiqlənmiş bazarlara yönəldilə bilər. Lakin Depositor pulu təhvil verəndə, mahiyyət etibarilə Curatorun özündən daha yaxşı qərar verəcəyinə mərc atır. Hətta ifrat bazar şəraitində bir neçə dəqiqəlik təmizləmə (clear) pəncərəsi vaxt kilidi tərəfindən sənin xilasın təmin edilmir. İdarəetmə tərəfi də risklidir: idarəetmə tokeni TMX ilə iri iştirakçılar parametrlərin tənzimlənməsinə daha çox təsir edə, qaydalardan fayda əldə edib daha çox səsvermə səlahiyyəti yığa bilərlər. Bu dövr bir dəfə formalaşsa, idarəetmə səlahiyyətin bölünməsi olacaq, yoxsa qiymətqoyma səlahiyyətini yenidən cəmləşdirəcək—bunu bilmək çətindir.
Mən TermMax-ın “olub-olmadığını” asanlıqla deməyəcəyəm. Onun mənə göstərdiyi şey artıq işlənmiş bir protokol deyil, aktivlər, zaman və etibar arasında yeni bağlantılar qurmağa çalışan bir laboratoriyadır. Bu mexanizmi real olaraq təsdiqləyən—TGE günündəki qiymət deyil, TMX-i alan insanların bazarda ticarətə davam edib-etməyəcəyidir.
Curator mənə başqa bir sualı yenidən düşündürdü: mərkəzləşməsizlik bütün vasitəçiləri məhv etməlidir, yoxsa yalnız auditi mümkün olmayan vasitəçiləri. Bu suala hələ cavabım yoxdur, amma TermMax məni ciddi şəkildə düşündürməyə başlayıb. #termmax
FT, XT, GT bu sistem TermMax-ın həqiqətən müzakirəyə layiq hissəsidir. FT sabit gəlirli pul axınını qabaqcadan maliyyələşdirir: investorlar qiymətə güzəştlə alır, müddət bitəndə nominal dəyər üzrə ödənilir. Yəni faiz dərəcəsi ilə qiymət mahiyyətcə bir-birinin iki tərəfidir. GT isə leverage (borclandırma) mövqelərini zəncir üzərində sertifikat kimi paketləşdirir: girov, borc şərtləri, mövqenin statusu hamısı idarəolunan obyektə çevrilir. Range Order isə müxtəlif miqyaslarda faiz ehtiyaclarını fraqmentli əyri ilə ifadə edir; o, valyutanın qiymətini yox, faiz dərəcəsi ilə alınıb-satılan həcmin münasibətini təsvir edir. TermMax sadəcə istiqraz buraxmır—zəncir üzərində sabit gəlir məhsullarının ifadə formasını yenidən dizayn edir.
Amma indiyə qədər bəzi məsələlərdə tərəddüd edirəm. Curator rolu məni bir anlıq “oyandırdı”: DeFi desin ki, vasitəçilərdən azad olunmalıdır, amma ortaya sanki fond meneceri kimi bir varlıq çıxır. Səlahiyyətlər vaxt kilidi və Guardian-larla məhdudlaşdırılsa da, boş qalan vəsait yalnız əvvəlcədən təsdiqlənmiş bazarlara yönəldilə bilər. Lakin Depositor pulu təhvil verəndə, mahiyyət etibarilə Curatorun özündən daha yaxşı qərar verəcəyinə mərc atır. Hətta ifrat bazar şəraitində bir neçə dəqiqəlik təmizləmə (clear) pəncərəsi vaxt kilidi tərəfindən sənin xilasın təmin edilmir. İdarəetmə tərəfi də risklidir: idarəetmə tokeni TMX ilə iri iştirakçılar parametrlərin tənzimlənməsinə daha çox təsir edə, qaydalardan fayda əldə edib daha çox səsvermə səlahiyyəti yığa bilərlər. Bu dövr bir dəfə formalaşsa, idarəetmə səlahiyyətin bölünməsi olacaq, yoxsa qiymətqoyma səlahiyyətini yenidən cəmləşdirəcək—bunu bilmək çətindir.
Mən TermMax-ın “olub-olmadığını” asanlıqla deməyəcəyəm. Onun mənə göstərdiyi şey artıq işlənmiş bir protokol deyil, aktivlər, zaman və etibar arasında yeni bağlantılar qurmağa çalışan bir laboratoriyadır. Bu mexanizmi real olaraq təsdiqləyən—TGE günündəki qiymət deyil, TMX-i alan insanların bazarda ticarətə davam edib-etməyəcəyidir.
Curator mənə başqa bir sualı yenidən düşündürdü: mərkəzləşməsizlik bütün vasitəçiləri məhv etməlidir, yoxsa yalnız auditi mümkün olmayan vasitəçiləri. Bu suala hələ cavabım yoxdur, amma TermMax məni ciddi şəkildə düşündürməyə başlayıb. #termmax
2
81
·
--
Borc üçün hesablamışdım: ötən il 3 ay müddətinə üzən faizlə borc götürdüm, müddət bitəndə isə ilkin baxdığım faiz dərəcəsi ilə müqayisədə əsl faiz ikiqat oldu. O vaxtdan anladım ki, faiz dalğalanmasının xərci bəzən komissiya və slippage-dən də qorxulu olur. Sonra borcvermə layihələrinə baxanda ilk olaraq aydınlaşdırmaq lazımdır: faiz dərəcəsi həqiqətən kilidlənə bilərmi?
Bu tələbin ardınca @termmax -a qədər çıxıb, GT, FT və XT məntiqini anlamaq üçün bir neçə gecə vaxtımı aldı. GT girov və borcu NFT-lər şəklində paketləyir; bunu başa düşürəm, çünki leveraged mövqeyi bütövlükdə köçürmək olur—yenidən bağlayıb açmağa ehtiyac qalmır. FT isə sıfır-kuponlu istiqraz kimidir: müddət bitəndə nominal üzrə ödənir. XT faiz hissəsini daşıyır və müddət bitəndə avtomatik sıfırlanır. Range Order mənim ən çox başımı qarışdıran hissədir. Faiz sabit deyil; order book vasitəsilə mərhələli bir əyridir qurulur: borc faizi məbləğ artdıqca mərhələlərlə azalır, kredit faizi isə mərhələlərlə yüksəlir. Məncə, bu dizayn təkcə bir APR-i “kilidləməkdən” daha çevikdir.
Amma əks tərəfi də var: bu çevikliyin qiyməti var. Range Order o deməkdir ki, sizin əldə etdiyiniz qiymət bazarda sifarişlərin necə dolmasından asılıdır; slippage düşündüyünüzdən daha çox ola bilər. Rəsmi nümunəyə baxanda görürsən ki, borc faizi hər mərhələdə azalır, amma sənin sifarişin növbəti pilləyə qədər dolursa, real faiz qiymətləndirmə səhifəsində göstərilən illikdən xeyli fərqlənə bilər. Bu məni bir az düşündürür. Üstəlik, FT adətən endirimlə ticarət olunur; endirimdə gizlənmiş illik gəlirlilik cəlbedici görünür, amma alıb saxladıqdan sonra bazar qəfil dəyişərsə, müddət bitəndə nominal üzrə geri qaytarılıb-qaytarılmayacağı borcalanın normal şəkildə vaxtında ödəmə etməsindən asılıdır. Ləğv (liquidation) mexanizmi orakla bağlıdır; qiymət kəskin dalğalansa, fiziki çatdırılma vaxtında icra oluna biləcəkmi—bu mənə zəmanətli görünmür.
Likvidlik də daim fikrimi məşğul edən məqamdır. TVL-in vaxtilə 71 milyon olsa da, müxtəlif son tarixlərə və müxtəlif zəncirlərə bölünür; hər bazarın dərinliyi yetərli olmaya bilər. V2-nin əlavə etdiyi kompozisiya əsaslı gəlir həqiqətən qüsurları kompensasiya edir, amma uzunmüddətli ticarəti ayaqda saxlaya biləcəyinə—mən hələ də gözləmə rejimindəyəm.
Beləliklə, mənim indiki qənaətim budur: TermMax mexanizmi araşdırılmağa dəyərlidir, amma bu daha çox qiymətləndirmə (pricing) əyrisini oxuya bilən və slippage-i idarə etməyə hazır olan istifadəçilər üçün uyğundur. Sadəcə illik rəqəmlərə baxıb girən adi adamlar içindəki mürəkkəbliyi qaçıra bilər.
Mənim daha çox sualım budur: siz sabit faizli məhsulları əmanət (yığım) əvəzi kimi görürsünüz, yoxsa arbitraj aləti kimi? Bu seçim, TermMax-da onu necə istifadə edəcəyinizi müəyyənləşdirir. #termmax
Borc üçün hesablamışdım: ötən il 3 ay müddətinə üzən faizlə borc götürdüm, müddət bitəndə isə ilkin baxdığım faiz dərəcəsi ilə müqayisədə əsl faiz ikiqat oldu. O vaxtdan anladım ki, faiz dalğalanmasının xərci bəzən komissiya və slippage-dən də qorxulu olur. Sonra borcvermə layihələrinə baxanda ilk olaraq aydınlaşdırmaq lazımdır: faiz dərəcəsi həqiqətən kilidlənə bilərmi?
Bu tələbin ardınca @TermMax -a qədər çıxıb, GT, FT və XT məntiqini anlamaq üçün bir neçə gecə vaxtımı aldı. GT girov və borcu NFT-lər şəklində paketləyir; bunu başa düşürəm, çünki leveraged mövqeyi bütövlükdə köçürmək olur—yenidən bağlayıb açmağa ehtiyac qalmır. FT isə sıfır-kuponlu istiqraz kimidir: müddət bitəndə nominal üzrə ödənir. XT faiz hissəsini daşıyır və müddət bitəndə avtomatik sıfırlanır. Range Order mənim ən çox başımı qarışdıran hissədir. Faiz sabit deyil; order book vasitəsilə mərhələli bir əyridir qurulur: borc faizi məbləğ artdıqca mərhələlərlə azalır, kredit faizi isə mərhələlərlə yüksəlir. Məncə, bu dizayn təkcə bir APR-i “kilidləməkdən” daha çevikdir.
Amma əks tərəfi də var: bu çevikliyin qiyməti var. Range Order o deməkdir ki, sizin əldə etdiyiniz qiymət bazarda sifarişlərin necə dolmasından asılıdır; slippage düşündüyünüzdən daha çox ola bilər. Rəsmi nümunəyə baxanda görürsən ki, borc faizi hər mərhələdə azalır, amma sənin sifarişin növbəti pilləyə qədər dolursa, real faiz qiymətləndirmə səhifəsində göstərilən illikdən xeyli fərqlənə bilər. Bu məni bir az düşündürür. Üstəlik, FT adətən endirimlə ticarət olunur; endirimdə gizlənmiş illik gəlirlilik cəlbedici görünür, amma alıb saxladıqdan sonra bazar qəfil dəyişərsə, müddət bitəndə nominal üzrə geri qaytarılıb-qaytarılmayacağı borcalanın normal şəkildə vaxtında ödəmə etməsindən asılıdır. Ləğv (liquidation) mexanizmi orakla bağlıdır; qiymət kəskin dalğalansa, fiziki çatdırılma vaxtında icra oluna biləcəkmi—bu mənə zəmanətli görünmür.
Likvidlik də daim fikrimi məşğul edən məqamdır. TVL-in vaxtilə 71 milyon olsa da, müxtəlif son tarixlərə və müxtəlif zəncirlərə bölünür; hər bazarın dərinliyi yetərli olmaya bilər. V2-nin əlavə etdiyi kompozisiya əsaslı gəlir həqiqətən qüsurları kompensasiya edir, amma uzunmüddətli ticarəti ayaqda saxlaya biləcəyinə—mən hələ də gözləmə rejimindəyəm.
Beləliklə, mənim indiki qənaətim budur: TermMax mexanizmi araşdırılmağa dəyərlidir, amma bu daha çox qiymətləndirmə (pricing) əyrisini oxuya bilən və slippage-i idarə etməyə hazır olan istifadəçilər üçün uyğundur. Sadəcə illik rəqəmlərə baxıb girən adi adamlar içindəki mürəkkəbliyi qaçıra bilər.
Mənim daha çox sualım budur: siz sabit faizli məhsulları əmanət (yığım) əvəzi kimi görürsünüz, yoxsa arbitraj aləti kimi? Bu seçim, TermMax-da onu necə istifadə edəcəyinizi müəyyənləşdirir. #termmax
Bu tələbin ardınca @TermMax -a qədər çıxıb, GT, FT və XT məntiqini anlamaq üçün bir neçə gecə vaxtımı aldı. GT girov və borcu NFT-lər şəklində paketləyir; bunu başa düşürəm, çünki leveraged mövqeyi bütövlükdə köçürmək olur—yenidən bağlayıb açmağa ehtiyac qalmır. FT isə sıfır-kuponlu istiqraz kimidir: müddət bitəndə nominal üzrə ödənir. XT faiz hissəsini daşıyır və müddət bitəndə avtomatik sıfırlanır. Range Order mənim ən çox başımı qarışdıran hissədir. Faiz sabit deyil; order book vasitəsilə mərhələli bir əyridir qurulur: borc faizi məbləğ artdıqca mərhələlərlə azalır, kredit faizi isə mərhələlərlə yüksəlir. Məncə, bu dizayn təkcə bir APR-i “kilidləməkdən” daha çevikdir.
Amma əks tərəfi də var: bu çevikliyin qiyməti var. Range Order o deməkdir ki, sizin əldə etdiyiniz qiymət bazarda sifarişlərin necə dolmasından asılıdır; slippage düşündüyünüzdən daha çox ola bilər. Rəsmi nümunəyə baxanda görürsən ki, borc faizi hər mərhələdə azalır, amma sənin sifarişin növbəti pilləyə qədər dolursa, real faiz qiymətləndirmə səhifəsində göstərilən illikdən xeyli fərqlənə bilər. Bu məni bir az düşündürür. Üstəlik, FT adətən endirimlə ticarət olunur; endirimdə gizlənmiş illik gəlirlilik cəlbedici görünür, amma alıb saxladıqdan sonra bazar qəfil dəyişərsə, müddət bitəndə nominal üzrə geri qaytarılıb-qaytarılmayacağı borcalanın normal şəkildə vaxtında ödəmə etməsindən asılıdır. Ləğv (liquidation) mexanizmi orakla bağlıdır; qiymət kəskin dalğalansa, fiziki çatdırılma vaxtında icra oluna biləcəkmi—bu mənə zəmanətli görünmür.
Likvidlik də daim fikrimi məşğul edən məqamdır. TVL-in vaxtilə 71 milyon olsa da, müxtəlif son tarixlərə və müxtəlif zəncirlərə bölünür; hər bazarın dərinliyi yetərli olmaya bilər. V2-nin əlavə etdiyi kompozisiya əsaslı gəlir həqiqətən qüsurları kompensasiya edir, amma uzunmüddətli ticarəti ayaqda saxlaya biləcəyinə—mən hələ də gözləmə rejimindəyəm.
Beləliklə, mənim indiki qənaətim budur: TermMax mexanizmi araşdırılmağa dəyərlidir, amma bu daha çox qiymətləndirmə (pricing) əyrisini oxuya bilən və slippage-i idarə etməyə hazır olan istifadəçilər üçün uyğundur. Sadəcə illik rəqəmlərə baxıb girən adi adamlar içindəki mürəkkəbliyi qaçıra bilər.
Mənim daha çox sualım budur: siz sabit faizli məhsulları əmanət (yığım) əvəzi kimi görürsünüz, yoxsa arbitraj aləti kimi? Bu seçim, TermMax-da onu necə istifadə edəcəyinizi müəyyənləşdirir. #termmax
1
1
80
·
--
C-ni seçin.
Onlayn aktivlər oğurlandıqdan sonra, guya “geri qaytarma üzrə ekspertlər”in 90%-i ikinci dəfə fırıldaqçılıq olur; ən təhlükəsiz yol birbaşa bloklamaqdır. Həqiqətən geri qaytara bilən texniki komanda könüllü şəkildə əvvəlcədən özəl mesaj yazmaz, hətta ilk olaraq ödəniş istəməz. Təqdir olunandan qaçmaq da olar, amma riskə getməmək lazımdır; qalan aktivləri qorumaq, geri qaytarmağı xəyal etməkdən daha önəmlidir.
C-ni seçin.
Onlayn aktivlər oğurlandıqdan sonra, guya “geri qaytarma üzrə ekspertlər”in 90%-i ikinci dəfə fırıldaqçılıq olur; ən təhlükəsiz yol birbaşa bloklamaqdır. Həqiqətən geri qaytara bilən texniki komanda könüllü şəkildə əvvəlcədən özəl mesaj yazmaz, hətta ilk olaraq ödəniş istəməz. Təqdir olunandan qaçmaq da olar, amma riskə getməmək lazımdır; qalan aktivləri qorumaq, geri qaytarmağı xəyal etməkdən daha önəmlidir.
Onlayn aktivlər oğurlandıqdan sonra, guya “geri qaytarma üzrə ekspertlər”in 90%-i ikinci dəfə fırıldaqçılıq olur; ən təhlükəsiz yol birbaşa bloklamaqdır. Həqiqətən geri qaytara bilən texniki komanda könüllü şəkildə əvvəlcədən özəl mesaj yazmaz, hətta ilk olaraq ödəniş istəməz. Təqdir olunandan qaçmaq da olar, amma riskə getməmək lazımdır; qalan aktivləri qorumaq, geri qaytarmağı xəyal etməkdən daha önəmlidir.
币安Binance华语
·
--
😈 “Qardaş, pul kisən oğurlanıb? Mən blokçeyn üzrə böyük birini tanıyıram, aktivləri hələ də geri qaytarmaq olar!”
Sən nə edərsən❓
A. Əla, o böyük adamdır, kisə xilas olur, bərpa açar sözlərini birbaşa göndər 🤝
B. Yox, əvvəl yoxlamaq lazımdır: sən kimsən? Haradansan? Necə geri qaytarılır?👀
C. ❌ Heç bir aktivin geri qaytarılması yoluna inanmıram, birbaşa blok et!
⬇️ Hesabı izləyin, paylaşın və variantınızı və səbəbinizi yazın, 3 nəfər 40U təhlükəsizlik mükafatı qazanacaq #币安安全星期四
Sən nə edərsən❓
A. Əla, o böyük adamdır, kisə xilas olur, bərpa açar sözlərini birbaşa göndər 🤝
B. Yox, əvvəl yoxlamaq lazımdır: sən kimsən? Haradansan? Necə geri qaytarılır?👀
C. ❌ Heç bir aktivin geri qaytarılması yoluna inanmıram, birbaşa blok et!
⬇️ Hesabı izləyin, paylaşın və variantınızı və səbəbinizi yazın, 3 nəfər 40U təhlükəsizlik mükafatı qazanacaq #币安安全星期四
1
59
·
--
Əvvəllər fintechlə məşğul olanda, məxfilik və uyğunluq məsələləri hər zaman bir-biri ilə zidd görünən iki mövzu kimi qarşımda dayanırdı. Müştəri əməliyyat məlumatlarını qorumaq istəyirsən, amma nəzarətçi “mütləq görünən olmalıdır” deyir. Bazardakı o blokçeyn layihələrinə baxanda ya hər şeyi tam şəffaf edir, təşkilatları qorxudur, ya da hamısını tam anonim edir, tənzimləyicini qəzəbləndirir. Düşünürdüm ki, üçüncü yol yoxdur?
Sonra @Dusk_Foundation -ı gördüm və məni ən çox düşündürən bu oldu: doğrudan da məsələni təməldən yenidən düşünmək cəsarətinə malikdir. O, zənciri iki hissəyə ayırır: DuskDS hesablaşma təbəqəsi və DuskEVM icra təbəqəsi. Yoxlanmalı olan yoxlanır, gizli saxlanmalı olan gizli qalır—hamısı bir-birinə qarışmır. Konsensus üçün Succinct Attestation istifadə olunur, PoS isə komitə əsaslıdır; blok yaratma və doğrulama ayrı gedir və sonda yekunlik müəyyənləşir. İki-hesab modeli də maraqlıdır: Moonlight şəffafdır, Phoenix isə UTXO-lardan istifadə edib sıfır bilik sübutları ilə gizlədir. Yəni bir zəncir üzərində həm açıq, həm də məxfi hissələr öz yoluyla gedir, amma sonda hamısı eyni dəftərə düşür. Üstəlik Citadel seçmə açıqlama edir: istifadəçi sadəcə hansısa şərtə uyğun olduğunu sübut edir, bütün identitetini açıb-saçmadan təqdim etməyə ehtiyac qalmır.
Amma texnikadan kənar da bir neçə real tərəf nəzərdən keçirilməlidir. DuskEVM hazırda tək bir sırayaqoyucu (sequencer) tərəfindən idarə olunur; bu, Ethereum L2-lərdəki centralized sequencer yoluna çox oxşayır. Ucuzdur, amma sıralama açarı layihə tərəfinin əlindədir. Təşkilatlar üçün isə yekunluğu dəftər səviyyəsində idarə etmək olar, amma sırayaqoyucunu idarə etmək başqa məsələdir. Hətta 2026-cı ilin mayında OtterSec PLONK implementasiyasında boşluq olduğunu aşkarladı: doğrulayıcı prover tərəfindən təqdim edilən polinom öhdəliklərinin çoxunu yoxlamırdı; nəzəri olaraq DUSK-u “özbaşına” mint etmək mümkün idi. Sonradan düzəldilib, amma belə səviyyəli zəifliyin əsas kriptoqrafiya modulunda üzə çıxması adamı davamlı izləməyə məcbur edir. Üstəlik $DUSK tokenlərinin fasiləsiz buraxılışı və kilidləmə təzyiqi də ortada dayanır.
Ona görə də indi belə düşünürəm: Dusk-un texniki istiqaməti “müşahidə bölməsi”nin ən öndəki yerlərinə daxil edilməyə dəyər. Amma yaxın müddətdə “məxfilik” sözünə görə mütləq risk alıb meydana girməyəcəyəm. Bu, “hər iki tərəfi də incitməmək” cığırıdır—doğrudan da onun üzərində maşın gedib-gəlib-getməyəcəyini görmək əsas məsələdir.
Veysələm sistemləri həqiqətən zəncirə çıxarılacaqsa, onlar tam şəffaf variantı seçəcəklər, yoxsa bu cür məxfilik pilləli yanaşmanı? Fikirlərinizi yazın. #dusk
Əvvəllər fintechlə məşğul olanda, məxfilik və uyğunluq məsələləri hər zaman bir-biri ilə zidd görünən iki mövzu kimi qarşımda dayanırdı. Müştəri əməliyyat məlumatlarını qorumaq istəyirsən, amma nəzarətçi “mütləq görünən olmalıdır” deyir. Bazardakı o blokçeyn layihələrinə baxanda ya hər şeyi tam şəffaf edir, təşkilatları qorxudur, ya da hamısını tam anonim edir, tənzimləyicini qəzəbləndirir. Düşünürdüm ki, üçüncü yol yoxdur?
Sonra @Dusk -ı gördüm və məni ən çox düşündürən bu oldu: doğrudan da məsələni təməldən yenidən düşünmək cəsarətinə malikdir. O, zənciri iki hissəyə ayırır: DuskDS hesablaşma təbəqəsi və DuskEVM icra təbəqəsi. Yoxlanmalı olan yoxlanır, gizli saxlanmalı olan gizli qalır—hamısı bir-birinə qarışmır. Konsensus üçün Succinct Attestation istifadə olunur, PoS isə komitə əsaslıdır; blok yaratma və doğrulama ayrı gedir və sonda yekunlik müəyyənləşir. İki-hesab modeli də maraqlıdır: Moonlight şəffafdır, Phoenix isə UTXO-lardan istifadə edib sıfır bilik sübutları ilə gizlədir. Yəni bir zəncir üzərində həm açıq, həm də məxfi hissələr öz yoluyla gedir, amma sonda hamısı eyni dəftərə düşür. Üstəlik Citadel seçmə açıqlama edir: istifadəçi sadəcə hansısa şərtə uyğun olduğunu sübut edir, bütün identitetini açıb-saçmadan təqdim etməyə ehtiyac qalmır.
Amma texnikadan kənar da bir neçə real tərəf nəzərdən keçirilməlidir. DuskEVM hazırda tək bir sırayaqoyucu (sequencer) tərəfindən idarə olunur; bu, Ethereum L2-lərdəki centralized sequencer yoluna çox oxşayır. Ucuzdur, amma sıralama açarı layihə tərəfinin əlindədir. Təşkilatlar üçün isə yekunluğu dəftər səviyyəsində idarə etmək olar, amma sırayaqoyucunu idarə etmək başqa məsələdir. Hətta 2026-cı ilin mayında OtterSec PLONK implementasiyasında boşluq olduğunu aşkarladı: doğrulayıcı prover tərəfindən təqdim edilən polinom öhdəliklərinin çoxunu yoxlamırdı; nəzəri olaraq DUSK-u “özbaşına” mint etmək mümkün idi. Sonradan düzəldilib, amma belə səviyyəli zəifliyin əsas kriptoqrafiya modulunda üzə çıxması adamı davamlı izləməyə məcbur edir. Üstəlik $DUSK tokenlərinin fasiləsiz buraxılışı və kilidləmə təzyiqi də ortada dayanır.
Ona görə də indi belə düşünürəm: Dusk-un texniki istiqaməti “müşahidə bölməsi”nin ən öndəki yerlərinə daxil edilməyə dəyər. Amma yaxın müddətdə “məxfilik” sözünə görə mütləq risk alıb meydana girməyəcəyəm. Bu, “hər iki tərəfi də incitməmək” cığırıdır—doğrudan da onun üzərində maşın gedib-gəlib-getməyəcəyini görmək əsas məsələdir.
Veysələm sistemləri həqiqətən zəncirə çıxarılacaqsa, onlar tam şəffaf variantı seçəcəklər, yoxsa bu cür məxfilik pilləli yanaşmanı? Fikirlərinizi yazın. #dusk
Sonra @Dusk -ı gördüm və məni ən çox düşündürən bu oldu: doğrudan da məsələni təməldən yenidən düşünmək cəsarətinə malikdir. O, zənciri iki hissəyə ayırır: DuskDS hesablaşma təbəqəsi və DuskEVM icra təbəqəsi. Yoxlanmalı olan yoxlanır, gizli saxlanmalı olan gizli qalır—hamısı bir-birinə qarışmır. Konsensus üçün Succinct Attestation istifadə olunur, PoS isə komitə əsaslıdır; blok yaratma və doğrulama ayrı gedir və sonda yekunlik müəyyənləşir. İki-hesab modeli də maraqlıdır: Moonlight şəffafdır, Phoenix isə UTXO-lardan istifadə edib sıfır bilik sübutları ilə gizlədir. Yəni bir zəncir üzərində həm açıq, həm də məxfi hissələr öz yoluyla gedir, amma sonda hamısı eyni dəftərə düşür. Üstəlik Citadel seçmə açıqlama edir: istifadəçi sadəcə hansısa şərtə uyğun olduğunu sübut edir, bütün identitetini açıb-saçmadan təqdim etməyə ehtiyac qalmır.
Amma texnikadan kənar da bir neçə real tərəf nəzərdən keçirilməlidir. DuskEVM hazırda tək bir sırayaqoyucu (sequencer) tərəfindən idarə olunur; bu, Ethereum L2-lərdəki centralized sequencer yoluna çox oxşayır. Ucuzdur, amma sıralama açarı layihə tərəfinin əlindədir. Təşkilatlar üçün isə yekunluğu dəftər səviyyəsində idarə etmək olar, amma sırayaqoyucunu idarə etmək başqa məsələdir. Hətta 2026-cı ilin mayında OtterSec PLONK implementasiyasında boşluq olduğunu aşkarladı: doğrulayıcı prover tərəfindən təqdim edilən polinom öhdəliklərinin çoxunu yoxlamırdı; nəzəri olaraq DUSK-u “özbaşına” mint etmək mümkün idi. Sonradan düzəldilib, amma belə səviyyəli zəifliyin əsas kriptoqrafiya modulunda üzə çıxması adamı davamlı izləməyə məcbur edir. Üstəlik $DUSK tokenlərinin fasiləsiz buraxılışı və kilidləmə təzyiqi də ortada dayanır.
Ona görə də indi belə düşünürəm: Dusk-un texniki istiqaməti “müşahidə bölməsi”nin ən öndəki yerlərinə daxil edilməyə dəyər. Amma yaxın müddətdə “məxfilik” sözünə görə mütləq risk alıb meydana girməyəcəyəm. Bu, “hər iki tərəfi də incitməmək” cığırıdır—doğrudan da onun üzərində maşın gedib-gəlib-getməyəcəyini görmək əsas məsələdir.
Veysələm sistemləri həqiqətən zəncirə çıxarılacaqsa, onlar tam şəffaf variantı seçəcəklər, yoxsa bu cür məxfilik pilləli yanaşmanı? Fikirlərinizi yazın. #dusk
1
1
97
·
--
İşə başlayanda blokçeynin ən heyranedici tərəfinin şəffaflıq olduğunu düşünürdüm. Amma maliyyə idarəetməsi ilə məşğul olan bir dostumla söhbət edəndə dedi: “Sizin sahədə bütün əməliyyatlar gün işığında olur. İnstitutlar necə girir? Mövcudluğunuz (holdinq), strategiyanızın hamısı üzə çıxır — rəqib istənilən vaxt gizli kartlarınızı çevirə bilər.” O vaxtdan etibarən “tam şəffaflıq” barədə şübhələrim yarandı.
Ona görə də Dusk-ə baxanda, mənim ən çox maraqlandığım məsələ “auditoriyaya (auditə) yararlı gizlilik” mövzusunu necə həll etməsidir. DuskDS və DuskEVM-in qat-qat arxitekturası hesablaşmanı (settlement) icradan (execution) ayırır; Moonlight və Phoenix isə iki rejimlə — açıqlığı və gizliliyi ehtiyac üzrə dəyişməyə imkan verir. NPEX ilə əməkdaşlıq çərçivəsində 300 milyon avroluq tokenləşdirilmiş qiymətli kağızları on-çeynə (on-chain) yerləşdirmək, üstəlik EVM uyğunluğu ilə Solidity inkişaf etdiricilərini cəlb etmək — bunların hamısı “xəyali” deyil.@Dusk_Foundation
Amma $DUSK tokeninin yeri məni daha çox vaxt sərf edib düşünməyə vadar edir. O, təkcə Gas ödəmək üçün deyil: 100.000 staking etdikdə komissiya gəlirlərinin 1.2 mislinə qədər artım var, 500.000-dən çox olanda isə ekosistem subsidiyaları mövcuddur; hər blokda 19.86 DUSK buraxılır, bunun 80%-i generatörlərə gedir. Protokol real gəlir hesabına geri alım edib likvidliyi dəstəkləyir — bu, bir növ dolayı “yandırma” (tokenlərin məhv edilməsi) kimidir. Bu dizayn həqiqətən tokeni şəbəkənin işləmə məntiqinə inteqrasiya edir.
Amma mənim də özümü tam rahat hiss etmədiyim məqamlar var. 2026-cı ilin yanvarında baş verən körpü (bridge) hadisəsində hücumçu imza (signature) wallet icazələrini ələ keçirərək, milyonlarla DUSK-u oğurlayıb. Sonra OtterSec aşkar edib ki, PLONK sıfır-bilik (zero-knowledge) sübutlarında ciddi implementasiya zəifliyi mövcuddur. Üstəlik elə bir “xüsusi açar” var ki, bütün gizliliyi açır — bəs sonda onu kim idarə edir? Əgər bunu aydın demək olmazsa, “auditə yararlı” ilə “gözəçarpan/istinad olunan (təhlükəsizliyi pozan)” sərhəd bulanıqlaşır.
Mənim mövqeyim budur: istiqamət diqqətə layiqdir, token iqtisadiyyatında qayda-qanun var, amma əsas şəbəkədə (mainnet) real tətbiq olunma məlumatları ilə vaxt keçdikcə təsdiq lazımdır. Sizcə bu risklər sonrakı düzəlişlərlə aradan qaldırıla bilər?#dusk
İşə başlayanda blokçeynin ən heyranedici tərəfinin şəffaflıq olduğunu düşünürdüm. Amma maliyyə idarəetməsi ilə məşğul olan bir dostumla söhbət edəndə dedi: “Sizin sahədə bütün əməliyyatlar gün işığında olur. İnstitutlar necə girir? Mövcudluğunuz (holdinq), strategiyanızın hamısı üzə çıxır — rəqib istənilən vaxt gizli kartlarınızı çevirə bilər.” O vaxtdan etibarən “tam şəffaflıq” barədə şübhələrim yarandı.
Ona görə də Dusk-ə baxanda, mənim ən çox maraqlandığım məsələ “auditoriyaya (auditə) yararlı gizlilik” mövzusunu necə həll etməsidir. DuskDS və DuskEVM-in qat-qat arxitekturası hesablaşmanı (settlement) icradan (execution) ayırır; Moonlight və Phoenix isə iki rejimlə — açıqlığı və gizliliyi ehtiyac üzrə dəyişməyə imkan verir. NPEX ilə əməkdaşlıq çərçivəsində 300 milyon avroluq tokenləşdirilmiş qiymətli kağızları on-çeynə (on-chain) yerləşdirmək, üstəlik EVM uyğunluğu ilə Solidity inkişaf etdiricilərini cəlb etmək — bunların hamısı “xəyali” deyil.@Dusk
Amma $DUSK tokeninin yeri məni daha çox vaxt sərf edib düşünməyə vadar edir. O, təkcə Gas ödəmək üçün deyil: 100.000 staking etdikdə komissiya gəlirlərinin 1.2 mislinə qədər artım var, 500.000-dən çox olanda isə ekosistem subsidiyaları mövcuddur; hər blokda 19.86 DUSK buraxılır, bunun 80%-i generatörlərə gedir. Protokol real gəlir hesabına geri alım edib likvidliyi dəstəkləyir — bu, bir növ dolayı “yandırma” (tokenlərin məhv edilməsi) kimidir. Bu dizayn həqiqətən tokeni şəbəkənin işləmə məntiqinə inteqrasiya edir.
Amma mənim də özümü tam rahat hiss etmədiyim məqamlar var. 2026-cı ilin yanvarında baş verən körpü (bridge) hadisəsində hücumçu imza (signature) wallet icazələrini ələ keçirərək, milyonlarla DUSK-u oğurlayıb. Sonra OtterSec aşkar edib ki, PLONK sıfır-bilik (zero-knowledge) sübutlarında ciddi implementasiya zəifliyi mövcuddur. Üstəlik elə bir “xüsusi açar” var ki, bütün gizliliyi açır — bəs sonda onu kim idarə edir? Əgər bunu aydın demək olmazsa, “auditə yararlı” ilə “gözəçarpan/istinad olunan (təhlükəsizliyi pozan)” sərhəd bulanıqlaşır.
Mənim mövqeyim budur: istiqamət diqqətə layiqdir, token iqtisadiyyatında qayda-qanun var, amma əsas şəbəkədə (mainnet) real tətbiq olunma məlumatları ilə vaxt keçdikcə təsdiq lazımdır. Sizcə bu risklər sonrakı düzəlişlərlə aradan qaldırıla bilər?#dusk
Ona görə də Dusk-ə baxanda, mənim ən çox maraqlandığım məsələ “auditoriyaya (auditə) yararlı gizlilik” mövzusunu necə həll etməsidir. DuskDS və DuskEVM-in qat-qat arxitekturası hesablaşmanı (settlement) icradan (execution) ayırır; Moonlight və Phoenix isə iki rejimlə — açıqlığı və gizliliyi ehtiyac üzrə dəyişməyə imkan verir. NPEX ilə əməkdaşlıq çərçivəsində 300 milyon avroluq tokenləşdirilmiş qiymətli kağızları on-çeynə (on-chain) yerləşdirmək, üstəlik EVM uyğunluğu ilə Solidity inkişaf etdiricilərini cəlb etmək — bunların hamısı “xəyali” deyil.@Dusk
Amma $DUSK tokeninin yeri məni daha çox vaxt sərf edib düşünməyə vadar edir. O, təkcə Gas ödəmək üçün deyil: 100.000 staking etdikdə komissiya gəlirlərinin 1.2 mislinə qədər artım var, 500.000-dən çox olanda isə ekosistem subsidiyaları mövcuddur; hər blokda 19.86 DUSK buraxılır, bunun 80%-i generatörlərə gedir. Protokol real gəlir hesabına geri alım edib likvidliyi dəstəkləyir — bu, bir növ dolayı “yandırma” (tokenlərin məhv edilməsi) kimidir. Bu dizayn həqiqətən tokeni şəbəkənin işləmə məntiqinə inteqrasiya edir.
Amma mənim də özümü tam rahat hiss etmədiyim məqamlar var. 2026-cı ilin yanvarında baş verən körpü (bridge) hadisəsində hücumçu imza (signature) wallet icazələrini ələ keçirərək, milyonlarla DUSK-u oğurlayıb. Sonra OtterSec aşkar edib ki, PLONK sıfır-bilik (zero-knowledge) sübutlarında ciddi implementasiya zəifliyi mövcuddur. Üstəlik elə bir “xüsusi açar” var ki, bütün gizliliyi açır — bəs sonda onu kim idarə edir? Əgər bunu aydın demək olmazsa, “auditə yararlı” ilə “gözəçarpan/istinad olunan (təhlükəsizliyi pozan)” sərhəd bulanıqlaşır.
Mənim mövqeyim budur: istiqamət diqqətə layiqdir, token iqtisadiyyatında qayda-qanun var, amma əsas şəbəkədə (mainnet) real tətbiq olunma məlumatları ilə vaxt keçdikcə təsdiq lazımdır. Sizcə bu risklər sonrakı düzəlişlərlə aradan qaldırıla bilər?#dusk
2
1
80
·
--
Mən bir neçə “faiz dərəcəsi sabitdir” deyilən müqavilədə iştirak etmişəm, amma nəticədə gördüm ki, altda yenə də üzən (floating) hovuz var, sadəcə üzərinə bir “qabıq” keçiriblər. Yəni, müddət sonuna gəlir (yield) heç cür həqiqətən kilidlənmir. Bir neçə dəfə faiz dərəcəsi real olaraq sabitlənmədiyini görəndən sonra “sabit” sözünə çox diqqətlə yanaşıram.
Ona görə TermMax-ı nəzərdən keçirəndə ilk olaraq onun faiz dərəcəsini həqiqətən necə sabit saxladığını axtarıram. Range Order mənə bir az maraqlı gəldi: sənə sadəcə APR elan edib seçim vermirlər. Əksinə, vəsaitin həcmini və faiz dərəcəsini bir neçə intervala bölür, sonra da qiymətləndirmə (pricing) əyrisi yaradırlar. Sən sifariş verirsən, real icra edilən faiz dərəcəsi həmin əyrinin ardınca gedir — sifariş uyğunlaşdırılana (match olunana) qədər. Bu dizayn bazarın özünün müddət və qiymətləri uyğunlaşdırmasına bənzəyir; müqavilədə kimsə quru-quruya bir ədəd rəqəm “biçmir”. @termmax
Amma düzünü desəm, bir məqamı da diqqətdə saxlamışam. FT müddət bitmədən çıxmaq istəyirsə, yalnız ikincil bazarda satmaq lazımdır və qiymətin dalğalanması qalan müddətə və bazar faizinə təsir edir. Bu da sabit kimi “kilidlədiyin” gəlirin ara çıxış zamanı dəyərsizləşərək (endirimlə) geri dönə biləcəyi deməkdir. Bu qüsur deyil — sadəcə əvvəlcədən bilməli olduğun xərclərdən biridir.
Məni yenidən-dənə düşünməyə vadar edən başqa bir şey isə klirinqdir (təslim və hesablaşma qaydası). Fiziki təslim daha “zərif” səslənir, mərkəzləşdirilmiş satışdan daha yaxşı kimi görünə bilər. Amma sən borc verən kimi sabit coin yox, girov aktivləri alırsansa, bunu istərdinmi? Girov kimi qiyməti kəskin dəyişən altkoinlər (sabitliyi olmayan “sualtı” coinlər) olsa, o azacıq sabit gəlir potensial dalğalanmanı kompensasiya etməyə bəs etməyə bilər. Ona görə mən şəxsən girovu daha çox əsas (əsasən stabil və likvid) aktivlər olan, girov əmsalı (lending/borc götürmə) daha konservativ olan hovuzlara meyl edirəm.
TermMax-ı həqiqətən izləməyə dəyər edən onun bu nəticəni sabit saxlaması deyil, sadəcə “müddəti” ticarət edilə bilən (çevik) dəyişənə çevirməsidir. O, faiz dərəcəsi bazarına bir əlavə ölçü gətirir, eyni zamanda daha çox seçim hüququnu istifadəçiyə ötürür.
Mən bütün vəsaiti ora qoymaram, sadəcə bir azını suyu yoxlamaq üçün sınayardım — şərt odur ki, girovun nə olduğunu tam başa düşməlisən.
Sən isə müəyyənliyi təmin etmək üçün hansı dərəcədə likvidlik endirimini (likvidlik üzrə güzəşti) qəbul edərdin? #termmax
Mən bir neçə “faiz dərəcəsi sabitdir” deyilən müqavilədə iştirak etmişəm, amma nəticədə gördüm ki, altda yenə də üzən (floating) hovuz var, sadəcə üzərinə bir “qabıq” keçiriblər. Yəni, müddət sonuna gəlir (yield) heç cür həqiqətən kilidlənmir. Bir neçə dəfə faiz dərəcəsi real olaraq sabitlənmədiyini görəndən sonra “sabit” sözünə çox diqqətlə yanaşıram.
Ona görə TermMax-ı nəzərdən keçirəndə ilk olaraq onun faiz dərəcəsini həqiqətən necə sabit saxladığını axtarıram. Range Order mənə bir az maraqlı gəldi: sənə sadəcə APR elan edib seçim vermirlər. Əksinə, vəsaitin həcmini və faiz dərəcəsini bir neçə intervala bölür, sonra da qiymətləndirmə (pricing) əyrisi yaradırlar. Sən sifariş verirsən, real icra edilən faiz dərəcəsi həmin əyrinin ardınca gedir — sifariş uyğunlaşdırılana (match olunana) qədər. Bu dizayn bazarın özünün müddət və qiymətləri uyğunlaşdırmasına bənzəyir; müqavilədə kimsə quru-quruya bir ədəd rəqəm “biçmir”. @TermMax
Amma düzünü desəm, bir məqamı da diqqətdə saxlamışam. FT müddət bitmədən çıxmaq istəyirsə, yalnız ikincil bazarda satmaq lazımdır və qiymətin dalğalanması qalan müddətə və bazar faizinə təsir edir. Bu da sabit kimi “kilidlədiyin” gəlirin ara çıxış zamanı dəyərsizləşərək (endirimlə) geri dönə biləcəyi deməkdir. Bu qüsur deyil — sadəcə əvvəlcədən bilməli olduğun xərclərdən biridir.
Məni yenidən-dənə düşünməyə vadar edən başqa bir şey isə klirinqdir (təslim və hesablaşma qaydası). Fiziki təslim daha “zərif” səslənir, mərkəzləşdirilmiş satışdan daha yaxşı kimi görünə bilər. Amma sən borc verən kimi sabit coin yox, girov aktivləri alırsansa, bunu istərdinmi? Girov kimi qiyməti kəskin dəyişən altkoinlər (sabitliyi olmayan “sualtı” coinlər) olsa, o azacıq sabit gəlir potensial dalğalanmanı kompensasiya etməyə bəs etməyə bilər. Ona görə mən şəxsən girovu daha çox əsas (əsasən stabil və likvid) aktivlər olan, girov əmsalı (lending/borc götürmə) daha konservativ olan hovuzlara meyl edirəm.
TermMax-ı həqiqətən izləməyə dəyər edən onun bu nəticəni sabit saxlaması deyil, sadəcə “müddəti” ticarət edilə bilən (çevik) dəyişənə çevirməsidir. O, faiz dərəcəsi bazarına bir əlavə ölçü gətirir, eyni zamanda daha çox seçim hüququnu istifadəçiyə ötürür.
Mən bütün vəsaiti ora qoymaram, sadəcə bir azını suyu yoxlamaq üçün sınayardım — şərt odur ki, girovun nə olduğunu tam başa düşməlisən.
Sən isə müəyyənliyi təmin etmək üçün hansı dərəcədə likvidlik endirimini (likvidlik üzrə güzəşti) qəbul edərdin? #termmax
Ona görə TermMax-ı nəzərdən keçirəndə ilk olaraq onun faiz dərəcəsini həqiqətən necə sabit saxladığını axtarıram. Range Order mənə bir az maraqlı gəldi: sənə sadəcə APR elan edib seçim vermirlər. Əksinə, vəsaitin həcmini və faiz dərəcəsini bir neçə intervala bölür, sonra da qiymətləndirmə (pricing) əyrisi yaradırlar. Sən sifariş verirsən, real icra edilən faiz dərəcəsi həmin əyrinin ardınca gedir — sifariş uyğunlaşdırılana (match olunana) qədər. Bu dizayn bazarın özünün müddət və qiymətləri uyğunlaşdırmasına bənzəyir; müqavilədə kimsə quru-quruya bir ədəd rəqəm “biçmir”. @TermMax
Amma düzünü desəm, bir məqamı da diqqətdə saxlamışam. FT müddət bitmədən çıxmaq istəyirsə, yalnız ikincil bazarda satmaq lazımdır və qiymətin dalğalanması qalan müddətə və bazar faizinə təsir edir. Bu da sabit kimi “kilidlədiyin” gəlirin ara çıxış zamanı dəyərsizləşərək (endirimlə) geri dönə biləcəyi deməkdir. Bu qüsur deyil — sadəcə əvvəlcədən bilməli olduğun xərclərdən biridir.
Məni yenidən-dənə düşünməyə vadar edən başqa bir şey isə klirinqdir (təslim və hesablaşma qaydası). Fiziki təslim daha “zərif” səslənir, mərkəzləşdirilmiş satışdan daha yaxşı kimi görünə bilər. Amma sən borc verən kimi sabit coin yox, girov aktivləri alırsansa, bunu istərdinmi? Girov kimi qiyməti kəskin dəyişən altkoinlər (sabitliyi olmayan “sualtı” coinlər) olsa, o azacıq sabit gəlir potensial dalğalanmanı kompensasiya etməyə bəs etməyə bilər. Ona görə mən şəxsən girovu daha çox əsas (əsasən stabil və likvid) aktivlər olan, girov əmsalı (lending/borc götürmə) daha konservativ olan hovuzlara meyl edirəm.
TermMax-ı həqiqətən izləməyə dəyər edən onun bu nəticəni sabit saxlaması deyil, sadəcə “müddəti” ticarət edilə bilən (çevik) dəyişənə çevirməsidir. O, faiz dərəcəsi bazarına bir əlavə ölçü gətirir, eyni zamanda daha çox seçim hüququnu istifadəçiyə ötürür.
Mən bütün vəsaiti ora qoymaram, sadəcə bir azını suyu yoxlamaq üçün sınayardım — şərt odur ki, girovun nə olduğunu tam başa düşməlisən.
Sən isə müəyyənliyi təmin etmək üçün hansı dərəcədə likvidlik endirimini (likvidlik üzrə güzəşti) qəbul edərdin? #termmax
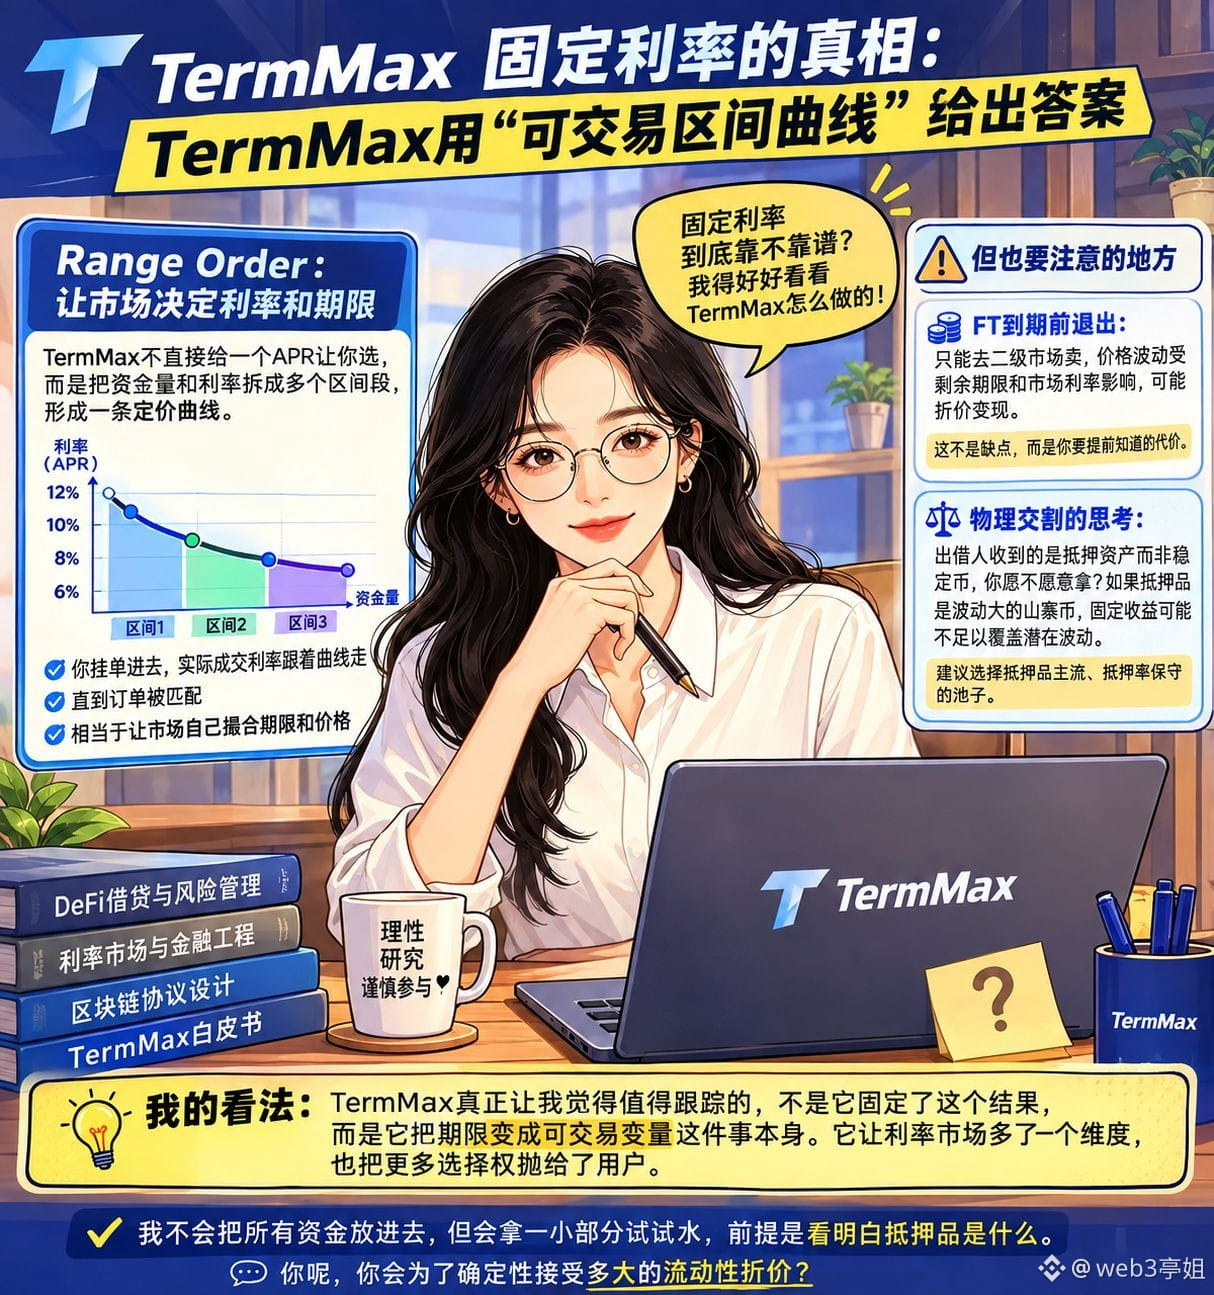
2
1
117
·
--
Keçən il ETH alışı mövqeyi tutub USDC borc götürmüşdüm; faiz dərəcəsi 5%-dən tədricən 28%-ə qədər qalxdı, mənim qazancımın hamısı faizlərə getdi. O vaxt başa düşdüm ki, üzən faiz borc götürən üçün vaxt-bombadır. Növbəti ayın xərci necə dəyişəcəyini bilmirsən. Ona görə də TermMax-ı araşdırdım; hədəfim borc verən tərəfin gəliri yox, borcalanın həqiqətən xərci kilidləyə bilib-bilmədiyidir. @termmax
İndi TermMax faiz kilidlənməsini necə idarə edir, bunu deyim. Borc götürəndə FT və XT “mint” edilir: FT əsas borcun öhdəliyini təmsil edir, XT isə faiz hissəsidir. Sən XT-ni sata bilərsən; gələcək üzən faiz riskini XT alıcısına ötürərək faiz xərclərini əvvəlcədən kilidləyirsən. Bu dizayn mənə çox maraqlı gəldi, çünki ənənəvi üzən hovuzlarda yalnız faiz dəyişikliyini passiv qəbul edirsən; burada isə aktiv idarəetmə aləti var. Amma problem də buradadır: XT bazarının likvidliyi bəsdirmi? Qəfil və ağır bazar şəraitində XT-nin diskontu sənın kilidlədiyin faizdən daha sərt ola bilər; o halda “sabit faiz” də endirimlə alınmış kimi olur.
İndi Range Order-in borc götürən tərəfə təsirindən danışım. O, pilləli qiymətlərlə uyğunlaşma (matching) həyata keçirir; götürdüyün pul nə qədər çoxdursa, marjinal faiz dərəcəsi də bir o qədər yüksək ola bilər. Bu, vahid faiz kimi “hər kəs eyni” prinsipi ilə müqayisədə daha ədalətlidir, amma sən əvvəlcədən öz kapital səmərəliliyini düzgün hesablamalısan. Çox borc götürmək sərf etmir, az götürmək isə yetərli olmur. Düşünürəm ki, bu, əməliyyat üçün baryeri artırır, amma eyni zamanda səni daha rasional olmağa məcbur edir.
Müsbət tərəfdən baxsaq, struktur dizayn müddəti və faizi aydın şəkildə ayırır; mənfi tərəfdən baxsaq isə XT-nin ikinci bazarda dalğalanması və müddət bitəndə uzadılmanın (rollover) olmaması borcalanın üzərinə düşən yeni risklərdir. Ləğvetmə mexanizmi fiziki təhvil (physical delivery) ilə gedir: borcalanın girovu birbaşa borc verənə verilir. Bu, zəncirvari satış dalğasının qarşısını alır, amma borc alan üçün itirilən şey geri dönüş (bounce) fürsəti ola bilər.
Mənim üçün bu mexanizm xərclərin qeyri-müəyyənliyinə olan narahatlığımı həqiqətən həll edir. Amma stresli bazar şəraitində XT-nin qiymətləndirilməsi, üstəlik müddəti uzadıb yenidən borc götürməyin mümkün olmaması məni düşünməyə vadar edir: daha neçə dəfə real işləmə prosesini görmədən nəticə çıxarmaq istəmirəm. Bəs sən necə? Üzən faiz sənin kilidlədiyin sabit faizdən açıq-aşkar aşağıdırsa, o seçimə görə peşman olacaqsan? #termmax
Keçən il ETH alışı mövqeyi tutub USDC borc götürmüşdüm; faiz dərəcəsi 5%-dən tədricən 28%-ə qədər qalxdı, mənim qazancımın hamısı faizlərə getdi. O vaxt başa düşdüm ki, üzən faiz borc götürən üçün vaxt-bombadır. Növbəti ayın xərci necə dəyişəcəyini bilmirsən. Ona görə də TermMax-ı araşdırdım; hədəfim borc verən tərəfin gəliri yox, borcalanın həqiqətən xərci kilidləyə bilib-bilmədiyidir. @TermMax
İndi TermMax faiz kilidlənməsini necə idarə edir, bunu deyim. Borc götürəndə FT və XT “mint” edilir: FT əsas borcun öhdəliyini təmsil edir, XT isə faiz hissəsidir. Sən XT-ni sata bilərsən; gələcək üzən faiz riskini XT alıcısına ötürərək faiz xərclərini əvvəlcədən kilidləyirsən. Bu dizayn mənə çox maraqlı gəldi, çünki ənənəvi üzən hovuzlarda yalnız faiz dəyişikliyini passiv qəbul edirsən; burada isə aktiv idarəetmə aləti var. Amma problem də buradadır: XT bazarının likvidliyi bəsdirmi? Qəfil və ağır bazar şəraitində XT-nin diskontu sənın kilidlədiyin faizdən daha sərt ola bilər; o halda “sabit faiz” də endirimlə alınmış kimi olur.
İndi Range Order-in borc götürən tərəfə təsirindən danışım. O, pilləli qiymətlərlə uyğunlaşma (matching) həyata keçirir; götürdüyün pul nə qədər çoxdursa, marjinal faiz dərəcəsi də bir o qədər yüksək ola bilər. Bu, vahid faiz kimi “hər kəs eyni” prinsipi ilə müqayisədə daha ədalətlidir, amma sən əvvəlcədən öz kapital səmərəliliyini düzgün hesablamalısan. Çox borc götürmək sərf etmir, az götürmək isə yetərli olmur. Düşünürəm ki, bu, əməliyyat üçün baryeri artırır, amma eyni zamanda səni daha rasional olmağa məcbur edir.
Müsbət tərəfdən baxsaq, struktur dizayn müddəti və faizi aydın şəkildə ayırır; mənfi tərəfdən baxsaq isə XT-nin ikinci bazarda dalğalanması və müddət bitəndə uzadılmanın (rollover) olmaması borcalanın üzərinə düşən yeni risklərdir. Ləğvetmə mexanizmi fiziki təhvil (physical delivery) ilə gedir: borcalanın girovu birbaşa borc verənə verilir. Bu, zəncirvari satış dalğasının qarşısını alır, amma borc alan üçün itirilən şey geri dönüş (bounce) fürsəti ola bilər.
Mənim üçün bu mexanizm xərclərin qeyri-müəyyənliyinə olan narahatlığımı həqiqətən həll edir. Amma stresli bazar şəraitində XT-nin qiymətləndirilməsi, üstəlik müddəti uzadıb yenidən borc götürməyin mümkün olmaması məni düşünməyə vadar edir: daha neçə dəfə real işləmə prosesini görmədən nəticə çıxarmaq istəmirəm. Bəs sən necə? Üzən faiz sənin kilidlədiyin sabit faizdən açıq-aşkar aşağıdırsa, o seçimə görə peşman olacaqsan? #termmax
İndi TermMax faiz kilidlənməsini necə idarə edir, bunu deyim. Borc götürəndə FT və XT “mint” edilir: FT əsas borcun öhdəliyini təmsil edir, XT isə faiz hissəsidir. Sən XT-ni sata bilərsən; gələcək üzən faiz riskini XT alıcısına ötürərək faiz xərclərini əvvəlcədən kilidləyirsən. Bu dizayn mənə çox maraqlı gəldi, çünki ənənəvi üzən hovuzlarda yalnız faiz dəyişikliyini passiv qəbul edirsən; burada isə aktiv idarəetmə aləti var. Amma problem də buradadır: XT bazarının likvidliyi bəsdirmi? Qəfil və ağır bazar şəraitində XT-nin diskontu sənın kilidlədiyin faizdən daha sərt ola bilər; o halda “sabit faiz” də endirimlə alınmış kimi olur.
İndi Range Order-in borc götürən tərəfə təsirindən danışım. O, pilləli qiymətlərlə uyğunlaşma (matching) həyata keçirir; götürdüyün pul nə qədər çoxdursa, marjinal faiz dərəcəsi də bir o qədər yüksək ola bilər. Bu, vahid faiz kimi “hər kəs eyni” prinsipi ilə müqayisədə daha ədalətlidir, amma sən əvvəlcədən öz kapital səmərəliliyini düzgün hesablamalısan. Çox borc götürmək sərf etmir, az götürmək isə yetərli olmur. Düşünürəm ki, bu, əməliyyat üçün baryeri artırır, amma eyni zamanda səni daha rasional olmağa məcbur edir.
Müsbət tərəfdən baxsaq, struktur dizayn müddəti və faizi aydın şəkildə ayırır; mənfi tərəfdən baxsaq isə XT-nin ikinci bazarda dalğalanması və müddət bitəndə uzadılmanın (rollover) olmaması borcalanın üzərinə düşən yeni risklərdir. Ləğvetmə mexanizmi fiziki təhvil (physical delivery) ilə gedir: borcalanın girovu birbaşa borc verənə verilir. Bu, zəncirvari satış dalğasının qarşısını alır, amma borc alan üçün itirilən şey geri dönüş (bounce) fürsəti ola bilər.
Mənim üçün bu mexanizm xərclərin qeyri-müəyyənliyinə olan narahatlığımı həqiqətən həll edir. Amma stresli bazar şəraitində XT-nin qiymətləndirilməsi, üstəlik müddəti uzadıb yenidən borc götürməyin mümkün olmaması məni düşünməyə vadar edir: daha neçə dəfə real işləmə prosesini görmədən nəticə çıxarmaq istəmirəm. Bəs sən necə? Üzən faiz sənin kilidlədiyin sabit faizdən açıq-aşkar aşağıdırsa, o seçimə görə peşman olacaqsan? #termmax
2
1
101
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi