
candyAlpha
3.6k Paylaşımlar
candyAlpha
Şikayət et
İstifadəçini blokla
所有的帖子只是我自言自语,不构成任何投资建议。祝愿大家今天都赚大钱!财神到!
Daimi treyder
5.2 il
137 İzlənilir
19.9K+ İzləyicilər
28.0K+ Bəyəndi
Postlar
Hamısı
Sitatlar
·
--
Daha da düşə bilməzsən, elə deyilmi?
Uşaqlar, haradan izləyirsiniz?
Daha da düşə bilməzsən, elə deyilmi?
Uşaqlar, haradan izləyirsiniz?
Uşaqlar, haradan izləyirsiniz?
3
2
1.7k
·
--
Çatdı, çatdı, 2100-ə çatdı
Hamısını bərabərləşdirdim
Çatdı, çatdı, 2100-ə çatdı
Hamısını bərabərləşdirdim
Hamısını bərabərləşdirdim
1
2.7k
·
--
Tərcüməyə bax
eth 大头先止盈了,接下来就看 btc 能不能到我的点位了
就现在这经济环境,还有机会下探的
eth 大头先止盈了,接下来就看 btc 能不能到我的点位了
就现在这经济环境,还有机会下探的
就现在这经济环境,还有机会下探的
1
3
989
·
--
Bu dəfə də saxta yüksəliş olacaq?
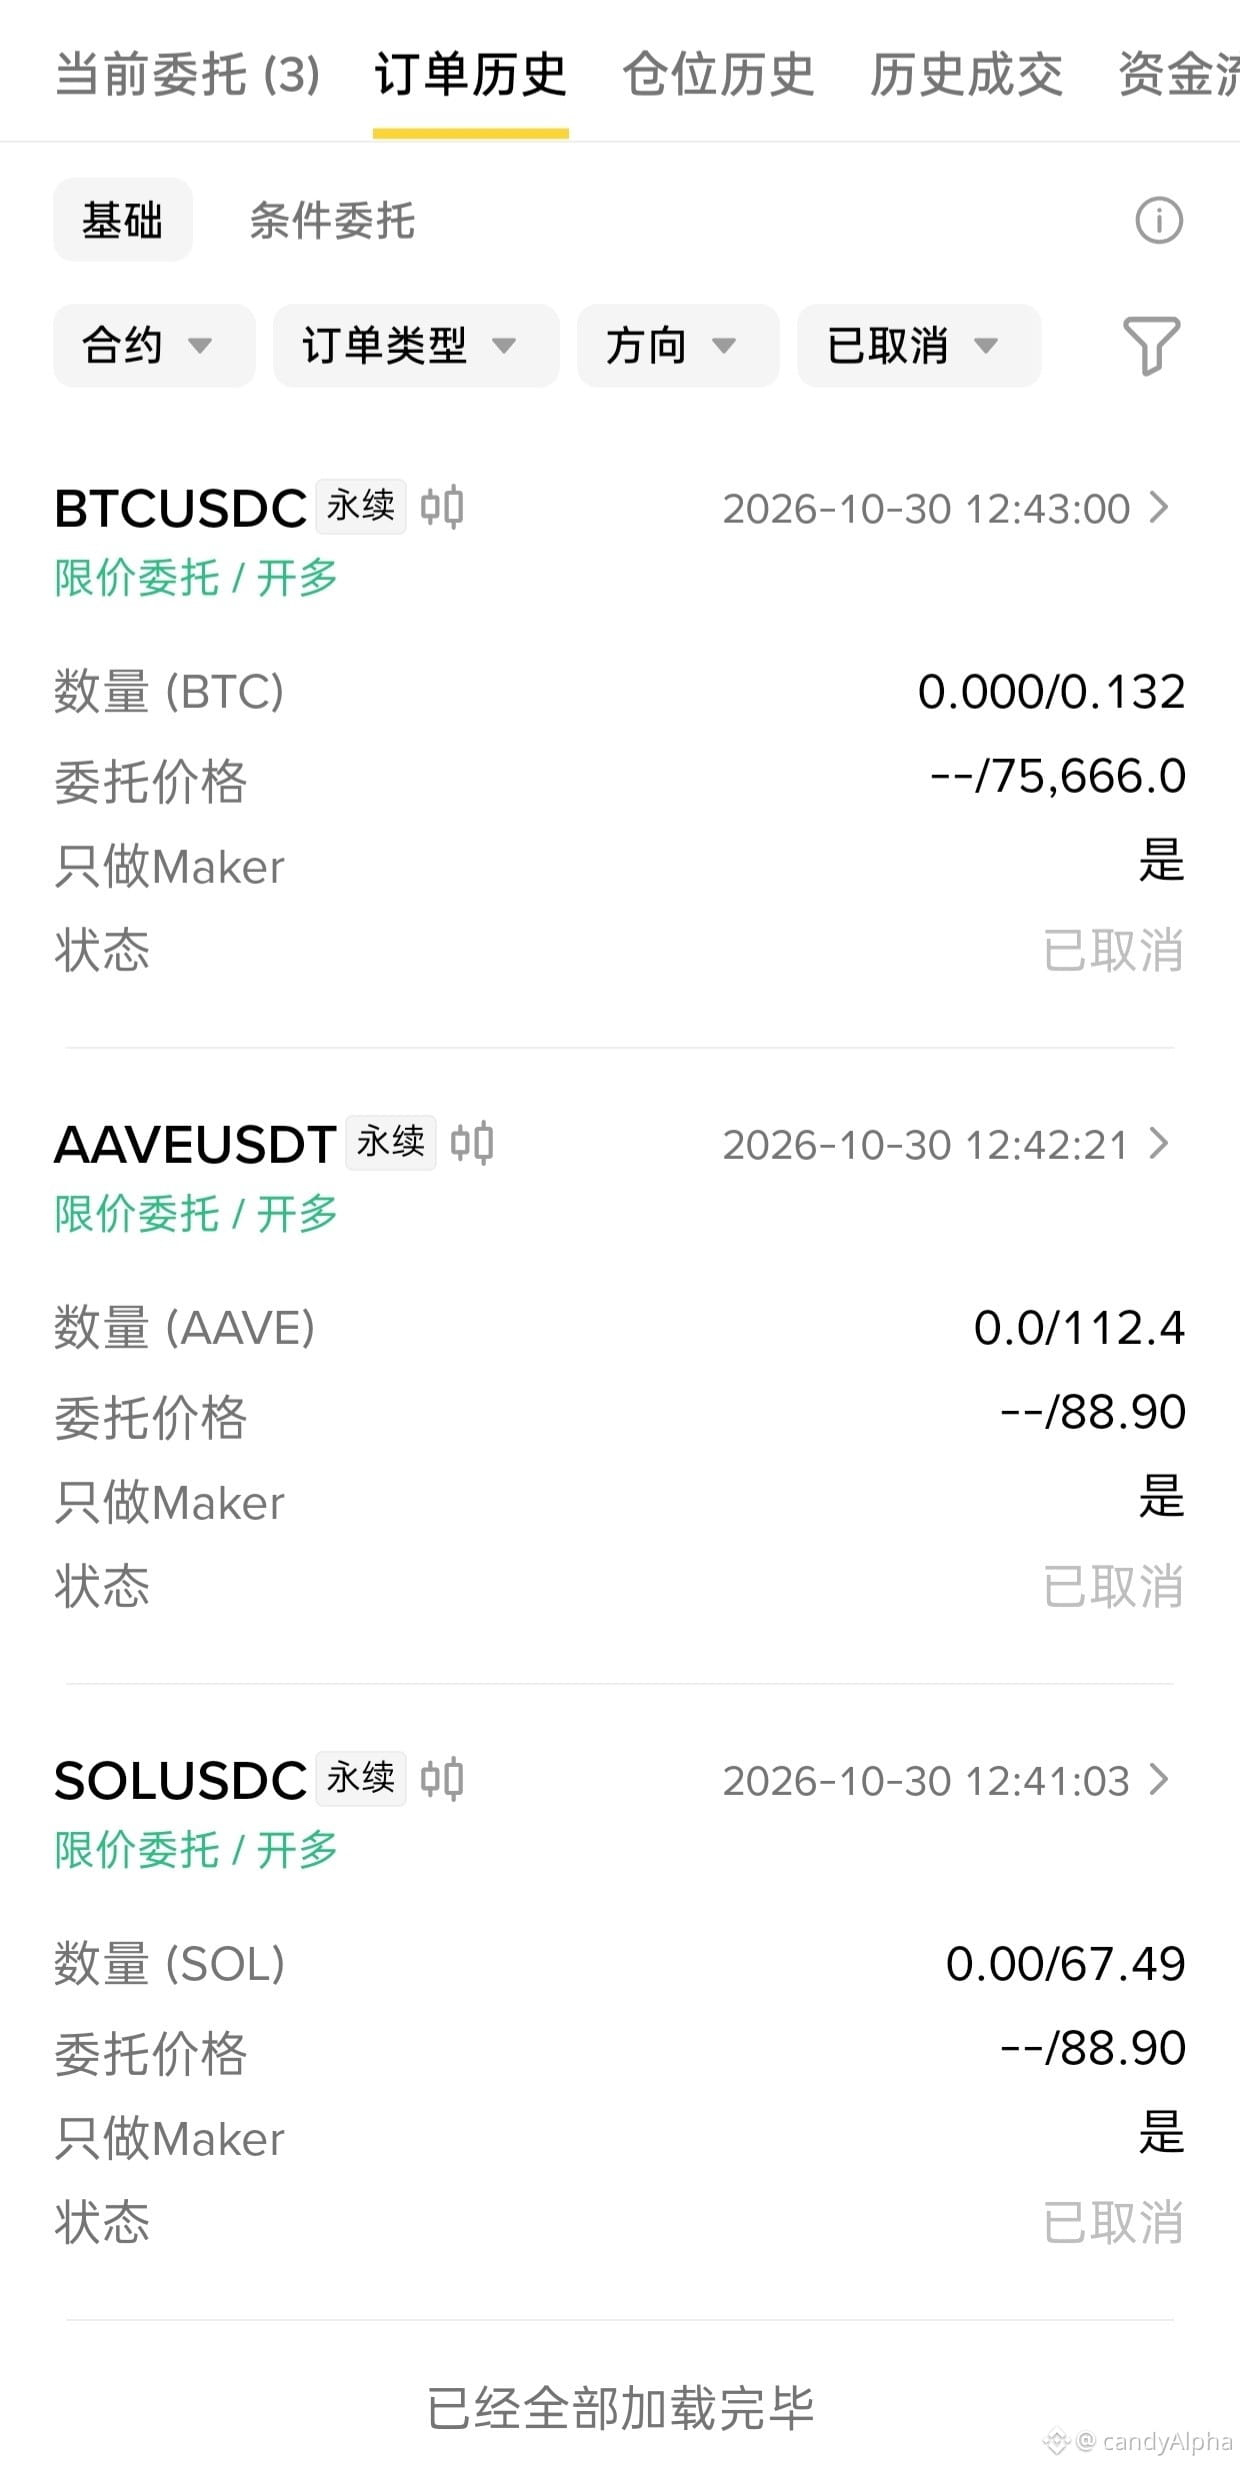
Lənətə gəlmiş, ayın 30-u 75666-ya qoyduğum əmri ləğv etdim, bu gün minimum 75600 oldu.
SOL da elə, bu dalğada öz axmaqlığıma görə ziyana düşdüm.
Qarşıdakı vəziyyətdə yüksəliş üçün səbəb görə bilmirəm, yəqin yenə korreksiya olacaq. Hələlik saxlamağa davam edirəm.
Bu dəfə də saxta yüksəliş olacaq?
Lənətə gəlmiş, ayın 30-u 75666-ya qoyduğum əmri ləğv etdim, bu gün minimum 75600 oldu.
SOL da elə, bu dalğada öz axmaqlığıma görə ziyana düşdüm.
Qarşıdakı vəziyyətdə yüksəliş üçün səbəb görə bilmirəm, yəqin yenə korreksiya olacaq. Hələlik saxlamağa davam edirəm.
Lənətə gəlmiş, ayın 30-u 75666-ya qoyduğum əmri ləğv etdim, bu gün minimum 75600 oldu.
SOL da elə, bu dalğada öz axmaqlığıma görə ziyana düşdüm.
Qarşıdakı vəziyyətdə yüksəliş üçün səbəb görə bilmirəm, yəqin yenə korreksiya olacaq. Hələlik saxlamağa davam edirəm.
1
3
1.4k
·
--
76100 的支撑位两次被跌破了,价格都没继续下跌吗?
难道要转为看多了?
但我还是想等到 75000 看看
这单持有一个多月了,资金费都付到 400 了
76100 的支撑位两次被跌破了,价格都没继续下跌吗?
难道要转为看多了?
但我还是想等到 75000 看看
这单持有一个多月了,资金费都付到 400 了
难道要转为看多了?
但我还是想等到 75000 看看
这单持有一个多月了,资金费都付到 400 了
5
2
3.4k
·
--
Görəsən, bu dəfə həqiqətən də dibə qədər düşəcək?
Intel-in əvvəlcə 40-a enəcəyini düşünən neçə nəfər var?
Görəsən, bu dəfə həqiqətən də dibə qədər düşəcək?
Intel-in əvvəlcə 40-a enəcəyini düşünən neçə nəfər var?
Intel-in əvvəlcə 40-a enəcəyini düşünən neçə nəfər var?
16
4
5.3k
·
--
İndi SOL-u yavaş-yavaş az miqdarda almaq olarmı?
İndi SOL-u yavaş-yavaş az miqdarda almaq olarmı?
1
4
5.6k
·
--
Hədəf qiymət 75000
Uşaqlar, sizcə buna çata bilər?
Hədəf qiymət 75000
Uşaqlar, sizcə buna çata bilər?
Uşaqlar, sizcə buna çata bilər?
1
2
1.9k
·
--
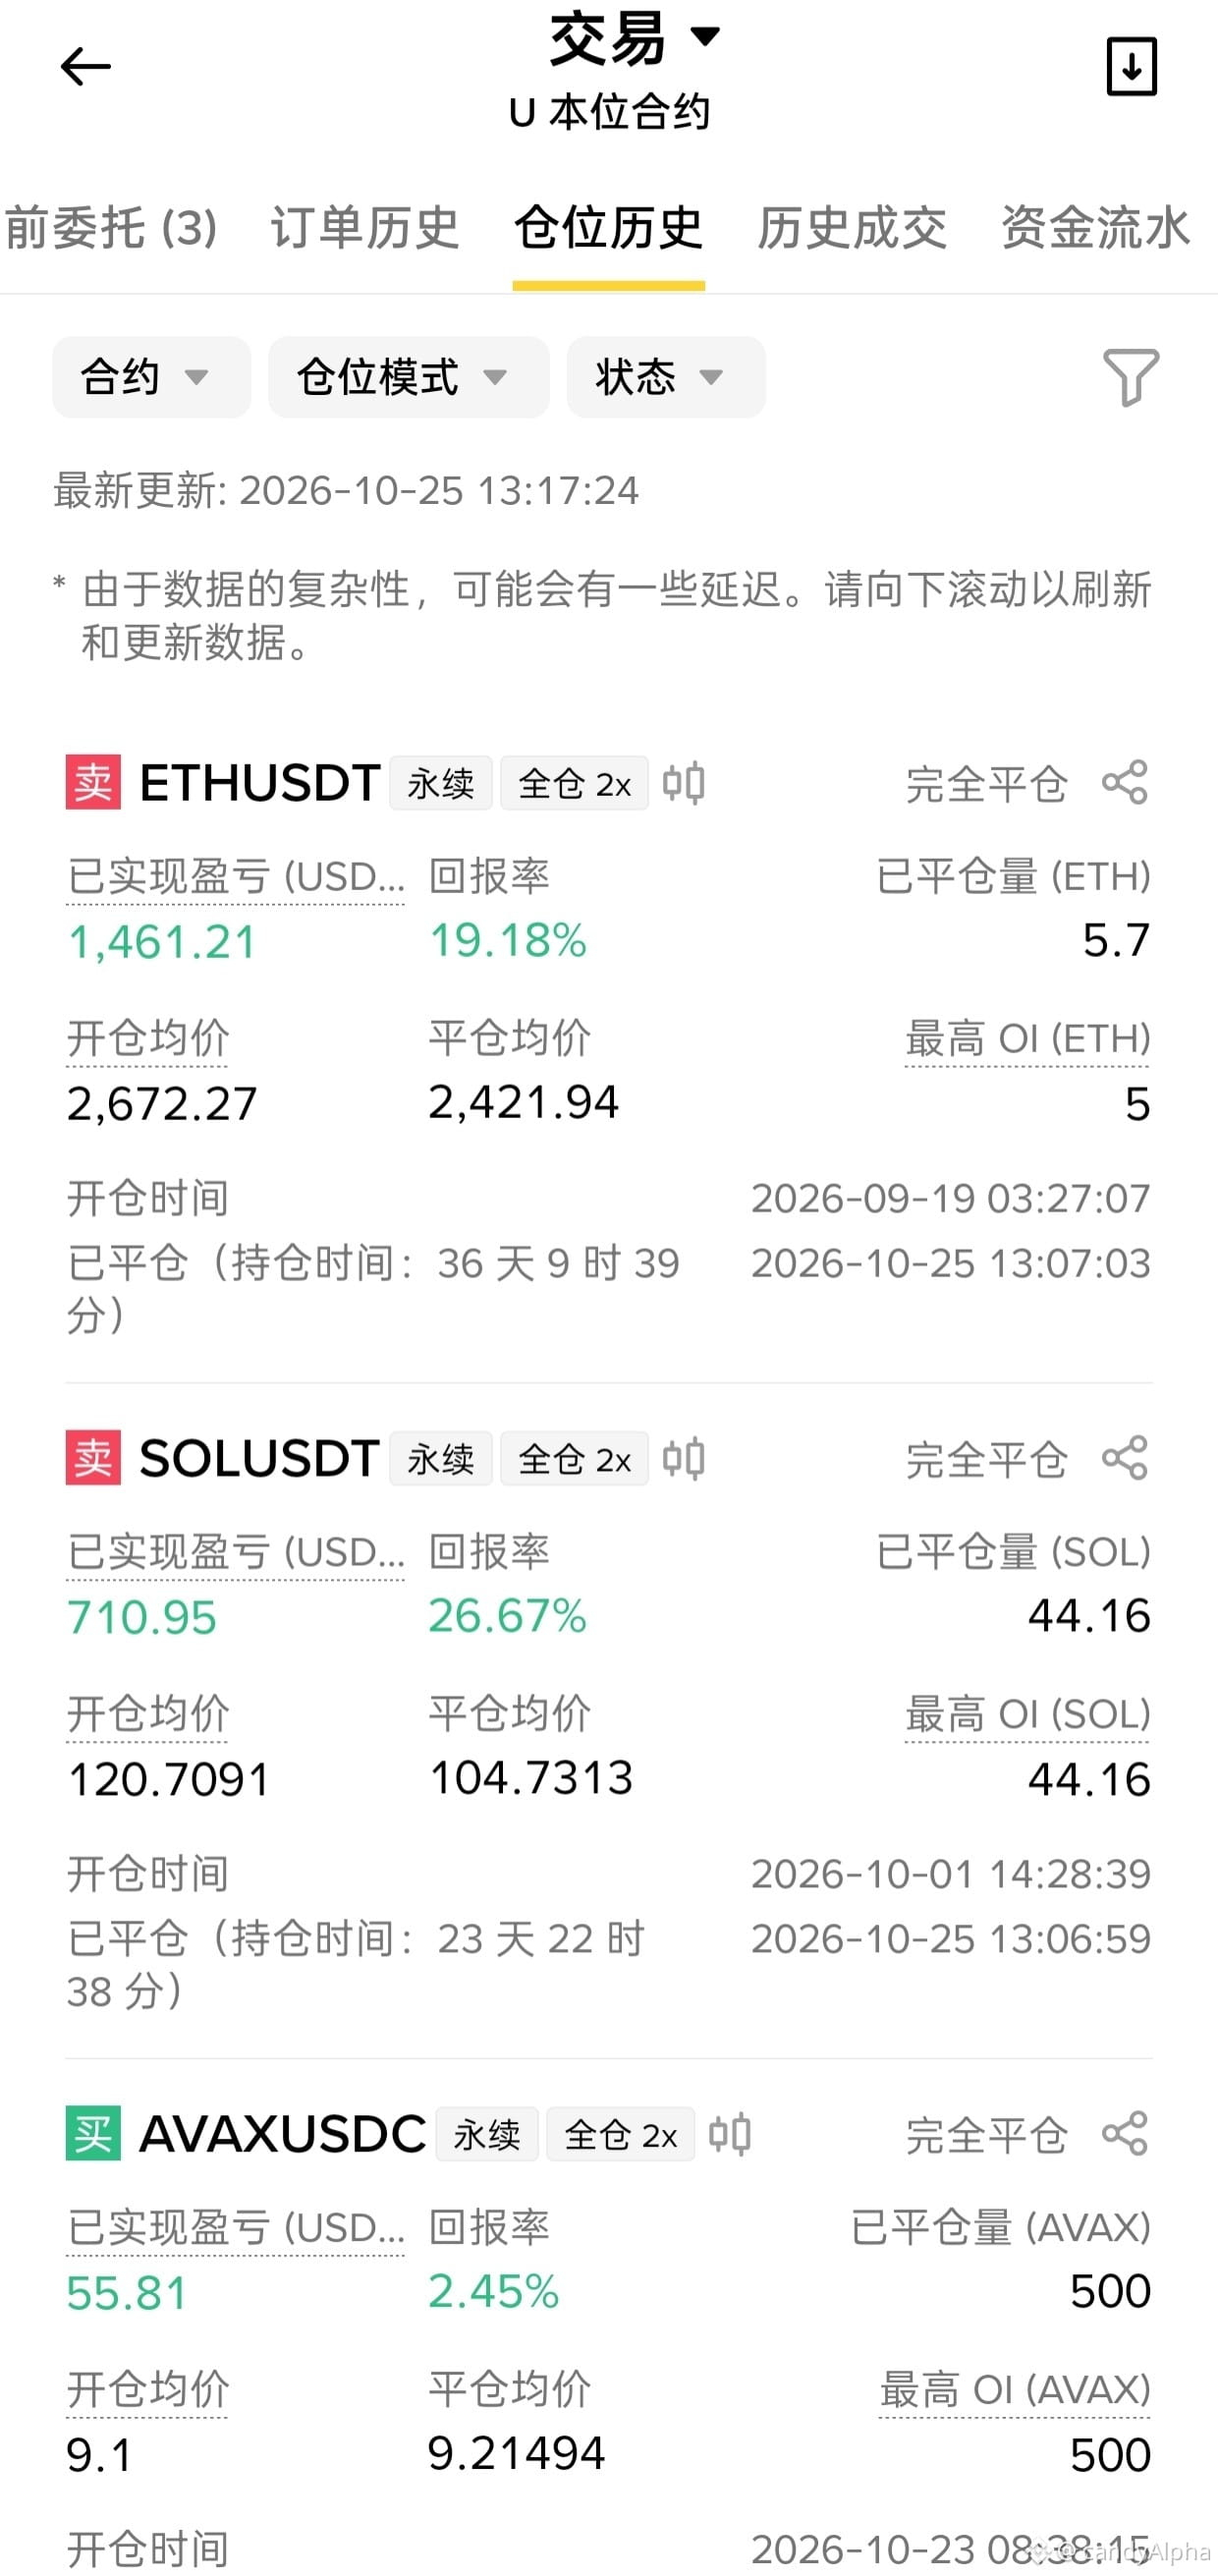
Yenə də əvvəlcə mövqeni bağlayım
Qazanc götürmüsənsə, çıxmaq lazımdır; qarşıdakı faiz qərarı zamanı bazarın əksinə dönmə ehtimalı da var, ehtiyatlı davranmaq yaxşıdır.
Yenə də əvvəlcə mövqeni bağlayım
Qazanc götürmüsənsə, çıxmaq lazımdır; qarşıdakı faiz qərarı zamanı bazarın əksinə dönmə ehtimalı da var, ehtiyatlı davranmaq yaxşıdır.
Qazanc götürmüsənsə, çıxmaq lazımdır; qarşıdakı faiz qərarı zamanı bazarın əksinə dönmə ehtimalı da var, ehtiyatlı davranmaq yaxşıdır.
2
802
·
--
Başladı?
Az qala pulumu geri çıxaracağam, deyəsən, gəlir
Başladı?
Az qala pulumu geri çıxaracağam, deyəsən, gəlir
Az qala pulumu geri çıxaracağam, deyəsən, gəlir
2
2.9k
·
--
Dünən gecə qoyduğum gözləyən əmr, inanılmazdır ki, icra olundu
Oyanan kimi qazancımı götürdüm😁😁
Dünən gecə qoyduğum gözləyən əmr, inanılmazdır ki, icra olundu
Oyanan kimi qazancımı götürdüm😁😁
Oyanan kimi qazancımı götürdüm😁😁
825
·
--
Bu dəfə 80 min həddini keçə bilərik?
Hərbi Hava Qüvvələri bir dəfə də qalib gələ bilərmi?
Bu dəfə 80 min həddini keçə bilərik?
Hərbi Hava Qüvvələri bir dəfə də qalib gələ bilərmi?
Hərbi Hava Qüvvələri bir dəfə də qalib gələ bilərmi?
10
4
4.6k
·
--
Yəqin ki, 2150-yə qədər boş saxlamaq olar, elə deyil?
Yəqin ki, 2150-yə qədər boş saxlamaq olar, elə deyil?
1
3
1.9k
·
--
Yaxşısı, bircə dəfə yalayıb gedək
$BTW elə bilirəm, arxadan böyük bir dalğa gələcək
Yaxşısı, bircə dəfə yalayıb gedək
$BTW elə bilirəm, arxadan böyük bir dalğa gələcək
$BTW elə bilirəm, arxadan böyük bir dalğa gələcək
3
1.2k
·
--
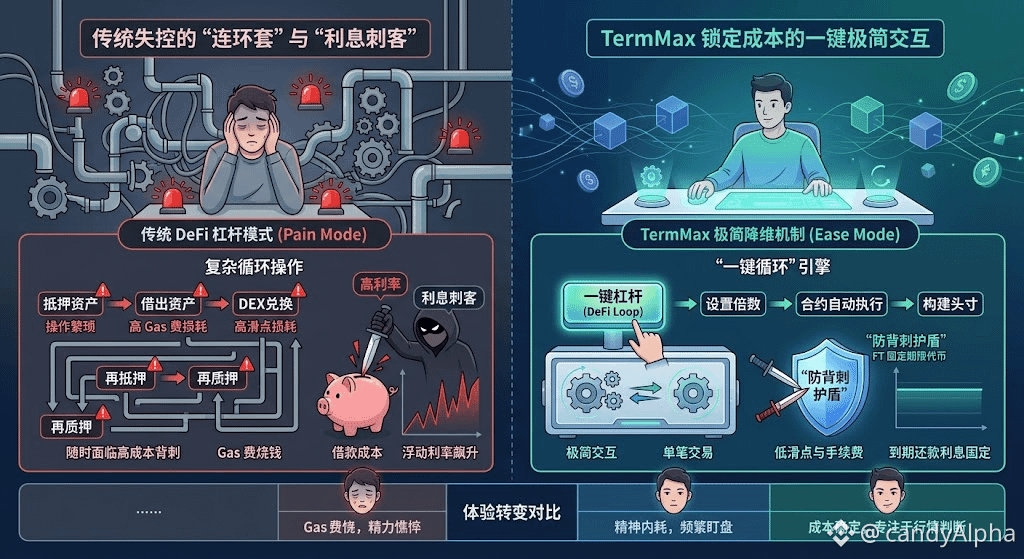
Zəncirüstü likvidlikdə qolu (leveraged) dövriyyə ilə oynayanların hamısının eyni hissi var: gəliri artırmaq üçün əvvəlcə girov yığmalı, aktivləri borc götürməli, birjaya çıxarıb nağdlaşdırmalı, sonra geri qayıdıb girovu yenidən yerləşdirməlisən — bu döngə bir neçə dəfə təkrarlanır. Təkcə Gas ödənişləri yox, şəbəkə sıxlığına və ya bazar dalğalanmasına bir az da düşsən, slippage mənfəətin böyük hissəsini dişləyir; daha da pisi isə “faizlə vurub keçənlər”lə qarşılaşmaqdır: əvvəl illik faiz dərəcəsi cəmi 4% idisə, gecə qəfil 40%-a sıçrayır və strategiyanı düz məhv edir.
“Birdən-birə” mürəkkəb dövrə mühərriki ilə vidalaş: TermMax protokolu içində bir kliklə qollanma (DeFi Loop) icra moduluna malikdir. Keçmişdə təkrar-təkrar əl ilə edilən borc götürmə, mübadilə və yenidən qollama zəncirini tamamilə ağıllı müqavilələrə yığır. İstifadəçi sadəcə hədəf multiplikatoru təyin edir, aşağı səviyyə avtomatik çağırışları və mövqe quruluşunu tamamlayır — interaksiya zamanı slippage itkilərini və şəbəkə komissiyalarını xeyli azaldır.
“Arxadan bıçaqlanma” riskinin qarşısını alan kilidli xərc “qalxanı”: ənənəvi borclanma hovuzunda borc götürərkən xərc bazarla birlikdə daim dəyişir; TermMax-da isə borclanma əməliyyatı aşağı səviyyədə FT (fiks müddətli token) ilə qiymətləndirilən endirimli (discounted) hesablamaya əsaslanır. İstifadəçi açılışın ilk saniyəsində ödəməli olduğu müddət sonu faizini tam kilidləyir; sonrakı bazar likvidliyi nə qədər sıxışdırsa da, borclanma dəyəri bütün dövr ərzində sabit qalır.
Yüksək baryerli strategiyanı standart alətə çevir: kəmiyyət institutlarına məxsus mürəkkəb dövrə arbitraj yollarını sadə əməliyyat kimi paketləyir, adi istifadəçilər üçün zəncirüstü interaksiya maneəsini azaldır.
Monitorinqə baxmaqdan yorulmaqla bağlı psixoloji yükü tamamilə götür: xərc artıq müəyyənləşdirildikdən sonra, sən yalnız bazar qiymətləndirməsinə fokuslanmalısan — dəyişkən borc faizi dərəcələrinin kəskin dalğalanmasına görə narahat olmağa ehtiyac qalmır.
#termmax @termmax
Zəncirüstü likvidlikdə qolu (leveraged) dövriyyə ilə oynayanların hamısının eyni hissi var: gəliri artırmaq üçün əvvəlcə girov yığmalı, aktivləri borc götürməli, birjaya çıxarıb nağdlaşdırmalı, sonra geri qayıdıb girovu yenidən yerləşdirməlisən — bu döngə bir neçə dəfə təkrarlanır. Təkcə Gas ödənişləri yox, şəbəkə sıxlığına və ya bazar dalğalanmasına bir az da düşsən, slippage mənfəətin böyük hissəsini dişləyir; daha da pisi isə “faizlə vurub keçənlər”lə qarşılaşmaqdır: əvvəl illik faiz dərəcəsi cəmi 4% idisə, gecə qəfil 40%-a sıçrayır və strategiyanı düz məhv edir.
“Birdən-birə” mürəkkəb dövrə mühərriki ilə vidalaş: TermMax protokolu içində bir kliklə qollanma (DeFi Loop) icra moduluna malikdir. Keçmişdə təkrar-təkrar əl ilə edilən borc götürmə, mübadilə və yenidən qollama zəncirini tamamilə ağıllı müqavilələrə yığır. İstifadəçi sadəcə hədəf multiplikatoru təyin edir, aşağı səviyyə avtomatik çağırışları və mövqe quruluşunu tamamlayır — interaksiya zamanı slippage itkilərini və şəbəkə komissiyalarını xeyli azaldır.
“Arxadan bıçaqlanma” riskinin qarşısını alan kilidli xərc “qalxanı”: ənənəvi borclanma hovuzunda borc götürərkən xərc bazarla birlikdə daim dəyişir; TermMax-da isə borclanma əməliyyatı aşağı səviyyədə FT (fiks müddətli token) ilə qiymətləndirilən endirimli (discounted) hesablamaya əsaslanır. İstifadəçi açılışın ilk saniyəsində ödəməli olduğu müddət sonu faizini tam kilidləyir; sonrakı bazar likvidliyi nə qədər sıxışdırsa da, borclanma dəyəri bütün dövr ərzində sabit qalır.
Yüksək baryerli strategiyanı standart alətə çevir: kəmiyyət institutlarına məxsus mürəkkəb dövrə arbitraj yollarını sadə əməliyyat kimi paketləyir, adi istifadəçilər üçün zəncirüstü interaksiya maneəsini azaldır.
Monitorinqə baxmaqdan yorulmaqla bağlı psixoloji yükü tamamilə götür: xərc artıq müəyyənləşdirildikdən sonra, sən yalnız bazar qiymətləndirməsinə fokuslanmalısan — dəyişkən borc faizi dərəcələrinin kəskin dalğalanmasına görə narahat olmağa ehtiyac qalmır.
#termmax @TermMax
“Birdən-birə” mürəkkəb dövrə mühərriki ilə vidalaş: TermMax protokolu içində bir kliklə qollanma (DeFi Loop) icra moduluna malikdir. Keçmişdə təkrar-təkrar əl ilə edilən borc götürmə, mübadilə və yenidən qollama zəncirini tamamilə ağıllı müqavilələrə yığır. İstifadəçi sadəcə hədəf multiplikatoru təyin edir, aşağı səviyyə avtomatik çağırışları və mövqe quruluşunu tamamlayır — interaksiya zamanı slippage itkilərini və şəbəkə komissiyalarını xeyli azaldır.
“Arxadan bıçaqlanma” riskinin qarşısını alan kilidli xərc “qalxanı”: ənənəvi borclanma hovuzunda borc götürərkən xərc bazarla birlikdə daim dəyişir; TermMax-da isə borclanma əməliyyatı aşağı səviyyədə FT (fiks müddətli token) ilə qiymətləndirilən endirimli (discounted) hesablamaya əsaslanır. İstifadəçi açılışın ilk saniyəsində ödəməli olduğu müddət sonu faizini tam kilidləyir; sonrakı bazar likvidliyi nə qədər sıxışdırsa da, borclanma dəyəri bütün dövr ərzində sabit qalır.
Yüksək baryerli strategiyanı standart alətə çevir: kəmiyyət institutlarına məxsus mürəkkəb dövrə arbitraj yollarını sadə əməliyyat kimi paketləyir, adi istifadəçilər üçün zəncirüstü interaksiya maneəsini azaldır.
Monitorinqə baxmaqdan yorulmaqla bağlı psixoloji yükü tamamilə götür: xərc artıq müəyyənləşdirildikdən sonra, sən yalnız bazar qiymətləndirməsinə fokuslanmalısan — dəyişkən borc faizi dərəcələrinin kəskin dalğalanmasına görə narahat olmağa ehtiyac qalmır.
#termmax @TermMax
3
397
·
--
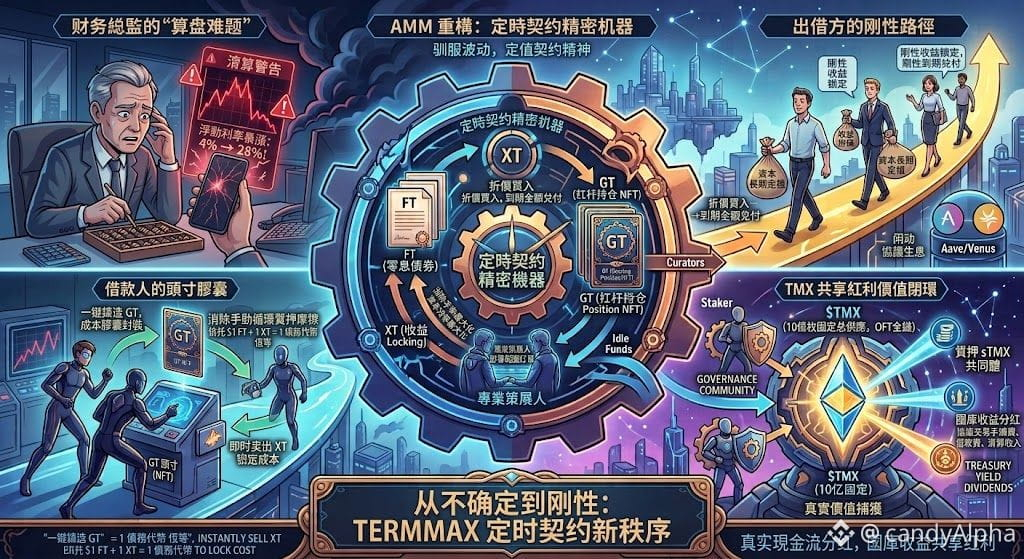
Bir Web3 layihəsinin maliyyə üzrə “La Van”ın hər ayın sonunda ən çox başağrısı verdiyi şey borcvermə hovuzlarına baxarkən qəfil dəyişən “pul havası” olur — ötən həftə kredit götürmənin dəyəri hələ 4% idi, bu həftə isə bazardakı dalğalanmalarla birbaşa 28%-ə yüksəldi; əvvəl planlaşdırılan yarımillik pul büdcəsi ani olaraq kağız parçasına döndü. Spekulyasiya duyğularıyla dolu zəncirüstü dünyada kapital uzun müddət qeyri-müəyyənlikdən əziyyət çəkən “qaçqın vəziyyətində” qalır.
TermMax ənənəvi kreditləşmənin qeyri-müəyyənliyinə qarşı çıxaraq Uniswap V3-in alt strukturlarını xüsusi olaraq yenidən qurur: borcvermə və leverage (tətbiqli borclanma) əməliyyatlarını modul token qarşılıqlı təsirinə çevirir:
Sıfır kuponlu istiqraz mexanizmi: kapitalı verən tərəf endirimlə FT (Fixed-rate Token) (sıfır kuponlu istiqraz) alır; ödəmə tarixinə qədər borc aktivləri tam ödənilir və sərt (rigid) gəlir əvvəlcədən kilidlənir.
Pozisiya kapsulları və xərcin kilidlənməsi: borcalan bir kliklə GT (Gearing Token) (ERC-721 NFT pozisiya) mint edərək leverage yerləşdirməsini tamamlayır və $1\text{ FT} + 1\text{ XT} = 1\text{ borc tokeni}$ olan eynilik məntiqinə əsasən dərhal XT (Yield Token) sataraq borcalma xərclərini kilidləyir; əl ilə dövri kreditləşmənin yüksək aşınmasını (磨损) aradan qaldırır.
Kapital effektivliyinin maksimumlaşdırılması: peşəkar Curator (təşkilatçı) tərəfindən geniş diapazonlu limit sifarişləri yerləşdirilir; atomik sifarişlər (Atomic Orders) və boş qalan vəsaitin idarə olunması (Idle Fund Deployment) vasitəsilə kredit götürülməmiş vəsait Aave, Morpho kimi protokollara qoşulub faizlə işləyir və kapitalın “sabit dayanması” (boşda qalması) problemi aradan qaldırılır.
Sabit təklif və çoxzəncirli qarşılıqlı iş: TMX 1 milyard ədədlik sabit ümumi təklif (inflyasiyasız dizayn) müəyyən edir; ilkin dövriyyə 20% (200 milyon ədəd) olur. LayerZero OFT standartından istifadə edilərək çoxzəncirli fasiləsiz transfer təmin edilir.
Real gəlirin tutulması: saxlayanlar sTMX əldə edir; təkcə protokol parametrlərinə və curatorların (təşkilatçıların) ağ siyahılarına əsaslanan idarəetmə səsverməsinə malik olmur, həm də protokolun əməliyyat komissiyaları, borc haqqı və ləğv (likvidasiya) gəlirləri kimi xəzinə pul axınlarından birbaşa pay alır.
Ənənəvi üzən faiz mexanizmləri borcverməni borc verən və borcalan arasında qısamüddətli oyuna çevirir; TermMax isə AMM yenidən qurulması ilə likvidliyə “zaman müqaviləsi ruhu” gətirir və kapitalın təhlükəsiz şəkildə uzunmüddətli yerləşdirilməsinə imkan yaradır. Protokolun real gəliri ilə dəstəklənən TMX token iqtisadiyyatı isə market-maker-lər, curator-lar və uzunmüddətli saxlayanları bir icmaya bağlayır; nəticədə zəncirüstü kreditləşmə yüksək riskli spekulyasiyadan daha yetkin və müəyyənlikli aktivlərin yerləşdirilməsinə doğru irəliləyir.
#termmax @termmax
Bir Web3 layihəsinin maliyyə üzrə “La Van”ın hər ayın sonunda ən çox başağrısı verdiyi şey borcvermə hovuzlarına baxarkən qəfil dəyişən “pul havası” olur — ötən həftə kredit götürmənin dəyəri hələ 4% idi, bu həftə isə bazardakı dalğalanmalarla birbaşa 28%-ə yüksəldi; əvvəl planlaşdırılan yarımillik pul büdcəsi ani olaraq kağız parçasına döndü. Spekulyasiya duyğularıyla dolu zəncirüstü dünyada kapital uzun müddət qeyri-müəyyənlikdən əziyyət çəkən “qaçqın vəziyyətində” qalır.
TermMax ənənəvi kreditləşmənin qeyri-müəyyənliyinə qarşı çıxaraq Uniswap V3-in alt strukturlarını xüsusi olaraq yenidən qurur: borcvermə və leverage (tətbiqli borclanma) əməliyyatlarını modul token qarşılıqlı təsirinə çevirir:
Sıfır kuponlu istiqraz mexanizmi: kapitalı verən tərəf endirimlə FT (Fixed-rate Token) (sıfır kuponlu istiqraz) alır; ödəmə tarixinə qədər borc aktivləri tam ödənilir və sərt (rigid) gəlir əvvəlcədən kilidlənir.
Pozisiya kapsulları və xərcin kilidlənməsi: borcalan bir kliklə GT (Gearing Token) (ERC-721 NFT pozisiya) mint edərək leverage yerləşdirməsini tamamlayır və $1\text{ FT} + 1\text{ XT} = 1\text{ borc tokeni}$ olan eynilik məntiqinə əsasən dərhal XT (Yield Token) sataraq borcalma xərclərini kilidləyir; əl ilə dövri kreditləşmənin yüksək aşınmasını (磨损) aradan qaldırır.
Kapital effektivliyinin maksimumlaşdırılması: peşəkar Curator (təşkilatçı) tərəfindən geniş diapazonlu limit sifarişləri yerləşdirilir; atomik sifarişlər (Atomic Orders) və boş qalan vəsaitin idarə olunması (Idle Fund Deployment) vasitəsilə kredit götürülməmiş vəsait Aave, Morpho kimi protokollara qoşulub faizlə işləyir və kapitalın “sabit dayanması” (boşda qalması) problemi aradan qaldırılır.
Sabit təklif və çoxzəncirli qarşılıqlı iş: TMX 1 milyard ədədlik sabit ümumi təklif (inflyasiyasız dizayn) müəyyən edir; ilkin dövriyyə 20% (200 milyon ədəd) olur. LayerZero OFT standartından istifadə edilərək çoxzəncirli fasiləsiz transfer təmin edilir.
Real gəlirin tutulması: saxlayanlar sTMX əldə edir; təkcə protokol parametrlərinə və curatorların (təşkilatçıların) ağ siyahılarına əsaslanan idarəetmə səsverməsinə malik olmur, həm də protokolun əməliyyat komissiyaları, borc haqqı və ləğv (likvidasiya) gəlirləri kimi xəzinə pul axınlarından birbaşa pay alır.
Ənənəvi üzən faiz mexanizmləri borcverməni borc verən və borcalan arasında qısamüddətli oyuna çevirir; TermMax isə AMM yenidən qurulması ilə likvidliyə “zaman müqaviləsi ruhu” gətirir və kapitalın təhlükəsiz şəkildə uzunmüddətli yerləşdirilməsinə imkan yaradır. Protokolun real gəliri ilə dəstəklənən TMX token iqtisadiyyatı isə market-maker-lər, curator-lar və uzunmüddətli saxlayanları bir icmaya bağlayır; nəticədə zəncirüstü kreditləşmə yüksək riskli spekulyasiyadan daha yetkin və müəyyənlikli aktivlərin yerləşdirilməsinə doğru irəliləyir.
#termmax @TermMax
TermMax ənənəvi kreditləşmənin qeyri-müəyyənliyinə qarşı çıxaraq Uniswap V3-in alt strukturlarını xüsusi olaraq yenidən qurur: borcvermə və leverage (tətbiqli borclanma) əməliyyatlarını modul token qarşılıqlı təsirinə çevirir:
Sıfır kuponlu istiqraz mexanizmi: kapitalı verən tərəf endirimlə FT (Fixed-rate Token) (sıfır kuponlu istiqraz) alır; ödəmə tarixinə qədər borc aktivləri tam ödənilir və sərt (rigid) gəlir əvvəlcədən kilidlənir.
Pozisiya kapsulları və xərcin kilidlənməsi: borcalan bir kliklə GT (Gearing Token) (ERC-721 NFT pozisiya) mint edərək leverage yerləşdirməsini tamamlayır və $1\text{ FT} + 1\text{ XT} = 1\text{ borc tokeni}$ olan eynilik məntiqinə əsasən dərhal XT (Yield Token) sataraq borcalma xərclərini kilidləyir; əl ilə dövri kreditləşmənin yüksək aşınmasını (磨损) aradan qaldırır.
Kapital effektivliyinin maksimumlaşdırılması: peşəkar Curator (təşkilatçı) tərəfindən geniş diapazonlu limit sifarişləri yerləşdirilir; atomik sifarişlər (Atomic Orders) və boş qalan vəsaitin idarə olunması (Idle Fund Deployment) vasitəsilə kredit götürülməmiş vəsait Aave, Morpho kimi protokollara qoşulub faizlə işləyir və kapitalın “sabit dayanması” (boşda qalması) problemi aradan qaldırılır.
Sabit təklif və çoxzəncirli qarşılıqlı iş: TMX 1 milyard ədədlik sabit ümumi təklif (inflyasiyasız dizayn) müəyyən edir; ilkin dövriyyə 20% (200 milyon ədəd) olur. LayerZero OFT standartından istifadə edilərək çoxzəncirli fasiləsiz transfer təmin edilir.
Real gəlirin tutulması: saxlayanlar sTMX əldə edir; təkcə protokol parametrlərinə və curatorların (təşkilatçıların) ağ siyahılarına əsaslanan idarəetmə səsverməsinə malik olmur, həm də protokolun əməliyyat komissiyaları, borc haqqı və ləğv (likvidasiya) gəlirləri kimi xəzinə pul axınlarından birbaşa pay alır.
Ənənəvi üzən faiz mexanizmləri borcverməni borc verən və borcalan arasında qısamüddətli oyuna çevirir; TermMax isə AMM yenidən qurulması ilə likvidliyə “zaman müqaviləsi ruhu” gətirir və kapitalın təhlükəsiz şəkildə uzunmüddətli yerləşdirilməsinə imkan yaradır. Protokolun real gəliri ilə dəstəklənən TMX token iqtisadiyyatı isə market-maker-lər, curator-lar və uzunmüddətli saxlayanları bir icmaya bağlayır; nəticədə zəncirüstü kreditləşmə yüksək riskli spekulyasiyadan daha yetkin və müəyyənlikli aktivlərin yerləşdirilməsinə doğru irəliləyir.
#termmax @TermMax
4
1k
·
--
Doğrulanıb
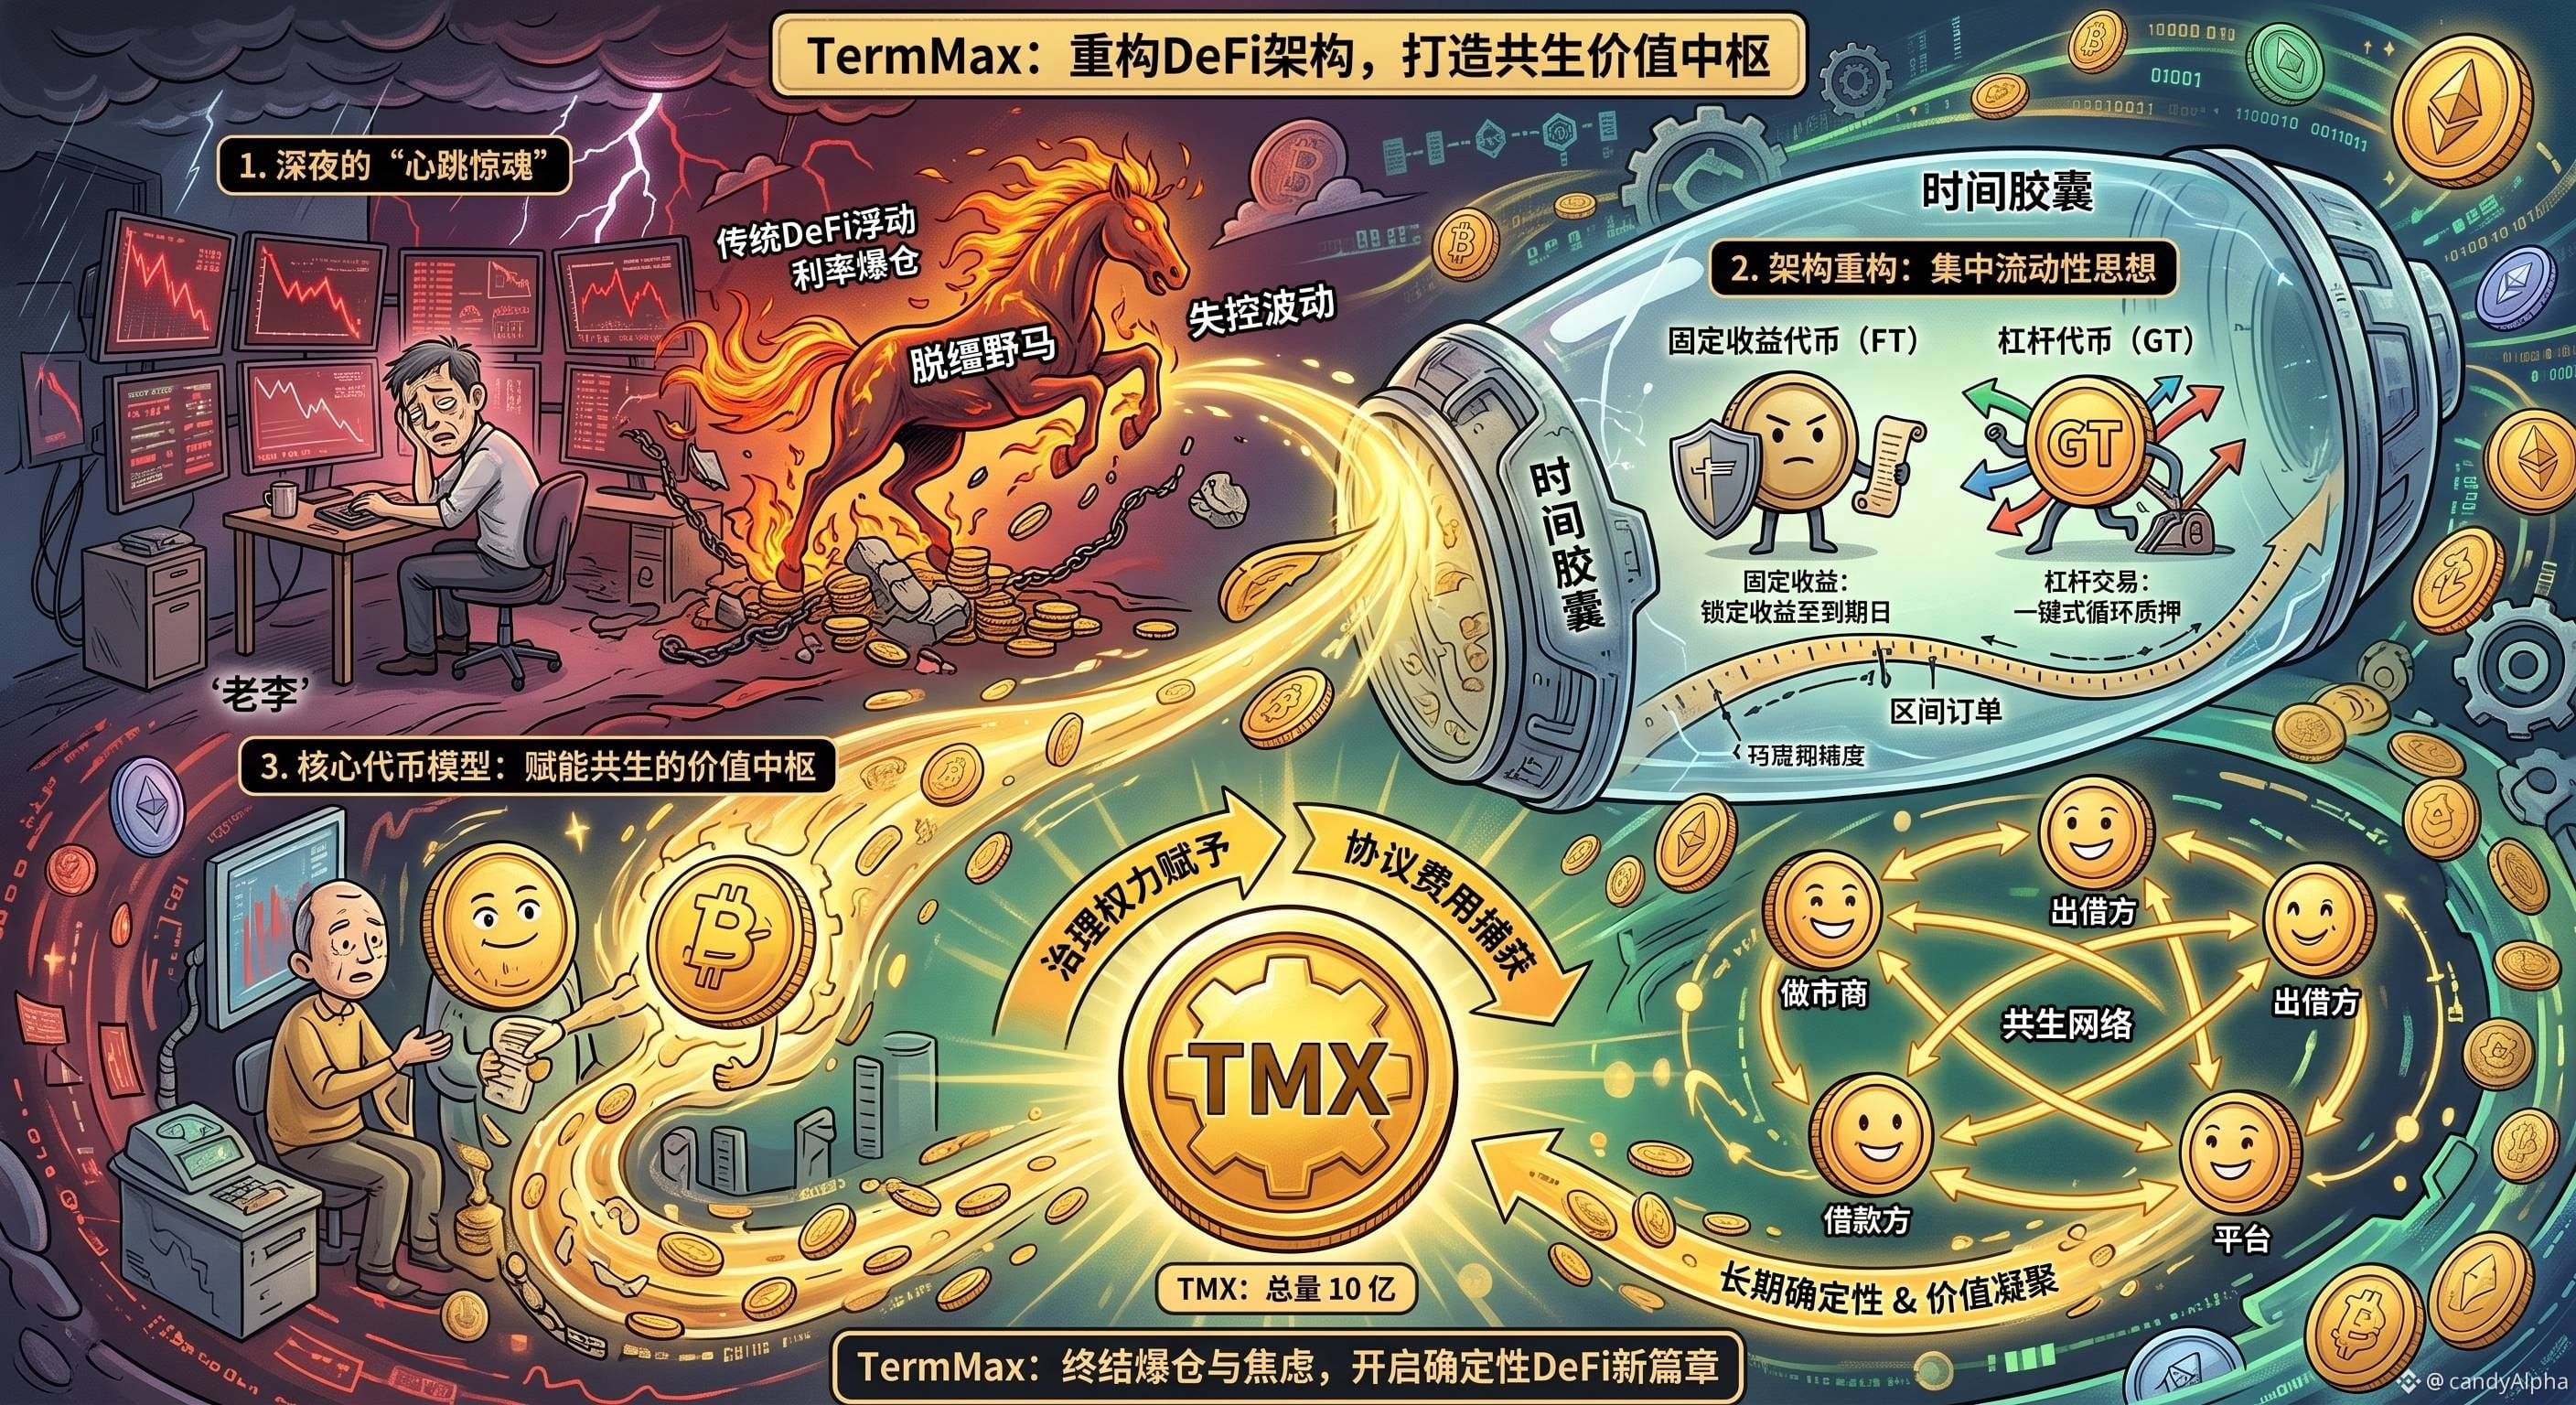
Uğur bəy bir gün tufanlı yağışlı gecədə xəbərdarlıq sədəsi ilə ani oyanıb:
Onlayn zəncirdə (on-chain) kreditləşdirmə faiz dərəcələri sanki yəhərdən çıxmış vəhşi at kimi sürətlə yüksəlib, onu bir neçə protokol arasında əl-qol çırpışaraq dəfələrlə borc açıb bağlamağa (sürətli borc vermə/sıxma və mövqeni bağlama) məcbur edib. “Nəzarətdən çıxmış dalğalanma”nın idarə etdiyi bu yorğunluq və narahatlıq, klassik DeFi-də üzən faiz dərəcələrinin insan oyunçulara gətirdiyi dərin ağrılı məqamdır.
Arxitektura yenidən quruluşu: vəhşi atı dəqiq “zaman kapsulu”na salmaq
Faiz dərəcəsinin nəzarətsiz artması və çoxmərhələli əməliyyatların yaratdığı ağrı nöqtələrini hədəfləyən @termmax , Uniswap V3-ün mərkəzləşdirilmiş likvidlik ideyasını götürüb yenidən işləyərək belə bir yanaşma formalaşdırıb: xaotik dolaşan vəsaitlər dəqiq hədəfinə — düzgün “oturacaq” nöqtəsinə — yönlənsin.
Sabit gəlirli token (FT): sakit və təmkinli “öhdəlik qapıçısı” rolunu oynayır; borc verən tərəf endirimlə alış edə bilir və ödəmə (müddət bitmə) günündə nominal dəyər üzrə tam geri ödəniş alır — daxil olan kimi gəliri kilidlənir.
İstifadə (leverage) tokeni (GT): çevik “kompozit əməliyyat icraçısı” kimi çıxış edir; ənənəvi, yorucu dövri (loop) stake prosesini bir kliklik transaksiya şəklində qablaşdırır.
Aralıq sifarişlər (Range Orders): market-meyker kapitalına öz nəfəsini tənzimləmək hüququ verir; əvvəlcədən müəyyən edilmiş diapazonda əyrilər (curves) vasitəsilə faiz dərəcəsini dəqiq “ankor” edir.
Əsas token modeli: qarşılıqlı fayda üçün dəyər mərkəzinin səlahiyyətləndirilməsi
Sistemin fəaliyyətini təmin edən ekosistem “qan axını” kimi TMX (ümumi tədarük sabit 1 milyard ədəd) bütün tərəflərin konsensusunu toplamaq missiyasını daşıyır.
O, idarəetmə səlahiyyətləri ilə gücləndirmə və protokol haqlarının tutulması (fee capture) mexanizmi vasitəsilə market-meykerləri, kreditləşdirmə tərəflərini və platformanı bir-biri ilə dərin şəkildə bağlayır; əvvəlcə birtərəfli və soyuq qarşıdurma kimi görünən kapital oyunu, uzunmüddətli müəyyənliyə malik qarşılıqlı faydalı (symbiotik) şəbəkəyə çevrilir.
#termmax @termmax
Uğur bəy bir gün tufanlı yağışlı gecədə xəbərdarlıq sədəsi ilə ani oyanıb:
Onlayn zəncirdə (on-chain) kreditləşdirmə faiz dərəcələri sanki yəhərdən çıxmış vəhşi at kimi sürətlə yüksəlib, onu bir neçə protokol arasında əl-qol çırpışaraq dəfələrlə borc açıb bağlamağa (sürətli borc vermə/sıxma və mövqeni bağlama) məcbur edib. “Nəzarətdən çıxmış dalğalanma”nın idarə etdiyi bu yorğunluq və narahatlıq, klassik DeFi-də üzən faiz dərəcələrinin insan oyunçulara gətirdiyi dərin ağrılı məqamdır.
Arxitektura yenidən quruluşu: vəhşi atı dəqiq “zaman kapsulu”na salmaq
Faiz dərəcəsinin nəzarətsiz artması və çoxmərhələli əməliyyatların yaratdığı ağrı nöqtələrini hədəfləyən @TermMax , Uniswap V3-ün mərkəzləşdirilmiş likvidlik ideyasını götürüb yenidən işləyərək belə bir yanaşma formalaşdırıb: xaotik dolaşan vəsaitlər dəqiq hədəfinə — düzgün “oturacaq” nöqtəsinə — yönlənsin.
Sabit gəlirli token (FT): sakit və təmkinli “öhdəlik qapıçısı” rolunu oynayır; borc verən tərəf endirimlə alış edə bilir və ödəmə (müddət bitmə) günündə nominal dəyər üzrə tam geri ödəniş alır — daxil olan kimi gəliri kilidlənir.
İstifadə (leverage) tokeni (GT): çevik “kompozit əməliyyat icraçısı” kimi çıxış edir; ənənəvi, yorucu dövri (loop) stake prosesini bir kliklik transaksiya şəklində qablaşdırır.
Aralıq sifarişlər (Range Orders): market-meyker kapitalına öz nəfəsini tənzimləmək hüququ verir; əvvəlcədən müəyyən edilmiş diapazonda əyrilər (curves) vasitəsilə faiz dərəcəsini dəqiq “ankor” edir.
Əsas token modeli: qarşılıqlı fayda üçün dəyər mərkəzinin səlahiyyətləndirilməsi
Sistemin fəaliyyətini təmin edən ekosistem “qan axını” kimi TMX (ümumi tədarük sabit 1 milyard ədəd) bütün tərəflərin konsensusunu toplamaq missiyasını daşıyır.
O, idarəetmə səlahiyyətləri ilə gücləndirmə və protokol haqlarının tutulması (fee capture) mexanizmi vasitəsilə market-meykerləri, kreditləşdirmə tərəflərini və platformanı bir-biri ilə dərin şəkildə bağlayır; əvvəlcə birtərəfli və soyuq qarşıdurma kimi görünən kapital oyunu, uzunmüddətli müəyyənliyə malik qarşılıqlı faydalı (symbiotik) şəbəkəyə çevrilir.
#termmax @TermMax
Onlayn zəncirdə (on-chain) kreditləşdirmə faiz dərəcələri sanki yəhərdən çıxmış vəhşi at kimi sürətlə yüksəlib, onu bir neçə protokol arasında əl-qol çırpışaraq dəfələrlə borc açıb bağlamağa (sürətli borc vermə/sıxma və mövqeni bağlama) məcbur edib. “Nəzarətdən çıxmış dalğalanma”nın idarə etdiyi bu yorğunluq və narahatlıq, klassik DeFi-də üzən faiz dərəcələrinin insan oyunçulara gətirdiyi dərin ağrılı məqamdır.
Arxitektura yenidən quruluşu: vəhşi atı dəqiq “zaman kapsulu”na salmaq
Faiz dərəcəsinin nəzarətsiz artması və çoxmərhələli əməliyyatların yaratdığı ağrı nöqtələrini hədəfləyən @TermMax , Uniswap V3-ün mərkəzləşdirilmiş likvidlik ideyasını götürüb yenidən işləyərək belə bir yanaşma formalaşdırıb: xaotik dolaşan vəsaitlər dəqiq hədəfinə — düzgün “oturacaq” nöqtəsinə — yönlənsin.
Sabit gəlirli token (FT): sakit və təmkinli “öhdəlik qapıçısı” rolunu oynayır; borc verən tərəf endirimlə alış edə bilir və ödəmə (müddət bitmə) günündə nominal dəyər üzrə tam geri ödəniş alır — daxil olan kimi gəliri kilidlənir.
İstifadə (leverage) tokeni (GT): çevik “kompozit əməliyyat icraçısı” kimi çıxış edir; ənənəvi, yorucu dövri (loop) stake prosesini bir kliklik transaksiya şəklində qablaşdırır.
Aralıq sifarişlər (Range Orders): market-meyker kapitalına öz nəfəsini tənzimləmək hüququ verir; əvvəlcədən müəyyən edilmiş diapazonda əyrilər (curves) vasitəsilə faiz dərəcəsini dəqiq “ankor” edir.
Əsas token modeli: qarşılıqlı fayda üçün dəyər mərkəzinin səlahiyyətləndirilməsi
Sistemin fəaliyyətini təmin edən ekosistem “qan axını” kimi TMX (ümumi tədarük sabit 1 milyard ədəd) bütün tərəflərin konsensusunu toplamaq missiyasını daşıyır.
O, idarəetmə səlahiyyətləri ilə gücləndirmə və protokol haqlarının tutulması (fee capture) mexanizmi vasitəsilə market-meykerləri, kreditləşdirmə tərəflərini və platformanı bir-biri ilə dərin şəkildə bağlayır; əvvəlcə birtərəfli və soyuq qarşıdurma kimi görünən kapital oyunu, uzunmüddətli müəyyənliyə malik qarşılıqlı faydalı (symbiotik) şəbəkəyə çevrilir.
#termmax @TermMax
2
365
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
USPPIMissMayEaseBTCPressure
66,060 baxış
Müzakirə edir: 914
ABŞ-da istehsalçı qiymətləri oktyabrda illik müqayisədə 6,5% artıb, bu, 6,6%-lik proqnozdan bir qədər aşağıdır
Binance News
·17 bəyənmə
·19.4k baxış
BitcoinCoreDisclosesTorTrafficVulnerability
28,078 baxış
Müzakirə edir: 510
WhatWillDriveCryptoandStocks’NextRebound?
188,533 baxış
Müzakirə edir: 1,719