

translog1c
2 Paylaşımlar
translog1c
Şikayət et
İstifadəçini blokla
Buy-side investor researching
AI infrastructure & semiconductors.

TradFi KOL
0 İzlənilir
20 İzləyicilər
6 Bəyəndi
1 Nişanlar
Postlar
·
--
Artım
Doğrulanıb
$MUB earnings call zamanı verilən ən önəmli şərhlərdən biri ondan ibarət idi ki, FQ1 FY27 üçün ümumi marja üzrə minimum (gross margin floor) olmalıdır.
Micron gözləyir ki, FY27-də gəlirlər hər rüb ardıcıl olaraq artacaq, ümumi marja isə Q1-dən sonra yüksəlməlidir. Qiymətlərin yaxşılaşması hələ də gözlənilir, sadəcə əvvəlkindən daha yavaş templə.
Mənim fikrimcə, FY27 EPS 200 ABŞ dollarından yuxarı gedə bilər.
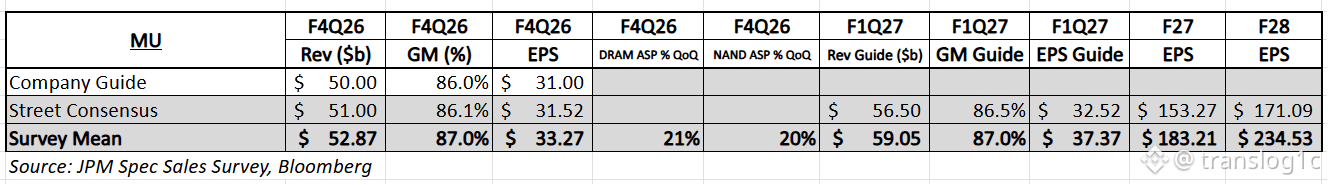
FQ1 EPS istiqamətləndirməsi (guidance) artıq 38,15 ABŞ dollarıdır. Əgər bundan sonra qazanc artmağa davam edərsə, məncə 200 üçün çox aqressiv fərziyyəyə ehtiyac yoxdur.
JPM-in kanallarla bağlı sorğusunda FY27 EPS təxminən 180 ABŞ dolları idi, FY28 konsensusu isə təxminən 234 ABŞ dolları səviyyəsində idi. Mən həmçinin düşünürəm ki, mövcud yaddaş (memory) dövrü davam etsə, FY28 üzrə gəlirlər də yüksəlməyə davam edə bilər.
Kapitalın geri qaytarılması (capital return) məsələsi də diqqətlə izlədiyim başqa bir mövzudur.
200 EPS və təxminən 1,15 milyard dəyərsizləşdirilmiş səhmlər (diluted shares) səviyyəsində Micron təxminən 230 milyard ABŞ dolları miqdarında qazanc yaradardı.
Hətta bunun yalnız təxminən yarısı artıq sərbəst pul axını (excess free cash flow) kimi kapital geri qaytarılmasına çevrilsə belə, geri satınalma qabiliyyəti yenə də çox əhəmiyyətli ola bilər.
Micron artıq dekabrın 9-dan etibarən kapitalın geri qaytarılmasını artırmaq niyyətini bildirib; əsasən səhmlərin geri alınması (share repurchases) vasitəsilə, eyni zamanda əlavə geri satınalma səlahiyyətinin (buyback authorization) axtarılacağını qeyd edib.
Qiymətlərlə bağlı olaraq isə düşünürəm ki, bazar gözləntiləri ilə sənayedən eşitdiklərim arasında bir boşluq var.
Yaxın günlərdə yaddaş sənayesi əlaqələri ilə danışdıqdan sonra, tələb bir neçə ay əvvəlki ilə müqayisədə daha gərgindir.
Çində də eyni şeyi eşidirəm. Çin internet şirkətləri hətta ikinci dərəcəli (secondary) bazarda yaddaşı RTX 5090 GPU-ları ilə yanaşı daha aqressiv şəkildə alırlar.
Həmçinin yaddaş qiymətlərinin artımına dair rüblük 30% limit barədə bir qədər müzakirə də olub.
Öz kanal yoxlamalarıma əsasən, adi DRAM və ya NAND üçün rüblük qiymət artımında 30% hədd tətbiqinə dair geniş miqyaslı sübut görməmişəm. #EarningsSeason
3
2
19k
·
--
$MUB ehtimal ki bu həftənin ən vacib qazanc hesabatıdir. #EarningsSeason
Yaddaş hələ də hazırda ən çox sevilən ticarətlərdən biridir, amma son yüksəlişdən sonra belə mövqeləşmə həddən artıq sıx görünmür. Opsionlar bazarı da oxşar bir hekayə danışır.
Bu hesabat üçün əsasən iki məqamı izləyirəm: dekabrda başlayan geri alış (buyback) və rəhbərliyin qiymət proqnozu.
Bazarın buradan etibarən yaddaş qiymət əyrisini daha düz (daha “flat”) şəkildə qiymətləndirdiyi görünür. Məncə, bu həddən artıq ehtiyatlı yanaşmadır.
Mənim sonuncu kanal yoxlamalarım da əlavə olaraq DRAM və SSD qiymətlərinin artacağına işarə edir, ardıcıl (sequential) qiymət impulsu da öz yerində qalır. Hesabat öncəsi ən yaxından diqqət edəcəyim boşluq/ fərq məhz budur.
5
1
4
4.7k
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi