
美股OK哥搬运号
321 Paylaşımlar
美股OK哥搬运号
Şikayət et
İstifadəçini blokla
投资丛林里的狩猎者。
0 İzlənilir
1.1K+ İzləyicilər
829 Bəyəndi
Postlar
Hamısı
Videolar
·
--
Tərcüməyə bax
大家今晚是否做好了逢低买入的建仓打算?
展望接下来的走势,您认为以下哪项因素最有望助力美股迎来转机:
第一,Anthropic推进上市;
第二,中美俄三方在APEC会谈中取得的成果;
第三,如期而至的季节性圣诞行情。
大家今晚是否做好了逢低买入的建仓打算?
展望接下来的走势,您认为以下哪项因素最有望助力美股迎来转机:
第一,Anthropic推进上市;
第二,中美俄三方在APEC会谈中取得的成果;
第三,如期而至的季节性圣诞行情。
展望接下来的走势,您认为以下哪项因素最有望助力美股迎来转机:
第一,Anthropic推进上市;
第二,中美俄三方在APEC会谈中取得的成果;
第三,如期而至的季节性圣诞行情。
1
217
·
--
Tərcüməyə bax
近期美股市场的资本风向正在发生明显转变,流动资金正逐步由人工智能基础设施板块撤出,转而投向各类AI应用领域。
具有十倍增长潜力的下一只标的,很可能就隐藏在这些应用端企业之中。
而这轮市场行情的关注度与追捧热度,预计将在Anthropic正式挂牌上市时迎来最高峰。
近期美股市场的资本风向正在发生明显转变,流动资金正逐步由人工智能基础设施板块撤出,转而投向各类AI应用领域。
具有十倍增长潜力的下一只标的,很可能就隐藏在这些应用端企业之中。
而这轮市场行情的关注度与追捧热度,预计将在Anthropic正式挂牌上市时迎来最高峰。
具有十倍增长潜力的下一只标的,很可能就隐藏在这些应用端企业之中。
而这轮市场行情的关注度与追捧热度,预计将在Anthropic正式挂牌上市时迎来最高峰。
178
·
--
Tərcüməyə bax
面对今日由老黄引发的美股大幅跳水行情,在大家的合力承接与积极托举下,市场已成功稳住阵脚并被推升了上去。
面对今日由老黄引发的美股大幅跳水行情,在大家的合力承接与积极托举下,市场已成功稳住阵脚并被推升了上去。
129
·
--
Tərcüməyə bax
梳理过往美股市场的数据可以发现,企业创始成员或首席执行官的情感桃色事件,往往在短期内对公司市值形成不同程度的冲击。
回顾几起具有代表性的历史案例:
在亚马逊($AMZN),贝索斯被曝出轨现任伴侣的消息传出后,其股价在当日录得1.6%的跌幅。
惠普($HPQ)前掌门人Mark Hurd因出轨业务承包商并以虚报费用进行掩盖,导致公司股票在盘后交易阶段骤降10%,次日收盘依然下跌8%。
英特尔($INTC)方面,Brian Krzanich因与公司下属员工发生不正当关系,导致企业股价在事件曝光当天走低2.4%。
百思买($BBY)时任高管Brian Dunn因出轨年轻女员工引发舆论风波,该股在当天走出先涨后跌的行情,最终单日跌幅达到6%。
波音($BA)的Harry Stonecipher因出轨公司内部女高管而涉事,但市场反应相对平淡,股价当日仅微调0.14%,整体几乎持平。
微软($MSFT)联合创始人Bill Gates在出轨并随后走向离婚的风波中,对二级市场并未带来明显负面反馈,短期股价变动接近0%。
纵观这些事件可以得出结论:核心掌舵人是否处于现任岗位、其持股集中度的高低,以及事件本身是否触及公司实际业务经营,是决定股价受挫程度的关键指标。依照这一规律来看,如果发生相关事件的是黄仁勋,在短期内给整个市场带来一整天的重挫,也并非完全不可想象。
梳理过往美股市场的数据可以发现,企业创始成员或首席执行官的情感桃色事件,往往在短期内对公司市值形成不同程度的冲击。
回顾几起具有代表性的历史案例:
在亚马逊($AMZN),贝索斯被曝出轨现任伴侣的消息传出后,其股价在当日录得1.6%的跌幅。
惠普($HPQ)前掌门人Mark Hurd因出轨业务承包商并以虚报费用进行掩盖,导致公司股票在盘后交易阶段骤降10%,次日收盘依然下跌8%。
英特尔($INTC)方面,Brian Krzanich因与公司下属员工发生不正当关系,导致企业股价在事件曝光当天走低2.4%。
百思买($BBY)时任高管Brian Dunn因出轨年轻女员工引发舆论风波,该股在当天走出先涨后跌的行情,最终单日跌幅达到6%。
波音($BA)的Harry Stonecipher因出轨公司内部女高管而涉事,但市场反应相对平淡,股价当日仅微调0.14%,整体几乎持平。
微软($MSFT)联合创始人Bill Gates在出轨并随后走向离婚的风波中,对二级市场并未带来明显负面反馈,短期股价变动接近0%。
纵观这些事件可以得出结论:核心掌舵人是否处于现任岗位、其持股集中度的高低,以及事件本身是否触及公司实际业务经营,是决定股价受挫程度的关键指标。依照这一规律来看,如果发生相关事件的是黄仁勋,在短期内给整个市场带来一整天的重挫,也并非完全不可想象。
回顾几起具有代表性的历史案例:
在亚马逊($AMZN),贝索斯被曝出轨现任伴侣的消息传出后,其股价在当日录得1.6%的跌幅。
惠普($HPQ)前掌门人Mark Hurd因出轨业务承包商并以虚报费用进行掩盖,导致公司股票在盘后交易阶段骤降10%,次日收盘依然下跌8%。
英特尔($INTC)方面,Brian Krzanich因与公司下属员工发生不正当关系,导致企业股价在事件曝光当天走低2.4%。
百思买($BBY)时任高管Brian Dunn因出轨年轻女员工引发舆论风波,该股在当天走出先涨后跌的行情,最终单日跌幅达到6%。
波音($BA)的Harry Stonecipher因出轨公司内部女高管而涉事,但市场反应相对平淡,股价当日仅微调0.14%,整体几乎持平。
微软($MSFT)联合创始人Bill Gates在出轨并随后走向离婚的风波中,对二级市场并未带来明显负面反馈,短期股价变动接近0%。
纵观这些事件可以得出结论:核心掌舵人是否处于现任岗位、其持股集中度的高低,以及事件本身是否触及公司实际业务经营,是决定股价受挫程度的关键指标。依照这一规律来看,如果发生相关事件的是黄仁勋,在短期内给整个市场带来一整天的重挫,也并非完全不可想象。
134
·
--
Qismən doğrudur
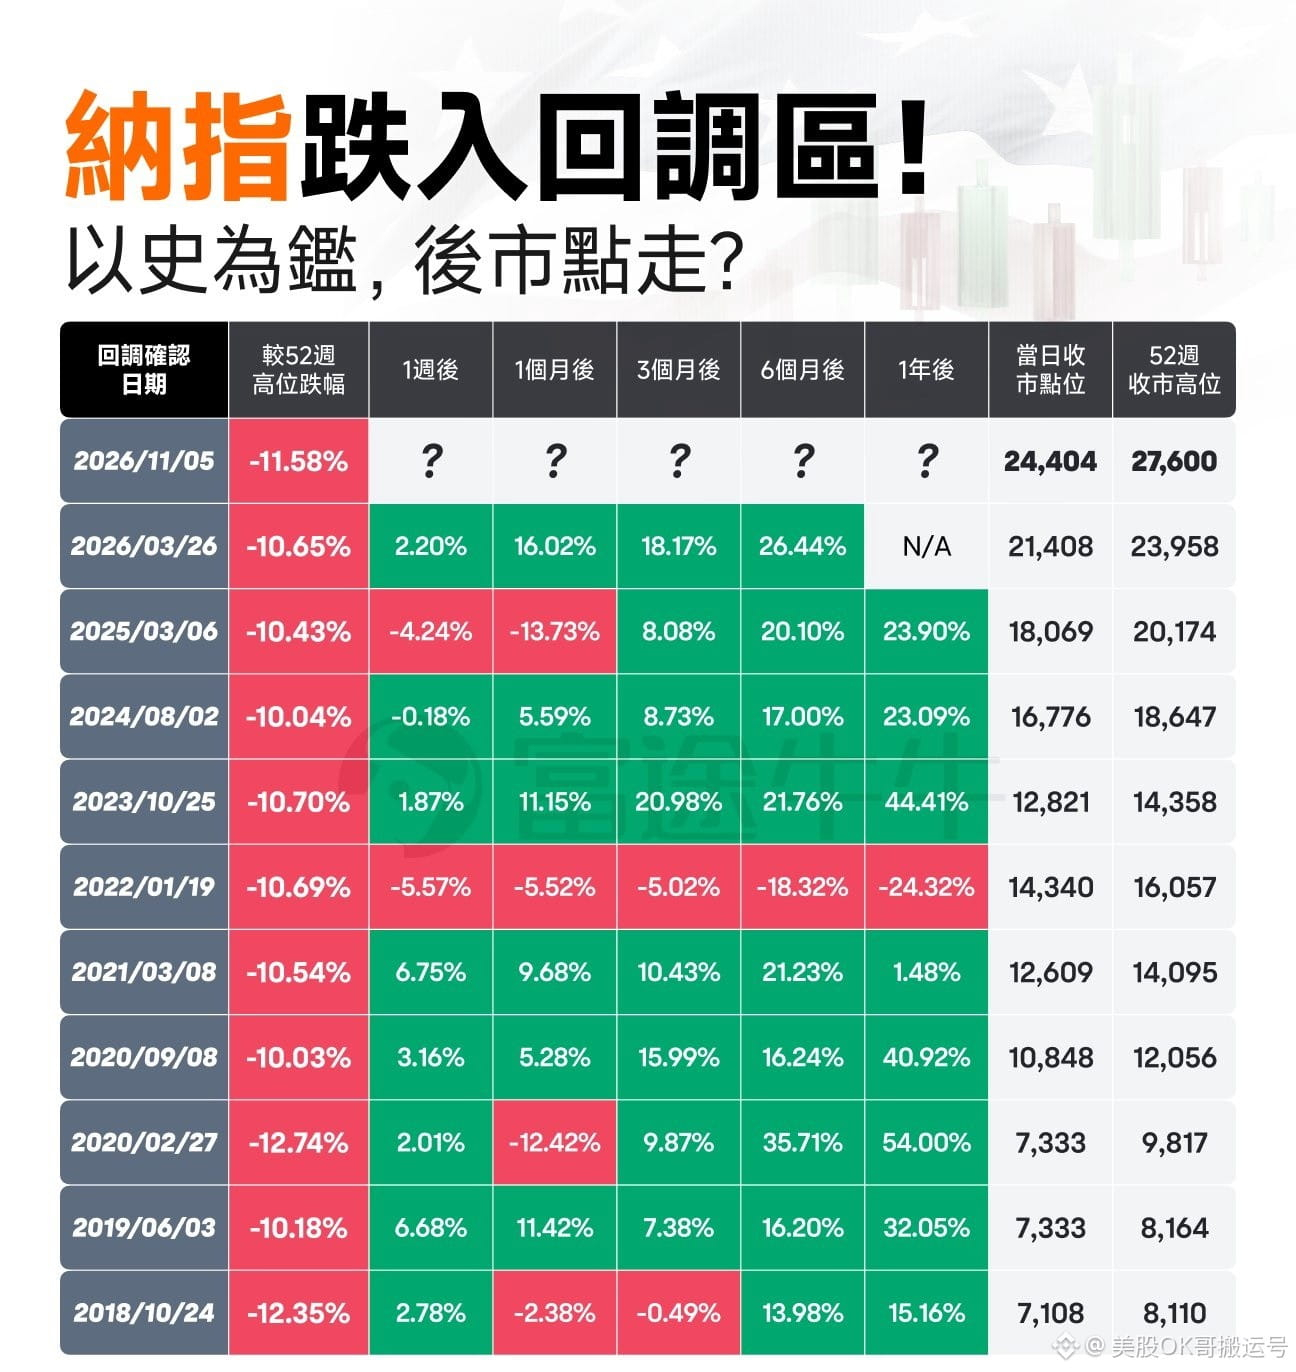
Bazarın son dövr performansını təhlil edərkən, Nasdaq indeksinə dair müzakirəyə dəyər bir tarixi məlumat dəsti diqqəti cəlb edir: indeksin sonuncu dəfə zirvədən 10% geri çəkildiyi 10 halı nəzərdən keçirdikdə, itkiləri bərpa etmək üçün tələb olunan müddətdə aydın bir qanunauyğunluq görünür.
Əksər hallarda bazar kifayət qədər sürətlə bərpa olunur. Məlumatlar göstərir ki, indeks 10%-lik eniş həddinə çatdıqdan sonra cəmi 1 həftə ərzində itkiləri bərpa etmək ehtimalı 80%-dir. Müddət 6 aya çatdıqda isə gəlirin müsbətə keçməsi ehtimalı 90%-ə yüksəlir.
Diqqətəlayiq məqam budur ki, bu 10 hal arasında yalnız bir əhəmiyyətli istisna olub: 2022-ci ilin yanvarındakı eniş. Həmin düzəlişdən sonra indeksin əvvəlki səviyyəsinə qayıtması düz 2 il çəkdi. Bunun əsas səbəbi, yəqin ki, investorların hamısına məlumdur: yüksək inflyasiya Federal Ehtiyat Sistemini faiz dərəcələrini davamlı olaraq artırmağa vadar etdi, ABŞ dövlət istiqrazlarının gəlirliliyinin kəskin sıçrayışı isə sonda texnologiya səhmlərinin qiymətləndirilməsinə ağır zərbə vurdu.
Bazarın son dövr performansını təhlil edərkən, Nasdaq indeksinə dair müzakirəyə dəyər bir tarixi məlumat dəsti diqqəti cəlb edir: indeksin sonuncu dəfə zirvədən 10% geri çəkildiyi 10 halı nəzərdən keçirdikdə, itkiləri bərpa etmək üçün tələb olunan müddətdə aydın bir qanunauyğunluq görünür.
Əksər hallarda bazar kifayət qədər sürətlə bərpa olunur. Məlumatlar göstərir ki, indeks 10%-lik eniş həddinə çatdıqdan sonra cəmi 1 həftə ərzində itkiləri bərpa etmək ehtimalı 80%-dir. Müddət 6 aya çatdıqda isə gəlirin müsbətə keçməsi ehtimalı 90%-ə yüksəlir.
Diqqətəlayiq məqam budur ki, bu 10 hal arasında yalnız bir əhəmiyyətli istisna olub: 2022-ci ilin yanvarındakı eniş. Həmin düzəlişdən sonra indeksin əvvəlki səviyyəsinə qayıtması düz 2 il çəkdi. Bunun əsas səbəbi, yəqin ki, investorların hamısına məlumdur: yüksək inflyasiya Federal Ehtiyat Sistemini faiz dərəcələrini davamlı olaraq artırmağa vadar etdi, ABŞ dövlət istiqrazlarının gəlirliliyinin kəskin sıçrayışı isə sonda texnologiya səhmlərinin qiymətləndirilməsinə ağır zərbə vurdu.
Əksər hallarda bazar kifayət qədər sürətlə bərpa olunur. Məlumatlar göstərir ki, indeks 10%-lik eniş həddinə çatdıqdan sonra cəmi 1 həftə ərzində itkiləri bərpa etmək ehtimalı 80%-dir. Müddət 6 aya çatdıqda isə gəlirin müsbətə keçməsi ehtimalı 90%-ə yüksəlir.
Diqqətəlayiq məqam budur ki, bu 10 hal arasında yalnız bir əhəmiyyətli istisna olub: 2022-ci ilin yanvarındakı eniş. Həmin düzəlişdən sonra indeksin əvvəlki səviyyəsinə qayıtması düz 2 il çəkdi. Bunun əsas səbəbi, yəqin ki, investorların hamısına məlumdur: yüksək inflyasiya Federal Ehtiyat Sistemini faiz dərəcələrini davamlı olaraq artırmağa vadar etdi, ABŞ dövlət istiqrazlarının gəlirliliyinin kəskin sıçrayışı isə sonda texnologiya səhmlərinin qiymətləndirilməsinə ağır zərbə vurdu.
1
1.9k
·
--
Doğrulanıb
Tərcüməyə bax
今晚将迎来 $MRNA 的最新季度业绩披露。尽管该股在前几天刚刚创下新高,但社区讨论中多空分歧极其显著,预期甚至两极分化至涨跌各20%的极端空间。
通常而言,第三季度属于该机构传统的创收旺季,资本市场给出的考核标准也相应格外严格。回顾以往数据,其在过去5次第三季度业绩公布之后,仅有1次出现上涨行情。
本次业绩会的核心看点主要包括三点:其一是全年至多10%的增长指引能否顺利守住;其二是运营成本管控与现金消耗速度;其三则是intismeran在肾癌等其他瘤种适应症上的后续管线推进节奏。
更多深入剖析已同步整理至OKX星球。整体权衡下来,我目前的倾向还是先行偏空观望。
今晚将迎来 $MRNA 的最新季度业绩披露。尽管该股在前几天刚刚创下新高,但社区讨论中多空分歧极其显著,预期甚至两极分化至涨跌各20%的极端空间。
通常而言,第三季度属于该机构传统的创收旺季,资本市场给出的考核标准也相应格外严格。回顾以往数据,其在过去5次第三季度业绩公布之后,仅有1次出现上涨行情。
本次业绩会的核心看点主要包括三点:其一是全年至多10%的增长指引能否顺利守住;其二是运营成本管控与现金消耗速度;其三则是intismeran在肾癌等其他瘤种适应症上的后续管线推进节奏。
更多深入剖析已同步整理至OKX星球。整体权衡下来,我目前的倾向还是先行偏空观望。
通常而言,第三季度属于该机构传统的创收旺季,资本市场给出的考核标准也相应格外严格。回顾以往数据,其在过去5次第三季度业绩公布之后,仅有1次出现上涨行情。
本次业绩会的核心看点主要包括三点:其一是全年至多10%的增长指引能否顺利守住;其二是运营成本管控与现金消耗速度;其三则是intismeran在肾癌等其他瘤种适应症上的后续管线推进节奏。
更多深入剖析已同步整理至OKX星球。整体权衡下来,我目前的倾向还是先行偏空观望。
699
·
--
Tərcüməyə bax
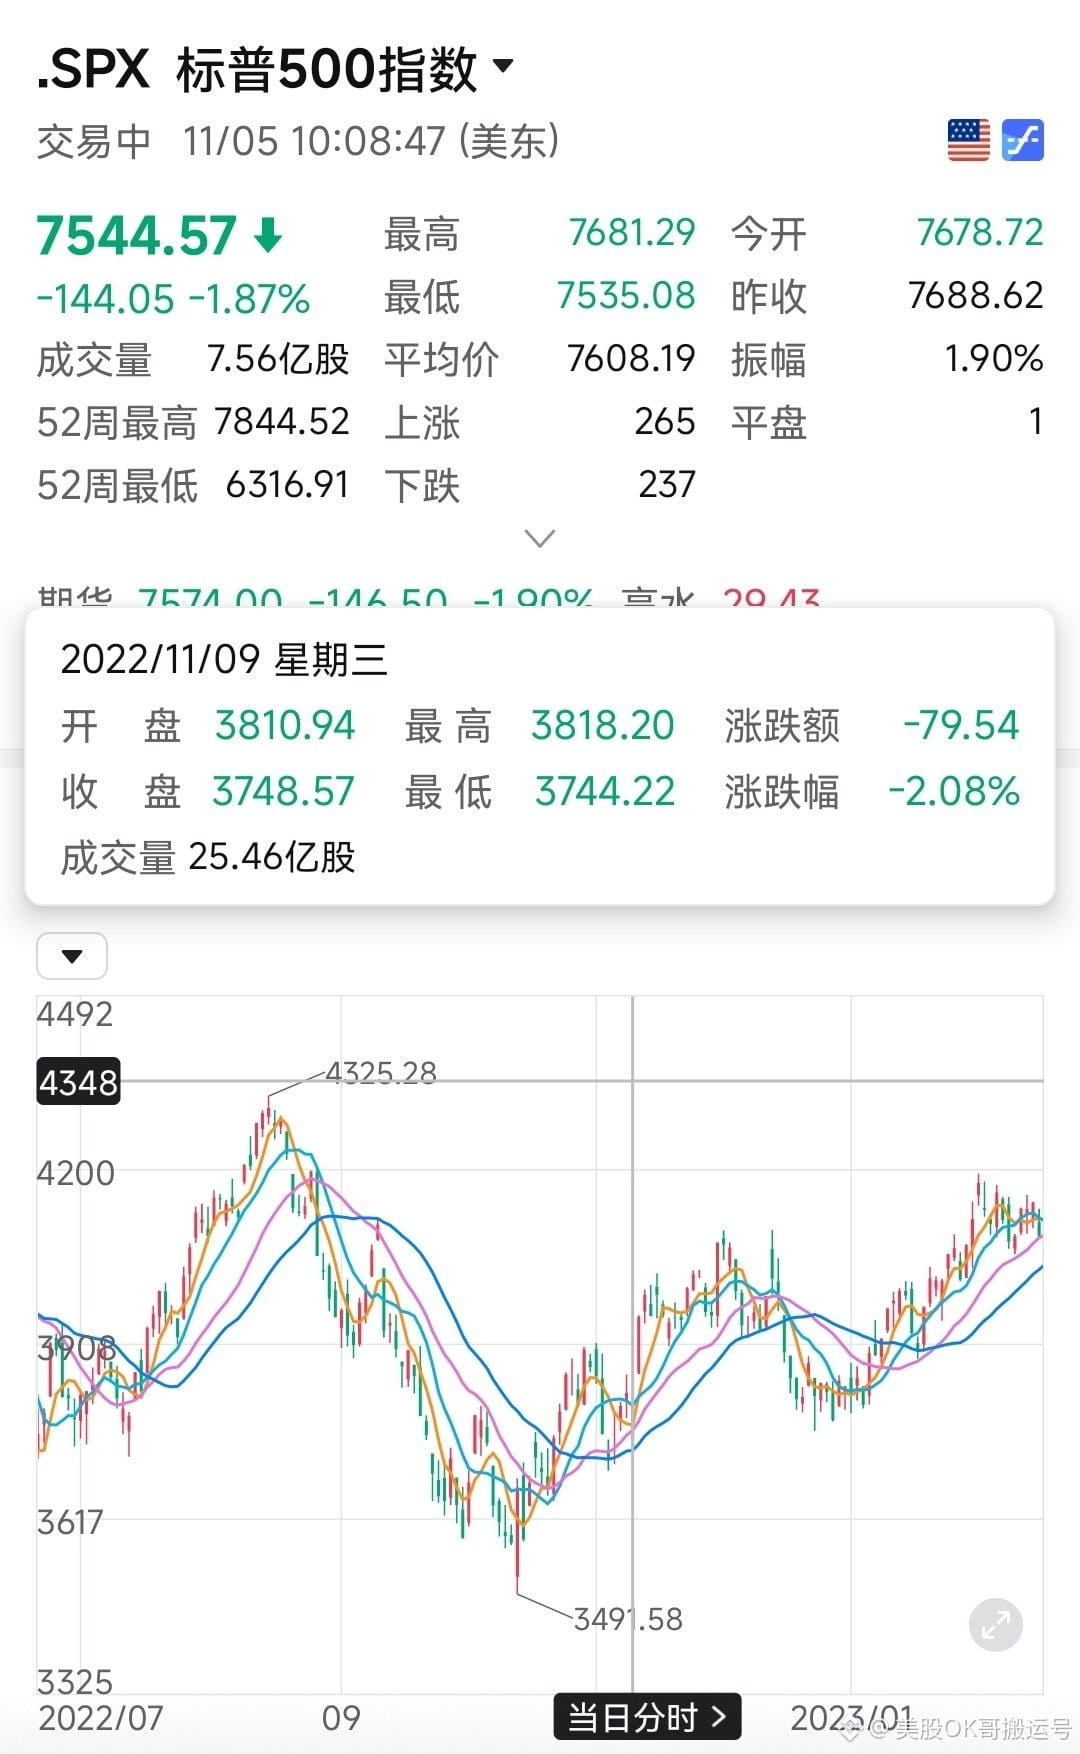
今晚美股出现的剧烈下挫,不禁令人联想到2022年的市场走势。
如果以史为鉴做个参考,在2022年11月9日中期选举后的首个交易日,标普指数的跌幅曾突破2%。但出人意料的是,伴随次日CPI通胀数据的落地,行情瞬间迎来反转,单日强劲拉升了5.5%。
时间回到眼下,明天11月6日即将迎来重磅非农就业数据,而下周11月10日又将揭晓今年的CPI报告。常说历史总会押着相似的韵脚,不妨静待这次市场是否会重演当年的旋律。
今晚美股出现的剧烈下挫,不禁令人联想到2022年的市场走势。
如果以史为鉴做个参考,在2022年11月9日中期选举后的首个交易日,标普指数的跌幅曾突破2%。但出人意料的是,伴随次日CPI通胀数据的落地,行情瞬间迎来反转,单日强劲拉升了5.5%。
时间回到眼下,明天11月6日即将迎来重磅非农就业数据,而下周11月10日又将揭晓今年的CPI报告。常说历史总会押着相似的韵脚,不妨静待这次市场是否会重演当年的旋律。
如果以史为鉴做个参考,在2022年11月9日中期选举后的首个交易日,标普指数的跌幅曾突破2%。但出人意料的是,伴随次日CPI通胀数据的落地,行情瞬间迎来反转,单日强劲拉升了5.5%。
时间回到眼下,明天11月6日即将迎来重磅非农就业数据,而下周11月10日又将揭晓今年的CPI报告。常说历史总会押着相似的韵脚,不妨静待这次市场是否会重演当年的旋律。
139
·
--
Tərcüməyə bax
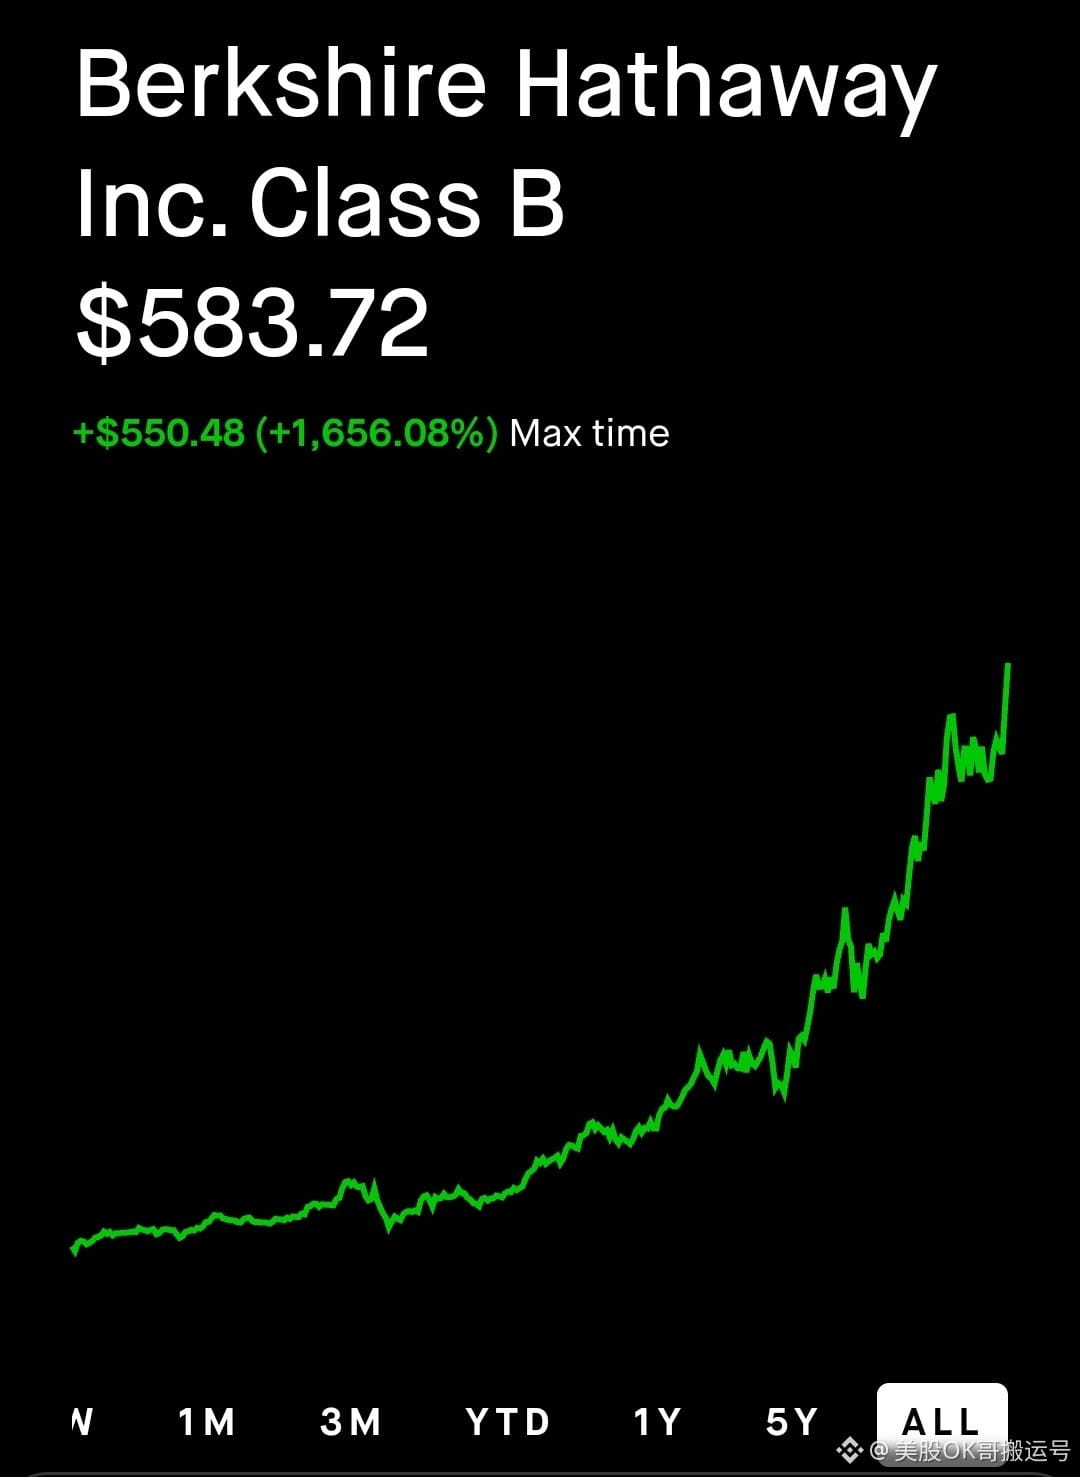
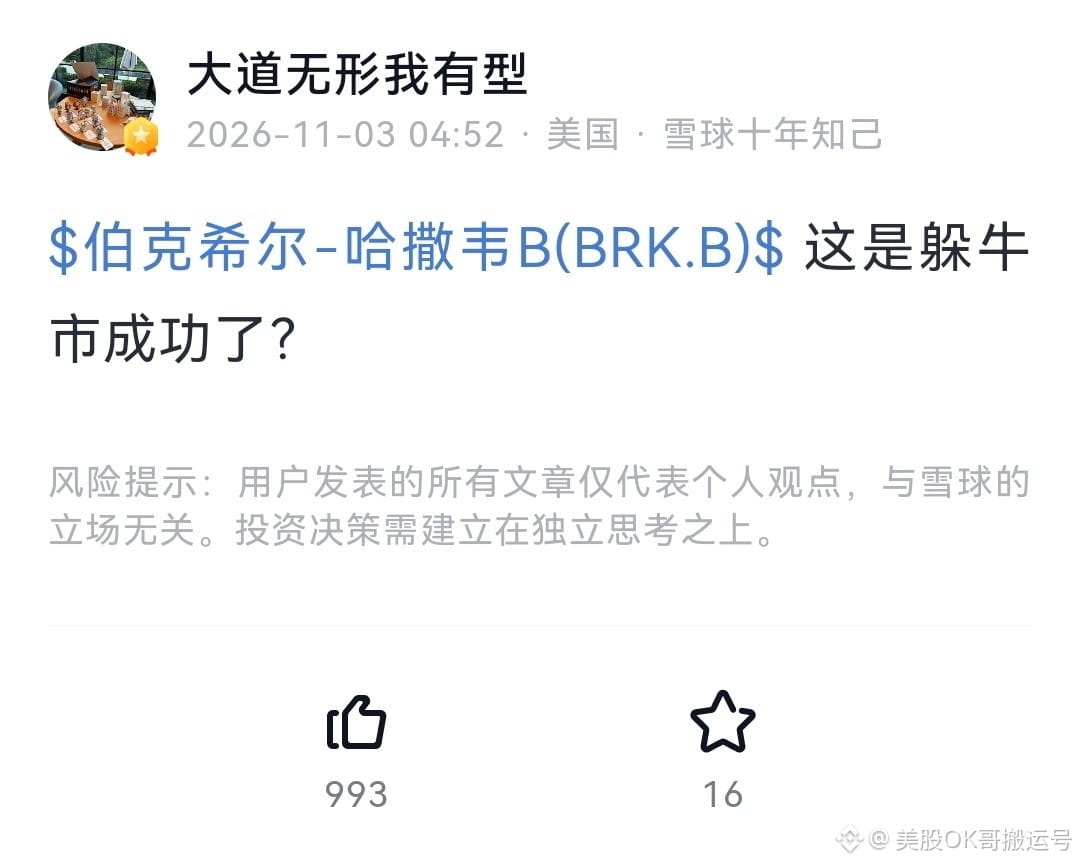
伯克希尔股价近期成功刷新历史新高,段永平也因此迎来了难得扬眉吐气的一刻,并再次向大家分享了这份成果。他过去曾提出过一条广为人知的投资建议:如果对美股市场不甚了解,不妨将一半资金配置给标普,另一半则买入 $BRK.B。如今行情的亮眼表现,也再次印证了他此前坚持的这一观点。
伯克希尔股价近期成功刷新历史新高,段永平也因此迎来了难得扬眉吐气的一刻,并再次向大家分享了这份成果。他过去曾提出过一条广为人知的投资建议:如果对美股市场不甚了解,不妨将一半资金配置给标普,另一半则买入 $BRK.B。如今行情的亮眼表现,也再次印证了他此前坚持的这一观点。
167
·
--
Tərcüməyə bax
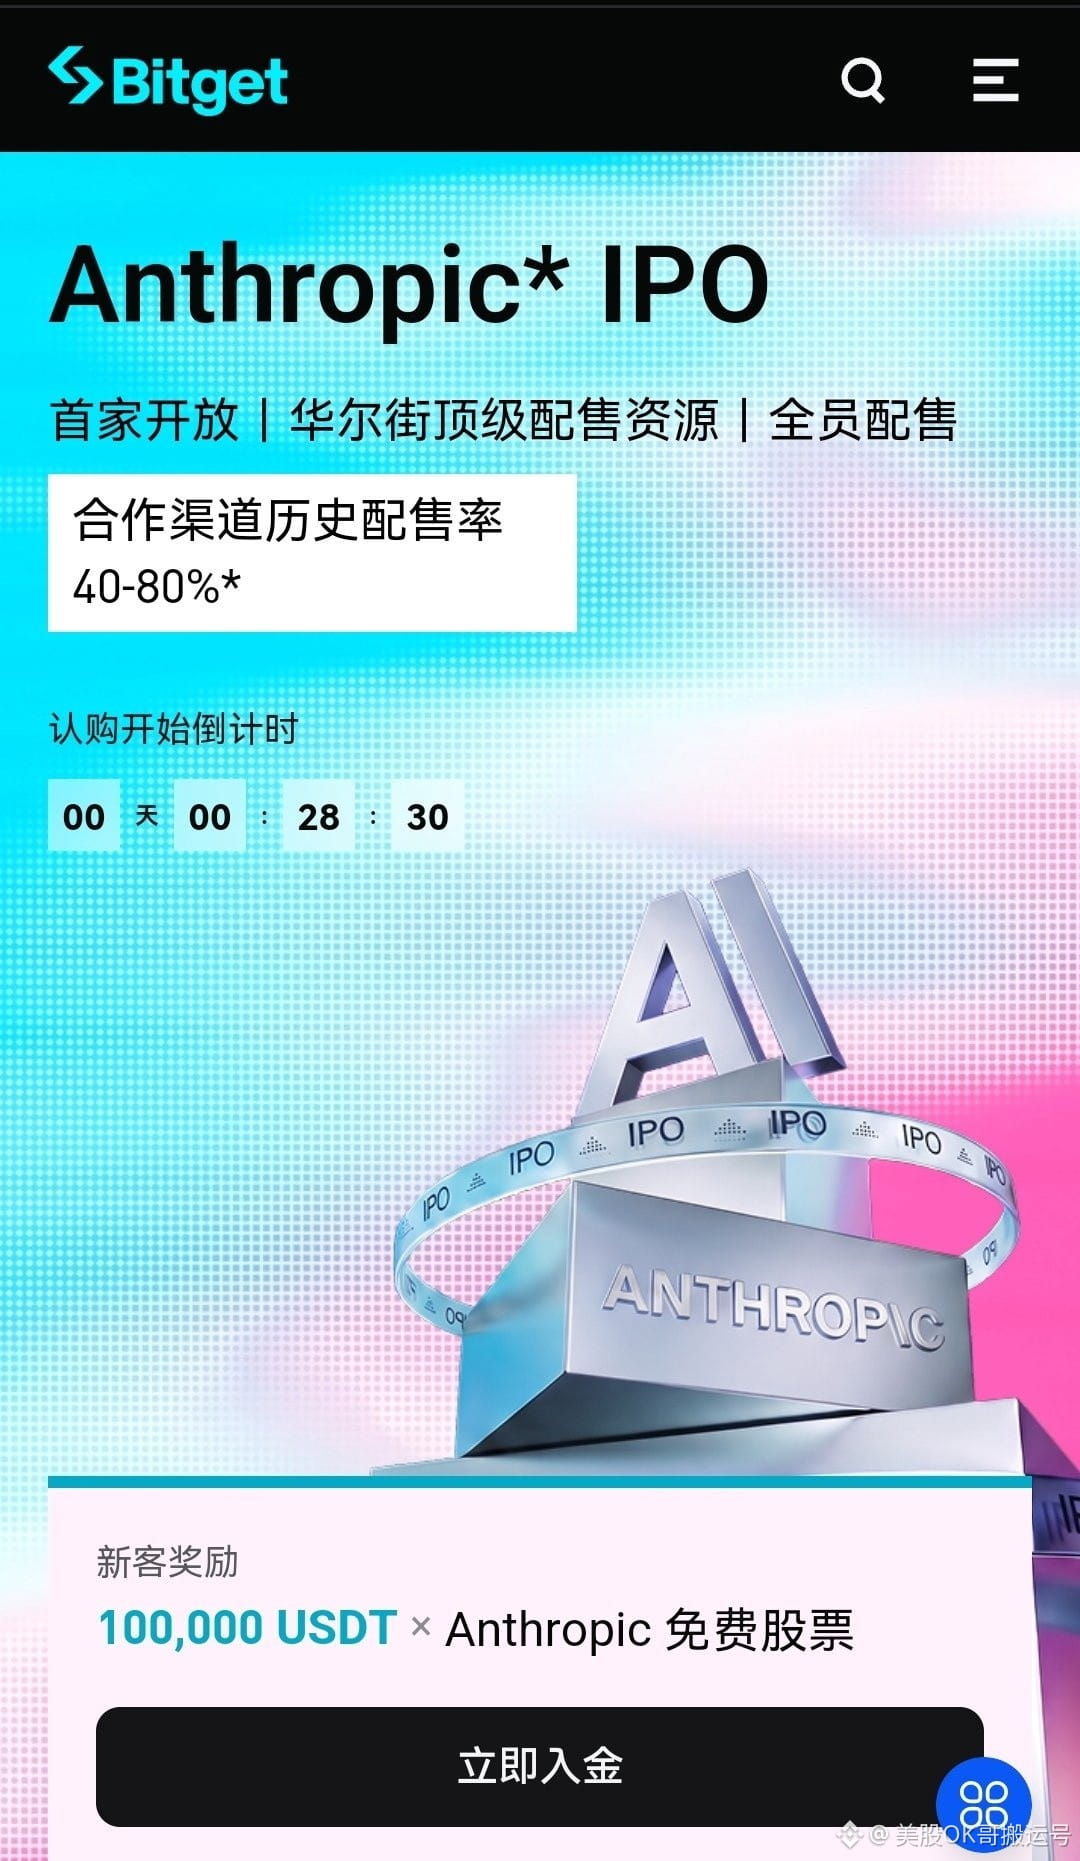
在11月份的美股市场中,Anthropic启动上市无疑是最受关注的重磅事件。
作为首家推出Anthropic配售认购的平台,Bitget即将率先开启VIP轮次。在传统的IPO发行格局中,Anthropic的相关份额基本由摩根大通与花旗等华尔街主流机构主导,而面向零售投资者的额度通常优先流向合作密切的特定券商。Bitget此次的业务尝试有效降低了参与门槛,为广大散户打新开辟了一条新的通道。
从额度与节奏安排来看,本周启动的VIP专轮硬顶额度为300万;面向全体用户的公开发售定于下周二开启,届时普通账户的硬顶上限为2.5万u。
如需查看完整的活动规则与具体细节,可直接访问活动页面:https://www.bitget.com/zh-CN/campaigns/anthropic-ipo#4737
在11月份的美股市场中,Anthropic启动上市无疑是最受关注的重磅事件。
作为首家推出Anthropic配售认购的平台,Bitget即将率先开启VIP轮次。在传统的IPO发行格局中,Anthropic的相关份额基本由摩根大通与花旗等华尔街主流机构主导,而面向零售投资者的额度通常优先流向合作密切的特定券商。Bitget此次的业务尝试有效降低了参与门槛,为广大散户打新开辟了一条新的通道。
从额度与节奏安排来看,本周启动的VIP专轮硬顶额度为300万;面向全体用户的公开发售定于下周二开启,届时普通账户的硬顶上限为2.5万u。
如需查看完整的活动规则与具体细节,可直接访问活动页面:https://www.bitget.com/zh-CN/campaigns/anthropic-ipo#4737
作为首家推出Anthropic配售认购的平台,Bitget即将率先开启VIP轮次。在传统的IPO发行格局中,Anthropic的相关份额基本由摩根大通与花旗等华尔街主流机构主导,而面向零售投资者的额度通常优先流向合作密切的特定券商。Bitget此次的业务尝试有效降低了参与门槛,为广大散户打新开辟了一条新的通道。
从额度与节奏安排来看,本周启动的VIP专轮硬顶额度为300万;面向全体用户的公开发售定于下周二开启,届时普通账户的硬顶上限为2.5万u。
如需查看完整的活动规则与具体细节,可直接访问活动页面:https://www.bitget.com/zh-CN/campaigns/anthropic-ipo#4737
29
·
--
Tərcüməyə bax
仅仅凭借一份尚算不错的财报表现,$DUOL 便直接录得 +30% 的涨幅,足见小盘股的走势爆发力之强劲。今天清早,一位朋友欣喜地向我告知其投资该股获得了收益,而他最初正是在前段时间学习英语时才决定建仓买入的。
仅仅凭借一份尚算不错的财报表现,$DUOL 便直接录得 +30% 的涨幅,足见小盘股的走势爆发力之强劲。今天清早,一位朋友欣喜地向我告知其投资该股获得了收益,而他最初正是在前段时间学习英语时才决定建仓买入的。
DUOLUS+2,20%
154
·
--
Tərcüməyə bax
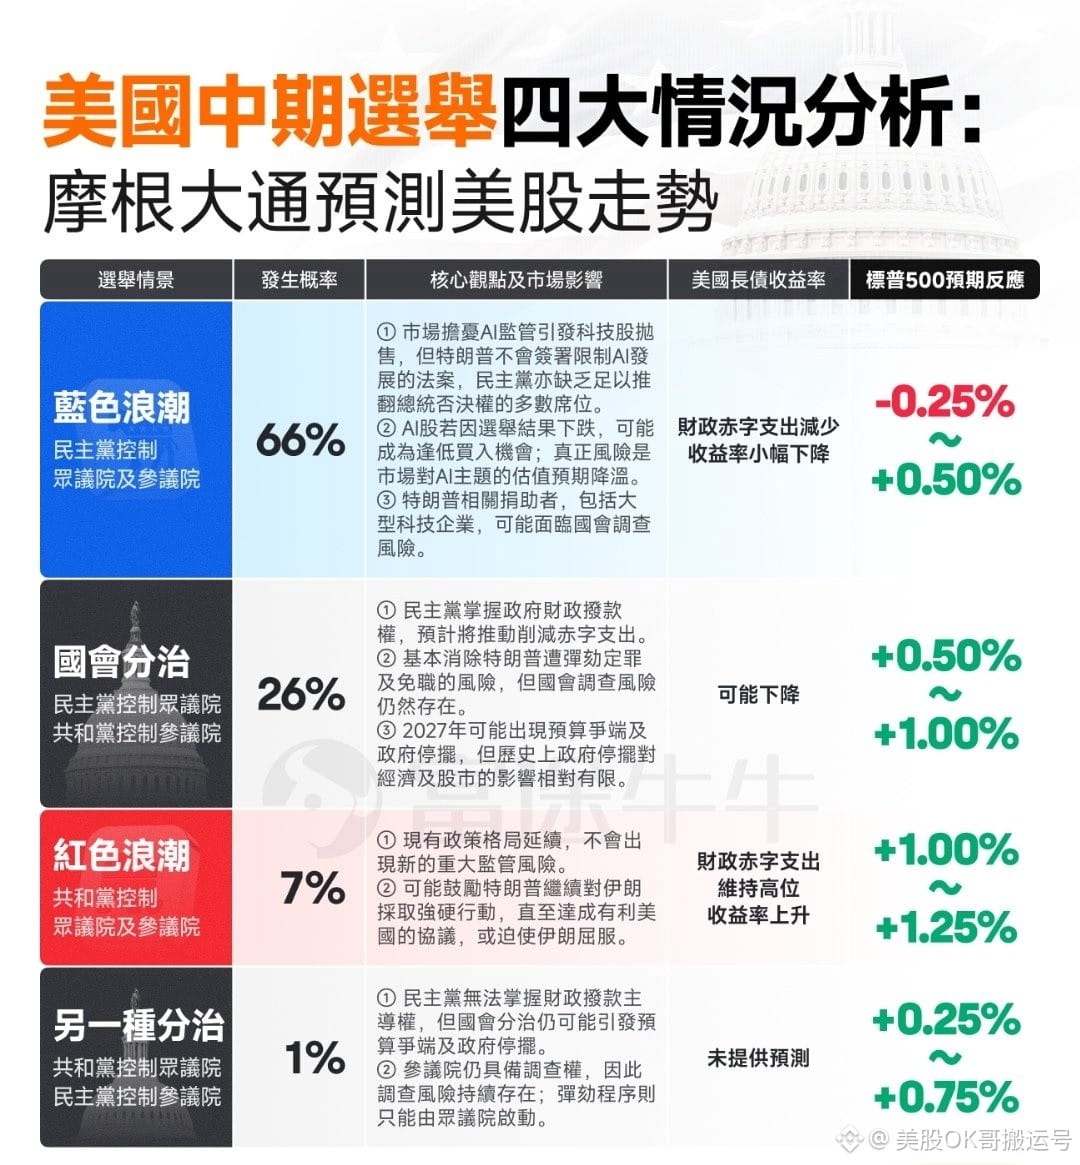
伴随着德克萨斯州的倾向转变,民主党在本次中期选举中赢得了决定性胜利,这与特朗普此前引发的诸多波折密切相关。随着政治格局的变化,美股市场上高度依赖财政补贴的相关领域迎来了显著利好。
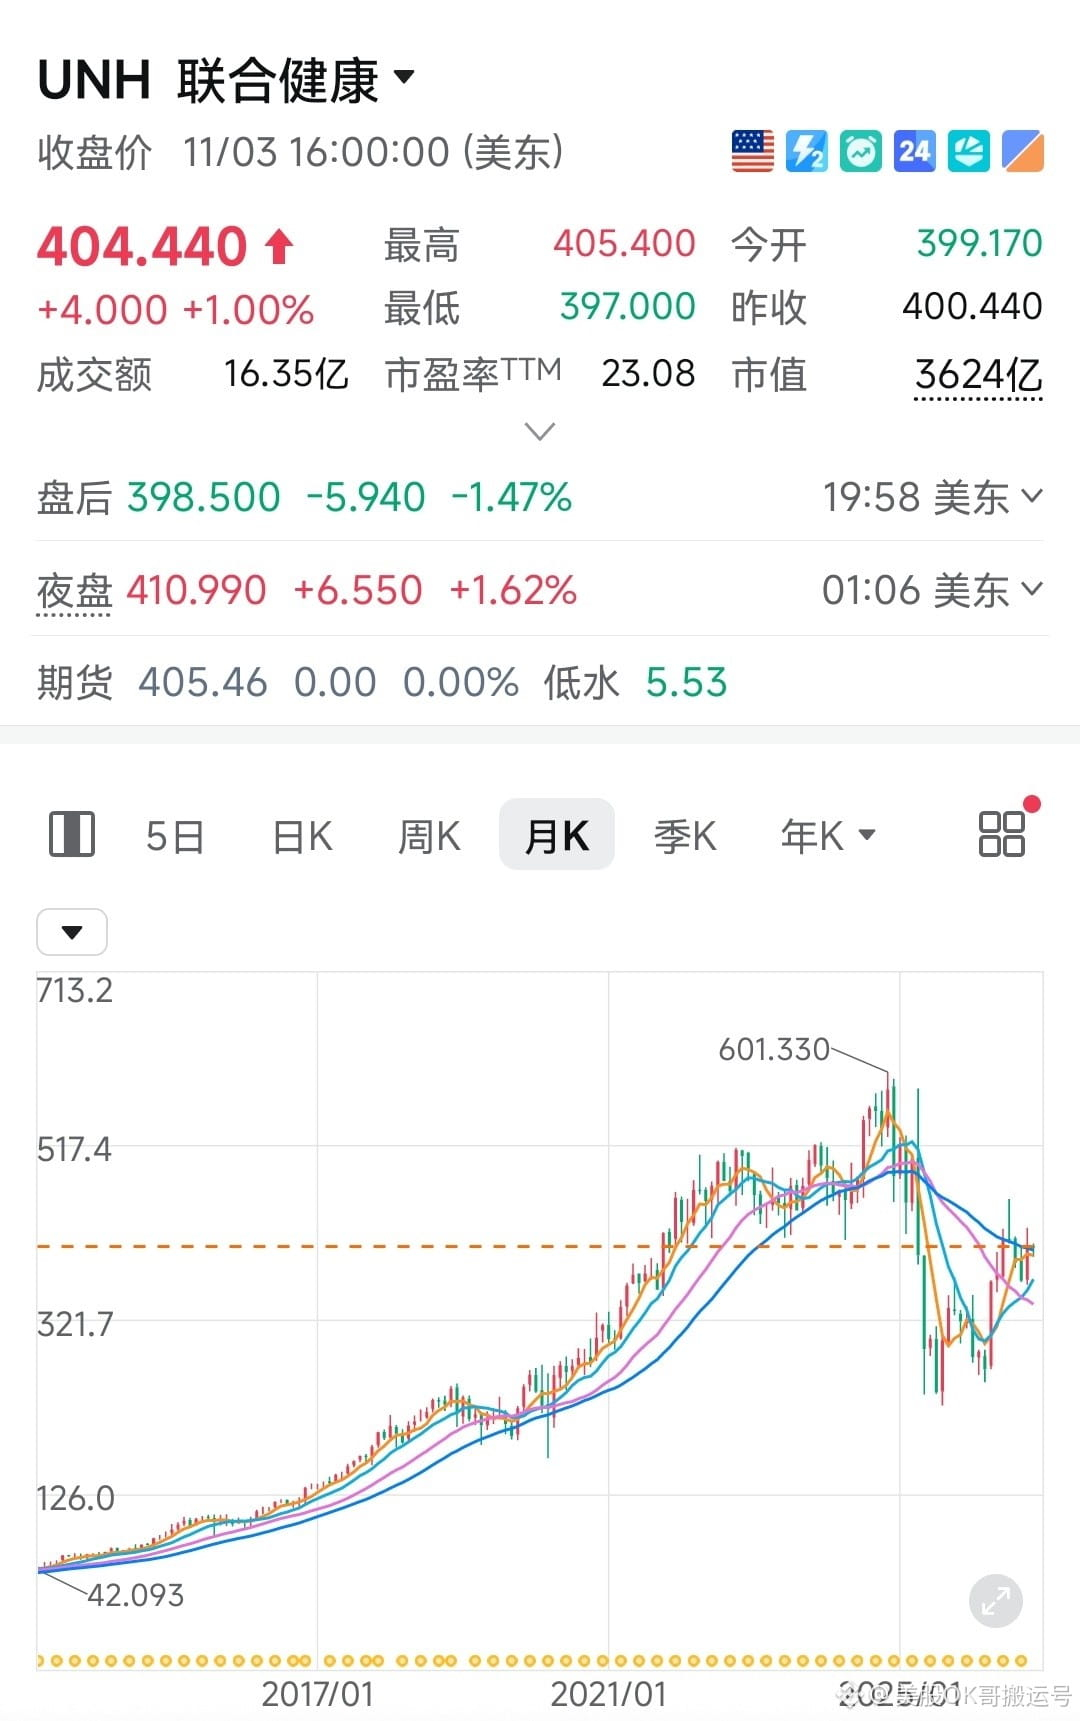
首先是医疗健康板块。作为曾经的标杆性牛股,联合健康 $UNH 自特朗普上任后走势持续承压,如今迎来转机;同时,$HCA、$ACAD、$OSCR 以及 $CNC 在夜盘交易中也均呈现出明显的盘面波动。与此同时,清洁能源赛道同样表现亮眼,包括 $NEE、$FSLR、$BEPC 和 $RUN 等标的均受到资金关注。
此外,针对市场对人工智能基础设施建设可能受到波及的顾虑,目前的恐慌情绪预计较为短暂,整体影响最多只会持续一周左右。
伴随着德克萨斯州的倾向转变,民主党在本次中期选举中赢得了决定性胜利,这与特朗普此前引发的诸多波折密切相关。随着政治格局的变化,美股市场上高度依赖财政补贴的相关领域迎来了显著利好。
首先是医疗健康板块。作为曾经的标杆性牛股,联合健康 $UNH 自特朗普上任后走势持续承压,如今迎来转机;同时,$HCA、$ACAD、$OSCR 以及 $CNC 在夜盘交易中也均呈现出明显的盘面波动。与此同时,清洁能源赛道同样表现亮眼,包括 $NEE、$FSLR、$BEPC 和 $RUN 等标的均受到资金关注。
此外,针对市场对人工智能基础设施建设可能受到波及的顾虑,目前的恐慌情绪预计较为短暂,整体影响最多只会持续一周左右。
首先是医疗健康板块。作为曾经的标杆性牛股,联合健康 $UNH 自特朗普上任后走势持续承压,如今迎来转机;同时,$HCA、$ACAD、$OSCR 以及 $CNC 在夜盘交易中也均呈现出明显的盘面波动。与此同时,清洁能源赛道同样表现亮眼,包括 $NEE、$FSLR、$BEPC 和 $RUN 等标的均受到资金关注。
此外,针对市场对人工智能基础设施建设可能受到波及的顾虑,目前的恐慌情绪预计较为短暂,整体影响最多只会持续一周左右。
260
·
--
Qismən doğrudur
Tərcüməyə bax
就在11月3日,Seeking Alpha 公布了他们最新一期的精选股票名单。令人感到惊喜的是,备受市场关注的资深老牌科技股美光 $MU 赫然在列。
这家公司曾经在他们的推荐投资组合中创造过超过350%的惊人回报率。在此次重新回归名单之际,SA Quant 系统为美光打出了相当优异的分数,其中 Growth 和 Profitability 两项均获得了 A+ 的最高评级,而 Valuation 也拿到了 A 级评价。
为了方便大家了解,我将这份报告的核心看多逻辑进行了简要梳理。
首先是供不应求的市场基本面仍在持续。美光作为美国本土唯一一家 HBM 制造商,已经通过大量的长期客户协议提前锁定了未来的营业收入。这种产能紧缺的状态预计最少会一直保持到2028年。除此之外,伴随着 AI 推理技术以及人形机器人的快速发展,整个行业还会迎来一波全新的存储增量需求。
其次,公司近期发布的财务报表与未来指引表现得十分强劲。不仅自由现金流和毛利率双双保持在较高水平,对于下个季度的业绩预期也依然保持着环比增长的势头。在过去的90天时间里,绝大部分行业分析师都上调了对该公司的盈利预测,整体的盈利上修趋势仍在顺利推进中。
最后是关于估值的考量。尽管美光的股价在前期经历过一轮巨大的上涨,可是目前的远期市盈率仅仅只有5倍,与同行业的中位数相比存在着非常明显的折价,这说明其估值水平并没有被过度炒作。经过近期相关板块的一番回调之后,美光的各项量化因子已经全面重新符合了系统的筛选标准,这也是它此次能够重返推荐组合的关键原因。
如果您平时有使用 SA 会员服务的需求,可以通过下方的专属链接获取7折的订阅优惠:
Seeking Alpha Premium:https://link.seekingalpha.com/4CMF46B/4G6SHH/
Seeking Alpha Alpha Picks:https://link.seekingalpha.com/4CMF46B/4HKP84/
就在11月3日,Seeking Alpha 公布了他们最新一期的精选股票名单。令人感到惊喜的是,备受市场关注的资深老牌科技股美光 $MU 赫然在列。
这家公司曾经在他们的推荐投资组合中创造过超过350%的惊人回报率。在此次重新回归名单之际,SA Quant 系统为美光打出了相当优异的分数,其中 Growth 和 Profitability 两项均获得了 A+ 的最高评级,而 Valuation 也拿到了 A 级评价。
为了方便大家了解,我将这份报告的核心看多逻辑进行了简要梳理。
首先是供不应求的市场基本面仍在持续。美光作为美国本土唯一一家 HBM 制造商,已经通过大量的长期客户协议提前锁定了未来的营业收入。这种产能紧缺的状态预计最少会一直保持到2028年。除此之外,伴随着 AI 推理技术以及人形机器人的快速发展,整个行业还会迎来一波全新的存储增量需求。
其次,公司近期发布的财务报表与未来指引表现得十分强劲。不仅自由现金流和毛利率双双保持在较高水平,对于下个季度的业绩预期也依然保持着环比增长的势头。在过去的90天时间里,绝大部分行业分析师都上调了对该公司的盈利预测,整体的盈利上修趋势仍在顺利推进中。
最后是关于估值的考量。尽管美光的股价在前期经历过一轮巨大的上涨,可是目前的远期市盈率仅仅只有5倍,与同行业的中位数相比存在着非常明显的折价,这说明其估值水平并没有被过度炒作。经过近期相关板块的一番回调之后,美光的各项量化因子已经全面重新符合了系统的筛选标准,这也是它此次能够重返推荐组合的关键原因。
如果您平时有使用 SA 会员服务的需求,可以通过下方的专属链接获取7折的订阅优惠:
Seeking Alpha Premium:https://link.seekingalpha.com/4CMF46B/4G6SHH/
Seeking Alpha Alpha Picks:https://link.seekingalpha.com/4CMF46B/4HKP84/
这家公司曾经在他们的推荐投资组合中创造过超过350%的惊人回报率。在此次重新回归名单之际,SA Quant 系统为美光打出了相当优异的分数,其中 Growth 和 Profitability 两项均获得了 A+ 的最高评级,而 Valuation 也拿到了 A 级评价。
为了方便大家了解,我将这份报告的核心看多逻辑进行了简要梳理。
首先是供不应求的市场基本面仍在持续。美光作为美国本土唯一一家 HBM 制造商,已经通过大量的长期客户协议提前锁定了未来的营业收入。这种产能紧缺的状态预计最少会一直保持到2028年。除此之外,伴随着 AI 推理技术以及人形机器人的快速发展,整个行业还会迎来一波全新的存储增量需求。
其次,公司近期发布的财务报表与未来指引表现得十分强劲。不仅自由现金流和毛利率双双保持在较高水平,对于下个季度的业绩预期也依然保持着环比增长的势头。在过去的90天时间里,绝大部分行业分析师都上调了对该公司的盈利预测,整体的盈利上修趋势仍在顺利推进中。
最后是关于估值的考量。尽管美光的股价在前期经历过一轮巨大的上涨,可是目前的远期市盈率仅仅只有5倍,与同行业的中位数相比存在着非常明显的折价,这说明其估值水平并没有被过度炒作。经过近期相关板块的一番回调之后,美光的各项量化因子已经全面重新符合了系统的筛选标准,这也是它此次能够重返推荐组合的关键原因。
如果您平时有使用 SA 会员服务的需求,可以通过下方的专属链接获取7折的订阅优惠:
Seeking Alpha Premium:https://link.seekingalpha.com/4CMF46B/4G6SHH/
Seeking Alpha Alpha Picks:https://link.seekingalpha.com/4CMF46B/4HKP84/
579
·
--
Tərcüməyə bax
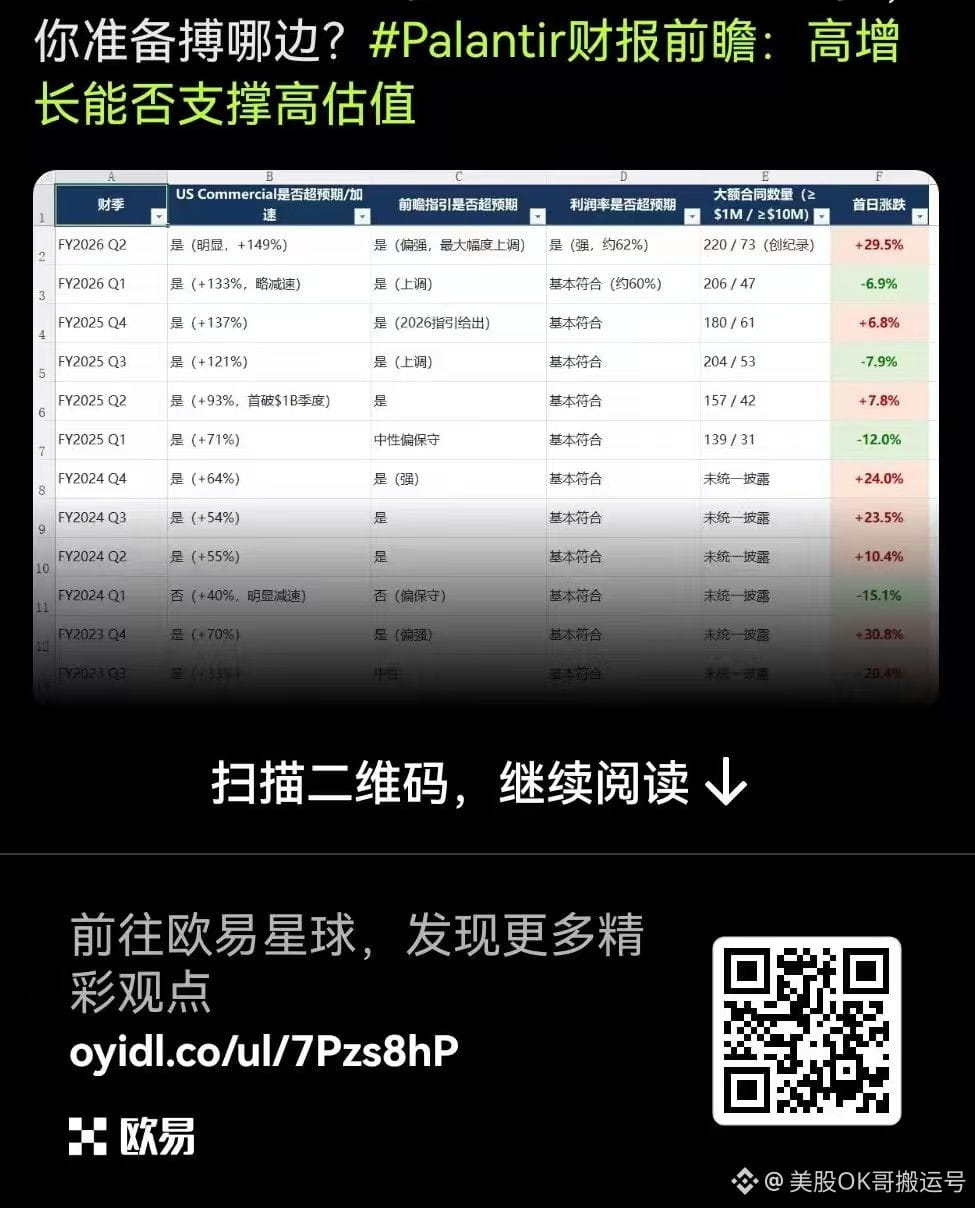
似乎目前市场中针对 $PLTR 今晚美股盘后即将发布的财报还没有太多分析声音,因此我来为大家梳理一下相关逻辑。我专门整理了该公司过去三年在财报发布当天的市场表现数据并制成了底部的表格。通过对这些历史数据的复盘,我们能够总结出以下几点显著的市场规律。
首先,作为最关键的核心业务指标,US Commercial 部门的成绩直接决定了资金的态度。当该项业务实现加速增长时,往往会带动股价大幅上扬。相反,如果其增速出现明显的放缓迹象,例如在 Q1 2024 以及 Q1 2026 的情况,即便财报中的其他财务数据表现亮眼,股价依然会遭遇重挫。此外,大额订单的签订对于该股来说如同锦上添花,特别是在规模创下新纪录时,最能激发市场的乐观情绪,此时投资者通常会选择性地忽略利润率等常规财务指标。
其次,从预期管理的角度来看,上调业绩指引已经成为了该公司的常规操作。由于投资者早已对 beat + raise 的模式习以为常,一旦指引的提升幅度没有达到外界的心理预期,或者整体增速有所减弱,就会立刻引发 sell news 现象,这种走势在 Q3 2025 和 Q1 2026 的财报公布后都有所体现。同时需要重点提醒的是,这只股票在财报季的波动幅度异常剧烈。回顾过往的12个季度,其财报日当天的平均涨跌幅达到了约±16%。这意味着如果在此时参与期权交易,将会面临极大的不确定性,往往会面临大赚或大亏的极端结果。
综合近期市场上流露出的各项细节线索,关于这些内容的详细分析我已经发布在了 OKX星球 的完整文章中,我个人比较看好今晚即将揭晓的最终成绩单。预计这次犹如开盲盒般的财报数据会相当惊艳,甚至有可能会再次刷新历史最好成绩,期望这能给近期略显低迷的美股市场注入一剂强心针。面对即将出炉的结果,不知道大家更倾向于看好哪一种走向呢。
似乎目前市场中针对 $PLTR 今晚美股盘后即将发布的财报还没有太多分析声音,因此我来为大家梳理一下相关逻辑。我专门整理了该公司过去三年在财报发布当天的市场表现数据并制成了底部的表格。通过对这些历史数据的复盘,我们能够总结出以下几点显著的市场规律。
首先,作为最关键的核心业务指标,US Commercial 部门的成绩直接决定了资金的态度。当该项业务实现加速增长时,往往会带动股价大幅上扬。相反,如果其增速出现明显的放缓迹象,例如在 Q1 2024 以及 Q1 2026 的情况,即便财报中的其他财务数据表现亮眼,股价依然会遭遇重挫。此外,大额订单的签订对于该股来说如同锦上添花,特别是在规模创下新纪录时,最能激发市场的乐观情绪,此时投资者通常会选择性地忽略利润率等常规财务指标。
其次,从预期管理的角度来看,上调业绩指引已经成为了该公司的常规操作。由于投资者早已对 beat + raise 的模式习以为常,一旦指引的提升幅度没有达到外界的心理预期,或者整体增速有所减弱,就会立刻引发 sell news 现象,这种走势在 Q3 2025 和 Q1 2026 的财报公布后都有所体现。同时需要重点提醒的是,这只股票在财报季的波动幅度异常剧烈。回顾过往的12个季度,其财报日当天的平均涨跌幅达到了约±16%。这意味着如果在此时参与期权交易,将会面临极大的不确定性,往往会面临大赚或大亏的极端结果。
综合近期市场上流露出的各项细节线索,关于这些内容的详细分析我已经发布在了 OKX星球 的完整文章中,我个人比较看好今晚即将揭晓的最终成绩单。预计这次犹如开盲盒般的财报数据会相当惊艳,甚至有可能会再次刷新历史最好成绩,期望这能给近期略显低迷的美股市场注入一剂强心针。面对即将出炉的结果,不知道大家更倾向于看好哪一种走向呢。
首先,作为最关键的核心业务指标,US Commercial 部门的成绩直接决定了资金的态度。当该项业务实现加速增长时,往往会带动股价大幅上扬。相反,如果其增速出现明显的放缓迹象,例如在 Q1 2024 以及 Q1 2026 的情况,即便财报中的其他财务数据表现亮眼,股价依然会遭遇重挫。此外,大额订单的签订对于该股来说如同锦上添花,特别是在规模创下新纪录时,最能激发市场的乐观情绪,此时投资者通常会选择性地忽略利润率等常规财务指标。
其次,从预期管理的角度来看,上调业绩指引已经成为了该公司的常规操作。由于投资者早已对 beat + raise 的模式习以为常,一旦指引的提升幅度没有达到外界的心理预期,或者整体增速有所减弱,就会立刻引发 sell news 现象,这种走势在 Q3 2025 和 Q1 2026 的财报公布后都有所体现。同时需要重点提醒的是,这只股票在财报季的波动幅度异常剧烈。回顾过往的12个季度,其财报日当天的平均涨跌幅达到了约±16%。这意味着如果在此时参与期权交易,将会面临极大的不确定性,往往会面临大赚或大亏的极端结果。
综合近期市场上流露出的各项细节线索,关于这些内容的详细分析我已经发布在了 OKX星球 的完整文章中,我个人比较看好今晚即将揭晓的最终成绩单。预计这次犹如开盲盒般的财报数据会相当惊艳,甚至有可能会再次刷新历史最好成绩,期望这能给近期略显低迷的美股市场注入一剂强心针。面对即将出炉的结果,不知道大家更倾向于看好哪一种走向呢。
30
·
--
Tərcüməyə bax
近期,段永平的公开表态显得尤为频繁。他接连透露了自己的投资动向,不仅表示计划卖出谷歌的put期权,还提出打算用手头的苹果持仓去置换一些谷歌的股票。
在与网友展开交流时,他更是直言不讳地回应称,当市场出现大幅度下跌时,自己的心情总会十分愉悦,并感叹大家可能很难懂他的这种心态。
不过略感惋惜的是,就近段时间的情况而言,他的这番言论似乎已经成为了一种反向指标。
近期,段永平的公开表态显得尤为频繁。他接连透露了自己的投资动向,不仅表示计划卖出谷歌的put期权,还提出打算用手头的苹果持仓去置换一些谷歌的股票。
在与网友展开交流时,他更是直言不讳地回应称,当市场出现大幅度下跌时,自己的心情总会十分愉悦,并感叹大家可能很难懂他的这种心态。
不过略感惋惜的是,就近段时间的情况而言,他的这番言论似乎已经成为了一种反向指标。
在与网友展开交流时,他更是直言不讳地回应称,当市场出现大幅度下跌时,自己的心情总会十分愉悦,并感叹大家可能很难懂他的这种心态。
不过略感惋惜的是,就近段时间的情况而言,他的这番言论似乎已经成为了一种反向指标。
1
492
·
--
Tərcüməyə bax
即将到来的11.2美股市场将迎来Q3财报的超级重磅周。届时,包括苹果、AMD、高通以及ARM等在内的众多行业大咖都将悉数登场。此外,本周五还将公布备受瞩目的10月非农就业数据这一重磅炸弹。这无疑是检验AI能否继续提振市场的关键一周。以下是我为大家整理的重点关注名单:
11月2日周一
在美股开盘前,建议关注老牌网络安全龙头捷邦 $CHKP 以及美妆消费巨头雅诗兰黛 $EL。而在当日收盘后,消费电子龙头苹果 $AAPL 与兼具军工和商业AI属性的AI数据妖股Palantir $PLTR 将发布财报。
11月3日周二
开盘前的主要看点是海外独立站电商SaaS龙头Shopify $SHOP 和全球医药巨头辉瑞 $PFE。盘后时段则更加精彩,AI GPU与CPU芯片龙头超威半导体 $AMD、AI服务器硬件网红算力标的超微电脑 $SMCI、AI数据中心交换机龙头Arista $ANET,以及全球在线旅游平台Booking $BKNG 都将披露业绩。
11月4日周三
美股盘前,全球出行平台优步 $UBER、医药大热门兼减肥药龙头诺和诺德 $NVO,还有主打云观测与AI运维监控的Datadog $DDOG 将率先亮相。盘后阶段,手机与车载芯片龙头高通 $QCOM、芯片架构IP龙头ARM $ARM、涉及AI网络基础设施的边缘云CDN企业Fastly $FSLY、光通信与光模块大厂Coherent $COHR,以及网红快餐连锁品牌Cava $CAVA 会陆续交出成绩单。
11月5日周四
当天的焦点主要集中在盘后时段。边缘网络与AI安全基础设施提供商Cloudflare $NET、涉足军工航天卫星的Kratos $KTOS、光模块与光芯片龙头Lumentum $LITE、另一家光模块龙头Applied Optoelectronics $AAOI、民宿短租平台爱彼迎 $ABNB,以及聚焦算力与AI供电的网红标的IREN $IREN 将发布财报。
11月6日周五
在盘前阶段,mRNA疫苗龙头莫德纳 $MRNA 和主打核裂变能源与AI供电的Oklo $OKLO 将为这一周的重点财报收尾。
面对如此密集的财报发布,大家准备好选择call哪一家了吗?
本条内容由 @bitget_zh 赞助,「Bitget 买美股:秒级入场,丝滑交易 」
即将到来的11.2美股市场将迎来Q3财报的超级重磅周。届时,包括苹果、AMD、高通以及ARM等在内的众多行业大咖都将悉数登场。此外,本周五还将公布备受瞩目的10月非农就业数据这一重磅炸弹。这无疑是检验AI能否继续提振市场的关键一周。以下是我为大家整理的重点关注名单:
11月2日周一
在美股开盘前,建议关注老牌网络安全龙头捷邦 $CHKP 以及美妆消费巨头雅诗兰黛 $EL。而在当日收盘后,消费电子龙头苹果 $AAPL 与兼具军工和商业AI属性的AI数据妖股Palantir $PLTR 将发布财报。
11月3日周二
开盘前的主要看点是海外独立站电商SaaS龙头Shopify $SHOP 和全球医药巨头辉瑞 $PFE。盘后时段则更加精彩,AI GPU与CPU芯片龙头超威半导体 $AMD、AI服务器硬件网红算力标的超微电脑 $SMCI、AI数据中心交换机龙头Arista $ANET,以及全球在线旅游平台Booking $BKNG 都将披露业绩。
11月4日周三
美股盘前,全球出行平台优步 $UBER、医药大热门兼减肥药龙头诺和诺德 $NVO,还有主打云观测与AI运维监控的Datadog $DDOG 将率先亮相。盘后阶段,手机与车载芯片龙头高通 $QCOM、芯片架构IP龙头ARM $ARM、涉及AI网络基础设施的边缘云CDN企业Fastly $FSLY、光通信与光模块大厂Coherent $COHR,以及网红快餐连锁品牌Cava $CAVA 会陆续交出成绩单。
11月5日周四
当天的焦点主要集中在盘后时段。边缘网络与AI安全基础设施提供商Cloudflare $NET、涉足军工航天卫星的Kratos $KTOS、光模块与光芯片龙头Lumentum $LITE、另一家光模块龙头Applied Optoelectronics $AAOI、民宿短租平台爱彼迎 $ABNB,以及聚焦算力与AI供电的网红标的IREN $IREN 将发布财报。
11月6日周五
在盘前阶段,mRNA疫苗龙头莫德纳 $MRNA 和主打核裂变能源与AI供电的Oklo $OKLO 将为这一周的重点财报收尾。
面对如此密集的财报发布,大家准备好选择call哪一家了吗?
本条内容由 @bitget_zh 赞助,「Bitget 买美股:秒级入场,丝滑交易 」
11月2日周一
在美股开盘前,建议关注老牌网络安全龙头捷邦 $CHKP 以及美妆消费巨头雅诗兰黛 $EL。而在当日收盘后,消费电子龙头苹果 $AAPL 与兼具军工和商业AI属性的AI数据妖股Palantir $PLTR 将发布财报。
11月3日周二
开盘前的主要看点是海外独立站电商SaaS龙头Shopify $SHOP 和全球医药巨头辉瑞 $PFE。盘后时段则更加精彩,AI GPU与CPU芯片龙头超威半导体 $AMD、AI服务器硬件网红算力标的超微电脑 $SMCI、AI数据中心交换机龙头Arista $ANET,以及全球在线旅游平台Booking $BKNG 都将披露业绩。
11月4日周三
美股盘前,全球出行平台优步 $UBER、医药大热门兼减肥药龙头诺和诺德 $NVO,还有主打云观测与AI运维监控的Datadog $DDOG 将率先亮相。盘后阶段,手机与车载芯片龙头高通 $QCOM、芯片架构IP龙头ARM $ARM、涉及AI网络基础设施的边缘云CDN企业Fastly $FSLY、光通信与光模块大厂Coherent $COHR,以及网红快餐连锁品牌Cava $CAVA 会陆续交出成绩单。
11月5日周四
当天的焦点主要集中在盘后时段。边缘网络与AI安全基础设施提供商Cloudflare $NET、涉足军工航天卫星的Kratos $KTOS、光模块与光芯片龙头Lumentum $LITE、另一家光模块龙头Applied Optoelectronics $AAOI、民宿短租平台爱彼迎 $ABNB,以及聚焦算力与AI供电的网红标的IREN $IREN 将发布财报。
11月6日周五
在盘前阶段,mRNA疫苗龙头莫德纳 $MRNA 和主打核裂变能源与AI供电的Oklo $OKLO 将为这一周的重点财报收尾。
面对如此密集的财报发布,大家准备好选择call哪一家了吗?
本条内容由 @bitget_zh 赞助,「Bitget 买美股:秒级入场,丝滑交易 」
35
·
--
Doğrulanıb
Tərcüməyə bax
探讨英特尔近期的市场动向时,我们不妨回顾一下相关记录。这家公司上一次遭遇超过20%的跌幅是在2024年8月。非常巧合的是,当时引发市场剧烈反应的原因同样是财报业绩指引表现疲软。在那次大幅下挫之后,英特尔经历了整整一年的漫长调整才最终恢复元气。不过,面对眼下的这一轮波动,我个人大胆预测,这一次的修复期可能只需要一个月的时间。
探讨英特尔近期的市场动向时,我们不妨回顾一下相关记录。这家公司上一次遭遇超过20%的跌幅是在2024年8月。非常巧合的是,当时引发市场剧烈反应的原因同样是财报业绩指引表现疲软。在那次大幅下挫之后,英特尔经历了整整一年的漫长调整才最终恢复元气。不过,面对眼下的这一轮波动,我个人大胆预测,这一次的修复期可能只需要一个月的时间。
1
1
1.3k
·
--
Kənardan gələn kollektiv istehzalara Baffet əslində çoxdan öyrəşib. İnvestisiya sahəsində son dərəcə yüksək gəlir əldə etmək çox vaxt ciddi enişlərə dözmək deməkdir.
Gəlin onun məşhur klassik sövdələşmələrini xatırlayaq. “The Washington Post”un səhmlərini aldıqdan sonra portfelində maksimum eniş bir vaxtlar -40%-ə çatmışdı, amma bu investisiya sonda 100 qat gəlir gətirdi. “American Express”də də vəziyyət oxşar idi: alışdan sonra maksimum eniş -50%-ə çatdı, lakin nəticədə 35 qat qazanc əldə edildi. Bundan əlavə, “Coca-Cola” və “Wells Fargo”ya yatırımlarında alışdan sonrakı maksimum enişlər müvafiq olaraq -53% və -52% olmuş, sonda isə müvafiq olaraq 30 və 9 qat gəlir əldə edilmişdi. Hətta BYD və “Apple”a investisiyalarında belə, mövqe açıldıqdan sonra maksimum enişlər müvafiq olaraq -50% və -38%-ə çatmış, sonda isə yenə də 38 və 5 qat əla gəlir əldə etmişdi.
Uzun ömür və əlində kifayət qədər kapitalın olması Baffetin bazar dövrlərini adlayaraq yoluna davam etməsinin əsas üstünlüyüdür. İnvestisiya edərkən yalnız alışdan sonra çox az geriləyən aktivləri axtarırsınızsa, hazırda görünür, ancaq Pei Nainin addımlarını izləyə bilərsiniz.
Kənardan gələn kollektiv istehzalara Baffet əslində çoxdan öyrəşib. İnvestisiya sahəsində son dərəcə yüksək gəlir əldə etmək çox vaxt ciddi enişlərə dözmək deməkdir.
Gəlin onun məşhur klassik sövdələşmələrini xatırlayaq. “The Washington Post”un səhmlərini aldıqdan sonra portfelində maksimum eniş bir vaxtlar -40%-ə çatmışdı, amma bu investisiya sonda 100 qat gəlir gətirdi. “American Express”də də vəziyyət oxşar idi: alışdan sonra maksimum eniş -50%-ə çatdı, lakin nəticədə 35 qat qazanc əldə edildi. Bundan əlavə, “Coca-Cola” və “Wells Fargo”ya yatırımlarında alışdan sonrakı maksimum enişlər müvafiq olaraq -53% və -52% olmuş, sonda isə müvafiq olaraq 30 və 9 qat gəlir əldə edilmişdi. Hətta BYD və “Apple”a investisiyalarında belə, mövqe açıldıqdan sonra maksimum enişlər müvafiq olaraq -50% və -38%-ə çatmış, sonda isə yenə də 38 və 5 qat əla gəlir əldə etmişdi.
Uzun ömür və əlində kifayət qədər kapitalın olması Baffetin bazar dövrlərini adlayaraq yoluna davam etməsinin əsas üstünlüyüdür. İnvestisiya edərkən yalnız alışdan sonra çox az geriləyən aktivləri axtarırsınızsa, hazırda görünür, ancaq Pei Nainin addımlarını izləyə bilərsiniz.
Gəlin onun məşhur klassik sövdələşmələrini xatırlayaq. “The Washington Post”un səhmlərini aldıqdan sonra portfelində maksimum eniş bir vaxtlar -40%-ə çatmışdı, amma bu investisiya sonda 100 qat gəlir gətirdi. “American Express”də də vəziyyət oxşar idi: alışdan sonra maksimum eniş -50%-ə çatdı, lakin nəticədə 35 qat qazanc əldə edildi. Bundan əlavə, “Coca-Cola” və “Wells Fargo”ya yatırımlarında alışdan sonrakı maksimum enişlər müvafiq olaraq -53% və -52% olmuş, sonda isə müvafiq olaraq 30 və 9 qat gəlir əldə edilmişdi. Hətta BYD və “Apple”a investisiyalarında belə, mövqe açıldıqdan sonra maksimum enişlər müvafiq olaraq -50% və -38%-ə çatmış, sonda isə yenə də 38 və 5 qat əla gəlir əldə etmişdi.
Uzun ömür və əlində kifayət qədər kapitalın olması Baffetin bazar dövrlərini adlayaraq yoluna davam etməsinin əsas üstünlüyüdür. İnvestisiya edərkən yalnız alışdan sonra çox az geriləyən aktivləri axtarırsınızsa, hazırda görünür, ancaq Pei Nainin addımlarını izləyə bilərsiniz.
1
592
·
--
Son üç gündə bazarda üstünlük təşkil edən fikirləri ümumiləşdirsək, əksəriyyət Anthropic-in birjaya çıxdıqdan sonra bazar dəyərinin 2 trilyon dolları aşmasının bir qədər çətin olacağını, lakin 1,75 trilyon dollar səviyyəsinə çatmasının kifayət qədər real olduğunu düşünür.
1,75 trilyon dollarlıq qiymətləndirməni əsas götürərək hesablamalar aparsaq, əlaqəli investorların qazancı heyrətamiz görünür. Bir vaxtlar ABŞ fond bazarının diqqət mərkəzində olan Leopoldun özəl səhmlərinin dəyərinin təxminən 10 milyard dollara çatacağı gözlənilir. Bu o deməkdir ki, o, cəmi bir il yarım ərzində sərmayəsindən 28 qat gəlir əldə edib.
Eyni zamanda, SBF-nin iflası və aktivlərinin ləğvi zamanı onun satışa çıxardığı Anthropic səhmlərini alan BƏƏ-nin suveren fondu mütləq qalibə çevrilib. Cəmi iki ildən bir qədər artıq müddətdə bu sərmayə 97 dəfə artaraq fonda 48,6 milyard dollar həcmində böyük mənfəət gətirib.
Təəssüf doğuran odur ki, SBF iflasa uğramasaydı, əlində saxladığı Anthropic səhmlərinin hazırkı ümumi dəyəri 137 milyard dollara çatardı. Bu nəhəng aktiv təkcə onun maliyyə çatışmazlığını aradan qaldırmağa kifayət etməz, hətta borclarını 12 dəfə ödəməyə yetərdi.
Son üç gündə bazarda üstünlük təşkil edən fikirləri ümumiləşdirsək, əksəriyyət Anthropic-in birjaya çıxdıqdan sonra bazar dəyərinin 2 trilyon dolları aşmasının bir qədər çətin olacağını, lakin 1,75 trilyon dollar səviyyəsinə çatmasının kifayət qədər real olduğunu düşünür.
1,75 trilyon dollarlıq qiymətləndirməni əsas götürərək hesablamalar aparsaq, əlaqəli investorların qazancı heyrətamiz görünür. Bir vaxtlar ABŞ fond bazarının diqqət mərkəzində olan Leopoldun özəl səhmlərinin dəyərinin təxminən 10 milyard dollara çatacağı gözlənilir. Bu o deməkdir ki, o, cəmi bir il yarım ərzində sərmayəsindən 28 qat gəlir əldə edib.
Eyni zamanda, SBF-nin iflası və aktivlərinin ləğvi zamanı onun satışa çıxardığı Anthropic səhmlərini alan BƏƏ-nin suveren fondu mütləq qalibə çevrilib. Cəmi iki ildən bir qədər artıq müddətdə bu sərmayə 97 dəfə artaraq fonda 48,6 milyard dollar həcmində böyük mənfəət gətirib.
Təəssüf doğuran odur ki, SBF iflasa uğramasaydı, əlində saxladığı Anthropic səhmlərinin hazırkı ümumi dəyəri 137 milyard dollara çatardı. Bu nəhəng aktiv təkcə onun maliyyə çatışmazlığını aradan qaldırmağa kifayət etməz, hətta borclarını 12 dəfə ödəməyə yetərdi.
1,75 trilyon dollarlıq qiymətləndirməni əsas götürərək hesablamalar aparsaq, əlaqəli investorların qazancı heyrətamiz görünür. Bir vaxtlar ABŞ fond bazarının diqqət mərkəzində olan Leopoldun özəl səhmlərinin dəyərinin təxminən 10 milyard dollara çatacağı gözlənilir. Bu o deməkdir ki, o, cəmi bir il yarım ərzində sərmayəsindən 28 qat gəlir əldə edib.
Eyni zamanda, SBF-nin iflası və aktivlərinin ləğvi zamanı onun satışa çıxardığı Anthropic səhmlərini alan BƏƏ-nin suveren fondu mütləq qalibə çevrilib. Cəmi iki ildən bir qədər artıq müddətdə bu sərmayə 97 dəfə artaraq fonda 48,6 milyard dollar həcmində böyük mənfəət gətirib.
Təəssüf doğuran odur ki, SBF iflasa uğramasaydı, əlində saxladığı Anthropic səhmlərinin hazırkı ümumi dəyəri 137 milyard dollara çatardı. Bu nəhəng aktiv təkcə onun maliyyə çatışmazlığını aradan qaldırmağa kifayət etməz, hətta borclarını 12 dəfə ödəməyə yetərdi.
221
·
--
Tərcüməyə bax
综合过去三天的市场主流预测来看,关于Anthropic上市后的市值规模,突破2万亿美元可能难度较大,预计更有可能触及1.75万亿美元的水平。
若以此1.75万亿美元的估值标准来计算,曾备受瞩目的美股风云人物Leopold所持有的个人股份价值将高达约100亿美元。这也意味着,在短短一年半的时间内,他的投资回报率达到了97倍。
与此同时,阿联酋主权基金此前接手了SBF因破产而清算的Anthropic股份。在两年多的时间里,这笔交易带来了274倍的巨额回报,为其创造了486亿美元的丰厚利润。
我们不妨做一个假设,如果SBF当年并未经历破产清算,单凭他手中持有的这部分Anthropic股权,其当前价值便可高达1370亿美元。这一庞大的金额,足够用来偿还他的所有债务高达12次之多。
综合过去三天的市场主流预测来看,关于Anthropic上市后的市值规模,突破2万亿美元可能难度较大,预计更有可能触及1.75万亿美元的水平。
若以此1.75万亿美元的估值标准来计算,曾备受瞩目的美股风云人物Leopold所持有的个人股份价值将高达约100亿美元。这也意味着,在短短一年半的时间内,他的投资回报率达到了97倍。
与此同时,阿联酋主权基金此前接手了SBF因破产而清算的Anthropic股份。在两年多的时间里,这笔交易带来了274倍的巨额回报,为其创造了486亿美元的丰厚利润。
我们不妨做一个假设,如果SBF当年并未经历破产清算,单凭他手中持有的这部分Anthropic股权,其当前价值便可高达1370亿美元。这一庞大的金额,足够用来偿还他的所有债务高达12次之多。
若以此1.75万亿美元的估值标准来计算,曾备受瞩目的美股风云人物Leopold所持有的个人股份价值将高达约100亿美元。这也意味着,在短短一年半的时间内,他的投资回报率达到了97倍。
与此同时,阿联酋主权基金此前接手了SBF因破产而清算的Anthropic股份。在两年多的时间里,这笔交易带来了274倍的巨额回报,为其创造了486亿美元的丰厚利润。
我们不妨做一个假设,如果SBF当年并未经历破产清算,单凭他手中持有的这部分Anthropic股权,其当前价值便可高达1370亿美元。这一庞大的金额,足够用来偿还他的所有债务高达12次之多。
127
·
--
Microsoft $MSFT bu gün, oktyabrın 28-də, bazar bağlandıqdan sonra ən son maliyyə hesabatını açıqlayacaq. Bu texnologiya nəhənginin nəticələrini şərh etmək digər şirkətlərlə müqayisədə özünəməxsus yanaşma tələb edir. Yeri gəlmişkən, şirkətin maliyyə ili fərqli qaydada bölünür: əksər şirkətlər hazırda Q3 hesabat mövsümündə olduğu halda, Microsoft üçün bu, Q1 maliyyə rübüdür.
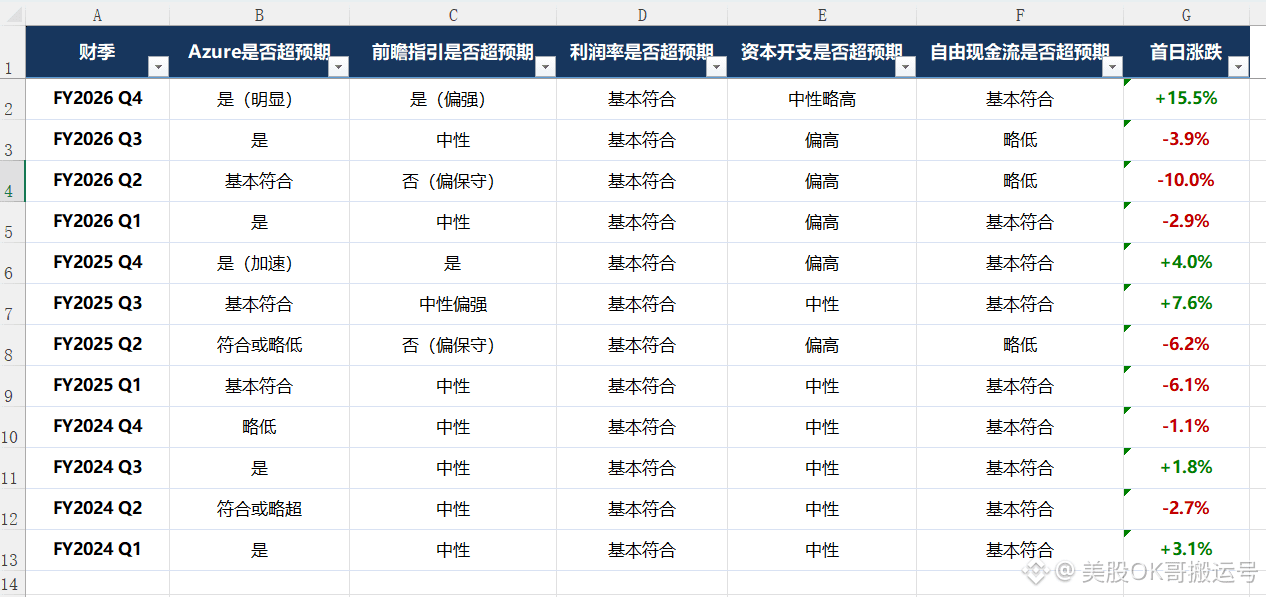
Bu hesabatı təhlil edərkən əsas diqqət, şübhəsiz ki, Azure-un artım tempinə və rəhbərliyin gələcəyə dair proqnozlarına yönələcək. Növbəti vacib məqam mənfəət marjaları, xüsusilə də bulud biznesinin ümumi mənfəət marjasıdır. Bu, əsasən, süni intellekt sahəsinə hazırda edilən böyük investisiyaların ümumi gəlirliliyə təzyiq göstərib-göstərmədiyini müəyyənləşdirmək üçündür. Bundan əlavə, bu il kapital xərcləri (Capex) xüsusi əhəmiyyət daşıyır, sərbəst pul axını (FCF) isə artıq kapital xərcləri ilə eyni dərəcədə vacib mövqeyə yüksəlib. Maraqlıdır ki, bir çox şirkətin böyük əhəmiyyət verdiyi səhm başına mənfəət (EPS) burada, demək olar ki, heç bir şübhə doğurmur, çünki bu göstərici hər dəfə bazar gözləntilərini rahatlıqla üstələyir.
Məlumatları daha rahat müqayisə edə bilməyiniz üçün aşağıda bir cədvəl hazırlamışam. Cədvəldə son 3 ildə şirkətin hər hesabatında əsas göstəricilərin gözləntiləri üstələyib-üstələmədiyi, eləcə də hesabatın açıqlanmasından sonrakı ilk ticarət günündə səhmlərin faktiki göstəriciləri ətraflı şəkildə əks olunub.
Hesabatın açıqlanmasından sonrakı qiymət artımı və ya enişi ilə bağlı nümunələr, eləcə də Microsoft-un əvvəlki illərdə oktyabr ayı üzrə tarixi uğur göstəricisi daxil olmaqla, daha ətraflı təhlil əldə etmək istəyirsinizsə, @okxchinese kanalının platformasına keçin. Tam versiyanın birbaşa linki: https://oyidl.co/ul/oWckBfN
Microsoft $MSFT bu gün, oktyabrın 28-də, bazar bağlandıqdan sonra ən son maliyyə hesabatını açıqlayacaq. Bu texnologiya nəhənginin nəticələrini şərh etmək digər şirkətlərlə müqayisədə özünəməxsus yanaşma tələb edir. Yeri gəlmişkən, şirkətin maliyyə ili fərqli qaydada bölünür: əksər şirkətlər hazırda Q3 hesabat mövsümündə olduğu halda, Microsoft üçün bu, Q1 maliyyə rübüdür.
Bu hesabatı təhlil edərkən əsas diqqət, şübhəsiz ki, Azure-un artım tempinə və rəhbərliyin gələcəyə dair proqnozlarına yönələcək. Növbəti vacib məqam mənfəət marjaları, xüsusilə də bulud biznesinin ümumi mənfəət marjasıdır. Bu, əsasən, süni intellekt sahəsinə hazırda edilən böyük investisiyaların ümumi gəlirliliyə təzyiq göstərib-göstərmədiyini müəyyənləşdirmək üçündür. Bundan əlavə, bu il kapital xərcləri (Capex) xüsusi əhəmiyyət daşıyır, sərbəst pul axını (FCF) isə artıq kapital xərcləri ilə eyni dərəcədə vacib mövqeyə yüksəlib. Maraqlıdır ki, bir çox şirkətin böyük əhəmiyyət verdiyi səhm başına mənfəət (EPS) burada, demək olar ki, heç bir şübhə doğurmur, çünki bu göstərici hər dəfə bazar gözləntilərini rahatlıqla üstələyir.
Məlumatları daha rahat müqayisə edə bilməyiniz üçün aşağıda bir cədvəl hazırlamışam. Cədvəldə son 3 ildə şirkətin hər hesabatında əsas göstəricilərin gözləntiləri üstələyib-üstələmədiyi, eləcə də hesabatın açıqlanmasından sonrakı ilk ticarət günündə səhmlərin faktiki göstəriciləri ətraflı şəkildə əks olunub.
Hesabatın açıqlanmasından sonrakı qiymət artımı və ya enişi ilə bağlı nümunələr, eləcə də Microsoft-un əvvəlki illərdə oktyabr ayı üzrə tarixi uğur göstəricisi daxil olmaqla, daha ətraflı təhlil əldə etmək istəyirsinizsə, @okxchinese kanalının platformasına keçin. Tam versiyanın birbaşa linki: https://oyidl.co/ul/oWckBfN
Bu hesabatı təhlil edərkən əsas diqqət, şübhəsiz ki, Azure-un artım tempinə və rəhbərliyin gələcəyə dair proqnozlarına yönələcək. Növbəti vacib məqam mənfəət marjaları, xüsusilə də bulud biznesinin ümumi mənfəət marjasıdır. Bu, əsasən, süni intellekt sahəsinə hazırda edilən böyük investisiyaların ümumi gəlirliliyə təzyiq göstərib-göstərmədiyini müəyyənləşdirmək üçündür. Bundan əlavə, bu il kapital xərcləri (Capex) xüsusi əhəmiyyət daşıyır, sərbəst pul axını (FCF) isə artıq kapital xərcləri ilə eyni dərəcədə vacib mövqeyə yüksəlib. Maraqlıdır ki, bir çox şirkətin böyük əhəmiyyət verdiyi səhm başına mənfəət (EPS) burada, demək olar ki, heç bir şübhə doğurmur, çünki bu göstərici hər dəfə bazar gözləntilərini rahatlıqla üstələyir.
Məlumatları daha rahat müqayisə edə bilməyiniz üçün aşağıda bir cədvəl hazırlamışam. Cədvəldə son 3 ildə şirkətin hər hesabatında əsas göstəricilərin gözləntiləri üstələyib-üstələmədiyi, eləcə də hesabatın açıqlanmasından sonrakı ilk ticarət günündə səhmlərin faktiki göstəriciləri ətraflı şəkildə əks olunub.
Hesabatın açıqlanmasından sonrakı qiymət artımı və ya enişi ilə bağlı nümunələr, eləcə də Microsoft-un əvvəlki illərdə oktyabr ayı üzrə tarixi uğur göstəricisi daxil olmaqla, daha ətraflı təhlil əldə etmək istəyirsinizsə, @okxchinese kanalının platformasına keçin. Tam versiyanın birbaşa linki: https://oyidl.co/ul/oWckBfN
20
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
AnthropicRejectsIPODelayValuationinQuestion
216,699 baxış
Müzakirə edir: 1,819
Fikirlərinizi bölüşün: Anthropic 1 trilyon dollardan yüksək qiymətləndirməni qoruya biləcəkmi?
Binance Square Official
·76 bəyənmə
·26.6k baxış
HotCPIDecemberHikePriced
91,162 baxış
Müzakirə edir: 1,089
TrumpMediaAdds1510BTCInQ3
2,554 baxış
Müzakirə edir: 84