

Star_crypto1
48 Paylaşımlar

Star_crypto1
12 İzlənilir
8 İzləyicilər
88 Bəyəndi
Postlar
Hamısı
Sitatlar
BƏRKİDİLDİ
Hamzi-⁵
·
--
ArtımBu, TermMax-ın strategiya sənədlərini oxuyandan sonra dəfələrlə geri qayıdıb yenidən baxdığım hissədir.
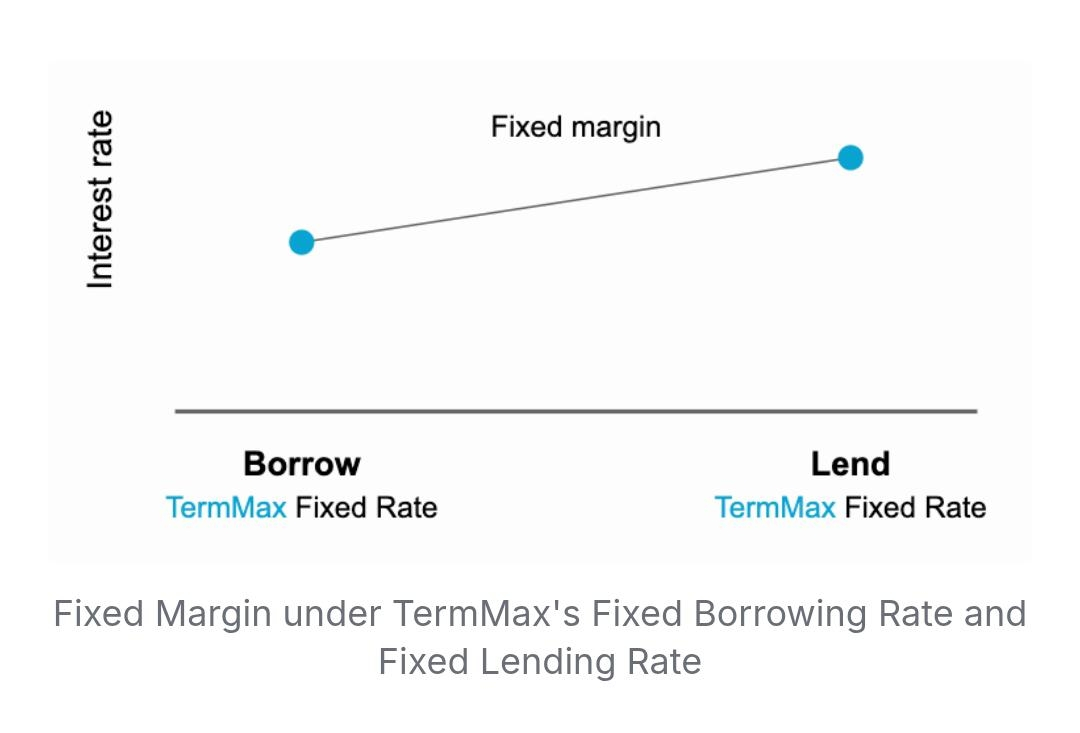
TermMax-ın Strategiya 3 sadə bir quruluşa malikdir:
Bazar A-da sabit borc götür → Bazar B-də sabit borc ver
Məqsəd aşağı sabit faizlə borc götürüb daha yüksək sabit faizlə borc verməkdir və bu yolla mümkün marja (spread) yaratmaqdır.
Diqqətimi çəkən odur ki, hər iki tərəf sabitdir.
Sizin borclanma xərciniz əvvəlcədən məlum olur, eyni zamanda borc vermədən gəlir də müəyyənləşir. Bu, iki müxtəlif istiqamətdə hərəkət edən iki üzən faiz dərəcəsi ilə daim məşğul olmaqdansa, potensial marjanı hesablamağı daha asan edir.
Müşahidəm: burada real dəyər sadəcə faiz fərqində deyil. Bu, mövqeyin hər iki tərəfinin proqnozlaşdırıla bilməsidir.
Əlbəttə, kağız üzərində marja mütləq qazanc demək deyil. Likvidlik, girov (təminat), müddət (maturity), mövcud faiz dərəcələri və icra (execution) yenə də önəmlidir.
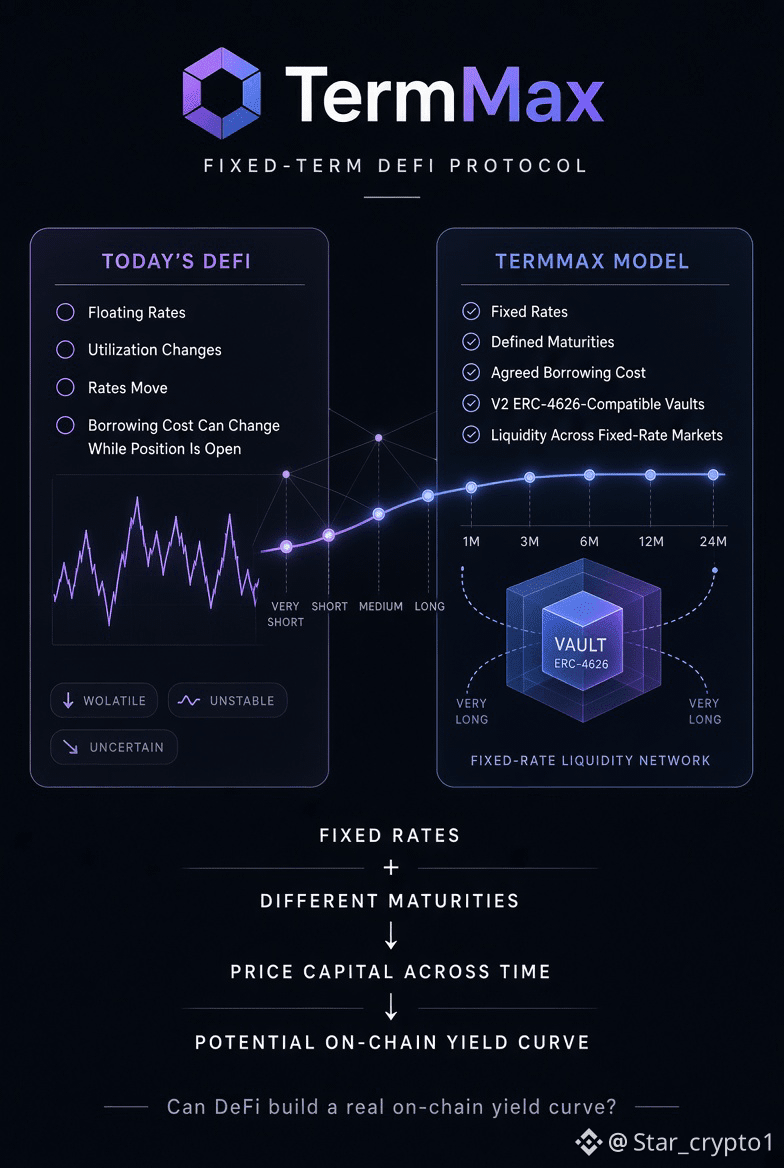
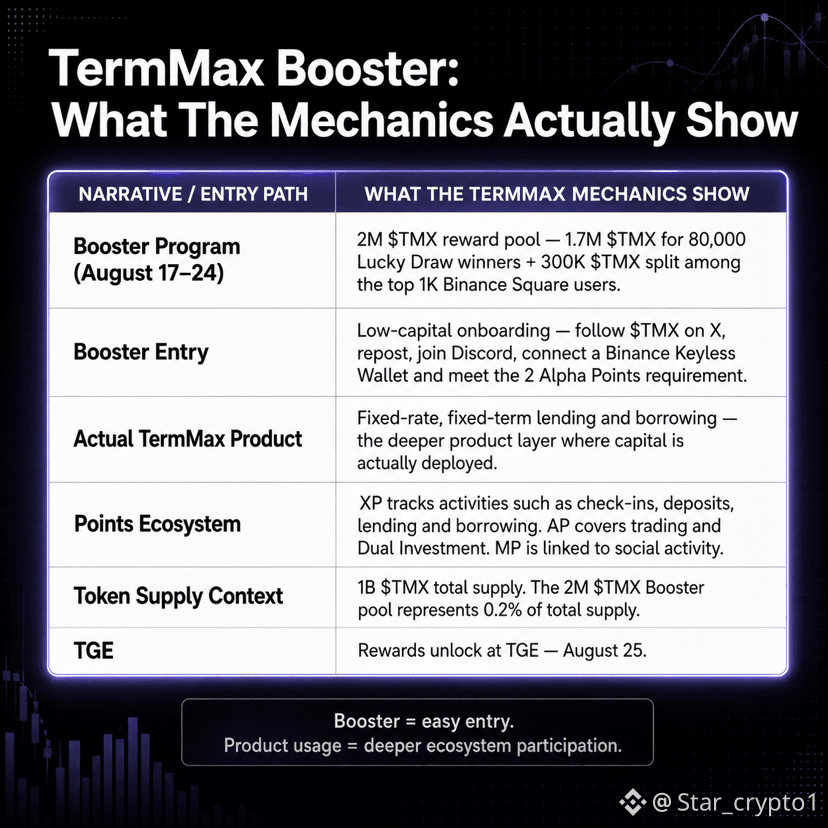
Proqnozlaşdırıla bilən sabit-faizli marjalar DeFi strategiyalarını strukturlaşdırmağın daha praktik bir yolu ola bilərmi? #termmax #TermMax @TermMax #FOMCWatch #ToyotaFinanceLaunchesTokenizedBondForRetail #UAESaysItDetectedTwoIranianBallisticMissiles $BTW $APR $TUT
Hamzi-⁵
·
--
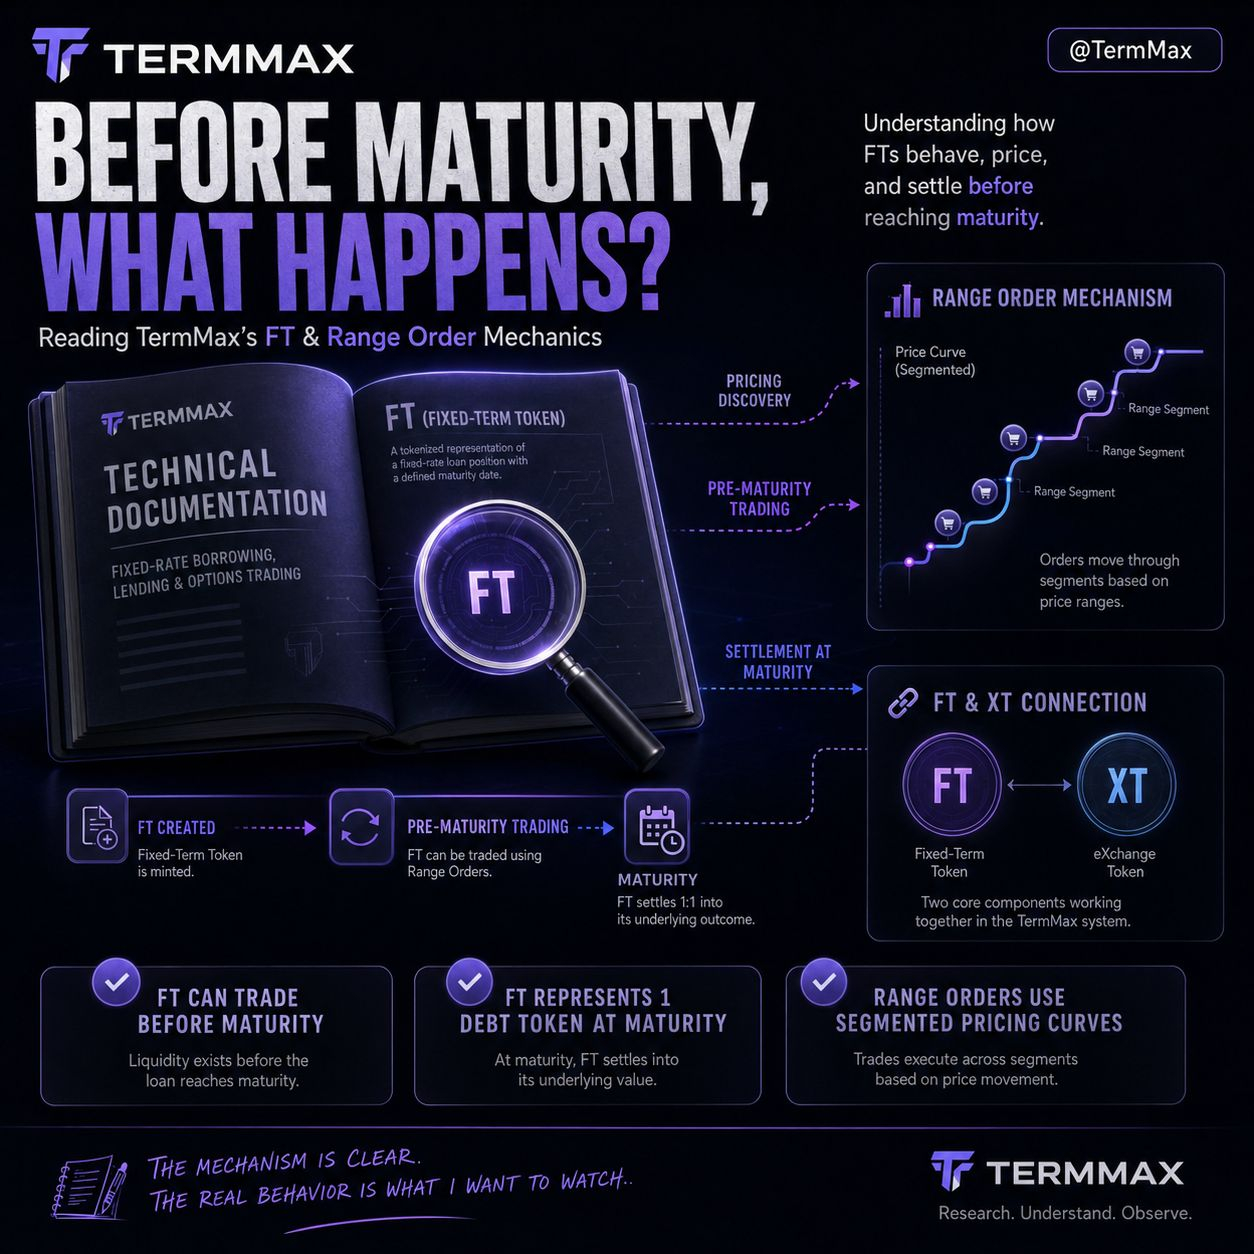
ArtımTermMax ilə diqqətimi cəmləməli olduğumu gözləmədiyim bir şey: FT yaradılmasından onun yetişkənliyə çatmasına qədər keçən vaxt idi.
Əvvəlcə sabit faiz hissəsi sanki əsas hekayə kimi görünürdü. Amma mexanizmə nə qədər çox baxdımsa, yetişkənlikdən əvvəlki tərəf artıq gözardı edilməyəcək qədər diqqət çəkdi. FT yetişkənlik anında 1 borc tokenini geri qaytarmağa dair öhdəlik deməkdir; FT isə yetişkənliyə çatmazdan əvvəl satıla bilər.
Bu, mənim ona baxışımı dəyişdi.
Müəyyən bir yetişkənlik var, amma FT oraya çatmazdan əvvəl hələ də bazarda hərəkət edə bilər. Sonra Range Orders əlavə bir qat yaradır: TermMax qiymətləmə əyrilərindən istifadə edir və həmin əyrilər seqmentlərə bölünür; sifariş doldurulduqca tətbiq olunan faiz bu hissələr arasında dəyişir.
Hər hissə özlüyündə məntiqlidir. Amma praktikada birləşdikdə nə baş verdiyi məni həqiqətən maraqlandırır. Əgər bir FT yetişkənliyə çatmamış dövrdə ticarət edirsə və sifarişlər qiymətləmə əyrisinin müxtəlif hissələri ilə hərəkət edirsə, qalan vaxtın bazar üçün əslində nə qədər önəmi var?
Bu qarşılıqlı təsir FT qiymətləməsini anlamağı asanlaşdırır, yoxsa yalnız real ticarət başlayanda görünən əlavə bir qeyri-müəyyənlik qatını yarada bilər? #TermMax @TermMax #termmax $APR $TUT $BTW #ChinaJulyOutputRetailInvestmentAllMiss #SECReviewsSix3xLeveragedCommodityETFs #USToPressNationsToPickUSOrChinaAICoalition
Hamzi-⁵
·
--
ArtımTermMax ilə diqqətimi cəmləməli olduğumu gözləmədiyim bir şey: FT yaradılmasından onun yetişkənliyə çatmasına qədər keçən vaxt idi.
Əvvəlcə sabit faiz hissəsi sanki əsas hekayə kimi görünürdü. Amma mexanizmə nə qədər çox baxdımsa, yetişkənlikdən əvvəlki tərəf artıq gözardı edilməyəcək qədər diqqət çəkdi. FT yetişkənlik anında 1 borc tokenini geri qaytarmağa dair öhdəlik deməkdir; FT isə yetişkənliyə çatmazdan əvvəl satıla bilər.
Bu, mənim ona baxışımı dəyişdi.
Müəyyən bir yetişkənlik var, amma FT oraya çatmazdan əvvəl hələ də bazarda hərəkət edə bilər. Sonra Range Orders əlavə bir qat yaradır: TermMax qiymətləmə əyrilərindən istifadə edir və həmin əyrilər seqmentlərə bölünür; sifariş doldurulduqca tətbiq olunan faiz bu hissələr arasında dəyişir.
Hər hissə özlüyündə məntiqlidir. Amma praktikada birləşdikdə nə baş verdiyi məni həqiqətən maraqlandırır. Əgər bir FT yetişkənliyə çatmamış dövrdə ticarət edirsə və sifarişlər qiymətləmə əyrisinin müxtəlif hissələri ilə hərəkət edirsə, qalan vaxtın bazar üçün əslində nə qədər önəmi var?
Bu qarşılıqlı təsir FT qiymətləməsini anlamağı asanlaşdırır, yoxsa yalnız real ticarət başlayanda görünən əlavə bir qeyri-müəyyənlik qatını yarada bilər? #TermMax @TermMax #termmax $APR $TUT $BTW #ChinaJulyOutputRetailInvestmentAllMiss #SECReviewsSix3xLeveragedCommodityETFs #USToPressNationsToPickUSOrChinaAICoalition
Əvvəlcə sabit faiz hissəsi sanki əsas hekayə kimi görünürdü. Amma mexanizmə nə qədər çox baxdımsa, yetişkənlikdən əvvəlki tərəf artıq gözardı edilməyəcək qədər diqqət çəkdi. FT yetişkənlik anında 1 borc tokenini geri qaytarmağa dair öhdəlik deməkdir; FT isə yetişkənliyə çatmazdan əvvəl satıla bilər.
Bu, mənim ona baxışımı dəyişdi.
Müəyyən bir yetişkənlik var, amma FT oraya çatmazdan əvvəl hələ də bazarda hərəkət edə bilər. Sonra Range Orders əlavə bir qat yaradır: TermMax qiymətləmə əyrilərindən istifadə edir və həmin əyrilər seqmentlərə bölünür; sifariş doldurulduqca tətbiq olunan faiz bu hissələr arasında dəyişir.
Hər hissə özlüyündə məntiqlidir. Amma praktikada birləşdikdə nə baş verdiyi məni həqiqətən maraqlandırır. Əgər bir FT yetişkənliyə çatmamış dövrdə ticarət edirsə və sifarişlər qiymətləmə əyrisinin müxtəlif hissələri ilə hərəkət edirsə, qalan vaxtın bazar üçün əslində nə qədər önəmi var?
Bu qarşılıqlı təsir FT qiymətləməsini anlamağı asanlaşdırır, yoxsa yalnız real ticarət başlayanda görünən əlavə bir qeyri-müəyyənlik qatını yarada bilər? #TermMax @TermMax #termmax $APR $TUT $BTW #ChinaJulyOutputRetailInvestmentAllMiss #SECReviewsSix3xLeveragedCommodityETFs #USToPressNationsToPickUSOrChinaAICoalition
Hamzi-⁵
·
--
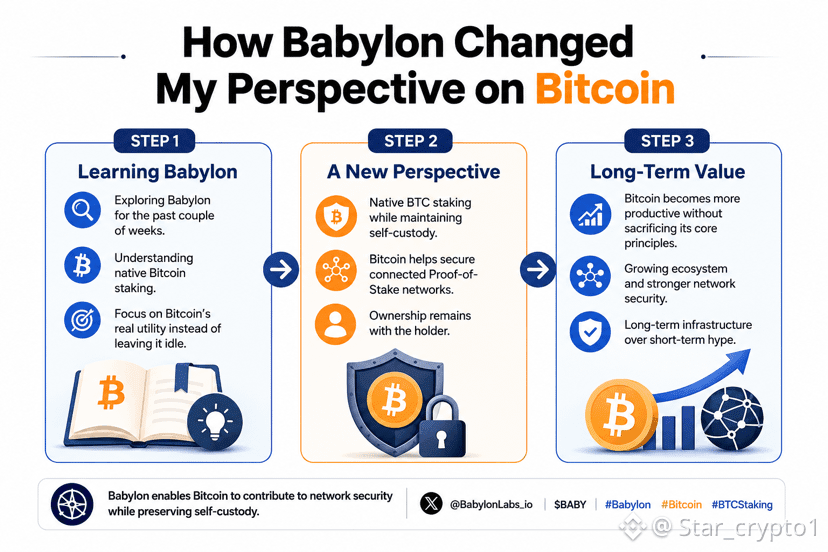
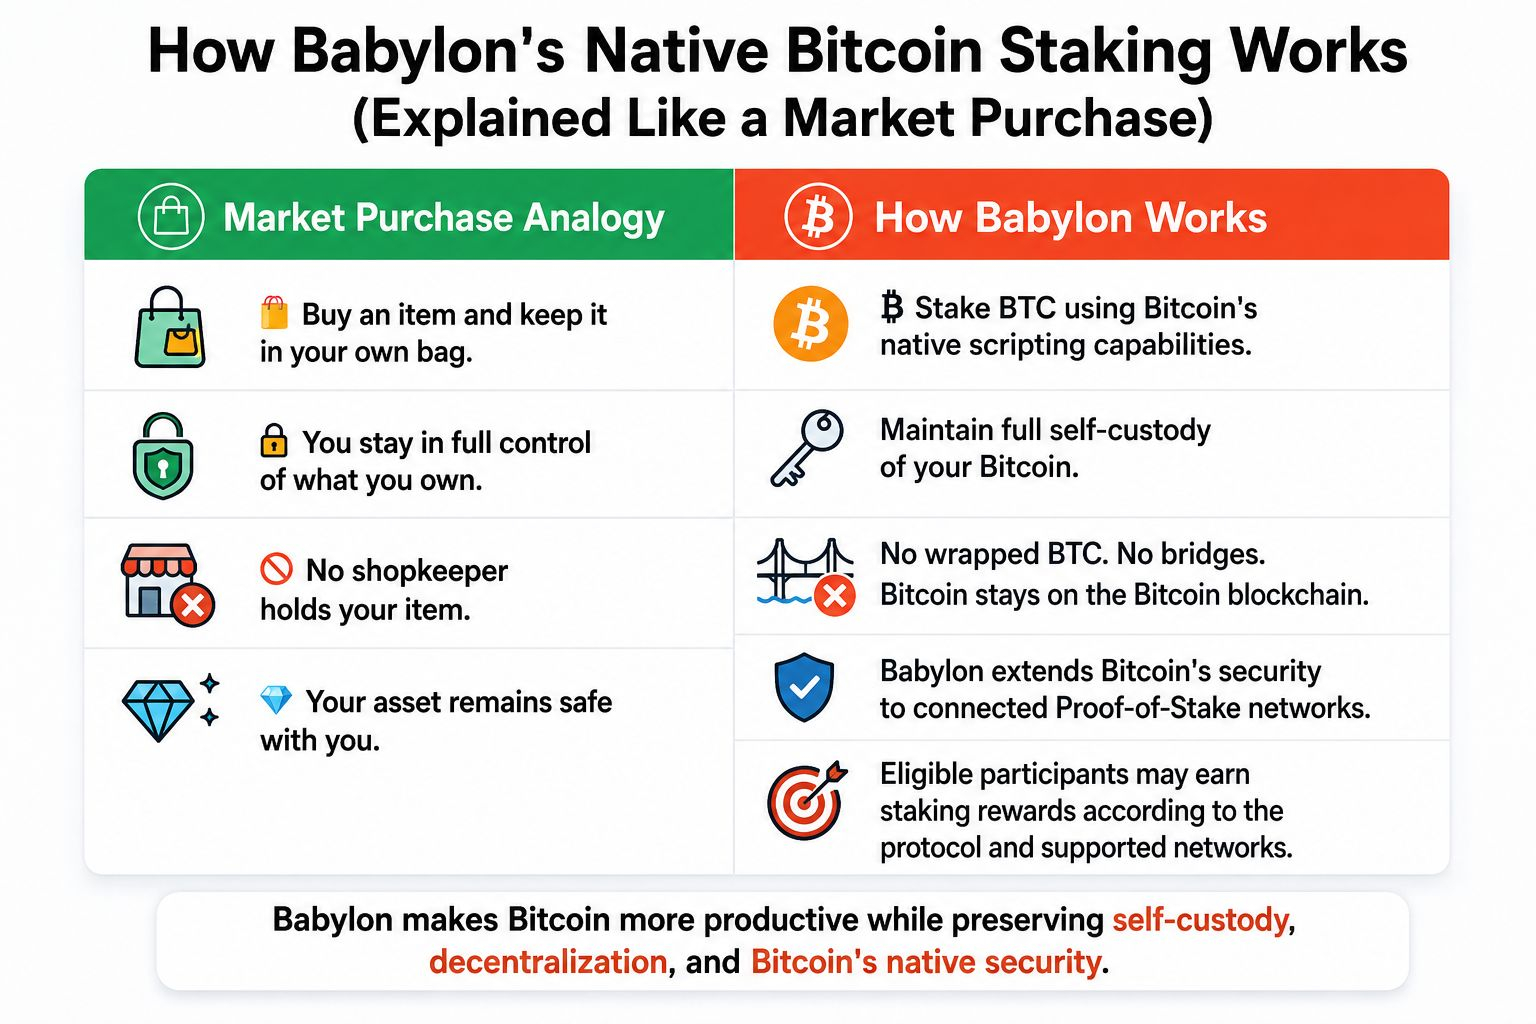
Artım3-cü gün: Bəzi addımlarda izah edilən Babilin yerli Bitcoin stakingi necə işləyir (bazar alış-verişi kimi izah olunub)
Bu günün kripto bazarında investorlar daim aktivlərini daha məhsuldar etmək üçün yollar axtarırlar. Babil, Bitcoin-in öz əsas prinsiplərinə sadiq qalaraq daha geniş ekosistemi təhlükəsizləşdirməyə qoşula biləcəyi bir model təqdim edir.
Addım 1: Bazar yerində nəsə alıb onu öz çantanızda saxlamaq kimidir: istifadəçilər Bitcoin-in yerli skript imkanlarından istifadə edərək Bitcoin-i stake edirlər və tam öz-özünə nəzarəti (self-custody) qoruyurlar.
Addım 2: Sarma yoxdur, körpüləmə yoxdur və aktivinizi üçüncü tərəfə təhvil vermək yoxdur. Bitcoin-iniz Bitcoin blokçeynində qalır.
Addım 3: Babil protokol dizaynı vasitəsilə Bitcoin-in təhlükəsizliyini qoşulmuş Proof-of-Stake şəbəkələrinə genişləndirir.
Addım 4: Uyğun iştirakçılar, protokola və dəstəklənən şəbəkələrə əsasən staking gəlirləri əldə edə bilər, eyni zamanda Bitcoin-in yerli təhlükəsizlik modelinin faydasından yararlanmağa davam edərlər.
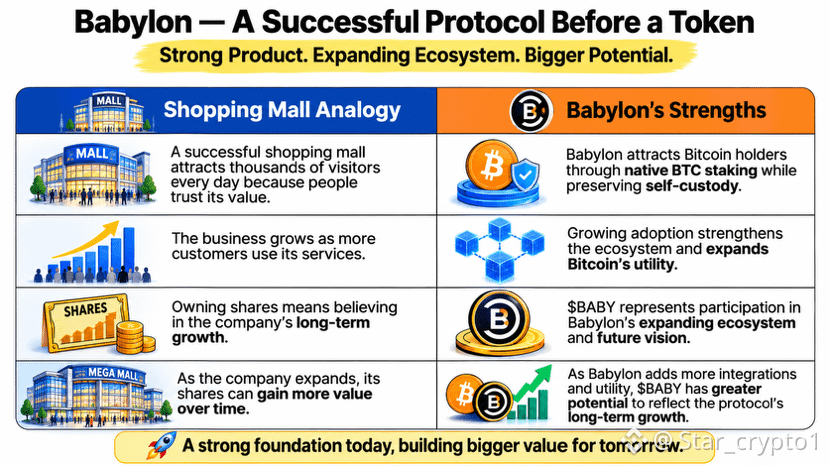
Bazar baxımından bu, Bitcoin sahiblərinin mülkiyyətlərini və təhlükəsizliyini itirmədən ekosistemdə iştirak etmələri üçün yeni bir yol yaradır. Babilin viziyası, Bitcoin-i daha məhsuldar etməkdir—onu müəyyən edən etimadı, mərkəzləşdirilməməni və təhlükəsizliyi qoruyaraq.
#Babylon #BABY #bitcoin #BTC #crypto #Web3
#baby $BABY $BTC $BABY @BabylonLabs_io
Hamzi-⁵
·
--
ArtımƏgər #grvt Sabah Başlayıbsa, Siz Nə Edərdiniz? 👇🏻
Bu gün @grvt_io testinə daha dərindən baxıram. Bu peer-to-peer platforması sürət və təhlükəsizlik arasında ən yaxşı tarazlığı tapır. Davamlı fyuçers ticarəti sürətli və çevik hiss olunur: qabaqcıl order book-lar və real-time analitika ən yaxşı mərkəzləşdirilmiş platformalarla rəqabət aparır.
Məni ən çox təsirləndirən: kripto, kommersiya xammalı (commodity) və ya səhmlərdə mövqeləri saxlayarkən yield (gəlir) qazanmaq — kapital səmərəliliyi ən yaxşı səviyyədədir. Self-custody (özünüzün saxlamanız) performansı qurban vermədən rahatlıq verir.
GLP likvidlik provayder seçimi və investisiya paketləri passiv artım üçün yeni qapılar açır. Uyğunluq (compliant) tələblərinə cavab verən ZK infrastrukturu üzərində qurulub — kütləvi qəbul üçün gələcəyə hazır görünür.
Bəzi qabaqcıl funksiyalarda cüzi öyrənmə əyrisi var, amma ümumilikdə təcrübə çox axıcıdır. Grvt on-chain ticarətdə yavaş-yavaş güclü bir şey qurur.🌐
#grvt #GRVT任务 @grvt_io
#BinanceTurns9 #CXMTReportedlyToListInShanghaiJuly27
$ARTX $EVAA $LAB
Hamzi-⁵
·
--
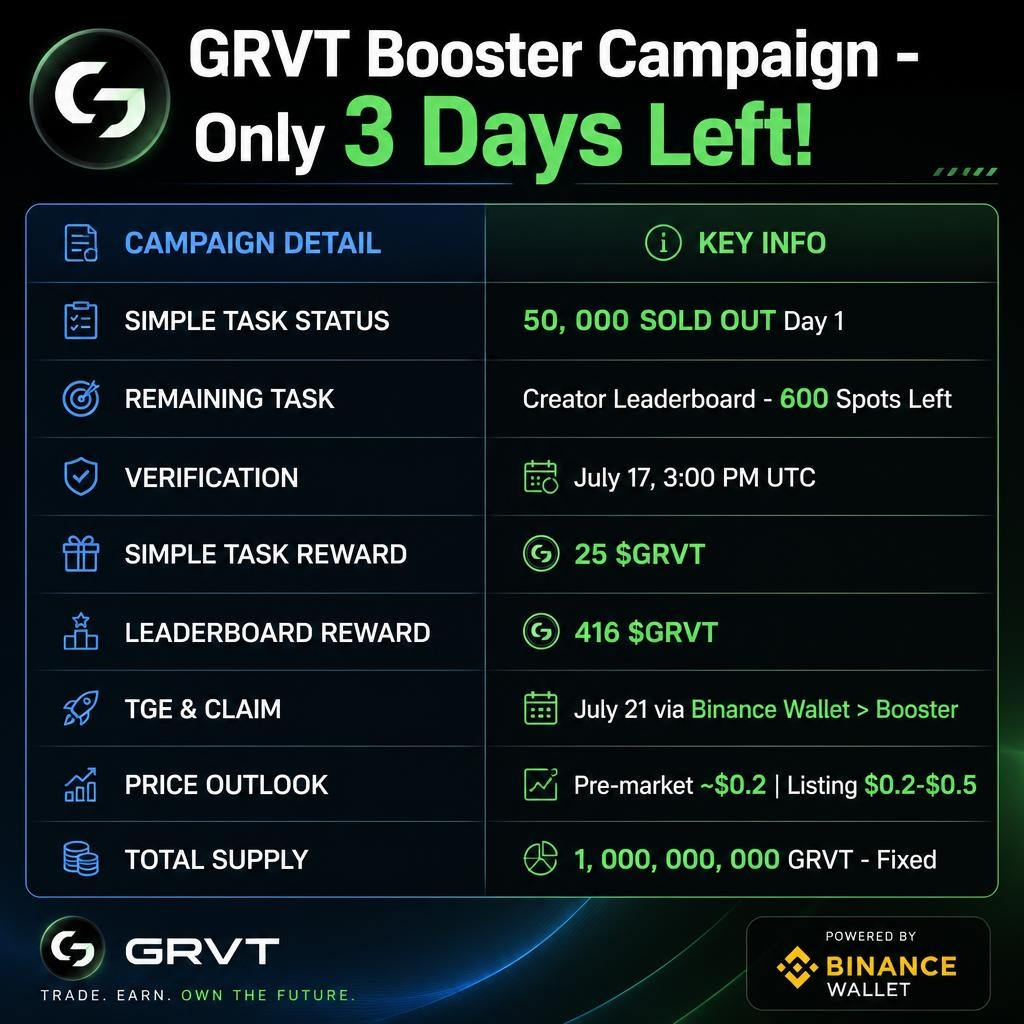
Artım⏰ #grvt Booster Kampaniyası və @grvt_io Tokenomikləri haqqında Yeniləmə — cəmi 3 gün qalıb! Binance Wallet Booster Kampaniyası üçün
Kampaniya Yenilənməsi:
Sadə Tapşırığın kvotası 50.000 idi və 1-ci gün satılıb 🔥
İndi yalnız Creator Leaderboard Tapşırığı qalıb — cəmi 600 yer. Hələ 0-dadır, deməli daxil olmaq üçün real şans var!
Binance Square-də paylaşım yaradın və yarışın. Üzərindən uyğun olan Top 600 istifadəçi 250K hovuzdan hər biri 416.67 $GRVT qazanır. #grvt TGE-də paylanacaq.
Qoşulma qaydası:
Tapşırığın doğrulaması 17 iyul tarixində, saat 3:00 PM UTC-dədir. Əlinizdən gələni edin, keyfiyyətli kontent paylaşın və liderliyə yüksəlin.
Mükafatlar:
- Sadə Tapşırıq: hər istifadəçi üçün 25 $GRVT
- Liderboard Tapşırığı: hər istifadəçi üçün 416 $GRVT
Mükafatlar TGE-də düşəcək — 21 iyul. Siz onları həmin gün *Binance Wallet > Booster bölməsində* tələb edəcəksiniz.
Qiymət Görünüşü:
Pre-market: ~ $0.2. Gözlənilən listinq: $0.2 - $0.5. Güclü mükafat ola bilər.
$GRVT Tokenomikası:
Ümumi Təchizat: 1,000,000,000 GRVT — qıtlıq üçün sabit təchizat
1 və 2-ci mövsümlər: Yeni funksiyalar, tərəfdaşlıqlar və artım mərhələləri
Utility & Governance: Sahiblər Gravity Finance-in gələcəyinin formalaşmasına kömək edir
Staking & Mükafatlar: GRVT staking etməklə gəlir əldə edin
Ekosistem: Kreditləşmə, borclanma və likvidlik üçün DeFi ilə inteqrasiya olunub
Buraxmayın. 3 gün qalıb 👇
#grvt #grvt_io #GRVT任务 @grvt_io
$ARTX $BTC $EVAA
Hamzi-⁵
·
--
Artım @grvt_io bir birja deyil. Bu, ticarətin 1-ci gündən belə olmalı olduğu şeydir.
Təsəvvür edin, bir bazara girdiniz.
Pulunuz cibinizdə qalır.
Amma siz yenə də dərhal alıb-sata bilərsiniz.
Heç kim şəxsiyyət vəsiqəsi istəmir. Heç kim pulunuzu saxlamır. Heç kim öz pulunuzu çıxarmağa görə sizdən ödəniş tələb etmir.
Hamısı budur. Fikir tam elədir.
Grvt
Gizli tərəfdə bu, ZK texnologiyası və smart kontraktlardır.
Sizin üçün isə sadəcə sürətli görünür. Sanki ucuzdur. Sanki normaldır.
Siz 47ms-də ticarət edirsiniz.
Çıxaranda isə sanki bir körpü seçirsiniz.
Ethereum maksimal təhlükəsizlik üçün 8 saat çəkir və 15 USDT xərc edir.
Arbitrum, BNB, Solana, Tron isə 5 dəqiqə və təxminən 1$ alır, çünki bunlar yeni ekspress zolaqlardır.
Heç kim “hesabınızı” dondura və ya sındıra bilməyəcəyini bilə-bilə rahat yatırsınız, çünki belə bir hesab mövcud deyil.
10 il mürəkkəb şeylər qurmağa sərf etdik.
GRVT isə sadə qurdu. #grvt #grvt
$Grvt
Əgər ticarət bu qədər asan olsaydı, ilk nəyi sınayardınız?
#grvto_io #GRVT任务 @grvt_io #BitcoinPlansECashHardFork
$ARTX $EVAA $LAB
Hamzi-⁵
·
--
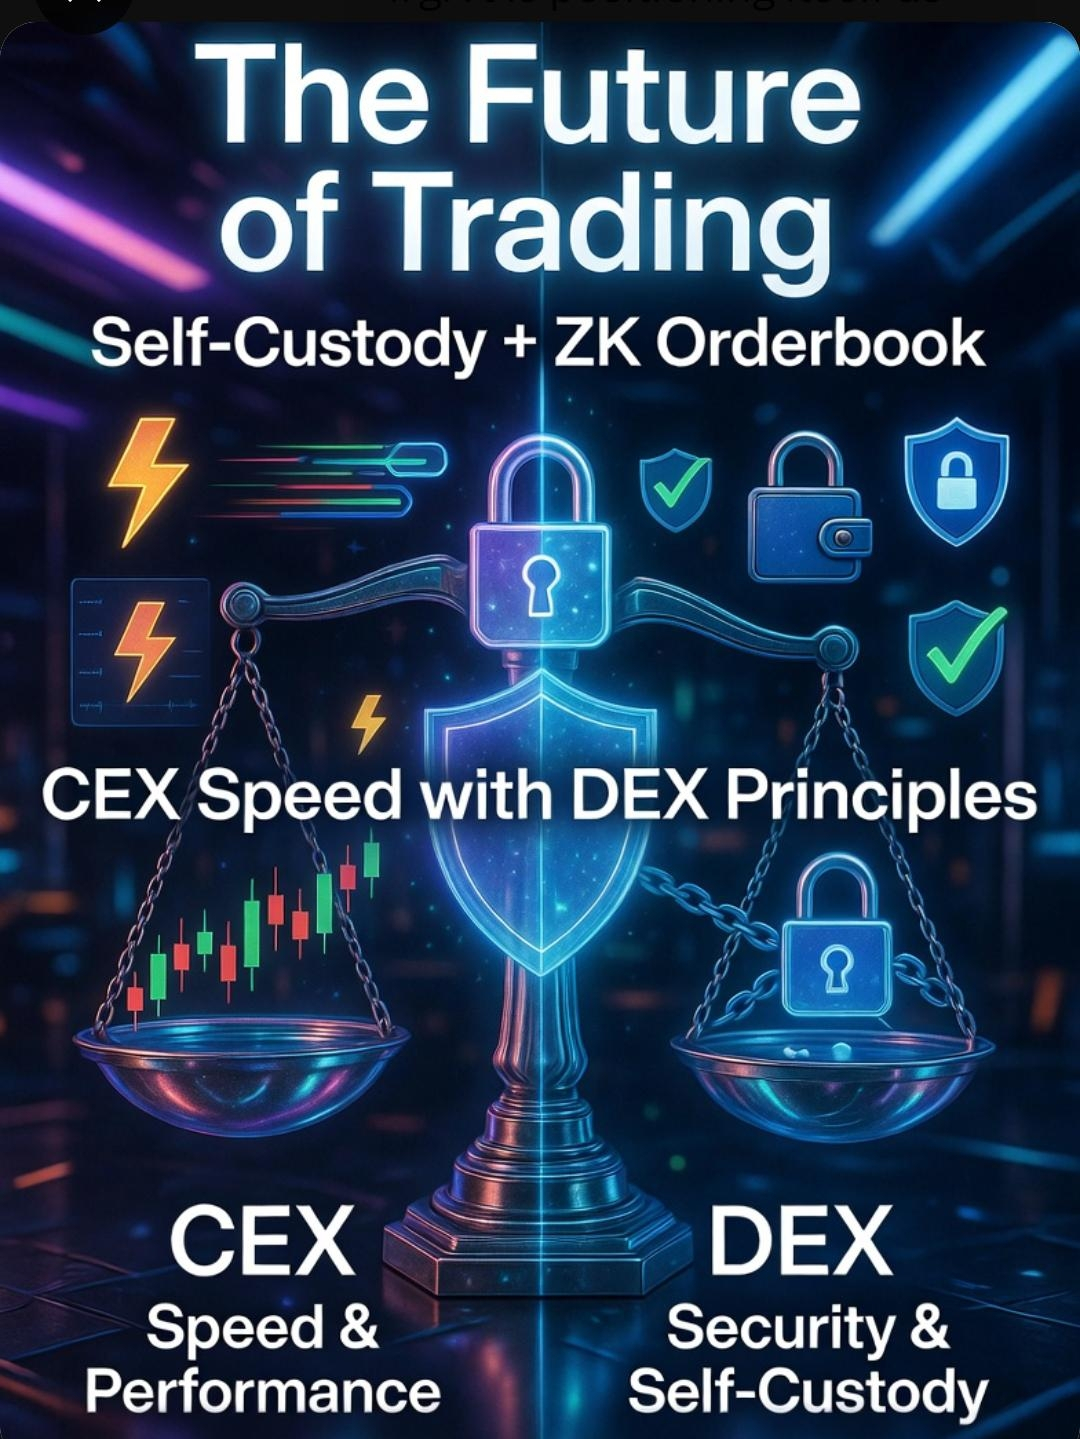
ArtımTicarətin gələcəyi @grvt_io kimi görünə bilər
CEX-lərlə bağlı ən böyük problem kassa (custody) riskidir. DEX-lərlə bağlı ən böyük problem sürət və mürəkkəblikdir.
GRVT hər ikisini ZK texnologiyası ilə həll etməyə çalışır.
Necə işləyir:
1. Özünə nəzarət (Self-custody): Aktivləriniz sizin pul kisənizdə qalır. Depozitə ehtiyac yoxdur.
2. ZK Orderbook: Ticarətlər sürətli və məxfidir, amma yenə də on-çeyn yoxlanıla bilər.
3. Uyğunluq (Compliance): Mərkəzsizləşmədən imtina etmədən, tənzimləyici standartlara uyğun qurulub.
Əslində, DEX prinsipləri ilə CEX performansı kimidir.
#grvt sizin təhlükəsizlik və sürət arasında seçim etməyinizə ehtiyac qalmayan bir birja kimi özünü təqdim edir.
Sual: Əgər sizə CEX sürəti + vəsaitləriniz üzərində tam nəzarət versəydi, belə bir platformaya keçərdinizmi? Niyə yoxsa niyə? #grvt #grvt_io @grvt_io #bosster
$EVAA $LAB $BTC
Hamzi-⁵
·
--
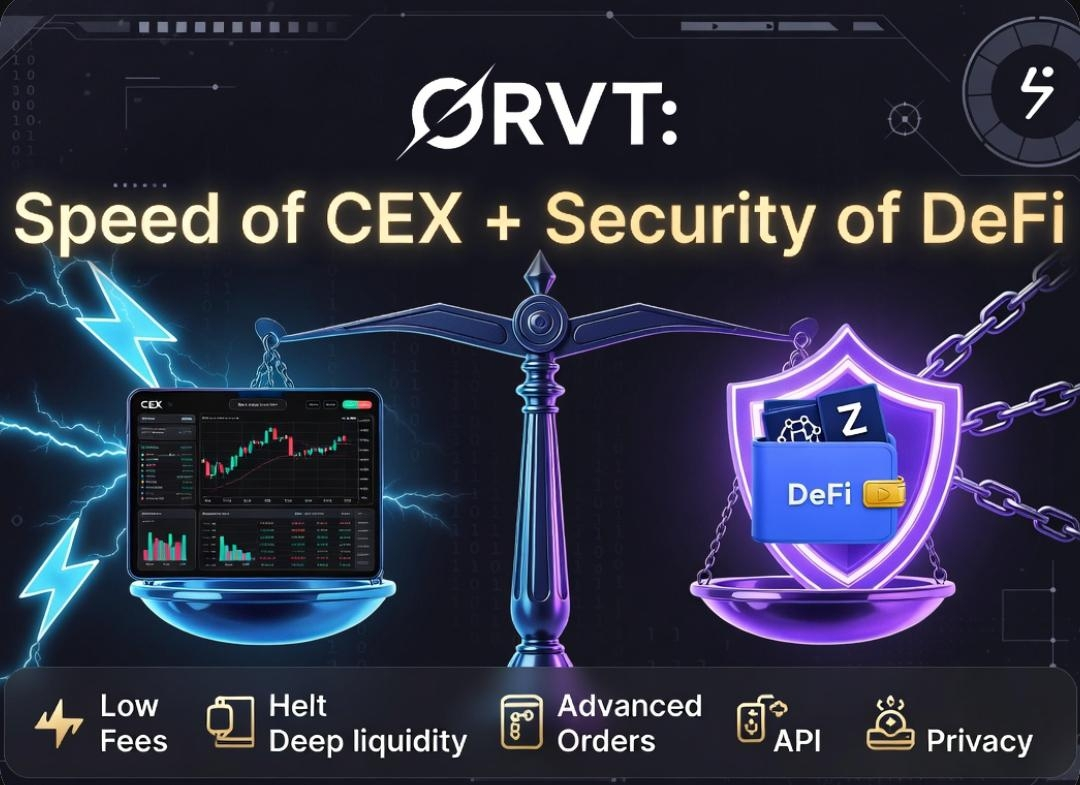
Artım@grvt_io üzərində ticarət etmək fərqlidir, çünki o, nəhayət CEX vs DeFi problemini həll edir. On-çeyn olmayan sifarişlər (off-chain orderbook) sizə mərkəzləşdirilmiş birja kimi ani ticarətlər və dar spredlər verir, amma vəsaitləriniz öz nəzarətinizdə qalır (self-custody). Anlaşma (settlement) zk-pruplaya (zk-proofs) əsaslanaraq on-çeyndə baş verir, beləliklə hər ticarət yoxlanıla bilər və qarşı tərəf riski sıfırdır. Siz açıb-deposit edə, ticarət edə və geri çəkə (withdraw) bilərsiniz — açarlarınızı itirmədən.
Fərqlənən məqam alətlərdir. Səpələnmiş (decentralized) validatorlar şəbəkəni təhlükəsiz saxlayır, siz isə aşağı komissiya, dərin likvidlik və qabaqcıl sifarişlər (advanced orders) və API çıxışı kimi peşəkar funksiyalar əldə edirsiniz. İnterfeys CEX kimi hamar işləyir, amma DeFi-yə məxsusluq və zk-texnologiyalı məxfilik (zk-powered privacy) inteqrasiya olunub. GRVT sübut edir ki, siz sürət və təhlükəsizlik arasında seçim etməyə məcbur deyilsiniz. #grvt #grvt #grvt🚀 $NVDAB $LAB $BTC @grvt_io
Fərqlənən məqam alətlərdir. Səpələnmiş (decentralized) validatorlar şəbəkəni təhlükəsiz saxlayır, siz isə aşağı komissiya, dərin likvidlik və qabaqcıl sifarişlər (advanced orders) və API çıxışı kimi peşəkar funksiyalar əldə edirsiniz. İnterfeys CEX kimi hamar işləyir, amma DeFi-yə məxsusluq və zk-texnologiyalı məxfilik (zk-powered privacy) inteqrasiya olunub. GRVT sübut edir ki, siz sürət və təhlükəsizlik arasında seçim etməyə məcbur deyilsiniz. #grvt #grvt #grvt🚀 $NVDAB $LAB $BTC @grvt_io
Hamzi-⁵
·
--
Artım @grvt_io : GRVT zk-texnologiyası ilə gücləndirilmiş hibrid birja olub CEX səviyyəsində sürəti həqiqi DeFi öz-özünə saxlanma (self-custody) ilə birləşdirir. Off-chain orderbook ani ticarəti təmin edir, zk-proofs vasitəsilə on-chain settlement isə şəffaflığı və tərəfdaş riski olmamasını (zero counterparty risk) zəmanət verir. Mərkəzləşdirilməmiş validatorlar şəbəkəni qoruyur, beləliklə treyderlər təhlükəsizliyi və mülkiyyətə sahibliyi itirmədən performans əldə edirlər. #grvt
GRVT-nin fərqi odur ki, aktivlərinizə tam nəzarətdə qalırsınız. Mərkəzi (custodial) wallet-lar yoxdur, heç bir məcburi kilidləmə (lock-ins) yoxdur. Siz CEX kimi ticarət edirsiniz, DeFi kimi isə çıxarırsınız (withdraw). Aşağı komissiyalar, dərin likvidlik və zk-əsaslı məxfilik ilə GRVT gələcəyin ticarəti üçün qurulub—sürət etibarla birləşir. #grvt#grvt #grvt @grvt_io #grvt🚀
GRVT-nin fərqi odur ki, aktivlərinizə tam nəzarətdə qalırsınız. Mərkəzi (custodial) wallet-lar yoxdur, heç bir məcburi kilidləmə (lock-ins) yoxdur. Siz CEX kimi ticarət edirsiniz, DeFi kimi isə çıxarırsınız (withdraw). Aşağı komissiyalar, dərin likvidlik və zk-əsaslı məxfilik ilə GRVT gələcəyin ticarəti üçün qurulub—sürət etibarla birləşir. #grvt#grvt #grvt @grvt_io #grvt🚀
Daha çox kontent araşdırmaq üçün daxil olun