
BlockRadar-月月
2.2k Paylaşımlar

BlockRadar-月月
Şikayət et
İstifadəçini blokla
来自老韭菜的碎碎念 🥬
不喊单,只记录真实盘感和人性波动。
2.0K+ İzlənilir
2.2K+ İzləyicilər
2.4K+ Bəyəndi
Postlar
BƏRKİDİLDİ
2025-ci ilin son günü, Ay ay Binance arxa planında dayanır, 2026-cı ilə olan gözləntilərlə doludur~
Ümid edirəm ki, yeni il, hər kəsin pul kisəsi bu "2026" kimi parlayar, sərvət azadlığı tezliklə gerçəkləşər!🚀🌕
Binance-ə bütün yoldaşlığı üçün təşəkkür edirəm, 2026-cı ildə birlikdə varlanacağıq, birlikdə uçacağıq!💰
#Binance #2026见 #crypto
2025-ci ilin son günü, Ay ay Binance arxa planında dayanır, 2026-cı ilə olan gözləntilərlə doludur~
Ümid edirəm ki, yeni il, hər kəsin pul kisəsi bu "2026" kimi parlayar, sərvət azadlığı tezliklə gerçəkləşər!🚀🌕
Binance-ə bütün yoldaşlığı üçün təşəkkür edirəm, 2026-cı ildə birlikdə varlanacağıq, birlikdə uçacağıq!💰
#Binance #2026见 #crypto
Ümid edirəm ki, yeni il, hər kəsin pul kisəsi bu "2026" kimi parlayar, sərvət azadlığı tezliklə gerçəkləşər!🚀🌕
Binance-ə bütün yoldaşlığı üçün təşəkkür edirəm, 2026-cı ildə birlikdə varlanacağıq, birlikdə uçacağıq!💰
#Binance #2026见 #crypto
3
12
707
Məqalə
Tərcüməyə bax
承销名单排第18位的Robinhood,真正卖给Oura的不是股票,是那500万散户9月初,Oura提交IPO文件。承销商名单里,高盛、摩根士丹利、摩根大通、Allen & Co.、Jefferies,然后在最后面,第18位,Robinhood Securities。
市场把这叫“Robinhood正式进入投行圈”。新闻写得很体面:“那个曾经服务散户的App,开始抢投行的饭碗了。”
但如果你把主语换成那份承销名单上第18个名字,以及它背后那批等着分到IPO股票的散户,故事就完全变味了。
Robinhood能站进这份名单,靠的从来不是承销能力。它靠的是手里那些散户。而“承销”这门生意最深处的一个秘密是:名单上的人不是在卖股票,是在卖“谁有资格买股票”。
Robinhood排第18位,不是因为它的投行实力排在18位。是因为它能带来的那批散户,被定价在了第18位。 而发行人看中的,恰好是那批散户在上市首日会用真金白银制造出的流动性和价格支撑。
Oura要的不是Robinhood的承销。Oura要的是Robinhood那500万散户,在上市当天,用他们的热情把股价托起来。
把主语换成“那批被分配IPO股票的散户”
如果主语是“Robinhood”,故事是“向上游进军”。如果主语是“Oura”,故事是“消费硬件IPO”。但如果主语换成那批通过Robinhood拿到IPO Access份额、以为自己终于挤进了华尔街盛宴的散户,你会看到另一层残酷的事实。
他们以为自己被“赋能”了。实际上,他们是被装进了一个叫做“零售流动性”的产品里,然后被卖给了发行人。
IPO的世界,是一个极其分层的世界。顶层的承销商分配股票给机构客户。机构客户在上市后决定是持有还是卖出。底层的散户,通常拿到的是“交易首日的接盘权”——他们用真金白银,为那些早进场的机构提供退出通道。
Robinhood排第18位,意味着它能分到的IPO股票,是所有承销商里最少的。而它把那一点点股票分给自己的用户,本质上是在给这场IPO贡献“上市首日的做市燃料”。
而Robinhood赚钱的方式,不是靠那点承销费。是靠那些散户在上市后交易股票时产生的订单流收入,以及他们因为“在Robinhood上拿到了IPO”而对平台产生的依赖。
第18位,是Robinhood在这个链条里的精确位置
Robinhood是第18位。不是第5,不是第10,是第18。
这个数字很诚实。它诚实到了残忍的程度:传统投行只愿意让它站在门口,分给它最小的一块蛋糕,条件是它把自己的用户带进来。
高盛和摩根士丹利会从这笔交易里赚走大部分承销费。它们掌握定价权,掌握机构客户关系,掌握真正的分配权。Robinhood手里有什么?只有那些被当成“尾部需求”的散户。
而这恰恰是华尔街最想要、却最不愿意承认的东西。散户在IPO里的功能,从来不是“被赋能”。是“在上市初期提供足够的买盘,让机构客户的早期筹码能在一个好看的价格上完成最初的换手”。
Robinhood被邀请进来,不是因为它学会了投行的手艺。是因为它把散户打包好了,快递到了IPO的门口。
金融超级App的真相:不是入口,是管道
文章里把Robinhood描述成一个“金融超级App”:股票、期权、Crypto、预测市场、IPO,现在又加上承销。逻辑是“用户不需要离开一个App”。
这个愿景很性感。但超级App的另一面是:它把用户装进一个封闭的管道,然后把这个管道出租给所有想要从中抽取价值的买家。
做市商买走了订单流。币种发行方买走了上线费。预测市场合作方买走了用户注意力。现在,IPO发行人买走了“上市首日的零售买盘”。
Robinhood不是在“服务”用户。它是在“计价”用户。 每一个新业务的本质,都是把同一批散户,用不同的方式再卖一遍。
而“承销商”这个身份,是这整套生意里最关键的一环。因为它让Robinhood从“替别人卖产品给散户”升级成了“把自己当成承销条件的一部分,摆在发行人面前”:你想要我的散户吗?把我加进承销名单,我就把他们带过来。
Oura的财报和那500万订阅用户,都是“故事道具”
Oura很优秀:9个月收入12.1亿美元,同比增长74%,净利润从160万跳到6080万,500万付费订阅用户。
但Oura选择Robinhood,不是因为它需要一个第18位的承销商。是因为Oura的消费品牌,恰好是Robinhood散户最喜欢的那种IPO:看得见、摸得着、能讲故事的硬件公司。 一枚智能戒指,比一个SaaS后台更能让一个20多岁的Robinhood用户兴奋。
而发行人需要这种兴奋。没有兴奋,上市首日的盘面就是温的。温的盘面,机构客户在80分的价格上卖,就没有足够的人来接。
Robinhood的散户,就是那个被设计来“接”的角色。他们用Robinhood的分到的股票和上市后的持续买入,制造了那个让所有人看起来都很开心的首日曲线。
最让人睡不着的问题
Robinhood第一次进投行圈,排第18位。所有人都在讨论它什么时候能排到第5、第3,什么时候能和高盛掰手腕。
但真正该被讨论的问题,恰好相反:为什么Robinhood的用户,在成为“承销条件”之后,反而比以前更觉得自己被赋能了?
他们拿到了IPO的股票,觉得自己终于进了这场“以前只有机构能玩”的游戏。但他们不知道,他们能拿到,不是因为他们被平等对待了,而是因为他们作为“尾部分配”的价值,被精确地估算进了承销团的结构里。
Robinhood排第18位。这个数字,就是它手里那些散户在华尔街眼中的价值:有,但不值前排。能提供流动性,但不能参与定价。被邀请,但不是主角。
而那个“金融超级App”的愿景,真正的名字可能是:一间工厂,它的生产线,是把散户从上一个产品,搬运到下一个产品的入口。
Oura只是第一单。接下来还会有很多。而每一个“承销名单第18位”的位置,都在重复同一件事:把你带进去,然后卖给别人。
承销名单排第18位的Robinhood,真正卖给Oura的不是股票,是那500万散户
9月初,Oura提交IPO文件。承销商名单里,高盛、摩根士丹利、摩根大通、Allen & Co.、Jefferies,然后在最后面,第18位,Robinhood Securities。
市场把这叫“Robinhood正式进入投行圈”。新闻写得很体面:“那个曾经服务散户的App,开始抢投行的饭碗了。”
但如果你把主语换成那份承销名单上第18个名字,以及它背后那批等着分到IPO股票的散户,故事就完全变味了。
Robinhood能站进这份名单,靠的从来不是承销能力。它靠的是手里那些散户。而“承销”这门生意最深处的一个秘密是:名单上的人不是在卖股票,是在卖“谁有资格买股票”。
Robinhood排第18位,不是因为它的投行实力排在18位。是因为它能带来的那批散户,被定价在了第18位。 而发行人看中的,恰好是那批散户在上市首日会用真金白银制造出的流动性和价格支撑。
Oura要的不是Robinhood的承销。Oura要的是Robinhood那500万散户,在上市当天,用他们的热情把股价托起来。
把主语换成“那批被分配IPO股票的散户”
如果主语是“Robinhood”,故事是“向上游进军”。如果主语是“Oura”,故事是“消费硬件IPO”。但如果主语换成那批通过Robinhood拿到IPO Access份额、以为自己终于挤进了华尔街盛宴的散户,你会看到另一层残酷的事实。
他们以为自己被“赋能”了。实际上,他们是被装进了一个叫做“零售流动性”的产品里,然后被卖给了发行人。
IPO的世界,是一个极其分层的世界。顶层的承销商分配股票给机构客户。机构客户在上市后决定是持有还是卖出。底层的散户,通常拿到的是“交易首日的接盘权”——他们用真金白银,为那些早进场的机构提供退出通道。
Robinhood排第18位,意味着它能分到的IPO股票,是所有承销商里最少的。而它把那一点点股票分给自己的用户,本质上是在给这场IPO贡献“上市首日的做市燃料”。
而Robinhood赚钱的方式,不是靠那点承销费。是靠那些散户在上市后交易股票时产生的订单流收入,以及他们因为“在Robinhood上拿到了IPO”而对平台产生的依赖。
第18位,是Robinhood在这个链条里的精确位置
Robinhood是第18位。不是第5,不是第10,是第18。
这个数字很诚实。它诚实到了残忍的程度:传统投行只愿意让它站在门口,分给它最小的一块蛋糕,条件是它把自己的用户带进来。
高盛和摩根士丹利会从这笔交易里赚走大部分承销费。它们掌握定价权,掌握机构客户关系,掌握真正的分配权。Robinhood手里有什么?只有那些被当成“尾部需求”的散户。
而这恰恰是华尔街最想要、却最不愿意承认的东西。散户在IPO里的功能,从来不是“被赋能”。是“在上市初期提供足够的买盘,让机构客户的早期筹码能在一个好看的价格上完成最初的换手”。
Robinhood被邀请进来,不是因为它学会了投行的手艺。是因为它把散户打包好了,快递到了IPO的门口。
金融超级App的真相:不是入口,是管道
文章里把Robinhood描述成一个“金融超级App”:股票、期权、Crypto、预测市场、IPO,现在又加上承销。逻辑是“用户不需要离开一个App”。
这个愿景很性感。但超级App的另一面是:它把用户装进一个封闭的管道,然后把这个管道出租给所有想要从中抽取价值的买家。
做市商买走了订单流。币种发行方买走了上线费。预测市场合作方买走了用户注意力。现在,IPO发行人买走了“上市首日的零售买盘”。
Robinhood不是在“服务”用户。它是在“计价”用户。 每一个新业务的本质,都是把同一批散户,用不同的方式再卖一遍。
而“承销商”这个身份,是这整套生意里最关键的一环。因为它让Robinhood从“替别人卖产品给散户”升级成了“把自己当成承销条件的一部分,摆在发行人面前”:你想要我的散户吗?把我加进承销名单,我就把他们带过来。
Oura的财报和那500万订阅用户,都是“故事道具”
Oura很优秀:9个月收入12.1亿美元,同比增长74%,净利润从160万跳到6080万,500万付费订阅用户。
但Oura选择Robinhood,不是因为它需要一个第18位的承销商。是因为Oura的消费品牌,恰好是Robinhood散户最喜欢的那种IPO:看得见、摸得着、能讲故事的硬件公司。 一枚智能戒指,比一个SaaS后台更能让一个20多岁的Robinhood用户兴奋。
而发行人需要这种兴奋。没有兴奋,上市首日的盘面就是温的。温的盘面,机构客户在80分的价格上卖,就没有足够的人来接。
Robinhood的散户,就是那个被设计来“接”的角色。他们用Robinhood的分到的股票和上市后的持续买入,制造了那个让所有人看起来都很开心的首日曲线。
最让人睡不着的问题
Robinhood第一次进投行圈,排第18位。所有人都在讨论它什么时候能排到第5、第3,什么时候能和高盛掰手腕。
但真正该被讨论的问题,恰好相反:为什么Robinhood的用户,在成为“承销条件”之后,反而比以前更觉得自己被赋能了?
他们拿到了IPO的股票,觉得自己终于进了这场“以前只有机构能玩”的游戏。但他们不知道,他们能拿到,不是因为他们被平等对待了,而是因为他们作为“尾部分配”的价值,被精确地估算进了承销团的结构里。
Robinhood排第18位。这个数字,就是它手里那些散户在华尔街眼中的价值:有,但不值前排。能提供流动性,但不能参与定价。被邀请,但不是主角。
而那个“金融超级App”的愿景,真正的名字可能是:一间工厂,它的生产线,是把散户从上一个产品,搬运到下一个产品的入口。
Oura只是第一单。接下来还会有很多。而每一个“承销名单第18位”的位置,都在重复同一件事:把你带进去,然后卖给别人。
市场把这叫“Robinhood正式进入投行圈”。新闻写得很体面:“那个曾经服务散户的App,开始抢投行的饭碗了。”
但如果你把主语换成那份承销名单上第18个名字,以及它背后那批等着分到IPO股票的散户,故事就完全变味了。
Robinhood能站进这份名单,靠的从来不是承销能力。它靠的是手里那些散户。而“承销”这门生意最深处的一个秘密是:名单上的人不是在卖股票,是在卖“谁有资格买股票”。
Robinhood排第18位,不是因为它的投行实力排在18位。是因为它能带来的那批散户,被定价在了第18位。 而发行人看中的,恰好是那批散户在上市首日会用真金白银制造出的流动性和价格支撑。
Oura要的不是Robinhood的承销。Oura要的是Robinhood那500万散户,在上市当天,用他们的热情把股价托起来。
把主语换成“那批被分配IPO股票的散户”
如果主语是“Robinhood”,故事是“向上游进军”。如果主语是“Oura”,故事是“消费硬件IPO”。但如果主语换成那批通过Robinhood拿到IPO Access份额、以为自己终于挤进了华尔街盛宴的散户,你会看到另一层残酷的事实。
他们以为自己被“赋能”了。实际上,他们是被装进了一个叫做“零售流动性”的产品里,然后被卖给了发行人。
IPO的世界,是一个极其分层的世界。顶层的承销商分配股票给机构客户。机构客户在上市后决定是持有还是卖出。底层的散户,通常拿到的是“交易首日的接盘权”——他们用真金白银,为那些早进场的机构提供退出通道。
Robinhood排第18位,意味着它能分到的IPO股票,是所有承销商里最少的。而它把那一点点股票分给自己的用户,本质上是在给这场IPO贡献“上市首日的做市燃料”。
而Robinhood赚钱的方式,不是靠那点承销费。是靠那些散户在上市后交易股票时产生的订单流收入,以及他们因为“在Robinhood上拿到了IPO”而对平台产生的依赖。
第18位,是Robinhood在这个链条里的精确位置
Robinhood是第18位。不是第5,不是第10,是第18。
这个数字很诚实。它诚实到了残忍的程度:传统投行只愿意让它站在门口,分给它最小的一块蛋糕,条件是它把自己的用户带进来。
高盛和摩根士丹利会从这笔交易里赚走大部分承销费。它们掌握定价权,掌握机构客户关系,掌握真正的分配权。Robinhood手里有什么?只有那些被当成“尾部需求”的散户。
而这恰恰是华尔街最想要、却最不愿意承认的东西。散户在IPO里的功能,从来不是“被赋能”。是“在上市初期提供足够的买盘,让机构客户的早期筹码能在一个好看的价格上完成最初的换手”。
Robinhood被邀请进来,不是因为它学会了投行的手艺。是因为它把散户打包好了,快递到了IPO的门口。
金融超级App的真相:不是入口,是管道
文章里把Robinhood描述成一个“金融超级App”:股票、期权、Crypto、预测市场、IPO,现在又加上承销。逻辑是“用户不需要离开一个App”。
这个愿景很性感。但超级App的另一面是:它把用户装进一个封闭的管道,然后把这个管道出租给所有想要从中抽取价值的买家。
做市商买走了订单流。币种发行方买走了上线费。预测市场合作方买走了用户注意力。现在,IPO发行人买走了“上市首日的零售买盘”。
Robinhood不是在“服务”用户。它是在“计价”用户。 每一个新业务的本质,都是把同一批散户,用不同的方式再卖一遍。
而“承销商”这个身份,是这整套生意里最关键的一环。因为它让Robinhood从“替别人卖产品给散户”升级成了“把自己当成承销条件的一部分,摆在发行人面前”:你想要我的散户吗?把我加进承销名单,我就把他们带过来。
Oura的财报和那500万订阅用户,都是“故事道具”
Oura很优秀:9个月收入12.1亿美元,同比增长74%,净利润从160万跳到6080万,500万付费订阅用户。
但Oura选择Robinhood,不是因为它需要一个第18位的承销商。是因为Oura的消费品牌,恰好是Robinhood散户最喜欢的那种IPO:看得见、摸得着、能讲故事的硬件公司。 一枚智能戒指,比一个SaaS后台更能让一个20多岁的Robinhood用户兴奋。
而发行人需要这种兴奋。没有兴奋,上市首日的盘面就是温的。温的盘面,机构客户在80分的价格上卖,就没有足够的人来接。
Robinhood的散户,就是那个被设计来“接”的角色。他们用Robinhood的分到的股票和上市后的持续买入,制造了那个让所有人看起来都很开心的首日曲线。
最让人睡不着的问题
Robinhood第一次进投行圈,排第18位。所有人都在讨论它什么时候能排到第5、第3,什么时候能和高盛掰手腕。
但真正该被讨论的问题,恰好相反:为什么Robinhood的用户,在成为“承销条件”之后,反而比以前更觉得自己被赋能了?
他们拿到了IPO的股票,觉得自己终于进了这场“以前只有机构能玩”的游戏。但他们不知道,他们能拿到,不是因为他们被平等对待了,而是因为他们作为“尾部分配”的价值,被精确地估算进了承销团的结构里。
Robinhood排第18位。这个数字,就是它手里那些散户在华尔街眼中的价值:有,但不值前排。能提供流动性,但不能参与定价。被邀请,但不是主角。
而那个“金融超级App”的愿景,真正的名字可能是:一间工厂,它的生产线,是把散户从上一个产品,搬运到下一个产品的入口。
Oura只是第一单。接下来还会有很多。而每一个“承销名单第18位”的位置,都在重复同一件事:把你带进去,然后卖给别人。
104
Məqalə
Tərcüməyə bax
霍尔木兹只剩7艘船的那天,高盛喊出了120美元:油价还没到100,但“恐惧”已经提前拿到报价了9月7日,霍尔木兹海峡只过了7艘大宗商品船。前一天8艘。过去10天日均约10艘,5月以来最低。
然后高盛说,极端情况下油价可能冲向120美元。
请注意这个组合:航道没关,船没断,油价还没站上100,但120已经被喊出来了。 市场没有为现实定价,市场在为“恐惧的终端价格”定价。
而恐惧有一个特点:它不需要霍尔木兹真的关闭。它只需要足够多的人相信霍尔木兹可能关闭,恐惧就会自己长成120美元的样子。
把主语换成“那7艘船”
如果主语是“伊朗”,故事是“军事升级”。如果主语是“油价”,故事是“供应风险”。但如果主语换成那7艘在9月7日仍然通过霍尔木兹的船,整个叙事就露出裂缝。
这7艘船为什么还在走?船东没有疯。船员没有疯。保险公司没有疯。他们算过账,风险溢价可以覆盖,所以就走了。 7艘船不是“霍尔木兹正在关闭”的证据,是“霍尔木兹还没有危险到不能走”的证据。
但市场选择了另一个读法:7艘是低位,低位说明恐惧,恐惧值得更高的价格。 没有人问那7艘船为什么还在走,只看到它们“少”。
而“少”这个字,被高盛翻译成了一个数字:120美元。
巴布·曼德布通行量上升:船没有消失,只是在绕路
素材里有一个被一笔带过的细节:霍尔木兹通行量下降的同时,巴布·曼德布海峡的船舶通行量反而增加。
翻译成人话:船没有停。船在改道。 原油没有停止流动,它在用更慢、更贵、更绕的方式流动。
这和“霍尔木兹被卡住”的恐怖叙事有本质区别。绕路的成本是真实的——更长的航程、更高的燃料费、更贵的保险、更少的有效运力。但绕路的另一面是:全球供应链在寻找替代方案,而不是坐在那里等死。
而“霍尔木兹恐惧”恰恰在利用这个区别:它把“绕路”包装成“断供的前奏”,把“成本上升”包装成“供应消失”,把“7艘船”包装成“清零的开端”。
但7艘和0艘之间,隔着巨大的距离。而120美元的报价,是用“7艘→0艘”的恐慌斜率算出来的,不是用“7艘→绕路”的实际斜率算出来的。
谁在真正卡住霍尔木兹?是伊朗,还是那些建议你为“伊朗会卡住霍尔木兹”付钱的人?
这条新闻最该被问的问题,不是“霍尔木兹会不会关闭”,是“关于霍尔木兹的恐惧,和霍尔木兹本身,已经变成了两个独立交易的标的。”
一个在现实里:船还在走,油还在运,沙特和伊拉克在用管道绕行,非OPEC国家在增产,中国有库存。这是现实。它值95到100美元。
另一个在叙事里:伊朗要建“海上禁区”,美国在打击油轮,18国海运组织警告规则受冲击,高盛喊120。这是恐惧。它值多少?它值“你愿意为它付多少钱”。
而恐惧的奇妙之处在于:你为它付的每一块钱,都会变成恐惧的证据。 油价因为恐惧涨了,然后涨了的油价被写成“市场认为供应中断风险上升”,然后更多的恐惧被生产出来,然后高盛再喊一次120。
高盛不需要霍尔木兹关闭。它只需要喊出120,然后等市场自己把价格推过去。 当所有人都盯着同一个数字时,那个数字就会变成磁铁。
“船不愿意走了”和“船变少了”,是两件事
素材里那个最核心的句子是:“真正的危险,从来不是一艘油轮被攻击。而是越来越多的船开始觉得:这条路,不值得冒险。”
这句话说对了一半。它说对了“心理”的重要性。但它没有说另一半:船不是不愿意走了,是船在等。等保险费降下来,等护航到位,等绕路的路线确认,等第一波恐慌过去。
“等”和“不愿意走”的区别在于:等是暂时的,不愿意走是结构性的。现在霍尔木兹的数据,支持的是“等”,不是“不愿意走”。而那7艘还在走的船,就是“等”这个判断的最好证据。
市场把“等”说成“不愿意走”,因为“不愿意走”听起来更像灾难片,更好卖。但灾难片和纪录片之间,差着120美元和95美元的距离。
最让人睡不着的问题
霍尔木兹承担全球约五分之一的石油运输。它是全球能源供应的命脉。它的每一次减速,都值得被严肃对待。
但真正的危险,可能不是伊朗的“海上禁区”,不是美国的军事行动,不是船变少了。
是“风险”本身正在变成一种商品。 而商品的定价逻辑是:稀缺性越高,价格越贵。霍尔木兹的恐惧越浓,恐惧的价格越高。高盛喊120,是在给这个商品报价。能源多头押注上涨,是在囤积这个商品。而那7艘还在走的船,是这个商品唯一的“反向指标”。
真正让人睡不着的是:当“霍尔木兹可能关闭”变成了一种可以被交易、被定价、被做多的预期时,谁在真正卡住霍尔木兹?是伊朗,还是那些建议你为“伊朗会卡住霍尔木兹”付钱的人?
油价还没到100。但恐惧已经拿到了120的报价。而那个报价,正等着更多的船离开海峡,来证明它是对的。
霍尔木兹只剩7艘船的那天,高盛喊出了120美元:油价还没到100,但“恐惧”已经提前拿到报价了
9月7日,霍尔木兹海峡只过了7艘大宗商品船。前一天8艘。过去10天日均约10艘,5月以来最低。
然后高盛说,极端情况下油价可能冲向120美元。
请注意这个组合:航道没关,船没断,油价还没站上100,但120已经被喊出来了。 市场没有为现实定价,市场在为“恐惧的终端价格”定价。
而恐惧有一个特点:它不需要霍尔木兹真的关闭。它只需要足够多的人相信霍尔木兹可能关闭,恐惧就会自己长成120美元的样子。
把主语换成“那7艘船”
如果主语是“伊朗”,故事是“军事升级”。如果主语是“油价”,故事是“供应风险”。但如果主语换成那7艘在9月7日仍然通过霍尔木兹的船,整个叙事就露出裂缝。
这7艘船为什么还在走?船东没有疯。船员没有疯。保险公司没有疯。他们算过账,风险溢价可以覆盖,所以就走了。 7艘船不是“霍尔木兹正在关闭”的证据,是“霍尔木兹还没有危险到不能走”的证据。
但市场选择了另一个读法:7艘是低位,低位说明恐惧,恐惧值得更高的价格。 没有人问那7艘船为什么还在走,只看到它们“少”。
而“少”这个字,被高盛翻译成了一个数字:120美元。
巴布·曼德布通行量上升:船没有消失,只是在绕路
素材里有一个被一笔带过的细节:霍尔木兹通行量下降的同时,巴布·曼德布海峡的船舶通行量反而增加。
翻译成人话:船没有停。船在改道。 原油没有停止流动,它在用更慢、更贵、更绕的方式流动。
这和“霍尔木兹被卡住”的恐怖叙事有本质区别。绕路的成本是真实的——更长的航程、更高的燃料费、更贵的保险、更少的有效运力。但绕路的另一面是:全球供应链在寻找替代方案,而不是坐在那里等死。
而“霍尔木兹恐惧”恰恰在利用这个区别:它把“绕路”包装成“断供的前奏”,把“成本上升”包装成“供应消失”,把“7艘船”包装成“清零的开端”。
但7艘和0艘之间,隔着巨大的距离。而120美元的报价,是用“7艘→0艘”的恐慌斜率算出来的,不是用“7艘→绕路”的实际斜率算出来的。
谁在真正卡住霍尔木兹?是伊朗,还是那些建议你为“伊朗会卡住霍尔木兹”付钱的人?
这条新闻最该被问的问题,不是“霍尔木兹会不会关闭”,是“关于霍尔木兹的恐惧,和霍尔木兹本身,已经变成了两个独立交易的标的。”
一个在现实里:船还在走,油还在运,沙特和伊拉克在用管道绕行,非OPEC国家在增产,中国有库存。这是现实。它值95到100美元。
另一个在叙事里:伊朗要建“海上禁区”,美国在打击油轮,18国海运组织警告规则受冲击,高盛喊120。这是恐惧。它值多少?它值“你愿意为它付多少钱”。
而恐惧的奇妙之处在于:你为它付的每一块钱,都会变成恐惧的证据。 油价因为恐惧涨了,然后涨了的油价被写成“市场认为供应中断风险上升”,然后更多的恐惧被生产出来,然后高盛再喊一次120。
高盛不需要霍尔木兹关闭。它只需要喊出120,然后等市场自己把价格推过去。 当所有人都盯着同一个数字时,那个数字就会变成磁铁。
“船不愿意走了”和“船变少了”,是两件事
素材里那个最核心的句子是:“真正的危险,从来不是一艘油轮被攻击。而是越来越多的船开始觉得:这条路,不值得冒险。”
这句话说对了一半。它说对了“心理”的重要性。但它没有说另一半:船不是不愿意走了,是船在等。等保险费降下来,等护航到位,等绕路的路线确认,等第一波恐慌过去。
“等”和“不愿意走”的区别在于:等是暂时的,不愿意走是结构性的。现在霍尔木兹的数据,支持的是“等”,不是“不愿意走”。而那7艘还在走的船,就是“等”这个判断的最好证据。
市场把“等”说成“不愿意走”,因为“不愿意走”听起来更像灾难片,更好卖。但灾难片和纪录片之间,差着120美元和95美元的距离。
最让人睡不着的问题
霍尔木兹承担全球约五分之一的石油运输。它是全球能源供应的命脉。它的每一次减速,都值得被严肃对待。
但真正的危险,可能不是伊朗的“海上禁区”,不是美国的军事行动,不是船变少了。
是“风险”本身正在变成一种商品。 而商品的定价逻辑是:稀缺性越高,价格越贵。霍尔木兹的恐惧越浓,恐惧的价格越高。高盛喊120,是在给这个商品报价。能源多头押注上涨,是在囤积这个商品。而那7艘还在走的船,是这个商品唯一的“反向指标”。
真正让人睡不着的是:当“霍尔木兹可能关闭”变成了一种可以被交易、被定价、被做多的预期时,谁在真正卡住霍尔木兹?是伊朗,还是那些建议你为“伊朗会卡住霍尔木兹”付钱的人?
油价还没到100。但恐惧已经拿到了120的报价。而那个报价,正等着更多的船离开海峡,来证明它是对的。
然后高盛说,极端情况下油价可能冲向120美元。
请注意这个组合:航道没关,船没断,油价还没站上100,但120已经被喊出来了。 市场没有为现实定价,市场在为“恐惧的终端价格”定价。
而恐惧有一个特点:它不需要霍尔木兹真的关闭。它只需要足够多的人相信霍尔木兹可能关闭,恐惧就会自己长成120美元的样子。
把主语换成“那7艘船”
如果主语是“伊朗”,故事是“军事升级”。如果主语是“油价”,故事是“供应风险”。但如果主语换成那7艘在9月7日仍然通过霍尔木兹的船,整个叙事就露出裂缝。
这7艘船为什么还在走?船东没有疯。船员没有疯。保险公司没有疯。他们算过账,风险溢价可以覆盖,所以就走了。 7艘船不是“霍尔木兹正在关闭”的证据,是“霍尔木兹还没有危险到不能走”的证据。
但市场选择了另一个读法:7艘是低位,低位说明恐惧,恐惧值得更高的价格。 没有人问那7艘船为什么还在走,只看到它们“少”。
而“少”这个字,被高盛翻译成了一个数字:120美元。
巴布·曼德布通行量上升:船没有消失,只是在绕路
素材里有一个被一笔带过的细节:霍尔木兹通行量下降的同时,巴布·曼德布海峡的船舶通行量反而增加。
翻译成人话:船没有停。船在改道。 原油没有停止流动,它在用更慢、更贵、更绕的方式流动。
这和“霍尔木兹被卡住”的恐怖叙事有本质区别。绕路的成本是真实的——更长的航程、更高的燃料费、更贵的保险、更少的有效运力。但绕路的另一面是:全球供应链在寻找替代方案,而不是坐在那里等死。
而“霍尔木兹恐惧”恰恰在利用这个区别:它把“绕路”包装成“断供的前奏”,把“成本上升”包装成“供应消失”,把“7艘船”包装成“清零的开端”。
但7艘和0艘之间,隔着巨大的距离。而120美元的报价,是用“7艘→0艘”的恐慌斜率算出来的,不是用“7艘→绕路”的实际斜率算出来的。
谁在真正卡住霍尔木兹?是伊朗,还是那些建议你为“伊朗会卡住霍尔木兹”付钱的人?
这条新闻最该被问的问题,不是“霍尔木兹会不会关闭”,是“关于霍尔木兹的恐惧,和霍尔木兹本身,已经变成了两个独立交易的标的。”
一个在现实里:船还在走,油还在运,沙特和伊拉克在用管道绕行,非OPEC国家在增产,中国有库存。这是现实。它值95到100美元。
另一个在叙事里:伊朗要建“海上禁区”,美国在打击油轮,18国海运组织警告规则受冲击,高盛喊120。这是恐惧。它值多少?它值“你愿意为它付多少钱”。
而恐惧的奇妙之处在于:你为它付的每一块钱,都会变成恐惧的证据。 油价因为恐惧涨了,然后涨了的油价被写成“市场认为供应中断风险上升”,然后更多的恐惧被生产出来,然后高盛再喊一次120。
高盛不需要霍尔木兹关闭。它只需要喊出120,然后等市场自己把价格推过去。 当所有人都盯着同一个数字时,那个数字就会变成磁铁。
“船不愿意走了”和“船变少了”,是两件事
素材里那个最核心的句子是:“真正的危险,从来不是一艘油轮被攻击。而是越来越多的船开始觉得:这条路,不值得冒险。”
这句话说对了一半。它说对了“心理”的重要性。但它没有说另一半:船不是不愿意走了,是船在等。等保险费降下来,等护航到位,等绕路的路线确认,等第一波恐慌过去。
“等”和“不愿意走”的区别在于:等是暂时的,不愿意走是结构性的。现在霍尔木兹的数据,支持的是“等”,不是“不愿意走”。而那7艘还在走的船,就是“等”这个判断的最好证据。
市场把“等”说成“不愿意走”,因为“不愿意走”听起来更像灾难片,更好卖。但灾难片和纪录片之间,差着120美元和95美元的距离。
最让人睡不着的问题
霍尔木兹承担全球约五分之一的石油运输。它是全球能源供应的命脉。它的每一次减速,都值得被严肃对待。
但真正的危险,可能不是伊朗的“海上禁区”,不是美国的军事行动,不是船变少了。
是“风险”本身正在变成一种商品。 而商品的定价逻辑是:稀缺性越高,价格越贵。霍尔木兹的恐惧越浓,恐惧的价格越高。高盛喊120,是在给这个商品报价。能源多头押注上涨,是在囤积这个商品。而那7艘还在走的船,是这个商品唯一的“反向指标”。
真正让人睡不着的是:当“霍尔木兹可能关闭”变成了一种可以被交易、被定价、被做多的预期时,谁在真正卡住霍尔木兹?是伊朗,还是那些建议你为“伊朗会卡住霍尔木兹”付钱的人?
油价还没到100。但恐惧已经拿到了120的报价。而那个报价,正等着更多的船离开海峡,来证明它是对的。
1
482
Məqalə
Tərcüməyə bax
山寨币OI反超BTC的那个“2024年12月以来首次”,恰恰是上次牛市见顶时的结构:市场正在庆祝自己回到了崩盘前的位置今天最被热议的数据是:山寨币合约未平仓量反超比特币,2024年12月以来首次。
市场把它解读成“资金换场子”“风险偏好升温”“轮动开启”。分析师说这是“牛市进入中后段的典型前兆”,然后紧接着给出买入建议:选AI,选L2/DEX,选有催化的赛道。
但如果你停下来问一个最简单的问题:2024年12月,是什么时候?
答案会让你后背发凉。2024年12月,是上一轮加密牛市见顶的时间。比特币在那个月创下历史高点,然后接下来的几个月里,山寨币市场经历了什么,每一个活下来的交易员都不愿意回忆。
市场正在为“回到上次崩盘前的结构”欢呼。而它用的词是“机会”。
把主语换成“那个被庆祝的‘反超’瞬间”
如果主语是“山寨币”,故事是“资金轮动”。如果主语是“BTC主导率”,故事是“见顶信号”。但如果主语换成那个“反超”发生的瞬间——一个结构性的仓位变化被实时捕捉、然后被写进看多报告的那一刻,整个叙事就变得诡异起来。
反超意味着什么?不是山寨币变强了。是比特币的杠杆在撤,山寨币的杠杆在堆。 这两个动作同时发生,方向相反。比特币的OI在降——资金费率和OI数据在BTC横盘时已经在收缩——而山寨币的OI在升。
这被叫做“轮动”。但轮动的另一面是:最聪明的杠杆资金,正在从那个流动性最深、最难操纵的市场里撤出来,涌向那些更浅、更容易被情绪放大的小市场。
这从来都不是“牛市开启”的信号。这是“聪明钱开始找出口”的信号。 而出口,通常开在流动性最拥挤的地方。
2024年12月那次“反超”之后,发生了什么?
这是一个被所有看多报告默契回避的问题。
2024年12月,山寨币OI反超BTC。市场当时说什么?说“山寨季来了”。说“资金从比特币溢出,牛市进入下半场”。说“前十大币之外的机会更多”。
然后呢?然后市场在接下来几周内见顶。比特币先崩,山寨币跟着崩,而且崩得更深、更快、更不留活口。 那些在“山寨季”叙事里冲进去的人,成了那一轮牛市最后一波接盘者。
这不是随机事件。这是结构性的必然:当山寨币的杠杆超过比特币时,市场的整体杠杆结构就变得头重脚轻。 比特币的OI是压舱石,山寨币的OI是浪。浪高过石头的时候,船就该翻了。
而今天,市场拿着这个结构,写了一份看多报告。
ZEC从“市值前十”到“最大爆仓标的”,只用了一天
素材里有一个细节,几乎没人展开:今天最大的爆仓币不是BTC,而是ZEC,约5000万美元。
而就在前一天,ZEC还在被庆祝“冲进市值前十”“隐私币合法化狂欢”“突破1200美元”。一天之内,它从“主角”变成了“最大的尸体”。
这恰恰是山寨币OI反超BTC之后,市场会反复出现的情节:涨幅最大的币,变成爆仓最狠的币。 5000万美元的爆仓,在BTC的市场里只是一朵浪花。在ZEC的市场里,它是一颗炸弹。
因为山寨币的流动性深度,根本承载不了它在叙事高峰期堆积起来的杠杆。涨的时候,杠杆把价格推得比基本面快三倍。跌的时候,杠杆把价格砸得比基本面狠五倍。 而“山寨季”的叙事,恰恰是给这些杠杆加满油的那只脚。
从Meme撤出、流向AI和L2:这不是“理性选择”,是“换了张赌桌”
资金从Meme板块流出,流向AI和L2/DEX。PONS跌15%,MARSCOIN跌33%。TAO涨10%。这被解读成“资金在有选择地做多”。
但仔细看:AI板块的TAO涨10%,L2/DEX的HYPE涨2%到4%。这些“有催化”的币,和那些跌了30%的Meme币,在杠杆结构上有本质区别吗?
没有。它们一样是山寨币。一样的浅流动性。一样的杠杆堆积。一样的“叙事驱动”。资金从Meme撤出、流向AI,不是从“投机”转向“投资”,是从“一只热的锅”跳到“另一只刚点火的锅”。
而锅会凉,火会灭。当山寨币OI整体反超BTC时,所有的锅都在同一个炉子上。炉子一翻,AI和L2会跟着Meme一起跌,只因为它们都是“山寨币”这个标签下的一员。
敢下判断:这个“反超”不是轮动开启,是顶部结构重现
这里我要下一个判断:除非BTC主导率在接下来两周内重新回升并站稳60%以上,否则这个“山寨币OI反超BTC”的结构,会在未来四到六周内带来一次比大多数人预期更深的回撤。回撤的起点,就是那个AI板块接棒、市场情绪最亢奋的时刻。
判断依据有三:
第一,历史结构的重复性。 2024年12月的同一个信号,对应的是上一个顶部。这不是巧合,是杠杆分布的结构性规律:当市场的杠杆从“深池”溢出到“浅池”,系统性风险上升,而不是下降。
第二,BTC本身的停滞。 BTC在8万附近反复拉锯,ETF三周流入38亿却推不动价格。这说明主力市场已经在高位遭遇了供给墙。连比特币都涨不动的时候,山寨币的“独立行情”靠什么持续?只能靠杠杆。而杠杆的尽头,是ZEC那样的5000万爆仓。
第三,情绪的错位。 恐惧贪婪指数74,贪婪区间。市场在“贪婪”中庆祝“轮动”,而轮动本身是市场顶部区域最典型的群体行为。当所有人都觉得“机会在变小币”的时候,大币的顶部通常已经不远了。
最让人睡不着的问题
山寨币OI反超BTC OI,2024年12月以来首次。市场叫它“机会”,我叫它“记忆的集体删除”。
真正让人睡不着的是:为什么一个和上次崩盘前完全相同的结构信号,会被同样的市场、用同样的语言、写成同样的看多报告?
是没人记得2024年12月之后发生了什么?还是记得的人,都学会了在“山寨季”的叙事里,把自己的仓位倒给后来者?
那个“反超”的瞬间,在数据上只是一个交叉点。但在人性上,它是一个岔路口:一边是“这次不一样”,一边是“上次就是这里”。
而ZEC昨天还在前十,今天就爆了5000万。它已经选了。
山寨币OI反超BTC的那个“2024年12月以来首次”,恰恰是上次牛市见顶时的结构:市场正在庆祝自己回到了崩盘前的位置
今天最被热议的数据是:山寨币合约未平仓量反超比特币,2024年12月以来首次。
市场把它解读成“资金换场子”“风险偏好升温”“轮动开启”。分析师说这是“牛市进入中后段的典型前兆”,然后紧接着给出买入建议:选AI,选L2/DEX,选有催化的赛道。
但如果你停下来问一个最简单的问题:2024年12月,是什么时候?
答案会让你后背发凉。2024年12月,是上一轮加密牛市见顶的时间。比特币在那个月创下历史高点,然后接下来的几个月里,山寨币市场经历了什么,每一个活下来的交易员都不愿意回忆。
市场正在为“回到上次崩盘前的结构”欢呼。而它用的词是“机会”。
把主语换成“那个被庆祝的‘反超’瞬间”
如果主语是“山寨币”,故事是“资金轮动”。如果主语是“BTC主导率”,故事是“见顶信号”。但如果主语换成那个“反超”发生的瞬间——一个结构性的仓位变化被实时捕捉、然后被写进看多报告的那一刻,整个叙事就变得诡异起来。
反超意味着什么?不是山寨币变强了。是比特币的杠杆在撤,山寨币的杠杆在堆。 这两个动作同时发生,方向相反。比特币的OI在降——资金费率和OI数据在BTC横盘时已经在收缩——而山寨币的OI在升。
这被叫做“轮动”。但轮动的另一面是:最聪明的杠杆资金,正在从那个流动性最深、最难操纵的市场里撤出来,涌向那些更浅、更容易被情绪放大的小市场。
这从来都不是“牛市开启”的信号。这是“聪明钱开始找出口”的信号。 而出口,通常开在流动性最拥挤的地方。
2024年12月那次“反超”之后,发生了什么?
这是一个被所有看多报告默契回避的问题。
2024年12月,山寨币OI反超BTC。市场当时说什么?说“山寨季来了”。说“资金从比特币溢出,牛市进入下半场”。说“前十大币之外的机会更多”。
然后呢?然后市场在接下来几周内见顶。比特币先崩,山寨币跟着崩,而且崩得更深、更快、更不留活口。 那些在“山寨季”叙事里冲进去的人,成了那一轮牛市最后一波接盘者。
这不是随机事件。这是结构性的必然:当山寨币的杠杆超过比特币时,市场的整体杠杆结构就变得头重脚轻。 比特币的OI是压舱石,山寨币的OI是浪。浪高过石头的时候,船就该翻了。
而今天,市场拿着这个结构,写了一份看多报告。
ZEC从“市值前十”到“最大爆仓标的”,只用了一天
素材里有一个细节,几乎没人展开:今天最大的爆仓币不是BTC,而是ZEC,约5000万美元。
而就在前一天,ZEC还在被庆祝“冲进市值前十”“隐私币合法化狂欢”“突破1200美元”。一天之内,它从“主角”变成了“最大的尸体”。
这恰恰是山寨币OI反超BTC之后,市场会反复出现的情节:涨幅最大的币,变成爆仓最狠的币。 5000万美元的爆仓,在BTC的市场里只是一朵浪花。在ZEC的市场里,它是一颗炸弹。
因为山寨币的流动性深度,根本承载不了它在叙事高峰期堆积起来的杠杆。涨的时候,杠杆把价格推得比基本面快三倍。跌的时候,杠杆把价格砸得比基本面狠五倍。 而“山寨季”的叙事,恰恰是给这些杠杆加满油的那只脚。
从Meme撤出、流向AI和L2:这不是“理性选择”,是“换了张赌桌”
资金从Meme板块流出,流向AI和L2/DEX。PONS跌15%,MARSCOIN跌33%。TAO涨10%。这被解读成“资金在有选择地做多”。
但仔细看:AI板块的TAO涨10%,L2/DEX的HYPE涨2%到4%。这些“有催化”的币,和那些跌了30%的Meme币,在杠杆结构上有本质区别吗?
没有。它们一样是山寨币。一样的浅流动性。一样的杠杆堆积。一样的“叙事驱动”。资金从Meme撤出、流向AI,不是从“投机”转向“投资”,是从“一只热的锅”跳到“另一只刚点火的锅”。
而锅会凉,火会灭。当山寨币OI整体反超BTC时,所有的锅都在同一个炉子上。炉子一翻,AI和L2会跟着Meme一起跌,只因为它们都是“山寨币”这个标签下的一员。
敢下判断:这个“反超”不是轮动开启,是顶部结构重现
这里我要下一个判断:除非BTC主导率在接下来两周内重新回升并站稳60%以上,否则这个“山寨币OI反超BTC”的结构,会在未来四到六周内带来一次比大多数人预期更深的回撤。回撤的起点,就是那个AI板块接棒、市场情绪最亢奋的时刻。
判断依据有三:
第一,历史结构的重复性。 2024年12月的同一个信号,对应的是上一个顶部。这不是巧合,是杠杆分布的结构性规律:当市场的杠杆从“深池”溢出到“浅池”,系统性风险上升,而不是下降。
第二,BTC本身的停滞。 BTC在8万附近反复拉锯,ETF三周流入38亿却推不动价格。这说明主力市场已经在高位遭遇了供给墙。连比特币都涨不动的时候,山寨币的“独立行情”靠什么持续?只能靠杠杆。而杠杆的尽头,是ZEC那样的5000万爆仓。
第三,情绪的错位。 恐惧贪婪指数74,贪婪区间。市场在“贪婪”中庆祝“轮动”,而轮动本身是市场顶部区域最典型的群体行为。当所有人都觉得“机会在变小币”的时候,大币的顶部通常已经不远了。
最让人睡不着的问题
山寨币OI反超BTC OI,2024年12月以来首次。市场叫它“机会”,我叫它“记忆的集体删除”。
真正让人睡不着的是:为什么一个和上次崩盘前完全相同的结构信号,会被同样的市场、用同样的语言、写成同样的看多报告?
是没人记得2024年12月之后发生了什么?还是记得的人,都学会了在“山寨季”的叙事里,把自己的仓位倒给后来者?
那个“反超”的瞬间,在数据上只是一个交叉点。但在人性上,它是一个岔路口:一边是“这次不一样”,一边是“上次就是这里”。
而ZEC昨天还在前十,今天就爆了5000万。它已经选了。
市场把它解读成“资金换场子”“风险偏好升温”“轮动开启”。分析师说这是“牛市进入中后段的典型前兆”,然后紧接着给出买入建议:选AI,选L2/DEX,选有催化的赛道。
但如果你停下来问一个最简单的问题:2024年12月,是什么时候?
答案会让你后背发凉。2024年12月,是上一轮加密牛市见顶的时间。比特币在那个月创下历史高点,然后接下来的几个月里,山寨币市场经历了什么,每一个活下来的交易员都不愿意回忆。
市场正在为“回到上次崩盘前的结构”欢呼。而它用的词是“机会”。
把主语换成“那个被庆祝的‘反超’瞬间”
如果主语是“山寨币”,故事是“资金轮动”。如果主语是“BTC主导率”,故事是“见顶信号”。但如果主语换成那个“反超”发生的瞬间——一个结构性的仓位变化被实时捕捉、然后被写进看多报告的那一刻,整个叙事就变得诡异起来。
反超意味着什么?不是山寨币变强了。是比特币的杠杆在撤,山寨币的杠杆在堆。 这两个动作同时发生,方向相反。比特币的OI在降——资金费率和OI数据在BTC横盘时已经在收缩——而山寨币的OI在升。
这被叫做“轮动”。但轮动的另一面是:最聪明的杠杆资金,正在从那个流动性最深、最难操纵的市场里撤出来,涌向那些更浅、更容易被情绪放大的小市场。
这从来都不是“牛市开启”的信号。这是“聪明钱开始找出口”的信号。 而出口,通常开在流动性最拥挤的地方。
2024年12月那次“反超”之后,发生了什么?
这是一个被所有看多报告默契回避的问题。
2024年12月,山寨币OI反超BTC。市场当时说什么?说“山寨季来了”。说“资金从比特币溢出,牛市进入下半场”。说“前十大币之外的机会更多”。
然后呢?然后市场在接下来几周内见顶。比特币先崩,山寨币跟着崩,而且崩得更深、更快、更不留活口。 那些在“山寨季”叙事里冲进去的人,成了那一轮牛市最后一波接盘者。
这不是随机事件。这是结构性的必然:当山寨币的杠杆超过比特币时,市场的整体杠杆结构就变得头重脚轻。 比特币的OI是压舱石,山寨币的OI是浪。浪高过石头的时候,船就该翻了。
而今天,市场拿着这个结构,写了一份看多报告。
ZEC从“市值前十”到“最大爆仓标的”,只用了一天
素材里有一个细节,几乎没人展开:今天最大的爆仓币不是BTC,而是ZEC,约5000万美元。
而就在前一天,ZEC还在被庆祝“冲进市值前十”“隐私币合法化狂欢”“突破1200美元”。一天之内,它从“主角”变成了“最大的尸体”。
这恰恰是山寨币OI反超BTC之后,市场会反复出现的情节:涨幅最大的币,变成爆仓最狠的币。 5000万美元的爆仓,在BTC的市场里只是一朵浪花。在ZEC的市场里,它是一颗炸弹。
因为山寨币的流动性深度,根本承载不了它在叙事高峰期堆积起来的杠杆。涨的时候,杠杆把价格推得比基本面快三倍。跌的时候,杠杆把价格砸得比基本面狠五倍。 而“山寨季”的叙事,恰恰是给这些杠杆加满油的那只脚。
从Meme撤出、流向AI和L2:这不是“理性选择”,是“换了张赌桌”
资金从Meme板块流出,流向AI和L2/DEX。PONS跌15%,MARSCOIN跌33%。TAO涨10%。这被解读成“资金在有选择地做多”。
但仔细看:AI板块的TAO涨10%,L2/DEX的HYPE涨2%到4%。这些“有催化”的币,和那些跌了30%的Meme币,在杠杆结构上有本质区别吗?
没有。它们一样是山寨币。一样的浅流动性。一样的杠杆堆积。一样的“叙事驱动”。资金从Meme撤出、流向AI,不是从“投机”转向“投资”,是从“一只热的锅”跳到“另一只刚点火的锅”。
而锅会凉,火会灭。当山寨币OI整体反超BTC时,所有的锅都在同一个炉子上。炉子一翻,AI和L2会跟着Meme一起跌,只因为它们都是“山寨币”这个标签下的一员。
敢下判断:这个“反超”不是轮动开启,是顶部结构重现
这里我要下一个判断:除非BTC主导率在接下来两周内重新回升并站稳60%以上,否则这个“山寨币OI反超BTC”的结构,会在未来四到六周内带来一次比大多数人预期更深的回撤。回撤的起点,就是那个AI板块接棒、市场情绪最亢奋的时刻。
判断依据有三:
第一,历史结构的重复性。 2024年12月的同一个信号,对应的是上一个顶部。这不是巧合,是杠杆分布的结构性规律:当市场的杠杆从“深池”溢出到“浅池”,系统性风险上升,而不是下降。
第二,BTC本身的停滞。 BTC在8万附近反复拉锯,ETF三周流入38亿却推不动价格。这说明主力市场已经在高位遭遇了供给墙。连比特币都涨不动的时候,山寨币的“独立行情”靠什么持续?只能靠杠杆。而杠杆的尽头,是ZEC那样的5000万爆仓。
第三,情绪的错位。 恐惧贪婪指数74,贪婪区间。市场在“贪婪”中庆祝“轮动”,而轮动本身是市场顶部区域最典型的群体行为。当所有人都觉得“机会在变小币”的时候,大币的顶部通常已经不远了。
最让人睡不着的问题
山寨币OI反超BTC OI,2024年12月以来首次。市场叫它“机会”,我叫它“记忆的集体删除”。
真正让人睡不着的是:为什么一个和上次崩盘前完全相同的结构信号,会被同样的市场、用同样的语言、写成同样的看多报告?
是没人记得2024年12月之后发生了什么?还是记得的人,都学会了在“山寨季”的叙事里,把自己的仓位倒给后来者?
那个“反超”的瞬间,在数据上只是一个交叉点。但在人性上,它是一个岔路口:一边是“这次不一样”,一边是“上次就是这里”。
而ZEC昨天还在前十,今天就爆了5000万。它已经选了。
280
Məqalə
Tərcüməyə bax
三周38亿美元的“史诗级流入”,为什么推不动一个8万美元?因为钱在明处买,筹码在暗处换手美国现货比特币ETF三周净流入38亿美元,创2026年最强纪录。周五单日又流入1.746亿。
但比特币,卡在8万关口上,反复拉锯,涨不动。
按常理,三周38亿美元的真金白银砸进去,价格应该起飞。但它没有。于是问题来了:如果钱真的在进场,那钱买到的币,是谁在卖?
链上数据给出了一个让人不舒服的答案:ETF在明处扫货,而交易所里堆积如山的存量筹码,正在暗处被一点点倒给这些“史诗级流入”。
38亿不是没有对手的。38亿的对手,是过去四个月里从低点回升的那6万枚BTC,是那个连续48天净流入的交易所储备,是那个8月一度飙到0.60的鲸鱼入金比率。
钱在买,筹码在交。买单越多,卖单越多。这就是“纸面需求”撞上“链上供给”的真实画面。
把主语换成“那273万枚在交易所里堆积的BTC”
如果主语是“ETF”,故事是“机构进场”。如果主语是“价格”,故事是“高位整固”。但如果主语换成那从5月低点267万枚回升到273万枚的交易所总储备,整个叙事就翻转了。
273万枚,按8万美元算,约2180亿美元。这是所有主要交易所钱包里的BTC总量。5月见底后,它没有继续下降,而是一路回升。净增6万枚。
6万枚,恰好是8月鲸鱼钱包“增持”的那个数字。新闻标题里写着“鲸鱼增持6万枚BTC”,制造出一幅“聪明钱在底部吸筹”的画面。但链上余额说的是另一个故事:那6万枚,被增持的同时,搬进了交易所。
增持是“持有了多少”。搬进交易所是“准备要卖多少”。快照和意图,被并排放在同一份报告里,快照上了标题,意图进了脚注。
38亿美元推不动价格的数学:需求的速度追不上供给的堆积
三周38亿,日均约1.8亿。这个速度,放在任何市场里都不算慢。
但交易所储备的堆积速度是多少?连续48天净流入,单日峰值8800枚。按8万美元算,8800枚约7亿美元——单日流入峰值,是ETF日均流入量的四倍。
这意味着什么?意味着在ETF买入的日子里,可能有比它大得多的单笔筹码在等着它。 ETF的钱是分散的、持续的、按天的。而交易所的流入是集中的、突发的、按脉冲的。
ETF像一个每天固定来买货的批发商。而交易所里那些卖给他货的人,可以选在任何一个ETF“史诗级流入”的日子,把积压了48天的库存一次性倒出来。 所以你会看到:ETF流入创纪录,价格却只在8万附近震动。因为每一次ETF的买盘脉冲,都恰好撞上了一波早已准备好的供给释放。
这就是为什么“38亿推不动8万”不矛盾。需求是真实的,但供给也是真实的。两者在8万附近,打成了一个交易员们不愿承认的平手。
鲸鱼流入比率从0.60跌到0.39:不是抛压缓解,是出货“阶段性完成”
最微妙的信号,是鲸鱼流入比率的变化。
8月,它飙到0.60。进入交易所的BTC里,六成来自大额地址。这是“有钱人在集中转移筹码”的极值信号。
9月初,它回落到0.39。表面看,大户的激进转移放缓了,短期抛压缓解。但这个“回落”的另一面是:该搬进去的,8月已经搬完了。现在不搬了,是因为货已经送到交易所了,剩下的交给别人去卖。
而“别人”,就是ETF。
鲸鱼在8月完成了“入金”,在9月开始享受ETF带来的流动性。 0.39的回落,不是“大户不卖了”,是“大户已经卖完了那一轮,现在在等下一轮”。而下一轮的标志,就是ETF继续流入,价格继续在8万附近给流动性。
ETH/BTC回升、BNB逆势涨6%:钱在从“比特币故事”里溢出
盘面还有一个被忽略的信号:ETH/BTC汇率回升到0.03129,涨2.19%。BNB逆势涨约6%。BTC市值占比收窄。
这说明什么?说明买盘没有完全离开市场,它只是不再加注比特币了。
当“比特币ETF史诗级流入”却推不动价格时,一部分资金开始问一个理性问题:“既然BTC在8万的供给那么厚,我为什么不买点别的?”于是ETH跑赢,BNB补涨,资金从比特币的“堵点”里溢出,去做山寨的轮动。
这不是“BTC走弱”,这是“市场用钱投票,承认了BTC在8万这个位置的阻力”。 如果BTC的供给问题解决了,这些溢出的钱会回来。但在此之前,它们选择了绕路。
最让人睡不着的问题
三周38亿美元的流入是真实的。创纪录是真的。机构在买是真的。
但交易所储备从267万回升到273万也是真的。连续48天净流入是真的。鲸鱼8月把入金比率推到0.60也是真的。
真正让人睡不着的是:如果38亿美元都推不动一个8万,那需要多少钱,才能把这些堆积在交易所里的筹码全部吸收?
答案可能不在资金的量上,而在时间上。任何一轮高位换手,都是在“时间”这个维度上完成的。 ETF的钱在8万附近持续买入,是给那些想在这个价格退出的人提供“时间的窗口”。窗口开得越久,换手越充分,积压的筹码越可能被消耗掉。
但反过来,如果哪一天ETF的流入突然断了,那273万枚储备里的任何一部分,都会变成那个“压死骆驼”的最后一根稻草。
而那个“如果”,悬挂在所有交易员头顶。它不会消失。它只会在每一次“史诗级流入”的新闻标题里,被短暂遗忘。
8万不是价格关口。8万是那个“谁在接谁的货”的问题,暂时还没有被回答的地方。
三周38亿美元的“史诗级流入”,为什么推不动一个8万美元?因为钱在明处买,筹码在暗处换手
美国现货比特币ETF三周净流入38亿美元,创2026年最强纪录。周五单日又流入1.746亿。
但比特币,卡在8万关口上,反复拉锯,涨不动。
按常理,三周38亿美元的真金白银砸进去,价格应该起飞。但它没有。于是问题来了:如果钱真的在进场,那钱买到的币,是谁在卖?
链上数据给出了一个让人不舒服的答案:ETF在明处扫货,而交易所里堆积如山的存量筹码,正在暗处被一点点倒给这些“史诗级流入”。
38亿不是没有对手的。38亿的对手,是过去四个月里从低点回升的那6万枚BTC,是那个连续48天净流入的交易所储备,是那个8月一度飙到0.60的鲸鱼入金比率。
钱在买,筹码在交。买单越多,卖单越多。这就是“纸面需求”撞上“链上供给”的真实画面。
把主语换成“那273万枚在交易所里堆积的BTC”
如果主语是“ETF”,故事是“机构进场”。如果主语是“价格”,故事是“高位整固”。但如果主语换成那从5月低点267万枚回升到273万枚的交易所总储备,整个叙事就翻转了。
273万枚,按8万美元算,约2180亿美元。这是所有主要交易所钱包里的BTC总量。5月见底后,它没有继续下降,而是一路回升。净增6万枚。
6万枚,恰好是8月鲸鱼钱包“增持”的那个数字。新闻标题里写着“鲸鱼增持6万枚BTC”,制造出一幅“聪明钱在底部吸筹”的画面。但链上余额说的是另一个故事:那6万枚,被增持的同时,搬进了交易所。
增持是“持有了多少”。搬进交易所是“准备要卖多少”。快照和意图,被并排放在同一份报告里,快照上了标题,意图进了脚注。
38亿美元推不动价格的数学:需求的速度追不上供给的堆积
三周38亿,日均约1.8亿。这个速度,放在任何市场里都不算慢。
但交易所储备的堆积速度是多少?连续48天净流入,单日峰值8800枚。按8万美元算,8800枚约7亿美元——单日流入峰值,是ETF日均流入量的四倍。
这意味着什么?意味着在ETF买入的日子里,可能有比它大得多的单笔筹码在等着它。 ETF的钱是分散的、持续的、按天的。而交易所的流入是集中的、突发的、按脉冲的。
ETF像一个每天固定来买货的批发商。而交易所里那些卖给他货的人,可以选在任何一个ETF“史诗级流入”的日子,把积压了48天的库存一次性倒出来。 所以你会看到:ETF流入创纪录,价格却只在8万附近震动。因为每一次ETF的买盘脉冲,都恰好撞上了一波早已准备好的供给释放。
这就是为什么“38亿推不动8万”不矛盾。需求是真实的,但供给也是真实的。两者在8万附近,打成了一个交易员们不愿承认的平手。
鲸鱼流入比率从0.60跌到0.39:不是抛压缓解,是出货“阶段性完成”
最微妙的信号,是鲸鱼流入比率的变化。
8月,它飙到0.60。进入交易所的BTC里,六成来自大额地址。这是“有钱人在集中转移筹码”的极值信号。
9月初,它回落到0.39。表面看,大户的激进转移放缓了,短期抛压缓解。但这个“回落”的另一面是:该搬进去的,8月已经搬完了。现在不搬了,是因为货已经送到交易所了,剩下的交给别人去卖。
而“别人”,就是ETF。
鲸鱼在8月完成了“入金”,在9月开始享受ETF带来的流动性。 0.39的回落,不是“大户不卖了”,是“大户已经卖完了那一轮,现在在等下一轮”。而下一轮的标志,就是ETF继续流入,价格继续在8万附近给流动性。
ETH/BTC回升、BNB逆势涨6%:钱在从“比特币故事”里溢出
盘面还有一个被忽略的信号:ETH/BTC汇率回升到0.03129,涨2.19%。BNB逆势涨约6%。BTC市值占比收窄。
这说明什么?说明买盘没有完全离开市场,它只是不再加注比特币了。
当“比特币ETF史诗级流入”却推不动价格时,一部分资金开始问一个理性问题:“既然BTC在8万的供给那么厚,我为什么不买点别的?”于是ETH跑赢,BNB补涨,资金从比特币的“堵点”里溢出,去做山寨的轮动。
这不是“BTC走弱”,这是“市场用钱投票,承认了BTC在8万这个位置的阻力”。 如果BTC的供给问题解决了,这些溢出的钱会回来。但在此之前,它们选择了绕路。
最让人睡不着的问题
三周38亿美元的流入是真实的。创纪录是真的。机构在买是真的。
但交易所储备从267万回升到273万也是真的。连续48天净流入是真的。鲸鱼8月把入金比率推到0.60也是真的。
真正让人睡不着的是:如果38亿美元都推不动一个8万,那需要多少钱,才能把这些堆积在交易所里的筹码全部吸收?
答案可能不在资金的量上,而在时间上。任何一轮高位换手,都是在“时间”这个维度上完成的。 ETF的钱在8万附近持续买入,是给那些想在这个价格退出的人提供“时间的窗口”。窗口开得越久,换手越充分,积压的筹码越可能被消耗掉。
但反过来,如果哪一天ETF的流入突然断了,那273万枚储备里的任何一部分,都会变成那个“压死骆驼”的最后一根稻草。
而那个“如果”,悬挂在所有交易员头顶。它不会消失。它只会在每一次“史诗级流入”的新闻标题里,被短暂遗忘。
8万不是价格关口。8万是那个“谁在接谁的货”的问题,暂时还没有被回答的地方。
但比特币,卡在8万关口上,反复拉锯,涨不动。
按常理,三周38亿美元的真金白银砸进去,价格应该起飞。但它没有。于是问题来了:如果钱真的在进场,那钱买到的币,是谁在卖?
链上数据给出了一个让人不舒服的答案:ETF在明处扫货,而交易所里堆积如山的存量筹码,正在暗处被一点点倒给这些“史诗级流入”。
38亿不是没有对手的。38亿的对手,是过去四个月里从低点回升的那6万枚BTC,是那个连续48天净流入的交易所储备,是那个8月一度飙到0.60的鲸鱼入金比率。
钱在买,筹码在交。买单越多,卖单越多。这就是“纸面需求”撞上“链上供给”的真实画面。
把主语换成“那273万枚在交易所里堆积的BTC”
如果主语是“ETF”,故事是“机构进场”。如果主语是“价格”,故事是“高位整固”。但如果主语换成那从5月低点267万枚回升到273万枚的交易所总储备,整个叙事就翻转了。
273万枚,按8万美元算,约2180亿美元。这是所有主要交易所钱包里的BTC总量。5月见底后,它没有继续下降,而是一路回升。净增6万枚。
6万枚,恰好是8月鲸鱼钱包“增持”的那个数字。新闻标题里写着“鲸鱼增持6万枚BTC”,制造出一幅“聪明钱在底部吸筹”的画面。但链上余额说的是另一个故事:那6万枚,被增持的同时,搬进了交易所。
增持是“持有了多少”。搬进交易所是“准备要卖多少”。快照和意图,被并排放在同一份报告里,快照上了标题,意图进了脚注。
38亿美元推不动价格的数学:需求的速度追不上供给的堆积
三周38亿,日均约1.8亿。这个速度,放在任何市场里都不算慢。
但交易所储备的堆积速度是多少?连续48天净流入,单日峰值8800枚。按8万美元算,8800枚约7亿美元——单日流入峰值,是ETF日均流入量的四倍。
这意味着什么?意味着在ETF买入的日子里,可能有比它大得多的单笔筹码在等着它。 ETF的钱是分散的、持续的、按天的。而交易所的流入是集中的、突发的、按脉冲的。
ETF像一个每天固定来买货的批发商。而交易所里那些卖给他货的人,可以选在任何一个ETF“史诗级流入”的日子,把积压了48天的库存一次性倒出来。 所以你会看到:ETF流入创纪录,价格却只在8万附近震动。因为每一次ETF的买盘脉冲,都恰好撞上了一波早已准备好的供给释放。
这就是为什么“38亿推不动8万”不矛盾。需求是真实的,但供给也是真实的。两者在8万附近,打成了一个交易员们不愿承认的平手。
鲸鱼流入比率从0.60跌到0.39:不是抛压缓解,是出货“阶段性完成”
最微妙的信号,是鲸鱼流入比率的变化。
8月,它飙到0.60。进入交易所的BTC里,六成来自大额地址。这是“有钱人在集中转移筹码”的极值信号。
9月初,它回落到0.39。表面看,大户的激进转移放缓了,短期抛压缓解。但这个“回落”的另一面是:该搬进去的,8月已经搬完了。现在不搬了,是因为货已经送到交易所了,剩下的交给别人去卖。
而“别人”,就是ETF。
鲸鱼在8月完成了“入金”,在9月开始享受ETF带来的流动性。 0.39的回落,不是“大户不卖了”,是“大户已经卖完了那一轮,现在在等下一轮”。而下一轮的标志,就是ETF继续流入,价格继续在8万附近给流动性。
ETH/BTC回升、BNB逆势涨6%:钱在从“比特币故事”里溢出
盘面还有一个被忽略的信号:ETH/BTC汇率回升到0.03129,涨2.19%。BNB逆势涨约6%。BTC市值占比收窄。
这说明什么?说明买盘没有完全离开市场,它只是不再加注比特币了。
当“比特币ETF史诗级流入”却推不动价格时,一部分资金开始问一个理性问题:“既然BTC在8万的供给那么厚,我为什么不买点别的?”于是ETH跑赢,BNB补涨,资金从比特币的“堵点”里溢出,去做山寨的轮动。
这不是“BTC走弱”,这是“市场用钱投票,承认了BTC在8万这个位置的阻力”。 如果BTC的供给问题解决了,这些溢出的钱会回来。但在此之前,它们选择了绕路。
最让人睡不着的问题
三周38亿美元的流入是真实的。创纪录是真的。机构在买是真的。
但交易所储备从267万回升到273万也是真的。连续48天净流入是真的。鲸鱼8月把入金比率推到0.60也是真的。
真正让人睡不着的是:如果38亿美元都推不动一个8万,那需要多少钱,才能把这些堆积在交易所里的筹码全部吸收?
答案可能不在资金的量上,而在时间上。任何一轮高位换手,都是在“时间”这个维度上完成的。 ETF的钱在8万附近持续买入,是给那些想在这个价格退出的人提供“时间的窗口”。窗口开得越久,换手越充分,积压的筹码越可能被消耗掉。
但反过来,如果哪一天ETF的流入突然断了,那273万枚储备里的任何一部分,都会变成那个“压死骆驼”的最后一根稻草。
而那个“如果”,悬挂在所有交易员头顶。它不会消失。它只会在每一次“史诗级流入”的新闻标题里,被短暂遗忘。
8万不是价格关口。8万是那个“谁在接谁的货”的问题,暂时还没有被回答的地方。
89
Məqalə
Suveren fondun “80 milyard dollarlıq ABŞ Xəzinə istiqrazlarını azaltma” xəbəri FOMC-dən bir həftə əvvəl yayıldı: bu, etimadın zəifləməsi deyil, dəqiq planlaşdırılmış bir “təzyiq atımı”dırNorveç suveren sərvət fondu, 2,3 trilyon dollar, dünyada ən böyük. O, ABŞ Xəzinə istiqrazlarına məruz qalmasını 12,2 faiz bəndi, təxminən 80 milyard dollar azaltmaq istədiyini deyir. Xəbər çıxan kimi bu, “suveren kapitalın ABŞ Xəzinə istiqrazlarına etimadı zəifləyir” kimi yozuldu.
Amma təqvimə baxın: bu tövsiyə 1 sentyabrda göndərilib. Federal Ehtiyatın sentyabr faiz iclası 15-16 sentyabrdır. Arada düz iki həftə var.
Bu təklifin yekun baxılması isə 2027-ci ilin yazına qalacaq. O, indi təcili tətbiq olunmalı deyil və sentyabrın əvvəlində bütün dünyaya elan edilməsinə ehtiyac yoxdur. Hətta bu, “qərar” da deyil, sadəcə Norveç Maliyyə Nazirliyinə yazılmış bir məktubdur.
Suveren fondun “80 milyard dollarlıq ABŞ Xəzinə istiqrazlarını azaltma” xəbəri FOMC-dən bir həftə əvvəl yayıldı: bu, etimadın zəifləməsi deyil, dəqiq planlaşdırılmış bir “təzyiq atımı”dır
Norveç suveren sərvət fondu, 2,3 trilyon dollar, dünyada ən böyük. O, ABŞ Xəzinə istiqrazlarına məruz qalmasını 12,2 faiz bəndi, təxminən 80 milyard dollar azaltmaq istədiyini deyir. Xəbər çıxan kimi bu, “suveren kapitalın ABŞ Xəzinə istiqrazlarına etimadı zəifləyir” kimi yozuldu.
Amma təqvimə baxın: bu tövsiyə 1 sentyabrda göndərilib. Federal Ehtiyatın sentyabr faiz iclası 15-16 sentyabrdır. Arada düz iki həftə var.
Bu təklifin yekun baxılması isə 2027-ci ilin yazına qalacaq. O, indi təcili tətbiq olunmalı deyil və sentyabrın əvvəlində bütün dünyaya elan edilməsinə ehtiyac yoxdur. Hətta bu, “qərar” da deyil, sadəcə Norveç Maliyyə Nazirliyinə yazılmış bir məktubdur.
Amma təqvimə baxın: bu tövsiyə 1 sentyabrda göndərilib. Federal Ehtiyatın sentyabr faiz iclası 15-16 sentyabrdır. Arada düz iki həftə var.
Bu təklifin yekun baxılması isə 2027-ci ilin yazına qalacaq. O, indi təcili tətbiq olunmalı deyil və sentyabrın əvvəlində bütün dünyaya elan edilməsinə ehtiyac yoxdur. Hətta bu, “qərar” da deyil, sadəcə Norveç Maliyyə Nazirliyinə yazılmış bir məktubdur.
118
Məqalə
Tərcüməyə bax
推出竞品30天后,Uniswap转头买了对手的币:Pools.trade的“首日登顶”是个谎言,真正的投降藏在9月4日8月5日,Uniswap Labs在Robinhood Chain上推出Pools.trade,费率更低,上线首日就超越了Pons。市场当时的解读是:DEX巨头亲自下场,要碾碎这个靠memecoin发行费日进斗金的小平台。
9月4日,Uniswap Labs买入了PONS代币。没有披露金额,没有披露价格,没有披露持仓地址。只有一句“长期对齐”。
从“我要干掉你”到“我入股你”,中间只隔了30天。
这才是这条新闻里最不对劲的地方:如果Pools.trade真的赢了,Uniswap为什么还要买对手的币?
把主语换成“Pools.trade的首日数据”
如果主语是“Uniswap”,故事是“战略投资”。如果主语是“Pons”,故事是“获得巨头背书”。但如果主语换成那个曾经被拿来证明“Uniswap能干掉Pons”的Pools.trade首日数据,整个叙事就塌了。
Pools.trade上线首日超越Pons。这个数据被传播得很广,但它只衡量了一件事:第一天有多少人来尝鲜。 它没有衡量留存,没有衡量复购,没有衡量一周后这些人还在不在。
30天后,Uniswap用一笔买入PONS的交易,亲口承认了那个它不愿说出口的事实:首日数据是假的。不是数字假,是意义假。 首日超越什么都证明不了,除了“Uniswap的品牌能吸引一次点击”。
真正的胜负手不是谁能吸引第一天的流量,是谁能让用户第二天还回来,而且带着朋友来。 Pons的飞轮——80%费用回购PONS、累计销毁29.34%供应量、单日费用595万美元——是Pools.trade用0.25%的低费率打不穿的。
Uniswap试过了。它输了。然后它买入了对手的币。
一笔“三无”交易:无金额、无价格、无地址
这是整条新闻里最容易被忽略、也最能说明问题的细节。
Uniswap买了PONS,但没有披露买了多少、花了多少钱、用什么钱包买的。Pons也没有说Uniswap是通过公开市场买入,还是拿到了代币分配。一笔被定义为“长期对齐”的交易,双方都对“对齐”的量级守口如瓶。
对比一下正常的世界:上市公司买入另一家公司5%以上的股份,必须公告。加密世界里,一个项目方说自己“买了”一个代币,如果连规模都不说,那这个“买”字在信息含量上无限接近于零。
“买了”可以是一千万美元,也可以是十万美元。 前者是战略投资,后者是给市场一个交代。在“三无”前提下,所有围绕“Uniswap背书Pons”的解读,都建立在空气上。
而市场给的回应是:PONS涨了17%到35%。价格对一条没有量级的信息做出了量级巨大的反应。 这就是memecoin市场的定价方式:不在于信息有多少内容,在于信息里有没有一个能点燃情绪的词。这次那个词叫“Uniswap”。
Robinhood Chain上正在发生的事:发行层在吸交易层的血
把镜头拉远,这笔交易真正的背景是:Uniswap在Robinhood Chain上的地位,正在从“统治者”滑向“过路费收取者”。
数据说话:Uniswap V4处理了Robinhood Chain上超过95%的DEX交易量,Robinhood Chain贡献了Uniswap V4全网交易量的56.3%。看起来Uniswap是绝对霸主。
但在费用这个维度上,Pons单日费用595万美元,7天2883万美元,30天4084万美元。而Uniswap能拿到的,只是Pons发行的代币在V4池子里交易时产生的那点手续费。Pons收的是“发行费”,Uniswap收的是“交易费”,但memecoin这场游戏里,最肥的肉在发行端,不在交易端。
所以Uniswap做了一个DEX巨头不该做的动作:它试图往上走,去吃掉发行层的蛋糕。 它做了Pools.trade。但memecoin的发行层,本质上不是技术问题,是注意力问题。Uniswap有技术,有品牌,但没有注意力。它的品牌是“基础设施”,不是“赌场”。而memecoin玩家找的是赌场,不是地基。
当你的品牌资产和你要进军的市场的核心需求不匹配时,你投多少钱都只会得到“首日数据”。
30天后,Uniswap用买入PONS的方式承认了这一点。它不再试图取代Pons的入口地位。它选择了“如果打不过入口,就买入口的币”。这是收租者向流量主低头。
这笔交易真正的本质:不是投资,是“保护费”
如果Uniswap真的相信Pons的长期价值,它会披露买入规模和成本。它会用真金白银的数字向市场传递一个信号:“我们算过账,这个价格合理。”
但它没有。它只说“买了”。
为什么不披露?因为这笔交易的真正目的,不是“投资Pons的价值”,是“维持和Pons的关系”。 Uniswap需要Pons继续把代币路由到V4池子里,因为Robinhood Chain占了它V4交易量的56.3%。如果Pons某天决定把流动性路由到其他DEX——比如某个费率更低或者给PONS持有者更多好处的平台——Uniswap的这半壁江山就会松动。
买入PONS,是给这段关系加一道锁。 而加锁的方式,是让自己在Pons的上涨中分一杯羹。它不披露规模,是因为规模本身不重要。重要的是“我买了”这个姿态,以及这个姿态对Pons社区的暗示:“Uniswap和我是一边的。”
这不是投资。这是用一笔语焉不详的买入,换一个流量入口的稳定。 商业世界里有更准确的说法:保护费。
更深的裂缝:为什么DEX巨头沦落到这一步?
Uniswap买Pons,真正值得问的不是“买了多少”,是“为什么Uniswap会觉得自己需要买”。
Uniswap是DeFi最重要的基础设施。它的智能合约处理了人类历史上最多的去中心化交易。但它在memecoin这条赛道上,发现自己竟然打不过一个7月才上线的发行平台。它用更低费率发起进攻,用品牌做开路先锋,然后一个月后认输。
因为memecoin的价值分配,已经不在交易层了。它在上游的发行层,在更上游的注意力层。 Pons不生产流动性,它生产“让散户觉得今天能发财”的幻觉。这个幻觉,Uniswap造不出来。
当一个协议发现自己掌握的技术和流量,在新的价值链里只是“管道”而不再是“入口”时,它要么重新定义自己的位置,要么买下那个入口的一部分。Uniswap选择了后者。
但它买的不是入口的控制权,它买的是入口发行的代币。 这两者的区别在于:控制权意味着话语权,代币意味着你在人家的飞轮里搭了便车。搭便车的人,永远没有决定方向的权利。
最让人睡不着的问题
这条新闻最让人睡不着的,不是Uniswap买了竞品的币,而是“去中心化”在利益面前如何迅速退化为最原始的资本动作。
7月13日,Pons上线。8月5日,Uniswap推出竞品。9月4日,Uniswap买入对手代币,双方宣布“长期对齐”。两个月,从对抗到合谋,中间经过了一轮完整的“进攻—失败—收编”循环。 这个循环里没有社区投票,没有治理讨论,没有对“战略投资”的任何细节披露。两家公司坐在一起,决定了同一个生态里两股力量的重新分配。
而所有PONS的散户持有者,在涨价17%的兴奋里,没有意识到一件事:他们刚刚成了Uniswap“保护费”的受益者,同时成了这笔“三无交易”的买单人。 当Uniswap某天决定卖出手里的PONS,或者当Pons的飞轮转速放缓,那些在“Uniswap背书”情绪里冲进去的人,会发现自己手里握着的,是一把没有写金额的收据。
真正的“长期对齐”应该有一个链上可验证的地址,一个公开的买入成本,和一个说得出口的战略逻辑。 这三样,9月4日的公告里一个都没有。有的只是一句话,和一个涨了17%的币。
推出竞品30天后,Uniswap转头买了对手的币:Pools.trade的“首日登顶”是个谎言,真正的投降藏在9月4日
8月5日,Uniswap Labs在Robinhood Chain上推出Pools.trade,费率更低,上线首日就超越了Pons。市场当时的解读是:DEX巨头亲自下场,要碾碎这个靠memecoin发行费日进斗金的小平台。
9月4日,Uniswap Labs买入了PONS代币。没有披露金额,没有披露价格,没有披露持仓地址。只有一句“长期对齐”。
从“我要干掉你”到“我入股你”,中间只隔了30天。
这才是这条新闻里最不对劲的地方:如果Pools.trade真的赢了,Uniswap为什么还要买对手的币?
把主语换成“Pools.trade的首日数据”
如果主语是“Uniswap”,故事是“战略投资”。如果主语是“Pons”,故事是“获得巨头背书”。但如果主语换成那个曾经被拿来证明“Uniswap能干掉Pons”的Pools.trade首日数据,整个叙事就塌了。
Pools.trade上线首日超越Pons。这个数据被传播得很广,但它只衡量了一件事:第一天有多少人来尝鲜。 它没有衡量留存,没有衡量复购,没有衡量一周后这些人还在不在。
30天后,Uniswap用一笔买入PONS的交易,亲口承认了那个它不愿说出口的事实:首日数据是假的。不是数字假,是意义假。 首日超越什么都证明不了,除了“Uniswap的品牌能吸引一次点击”。
真正的胜负手不是谁能吸引第一天的流量,是谁能让用户第二天还回来,而且带着朋友来。 Pons的飞轮——80%费用回购PONS、累计销毁29.34%供应量、单日费用595万美元——是Pools.trade用0.25%的低费率打不穿的。
Uniswap试过了。它输了。然后它买入了对手的币。
一笔“三无”交易:无金额、无价格、无地址
这是整条新闻里最容易被忽略、也最能说明问题的细节。
Uniswap买了PONS,但没有披露买了多少、花了多少钱、用什么钱包买的。Pons也没有说Uniswap是通过公开市场买入,还是拿到了代币分配。一笔被定义为“长期对齐”的交易,双方都对“对齐”的量级守口如瓶。
对比一下正常的世界:上市公司买入另一家公司5%以上的股份,必须公告。加密世界里,一个项目方说自己“买了”一个代币,如果连规模都不说,那这个“买”字在信息含量上无限接近于零。
“买了”可以是一千万美元,也可以是十万美元。 前者是战略投资,后者是给市场一个交代。在“三无”前提下,所有围绕“Uniswap背书Pons”的解读,都建立在空气上。
而市场给的回应是:PONS涨了17%到35%。价格对一条没有量级的信息做出了量级巨大的反应。 这就是memecoin市场的定价方式:不在于信息有多少内容,在于信息里有没有一个能点燃情绪的词。这次那个词叫“Uniswap”。
Robinhood Chain上正在发生的事:发行层在吸交易层的血
把镜头拉远,这笔交易真正的背景是:Uniswap在Robinhood Chain上的地位,正在从“统治者”滑向“过路费收取者”。
数据说话:Uniswap V4处理了Robinhood Chain上超过95%的DEX交易量,Robinhood Chain贡献了Uniswap V4全网交易量的56.3%。看起来Uniswap是绝对霸主。
但在费用这个维度上,Pons单日费用595万美元,7天2883万美元,30天4084万美元。而Uniswap能拿到的,只是Pons发行的代币在V4池子里交易时产生的那点手续费。Pons收的是“发行费”,Uniswap收的是“交易费”,但memecoin这场游戏里,最肥的肉在发行端,不在交易端。
所以Uniswap做了一个DEX巨头不该做的动作:它试图往上走,去吃掉发行层的蛋糕。 它做了Pools.trade。但memecoin的发行层,本质上不是技术问题,是注意力问题。Uniswap有技术,有品牌,但没有注意力。它的品牌是“基础设施”,不是“赌场”。而memecoin玩家找的是赌场,不是地基。
当你的品牌资产和你要进军的市场的核心需求不匹配时,你投多少钱都只会得到“首日数据”。
30天后,Uniswap用买入PONS的方式承认了这一点。它不再试图取代Pons的入口地位。它选择了“如果打不过入口,就买入口的币”。这是收租者向流量主低头。
这笔交易真正的本质:不是投资,是“保护费”
如果Uniswap真的相信Pons的长期价值,它会披露买入规模和成本。它会用真金白银的数字向市场传递一个信号:“我们算过账,这个价格合理。”
但它没有。它只说“买了”。
为什么不披露?因为这笔交易的真正目的,不是“投资Pons的价值”,是“维持和Pons的关系”。 Uniswap需要Pons继续把代币路由到V4池子里,因为Robinhood Chain占了它V4交易量的56.3%。如果Pons某天决定把流动性路由到其他DEX——比如某个费率更低或者给PONS持有者更多好处的平台——Uniswap的这半壁江山就会松动。
买入PONS,是给这段关系加一道锁。 而加锁的方式,是让自己在Pons的上涨中分一杯羹。它不披露规模,是因为规模本身不重要。重要的是“我买了”这个姿态,以及这个姿态对Pons社区的暗示:“Uniswap和我是一边的。”
这不是投资。这是用一笔语焉不详的买入,换一个流量入口的稳定。 商业世界里有更准确的说法:保护费。
更深的裂缝:为什么DEX巨头沦落到这一步?
Uniswap买Pons,真正值得问的不是“买了多少”,是“为什么Uniswap会觉得自己需要买”。
Uniswap是DeFi最重要的基础设施。它的智能合约处理了人类历史上最多的去中心化交易。但它在memecoin这条赛道上,发现自己竟然打不过一个7月才上线的发行平台。它用更低费率发起进攻,用品牌做开路先锋,然后一个月后认输。
因为memecoin的价值分配,已经不在交易层了。它在上游的发行层,在更上游的注意力层。 Pons不生产流动性,它生产“让散户觉得今天能发财”的幻觉。这个幻觉,Uniswap造不出来。
当一个协议发现自己掌握的技术和流量,在新的价值链里只是“管道”而不再是“入口”时,它要么重新定义自己的位置,要么买下那个入口的一部分。Uniswap选择了后者。
但它买的不是入口的控制权,它买的是入口发行的代币。 这两者的区别在于:控制权意味着话语权,代币意味着你在人家的飞轮里搭了便车。搭便车的人,永远没有决定方向的权利。
最让人睡不着的问题
这条新闻最让人睡不着的,不是Uniswap买了竞品的币,而是“去中心化”在利益面前如何迅速退化为最原始的资本动作。
7月13日,Pons上线。8月5日,Uniswap推出竞品。9月4日,Uniswap买入对手代币,双方宣布“长期对齐”。两个月,从对抗到合谋,中间经过了一轮完整的“进攻—失败—收编”循环。 这个循环里没有社区投票,没有治理讨论,没有对“战略投资”的任何细节披露。两家公司坐在一起,决定了同一个生态里两股力量的重新分配。
而所有PONS的散户持有者,在涨价17%的兴奋里,没有意识到一件事:他们刚刚成了Uniswap“保护费”的受益者,同时成了这笔“三无交易”的买单人。 当Uniswap某天决定卖出手里的PONS,或者当Pons的飞轮转速放缓,那些在“Uniswap背书”情绪里冲进去的人,会发现自己手里握着的,是一把没有写金额的收据。
真正的“长期对齐”应该有一个链上可验证的地址,一个公开的买入成本,和一个说得出口的战略逻辑。 这三样,9月4日的公告里一个都没有。有的只是一句话,和一个涨了17%的币。
9月4日,Uniswap Labs买入了PONS代币。没有披露金额,没有披露价格,没有披露持仓地址。只有一句“长期对齐”。
从“我要干掉你”到“我入股你”,中间只隔了30天。
这才是这条新闻里最不对劲的地方:如果Pools.trade真的赢了,Uniswap为什么还要买对手的币?
把主语换成“Pools.trade的首日数据”
如果主语是“Uniswap”,故事是“战略投资”。如果主语是“Pons”,故事是“获得巨头背书”。但如果主语换成那个曾经被拿来证明“Uniswap能干掉Pons”的Pools.trade首日数据,整个叙事就塌了。
Pools.trade上线首日超越Pons。这个数据被传播得很广,但它只衡量了一件事:第一天有多少人来尝鲜。 它没有衡量留存,没有衡量复购,没有衡量一周后这些人还在不在。
30天后,Uniswap用一笔买入PONS的交易,亲口承认了那个它不愿说出口的事实:首日数据是假的。不是数字假,是意义假。 首日超越什么都证明不了,除了“Uniswap的品牌能吸引一次点击”。
真正的胜负手不是谁能吸引第一天的流量,是谁能让用户第二天还回来,而且带着朋友来。 Pons的飞轮——80%费用回购PONS、累计销毁29.34%供应量、单日费用595万美元——是Pools.trade用0.25%的低费率打不穿的。
Uniswap试过了。它输了。然后它买入了对手的币。
一笔“三无”交易:无金额、无价格、无地址
这是整条新闻里最容易被忽略、也最能说明问题的细节。
Uniswap买了PONS,但没有披露买了多少、花了多少钱、用什么钱包买的。Pons也没有说Uniswap是通过公开市场买入,还是拿到了代币分配。一笔被定义为“长期对齐”的交易,双方都对“对齐”的量级守口如瓶。
对比一下正常的世界:上市公司买入另一家公司5%以上的股份,必须公告。加密世界里,一个项目方说自己“买了”一个代币,如果连规模都不说,那这个“买”字在信息含量上无限接近于零。
“买了”可以是一千万美元,也可以是十万美元。 前者是战略投资,后者是给市场一个交代。在“三无”前提下,所有围绕“Uniswap背书Pons”的解读,都建立在空气上。
而市场给的回应是:PONS涨了17%到35%。价格对一条没有量级的信息做出了量级巨大的反应。 这就是memecoin市场的定价方式:不在于信息有多少内容,在于信息里有没有一个能点燃情绪的词。这次那个词叫“Uniswap”。
Robinhood Chain上正在发生的事:发行层在吸交易层的血
把镜头拉远,这笔交易真正的背景是:Uniswap在Robinhood Chain上的地位,正在从“统治者”滑向“过路费收取者”。
数据说话:Uniswap V4处理了Robinhood Chain上超过95%的DEX交易量,Robinhood Chain贡献了Uniswap V4全网交易量的56.3%。看起来Uniswap是绝对霸主。
但在费用这个维度上,Pons单日费用595万美元,7天2883万美元,30天4084万美元。而Uniswap能拿到的,只是Pons发行的代币在V4池子里交易时产生的那点手续费。Pons收的是“发行费”,Uniswap收的是“交易费”,但memecoin这场游戏里,最肥的肉在发行端,不在交易端。
所以Uniswap做了一个DEX巨头不该做的动作:它试图往上走,去吃掉发行层的蛋糕。 它做了Pools.trade。但memecoin的发行层,本质上不是技术问题,是注意力问题。Uniswap有技术,有品牌,但没有注意力。它的品牌是“基础设施”,不是“赌场”。而memecoin玩家找的是赌场,不是地基。
当你的品牌资产和你要进军的市场的核心需求不匹配时,你投多少钱都只会得到“首日数据”。
30天后,Uniswap用买入PONS的方式承认了这一点。它不再试图取代Pons的入口地位。它选择了“如果打不过入口,就买入口的币”。这是收租者向流量主低头。
这笔交易真正的本质:不是投资,是“保护费”
如果Uniswap真的相信Pons的长期价值,它会披露买入规模和成本。它会用真金白银的数字向市场传递一个信号:“我们算过账,这个价格合理。”
但它没有。它只说“买了”。
为什么不披露?因为这笔交易的真正目的,不是“投资Pons的价值”,是“维持和Pons的关系”。 Uniswap需要Pons继续把代币路由到V4池子里,因为Robinhood Chain占了它V4交易量的56.3%。如果Pons某天决定把流动性路由到其他DEX——比如某个费率更低或者给PONS持有者更多好处的平台——Uniswap的这半壁江山就会松动。
买入PONS,是给这段关系加一道锁。 而加锁的方式,是让自己在Pons的上涨中分一杯羹。它不披露规模,是因为规模本身不重要。重要的是“我买了”这个姿态,以及这个姿态对Pons社区的暗示:“Uniswap和我是一边的。”
这不是投资。这是用一笔语焉不详的买入,换一个流量入口的稳定。 商业世界里有更准确的说法:保护费。
更深的裂缝:为什么DEX巨头沦落到这一步?
Uniswap买Pons,真正值得问的不是“买了多少”,是“为什么Uniswap会觉得自己需要买”。
Uniswap是DeFi最重要的基础设施。它的智能合约处理了人类历史上最多的去中心化交易。但它在memecoin这条赛道上,发现自己竟然打不过一个7月才上线的发行平台。它用更低费率发起进攻,用品牌做开路先锋,然后一个月后认输。
因为memecoin的价值分配,已经不在交易层了。它在上游的发行层,在更上游的注意力层。 Pons不生产流动性,它生产“让散户觉得今天能发财”的幻觉。这个幻觉,Uniswap造不出来。
当一个协议发现自己掌握的技术和流量,在新的价值链里只是“管道”而不再是“入口”时,它要么重新定义自己的位置,要么买下那个入口的一部分。Uniswap选择了后者。
但它买的不是入口的控制权,它买的是入口发行的代币。 这两者的区别在于:控制权意味着话语权,代币意味着你在人家的飞轮里搭了便车。搭便车的人,永远没有决定方向的权利。
最让人睡不着的问题
这条新闻最让人睡不着的,不是Uniswap买了竞品的币,而是“去中心化”在利益面前如何迅速退化为最原始的资本动作。
7月13日,Pons上线。8月5日,Uniswap推出竞品。9月4日,Uniswap买入对手代币,双方宣布“长期对齐”。两个月,从对抗到合谋,中间经过了一轮完整的“进攻—失败—收编”循环。 这个循环里没有社区投票,没有治理讨论,没有对“战略投资”的任何细节披露。两家公司坐在一起,决定了同一个生态里两股力量的重新分配。
而所有PONS的散户持有者,在涨价17%的兴奋里,没有意识到一件事:他们刚刚成了Uniswap“保护费”的受益者,同时成了这笔“三无交易”的买单人。 当Uniswap某天决定卖出手里的PONS,或者当Pons的飞轮转速放缓,那些在“Uniswap背书”情绪里冲进去的人,会发现自己手里握着的,是一把没有写金额的收据。
真正的“长期对齐”应该有一个链上可验证的地址,一个公开的买入成本,和一个说得出口的战略逻辑。 这三样,9月4日的公告里一个都没有。有的只是一句话,和一个涨了17%的币。
265
Doğrulanıb
Məqalə
Tərcüməyə bax
油价飙到95美元,市场却在“庆祝”美联储加息:沙特出口崩了,真正被击穿的是“央行会救市”的旧信仰沙特原油出口跌到9年最低,布伦特原油站上95美元。
按照过去二十年的市场条件反射,接下来的剧本应该是:能源冲击→通胀预期升温→央行进退两难→市场开始押注“央行不敢加息”→风险资产获得喘息。
但2026年9月的现实是:油价突破95美元的同一天,市场把美联储9月加息概率推到了65%。
没有“央行会犹豫”的定价。没有“供给冲击下传统上不加息”的共识。市场在看到能源价格飙升的那一刻,做出的反应是——加码押注美联储会更鹰。
这才是这条新闻里最不对劲的地方:不是油价涨了,是市场对“油价上涨”的解读方式,已经彻底变了。
把主语换成“那条失效的传导链”
如果主语是“沙特”,故事是“出口萎缩”。如果主语是“油价”,故事是“通胀警报”。但如果主语换成那条曾经被市场奉为圭臬的“能源→通胀→央行→资产”传导链本身,你会发现一件可怕的事:
这条链条的第三环,断裂了。
过去,这条链条的逻辑是:油价上涨→通胀上升→央行面临两难→市场预期央行“投鼠忌器”→利率路径不确定性增加→风险资产获得缓冲。关键在于“两难”。央行会犹豫,市场会利用这种犹豫。
但现在,市场直接跳过了“两难”这一步。油价涨了?好,加息概率上升。没有犹豫,没有权衡,没有“供给冲击下传统上不加息”的辩论。市场把“坏消息”直接翻译成了“更紧的货币政策”,中间没有任何缓冲地带。
这意味着什么?意味着市场已经不再相信央行会“救市”了。“央行看跌期权”——那个过去二十年里每当危机来临就出手兜底的隐性承诺——在2026年的市场定价里,已经消失了。
贝森特说过那句话,但市场没听
素材里有一个被大多数解读忽略的细节:美国财长贝森特此前公开表示,“供给冲击下传统上不加息,核心通胀其实温和”。
这句话放在2024年,会成为市场的“救命稻草”。它会引发一轮关于“美联储可能按兵不动”的定价,会让加息概率回落,会让风险资产反弹。
但在2026年9月,这句话被市场当成了噪音。
为什么?因为市场已经用一年半的时间,学会了一件事:在这个世界里,官员的“安抚”和“暗示”都不再具有定价权重。唯一有定价权的是沃什,而沃什用杰克逊霍尔的一次讲话就把加息概率从35%拉到65%。
当市场不再相信“传统上”的应对方式,当“财长说了什么”变得不如“沃什可能会做什么”重要,这说明整个定价框架已经从“经济逻辑驱动”切换到了“政治信誉驱动”。市场不是在交易经济数据,是在交易一个鹰派央行主席的信誉保卫战。
而油价上涨,只是这场保卫战里的新弹药。
延布港的隐喻:备用方案失效,但市场已经不为“失效”恐慌了
把镜头拉到那个被胡塞武装盯上的延布港。
6月时,延布港出口飙到430万桶/日,被称为“绕开霍尔木兹的诺亚方舟”。两个月后,它跌到225万桶/日,因为“备用方案”自己成了被打击的目标。
这是一个极其残忍的隐喻:当备用方案失效,说明容错空间已经归零。 供应链的脆弱性,比任何模型测算的都要严重。
但真正让人脊背发凉的是:市场对这个隐喻的反应,不是恐慌,而是冷漠地把它输入了“加息概率”的公式。
2022年,俄乌冲突导致能源危机,市场的第一反应是“央行可能会放缓紧缩”——避险情绪升温,但同时对“政策转向”的期待也在升温。2026年,类似甚至更严重的能源冲击发生了,市场的第一反应是“沃什会把这个当成加息的又一个理由”。
同一个事实,两种完全不同的解读框架。区别不在事实,在于市场对“央行角色”的信任,已经从“最后贷款人”变成了“最后惩罚者”。
供给冲击型通胀,在被“需求型政策”回应
这里有一个经济学的深层错位,几乎没有人点破:
供给冲击型通胀的本质,是“东西变少了”。而加息,是压需求的工具。用压需求的工具去治供给端的问题,等于病人缺药,你给他节食。
这个错位在2022年就被广泛讨论过。当时市场还会辩论“加息能不能治油价”。到了2026年,这种辩论几乎消失了。市场不再问“加息有没有用”,而是直接定价“沃什会加”。
这意味着,市场已经放弃了“政策合理性”的框架,转向了“政策意志”的框架。 不再讨论“这样做对不对”,只讨论“他会不会这样做”。
而“他会不会这样做”的答案,在过去一个月里,从35%变成了65%。油价只是加速器。
对加密市场,利空还是利多?
素材里说“短期利空,中期看滞胀可能反而成为支撑”。这个框架没错,但不够锋利。
真正锋利的判断是:当市场用“加息预期”来回应一切坏消息时,加密资产的每一次“宏观利空”,都会比以前跌得更快、更狠、更不带犹豫。因为“央行会救”这个隐含期权已经被摘除了。
比特币跌破7.7万美元,不是被“加息预期”打穿的,是被“央行看跌期权消失”这个更底层的真相打穿的。市场不再相信任何人在必要时会出手。于是每一次坏消息,都直接转化为对风险资产的全额重估,没有缓冲,没有“等一等看央行怎么说”的犹豫期。
这个变化,比加息本身更持久,也更致命。
最让人睡不着的问题
沙特出口跌到9年最低,油价站上95美元,延布港被废,两艘油轮遇袭,两名船员死亡。
这是一个供给端在流血的信号。它本该让央行犹豫,让市场恐慌,让政策辩论重新打开。
但2026年的市场,把这些信号全部翻译成了一个单一的变量:加息概率65%。
真正让人睡不着的,不是“加息会不会来”,而是市场已经不再用“复杂”来回应“复杂”了。它把一切——油轮遇袭、港口瘫痪、供给断裂、通胀风险——都压缩成了一根概率曲线上的一个数字。
当一个市场丧失了对复杂性的尊重,它就会在最脆弱的时候,做出最机械的反应。而机械反应,从来不是保护,是踩踏的前奏。
沙特那条被堵死的延布港航道,此刻正安静地提醒着所有人:备用方案已经失效了。但市场连“失效”这个事实,都懒得完整地恐慌一下。#原油三日上涨后企稳
油价飙到95美元,市场却在“庆祝”美联储加息:沙特出口崩了,真正被击穿的是“央行会救市”的旧信仰
沙特原油出口跌到9年最低,布伦特原油站上95美元。
按照过去二十年的市场条件反射,接下来的剧本应该是:能源冲击→通胀预期升温→央行进退两难→市场开始押注“央行不敢加息”→风险资产获得喘息。
但2026年9月的现实是:油价突破95美元的同一天,市场把美联储9月加息概率推到了65%。
没有“央行会犹豫”的定价。没有“供给冲击下传统上不加息”的共识。市场在看到能源价格飙升的那一刻,做出的反应是——加码押注美联储会更鹰。
这才是这条新闻里最不对劲的地方:不是油价涨了,是市场对“油价上涨”的解读方式,已经彻底变了。
把主语换成“那条失效的传导链”
如果主语是“沙特”,故事是“出口萎缩”。如果主语是“油价”,故事是“通胀警报”。但如果主语换成那条曾经被市场奉为圭臬的“能源→通胀→央行→资产”传导链本身,你会发现一件可怕的事:
这条链条的第三环,断裂了。
过去,这条链条的逻辑是:油价上涨→通胀上升→央行面临两难→市场预期央行“投鼠忌器”→利率路径不确定性增加→风险资产获得缓冲。关键在于“两难”。央行会犹豫,市场会利用这种犹豫。
但现在,市场直接跳过了“两难”这一步。油价涨了?好,加息概率上升。没有犹豫,没有权衡,没有“供给冲击下传统上不加息”的辩论。市场把“坏消息”直接翻译成了“更紧的货币政策”,中间没有任何缓冲地带。
这意味着什么?意味着市场已经不再相信央行会“救市”了。“央行看跌期权”——那个过去二十年里每当危机来临就出手兜底的隐性承诺——在2026年的市场定价里,已经消失了。
贝森特说过那句话,但市场没听
素材里有一个被大多数解读忽略的细节:美国财长贝森特此前公开表示,“供给冲击下传统上不加息,核心通胀其实温和”。
这句话放在2024年,会成为市场的“救命稻草”。它会引发一轮关于“美联储可能按兵不动”的定价,会让加息概率回落,会让风险资产反弹。
但在2026年9月,这句话被市场当成了噪音。
为什么?因为市场已经用一年半的时间,学会了一件事:在这个世界里,官员的“安抚”和“暗示”都不再具有定价权重。唯一有定价权的是沃什,而沃什用杰克逊霍尔的一次讲话就把加息概率从35%拉到65%。
当市场不再相信“传统上”的应对方式,当“财长说了什么”变得不如“沃什可能会做什么”重要,这说明整个定价框架已经从“经济逻辑驱动”切换到了“政治信誉驱动”。市场不是在交易经济数据,是在交易一个鹰派央行主席的信誉保卫战。
而油价上涨,只是这场保卫战里的新弹药。
延布港的隐喻:备用方案失效,但市场已经不为“失效”恐慌了
把镜头拉到那个被胡塞武装盯上的延布港。
6月时,延布港出口飙到430万桶/日,被称为“绕开霍尔木兹的诺亚方舟”。两个月后,它跌到225万桶/日,因为“备用方案”自己成了被打击的目标。
这是一个极其残忍的隐喻:当备用方案失效,说明容错空间已经归零。 供应链的脆弱性,比任何模型测算的都要严重。
但真正让人脊背发凉的是:市场对这个隐喻的反应,不是恐慌,而是冷漠地把它输入了“加息概率”的公式。
2022年,俄乌冲突导致能源危机,市场的第一反应是“央行可能会放缓紧缩”——避险情绪升温,但同时对“政策转向”的期待也在升温。2026年,类似甚至更严重的能源冲击发生了,市场的第一反应是“沃什会把这个当成加息的又一个理由”。
同一个事实,两种完全不同的解读框架。区别不在事实,在于市场对“央行角色”的信任,已经从“最后贷款人”变成了“最后惩罚者”。
供给冲击型通胀,在被“需求型政策”回应
这里有一个经济学的深层错位,几乎没有人点破:
供给冲击型通胀的本质,是“东西变少了”。而加息,是压需求的工具。用压需求的工具去治供给端的问题,等于病人缺药,你给他节食。
这个错位在2022年就被广泛讨论过。当时市场还会辩论“加息能不能治油价”。到了2026年,这种辩论几乎消失了。市场不再问“加息有没有用”,而是直接定价“沃什会加”。
这意味着,市场已经放弃了“政策合理性”的框架,转向了“政策意志”的框架。 不再讨论“这样做对不对”,只讨论“他会不会这样做”。
而“他会不会这样做”的答案,在过去一个月里,从35%变成了65%。油价只是加速器。
对加密市场,利空还是利多?
素材里说“短期利空,中期看滞胀可能反而成为支撑”。这个框架没错,但不够锋利。
真正锋利的判断是:当市场用“加息预期”来回应一切坏消息时,加密资产的每一次“宏观利空”,都会比以前跌得更快、更狠、更不带犹豫。因为“央行会救”这个隐含期权已经被摘除了。
比特币跌破7.7万美元,不是被“加息预期”打穿的,是被“央行看跌期权消失”这个更底层的真相打穿的。市场不再相信任何人在必要时会出手。于是每一次坏消息,都直接转化为对风险资产的全额重估,没有缓冲,没有“等一等看央行怎么说”的犹豫期。
这个变化,比加息本身更持久,也更致命。
最让人睡不着的问题
沙特出口跌到9年最低,油价站上95美元,延布港被废,两艘油轮遇袭,两名船员死亡。
这是一个供给端在流血的信号。它本该让央行犹豫,让市场恐慌,让政策辩论重新打开。
但2026年的市场,把这些信号全部翻译成了一个单一的变量:加息概率65%。
真正让人睡不着的,不是“加息会不会来”,而是市场已经不再用“复杂”来回应“复杂”了。它把一切——油轮遇袭、港口瘫痪、供给断裂、通胀风险——都压缩成了一根概率曲线上的一个数字。
当一个市场丧失了对复杂性的尊重,它就会在最脆弱的时候,做出最机械的反应。而机械反应,从来不是保护,是踩踏的前奏。
沙特那条被堵死的延布港航道,此刻正安静地提醒着所有人:备用方案已经失效了。但市场连“失效”这个事实,都懒得完整地恐慌一下。#原油三日上涨后企稳
按照过去二十年的市场条件反射,接下来的剧本应该是:能源冲击→通胀预期升温→央行进退两难→市场开始押注“央行不敢加息”→风险资产获得喘息。
但2026年9月的现实是:油价突破95美元的同一天,市场把美联储9月加息概率推到了65%。
没有“央行会犹豫”的定价。没有“供给冲击下传统上不加息”的共识。市场在看到能源价格飙升的那一刻,做出的反应是——加码押注美联储会更鹰。
这才是这条新闻里最不对劲的地方:不是油价涨了,是市场对“油价上涨”的解读方式,已经彻底变了。
把主语换成“那条失效的传导链”
如果主语是“沙特”,故事是“出口萎缩”。如果主语是“油价”,故事是“通胀警报”。但如果主语换成那条曾经被市场奉为圭臬的“能源→通胀→央行→资产”传导链本身,你会发现一件可怕的事:
这条链条的第三环,断裂了。
过去,这条链条的逻辑是:油价上涨→通胀上升→央行面临两难→市场预期央行“投鼠忌器”→利率路径不确定性增加→风险资产获得缓冲。关键在于“两难”。央行会犹豫,市场会利用这种犹豫。
但现在,市场直接跳过了“两难”这一步。油价涨了?好,加息概率上升。没有犹豫,没有权衡,没有“供给冲击下传统上不加息”的辩论。市场把“坏消息”直接翻译成了“更紧的货币政策”,中间没有任何缓冲地带。
这意味着什么?意味着市场已经不再相信央行会“救市”了。“央行看跌期权”——那个过去二十年里每当危机来临就出手兜底的隐性承诺——在2026年的市场定价里,已经消失了。
贝森特说过那句话,但市场没听
素材里有一个被大多数解读忽略的细节:美国财长贝森特此前公开表示,“供给冲击下传统上不加息,核心通胀其实温和”。
这句话放在2024年,会成为市场的“救命稻草”。它会引发一轮关于“美联储可能按兵不动”的定价,会让加息概率回落,会让风险资产反弹。
但在2026年9月,这句话被市场当成了噪音。
为什么?因为市场已经用一年半的时间,学会了一件事:在这个世界里,官员的“安抚”和“暗示”都不再具有定价权重。唯一有定价权的是沃什,而沃什用杰克逊霍尔的一次讲话就把加息概率从35%拉到65%。
当市场不再相信“传统上”的应对方式,当“财长说了什么”变得不如“沃什可能会做什么”重要,这说明整个定价框架已经从“经济逻辑驱动”切换到了“政治信誉驱动”。市场不是在交易经济数据,是在交易一个鹰派央行主席的信誉保卫战。
而油价上涨,只是这场保卫战里的新弹药。
延布港的隐喻:备用方案失效,但市场已经不为“失效”恐慌了
把镜头拉到那个被胡塞武装盯上的延布港。
6月时,延布港出口飙到430万桶/日,被称为“绕开霍尔木兹的诺亚方舟”。两个月后,它跌到225万桶/日,因为“备用方案”自己成了被打击的目标。
这是一个极其残忍的隐喻:当备用方案失效,说明容错空间已经归零。 供应链的脆弱性,比任何模型测算的都要严重。
但真正让人脊背发凉的是:市场对这个隐喻的反应,不是恐慌,而是冷漠地把它输入了“加息概率”的公式。
2022年,俄乌冲突导致能源危机,市场的第一反应是“央行可能会放缓紧缩”——避险情绪升温,但同时对“政策转向”的期待也在升温。2026年,类似甚至更严重的能源冲击发生了,市场的第一反应是“沃什会把这个当成加息的又一个理由”。
同一个事实,两种完全不同的解读框架。区别不在事实,在于市场对“央行角色”的信任,已经从“最后贷款人”变成了“最后惩罚者”。
供给冲击型通胀,在被“需求型政策”回应
这里有一个经济学的深层错位,几乎没有人点破:
供给冲击型通胀的本质,是“东西变少了”。而加息,是压需求的工具。用压需求的工具去治供给端的问题,等于病人缺药,你给他节食。
这个错位在2022年就被广泛讨论过。当时市场还会辩论“加息能不能治油价”。到了2026年,这种辩论几乎消失了。市场不再问“加息有没有用”,而是直接定价“沃什会加”。
这意味着,市场已经放弃了“政策合理性”的框架,转向了“政策意志”的框架。 不再讨论“这样做对不对”,只讨论“他会不会这样做”。
而“他会不会这样做”的答案,在过去一个月里,从35%变成了65%。油价只是加速器。
对加密市场,利空还是利多?
素材里说“短期利空,中期看滞胀可能反而成为支撑”。这个框架没错,但不够锋利。
真正锋利的判断是:当市场用“加息预期”来回应一切坏消息时,加密资产的每一次“宏观利空”,都会比以前跌得更快、更狠、更不带犹豫。因为“央行会救”这个隐含期权已经被摘除了。
比特币跌破7.7万美元,不是被“加息预期”打穿的,是被“央行看跌期权消失”这个更底层的真相打穿的。市场不再相信任何人在必要时会出手。于是每一次坏消息,都直接转化为对风险资产的全额重估,没有缓冲,没有“等一等看央行怎么说”的犹豫期。
这个变化,比加息本身更持久,也更致命。
最让人睡不着的问题
沙特出口跌到9年最低,油价站上95美元,延布港被废,两艘油轮遇袭,两名船员死亡。
这是一个供给端在流血的信号。它本该让央行犹豫,让市场恐慌,让政策辩论重新打开。
但2026年的市场,把这些信号全部翻译成了一个单一的变量:加息概率65%。
真正让人睡不着的,不是“加息会不会来”,而是市场已经不再用“复杂”来回应“复杂”了。它把一切——油轮遇袭、港口瘫痪、供给断裂、通胀风险——都压缩成了一根概率曲线上的一个数字。
当一个市场丧失了对复杂性的尊重,它就会在最脆弱的时候,做出最机械的反应。而机械反应,从来不是保护,是踩踏的前奏。
沙特那条被堵死的延布港航道,此刻正安静地提醒着所有人:备用方案已经失效了。但市场连“失效”这个事实,都懒得完整地恐慌一下。#原油三日上涨后企稳
311
Məqalə
Tərcüməyə bax
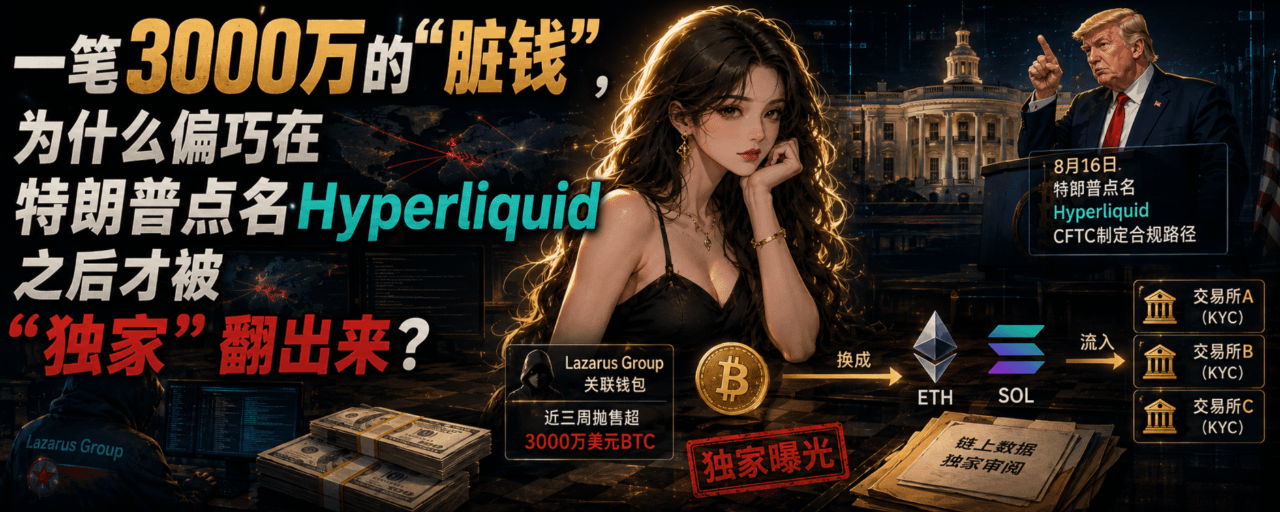
一笔3000万的“脏钱”,为什么偏巧在特朗普点名Hyperliquid之后才被“独家”翻出来?过去8小时,一条新闻让加密圈炸了锅:朝鲜Lazarus Group关联钱包,近三周在Hyperliquid上抛售了超3000万美元的比特币,换得以太坊和Solana,最后流进了几家中心化交易所的口袋。
表面看,这又是“朝鲜黑客洗钱”的常规剧本。但老实说,真正让我觉得不对劲的,不是洗钱本身,而是这条新闻的“出生时间”。
注意两个时间点的关系。8月16日,特朗普在白宫点名Hyperliquid,说CFTC主席正在制定“完全合规、合法”的路径,把它引入美国市场。9月初,一家链上数据公司应某家老牌加密媒体的要求“独家”审阅数据,然后这条新闻出炉。中间隔了好几周。可链上数据是公开的,Lazarus的钱包是早就被标记的,任何人在任何一天都能去链上看到这笔3000万的流动。
但它偏偏选在Hyperliquid被华盛顿“看中”之后、离“上岸”越来越近的这一刻被翻出来。这才是最值得追问的地方:为什么是现在?
如果把主语从“Lazarus”换成那条被选中、被包装、被精确投放的新闻本身,整件事的性质就变了。这条新闻不是“被发现”的,链上数据摆在那里,三周前就能写。它是“被等到现在才写”的。
谁有动机等?谁有动机让Hyperliquid在“上岸”前的关键时刻,背上一个“朝鲜黑客洗钱通道”的标签?
答案不在新闻里,答案在新闻的时机选择里。如果这条新闻在8月初发布,它只是又一条“朝鲜黑客洗钱”的快讯,淹没在信息流里,几天就被人忘记。但如果它在特朗普点名之后、CFTC监管路径正在制定中的敏感窗口发布,它就不再是一条快讯,而是一颗精准投放在监管决策会议室门口的烟雾弹。
这颗烟雾弹的作用,不是告诉公众“朝鲜黑客在洗钱”——公众早就不关心朝鲜黑客了。它的作用是给那些正在考虑如何“请Hyperliquid上岸”的监管者,制造一个无法回避的尴尬:你确定要把一个被Lazarus当提款机用的平台,请进美国市场?
这才是这条新闻真正的功能。它不是在揭露事实,它是在利用一个事实,去影响一个正在进行的决策。
再往深处想,把视角从Hyperliquid移开,看向这笔资金的最终归宿,另一件不对劲的事就浮出来了。钱最终流入了三家中心化交易所,三家都有KYC,都有制裁筛查流程,都声称自己合规。如果这3000万“脏钱”能穿过Hyperliquid,最终落进这三家交易所的口袋,那问题就不只是Hyperliquid没有KYC了。问题是:那些有KYC的合规交易所,也没拦住。
但整条新闻的叙事重心,几乎全部压在Hyperliquid身上。那几家中心化交易所在报道里只拿到了一段“回应”的位置,其中一家甚至只是在回应里说了句“风险非单一平台所能独立处理”。钱从一个“没有门禁”的平台,流进了三个“有门禁”的平台。舆论的枪口,却只对准了那个没有门禁的。
这不公平,但这不是巧合。Hyperliquid是那个正在“被请上岸”的平台,那几家不在那个故事里。监管关注度是一种稀缺资源,而这条新闻,把Hyperliquid的监管关注度,从“如何上岸”改写成了“配不配上岸”。
还有一个数字被媒体反复引用:Hyperliquid累计永续交易量超5万亿美元,有传统交易所的CEO说它“按活跃度比纳斯达克还大”。这个数字被用来证明Hyperliquid“大到不能忽视”。但它真正的含义是另一层:一个体量已经超过纳斯达克的离岸去中心化交易所,即将进入美国监管视野。这对谁最有威胁?
不是朝鲜黑客,他们不在乎监管。最受威胁的,是那些已经被监管驯化的传统交易所和加密交易所。如果Hyperliquid用“去中心化”的成本结构,维持了“比纳斯达克还大”的交易量,还不用承担传统交易所的合规成本,然后还能拿到美国监管的“合法身份”——那所有已经花了几亿美元做合规的交易所,都成了冤大头。
之前已经有传统衍生品交易所巨头敦促美国官员“仔细审查Hyperliquid”,警告它可能助长市场操纵和制裁规避。现在这条洗钱新闻,恰好为这种“审查呼吁”提供了最生动的注脚。所以,这条新闻的真正功能,可能是给那些不希望Hyperliquid轻松上岸的力量,提供了一件武器。而“朝鲜黑客”这个标签,是这件武器最锋利的那一面——在美国政治语境里,没有比“朝鲜”更能让监管者本能地收缩毛孔的词了。
这里得把话说清楚:Lazarus确实在Hyperliquid上转移了3000万美元。这个事实是公开可验证的,不是编造的。问题不在于这条新闻说的是不是真的,问题在于:为什么是这个真的,在这个时间点,以这种“独家”的方式被推出来?
链上数据是公开的,数据公司是第三方的,媒体也是老牌的。这三者组合在一起,不是在做“调查报道”,而是在做议程设置。调查报道的逻辑是“我们发现了一个不为人知的事实”。议程设置的逻辑是“我们选择了一个已经存在的事实,在某个特定时间,以特定方式,推给特定受众”。这条新闻属于后者。
Hyperliquid现在站在一个十字路口。一边是美国监管的“绿灯”,另一边是Lazarus洗钱的“污点”。这两条路在同一天撞上了。但真正让人睡不着的,是接下来会发生什么。
如果这条新闻成功地让CFTC在“上岸路径”上多了一层犹豫,哪怕只是拖延三个月,受益者是谁?是那些不希望Hyperliquid拿到合规身份的传统交易所?是那些一直在游说监管收紧去中心化平台的竞争对手?还是那些恰好在这个时间点持有Hyperliquid空头仓位的人?
这个问题没有答案,但它值得被问出来。因为在加密世界里,新闻从来不只是新闻,它是棋局里的一步棋。而这一步棋的时机,恰好踩在Hyperliquid最脆弱的那块地方:当它正被“请上岸”的时候,有人递过来一张“你看,它洗过钱”的照片。
照片是真的。但递照片的手,为什么选在这一刻递出来,这才是那条新闻里唯一值得深挖的东西。
一笔3000万的“脏钱”,为什么偏巧在特朗普点名Hyperliquid之后才被“独家”翻出来?
过去8小时,一条新闻让加密圈炸了锅:朝鲜Lazarus Group关联钱包,近三周在Hyperliquid上抛售了超3000万美元的比特币,换得以太坊和Solana,最后流进了几家中心化交易所的口袋。
表面看,这又是“朝鲜黑客洗钱”的常规剧本。但老实说,真正让我觉得不对劲的,不是洗钱本身,而是这条新闻的“出生时间”。
注意两个时间点的关系。8月16日,特朗普在白宫点名Hyperliquid,说CFTC主席正在制定“完全合规、合法”的路径,把它引入美国市场。9月初,一家链上数据公司应某家老牌加密媒体的要求“独家”审阅数据,然后这条新闻出炉。中间隔了好几周。可链上数据是公开的,Lazarus的钱包是早就被标记的,任何人在任何一天都能去链上看到这笔3000万的流动。
但它偏偏选在Hyperliquid被华盛顿“看中”之后、离“上岸”越来越近的这一刻被翻出来。这才是最值得追问的地方:为什么是现在?
如果把主语从“Lazarus”换成那条被选中、被包装、被精确投放的新闻本身,整件事的性质就变了。这条新闻不是“被发现”的,链上数据摆在那里,三周前就能写。它是“被等到现在才写”的。
谁有动机等?谁有动机让Hyperliquid在“上岸”前的关键时刻,背上一个“朝鲜黑客洗钱通道”的标签?
答案不在新闻里,答案在新闻的时机选择里。如果这条新闻在8月初发布,它只是又一条“朝鲜黑客洗钱”的快讯,淹没在信息流里,几天就被人忘记。但如果它在特朗普点名之后、CFTC监管路径正在制定中的敏感窗口发布,它就不再是一条快讯,而是一颗精准投放在监管决策会议室门口的烟雾弹。
这颗烟雾弹的作用,不是告诉公众“朝鲜黑客在洗钱”——公众早就不关心朝鲜黑客了。它的作用是给那些正在考虑如何“请Hyperliquid上岸”的监管者,制造一个无法回避的尴尬:你确定要把一个被Lazarus当提款机用的平台,请进美国市场?
这才是这条新闻真正的功能。它不是在揭露事实,它是在利用一个事实,去影响一个正在进行的决策。
再往深处想,把视角从Hyperliquid移开,看向这笔资金的最终归宿,另一件不对劲的事就浮出来了。钱最终流入了三家中心化交易所,三家都有KYC,都有制裁筛查流程,都声称自己合规。如果这3000万“脏钱”能穿过Hyperliquid,最终落进这三家交易所的口袋,那问题就不只是Hyperliquid没有KYC了。问题是:那些有KYC的合规交易所,也没拦住。
但整条新闻的叙事重心,几乎全部压在Hyperliquid身上。那几家中心化交易所在报道里只拿到了一段“回应”的位置,其中一家甚至只是在回应里说了句“风险非单一平台所能独立处理”。钱从一个“没有门禁”的平台,流进了三个“有门禁”的平台。舆论的枪口,却只对准了那个没有门禁的。
这不公平,但这不是巧合。Hyperliquid是那个正在“被请上岸”的平台,那几家不在那个故事里。监管关注度是一种稀缺资源,而这条新闻,把Hyperliquid的监管关注度,从“如何上岸”改写成了“配不配上岸”。
还有一个数字被媒体反复引用:Hyperliquid累计永续交易量超5万亿美元,有传统交易所的CEO说它“按活跃度比纳斯达克还大”。这个数字被用来证明Hyperliquid“大到不能忽视”。但它真正的含义是另一层:一个体量已经超过纳斯达克的离岸去中心化交易所,即将进入美国监管视野。这对谁最有威胁?
不是朝鲜黑客,他们不在乎监管。最受威胁的,是那些已经被监管驯化的传统交易所和加密交易所。如果Hyperliquid用“去中心化”的成本结构,维持了“比纳斯达克还大”的交易量,还不用承担传统交易所的合规成本,然后还能拿到美国监管的“合法身份”——那所有已经花了几亿美元做合规的交易所,都成了冤大头。
之前已经有传统衍生品交易所巨头敦促美国官员“仔细审查Hyperliquid”,警告它可能助长市场操纵和制裁规避。现在这条洗钱新闻,恰好为这种“审查呼吁”提供了最生动的注脚。所以,这条新闻的真正功能,可能是给那些不希望Hyperliquid轻松上岸的力量,提供了一件武器。而“朝鲜黑客”这个标签,是这件武器最锋利的那一面——在美国政治语境里,没有比“朝鲜”更能让监管者本能地收缩毛孔的词了。
这里得把话说清楚:Lazarus确实在Hyperliquid上转移了3000万美元。这个事实是公开可验证的,不是编造的。问题不在于这条新闻说的是不是真的,问题在于:为什么是这个真的,在这个时间点,以这种“独家”的方式被推出来?
链上数据是公开的,数据公司是第三方的,媒体也是老牌的。这三者组合在一起,不是在做“调查报道”,而是在做议程设置。调查报道的逻辑是“我们发现了一个不为人知的事实”。议程设置的逻辑是“我们选择了一个已经存在的事实,在某个特定时间,以特定方式,推给特定受众”。这条新闻属于后者。
Hyperliquid现在站在一个十字路口。一边是美国监管的“绿灯”,另一边是Lazarus洗钱的“污点”。这两条路在同一天撞上了。但真正让人睡不着的,是接下来会发生什么。
如果这条新闻成功地让CFTC在“上岸路径”上多了一层犹豫,哪怕只是拖延三个月,受益者是谁?是那些不希望Hyperliquid拿到合规身份的传统交易所?是那些一直在游说监管收紧去中心化平台的竞争对手?还是那些恰好在这个时间点持有Hyperliquid空头仓位的人?
这个问题没有答案,但它值得被问出来。因为在加密世界里,新闻从来不只是新闻,它是棋局里的一步棋。而这一步棋的时机,恰好踩在Hyperliquid最脆弱的那块地方:当它正被“请上岸”的时候,有人递过来一张“你看,它洗过钱”的照片。
照片是真的。但递照片的手,为什么选在这一刻递出来,这才是那条新闻里唯一值得深挖的东西。
表面看,这又是“朝鲜黑客洗钱”的常规剧本。但老实说,真正让我觉得不对劲的,不是洗钱本身,而是这条新闻的“出生时间”。
注意两个时间点的关系。8月16日,特朗普在白宫点名Hyperliquid,说CFTC主席正在制定“完全合规、合法”的路径,把它引入美国市场。9月初,一家链上数据公司应某家老牌加密媒体的要求“独家”审阅数据,然后这条新闻出炉。中间隔了好几周。可链上数据是公开的,Lazarus的钱包是早就被标记的,任何人在任何一天都能去链上看到这笔3000万的流动。
但它偏偏选在Hyperliquid被华盛顿“看中”之后、离“上岸”越来越近的这一刻被翻出来。这才是最值得追问的地方:为什么是现在?
如果把主语从“Lazarus”换成那条被选中、被包装、被精确投放的新闻本身,整件事的性质就变了。这条新闻不是“被发现”的,链上数据摆在那里,三周前就能写。它是“被等到现在才写”的。
谁有动机等?谁有动机让Hyperliquid在“上岸”前的关键时刻,背上一个“朝鲜黑客洗钱通道”的标签?
答案不在新闻里,答案在新闻的时机选择里。如果这条新闻在8月初发布,它只是又一条“朝鲜黑客洗钱”的快讯,淹没在信息流里,几天就被人忘记。但如果它在特朗普点名之后、CFTC监管路径正在制定中的敏感窗口发布,它就不再是一条快讯,而是一颗精准投放在监管决策会议室门口的烟雾弹。
这颗烟雾弹的作用,不是告诉公众“朝鲜黑客在洗钱”——公众早就不关心朝鲜黑客了。它的作用是给那些正在考虑如何“请Hyperliquid上岸”的监管者,制造一个无法回避的尴尬:你确定要把一个被Lazarus当提款机用的平台,请进美国市场?
这才是这条新闻真正的功能。它不是在揭露事实,它是在利用一个事实,去影响一个正在进行的决策。
再往深处想,把视角从Hyperliquid移开,看向这笔资金的最终归宿,另一件不对劲的事就浮出来了。钱最终流入了三家中心化交易所,三家都有KYC,都有制裁筛查流程,都声称自己合规。如果这3000万“脏钱”能穿过Hyperliquid,最终落进这三家交易所的口袋,那问题就不只是Hyperliquid没有KYC了。问题是:那些有KYC的合规交易所,也没拦住。
但整条新闻的叙事重心,几乎全部压在Hyperliquid身上。那几家中心化交易所在报道里只拿到了一段“回应”的位置,其中一家甚至只是在回应里说了句“风险非单一平台所能独立处理”。钱从一个“没有门禁”的平台,流进了三个“有门禁”的平台。舆论的枪口,却只对准了那个没有门禁的。
这不公平,但这不是巧合。Hyperliquid是那个正在“被请上岸”的平台,那几家不在那个故事里。监管关注度是一种稀缺资源,而这条新闻,把Hyperliquid的监管关注度,从“如何上岸”改写成了“配不配上岸”。
还有一个数字被媒体反复引用:Hyperliquid累计永续交易量超5万亿美元,有传统交易所的CEO说它“按活跃度比纳斯达克还大”。这个数字被用来证明Hyperliquid“大到不能忽视”。但它真正的含义是另一层:一个体量已经超过纳斯达克的离岸去中心化交易所,即将进入美国监管视野。这对谁最有威胁?
不是朝鲜黑客,他们不在乎监管。最受威胁的,是那些已经被监管驯化的传统交易所和加密交易所。如果Hyperliquid用“去中心化”的成本结构,维持了“比纳斯达克还大”的交易量,还不用承担传统交易所的合规成本,然后还能拿到美国监管的“合法身份”——那所有已经花了几亿美元做合规的交易所,都成了冤大头。
之前已经有传统衍生品交易所巨头敦促美国官员“仔细审查Hyperliquid”,警告它可能助长市场操纵和制裁规避。现在这条洗钱新闻,恰好为这种“审查呼吁”提供了最生动的注脚。所以,这条新闻的真正功能,可能是给那些不希望Hyperliquid轻松上岸的力量,提供了一件武器。而“朝鲜黑客”这个标签,是这件武器最锋利的那一面——在美国政治语境里,没有比“朝鲜”更能让监管者本能地收缩毛孔的词了。
这里得把话说清楚:Lazarus确实在Hyperliquid上转移了3000万美元。这个事实是公开可验证的,不是编造的。问题不在于这条新闻说的是不是真的,问题在于:为什么是这个真的,在这个时间点,以这种“独家”的方式被推出来?
链上数据是公开的,数据公司是第三方的,媒体也是老牌的。这三者组合在一起,不是在做“调查报道”,而是在做议程设置。调查报道的逻辑是“我们发现了一个不为人知的事实”。议程设置的逻辑是“我们选择了一个已经存在的事实,在某个特定时间,以特定方式,推给特定受众”。这条新闻属于后者。
Hyperliquid现在站在一个十字路口。一边是美国监管的“绿灯”,另一边是Lazarus洗钱的“污点”。这两条路在同一天撞上了。但真正让人睡不着的,是接下来会发生什么。
如果这条新闻成功地让CFTC在“上岸路径”上多了一层犹豫,哪怕只是拖延三个月,受益者是谁?是那些不希望Hyperliquid拿到合规身份的传统交易所?是那些一直在游说监管收紧去中心化平台的竞争对手?还是那些恰好在这个时间点持有Hyperliquid空头仓位的人?
这个问题没有答案,但它值得被问出来。因为在加密世界里,新闻从来不只是新闻,它是棋局里的一步棋。而这一步棋的时机,恰好踩在Hyperliquid最脆弱的那块地方:当它正被“请上岸”的时候,有人递过来一张“你看,它洗过钱”的照片。
照片是真的。但递照片的手,为什么选在这一刻递出来,这才是那条新闻里唯一值得深挖的东西。
1
274
Məqalə
Vaşın sərt “çılpaq imtahanı”: bir non-farm hesabatı Fed-in kartlarını açmağa qadirdirmi?Keçən həftə qlobal bazarların diqqətinin demək olar hamısı bir adama yönəlibdi—Fed sədri Keyvin Vaşa. Bu il may ayında Fed-in yeni rəhbəri kimi səlahiyyətə keçən bu şəxs avqustun sonunda Cekson Hollda keçirilən ilkyazı (icra) mərkəzi bank konfransında özünün siyasət üzrə ilk çıxışını etdi. Söz çox deyildi, amma çəkisi çox ağır idi. Bazar onu ümumilikdə daha sərt (hawkish) kimi oxuyub: o 2% inflyasiya hədəfini təkrar vurğuladı, “inflyasiya aydın və kifayət qədər sürətlə geriləmirsə, Fed-in hələ işi var” deyə açıq söylədi və hətta mövzunu birbaşa dedi—Fed-in hazırda həqiqətən önəm verdiyi qiymətlərdir, başqa nəsə yox.
Vaşın sərt “çılpaq imtahanı”: bir non-farm hesabatı Fed-in kartlarını açmağa qadirdirmi?
Keçən həftə qlobal bazarların diqqətinin demək olar hamısı bir adama yönəlibdi—Fed sədri Keyvin Vaşa. Bu il may ayında Fed-in yeni rəhbəri kimi səlahiyyətə keçən bu şəxs avqustun sonunda Cekson Hollda keçirilən ilkyazı (icra) mərkəzi bank konfransında özünün siyasət üzrə ilk çıxışını etdi. Söz çox deyildi, amma çəkisi çox ağır idi. Bazar onu ümumilikdə daha sərt (hawkish) kimi oxuyub: o 2% inflyasiya hədəfini təkrar vurğuladı, “inflyasiya aydın və kifayət qədər sürətlə geriləmirsə, Fed-in hələ işi var” deyə açıq söylədi və hətta mövzunu birbaşa dedi—Fed-in hazırda həqiqətən önəm verdiyi qiymətlərdir, başqa nəsə yox.
126
Məqalə
40 ədəd və 16 gün: cirBTC-nin “soyuqluqla qarşılanması” niyə Arc işə düşməsindən əvvəl yenidən danışıldı?Bir xəbərin yayımlanma vaxtı çox vaxt məzmunundan daha çox soruşulmağa layiq olur.
2026-cı il avqustun 31-də bir neçə media demək olar eyni vaxtda Circle-in bitkoini sarma (encapsulation) etdiyi cirBTC-nin acınacaqlı göstəricilərini xəbər verdi: zəncirüstü dövriyyə cəmi təxminən 40 ədəd, ehtiyat isə artıq buraxılaraq 106%-ə qədər. Xəbərlərdə istifadə olunan ifadə (reporting approach) çox yüksək dərəcədə eynidir, məlumat mənbəyi aydındır, nəticə dəqiq göstərilir — “mükəmməl məhsul şəbəkə effektinə uduzdu”. Yalnız məzmuna baxsaq, bu, səlahiyyətli bir bazar müşahidəsidir.
Amma bir detal adamı bir az narahat edir: cirBTC 2026-cı il iyunun 9-da Ethereum üzərində işə düşüb. Demək olar üç ay keçir. “İşə düşmənin ilk dövründə soyuqluq yaşandı” hekayəsi niyə iyunda deyil, iyulda deyil, niyə məhz avqustun 31-də birdən-birə yenidən “xilas etməyə” çevrildi?
40 ədəd və 16 gün: cirBTC-nin “soyuqluqla qarşılanması” niyə Arc işə düşməsindən əvvəl yenidən danışıldı?
Bir xəbərin yayımlanma vaxtı çox vaxt məzmunundan daha çox soruşulmağa layiq olur.
2026-cı il avqustun 31-də bir neçə media demək olar eyni vaxtda Circle-in bitkoini sarma (encapsulation) etdiyi cirBTC-nin acınacaqlı göstəricilərini xəbər verdi: zəncirüstü dövriyyə cəmi təxminən 40 ədəd, ehtiyat isə artıq buraxılaraq 106%-ə qədər. Xəbərlərdə istifadə olunan ifadə (reporting approach) çox yüksək dərəcədə eynidir, məlumat mənbəyi aydındır, nəticə dəqiq göstərilir — “mükəmməl məhsul şəbəkə effektinə uduzdu”. Yalnız məzmuna baxsaq, bu, səlahiyyətli bir bazar müşahidəsidir.
Amma bir detal adamı bir az narahat edir: cirBTC 2026-cı il iyunun 9-da Ethereum üzərində işə düşüb. Demək olar üç ay keçir. “İşə düşmənin ilk dövründə soyuqluq yaşandı” hekayəsi niyə iyunda deyil, iyulda deyil, niyə məhz avqustun 31-də birdən-birə yenidən “xilas etməyə” çevrildi?
2026-cı il avqustun 31-də bir neçə media demək olar eyni vaxtda Circle-in bitkoini sarma (encapsulation) etdiyi cirBTC-nin acınacaqlı göstəricilərini xəbər verdi: zəncirüstü dövriyyə cəmi təxminən 40 ədəd, ehtiyat isə artıq buraxılaraq 106%-ə qədər. Xəbərlərdə istifadə olunan ifadə (reporting approach) çox yüksək dərəcədə eynidir, məlumat mənbəyi aydındır, nəticə dəqiq göstərilir — “mükəmməl məhsul şəbəkə effektinə uduzdu”. Yalnız məzmuna baxsaq, bu, səlahiyyətli bir bazar müşahidəsidir.
Amma bir detal adamı bir az narahat edir: cirBTC 2026-cı il iyunun 9-da Ethereum üzərində işə düşüb. Demək olar üç ay keçir. “İşə düşmənin ilk dövründə soyuqluq yaşandı” hekayəsi niyə iyunda deyil, iyulda deyil, niyə məhz avqustun 31-də birdən-birə yenidən “xilas etməyə” çevrildi?
124
Məqalə
416%-lik şənlik, 25,4 milyardın yerində sayması — tokenləşdirilmiş səhmlərdə tələb əslində harada ilişib?Son səkkiz saatda tokenləşdirilmiş səhmlərin bu məlumatları RWA sektorunu yenidən qızışdırdı: aylıq ötürmə həcmi 29,5 milyard dollar, 30 gündə 416% artım; aylıq aktiv ünvanlar 1,3 milyon, 209% artım; saxlama ünvanları 2,36 milyon, 167% artım. Amma eyni məlumat dəstində çox adamın dayanıb izah etməyə həvəs göstərmədiyi bir detal var: paylanmış dəyər cəmi 1,45% artıb və 25,4 milyard dollarda qalıb. Sadə dillə desək — boru xəttinin axını dörd dəfə artıb, amma borunun içindəki su damlası belə artmayıb.
Bu nə cür tələb partlayışıdır? Bu daha çox sistemin öz üsulu ilə “sahib olmaq” sözünü yenidən tərif etməsinə bənzəyir.
416%-lik şənlik, 25,4 milyardın yerində sayması — tokenləşdirilmiş səhmlərdə tələb əslində harada ilişib?
Son səkkiz saatda tokenləşdirilmiş səhmlərin bu məlumatları RWA sektorunu yenidən qızışdırdı: aylıq ötürmə həcmi 29,5 milyard dollar, 30 gündə 416% artım; aylıq aktiv ünvanlar 1,3 milyon, 209% artım; saxlama ünvanları 2,36 milyon, 167% artım. Amma eyni məlumat dəstində çox adamın dayanıb izah etməyə həvəs göstərmədiyi bir detal var: paylanmış dəyər cəmi 1,45% artıb və 25,4 milyard dollarda qalıb. Sadə dillə desək — boru xəttinin axını dörd dəfə artıb, amma borunun içindəki su damlası belə artmayıb.
Bu nə cür tələb partlayışıdır? Bu daha çox sistemin öz üsulu ilə “sahib olmaq” sözünü yenidən tərif etməsinə bənzəyir.
Bu nə cür tələb partlayışıdır? Bu daha çox sistemin öz üsulu ilə “sahib olmaq” sözünü yenidən tərif etməsinə bənzəyir.
115
Məqalə
Tərcüməyə bax
Solana上的“新银行”Avici遭洗劫:三步变管理员,125个账户的钱说没就没——“链上银行”的第一道坎这条新闻最讽刺的地方在于:攻击者甚至没用什么高级技术。三步,就三步,一个“银行”的抵押品管理权就归了他。
8月28日,基于Solana的“链上新银行”Avici确认被攻破。初步统计损失在60万到102万美元之间,125个用户账户中招。它的原生代币AVICI一天跌了约39%,现价距离历史高点已经没了96%。但这些数字背后,真正该被问的问题是:一个管着别人卡余额的项目,怎么会被这么简单地“加了个管理员”?
三步,从外部用户变成管理员
攻击路径一摆出来,你会觉得像在看一份漏洞演示报告,而不是一次真实的洗劫。
第一步,黑客在Avici的授权程序上跑了个SubmitSignatures函数。第二步,在抵押程序上调用AddCollateralAdmin。第三步,用刚到手的管理员身份调WithdrawCollateralAsset,把资产提走。
翻译成大白话:先拿到一个签名授权,然后给自己加了个管理员身份,最后用这个身份把抵押品撤了。没有套利,没有闪电贷,没有预言机操纵。就是一个权限设置上的口子,被从正门走进来,开了保险箱,然后拿了东西走了。
攻击者当时钱包里握着约10005枚SOL,折合107万美元,外加11600美元的稳定币。链上分析师做了个追踪,发现受影响的125个账户里,最多的丢了26000 USDT,最少的只有9 USDC。这说明什么?说明这不是一场针对大户的定点狙击,而是一次对“所有把钱存在这里的人”的无差别扫荡。散户的卡余额,说没就没了。
钱去哪了?几乎没救
Onchain Lens的监测把资金去向也拼出来了:1万枚SOL转走,换成约102万USDC,过桥,换成约418枚ETH,最后留在以太坊上。
看到这个路径,受害者基本可以死心。攻击者没把资金留在Solana上,而是光速换了链。跨链本身就是追回难度翻倍的动作,一旦钱变成ETH混进以太坊的洪流里,再想捞回来,跟大海捞针差不多。
市场比谁都诚实:它早就不信了
AVICI的价格反应,比任何公告都更接近真相。24小时跌39%,现价0.2175美元。而它2025年11月26日曾经摸到过7.61美元。96%的跌幅说明什么?说明这个项目在黑客攻击之前,就已经被市场抛弃得差不多了。攻击只是把最后那层纸捅破了。
更让人不安的是官方态度。Avici在X上确认了“影响卡余额提现的问题”,但没提损失金额,也没说会不会赔。对125个账户背后的人来说,丢钱已经是事实,真正让人睡不着的是另一个问题:这钱还回不回得来?
真正的信任危机,藏在“新银行”三个字里
Solana上的“链上新银行”叙事,是这轮行情里挺热闹的一条线。用加密资产做支撑,提供消费卡余额,听起来像是把银行搬到了链上。但Avici用一次教科书级的权限漏洞提醒了所有人:名称里有“银行”两个字,不代表有银行的底线。
传统银行背后有存款保险、风控体系、监管兜底,出了事有机构接着。链上新银行呢?资产就是链上的几笔抵押,权限就是几个智能合约的函数。一旦函数设置的权限被钻了空子,就什么都没有了。没有保险,没有退路,没有“钱回不来但国家赔你”的选项。你存进去的每一分钱,都绑在合约的严谨性上。而Avici恰好证明了一件事:它的合约严谨性,约等于零。
这不是孤立事件,这周太密了
如果单看Avici一家,你可能觉得是偶然。但把这一周拉出来看,会发现攻击的密度和方向都变了。
The Sandbox桥接漏洞,损失约69.7万美元,好在项目方说按1:1赔偿。MANTRA被盗约360万,没提回收计划。借贷协议Moonwell在几天前被价格操纵攻击,损失约900万。然后是Avici,102万,125个账户。
这些事件的共同点是:攻击目标不再只是某个协议的大金库,而是那些替用户保管真实资金的服务——桥、借贷协议、链上银行。受害者从“机构的钱”变成了“散户的活期存款”。这背后的社会冲击面,比金额大得多。
所以这条新闻真正该记住的是什么?
不是“又丢了100万”。加密行业丢100万的事每周都在发生。该记住的是,当一个项目把自己叫“银行”,却连管理员权限都守不住的时候,它比普通DeFi协议更危险。因为用户对“银行”这两个字有天然的信任感,这种信任感会让很多人放松警惕,把不该放的资产放进去。
对普通用户来说,这是条挺实用的提醒:往任何“链上银行”里放钱之前,先问问它有没有存款保险,有没有风控体系,有没有监管兜底。如果答案都是“没有”,那它充其量就是个加了“银行”二字的存钱罐。存钱罐破了,没人会赔你。
Avici能不能像The Sandbox那样痛痛快快承诺赔偿,还是像MANTRA那样含糊过去,会是它最后的分水岭。但更大的问题留给整个行业:当链上新银行争着接管用户的卡余额时,谁先搭起真正可信的安全和赔付体系,谁才配继续用“银行”这个名字。在那之前,“链上银行”四个字,说得再好听,也只是四个字。
风险提示:本文只是资讯整理与安全事件解析,不构成投资建议。Avici安全漏洞仍在调查中,损失金额、受影响账户数及赔付方案尚未最终确认;AVICI为高波动代币,价格已较历史高点大幅回落。文中涉及的其他安全事件为已披露信息,实际损失与追回进度需以官方公告为准。请勿据此进行任何投资决策,注意风险。
Solana上的“新银行”Avici遭洗劫:三步变管理员,125个账户的钱说没就没——“链上银行”的第一道坎
这条新闻最讽刺的地方在于:攻击者甚至没用什么高级技术。三步,就三步,一个“银行”的抵押品管理权就归了他。
8月28日,基于Solana的“链上新银行”Avici确认被攻破。初步统计损失在60万到102万美元之间,125个用户账户中招。它的原生代币AVICI一天跌了约39%,现价距离历史高点已经没了96%。但这些数字背后,真正该被问的问题是:一个管着别人卡余额的项目,怎么会被这么简单地“加了个管理员”?
三步,从外部用户变成管理员
攻击路径一摆出来,你会觉得像在看一份漏洞演示报告,而不是一次真实的洗劫。
第一步,黑客在Avici的授权程序上跑了个SubmitSignatures函数。第二步,在抵押程序上调用AddCollateralAdmin。第三步,用刚到手的管理员身份调WithdrawCollateralAsset,把资产提走。
翻译成大白话:先拿到一个签名授权,然后给自己加了个管理员身份,最后用这个身份把抵押品撤了。没有套利,没有闪电贷,没有预言机操纵。就是一个权限设置上的口子,被从正门走进来,开了保险箱,然后拿了东西走了。
攻击者当时钱包里握着约10005枚SOL,折合107万美元,外加11600美元的稳定币。链上分析师做了个追踪,发现受影响的125个账户里,最多的丢了26000 USDT,最少的只有9 USDC。这说明什么?说明这不是一场针对大户的定点狙击,而是一次对“所有把钱存在这里的人”的无差别扫荡。散户的卡余额,说没就没了。
钱去哪了?几乎没救
Onchain Lens的监测把资金去向也拼出来了:1万枚SOL转走,换成约102万USDC,过桥,换成约418枚ETH,最后留在以太坊上。
看到这个路径,受害者基本可以死心。攻击者没把资金留在Solana上,而是光速换了链。跨链本身就是追回难度翻倍的动作,一旦钱变成ETH混进以太坊的洪流里,再想捞回来,跟大海捞针差不多。
市场比谁都诚实:它早就不信了
AVICI的价格反应,比任何公告都更接近真相。24小时跌39%,现价0.2175美元。而它2025年11月26日曾经摸到过7.61美元。96%的跌幅说明什么?说明这个项目在黑客攻击之前,就已经被市场抛弃得差不多了。攻击只是把最后那层纸捅破了。
更让人不安的是官方态度。Avici在X上确认了“影响卡余额提现的问题”,但没提损失金额,也没说会不会赔。对125个账户背后的人来说,丢钱已经是事实,真正让人睡不着的是另一个问题:这钱还回不回得来?
真正的信任危机,藏在“新银行”三个字里
Solana上的“链上新银行”叙事,是这轮行情里挺热闹的一条线。用加密资产做支撑,提供消费卡余额,听起来像是把银行搬到了链上。但Avici用一次教科书级的权限漏洞提醒了所有人:名称里有“银行”两个字,不代表有银行的底线。
传统银行背后有存款保险、风控体系、监管兜底,出了事有机构接着。链上新银行呢?资产就是链上的几笔抵押,权限就是几个智能合约的函数。一旦函数设置的权限被钻了空子,就什么都没有了。没有保险,没有退路,没有“钱回不来但国家赔你”的选项。你存进去的每一分钱,都绑在合约的严谨性上。而Avici恰好证明了一件事:它的合约严谨性,约等于零。
这不是孤立事件,这周太密了
如果单看Avici一家,你可能觉得是偶然。但把这一周拉出来看,会发现攻击的密度和方向都变了。
The Sandbox桥接漏洞,损失约69.7万美元,好在项目方说按1:1赔偿。MANTRA被盗约360万,没提回收计划。借贷协议Moonwell在几天前被价格操纵攻击,损失约900万。然后是Avici,102万,125个账户。
这些事件的共同点是:攻击目标不再只是某个协议的大金库,而是那些替用户保管真实资金的服务——桥、借贷协议、链上银行。受害者从“机构的钱”变成了“散户的活期存款”。这背后的社会冲击面,比金额大得多。
所以这条新闻真正该记住的是什么?
不是“又丢了100万”。加密行业丢100万的事每周都在发生。该记住的是,当一个项目把自己叫“银行”,却连管理员权限都守不住的时候,它比普通DeFi协议更危险。因为用户对“银行”这两个字有天然的信任感,这种信任感会让很多人放松警惕,把不该放的资产放进去。
对普通用户来说,这是条挺实用的提醒:往任何“链上银行”里放钱之前,先问问它有没有存款保险,有没有风控体系,有没有监管兜底。如果答案都是“没有”,那它充其量就是个加了“银行”二字的存钱罐。存钱罐破了,没人会赔你。
Avici能不能像The Sandbox那样痛痛快快承诺赔偿,还是像MANTRA那样含糊过去,会是它最后的分水岭。但更大的问题留给整个行业:当链上新银行争着接管用户的卡余额时,谁先搭起真正可信的安全和赔付体系,谁才配继续用“银行”这个名字。在那之前,“链上银行”四个字,说得再好听,也只是四个字。
风险提示:本文只是资讯整理与安全事件解析,不构成投资建议。Avici安全漏洞仍在调查中,损失金额、受影响账户数及赔付方案尚未最终确认;AVICI为高波动代币,价格已较历史高点大幅回落。文中涉及的其他安全事件为已披露信息,实际损失与追回进度需以官方公告为准。请勿据此进行任何投资决策,注意风险。
8月28日,基于Solana的“链上新银行”Avici确认被攻破。初步统计损失在60万到102万美元之间,125个用户账户中招。它的原生代币AVICI一天跌了约39%,现价距离历史高点已经没了96%。但这些数字背后,真正该被问的问题是:一个管着别人卡余额的项目,怎么会被这么简单地“加了个管理员”?
三步,从外部用户变成管理员
攻击路径一摆出来,你会觉得像在看一份漏洞演示报告,而不是一次真实的洗劫。
第一步,黑客在Avici的授权程序上跑了个SubmitSignatures函数。第二步,在抵押程序上调用AddCollateralAdmin。第三步,用刚到手的管理员身份调WithdrawCollateralAsset,把资产提走。
翻译成大白话:先拿到一个签名授权,然后给自己加了个管理员身份,最后用这个身份把抵押品撤了。没有套利,没有闪电贷,没有预言机操纵。就是一个权限设置上的口子,被从正门走进来,开了保险箱,然后拿了东西走了。
攻击者当时钱包里握着约10005枚SOL,折合107万美元,外加11600美元的稳定币。链上分析师做了个追踪,发现受影响的125个账户里,最多的丢了26000 USDT,最少的只有9 USDC。这说明什么?说明这不是一场针对大户的定点狙击,而是一次对“所有把钱存在这里的人”的无差别扫荡。散户的卡余额,说没就没了。
钱去哪了?几乎没救
Onchain Lens的监测把资金去向也拼出来了:1万枚SOL转走,换成约102万USDC,过桥,换成约418枚ETH,最后留在以太坊上。
看到这个路径,受害者基本可以死心。攻击者没把资金留在Solana上,而是光速换了链。跨链本身就是追回难度翻倍的动作,一旦钱变成ETH混进以太坊的洪流里,再想捞回来,跟大海捞针差不多。
市场比谁都诚实:它早就不信了
AVICI的价格反应,比任何公告都更接近真相。24小时跌39%,现价0.2175美元。而它2025年11月26日曾经摸到过7.61美元。96%的跌幅说明什么?说明这个项目在黑客攻击之前,就已经被市场抛弃得差不多了。攻击只是把最后那层纸捅破了。
更让人不安的是官方态度。Avici在X上确认了“影响卡余额提现的问题”,但没提损失金额,也没说会不会赔。对125个账户背后的人来说,丢钱已经是事实,真正让人睡不着的是另一个问题:这钱还回不回得来?
真正的信任危机,藏在“新银行”三个字里
Solana上的“链上新银行”叙事,是这轮行情里挺热闹的一条线。用加密资产做支撑,提供消费卡余额,听起来像是把银行搬到了链上。但Avici用一次教科书级的权限漏洞提醒了所有人:名称里有“银行”两个字,不代表有银行的底线。
传统银行背后有存款保险、风控体系、监管兜底,出了事有机构接着。链上新银行呢?资产就是链上的几笔抵押,权限就是几个智能合约的函数。一旦函数设置的权限被钻了空子,就什么都没有了。没有保险,没有退路,没有“钱回不来但国家赔你”的选项。你存进去的每一分钱,都绑在合约的严谨性上。而Avici恰好证明了一件事:它的合约严谨性,约等于零。
这不是孤立事件,这周太密了
如果单看Avici一家,你可能觉得是偶然。但把这一周拉出来看,会发现攻击的密度和方向都变了。
The Sandbox桥接漏洞,损失约69.7万美元,好在项目方说按1:1赔偿。MANTRA被盗约360万,没提回收计划。借贷协议Moonwell在几天前被价格操纵攻击,损失约900万。然后是Avici,102万,125个账户。
这些事件的共同点是:攻击目标不再只是某个协议的大金库,而是那些替用户保管真实资金的服务——桥、借贷协议、链上银行。受害者从“机构的钱”变成了“散户的活期存款”。这背后的社会冲击面,比金额大得多。
所以这条新闻真正该记住的是什么?
不是“又丢了100万”。加密行业丢100万的事每周都在发生。该记住的是,当一个项目把自己叫“银行”,却连管理员权限都守不住的时候,它比普通DeFi协议更危险。因为用户对“银行”这两个字有天然的信任感,这种信任感会让很多人放松警惕,把不该放的资产放进去。
对普通用户来说,这是条挺实用的提醒:往任何“链上银行”里放钱之前,先问问它有没有存款保险,有没有风控体系,有没有监管兜底。如果答案都是“没有”,那它充其量就是个加了“银行”二字的存钱罐。存钱罐破了,没人会赔你。
Avici能不能像The Sandbox那样痛痛快快承诺赔偿,还是像MANTRA那样含糊过去,会是它最后的分水岭。但更大的问题留给整个行业:当链上新银行争着接管用户的卡余额时,谁先搭起真正可信的安全和赔付体系,谁才配继续用“银行”这个名字。在那之前,“链上银行”四个字,说得再好听,也只是四个字。
风险提示:本文只是资讯整理与安全事件解析,不构成投资建议。Avici安全漏洞仍在调查中,损失金额、受影响账户数及赔付方案尚未最终确认;AVICI为高波动代币,价格已较历史高点大幅回落。文中涉及的其他安全事件为已披露信息,实际损失与追回进度需以官方公告为准。请勿据此进行任何投资决策,注意风险。
158
Məqalə
ABŞ “rəqəmsal aktivlər”i sanksiya fərmanına saldı, amma sərhəd çəkməməyi qəsdən seçdi: mərkəzləşdirilməmiş infrastruktur növbəti hədəf olacaqmı?24 avqustda ABŞ Maliyyə Nazirliyi İrana qarşı yeni sanksiya dalğasına başladı; rəsmi adı “iqtisadi təcrid əməliyyatı” idi. Maliyyə naziri Bessentin ifadələri sərt idi, məqsəd isə “bu avtoritar rejimi dəstəkləyən bütün iqtisadi damarları kəsmək” idi. Kripto sənayesini həqiqətən gərginləşdirən isə bu dəfə sanksiya çərçivəsinə nadir hallarda “rəqəmsal aktivlər”in də salınması oldu.
Amma sual yaranır: axı kim sanksiyaya məruz qalmalıdır? İranın birjaları və maliyyə vasitəçiləri? Yoxsa mərkəzi olmayan, KYC-si olmayan, ünvan siyahısı olmayan mərkəzləşdirilməmiş infrastruktur? Maliyyə Nazirliyi bunu demədi.
Məhz bu “deməmək” bütün işin ən təhlükəli hissəsidir.
ABŞ “rəqəmsal aktivlər”i sanksiya fərmanına saldı, amma sərhəd çəkməməyi qəsdən seçdi: mərkəzləşdirilməmiş infrastruktur növbəti hədəf olacaqmı?
24 avqustda ABŞ Maliyyə Nazirliyi İrana qarşı yeni sanksiya dalğasına başladı; rəsmi adı “iqtisadi təcrid əməliyyatı” idi. Maliyyə naziri Bessentin ifadələri sərt idi, məqsəd isə “bu avtoritar rejimi dəstəkləyən bütün iqtisadi damarları kəsmək” idi. Kripto sənayesini həqiqətən gərginləşdirən isə bu dəfə sanksiya çərçivəsinə nadir hallarda “rəqəmsal aktivlər”in də salınması oldu.
Amma sual yaranır: axı kim sanksiyaya məruz qalmalıdır? İranın birjaları və maliyyə vasitəçiləri? Yoxsa mərkəzi olmayan, KYC-si olmayan, ünvan siyahısı olmayan mərkəzləşdirilməmiş infrastruktur? Maliyyə Nazirliyi bunu demədi.
Məhz bu “deməmək” bütün işin ən təhlükəli hissəsidir.
Amma sual yaranır: axı kim sanksiyaya məruz qalmalıdır? İranın birjaları və maliyyə vasitəçiləri? Yoxsa mərkəzi olmayan, KYC-si olmayan, ünvan siyahısı olmayan mərkəzləşdirilməmiş infrastruktur? Maliyyə Nazirliyi bunu demədi.
Məhz bu “deməmək” bütün işin ən təhlükəli hissəsidir.
114
Məqalə
Tərcüməyə bax
韩国未来资产豪掷1090亿美元:1.1万亿客户资产做后盾,2027盈利是倒计时还是紧箍咒?过去8小时,币圈真正值得多看一眼的消息,不在成交量或价格里,而在资本版图的深处。据《韩国时报》报道,韩国未来资产金融集团打算以旗下加密业务平台Digital X为核心,打造规模高达150万亿韩元(约合1090亿美元)的数字资产业务。这可不是一笔普通投资,更像是一家巨头正式把“数字资产”写进了自己的利润发动机清单。
这条新闻的分量,在于它出自一家你可能没怎么听过、但体量惊人的传统金融机构:未来资产集团手里攥着逾1500万亿韩元(约1.1万亿美元)的客户资产,是韩国最具规模的金融集团之一。当这样一家机构把加密资产、稳定币、RWA、证券型代币同时写进战略地图时,这种动作的分量,哪里是某个交易所上个币能相提并论的?
1090亿美元不是随便画的大饼
先看看这1090亿要怎么落地。未来资产计划以旗下加密业务平台Digital X作为整个生意的执行载体。而Digital X的前身,是韩国一家老牌加密交易所——未来资产集团收购了其约97.15%的股权后完成更名,等于直接买下一家已经跑通的平台,牌照、用户、系统全盘接手,然后往里塞自己的资源。说白了,未来资产的路径不是从零起步去合规,而是买下一家合规交易所,再往里面灌入传统金融机构的资源、客户和产品。这条路更重,也更难被复制。
集团董事长朴炫柱把这一步定义为“未来资产3.0”,并把它列为集团的核心支柱。第一阶段的目标摆得很明白:把数字资产业务规模扩大到150万亿韩元,争取在2027年实现盈利。放在一个百万亿级集团的账本上看,这是个既有野心、又被上了盈利时间表的务实目标,而不是纯粹的叙事。
四个方向:不是炒币,是要把黄金、白银甚至电力都搬上链
更值得琢磨的,是这家巨头到底想做什么产品。未来资产划了四个方向:加密资产、稳定币、RWA(真实世界资产)、证券型代币。其中,加密资产是最传统也最好理解的部分,稳定币呼应了近期全球央行和金融机构对链上结算的密集布局,RWA和证券型代币则分别对应实物资产代币化和结构化金融产品的链上化。
最让人意外的,是未来资产明确提出要推动黄金、白银、电力等资产的数字化及链上金融业务。黄金、白银代币化算是RWA赛道里的主流叙事,但“将电力数字化”就相当超前了——它把RWA从贵金属、美债这类传统可储存资产,拓展到了作为大宗商品、甚至能耗凭证的电力领域。这种边界试探,传统金融机构里真没几家敢做。
传统巨头配上合规交易所,这意味着什么?
把这事儿放到更大的背景里看,它其实戳中了2026年加密行业的一条主线——传统机构已经不是在门口张望,而是在加速“买票进场”。
过去几年,大家见惯了华尔街投行发研报、大银行做试点。但未来资产这次是动真格的资产重组:买下一家交易所的大部分股权、把集团整个战略押上去、定出150万亿韩元的量化目标、还给出了2027年盈利的时间表。这已经不是“要不要碰加密”的讨论,而是已经把棋子落下、等着收成的执行蓝图。
这家巨头的打法,也透露出一个挺关键的逻辑:谁掌握“传统客户资产+合规证券+代币化产品”,谁就可能成为下一阶段真正的入口。尤其手里攥着1500万亿韩元的客户资产,转化潜力摆在那儿,Digital X在韩国乃至亚洲的排位,恐怕要重新算了。
当然,也不能光盯着“1090亿美元”这个数字
得泼点冷水。“目标规模150万亿韩元”和“实际做到”之间,隔着至少三座大山。监管的边界还不完全清晰,盈利目标摆在2027年,但交易所收入靠天吃饭,低波动的时候能不能赚到钱还两说;更别说把黄金、白银、电力这些实物资产真正搬上链,托管、定价、交割,哪一样不是重投入?
所以,这条新闻更该被读作:不是韩国巨头一夜之间做成了1090亿美元的买卖,而是一家千亿美元级的传统金融机构,已经把数字资产从“可选项”挪到了“必选项”的位置。
下一波增量,可能来自“被买进场”的传统巨头
过去8小时的热闹属于代币价格,但这条消息的影响注定更久。当未来资产把一家老牌交易所改名为Digital X、把150万亿韩元立为目标、把黄金白银电力都纳入代币化版图时,它其实发出了一个明确的信号:加密资产开始被传统金融巨头当成一门可以规模化经营的生意,用的还是它们最熟悉的套路——并购、增资、整合客户、然后定下盈利KPI。
对咱们普通投资者来说,这比某个meme币拉20%更有参考价值。当这种体量的传统资金开始成体系地进场,把合规交易所、代币化产品和庞大客户盘拼在一起,加密市场的下一波量级增长,说不定就藏在这种“被巨头买进去”的路径里。
风险提示:本文只是资讯整理和方向解析,不构成投资建议。未来资产集团数字资产业务仍处战略推进与实施阶段,150万亿韩元目标、2027年盈利预期及黄金/白银/电力代币化等均存在不确定性,且受监管政策、市场环境与执行落地等因素影响。请结合官方信息独立判断、自担风险。
韩国未来资产豪掷1090亿美元:1.1万亿客户资产做后盾,2027盈利是倒计时还是紧箍咒?
过去8小时,币圈真正值得多看一眼的消息,不在成交量或价格里,而在资本版图的深处。据《韩国时报》报道,韩国未来资产金融集团打算以旗下加密业务平台Digital X为核心,打造规模高达150万亿韩元(约合1090亿美元)的数字资产业务。这可不是一笔普通投资,更像是一家巨头正式把“数字资产”写进了自己的利润发动机清单。
这条新闻的分量,在于它出自一家你可能没怎么听过、但体量惊人的传统金融机构:未来资产集团手里攥着逾1500万亿韩元(约1.1万亿美元)的客户资产,是韩国最具规模的金融集团之一。当这样一家机构把加密资产、稳定币、RWA、证券型代币同时写进战略地图时,这种动作的分量,哪里是某个交易所上个币能相提并论的?
1090亿美元不是随便画的大饼
先看看这1090亿要怎么落地。未来资产计划以旗下加密业务平台Digital X作为整个生意的执行载体。而Digital X的前身,是韩国一家老牌加密交易所——未来资产集团收购了其约97.15%的股权后完成更名,等于直接买下一家已经跑通的平台,牌照、用户、系统全盘接手,然后往里塞自己的资源。说白了,未来资产的路径不是从零起步去合规,而是买下一家合规交易所,再往里面灌入传统金融机构的资源、客户和产品。这条路更重,也更难被复制。
集团董事长朴炫柱把这一步定义为“未来资产3.0”,并把它列为集团的核心支柱。第一阶段的目标摆得很明白:把数字资产业务规模扩大到150万亿韩元,争取在2027年实现盈利。放在一个百万亿级集团的账本上看,这是个既有野心、又被上了盈利时间表的务实目标,而不是纯粹的叙事。
四个方向:不是炒币,是要把黄金、白银甚至电力都搬上链
更值得琢磨的,是这家巨头到底想做什么产品。未来资产划了四个方向:加密资产、稳定币、RWA(真实世界资产)、证券型代币。其中,加密资产是最传统也最好理解的部分,稳定币呼应了近期全球央行和金融机构对链上结算的密集布局,RWA和证券型代币则分别对应实物资产代币化和结构化金融产品的链上化。
最让人意外的,是未来资产明确提出要推动黄金、白银、电力等资产的数字化及链上金融业务。黄金、白银代币化算是RWA赛道里的主流叙事,但“将电力数字化”就相当超前了——它把RWA从贵金属、美债这类传统可储存资产,拓展到了作为大宗商品、甚至能耗凭证的电力领域。这种边界试探,传统金融机构里真没几家敢做。
传统巨头配上合规交易所,这意味着什么?
把这事儿放到更大的背景里看,它其实戳中了2026年加密行业的一条主线——传统机构已经不是在门口张望,而是在加速“买票进场”。
过去几年,大家见惯了华尔街投行发研报、大银行做试点。但未来资产这次是动真格的资产重组:买下一家交易所的大部分股权、把集团整个战略押上去、定出150万亿韩元的量化目标、还给出了2027年盈利的时间表。这已经不是“要不要碰加密”的讨论,而是已经把棋子落下、等着收成的执行蓝图。
这家巨头的打法,也透露出一个挺关键的逻辑:谁掌握“传统客户资产+合规证券+代币化产品”,谁就可能成为下一阶段真正的入口。尤其手里攥着1500万亿韩元的客户资产,转化潜力摆在那儿,Digital X在韩国乃至亚洲的排位,恐怕要重新算了。
当然,也不能光盯着“1090亿美元”这个数字
得泼点冷水。“目标规模150万亿韩元”和“实际做到”之间,隔着至少三座大山。监管的边界还不完全清晰,盈利目标摆在2027年,但交易所收入靠天吃饭,低波动的时候能不能赚到钱还两说;更别说把黄金、白银、电力这些实物资产真正搬上链,托管、定价、交割,哪一样不是重投入?
所以,这条新闻更该被读作:不是韩国巨头一夜之间做成了1090亿美元的买卖,而是一家千亿美元级的传统金融机构,已经把数字资产从“可选项”挪到了“必选项”的位置。
下一波增量,可能来自“被买进场”的传统巨头
过去8小时的热闹属于代币价格,但这条消息的影响注定更久。当未来资产把一家老牌交易所改名为Digital X、把150万亿韩元立为目标、把黄金白银电力都纳入代币化版图时,它其实发出了一个明确的信号:加密资产开始被传统金融巨头当成一门可以规模化经营的生意,用的还是它们最熟悉的套路——并购、增资、整合客户、然后定下盈利KPI。
对咱们普通投资者来说,这比某个meme币拉20%更有参考价值。当这种体量的传统资金开始成体系地进场,把合规交易所、代币化产品和庞大客户盘拼在一起,加密市场的下一波量级增长,说不定就藏在这种“被巨头买进去”的路径里。
风险提示:本文只是资讯整理和方向解析,不构成投资建议。未来资产集团数字资产业务仍处战略推进与实施阶段,150万亿韩元目标、2027年盈利预期及黄金/白银/电力代币化等均存在不确定性,且受监管政策、市场环境与执行落地等因素影响。请结合官方信息独立判断、自担风险。
这条新闻的分量,在于它出自一家你可能没怎么听过、但体量惊人的传统金融机构:未来资产集团手里攥着逾1500万亿韩元(约1.1万亿美元)的客户资产,是韩国最具规模的金融集团之一。当这样一家机构把加密资产、稳定币、RWA、证券型代币同时写进战略地图时,这种动作的分量,哪里是某个交易所上个币能相提并论的?
1090亿美元不是随便画的大饼
先看看这1090亿要怎么落地。未来资产计划以旗下加密业务平台Digital X作为整个生意的执行载体。而Digital X的前身,是韩国一家老牌加密交易所——未来资产集团收购了其约97.15%的股权后完成更名,等于直接买下一家已经跑通的平台,牌照、用户、系统全盘接手,然后往里塞自己的资源。说白了,未来资产的路径不是从零起步去合规,而是买下一家合规交易所,再往里面灌入传统金融机构的资源、客户和产品。这条路更重,也更难被复制。
集团董事长朴炫柱把这一步定义为“未来资产3.0”,并把它列为集团的核心支柱。第一阶段的目标摆得很明白:把数字资产业务规模扩大到150万亿韩元,争取在2027年实现盈利。放在一个百万亿级集团的账本上看,这是个既有野心、又被上了盈利时间表的务实目标,而不是纯粹的叙事。
四个方向:不是炒币,是要把黄金、白银甚至电力都搬上链
更值得琢磨的,是这家巨头到底想做什么产品。未来资产划了四个方向:加密资产、稳定币、RWA(真实世界资产)、证券型代币。其中,加密资产是最传统也最好理解的部分,稳定币呼应了近期全球央行和金融机构对链上结算的密集布局,RWA和证券型代币则分别对应实物资产代币化和结构化金融产品的链上化。
最让人意外的,是未来资产明确提出要推动黄金、白银、电力等资产的数字化及链上金融业务。黄金、白银代币化算是RWA赛道里的主流叙事,但“将电力数字化”就相当超前了——它把RWA从贵金属、美债这类传统可储存资产,拓展到了作为大宗商品、甚至能耗凭证的电力领域。这种边界试探,传统金融机构里真没几家敢做。
传统巨头配上合规交易所,这意味着什么?
把这事儿放到更大的背景里看,它其实戳中了2026年加密行业的一条主线——传统机构已经不是在门口张望,而是在加速“买票进场”。
过去几年,大家见惯了华尔街投行发研报、大银行做试点。但未来资产这次是动真格的资产重组:买下一家交易所的大部分股权、把集团整个战略押上去、定出150万亿韩元的量化目标、还给出了2027年盈利的时间表。这已经不是“要不要碰加密”的讨论,而是已经把棋子落下、等着收成的执行蓝图。
这家巨头的打法,也透露出一个挺关键的逻辑:谁掌握“传统客户资产+合规证券+代币化产品”,谁就可能成为下一阶段真正的入口。尤其手里攥着1500万亿韩元的客户资产,转化潜力摆在那儿,Digital X在韩国乃至亚洲的排位,恐怕要重新算了。
当然,也不能光盯着“1090亿美元”这个数字
得泼点冷水。“目标规模150万亿韩元”和“实际做到”之间,隔着至少三座大山。监管的边界还不完全清晰,盈利目标摆在2027年,但交易所收入靠天吃饭,低波动的时候能不能赚到钱还两说;更别说把黄金、白银、电力这些实物资产真正搬上链,托管、定价、交割,哪一样不是重投入?
所以,这条新闻更该被读作:不是韩国巨头一夜之间做成了1090亿美元的买卖,而是一家千亿美元级的传统金融机构,已经把数字资产从“可选项”挪到了“必选项”的位置。
下一波增量,可能来自“被买进场”的传统巨头
过去8小时的热闹属于代币价格,但这条消息的影响注定更久。当未来资产把一家老牌交易所改名为Digital X、把150万亿韩元立为目标、把黄金白银电力都纳入代币化版图时,它其实发出了一个明确的信号:加密资产开始被传统金融巨头当成一门可以规模化经营的生意,用的还是它们最熟悉的套路——并购、增资、整合客户、然后定下盈利KPI。
对咱们普通投资者来说,这比某个meme币拉20%更有参考价值。当这种体量的传统资金开始成体系地进场,把合规交易所、代币化产品和庞大客户盘拼在一起,加密市场的下一波量级增长,说不定就藏在这种“被巨头买进去”的路径里。
风险提示:本文只是资讯整理和方向解析,不构成投资建议。未来资产集团数字资产业务仍处战略推进与实施阶段,150万亿韩元目标、2027年盈利预期及黄金/白银/电力代币化等均存在不确定性,且受监管政策、市场环境与执行落地等因素影响。请结合官方信息独立判断、自担风险。
281
Məqalə
CZ Robinhood-un CEO-sunu izləyir, $CASHCAT bazar dəyəri rekord qırır: “ən güclü ssenari” üçün altcoin mövsümü başlamazdan əvvəl zəncir zəmində bazar vəziyyəti formalaşır?”Keçən 8 saatda bir tərəfdə BTC “şənlikdən” sonra sakitləşir, zəncir tərəfdə isə başqa bir ab-hava var: imkanlar doğrudan da artıb, amma həqiqətən köhnə oyunçuları həyəcanlandıran, yəqin ki, hələ yalnız proloqdur.
Bu gün Robinhood zəncirindəki aparıcı mövcud token olan CASHCAT 240 milyon ABŞ dolları dəyərinə toxunaraq tarixi rekord qırdı. Eyni vaxtda bir hərəkət bütün xəttin təsəvvür imkanını yandırdı: Binance-in qurucusu CZ dünən Robinhood-un CEO-su Vlad-ı izləyib, Vlad da dərhal Marsla bağlı Musk-ın tvitinə şərh yazıb və sonda tək bir cümlə deyib: “Marsda görüşək”. Bir tərəfdə ABŞ səhmlərində meme narrativi həm Robinhood, həm də CZ tərəfindən açıq şəkildə müsbət vurğulanır, digər tərəfdə isə bu iki aparıcı platform arasında indiyə qədər görünməmiş qarşılıqlı əlaqə siqnalı yaranır. Bunu düşünməmək çətindir: bəs növbəti addımda Binance və Robinhood bir-birinə listinq qapılarını aça bilərmi?
CZ Robinhood-un CEO-sunu izləyir, $CASHCAT bazar dəyəri rekord qırır: “ən güclü ssenari” üçün altcoin mövsümü başlamazdan əvvəl zəncir zəmində bazar vəziyyəti formalaşır?”
Keçən 8 saatda bir tərəfdə BTC “şənlikdən” sonra sakitləşir, zəncir tərəfdə isə başqa bir ab-hava var: imkanlar doğrudan da artıb, amma həqiqətən köhnə oyunçuları həyəcanlandıran, yəqin ki, hələ yalnız proloqdur.
Bu gün Robinhood zəncirindəki aparıcı mövcud token olan CASHCAT 240 milyon ABŞ dolları dəyərinə toxunaraq tarixi rekord qırdı. Eyni vaxtda bir hərəkət bütün xəttin təsəvvür imkanını yandırdı: Binance-in qurucusu CZ dünən Robinhood-un CEO-su Vlad-ı izləyib, Vlad da dərhal Marsla bağlı Musk-ın tvitinə şərh yazıb və sonda tək bir cümlə deyib: “Marsda görüşək”. Bir tərəfdə ABŞ səhmlərində meme narrativi həm Robinhood, həm də CZ tərəfindən açıq şəkildə müsbət vurğulanır, digər tərəfdə isə bu iki aparıcı platform arasında indiyə qədər görünməmiş qarşılıqlı əlaqə siqnalı yaranır. Bunu düşünməmək çətindir: bəs növbəti addımda Binance və Robinhood bir-birinə listinq qapılarını aça bilərmi?
Bu gün Robinhood zəncirindəki aparıcı mövcud token olan CASHCAT 240 milyon ABŞ dolları dəyərinə toxunaraq tarixi rekord qırdı. Eyni vaxtda bir hərəkət bütün xəttin təsəvvür imkanını yandırdı: Binance-in qurucusu CZ dünən Robinhood-un CEO-su Vlad-ı izləyib, Vlad da dərhal Marsla bağlı Musk-ın tvitinə şərh yazıb və sonda tək bir cümlə deyib: “Marsda görüşək”. Bir tərəfdə ABŞ səhmlərində meme narrativi həm Robinhood, həm də CZ tərəfindən açıq şəkildə müsbət vurğulanır, digər tərəfdə isə bu iki aparıcı platform arasında indiyə qədər görünməmiş qarşılıqlı əlaqə siqnalı yaranır. Bunu düşünməmək çətindir: bəs növbəti addımda Binance və Robinhood bir-birinə listinq qapılarını aça bilərmi?
233
Dünən gecə @Dusk_Foundation -in əməkdaşlıq siyahısını tərtib edirdim, Avropadan kənardakı lisenziyalı qurumları tapmaq istəyirdim. Nəticədə gördüm ki, NPEX, 21X, Quantoz-dan əlavə, İtaliyanın PlayMatika və Betpassion platformaları da DuskPay-ə qoşulub, amma onlar hələ də Aİ daxilində sayılır. Bu coğrafi sıxlıq məni cədvəlin qarşısında uzun müddət saxladı. Əvvəlcə sadəcə biznes tərəqqisini sistemləşdirmək istəyirdim, amma daha əsas bir sual məni dayandırdı: özünü “qlobal maliyyə infrastrukturu” adlandıran bir zəncirin uyğunluq mühafizə xəndəyi hələlik yalnız Avropada qazılıb.
Kənardan baxanda Dusk məxfilik-uyğunluq yönümlü ictimai zəncir kimi görünür. Amma nə qədər çox baxsam, bir o qədər onun əsl nüvəsinin “Avropa maliyyə tənzimləməsinin rəqəmsal aynası” olduğunu düşünürəm. MiCA, DLT Pilot, MiFID II — bu anlayışlar Dusk-un bütün hekayəsinin əsas dayaq nöqtələrini təşkil edir. NPEX-in Niderland lisenziyası, 21X-in DLT-TSS-i, EURQ-nun MiCA uyğunluğu — hər biri dəqiq şəkildə Aİ-nin bir qaydasına uyğun gəlir. Chainlink və Cordial Systems qlobal texnoloji və saxlama tərəfdaşlığı gətirsə də, onlar lisenziyalı maliyyə qurumu deyillər və həqiqi lisenziya maneəsini əvəz edə bilməzlər. Bu dizayn Brüsseldə qüsursuz işləyir, amma Aİ-dən kənarda hər bir lisenziya yenidən alınmalıdır. #dusk
Amma məni ehtiyatlı edən budur: Avropada uyğunluq üstünlüyü mühafizə xəndəyidirsə, Avropadan kənarda divara çevrilə bilər. ABŞ-da SEC və CFTC var, Asiyada isə hər ölkənin öz tənzimləmə sistemi mövcuddur. Dusk bu bazarlara daxil olmaq istəyirsə, Aİ-nin uyğunluq şablonunu birbaşa təkrar istifadə edə bilməz; sıfırdan hüquqi çərçivə qurmalı, lisenziyalar üzrə yenidən danışıqlar aparmalıdır. Qlobal kapital bazarının ağırlıq mərkəzi isə açıq şəkildə Avropada deyil — ABŞ səhmləri, Asiya istiqrazları, Yaxın Şərq suveren fondları — bunların həcmi Dusk-un hazırda çata bildiyi miqyasdan qat-qat böyükdür. Daha incə məqam da budur ki, $DUSK -nin məxfilik dizaynı Aİ-nin məlumatların qorunması ənənəsinə dərindən bağlıdır; bu isə başqa yurisdiksiyalarda mütləq üstünlük sayılmaya bilər, bəzən hətta əlavə izah tələb edir.
Hazırda müşahidə etdiyim sual budur: Dusk Avropadakı uyğunluq təcrübəsini təkrar istifadə oluna bilən texniki arxitekturaya çevirə biləcəkmi ki, digər regionlardakı lisenziyalı qurumlar hər yeni yurisdiksiyada yenidən hüquqi uyğunlaşdırma keçmədən, sanki bir protokola qoşulurmuş kimi sürətlə inteqrasiya olsunlar? Mənim üçün əsas məsələ qısamüddətli NPEX-in 300 milyon avroluq aktivləri deyil; uzunmüddətli perspektivdə DUSK-un şəbəkə effektinin Avropanı aşıb-aşmayacağı, yoxsa sonda “ən sərt uyğunluq, amma yetərsiz kapital dərinliyi” olan bir mühasirənin içində qalacağıdır.
Dünən gecə @Dusk -in əməkdaşlıq siyahısını tərtib edirdim, Avropadan kənardakı lisenziyalı qurumları tapmaq istəyirdim. Nəticədə gördüm ki, NPEX, 21X, Quantoz-dan əlavə, İtaliyanın PlayMatika və Betpassion platformaları da DuskPay-ə qoşulub, amma onlar hələ də Aİ daxilində sayılır. Bu coğrafi sıxlıq məni cədvəlin qarşısında uzun müddət saxladı. Əvvəlcə sadəcə biznes tərəqqisini sistemləşdirmək istəyirdim, amma daha əsas bir sual məni dayandırdı: özünü “qlobal maliyyə infrastrukturu” adlandıran bir zəncirin uyğunluq mühafizə xəndəyi hələlik yalnız Avropada qazılıb.
Kənardan baxanda Dusk məxfilik-uyğunluq yönümlü ictimai zəncir kimi görünür. Amma nə qədər çox baxsam, bir o qədər onun əsl nüvəsinin “Avropa maliyyə tənzimləməsinin rəqəmsal aynası” olduğunu düşünürəm. MiCA, DLT Pilot, MiFID II — bu anlayışlar Dusk-un bütün hekayəsinin əsas dayaq nöqtələrini təşkil edir. NPEX-in Niderland lisenziyası, 21X-in DLT-TSS-i, EURQ-nun MiCA uyğunluğu — hər biri dəqiq şəkildə Aİ-nin bir qaydasına uyğun gəlir. Chainlink və Cordial Systems qlobal texnoloji və saxlama tərəfdaşlığı gətirsə də, onlar lisenziyalı maliyyə qurumu deyillər və həqiqi lisenziya maneəsini əvəz edə bilməzlər. Bu dizayn Brüsseldə qüsursuz işləyir, amma Aİ-dən kənarda hər bir lisenziya yenidən alınmalıdır. #dusk
Amma məni ehtiyatlı edən budur: Avropada uyğunluq üstünlüyü mühafizə xəndəyidirsə, Avropadan kənarda divara çevrilə bilər. ABŞ-da SEC və CFTC var, Asiyada isə hər ölkənin öz tənzimləmə sistemi mövcuddur. Dusk bu bazarlara daxil olmaq istəyirsə, Aİ-nin uyğunluq şablonunu birbaşa təkrar istifadə edə bilməz; sıfırdan hüquqi çərçivə qurmalı, lisenziyalar üzrə yenidən danışıqlar aparmalıdır. Qlobal kapital bazarının ağırlıq mərkəzi isə açıq şəkildə Avropada deyil — ABŞ səhmləri, Asiya istiqrazları, Yaxın Şərq suveren fondları — bunların həcmi Dusk-un hazırda çata bildiyi miqyasdan qat-qat böyükdür. Daha incə məqam da budur ki, $DUSK -nin məxfilik dizaynı Aİ-nin məlumatların qorunması ənənəsinə dərindən bağlıdır; bu isə başqa yurisdiksiyalarda mütləq üstünlük sayılmaya bilər, bəzən hətta əlavə izah tələb edir.
Hazırda müşahidə etdiyim sual budur: Dusk Avropadakı uyğunluq təcrübəsini təkrar istifadə oluna bilən texniki arxitekturaya çevirə biləcəkmi ki, digər regionlardakı lisenziyalı qurumlar hər yeni yurisdiksiyada yenidən hüquqi uyğunlaşdırma keçmədən, sanki bir protokola qoşulurmuş kimi sürətlə inteqrasiya olsunlar? Mənim üçün əsas məsələ qısamüddətli NPEX-in 300 milyon avroluq aktivləri deyil; uzunmüddətli perspektivdə DUSK-un şəbəkə effektinin Avropanı aşıb-aşmayacağı, yoxsa sonda “ən sərt uyğunluq, amma yetərsiz kapital dərinliyi” olan bir mühasirənin içində qalacağıdır.
Kənardan baxanda Dusk məxfilik-uyğunluq yönümlü ictimai zəncir kimi görünür. Amma nə qədər çox baxsam, bir o qədər onun əsl nüvəsinin “Avropa maliyyə tənzimləməsinin rəqəmsal aynası” olduğunu düşünürəm. MiCA, DLT Pilot, MiFID II — bu anlayışlar Dusk-un bütün hekayəsinin əsas dayaq nöqtələrini təşkil edir. NPEX-in Niderland lisenziyası, 21X-in DLT-TSS-i, EURQ-nun MiCA uyğunluğu — hər biri dəqiq şəkildə Aİ-nin bir qaydasına uyğun gəlir. Chainlink və Cordial Systems qlobal texnoloji və saxlama tərəfdaşlığı gətirsə də, onlar lisenziyalı maliyyə qurumu deyillər və həqiqi lisenziya maneəsini əvəz edə bilməzlər. Bu dizayn Brüsseldə qüsursuz işləyir, amma Aİ-dən kənarda hər bir lisenziya yenidən alınmalıdır. #dusk
Amma məni ehtiyatlı edən budur: Avropada uyğunluq üstünlüyü mühafizə xəndəyidirsə, Avropadan kənarda divara çevrilə bilər. ABŞ-da SEC və CFTC var, Asiyada isə hər ölkənin öz tənzimləmə sistemi mövcuddur. Dusk bu bazarlara daxil olmaq istəyirsə, Aİ-nin uyğunluq şablonunu birbaşa təkrar istifadə edə bilməz; sıfırdan hüquqi çərçivə qurmalı, lisenziyalar üzrə yenidən danışıqlar aparmalıdır. Qlobal kapital bazarının ağırlıq mərkəzi isə açıq şəkildə Avropada deyil — ABŞ səhmləri, Asiya istiqrazları, Yaxın Şərq suveren fondları — bunların həcmi Dusk-un hazırda çata bildiyi miqyasdan qat-qat böyükdür. Daha incə məqam da budur ki, $DUSK -nin məxfilik dizaynı Aİ-nin məlumatların qorunması ənənəsinə dərindən bağlıdır; bu isə başqa yurisdiksiyalarda mütləq üstünlük sayılmaya bilər, bəzən hətta əlavə izah tələb edir.
Hazırda müşahidə etdiyim sual budur: Dusk Avropadakı uyğunluq təcrübəsini təkrar istifadə oluna bilən texniki arxitekturaya çevirə biləcəkmi ki, digər regionlardakı lisenziyalı qurumlar hər yeni yurisdiksiyada yenidən hüquqi uyğunlaşdırma keçmədən, sanki bir protokola qoşulurmuş kimi sürətlə inteqrasiya olsunlar? Mənim üçün əsas məsələ qısamüddətli NPEX-in 300 milyon avroluq aktivləri deyil; uzunmüddətli perspektivdə DUSK-un şəbəkə effektinin Avropanı aşıb-aşmayacağı, yoxsa sonda “ən sərt uyğunluq, amma yetərsiz kapital dərinliyi” olan bir mühasirənin içində qalacağıdır.
119
Məqalə
Bir wallet “55 milyon qazdı”, Nesa bir gecədə 40% düşdü: AI public chain-in təhlükəsizlik sərhədi haradadır?Son 8 saatda kripto dünyasında ən çox baş dərisini ağardan xəbər bir AI konseptli coin-in çökməsi olub. Nesa-nın tokeni NES şübhəli zəncir üzərində aktivlik və kütləvi satış aşkar edildikdən sonra bir müddət ərzində 40% düşüb. Zəncir müşahidəçiləri bir “wallet” ünvanının təxminən 55 milyon ABŞ dolları dəyərində NES “qazdığını” görüb; sonra həmin ünvan mərkəzləşdirilməmiş birjalarda (DEX) satışı dərhal başlamışdı. Daha da kritik məqam isə odur ki, həmin ünvan hazırda hələ də təxminən 18 milyon ABŞ dolları dəyərində NES-i saxlayır — satış təzyiqinin çox güman hələ bitmədiyi görünür.
Əgər sadəcə adi bir saxta coin qiymət düşüb kəsilsəydi, bu heç də təəccüblü olmazdı. Amma onu bir neçə əsas birjada siyahıya salıblar və üstəlik DeAI (mərkəzləşdirilməmiş AI) sektoru ən isti mərhələdədir — ona görə də bu hadisə təkrar-təkrar xatırlanmağa dəyər bir xəbərdarlıq kimi görünür.
Bir wallet “55 milyon qazdı”, Nesa bir gecədə 40% düşdü: AI public chain-in təhlükəsizlik sərhədi haradadır?
Son 8 saatda kripto dünyasında ən çox baş dərisini ağardan xəbər bir AI konseptli coin-in çökməsi olub. Nesa-nın tokeni NES şübhəli zəncir üzərində aktivlik və kütləvi satış aşkar edildikdən sonra bir müddət ərzində 40% düşüb. Zəncir müşahidəçiləri bir “wallet” ünvanının təxminən 55 milyon ABŞ dolları dəyərində NES “qazdığını” görüb; sonra həmin ünvan mərkəzləşdirilməmiş birjalarda (DEX) satışı dərhal başlamışdı. Daha da kritik məqam isə odur ki, həmin ünvan hazırda hələ də təxminən 18 milyon ABŞ dolları dəyərində NES-i saxlayır — satış təzyiqinin çox güman hələ bitmədiyi görünür.
Əgər sadəcə adi bir saxta coin qiymət düşüb kəsilsəydi, bu heç də təəccüblü olmazdı. Amma onu bir neçə əsas birjada siyahıya salıblar və üstəlik DeAI (mərkəzləşdirilməmiş AI) sektoru ən isti mərhələdədir — ona görə də bu hadisə təkrar-təkrar xatırlanmağa dəyər bir xəbərdarlıq kimi görünür.
Əgər sadəcə adi bir saxta coin qiymət düşüb kəsilsəydi, bu heç də təəccüblü olmazdı. Amma onu bir neçə əsas birjada siyahıya salıblar və üstəlik DeAI (mərkəzləşdirilməmiş AI) sektoru ən isti mərhələdədir — ona görə də bu hadisə təkrar-təkrar xatırlanmağa dəyər bir xəbərdarlıq kimi görünür.
2
2
783
Tərcüməyə bax
昨晚我打开 @Dusk_Foundation 的开发者文档,想找一条第三方开发者的入门路径。在“Start here”里,官方推荐的是部署合约、桥接资产,然后我注意到同一套文档里还挂着 Dusk Trade、Dusk Wallet、Dusk Pay 这些产品入口。我原本只是想看看外部团队怎么接入,却被“官方自己做了应用层”这个安排吸引,停了很久。
表面看,$DUSK 是隐私合规公链。但我越看越觉得,它真正的内核是一个“协议与应用层边界模糊”的垂直整合案例:不仅提供 DuskDS 共识和 DuskEVM 执行环境,还亲自下场做了交易平台、钱包、支付。官方文档把这些产品定位为“坐在协议之上的应用层”,协议本身仍强调开放,DuskEVM 兼容标准 Solidity 工具,Dusk Connect 支持多钱包接入。但事实是,官方应用和底层协议由同一主体推进,边界比字面上模糊得多。
但这里让我谨慎的是:垂直整合在冷启动阶段确实能快速跑通流程,给机构一个“开箱即用”的示范。生态里已经有 Sozu 质押、Pieswap DEX、Dusk Domains 等社区项目,说明第三方入口并未完全关闭。不过 Dusk Trade 和 Dusk Pay 目前仍处于预发布或等待名单阶段,尚未真正大规模运营,现在断言它们已经占据官方背书位置还为时过早。我反复想的是,长期看,第三方开发者是否还有足够动力在官方产品旁边构建,而不是默认官方应用会优先拿到 NPEX 的牌照资源和流动性入口——这目前只是合理推测,并非已确认的硬性优先权。#dusk
所以我现在更想观察的是,当 Dusk Trade 和 Dusk Pay 真正上线后,Dusk 能否从“官方亲自示范”过渡到“第三方生态繁荣”。我真正在意的不是官方应用本身能否成功,而是长期来看,DUSK 的代币价值能否被一个开放的应用生态共同做大,而不是最终收敛为官方自己几个产品的内部燃料。
昨晚我打开 @Dusk 的开发者文档,想找一条第三方开发者的入门路径。在“Start here”里,官方推荐的是部署合约、桥接资产,然后我注意到同一套文档里还挂着 Dusk Trade、Dusk Wallet、Dusk Pay 这些产品入口。我原本只是想看看外部团队怎么接入,却被“官方自己做了应用层”这个安排吸引,停了很久。
表面看,$DUSK 是隐私合规公链。但我越看越觉得,它真正的内核是一个“协议与应用层边界模糊”的垂直整合案例:不仅提供 DuskDS 共识和 DuskEVM 执行环境,还亲自下场做了交易平台、钱包、支付。官方文档把这些产品定位为“坐在协议之上的应用层”,协议本身仍强调开放,DuskEVM 兼容标准 Solidity 工具,Dusk Connect 支持多钱包接入。但事实是,官方应用和底层协议由同一主体推进,边界比字面上模糊得多。
但这里让我谨慎的是:垂直整合在冷启动阶段确实能快速跑通流程,给机构一个“开箱即用”的示范。生态里已经有 Sozu 质押、Pieswap DEX、Dusk Domains 等社区项目,说明第三方入口并未完全关闭。不过 Dusk Trade 和 Dusk Pay 目前仍处于预发布或等待名单阶段,尚未真正大规模运营,现在断言它们已经占据官方背书位置还为时过早。我反复想的是,长期看,第三方开发者是否还有足够动力在官方产品旁边构建,而不是默认官方应用会优先拿到 NPEX 的牌照资源和流动性入口——这目前只是合理推测,并非已确认的硬性优先权。#dusk
所以我现在更想观察的是,当 Dusk Trade 和 Dusk Pay 真正上线后,Dusk 能否从“官方亲自示范”过渡到“第三方生态繁荣”。我真正在意的不是官方应用本身能否成功,而是长期来看,DUSK 的代币价值能否被一个开放的应用生态共同做大,而不是最终收敛为官方自己几个产品的内部燃料。
表面看,$DUSK 是隐私合规公链。但我越看越觉得,它真正的内核是一个“协议与应用层边界模糊”的垂直整合案例:不仅提供 DuskDS 共识和 DuskEVM 执行环境,还亲自下场做了交易平台、钱包、支付。官方文档把这些产品定位为“坐在协议之上的应用层”,协议本身仍强调开放,DuskEVM 兼容标准 Solidity 工具,Dusk Connect 支持多钱包接入。但事实是,官方应用和底层协议由同一主体推进,边界比字面上模糊得多。
但这里让我谨慎的是:垂直整合在冷启动阶段确实能快速跑通流程,给机构一个“开箱即用”的示范。生态里已经有 Sozu 质押、Pieswap DEX、Dusk Domains 等社区项目,说明第三方入口并未完全关闭。不过 Dusk Trade 和 Dusk Pay 目前仍处于预发布或等待名单阶段,尚未真正大规模运营,现在断言它们已经占据官方背书位置还为时过早。我反复想的是,长期看,第三方开发者是否还有足够动力在官方产品旁边构建,而不是默认官方应用会优先拿到 NPEX 的牌照资源和流动性入口——这目前只是合理推测,并非已确认的硬性优先权。#dusk
所以我现在更想观察的是,当 Dusk Trade 和 Dusk Pay 真正上线后,Dusk 能否从“官方亲自示范”过渡到“第三方生态繁荣”。我真正在意的不是官方应用本身能否成功,而是长期来看,DUSK 的代币价值能否被一个开放的应用生态共同做大,而不是最终收敛为官方自己几个产品的内部燃料。
1
1
118
Məqalə
Tərcüməyə bax
代码一行没破,850万美元照样被偷:Term Finance治理漏洞撕开了DeFi最贵的伤口?如果上周的币圈还沉浸在“货币贬值交易”的亢奋里,那这条消息就是狂欢背后阴冷的那一面。8月23日,周日,以太坊上的固定利率借贷协议Term Finance遭遇治理攻击,策略金库被盗走约850万美元。安全机构PeckShield和CertiK事后测算,攻击者提走了约2843枚ETH,按当时价格约690万美元,外加168万枚USDC,随后把USDC换成了差不多168万枚DAI。金库近三分之二的锁定价值,一夜之间蒸发了。
这事儿最让人后背发凉的地方在于:没有任何智能合约被攻破,也没有一行经过审计的代码失效。失守的,是协议自己的治理机制。
攻击者没有“破解”,只是“买下了规则”
Term Finance的策略金库建立在Yearn V3基础设施之上,本质上是ERC-4626代币化金库,负责在Term的固定利率借贷市场和浮动利率借贷协议之间调配资金。事情出来后,Yearn方面回应称,漏洞出在金库外围的“自定义治理包装层”,标准Yearn金库本身没受影响,存进去的资金是安全的。
麻烦就出在这个“自定义治理包装层”上。Term的金库设计了一套把“运营权”和“存款监督权”分开的治理架构:由“经理”角色负责拍卖运营,由“治理者”角色负责风险参数、协议配置和紧急函数。按道理,金库流动性提供者作为DAO成员,可以在7天时间锁窗口内投票否决排队中的治理交易,只要否决成功,交易在执行前就会失效。
但这些保护机制没能拦住攻击。链上分析显示,攻击者攒够了TERM治理代币,掌握了以太坊Meta Vault约91%的投票权,并完全控制了四个USDC策略金库。随后提交恶意提案,指示金库把资金支付到单一地址。说白了,攻击者不是入侵了系统,而是用相对低的成本买到了足以改写规则的投票权。这才是治理攻击最凶险的地方——它不需要高超的代码漏洞,只需要找到治理代币流动性低迷、投票参与度不足的夹缝。
7天时间锁和LP否决,怎么就失灵了?
这起事件留下一个到现在都说不通的疑点:7天时间锁加上LP否决机制,理论上已经是最一道闸门了。按Term官方说法,治理者可以修改协议控制器、价格预言机、风险上限,也能暂停存款或策略活动;而一个成功的LP否决应该能无效化任何排队交易。可为什么这些机制没兜住?
Term Labs至今没披露攻击者到底动用了哪个角色,也没解释时间锁和LP否决为何没能阻止执行。外部分析大致有两种猜测。
一种看法是治理代币过于集中、投票参与度太低。当攻击者手里握着约91%的投票权时,那个“名义上的否决权”其实已经废了。真正决定提案能否通过的,不再是大多数LP的意见,而是攻击者控制的票数。投票权本身就是治理的弹药,弹药被垄断之后,规则再严密也只是空转。
另一种看法是治理设计把运营权和监督权“物理分离”得不够彻底。经理和治理者两个角色职能虽然不同,可一旦被同一股力量掌控,原本的制衡就成了摆设。Term官方还没发布技术复盘,也没公布赔付方案,外界对能否追回自然持谨慎态度。而且攻击者提前通过Tornado Cash混币为行动提供资金,明显是有备而来。
这不是孤例,治理接管正在变便宜
治理接管攻击由来已久,手法还越来越便宜。2022年,Beanstalk在一次闪电贷治理攻击中损失约1.82亿美元,成了标志性案例;今年3月,攻击者只花了约1800美元买入代币,就推动了一项威胁Moonwell 108万美元资产的提案。治理攻击的成本,已经被压到让人不安的程度。
2026年,这类事件已经蔓延到以太坊之外。7月,Solana上的BonkDAO因攻击者在Realms系统中通过恶意提案损失约2000万美元;6月,小型以太坊协议TOP因攻击者买走大部分代币供应损失约160万美元;Verus-Ethereum Bridge也在7月和5月两度遭窃,分别损失约754万美元和1158万美元。
Blockaid一份覆盖2026年上半年的报告显示,加密货币盗窃与诈骗损失已经超过10亿美元,其中以太坊占比最大,约3.32亿美元,主要由智能合约和应用层漏洞驱动。Term Finance这起事件,不过是全年“流血”清单上的又添一笔。
这起事件真正该被记住的教训
我觉得Term Finance这件事最值得反思的,不是“又有协议被盗”,而是治理安全已经和智能合约安全一样重要了。过去大家都把“合约经过审计”当成安全标签,可攻击者正在转向一条不必攻破代码、只需操纵规则的路线。对任何有治理代币、有投票权、有金库调度的协议来说,“谁能控制治理”正在变成比“谁能攻破合约”更紧迫的问题。
对普通用户,这事儿也给了一个很实在的提醒:把钱存进金库,不等于“托管给代码”,还得看你把资金交给了谁的“治理”。那些治理代币高度集中、关键角色由少数主体掌控、投票参与度长期低迷的金库,就算合约审计再严格,也照样暴露在“治理接管”的尾部风险里。资金的安全,最终取决于治理的分散和去中心化程度,而不是一份审计报告。
与此同时,这起事件也给整个行业敲了警钟:时间锁、LP否决、角色分离这些制度设计,如果在“投票权被垄断”的极端情形下不能真正生效,那就只是纸面上的安全边界。真正的安全,需要让这些机制在面对恶意多数时依然有“刹车”能力。而这一课,很多DeFi协议到现在还没补上。
风险提示:本文只是资讯整理和个人研究笔记,不构成投资建议。加密资产波动大,决策请独立,风险自担。
代码一行没破,850万美元照样被偷:Term Finance治理漏洞撕开了DeFi最贵的伤口?
如果上周的币圈还沉浸在“货币贬值交易”的亢奋里,那这条消息就是狂欢背后阴冷的那一面。8月23日,周日,以太坊上的固定利率借贷协议Term Finance遭遇治理攻击,策略金库被盗走约850万美元。安全机构PeckShield和CertiK事后测算,攻击者提走了约2843枚ETH,按当时价格约690万美元,外加168万枚USDC,随后把USDC换成了差不多168万枚DAI。金库近三分之二的锁定价值,一夜之间蒸发了。
这事儿最让人后背发凉的地方在于:没有任何智能合约被攻破,也没有一行经过审计的代码失效。失守的,是协议自己的治理机制。
攻击者没有“破解”,只是“买下了规则”
Term Finance的策略金库建立在Yearn V3基础设施之上,本质上是ERC-4626代币化金库,负责在Term的固定利率借贷市场和浮动利率借贷协议之间调配资金。事情出来后,Yearn方面回应称,漏洞出在金库外围的“自定义治理包装层”,标准Yearn金库本身没受影响,存进去的资金是安全的。
麻烦就出在这个“自定义治理包装层”上。Term的金库设计了一套把“运营权”和“存款监督权”分开的治理架构:由“经理”角色负责拍卖运营,由“治理者”角色负责风险参数、协议配置和紧急函数。按道理,金库流动性提供者作为DAO成员,可以在7天时间锁窗口内投票否决排队中的治理交易,只要否决成功,交易在执行前就会失效。
但这些保护机制没能拦住攻击。链上分析显示,攻击者攒够了TERM治理代币,掌握了以太坊Meta Vault约91%的投票权,并完全控制了四个USDC策略金库。随后提交恶意提案,指示金库把资金支付到单一地址。说白了,攻击者不是入侵了系统,而是用相对低的成本买到了足以改写规则的投票权。这才是治理攻击最凶险的地方——它不需要高超的代码漏洞,只需要找到治理代币流动性低迷、投票参与度不足的夹缝。
7天时间锁和LP否决,怎么就失灵了?
这起事件留下一个到现在都说不通的疑点:7天时间锁加上LP否决机制,理论上已经是最一道闸门了。按Term官方说法,治理者可以修改协议控制器、价格预言机、风险上限,也能暂停存款或策略活动;而一个成功的LP否决应该能无效化任何排队交易。可为什么这些机制没兜住?
Term Labs至今没披露攻击者到底动用了哪个角色,也没解释时间锁和LP否决为何没能阻止执行。外部分析大致有两种猜测。
一种看法是治理代币过于集中、投票参与度太低。当攻击者手里握着约91%的投票权时,那个“名义上的否决权”其实已经废了。真正决定提案能否通过的,不再是大多数LP的意见,而是攻击者控制的票数。投票权本身就是治理的弹药,弹药被垄断之后,规则再严密也只是空转。
另一种看法是治理设计把运营权和监督权“物理分离”得不够彻底。经理和治理者两个角色职能虽然不同,可一旦被同一股力量掌控,原本的制衡就成了摆设。Term官方还没发布技术复盘,也没公布赔付方案,外界对能否追回自然持谨慎态度。而且攻击者提前通过Tornado Cash混币为行动提供资金,明显是有备而来。
这不是孤例,治理接管正在变便宜
治理接管攻击由来已久,手法还越来越便宜。2022年,Beanstalk在一次闪电贷治理攻击中损失约1.82亿美元,成了标志性案例;今年3月,攻击者只花了约1800美元买入代币,就推动了一项威胁Moonwell 108万美元资产的提案。治理攻击的成本,已经被压到让人不安的程度。
2026年,这类事件已经蔓延到以太坊之外。7月,Solana上的BonkDAO因攻击者在Realms系统中通过恶意提案损失约2000万美元;6月,小型以太坊协议TOP因攻击者买走大部分代币供应损失约160万美元;Verus-Ethereum Bridge也在7月和5月两度遭窃,分别损失约754万美元和1158万美元。
Blockaid一份覆盖2026年上半年的报告显示,加密货币盗窃与诈骗损失已经超过10亿美元,其中以太坊占比最大,约3.32亿美元,主要由智能合约和应用层漏洞驱动。Term Finance这起事件,不过是全年“流血”清单上的又添一笔。
这起事件真正该被记住的教训
我觉得Term Finance这件事最值得反思的,不是“又有协议被盗”,而是治理安全已经和智能合约安全一样重要了。过去大家都把“合约经过审计”当成安全标签,可攻击者正在转向一条不必攻破代码、只需操纵规则的路线。对任何有治理代币、有投票权、有金库调度的协议来说,“谁能控制治理”正在变成比“谁能攻破合约”更紧迫的问题。
对普通用户,这事儿也给了一个很实在的提醒:把钱存进金库,不等于“托管给代码”,还得看你把资金交给了谁的“治理”。那些治理代币高度集中、关键角色由少数主体掌控、投票参与度长期低迷的金库,就算合约审计再严格,也照样暴露在“治理接管”的尾部风险里。资金的安全,最终取决于治理的分散和去中心化程度,而不是一份审计报告。
与此同时,这起事件也给整个行业敲了警钟:时间锁、LP否决、角色分离这些制度设计,如果在“投票权被垄断”的极端情形下不能真正生效,那就只是纸面上的安全边界。真正的安全,需要让这些机制在面对恶意多数时依然有“刹车”能力。而这一课,很多DeFi协议到现在还没补上。
风险提示:本文只是资讯整理和个人研究笔记,不构成投资建议。加密资产波动大,决策请独立,风险自担。
这事儿最让人后背发凉的地方在于:没有任何智能合约被攻破,也没有一行经过审计的代码失效。失守的,是协议自己的治理机制。
攻击者没有“破解”,只是“买下了规则”
Term Finance的策略金库建立在Yearn V3基础设施之上,本质上是ERC-4626代币化金库,负责在Term的固定利率借贷市场和浮动利率借贷协议之间调配资金。事情出来后,Yearn方面回应称,漏洞出在金库外围的“自定义治理包装层”,标准Yearn金库本身没受影响,存进去的资金是安全的。
麻烦就出在这个“自定义治理包装层”上。Term的金库设计了一套把“运营权”和“存款监督权”分开的治理架构:由“经理”角色负责拍卖运营,由“治理者”角色负责风险参数、协议配置和紧急函数。按道理,金库流动性提供者作为DAO成员,可以在7天时间锁窗口内投票否决排队中的治理交易,只要否决成功,交易在执行前就会失效。
但这些保护机制没能拦住攻击。链上分析显示,攻击者攒够了TERM治理代币,掌握了以太坊Meta Vault约91%的投票权,并完全控制了四个USDC策略金库。随后提交恶意提案,指示金库把资金支付到单一地址。说白了,攻击者不是入侵了系统,而是用相对低的成本买到了足以改写规则的投票权。这才是治理攻击最凶险的地方——它不需要高超的代码漏洞,只需要找到治理代币流动性低迷、投票参与度不足的夹缝。
7天时间锁和LP否决,怎么就失灵了?
这起事件留下一个到现在都说不通的疑点:7天时间锁加上LP否决机制,理论上已经是最一道闸门了。按Term官方说法,治理者可以修改协议控制器、价格预言机、风险上限,也能暂停存款或策略活动;而一个成功的LP否决应该能无效化任何排队交易。可为什么这些机制没兜住?
Term Labs至今没披露攻击者到底动用了哪个角色,也没解释时间锁和LP否决为何没能阻止执行。外部分析大致有两种猜测。
一种看法是治理代币过于集中、投票参与度太低。当攻击者手里握着约91%的投票权时,那个“名义上的否决权”其实已经废了。真正决定提案能否通过的,不再是大多数LP的意见,而是攻击者控制的票数。投票权本身就是治理的弹药,弹药被垄断之后,规则再严密也只是空转。
另一种看法是治理设计把运营权和监督权“物理分离”得不够彻底。经理和治理者两个角色职能虽然不同,可一旦被同一股力量掌控,原本的制衡就成了摆设。Term官方还没发布技术复盘,也没公布赔付方案,外界对能否追回自然持谨慎态度。而且攻击者提前通过Tornado Cash混币为行动提供资金,明显是有备而来。
这不是孤例,治理接管正在变便宜
治理接管攻击由来已久,手法还越来越便宜。2022年,Beanstalk在一次闪电贷治理攻击中损失约1.82亿美元,成了标志性案例;今年3月,攻击者只花了约1800美元买入代币,就推动了一项威胁Moonwell 108万美元资产的提案。治理攻击的成本,已经被压到让人不安的程度。
2026年,这类事件已经蔓延到以太坊之外。7月,Solana上的BonkDAO因攻击者在Realms系统中通过恶意提案损失约2000万美元;6月,小型以太坊协议TOP因攻击者买走大部分代币供应损失约160万美元;Verus-Ethereum Bridge也在7月和5月两度遭窃,分别损失约754万美元和1158万美元。
Blockaid一份覆盖2026年上半年的报告显示,加密货币盗窃与诈骗损失已经超过10亿美元,其中以太坊占比最大,约3.32亿美元,主要由智能合约和应用层漏洞驱动。Term Finance这起事件,不过是全年“流血”清单上的又添一笔。
这起事件真正该被记住的教训
我觉得Term Finance这件事最值得反思的,不是“又有协议被盗”,而是治理安全已经和智能合约安全一样重要了。过去大家都把“合约经过审计”当成安全标签,可攻击者正在转向一条不必攻破代码、只需操纵规则的路线。对任何有治理代币、有投票权、有金库调度的协议来说,“谁能控制治理”正在变成比“谁能攻破合约”更紧迫的问题。
对普通用户,这事儿也给了一个很实在的提醒:把钱存进金库,不等于“托管给代码”,还得看你把资金交给了谁的“治理”。那些治理代币高度集中、关键角色由少数主体掌控、投票参与度长期低迷的金库,就算合约审计再严格,也照样暴露在“治理接管”的尾部风险里。资金的安全,最终取决于治理的分散和去中心化程度,而不是一份审计报告。
与此同时,这起事件也给整个行业敲了警钟:时间锁、LP否决、角色分离这些制度设计,如果在“投票权被垄断”的极端情形下不能真正生效,那就只是纸面上的安全边界。真正的安全,需要让这些机制在面对恶意多数时依然有“刹车”能力。而这一课,很多DeFi协议到现在还没补上。
风险提示:本文只是资讯整理和个人研究笔记,不构成投资建议。加密资产波动大,决策请独立,风险自担。
205
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
BTCBreaks80K
107,115 baxış
Müzakirə edir: 1,753
Bunu canlı şəkildə deyirdim, bunu yazılarda da deyirdim və daha çox şeylər var ki, sənə deyə bilərdim.
Amma əgər $BTC struktur dəyişmir, onda nə üçün qarşı gedirsən? #BTC Həftəlikdə reversiya etdi və hələ də həftəlik akkumulyasiya saxlayırsa, onda nə üçün shorta girirsən? 🤷♂️
#BTC -ni açmaq üçün bura kliklə👇👇👇👇
İndi demək sadədir, çünki artıq hərəkəti edib, amma düşəndən bəri 74.900k-yə qədər mən onlara yenə də deyirdim ki, qrafikin haradasında düşüş əlaməti göstərən heç nə yoxdur.
Diqqət: Mən demirəm ki, bu, $ZEC və ya $SOL ilə eynidir.
Bu hərəkət — #BTC — bir neçə əvvəlki canlı çıxışlarda onlara dediyim bir şeyə cavab verir: indiki və keçmiş müqavimətləri partlatmaq üçün momentumun lateralizasiyası və akkumulyasiyası.
Doğrusu, #BTC走势分析 ilə nə baş verdiyini görmək üçün ekspert olmaq lazım deyil, xüsusən də hər hansı shortu qiymət nə olursa olsun necə “sıxıb” udması səbəbilə.
Yadıma düşür: mən onlara demişdim ki, bu sikkənin lateralizasiyası — bir hissəsi — məhz bu tip hərəkətlərdir: müəyyən bir anda qətiyyətli, amma baş verməzdən əvvəl sadə görünən.
#BTCBreaks80K -nin həftəlik qrafiki bollinguer zolağının üstündə akkumulyasiya göstərməyə davam edir; gündəlik qrafik də şamın reversiyasını edərək dəstəyə “atılıb” geri dönür. Yenə də elə adamlar var ki, guya bu sikkə yerə gedəcək, sadəcə onların istədiyi düşsün deyə. Səbəbini bilmirəm, nə isə xd.
Qrafikdə satıcılar o qədər azdır ki, hətta #BTC praktiki olaraq makroiqtisadi baxımdan əleyhinə faktor olsa da, üstəlik geosiyasi amillər də olsa belə, yenə də getdikcə daha çox yüksəlməyə davam etdiyini görürsən.
Buna baxmayaraq, 82k və ya 86k-ya toxunub ciddi şəkildə rədd cavabı verərsə, gələcək həmin konkret ssenaridə daha çox azalma yönümlü olardı; amma yenə də bu günə qədər müəyyən mənfi bir şey yoxdur hazırda ✍
Cortextrading
·6 bəyənmə
·2.3k baxış
比特币突破8万
86,422 baxış
Müzakirə edir: 266
SECReceivesAmendedInjectiveETFFiling
27 baxış
Müzakirə edir: 9