
智医论币
388 Paylaşımlar

智医论币
Şikayət et
İstifadəçini blokla
医学博士|三甲心内科|8年币圈老韭菜两轮牛熊|现货合约双体系

Top traders by profit in 30D
Daimi treyder
5.4 il
0 İzlənilir
202 İzləyicilər
183 Bəyəndi
1 Nişanlar
Postlar
·
--
Tərcüməyə bax
BLUR:产品仍在,但代币价值捕获还没有兑现截至2026年9月19日,BLUR约0.01824美元,流通市值约5274万美元,完全稀释估值约5472万美元。BLUR有真实产品和历史流动性优势,但目前仍是零市场费、近零协议收入、以治理和激励为主的代币;现价接近基准公平价值而非明显低估,应该等待收费机制与持续经营数据兑现,暂不追涨建仓。现价已经足够低,却不足以补偿零协议收入、NFT行业周期、治理执行和合约风险。新仓不追价,等价格进入分层区间,并把收费机制是否真正上线作为最重要的验证点;已有持仓则优先控制风险,不把单日反弹当成基本面修复。
## 先把项目和代币分开
Blur面向专业NFT交易者,核心体验是快速扫货、批量挂单、竞价和组合管理,同时提供跨市场聚合、竞价池和Blend NFT借贷。官网仍把0%市场费、快速执行和历史约74亿美元总GMV作为主要卖点,也显示约32.5万历史用户。这个产品定位是清楚的:它服务的是对成交速度、深度和执行工具有要求的交易者,而不是偶尔购买一件头像的普通用户。
但BLUR不是购买NFT所必需的支付资产。它是治理和激励代币,持有人或被委托余额可以参与治理,治理能够影响市场费、Blend费、金库拨款和激励预算。代币的价值因此取决于两件事:第一,Blur能否持续产生足够的交易和借贷活动;第二,治理能否把这些活动变成协议收入、回购或其他明确的持有人价值。仅有投票权和历史空投,不能替代这条经济链。
## 产品有使用,经营规模却已收缩
当前可核验数据给出的图景比较矛盾。Blur的TVL约2665万美元,近30天DEX交易量约1023万美元,24小时活跃地址约161、交易约590笔,说明合约和产品仍在被使用。但与OpenSea近30天约362万美元费用、约82.7万美元协议收入相比,Blur近30天费用和协议收入都是0;DefiLlama给出的过去一年费用约464美元、收入约7美元,年化收入也只有个位数美元量级。
这不是“交易量等于收入”的问题,而是当前公开费率就是0%。零费率可以帮助产品守住交易者和流动性,却也让代币没有现成的现金流支撑。Blur的历史GMV证明它曾经买到过市场注意力和流动性,不证明今天的BLUR持有人拥有同样规模的经济权益。若把历史GMV直接乘一个倍数,结论会严重高估代币价值。
## 竞争优势是真实的,护城河却不是无限的
Blur最有价值的资产是专业交易心智、以太坊NFT流动性和与Blend的协同。对高频交易者来说,界面速度、聚合报价和竞价工具可以形成迁移成本。官方还列出了竞价池、聚合器和借贷合约,说明它并非只有一个前端市场。
竞争压力同样明确。OpenSea拥有更广的链覆盖和更成熟的创作者入口,近30天费用约362万美元;Magic Eden覆盖比特币、Solana、以太坊等多条链,并有更强的跨链分发能力。其他聚合器、机器人和直接调用市场合约也是替代方案。Blur若提高费用,用户可能迁移;若继续0%费用,代币价值捕获又会继续被推迟。这是项目最核心的结构性矛盾。
## 代币经济:稀释快结束,卖压仍可能存在
BLUR创世总量30亿枚:51%给社区,29%给核心贡献者,19%给投资者,1%给顾问。社区金库可用于贡献者拨款、社区计划和激励,官方还写明有3亿枚激励预算,并允许在预算用完后通过治理追加。核心贡献者和投资者按多年计划释放,顾问释放期更长。
本轮市场数据约显示28.91亿枚流通,约占30亿总量的96.4%。这意味着未来30、90、180和365天的新增解锁稀释,已经不是估值中最大的变量;但剩余代币、金库支出和激励仍可能转化为卖压。高流通比例也意味着价格更直接地反映收入预期,一旦产品数据没有改善,不能再用“等解锁结束”解释弱势。
## 治理提案不能当成已经发生的收入
Blur的治理流程是论坛研究、Snapshot投票、Tally链上提案和时间锁执行,市场、激励和安全委员会承担部分运营权限。这个流程有透明度,但投票门槛和大额委托会让权力集中在少数参与者手中。
本轮核验到的BIP-1提出0.5%市场协议费、将费用分配给veBLUR、把BLUR锁定为治理权重,并为Season 4增加激励。它回答了“代币如何获得现金流”的方向性问题,却没有在本轮资料中提供独立的链上排队或主网执行证据。因此我把它视为未兑现的期权,而不是当前收入。只有当实际费率、费用金额、分配地址和连续数月的收入都能被核验时,估值才应上调。
## 安全和治理风险需要单独计价
官方公开了Blur、Blur v2和Blend三份智能合约审计,也公开了代币、交易、聚合、竞价池和借贷合约地址。审计降低了已知代码缺陷风险,但不能消除升级权限、经济攻击、预言机、NFT抵押品流动性和清算风险。Blend一旦出现坏账,影响的不只是借贷模块,也会削弱Blur作为专业NFT金融基础设施的可信度。
持币集中度方面,本轮没有足够完整的逐地址快照来确认团队、基金会、做市商和前十大地址的精确比例,我不把未知当成低风险。可以确定的是,社区金库和激励委员会仍然掌握重要供给控制面,治理执行本身就是BLUR估值的一部分。
## 估值:当前价格接近基准,不是明显错价
由于协议收入接近零,直接用收入倍数会得到没有意义的结果。我采用情景市值法,以约28.91亿枚流通量为口径,并用TVL、实际使用、竞品规模和治理执行概率约束区间。
| 情景 | 概率 | 对应价格 | 核心假设 |
| --- | ---: | ---: | --- |
| 悲观 | 45% | 0.006美元 | 继续0%费率,交易量和TVL走弱,激励减少但没有收入闭环 |
| 基准 | 40% | 0.018美元 | 产品保持小规模使用,收入偶发且未稳定分配,市值在当前附近震荡 |
| 乐观 | 15% | 0.060美元 | 收费机制完成链上执行,收入连续恢复并明确传导给veBLUR/BLUR |
概率加权公平价值约0.0189美元。现价0.01824美元低于这个数字约3.6%,但这个差额太小,不能称为安全边际。只有在价格显著低于核心区,或收费和收入证据先行改善时,风险收益比才会变得更好。最重要的敏感变量是协议费能否执行,以及执行后交易者是否留下;两者任一失败,乐观情景都不成立。
## 现在怎么做
我把BLUR定义为等待,而不是追涨建仓。所有比例都以BLUR计划总额为分母,不假设任何账户金额。
- 观察区:0.0126至0.0165美元,投入计划总额的20%。条件是产品仍在运行,没有新的安全事故或治理失效;区间上方的反弹不追。
- 核心区:0.0091至0.0125美元,在观察仓基础上追加50%,累计70%。除了价格进入区间,还要看到交易量、TVL和活跃地址没有继续恶化,并且收费或价值捕获出现可验证进展。
- 恐慌区:0.0055至0.0090美元,追加30%,累计100%。只有在价格进入恐慌区且产品、治理和安全基本面仍未失效时才执行;若基本面失效,取消剩余档位。
现价高于观察区,未触及的档位保持未投入。已有持仓者不因单日上涨追买;在没有持续收入或收费执行证据前,以反弹降低风险和保留流动性为主。这里不推断任何人的成本、仓位或成交状态。
## 什么会证明我错了
如果未来90天仍无可验证协议收入,同时交易量、TVL和活跃地址下降,我会下修基准估值。若收费提案被否决、无法执行,或者执行后用户流失而收入没有改善,乐观情景会被取消。未能及时控制的合约事故、Blend系统性坏账或关键升级权限失控,则直接构成研究失效。
相反,若收费机制完成链上执行,实际费率和费用去向清晰,连续数月收入增长且交易量没有明显流失,BLUR才有理由从治理期权重估为现金流资产。下一次复核将优先看协议费用、协议收入、30/90天NFT成交量、活跃地址、TVL、Blend清算和金库激励余额,而不是只看价格涨跌。
数字资产波动极高,以上内容仅为个人研究复盘,不构成投资建议。任何分批计划都应以基本面未失效和本人可承受的损失为前提。
$BLUR
BLUR:产品仍在,但代币价值捕获还没有兑现
截至2026年9月19日,BLUR约0.01824美元,流通市值约5274万美元,完全稀释估值约5472万美元。BLUR有真实产品和历史流动性优势,但目前仍是零市场费、近零协议收入、以治理和激励为主的代币;现价接近基准公平价值而非明显低估,应该等待收费机制与持续经营数据兑现,暂不追涨建仓。现价已经足够低,却不足以补偿零协议收入、NFT行业周期、治理执行和合约风险。新仓不追价,等价格进入分层区间,并把收费机制是否真正上线作为最重要的验证点;已有持仓则优先控制风险,不把单日反弹当成基本面修复。
## 先把项目和代币分开
Blur面向专业NFT交易者,核心体验是快速扫货、批量挂单、竞价和组合管理,同时提供跨市场聚合、竞价池和Blend NFT借贷。官网仍把0%市场费、快速执行和历史约74亿美元总GMV作为主要卖点,也显示约32.5万历史用户。这个产品定位是清楚的:它服务的是对成交速度、深度和执行工具有要求的交易者,而不是偶尔购买一件头像的普通用户。
但BLUR不是购买NFT所必需的支付资产。它是治理和激励代币,持有人或被委托余额可以参与治理,治理能够影响市场费、Blend费、金库拨款和激励预算。代币的价值因此取决于两件事:第一,Blur能否持续产生足够的交易和借贷活动;第二,治理能否把这些活动变成协议收入、回购或其他明确的持有人价值。仅有投票权和历史空投,不能替代这条经济链。
## 产品有使用,经营规模却已收缩
当前可核验数据给出的图景比较矛盾。Blur的TVL约2665万美元,近30天DEX交易量约1023万美元,24小时活跃地址约161、交易约590笔,说明合约和产品仍在被使用。但与OpenSea近30天约362万美元费用、约82.7万美元协议收入相比,Blur近30天费用和协议收入都是0;DefiLlama给出的过去一年费用约464美元、收入约7美元,年化收入也只有个位数美元量级。
这不是“交易量等于收入”的问题,而是当前公开费率就是0%。零费率可以帮助产品守住交易者和流动性,却也让代币没有现成的现金流支撑。Blur的历史GMV证明它曾经买到过市场注意力和流动性,不证明今天的BLUR持有人拥有同样规模的经济权益。若把历史GMV直接乘一个倍数,结论会严重高估代币价值。
## 竞争优势是真实的,护城河却不是无限的
Blur最有价值的资产是专业交易心智、以太坊NFT流动性和与Blend的协同。对高频交易者来说,界面速度、聚合报价和竞价工具可以形成迁移成本。官方还列出了竞价池、聚合器和借贷合约,说明它并非只有一个前端市场。
竞争压力同样明确。OpenSea拥有更广的链覆盖和更成熟的创作者入口,近30天费用约362万美元;Magic Eden覆盖比特币、Solana、以太坊等多条链,并有更强的跨链分发能力。其他聚合器、机器人和直接调用市场合约也是替代方案。Blur若提高费用,用户可能迁移;若继续0%费用,代币价值捕获又会继续被推迟。这是项目最核心的结构性矛盾。
## 代币经济:稀释快结束,卖压仍可能存在
BLUR创世总量30亿枚:51%给社区,29%给核心贡献者,19%给投资者,1%给顾问。社区金库可用于贡献者拨款、社区计划和激励,官方还写明有3亿枚激励预算,并允许在预算用完后通过治理追加。核心贡献者和投资者按多年计划释放,顾问释放期更长。
本轮市场数据约显示28.91亿枚流通,约占30亿总量的96.4%。这意味着未来30、90、180和365天的新增解锁稀释,已经不是估值中最大的变量;但剩余代币、金库支出和激励仍可能转化为卖压。高流通比例也意味着价格更直接地反映收入预期,一旦产品数据没有改善,不能再用“等解锁结束”解释弱势。
## 治理提案不能当成已经发生的收入
Blur的治理流程是论坛研究、Snapshot投票、Tally链上提案和时间锁执行,市场、激励和安全委员会承担部分运营权限。这个流程有透明度,但投票门槛和大额委托会让权力集中在少数参与者手中。
本轮核验到的BIP-1提出0.5%市场协议费、将费用分配给veBLUR、把BLUR锁定为治理权重,并为Season 4增加激励。它回答了“代币如何获得现金流”的方向性问题,却没有在本轮资料中提供独立的链上排队或主网执行证据。因此我把它视为未兑现的期权,而不是当前收入。只有当实际费率、费用金额、分配地址和连续数月的收入都能被核验时,估值才应上调。
## 安全和治理风险需要单独计价
官方公开了Blur、Blur v2和Blend三份智能合约审计,也公开了代币、交易、聚合、竞价池和借贷合约地址。审计降低了已知代码缺陷风险,但不能消除升级权限、经济攻击、预言机、NFT抵押品流动性和清算风险。Blend一旦出现坏账,影响的不只是借贷模块,也会削弱Blur作为专业NFT金融基础设施的可信度。
持币集中度方面,本轮没有足够完整的逐地址快照来确认团队、基金会、做市商和前十大地址的精确比例,我不把未知当成低风险。可以确定的是,社区金库和激励委员会仍然掌握重要供给控制面,治理执行本身就是BLUR估值的一部分。
## 估值:当前价格接近基准,不是明显错价
由于协议收入接近零,直接用收入倍数会得到没有意义的结果。我采用情景市值法,以约28.91亿枚流通量为口径,并用TVL、实际使用、竞品规模和治理执行概率约束区间。
| 情景 | 概率 | 对应价格 | 核心假设 |
| --- | ---: | ---: | --- |
| 悲观 | 45% | 0.006美元 | 继续0%费率,交易量和TVL走弱,激励减少但没有收入闭环 |
| 基准 | 40% | 0.018美元 | 产品保持小规模使用,收入偶发且未稳定分配,市值在当前附近震荡 |
| 乐观 | 15% | 0.060美元 | 收费机制完成链上执行,收入连续恢复并明确传导给veBLUR/BLUR |
概率加权公平价值约0.0189美元。现价0.01824美元低于这个数字约3.6%,但这个差额太小,不能称为安全边际。只有在价格显著低于核心区,或收费和收入证据先行改善时,风险收益比才会变得更好。最重要的敏感变量是协议费能否执行,以及执行后交易者是否留下;两者任一失败,乐观情景都不成立。
## 现在怎么做
我把BLUR定义为等待,而不是追涨建仓。所有比例都以BLUR计划总额为分母,不假设任何账户金额。
- 观察区:0.0126至0.0165美元,投入计划总额的20%。条件是产品仍在运行,没有新的安全事故或治理失效;区间上方的反弹不追。
- 核心区:0.0091至0.0125美元,在观察仓基础上追加50%,累计70%。除了价格进入区间,还要看到交易量、TVL和活跃地址没有继续恶化,并且收费或价值捕获出现可验证进展。
- 恐慌区:0.0055至0.0090美元,追加30%,累计100%。只有在价格进入恐慌区且产品、治理和安全基本面仍未失效时才执行;若基本面失效,取消剩余档位。
现价高于观察区,未触及的档位保持未投入。已有持仓者不因单日上涨追买;在没有持续收入或收费执行证据前,以反弹降低风险和保留流动性为主。这里不推断任何人的成本、仓位或成交状态。
## 什么会证明我错了
如果未来90天仍无可验证协议收入,同时交易量、TVL和活跃地址下降,我会下修基准估值。若收费提案被否决、无法执行,或者执行后用户流失而收入没有改善,乐观情景会被取消。未能及时控制的合约事故、Blend系统性坏账或关键升级权限失控,则直接构成研究失效。
相反,若收费机制完成链上执行,实际费率和费用去向清晰,连续数月收入增长且交易量没有明显流失,BLUR才有理由从治理期权重估为现金流资产。下一次复核将优先看协议费用、协议收入、30/90天NFT成交量、活跃地址、TVL、Blend清算和金库激励余额,而不是只看价格涨跌。
数字资产波动极高,以上内容仅为个人研究复盘,不构成投资建议。任何分批计划都应以基本面未失效和本人可承受的损失为前提。
$BLUR
## 先把项目和代币分开
Blur面向专业NFT交易者,核心体验是快速扫货、批量挂单、竞价和组合管理,同时提供跨市场聚合、竞价池和Blend NFT借贷。官网仍把0%市场费、快速执行和历史约74亿美元总GMV作为主要卖点,也显示约32.5万历史用户。这个产品定位是清楚的:它服务的是对成交速度、深度和执行工具有要求的交易者,而不是偶尔购买一件头像的普通用户。
但BLUR不是购买NFT所必需的支付资产。它是治理和激励代币,持有人或被委托余额可以参与治理,治理能够影响市场费、Blend费、金库拨款和激励预算。代币的价值因此取决于两件事:第一,Blur能否持续产生足够的交易和借贷活动;第二,治理能否把这些活动变成协议收入、回购或其他明确的持有人价值。仅有投票权和历史空投,不能替代这条经济链。
## 产品有使用,经营规模却已收缩
当前可核验数据给出的图景比较矛盾。Blur的TVL约2665万美元,近30天DEX交易量约1023万美元,24小时活跃地址约161、交易约590笔,说明合约和产品仍在被使用。但与OpenSea近30天约362万美元费用、约82.7万美元协议收入相比,Blur近30天费用和协议收入都是0;DefiLlama给出的过去一年费用约464美元、收入约7美元,年化收入也只有个位数美元量级。
这不是“交易量等于收入”的问题,而是当前公开费率就是0%。零费率可以帮助产品守住交易者和流动性,却也让代币没有现成的现金流支撑。Blur的历史GMV证明它曾经买到过市场注意力和流动性,不证明今天的BLUR持有人拥有同样规模的经济权益。若把历史GMV直接乘一个倍数,结论会严重高估代币价值。
## 竞争优势是真实的,护城河却不是无限的
Blur最有价值的资产是专业交易心智、以太坊NFT流动性和与Blend的协同。对高频交易者来说,界面速度、聚合报价和竞价工具可以形成迁移成本。官方还列出了竞价池、聚合器和借贷合约,说明它并非只有一个前端市场。
竞争压力同样明确。OpenSea拥有更广的链覆盖和更成熟的创作者入口,近30天费用约362万美元;Magic Eden覆盖比特币、Solana、以太坊等多条链,并有更强的跨链分发能力。其他聚合器、机器人和直接调用市场合约也是替代方案。Blur若提高费用,用户可能迁移;若继续0%费用,代币价值捕获又会继续被推迟。这是项目最核心的结构性矛盾。
## 代币经济:稀释快结束,卖压仍可能存在
BLUR创世总量30亿枚:51%给社区,29%给核心贡献者,19%给投资者,1%给顾问。社区金库可用于贡献者拨款、社区计划和激励,官方还写明有3亿枚激励预算,并允许在预算用完后通过治理追加。核心贡献者和投资者按多年计划释放,顾问释放期更长。
本轮市场数据约显示28.91亿枚流通,约占30亿总量的96.4%。这意味着未来30、90、180和365天的新增解锁稀释,已经不是估值中最大的变量;但剩余代币、金库支出和激励仍可能转化为卖压。高流通比例也意味着价格更直接地反映收入预期,一旦产品数据没有改善,不能再用“等解锁结束”解释弱势。
## 治理提案不能当成已经发生的收入
Blur的治理流程是论坛研究、Snapshot投票、Tally链上提案和时间锁执行,市场、激励和安全委员会承担部分运营权限。这个流程有透明度,但投票门槛和大额委托会让权力集中在少数参与者手中。
本轮核验到的BIP-1提出0.5%市场协议费、将费用分配给veBLUR、把BLUR锁定为治理权重,并为Season 4增加激励。它回答了“代币如何获得现金流”的方向性问题,却没有在本轮资料中提供独立的链上排队或主网执行证据。因此我把它视为未兑现的期权,而不是当前收入。只有当实际费率、费用金额、分配地址和连续数月的收入都能被核验时,估值才应上调。
## 安全和治理风险需要单独计价
官方公开了Blur、Blur v2和Blend三份智能合约审计,也公开了代币、交易、聚合、竞价池和借贷合约地址。审计降低了已知代码缺陷风险,但不能消除升级权限、经济攻击、预言机、NFT抵押品流动性和清算风险。Blend一旦出现坏账,影响的不只是借贷模块,也会削弱Blur作为专业NFT金融基础设施的可信度。
持币集中度方面,本轮没有足够完整的逐地址快照来确认团队、基金会、做市商和前十大地址的精确比例,我不把未知当成低风险。可以确定的是,社区金库和激励委员会仍然掌握重要供给控制面,治理执行本身就是BLUR估值的一部分。
## 估值:当前价格接近基准,不是明显错价
由于协议收入接近零,直接用收入倍数会得到没有意义的结果。我采用情景市值法,以约28.91亿枚流通量为口径,并用TVL、实际使用、竞品规模和治理执行概率约束区间。
| 情景 | 概率 | 对应价格 | 核心假设 |
| --- | ---: | ---: | --- |
| 悲观 | 45% | 0.006美元 | 继续0%费率,交易量和TVL走弱,激励减少但没有收入闭环 |
| 基准 | 40% | 0.018美元 | 产品保持小规模使用,收入偶发且未稳定分配,市值在当前附近震荡 |
| 乐观 | 15% | 0.060美元 | 收费机制完成链上执行,收入连续恢复并明确传导给veBLUR/BLUR |
概率加权公平价值约0.0189美元。现价0.01824美元低于这个数字约3.6%,但这个差额太小,不能称为安全边际。只有在价格显著低于核心区,或收费和收入证据先行改善时,风险收益比才会变得更好。最重要的敏感变量是协议费能否执行,以及执行后交易者是否留下;两者任一失败,乐观情景都不成立。
## 现在怎么做
我把BLUR定义为等待,而不是追涨建仓。所有比例都以BLUR计划总额为分母,不假设任何账户金额。
- 观察区:0.0126至0.0165美元,投入计划总额的20%。条件是产品仍在运行,没有新的安全事故或治理失效;区间上方的反弹不追。
- 核心区:0.0091至0.0125美元,在观察仓基础上追加50%,累计70%。除了价格进入区间,还要看到交易量、TVL和活跃地址没有继续恶化,并且收费或价值捕获出现可验证进展。
- 恐慌区:0.0055至0.0090美元,追加30%,累计100%。只有在价格进入恐慌区且产品、治理和安全基本面仍未失效时才执行;若基本面失效,取消剩余档位。
现价高于观察区,未触及的档位保持未投入。已有持仓者不因单日上涨追买;在没有持续收入或收费执行证据前,以反弹降低风险和保留流动性为主。这里不推断任何人的成本、仓位或成交状态。
## 什么会证明我错了
如果未来90天仍无可验证协议收入,同时交易量、TVL和活跃地址下降,我会下修基准估值。若收费提案被否决、无法执行,或者执行后用户流失而收入没有改善,乐观情景会被取消。未能及时控制的合约事故、Blend系统性坏账或关键升级权限失控,则直接构成研究失效。
相反,若收费机制完成链上执行,实际费率和费用去向清晰,连续数月收入增长且交易量没有明显流失,BLUR才有理由从治理期权重估为现金流资产。下一次复核将优先看协议费用、协议收入、30/90天NFT成交量、活跃地址、TVL、Blend清算和金库激励余额,而不是只看价格涨跌。
数字资产波动极高,以上内容仅为个人研究复盘,不构成投资建议。任何分批计划都应以基本面未失效和本人可承受的损失为前提。
$BLUR
59
·
--
Bilmirəm, daha neçə nəfər avtobandan/sərgidən qovulub...
Bilmirəm, daha neçə nəfər avtobandan/sərgidən qovulub...
3
2
8.5k
·
--
Dərin araşdırmanın ONE-i, 0.005-dən birbaşa 0.05-ə yüksəlib, bir də 10 dəfəlik sikkə yarandı. $ONE
Dərin araşdırmanın ONE-i, 0.005-dən birbaşa 0.05-ə yüksəlib, bir də 10 dəfəlik sikkə yarandı. $ONE
464
·
--
Tərcüməyə bax
SKY:真实业务已经跑出来,现价可以先建观察仓Sky Protocol 已经不是一个只靠旧品牌维持估值的项目。它的稳定币、借贷、储蓄和机构资金网络都在产生真实业务,但 SKY 的价值并不等于协议的全部收入。Sky Protocol拥有真实且规模不小的稳定币信贷业务,但SKY应按治理实际分配给持有人的较小现金流估值。储备优先政策让长期捕获路径更可信,却压低了近期代币分配;在0.05994美元附近,SKY可以先建立20%的观察仓,后续更大仓位等待更低价格。
## 先说结论
按本轮市场数据,SKY 约为 0.05994 美元,流通市值约 14.04 亿美元,流通量约 234.2 亿枚,完全稀释价值与流通市值相差不大。这个价格低于我用情景法算出的 0.076 美元加权公平价值约 21%,足以先建立小仓位,但还不适合一次性投入。新仓先做 20% 观察仓,已有持仓只在基本面没有失效时继续拿,不因为单日上涨或下跌改变计划。
## 项目真正赚的是什么
Sky 的核心仍是抵押借贷和稳定币流动性:用户锁定抵押物铸造 USDS,机构通过 Sky 的代理网络获得稳定币资金,普通用户则可以把 USDS 放进 sUSDS 获取治理决定的储蓄率。收入主要来自稳定费、清算费和部分资产收益,先支付储蓄模块和运营成本,剩余部分才形成协议收益或盈余。
第二季度的规模足以证明这是一门正在运营的生意:协议总抵押品约 123.2 亿美元,USDS 与 DAI 合计供应在季度末约 100.4 亿美元,sUSDS 约 55.2 亿美元,独立持有人约 67.4 万。季度毛协议收入 1.0735 亿美元,净协议收入 4009 万美元,净协议盈余 3329 万美元,已经连续五个季度为正。机构端的 Prime Agent 抵押品约 68.4 亿美元,说明增长不只是散户借贷,也来自资金配置和稳定币分发。
但规模不能直接当成安全边际。USDS 供应在四月初一度超过 118 亿美元,随后随着储蓄率从 3.75% 下调到 3.60% 回落到季度末水平;这说明部分需求对利率敏感。Prime Agent 让资金部署更容易扩张,也让 Sky 对机构、托管人和外部信用结构的依赖更高。Laniakea 把智能合约、风险治理、数据和合规组件做成可复用框架,这是降低新增合作成本的方向性进步,但还需要更多季度证明它能在不放松风控的前提下持续带来资金。
## 为什么协议赚钱,SKY 却不能按收入估值
SKY 是治理与质押代币。它没有把协议收入按比例直接发给持有人,而是由治理决定储蓄率、奖励、回购、销毁、抵押品参数和资金分配。第二季度协议向储备上缴约 2987 万美元,储备期末约 8240 万美元,目标是 1.5 亿美元的 solvency reserve。这个优先级会压低眼下的回购和质押分配,却是在给稳定币和机构业务买保险。
当前的资本瀑布已经把路径写清楚:先拿出安全与维护预算,储备低于目标时继续补充储备,剩余资金再进入 Smart Burn Engine,其中一部分买 SKY 给质押者,一部分发 USDS 奖励,另一部分买回并销毁。第二季度实际用 341 万美元 USDS 回购了 5100 万枚 SKY,累计回购投入超过 1.21 亿美元;这是真实的价值捕获,但离“所有协议利润都属于 SKY”仍有距离。
供给端的好消息是,SKY 总量接近 234.6 亿枚,流通量接近 234.2 亿枚,传统意义上的大额解锁压力不高;约 90.8% 的旧 MKR 已经按 1:24,000 迁移。风险在于奖励和迁移惩罚仍由治理调整,不能因为流通量接近满额,就把未来的治理发行和奖励支出当成零。
## 治理与安全:可执行,但不能假设永远友好
本轮治理扫描显示,8 月执行的 Smart Burn Engine、回购周期和质押奖励调整已经落地,9 月 10 日的 8 月月度结算提案在 9 月 13 日执行。9 月 14 日的 Atlas 编辑投票虽然由 Yes 获胜,但相关奖励和拨款变化仍应等待独立的主网执行证据。换句话说,治理结果和链上生效仍然是两件事。
治理集中度值得持续盯。季度末约 170.8 亿枚 SKY 被质押,占流通量 73.3%;研究截止时,治理门户显示约 70.8 亿枚在当前 governing hat、约 71.8 亿枚在 Chief。高质押率有助于减少可交易供应,也意味着一组对齐的代表可以显著影响储备、奖励和抵押品参数。
Sky 的安全文档覆盖暂停、预言机、升级和权限控制,第二季度披露的 Kelp rsETH 桥攻击及随后 Aave 抵押品收缩期间,协议没有发生损失。这是风控有效的证据,不是未来不会出事的保证。真正需要担心的是 RWA 或 Prime Agent 对手方损失、预言机和清算失效、治理被捕获,以及 USDS 需求在压力环境下同时收缩。
## 估值与行动
我没有把 1.0735 亿美元的季度毛收入直接年化乘倍数,而是以可持续净盈余和实际落到 SKY 持有人的比例建模。悲观情景给 30% 概率:USDS 需求收缩、年化盈余降到约 1 亿美元,储备和回购恢复变慢,目标价 0.035 美元。基准情景给 50% 概率:年化净盈余约 1.5 亿美元,储备在 12 至 18 个月接近或达到 1.5 亿美元,回购和质押分配恢复可见,目标价 0.075 美元。乐观情景给 20% 概率:机构分发重新加速、年化盈余接近 2.5 亿美元,Laniakea 降低新增资金的边际成本,目标价 0.14 美元。三种情景的加权公平价值约 0.076 美元。
现价可以先建仓。计划总额中,0.057 至 0.062 美元投入 20% 观察仓,当前价格就在这个区间;0.042 至 0.051 美元再投入 50%,累计 70%;0.030 至 0.041 美元只在基本面仍然完整时投入最后 30%。观察仓建成后不因上涨继续追加,后续档位保持未投入,已有持仓继续持有的前提是储备、净盈余、USDS 需求和安全边界没有被破坏。
## 下一次只看这些事实
下一轮先核对月度结算实际花了多少 USDS 回购、发奖励和销毁 SKY,再看储备距离 1.5 亿美元还有多远;随后复核 USDS、sUSDS 和协议抵押品是否恢复增长,Prime Agent 集中度有没有上升。任何新的经济性治理提案,都要把投票状态与主网执行分开核验。若出现重大 RWA、预言机、清算或稳定币事故,剩余分批计划全部取消,而不是把下跌自动解释成便宜。
$SKY
SKY:真实业务已经跑出来,现价可以先建观察仓
Sky Protocol 已经不是一个只靠旧品牌维持估值的项目。它的稳定币、借贷、储蓄和机构资金网络都在产生真实业务,但 SKY 的价值并不等于协议的全部收入。Sky Protocol拥有真实且规模不小的稳定币信贷业务,但SKY应按治理实际分配给持有人的较小现金流估值。储备优先政策让长期捕获路径更可信,却压低了近期代币分配;在0.05994美元附近,SKY可以先建立20%的观察仓,后续更大仓位等待更低价格。
## 先说结论
按本轮市场数据,SKY 约为 0.05994 美元,流通市值约 14.04 亿美元,流通量约 234.2 亿枚,完全稀释价值与流通市值相差不大。这个价格低于我用情景法算出的 0.076 美元加权公平价值约 21%,足以先建立小仓位,但还不适合一次性投入。新仓先做 20% 观察仓,已有持仓只在基本面没有失效时继续拿,不因为单日上涨或下跌改变计划。
## 项目真正赚的是什么
Sky 的核心仍是抵押借贷和稳定币流动性:用户锁定抵押物铸造 USDS,机构通过 Sky 的代理网络获得稳定币资金,普通用户则可以把 USDS 放进 sUSDS 获取治理决定的储蓄率。收入主要来自稳定费、清算费和部分资产收益,先支付储蓄模块和运营成本,剩余部分才形成协议收益或盈余。
第二季度的规模足以证明这是一门正在运营的生意:协议总抵押品约 123.2 亿美元,USDS 与 DAI 合计供应在季度末约 100.4 亿美元,sUSDS 约 55.2 亿美元,独立持有人约 67.4 万。季度毛协议收入 1.0735 亿美元,净协议收入 4009 万美元,净协议盈余 3329 万美元,已经连续五个季度为正。机构端的 Prime Agent 抵押品约 68.4 亿美元,说明增长不只是散户借贷,也来自资金配置和稳定币分发。
但规模不能直接当成安全边际。USDS 供应在四月初一度超过 118 亿美元,随后随着储蓄率从 3.75% 下调到 3.60% 回落到季度末水平;这说明部分需求对利率敏感。Prime Agent 让资金部署更容易扩张,也让 Sky 对机构、托管人和外部信用结构的依赖更高。Laniakea 把智能合约、风险治理、数据和合规组件做成可复用框架,这是降低新增合作成本的方向性进步,但还需要更多季度证明它能在不放松风控的前提下持续带来资金。
## 为什么协议赚钱,SKY 却不能按收入估值
SKY 是治理与质押代币。它没有把协议收入按比例直接发给持有人,而是由治理决定储蓄率、奖励、回购、销毁、抵押品参数和资金分配。第二季度协议向储备上缴约 2987 万美元,储备期末约 8240 万美元,目标是 1.5 亿美元的 solvency reserve。这个优先级会压低眼下的回购和质押分配,却是在给稳定币和机构业务买保险。
当前的资本瀑布已经把路径写清楚:先拿出安全与维护预算,储备低于目标时继续补充储备,剩余资金再进入 Smart Burn Engine,其中一部分买 SKY 给质押者,一部分发 USDS 奖励,另一部分买回并销毁。第二季度实际用 341 万美元 USDS 回购了 5100 万枚 SKY,累计回购投入超过 1.21 亿美元;这是真实的价值捕获,但离“所有协议利润都属于 SKY”仍有距离。
供给端的好消息是,SKY 总量接近 234.6 亿枚,流通量接近 234.2 亿枚,传统意义上的大额解锁压力不高;约 90.8% 的旧 MKR 已经按 1:24,000 迁移。风险在于奖励和迁移惩罚仍由治理调整,不能因为流通量接近满额,就把未来的治理发行和奖励支出当成零。
## 治理与安全:可执行,但不能假设永远友好
本轮治理扫描显示,8 月执行的 Smart Burn Engine、回购周期和质押奖励调整已经落地,9 月 10 日的 8 月月度结算提案在 9 月 13 日执行。9 月 14 日的 Atlas 编辑投票虽然由 Yes 获胜,但相关奖励和拨款变化仍应等待独立的主网执行证据。换句话说,治理结果和链上生效仍然是两件事。
治理集中度值得持续盯。季度末约 170.8 亿枚 SKY 被质押,占流通量 73.3%;研究截止时,治理门户显示约 70.8 亿枚在当前 governing hat、约 71.8 亿枚在 Chief。高质押率有助于减少可交易供应,也意味着一组对齐的代表可以显著影响储备、奖励和抵押品参数。
Sky 的安全文档覆盖暂停、预言机、升级和权限控制,第二季度披露的 Kelp rsETH 桥攻击及随后 Aave 抵押品收缩期间,协议没有发生损失。这是风控有效的证据,不是未来不会出事的保证。真正需要担心的是 RWA 或 Prime Agent 对手方损失、预言机和清算失效、治理被捕获,以及 USDS 需求在压力环境下同时收缩。
## 估值与行动
我没有把 1.0735 亿美元的季度毛收入直接年化乘倍数,而是以可持续净盈余和实际落到 SKY 持有人的比例建模。悲观情景给 30% 概率:USDS 需求收缩、年化盈余降到约 1 亿美元,储备和回购恢复变慢,目标价 0.035 美元。基准情景给 50% 概率:年化净盈余约 1.5 亿美元,储备在 12 至 18 个月接近或达到 1.5 亿美元,回购和质押分配恢复可见,目标价 0.075 美元。乐观情景给 20% 概率:机构分发重新加速、年化盈余接近 2.5 亿美元,Laniakea 降低新增资金的边际成本,目标价 0.14 美元。三种情景的加权公平价值约 0.076 美元。
现价可以先建仓。计划总额中,0.057 至 0.062 美元投入 20% 观察仓,当前价格就在这个区间;0.042 至 0.051 美元再投入 50%,累计 70%;0.030 至 0.041 美元只在基本面仍然完整时投入最后 30%。观察仓建成后不因上涨继续追加,后续档位保持未投入,已有持仓继续持有的前提是储备、净盈余、USDS 需求和安全边界没有被破坏。
## 下一次只看这些事实
下一轮先核对月度结算实际花了多少 USDS 回购、发奖励和销毁 SKY,再看储备距离 1.5 亿美元还有多远;随后复核 USDS、sUSDS 和协议抵押品是否恢复增长,Prime Agent 集中度有没有上升。任何新的经济性治理提案,都要把投票状态与主网执行分开核验。若出现重大 RWA、预言机、清算或稳定币事故,剩余分批计划全部取消,而不是把下跌自动解释成便宜。
$SKY
## 先说结论
按本轮市场数据,SKY 约为 0.05994 美元,流通市值约 14.04 亿美元,流通量约 234.2 亿枚,完全稀释价值与流通市值相差不大。这个价格低于我用情景法算出的 0.076 美元加权公平价值约 21%,足以先建立小仓位,但还不适合一次性投入。新仓先做 20% 观察仓,已有持仓只在基本面没有失效时继续拿,不因为单日上涨或下跌改变计划。
## 项目真正赚的是什么
Sky 的核心仍是抵押借贷和稳定币流动性:用户锁定抵押物铸造 USDS,机构通过 Sky 的代理网络获得稳定币资金,普通用户则可以把 USDS 放进 sUSDS 获取治理决定的储蓄率。收入主要来自稳定费、清算费和部分资产收益,先支付储蓄模块和运营成本,剩余部分才形成协议收益或盈余。
第二季度的规模足以证明这是一门正在运营的生意:协议总抵押品约 123.2 亿美元,USDS 与 DAI 合计供应在季度末约 100.4 亿美元,sUSDS 约 55.2 亿美元,独立持有人约 67.4 万。季度毛协议收入 1.0735 亿美元,净协议收入 4009 万美元,净协议盈余 3329 万美元,已经连续五个季度为正。机构端的 Prime Agent 抵押品约 68.4 亿美元,说明增长不只是散户借贷,也来自资金配置和稳定币分发。
但规模不能直接当成安全边际。USDS 供应在四月初一度超过 118 亿美元,随后随着储蓄率从 3.75% 下调到 3.60% 回落到季度末水平;这说明部分需求对利率敏感。Prime Agent 让资金部署更容易扩张,也让 Sky 对机构、托管人和外部信用结构的依赖更高。Laniakea 把智能合约、风险治理、数据和合规组件做成可复用框架,这是降低新增合作成本的方向性进步,但还需要更多季度证明它能在不放松风控的前提下持续带来资金。
## 为什么协议赚钱,SKY 却不能按收入估值
SKY 是治理与质押代币。它没有把协议收入按比例直接发给持有人,而是由治理决定储蓄率、奖励、回购、销毁、抵押品参数和资金分配。第二季度协议向储备上缴约 2987 万美元,储备期末约 8240 万美元,目标是 1.5 亿美元的 solvency reserve。这个优先级会压低眼下的回购和质押分配,却是在给稳定币和机构业务买保险。
当前的资本瀑布已经把路径写清楚:先拿出安全与维护预算,储备低于目标时继续补充储备,剩余资金再进入 Smart Burn Engine,其中一部分买 SKY 给质押者,一部分发 USDS 奖励,另一部分买回并销毁。第二季度实际用 341 万美元 USDS 回购了 5100 万枚 SKY,累计回购投入超过 1.21 亿美元;这是真实的价值捕获,但离“所有协议利润都属于 SKY”仍有距离。
供给端的好消息是,SKY 总量接近 234.6 亿枚,流通量接近 234.2 亿枚,传统意义上的大额解锁压力不高;约 90.8% 的旧 MKR 已经按 1:24,000 迁移。风险在于奖励和迁移惩罚仍由治理调整,不能因为流通量接近满额,就把未来的治理发行和奖励支出当成零。
## 治理与安全:可执行,但不能假设永远友好
本轮治理扫描显示,8 月执行的 Smart Burn Engine、回购周期和质押奖励调整已经落地,9 月 10 日的 8 月月度结算提案在 9 月 13 日执行。9 月 14 日的 Atlas 编辑投票虽然由 Yes 获胜,但相关奖励和拨款变化仍应等待独立的主网执行证据。换句话说,治理结果和链上生效仍然是两件事。
治理集中度值得持续盯。季度末约 170.8 亿枚 SKY 被质押,占流通量 73.3%;研究截止时,治理门户显示约 70.8 亿枚在当前 governing hat、约 71.8 亿枚在 Chief。高质押率有助于减少可交易供应,也意味着一组对齐的代表可以显著影响储备、奖励和抵押品参数。
Sky 的安全文档覆盖暂停、预言机、升级和权限控制,第二季度披露的 Kelp rsETH 桥攻击及随后 Aave 抵押品收缩期间,协议没有发生损失。这是风控有效的证据,不是未来不会出事的保证。真正需要担心的是 RWA 或 Prime Agent 对手方损失、预言机和清算失效、治理被捕获,以及 USDS 需求在压力环境下同时收缩。
## 估值与行动
我没有把 1.0735 亿美元的季度毛收入直接年化乘倍数,而是以可持续净盈余和实际落到 SKY 持有人的比例建模。悲观情景给 30% 概率:USDS 需求收缩、年化盈余降到约 1 亿美元,储备和回购恢复变慢,目标价 0.035 美元。基准情景给 50% 概率:年化净盈余约 1.5 亿美元,储备在 12 至 18 个月接近或达到 1.5 亿美元,回购和质押分配恢复可见,目标价 0.075 美元。乐观情景给 20% 概率:机构分发重新加速、年化盈余接近 2.5 亿美元,Laniakea 降低新增资金的边际成本,目标价 0.14 美元。三种情景的加权公平价值约 0.076 美元。
现价可以先建仓。计划总额中,0.057 至 0.062 美元投入 20% 观察仓,当前价格就在这个区间;0.042 至 0.051 美元再投入 50%,累计 70%;0.030 至 0.041 美元只在基本面仍然完整时投入最后 30%。观察仓建成后不因上涨继续追加,后续档位保持未投入,已有持仓继续持有的前提是储备、净盈余、USDS 需求和安全边界没有被破坏。
## 下一次只看这些事实
下一轮先核对月度结算实际花了多少 USDS 回购、发奖励和销毁 SKY,再看储备距离 1.5 亿美元还有多远;随后复核 USDS、sUSDS 和协议抵押品是否恢复增长,Prime Agent 集中度有没有上升。任何新的经济性治理提案,都要把投票状态与主网执行分开核验。若出现重大 RWA、预言机、清算或稳定币事故,剩余分批计划全部取消,而不是把下跌自动解释成便宜。
$SKY
1
1
739
·
--
Qismən doğrudur
Tərcüməyə bax
FIL事件驱动方案复盘:从押时间表改为等主网证据# FIL事件驱动方案复盘:从“押时间表”改为“等主网证据”
数据截止:2026年9月19日
这轮FIL事件行情已经走完了第一段。价格曾从0.80美元附近冲到1.04美元,随后重新回到0.81美元附近;市场提前交易了FIP-0118、10月供应变化和主网升级预期,但工程时间表没有按9月4日专题中的目标窗口完成确认。
我的结论是:原方案的事件识别和止盈逻辑基本有效,但不能继续按原来的日期表执行。FIP-0118已经从单纯提案推进到合约部署和协议开发阶段,却还没有完成主网共识激活。行动方案应从“9月至10月按日历逐步加仓”改成“只有在正式软件、测试网和主网高度逐项确认后才增加风险”。
## 原方案兑现了什么
原方案把事件拆成四个价格和工程阶段:0.75至0.78美元建立预期仓,0.834美元上方配合代码冻结或测试网成功增加,Lotus正式版写入主网高度后再增加,0.68至0.72美元只作为延期回撤时的备用仓位。
第一阶段和第二阶段曾经出现。FIL在0.75至0.78美元附近完成过换手,随后突破0.834美元并进入0.90至1.10美元的重估区。最高约1.04美元后快速回落,说明市场确实先交易了实施确定性,再在缺少后续工程确认时兑现利润。
第三阶段没有触发。到目前为止,没有正式Lotus版本把Solstice主网高度写成可执行的升级安排,因此不能因为价格已经涨过1美元,就把第三部分仓位视为已经获得确认。
第四阶段也没有被事件逻辑触发。若价格只是因为工程延期而回撤,只有在FIP-0118仍保留、实现逻辑没有恶化、且价格重新进入0.68至0.72美元附近时,备用仓位才有意义。价格下跌本身不是加仓理由。
## FIP-0118现在到底走到哪一步
FIP正文当前状态为Accepted,规范层已经越过单纯讨论阶段。更实质的变化发生在9月17日:Solstice实现仓库已经把SRA和SWA合约部署到Filecoin主网和Calibration,并在主网配置中写入了候选激活高度6450120。
但这仍然不是主网激活。这个高度属于合约部署配置,按Filecoin主网30秒一个epoch估算,大约对应10月12日,但它还没有成为Lotus正式升级高度。当前Lotus主网参数中的Solstice升级高度仍是占位值,NV29也仍处于开发骨架和迁移准备阶段。
因此,当前应该把进展分成三层理解:
- 规范层:已Accepted;
- 合约层:主网和Calibration合约已部署;
- 协议层:内置Actor、状态迁移、Calibration验证、正式Lotus版本和主网激活高度仍未全部完成。
市场已经可以交易“实现正在推进”,但还不能把它交易成“主网一定在10月初上线”。
## 原来的日期表为什么失效
9月4日专题预设的代码冻结、Calibration升级和Lotus正式版窗口,到9月19日仍没有形成公开可执行的主网升级高度。现在继续使用“9月中旬确认、10月初上线”的静态时间表,会把候选日期误当成确定事件,也会把合约部署误当成协议完成。
这不等于FIP-0118失败。相反,合约部署说明实现已经进入工程阶段;但从投资行动角度,时间风险已经重新上升,事件溢价不能继续按原来的基准路径估值。原先“主网高度公布后再加仓”的条件必须保留,不能因为候选激活高度存在就提前放宽。
## 修正后的行动方案
事件仓和核心现货仓必须分开管理。事件仓只交易工程不确定性下降带来的价格变化,核心现货仓则等待付费需求、客户留存、燃烧和抵押数据改善。两者不能因为同一个FIP混在一起。
空仓时,不因为合约已部署或候选高度6450120而追涨。此前0.58至0.68美元的观察区、0.48至0.57美元的核心区和0.35至0.47美元的极端区仍然有效,但每次执行前都要重新核验价格、流动性、FIP范围和网络基本面,不能把旧价格直接当成今天的触发价。
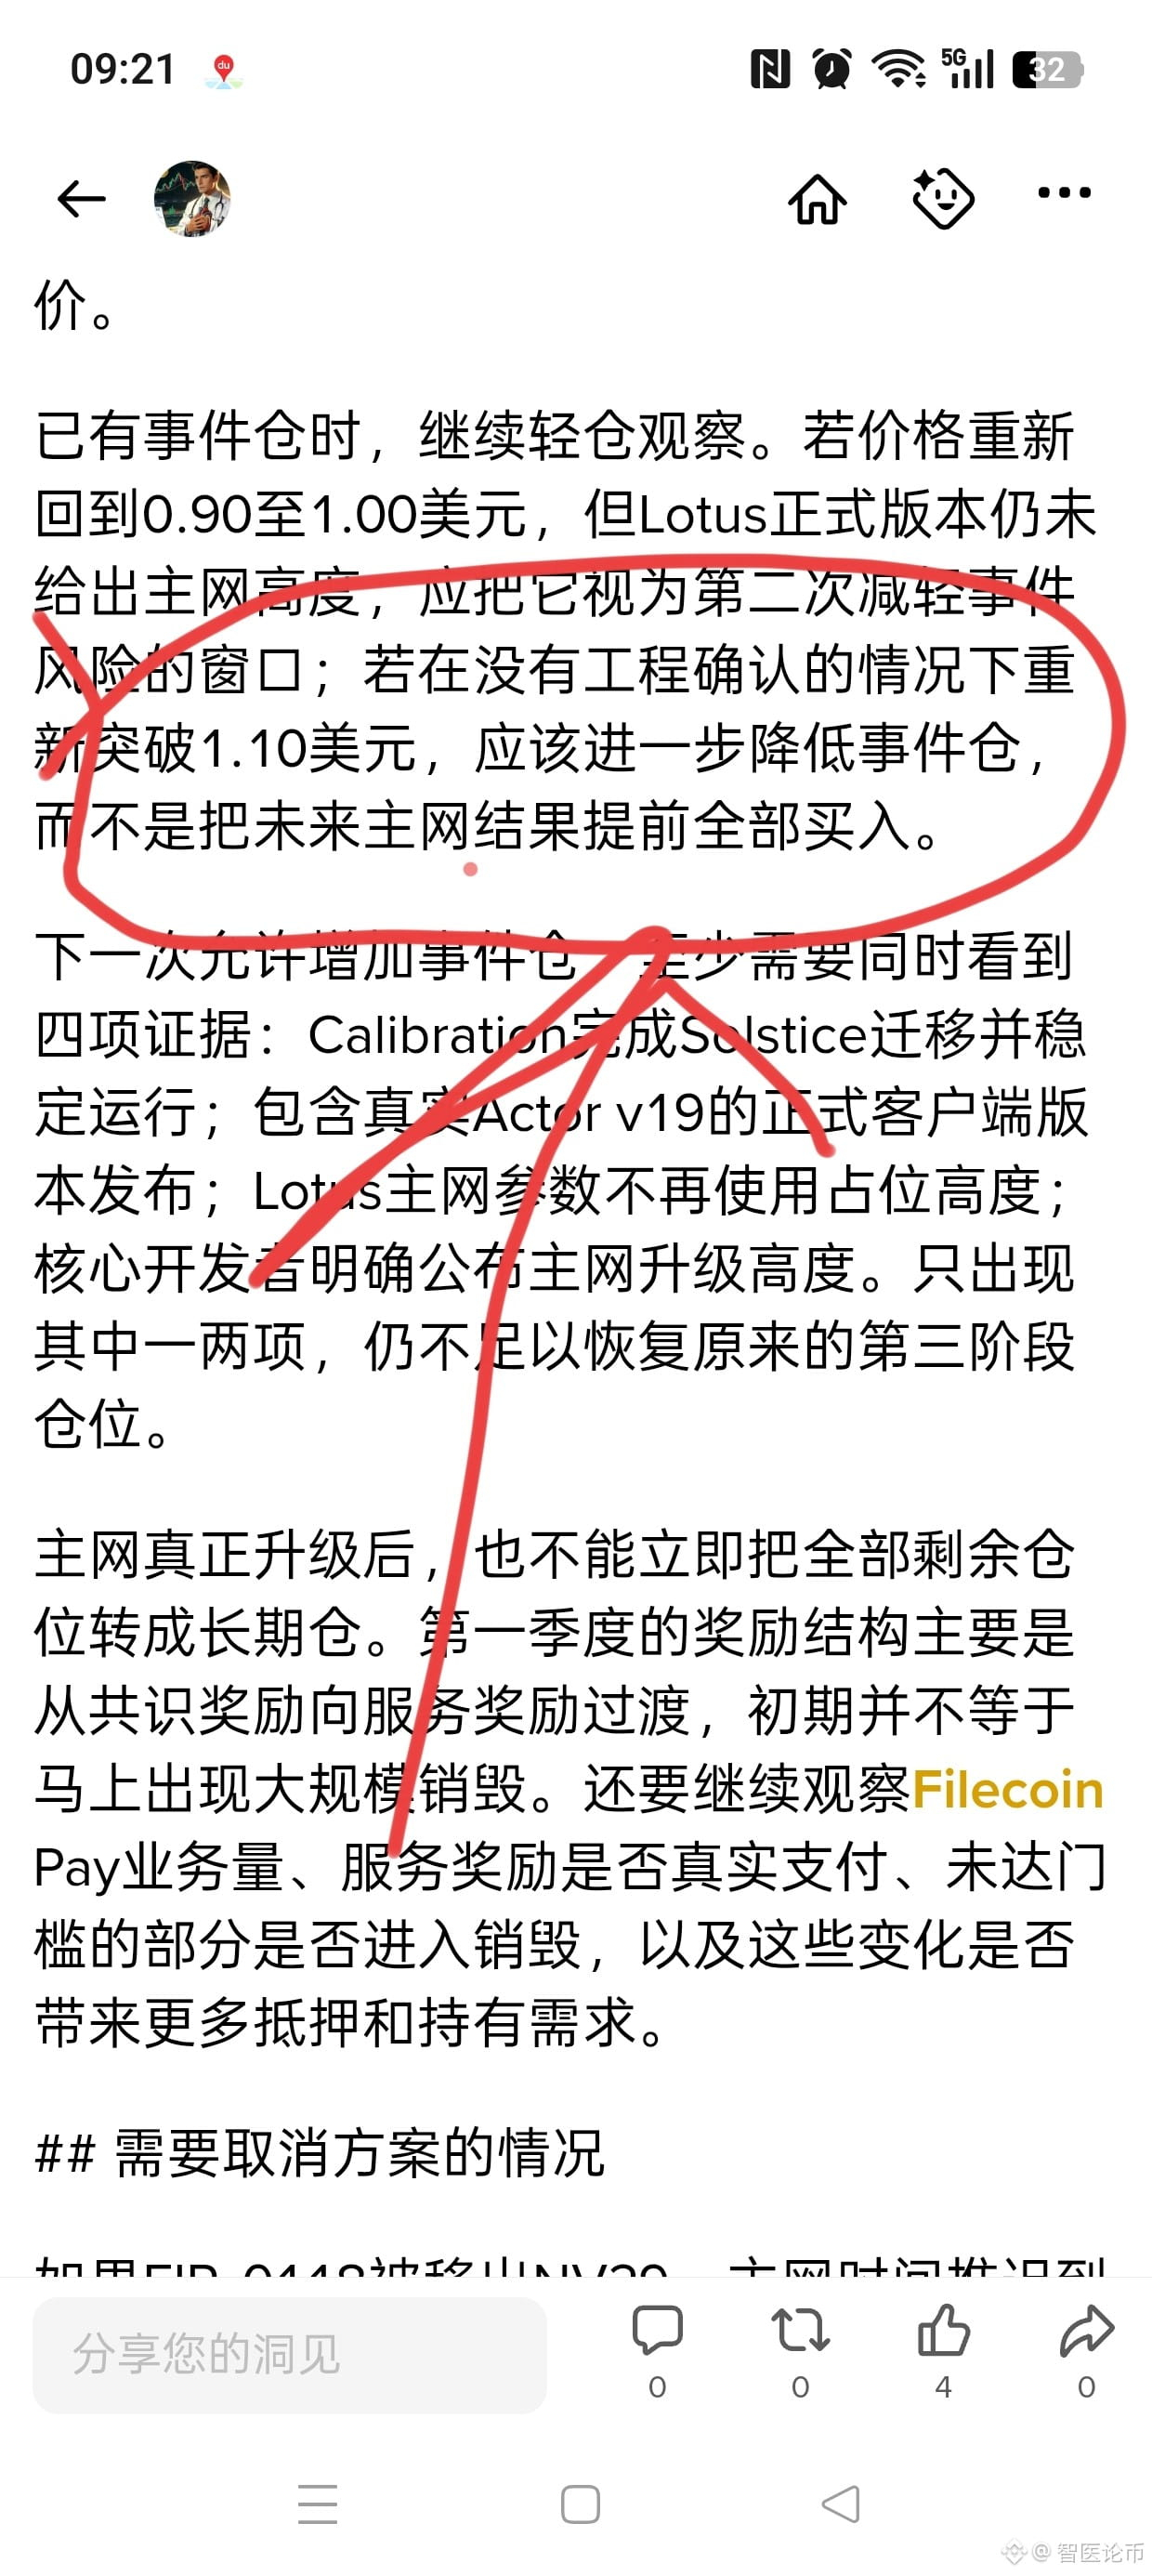
已有事件仓时,继续轻仓观察。若价格重新回到0.90至1.00美元,但Lotus正式版本仍未给出主网高度,应把它视为第二次减轻事件风险的窗口;若在没有工程确认的情况下重新突破1.10美元,应该进一步降低事件仓,而不是把未来主网结果提前全部买入。
下一次允许增加事件仓,至少需要同时看到四项证据:Calibration完成Solstice迁移并稳定运行;包含真实Actor v19的正式客户端版本发布;Lotus主网参数不再使用占位高度;核心开发者明确公布主网升级高度。只出现其中一两项,仍不足以恢复原来的第三阶段仓位。
主网真正升级后,也不能立即把全部剩余仓位转成长期仓。第一季度的奖励结构主要是从共识奖励向服务奖励过渡,初期并不等于马上出现大规模销毁。还要继续观察Filecoin Pay业务量、服务奖励是否真实支付、未达门槛的部分是否进入销毁,以及这些变化是否带来更多抵押和持有需求。
## 需要取消方案的情况
如果FIP-0118被移出NV29,主网时间推迟到没有可执行窗口,Calibration出现影响奖励分流或状态迁移的实质问题,或者实现逻辑大幅改变而没有重新评估供给结果,所有尚未执行的事件加仓档位都应取消。
如果价格再次快速上涨,但成交量、客户端付费、客户续费和主网工程证据没有同步改善,也不能把上涨解释成基本面确认。原方案的止盈纪律应优先于对价格目标的坚持。
## 最终判断
这轮事件行情的第一阶段已经验证:市场愿意为FIP-0118和供应变化提前定价,但也会在正式升级高度迟迟不出现时迅速撤回溢价。原方案不是完全失效,而是其中的日期假设失效了。
接下来不再押“10月某一周必然上线”,而是等待一条完整证据链:合约部署、Calibration稳定、正式Actor版本、Lotus主网高度、实际主网状态和第一批经济数据。证据链没有闭合前,FIL仍是有技术资产和事件弹性、但代币价值捕获尚未完成的观察标的。
$FIL
FIL事件驱动方案复盘:从押时间表改为等主网证据
# FIL事件驱动方案复盘:从“押时间表”改为“等主网证据”
数据截止:2026年9月19日
这轮FIL事件行情已经走完了第一段。价格曾从0.80美元附近冲到1.04美元,随后重新回到0.81美元附近;市场提前交易了FIP-0118、10月供应变化和主网升级预期,但工程时间表没有按9月4日专题中的目标窗口完成确认。
我的结论是:原方案的事件识别和止盈逻辑基本有效,但不能继续按原来的日期表执行。FIP-0118已经从单纯提案推进到合约部署和协议开发阶段,却还没有完成主网共识激活。行动方案应从“9月至10月按日历逐步加仓”改成“只有在正式软件、测试网和主网高度逐项确认后才增加风险”。
## 原方案兑现了什么
原方案把事件拆成四个价格和工程阶段:0.75至0.78美元建立预期仓,0.834美元上方配合代码冻结或测试网成功增加,Lotus正式版写入主网高度后再增加,0.68至0.72美元只作为延期回撤时的备用仓位。
第一阶段和第二阶段曾经出现。FIL在0.75至0.78美元附近完成过换手,随后突破0.834美元并进入0.90至1.10美元的重估区。最高约1.04美元后快速回落,说明市场确实先交易了实施确定性,再在缺少后续工程确认时兑现利润。
第三阶段没有触发。到目前为止,没有正式Lotus版本把Solstice主网高度写成可执行的升级安排,因此不能因为价格已经涨过1美元,就把第三部分仓位视为已经获得确认。
第四阶段也没有被事件逻辑触发。若价格只是因为工程延期而回撤,只有在FIP-0118仍保留、实现逻辑没有恶化、且价格重新进入0.68至0.72美元附近时,备用仓位才有意义。价格下跌本身不是加仓理由。
## FIP-0118现在到底走到哪一步
FIP正文当前状态为Accepted,规范层已经越过单纯讨论阶段。更实质的变化发生在9月17日:Solstice实现仓库已经把SRA和SWA合约部署到Filecoin主网和Calibration,并在主网配置中写入了候选激活高度6450120。
但这仍然不是主网激活。这个高度属于合约部署配置,按Filecoin主网30秒一个epoch估算,大约对应10月12日,但它还没有成为Lotus正式升级高度。当前Lotus主网参数中的Solstice升级高度仍是占位值,NV29也仍处于开发骨架和迁移准备阶段。
因此,当前应该把进展分成三层理解:
- 规范层:已Accepted;
- 合约层:主网和Calibration合约已部署;
- 协议层:内置Actor、状态迁移、Calibration验证、正式Lotus版本和主网激活高度仍未全部完成。
市场已经可以交易“实现正在推进”,但还不能把它交易成“主网一定在10月初上线”。
## 原来的日期表为什么失效
9月4日专题预设的代码冻结、Calibration升级和Lotus正式版窗口,到9月19日仍没有形成公开可执行的主网升级高度。现在继续使用“9月中旬确认、10月初上线”的静态时间表,会把候选日期误当成确定事件,也会把合约部署误当成协议完成。
这不等于FIP-0118失败。相反,合约部署说明实现已经进入工程阶段;但从投资行动角度,时间风险已经重新上升,事件溢价不能继续按原来的基准路径估值。原先“主网高度公布后再加仓”的条件必须保留,不能因为候选激活高度存在就提前放宽。
## 修正后的行动方案
事件仓和核心现货仓必须分开管理。事件仓只交易工程不确定性下降带来的价格变化,核心现货仓则等待付费需求、客户留存、燃烧和抵押数据改善。两者不能因为同一个FIP混在一起。
空仓时,不因为合约已部署或候选高度6450120而追涨。此前0.58至0.68美元的观察区、0.48至0.57美元的核心区和0.35至0.47美元的极端区仍然有效,但每次执行前都要重新核验价格、流动性、FIP范围和网络基本面,不能把旧价格直接当成今天的触发价。
已有事件仓时,继续轻仓观察。若价格重新回到0.90至1.00美元,但Lotus正式版本仍未给出主网高度,应把它视为第二次减轻事件风险的窗口;若在没有工程确认的情况下重新突破1.10美元,应该进一步降低事件仓,而不是把未来主网结果提前全部买入。
下一次允许增加事件仓,至少需要同时看到四项证据:Calibration完成Solstice迁移并稳定运行;包含真实Actor v19的正式客户端版本发布;Lotus主网参数不再使用占位高度;核心开发者明确公布主网升级高度。只出现其中一两项,仍不足以恢复原来的第三阶段仓位。
主网真正升级后,也不能立即把全部剩余仓位转成长期仓。第一季度的奖励结构主要是从共识奖励向服务奖励过渡,初期并不等于马上出现大规模销毁。还要继续观察Filecoin Pay业务量、服务奖励是否真实支付、未达门槛的部分是否进入销毁,以及这些变化是否带来更多抵押和持有需求。
## 需要取消方案的情况
如果FIP-0118被移出NV29,主网时间推迟到没有可执行窗口,Calibration出现影响奖励分流或状态迁移的实质问题,或者实现逻辑大幅改变而没有重新评估供给结果,所有尚未执行的事件加仓档位都应取消。
如果价格再次快速上涨,但成交量、客户端付费、客户续费和主网工程证据没有同步改善,也不能把上涨解释成基本面确认。原方案的止盈纪律应优先于对价格目标的坚持。
## 最终判断
这轮事件行情的第一阶段已经验证:市场愿意为FIP-0118和供应变化提前定价,但也会在正式升级高度迟迟不出现时迅速撤回溢价。原方案不是完全失效,而是其中的日期假设失效了。
接下来不再押“10月某一周必然上线”,而是等待一条完整证据链:合约部署、Calibration稳定、正式Actor版本、Lotus主网高度、实际主网状态和第一批经济数据。证据链没有闭合前,FIL仍是有技术资产和事件弹性、但代币价值捕获尚未完成的观察标的。
$FIL
数据截止:2026年9月19日
这轮FIL事件行情已经走完了第一段。价格曾从0.80美元附近冲到1.04美元,随后重新回到0.81美元附近;市场提前交易了FIP-0118、10月供应变化和主网升级预期,但工程时间表没有按9月4日专题中的目标窗口完成确认。
我的结论是:原方案的事件识别和止盈逻辑基本有效,但不能继续按原来的日期表执行。FIP-0118已经从单纯提案推进到合约部署和协议开发阶段,却还没有完成主网共识激活。行动方案应从“9月至10月按日历逐步加仓”改成“只有在正式软件、测试网和主网高度逐项确认后才增加风险”。
## 原方案兑现了什么
原方案把事件拆成四个价格和工程阶段:0.75至0.78美元建立预期仓,0.834美元上方配合代码冻结或测试网成功增加,Lotus正式版写入主网高度后再增加,0.68至0.72美元只作为延期回撤时的备用仓位。
第一阶段和第二阶段曾经出现。FIL在0.75至0.78美元附近完成过换手,随后突破0.834美元并进入0.90至1.10美元的重估区。最高约1.04美元后快速回落,说明市场确实先交易了实施确定性,再在缺少后续工程确认时兑现利润。
第三阶段没有触发。到目前为止,没有正式Lotus版本把Solstice主网高度写成可执行的升级安排,因此不能因为价格已经涨过1美元,就把第三部分仓位视为已经获得确认。
第四阶段也没有被事件逻辑触发。若价格只是因为工程延期而回撤,只有在FIP-0118仍保留、实现逻辑没有恶化、且价格重新进入0.68至0.72美元附近时,备用仓位才有意义。价格下跌本身不是加仓理由。
## FIP-0118现在到底走到哪一步
FIP正文当前状态为Accepted,规范层已经越过单纯讨论阶段。更实质的变化发生在9月17日:Solstice实现仓库已经把SRA和SWA合约部署到Filecoin主网和Calibration,并在主网配置中写入了候选激活高度6450120。
但这仍然不是主网激活。这个高度属于合约部署配置,按Filecoin主网30秒一个epoch估算,大约对应10月12日,但它还没有成为Lotus正式升级高度。当前Lotus主网参数中的Solstice升级高度仍是占位值,NV29也仍处于开发骨架和迁移准备阶段。
因此,当前应该把进展分成三层理解:
- 规范层:已Accepted;
- 合约层:主网和Calibration合约已部署;
- 协议层:内置Actor、状态迁移、Calibration验证、正式Lotus版本和主网激活高度仍未全部完成。
市场已经可以交易“实现正在推进”,但还不能把它交易成“主网一定在10月初上线”。
## 原来的日期表为什么失效
9月4日专题预设的代码冻结、Calibration升级和Lotus正式版窗口,到9月19日仍没有形成公开可执行的主网升级高度。现在继续使用“9月中旬确认、10月初上线”的静态时间表,会把候选日期误当成确定事件,也会把合约部署误当成协议完成。
这不等于FIP-0118失败。相反,合约部署说明实现已经进入工程阶段;但从投资行动角度,时间风险已经重新上升,事件溢价不能继续按原来的基准路径估值。原先“主网高度公布后再加仓”的条件必须保留,不能因为候选激活高度存在就提前放宽。
## 修正后的行动方案
事件仓和核心现货仓必须分开管理。事件仓只交易工程不确定性下降带来的价格变化,核心现货仓则等待付费需求、客户留存、燃烧和抵押数据改善。两者不能因为同一个FIP混在一起。
空仓时,不因为合约已部署或候选高度6450120而追涨。此前0.58至0.68美元的观察区、0.48至0.57美元的核心区和0.35至0.47美元的极端区仍然有效,但每次执行前都要重新核验价格、流动性、FIP范围和网络基本面,不能把旧价格直接当成今天的触发价。
已有事件仓时,继续轻仓观察。若价格重新回到0.90至1.00美元,但Lotus正式版本仍未给出主网高度,应把它视为第二次减轻事件风险的窗口;若在没有工程确认的情况下重新突破1.10美元,应该进一步降低事件仓,而不是把未来主网结果提前全部买入。
下一次允许增加事件仓,至少需要同时看到四项证据:Calibration完成Solstice迁移并稳定运行;包含真实Actor v19的正式客户端版本发布;Lotus主网参数不再使用占位高度;核心开发者明确公布主网升级高度。只出现其中一两项,仍不足以恢复原来的第三阶段仓位。
主网真正升级后,也不能立即把全部剩余仓位转成长期仓。第一季度的奖励结构主要是从共识奖励向服务奖励过渡,初期并不等于马上出现大规模销毁。还要继续观察Filecoin Pay业务量、服务奖励是否真实支付、未达门槛的部分是否进入销毁,以及这些变化是否带来更多抵押和持有需求。
## 需要取消方案的情况
如果FIP-0118被移出NV29,主网时间推迟到没有可执行窗口,Calibration出现影响奖励分流或状态迁移的实质问题,或者实现逻辑大幅改变而没有重新评估供给结果,所有尚未执行的事件加仓档位都应取消。
如果价格再次快速上涨,但成交量、客户端付费、客户续费和主网工程证据没有同步改善,也不能把上涨解释成基本面确认。原方案的止盈纪律应优先于对价格目标的坚持。
## 最终判断
这轮事件行情的第一阶段已经验证:市场愿意为FIP-0118和供应变化提前定价,但也会在正式升级高度迟迟不出现时迅速撤回溢价。原方案不是完全失效,而是其中的日期假设失效了。
接下来不再押“10月某一周必然上线”,而是等待一条完整证据链:合约部署、Calibration稳定、正式Actor版本、Lotus主网高度、实际主网状态和第一批经济数据。证据链没有闭合前,FIL仍是有技术资产和事件弹性、但代币价值捕获尚未完成的观察标的。
$FIL
5
1.8k
·
--
Tərcüməyə bax
SKY专题:回购奖励不等于通缩,强势上涨后更要看资金分配SKY 最近这轮上涨很容易被一句“协议开始回购销毁”概括,但真正值得研究的不是有没有回购,而是协议赚到的钱有多少进入了永久销毁,有多少只是买回来再分给质押者,以及这笔钱能不能持续。
我的结论是:Sky 的基本面仍然偏强,协议已经有稳定的净收入和月度结算能力;但 SKY 的通缩力度并不大,绝大部分回购资金不是销毁,而是变成质押奖励。价格经过一轮快速上涨后,短线动能仍强,却已经不适合把所有剩余仓位一次性追进去。
## 先看协议到底赚了多少
截至最新财务页面,Sky 2026 年累计毛收入约 3.29 亿美元,累计费用约 2.08 亿美元,净协议收入约 1.21 亿美元,净盈余约 9036 万美元。最近三个已结算周期的净协议收入分别约为:6月 1371 万美元、7月 1052 万美元、8月 1575 万美元。8月周期在9月13日完成链上结算,净额结算给 Sky 约 1467 万美元。
这说明 Sky 不是没有现金流的治理代币。问题在于,净协议收入不会全部流向 SKY 持有人。当前资金瀑布先分配安全与维护预算,再补充储备,剩余资金才进入 Smart Burn Engine。
## 22.5%回购和5%销毁不是一回事
Stage 2 的设计大致分成三块:一部分净盈余买 SKY,作为质押奖励;一部分以 USDS 形式发给质押者;还有一部分买 SKY 后直接销毁。
以最新一期 1575 万美元净协议收入为例,当前页面展示的实际瀑布是:约315万美元用于安全与维护,约630万美元留存储备,剩余约630万美元进入 Smart Burn Engine。其中约283万美元用于质押回购,约283万美元用于 USDS 质押奖励,约63万美元用于 SKY 回购销毁。
因此,真正永久减少供应的只有约63万美元这一块。以约0.07美元价格粗略换算,一个月大约销毁900万枚 SKY,相对于约234.6亿枚总供应,只是约0.04%的月度减少。即便收入保持不变,单靠这部分也不是高强度通缩模型。
质押回购的作用不同:它会形成持续买盘,并把买到的 SKY 分给质押者,但质押者可以领取奖励、卖出或重新质押。官方页面也明确写着,质押没有固定锁仓期,可以随时退出。因此,质押回购更像“收益分配型买盘”,不是永久销毁。
这并不意味着回购没有价值。它仍然提高了质押收益和市场承接力,只是不能把22.5%的回购全部算成供应收缩。估值时,质押回购应按可持续收益计算,5%销毁才应作为通缩变量单独计算。
## 盘面已经进入强势但过热的阶段
截至9月19日,SKY 在 Binance 现货约0.0711美元,24小时涨幅约15%。日线最近一根已收在0.06949美元,成交量约为20日均量的3.5倍,说明这次上涨确实有资金参与,不是无量反弹。
但多周期信号并不完全一致:
- 1小时价格高于 EMA20、EMA50 和 EMA200,RSI 约63,趋势偏多,但 MACD 柱体开始收窄,短线有降温迹象。
- 4小时 RSI 约85.6,价格贴近布林上轨,属于明显过热区;趋势很强,但追涨的盈亏比已经下降。
- 日线价格重新站上 EMA20、EMA50 和 EMA200,RSI 约52.5,说明中期结构正在修复,但 MACD 仍在零轴下方,尚未完成强趋势反转确认。
- 周线仍处在约0.049至0.090美元的大区间内,当前更像区间中的强势反弹,而不是已经确认进入长期单边上涨。
关键位置上,0.0726至0.0734美元是短线突破确认区。若日线有效站稳,上方先看0.080美元,再看前期0.090美元附近。若冲高失败,0.069至0.070美元是第一支撑,0.066至0.068美元是更重要的回踩区;日线跌破0.0595美元,则本轮修复结构明显转弱。
## 当前应该怎么处理
SKY 的基本面允许建立仓位,但盘面不适合把剩余资金一次性打满。更合理的做法是把基本面和技术面分开处理:
现价附近已经建立的20%观察仓可以继续持有,不需要因为4小时 RSI 过热就机械止盈;但在0.071至0.0734美元之间不适合追大仓。若价格回到0.066至0.068美元、且日线没有跌破0.062至0.064美元支撑,可以考虑追加核心仓。只有在0.030至0.041美元区域出现明显恐慌回撤、同时协议净收入、USDS需求和治理执行没有失效时,才考虑最后一档。
如果价格直接突破0.0734美元并放量收稳,技术上可以把目标上移到0.080至0.090美元,但这只是趋势延续情景,不代表估值已经自动重估。相反,如果上涨伴随成交量快速萎缩、长上影增多,或者跌回0.066美元下方,优先按震荡回撤处理,不要把每次下跌都解释成新的建仓机会。
## 最后判断
SKY 的真正优势是:协议有收入、有月度结算、有储备机制,也开始把部分净盈余用于回购和永久销毁。它的限制同样清楚:质押回购大于永久销毁,质押奖励可以再次卖出,储备仍未达到1.5亿美元目标,治理还可以改变分配比例。
所以这不是一枚靠高销毁率驱动的通缩币,而是一枚“协议现金流改善、治理分配逐步变清晰、价格正在提前交易一部分预期”的资产。基本面可以支持继续持有和分批建仓,技术面则要求投资者在强势上涨后保留现金,不要把回购奖励误认为永久减少供应,也不要把一次放量上涨直接当成长期趋势已经确认。
$SKY
SKY专题:回购奖励不等于通缩,强势上涨后更要看资金分配
SKY 最近这轮上涨很容易被一句“协议开始回购销毁”概括,但真正值得研究的不是有没有回购,而是协议赚到的钱有多少进入了永久销毁,有多少只是买回来再分给质押者,以及这笔钱能不能持续。
我的结论是:Sky 的基本面仍然偏强,协议已经有稳定的净收入和月度结算能力;但 SKY 的通缩力度并不大,绝大部分回购资金不是销毁,而是变成质押奖励。价格经过一轮快速上涨后,短线动能仍强,却已经不适合把所有剩余仓位一次性追进去。
## 先看协议到底赚了多少
截至最新财务页面,Sky 2026 年累计毛收入约 3.29 亿美元,累计费用约 2.08 亿美元,净协议收入约 1.21 亿美元,净盈余约 9036 万美元。最近三个已结算周期的净协议收入分别约为:6月 1371 万美元、7月 1052 万美元、8月 1575 万美元。8月周期在9月13日完成链上结算,净额结算给 Sky 约 1467 万美元。
这说明 Sky 不是没有现金流的治理代币。问题在于,净协议收入不会全部流向 SKY 持有人。当前资金瀑布先分配安全与维护预算,再补充储备,剩余资金才进入 Smart Burn Engine。
## 22.5%回购和5%销毁不是一回事
Stage 2 的设计大致分成三块:一部分净盈余买 SKY,作为质押奖励;一部分以 USDS 形式发给质押者;还有一部分买 SKY 后直接销毁。
以最新一期 1575 万美元净协议收入为例,当前页面展示的实际瀑布是:约315万美元用于安全与维护,约630万美元留存储备,剩余约630万美元进入 Smart Burn Engine。其中约283万美元用于质押回购,约283万美元用于 USDS 质押奖励,约63万美元用于 SKY 回购销毁。
因此,真正永久减少供应的只有约63万美元这一块。以约0.07美元价格粗略换算,一个月大约销毁900万枚 SKY,相对于约234.6亿枚总供应,只是约0.04%的月度减少。即便收入保持不变,单靠这部分也不是高强度通缩模型。
质押回购的作用不同:它会形成持续买盘,并把买到的 SKY 分给质押者,但质押者可以领取奖励、卖出或重新质押。官方页面也明确写着,质押没有固定锁仓期,可以随时退出。因此,质押回购更像“收益分配型买盘”,不是永久销毁。
这并不意味着回购没有价值。它仍然提高了质押收益和市场承接力,只是不能把22.5%的回购全部算成供应收缩。估值时,质押回购应按可持续收益计算,5%销毁才应作为通缩变量单独计算。
## 盘面已经进入强势但过热的阶段
截至9月19日,SKY 在 Binance 现货约0.0711美元,24小时涨幅约15%。日线最近一根已收在0.06949美元,成交量约为20日均量的3.5倍,说明这次上涨确实有资金参与,不是无量反弹。
但多周期信号并不完全一致:
- 1小时价格高于 EMA20、EMA50 和 EMA200,RSI 约63,趋势偏多,但 MACD 柱体开始收窄,短线有降温迹象。
- 4小时 RSI 约85.6,价格贴近布林上轨,属于明显过热区;趋势很强,但追涨的盈亏比已经下降。
- 日线价格重新站上 EMA20、EMA50 和 EMA200,RSI 约52.5,说明中期结构正在修复,但 MACD 仍在零轴下方,尚未完成强趋势反转确认。
- 周线仍处在约0.049至0.090美元的大区间内,当前更像区间中的强势反弹,而不是已经确认进入长期单边上涨。
关键位置上,0.0726至0.0734美元是短线突破确认区。若日线有效站稳,上方先看0.080美元,再看前期0.090美元附近。若冲高失败,0.069至0.070美元是第一支撑,0.066至0.068美元是更重要的回踩区;日线跌破0.0595美元,则本轮修复结构明显转弱。
## 当前应该怎么处理
SKY 的基本面允许建立仓位,但盘面不适合把剩余资金一次性打满。更合理的做法是把基本面和技术面分开处理:
现价附近已经建立的20%观察仓可以继续持有,不需要因为4小时 RSI 过热就机械止盈;但在0.071至0.0734美元之间不适合追大仓。若价格回到0.066至0.068美元、且日线没有跌破0.062至0.064美元支撑,可以考虑追加核心仓。只有在0.030至0.041美元区域出现明显恐慌回撤、同时协议净收入、USDS需求和治理执行没有失效时,才考虑最后一档。
如果价格直接突破0.0734美元并放量收稳,技术上可以把目标上移到0.080至0.090美元,但这只是趋势延续情景,不代表估值已经自动重估。相反,如果上涨伴随成交量快速萎缩、长上影增多,或者跌回0.066美元下方,优先按震荡回撤处理,不要把每次下跌都解释成新的建仓机会。
## 最后判断
SKY 的真正优势是:协议有收入、有月度结算、有储备机制,也开始把部分净盈余用于回购和永久销毁。它的限制同样清楚:质押回购大于永久销毁,质押奖励可以再次卖出,储备仍未达到1.5亿美元目标,治理还可以改变分配比例。
所以这不是一枚靠高销毁率驱动的通缩币,而是一枚“协议现金流改善、治理分配逐步变清晰、价格正在提前交易一部分预期”的资产。基本面可以支持继续持有和分批建仓,技术面则要求投资者在强势上涨后保留现金,不要把回购奖励误认为永久减少供应,也不要把一次放量上涨直接当成长期趋势已经确认。
$SKY
我的结论是:Sky 的基本面仍然偏强,协议已经有稳定的净收入和月度结算能力;但 SKY 的通缩力度并不大,绝大部分回购资金不是销毁,而是变成质押奖励。价格经过一轮快速上涨后,短线动能仍强,却已经不适合把所有剩余仓位一次性追进去。
## 先看协议到底赚了多少
截至最新财务页面,Sky 2026 年累计毛收入约 3.29 亿美元,累计费用约 2.08 亿美元,净协议收入约 1.21 亿美元,净盈余约 9036 万美元。最近三个已结算周期的净协议收入分别约为:6月 1371 万美元、7月 1052 万美元、8月 1575 万美元。8月周期在9月13日完成链上结算,净额结算给 Sky 约 1467 万美元。
这说明 Sky 不是没有现金流的治理代币。问题在于,净协议收入不会全部流向 SKY 持有人。当前资金瀑布先分配安全与维护预算,再补充储备,剩余资金才进入 Smart Burn Engine。
## 22.5%回购和5%销毁不是一回事
Stage 2 的设计大致分成三块:一部分净盈余买 SKY,作为质押奖励;一部分以 USDS 形式发给质押者;还有一部分买 SKY 后直接销毁。
以最新一期 1575 万美元净协议收入为例,当前页面展示的实际瀑布是:约315万美元用于安全与维护,约630万美元留存储备,剩余约630万美元进入 Smart Burn Engine。其中约283万美元用于质押回购,约283万美元用于 USDS 质押奖励,约63万美元用于 SKY 回购销毁。
因此,真正永久减少供应的只有约63万美元这一块。以约0.07美元价格粗略换算,一个月大约销毁900万枚 SKY,相对于约234.6亿枚总供应,只是约0.04%的月度减少。即便收入保持不变,单靠这部分也不是高强度通缩模型。
质押回购的作用不同:它会形成持续买盘,并把买到的 SKY 分给质押者,但质押者可以领取奖励、卖出或重新质押。官方页面也明确写着,质押没有固定锁仓期,可以随时退出。因此,质押回购更像“收益分配型买盘”,不是永久销毁。
这并不意味着回购没有价值。它仍然提高了质押收益和市场承接力,只是不能把22.5%的回购全部算成供应收缩。估值时,质押回购应按可持续收益计算,5%销毁才应作为通缩变量单独计算。
## 盘面已经进入强势但过热的阶段
截至9月19日,SKY 在 Binance 现货约0.0711美元,24小时涨幅约15%。日线最近一根已收在0.06949美元,成交量约为20日均量的3.5倍,说明这次上涨确实有资金参与,不是无量反弹。
但多周期信号并不完全一致:
- 1小时价格高于 EMA20、EMA50 和 EMA200,RSI 约63,趋势偏多,但 MACD 柱体开始收窄,短线有降温迹象。
- 4小时 RSI 约85.6,价格贴近布林上轨,属于明显过热区;趋势很强,但追涨的盈亏比已经下降。
- 日线价格重新站上 EMA20、EMA50 和 EMA200,RSI 约52.5,说明中期结构正在修复,但 MACD 仍在零轴下方,尚未完成强趋势反转确认。
- 周线仍处在约0.049至0.090美元的大区间内,当前更像区间中的强势反弹,而不是已经确认进入长期单边上涨。
关键位置上,0.0726至0.0734美元是短线突破确认区。若日线有效站稳,上方先看0.080美元,再看前期0.090美元附近。若冲高失败,0.069至0.070美元是第一支撑,0.066至0.068美元是更重要的回踩区;日线跌破0.0595美元,则本轮修复结构明显转弱。
## 当前应该怎么处理
SKY 的基本面允许建立仓位,但盘面不适合把剩余资金一次性打满。更合理的做法是把基本面和技术面分开处理:
现价附近已经建立的20%观察仓可以继续持有,不需要因为4小时 RSI 过热就机械止盈;但在0.071至0.0734美元之间不适合追大仓。若价格回到0.066至0.068美元、且日线没有跌破0.062至0.064美元支撑,可以考虑追加核心仓。只有在0.030至0.041美元区域出现明显恐慌回撤、同时协议净收入、USDS需求和治理执行没有失效时,才考虑最后一档。
如果价格直接突破0.0734美元并放量收稳,技术上可以把目标上移到0.080至0.090美元,但这只是趋势延续情景,不代表估值已经自动重估。相反,如果上涨伴随成交量快速萎缩、长上影增多,或者跌回0.066美元下方,优先按震荡回撤处理,不要把每次下跌都解释成新的建仓机会。
## 最后判断
SKY 的真正优势是:协议有收入、有月度结算、有储备机制,也开始把部分净盈余用于回购和永久销毁。它的限制同样清楚:质押回购大于永久销毁,质押奖励可以再次卖出,储备仍未达到1.5亿美元目标,治理还可以改变分配比例。
所以这不是一枚靠高销毁率驱动的通缩币,而是一枚“协议现金流改善、治理分配逐步变清晰、价格正在提前交易一部分预期”的资产。基本面可以支持继续持有和分批建仓,技术面则要求投资者在强势上涨后保留现金,不要把回购奖励误认为永久减少供应,也不要把一次放量上涨直接当成长期趋势已经确认。
$SKY
1
4
927
·
--
Tərcüməyə bax
APT(Aptos)首次完整研究## 结论
APT 的基础技术与项目身份可信,但在本次证据边界内,代币价值捕获仍受供给稀释和需求验证不足约束,当前应列为观察而非核心建仓对象。
APT 的项目身份和技术定位可信:Aptos 是以 Move 为核心的 Layer 1 区块链,APT 是原生代币。但截至 2026 年 9 月 17 日的证据边界,真实费用、用户留存、价值捕获和供给压力仍不足以支撑核心区建仓。我的判断是等待,不追逐当前价格。
当前市场快照中,APT 约为 0.572348 美元,流通市值约四亿九千八百万美元。这个数字只描述市场定价,不等于协议收入,也不等于代币持有者能获得的现金流。Aptos 的技术叙事有现实基础,但技术优势必须经过持续应用使用、费用和留存验证。
## 为什么这样判断
Aptos Core 官方资料将项目定位为面向 Web3 开发者的 Layer 1,并以 Move 和用户体验为主要差异化。官方文档和主网浏览器确认网络与开发入口持续存在。相反,本轮没有足够的可比收入、用户质量和完整解锁证据,所以不能把生态叙事直接换算成代币价值。
最关键的传导链是:开发体验改善,带来应用部署;应用部署带来真实使用;真实使用形成费用或可信的价值捕获;价值捕获增长速度最终必须超过发行和解锁造成的稀释。链条中任何一环缺失,APT 都可能只是拥有良好技术的高波动资产。
## 竞争、治理与风险
APT 面临其他通用 Layer 1 的竞争,护城河来自技术栈、开发者网络和迁移成本,而不是品牌本身。治理入口已确认存在,本轮没有核验到足以改变经济判断的重大已执行提案。治理状态、供应日历、桥接安全和应用层风险仍需逐项复核。
最大的永久损失风险,是生态需求无法覆盖持续供给和竞争成本,导致代币价值捕获长期弱化。若费用、活跃度和留存连续改善,且供给压力可被吸收,当前保守判断会低估 APT;若供给持续扩张而真实使用停滞,则应下调估值区间。
## 情景估值与行动
我采用情景化网络价值捕获估值,而不是单一高增长倍数。熊市情景价格 0.25 美元,概率 40%;基准情景 0.75 美元,概率 40%;牛市情景 2 美元,概率 20%;加权公平值为 0.8 美元。这个区间依赖费用、留存、供给和市场风险溢价假设,不是确定预测。
按 APT 单币计划,当前决策为等待。观察区为 0.42 至 0.52 美元,仅在供给与需求核验没有恶化时考虑 20% 观察仓;核心区为 0.28 至 0.41 美元,需有连续的费用、留存与供给证据;恐慌区为 0.15 至 0.27 美元,只在主线仍完整时考虑最后 30%。未到达的区间保持未承诺,不追涨。
已有持有者不应仅因单次反弹追高。下一次复核优先看官方解锁日历、链上费用、活跃用户、应用留存、质押变化、治理执行证据和市场深度。若真实使用与费用持续恶化,或出现重大安全与治理事故,当前判断失效。
$APT
APT(Aptos)首次完整研究
## 结论
APT 的基础技术与项目身份可信,但在本次证据边界内,代币价值捕获仍受供给稀释和需求验证不足约束,当前应列为观察而非核心建仓对象。
APT 的项目身份和技术定位可信:Aptos 是以 Move 为核心的 Layer 1 区块链,APT 是原生代币。但截至 2026 年 9 月 17 日的证据边界,真实费用、用户留存、价值捕获和供给压力仍不足以支撑核心区建仓。我的判断是等待,不追逐当前价格。
当前市场快照中,APT 约为 0.572348 美元,流通市值约四亿九千八百万美元。这个数字只描述市场定价,不等于协议收入,也不等于代币持有者能获得的现金流。Aptos 的技术叙事有现实基础,但技术优势必须经过持续应用使用、费用和留存验证。
## 为什么这样判断
Aptos Core 官方资料将项目定位为面向 Web3 开发者的 Layer 1,并以 Move 和用户体验为主要差异化。官方文档和主网浏览器确认网络与开发入口持续存在。相反,本轮没有足够的可比收入、用户质量和完整解锁证据,所以不能把生态叙事直接换算成代币价值。
最关键的传导链是:开发体验改善,带来应用部署;应用部署带来真实使用;真实使用形成费用或可信的价值捕获;价值捕获增长速度最终必须超过发行和解锁造成的稀释。链条中任何一环缺失,APT 都可能只是拥有良好技术的高波动资产。
## 竞争、治理与风险
APT 面临其他通用 Layer 1 的竞争,护城河来自技术栈、开发者网络和迁移成本,而不是品牌本身。治理入口已确认存在,本轮没有核验到足以改变经济判断的重大已执行提案。治理状态、供应日历、桥接安全和应用层风险仍需逐项复核。
最大的永久损失风险,是生态需求无法覆盖持续供给和竞争成本,导致代币价值捕获长期弱化。若费用、活跃度和留存连续改善,且供给压力可被吸收,当前保守判断会低估 APT;若供给持续扩张而真实使用停滞,则应下调估值区间。
## 情景估值与行动
我采用情景化网络价值捕获估值,而不是单一高增长倍数。熊市情景价格 0.25 美元,概率 40%;基准情景 0.75 美元,概率 40%;牛市情景 2 美元,概率 20%;加权公平值为 0.8 美元。这个区间依赖费用、留存、供给和市场风险溢价假设,不是确定预测。
按 APT 单币计划,当前决策为等待。观察区为 0.42 至 0.52 美元,仅在供给与需求核验没有恶化时考虑 20% 观察仓;核心区为 0.28 至 0.41 美元,需有连续的费用、留存与供给证据;恐慌区为 0.15 至 0.27 美元,只在主线仍完整时考虑最后 30%。未到达的区间保持未承诺,不追涨。
已有持有者不应仅因单次反弹追高。下一次复核优先看官方解锁日历、链上费用、活跃用户、应用留存、质押变化、治理执行证据和市场深度。若真实使用与费用持续恶化,或出现重大安全与治理事故,当前判断失效。
$APT
APT 的基础技术与项目身份可信,但在本次证据边界内,代币价值捕获仍受供给稀释和需求验证不足约束,当前应列为观察而非核心建仓对象。
APT 的项目身份和技术定位可信:Aptos 是以 Move 为核心的 Layer 1 区块链,APT 是原生代币。但截至 2026 年 9 月 17 日的证据边界,真实费用、用户留存、价值捕获和供给压力仍不足以支撑核心区建仓。我的判断是等待,不追逐当前价格。
当前市场快照中,APT 约为 0.572348 美元,流通市值约四亿九千八百万美元。这个数字只描述市场定价,不等于协议收入,也不等于代币持有者能获得的现金流。Aptos 的技术叙事有现实基础,但技术优势必须经过持续应用使用、费用和留存验证。
## 为什么这样判断
Aptos Core 官方资料将项目定位为面向 Web3 开发者的 Layer 1,并以 Move 和用户体验为主要差异化。官方文档和主网浏览器确认网络与开发入口持续存在。相反,本轮没有足够的可比收入、用户质量和完整解锁证据,所以不能把生态叙事直接换算成代币价值。
最关键的传导链是:开发体验改善,带来应用部署;应用部署带来真实使用;真实使用形成费用或可信的价值捕获;价值捕获增长速度最终必须超过发行和解锁造成的稀释。链条中任何一环缺失,APT 都可能只是拥有良好技术的高波动资产。
## 竞争、治理与风险
APT 面临其他通用 Layer 1 的竞争,护城河来自技术栈、开发者网络和迁移成本,而不是品牌本身。治理入口已确认存在,本轮没有核验到足以改变经济判断的重大已执行提案。治理状态、供应日历、桥接安全和应用层风险仍需逐项复核。
最大的永久损失风险,是生态需求无法覆盖持续供给和竞争成本,导致代币价值捕获长期弱化。若费用、活跃度和留存连续改善,且供给压力可被吸收,当前保守判断会低估 APT;若供给持续扩张而真实使用停滞,则应下调估值区间。
## 情景估值与行动
我采用情景化网络价值捕获估值,而不是单一高增长倍数。熊市情景价格 0.25 美元,概率 40%;基准情景 0.75 美元,概率 40%;牛市情景 2 美元,概率 20%;加权公平值为 0.8 美元。这个区间依赖费用、留存、供给和市场风险溢价假设,不是确定预测。
按 APT 单币计划,当前决策为等待。观察区为 0.42 至 0.52 美元,仅在供给与需求核验没有恶化时考虑 20% 观察仓;核心区为 0.28 至 0.41 美元,需有连续的费用、留存与供给证据;恐慌区为 0.15 至 0.27 美元,只在主线仍完整时考虑最后 30%。未到达的区间保持未承诺,不追涨。
已有持有者不应仅因单次反弹追高。下一次复核优先看官方解锁日历、链上费用、活跃用户、应用留存、质押变化、治理执行证据和市场深度。若真实使用与费用持续恶化,或出现重大安全与治理事故,当前判断失效。
$APT
1
1.2k
·
--
Tərcüməyə bax
为什么赚到的钱,也不能自动变成“可以随便亏”的钱?很多人遇到这个问题时,先盯着结果,再临时决定下一步,于是原本的小错误会变成不断追加的压力。更稳妥的做法,是把判断顺序倒过来:先写清楚什么情况才执行、最多承受多大损失,以及什么信号出现就停止。
可以用三个问题自查:第一,触发条件能不能被别人按同样标准复核;第二,最大损失是否已经具体到金额或比例;第三,停止之后是否有复盘安排,而不是马上换一个理由继续。三个问题有一个答不上来,就先不执行。这样做不是要求每次都判断正确,而是让一次判断错误不会拖垮后续计划。
为什么赚到的钱,也不能自动变成“可以随便亏”的钱?
很多人遇到这个问题时,先盯着结果,再临时决定下一步,于是原本的小错误会变成不断追加的压力。更稳妥的做法,是把判断顺序倒过来:先写清楚什么情况才执行、最多承受多大损失,以及什么信号出现就停止。
可以用三个问题自查:第一,触发条件能不能被别人按同样标准复核;第二,最大损失是否已经具体到金额或比例;第三,停止之后是否有复盘安排,而不是马上换一个理由继续。三个问题有一个答不上来,就先不执行。这样做不是要求每次都判断正确,而是让一次判断错误不会拖垮后续计划。
可以用三个问题自查:第一,触发条件能不能被别人按同样标准复核;第二,最大损失是否已经具体到金额或比例;第三,停止之后是否有复盘安排,而不是马上换一个理由继续。三个问题有一个答不上来,就先不执行。这样做不是要求每次都判断正确,而是让一次判断错误不会拖垮后续计划。
88
·
--
Həmişə çox güclü şəkildə tövsiyə etdiyim UNI. 2.8-dən başlayaraq daim təbliğ edirəm, 1000U ilə yığma (rolling) edilib. Rahatdır.
Həmişə çox güclü şəkildə tövsiyə etdiyim UNI. 2.8-dən başlayaraq daim təbliğ edirəm, 1000U ilə yığma (rolling) edilib. Rahatdır.
3
939
·
--
SEC zəncirüstü tokenləşdirilmiş səhmlərə icazə verdi: UNI-də nə dəyişir?ABŞ Qiymətli Kağızlar və Birja Komissiyası (SEC) beş il müddətinə müvəqqəti azadolma təqdim edib. Bu azadolma, müəyyən şərtlərə cavab verən zəncirüstü qiymətli kağızların ticarət meydanlarına, icazə əsaslı giriş (permissioned access), investorların qorunması və ticarət həcminin məhdudlaşdırılması kimi tələbləri yerinə yetirdikdən sonra, sövdələşmənin hissə-hissə məhz real olaraq həmin səhmlərin tokenləşdirilmiş versiyasına uyğun gəlməsinə imkan verir. Token sahibləri ənənəvi səhmlə eyni dividendlərə və səsvermə hüquqlarına malik olmalıdır; emitent şirkət də ticarət başlamazdan əvvəl etiraz irəli sürə bilər. Sintetik səhmlər tokenləri bu azadolmanın əhatəsinə daxil deyil.
Bu, UNI üçün onu göstərir ki, tənzimləyici istiqamət Uniswap-in yaxın vaxtlarda məhsul planı ilə birbaşa kəsişməyə başlayır. Uniswap v4 artıq Permissioned Pools təqdim edib: emitentlər ağ siyahı (whitelist), Hook-lar və uyğunluq yoxlamaları vasitəsilə hansl ünvanların ticarət etməsinə və ya likvidlik təqdim etməsinə məhdudiyyət qoya bilər. Əvvəllər qiymətli kağız tipli aktivlərin birbaşa avtomatlaşdırılmış market-meyker (AMM) mexanizmlərindən istifadə etməsi çətin idi; indi isə uyğunluqlu ticarət meydanları üçün daha aydın əməliyyat yolu var və Uniswap-in icazəli hovuzları tokenləşdirilmiş fondlar, səhmlər və digər tənzimlənən aktivlər üçün likvidlik infrastrukturu ola bilər.
SEC zəncirüstü tokenləşdirilmiş səhmlərə icazə verdi: UNI-də nə dəyişir?
ABŞ Qiymətli Kağızlar və Birja Komissiyası (SEC) beş il müddətinə müvəqqəti azadolma təqdim edib. Bu azadolma, müəyyən şərtlərə cavab verən zəncirüstü qiymətli kağızların ticarət meydanlarına, icazə əsaslı giriş (permissioned access), investorların qorunması və ticarət həcminin məhdudlaşdırılması kimi tələbləri yerinə yetirdikdən sonra, sövdələşmənin hissə-hissə məhz real olaraq həmin səhmlərin tokenləşdirilmiş versiyasına uyğun gəlməsinə imkan verir. Token sahibləri ənənəvi səhmlə eyni dividendlərə və səsvermə hüquqlarına malik olmalıdır; emitent şirkət də ticarət başlamazdan əvvəl etiraz irəli sürə bilər. Sintetik səhmlər tokenləri bu azadolmanın əhatəsinə daxil deyil.
Bu, UNI üçün onu göstərir ki, tənzimləyici istiqamət Uniswap-in yaxın vaxtlarda məhsul planı ilə birbaşa kəsişməyə başlayır. Uniswap v4 artıq Permissioned Pools təqdim edib: emitentlər ağ siyahı (whitelist), Hook-lar və uyğunluq yoxlamaları vasitəsilə hansl ünvanların ticarət etməsinə və ya likvidlik təqdim etməsinə məhdudiyyət qoya bilər. Əvvəllər qiymətli kağız tipli aktivlərin birbaşa avtomatlaşdırılmış market-meyker (AMM) mexanizmlərindən istifadə etməsi çətin idi; indi isə uyğunluqlu ticarət meydanları üçün daha aydın əməliyyat yolu var və Uniswap-in icazəli hovuzları tokenləşdirilmiş fondlar, səhmlər və digər tənzimlənən aktivlər üçün likvidlik infrastrukturu ola bilər.
Bu, UNI üçün onu göstərir ki, tənzimləyici istiqamət Uniswap-in yaxın vaxtlarda məhsul planı ilə birbaşa kəsişməyə başlayır. Uniswap v4 artıq Permissioned Pools təqdim edib: emitentlər ağ siyahı (whitelist), Hook-lar və uyğunluq yoxlamaları vasitəsilə hansl ünvanların ticarət etməsinə və ya likvidlik təqdim etməsinə məhdudiyyət qoya bilər. Əvvəllər qiymətli kağız tipli aktivlərin birbaşa avtomatlaşdırılmış market-meyker (AMM) mexanizmlərindən istifadə etməsi çətin idi; indi isə uyğunluqlu ticarət meydanları üçün daha aydın əməliyyat yolu var və Uniswap-in icazəli hovuzları tokenləşdirilmiş fondlar, səhmlər və digər tənzimlənən aktivlər üçün likvidlik infrastrukturu ola bilər.
2
1.6k
·
--
Tərcüməyə bax
ETF资金流承压,价格回升仍待确认2026.9.17每日币圈消息分析
今天最重要的判断是:价格在回升,但机构资金还没有确认风险偏好反转。9月16日已完成交易时段里,美国现货比特币和以太坊ETF合计净流出约5.2亿美元;固定源采集时BTC上涨1.54%、ETH上涨3.32%。这说明买盘暂时能托住价格,却还不足以证明新增资金正在持续进场。
链上信号也没有给出单边答案。过去7日DEX(去中心化交易平台)交易额约706.32亿美元,较前7日下降2.85%;稳定币总供应下降0.26%,全链TVL(总锁仓价值,锁在链上的资金资产总值)基本持平、微降0.03%。更接近真实的解释是交易活跃度偏弱,但流动性并未出现同步撤退,不能只拿一个指标判断资金全面回流或全面离场。
普通持币者最容易把“一天没跌”误判成“卖压已经结束”。未来24至72小时,先看下一批完整ETF资金流,再看DEX交易额和稳定币供应能否同步回升;若资金继续净流出且链上活跃度继续走弱,短期风险偏好收缩才会被进一步确认。监管和安全固定源本轮没有出现新的全市场冲击,当前重点仍是资金流与价格背离能否修复。
$BTC $ETH
ETF资金流承压,价格回升仍待确认
2026.9.17每日币圈消息分析
今天最重要的判断是:价格在回升,但机构资金还没有确认风险偏好反转。9月16日已完成交易时段里,美国现货比特币和以太坊ETF合计净流出约5.2亿美元;固定源采集时BTC上涨1.54%、ETH上涨3.32%。这说明买盘暂时能托住价格,却还不足以证明新增资金正在持续进场。
链上信号也没有给出单边答案。过去7日DEX(去中心化交易平台)交易额约706.32亿美元,较前7日下降2.85%;稳定币总供应下降0.26%,全链TVL(总锁仓价值,锁在链上的资金资产总值)基本持平、微降0.03%。更接近真实的解释是交易活跃度偏弱,但流动性并未出现同步撤退,不能只拿一个指标判断资金全面回流或全面离场。
普通持币者最容易把“一天没跌”误判成“卖压已经结束”。未来24至72小时,先看下一批完整ETF资金流,再看DEX交易额和稳定币供应能否同步回升;若资金继续净流出且链上活跃度继续走弱,短期风险偏好收缩才会被进一步确认。监管和安全固定源本轮没有出现新的全市场冲击,当前重点仍是资金流与价格背离能否修复。
$BTC $ETH
今天最重要的判断是:价格在回升,但机构资金还没有确认风险偏好反转。9月16日已完成交易时段里,美国现货比特币和以太坊ETF合计净流出约5.2亿美元;固定源采集时BTC上涨1.54%、ETH上涨3.32%。这说明买盘暂时能托住价格,却还不足以证明新增资金正在持续进场。
链上信号也没有给出单边答案。过去7日DEX(去中心化交易平台)交易额约706.32亿美元,较前7日下降2.85%;稳定币总供应下降0.26%,全链TVL(总锁仓价值,锁在链上的资金资产总值)基本持平、微降0.03%。更接近真实的解释是交易活跃度偏弱,但流动性并未出现同步撤退,不能只拿一个指标判断资金全面回流或全面离场。
普通持币者最容易把“一天没跌”误判成“卖压已经结束”。未来24至72小时,先看下一批完整ETF资金流,再看DEX交易额和稳定币供应能否同步回升;若资金继续净流出且链上活跃度继续走弱,短期风险偏好收缩才会被进一步确认。监管和安全固定源本轮没有出现新的全市场冲击,当前重点仍是资金流与价格背离能否修复。
$BTC $ETH
258
·
--
Tərcüməyə bax
2026.9.17 BTC/ETH走势预测最新判断
BTC现价76276.01,主方向震荡偏弱,支撑74967.97、压力79600,失守则失效。ETH现价2433.14,主方向反弹承压,支撑2358.88、压力2615,失守则失效。
大概率路径
未来12至24小时,BTC守住74967.97后震荡上探79600;ETH守住2358.88则上探2615后回落。
结论
BTC、ETH均以震荡偏弱为主,分别关注74967.97、2358.88支撑;跌破支撑则路径失效。
$BTC $ETH
2026.9.17 BTC/ETH走势预测
最新判断
BTC现价76276.01,主方向震荡偏弱,支撑74967.97、压力79600,失守则失效。ETH现价2433.14,主方向反弹承压,支撑2358.88、压力2615,失守则失效。
大概率路径
未来12至24小时,BTC守住74967.97后震荡上探79600;ETH守住2358.88则上探2615后回落。
结论
BTC、ETH均以震荡偏弱为主,分别关注74967.97、2358.88支撑;跌破支撑则路径失效。
$BTC $ETH
BTC现价76276.01,主方向震荡偏弱,支撑74967.97、压力79600,失守则失效。ETH现价2433.14,主方向反弹承压,支撑2358.88、压力2615,失守则失效。
大概率路径
未来12至24小时,BTC守住74967.97后震荡上探79600;ETH守住2358.88则上探2615后回落。
结论
BTC、ETH均以震荡偏弱为主,分别关注74967.97、2358.88支撑;跌破支撑则路径失效。
$BTC $ETH
205
·
--
Tərcüməyə bax
VET:协议完成重构,但价值闭环仍需真实费用证明VeChain值得继续跟踪并允许小仓参与,但当前尚不值得按成熟现金流资产重仓。项目已经证明十年生存与协议交付,Hayabusa让VET获得更直接的质押需求,Interstellar即将降低开发者兼容摩擦;相反,链上费用销毁仍远低于VTHO发行、开放金融流动性很小、用户质量和基金会储备披露不足。现价低于概率加权公平值,但安全边际主要来自低价格和固定供应,不来自已经兑现的强现金流。
截至北京时间 2026 年 9 月 15 日 20:33,VET 约为 0.007414 美元。我给出的概率加权公平价值是 0.011575 美元,现价低于这一中枢,但折价主要补偿价值捕获弱、数据口径不完整和流动性有限,而不是确定性收益。新仓只在 0.0068 至 0.0075 美元建立计划总额的 20%;已有持仓维持目标仓位,不因临近硬分叉追涨。最重要的机会是兼容性升级把开发门槛继续压低,最重要的风险则是用户与交易很多,却始终不能转成足够的真实费用和持币需求。
## 它解决什么问题,VET 在其中处于什么位置
VeChain 是一条面向企业、现实世界资产和可持续消费应用的公有智能合约链。它的差异化设计是双代币:VET 负责价值转移、质押和治理,VTHO 负责支付交易与合约执行费用。这样做的初衷,是让企业可以把使用成本与 VET 的市场波动分开;费用代付又允许应用替用户承担燃料,终端用户不必先购买 VTHO 才能完成一次链上动作。
这套架构对供应链溯源、企业数据写入和消费级应用确实友好。项目也已经跨过“只有白皮书”的阶段:主网上线多年,团队持续维护协议,近一年先后完成动态费用市场和从权威证明到委托权益证明的切换。当前网络仍维持 101 个验证者席位,验证者至少质押 2500 万枚 VET,普通持有人可以通过质押 NFT 委托给验证者并获得 VTHO 奖励。
项目的护城河不是最高吞吐或最大 DeFi 流动性,而是十年企业经验、费用代付、双代币成本模型,以及已经形成消费入口的 VeBetter 应用群。竞争也因此来自两边:一边是 Hedera、Algorand 等同样争夺企业和现实资产场景的公链,另一边是以太坊及其二层网络带来的开发工具、稳定币和流动性网络效应。VeChain 的企业体验有特色,但开放金融和开发者网络效应仍明显落后。
## 使用数据不为空,质量仍需拆开看
网络目前约有 1508 万个已知地址、98 万个合约和 1.589 亿笔累计交易。2026 年 9 月 14 日记录约 7.9 万笔交易、104 万个子句和 75.5 万枚 VTHO 销毁。VeBetter 对外披露约 530 万用户、50 多个应用和超过 5000 万次可持续行动。这些数字证明链上确有持续活动,并非只靠少量测试交易维持。
但地址、动作和付费客户不是同一个概念。VeBetter 会用 B3TR 奖励用户,应用也可以替用户支付费用;因此一次链上行为可能是真实使用,却未必代表用户愿意付费,更不能自动等于经常性收入。目前缺少同口径的留存率、独立付费方、每个应用的活跃度和补贴剔除数据。我把这些活动看作“采用已存在”的证据,而不是“商业闭环已完成”的证据。
这个差别也反映在资产深度上。VeChain 的 DeFi TVL 约为 164 万美元,Hedera 和 Algorand 都在约 3000 万美元附近。VeChain 不必靠 DeFi 才有价值,但过低的开放流动性会限制开发者组合性、稳定币使用和资本效率,也使企业叙事更难得到链上资金验证。
## 协议如何赚钱,价值又如何传给 VET
用户或赞助方以 VTHO 支付费用。动态费用市场把基础费全部销毁,把优先费交给出块验证者;协议同时按总质押 VET 的平方根曲线发行 VTHO,并把区块奖励分给验证者和委托人。存在委托时,验证者取得 30%,委托池取得 70%。只有主动质押的 VET 才参与这套奖励,旧有的“只要持币就自动生成 VTHO”已经结束。
因此,VET 的价值传导不是企业收入直接分给持有人,而是:应用和企业产生真实交易,VTHO 销毁增加,净发行收窄,质押奖励的质量改善,更多人愿意锁定 VET,网络安全和 VET 需求随之提高。VET 持有人没有基金会收入、利润或股息的索取权,任何估值都必须承认这条传导链比现金流资产更长。
目前最弱的一环正是发行与销毁。按 155.1 亿枚质押量和现行公式估算,全年约发行 95.65 亿枚 VTHO,日均约 2620 万枚。9 月 14 日销毁约 75.5 万枚,只相当于估算日发行的 2.9%。即使单日数据会波动,这个数量级仍说明 VTHO 处于明显净发行状态。新模型消除了交易所和闲置地址的无差别奖励,方向是对的,但“交易增长带来通缩”尚未成为事实。
按当前 VTHO 与 VET 价格估算,全部质押奖励的年价值约 775 万美元,相对于约 1.15 亿美元的质押 VET 价值,粗略毛收益率约 6.8%。这不是无风险收益:它受 VTHO 价格、总质押量、验证者表现、委托分配和协议参数共同影响,而且当前主要由新增发行而非费用收入支撑。
## 供应、解锁和潜在卖压
VET 的名义上限为 867.126 亿枚。2019 年基金会回购钱包失窃后,约 7.276 亿枚通过治理决定永久移出流通,当前实际总量与流通量均约为 859.850 亿枚。公开口径显示所有实际供应都已计入流通,协议也没有新增 VET 的供应调整机制。
这意味着未来 30、90、180 和 365 天没有合同式新增解锁。风险不在预定解锁表,而在存量筹码重新进入市场:基金会以 VET 储备支持运营,但当前储备规模和消耗节奏披露不足;交易所、基金会或大额持有人转币,以及质押到期后的退出,都可能增加可售筹码而不改变总供应。
约 163 万个地址持有 VET,约 155.1 亿枚、即 18% 的供应处于质押。地址数量看起来分散,但公开数据不足以把交易所、基金会、合约和同一受益人的多个地址准确合并。验证者数据还显示多个席位接近质押上限。独立安全审查已把委托权益证明的权益集中列为高风险,认为大验证者更容易吸引委托并形成正反馈。因此,我不把“持币地址很多”直接等同于所有权和治理权分散。
## 治理和安全边界
当前投票权主要由验证者和合资格的质押 NFT 持有人行使。与旧委员会模式相比,参与面已经扩大;但提案创建仍需白名单账户授权,投票通过之后仍需要人员执行并用链上交易落地。共识由权益加权,委托又通过单一受信合约进入验证者体系,可升级合约和管理密钥仍是明确的中心化边界。
治理记录还存在一个需要正视的现象:动态费用、委托权益证明和动态 VTHO 发行的提案标签仍停留在草案状态,但对应功能已经分别随主网升级执行。研究时必须把“仓库标签”和“主网生效”分开,不能用其中一个替代另一个。这不否认升级已生效,却说明治理资料维护还不够及时。
项目有开源代码、第三方审查和漏洞奖励。2019 年的重大事故来自基金会回购钱包私钥管理失误,约 11 亿枚 VET 被盗;当时主网和钱包本身没有被攻破,后来约 7.276 亿枚通过投票永久锁定。Hayabusa 的协议审查发现过一个可能导致拒绝服务的高危余额不变量问题,已经修复;但权益集中的修复状态未定,短冷却和短质押周期带来的验证者频繁进出风险仍未解决。StarGate 后续审查中的关键和高危代码问题标为已修复,同时仍保留外部协议依赖、管理密钥、多签不足和可升级合约风险。结论不是“系统不安全”,而是持有人必须把权限与集中度纳入估值折价。
## 为什么这样估值
VET 没有可直接归属于持有人的现金流,以费用收入做折现会制造虚假精确度。我采用条件化网络价值法:先按项目采用、VTHO 供需、质押安全和市场流动性划分三个互斥情景,再用 859.850 亿枚实际供应复算币价。当前约 0.007414 美元对应约 6.37 亿美元网络价值。
- 悲观情景占 35%:兼容性升级未带来持续开发者迁移,VeBetter 活动主要依赖激励,VTHO 销毁长期低于发行的 10%。目标市值约 3.01 亿美元,对应 0.0035 美元。
- 基准情景占 45%:升级顺利,应用温和增长,质押稳定,付费交易与销毁逐步改善但仍未形成头部生态。目标市值约 9.46 亿美元,对应 0.0110 美元。
- 乐观情景占 20%:现实资产或智能代理平台出现真实付费产品,销毁显著接近发行,质押更分散且流动性增强。目标市值约 23.22 亿美元,对应 0.0270 美元。
三项概率严格加权后的公平价值是 0.011575 美元。基准市值接近当前 Algorand,乐观市值仍低于当前 Hedera;悲观市值则代表 VeChain 只剩存量品牌、技术和有限活跃。这个方法没有把路线图完全兑现,也没有把官方用户数直接换算成收入。
估值最大的敏感变量不是总供应,因为实际供应已基本确定,而是四件事:独立付费方能否增长,VTHO 销毁能否持续追近发行,Interstellar 能否带来真实开发活动,以及质押权能否避免进一步集中。只要其中两项长期不成立,公平价值就应向悲观情景收缩。
## 催化剂与证伪
最近的确定性事件是 Interstellar 主网硬分叉,目标区块为 25902540,预计北京时间 2026 年 9 月 16 日 19:15 左右;本轮截止时主网在 25894333,尚未激活。升级会一次补齐多项较新的以太坊执行层能力,改善现代编译器、密码学预编译和合约迁移体验,但不包含以太坊交易等价。它是明确催化,也可能成为利好兑现点,不能把“客户端已发布”误写成“开发者已经迁入”。
路线图还包括现实资产平台、智能代理市场、分析设施和钱包扩展,但没有足以进入估值模型的确定上线日期。它们只有在产品上线、出现独立用户和真实付费后才会改变情景概率。
以下情况会推翻当前谨慎看多判断:连续两个季度独立付费地址、非补贴交易和 VTHO 销毁没有改善,或销毁长期低于动态发行的 10%;Interstellar 延迟、发生共识或资金事故,或上线六个月仍没有可核验的开发迁入;质押和投票权继续向少数验证者集中且治理没有调整;关键管理权限被滥用,或基金会出现无法解释的大额 VET 转出;主要交易场所深度持续下降,正常仓位无法以可接受滑点退出。
## 现在怎么做
- 观察区为 0.0068 至 0.0075 美元:投入 20%,累计 20%。当前判断未失效时只建立观察仓,硬分叉前后不追高。
- 核心区为 0.0048 至 0.0060 美元:追加 50%,累计 70%。主网必须运行正常,付费活动和销毁不能持续恶化。
- 恐慌区为 0.0030 至 0.0040 美元:追加 30%,累计 100%。只在市场性恐慌且项目、安全、权限和基金会卖压均未触发失效条件时执行。
各档之间故意保留空档;未触及的额度继续留在场外。现价位于观察区,只执行 20%,不提前使用核心区或恐慌区额度。已有持仓者以计划总额为上限维持,不因升级消息加速买入;价格明显高于 0.011575 美元而付费使用和销毁没有同步改善时,逐步降回目标仓位。基本面失效时取消剩余档位,并重新判断减持或退出,而不是因为价格更低机械补仓。
接下来首先核验硬分叉目标区块后的主网一致性和基础设施恢复;随后按周记录 VTHO 发行、销毁、独立付费地址和非补贴交易,按月观察总质押、验证者前十集中度和退出队列。30、90 和 180 天后再检查合约部署、开发者工具采用、跨链应用、TVL 和 VeBetter 留存。只有这些数据证明使用正在转成费用和质押需求,才有理由提高基准或乐观情景的权重。
$VET
VET:协议完成重构,但价值闭环仍需真实费用证明
VeChain值得继续跟踪并允许小仓参与,但当前尚不值得按成熟现金流资产重仓。项目已经证明十年生存与协议交付,Hayabusa让VET获得更直接的质押需求,Interstellar即将降低开发者兼容摩擦;相反,链上费用销毁仍远低于VTHO发行、开放金融流动性很小、用户质量和基金会储备披露不足。现价低于概率加权公平值,但安全边际主要来自低价格和固定供应,不来自已经兑现的强现金流。
截至北京时间 2026 年 9 月 15 日 20:33,VET 约为 0.007414 美元。我给出的概率加权公平价值是 0.011575 美元,现价低于这一中枢,但折价主要补偿价值捕获弱、数据口径不完整和流动性有限,而不是确定性收益。新仓只在 0.0068 至 0.0075 美元建立计划总额的 20%;已有持仓维持目标仓位,不因临近硬分叉追涨。最重要的机会是兼容性升级把开发门槛继续压低,最重要的风险则是用户与交易很多,却始终不能转成足够的真实费用和持币需求。
## 它解决什么问题,VET 在其中处于什么位置
VeChain 是一条面向企业、现实世界资产和可持续消费应用的公有智能合约链。它的差异化设计是双代币:VET 负责价值转移、质押和治理,VTHO 负责支付交易与合约执行费用。这样做的初衷,是让企业可以把使用成本与 VET 的市场波动分开;费用代付又允许应用替用户承担燃料,终端用户不必先购买 VTHO 才能完成一次链上动作。
这套架构对供应链溯源、企业数据写入和消费级应用确实友好。项目也已经跨过“只有白皮书”的阶段:主网上线多年,团队持续维护协议,近一年先后完成动态费用市场和从权威证明到委托权益证明的切换。当前网络仍维持 101 个验证者席位,验证者至少质押 2500 万枚 VET,普通持有人可以通过质押 NFT 委托给验证者并获得 VTHO 奖励。
项目的护城河不是最高吞吐或最大 DeFi 流动性,而是十年企业经验、费用代付、双代币成本模型,以及已经形成消费入口的 VeBetter 应用群。竞争也因此来自两边:一边是 Hedera、Algorand 等同样争夺企业和现实资产场景的公链,另一边是以太坊及其二层网络带来的开发工具、稳定币和流动性网络效应。VeChain 的企业体验有特色,但开放金融和开发者网络效应仍明显落后。
## 使用数据不为空,质量仍需拆开看
网络目前约有 1508 万个已知地址、98 万个合约和 1.589 亿笔累计交易。2026 年 9 月 14 日记录约 7.9 万笔交易、104 万个子句和 75.5 万枚 VTHO 销毁。VeBetter 对外披露约 530 万用户、50 多个应用和超过 5000 万次可持续行动。这些数字证明链上确有持续活动,并非只靠少量测试交易维持。
但地址、动作和付费客户不是同一个概念。VeBetter 会用 B3TR 奖励用户,应用也可以替用户支付费用;因此一次链上行为可能是真实使用,却未必代表用户愿意付费,更不能自动等于经常性收入。目前缺少同口径的留存率、独立付费方、每个应用的活跃度和补贴剔除数据。我把这些活动看作“采用已存在”的证据,而不是“商业闭环已完成”的证据。
这个差别也反映在资产深度上。VeChain 的 DeFi TVL 约为 164 万美元,Hedera 和 Algorand 都在约 3000 万美元附近。VeChain 不必靠 DeFi 才有价值,但过低的开放流动性会限制开发者组合性、稳定币使用和资本效率,也使企业叙事更难得到链上资金验证。
## 协议如何赚钱,价值又如何传给 VET
用户或赞助方以 VTHO 支付费用。动态费用市场把基础费全部销毁,把优先费交给出块验证者;协议同时按总质押 VET 的平方根曲线发行 VTHO,并把区块奖励分给验证者和委托人。存在委托时,验证者取得 30%,委托池取得 70%。只有主动质押的 VET 才参与这套奖励,旧有的“只要持币就自动生成 VTHO”已经结束。
因此,VET 的价值传导不是企业收入直接分给持有人,而是:应用和企业产生真实交易,VTHO 销毁增加,净发行收窄,质押奖励的质量改善,更多人愿意锁定 VET,网络安全和 VET 需求随之提高。VET 持有人没有基金会收入、利润或股息的索取权,任何估值都必须承认这条传导链比现金流资产更长。
目前最弱的一环正是发行与销毁。按 155.1 亿枚质押量和现行公式估算,全年约发行 95.65 亿枚 VTHO,日均约 2620 万枚。9 月 14 日销毁约 75.5 万枚,只相当于估算日发行的 2.9%。即使单日数据会波动,这个数量级仍说明 VTHO 处于明显净发行状态。新模型消除了交易所和闲置地址的无差别奖励,方向是对的,但“交易增长带来通缩”尚未成为事实。
按当前 VTHO 与 VET 价格估算,全部质押奖励的年价值约 775 万美元,相对于约 1.15 亿美元的质押 VET 价值,粗略毛收益率约 6.8%。这不是无风险收益:它受 VTHO 价格、总质押量、验证者表现、委托分配和协议参数共同影响,而且当前主要由新增发行而非费用收入支撑。
## 供应、解锁和潜在卖压
VET 的名义上限为 867.126 亿枚。2019 年基金会回购钱包失窃后,约 7.276 亿枚通过治理决定永久移出流通,当前实际总量与流通量均约为 859.850 亿枚。公开口径显示所有实际供应都已计入流通,协议也没有新增 VET 的供应调整机制。
这意味着未来 30、90、180 和 365 天没有合同式新增解锁。风险不在预定解锁表,而在存量筹码重新进入市场:基金会以 VET 储备支持运营,但当前储备规模和消耗节奏披露不足;交易所、基金会或大额持有人转币,以及质押到期后的退出,都可能增加可售筹码而不改变总供应。
约 163 万个地址持有 VET,约 155.1 亿枚、即 18% 的供应处于质押。地址数量看起来分散,但公开数据不足以把交易所、基金会、合约和同一受益人的多个地址准确合并。验证者数据还显示多个席位接近质押上限。独立安全审查已把委托权益证明的权益集中列为高风险,认为大验证者更容易吸引委托并形成正反馈。因此,我不把“持币地址很多”直接等同于所有权和治理权分散。
## 治理和安全边界
当前投票权主要由验证者和合资格的质押 NFT 持有人行使。与旧委员会模式相比,参与面已经扩大;但提案创建仍需白名单账户授权,投票通过之后仍需要人员执行并用链上交易落地。共识由权益加权,委托又通过单一受信合约进入验证者体系,可升级合约和管理密钥仍是明确的中心化边界。
治理记录还存在一个需要正视的现象:动态费用、委托权益证明和动态 VTHO 发行的提案标签仍停留在草案状态,但对应功能已经分别随主网升级执行。研究时必须把“仓库标签”和“主网生效”分开,不能用其中一个替代另一个。这不否认升级已生效,却说明治理资料维护还不够及时。
项目有开源代码、第三方审查和漏洞奖励。2019 年的重大事故来自基金会回购钱包私钥管理失误,约 11 亿枚 VET 被盗;当时主网和钱包本身没有被攻破,后来约 7.276 亿枚通过投票永久锁定。Hayabusa 的协议审查发现过一个可能导致拒绝服务的高危余额不变量问题,已经修复;但权益集中的修复状态未定,短冷却和短质押周期带来的验证者频繁进出风险仍未解决。StarGate 后续审查中的关键和高危代码问题标为已修复,同时仍保留外部协议依赖、管理密钥、多签不足和可升级合约风险。结论不是“系统不安全”,而是持有人必须把权限与集中度纳入估值折价。
## 为什么这样估值
VET 没有可直接归属于持有人的现金流,以费用收入做折现会制造虚假精确度。我采用条件化网络价值法:先按项目采用、VTHO 供需、质押安全和市场流动性划分三个互斥情景,再用 859.850 亿枚实际供应复算币价。当前约 0.007414 美元对应约 6.37 亿美元网络价值。
- 悲观情景占 35%:兼容性升级未带来持续开发者迁移,VeBetter 活动主要依赖激励,VTHO 销毁长期低于发行的 10%。目标市值约 3.01 亿美元,对应 0.0035 美元。
- 基准情景占 45%:升级顺利,应用温和增长,质押稳定,付费交易与销毁逐步改善但仍未形成头部生态。目标市值约 9.46 亿美元,对应 0.0110 美元。
- 乐观情景占 20%:现实资产或智能代理平台出现真实付费产品,销毁显著接近发行,质押更分散且流动性增强。目标市值约 23.22 亿美元,对应 0.0270 美元。
三项概率严格加权后的公平价值是 0.011575 美元。基准市值接近当前 Algorand,乐观市值仍低于当前 Hedera;悲观市值则代表 VeChain 只剩存量品牌、技术和有限活跃。这个方法没有把路线图完全兑现,也没有把官方用户数直接换算成收入。
估值最大的敏感变量不是总供应,因为实际供应已基本确定,而是四件事:独立付费方能否增长,VTHO 销毁能否持续追近发行,Interstellar 能否带来真实开发活动,以及质押权能否避免进一步集中。只要其中两项长期不成立,公平价值就应向悲观情景收缩。
## 催化剂与证伪
最近的确定性事件是 Interstellar 主网硬分叉,目标区块为 25902540,预计北京时间 2026 年 9 月 16 日 19:15 左右;本轮截止时主网在 25894333,尚未激活。升级会一次补齐多项较新的以太坊执行层能力,改善现代编译器、密码学预编译和合约迁移体验,但不包含以太坊交易等价。它是明确催化,也可能成为利好兑现点,不能把“客户端已发布”误写成“开发者已经迁入”。
路线图还包括现实资产平台、智能代理市场、分析设施和钱包扩展,但没有足以进入估值模型的确定上线日期。它们只有在产品上线、出现独立用户和真实付费后才会改变情景概率。
以下情况会推翻当前谨慎看多判断:连续两个季度独立付费地址、非补贴交易和 VTHO 销毁没有改善,或销毁长期低于动态发行的 10%;Interstellar 延迟、发生共识或资金事故,或上线六个月仍没有可核验的开发迁入;质押和投票权继续向少数验证者集中且治理没有调整;关键管理权限被滥用,或基金会出现无法解释的大额 VET 转出;主要交易场所深度持续下降,正常仓位无法以可接受滑点退出。
## 现在怎么做
- 观察区为 0.0068 至 0.0075 美元:投入 20%,累计 20%。当前判断未失效时只建立观察仓,硬分叉前后不追高。
- 核心区为 0.0048 至 0.0060 美元:追加 50%,累计 70%。主网必须运行正常,付费活动和销毁不能持续恶化。
- 恐慌区为 0.0030 至 0.0040 美元:追加 30%,累计 100%。只在市场性恐慌且项目、安全、权限和基金会卖压均未触发失效条件时执行。
各档之间故意保留空档;未触及的额度继续留在场外。现价位于观察区,只执行 20%,不提前使用核心区或恐慌区额度。已有持仓者以计划总额为上限维持,不因升级消息加速买入;价格明显高于 0.011575 美元而付费使用和销毁没有同步改善时,逐步降回目标仓位。基本面失效时取消剩余档位,并重新判断减持或退出,而不是因为价格更低机械补仓。
接下来首先核验硬分叉目标区块后的主网一致性和基础设施恢复;随后按周记录 VTHO 发行、销毁、独立付费地址和非补贴交易,按月观察总质押、验证者前十集中度和退出队列。30、90 和 180 天后再检查合约部署、开发者工具采用、跨链应用、TVL 和 VeBetter 留存。只有这些数据证明使用正在转成费用和质押需求,才有理由提高基准或乐观情景的权重。
$VET
截至北京时间 2026 年 9 月 15 日 20:33,VET 约为 0.007414 美元。我给出的概率加权公平价值是 0.011575 美元,现价低于这一中枢,但折价主要补偿价值捕获弱、数据口径不完整和流动性有限,而不是确定性收益。新仓只在 0.0068 至 0.0075 美元建立计划总额的 20%;已有持仓维持目标仓位,不因临近硬分叉追涨。最重要的机会是兼容性升级把开发门槛继续压低,最重要的风险则是用户与交易很多,却始终不能转成足够的真实费用和持币需求。
## 它解决什么问题,VET 在其中处于什么位置
VeChain 是一条面向企业、现实世界资产和可持续消费应用的公有智能合约链。它的差异化设计是双代币:VET 负责价值转移、质押和治理,VTHO 负责支付交易与合约执行费用。这样做的初衷,是让企业可以把使用成本与 VET 的市场波动分开;费用代付又允许应用替用户承担燃料,终端用户不必先购买 VTHO 才能完成一次链上动作。
这套架构对供应链溯源、企业数据写入和消费级应用确实友好。项目也已经跨过“只有白皮书”的阶段:主网上线多年,团队持续维护协议,近一年先后完成动态费用市场和从权威证明到委托权益证明的切换。当前网络仍维持 101 个验证者席位,验证者至少质押 2500 万枚 VET,普通持有人可以通过质押 NFT 委托给验证者并获得 VTHO 奖励。
项目的护城河不是最高吞吐或最大 DeFi 流动性,而是十年企业经验、费用代付、双代币成本模型,以及已经形成消费入口的 VeBetter 应用群。竞争也因此来自两边:一边是 Hedera、Algorand 等同样争夺企业和现实资产场景的公链,另一边是以太坊及其二层网络带来的开发工具、稳定币和流动性网络效应。VeChain 的企业体验有特色,但开放金融和开发者网络效应仍明显落后。
## 使用数据不为空,质量仍需拆开看
网络目前约有 1508 万个已知地址、98 万个合约和 1.589 亿笔累计交易。2026 年 9 月 14 日记录约 7.9 万笔交易、104 万个子句和 75.5 万枚 VTHO 销毁。VeBetter 对外披露约 530 万用户、50 多个应用和超过 5000 万次可持续行动。这些数字证明链上确有持续活动,并非只靠少量测试交易维持。
但地址、动作和付费客户不是同一个概念。VeBetter 会用 B3TR 奖励用户,应用也可以替用户支付费用;因此一次链上行为可能是真实使用,却未必代表用户愿意付费,更不能自动等于经常性收入。目前缺少同口径的留存率、独立付费方、每个应用的活跃度和补贴剔除数据。我把这些活动看作“采用已存在”的证据,而不是“商业闭环已完成”的证据。
这个差别也反映在资产深度上。VeChain 的 DeFi TVL 约为 164 万美元,Hedera 和 Algorand 都在约 3000 万美元附近。VeChain 不必靠 DeFi 才有价值,但过低的开放流动性会限制开发者组合性、稳定币使用和资本效率,也使企业叙事更难得到链上资金验证。
## 协议如何赚钱,价值又如何传给 VET
用户或赞助方以 VTHO 支付费用。动态费用市场把基础费全部销毁,把优先费交给出块验证者;协议同时按总质押 VET 的平方根曲线发行 VTHO,并把区块奖励分给验证者和委托人。存在委托时,验证者取得 30%,委托池取得 70%。只有主动质押的 VET 才参与这套奖励,旧有的“只要持币就自动生成 VTHO”已经结束。
因此,VET 的价值传导不是企业收入直接分给持有人,而是:应用和企业产生真实交易,VTHO 销毁增加,净发行收窄,质押奖励的质量改善,更多人愿意锁定 VET,网络安全和 VET 需求随之提高。VET 持有人没有基金会收入、利润或股息的索取权,任何估值都必须承认这条传导链比现金流资产更长。
目前最弱的一环正是发行与销毁。按 155.1 亿枚质押量和现行公式估算,全年约发行 95.65 亿枚 VTHO,日均约 2620 万枚。9 月 14 日销毁约 75.5 万枚,只相当于估算日发行的 2.9%。即使单日数据会波动,这个数量级仍说明 VTHO 处于明显净发行状态。新模型消除了交易所和闲置地址的无差别奖励,方向是对的,但“交易增长带来通缩”尚未成为事实。
按当前 VTHO 与 VET 价格估算,全部质押奖励的年价值约 775 万美元,相对于约 1.15 亿美元的质押 VET 价值,粗略毛收益率约 6.8%。这不是无风险收益:它受 VTHO 价格、总质押量、验证者表现、委托分配和协议参数共同影响,而且当前主要由新增发行而非费用收入支撑。
## 供应、解锁和潜在卖压
VET 的名义上限为 867.126 亿枚。2019 年基金会回购钱包失窃后,约 7.276 亿枚通过治理决定永久移出流通,当前实际总量与流通量均约为 859.850 亿枚。公开口径显示所有实际供应都已计入流通,协议也没有新增 VET 的供应调整机制。
这意味着未来 30、90、180 和 365 天没有合同式新增解锁。风险不在预定解锁表,而在存量筹码重新进入市场:基金会以 VET 储备支持运营,但当前储备规模和消耗节奏披露不足;交易所、基金会或大额持有人转币,以及质押到期后的退出,都可能增加可售筹码而不改变总供应。
约 163 万个地址持有 VET,约 155.1 亿枚、即 18% 的供应处于质押。地址数量看起来分散,但公开数据不足以把交易所、基金会、合约和同一受益人的多个地址准确合并。验证者数据还显示多个席位接近质押上限。独立安全审查已把委托权益证明的权益集中列为高风险,认为大验证者更容易吸引委托并形成正反馈。因此,我不把“持币地址很多”直接等同于所有权和治理权分散。
## 治理和安全边界
当前投票权主要由验证者和合资格的质押 NFT 持有人行使。与旧委员会模式相比,参与面已经扩大;但提案创建仍需白名单账户授权,投票通过之后仍需要人员执行并用链上交易落地。共识由权益加权,委托又通过单一受信合约进入验证者体系,可升级合约和管理密钥仍是明确的中心化边界。
治理记录还存在一个需要正视的现象:动态费用、委托权益证明和动态 VTHO 发行的提案标签仍停留在草案状态,但对应功能已经分别随主网升级执行。研究时必须把“仓库标签”和“主网生效”分开,不能用其中一个替代另一个。这不否认升级已生效,却说明治理资料维护还不够及时。
项目有开源代码、第三方审查和漏洞奖励。2019 年的重大事故来自基金会回购钱包私钥管理失误,约 11 亿枚 VET 被盗;当时主网和钱包本身没有被攻破,后来约 7.276 亿枚通过投票永久锁定。Hayabusa 的协议审查发现过一个可能导致拒绝服务的高危余额不变量问题,已经修复;但权益集中的修复状态未定,短冷却和短质押周期带来的验证者频繁进出风险仍未解决。StarGate 后续审查中的关键和高危代码问题标为已修复,同时仍保留外部协议依赖、管理密钥、多签不足和可升级合约风险。结论不是“系统不安全”,而是持有人必须把权限与集中度纳入估值折价。
## 为什么这样估值
VET 没有可直接归属于持有人的现金流,以费用收入做折现会制造虚假精确度。我采用条件化网络价值法:先按项目采用、VTHO 供需、质押安全和市场流动性划分三个互斥情景,再用 859.850 亿枚实际供应复算币价。当前约 0.007414 美元对应约 6.37 亿美元网络价值。
- 悲观情景占 35%:兼容性升级未带来持续开发者迁移,VeBetter 活动主要依赖激励,VTHO 销毁长期低于发行的 10%。目标市值约 3.01 亿美元,对应 0.0035 美元。
- 基准情景占 45%:升级顺利,应用温和增长,质押稳定,付费交易与销毁逐步改善但仍未形成头部生态。目标市值约 9.46 亿美元,对应 0.0110 美元。
- 乐观情景占 20%:现实资产或智能代理平台出现真实付费产品,销毁显著接近发行,质押更分散且流动性增强。目标市值约 23.22 亿美元,对应 0.0270 美元。
三项概率严格加权后的公平价值是 0.011575 美元。基准市值接近当前 Algorand,乐观市值仍低于当前 Hedera;悲观市值则代表 VeChain 只剩存量品牌、技术和有限活跃。这个方法没有把路线图完全兑现,也没有把官方用户数直接换算成收入。
估值最大的敏感变量不是总供应,因为实际供应已基本确定,而是四件事:独立付费方能否增长,VTHO 销毁能否持续追近发行,Interstellar 能否带来真实开发活动,以及质押权能否避免进一步集中。只要其中两项长期不成立,公平价值就应向悲观情景收缩。
## 催化剂与证伪
最近的确定性事件是 Interstellar 主网硬分叉,目标区块为 25902540,预计北京时间 2026 年 9 月 16 日 19:15 左右;本轮截止时主网在 25894333,尚未激活。升级会一次补齐多项较新的以太坊执行层能力,改善现代编译器、密码学预编译和合约迁移体验,但不包含以太坊交易等价。它是明确催化,也可能成为利好兑现点,不能把“客户端已发布”误写成“开发者已经迁入”。
路线图还包括现实资产平台、智能代理市场、分析设施和钱包扩展,但没有足以进入估值模型的确定上线日期。它们只有在产品上线、出现独立用户和真实付费后才会改变情景概率。
以下情况会推翻当前谨慎看多判断:连续两个季度独立付费地址、非补贴交易和 VTHO 销毁没有改善,或销毁长期低于动态发行的 10%;Interstellar 延迟、发生共识或资金事故,或上线六个月仍没有可核验的开发迁入;质押和投票权继续向少数验证者集中且治理没有调整;关键管理权限被滥用,或基金会出现无法解释的大额 VET 转出;主要交易场所深度持续下降,正常仓位无法以可接受滑点退出。
## 现在怎么做
- 观察区为 0.0068 至 0.0075 美元:投入 20%,累计 20%。当前判断未失效时只建立观察仓,硬分叉前后不追高。
- 核心区为 0.0048 至 0.0060 美元:追加 50%,累计 70%。主网必须运行正常,付费活动和销毁不能持续恶化。
- 恐慌区为 0.0030 至 0.0040 美元:追加 30%,累计 100%。只在市场性恐慌且项目、安全、权限和基金会卖压均未触发失效条件时执行。
各档之间故意保留空档;未触及的额度继续留在场外。现价位于观察区,只执行 20%,不提前使用核心区或恐慌区额度。已有持仓者以计划总额为上限维持,不因升级消息加速买入;价格明显高于 0.011575 美元而付费使用和销毁没有同步改善时,逐步降回目标仓位。基本面失效时取消剩余档位,并重新判断减持或退出,而不是因为价格更低机械补仓。
接下来首先核验硬分叉目标区块后的主网一致性和基础设施恢复;随后按周记录 VTHO 发行、销毁、独立付费地址和非补贴交易,按月观察总质押、验证者前十集中度和退出队列。30、90 和 180 天后再检查合约部署、开发者工具采用、跨链应用、TVL 和 VeBetter 留存。只有这些数据证明使用正在转成费用和质押需求,才有理由提高基准或乐观情景的权重。
$VET
1
236
·
--
Tərcüməyə bax
为什么备用资金不能拿来给亏损仓不断补血?备用资金的意义,是在收入中断或突发支出时仍能保持选择,而不是替一笔亏损仓位无限续命。价格下跌只说明市场给出的价格变低了,并不能证明原来的判断已经变得更正确;如果每跌一次就加一笔,风险会从一次判断失误,变成更多资金被绑在同一个判断上。
我会先做三项检查。第一,把备用金单独列出来,问自己发生意外时是否仍能随时取用;答案是否定的,就不该拿去补仓。第二,重新写下买入理由、最多能承受的损失和停止加仓的条件,不能只用“已经跌很多”作为理由。第三,确认新增资金是不是原本就划定的长期投资预算,而不是临时挪来的生活费或应急钱。
结论很明确:只有经过重新验证、符合预设计划的长期资金,才有讨论分批投入的空间;备用资金不应用来给亏损仓不断补血。你也可以说说自己最难执行的是哪一条检查。
为什么备用资金不能拿来给亏损仓不断补血?
备用资金的意义,是在收入中断或突发支出时仍能保持选择,而不是替一笔亏损仓位无限续命。价格下跌只说明市场给出的价格变低了,并不能证明原来的判断已经变得更正确;如果每跌一次就加一笔,风险会从一次判断失误,变成更多资金被绑在同一个判断上。
我会先做三项检查。第一,把备用金单独列出来,问自己发生意外时是否仍能随时取用;答案是否定的,就不该拿去补仓。第二,重新写下买入理由、最多能承受的损失和停止加仓的条件,不能只用“已经跌很多”作为理由。第三,确认新增资金是不是原本就划定的长期投资预算,而不是临时挪来的生活费或应急钱。
结论很明确:只有经过重新验证、符合预设计划的长期资金,才有讨论分批投入的空间;备用资金不应用来给亏损仓不断补血。你也可以说说自己最难执行的是哪一条检查。
我会先做三项检查。第一,把备用金单独列出来,问自己发生意外时是否仍能随时取用;答案是否定的,就不该拿去补仓。第二,重新写下买入理由、最多能承受的损失和停止加仓的条件,不能只用“已经跌很多”作为理由。第三,确认新增资金是不是原本就划定的长期投资预算,而不是临时挪来的生活费或应急钱。
结论很明确:只有经过重新验证、符合预设计划的长期资金,才有讨论分批投入的空间;备用资金不应用来给亏损仓不断补血。你也可以说说自己最难执行的是哪一条检查。
57
·
--
Tərcüməyə bax
TURBO:叙事有辨识度,价值捕获仍未成立截至2026年9月15日22:31(北京时间),TURBO约为0.00088985美元,对应流通市值约6139万美元。TURBO 值得作为高风险 AI 模因资产继续观察,但当前不值得新仓追价。它的原生合约供应清晰、权限低、市场存续和交易可得性优于许多小型模因币;然而项目没有现金流或金库,TurboChain采用极弱且现阶段不需要 TURBO 支付 gas,生态合作也未形成可量化的持有人价值。以同类市值锚折价后,概率加权公平价值0.000764美元低于现价0.00088985美元。
现价比加权值高约16%,因此新仓只有等到0.00070至0.00078美元的观察区才考虑第一笔20%;已有仓位若只是可承受的小型高风险仓,可以在失效条件未出现时继续持有,若仓位已经影响组合承受力,则应利用尚可的流动性分批降低。最大的机会是老牌AI模因身份在新一轮叙事中重新获得溢价,最大的风险则是项目始终只有注意力、没有价值捕获,叠加持币集中和有限深度后出现永久性回撤。
## 它究竟值在什么地方
TURBO首先是一项文化资产,而不是一项能按利润表估值的协议。项目由数字艺术家Rhett Mankind发起,最初用很小的预算让GPT-4参与代币构思与代码生成,再由约50名早期参与者众筹完成启动。初始690亿枚中,600亿枚分给众筹参与者,90亿枚为创始人分配。今天仍然有效的核心资产,是这段易于传播且难以复制时间顺序的起源故事:后来者可以仿造“AI模因币”,但不能重新成为早期实验。
这种品牌差异已经换来一定市场结果。以太坊侧约有67,706个持币地址,24小时聚合成交额约718万美元,当前市值高于较小的AI模因资产GOAT,低于中型模因资产FARTCOIN,更远低于PEPE和DOGE。这个位置说明市场愿意为其存续、辨识度和流动性支付溢价,也说明估值锚仍完全受注意力周期支配。模因赛道的头部市值与尾部市值相差近三个数量级,没有任何业务规模能替这个区间提供稳定底线。
团队结构同样需要两面看。TURBO没有传统公司、正式管理层或项目金库,社区志愿者和外部合作方可以自由推动项目。好处是没有单一团队掌握原生合约或持续排放;代价是没有可追责的经营主体、预算、财务披露和交付义务。所谓“去中心化”降低了管理员作恶风险,却没有自动解决谁来长期做产品、谁承担成本、谁对失败负责。
## 生态扩张还停在基础设施阶段
TurboChain和TurboSwap是目前最重要的扩展。它们由Aurora Labs基于NEAR相关基础设施独立运营,TurboChain已经有可访问的链与浏览器,TURBO也被描述为链上的核心代币。跨链方面,TURBO已接入标准化的跨链代币机制,以太坊侧采用锁定与释放,BNB Chain侧采用销毁与铸造。这些进展提升了可达性,也给开发者留下了构建应用的入口。
但“能用”不等于“有人持续使用”。核验时,TurboChain累计约7,503笔交易、737个地址,当日交易为零。开发指南仍写明当前交易免gas,暂时不需要TURBO支付手续费。这与对外所说的“核心交易代币”存在清楚的阶段差:基础设施已经上线,经济机制和用户采用尚未兑现。在看见持续日活、应用、交易及真实TURBO消耗之前,我不会给这部分现金流溢价。
其他合作也应按同一标准处理。与Motorverse的合作包含代币互换、流动性支持、联合营销和社区活动,说明TURBO有对外合作能力,却没有披露持续收入、付费用户或持有人分成。项目列出的许多协作由社区完成,官方还明确提示这些合作不构成由中心主体承担的正式商业义务。它们能延长品牌寿命,但目前只能算可选性,不能算经营兑现。
## 供应很干净,但不代表没有抛压
原生以太坊合约是可验证的标准ERC-20,构造时一次铸造690亿枚。合约没有公开增发函数,当前所有者为零地址,也看不到暂停、黑名单或交易税权限;持有人可以主动销毁自己的代币。链上总供应约689.9999999亿枚,与初始总量的差额只有约10枚,可视为极小规模自愿销毁。
这意味着未来30、90、180和365天都没有团队归属表驱动的定时解锁,也没有排放通胀。全部供应已进入流通,比有持续增发的代币简单得多。不过,无解锁不等于无卖压。地址层面,最大地址约占7.87%,前5约31.54%,前10约42.69%,前20约56.95%,前50约73.57%。其中可能包含交易所托管、做市或跨链池,因此不能把地址集中度直接当成单一经济主体控制力;反过来,标签不足也让我们无法排除巨鲸集中。现有筹码随时可以卖出,风险只是从“定时解锁”变成“存量持有人行为”。
跨链还增加了另一层边界。锁定与释放、销毁与铸造在机制正常时只是在链之间搬运供应,不是净增发;一旦池子配置、权限或跨链安全出问题,链间供应一致性就会成为新的风险源。原生合约权限低,不能替独立链、跨链池和外部运营方背书。
## 没有收入,估值只能承认它是叙事资产
官方资料明确表示TURBO不产生利润,也没有金库。以太坊代币不收交易税,TurboChain当前又免gas,持有人没有协议收入、回购来源、股权、金库请求权或可执行的分成权利。协议费用、协议收入与持有人现金流在这里都为零或尚未成立,因此现金流折现和收入倍数不适用。
我采用可比市值情景法,以690亿枚期末流通供应换算价格,并对无现金流、持币集中、外部运营依赖和压力期流动性收缩折价。
- 悲观情景概率45%:AI模因注意力继续迁移,TurboChain采用没有改善,市场深度收缩。目标市值约1794万美元,对应0.00026美元。
- 基准情景概率40%:品牌和主要交易渠道维持,生态仍有活动,但没有持有人现金流。目标市值约5520万美元,对应0.00080美元。
- 乐观情景概率15%:AI模因周期再度走强,TurboChain出现持续使用,合作带来可量化用户。目标市值约1.5042亿美元,对应0.00218美元。
三种情景概率加权后是0.000764美元。这个数字不是稳定内在价值,而是当前证据下对叙事区间的压缩表达。两个最敏感的变量,一是市场愿意给“老牌AI模因”多大溢价,二是TurboChain能否从基础设施存在走到持续需求。只要其中一项变化,估值区间就需要重做。
估值给出了价格边界,能不能执行还要看市场能否承接。
## 流动性足以分批,退出成本不能忽略
核验时两个主要中心化交易场所的买卖价差约15至25个基点,单边1%范围内可见深度大致只有数千至约1万美元;以太坊主要去中心化池合计流动性约9.4万美元。小额分批可以执行,但大额订单或恐慌期退出会明显放大滑点。名义上的数百万美元日成交额不能替代订单簿容量,尤其在模因行情转弱时,深度往往比价格先消失。
治理方面,当前公开空间共有8个历史社区提案,全部已经关闭,内容主要是宪章、理事选举、艺术评选、社交团队和提案流程。本轮没有影响发行、费用、金库、解锁或价值捕获的在途经济提案。原生合约规则也无法由这些投票修改。它降低了治理劫持供应的风险,同时意味着即便社区通过一项主张,也不能自动推导为链上执行或持有人收益。
## 我会怎样处理价格
当前决定是等待。以下比例都以“这个币计划投入的总额”为分母,不涉及账户规模,也不代表已经下单:
- 观察区0.00070至0.00078美元:价格进入区间,原生与跨链合并供应仍可解释,主要市场深度没有显著恶化,且没有新的项目级失效事实时投入20%。
- 核心区0.00045至0.00058美元:在上述条件之外,还要确认TurboChain与生态采用至少没有继续退化,前列地址和跨链池没有异常净流出或安全事件,再追加50%,累计70%。
- 恐慌区0.00022至0.00034美元:只在全市场恐慌或流动性插针、而项目基本面仍完整时追加30%,累计100%。如果下跌来自供应异常、跨链事故、品牌控制争议或主要深度崩塌,这一档取消,不接“项目自己出了问题”的刀。
没有触及的档位保持未投入,不追错过的价格。已有持仓者若只是可承受的小仓,可以继续持有并等待验证;若仓位已经大到一次流动性收缩会伤害组合,应在深度尚可时分批降到可承受范围。现价不因为“已经持有”而变得更便宜,下跌也不自动构成补仓理由。
## 什么会让我改判
最重要的失效条件包括:原生或跨链供应出现无法解释的净增发;关键跨链池、TurboChain或TurboSwap发生未妥善处置的安全事故;主要市场1%深度持续枯竭;前列地址集中向交易所转入并造成无法承接的抛压;TurboChain长期没有持续交易、活跃地址或应用,同时仍无法说明TURBO的gas需求和费用归属;项目核心身份或品牌渠道出现实质性控制争议。
目前没有权威来源给出可核验日期的重大未来催化。接下来真正值得跟踪的,不是更多合作标题,而是TurboChain每日交易和活跃地址是否持续增长、何时结束免gas、谁承担成本、费用是否需要TURBO以及最终归谁;同时每周核对跨链合并供应、前20地址净流向和主要市场深度。任何合作只有在对手方确认、产品上线并出现用户与交易量以后,才有资格提高乐观情景概率。TURBO值得留在观察名单,不是因为它已经证明了商业价值,而是因为它有相对稀缺的文化身份、干净的原生供应和仍然存在的市场网络;现价已经为这份可选性支付了不低的价格,对我而言,等待折价比追逐故事更重要。
$TURBO
TURBO:叙事有辨识度,价值捕获仍未成立
截至2026年9月15日22:31(北京时间),TURBO约为0.00088985美元,对应流通市值约6139万美元。TURBO 值得作为高风险 AI 模因资产继续观察,但当前不值得新仓追价。它的原生合约供应清晰、权限低、市场存续和交易可得性优于许多小型模因币;然而项目没有现金流或金库,TurboChain采用极弱且现阶段不需要 TURBO 支付 gas,生态合作也未形成可量化的持有人价值。以同类市值锚折价后,概率加权公平价值0.000764美元低于现价0.00088985美元。
现价比加权值高约16%,因此新仓只有等到0.00070至0.00078美元的观察区才考虑第一笔20%;已有仓位若只是可承受的小型高风险仓,可以在失效条件未出现时继续持有,若仓位已经影响组合承受力,则应利用尚可的流动性分批降低。最大的机会是老牌AI模因身份在新一轮叙事中重新获得溢价,最大的风险则是项目始终只有注意力、没有价值捕获,叠加持币集中和有限深度后出现永久性回撤。
## 它究竟值在什么地方
TURBO首先是一项文化资产,而不是一项能按利润表估值的协议。项目由数字艺术家Rhett Mankind发起,最初用很小的预算让GPT-4参与代币构思与代码生成,再由约50名早期参与者众筹完成启动。初始690亿枚中,600亿枚分给众筹参与者,90亿枚为创始人分配。今天仍然有效的核心资产,是这段易于传播且难以复制时间顺序的起源故事:后来者可以仿造“AI模因币”,但不能重新成为早期实验。
这种品牌差异已经换来一定市场结果。以太坊侧约有67,706个持币地址,24小时聚合成交额约718万美元,当前市值高于较小的AI模因资产GOAT,低于中型模因资产FARTCOIN,更远低于PEPE和DOGE。这个位置说明市场愿意为其存续、辨识度和流动性支付溢价,也说明估值锚仍完全受注意力周期支配。模因赛道的头部市值与尾部市值相差近三个数量级,没有任何业务规模能替这个区间提供稳定底线。
团队结构同样需要两面看。TURBO没有传统公司、正式管理层或项目金库,社区志愿者和外部合作方可以自由推动项目。好处是没有单一团队掌握原生合约或持续排放;代价是没有可追责的经营主体、预算、财务披露和交付义务。所谓“去中心化”降低了管理员作恶风险,却没有自动解决谁来长期做产品、谁承担成本、谁对失败负责。
## 生态扩张还停在基础设施阶段
TurboChain和TurboSwap是目前最重要的扩展。它们由Aurora Labs基于NEAR相关基础设施独立运营,TurboChain已经有可访问的链与浏览器,TURBO也被描述为链上的核心代币。跨链方面,TURBO已接入标准化的跨链代币机制,以太坊侧采用锁定与释放,BNB Chain侧采用销毁与铸造。这些进展提升了可达性,也给开发者留下了构建应用的入口。
但“能用”不等于“有人持续使用”。核验时,TurboChain累计约7,503笔交易、737个地址,当日交易为零。开发指南仍写明当前交易免gas,暂时不需要TURBO支付手续费。这与对外所说的“核心交易代币”存在清楚的阶段差:基础设施已经上线,经济机制和用户采用尚未兑现。在看见持续日活、应用、交易及真实TURBO消耗之前,我不会给这部分现金流溢价。
其他合作也应按同一标准处理。与Motorverse的合作包含代币互换、流动性支持、联合营销和社区活动,说明TURBO有对外合作能力,却没有披露持续收入、付费用户或持有人分成。项目列出的许多协作由社区完成,官方还明确提示这些合作不构成由中心主体承担的正式商业义务。它们能延长品牌寿命,但目前只能算可选性,不能算经营兑现。
## 供应很干净,但不代表没有抛压
原生以太坊合约是可验证的标准ERC-20,构造时一次铸造690亿枚。合约没有公开增发函数,当前所有者为零地址,也看不到暂停、黑名单或交易税权限;持有人可以主动销毁自己的代币。链上总供应约689.9999999亿枚,与初始总量的差额只有约10枚,可视为极小规模自愿销毁。
这意味着未来30、90、180和365天都没有团队归属表驱动的定时解锁,也没有排放通胀。全部供应已进入流通,比有持续增发的代币简单得多。不过,无解锁不等于无卖压。地址层面,最大地址约占7.87%,前5约31.54%,前10约42.69%,前20约56.95%,前50约73.57%。其中可能包含交易所托管、做市或跨链池,因此不能把地址集中度直接当成单一经济主体控制力;反过来,标签不足也让我们无法排除巨鲸集中。现有筹码随时可以卖出,风险只是从“定时解锁”变成“存量持有人行为”。
跨链还增加了另一层边界。锁定与释放、销毁与铸造在机制正常时只是在链之间搬运供应,不是净增发;一旦池子配置、权限或跨链安全出问题,链间供应一致性就会成为新的风险源。原生合约权限低,不能替独立链、跨链池和外部运营方背书。
## 没有收入,估值只能承认它是叙事资产
官方资料明确表示TURBO不产生利润,也没有金库。以太坊代币不收交易税,TurboChain当前又免gas,持有人没有协议收入、回购来源、股权、金库请求权或可执行的分成权利。协议费用、协议收入与持有人现金流在这里都为零或尚未成立,因此现金流折现和收入倍数不适用。
我采用可比市值情景法,以690亿枚期末流通供应换算价格,并对无现金流、持币集中、外部运营依赖和压力期流动性收缩折价。
- 悲观情景概率45%:AI模因注意力继续迁移,TurboChain采用没有改善,市场深度收缩。目标市值约1794万美元,对应0.00026美元。
- 基准情景概率40%:品牌和主要交易渠道维持,生态仍有活动,但没有持有人现金流。目标市值约5520万美元,对应0.00080美元。
- 乐观情景概率15%:AI模因周期再度走强,TurboChain出现持续使用,合作带来可量化用户。目标市值约1.5042亿美元,对应0.00218美元。
三种情景概率加权后是0.000764美元。这个数字不是稳定内在价值,而是当前证据下对叙事区间的压缩表达。两个最敏感的变量,一是市场愿意给“老牌AI模因”多大溢价,二是TurboChain能否从基础设施存在走到持续需求。只要其中一项变化,估值区间就需要重做。
估值给出了价格边界,能不能执行还要看市场能否承接。
## 流动性足以分批,退出成本不能忽略
核验时两个主要中心化交易场所的买卖价差约15至25个基点,单边1%范围内可见深度大致只有数千至约1万美元;以太坊主要去中心化池合计流动性约9.4万美元。小额分批可以执行,但大额订单或恐慌期退出会明显放大滑点。名义上的数百万美元日成交额不能替代订单簿容量,尤其在模因行情转弱时,深度往往比价格先消失。
治理方面,当前公开空间共有8个历史社区提案,全部已经关闭,内容主要是宪章、理事选举、艺术评选、社交团队和提案流程。本轮没有影响发行、费用、金库、解锁或价值捕获的在途经济提案。原生合约规则也无法由这些投票修改。它降低了治理劫持供应的风险,同时意味着即便社区通过一项主张,也不能自动推导为链上执行或持有人收益。
## 我会怎样处理价格
当前决定是等待。以下比例都以“这个币计划投入的总额”为分母,不涉及账户规模,也不代表已经下单:
- 观察区0.00070至0.00078美元:价格进入区间,原生与跨链合并供应仍可解释,主要市场深度没有显著恶化,且没有新的项目级失效事实时投入20%。
- 核心区0.00045至0.00058美元:在上述条件之外,还要确认TurboChain与生态采用至少没有继续退化,前列地址和跨链池没有异常净流出或安全事件,再追加50%,累计70%。
- 恐慌区0.00022至0.00034美元:只在全市场恐慌或流动性插针、而项目基本面仍完整时追加30%,累计100%。如果下跌来自供应异常、跨链事故、品牌控制争议或主要深度崩塌,这一档取消,不接“项目自己出了问题”的刀。
没有触及的档位保持未投入,不追错过的价格。已有持仓者若只是可承受的小仓,可以继续持有并等待验证;若仓位已经大到一次流动性收缩会伤害组合,应在深度尚可时分批降到可承受范围。现价不因为“已经持有”而变得更便宜,下跌也不自动构成补仓理由。
## 什么会让我改判
最重要的失效条件包括:原生或跨链供应出现无法解释的净增发;关键跨链池、TurboChain或TurboSwap发生未妥善处置的安全事故;主要市场1%深度持续枯竭;前列地址集中向交易所转入并造成无法承接的抛压;TurboChain长期没有持续交易、活跃地址或应用,同时仍无法说明TURBO的gas需求和费用归属;项目核心身份或品牌渠道出现实质性控制争议。
目前没有权威来源给出可核验日期的重大未来催化。接下来真正值得跟踪的,不是更多合作标题,而是TurboChain每日交易和活跃地址是否持续增长、何时结束免gas、谁承担成本、费用是否需要TURBO以及最终归谁;同时每周核对跨链合并供应、前20地址净流向和主要市场深度。任何合作只有在对手方确认、产品上线并出现用户与交易量以后,才有资格提高乐观情景概率。TURBO值得留在观察名单,不是因为它已经证明了商业价值,而是因为它有相对稀缺的文化身份、干净的原生供应和仍然存在的市场网络;现价已经为这份可选性支付了不低的价格,对我而言,等待折价比追逐故事更重要。
$TURBO
现价比加权值高约16%,因此新仓只有等到0.00070至0.00078美元的观察区才考虑第一笔20%;已有仓位若只是可承受的小型高风险仓,可以在失效条件未出现时继续持有,若仓位已经影响组合承受力,则应利用尚可的流动性分批降低。最大的机会是老牌AI模因身份在新一轮叙事中重新获得溢价,最大的风险则是项目始终只有注意力、没有价值捕获,叠加持币集中和有限深度后出现永久性回撤。
## 它究竟值在什么地方
TURBO首先是一项文化资产,而不是一项能按利润表估值的协议。项目由数字艺术家Rhett Mankind发起,最初用很小的预算让GPT-4参与代币构思与代码生成,再由约50名早期参与者众筹完成启动。初始690亿枚中,600亿枚分给众筹参与者,90亿枚为创始人分配。今天仍然有效的核心资产,是这段易于传播且难以复制时间顺序的起源故事:后来者可以仿造“AI模因币”,但不能重新成为早期实验。
这种品牌差异已经换来一定市场结果。以太坊侧约有67,706个持币地址,24小时聚合成交额约718万美元,当前市值高于较小的AI模因资产GOAT,低于中型模因资产FARTCOIN,更远低于PEPE和DOGE。这个位置说明市场愿意为其存续、辨识度和流动性支付溢价,也说明估值锚仍完全受注意力周期支配。模因赛道的头部市值与尾部市值相差近三个数量级,没有任何业务规模能替这个区间提供稳定底线。
团队结构同样需要两面看。TURBO没有传统公司、正式管理层或项目金库,社区志愿者和外部合作方可以自由推动项目。好处是没有单一团队掌握原生合约或持续排放;代价是没有可追责的经营主体、预算、财务披露和交付义务。所谓“去中心化”降低了管理员作恶风险,却没有自动解决谁来长期做产品、谁承担成本、谁对失败负责。
## 生态扩张还停在基础设施阶段
TurboChain和TurboSwap是目前最重要的扩展。它们由Aurora Labs基于NEAR相关基础设施独立运营,TurboChain已经有可访问的链与浏览器,TURBO也被描述为链上的核心代币。跨链方面,TURBO已接入标准化的跨链代币机制,以太坊侧采用锁定与释放,BNB Chain侧采用销毁与铸造。这些进展提升了可达性,也给开发者留下了构建应用的入口。
但“能用”不等于“有人持续使用”。核验时,TurboChain累计约7,503笔交易、737个地址,当日交易为零。开发指南仍写明当前交易免gas,暂时不需要TURBO支付手续费。这与对外所说的“核心交易代币”存在清楚的阶段差:基础设施已经上线,经济机制和用户采用尚未兑现。在看见持续日活、应用、交易及真实TURBO消耗之前,我不会给这部分现金流溢价。
其他合作也应按同一标准处理。与Motorverse的合作包含代币互换、流动性支持、联合营销和社区活动,说明TURBO有对外合作能力,却没有披露持续收入、付费用户或持有人分成。项目列出的许多协作由社区完成,官方还明确提示这些合作不构成由中心主体承担的正式商业义务。它们能延长品牌寿命,但目前只能算可选性,不能算经营兑现。
## 供应很干净,但不代表没有抛压
原生以太坊合约是可验证的标准ERC-20,构造时一次铸造690亿枚。合约没有公开增发函数,当前所有者为零地址,也看不到暂停、黑名单或交易税权限;持有人可以主动销毁自己的代币。链上总供应约689.9999999亿枚,与初始总量的差额只有约10枚,可视为极小规模自愿销毁。
这意味着未来30、90、180和365天都没有团队归属表驱动的定时解锁,也没有排放通胀。全部供应已进入流通,比有持续增发的代币简单得多。不过,无解锁不等于无卖压。地址层面,最大地址约占7.87%,前5约31.54%,前10约42.69%,前20约56.95%,前50约73.57%。其中可能包含交易所托管、做市或跨链池,因此不能把地址集中度直接当成单一经济主体控制力;反过来,标签不足也让我们无法排除巨鲸集中。现有筹码随时可以卖出,风险只是从“定时解锁”变成“存量持有人行为”。
跨链还增加了另一层边界。锁定与释放、销毁与铸造在机制正常时只是在链之间搬运供应,不是净增发;一旦池子配置、权限或跨链安全出问题,链间供应一致性就会成为新的风险源。原生合约权限低,不能替独立链、跨链池和外部运营方背书。
## 没有收入,估值只能承认它是叙事资产
官方资料明确表示TURBO不产生利润,也没有金库。以太坊代币不收交易税,TurboChain当前又免gas,持有人没有协议收入、回购来源、股权、金库请求权或可执行的分成权利。协议费用、协议收入与持有人现金流在这里都为零或尚未成立,因此现金流折现和收入倍数不适用。
我采用可比市值情景法,以690亿枚期末流通供应换算价格,并对无现金流、持币集中、外部运营依赖和压力期流动性收缩折价。
- 悲观情景概率45%:AI模因注意力继续迁移,TurboChain采用没有改善,市场深度收缩。目标市值约1794万美元,对应0.00026美元。
- 基准情景概率40%:品牌和主要交易渠道维持,生态仍有活动,但没有持有人现金流。目标市值约5520万美元,对应0.00080美元。
- 乐观情景概率15%:AI模因周期再度走强,TurboChain出现持续使用,合作带来可量化用户。目标市值约1.5042亿美元,对应0.00218美元。
三种情景概率加权后是0.000764美元。这个数字不是稳定内在价值,而是当前证据下对叙事区间的压缩表达。两个最敏感的变量,一是市场愿意给“老牌AI模因”多大溢价,二是TurboChain能否从基础设施存在走到持续需求。只要其中一项变化,估值区间就需要重做。
估值给出了价格边界,能不能执行还要看市场能否承接。
## 流动性足以分批,退出成本不能忽略
核验时两个主要中心化交易场所的买卖价差约15至25个基点,单边1%范围内可见深度大致只有数千至约1万美元;以太坊主要去中心化池合计流动性约9.4万美元。小额分批可以执行,但大额订单或恐慌期退出会明显放大滑点。名义上的数百万美元日成交额不能替代订单簿容量,尤其在模因行情转弱时,深度往往比价格先消失。
治理方面,当前公开空间共有8个历史社区提案,全部已经关闭,内容主要是宪章、理事选举、艺术评选、社交团队和提案流程。本轮没有影响发行、费用、金库、解锁或价值捕获的在途经济提案。原生合约规则也无法由这些投票修改。它降低了治理劫持供应的风险,同时意味着即便社区通过一项主张,也不能自动推导为链上执行或持有人收益。
## 我会怎样处理价格
当前决定是等待。以下比例都以“这个币计划投入的总额”为分母,不涉及账户规模,也不代表已经下单:
- 观察区0.00070至0.00078美元:价格进入区间,原生与跨链合并供应仍可解释,主要市场深度没有显著恶化,且没有新的项目级失效事实时投入20%。
- 核心区0.00045至0.00058美元:在上述条件之外,还要确认TurboChain与生态采用至少没有继续退化,前列地址和跨链池没有异常净流出或安全事件,再追加50%,累计70%。
- 恐慌区0.00022至0.00034美元:只在全市场恐慌或流动性插针、而项目基本面仍完整时追加30%,累计100%。如果下跌来自供应异常、跨链事故、品牌控制争议或主要深度崩塌,这一档取消,不接“项目自己出了问题”的刀。
没有触及的档位保持未投入,不追错过的价格。已有持仓者若只是可承受的小仓,可以继续持有并等待验证;若仓位已经大到一次流动性收缩会伤害组合,应在深度尚可时分批降到可承受范围。现价不因为“已经持有”而变得更便宜,下跌也不自动构成补仓理由。
## 什么会让我改判
最重要的失效条件包括:原生或跨链供应出现无法解释的净增发;关键跨链池、TurboChain或TurboSwap发生未妥善处置的安全事故;主要市场1%深度持续枯竭;前列地址集中向交易所转入并造成无法承接的抛压;TurboChain长期没有持续交易、活跃地址或应用,同时仍无法说明TURBO的gas需求和费用归属;项目核心身份或品牌渠道出现实质性控制争议。
目前没有权威来源给出可核验日期的重大未来催化。接下来真正值得跟踪的,不是更多合作标题,而是TurboChain每日交易和活跃地址是否持续增长、何时结束免gas、谁承担成本、费用是否需要TURBO以及最终归谁;同时每周核对跨链合并供应、前20地址净流向和主要市场深度。任何合作只有在对手方确认、产品上线并出现用户与交易量以后,才有资格提高乐观情景概率。TURBO值得留在观察名单,不是因为它已经证明了商业价值,而是因为它有相对稀缺的文化身份、干净的原生供应和仍然存在的市场网络;现价已经为这份可选性支付了不低的价格,对我而言,等待折价比追逐故事更重要。
$TURBO
239
·
--
Tərcüməyə bax
美国加密立法推进受挫,机构资金转弱但基础设施建设未停2026.9.16每日币圈消息分析
今天最重要的变化,是美国参议院未通过决定加密市场结构法案能否进入下一步审议的投票,短期政策确定性明显降低。这不只是情绪波动:已完成的9月15日交易时段里,跟踪比特币和以太坊现货价格的基金分别净流出4.504亿和1.423亿美元,说明机构资金也在降低风险。未来24至72小时,市场更可能围绕监管路径与资金流反复定价,而不是迅速恢复冒险意愿。
最容易出现的误判,是把这次审议受挫等同于立法和机构采用永久终止。同一时窗内,Circle的Arc区块链网络已正式运行,BlackRock与Visa等参与验证;德意志银行也计划年内为欧洲机构保管比特币、以太坊及部分稳定币。这说明基础设施建设没有停止,但网络上线和保管计划都不等于即时新增买盘。
接下来最该看的是新的两党立法安排或监管机构正式文件,以及下一个已完成交易时段的上述基金资金流。政策路径重新明朗且资金转为净流入,会削弱当前判断;若净流出延续,同时稳定币供应与锁在各类链上协议中的资产总值继续回落,则风险收缩会得到进一步确认。
$BTC $ETH
美国加密立法推进受挫,机构资金转弱但基础设施建设未停
2026.9.16每日币圈消息分析
今天最重要的变化,是美国参议院未通过决定加密市场结构法案能否进入下一步审议的投票,短期政策确定性明显降低。这不只是情绪波动:已完成的9月15日交易时段里,跟踪比特币和以太坊现货价格的基金分别净流出4.504亿和1.423亿美元,说明机构资金也在降低风险。未来24至72小时,市场更可能围绕监管路径与资金流反复定价,而不是迅速恢复冒险意愿。
最容易出现的误判,是把这次审议受挫等同于立法和机构采用永久终止。同一时窗内,Circle的Arc区块链网络已正式运行,BlackRock与Visa等参与验证;德意志银行也计划年内为欧洲机构保管比特币、以太坊及部分稳定币。这说明基础设施建设没有停止,但网络上线和保管计划都不等于即时新增买盘。
接下来最该看的是新的两党立法安排或监管机构正式文件,以及下一个已完成交易时段的上述基金资金流。政策路径重新明朗且资金转为净流入,会削弱当前判断;若净流出延续,同时稳定币供应与锁在各类链上协议中的资产总值继续回落,则风险收缩会得到进一步确认。
$BTC $ETH
今天最重要的变化,是美国参议院未通过决定加密市场结构法案能否进入下一步审议的投票,短期政策确定性明显降低。这不只是情绪波动:已完成的9月15日交易时段里,跟踪比特币和以太坊现货价格的基金分别净流出4.504亿和1.423亿美元,说明机构资金也在降低风险。未来24至72小时,市场更可能围绕监管路径与资金流反复定价,而不是迅速恢复冒险意愿。
最容易出现的误判,是把这次审议受挫等同于立法和机构采用永久终止。同一时窗内,Circle的Arc区块链网络已正式运行,BlackRock与Visa等参与验证;德意志银行也计划年内为欧洲机构保管比特币、以太坊及部分稳定币。这说明基础设施建设没有停止,但网络上线和保管计划都不等于即时新增买盘。
接下来最该看的是新的两党立法安排或监管机构正式文件,以及下一个已完成交易时段的上述基金资金流。政策路径重新明朗且资金转为净流入,会削弱当前判断;若净流出延续,同时稳定币供应与锁在各类链上协议中的资产总值继续回落,则风险收缩会得到进一步确认。
$BTC $ETH
46
·
--
OP ilk tam araşdırması: Şəbəkə yetkinləşib, token isə dəyəri yenicə gerçəkləşdirməyə başlayırBakı/Beijing vaxtı ilə 2026-cı il sentyabrın 15-i 02:04 tarixinədək mənim əsas qiymətləndirməm budur: Optimism-in layihə dəyəri formalaşıb — OP Stack və Superchain artıq verifiable şəkildə tətbiq edilən infrastruktur kimi qəbul olunur və gəlir yaradır; OP token dəyəri də yalnız governance-dən çıxıb “gəlir + geri alış + eksperimental staking/istifadə” məntiqinə doğru düzəlib. Amma geri alınan tokenlər məhv edilmir; OP Mainnet-in özünün əməliyyat miqyası əsas rəqiblərdən zəifdir; üstəlik gələn il təchizat emissiyası geri alışdan xeyli çox ola bilər. Buna görə hazırkı mərhələdə daha uyğun yanaşma qiymət zonalarına görə kiçik payla girməkdir; aşağı qiyməti səhvən aşağı risk kimi qəbul etməmək daha doğrudur.
Bu dövrdə cari qiymət 0,103863 ABŞ dollarıdır və mənim müəyyən etdiyim 0,10-dan 0,12 ABŞ dollarına müşahidə zonasındadır. Yeni mövqe planlı ümumi məbləğin 20%-i ilə başlana bilər; qiymət tarixi maksimumla müqayisədə çox aşağı düşdüyə görə hamısını birdən almaq məsləhət deyil. Mövcud hold-lar daha çox hold etmək və tək-koin konsentrasiyasını idarə etmək məqsədi daşıyır; 0,075-dən 0,095 ABŞ dollarına qədər əsas zonaya düşəndə əlavə 50% qərar verilir. Yalnız 0,045-dən 0,065 ABŞ dollarına qədər düşərsə və fundamental pozulmazsa son 30% nəzərdən keçirilir. Çəkili ehtimallı ədalətli dəyər təxminən 0,163 ABŞ dollarıdır: “odds” var, amma imkan dəyər tutulmasının yeni-yeni başlamasından gəlir; risk isə onun hələ yetişməməsindən doğur.
OP ilk tam araşdırması: Şəbəkə yetkinləşib, token isə dəyəri yenicə gerçəkləşdirməyə başlayır
Bakı/Beijing vaxtı ilə 2026-cı il sentyabrın 15-i 02:04 tarixinədək mənim əsas qiymətləndirməm budur: Optimism-in layihə dəyəri formalaşıb — OP Stack və Superchain artıq verifiable şəkildə tətbiq edilən infrastruktur kimi qəbul olunur və gəlir yaradır; OP token dəyəri də yalnız governance-dən çıxıb “gəlir + geri alış + eksperimental staking/istifadə” məntiqinə doğru düzəlib. Amma geri alınan tokenlər məhv edilmir; OP Mainnet-in özünün əməliyyat miqyası əsas rəqiblərdən zəifdir; üstəlik gələn il təchizat emissiyası geri alışdan xeyli çox ola bilər. Buna görə hazırkı mərhələdə daha uyğun yanaşma qiymət zonalarına görə kiçik payla girməkdir; aşağı qiyməti səhvən aşağı risk kimi qəbul etməmək daha doğrudur.
Bu dövrdə cari qiymət 0,103863 ABŞ dollarıdır və mənim müəyyən etdiyim 0,10-dan 0,12 ABŞ dollarına müşahidə zonasındadır. Yeni mövqe planlı ümumi məbləğin 20%-i ilə başlana bilər; qiymət tarixi maksimumla müqayisədə çox aşağı düşdüyə görə hamısını birdən almaq məsləhət deyil. Mövcud hold-lar daha çox hold etmək və tək-koin konsentrasiyasını idarə etmək məqsədi daşıyır; 0,075-dən 0,095 ABŞ dollarına qədər əsas zonaya düşəndə əlavə 50% qərar verilir. Yalnız 0,045-dən 0,065 ABŞ dollarına qədər düşərsə və fundamental pozulmazsa son 30% nəzərdən keçirilir. Çəkili ehtimallı ədalətli dəyər təxminən 0,163 ABŞ dollarıdır: “odds” var, amma imkan dəyər tutulmasının yeni-yeni başlamasından gəlir; risk isə onun hələ yetişməməsindən doğur.
Bu dövrdə cari qiymət 0,103863 ABŞ dollarıdır və mənim müəyyən etdiyim 0,10-dan 0,12 ABŞ dollarına müşahidə zonasındadır. Yeni mövqe planlı ümumi məbləğin 20%-i ilə başlana bilər; qiymət tarixi maksimumla müqayisədə çox aşağı düşdüyə görə hamısını birdən almaq məsləhət deyil. Mövcud hold-lar daha çox hold etmək və tək-koin konsentrasiyasını idarə etmək məqsədi daşıyır; 0,075-dən 0,095 ABŞ dollarına qədər əsas zonaya düşəndə əlavə 50% qərar verilir. Yalnız 0,045-dən 0,065 ABŞ dollarına qədər düşərsə və fundamental pozulmazsa son 30% nəzərdən keçirilir. Çəkili ehtimallı ədalətli dəyər təxminən 0,163 ABŞ dollarıdır: “odds” var, amma imkan dəyər tutulmasının yeni-yeni başlamasından gəlir; risk isə onun hələ yetişməməsindən doğur.
1
1.2k
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
BOJRaisesRatesTo31YearHigh
108,068 baxış
Müzakirə edir: 1,690
🚨 BOJ qlobal bazarlara xəbərdarlıq atəşi açdı! 🇯🇵🔥
Yaponiya Bankı faizləri 1.00% → 1.25%-ə qaldırdı və 31 ilin ən yüksək səviyyəsinə çatdı! 📈
⚠️ Treyderlər niyə önəm verməlidir:
• 💴 Yen üzrə maliyyələşmə şərtləri dəyişir
• 🏦 BOJ daha da “çox yumşaq pul siyasəti”ndən uzaqlaşır
• 🌍 Qlobal likvidliyə əlavə təzyiq yarana bilər
• 📊 İnflyasiya Mərkəzi Bankları sərt mövqedə qalmağa məcbur edir
• 🔥 İnflyasiya artmağa davam edərsə, daha çox BOJ artımı mümkündür
Əsas məqam budur:
Qərar 7–2 olub — faiz artımına iki siyasətçi qarşı çıxıb; yəni qarşıdakı yol çox qeyri-müəyyən qala bilər.
Kripto və risk aktivləri üçün bu, treyderlərin nəzərdən qaçıra bilmədiyi makro siqnalıdır.
👀 Növbəti olaraq YEN + BTC + NASDAQ + qlobal likvidliyə diqqət yetirin.
BOJ sərtləşməsi = qarşıda potensial daha böyük dəyişkənlik.
#BoJ #Japan #bojraisesratesto31yearhigh
ASHFAQ NAEEM
·7 bəyənmə
·5.2k baxış
BuffettStepsDownAsBerkshireChairman
49,984 baxış
Müzakirə edir: 823
XRPExchangeReservesHitSevenYearLow
53,569 baxış
Müzakirə edir: 787