

Eric SJ
3.5k Paylaşımlar

Eric SJ
 Square Verified+
Şikayət et
İstifadəçini blokla
推特@sjbtc9丨内容输出:美股相关(科普和财报分析)、二级市场技术分析、Web3项目观点

Creator Awards 2024

原创之星
67 İzlənilir
56.6K+ İzləyicilər
140.7K+ Bəyəndi
3 Nişanlar
Postlar
Hamısı
Sitatlar
Videolar
Canlı
BƏRKİDİLDİ
·
--
Bu yazı yuxarıda sabitləndi:
Gələcəkdə hər gün ticarətdən əvvəl, xüsusən də səhər, gördüyünüz aktivin həmin günün daxili qiymət hərəkəti barədə bir cümlə dərc etməlisiniz; adətən böyük çörək, kiçik çörək və SOL
Və həmin gün ticarət istiqaməti də analiz də əsasən bu xəttə uyğun olsun, istiqamət sabit olsun; əgər əvvəlcədən istiqamətin artıq dəyişdiyini deməsəniz
Əks halda hamıya hədiyyə (qırmızı zərf) göndərəcəm, bir dəfə pozsan, bir dəfə də göndərəcəm!
{future}(BTCUSDT)
Bu yazı yuxarıda sabitləndi:
Gələcəkdə hər gün ticarətdən əvvəl, xüsusən də səhər, gördüyünüz aktivin həmin günün daxili qiymət hərəkəti barədə bir cümlə dərc etməlisiniz; adətən böyük çörək, kiçik çörək və SOL
Və həmin gün ticarət istiqaməti də analiz də əsasən bu xəttə uyğun olsun, istiqamət sabit olsun; əgər əvvəlcədən istiqamətin artıq dəyişdiyini deməsəniz
Əks halda hamıya hədiyyə (qırmızı zərf) göndərəcəm, bir dəfə pozsan, bir dəfə də göndərəcəm!
4
15
5.8k
Trenddə olan
·
--

Məqalə
Taking Binance Plaza as an example, thinking: what strategic value does a content community hold for a platform?For an exchange, its product form is essentially a trading tool. At the peak of the domestic internet era, someone once said: 'A good product should be used and then left.'
However, when a platform has passed its initial growth phase, especially now that the industry is transitioning from high growth to stock, a good product should not just be used and left.
So what strategic value does the Binance Plaza product hold for Binance?
🗝️Article Title
1. Discussing the rationality of Binance Plaza.
2. Why is this an unreplicable product moat?
Taking Binance Plaza as an example, thinking: what strategic value does a content community hold for a platform?
For an exchange, its product form is essentially a trading tool. At the peak of the domestic internet era, someone once said: 'A good product should be used and then left.'
However, when a platform has passed its initial growth phase, especially now that the industry is transitioning from high growth to stock, a good product should not just be used and left.
So what strategic value does the Binance Plaza product hold for Binance?
🗝️Article Title
1. Discussing the rationality of Binance Plaza.
2. Why is this an unreplicable product moat?
42
13
916
3.3M
·
--
Doğrulanıb
Tərcüməyə bax
财报超预期但未能打动市场???
现在的美光财报行情,难度可以说是地狱级别
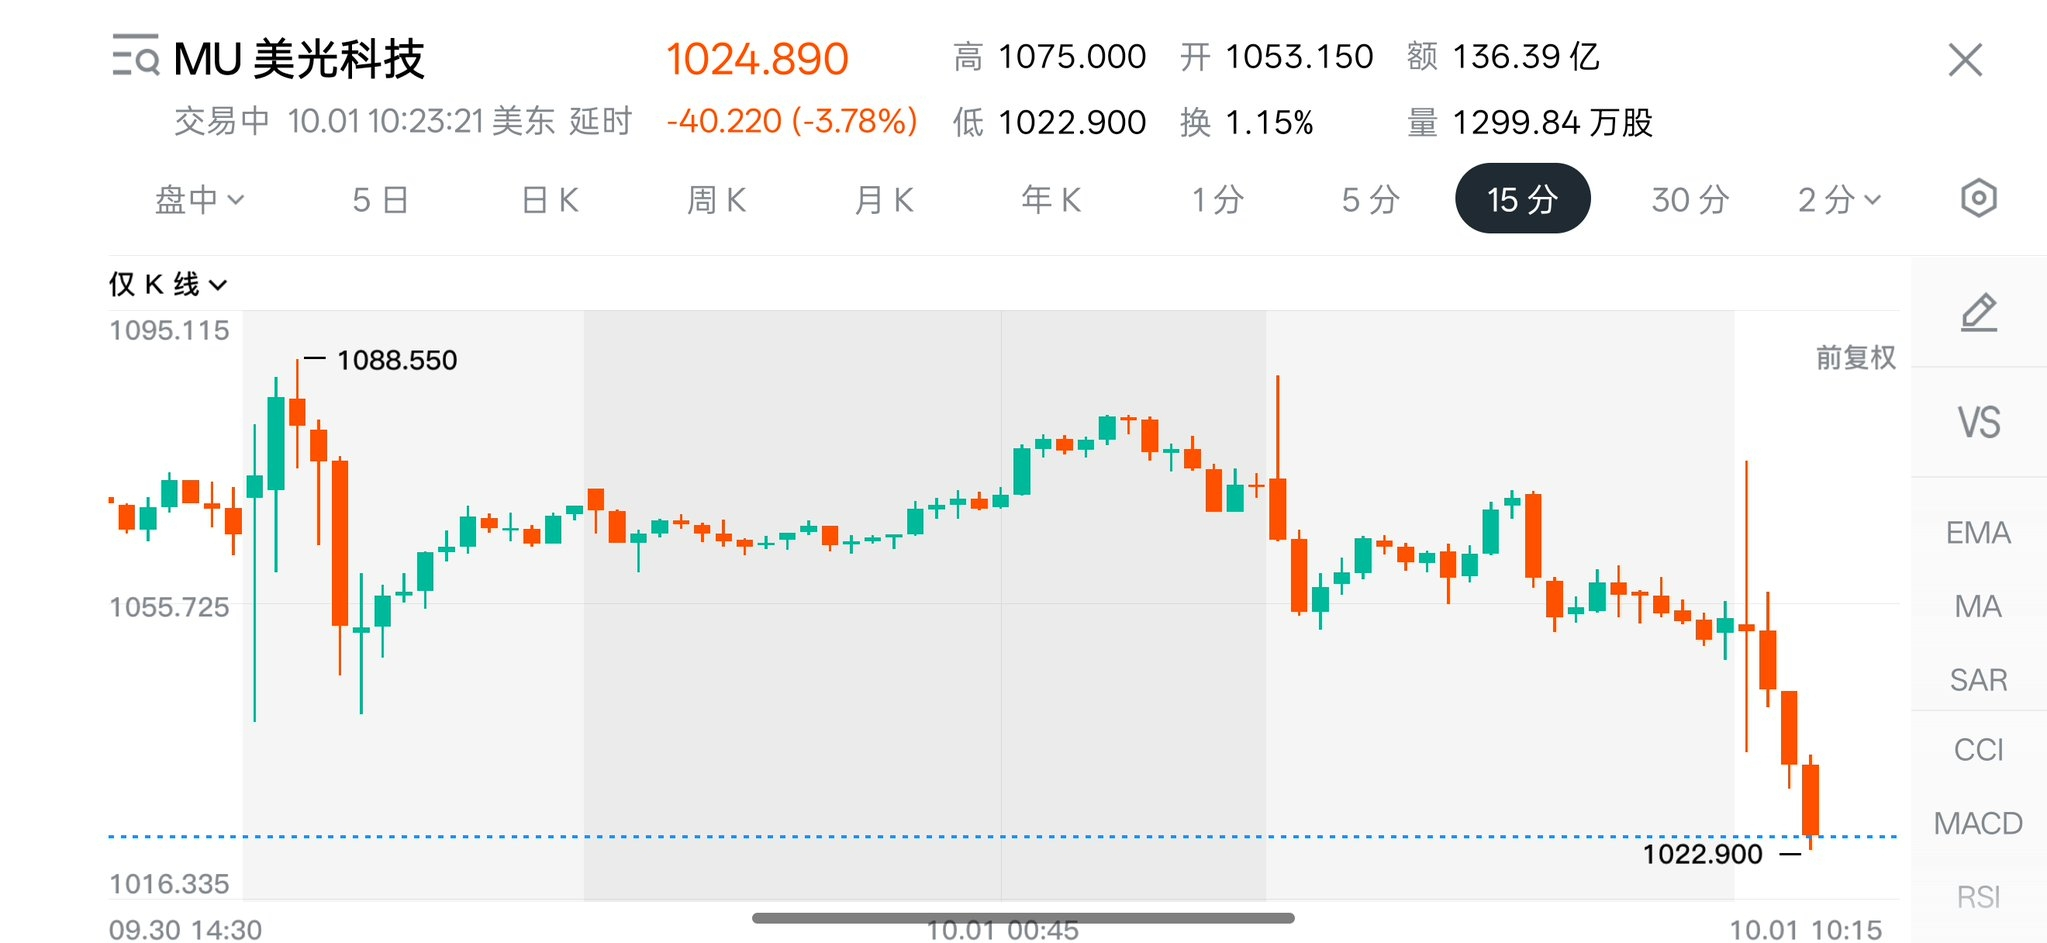
$MU 开盘一小时跌超3%
而昨天盘后公布的财报业绩是超市场预期的
一边是持续夸张的内存景气度
另外一边是市场普遍质疑这个景气度的持续性
而且这种质疑本身就持续的在市场上存在
当以为这次超预期就稳了,市场说“还未超超预期”
押注下次“超超预期”的时候,市场又提前把这个“超超预期”给透支了
我看到市场有声音说“财报超预期但未能打动市场”
从数据上看,这次财报的营收和EPS:
➠[Q4营收542.3亿美元,市场预期约510.7亿美元;调整后每股收益33.42美元,市场预期31.61美元]
下一季度营收指引中值是615亿美元,市场原本只预期570亿美元左右,EPS指引也同样高于市场预期
在数据指引中,比较不乐观的数据是毛利率指引的小幅环比下降
➠[美光Q4调整后毛利率为87%,但下一季度给出的指引是86.25%]
也就是说,在营收大幅增长的同时,毛利率反而小幅环比下降
不过管理层在电话会里有专门解释,Q1毛利率下降很大一部分原因是因为Q4提高员工激励
所以至少按管理层给出的解释,这次毛利率环比下降主要不是需求或者价格见顶造成的
如果又去看资本开支这一项,也找不到什么原因
和之前季度季度的普遍预期结果是差不多的,扩产,持续扩产
所以反复追问一个问题也没啥意义
真不扩产了市场反倒可能更不乐意了
所以要是非得从里面找一个足以解释3%下跌的基本面变化,有些太牵强了
更无法说市场就不买这个单了......
1
2.4k
·
--
Tərcüməyə bax
链上和二级有个差别就是,同样是千万级别的标的
就Robinhood Chain来说,根本看不到什么所谓的支撑位阻力位这一说
20M可以三十分钟就回到5M,2M的标的也可以在三十分钟内拉到10M
但是同样是百万千万级别的标的,链上远比二级要好的多得多
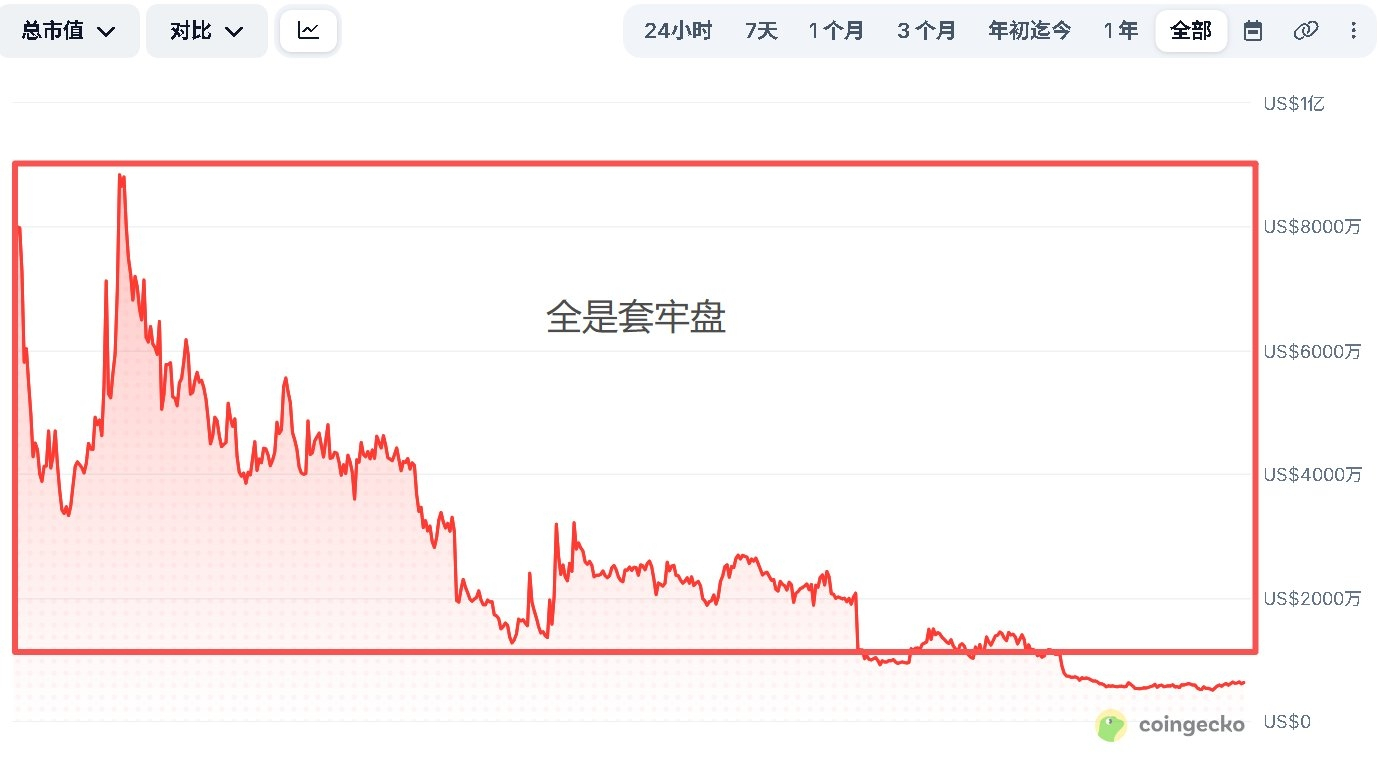
因为后者大概率有很大的套牢盘,是从几亿十几亿下来的
所以链上还是二级选标的,在我这里答案很清晰
千万及以下这个级别,在链上盈亏比更高一些
但如果是上亿的市值,在二级就更稳妥
什么样的资金量要去什么样的池子“钓鱼”
链上和二级有个差别就是,同样是千万级别的标的
就Robinhood Chain来说,根本看不到什么所谓的支撑位阻力位这一说
20M可以三十分钟就回到5M,2M的标的也可以在三十分钟内拉到10M
但是同样是百万千万级别的标的,链上远比二级要好的多得多
因为后者大概率有很大的套牢盘,是从几亿十几亿下来的
所以链上还是二级选标的,在我这里答案很清晰
千万及以下这个级别,在链上盈亏比更高一些
但如果是上亿的市值,在二级就更稳妥
什么样的资金量要去什么样的池子“钓鱼”
就Robinhood Chain来说,根本看不到什么所谓的支撑位阻力位这一说
20M可以三十分钟就回到5M,2M的标的也可以在三十分钟内拉到10M
但是同样是百万千万级别的标的,链上远比二级要好的多得多
因为后者大概率有很大的套牢盘,是从几亿十几亿下来的
所以链上还是二级选标的,在我这里答案很清晰
千万及以下这个级别,在链上盈亏比更高一些
但如果是上亿的市值,在二级就更稳妥
什么样的资金量要去什么样的池子“钓鱼”
1
1
1.7k
·
--
Doğrulanıb
Mən bu tibb sənayesi haqqında uzun məqalə hesabatını
Əgər yalnız bir şirkət tövsiyə etməli olsam, Intuitiv Cərrahiyyəni tövsiyə edərdim: $ISRG.US
{stock_us}(ISRG.US)
Niyə?
Çünki bu, demək olar ki, [tibb sahəsindəki “ASML”]
Robotika + tibb həm determinist, həm də təsəvvür üçün geniş yer olan bir bazardır
Üçüncü tərəf hesabatlarının təxmininə görə
[İntuitiv Cərrahiyyənin qlobal cərrahi robotlar bazarında payı təxminən 60%-ə yaxındır, alt sahələrdə isə payı daha da yüksək — təxminən 80%-ə yaxındır]
Onun əsas məhsulu [da Vinci] adlanan cərrahi sistemdir
Bu, tam avtonom cərrahiyyə edən robot deyil; həkimə əməliyyat zamanı kömək edən bir robodur
Onun biznes modeli də ASML-ə bənzəyir: əvvəlcə bahalı avadanlığı müştərilərə satır, sonra isə həmin avadanlığın istehlak materialları və satış sonrası xidmətləri vasitəsilə davamlı ödənişlər alır
Beləliklə, İntuitiv Cərrahiyyə əslində üç qat gəlir əldə edir:
(1) cərrahi robotların satışı və ya icarəsi
(2) əməliyyatların sayı artdıqca, alətlər və aksessuarların davamlı satışa çıxarılması
(3) artıq quraşdırılmış avadanlıq olan xəstəxanalara texniki xidmət göstərilməsi
Bu hissələr içində uzunmüddətli təkrarlanan gəliri təmin edən — son iki bənddir
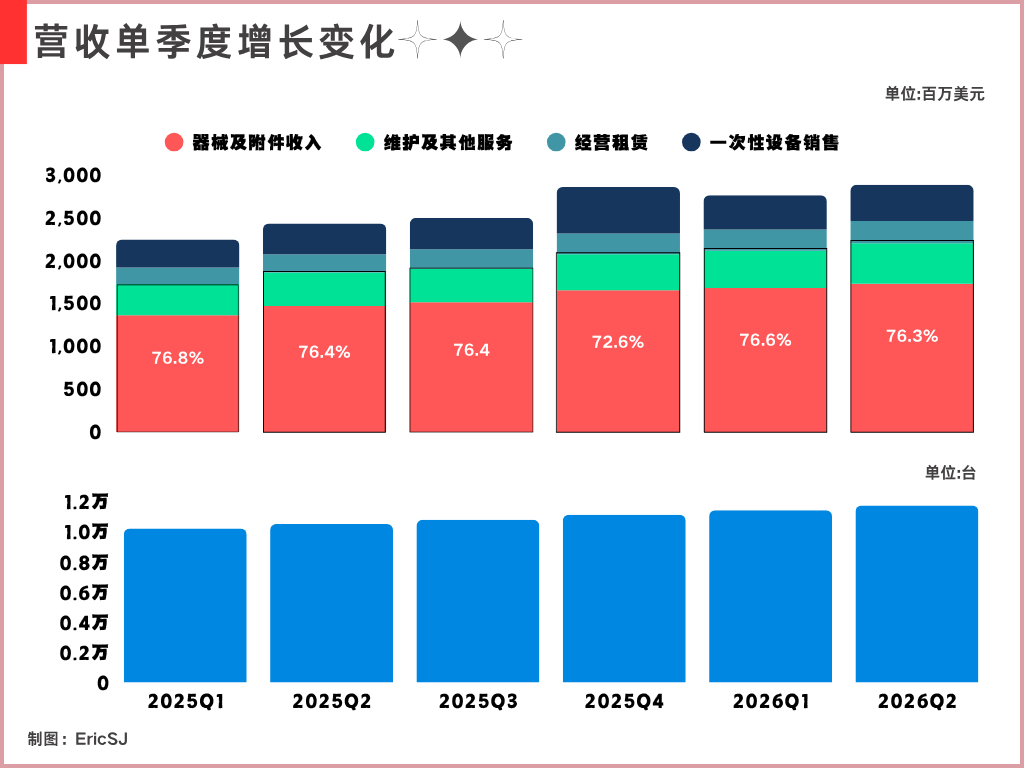
➠Bu rübdə İntuitiv Cərrahiyyə 2.892 milyard ABŞ dolları gəlir əldə edib; bunun 1.735 milyard ABŞ dolları alət və aksessuar gəliri, 472 milyon ABŞ dolları isə xidmət gəliridir
Yəni alətlər, aksessuarlar və xidmətlərin cəmi gəlirin təxminən 76%-ni təşkil edir; yalnız robotların satışı isə gəlirin cəmi təxminən 24%-ni verir
Şəkil 1-də İntuitiv Cərrahiyyənin keçən alt rübdə quraşdırma (instalasiya) həcminin artım meyli və ödəniş strukturlarındakı dəyişikliklər əks olunur
Hər iki göstəricinin birlikdə orta gəlir payı 75%-dən yuxarıdır, quraşdırma həcminin artımı da sabit genişlənmə ilə gedir
Bu sonrakı ödəniş mərhələləri isə müştərilərin eyni sistem ətrafında qurduqları iş proseslərini əks etdirir
Bu prosesin özü istehkamdır (moat) — üstəlik çox aydın və güclü istehkamdır. Rəqiblər sonradan parametrləri oxşar olan bir robot hazırlasalar belə, “da Vinci”ni birbaşa əvəz edə bilməzlər
Ümumilikdə biznes modeli ikiqat spiral (double-helix) prinsipilə işləyir:
Robot nə qədər çox quraşdırılırsa, da Vinci sistemini qəbul edən həkimlərin sayı da bir o qədər artır və sonrakı dəyişdirmə xərcləri bir o qədər çox olur
Robot nə qədər çox quraşdırılırsa, tələb olunan satış sonrası xidmət və aksessuar/istehlak materialları da bir o qədər artır
Hazırda lövhədə (chartda) vəziyyətə görə, gündəlik qrafikdə çıxan W dibi forması kritik müqavimət mövqeyindədir; sındırma (breakout) təsdiqini gözləyir
Sözün yekunu olaraq, hamısı budur
Mən bu tibb sənayesi haqqında uzun məqalə hesabatını
Əgər yalnız bir şirkət tövsiyə etməli olsam, Intuitiv Cərrahiyyəni tövsiyə edərdim: $ISRG.US
Niyə?
Çünki bu, demək olar ki, [tibb sahəsindəki “ASML”]
Robotika + tibb həm determinist, həm də təsəvvür üçün geniş yer olan bir bazardır
Üçüncü tərəf hesabatlarının təxmininə görə
[İntuitiv Cərrahiyyənin qlobal cərrahi robotlar bazarında payı təxminən 60%-ə yaxındır, alt sahələrdə isə payı daha da yüksək — təxminən 80%-ə yaxındır]
Onun əsas məhsulu [da Vinci] adlanan cərrahi sistemdir
Bu, tam avtonom cərrahiyyə edən robot deyil; həkimə əməliyyat zamanı kömək edən bir robodur
Onun biznes modeli də ASML-ə bənzəyir: əvvəlcə bahalı avadanlığı müştərilərə satır, sonra isə həmin avadanlığın istehlak materialları və satış sonrası xidmətləri vasitəsilə davamlı ödənişlər alır
Beləliklə, İntuitiv Cərrahiyyə əslində üç qat gəlir əldə edir:
(1) cərrahi robotların satışı və ya icarəsi
(2) əməliyyatların sayı artdıqca, alətlər və aksessuarların davamlı satışa çıxarılması
(3) artıq quraşdırılmış avadanlıq olan xəstəxanalara texniki xidmət göstərilməsi
Bu hissələr içində uzunmüddətli təkrarlanan gəliri təmin edən — son iki bənddir
➠Bu rübdə İntuitiv Cərrahiyyə 2.892 milyard ABŞ dolları gəlir əldə edib; bunun 1.735 milyard ABŞ dolları alət və aksessuar gəliri, 472 milyon ABŞ dolları isə xidmət gəliridir
Yəni alətlər, aksessuarlar və xidmətlərin cəmi gəlirin təxminən 76%-ni təşkil edir; yalnız robotların satışı isə gəlirin cəmi təxminən 24%-ni verir
Şəkil 1-də İntuitiv Cərrahiyyənin keçən alt rübdə quraşdırma (instalasiya) həcminin artım meyli və ödəniş strukturlarındakı dəyişikliklər əks olunur
Hər iki göstəricinin birlikdə orta gəlir payı 75%-dən yuxarıdır, quraşdırma həcminin artımı da sabit genişlənmə ilə gedir
Bu sonrakı ödəniş mərhələləri isə müştərilərin eyni sistem ətrafında qurduqları iş proseslərini əks etdirir
Bu prosesin özü istehkamdır (moat) — üstəlik çox aydın və güclü istehkamdır. Rəqiblər sonradan parametrləri oxşar olan bir robot hazırlasalar belə, “da Vinci”ni birbaşa əvəz edə bilməzlər
Ümumilikdə biznes modeli ikiqat spiral (double-helix) prinsipilə işləyir:
Robot nə qədər çox quraşdırılırsa, da Vinci sistemini qəbul edən həkimlərin sayı da bir o qədər artır və sonrakı dəyişdirmə xərcləri bir o qədər çox olur
Robot nə qədər çox quraşdırılırsa, tələb olunan satış sonrası xidmət və aksessuar/istehlak materialları da bir o qədər artır
Hazırda lövhədə (chartda) vəziyyətə görə, gündəlik qrafikdə çıxan W dibi forması kritik müqavimət mövqeyindədir; sındırma (breakout) təsdiqini gözləyir
Sözün yekunu olaraq, hamısı budur
Eric SJ
·
--
Tibbi sənayenin dəyərini kim mənimsəyir?
Son vaxtlar tibbi sənayeni araşdırarkən gördüm ki, bu sahə ilə bağlı əvvəlki düşüncələrimdə iki yanlış təsəvvür var idi:
(1) Sadəcə xəstə sayını bazar kimi götürmək
(2) Sadəcə innovativ bir dərmanın təsdiq alıb bazara çıxmasını dərman şirkətinin “qoruyucu səddi” (moat) kimi qəbul etmək
Üstəlik bu iki yanlış qavrayış tək mənimdə deyil; “Sıçrayış (雪球)” icmasında müşahidə etdiyim prosesdə LLY (Eli Lilly) və AstraZeneca kimi şirkətlərə pay sahibi olan investorların, eləcə də səhiyyə/əczaçılıq sektoruna diqqət yetirən investorların çoxunda bu cür anlayışlara rast gəldim.
Amma bir dərman laboratoriyadan konsept kimi irəli sürülüb sonda həqiqətən xəstənin bədəninə daxil olana qədər, arada klinik sınaqlar, istehsal, diaqnostika, soyuq zəncirin daşınması, sığorta ilə kompensasiya və aptekə çatdırılma kimi bir sıra mərhələlərdən keçməlidir; hər hansı bir mərhələ ilişsə, nəzəri bazar həcmi real istifadəyə çevrilə bilməz.
ISRGUS-1,32%
1.9k
·
--
Hazırda bazarda o cür zibil “kopya-şit” kotirovkalar nə vaxt başlayırsa
Buna necə “son döyüş texnikası” demək olar?
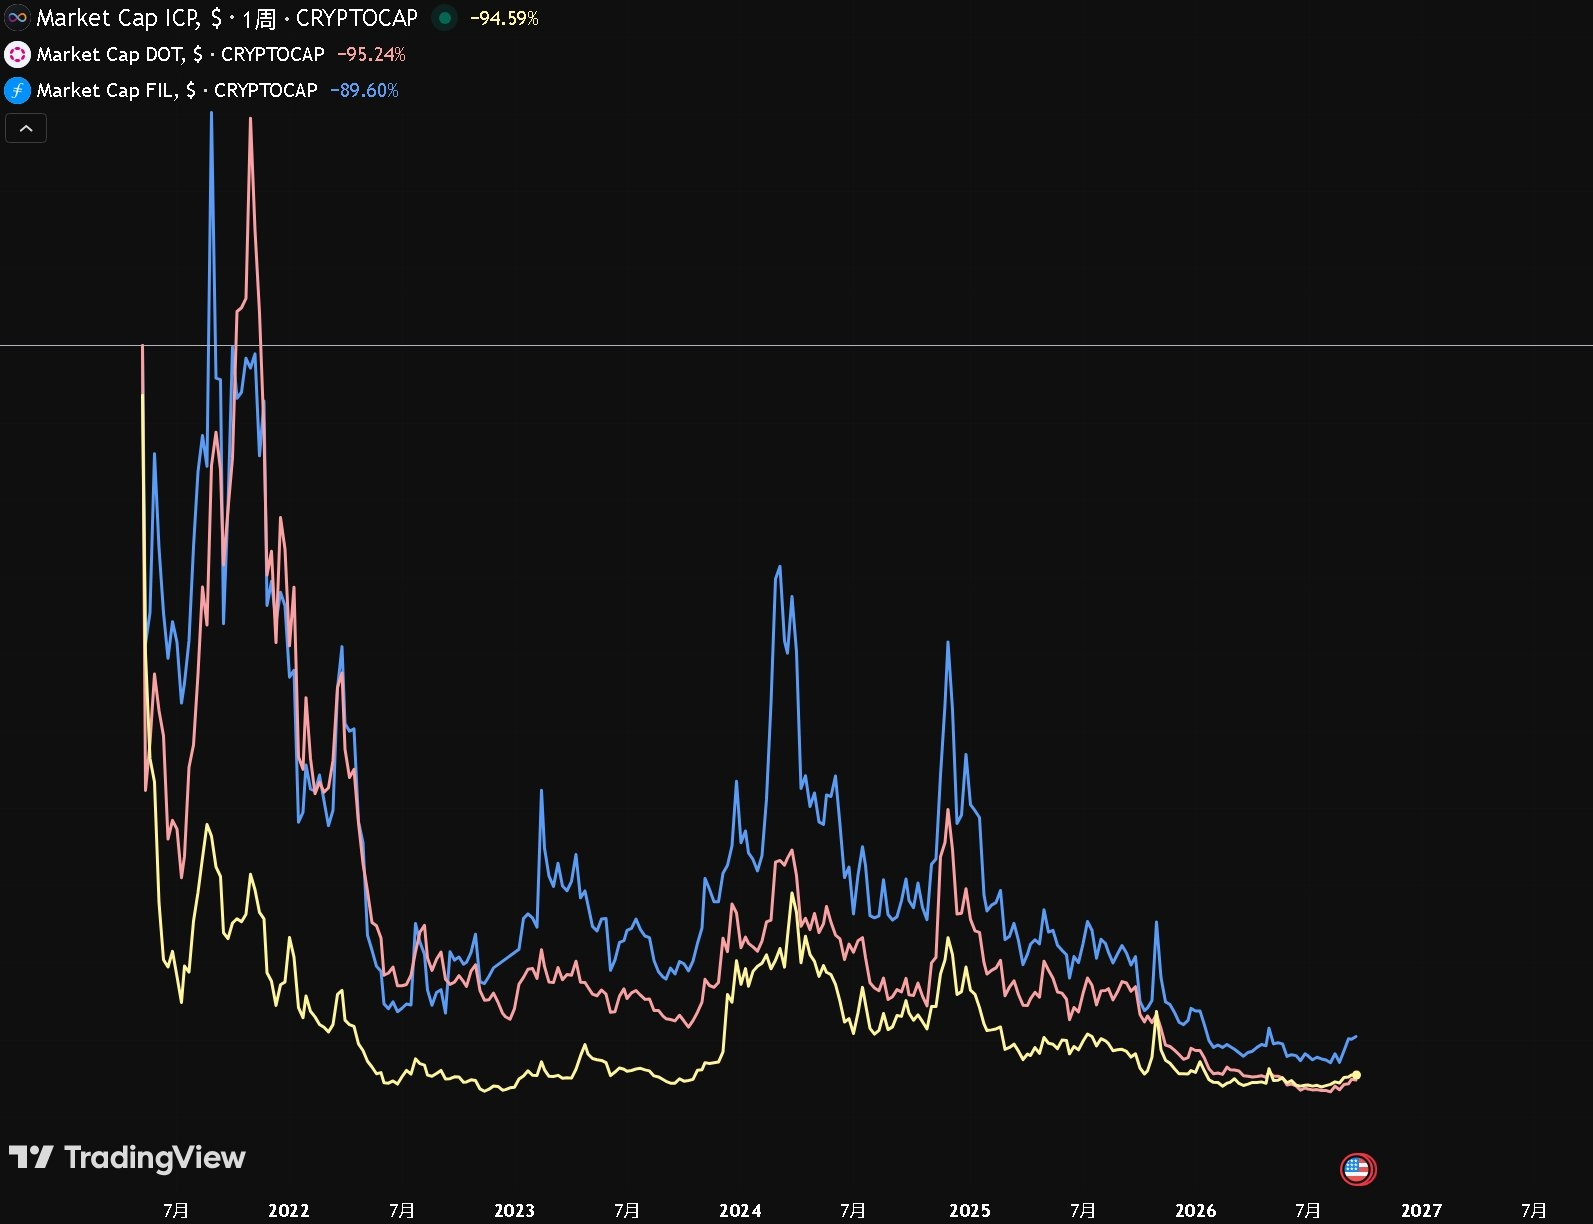
Əsl “son döyüş texnikası” kimi mən yalnız bu üç nəfəri tanıyıram $DOT $FIL $ICP
Əgər birini də əlavə etmək lazımdırsa, onda bu da keçmişin $EOS-u (indi isə başqa valyutaya çevrilib $A-ya)
Son iki dövrün “kopya-şit”ləri bu dörd qədim həqiqi tanrının qarşısında hər nə qədər olsa da, kiçik qalır
Onların hamısının bir neçə ortaq cəhəti var:
(1)Bir vaxtlar bazar dəyərinə görə ilk onluqda olublar
(2)Sahiblərinin sayı çoxdur
(3)Ən səviyyəli narrativ
(4)Tanrı səviyyəli heyət
6
4
6.7k
·
--
Doğrulanıb
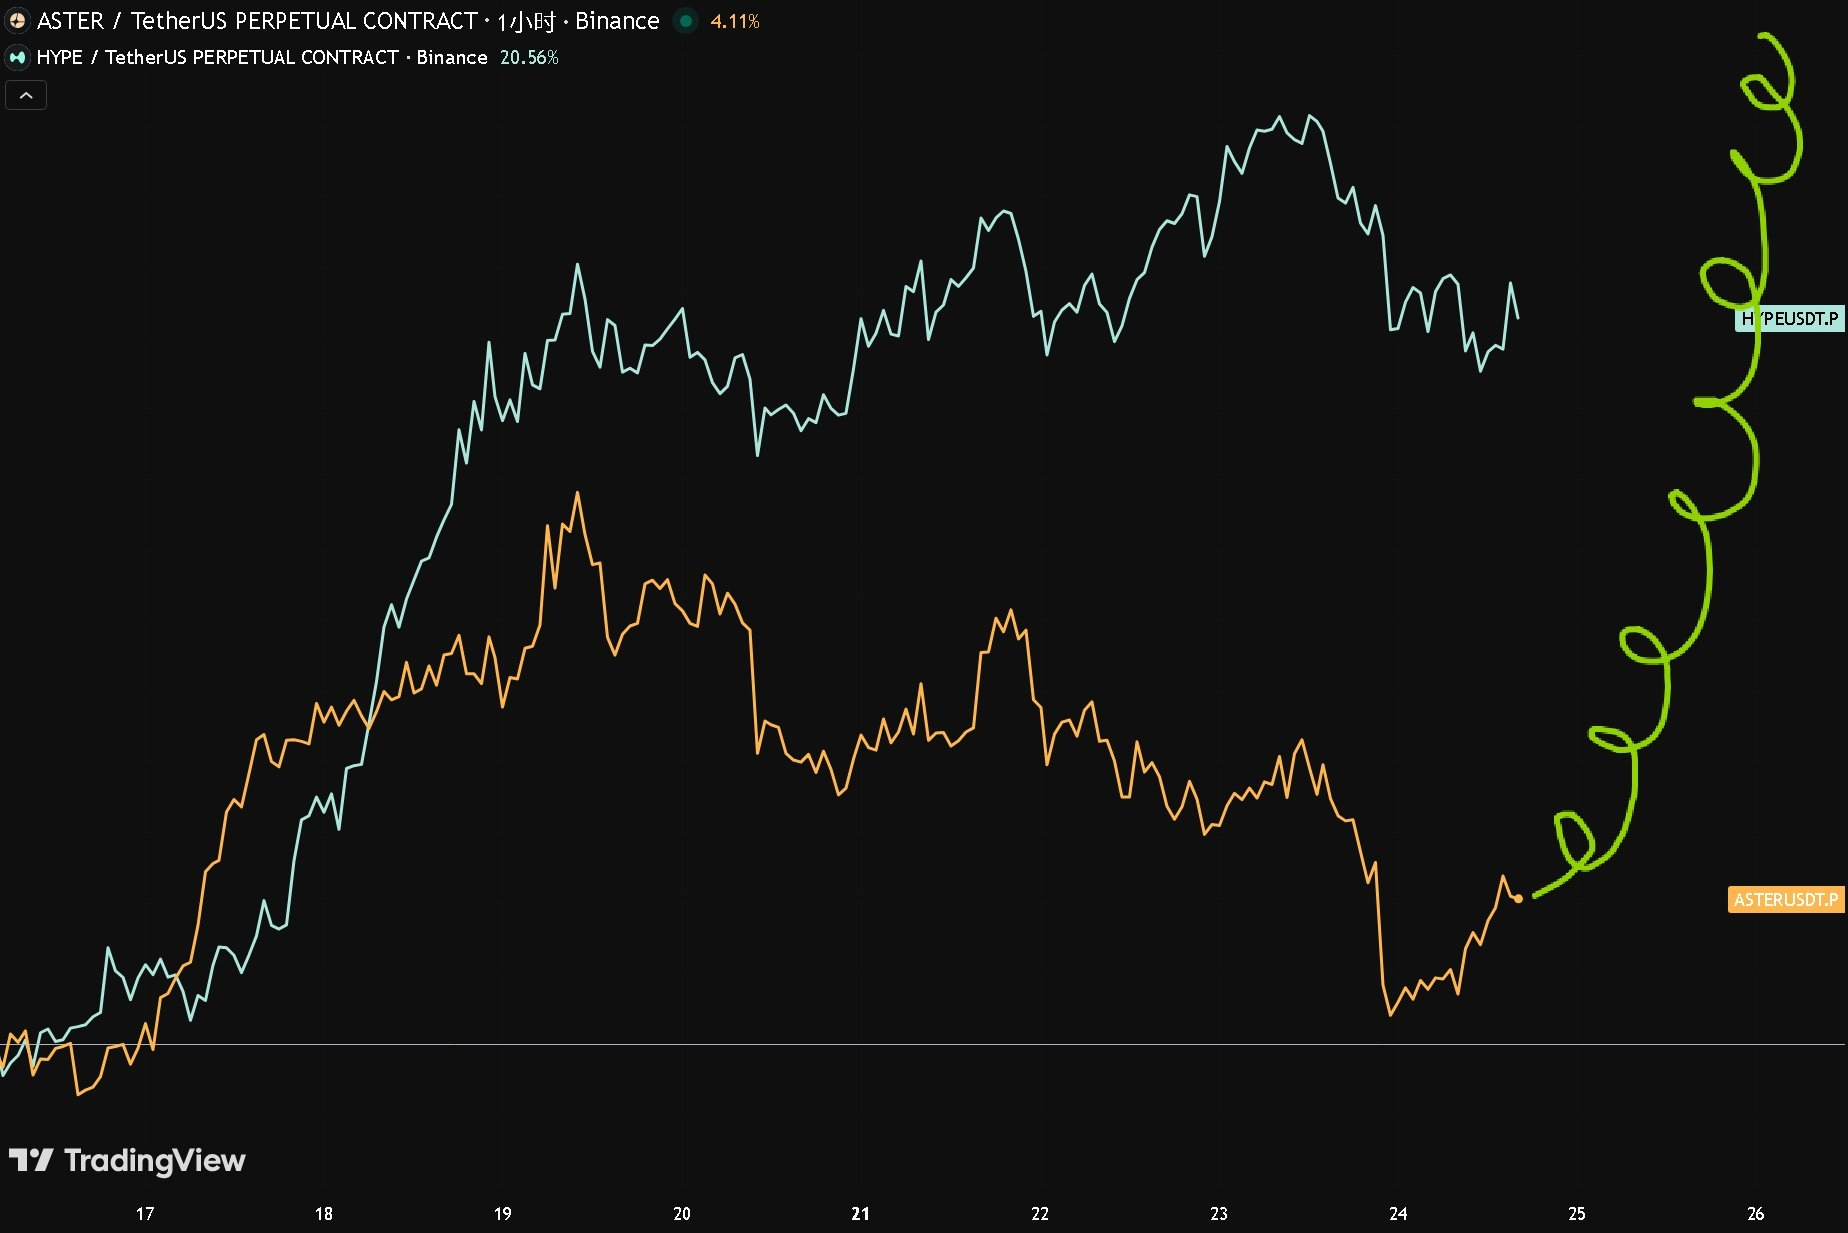
$HYPE Məsələ həqiqətən Binance spotuna da çıxıb
{future}(HYPEUSDT)
İndi ki belə oldu, $ASTER -in başqa yolu yoxdur—ancaq [spiral qalxma, hamının qaldırıldığı geyim] ilə çıxış yolu var
{future}(ASTERUSDT)
Yoxsa sabah $LIT də siyahıya alınacaq
$HYPE Məsələ həqiqətən Binance spotuna da çıxıb
İndi ki belə oldu, $ASTER -in başqa yolu yoxdur—ancaq [spiral qalxma, hamının qaldırıldığı geyim] ilə çıxış yolu var
Yoxsa sabah $LIT də siyahıya alınacaq
İndi ki belə oldu, $ASTER -in başqa yolu yoxdur—ancaq [spiral qalxma, hamının qaldırıldığı geyim] ilə çıxış yolu var
Yoxsa sabah $LIT də siyahıya alınacaq
1
2
2.6k
·
--
Doğrulanıb
Məqalə
Tibbi sənayenin dəyərini kim mənimsəyir?Son vaxtlar tibbi sənayeni araşdırarkən gördüm ki, bu sahə ilə bağlı əvvəlki düşüncələrimdə iki yanlış təsəvvür var idi:
(1) Sadəcə xəstə sayını bazar kimi götürmək
(2) Sadəcə innovativ bir dərmanın təsdiq alıb bazara çıxmasını dərman şirkətinin “qoruyucu səddi” (moat) kimi qəbul etmək
Üstəlik bu iki yanlış qavrayış tək mənimdə deyil; “Sıçrayış (雪球)” icmasında müşahidə etdiyim prosesdə LLY (Eli Lilly) və AstraZeneca kimi şirkətlərə pay sahibi olan investorların, eləcə də səhiyyə/əczaçılıq sektoruna diqqət yetirən investorların çoxunda bu cür anlayışlara rast gəldim.
Amma bir dərman laboratoriyadan konsept kimi irəli sürülüb sonda həqiqətən xəstənin bədəninə daxil olana qədər, arada klinik sınaqlar, istehsal, diaqnostika, soyuq zəncirin daşınması, sığorta ilə kompensasiya və aptekə çatdırılma kimi bir sıra mərhələlərdən keçməlidir; hər hansı bir mərhələ ilişsə, nəzəri bazar həcmi real istifadəyə çevrilə bilməz.
Tibbi sənayenin dəyərini kim mənimsəyir?
Son vaxtlar tibbi sənayeni araşdırarkən gördüm ki, bu sahə ilə bağlı əvvəlki düşüncələrimdə iki yanlış təsəvvür var idi:
(1) Sadəcə xəstə sayını bazar kimi götürmək
(2) Sadəcə innovativ bir dərmanın təsdiq alıb bazara çıxmasını dərman şirkətinin “qoruyucu səddi” (moat) kimi qəbul etmək
Üstəlik bu iki yanlış qavrayış tək mənimdə deyil; “Sıçrayış (雪球)” icmasında müşahidə etdiyim prosesdə LLY (Eli Lilly) və AstraZeneca kimi şirkətlərə pay sahibi olan investorların, eləcə də səhiyyə/əczaçılıq sektoruna diqqət yetirən investorların çoxunda bu cür anlayışlara rast gəldim.
Amma bir dərman laboratoriyadan konsept kimi irəli sürülüb sonda həqiqətən xəstənin bədəninə daxil olana qədər, arada klinik sınaqlar, istehsal, diaqnostika, soyuq zəncirin daşınması, sığorta ilə kompensasiya və aptekə çatdırılma kimi bir sıra mərhələlərdən keçməlidir; hər hansı bir mərhələ ilişsə, nəzəri bazar həcmi real istifadəyə çevrilə bilməz.
(1) Sadəcə xəstə sayını bazar kimi götürmək
(2) Sadəcə innovativ bir dərmanın təsdiq alıb bazara çıxmasını dərman şirkətinin “qoruyucu səddi” (moat) kimi qəbul etmək
Üstəlik bu iki yanlış qavrayış tək mənimdə deyil; “Sıçrayış (雪球)” icmasında müşahidə etdiyim prosesdə LLY (Eli Lilly) və AstraZeneca kimi şirkətlərə pay sahibi olan investorların, eləcə də səhiyyə/əczaçılıq sektoruna diqqət yetirən investorların çoxunda bu cür anlayışlara rast gəldim.
Amma bir dərman laboratoriyadan konsept kimi irəli sürülüb sonda həqiqətən xəstənin bədəninə daxil olana qədər, arada klinik sınaqlar, istehsal, diaqnostika, soyuq zəncirin daşınması, sığorta ilə kompensasiya və aptekə çatdırılma kimi bir sıra mərhələlərdən keçməlidir; hər hansı bir mərhələ ilişsə, nəzəri bazar həcmi real istifadəyə çevrilə bilməz.
1
1.9k
·
--
Məqalə
Səhm on-chaine köçürmək sadəcə başlanğıcdır — dividendlərin on-chaine köçürülməsini neçə adam görüb?Robinhood Chain-in alovlanması həm də “coin-səhmlərin” deterministikliyini və miqyasını daha da artırdı. Bu trendlə bağlı indi görülən budur: on-chaine səhm almaq mümkündür, ən əsas və ən çox tətbiq olunan isə coin-səhmi “base pool”da qruplaşdırıb yeni (meme) aktiv buraxmaqdır.
Əvvəlcədən planlaşdırdığım DeFi portfel ideyası müvəqqəti olaraq kənara qoyuldu.
Amma səhmlər on-chaine girdikdən sonra az adamın çox danışdığı daha deterministik bir şey var — dividendlər.
Bir aktivin gələcəkdə yaratacağı gəliri əvvəlcədən ayırıb ayrıca ticarət etmək Web3-dən öncə də mövcud idi. Sadəcə indi iki sahə kəsişdi: bazanın altında texnologiya (on-chaine dividend paylanması) dəstək verir və bu iş təbii şəkildə on-chaine keçəcək.
Səhm on-chaine köçürmək sadəcə başlanğıcdır — dividendlərin on-chaine köçürülməsini neçə adam görüb?
Robinhood Chain-in alovlanması həm də “coin-səhmlərin” deterministikliyini və miqyasını daha da artırdı. Bu trendlə bağlı indi görülən budur: on-chaine səhm almaq mümkündür, ən əsas və ən çox tətbiq olunan isə coin-səhmi “base pool”da qruplaşdırıb yeni (meme) aktiv buraxmaqdır.
Əvvəlcədən planlaşdırdığım DeFi portfel ideyası müvəqqəti olaraq kənara qoyuldu.
Amma səhmlər on-chaine girdikdən sonra az adamın çox danışdığı daha deterministik bir şey var — dividendlər.
Bir aktivin gələcəkdə yaratacağı gəliri əvvəlcədən ayırıb ayrıca ticarət etmək Web3-dən öncə də mövcud idi. Sadəcə indi iki sahə kəsişdi: bazanın altında texnologiya (on-chaine dividend paylanması) dəstək verir və bu iş təbii şəkildə on-chaine keçəcək.
1
4
2k
·
--
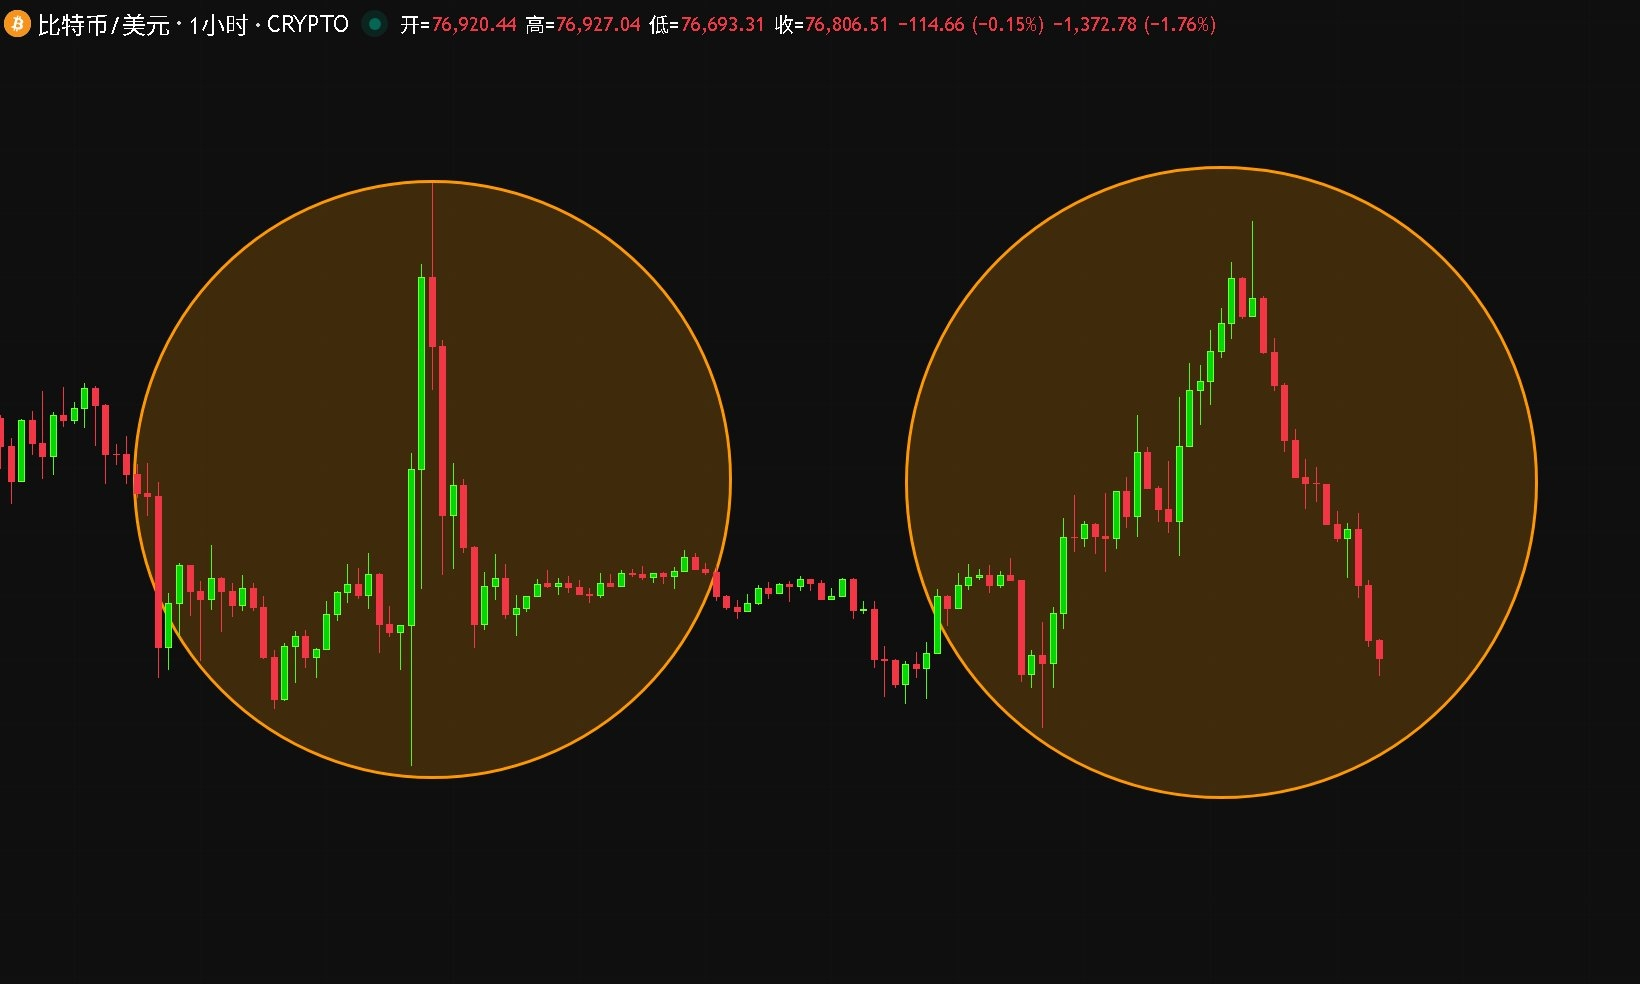
Yalnız bunu deyə bilərəm, cəhənnəm $BTC
{future}(BTCUSDT)
Yalnız bunu deyə bilərəm, cəhənnəm $BTC
1
1
3.5k
·
--
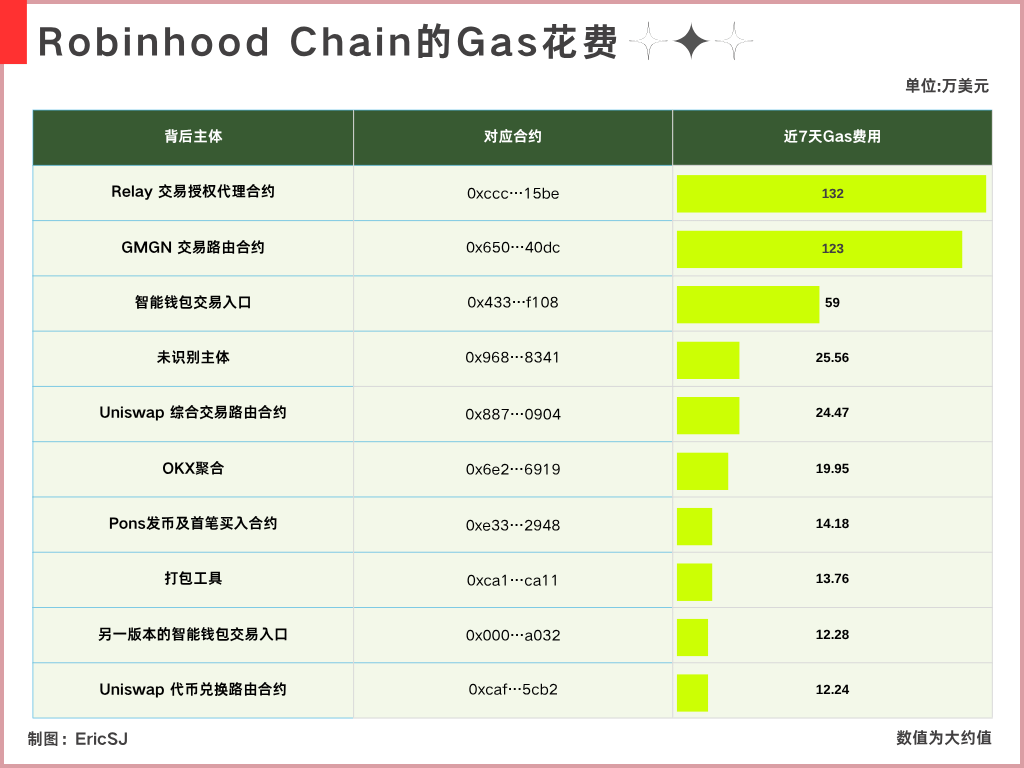
Keçən həftə Robinhood Chain-də yığdığı Gas haqları təxminən 8M civarında olub
Gas xərclərinə görə töhfə verən ilk onlunu çıxardım
Eyni zamanda uyğun ünvanların arxasındakı əsas tərəfləri də yoxlayıb bu cədvəli hazırladım
FOMO @fomo və birinci yerdəki Relay @RelayProtocol arasında təsdiqlənmiş inteqrasiya əlaqəsi var
İkinci yer GMGN-dir
Üçüncü yer AA Wallet-ın çağırışıdır
Bu mənə iki “köhnə tanışı” xatırlatdı
UniversalX və Particle $PARTI
{future}(PARTIUSDT)
UX əvvəlki mərhələdə “bütün zəncirləri birləşdirən” terminal tətbiqinin MVP-i sayılardı
Birincisi əməliyyat terminalı kimi indiki fomo-ya bənzər idi, ikincisi isə infrastruktur kimi indiki Relay-ə bənzəyirdi
İndi də çoxlu KOL və “P gəncləri” UX-in işarəsini taxıb asıb-gəzdirirlər
Hər dəfə bazarda kimsə fomo əməliyyatlarının nə qədər sürətli (bəzən ilişib qalmaq da əsəbiləşdirir) nə cür olduğunu deyəndə, istər-istəməz beynimdə UX parlayır
Eyni şey: “istifadəçi zənciri hiss etməməlidir” problemini həll edirlər
UX-dən istifadə edən istifadəçilər üçün bu, heç də çox qeyri-adi deyil
Amma indi bazarda səs-küy demək olar yoxdur
Hətta onun hazırkı vəziyyətini də az qala başa düşmək olmur: dayandırılıb deyə düşünürsən, bəzən yenə də hərəkət var; dayandırılmayıb deyə düşünürsən, bu dövrdə zəncirüstü bazar vəziyyəti demək olar ki, tərpənmir
Mənim baxış bucağımdan, UX-in o vaxtkı bütün-zəncirli əməliyyat təcrübəsi çoxsaylı məhsulları həqiqətən üstələyirdi
Yeganə bir az problem odur ki, AA-nın xərclərini mənbədən aşağı salmaq çətindir
Hətta indiki dövrdə belə, təcrübə baxımından bir çox cross-chain inteqrasiya tətbiqindən yaxşıdır
Amma sadəcə səs-küy çıxmır
Texniki istiqamət təkzib olunmayıb, partlayış/şok (bomba düşmə) da ortaya çıxmayıb
Sadəcə səssizcə diqqət mərkəzindən arxa plana çəkilib: rəsmi olaraq bitdiyini elan etməyiblər, rəsmi şəkildə ikinci “şou” da elan etməyiblər
Səhnəaltı tamaşaçılar isə nə baş verdiyini anlamır
......
Keçən həftə Robinhood Chain-də yığdığı Gas haqları təxminən 8M civarında olub
Gas xərclərinə görə töhfə verən ilk onlunu çıxardım
Eyni zamanda uyğun ünvanların arxasındakı əsas tərəfləri də yoxlayıb bu cədvəli hazırladım
FOMO @fomo və birinci yerdəki Relay @RelayProtocol arasında təsdiqlənmiş inteqrasiya əlaqəsi var
İkinci yer GMGN-dir
Üçüncü yer AA Wallet-ın çağırışıdır
Bu mənə iki “köhnə tanışı” xatırlatdı
UniversalX və Particle $PARTI
UX əvvəlki mərhələdə “bütün zəncirləri birləşdirən” terminal tətbiqinin MVP-i sayılardı
Birincisi əməliyyat terminalı kimi indiki fomo-ya bənzər idi, ikincisi isə infrastruktur kimi indiki Relay-ə bənzəyirdi
İndi də çoxlu KOL və “P gəncləri” UX-in işarəsini taxıb asıb-gəzdirirlər
Hər dəfə bazarda kimsə fomo əməliyyatlarının nə qədər sürətli (bəzən ilişib qalmaq da əsəbiləşdirir) nə cür olduğunu deyəndə, istər-istəməz beynimdə UX parlayır
Eyni şey: “istifadəçi zənciri hiss etməməlidir” problemini həll edirlər
UX-dən istifadə edən istifadəçilər üçün bu, heç də çox qeyri-adi deyil
Amma indi bazarda səs-küy demək olar yoxdur
Hətta onun hazırkı vəziyyətini də az qala başa düşmək olmur: dayandırılıb deyə düşünürsən, bəzən yenə də hərəkət var; dayandırılmayıb deyə düşünürsən, bu dövrdə zəncirüstü bazar vəziyyəti demək olar ki, tərpənmir
Mənim baxış bucağımdan, UX-in o vaxtkı bütün-zəncirli əməliyyat təcrübəsi çoxsaylı məhsulları həqiqətən üstələyirdi
Yeganə bir az problem odur ki, AA-nın xərclərini mənbədən aşağı salmaq çətindir
Hətta indiki dövrdə belə, təcrübə baxımından bir çox cross-chain inteqrasiya tətbiqindən yaxşıdır
Amma sadəcə səs-küy çıxmır
Texniki istiqamət təkzib olunmayıb, partlayış/şok (bomba düşmə) da ortaya çıxmayıb
Sadəcə səssizcə diqqət mərkəzindən arxa plana çəkilib: rəsmi olaraq bitdiyini elan etməyiblər, rəsmi şəkildə ikinci “şou” da elan etməyiblər
Səhnəaltı tamaşaçılar isə nə baş verdiyini anlamır
......
1
1
2
12.1k
·
--
Doğrulanıb
Məqalə
Adobe bilərəkdən daha az pul qazanır—bəs nəyi sınağa çəkir?Adobe’nin bu son mali raporunda en dikkat çekeni; 10 milyar aylık aktif kullanıcı ve çeyreklik gelirde 67,6 milyar ABD doları ile yeni zirve olması. Faaliyet nakit akışı da 25,2 milyar ABD dolarına ulaştı ve bu, 3. çeyrek için rekor kırdı.
Ancak genel manzara açısından bu dəfəki mali hesabat, verilen rəhbərlik (guidance) ilə birlikdə qiymətləndirildikdə əslində sevincli ama eyni zamanda narahatedici bir tablo sayılabilir:
Adobe dördüncü çeyrek üçün gəlir beklentisini 6,8 milyar ila 6,85 milyar ABŞ dolları olarak açıqladı.
Bu çeyrekte 67,6 milyar dollara çatıldı; bu da növbəti çeyrekte yalnızca ardışık artışın 40 milyon ila 90 milyon ABŞ dolları olacağı deməkdir. Əgər ortasını götürsək, təxminən 65 milyon ABŞ dolları artım olacaq.
70 milyard dollara yaxın rüblük gəliri olan bir şirkətdə 65 milyon dollarlıq artımın mövcud olmaması mümkün deyil—inkişaf var, amma həqiqətən çox kiçik bir hissədir. Xüsusilə də son iki ilin 3-cü və 4-cü çeyrəklərini yan-yana qoyanda görünür ki, bu artım gözləntisi olduqca konservativdir.
Adobe bilərəkdən daha az pul qazanır—bəs nəyi sınağa çəkir?
Adobe’nin bu son mali raporunda en dikkat çekeni; 10 milyar aylık aktif kullanıcı ve çeyreklik gelirde 67,6 milyar ABD doları ile yeni zirve olması. Faaliyet nakit akışı da 25,2 milyar ABD dolarına ulaştı ve bu, 3. çeyrek için rekor kırdı.
Ancak genel manzara açısından bu dəfəki mali hesabat, verilen rəhbərlik (guidance) ilə birlikdə qiymətləndirildikdə əslində sevincli ama eyni zamanda narahatedici bir tablo sayılabilir:
Adobe dördüncü çeyrek üçün gəlir beklentisini 6,8 milyar ila 6,85 milyar ABŞ dolları olarak açıqladı.
Bu çeyrekte 67,6 milyar dollara çatıldı; bu da növbəti çeyrekte yalnızca ardışık artışın 40 milyon ila 90 milyon ABŞ dolları olacağı deməkdir. Əgər ortasını götürsək, təxminən 65 milyon ABŞ dolları artım olacaq.
70 milyard dollara yaxın rüblük gəliri olan bir şirkətdə 65 milyon dollarlıq artımın mövcud olmaması mümkün deyil—inkişaf var, amma həqiqətən çox kiçik bir hissədir. Xüsusilə də son iki ilin 3-cü və 4-cü çeyrəklərini yan-yana qoyanda görünür ki, bu artım gözləntisi olduqca konservativdir.
3
1
2.4k
·
--
Məqalə
RWA istiqaməti: ABŞ Xəzinədarlıq (T-bill) gəliri 4%, Reinsurans isə niyə 10%-dən yuxarı verə bilər?Reinsurans (təkrar sığorta) bu meydanda bu turda nisbətən yeni sayılan azsaylı istiqamətlərdəndir; hazırkı bazar həcmi hələ böyük deyil. Mövcud olan iki əsas layihə birlikdə götürsək, bazar həcmi (istifadəçi əmanətləri) hələ 1 milyardı keçməyib.
RWA-nın bu dövr üzrə MVP sayılacaq bir neçə alt anlayışı var; miqyas artırılması çox sürətlə gedir, amma bu layihələrin arxasındakı emitentlərin (buraxanın) biznes modelinə baxanda başqa bir şeyi anladım: RWA üçün miqyas həqiqətən vacibdir, amma paylanma dərəcəsi və emitentin (protokolun) doğrudan da pul qazanıb-qazanmadığı həlledicidir.
Paylanma kifayət qədər geniş olduqda və ya gəliri özü tərəfindən təsdiqlənə bildikdə, həmin emitentin biznes modeli yaxşı model sayılır.
RWA istiqaməti: ABŞ Xəzinədarlıq (T-bill) gəliri 4%, Reinsurans isə niyə 10%-dən yuxarı verə bilər?
Reinsurans (təkrar sığorta) bu meydanda bu turda nisbətən yeni sayılan azsaylı istiqamətlərdəndir; hazırkı bazar həcmi hələ böyük deyil. Mövcud olan iki əsas layihə birlikdə götürsək, bazar həcmi (istifadəçi əmanətləri) hələ 1 milyardı keçməyib.
RWA-nın bu dövr üzrə MVP sayılacaq bir neçə alt anlayışı var; miqyas artırılması çox sürətlə gedir, amma bu layihələrin arxasındakı emitentlərin (buraxanın) biznes modelinə baxanda başqa bir şeyi anladım: RWA üçün miqyas həqiqətən vacibdir, amma paylanma dərəcəsi və emitentin (protokolun) doğrudan da pul qazanıb-qazanmadığı həlledicidir.
Paylanma kifayət qədər geniş olduqda və ya gəliri özü tərəfindən təsdiqlənə bildikdə, həmin emitentin biznes modeli yaxşı model sayılır.
2
1.6k
·
--
Doğrulanıb
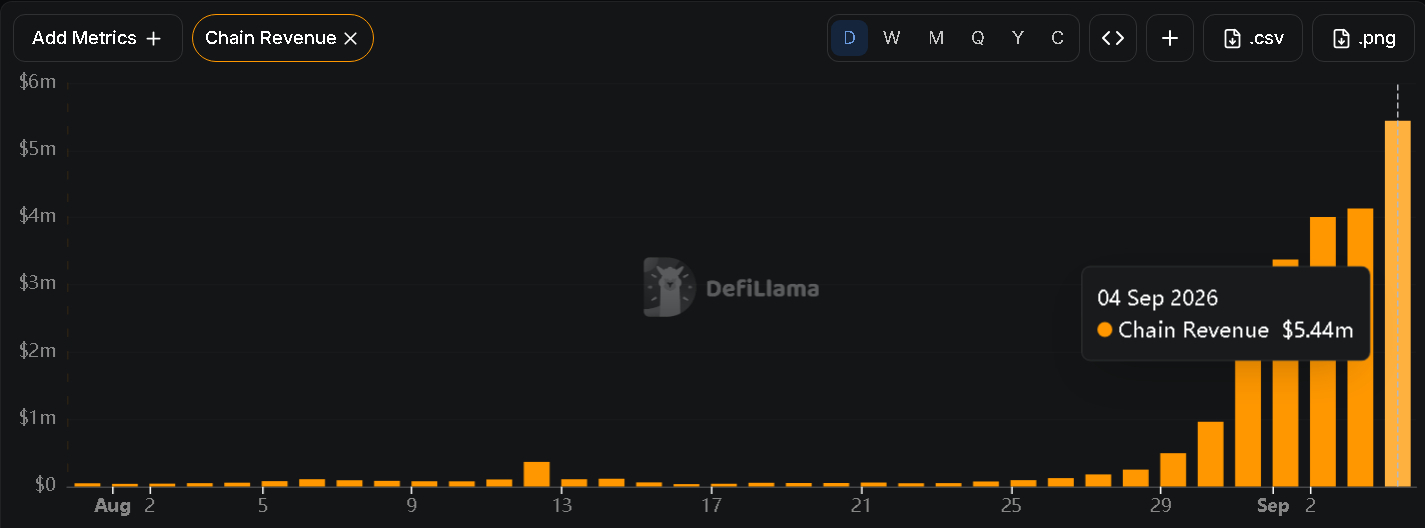
Robinhood Chain-də zəncir üzərindəki aktivlik onun vahid Gas qiymətini yüksəltdi
Eyni zamanda, bu, onun bir günlük gəlirini 5M-ə çatdırdı (Arbitrum-a verilən 10% çıxıldıqdan sonra)
Kiçik məlumat: Base keçmişdə heç bir vaxt bu qədər gəlirə malik olmayıb
RB-nin hazırkı bir günlük zəncir gəliri hətta Base-in pik gəlirinin üç qatıdır
Əgər növbəti mərhələdə gündə 2.5M gəliri qoruyub saxlaya bilsə
onda bir rüb ərzində Robinhood $HOOD üçün 2 milyard dollardan çox gəlir gətirəcək
Bu nə deməkdir?
Robinhood-un ötən rübdəki ticarət biznesindən ümumi gəliri 776 milyon dollar olub
➠「Bunun 342 milyon dolları opsionlardan, 156 milyon dolları hadisə kontraktlarından (proqnoz bazarı), 129 milyon dolları səhmlərdən, 100 milyon dolları isə kriptovalyuta ticarətindən gəlib」
Əgər Robinhood Chain həqiqətən gündəlik orta 2.5 milyon dollarlıq gəliri qoruyub saxlaya bilsə, onda ötən rübün biznes miqyası ilə statik müqayisədə
o, hadisə kontraktlarını, səhmləri və kriptovalyuta ticarətini ötüb keçəcək və yalnız opsionlardan sonra ikinci yerdə qalacaq
Hətta bu hissə Robinhood-un ötən rübdəki ümumi gəlirinin 15%-dən çoxunu təşkil edə bilər
Məncə, Robinhood Chain-in Robinhood-a gətirdiyi dəyişiklik
bu gəlir sərhədini Robinhood App-dən kənara çıxarmasıdır
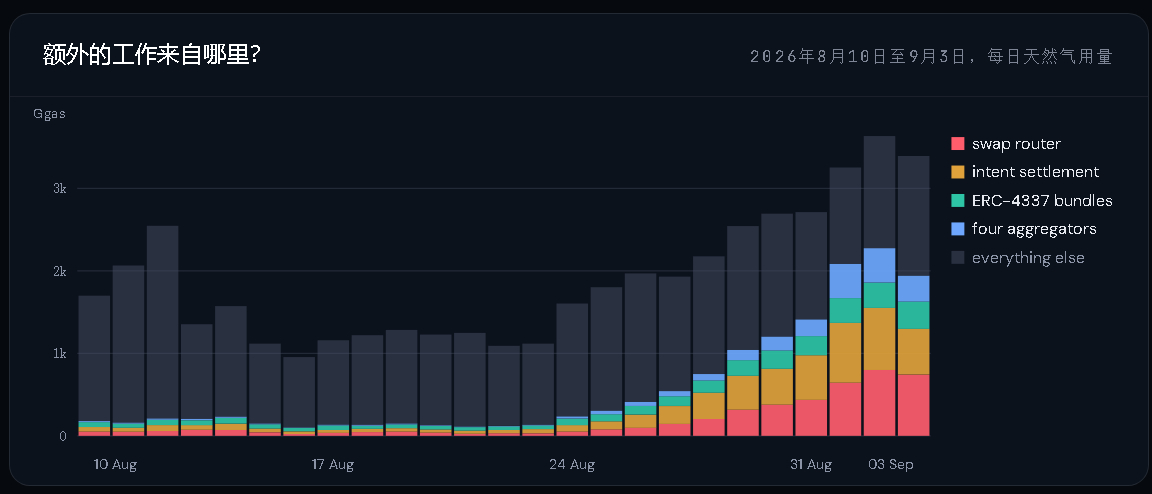
Hazırda zəncir üzərindəki ən böyük Gas mənbəyi barədə indicə bir araşdırma məqaləsi gördüm, tədqiqatın nəticələri (şəkil 2) təxminən belə qənaətə gəlməyə imkan verir:
Bir çox əməliyyatlar Robinhood App vasitəsilə başladılmır, arxadakı istifadəçilər hətta heç vaxt Robinhood hesabı da açmamış ola bilər
Robinhood-un əvvəlki ən son maliyyə nəticələri konfrans zəngində Vlad @vladtenev dedi ki
“Düşünürəm ki, 1 trilyon dollara çatmaq çox, çox çətindir; hazırda heç bir maliyyə şirkətinin bazar dəyəri 1 trilyon dollara çatmayıb, amma məncə bu mümkündür”
Daha sonra sadaladığı bir neçə artım yolundan biri də məhz Robinhood Chain idi
Robinhood Chain-in indi yaratdığı gəlir, bəlkə də bu yeni hekayənin reallaşmağa başladığını göstərən ilk maliyyə siqnalıdır
2
5.1k
·
--
Hər kəs deyir: ay Robinhood Chain-in zəncir səviyyəli ödənişləri yeni rekord qırdı, 4 milyon!
Mən həqiqətən nə deyim…
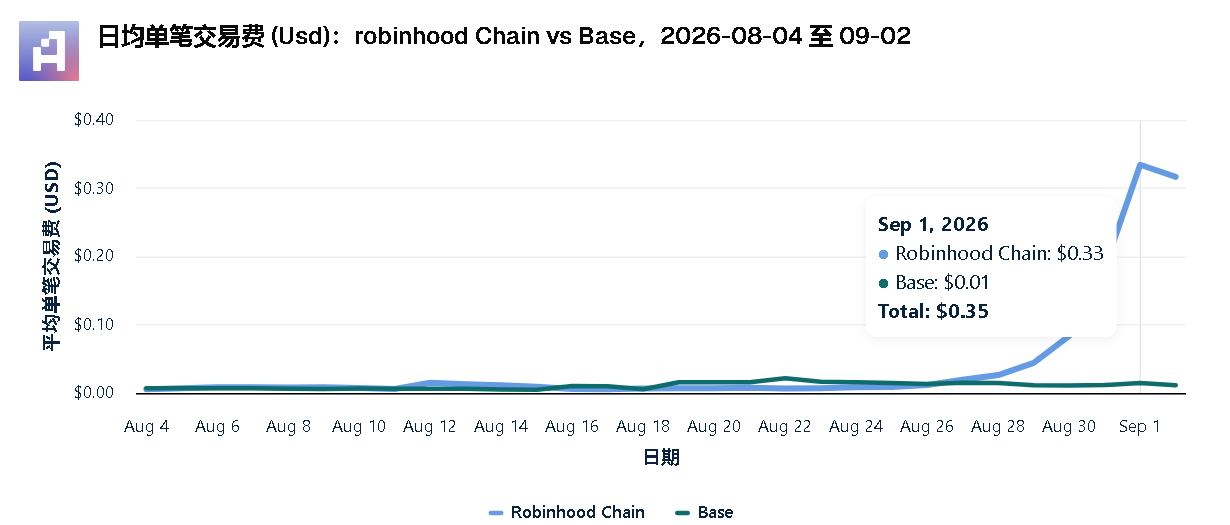
Son iki ayda RB-də orta hesabla tək bir əməliyyatın xərci 5562% artıb, 55 dəfə!
İsa bunu eşidib də göz yaşlarını saxlaya bilməzdi
Amma əslində istifadə zamanı bunun 0.33 U ilə bitmədiyi aydındır
Mən özüm bu müddətdə işlədərkən
sıfır nöqtə bir neçə U əsas dəyərdir, bir nöqtə bir neçə U normaldır, iki-üç U çoxdur, beş U-dan yuxarı isə bəzən də olur
Bu “zadəgan” zəncir həddən artıq zadəgan kimidir
Bu, ümumiyyətlə L2 üçün gözlənilən Gas deyil; hətta Ethereum əsas şəbəkəsinin Gas-ı da bundan ucuzdur
$ETH : bəsdir, mən L2 oldum?
{future}(ETHUSDT)
Görünür qonşu Arbitrum artıq gülməkdən ağzını cırır—əvvəl bir vampir qoydular, özü də arxada pay-kəsik götürür
Əvvəl düşünürdüm ki, qanlı bir paket böləcəklər, amma əlimə düşən qan hovuzu oldu
Nə vaxt '天下苦RB久矣' mərhələsinə keçəcəyik
Hər kəs deyir: ay Robinhood Chain-in zəncir səviyyəli ödənişləri yeni rekord qırdı, 4 milyon!
Mən həqiqətən nə deyim…
Son iki ayda RB-də orta hesabla tək bir əməliyyatın xərci 5562% artıb, 55 dəfə!
İsa bunu eşidib də göz yaşlarını saxlaya bilməzdi
Amma əslində istifadə zamanı bunun 0.33 U ilə bitmədiyi aydındır
Mən özüm bu müddətdə işlədərkən
sıfır nöqtə bir neçə U əsas dəyərdir, bir nöqtə bir neçə U normaldır, iki-üç U çoxdur, beş U-dan yuxarı isə bəzən də olur
Bu “zadəgan” zəncir həddən artıq zadəgan kimidir
Bu, ümumiyyətlə L2 üçün gözlənilən Gas deyil; hətta Ethereum əsas şəbəkəsinin Gas-ı da bundan ucuzdur
$ETH : bəsdir, mən L2 oldum?
Görünür qonşu Arbitrum artıq gülməkdən ağzını cırır—əvvəl bir vampir qoydular, özü də arxada pay-kəsik götürür
Əvvəl düşünürdüm ki, qanlı bir paket böləcəklər, amma əlimə düşən qan hovuzu oldu
Nə vaxt '天下苦RB久矣' mərhələsinə keçəcəyik
1
1
4.3k
·
--
Doğrulanıb
Bu mətn “geri-alma” (回购) adlı bəzi dizayn layihələrinin üzərindən pərdəni qaldırır
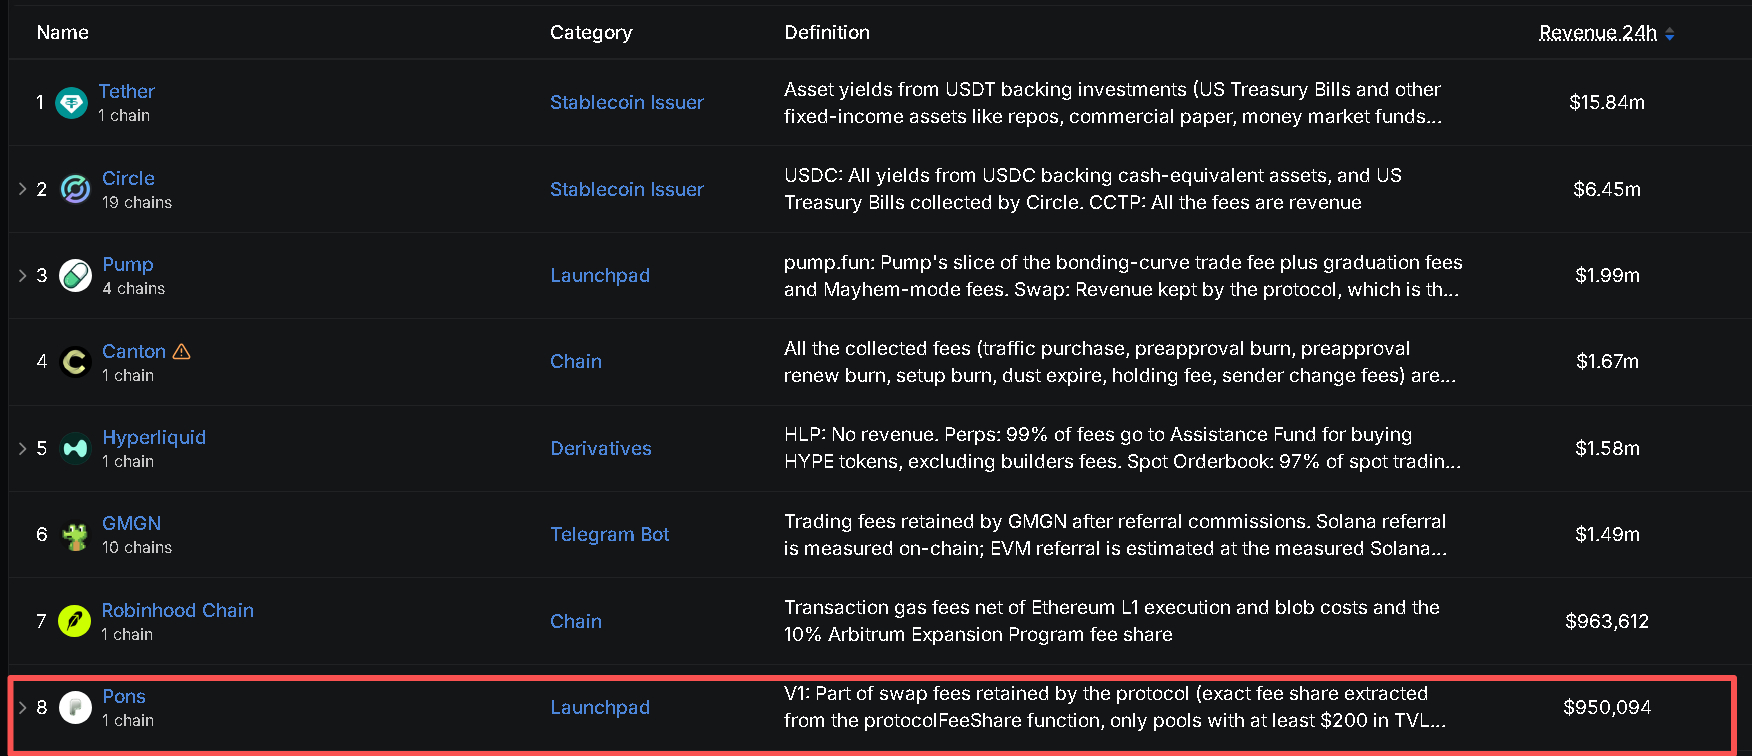
Son 24 saatda Pons-un onlayn gəliri 9,5 milyon ABŞ dollarıdır
Demək olar ki, Robinhood Chain-in bütün zənciri ilə eyni səviyyədədir
Uçurum kimi öndədir: gəlirin 80%-i geri almağa $PONS xərclənir
Onun kapitallaşması da indi 250 milyon dollara çatıb
Hyperliquid-dən sonra bazar yenə bir protokol səbəbilə “geri-alma dizaynı” barədə müzakirələrə başlayıb
Amma ən vacib ilkin şərti unudur:
Gəlir yaratmaq
Soyuq fakt: $OP əslində geri-alma mexanizmi var, amma bir neçə aydır geri almağı dayandırıb
Bu, idarəetmə səviyyəsində geri-almanın dayandırılması səbəbilə deyil,
əksinə ilkin geri-alma planının özündə belə bir şərt nəzərdə tutulub
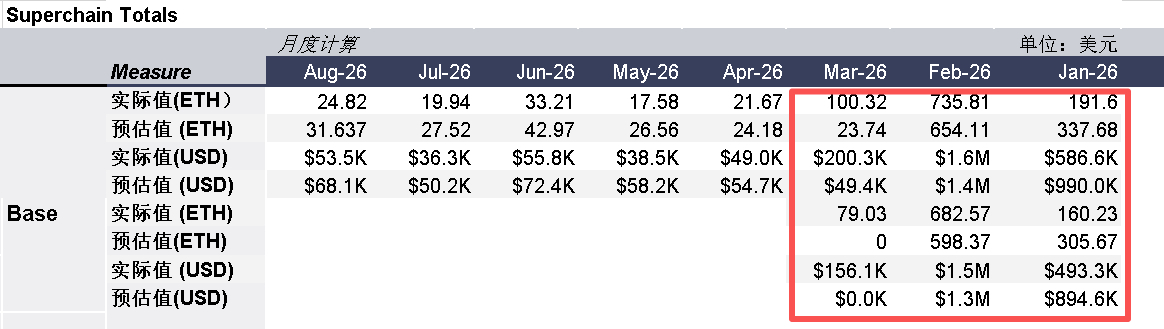
➠ Optimism Collective-in hər hansı bir ayda əldə etdiyi gəlir 200 min ABŞ dollarından azdırsa, həmin ay geri-alma dayandırılır və növbəti aya keçirilir
Base isə SuperChain çərçivəsində davamlı şəkildə gəlir töhfəsi verməyi dayandırıb
Nəticədə, SuperChain-in Optimism-ə verdiyi gəlir bir aylıq hesabla 200 min dolları keçmir (şəkil 2)
Base-in töhfəsi dayanıb = $OP gəliri yetərli deyil = geri-alma dayanır
Əgər bu dalğa Robinhood Chain Optimism texnologiya yığınından istifadə etsəydi, mənzərə başqa cür olardı—təəssüf ki, belə deyil
Bir də bir neçə gün əvvəl bazarda daha tanınmış başqa bir layihə Ethena gəlirə əsaslanan geri-alma planını açıqladı və hazırda dəstək faizinin çox güman ki, qəbul ediləcəyi görünür
Mən gördüm ki, media belə deyir: “Ethena 95% gəliri geri alacaq”
Amma bu, çox ciddi informasiya səhvidir və həmin xəbərə baxıb qarşılaşanları çaşdıra bilər
Çünki geri-almanın şərtlərini açmır
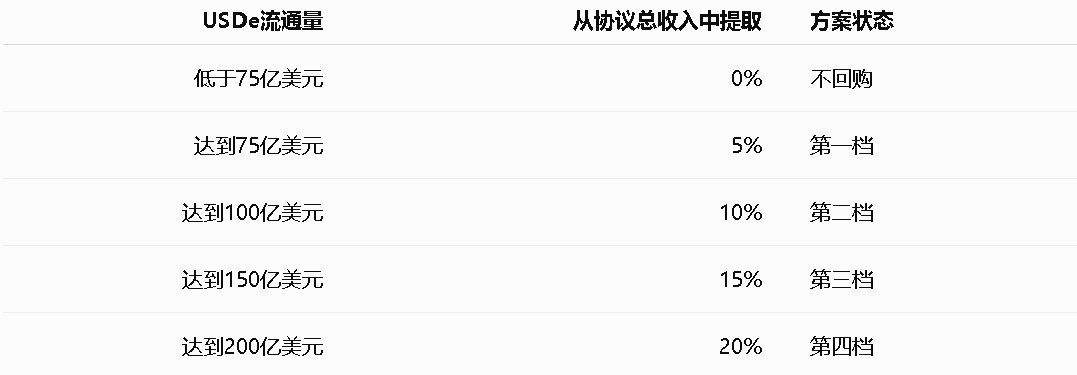
Optimism-də olduğu kimi, burada da geri-alma şərtlidir. Buradakı 95% isə “vəsaitin” (fondun) gəlirinin geri-alma faizi deməkdir
Amma ilkin şərt odur ki, $USDE müəyyən bir dövriyyə (circulating) həcminə çatmalıdır; əslində nisbət çox az olur (şəkil 3)
➠ Həm də aktivləşdirmə meyarı USDe üçün 14 gün ardıcıl orta dövriyyə əsasında hesablanır
Bu, tək bir böyük minting (buraxılış) əməliyyatı səbəbilə təklifin müvəqqəti olaraq həddi keçib dərhal geri-almanın başlamasının qarşısını alır
Geri alındı? Alındı, amma şərtlə və şərt də aşağı deyil
Nə deməkdir?
Belə deyim: hazırda USDe dövriyyəsi 4 milyarddır. Birinci pillənin geri-alma standartına çatmaq üçün praktiki olaraq onu demək olar ki, iki dəfə artırmaq lazımdır
Bu tam yol belədir:
USDe həcmi → Ethena-nın ümumi gəliri → pillələrə görə 5%–20% (şəkil 3) çıxılır → fonda daxil olur → sonra həmin məbləğin içindən 95% ENA-nı geri alır
Sadəcə demək olar ki, $HYPE $PONS-un dəyəri hələ də artır
1
2
7.4k
·
--
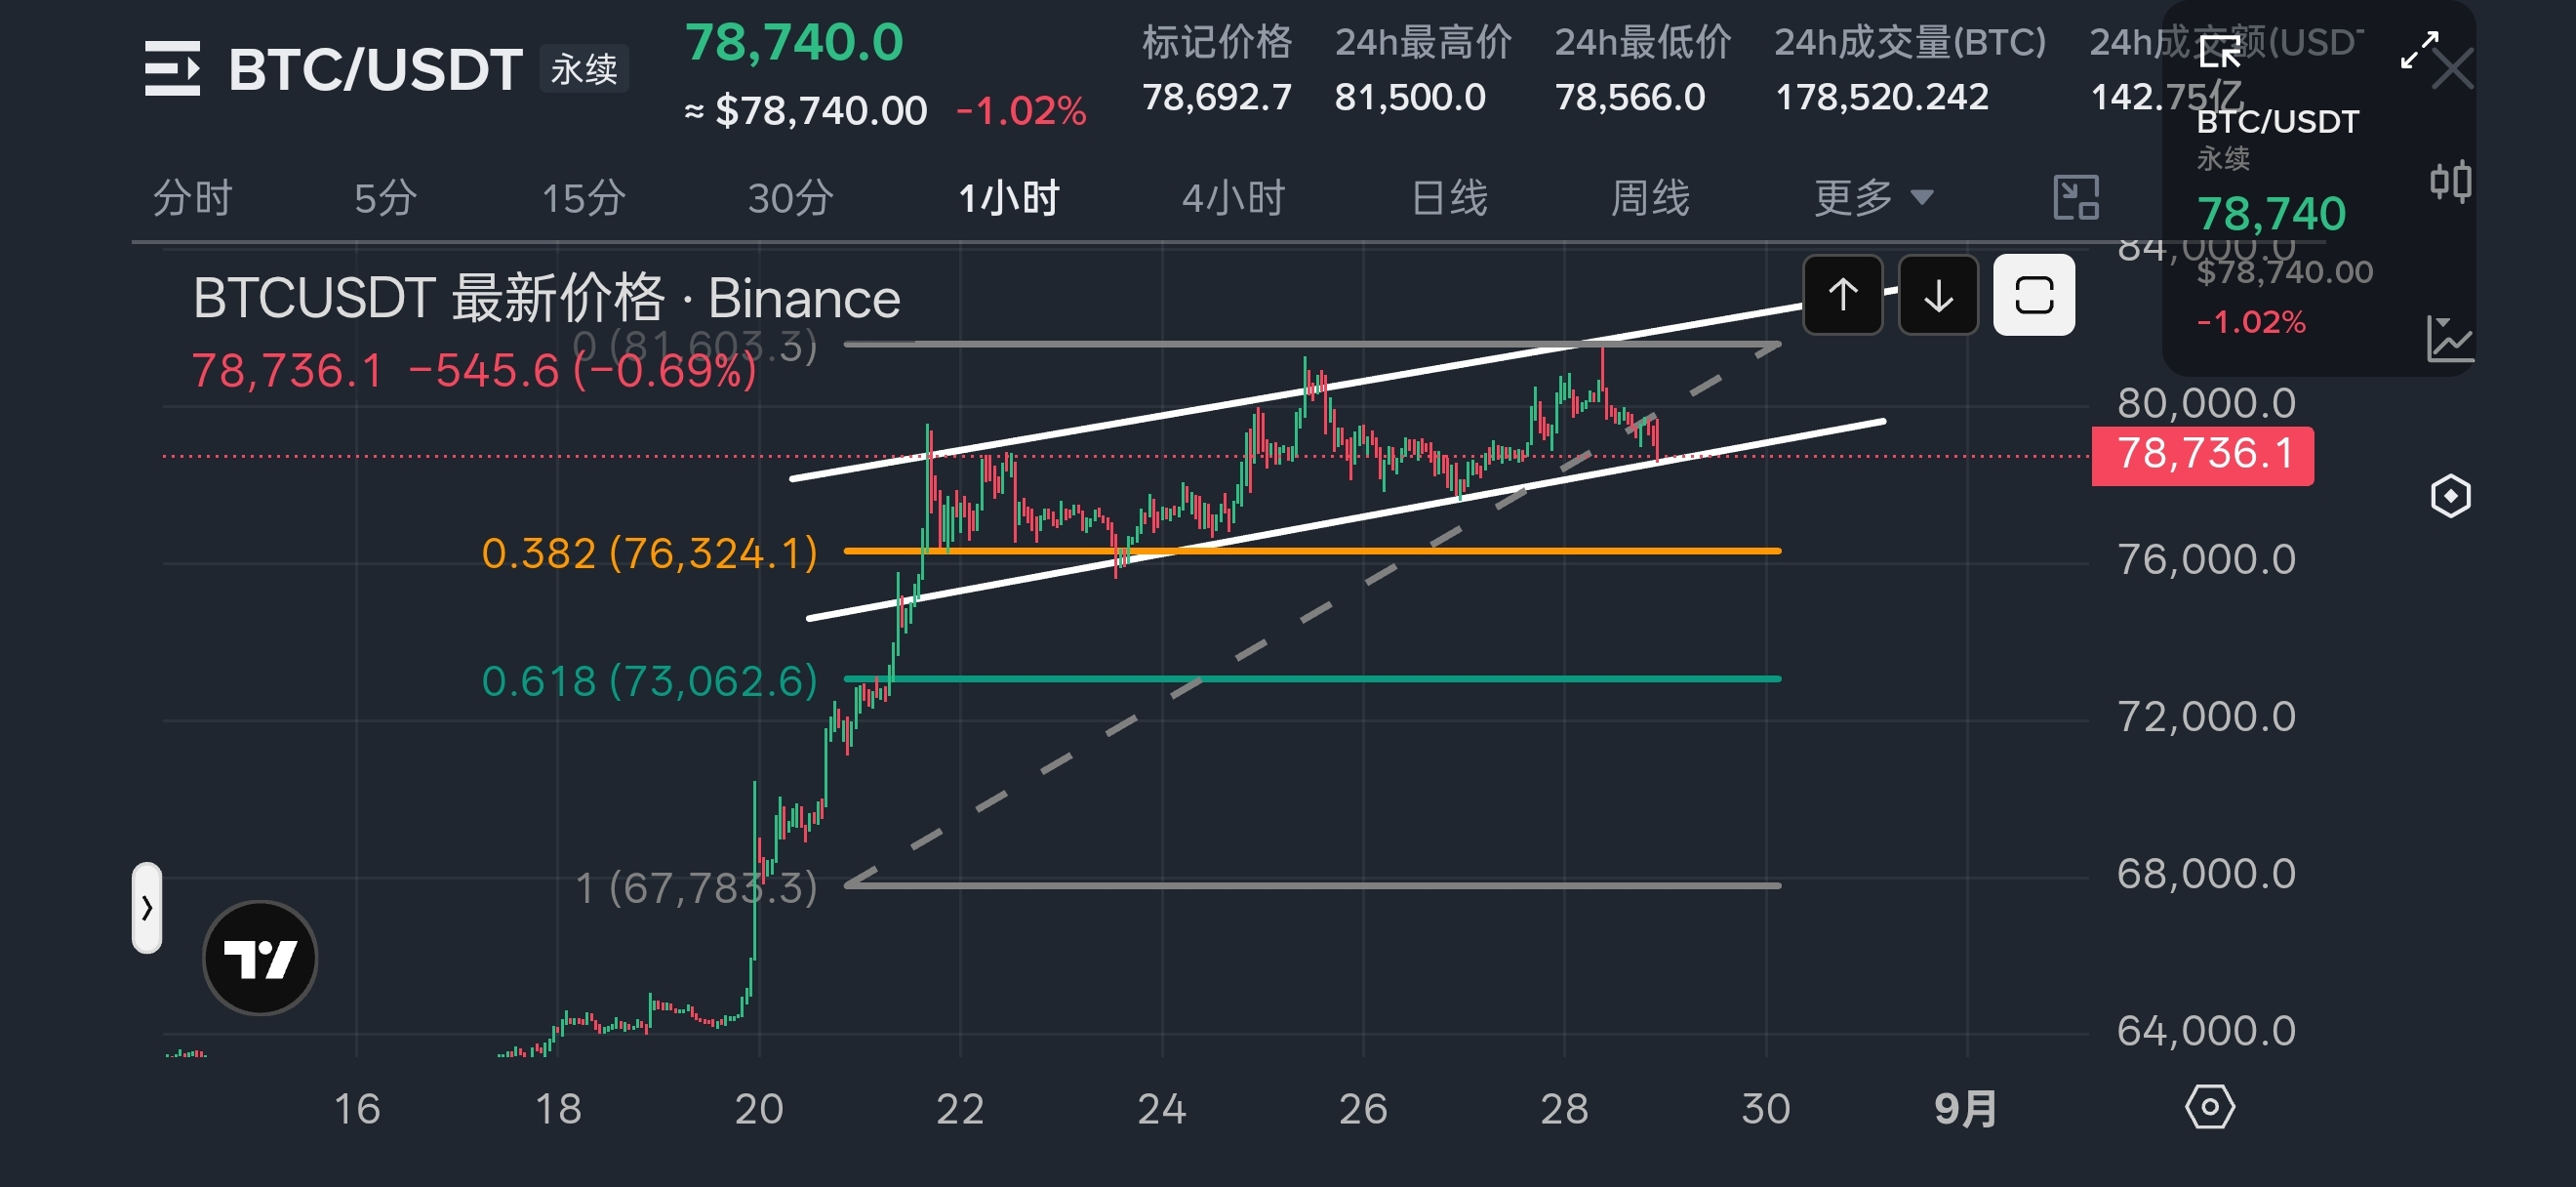
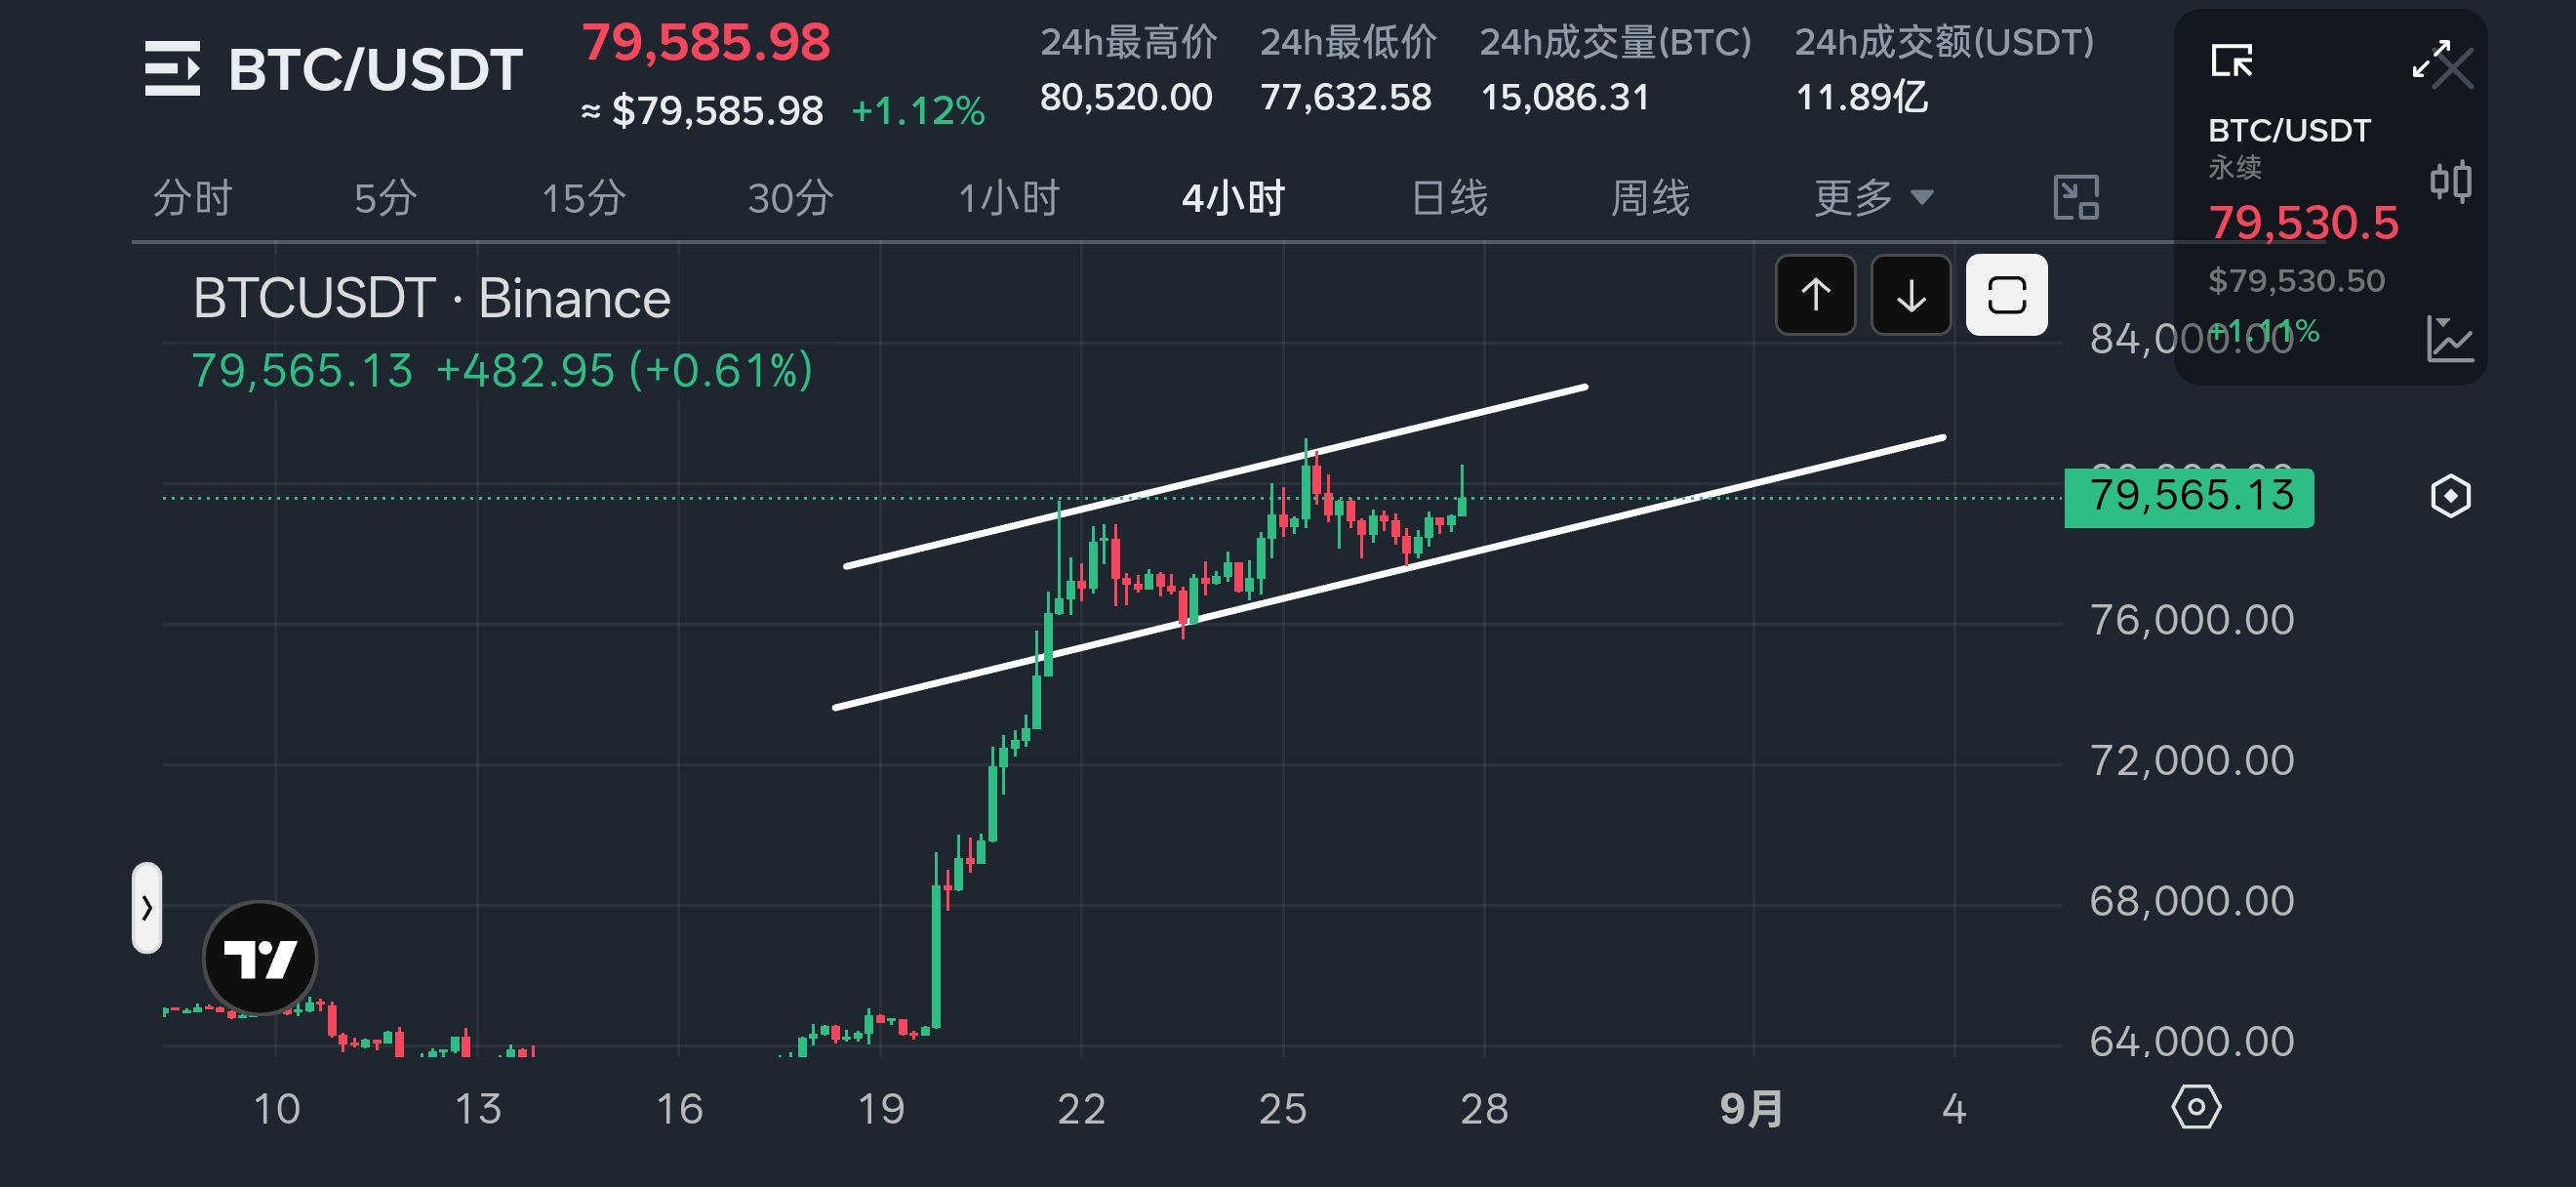
Əşi bu gün gündüz böyük yastı $BTC yenə də 80.000-in bütöv rəqəm səviyyəsinə hücum etdi, amma yenə də alınmadı
Yuxarı istiqamətdəki kanalın aşağı kənarına toxunanda dərhal endi
Ümid edirəm bu dəfəki aşağı kənar dəstək kimi yerində qalacaq
Yoxsa aşağı düşsə, iki min xalın yaxın vaxtda görülməsi mümkündür
Yuxarı istiqamətdəki kanalın aşağı kənarına toxunanda dərhal endi
Ümid edirəm bu dəfəki aşağı kənar dəstək kimi yerində qalacaq
Yoxsa aşağı düşsə, iki min xalın yaxın vaxtda görülməsi mümkündür
Eric SJ
·
--
Bir az bədbəxt bir fenomen
$BTC indi yenicə 80 minlik (tam ədəd) səddini yenidən sınaqdan keçirdi, amma bərkimədən yenə də aşağı düşdü
üstəlik bu dəfəki maksimum da qısamüddətli əvvəlki maksimuma qədər çatmadı 😨
$BTC indi yenicə 80 minlik (tam ədəd) səddini yenidən sınaqdan keçirdi, amma bərkimədən yenə də aşağı düşdü
üstəlik bu dəfəki maksimum da qısamüddətli əvvəlki maksimuma qədər çatmadı 😨
1
2
3.4k
·
--
Doğrulanıb
Məqalə
GPU alanların sayı artıb, GPU-dan istifadə edənlərin sayı da artıb? Bu dəfə NVIDIA-nın $NVDA rüb hesabatı gəlir və ümumi mənfəət baxımından hər ikisində də illik müqayisədə iki dəfə artım göstərdi.
Hətta bir şirkətin tək rüb üzrə gəliri 100 milyard ABŞ dollarına yaxınlaşanda və üstəlik illik müqayisədə də iki dəfə artım varsa, tələb nə qədər güclüdür-güclü deyil mövzusunu davam etdirmək artıq çox böyük məna daşımır.
Məncə, gəlir keyfiyyətinin dəyişməsi məhz bu ölçüdə olan şirkətin hər rüb maliyyə hesabatını dərc etdikdən sonra təhlil etməli olduğumuz məsələdir.
NVIDIA-da isə əslində bu problemi həll etmək üçün hesabatda bir neçə rəqəmi tapmaq lazımdır: belə bir gəlir miqyasında tədarük zəncirinə nə qədər mənfəət güzəştə getmək lazım gəlir?
GPU alanların sayı artıb, GPU-dan istifadə edənlərin sayı da artıb?
Bu dəfə NVIDIA-nın $NVDA rüb hesabatı gəlir və ümumi mənfəət baxımından hər ikisində də illik müqayisədə iki dəfə artım göstərdi.
Hətta bir şirkətin tək rüb üzrə gəliri 100 milyard ABŞ dollarına yaxınlaşanda və üstəlik illik müqayisədə də iki dəfə artım varsa, tələb nə qədər güclüdür-güclü deyil mövzusunu davam etdirmək artıq çox böyük məna daşımır.
Məncə, gəlir keyfiyyətinin dəyişməsi məhz bu ölçüdə olan şirkətin hər rüb maliyyə hesabatını dərc etdikdən sonra təhlil etməli olduğumuz məsələdir.
NVIDIA-da isə əslində bu problemi həll etmək üçün hesabatda bir neçə rəqəmi tapmaq lazımdır: belə bir gəlir miqyasında tədarük zəncirinə nə qədər mənfəət güzəştə getmək lazım gəlir?
2.9k
·
--
Bir az bədbəxt bir fenomen
$BTC indi yenicə 80 minlik (tam ədəd) səddini yenidən sınaqdan keçirdi, amma bərkimədən yenə də aşağı düşdü
{future}(BTCUSDT)
üstəlik bu dəfəki maksimum da qısamüddətli əvvəlki maksimuma qədər çatmadı 😨
Bir az bədbəxt bir fenomen
$BTC indi yenicə 80 minlik (tam ədəd) səddini yenidən sınaqdan keçirdi, amma bərkimədən yenə də aşağı düşdü
üstəlik bu dəfəki maksimum da qısamüddətli əvvəlki maksimuma qədər çatmadı 😨
$BTC indi yenicə 80 minlik (tam ədəd) səddini yenidən sınaqdan keçirdi, amma bərkimədən yenə də aşağı düşdü
üstəlik bu dəfəki maksimum da qısamüddətli əvvəlki maksimuma qədər çatmadı 😨
1
1
3k
·
--
Doğrulanıb
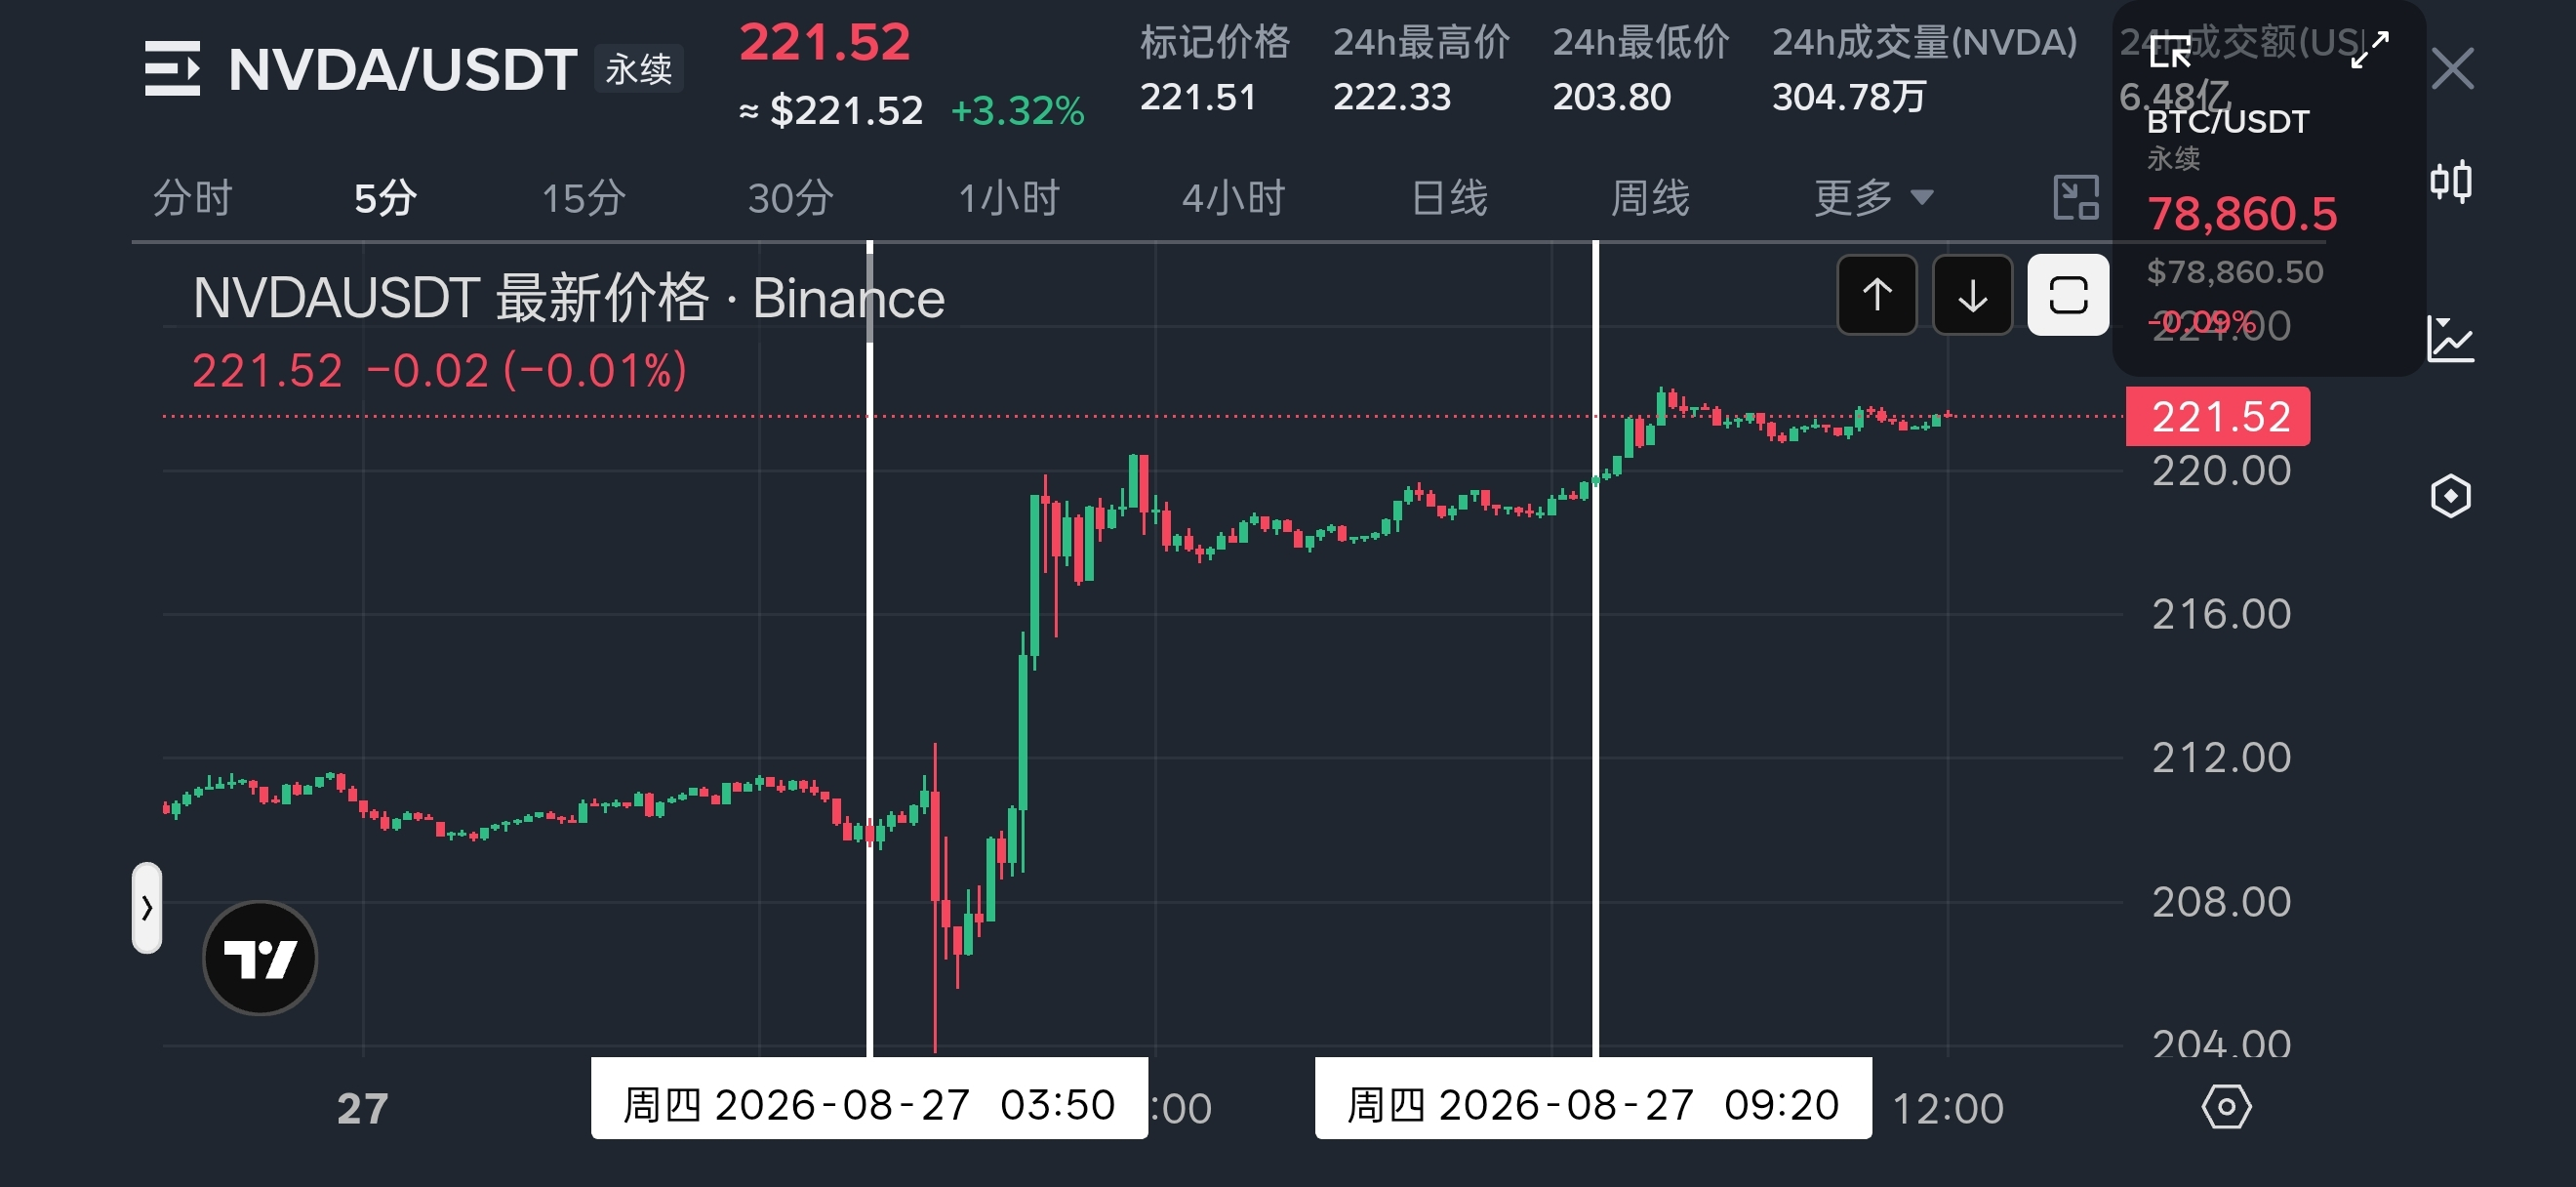
NVIDIA-nın $NVDA tarixli bu hesabatı: gəlirin illik müqayisədə 106%, ümumi mənfəətin isə illik müqayisədə 113% artdığını açıqladığı halda
bir müddət sonra (hesabatdan sonrakı dövrdə) qiymət yenə də düşdü
amma telefon konfransı başlayandan sonra sürətlə yenidən artmağa başladı
Məlumatların açıqlanma ardıcıllığına əsasən sonradan səbəb-nəticə kimi belə izah etmək olar
Bu iki ayrı gedişat, məhz bazarın əldə etdiyi iki müxtəlif məlumat dəstinə təxminən uyğun gəlir
1. Hesabatdan sonrakı düşüş, NVIDIA-nın növbəti rüb üçün verdiyi ümumi mənfəət marjası üzrə rəhbərliyin (guidance) bazarın gözləntilərindən bir qədər aşağı olması ilə bağlı ola bilər
(NVIDIA növbəti rüb üçün ümumi mənfəət marjasını təxminən 74% proqnozlaşdırır — bazarın gözləntisi 74.77%-dən azdır)
Yüksək dərəcədə qiymətləndirməsi (valuation) artımın keyfiyyətindən asılı olan bir şirkət üçün
gəlir gözləniləndən artıqdır, amma ümumi mənfəət marjası azalır — hesabatdan sonra bazarın ən aydın mənfi siqnalı budur
Bundan əlavə, konfransın başlanğıc mərhələsində rəhbərlik belə qeyd edib: yaddaş qiymətlərinin artımı səbəbilə, IV rübdə də ümumi mənfəət marjası daha da düşə bilər
Amma bu məlumat onu göstərir ki, ümumi mənfəət marjası üzrə təzyiq daha uzun sürə bilər; yalnız bu, telefon konfransında açıqlanıb, buna görə də hesabat yenicə yayımlanan ilk mərhələdəki ilk düşüşü izah etmək üçün istifadə oluna bilməz
2. Sonrakı dönüşün (yenidən artımın) səbəbini anlamaq daha asandır
NVIDIA maliyyə ili 2028 üçün gəlirin təxminən 70% artacağını gözləyir; halbuki hesabatdan əvvəl bazarda ortalama gözlənti cəmi ~44% civarında idi
Bu, bazar gözləntisini xeyli üstələmək deməkdir
Üstəlik, ümumi mənfəət marjasına təsir edən amilləri nəzərə alsaq, bu proqnoz hələ də təchizat məhdudiyyəti (supply constraint) olan bir ssenaridə verilib
Telefon konfransında səsləndirilən bir cümlənin orijinal ifadəsinin tərcüməsi də var: bu 70% artımın rəsmi gözləntisi öncəsində təchizat məhdudiyyəti ilə bağlı olmayan bir fərz (assumption) mövcuddur:
“Müştərilərin verdiyi proqnoz NVIDIA-nın növbəti maliyyə ilində demək olar ki, ikiqat artıma nail olacağını göstərir”
Yəni müştərilərin verdiyi tələb proqnozuna əsasən, nəzəri olaraq bazar NVIDIA-nın növbəti maliyyə ilində demək olar ki, ikiqat artımı reallaşdıra biləcəyini qəbul edə bilər
Amma şirkətin hazırkı ümumi təchizat (supply) imkanları yalnız təxminən 70% artım templərini dəstəkləyə bilir
Hesabatdan sonrakı gedişata baxsaq, gözləntidən yüksək olan uzunmüddətli artım qabiliyyəti, marja azalması nəticəsində yaranan mənfi təsiri müvəqqəti olaraq üstələyib
Amma bu məzmun yalnız hesabatdan sonrakı qiymət hərəkəti, hesabatın ilkin məlumatları və telefon konfransından çıxarış (transkript) əsasında sürətli şərhdir
Hələ bu hesabat haqqında tam və yekun fikirlər deyil
O cümlədən, NVIDIA-nın biznes strukturunda nə kimi dəyişikliklər baş verib, artım əsasən hansı müştərilərdən gəlir və növbəti mərhələdə artımı dəstəkləmək üçün hansı xərclər/qiymət ödənməlidir — bunlar hələ də aydınləşdirilməlidir
Daha sonra paylaşılacaq~
1
3.1k
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
EtherGains70.9%InQ3
52,493 baxış
Müzakirə edir: 678
🧭🧭🧭 ANALİZ 🧭🧭🧭
💡 Altcoin mövsümü indeksi 💡
🚨🚨🚨 T3 bağlandı. ETH 71% yüksəldi və BTC 43% yüksəldi. 🚨🚨🚨
Altcoin mövsümünün başlanğıcı idimi?
Top 100-dən:
🌐🌐🌐 90 gün ərzində 57-si BTC-ni üstələdi
Altcoin mövsümü 75-dən başlayır, yəni hələ yox
İllik maksimumu 67-dən cəmi 10 xal geridədir 🌐🌐
💥💥💥 Amma belə, bir ay əvvəl indeks sadəcə 23-də idi!
Sentyabr onu 75-ə qaldıra bilərmi? 👀💥💥💥
#EtherGains70.9%InQ3
$GRAM
$TAO
$CRMB
SkyRichYesh3
·3 bəyənmə
·4k baxış
TreasuryLetsStatesFileStablecoinCertificationsEarly
1,864 baxış
Müzakirə edir: 25
US10YearYieldNears5.3%
88,496 baxış
Müzakirə edir: 839