

sikander_ayaz
16 Paylaşımlar
sikander_ayaz
Şikayət et
İstifadəçini blokla
Follow for news and analysis
Açıq ticarət

SOL sahibi
Daimi treyder
1.7 il
16 İzlənilir
2 İzləyicilər
1 Bəyəndi
Postlar
Portfel
Tərcüməyə bax
if you want gifts just you have to follow me comment done and send your uid
if you want gifts just you have to follow me comment done and send your uid

Follow for more
sikander_ayaz adlı şəxsdən
21
·
--
Artım
Bitcoin 2023-cü ilin martından bəri ən böyük həftəlik artımını qeydə aldı, 23%-dən çox yüksəlib
Bitcoin 2023-cü ilin martından bəri ən böyük həftəlik artımını qeydə aldı, 23%-dən çox yüksəlib
71
#termmax @termmax
RWA sadəcə aktivləri zəncirə yerləşdirməkdən daha çoxdur
Bir vaxtlar Real Dünya Aktivlərini çox sadə hesab edirdim: real dünyadan nəyisə götür, tokenləşdir, mülkiyyət qeydinə blokçeyn üzərindən yaz, çətin hissə də əsasən bitdi.
TermMax-ə baxmaq mənim üçün bu təsəvvürü dəyişdi.
Bir aktivin tokenləşdirilməsi onu avtomatik olaraq likvid etmir. Aktiv zəncirdə mövcud ola bilər, amma kreditin müddəti çatanda və ya borcalan ödəyə bilməyəndə onu satmaq və ya köçürmək yenə də çətin ola bilər.
Elə buna görə fiziki çatdırılma ideyası mənə daha çox təsir etdi. Bəzi strukturlarda borc verən, girovu satmaq üçün tamamilə ikincil bazardan asılı olmadan, əsas aktivin özünü birbaşa ala bilər.
Bu, sabit faizli kreditləşməni də daha maraqlı edir. Borc verən təkcə gəlir haqqında düşünmür. Borcalan borcunu ödəmədikdə nə baş verdiyini, əsas girovun əslində nə qədər dəyərli olduğunu və bunun necə idarə oluna biləcəyini də anlamalıdır.
Beləliklə, indi TermMax-i sadəcə növbəti bir kreditləşmə protokolu kimi deyil, daha geniş perspektivdə görürəm. O, həmçinin adi kripto aktivləri kimi davranmayan aktivlər ətrafında kreditləşmənin necə işləyə biləcəyini araşdırır.
RWA hələ də çətin bir problemə malikdir: zəncir üzərində mülkiyyətin real dünya aktivləri ilə, hüquqi mülkiyyətlə, hesablaşma (settlement) ilə və faktiki likvidliklə əlaqələndirilməsi.
TermMax inkişaf etdikcə məhz bu hissəyə izləməyi davam etdirmək istəyirəm.
#termmax @TermMax
RWA sadəcə aktivləri zəncirə yerləşdirməkdən daha çoxdur
Bir vaxtlar Real Dünya Aktivlərini çox sadə hesab edirdim: real dünyadan nəyisə götür, tokenləşdir, mülkiyyət qeydinə blokçeyn üzərindən yaz, çətin hissə də əsasən bitdi.
TermMax-ə baxmaq mənim üçün bu təsəvvürü dəyişdi.
Bir aktivin tokenləşdirilməsi onu avtomatik olaraq likvid etmir. Aktiv zəncirdə mövcud ola bilər, amma kreditin müddəti çatanda və ya borcalan ödəyə bilməyəndə onu satmaq və ya köçürmək yenə də çətin ola bilər.
Elə buna görə fiziki çatdırılma ideyası mənə daha çox təsir etdi. Bəzi strukturlarda borc verən, girovu satmaq üçün tamamilə ikincil bazardan asılı olmadan, əsas aktivin özünü birbaşa ala bilər.
Bu, sabit faizli kreditləşməni də daha maraqlı edir. Borc verən təkcə gəlir haqqında düşünmür. Borcalan borcunu ödəmədikdə nə baş verdiyini, əsas girovun əslində nə qədər dəyərli olduğunu və bunun necə idarə oluna biləcəyini də anlamalıdır.
Beləliklə, indi TermMax-i sadəcə növbəti bir kreditləşmə protokolu kimi deyil, daha geniş perspektivdə görürəm. O, həmçinin adi kripto aktivləri kimi davranmayan aktivlər ətrafında kreditləşmənin necə işləyə biləcəyini araşdırır.
RWA hələ də çətin bir problemə malikdir: zəncir üzərində mülkiyyətin real dünya aktivləri ilə, hüquqi mülkiyyətlə, hesablaşma (settlement) ilə və faktiki likvidliklə əlaqələndirilməsi.
TermMax inkişaf etdikcə məhz bu hissəyə izləməyi davam etdirmək istəyirəm.
60
TƏCİLİ: Maykl Saylorun strategiyası indi onun Bitcoin investisiyası üzrə $875,000,000 reallaşmamış mənfəətə malikdir.
#BTC🔥🔥🔥🔥🔥
TƏCİLİ: Maykl Saylorun strategiyası indi onun Bitcoin investisiyası üzrə $875,000,000 reallaşmamış mənfəətə malikdir.
#BTC🔥🔥🔥🔥🔥
#BTC🔥🔥🔥🔥🔥
93
·
--
Artım
TermMax: Pul sayına baxmadan
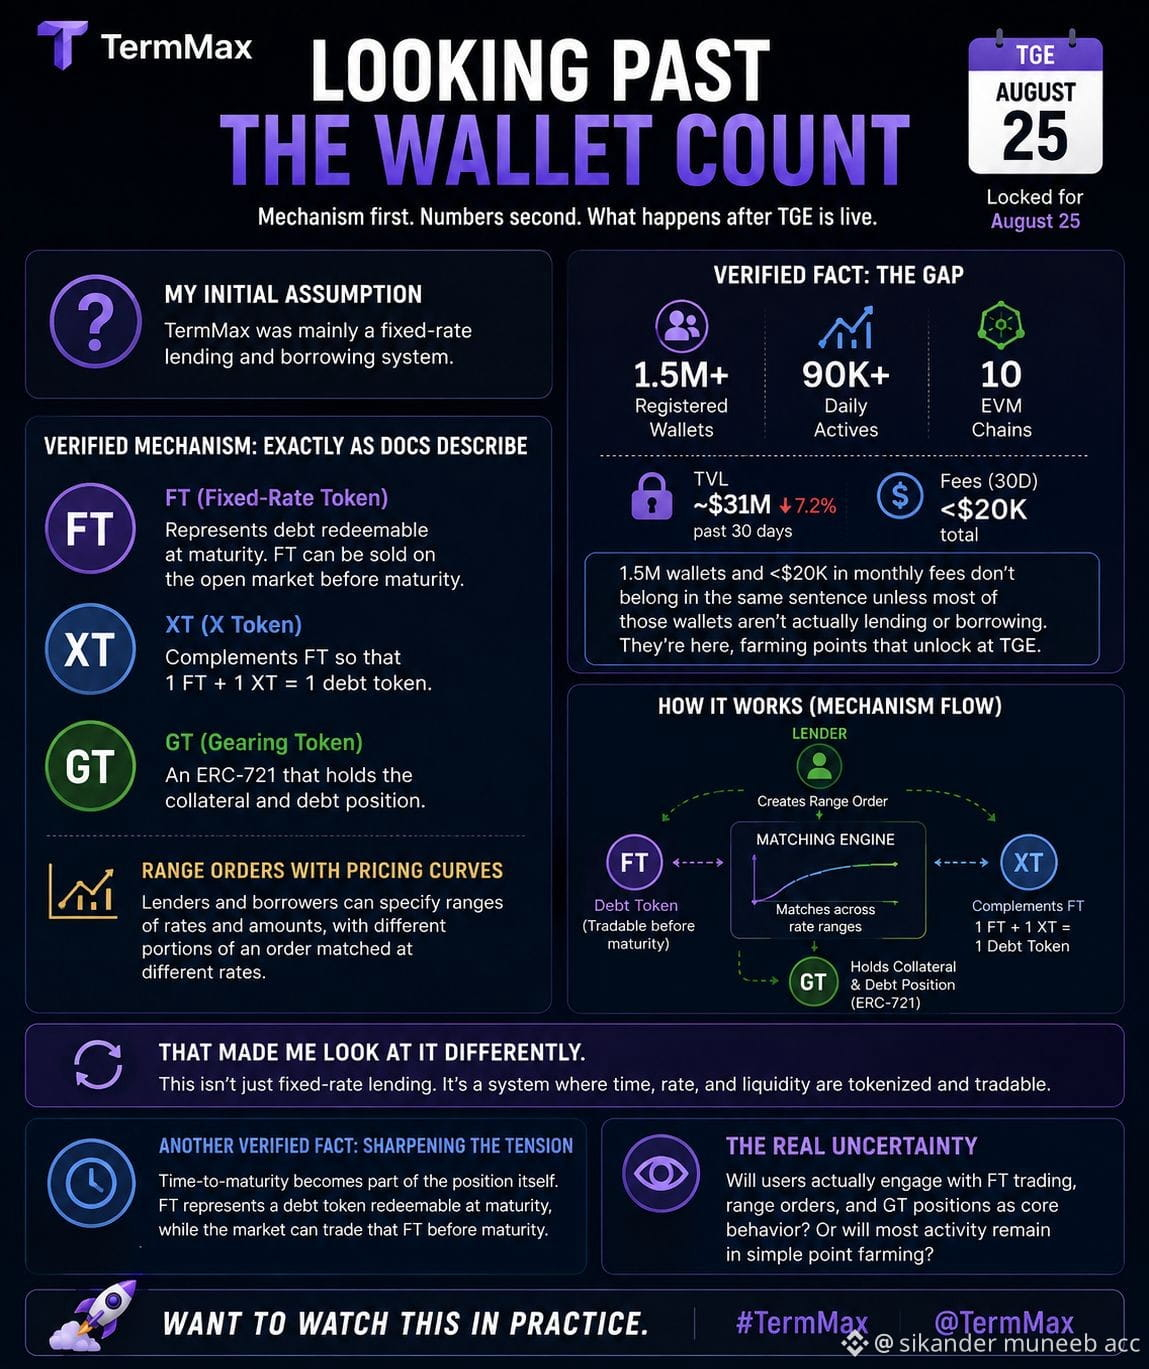
İlkin fərzimi belə etmişdim ki, TermMax əsasən sabit faizli kreditləşdirmə və borclanma sistemidir. Sənədlər üç token üzərində qurulmuş bir mexanizm təsvir edir: FT (Fixed-Rate Token), XT (X Token) və GT (Gearing Token). FT yetişmə tarixinədək geri alına bilən borcu təmsil edir, XT isə FT-ni tamamlayır ki, 1 FT + 1 XT = 1 borc tokeni olsun, GT isə kollateralı və borc mövqeyini saxlayan ERC-721-dir.
TermMax həm də qiymətləndirmə əyriləri ilə diapazonlu sifarişlərdən istifadə edir: kredit verənlər və borcalanlar faiz dərəcələrinin və məbləğlərin diapazonlarını göstərə bilərlər; sifarişin müxtəlif hissələri müxtəlif dərəcələrdə uyğunlaşdırılır. FT yetişmə tarixinədək gözləməyi tələb etmədən, geri alınma üçün holder-in yetkinlik müddətini gözləməsindən fərqli olaraq, müddəti bitmədən öncə açıq bazarda satıla bilər.
Bu məni ona başqa cür baxmağa vadar etdi.
Mexanizm mövqeyin özünün bir hissəsi kimi yetişmə müddətini (time-to-maturity) müəyyən edir: FT yetişmə tarixinədək geri alına bilən bir borc tokenidir, amma bazar onu yetişməmişdən əvvəl ticarət edə bilər.
İndi görmək istədiyim budur: token canlı olduqdan sonra istifadəçilər bu mexanikalar ətrafında əslində necə davranırlar—FT ticarəti, diapazonlu sifarişlər və GT mövqeləri on-çeyn daimi fəaliyyətə çevrilirmi, yoxsa iştirakın əksəriyyəti daha sadə qarşılıqlı əlaqə formalarında cəmləşməyə davam edirmi.
Bunu praktikada izləmək istəyirsiniz.
@termmax #termmax
TermMax: Pul sayına baxmadan
İlkin fərzimi belə etmişdim ki, TermMax əsasən sabit faizli kreditləşdirmə və borclanma sistemidir. Sənədlər üç token üzərində qurulmuş bir mexanizm təsvir edir: FT (Fixed-Rate Token), XT (X Token) və GT (Gearing Token). FT yetişmə tarixinədək geri alına bilən borcu təmsil edir, XT isə FT-ni tamamlayır ki, 1 FT + 1 XT = 1 borc tokeni olsun, GT isə kollateralı və borc mövqeyini saxlayan ERC-721-dir.
TermMax həm də qiymətləndirmə əyriləri ilə diapazonlu sifarişlərdən istifadə edir: kredit verənlər və borcalanlar faiz dərəcələrinin və məbləğlərin diapazonlarını göstərə bilərlər; sifarişin müxtəlif hissələri müxtəlif dərəcələrdə uyğunlaşdırılır. FT yetişmə tarixinədək gözləməyi tələb etmədən, geri alınma üçün holder-in yetkinlik müddətini gözləməsindən fərqli olaraq, müddəti bitmədən öncə açıq bazarda satıla bilər.
Bu məni ona başqa cür baxmağa vadar etdi.
Mexanizm mövqeyin özünün bir hissəsi kimi yetişmə müddətini (time-to-maturity) müəyyən edir: FT yetişmə tarixinədək geri alına bilən bir borc tokenidir, amma bazar onu yetişməmişdən əvvəl ticarət edə bilər.
İndi görmək istədiyim budur: token canlı olduqdan sonra istifadəçilər bu mexanikalar ətrafında əslində necə davranırlar—FT ticarəti, diapazonlu sifarişlər və GT mövqeləri on-çeyn daimi fəaliyyətə çevrilirmi, yoxsa iştirakın əksəriyyəti daha sadə qarşılıqlı əlaqə formalarında cəmləşməyə davam edirmi.
Bunu praktikada izləmək istəyirsiniz.
@TermMax #termmax
46
🚨 ABŞ Kripto Siyasətində Dönüş? 🇺🇸
Məlumata görə bu gün Ağ Evin kripto üzrə müzakirələri bəzi əsas məqamları əhatə edib:
→ ABŞ-nin əhəmiyyətli miqdarda BTC və digər rəqəmsal aktivlər əldə etməyi nəzərdən keçirdiyi bildirilir
→ Tramp qanunvericiləri CLARITY Aktı ilə irəli getməyə çağırıb
→ Bitcoin və blokçeyndə ABŞ liderliyini qorumaq prioritet olaraq qalır
→ Hyperliquid-in Amerika bazarına daxil olmaq istiqamətində çalışdığı bildirilir
→ Tramp həmçinin faiz dərəcələrinin aşağı salınmasını dəstəkləyib
Əgər bu addımlar həqiqətən siyasətə çevrilərsə, ABŞ qlobal kripto iqtisadiyyatında daha böyük rol üçün mövqe qazana bilər.
Bu, kriptodost ABŞ dövrünün başlanğıcıdır? 🇺🇸₿ #USCrypto
61
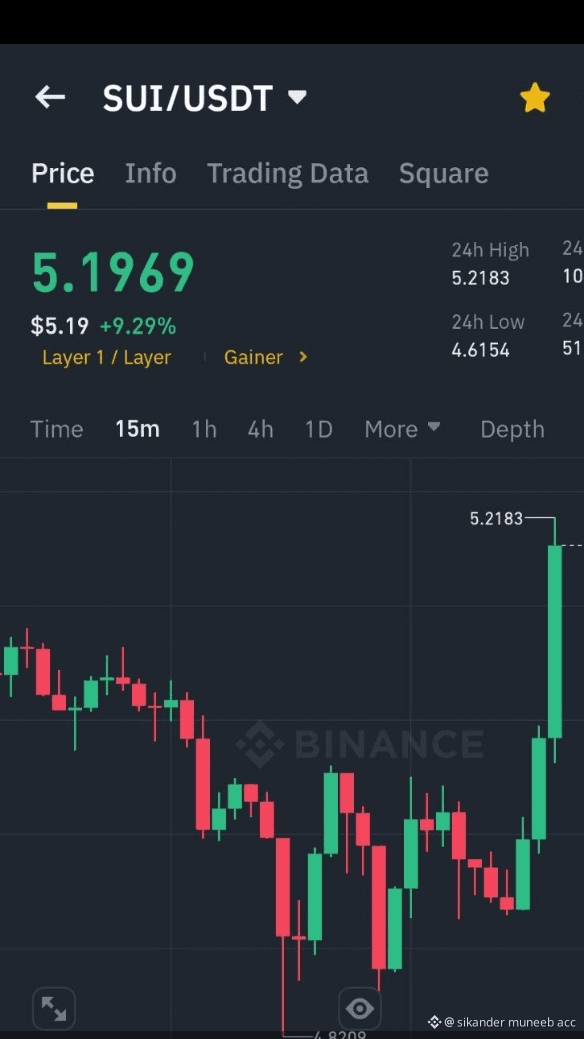
Tarix 😂? sizcə bura nə qədər vaxta çatacaq $SUI to #bullish
Tarix 😂? sizcə bura nə qədər vaxta çatacaq $SUI to #bullish
98
@TermMax-a daha dərindən baxanda onun dizaynında maraqlı bir hissə tapdım: FT, XT və GT birlikdə diapazon-sıra qiymətqoyma əyriləri ilə istifadə olunur və FT müddəti çatmadan ticarət edilə bilər. Bu, məni onu başqa cür düşünməyə vadar etdi. Faizədək vaxt (time-to-maturity) də qiymətqoyma prosesinin bir hissəsinə çevrilir. Mən hələ də bu mexanizmlərin real bazar şəraitində necə davrandığını görmək istəyirəm. Bunu praktikada izləmək istəyirəm. #TermMax @termmax
@TermMax-a daha dərindən baxanda onun dizaynında maraqlı bir hissə tapdım: FT, XT və GT birlikdə diapazon-sıra qiymətqoyma əyriləri ilə istifadə olunur və FT müddəti çatmadan ticarət edilə bilər. Bu, məni onu başqa cür düşünməyə vadar etdi. Faizədək vaxt (time-to-maturity) də qiymətqoyma prosesinin bir hissəsinə çevrilir. Mən hələ də bu mexanizmlərin real bazar şəraitində necə davrandığını görmək istəyirəm. Bunu praktikada izləmək istəyirəm. #TermMax @TermMax
67
·
--
Artım
İndirimli qiymətə SOL
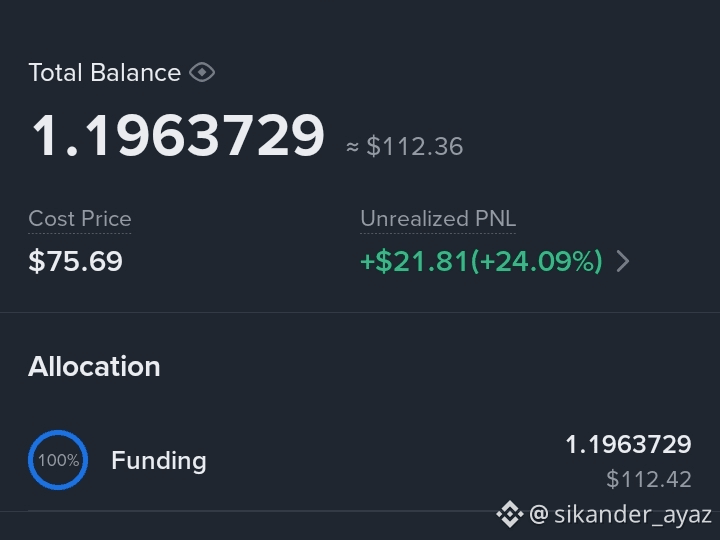
Mən SOL-u araşdırırdım və bir məqam diqqətimi çəkdi: hazırda təxminən 75 dollara ticarət edir — yəni onun ~293 dollarlıq bütün zamanların maksimumundan təxminən 74% aşağıdır. Bu, onun hərfi olaraq bütün zamanların ən aşağı qiyməti deyil, amma yenə də böyük bir enişdir. Bu arada, Solana yaxınlarda 1 milyardı ötən həftəlik səsvermə (non-vote) tranzaksiyaları qeydə alıb və bu da şəbəkə istifadəsinin yox olmadığını göstərir.
Şəxsən məncə, SOL bu səviyyələrdə yığmaq üçün ən güclü iri kapital aktivlərindən biri kimi görünür — çünki o, mütləq artacaq kimi deyil, amma belə dərin korreksiyadan sonra risk/mükafat nisbəti maraqlı görünür.
Siz indi SOL-u təxminən 75 dollar civarında almağı istərdiniz, yoxsa daha da aşağı giriş gözləyərdiniz?
#SolanaStrong #solanAnalysis #SolanaJourney
1
98
·
--
Artım
Mən @TermMax-a baxış keçirirdim və bir detal diqqətimi çəkdi: FT müddəti çatana qədər gözləmədən ticarət edilə bilər, halbuki FT, XT və GT onun diapazon-order qiymət əyriləri daxilində işləyir. Bu, mənə məsələyə başqa cür baxmağa səbəb oldu. Çünki müddətə yaxın vaxt da qiymətləndirməyə daxil olur, bu mexanizmlərin real bazar şəraitində əslində necə davranacağını öyrənmək istəyirəm. Bunu praktikada izləmək istəyirəm.$#termmax @termmax
Mən @TermMax-a baxış keçirirdim və bir detal diqqətimi çəkdi: FT müddəti çatana qədər gözləmədən ticarət edilə bilər, halbuki FT, XT və GT onun diapazon-order qiymət əyriləri daxilində işləyir. Bu, mənə məsələyə başqa cür baxmağa səbəb oldu. Çünki müddətə yaxın vaxt da qiymətləndirməyə daxil olur, bu mexanizmlərin real bazar şəraitində əslində necə davranacağını öyrənmək istəyirəm. Bunu praktikada izləmək istəyirəm.$#termmax @TermMax
82
Mən tez-tez bunu görürəm: tənzimlənən maliyyə həm məxfilik, həm də hesabatlılıq tələb edir—birini seçmək yox, hər ikisi.
Dusk tənzimlənən maliyyə bazarları üçün xüsusi olaraq qurulan 1-ci qat (Layer 1) yaradır; proqramlaşdırıla bilən məxfilik və seçmə açıqlama ilə.
Bu ziddiyyət sadədir: maliyyə aktivləri məxfilik tələb edir, amma səlahiyyətli tərəflər hələ də görmə qabiliyyətinə malik olmalıdır.
Blockchain infrastrukturu hər miqyasda (scale) bunların hər ikisini həqiqətən təmin edə bilərmi? @Dusk_Foundation $DUSK #dusk#dusk $DUSK
Mən tez-tez bunu görürəm: tənzimlənən maliyyə həm məxfilik, həm də hesabatlılıq tələb edir—birini seçmək yox, hər ikisi.
Dusk tənzimlənən maliyyə bazarları üçün xüsusi olaraq qurulan 1-ci qat (Layer 1) yaradır; proqramlaşdırıla bilən məxfilik və seçmə açıqlama ilə.
Bu ziddiyyət sadədir: maliyyə aktivləri məxfilik tələb edir, amma səlahiyyətli tərəflər hələ də görmə qabiliyyətinə malik olmalıdır.
Blockchain infrastrukturu hər miqyasda (scale) bunların hər ikisini həqiqətən təmin edə bilərmi? @Dusk $DUSK #dusk#dusk $DUSK
93
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
BinanceLaunchesBinanceIntelligence
201,970 baxış
Müzakirə edir: 1,807
BINANCE SÜNİ İNTELLEKTİ TİCARƏTƏ GƏTİRİR
Binance-dən diqqətəlayiq bir yenilik.
Artıq istifadəçilər ticarət ideyalarını adi dildə təsvir edə bilərlər, Binance AI Pro isə onları özü tam bir strategiyaya çevirəcək.
Kod yazmağa ehtiyac yoxdur.
Strategiya işə salınmazdan əvvəl istifadəçilər onu təsdiqləməlidirlər. Hər real ticarət strategiyası ayrıca subhesabda işləyir və süni intellektə vəsaitləri özbaşına köçürməyə icazə verilmir.
Strategiyanın ilkin baxışı pulsuzdur.
Real ticarət etmək istəyənlər üçün isə Premium paketinin ayda 19,99 USDC olması gözlənilir. Paket oktyabrın ikinci yarısından etibarən istifadəyə veriləcək.
Mây-in fikrincə, ən maraqlı məqam Binance-in ticarət botlarının hazırlanmasını xeyli əlçatan etməsidir.
Əvvəllər strategiyanı avtomatlaşdırmaq üçün adətən kod yazmağı bilmək lazım idi. İndi isə sistemin nə etməsini istədiyinizi təsvir etmək kifayətdir.
Amma süni intellekt yenə də süni intellektdir. Yaradılan strategiyanın mütləq gəlir gətirəcəyi demək deyil.
Mây düşünür ki, süni intellekt ticarətə daha dərindən qoşulmağa başladıqca bu, yaxın gələcəkdə diqqətlə izlənməli bir tendensiya olacaq.
Kriptodakı diqqətəlayiq yeniliklərdən xəbərdar olmaq üçün Mây-i izləyin. #binancelaunchesbinanceintelligence #TinFed #TheoDõiFOMC #ETHUp70%InQ3ButLiquidityFalls $BTC $ETH $BNB
Mây Làm Crypto
·28 bəyənmə
·37.7k baxış
StriveBuys2000BTCFor$169M
8,940 baxış
Müzakirə edir: 88
EvernorthXRPTreasuryCompletesSPACMerger
108,916 baxış
Müzakirə edir: 1,083