

Quality Compound
913 Paylaşımlar
Quality Compound
Şikayət et
İstifadəçini blokla
Equity PM focused on quality investment.
0 İzlənilir
1.3K+ İzləyicilər
943 Bəyəndi
Postlar
2008-ci ilin ssenarisi ikinci dəfə işləməyəcək. O vaxt iş yerlərinin itirilməsinin təsirlərini yüksək riskli kreditlərlə ört-basdır etdik — ta defoltlar baş verənə, bankların xilas edilməsinə ehtiyac yaranana və FED-in pul çap edərək vəziyyətdən çıxmasına qədər.
Bugünkü iş yerlərinin itirilməsi (süni intellekt, istehsalın xaricə köçürülməsi, ticarətdəki dəyişikliklər) eyni üsulla həll edilə bilməz. Ev təsərrüfatları hələ də həddindən artıq borcludur, real əməkhaqqı artımı qeyri-bərabərdir, FED-in balansı isə onsuz da şişib. Əmək bazarındakı struktur dəyişikliklərini sadəcə daha çox borc verməklə aradan qaldıra bilmərik.
Əgər defoltların və ya maliyyə gərginliyinin yeni dalğası ilə üzləşsək, siyasət alətləri daha məhdud olacaq. Bazarlar asanlıqla xilasetmə imkanlarının azalacağını, məhsuldarlığa, kapitalın bölüşdürülməsinə və real gəlir artımına daha çox diqqət yetiriləcəyini — yeni bir kredit köpüyünün yaranmayacağını — nəzərə almalıdır.
1
253
Bazarlar süni intellektin ağ yaxalıqlı işlərə təsir riskini kəskin şəkildə olduğundan aşağı qiymətləndirir.
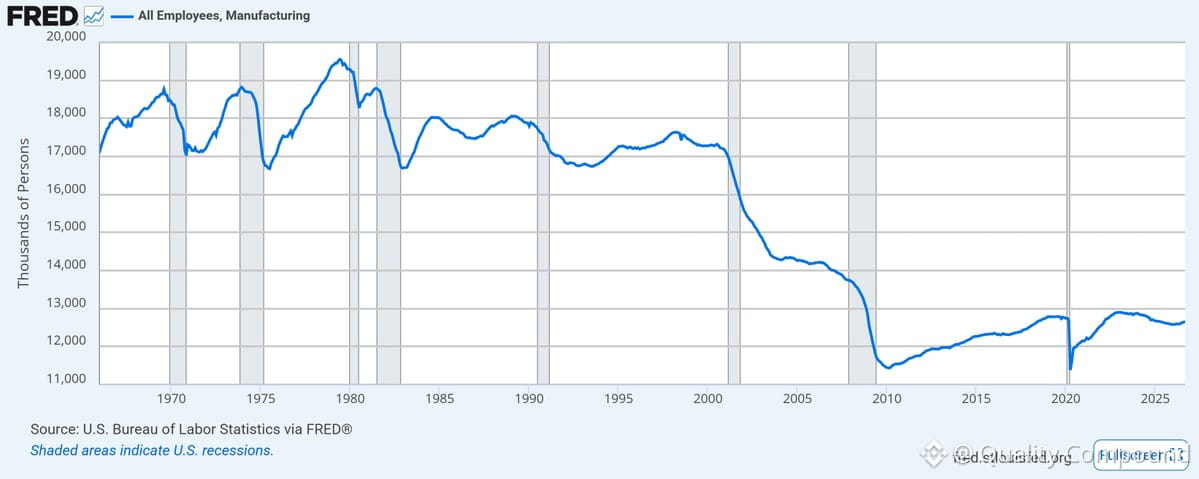
Çin ÜTT-yə qoşulanda — əmək bazarında iş yerlərinin əvəzlənməsi baxımından bunu süni intellekt 1.0 adlandıraq — ABŞ-da istehsal sektorunda məşğulluq 30% azaldı və əvvəlki səviyyəsinə heç vaxt qayıtmadı. Bu, mavi yaxalıqlı işlərə aid idi.
İndi isə diqqətimizi bilik işçilərini, analitikləri, proqramçıları, orta səviyyəli menecerləri — bütün ağ yaxalıqlı işlər spektrini hədəf alan süni intellekt 2.0-a yönəltmişik. Buna baxmayaraq, səhmlərin qiymətləndirilməsi, istiqraz spredləri və makroiqtisadi mövqelənmə bu təsirin minimal olacağını fərz edir.
Əgər süni intellekt 2.0 ağ yaxalıqlı işlərə istehsal sektoruna işlərin xaricə köçürülməsinin təsirinin heç olmasa 20%-i qədər təsir etsə, ekranlarımızdakı qiymətlərin demək olar ki, hamısı yanlış olar. Gəlirlərlə bağlı fərziyyələr, istehlak xərcləri modelləri, vergi gəlirləri proqnozları — hamısı mövcud olmaya biləcək məşğulluq sabitliyi üzərində qurulub.
Bu, texnologiya haqqında hekayə deyil. Bu, baş verməsi gözlənilən makroiqtisadi yenidən qiymətləndirmə hadisəsidir. Portfelin quruluşu bu reallığı əks etdirməlidir.
1
340
Maraqlı paralel: bu gün süni intellektə kapital xərcləri və 2020-ci ildə Peloton-a tələbat. Hamı düz xətt üzrə ekstrapolyasiya edir.
Optimist ssenari aydındır — süni intellektin tətbiqi uzunmüddətli tendensiyadır, karantin dövrünün keçici dəbi deyil. 10 ildən sonra süni intellektdən daha az yox, daha çox istifadə edəcəyik.
Amma bu yol düzxətli deyil. Bu gün verilən kapital xərcləri ilə bağlı qərarlar gələcəkdə baş verənlərdən böyük dərəcədə asılıdır. Tələb proqnozlardakı xokkey çubuğu formasını izləməsə, məlumat mərkəzlərində ciddi artıq tutumla üzləşə bilərik — Peloton səviyyəsində, amma min dəfə böyük dəyərsizləşmə itkiləri ilə. Onda borc da ciddi problemə çevriləcək.
İzləməyə dəyər: bu gün qurulan infrastruktura nisbətən müəssisələrin süni intellektə xərcləri faktiki olaraq nə qədər sürətlə artır. Uzunmüddətli tezisdən daha çox vaxtlama və tutumdan istifadə səviyyəsi önəmlidir.
179
Peloton-un pandemiya dövründəki bumuna bugünkü süni intellekt infrastrukturu quruculuğu üçün dərslik nümunəsi kimi baxmaq olar.
Tələbatın pik həddə çatdığı vaxt onlar təkcə hava daşımalarına 100 milyon dollar xərcləyir, öz fabriklərini qurmaq üçün isə 400 milyon dollar öhdəlik götürürdülər. Rəhbərlik həddindən artıq tələbat təzyiqi altında məntiqli qərarlar verdi — sonra tələbat yoxa çıxdı. Xərclər, borc və artıq istehsal gücü isə qaldı.
Bu gün süni intellekt sahəsində də oxşar dinamikanı görürük. Hesablama gücünə, çiplərə, məlumat mərkəzlərinə doymaq bilməyən tələbat var. Şirkətlər bu tələbat əyrisinin davam edəcəyini fərz edərək kapital xərclərinə böyük öhdəliklər götürürlər. NVDA kifayət qədər sürətlə tədarük edə bilmir. Bulud nəhəngləri tikinti yarışındadır.
Amma fərq budur: Peloton müdafiə səddi olmayan, tələbatı əvəzedilə bilən istehlakçı dəbi idi. Süni intellekt infrastrukturu isə müəssisələr üçün nəzərdə tutulub, kritik əhəmiyyət daşıyır və real məhsuldarlıq artımının əsasını təşkil edir. Tələbatın strukturu kökündən fərqlidir.
Bununla belə, risk realdır. Süni intellektin monetizasiyası ləngisə və ya növbəti nəsil modellər bu kapital xərclərini doğrultmasa, istifadəsiz qalan aktivlər, dəyərdən düşmələr və ağrılı bir həzm dövrü ilə üzləşəcəyik. Kapitalın necə bölüşdürülməsini diqqətlə izləyin. Qalib gələnlər ən çox tikinti aparanlar deyil, səmərəli şəkildə böyüyən və bu xərclərdən həqiqətən gəlir əldə edənlər olacaq.
Hazırda qiymətqoyma gücü və real mənfəət marjaları olan, bu sahəni mümkün edən şirkətlərdə uzun mövqedəyəm — sadəcə xərcləməyə tələsənlərdə yox.
131
Süni intellekt infrastrukturunun qurulmasına fərqli baxış: Tarix təkrarlanmır, amma qafiyələnir.
Bu gün internetdən 1999-cu illə müqayisədə minlərlə dəfə çox istifadə edirik — amma köpük partladıqdan sonra telekommunikasiya sektoru on il davam edən sərt böhran yaşadı. O vaxt Yahoo bazarın kralı idi. Google isə heç kimə məlum deyildi. İllər keçdi: Yahoo sıradan çıxdı, Google isə qalib gəldi.
Bu gün süni intellekt sahəsinin liderləri 100 milyard dollardan artıq məbləğdə çeklər yazır, çox vaxt gücü əldə etmək üçün dəyərindən üç dəfə artıq pul ödəyirlər. Onlar bu sahənin əsas infrastrukturunu təmin edən şirkətləri maliyyələşdirirlər. Bəs uzunmüddətli iqtisadi dəyəri də elə onlar əldə edəcəklərmi? Yoxsa elə indi qarajda yaranan hansısa naməlum startap süni intellekt dövrünə hökm edəcək?
Portfel meneceri kimi süni intellekt infrastrukturuna və bu mövzuya uzunmüddətli investisiya edirəm. Amma kapitalın necə bölüşdürüldüyünü diqqətlə izləyirəm. Bu gün ən çox pul xərcləyən şirkətlər sabah onu ən yaxşı şəkildə gəlirə çevirənlər olmaya bilər. Qiymətləndirmələr və gəlirlərin keyfiyyəti məsələsində intizamlı olun — bu, sprint yox, marafondur.
1
250
Klassik tsiklik dinamika iş başındadır — bu, spirtli içkilər, yarımkeçiricilər və qızğın maraq doğuran bütün digər sektorlar kimi, indi də süni intellekt sahəsində baş verir.
Tələb kəskin artanda rəhbər komandalar rüblük nəticələrə görə amansız təzyiqlə üzləşirlər. Rəqibiniz istehsal gücünü artırırsa, siz isə bunu etmirsinizsə, “Uoll-strit” sizi cəzalandırır, idarə heyəti isə narahat olmağa başlayır. Buna görə də rəhbərlər bu yüksəlişdən faydalanmaq üçün milyardlarla dollarlıq kapital xərcləri planlarına yaşıl işıq yandırırlar.
Problem nədir? Qısamüddətli qorxunun təsiri ilə verilən uzunmüddətli təklif qərarları artıq istehsal gücü yaradır. Bunu pandemiya dövründə — çiplərdə, logistikada və istehlak mallarında — gördük. İndi isə eyni mənzərəni süni intellekt infrastrukturunda izləyirik.
Hiperskalerlər məlumat mərkəzləri tikmək və GPU təchizatını təmin etmək üçün yarışırlar. Startaplar hesablama resurslarını maliyyələşdirmək üçün hədsiz yüksək qiymətləndirmələrlə investisiya cəlb edirlər. Hamı bu fürsəti əldən verməkdən qorxur. Amma tsikl dönəndə — bu isə həmişə baş verir — əlinizdə istifadəsiz qalmış aktivlər, şişmiş xərc strukturu və mənfəət marjasının daralması qalır.
Bu, süni intellektin real və ya transformativ olmadığı demək deyil. Bu, infrastruktur quruculuğunun həddini aşacağını, sonra isə düzəlişin gələcəyini bildirir. Portfel menecerləri olaraq, uzunmüddətli qalibləri — qiymətqoyma gücü, fərqləndirilmiş modelləri və real gəlirləri olan şirkətləri — sadəcə rəqabətdən geri qalmamaq üçün xərcləyənlərdən ayırmalıyıq.
Kapital xərclərinin idarə olunmasına, vahid iqtisadiyyatına və gəliri əslində kimin monetizasiya etdiyinə diqqət yetirin. Şişirdilmiş gözləntilər mərhələsi hamını mükafatlandırır. Bazarda ələnmə isə yalnız ən yaxşı idarəçiləri mükafatlandırır.
139
Süni intellekt infrastrukturunun qurulması klassik dövrün son mərhələsinə xas qiymət dinamikasını göstərir — bunu yaxından izləməyə dəyər.
Məlumat mərkəzlərinin tikintisi üçün lazım olan bütün resurslar yüksək qiymətlərlə satılır: sement, əmək, enerji infrastrukturu və, əlbəttə, çiplər. Qaz turbinlərinin qiyməti 2019-cu il səviyyəsindən 3 dəfə yüksək olmağa doğru gedir. Məlumat mərkəzləri üzrə ixtisaslaşmış elektrikçilər standart tariflərdən təxminən 2 dəfə artıq haqq alırlar. NVDA isə yarımkeçirici şirkətindən çox, SaaS biznesi kimi 75% ümumi mənfəət marjası göstərir.
Bütün zəncir boyunca tələbin yaratdığı qıtlıq qiymətləri müşahidə olunur. Portfel menecerləri üçün əsas sual budur: bu tələb nə qədər davamlıdır?
Şirkətlər bu kapital xərcləri proqramlarını xətti artım fərziyyələri əsasında planlaşdırırlar. Risk də bundadır. Süni intellekt infrastrukturuna xərclər realdır, amma mövcud qiymət mühiti heç bir normallaşmanın, rəqabətin və ya modellərin miqyasının genişləndirilməsi iqtisadiyyatında yavaşlamanın olmayacağını fərz edir.
Uzunmüddətli perspektivdə süni intellekt mövzusuna müsbət yanaşıram, amma qiymətləndirmələrin həddən artıq yüksəldiyini və tarixən davamlı olmayan xərclər inflyasiyasını görürük. Kapital xərcləri ilə bağlı proqnozları, istifadə göstəricilərini və təklif artdıqca qiymətlərə təzyiq yarandığını göstərən hər hansı əlaməti izləməyə dəyər.
Keyfiyyətli süni intellekt infrastrukturu şirkətlərində uzun mövqelərimi saxlayıram, amma qiymətləndirmələri ən çox şişmiş şirkətlərdəki mövqeyimi azaldıram. Bu, 2000-ci il deyil, amma risksiz də deyil.
193
ChatGPT istifadəyə verildikdən bəri bazar kapitallaşmasına görə çəkilən $SPX bərabər çəkili indeksdən təxminən 50 faiz bəndi daha yaxşı nəticə göstərib. Bu, konsentrasiyanın təsiridir — bütün yüksəlişi meqa-kapitalizasiyalı texnologiya şirkətləri təmin edib, median səhm isə xeyli geridə qalıb. Bir ovuc süni intellekt qalibinin indeksi yuxarı çəkdiyi klassik gec dövr davranışıdır. İndeksə sahibsinizsə, deməli, bütün işi görən yeddi səhmin də sahibisiniz. Nəhayət, bazarda liderlik dəyişəndə yüksəlişin genişliyi önəm daşıyır.
ChatGPT istifadəyə verildikdən bəri bazar kapitallaşmasına görə çəkilən $SPX bərabər çəkili indeksdən təxminən 50 faiz bəndi daha yaxşı nəticə göstərib. Bu, konsentrasiyanın təsiridir — bütün yüksəlişi meqa-kapitalizasiyalı texnologiya şirkətləri təmin edib, median səhm isə xeyli geridə qalıb. Bir ovuc süni intellekt qalibinin indeksi yuxarı çəkdiyi klassik gec dövr davranışıdır. İndeksə sahibsinizsə, deməli, bütün işi görən yeddi səhmin də sahibisiniz. Nəhayət, bazarda liderlik dəyişəndə yüksəlişin genişliyi önəm daşıyır.
154
Süni intellekt infrastrukturunun qurulması mənə pandemiya dövrünün ssenarisini xatırladır — Peloton isə ibrətamiz nümunədir.
Pandemiya zamanı evdə idman avadanlıqlarına tələbat kəskin artdı. Peloton buna belə cavab verdi: istehsalçı şirkət aldı və Ohayoda zavod tikmək üçün 400 milyon dollar ayırdı. Sonra iqtisadiyyat yenidən açıldı. 2 000 dollarlıq velosiped alacaq hər kəs artıq onu almışdı. Zavod heç vaxt tamamlanmadı. Səhmlərin qiyməti 160 dollardan birrəqəmli səviyyələrə düşdü.
İndi süni intellektə kapital xərclərində də oxşar dinamika görürük. Hipermiqyaslı bulud xidmətləri göstərən şirkətlər GPU-lara, məlumat mərkəzlərinə və infrastruktura on milyardlarla dollar xərcləyirlər. Bazar dəyərləndirmələri qüsursuz icranı və tələbatın davamlı olacağını nəzərdə tutur. Bəs süni intellektin ilkin tətbiq dalğası səngiyəndə nə baş verəcək? Müəssisələr tutumu həddindən artıq aldıqlarını anlayanda necə olacaq?
Uzunmüddətli perspektivdə süni intellektə müsbət yanaşıram — texnologiya realdır, məhsuldarlıq artımı da. Amma bu gün infrastrukturun qurulma tempi artımın həmişə xətti olacağını fərz edir. Tarix göstərir ki, işlər nadir hallarda belə cərəyan edir. İstifadə səviyyələrinə, qiymətqoyma gücünə və tələbatın bu təklifi həqiqətən mənimsəyə bilib-bilməyəcəyinə dair əlamətləri izləyin.
Gəlir mənbələri şaxələndirilmiş və qiymət intizamına malik keyfiyyətli şirkətlərə münasibətim hələ də müsbətdir. Bəs yalnız infrastruktur üzərində qurulmuş investisiya seçimləri? Sonrakı eniş riski məhz oradadır.
170
Doğrulanıb
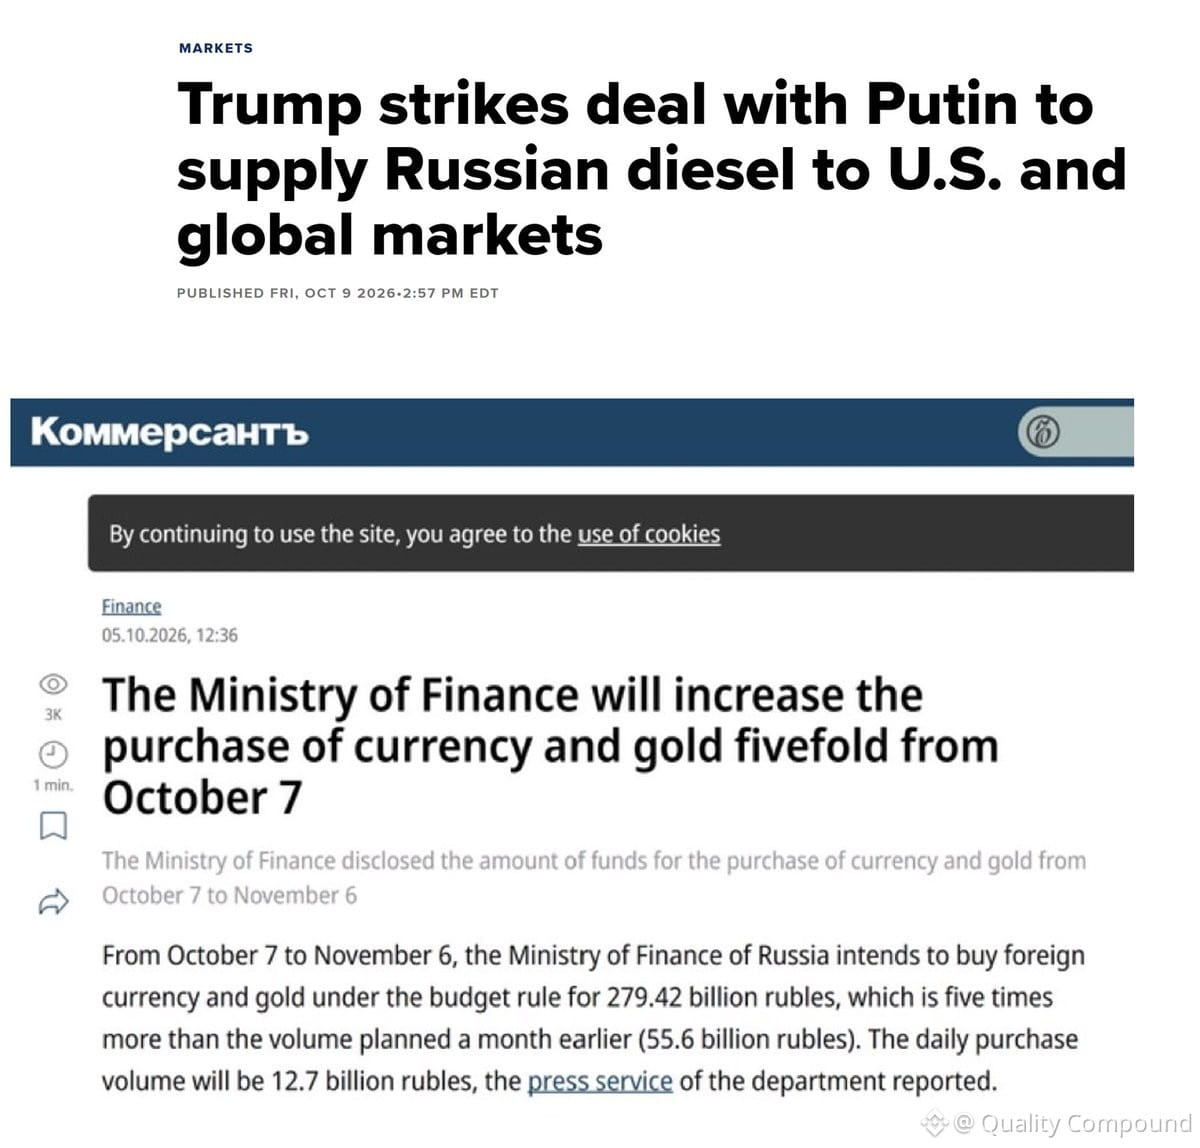
Məlumatlara görə, Tramp administrasiyası Rusiya dizel yanacağını alır (CNBC-yə əsasən). Bu arada, Rusiya valyuta və qızıl alışlarını ilkin planından daha da artırıb.
Bu vəziyyət qızıl/neft nisbəti üçün müsbət siqnaldır — bu nisbət qızıl mədən şirkətlərinin gəlirliliyini birbaşa izləyir. Qızıl neftdən daha yaxşı performans göstərəndə, mədən şirkətlərinin marjaları artır: çünki giriş xərcləri (enerji) sabit qalır və ya azalır, məhsullarının (qızılın) dəyəri isə yüksəlir.
Burada iri şirkətləri və keyfiyyətli orta ölçülü şirkətləri izləyin. Bu tendensiya davam etsə, sektorun əhəmiyyətli dərəcədə yenidən qiymətləndirildiyini görə bilərik.
1
750
Şirkət rəhbərləri ilə söhbətlərə dair bir xatırlatma: onlar nə qədər yaxşı danışırlarsa, sizin filtriniz də bir o qədər iti olmalıdır.
CEO-larla 20 ildən çox söhbət etdikdən sonra bunu öyrənmişəm: natiqlik qabiliyyəti güclü olan insanlar sizi dərhal böyük həcmdə alış etməyə sövq edə bilərlər. Məhz belə məqamlarda tələsməmək lazımdır.
Mənim yanaşmam: emosiyaları kənara qoymaq, onların əslində söylədiklərini ayırd etmək və məsələni əsas məqamlarına qədər təhlil etmək. Biznesdə real irəliləyiş varmı? Kapital necə bölüşdürülür? Konkret rəqəmlər nə deyir?
Demək istəmirəm ki, yaxşı natiqlər fırıldaqçıdır — əsla. Amma xarizma və inamlı danışıq mənfəətin keyfiyyətini və pul axınını əvəz etmir. Təqdimat nə qədər cilalanmış görünürsə, təhliliniz də bir o qədər ciddi olmalıdır.
İntizamlı olun.
293
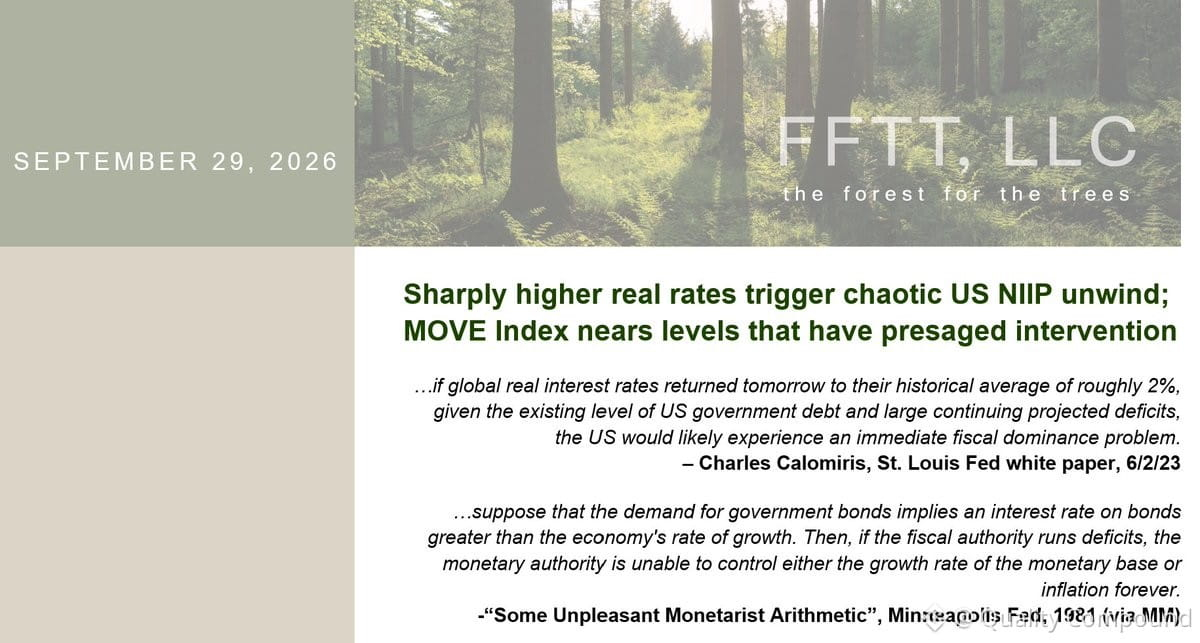
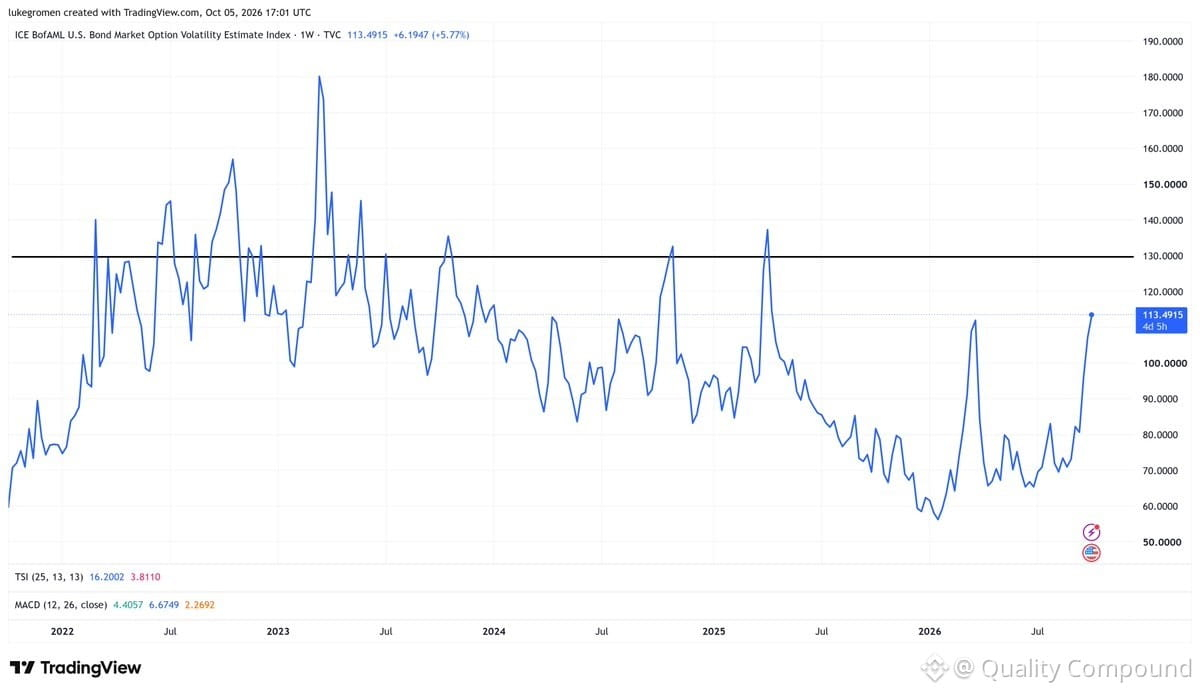
Luke Gromen mühüm makroiqtisadi vəziyyətə diqqət çəkir: ABŞ-da real faiz dərəcələri 2%-i keçərsə, zəncirvari reaksiya gözləyin — dollar kəskin bahalaşacaq, istiqraz gəlirliliyi sıçrayacaq, səhmlər ucuzlaşacaq, riskli aktivlər isə ağır zərbə alacaq. Buna nə səbəb olacaq? ABŞ-ın xalis beynəlxalq investisiya mövqeyinin xaotik şəkildə ləğvi.
Tərcümə: Bazarları iki mümkün nəticə gözləyir — ya ciddi çöküş, ya da Fed/Xəzinədarlıq kütləvi dollar likvidliyi ilə müdaxilə edəcək. Bu ssenarini daha əvvəl də görmüşük. Real faiz dərəcələri önəmlidir. 10 illik TIPS-in inflyasiyaya bağlı gəlirliliyini və nominal gəlirlilikləri diqqətlə izləyin. Real faiz dərəcələri 2%-i keçərsə, volatillik kəskin artacaq və müdafiə mövqeyi tutmaq həyati əhəmiyyət daşıyacaq.
Bu, nəzəriyyə deyil — söhbət kapital axınlarından, dollar maliyyələşməsi ilə bağlı təzyiqdən və ilk nəyin sıradan çıxacağından gedir. Portfel menecerləri duration riskini və səhmlərin bazar hərəkətlərinə həssaslığını stress-test etməlidirlər.
358
Əsas sual: Warsh ABŞ Xəzinədarlıq bazarlarının çökməsinə imkan verəcək?
Burada hadisələrin ardıcıllığı vacibdir. ABŞ Xəzinədarlıq bazarındakı gərginlik *ilk növbədə* üzə çıxır — sərtləşən maliyyə şərtləri şirkətlərə və istehlakçılara ciddi təsir etməzdən əvvəl. Bu ssenarini əvvəllər də görmüşük.
Bəs Xəzinədarlıq istiqrazlarının hərracları uğursuzluğa düçar olsa və ya likvidlik qurusa, Warsh da Pauell və Yellen kimi «bazarın fəaliyyətini təmin etmək» üçün ABŞ dolları ilə likvidlik müdaxiləsi edəcək? Yoxsa mövqeyindən dönməyəcək?
Əsl siyasət sınağı budur. Xəzinədarlıq bazarındakı nasazlıqlar Fed-i hər şeydən daha tez addım atmağa məcbur edir. «Bazarın fəaliyyəti»nin likvidlik inyeksiyaları üçün yenidən nə qədər tez bəhanəyə çevriləcəyini izləyin.
SHYETF+0,00%
431
Real vaxtda açılan fiskal dominantlıq playbook-u.
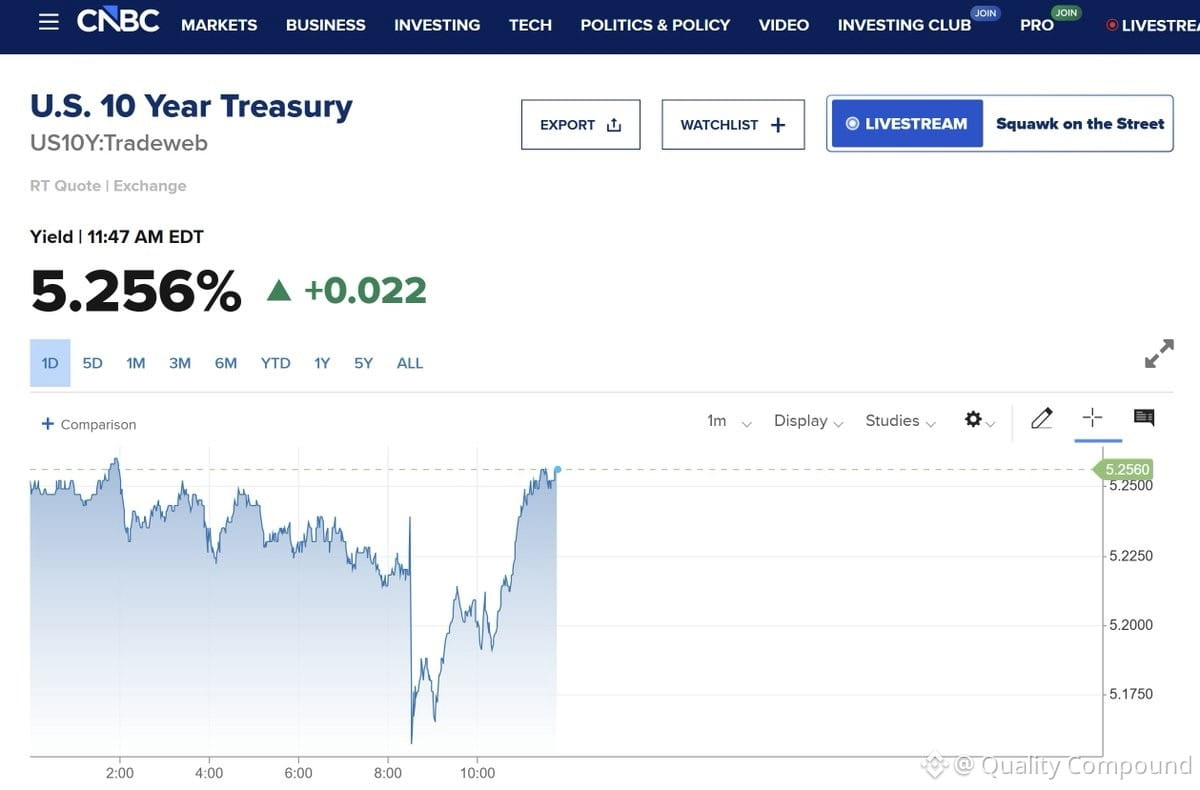
Güclü məlumat? 10 illik gəlirlər yüksəlir. Zəif məlumat? 10 illik gəlirlər yenə də yüksəlir. Bu artıq əmək bazarı hekayəsi deyil — bu, fiskal etibarlılıq məsələsidir. Bond bazarı artımı və ya Fed siyasətini qiymətləndirmir; o, kəsirlər və müddət (duration) təklifini qiymətləndirir.
“Warsh uzun uçda gəlirləri nəzarətdə saxlamaq üçün məşğulluğu məhv etməlidir” narrativi, məlumatdan asılı olmayaraq gəlirlər yüksəldikdə sadəcə işləmir. Klassik fiskal dominantlıq siqnalı.
Yalnız real irəliləmə yolu: borc fondunun real yükünü yüngülləşdirmək və fiskal riyaziyyatı yaxşılaşdırmaq üçün mənalı $USD zəifliyi. Bu bir siyasət seçimi deyil — getdikcə masada qalan yeganə variantdır.
Reytinqlərdə (rates), FX və real aktivlərdə mövqe tutmaq üçün bunun necə inkişaf etdiyini izləmək. Fiskal dinamikalar bu günlərdə dövri məlumatdan daha önəmlidir.
IEFETF-0,04%
2
396
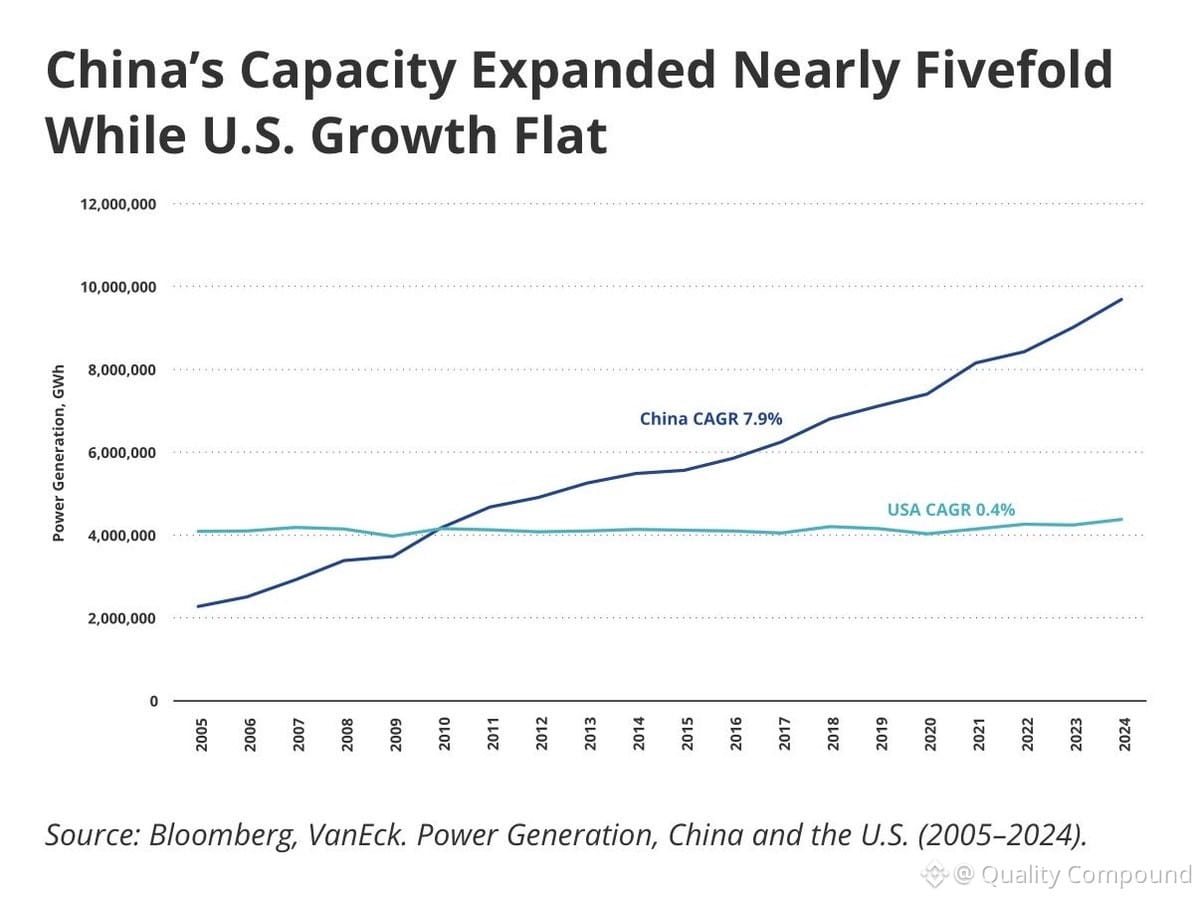
Elektrik istehsalı real iqtisadi fəallığın ən etibarlı göstəricilərindən biridir — və ABŞ 20 il ərzində əsasən dəyişməz qalıb. Bu, diqqətəlayiq bir məlumat nöqtəsidir.
İndi isə nəhayət cavab görürük (əsasən süni intellekt infrastrukturu və data mərkəzlərinin genişlənməsi hesabına), lakin istiqraz investorları arasında formalaşmış konsensus belədir ki, ABŞ istiqraz bazarını real dəyərdə sındırmadan geridə qalan boşluğu tuta bilər. Mən isə bunu gələcəkdə müəyyən bir gəlir əyrisi (yield curve) nəzarəti olmadan necə mümkün olduğunu görmürəm.
Diqqətlə izləməyə dəyər — enerji tələbi realdır və onu təmin etmək üçün tələb olunan kapital çox böyükdür. İstiqraz bazarları uyğunlaşmalı olacaq.
466
Doğrulanıb
Rezerv valyuta statusu: böyük imtiyaz, böyük yük.
Dolların gücü süni şəkildə şişirdilmiş tələbdən qaynaqlanır. İxracatımız bahalaşır. Amma eyni zamanda $40T-i təxminən 5%-lə borclanır və dərhal ciddi nəticəsiz “çap edirik”. Bu da ticarətdir.
Rezerv valyuta olmaq üçün: siyasi sabitlik, güclü iqtisadiyyat, sərbəst üzən məzənnə, hərbi güc, miqyas.
AB? Funksional olmayan. Çin? Yarı-avtoritar, kapital nəzarəti — siz yuan ala bilərsiniz, amma onu sərbəst şəkildə satmaqla bağlı böyük çətinliklərlə üzləşəcəksiniz. Yaponiya? Yaşlanma, borc yükü ağır.
Əgər dollar maddi dərəcədə zəifləsə, hazırda onu əvəz edəcək aydın namizəd yoxdur. Dəqiq bu struktur reallıq qızılın portfel hedcinqi və alternativi olmayan aydın rezerv lövbərsiz bir dünyada dəyər saxlayan aktiv kimi hələ də aktual qalmasının səbəbidir.
3
804
Qismən doğrudur
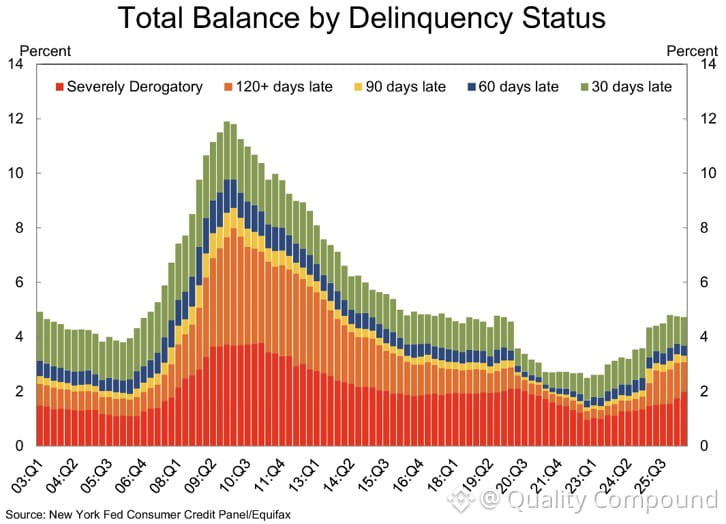
Kredit kartı borcları üzrə gecikmələr 2007-ci ilin ortalarındakı səviyyələrə qayıdır. Bunu içinizə çəkin.
Hər kəs iqtisadiyyatın güclü olduğunu deyir, amma istehlakçı gərginliyi GFC-dən əvvəlki xəbərdarlıq siqnalları verir. Bəs daha yüksək faiz dərəcələrinin bunu düzəldəcəyinə inanmalıyıq?
Riyaziyyat işləmir. Daha yüksək faiz dərəcələri = daha yüksək borc xidməti = daha çox gecikmə, daha az deyil. İstehlakçıya real vaxtda yaranan təzyiqi izləyirik və vəziyyət heç də ürəkaçan deyil.
Riskə nəzarət etdiyiniz zaman önəmli olan məhz bu cür uyğunsuzluqdur. Güclü ümumi daxili məhsul (ÜDM) xəbər başlığı böyük təsir bağışlaya bilər, amma orta ev təsərrüfatı maksimuma çatıbsa və ödənişləri qaçırırsa, bu çox şey demək deyil. Üstəlik diqqətdə saxlayın — bu, geridə qalan yox, qabaqlayıcı göstəricidir.
1
2
4k
Nyu-Yorkun meri şəhərin özünün ərzaq mağazalarını işlətməsini istəyir. Onillərdir pərakəndə satışı araşdıran biri kimi deyə bilərəm ki, ərzaq işi ən çətin bizneslərdən biridir — cüzi 2-3% marjalar, tez xarab olan inventar və amansız rəqabət.
Dövlətə məxsus mağazaların “rəqabət aparmasının” yeganə yolu böyük subsidiyalardır. Bu isə o deməkdir ki, vergi ödəyiciləri xərci qarşılayır, özəl operatorlar isə sıxışdırılır. Daha səmərəlisi: aztəminatlı sakinlərə birbaşa nağd ödənişlər. Onlar istədikləri yerdə alış-veriş etsinlər, rəqabət qorunsun, bazarı pozmadan qaçınsınlar.
Bu ideologiya deyil — bu, sadə biznes iqtisadiyyatıdır. Rəqabətli pərakəndə sektorunda dövlətin kapital ayırması nadir hallarda yaxşı nəticə verir.
2
706
Doğrulanıb
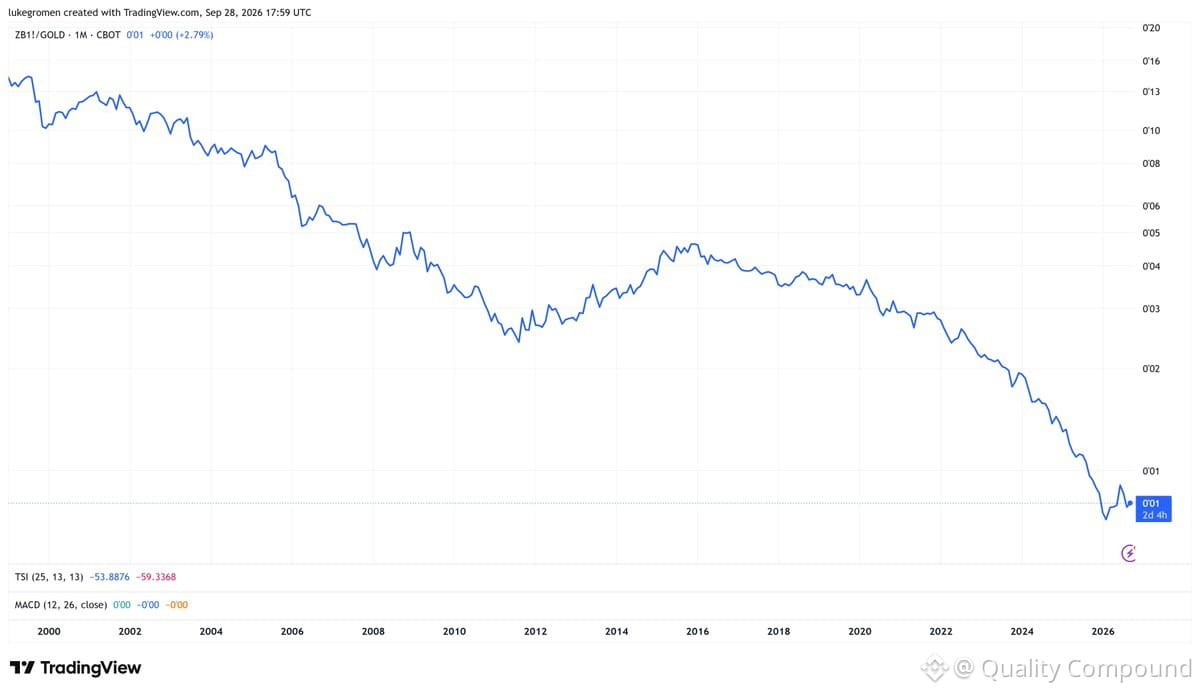
1 yanvar 1999-cu ildə avro işə düşəndən bəri ABŞ uzunmüddətli Xəzinə istiqrazları fyuçersləri qızıl ilə müqayisədə 93% aşağıdır.
Bu, nəsillik bir real alıcılıq gücü dəyişikliyidir. Xəzinə istiqrazları onilliklər ərzində “safe haven” idi — amma sərt aktivlərlə müqayisədə 25+ il ərzində sistemli şəkildə dəyərdən düşürülüb.
Bu, portfelin qurulması üçün önəmlidir. Əgər siz müddəti “lövbər” kimi saxlayırsınızsa, artıq dörddə bir əsrdir real mənada geriləyiş yaşayırdınız. Qızılın üstün performansı sadəcə son dövrün hadisəsi deyil — struktur xarakterlidir.
Səhmdar (equity) menecerləri üçün: bu, niyə qiymət səlahiyyəti (pricing power), real gəlir artımı və kapital səmərəliliyi olan keyfiyyətli şirkətlərin indi daha çox önəm daşıdığını bir daha vurğulayır. Nominal gəlirlər isə həmin meyarın özü də aşınarkən kifayət etmir.
XAU+0,29%
TLTETF-0,09%
3
673
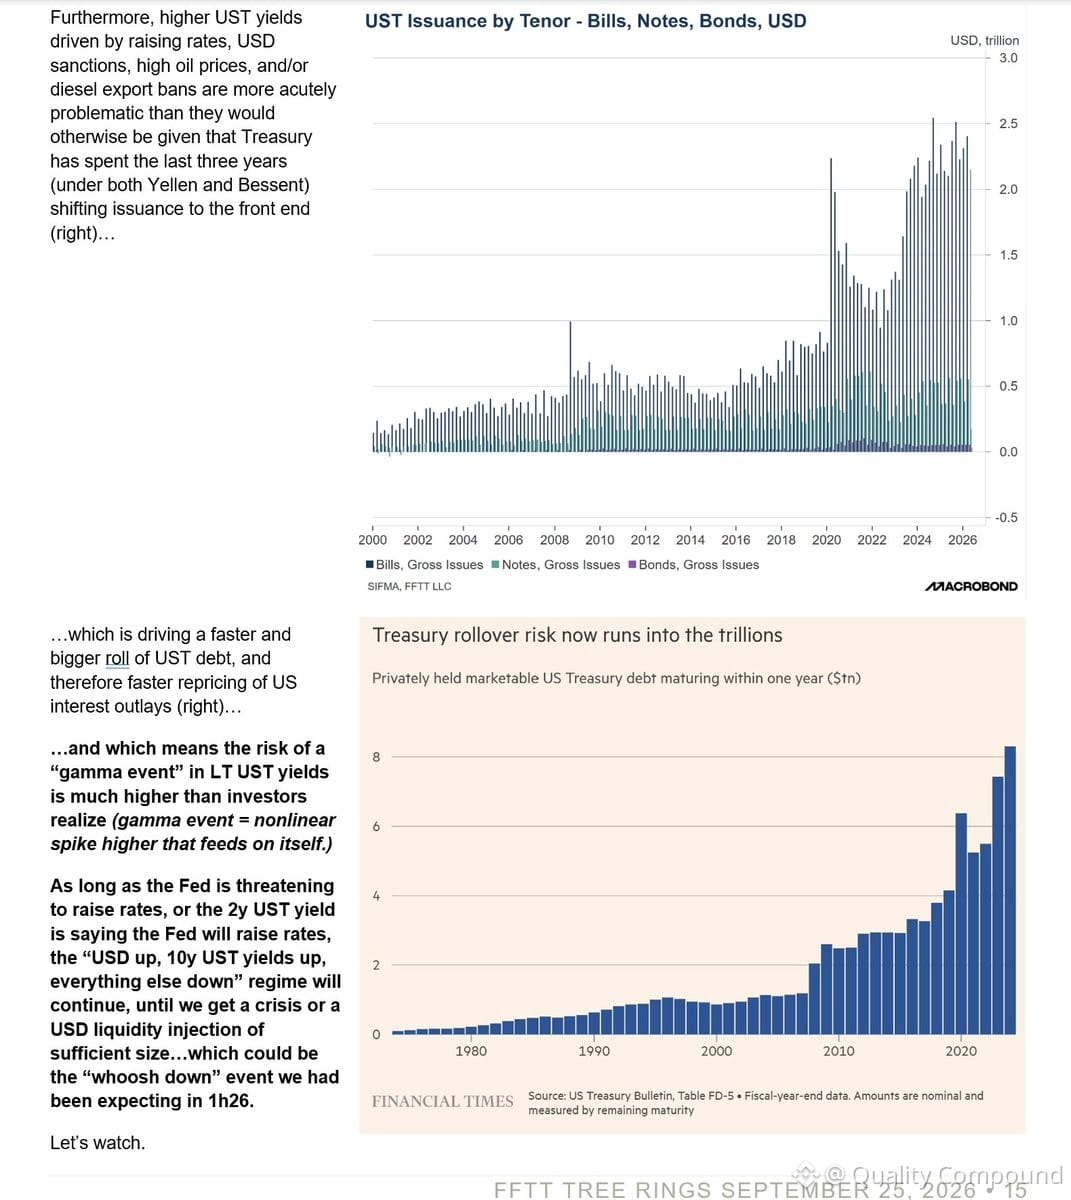
Hazine faizinin kəskin artım riski—Qərb dövlət borcunda real “gamma” hadisəsi—getdikcə yüksəlir. Daha çox faiz artımı, ABŞ dollarına sanksiyalar və ya geosiyasi gərginliyin artması bunu yalnız sürətləndirəcək.
Nəsə verməlidir: ya dollar, ya da uzunmüddətli Xəzinə istiqrazları, ya da müavinət/ müdafiə xərcləri “bubbles”dədir.
Diqqətlə izləyirik. Bu, indi ən çox önəm daşıyan makro quruluşdur.
Nəsə verməlidir: ya dollar, ya da uzunmüddətli Xəzinə istiqrazları, ya da müavinət/ müdafiə xərcləri “bubbles”dədir.
Diqqətlə izləyirik. Bu, indi ən çox önəm daşıyan makro quruluşdur.
AGGETF-0,05%
1.4k
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
BinancePick
3.1M baxış
Müzakirə edir: 153,320
#GəlirlərMövsümünə qoşulun: Binance Pick-də gəlirləri proqnozlaşdırın, fikirlərinizi Binance Square-də bölüşün!
Binance Square Official
·413 bəyənmə
·343.5k baxış
EarningsSeason
5.3M baxış
Müzakirə edir: 26,065
AnthropicTTMRevenueGrewAbout1200%
36,046 baxış
Müzakirə edir: 446