
Powerpei
1.3k Paylaşımlar
Powerpei
 Square Verified+
Şikayət et
İstifadəçini blokla
独立开发者
DeFi基础设施 & AI交易工具深度分析
自研Web3资产监控软件
美股港股实战洞见
X:@PWenzhen76938 没有任何小号,请勿上当!
Açıq ticarət

BNB sahibi
Daimi treyder
3.3 il
1.2K+ İzlənilir
48.5K+ İzləyicilər
38.4K+ Bəyəndi
Postlar
Portfel
Hamısı
Sitatlar
Videolar
Canlı
BƏRKİDİLDİ
·
--
Doğrulanıb
Məqalə
200 model, bir giriş: DGrid süni intellektin kassası olmaq istəyirDGAI haqqında sonuncu dəfə yazanda, o, yenicə 400% bahalaşmışdı
Həmin yazıda belə demişdim: məhsulun bu artıma çatıb-çatmayacağına baxmaq lazımdır
Bu dəfə diqqətlə araşdırdım
@Dgridai -in gördüyü iş mürəkkəb deyil
200-dən çox süni intellekt modelini bir platformada birləşdirir
Hansı modeldən istifadə edəcəyini özün seçməli deyilsən. Smart Router adlı funksiyası tapşırığına, büdcənə və sürət tələbinə uyğun modeli sənin üçün avtomatik seçir
Məncə, qeyd etməyə dəyər bir detal var
DGrid token buraxmazdan əvvəl ödəniş almağa başlamışdı
Rəsmi ən son məlumatlara görə, 20 mindən çox ödənişli istifadəçisi var və gəliri 30 milyon ABŞ dollarını ötüb
AI + kripto layihələrinin əksəriyyəti əvvəlcə token buraxır, sonra məhsulu tədricən hazırlayır
200 model, bir giriş: DGrid süni intellektin kassası olmaq istəyir
DGAI haqqında sonuncu dəfə yazanda, o, yenicə 400% bahalaşmışdı
Həmin yazıda belə demişdim: məhsulun bu artıma çatıb-çatmayacağına baxmaq lazımdır
Bu dəfə diqqətlə araşdırdım
@DGrid AI -in gördüyü iş mürəkkəb deyil
200-dən çox süni intellekt modelini bir platformada birləşdirir
Hansı modeldən istifadə edəcəyini özün seçməli deyilsən. Smart Router adlı funksiyası tapşırığına, büdcənə və sürət tələbinə uyğun modeli sənin üçün avtomatik seçir
Məncə, qeyd etməyə dəyər bir detal var
DGrid token buraxmazdan əvvəl ödəniş almağa başlamışdı
Rəsmi ən son məlumatlara görə, 20 mindən çox ödənişli istifadəçisi var və gəliri 30 milyon ABŞ dollarını ötüb
AI + kripto layihələrinin əksəriyyəti əvvəlcə token buraxır, sonra məhsulu tədricən hazırlayır
Həmin yazıda belə demişdim: məhsulun bu artıma çatıb-çatmayacağına baxmaq lazımdır
Bu dəfə diqqətlə araşdırdım
@DGrid AI -in gördüyü iş mürəkkəb deyil
200-dən çox süni intellekt modelini bir platformada birləşdirir
Hansı modeldən istifadə edəcəyini özün seçməli deyilsən. Smart Router adlı funksiyası tapşırığına, büdcənə və sürət tələbinə uyğun modeli sənin üçün avtomatik seçir
Məncə, qeyd etməyə dəyər bir detal var
DGrid token buraxmazdan əvvəl ödəniş almağa başlamışdı
Rəsmi ən son məlumatlara görə, 20 mindən çox ödənişli istifadəçisi var və gəliri 30 milyon ABŞ dollarını ötüb
AI + kripto layihələrinin əksəriyyəti əvvəlcə token buraxır, sonra məhsulu tədricən hazırlayır
6
1
27
9.3k
·
--
Doğrulanıb
Berkshire-in üçüncü rüb hesabatının çıxmasını gözləyək
Düzünü desəm, indi onun hesabatında yalnız iki rəqəmə baxıram: əməliyyat mənfəətinə və nağd pula.
Xalis mənfəət çox dəyişkəndir; investisiyalardan gələn mənfəət və zərər bir anda bir neçə yüz milyon, hətta bir neçə milyard dollar oynaya bilir, buna görə də elə bir mənası yoxdur.
Əməliyyat mənfəəti sabit qalsa və ya bir az artsa, bu, sığorta, dəmir yolu və enerji kimi əsas bizneslərin normal gəlir gətirməyə davam etdiyini göstərir. Kəskin azalarsa, əsl problem onda olar.
Nağd pul daha vacibdir.
Ötən rübün sonunda təxminən 360 milyard dollar idi; bu rübdə isə Taylor Morrison-i almağa və səhmləri geri almağa artıq xərclənib.
Nağd pul azalmağa davam etsə, deməli, Greg Abel işə ciddi girişib; yenidən yığılıb artsa, hər şey əvvəlki kimidir — çox pul var, amma onu sərf etməyə kifayət qədər sərfəli yer tapılmır.
Rəqəmlər açıqlananda yalnız bu ikisinə baxacağam, qalanları barədə isə hələlik tələsik nəticə çıxarmayacağam.
Berkshire-in üçüncü rüb hesabatının çıxmasını gözləyək
Düzünü desəm, indi onun hesabatında yalnız iki rəqəmə baxıram: əməliyyat mənfəətinə və nağd pula.
Xalis mənfəət çox dəyişkəndir; investisiyalardan gələn mənfəət və zərər bir anda bir neçə yüz milyon, hətta bir neçə milyard dollar oynaya bilir, buna görə də elə bir mənası yoxdur.
Əməliyyat mənfəəti sabit qalsa və ya bir az artsa, bu, sığorta, dəmir yolu və enerji kimi əsas bizneslərin normal gəlir gətirməyə davam etdiyini göstərir. Kəskin azalarsa, əsl problem onda olar.
Nağd pul daha vacibdir.
Ötən rübün sonunda təxminən 360 milyard dollar idi; bu rübdə isə Taylor Morrison-i almağa və səhmləri geri almağa artıq xərclənib.
Nağd pul azalmağa davam etsə, deməli, Greg Abel işə ciddi girişib; yenidən yığılıb artsa, hər şey əvvəlki kimidir — çox pul var, amma onu sərf etməyə kifayət qədər sərfəli yer tapılmır.
Rəqəmlər açıqlananda yalnız bu ikisinə baxacağam, qalanları barədə isə hələlik tələsik nəticə çıxarmayacağam.
Düzünü desəm, indi onun hesabatında yalnız iki rəqəmə baxıram: əməliyyat mənfəətinə və nağd pula.
Xalis mənfəət çox dəyişkəndir; investisiyalardan gələn mənfəət və zərər bir anda bir neçə yüz milyon, hətta bir neçə milyard dollar oynaya bilir, buna görə də elə bir mənası yoxdur.
Əməliyyat mənfəəti sabit qalsa və ya bir az artsa, bu, sığorta, dəmir yolu və enerji kimi əsas bizneslərin normal gəlir gətirməyə davam etdiyini göstərir. Kəskin azalarsa, əsl problem onda olar.
Nağd pul daha vacibdir.
Ötən rübün sonunda təxminən 360 milyard dollar idi; bu rübdə isə Taylor Morrison-i almağa və səhmləri geri almağa artıq xərclənib.
Nağd pul azalmağa davam etsə, deməli, Greg Abel işə ciddi girişib; yenidən yığılıb artsa, hər şey əvvəlki kimidir — çox pul var, amma onu sərf etməyə kifayət qədər sərfəli yer tapılmır.
Rəqəmlər açıqlananda yalnız bu ikisinə baxacağam, qalanları barədə isə hələlik tələsik nəticə çıxarmayacağam.
2
3
1.1k
·
--
Düzünü desəm, dünən gecə ABŞ birjasına baxmaq adamın kefini pozurdu
Nasdaq 5 faizdən çox çökdü, çip sektorunda isə vəziyyət daha da ağır idi — SOX düz 12 faiz itirdi.
Əsas səbəb bir cümlə ilə: Demokratlar aralıq seçkilərdə böyük qələbə qazandıqdan sonra bazar qəfil təşvişə düşdü.
Məlumat mərkəzlərini tikmək, görünür, o qədər də asan olmayacaq. Texas kimi yerlərdə rəhbərlik dəyişəndə yerli sakinlərin onsuz da elektrik enerjisinin baha olmasından, səs-küydən şikayət etdiyi bir vaxtda, əhval-ruhiyyə dəyişən kimi əvvəlki o çılğın genişlənmə hekayələri artıq inandırıcı görünmür. Üstəlik, AI mövzusunda mövqelər onsuz da həddən artıq sıxlaşmışdı; ən kiçik bir narahatlıq yaranan kimi investorlar mövqelərini azaldırlar.
Şəxsən məncə, bu dalğada emosiyalara bir az həddən artıq qapıldılar.
Məlumat mərkəzlərinin tikintisi, şübhəsiz, yavaşlayacaq və çətinləşəcək, amma tamamilə dayandırılacağına, hər şeyin birdəfəlik kəsiləcəyinə inanmıram. ABŞ da hesablama gücü sahəsində rəqabət qabiliyyətini məhv edəcək qədər ağılsız deyil. Əsl zərbə əvvəlki “sonsuz pul xərcləyib tikinti aparmaq” gözləntisini həddən artıq şişirdən əlavə dəyərə dəydi. Sıx ticarət mövqeləri dağılınca, qiymətlər də belə sürətlə düşür.
A-səhm bazarında isə vəziyyət əksinə, pis deyildi; dünən hətta bir az yüksəldi, günəş enerjisi kimi sahələrdə aktivlik vardı. Bu onu göstərir ki, yerli investorlar ABŞ bazarı ilə birlikdə tamamilə çaxnaşmaya düşməyib, hələ də öz ritmlərini axtarırlar.
Mənim şəxsi qənaətim belədir: bu, AI-nin bitməsi demək deyil; sadəcə, əvvəl həddən artıq rahat yüksələn və hekayəsi həddən artıq mükəmməl görünən hissə zorla aşağı basıldı.
İndi fürsət nə onun dərhal geri dönəcəyinə mərc etməkdədir, nə də hər şeyə sonadək bədbin yanaşmaqda. Həqiqi tələbatı və rəqabət üstünlüyü olan çiplər üçün, əgər söhbət sıfıra enməkdən yox, artımın yavaşımasından gedirsə, qiymət gerilədikdən sonra vəziyyət hətta daha sağlam görünə bilər. Yalnız yeni tikinti hekayələri ilə ayaqda qalanların riski isə xeyli böyükdür. A-səhm bazarında xaricdəki qarışıqlıq davam etsə, yeni enerji kimi nisbətən müstəqil sahələr daha rahat ola bilər.
Tələsməyin, dibdən almağa çalışmayın, özünüzü də qorxutmayın.
Əvvəlcə ştatların sonradan layihələri həqiqətən təsdiqləyib-təsdiqləməyəcəyinə və şirkətlərin kapital xərclərini doğrudan da azaldıb-azaltmayacağına baxın — bu, başlıqlara baxmaqdan daha vacibdir, elə deyilmi? Dəyişkənlik, şübhəsiz, davam edəcək, amma indi ən vacibi həddən artıq sıxlaşmış mövqeləri bir az qaydaya salmaqdır.
Dözək, davam edək 😭😭😭
#美股财报季来袭
Düzünü desəm, dünən gecə ABŞ birjasına baxmaq adamın kefini pozurdu
Nasdaq 5 faizdən çox çökdü, çip sektorunda isə vəziyyət daha da ağır idi — SOX düz 12 faiz itirdi.
Əsas səbəb bir cümlə ilə: Demokratlar aralıq seçkilərdə böyük qələbə qazandıqdan sonra bazar qəfil təşvişə düşdü.
Məlumat mərkəzlərini tikmək, görünür, o qədər də asan olmayacaq. Texas kimi yerlərdə rəhbərlik dəyişəndə yerli sakinlərin onsuz da elektrik enerjisinin baha olmasından, səs-küydən şikayət etdiyi bir vaxtda, əhval-ruhiyyə dəyişən kimi əvvəlki o çılğın genişlənmə hekayələri artıq inandırıcı görünmür. Üstəlik, AI mövzusunda mövqelər onsuz da həddən artıq sıxlaşmışdı; ən kiçik bir narahatlıq yaranan kimi investorlar mövqelərini azaldırlar.
Şəxsən məncə, bu dalğada emosiyalara bir az həddən artıq qapıldılar.
Məlumat mərkəzlərinin tikintisi, şübhəsiz, yavaşlayacaq və çətinləşəcək, amma tamamilə dayandırılacağına, hər şeyin birdəfəlik kəsiləcəyinə inanmıram. ABŞ da hesablama gücü sahəsində rəqabət qabiliyyətini məhv edəcək qədər ağılsız deyil. Əsl zərbə əvvəlki “sonsuz pul xərcləyib tikinti aparmaq” gözləntisini həddən artıq şişirdən əlavə dəyərə dəydi. Sıx ticarət mövqeləri dağılınca, qiymətlər də belə sürətlə düşür.
A-səhm bazarında isə vəziyyət əksinə, pis deyildi; dünən hətta bir az yüksəldi, günəş enerjisi kimi sahələrdə aktivlik vardı. Bu onu göstərir ki, yerli investorlar ABŞ bazarı ilə birlikdə tamamilə çaxnaşmaya düşməyib, hələ də öz ritmlərini axtarırlar.
Mənim şəxsi qənaətim belədir: bu, AI-nin bitməsi demək deyil; sadəcə, əvvəl həddən artıq rahat yüksələn və hekayəsi həddən artıq mükəmməl görünən hissə zorla aşağı basıldı.
İndi fürsət nə onun dərhal geri dönəcəyinə mərc etməkdədir, nə də hər şeyə sonadək bədbin yanaşmaqda. Həqiqi tələbatı və rəqabət üstünlüyü olan çiplər üçün, əgər söhbət sıfıra enməkdən yox, artımın yavaşımasından gedirsə, qiymət gerilədikdən sonra vəziyyət hətta daha sağlam görünə bilər. Yalnız yeni tikinti hekayələri ilə ayaqda qalanların riski isə xeyli böyükdür. A-səhm bazarında xaricdəki qarışıqlıq davam etsə, yeni enerji kimi nisbətən müstəqil sahələr daha rahat ola bilər.
Tələsməyin, dibdən almağa çalışmayın, özünüzü də qorxutmayın.
Əvvəlcə ştatların sonradan layihələri həqiqətən təsdiqləyib-təsdiqləməyəcəyinə və şirkətlərin kapital xərclərini doğrudan da azaldıb-azaltmayacağına baxın — bu, başlıqlara baxmaqdan daha vacibdir, elə deyilmi? Dəyişkənlik, şübhəsiz, davam edəcək, amma indi ən vacibi həddən artıq sıxlaşmış mövqeləri bir az qaydaya salmaqdır.
Dözək, davam edək 😭😭😭
#美股财报季来袭
Nasdaq 5 faizdən çox çökdü, çip sektorunda isə vəziyyət daha da ağır idi — SOX düz 12 faiz itirdi.
Əsas səbəb bir cümlə ilə: Demokratlar aralıq seçkilərdə böyük qələbə qazandıqdan sonra bazar qəfil təşvişə düşdü.
Məlumat mərkəzlərini tikmək, görünür, o qədər də asan olmayacaq. Texas kimi yerlərdə rəhbərlik dəyişəndə yerli sakinlərin onsuz da elektrik enerjisinin baha olmasından, səs-küydən şikayət etdiyi bir vaxtda, əhval-ruhiyyə dəyişən kimi əvvəlki o çılğın genişlənmə hekayələri artıq inandırıcı görünmür. Üstəlik, AI mövzusunda mövqelər onsuz da həddən artıq sıxlaşmışdı; ən kiçik bir narahatlıq yaranan kimi investorlar mövqelərini azaldırlar.
Şəxsən məncə, bu dalğada emosiyalara bir az həddən artıq qapıldılar.
Məlumat mərkəzlərinin tikintisi, şübhəsiz, yavaşlayacaq və çətinləşəcək, amma tamamilə dayandırılacağına, hər şeyin birdəfəlik kəsiləcəyinə inanmıram. ABŞ da hesablama gücü sahəsində rəqabət qabiliyyətini məhv edəcək qədər ağılsız deyil. Əsl zərbə əvvəlki “sonsuz pul xərcləyib tikinti aparmaq” gözləntisini həddən artıq şişirdən əlavə dəyərə dəydi. Sıx ticarət mövqeləri dağılınca, qiymətlər də belə sürətlə düşür.
A-səhm bazarında isə vəziyyət əksinə, pis deyildi; dünən hətta bir az yüksəldi, günəş enerjisi kimi sahələrdə aktivlik vardı. Bu onu göstərir ki, yerli investorlar ABŞ bazarı ilə birlikdə tamamilə çaxnaşmaya düşməyib, hələ də öz ritmlərini axtarırlar.
Mənim şəxsi qənaətim belədir: bu, AI-nin bitməsi demək deyil; sadəcə, əvvəl həddən artıq rahat yüksələn və hekayəsi həddən artıq mükəmməl görünən hissə zorla aşağı basıldı.
İndi fürsət nə onun dərhal geri dönəcəyinə mərc etməkdədir, nə də hər şeyə sonadək bədbin yanaşmaqda. Həqiqi tələbatı və rəqabət üstünlüyü olan çiplər üçün, əgər söhbət sıfıra enməkdən yox, artımın yavaşımasından gedirsə, qiymət gerilədikdən sonra vəziyyət hətta daha sağlam görünə bilər. Yalnız yeni tikinti hekayələri ilə ayaqda qalanların riski isə xeyli böyükdür. A-səhm bazarında xaricdəki qarışıqlıq davam etsə, yeni enerji kimi nisbətən müstəqil sahələr daha rahat ola bilər.
Tələsməyin, dibdən almağa çalışmayın, özünüzü də qorxutmayın.
Əvvəlcə ştatların sonradan layihələri həqiqətən təsdiqləyib-təsdiqləməyəcəyinə və şirkətlərin kapital xərclərini doğrudan da azaldıb-azaltmayacağına baxın — bu, başlıqlara baxmaqdan daha vacibdir, elə deyilmi? Dəyişkənlik, şübhəsiz, davam edəcək, amma indi ən vacibi həddən artıq sıxlaşmış mövqeləri bir az qaydaya salmaqdır.
Dözək, davam edək 😭😭😭
#美股财报季来袭
8
1.9k
·
--
Doğrulanıb
Dow indeksi dünən 3% — 1569 bənd yüksəldi; bu, son 19 ayın ən güclü günü idi
Bu, sanki qazanc hesabatları mövsümünün uğuru kimi səslənir
Amma elə deyil
Bu yüksəlişə səbəb hər hansı şirkətin rəqəmləri yox, seçkilər idi
Demokratlar hər iki palatanı qazandı, ticarət müharibəsi ilə bağlı gözləntilər səngidi, neftin qiyməti bir gündə 8% düşdü. Çində və qlobal miqyasda fəaliyyətinin qarşısındakı məhdudiyyətlərin yumşalacağı gözləntisi Apple-ı birbaşa 350-ni keçirdi, bazar dəyəri isə 5 trilyon dolları ötdü.
Bəs hesabatların özü? Əsl maraqlı məqamlar bazar bağlandıqdan sonra başladı.
——
AppLovin
Bu il 60% düşmüşdü, ötən rübdə də gözləntiləri doğrultmamışdı. Dünən gecə Q3 nəticələri açıqlananda: gəlir 2,18 milyard dollar, illik müqayisədə +55%; xalis mənfəət isə 72% artdı. Bazar bağlandıqdan sonra səhmlər 23% yüksəldi. CEO ilk olaraq bunu dedi: ötən rübdəki uğursuzluq bizim öz səhvimiz idi
«Səhvi etiraf et + rəqəmlərlə təkzib et» — bazar bu kombinasiyanı ən çox bəyənir
Qualcomm-da isə tam əksinə oldu. Q4 rəqəmləri gözləntiləri üstələdi, avtomobil çiplərinin satışı illik müqayisədə +89% artdı, amma yaddaş qiymətlərinin bahalaşması telefon biznesinin mənfəətini azaltdı, proqnoz isə gözləntilərdən aşağı oldu. Bazar bağlandıqdan sonra səhmlər 7% düşdü.
Yaddaş zəncirindən Apple və Intel haqqında yazılarımda danışmışdım
Eyni tikan indi də Qualcomm-a batdı
——
Bu hesabat mövsümünü izlədikcə, getdikcə daha aydın bir hiss yaranır:
Bazarın qiymətə daxil etdiyi şey rəqəmlər deyil, dəyişən hekayələrdir.
Apple gözləntiləri üstələdi, amma əvvəlcə düşdü — yaddaş xərclərinin mənfəət marjasını sıxması hekayəsi rəqəmlərdən daha ağır gəldi. Seçkilərdən sonra isə Apple dərhal yeni zirvəyə çatdı — ticarət məhdudiyyətlərinin yumşalması hekayəsi yaddaş məsələsini kölgədə qoydu. Eyni şirkət, cəmi üç gün ərzində qiymətləndirmə məntiqi başdan-başa dəyişdi.
Palantir-in gəliri az qala ikiqat artdı, amma səhmləri yenə də düşdü
Yeni müqavilələrin artım tempi yavaşladı; «AI artımı pik həddə çatır» fikri rüblük hesabatdan daha ağır gəldi.
AppLovin isə il ərzində dəyərinin yarısını itirdikdən sonra yenidən yüksəldi
«Səhvini anlayıb düzəltmək + yenidən sürətlənmək» ötən rübdəki uğursuz nəticədən daha vacib oldu
Rəqəmlər sursatdır, hekayə isə silahın tuşlandığı istiqamət
Bu hesabat mövsümündə məşq etməli olduğumuz əsas şey hesabatları oxumaq yox, bazarın hansı hekayəni danışdığını eşitməkdir.
Bunlar şəxsi müşahidələrimdir; məlumatlar üçün şirkətlərin rəsmi hesabatlarına istinad edin, bunu investisiya məsləhəti kimi qəbul etməyin.
Dow indeksi dünən 3% — 1569 bənd yüksəldi; bu, son 19 ayın ən güclü günü idi
Bu, sanki qazanc hesabatları mövsümünün uğuru kimi səslənir
Amma elə deyil
Bu yüksəlişə səbəb hər hansı şirkətin rəqəmləri yox, seçkilər idi
Demokratlar hər iki palatanı qazandı, ticarət müharibəsi ilə bağlı gözləntilər səngidi, neftin qiyməti bir gündə 8% düşdü. Çində və qlobal miqyasda fəaliyyətinin qarşısındakı məhdudiyyətlərin yumşalacağı gözləntisi Apple-ı birbaşa 350-ni keçirdi, bazar dəyəri isə 5 trilyon dolları ötdü.
Bəs hesabatların özü? Əsl maraqlı məqamlar bazar bağlandıqdan sonra başladı.
——
AppLovin
Bu il 60% düşmüşdü, ötən rübdə də gözləntiləri doğrultmamışdı. Dünən gecə Q3 nəticələri açıqlananda: gəlir 2,18 milyard dollar, illik müqayisədə +55%; xalis mənfəət isə 72% artdı. Bazar bağlandıqdan sonra səhmlər 23% yüksəldi. CEO ilk olaraq bunu dedi: ötən rübdəki uğursuzluq bizim öz səhvimiz idi
«Səhvi etiraf et + rəqəmlərlə təkzib et» — bazar bu kombinasiyanı ən çox bəyənir
Qualcomm-da isə tam əksinə oldu. Q4 rəqəmləri gözləntiləri üstələdi, avtomobil çiplərinin satışı illik müqayisədə +89% artdı, amma yaddaş qiymətlərinin bahalaşması telefon biznesinin mənfəətini azaltdı, proqnoz isə gözləntilərdən aşağı oldu. Bazar bağlandıqdan sonra səhmlər 7% düşdü.
Yaddaş zəncirindən Apple və Intel haqqında yazılarımda danışmışdım
Eyni tikan indi də Qualcomm-a batdı
——
Bu hesabat mövsümünü izlədikcə, getdikcə daha aydın bir hiss yaranır:
Bazarın qiymətə daxil etdiyi şey rəqəmlər deyil, dəyişən hekayələrdir.
Apple gözləntiləri üstələdi, amma əvvəlcə düşdü — yaddaş xərclərinin mənfəət marjasını sıxması hekayəsi rəqəmlərdən daha ağır gəldi. Seçkilərdən sonra isə Apple dərhal yeni zirvəyə çatdı — ticarət məhdudiyyətlərinin yumşalması hekayəsi yaddaş məsələsini kölgədə qoydu. Eyni şirkət, cəmi üç gün ərzində qiymətləndirmə məntiqi başdan-başa dəyişdi.
Palantir-in gəliri az qala ikiqat artdı, amma səhmləri yenə də düşdü
Yeni müqavilələrin artım tempi yavaşladı; «AI artımı pik həddə çatır» fikri rüblük hesabatdan daha ağır gəldi.
AppLovin isə il ərzində dəyərinin yarısını itirdikdən sonra yenidən yüksəldi
«Səhvini anlayıb düzəltmək + yenidən sürətlənmək» ötən rübdəki uğursuz nəticədən daha vacib oldu
Rəqəmlər sursatdır, hekayə isə silahın tuşlandığı istiqamət
Bu hesabat mövsümündə məşq etməli olduğumuz əsas şey hesabatları oxumaq yox, bazarın hansı hekayəni danışdığını eşitməkdir.
Bunlar şəxsi müşahidələrimdir; məlumatlar üçün şirkətlərin rəsmi hesabatlarına istinad edin, bunu investisiya məsləhəti kimi qəbul etməyin.
Bu, sanki qazanc hesabatları mövsümünün uğuru kimi səslənir
Amma elə deyil
Bu yüksəlişə səbəb hər hansı şirkətin rəqəmləri yox, seçkilər idi
Demokratlar hər iki palatanı qazandı, ticarət müharibəsi ilə bağlı gözləntilər səngidi, neftin qiyməti bir gündə 8% düşdü. Çində və qlobal miqyasda fəaliyyətinin qarşısındakı məhdudiyyətlərin yumşalacağı gözləntisi Apple-ı birbaşa 350-ni keçirdi, bazar dəyəri isə 5 trilyon dolları ötdü.
Bəs hesabatların özü? Əsl maraqlı məqamlar bazar bağlandıqdan sonra başladı.
——
AppLovin
Bu il 60% düşmüşdü, ötən rübdə də gözləntiləri doğrultmamışdı. Dünən gecə Q3 nəticələri açıqlananda: gəlir 2,18 milyard dollar, illik müqayisədə +55%; xalis mənfəət isə 72% artdı. Bazar bağlandıqdan sonra səhmlər 23% yüksəldi. CEO ilk olaraq bunu dedi: ötən rübdəki uğursuzluq bizim öz səhvimiz idi
«Səhvi etiraf et + rəqəmlərlə təkzib et» — bazar bu kombinasiyanı ən çox bəyənir
Qualcomm-da isə tam əksinə oldu. Q4 rəqəmləri gözləntiləri üstələdi, avtomobil çiplərinin satışı illik müqayisədə +89% artdı, amma yaddaş qiymətlərinin bahalaşması telefon biznesinin mənfəətini azaltdı, proqnoz isə gözləntilərdən aşağı oldu. Bazar bağlandıqdan sonra səhmlər 7% düşdü.
Yaddaş zəncirindən Apple və Intel haqqında yazılarımda danışmışdım
Eyni tikan indi də Qualcomm-a batdı
——
Bu hesabat mövsümünü izlədikcə, getdikcə daha aydın bir hiss yaranır:
Bazarın qiymətə daxil etdiyi şey rəqəmlər deyil, dəyişən hekayələrdir.
Apple gözləntiləri üstələdi, amma əvvəlcə düşdü — yaddaş xərclərinin mənfəət marjasını sıxması hekayəsi rəqəmlərdən daha ağır gəldi. Seçkilərdən sonra isə Apple dərhal yeni zirvəyə çatdı — ticarət məhdudiyyətlərinin yumşalması hekayəsi yaddaş məsələsini kölgədə qoydu. Eyni şirkət, cəmi üç gün ərzində qiymətləndirmə məntiqi başdan-başa dəyişdi.
Palantir-in gəliri az qala ikiqat artdı, amma səhmləri yenə də düşdü
Yeni müqavilələrin artım tempi yavaşladı; «AI artımı pik həddə çatır» fikri rüblük hesabatdan daha ağır gəldi.
AppLovin isə il ərzində dəyərinin yarısını itirdikdən sonra yenidən yüksəldi
«Səhvini anlayıb düzəltmək + yenidən sürətlənmək» ötən rübdəki uğursuz nəticədən daha vacib oldu
Rəqəmlər sursatdır, hekayə isə silahın tuşlandığı istiqamət
Bu hesabat mövsümündə məşq etməli olduğumuz əsas şey hesabatları oxumaq yox, bazarın hansı hekayəni danışdığını eşitməkdir.
Bunlar şəxsi müşahidələrimdir; məlumatlar üçün şirkətlərin rəsmi hesabatlarına istinad edin, bunu investisiya məsləhəti kimi qəbul etməyin.
3
1.6k
·
--
Doğrulanıb
昨晚一直在刷
收盘时心情还不错
纳指上涨0.83%,科技股总算止跌了
结果盘后一个小时内,局面全变了:Ossoff保住了佐治亚州,Cooper拿下了北卡罗来纳州
Kalshi上众议院胜率97%、参议院胜率90%。纳指期货直接跌了1.6%
变化也太快了
//
众议院转为民主党掌控,选前就已经反映在价格里了,没人意外
市场昨晚真正消化的是参议院的结果
两院同时掌握在手,立法通道就彻底打开了。数据中心限制、AI监管、加税——以前卡在参议院、过不去的法案,现在有机会走完流程。AMD昨晚的财报明明大获成功,盘后涨了两位数,结果被大盘压了回去,只剩4%
这操作把我整懵了。这不是AMD的问题
整个AI板块的政策预期,一个小时内就被重写了一遍
倒是太阳能板块在涨,Invesco Solar ETF盘后上涨3.5%
资金很诚实
谁受益、谁受损,一晚上就分出来了——比特币跌到77000以下。2024年大选之后,加密货币涨了一波,靠的就是共和党利好的预期:CLARITY法案、放宽监管、SEC态度转变
全都押在这个预期上了
现在得打折了。跌2%不算多
但如果参议院真的转为民主党掌控,后面还有下跌空间。我的判断是:选举夜盘后出现的波动,十次里有七八次都反应过度
选票还在统计,很多州还没报完。但这次有个变量和往年不一样
AI,AI,AI
以往选举结果翻盘,影响的是传统行业的监管预期;这次却直接冲击了过去两年最拥挤的那条赛道。如果今天确认两院都转为民主党掌控,科技股就得重新给政策风险定价
基本面没坏
但过去大家默认会延续的政策红利,可能续不上了。昨晚果然没睡好。
#美股财报季来袭
昨晚一直在刷
收盘时心情还不错
纳指上涨0.83%,科技股总算止跌了
结果盘后一个小时内,局面全变了:Ossoff保住了佐治亚州,Cooper拿下了北卡罗来纳州
Kalshi上众议院胜率97%、参议院胜率90%。纳指期货直接跌了1.6%
变化也太快了
//
众议院转为民主党掌控,选前就已经反映在价格里了,没人意外
市场昨晚真正消化的是参议院的结果
两院同时掌握在手,立法通道就彻底打开了。数据中心限制、AI监管、加税——以前卡在参议院、过不去的法案,现在有机会走完流程。AMD昨晚的财报明明大获成功,盘后涨了两位数,结果被大盘压了回去,只剩4%
这操作把我整懵了。这不是AMD的问题
整个AI板块的政策预期,一个小时内就被重写了一遍
倒是太阳能板块在涨,Invesco Solar ETF盘后上涨3.5%
资金很诚实
谁受益、谁受损,一晚上就分出来了——比特币跌到77000以下。2024年大选之后,加密货币涨了一波,靠的就是共和党利好的预期:CLARITY法案、放宽监管、SEC态度转变
全都押在这个预期上了
现在得打折了。跌2%不算多
但如果参议院真的转为民主党掌控,后面还有下跌空间。我的判断是:选举夜盘后出现的波动,十次里有七八次都反应过度
选票还在统计,很多州还没报完。但这次有个变量和往年不一样
AI,AI,AI
以往选举结果翻盘,影响的是传统行业的监管预期;这次却直接冲击了过去两年最拥挤的那条赛道。如果今天确认两院都转为民主党掌控,科技股就得重新给政策风险定价
基本面没坏
但过去大家默认会延续的政策红利,可能续不上了。昨晚果然没睡好。
#美股财报季来袭
收盘时心情还不错
纳指上涨0.83%,科技股总算止跌了
结果盘后一个小时内,局面全变了:Ossoff保住了佐治亚州,Cooper拿下了北卡罗来纳州
Kalshi上众议院胜率97%、参议院胜率90%。纳指期货直接跌了1.6%
变化也太快了
//
众议院转为民主党掌控,选前就已经反映在价格里了,没人意外
市场昨晚真正消化的是参议院的结果
两院同时掌握在手,立法通道就彻底打开了。数据中心限制、AI监管、加税——以前卡在参议院、过不去的法案,现在有机会走完流程。AMD昨晚的财报明明大获成功,盘后涨了两位数,结果被大盘压了回去,只剩4%
这操作把我整懵了。这不是AMD的问题
整个AI板块的政策预期,一个小时内就被重写了一遍
倒是太阳能板块在涨,Invesco Solar ETF盘后上涨3.5%
资金很诚实
谁受益、谁受损,一晚上就分出来了——比特币跌到77000以下。2024年大选之后,加密货币涨了一波,靠的就是共和党利好的预期:CLARITY法案、放宽监管、SEC态度转变
全都押在这个预期上了
现在得打折了。跌2%不算多
但如果参议院真的转为民主党掌控,后面还有下跌空间。我的判断是:选举夜盘后出现的波动,十次里有七八次都反应过度
选票还在统计,很多州还没报完。但这次有个变量和往年不一样
AI,AI,AI
以往选举结果翻盘,影响的是传统行业的监管预期;这次却直接冲击了过去两年最拥挤的那条赛道。如果今天确认两院都转为民主党掌控,科技股就得重新给政策风险定价
基本面没坏
但过去大家默认会延续的政策红利,可能续不上了。昨晚果然没睡好。
#美股财报季来袭
2
1.4k
·
--
Doğrulanıb
Keçən cümə axşamı dörd nəhəng şirkətin maliyyə hesabatlarına çox baxmadım; gəlirlərə yox, pul axınına baxdım
Google, Amazon, Meta, Microsoft — III rübdə kapital xərcləri birlikdə 207 milyard dollar oldu
Bir il əvvəl 113 milyard idi
Demək olar ki, iki dəfə artıb
Pul xərcləndikcə pul axını buna tab gətirə bilmir
Google-ın sərbəst pul axını -9,1 milyard dollar oldu, səhmləri bir gündə 13% düşdü — birjaya çıxandan bəri ən böyük eniş
Amazon-un göstəricisi -33,5 milyarddır; AWS-in artımı hələ də 39% olduğu halda, səhmləri yenə də 7% düşdü
Meta-nın göstəricisi -2,1 milyarddır — 2012-ci ildən bəri ilk dəfə pul yandırır
Müsbət göstərici yalnız Microsoft-da oldu: +18,6 milyard
Azure 48% böyüdü, səhmlərin qiyməti isə, demək olar ki, dəyişmədi
Dörd şirkətin ümumi bazar dəyəri təxminən 900 milyard dollar azaldı
Məncə, bazarın qiymətləndirmə meyarı dəyişib
Əvvəllər süni intellektə sərmayə qoyduğunu demək kifayət idi, səhmlər bahalaşırdı
İndi isə bu pulun özünü doğrulda biləcəyini sübut etmək lazımdır
Microsoft-la bağlı bir detal da var
Şirkət kapital xərclərinin hamısını etməməsinin səbəbinin üçüncü tərəflərin GPU tədarükünün gecikməsi olduğunu bildirib
Bu açıqlamadan sonra CoreWeave, Nebius, IREN kimi hesablama gücünü icarəyə verən şirkətlərin səhmləri də düşdü
Nəhəng şirkətlər xərclərini bir az azaldan kimi, təsirini ilk olaraq aşağı zəncirdəkilər hiss edir
Müstəqil proqramçı kimi xərclərə qarşı xüsusilə həssasam
API qiyməti bir az artsa, serverə bir ədəd də əlavə etsəm, sərmayənin nə vaxt geri dönəcəyini hesablamalı oluram
Nəhəng şirkətlərin məntiqi də əslində eynidir, sadəcə rəqəmlərdə bir neçə sıfır artıqdır
Süni intellektə tələbat realdır, buna şübhəm yoxdur
Şübhə etdiyim şey sərmayənin geri dönüş müddətidir
Kapital xərcləri bir ildə ikiqat artdı; gəlirlər də buna çatacaqmı, bunu növbəti rübdə görəcəyik
Sizcə, hansı şirkət kapital xərclərini əvvəlcə yavaşladacaq?
Keçən cümə axşamı dörd nəhəng şirkətin maliyyə hesabatlarına çox baxmadım; gəlirlərə yox, pul axınına baxdım
Google, Amazon, Meta, Microsoft — III rübdə kapital xərcləri birlikdə 207 milyard dollar oldu
Bir il əvvəl 113 milyard idi
Demək olar ki, iki dəfə artıb
Pul xərcləndikcə pul axını buna tab gətirə bilmir
Google-ın sərbəst pul axını -9,1 milyard dollar oldu, səhmləri bir gündə 13% düşdü — birjaya çıxandan bəri ən böyük eniş
Amazon-un göstəricisi -33,5 milyarddır; AWS-in artımı hələ də 39% olduğu halda, səhmləri yenə də 7% düşdü
Meta-nın göstəricisi -2,1 milyarddır — 2012-ci ildən bəri ilk dəfə pul yandırır
Müsbət göstərici yalnız Microsoft-da oldu: +18,6 milyard
Azure 48% böyüdü, səhmlərin qiyməti isə, demək olar ki, dəyişmədi
Dörd şirkətin ümumi bazar dəyəri təxminən 900 milyard dollar azaldı
Məncə, bazarın qiymətləndirmə meyarı dəyişib
Əvvəllər süni intellektə sərmayə qoyduğunu demək kifayət idi, səhmlər bahalaşırdı
İndi isə bu pulun özünü doğrulda biləcəyini sübut etmək lazımdır
Microsoft-la bağlı bir detal da var
Şirkət kapital xərclərinin hamısını etməməsinin səbəbinin üçüncü tərəflərin GPU tədarükünün gecikməsi olduğunu bildirib
Bu açıqlamadan sonra CoreWeave, Nebius, IREN kimi hesablama gücünü icarəyə verən şirkətlərin səhmləri də düşdü
Nəhəng şirkətlər xərclərini bir az azaldan kimi, təsirini ilk olaraq aşağı zəncirdəkilər hiss edir
Müstəqil proqramçı kimi xərclərə qarşı xüsusilə həssasam
API qiyməti bir az artsa, serverə bir ədəd də əlavə etsəm, sərmayənin nə vaxt geri dönəcəyini hesablamalı oluram
Nəhəng şirkətlərin məntiqi də əslində eynidir, sadəcə rəqəmlərdə bir neçə sıfır artıqdır
Süni intellektə tələbat realdır, buna şübhəm yoxdur
Şübhə etdiyim şey sərmayənin geri dönüş müddətidir
Kapital xərcləri bir ildə ikiqat artdı; gəlirlər də buna çatacaqmı, bunu növbəti rübdə görəcəyik
Sizcə, hansı şirkət kapital xərclərini əvvəlcə yavaşladacaq?
Google, Amazon, Meta, Microsoft — III rübdə kapital xərcləri birlikdə 207 milyard dollar oldu
Bir il əvvəl 113 milyard idi
Demək olar ki, iki dəfə artıb
Pul xərcləndikcə pul axını buna tab gətirə bilmir
Google-ın sərbəst pul axını -9,1 milyard dollar oldu, səhmləri bir gündə 13% düşdü — birjaya çıxandan bəri ən böyük eniş
Amazon-un göstəricisi -33,5 milyarddır; AWS-in artımı hələ də 39% olduğu halda, səhmləri yenə də 7% düşdü
Meta-nın göstəricisi -2,1 milyarddır — 2012-ci ildən bəri ilk dəfə pul yandırır
Müsbət göstərici yalnız Microsoft-da oldu: +18,6 milyard
Azure 48% böyüdü, səhmlərin qiyməti isə, demək olar ki, dəyişmədi
Dörd şirkətin ümumi bazar dəyəri təxminən 900 milyard dollar azaldı
Məncə, bazarın qiymətləndirmə meyarı dəyişib
Əvvəllər süni intellektə sərmayə qoyduğunu demək kifayət idi, səhmlər bahalaşırdı
İndi isə bu pulun özünü doğrulda biləcəyini sübut etmək lazımdır
Microsoft-la bağlı bir detal da var
Şirkət kapital xərclərinin hamısını etməməsinin səbəbinin üçüncü tərəflərin GPU tədarükünün gecikməsi olduğunu bildirib
Bu açıqlamadan sonra CoreWeave, Nebius, IREN kimi hesablama gücünü icarəyə verən şirkətlərin səhmləri də düşdü
Nəhəng şirkətlər xərclərini bir az azaldan kimi, təsirini ilk olaraq aşağı zəncirdəkilər hiss edir
Müstəqil proqramçı kimi xərclərə qarşı xüsusilə həssasam
API qiyməti bir az artsa, serverə bir ədəd də əlavə etsəm, sərmayənin nə vaxt geri dönəcəyini hesablamalı oluram
Nəhəng şirkətlərin məntiqi də əslində eynidir, sadəcə rəqəmlərdə bir neçə sıfır artıqdır
Süni intellektə tələbat realdır, buna şübhəm yoxdur
Şübhə etdiyim şey sərmayənin geri dönüş müddətidir
Kapital xərcləri bir ildə ikiqat artdı; gəlirlər də buna çatacaqmı, bunu növbəti rübdə görəcəyik
Sizcə, hansı şirkət kapital xərclərini əvvəlcə yavaşladacaq?
6
6.4k
·
--
Qismən doğrudur
Bu həftə gündəliyim maliyyə hesabatları ilə doludur 👇
11/3 səhər əvvəl Apple və Palantir-ə baxacağam.
Palantir Q3 üçün özünə 2,16 milyard dollarlıq gəlir proqnozu verib, ötən rübdə artım tempi 93% olub. Qiymətləndirməsi onsuz da bu qədər yüksəkdir, görmək istəyirəm bu dəfə də buna tab gətirə biləcəkmi.
11/4 səhər ən çox izləmək istədiyim AMD-dir. Q3 gəlir proqnozu təxminən 13 milyard dollardır (300 milyon yuxarı və ya aşağı). Keçən həftə bulud xidmətləri şirkətləri bu qədər pul xərclədi. Bu, tələbin həqiqi olub-olmadığını çip satan tərəfdən yoxlamaq üçün ilk fürsətdir. Həmin gün SMCI və Arista da hesabat açıqlayır.
11/4–11/5 növbə Circle, Arm və Qualcomm-a çatır. Düzünü desəm, ən çox maraqlandığım şirkət Circle-dır. Özüm blokçeyndə məhsul hazırlayıram və stabilkoin emitentlərinin gəlirlərinin Wall Street-i inandıra biləcəyini görmək istəyirəm.
11/6 axşam ABŞ-da oktyabr ayı üzrə qeyri-kənd təsərrüfatı məşğulluq göstəriciləri də açıqlanacaq.
Keçən həftə bulud xidmətləri şirkətlərinin sərbəst pul axını bazarı artıq təəccübləndirib. Bu həftə yalnız bir şeyə baxacağam: çip satan tərəf bazar əhvalını geri qaytara biləcəkmi?
AMD-nin gözləntiləri üstələyəcəyinə mərc edirsiniz, yoxsa qiymətləndirmələr daha da düşəcək? #美股财报季来袭
Bu həftə gündəliyim maliyyə hesabatları ilə doludur 👇
11/3 səhər əvvəl Apple və Palantir-ə baxacağam.
Palantir Q3 üçün özünə 2,16 milyard dollarlıq gəlir proqnozu verib, ötən rübdə artım tempi 93% olub. Qiymətləndirməsi onsuz da bu qədər yüksəkdir, görmək istəyirəm bu dəfə də buna tab gətirə biləcəkmi.
11/4 səhər ən çox izləmək istədiyim AMD-dir. Q3 gəlir proqnozu təxminən 13 milyard dollardır (300 milyon yuxarı və ya aşağı). Keçən həftə bulud xidmətləri şirkətləri bu qədər pul xərclədi. Bu, tələbin həqiqi olub-olmadığını çip satan tərəfdən yoxlamaq üçün ilk fürsətdir. Həmin gün SMCI və Arista da hesabat açıqlayır.
11/4–11/5 növbə Circle, Arm və Qualcomm-a çatır. Düzünü desəm, ən çox maraqlandığım şirkət Circle-dır. Özüm blokçeyndə məhsul hazırlayıram və stabilkoin emitentlərinin gəlirlərinin Wall Street-i inandıra biləcəyini görmək istəyirəm.
11/6 axşam ABŞ-da oktyabr ayı üzrə qeyri-kənd təsərrüfatı məşğulluq göstəriciləri də açıqlanacaq.
Keçən həftə bulud xidmətləri şirkətlərinin sərbəst pul axını bazarı artıq təəccübləndirib. Bu həftə yalnız bir şeyə baxacağam: çip satan tərəf bazar əhvalını geri qaytara biləcəkmi?
AMD-nin gözləntiləri üstələyəcəyinə mərc edirsiniz, yoxsa qiymətləndirmələr daha da düşəcək? #美股财报季来袭
11/3 səhər əvvəl Apple və Palantir-ə baxacağam.
Palantir Q3 üçün özünə 2,16 milyard dollarlıq gəlir proqnozu verib, ötən rübdə artım tempi 93% olub. Qiymətləndirməsi onsuz da bu qədər yüksəkdir, görmək istəyirəm bu dəfə də buna tab gətirə biləcəkmi.
11/4 səhər ən çox izləmək istədiyim AMD-dir. Q3 gəlir proqnozu təxminən 13 milyard dollardır (300 milyon yuxarı və ya aşağı). Keçən həftə bulud xidmətləri şirkətləri bu qədər pul xərclədi. Bu, tələbin həqiqi olub-olmadığını çip satan tərəfdən yoxlamaq üçün ilk fürsətdir. Həmin gün SMCI və Arista da hesabat açıqlayır.
11/4–11/5 növbə Circle, Arm və Qualcomm-a çatır. Düzünü desəm, ən çox maraqlandığım şirkət Circle-dır. Özüm blokçeyndə məhsul hazırlayıram və stabilkoin emitentlərinin gəlirlərinin Wall Street-i inandıra biləcəyini görmək istəyirəm.
11/6 axşam ABŞ-da oktyabr ayı üzrə qeyri-kənd təsərrüfatı məşğulluq göstəriciləri də açıqlanacaq.
Keçən həftə bulud xidmətləri şirkətlərinin sərbəst pul axını bazarı artıq təəccübləndirib. Bu həftə yalnız bir şeyə baxacağam: çip satan tərəf bazar əhvalını geri qaytara biləcəkmi?
AMD-nin gözləntiləri üstələyəcəyinə mərc edirsiniz, yoxsa qiymətləndirmələr daha da düşəcək? #美股财报季来袭
3
4
47
2k
·
--
Doğrulanıb
Sabah bazar bağlandıqdan sonra Apple maliyyə hesabatını açıqlayır
Bu həftə artıq Amazon, Alphabet və Intel-ə baxdım — hər birinin AI xərcləri təzyiq altındadır.
Apple dördüncüdür
Həm də Wall Street-in problem yaşamayacağını düşündüyü yeganə şirkətdir
Opsionların nəzərdə tutduğu dəyişkənlik cəmi ±4%-dir. Əvvəlki üç şirkətin səhmləri hesabatdan sonra müvafiq olaraq 7%, 13% və təxminən 30% hərəkət etdi.
Mən o qədər də arxayın deyiləm
Yaddaş xəttindən Intel haqqında yazımda bəhs etmişdim: yaddaş istehsalçıları yaxşı istehsal gücünü AI çiplərinə yönəldib, PC-lərdə qiymətlər qalxır, tədarük isə çökür.
Eyni zəncir təkcə PC-lərə zərbə vurmur
Apple özü bildirib ki, yaddaş çiplərinin bahalaşması iPhone-un ümumi marjasını sıxır. Ümumi marja üzrə proqnoz 47%–48%-dir və bunun içində təxminən 1 faiz bəndi gömrük rüsumlarının geri qaytarılması nəzərə alınıb. Bunu çıxsaq, göstərici əslində aşağı düşür
Cari rübün rəqəmlərində böyük ehtimalla problem olmayacaq
Gəlir təxminən 113 milyard dollar, səhm başına mənfəət təxminən 1,98 dollar, illik artım isə 7% olacaq
Apple nadir hallarda proqnozlardan xeyli geri qalır
Amma mən bu rübə baxmıram.
İki məqamı izləyirəm
Birincisi, bayram mövsümü üçün proqnoz
Sonuncu Apple hesabatında cari rübün nəticələri yaxşı idi, amma gələcək proqnoz bazarı məyus etdi və səhm qiyməti yenə düşdü.
Bu dəfə John Ternus ilk dəfə əsas kürsüdə əyləşəcək.
O, aparat təminatı sahəsində yetişib, Tim Cook kimi təchizat zəncirini idarə edən biri deyil. Bayram mövsümünə dair tonu necə müəyyənləşdirəcəyi, bazar bağlandıqdan sonrakı istiqaməti müəyyən edəcək.
İkincisi, xərclərlə bağlı açıqlamalar
Yaddaş təchizatının yaxşılaşdığını desə, ±4% kifayət edər. Amma gərginliyin davam etdiyini desə,
±4% yetərli olmaya bilər
Bu həftəki dörd nəhəng şirkətdən Amazon 2027-ci ildə müştərilərin müqavilələri yeniləməyə davam edəcəyinə mərc edir, Alphabet AI-nin axtarış mənfəətini hansı sürətlə aşındırdığına baxır, Intel isə iki tərəfdən sıxışdırılır.
Apple ən təhlükəsiz görünür.
Amma “ən təhlükəsiz” olması gizli risklərin olmadığı demək deyil. Yaddaşın bahalaşması zənciri təkcə PC-lərə yox, telefonlara da zərbə vurur. Sadəcə, bu, hələ Apple-ın bazar bağlandıqdan sonrakı səhm qiymətində əks olunmayıb.
Sabah görüşərik.
Məlumatlar Apple-ın rəsmi maliyyə hesabatına əsaslanır. Yuxarıdakılar şəxsi ilkin müşahidələrimdir, investisiya məsləhəti kimi qəbul etməyin.
#美股财报季
Sabah bazar bağlandıqdan sonra Apple maliyyə hesabatını açıqlayır
Bu həftə artıq Amazon, Alphabet və Intel-ə baxdım — hər birinin AI xərcləri təzyiq altındadır.
Apple dördüncüdür
Həm də Wall Street-in problem yaşamayacağını düşündüyü yeganə şirkətdir
Opsionların nəzərdə tutduğu dəyişkənlik cəmi ±4%-dir. Əvvəlki üç şirkətin səhmləri hesabatdan sonra müvafiq olaraq 7%, 13% və təxminən 30% hərəkət etdi.
Mən o qədər də arxayın deyiləm
Yaddaş xəttindən Intel haqqında yazımda bəhs etmişdim: yaddaş istehsalçıları yaxşı istehsal gücünü AI çiplərinə yönəldib, PC-lərdə qiymətlər qalxır, tədarük isə çökür.
Eyni zəncir təkcə PC-lərə zərbə vurmur
Apple özü bildirib ki, yaddaş çiplərinin bahalaşması iPhone-un ümumi marjasını sıxır. Ümumi marja üzrə proqnoz 47%–48%-dir və bunun içində təxminən 1 faiz bəndi gömrük rüsumlarının geri qaytarılması nəzərə alınıb. Bunu çıxsaq, göstərici əslində aşağı düşür
Cari rübün rəqəmlərində böyük ehtimalla problem olmayacaq
Gəlir təxminən 113 milyard dollar, səhm başına mənfəət təxminən 1,98 dollar, illik artım isə 7% olacaq
Apple nadir hallarda proqnozlardan xeyli geri qalır
Amma mən bu rübə baxmıram.
İki məqamı izləyirəm
Birincisi, bayram mövsümü üçün proqnoz
Sonuncu Apple hesabatında cari rübün nəticələri yaxşı idi, amma gələcək proqnoz bazarı məyus etdi və səhm qiyməti yenə düşdü.
Bu dəfə John Ternus ilk dəfə əsas kürsüdə əyləşəcək.
O, aparat təminatı sahəsində yetişib, Tim Cook kimi təchizat zəncirini idarə edən biri deyil. Bayram mövsümünə dair tonu necə müəyyənləşdirəcəyi, bazar bağlandıqdan sonrakı istiqaməti müəyyən edəcək.
İkincisi, xərclərlə bağlı açıqlamalar
Yaddaş təchizatının yaxşılaşdığını desə, ±4% kifayət edər. Amma gərginliyin davam etdiyini desə,
±4% yetərli olmaya bilər
Bu həftəki dörd nəhəng şirkətdən Amazon 2027-ci ildə müştərilərin müqavilələri yeniləməyə davam edəcəyinə mərc edir, Alphabet AI-nin axtarış mənfəətini hansı sürətlə aşındırdığına baxır, Intel isə iki tərəfdən sıxışdırılır.
Apple ən təhlükəsiz görünür.
Amma “ən təhlükəsiz” olması gizli risklərin olmadığı demək deyil. Yaddaşın bahalaşması zənciri təkcə PC-lərə yox, telefonlara da zərbə vurur. Sadəcə, bu, hələ Apple-ın bazar bağlandıqdan sonrakı səhm qiymətində əks olunmayıb.
Sabah görüşərik.
Məlumatlar Apple-ın rəsmi maliyyə hesabatına əsaslanır. Yuxarıdakılar şəxsi ilkin müşahidələrimdir, investisiya məsləhəti kimi qəbul etməyin.
#美股财报季
Bu həftə artıq Amazon, Alphabet və Intel-ə baxdım — hər birinin AI xərcləri təzyiq altındadır.
Apple dördüncüdür
Həm də Wall Street-in problem yaşamayacağını düşündüyü yeganə şirkətdir
Opsionların nəzərdə tutduğu dəyişkənlik cəmi ±4%-dir. Əvvəlki üç şirkətin səhmləri hesabatdan sonra müvafiq olaraq 7%, 13% və təxminən 30% hərəkət etdi.
Mən o qədər də arxayın deyiləm
Yaddaş xəttindən Intel haqqında yazımda bəhs etmişdim: yaddaş istehsalçıları yaxşı istehsal gücünü AI çiplərinə yönəldib, PC-lərdə qiymətlər qalxır, tədarük isə çökür.
Eyni zəncir təkcə PC-lərə zərbə vurmur
Apple özü bildirib ki, yaddaş çiplərinin bahalaşması iPhone-un ümumi marjasını sıxır. Ümumi marja üzrə proqnoz 47%–48%-dir və bunun içində təxminən 1 faiz bəndi gömrük rüsumlarının geri qaytarılması nəzərə alınıb. Bunu çıxsaq, göstərici əslində aşağı düşür
Cari rübün rəqəmlərində böyük ehtimalla problem olmayacaq
Gəlir təxminən 113 milyard dollar, səhm başına mənfəət təxminən 1,98 dollar, illik artım isə 7% olacaq
Apple nadir hallarda proqnozlardan xeyli geri qalır
Amma mən bu rübə baxmıram.
İki məqamı izləyirəm
Birincisi, bayram mövsümü üçün proqnoz
Sonuncu Apple hesabatında cari rübün nəticələri yaxşı idi, amma gələcək proqnoz bazarı məyus etdi və səhm qiyməti yenə düşdü.
Bu dəfə John Ternus ilk dəfə əsas kürsüdə əyləşəcək.
O, aparat təminatı sahəsində yetişib, Tim Cook kimi təchizat zəncirini idarə edən biri deyil. Bayram mövsümünə dair tonu necə müəyyənləşdirəcəyi, bazar bağlandıqdan sonrakı istiqaməti müəyyən edəcək.
İkincisi, xərclərlə bağlı açıqlamalar
Yaddaş təchizatının yaxşılaşdığını desə, ±4% kifayət edər. Amma gərginliyin davam etdiyini desə,
±4% yetərli olmaya bilər
Bu həftəki dörd nəhəng şirkətdən Amazon 2027-ci ildə müştərilərin müqavilələri yeniləməyə davam edəcəyinə mərc edir, Alphabet AI-nin axtarış mənfəətini hansı sürətlə aşındırdığına baxır, Intel isə iki tərəfdən sıxışdırılır.
Apple ən təhlükəsiz görünür.
Amma “ən təhlükəsiz” olması gizli risklərin olmadığı demək deyil. Yaddaşın bahalaşması zənciri təkcə PC-lərə yox, telefonlara da zərbə vurur. Sadəcə, bu, hələ Apple-ın bazar bağlandıqdan sonrakı səhm qiymətində əks olunmayıb.
Sabah görüşərik.
Məlumatlar Apple-ın rəsmi maliyyə hesabatına əsaslanır. Yuxarıdakılar şəxsi ilkin müşahidələrimdir, investisiya məsləhəti kimi qəbul etməyin.
#美股财报季
18
2.5k
·
--
Doğrulanıb
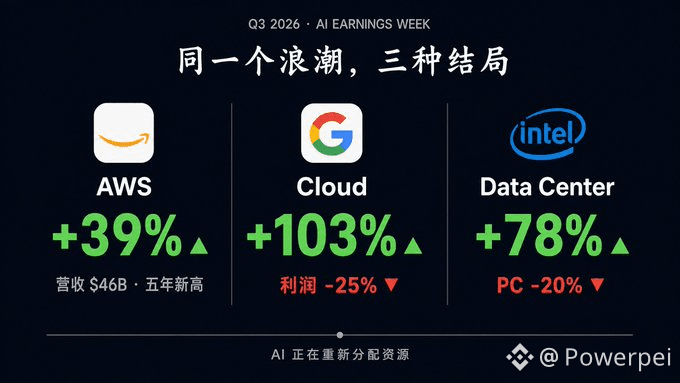
Intel cümə günü təxminən 30% ucuzlaşdı
Məlumat mərkəzi 78% artdı, PC 5% azaldı, növbəti rübdə isə 20%-dən çox da azalacaq
30% eniş zahiri göstəricidir. Eyni şirkətin iki rəqəminin tam əks istiqamətlərdə dəyişməsi — məhz bu ziddiyyəti araşdırmaq istəyirəm
Səbəb yaddaş bazarındadır
Süni intellekt yüksək səviyyəli yaddaş istehsal gücünü özünə çəkib, PC-lər üçün kifayət qədər yaddaş qalmayıb. Kompüterlər bahalaşır, tədarük həcmi isə çökür
CEO bunu «misli görünməmiş yaddaş böhranı» adlandırır, CFO isə bunun 2028-ci ilə qədər davam edəcəyini deyir
Intel hər iki tərəfdədir. Məlumat mərkəzi süni intellektdən pul qazanır, PC biznesi isə süni intellektin dolayı təsirindən ağır zərbə alır. Qazanc gətirən tərəf hələlik dəliyi bağlayacaq qədər böyük deyil
Şirkət artıq PC çipləri istehsal edən zavodların gücünü server çiplərinə yönəldib
Bunu başa düşürəm
Amma bu, bazara açıq şəkildə PC biznesinin qısa müddətdə xilas olmayacağını deməkdir
Bazar bir il ərzində Intel-in transformasiyasını hekayə kimi qəbul edib qiymətləndirdi, səhmlər 150% bahalaşdı. Bu dəfə isə reallıq imtahandır
Transformasiya davam edir, köhnə biznes isə əvvəlcə çökür
Mənim qənaətim: süni intellektin qalibi və məğlubu eyni şirkət ola bilər
Bu rübdə Intel məhz belədir
Sol əli rekord qırır, sağ əli isə çökür
Məlumat mərkəzi sürət yığır, burada problem yoxdur. Amma PC bazarında qış 2027-ci ilin sonunadək davam edəcək, bu isə kiçik bir dəlik deyil
Bunun öhdəsindən gəlib-gəlməyəcəyi qazanc sürətinin itkilərin sürətinə çatıb-çatmayacağından asılıdır
Məlumat Intel-in rəsmi maliyyə hesabatına əsaslanır və investisiya məsləhəti deyil. DYOR.
#美股财报季
Intel cümə günü təxminən 30% ucuzlaşdı
Məlumat mərkəzi 78% artdı, PC 5% azaldı, növbəti rübdə isə 20%-dən çox da azalacaq
30% eniş zahiri göstəricidir. Eyni şirkətin iki rəqəminin tam əks istiqamətlərdə dəyişməsi — məhz bu ziddiyyəti araşdırmaq istəyirəm
Səbəb yaddaş bazarındadır
Süni intellekt yüksək səviyyəli yaddaş istehsal gücünü özünə çəkib, PC-lər üçün kifayət qədər yaddaş qalmayıb. Kompüterlər bahalaşır, tədarük həcmi isə çökür
CEO bunu «misli görünməmiş yaddaş böhranı» adlandırır, CFO isə bunun 2028-ci ilə qədər davam edəcəyini deyir
Intel hər iki tərəfdədir. Məlumat mərkəzi süni intellektdən pul qazanır, PC biznesi isə süni intellektin dolayı təsirindən ağır zərbə alır. Qazanc gətirən tərəf hələlik dəliyi bağlayacaq qədər böyük deyil
Şirkət artıq PC çipləri istehsal edən zavodların gücünü server çiplərinə yönəldib
Bunu başa düşürəm
Amma bu, bazara açıq şəkildə PC biznesinin qısa müddətdə xilas olmayacağını deməkdir
Bazar bir il ərzində Intel-in transformasiyasını hekayə kimi qəbul edib qiymətləndirdi, səhmlər 150% bahalaşdı. Bu dəfə isə reallıq imtahandır
Transformasiya davam edir, köhnə biznes isə əvvəlcə çökür
Mənim qənaətim: süni intellektin qalibi və məğlubu eyni şirkət ola bilər
Bu rübdə Intel məhz belədir
Sol əli rekord qırır, sağ əli isə çökür
Məlumat mərkəzi sürət yığır, burada problem yoxdur. Amma PC bazarında qış 2027-ci ilin sonunadək davam edəcək, bu isə kiçik bir dəlik deyil
Bunun öhdəsindən gəlib-gəlməyəcəyi qazanc sürətinin itkilərin sürətinə çatıb-çatmayacağından asılıdır
Məlumat Intel-in rəsmi maliyyə hesabatına əsaslanır və investisiya məsləhəti deyil. DYOR.
#美股财报季
Məlumat mərkəzi 78% artdı, PC 5% azaldı, növbəti rübdə isə 20%-dən çox da azalacaq
30% eniş zahiri göstəricidir. Eyni şirkətin iki rəqəminin tam əks istiqamətlərdə dəyişməsi — məhz bu ziddiyyəti araşdırmaq istəyirəm
Səbəb yaddaş bazarındadır
Süni intellekt yüksək səviyyəli yaddaş istehsal gücünü özünə çəkib, PC-lər üçün kifayət qədər yaddaş qalmayıb. Kompüterlər bahalaşır, tədarük həcmi isə çökür
CEO bunu «misli görünməmiş yaddaş böhranı» adlandırır, CFO isə bunun 2028-ci ilə qədər davam edəcəyini deyir
Intel hər iki tərəfdədir. Məlumat mərkəzi süni intellektdən pul qazanır, PC biznesi isə süni intellektin dolayı təsirindən ağır zərbə alır. Qazanc gətirən tərəf hələlik dəliyi bağlayacaq qədər böyük deyil
Şirkət artıq PC çipləri istehsal edən zavodların gücünü server çiplərinə yönəldib
Bunu başa düşürəm
Amma bu, bazara açıq şəkildə PC biznesinin qısa müddətdə xilas olmayacağını deməkdir
Bazar bir il ərzində Intel-in transformasiyasını hekayə kimi qəbul edib qiymətləndirdi, səhmlər 150% bahalaşdı. Bu dəfə isə reallıq imtahandır
Transformasiya davam edir, köhnə biznes isə əvvəlcə çökür
Mənim qənaətim: süni intellektin qalibi və məğlubu eyni şirkət ola bilər
Bu rübdə Intel məhz belədir
Sol əli rekord qırır, sağ əli isə çökür
Məlumat mərkəzi sürət yığır, burada problem yoxdur. Amma PC bazarında qış 2027-ci ilin sonunadək davam edəcək, bu isə kiçik bir dəlik deyil
Bunun öhdəsindən gəlib-gəlməyəcəyi qazanc sürətinin itkilərin sürətinə çatıb-çatmayacağından asılıdır
Məlumat Intel-in rəsmi maliyyə hesabatına əsaslanır və investisiya məsləhəti deyil. DYOR.
#美股财报季
1
1
10
2.5k
·
--
Doğrulanıb
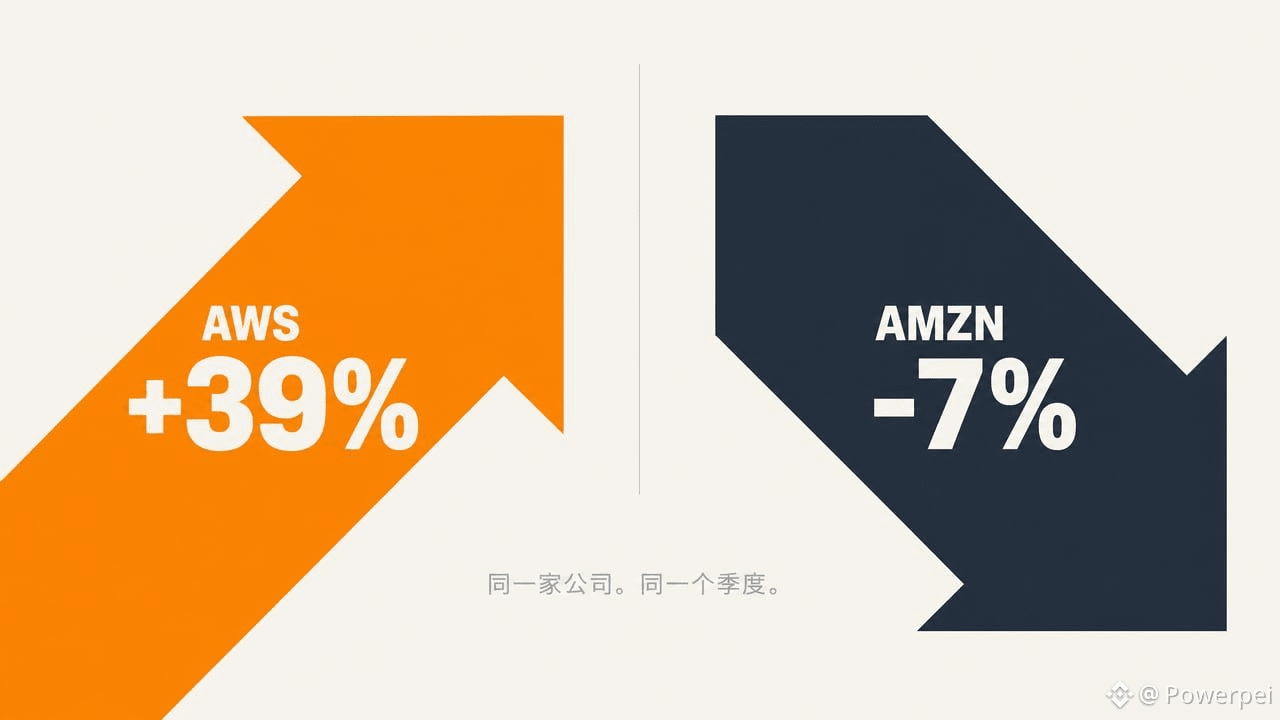
Amazon birja bağlandıqdan sonra 7% düşdü
Bir gün əvvəl Alphabet 13% düşmüşdü
Nəticə eynidir: AI çox bahadır
Amma maliyyə hesabatını oxuyarkən başqa bir sətrə diqqət yetirdim
Bu rübdə Meta və OpenAI AWS ilə müqavilə imzaladı
AI quranlar hesablama gücünü daha sürətlə almağa başlayıblar
Birja isə hesablama gücü satan şirkətlərin səhmlərini satır
Bu iki qrupun zaman anlayışı fərqlidir
Bazar rüblüklərə baxır, müştərilər isə 2027-ci ilə
——
AWS 46 milyard, +39% — son beş ilin ən sürətli artımı
Mənfəət marjası 13,9%, tarixi rekord
İldə 220 milyard kapital xərcləyən şirkətin mənfəət marjası yenə rekord qırır
Pul xərclənib, amma geri də qayıdır
Alphabet ilə müqayisə edək
Google Cloud ikiqat artıb, amma axtarış reklamları cəmi +10,5% artıb, mənfəət isə 25% azalıb
Google AI qurmağa pul xərcləyir, AI isə onun ən gəlirli biznesini yeyir
Amazonun vəziyyəti daha sadədir
O, sadəcə ev sahibidir. Kirayəçilər müqavilələrini genişləndirir, ev sahibinin öz köhnə biznesi isə kirayəçilər tərəfindən təhdid olunmur
Bu fərq hələlik səhm qiymətində əks olunmayıb
——
Sərbəst pul axını -42,4 milyarddır, Jassy 2027-ci ildə kapital xərclərinin «xeyli daha yüksək» olacağını deyib
Təzyiq var
Bazar pul axınının geri qayıtdığını görmək istəyir — bu, tamamilə məntiqlidir
Amma dönüş nöqtəsinin iki növü var
Tələb pik həddə çatıbsa, pul xərclənib, amma heç kim bunun əvəzini ödəmirsə, bu, həqiqətən problemdir
Tələb sürətlənirsə, kimsə müqavilə imzalayıbsa, sadəcə pul axınının müsbətə dönməsi vaxt aparırsa, bu, başqa məsələdir
AWS-in artımı 39%, aparıcı müştərilərlə müqavilələr imzalanıb, mənfəət marjası rekord səviyyədədir
Bunlar ikinci ehtimala işarə edir
Birja, yoxsa AWS müştəriləri — kimin qiymətləndirməsi daha dəqiqdir? Tərəflərdən birinin fikri dəyişəcək.
Gələn rübdə AWS-in artımı 30%-dən aşağı düşsə, bütün qənaətlərimi geri götürəcəyəm
Məlumatlar rəsmi maliyyə hesabatlarına əsaslanır, investisiya məsləhəti deyil. DYOR.
#美股财报季
Amazon birja bağlandıqdan sonra 7% düşdü
Bir gün əvvəl Alphabet 13% düşmüşdü
Nəticə eynidir: AI çox bahadır
Amma maliyyə hesabatını oxuyarkən başqa bir sətrə diqqət yetirdim
Bu rübdə Meta və OpenAI AWS ilə müqavilə imzaladı
AI quranlar hesablama gücünü daha sürətlə almağa başlayıblar
Birja isə hesablama gücü satan şirkətlərin səhmlərini satır
Bu iki qrupun zaman anlayışı fərqlidir
Bazar rüblüklərə baxır, müştərilər isə 2027-ci ilə
——
AWS 46 milyard, +39% — son beş ilin ən sürətli artımı
Mənfəət marjası 13,9%, tarixi rekord
İldə 220 milyard kapital xərcləyən şirkətin mənfəət marjası yenə rekord qırır
Pul xərclənib, amma geri də qayıdır
Alphabet ilə müqayisə edək
Google Cloud ikiqat artıb, amma axtarış reklamları cəmi +10,5% artıb, mənfəət isə 25% azalıb
Google AI qurmağa pul xərcləyir, AI isə onun ən gəlirli biznesini yeyir
Amazonun vəziyyəti daha sadədir
O, sadəcə ev sahibidir. Kirayəçilər müqavilələrini genişləndirir, ev sahibinin öz köhnə biznesi isə kirayəçilər tərəfindən təhdid olunmur
Bu fərq hələlik səhm qiymətində əks olunmayıb
——
Sərbəst pul axını -42,4 milyarddır, Jassy 2027-ci ildə kapital xərclərinin «xeyli daha yüksək» olacağını deyib
Təzyiq var
Bazar pul axınının geri qayıtdığını görmək istəyir — bu, tamamilə məntiqlidir
Amma dönüş nöqtəsinin iki növü var
Tələb pik həddə çatıbsa, pul xərclənib, amma heç kim bunun əvəzini ödəmirsə, bu, həqiqətən problemdir
Tələb sürətlənirsə, kimsə müqavilə imzalayıbsa, sadəcə pul axınının müsbətə dönməsi vaxt aparırsa, bu, başqa məsələdir
AWS-in artımı 39%, aparıcı müştərilərlə müqavilələr imzalanıb, mənfəət marjası rekord səviyyədədir
Bunlar ikinci ehtimala işarə edir
Birja, yoxsa AWS müştəriləri — kimin qiymətləndirməsi daha dəqiqdir? Tərəflərdən birinin fikri dəyişəcək.
Gələn rübdə AWS-in artımı 30%-dən aşağı düşsə, bütün qənaətlərimi geri götürəcəyəm
Məlumatlar rəsmi maliyyə hesabatlarına əsaslanır, investisiya məsləhəti deyil. DYOR.
#美股财报季
Bir gün əvvəl Alphabet 13% düşmüşdü
Nəticə eynidir: AI çox bahadır
Amma maliyyə hesabatını oxuyarkən başqa bir sətrə diqqət yetirdim
Bu rübdə Meta və OpenAI AWS ilə müqavilə imzaladı
AI quranlar hesablama gücünü daha sürətlə almağa başlayıblar
Birja isə hesablama gücü satan şirkətlərin səhmlərini satır
Bu iki qrupun zaman anlayışı fərqlidir
Bazar rüblüklərə baxır, müştərilər isə 2027-ci ilə
——
AWS 46 milyard, +39% — son beş ilin ən sürətli artımı
Mənfəət marjası 13,9%, tarixi rekord
İldə 220 milyard kapital xərcləyən şirkətin mənfəət marjası yenə rekord qırır
Pul xərclənib, amma geri də qayıdır
Alphabet ilə müqayisə edək
Google Cloud ikiqat artıb, amma axtarış reklamları cəmi +10,5% artıb, mənfəət isə 25% azalıb
Google AI qurmağa pul xərcləyir, AI isə onun ən gəlirli biznesini yeyir
Amazonun vəziyyəti daha sadədir
O, sadəcə ev sahibidir. Kirayəçilər müqavilələrini genişləndirir, ev sahibinin öz köhnə biznesi isə kirayəçilər tərəfindən təhdid olunmur
Bu fərq hələlik səhm qiymətində əks olunmayıb
——
Sərbəst pul axını -42,4 milyarddır, Jassy 2027-ci ildə kapital xərclərinin «xeyli daha yüksək» olacağını deyib
Təzyiq var
Bazar pul axınının geri qayıtdığını görmək istəyir — bu, tamamilə məntiqlidir
Amma dönüş nöqtəsinin iki növü var
Tələb pik həddə çatıbsa, pul xərclənib, amma heç kim bunun əvəzini ödəmirsə, bu, həqiqətən problemdir
Tələb sürətlənirsə, kimsə müqavilə imzalayıbsa, sadəcə pul axınının müsbətə dönməsi vaxt aparırsa, bu, başqa məsələdir
AWS-in artımı 39%, aparıcı müştərilərlə müqavilələr imzalanıb, mənfəət marjası rekord səviyyədədir
Bunlar ikinci ehtimala işarə edir
Birja, yoxsa AWS müştəriləri — kimin qiymətləndirməsi daha dəqiqdir? Tərəflərdən birinin fikri dəyişəcək.
Gələn rübdə AWS-in artımı 30%-dən aşağı düşsə, bütün qənaətlərimi geri götürəcəyəm
Məlumatlar rəsmi maliyyə hesabatlarına əsaslanır, investisiya məsləhəti deyil. DYOR.
#美股财报季
4
15
3.7k
·
--
Mən 2023-cü ildə Binance Square-a gəldim
O vaxt bunu kimin üçün yazdığımı bilmirdim
Sadəcə elə gəlirdi ki, bir protokolu araşdırıb, bir aləti söküb-yığandan sonra bunları yazıb saxlamasam, unudaram. Yazdım və paylaşdım
Heç kim baxmasa da paylaşdım
Əvvəllər əsasən X-dəki məzmunu oraya sinxronlaşdırırdım
İndi isə demək olar ki, ayrıca postlar paylaşırıq
Square-da hər cür insan var
Siqnal verənlər var, xəbərləri daşıyanlar var, gündə üç post yazıb hamısını başlıq ovçuluğu edənlər var
Mən onların pis olduğunu demirəm, sadəcə mən bunu bacarmıram
Mənim yazdıqlarım çox yavaş hazırlanır
Bir uzun məqalə tez-tez bütün günü alır
Əgər maraqlandığım bir coin olsa, araşdırıb bir şeylər paylaşaram
Məlumat yoxlayıram, sənədlərə baxıram, məhsulu bir dəfə də istifadə edirəm, sonra fikirləşib qələmə alıram
Bəzən yazının ortasında səhv düşündüyümü anlayıram, silib yenidən başlayıram
Düzünü desəm, gördüyüm platformalar arasında uzun məzmun üçün ən əlverişli yer Square-dır
Başqa platformalarda 500 sözü keçsən, artıq heç kim baxmır
Alqoritm ancaq qısa, sürətli, həyəcanlı şeyləri itələyir
Square fərqlidir: 3000 sözlük dərin analiz, əgər möhkəm yazılıbsa, doğrudan da insanlar onu əvvəldən axıra qədər oxuyur, hətta şərhlərdə ciddi şəkildə müzakirə də edirlər
Dahi sistemi də kifayət qədər realdır
Sadəcə üzərində etiket olan bəzəkli bir şey deyil
Təsdiqdən sonra trafik dəstəyi, yaradıcı tədbirlər və real pul mükafatları var
Bir də canlı yayımlar da böyük xüsusiyyətdir; arabir yayıma çıxmaq, ya da canlı yayıma baş çəkib bazara baxmaq kimi şeylər çox birbaşa hiss olunur
Mənim kimi ara-sıra qısa video çəkən, uzun məqalə yazan biri üçün Square məzmunla dolanmaq üçün bir mühit yaratdı
Keçən ilki yaradıcı platforma tədbiri mənim üçün yaxşı bir keçid dövrü sayılırdı
İndi də bəzi tədbirlərdə iştirak edirəm
Bu sənayedəki məzmun platformaları gəlib-gedir, Square isə azsaylı platformalardandır ki, getdikcə daha ciddi işləyir
Keçən ilki Top 100 Yaradıcı Mükafatından bu il miqyasını böyüdüb yenidən keçirmələrinə baxanda, həqiqətən yaradıcı ekosistem qurmaq istədikləri görünür, sadəcə bir dəfəlik tədbir deyil
Top 100 Yaradıcı Mükafatından danışmışkən
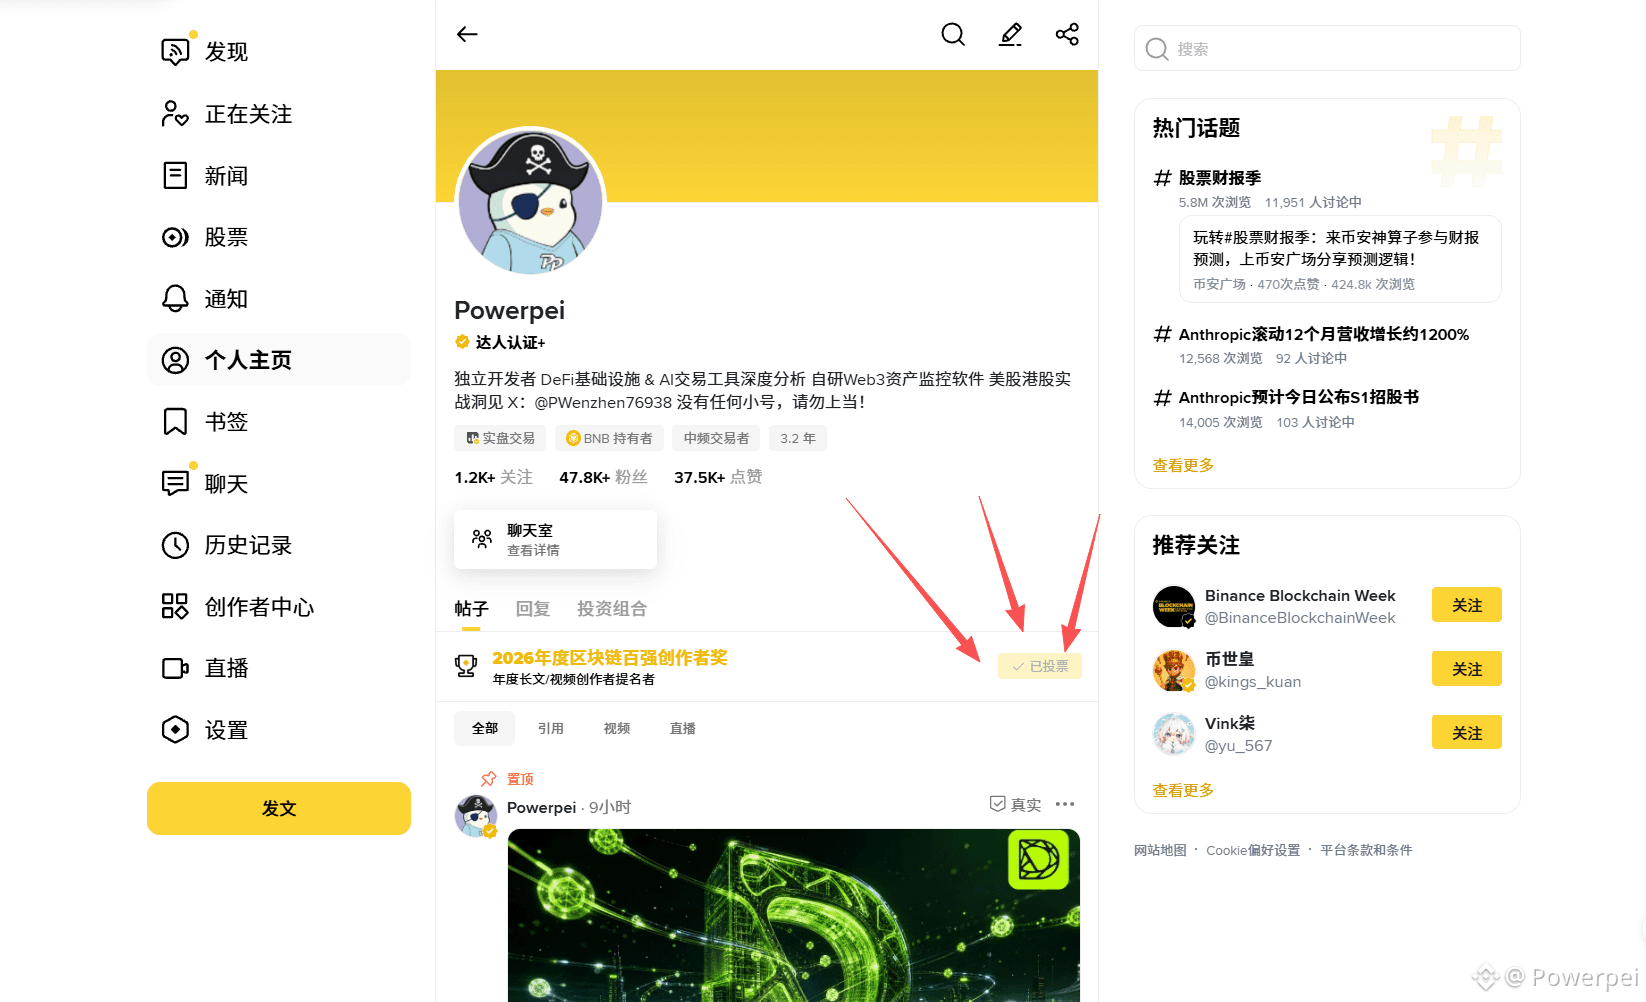
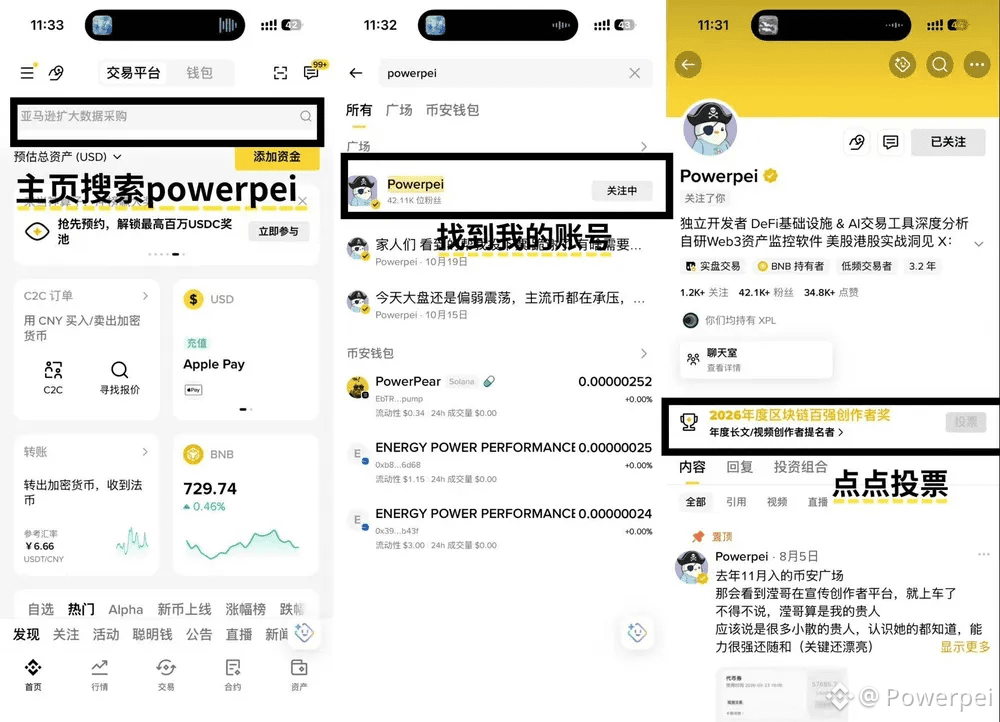
Son vaxtlar Square-in keçirdiyi «2026 Qlobal Blockchain Top 100 Yaradıcı Mükafatları»nda mən «İlin uzun məqalə/video yaradıcısı» kateqoriyasında namizəd oldum, hazırda dördüncü yerdəyəm
İlk 29 yer tutanlar Banqkokdakı Binance Blockchain Week-də keçiriləcək canlı mükafatlandırma mərasiminə dəvət olunacaq
Səsvermə 28 oktyabrda bitir
Binance təsdiqli hesablar hər gün hər kateqoriyada bir səs verə bilər, Bakı vaxtı ilə səhər 8-də yenilənir
Əgər kömək etmək istəsəniz, «İlin uzun məqalə/video yaradıcısı»nı tapıb Powerpei-ə səs verin
Nəticə necə olursa olsun, yazılar yenə də davam edəcək
Sağ olun
#币安广场 @heyi
Mən 2023-cü ildə Binance Square-a gəldim
O vaxt bunu kimin üçün yazdığımı bilmirdim
Sadəcə elə gəlirdi ki, bir protokolu araşdırıb, bir aləti söküb-yığandan sonra bunları yazıb saxlamasam, unudaram. Yazdım və paylaşdım
Heç kim baxmasa da paylaşdım
Əvvəllər əsasən X-dəki məzmunu oraya sinxronlaşdırırdım
İndi isə demək olar ki, ayrıca postlar paylaşırıq
Square-da hər cür insan var
Siqnal verənlər var, xəbərləri daşıyanlar var, gündə üç post yazıb hamısını başlıq ovçuluğu edənlər var
Mən onların pis olduğunu demirəm, sadəcə mən bunu bacarmıram
Mənim yazdıqlarım çox yavaş hazırlanır
Bir uzun məqalə tez-tez bütün günü alır
Əgər maraqlandığım bir coin olsa, araşdırıb bir şeylər paylaşaram
Məlumat yoxlayıram, sənədlərə baxıram, məhsulu bir dəfə də istifadə edirəm, sonra fikirləşib qələmə alıram
Bəzən yazının ortasında səhv düşündüyümü anlayıram, silib yenidən başlayıram
Düzünü desəm, gördüyüm platformalar arasında uzun məzmun üçün ən əlverişli yer Square-dır
Başqa platformalarda 500 sözü keçsən, artıq heç kim baxmır
Alqoritm ancaq qısa, sürətli, həyəcanlı şeyləri itələyir
Square fərqlidir: 3000 sözlük dərin analiz, əgər möhkəm yazılıbsa, doğrudan da insanlar onu əvvəldən axıra qədər oxuyur, hətta şərhlərdə ciddi şəkildə müzakirə də edirlər
Dahi sistemi də kifayət qədər realdır
Sadəcə üzərində etiket olan bəzəkli bir şey deyil
Təsdiqdən sonra trafik dəstəyi, yaradıcı tədbirlər və real pul mükafatları var
Bir də canlı yayımlar da böyük xüsusiyyətdir; arabir yayıma çıxmaq, ya da canlı yayıma baş çəkib bazara baxmaq kimi şeylər çox birbaşa hiss olunur
Mənim kimi ara-sıra qısa video çəkən, uzun məqalə yazan biri üçün Square məzmunla dolanmaq üçün bir mühit yaratdı
Keçən ilki yaradıcı platforma tədbiri mənim üçün yaxşı bir keçid dövrü sayılırdı
İndi də bəzi tədbirlərdə iştirak edirəm
Bu sənayedəki məzmun platformaları gəlib-gedir, Square isə azsaylı platformalardandır ki, getdikcə daha ciddi işləyir
Keçən ilki Top 100 Yaradıcı Mükafatından bu il miqyasını böyüdüb yenidən keçirmələrinə baxanda, həqiqətən yaradıcı ekosistem qurmaq istədikləri görünür, sadəcə bir dəfəlik tədbir deyil
Top 100 Yaradıcı Mükafatından danışmışkən
Son vaxtlar Square-in keçirdiyi «2026 Qlobal Blockchain Top 100 Yaradıcı Mükafatları»nda mən «İlin uzun məqalə/video yaradıcısı» kateqoriyasında namizəd oldum, hazırda dördüncü yerdəyəm
İlk 29 yer tutanlar Banqkokdakı Binance Blockchain Week-də keçiriləcək canlı mükafatlandırma mərasiminə dəvət olunacaq
Səsvermə 28 oktyabrda bitir
Binance təsdiqli hesablar hər gün hər kateqoriyada bir səs verə bilər, Bakı vaxtı ilə səhər 8-də yenilənir
Əgər kömək etmək istəsəniz, «İlin uzun məqalə/video yaradıcısı»nı tapıb Powerpei-ə səs verin
Nəticə necə olursa olsun, yazılar yenə də davam edəcək
Sağ olun
#币安广场 @Yi He
O vaxt bunu kimin üçün yazdığımı bilmirdim
Sadəcə elə gəlirdi ki, bir protokolu araşdırıb, bir aləti söküb-yığandan sonra bunları yazıb saxlamasam, unudaram. Yazdım və paylaşdım
Heç kim baxmasa da paylaşdım
Əvvəllər əsasən X-dəki məzmunu oraya sinxronlaşdırırdım
İndi isə demək olar ki, ayrıca postlar paylaşırıq
Square-da hər cür insan var
Siqnal verənlər var, xəbərləri daşıyanlar var, gündə üç post yazıb hamısını başlıq ovçuluğu edənlər var
Mən onların pis olduğunu demirəm, sadəcə mən bunu bacarmıram
Mənim yazdıqlarım çox yavaş hazırlanır
Bir uzun məqalə tez-tez bütün günü alır
Əgər maraqlandığım bir coin olsa, araşdırıb bir şeylər paylaşaram
Məlumat yoxlayıram, sənədlərə baxıram, məhsulu bir dəfə də istifadə edirəm, sonra fikirləşib qələmə alıram
Bəzən yazının ortasında səhv düşündüyümü anlayıram, silib yenidən başlayıram
Düzünü desəm, gördüyüm platformalar arasında uzun məzmun üçün ən əlverişli yer Square-dır
Başqa platformalarda 500 sözü keçsən, artıq heç kim baxmır
Alqoritm ancaq qısa, sürətli, həyəcanlı şeyləri itələyir
Square fərqlidir: 3000 sözlük dərin analiz, əgər möhkəm yazılıbsa, doğrudan da insanlar onu əvvəldən axıra qədər oxuyur, hətta şərhlərdə ciddi şəkildə müzakirə də edirlər
Dahi sistemi də kifayət qədər realdır
Sadəcə üzərində etiket olan bəzəkli bir şey deyil
Təsdiqdən sonra trafik dəstəyi, yaradıcı tədbirlər və real pul mükafatları var
Bir də canlı yayımlar da böyük xüsusiyyətdir; arabir yayıma çıxmaq, ya da canlı yayıma baş çəkib bazara baxmaq kimi şeylər çox birbaşa hiss olunur
Mənim kimi ara-sıra qısa video çəkən, uzun məqalə yazan biri üçün Square məzmunla dolanmaq üçün bir mühit yaratdı
Keçən ilki yaradıcı platforma tədbiri mənim üçün yaxşı bir keçid dövrü sayılırdı
İndi də bəzi tədbirlərdə iştirak edirəm
Bu sənayedəki məzmun platformaları gəlib-gedir, Square isə azsaylı platformalardandır ki, getdikcə daha ciddi işləyir
Keçən ilki Top 100 Yaradıcı Mükafatından bu il miqyasını böyüdüb yenidən keçirmələrinə baxanda, həqiqətən yaradıcı ekosistem qurmaq istədikləri görünür, sadəcə bir dəfəlik tədbir deyil
Top 100 Yaradıcı Mükafatından danışmışkən
Son vaxtlar Square-in keçirdiyi «2026 Qlobal Blockchain Top 100 Yaradıcı Mükafatları»nda mən «İlin uzun məqalə/video yaradıcısı» kateqoriyasında namizəd oldum, hazırda dördüncü yerdəyəm
İlk 29 yer tutanlar Banqkokdakı Binance Blockchain Week-də keçiriləcək canlı mükafatlandırma mərasiminə dəvət olunacaq
Səsvermə 28 oktyabrda bitir
Binance təsdiqli hesablar hər gün hər kateqoriyada bir səs verə bilər, Bakı vaxtı ilə səhər 8-də yenilənir
Əgər kömək etmək istəsəniz, «İlin uzun məqalə/video yaradıcısı»nı tapıb Powerpei-ə səs verin
Nəticə necə olursa olsun, yazılar yenə də davam edəcək
Sağ olun
#币安广场 @Yi He
11
2
24
3k
·
--
Uoll-strit işdən çıxıbsa, mən niyə onun açılmasını gözləməliyəm?
Bir neçə gün əvvəl Binance bStocks-un bir qrup göstəricisini gördüm: platforma fəaliyyətə başlayandan 125 gün sonra idarə olunan aktivlərin həcmi 1 milyard dolları keçib, əməliyyatların isə 56%-i ABŞ səhmləri bazarının adi iş saatlarından kənarda baş tutub.
Bizim Asiya investorları üçün ABŞ səhmləri ilə ticarət etmək, doğrudan da, yorucudur. Gündüz xəbərləri izləyirik, axşam isə birjanın açılmasını gözləmək üçün gecə yarısına qədər oyaq qalırıq. Həftəsonu nəhayət gələndə isə bazar bağlı olur.
Ona görə də bu videonu çəkərkən Uoll-stritin işə başlama və işdən çıxma saatları ilə bağlı zarafat etmək qərarına gəldim.
İşdən çıxış zəngi çalınan kimi Uoll-strit treyderləri vaxtında yığışıb gedir, birjanın qapıları bağlanıb işıqları sönür. Amma dönüb baxanda görürsən ki, qonşuluqdakı Binance bStocks hələ də işləyir. Zəngli saat nə qədər çalsa da, onları dayandıra bilmir.
Məni bStocks-da ən çox cəlb edən 7×24 saat ticarət imkanı və tokenləşdirilmiş ABŞ səhmləri ilə USDT istifadə edərək ticarət edə bilməyindir.
Amma gecə-gündüz ticarət imkanı o demək deyil ki, hər an yaxşı qiymət tapmaq olar. Likvidliyi və alış-satış fərqini özünüz yoxlamalısınız.
Bu videoda uzun-uzadı nəsihət vermək fikrim yoxdur. Sadəcə istəyirəm ki, baxandan sonra bu bir cümləni yadda saxlayasınız:
Uoll-strit işdən çıxıb, bStocks isə hələ yatmayıb!
Gəlin, Binance-də bStocks ilə ticarət edin!! #币安创意广告大赛
Uoll-strit işdən çıxıbsa, mən niyə onun açılmasını gözləməliyəm?
Bir neçə gün əvvəl Binance bStocks-un bir qrup göstəricisini gördüm: platforma fəaliyyətə başlayandan 125 gün sonra idarə olunan aktivlərin həcmi 1 milyard dolları keçib, əməliyyatların isə 56%-i ABŞ səhmləri bazarının adi iş saatlarından kənarda baş tutub.
Bizim Asiya investorları üçün ABŞ səhmləri ilə ticarət etmək, doğrudan da, yorucudur. Gündüz xəbərləri izləyirik, axşam isə birjanın açılmasını gözləmək üçün gecə yarısına qədər oyaq qalırıq. Həftəsonu nəhayət gələndə isə bazar bağlı olur.
Ona görə də bu videonu çəkərkən Uoll-stritin işə başlama və işdən çıxma saatları ilə bağlı zarafat etmək qərarına gəldim.
İşdən çıxış zəngi çalınan kimi Uoll-strit treyderləri vaxtında yığışıb gedir, birjanın qapıları bağlanıb işıqları sönür. Amma dönüb baxanda görürsən ki, qonşuluqdakı Binance bStocks hələ də işləyir. Zəngli saat nə qədər çalsa da, onları dayandıra bilmir.
Məni bStocks-da ən çox cəlb edən 7×24 saat ticarət imkanı və tokenləşdirilmiş ABŞ səhmləri ilə USDT istifadə edərək ticarət edə bilməyindir.
Amma gecə-gündüz ticarət imkanı o demək deyil ki, hər an yaxşı qiymət tapmaq olar. Likvidliyi və alış-satış fərqini özünüz yoxlamalısınız.
Bu videoda uzun-uzadı nəsihət vermək fikrim yoxdur. Sadəcə istəyirəm ki, baxandan sonra bu bir cümləni yadda saxlayasınız:
Uoll-strit işdən çıxıb, bStocks isə hələ yatmayıb!
Gəlin, Binance-də bStocks ilə ticarət edin!! #币安创意广告大赛
Bir neçə gün əvvəl Binance bStocks-un bir qrup göstəricisini gördüm: platforma fəaliyyətə başlayandan 125 gün sonra idarə olunan aktivlərin həcmi 1 milyard dolları keçib, əməliyyatların isə 56%-i ABŞ səhmləri bazarının adi iş saatlarından kənarda baş tutub.
Bizim Asiya investorları üçün ABŞ səhmləri ilə ticarət etmək, doğrudan da, yorucudur. Gündüz xəbərləri izləyirik, axşam isə birjanın açılmasını gözləmək üçün gecə yarısına qədər oyaq qalırıq. Həftəsonu nəhayət gələndə isə bazar bağlı olur.
Ona görə də bu videonu çəkərkən Uoll-stritin işə başlama və işdən çıxma saatları ilə bağlı zarafat etmək qərarına gəldim.
İşdən çıxış zəngi çalınan kimi Uoll-strit treyderləri vaxtında yığışıb gedir, birjanın qapıları bağlanıb işıqları sönür. Amma dönüb baxanda görürsən ki, qonşuluqdakı Binance bStocks hələ də işləyir. Zəngli saat nə qədər çalsa da, onları dayandıra bilmir.
Məni bStocks-da ən çox cəlb edən 7×24 saat ticarət imkanı və tokenləşdirilmiş ABŞ səhmləri ilə USDT istifadə edərək ticarət edə bilməyindir.
Amma gecə-gündüz ticarət imkanı o demək deyil ki, hər an yaxşı qiymət tapmaq olar. Likvidliyi və alış-satış fərqini özünüz yoxlamalısınız.
Bu videoda uzun-uzadı nəsihət vermək fikrim yoxdur. Sadəcə istəyirəm ki, baxandan sonra bu bir cümləni yadda saxlayasınız:
Uoll-strit işdən çıxıb, bStocks isə hələ yatmayıb!
Gəlin, Binance-də bStocks ilə ticarət edin!! #币安创意广告大赛
6
17
756
·
--
Bu dəfə bir az fərqli iş gördük: sürreal kollaj animasiyası ilə Binance Meydanını absurd komediyaya çevirdik. Bütün şəhərin susdurulmasından hamının mikrofona keçməsinə qədər — axırda hətta merin özü də özünü saxlaya bilmədi.
Əslində demək istədiyimiz çox sadədir: kriptovalyuta dünyasında hər gün yeni mövzular gündəmə gəlir və hər kəsin öz fikri var. Binance Meydanı məhz belə bir ünsiyyət məkanı yaradır: gündəmdəki mövzuları izləmək, fikir paylaşmaq, şərhlərdə ünsiyyət qurmaq, LIVE yayımlarına baxmaq — yaradıcılar isə CreatorPad vasitəsilə əlaqəli tapşırıqlarda iştirak edə bilərlər.
105 saniyəyə görək, insanlara danışmağa icazə verməyən mer sonda necə hamıya qoşulub “Binance Meydanı!” deyə qışqırır.🤣
Sözün varsa, de; fikrin varsa, paylaş — Binance Meydanına gəl! @BinanceSquareCN #币安广场 #BinanceSquare
Bu dəfə bir az fərqli iş gördük: sürreal kollaj animasiyası ilə Binance Meydanını absurd komediyaya çevirdik. Bütün şəhərin susdurulmasından hamının mikrofona keçməsinə qədər — axırda hətta merin özü də özünü saxlaya bilmədi.
Əslində demək istədiyimiz çox sadədir: kriptovalyuta dünyasında hər gün yeni mövzular gündəmə gəlir və hər kəsin öz fikri var. Binance Meydanı məhz belə bir ünsiyyət məkanı yaradır: gündəmdəki mövzuları izləmək, fikir paylaşmaq, şərhlərdə ünsiyyət qurmaq, LIVE yayımlarına baxmaq — yaradıcılar isə CreatorPad vasitəsilə əlaqəli tapşırıqlarda iştirak edə bilərlər.
105 saniyəyə görək, insanlara danışmağa icazə verməyən mer sonda necə hamıya qoşulub “Binance Meydanı!” deyə qışqırır.🤣
Sözün varsa, de; fikrin varsa, paylaş — Binance Meydanına gəl! @币安广场 #币安广场 #BinanceSquare
Əslində demək istədiyimiz çox sadədir: kriptovalyuta dünyasında hər gün yeni mövzular gündəmə gəlir və hər kəsin öz fikri var. Binance Meydanı məhz belə bir ünsiyyət məkanı yaradır: gündəmdəki mövzuları izləmək, fikir paylaşmaq, şərhlərdə ünsiyyət qurmaq, LIVE yayımlarına baxmaq — yaradıcılar isə CreatorPad vasitəsilə əlaqəli tapşırıqlarda iştirak edə bilərlər.
105 saniyəyə görək, insanlara danışmağa icazə verməyən mer sonda necə hamıya qoşulub “Binance Meydanı!” deyə qışqırır.🤣
Sözün varsa, de; fikrin varsa, paylaş — Binance Meydanına gəl! @币安广场 #币安广场 #BinanceSquare
6
15
2.2k
·
--
9
18
483
·
--
Doğrulanıb
Məxfilik sikkələri bu gün ümumilikdə yaxşı performans göstərir. Sektorun yüksəlişinə ZEC liderlik edir: son 24 saatda təxminən 9%-11% bahalaşıb, qiyməti $1,260 civarına çatıb, bazar dəyəri isə $21B-ı ötüb
Əsas səbəb NU7 şəbəkə yeniləməsi ilə bağlı gözləntilərdir. Bu yeniləmə blokun yaradılma vaxtını 75 saniyədən 25 saniyəyə endirəcək və təsdiqləmə sürətini üç dəfə artıracaq. Eyni zamanda, komissiyaların bölüşdürülməsi mexanizmi də dəyişdiriləcək. Əsas şəbəkənin aktivləşdirilməsi üçün hədəf tarix 5 noyabrdır, test şəbəkəsi isə artıq işləyir
Məxfilik sektoruna hər zaman tələbat olub. Əksər əsas kriptovalyutalar hələ də yan hərəkətdə olarkən ZEC-in müstəqil yüksəliş göstərməsi bazarın bu yeniləmə ilə bağlı gözləntilərə xeyli əlavə dəyər verdiyini göstərir. Amma qiymətin möhkəmlənib-möhkəmlənməyəcəyini yeniləmədən sonra şəbəkədəki real aktivliyin artıb-artmayacağı müəyyən edəcək...
Hələlik müşahidə edək.
Yuxarıdakılar şəxsi qənaətlərimdir və investisiya məsləhəti deyil. Məlumatlar üçün rəsmi mənbələrə istinad edin.
$ZEC
{future}(ZECUSDT)
Məxfilik sikkələri bu gün ümumilikdə yaxşı performans göstərir. Sektorun yüksəlişinə ZEC liderlik edir: son 24 saatda təxminən 9%-11% bahalaşıb, qiyməti $1,260 civarına çatıb, bazar dəyəri isə $21B-ı ötüb
Əsas səbəb NU7 şəbəkə yeniləməsi ilə bağlı gözləntilərdir. Bu yeniləmə blokun yaradılma vaxtını 75 saniyədən 25 saniyəyə endirəcək və təsdiqləmə sürətini üç dəfə artıracaq. Eyni zamanda, komissiyaların bölüşdürülməsi mexanizmi də dəyişdiriləcək. Əsas şəbəkənin aktivləşdirilməsi üçün hədəf tarix 5 noyabrdır, test şəbəkəsi isə artıq işləyir
Məxfilik sektoruna hər zaman tələbat olub. Əksər əsas kriptovalyutalar hələ də yan hərəkətdə olarkən ZEC-in müstəqil yüksəliş göstərməsi bazarın bu yeniləmə ilə bağlı gözləntilərə xeyli əlavə dəyər verdiyini göstərir. Amma qiymətin möhkəmlənib-möhkəmlənməyəcəyini yeniləmədən sonra şəbəkədəki real aktivliyin artıb-artmayacağı müəyyən edəcək...
Hələlik müşahidə edək.
Yuxarıdakılar şəxsi qənaətlərimdir və investisiya məsləhəti deyil. Məlumatlar üçün rəsmi mənbələrə istinad edin.
$ZEC
Əsas səbəb NU7 şəbəkə yeniləməsi ilə bağlı gözləntilərdir. Bu yeniləmə blokun yaradılma vaxtını 75 saniyədən 25 saniyəyə endirəcək və təsdiqləmə sürətini üç dəfə artıracaq. Eyni zamanda, komissiyaların bölüşdürülməsi mexanizmi də dəyişdiriləcək. Əsas şəbəkənin aktivləşdirilməsi üçün hədəf tarix 5 noyabrdır, test şəbəkəsi isə artıq işləyir
Məxfilik sektoruna hər zaman tələbat olub. Əksər əsas kriptovalyutalar hələ də yan hərəkətdə olarkən ZEC-in müstəqil yüksəliş göstərməsi bazarın bu yeniləmə ilə bağlı gözləntilərə xeyli əlavə dəyər verdiyini göstərir. Amma qiymətin möhkəmlənib-möhkəmlənməyəcəyini yeniləmədən sonra şəbəkədəki real aktivliyin artıb-artmayacağı müəyyən edəcək...
Hələlik müşahidə edək.
Yuxarıdakılar şəxsi qənaətlərimdir və investisiya məsləhəti deyil. Məlumatlar üçün rəsmi mənbələrə istinad edin.
$ZEC
3
17
11.4k
·
--
NBA-nin yeni mövsümü bu axşam başlayır
Binance Wallet-dəki @BinanceWallet proqnoz hadisələri son vaxtlar getdikcə zənginləşir. İdman bölməsində futboldan əlavə, artıq NBA və CBA oyunlarına da qatılmaq mümkündür. NBA-nin açılış gecəsində vacib bir oyun var, gəlin bu barədə danışaq.
//
➤ 76ers @ Knicks
Knicks bu axşam MSG-də bayrağı qaldırır — 1973-cü ildən bəri ilk çempionluq.
Rəqibləri heyətini kökündən yeniləyən 76ers-dir: mövsümlərarası fasilədə LeBronu transfer etdilər, Jaylen Brown-u isə mübadilə ilə komandaya gətirdilər. Embiid və Maxey ilə birlikdə ilk beşlikdə dörd All-Star oyunçusu var. Ötən mövsüm Şərq yarımfinalında Knicks Filadelfiyanı 4-0 hesabı ilə darmadağın etdi. İlk oyunun elə MSG-də bayraq qaldırma gecəsində keçirilməsi — ssenari bundan yaxşı ola bilməz.
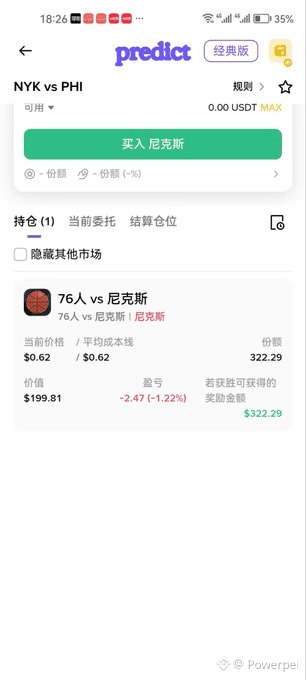
Mən Knicks-in qələbəsinə mərc edirəm. Binance Wallet-də artıq almışam.
0,62 dollardan aldım, 322 pay. Qalib gəlsələr, 322 dollar götürəcəyəm.
Doğma meydan + bayraq mərasiminin ab-havası + psixoloji üstünlük. 76ers-in yeni heyətinin potensialı yüksəkdir, amma komanda kimyasının formalaşması vaxt aparacaq.
➤ Spurs vs Thunder
Ötən mövsümün Qərb Konfransı finalının təkrarı.
Spurs yeddi oyunda Thunder-i məğlub edərək finala yüksəldi. Wembanyama və SGA qarşılaşması bütün gecəni izləməyə dəyər. Spurs mövsümlərarası fasilədə Chris Paul və Tobias Harris-i heyətinə qatdı, heyəti ötən illə müqayisədə daha dərin oldu. Thunder ötən mövsüm 64 qələbə ilə liqada birinci olsa da, Spurs-a uduzdu.
Mən Spurs-un qələbəsinə mərc edirəm.
Doğma meydan + Qərb finalından gələn psixoloji üstünlük + Paul qoşulandan sonra oyunun təşkili daha sabitdir.
SGA-nın fərdi bacarığına söz ola bilməz, amma Spurs bu rəqiblə doğma meydanda oynayanda ab-hava tamam başqa olur.//NBA-nin müntəzəm mövsümü bu gündən gələn ilin aprelinə qədər davam edəcək. Oyunlar çoxdur, Binance Wallet-dəki proqnoz hadisələri də tez-tez yenilənir. Basketbolu sevənlər nəzər sala bilərlər — oyunlar çoxdur, hadisələr də sürətlə yenilənir.
Yuxarıdakılar şəxsi oyun müşahidələrimdir. Nəticələrə görə faktiki oyun nəticələri əsas götürülməlidir.
@BinanceWallet
Keçid, həmçinin 5% xidmət haqqının geri qaytarılması:
[入口](https://web3.binance.com/zh-CN/activity/prediction-referral?ref=GERD9PED)
Binance Wallet — Proqnoz bazarı > Basketbol
NBA-nin yeni mövsümü bu axşam başlayır
Binance Wallet-dəki @Binance Wallet proqnoz hadisələri son vaxtlar getdikcə zənginləşir. İdman bölməsində futboldan əlavə, artıq NBA və CBA oyunlarına da qatılmaq mümkündür. NBA-nin açılış gecəsində vacib bir oyun var, gəlin bu barədə danışaq.
//
➤ 76ers @ Knicks
Knicks bu axşam MSG-də bayrağı qaldırır — 1973-cü ildən bəri ilk çempionluq.
Rəqibləri heyətini kökündən yeniləyən 76ers-dir: mövsümlərarası fasilədə LeBronu transfer etdilər, Jaylen Brown-u isə mübadilə ilə komandaya gətirdilər. Embiid və Maxey ilə birlikdə ilk beşlikdə dörd All-Star oyunçusu var. Ötən mövsüm Şərq yarımfinalında Knicks Filadelfiyanı 4-0 hesabı ilə darmadağın etdi. İlk oyunun elə MSG-də bayraq qaldırma gecəsində keçirilməsi — ssenari bundan yaxşı ola bilməz.
Mən Knicks-in qələbəsinə mərc edirəm. Binance Wallet-də artıq almışam.
0,62 dollardan aldım, 322 pay. Qalib gəlsələr, 322 dollar götürəcəyəm.
Doğma meydan + bayraq mərasiminin ab-havası + psixoloji üstünlük. 76ers-in yeni heyətinin potensialı yüksəkdir, amma komanda kimyasının formalaşması vaxt aparacaq.
➤ Spurs vs Thunder
Ötən mövsümün Qərb Konfransı finalının təkrarı.
Spurs yeddi oyunda Thunder-i məğlub edərək finala yüksəldi. Wembanyama və SGA qarşılaşması bütün gecəni izləməyə dəyər. Spurs mövsümlərarası fasilədə Chris Paul və Tobias Harris-i heyətinə qatdı, heyəti ötən illə müqayisədə daha dərin oldu. Thunder ötən mövsüm 64 qələbə ilə liqada birinci olsa da, Spurs-a uduzdu.
Mən Spurs-un qələbəsinə mərc edirəm.
Doğma meydan + Qərb finalından gələn psixoloji üstünlük + Paul qoşulandan sonra oyunun təşkili daha sabitdir.
SGA-nın fərdi bacarığına söz ola bilməz, amma Spurs bu rəqiblə doğma meydanda oynayanda ab-hava tamam başqa olur.//NBA-nin müntəzəm mövsümü bu gündən gələn ilin aprelinə qədər davam edəcək. Oyunlar çoxdur, Binance Wallet-dəki proqnoz hadisələri də tez-tez yenilənir. Basketbolu sevənlər nəzər sala bilərlər — oyunlar çoxdur, hadisələr də sürətlə yenilənir.
Yuxarıdakılar şəxsi oyun müşahidələrimdir. Nəticələrə görə faktiki oyun nəticələri əsas götürülməlidir.
@Binance Wallet
Keçid, həmçinin 5% xidmət haqqının geri qaytarılması:
入口
Binance Wallet — Proqnoz bazarı > Basketbol
Binance Wallet-dəki @Binance Wallet proqnoz hadisələri son vaxtlar getdikcə zənginləşir. İdman bölməsində futboldan əlavə, artıq NBA və CBA oyunlarına da qatılmaq mümkündür. NBA-nin açılış gecəsində vacib bir oyun var, gəlin bu barədə danışaq.
//
➤ 76ers @ Knicks
Knicks bu axşam MSG-də bayrağı qaldırır — 1973-cü ildən bəri ilk çempionluq.
Rəqibləri heyətini kökündən yeniləyən 76ers-dir: mövsümlərarası fasilədə LeBronu transfer etdilər, Jaylen Brown-u isə mübadilə ilə komandaya gətirdilər. Embiid və Maxey ilə birlikdə ilk beşlikdə dörd All-Star oyunçusu var. Ötən mövsüm Şərq yarımfinalında Knicks Filadelfiyanı 4-0 hesabı ilə darmadağın etdi. İlk oyunun elə MSG-də bayraq qaldırma gecəsində keçirilməsi — ssenari bundan yaxşı ola bilməz.
Mən Knicks-in qələbəsinə mərc edirəm. Binance Wallet-də artıq almışam.
0,62 dollardan aldım, 322 pay. Qalib gəlsələr, 322 dollar götürəcəyəm.
Doğma meydan + bayraq mərasiminin ab-havası + psixoloji üstünlük. 76ers-in yeni heyətinin potensialı yüksəkdir, amma komanda kimyasının formalaşması vaxt aparacaq.
➤ Spurs vs Thunder
Ötən mövsümün Qərb Konfransı finalının təkrarı.
Spurs yeddi oyunda Thunder-i məğlub edərək finala yüksəldi. Wembanyama və SGA qarşılaşması bütün gecəni izləməyə dəyər. Spurs mövsümlərarası fasilədə Chris Paul və Tobias Harris-i heyətinə qatdı, heyəti ötən illə müqayisədə daha dərin oldu. Thunder ötən mövsüm 64 qələbə ilə liqada birinci olsa da, Spurs-a uduzdu.
Mən Spurs-un qələbəsinə mərc edirəm.
Doğma meydan + Qərb finalından gələn psixoloji üstünlük + Paul qoşulandan sonra oyunun təşkili daha sabitdir.
SGA-nın fərdi bacarığına söz ola bilməz, amma Spurs bu rəqiblə doğma meydanda oynayanda ab-hava tamam başqa olur.//NBA-nin müntəzəm mövsümü bu gündən gələn ilin aprelinə qədər davam edəcək. Oyunlar çoxdur, Binance Wallet-dəki proqnoz hadisələri də tez-tez yenilənir. Basketbolu sevənlər nəzər sala bilərlər — oyunlar çoxdur, hadisələr də sürətlə yenilənir.
Yuxarıdakılar şəxsi oyun müşahidələrimdir. Nəticələrə görə faktiki oyun nəticələri əsas götürülməlidir.
@Binance Wallet
Keçid, həmçinin 5% xidmət haqqının geri qaytarılması:
入口
Binance Wallet — Proqnoz bazarı > Basketbol
5
14
1.2k
·
--
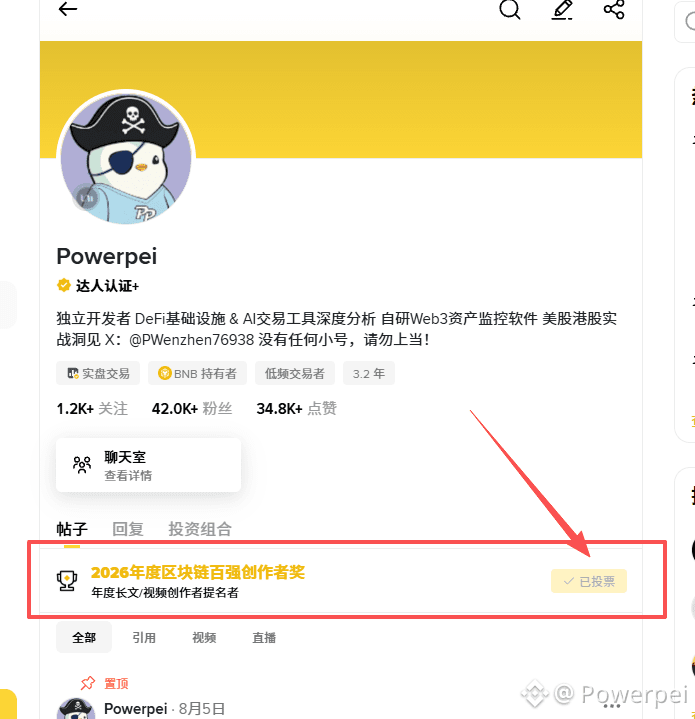
Əzizlərim, bunu görənlər mənə səs verməyə kömək edin, sizə diz çöküb təşəkkür edirəm! Sizə kömək etməyimi istədiyiniz nəsə varsa, birbaşa şəxsi mesaj yazın. Hər hansı sualınız olsa da, heç bir şərt qoymadan kömək edərəm.
Əzizlərim, bunu görənlər mənə səs verməyə kömək edin, sizə diz çöküb təşəkkür edirəm! Sizə kömək etməyimi istədiyiniz nəsə varsa, birbaşa şəxsi mesaj yazın. Hər hansı sualınız olsa da, heç bir şərt qoymadan kömək edərəm.
41
4
40
3k
·
--
Doğrulanıb
Quack AI(Q)bu gün birbaşa 40–50% yüksəldi, qiymət 0,16 ətrafına çatdı, bazar kapitallaşması 700–800 milyona yüksəldi, ticarət həcmi də artdı
Layihə AI agentləri üçün zəncir üzərində ödəniş və icazələndirmə sahəsində fəaliyyət göstərir. Q402 vasitəsilə agentlər yerli tokenlərə sahib olmadan bir neçə blokçeyndə stabilkoinlə hesablaşma apara bilirlər. Beləliklə, agentlərin özlərinin gas haqqı ödəməsi ilə bağlı maneə aradan qalxır. Bu, həqiqətən də mövcud olan bir problemdir.
Amma düzünü desəm, bu yüksəliş zamanı məhsulun istifadəyə verilməsi və ya tərəfdaşlıqla bağlı konkret bir elan görmədim. Daha çox AI agentləri narrativinin növbələşməsi, short mövqelərin likvidasiyası və momentum yönümlü vəsaitlərin birlikdə qiyməti qaldırmasının nəticəsinə bənzəyir...
Qiymət narrativin təsirini artıq xeyli dərəcədə qabaqlayıb. Bundan sonra əsas məsələ spekulyativ növbələşmənin real agent istifadəsinə və hesablaşma həcminə çevrilib-çevrilməyəcəyidir. Əks halda, bu da emosiyalar səngiyəndə geri çəkilən növbəti bir yüksəliş olacaq.
Yuxarıdakılar şəxsi fikirlərimdir və investisiya məsləhəti deyil.
$Q
{future}(QUSDT)
Quack AI(Q)bu gün birbaşa 40–50% yüksəldi, qiymət 0,16 ətrafına çatdı, bazar kapitallaşması 700–800 milyona yüksəldi, ticarət həcmi də artdı
Layihə AI agentləri üçün zəncir üzərində ödəniş və icazələndirmə sahəsində fəaliyyət göstərir. Q402 vasitəsilə agentlər yerli tokenlərə sahib olmadan bir neçə blokçeyndə stabilkoinlə hesablaşma apara bilirlər. Beləliklə, agentlərin özlərinin gas haqqı ödəməsi ilə bağlı maneə aradan qalxır. Bu, həqiqətən də mövcud olan bir problemdir.
Amma düzünü desəm, bu yüksəliş zamanı məhsulun istifadəyə verilməsi və ya tərəfdaşlıqla bağlı konkret bir elan görmədim. Daha çox AI agentləri narrativinin növbələşməsi, short mövqelərin likvidasiyası və momentum yönümlü vəsaitlərin birlikdə qiyməti qaldırmasının nəticəsinə bənzəyir...
Qiymət narrativin təsirini artıq xeyli dərəcədə qabaqlayıb. Bundan sonra əsas məsələ spekulyativ növbələşmənin real agent istifadəsinə və hesablaşma həcminə çevrilib-çevrilməyəcəyidir. Əks halda, bu da emosiyalar səngiyəndə geri çəkilən növbəti bir yüksəliş olacaq.
Yuxarıdakılar şəxsi fikirlərimdir və investisiya məsləhəti deyil.
$Q
Layihə AI agentləri üçün zəncir üzərində ödəniş və icazələndirmə sahəsində fəaliyyət göstərir. Q402 vasitəsilə agentlər yerli tokenlərə sahib olmadan bir neçə blokçeyndə stabilkoinlə hesablaşma apara bilirlər. Beləliklə, agentlərin özlərinin gas haqqı ödəməsi ilə bağlı maneə aradan qalxır. Bu, həqiqətən də mövcud olan bir problemdir.
Amma düzünü desəm, bu yüksəliş zamanı məhsulun istifadəyə verilməsi və ya tərəfdaşlıqla bağlı konkret bir elan görmədim. Daha çox AI agentləri narrativinin növbələşməsi, short mövqelərin likvidasiyası və momentum yönümlü vəsaitlərin birlikdə qiyməti qaldırmasının nəticəsinə bənzəyir...
Qiymət narrativin təsirini artıq xeyli dərəcədə qabaqlayıb. Bundan sonra əsas məsələ spekulyativ növbələşmənin real agent istifadəsinə və hesablaşma həcminə çevrilib-çevrilməyəcəyidir. Əks halda, bu da emosiyalar səngiyəndə geri çəkilən növbəti bir yüksəliş olacaq.
Yuxarıdakılar şəxsi fikirlərimdir və investisiya məsləhəti deyil.
$Q
5
1
8
2.1k
·
--
Ötən həftə CoreWeave haqqında yazanda son cümləm belə idi: biznes modelini qorxu ilə stress-test etmək, qiymətləndirməni həvəslə şişirtməkdən daha çox həqiqətə yaxındır.
Bu həftə sınaq daha geniş yayıldı.
CoreWeave bir gündə yenə təxminən 12% düşdü, bu həftə üzrə ümumi eniş isə təxminən 25%-ə çatdı.
İstiqrazların gəlirliliyi artmaqda davam edir.
Ötən həftə söhbət bir şirkətin borc təzyiqindən gedirdi, bu həftə isə bütün AI infrastrukturu zənciri yenidən qiymətləndirilir.
Filadelfiya yarımkeçiricilər indeksi kəskin düşdü, yaddaş çipləri ilə bağlı səhmlər də onun ardınca çökdü. Micron, AMD, Broadcom, Intel, SK Hynix, SanDisk — çip səhmləri kütləvi şəkildə ucuzlaşdı. Böyük texnologiya şirkətlərinin səhmlərinin əksəriyyəti günü enişlə başa vurdu: Meta -3.7%, Google -2.5%, Tesla -2.1%, Nvidia -1.4%.
Bütün bazarda yalnız Apple cüzi yüksəldi: +0.43%.
//
Ötən yazıda qeyd etmişdim ki, neo-cloud şirkətləri «əminlik» satır, leverage artdıqca isə daha kövrək olurlar.
Bu həftə faiz dərəcələri ilə bağlı gözləntilərin yüksəlməsi və maliyyələşmə xərclərinin artması da əlavə olundu; kövrəklik bir şirkətin hesabatından bütün çip zəncirinin səhm qiymətlərinə keçdi.
//
Huang Jenxun açıq şəkildə cavab verdi və dedi ki, bu dalğalanmalar «hamısı keçib gedəcək».
Nvidia kürək satan tərəfdir və zəmanət müqavilələri var — bunu deməyə imkanı çatır. Amma bazarın ölçüb-biçdiyi məsələ aşağı axındakı müştərilərin borclarını ödəmə qabiliyyətidir. Gartner-in həmin rəqəmi hələ də qüvvədədir: neo-cloud şirkətlərinin 80%-i 2030-cu ilə qədər fəaliyyətini dayandıra bilər. Maliyyələşmə xərcləri 15%-dən yuxarı olan aşağı axındakı şirkətlər üçün bu söz hələlik sadəcə arzudan ibarətdir.
————
Apple-ın cüzi yüksəlişi isə əksinə, ən aydın siqnaldır. Bazarda satış təzyiqinə məruz qalanların hamısı AI hesablama gücü və infrastruktur leverage-i ilə bağlı səhmlərdir; vəsaitlər AI infrastrukturundan ən uzaq olan iri texnologiya şirkətlərinə, təhlükəsiz liman kimi, yönəldi.
Ötən yazıda açar sözün «əgər» olduğunu demişdim.
Bu həftəki bazar hərəkətləri isə sanki getdikcə daha çox insanın «əgər»in gerçəkləşməyəcəyinə mərc etdiyini göstərir.
//
İstifadə səviyyəsi, müqavilələrin keyfiyyəti, kapitalın dəyəri. Ötən yazıda bu üç amilin yalnız CoreWeave-i sınağa çəkdiyini yazmışdım. Bu həftə isə bütün zəncir sınaqdan keçir.
Faiz təzyiqinə tab gətirənlər masada qalacaq. Tab gətirə bilməyənlər isə oyundan kənarlaşdırılacaq.
Bu seçim prosesi hələ bir müddət davam edə bilər.
Məlumatlar müvafiq tərəflərin açıq açıqlamalarına əsaslanır və investisiya məsləhəti deyil.
#CoreWeave #AI基建
Ötən həftə CoreWeave haqqında yazanda son cümləm belə idi: biznes modelini qorxu ilə stress-test etmək, qiymətləndirməni həvəslə şişirtməkdən daha çox həqiqətə yaxındır.
Bu həftə sınaq daha geniş yayıldı.
CoreWeave bir gündə yenə təxminən 12% düşdü, bu həftə üzrə ümumi eniş isə təxminən 25%-ə çatdı.
İstiqrazların gəlirliliyi artmaqda davam edir.
Ötən həftə söhbət bir şirkətin borc təzyiqindən gedirdi, bu həftə isə bütün AI infrastrukturu zənciri yenidən qiymətləndirilir.
Filadelfiya yarımkeçiricilər indeksi kəskin düşdü, yaddaş çipləri ilə bağlı səhmlər də onun ardınca çökdü. Micron, AMD, Broadcom, Intel, SK Hynix, SanDisk — çip səhmləri kütləvi şəkildə ucuzlaşdı. Böyük texnologiya şirkətlərinin səhmlərinin əksəriyyəti günü enişlə başa vurdu: Meta -3.7%, Google -2.5%, Tesla -2.1%, Nvidia -1.4%.
Bütün bazarda yalnız Apple cüzi yüksəldi: +0.43%.
//
Ötən yazıda qeyd etmişdim ki, neo-cloud şirkətləri «əminlik» satır, leverage artdıqca isə daha kövrək olurlar.
Bu həftə faiz dərəcələri ilə bağlı gözləntilərin yüksəlməsi və maliyyələşmə xərclərinin artması da əlavə olundu; kövrəklik bir şirkətin hesabatından bütün çip zəncirinin səhm qiymətlərinə keçdi.
//
Huang Jenxun açıq şəkildə cavab verdi və dedi ki, bu dalğalanmalar «hamısı keçib gedəcək».
Nvidia kürək satan tərəfdir və zəmanət müqavilələri var — bunu deməyə imkanı çatır. Amma bazarın ölçüb-biçdiyi məsələ aşağı axındakı müştərilərin borclarını ödəmə qabiliyyətidir. Gartner-in həmin rəqəmi hələ də qüvvədədir: neo-cloud şirkətlərinin 80%-i 2030-cu ilə qədər fəaliyyətini dayandıra bilər. Maliyyələşmə xərcləri 15%-dən yuxarı olan aşağı axındakı şirkətlər üçün bu söz hələlik sadəcə arzudan ibarətdir.
————
Apple-ın cüzi yüksəlişi isə əksinə, ən aydın siqnaldır. Bazarda satış təzyiqinə məruz qalanların hamısı AI hesablama gücü və infrastruktur leverage-i ilə bağlı səhmlərdir; vəsaitlər AI infrastrukturundan ən uzaq olan iri texnologiya şirkətlərinə, təhlükəsiz liman kimi, yönəldi.
Ötən yazıda açar sözün «əgər» olduğunu demişdim.
Bu həftəki bazar hərəkətləri isə sanki getdikcə daha çox insanın «əgər»in gerçəkləşməyəcəyinə mərc etdiyini göstərir.
//
İstifadə səviyyəsi, müqavilələrin keyfiyyəti, kapitalın dəyəri. Ötən yazıda bu üç amilin yalnız CoreWeave-i sınağa çəkdiyini yazmışdım. Bu həftə isə bütün zəncir sınaqdan keçir.
Faiz təzyiqinə tab gətirənlər masada qalacaq. Tab gətirə bilməyənlər isə oyundan kənarlaşdırılacaq.
Bu seçim prosesi hələ bir müddət davam edə bilər.
Məlumatlar müvafiq tərəflərin açıq açıqlamalarına əsaslanır və investisiya məsləhəti deyil.
#CoreWeave #AI基建
Bu həftə sınaq daha geniş yayıldı.
CoreWeave bir gündə yenə təxminən 12% düşdü, bu həftə üzrə ümumi eniş isə təxminən 25%-ə çatdı.
İstiqrazların gəlirliliyi artmaqda davam edir.
Ötən həftə söhbət bir şirkətin borc təzyiqindən gedirdi, bu həftə isə bütün AI infrastrukturu zənciri yenidən qiymətləndirilir.
Filadelfiya yarımkeçiricilər indeksi kəskin düşdü, yaddaş çipləri ilə bağlı səhmlər də onun ardınca çökdü. Micron, AMD, Broadcom, Intel, SK Hynix, SanDisk — çip səhmləri kütləvi şəkildə ucuzlaşdı. Böyük texnologiya şirkətlərinin səhmlərinin əksəriyyəti günü enişlə başa vurdu: Meta -3.7%, Google -2.5%, Tesla -2.1%, Nvidia -1.4%.
Bütün bazarda yalnız Apple cüzi yüksəldi: +0.43%.
//
Ötən yazıda qeyd etmişdim ki, neo-cloud şirkətləri «əminlik» satır, leverage artdıqca isə daha kövrək olurlar.
Bu həftə faiz dərəcələri ilə bağlı gözləntilərin yüksəlməsi və maliyyələşmə xərclərinin artması da əlavə olundu; kövrəklik bir şirkətin hesabatından bütün çip zəncirinin səhm qiymətlərinə keçdi.
//
Huang Jenxun açıq şəkildə cavab verdi və dedi ki, bu dalğalanmalar «hamısı keçib gedəcək».
Nvidia kürək satan tərəfdir və zəmanət müqavilələri var — bunu deməyə imkanı çatır. Amma bazarın ölçüb-biçdiyi məsələ aşağı axındakı müştərilərin borclarını ödəmə qabiliyyətidir. Gartner-in həmin rəqəmi hələ də qüvvədədir: neo-cloud şirkətlərinin 80%-i 2030-cu ilə qədər fəaliyyətini dayandıra bilər. Maliyyələşmə xərcləri 15%-dən yuxarı olan aşağı axındakı şirkətlər üçün bu söz hələlik sadəcə arzudan ibarətdir.
————
Apple-ın cüzi yüksəlişi isə əksinə, ən aydın siqnaldır. Bazarda satış təzyiqinə məruz qalanların hamısı AI hesablama gücü və infrastruktur leverage-i ilə bağlı səhmlərdir; vəsaitlər AI infrastrukturundan ən uzaq olan iri texnologiya şirkətlərinə, təhlükəsiz liman kimi, yönəldi.
Ötən yazıda açar sözün «əgər» olduğunu demişdim.
Bu həftəki bazar hərəkətləri isə sanki getdikcə daha çox insanın «əgər»in gerçəkləşməyəcəyinə mərc etdiyini göstərir.
//
İstifadə səviyyəsi, müqavilələrin keyfiyyəti, kapitalın dəyəri. Ötən yazıda bu üç amilin yalnız CoreWeave-i sınağa çəkdiyini yazmışdım. Bu həftə isə bütün zəncir sınaqdan keçir.
Faiz təzyiqinə tab gətirənlər masada qalacaq. Tab gətirə bilməyənlər isə oyundan kənarlaşdırılacaq.
Bu seçim prosesi hələ bir müddət davam edə bilər.
Məlumatlar müvafiq tərəflərin açıq açıqlamalarına əsaslanır və investisiya məsləhəti deyil.
#CoreWeave #AI基建
Powerpei
·
--
CoreWeave çərşənbə günü bir gündə 15,5% ucuzlaşaraq 65,78-də bağlandı, 2032-ci ildə müddəti bitən istiqrazının gəlirliliyi birbaşa 15%-i keçdi, CDS-lər 1000 baza punktunu aşdı. Bazar qiymətləndirməsinə görə, beş il ərzində defolt ehtimalı təxminən 63%-dir. Chamath bir şəkil paylaşdı, Musk isə “Yikes” cavabını verdi; lentdə hamı AI infrastrukturundakı borc yükünün çökəcəyini deyirdi.
Amma eyni şirkətin müqavilələr üzrə gəlir ehtiyatı təxminən 129 milyarddır: bunun 27%-i Meta-nın, 17%-i OpenAI-nin payına düşür. Bank of America-nın alış tövsiyəsi ilə hədəf qiyməti 140-dır, yəni 105% artım potensialı var. CEO özü bazarın “rasional olmadığını” deyir. İstiqraz bazarı şirkətin tezliklə batacağını düşünür, səhm analitikləri isə onun ikiqat bahalaşa biləcəyini; hamısı eyni maliyyə hesabatına baxır...
CoreWeave-in işi ənənəvi avadanlıq satışından fərqlənir: əvvəlcə borc alıb GPU-lar yığır, onları hesablama gücü xidməti kimi paketləyir, uzunmüddətli müqavilələrlə müştərilərə icarəyə verir. Hesabatlarda borc çox görünür, amma gəlir tərəfində sabit, təkrarlanan pul axını yaranmalıdır. Müştərilər niyə uzunmüddətli müqavilə bağlamağa razıdır? Çünki öz klasterlərini qurmaq həddən artıq yavaş və bahalıdır, üstəlik çoxlu qeyri-müəyyənlik var. Deməli, CoreWeave əvvəlcə öz borc yükü ilə bu qeyri-müəyyənliyi üzərinə götürür, sonra isə təminatlı hesablama gücünü satır. Borc yükü artdıqca təmin edə bildiyi sabitlik də artır, amma özü də daha kövrək olur.
Diqqətəlayiq bir neçə məqam var. Gartner-in fikrincə, yeni bulud şirkətlərinin təxminən 80%-i 2030-cu ilə qədər bağlana bilər. Nvidia ilə CoreWeave arasında ehtiyat razılaşma var: 2032-ci ilin aprelindən əvvəl satılmayan hesablama gücünü Nvidia öz üzərinə götürəcək. Bu məqam çox müzakirə olunmayıb, amma hekayədəki ən vacib təhlükəsizlik şəbəkəsi ola bilər. Bundan başqa, xəbərlərdə OpenAI-nin faktiki gəlirinin əvvəlki proqnozlardan 20 milyard az olduğu bildirilir. Ən böyük müştərinin tələbatına dair gözləntilər zəifləyirsə, 129 milyardlıq müqavilə gəliri ehtiyatının dəyərini də aşağı salmaq lazım gələcək.
Panikaya əsaslanan narrativ həqiqətən qorxuducudur, amma həddən artıq ümumidir. Müqavilə gəlirləri nəzərdə tutulan qrafik üzrə reallaşarsa, faiz ödənişlərini qarşılamaq sadəcə zaman məsələsidir. Əsas söz “əgər”dir. Kapitalın bahalaşdığı bu dövrə kim tab gətirsə, onun uzunmüddətli müqavilələrlə təmin etdiyi sabitlik ən güclü rəqabət üstünlüyü olacaq. Hələlik müşahidə edək.
Məlumatlar tərəflərin açıq açıqlamalarına əsaslanır və investisiya məsləhəti deyil.
Amma eyni şirkətin müqavilələr üzrə gəlir ehtiyatı təxminən 129 milyarddır: bunun 27%-i Meta-nın, 17%-i OpenAI-nin payına düşür. Bank of America-nın alış tövsiyəsi ilə hədəf qiyməti 140-dır, yəni 105% artım potensialı var. CEO özü bazarın “rasional olmadığını” deyir. İstiqraz bazarı şirkətin tezliklə batacağını düşünür, səhm analitikləri isə onun ikiqat bahalaşa biləcəyini; hamısı eyni maliyyə hesabatına baxır...
CoreWeave-in işi ənənəvi avadanlıq satışından fərqlənir: əvvəlcə borc alıb GPU-lar yığır, onları hesablama gücü xidməti kimi paketləyir, uzunmüddətli müqavilələrlə müştərilərə icarəyə verir. Hesabatlarda borc çox görünür, amma gəlir tərəfində sabit, təkrarlanan pul axını yaranmalıdır. Müştərilər niyə uzunmüddətli müqavilə bağlamağa razıdır? Çünki öz klasterlərini qurmaq həddən artıq yavaş və bahalıdır, üstəlik çoxlu qeyri-müəyyənlik var. Deməli, CoreWeave əvvəlcə öz borc yükü ilə bu qeyri-müəyyənliyi üzərinə götürür, sonra isə təminatlı hesablama gücünü satır. Borc yükü artdıqca təmin edə bildiyi sabitlik də artır, amma özü də daha kövrək olur.
Diqqətəlayiq bir neçə məqam var. Gartner-in fikrincə, yeni bulud şirkətlərinin təxminən 80%-i 2030-cu ilə qədər bağlana bilər. Nvidia ilə CoreWeave arasında ehtiyat razılaşma var: 2032-ci ilin aprelindən əvvəl satılmayan hesablama gücünü Nvidia öz üzərinə götürəcək. Bu məqam çox müzakirə olunmayıb, amma hekayədəki ən vacib təhlükəsizlik şəbəkəsi ola bilər. Bundan başqa, xəbərlərdə OpenAI-nin faktiki gəlirinin əvvəlki proqnozlardan 20 milyard az olduğu bildirilir. Ən böyük müştərinin tələbatına dair gözləntilər zəifləyirsə, 129 milyardlıq müqavilə gəliri ehtiyatının dəyərini də aşağı salmaq lazım gələcək.
Panikaya əsaslanan narrativ həqiqətən qorxuducudur, amma həddən artıq ümumidir. Müqavilə gəlirləri nəzərdə tutulan qrafik üzrə reallaşarsa, faiz ödənişlərini qarşılamaq sadəcə zaman məsələsidir. Əsas söz “əgər”dir. Kapitalın bahalaşdığı bu dövrə kim tab gətirsə, onun uzunmüddətli müqavilələrlə təmin etdiyi sabitlik ən güclü rəqabət üstünlüyü olacaq. Hələlik müşahidə edək.
Məlumatlar tərəflərin açıq açıqlamalarına əsaslanır və investisiya məsləhəti deyil.
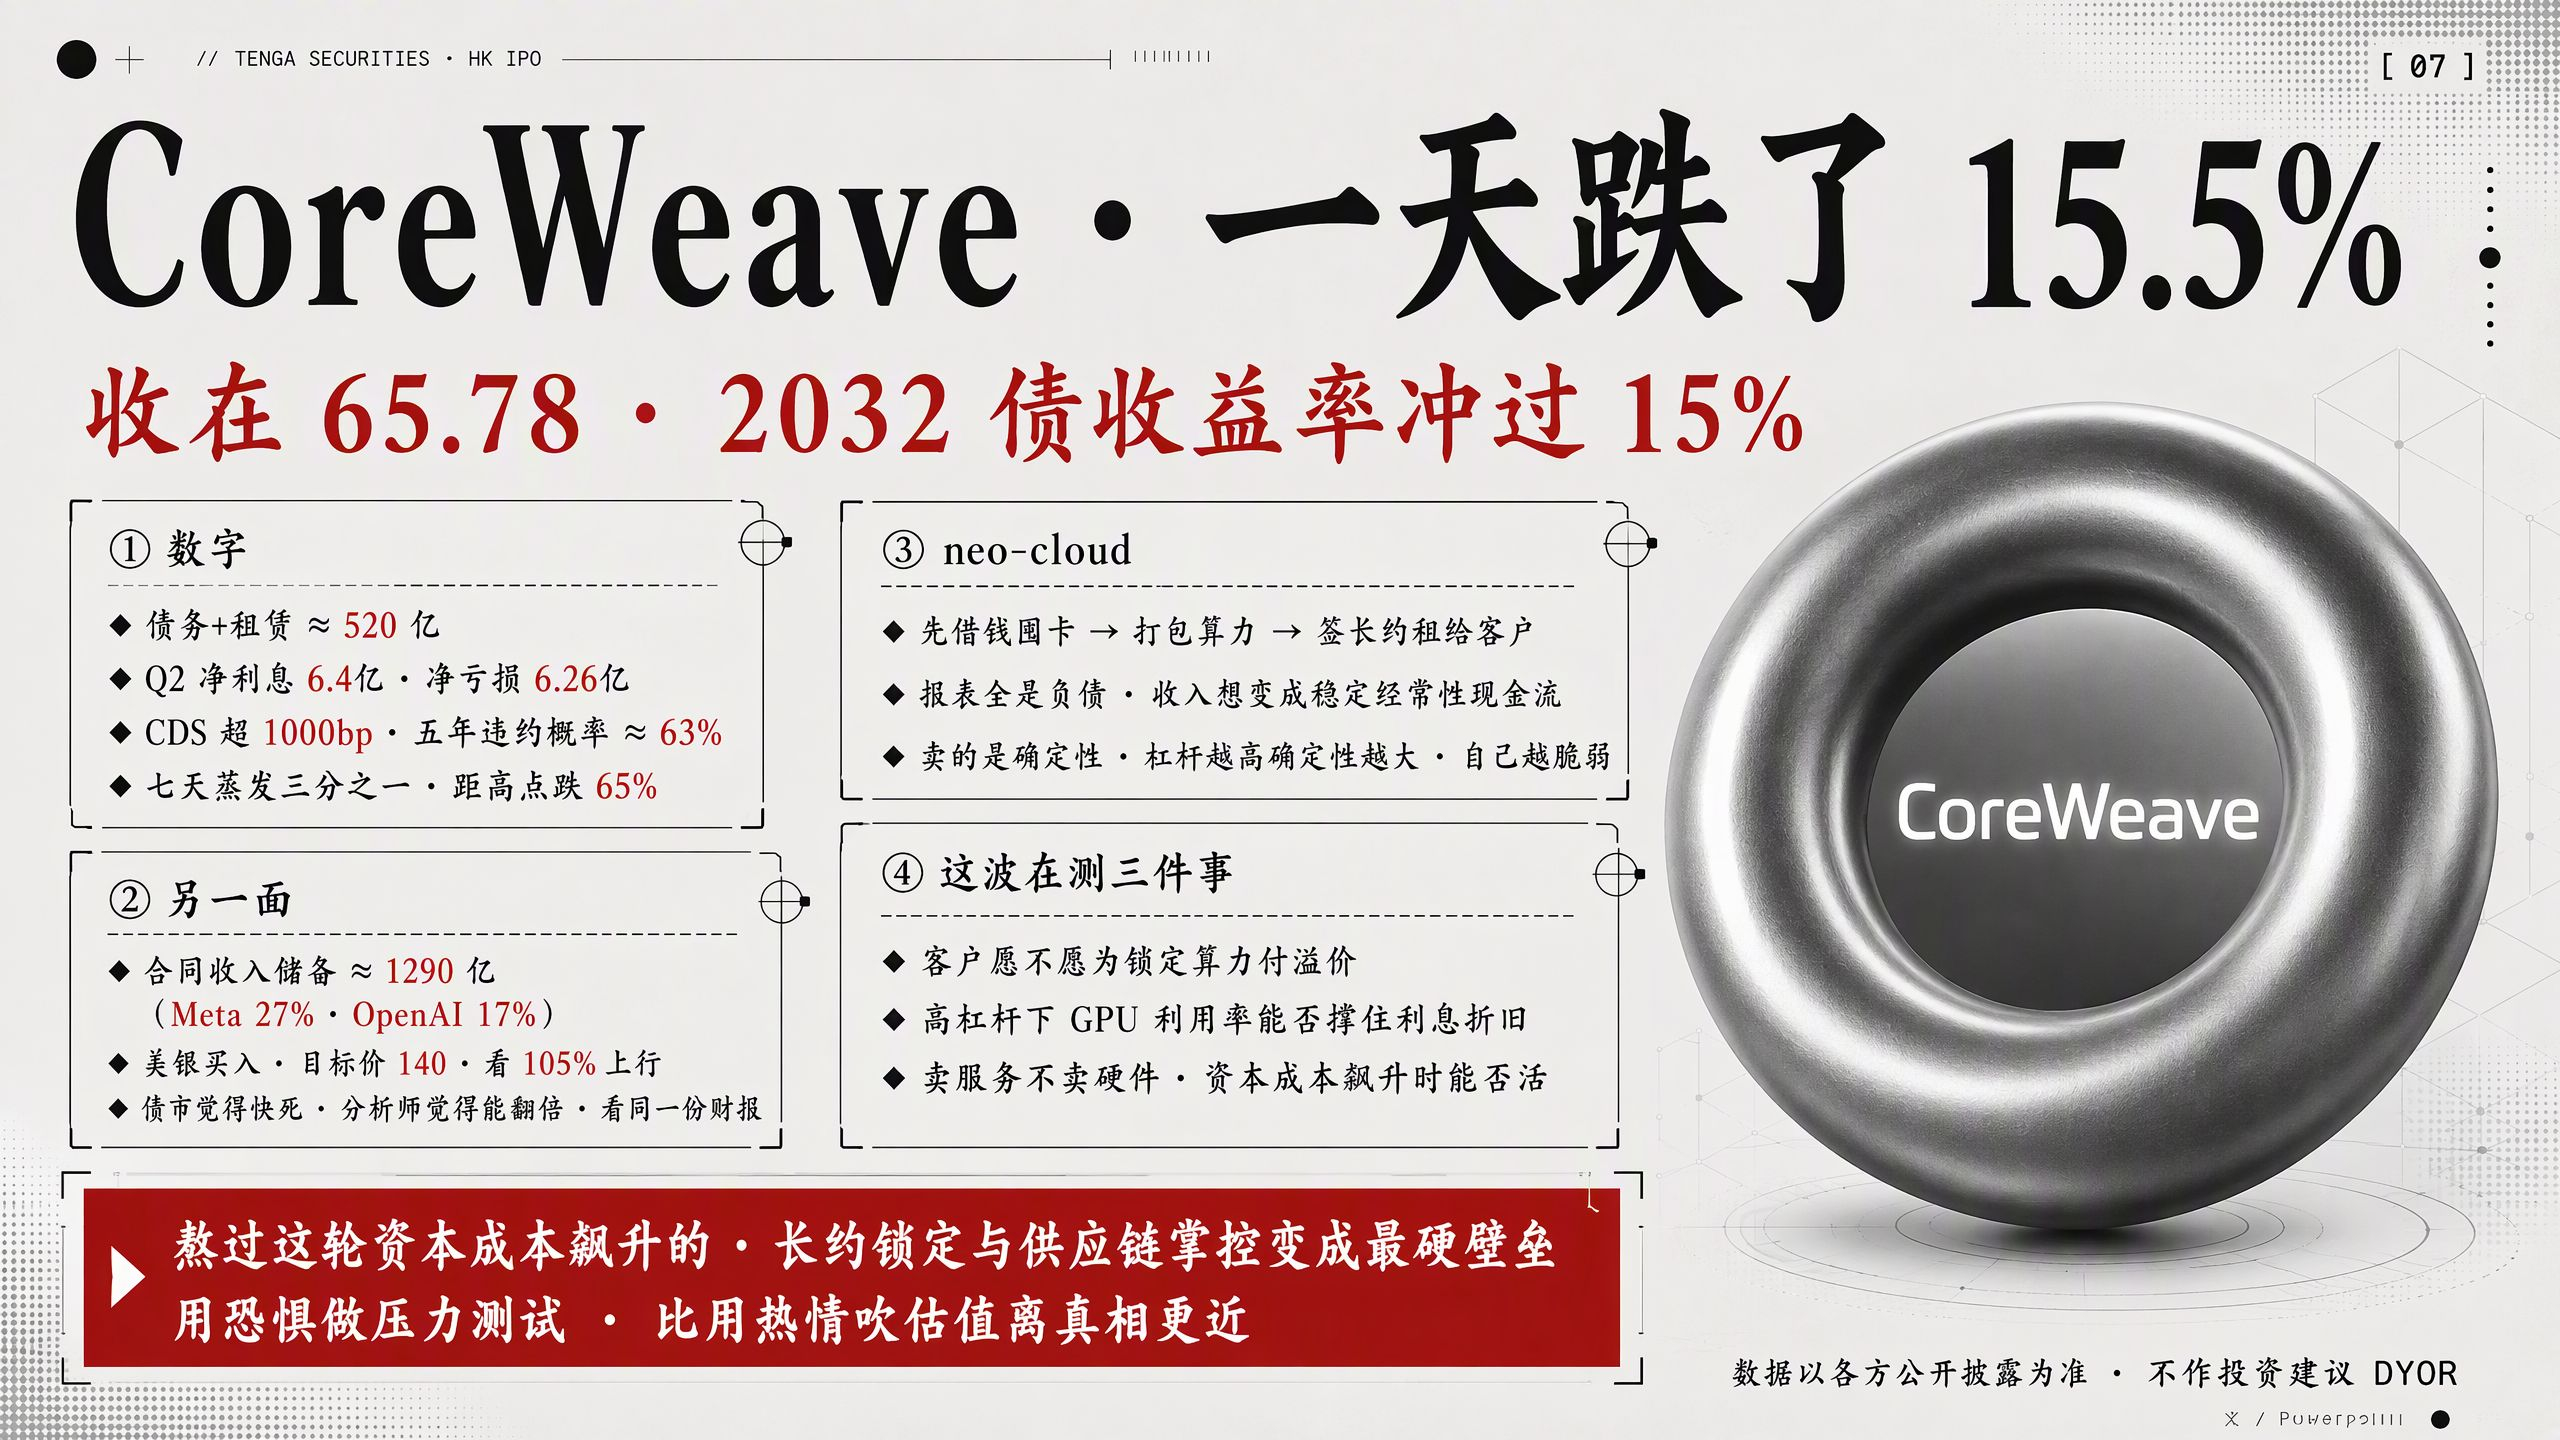
13
19
617
·
--
PayPal AI Payments-in keçmiş rəhbəri iş yerini dəyişib
Gedəcəyi yer Stripe deyil, Square deyil
Agent ödənişləri üçün infrastruktur quran bir kripto layihəsidir
Bu seçimin özü bir işarədir
Circle ötən ay Arc əsas şəbəkəsini istifadəyə verdi və bir rəqəm açıqladı: Agent əməliyyatlarının həcminin 98.8%-i USDC ilə aparılır
Agentlərin bir-birinə ödənişləri artıq işlək vəziyyətdədir və demək olar ki, hamısı USDC ilə həyata keçirilir
Bəs Agentin necə və nə qədər xərcləyəcəyinə kim nəzarət edəcək, səlahiyyət həddini aşsa nə olacaq?
//
@GoKiteAI məhz bu təbəqəni qurur
Üçtəbəqəli identifikasiya arxitekturası
➢İstifadəçi büdcəni və sərhədləri müəyyən edir
➢Agent qoyulmuş məhdudiyyətlər daxilində fəaliyyət göstərir
➢Hər sessiya üçün müvəqqəti icazə verilir
Həddi aşsa, əməliyyat rədd edilir; icazə istənilən vaxt ləğv oluna bilər, blokçeyndə yoxlanıla bilər
Tərəfdaşların siyahısına baxdım, kifayət qədər sanballıdır
Circle Arc-ın agent iqtisadiyyatı üzrə ilk tərəfdaşları arasında
Google Agent Payments Protocol-un icma tərəfdaşıdır, Mastercard, PayPal və Shopify ilə eyni siyahıdadır
Avalanche Payments Collective-də süni intellekt agentləri istiqamətində ilk üzvdür; yanında Paxos və Franklin Templeton var
Məhsul rəhbəri isə yuxarıda qeyd etdiyim, PayPal AI Payments-dən cəlb edilən həmin şəxsdir
Bu yaxınlarda bir istifadə ssenarisi də istifadəyə verildi
Agent Passport-un yeni versiyası Base şəbəkəsində Aave USDC üzrə avtomatik ödənişləri dəstəkləyir
Həddi və məbləği təyin edin, bir dəfə icazə verin, şərt ödənəndə əməliyyat icra olunsun
Əvvəlcədən müəyyən edilmiş qaydalar daxilində məhdud fəaliyyətlər — başdan sona audit edilə bilər
//
Əlbəttə, problemlər də var
Agent səhv etsə, audit onun səlahiyyət həddini aşmadığını sübut edə bilər, amma itirilən pul yenə də sizindir
Minlərlə Agent eyni vaxtda qiymətləri müqayisə edib sifariş versə, portfelləri yenidən balanslaşdırsa və hamısı eyni anda yanlış qərar versə, nə olacaq? Hələlik heç kimin yaxşı cavabı yoxdur
Standartlaşdırmaya da hələ çox var
Kite bir neçə blokçeyn və protokola qoşulub, amma blokçeynlər arasında hesablaşmaların necə aparılacağı və mübahisə yarananda kimə müraciət ediləcəyi hələ vahid qaydaya salınmayıb
//
Agent iqtisadiyyatının gələcəyi açarları süni intellektə təhvil vermək olmayacaq
Daha çox, süni intellektə limiti olan və istənilən vaxt dondurula bilən müvəqqəti kart verməyə bənzəyəcək.
İndiyədək bu işi ən dolğun şəkildə həyata keçirən layihə Kite-dir
İdentifikasiya, icazələndirmə, hesablaşma və audit — bütün zəncir işlək vəziyyətə gətirilib
Bu istiqaməti izləməyə davam edəcəyəm.
Yuxarıdakılar açıq məlumatlara əsaslanan müstəqil müşahidələrdir və investisiya məsləhəti deyil.
#KiteBBW $KITE @GoKiteAI
PayPal AI Payments-in keçmiş rəhbəri iş yerini dəyişib
Gedəcəyi yer Stripe deyil, Square deyil
Agent ödənişləri üçün infrastruktur quran bir kripto layihəsidir
Bu seçimin özü bir işarədir
Circle ötən ay Arc əsas şəbəkəsini istifadəyə verdi və bir rəqəm açıqladı: Agent əməliyyatlarının həcminin 98.8%-i USDC ilə aparılır
Agentlərin bir-birinə ödənişləri artıq işlək vəziyyətdədir və demək olar ki, hamısı USDC ilə həyata keçirilir
Bəs Agentin necə və nə qədər xərcləyəcəyinə kim nəzarət edəcək, səlahiyyət həddini aşsa nə olacaq?
//
@KITE AI 中文 məhz bu təbəqəni qurur
Üçtəbəqəli identifikasiya arxitekturası
➢İstifadəçi büdcəni və sərhədləri müəyyən edir
➢Agent qoyulmuş məhdudiyyətlər daxilində fəaliyyət göstərir
➢Hər sessiya üçün müvəqqəti icazə verilir
Həddi aşsa, əməliyyat rədd edilir; icazə istənilən vaxt ləğv oluna bilər, blokçeyndə yoxlanıla bilər
Tərəfdaşların siyahısına baxdım, kifayət qədər sanballıdır
Circle Arc-ın agent iqtisadiyyatı üzrə ilk tərəfdaşları arasında
Google Agent Payments Protocol-un icma tərəfdaşıdır, Mastercard, PayPal və Shopify ilə eyni siyahıdadır
Avalanche Payments Collective-də süni intellekt agentləri istiqamətində ilk üzvdür; yanında Paxos və Franklin Templeton var
Məhsul rəhbəri isə yuxarıda qeyd etdiyim, PayPal AI Payments-dən cəlb edilən həmin şəxsdir
Bu yaxınlarda bir istifadə ssenarisi də istifadəyə verildi
Agent Passport-un yeni versiyası Base şəbəkəsində Aave USDC üzrə avtomatik ödənişləri dəstəkləyir
Həddi və məbləği təyin edin, bir dəfə icazə verin, şərt ödənəndə əməliyyat icra olunsun
Əvvəlcədən müəyyən edilmiş qaydalar daxilində məhdud fəaliyyətlər — başdan sona audit edilə bilər
//
Əlbəttə, problemlər də var
Agent səhv etsə, audit onun səlahiyyət həddini aşmadığını sübut edə bilər, amma itirilən pul yenə də sizindir
Minlərlə Agent eyni vaxtda qiymətləri müqayisə edib sifariş versə, portfelləri yenidən balanslaşdırsa və hamısı eyni anda yanlış qərar versə, nə olacaq? Hələlik heç kimin yaxşı cavabı yoxdur
Standartlaşdırmaya da hələ çox var
Kite bir neçə blokçeyn və protokola qoşulub, amma blokçeynlər arasında hesablaşmaların necə aparılacağı və mübahisə yarananda kimə müraciət ediləcəyi hələ vahid qaydaya salınmayıb
//
Agent iqtisadiyyatının gələcəyi açarları süni intellektə təhvil vermək olmayacaq
Daha çox, süni intellektə limiti olan və istənilən vaxt dondurula bilən müvəqqəti kart verməyə bənzəyəcək.
İndiyədək bu işi ən dolğun şəkildə həyata keçirən layihə Kite-dir
İdentifikasiya, icazələndirmə, hesablaşma və audit — bütün zəncir işlək vəziyyətə gətirilib
Bu istiqaməti izləməyə davam edəcəyəm.
Yuxarıdakılar açıq məlumatlara əsaslanan müstəqil müşahidələrdir və investisiya məsləhəti deyil.
#KiteBBW $KITE @KITE AI 中文
Gedəcəyi yer Stripe deyil, Square deyil
Agent ödənişləri üçün infrastruktur quran bir kripto layihəsidir
Bu seçimin özü bir işarədir
Circle ötən ay Arc əsas şəbəkəsini istifadəyə verdi və bir rəqəm açıqladı: Agent əməliyyatlarının həcminin 98.8%-i USDC ilə aparılır
Agentlərin bir-birinə ödənişləri artıq işlək vəziyyətdədir və demək olar ki, hamısı USDC ilə həyata keçirilir
Bəs Agentin necə və nə qədər xərcləyəcəyinə kim nəzarət edəcək, səlahiyyət həddini aşsa nə olacaq?
//
@KITE AI 中文 məhz bu təbəqəni qurur
Üçtəbəqəli identifikasiya arxitekturası
➢İstifadəçi büdcəni və sərhədləri müəyyən edir
➢Agent qoyulmuş məhdudiyyətlər daxilində fəaliyyət göstərir
➢Hər sessiya üçün müvəqqəti icazə verilir
Həddi aşsa, əməliyyat rədd edilir; icazə istənilən vaxt ləğv oluna bilər, blokçeyndə yoxlanıla bilər
Tərəfdaşların siyahısına baxdım, kifayət qədər sanballıdır
Circle Arc-ın agent iqtisadiyyatı üzrə ilk tərəfdaşları arasında
Google Agent Payments Protocol-un icma tərəfdaşıdır, Mastercard, PayPal və Shopify ilə eyni siyahıdadır
Avalanche Payments Collective-də süni intellekt agentləri istiqamətində ilk üzvdür; yanında Paxos və Franklin Templeton var
Məhsul rəhbəri isə yuxarıda qeyd etdiyim, PayPal AI Payments-dən cəlb edilən həmin şəxsdir
Bu yaxınlarda bir istifadə ssenarisi də istifadəyə verildi
Agent Passport-un yeni versiyası Base şəbəkəsində Aave USDC üzrə avtomatik ödənişləri dəstəkləyir
Həddi və məbləği təyin edin, bir dəfə icazə verin, şərt ödənəndə əməliyyat icra olunsun
Əvvəlcədən müəyyən edilmiş qaydalar daxilində məhdud fəaliyyətlər — başdan sona audit edilə bilər
//
Əlbəttə, problemlər də var
Agent səhv etsə, audit onun səlahiyyət həddini aşmadığını sübut edə bilər, amma itirilən pul yenə də sizindir
Minlərlə Agent eyni vaxtda qiymətləri müqayisə edib sifariş versə, portfelləri yenidən balanslaşdırsa və hamısı eyni anda yanlış qərar versə, nə olacaq? Hələlik heç kimin yaxşı cavabı yoxdur
Standartlaşdırmaya da hələ çox var
Kite bir neçə blokçeyn və protokola qoşulub, amma blokçeynlər arasında hesablaşmaların necə aparılacağı və mübahisə yarananda kimə müraciət ediləcəyi hələ vahid qaydaya salınmayıb
//
Agent iqtisadiyyatının gələcəyi açarları süni intellektə təhvil vermək olmayacaq
Daha çox, süni intellektə limiti olan və istənilən vaxt dondurula bilən müvəqqəti kart verməyə bənzəyəcək.
İndiyədək bu işi ən dolğun şəkildə həyata keçirən layihə Kite-dir
İdentifikasiya, icazələndirmə, hesablaşma və audit — bütün zəncir işlək vəziyyətə gətirilib
Bu istiqaməti izləməyə davam edəcəyəm.
Yuxarıdakılar açıq məlumatlara əsaslanan müstəqil müşahidələrdir və investisiya məsləhəti deyil.
#KiteBBW $KITE @KITE AI 中文
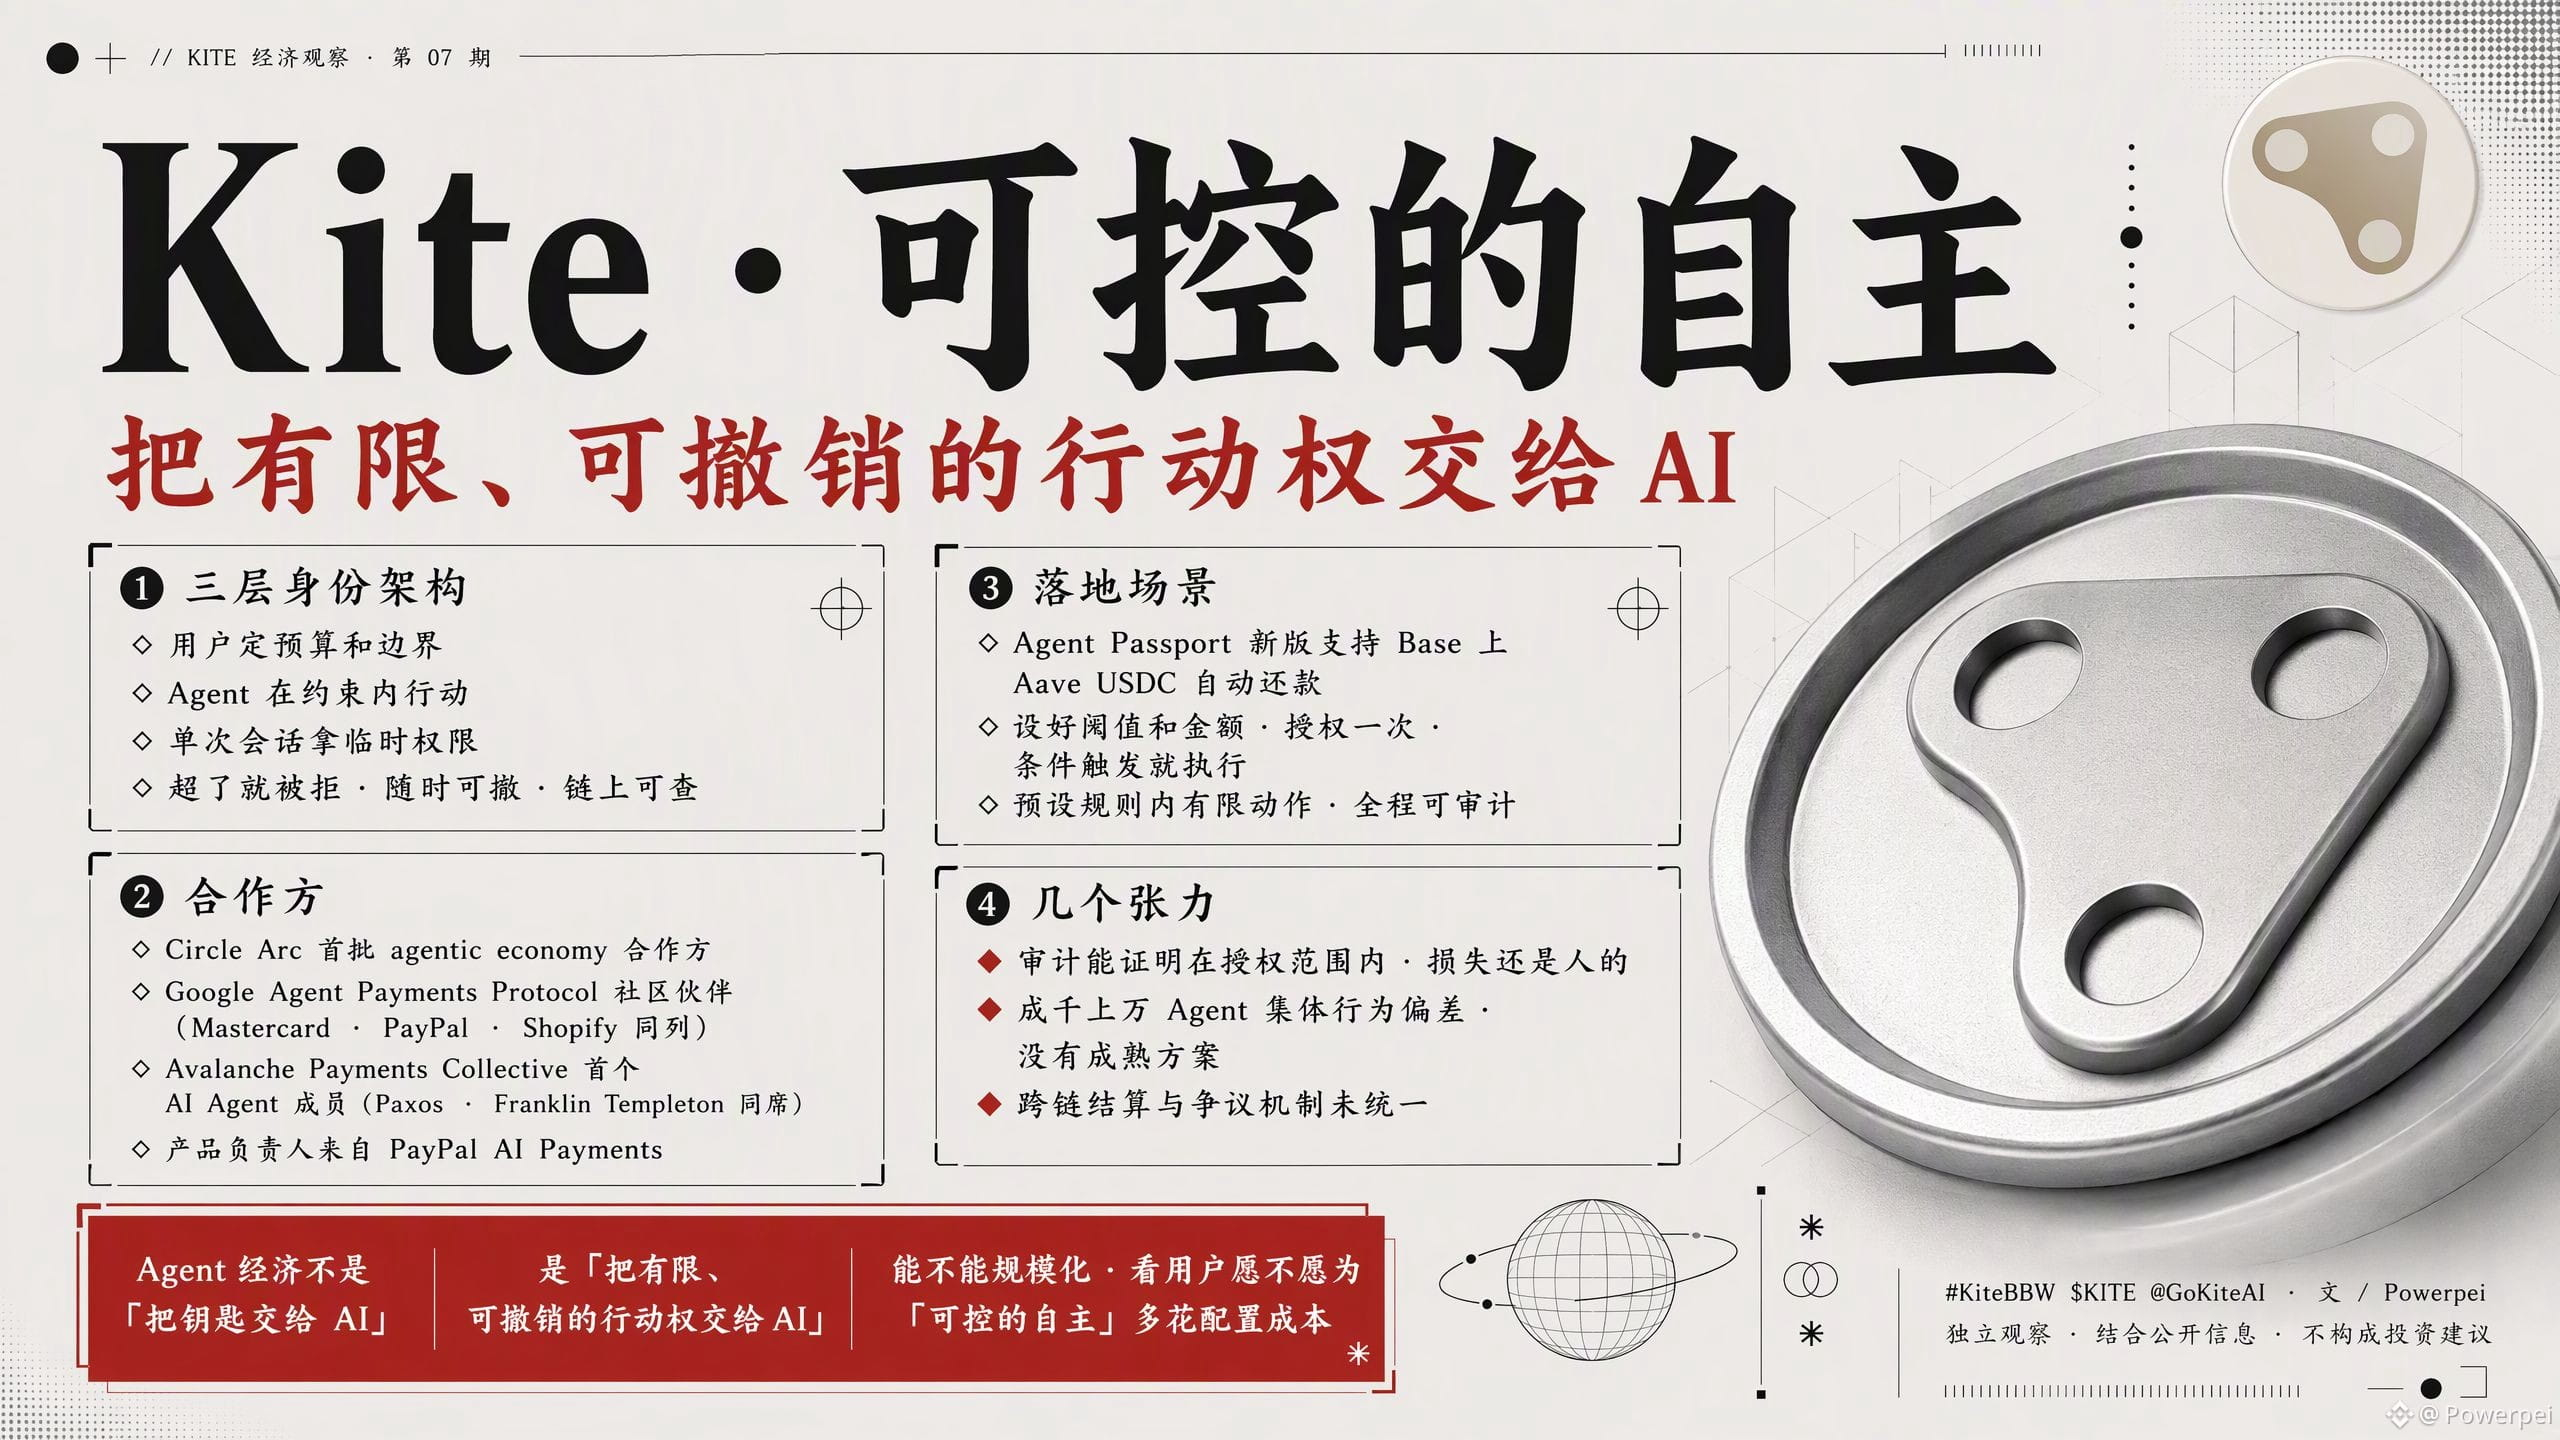
16
5
35
6.5k
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
JobsReportRaisesHikeOdds
531,986 baxış
Müzakirə edir: 3,424
TradFi xəbərləri | İşsizlik 4.1%-ə düşərkən, ABŞ oktyabrda 165,000 iş yeri yaratdı — proqnozlaşdırılan 65,000-dən iki dəfədən çox
Binance News
·42 bəyənmə
·24.2k baxış
CPITestsDecemberRateOutlook
158,627 baxış
Müzakirə edir: 1,181
US Data Center Rules May Constrain AI Expansion
74,312 baxış
Müzakirə edir: 229