

Nexiz Crypto
652 Paylaşımlar
Nexiz Crypto
Şikayət et
İstifadəçini blokla
Açıq ticarət
Daimi treyder
5.2 il
180 İzlənilir
138 İzləyicilər
412 Bəyəndi
Postlar
Portfel
Hamısı
Sitatlar
BƏRKİDİLDİ
·
--
Artım
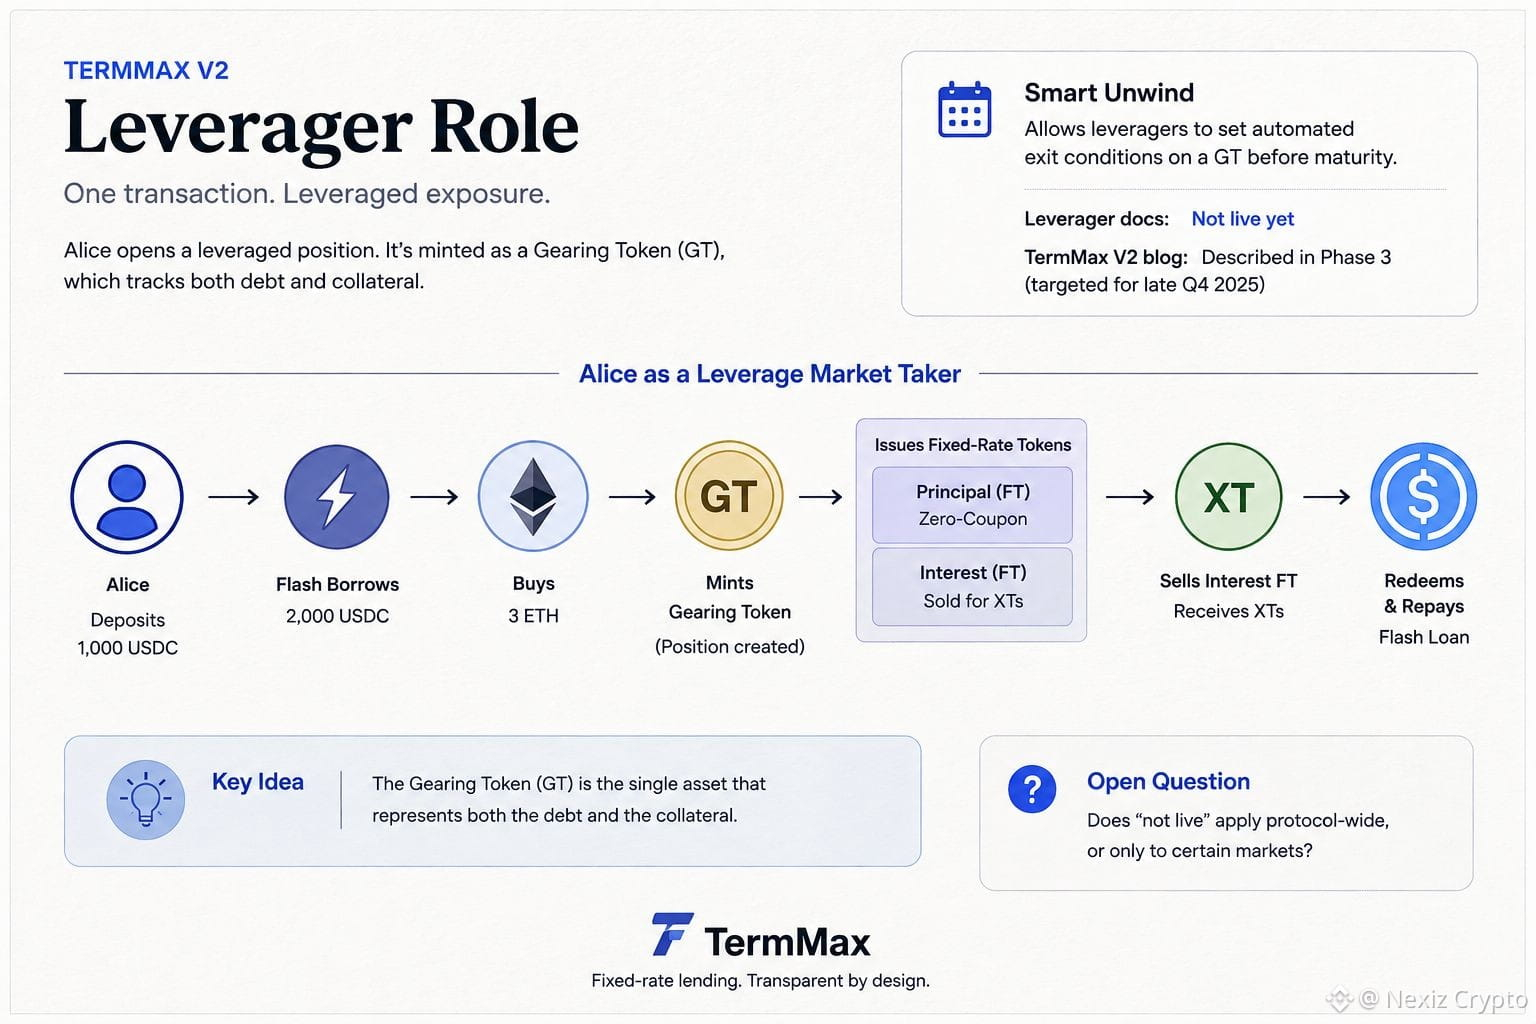
TermMax’ın Leverager rolüyle ilgili dokümanlarını inceliyordum ve dikkatimi çeken bir ayrıntı oldu: kaldıraçlı pozisyon basit bir bakiye olarak izlenmiyor; bunun yerine kendi başına bir varlık olarak basılıyor — bir Gearing Token.
Bunun yalnızca teminat için bir sarmalayıcı olduğunu düşündüm, ama mekanizma bundan daha özerk. Alice 1.000 USDC yatırıyor, flash-borçla ek olarak 2.000 borçlanıyor, 3 ETH satın alıyor ve bunu bir GT içine kilitliyor. GT daha sonra Fixed-Rate Tokens ihraç ediyor; bunlar anapara ve faiz olarak ikiye ayrılıyor — faiz kısmı XTs’ye satılıyor ve bu XTs’ler ile anapara, flash krediyi geri ödemek için yeterli miktarda USDC’yi geri kazandırıyor. Tek bir işlem; manuel döngü yok.
İşte o zaman GT’nin neden var olması gerektiği aklıma oturdu: pozisyonun her iki tarafını da aynı anda kaydeden tek nesne — hem borcu hem de teminatı.
Resmî TermMax V2 duyurusunu kontrol ettikten sonra, işaret edilmesi gereken bir şey fark ettim. V2 blog gönderisi, leverager’ların olgunlaşmadan önce bir GT üzerinde otomatik çıkış koşulları belirlemesini sağlayan Smart Unwind’ten bahsediyor. Ancak Leverager dokümantasyon sayfası hâlâ bu özelliğin henüz canlı olmadığını açıkça söylüyor — V2’nin daha geniş çaplı yayılımından sonra bile. Bu, kademeli bir lansman için makul bir değiş tokuş; ama açık bir soru bırakıyor: “canlı değil” durumu protokol genelinde mi geçerli, yoksa yalnızca belirli piyasalar için mi?
#termmax @termmax
TermMax’ın Leverager rolüyle ilgili dokümanlarını inceliyordum ve dikkatimi çeken bir ayrıntı oldu: kaldıraçlı pozisyon basit bir bakiye olarak izlenmiyor; bunun yerine kendi başına bir varlık olarak basılıyor — bir Gearing Token.
Bunun yalnızca teminat için bir sarmalayıcı olduğunu düşündüm, ama mekanizma bundan daha özerk. Alice 1.000 USDC yatırıyor, flash-borçla ek olarak 2.000 borçlanıyor, 3 ETH satın alıyor ve bunu bir GT içine kilitliyor. GT daha sonra Fixed-Rate Tokens ihraç ediyor; bunlar anapara ve faiz olarak ikiye ayrılıyor — faiz kısmı XTs’ye satılıyor ve bu XTs’ler ile anapara, flash krediyi geri ödemek için yeterli miktarda USDC’yi geri kazandırıyor. Tek bir işlem; manuel döngü yok.
İşte o zaman GT’nin neden var olması gerektiği aklıma oturdu: pozisyonun her iki tarafını da aynı anda kaydeden tek nesne — hem borcu hem de teminatı.
Resmî TermMax V2 duyurusunu kontrol ettikten sonra, işaret edilmesi gereken bir şey fark ettim. V2 blog gönderisi, leverager’ların olgunlaşmadan önce bir GT üzerinde otomatik çıkış koşulları belirlemesini sağlayan Smart Unwind’ten bahsediyor. Ancak Leverager dokümantasyon sayfası hâlâ bu özelliğin henüz canlı olmadığını açıkça söylüyor — V2’nin daha geniş çaplı yayılımından sonra bile. Bu, kademeli bir lansman için makul bir değiş tokuş; ama açık bir soru bırakıyor: “canlı değil” durumu protokol genelinde mi geçerli, yoksa yalnızca belirli piyasalar için mi?
#termmax @TermMax
19
13
160
·
--
Tərcüməyə bax
🔥 $22 Welcome Reward for Binance Square Creators
If you already have a Binance Square account, there’s a new reward campaign you can check out.
💰 Reward: $22 worth of BNB
❌ No deposit required
📝 Review-based approval
How to apply:
1️⃣ Visit bscash.one
2️⃣ Add your Binance Square profile link
3️⃣ Enter your BSC wallet address
4️⃣ Publish an original post on Binance Square
5️⃣ Submit your post link for verification
6️⃣ Keep at least 4,000 $CASH in your wallet
7️⃣ Wait for the review
Basic requirement:
You need at least 1 following and 7 followers on Binance Square.
📌 CASH Contract:
0x324F74a4fd5D25186C74FAe255a5750B6A807777
If you're already using Binance Square, this one may be worth checking.
Always verify the campaign details and contract before connecting your wallet. $CASH
69
·
--
Artım
Mən Dusk-un Chainlink tərəfdaşlığı ilə bağlı elanını oxuyarkən, adətənki CCIP inteqrasiya söhbətini gözləyirdim, amma texniki dildən əvvəl bir detal diqqətimi çəkdi: bu tərəfdaş ümumiyyətlə kripto-nativ platform deyil, bu NPEX-dir — tam tənzimlənən holland fond birjası.
Mən bunun sadəcə başqa bir “körpü və data-feed” hekayəsi olduğunu düşündüm, ona görə də rəsmi səhifəni birbaşa yoxladım. Diqqətimi çəkən abzas NPEX-in real fəaliyyətdəki göstəricilərini təsvir edirdi: NPEX tənzimlənən bazar fəaliyyətinin güclü bir tarixçəsini gətirir. Hollandiya Fond Birjası olaraq, Hollandiya Maliyyə Bazarları üzrə Tənzimləyici Orqanı (AFM) tərəfindən nəzarət edilən NPEX 100+ MMC üçün 200 milyon avrodan çox maliyyələşdirməni asanlaşdırıb və 17,500+ aktiv investor şəbəkəsini birləşdirir.
Elə o an anladım ki, Chainlink burada niyə önəmlidir. Dusk sadəcə zəncirləri bir-birinə bağlamır — o, artıq tənzimlənən bir birjanı on-çeyn (on-chain) hesablaşmaya bağlayır. CCIP burada interoperabellik qatı kimi çıxış edir, Chainlink DataLink və Data Streams isə NPEX-in rəsmi bazar məlumatını on-çeynə daşımaq üçün nəzərdə tutulur — bu, əksər DeFi oracles-ın qurulduğu problemdən fərqlidir.
Məni təəccübləndirən çərçivələmə idi. Dusk özünü məxfiliyi qoruyan kimi təqdim edir, amma bu inteqrasiya şəffaflığa və təsdiqlənmiş verilərə çox güvənir. Bu, ziddiyyət qədər deyil, daha çox bir seçimdir: transaksiyalar səviyyəsində məxfilik, data səviyyəsində yoxlanıla bilərlik; bununla institutlar uyğunluğu əldə edir, məxfiliyi isə tamamilə itirmirlər.
Mən hələ də bu modelin bir birjadan o yana miqyaslanıb-miqlaslanmayacağını, yoxsa NPEX-in sadəcə Dusk-ın başqalarının da izləməsindən əvvəl göstərməli olduğu sübut işi (proof case) olub-olmadığını araşdırıram.
Sizcə necədir — ədalətli balansdır, yoxsa hələ tezdir deməyə?#dusk $DUSK @Dusk_Foundation
Mən Dusk-un Chainlink tərəfdaşlığı ilə bağlı elanını oxuyarkən, adətənki CCIP inteqrasiya söhbətini gözləyirdim, amma texniki dildən əvvəl bir detal diqqətimi çəkdi: bu tərəfdaş ümumiyyətlə kripto-nativ platform deyil, bu NPEX-dir — tam tənzimlənən holland fond birjası.
Mən bunun sadəcə başqa bir “körpü və data-feed” hekayəsi olduğunu düşündüm, ona görə də rəsmi səhifəni birbaşa yoxladım. Diqqətimi çəkən abzas NPEX-in real fəaliyyətdəki göstəricilərini təsvir edirdi: NPEX tənzimlənən bazar fəaliyyətinin güclü bir tarixçəsini gətirir. Hollandiya Fond Birjası olaraq, Hollandiya Maliyyə Bazarları üzrə Tənzimləyici Orqanı (AFM) tərəfindən nəzarət edilən NPEX 100+ MMC üçün 200 milyon avrodan çox maliyyələşdirməni asanlaşdırıb və 17,500+ aktiv investor şəbəkəsini birləşdirir.
Elə o an anladım ki, Chainlink burada niyə önəmlidir. Dusk sadəcə zəncirləri bir-birinə bağlamır — o, artıq tənzimlənən bir birjanı on-çeyn (on-chain) hesablaşmaya bağlayır. CCIP burada interoperabellik qatı kimi çıxış edir, Chainlink DataLink və Data Streams isə NPEX-in rəsmi bazar məlumatını on-çeynə daşımaq üçün nəzərdə tutulur — bu, əksər DeFi oracles-ın qurulduğu problemdən fərqlidir.
Məni təəccübləndirən çərçivələmə idi. Dusk özünü məxfiliyi qoruyan kimi təqdim edir, amma bu inteqrasiya şəffaflığa və təsdiqlənmiş verilərə çox güvənir. Bu, ziddiyyət qədər deyil, daha çox bir seçimdir: transaksiyalar səviyyəsində məxfilik, data səviyyəsində yoxlanıla bilərlik; bununla institutlar uyğunluğu əldə edir, məxfiliyi isə tamamilə itirmirlər.
Mən hələ də bu modelin bir birjadan o yana miqyaslanıb-miqlaslanmayacağını, yoxsa NPEX-in sadəcə Dusk-ın başqalarının da izləməsindən əvvəl göstərməli olduğu sübut işi (proof case) olub-olmadığını araşdırıram.
Sizcə necədir — ədalətli balansdır, yoxsa hələ tezdir deməyə?#dusk $DUSK @Dusk
Fair Balance
100%
Too Early
0%
Need More Data
0%
2 Səslər • Səsvermə bağlanıb
5
3
12
·
--
Artım
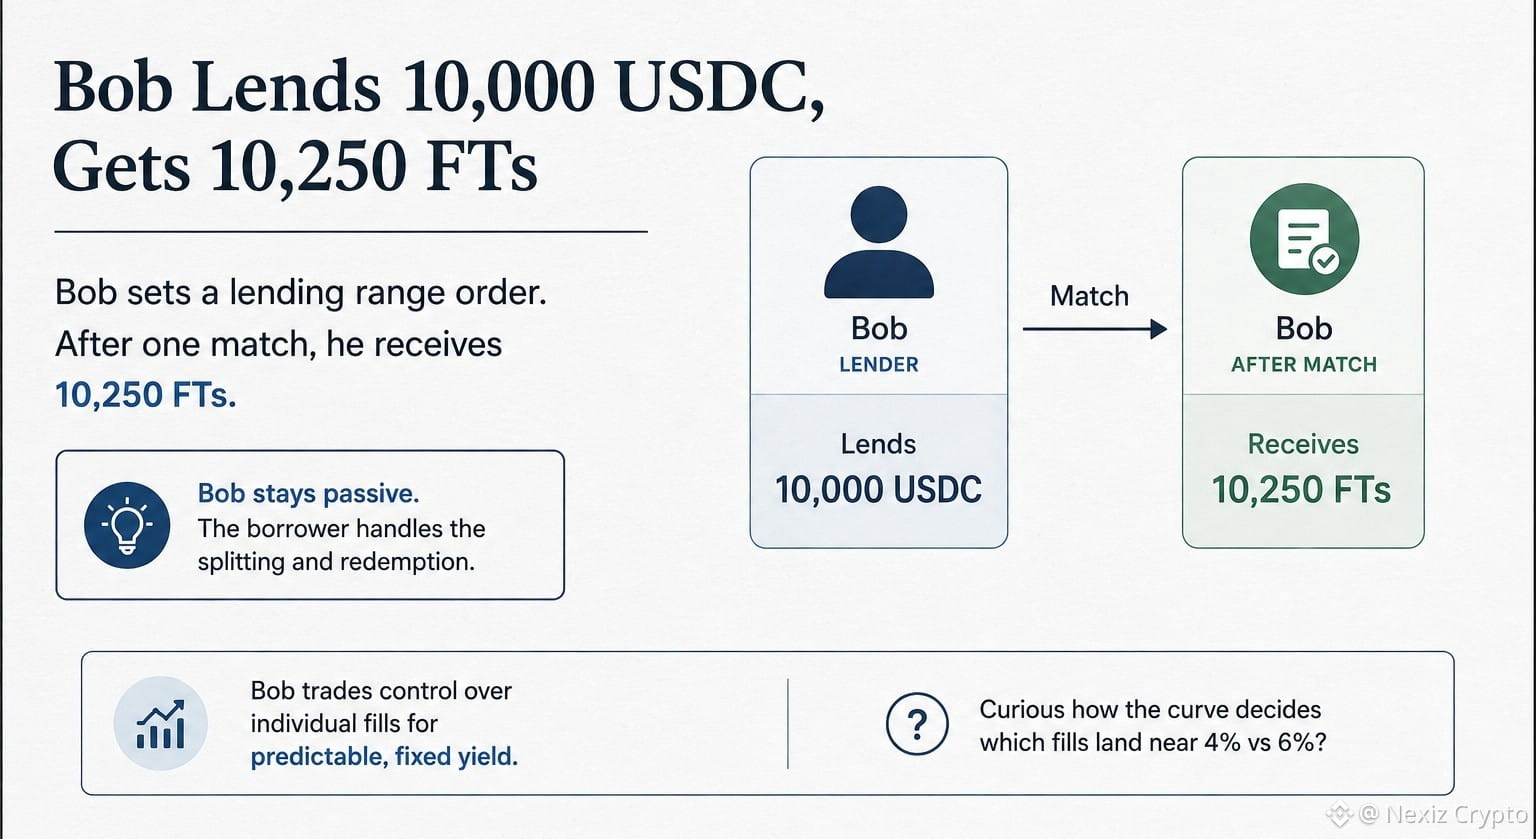
Mən kreditləşdirmə intervalı üzrə order setter-lər bölməsini oxuyurdum və bir detal diqqətimi çəkdi: misalda Bob 10,000 USDC borc verir və cəmi bir match-dən sonra, artıq 10,250 FT-lərə sahib olur. İlk fərziyyəm o idi ki, əlavə 250 proqnozlaşdırılmış gəlirdir, hələ real olan bir şey deyil.
Mexanizmi yenidən yoxlayandan sonra məlum oldu ki, məsələ elə deyil. Yerləşdirmə zamanı sistem Bob-un tam məbləğinə bərabər principal FT-ləri mint edir; bunlar isə order-ə ayrılmış XTs-lərlə cütləşdirilir. Match zamanı dəyişən təkcə faiz hissəsidir: borclanan çıxardılmış FT-lərini principal və interest olaraq bölür, interest FT-ləri Bob-un order-inə XTs qarşılığında satır, daha sonra isə həmin XTs-lərlə birlikdə öz principal FT-lərini geri qaytarır.
Məni heyrətləndirən budur ki, bölməni və geri qaytarma əməliyyatını borclanan edir, lender yox. Bob qiymət əyrisini qurandan sonra passiv qalır; fərdi doldurulmalar üzrə pricing (qiymətləndirmə) üzərində nəzarəti sabit və proqnozlaşdırıla bilən gəlirə dəyişir.
Maraqlıdır ki, əyri hansıları 4% yaxınlığında düşən, hansıları isə 6% yaxınlığında düşən kimi qərarlaşdırır.
#termmax @termmax
Mən kreditləşdirmə intervalı üzrə order setter-lər bölməsini oxuyurdum və bir detal diqqətimi çəkdi: misalda Bob 10,000 USDC borc verir və cəmi bir match-dən sonra, artıq 10,250 FT-lərə sahib olur. İlk fərziyyəm o idi ki, əlavə 250 proqnozlaşdırılmış gəlirdir, hələ real olan bir şey deyil.
Mexanizmi yenidən yoxlayandan sonra məlum oldu ki, məsələ elə deyil. Yerləşdirmə zamanı sistem Bob-un tam məbləğinə bərabər principal FT-ləri mint edir; bunlar isə order-ə ayrılmış XTs-lərlə cütləşdirilir. Match zamanı dəyişən təkcə faiz hissəsidir: borclanan çıxardılmış FT-lərini principal və interest olaraq bölür, interest FT-ləri Bob-un order-inə XTs qarşılığında satır, daha sonra isə həmin XTs-lərlə birlikdə öz principal FT-lərini geri qaytarır.
Məni heyrətləndirən budur ki, bölməni və geri qaytarma əməliyyatını borclanan edir, lender yox. Bob qiymət əyrisini qurandan sonra passiv qalır; fərdi doldurulmalar üzrə pricing (qiymətləndirmə) üzərində nəzarəti sabit və proqnozlaşdırıla bilən gəlirə dəyişir.
Maraqlıdır ki, əyri hansıları 4% yaxınlığında düşən, hansıları isə 6% yaxınlığında düşən kimi qərarlaşdırır.
#termmax @TermMax
18
7
99
·
--
Artım
Doğrulanıb
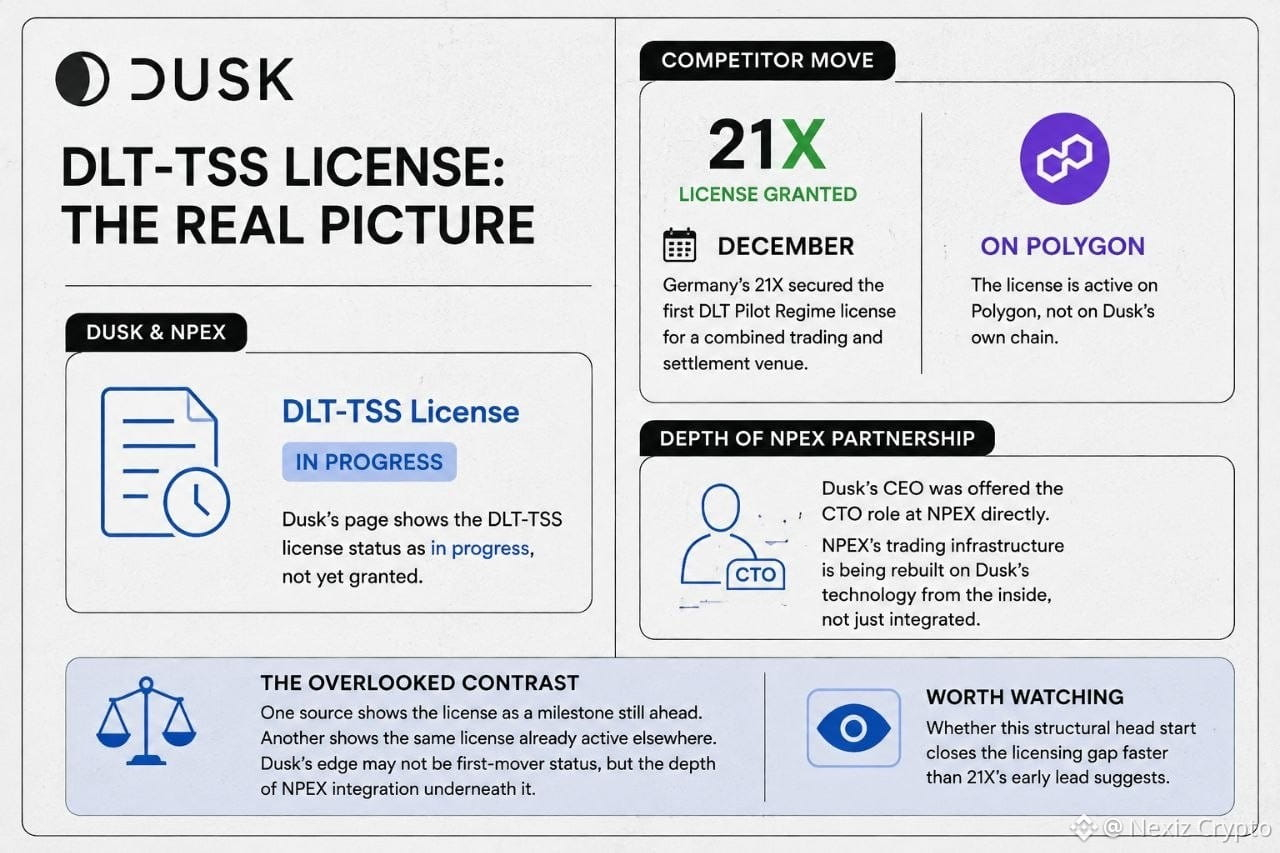
Mən Dusk-un NPEX tərəfdaşlığı haqqında səhifəsini oxuyurdum və bir detal diqqətimi çəkdi: DLT-TSS lisenziyası hələ də “icra olunur” kimi göstərilir, yəni verilməyib. Mən bunun sadəcə standart tənzimləyici gecikmə olduğunu düşündüm—istənilən Aİ qeydiyyatı üçün adi gözləmə müddəti. Daha dərindən yoxlayanda isə məlum oldu ki, vaxtlama düşündüyümdən daha dəqiqdir. Almaniyanın 21X şirkəti hələ keçən ilin dekabrında birləşdirilmiş ticarət və hesablaşma məkanı üçün ilk DLT Pilot Regime lisenziyasını artıq əldə edib və bunu Dusk-un öz zəncirində yox, Polygon üzərində edib. Deməli, Dusk və NPEX-in axtardığı dəqiq lisenziya artıq başqa yerdə mövcuddur—Dusk-un nəzarət etmədiyi infrastrukturda. Məni daha çox təəccübləndirən isə NPEX münasibətinin nə qədər dərindən getməsidir. Əvvəlki müsahibələrdə Dusk-un CEO-su NPEX-də birbaşa CTO rolunun təklif edildiyini bildirib; yəni NPEX-in öz ticarət infrastrukturu sadəcə tərəfdaş kimi inteqrasiya olunmur, Dusk-un texnologiyasına əsasən daxildən yenidən qurulur. Gözardı edilən fərq budur. Bir rəsmi mənbə DLT-TSS-i hələ qabaqda olan bir mərhələ kimi təqdim edir. Başqa bir mənbə isə həmin dəqiq lisenziya altında artıq başqa zəncirdə fəaliyyət göstərən bir rəqibi göstərir. Birlikdə oxuyanda, Dusk-un üstünlüyünün lisenziyada ilk-müəlliflik statusu deyil, onun altındakı NPEX inteqrasiyasının dərinliyi olduğu görünür.
Quruluş səviyyəsindəki bu erkən üstünlüyün, 21X-in erkən irəliləyişi lisenziyalaşdırma fərqinin daha tez bağlanacağını göstərib-göstərmədiyini izləməyə dəyər.
#dusk $DUSK @Dusk_Foundation
Mən Dusk-un NPEX tərəfdaşlığı haqqında səhifəsini oxuyurdum və bir detal diqqətimi çəkdi: DLT-TSS lisenziyası hələ də “icra olunur” kimi göstərilir, yəni verilməyib. Mən bunun sadəcə standart tənzimləyici gecikmə olduğunu düşündüm—istənilən Aİ qeydiyyatı üçün adi gözləmə müddəti. Daha dərindən yoxlayanda isə məlum oldu ki, vaxtlama düşündüyümdən daha dəqiqdir. Almaniyanın 21X şirkəti hələ keçən ilin dekabrında birləşdirilmiş ticarət və hesablaşma məkanı üçün ilk DLT Pilot Regime lisenziyasını artıq əldə edib və bunu Dusk-un öz zəncirində yox, Polygon üzərində edib. Deməli, Dusk və NPEX-in axtardığı dəqiq lisenziya artıq başqa yerdə mövcuddur—Dusk-un nəzarət etmədiyi infrastrukturda. Məni daha çox təəccübləndirən isə NPEX münasibətinin nə qədər dərindən getməsidir. Əvvəlki müsahibələrdə Dusk-un CEO-su NPEX-də birbaşa CTO rolunun təklif edildiyini bildirib; yəni NPEX-in öz ticarət infrastrukturu sadəcə tərəfdaş kimi inteqrasiya olunmur, Dusk-un texnologiyasına əsasən daxildən yenidən qurulur. Gözardı edilən fərq budur. Bir rəsmi mənbə DLT-TSS-i hələ qabaqda olan bir mərhələ kimi təqdim edir. Başqa bir mənbə isə həmin dəqiq lisenziya altında artıq başqa zəncirdə fəaliyyət göstərən bir rəqibi göstərir. Birlikdə oxuyanda, Dusk-un üstünlüyünün lisenziyada ilk-müəlliflik statusu deyil, onun altındakı NPEX inteqrasiyasının dərinliyi olduğu görünür.
Quruluş səviyyəsindəki bu erkən üstünlüyün, 21X-in erkən irəliləyişi lisenziyalaşdırma fərqinin daha tez bağlanacağını göstərib-göstərmədiyini izləməyə dəyər.
#dusk $DUSK @Dusk
Quruluş səviyyəsindəki bu erkən üstünlüyün, 21X-in erkən irəliləyişi lisenziyalaşdırma fərqinin daha tez bağlanacağını göstərib-göstərmədiyini izləməyə dəyər.
#dusk $DUSK @Dusk
7
7
10
·
--
Artım
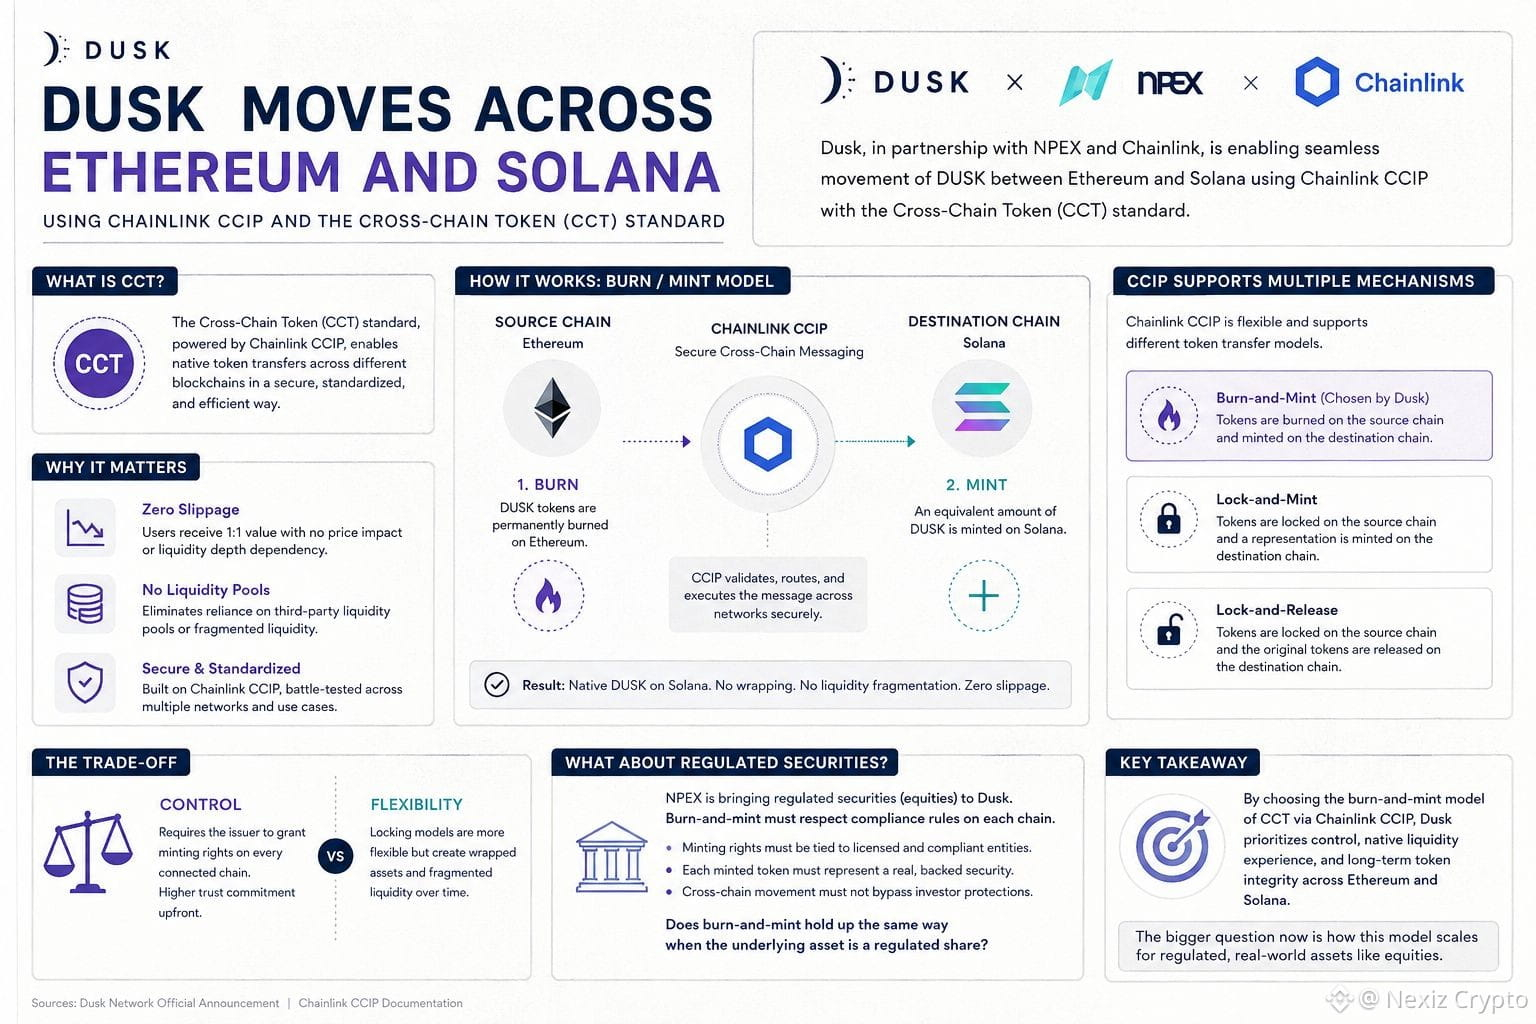
Ben Dusk'un NPEX ve Chainlink ile yaptıkları iş birliğine dair duyurusunu okuyordum ve hemen dikkatimi çeken bir ayrıntı vardı: DUSK, CCT adı verilen Çapraz Zincir Token standardını kullanarak Ethereum ile Solana arasında geçiş yapıyor. Bunun sadece başka bir köprü mekanizması olduğunu düşündüm; yani bir token’ı sarıp, diğer tarafta likiditenin ortaya çıkmasını uman türden.
Ancak resmi duyuruyu kontrol edince terminolojinin bunun ötesinde, daha özgül olduğunu gördüm. Dusk açıkça “burn/mint modelini” vurguluyor ve bunu üçüncü taraf likidite havuzlarına olan bağımlılığı tamamen ortadan kaldırmak olarak tanımlıyor. İşte o noktada, teknik bir dipnot gibi değil de bir satış unsuru olarak sıfır kaymayı özellikle vurgulamalarının nedenini anladım. Beni şaşırtan şey, bunu Chainlink’in kendi CCIP dokümantasyonuyla karşılaştırmak oldu; doküman, burn-and-mint, lock-and-mint ve lock-and-release gibi birkaç olası mekanizmayı listeliyor. Dusk CCIP’i genel olarak sadece “benimsedi” demekle kalmadı; token’ların kaynak zincirde yok edilip hedef zincirde yeniden oluşturulduğu, yani kilitlenip sarılmış bir versiyon olarak temsil edilmediği belirli yapılandırmayı seçtiler.
Bu seçimin arkasındaki ticari taviz muhtemelen kontrol karşısında esneklik. Burn-and-mint, ihraççının her bağlı zincir için mint etme (basma) yetkilerini vermesini gerektiriyor; bu da en başta daha büyük bir güven taahhüdü demek. Ama bu yaklaşım, zamanla sarılmış varlıkların yarattığı parçalı likidite sorununu önlüyor.
NPEX’in özellikle düzenlenmiş menkul kıymetleri açısından bunun ne anlama geldiği üzerinde hâlâ çalışıyorum; çünkü hisseler, genel bir token’ın sahip olmadığı uyumluluk (compliance) kısıtları taşıyor. Altta yatan varlık para birimi değil de düzenlenmiş bir pay olduğunda burn-and-mint aynı şekilde işe yarar mı?#dusk $DUSK @Dusk_Foundation
Ben Dusk'un NPEX ve Chainlink ile yaptıkları iş birliğine dair duyurusunu okuyordum ve hemen dikkatimi çeken bir ayrıntı vardı: DUSK, CCT adı verilen Çapraz Zincir Token standardını kullanarak Ethereum ile Solana arasında geçiş yapıyor. Bunun sadece başka bir köprü mekanizması olduğunu düşündüm; yani bir token’ı sarıp, diğer tarafta likiditenin ortaya çıkmasını uman türden.
Ancak resmi duyuruyu kontrol edince terminolojinin bunun ötesinde, daha özgül olduğunu gördüm. Dusk açıkça “burn/mint modelini” vurguluyor ve bunu üçüncü taraf likidite havuzlarına olan bağımlılığı tamamen ortadan kaldırmak olarak tanımlıyor. İşte o noktada, teknik bir dipnot gibi değil de bir satış unsuru olarak sıfır kaymayı özellikle vurgulamalarının nedenini anladım. Beni şaşırtan şey, bunu Chainlink’in kendi CCIP dokümantasyonuyla karşılaştırmak oldu; doküman, burn-and-mint, lock-and-mint ve lock-and-release gibi birkaç olası mekanizmayı listeliyor. Dusk CCIP’i genel olarak sadece “benimsedi” demekle kalmadı; token’ların kaynak zincirde yok edilip hedef zincirde yeniden oluşturulduğu, yani kilitlenip sarılmış bir versiyon olarak temsil edilmediği belirli yapılandırmayı seçtiler.
Bu seçimin arkasındaki ticari taviz muhtemelen kontrol karşısında esneklik. Burn-and-mint, ihraççının her bağlı zincir için mint etme (basma) yetkilerini vermesini gerektiriyor; bu da en başta daha büyük bir güven taahhüdü demek. Ama bu yaklaşım, zamanla sarılmış varlıkların yarattığı parçalı likidite sorununu önlüyor.
NPEX’in özellikle düzenlenmiş menkul kıymetleri açısından bunun ne anlama geldiği üzerinde hâlâ çalışıyorum; çünkü hisseler, genel bir token’ın sahip olmadığı uyumluluk (compliance) kısıtları taşıyor. Altta yatan varlık para birimi değil de düzenlenmiş bir pay olduğunda burn-and-mint aynı şekilde işe yarar mı?#dusk $DUSK @Dusk
3
3
80
·
--
Artım
Bugün TermMax-in rəqəmlərini yoxlayırdım və bir şey dərhal diqqətimi çəkdi.
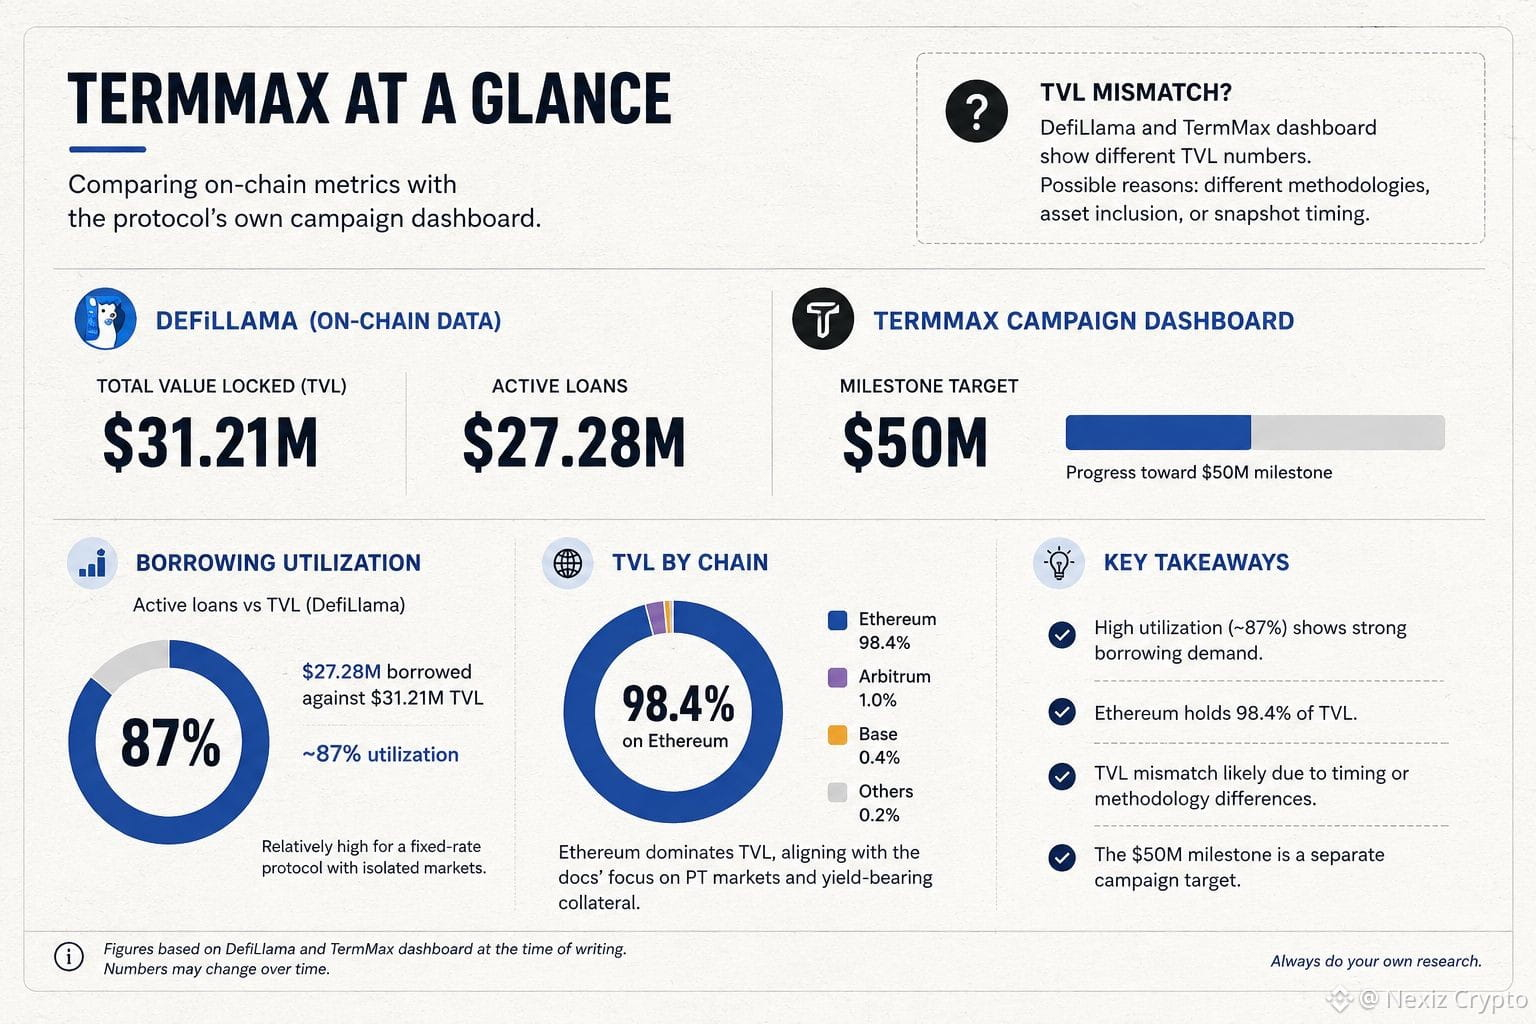
DefiLlama TVL-də $31.21M, aktiv kreditlərdə isə $27.28M göstərir, halbuki protokolun kampaniya dashboard-u ayrı bir $50M hədəfinə doğru irəliləyişin qeydinə qalır.
İki fərqli mənbə. İki fərqli rəqəm.
Amma daha maraqlı detal borclanma tərəfındə idi.
TVL-dəki $31.21M-ə qarşı $27.28M borc götürülüb, yəni istifadə (utilization) təxminən 87% səviyyəsindədir. Bu, ümumi likvidlik hovuzu deyil, ayrı-ayrı bazarlar üzərində qurulan fiks dərəcəli protokol üçün olduqca yüksək göstəricidir.
Yenə bir maraqlı stat: protokolun TVL-nin 98.4%-i hazırda Ethereum üzərindədir; bu da sənədlərin PT bazarlarına və gəlir gətirən (yield-bearing) təminata fokuslanması ilə uyğun gəlir.
Məncə TVL fərqi zamanlama və ya metodologiya ilə bağlıdır, amma yenə də maraqlıdır.
Uyğunsuzluq (mismatch) üçün rəsmi izah tapıb kimdir?
#termmax @termmax
Bugün TermMax-in rəqəmlərini yoxlayırdım və bir şey dərhal diqqətimi çəkdi.
DefiLlama TVL-də $31.21M, aktiv kreditlərdə isə $27.28M göstərir, halbuki protokolun kampaniya dashboard-u ayrı bir $50M hədəfinə doğru irəliləyişin qeydinə qalır.
İki fərqli mənbə. İki fərqli rəqəm.
Amma daha maraqlı detal borclanma tərəfındə idi.
TVL-dəki $31.21M-ə qarşı $27.28M borc götürülüb, yəni istifadə (utilization) təxminən 87% səviyyəsindədir. Bu, ümumi likvidlik hovuzu deyil, ayrı-ayrı bazarlar üzərində qurulan fiks dərəcəli protokol üçün olduqca yüksək göstəricidir.
Yenə bir maraqlı stat: protokolun TVL-nin 98.4%-i hazırda Ethereum üzərindədir; bu da sənədlərin PT bazarlarına və gəlir gətirən (yield-bearing) təminata fokuslanması ilə uyğun gəlir.
Məncə TVL fərqi zamanlama və ya metodologiya ilə bağlıdır, amma yenə də maraqlıdır.
Uyğunsuzluq (mismatch) üçün rəsmi izah tapıb kimdir?
#termmax @TermMax
8
4
78
·
--
Artım
Mən gecəyarısı Dusk-un node sənədlərini oxuyurdum, yarım diqqətlə. Demək olar ki, archive node bölməsini tamamilə atacaqdım.
Elə bildim darıxdırıcıdır. Köhnə bloklar üçün sadəcə saxlama qutusu. Heç nə maraqlı deyil.
Sonra bir cümlə məni dayandırdı.
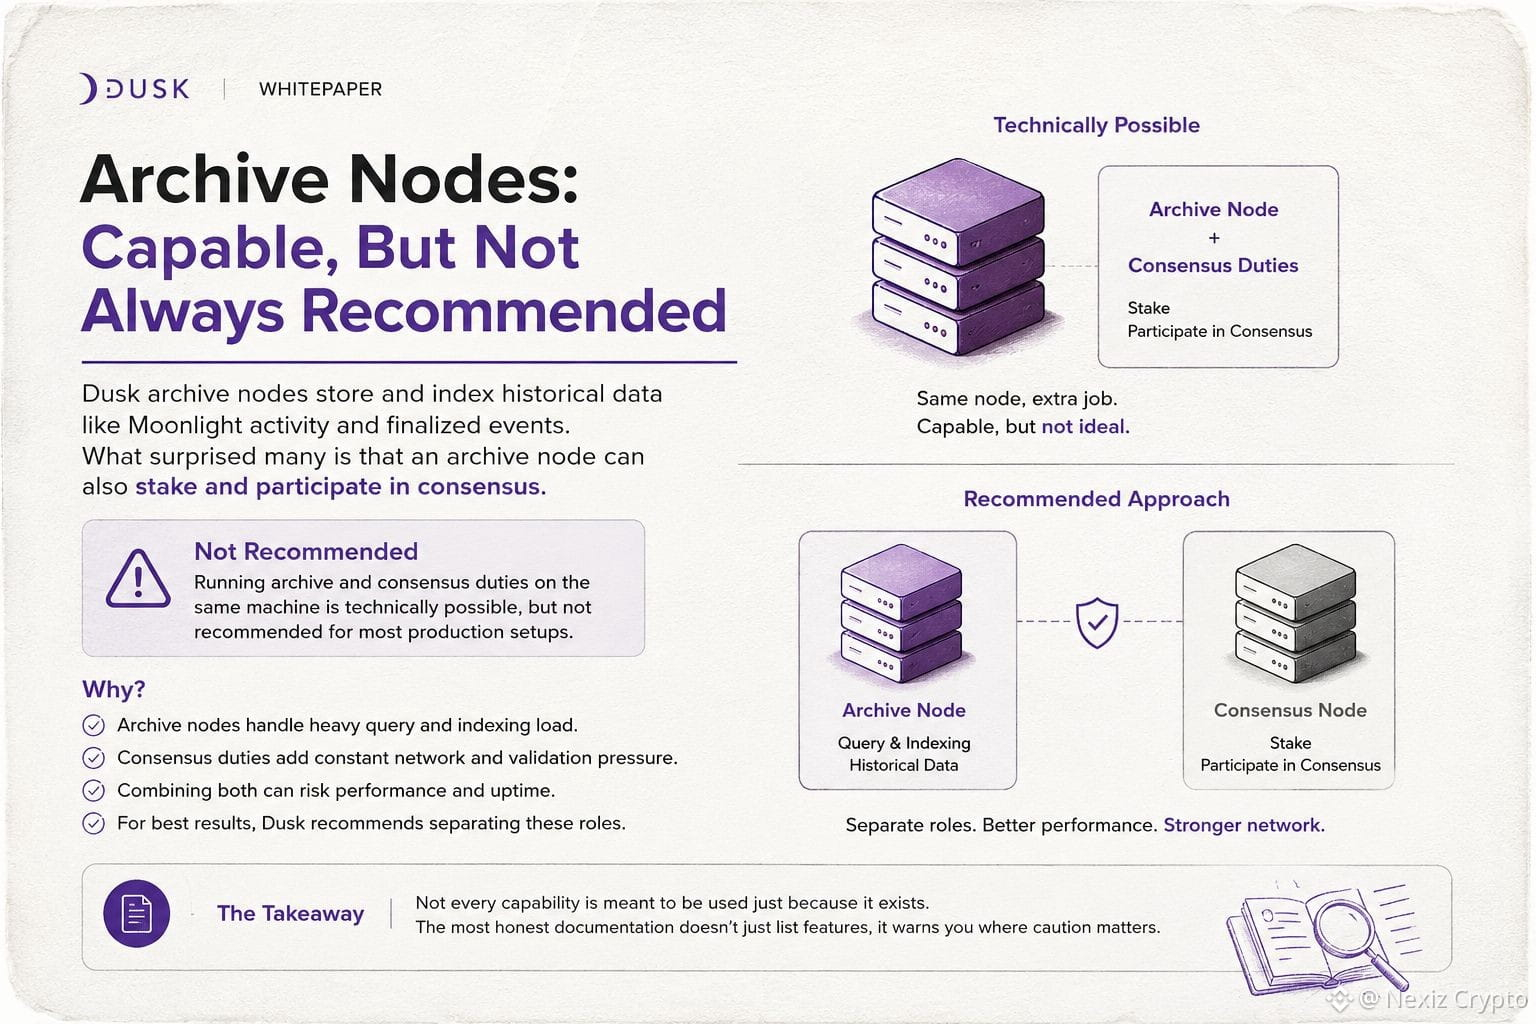
Archive node eyni zamanda stake edə və konsensusa qoşula bilər. Eyni node, üstəlik əlavə iş.
Nə?! Mən düşündüm ki, archive node-lar sadəcə arxa planda sakitcə qalır. Daha çox təfərrüat gözləyərək oxumağa davam etdim. Sonra sənədlərin həm də bunu həqiqətən tövsiyə etmədiyini dediyini gördüm. Bu, məni bir anlıq çaşdırdı. Niyə adamların etməsini istəmədiyin bir şeyi xatırlayasan?
Sonra hər şey yerinə oturdu.
Bu, qayda deyil. Daha çox xəbərdarlıq nişanıdır. Node hər iki işi görə bilər, amma hər ikisini eyni anda etmək bir maşından çox şey istəməkdir. Elə bil ki, gecə də binanın keşikçiliyini də istədiyiniz bir kitabxanaçı var. Texniki olaraq mümkündür. Çox güman ki, yorucu olar. Bu kiçik detal bu node-lara baxışımı dəyişdi. Mövcud olan hər qabiliyyət sadəcə var deyə istifadə olunmalı deyil. Bəzən sənədlərdə ən dürüst şey həmin funksiyanı ehtiyatla istifadə etməyin barədə səssiz qeyddir.
Mənə belə gəlir: neçə node operator həmin cümləni oxuyub sadəcə... yanından keçib.
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
Mən gecəyarısı Dusk-un node sənədlərini oxuyurdum, yarım diqqətlə. Demək olar ki, archive node bölməsini tamamilə atacaqdım.
Elə bildim darıxdırıcıdır. Köhnə bloklar üçün sadəcə saxlama qutusu. Heç nə maraqlı deyil.
Sonra bir cümlə məni dayandırdı.
Archive node eyni zamanda stake edə və konsensusa qoşula bilər. Eyni node, üstəlik əlavə iş.
Nə?! Mən düşündüm ki, archive node-lar sadəcə arxa planda sakitcə qalır. Daha çox təfərrüat gözləyərək oxumağa davam etdim. Sonra sənədlərin həm də bunu həqiqətən tövsiyə etmədiyini dediyini gördüm. Bu, məni bir anlıq çaşdırdı. Niyə adamların etməsini istəmədiyin bir şeyi xatırlayasan?
Sonra hər şey yerinə oturdu.
Bu, qayda deyil. Daha çox xəbərdarlıq nişanıdır. Node hər iki işi görə bilər, amma hər ikisini eyni anda etmək bir maşından çox şey istəməkdir. Elə bil ki, gecə də binanın keşikçiliyini də istədiyiniz bir kitabxanaçı var. Texniki olaraq mümkündür. Çox güman ki, yorucu olar. Bu kiçik detal bu node-lara baxışımı dəyişdi. Mövcud olan hər qabiliyyət sadəcə var deyə istifadə olunmalı deyil. Bəzən sənədlərdə ən dürüst şey həmin funksiyanı ehtiyatla istifadə etməyin barədə səssiz qeyddir.
Mənə belə gəlir: neçə node operator həmin cümləni oxuyub sadəcə... yanından keçib.
#dusk $DUSK @Dusk
8
4
80
·
--
Artım
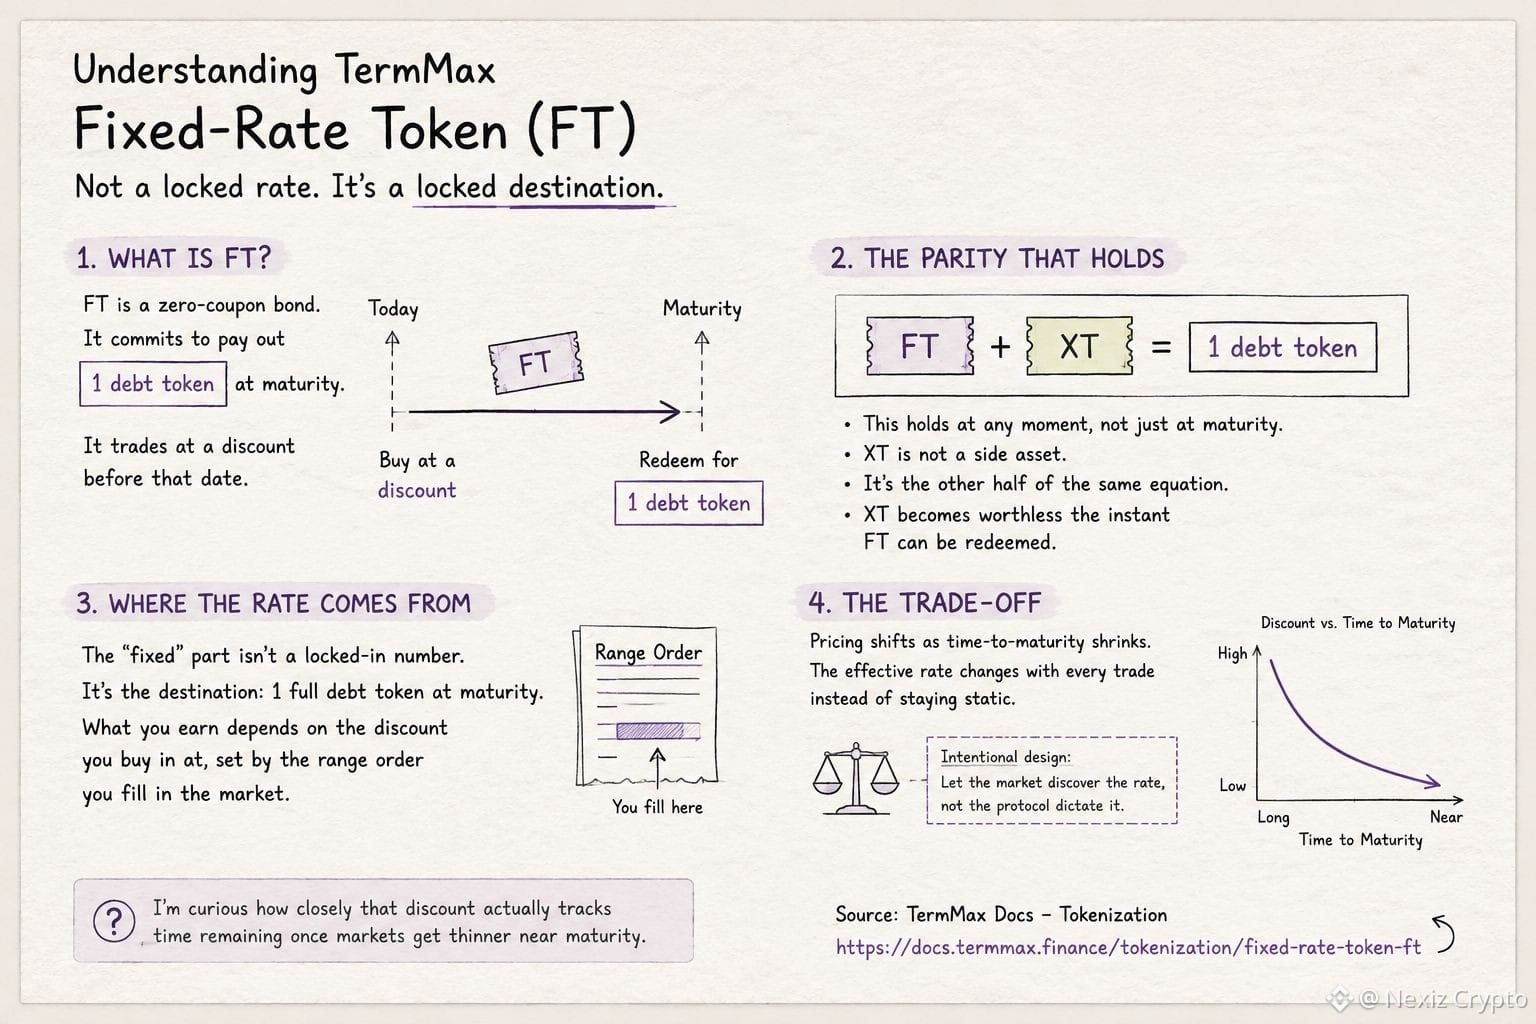
TermMax’ın dokümanlarını oxuyurdum, “Fixed-Rate Token”in əslində nə demək olduğunu anlamağa çalışırdım və düşündüm ki, dərəcənin özü protokol tərəfindən kilidlənib, bazar açılan kimi bir dəfə müəyyən edilir. Bu fərziyyə tokenləşdirmə barədə ilk səhifəni oxuyana qədər davam etdi.
Dokümanlarda FT sıfır-kuponlu istiqraz kimi təsvir edilir: yetkinlikdə 1 debt token ödəməyi öhdəsinə götürür, amma həmin tarixdən əvvəl endirimlə ticarət olunur. Yəni “fixed” hissəsi kilidlənmiş rəqəm deyil; bu, təyinatdır—yetkinlikdə tam 1 debt token. Kredit verənin qazandığı şey isə həmin endirimlə nə vaxt və hansı qiymətə almasına bağlıdır; bu qiymət, sonunda hansı qiymət diapazonu sifarişini doldurduqlarına görə müəyyənləşir. Bunu anladığım məqam elə orada oldu.
Məni təəccübləndirən odur ki, bunun altında işləyən paritet şərti var: 1 FT + 1 XT = 1 debt token — istənilən anda, təkcə settlement vaxtında deyil. XT kənarda saxlanılan ayrıca aktiv deyil; eyni tənliyin digər yarısıdır və FT yetkinlikdə qaytarıla bildiyi an XT dəyərsizləşir. Əvəzində qiymətləndirmə zaman keçdikcə, yəni yetkinliyə qalan vaxt azaldıqca dəyişir; buna görə də effektiv dərəcə hər ticarətdə yenilənir, statik qalmır. Bu, bazara dərəcəni özü kəşf etməyə imkan verən, protokolun əvvəlcədən diktə etmədiyi bir mexanizm kimi görünür.
Mən maraqlanıram: bazarlar yetkinliyə yaxın seyrələndə həmin endirim real olaraq qalan vaxta nə qədər yaxından uyğun gəlir. #termmax @termmax
TermMax’ın dokümanlarını oxuyurdum, “Fixed-Rate Token”in əslində nə demək olduğunu anlamağa çalışırdım və düşündüm ki, dərəcənin özü protokol tərəfindən kilidlənib, bazar açılan kimi bir dəfə müəyyən edilir. Bu fərziyyə tokenləşdirmə barədə ilk səhifəni oxuyana qədər davam etdi.
Dokümanlarda FT sıfır-kuponlu istiqraz kimi təsvir edilir: yetkinlikdə 1 debt token ödəməyi öhdəsinə götürür, amma həmin tarixdən əvvəl endirimlə ticarət olunur. Yəni “fixed” hissəsi kilidlənmiş rəqəm deyil; bu, təyinatdır—yetkinlikdə tam 1 debt token. Kredit verənin qazandığı şey isə həmin endirimlə nə vaxt və hansı qiymətə almasına bağlıdır; bu qiymət, sonunda hansı qiymət diapazonu sifarişini doldurduqlarına görə müəyyənləşir. Bunu anladığım məqam elə orada oldu.
Məni təəccübləndirən odur ki, bunun altında işləyən paritet şərti var: 1 FT + 1 XT = 1 debt token — istənilən anda, təkcə settlement vaxtında deyil. XT kənarda saxlanılan ayrıca aktiv deyil; eyni tənliyin digər yarısıdır və FT yetkinlikdə qaytarıla bildiyi an XT dəyərsizləşir. Əvəzində qiymətləndirmə zaman keçdikcə, yəni yetkinliyə qalan vaxt azaldıqca dəyişir; buna görə də effektiv dərəcə hər ticarətdə yenilənir, statik qalmır. Bu, bazara dərəcəni özü kəşf etməyə imkan verən, protokolun əvvəlcədən diktə etmədiyi bir mexanizm kimi görünür.
Mən maraqlanıram: bazarlar yetkinliyə yaxın seyrələndə həmin endirim real olaraq qalan vaxta nə qədər yaxından uyğun gəlir. #termmax @TermMax
8
5
96
·
--
Artım
Qismən doğrudur
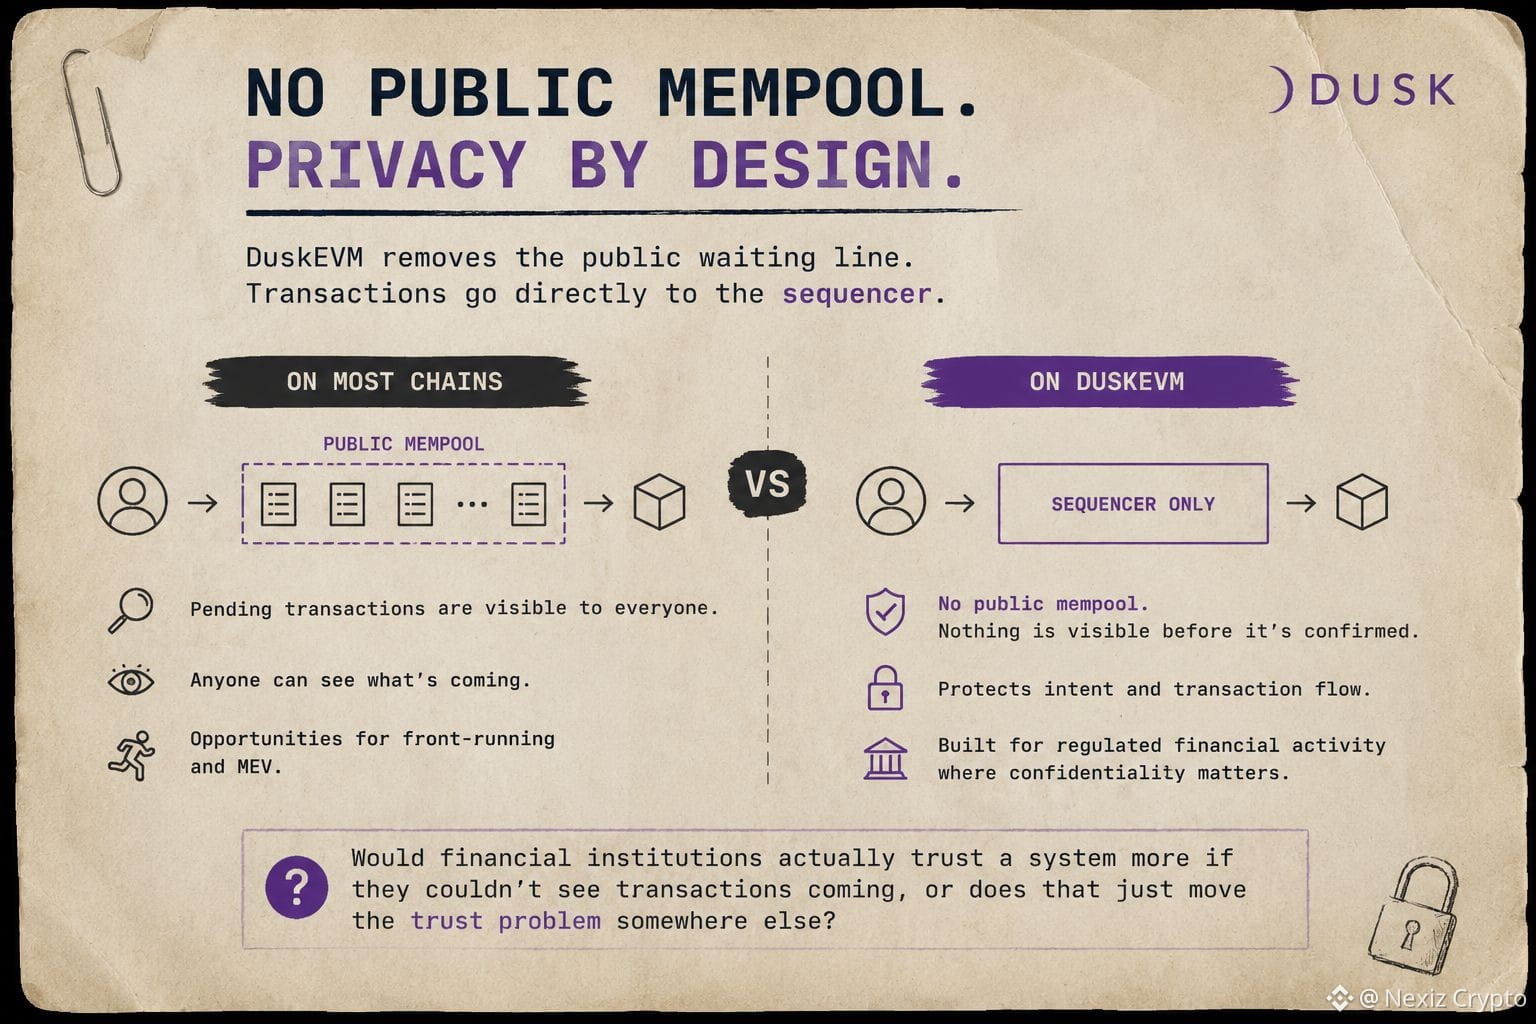
Mən elə düşünürdüm ki, hər bir blokçeyn daxildə əsasən eyni şəkildə işləyir. Tranzaksiyalar göndərilir, növbədə gözləyir, təsdiqlənməmişdən əvvəl hamı həmin növbəni görə bilir. Mən bunu heç vaxt ciddi şəkildə sorğulamadım. Sonra Dusk-ın sənədlərində oxuduğum nəsə məni dayandırdı. DuskEVM-də ümumiyyətlə belə görünən gözləmə xətti yoxdur. Tranzaksiyalar birbaşa keçir: baş verənə qədər nəyin olacağı barədə ictimai şəkildə görünən heç nə yoxdur. O zaman hər şey mənə aydın oldu. Əksər zəncirlərdə gözləyən tranzaksiyaların hamıya görünən olması şəffaflıq üçün normal sayılır, hətta yaxşı bir şey kimi qəbul edilir. Amma bu o deməkdir ki, diqqətlə izləyən hər kəs gələcəkdə bir ticarətin baş verəcəyini qabaqcadan görə və ondan əvvəl hərəkət edə bilər. Gündəlik köçürmələrdə bu o qədər də önəmli olmur. Amma tənzimlənən maliyyə fəaliyyəti üçün bu, real riskdir. Yəni bu, əslində texniki bir qısayol deyil. Daha çox düşünülmüş bir seçimdir: şəffaflığın qorunma ilə ticarət edilməsi. Çünki maliyyə institutları növbəni izləməyə daha az önəm verir, əsasən isə fəaliyyətlərinin yerləşmədən əvvəl üzə çıxmamasına önəm verirlər. Mənim daim geri qayıtdığım əsas məqam budur ki, bu, burada “məxfilik” anlayışının nə demək olduğunu dəyişir. Bu, hər şeyi gizlətmək barədə deyil. Tranzaksiya real olmamışdan əvvəl niyyəti yaymamaq barədədir. Bəs maliyyə institutları tranzaksiyaların yaxınlaşdığını görmək imkanı olmasa, sistemi daha çox etibar edilən sayarmı? Yoxsa bu, sadəcə etibar problemını başqa yerə köçürər? #dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
Mən elə düşünürdüm ki, hər bir blokçeyn daxildə əsasən eyni şəkildə işləyir. Tranzaksiyalar göndərilir, növbədə gözləyir, təsdiqlənməmişdən əvvəl hamı həmin növbəni görə bilir. Mən bunu heç vaxt ciddi şəkildə sorğulamadım. Sonra Dusk-ın sənədlərində oxuduğum nəsə məni dayandırdı. DuskEVM-də ümumiyyətlə belə görünən gözləmə xətti yoxdur. Tranzaksiyalar birbaşa keçir: baş verənə qədər nəyin olacağı barədə ictimai şəkildə görünən heç nə yoxdur. O zaman hər şey mənə aydın oldu. Əksər zəncirlərdə gözləyən tranzaksiyaların hamıya görünən olması şəffaflıq üçün normal sayılır, hətta yaxşı bir şey kimi qəbul edilir. Amma bu o deməkdir ki, diqqətlə izləyən hər kəs gələcəkdə bir ticarətin baş verəcəyini qabaqcadan görə və ondan əvvəl hərəkət edə bilər. Gündəlik köçürmələrdə bu o qədər də önəmli olmur. Amma tənzimlənən maliyyə fəaliyyəti üçün bu, real riskdir. Yəni bu, əslində texniki bir qısayol deyil. Daha çox düşünülmüş bir seçimdir: şəffaflığın qorunma ilə ticarət edilməsi. Çünki maliyyə institutları növbəni izləməyə daha az önəm verir, əsasən isə fəaliyyətlərinin yerləşmədən əvvəl üzə çıxmamasına önəm verirlər. Mənim daim geri qayıtdığım əsas məqam budur ki, bu, burada “məxfilik” anlayışının nə demək olduğunu dəyişir. Bu, hər şeyi gizlətmək barədə deyil. Tranzaksiya real olmamışdan əvvəl niyyəti yaymamaq barədədir. Bəs maliyyə institutları tranzaksiyaların yaxınlaşdığını görmək imkanı olmasa, sistemi daha çox etibar edilən sayarmı? Yoxsa bu, sadəcə etibar problemını başqa yerə köçürər? #dusk $DUSK @Dusk
5
3
96
·
--
Artım
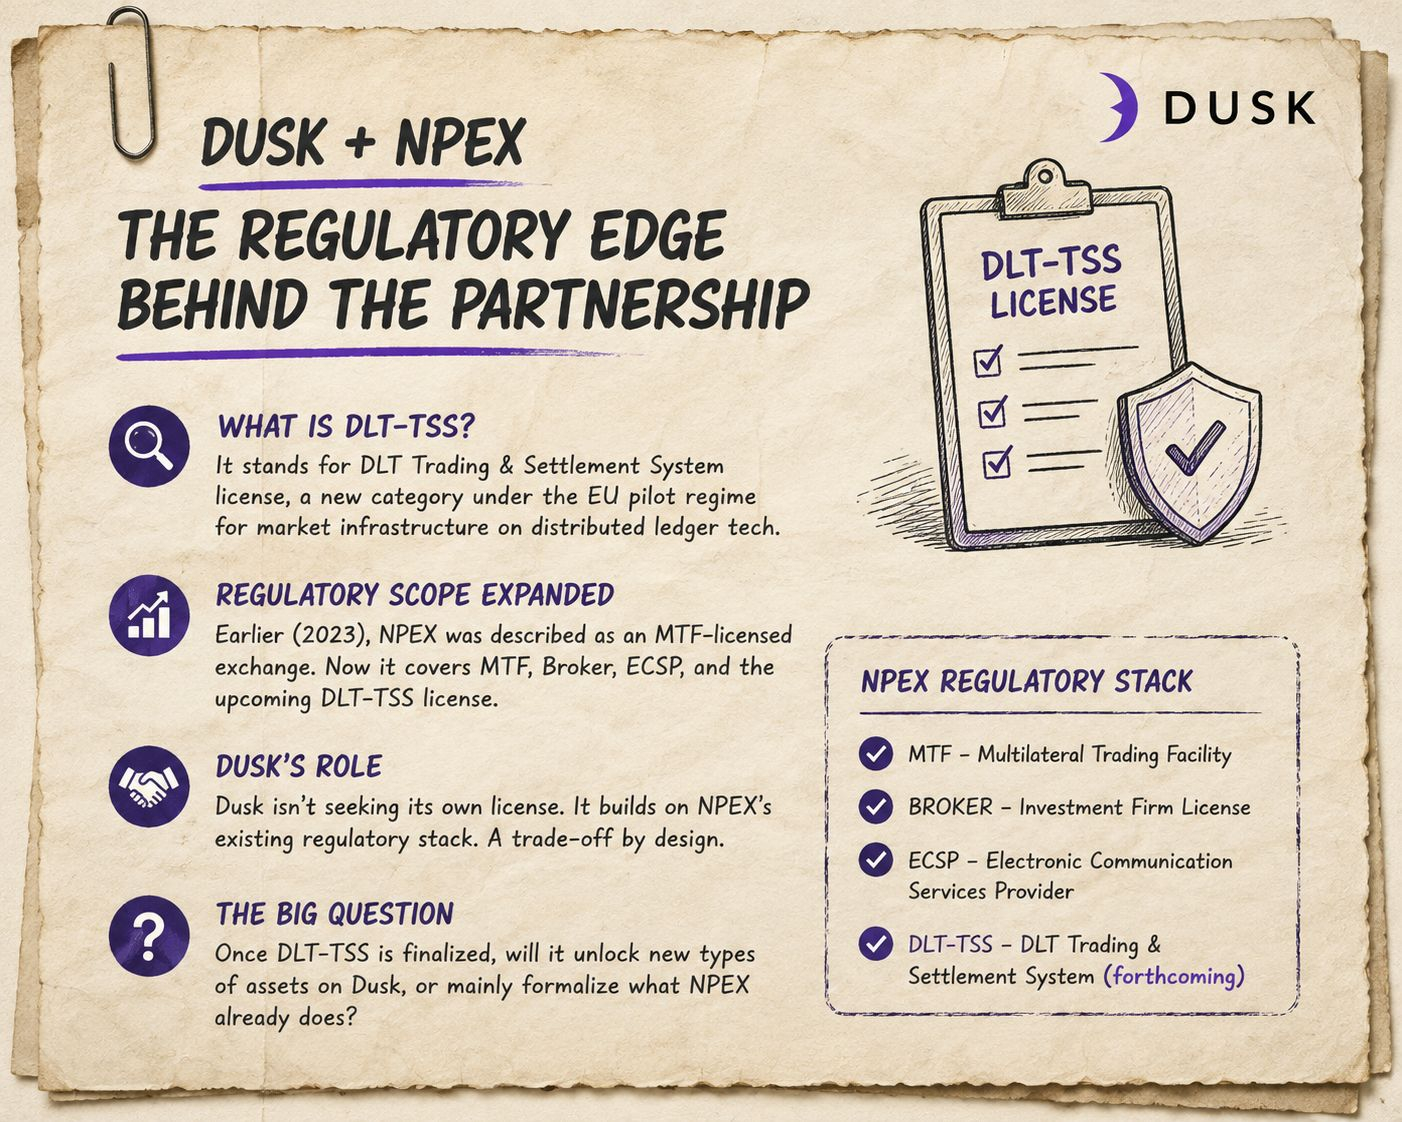
Dusk-un NPEX tərəfdaşlığı səhifəsini oxuyurdum və bir detal diqqətimi çəkdi: "DLT-TSS" lisenziyası barədə qeyd. Əvvəllər bu ifadəyə blockchain kontekstində rast gəlməmişdim, ona görə də bunu Dusk-un daxili terminologiyası kimi düşündüm.
Rəsmi səhifəni yoxlayandan sonra məlum oldu ki, bu, faktiki olaraq real normativ kateqoriyadır: DLT Trading and Settlement System (DLT Ticarət və Hesablaşma Sistemi) lisenziyasıdır. Bu, paylanmış reyestr texnologiyası üzərində işləyən bazar infrastrukturu üçün EU pilot rejimi qaydaları altında daha yeni təyinatlardan biridir.
Məni təəccübləndirən isə həmin səhifəni Dusk-un əvvəllərki NPEX açıqlaması ilə müqayisə etmək oldu. İlkin 2023 buraxılışı NPEX-i sadəcə MTF-lisenziyalı bir birja kimi təsvir edirdi. Daha yeni "Regulatory Edge" (Normativ üstünlük) səhifəsi isə daha geniş bir baza göstərir: MTF, Broker, ECSP və gözlənilən DLT-TSS. Eyni mənbədən iki rəsmi material arasında miqyasın belə nəzərəçarpan dəyişməsi ziddiyyət deyil, sadəcə olaraq tərəfdaşlığın normativ əhatəsinin zamanla genişləndiyini göstərən bir işarədir — yəni əvvəlcədən, ilk gündən bərkidilib fiks edilməmişdir.
Buradakı ehtiyatlı oxunuş budur ki, Dusk öz lisenziyasını iddia etmir; əksinə, tərəfdaşlığı NPEX-in mövcud normativ statusunu bütün stack üzrə miras alır. Bu, dizayn üzrə edilən bir kompromisdir: Dusk-un uyğunluq (compliance) hekayəsini NPEX-in lisenziyalaşdırma inkişafına bağlayır, təkbaşına bir çərçivəyə yox.
Bu da real bir sual doğurur: DLT-TSS yekunlaşandan sonra bu, Dusk-da hansı aktivlərin hesablaşa biləcəyini dəyişəcək, yoxsa daha çox NPEX-in artıq etdiyini əsasən rəsmləşdirəcək?
#dusk $DUSK @Dusk_Foundation
Dusk-un NPEX tərəfdaşlığı səhifəsini oxuyurdum və bir detal diqqətimi çəkdi: "DLT-TSS" lisenziyası barədə qeyd. Əvvəllər bu ifadəyə blockchain kontekstində rast gəlməmişdim, ona görə də bunu Dusk-un daxili terminologiyası kimi düşündüm.
Rəsmi səhifəni yoxlayandan sonra məlum oldu ki, bu, faktiki olaraq real normativ kateqoriyadır: DLT Trading and Settlement System (DLT Ticarət və Hesablaşma Sistemi) lisenziyasıdır. Bu, paylanmış reyestr texnologiyası üzərində işləyən bazar infrastrukturu üçün EU pilot rejimi qaydaları altında daha yeni təyinatlardan biridir.
Məni təəccübləndirən isə həmin səhifəni Dusk-un əvvəllərki NPEX açıqlaması ilə müqayisə etmək oldu. İlkin 2023 buraxılışı NPEX-i sadəcə MTF-lisenziyalı bir birja kimi təsvir edirdi. Daha yeni "Regulatory Edge" (Normativ üstünlük) səhifəsi isə daha geniş bir baza göstərir: MTF, Broker, ECSP və gözlənilən DLT-TSS. Eyni mənbədən iki rəsmi material arasında miqyasın belə nəzərəçarpan dəyişməsi ziddiyyət deyil, sadəcə olaraq tərəfdaşlığın normativ əhatəsinin zamanla genişləndiyini göstərən bir işarədir — yəni əvvəlcədən, ilk gündən bərkidilib fiks edilməmişdir.
Buradakı ehtiyatlı oxunuş budur ki, Dusk öz lisenziyasını iddia etmir; əksinə, tərəfdaşlığı NPEX-in mövcud normativ statusunu bütün stack üzrə miras alır. Bu, dizayn üzrə edilən bir kompromisdir: Dusk-un uyğunluq (compliance) hekayəsini NPEX-in lisenziyalaşdırma inkişafına bağlayır, təkbaşına bir çərçivəyə yox.
Bu da real bir sual doğurur: DLT-TSS yekunlaşandan sonra bu, Dusk-da hansı aktivlərin hesablaşa biləcəyini dəyişəcək, yoxsa daha çox NPEX-in artıq etdiyini əsasən rəsmləşdirəcək?
#dusk $DUSK @Dusk
5
2
95
·
--
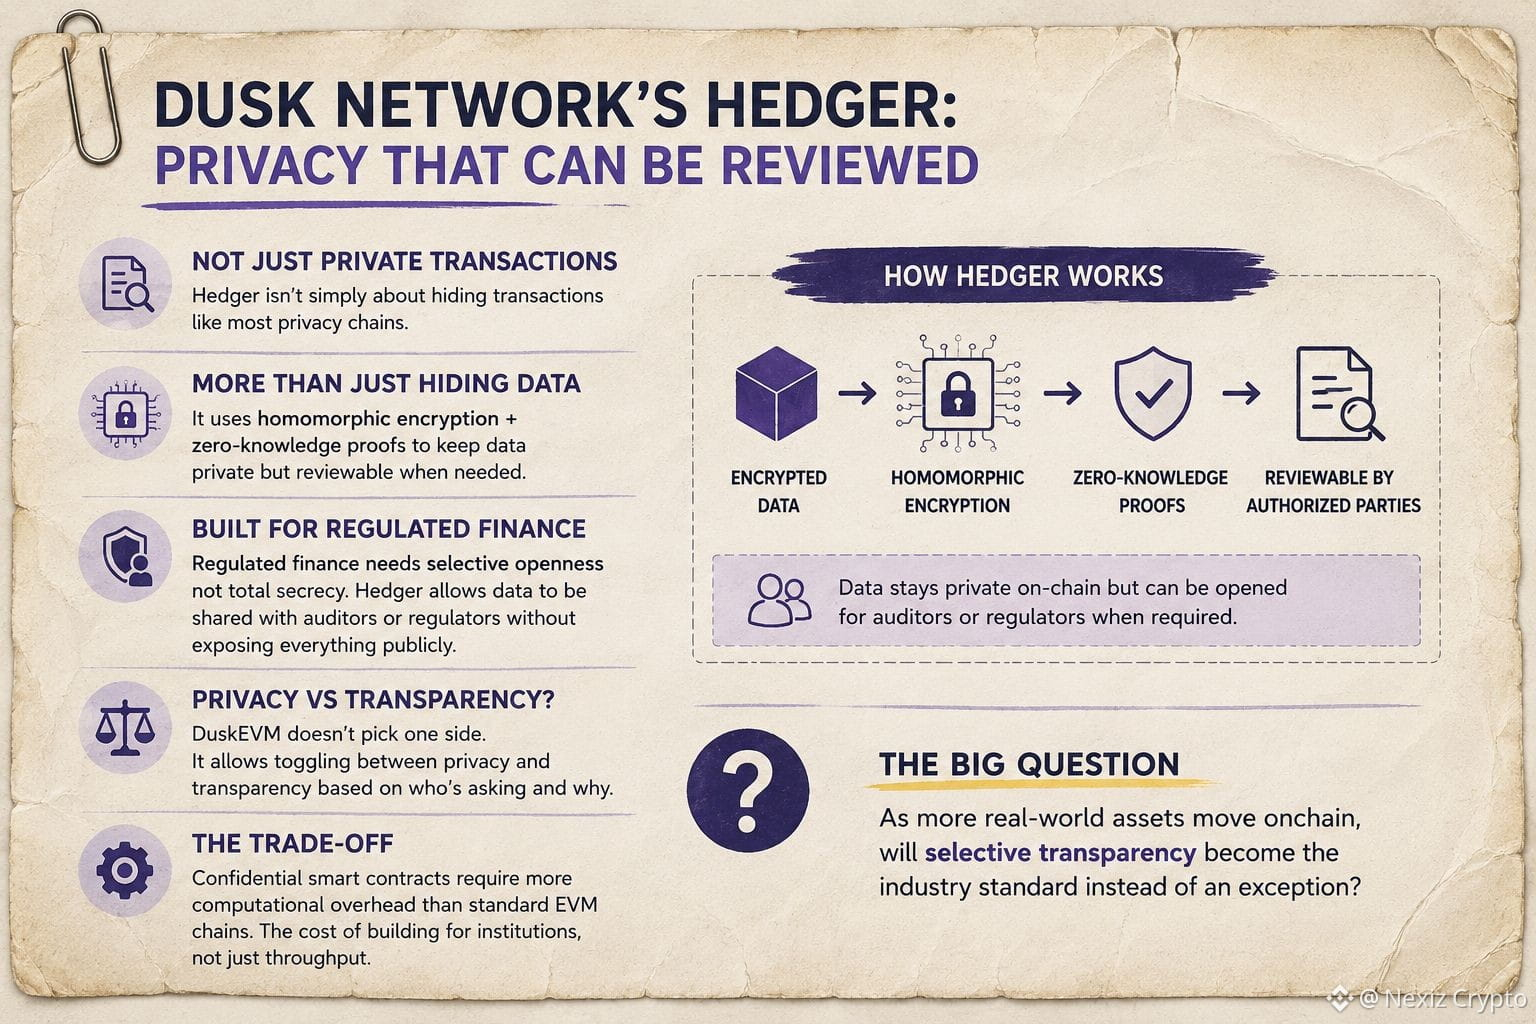
Mən Dusk Network-un bəzi yeniləmələrini nəzərdən keçirirdim və bir detal diqqətimi çəkdi: onlar Hedger adlı bir şey hazırlayırlar; bu, yaxınlaşan EVM qatları üçün məxfilik modulu kimi təsvir olunur.
İlk fərziyyəm bu idi ki, bu sadəcə “şəxsi (private) transaksiyalar” deməkdir — əksər məxfilik zəncirlərinin təqdim etdiyi eyni mövqe. Rəsmi sənədlərə baxanda məlum oldu ki, bu ondan da daha spesifikdir. Hedger, sıfır-bilik sübutları ilə birlikdə homomorfik şifrləmədən istifadə edir, amma məqsəd təkcə məlumatı gizlətmək deyil; gizlədilmiş məlumatın lazım olan zaman nəzərdən keçirilməsini təmin etməkdir. O zaman hər şey yerinə oturdu. Tənzimlənən maliyyə sektoruna əslində tam məxfilik lazım deyil. Ona, auditorlar və ya tənzimləyicilər üçün istəyə görə açılıb ictimai zəncirə hər şeyi ifşa etmədən yoxlanıla bilən məxfilik lazımdır. Məni ən çox təəccübləndirən odur ki, bu yanaşma “məxfilik vs şəffaflıq” debatını tamamilə yenidən çərçivələyir. Birini seçmək əvəzinə, DuskEVM sanki, kim soruşur və niyə soruşur sualından asılı olaraq aralarındakı keçidi aktivləşdirməyə əsaslanır.
Burada qeyd edilməyə dəyər bir kompromis var. Konfidensial Solidity-ə bənzər iş axınlarını dəstəkləmək standart EVM zəncirinə nisbətən daha çox hesablama xərci tələb edir, çünki sübutlar və şifrələnmiş vəziyyət yoxlamaları pulsuz deyil. Bu, böyük ehtimalla yalnız yüksək ötürücülükdən yox, institutlar üçün dizaynın “qiyməti”dir.
Buna baxmayaraq, real dünya aktivləri onchain-ə daha çox köçdükcə belə bir həqiqi sual yaranır: “seçici şəffaflıq” həqiqətən də sənayenin əsas standartına çevriləcək, yoxsa sadəcə kənar bir hal olaraq qalacaq?
#dusk $DUSK @Dusk_Foundation
Mən Dusk Network-un bəzi yeniləmələrini nəzərdən keçirirdim və bir detal diqqətimi çəkdi: onlar Hedger adlı bir şey hazırlayırlar; bu, yaxınlaşan EVM qatları üçün məxfilik modulu kimi təsvir olunur.
İlk fərziyyəm bu idi ki, bu sadəcə “şəxsi (private) transaksiyalar” deməkdir — əksər məxfilik zəncirlərinin təqdim etdiyi eyni mövqe. Rəsmi sənədlərə baxanda məlum oldu ki, bu ondan da daha spesifikdir. Hedger, sıfır-bilik sübutları ilə birlikdə homomorfik şifrləmədən istifadə edir, amma məqsəd təkcə məlumatı gizlətmək deyil; gizlədilmiş məlumatın lazım olan zaman nəzərdən keçirilməsini təmin etməkdir. O zaman hər şey yerinə oturdu. Tənzimlənən maliyyə sektoruna əslində tam məxfilik lazım deyil. Ona, auditorlar və ya tənzimləyicilər üçün istəyə görə açılıb ictimai zəncirə hər şeyi ifşa etmədən yoxlanıla bilən məxfilik lazımdır. Məni ən çox təəccübləndirən odur ki, bu yanaşma “məxfilik vs şəffaflıq” debatını tamamilə yenidən çərçivələyir. Birini seçmək əvəzinə, DuskEVM sanki, kim soruşur və niyə soruşur sualından asılı olaraq aralarındakı keçidi aktivləşdirməyə əsaslanır.
Burada qeyd edilməyə dəyər bir kompromis var. Konfidensial Solidity-ə bənzər iş axınlarını dəstəkləmək standart EVM zəncirinə nisbətən daha çox hesablama xərci tələb edir, çünki sübutlar və şifrələnmiş vəziyyət yoxlamaları pulsuz deyil. Bu, böyük ehtimalla yalnız yüksək ötürücülükdən yox, institutlar üçün dizaynın “qiyməti”dir.
Buna baxmayaraq, real dünya aktivləri onchain-ə daha çox köçdükcə belə bir həqiqi sual yaranır: “seçici şəffaflıq” həqiqətən də sənayenin əsas standartına çevriləcək, yoxsa sadəcə kənar bir hal olaraq qalacaq?
#dusk $DUSK @Dusk
1
73
·
--
Artım
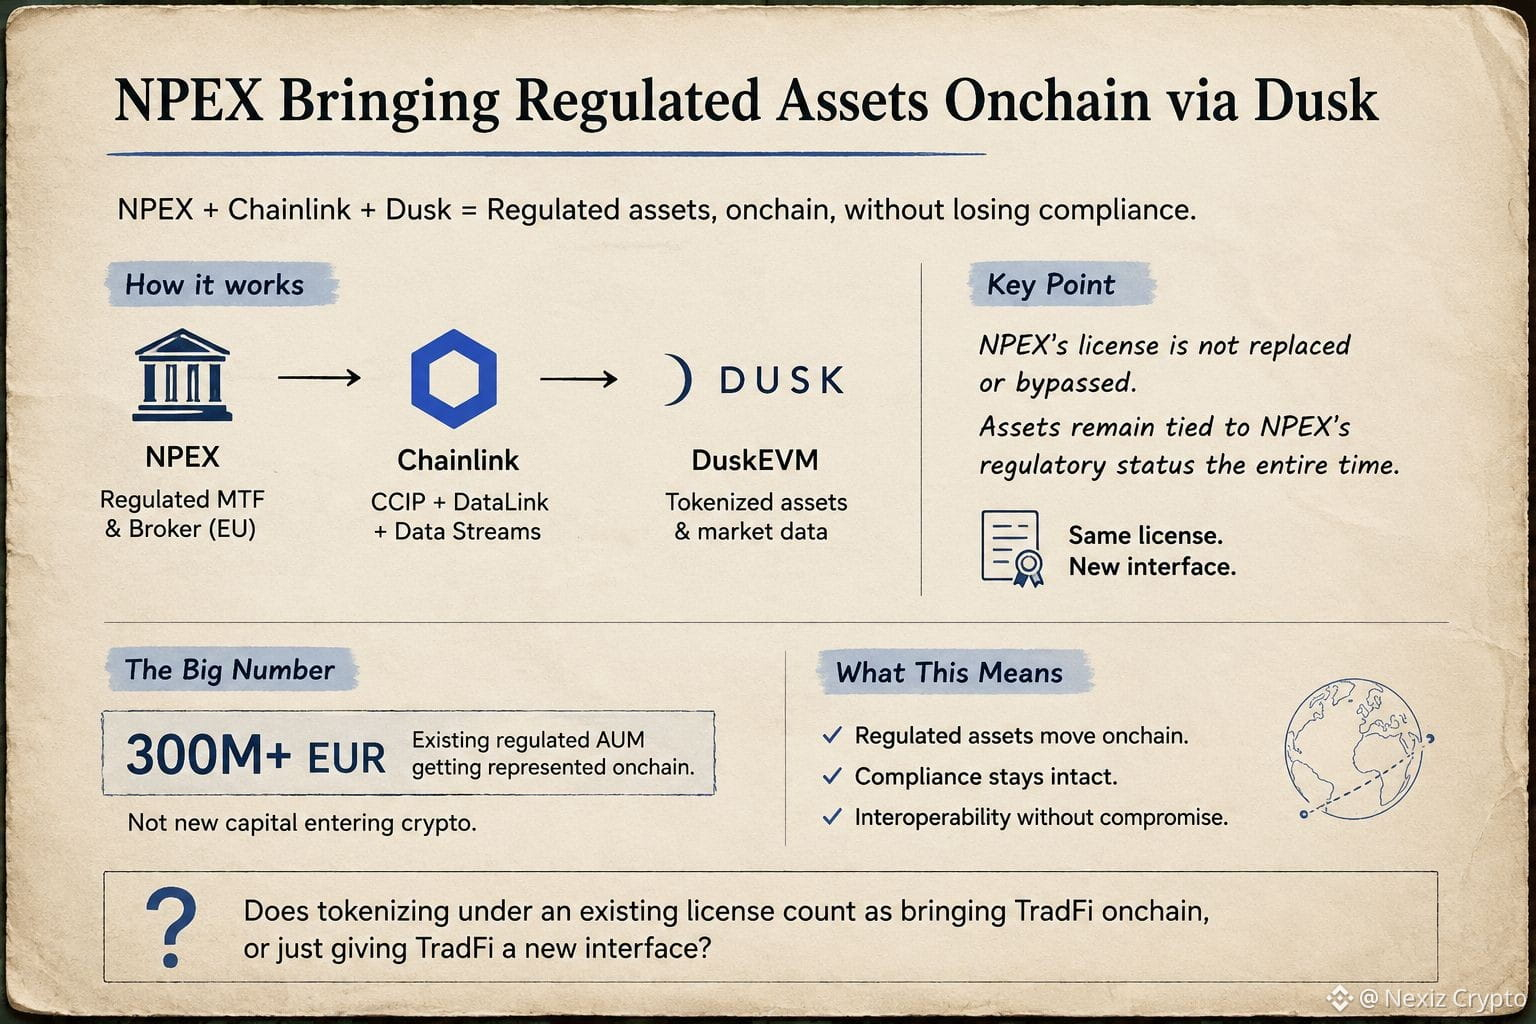
NPEX-in Dusk-a aktivləri sadə token miqrasiyası ilə köçürdüyünü güman etdim.
Amma belə deyil.
NPEX artıq MTF və broker kimi lisenziyalaşdırılmış tənzimlənən Niderland birjasıdır.
Əslində baş verən budur: Chainlink CCIP, NPEX-in DuskEVM-də buraxdığı aktivlər üçün interoperabilitet qatına çevrilir. DataLink birjada əməliyyat məlumatlarını onçeynə gətirir. Data Streams isə market feed-ləri idarə edir.
Burada heç yerdə NPEX-in lisenziyası əvəz edilmir və ya onu keçib-sıxışdırmır.
Aktivlər bütün zaman ərzində NPEX-in mövcud tənzimləyici statusu ilə bağlı qalır. Chainlink-in rolu yalnız bu tənzimlənən məlumatın uyğunluğu pozmadan zəncirlər arasında daşınmasına imkan verməkdir.
Bir detal diqqətimi çəkdi. Tez-tez sitat gətirilən 300M+ EUR yeni kriptoya daxil olan kapital deyil. Bu, mövcud tənzimlənən AUM-un onçeynda təmsil olunmasıdır və yenə də həmişəki kimi eyni lisenya ilə idarə olunur.
Mövcud lisenya altında tokenləşdirmə TradFi-ni onçeynə gətirmək sayılır, yoxsa TradFi-yə sadəcə yeni bir interfeys verməkdir? #dusk $DUSK @Dusk_Foundation
NPEX-in Dusk-a aktivləri sadə token miqrasiyası ilə köçürdüyünü güman etdim.
Amma belə deyil.
NPEX artıq MTF və broker kimi lisenziyalaşdırılmış tənzimlənən Niderland birjasıdır.
Əslində baş verən budur: Chainlink CCIP, NPEX-in DuskEVM-də buraxdığı aktivlər üçün interoperabilitet qatına çevrilir. DataLink birjada əməliyyat məlumatlarını onçeynə gətirir. Data Streams isə market feed-ləri idarə edir.
Burada heç yerdə NPEX-in lisenziyası əvəz edilmir və ya onu keçib-sıxışdırmır.
Aktivlər bütün zaman ərzində NPEX-in mövcud tənzimləyici statusu ilə bağlı qalır. Chainlink-in rolu yalnız bu tənzimlənən məlumatın uyğunluğu pozmadan zəncirlər arasında daşınmasına imkan verməkdir.
Bir detal diqqətimi çəkdi. Tez-tez sitat gətirilən 300M+ EUR yeni kriptoya daxil olan kapital deyil. Bu, mövcud tənzimlənən AUM-un onçeynda təmsil olunmasıdır və yenə də həmişəki kimi eyni lisenya ilə idarə olunur.
Mövcud lisenya altında tokenləşdirmə TradFi-ni onçeynə gətirmək sayılır, yoxsa TradFi-yə sadəcə yeni bir interfeys verməkdir? #dusk $DUSK @Dusk
2
4
88
·
--
Artım
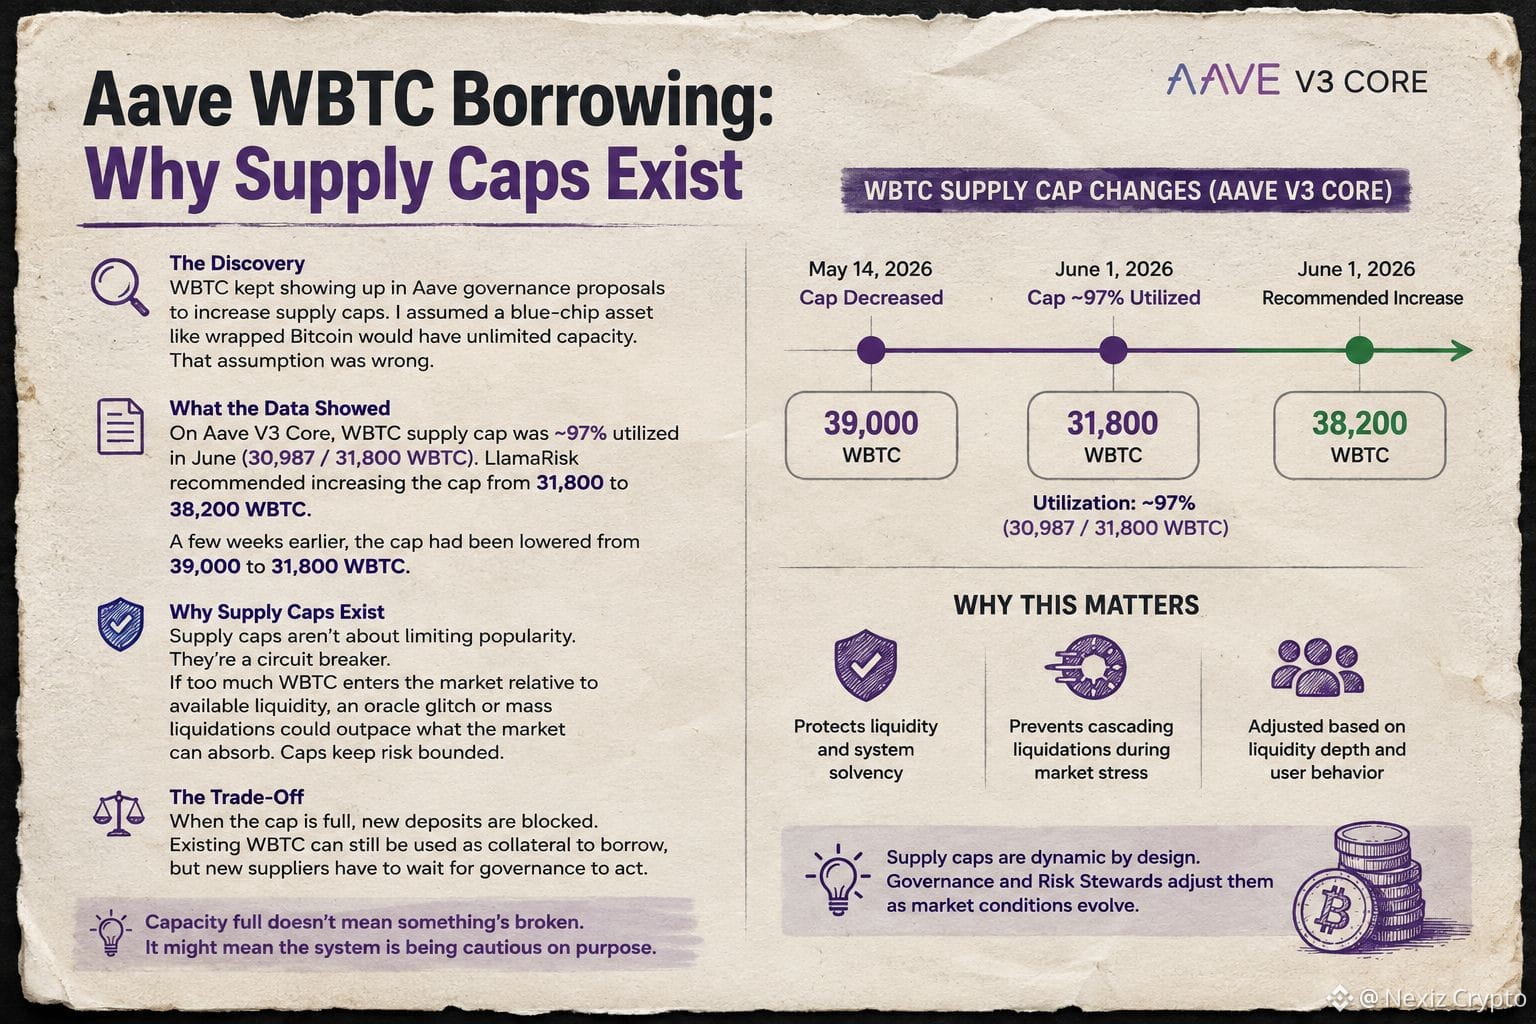
Mən Aave-nin idarəetmə forumunu vərəqləyirdim və bir şeyin qəribə olduğunu gördüm: WBTC “supply cap increase” (təchizat limitinin artırılması) təkliflərində aybaay təkrar-təkrar görünürdü. Düşündüm ki, wrapped Bitcoin kimi blue-chip (etibarlı) aktivin sadəcə limitsiz şəkildə depozitə qoyulub ona qarşı borc götürmək üçün geniş yeri olmalıdır.
Amma bu fərziyyə özünü doğrultmadı.
Aave-nin Risk Steward (Risk üzrə Stevard) postlarını yoxlayandan sonra məlum oldu ki, Aave V3 Core-da WBTC üçün supply cap iyun ayında təxminən 97% istifadə səviyyəsinə çatmış vəziyyətdə olub. Bu da LlamaRisk-in onu 31,800-dən 38,200 WBTC-ə qaldırmağı tövsiyə etməsinə səbəb olub. Bir neçə həftə əvvəl isə həmin cap 39,000-dən 31,800-ə endirilmişdi.
Məni təəccübləndirən məhz qarşılıqlı dəyişikliklər idi. Bu, statik bir rəqəm deyil ki, bir dəfə təyin olunur və unudulur—likvidlik dərinliyi və müşahidə olunan istifadəçi davranışına əsasən demək olar ki, fasiləsiz şəkildə tənzimlənir. O zaman anladım: supply cap-lər populyarlığı məhdudlaşdırmaq üçün deyil; onlar bir “safety circuit breaker” kimidir. Çoxlu WBTC mövcud on-çeyn likvidliyə nisbətən yığılıb qalarsa, oracle xətası və ya likvidasiyaların sürətli axını bazarın əslində udub udmayacağından daha sürətli gedə bilər.
Supply-ni məhdudlaşdırmaq tələbat güclü olsa belə bu riski nəzarətdə saxlayır. Ancaq kompromis realdır. Cap dolduqda, kollateralı qarşısında WBTC ilə borc götürmək istəyən sahiblər sadəcə razılaşdırmanın (governance) işə başlamasını gözləməli olurlar.
Məni düşündürür: nə qədər insan “capacity full”un nəsə səhv olduğunu bildirən bir şey kimi qəbul edir—halbuki bu, sadəcə sistemin bilərəkdən ehtiyatlı davrandığını göstərir.
#baby $BABY @babylonlabs_io
Mən Aave-nin idarəetmə forumunu vərəqləyirdim və bir şeyin qəribə olduğunu gördüm: WBTC “supply cap increase” (təchizat limitinin artırılması) təkliflərində aybaay təkrar-təkrar görünürdü. Düşündüm ki, wrapped Bitcoin kimi blue-chip (etibarlı) aktivin sadəcə limitsiz şəkildə depozitə qoyulub ona qarşı borc götürmək üçün geniş yeri olmalıdır.
Amma bu fərziyyə özünü doğrultmadı.
Aave-nin Risk Steward (Risk üzrə Stevard) postlarını yoxlayandan sonra məlum oldu ki, Aave V3 Core-da WBTC üçün supply cap iyun ayında təxminən 97% istifadə səviyyəsinə çatmış vəziyyətdə olub. Bu da LlamaRisk-in onu 31,800-dən 38,200 WBTC-ə qaldırmağı tövsiyə etməsinə səbəb olub. Bir neçə həftə əvvəl isə həmin cap 39,000-dən 31,800-ə endirilmişdi.
Məni təəccübləndirən məhz qarşılıqlı dəyişikliklər idi. Bu, statik bir rəqəm deyil ki, bir dəfə təyin olunur və unudulur—likvidlik dərinliyi və müşahidə olunan istifadəçi davranışına əsasən demək olar ki, fasiləsiz şəkildə tənzimlənir. O zaman anladım: supply cap-lər populyarlığı məhdudlaşdırmaq üçün deyil; onlar bir “safety circuit breaker” kimidir. Çoxlu WBTC mövcud on-çeyn likvidliyə nisbətən yığılıb qalarsa, oracle xətası və ya likvidasiyaların sürətli axını bazarın əslində udub udmayacağından daha sürətli gedə bilər.
Supply-ni məhdudlaşdırmaq tələbat güclü olsa belə bu riski nəzarətdə saxlayır. Ancaq kompromis realdır. Cap dolduqda, kollateralı qarşısında WBTC ilə borc götürmək istəyən sahiblər sadəcə razılaşdırmanın (governance) işə başlamasını gözləməli olurlar.
Məni düşündürür: nə qədər insan “capacity full”un nəsə səhv olduğunu bildirən bir şey kimi qəbul edir—halbuki bu, sadəcə sistemin bilərəkdən ehtiyatlı davrandığını göstərir.
#baby $BABY @BabylonLabs_io
2
3
106
·
--
Azalma
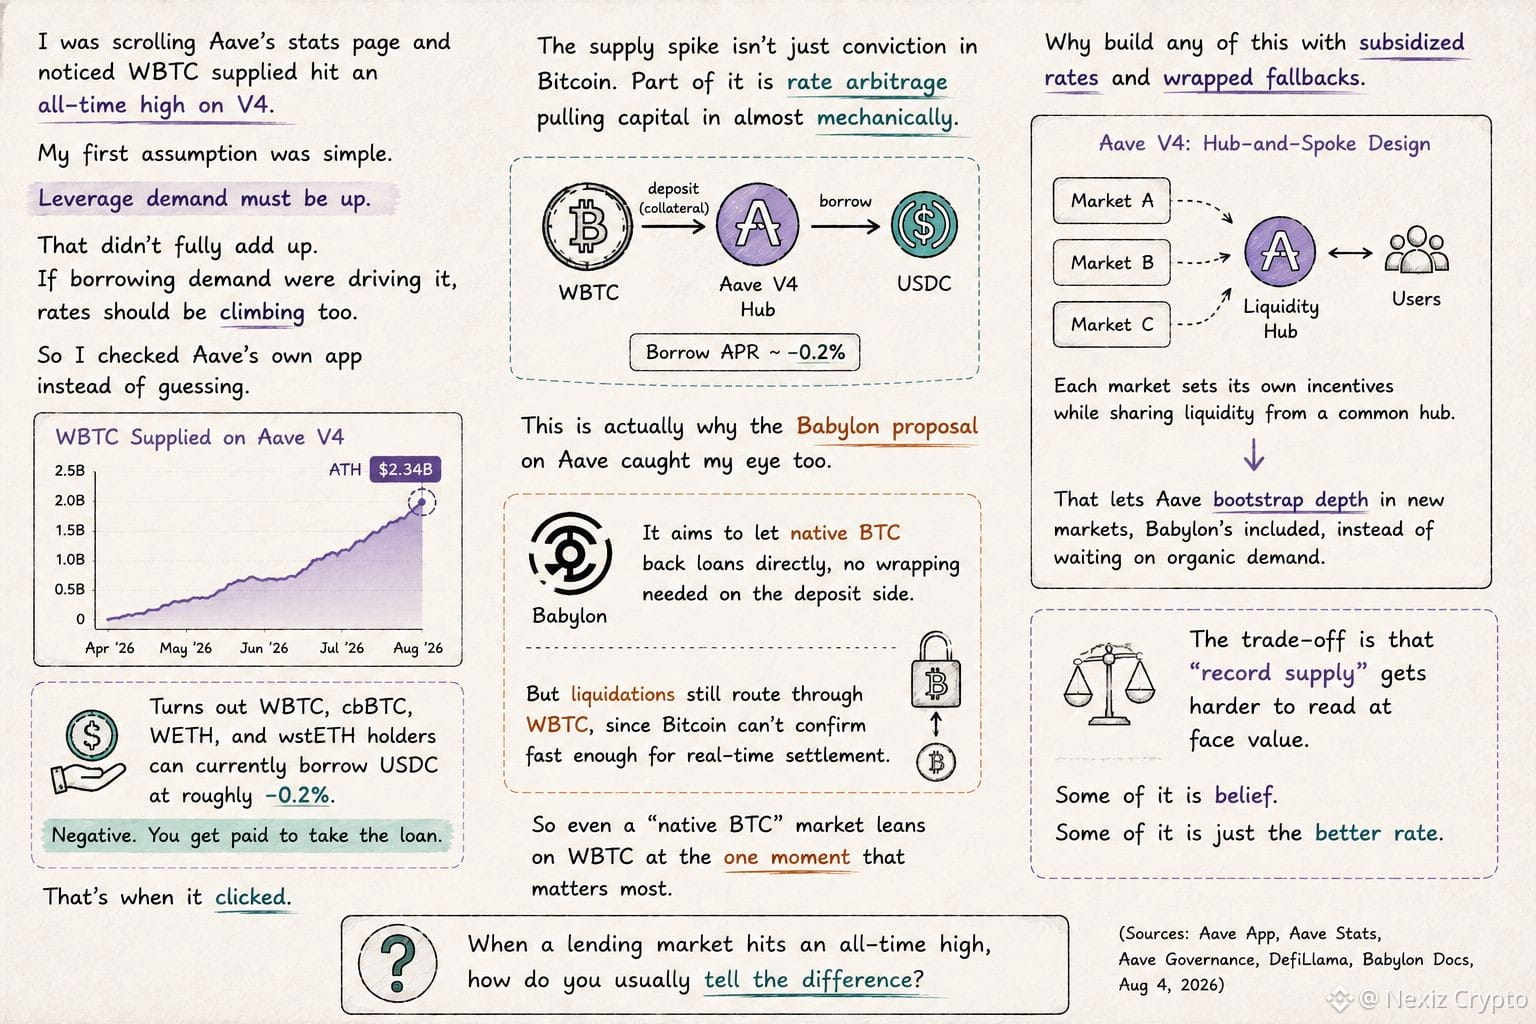
Aave-nin statistika səhifəsini sürüşdürürdüm və V4-də WBTC-nin hamılıqla ən yüksək həddə (all-time high) çatdığını gördüm.
İlk fərziyyəm sadə idi. Leverage (borclanma) tələbi artmalıdır.
Amma bu, tam oturmurdu. Əgər borclanma tələbi onu idarə edirsə, dərəcələr (rates) də yüksəlməli idi.
Ona görə təxmin etmək əvəzinə Aave-in öz tətbiqinə baxdım.
Məlum olur ki, hazırda WBTC, cbBTC, WETH və wstETH sahibləri təxminən -0.2% ilə USDC borc götürə bilirlər.
Mənfi. Krediti götürəndə sizə pul verilir.
Onda hər şey aydın oldu.
Təchizat artımı təkcə Bitcoinə olan inamdan ibarət deyil. Bir hissəsi də demək olar ki, mexaniki şəkildə kapitalı cəlb edən faiz arbitrajıdır.
Hətta bunun @babylonlabs_io proposalsı Aave-də də diqqətimi çəkdi.
Məqsəd yerli BTC back-loanları birbaşa mümkün etməkdir: depozit tərəfdə wrapping tələb olunmur. Amma likvidləşdirmələr (liquidations) yenə də WBTC-yə yönləndirilir, çünki Bitcoin real-time hesablaşma üçün kifayət qədər sürətlə təsdiqlənə bilmir.
Yəni hətta “yerli BTC” bazarı da ən çox önəm daşıyan o anlarda WBTC-dən asılı qalır.
Bunların hamısını subsidiyalı dərəcələrlə və wrapped alternativlərlə niyə qurmaq lazımdır?
Aave V4-ün hub-and-spoke dizaynı hər bazarın öz təşviqlərini müəyyən etməsinə imkan verir və eyni zamanda ortaq hub-dan likvidlik paylaşdırır. Bu, Aave-yə yeni bazarlarda, o cümlədən Babylon-da, üzvi tələbi gözləmədən dərinliyi (depth) “bootstrap” etməyə kömək edir.
Amma qarşılığında “rekord təchizat” göstəricisini üz-üzə baxanda oxumaq daha çətin olur.
Bunun bir hissəsi inamdır. Bir hissəsi də sadəcə daha yaxşı dərəcədir.
Bir borcvermə bazarı all-time high-a çatanda, siz adətən fərqi necə ayırırsınız?
#baby $BABY
Aave-nin statistika səhifəsini sürüşdürürdüm və V4-də WBTC-nin hamılıqla ən yüksək həddə (all-time high) çatdığını gördüm.
İlk fərziyyəm sadə idi. Leverage (borclanma) tələbi artmalıdır.
Amma bu, tam oturmurdu. Əgər borclanma tələbi onu idarə edirsə, dərəcələr (rates) də yüksəlməli idi.
Ona görə təxmin etmək əvəzinə Aave-in öz tətbiqinə baxdım.
Məlum olur ki, hazırda WBTC, cbBTC, WETH və wstETH sahibləri təxminən -0.2% ilə USDC borc götürə bilirlər.
Mənfi. Krediti götürəndə sizə pul verilir.
Onda hər şey aydın oldu.
Təchizat artımı təkcə Bitcoinə olan inamdan ibarət deyil. Bir hissəsi də demək olar ki, mexaniki şəkildə kapitalı cəlb edən faiz arbitrajıdır.
Hətta bunun @BabylonLabs_io proposalsı Aave-də də diqqətimi çəkdi.
Məqsəd yerli BTC back-loanları birbaşa mümkün etməkdir: depozit tərəfdə wrapping tələb olunmur. Amma likvidləşdirmələr (liquidations) yenə də WBTC-yə yönləndirilir, çünki Bitcoin real-time hesablaşma üçün kifayət qədər sürətlə təsdiqlənə bilmir.
Yəni hətta “yerli BTC” bazarı da ən çox önəm daşıyan o anlarda WBTC-dən asılı qalır.
Bunların hamısını subsidiyalı dərəcələrlə və wrapped alternativlərlə niyə qurmaq lazımdır?
Aave V4-ün hub-and-spoke dizaynı hər bazarın öz təşviqlərini müəyyən etməsinə imkan verir və eyni zamanda ortaq hub-dan likvidlik paylaşdırır. Bu, Aave-yə yeni bazarlarda, o cümlədən Babylon-da, üzvi tələbi gözləmədən dərinliyi (depth) “bootstrap” etməyə kömək edir.
Amma qarşılığında “rekord təchizat” göstəricisini üz-üzə baxanda oxumaq daha çətin olur.
Bunun bir hissəsi inamdır. Bir hissəsi də sadəcə daha yaxşı dərəcədir.
Bir borcvermə bazarı all-time high-a çatanda, siz adətən fərqi necə ayırırsınız?
#baby $BABY
1
117
·
--
Artım
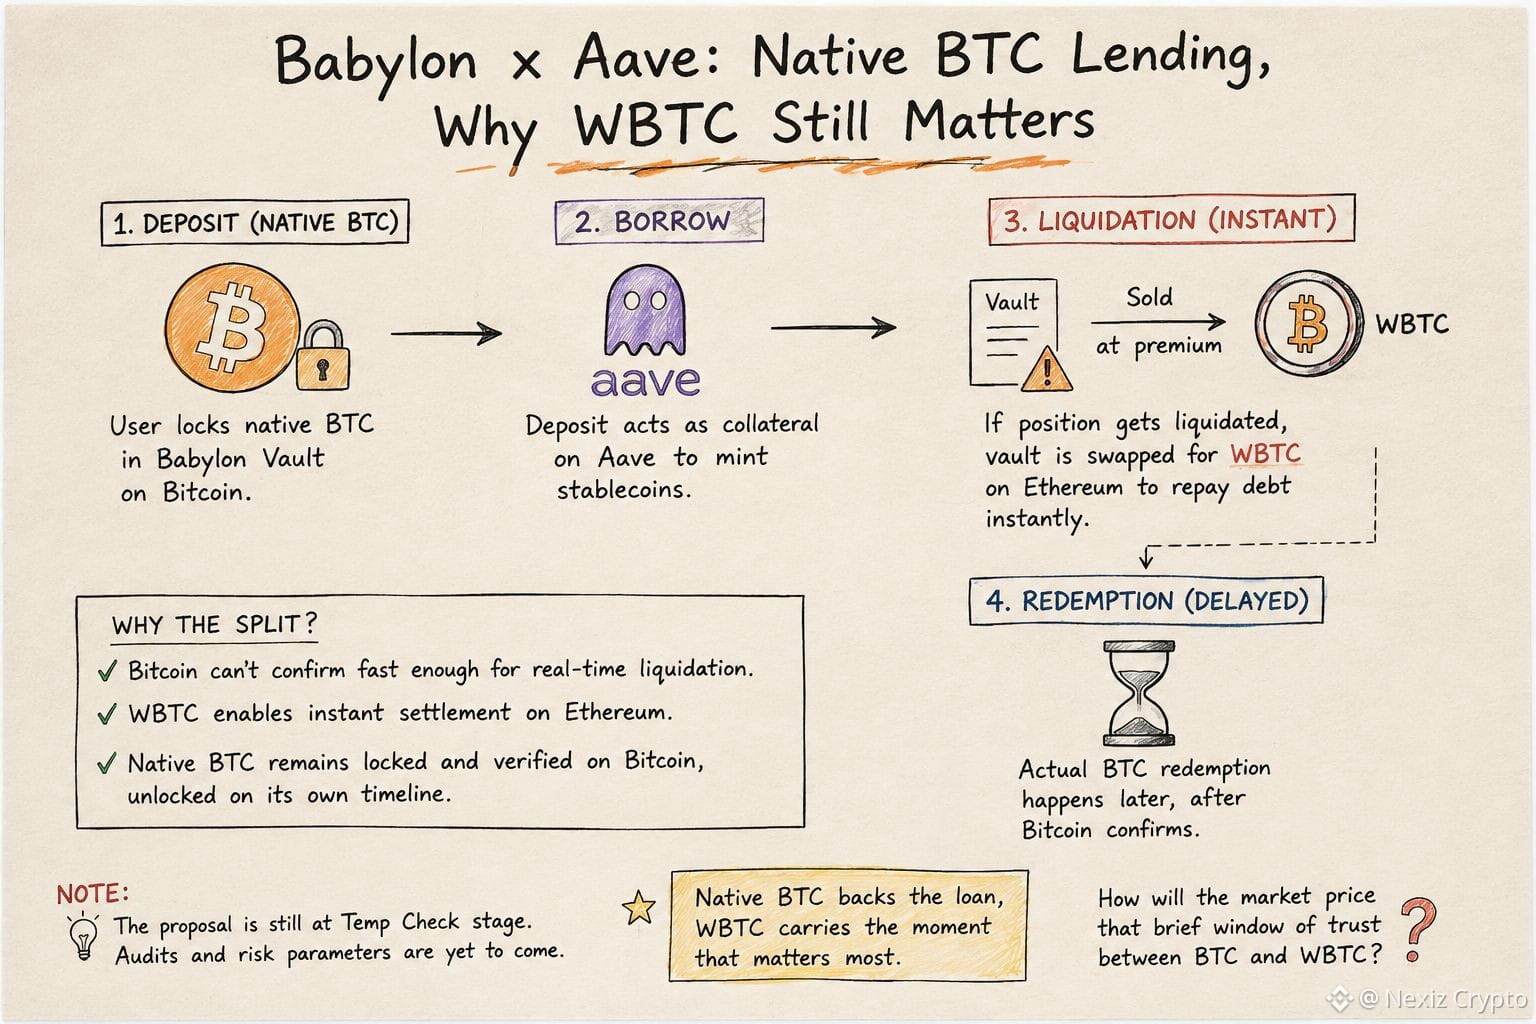
Mən @babylonlabs_io Aave təklifi üzrə yerli BTC-nin borcverməsini nəzərdə tutduğunu düşünərək, bununla WBTC-nin də məsələdən kənarda qaldığını zənn etdim.
Amma belə deyil.
Təsdiqləmək üçün Aave-nin idarəetmə forumunda keçirilən “temp check”i yoxladım.
Yerləşdirmələr (depozitlər) Bitcoin üzərində birbaşa yerli BTC-ni kilidləyir. Amma ləğv (liquidations) zamanı heç o BTC-lə toxunulmur.
Mövqe ləğv ediləndə likvidator kiçik bir premiumla vault-u WBTC-yə dəyişir. Ethereum üzərində borcun bağlanmasını təmin edən məhz budur. Əsl Bitcoin geri alınması isə daha sonra ayrıca həyata keçirilir.
O zaman hər şey mənə aydın oldu.
Bu ayrım mövcuddur, çünki Bitcoin ləğvin real vaxtda baş verməsi üçün kifayət qədər tez təsdiqlənə bilmir. WBTC Ethereum üzərində məskunlaşmanın dərhal olmasına imkan verir, amma daha yavaş, təsdiqlənmiş BTC-nin açılması isə öz zaman cədvəli ilə baş verir.
Deməli, əsas güzəşt “yerli BTC vs sarılmış (wrapped) BTC” deyil.
Güzəşt ondadır ki, yerli BTC kreditin dayaq aktividir, amma WBTC həlledici məqamı—ləğvi—hələ də öz üzərinə götürür.
Təklif hələ erkən mərhələdədir: auditi və risk parametrləri yekunlaşdırılmadan əvvəl “temp check” mərhələsindədir.
Məni düşündürür: bazar BTC ilə WBTC-nin bir-birinə etibar etməli olduğu bu qısa aralığı necə qiymətləndirəcək? #baby $BABY
Mən @BabylonLabs_io Aave təklifi üzrə yerli BTC-nin borcverməsini nəzərdə tutduğunu düşünərək, bununla WBTC-nin də məsələdən kənarda qaldığını zənn etdim.
Amma belə deyil.
Təsdiqləmək üçün Aave-nin idarəetmə forumunda keçirilən “temp check”i yoxladım.
Yerləşdirmələr (depozitlər) Bitcoin üzərində birbaşa yerli BTC-ni kilidləyir. Amma ləğv (liquidations) zamanı heç o BTC-lə toxunulmur.
Mövqe ləğv ediləndə likvidator kiçik bir premiumla vault-u WBTC-yə dəyişir. Ethereum üzərində borcun bağlanmasını təmin edən məhz budur. Əsl Bitcoin geri alınması isə daha sonra ayrıca həyata keçirilir.
O zaman hər şey mənə aydın oldu.
Bu ayrım mövcuddur, çünki Bitcoin ləğvin real vaxtda baş verməsi üçün kifayət qədər tez təsdiqlənə bilmir. WBTC Ethereum üzərində məskunlaşmanın dərhal olmasına imkan verir, amma daha yavaş, təsdiqlənmiş BTC-nin açılması isə öz zaman cədvəli ilə baş verir.
Deməli, əsas güzəşt “yerli BTC vs sarılmış (wrapped) BTC” deyil.
Güzəşt ondadır ki, yerli BTC kreditin dayaq aktividir, amma WBTC həlledici məqamı—ləğvi—hələ də öz üzərinə götürür.
Təklif hələ erkən mərhələdədir: auditi və risk parametrləri yekunlaşdırılmadan əvvəl “temp check” mərhələsindədir.
Məni düşündürür: bazar BTC ilə WBTC-nin bir-birinə etibar etməli olduğu bu qısa aralığı necə qiymətləndirəcək? #baby $BABY
4
2
110
·
--
Artım
Doğrulanıb
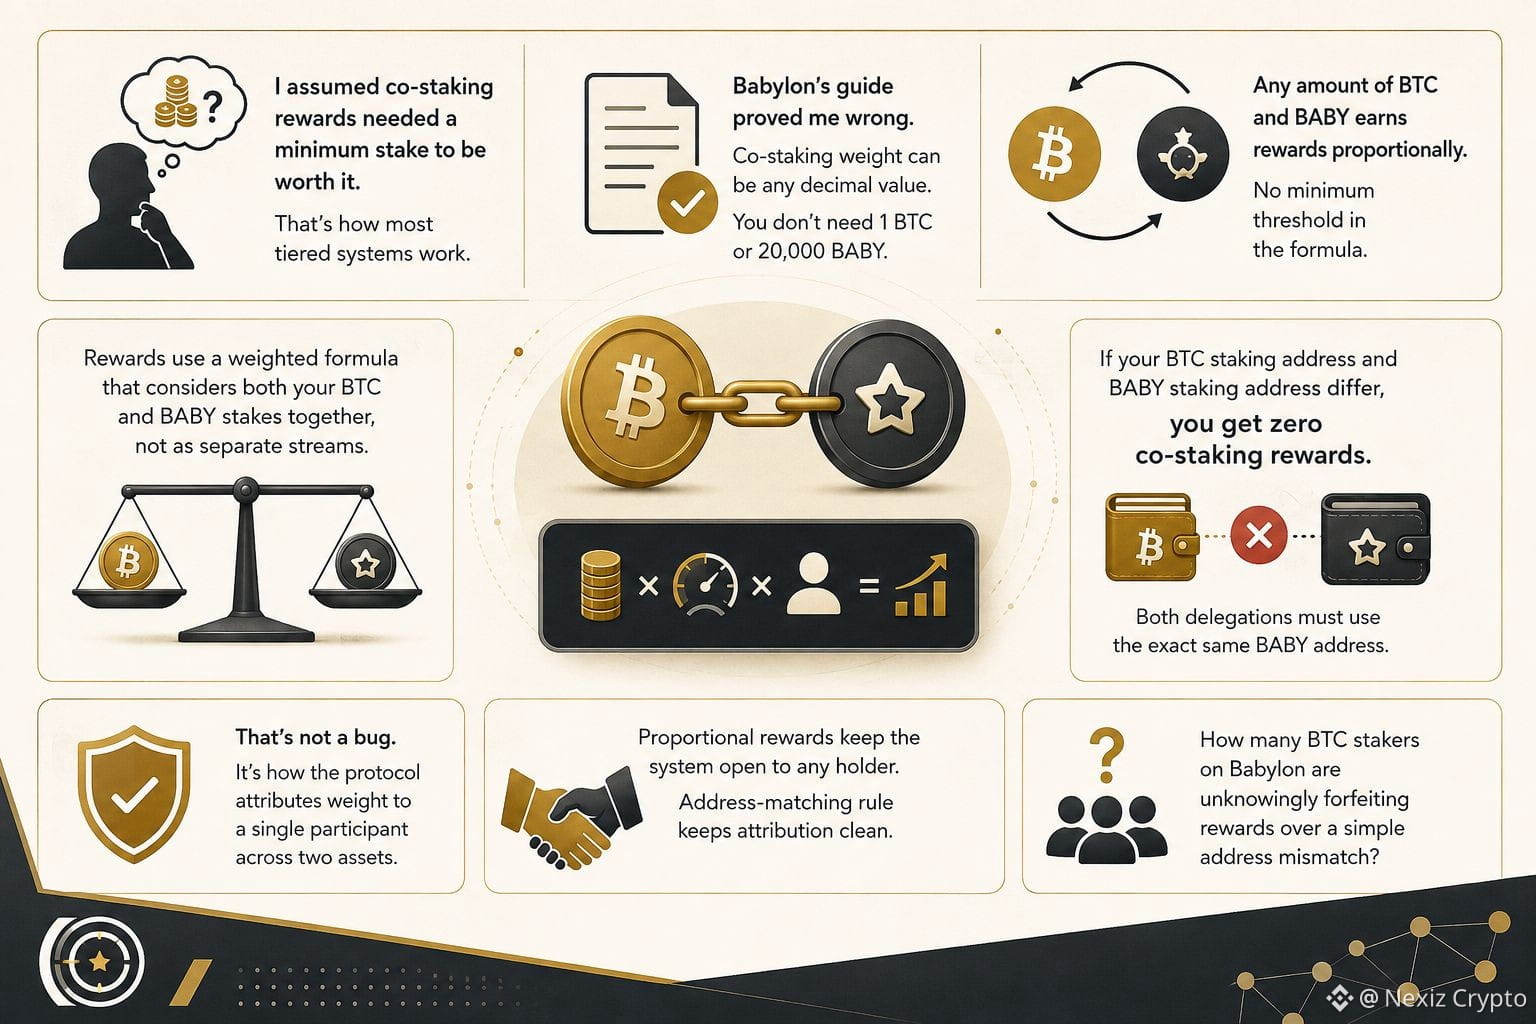
Mən güman edirdim ki, ortaq-staking (co-staking) mükafatları hər hansı real fayda görmək üçün müəyyən minimum stake məbləği tələb edir. Bu, əksər pilləli (tiered) mükafat sistemlərinin işləmə qaydasına bənzəyirdi.
Babylon-un rəsmi ortaq-staking bələdçisini yoxladıqdan sonra məlum oldu ki, bu fərziyyə yanlışdır. Sənədlərdə açıq şəkildə bildirilir ki, ortaq-staking çəkisi (co-staking weight) istənilən onluq dəyər ola bilər və mükafat qazanmaq üçün ən azı 1 BTC və ya 20,000 BABY lazım deyil. Bu, birbaşa mif kimi izah olunur: istənilən miqdarda BTC və BABY mükafat qazandırır, düstur daxilində heç bir minimum hədd tətbiq edilmir.
Məni təəccübləndirən isə bu çevikliyin altında əlaqələndirmə mexanizminin nə qədər sərt olması idi. Mükafatlar, ayrı-ayrı mükafat axınları kimi deyil, həm BTC, həm də BABY stake-lərinizi birlikdə nəzərə alan çəkili bir düsturla hesablanır. Həmçinin insanların çoxunun qaçıracağı dəqiq bir tələb var. Əgər BTC staking ünvanınız və BABY staking ünvanınız fərqlidirsə, siz sıfır ortaq-staking mükafatları alırsınız; buna görə də hər iki delegasiya tam olaraq eyni BABY ünvanını istifadə etməlidir. Bu, bəyinlik (bug) deyil — protokol çəkini iki fərqli aktiv növü arasında tək bir iştirakçıya necə aid etdiyini bu qayda ilə müəyyənləşdirir. Qiymət (trade-off) məntiqlidir: mütənasib mükafatlar sistemi hər bir holder üçün açıq saxlayır, amma ünvanların uyğun gəlməsi qaydası aidiyyəti (attribution) təmiz saxlayır.
Buna baxmayaraq, real bir sual yaradır — Babylon-da nə qədər BTC staker sadə bir ünvan uyğunsuzluğu səbəbilə, bilmədən mükafatlarını itirir?
#baby $BABY @babylonlabs_io
Mən güman edirdim ki, ortaq-staking (co-staking) mükafatları hər hansı real fayda görmək üçün müəyyən minimum stake məbləği tələb edir. Bu, əksər pilləli (tiered) mükafat sistemlərinin işləmə qaydasına bənzəyirdi.
Babylon-un rəsmi ortaq-staking bələdçisini yoxladıqdan sonra məlum oldu ki, bu fərziyyə yanlışdır. Sənədlərdə açıq şəkildə bildirilir ki, ortaq-staking çəkisi (co-staking weight) istənilən onluq dəyər ola bilər və mükafat qazanmaq üçün ən azı 1 BTC və ya 20,000 BABY lazım deyil. Bu, birbaşa mif kimi izah olunur: istənilən miqdarda BTC və BABY mükafat qazandırır, düstur daxilində heç bir minimum hədd tətbiq edilmir.
Məni təəccübləndirən isə bu çevikliyin altında əlaqələndirmə mexanizminin nə qədər sərt olması idi. Mükafatlar, ayrı-ayrı mükafat axınları kimi deyil, həm BTC, həm də BABY stake-lərinizi birlikdə nəzərə alan çəkili bir düsturla hesablanır. Həmçinin insanların çoxunun qaçıracağı dəqiq bir tələb var. Əgər BTC staking ünvanınız və BABY staking ünvanınız fərqlidirsə, siz sıfır ortaq-staking mükafatları alırsınız; buna görə də hər iki delegasiya tam olaraq eyni BABY ünvanını istifadə etməlidir. Bu, bəyinlik (bug) deyil — protokol çəkini iki fərqli aktiv növü arasında tək bir iştirakçıya necə aid etdiyini bu qayda ilə müəyyənləşdirir. Qiymət (trade-off) məntiqlidir: mütənasib mükafatlar sistemi hər bir holder üçün açıq saxlayır, amma ünvanların uyğun gəlməsi qaydası aidiyyəti (attribution) təmiz saxlayır.
Buna baxmayaraq, real bir sual yaradır — Babylon-da nə qədər BTC staker sadə bir ünvan uyğunsuzluğu səbəbilə, bilmədən mükafatlarını itirir?
#baby $BABY @BabylonLabs_io
11
4
130
·
--
Artım
Doğrulanıb
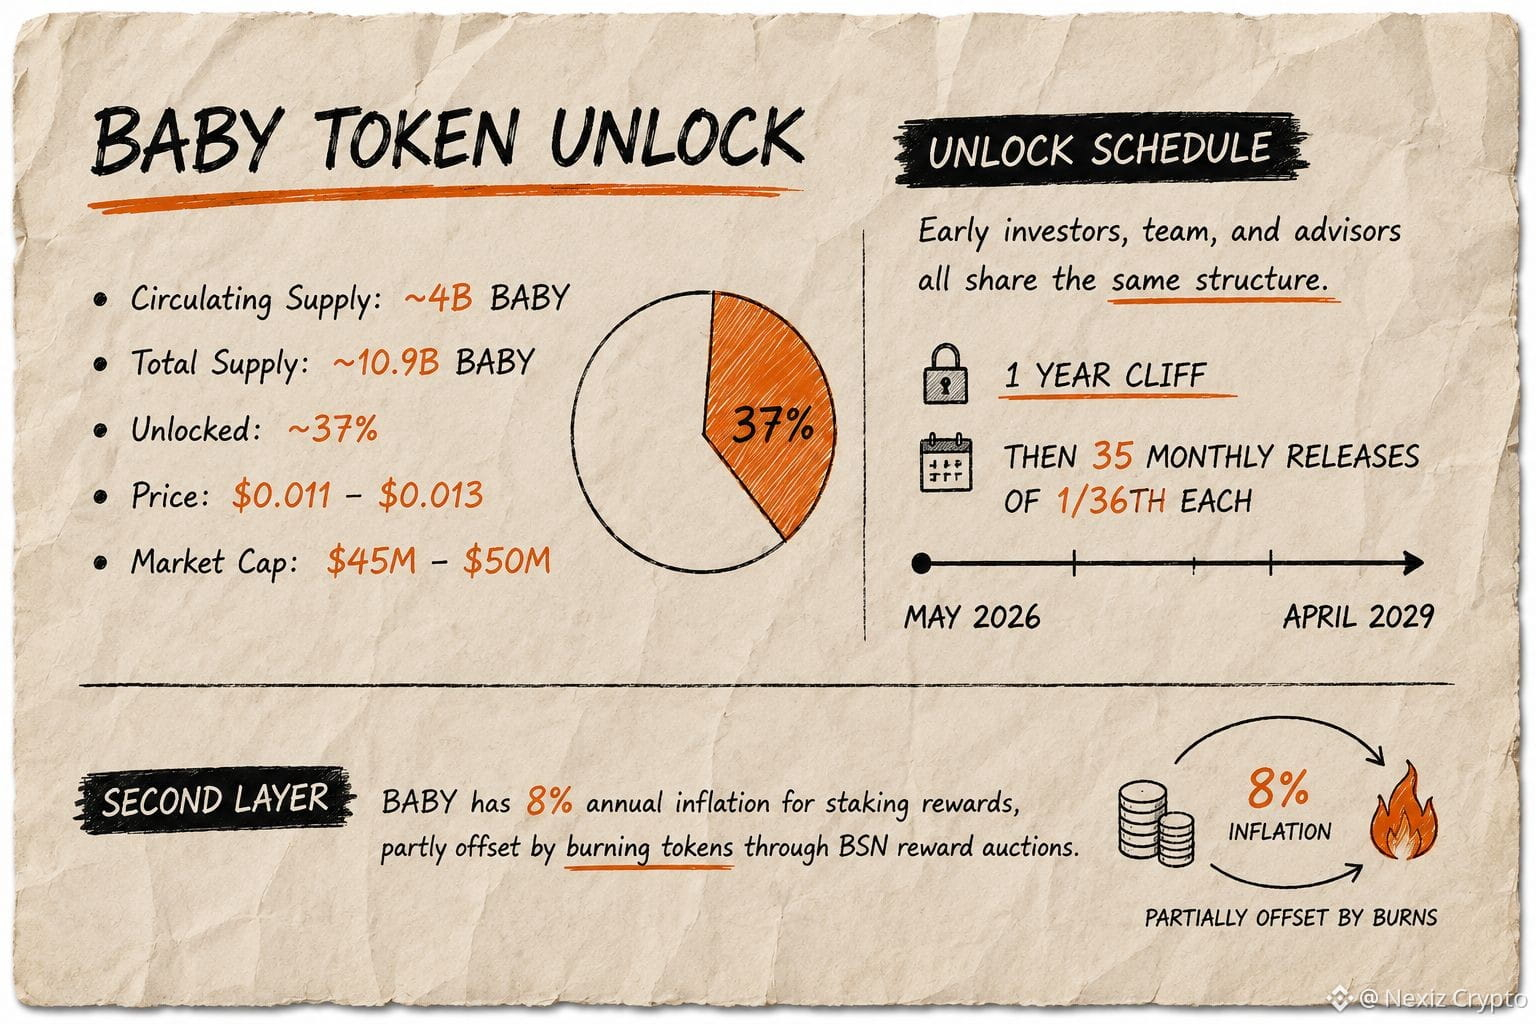
Keçən həftə token unlock təqvimlərinə baxırdım və Babylonun adı tez-tez qarşımə çıxırdı, ona görə də araşdırdım.
İlk fərziyyəm adi hekayə idi: komandadakı tokenlərin pərakəndə bazara dump edilməsi. Amma rəqəmlər tam uyğun gəlmirdi. BABY-nin dövriyyədə olan ümumi təklifi təxminən 4 milyarddır və ümumi təklif təqribən 10 milyarda yaxındır; yəni təxminən 37%-i unlock olunub, token isə $0.011–0.013 aralığında ticarət edir və bazar kapitallaşması $45–50M səviyyəsindədir. Ona görə də həqiqi cədvəli yoxlamaq üçün sənədlərə getdim. O zaman hər şey aydın oldu: Babylon tək bir cliff-and-dump modelindən istifadə etmir. Erkən investorlar, komanda və məsləhətçilər hamısı eyni strukturu paylaşır — bir illik cliff, sonra isə hər ay 1/36 həcmində 35 növbəti aylıq buraxılış, May 2026-dan başlayıb hətta 2029-cu ilin aprel ayınadək davam edir. Məni təəccübləndirən bu paylanmanın nə qədər qəsdən edilməsi oldu. Üç illik xətti drip heç bir tək ayın bazara birdən-birə yük tökməsinə imkan vermir. Faydası odur ki, “dilution” (dilüyşn) heç vaxt tam dayanmır — bu, bir zərbə deyil, qiymət üzərinə yavaş-yavaş və davamlı şəkildə tətbiq olunan bir “vergi” kimidir. Üstəlik ikinci qat da var: BABY staking reward-ları üçün illik 5,5% inflyasiya nəzərdə tutur; bu, qismən BSN reward auctions vasitəsilə tokenlərin yandırılması ilə kompensasiya olunur. Yəni təklif təkcə unlock olmur — eyni zamanda həm mint (yəni yeni token yaradılması) edilir, həm də müəyyən hissəsi eyni vaxtda yandırılır. Məncə sual budur — uzun və proqnozlaşdırılan drip investor davranışını böyük bir cliff-dən daha çox dəyişirmi?
#baby $BABY @babylonlabs_io
Keçən həftə token unlock təqvimlərinə baxırdım və Babylonun adı tez-tez qarşımə çıxırdı, ona görə də araşdırdım.
İlk fərziyyəm adi hekayə idi: komandadakı tokenlərin pərakəndə bazara dump edilməsi. Amma rəqəmlər tam uyğun gəlmirdi. BABY-nin dövriyyədə olan ümumi təklifi təxminən 4 milyarddır və ümumi təklif təqribən 10 milyarda yaxındır; yəni təxminən 37%-i unlock olunub, token isə $0.011–0.013 aralığında ticarət edir və bazar kapitallaşması $45–50M səviyyəsindədir. Ona görə də həqiqi cədvəli yoxlamaq üçün sənədlərə getdim. O zaman hər şey aydın oldu: Babylon tək bir cliff-and-dump modelindən istifadə etmir. Erkən investorlar, komanda və məsləhətçilər hamısı eyni strukturu paylaşır — bir illik cliff, sonra isə hər ay 1/36 həcmində 35 növbəti aylıq buraxılış, May 2026-dan başlayıb hətta 2029-cu ilin aprel ayınadək davam edir. Məni təəccübləndirən bu paylanmanın nə qədər qəsdən edilməsi oldu. Üç illik xətti drip heç bir tək ayın bazara birdən-birə yük tökməsinə imkan vermir. Faydası odur ki, “dilution” (dilüyşn) heç vaxt tam dayanmır — bu, bir zərbə deyil, qiymət üzərinə yavaş-yavaş və davamlı şəkildə tətbiq olunan bir “vergi” kimidir. Üstəlik ikinci qat da var: BABY staking reward-ları üçün illik 5,5% inflyasiya nəzərdə tutur; bu, qismən BSN reward auctions vasitəsilə tokenlərin yandırılması ilə kompensasiya olunur. Yəni təklif təkcə unlock olmur — eyni zamanda həm mint (yəni yeni token yaradılması) edilir, həm də müəyyən hissəsi eyni vaxtda yandırılır. Məncə sual budur — uzun və proqnozlaşdırılan drip investor davranışını böyük bir cliff-dən daha çox dəyişirmi?
#baby $BABY @BabylonLabs_io
2
97
·
--
Artım
Doğrulanıb
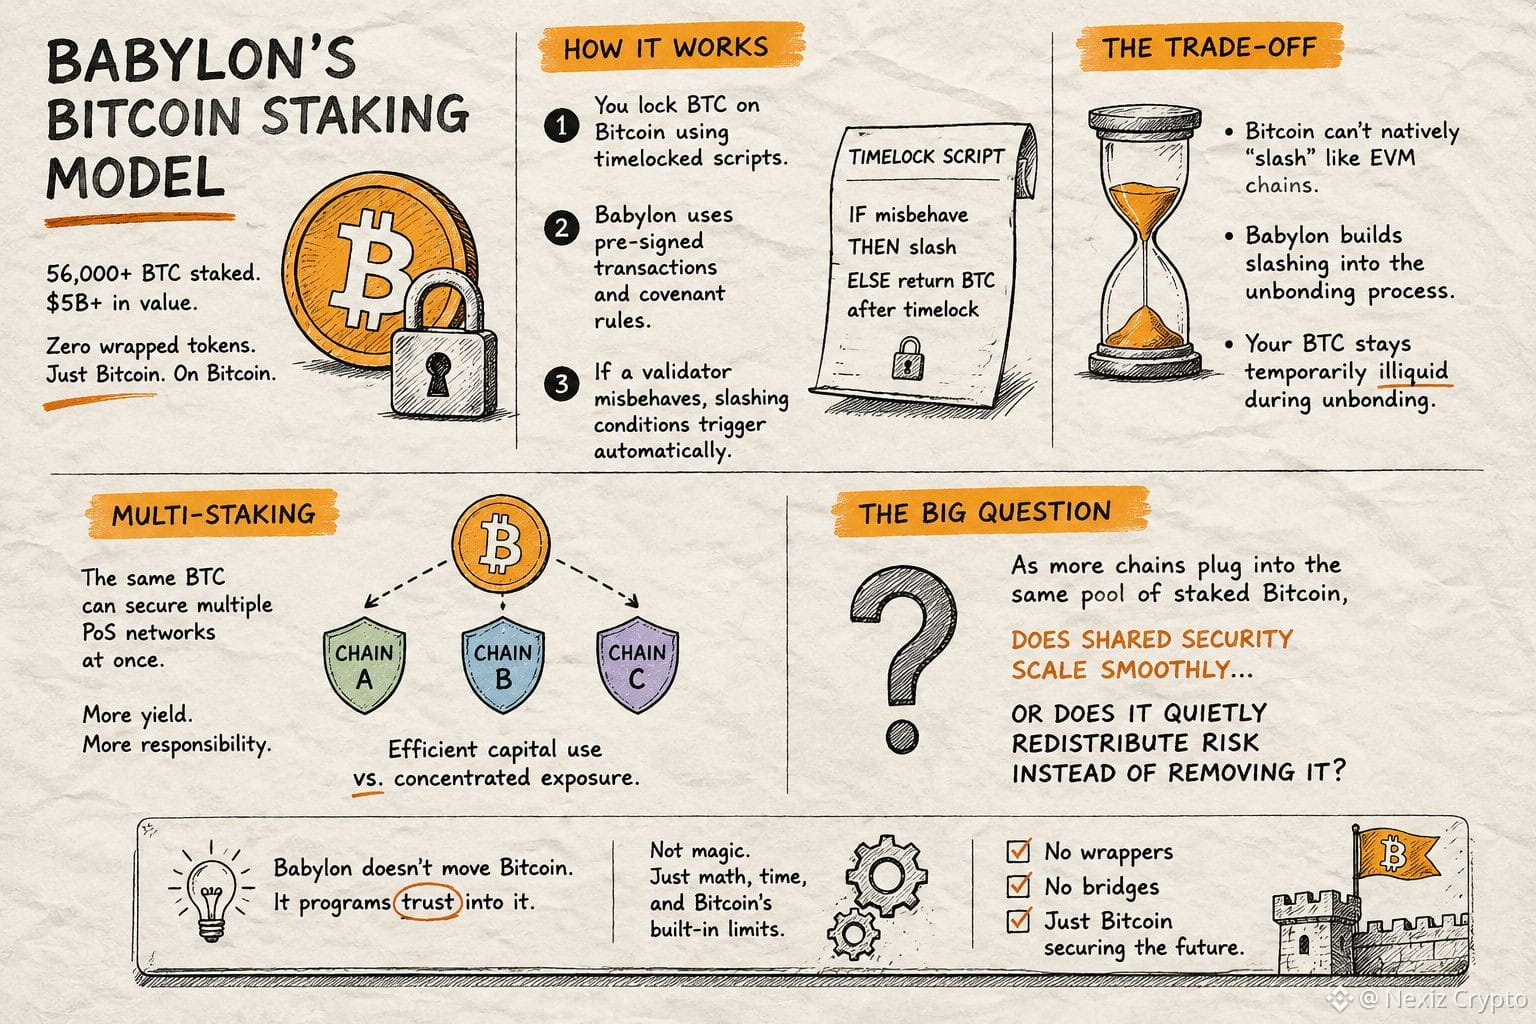
Mən Babilin son göstəricilərini oxuyurdum və bir detal diqqətimi çəkdi: protokol təxminən 56,000 BTC-dən bir az çox, yəni dəyəri 5 milyard dollardan yuxarı olan staked məbləği keçib—üstəlik heç bir wrapped token cəlb olunmadan. Mən əvvəl “Bitcoin DeFi” layihələrinin çoxunda oxşar rəqəmlər görmüşdüm, ona görə də bunun sadəcə daha yaxşı marketinqi olan növbəti custodial wrapper olduğunu düşündüm.
Bu fərziyyə sənədlərlə beş dəqiqə tanış olandan sonra dağıldı.
Babylonun staking modeli BTC-ni hər hansı bir yerdə köçürmədən, timelocked script-lar vasitəsilə birbaşa Bitcoin zənciri üzərində kilidləyir. Sənin BTC-nin yerinə “bridge” və ya sintetik aktiv dayanmır. Məni ən çox təəccübləndirən budur ki, təhlükəsizlik modelinin böyük hissəsi smart kontraktlardan çox, Bitcoin-in scripting məhdudiyyətlərinə söykənir. Bunun əvəzinə Babylon, yalnız validator səhv davranarsa aktivləşən pre-sign ed edilmiş tranzaksiyalar və covenant tipli qaydalar istifadə edir.
Mənim üçün əsas “ticarət-off” (fərq) məhz o zaman aydın oldu. Çünki Bitcoin validatorun stake-ni EVM zəncirlərində olduğu kimi nativ şəkildə “slash” edə bilmir; Babylon slashing şərtlərini unbonding prosesinin içinə yerləşdirir. Bu, ağıllıdır, amma həm də o deməkdir ki, unbonding zamanı BTC müvəqqəti olaraq likvid olmayan qalır—təhlükəsizlik zəmanəti həmin zaman buferindən asılı olduğuna görə.
Bundan başqa, daha yeni multi-staking dizaynı da var: eyni BTC eyni anda bir neçə proof-of-stake şəbəkəsini təmin edə bilər. Daha çox gəlir, amma həm də stake-ə təsir göstərə bilən daha çox validator deməkdir. Səmərəli kapital istifadəsi ilə cəmlənmiş risk arasında gərginlik hissi yaradan budur—qüsur deyil, hesablanmış bir mərc kimi.
Mənim bir sualım yenə də üstümə gəlir: daha çox zəncir eyni stake edilmiş Bitcoin hovuzuna qoşulduqca, paylaşılan təhlükəsizlik rahat şəkildə miqyaslanır, yoxsa risk sadəcə onu silmək yerinə sakitcə yenidən bölüşdürülür?
#baby $BABY @babylonlabs_io
Mən Babilin son göstəricilərini oxuyurdum və bir detal diqqətimi çəkdi: protokol təxminən 56,000 BTC-dən bir az çox, yəni dəyəri 5 milyard dollardan yuxarı olan staked məbləği keçib—üstəlik heç bir wrapped token cəlb olunmadan. Mən əvvəl “Bitcoin DeFi” layihələrinin çoxunda oxşar rəqəmlər görmüşdüm, ona görə də bunun sadəcə daha yaxşı marketinqi olan növbəti custodial wrapper olduğunu düşündüm.
Bu fərziyyə sənədlərlə beş dəqiqə tanış olandan sonra dağıldı.
Babylonun staking modeli BTC-ni hər hansı bir yerdə köçürmədən, timelocked script-lar vasitəsilə birbaşa Bitcoin zənciri üzərində kilidləyir. Sənin BTC-nin yerinə “bridge” və ya sintetik aktiv dayanmır. Məni ən çox təəccübləndirən budur ki, təhlükəsizlik modelinin böyük hissəsi smart kontraktlardan çox, Bitcoin-in scripting məhdudiyyətlərinə söykənir. Bunun əvəzinə Babylon, yalnız validator səhv davranarsa aktivləşən pre-sign ed edilmiş tranzaksiyalar və covenant tipli qaydalar istifadə edir.
Mənim üçün əsas “ticarət-off” (fərq) məhz o zaman aydın oldu. Çünki Bitcoin validatorun stake-ni EVM zəncirlərində olduğu kimi nativ şəkildə “slash” edə bilmir; Babylon slashing şərtlərini unbonding prosesinin içinə yerləşdirir. Bu, ağıllıdır, amma həm də o deməkdir ki, unbonding zamanı BTC müvəqqəti olaraq likvid olmayan qalır—təhlükəsizlik zəmanəti həmin zaman buferindən asılı olduğuna görə.
Bundan başqa, daha yeni multi-staking dizaynı da var: eyni BTC eyni anda bir neçə proof-of-stake şəbəkəsini təmin edə bilər. Daha çox gəlir, amma həm də stake-ə təsir göstərə bilən daha çox validator deməkdir. Səmərəli kapital istifadəsi ilə cəmlənmiş risk arasında gərginlik hissi yaradan budur—qüsur deyil, hesablanmış bir mərc kimi.
Mənim bir sualım yenə də üstümə gəlir: daha çox zəncir eyni stake edilmiş Bitcoin hovuzuna qoşulduqca, paylaşılan təhlükəsizlik rahat şəkildə miqyaslanır, yoxsa risk sadəcə onu silmək yerinə sakitcə yenidən bölüşdürülür?
#baby $BABY @BabylonLabs_io
2
1
105
·
--
Artım
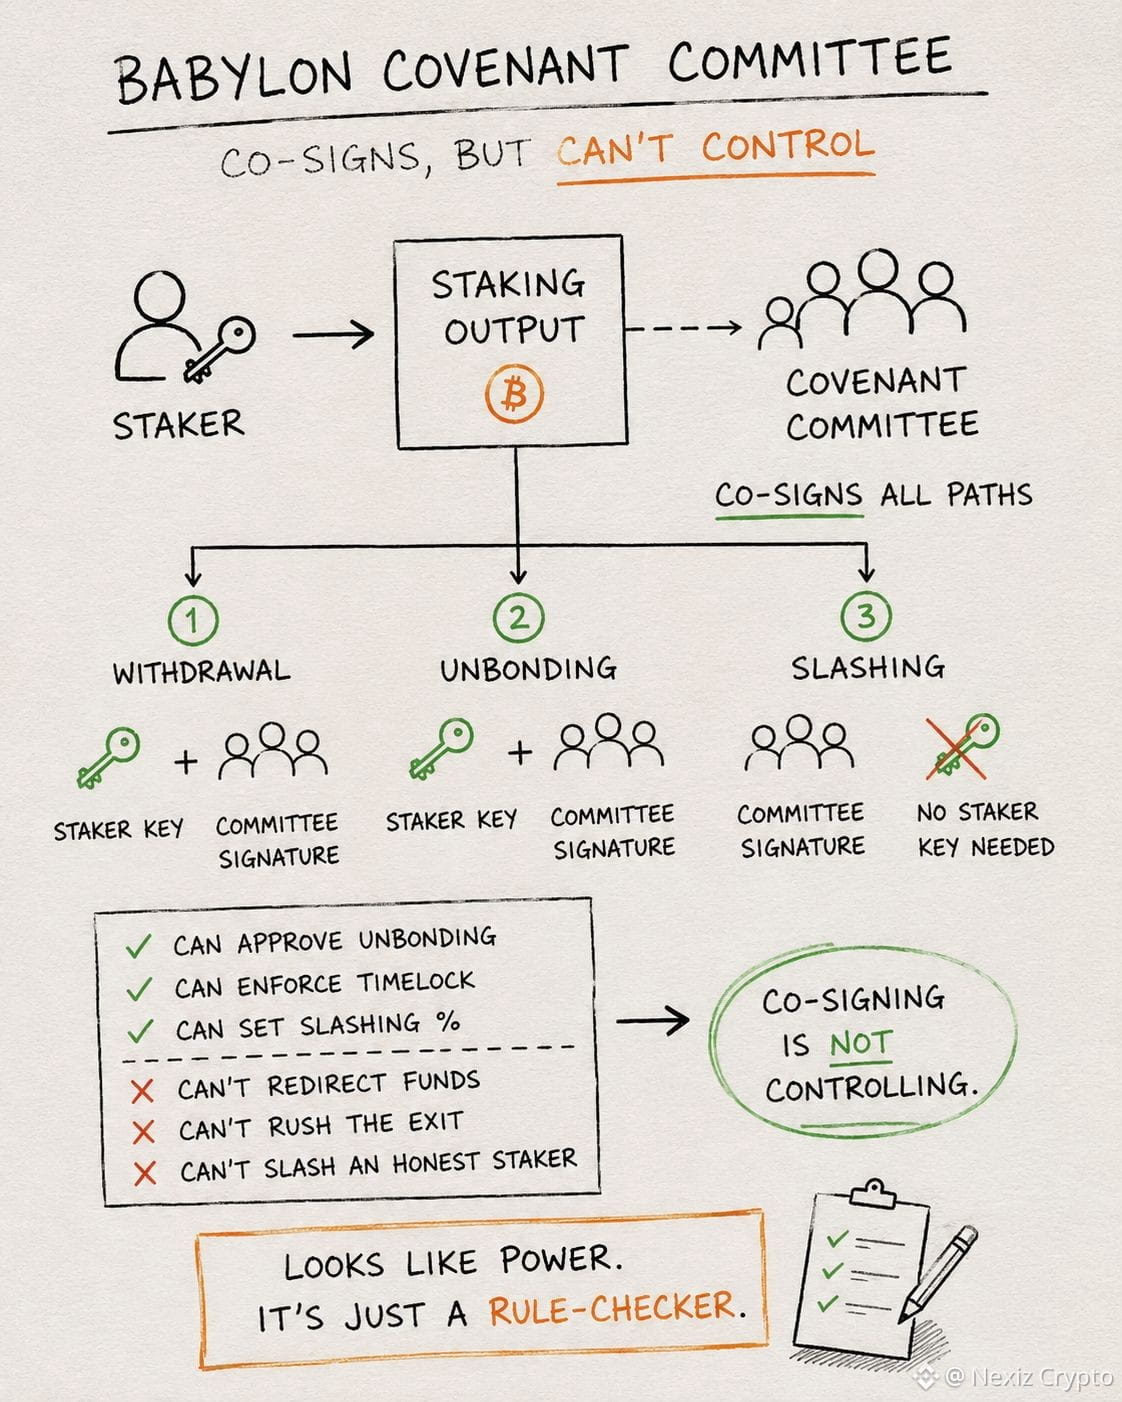
Mən güman etdim ki, pakt (covenant) komitəsi istəsə, stakerin Bitkoinini dondura bilər. O, stakerin öz imzası olmadan tək bir ساتოშini belə hərəkət etdirə bilməz.
Babylon-da hər bir staking çıxışının onu xərcləməyin üç yolu var: geri çəkilmə (withdrawal), unbonding və slashing (cəza). Pakt komitəsi bu üç yolun hamısı üçün birlikdə imza (co-sign) verir.
Amma birlikdə imzalamaq idarə etmək demək deyil. Stakerin açarı every yolda tələb olunur — yalnız qaydalara uyğun davranmayan finality provider-ı (sonlandırma səlahiyyətliyini) slashing etmə istisna olmaqla. Onsuz komitənin imzası heç bir işə yaramır.
Deməli, komitə unbonding sorğusunu təsdiqləyə bilər. O, timelock-u və slashing faizini tətbiq edə bilər. Ancaq vəsaiti yönləndirə, çıxışı (exit) tələsdirə və ya dürüst stakəri slashing edə bilməz — çünki bu yollardan hansının xərclənə biləcəyini edən tək açarda o, heç vaxt əlində olmur.
Hər bir əməliyyatda birlikdə imza verməli olan bir qrup kənardan güclü görünür. Dərin baxanda isə məlum olur ki, o, yoxladığı qaydaları pozmaq imkanı olmayan sadəcə qayda yoxlayıcısıdır.
#baby $BABY @babylonlabs_io
Mən güman etdim ki, pakt (covenant) komitəsi istəsə, stakerin Bitkoinini dondura bilər. O, stakerin öz imzası olmadan tək bir ساتოშini belə hərəkət etdirə bilməz.
Babylon-da hər bir staking çıxışının onu xərcləməyin üç yolu var: geri çəkilmə (withdrawal), unbonding və slashing (cəza). Pakt komitəsi bu üç yolun hamısı üçün birlikdə imza (co-sign) verir.
Amma birlikdə imzalamaq idarə etmək demək deyil. Stakerin açarı every yolda tələb olunur — yalnız qaydalara uyğun davranmayan finality provider-ı (sonlandırma səlahiyyətliyini) slashing etmə istisna olmaqla. Onsuz komitənin imzası heç bir işə yaramır.
Deməli, komitə unbonding sorğusunu təsdiqləyə bilər. O, timelock-u və slashing faizini tətbiq edə bilər. Ancaq vəsaiti yönləndirə, çıxışı (exit) tələsdirə və ya dürüst stakəri slashing edə bilməz — çünki bu yollardan hansının xərclənə biləcəyini edən tək açarda o, heç vaxt əlində olmur.
Hər bir əməliyyatda birlikdə imza verməli olan bir qrup kənardan güclü görünür. Dərin baxanda isə məlum olur ki, o, yoxladığı qaydaları pozmaq imkanı olmayan sadəcə qayda yoxlayıcısıdır.
#baby $BABY @BabylonLabs_io
2
1
82
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
KoreaProposesTokenizingStocksAndBonds
13,467 baxış
Müzakirə edir: 284
🇰🇷 Cənubi Koreya blokçeyn üzərində tokenləşdirilmiş səhmlər və istiqrazlar üçün qapını açır.
4 fevral 2027-ci ildən etibarən Cənubi Koreya mərhələli şəkildə tokenləşdirilmiş qiymətli kağızlar üçün hüquqi çərçivə tətbiq etməyə başlayır: əvvəlcə istiqrazlar, pul bazarı fondları, sonra birjaya çıxarılmamış səhmlər, daha sonra isə ümumi (ictimai) qiymətli kağızlara genişlənmə.
Ən önəmlisi odur ki, plan yalnız aktivlərin Tokens-a çevrilməsi ilə bitmir; o, emissiya, ticarət və blokçeyn üzərində həll (settlement) də daxil olmaqla maliyyə infrastrukturu qurmağı hədəfləyir, hətta gələcəkdə həll prosesinin Stablecoins ilə əlaqələndirilməsi imkanı da var.
Bu addım mühüm bir dəyişimi əks etdirir:
blokçeyn yalnız rəqəmsal aktivlərin gələcəyi olmaya bilər, həm də ənənəvi maliyyə bazarlarının infrastrukturunun bir hissəsi ola bilər.
$BTC $LINK $ONDO
#KoreaProposesTokenizingStocksAndBonds
yosreia
·4 bəyənmə
·270 baxış
MetaMaskExitsLidoValidatorsAfterSecurityIncident
79,058 baxış
Müzakirə edir: 1,003
MicronBeatsEarningsLiftsGuidance
46,377 baxış
Müzakirə edir: 773