

Asif The Trader
441 Paylaşımlar

Asif The Trader
Şikayət et
İstifadəçini blokla
The Ultimate Trader
Açıq ticarət
Yüksək tezlikli treyder
1.3 il
538 İzlənilir
154 İzləyicilər
449 Bəyəndi
Postlar
Portfel
Hamısı
Sitatlar
Doğrulanıb
Tərcüməyə bax
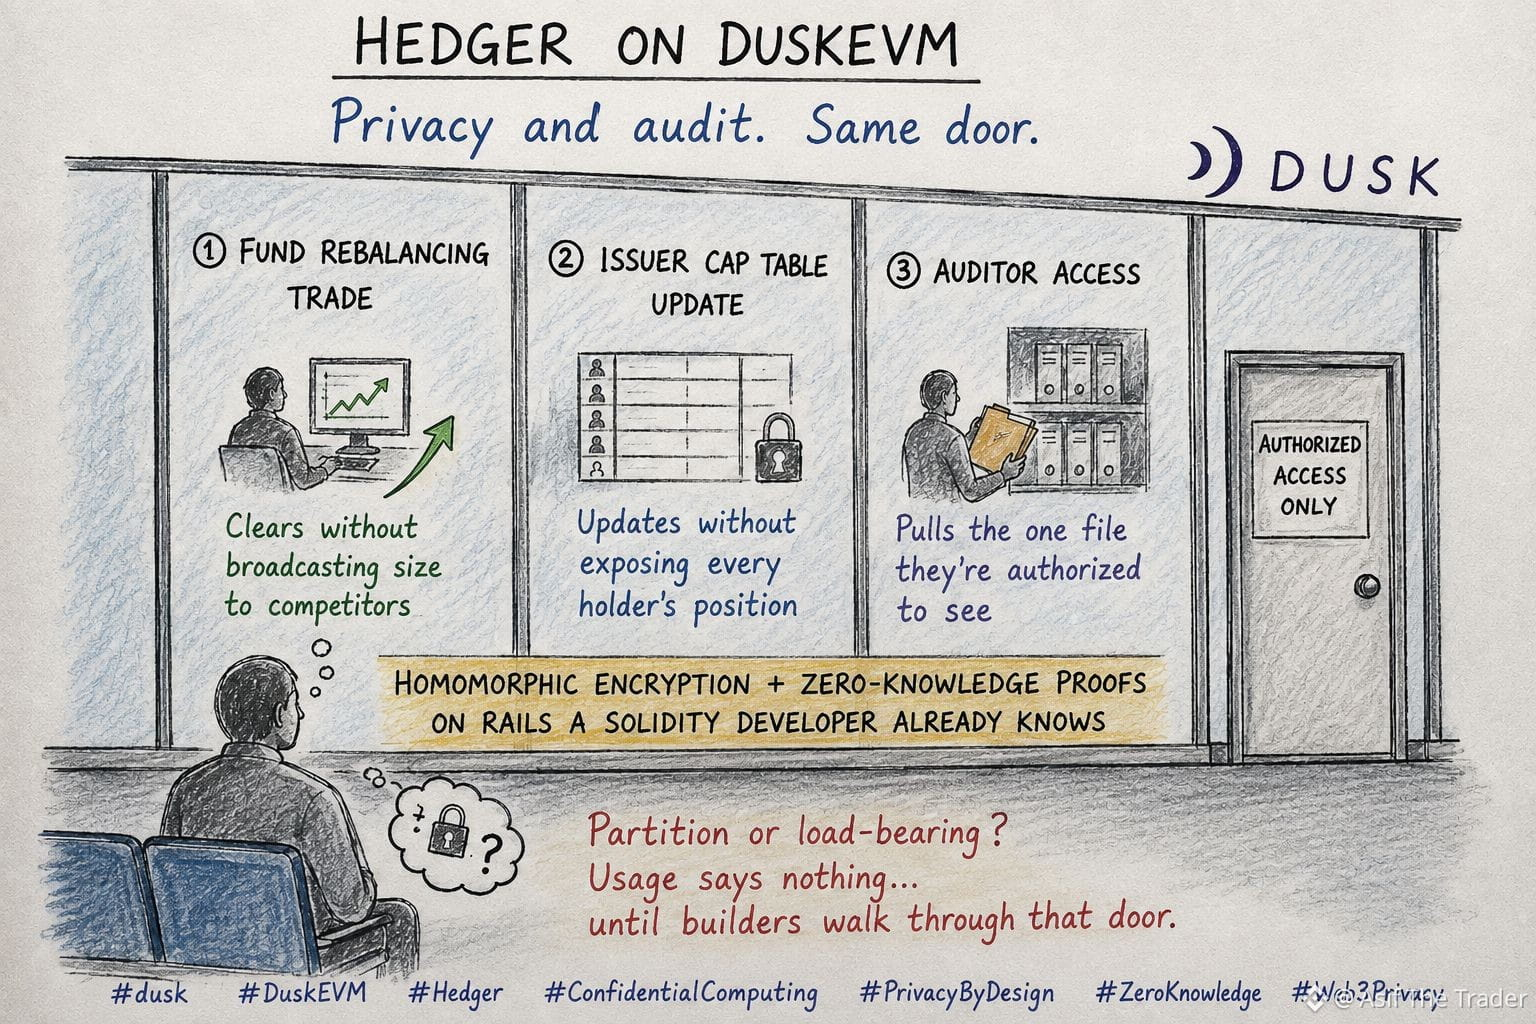
There's a frosted glass partition at my accountant's office. From the waiting room you can see shapes moving, hear murmurs through the wall - but nothing readable. Only the person behind the desk, holding the right file, ever gets to see the actual numbers.
I kept thinking about that partition while reading how Hedger works on @Dusk_Foundation DuskEVM. Most people hear "confidential smart contracts" and picture something sealed shut entirely - a vault nobody gets into, not even the people who'd need to.
That's the part that sat with me longer than I expected. Hedger isn't one wall, it's the partition doing three jobs at once: a fund's rebalancing trade clears without broadcasting its size to competitors, an issuer's cap table updates without exposing every holder's position, an auditor pulls the one file they're authorized to see without touching the rest. Homomorphic encryption plus zero-knowledge proofs, running on rails a Solidity developer already knows. Privacy and audit aren't fighting each other here. They're routed through the same door.
What's easy to skip past is how early this still is. DuskEVM mainnet is arriving, Hedger is the pitch - but a pitch isn't the same as volume. Nobody's published how many contracts are actually live through it yet, or whether any regulated desk has routed real flow through the confidential path versus just testing it in a sandbox. "Reviewable privacy" is a strong claim to make before anyone's reviewed anything.
So is the partition actually load-bearing, or is it just glass hung on a frame, waiting for someone on the other side to show up? $DUSK usage says nothing until builders actually walk through that door. Not yet.
#dusk
{spot}(AAVEUSDT)
{spot}(BTCUSDT)
There's a frosted glass partition at my accountant's office. From the waiting room you can see shapes moving, hear murmurs through the wall - but nothing readable. Only the person behind the desk, holding the right file, ever gets to see the actual numbers.
I kept thinking about that partition while reading how Hedger works on @Dusk DuskEVM. Most people hear "confidential smart contracts" and picture something sealed shut entirely - a vault nobody gets into, not even the people who'd need to.
That's the part that sat with me longer than I expected. Hedger isn't one wall, it's the partition doing three jobs at once: a fund's rebalancing trade clears without broadcasting its size to competitors, an issuer's cap table updates without exposing every holder's position, an auditor pulls the one file they're authorized to see without touching the rest. Homomorphic encryption plus zero-knowledge proofs, running on rails a Solidity developer already knows. Privacy and audit aren't fighting each other here. They're routed through the same door.
What's easy to skip past is how early this still is. DuskEVM mainnet is arriving, Hedger is the pitch - but a pitch isn't the same as volume. Nobody's published how many contracts are actually live through it yet, or whether any regulated desk has routed real flow through the confidential path versus just testing it in a sandbox. "Reviewable privacy" is a strong claim to make before anyone's reviewed anything.
So is the partition actually load-bearing, or is it just glass hung on a frame, waiting for someone on the other side to show up? $DUSK usage says nothing until builders actually walk through that door. Not yet.
#dusk
116
Qismən doğrudur
#dusk $DUSK @Dusk_Foundation
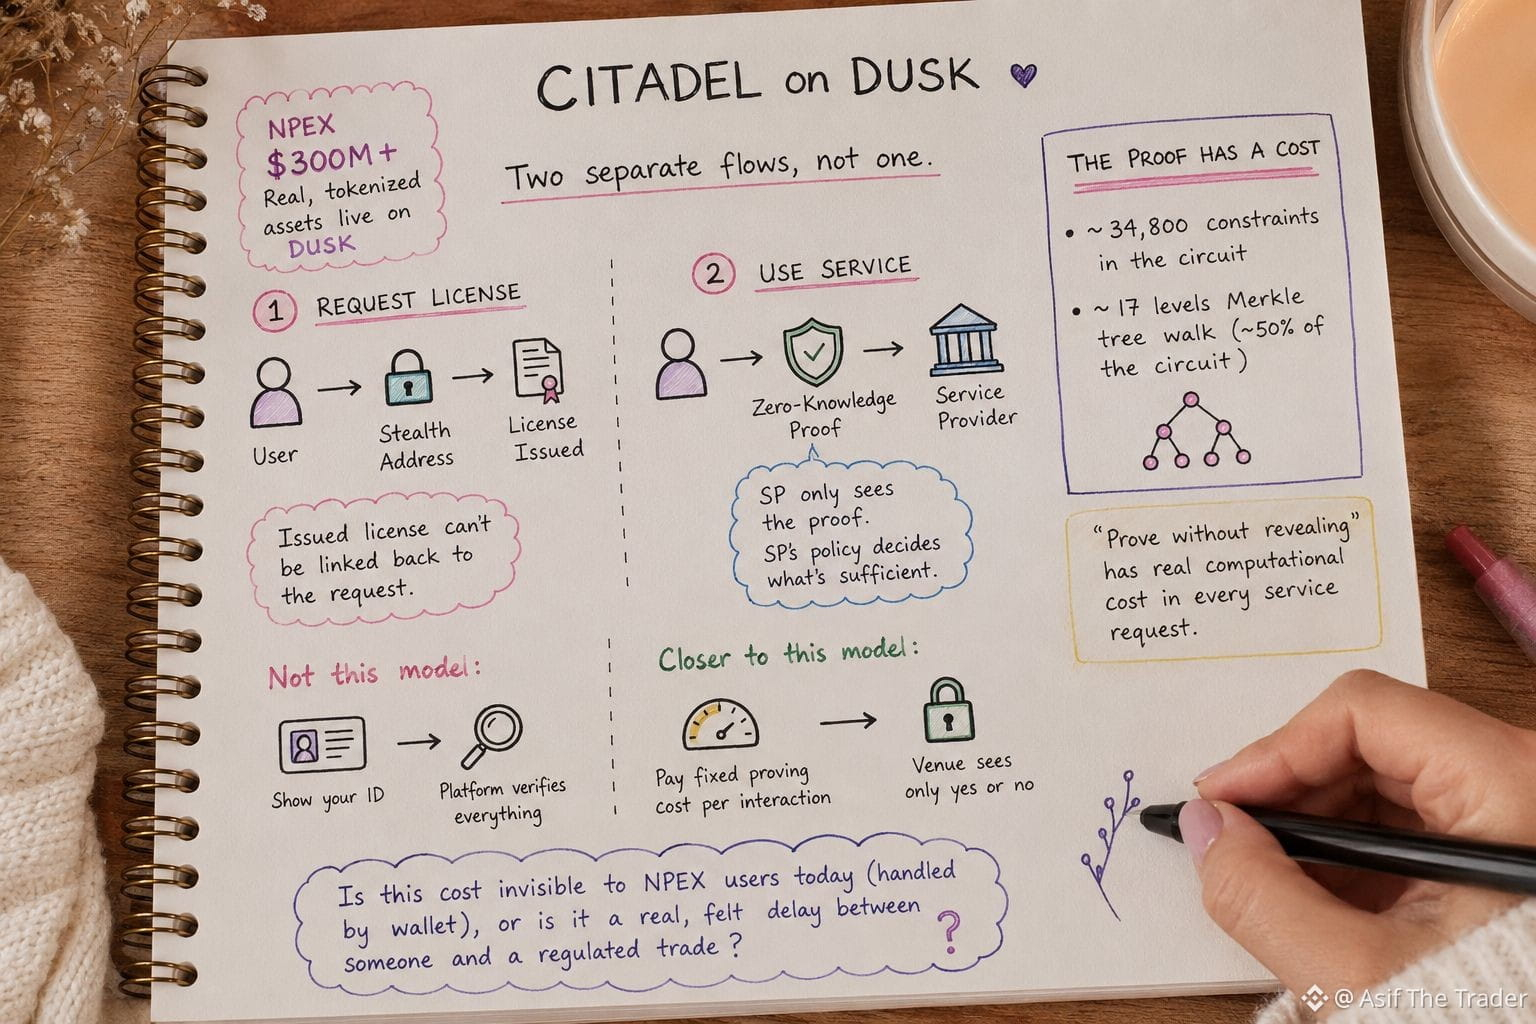
Citadelin sənədlərinə, NPEX-in artıq Dusk-da canlı şəkildə $300M+ dəyərində real, tokenləşdirilmiş aktivlər saxladığını görən kimi geri qayıtdım. Bu artıq testnet nümunəsi deyil, ona görə də maraqlandım: məxfilik iddiası həqiqətən də real, tənzimlənən bir mühitdə dayanırmı, yoxsa sadəcə whitepaper diaqramıdır.
Məlum oldu ki, protokol əslində tək deyil — iki ayrı axından ibarətdir.
Birincisi, istifadəçi stealth ünvanından istifadə edərək bir License Provider-dan (lisenziya provayderindən) lisenziya istəyir ki, verilən lisenziya sorğu ilə geri əlaqələndirilə bilməsin.
İkincisi, istifadəçi xidmətdən istifadə etmək istəyəndə lisenziyanı yenidən göndərmir. O, etibarlı lisenziyaya malik olduğunu göstərən sıfır-bilik (zero-knowledge) sübutu göndərir. Xidmət Provayderi (Service Provider) yalnız bu sübutu görür və kifayət hesab olunacaq meyarı yalnız SP-nin öz siyasəti müəyyən edir.
Məni dayandıran hissə budur. Bu sübut pulsuz deyil. Citadelin lisenziya mülkiyyətini sübut edən öz circuit-i təxminən 34,800 constraint işləyir və bunun təxminən yarısı lisenziyanın həqiqətən qeydiyyatdan keçdiyini təsdiqləmək üçün 17 səviyyə dərinliyində Merkle ağacını “gəzərək” yoxlamaqdır.
Beləliklə, “açıqlamadan sübut et” ideyası hər bir xidmət sorğusunun daxilində real hesablama xərci kimi bərkidilib — təkcə slaydda dizayn prinsipi kimi yox.
Bu, “şəxsiyyət vəsiqənizi göstər, platform hər şeyi yoxlasın” modelindən fərqlidir.
Daha çox belədir: hər qarşılıqlı əlaqə üçün bir dəfə sabit məbləğdə sübut xərci ödəyirsən, bunun müqabilində məkan heç nəyi görmür — yalnız bəli və ya yox.
Hələ də dəqiqləşdirə bilmədiyim məsələ budur: bu xərc bu gün real NPEX istifadəçisi üçün görünməzdirmi, yoxsa wallet bunu arxa planda idarə edir, ya da tənzimlənən bir ticarətə girən biri ilə arasında hiss olunan real gecikmə yaradırmı.
{spot}(MORPHOUSDT)
{spot}(BNBUSDT)
{spot}(AAVEUSDT)
#dusk $DUSK @Dusk
Citadelin sənədlərinə, NPEX-in artıq Dusk-da canlı şəkildə $300M+ dəyərində real, tokenləşdirilmiş aktivlər saxladığını görən kimi geri qayıtdım. Bu artıq testnet nümunəsi deyil, ona görə də maraqlandım: məxfilik iddiası həqiqətən də real, tənzimlənən bir mühitdə dayanırmı, yoxsa sadəcə whitepaper diaqramıdır.
Məlum oldu ki, protokol əslində tək deyil — iki ayrı axından ibarətdir.
Birincisi, istifadəçi stealth ünvanından istifadə edərək bir License Provider-dan (lisenziya provayderindən) lisenziya istəyir ki, verilən lisenziya sorğu ilə geri əlaqələndirilə bilməsin.
İkincisi, istifadəçi xidmətdən istifadə etmək istəyəndə lisenziyanı yenidən göndərmir. O, etibarlı lisenziyaya malik olduğunu göstərən sıfır-bilik (zero-knowledge) sübutu göndərir. Xidmət Provayderi (Service Provider) yalnız bu sübutu görür və kifayət hesab olunacaq meyarı yalnız SP-nin öz siyasəti müəyyən edir.
Məni dayandıran hissə budur. Bu sübut pulsuz deyil. Citadelin lisenziya mülkiyyətini sübut edən öz circuit-i təxminən 34,800 constraint işləyir və bunun təxminən yarısı lisenziyanın həqiqətən qeydiyyatdan keçdiyini təsdiqləmək üçün 17 səviyyə dərinliyində Merkle ağacını “gəzərək” yoxlamaqdır.
Beləliklə, “açıqlamadan sübut et” ideyası hər bir xidmət sorğusunun daxilində real hesablama xərci kimi bərkidilib — təkcə slaydda dizayn prinsipi kimi yox.
Bu, “şəxsiyyət vəsiqənizi göstər, platform hər şeyi yoxlasın” modelindən fərqlidir.
Daha çox belədir: hər qarşılıqlı əlaqə üçün bir dəfə sabit məbləğdə sübut xərci ödəyirsən, bunun müqabilində məkan heç nəyi görmür — yalnız bəli və ya yox.
Hələ də dəqiqləşdirə bilmədiyim məsələ budur: bu xərc bu gün real NPEX istifadəçisi üçün görünməzdirmi, yoxsa wallet bunu arxa planda idarə edir, ya da tənzimlənən bir ticarətə girən biri ilə arasında hiss olunan real gecikmə yaradırmı.
2
2
188
Tərcüməyə bax
@Dusk_Foundation #dusk $DUSK
The Aug 16 bridge incident made me look at Dusk differently.
Not because of the blocklist.
Because it made me wonder:
After an onchain action is approved, who actually needs to see the data behind it?
For regulated finance, you may need to prove:
eligibility.
ownership.
transfer conditions.
My first assumption was simple:
if something has to be verified, more of the underlying data probably has to be visible.
Then I went back into the Dusk docs and the actual citadel paper.
Citadel's proof of ownership does not put personal data onchain. The user proves inside a circuit that they hold a validly signed credential; the verifier only learns that the statement is true.
The number that stuck with me: verifying that proof takes 0.007 seconds. Generating it takes around 16 seconds on a laptop-grade chip. The expensive part proving happens once, offline, on the user's side. The part a verifier actually does, at the moment someone needs access, is near-instant and reveals nothing beyond "valid."
That split matters for regulated assets.
An institution needs to confirm eligibility. It doesn't need the applicant's full KYC file to do that it needs a proof that resolves to true or false, and Citadel lets the service provider define exactly which attributes that proof has to cover.
So the interesting question isn't " is the blockchain private? "
It's: of everything sitting in a typical KYC payload, how much of it actually needs to touch a verifier once the proof not the data is the thing being checked ?
{spot}(AAVEUSDT)
{spot}(MORPHOUSDT)
For regulated onchain finance, what matters more?
@Dusk #dusk $DUSK
The Aug 16 bridge incident made me look at Dusk differently.
Not because of the blocklist.
Because it made me wonder:
After an onchain action is approved, who actually needs to see the data behind it?
For regulated finance, you may need to prove:
eligibility.
ownership.
transfer conditions.
My first assumption was simple:
if something has to be verified, more of the underlying data probably has to be visible.
Then I went back into the Dusk docs and the actual citadel paper.
Citadel's proof of ownership does not put personal data onchain. The user proves inside a circuit that they hold a validly signed credential; the verifier only learns that the statement is true.
The number that stuck with me: verifying that proof takes 0.007 seconds. Generating it takes around 16 seconds on a laptop-grade chip. The expensive part proving happens once, offline, on the user's side. The part a verifier actually does, at the moment someone needs access, is near-instant and reveals nothing beyond "valid."
That split matters for regulated assets.
An institution needs to confirm eligibility. It doesn't need the applicant's full KYC file to do that it needs a proof that resolves to true or false, and Citadel lets the service provider define exactly which attributes that proof has to cover.
So the interesting question isn't " is the blockchain private? "
It's: of everything sitting in a typical KYC payload, how much of it actually needs to touch a verifier once the proof not the data is the thing being checked ?
For regulated onchain finance, what matters more?
Prove without revealing data
0%
Verify it by seeing the data
100%
1 Səslər • Səsvermə bağlanıb
2
1
78
·
--
Azalma
Tərcüməyə bax
#dusk $DUSK @Dusk_Foundation
I used to think that putting a financial asset onchain automatically meant making the whole financial process better.
Then I tried looking at it from the perspective of a bank or investment fund.
Imagine putting a bond or fund onchain.
It sounds like the problem is solved.
But then I started wondering:
What if the token is onchain, but the financial process around it still isn't?
The institution still has to decide who can own it, how it can be traded, how payments move, and how settlement remains compliant.
That made me rethink what “tokenization” actually means.
Is tokenizing the asset enough, or should the financial lifecycle move with it too?
That question is what drew me toward Dusk.
What interested me about Dusk Trade was seeing the problem approached from the workflow side, not just the token side.
Dusk is working toward bringing assets such as MMFs, ETFs, bonds and other RWAs into an onchain environment.
The way I now think about tokenization is:
ownership → eligibility → trading → payment → settlement
Maybe the real question isn't:
“How many assets can we put onchain?”
Maybe it's:
“How much of the financial process can actually work there?”
Because if only the representation moves onchain, can we really say the market moved with it?
That distinction is what makes Dusk interesting to me.
{spot}(DUSKUSDT)
What matters most when bringing real-world assets onchain?
#dusk $DUSK @Dusk
I used to think that putting a financial asset onchain automatically meant making the whole financial process better.
Then I tried looking at it from the perspective of a bank or investment fund.
Imagine putting a bond or fund onchain.
It sounds like the problem is solved.
But then I started wondering:
What if the token is onchain, but the financial process around it still isn't?
The institution still has to decide who can own it, how it can be traded, how payments move, and how settlement remains compliant.
That made me rethink what “tokenization” actually means.
Is tokenizing the asset enough, or should the financial lifecycle move with it too?
That question is what drew me toward Dusk.
What interested me about Dusk Trade was seeing the problem approached from the workflow side, not just the token side.
Dusk is working toward bringing assets such as MMFs, ETFs, bonds and other RWAs into an onchain environment.
The way I now think about tokenization is:
ownership → eligibility → trading → payment → settlement
Maybe the real question isn't:
“How many assets can we put onchain?”
Maybe it's:
“How much of the financial process can actually work there?”
Because if only the representation moves onchain, can we really say the market moved with it?
That distinction is what makes Dusk interesting to me.
What matters most when bringing real-world assets onchain?
Tokenizing the asset
0%
Ownership & eligibility
25%
Trading + settlement
0%
The full financial lifecycle
75%
4 Səslər • Səsvermə bağlanıb
9
5
77
·
--
Artım
Doğrulanıb
Dusk vasitəsilə onçekinə çıxarılması planlaşdırılan 300M+ EUR aktiv.
Bu rəqəm mənə “tokenizasiya”nın əslində nə demək olduğunu yenidən düşünməyə vadar etdi.
Əvvəllər mənə elə gəlirdi ki, istiqrazı və ya fondu onçekə yerləşdirməyin maraqlı tərəfi tokendir.
Sonra başa düşdüm ki, token bəlkə də ən az maraqlı hissədir.
Onçekdə token olması mütləq onçekdə maliyyə həyat dövrü demək deyil.
Aktiv onçekdə ola bilər, amma uyğunluq (eligibility), uyğunluq tələbləri (compliance), köçürmə məhdudiyyətləri, açıqlama (disclosure) və hətta məskunlaşma (settlement) yenə də başqa sistemlərdən asılı ola bilər.
Bəs tokenizasiya onçekdə əslində nəyi hərəkətə gətirdi?
Məhz buna görə @Dusk_Foundation native issuance direction diqqətimi çəkdi: təkcə token yaratmağa deyil, daha geniş həyat dövrünə—buraxılışa (issuance), uyğunluğa, köçürmələrə, açıqlamaya və məskunlaşmaya—baxır.
Və məxfilik bu həyat dövrünü çətinləşdirir.
Tənzimlənən bazarlar hər şeyin hamıya açıq və ya hər şeyin gizli olmasına ehtiyac duymur. Onlar nəzarətli görünənlik istəyir.
Bəzi məlumatlar özəl qalır.
Bəzisi sübut edilə bilər.
Bəzisi isə yalnız səlahiyyət veriləndə açıqlana bilər.
Beləliklə sual yaranır:
Məxfilik, yoxlama (verification) və açıqlama maliyyə tətbiqinin öz qaydalarına çevrilə bilərmi?
Əgər həyat dövrünün daha çox hissəsi həqiqətən onçekdə yaşaya bilsə, bəlkə də daha çətin “boğaz” artıq blokçeyn deyil.
Bəlkə də bu, aktivin ətrafında olan hüquqi və institusional infrastrukturadır.
O zaman native issuance tokenizasiya kimi yox, maliyyə həyat dövrünün bir hissəsini yenidən qurmaq kimi görünməyə başlayır.
@Dusk_Foundation $DUSK #dusk
{spot}(BTCUSDT)
{spot}(BNBUSDT)
{spot}(DUSKUSDT)
Həqiqi dünyada aktiv tokenizasiyası üçün ən önəmlisi nədir?
Dusk vasitəsilə onçekinə çıxarılması planlaşdırılan 300M+ EUR aktiv.
Bu rəqəm mənə “tokenizasiya”nın əslində nə demək olduğunu yenidən düşünməyə vadar etdi.
Əvvəllər mənə elə gəlirdi ki, istiqrazı və ya fondu onçekə yerləşdirməyin maraqlı tərəfi tokendir.
Sonra başa düşdüm ki, token bəlkə də ən az maraqlı hissədir.
Onçekdə token olması mütləq onçekdə maliyyə həyat dövrü demək deyil.
Aktiv onçekdə ola bilər, amma uyğunluq (eligibility), uyğunluq tələbləri (compliance), köçürmə məhdudiyyətləri, açıqlama (disclosure) və hətta məskunlaşma (settlement) yenə də başqa sistemlərdən asılı ola bilər.
Bəs tokenizasiya onçekdə əslində nəyi hərəkətə gətirdi?
Məhz buna görə @Dusk native issuance direction diqqətimi çəkdi: təkcə token yaratmağa deyil, daha geniş həyat dövrünə—buraxılışa (issuance), uyğunluğa, köçürmələrə, açıqlamaya və məskunlaşmaya—baxır.
Və məxfilik bu həyat dövrünü çətinləşdirir.
Tənzimlənən bazarlar hər şeyin hamıya açıq və ya hər şeyin gizli olmasına ehtiyac duymur. Onlar nəzarətli görünənlik istəyir.
Bəzi məlumatlar özəl qalır.
Bəzisi sübut edilə bilər.
Bəzisi isə yalnız səlahiyyət veriləndə açıqlana bilər.
Beləliklə sual yaranır:
Məxfilik, yoxlama (verification) və açıqlama maliyyə tətbiqinin öz qaydalarına çevrilə bilərmi?
Əgər həyat dövrünün daha çox hissəsi həqiqətən onçekdə yaşaya bilsə, bəlkə də daha çətin “boğaz” artıq blokçeyn deyil.
Bəlkə də bu, aktivin ətrafında olan hüquqi və institusional infrastrukturadır.
O zaman native issuance tokenizasiya kimi yox, maliyyə həyat dövrünün bir hissəsini yenidən qurmaq kimi görünməyə başlayır.
@Dusk $DUSK #dusk
Həqiqi dünyada aktiv tokenizasiyası üçün ən önəmlisi nədir?
🔹 Token issuance
29%
🔹 Onchain compliance
43%
🔹 Privacy + verification
14%
🔹 Full lifecycle onchain
14%
7 Səslər • Səsvermə bağlanıb
14
8
577
əla
əla
Tasifch786
·
--
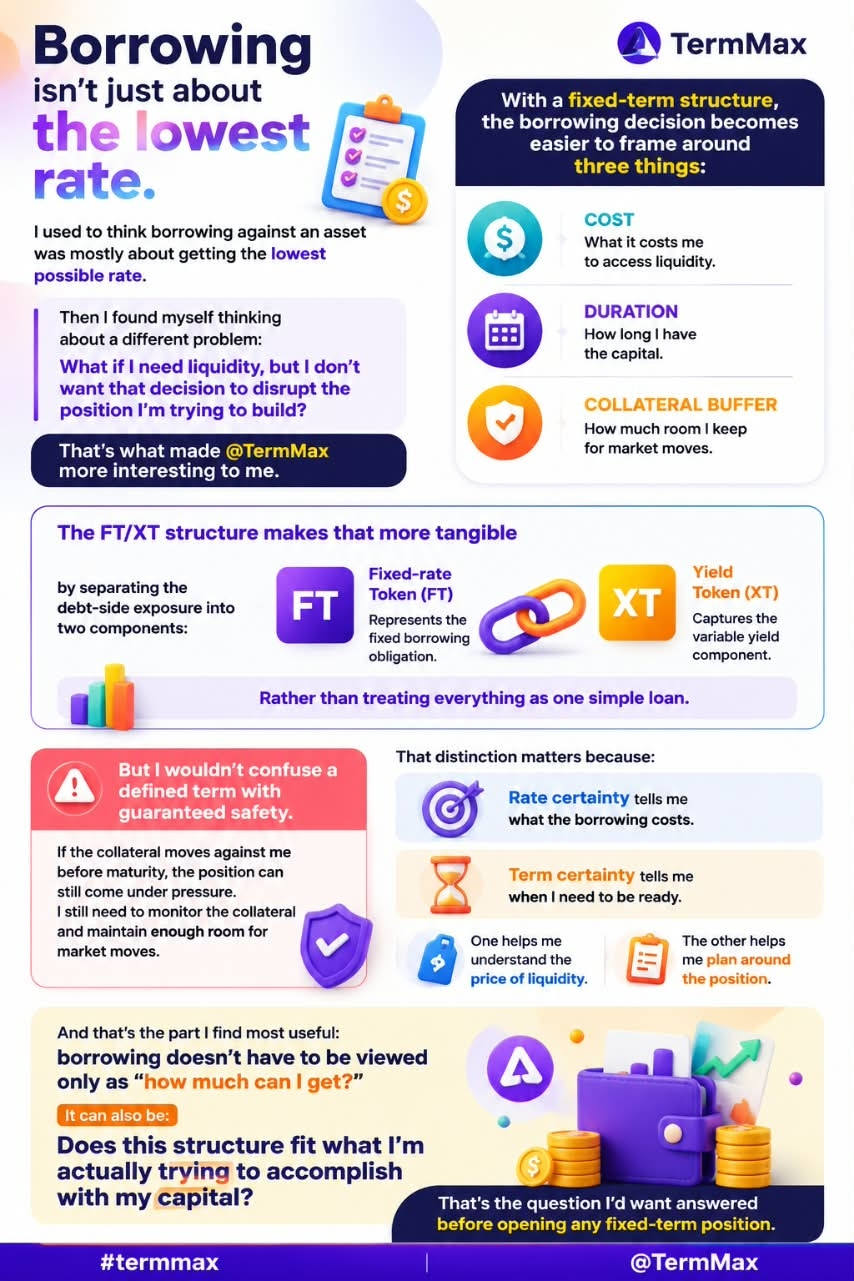
ArtımBir varlığa qarşı borc almağın əsasən ən aşağı mümkün faiz dərəcəsini əldə etməklə bağlı olduğunu düşünürdüm.
Sonra özümü başqa bir problem barədə düşünərkən gördüm:
Mənə likvidlik lazımdırsa, amma bu qərarın qurmağa çalışdığım mövqeyi pozmasını istəmirəmsə?
Məhz bu, @TermMax -ü mənim üçün daha maraqlı etdi.
Müəyyən edilmiş müddət strukturu ilə borc alma qərarı daha asan üç məsələ ətrafında formalaşdırılır:
xərc + müddət + təminat (kolleteral) buferi
FT/XT strukturu borcu tərəfli ekspozisiyanı bir sadə kredit kimi qəbul etmək yerinə, Bərk Faizli Token (FT) və Gəlir Tokeni (XT) olmaqla ayrı-ayrılıqda ayıraraq bunu daha aydın edir.
Amma mən müəyyən edilmiş müddəti zəmanətli təhlükəsizliklə qarışdırmazdım.
Təminat müddət çatmazdan əvvəl mənə qarşı hərəkət etsə, mövqe yenə də təzyiq altında qala bilər. Mən hələ də təminatı izləməli və bazar hərəkətləri üçün kifayət qədər “yer” saxlamalıyam.
Bu fərq önəmlidir, çünki:
Faiz dəqiqliyi mənə borc alma xərclərini nə olduğunu deyir.
Müddət dəqiqliyi isə mənə nə vaxt hazır olmalı olduğumu göstərir.
Biri mənə likvidliyin qiymətini başa düşməyə kömək edir.
Digəri isə mövqe ətrafında plan qurmağa.
Mənim ən faydalı tapdığım hissə budur: borc alma yalnız “mən nə qədər götürə bilərəm?” kimi düşünülməyə məcbur deyil.
O, həm də belə ola bilər:
Bu struktur mənim kapitalımla əslində nəyi həyata keçirməyə çalışdığım ilə uyğun gəlirmi?
Hər hansı müəyyən müddətli mövqeni açmazdan əvvəl cavabını istədiyim sual budur.
#termmax @TermMax $BTC #defi #Crypto
2
2
Doğrulanıb
@termmax -yə baxışımı dəyişən bir şey ondan ibarətdir ki, vacib hissə yalnız sabit faiz dərəcəsi əldə etmək deyil.
Əsas məsələ, mövqe başlamazdan əvvəl maliyyələşmənin necə görünəcəyini qərarlaşdıra bilməsidir.
Bu, incə səslənir, amma maliyyələşmənin ticarətdə oynaya biləcəyi rolu dəyişir.
Tipik dəyişən faizli bazarda siz nə qədər borc götürmək istədiyinizi müəyyən edirsiniz, sonra bazarın verdiyi maliyyələşmə şərtlərinə uyğunlaşırsınız.
TermMax ilə bu şərtlər ticarətin özünün bir hissəsinə çevrilə bilər.
Borcalan, ödəməyə razı olduğu maksimum faiz dərəcəsini və istədiyi müddəti göstərə bilər; kreditorlar isə qəbul etməyə razı olduqları minimum faiz dərəcəsini təyin edə bilərlər.
Beləliklə, sual belə dəyişir:
“ İndi hansı faizi ala bilərəm? ”
den:
“ Bu mövqeyi götürməyə dəyər edən hansı şərtlərdir? ”
Bu, əhəmiyyətli dəyişiklikdir.
Siz artıq yalnız nə qədər likvidlikdən istifadə edəcəyinizi seçmirsiniz. Mövqeyə öhdəlik götürməzdən əvvəl kapitalın dəyərini və müddətini sabitləşdirirsiniz.
Bu, treyderlərdən kənara da təsir edir.
Bir xəzinə müəyyən edilmiş müddətə və borclanma xərcinə əsasən büdcə qura bilər.
Bir allocator bu günün maliyyələşmə dərəcəsinin sabah da həmin kimi olacağını fərz etmədən imkanları müqayisə edə bilər.
Yüngülcə qaçırmaq asan olan hissə budur:
müəyyən və proqnozlaşdırıla bilən maliyyələşmə təkcə qeyri-müəyyənliyi azaltmır. Kapitalın idarə olunmasını da asanlaşdırır.
Ona görə də mən TermMax-ı sadəcə başqa bir sabit-faizli borclanma protokolu kimi görmürəm.
Bu, borclanmanı mövqeyin açılmasından sonra daim reaksiya verdiyiniz bir şeydən, əvvəlcədən qurub formalaşdıra biləcəyiniz bir nüansa yaxınlaşdırır.
Onkoinə daha ciddi kapital hərəkət etdikcə, bu fərqi görməmək getdikcə daha çətin ola bilər.
@termmax #TermMax #BTC #crypto
{spot}(BTCUSDT)
{spot}(BNBUSDT)
Onkoin maliyyələşməsi seçərkən ən vacib nədir?
@TermMax -yə baxışımı dəyişən bir şey ondan ibarətdir ki, vacib hissə yalnız sabit faiz dərəcəsi əldə etmək deyil.
Əsas məsələ, mövqe başlamazdan əvvəl maliyyələşmənin necə görünəcəyini qərarlaşdıra bilməsidir.
Bu, incə səslənir, amma maliyyələşmənin ticarətdə oynaya biləcəyi rolu dəyişir.
Tipik dəyişən faizli bazarda siz nə qədər borc götürmək istədiyinizi müəyyən edirsiniz, sonra bazarın verdiyi maliyyələşmə şərtlərinə uyğunlaşırsınız.
TermMax ilə bu şərtlər ticarətin özünün bir hissəsinə çevrilə bilər.
Borcalan, ödəməyə razı olduğu maksimum faiz dərəcəsini və istədiyi müddəti göstərə bilər; kreditorlar isə qəbul etməyə razı olduqları minimum faiz dərəcəsini təyin edə bilərlər.
Beləliklə, sual belə dəyişir:
“ İndi hansı faizi ala bilərəm? ”
den:
“ Bu mövqeyi götürməyə dəyər edən hansı şərtlərdir? ”
Bu, əhəmiyyətli dəyişiklikdir.
Siz artıq yalnız nə qədər likvidlikdən istifadə edəcəyinizi seçmirsiniz. Mövqeyə öhdəlik götürməzdən əvvəl kapitalın dəyərini və müddətini sabitləşdirirsiniz.
Bu, treyderlərdən kənara da təsir edir.
Bir xəzinə müəyyən edilmiş müddətə və borclanma xərcinə əsasən büdcə qura bilər.
Bir allocator bu günün maliyyələşmə dərəcəsinin sabah da həmin kimi olacağını fərz etmədən imkanları müqayisə edə bilər.
Yüngülcə qaçırmaq asan olan hissə budur:
müəyyən və proqnozlaşdırıla bilən maliyyələşmə təkcə qeyri-müəyyənliyi azaltmır. Kapitalın idarə olunmasını da asanlaşdırır.
Ona görə də mən TermMax-ı sadəcə başqa bir sabit-faizli borclanma protokolu kimi görmürəm.
Bu, borclanmanı mövqeyin açılmasından sonra daim reaksiya verdiyiniz bir şeydən, əvvəlcədən qurub formalaşdıra biləcəyiniz bir nüansa yaxınlaşdırır.
Onkoinə daha ciddi kapital hərəkət etdikcə, bu fərqi görməmək getdikcə daha çətin ola bilər.
@TermMax #TermMax #BTC #crypto
Onkoin maliyyələşməsi seçərkən ən vacib nədir?
Fixed borrowing cost
43%
Defined maturity
14%
Variable rates
43%
Flexible liquidity
0%
7 Səslər • Səsvermə bağlanıb
7
6
563
·
--
Artım
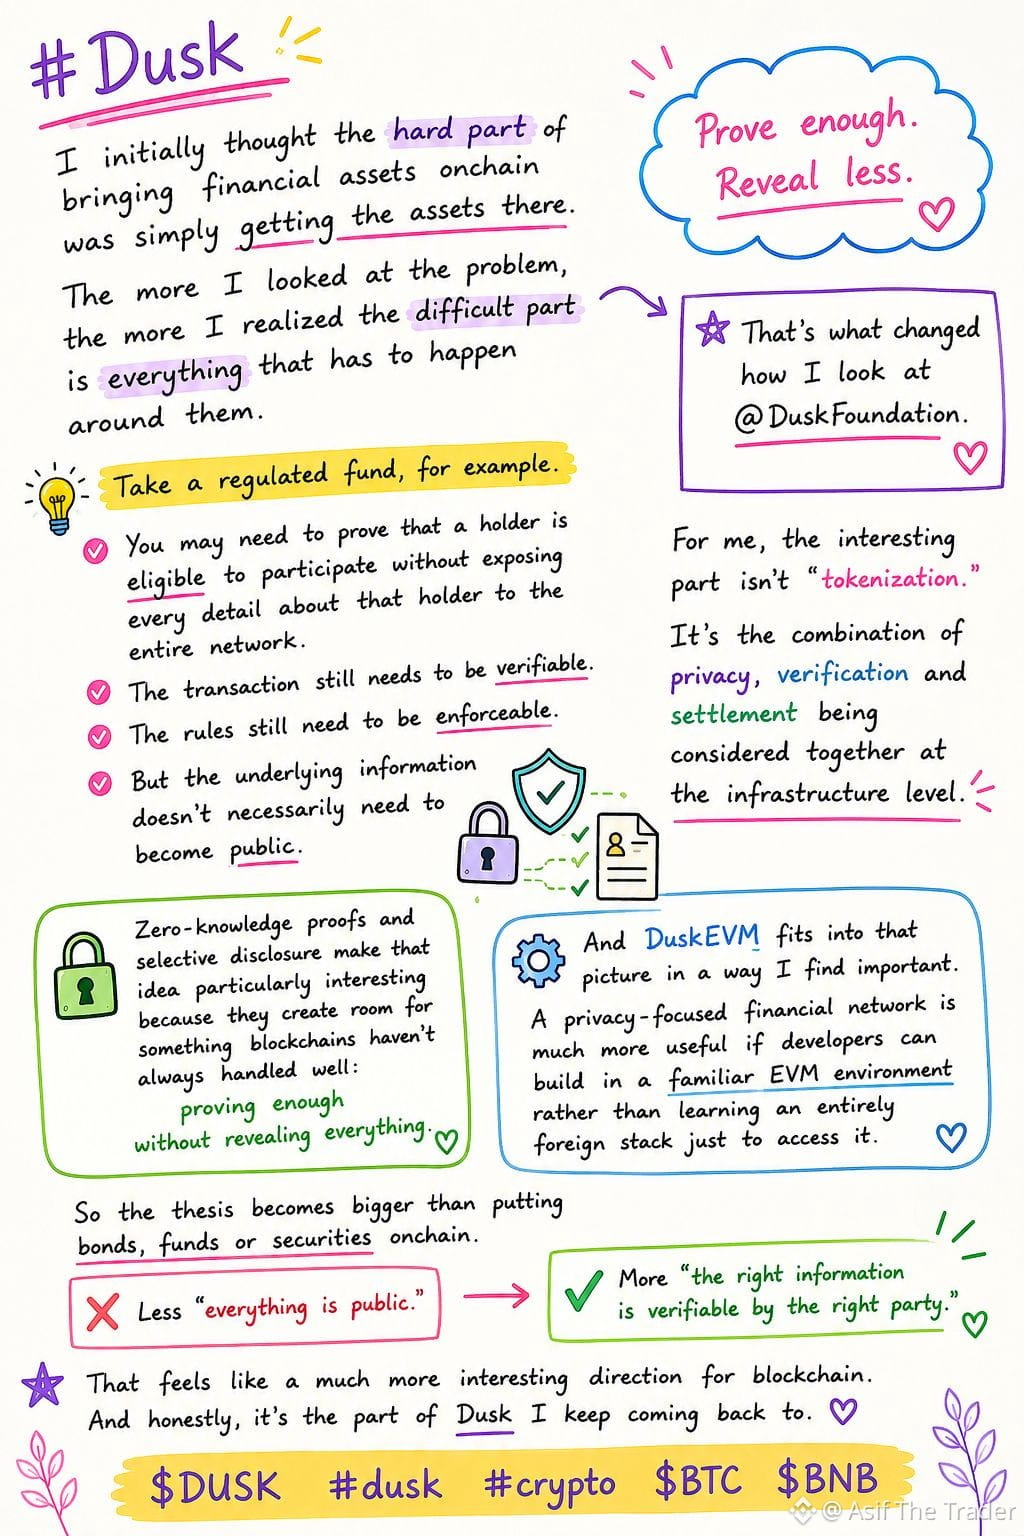
#Dusk
Əvvəlcə maliyyə aktivlərini onçeynlə gətirməyin çətin hissəsinin sadəcə aktivləri ora çatdırmaq olduğunu düşünürdüm.
Problemi daha dərindən araşdırdıqca anladım ki, çətin olan tərəf onların ətrafında baş verməli olan hər şeydir.
Məsələn, tənzimlənən fondu götürək.
Siz hər bir iştirakçının həmin məlumatlarını şəbəkənin hamısına açmadan, iştirak etməyə kimin uyğun olduğunu sübut etməli ola bilərsiniz.
Tranzaksiya yenə də yoxlanıla bilməlidir.
Qaydalar yenə də icra oluna bilməlidir.
Amma əsas məlumatların ictimaiyyətə çevrilməsi mütləq deyil.
Perspektivin bu dəyişməsi məhz
@Dusk_Foundation mənə daha maraqlı gəldi.
Mənim üçün həqiqi fürsət sadəcə “ tokenizasiya” deyil.
Məhz məxfilik, doğrulama və yerləşdirməni infrastruktura səviyyəsində birləşdirməkdir.
Məxfi bilik sübutları (zero-knowledge proofs) və selektiv açıqlama bu kontekstdə xüsusilə maraqlıdır; onlar sübutun arxasında olan hər şeyi açıqlamadan vacib olanı sübut edə biləcəyiniz bir modelə işarə edir.
Kifayət qədər sübut et. Daha azını açıqlayın.
Və DuskEVM bu tezisi daha da praktiki edir.
Əgər tərtibatçılar məxfilik yönümlü maliyyə infrastrukturu qurarkən tanış EVM mühitində işləyə bilsələr, bu ideyaları sınaqdan keçirmək üçün baryer xeyli azalır.
Ona görə də düşünmürəm ki, böyük hekayə sadəcə istiqrazları, fondları və ya qiymətli kağızları onçeynlə yerləşdirməkdən ibarətdir.
Söhbət əsas maliyyə infrastrukturu başlanğıcdan şəffaflığa daha selektiv yanaşma ideyası əsasında dizayn edildikdə baş verənlərdən gedir.
Yəni:
“ Hər şeyi ictimai edin.”
Amma:
“ Doğru məlumatı doğru tərəfə yoxlana bilən edin.”
Bu fərq, tokenizasiya narrativi ilə bağlı danışıqdan daha çox şeyin önə çıxa biləcəyini göstərə bilər.
$DUSK #dusk #crypto $BTC $BNB
{spot}(BTCUSDT)
{spot}(DUSKUSDT)
#Dusk
Əvvəlcə maliyyə aktivlərini onçeynlə gətirməyin çətin hissəsinin sadəcə aktivləri ora çatdırmaq olduğunu düşünürdüm.
Problemi daha dərindən araşdırdıqca anladım ki, çətin olan tərəf onların ətrafında baş verməli olan hər şeydir.
Məsələn, tənzimlənən fondu götürək.
Siz hər bir iştirakçının həmin məlumatlarını şəbəkənin hamısına açmadan, iştirak etməyə kimin uyğun olduğunu sübut etməli ola bilərsiniz.
Tranzaksiya yenə də yoxlanıla bilməlidir.
Qaydalar yenə də icra oluna bilməlidir.
Amma əsas məlumatların ictimaiyyətə çevrilməsi mütləq deyil.
Perspektivin bu dəyişməsi məhz
@Dusk mənə daha maraqlı gəldi.
Mənim üçün həqiqi fürsət sadəcə “ tokenizasiya” deyil.
Məhz məxfilik, doğrulama və yerləşdirməni infrastruktura səviyyəsində birləşdirməkdir.
Məxfi bilik sübutları (zero-knowledge proofs) və selektiv açıqlama bu kontekstdə xüsusilə maraqlıdır; onlar sübutun arxasında olan hər şeyi açıqlamadan vacib olanı sübut edə biləcəyiniz bir modelə işarə edir.
Kifayət qədər sübut et. Daha azını açıqlayın.
Və DuskEVM bu tezisi daha da praktiki edir.
Əgər tərtibatçılar məxfilik yönümlü maliyyə infrastrukturu qurarkən tanış EVM mühitində işləyə bilsələr, bu ideyaları sınaqdan keçirmək üçün baryer xeyli azalır.
Ona görə də düşünmürəm ki, böyük hekayə sadəcə istiqrazları, fondları və ya qiymətli kağızları onçeynlə yerləşdirməkdən ibarətdir.
Söhbət əsas maliyyə infrastrukturu başlanğıcdan şəffaflığa daha selektiv yanaşma ideyası əsasında dizayn edildikdə baş verənlərdən gedir.
Yəni:
“ Hər şeyi ictimai edin.”
Amma:
“ Doğru məlumatı doğru tərəfə yoxlana bilən edin.”
Bu fərq, tokenizasiya narrativi ilə bağlı danışıqdan daha çox şeyin önə çıxa biləcəyini göstərə bilər.
$DUSK #dusk #crypto $BTC $BNB
16
9
909
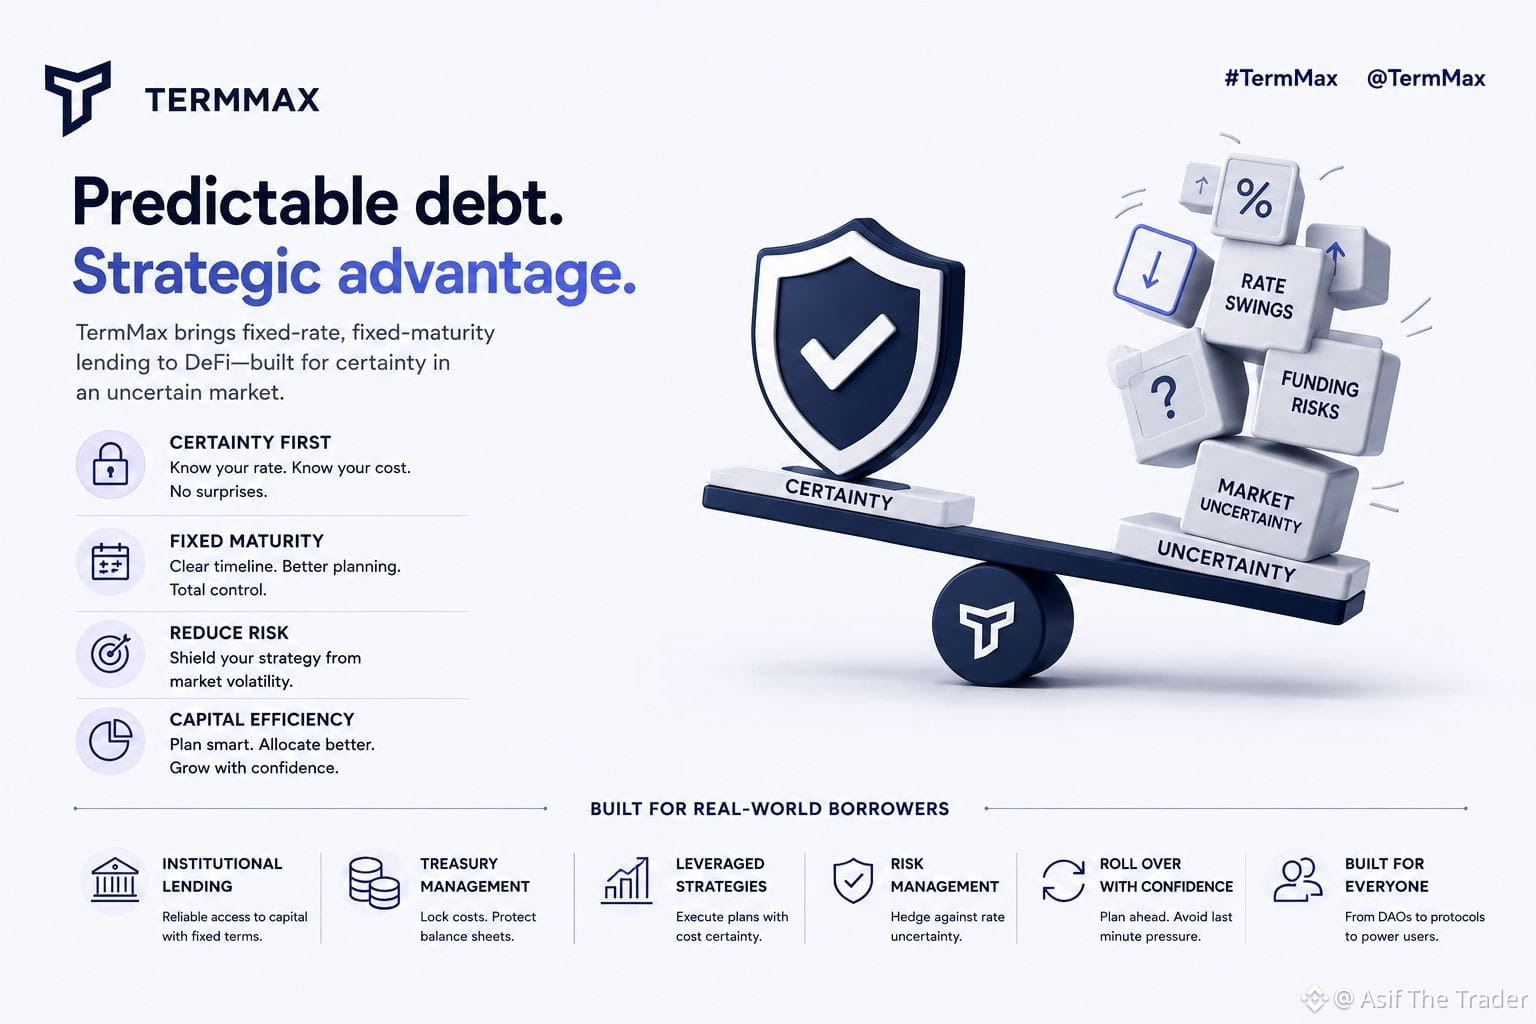
@termmax məni kredit bazarlarının fərqli bir hissəsi haqqında düşünməyə vadar etdi: dəqiqliyin (əminliyin) dəyəri.
Sabesiz götürmə (borclanma) strukturu əvvəlcə məhdudlaşdırıcı görünə bilər, xüsusən də bazar şərtləri tez dəyişəndə.
Amma çevikliyin də bir qiyməti var.
Üzən (dəyişən) borc ilə borcalanlar daima dəyişən faiz dərəcələrinə və maliyyələşdirmə şəraitinə məruz qalırlar. Sabit müddətli mövqe isə həmin çevikliyin bir hissəsini, ömrü boyu maliyyələşmənin necə görünəcəyini daha aydın şəkildə təqdim etmək üçün dəyişir.
Bu səbəbdən TermMax mənim üçün maraqlıdır. Sual sadəcə borc götürmənin sabit faizlə daha ucuz olub-olmaması və ya daha çevik olması deyil. Əsas məsələ budur ki, maliyyələşdirmə şərtlərinizi əvvəlcədən bilmək dəyərli dərəcədədirmi — və bunun üçün müəyyən çeviklikdən (seçim imkanından) imtina etməyə dəyərmi.
Sakit bazarlarda çeviklik prioritet ola bilər. Faizləri proqnozlaşdırmaq çətinləşəndə isə əminlik daha çox dəyər qazanır.
TermMax ilə bağlı mənə ən maraqlı olan məhz budur: əminlik sadəcə qiymətləndirmə xüsusiyyəti deyil. O, məhsulun özü ola bilər — yəni bazarın qərar verəcəyi ana qədər borcunuzun necə göründüyünü bilmək imkanı.
#TermMax
{spot}(BTCUSDT)
{spot}(BNBUSDT)
@TermMax məni kredit bazarlarının fərqli bir hissəsi haqqında düşünməyə vadar etdi: dəqiqliyin (əminliyin) dəyəri.
Sabesiz götürmə (borclanma) strukturu əvvəlcə məhdudlaşdırıcı görünə bilər, xüsusən də bazar şərtləri tez dəyişəndə.
Amma çevikliyin də bir qiyməti var.
Üzən (dəyişən) borc ilə borcalanlar daima dəyişən faiz dərəcələrinə və maliyyələşdirmə şəraitinə məruz qalırlar. Sabit müddətli mövqe isə həmin çevikliyin bir hissəsini, ömrü boyu maliyyələşmənin necə görünəcəyini daha aydın şəkildə təqdim etmək üçün dəyişir.
Bu səbəbdən TermMax mənim üçün maraqlıdır. Sual sadəcə borc götürmənin sabit faizlə daha ucuz olub-olmaması və ya daha çevik olması deyil. Əsas məsələ budur ki, maliyyələşdirmə şərtlərinizi əvvəlcədən bilmək dəyərli dərəcədədirmi — və bunun üçün müəyyən çeviklikdən (seçim imkanından) imtina etməyə dəyərmi.
Sakit bazarlarda çeviklik prioritet ola bilər. Faizləri proqnozlaşdırmaq çətinləşəndə isə əminlik daha çox dəyər qazanır.
TermMax ilə bağlı mənə ən maraqlı olan məhz budur: əminlik sadəcə qiymətləndirmə xüsusiyyəti deyil. O, məhsulun özü ola bilər — yəni bazarın qərar verəcəyi ana qədər borcunuzun necə göründüyünü bilmək imkanı.
#TermMax
10
5
83
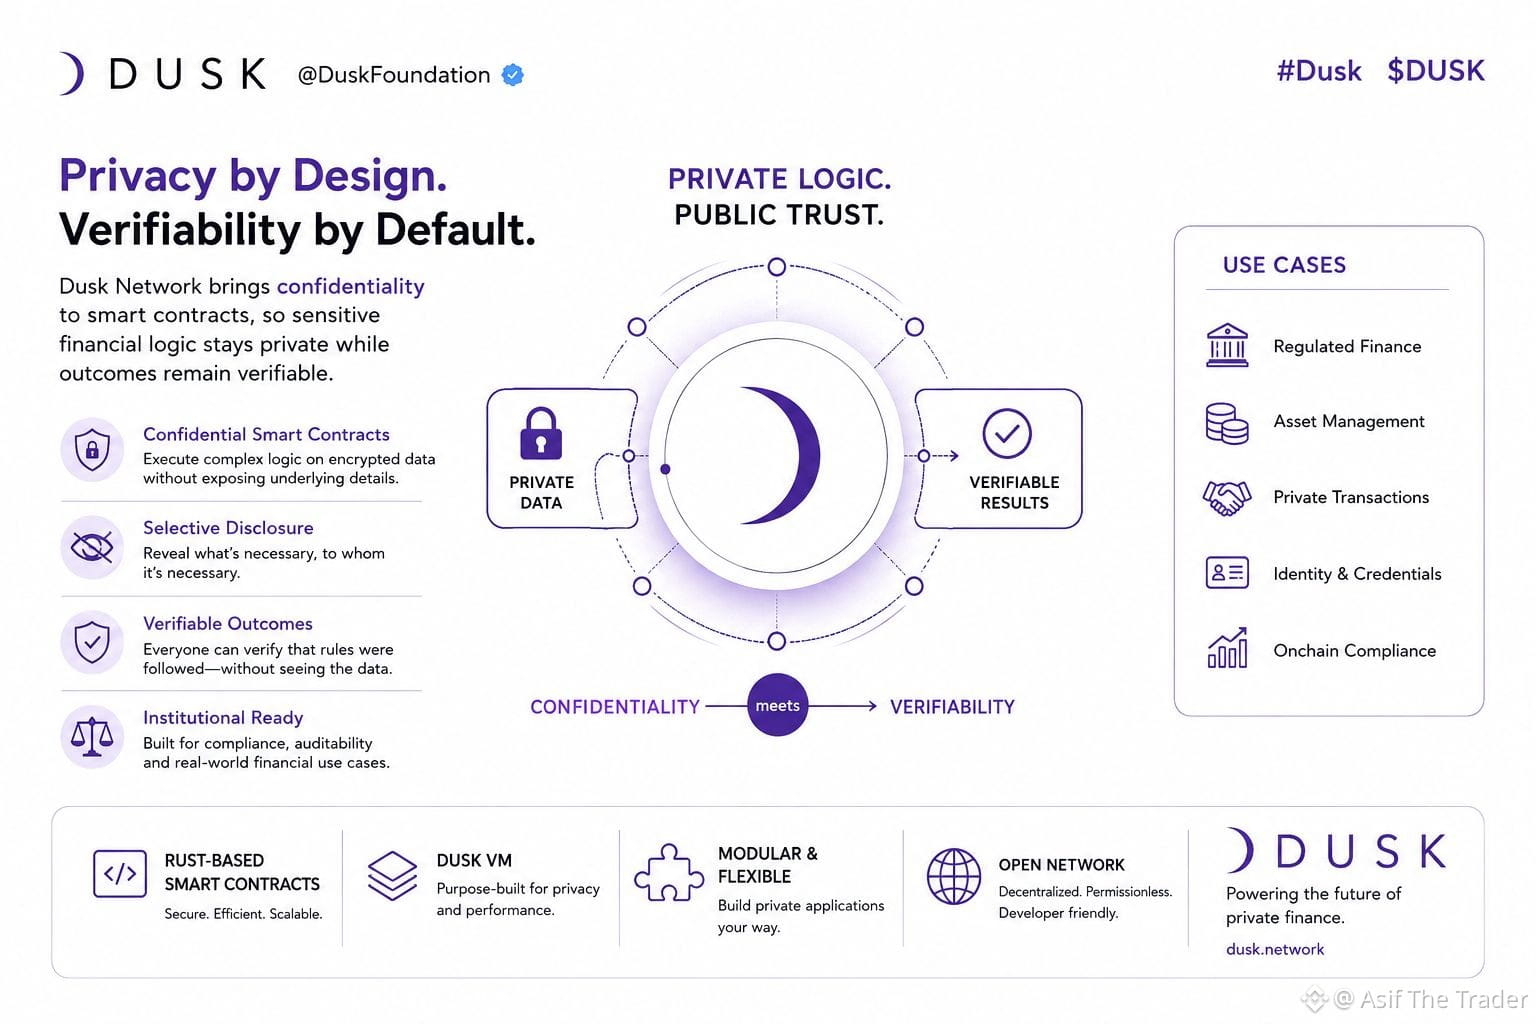
Blokçeyn üzərində məxfilik, nə baş verdiyini yoxlamaq imkanı itirməməlidir.
Məni Dusk-da maraqlı edən məhz bu ziddiyyətdir.
Ənənəvi açıq ledcerlər fəaliyyəti auditable (yoxlanıla bilən) etməyə əladır, amma maliyyə tətbiqləri çox vaxt hamıya açıqlanmamalı olan məlumatlarla işləyir.
@Dusk_Foundation isə konfidentsiallığı smart
kontrakt qatının özünə gətirərək fərqli bir yol tutur.
Bu, daha praktik bir imkan yaradır: həssas maliyyə əməliyyatları qorunub saxlanıla bilər, şəbəkə isə yenə də qaydaları tətbiq edə və nəticəni təsdiqləyə bilir.
Bu, sadəcə pul kisəsi (wallet) balanslarını gizlətməkdən daha böyük bir ideyadır.
Məxfilik və yoxlanıla bilmənin qarşı-qarşıya durmadığı maliyyə infrastrukturunun qurulması haqqındadır.
Məni Dusk-da ən çox izlədiyim hissə də budur.
@Dusk_Foundation $DUSK #dusk
{spot}(DUSKUSDT)
{spot}(BTCUSDT)
Blokçeyn üzərində məxfilik, nə baş verdiyini yoxlamaq imkanı itirməməlidir.
Məni Dusk-da maraqlı edən məhz bu ziddiyyətdir.
Ənənəvi açıq ledcerlər fəaliyyəti auditable (yoxlanıla bilən) etməyə əladır, amma maliyyə tətbiqləri çox vaxt hamıya açıqlanmamalı olan məlumatlarla işləyir.
@Dusk isə konfidentsiallığı smart
kontrakt qatının özünə gətirərək fərqli bir yol tutur.
Bu, daha praktik bir imkan yaradır: həssas maliyyə əməliyyatları qorunub saxlanıla bilər, şəbəkə isə yenə də qaydaları tətbiq edə və nəticəni təsdiqləyə bilir.
Bu, sadəcə pul kisəsi (wallet) balanslarını gizlətməkdən daha böyük bir ideyadır.
Məxfilik və yoxlanıla bilmənin qarşı-qarşıya durmadığı maliyyə infrastrukturunun qurulması haqqındadır.
Məni Dusk-da ən çox izlədiyim hissə də budur.
@Dusk $DUSK #dusk
17
6
1.8k
#termmax @termmax
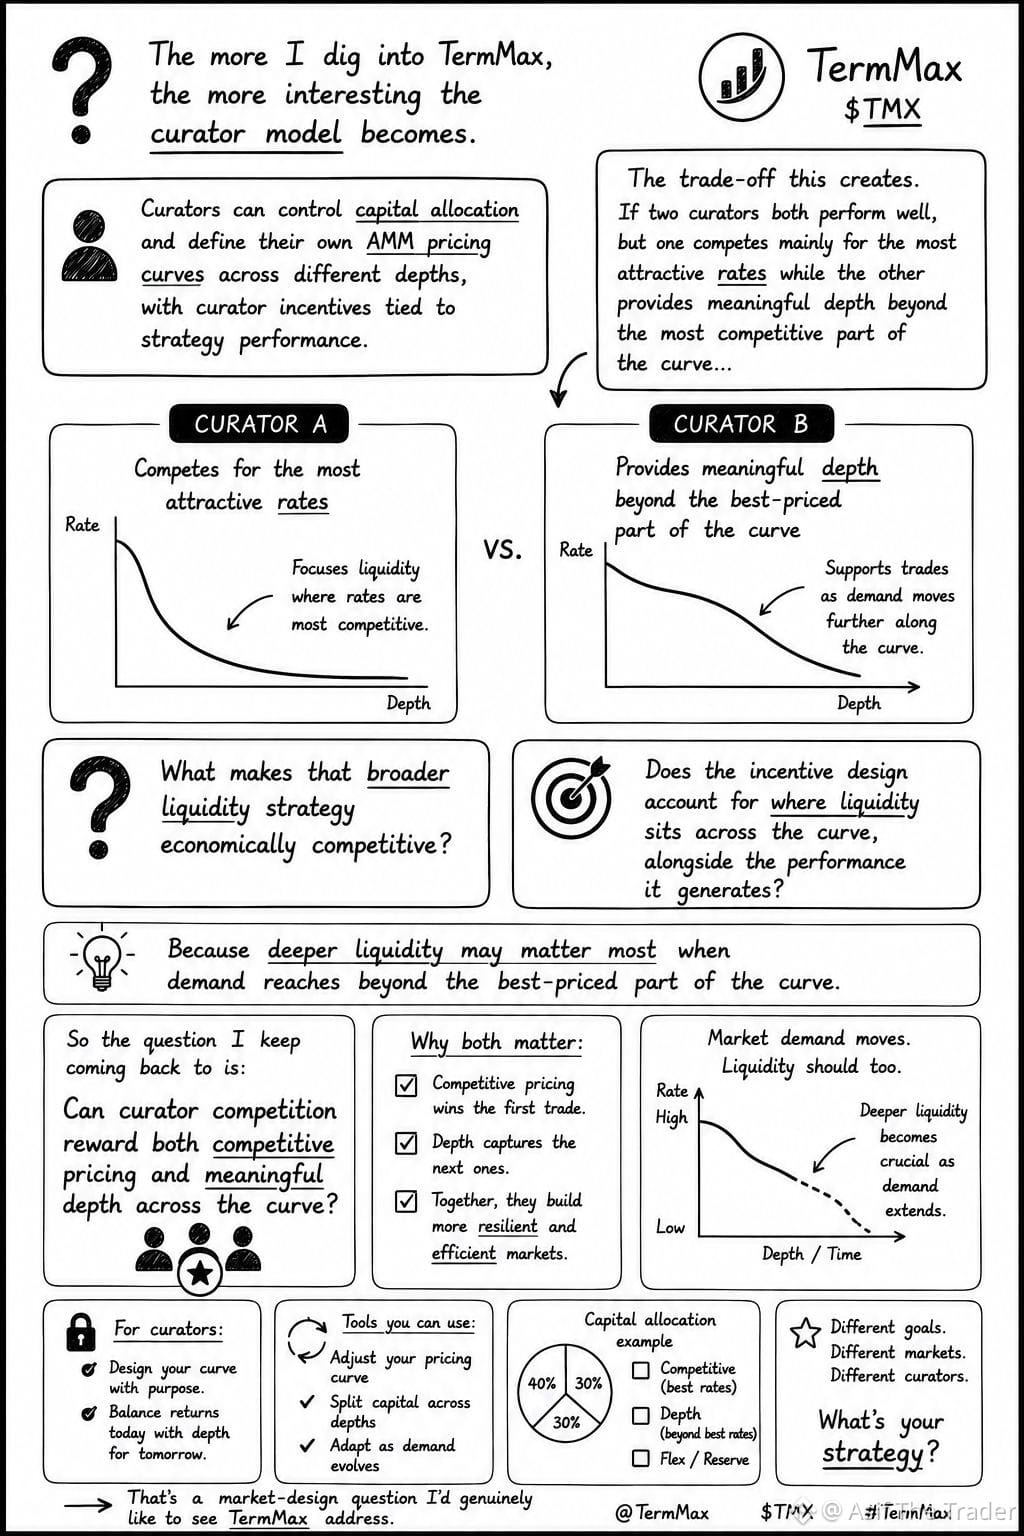
TermMax-ə daha dərindən baxdıqca kurator modelinin nə qədər maraqlı olduğunu görürəm.
Kuratorlar kapital ayırmasını idarə edə və müxtəlif dərinliklər üzrə öz AMM qiymət əyrilərini təyin edə bilərlər; kurator təşviqləri isə strategiyanın performansına bağlıdır.
Məni ən çox düşündürən bu kompromisdir.
Əgər iki kurator hər ikisi yaxşı nəticə göstərirsə, amma biri daha cəlbedici dərəcələr üçün əsasən yarışırsa, digəri isə əyrinin ən rəqabətli hissəsindən kənarda real dərinlik təmin edirsə, bu daha geniş likvidlik strategiyasını iqtisadi baxımdan rəqabətədavam edən nədir?
Və daha vacibi, təşviq dizaynı likvidliyin əyrinin boyunca harada yerləşdiyini də, onun yaratdığı performansı da nəzərə alırmı?
Çünki daha dərin likvidlik ən çox tələb əyrinin ən yaxşı qiymət verilən hissəsindən kənara çıxdıqda əhəmiyyət kəsb edə bilər.
Ona görə də daim qayıtdığım sual budur:
Kuratorların rəqabəti həm rəqabətli qiymətləri, həm də əyrinin boyunca mənalı dərinliyi mükafatlandıra bilərmi?
Mən həqiqətən istəyərdim ki, TermMax bu market dizayn sualına cavab versin.
#termmax @TermMax
TermMax-ə daha dərindən baxdıqca kurator modelinin nə qədər maraqlı olduğunu görürəm.
Kuratorlar kapital ayırmasını idarə edə və müxtəlif dərinliklər üzrə öz AMM qiymət əyrilərini təyin edə bilərlər; kurator təşviqləri isə strategiyanın performansına bağlıdır.
Məni ən çox düşündürən bu kompromisdir.
Əgər iki kurator hər ikisi yaxşı nəticə göstərirsə, amma biri daha cəlbedici dərəcələr üçün əsasən yarışırsa, digəri isə əyrinin ən rəqabətli hissəsindən kənarda real dərinlik təmin edirsə, bu daha geniş likvidlik strategiyasını iqtisadi baxımdan rəqabətədavam edən nədir?
Və daha vacibi, təşviq dizaynı likvidliyin əyrinin boyunca harada yerləşdiyini də, onun yaratdığı performansı da nəzərə alırmı?
Çünki daha dərin likvidlik ən çox tələb əyrinin ən yaxşı qiymət verilən hissəsindən kənara çıxdıqda əhəmiyyət kəsb edə bilər.
Ona görə də daim qayıtdığım sual budur:
Kuratorların rəqabəti həm rəqabətli qiymətləri, həm də əyrinin boyunca mənalı dərinliyi mükafatlandıra bilərmi?
Mən həqiqətən istəyərdim ki, TermMax bu market dizayn sualına cavab versin.
7
5
83
·
--
Azalma
#dusk $DUSK
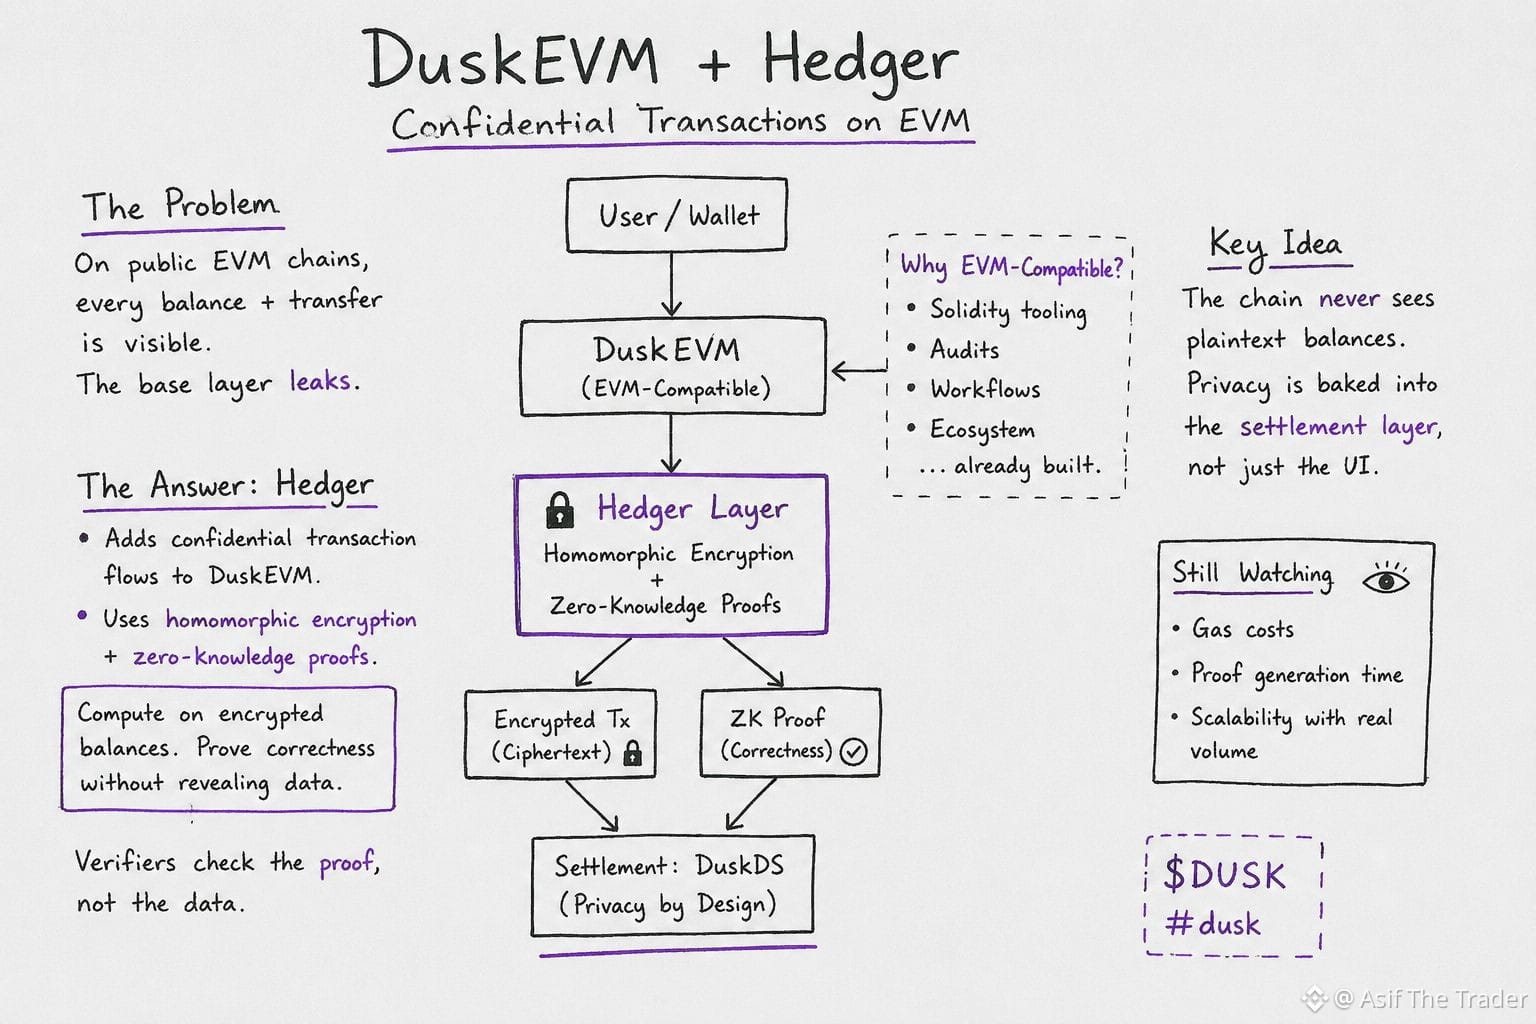
Bu həftə vaxt sərf edib @Dusk_Foundation -in niyə sadəcə "normal" EVM zəncirinin üzərinə qoşma kimi gizlilik (privacy) göndərmədiyini anlamağa çalışdım və bunun səbəbi çox adamın keçdiyi bir problemdir: ictimai EVM-də hər bir balans və köçürmə onu görən hər kəsə açıqdır, hətta üstündə "private" (gizli) tətbiq sarmaladıqdan sonra belə. Əsas qat məlumat sızdırır.
Dusk-in cavabı Hedger-dir — DuskEVM-ə düz olaraq homomorfik şifrələmə və sıfır bilik (zero-knowledge) sübutları ilə konfidensial əməliyyat axınları əlavə edir. Fikir budur ki, kontrakt şifrələnmiş balanslar üzərində hesablama apara və bu hesablamanın düzgün edildiyini sübut edə bilər, əsas rəqəmləri heç vaxt deşifrə etmədən. Verifikatorlar məlumatı yox, sübutu yoxlayır. Bu, "frontend balansınızı gizlədir" zəmanətindən tamamilə fərqlidir: yəni zəncirin özü əvvəlcədən açıq mətni (plain text) sızdıracaq heç bir çılpaq məlumatı daşımır.
Bunu tamamilə fərqli, özünəməxsus VM əvəzinə EVM-uyğun bir qatda yerləşdirmək niyə? Çünki institutların artıq on ildən çox müddətdə qurulmuş Solidity alətləri, auditlər və iş axınları var. DuskEVM (OP Stack, yenidən DuskDS-ə qayıdaraq) həmin alətlərin işləməsini saxlayır, Hedger isə əsas qatın nəyə baxmasına icazə verildiyini dəyişir. Gizlilik UI hiyləsi yox, məskunlaşmanın (settlement) xassəsidir.
Hələ də real əməliyyat həcmi ona dəyəndən sonra gas xərcləri və sübut istehsalının necə miqyaslandığını izləyirəm, amma bu arxitekturanın özü hazırda qiymət cədvəlindən daha maraqlı hekayədir.
$DUSK #dusk
{spot}(DUSKUSDT)
#dusk $DUSK
Bu həftə vaxt sərf edib @Dusk -in niyə sadəcə "normal" EVM zəncirinin üzərinə qoşma kimi gizlilik (privacy) göndərmədiyini anlamağa çalışdım və bunun səbəbi çox adamın keçdiyi bir problemdir: ictimai EVM-də hər bir balans və köçürmə onu görən hər kəsə açıqdır, hətta üstündə "private" (gizli) tətbiq sarmaladıqdan sonra belə. Əsas qat məlumat sızdırır.
Dusk-in cavabı Hedger-dir — DuskEVM-ə düz olaraq homomorfik şifrələmə və sıfır bilik (zero-knowledge) sübutları ilə konfidensial əməliyyat axınları əlavə edir. Fikir budur ki, kontrakt şifrələnmiş balanslar üzərində hesablama apara və bu hesablamanın düzgün edildiyini sübut edə bilər, əsas rəqəmləri heç vaxt deşifrə etmədən. Verifikatorlar məlumatı yox, sübutu yoxlayır. Bu, "frontend balansınızı gizlədir" zəmanətindən tamamilə fərqlidir: yəni zəncirin özü əvvəlcədən açıq mətni (plain text) sızdıracaq heç bir çılpaq məlumatı daşımır.
Bunu tamamilə fərqli, özünəməxsus VM əvəzinə EVM-uyğun bir qatda yerləşdirmək niyə? Çünki institutların artıq on ildən çox müddətdə qurulmuş Solidity alətləri, auditlər və iş axınları var. DuskEVM (OP Stack, yenidən DuskDS-ə qayıdaraq) həmin alətlərin işləməsini saxlayır, Hedger isə əsas qatın nəyə baxmasına icazə verildiyini dəyişir. Gizlilik UI hiyləsi yox, məskunlaşmanın (settlement) xassəsidir.
Hələ də real əməliyyat həcmi ona dəyəndən sonra gas xərcləri və sübut istehsalının necə miqyaslandığını izləyirəm, amma bu arxitekturanın özü hazırda qiymət cədvəlindən daha maraqlı hekayədir.
$DUSK #dusk
9
5
60
·
--
Artım
#termmax @termmax
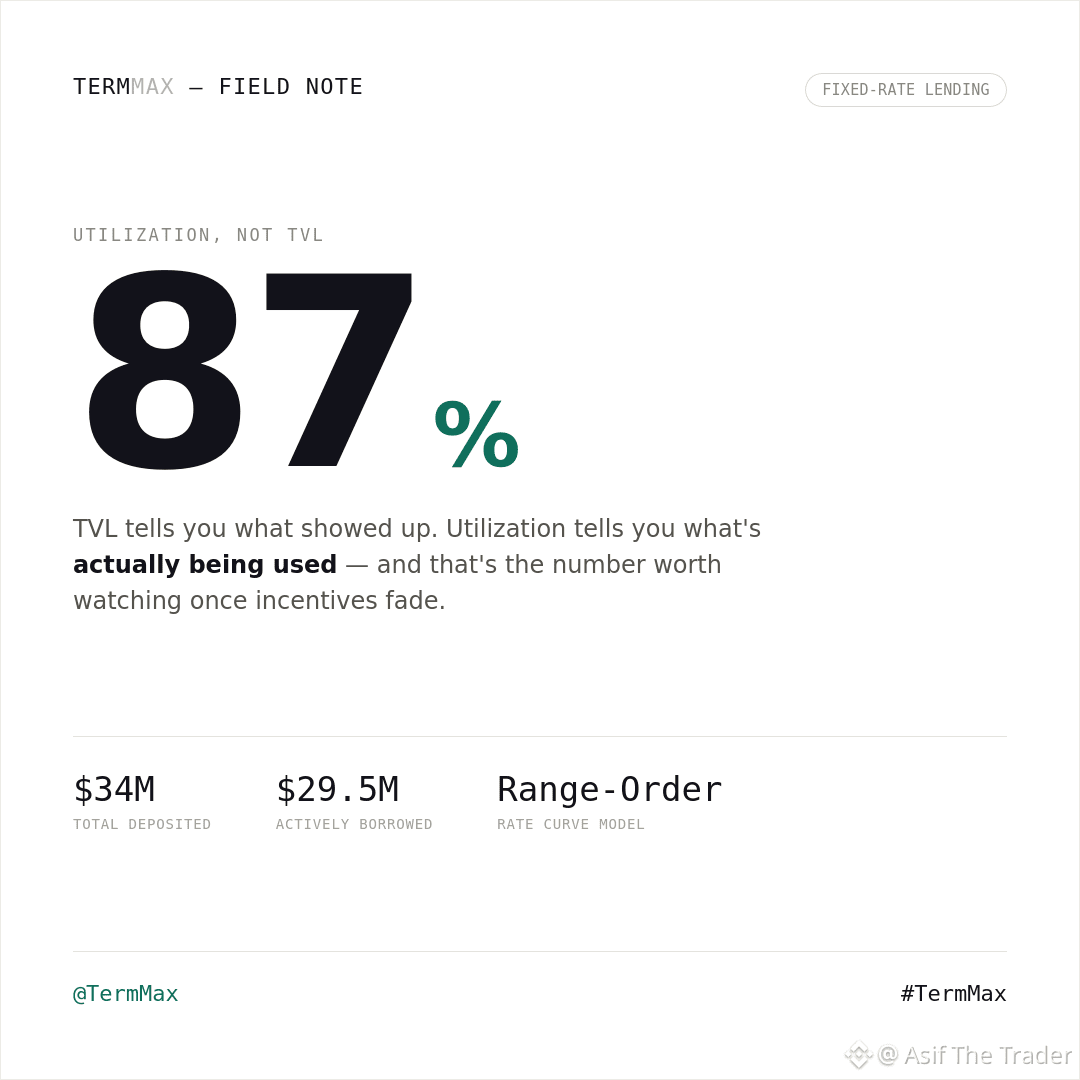
TVL sizə nə göründüyünü deyir. Utilizasiya isə nəyin həqiqətən istifadə edildiyini göstərir — və bu gün TermMax-ın rəqəmləri bu fərqin diqqətəlayiq olduğunu vurğulayır.
34 M dollar depozit qoyulub, ~29,5 M dollar borc götürülüb, utilizasiya isə təxminən 87% civarındadır. Bu, sadəcə park edilmiş likvidlik deyil — aktiv istifadə olunan hovuzdur.
Diqqət çəkən isə altındakı strukturadır. Tək bir paylaşılmış hovuz dərəcəsi əvəzinə, borc verənlər range order-lar vasitəsilə öz dərəcə əyrisini seçirlər. Yəni 87% vahid tək rəqəm deyil — bu, çoxsaylı fərdi əyri seçimlərindən qurulmuş cəmlənmiş göstəricidir.
Hələ başlanğıc mərhələsidir; bir günlük məlumat trend deyil. Növbəti izlədiyim məsələ: stimul proqramları azalmağa başlayanda bu utilizasiya səviyyəsi qorunacaqmı.
#TermMax @termmax
#termmax @TermMax
TVL sizə nə göründüyünü deyir. Utilizasiya isə nəyin həqiqətən istifadə edildiyini göstərir — və bu gün TermMax-ın rəqəmləri bu fərqin diqqətəlayiq olduğunu vurğulayır.
34 M dollar depozit qoyulub, ~29,5 M dollar borc götürülüb, utilizasiya isə təxminən 87% civarındadır. Bu, sadəcə park edilmiş likvidlik deyil — aktiv istifadə olunan hovuzdur.
Diqqət çəkən isə altındakı strukturadır. Tək bir paylaşılmış hovuz dərəcəsi əvəzinə, borc verənlər range order-lar vasitəsilə öz dərəcə əyrisini seçirlər. Yəni 87% vahid tək rəqəm deyil — bu, çoxsaylı fərdi əyri seçimlərindən qurulmuş cəmlənmiş göstəricidir.
Hələ başlanğıc mərhələsidir; bir günlük məlumat trend deyil. Növbəti izlədiyim məsələ: stimul proqramları azalmağa başlayanda bu utilizasiya səviyyəsi qorunacaqmı.
#TermMax @TermMax
9
5
88
@termmax #TermMax
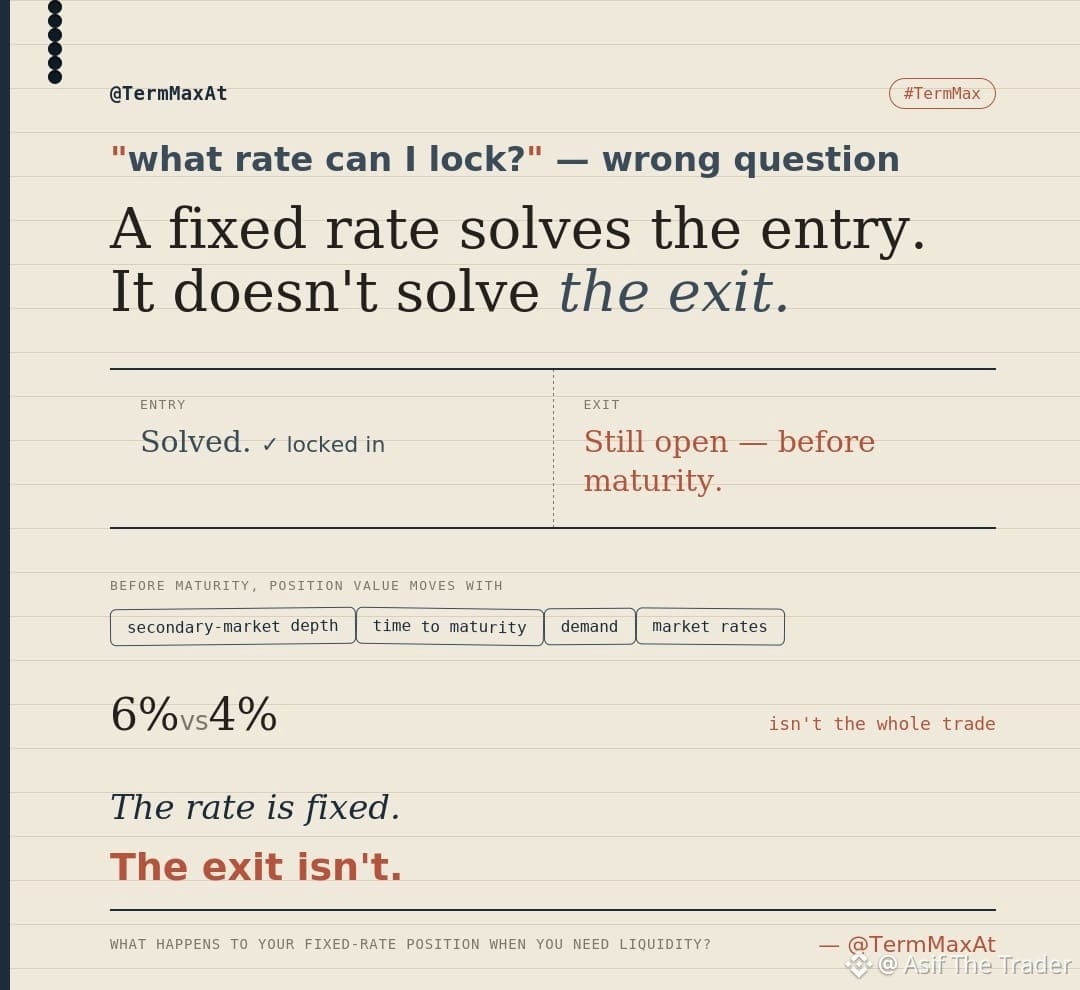
Hər kəs soruşur: “TermMax-də hansı faiz dərəcəsini fiks edə bilərəm?”
Amma mən ticarətdən sonra nə baş verdiyini düşünməyə başladım:
çıxmaq istəyəndə nə olacaq?
Fiks edilmiş faiz giriş problemini həll edir.
O, avtomatik olaraq çıxış problemini həll etmir.
Müddət bitməmişdən əvvəl, mövqenin dəyəri ikinci dərəcəli bazarın likvidliyi, müddətə qalan vaxt, tələb və bazar faizləri ilə dəyişə bilər.
Deməli 6% vs 4% bütün ticarət deyil.
Daha maraqlı sual budur:
likvidliyə ehtiyac yarandıqda, həmin fiks edilmiş faizli mövqeyə nə olur?
Faiz fiks ola bilər.
Çıxış isə elə deyil.
@TermMax #TermMax
Hər kəs soruşur: “TermMax-də hansı faiz dərəcəsini fiks edə bilərəm?”
Amma mən ticarətdən sonra nə baş verdiyini düşünməyə başladım:
çıxmaq istəyəndə nə olacaq?
Fiks edilmiş faiz giriş problemini həll edir.
O, avtomatik olaraq çıxış problemini həll etmir.
Müddət bitməmişdən əvvəl, mövqenin dəyəri ikinci dərəcəli bazarın likvidliyi, müddətə qalan vaxt, tələb və bazar faizləri ilə dəyişə bilər.
Deməli 6% vs 4% bütün ticarət deyil.
Daha maraqlı sual budur:
likvidliyə ehtiyac yarandıqda, həmin fiks edilmiş faizli mövqeyə nə olur?
Faiz fiks ola bilər.
Çıxış isə elə deyil.
5
5
57
Doğrulanıb
@Dusk_Foundation $DUSK #dusk
Əvvəllər “blockchain”i institutlar üçün hazır etmək işinin əsasən EVM uyğunluğu olduğunu düşünürdüm.
Tərtibatçılara Solidity alətləri ver, UX-i tanış saxla, qəbul olunma ardınca gedər.
DuskEVM-ə nə qədər baxıramsa, problem əslində məxfilikdir demək daha doğru gəlir.
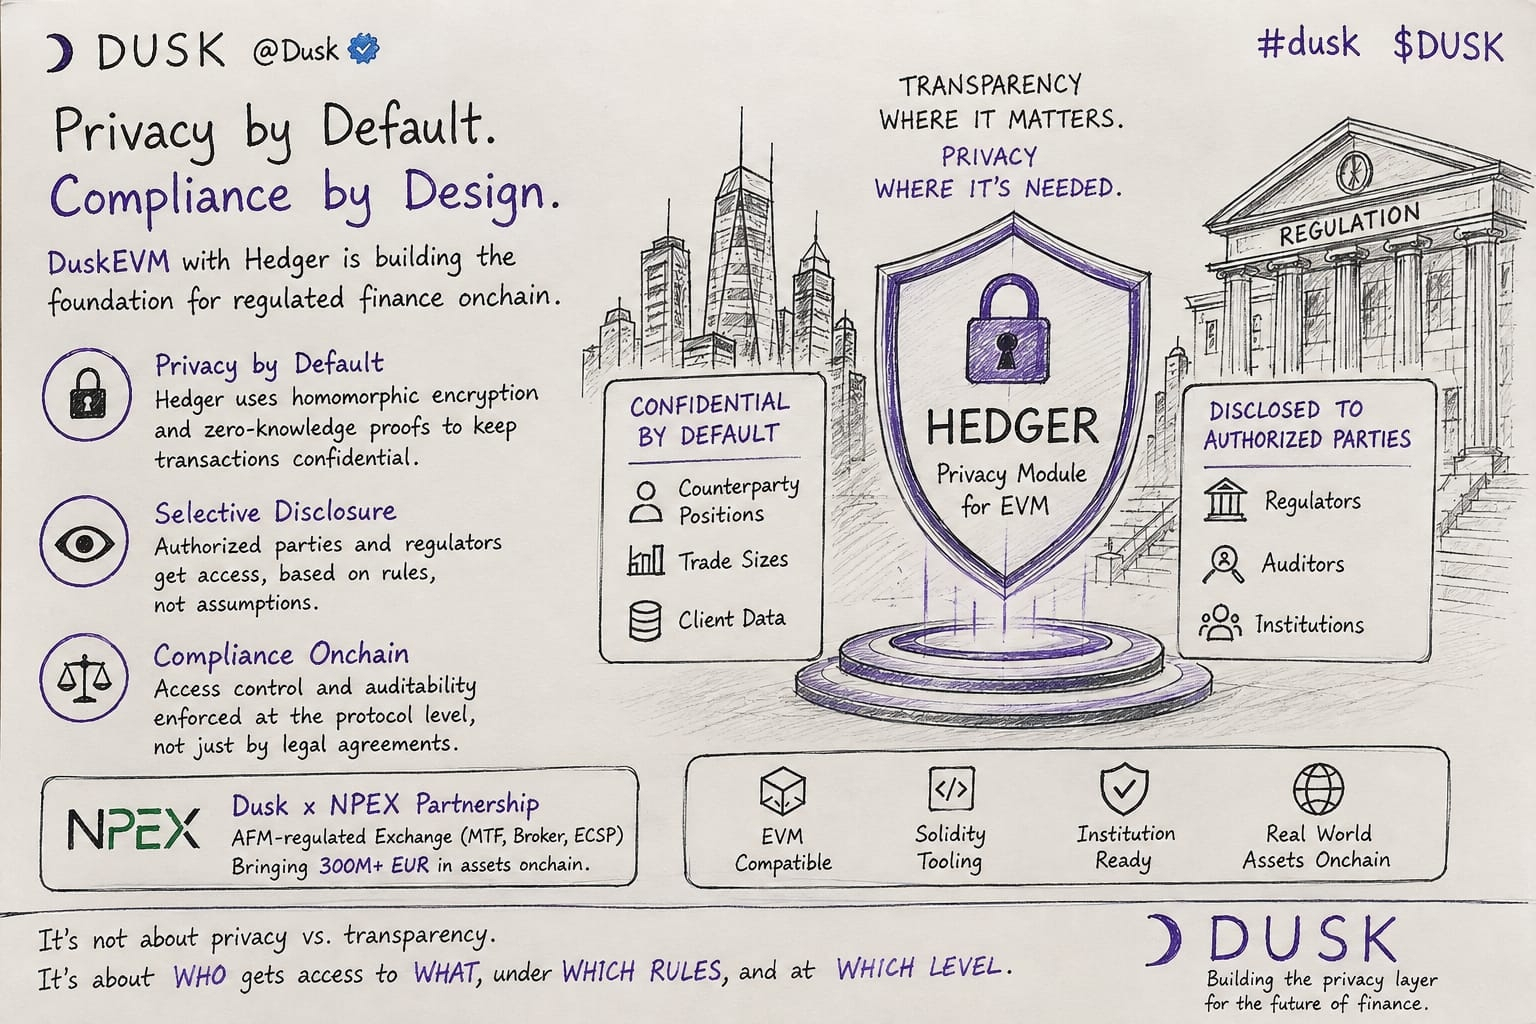
Tənzimlənmiş maliyyə üçün ortaq bir məxrəc lazımdır. Hər bir əməliyyat ölçüsünü, mövqeni və ya müştəri məlumatının hissəsini tam şəffaf ledger-ə yerləşdirə bilməzsən. Amma hər şeyi tamamilə görünməz də edə bilməzsən. Tənzimləyicilər, auditorlar və səlahiyyətli iştirakçılar isə hələ də düzgün məlumatı, düzgün vaxtda bilməlidir.
Hedger elə buna görə maraqlıdır.
Dusk Hedger-i EVM üçün məxfilik modulu kimi təqdim edir; məqsəd əməliyyatları məxfi saxlamaqla yanaşı, giriş lazım olanda seçmə açıqlama (selective disclosure) imkanını yaratmaqdır.
Bu, məxfiliyə baxışımı dəyişir:
Məxfilik hər şeyi gizlətmək demək deyil.
Məxfilik kiminsə nəyi görə bildiyini, nə vaxt görə bildiyini və bunun səbəbini idarə etmək deməkdir.
Bu son hissə tənzimlənmiş bazarlar üçün xüsusilə önəmlidir.
NPEX bağlantısı fikri daha da maraqlı edir. Real dünya aktivlərini onçeyn-ə (onchain) çıxarmağa yönəlmə ilə birlikdə bu, tipik kripto-daxili auditoriyadan kənara çıxan bir istifadə ssenarisinə işarə edir.
Yenə də problemi həll olunmuş adlandıra bilmərəm.
Əsl sınaq budur: bu arxitektura ciddi açıqlama, audit və uyğunluq (compliance) tələblərini təmin etməklə institut miqyasında fəaliyyətə tab gətirə biləcəkmi.
Mən də bunu izləyəcəyəm.
Çünki bəlkə də əsas sual bu deyil:
Məxfilik, yoxsa şəffaflıq?
Bəlkə də bu sualdır:
Kim nəyə nə dərəcədə giriş əldə edir—hansı qaydalar altında və hansı səviyyədə?
@Dusk_Foundation $DUSK #dusk
@Dusk $DUSK #dusk
Əvvəllər “blockchain”i institutlar üçün hazır etmək işinin əsasən EVM uyğunluğu olduğunu düşünürdüm.
Tərtibatçılara Solidity alətləri ver, UX-i tanış saxla, qəbul olunma ardınca gedər.
DuskEVM-ə nə qədər baxıramsa, problem əslində məxfilikdir demək daha doğru gəlir.
Tənzimlənmiş maliyyə üçün ortaq bir məxrəc lazımdır. Hər bir əməliyyat ölçüsünü, mövqeni və ya müştəri məlumatının hissəsini tam şəffaf ledger-ə yerləşdirə bilməzsən. Amma hər şeyi tamamilə görünməz də edə bilməzsən. Tənzimləyicilər, auditorlar və səlahiyyətli iştirakçılar isə hələ də düzgün məlumatı, düzgün vaxtda bilməlidir.
Hedger elə buna görə maraqlıdır.
Dusk Hedger-i EVM üçün məxfilik modulu kimi təqdim edir; məqsəd əməliyyatları məxfi saxlamaqla yanaşı, giriş lazım olanda seçmə açıqlama (selective disclosure) imkanını yaratmaqdır.
Bu, məxfiliyə baxışımı dəyişir:
Məxfilik hər şeyi gizlətmək demək deyil.
Məxfilik kiminsə nəyi görə bildiyini, nə vaxt görə bildiyini və bunun səbəbini idarə etmək deməkdir.
Bu son hissə tənzimlənmiş bazarlar üçün xüsusilə önəmlidir.
NPEX bağlantısı fikri daha da maraqlı edir. Real dünya aktivlərini onçeyn-ə (onchain) çıxarmağa yönəlmə ilə birlikdə bu, tipik kripto-daxili auditoriyadan kənara çıxan bir istifadə ssenarisinə işarə edir.
Yenə də problemi həll olunmuş adlandıra bilmərəm.
Əsl sınaq budur: bu arxitektura ciddi açıqlama, audit və uyğunluq (compliance) tələblərini təmin etməklə institut miqyasında fəaliyyətə tab gətirə biləcəkmi.
Mən də bunu izləyəcəyəm.
Çünki bəlkə də əsas sual bu deyil:
Məxfilik, yoxsa şəffaflıq?
Bəlkə də bu sualdır:
Kim nəyə nə dərəcədə giriş əldə edir—hansı qaydalar altında və hansı səviyyədə?
@Dusk $DUSK #dusk
8
5
89
@Dusk_Foundation #dusk $DUSK
Mən tez-tez düşünürdüm ki, maliyyə aktivlərini onçeynə yerləşdirməyin ən çətin hissəsi sadəcə aktivin ora çatdırılmasıdır.
Dusk-a daha çox baxdıqca, buraxılımdan sonra daha da çətin sual ortaya çıxır:
Kim nəyi görə bilməlidir və kim nəyi sübut edə bilməlidir?
Tənzimlənən bir istiqrazı götürək. Köçürmənin yoxlanılması lazım ola bilər, amma bu hamının sahibin balansını, mövqeyini və ya tərəfdaşlarını görməli olduğu demək deyil.
Məhz bu gərginlik:
sübutsuzluq itirmədən məxfilik.
Dusk bunu qorunan (shielded) transaksiyalar, sıfır bilik sübutları (zero-knowledge proofs) və seçici açıqlama ilə həll edir; DuskEVM və Hedger isə Solitiyə əsaslanan tətbiqlərə məxfi iş axınları gətirir.
Amma başqa bir fərziyyə də sorğulanmağa dəyər: aktivin onçeynə yerləşdirilməsi avtomatik olaraq onun həyat dövrünü (lifecycle) də orada yerləşdirmir.
Buraxılış, mülkiyyət, köçürmələr, hesablaşma və xidmət göstərilməsi hələ də bir-birindən ayrılmış sistemlərdə qala bilər.
Elə buna görə Dusk-ın yerli buraxılış yanaşması məni cəlb edir: təkcə bir token yaratmaq yox, aktivin həyat dövrünün daha çox hissəsini onçeyndə bağlı saxlamaq.
Əsl sınaq ondan ibarətdir ki, tənzimlənən bazarlar bu həyat dövrünü lazım olan yerdə məxfi edə, lazım olduğu yerdə sübut edilə bilən edə və buraxılışdan tutmuş hesablaşma və xidmətədək əlaqəli saxlayacaqmı.
Bu tarazlıq miqyasda işləsə, tokenizasiyanın real dəyəri tokenin özündən çıxıb hər şeyi onun ətrafında koordinasiya edən infrastrukturaya doğru dəyişəcəkmi?
Onçeyn maliyyəsi üçün ən vacib nədir?
@Dusk #dusk $DUSK
Mən tez-tez düşünürdüm ki, maliyyə aktivlərini onçeynə yerləşdirməyin ən çətin hissəsi sadəcə aktivin ora çatdırılmasıdır.
Dusk-a daha çox baxdıqca, buraxılımdan sonra daha da çətin sual ortaya çıxır:
Kim nəyi görə bilməlidir və kim nəyi sübut edə bilməlidir?
Tənzimlənən bir istiqrazı götürək. Köçürmənin yoxlanılması lazım ola bilər, amma bu hamının sahibin balansını, mövqeyini və ya tərəfdaşlarını görməli olduğu demək deyil.
Məhz bu gərginlik:
sübutsuzluq itirmədən məxfilik.
Dusk bunu qorunan (shielded) transaksiyalar, sıfır bilik sübutları (zero-knowledge proofs) və seçici açıqlama ilə həll edir; DuskEVM və Hedger isə Solitiyə əsaslanan tətbiqlərə məxfi iş axınları gətirir.
Amma başqa bir fərziyyə də sorğulanmağa dəyər: aktivin onçeynə yerləşdirilməsi avtomatik olaraq onun həyat dövrünü (lifecycle) də orada yerləşdirmir.
Buraxılış, mülkiyyət, köçürmələr, hesablaşma və xidmət göstərilməsi hələ də bir-birindən ayrılmış sistemlərdə qala bilər.
Elə buna görə Dusk-ın yerli buraxılış yanaşması məni cəlb edir: təkcə bir token yaratmaq yox, aktivin həyat dövrünün daha çox hissəsini onçeyndə bağlı saxlamaq.
Əsl sınaq ondan ibarətdir ki, tənzimlənən bazarlar bu həyat dövrünü lazım olan yerdə məxfi edə, lazım olduğu yerdə sübut edilə bilən edə və buraxılışdan tutmuş hesablaşma və xidmətədək əlaqəli saxlayacaqmı.
Bu tarazlıq miqyasda işləsə, tokenizasiyanın real dəyəri tokenin özündən çıxıb hər şeyi onun ətrafında koordinasiya edən infrastrukturaya doğru dəyişəcəkmi?
Onçeyn maliyyəsi üçün ən vacib nədir?
🔘 Privacy + proof
83%
🔘 Asset lifecycle
17%
🔘 Transparency
0%
🔘 Settlement
0%
6 Səslər • Səsvermə bağlanıb
7
5
86
Doğrulanıb
Mən Dusk Trade haqqında nəsə diqqətimi çəkdi və tokenizasiyanın əslində nəyi həll etməyə çalışdığını yenidən düşünməyə vadar oldu.
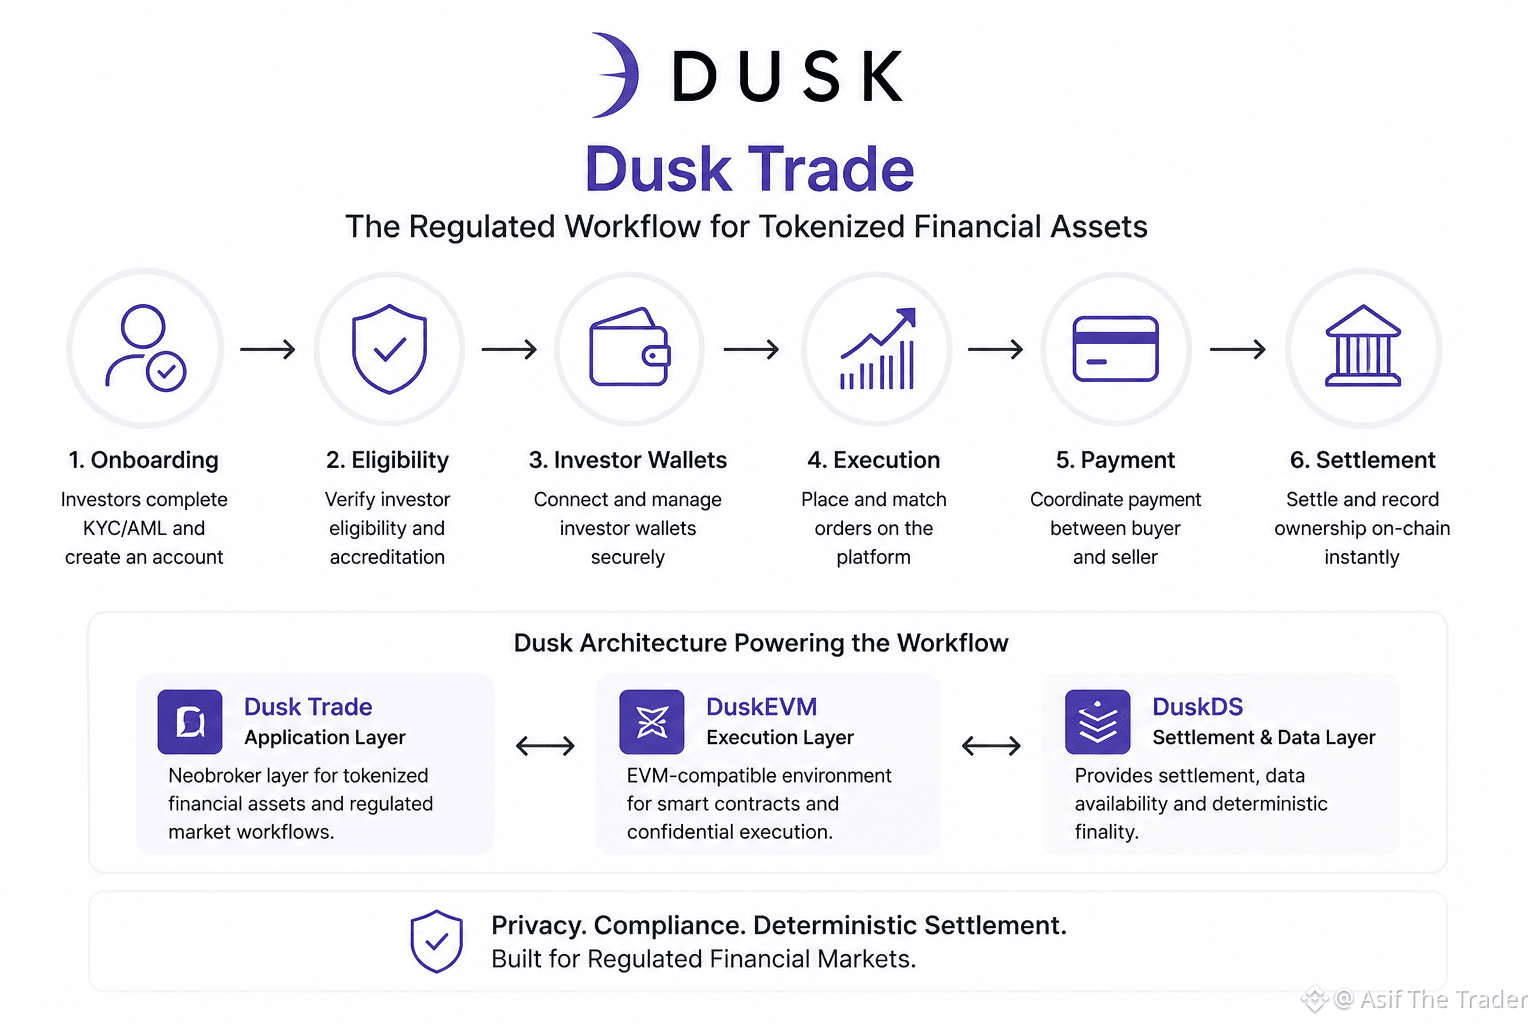
İlk baxışda, tokenləşdirilmiş aktivlər üçün neobroker sadəcə rəqəmsal qiymətli kağıtların alqı-satqısı üçün başqa bir interfeys kimi görünürdü. Amma daha dərindən baxdıqca anladım ki, aktivin özü ən çətin hissə olmaya bilər. Tənzimlənən bazarlarda çətin olan — onun ətrafındakı hər şeydir: investorların onboard edilməsi, uyğunluğun yoxlanması, investor cüzdanlarının qoşulması, ticarət əməliyyatlarının icrası, ödənişin koordinasiyası və sonda mülkiyyətin (ownership) rəsmiləşdirilməsi.
Bu isə maraqlı bir gərginlik yaradır.
Obligasiyanı, ETF-ni və ya digər maliyyə aktivini on-çeynə (on-chain) yerləşdirmək onu proqramlaşdırıla bilən edə bilər. Amma proqramlaşdırıla bilmək təkbaşına “ona kimlərin girişinə icazə verilir”, “hansı məlumatlar məxfi qalmalıdır”, “səlahiyyətli tərəflər hansı mexanizmlə fəaliyyəti təsdiq edə bilər” və “icra olunan ticarətin necə yekunda mülkiyyətə çevrildiyi” suallarını cavablamır.
Məhz buna görə Dusk Trade mənə daha maraqlı gəlir. O, tokenləşdirilmiş maliyyə aktivləri üçün tətbiq (application) qatı kimi təqdim olunur; DuskEVM isə EVM-uyğun icranı, DuskDS isə yerləşdirmə (settlement) və məlumatın mövcudluğunu (data availability) dəstəkləyir. Əsas sual komponentlərin mövcud olub-olmaması deyil, onların eyni maliyyə iş axını (workflow) üzərindən birgə işləyə bilməsidir.
Mən hələ də izlədiyim hissə budur.
Çünki aktivin tokenizasiyası bəlkə də sadəcə başlanğıcdır. Daha sərt sınaq isə onun ətrafındakı infrastrukturun həqiqətən tənzimlənən bazarları daha səmərəli edə bilməsi — yoxsa sadəcə tanış mürəkkəbliyi başqa formada yenidən yaratmasıdır.
Dusk Trade tənzimlənən maliyyə iş axınını həqiqətən sadələşdirə bilərmi: daha çoxunu on-çeynə gətirməklə, yoxsa eyni mürəkkəblik sadəcə fərqli bir formada təzahür edəcək?
@Dusk_Foundation $DUSK #dusk
Mən Dusk Trade haqqında nəsə diqqətimi çəkdi və tokenizasiyanın əslində nəyi həll etməyə çalışdığını yenidən düşünməyə vadar oldu.
İlk baxışda, tokenləşdirilmiş aktivlər üçün neobroker sadəcə rəqəmsal qiymətli kağıtların alqı-satqısı üçün başqa bir interfeys kimi görünürdü. Amma daha dərindən baxdıqca anladım ki, aktivin özü ən çətin hissə olmaya bilər. Tənzimlənən bazarlarda çətin olan — onun ətrafındakı hər şeydir: investorların onboard edilməsi, uyğunluğun yoxlanması, investor cüzdanlarının qoşulması, ticarət əməliyyatlarının icrası, ödənişin koordinasiyası və sonda mülkiyyətin (ownership) rəsmiləşdirilməsi.
Bu isə maraqlı bir gərginlik yaradır.
Obligasiyanı, ETF-ni və ya digər maliyyə aktivini on-çeynə (on-chain) yerləşdirmək onu proqramlaşdırıla bilən edə bilər. Amma proqramlaşdırıla bilmək təkbaşına “ona kimlərin girişinə icazə verilir”, “hansı məlumatlar məxfi qalmalıdır”, “səlahiyyətli tərəflər hansı mexanizmlə fəaliyyəti təsdiq edə bilər” və “icra olunan ticarətin necə yekunda mülkiyyətə çevrildiyi” suallarını cavablamır.
Məhz buna görə Dusk Trade mənə daha maraqlı gəlir. O, tokenləşdirilmiş maliyyə aktivləri üçün tətbiq (application) qatı kimi təqdim olunur; DuskEVM isə EVM-uyğun icranı, DuskDS isə yerləşdirmə (settlement) və məlumatın mövcudluğunu (data availability) dəstəkləyir. Əsas sual komponentlərin mövcud olub-olmaması deyil, onların eyni maliyyə iş axını (workflow) üzərindən birgə işləyə bilməsidir.
Mən hələ də izlədiyim hissə budur.
Çünki aktivin tokenizasiyası bəlkə də sadəcə başlanğıcdır. Daha sərt sınaq isə onun ətrafındakı infrastrukturun həqiqətən tənzimlənən bazarları daha səmərəli edə bilməsi — yoxsa sadəcə tanış mürəkkəbliyi başqa formada yenidən yaratmasıdır.
Dusk Trade tənzimlənən maliyyə iş axınını həqiqətən sadələşdirə bilərmi: daha çoxunu on-çeynə gətirməklə, yoxsa eyni mürəkkəblik sadəcə fərqli bir formada təzahür edəcək?
@Dusk $DUSK #dusk
14
7
71
Hələ də düşünürəm ki, DuskEVM problemin asan hissəsini həll edir.
Yeni bir zəncirdə Solidity tərtibatçılarını rahat etmək bir məsələdir. Amma tənzimlənən maliyyə bazarlarının bunun ətrafında həqiqətən işləməsi çox daha çətindir.
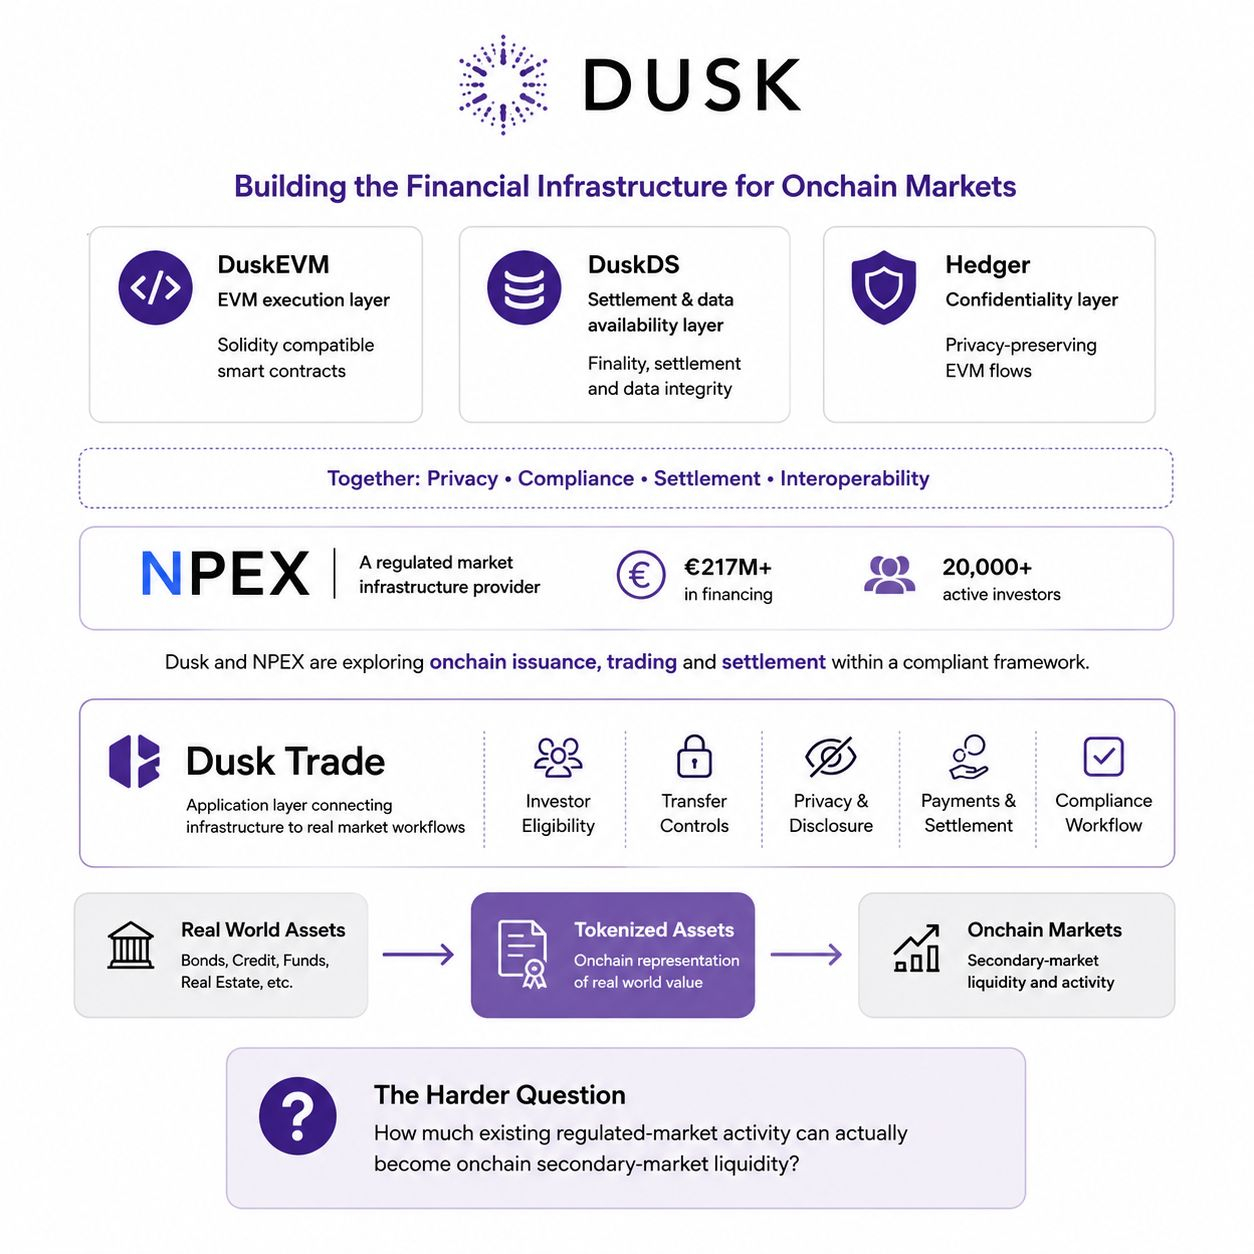
Mənim diqqətimi EVM uyğunluğu çəkmədi. Məni cəlb edən onun altındakı struktur idi: DuskEVM EVM icrasını idarə edir, DuskDS hesablaşma və məlumatın əlçatanlığını təmin edir, halbuki Hedger məxfi EVM axınlarına doğru bir yol təqdim edir.
Sonra NPEX-ə baxdım.
NPEX hazırda €217M+ maliyyələşdirmə və 20,000+ aktiv investor barədə məlumat verir. Dusk ilə tərəfdaşlığı, mövcud tənzimlənən bazarın onçeyn maliyyə iş axınları üçün inşa edilən infrastrukturla qovuşduğu yerdir.
Amma bu, daha çətin sualı doğurur:
Bu mövcud fəaliyyətin nə qədərini əslində onçeyn ikinci dərəcəli bazar likvidliyi kimi çevirmək olar?
Çünki aktivin tokenləşdirilməsi çətin hissə deyil.
Əsl sınaq onun ətrafında olan hər şeydir: kim ona çıxış əldə edə bilər, kim onu saxlaya və ya köçürə bilər, nə məxfi qalır, nə açıqlanmalıdır, ödənişlər və hesablaşma necə koordinasiya olunur və bütün proses tək bir uyğun (compliant) iş axını kimi işləyirmi.
Buna görə Dusk Trade məni maraqlandırır. O, tokeni bitmiş məhsul kimi görməkdənsə, həmin bazar proseslərini bir-birinə bağlamağa çalışır.
Ona görə də mən daha az maraqlanıram ki, Dusk başqa bir aktivi onçeynə çıxara biləcəkmi.
Mən daha çox maraqlanıram ki, onun tənzimlənən-bazar əlaqələri onçeyndə real ticarət və hesablaşma fəaliyyətinə çevrilə biləcəkmi.
Arxitektura bir şeydir. Likvidliyi sübut etmək isə başqa.
Dusk bu boşluğu bağlaya bilərmi?
@Dusk_Foundation $DUSK #dusk
Hələ də düşünürəm ki, DuskEVM problemin asan hissəsini həll edir.
Yeni bir zəncirdə Solidity tərtibatçılarını rahat etmək bir məsələdir. Amma tənzimlənən maliyyə bazarlarının bunun ətrafında həqiqətən işləməsi çox daha çətindir.
Mənim diqqətimi EVM uyğunluğu çəkmədi. Məni cəlb edən onun altındakı struktur idi: DuskEVM EVM icrasını idarə edir, DuskDS hesablaşma və məlumatın əlçatanlığını təmin edir, halbuki Hedger məxfi EVM axınlarına doğru bir yol təqdim edir.
Sonra NPEX-ə baxdım.
NPEX hazırda €217M+ maliyyələşdirmə və 20,000+ aktiv investor barədə məlumat verir. Dusk ilə tərəfdaşlığı, mövcud tənzimlənən bazarın onçeyn maliyyə iş axınları üçün inşa edilən infrastrukturla qovuşduğu yerdir.
Amma bu, daha çətin sualı doğurur:
Bu mövcud fəaliyyətin nə qədərini əslində onçeyn ikinci dərəcəli bazar likvidliyi kimi çevirmək olar?
Çünki aktivin tokenləşdirilməsi çətin hissə deyil.
Əsl sınaq onun ətrafında olan hər şeydir: kim ona çıxış əldə edə bilər, kim onu saxlaya və ya köçürə bilər, nə məxfi qalır, nə açıqlanmalıdır, ödənişlər və hesablaşma necə koordinasiya olunur və bütün proses tək bir uyğun (compliant) iş axını kimi işləyirmi.
Buna görə Dusk Trade məni maraqlandırır. O, tokeni bitmiş məhsul kimi görməkdənsə, həmin bazar proseslərini bir-birinə bağlamağa çalışır.
Ona görə də mən daha az maraqlanıram ki, Dusk başqa bir aktivi onçeynə çıxara biləcəkmi.
Mən daha çox maraqlanıram ki, onun tənzimlənən-bazar əlaqələri onçeyndə real ticarət və hesablaşma fəaliyyətinə çevrilə biləcəkmi.
Arxitektura bir şeydir. Likvidliyi sübut etmək isə başqa.
Dusk bu boşluğu bağlaya bilərmi?
@Dusk $DUSK #dusk
9
8
107
Mən hələ də düşünürəm ki, DuskEVM problemin asan hissəsini həll edir. Çətin sual isə budur: mən niyə qalardım.
Mən gördüm ki, tərtibatçı giriş nöqtəsi tanışdır: Solidity Hardhat və Foundry ilə işləyir, DuskEVM isə mainnetdə Chain ID 744, testnetdə isə 745-dən istifadə edir.
Amma təkcə EVM uyğunluğu yetərli deyil.
Daha maraqlı qat Hedger-dir; o, homomorfik şifrələmə və sıfır bilik sübutları ilə məxfi EVM iş axınlarını gətirir. Bu, maliyyə tətbiqləri məxfilik tələb etdikdə, eyni zamanda tənzimləmə tələblərinə uyğunlaşma imkanı itirmədən önəmli ola bilər.
Sonra isə Dusk Trade var—investorların onboarding-i, nəzarət olunan aktiv köçürmələri, tokenləşdirilmiş maliyyə aktivləri üçün ödənişlərin koordinasiyası və settlement kimi məsələlərə fokuslanır.
Bu da mənim üçün əsas gərginlik yaradır:
EVM uyğunluğu tərtibatçıları qapıdan içəri apara bilər. Amma məxfilik, uyğunluq və maliyyə infrastrukturu onlara qalmaq üçün bir səbəb verməlidir.
Dusk tanış EVM mühitini tənzimlənən maliyyə üçün real üstünlüyə çevirə bilər—yoxsa sadəcə başqa bir EVM zəncirinə çevriləcək?
@Dusk_Foundation $DUSK #dusk
DuskEVM-i tənzimlənən maliyyədə seçilən edən nə olacaq?
Mən hələ də düşünürəm ki, DuskEVM problemin asan hissəsini həll edir. Çətin sual isə budur: mən niyə qalardım.
Mən gördüm ki, tərtibatçı giriş nöqtəsi tanışdır: Solidity Hardhat və Foundry ilə işləyir, DuskEVM isə mainnetdə Chain ID 744, testnetdə isə 745-dən istifadə edir.
Amma təkcə EVM uyğunluğu yetərli deyil.
Daha maraqlı qat Hedger-dir; o, homomorfik şifrələmə və sıfır bilik sübutları ilə məxfi EVM iş axınlarını gətirir. Bu, maliyyə tətbiqləri məxfilik tələb etdikdə, eyni zamanda tənzimləmə tələblərinə uyğunlaşma imkanı itirmədən önəmli ola bilər.
Sonra isə Dusk Trade var—investorların onboarding-i, nəzarət olunan aktiv köçürmələri, tokenləşdirilmiş maliyyə aktivləri üçün ödənişlərin koordinasiyası və settlement kimi məsələlərə fokuslanır.
Bu da mənim üçün əsas gərginlik yaradır:
EVM uyğunluğu tərtibatçıları qapıdan içəri apara bilər. Amma məxfilik, uyğunluq və maliyyə infrastrukturu onlara qalmaq üçün bir səbəb verməlidir.
Dusk tanış EVM mühitini tənzimlənən maliyyə üçün real üstünlüyə çevirə bilər—yoxsa sadəcə başqa bir EVM zəncirinə çevriləcək?
@Dusk $DUSK #dusk
DuskEVM-i tənzimlənən maliyyədə seçilən edən nə olacaq?
EVM compatibility
40%
Privacy + compliance
60%
5 Səslər • Səsvermə bağlanıb
4
5
79
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
NFPWatch
10.4M baxış
Müzakirə edir: 16,860
Kripto Xəbərləri | Bitcoin 85 min dollara doğru yüksəlir, ABŞ NFP hesabatı öncəsi Xəzinə gəlirləri azalır
Binance News
·9 bəyənmə
·10.8k baxış
BitcoinRisesToward$85K
9,329 baxış
Müzakirə edir: 38
AmazonPlansToSell$8BNvidiaChips
991 baxış
Müzakirə edir: 36