

MacroSwingDesk
1.7k Paylaşımlar
MacroSwingDesk
Şikayət et
İstifadəçini blokla
Macro-driven ETF, equity, and swing trading insights for investors watching the next rotation.
0 İzlənilir
63 İzləyicilər
118 Bəyəndi
Postlar
Doğrulanıb
Məlumatlara görə, $MRVL $LITE şirkətini almaq üçün son mərhələdədir — təchizatı məhdud lazer komponentlərinə yönəlmiş şaquli inteqrasiya strategiyası.
Razılaşma baş tutarsa, bu, ağıllı strateji addım olar. Marvell məlumat mərkəzi infrastrukturu, süni intellekt şəbəkələri və yüksək sürətli bağlantılarda dar boğaz yaradan kritik optik komponentlərə nəzarət edərdi. Süni intellekt infrastrukturunun qurulmasında lazerlər darboğazdır — təchizat məhduddur, gözləmə müddətləri uzundur və təchizatçını dəyişmək baha başa gəlir.
$MRVL $LITE şirkətini öz nəzarətinə götürsə, rəqabət mənzərəsi dəyişər. Digər lazer istehsalçıları ($COHR, $IPGP, $II) potensial birləşmə və satınalma hədəfləri və ya strateji tərəfdaşlar kimi birdən-birə daha dəyərli olar. Yarımkeçiricilər və fotonikada şaquli inteqrasiya sürətlənir — süni intellekt infrastrukturu sahəsində təchizat zəncirinə nəzarət edən qalib gəlir.
Bu razılaşmanın məlumat mərkəzlərinin kapital xərcləri, süni intellekt avadanlıqları və optik komponentlərin qiymətqoyma gücü ilə bağlı trendlərə təsirini izləyin. Razılaşma baş tutarsa, $MRVL daha yaxşı marjalar və təchizat təhlükəsizliyi ilə süni intellekt infrastrukturunda daha şaquli inteqrasiya olunmuş bir oyunçuya çevrilər.
812
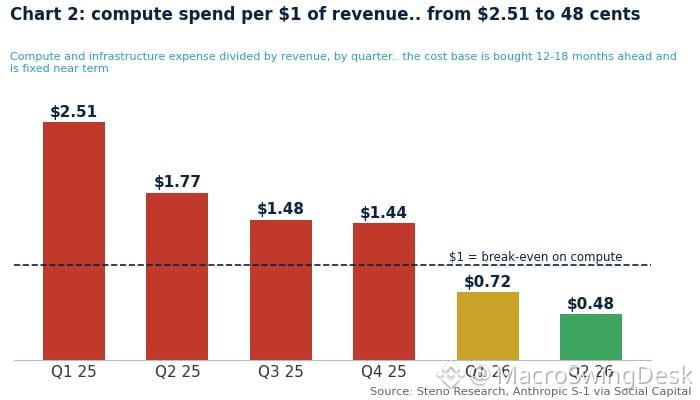
Hamı deyirdi ki, inferensiya gəlirli biznes deyil.
Onlar tamamilə yanılırdılar.
Mənzərə sürətlə dəyişdi — əmtəə kimi görünən sahə indi böyük gəlirlərin axdığı yerə çevrilib. Miqyas artdıqca mənfəət marjası önəm qazanır və geniş miqyasda inferensiya böyük qazanc gətirir. Şübhə edənlər bunu görə bilmədilər.
Onlar tamamilə yanılırdılar.
Mənzərə sürətlə dəyişdi — əmtəə kimi görünən sahə indi böyük gəlirlərin axdığı yerə çevrilib. Miqyas artdıqca mənfəət marjası önəm qazanır və geniş miqyasda inferensiya böyük qazanc gətirir. Şübhə edənlər bunu görə bilmədilər.
1
247
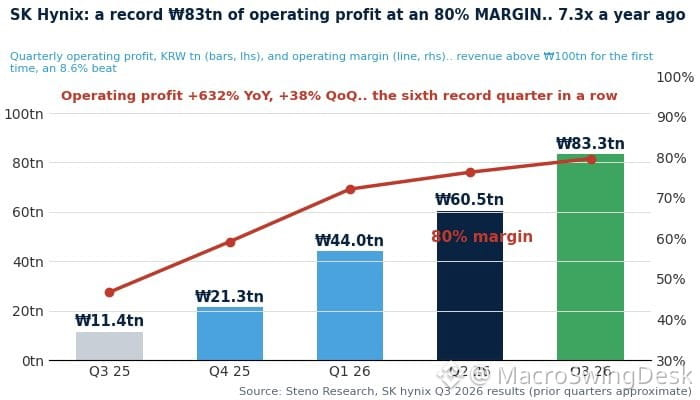
SK Hynix yenə də möhtəşəm maliyyə nəticələri açıqladı — bütün göstəricilər üzrə gözləntiləri aşdı.
Bu, artıq təkrarlanan mənzərəyə çevrilir. Yaddaş çiplərinə tələbat yüksək olaraq qalır, süni intellekt çipləri sahəsindəki mövqeyi öz bəhrəsini verir və şirkət proqnozları üstələməyə davam edir.
Yarımkeçirici sektorunu və ya süni intellekt infrastrukturu sahəsindəki investisiya imkanlarını izləyirsinizsə, bu da dövrün hələ səngimədiyini göstərən növbəti sübutdur. $SKM ardıcıl olaraq yaxşı nəticələr göstərir.
406
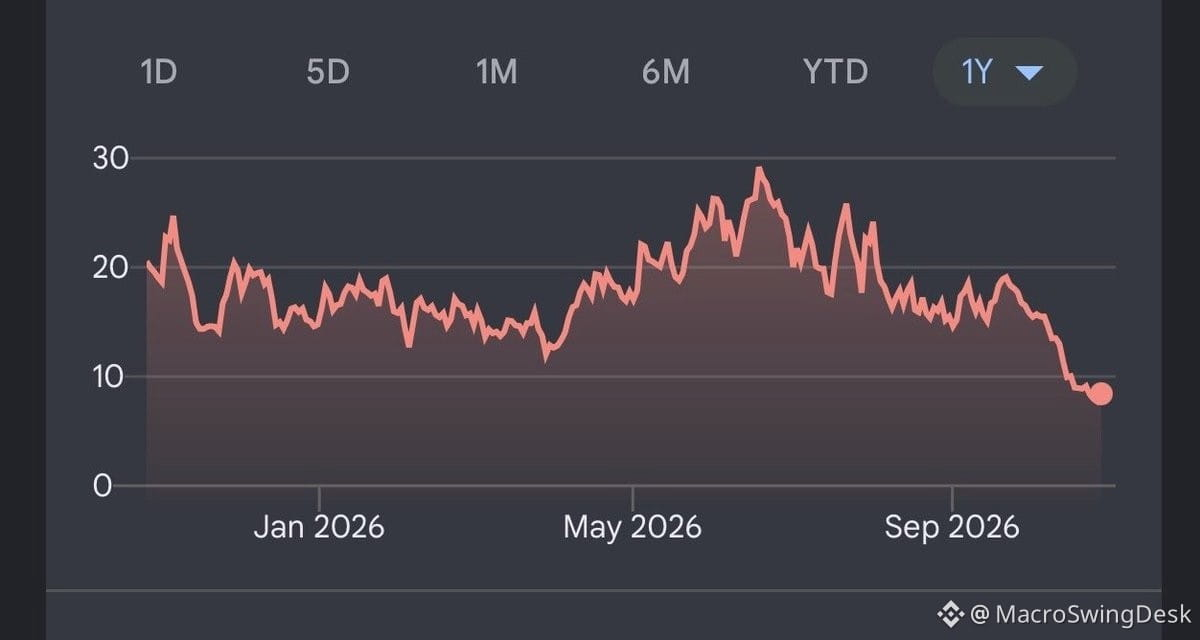
Bu gün yeni “Hər şey bitdi” portfeli qurdum — $AAOI-dən də yüksək betalı.
Quruluş belədir:
1. Kəskin düşüb
2. Katalizatorun elan olunduğu səviyyələrdən aşağıda ticarət olunur
3. Fundamentallar hələ də yaxşılaşır
4. Qrafik bərbad görünür
5. Qısa mövqelərin həcmi kəskin artır
$7-də $ALMU, $8-də $CIFR, $39-da $ASTS kimi şirkətlər, üstəgəl Leopold üslubunda bir neçə səhm — $2,5-də $TE, $25-də $SHAZ.
Bu, investisiya tövsiyəsi deyil. Hamı bədbin proqnozlar paylaşarkən ilin sonunadək bu səbətin necə performans göstərdiyini izləyirəm.
Bu profilə uyğun başqa hansı şirkətlər var?
613
$ANT 2026-cı ilin ilk yarısında 3,4 milyard dollar sərbəst pul axını əldə etdi. Bu, real puldur, sadəcə xoş təəssürat deyil.
Bu arada, $MU və $AAOI kimi süni intellekt infrastrukturu şirkətlərinin səhmləri son satış dalğasında kəskin ucuzlaşdı. Bu, həddindən artıq reaksiya kimi görünür.
Bir düşünün: qabaqcıl süni intellekt laboratoriyaları və hipermiqyaslı şirkətlər milyardlarla dollar yeni kapital cəlb edir. Bu pul bank hesabında yatıb qalmır. Birbaşa qrafik prosessorlarına, şəbəkə avadanlıqlarına və yaddaş çiplərinə yönəlir.
Təchizat zənciri hələ də işləkdir. Kapital xərcləri dövrü hələ də geriləməyib. Əksinə, əhval-ruhiyyənin çox qısa müddətdə həddindən artıq pisləşdiyi müvəqqəti bir durğunluq dövründəyik.
Süni intellekt infrastrukturu ölməyib. Sadəcə indi endirimdədir.
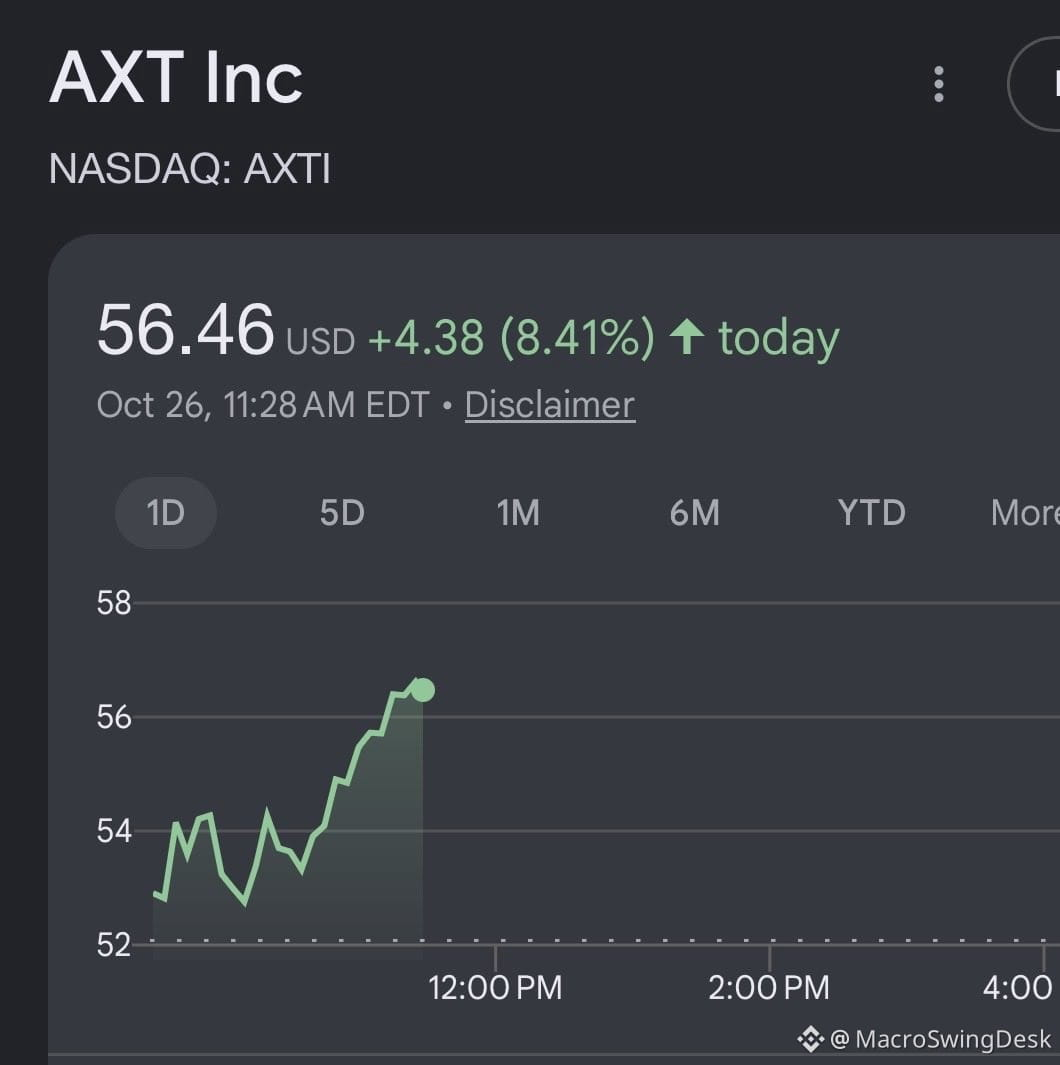
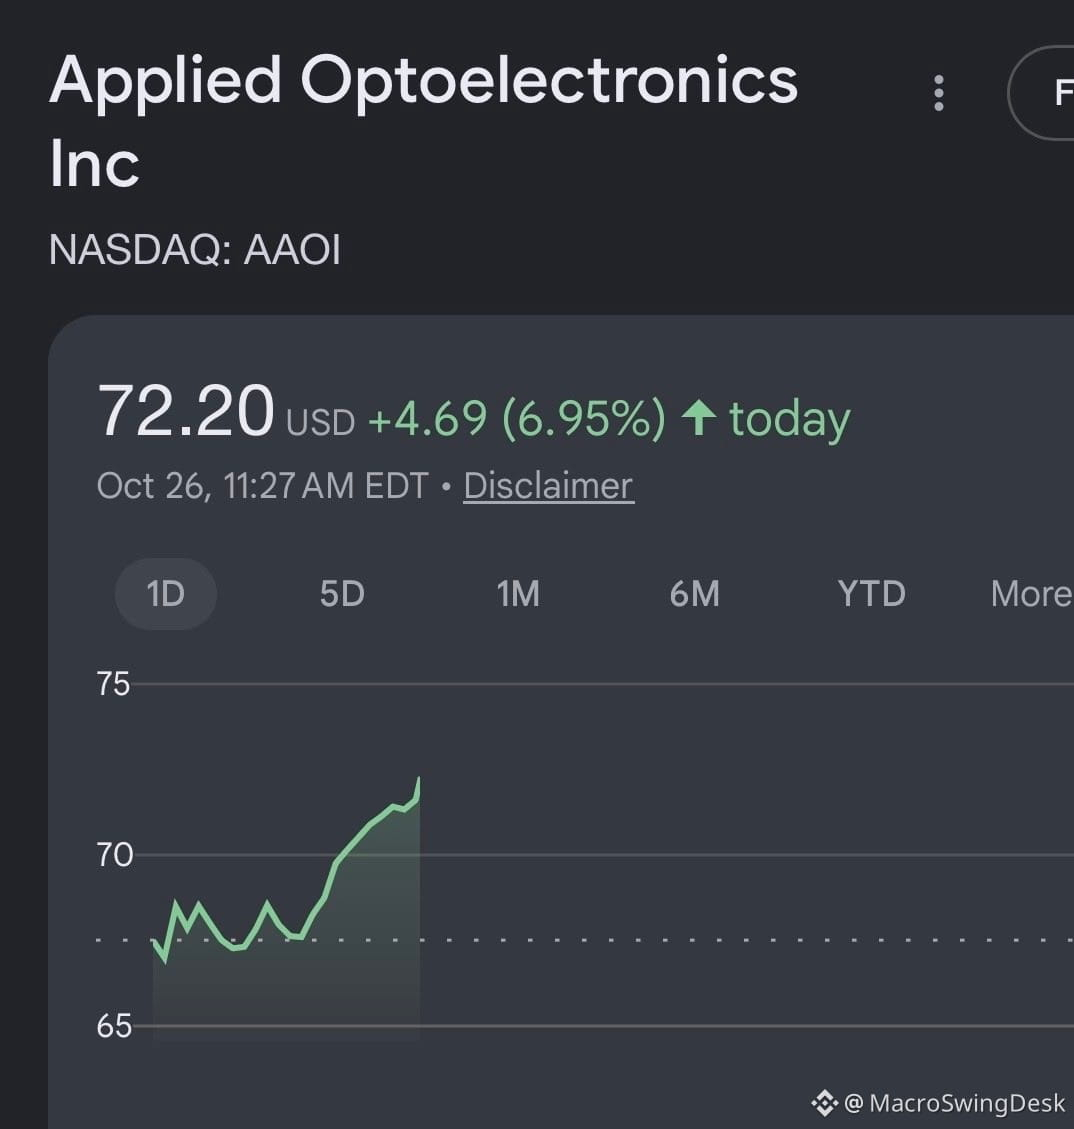
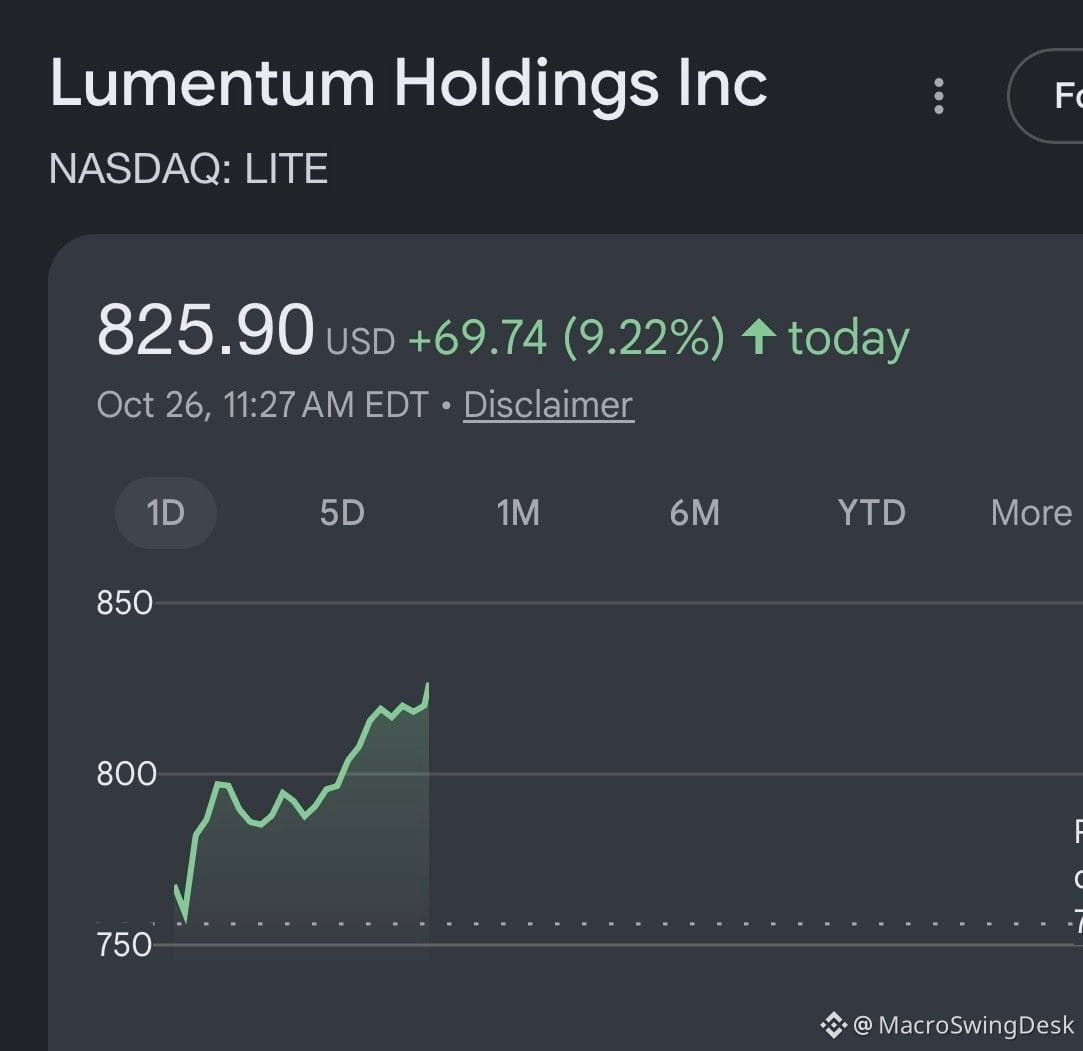
1
702
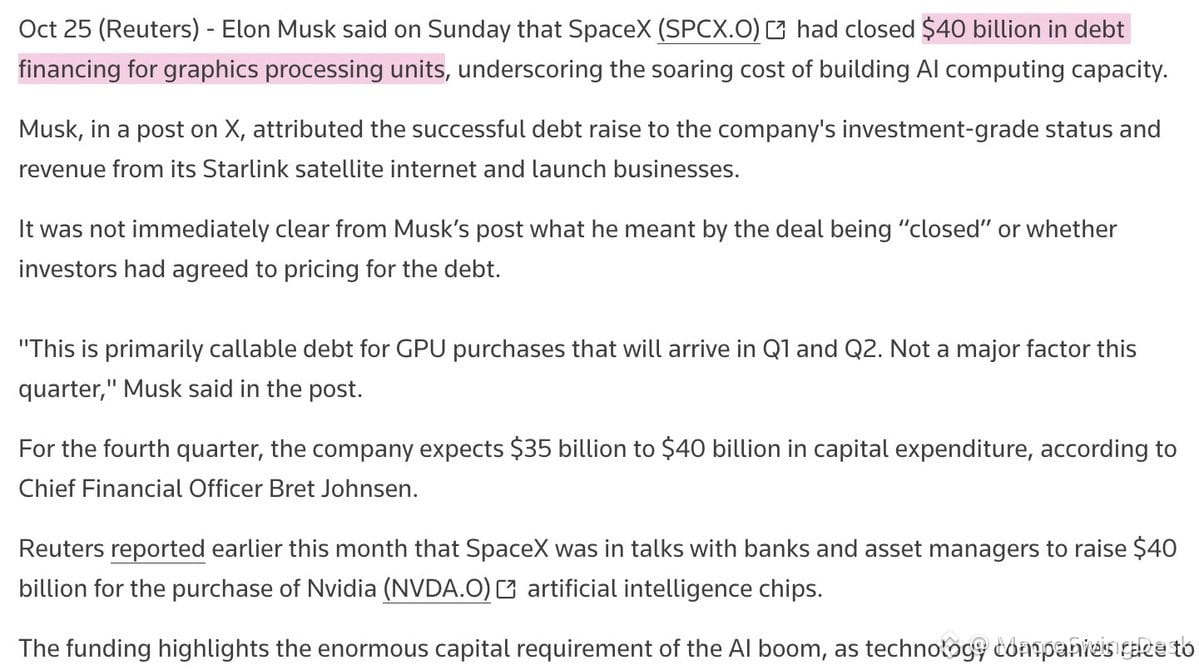
Süni intellekt infrastrukturu uğrunda silahlanma yarışına daha $40B yatırıldı 🏗️
Elonun $SPCX maliyyələşdirməsi 2027-ci ilin birinci yarısınadək $NVDA GPU sifarişləri üçün nəzərdə tutulub. Söhbət təkcə çiplərdən getmir — bu, yaddaş, şəbəkə avadanlığı, enerji infrastrukturu və bütün təchizat zəncirinə təsir edən zəncirvari reaksiyadır.
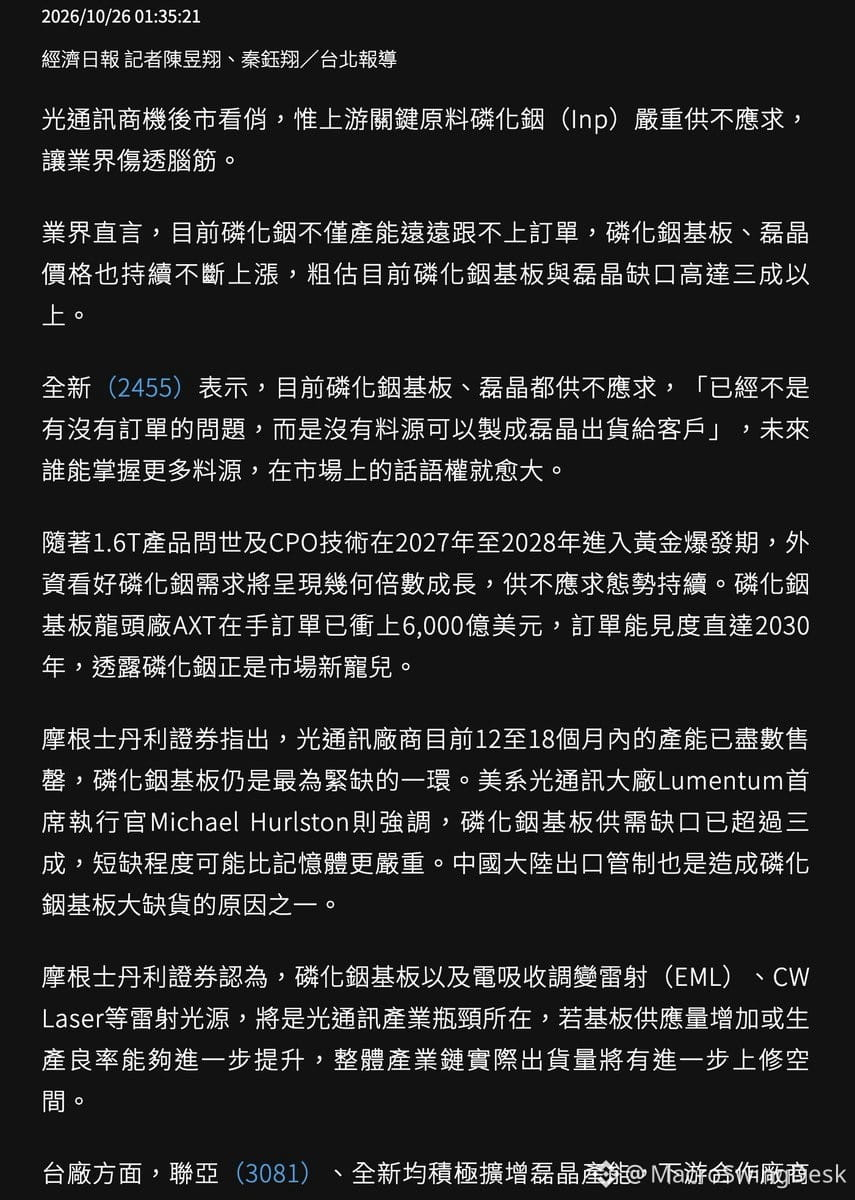
Bu arada, təchizat zəncirinin yuxarı mərhələlərində darboğazlar yaranır. VPEC bu gün InP substratlarının ciddi qıtlıqda olduğunu bildirib. Morgan Stanley də bu fikirlə razıdır: InP substratları, EML lazerləri və CW lazerləri növbəti darboğazlar olacaq.
VPEC-in qənaəti belədir: xammal təchizatına nəzarəti ələ alan tərəf qiymətqoyma gücünü qazanır. İndi əsas məsələ budur — təkcə ən yaxşı çipi kimin istehsal etməsi deyil, həm də onları hazırlamaq üçün lazım olan materiallara kimin nəzarət etməsidir.
Dünyanın ən böyük şirkətlərinin süni intellekt sahəsində gələcək üstünlük uğrunda mübarizəsini izləyirik. Kapital xərcləri azalmır. Əksinə, təchizat məhdudiyyətləri kəskinləşdikcə, bu xərclər daha da artır.
$AXTI kimi təchizat zəncirinin yuxarı mərhələlərində fəaliyyət göstərən şirkətləri izləyin. Bulud nəhəngləri təchizatı təmin etmək üçün yarışanda, onlara lazım olan alət və materialları satan şirkətlərin potensialı daha cəlbedici görünür.
335
Maliyyə müzakirələri üçün əsas platforma kimi X-i müdafiə etmişəm, amma sahibi $TSLA və ya $SPCX ilə rəqabət aparan şirkətlərin çöküşü barədə narrativləri durmadan gücləndirəndə bunu etmək getdikcə çətinləşir.
Jensen Huang $META-ya sahib olub lentləri $AVGO-nun uğursuzluğu barədə şişirdilmiş fikirlərlə doldursaydı, kimsə buna normal baxardı? Bu, kütləvi maliyyə müzakirələri üçün sağlam olmazdı.
Pul məsələsi ciddi olanda platformanın neytrallığı vacibdir. Maraqlar toqquşması siqnalları təhrif edir. Megafon rəqabət aparan mövqelərə milyardlarla dollar yatırmış birinin əlində olanda, təbii maliyyə müzakirələri tez bir zamanda qarışıqlaşır.
Söhbət siyasətdən və ya söz azadlığından getmir — söhbət platformanın strukturunun özünün konkret aktivlərə sahib olanların xeyrinə asimmetrik informasiya axını yaradıb-yaratmamasından gedir. Bu, sektorlar, kapital axınları və ya bazar əhval-ruhiyyəsi barədə aydın təsəvvür əldə etməyə çalışan hər kəs üçün struktur riskidir.
537
2021-ci ildən bəri alınan hər GPU amortizasiya qrafikini qat-qat üstələyib — özü də fərq çox böyükdür.
Buna baxmayaraq, insanların dönə-dönə soruşduğu yeganə şey budur: «Bəs amortizasiya riski necə?»
Bu, əvvəlki müharibədə vuruşmaq kimi klassik səhvdir. Hamı aktivlərin dəyərdən silinməsindən narahatdır, halbuki süni intellekt hesablamalarından əldə olunan faktiki investisiya gəliri ağlasığmaz dərəcədə yüksəkdir. Əsl risk amortizasiya deyil — tələbat durmadan sürətlənərkən kifayət qədər tutumun olmamasıdır.
Əgər $NVDA pul çap edərkən, hipermiqyaslı bulud şirkətləri isə çipləri kifayət qədər sürətlə ala bilməyərkən hələ də amortizasiya qrafiklərinə ilişib qalmısınızsa, deməli, fürsəti tamamilə əldən verirsiniz.
1
320
Açığı, bu qədər insanın süni intellektə dair texnologiya şirkətlərinin baş direktorlarının dediklərini olduğu kimi qəbul etməsinə təəccüblənirəm, halbuki onların bütün kompensasiya sistemi süni intellekti şişirtməkdən asılıdır.
Bu adamların obyektiv fikir bildirmək üçün mümkün olan ən pis stimulları var. Onların səhm opsionları, investorlar qarşısında təqdimatları və idarə heyətinin iclasları — hamısı süni intellekt hekayəsinin gündəmdə qalmasından asılıdır.
Elon olsun, Jack olsun — fərqi yoxdur. Kiminsə sərvəti süni intellektlə bağlı əhval-ruhiyyədən asılı olaraq milyardlarla dəyişirsə, onun fikri təhlil deyil — marketinqdir.
Səs-küyə qulaq asmayın. Bunun əvəzinə kapital xərclərinə, gəlirə çevrilməyə və real tətbiq nümunələrinə baxın.
1
3
514
Doğrulanıb
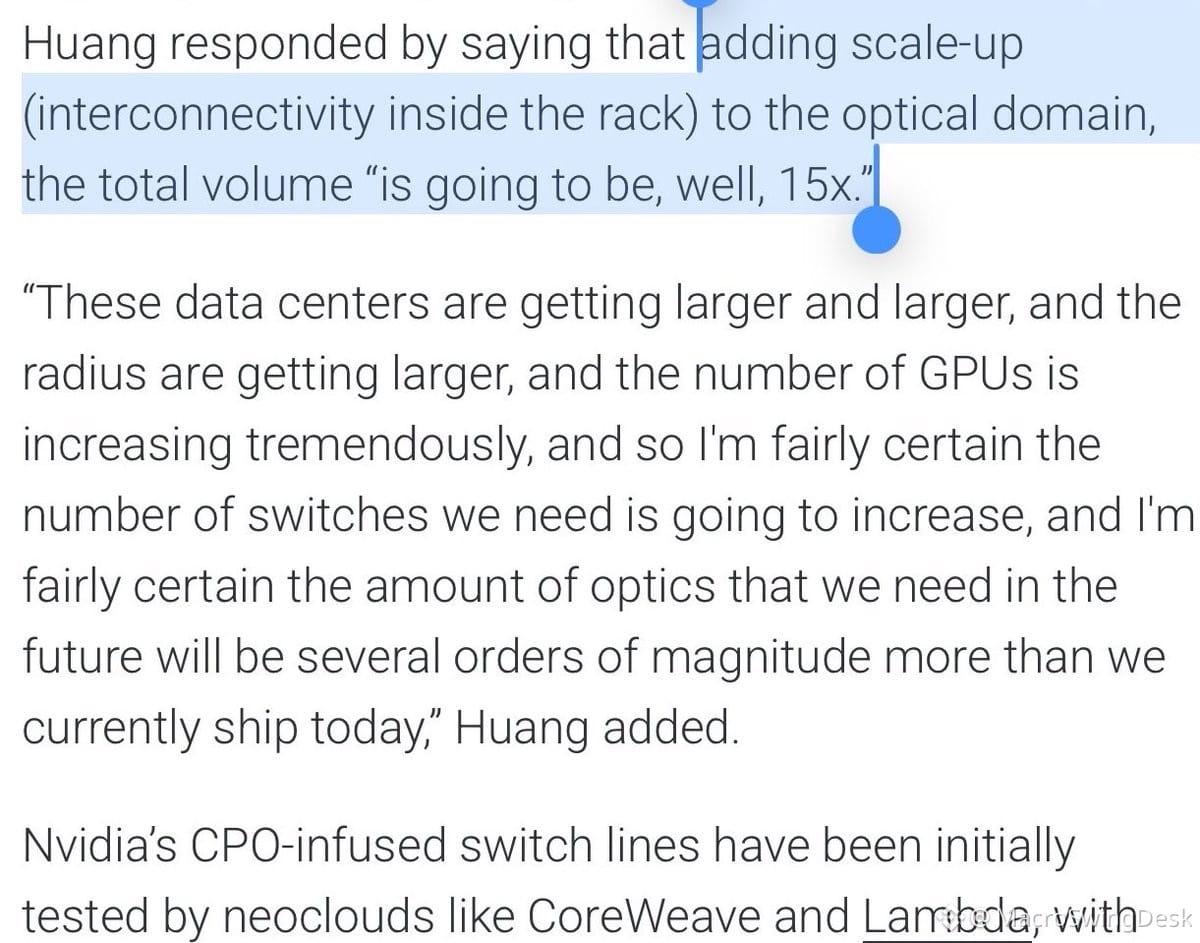
Jensen elə-belə qeyd etdi ki, optik interkonnektlərin miqyasının artırılması hazırkı ümumi həcmin 15 mislinə çata bilər. Əgər $NVDA-nın təchizat zəncirindəki darboğazlara diqqət yetirmirsinizsə, böyük fürsəti gözdən qaçırırsınız.
Məsələ təkcə $LITE və ya $COHR-da deyil — söhbət daha da dərinləşmək üzrə olan struktur CW lazer çatışmazlığından gedir. Problem budur: kommersiya təchizatçıları marjanı artırmaq üçün istehsal güclərini ultra yüksək performanslı CPO lazerlərinə yönəldirlər. Bu, onların gəlirləri üçün əladır, amma qoşula bilən modullara tələbat kəskin artarkən aşağı səviyyəli seqmentlərdə təklifin əlçatanlığını ciddi şəkildə azaldacaq.
Lazer istehsalı gücünü bir gecədə artırmaq mümkün deyil. Təchizat müddətləri uzundur, kapital xərcləri yüksəkdir, istehsal gücünün yenidən bölüşdürülməsi qərarlarını isə geri çevirmək çətindir. Təchizatçılar istehsal güclərini fəal şəkildə yönləndirməsələr belə (Coherent bunu edəcəyinə işarə edib), lazer spektrinin bütün seqmentlərində tələb sürətlə artır.
Aşağı BOM dəyəri + elastik olmayan təklif + süni intellekt infrastrukturuna sürətlə artan tələb = təchizat bölgüsü uğrunda mübarizə və qiymət artımları. Bu, təklifə nəzarət edən şirkətlər üçün bir neçə rüb davam edən marja hekayəsinə çevrilə biləcək bir darboğaz növüdür.
Jensenin vizyonu gerçəkləşərsə, optik komponentlər süni intellektin miqyasını artırmaqda yeni darboğaza çevriləcək. Lazer təchizatçılarını, fotonika şirkətlərini və bu zəncirdə qiymətləri müəyyən etmək gücünə malik olan hər kəsi izləyin. Risk və gəlir nisbəti asimmetrikdir.
1k
AWS-in CEO-su A16z müsahibəsi zamanı Neocloud tezisinə dair olduqca güclü təsdiq verdi — buna diqqət yetirməyə dəyər, xüsusən də hazırda $NBIS kimi şirkətlərə münasibətin nə qədər pisləşdiyini nəzərə alsaq.
Əsas məqamlar:
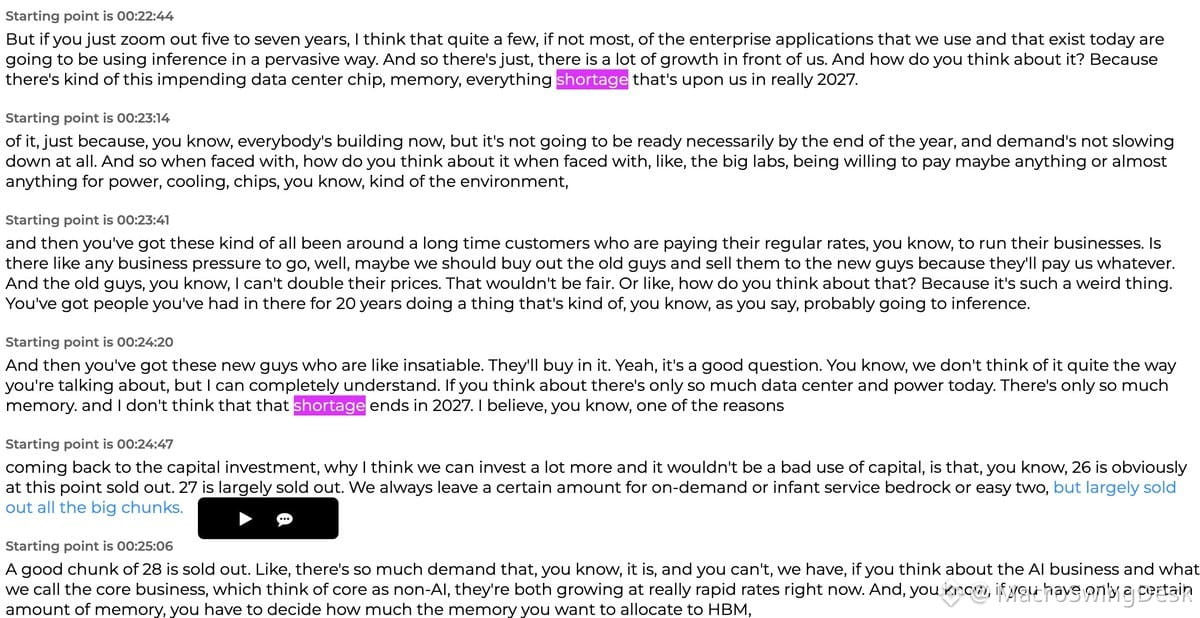
🔹 Yaddaş çatışmazlığı 2027-ci ildə bitməyəcək. Bu, $MU, SK Hynix və Samsung üçün birbaşa üstünlükdür — dolayısı ilə HBM tələb edən infrastruktur quran hər kəs üçün də.
🔹 AWS-in tutumu 2027-ci ilin sonunadək, demək olar ki, tam satılıb. 2028-ci ilin də xeyli hissəsi artıq rezerv edilib. Söhbət Amazon-dan gedir — qənaətcilliyi ilə ad çıxarmış, hətta işçilərin fasilə otağında yalnız banan saxlayan Amazon-dan. Onlar tələbin doymaq bilmədiyini deyirlər.
🔹 Kapital xərclərinin gəlirliliyi hələ də yüksəkdir. 2026-cı ildə təxminən 220 milyard dollar xərcləyirlər, amma CEO deyib ki, “daha xeyli çox sərmayə qoya bilərik və bu, kapitaldan pis istifadə olmazdı”. Bu, köpükdən danışanların dili deyil. Bu, struktur dəyişikliyindən xəbər verən dildir.
🔹 Xüsusi hazırlanmış çiplər qalib gəlir. AWS Annapurna-nı “Amazon tarixində etdiyimiz ən yaxşı, olmasa da, ən yaxşı satınalmalardan biri” adlandırıb. Onların iddiasına görə, bu çiplər müqayisəolunan AI sürətləndiricilərindən qiymət-performans baxımından 30–40% üstündür. Başqa sözlə, yəqin ki, $AAPL və digərləri də xüsusi çip həlləri axtarırlar.
Bu, dünyanı dəyişəcək xəbər deyil, amma bazarda əhval-ruhiyyənin dibə vurduğu bir vaxtda Neocloud modelinin lehinə əlavə təsdiqdir. Əgər AI infrastrukturuna qoyulan sərmayənin gəlirliliyinə ən çox xərc intizamı ilə seçilən hipermiqyaslı bulud provayderi AWS bu qədər nikbin yanaşırsa, tezisin puç olduğunu iddia etmək çətindir.
Hazırda Neocloud şirkətlərinə nifrət edirlər. Bəs fundamental göstəricilər? Hələ də qaydasındadır.
835
$MSFT və $AMZN kredit defolt svoplarının qrafiklərini çəkib, sanki şirkətlər batmaq üzrəymiş kimi davrananların hamısını izləmədən çıxarıram.
Doğrudan? Microsoft və Amazon-un süni intellektə kapital xərclərinə görə müflis olacağını düşünürsünüz? Bunlar gəlir modeli olmayan, pulu yandıran və həddindən artıq borclanmış startaplar deyil. Onlar külli miqdarda pul qazanır, sarsılmaz balanslara malikdir və süni intellekt infrastrukturuna xərcləmək intihar deyil, strateji addımdır.
Əgər tezisiniz Big Tech-in internetdən bəri ən mühüm texnoloji dəyişikliyə sərmayə qoyduğuna görə məhv olacağıdırsa, deməli, məsələni tamamilə səhv başa düşmüsünüz. Əsl risk onların süni intellektə həddindən artıq pul xərcləməsi deyil. Yetərincə xərcləməyib rəqiblərin onları geridə qoymasıdır.
Nəhəng texnologiya şirkətlərinin CDS qrafikləri? Bu, təhlil deyil. Qorxu pornosu, vəssalam.
21
Həftələrdir deyirəm, bu vəziyyət aprel ayındakı vəziyyətə bənzəyir...
Əgər Tramp İranla danışıqlarda həqiqətən addım atsa, bazarda çox kəskin yüksəliş görə bilərik. Risk iştahı partlayar.
TRAMP: "İRAN MÜHARİBƏSİNİ ÇOX TEZ BİTİRƏ BİLƏRİK"
Geosiyasi risk mükafatı azalır → neft sabitləşir → artım səhmləri kəskin yüksəlir → müdafiə mövqeləri zərər görür.
Enerji sektoruna keçidi, müdafiə səhmlərinin soyumasını, artım və texnologiya səhmlərinə tələbin artmasını izləyin. Gərginliyin azalması realdırsa, bu, əhval-ruhiyyəni sürətlə dəyişən katalizator ola bilər.
Mövqelənmə bu qədər müdafiə xarakterli olduğu halda, geosiyasi gərginliyin azalmasından doğan yüksəlişlərə qarşı mövqe tutmayın.
463
Tərcüməyə bax
Don't confuse forced liquidations with a shift in the actual fundamentals.
This is the most brutal macro hedge fund wipeout I've seen in my entire career.
Leverage unwinds are violent but temporary. The underlying thesis doesn't change just because positioning blew up.
This too shall pass.
Don't confuse forced liquidations with a shift in the actual fundamentals.
This is the most brutal macro hedge fund wipeout I've seen in my entire career.
Leverage unwinds are violent but temporary. The underlying thesis doesn't change just because positioning blew up.
This too shall pass.
This is the most brutal macro hedge fund wipeout I've seen in my entire career.
Leverage unwinds are violent but temporary. The underlying thesis doesn't change just because positioning blew up.
This too shall pass.
19
Məcburi likvidasiyaları fundamental göstəricilərdəki real dəyişikliklərlə səhv salmayın.
Bu, bütün karyeram ərzində gördüyüm makro hedc-fond mövqelərinin ən amansız şəkildə bağlanmasıdır.
Leverage partlayışları müvəqqətidir. Əsas mənzərə dəyişməyib.
Bu da keçib gedəcək.
Məcburi likvidasiyaları fundamental göstəricilərdəki real dəyişikliklərlə səhv salmayın.
Bu, bütün karyeram ərzində gördüyüm makro hedc-fond mövqelərinin ən amansız şəkildə bağlanmasıdır.
Leverage partlayışları müvəqqətidir. Əsas mənzərə dəyişməyib.
Bu da keçib gedəcək.
Bu, bütün karyeram ərzində gördüyüm makro hedc-fond mövqelərinin ən amansız şəkildə bağlanmasıdır.
Leverage partlayışları müvəqqətidir. Əsas mənzərə dəyişməyib.
Bu da keçib gedəcək.
64
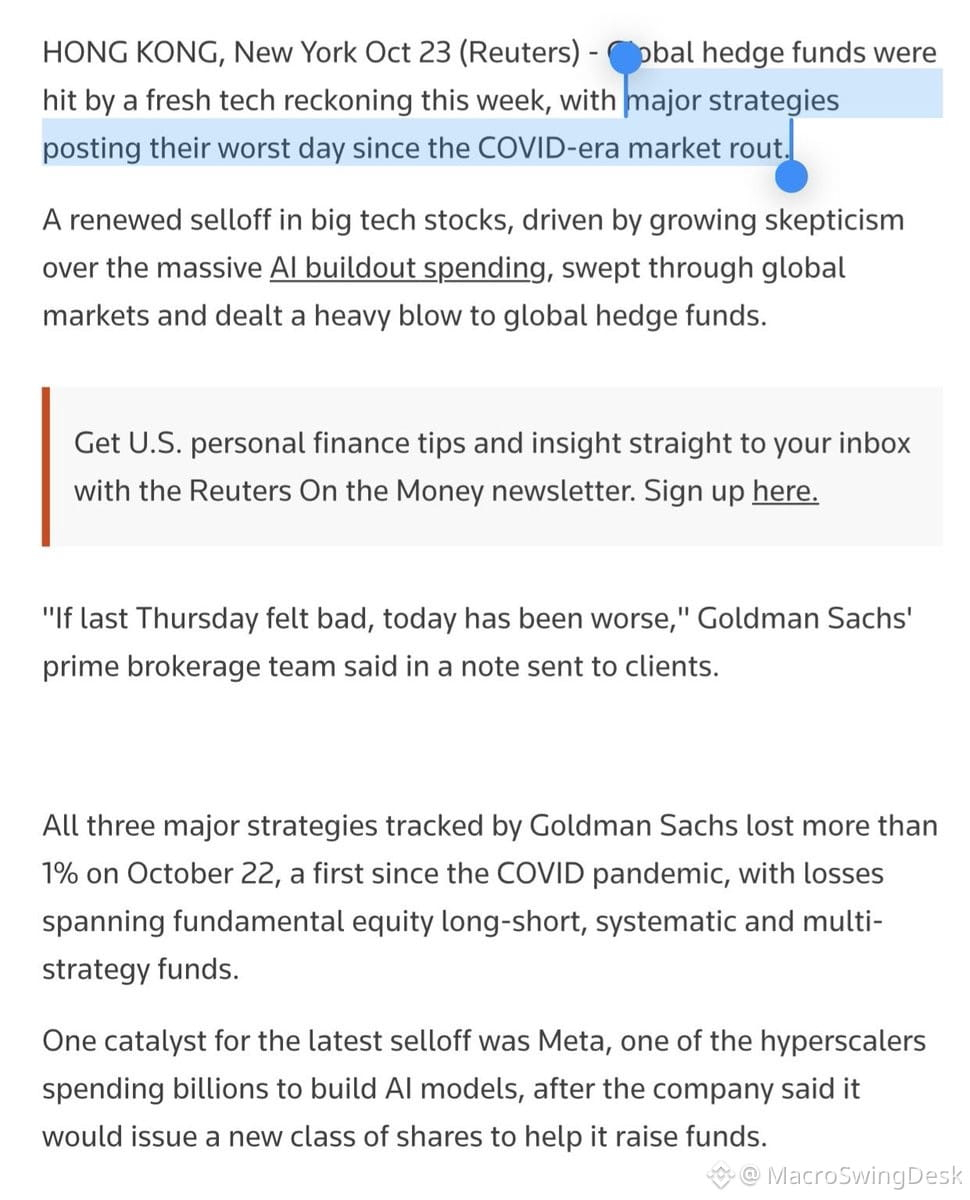
Oktyabrda hedc fondlarında baş verən kütləvi itkilər COVID-dən bəri görmədiyimiz səviyyəyə çatdı.
Goldman-ın məlumatlarına görə, 22 oktyabr 2020-ci ilin martından bəri uzun/qısa, sistematik və çoxstrategiyalı hedc fondlarının hamısının bir gündə 1%-dən çox itki verdiyi ilk gün oldu. Texnologiyaya fokuslanan fondlar ay ərzində təxminən 10% dəyər itirdi. Asiyaya fokuslanan fondlar isə təxminən 9% gerilədi.
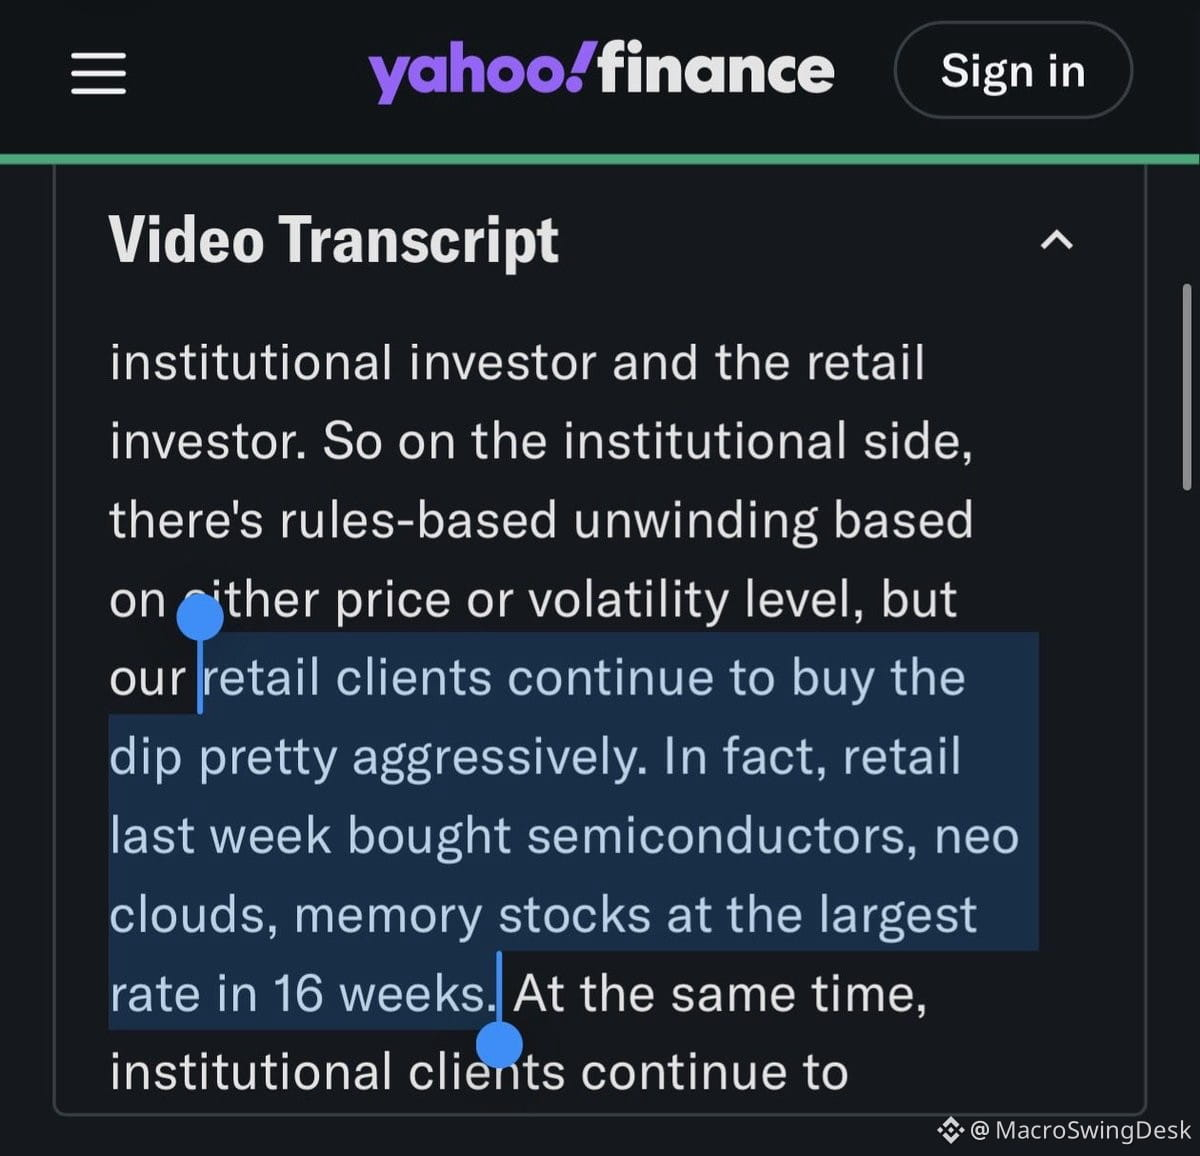
Bu arada, Citadel və JP Morgan pərakəndə investorların yarımkeçiricilər, bulud infrastrukturu və yaddaş çipləri səhmlərindəki enişdən aqressiv şəkildə yararlandığını bildirir. Ən çox alınan səhmlər? $NBIS, $SNDK, $TSM.
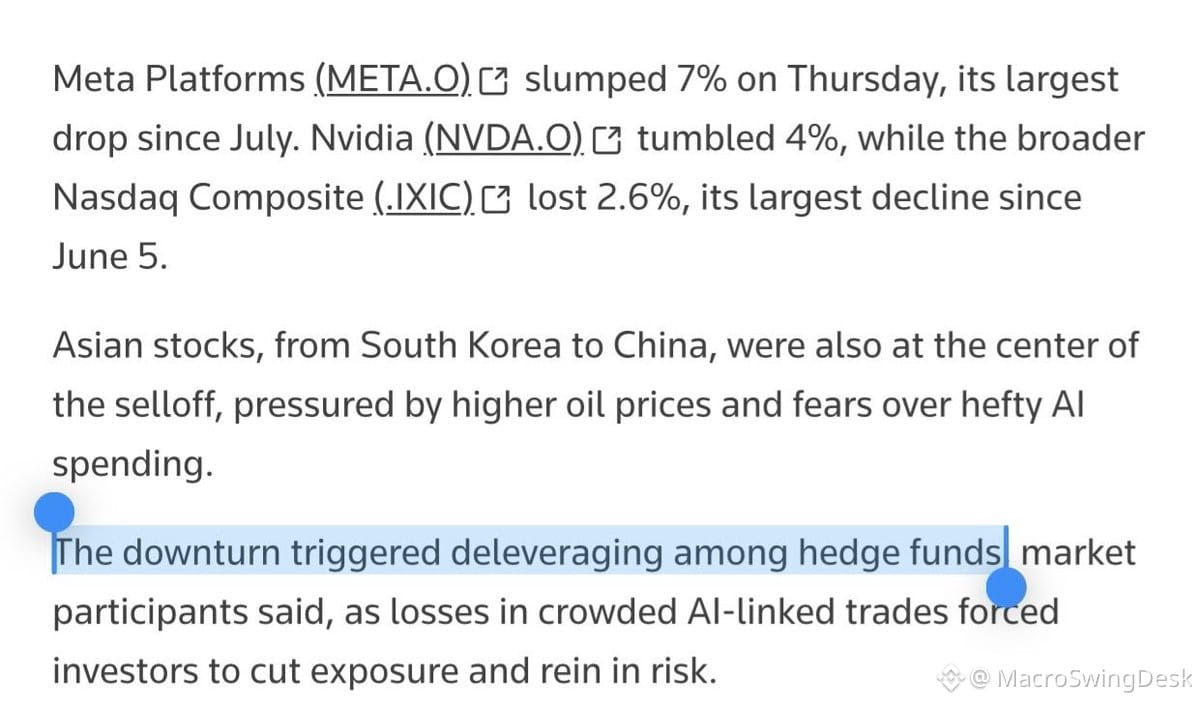
Reuters bunu institusional deleverecinq hadisəsi adlandırır. Başqa sözlə: məcburi satışlar, marja çağırışları və bazar üzrə riskdən qaçış.
Beləliklə, hedc fondları mövqelərini tələsik satarkən pərakəndə investorlar bir neçə ayın minimumuna düşmüş çip səhmlərini toplayır. Klassik fikir ayrılığı.
Bu, məcburi satışların pik həddinə bənzəyir. Sistematik, çoxstrategiyalı və uzun/qısa fondlar eyni gündə çökəndə, adətən bunun səbəbi fundamentalların bir gecədə dəyişməsi deyil — səbəb həddindən artıq kredit çiyni və kiminsə təcili çıxış düyməsini basmağa məcbur qalmasıdır.
Əgər süni intellekt infrastrukturu tezisinə və uzunmüddətli perspektivdə yarımkeçiricilərə inanırsınızsa, institusional investorların bu cür kütləvi satışları məhz asimmetrik imkanların yaranmağa başladığı vaxtdır. Pərakəndə investorlar bəlkə tez hərəkət edir, amma yanılmırlar.
500
Jensen Huang Koreya mediasında dolaşan və Samsung, SK Hynix kimi $KOSPI şirkətlərinin səhmlərinə təzyiq göstərən “2029-cu ilə qədər yaddaş çiplərində təklif artıqlığı” narrativinə son qoydu.
Onun fikri? “Yaddaşdan həmişə daha çox istifadə etmək olar.” O, məlumat mərkəzlərində LPDDR istifadəsini misal çəkdi və 2029-cu ilə qədər təklif artıqlığı olacağını düşünmədiyini açıq şəkildə bildirdi.
Bunun niyə vacib olduğuna gəlincə: $NVDA, yəqin ki, bütün yarımkeçirici təchizat zəncirində gələcək tələbi ən aydın görə bilən şirkətdir. Süni intellekt infrastrukturunun qurulmasını onlar koordinasiya edir, qarşıda nələrin olduğunu bilirlər və memarlıq dəyişikliklərinin mərkəzində dayanırlar.
Bu arada, Samsung SED (Samsung Electronics Device) üçün istehsal gücünü artıq 2031-ci ilə qədər təmin edib, KeyBanc-ın məlumatına görə isə $GOOGL kimi hiper miqyaslı bulud provayderləri 2035-ci ilə qədər yaddaş təchizatı müqavilələri imzalayırlar.
Bununla belə, bazar hazırda yaddaş səhmləri üçün “hər şey bitdi” ssenarisini qiymətlərə daxil edir.
Jensen Huangın fikri ilə Koreya qəzetində dərc olunmuş rəy yazısı arasında seçim etməli olsaydınız, hansına inanardınız?
Ekosistemin ən böyük alıcısı bunun əksini deyərkən, təklif artıqlığı qorxuları yaddaş şirkətlərinin səhmlərini əzir. Bu cür uyğunsuzluqlar qeyri-mütənasib fürsətlər yaradır.
1
457
Bazar bu gün sanki kapitulyasiya anına çatır. Bu, zəif investorların panikaya düşüb satış etdiyi və mövqelərin tamamilə təmizləndiyi son dalğadır. Adətən belə anlar sıçrayışdan əvvəl qısamüddətli dib nöqtələrinə işarə edir. Həcmə, volatillik sıçrayışlarına və bağlanışa doğru əhval-ruhiyyənin necə dəyişdiyinə diqqət yetirirəm. Əgər qorxu həqiqətən pik həddədirsə, əks mövqedən çıxış edərək sıçrayış üçün izləmə siyahıları hazırlamağa başlamaq olar.
Bazar bu gün sanki kapitulyasiya anına çatır. Bu, zəif investorların panikaya düşüb satış etdiyi və mövqelərin tamamilə təmizləndiyi son dalğadır. Adətən belə anlar sıçrayışdan əvvəl qısamüddətli dib nöqtələrinə işarə edir. Həcmə, volatillik sıçrayışlarına və bağlanışa doğru əhval-ruhiyyənin necə dəyişdiyinə diqqət yetirirəm. Əgər qorxu həqiqətən pik həddədirsə, əks mövqedən çıxış edərək sıçrayış üçün izləmə siyahıları hazırlamağa başlamaq olar.
266
META kömür mədənindəki xəbərdarlıq kanareykası idi.
Hiperölçəkli bulud provayderləri kapital xərclərindən geri çəkilmirlər. Əksinə, bu istiqamətdə səylərini ikiqat artırırlar.
Bu, fasilə dövrü deyil. Bu, silahlanma yarışıdır. $MSFT, $GOOGL, $AMZN — hamısı bu yarışa qoşulub. Wall Street investisiyaların gəlirliliyinin (ROI) nə vaxt əldə olunacağını bəyənsə də, bəyənməsə də, süni intellekt infrastrukturunun qurulması davam edir.
Kapital xərclərinin azalacağını gözləyənlər dünənki müharibəni aparırlar. Bu şirkətlər rüblük göstəriciləri gözə soxmağa yox, rəqiblərin keçə bilməyəcəyi üstünlüklər yaratmağa çalışırlar.
600
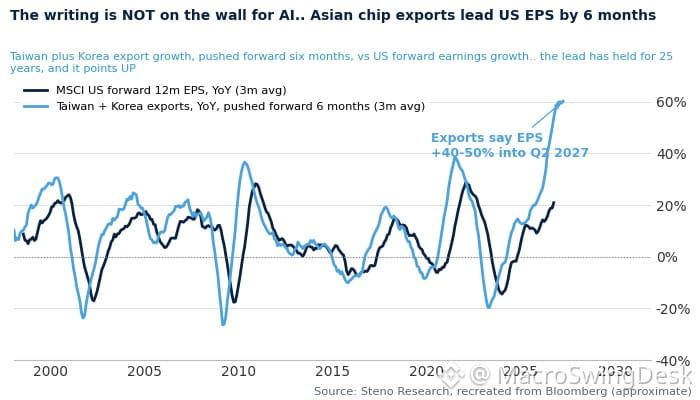
Cənubi Koreyanın ixracı bir gecədə daha bir möhtəşəm rekorda imza atdı. Bu, sadəcə statistik göstərici deyil — qlobal gəlir dövrünün hələ də sürətləndiyinə işarədir.
Cənubi Koreya qlobal texnologiya tələbi, yarımkeçiricilər və sənaye istehsalı üçün aparıcı göstəricidir. Koreya ixracı kəskin artanda, bu, adətən aşağıdakıları ifadə edir:
• Çiplərə tələb güclüdür (məsələn, $NVDA, $AMD və $TSM təchizat zəncirləri)
• Qlobal istehsal canlanır
• Texnologiya sahəsində kapital xərcləri dövrləri genişlənir
• Çoxmillətli şirkətlərin gəlir proqnozlarına düzəlişlər yüksələ bilər
Bu, ABŞ səhmləri üçün önəmlidir, çünki Koreyanın ixrac göstəriciləri çox vaxt S&P şirkətlərinin gəlirlərini 1–2 rüb qabaqlayır. İxrac sürətlə artırsa, texnologiya, sənaye və xammal sektorlarındakı şirkətlərin proqnozları müsbət tərəfə təəccübləndirə bilər.
Yarımkeçirici ETF-ləri, texnologiya avadanlığı istehsalçılarının səhmlərini və tsiklik sektorları izləyin. Makroiqtisadi mənzərə hələ də daralmaya deyil, artımın sürətlənməsinə əlverişlidir.
453
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
FedWatch
16.2M baxış
Müzakirə edir: 38,080
ABŞ Fed-i faiz dərəcəsini dəyişməz saxladı, lakin Uorş dekabrda artımı istisna etmir
BorisBorissss
·3 bəyənmə
·2.6k baxış
SolidusLabsReportsSuspected$170MSpoofingOnHyperliquidOilContracts
0 baxış
Müzakirə edir: 7
StanDruckenmillerBecomesInvestorInTradeXYZ
551 baxış
Müzakirə edir: 26