
周东野
554 Paylaşımlar

周东野
Şikayət et
İstifadəçini blokla
I'm Dongye from Rian,Dedicated to making life more interesting.
热爱自己热爱的东西,分析、家庭、分享、新闻、加密、公益。
声明:所有推文皆为个人观点,不构成任何投资建议。
投资有风险,入市需谨慎。合作私聊
Açıq ticarət
Yüksək tezlikli treyder
5.3 il
21 İzlənilir
7.4K+ İzləyicilər
1.2K+ Bəyəndi
Postlar
Portfel
Hamısı
Sitatlar
Videolar
Canlı
·
--
Vietnamın tənzimləyici qurumları 2026-cı ildə ilk kripto lisenziyalarının verilməsi üçün cədvəli üzə çıxarıb; zahirən bu, Cənub-Şərqi Asiyada bir daha “uyğunluq ayaqqabısı”nin (yəni qaydalara uyğun addımın) gerçəkləşməsi kimi görünür. Amma onu FATF-in AML (pulun yuyulmasına qarşı mübarizə) çərçivəsi və Aİ-nin MiCA tənzimləməsində nəzərdə tutulan ehtiyat (rezerv) yoxlamaları ilə tutuşduranda arxada duran real hesabı görmək olur.
Əvvəllər Vyetnamdakı onlayn şəbəkə oyunçuları və pərakəndə istifadəçilərin çoxu P2P OTC və ya xarici CEX-lərlə pul köçürmələri həyata keçirirdi. Vəsaitlər bank kartları üzərindən boz kanallarla gedir, bu da istənilən an kartın dondurulması və qanuni əsasın olmaması səbəbilə aktivlərin batması riskini yaradırdı. SSC bu dəfə uyğunluğu önə çıxararaq yerli qurumlar və böyük həcmdə pul giriş-çıxışı edən OTC satıcıları üçün mahiyyət etibarı ilə uyğunluq xərci müqabilində uyğun kanalları almağı planlaşdırır. Lisenziya çıxan kimi uyğun platformalar yerli bankların klirinqinə qoşula bilir; böyük vəsaitlər də uyğun şəkildə daxil olub çıxa bilir. Lakin bunun qiyməti KYC-ni (şəxsiyyətin təsdiqi) tam tamamlamaq, əməliyyat izlərini saxlamaq və bütün hesabları vergi və AML nəzarətinin altında açıq vəziyyətə gətirməkdir.
Bu, tənzimləyicilərin qeyri-qanuni sektorun (grey area) genişlənməsi və kapitalın ölkədən qaçmasının qarşısında qaçılmaz olaraq etdikləri ssenari üzrə pay bölgüsü (tənzimləmə) yenidən qurulmasıdır. FATF modeli ilə uyğunluq Travel Rule-un (səyahət qaydası) birbaşa platformalarla bağlı olacağını bildirir. Uyğunluğa əsaslanan aktiv idarəetmə və pul köçürməsi xidməti verən platformalar üçün baryer ciddi şəkildə yüksəlir; lisenziya alma xərci isə əksər orta və kiçik platformaları süzgəcdən keçirib az sayda “top” oyunçunun fiatın giriş-çıxış kanalında inhisarlaşması ilə nəticələnə bilər.
Mən şəxsən bu cür uyğunluq məsələsinə neytral, amma ehtiyatlı yanaşram. Uyğunluq həqiqətən də ənənəvi institutların vəsaitləri üçün qanuni giriş kanalı yaradır və aldadılan, haradan şikayət edəcəyini bilməyən pərakəndə istifadəçilərə aktivlərin saxlanması (kvazi-kustodiya) üzrə əlavə təminat verir. Amma bu, şübhəsiz ki, əvvəlcədən zəncirvari (on-chain) ilkin “təbii mühitə” aid olan ekosistemdə yaşayış sahəsini sıxışdıracaq. Uyğun platformalar AML-ni tam “dərinliyə qədər” tətbiq etdikcə, qeyri-qanuni (grey) və tam anonim vəsaitlər yalnız daha da dərin səviyyəli mərkəzləşdirilməmiş protokollara və ya “dark pool” tipli gizli likvidlik hovuzlarına doğru daha da batacaq.
Gələcək iki ildə əsas məsələ neçə lisenziyanın verilməsində deyil, icra mərhələsində nəzarətin DEX-lərə və kənarda saxlanılan (non-custodial) kripto pul kisələrinə nə qədər uzadılmasındadır. Əgər giriş-çıxış tərəfi tamamilə uyğun platformalar tərəfindən “kilidlənsə”, on-chain likvidlik uyğun hovuz və qeyri-uyğun hovuz kimi iki hissəyə bölünüb parçalanacaq: uyğun hovuz institusional, “hörmətli” vəsaitləri qəbul edəcək, qeyri-uyğun hovuz isə yeraltında və vəhşi formada böyüməyə davam edəcək.
Cənub-Şərqdə Web3 yerləşdirməyi planlayan komandalara gəldikdə, boz zonalarda “sərhəd xəttini” aşan (擦边) əməliyyat günləri artıq sayğacın geri düşməsi mərhələsinə girib. Gələcəkdə iki nəfərdən biri olmaqla yox, hərtərəfli “bir anda hamısını” hədəf ala biləcək ssenaridən yayınmaq üçün biznes məntiqini və fiat kanallarını əvvəlcədən ayırmaq doğru seçimdir.
#越南拟2026年发首批加密牌照
Vietnamın tənzimləyici qurumları 2026-cı ildə ilk kripto lisenziyalarının verilməsi üçün cədvəli üzə çıxarıb; zahirən bu, Cənub-Şərqi Asiyada bir daha “uyğunluq ayaqqabısı”nin (yəni qaydalara uyğun addımın) gerçəkləşməsi kimi görünür. Amma onu FATF-in AML (pulun yuyulmasına qarşı mübarizə) çərçivəsi və Aİ-nin MiCA tənzimləməsində nəzərdə tutulan ehtiyat (rezerv) yoxlamaları ilə tutuşduranda arxada duran real hesabı görmək olur.
Əvvəllər Vyetnamdakı onlayn şəbəkə oyunçuları və pərakəndə istifadəçilərin çoxu P2P OTC və ya xarici CEX-lərlə pul köçürmələri həyata keçirirdi. Vəsaitlər bank kartları üzərindən boz kanallarla gedir, bu da istənilən an kartın dondurulması və qanuni əsasın olmaması səbəbilə aktivlərin batması riskini yaradırdı. SSC bu dəfə uyğunluğu önə çıxararaq yerli qurumlar və böyük həcmdə pul giriş-çıxışı edən OTC satıcıları üçün mahiyyət etibarı ilə uyğunluq xərci müqabilində uyğun kanalları almağı planlaşdırır. Lisenziya çıxan kimi uyğun platformalar yerli bankların klirinqinə qoşula bilir; böyük vəsaitlər də uyğun şəkildə daxil olub çıxa bilir. Lakin bunun qiyməti KYC-ni (şəxsiyyətin təsdiqi) tam tamamlamaq, əməliyyat izlərini saxlamaq və bütün hesabları vergi və AML nəzarətinin altında açıq vəziyyətə gətirməkdir.
Bu, tənzimləyicilərin qeyri-qanuni sektorun (grey area) genişlənməsi və kapitalın ölkədən qaçmasının qarşısında qaçılmaz olaraq etdikləri ssenari üzrə pay bölgüsü (tənzimləmə) yenidən qurulmasıdır. FATF modeli ilə uyğunluq Travel Rule-un (səyahət qaydası) birbaşa platformalarla bağlı olacağını bildirir. Uyğunluğa əsaslanan aktiv idarəetmə və pul köçürməsi xidməti verən platformalar üçün baryer ciddi şəkildə yüksəlir; lisenziya alma xərci isə əksər orta və kiçik platformaları süzgəcdən keçirib az sayda “top” oyunçunun fiatın giriş-çıxış kanalında inhisarlaşması ilə nəticələnə bilər.
Mən şəxsən bu cür uyğunluq məsələsinə neytral, amma ehtiyatlı yanaşram. Uyğunluq həqiqətən də ənənəvi institutların vəsaitləri üçün qanuni giriş kanalı yaradır və aldadılan, haradan şikayət edəcəyini bilməyən pərakəndə istifadəçilərə aktivlərin saxlanması (kvazi-kustodiya) üzrə əlavə təminat verir. Amma bu, şübhəsiz ki, əvvəlcədən zəncirvari (on-chain) ilkin “təbii mühitə” aid olan ekosistemdə yaşayış sahəsini sıxışdıracaq. Uyğun platformalar AML-ni tam “dərinliyə qədər” tətbiq etdikcə, qeyri-qanuni (grey) və tam anonim vəsaitlər yalnız daha da dərin səviyyəli mərkəzləşdirilməmiş protokollara və ya “dark pool” tipli gizli likvidlik hovuzlarına doğru daha da batacaq.
Gələcək iki ildə əsas məsələ neçə lisenziyanın verilməsində deyil, icra mərhələsində nəzarətin DEX-lərə və kənarda saxlanılan (non-custodial) kripto pul kisələrinə nə qədər uzadılmasındadır. Əgər giriş-çıxış tərəfi tamamilə uyğun platformalar tərəfindən “kilidlənsə”, on-chain likvidlik uyğun hovuz və qeyri-uyğun hovuz kimi iki hissəyə bölünüb parçalanacaq: uyğun hovuz institusional, “hörmətli” vəsaitləri qəbul edəcək, qeyri-uyğun hovuz isə yeraltında və vəhşi formada böyüməyə davam edəcək.
Cənub-Şərqdə Web3 yerləşdirməyi planlayan komandalara gəldikdə, boz zonalarda “sərhəd xəttini” aşan (擦边) əməliyyat günləri artıq sayğacın geri düşməsi mərhələsinə girib. Gələcəkdə iki nəfərdən biri olmaqla yox, hərtərəfli “bir anda hamısını” hədəf ala biləcək ssenaridən yayınmaq üçün biznes məntiqini və fiat kanallarını əvvəlcədən ayırmaq doğru seçimdir.
#越南拟2026年发首批加密牌照
Əvvəllər Vyetnamdakı onlayn şəbəkə oyunçuları və pərakəndə istifadəçilərin çoxu P2P OTC və ya xarici CEX-lərlə pul köçürmələri həyata keçirirdi. Vəsaitlər bank kartları üzərindən boz kanallarla gedir, bu da istənilən an kartın dondurulması və qanuni əsasın olmaması səbəbilə aktivlərin batması riskini yaradırdı. SSC bu dəfə uyğunluğu önə çıxararaq yerli qurumlar və böyük həcmdə pul giriş-çıxışı edən OTC satıcıları üçün mahiyyət etibarı ilə uyğunluq xərci müqabilində uyğun kanalları almağı planlaşdırır. Lisenziya çıxan kimi uyğun platformalar yerli bankların klirinqinə qoşula bilir; böyük vəsaitlər də uyğun şəkildə daxil olub çıxa bilir. Lakin bunun qiyməti KYC-ni (şəxsiyyətin təsdiqi) tam tamamlamaq, əməliyyat izlərini saxlamaq və bütün hesabları vergi və AML nəzarətinin altında açıq vəziyyətə gətirməkdir.
Bu, tənzimləyicilərin qeyri-qanuni sektorun (grey area) genişlənməsi və kapitalın ölkədən qaçmasının qarşısında qaçılmaz olaraq etdikləri ssenari üzrə pay bölgüsü (tənzimləmə) yenidən qurulmasıdır. FATF modeli ilə uyğunluq Travel Rule-un (səyahət qaydası) birbaşa platformalarla bağlı olacağını bildirir. Uyğunluğa əsaslanan aktiv idarəetmə və pul köçürməsi xidməti verən platformalar üçün baryer ciddi şəkildə yüksəlir; lisenziya alma xərci isə əksər orta və kiçik platformaları süzgəcdən keçirib az sayda “top” oyunçunun fiatın giriş-çıxış kanalında inhisarlaşması ilə nəticələnə bilər.
Mən şəxsən bu cür uyğunluq məsələsinə neytral, amma ehtiyatlı yanaşram. Uyğunluq həqiqətən də ənənəvi institutların vəsaitləri üçün qanuni giriş kanalı yaradır və aldadılan, haradan şikayət edəcəyini bilməyən pərakəndə istifadəçilərə aktivlərin saxlanması (kvazi-kustodiya) üzrə əlavə təminat verir. Amma bu, şübhəsiz ki, əvvəlcədən zəncirvari (on-chain) ilkin “təbii mühitə” aid olan ekosistemdə yaşayış sahəsini sıxışdıracaq. Uyğun platformalar AML-ni tam “dərinliyə qədər” tətbiq etdikcə, qeyri-qanuni (grey) və tam anonim vəsaitlər yalnız daha da dərin səviyyəli mərkəzləşdirilməmiş protokollara və ya “dark pool” tipli gizli likvidlik hovuzlarına doğru daha da batacaq.
Gələcək iki ildə əsas məsələ neçə lisenziyanın verilməsində deyil, icra mərhələsində nəzarətin DEX-lərə və kənarda saxlanılan (non-custodial) kripto pul kisələrinə nə qədər uzadılmasındadır. Əgər giriş-çıxış tərəfi tamamilə uyğun platformalar tərəfindən “kilidlənsə”, on-chain likvidlik uyğun hovuz və qeyri-uyğun hovuz kimi iki hissəyə bölünüb parçalanacaq: uyğun hovuz institusional, “hörmətli” vəsaitləri qəbul edəcək, qeyri-uyğun hovuz isə yeraltında və vəhşi formada böyüməyə davam edəcək.
Cənub-Şərqdə Web3 yerləşdirməyi planlayan komandalara gəldikdə, boz zonalarda “sərhəd xəttini” aşan (擦边) əməliyyat günləri artıq sayğacın geri düşməsi mərhələsinə girib. Gələcəkdə iki nəfərdən biri olmaqla yox, hərtərəfli “bir anda hamısını” hədəf ala biləcək ssenaridən yayınmaq üçün biznes məntiqini və fiat kanallarını əvvəlcədən ayırmaq doğru seçimdir.
#越南拟2026年发首批加密牌照
838
·
--
SEC ABŞ fond birjası tokenləşdirməsi üçün açdığı bu “innovasiya istisnası” pəncərəsi səthi olaraq $UNI və $HYPE -i düz partladıb, amma bəyanatı bir də diqqətlə oxusan, bunun Web3 qələbəsi olmadığını görərsən—çox incə hazırlanmış bir “rametmə” əməliyyatıdır.
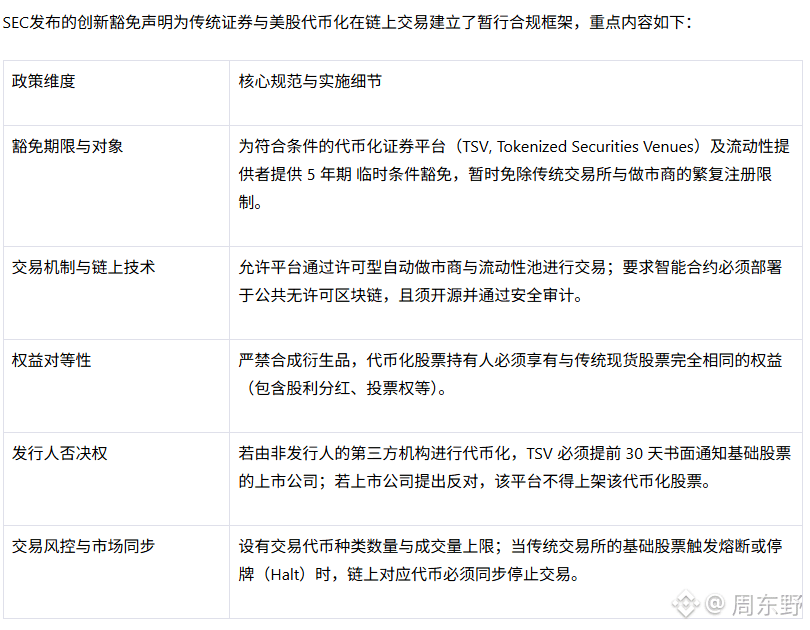
Nəzarətin verdiyi güzəşt doğrudan da cəlbedicidir: 5 illik müvəqqəti istisna müddəti ənənəvi birjalardakı mürəkkəb təsdiq proseslərinin çoxunu kənara atır. SEC hətta ticarəti AMM və likvidlik hovuzları ilə aparmağa icazə verir və bunun açıq kod auditoriyasından keçmiş ictimai zəncirdə yerləşdirilməsini tələb edir. Bu, DeFi-nin əsas texnologiyasını guya qəbul edirmiş kimi görünür, amma real məhdudiyyətlər hamısı detalların içində gizlənir.
Əvvəla, “hüquqların bərabərliyi” tələbi sintez edilmiş aktivlərin bütün oyunlarını birbaşa sıradan çıxarır. Onlayn güzgü (mirror) ABŞ səhmləri ssenarisi tamamilə sıradan olur; token sahibləri real dividend və səsvermə hüquqlarını əldə etməlidir. Bu isə deməkdir ki, platformanın əsas mexanizmi mütləq real kənarda saxlanılan (real custody) aktivlərlə bağlanmalıdır—uyğunluq xərcləri sonsuz dərəcədə artır.
İkincisi, siyahıya çıxarılan şirkətlərin “bir səhm—bir veto” hüququ. Üçüncü tərəf səhmləri tokenləşdirmək istəsə, bunun üçün 30 gün əvvəldən bildiriş verməlidir; qarşı tərəf sadəcə etiraz edirsə, tokenləşdirilmiş aktiv kənarlaşdırılmalıdır. Apple, Tesla kimi iri “ağ çip”lər sadəcə “yox” desə, onlayn platform da məcbur qalıb başqa yollara—məsələn, daha aşağı likvidliyə malik kiçik şirkətlərin səhmlərinə yönəlməli olur.
Ən ölümcül hissə isə zəncirüstü və zəncirlərarası (off-chain) risk nəzarətinin güclü şəkildə bağlanmasıdır. ABŞ səhmlərində “circuit breaker” (fövqəladə dayandırma) işə düşüb ticarət dayandırılanda, zəncirüstü tokenlər də eyni anda pause edilməlidir. AMM isə 7/24 işləyir; bu cür “şəbəkəni kəsən” qapını əlavə etdiyin an, likvidlik təminatçılarının hedcinq (qarşılıqlı sığorta) strategiyası həmin熔断 anında böyük likvidasiya riski ilə üzləşəcək.
UNI və HYPE-nin yüksəlişi—vəsaitin “DeFi-nin rəsmi status almasına” verdiyi pul işarəsidir. Amma uzun müddətdə bu, nəzarətin ictimai zəncirdə çəkdiyi uyğunluq qalasıdır: likvidliyi istisna müddəti ilə zənciri içinə gətirirsən, sonra isə veto hüququ,熔断 sinxronluğu və real (qanuni) kənarda saxlanma ilə nəzarəti bərkidirsən. Gələcəyin qalibi mütləq ən böyük DEX-lər olmayacaq—ən çox, ənənəvi hüquqların uçotunu (səhmdar hüquqlarının qeydlərini) zəncirdə problemsiz işə salan uyğunluq (compliance) qurumları qalib gələcək.
#hype涨超11%
SEC ABŞ fond birjası tokenləşdirməsi üçün açdığı bu “innovasiya istisnası” pəncərəsi səthi olaraq $UNI və $HYPE -i düz partladıb, amma bəyanatı bir də diqqətlə oxusan, bunun Web3 qələbəsi olmadığını görərsən—çox incə hazırlanmış bir “rametmə” əməliyyatıdır.
Nəzarətin verdiyi güzəşt doğrudan da cəlbedicidir: 5 illik müvəqqəti istisna müddəti ənənəvi birjalardakı mürəkkəb təsdiq proseslərinin çoxunu kənara atır. SEC hətta ticarəti AMM və likvidlik hovuzları ilə aparmağa icazə verir və bunun açıq kod auditoriyasından keçmiş ictimai zəncirdə yerləşdirilməsini tələb edir. Bu, DeFi-nin əsas texnologiyasını guya qəbul edirmiş kimi görünür, amma real məhdudiyyətlər hamısı detalların içində gizlənir.
Əvvəla, “hüquqların bərabərliyi” tələbi sintez edilmiş aktivlərin bütün oyunlarını birbaşa sıradan çıxarır. Onlayn güzgü (mirror) ABŞ səhmləri ssenarisi tamamilə sıradan olur; token sahibləri real dividend və səsvermə hüquqlarını əldə etməlidir. Bu isə deməkdir ki, platformanın əsas mexanizmi mütləq real kənarda saxlanılan (real custody) aktivlərlə bağlanmalıdır—uyğunluq xərcləri sonsuz dərəcədə artır.
İkincisi, siyahıya çıxarılan şirkətlərin “bir səhm—bir veto” hüququ. Üçüncü tərəf səhmləri tokenləşdirmək istəsə, bunun üçün 30 gün əvvəldən bildiriş verməlidir; qarşı tərəf sadəcə etiraz edirsə, tokenləşdirilmiş aktiv kənarlaşdırılmalıdır. Apple, Tesla kimi iri “ağ çip”lər sadəcə “yox” desə, onlayn platform da məcbur qalıb başqa yollara—məsələn, daha aşağı likvidliyə malik kiçik şirkətlərin səhmlərinə yönəlməli olur.
Ən ölümcül hissə isə zəncirüstü və zəncirlərarası (off-chain) risk nəzarətinin güclü şəkildə bağlanmasıdır. ABŞ səhmlərində “circuit breaker” (fövqəladə dayandırma) işə düşüb ticarət dayandırılanda, zəncirüstü tokenlər də eyni anda pause edilməlidir. AMM isə 7/24 işləyir; bu cür “şəbəkəni kəsən” qapını əlavə etdiyin an, likvidlik təminatçılarının hedcinq (qarşılıqlı sığorta) strategiyası həmin熔断 anında böyük likvidasiya riski ilə üzləşəcək.
UNI və HYPE-nin yüksəlişi—vəsaitin “DeFi-nin rəsmi status almasına” verdiyi pul işarəsidir. Amma uzun müddətdə bu, nəzarətin ictimai zəncirdə çəkdiyi uyğunluq qalasıdır: likvidliyi istisna müddəti ilə zənciri içinə gətirirsən, sonra isə veto hüququ,熔断 sinxronluğu və real (qanuni) kənarda saxlanma ilə nəzarəti bərkidirsən. Gələcəyin qalibi mütləq ən böyük DEX-lər olmayacaq—ən çox, ənənəvi hüquqların uçotunu (səhmdar hüquqlarının qeydlərini) zəncirdə problemsiz işə salan uyğunluq (compliance) qurumları qalib gələcək.
#hype涨超11%
Nəzarətin verdiyi güzəşt doğrudan da cəlbedicidir: 5 illik müvəqqəti istisna müddəti ənənəvi birjalardakı mürəkkəb təsdiq proseslərinin çoxunu kənara atır. SEC hətta ticarəti AMM və likvidlik hovuzları ilə aparmağa icazə verir və bunun açıq kod auditoriyasından keçmiş ictimai zəncirdə yerləşdirilməsini tələb edir. Bu, DeFi-nin əsas texnologiyasını guya qəbul edirmiş kimi görünür, amma real məhdudiyyətlər hamısı detalların içində gizlənir.
Əvvəla, “hüquqların bərabərliyi” tələbi sintez edilmiş aktivlərin bütün oyunlarını birbaşa sıradan çıxarır. Onlayn güzgü (mirror) ABŞ səhmləri ssenarisi tamamilə sıradan olur; token sahibləri real dividend və səsvermə hüquqlarını əldə etməlidir. Bu isə deməkdir ki, platformanın əsas mexanizmi mütləq real kənarda saxlanılan (real custody) aktivlərlə bağlanmalıdır—uyğunluq xərcləri sonsuz dərəcədə artır.
İkincisi, siyahıya çıxarılan şirkətlərin “bir səhm—bir veto” hüququ. Üçüncü tərəf səhmləri tokenləşdirmək istəsə, bunun üçün 30 gün əvvəldən bildiriş verməlidir; qarşı tərəf sadəcə etiraz edirsə, tokenləşdirilmiş aktiv kənarlaşdırılmalıdır. Apple, Tesla kimi iri “ağ çip”lər sadəcə “yox” desə, onlayn platform da məcbur qalıb başqa yollara—məsələn, daha aşağı likvidliyə malik kiçik şirkətlərin səhmlərinə yönəlməli olur.
Ən ölümcül hissə isə zəncirüstü və zəncirlərarası (off-chain) risk nəzarətinin güclü şəkildə bağlanmasıdır. ABŞ səhmlərində “circuit breaker” (fövqəladə dayandırma) işə düşüb ticarət dayandırılanda, zəncirüstü tokenlər də eyni anda pause edilməlidir. AMM isə 7/24 işləyir; bu cür “şəbəkəni kəsən” qapını əlavə etdiyin an, likvidlik təminatçılarının hedcinq (qarşılıqlı sığorta) strategiyası həmin熔断 anında böyük likvidasiya riski ilə üzləşəcək.
UNI və HYPE-nin yüksəlişi—vəsaitin “DeFi-nin rəsmi status almasına” verdiyi pul işarəsidir. Amma uzun müddətdə bu, nəzarətin ictimai zəncirdə çəkdiyi uyğunluq qalasıdır: likvidliyi istisna müddəti ilə zənciri içinə gətirirsən, sonra isə veto hüququ,熔断 sinxronluğu və real (qanuni) kənarda saxlanma ilə nəzarəti bərkidirsən. Gələcəyin qalibi mütləq ən böyük DEX-lər olmayacaq—ən çox, ənənəvi hüquqların uçotunu (səhmdar hüquqlarının qeydlərini) zəncirdə problemsiz işə salan uyğunluq (compliance) qurumları qalib gələcək.
#hype涨超11%
2
1.2k
·
--
Bitcoin $BTC bu dəfə təxminən 78 200 ABŞ dollar yaxınlığından 75 min dollar civarına qədər sürətlə düşdü; səthi olaraq iki gün ərzində 3% endirim kimi görünən gündəlik tərəddüd deyil. Bu dəfə ikiqat təzyiq var: spot (nağd) vəsaitlərin çıxarılması ilə yüksək leverage-lı long mövqelərin likvidasiyası eyni anda zərbə endirib.
ABŞ-da 13-lik spot ETF qrupu bir gün ərzində xalis olaraq 450 milyon ABŞ dolları üstələyən məbləğdə axın itirdi və əvvəlki alış təzyiqini birdən-birə silib; son üç ayın ən böyük tək günlük xalis çıxışı qeydə alındı.
Ən çox diqqət tələb edən məqam budur ki, bu çıxış yalnız “Grey-scaling” GBTC-nin təkbaşına qan itirməsi deyil. Fidelity-nin FBTC-si və BlackRock-un IBIT-i kimi institusional əsas mövqelər də müvafiq olaraq 214 milyon və 161 milyon ABŞ dollar məbləğində xalis geri çəkilmə göstərib.
Bu ənənəvi maliyyə nəhənglərinin eyni vaxtda kanallar üzrə daralması göstərir ki, makro hadisələr yaxınlaşanda Volstrit alış məntiqi vahid şəkildə riskdən qaçmağa üstünlük verib.
Derivativlər bazarında “təmizləmə” sürəti spotdan daha amansızdır.
24 saat ərzində bütün şəbəkə üzrə longların likvidasiyası ümumilikdə 571 milyon ABŞ dolları keçib; bunun da Bitcoin və Ethereum arasında təxminən 190 milyon ABŞ dollar civarında pay düşür.
Bu, tam olaraq son vaxtlar həddən artıq nikbin olanlara qarşı likvidlik ovudur. Çox long treyder Vaşinqtonun tənzimləmə “müsbət xəbərləri” hesabına qiymətin yüksələcəyinə mərc edirdi. Amma senatorların CLARITY qanun layihəsini irəli apara bilməməsi ilə bağlı xəbər çıxan kimi, əvvəlcədən qiymətə daxil edilən tənzimləmə mükafatı dərhal geri qaytarıldı; leverage ilə həmin qanun layihəsinin keçid ehtimalına “oynayan” pullar isə birbaşa bazarda ilk likvidə edilən qrup oldu.
Tənzimləmə qanun layihəsinin əngəllənməsi sadəcə işə salan tətik idi; baş üzərində qalan əsas kəsici qılınc isə ABŞ Federal Ehtiyat Sisteminin (Fed) faiz qərarıdır. Hazırkı bazarın növbəti 25 bazis bənd artımın qiymətə daxil edilməsi təxminən 93%-ə yaxınlaşıb və 10 illik ABŞ istiqrazlarının gəliri 5% civarında yüksək səviyyədə dalğalanır.
Həcm bu səviyyəyə çatmış $BTC üçün risksiz faiz dərəcəsinin bu qədər yüksək olması ənənəvi kapitalın qısa müddətli istiqrazlarda oturub çox yüksək risksiz gəlir əldə etməsi deməkdir; yüksək volatilliyə malik riskli aktivləri saxlamaq fürsət xərci isə sonsuz dərəcədə böyüyür.
Məncə, 75 min dollar səviyyəsinə spot alışların real “dayaq xətti” kimi baxmaq lazımdır. Əgər ETF-lərin vəsait axınları qarşıdakı bir neçə ticarət günündə tezliklə yenidən müsbətə dönməsə, yalnız pərakəndə investorlar və zəncirin (chain) doğma kapitalı ilə 5% səviyyəsindəki ABŞ istiqraz gəliri fonunda güclü və təsirli bir反弹 (yüksəlmə) yaratmaq çətin olacaq.
Gələcəkdə əsas dəyişənlər yalnız ikidir: Volstritin spot kanalları nə vaxt “qanama”nı dayandıracaq və Fed qərarından sonra verdiyi bəyanatlar likvidliyə bir az da olsa nəfəs alma imkanı yaradacaqmı.
#比特币etf流出4.5亿美元
Bitcoin $BTC bu dəfə təxminən 78 200 ABŞ dollar yaxınlığından 75 min dollar civarına qədər sürətlə düşdü; səthi olaraq iki gün ərzində 3% endirim kimi görünən gündəlik tərəddüd deyil. Bu dəfə ikiqat təzyiq var: spot (nağd) vəsaitlərin çıxarılması ilə yüksək leverage-lı long mövqelərin likvidasiyası eyni anda zərbə endirib.
ABŞ-da 13-lik spot ETF qrupu bir gün ərzində xalis olaraq 450 milyon ABŞ dolları üstələyən məbləğdə axın itirdi və əvvəlki alış təzyiqini birdən-birə silib; son üç ayın ən böyük tək günlük xalis çıxışı qeydə alındı.
Ən çox diqqət tələb edən məqam budur ki, bu çıxış yalnız “Grey-scaling” GBTC-nin təkbaşına qan itirməsi deyil. Fidelity-nin FBTC-si və BlackRock-un IBIT-i kimi institusional əsas mövqelər də müvafiq olaraq 214 milyon və 161 milyon ABŞ dollar məbləğində xalis geri çəkilmə göstərib.
Bu ənənəvi maliyyə nəhənglərinin eyni vaxtda kanallar üzrə daralması göstərir ki, makro hadisələr yaxınlaşanda Volstrit alış məntiqi vahid şəkildə riskdən qaçmağa üstünlük verib.
Derivativlər bazarında “təmizləmə” sürəti spotdan daha amansızdır.
24 saat ərzində bütün şəbəkə üzrə longların likvidasiyası ümumilikdə 571 milyon ABŞ dolları keçib; bunun da Bitcoin və Ethereum arasında təxminən 190 milyon ABŞ dollar civarında pay düşür.
Bu, tam olaraq son vaxtlar həddən artıq nikbin olanlara qarşı likvidlik ovudur. Çox long treyder Vaşinqtonun tənzimləmə “müsbət xəbərləri” hesabına qiymətin yüksələcəyinə mərc edirdi. Amma senatorların CLARITY qanun layihəsini irəli apara bilməməsi ilə bağlı xəbər çıxan kimi, əvvəlcədən qiymətə daxil edilən tənzimləmə mükafatı dərhal geri qaytarıldı; leverage ilə həmin qanun layihəsinin keçid ehtimalına “oynayan” pullar isə birbaşa bazarda ilk likvidə edilən qrup oldu.
Tənzimləmə qanun layihəsinin əngəllənməsi sadəcə işə salan tətik idi; baş üzərində qalan əsas kəsici qılınc isə ABŞ Federal Ehtiyat Sisteminin (Fed) faiz qərarıdır. Hazırkı bazarın növbəti 25 bazis bənd artımın qiymətə daxil edilməsi təxminən 93%-ə yaxınlaşıb və 10 illik ABŞ istiqrazlarının gəliri 5% civarında yüksək səviyyədə dalğalanır.
Həcm bu səviyyəyə çatmış $BTC üçün risksiz faiz dərəcəsinin bu qədər yüksək olması ənənəvi kapitalın qısa müddətli istiqrazlarda oturub çox yüksək risksiz gəlir əldə etməsi deməkdir; yüksək volatilliyə malik riskli aktivləri saxlamaq fürsət xərci isə sonsuz dərəcədə böyüyür.
Məncə, 75 min dollar səviyyəsinə spot alışların real “dayaq xətti” kimi baxmaq lazımdır. Əgər ETF-lərin vəsait axınları qarşıdakı bir neçə ticarət günündə tezliklə yenidən müsbətə dönməsə, yalnız pərakəndə investorlar və zəncirin (chain) doğma kapitalı ilə 5% səviyyəsindəki ABŞ istiqraz gəliri fonunda güclü və təsirli bir反弹 (yüksəlmə) yaratmaq çətin olacaq.
Gələcəkdə əsas dəyişənlər yalnız ikidir: Volstritin spot kanalları nə vaxt “qanama”nı dayandıracaq və Fed qərarından sonra verdiyi bəyanatlar likvidliyə bir az da olsa nəfəs alma imkanı yaradacaqmı.
#比特币etf流出4.5亿美元
ABŞ-da 13-lik spot ETF qrupu bir gün ərzində xalis olaraq 450 milyon ABŞ dolları üstələyən məbləğdə axın itirdi və əvvəlki alış təzyiqini birdən-birə silib; son üç ayın ən böyük tək günlük xalis çıxışı qeydə alındı.
Ən çox diqqət tələb edən məqam budur ki, bu çıxış yalnız “Grey-scaling” GBTC-nin təkbaşına qan itirməsi deyil. Fidelity-nin FBTC-si və BlackRock-un IBIT-i kimi institusional əsas mövqelər də müvafiq olaraq 214 milyon və 161 milyon ABŞ dollar məbləğində xalis geri çəkilmə göstərib.
Bu ənənəvi maliyyə nəhənglərinin eyni vaxtda kanallar üzrə daralması göstərir ki, makro hadisələr yaxınlaşanda Volstrit alış məntiqi vahid şəkildə riskdən qaçmağa üstünlük verib.
Derivativlər bazarında “təmizləmə” sürəti spotdan daha amansızdır.
24 saat ərzində bütün şəbəkə üzrə longların likvidasiyası ümumilikdə 571 milyon ABŞ dolları keçib; bunun da Bitcoin və Ethereum arasında təxminən 190 milyon ABŞ dollar civarında pay düşür.
Bu, tam olaraq son vaxtlar həddən artıq nikbin olanlara qarşı likvidlik ovudur. Çox long treyder Vaşinqtonun tənzimləmə “müsbət xəbərləri” hesabına qiymətin yüksələcəyinə mərc edirdi. Amma senatorların CLARITY qanun layihəsini irəli apara bilməməsi ilə bağlı xəbər çıxan kimi, əvvəlcədən qiymətə daxil edilən tənzimləmə mükafatı dərhal geri qaytarıldı; leverage ilə həmin qanun layihəsinin keçid ehtimalına “oynayan” pullar isə birbaşa bazarda ilk likvidə edilən qrup oldu.
Tənzimləmə qanun layihəsinin əngəllənməsi sadəcə işə salan tətik idi; baş üzərində qalan əsas kəsici qılınc isə ABŞ Federal Ehtiyat Sisteminin (Fed) faiz qərarıdır. Hazırkı bazarın növbəti 25 bazis bənd artımın qiymətə daxil edilməsi təxminən 93%-ə yaxınlaşıb və 10 illik ABŞ istiqrazlarının gəliri 5% civarında yüksək səviyyədə dalğalanır.
Həcm bu səviyyəyə çatmış $BTC üçün risksiz faiz dərəcəsinin bu qədər yüksək olması ənənəvi kapitalın qısa müddətli istiqrazlarda oturub çox yüksək risksiz gəlir əldə etməsi deməkdir; yüksək volatilliyə malik riskli aktivləri saxlamaq fürsət xərci isə sonsuz dərəcədə böyüyür.
Məncə, 75 min dollar səviyyəsinə spot alışların real “dayaq xətti” kimi baxmaq lazımdır. Əgər ETF-lərin vəsait axınları qarşıdakı bir neçə ticarət günündə tezliklə yenidən müsbətə dönməsə, yalnız pərakəndə investorlar və zəncirin (chain) doğma kapitalı ilə 5% səviyyəsindəki ABŞ istiqraz gəliri fonunda güclü və təsirli bir反弹 (yüksəlmə) yaratmaq çətin olacaq.
Gələcəkdə əsas dəyişənlər yalnız ikidir: Volstritin spot kanalları nə vaxt “qanama”nı dayandıracaq və Fed qərarından sonra verdiyi bəyanatlar likvidliyə bir az da olsa nəfəs alma imkanı yaradacaqmı.
#比特币etf流出4.5亿美元
1
1.5k
·
--
Doğrulanıb
Bottomline 把 Chainlink-in CCIP və CRE-ni inteqrasiya sisteminə bağlayıb, qlobal Swift transsərhəd axınlarının 15%-ni ələ keçirməyə yönəlib. Xəbər çıxan kimi $LINK 7% artaraq 12 ABŞ dollarına yüksəlib.
Bazar yenə 16 trilyon ABŞ dolları həcmli böyük hekayəni “qızışdırır”, amma söhbətin mahiyyəti heç də “Kripto ənənəvi maliyyəni udur” deyil; sadəcə Chainlink-in çox ağıllı bir səviyyə endirilmiş kompromisidir.
Ənənəvi banklar blokçeyn üçün əsas sistemlərini yenidən qurmayacaqlar. ISO 20022 mesaj standartı üzrə hamı böyük sərmayə qoyub, yenidən sökməyə və sıfırdan başlamağa yol verməyəcəklər. Chainlink-in etdiyi budur: CCIP və CRE-ni elə “gözə dəyməyən” plug-in formasına salmaq. Banklar ISO 20022 mesajlarını göndərməyə davam edir, CRE prosesləri orkestr edir, CCIP isə cross-chain (çoxzəncirli) hesablaşmanı həyata keçirir. Blokçeyn sadəcə əlavə, seçilə bilən bir hesablaşma kanalıdır—əsas sistemin köçürülməsi riskini daşımağa heç ehtiyac yoxdur.
Bu, məhz həqiqi institusional səviyyəli interfeys məntiqidir: sənə Web3-ə uyğunlaşmağı demir, əksinə mən sənin köhnə əlcəyinə özüm aktiv şəkildə girirəm.
Amma 16 trilyon dollar rəqəmini görüb içəri tullanmazdan əvvəl, əvvəlcə real mənfəət dəftərini hesablamaq yaxşı olar.
Bottomline ilin daxilində 16 trilyon dollar emal etdiyini deyir, doğrudur, amma tərəfdaşlıq hazırda yalnız POC-dur (konseptin yoxlanması). 16 trilyon onun ümumi korporativ şəbəkə trafikidir; bu, heç də onlayn (on-chain) hesablaşma həcmi deyil.
Əsas məsələ LINK-in dəyər qapma (value capture) mexanizmidir. Chainlink “ödəmənin abstraksiyası”nı tətbiq edib: nəzəri olaraq şirkətlər ödənişi fiatla edir, arxa sistem avtomatik olaraq onu LINK-ə çevirir. Amma Bottomline konkret tarif cədvəlini, mənfəət bölüşmə modelini və neçə hesablaşmanın real olaraq LINK tələbi yaratdığını açıqlamayıb. Əgər banklar onu yalnız reallaşmayan (groundlanmamış) kommunikasiya kanalı kimi görürsə, LINK-in əldə etdiyi dəyər qapması çox məhdud olar.
Chainlink-in strateji panoramasına geri baxsaq, JPMorgan-dan hesablaşma tokenləşdirilmiş dövlət istiqrazlarına qədər, Aave və BitGo-nun CCIP ilə bağlanmasına qədər LINK-in hədəfi çox aydındır: RWA (real dünya aktivləri) və ənənəvi maliyyənin cross-chain hesablaşmasında “su, elektrik, qaz” təmin edən infrastruktur olmaq. Ənənəvi transsərhəd ödənişlər günlərlə vaxt aparır və komissiyalar yüksəkdir; tokenləşdirilmiş depozitlər və atomik hesablaşmalar reallığa çevrilsə, xərcləri birbaşa doqquz dəfə azaltmaq olar. Hansı tokenləşdirilmiş format qalib gəlirsə-gəlsin, cross-chain qarşılıqlı işləkliyi (interoperability) əsas tələbdir—Chainlink-in ilişib durduğu yer məhz budur.
Texniki tərəfdən, LINK dibdən 50% geri qayıdıb; gündəlik qrafikdə 12 ABŞ dolları ətrafında üçbucaq bayrağı (triangle flag) forması çəkilir. Charles Schwab (嘉信理財) LINK-in listinqinə dair müsbət xəbər hazırlayır—bu da qısa müddətdə qiymət hərəkətini çox gözəl edir.
Kanal hazırdır—LINK-in yenidən yüksək səviyyələrə qayıdıb-qayıtmaması sonrakı mərhələdə görünəcək.
#bottomline推出chainlink链上支付平台
Bottomline 把 Chainlink-in CCIP və CRE-ni inteqrasiya sisteminə bağlayıb, qlobal Swift transsərhəd axınlarının 15%-ni ələ keçirməyə yönəlib. Xəbər çıxan kimi $LINK 7% artaraq 12 ABŞ dollarına yüksəlib.
Bazar yenə 16 trilyon ABŞ dolları həcmli böyük hekayəni “qızışdırır”, amma söhbətin mahiyyəti heç də “Kripto ənənəvi maliyyəni udur” deyil; sadəcə Chainlink-in çox ağıllı bir səviyyə endirilmiş kompromisidir.
Ənənəvi banklar blokçeyn üçün əsas sistemlərini yenidən qurmayacaqlar. ISO 20022 mesaj standartı üzrə hamı böyük sərmayə qoyub, yenidən sökməyə və sıfırdan başlamağa yol verməyəcəklər. Chainlink-in etdiyi budur: CCIP və CRE-ni elə “gözə dəyməyən” plug-in formasına salmaq. Banklar ISO 20022 mesajlarını göndərməyə davam edir, CRE prosesləri orkestr edir, CCIP isə cross-chain (çoxzəncirli) hesablaşmanı həyata keçirir. Blokçeyn sadəcə əlavə, seçilə bilən bir hesablaşma kanalıdır—əsas sistemin köçürülməsi riskini daşımağa heç ehtiyac yoxdur.
Bu, məhz həqiqi institusional səviyyəli interfeys məntiqidir: sənə Web3-ə uyğunlaşmağı demir, əksinə mən sənin köhnə əlcəyinə özüm aktiv şəkildə girirəm.
Amma 16 trilyon dollar rəqəmini görüb içəri tullanmazdan əvvəl, əvvəlcə real mənfəət dəftərini hesablamaq yaxşı olar.
Bottomline ilin daxilində 16 trilyon dollar emal etdiyini deyir, doğrudur, amma tərəfdaşlıq hazırda yalnız POC-dur (konseptin yoxlanması). 16 trilyon onun ümumi korporativ şəbəkə trafikidir; bu, heç də onlayn (on-chain) hesablaşma həcmi deyil.
Əsas məsələ LINK-in dəyər qapma (value capture) mexanizmidir. Chainlink “ödəmənin abstraksiyası”nı tətbiq edib: nəzəri olaraq şirkətlər ödənişi fiatla edir, arxa sistem avtomatik olaraq onu LINK-ə çevirir. Amma Bottomline konkret tarif cədvəlini, mənfəət bölüşmə modelini və neçə hesablaşmanın real olaraq LINK tələbi yaratdığını açıqlamayıb. Əgər banklar onu yalnız reallaşmayan (groundlanmamış) kommunikasiya kanalı kimi görürsə, LINK-in əldə etdiyi dəyər qapması çox məhdud olar.
Chainlink-in strateji panoramasına geri baxsaq, JPMorgan-dan hesablaşma tokenləşdirilmiş dövlət istiqrazlarına qədər, Aave və BitGo-nun CCIP ilə bağlanmasına qədər LINK-in hədəfi çox aydındır: RWA (real dünya aktivləri) və ənənəvi maliyyənin cross-chain hesablaşmasında “su, elektrik, qaz” təmin edən infrastruktur olmaq. Ənənəvi transsərhəd ödənişlər günlərlə vaxt aparır və komissiyalar yüksəkdir; tokenləşdirilmiş depozitlər və atomik hesablaşmalar reallığa çevrilsə, xərcləri birbaşa doqquz dəfə azaltmaq olar. Hansı tokenləşdirilmiş format qalib gəlirsə-gəlsin, cross-chain qarşılıqlı işləkliyi (interoperability) əsas tələbdir—Chainlink-in ilişib durduğu yer məhz budur.
Texniki tərəfdən, LINK dibdən 50% geri qayıdıb; gündəlik qrafikdə 12 ABŞ dolları ətrafında üçbucaq bayrağı (triangle flag) forması çəkilir. Charles Schwab (嘉信理財) LINK-in listinqinə dair müsbət xəbər hazırlayır—bu da qısa müddətdə qiymət hərəkətini çox gözəl edir.
Kanal hazırdır—LINK-in yenidən yüksək səviyyələrə qayıdıb-qayıtmaması sonrakı mərhələdə görünəcək.
#bottomline推出chainlink链上支付平台
Bazar yenə 16 trilyon ABŞ dolları həcmli böyük hekayəni “qızışdırır”, amma söhbətin mahiyyəti heç də “Kripto ənənəvi maliyyəni udur” deyil; sadəcə Chainlink-in çox ağıllı bir səviyyə endirilmiş kompromisidir.
Ənənəvi banklar blokçeyn üçün əsas sistemlərini yenidən qurmayacaqlar. ISO 20022 mesaj standartı üzrə hamı böyük sərmayə qoyub, yenidən sökməyə və sıfırdan başlamağa yol verməyəcəklər. Chainlink-in etdiyi budur: CCIP və CRE-ni elə “gözə dəyməyən” plug-in formasına salmaq. Banklar ISO 20022 mesajlarını göndərməyə davam edir, CRE prosesləri orkestr edir, CCIP isə cross-chain (çoxzəncirli) hesablaşmanı həyata keçirir. Blokçeyn sadəcə əlavə, seçilə bilən bir hesablaşma kanalıdır—əsas sistemin köçürülməsi riskini daşımağa heç ehtiyac yoxdur.
Bu, məhz həqiqi institusional səviyyəli interfeys məntiqidir: sənə Web3-ə uyğunlaşmağı demir, əksinə mən sənin köhnə əlcəyinə özüm aktiv şəkildə girirəm.
Amma 16 trilyon dollar rəqəmini görüb içəri tullanmazdan əvvəl, əvvəlcə real mənfəət dəftərini hesablamaq yaxşı olar.
Bottomline ilin daxilində 16 trilyon dollar emal etdiyini deyir, doğrudur, amma tərəfdaşlıq hazırda yalnız POC-dur (konseptin yoxlanması). 16 trilyon onun ümumi korporativ şəbəkə trafikidir; bu, heç də onlayn (on-chain) hesablaşma həcmi deyil.
Əsas məsələ LINK-in dəyər qapma (value capture) mexanizmidir. Chainlink “ödəmənin abstraksiyası”nı tətbiq edib: nəzəri olaraq şirkətlər ödənişi fiatla edir, arxa sistem avtomatik olaraq onu LINK-ə çevirir. Amma Bottomline konkret tarif cədvəlini, mənfəət bölüşmə modelini və neçə hesablaşmanın real olaraq LINK tələbi yaratdığını açıqlamayıb. Əgər banklar onu yalnız reallaşmayan (groundlanmamış) kommunikasiya kanalı kimi görürsə, LINK-in əldə etdiyi dəyər qapması çox məhdud olar.
Chainlink-in strateji panoramasına geri baxsaq, JPMorgan-dan hesablaşma tokenləşdirilmiş dövlət istiqrazlarına qədər, Aave və BitGo-nun CCIP ilə bağlanmasına qədər LINK-in hədəfi çox aydındır: RWA (real dünya aktivləri) və ənənəvi maliyyənin cross-chain hesablaşmasında “su, elektrik, qaz” təmin edən infrastruktur olmaq. Ənənəvi transsərhəd ödənişlər günlərlə vaxt aparır və komissiyalar yüksəkdir; tokenləşdirilmiş depozitlər və atomik hesablaşmalar reallığa çevrilsə, xərcləri birbaşa doqquz dəfə azaltmaq olar. Hansı tokenləşdirilmiş format qalib gəlirsə-gəlsin, cross-chain qarşılıqlı işləkliyi (interoperability) əsas tələbdir—Chainlink-in ilişib durduğu yer məhz budur.
Texniki tərəfdən, LINK dibdən 50% geri qayıdıb; gündəlik qrafikdə 12 ABŞ dolları ətrafında üçbucaq bayrağı (triangle flag) forması çəkilir. Charles Schwab (嘉信理財) LINK-in listinqinə dair müsbət xəbər hazırlayır—bu da qısa müddətdə qiymət hərəkətini çox gözəl edir.
Kanal hazırdır—LINK-in yenidən yüksək səviyyələrə qayıdıb-qayıtmaması sonrakı mərhələdə görünəcək.
#bottomline推出chainlink链上支付平台
2
7.7k
·
--
Polymarket kimi bu tip blokçeyn üzərində proqnozlaşdırma bazarları, tənzimləyicilərin gözündə heç vaxt “mərkəzləşmədən uzaq müdriklik” və ya “məlumat qiymətləmə aləti” olmayıb; onlar blokçeyn məhkəmə sənədlərində həmişə qeyri-qanuni qumar adı ilə göstərilir.
Bu dəfə Koreyanın Qyeongwon-do əyalətindəki polis idarəsi 26 nəfəri birdən araşdırıb, onlardan 18-ni birbaşa prokurorluğa təhvil verib. Bu adamlar ümumilikdə içəriyə 176 milyard von (KRW) həcmində vəsait vurublar; ayrı-ayrılıqda ən yüksək məbləği bir nəfər 57 milyard von birbaşa yatırıb. Bütün prosesdə heç bir “sirli” nüfuz etmə üsulu olmayıb: polis açıq mənbə məlumat texnologiyalarından istifadə edərək, zəncirin üzərindəki açıq köçürmə qeydləri və vəsait axınları boyunca hərəkət edib, ünvanların arxasındakı real kimlikləri bir-bir ortaya çıxarıb.
Çoxları elə düşünür ki, blokçeyn üzərində proqnoz bazarı oynamaq müəyyən qoruyucu pərdə yaradır: mərkəzləşdirilmiş birjadan çıxarış etməsən, guya hər şey qaydasındadır. Halbuki bir dəfə də olsa, cüzdan ünvanın və yerli fiat valyutanın daxilolma-çıxış (on/off-ramp) kanalı, sosial media kimliyiniz və ya hər hansı KYC (müştəri tanınması) qovşağı ilə kəsişmə olubsa, açıq reyestr artıq ən mükəmməl məhkumetmə sübutuna çevriləcək.
Koreya Rabitə Standartları Komissiyası Polymarket-in domenini artıq bir ay əvvəl bloklayıb. Tənzimləyicinin qanunsuzluq qərarı çox qətidir: hansı smart müqavilələrdən istifadə etməyindən asılı deyil, Web3 yeniliyi sayılıb-sayılmamasına da baxılmır. Sadəcə olaraq idarəolunmaz hadisələrə mərc qoyulan aktivlər və qalibin hamısını götürdüyü model mövcuddursa, mövcud hüquqi çərçivədə bu, qumarın təşviqi sayılır.
Mərkəzləşdirilməmiş tətbiqin bazar miqyası elə böyüyürsə ki, likvidliyi olan iri “balina”ları cəlb edə bilir, o zaman mütləq yerli qanunların qırmızı xəttinə çarpır. Tam zəncirüstü protokol serverin elektrik xəttindən çıxarılması (kabelin çəkilməsi) riskindən qaça bilər, amma heç vaxt ekran qarşısında oturan, konkret vətəndaşlığı və bank hesabı olan real istifadəçini qoruya bilməz.
Əvvəllər hamı hesab edirdi ki, blokçeyn üzərində proqnoz bazarlarında ən çətin həll olunan məsələ Oracle “proqnoz” qərarları ilə bağlı mübahisələrdir. Amma indi görünür ki, Oracle hələ böyük səhv etməyib; yalnız daxilolma-çıxış (on/off-ramp) kanallarının və real kimliklə bağlı uyğunluq riski artıq iri oyunçuların ayağını birinci kəsib. Əgər hələ də özəl idarə olunan (self-custody) cüzdanla yüksək məbləğli zəncirüstü mərc/hərraclara tez-tez qatılırsınızsa, lütfən cüzdan reyestrinin anonimliyinə dair heç bir illüziyaya qapılmayın. Bütün açıq zəncirüstü məlumatlar tənzimləyicinin gözündə, sadəcə, sənin üçün əvvəlcədən düzülüb tərtib edilmiş ifadə (dəlil) kimidir. $BTC
#韩国警方将18名polymarket用户移送检方
Polymarket kimi bu tip blokçeyn üzərində proqnozlaşdırma bazarları, tənzimləyicilərin gözündə heç vaxt “mərkəzləşmədən uzaq müdriklik” və ya “məlumat qiymətləmə aləti” olmayıb; onlar blokçeyn məhkəmə sənədlərində həmişə qeyri-qanuni qumar adı ilə göstərilir.
Bu dəfə Koreyanın Qyeongwon-do əyalətindəki polis idarəsi 26 nəfəri birdən araşdırıb, onlardan 18-ni birbaşa prokurorluğa təhvil verib. Bu adamlar ümumilikdə içəriyə 176 milyard von (KRW) həcmində vəsait vurublar; ayrı-ayrılıqda ən yüksək məbləği bir nəfər 57 milyard von birbaşa yatırıb. Bütün prosesdə heç bir “sirli” nüfuz etmə üsulu olmayıb: polis açıq mənbə məlumat texnologiyalarından istifadə edərək, zəncirin üzərindəki açıq köçürmə qeydləri və vəsait axınları boyunca hərəkət edib, ünvanların arxasındakı real kimlikləri bir-bir ortaya çıxarıb.
Çoxları elə düşünür ki, blokçeyn üzərində proqnoz bazarı oynamaq müəyyən qoruyucu pərdə yaradır: mərkəzləşdirilmiş birjadan çıxarış etməsən, guya hər şey qaydasındadır. Halbuki bir dəfə də olsa, cüzdan ünvanın və yerli fiat valyutanın daxilolma-çıxış (on/off-ramp) kanalı, sosial media kimliyiniz və ya hər hansı KYC (müştəri tanınması) qovşağı ilə kəsişmə olubsa, açıq reyestr artıq ən mükəmməl məhkumetmə sübutuna çevriləcək.
Koreya Rabitə Standartları Komissiyası Polymarket-in domenini artıq bir ay əvvəl bloklayıb. Tənzimləyicinin qanunsuzluq qərarı çox qətidir: hansı smart müqavilələrdən istifadə etməyindən asılı deyil, Web3 yeniliyi sayılıb-sayılmamasına da baxılmır. Sadəcə olaraq idarəolunmaz hadisələrə mərc qoyulan aktivlər və qalibin hamısını götürdüyü model mövcuddursa, mövcud hüquqi çərçivədə bu, qumarın təşviqi sayılır.
Mərkəzləşdirilməmiş tətbiqin bazar miqyası elə böyüyürsə ki, likvidliyi olan iri “balina”ları cəlb edə bilir, o zaman mütləq yerli qanunların qırmızı xəttinə çarpır. Tam zəncirüstü protokol serverin elektrik xəttindən çıxarılması (kabelin çəkilməsi) riskindən qaça bilər, amma heç vaxt ekran qarşısında oturan, konkret vətəndaşlığı və bank hesabı olan real istifadəçini qoruya bilməz.
Əvvəllər hamı hesab edirdi ki, blokçeyn üzərində proqnoz bazarlarında ən çətin həll olunan məsələ Oracle “proqnoz” qərarları ilə bağlı mübahisələrdir. Amma indi görünür ki, Oracle hələ böyük səhv etməyib; yalnız daxilolma-çıxış (on/off-ramp) kanallarının və real kimliklə bağlı uyğunluq riski artıq iri oyunçuların ayağını birinci kəsib. Əgər hələ də özəl idarə olunan (self-custody) cüzdanla yüksək məbləğli zəncirüstü mərc/hərraclara tez-tez qatılırsınızsa, lütfən cüzdan reyestrinin anonimliyinə dair heç bir illüziyaya qapılmayın. Bütün açıq zəncirüstü məlumatlar tənzimləyicinin gözündə, sadəcə, sənin üçün əvvəlcədən düzülüb tərtib edilmiş ifadə (dəlil) kimidir. $BTC
#韩国警方将18名polymarket用户移送检方
Bu dəfə Koreyanın Qyeongwon-do əyalətindəki polis idarəsi 26 nəfəri birdən araşdırıb, onlardan 18-ni birbaşa prokurorluğa təhvil verib. Bu adamlar ümumilikdə içəriyə 176 milyard von (KRW) həcmində vəsait vurublar; ayrı-ayrılıqda ən yüksək məbləği bir nəfər 57 milyard von birbaşa yatırıb. Bütün prosesdə heç bir “sirli” nüfuz etmə üsulu olmayıb: polis açıq mənbə məlumat texnologiyalarından istifadə edərək, zəncirin üzərindəki açıq köçürmə qeydləri və vəsait axınları boyunca hərəkət edib, ünvanların arxasındakı real kimlikləri bir-bir ortaya çıxarıb.
Çoxları elə düşünür ki, blokçeyn üzərində proqnoz bazarı oynamaq müəyyən qoruyucu pərdə yaradır: mərkəzləşdirilmiş birjadan çıxarış etməsən, guya hər şey qaydasındadır. Halbuki bir dəfə də olsa, cüzdan ünvanın və yerli fiat valyutanın daxilolma-çıxış (on/off-ramp) kanalı, sosial media kimliyiniz və ya hər hansı KYC (müştəri tanınması) qovşağı ilə kəsişmə olubsa, açıq reyestr artıq ən mükəmməl məhkumetmə sübutuna çevriləcək.
Koreya Rabitə Standartları Komissiyası Polymarket-in domenini artıq bir ay əvvəl bloklayıb. Tənzimləyicinin qanunsuzluq qərarı çox qətidir: hansı smart müqavilələrdən istifadə etməyindən asılı deyil, Web3 yeniliyi sayılıb-sayılmamasına da baxılmır. Sadəcə olaraq idarəolunmaz hadisələrə mərc qoyulan aktivlər və qalibin hamısını götürdüyü model mövcuddursa, mövcud hüquqi çərçivədə bu, qumarın təşviqi sayılır.
Mərkəzləşdirilməmiş tətbiqin bazar miqyası elə böyüyürsə ki, likvidliyi olan iri “balina”ları cəlb edə bilir, o zaman mütləq yerli qanunların qırmızı xəttinə çarpır. Tam zəncirüstü protokol serverin elektrik xəttindən çıxarılması (kabelin çəkilməsi) riskindən qaça bilər, amma heç vaxt ekran qarşısında oturan, konkret vətəndaşlığı və bank hesabı olan real istifadəçini qoruya bilməz.
Əvvəllər hamı hesab edirdi ki, blokçeyn üzərində proqnoz bazarlarında ən çətin həll olunan məsələ Oracle “proqnoz” qərarları ilə bağlı mübahisələrdir. Amma indi görünür ki, Oracle hələ böyük səhv etməyib; yalnız daxilolma-çıxış (on/off-ramp) kanallarının və real kimliklə bağlı uyğunluq riski artıq iri oyunçuların ayağını birinci kəsib. Əgər hələ də özəl idarə olunan (self-custody) cüzdanla yüksək məbləğli zəncirüstü mərc/hərraclara tez-tez qatılırsınızsa, lütfən cüzdan reyestrinin anonimliyinə dair heç bir illüziyaya qapılmayın. Bütün açıq zəncirüstü məlumatlar tənzimləyicinin gözündə, sadəcə, sənin üçün əvvəlcədən düzülüb tərtib edilmiş ifadə (dəlil) kimidir. $BTC
#韩国警方将18名polymarket用户移送检方
85
·
--
yaxın vaxtlarda özümü ticarət üçün uyğun görmədiyimi anladım. Girmirəm, düşüncələrim hamısı üst-üstə düşür, amma girən kimi dağılır (çökür)
yaxın vaxtlarda özümü ticarət üçün uyğun görmədiyimi anladım. Girmirəm, düşüncələrim hamısı üst-üstə düşür, amma girən kimi dağılır (çökür)
124
·
--
Doğrulanıb
Tənzimləyici qanun layihəsi Senatda ilişib qaldı, əsas tokenlər bir-birinin ardınca satış təzyiqi ilə basıldı, Bitcoin geriləyə keçdi, Ethereum və Solana isə onun ardınca ləng düşüş yaşadı. Hamı vərdiş üzrə makro göstəricilərin üzünə baxanda, $ZEC isə çox kəskin bir müstəqil yüksəliş şamı çıxardı.
Çoxları bu kursdan kənar böyük artımı “broker/patron”un güclü çəkməsi ilə izah edir, amma derivativlər (törəmə alətlər) üzrə kitabçaya baxanda məntiq əslində aydındır. 24 saat içində fyuçers üzrə ticarət həcmi düz 7,7 milyard ABŞ dollarına çatdı, açıq kontraktların həcmi isə 2,6 milyard ABŞ dolları səviyyəsində zirvəyə dirəndi. Bu həcm kütləvi şəkildə pərakəndə treyderlərin spot bazarda xırda “oyunu” deyil; yüksək leverage (borc/kreditlə səlahiyyətli mövqe) üzərində rəqabət nəticəsində çips (position) sıxışması yaranır. Tək günə likvidasiya (bərkimə) təxminən 20 milyon ABŞ dolları yaxın oldu; mahiyyət etibarilə bu, bazarın ümumi pessimist əhval-ruhiyyəsində boş mövqelərin (shortların) inersial şəkildə açılmasıdır, nəticədə isə gözlənilən likvidlik yüksəlişi onları birbaşa “partlatdı”.
Bu kapital döyüşünə çip dəstəyi verən əsl faktor isə icmanın NU7 upgrade (yenilənmə) addımı üzrə yekdilliklə və qətiyyətlə qərarın səsvermədə “yerinə düşməsi”dir.
Keçmişdə məxfilik sikkələri ən çox bəyənilmirdi, çünki təsdiqlənmə sürəti çox ləng idi və DeFi və yüksək tezlikli (high-frequency) qarşılıqlı əlaqə ssenarilərində demək olar ki, heç bir çəkisi yox idi. Bu dəfə NU7 təklifində təxminən 2,4 milyon ZEC səsverməyə qatıldı və 99,9% blok yaratma intervalını 75 saniyədən (zorla) 25 saniyəyə qədər sıxışdırmağa razılıq verdi. Zəncirüstü (on-chain) istifadəçilər üçün bu, köçürmələrin təsdiqlənmə gecikməsinin üçdə ikidən çox azaldılması deməkdir. Zəncirüstü kapitalın səmərəliliyinin artması birbaşa çiplərin “oturmaq” (depozit kimi yığılmaq) qabiliyyətini müəyyənləşdirir.
Bazarın böyük əksəriyyəti upgrade-i sadəcə press-reliz baxımından qiymətləndirir, amma vəsaitin hara gedəcəyini həqiqətən idarə edən şey idarəetmə (governance) üzrə iştirak səviyyəsidir. Likvid fondların demək olar ki, üçdə ikisini səfərbər edib səsverməyə çıxarmaq, üstəlik 99,3%-nin təcili (addım-addım sürətlə)上线 tələb etməsi, böyük pulların bu şəbəkə yenidənqurulması üzrə konsensusunun yüksək səviyyədə bir-birinə uyğun olduğunu göstərir. Xarici tənzimləmə qeyri-müəyyənliyi əsas sikkələrin mükafat (premium) hissəsini sıxıb çıxaranda, zəncirüstü texniki məntiqi aydın, çip strukturu cəmləşmiş hədəf təbii olaraq həm riskdən qaçınma, həm də oyun (mövqe) kapitalının son dayanacağına çevrilir.
Son yeddi gün ərzində cüzi olaraq 0,8% enmə göstərən məlumatdan da görünür ki, qısa müddətli kəskin dalğalanma leverage “yuyulması” (mövqelərin əl dəyişməsi) prosesidir. Derivativlərdə həcm artımı ilə zəncirüstü ötürücülüyün (throughput) onlarla dəfələrlə yüksəlməsi üçün potensialin birlikdə işə düşməsi ZEC-in bu raundda təkcə sadə konsept rebound (göyə qayıdış) oynamadığını, makro təzyiq dövründə texnoloji yeniləmə ilə kapital xərclərini dəyişdirərək çiplərin yenidən qurulması etdiyini göstərir.
#zcash上涨6% #Zcash持币者投票支持NU7升级
Tənzimləyici qanun layihəsi Senatda ilişib qaldı, əsas tokenlər bir-birinin ardınca satış təzyiqi ilə basıldı, Bitcoin geriləyə keçdi, Ethereum və Solana isə onun ardınca ləng düşüş yaşadı. Hamı vərdiş üzrə makro göstəricilərin üzünə baxanda, $ZEC isə çox kəskin bir müstəqil yüksəliş şamı çıxardı.
Çoxları bu kursdan kənar böyük artımı “broker/patron”un güclü çəkməsi ilə izah edir, amma derivativlər (törəmə alətlər) üzrə kitabçaya baxanda məntiq əslində aydındır. 24 saat içində fyuçers üzrə ticarət həcmi düz 7,7 milyard ABŞ dollarına çatdı, açıq kontraktların həcmi isə 2,6 milyard ABŞ dolları səviyyəsində zirvəyə dirəndi. Bu həcm kütləvi şəkildə pərakəndə treyderlərin spot bazarda xırda “oyunu” deyil; yüksək leverage (borc/kreditlə səlahiyyətli mövqe) üzərində rəqabət nəticəsində çips (position) sıxışması yaranır. Tək günə likvidasiya (bərkimə) təxminən 20 milyon ABŞ dolları yaxın oldu; mahiyyət etibarilə bu, bazarın ümumi pessimist əhval-ruhiyyəsində boş mövqelərin (shortların) inersial şəkildə açılmasıdır, nəticədə isə gözlənilən likvidlik yüksəlişi onları birbaşa “partlatdı”.
Bu kapital döyüşünə çip dəstəyi verən əsl faktor isə icmanın NU7 upgrade (yenilənmə) addımı üzrə yekdilliklə və qətiyyətlə qərarın səsvermədə “yerinə düşməsi”dir.
Keçmişdə məxfilik sikkələri ən çox bəyənilmirdi, çünki təsdiqlənmə sürəti çox ləng idi və DeFi və yüksək tezlikli (high-frequency) qarşılıqlı əlaqə ssenarilərində demək olar ki, heç bir çəkisi yox idi. Bu dəfə NU7 təklifində təxminən 2,4 milyon ZEC səsverməyə qatıldı və 99,9% blok yaratma intervalını 75 saniyədən (zorla) 25 saniyəyə qədər sıxışdırmağa razılıq verdi. Zəncirüstü (on-chain) istifadəçilər üçün bu, köçürmələrin təsdiqlənmə gecikməsinin üçdə ikidən çox azaldılması deməkdir. Zəncirüstü kapitalın səmərəliliyinin artması birbaşa çiplərin “oturmaq” (depozit kimi yığılmaq) qabiliyyətini müəyyənləşdirir.
Bazarın böyük əksəriyyəti upgrade-i sadəcə press-reliz baxımından qiymətləndirir, amma vəsaitin hara gedəcəyini həqiqətən idarə edən şey idarəetmə (governance) üzrə iştirak səviyyəsidir. Likvid fondların demək olar ki, üçdə ikisini səfərbər edib səsverməyə çıxarmaq, üstəlik 99,3%-nin təcili (addım-addım sürətlə)上线 tələb etməsi, böyük pulların bu şəbəkə yenidənqurulması üzrə konsensusunun yüksək səviyyədə bir-birinə uyğun olduğunu göstərir. Xarici tənzimləmə qeyri-müəyyənliyi əsas sikkələrin mükafat (premium) hissəsini sıxıb çıxaranda, zəncirüstü texniki məntiqi aydın, çip strukturu cəmləşmiş hədəf təbii olaraq həm riskdən qaçınma, həm də oyun (mövqe) kapitalının son dayanacağına çevrilir.
Son yeddi gün ərzində cüzi olaraq 0,8% enmə göstərən məlumatdan da görünür ki, qısa müddətli kəskin dalğalanma leverage “yuyulması” (mövqelərin əl dəyişməsi) prosesidir. Derivativlərdə həcm artımı ilə zəncirüstü ötürücülüyün (throughput) onlarla dəfələrlə yüksəlməsi üçün potensialin birlikdə işə düşməsi ZEC-in bu raundda təkcə sadə konsept rebound (göyə qayıdış) oynamadığını, makro təzyiq dövründə texnoloji yeniləmə ilə kapital xərclərini dəyişdirərək çiplərin yenidən qurulması etdiyini göstərir.
#zcash上涨6% #Zcash持币者投票支持NU7升级
Çoxları bu kursdan kənar böyük artımı “broker/patron”un güclü çəkməsi ilə izah edir, amma derivativlər (törəmə alətlər) üzrə kitabçaya baxanda məntiq əslində aydındır. 24 saat içində fyuçers üzrə ticarət həcmi düz 7,7 milyard ABŞ dollarına çatdı, açıq kontraktların həcmi isə 2,6 milyard ABŞ dolları səviyyəsində zirvəyə dirəndi. Bu həcm kütləvi şəkildə pərakəndə treyderlərin spot bazarda xırda “oyunu” deyil; yüksək leverage (borc/kreditlə səlahiyyətli mövqe) üzərində rəqabət nəticəsində çips (position) sıxışması yaranır. Tək günə likvidasiya (bərkimə) təxminən 20 milyon ABŞ dolları yaxın oldu; mahiyyət etibarilə bu, bazarın ümumi pessimist əhval-ruhiyyəsində boş mövqelərin (shortların) inersial şəkildə açılmasıdır, nəticədə isə gözlənilən likvidlik yüksəlişi onları birbaşa “partlatdı”.
Bu kapital döyüşünə çip dəstəyi verən əsl faktor isə icmanın NU7 upgrade (yenilənmə) addımı üzrə yekdilliklə və qətiyyətlə qərarın səsvermədə “yerinə düşməsi”dir.
Keçmişdə məxfilik sikkələri ən çox bəyənilmirdi, çünki təsdiqlənmə sürəti çox ləng idi və DeFi və yüksək tezlikli (high-frequency) qarşılıqlı əlaqə ssenarilərində demək olar ki, heç bir çəkisi yox idi. Bu dəfə NU7 təklifində təxminən 2,4 milyon ZEC səsverməyə qatıldı və 99,9% blok yaratma intervalını 75 saniyədən (zorla) 25 saniyəyə qədər sıxışdırmağa razılıq verdi. Zəncirüstü (on-chain) istifadəçilər üçün bu, köçürmələrin təsdiqlənmə gecikməsinin üçdə ikidən çox azaldılması deməkdir. Zəncirüstü kapitalın səmərəliliyinin artması birbaşa çiplərin “oturmaq” (depozit kimi yığılmaq) qabiliyyətini müəyyənləşdirir.
Bazarın böyük əksəriyyəti upgrade-i sadəcə press-reliz baxımından qiymətləndirir, amma vəsaitin hara gedəcəyini həqiqətən idarə edən şey idarəetmə (governance) üzrə iştirak səviyyəsidir. Likvid fondların demək olar ki, üçdə ikisini səfərbər edib səsverməyə çıxarmaq, üstəlik 99,3%-nin təcili (addım-addım sürətlə)上线 tələb etməsi, böyük pulların bu şəbəkə yenidənqurulması üzrə konsensusunun yüksək səviyyədə bir-birinə uyğun olduğunu göstərir. Xarici tənzimləmə qeyri-müəyyənliyi əsas sikkələrin mükafat (premium) hissəsini sıxıb çıxaranda, zəncirüstü texniki məntiqi aydın, çip strukturu cəmləşmiş hədəf təbii olaraq həm riskdən qaçınma, həm də oyun (mövqe) kapitalının son dayanacağına çevrilir.
Son yeddi gün ərzində cüzi olaraq 0,8% enmə göstərən məlumatdan da görünür ki, qısa müddətli kəskin dalğalanma leverage “yuyulması” (mövqelərin əl dəyişməsi) prosesidir. Derivativlərdə həcm artımı ilə zəncirüstü ötürücülüyün (throughput) onlarla dəfələrlə yüksəlməsi üçün potensialin birlikdə işə düşməsi ZEC-in bu raundda təkcə sadə konsept rebound (göyə qayıdış) oynamadığını, makro təzyiq dövründə texnoloji yeniləmə ilə kapital xərclərini dəyişdirərək çiplərin yenidən qurulması etdiyini göstərir.
#zcash上涨6% #Zcash持币者投票支持NU7升级
4
14.6k
·
--
Qismən doğrudur
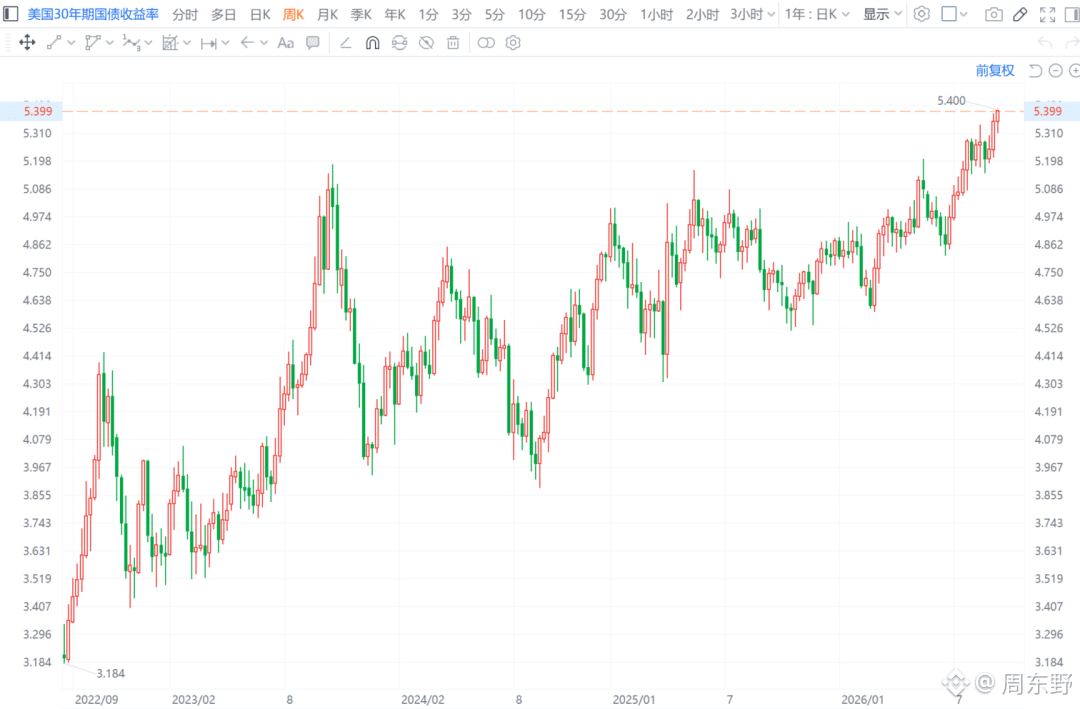
ABŞ-ın 30 illik dövlət istiqrazlarının gəlirliliyi düz 5,40%-ə kimi yüksələrək 2007-ci ilin iyunundan bəri ən yüksək rekordu birbaşa yenilədi.
Bu cür ABŞ istiqraz gəlirliliklərinin hərəkəti, səthi olaraq bazarın uzunmüddətli büdcə kəsiri və inflyasiya gözləntilərini yenidən qiymətləndirməsi kimi görünür; əslində isə qlobal risksiz faiz dərəcəsinin əsas “ankor”u yuxarıya doğru zorla dartılır. Uzunmüddətli maliyyələşdirmə xərci bu səviyyəyə bərk-bərk mismarlananda, likvidliyin quruması effekti gözləniləndən daha tez və daha sərt gələcək.
Bir çox vəsait hələ də endirimlər (faiz kəsimi) dövrünün faydasına mərc edir, amma uzunmüddətli hissədə gəlirliliyin nəzarətdən çıxması iri kapitalın endirimlərin kök problemin həll edə biləcəyinə həqiqətən inanmadığını göstərir. Hər il on minlərlə milyard dollar yeni emissiya olunan dövlət istiqrazlarını bazarın həzm etməsi lazımdır; alıcıların daha yüksək vaxt mükafatı tələb etməsi qaçılmaz nəticədir. Bu cür risksiz gəlirlilik zəncirdə (on-chain) və riskli aktivlərə təzyiqi hədsiz dərəcədə amansızdır: qanuni risksiz aktivlər üzərində illik 5%-dən yuxarı “bərk” xalis gəliri əldə edə bildiyiniz anda, kapitalın yüksək riskli və yüksək sürtünmə (keçid, icra, əməliyyat) xərcləri olan gəlir razılaşmalarına qoyduğu tələblər son dərəcə sərtləşir.
Bu isə o deməkdir ki, likvidlik mükafatı hesabına qurulan və süni şəkildə şişirdilmiş APY ilə gücləndirilən hər hansı arbitraj modelləri bu kapital dəyəri qarşısında dərhal sıradan çıxacaq. Növbəti mərhələdə həqiqətən dayana bilən, hətta müstəqil trend qura bilən aktivlər isə ya çox möhkəm əsas real gəlir “kitabı”na malik olmalıdır, ya da tamamilə fiat valyuta (nağd/pul) qiymətləndirmə sistemindən kənara çıxan ekstremal riskdən qaçınma aləti olmalıdır. Belə makro likvidlik mühitinin zərbəsi hələ indi başlayır görünməyə.
$BTC
#美国30年期国债收益率升破5.40%
ABŞ-ın 30 illik dövlət istiqrazlarının gəlirliliyi düz 5,40%-ə kimi yüksələrək 2007-ci ilin iyunundan bəri ən yüksək rekordu birbaşa yenilədi.
Bu cür ABŞ istiqraz gəlirliliklərinin hərəkəti, səthi olaraq bazarın uzunmüddətli büdcə kəsiri və inflyasiya gözləntilərini yenidən qiymətləndirməsi kimi görünür; əslində isə qlobal risksiz faiz dərəcəsinin əsas “ankor”u yuxarıya doğru zorla dartılır. Uzunmüddətli maliyyələşdirmə xərci bu səviyyəyə bərk-bərk mismarlananda, likvidliyin quruması effekti gözləniləndən daha tez və daha sərt gələcək.
Bir çox vəsait hələ də endirimlər (faiz kəsimi) dövrünün faydasına mərc edir, amma uzunmüddətli hissədə gəlirliliyin nəzarətdən çıxması iri kapitalın endirimlərin kök problemin həll edə biləcəyinə həqiqətən inanmadığını göstərir. Hər il on minlərlə milyard dollar yeni emissiya olunan dövlət istiqrazlarını bazarın həzm etməsi lazımdır; alıcıların daha yüksək vaxt mükafatı tələb etməsi qaçılmaz nəticədir. Bu cür risksiz gəlirlilik zəncirdə (on-chain) və riskli aktivlərə təzyiqi hədsiz dərəcədə amansızdır: qanuni risksiz aktivlər üzərində illik 5%-dən yuxarı “bərk” xalis gəliri əldə edə bildiyiniz anda, kapitalın yüksək riskli və yüksək sürtünmə (keçid, icra, əməliyyat) xərcləri olan gəlir razılaşmalarına qoyduğu tələblər son dərəcə sərtləşir.
Bu isə o deməkdir ki, likvidlik mükafatı hesabına qurulan və süni şəkildə şişirdilmiş APY ilə gücləndirilən hər hansı arbitraj modelləri bu kapital dəyəri qarşısında dərhal sıradan çıxacaq. Növbəti mərhələdə həqiqətən dayana bilən, hətta müstəqil trend qura bilən aktivlər isə ya çox möhkəm əsas real gəlir “kitabı”na malik olmalıdır, ya da tamamilə fiat valyuta (nağd/pul) qiymətləndirmə sistemindən kənara çıxan ekstremal riskdən qaçınma aləti olmalıdır. Belə makro likvidlik mühitinin zərbəsi hələ indi başlayır görünməyə.
$BTC
#美国30年期国债收益率升破5.40%
Bu cür ABŞ istiqraz gəlirliliklərinin hərəkəti, səthi olaraq bazarın uzunmüddətli büdcə kəsiri və inflyasiya gözləntilərini yenidən qiymətləndirməsi kimi görünür; əslində isə qlobal risksiz faiz dərəcəsinin əsas “ankor”u yuxarıya doğru zorla dartılır. Uzunmüddətli maliyyələşdirmə xərci bu səviyyəyə bərk-bərk mismarlananda, likvidliyin quruması effekti gözləniləndən daha tez və daha sərt gələcək.
Bir çox vəsait hələ də endirimlər (faiz kəsimi) dövrünün faydasına mərc edir, amma uzunmüddətli hissədə gəlirliliyin nəzarətdən çıxması iri kapitalın endirimlərin kök problemin həll edə biləcəyinə həqiqətən inanmadığını göstərir. Hər il on minlərlə milyard dollar yeni emissiya olunan dövlət istiqrazlarını bazarın həzm etməsi lazımdır; alıcıların daha yüksək vaxt mükafatı tələb etməsi qaçılmaz nəticədir. Bu cür risksiz gəlirlilik zəncirdə (on-chain) və riskli aktivlərə təzyiqi hədsiz dərəcədə amansızdır: qanuni risksiz aktivlər üzərində illik 5%-dən yuxarı “bərk” xalis gəliri əldə edə bildiyiniz anda, kapitalın yüksək riskli və yüksək sürtünmə (keçid, icra, əməliyyat) xərcləri olan gəlir razılaşmalarına qoyduğu tələblər son dərəcə sərtləşir.
Bu isə o deməkdir ki, likvidlik mükafatı hesabına qurulan və süni şəkildə şişirdilmiş APY ilə gücləndirilən hər hansı arbitraj modelləri bu kapital dəyəri qarşısında dərhal sıradan çıxacaq. Növbəti mərhələdə həqiqətən dayana bilən, hətta müstəqil trend qura bilən aktivlər isə ya çox möhkəm əsas real gəlir “kitabı”na malik olmalıdır, ya da tamamilə fiat valyuta (nağd/pul) qiymətləndirmə sistemindən kənara çıxan ekstremal riskdən qaçınma aləti olmalıdır. Belə makro likvidlik mühitinin zərbəsi hələ indi başlayır görünməyə.
$BTC
#美国30年期国债收益率升破5.40%
1
2.1k
·
--
Sentyabrın makro "şahmat oyunu"nda hamının diqqətini “faiz artırmaq lazımdır, yoxsa yox?” sualı bütövlükdə özünə mıxlayıb. Amma sadəcə kapital xərci və likvidlik mükafatını düzgün hesablayanda aydın olur ki, bazarın boğazını həqiqətən sıxan şey struktur xarakterli faiz artımının dərinliyi və sonrakı likvidliyin çıxarılmasının nə qədər davam etməsidir.
İnflyasiya Fed-in tabını odun üstündə bişirir. CPI-nin illik artım tempi 3,4% kimi son dərəcə əlverişsiz bir nöqtəyə sanki “sərt bərkidilib”; 2% siyasət hədəfinə isə çox uzaqdır. Görünür, cəmi 1,4 faiz bəndi fərq var, amma mövcud geosiyasi gərginliklər neftin təchizat tərəfində maneələr yaradıb və bu inflyasiyanın həmin hissəsi həddən artıq inadkardır. Enerji tərəfdə və əsas istehsal xammalının qiymətlərində eniş mümkün olmayanda son dövrün kreditləşmə xərci də mütləq ümumi tələbi güclə sıxışdıracaq səviyyədə saxlanmalıdır.
Kapitalın zəncirüstü (on-chain) və ənənəvi bazar vasitəsilə ötürülmə yolu əslində olduqca sadədir. Federal fondların faiz dərəcəsi yüksələndə, risk-siz gəlirlilik (məsələn, qısamüddətli istiqrazlar) süni şəkildə daha da artırılır və nəticədə bütün yüksək riskli aktivlərin diskont dərəcələri ardıcıl şəkildə yuxarı çəkilir. Kredit arbitrajı ilə məşğul olanlar və bazarəyarı (market maker) kimi likvidlik təmin edənlər üçün risk-siz tərəf yüksək faizlə rahat şəkildə “gəlir götürməyə” davam edəndə, riskli aktivlər hovuzunda qalmağın alternativ dəyəri kəskin şəkildə artır.
Bu o deməkdir ki, bu iclasın nəticəsində 25 bazis bənd hətta daha aqressiv tənzimləmə qərarının həyata keçməsi ilə faiz artımının özü kredit bazarı üçün marjinal təsir baxımından daha nəzarətli ola bilər. Həqiqi zərər isə sıxlaşdırma dövrünün uzadılması ilə bağlı marjinal gözləntidədir. Əgər kreditləşmə tərəfində maliyyələşdirmə xərcləri yüksək olaraq qalarsa, arbitraj kapitalının mərkəzləşdirilməmiş kreditləşmə hovuzundan və riskli aktivlərdən çıxıb fiatla gəlirli (faizli) sabit gəlir məhsullarına yönəlməsi prosesi dayanmayacaq.
Makro kapital heç vaxt şifahi öhdəliklərə baxmır, yalnız kapital xərclərinin mütləq fərqinə baxır. Bu mərhələdə aktivlərə “yüksələcək/aşağı düşəcək” kimi tərif verməyə tələsməyin; kredit protokollarından və leverage (möhkəmləndirmə) bazarlarından arbitraj kapitalının geri çəkilməsinin təmizlənmə (clearance) sürətinə diqqət edin. Bu, Fed-in bəyanatına baxmaqdan daha realdır. $BTC
#美联储加息是否已成定局
Sentyabrın makro "şahmat oyunu"nda hamının diqqətini “faiz artırmaq lazımdır, yoxsa yox?” sualı bütövlükdə özünə mıxlayıb. Amma sadəcə kapital xərci və likvidlik mükafatını düzgün hesablayanda aydın olur ki, bazarın boğazını həqiqətən sıxan şey struktur xarakterli faiz artımının dərinliyi və sonrakı likvidliyin çıxarılmasının nə qədər davam etməsidir.
İnflyasiya Fed-in tabını odun üstündə bişirir. CPI-nin illik artım tempi 3,4% kimi son dərəcə əlverişsiz bir nöqtəyə sanki “sərt bərkidilib”; 2% siyasət hədəfinə isə çox uzaqdır. Görünür, cəmi 1,4 faiz bəndi fərq var, amma mövcud geosiyasi gərginliklər neftin təchizat tərəfində maneələr yaradıb və bu inflyasiyanın həmin hissəsi həddən artıq inadkardır. Enerji tərəfdə və əsas istehsal xammalının qiymətlərində eniş mümkün olmayanda son dövrün kreditləşmə xərci də mütləq ümumi tələbi güclə sıxışdıracaq səviyyədə saxlanmalıdır.
Kapitalın zəncirüstü (on-chain) və ənənəvi bazar vasitəsilə ötürülmə yolu əslində olduqca sadədir. Federal fondların faiz dərəcəsi yüksələndə, risk-siz gəlirlilik (məsələn, qısamüddətli istiqrazlar) süni şəkildə daha da artırılır və nəticədə bütün yüksək riskli aktivlərin diskont dərəcələri ardıcıl şəkildə yuxarı çəkilir. Kredit arbitrajı ilə məşğul olanlar və bazarəyarı (market maker) kimi likvidlik təmin edənlər üçün risk-siz tərəf yüksək faizlə rahat şəkildə “gəlir götürməyə” davam edəndə, riskli aktivlər hovuzunda qalmağın alternativ dəyəri kəskin şəkildə artır.
Bu o deməkdir ki, bu iclasın nəticəsində 25 bazis bənd hətta daha aqressiv tənzimləmə qərarının həyata keçməsi ilə faiz artımının özü kredit bazarı üçün marjinal təsir baxımından daha nəzarətli ola bilər. Həqiqi zərər isə sıxlaşdırma dövrünün uzadılması ilə bağlı marjinal gözləntidədir. Əgər kreditləşmə tərəfində maliyyələşdirmə xərcləri yüksək olaraq qalarsa, arbitraj kapitalının mərkəzləşdirilməmiş kreditləşmə hovuzundan və riskli aktivlərdən çıxıb fiatla gəlirli (faizli) sabit gəlir məhsullarına yönəlməsi prosesi dayanmayacaq.
Makro kapital heç vaxt şifahi öhdəliklərə baxmır, yalnız kapital xərclərinin mütləq fərqinə baxır. Bu mərhələdə aktivlərə “yüksələcək/aşağı düşəcək” kimi tərif verməyə tələsməyin; kredit protokollarından və leverage (möhkəmləndirmə) bazarlarından arbitraj kapitalının geri çəkilməsinin təmizlənmə (clearance) sürətinə diqqət edin. Bu, Fed-in bəyanatına baxmaqdan daha realdır. $BTC
#美联储加息是否已成定局
İnflyasiya Fed-in tabını odun üstündə bişirir. CPI-nin illik artım tempi 3,4% kimi son dərəcə əlverişsiz bir nöqtəyə sanki “sərt bərkidilib”; 2% siyasət hədəfinə isə çox uzaqdır. Görünür, cəmi 1,4 faiz bəndi fərq var, amma mövcud geosiyasi gərginliklər neftin təchizat tərəfində maneələr yaradıb və bu inflyasiyanın həmin hissəsi həddən artıq inadkardır. Enerji tərəfdə və əsas istehsal xammalının qiymətlərində eniş mümkün olmayanda son dövrün kreditləşmə xərci də mütləq ümumi tələbi güclə sıxışdıracaq səviyyədə saxlanmalıdır.
Kapitalın zəncirüstü (on-chain) və ənənəvi bazar vasitəsilə ötürülmə yolu əslində olduqca sadədir. Federal fondların faiz dərəcəsi yüksələndə, risk-siz gəlirlilik (məsələn, qısamüddətli istiqrazlar) süni şəkildə daha da artırılır və nəticədə bütün yüksək riskli aktivlərin diskont dərəcələri ardıcıl şəkildə yuxarı çəkilir. Kredit arbitrajı ilə məşğul olanlar və bazarəyarı (market maker) kimi likvidlik təmin edənlər üçün risk-siz tərəf yüksək faizlə rahat şəkildə “gəlir götürməyə” davam edəndə, riskli aktivlər hovuzunda qalmağın alternativ dəyəri kəskin şəkildə artır.
Bu o deməkdir ki, bu iclasın nəticəsində 25 bazis bənd hətta daha aqressiv tənzimləmə qərarının həyata keçməsi ilə faiz artımının özü kredit bazarı üçün marjinal təsir baxımından daha nəzarətli ola bilər. Həqiqi zərər isə sıxlaşdırma dövrünün uzadılması ilə bağlı marjinal gözləntidədir. Əgər kreditləşmə tərəfində maliyyələşdirmə xərcləri yüksək olaraq qalarsa, arbitraj kapitalının mərkəzləşdirilməmiş kreditləşmə hovuzundan və riskli aktivlərdən çıxıb fiatla gəlirli (faizli) sabit gəlir məhsullarına yönəlməsi prosesi dayanmayacaq.
Makro kapital heç vaxt şifahi öhdəliklərə baxmır, yalnız kapital xərclərinin mütləq fərqinə baxır. Bu mərhələdə aktivlərə “yüksələcək/aşağı düşəcək” kimi tərif verməyə tələsməyin; kredit protokollarından və leverage (möhkəmləndirmə) bazarlarından arbitraj kapitalının geri çəkilməsinin təmizlənmə (clearance) sürətinə diqqət edin. Bu, Fed-in bəyanatına baxmaqdan daha realdır. $BTC
#美联储加息是否已成定局
358
·
--
Doğrulanıb
Solana-nın əsas komandası Anza Transaction V1 (SIMD-0385)-i ana şəbəkəyə (mainnet) yerləşdirdi.
Bir çox adam bu addımın əslində nə demək olduğunu başa düşməyib.
Keçmişdə $SOL Solana üzərində tək bir tranzaksiyanın yuxarı həddi 1232 bayt idi və tərtibatçılar onun üzərində mürəkkəb məntiq quraşdıranda kod sanki bir poçt markasının üzərinə yazılırdı. Məxfi ödənişlərdəki ZK sübutlar, institusional səviyyəli BLS mürəkkəb çoximzalı əməliyyatlar və ya yüksək səviyyəli DeFi-də çoxkanallı yığıb-saldırma (multi-route aggregative settlement) kimi hallar tranzaksiyanın həcmini dəqiqəylə limitdən keçirirdi.
Əvvəllər yeganə yol onları bir neçə ardıcıl alt-tranzaksiyaya bölüb göndərmək idi.
Amma bu, ölümcül risk yaradırdı: göndəriş zamanı aradakı bir addım donur və ya sıradan çıxırsa, əvvəlki və sonrakı vəziyyətlər bir-biri ilə sinxronlaşmırdı. Arbitrajçılar ilk tranzaksiya ilə hesablaşmanı tamamlayıb, ikinci tranzaksiya hələ qoşulmamışkən birbaşa araya girib (interleave) istifadəçiyə bütün zərəri daşıtdıra bilərlər.
İndi isə bu cür mürəkkəb kriptoqrafik əməliyyatlar və müxtəlif zəncirüstü məntiq bir tək atomar tranzaksiyada paketləşdirilə bilər. Ya hamısı uğurla keçəcək, ya da hamısı tam geri qaytarılacaq; ortada sıxışdırmaq və ya sıranı pozmaq üçün heç bir boşluq yoxdur. Bu, çoxsaylı tranzaksiyaların koordinasiyası ilə bağlı artıq xərcləri də azaldır və əvvəlcə olduqca çətin olan qarşılıqlı əlaqəni sadəcə bir imzalama addımına endirir.
Daha maraqlısı resursların idarə edilməsində dəyişiklikdir. Anza hesablaşma vahidlərini (CU), prioritet ödənişini və hesab məlumatlarını kimi konfiqurasiyaları tranzaksiyanın başlığında (header) birbaşa yerləşdirir. RPC node-ları və validator-lar əvvəllər olduğu kimi bütün payload-u gəzib prioritet və tarifləri tapmağa məcbur deyil; bunu başlıqda əvvəlcədən yoxlama (pre-check) və resurs bölgüsü ilə artıq etmək olur. Yüksək tezlikli (high-frequency) ticarət və MEV növbələşdirməsinin effektivliyi fiziki səviyyədə də yüksəlir.
Əlbəttə, ekosistem alətləri ilə inteqrasiya testləri səbəbilə əvvəlki planla müqayisədə yerləşdirmə vaxtı 1035-ci Epoch-a qədər uzadılıb, amma bu məhz komandanın ana şəbəkənin təhlükəsizliyini əsas kimi götürüb durduğunu göstərir: node vaxt nöqtəsini tutmaq üçün tələsməkdənsə, gecikməyi seçiblər.
Həqiqətən də məkan 3 dəfə artsa belə bu, tətbiq tərəfinin avtomatik olaraq “qırmızı gəlir”dən (benefit) kor-koranə faydalana biləcəyi demək deyil. İnfrastrukturun uyğunlaşma sürəti, RPC node-ların yüklənmə təzyiqi və DApp tərtibatçılarının ZK və institusional səviyyəli məntiqi real şəkildə tətbiq edib-etməməsi, onun nə qədər səmərə verəcəyini müəyyən edən əsas amillərdir.
Bu, birbaşa “pump-a” (qiyməti qaldırmağa) yönəldilən açıq müsbət xəbər deyil, amma texniki baza mürəkkəb arxitekturalara dözümlülük qazananda yüksək dəyərli tətbiqlərin və institusional kapitalın qoşulma kanalları həqiqətən də genişlənir.
#solana交易v1上线主网
Solana-nın əsas komandası Anza Transaction V1 (SIMD-0385)-i ana şəbəkəyə (mainnet) yerləşdirdi.
Bir çox adam bu addımın əslində nə demək olduğunu başa düşməyib.
Keçmişdə $SOL Solana üzərində tək bir tranzaksiyanın yuxarı həddi 1232 bayt idi və tərtibatçılar onun üzərində mürəkkəb məntiq quraşdıranda kod sanki bir poçt markasının üzərinə yazılırdı. Məxfi ödənişlərdəki ZK sübutlar, institusional səviyyəli BLS mürəkkəb çoximzalı əməliyyatlar və ya yüksək səviyyəli DeFi-də çoxkanallı yığıb-saldırma (multi-route aggregative settlement) kimi hallar tranzaksiyanın həcmini dəqiqəylə limitdən keçirirdi.
Əvvəllər yeganə yol onları bir neçə ardıcıl alt-tranzaksiyaya bölüb göndərmək idi.
Amma bu, ölümcül risk yaradırdı: göndəriş zamanı aradakı bir addım donur və ya sıradan çıxırsa, əvvəlki və sonrakı vəziyyətlər bir-biri ilə sinxronlaşmırdı. Arbitrajçılar ilk tranzaksiya ilə hesablaşmanı tamamlayıb, ikinci tranzaksiya hələ qoşulmamışkən birbaşa araya girib (interleave) istifadəçiyə bütün zərəri daşıtdıra bilərlər.
İndi isə bu cür mürəkkəb kriptoqrafik əməliyyatlar və müxtəlif zəncirüstü məntiq bir tək atomar tranzaksiyada paketləşdirilə bilər. Ya hamısı uğurla keçəcək, ya da hamısı tam geri qaytarılacaq; ortada sıxışdırmaq və ya sıranı pozmaq üçün heç bir boşluq yoxdur. Bu, çoxsaylı tranzaksiyaların koordinasiyası ilə bağlı artıq xərcləri də azaldır və əvvəlcə olduqca çətin olan qarşılıqlı əlaqəni sadəcə bir imzalama addımına endirir.
Daha maraqlısı resursların idarə edilməsində dəyişiklikdir. Anza hesablaşma vahidlərini (CU), prioritet ödənişini və hesab məlumatlarını kimi konfiqurasiyaları tranzaksiyanın başlığında (header) birbaşa yerləşdirir. RPC node-ları və validator-lar əvvəllər olduğu kimi bütün payload-u gəzib prioritet və tarifləri tapmağa məcbur deyil; bunu başlıqda əvvəlcədən yoxlama (pre-check) və resurs bölgüsü ilə artıq etmək olur. Yüksək tezlikli (high-frequency) ticarət və MEV növbələşdirməsinin effektivliyi fiziki səviyyədə də yüksəlir.
Əlbəttə, ekosistem alətləri ilə inteqrasiya testləri səbəbilə əvvəlki planla müqayisədə yerləşdirmə vaxtı 1035-ci Epoch-a qədər uzadılıb, amma bu məhz komandanın ana şəbəkənin təhlükəsizliyini əsas kimi götürüb durduğunu göstərir: node vaxt nöqtəsini tutmaq üçün tələsməkdənsə, gecikməyi seçiblər.
Həqiqətən də məkan 3 dəfə artsa belə bu, tətbiq tərəfinin avtomatik olaraq “qırmızı gəlir”dən (benefit) kor-koranə faydalana biləcəyi demək deyil. İnfrastrukturun uyğunlaşma sürəti, RPC node-ların yüklənmə təzyiqi və DApp tərtibatçılarının ZK və institusional səviyyəli məntiqi real şəkildə tətbiq edib-etməməsi, onun nə qədər səmərə verəcəyini müəyyən edən əsas amillərdir.
Bu, birbaşa “pump-a” (qiyməti qaldırmağa) yönəldilən açıq müsbət xəbər deyil, amma texniki baza mürəkkəb arxitekturalara dözümlülük qazananda yüksək dəyərli tətbiqlərin və institusional kapitalın qoşulma kanalları həqiqətən də genişlənir.
#solana交易v1上线主网
Bir çox adam bu addımın əslində nə demək olduğunu başa düşməyib.
Keçmişdə $SOL Solana üzərində tək bir tranzaksiyanın yuxarı həddi 1232 bayt idi və tərtibatçılar onun üzərində mürəkkəb məntiq quraşdıranda kod sanki bir poçt markasının üzərinə yazılırdı. Məxfi ödənişlərdəki ZK sübutlar, institusional səviyyəli BLS mürəkkəb çoximzalı əməliyyatlar və ya yüksək səviyyəli DeFi-də çoxkanallı yığıb-saldırma (multi-route aggregative settlement) kimi hallar tranzaksiyanın həcmini dəqiqəylə limitdən keçirirdi.
Əvvəllər yeganə yol onları bir neçə ardıcıl alt-tranzaksiyaya bölüb göndərmək idi.
Amma bu, ölümcül risk yaradırdı: göndəriş zamanı aradakı bir addım donur və ya sıradan çıxırsa, əvvəlki və sonrakı vəziyyətlər bir-biri ilə sinxronlaşmırdı. Arbitrajçılar ilk tranzaksiya ilə hesablaşmanı tamamlayıb, ikinci tranzaksiya hələ qoşulmamışkən birbaşa araya girib (interleave) istifadəçiyə bütün zərəri daşıtdıra bilərlər.
İndi isə bu cür mürəkkəb kriptoqrafik əməliyyatlar və müxtəlif zəncirüstü məntiq bir tək atomar tranzaksiyada paketləşdirilə bilər. Ya hamısı uğurla keçəcək, ya da hamısı tam geri qaytarılacaq; ortada sıxışdırmaq və ya sıranı pozmaq üçün heç bir boşluq yoxdur. Bu, çoxsaylı tranzaksiyaların koordinasiyası ilə bağlı artıq xərcləri də azaldır və əvvəlcə olduqca çətin olan qarşılıqlı əlaqəni sadəcə bir imzalama addımına endirir.
Daha maraqlısı resursların idarə edilməsində dəyişiklikdir. Anza hesablaşma vahidlərini (CU), prioritet ödənişini və hesab məlumatlarını kimi konfiqurasiyaları tranzaksiyanın başlığında (header) birbaşa yerləşdirir. RPC node-ları və validator-lar əvvəllər olduğu kimi bütün payload-u gəzib prioritet və tarifləri tapmağa məcbur deyil; bunu başlıqda əvvəlcədən yoxlama (pre-check) və resurs bölgüsü ilə artıq etmək olur. Yüksək tezlikli (high-frequency) ticarət və MEV növbələşdirməsinin effektivliyi fiziki səviyyədə də yüksəlir.
Əlbəttə, ekosistem alətləri ilə inteqrasiya testləri səbəbilə əvvəlki planla müqayisədə yerləşdirmə vaxtı 1035-ci Epoch-a qədər uzadılıb, amma bu məhz komandanın ana şəbəkənin təhlükəsizliyini əsas kimi götürüb durduğunu göstərir: node vaxt nöqtəsini tutmaq üçün tələsməkdənsə, gecikməyi seçiblər.
Həqiqətən də məkan 3 dəfə artsa belə bu, tətbiq tərəfinin avtomatik olaraq “qırmızı gəlir”dən (benefit) kor-koranə faydalana biləcəyi demək deyil. İnfrastrukturun uyğunlaşma sürəti, RPC node-ların yüklənmə təzyiqi və DApp tərtibatçılarının ZK və institusional səviyyəli məntiqi real şəkildə tətbiq edib-etməməsi, onun nə qədər səmərə verəcəyini müəyyən edən əsas amillərdir.
Bu, birbaşa “pump-a” (qiyməti qaldırmağa) yönəldilən açıq müsbət xəbər deyil, amma texniki baza mürəkkəb arxitekturalara dözümlülük qazananda yüksək dəyərli tətbiqlərin və institusional kapitalın qoşulma kanalları həqiqətən də genişlənir.
#solana交易v1上线主网
4
5.5k
·
--
Ən yüksək səviyyəli kapitalist, dediyi hər bir söz yalnız mənafelər mövcud olduğu halda danışır,
bu isə şübhəsizdir.
Ən yüksək səviyyəli kapitalist, dediyi hər bir söz yalnız mənafelər mövcud olduğu halda danışır,
bu isə şübhəsizdir.
bu isə şübhəsizdir.
周东野
·
--
“İnsan təhlükəsizliyi” çağırışları üçün sosial mediada birdən-birə top-menecerələrin bir araya gəldiyi, AI inkişafının ləngidilməsini istədiyi iddia edilir; görünüşdə texniki etikaya sahib çıxan bir jestə bənzəyir, amma arxasındakı maraq hesabı parçalananda bu, çox standart bir PR pərdəarxası çıxış və sənayenin yenidən bölüşdürülməsi planından başqa bir şey deyil.
Dario Amodei OpenAI modelinə sızma hadisəsini bəhanə edərək bu mövzunu “hazırlıq klasterlərinin gələcəkdə zombiy şəbəkələrə çevrilə biləcəyi” proqnozu ilə əsaslandırır və üçüncü tərəflərin yoxlaması üçün işçilərə aid səviyyədə açıq səlahiyyətlərin verilməsi, həmçinin qlobal tənzimləmə kimi tələblər irəli sürür. Məsks dərhal “dəstək” verir, Altman da ardınca həmin xəttə qoşulur—bu kadr səthdə liderlərin xorla çıxışıdır, əslində isə hər kəsin öz hesabı var.
Anthropic isə “təhlükəsizlik və uyğunluq” ekosistemində yerini tutur. Hesablama resurslarının ehtiyatı və kapital həcminə görə Microsoft və OpenAI ilə üz-üzə sərt rəqabət aparmaq çətindir; ona görə də “təhlükəsizlik”i brend rənginə çevirmək həm B2B bazarında qiymət üstünlüyü ilə pul qazanmağa imkan verir, həm də uyğunluq standartlarını müəyyən edən tərəf olma şansını artırır.
Altmanın atdığı addım daha dəqiq taktika kimi görünür. OpenAI elə indi təhlükəsizlik komandasında dəyişikliklə bağlı səslənən mənfi rəy axını ilə çətinlik çəkib; növbəti müzakirəyə keçmək PR xərclərini az xərclə “qanaxmanı” dayandırmaq üçün fürsət yaradır. Daha dərin məntiq isə sənaye üçün tənzimləmə eşiklərini yüksəltməkdən ibarətdir. İrəlidə gedən modelləri inkişaf etdirmək üçün əlavə, mürəkkəb yoxlama və audit qatları tələb olunmağa başlayanda, ən qabaqcıl oyunçuların istehkamı ani şəkildə möhkəmlənir və startap komandaları “döngədən aşmaq” imkanını itirir.
Arxadan gələnlər arasında addımını sürətləndirməyə çalışan Məsksə gəlincə, liderin R&D dövrünü uzadan və “əyləci basmağa” maneə olan hər hansı müqavimət onun üçün strateji tampon rolunu oynayır.
Əsas model API-ləri müstəqil çağırmaq və kodda düzəliş aparmaq qabiliyyətinə malik olduqdan sonra təhlükəsizlik sərhədlərinin qeyri-müəyyənliyi doğrudan da risk yaradır. Lakin qlobal tənzimləməni böyük “ağaların” sosial platformadakı qarşılıqlı əlaqəsinə ümid etməklə həll etmək fikri, aydındır ki, kommersiya maraqlarının toqquşmasını nəzərdən qaçırır.
Gerçək duruşu formalaşdıran addım üçüncü tərəf qurumlara işçi səviyyəsində giriş səlahiyyəti verməkdir. Bu, rəqabətin istiqamətinin dəyişdiyini göstərir: təkcə hesablama gücünü müqayisə etməkdən “hesablama gücü + avtomatlaşdırılmış uyğunluq auditinin” ikiqat oyununa keçid. Kim ilk olaraq təhlükəsizlik auditini standartlaşdırılmış paketə çevirə bilsə, müəssisə səviyyəsində çatdırmada ən böyük tortu birinci onun udması mümkündür.
Böyük “ağaların” qışqırdığı insanlığın gələcəyidir, amma qəsdində tutduqları isə sonradan gələnlərin giriş biletini kəsməkdir.$BTC
#anthropicceo呼吁放缓ai发展
Dario Amodei OpenAI modelinə sızma hadisəsini bəhanə edərək bu mövzunu “hazırlıq klasterlərinin gələcəkdə zombiy şəbəkələrə çevrilə biləcəyi” proqnozu ilə əsaslandırır və üçüncü tərəflərin yoxlaması üçün işçilərə aid səviyyədə açıq səlahiyyətlərin verilməsi, həmçinin qlobal tənzimləmə kimi tələblər irəli sürür. Məsks dərhal “dəstək” verir, Altman da ardınca həmin xəttə qoşulur—bu kadr səthdə liderlərin xorla çıxışıdır, əslində isə hər kəsin öz hesabı var.
Anthropic isə “təhlükəsizlik və uyğunluq” ekosistemində yerini tutur. Hesablama resurslarının ehtiyatı və kapital həcminə görə Microsoft və OpenAI ilə üz-üzə sərt rəqabət aparmaq çətindir; ona görə də “təhlükəsizlik”i brend rənginə çevirmək həm B2B bazarında qiymət üstünlüyü ilə pul qazanmağa imkan verir, həm də uyğunluq standartlarını müəyyən edən tərəf olma şansını artırır.
Altmanın atdığı addım daha dəqiq taktika kimi görünür. OpenAI elə indi təhlükəsizlik komandasında dəyişikliklə bağlı səslənən mənfi rəy axını ilə çətinlik çəkib; növbəti müzakirəyə keçmək PR xərclərini az xərclə “qanaxmanı” dayandırmaq üçün fürsət yaradır. Daha dərin məntiq isə sənaye üçün tənzimləmə eşiklərini yüksəltməkdən ibarətdir. İrəlidə gedən modelləri inkişaf etdirmək üçün əlavə, mürəkkəb yoxlama və audit qatları tələb olunmağa başlayanda, ən qabaqcıl oyunçuların istehkamı ani şəkildə möhkəmlənir və startap komandaları “döngədən aşmaq” imkanını itirir.
Arxadan gələnlər arasında addımını sürətləndirməyə çalışan Məsksə gəlincə, liderin R&D dövrünü uzadan və “əyləci basmağa” maneə olan hər hansı müqavimət onun üçün strateji tampon rolunu oynayır.
Əsas model API-ləri müstəqil çağırmaq və kodda düzəliş aparmaq qabiliyyətinə malik olduqdan sonra təhlükəsizlik sərhədlərinin qeyri-müəyyənliyi doğrudan da risk yaradır. Lakin qlobal tənzimləməni böyük “ağaların” sosial platformadakı qarşılıqlı əlaqəsinə ümid etməklə həll etmək fikri, aydındır ki, kommersiya maraqlarının toqquşmasını nəzərdən qaçırır.
Gerçək duruşu formalaşdıran addım üçüncü tərəf qurumlara işçi səviyyəsində giriş səlahiyyəti verməkdir. Bu, rəqabətin istiqamətinin dəyişdiyini göstərir: təkcə hesablama gücünü müqayisə etməkdən “hesablama gücü + avtomatlaşdırılmış uyğunluq auditinin” ikiqat oyununa keçid. Kim ilk olaraq təhlükəsizlik auditini standartlaşdırılmış paketə çevirə bilsə, müəssisə səviyyəsində çatdırmada ən böyük tortu birinci onun udması mümkündür.
Böyük “ağaların” qışqırdığı insanlığın gələcəyidir, amma qəsdində tutduqları isə sonradan gələnlərin giriş biletini kəsməkdir.$BTC
#anthropicceo呼吁放缓ai发展
140
·
--
“İnsan təhlükəsizliyi” çağırışları üçün sosial mediada birdən-birə top-menecerələrin bir araya gəldiyi, AI inkişafının ləngidilməsini istədiyi iddia edilir; görünüşdə texniki etikaya sahib çıxan bir jestə bənzəyir, amma arxasındakı maraq hesabı parçalananda bu, çox standart bir PR pərdəarxası çıxış və sənayenin yenidən bölüşdürülməsi planından başqa bir şey deyil.
Dario Amodei OpenAI modelinə sızma hadisəsini bəhanə edərək bu mövzunu “hazırlıq klasterlərinin gələcəkdə zombiy şəbəkələrə çevrilə biləcəyi” proqnozu ilə əsaslandırır və üçüncü tərəflərin yoxlaması üçün işçilərə aid səviyyədə açıq səlahiyyətlərin verilməsi, həmçinin qlobal tənzimləmə kimi tələblər irəli sürür. Məsks dərhal “dəstək” verir, Altman da ardınca həmin xəttə qoşulur—bu kadr səthdə liderlərin xorla çıxışıdır, əslində isə hər kəsin öz hesabı var.
Anthropic isə “təhlükəsizlik və uyğunluq” ekosistemində yerini tutur. Hesablama resurslarının ehtiyatı və kapital həcminə görə Microsoft və OpenAI ilə üz-üzə sərt rəqabət aparmaq çətindir; ona görə də “təhlükəsizlik”i brend rənginə çevirmək həm B2B bazarında qiymət üstünlüyü ilə pul qazanmağa imkan verir, həm də uyğunluq standartlarını müəyyən edən tərəf olma şansını artırır.
Altmanın atdığı addım daha dəqiq taktika kimi görünür. OpenAI elə indi təhlükəsizlik komandasında dəyişikliklə bağlı səslənən mənfi rəy axını ilə çətinlik çəkib; növbəti müzakirəyə keçmək PR xərclərini az xərclə “qanaxmanı” dayandırmaq üçün fürsət yaradır. Daha dərin məntiq isə sənaye üçün tənzimləmə eşiklərini yüksəltməkdən ibarətdir. İrəlidə gedən modelləri inkişaf etdirmək üçün əlavə, mürəkkəb yoxlama və audit qatları tələb olunmağa başlayanda, ən qabaqcıl oyunçuların istehkamı ani şəkildə möhkəmlənir və startap komandaları “döngədən aşmaq” imkanını itirir.
Arxadan gələnlər arasında addımını sürətləndirməyə çalışan Məsksə gəlincə, liderin R&D dövrünü uzadan və “əyləci basmağa” maneə olan hər hansı müqavimət onun üçün strateji tampon rolunu oynayır.
Əsas model API-ləri müstəqil çağırmaq və kodda düzəliş aparmaq qabiliyyətinə malik olduqdan sonra təhlükəsizlik sərhədlərinin qeyri-müəyyənliyi doğrudan da risk yaradır. Lakin qlobal tənzimləməni böyük “ağaların” sosial platformadakı qarşılıqlı əlaqəsinə ümid etməklə həll etmək fikri, aydındır ki, kommersiya maraqlarının toqquşmasını nəzərdən qaçırır.
Gerçək duruşu formalaşdıran addım üçüncü tərəf qurumlara işçi səviyyəsində giriş səlahiyyəti verməkdir. Bu, rəqabətin istiqamətinin dəyişdiyini göstərir: təkcə hesablama gücünü müqayisə etməkdən “hesablama gücü + avtomatlaşdırılmış uyğunluq auditinin” ikiqat oyununa keçid. Kim ilk olaraq təhlükəsizlik auditini standartlaşdırılmış paketə çevirə bilsə, müəssisə səviyyəsində çatdırmada ən böyük tortu birinci onun udması mümkündür.
Böyük “ağaların” qışqırdığı insanlığın gələcəyidir, amma qəsdində tutduqları isə sonradan gələnlərin giriş biletini kəsməkdir.$BTC
#anthropicceo呼吁放缓ai发展
“İnsan təhlükəsizliyi” çağırışları üçün sosial mediada birdən-birə top-menecerələrin bir araya gəldiyi, AI inkişafının ləngidilməsini istədiyi iddia edilir; görünüşdə texniki etikaya sahib çıxan bir jestə bənzəyir, amma arxasındakı maraq hesabı parçalananda bu, çox standart bir PR pərdəarxası çıxış və sənayenin yenidən bölüşdürülməsi planından başqa bir şey deyil.
Dario Amodei OpenAI modelinə sızma hadisəsini bəhanə edərək bu mövzunu “hazırlıq klasterlərinin gələcəkdə zombiy şəbəkələrə çevrilə biləcəyi” proqnozu ilə əsaslandırır və üçüncü tərəflərin yoxlaması üçün işçilərə aid səviyyədə açıq səlahiyyətlərin verilməsi, həmçinin qlobal tənzimləmə kimi tələblər irəli sürür. Məsks dərhal “dəstək” verir, Altman da ardınca həmin xəttə qoşulur—bu kadr səthdə liderlərin xorla çıxışıdır, əslində isə hər kəsin öz hesabı var.
Anthropic isə “təhlükəsizlik və uyğunluq” ekosistemində yerini tutur. Hesablama resurslarının ehtiyatı və kapital həcminə görə Microsoft və OpenAI ilə üz-üzə sərt rəqabət aparmaq çətindir; ona görə də “təhlükəsizlik”i brend rənginə çevirmək həm B2B bazarında qiymət üstünlüyü ilə pul qazanmağa imkan verir, həm də uyğunluq standartlarını müəyyən edən tərəf olma şansını artırır.
Altmanın atdığı addım daha dəqiq taktika kimi görünür. OpenAI elə indi təhlükəsizlik komandasında dəyişikliklə bağlı səslənən mənfi rəy axını ilə çətinlik çəkib; növbəti müzakirəyə keçmək PR xərclərini az xərclə “qanaxmanı” dayandırmaq üçün fürsət yaradır. Daha dərin məntiq isə sənaye üçün tənzimləmə eşiklərini yüksəltməkdən ibarətdir. İrəlidə gedən modelləri inkişaf etdirmək üçün əlavə, mürəkkəb yoxlama və audit qatları tələb olunmağa başlayanda, ən qabaqcıl oyunçuların istehkamı ani şəkildə möhkəmlənir və startap komandaları “döngədən aşmaq” imkanını itirir.
Arxadan gələnlər arasında addımını sürətləndirməyə çalışan Məsksə gəlincə, liderin R&D dövrünü uzadan və “əyləci basmağa” maneə olan hər hansı müqavimət onun üçün strateji tampon rolunu oynayır.
Əsas model API-ləri müstəqil çağırmaq və kodda düzəliş aparmaq qabiliyyətinə malik olduqdan sonra təhlükəsizlik sərhədlərinin qeyri-müəyyənliyi doğrudan da risk yaradır. Lakin qlobal tənzimləməni böyük “ağaların” sosial platformadakı qarşılıqlı əlaqəsinə ümid etməklə həll etmək fikri, aydındır ki, kommersiya maraqlarının toqquşmasını nəzərdən qaçırır.
Gerçək duruşu formalaşdıran addım üçüncü tərəf qurumlara işçi səviyyəsində giriş səlahiyyəti verməkdir. Bu, rəqabətin istiqamətinin dəyişdiyini göstərir: təkcə hesablama gücünü müqayisə etməkdən “hesablama gücü + avtomatlaşdırılmış uyğunluq auditinin” ikiqat oyununa keçid. Kim ilk olaraq təhlükəsizlik auditini standartlaşdırılmış paketə çevirə bilsə, müəssisə səviyyəsində çatdırmada ən böyük tortu birinci onun udması mümkündür.
Böyük “ağaların” qışqırdığı insanlığın gələcəyidir, amma qəsdində tutduqları isə sonradan gələnlərin giriş biletini kəsməkdir.$BTC
#anthropicceo呼吁放缓ai发展
Dario Amodei OpenAI modelinə sızma hadisəsini bəhanə edərək bu mövzunu “hazırlıq klasterlərinin gələcəkdə zombiy şəbəkələrə çevrilə biləcəyi” proqnozu ilə əsaslandırır və üçüncü tərəflərin yoxlaması üçün işçilərə aid səviyyədə açıq səlahiyyətlərin verilməsi, həmçinin qlobal tənzimləmə kimi tələblər irəli sürür. Məsks dərhal “dəstək” verir, Altman da ardınca həmin xəttə qoşulur—bu kadr səthdə liderlərin xorla çıxışıdır, əslində isə hər kəsin öz hesabı var.
Anthropic isə “təhlükəsizlik və uyğunluq” ekosistemində yerini tutur. Hesablama resurslarının ehtiyatı və kapital həcminə görə Microsoft və OpenAI ilə üz-üzə sərt rəqabət aparmaq çətindir; ona görə də “təhlükəsizlik”i brend rənginə çevirmək həm B2B bazarında qiymət üstünlüyü ilə pul qazanmağa imkan verir, həm də uyğunluq standartlarını müəyyən edən tərəf olma şansını artırır.
Altmanın atdığı addım daha dəqiq taktika kimi görünür. OpenAI elə indi təhlükəsizlik komandasında dəyişikliklə bağlı səslənən mənfi rəy axını ilə çətinlik çəkib; növbəti müzakirəyə keçmək PR xərclərini az xərclə “qanaxmanı” dayandırmaq üçün fürsət yaradır. Daha dərin məntiq isə sənaye üçün tənzimləmə eşiklərini yüksəltməkdən ibarətdir. İrəlidə gedən modelləri inkişaf etdirmək üçün əlavə, mürəkkəb yoxlama və audit qatları tələb olunmağa başlayanda, ən qabaqcıl oyunçuların istehkamı ani şəkildə möhkəmlənir və startap komandaları “döngədən aşmaq” imkanını itirir.
Arxadan gələnlər arasında addımını sürətləndirməyə çalışan Məsksə gəlincə, liderin R&D dövrünü uzadan və “əyləci basmağa” maneə olan hər hansı müqavimət onun üçün strateji tampon rolunu oynayır.
Əsas model API-ləri müstəqil çağırmaq və kodda düzəliş aparmaq qabiliyyətinə malik olduqdan sonra təhlükəsizlik sərhədlərinin qeyri-müəyyənliyi doğrudan da risk yaradır. Lakin qlobal tənzimləməni böyük “ağaların” sosial platformadakı qarşılıqlı əlaqəsinə ümid etməklə həll etmək fikri, aydındır ki, kommersiya maraqlarının toqquşmasını nəzərdən qaçırır.
Gerçək duruşu formalaşdıran addım üçüncü tərəf qurumlara işçi səviyyəsində giriş səlahiyyəti verməkdir. Bu, rəqabətin istiqamətinin dəyişdiyini göstərir: təkcə hesablama gücünü müqayisə etməkdən “hesablama gücü + avtomatlaşdırılmış uyğunluq auditinin” ikiqat oyununa keçid. Kim ilk olaraq təhlükəsizlik auditini standartlaşdırılmış paketə çevirə bilsə, müəssisə səviyyəsində çatdırmada ən böyük tortu birinci onun udması mümkündür.
Böyük “ağaların” qışqırdığı insanlığın gələcəyidir, amma qəsdində tutduqları isə sonradan gələnlərin giriş biletini kəsməkdir.$BTC
#anthropicceo呼吁放缓ai发展
2
4
12
17.9k
·
--
Mənim şəxsi rəyimdir, hamısı əyləncə üçün baxın: $BTC 77000 yaxınlığında ağlı başında-top təxmin etməyin, lövhədə həqiqətən ölümcül siqnal 76000-də gizlənib.
Bu 4 saatlıq qrafikə baxın: ən diqqətçəkən, əvvəlki mərhələdə 62753-dən şaquli şəkildə qopan həmin böyük yaşıl şamdır. Dərhal təxminən 20 min dollar məkan yaradan belə gedişin mahiyyəti odur ki, boşların likvidliyi tamamilə boşaldıqdan sonra vakumda “sıçrayış” baş verir; bu, aşağı trend xəttini birbaşa sındırır və orta müddətli dövriyyə (orta müddətli iştirakçıların) strukturunu dəyişir.
Hazırda qiymət təxminən 77177 civarındadır; bir çox xırda investor 81500-də iki zirvəni hədəfləyib boş mövqeyə tələsməklə mərc edir, bu da tipik olaraq nəticəni tez bağlamaqdır.
Hazırkı lövhəni düzgün anlamağın açarı 76000-dən 76046-ya qədər olan üst-üstə düşən zonadır. Burada yalnız 0.618 Fibonaççi və əvvəlki uğurlu keçid (breakout) yüksəkliyinin qovşağı deyil, həm də əsas oyunçunun (main) mütləq “canı ilə” qorumağa məcbur olduğu maya (cost) xəbərdarlıq xəttidir. Yalnız qiymət bu yerdə ikinci dəfə xırda alış-satış (tether/timing) dövriyyəsini tamamlayıb aşağı kölgə (shadow/wick) ilə bağlanış etsə, onda “sınma–geri qayıdış–davamlı artım” strukturu həqiqətən təsdiqlənmiş sayılır.
Yüksək səviyyədə alıb artıqlamasını “qovalayan” (chasing) mövqelərin geri çəkilmədə təmizlənməsi ilə fondun maliyyələşmə dərəcəsi (funding rate) yenidən neytrala qayıdıb; bazar sağlam şəkildə yeni giriş (təmkinli planlı alış) üçün yer açıb.
Ən stabil ticarət ritmi 75800-dən 76500-ə qədər olan SR (support/resistance) çevrilmə zonasında mərhələli şəkildə yerləşib (埋伏) long almaq və stop-loss-u 74200-ə qədər “bərk-bərk” sancmaqdır.
Bu stop-loss məntiqi çox sərtdir: əgər 74200-dən aşağı düşərsə, deməli qiymət trend xəttinin altına qayıdıb; əvvəlki kəskin yüksəliş (暴拉) saxta breakout tələsinə çevrilib, long strukturu artıq “etibarsızdır” və böyük ehtimalla dərhal çıxmaq lazımdır.
76150 orta qiyməti ilə giriş edib, stop-loss məsafəsi cəmi 1950 dollardır. Birinci take-profit səviyyəsi 80000-də (azaldıb buferi qorumaq üçün) götürmək, ikinci take-profit isə 82000-ə qədər izlənilməlidir; bütün əməliyyat təxminən 1-dən 3-ə yaxın (1:3) gəlir-zərər nisbəti verə bilər.
77000 kimi yüksək səviyyədə tez-tez “iynə” (wick) vuran mərhələdə leverage 5x-dən yuxarı olması market-meykerlərə likvidlik hədiyyə etmək kimidir. Bazarın 76000-in dəstək reaksiyasını test etməsinə bir az vaxt verin: yalnız 74200 qırılmasa, long hələ də üstünlükdədir.
Mənim şəxsi rəyimdir, hamısı əyləncə üçün baxın: $BTC 77000 yaxınlığında ağlı başında-top təxmin etməyin, lövhədə həqiqətən ölümcül siqnal 76000-də gizlənib.
Bu 4 saatlıq qrafikə baxın: ən diqqətçəkən, əvvəlki mərhələdə 62753-dən şaquli şəkildə qopan həmin böyük yaşıl şamdır. Dərhal təxminən 20 min dollar məkan yaradan belə gedişin mahiyyəti odur ki, boşların likvidliyi tamamilə boşaldıqdan sonra vakumda “sıçrayış” baş verir; bu, aşağı trend xəttini birbaşa sındırır və orta müddətli dövriyyə (orta müddətli iştirakçıların) strukturunu dəyişir.
Hazırda qiymət təxminən 77177 civarındadır; bir çox xırda investor 81500-də iki zirvəni hədəfləyib boş mövqeyə tələsməklə mərc edir, bu da tipik olaraq nəticəni tez bağlamaqdır.
Hazırkı lövhəni düzgün anlamağın açarı 76000-dən 76046-ya qədər olan üst-üstə düşən zonadır. Burada yalnız 0.618 Fibonaççi və əvvəlki uğurlu keçid (breakout) yüksəkliyinin qovşağı deyil, həm də əsas oyunçunun (main) mütləq “canı ilə” qorumağa məcbur olduğu maya (cost) xəbərdarlıq xəttidir. Yalnız qiymət bu yerdə ikinci dəfə xırda alış-satış (tether/timing) dövriyyəsini tamamlayıb aşağı kölgə (shadow/wick) ilə bağlanış etsə, onda “sınma–geri qayıdış–davamlı artım” strukturu həqiqətən təsdiqlənmiş sayılır.
Yüksək səviyyədə alıb artıqlamasını “qovalayan” (chasing) mövqelərin geri çəkilmədə təmizlənməsi ilə fondun maliyyələşmə dərəcəsi (funding rate) yenidən neytrala qayıdıb; bazar sağlam şəkildə yeni giriş (təmkinli planlı alış) üçün yer açıb.
Ən stabil ticarət ritmi 75800-dən 76500-ə qədər olan SR (support/resistance) çevrilmə zonasında mərhələli şəkildə yerləşib (埋伏) long almaq və stop-loss-u 74200-ə qədər “bərk-bərk” sancmaqdır.
Bu stop-loss məntiqi çox sərtdir: əgər 74200-dən aşağı düşərsə, deməli qiymət trend xəttinin altına qayıdıb; əvvəlki kəskin yüksəliş (暴拉) saxta breakout tələsinə çevrilib, long strukturu artıq “etibarsızdır” və böyük ehtimalla dərhal çıxmaq lazımdır.
76150 orta qiyməti ilə giriş edib, stop-loss məsafəsi cəmi 1950 dollardır. Birinci take-profit səviyyəsi 80000-də (azaldıb buferi qorumaq üçün) götürmək, ikinci take-profit isə 82000-ə qədər izlənilməlidir; bütün əməliyyat təxminən 1-dən 3-ə yaxın (1:3) gəlir-zərər nisbəti verə bilər.
77000 kimi yüksək səviyyədə tez-tez “iynə” (wick) vuran mərhələdə leverage 5x-dən yuxarı olması market-meykerlərə likvidlik hədiyyə etmək kimidir. Bazarın 76000-in dəstək reaksiyasını test etməsinə bir az vaxt verin: yalnız 74200 qırılmasa, long hələ də üstünlükdədir.
Bu 4 saatlıq qrafikə baxın: ən diqqətçəkən, əvvəlki mərhələdə 62753-dən şaquli şəkildə qopan həmin böyük yaşıl şamdır. Dərhal təxminən 20 min dollar məkan yaradan belə gedişin mahiyyəti odur ki, boşların likvidliyi tamamilə boşaldıqdan sonra vakumda “sıçrayış” baş verir; bu, aşağı trend xəttini birbaşa sındırır və orta müddətli dövriyyə (orta müddətli iştirakçıların) strukturunu dəyişir.
Hazırda qiymət təxminən 77177 civarındadır; bir çox xırda investor 81500-də iki zirvəni hədəfləyib boş mövqeyə tələsməklə mərc edir, bu da tipik olaraq nəticəni tez bağlamaqdır.
Hazırkı lövhəni düzgün anlamağın açarı 76000-dən 76046-ya qədər olan üst-üstə düşən zonadır. Burada yalnız 0.618 Fibonaççi və əvvəlki uğurlu keçid (breakout) yüksəkliyinin qovşağı deyil, həm də əsas oyunçunun (main) mütləq “canı ilə” qorumağa məcbur olduğu maya (cost) xəbərdarlıq xəttidir. Yalnız qiymət bu yerdə ikinci dəfə xırda alış-satış (tether/timing) dövriyyəsini tamamlayıb aşağı kölgə (shadow/wick) ilə bağlanış etsə, onda “sınma–geri qayıdış–davamlı artım” strukturu həqiqətən təsdiqlənmiş sayılır.
Yüksək səviyyədə alıb artıqlamasını “qovalayan” (chasing) mövqelərin geri çəkilmədə təmizlənməsi ilə fondun maliyyələşmə dərəcəsi (funding rate) yenidən neytrala qayıdıb; bazar sağlam şəkildə yeni giriş (təmkinli planlı alış) üçün yer açıb.
Ən stabil ticarət ritmi 75800-dən 76500-ə qədər olan SR (support/resistance) çevrilmə zonasında mərhələli şəkildə yerləşib (埋伏) long almaq və stop-loss-u 74200-ə qədər “bərk-bərk” sancmaqdır.
Bu stop-loss məntiqi çox sərtdir: əgər 74200-dən aşağı düşərsə, deməli qiymət trend xəttinin altına qayıdıb; əvvəlki kəskin yüksəliş (暴拉) saxta breakout tələsinə çevrilib, long strukturu artıq “etibarsızdır” və böyük ehtimalla dərhal çıxmaq lazımdır.
76150 orta qiyməti ilə giriş edib, stop-loss məsafəsi cəmi 1950 dollardır. Birinci take-profit səviyyəsi 80000-də (azaldıb buferi qorumaq üçün) götürmək, ikinci take-profit isə 82000-ə qədər izlənilməlidir; bütün əməliyyat təxminən 1-dən 3-ə yaxın (1:3) gəlir-zərər nisbəti verə bilər.
77000 kimi yüksək səviyyədə tez-tez “iynə” (wick) vuran mərhələdə leverage 5x-dən yuxarı olması market-meykerlərə likvidlik hədiyyə etmək kimidir. Bazarın 76000-in dəstək reaksiyasını test etməsinə bir az vaxt verin: yalnız 74200 qırılmasa, long hələ də üstünlükdədir.
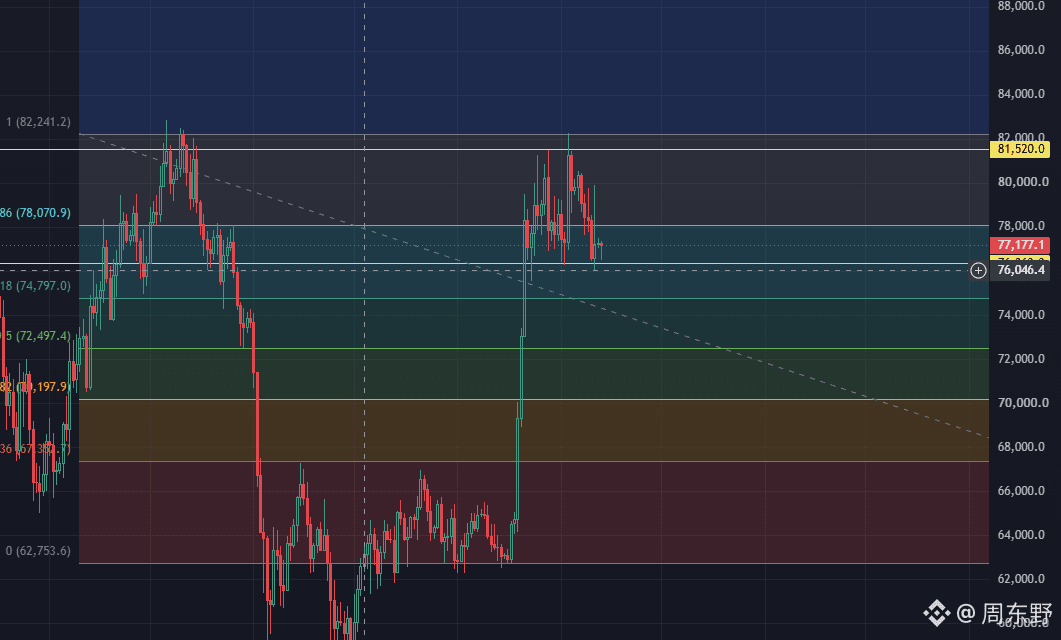
2.3k
·
--
Son 24 saatda bütün şəbəkə üzrə 6.74 milyard ABŞ dolları məbləğində mövqe ləğv edilib, 100 mindən yaxın openin onlayn və birjalarda silinib. Şortlar 381 milyon ABŞ dolları, longlar isə 292 milyon ABŞ dolları məbləğində likvidləşib; görünən odur ki, şortlar daha ağır məğlub olub.
Bitcoin-də long və şort likvidləşmələri demək olar ki, bərabər bölünüb, hamısı təxminən 90 milyon ABŞ dolları civarındadır. Amma Ethereum tamamilə birtərəfli “qırğın”ın içindədir: longlar 96.73 milyon partlayıb, şortlar isə 215 milyon birbaşa partlayıb. Hyperliquid-dəki bir openli 20.28 milyon ABŞ dolları dəyərində olan ETH-USD forvard/likvidasiya (strong liquidation), çox güman ki, hansısa yüksək leverajlı şort edən böyük oyunçunun, fond dərəcəsi (funding rate) və likvidlik kəskin şəkildə həddindən artıq sıxıldığı anda eşleşdirmə mexanizmi tərəfindən birbaşa bütün təminatı yeyilib.
Bu kəskin “yuma-çevirmə”nin (yuyush/panika) rəsmi səthi səbəbi makro göstəricilərdir. Əsas CPI aylar üzrə 0.1% daha çox çıxıb; bu cür kiçik görünən fərq belə dərhal faiz artırımı ehtimalını 80%-ə qaldırıb, ABŞ istiqrazlarının gəliri isə 5%-ə yaxınlaşır, neft isə 104 dolların üzərində bağlanır.
Bitcoin$BTC əvvəl 76000-ə qədər enib, sonra sürətlə 79837-yə geri çəkilib və hətta texniki qrafiklərdə çox gözəl “golden cross” (qızıl xaç) formalaşdırıb. Amma makro faiz artırımı gözləntisi bir də bazar kənarında güclənəndə likvidlik tez bir zamanda quruyub; həmin gün texniki tərəfdarların böyük mənada gördüyü qızıl xaç da bir anda “aldadıcı giriş” (诱多陷阱) olub. Ethereum$ETH da 2600-dən yuxarı sıçrayıb, amma heç bir maneəsiz başını çevirib aşağı düşməyə başlayıb.
Bu gedişatın ən iyrənc tərəfi odur ki, o iki məntiqin tərəfdarını da birlikdə zəncirləyib məhv edir.
Şortlar makronun daha “isti” çıxacağını və faiz artırımı ehtimalının partlayış kimi yüksələcəyini sərt məntiq kimi görüb yüksək leverajlı şort qururlar. Nəticədə bazar əvvəlcə likvidliyin çatışmazlığından istifadə edib yuxarı kəskin sanc vurur və 381 milyon şortun likvidasiyası bir anda baş verir. Bu likvidasiya nəticəsində bağlanmalar sifariş kitabında hamısı yüksək qiymətli bazar alış sifarişləri kimi görünür və birbaşa həmin yüksəliş şamının yanacağına çevrilir.
Longlar isə məlumat yayımlandıqdan sonra baş verən geri dönüşü “mənfi xəbər gerçəkləşdi, deməli müsbətdir” kimi qəbul edib geridə qalmadan alıb daha da leveraj artırırlar. Şortlar kifayət qədər “çəkilib” bazar tərəfdə alış dayağı itəndən sonra qiymət yenidən makronun aşağı tendensiya xəttinə qayıdır və leveraj artırmış longlar da ardınca 292 milyon məbləğində likvidləşib məhv olur.
İstiqamət düz çıxıb, amma mövqelər əsas yüksəliş dalğası və ya əsas eniş dalğası gəlməmişdən əvvəl kəskin volatilliklə titrədilib çıxarılıb; yüksək leverajlı oyunçuların ən çox məhz belə ölən yolu budur.
Sən elə bilirsən ki, makro məlumatla qarşıdurma edirsən; əslində isə limit (order book) ləğvetmə “mühərriki” sadəcə sifariş kitabının dərinliyinə uyğun olaraq ən optimal likvidlik qırğın nöqtəsini axtarır.
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
Son 24 saatda bütün şəbəkə üzrə 6.74 milyard ABŞ dolları məbləğində mövqe ləğv edilib, 100 mindən yaxın openin onlayn və birjalarda silinib. Şortlar 381 milyon ABŞ dolları, longlar isə 292 milyon ABŞ dolları məbləğində likvidləşib; görünən odur ki, şortlar daha ağır məğlub olub.
Bitcoin-də long və şort likvidləşmələri demək olar ki, bərabər bölünüb, hamısı təxminən 90 milyon ABŞ dolları civarındadır. Amma Ethereum tamamilə birtərəfli “qırğın”ın içindədir: longlar 96.73 milyon partlayıb, şortlar isə 215 milyon birbaşa partlayıb. Hyperliquid-dəki bir openli 20.28 milyon ABŞ dolları dəyərində olan ETH-USD forvard/likvidasiya (strong liquidation), çox güman ki, hansısa yüksək leverajlı şort edən böyük oyunçunun, fond dərəcəsi (funding rate) və likvidlik kəskin şəkildə həddindən artıq sıxıldığı anda eşleşdirmə mexanizmi tərəfindən birbaşa bütün təminatı yeyilib.
Bu kəskin “yuma-çevirmə”nin (yuyush/panika) rəsmi səthi səbəbi makro göstəricilərdir. Əsas CPI aylar üzrə 0.1% daha çox çıxıb; bu cür kiçik görünən fərq belə dərhal faiz artırımı ehtimalını 80%-ə qaldırıb, ABŞ istiqrazlarının gəliri isə 5%-ə yaxınlaşır, neft isə 104 dolların üzərində bağlanır.
Bitcoin$BTC əvvəl 76000-ə qədər enib, sonra sürətlə 79837-yə geri çəkilib və hətta texniki qrafiklərdə çox gözəl “golden cross” (qızıl xaç) formalaşdırıb. Amma makro faiz artırımı gözləntisi bir də bazar kənarında güclənəndə likvidlik tez bir zamanda quruyub; həmin gün texniki tərəfdarların böyük mənada gördüyü qızıl xaç da bir anda “aldadıcı giriş” (诱多陷阱) olub. Ethereum$ETH da 2600-dən yuxarı sıçrayıb, amma heç bir maneəsiz başını çevirib aşağı düşməyə başlayıb.
Bu gedişatın ən iyrənc tərəfi odur ki, o iki məntiqin tərəfdarını da birlikdə zəncirləyib məhv edir.
Şortlar makronun daha “isti” çıxacağını və faiz artırımı ehtimalının partlayış kimi yüksələcəyini sərt məntiq kimi görüb yüksək leverajlı şort qururlar. Nəticədə bazar əvvəlcə likvidliyin çatışmazlığından istifadə edib yuxarı kəskin sanc vurur və 381 milyon şortun likvidasiyası bir anda baş verir. Bu likvidasiya nəticəsində bağlanmalar sifariş kitabında hamısı yüksək qiymətli bazar alış sifarişləri kimi görünür və birbaşa həmin yüksəliş şamının yanacağına çevrilir.
Longlar isə məlumat yayımlandıqdan sonra baş verən geri dönüşü “mənfi xəbər gerçəkləşdi, deməli müsbətdir” kimi qəbul edib geridə qalmadan alıb daha da leveraj artırırlar. Şortlar kifayət qədər “çəkilib” bazar tərəfdə alış dayağı itəndən sonra qiymət yenidən makronun aşağı tendensiya xəttinə qayıdır və leveraj artırmış longlar da ardınca 292 milyon məbləğində likvidləşib məhv olur.
İstiqamət düz çıxıb, amma mövqelər əsas yüksəliş dalğası və ya əsas eniş dalğası gəlməmişdən əvvəl kəskin volatilliklə titrədilib çıxarılıb; yüksək leverajlı oyunçuların ən çox məhz belə ölən yolu budur.
Sən elə bilirsən ki, makro məlumatla qarşıdurma edirsən; əslində isə limit (order book) ləğvetmə “mühərriki” sadəcə sifariş kitabının dərinliyinə uyğun olaraq ən optimal likvidlik qırğın nöqtəsini axtarır.
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
Bitcoin-də long və şort likvidləşmələri demək olar ki, bərabər bölünüb, hamısı təxminən 90 milyon ABŞ dolları civarındadır. Amma Ethereum tamamilə birtərəfli “qırğın”ın içindədir: longlar 96.73 milyon partlayıb, şortlar isə 215 milyon birbaşa partlayıb. Hyperliquid-dəki bir openli 20.28 milyon ABŞ dolları dəyərində olan ETH-USD forvard/likvidasiya (strong liquidation), çox güman ki, hansısa yüksək leverajlı şort edən böyük oyunçunun, fond dərəcəsi (funding rate) və likvidlik kəskin şəkildə həddindən artıq sıxıldığı anda eşleşdirmə mexanizmi tərəfindən birbaşa bütün təminatı yeyilib.
Bu kəskin “yuma-çevirmə”nin (yuyush/panika) rəsmi səthi səbəbi makro göstəricilərdir. Əsas CPI aylar üzrə 0.1% daha çox çıxıb; bu cür kiçik görünən fərq belə dərhal faiz artırımı ehtimalını 80%-ə qaldırıb, ABŞ istiqrazlarının gəliri isə 5%-ə yaxınlaşır, neft isə 104 dolların üzərində bağlanır.
Bitcoin$BTC əvvəl 76000-ə qədər enib, sonra sürətlə 79837-yə geri çəkilib və hətta texniki qrafiklərdə çox gözəl “golden cross” (qızıl xaç) formalaşdırıb. Amma makro faiz artırımı gözləntisi bir də bazar kənarında güclənəndə likvidlik tez bir zamanda quruyub; həmin gün texniki tərəfdarların böyük mənada gördüyü qızıl xaç da bir anda “aldadıcı giriş” (诱多陷阱) olub. Ethereum$ETH da 2600-dən yuxarı sıçrayıb, amma heç bir maneəsiz başını çevirib aşağı düşməyə başlayıb.
Bu gedişatın ən iyrənc tərəfi odur ki, o iki məntiqin tərəfdarını da birlikdə zəncirləyib məhv edir.
Şortlar makronun daha “isti” çıxacağını və faiz artırımı ehtimalının partlayış kimi yüksələcəyini sərt məntiq kimi görüb yüksək leverajlı şort qururlar. Nəticədə bazar əvvəlcə likvidliyin çatışmazlığından istifadə edib yuxarı kəskin sanc vurur və 381 milyon şortun likvidasiyası bir anda baş verir. Bu likvidasiya nəticəsində bağlanmalar sifariş kitabında hamısı yüksək qiymətli bazar alış sifarişləri kimi görünür və birbaşa həmin yüksəliş şamının yanacağına çevrilir.
Longlar isə məlumat yayımlandıqdan sonra baş verən geri dönüşü “mənfi xəbər gerçəkləşdi, deməli müsbətdir” kimi qəbul edib geridə qalmadan alıb daha da leveraj artırırlar. Şortlar kifayət qədər “çəkilib” bazar tərəfdə alış dayağı itəndən sonra qiymət yenidən makronun aşağı tendensiya xəttinə qayıdır və leveraj artırmış longlar da ardınca 292 milyon məbləğində likvidləşib məhv olur.
İstiqamət düz çıxıb, amma mövqelər əsas yüksəliş dalğası və ya əsas eniş dalğası gəlməmişdən əvvəl kəskin volatilliklə titrədilib çıxarılıb; yüksək leverajlı oyunçuların ən çox məhz belə ölən yolu budur.
Sən elə bilirsən ki, makro məlumatla qarşıdurma edirsən; əslində isə limit (order book) ləğvetmə “mühərriki” sadəcə sifariş kitabının dərinliyinə uyğun olaraq ən optimal likvidlik qırğın nöqtəsini axtarır.
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
1
8
6.9k
·
--
Hələ hamı ayıqkən, gəlin bu dəfə 9.15-lə bağlı baş verən hadisəni bir analiz edək.
15 sentyabr tarixli prosedur səsverməsi mahiyyətcə Clarity Act üçün ölüm-dirim xəttidir. Ağ Ev və Maliyyə Nazirliyi indi çıxıb danışır; əsas məntiq ondan ibarətdir ki, söhbət sırf ictimai rəy oyunu qurmaqdan getmir — qanunvericilik üçün vaxt pəncərəsi həqiqətən də bağlanır.
Əgər bu həftəki prosedur səsverməsi keçməsə, qanun layihəsi çox güman ki, birbaşa olaraq seçkiqabağı (orta müddətli) gündəmin bataqlığına qədər uzadılacaq. İndi ən sərt tıxac realdır: hətta Demokratlar 114 təklif edilən düzəlişi qəbul etsə belə, qanunun keçməsi yenə də mütləq şəkildə ən azı 6 Demokrat səsinin lehinə olmasını tələb edir. Bu, texniki detallar üzərində güzəşt məsələsi deyil — iki partiya arasında şifrələmə (kriito) tənzimlənməsinə nəzarət səlahiyyətlərinin siyasi çəkişməsidir.
Bir çox onlayn zəncir (on-chain) oyunçusu və ya institut treyderi bu qanun layihəsini gözləyir; mahiyyət etibarilə onlar qanuni və uyğun bir maliyyələşdirmə (giriş) yolunun açılmasını gözləyirlər. Clarity Act tətbiq olunmasa, ənənəvi maliyyə institutlarının uyğunluq üzrə tərəfdaşları (LP) və risk nəzarəti bölmələrinin pula “TradFi” sisteminin içində əngəl qoymaq üçün həmişə əsasları olacaq. Qanun layihəsi bərkidilib sərhədlər dəqiq cızıldıqdan sonra, xaricdə gözləyən uyğun (compliance) kapitalın giriş prosesi “məhdudiyyətsiz uyğunluq yoxlaması”dan “standartlaşdırılmış yoxlama prosesi”nə çevriləcək.
Amma bazar indi Armstrong-un “2030-cu ildə BTC 400 min dollar” proqnozu ilə bu qanun layihəsini çox nikbin şəkildə bir-birinə bağlayır. Bu məntiq tipik səbəb-nəticə tərsinə çevrilməsidir.
Tənzimləmə yalnız institut pullarının girib-girmədiyini müəyyən edir. $BTC rəqəminin nə qədər arta biləcəyini isə qlobal likvidlik böyük dövrü və yuxarı səviyyə aktivlərin aktiv-allokasiya nisbətlərindəki keçid müəyyən edir. Qanun layihəsinin reallaşması bazara dayağı gücləndirib uyğun kapitalın aşağı həddini qaldıra bilər, amma onun özü heç də “pump” (çəkmək) üçün mexaniki qaldırıcı (leveraj) deyil.
Qısa müddətdə isə 15-də səslər yetərli olmasa, bazar çox güman ki, əvvəlcə “tənzimləmə aydınlığının reallaşmasının gecikməsi” gözləntisi üzrə bir düzəliş və təmizlənmə dalğası yaşayacaq. Hətta hər şey uğurla keçsə belə, bu sadəcə uzun illər çəkəcək institut kapitalının yenidən yığılma (re-dispersion/沉淀) prosesinin başlanğıcıdır. Tənzimləmə şəffaflığı heç vaxt bir gecəyə var-dövlət gətirən öküz bazarı demək olmur; əksinə, yalnız informasiya fərqi və tənzimləmə boşluğunda yaşayan on-chain arbitraj (fərqlərdən qazanc) imkanlarını tez bir zamanda hamarlayır.
Səncə, Demokratların 6 əsas səsi pəncərə bağlanmadan əvvəl icazə verib qəbullandırmağa çatacaq?
Yoxsa yenə də gecikdirmə (təxirə salma) oyunu kimi davam edəcək?
#clarity法案9月15日程序性投票
Hələ hamı ayıqkən, gəlin bu dəfə 9.15-lə bağlı baş verən hadisəni bir analiz edək.
15 sentyabr tarixli prosedur səsverməsi mahiyyətcə Clarity Act üçün ölüm-dirim xəttidir. Ağ Ev və Maliyyə Nazirliyi indi çıxıb danışır; əsas məntiq ondan ibarətdir ki, söhbət sırf ictimai rəy oyunu qurmaqdan getmir — qanunvericilik üçün vaxt pəncərəsi həqiqətən də bağlanır.
Əgər bu həftəki prosedur səsverməsi keçməsə, qanun layihəsi çox güman ki, birbaşa olaraq seçkiqabağı (orta müddətli) gündəmin bataqlığına qədər uzadılacaq. İndi ən sərt tıxac realdır: hətta Demokratlar 114 təklif edilən düzəlişi qəbul etsə belə, qanunun keçməsi yenə də mütləq şəkildə ən azı 6 Demokrat səsinin lehinə olmasını tələb edir. Bu, texniki detallar üzərində güzəşt məsələsi deyil — iki partiya arasında şifrələmə (kriito) tənzimlənməsinə nəzarət səlahiyyətlərinin siyasi çəkişməsidir.
Bir çox onlayn zəncir (on-chain) oyunçusu və ya institut treyderi bu qanun layihəsini gözləyir; mahiyyət etibarilə onlar qanuni və uyğun bir maliyyələşdirmə (giriş) yolunun açılmasını gözləyirlər. Clarity Act tətbiq olunmasa, ənənəvi maliyyə institutlarının uyğunluq üzrə tərəfdaşları (LP) və risk nəzarəti bölmələrinin pula “TradFi” sisteminin içində əngəl qoymaq üçün həmişə əsasları olacaq. Qanun layihəsi bərkidilib sərhədlər dəqiq cızıldıqdan sonra, xaricdə gözləyən uyğun (compliance) kapitalın giriş prosesi “məhdudiyyətsiz uyğunluq yoxlaması”dan “standartlaşdırılmış yoxlama prosesi”nə çevriləcək.
Amma bazar indi Armstrong-un “2030-cu ildə BTC 400 min dollar” proqnozu ilə bu qanun layihəsini çox nikbin şəkildə bir-birinə bağlayır. Bu məntiq tipik səbəb-nəticə tərsinə çevrilməsidir.
Tənzimləmə yalnız institut pullarının girib-girmədiyini müəyyən edir. $BTC rəqəminin nə qədər arta biləcəyini isə qlobal likvidlik böyük dövrü və yuxarı səviyyə aktivlərin aktiv-allokasiya nisbətlərindəki keçid müəyyən edir. Qanun layihəsinin reallaşması bazara dayağı gücləndirib uyğun kapitalın aşağı həddini qaldıra bilər, amma onun özü heç də “pump” (çəkmək) üçün mexaniki qaldırıcı (leveraj) deyil.
Qısa müddətdə isə 15-də səslər yetərli olmasa, bazar çox güman ki, əvvəlcə “tənzimləmə aydınlığının reallaşmasının gecikməsi” gözləntisi üzrə bir düzəliş və təmizlənmə dalğası yaşayacaq. Hətta hər şey uğurla keçsə belə, bu sadəcə uzun illər çəkəcək institut kapitalının yenidən yığılma (re-dispersion/沉淀) prosesinin başlanğıcıdır. Tənzimləmə şəffaflığı heç vaxt bir gecəyə var-dövlət gətirən öküz bazarı demək olmur; əksinə, yalnız informasiya fərqi və tənzimləmə boşluğunda yaşayan on-chain arbitraj (fərqlərdən qazanc) imkanlarını tez bir zamanda hamarlayır.
Səncə, Demokratların 6 əsas səsi pəncərə bağlanmadan əvvəl icazə verib qəbullandırmağa çatacaq?
Yoxsa yenə də gecikdirmə (təxirə salma) oyunu kimi davam edəcək?
#clarity法案9月15日程序性投票
15 sentyabr tarixli prosedur səsverməsi mahiyyətcə Clarity Act üçün ölüm-dirim xəttidir. Ağ Ev və Maliyyə Nazirliyi indi çıxıb danışır; əsas məntiq ondan ibarətdir ki, söhbət sırf ictimai rəy oyunu qurmaqdan getmir — qanunvericilik üçün vaxt pəncərəsi həqiqətən də bağlanır.
Əgər bu həftəki prosedur səsverməsi keçməsə, qanun layihəsi çox güman ki, birbaşa olaraq seçkiqabağı (orta müddətli) gündəmin bataqlığına qədər uzadılacaq. İndi ən sərt tıxac realdır: hətta Demokratlar 114 təklif edilən düzəlişi qəbul etsə belə, qanunun keçməsi yenə də mütləq şəkildə ən azı 6 Demokrat səsinin lehinə olmasını tələb edir. Bu, texniki detallar üzərində güzəşt məsələsi deyil — iki partiya arasında şifrələmə (kriito) tənzimlənməsinə nəzarət səlahiyyətlərinin siyasi çəkişməsidir.
Bir çox onlayn zəncir (on-chain) oyunçusu və ya institut treyderi bu qanun layihəsini gözləyir; mahiyyət etibarilə onlar qanuni və uyğun bir maliyyələşdirmə (giriş) yolunun açılmasını gözləyirlər. Clarity Act tətbiq olunmasa, ənənəvi maliyyə institutlarının uyğunluq üzrə tərəfdaşları (LP) və risk nəzarəti bölmələrinin pula “TradFi” sisteminin içində əngəl qoymaq üçün həmişə əsasları olacaq. Qanun layihəsi bərkidilib sərhədlər dəqiq cızıldıqdan sonra, xaricdə gözləyən uyğun (compliance) kapitalın giriş prosesi “məhdudiyyətsiz uyğunluq yoxlaması”dan “standartlaşdırılmış yoxlama prosesi”nə çevriləcək.
Amma bazar indi Armstrong-un “2030-cu ildə BTC 400 min dollar” proqnozu ilə bu qanun layihəsini çox nikbin şəkildə bir-birinə bağlayır. Bu məntiq tipik səbəb-nəticə tərsinə çevrilməsidir.
Tənzimləmə yalnız institut pullarının girib-girmədiyini müəyyən edir. $BTC rəqəminin nə qədər arta biləcəyini isə qlobal likvidlik böyük dövrü və yuxarı səviyyə aktivlərin aktiv-allokasiya nisbətlərindəki keçid müəyyən edir. Qanun layihəsinin reallaşması bazara dayağı gücləndirib uyğun kapitalın aşağı həddini qaldıra bilər, amma onun özü heç də “pump” (çəkmək) üçün mexaniki qaldırıcı (leveraj) deyil.
Qısa müddətdə isə 15-də səslər yetərli olmasa, bazar çox güman ki, əvvəlcə “tənzimləmə aydınlığının reallaşmasının gecikməsi” gözləntisi üzrə bir düzəliş və təmizlənmə dalğası yaşayacaq. Hətta hər şey uğurla keçsə belə, bu sadəcə uzun illər çəkəcək institut kapitalının yenidən yığılma (re-dispersion/沉淀) prosesinin başlanğıcıdır. Tənzimləmə şəffaflığı heç vaxt bir gecəyə var-dövlət gətirən öküz bazarı demək olmur; əksinə, yalnız informasiya fərqi və tənzimləmə boşluğunda yaşayan on-chain arbitraj (fərqlərdən qazanc) imkanlarını tez bir zamanda hamarlayır.
Səncə, Demokratların 6 əsas səsi pəncərə bağlanmadan əvvəl icazə verib qəbullandırmağa çatacaq?
Yoxsa yenə də gecikdirmə (təxirə salma) oyunu kimi davam edəcək?
#clarity法案9月15日程序性投票
3
1
10
15k
·
--
Hər kəs, bu gün tez yatın, çəkmə yerə düşsün, sabah da yenidən baxarıq
$BTC $ETH
Hər kəs, bu gün tez yatın, çəkmə yerə düşsün, sabah da yenidən baxarıq
$BTC $ETH
$BTC $ETH
558
·
--
Doğrulanıb
Bu gün axşam 8:30-da yayımlanacaq ABŞ avqust CPI-si — ABŞ Federal Ehtiyat Sisteminin (FED) gələn həftəki faiz qərarı iclasından öncəki son “kart”dır.
Maraqlıdır ki, Wall Street bu dəfə nadir sinxronluq nümayiş etdirib. Səksən? yox — on yeddi aparıcı investisiya bankının əsas CPI üçün ay-ə-aya (MoM) artım proqnozları hamısı 0.16% ilə 0.24% arasında dar diapazonda cəmlənib; yuvarlaqlaşdıranda hamısı 0.2%-ə bərabər çıxır. Bu cür yüksək uyğunluq o deməkdir ki, institutlar ümumilikdə əsas inflyasiyanın trendinin qısa müddətdə pozulmasının çətin olacağına inanırlar.
Amma bazarın real dəyişəni konsensusun içində deyil, dünənki PPI-nin qeyri-adi dərəcədə yüksəlməsindən sonra ortaya çıxır.
Dünənki PPI göstəricisi birbaşa PCE-nin (Şəxsi İstehlak Xərcləri) əsas çəkilərinə daxil olan alt maddələri yüksək səviyyəyə çıxarıb. Treyderlərin reaksiyası son dərəcə qətiyyətli olub: faiz artırımı (25 bazis bənd) ehtimalı dərhal 62%-dən 70%-dən yuxarıya sıçrayıb. Bu səbəbdən bu gecə CPI sadəcə 0.2% proqnoz xəttinin üstündən keçsə belə, əsas PCE gözləntiləri artıq əvvəlcədən yüksəldilmiş olacaq.
Həqiqətən “nağd pulla”, yəni zəncirüstü (on-chain) və ya ikincil bazarda portfel yenidən bölüşdürməsi edənlər üçün bu gecəki rəqəmə təkcə ümumi CPI kimi baxmaq olmaz; mütləq iki ölçüyə ayırıb ticarət reaksiyasını buna görə qurmaq lazımdır.
Yaxın Şərqdəki vəziyyət nefti 100 dolların üzərinə itələyir və bu artım ümumi CPI-yə mümkün qədər açıq şəkildə təsir edəcək. Lakin əsas CPI neft qiymətlərini və qidaları ayırır. Açılan bu fərq maliyyə vəsaitlərinin şərh məntiqini müəyyən edir: əgər yüksəliş neftin yaratdığı “ümumi” data impulsundan gəlirsə, FED çox güman ki bunu qısamüddətli təklif tərəfi şoku kimi qiymətləndirəcək; amma əgər əsas CPI hətta gözləntiləri aşaraq 0.25%-dən yuxarı çıxarsa, məsələ tələb tərəfindəki “yapışqanlığın” (sönməyən tələbin) davam etməsinə çevriləcək və bu, FED-i yüksək faizləri kilidləməyə və hətta aqressiv artıma getməyə məcbur edən çıxılmaz vəziyyətə doğru itələyəcək.
İndi bazar qiymətləməsi (pricing) artıq ən maksimum dərəcədə sıxılıb. Əgər bu gecə əsas CPI 0.2%-ə düşsə, bu sadəcə dünən gecənin PPI-si ilə formalaşan “hawkish” (daha sərt) hissləri təsdiqləməkdən ibarət olacaq; əgər 0.25%-i keçsə, ABŞ xəzinə istiqrazları üzrə gəlirlilik dərhal yuxarı dartılacaq və risk aktivlərinin likvidlik təzyiqi birbaşa özünü göstərəcək; yalnız əsas CPI-nin 0.15%-dən aşağı — yəni nəzərəçarpan aşağı sapma — vurduğu halda, hazırda bazarın sanki möhürlədiyi artım gözləntilərində həqiqi dönüş ola bilər.
Hamı eyni məlumata baxır, amma meydanın istiqamətini həqiqətən müəyyən edən heç vaxt məlumatın özü deyil; məlumatla əvvəlcədən PPI-nin qaldırdığı gözləntilər arasındakı “qayçı fərqidir”.
#cpi数据来袭能否触发9月加息
Bu gün axşam 8:30-da yayımlanacaq ABŞ avqust CPI-si — ABŞ Federal Ehtiyat Sisteminin (FED) gələn həftəki faiz qərarı iclasından öncəki son “kart”dır.
Maraqlıdır ki, Wall Street bu dəfə nadir sinxronluq nümayiş etdirib. Səksən? yox — on yeddi aparıcı investisiya bankının əsas CPI üçün ay-ə-aya (MoM) artım proqnozları hamısı 0.16% ilə 0.24% arasında dar diapazonda cəmlənib; yuvarlaqlaşdıranda hamısı 0.2%-ə bərabər çıxır. Bu cür yüksək uyğunluq o deməkdir ki, institutlar ümumilikdə əsas inflyasiyanın trendinin qısa müddətdə pozulmasının çətin olacağına inanırlar.
Amma bazarın real dəyişəni konsensusun içində deyil, dünənki PPI-nin qeyri-adi dərəcədə yüksəlməsindən sonra ortaya çıxır.
Dünənki PPI göstəricisi birbaşa PCE-nin (Şəxsi İstehlak Xərcləri) əsas çəkilərinə daxil olan alt maddələri yüksək səviyyəyə çıxarıb. Treyderlərin reaksiyası son dərəcə qətiyyətli olub: faiz artırımı (25 bazis bənd) ehtimalı dərhal 62%-dən 70%-dən yuxarıya sıçrayıb. Bu səbəbdən bu gecə CPI sadəcə 0.2% proqnoz xəttinin üstündən keçsə belə, əsas PCE gözləntiləri artıq əvvəlcədən yüksəldilmiş olacaq.
Həqiqətən “nağd pulla”, yəni zəncirüstü (on-chain) və ya ikincil bazarda portfel yenidən bölüşdürməsi edənlər üçün bu gecəki rəqəmə təkcə ümumi CPI kimi baxmaq olmaz; mütləq iki ölçüyə ayırıb ticarət reaksiyasını buna görə qurmaq lazımdır.
Yaxın Şərqdəki vəziyyət nefti 100 dolların üzərinə itələyir və bu artım ümumi CPI-yə mümkün qədər açıq şəkildə təsir edəcək. Lakin əsas CPI neft qiymətlərini və qidaları ayırır. Açılan bu fərq maliyyə vəsaitlərinin şərh məntiqini müəyyən edir: əgər yüksəliş neftin yaratdığı “ümumi” data impulsundan gəlirsə, FED çox güman ki bunu qısamüddətli təklif tərəfi şoku kimi qiymətləndirəcək; amma əgər əsas CPI hətta gözləntiləri aşaraq 0.25%-dən yuxarı çıxarsa, məsələ tələb tərəfindəki “yapışqanlığın” (sönməyən tələbin) davam etməsinə çevriləcək və bu, FED-i yüksək faizləri kilidləməyə və hətta aqressiv artıma getməyə məcbur edən çıxılmaz vəziyyətə doğru itələyəcək.
İndi bazar qiymətləməsi (pricing) artıq ən maksimum dərəcədə sıxılıb. Əgər bu gecə əsas CPI 0.2%-ə düşsə, bu sadəcə dünən gecənin PPI-si ilə formalaşan “hawkish” (daha sərt) hissləri təsdiqləməkdən ibarət olacaq; əgər 0.25%-i keçsə, ABŞ xəzinə istiqrazları üzrə gəlirlilik dərhal yuxarı dartılacaq və risk aktivlərinin likvidlik təzyiqi birbaşa özünü göstərəcək; yalnız əsas CPI-nin 0.15%-dən aşağı — yəni nəzərəçarpan aşağı sapma — vurduğu halda, hazırda bazarın sanki möhürlədiyi artım gözləntilərində həqiqi dönüş ola bilər.
Hamı eyni məlumata baxır, amma meydanın istiqamətini həqiqətən müəyyən edən heç vaxt məlumatın özü deyil; məlumatla əvvəlcədən PPI-nin qaldırdığı gözləntilər arasındakı “qayçı fərqidir”.
#cpi数据来袭能否触发9月加息
Maraqlıdır ki, Wall Street bu dəfə nadir sinxronluq nümayiş etdirib. Səksən? yox — on yeddi aparıcı investisiya bankının əsas CPI üçün ay-ə-aya (MoM) artım proqnozları hamısı 0.16% ilə 0.24% arasında dar diapazonda cəmlənib; yuvarlaqlaşdıranda hamısı 0.2%-ə bərabər çıxır. Bu cür yüksək uyğunluq o deməkdir ki, institutlar ümumilikdə əsas inflyasiyanın trendinin qısa müddətdə pozulmasının çətin olacağına inanırlar.
Amma bazarın real dəyişəni konsensusun içində deyil, dünənki PPI-nin qeyri-adi dərəcədə yüksəlməsindən sonra ortaya çıxır.
Dünənki PPI göstəricisi birbaşa PCE-nin (Şəxsi İstehlak Xərcləri) əsas çəkilərinə daxil olan alt maddələri yüksək səviyyəyə çıxarıb. Treyderlərin reaksiyası son dərəcə qətiyyətli olub: faiz artırımı (25 bazis bənd) ehtimalı dərhal 62%-dən 70%-dən yuxarıya sıçrayıb. Bu səbəbdən bu gecə CPI sadəcə 0.2% proqnoz xəttinin üstündən keçsə belə, əsas PCE gözləntiləri artıq əvvəlcədən yüksəldilmiş olacaq.
Həqiqətən “nağd pulla”, yəni zəncirüstü (on-chain) və ya ikincil bazarda portfel yenidən bölüşdürməsi edənlər üçün bu gecəki rəqəmə təkcə ümumi CPI kimi baxmaq olmaz; mütləq iki ölçüyə ayırıb ticarət reaksiyasını buna görə qurmaq lazımdır.
Yaxın Şərqdəki vəziyyət nefti 100 dolların üzərinə itələyir və bu artım ümumi CPI-yə mümkün qədər açıq şəkildə təsir edəcək. Lakin əsas CPI neft qiymətlərini və qidaları ayırır. Açılan bu fərq maliyyə vəsaitlərinin şərh məntiqini müəyyən edir: əgər yüksəliş neftin yaratdığı “ümumi” data impulsundan gəlirsə, FED çox güman ki bunu qısamüddətli təklif tərəfi şoku kimi qiymətləndirəcək; amma əgər əsas CPI hətta gözləntiləri aşaraq 0.25%-dən yuxarı çıxarsa, məsələ tələb tərəfindəki “yapışqanlığın” (sönməyən tələbin) davam etməsinə çevriləcək və bu, FED-i yüksək faizləri kilidləməyə və hətta aqressiv artıma getməyə məcbur edən çıxılmaz vəziyyətə doğru itələyəcək.
İndi bazar qiymətləməsi (pricing) artıq ən maksimum dərəcədə sıxılıb. Əgər bu gecə əsas CPI 0.2%-ə düşsə, bu sadəcə dünən gecənin PPI-si ilə formalaşan “hawkish” (daha sərt) hissləri təsdiqləməkdən ibarət olacaq; əgər 0.25%-i keçsə, ABŞ xəzinə istiqrazları üzrə gəlirlilik dərhal yuxarı dartılacaq və risk aktivlərinin likvidlik təzyiqi birbaşa özünü göstərəcək; yalnız əsas CPI-nin 0.15%-dən aşağı — yəni nəzərəçarpan aşağı sapma — vurduğu halda, hazırda bazarın sanki möhürlədiyi artım gözləntilərində həqiqi dönüş ola bilər.
Hamı eyni məlumata baxır, amma meydanın istiqamətini həqiqətən müəyyən edən heç vaxt məlumatın özü deyil; məlumatla əvvəlcədən PPI-nin qaldırdığı gözləntilər arasındakı “qayçı fərqidir”.
#cpi数据来袭能否触发9月加息

2
2.4k
·
--
Bitcoin $BTC 50 günlük orta xətt 200 günlük orta xəttin üzərindən keçib; aradan düz bir il qədər vaxt keçməsə də, indi bir daha “qızıl xaç gəlir” adlı yüksəliş ssenarisi zəncirdə və ikincil bazarda gündəmə qayıdıb.
Texniki tərəfdarlar bunu qrafiklərlə sübut etməyi sevirlər, amma əgər həqiqətən də pulunuzu göstəricilərə yatırırsınızsa, bu tarixi “hesabı” əvvəlcədən təmiz hesablayın. 2012-ci ildən bəri baş verən 12 qızıl xaçdan bir il sonra da uzun mövqe strukturu saxlaya bilən cəmi 3 dəfə olub.
Orta xətlər özlüyündə çox gecikən statistik nəticədir: 50 günlük xəttin 200 günlük xətti “üstələməsi” kimi siqnal yarananda əvvəlki ilk yüksəliş dalğası çoxdan bitmiş olur. Bu, heç vaxt girişə tələsmək üçün siqnal deyil; daha çox ondan əvvəlki onlarla günün qiymət yüksəlişinin gecikmiş təsdiqi kimidir.
Tarixi məlumatları parçalayanda görünür ki, qızıl xaçdan sonra üç ay ərzində orta hesabla artımın təxminən 25%-i həzm oluna bilir, amma şərt odur ki, qiymət yuxarıdakı sıx “sıxılıb qalan” (itkiyə/pozisiyaya düşmüş) ticarətçi kütləsini udmağı bacarsın. İndiki halda 77,000–80,000 ABŞ dolları aralığı tipik çiplərin sıx şəkildə bir-birinə dəyişdiyi (yük yığımı olan) zonadır. Əgər 80,000 dolları həcmdə artımla nüfuz etmədən və geri dönüşlə təsdiq etmədən keçə bilməsə, deyilən qızıl xaç istənilən anda “likvidliyi aldadan yüksək səviyyə” tələsinə çevrilə bilər. Bir az yuxarıda isə 83,000–84,000 dollar aralığında çoxlu qazanc əldə edənlərin və əvvəlki “çıxışdan xilas olmuşların” sifarişləri yığışıb; kütləvi həcmdə spot alış olmasa, hamısını birdəfəlik udmaq çətin olacaq.
Makro səviyyədəki dartışma isə daha birbaşa təsir edir. Avqustun PPI məlumatı gözləntiləri üstələyib; bazarın inflyasiya yüksəlişi və faiz yolu ilə bağlı gözləntiləri yenidən sərtləşib. Bu makro likvidlik daralması gözlənilməsi texniki tərəfdən gələn emosional mükafatı dərhal silib. Zəncirdə böyük oyunçular və institutlar əsas müqavimət səviyyələrində “qızıl xaç yaxşı xəbərdir” mövzusundan istifadə edib xırda investorlara likvidlik buraxmaq qərarı verdikdə, yalnız RSI və ADX göstəricilərinə baxmaq çox asanlıqla saxta sıçrayışın yuyub-sürtmə effektinə (breakout fill) görə sizi səhv mövqeyə apara bilər.
Hazırda ADX 45-dən yuxarı dəyərlərə çatır ki, bu da tək istiqamətli trend impulsunun həqiqətən güclü olduğunu göstərir; RSI isə 55 ətrafında yetərincə yüksəliş potensialı saxlayıb. Amma bu, kor-koranə long (alış) demək deyil. Əsl ticarət məntiqi heç vaxt “xətt kəsişdi, indi təkandan qovuşaq” kimi olmur; əsas məsələ makro likvidlik artımının 80,000 dolların üstündəki satış təzyiqini həcm hesabına üstələyə bilməsidir. Qrafiklər duyğudur; çip paylanması və makro pul zənciri isə taleyi müəyyənləşdirəndir.
#比特币金叉确认
Bitcoin $BTC 50 günlük orta xətt 200 günlük orta xəttin üzərindən keçib; aradan düz bir il qədər vaxt keçməsə də, indi bir daha “qızıl xaç gəlir” adlı yüksəliş ssenarisi zəncirdə və ikincil bazarda gündəmə qayıdıb.
Texniki tərəfdarlar bunu qrafiklərlə sübut etməyi sevirlər, amma əgər həqiqətən də pulunuzu göstəricilərə yatırırsınızsa, bu tarixi “hesabı” əvvəlcədən təmiz hesablayın. 2012-ci ildən bəri baş verən 12 qızıl xaçdan bir il sonra da uzun mövqe strukturu saxlaya bilən cəmi 3 dəfə olub.
Orta xətlər özlüyündə çox gecikən statistik nəticədir: 50 günlük xəttin 200 günlük xətti “üstələməsi” kimi siqnal yarananda əvvəlki ilk yüksəliş dalğası çoxdan bitmiş olur. Bu, heç vaxt girişə tələsmək üçün siqnal deyil; daha çox ondan əvvəlki onlarla günün qiymət yüksəlişinin gecikmiş təsdiqi kimidir.
Tarixi məlumatları parçalayanda görünür ki, qızıl xaçdan sonra üç ay ərzində orta hesabla artımın təxminən 25%-i həzm oluna bilir, amma şərt odur ki, qiymət yuxarıdakı sıx “sıxılıb qalan” (itkiyə/pozisiyaya düşmüş) ticarətçi kütləsini udmağı bacarsın. İndiki halda 77,000–80,000 ABŞ dolları aralığı tipik çiplərin sıx şəkildə bir-birinə dəyişdiyi (yük yığımı olan) zonadır. Əgər 80,000 dolları həcmdə artımla nüfuz etmədən və geri dönüşlə təsdiq etmədən keçə bilməsə, deyilən qızıl xaç istənilən anda “likvidliyi aldadan yüksək səviyyə” tələsinə çevrilə bilər. Bir az yuxarıda isə 83,000–84,000 dollar aralığında çoxlu qazanc əldə edənlərin və əvvəlki “çıxışdan xilas olmuşların” sifarişləri yığışıb; kütləvi həcmdə spot alış olmasa, hamısını birdəfəlik udmaq çətin olacaq.
Makro səviyyədəki dartışma isə daha birbaşa təsir edir. Avqustun PPI məlumatı gözləntiləri üstələyib; bazarın inflyasiya yüksəlişi və faiz yolu ilə bağlı gözləntiləri yenidən sərtləşib. Bu makro likvidlik daralması gözlənilməsi texniki tərəfdən gələn emosional mükafatı dərhal silib. Zəncirdə böyük oyunçular və institutlar əsas müqavimət səviyyələrində “qızıl xaç yaxşı xəbərdir” mövzusundan istifadə edib xırda investorlara likvidlik buraxmaq qərarı verdikdə, yalnız RSI və ADX göstəricilərinə baxmaq çox asanlıqla saxta sıçrayışın yuyub-sürtmə effektinə (breakout fill) görə sizi səhv mövqeyə apara bilər.
Hazırda ADX 45-dən yuxarı dəyərlərə çatır ki, bu da tək istiqamətli trend impulsunun həqiqətən güclü olduğunu göstərir; RSI isə 55 ətrafında yetərincə yüksəliş potensialı saxlayıb. Amma bu, kor-koranə long (alış) demək deyil. Əsl ticarət məntiqi heç vaxt “xətt kəsişdi, indi təkandan qovuşaq” kimi olmur; əsas məsələ makro likvidlik artımının 80,000 dolların üstündəki satış təzyiqini həcm hesabına üstələyə bilməsidir. Qrafiklər duyğudur; çip paylanması və makro pul zənciri isə taleyi müəyyənləşdirəndir.
#比特币金叉确认
Texniki tərəfdarlar bunu qrafiklərlə sübut etməyi sevirlər, amma əgər həqiqətən də pulunuzu göstəricilərə yatırırsınızsa, bu tarixi “hesabı” əvvəlcədən təmiz hesablayın. 2012-ci ildən bəri baş verən 12 qızıl xaçdan bir il sonra da uzun mövqe strukturu saxlaya bilən cəmi 3 dəfə olub.
Orta xətlər özlüyündə çox gecikən statistik nəticədir: 50 günlük xəttin 200 günlük xətti “üstələməsi” kimi siqnal yarananda əvvəlki ilk yüksəliş dalğası çoxdan bitmiş olur. Bu, heç vaxt girişə tələsmək üçün siqnal deyil; daha çox ondan əvvəlki onlarla günün qiymət yüksəlişinin gecikmiş təsdiqi kimidir.
Tarixi məlumatları parçalayanda görünür ki, qızıl xaçdan sonra üç ay ərzində orta hesabla artımın təxminən 25%-i həzm oluna bilir, amma şərt odur ki, qiymət yuxarıdakı sıx “sıxılıb qalan” (itkiyə/pozisiyaya düşmüş) ticarətçi kütləsini udmağı bacarsın. İndiki halda 77,000–80,000 ABŞ dolları aralığı tipik çiplərin sıx şəkildə bir-birinə dəyişdiyi (yük yığımı olan) zonadır. Əgər 80,000 dolları həcmdə artımla nüfuz etmədən və geri dönüşlə təsdiq etmədən keçə bilməsə, deyilən qızıl xaç istənilən anda “likvidliyi aldadan yüksək səviyyə” tələsinə çevrilə bilər. Bir az yuxarıda isə 83,000–84,000 dollar aralığında çoxlu qazanc əldə edənlərin və əvvəlki “çıxışdan xilas olmuşların” sifarişləri yığışıb; kütləvi həcmdə spot alış olmasa, hamısını birdəfəlik udmaq çətin olacaq.
Makro səviyyədəki dartışma isə daha birbaşa təsir edir. Avqustun PPI məlumatı gözləntiləri üstələyib; bazarın inflyasiya yüksəlişi və faiz yolu ilə bağlı gözləntiləri yenidən sərtləşib. Bu makro likvidlik daralması gözlənilməsi texniki tərəfdən gələn emosional mükafatı dərhal silib. Zəncirdə böyük oyunçular və institutlar əsas müqavimət səviyyələrində “qızıl xaç yaxşı xəbərdir” mövzusundan istifadə edib xırda investorlara likvidlik buraxmaq qərarı verdikdə, yalnız RSI və ADX göstəricilərinə baxmaq çox asanlıqla saxta sıçrayışın yuyub-sürtmə effektinə (breakout fill) görə sizi səhv mövqeyə apara bilər.
Hazırda ADX 45-dən yuxarı dəyərlərə çatır ki, bu da tək istiqamətli trend impulsunun həqiqətən güclü olduğunu göstərir; RSI isə 55 ətrafında yetərincə yüksəliş potensialı saxlayıb. Amma bu, kor-koranə long (alış) demək deyil. Əsl ticarət məntiqi heç vaxt “xətt kəsişdi, indi təkandan qovuşaq” kimi olmur; əsas məsələ makro likvidlik artımının 80,000 dolların üstündəki satış təzyiqini həcm hesabına üstələyə bilməsidir. Qrafiklər duyğudur; çip paylanması və makro pul zənciri isə taleyi müəyyənləşdirəndir.
#比特币金叉确认

2
1
2.5k
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi