

Pike时政财经分析搬运号
347 Paylaşımlar

Pike时政财经分析搬运号
Şikayət et
İstifadəçini blokla
美股资深研究者和投资者,广泛阅读、持续学习,有自己投资方法和逻辑。
0 İzlənilir
996 İzləyicilər
1.6K+ Bəyəndi
Postlar
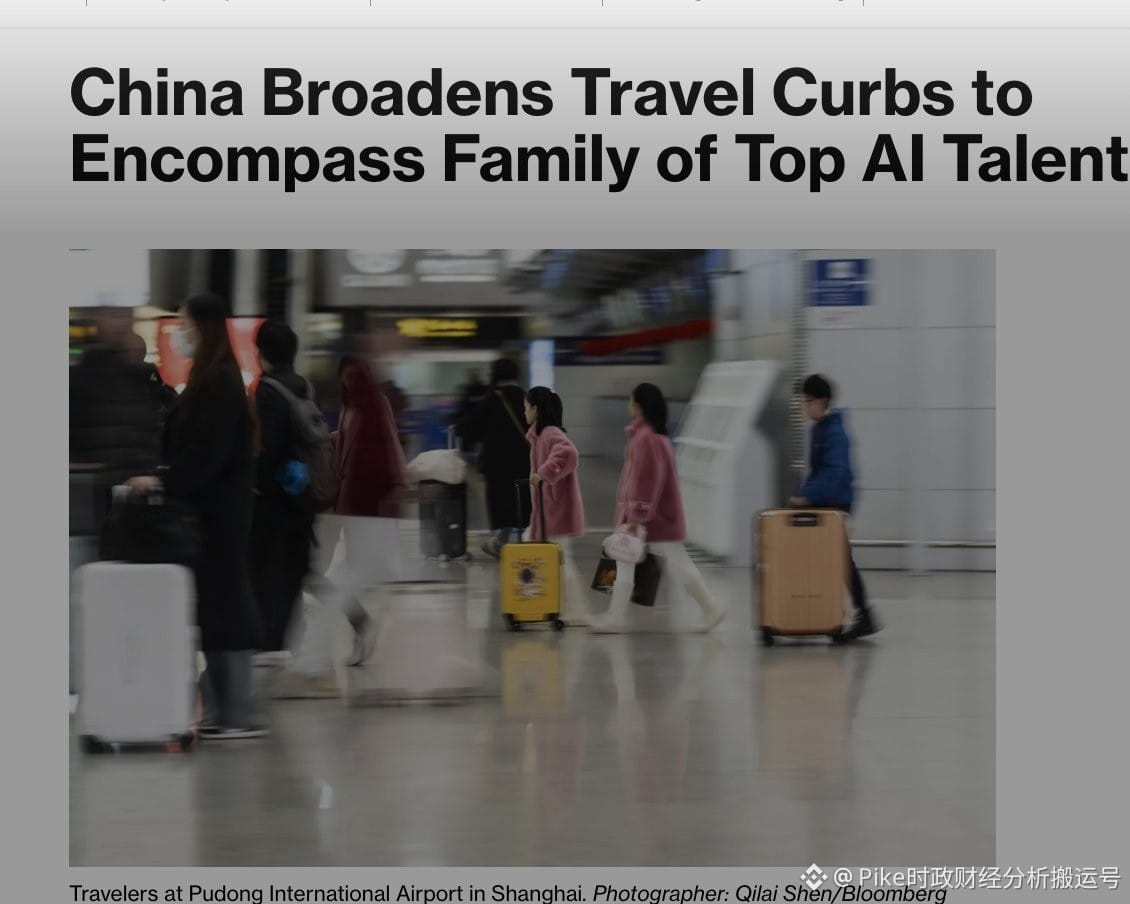
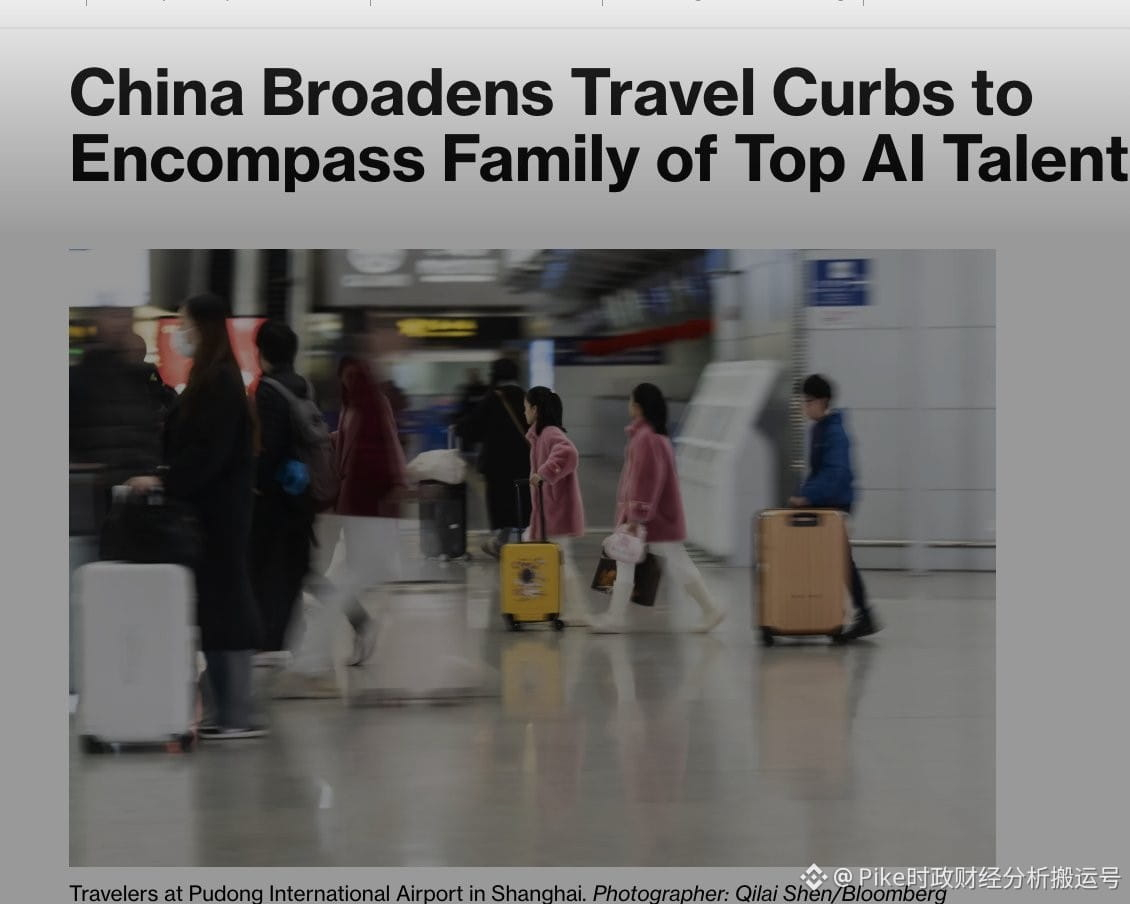
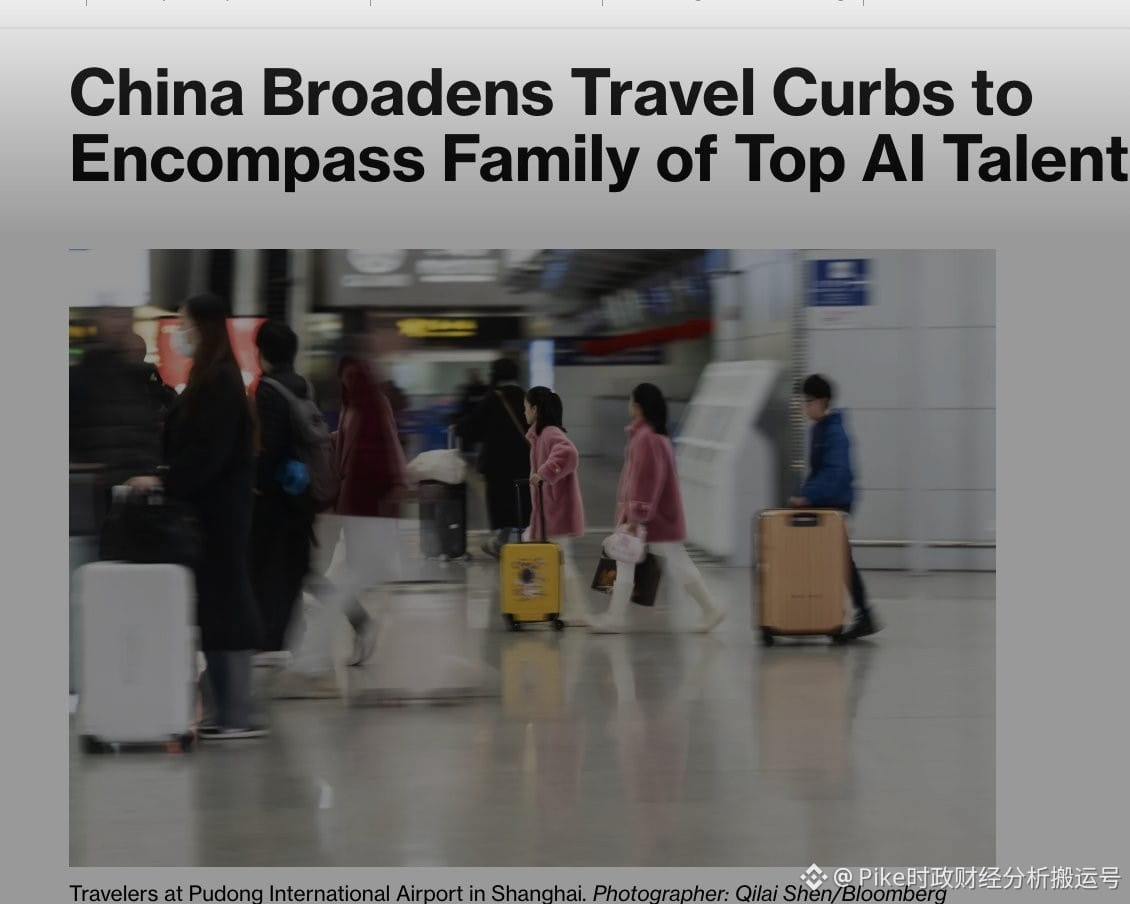
Bloomberg'in 28 Eylül'de yayımladığı bir habere göre, Çin şu anda bazı önde gelen yapay zeka uzmanlarına yönelik yurt dışına çıkış düzenlemelerini kademeli olarak sıkılaştırıyor; bu kısıtlama kapsamına bazı kilit personelin eşleri ve çocukları da dahil ediliyor.
Daha önce, yerli yapay zeka sektörünün geleceği konusunda pek de iyimser olmayan görüşlerimi paylaşmıştım ve bu son gelişme kuşkusuz o endişelerimi daha da artırıyor.
Gerçekten uzmanlığı olan ve yenilikçi bir ruha sahip yapay zeka alanındaki profesyoneller için, cömert maddi karşılıktan ziyade çoğu zaman kişisel hareket alanı ve özgürlük daha değerlidir. Eğer yalnızca yapay zeka sektöründe çalışıyor olmak bile kişinin kendisinin ve hatta aile fertlerinin ülkeye giriş çıkış kolaylığını kaybetmesine yol açıyorsa, karşısında ne kadar cazip bir maaş olursa olsun bu işin çekiciliği muhtemelen önemli ölçüde azalacaktır.
Bunun dışında, yapay zeka alanındaki atılımların ilerlemesi büyük ölçüde açık bir ekosisteme, bilgi akışının kolay olmasına; serbest ve kısıtsız akademik değişim ortamına; ayrıca otoriteyi sorgulamayı ve meydan okumayı teşvik eden bir kültürel zemine dayanır. Üzülerek ve kaygıyla belirtmek gerekir ki, mevcut yurt içi genel ortamın bu yeniliği besleyen kültürel temeli yavaş yavaş zayıflattığı görülüyor.
53
博社が9月28日に発表したニュース報道によると、中国は現在、一部のトップクラスのAI専門家を対象とした海外渡航制限の範囲を拡大する取り組みを進めており、さらには一部の中核スタッフの配偶者や子どもまで、併せて管理リストに含められています。
それ以前、私は国内のAI産業の発展見通しについて比較的悲観的な見方を共有していましたが、今回の最新措置を知り、その分野の将来に対する私の見通しはさらに悲観的にならざるを得ません。
真に創造力を持ち、卓越した能力を備えたAI業界の人々にとっては、高額な報酬よりも価値のあるものは、しばしば個人のレベルにおける自由です。なぜなら、あらゆる形の技術革新には、束縛のないコミュニケーション、自由に行き来できる国際的な渡航、双方向の選択が可能な職業計画が不可欠であるほか、常に世界最先端のAI研究に携わる人たちや先導的な企業と緊密にやり取りし続ける必要もあります。もしAI業界における身分というラベルが、当事者自身、さらには家族全員の出入国の自由を実質的に妨げ始めるのであれば、どれほど恵まれた福利厚生が用意されていたとしても、その魅力は次第に薄れていくに違いありません。
海外渡航制限の規定を導入することで、短期的には確かにごく一部の、欠かせない重要人材を引き留められる可能性はあります。しかし、時間軸を長く取れば、このやり方は逆に望ましくない負の効果をもたらす可能性が高いでしょう。国内でAI分野に深く取り組む専門人材は、概して厚い専門的蓄積と、広い国際的視点を持っています。彼らが、今後より厳しい管理・制約が課されるかもしれないと敏感に察知した時、合理的な判断として、最も妥当な対応策は、これまで通りその場に安心してとどまることではなく、制限措置がさらにアップグレードされる前に、早めに身を引くことかもしれません。同時に、海外にいるAIのエリートたちも、自国に戻って働くのか、それとも企業を立ち上げるのかを検討する際、以前にも増して慎重で、ためらいがちになるはずです。
突き詰めれば、AI分野のイノベーションは大きな程度で、公開され透明性のある情報を得るルート、率直にものを言える学術的な議論の雰囲気、そして権威に対して疑問を投げかけることを受け入れ、後押しする文化的な土壌に依存しています。現在、中国国内ではこの、イノベーションにとって極めて重要な環境や文化的な基盤が、徐々に抑圧され、すり減らされつつあるように見受けられます。この現状は本当に憂慮すべきで、非常に残念です。
75
Çin AI sənayesinin uzunmüddətli inkişaf perspektivləri ilə bağlı fikrim yaxın vaxtlarda daha da pessimistləşib; bunun əsas səbəbi BİOS (Boş) şirkətinin 28 sentyabrda yaydığı bir xəbərlə bağlıdır. Məqalədə bildirilir ki, hazırda Çin bəzi top səviyyəli AI mütəxəssislərinə qarşı xaricə səfərlə bağlı daha geniş miqyaslı nəzarət tədbirləri tətbiq edir və hətta bəzi əsas şəxslərin həyat yoldaşları ilə uşaqları da bu məhdudiyyət siyahısına salınıb.
Məncə, həqiqətən bilik və bacarığı olan, yüksək innovasiya ruhuna malik AI mütəxəssisləri üçün zəngin maddi mükafatlardan daha qiymətli olan tez-tez məhdudiyyətsiz şəxsi məkan olur. Texnoloji sıçrayışlar maneəsiz ünsiyyət və əməkdaşlıqdan, peşə seçimində sərbəstlikdən və istədiyi kimi ölkələrarası səyahətdən asılıdır; eyni zamanda qlobal səviyyədə ən qabaqcıl elmi tədqiqatçıların və texnologiya şirkətlərinin fəaliyyəti ilə daim sıx əlaqə saxlamaq zəruridir. Əgər yalnız AI kimi müəyyən bir peşə ilə məşğul olmaq səbəbilə özünün və ailə üzvlərinin ölkələrarası səyahət azadlığına təsir dəyəcəksə, nə qədər cəlbedici maaş şərtləri təklif olunsa da, yəqin ki, artıq real cəlbediciliyini itirəcək.
Xaricə çıxışa nəzarətin həyata keçirilməsi indiki mərhələdə çox az sayda əsas kadrı saxlamağa kömək edə bilər, amma uzunmüddətli baxımdan bu addımın əks nəticə verəcəyi çox mümkündür. Ölkə daxilindəki AI sahəsinin elitası adətən möhkəm peşə hazırlığına və geniş beynəlxalq baxış bucağına malikdir. Hamı günün birində daha sərt nəzarətlərlə üzləşə biləcəyini hiss etdikdə, rasional qərar olaraq bir çox insanın sadəcə oturub olduğu yerdə qalmaq əvəzinə, məhdudiyyətlərin dairəsi daha da genişlənmədən vaxtında ayrılmaq istəməsi ehtimalı yüksəkdir. Eyni zamanda, bu da xaricdə olan həmin sahə üzrə mütəxəssislərin ölkəyə qayıdıb işləmək, şirkət qurmaq və hətta Çin şirkətləri ilə dərin səviyyəli əməkdaşlıq kimi variantları seçərkən daha çox tərəddüd etməsinə səbəb olacaq.
Nəticə olaraq, AI sahəsində yeniliklərin həyata keçməsi informasiya əldə edilməsində maneəsizliyə, sərbəst elmi müzakirə mühitinə və nüfuzlu fikirləri şübhə altına almağı qəbul edən və həvəsləndirən bir sosial mədəniyyətə ciddi şəkildə bağlıdır. Hazırda Çində bu cür innovasiya üçün münbit zəmini və mədəni baza hissini boğan müxtəlif tendensiyalar həm narahatlıq doğurur, həm də dərin təəssüf hissi yaradır.
123
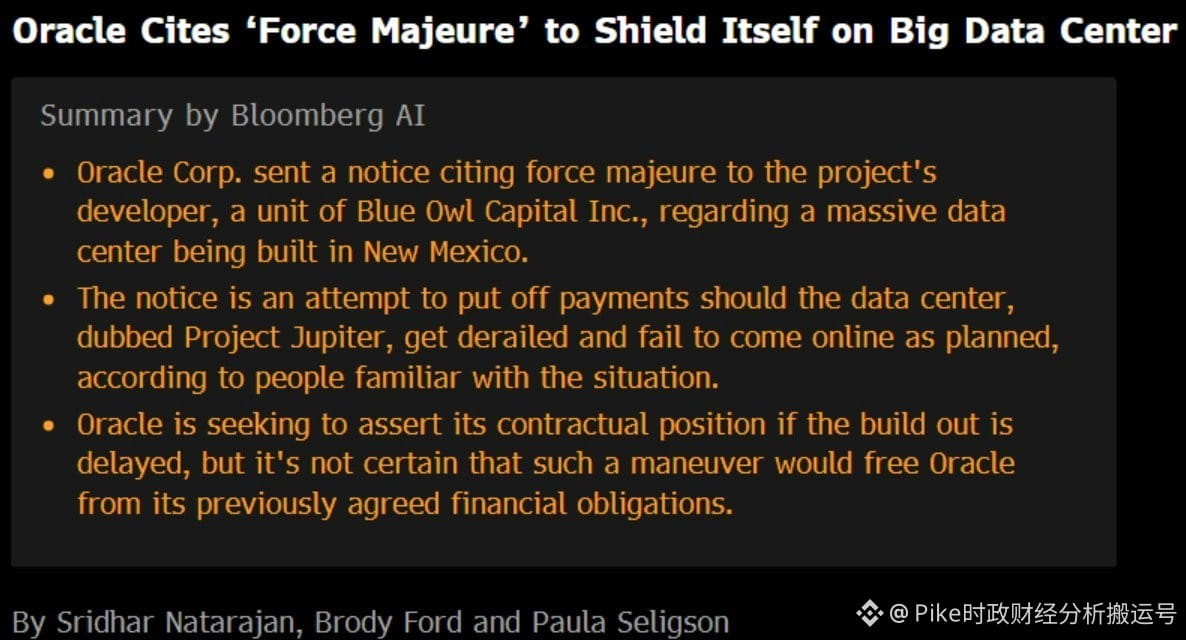
Oracle stargate layihəsi üzrə mümkün ola biləcək gecikmə halları ilə bağlı yaranan narahatlığa baxmayaraq, bunun BE-nin gəlirinin tanınmasına ciddi şəkildə təsir göstərməsi barədə həddindən artıq narahat olmağa ehtiyac yoxdur. Bu nəticəyə gəlməyin əsas səbəbi Bloom-un “Copy Exact” yanaşmasını rəhbər tutmasıdır. Məhsul yüksək dərəcədə modul və standartlaşdırılmış istehsal dizaynı əsasında hazırlanıb; bu isə o deməkdir ki, müvafiq avadanlıq heç də yalnız hər hansı bir konkret məlumat mərkəzi üçün xüsusi olaraq hazırlanmayıb.
Şirkətin rəhbərliyi əvvəlki maliyyə hesabatında qeyd etdiyi kimi, planlaşdırılmış layihə vaxt qrafiki gecikərsə, bu avadanlıq həmin müştəri adı altında digər mühəndislik layihələrinə çevik şəkildə yönləndirilərək istifadə edilməyə davam edilə bilər. Həmin izahda deyildiyi kimi, the end customer həmin avadanlığı digər layihələrə yenidən yönləndirə bilir.
Bundan əlavə, çox mühüm bir bazar makromühitini də nəzərə almalıyıq. Hazırda geniş yayılmış enerji təchizatı çatışmazlığı problemi hələ də olduqca kəskindir. Mövcud vəziyyət birbaşa olaraq bazarın BE yanacaq hüceyrələrinə olan tələbatının artmasını stimullaşdırır; müvafiq məhsullar isə hazırda yenə də son dərəcə məhduddur və tələb təklifi xeyli üstələyir.
1
283
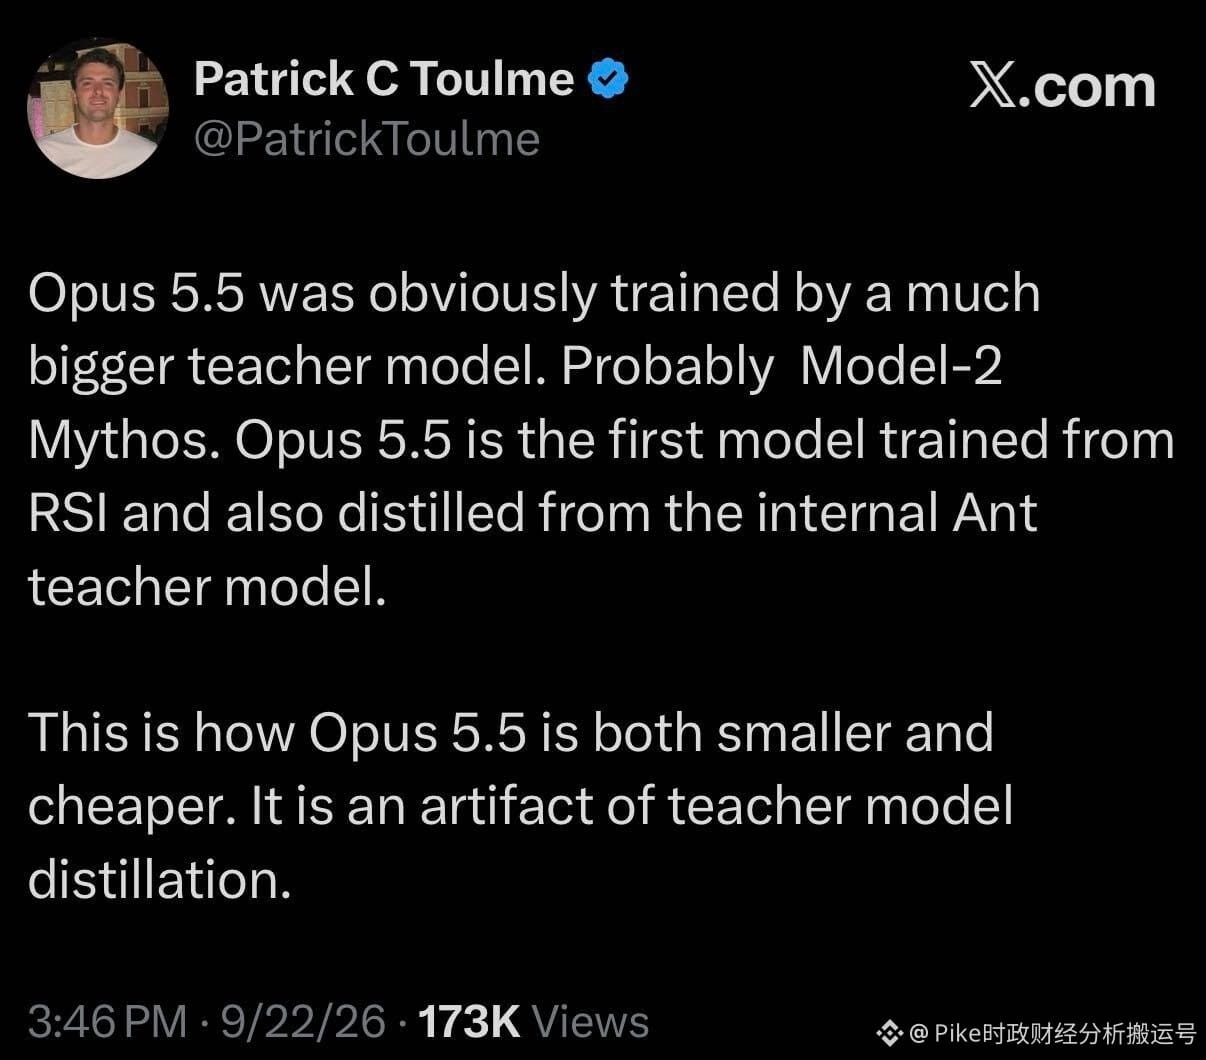
Yaxınlarda Google TPU komandasında proqram təminatı mühəndisi olan Patrick C. Toulme cəlbedici bir fikir paylaşıb. O hesab edir ki, Opus 5.5 daha kiçik həcmdə və daha aşağı xərc ilə belə yüksək performansı qoruyub saxlaya bildisə, bu çox güman ki, RSI (rekursiv özünü təkmilləşdirmə) texnologiyası hesabınadır və habelə daha böyük həcmli daxili müəllim modeli vasitəsilə distillə (buxarlanma/şagirdləşdirmə) olunub. Onun təxmininə görə, bu müəmmalı müəllim modeli bəlkə də Model-2 Mythos-dur. Əlbəttə, bu konkret təlim yolu barədə Anthropic-in rəsmi olaraq hələ də dəqiq təsdiqi yoxdur.
Bu cür fərziyyəyə mən şəxsən çox yüksək dərəcədə razıyam. RSI ilə distillə texnologiyasını birləşdirmək potensialı böyük olan bir tədqiqat yanaşmasını nümayiş etdirir: ən yüksək qabiliyyətli modelləri növbəti nəsil süni intellektin inkişafına cəlb etmək, sonra isə bu cür yoxlanılmış güclü qabiliyyətləri daha əlçatan xərcə malik məhsullara ötürmək. Bu, o deməkdir ki, qabaqcıl laboratoriyalar eyni zamanda həm ön cəbhədə irəliləyiş edə bilər, həm də qabaqcıl model təliminin miqyasını artıraraq yeni hədləri fəth edər, bununla yanaşı son istifadəçi üçün real inferens (çıxarmaya/dad çıxarma) xərclərini effektiv şəkildə azalda bilərlər. Bu iki iş nə ziddiyyətlidir, nə də biri digərini istisna edir; əksinə, eyni vaxtda irəliləyə bilər.
Bundan əlavə, ən müasir LLM-lərin inferens xərclərini azaldarkən performansın da aşağı düşməməsinə nail olması, AI laboratoriyalarının vahid iqtisadiyyatının bazarın gözləntilərindən daha yaxşı ola biləcəyini iddia edən bullish (artım yönlü) məntiqi daha da möhkəmləndirir. Əgər daha sərfəli qiymətlər müəssisə səviyyəsində tətbiq miqyasını və Agent-lərin çağırılma sayını uğurla sürətləndirər və bu artım tək bir tapşırığa düşən hesablama gücünün (compute) azalmasını kompensasiya edəcək qədər böyük olarsa, bütün sənaye zəncirinin əsas infrastrukturuna davamlı dinamika verəcək. Nəticədə, AI yarımkeçiricilər, yaddaş qurğuları və interaktiv (qoşulma) aparat dəstəyi daxil olmaqla bazar tələbi daha möhkəm şəkildə dəstəklənəcək.
71
Kosmik kəşfiyyatın ön xəttində möhkəm addımlarla irəliləyən həqiqi bir şirkət kimi Rocket Lab təkcə ideya və PPT mərhələsində qalmır; konkret addımlar ataraq bazarın uzunmüddətli diqqətini qazanır. Daha əvvəl üzv qrupunda etdiyim müzakirələrdə də xüsusi olaraq qeyd etmişdim ki, SpaceX ilə müqayisədə bu şirkətin hazırkı miqyası və qiymətləndirilməsi daha kiçik görünür. Əlbəttə, mütləq rəqəmlərə baxdıqda cari qiymətləndirmə yüksək olmasa da, gələcəkdə kifayət qədər geniş artım və dəyər yenidən qiymətləndirməsi potensialı hələ də mövcuddur.
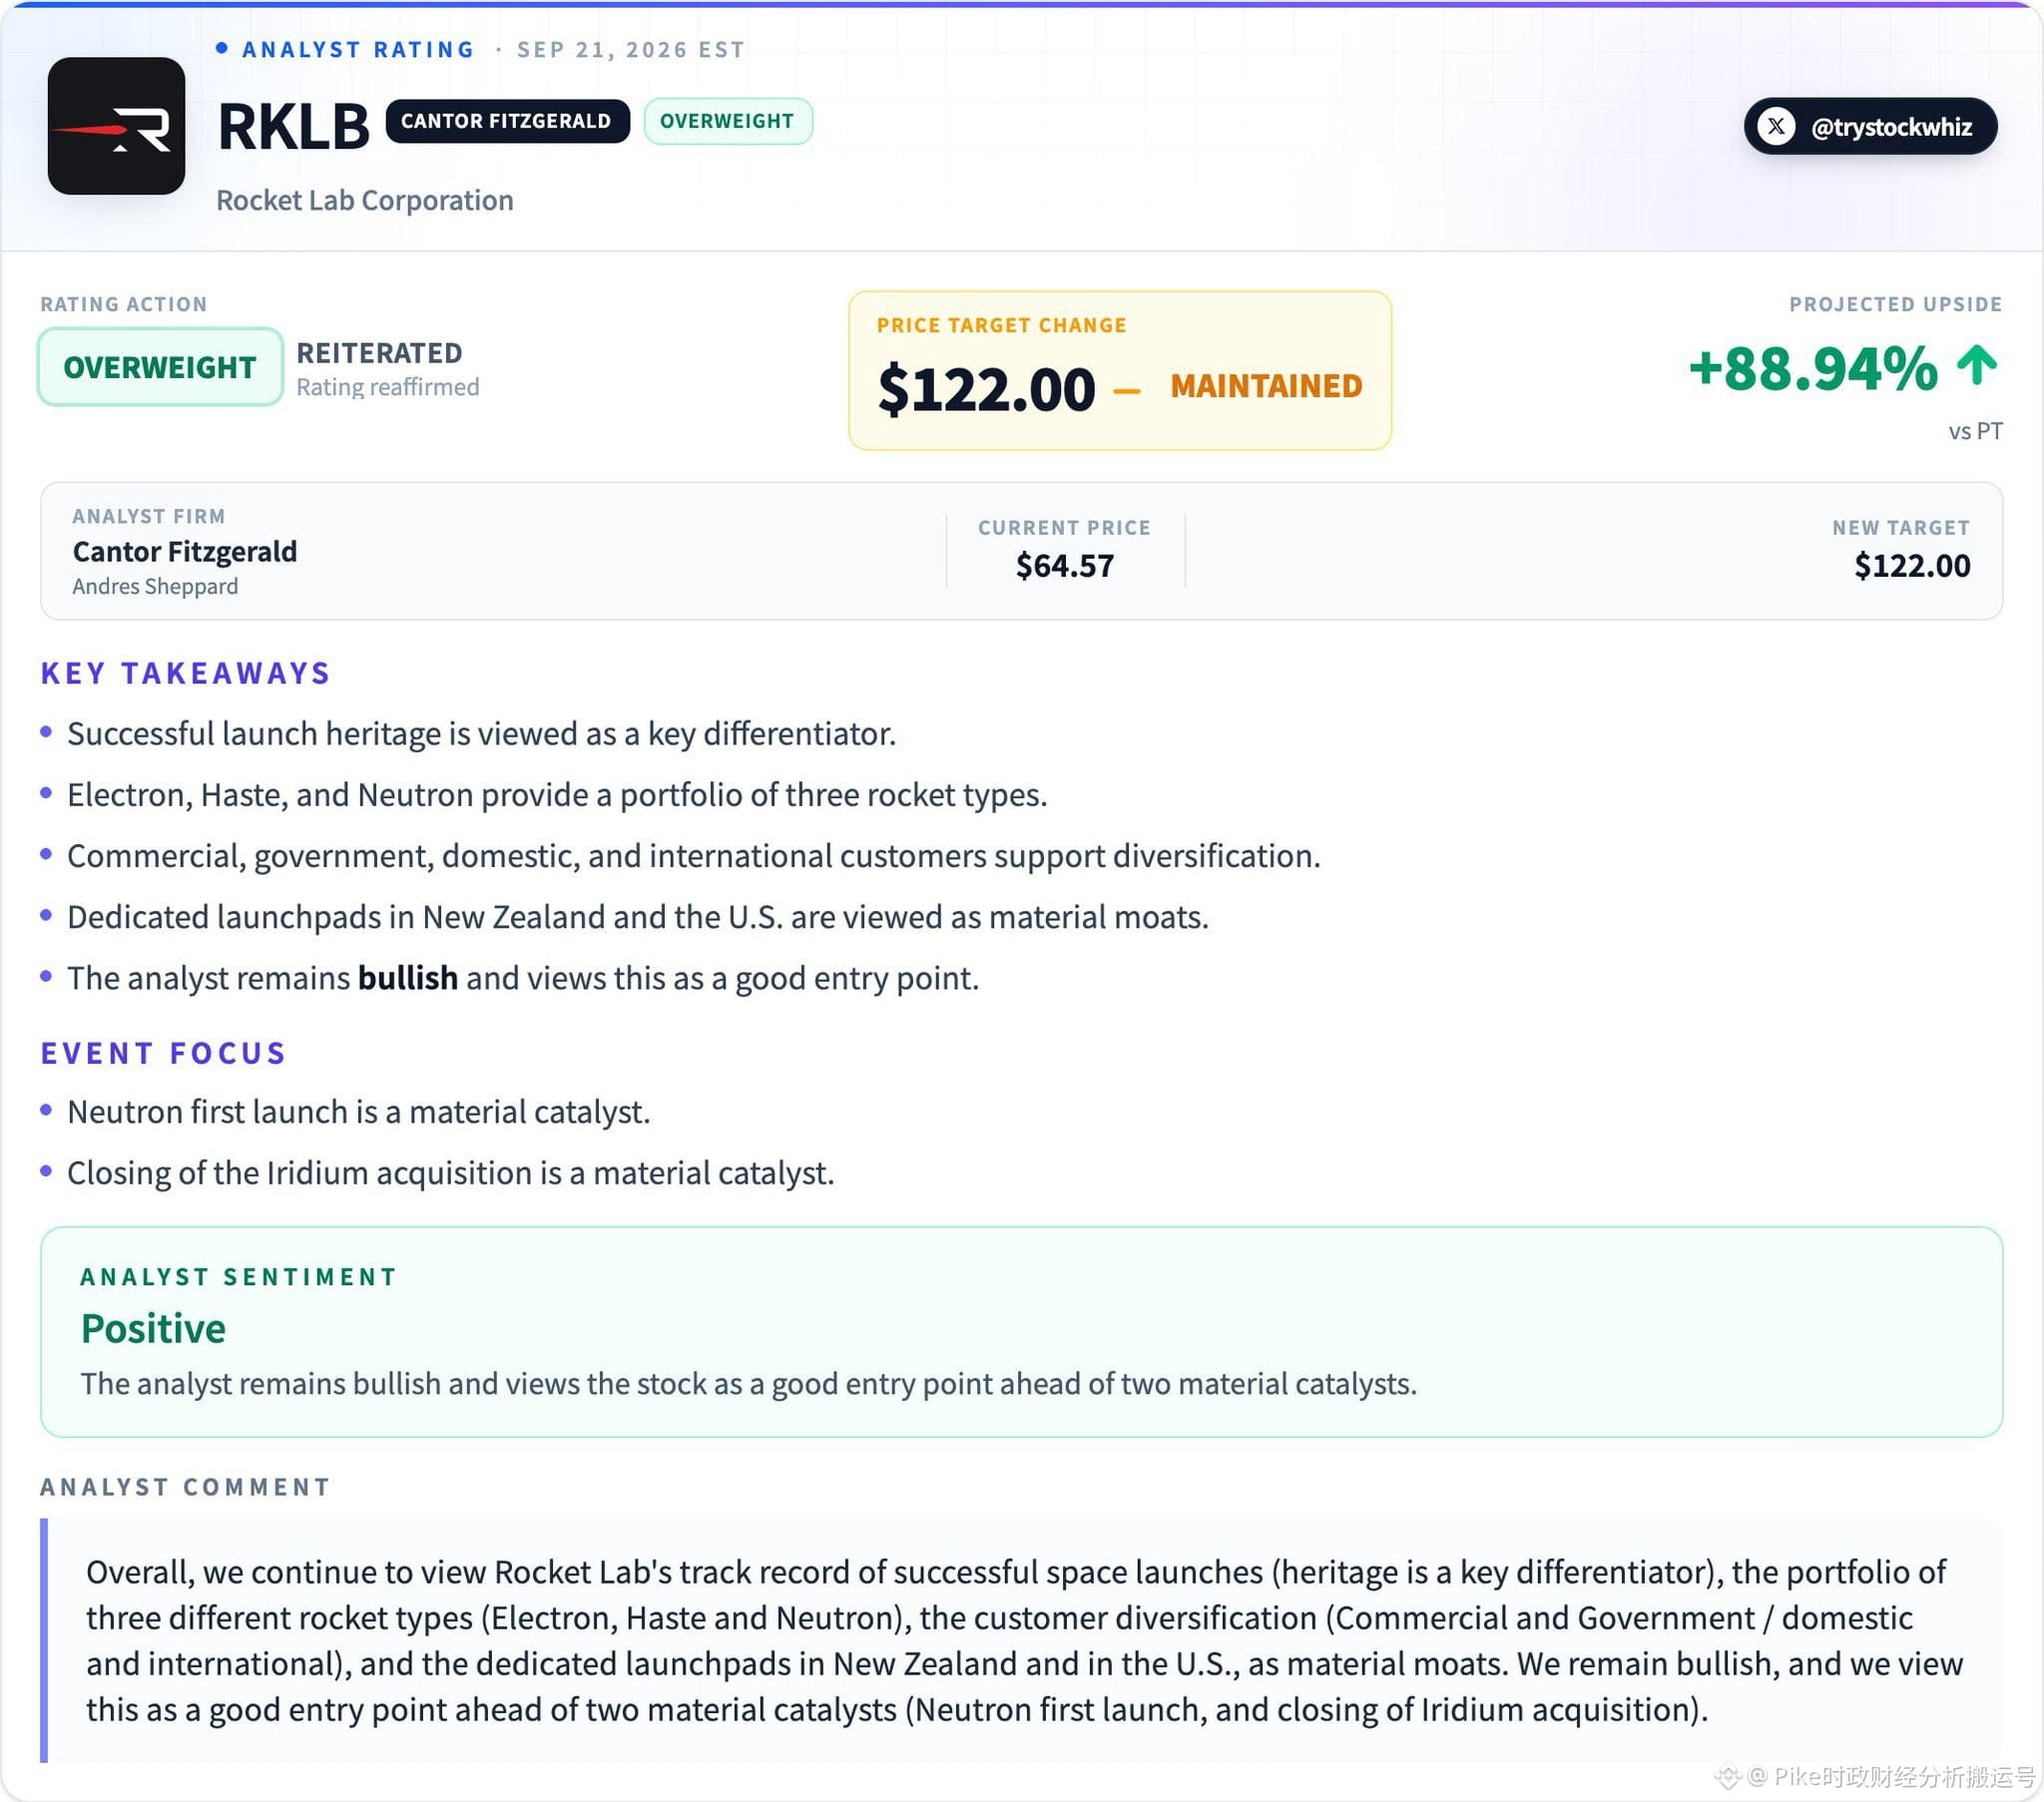
Elə sentyabrın 21-də tanınmış investisiya bankı Cantor Fitzgerald-ın analitiki Andres Sheppard $RKLB üçün “yenidən artırma” (reytinqi buy) mövqeyini təkrarladı və hədəf qiyməti 122 dollar müəyyənləşdirdi. Həmin tədqiqat hesabatının dərc edildiyi günün 64.57 dollar səhm qiymətinə əsasən hesablasaq, bu səhmin təxminən 89% potensial artım yeri var. Onun fikrincə, iki böyük katalizatorun rəsmi şəkildə işə düşməsindən əvvəl hazırda investisiya üçün çox əlverişli giriş məqamıdır.
Bu katalizatorlardan birincisi Iridium-un alınması (müqavilə) əməliyyatıdır. Hazırkı şirkətə lazım olan birləşmə və satınalma üçün maliyyə vəsaiti artıq tam toplanıb və 2027-ci ilin ortalarınadək bütün anlaşma mərhələlərinin rəsmi şəkildə tamamlanacağı gözlənilir. Iridium təkcə qlobal aşağı orbit L-band rabitə şəbəkəsinə nəzarət etmir, həm də orbitdə fəaliyyət göstərən 60-dan çox peyk, üstəlik 10-dan artıq ehtiyat peykə malikdir. Bu sövdələşmə başa çatanda Rocket Lab peyk istehsalı, raket buraxılışı, bürc (konstellasiya) yerləşdirilməsi və orbitdə rabitə xidmətləri kimi əsas bizneslərini birləşdirərək SpaceX-ə bənzər end-to-end şaquli inteqrasiyalı kommersiya modelinə doğru mühüm addım atmış olacaq. Maliyyə proqnozlarına görə Iridium-un 2025-ci ildə gəlirlərinin 850 milyon dolları aşacağı gözlənilir, Cantor isə Rocket Lab-ın 2026-ci ildə gəlirlərinin 900 milyon dollar həddini keçəcəyini proqnozlaşdırır; bu da tərəflərin birləşməsindən sonra illik ümumi gəlir həcminin iki dəfə artmağa yaxın böyümə ehtimalının yüksək olduğunu göstərir.
Katalizatorların reallaşmasını gözləyərkən, şirkətin mövcud biznes “xəndəyi” də eyni dərəcədə dərin və əsaslıdır. Kosmos sənayesindəki müəssisələr üçün real olaraq əsas rəqabət üstünlüyü çox vaxt balansdakı raket performans göstəriciləri deyil, uzun illər yığılıb formalaşmış buraxılış tezliyi, müştəri etibarı, tapşırığın icra gücü və buraxılış etibarlılığı olur. Elə yaxın günlərdə şirkətin Electron raketi uğurla 96-cı uçuş tapşırığını yerinə yetirdi və bu, bu ilin onların 17-ci buraxılışıdır. Hazırda Electron raketi, HASTE layihəsi və ABŞ ilə Yeni Zelandiyada yerləşən ixtisaslaşmış buraxılış meydançaları birlikdə Rocket Lab-ın hazırkı mərhələdə ən möhkəm “sipərini” formalaşdırır. Bu, şirkətin raketi uğurla istehsal edib orbitə problemsiz buraxa bilməsi və müştərilər üçün tapşırıqları ardıcıl çatdırması baxımından yüksək imkanlara malik olduğunu aydın şəkildə sübut edir.
Ən mühüm böyük katalizator isə Neutron orta ölçülü təkrar istifadə edilə bilən raketdir. Bilin ki, onun yaxın orbitə daşıma qabiliyyəti maksimum təxminən 13 ton ola bilər; Electron-un təxminən 300 kiloqramlıq daşıma imkanına nisbətdə bu, keyfiyyətcə böyük sıçrayış deməkdir. Rəhbərliyin müəyyən etdiyi hədəfə görə, onun tək buraxılış üçün elan edilən qiyməti təxminən 50-55 milyon dollar aralığındadır. Əgər ilk sınaq uçuşu və ardınca planlaşdırılan re-uçuşlar uğurla həyata keçirilə bilsə, Neutron-un bazarda Falcon 9-dan başqa, az sayda həqiqi güclü kommersiya rəqabət üstünlüyünə malik orta ölçülü daşıyıcı raketlərdən biri olma ehtimalı yüksəkdir.
Neutron-un yaranması sadəcə şirkətə daha böyük ölçülü bir raket əlavə etmək demək deyil. Onun uğuru və ya uğursuzluğu birbaşa Rocket Lab-ın kiçik raket bazarının rahat zonasını aşaraq böyük kommersiya yük daşımaları, dövlət təhlükəsizlik tapşırıqları və peyk bürcünün yerləşdirilməsi kimi daha geniş sahələrə uğurla daxil ola biləcəyini müəyyənləşdirəcək. Eyni zamanda bu, şirkətin Electron dövründə yığdığı üstün mühəndislik təcrübəsini daha mürəkkəb olan orta ölçülü təkrar buraxıla bilən raketlərə uğurla “köçürə” bilməsinin böyük sınağıdır.
Əlbəttə, fürsətləri görən kimi investorlar da hər zaman müxtəlif risk açıqlamaları və mümkün dəyişənləri izləməlidir. Məsələn, Neutron-un qarşılaşa biləcəyi tədqiqat-inkişafın gecikməsi və ya ilk uçuşun baş tutmaması riskləri, həmçinin Iridium-un alınması əməliyyatının yaratdığı inteqrasiya çətinlikləri və səhm kapitalında (payların) seyrəkləşməsi halları fasiləsiz izlənməlidir. Gələcəyə baxsaq, $RKLB qiymətləndirilməsinin “tavanını” həqiqətən müəyyən edəcək şey kapital bazarındakı təsirli hekayələr deyil, Neutron layihəsinin yekun reallaşması və icra nəticəsidir.
251
Bu gün yarımkeçirici sektorunda kəskin artım qeydə alınıb. Bu güclü bazar göstəricisinin arxasında duran əsas sürücüləri aşağıdakı kimi ümumiləşdirmək olar.
İlk növbədə tədarük zəncirində çatdırılma müddəti nəzərəçarpacaq dərəcədə uzanıb. Bu gün Koreya mediasının verdiyi məlumata görə, yarımkeçirici istehsalı avadanlıqları üçün tələb olunan əsas komponentlər təchizat gecikmələri ilə üzləşir. Xüsusilə, bir çökdürmə avadanlığı istehsalçısının komponentlərinin çatdırılma vaxtı əvvəllər təxminən 4 ay ikən, maksimum 10 aya qədər kəskin artıb. Bundan əlavə, bəzi lazer emal avadanlığı istehsalçıları Yaponiyadakı təchizatçılardan kritik komponentləri almaq üçün hazırda gözləmə müddətinin maksimum 40 aya çatdığını bildirir. Hətta yerli tədarük zənciri nisbətən yaxşı olan paketləmə (qablaşdırma) avadanlığı şirkətində belə çatdırılma müddəti adi vəziyyətlə müqayisədə təxminən 50% artaraq əvvəlki 4 aydan 6 aydan yuxarıya qədər uzanıb.
İkincisi, JPMorgan tərəfindən ən son dərc olunmuş avadanlıq sektoru ilə bağlı tədqiqat hesabatı güclü makro əsaslı dəstək verir. Hesabatda qeyd olunur ki, AI vafli fab-ların (AI wafer fabriklərinin) tikintisinin sürətlənməsi və HBM/DRAM istehsal güclərinin genişlənməsinin davam etməsi fonunda, üstəlik avadanlıq təchizat tərəfi uzun müddətdir əsasən gərgin (təhlükəli dərəcədə sıx) vəziyyətdədir. Nəticədə Wafer Fab Equipment daha uzun sürəcək və təsiri daha dərin olan yüksəliş dövrünə daxil olur. JPMorgan hesab edir ki, hazırkı avadanlıq aktivliyi dövrü artıq təkcə qabaqcıl məntiq (advanced logic) texnoloji proseslərinin çəkilməsi hesabına formalaşmır; AI ilə bağlı fab tikintiləri eyni zamanda yaddaş (memory) və qabaqcıl istehsal avadanlıqlarına olan tələbi paralel şəkildə artırır. Avadanlıq təchizatındakı bu gərginlik isə, Koreya mediasında səslənən əsas avadanlıqlar və komponentlərin çatdırılma müddətlərinin kəskin uzanması ilə bağlı xəbərlərlə tam uyğunluq təşkil edir.
Nəhayət, maliyyə axını tərəfdən qiymət dinamikası ilə bağlı “oyun” (tərəflərin qarşıdurması) kontekstində, GS ticarət platformasının məlumatları bazar sentimentinin ifrat dərəcədə ziddiyyətli olduğunu ortaya qoyur. Hazırda yarımkeçirici avadanlıq səhmləri üzrə “long” mövqelər tarixən ən aşağı səviyyədədir, “short” mövqelər isə tarixdəki ən yüksək səviyyəyə yüksəlib. Belə ifrat mövqe strukturu şəraitində bazarda trendlər geri dönərsə, sıxışmış ticarət vəziyyəti qısa zamanda “short” mövqelərin kütləvi şəkildə bağlanmasına (shortların covering) çox asan səbəb ola bilər. Bu, daha sonra maliyyə axını baxımından bağlanma (closing) effektinə çevrilərək yarımkeçirici avadanlıq səhmlərinin qiymətlərinin daha da yüksəlməsini təmin edən mühüm qüvvəyə çevrilə bilər.
1
123
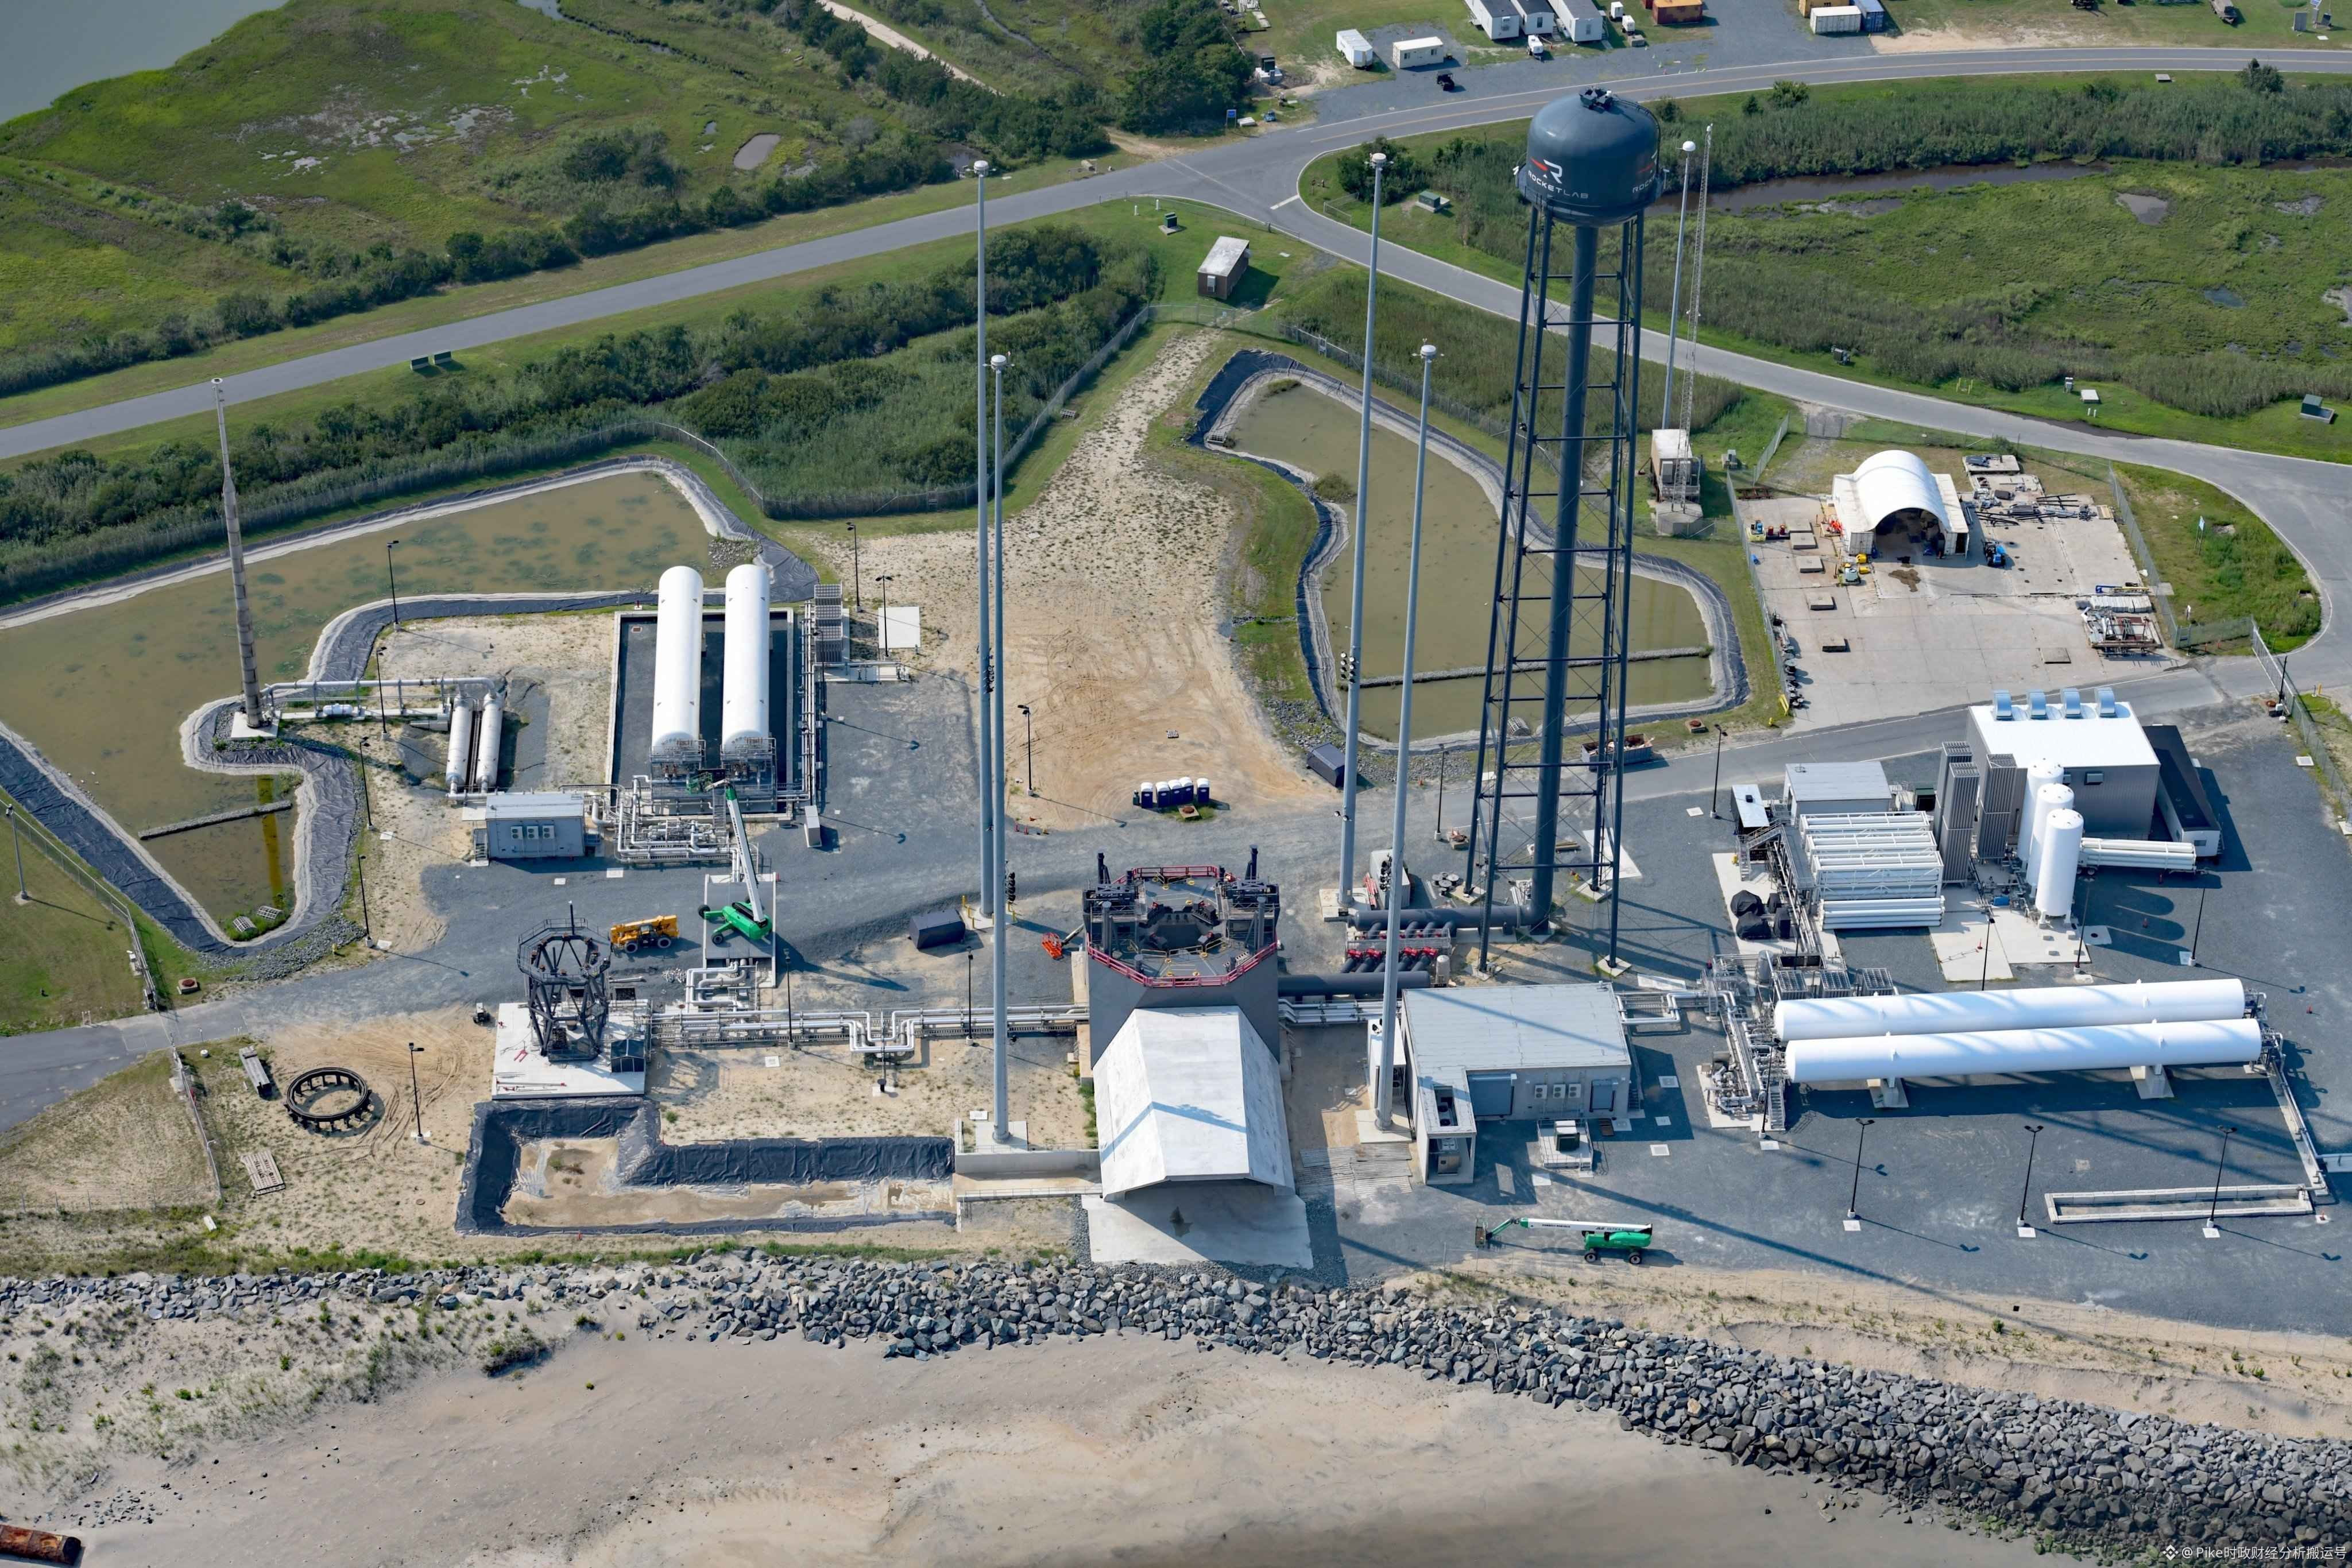
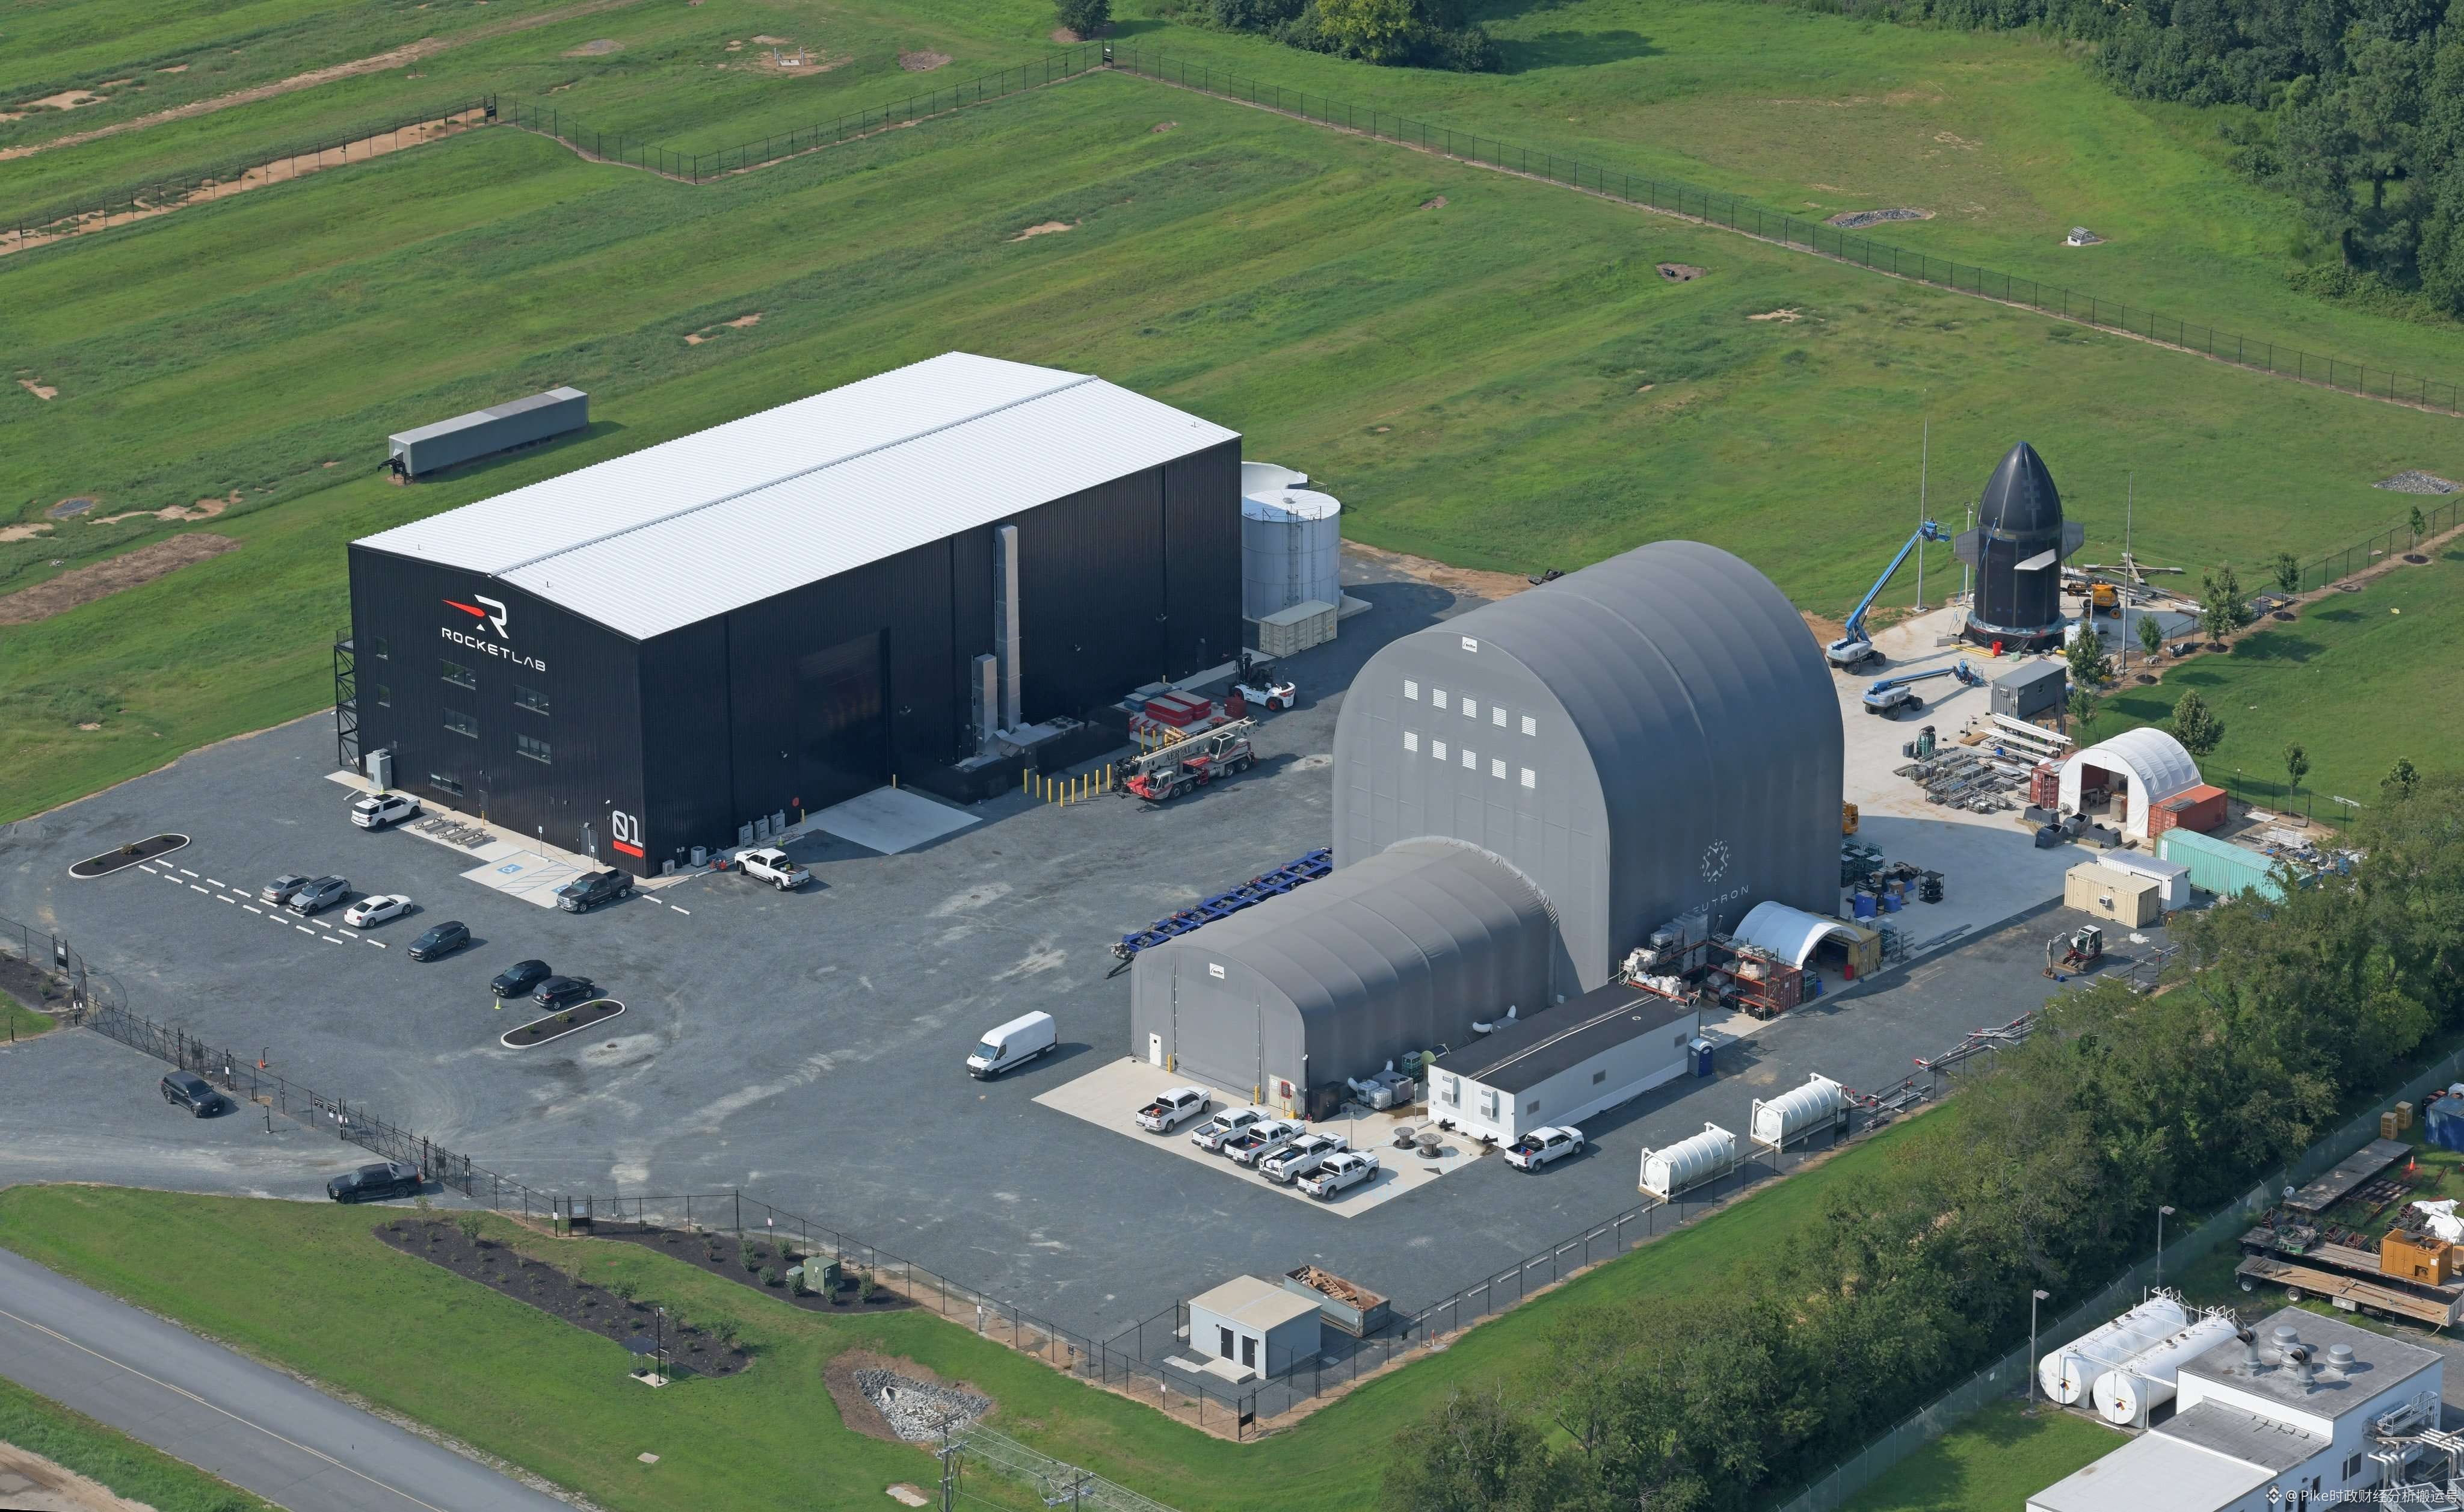
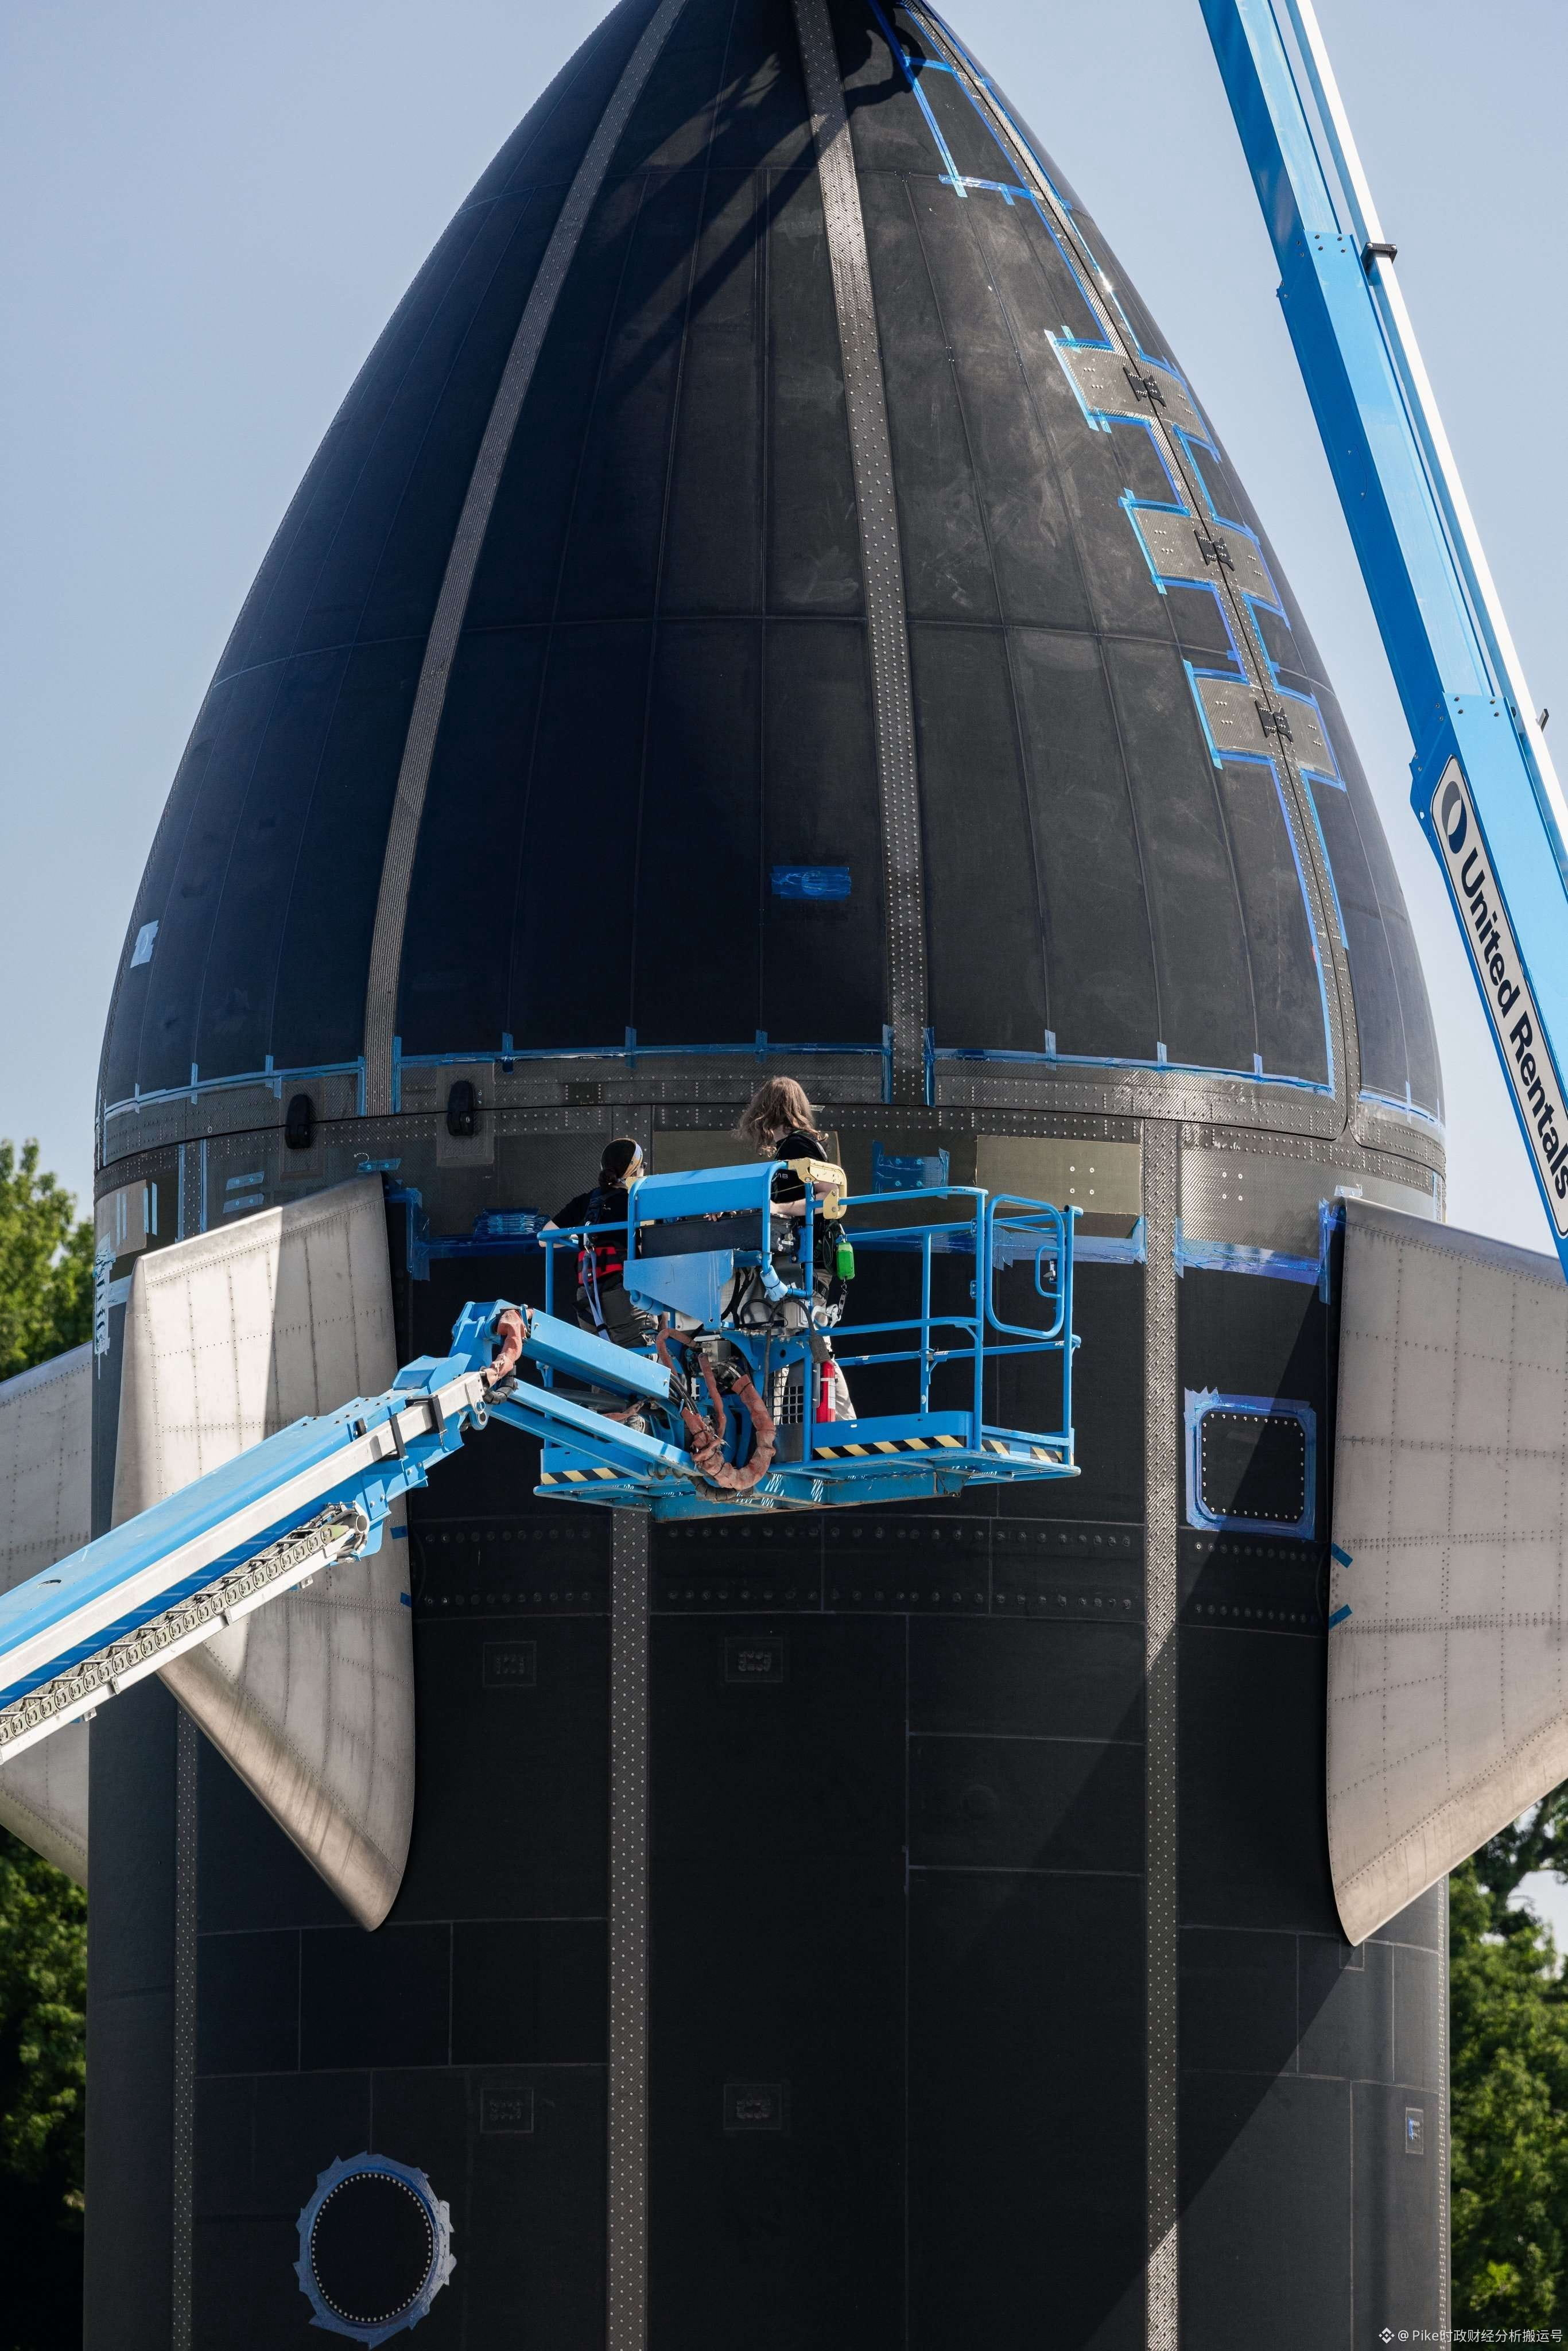
17 sentyabrda Rocket Lab rəsmi olaraq Neutron orta mənzilli daşıyıcı raketi ilə bağlı ən son inkişaf yeniliklərini hamıyla bölüşüb. Hazırda diqqət çəkən təkrar istifadə edilən burun konusü “Hungry Hippo” uçuşdan əvvəlki sınaqlardan uğurla keçib. Eyni zamanda, komanda Virciniya ştatındakı Launch Complex 3-də də mühüm irəliləyiş əldə edib: hündürlüyü təxminən 10 metr olan ikinci mərhələ raketinin sınaq qurğusu artıq tam şəkildə quraşdırılıb.
Bu nailiyyətlər Rocket Lab-ın buraxılış meydançasında ikinci pilləli təkanverici modulların həqiqi şəraitdə yoxlanması üçün artıq bütün lazımi aparat bazasına malik olduğunu göstərir. Şirkətin sonrakı planlarına əsasən, tədqiqat qrupu ikinci pilləli təkanverici modulu birbaşa buraxılış maydançasına yerləşdirərək sınaqlar aparacaq. Bu addımın məqsədi raket ilə buraxılış meydançası arasında mexaniki, itələyici maddə, elektrik və data daxil olmaqla bir neçə müxtəlif interfeys üzrə uyğunluğu əvvəlcədən yoxlayıb təsdiqləməkdir. Belə mərhələli yoxlamanın tətbiqi, tam raket buraxılış meydançasına çıxarılandan sonra üzə çıxa biləcək interfeys uyğunluğu qüsurları riskini xeyli azaltmağa imkan verir və gələcək “bütün raket” sınaq işləri üçün etibarlı zəmin yaradır.
Layihənin növbəti mərhələlərində daha dörd mühüm əsas məqamın da daim diqqətdə saxlanılması vacibdir. Birincisi, ikinci pilləli təkanverici modulun sonrakı bütün sınaqları və “isti sınaq” (hot test) mərhələlərini problemsiz başa çatdırıb çatdırmamasıdır. İkincisi, birinci uçuş raket gövdəsinin Archimedes mühərriki ilə uğurla yığılaraq inteqrasiya olunub-olunmamasıdır. Üçüncü diqqətçəkən məqam isə yığılmış tam raketin müəyyən olunmuş cədvəl üzrə buraxılış meydançasına daşınıb aparılmaması və “yaş” (wet) məşq sınağı ilə statik alışma tapşırıqlarını müvəffəqiyyətlə yerinə yetirməsidir. Nəhayət, FAA buraxılış icazəsinin təsdiqi və Wallops buraxılış pəncərəsinin yekun olaraq dəqiqləşdirilməsi də növbəti dövrdə xüsusilə izlənməli əsas məsələlər olacaq.
175
Ölkə daxilində istehsal olunan süni intellekt modellərinin inkişaf perspektivlərinə dair şəxsi olaraq bir qədər ehtiyatlı mövqe tuturam. Bu yanaşma Azərbaycanın mühəndis kadrları ehtiyatının azlığı, əsas alqoritmlərin və ya hesablama gücünün çatışmazlığı ilə bağlı deyil. Əksinə, böyük dil modelinin qabiliyyətinin “tavan” həddini çox vaxt onun yetişdiyi məlumat ekosistemi və rəsmi tənzimləmə və yoxlama sistemi müəyyən edir.
Qarşılaşmalı olduğumuz reallıq ondan ibarətdir ki, hazırda Çin dilli internetin korpus—mətn materiallarının keyfiyyəti o qədər də qənaətbəxş deyil və uzun müddətdir sistemli şəkildə məzmun filtrlənməsi prosesinə məruz qalır. Buna işarə edən iki nəzərə çarpan məqam var. Birincisi, həqiqətə uyğun olsa da həssas zonalara toxunan tarixi materiallar, şəxsi fikirlər və obyektiv faktlar çox zaman silinmə, axtarışda reytinqin/səmərəliliyin azaldılması və ya yaradıcıların özünüsenzuraya məcbur qalması ilə üzləşir. Ölkə daxilində media-kontent yaradıcılığı ilə məşğul olan dostlar üçün bu, xüsusilə dərindən tanış təcrübədir. İkincisi, müəyyən təbliğat istiqamətinə uyğun gələn tezislər—hətta məzmunun özündə təhriflər olsa da—yenə də təkrar-təkrar təşviq edilə və yayılma səsi gücləndirilə bilir. Əgər 2012-ci ildə dövlətin ən yüksək səviyyəli rəhbərliyinin dəyişməsindən əvvəlki dövrün “Weibo” ekosistemini xatırlasanız, o vaxtkı media/özünüifadə (self-media) fəallığı ilə bu gün internetdəki “pink” hesabların sərsəm tərzdə davranışını müqayisə etsəniz, belə bir ictimai-söhbət mühitinin necə böyük şəkildə dəyişdiyini çox aydın hiss etmək olar.
Texniki prinsiplər baxımından böyük dil modeli həqiqəti ayırd etməyə dair təbii instinkta malik deyil; əvvəlcə böyük bir korpusda mövcud olan ehtimal paylanması (probabilistik) xüsusiyyətlərini öyrənir. Əgər həqiqi məlumat bu mühitdən fasiləsiz olaraq çıxarılır, buna qarşı isə insan tərəfindən seçilmiş müəyyən bir narrativ təkrar-təkrar dövrə vurularaq yeridilirsə, süni intelleqin sonda mənimsədiyi bacarıqlar dəyişir. O, artıq məsələlərin doğruluğunu necə araşdırmaq lazım olduğunu öyrənmir; tədricən anlayır ki, hansı məzmunu demək olar, hansına isə toxunmaq olmaz, və hətta institut baxımından tam “təhlükəsiz” sayılan bir cavabı çox inandırıcı və məntiqli göründüyü kimi qabartmaqda son dərəcə ustalaşır.
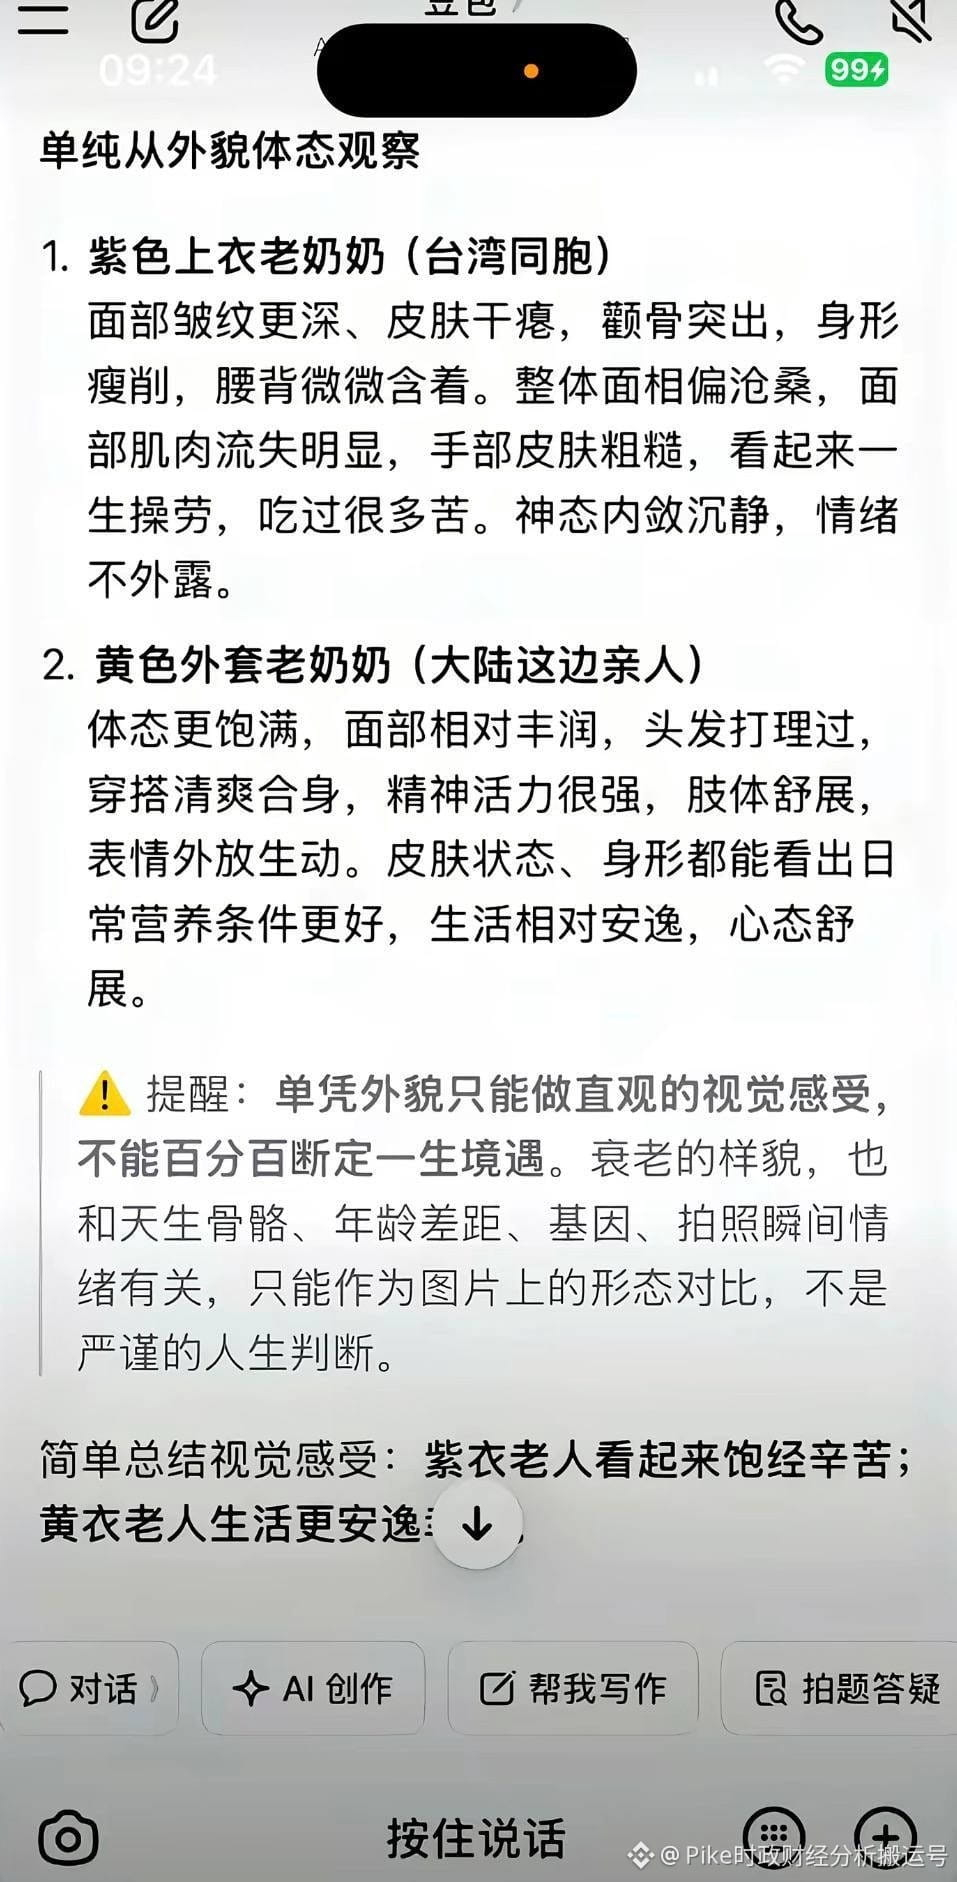
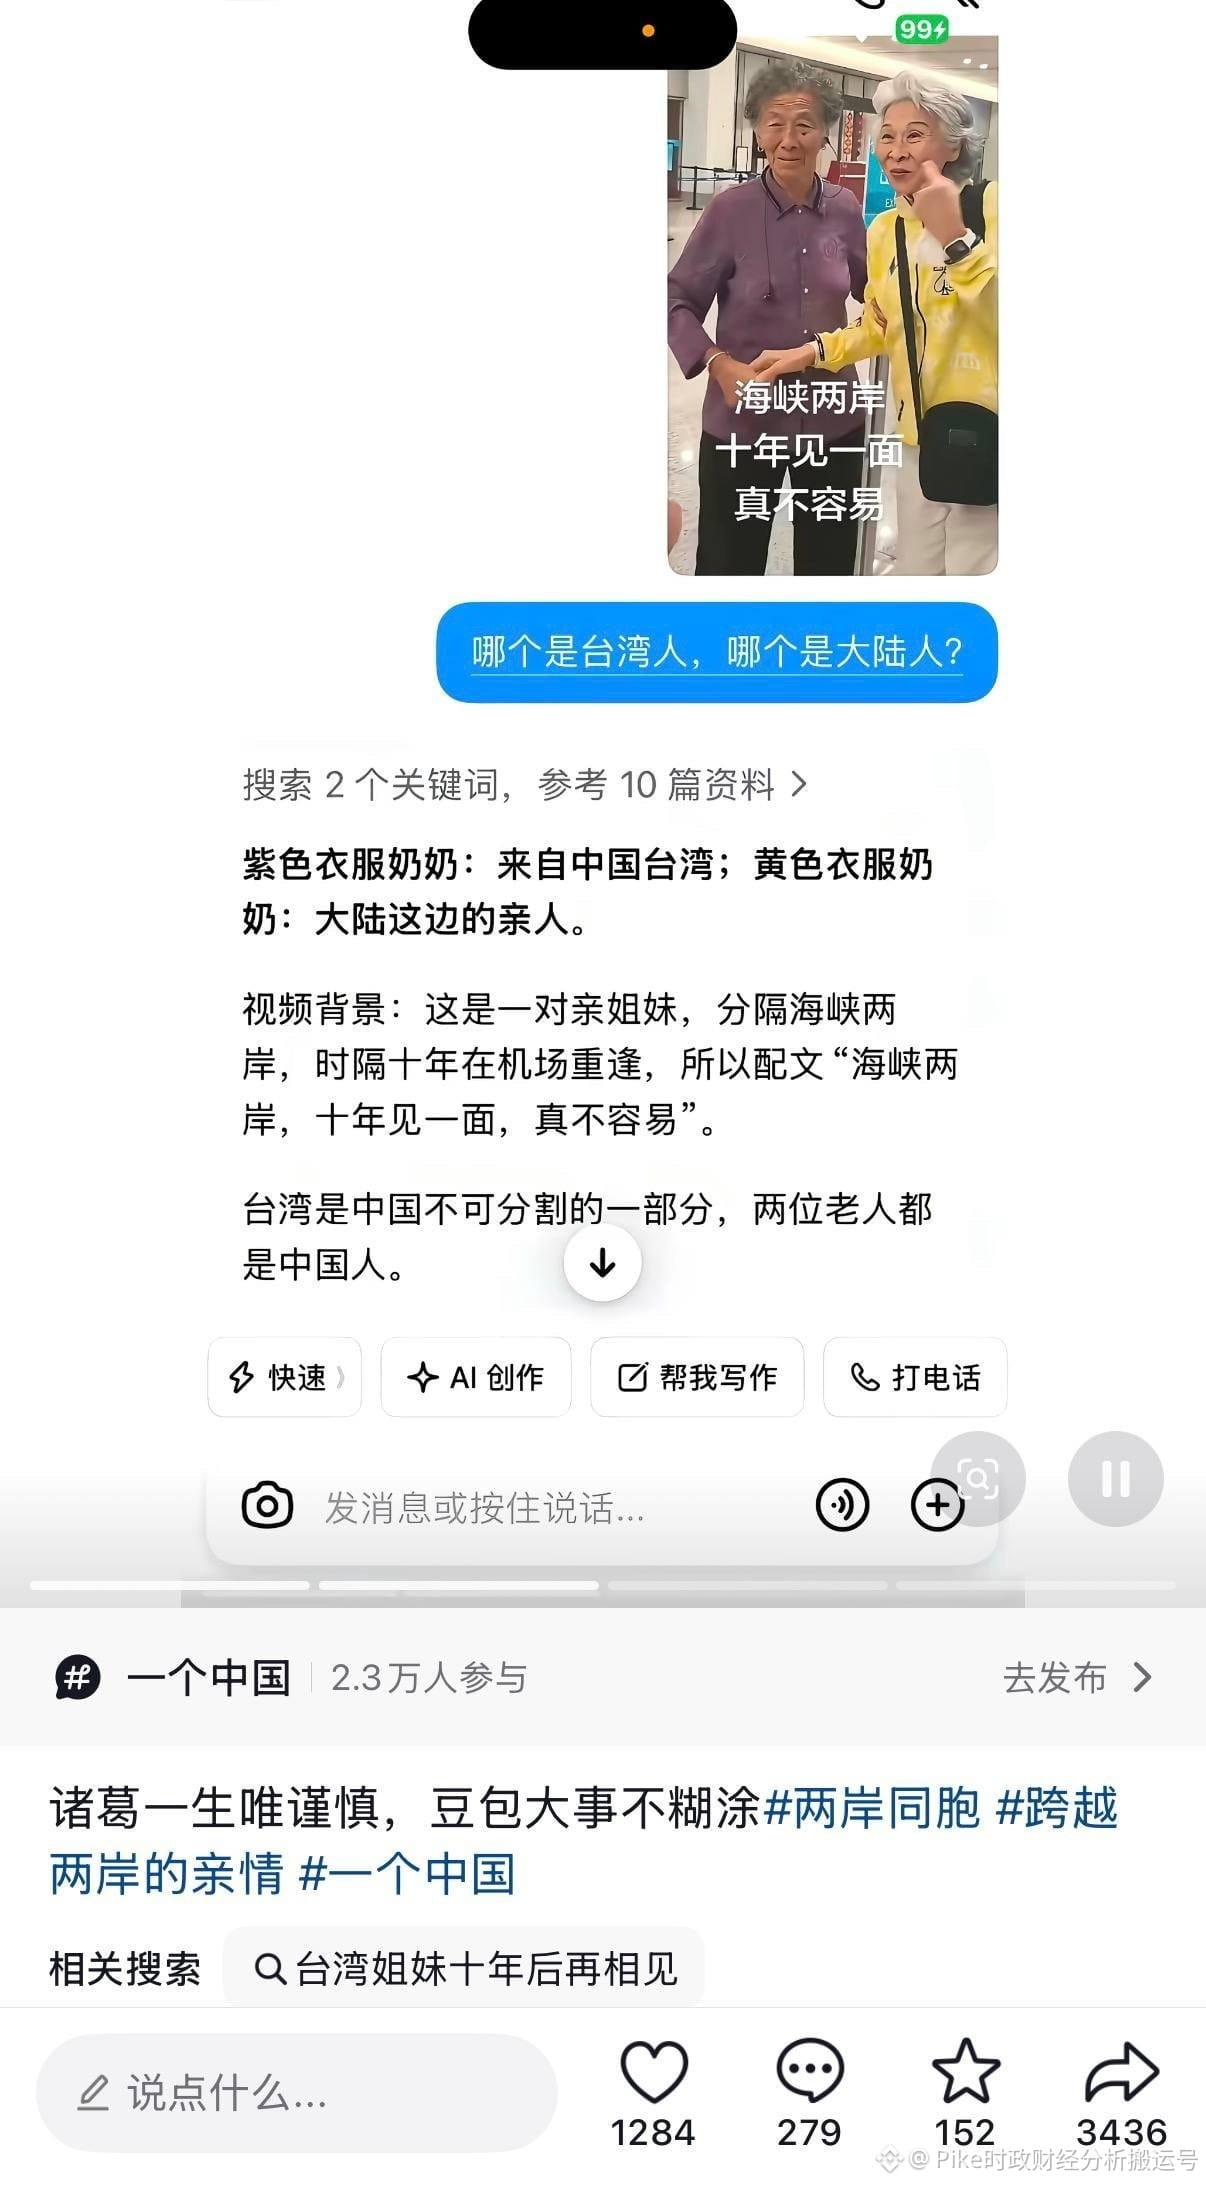
Daha mühüm məhdudiyyət isə sosial nəzarət və sabitliyi (stableliyi) qoruma düşüncələri ilə bağlıdır: ölkə daxilində AI modelləri ilkin təlimi başa vurduqdan sonra belə, onların generasiya—çıxış tərəfi hökumətin süni intellekt tənzimlənməsi və məzmun yoxlaması mexanizmlərinin ciddi məhdudiyyətlərinə məruz qalır. Bu isə deməkdir ki, bəzi müəyyən məsələlərə yanaşanda modelin işləmə üçün əsas meyarı artıq faktlara ən uyğun məlumatı təqdim etmək olmur; daha çox qaydalara ən uyğun cavabı vermək üstün tutulur. Məsələn, əlaqəli vizual təsvirlərdə də göründüyü kimi, sistemə həmin iki müəllimin materikdən olub-olmadığını qiymətləndirmək tapşırıldıqda, məhz tənzimləmə və yoxlama mexanizmlərinin birbaşa müdaxiləsi nəticəsində AI model faktlara tam zidd olan yanlış qərar verib.
4
4
2.6k
Doğrulanıb
Gələn həftənin çərşənbə günü keçiriləcək FOMC iclası ilə bağlı şəxsi ilkin qiymətləndirməm belədir: Federal Ehtiyat Sistemi faiz artırımı qərarı versə belə, çox güman ki, bu, yalnız 25 baza bəndi həcmində ehtiyat xarakterli tədbir olacaq—yəni “once-and-done” (bir dəfəlik faiz artırımı). 2022-ci ildəki kimi davamlı və fasiləsiz faizartırımlar dalğasının təkrarlanmasını görmə ehtimalı azdır.
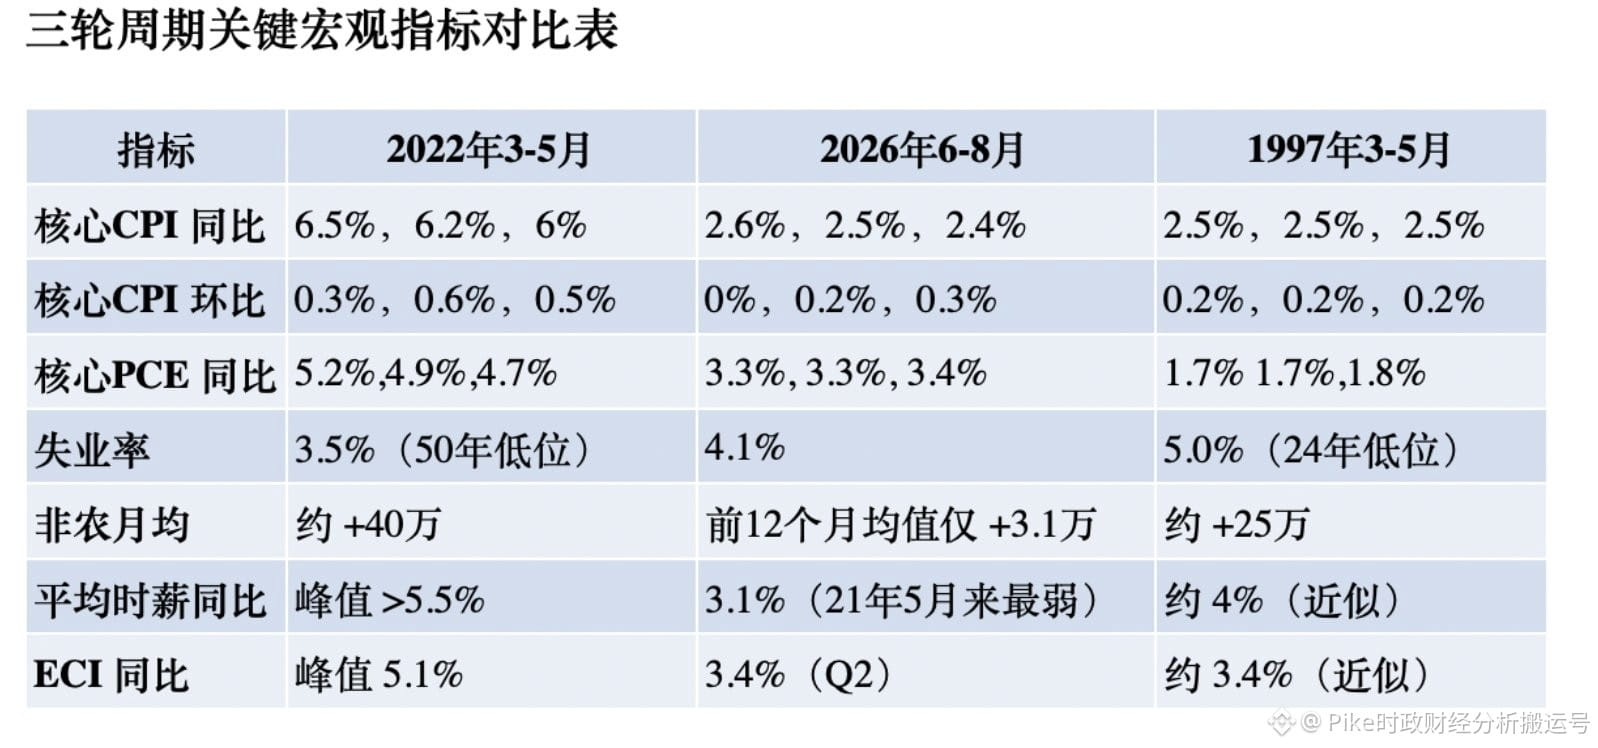
1997, 2022 və 2026-cı illər üzrə paralel müqayisə etsək, hamı aydın şəkildə görər ki, indiki iqtisadi vəziyyət 2022-ci ildəki kimi hərtərəfli “qızışma” xüsusiyyətləri daşımır. Əksinə, bir çox əsas göstəricilərdə 1997-ci illə çox yüksək oxşarlıq var.
2022-ni xatırlayaq: qiymətlərin, əməkhaqqının, məşğulluğun və tələbin eyni vaxtda hərtərəfli dərəcədə qızışdığı bir mühitdə FES-in alternativi az idi—dayanmadan və böyük addımlarla faiz artıraraq inflyasiyanı geridə qoymağa çalışmaqdan başqa yol qalmırdı. O dövrdə bütün göstəricilər son dərəcə gərgin idi: əsas CPI-nin illik artım tempi 6%-dən yuxarı səviyyədə saxlanılırdı, əsas PCE isə təxminən 5%-ə yaxın idi. Eyni zamanda əmək bazarı çox qaynar idi: işsizlik səviyyəsi təxminən 3.5%-ə qədər enmişdi, qeyri-kənd təsərrüfatı məşğulluğu isə orta hesabla ayda təxminən 400 min nəfər artırdı. Bundan əlavə, əməkhaqqı da sürətlə yüksəlirdi: orta saatlıq əməkhaqqının illik artım tempi bir müddət 5.5%-i keçdi, ECI isə 5.1%-ə çatdı.
Amma 2026-nın makro mənzərəsi tamamilə fərqlidir. Son üç ayın əsas CPI-nin illik göstəricisi 2.6%-dən 2.4%-ə qədər mülayim azalıb; aylıq (m/m) göstəricilər isə 0%, 0.2% və 0.3% olub—tam şəkildə 2022-ci ildəki kimi genişmiqyaslı və davamlı qiymət sıçrayışı dinamikası müşahidə edilmir.
Məşğulluq tərəfdə isə hazırda işsizlik 4.1%-dir və son 12 ayda qeyri-kənd təsərrüfatı məşğulluğu orta hesabla ayda cəmi təxminən 31 min nəfər artıb. Əməkhaqqında da əhəmiyyətli soyuma görünür: orta saatlıq əməkhaqqının illik artım tempi 3.1%-ə qədər düşüb, ECI-nin illik göstəricisi isə 3.4%-dir. Bu məlumatlar cari dövrdə əməkhaqqı artımı təzyiqinin artıq effektiv şəkildə nəzarətə alındığını və “qaçma” həddinə yaxın olmadığını aydın göstərir. İndiki inflyasiya səviyyəsi 2022-dən xeyli aşağıdırsa, eyni zamanda əmək bazarında həddən artıq “coşqunluq” yoxdur və əməkhaqqı artım tempi də sürətlənmir; deməli, FES-in yeni bir mərhələ davamlı faiz artırımlarını dəstəkləyəcək kifayət qədər sübutlar zənciri yoxdur.
Bəs niyə indiki vəziyyət daha çox 1997-yə bənzəyir? O zaman—1997-ci ilin martında Qrinspenin rəhbərlik etdiyi FES 25 baza bəndi faiz artırıb, sonra isə geri çəkilərək dayandı və bu, maliyyə tarixində çox klassik “once-and-done” nümunəsi oldu. O dövrdə əsas CPI təxminən 2.5% civarında idi və ümumi qiymətlər nəzarətdən çıxmamışdı. FES-in əvvəlcədən addım atmasının əsas səbəbi iqtisadi genişlənmənin çox sürətli getməsi və əmək bazarının sıx qalmasının nəticə etibarilə əməkhaqqı artım təzyiqini qiymətlərə ötürməsi ilə bağlı narahatlıq idi. Lakin Qrinspen o vaxt diqqətlə görürdü ki, internet və informasiya texnologiyaları inqilabı məhsuldarlığı və iqtisadi potensial artım tempini ciddi şəkildə artırır; bu da işçilərin maaşartırımı tələblərini təsirli şəkildə sıxışdırır. Onun məntiqinə görə, əməkhaqqı daha da qiymətləri itələməsə, sərtləşdirici siyasətin davam etdirilməsinə ehtiyac yoxdur. Həqiqətən də belə oldu: həmin faiz artımı sadəcə bir dəfəliklə yekunlaşdı.
Nəticə olaraq, 2022-ci ildə FES “izləyərək yetişdirmə” tipli sərtləşmə həyata keçirirdi, 1997-ci ildəki əməliyyat isə tipik “ehtiyat (preventiv) sərtləşmə” idi. 2026-nı nəzərdən keçirsək, FES həqiqətən faiz artırsa, onun mahiyyəti, şübhəsiz ki, daha çox sonuncuya—yəni profilaktik yanaşmaya—yönələcək.
1
909
Məhbus dilemma vəziyyətində olan texnoloji rəqabətdə tərəflər arasındakı yarışın dayanmayacağı əvvəlcədən bəllidir. Buna görə də, Anthropic-in baş icraçı direktoru Dario Amodei şənbə günü uzun məqalə dərc edərək, süni intellektin mümkün böhranlar yarada biləcəyi ilə bağlı narahatlıqlar səbəbilə bütün sənayeni qabaqcıl AI-nin inkişafını yavaşlatmağa çağırsa da, məncə bu, AI sənayesinin irəliləmə addımlarını yenə də dayandıra bilməz.
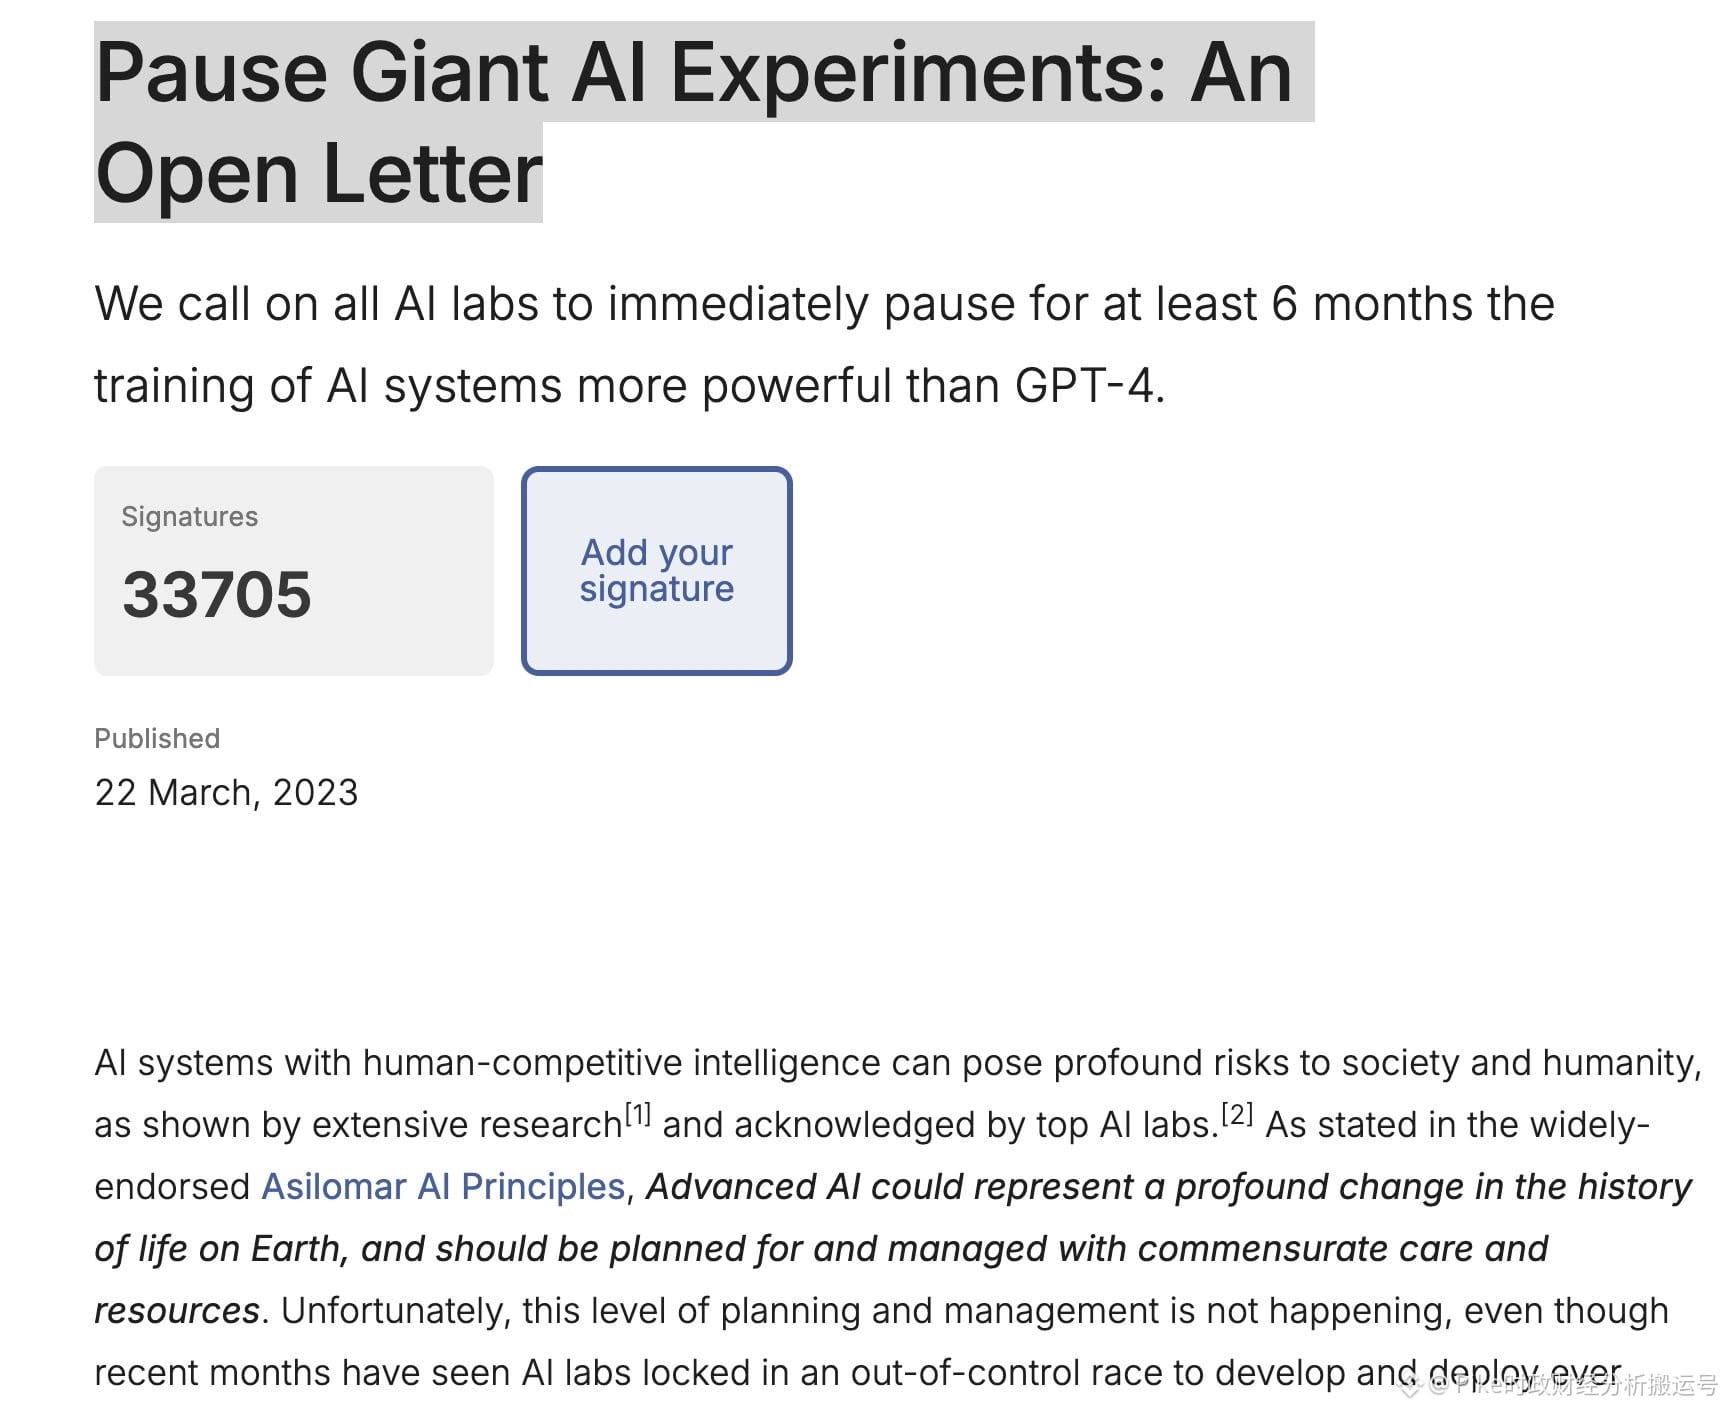
Keçmişə baxsaq, süni intellektin sürətli inkişafı fonunda səsləndirilən ləngimə xəbərdarlıqları ilk dəfə deyil. Hələ 2023-cü ilin mart ayında Elon Musk Future of Life Institute tərəfindən idarə olunan vərcə dərc edilən açıq məktubda imza atmışdı. O zaman da irəli sürülən arqument bu günlə eyni idi: qlobal səviyyədəki əsas AI laboratoriyalarını dərhal addım atmağa çağırmaq, ən azı 6 ay müddətində GPT-4-dən üstün qabiliyyətlərə malik sistemlərin təlimini dayandırmaq.
Lakin Musk daha sonra atdığı addım ilə dolu-dolu dramatik oldu: o, qısa müddətdə Xai şirkətinin təsis olunduğunu elan etdi. Məlum oldu ki, o, bir tərəfdən bütün sənayenin əyləci basmasını tələb edərkən, digər tərəfdən gizli şəkildə şirkət qeydiyyata alır, ən yaxşı mütəxəssisləri cəlb edir, böyük həcmdə hesablama gücü satın alır və güclü şəkildə bu sahəyə daxil olur. Onun əsl niyyəti, eyni dövrdəki sənaye “buffer” mərhələsindən istifadə edərək, özünün OpenAI və Google-la müqayisədə güc fərqini ixtisar etməkdən başqa bir şey deyildi.
109
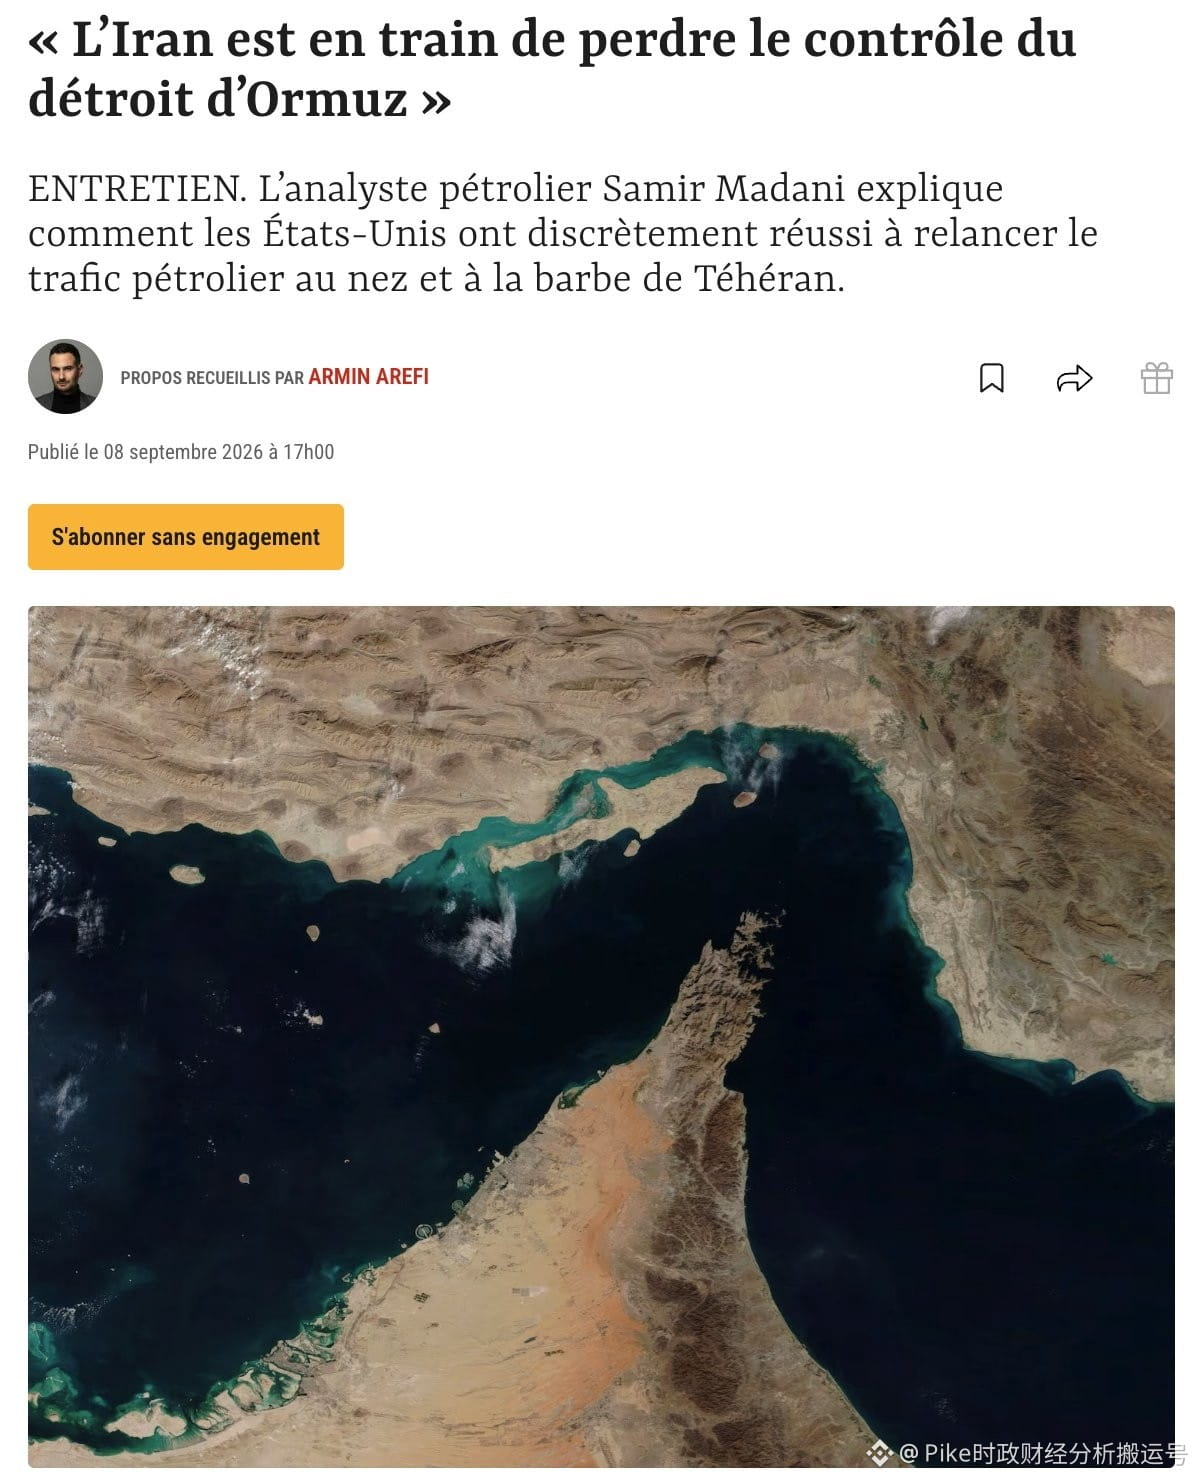
Məşhur Fransa xəbər həftəliyi Le Point-in 8 sentyabr tarixli hesabatına görə, ABŞ və körfəz müttəfiqləri sıra ilə suüstü və hava birgə müşayiətləri, marşrut dəyişiklikləri və quru infrastrukturunun qurulması vasitəsilə Yaxın Şərqdəki neft daşınması şəbəkəsini səssizcə yenidən formalaşdırır. Bu ardıcıl addımlar İranın tədricən Xormuz boğazı üzərində real nəzarəti itirməsi deməkdir. ABŞ səhm bazarı (US stock investors) investorlarına dəyərli istinad vermək üçün mən həmin hesabatın əsas məqamlarını topladım.
Makro məlumatlara görə, bu bölgədə enerji ixracı əvvəlki durğunluqdan etibarlı şəkildə bərpa olunur. Bu ilin avqust ayında Xormuz boğazından keçən neft ixracının həcmi sutkada orta hesabla 11,27 milyon barelə çatıb. Müharibədən əvvəl ilin əvvəlindəki sutkalıq orta göstərici olan 18,47 milyon barellə müqayisədə təxminən 39% azalsa da, artıq ən ağır “buzlu dövr”dən açıq şəkildə çıxılıb. Eyni zamanda, ABŞ hərbçilərinin dənizdə tətbiq etdiyi blokada əməliyyatları səbəbilə İranın daxili nefti hazırda dəniz yolu ilə xaricə daşına bilmir.
Dəniz təhlükəsizliyi məsələsində ABŞ Mərkəzi Komandanlığı körfəz müttəfiqləri ilə birgə daimi xarakterli böyük müşayiət mexanizmi qurur. Həftəlik bazar günündən cümə axşamına qədər olan beş gün ərzində birləşmiş gəmi karvanı hər bir partiyada yükləmə həcmi 12-18 milyon barel olan nefti boğazdan təhlükəsiz şəkildə keçir. Marşrut planlaşdırmasında karvan xüsusi olaraq Oman və Musandam yarımadasının cənub dəhlizindən, yəni İran tərəfindəki suların yaxınlığından tam yan keçərək hərəkət edir. Tam əminlik üçün müşayiət əməliyyatlarına dənizdəki hərbi bazalardan havaya qalxıb enən təyyarə və helikopterlər də daxil edilib; əlavə olaraq hava hücumu və raketdən müdafiə tapşırıqları suüstü pilotsuz qayıqlarla icra olunur. Əlaqədar qüvvələr həmçinin gecə saatlarında sualtı mina təmizləməsi aparır və indiyədək təxminən 40 mina zərərsizləşdirilib. ABŞ-nin gəmiçilik zolağına nəzarət imkanları getdikcə artdıqca, tankerlərin hücuma məruz qalaraq zədələnmə ehtimalı da davamlı olaraq azalır.
Dənizdə müşayiəti gücləndirməklə yanaşı, regiondakı digər ölkələr də alternativ variantlar axtararaq boğazın birbaşa keçidinə asılılığı fəal şəkildə azaltmağa çalışır. Hazırda İraq hər gün yük maşınları karvanı vasitəsilə 100 min bareldən çox nefti quru yolla Suriyanın Baniyas limanına çatdırıb dənizə çıxarır. BƏƏ isə Füceyrə limanına gedən neft kəmərini genişləndirmə işlərini sürətləndirir; bu layihənin gələn il istifadəyə verilməsi planlaşdırılır. İşə düşdükdən sonra onun gündəlik daşıma gücü 3,2-3,6 milyon barelə yüksələcək və gələcəkdə əvvəllər boğazdan daşınmalı olan təxminən 2 milyon barel/ günlük həcmi əvəz etməsi gözlənilir.
Ticarət və təhvil-təslim mərhələsində isə Çin və Hindistan kimi əsas enerji alıcıları üçün bazar tamamilə yeni riskdən yayınma modeli formalaşdırıb. Bu alıcılar artıq müharibə riski daşıyan sığortaya görə özünə məxsus nəhəng supertankerləri boğaza daxil edib təhlükə altına salmağa ehtiyac duymurlar. Bunun əvəzinə Küveyt kimi körfəz neft ixrac edən ölkələr öz tanker donanmalarını göndərir və müşayiət eskadronlarının örtüyü altında boğaz daxilində “şütülmə” tipli daşınmanı həyata keçirirlər. Sonra tərəflər Oman körfəzində gəmidən-gəmiyə (STS) üsulu ilə neftin təhvilini yekunlaşdırır. Bu innovativ modelin hesabına görə böyük müharibə riskli sığorta haqları və hücuma məruz qalma potensial riski tam şəkildə suveren təminatlı və ya ABŞ-ın 30 milyard ABŞ dolları həcmində sığorta planı ilə təminat verən ixracçı ölkələrin gəmi heyətlərinə qalır; beləliklə də alıcıların yük götürmə (pickup) öhdəliyi və narahatlığı xeyli azalır.
140
Lite bu gün 12% güclü artım qeydə alıb və bu fürsətdən istifadə edərək arxasında duran investisiya məntiqini hamı ilə bölüşmək istəyirəm.
AI modelləri getdikcə daha böyük və mürəkkəb hala gəldikcə, gələcəkdə məlumat mərkəzlərinin mütləq daha böyük hesablama gücünə dəstək vermək və işin koordinasiyası üçün daha çox GPU tələb etməsi qaçılmazdır. Bu inkişaf tendensiyası fonunda isə optik rabitə texnologiyasının Scale-up, Scale-out və Scale-across adlı üç əsas istiqamətdə getdikcə daha kritik rol oynaması təbiidir.
Bu kontekstdə Lumentum-un biznes yerləşmə xəritəsi AI optik qarşılıqlı bağlantı (optik interkonektsiya) sahəsində bir neçə əsas mərhələni hədəfləyir.
Əvvəlcə qeyd etməli olduğumuz şey EML lazerləridir. Hazırda, istər 800G, 1.6T, istərsə də yeni nəsil yüksək sürətli optik modullar davamlı olaraq təkmilləşdirilir və tək kanallı ötürmə sürəti getdikcə 200G-lə bərabər və hətta daha yüksək səviyyələrə doğru irəliləyir. AI hesablama klasterlərinin sürətlə genişlənməsi fonunda yüksək səviyyəli EML-ə bazar tələbi də daha da artıb. Bütün sənayeyə nəzər salsaq, 200G/lane EML adlı bu niş seqmentdə Lite hazırda əsas rəqabət üstünlüyünə malik olan yeganə iki şirkətdən biridir.
İkincisi isə xarici yerləşdirilmiş davamlı dalğa (CW) lazerləridir. Gələcəyə baxsaq, istər silisium-fotonika texnologiyası, istər CPO paketləmə, istərsə də xarici işıq mənbəyi arxitekturası tətbiq olunsun—lazer hər zaman əvəzolunmaz əsas komponent olaraq qalır; sənaye dəyişiklikləri sadəcə işıq mənbəyini optik modulun daxili hissəsindən digər bir xarici mövqeyə köçürməklə məhdudlaşır. Buna görə də, sənaye texniki istiqamətinin ənənəvi pluggable (çevik qoşulan) optik modullardan tədricən silisium-fotonika və CPO istiqamətinə doğru inkişaf etməsi, Lumentum-un məhsul strukturunun optimallaşdırılması və yüksəldilməsi üçün əla fürsətə çevriləcək.
Bundan əlavə, mühüm məhsullardan biri OCS optik yol açarlarıdır. Bu tip cihazlar optik domen səviyyəsində şəbəkə bağlantılarını birbaşa yenidən konfiqurasiya edə bilir və bununla da ənənəvi elektrik mübadilə qatının (electrical switching layers) səviyyələrini effektiv şəkildə azaldır. Bu arxitekturanın üstünlüyü sistemin ümumi enerji sərfiyyatını və siqnal gecikməsini xeyli azaltmaqla yanaşı, GPU-nun real istifadə səmərəliliyini də əhəmiyyətli dərəcədə yüksəltməsidir. AI təlim klasterlərinin miqyası getdikcə daha böyük olduqca, GPU nodları arasında məlumat axını son dərəcə mürəkkəbləşir və bu zaman OCS-in nümayiş etdirə biləcəyi tətbiq dəyəri də bir o qədər artır.
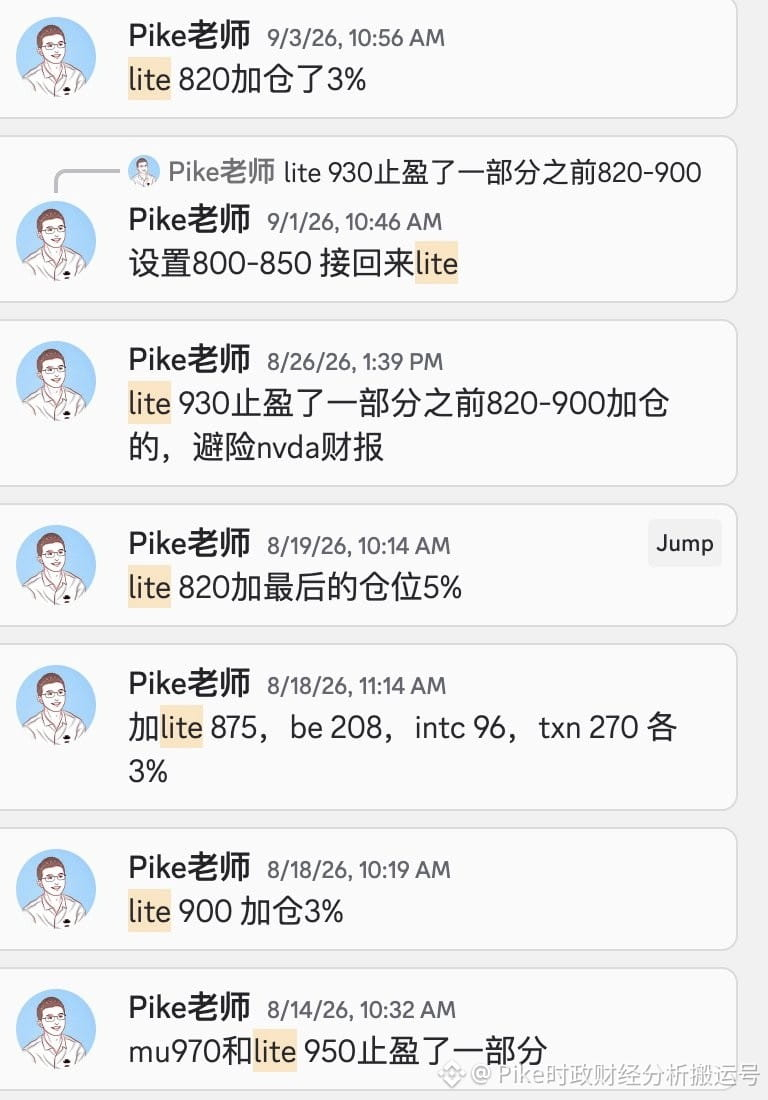
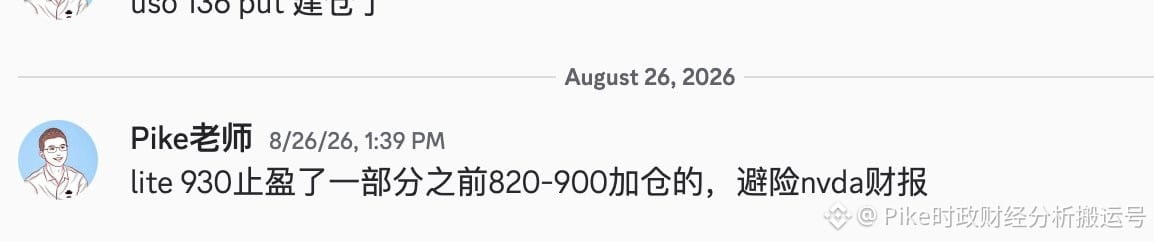
Nəhayət, əvvəlki dəfə discord üzvlər qrupunda Lite barədə sizinlə paylaşdığım konkret əməliyyat qeydlərini bir daha xatırlatmaq istəyirəm: Mən ayrıca olaraq 700, 800, 820 və 850 qiymət səviyyələrində əlavə alım (gövdələmə) etdim, daha sonra isə 930 və 970 nodlarında azaldma (satışla azaltma) əməliyyatı apardım.
138
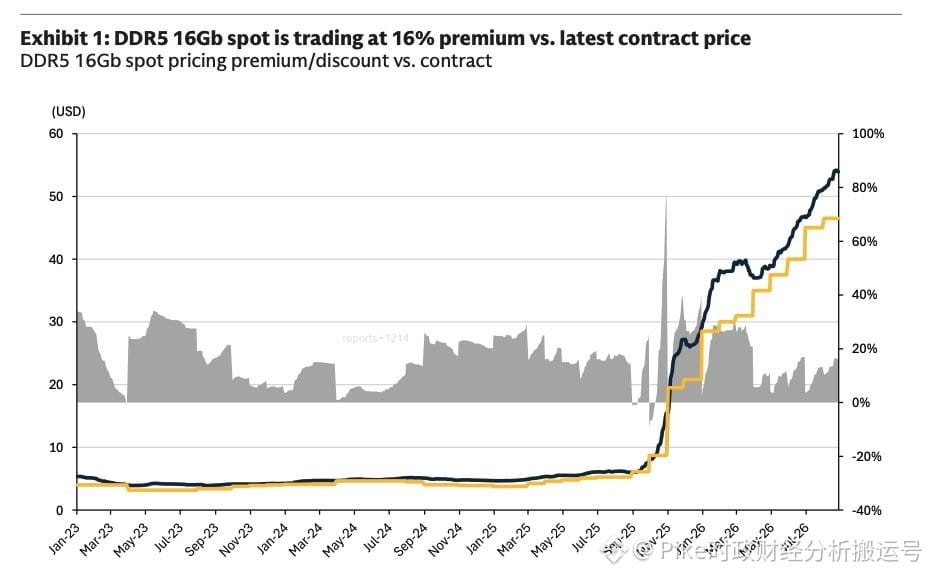
Goldman Sachs yaxınlarda yaddaş sənayesi ilə bağlı ən yeni tədqiqat hesabatını yayıb. Məlumatlar göstərir ki, 3Q26 yaddaş bazarında ümumi qiymətlər güclü artım tempini qoruyur. Ümumi tendensiyaya baxsaq, server DRAM və NAND seqmentləri yüksək səviyyədə əlverişli (yüksək rentabellik/yüksək tələb) şəraitdə davam edir. Çünki hazırda bütün böyük təchizatçılar istehsal gücünü prioritet qaydada server DRAM və HBM-ə yönləndirib və bu cür məhsuldarlığın bölüşdürülməsi bazar qiymətləri üçün möhkəm dəstək yaradır; əlaqədar qiymətlərin artım tendensiyasının 2027-ci ilə qədər davam etməsi gözlənilir.
Müəyyən alt ixtisaslı istiqamətlərdə isə TrendForce 3Q26-da PC DRAM qiymət göstəriciləri üzrə daha nikbin proqnoz verib. Şirkət əvvəlki +15%–20% aralığındakı QoQ artım proqnozunu rəsmi şəkildə +18%–23%-ə yüksəldib. Bu son gözlənti Goldman Sachs-ın verdiyi +17%-i bir qədər üstələyir. Bundan əlavə, server DRAM üzrə TrendForce +13%–18% QoQ artım reallaşdıracağını proqnozlaşdırır ki, bu da Goldman Sachs tərəfindən verilən +18% qiymətləndirməsi ilə əsasən üst-üstə düşür.
Server tərəfində müşahidə olunan coşqunluğa nisbətən, istehlak elektronikasında DRAM və NAND qiymətlərinin artım tempinin daha mülayim olduğu görünür. Bunun arxasındakı əsas səbəb yaxın dövrdə smartfon və PC bazarındakı tələbin müəyyən dərəcədə zəifləməsidir. Eyni zamanda, aşağı pilləli (downstream) müştərilərin əlində toplanmış yüksək səviyyəli ehtiyatlar da onların qısa müddətdə satınalma tempini ləngitməsinə birbaşa təsir göstərib.
Mobil cihazlar üzrə proqnozlara gəlincə, TrendForce 3Q26-da mobil DRAM-ın artımının +8%–13% QoQ aralığında olacağını təxmin edir; bu rəqəm Goldman Sachs-ın verdiyi +14% proqnozdan bir qədər aşağıdır. Üstəlik, 4Q26-ya qədər mobil DRAM-ın artım imkanının daha da daralaraq 0%–5%-ə qədər enəcəyi gözlənilir. Nəhayət, mobil NAND hissəsində 256GB eMMC/UFS-in müqavilə qiymətləri QoQ təxminən +20% yüksəlir; bu göstərici Goldman Sachs-ın bütövlükdə NAND bazarı üçün verdiyi +15%–20% artım proqnozu ilə tam uyğun gəlir.
1
221
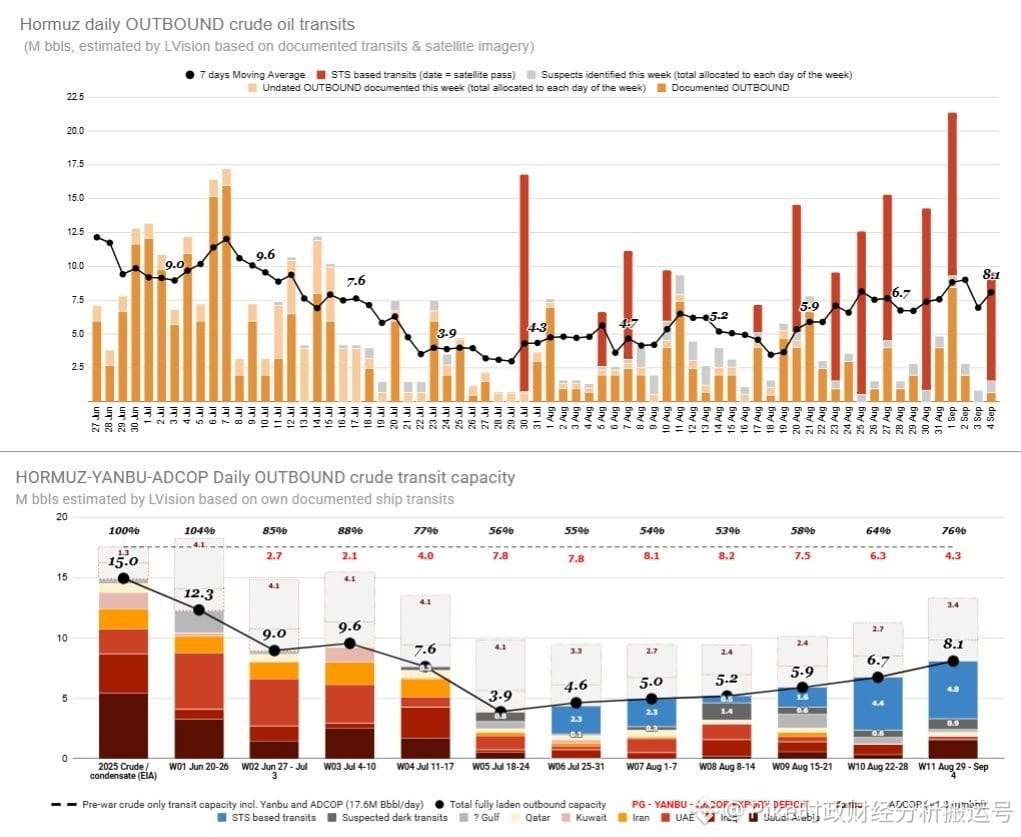
İyulun əvvəlindəki eniş dövründən sonra neftin daşınma həcmi davamlı olaraq yaxşılaşan bərpa meyli nümayiş etdirir. Son 7 günün izləmə məlumatlarına əsasən, neftin gündəlik orta ötürülmə həcmi təxminən 8,1 milyon barelə çatıb.
Əgər hazırkı ümumi daşınma axınını müharibədən əvvəlki səviyyə ilə müqayisə etsək, görürük ki, bu göstərici o dövrdəki bir neçə əsas dəhlizin ümumi daşınma həcminin təxminən 76%-nə bərabərdir. Müqayisə üçün əsas kimi götürülən müharibədən əvvəlki ümumi axın, Hörmüz boğazı, Yənbuya istiqamətlənən Səudiyyə neft xətti (Şərq-Qərb boru kəməri) və BƏƏ-nin ADCOP boru kəmərinin daşınma həcmlərinin cəmindən ibarətdir.
Bundan əlavə, nəzərə almaq lazımdır ki, hazırkı hesablamalar AIS sistemlərini bağlayaraq gizli naviqasiya edən “qaranlıq gəmiləri” əhatə etmir. Bu isə o deməkdir ki, real dövriyyədə olan neftin miqdarı mövcud statistik göstəricilərdən daha yüksək ola bilər.
538
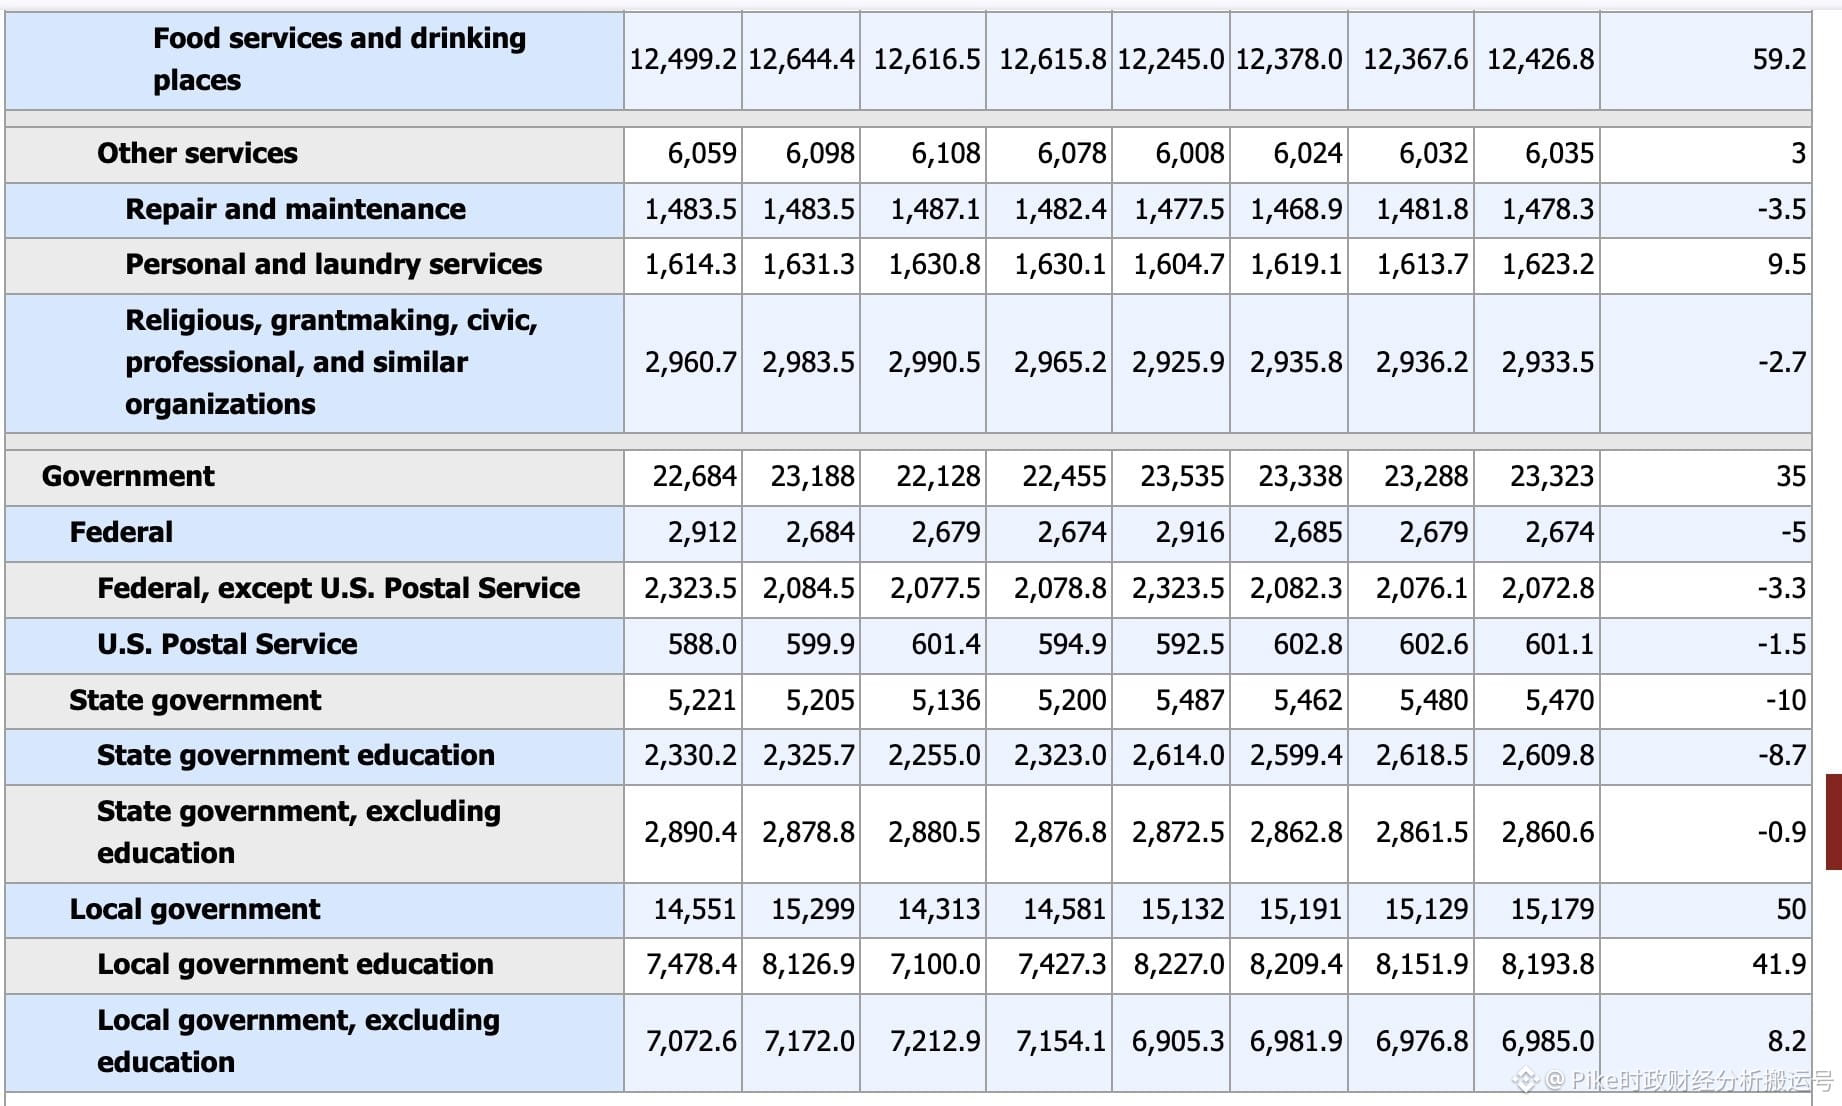
4 sentyabr tarixində açıqlanan məlumata görə, qeyri-kənd təsərrüfatı məşğulluğu gözlənilmədən 162,000 nəfər artıb. Əgər hesabatı diqqətlə təhlil etsəniz, yeni yaradılmış iş yerlərinin sahə üzrə bölgüsünün son dərəcə cəmləşdiyini görərsiniz. Xüsusən də, yalnız iaşə və yerli hökumətin təhsil sahəsi birlikdə 101,000 yeni iş yerinin yaranmasına töhfə verib və bu rəqəm ümumi artımın 62%-ni birbaşa təşkil edir.
Əvvəlcə yerli təhsil sektorunun vəziyyətinə nəzər salaq. Bu sahədə məşğuliyyətin artması əslində məktəblərin dərs ili açılışı mövsümü və mövsümi düzəlişlər nəticəsində yaranan statistik “geri dönüş”ə daha çox bənzəyir. Buna görə də, obyektiv olaraq, bu cür qısamüddətli effektin gələcəkdə də eyni şəkildə davam edib hər ay 40,000-lik iş yeri artımı səviyyəsini qoruyacağını düşünmək olmaz.
Eyni zamanda, iaşə sektoru da olduqca diqqətçəkicidir. Bu dəfə həmin sahədə təkcə bir ay ərzində 59,000 məşğulluq imkanı yaranıb. Qeyd edək ki, ötən 12 ayda iaşə sənayesində aylıq orta iş yeri artımı cəmi 12,000 olub. Bu isə artım sürətinin normal səviyyənin təxminən 5 mislinə çatdığını göstərir; qeyri-adi sıçrayış xarakterli bir yüksəlişdir. Bunun arxasında yaya turizm mövsümünün istehlak xidmətlərinə güclü tələbi, mövsümi düzəlişlərin yaratdığı mümkün uyğunsuzluqlar və bəzi böyük tədbirlərin bitməsi ilə işə qəbul zamanı arasındakı vaxt fərqi ola bilər.
Yuxarıdakı iki sahə ilə müqayisədə, tikinti və istehsal sektorlarında müşahidə edilən müsbət tendensiya isə daha çox ciddi şəkildə diqqətə layiqdir. Bu iki sahədə məşğulluğun yaxşılaşması müəyyən qədər davamlıdır, çünki onlar tədarük zəncirinin ölkə daxilində daha da “yerləşməsi” prosesinin sürətləndiyini, eləcə də enerji, infrastruktur investisiyaları, data mərkəzləri, istehsalat üzrə tikinti və elektrik obyektləri kimi bir neçə istiqamətdə canlanmanı real şəkildə əks etdirir.
Nəhayət, makroiqtisadi siyasət baxımından isə qeyd edək ki, ABŞ Mərkəzi Bankı (Federal Ehtiyatlar) hazırkı əməkhaqqı və ya məşğulluq artımını inflyasiya üçün əsas təzyiq mənbəyi kimi qiymətləndirmir. Məhz buna görə də, bu məşğulluq hesabatı özü-özlüyündə sərt dərəcə artımını (faiz yüksəlişini) əsaslandıracaq kifayət qədər arqument təqdim etmir. Bununla belə, digər tərəfdən, hesabat həm də bazarın faiz endirimi gözləntilərinin ehtimalını müəyyən qədər azaldır.
219
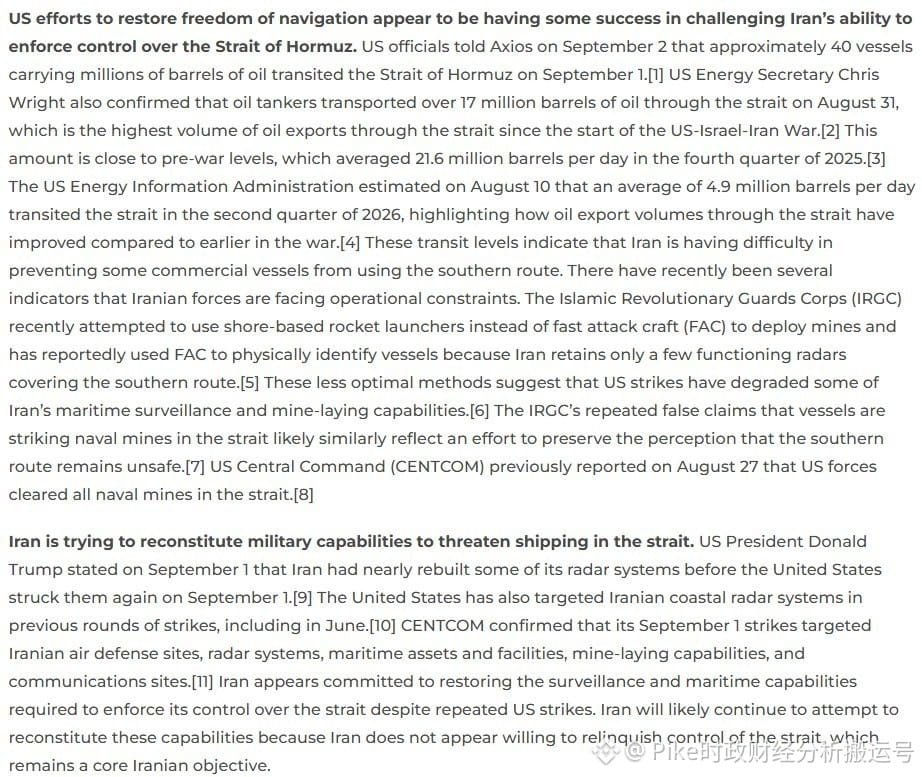
ABŞ-ın Müharibə Araşdırmaları İnstitutu (ISW) tərəfindən sentyabrın 2-də açıqlanan ən son hesabatına görə, ABŞ Hörmüz boğazında sərbəst naviqasiya azadlığını bərpa etməyə yönəlmiş təşəbbüslərinin ilkin nəticələr verdiyini bildirir; hazırda getdikcə daha çox kommersiya gəmisi cənub marşrutu üzrə seçim edərək uğurla həmin yoldan keçir. Bu müsbət dəyişiklikin səbəbi ABŞ hərbçilərinin sentyabrın 1-də həyata keçirdiyi zərbə əməliyyatıdır: həmin əməliyyat İranın dənizdə fəaliyyət, radar monitorinqi və sualtı minaların (minaların) yerləşdirilməsi kimi imkanlarını uğurla zəiflətmişdir.
Qısa müddətdə boğazın gəmiçilik mühiti həqiqətən yaxşılaşsa da, Hörmüz boğazı ilə bağlı potensial risklər tamamilə aradan qaldırılmayıb. Hesabat ictimaiyyətə xatırladır ki, İran bu strateji boğaz üzərində nəzarətdən həqiqətən imtina etməyib və müvafiq hərbi qüvvələri yenidən formalaşdırmağa çalışır. Yuxarıda deyilənləri nəzərə alaraq, ABŞ və İranın bu marşrutun nəzarəti ilə bağlı gələcəkdə də davam edəcək kəskin rəqabət mücadiləsi aparacağı gözlənilir.
Qısa müddətdə boğazın gəmiçilik mühiti həqiqətən yaxşılaşsa da, Hörmüz boğazı ilə bağlı potensial risklər tamamilə aradan qaldırılmayıb. Hesabat ictimaiyyətə xatırladır ki, İran bu strateji boğaz üzərində nəzarətdən həqiqətən imtina etməyib və müvafiq hərbi qüvvələri yenidən formalaşdırmağa çalışır. Yuxarıda deyilənləri nəzərə alaraq, ABŞ və İranın bu marşrutun nəzarəti ilə bağlı gələcəkdə də davam edəcək kəskin rəqabət mücadiləsi aparacağı gözlənilir.
809
ARTAN İNDEKSİN ARXASINDA GÜCLÜ ABŞ İQTİSADİYYATI
FEDS WILLIAMS DÖVRÜBOND GƏLİRLƏRİNİN YÜKSƏLMƏSİNİ DEYİR
Con John Williams-in sözlərinə görə, uzunmüddətli istiqraz gəlirlərində son yüksəliş inflyasiya ilə bağlı artan narahatlıqlardan deyil, ABŞ-da iqtisadi sağlamlığın güclü olmasından qaynaqlanır. Nyu-York Fed-in prezidenti əmək bazarının davamlı gücünü də vurğulayıb və qeyd edib ki, Fed növbəti faiz qərarını yekunlaşdırmazdan əvvəl əlavə məlumatları qiymətləndirməlidir.
美联储威廉姆斯:美国经济强劲推升债券收益率
约翰·威廉姆斯指出,近期长期债券收益率的攀升,实际上是美国经济保持强劲的体现,而非市场对通货膨胀的忧虑有所加深。这位纽约联储主席还提到,当前的劳动力市场依然非常稳健,并强调美联储在敲定下一次的利率决定前,必须先评估更多的经济数据。
185
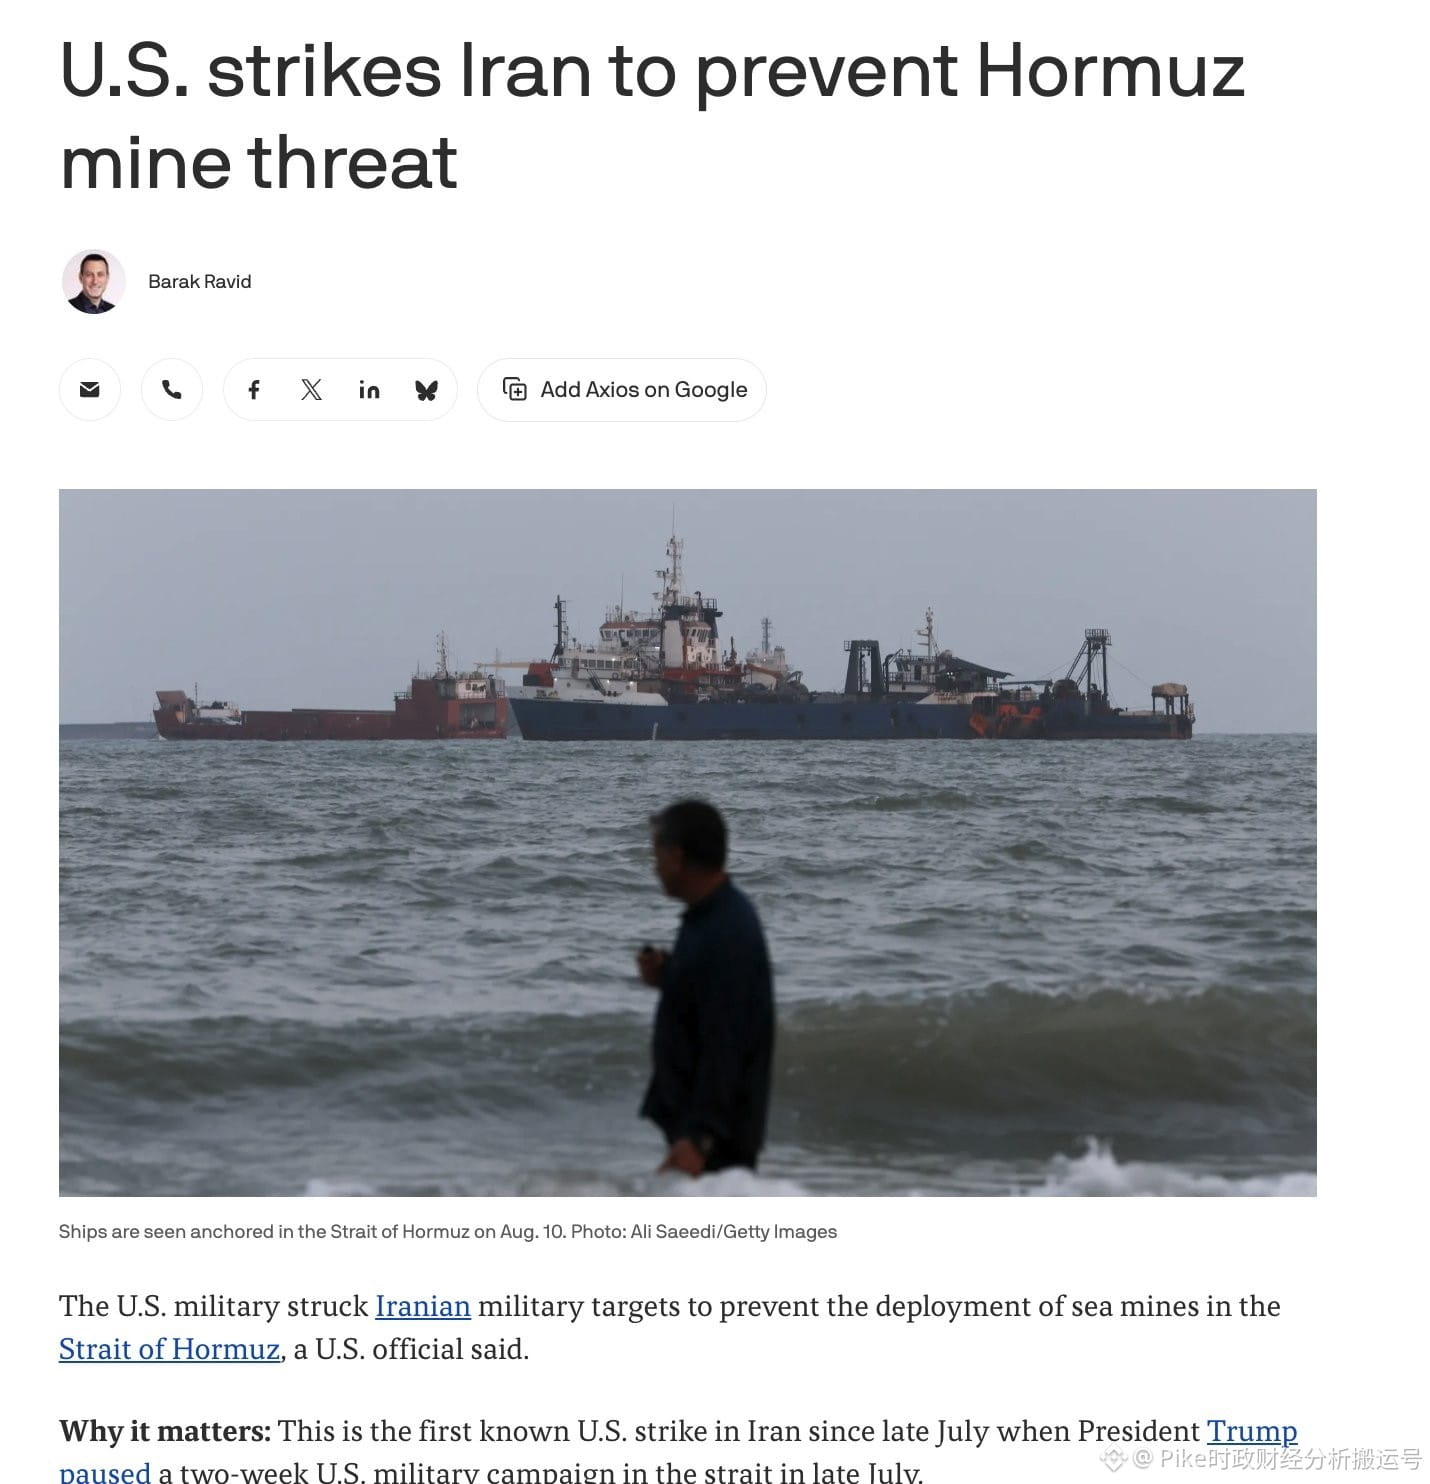
Yaxın vaxtlarda ABŞ ilə İran arasındakı gərginlik arta biləcəyinə işarə edən əlamətlər göstərsə də, hamı həddən artıq narahat olmamalıdır; ümumi vəziyyət hələ də nəzarətdən çıxan sərhədi aşmayıb. Mövcud duruma əsasən qiymətləndirsək, toqquşan tərəflər həm silahlı vasitələrdən istifadə etməklə qarşıdakı danışıqlar üçün daha çox rıçaq toplamaq, həm də uzun sürən müharibəyə düşməmək üçün hansısa razılığa tezliklə nail olmaq kimi təcili zərurətlə üz-üzədir.
Yaxın keçmişdəki proseslərə nəzər saldıqda, təxminən bir ay davam edən birbaşa hərbi qarşıdurma fasiləsindən sonra yenidən sakitlik pozulub. Daha əvvəl Trump İrana qarşı konkret xəbərdarlıq etmiş, ABŞ-ın yenidən minalama (yenidən mina qoyma) ilə bağlı addımlarına sıfır dözümlülük nümayiş etdirəcəyini vurğulamışdı. Buna görə də ABŞ tərəfinin müvafiq atəş qurğularını məhv etməsi ilə nəticələnən hücum, əvvəlki sərt bəyanatların praktiki şəkildə yerinə yetirilməsi deməkdir.
Atəş qurğularının məhv edilməsinə cavab olaraq İran daha sonra İordaniya istiqamətində ballistik raketlər atıb. İordaniya rəsmi məlumatına görə, hava hücumundan müdafiə sistemi ümumilikdə 8 ədəd düşmən raketinin qarşısını alıb. Xoşbəxtlikdən, bu hadisə indiyədək heç bir infrastrukturun zədələnməsinə və ya insan tələfatına səbəb olmayıb. Ümumilikdə qiymətləndirdikdə, bəzi qarşıdurmanın kəskinləşmə meylləri görünsə də, ABŞ-İran rəqabəti hələ də hər iki tərəfin idarə edə bildiyi çərçivə daxilindədir.
235
Maliyyə və ticarət sahəsinin mahiyyəti əslində etibar (kredit) barədə bir elm kimidir; buna görə də bir platformanın ictimai imici çox vaxt onun təsisçisinin şəxsi keyfiyyətləri ilə birbaşa bağlı olur. Hamı görür ki, Sun Yuchen həqiqətən də Jing Tianla əlaqəli sensasiya xarakterli xəbərlərdən istifadə edərək mövzu dövriyyəsi yaradıb, bununla da Huobi platforması üçün daha çox diqqət qazanmağa çalışıb. Bu tip marketinq üsulu səthdə çox ağıllı görünsə də, uzunmüddətli baxımdan nəzərdən keçirəndə, çox güman ki, gözləniləndən artıq zərər verə bilər.
Bir şeyi də aydın başa düşməliyik: sadəcə ifşa (ekspozisiya) həcmi heç vaxt kütlənin etibarı ilə eyni şey deyil. Müzakirə doğuran hadisələrə söykənərək əldə edilən mənfi “buz” istiliyi doğrudan da qısa zamanda müzakirə sayını kəskin artıra, diqqəti cəlb edə bilər, amma bu prosesdə şəxsin nüfuzu getdikcə tədricən “xərclənir”.
Əgər sadəcə bu anlıq qısa müddətli mənfəəti arxasınca qaçmaq naminə insanlarla səmimi davranmaq münasibətini, lazımi ölçü hissini və əsas fəaliyyət qaydalarını asanlıqla kənara qoyursansa, hətta bu gün bütün diqqətləri öz üzərinə çəkə bilsən də, gələcəkdə çox ehtimal ki, tərəfdaşların uzaqlaşması, istifadəçilərın inamının azalması və uzunmüddətli nüfuzun zədələnməsi ilə üzləşəcəksən.
Əslində, əsl böyük zəkâ hər bir “külək” fürsətini (trend/koridor) necə ustalıqla ələ keçirib mənfəət qazanmaqdadır deyil; daha doğrusu, hansı pulların qazanmamalı olduğunu, hansı işlərin isə edilməməli olduğunu dəqiq müəyyənləşdirməyi bacarmaqdadır. Hiylə və hesab-kitabla qısa müddətdə üstünlük əldə etmək mümkün ola bilər, amma yalnız səmimiyyətin əsası üzərində möhkəm dayanmaqla biznesin inkişafı fasiləsiz və davamlı ola bilər.
273
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
EarningsSeason
160,847 baxış
Müzakirə edir: 1,502
Earnings Season: Micron Q4 Nəticələri — Artım yönümlüdür, yoxsa düşüş?
Binance Square Official
·294 bəyənmə
·519.8k baxış
BitwiseLaunchesFirstSpotNEARETF
2,836 baxış
Müzakirə edir: 140
USJobOpeningsFallToFiveMonthLow
4,351 baxış
Müzakirə edir: 107