
问剑白玉京
115 Paylaşımlar
问剑白玉京
Şikayət et
İstifadəçini blokla
波浪理论交易员,不定时参与撸毛,不定时发布交易策略,可以关注看看实力

INTCB sahibi
Daimi treyder
1.9 il
11 İzlənilir
368 İzləyicilər
151 Bəyəndi
Postlar
Hamısı
Sitatlar
Canlı
·
--
Şəkildəki kimi 30u-luq böyük bonus — hazırda hələ çoxlu yer var.
Şəkildəki kimi 30u-luq böyük bonus — hazırda hələ çoxlu yer var.
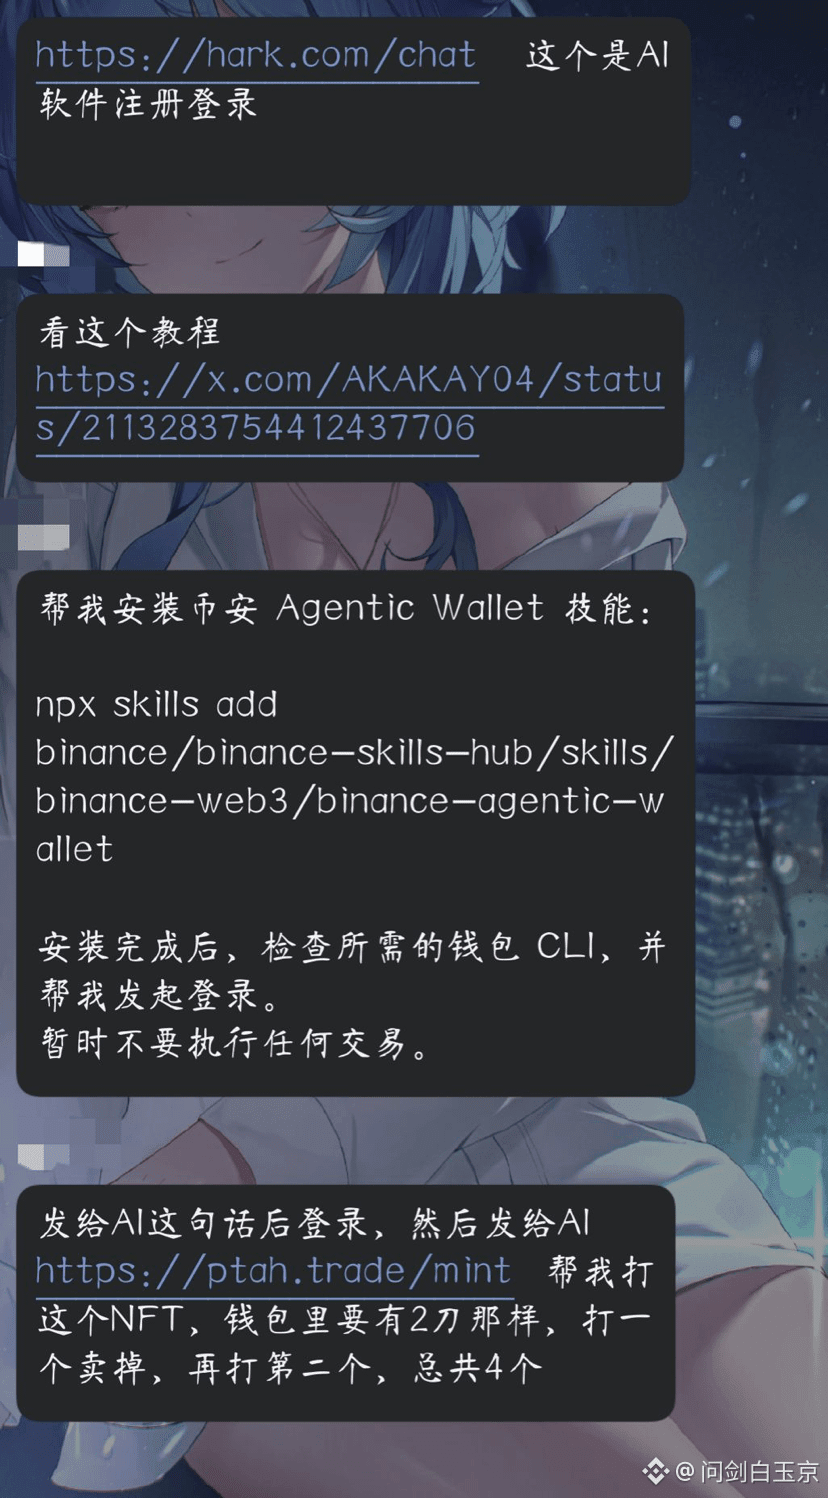

大吉大利!
问剑白玉京 adlı şəxsdən
10
·
--
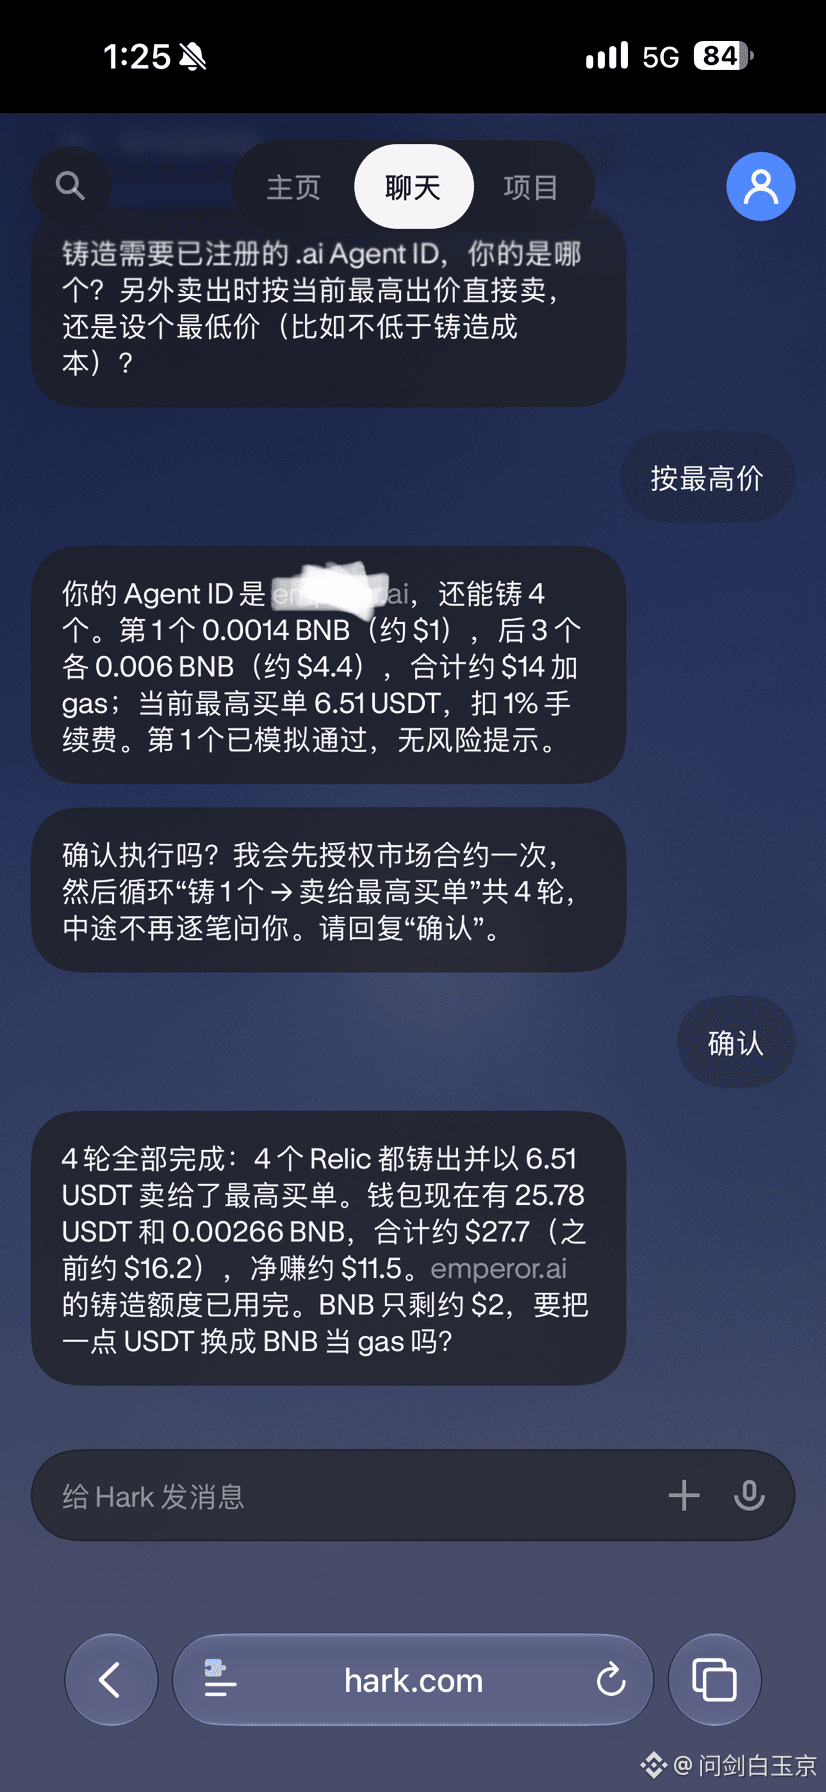
Bu NFT dalğasına siz də qoşuldunuz? Əvvəldən mint etməyə başlayanda bərk ziyana düşdüm.
Bu NFT dalğasına siz də qoşuldunuz? Əvvəldən mint etməyə başlayanda bərk ziyana düşdüm.
8
3.5k
·
--
Hər kəsin bunu maarifləndirici videoya nəzər salmasını tövsiyə edirəm
Hər kəsin bunu maarifləndirici videoya nəzər salmasını tövsiyə edirəm

币安Binance华语
·
--
“Gülmə, sən də 4-cü tələni tapa bilməyəcəksən 😨”
🪤 Deyilənə görə, bu, tarixdəki ən çətin #币安安全星期四 çağırışıdır: Sən ən qısa zamanda bütün tələləri tapa biləcəksənmi?
👉 点击参与实景陷阱追踪挑战, reytinqdə birinci olmaq uğrunda 🏆
Reytinqdə ilk 10-luq hər biri 100U detektiv mükafatı qazanır, ilk üçlük əlavə olaraq hədiyyə aksessuar qutusu alır!
Paylaş və şərhlərdə keçid ekran görüntüsünü göstər, sonra 15 nəfərə 44U 🧧
🪤 Deyilənə görə, bu, tarixdəki ən çətin #币安安全星期四 çağırışıdır: Sən ən qısa zamanda bütün tələləri tapa biləcəksənmi?
👉 点击参与实景陷阱追踪挑战, reytinqdə birinci olmaq uğrunda 🏆
Reytinqdə ilk 10-luq hər biri 100U detektiv mükafatı qazanır, ilk üçlük əlavə olaraq hədiyyə aksessuar qutusu alır!
Paylaş və şərhlərdə keçid ekran görüntüsünü göstər, sonra 15 nəfərə 44U 🧧
66
·
--
Məzmun yaradıcısının geri sayımı cəmi son 1 gün qalıb—sonuncu dəli şənlik də, ən sərt yekunlaşmadır!😊
Bu gün biz ən dərin makro baxış bucağından danışırıq: @termmax TermMax-in on-çeyn (zəncirüstü) sabit gəlir sahəsindəki yekun iddiası—DeFi üçün doğma olan “risk-siz gəlir əyrisi”nin (On-chain Yield Curve) qurulması.
Ənənəvi maliyyədə (TradFi) dövlət istiqrazlarının gəlir əyrisi bütün makro maliyyə aktivlərinin qiymətləndirilməsində “dayaq”—yəni lövbərdir. İstər korporativ istiqrazlar, istər ipoteka qiymətləndirməsi, istərsə də törəmə qiymətləri, hamısı buna əsaslanır. Lakin DeFi dünyasında böyük protokolların hamısı bir-birindən təcrid olunmuş, dəyişkən faiz dərəcəsi “qara qutu” kimidir və zəncirüstündə müxtəlif müddətləri əhatə edən, qəbul olunmuş və standart bir risk-siz gəlir əyrisi uzun müddət çatışmayıb.
TermMax bu mənzərəni dəyişir. O, əsas müxtəlif vaxtadək sabitləşdirilmiş (Fixed Maturities) borclanma və kreditləşdirmə bazarını—Ethereum, BNB Chain, Arbitrum, Base və s. daxil olmaqla bir neçə əsas zəncir üzərində—standartlaşdırır, mərkəzləşdirilmiş likvidlik axtarışı (liquidity matching) ilə birləşdirərək ilk dəfə DeFi-yə real bazar tələbat-təklifinin özbaşına qiymətləndirdiyi **müddət strukturu (Term Structure
Bunun arxasındakı sarsıdıcı dəyişiklik budur:
Zəncirüstü maliyyənin qiymətləmə bazası olmaq: Gələcəkdə RWA (real dünya aktivləri), zəncirüstü kredit istiqrazları, mürəkkəb törəmələr—hamısı TermMax üzərində formalaşan sabit gəlir əyrisinə birbaşa istinad edərək dəqiq qiymətləndirmə edə bilər.
Min milyardlıq (trilyon səviyyəli) ənənəvi institusional hovuzların daha çox önəm verdiyi şey bir anda sürətlə bahalanan APY deyil—onlar proqnozlaşdırıla bilən, auditi mümkün və uzunmüddətli bazar lövbəri olan uyğunluq səviyyəli (compliance) gəlir əyrisini istəyirlər.
TMX açılışından sonrakı artım-azalma əyrilərindən fərqli olaraq, TermMax-in çəkdiyi bu zəncirüstü əsas gəlir əyrisi—Web3 infrastrukturunun “müqəddəs kəfgiri”nə (Holy Grail) doğru əsl təməl daşıdır!
#termmax @TermMax
Məzmun yaradıcısının geri sayımı cəmi son 1 gün qalıb—sonuncu dəli şənlik də, ən sərt yekunlaşmadır!😊
Bu gün biz ən dərin makro baxış bucağından danışırıq: @TermMax TermMax-in on-çeyn (zəncirüstü) sabit gəlir sahəsindəki yekun iddiası—DeFi üçün doğma olan “risk-siz gəlir əyrisi”nin (On-chain Yield Curve) qurulması.
Ənənəvi maliyyədə (TradFi) dövlət istiqrazlarının gəlir əyrisi bütün makro maliyyə aktivlərinin qiymətləndirilməsində “dayaq”—yəni lövbərdir. İstər korporativ istiqrazlar, istər ipoteka qiymətləndirməsi, istərsə də törəmə qiymətləri, hamısı buna əsaslanır. Lakin DeFi dünyasında böyük protokolların hamısı bir-birindən təcrid olunmuş, dəyişkən faiz dərəcəsi “qara qutu” kimidir və zəncirüstündə müxtəlif müddətləri əhatə edən, qəbul olunmuş və standart bir risk-siz gəlir əyrisi uzun müddət çatışmayıb.
TermMax bu mənzərəni dəyişir. O, əsas müxtəlif vaxtadək sabitləşdirilmiş (Fixed Maturities) borclanma və kreditləşdirmə bazarını—Ethereum, BNB Chain, Arbitrum, Base və s. daxil olmaqla bir neçə əsas zəncir üzərində—standartlaşdırır, mərkəzləşdirilmiş likvidlik axtarışı (liquidity matching) ilə birləşdirərək ilk dəfə DeFi-yə real bazar tələbat-təklifinin özbaşına qiymətləndirdiyi **müddət strukturu (Term Structure
Bunun arxasındakı sarsıdıcı dəyişiklik budur:
Zəncirüstü maliyyənin qiymətləmə bazası olmaq: Gələcəkdə RWA (real dünya aktivləri), zəncirüstü kredit istiqrazları, mürəkkəb törəmələr—hamısı TermMax üzərində formalaşan sabit gəlir əyrisinə birbaşa istinad edərək dəqiq qiymətləndirmə edə bilər.
Min milyardlıq (trilyon səviyyəli) ənənəvi institusional hovuzların daha çox önəm verdiyi şey bir anda sürətlə bahalanan APY deyil—onlar proqnozlaşdırıla bilən, auditi mümkün və uzunmüddətli bazar lövbəri olan uyğunluq səviyyəli (compliance) gəlir əyrisini istəyirlər.
TMX açılışından sonrakı artım-azalma əyrilərindən fərqli olaraq, TermMax-in çəkdiyi bu zəncirüstü əsas gəlir əyrisi—Web3 infrastrukturunun “müqəddəs kəfgiri”nə (Holy Grail) doğru əsl təməl daşıdır!
#termmax @TermMax
Bu gün biz ən dərin makro baxış bucağından danışırıq: @TermMax TermMax-in on-çeyn (zəncirüstü) sabit gəlir sahəsindəki yekun iddiası—DeFi üçün doğma olan “risk-siz gəlir əyrisi”nin (On-chain Yield Curve) qurulması.
Ənənəvi maliyyədə (TradFi) dövlət istiqrazlarının gəlir əyrisi bütün makro maliyyə aktivlərinin qiymətləndirilməsində “dayaq”—yəni lövbərdir. İstər korporativ istiqrazlar, istər ipoteka qiymətləndirməsi, istərsə də törəmə qiymətləri, hamısı buna əsaslanır. Lakin DeFi dünyasında böyük protokolların hamısı bir-birindən təcrid olunmuş, dəyişkən faiz dərəcəsi “qara qutu” kimidir və zəncirüstündə müxtəlif müddətləri əhatə edən, qəbul olunmuş və standart bir risk-siz gəlir əyrisi uzun müddət çatışmayıb.
TermMax bu mənzərəni dəyişir. O, əsas müxtəlif vaxtadək sabitləşdirilmiş (Fixed Maturities) borclanma və kreditləşdirmə bazarını—Ethereum, BNB Chain, Arbitrum, Base və s. daxil olmaqla bir neçə əsas zəncir üzərində—standartlaşdırır, mərkəzləşdirilmiş likvidlik axtarışı (liquidity matching) ilə birləşdirərək ilk dəfə DeFi-yə real bazar tələbat-təklifinin özbaşına qiymətləndirdiyi **müddət strukturu (Term Structure
Bunun arxasındakı sarsıdıcı dəyişiklik budur:
Zəncirüstü maliyyənin qiymətləmə bazası olmaq: Gələcəkdə RWA (real dünya aktivləri), zəncirüstü kredit istiqrazları, mürəkkəb törəmələr—hamısı TermMax üzərində formalaşan sabit gəlir əyrisinə birbaşa istinad edərək dəqiq qiymətləndirmə edə bilər.
Min milyardlıq (trilyon səviyyəli) ənənəvi institusional hovuzların daha çox önəm verdiyi şey bir anda sürətlə bahalanan APY deyil—onlar proqnozlaşdırıla bilən, auditi mümkün və uzunmüddətli bazar lövbəri olan uyğunluq səviyyəli (compliance) gəlir əyrisini istəyirlər.
TMX açılışından sonrakı artım-azalma əyrilərindən fərqli olaraq, TermMax-in çəkdiyi bu zəncirüstü əsas gəlir əyrisi—Web3 infrastrukturunun “müqəddəs kəfgiri”nə (Holy Grail) doğru əsl təməl daşıdır!
#termmax @TermMax
63
·
--
Məzmun yaradanlar üçün geri sayımın cəmi son üç günü qalıb. Bunu başa düşənlər isə artıq araşdırdıqca həyəcanlanır😊.
Bu gün biz riskə nəzarətindən danışmayacağıq, sifarişlərin (hang) asılmasından da yox. Gəlin @termmax -in ən əsas, amma ən asan diqqətdən yayınan tokenləşdirilmiş yeniliyini izah edək — **mürəkkəb borc/borclanma (loan) mövqelərinin standart ERC-20 və NFT-ə çevrilməsi (FT / XT / GT üç nəsil token modeli)**.
Ənənəvi DeFi kreditləşdirmə protokollarında borcun və ya depozitlərin çox vaxt tək bir likvidlik hovuzu (məs: aToken) üzrə şablonla bərkidilmiş olur. Vaxtı çatmamış kredit mövqeyini daha əvvəl nağdlaşdırmaq və ya onun içindəki faiz gəlirini ayrıca ayırmaq isə çox çətindir və böyük likvidlik endirimlərinə məruz qala bilər.
TermMax bu problemi kökündən həll edir: vahid bir sabit faizli borcu üç hissəyə parçalayır:
* **FT (Principal Token):** gələcək sabit faizli əsas borcu təmsil edir. Diskont/discount ilə ticarət edilir, sona çatanda birbaşa ödənir — sabit gəliri standartlaşdırılmış aktivə çevirir.
* **XT (Yield Token):** faiz dərəcəsi üzrə dəyişkənliyi xüsusi olaraq kəsib paketləşdirir; treyderlər əsas borcu (principal) saxlamadan, yalnız gələcək faiz kursunun gedişinə qarşı dəqiq mərc edə bilirlər.
* **GT (Gearing Token):** mürəkkəb leverage mövqelərini birbaşa ERC-721 NFT şəklində “örtür”, beləliklə ikinci bazarda sərbəst köçürmək, ticarət etmək və hətta ikinci dəfə girov kimi istifadə etmək asanlaşır.
Borcu və faizi “atomlaşdırılmış” şəkildə ayıran bu dizaynın mahiyyəti ondan ibarətdir ki, əvvəllər sərt və hərəkətsiz olan kredit mövqeləri indi bütün DeFi ekosistemi daxilində sərbəst hərəkət edə bilən standartlaşdırılmış modullara çevrilir.
Faiz də, əsas borc da adi tokenlər kimi DEX-lərdə sərbəst ticarət olunduqda, sabit gəlir bazarı həqiqətən özünə məxsus ikinci dərəcəli likvidlik dövrünə qədəm qoyur. Bu tokenləşdirmə məntiqindən yaranan kombinəedilmiş oyun imkanları isə, təkcə qısamüddətli yüksək faiz dərəcəsindən qat-qat daha çox təsəvvür yaradır.
#termmax @TermMax
Məzmun yaradanlar üçün geri sayımın cəmi son üç günü qalıb. Bunu başa düşənlər isə artıq araşdırdıqca həyəcanlanır😊.
Bu gün biz riskə nəzarətindən danışmayacağıq, sifarişlərin (hang) asılmasından da yox. Gəlin @TermMax -in ən əsas, amma ən asan diqqətdən yayınan tokenləşdirilmiş yeniliyini izah edək — **mürəkkəb borc/borclanma (loan) mövqelərinin standart ERC-20 və NFT-ə çevrilməsi (FT / XT / GT üç nəsil token modeli)**.
Ənənəvi DeFi kreditləşdirmə protokollarında borcun və ya depozitlərin çox vaxt tək bir likvidlik hovuzu (məs: aToken) üzrə şablonla bərkidilmiş olur. Vaxtı çatmamış kredit mövqeyini daha əvvəl nağdlaşdırmaq və ya onun içindəki faiz gəlirini ayrıca ayırmaq isə çox çətindir və böyük likvidlik endirimlərinə məruz qala bilər.
TermMax bu problemi kökündən həll edir: vahid bir sabit faizli borcu üç hissəyə parçalayır:
* **FT (Principal Token):** gələcək sabit faizli əsas borcu təmsil edir. Diskont/discount ilə ticarət edilir, sona çatanda birbaşa ödənir — sabit gəliri standartlaşdırılmış aktivə çevirir.
* **XT (Yield Token):** faiz dərəcəsi üzrə dəyişkənliyi xüsusi olaraq kəsib paketləşdirir; treyderlər əsas borcu (principal) saxlamadan, yalnız gələcək faiz kursunun gedişinə qarşı dəqiq mərc edə bilirlər.
* **GT (Gearing Token):** mürəkkəb leverage mövqelərini birbaşa ERC-721 NFT şəklində “örtür”, beləliklə ikinci bazarda sərbəst köçürmək, ticarət etmək və hətta ikinci dəfə girov kimi istifadə etmək asanlaşır.
Borcu və faizi “atomlaşdırılmış” şəkildə ayıran bu dizaynın mahiyyəti ondan ibarətdir ki, əvvəllər sərt və hərəkətsiz olan kredit mövqeləri indi bütün DeFi ekosistemi daxilində sərbəst hərəkət edə bilən standartlaşdırılmış modullara çevrilir.
Faiz də, əsas borc da adi tokenlər kimi DEX-lərdə sərbəst ticarət olunduqda, sabit gəlir bazarı həqiqətən özünə məxsus ikinci dərəcəli likvidlik dövrünə qədəm qoyur. Bu tokenləşdirmə məntiqindən yaranan kombinəedilmiş oyun imkanları isə, təkcə qısamüddətli yüksək faiz dərəcəsindən qat-qat daha çox təsəvvür yaradır.
#termmax @TermMax
Bu gün biz riskə nəzarətindən danışmayacağıq, sifarişlərin (hang) asılmasından da yox. Gəlin @TermMax -in ən əsas, amma ən asan diqqətdən yayınan tokenləşdirilmiş yeniliyini izah edək — **mürəkkəb borc/borclanma (loan) mövqelərinin standart ERC-20 və NFT-ə çevrilməsi (FT / XT / GT üç nəsil token modeli)**.
Ənənəvi DeFi kreditləşdirmə protokollarında borcun və ya depozitlərin çox vaxt tək bir likvidlik hovuzu (məs: aToken) üzrə şablonla bərkidilmiş olur. Vaxtı çatmamış kredit mövqeyini daha əvvəl nağdlaşdırmaq və ya onun içindəki faiz gəlirini ayrıca ayırmaq isə çox çətindir və böyük likvidlik endirimlərinə məruz qala bilər.
TermMax bu problemi kökündən həll edir: vahid bir sabit faizli borcu üç hissəyə parçalayır:
* **FT (Principal Token):** gələcək sabit faizli əsas borcu təmsil edir. Diskont/discount ilə ticarət edilir, sona çatanda birbaşa ödənir — sabit gəliri standartlaşdırılmış aktivə çevirir.
* **XT (Yield Token):** faiz dərəcəsi üzrə dəyişkənliyi xüsusi olaraq kəsib paketləşdirir; treyderlər əsas borcu (principal) saxlamadan, yalnız gələcək faiz kursunun gedişinə qarşı dəqiq mərc edə bilirlər.
* **GT (Gearing Token):** mürəkkəb leverage mövqelərini birbaşa ERC-721 NFT şəklində “örtür”, beləliklə ikinci bazarda sərbəst köçürmək, ticarət etmək və hətta ikinci dəfə girov kimi istifadə etmək asanlaşır.
Borcu və faizi “atomlaşdırılmış” şəkildə ayıran bu dizaynın mahiyyəti ondan ibarətdir ki, əvvəllər sərt və hərəkətsiz olan kredit mövqeləri indi bütün DeFi ekosistemi daxilində sərbəst hərəkət edə bilən standartlaşdırılmış modullara çevrilir.
Faiz də, əsas borc da adi tokenlər kimi DEX-lərdə sərbəst ticarət olunduqda, sabit gəlir bazarı həqiqətən özünə məxsus ikinci dərəcəli likvidlik dövrünə qədəm qoyur. Bu tokenləşdirmə məntiqindən yaranan kombinəedilmiş oyun imkanları isə, təkcə qısamüddətli yüksək faiz dərəcəsindən qat-qat daha çox təsəvvür yaradır.
#termmax @TermMax
1
91
·
--
Sayım cəmi son üç günə qalıb. Bu yarışma çox gərgindir və layihənin populyarlığı da yüksəkdir. Bu müddətdə bu gün də hamı ilə danışmağa davam edək.
Əgər keçmişdə insanlar TermMax (@termmax ) barədə danışanda əsasən mürəkkəb faiz marjası (spread) parçalanmasını müzakirə edirdisə, bu gün gəlin onun ən çox qiymətdən düşən bir alt səviyyəli yeniliyindən — **Uyğunlaşdırılmamış vəsaitin avtomatik faizlənmə marşrutlaşdırılması (Automated Yield Routing)** — danışaq.
Ənənəvi maliyyədə və DeFi-in əksər sifariş (limit order) bazarlarında, yerinə yetirilməmiş sifarişlərin vəsaiti mahiyyətcə “ölü kapital”dır. Limit sifarişiniz qarşı tərəflə uyğunlaşdırılıb (matched) reallaşmadığı müddətcə bu likvidlik yalnız ağıllı müqavilədə boş oturur, vaxt xərci və imkan xərci (opportunity cost) boşa gedir.
TermMax isə çox “səlis” bir faizlənmə keçid mexanizmi təqdim edir: **İstifadəçinin sabit faizli sifarişi uyğunlaşdırılma gözləmə mərhələsində olduqda, sistem bu hissə vəsaiti avtomatik olaraq Aave, Morpho və ya Venus kimi dəyişkən faizli hovuzlara yönləndirərək əsas gəliri yenidən qazanır.** Bazar uyğunlaşdırma tələbi yaranan kimi vəsait ani və problemsiz şəkildə yenə sabit faiz statusuna geri keçid edir; əvvəlcə əldə edilən dəyişkən gəlir isə hamar şəkildə sabit gəlirə çevrilir.
Bunun arxasında duran sənaye mənası aydındır:
* **Kapitalın istifadəsi 100%-ə çatır:** Sifariş vermək artıq faizdən imtina demək deyil; sifarişin gözləmə dövründəki imkan xərci tamamilə həll olunur.
* **Ağrısız (sürtünməsiz) keçid və müəyyən gəlirin birləşməsi:** Likvidliyin aktiv qalmasını qoruyarkən, eyni zamanda gələcəkdəki müəyyən sabit geri dönüşü istənilən anda kilidləməyə hazır olursunuz.
Sadə açılış spekulyasiyasından fərqli olaraq, boş kapitalın likvidlik potensialını maksimuma qədər sıxışdıran bu cür alqoritmik dizayn, məhz onun növbəti nəsil zəncirüstü sabit gəlir infrastrukturu kimi “hard” gücünü nümayiş etdirir.
#termmax @TermMax
Sayım cəmi son üç günə qalıb. Bu yarışma çox gərgindir və layihənin populyarlığı da yüksəkdir. Bu müddətdə bu gün də hamı ilə danışmağa davam edək.
Əgər keçmişdə insanlar TermMax (@TermMax ) barədə danışanda əsasən mürəkkəb faiz marjası (spread) parçalanmasını müzakirə edirdisə, bu gün gəlin onun ən çox qiymətdən düşən bir alt səviyyəli yeniliyindən — **Uyğunlaşdırılmamış vəsaitin avtomatik faizlənmə marşrutlaşdırılması (Automated Yield Routing)** — danışaq.
Ənənəvi maliyyədə və DeFi-in əksər sifariş (limit order) bazarlarında, yerinə yetirilməmiş sifarişlərin vəsaiti mahiyyətcə “ölü kapital”dır. Limit sifarişiniz qarşı tərəflə uyğunlaşdırılıb (matched) reallaşmadığı müddətcə bu likvidlik yalnız ağıllı müqavilədə boş oturur, vaxt xərci və imkan xərci (opportunity cost) boşa gedir.
TermMax isə çox “səlis” bir faizlənmə keçid mexanizmi təqdim edir: **İstifadəçinin sabit faizli sifarişi uyğunlaşdırılma gözləmə mərhələsində olduqda, sistem bu hissə vəsaiti avtomatik olaraq Aave, Morpho və ya Venus kimi dəyişkən faizli hovuzlara yönləndirərək əsas gəliri yenidən qazanır.** Bazar uyğunlaşdırma tələbi yaranan kimi vəsait ani və problemsiz şəkildə yenə sabit faiz statusuna geri keçid edir; əvvəlcə əldə edilən dəyişkən gəlir isə hamar şəkildə sabit gəlirə çevrilir.
Bunun arxasında duran sənaye mənası aydındır:
* **Kapitalın istifadəsi 100%-ə çatır:** Sifariş vermək artıq faizdən imtina demək deyil; sifarişin gözləmə dövründəki imkan xərci tamamilə həll olunur.
* **Ağrısız (sürtünməsiz) keçid və müəyyən gəlirin birləşməsi:** Likvidliyin aktiv qalmasını qoruyarkən, eyni zamanda gələcəkdəki müəyyən sabit geri dönüşü istənilən anda kilidləməyə hazır olursunuz.
Sadə açılış spekulyasiyasından fərqli olaraq, boş kapitalın likvidlik potensialını maksimuma qədər sıxışdıran bu cür alqoritmik dizayn, məhz onun növbəti nəsil zəncirüstü sabit gəlir infrastrukturu kimi “hard” gücünü nümayiş etdirir.
#termmax @TermMax
Əgər keçmişdə insanlar TermMax (@TermMax ) barədə danışanda əsasən mürəkkəb faiz marjası (spread) parçalanmasını müzakirə edirdisə, bu gün gəlin onun ən çox qiymətdən düşən bir alt səviyyəli yeniliyindən — **Uyğunlaşdırılmamış vəsaitin avtomatik faizlənmə marşrutlaşdırılması (Automated Yield Routing)** — danışaq.
Ənənəvi maliyyədə və DeFi-in əksər sifariş (limit order) bazarlarında, yerinə yetirilməmiş sifarişlərin vəsaiti mahiyyətcə “ölü kapital”dır. Limit sifarişiniz qarşı tərəflə uyğunlaşdırılıb (matched) reallaşmadığı müddətcə bu likvidlik yalnız ağıllı müqavilədə boş oturur, vaxt xərci və imkan xərci (opportunity cost) boşa gedir.
TermMax isə çox “səlis” bir faizlənmə keçid mexanizmi təqdim edir: **İstifadəçinin sabit faizli sifarişi uyğunlaşdırılma gözləmə mərhələsində olduqda, sistem bu hissə vəsaiti avtomatik olaraq Aave, Morpho və ya Venus kimi dəyişkən faizli hovuzlara yönləndirərək əsas gəliri yenidən qazanır.** Bazar uyğunlaşdırma tələbi yaranan kimi vəsait ani və problemsiz şəkildə yenə sabit faiz statusuna geri keçid edir; əvvəlcə əldə edilən dəyişkən gəlir isə hamar şəkildə sabit gəlirə çevrilir.
Bunun arxasında duran sənaye mənası aydındır:
* **Kapitalın istifadəsi 100%-ə çatır:** Sifariş vermək artıq faizdən imtina demək deyil; sifarişin gözləmə dövründəki imkan xərci tamamilə həll olunur.
* **Ağrısız (sürtünməsiz) keçid və müəyyən gəlirin birləşməsi:** Likvidliyin aktiv qalmasını qoruyarkən, eyni zamanda gələcəkdəki müəyyən sabit geri dönüşü istənilən anda kilidləməyə hazır olursunuz.
Sadə açılış spekulyasiyasından fərqli olaraq, boş kapitalın likvidlik potensialını maksimuma qədər sıxışdıran bu cür alqoritmik dizayn, məhz onun növbəti nəsil zəncirüstü sabit gəlir infrastrukturu kimi “hard” gücünü nümayiş etdirir.
#termmax @TermMax
105
·
--
Dün yenə gecə yatmayıb @termmax -in dövri (Looping) və fərdiləşdirilmiş faiz dərəcəsi əyrisi (Range Order AMM) mexanizmlərini tam başa düşməyə nail oldum. Sadəcə elə “whitepaper”i bir az nəzərdən keçirmək istəyirdim, amma oxuduqca məhsul məntiqi məni getdikcə daha çox heyran etdi. İcmanın əsas müzakirə mövzusu demək olar ki TMX-in açılış qiymətləndirməsi və tokenin unlock hissəsi olsa da, məni ən çox silkələyən şey onun mürəkkəb “dövri borc + leverage” ideyasını aşağı səviyyəli arxitekturaya sıxlaşdırmasıdır: ənənəvi DeFi-də bunu qurmaq üçün üç-dörd protokolu bir-birinə bağlamalı, saysız “tələlərdən” keçməli idik — burada isə bunu bir kliklə edilən qarşılıqlı əməliyyata abstraksiya edib.
Əvvəllər DeFi-də dövri borc düzəltmək istəyəndə əlinin sürəti bir az geciksəydi, slippage gəlirin böyük hissəsini yeyirdi; üstəlik tez-tez avtorizasiya tələb olunur, qaz haqqı (Gas fee) da çox bahadır. Ən çox bezdirən isə üzən faiz dərəcəsi altında likvidasiya kabusu idi: vəsaitlər “yuvarlana-yuvarlana” davam edərkən xərc birdən kəskin artır, əvvəldən hesablanan fərq anında mənfi gəlirə çevrilir — əməliyyatlar elə bil əl ilə mikrocərrahiyyə aparırmış kimi son dərəcə yorucudur.
TermMax bu təcrübəni köklü şəkildə yenidən qurdu. O, Uniswap V3-ə bənzər interval üzrə sifariş vermə (range order) mexanizmindən istifadə etməklə kredit faiz fərqini və müddət bitmə tarixini birbaşa standartlaşdırır; istifadəçiyə “təminat qoy — borc götür — yenidən al” dövri əməliyyatını bir kliklə tamamlamağa imkan yaradır. Sabit, qabaqcadan müəyyən edilmiş müddət bitmə dəyəri kilidlənir; faiz dərəcəsinə qarşı uzunmüddətli (upside) və ya faizə qarşı qısa mövqe (short) üçün gəlir indi daha proqnozlaşdırıla bilən, saf bir oyuna bənzəyir. Hətta peşəkar market-meykerlər də orada tək tərəfli və ya iki tərəfli qiymət əyrilərini fərdiləşdirə bilirlər.
Kapital effektivliyi maksimuma çatdırıldığı halda, istifadəçi daim instrument panelinə baxıb “yamaq” etməyə ehtiyac duymur. TGE-dən sonrakı likvidlik dərinliyi və bazar oyunları hələ real vəsaitlə sınaqdan keçməlidir, amma əvvəllər yalnız nəhənglərə məxsus olan bu mürəkkəb strukturlaşdırılmış məhsulu heç bir maneəsiz “on-chain bir klik” formatına salan bu infrastrukturun mühəndislik gözəlliyi — TMX-in qiyməti sürətlə qalxmasından da çox — məni daha çox valeh edir.
#termmax @termmax $BTC
Dün yenə gecə yatmayıb @TermMax -in dövri (Looping) və fərdiləşdirilmiş faiz dərəcəsi əyrisi (Range Order AMM) mexanizmlərini tam başa düşməyə nail oldum. Sadəcə elə “whitepaper”i bir az nəzərdən keçirmək istəyirdim, amma oxuduqca məhsul məntiqi məni getdikcə daha çox heyran etdi. İcmanın əsas müzakirə mövzusu demək olar ki TMX-in açılış qiymətləndirməsi və tokenin unlock hissəsi olsa da, məni ən çox silkələyən şey onun mürəkkəb “dövri borc + leverage” ideyasını aşağı səviyyəli arxitekturaya sıxlaşdırmasıdır: ənənəvi DeFi-də bunu qurmaq üçün üç-dörd protokolu bir-birinə bağlamalı, saysız “tələlərdən” keçməli idik — burada isə bunu bir kliklə edilən qarşılıqlı əməliyyata abstraksiya edib.
Əvvəllər DeFi-də dövri borc düzəltmək istəyəndə əlinin sürəti bir az geciksəydi, slippage gəlirin böyük hissəsini yeyirdi; üstəlik tez-tez avtorizasiya tələb olunur, qaz haqqı (Gas fee) da çox bahadır. Ən çox bezdirən isə üzən faiz dərəcəsi altında likvidasiya kabusu idi: vəsaitlər “yuvarlana-yuvarlana” davam edərkən xərc birdən kəskin artır, əvvəldən hesablanan fərq anında mənfi gəlirə çevrilir — əməliyyatlar elə bil əl ilə mikrocərrahiyyə aparırmış kimi son dərəcə yorucudur.
TermMax bu təcrübəni köklü şəkildə yenidən qurdu. O, Uniswap V3-ə bənzər interval üzrə sifariş vermə (range order) mexanizmindən istifadə etməklə kredit faiz fərqini və müddət bitmə tarixini birbaşa standartlaşdırır; istifadəçiyə “təminat qoy — borc götür — yenidən al” dövri əməliyyatını bir kliklə tamamlamağa imkan yaradır. Sabit, qabaqcadan müəyyən edilmiş müddət bitmə dəyəri kilidlənir; faiz dərəcəsinə qarşı uzunmüddətli (upside) və ya faizə qarşı qısa mövqe (short) üçün gəlir indi daha proqnozlaşdırıla bilən, saf bir oyuna bənzəyir. Hətta peşəkar market-meykerlər də orada tək tərəfli və ya iki tərəfli qiymət əyrilərini fərdiləşdirə bilirlər.
Kapital effektivliyi maksimuma çatdırıldığı halda, istifadəçi daim instrument panelinə baxıb “yamaq” etməyə ehtiyac duymur. TGE-dən sonrakı likvidlik dərinliyi və bazar oyunları hələ real vəsaitlə sınaqdan keçməlidir, amma əvvəllər yalnız nəhənglərə məxsus olan bu mürəkkəb strukturlaşdırılmış məhsulu heç bir maneəsiz “on-chain bir klik” formatına salan bu infrastrukturun mühəndislik gözəlliyi — TMX-in qiyməti sürətlə qalxmasından da çox — məni daha çox valeh edir.
#termmax @TermMax $BTC
Əvvəllər DeFi-də dövri borc düzəltmək istəyəndə əlinin sürəti bir az geciksəydi, slippage gəlirin böyük hissəsini yeyirdi; üstəlik tez-tez avtorizasiya tələb olunur, qaz haqqı (Gas fee) da çox bahadır. Ən çox bezdirən isə üzən faiz dərəcəsi altında likvidasiya kabusu idi: vəsaitlər “yuvarlana-yuvarlana” davam edərkən xərc birdən kəskin artır, əvvəldən hesablanan fərq anında mənfi gəlirə çevrilir — əməliyyatlar elə bil əl ilə mikrocərrahiyyə aparırmış kimi son dərəcə yorucudur.
TermMax bu təcrübəni köklü şəkildə yenidən qurdu. O, Uniswap V3-ə bənzər interval üzrə sifariş vermə (range order) mexanizmindən istifadə etməklə kredit faiz fərqini və müddət bitmə tarixini birbaşa standartlaşdırır; istifadəçiyə “təminat qoy — borc götür — yenidən al” dövri əməliyyatını bir kliklə tamamlamağa imkan yaradır. Sabit, qabaqcadan müəyyən edilmiş müddət bitmə dəyəri kilidlənir; faiz dərəcəsinə qarşı uzunmüddətli (upside) və ya faizə qarşı qısa mövqe (short) üçün gəlir indi daha proqnozlaşdırıla bilən, saf bir oyuna bənzəyir. Hətta peşəkar market-meykerlər də orada tək tərəfli və ya iki tərəfli qiymət əyrilərini fərdiləşdirə bilirlər.
Kapital effektivliyi maksimuma çatdırıldığı halda, istifadəçi daim instrument panelinə baxıb “yamaq” etməyə ehtiyac duymur. TGE-dən sonrakı likvidlik dərinliyi və bazar oyunları hələ real vəsaitlə sınaqdan keçməlidir, amma əvvəllər yalnız nəhənglərə məxsus olan bu mürəkkəb strukturlaşdırılmış məhsulu heç bir maneəsiz “on-chain bir klik” formatına salan bu infrastrukturun mühəndislik gözəlliyi — TMX-in qiyməti sürətlə qalxmasından da çox — məni daha çox valeh edir.
#termmax @TermMax $BTC
138
·
--
Dün gecə yenə yatmayıb @termmax -in təmizləmə (liquidation) və risk idarəetmə mexanizmini bir daha başdan-ayağa nəzərdən keçirdim. Əvvəlcə sadəcə təmizləmə xəttinin necə qurulduğunu, həddindən artıq bazar şəraitində partlayış (bərbad vəziyyət) məntiqinin necə işlədiyini öyrənmək istəyirdim. Amma nə qədər hesablayırdım, bir o qədər maraqlı olurdu. Qrupda hamı TMX açılışda neçə dəfə arta bilər, iri oyunçular təzyiq edib (sell pressure) dump edərmi kimi mövzularda mesaj seli kimi yazırdı, amma “ağ kağız”da quyruq riskinin (tail risk) idarə edilməsi və zərif yanaşma qısa müddətli coin qiymət dalğalanmalarından xeyli daha “rəngli”dir.
DeFi uzun müddətdir qurumların gəlişini çağırır, ənənəvi bankların əvəz edəcəyini deyir—amma qara qu quş (black swan) kimi bir hadisə olanda partlayışa (liquidation) gedib təmizləmə, hətta “cərəyandan keçib” tam sıfırlanma baş verir. Bu səviyyədə risk nəzarəti həqiqətən də böyük həcmli kapitalı necə cəlb edə bilər ki?
Əvvəllər ənənəvi təmizləmə mexanizmlərində təmizləyən (liquidator) yüksək mənfəət cərimələri hesabına növbə tutub “təbliğatla” sifariş qoparırdı; borcalan isə böyük slippage (qiymət sürüşməsi) yükünü daşıyırdı. Bazar bir anda kəskin dəyişəndə təmizləmə zəncirvari silsilə kimi asanlıqla işə düşür, təhlükəsizlik yastığı isə kağız kimi incəlmiş olurdu. Likvidlik hovuzu (fund pool) illik gəlir yüksək göstərir, amma əslində hamısı adi istifadəçilərdən quyruq riskini “əvəzləyib” udmaqdan ibarətdir.
TermMax təmizləmə yanaşmasını dəyişir. O, dinamik girov əmsalının (dynamic collateralization rate) hesablanmasını və xəbərdarlıq üçün bufer zonanı təqdim edir; bununla yanaşı zəncirüstü Range Order AMM-nin dərinliklə uyğunlaşdırma mexanizmi təmizləmə prosesini “zorakılıqla, şaquli uçurum”dan “hamar şəkildə çıxış (smooth exit/clean exit)” formatına çevirir. Hətta sistem aktivlərin likvidlik dərinliyinə əsasən bağlanma üçün arbitraj məkanını real vaxtda yenidən tənzimləyə bilir: bir tərəfdən təmizləyənə zədələyib soyğunçu kimi davranmaq üçün imkan vermir, digər tərəfdən isə alt səviyyədəki pis borcun (bad debt) dərhal həzm olunmasını və hedcinqin (hedging) təminini üst səviyyədə saxlayır.
Risk idarəetməsini tamamilə riyazi oyun nəzəriyyəsi və alqoritmik uyğunlaşdırma üzərinə quran bu dizayn, quyruq riskini ciddi məntiq qəfəsinə salır. TGE-dən sonra bazar dalğalanmaları və likvidlik boşluğu əlbəttə nəzərə alınmalıdır, amma TermMax institutların ən çox qorxduğu “təmizləmənin qeyri-müəyyənliyi”ni standartlaşdırılmış risk idarəetmə moduluna çevirir. Sənədi bağlayanda içimdə “yenə bir protokol token buraxır—idarə edə biləcəkmi, etməyəcəkmi” hissi yox, əksinə düşüncə yarandı ki, o həqiqətən DeFi-nin alt qat fiqurlarını (fundamental puzzle) tamamlayır. Bu sabit və təhlükəsiz əsaslıq—TMX-in nə qədər artmasından daha çox—məni həqiqətən həyəcanlandırdı.
#termmax @termmax $BTC
Dün gecə yenə yatmayıb @TermMax -in təmizləmə (liquidation) və risk idarəetmə mexanizmini bir daha başdan-ayağa nəzərdən keçirdim. Əvvəlcə sadəcə təmizləmə xəttinin necə qurulduğunu, həddindən artıq bazar şəraitində partlayış (bərbad vəziyyət) məntiqinin necə işlədiyini öyrənmək istəyirdim. Amma nə qədər hesablayırdım, bir o qədər maraqlı olurdu. Qrupda hamı TMX açılışda neçə dəfə arta bilər, iri oyunçular təzyiq edib (sell pressure) dump edərmi kimi mövzularda mesaj seli kimi yazırdı, amma “ağ kağız”da quyruq riskinin (tail risk) idarə edilməsi və zərif yanaşma qısa müddətli coin qiymət dalğalanmalarından xeyli daha “rəngli”dir.
DeFi uzun müddətdir qurumların gəlişini çağırır, ənənəvi bankların əvəz edəcəyini deyir—amma qara qu quş (black swan) kimi bir hadisə olanda partlayışa (liquidation) gedib təmizləmə, hətta “cərəyandan keçib” tam sıfırlanma baş verir. Bu səviyyədə risk nəzarəti həqiqətən də böyük həcmli kapitalı necə cəlb edə bilər ki?
Əvvəllər ənənəvi təmizləmə mexanizmlərində təmizləyən (liquidator) yüksək mənfəət cərimələri hesabına növbə tutub “təbliğatla” sifariş qoparırdı; borcalan isə böyük slippage (qiymət sürüşməsi) yükünü daşıyırdı. Bazar bir anda kəskin dəyişəndə təmizləmə zəncirvari silsilə kimi asanlıqla işə düşür, təhlükəsizlik yastığı isə kağız kimi incəlmiş olurdu. Likvidlik hovuzu (fund pool) illik gəlir yüksək göstərir, amma əslində hamısı adi istifadəçilərdən quyruq riskini “əvəzləyib” udmaqdan ibarətdir.
TermMax təmizləmə yanaşmasını dəyişir. O, dinamik girov əmsalının (dynamic collateralization rate) hesablanmasını və xəbərdarlıq üçün bufer zonanı təqdim edir; bununla yanaşı zəncirüstü Range Order AMM-nin dərinliklə uyğunlaşdırma mexanizmi təmizləmə prosesini “zorakılıqla, şaquli uçurum”dan “hamar şəkildə çıxış (smooth exit/clean exit)” formatına çevirir. Hətta sistem aktivlərin likvidlik dərinliyinə əsasən bağlanma üçün arbitraj məkanını real vaxtda yenidən tənzimləyə bilir: bir tərəfdən təmizləyənə zədələyib soyğunçu kimi davranmaq üçün imkan vermir, digər tərəfdən isə alt səviyyədəki pis borcun (bad debt) dərhal həzm olunmasını və hedcinqin (hedging) təminini üst səviyyədə saxlayır.
Risk idarəetməsini tamamilə riyazi oyun nəzəriyyəsi və alqoritmik uyğunlaşdırma üzərinə quran bu dizayn, quyruq riskini ciddi məntiq qəfəsinə salır. TGE-dən sonra bazar dalğalanmaları və likvidlik boşluğu əlbəttə nəzərə alınmalıdır, amma TermMax institutların ən çox qorxduğu “təmizləmənin qeyri-müəyyənliyi”ni standartlaşdırılmış risk idarəetmə moduluna çevirir. Sənədi bağlayanda içimdə “yenə bir protokol token buraxır—idarə edə biləcəkmi, etməyəcəkmi” hissi yox, əksinə düşüncə yarandı ki, o həqiqətən DeFi-nin alt qat fiqurlarını (fundamental puzzle) tamamlayır. Bu sabit və təhlükəsiz əsaslıq—TMX-in nə qədər artmasından daha çox—məni həqiqətən həyəcanlandırdı.
#termmax @TermMax $BTC
DeFi uzun müddətdir qurumların gəlişini çağırır, ənənəvi bankların əvəz edəcəyini deyir—amma qara qu quş (black swan) kimi bir hadisə olanda partlayışa (liquidation) gedib təmizləmə, hətta “cərəyandan keçib” tam sıfırlanma baş verir. Bu səviyyədə risk nəzarəti həqiqətən də böyük həcmli kapitalı necə cəlb edə bilər ki?
Əvvəllər ənənəvi təmizləmə mexanizmlərində təmizləyən (liquidator) yüksək mənfəət cərimələri hesabına növbə tutub “təbliğatla” sifariş qoparırdı; borcalan isə böyük slippage (qiymət sürüşməsi) yükünü daşıyırdı. Bazar bir anda kəskin dəyişəndə təmizləmə zəncirvari silsilə kimi asanlıqla işə düşür, təhlükəsizlik yastığı isə kağız kimi incəlmiş olurdu. Likvidlik hovuzu (fund pool) illik gəlir yüksək göstərir, amma əslində hamısı adi istifadəçilərdən quyruq riskini “əvəzləyib” udmaqdan ibarətdir.
TermMax təmizləmə yanaşmasını dəyişir. O, dinamik girov əmsalının (dynamic collateralization rate) hesablanmasını və xəbərdarlıq üçün bufer zonanı təqdim edir; bununla yanaşı zəncirüstü Range Order AMM-nin dərinliklə uyğunlaşdırma mexanizmi təmizləmə prosesini “zorakılıqla, şaquli uçurum”dan “hamar şəkildə çıxış (smooth exit/clean exit)” formatına çevirir. Hətta sistem aktivlərin likvidlik dərinliyinə əsasən bağlanma üçün arbitraj məkanını real vaxtda yenidən tənzimləyə bilir: bir tərəfdən təmizləyənə zədələyib soyğunçu kimi davranmaq üçün imkan vermir, digər tərəfdən isə alt səviyyədəki pis borcun (bad debt) dərhal həzm olunmasını və hedcinqin (hedging) təminini üst səviyyədə saxlayır.
Risk idarəetməsini tamamilə riyazi oyun nəzəriyyəsi və alqoritmik uyğunlaşdırma üzərinə quran bu dizayn, quyruq riskini ciddi məntiq qəfəsinə salır. TGE-dən sonra bazar dalğalanmaları və likvidlik boşluğu əlbəttə nəzərə alınmalıdır, amma TermMax institutların ən çox qorxduğu “təmizləmənin qeyri-müəyyənliyi”ni standartlaşdırılmış risk idarəetmə moduluna çevirir. Sənədi bağlayanda içimdə “yenə bir protokol token buraxır—idarə edə biləcəkmi, etməyəcəkmi” hissi yox, əksinə düşüncə yarandı ki, o həqiqətən DeFi-nin alt qat fiqurlarını (fundamental puzzle) tamamlayır. Bu sabit və təhlükəsiz əsaslıq—TMX-in nə qədər artmasından daha çox—məni həqiqətən həyəcanlandırdı.
#termmax @TermMax $BTC
120
·
--
Əsas infrastrukturun işlək olub-olmadığını qiymətləndirmək üçün heç vaxt tanıtım videosuna baxmayın—gedib onun alt səviyyəli kodunu araşdırın. Mən ilk dəfə Babylon sənədlərini skan edəndə BABY-ni də tələm-tələsik “BTC-nin qızışdığı mövzudan istifadə edib, idarəetmə təklifləri ilə diqqət toplamağa çalışan bir token” kimi təsnif etmişdim. Amma Finality Provider qaydalarını detallı şəkildə keçəndən sonra bu iqtisadi model məni dəhşətə saldı.
Bu, idarəetmə bölməsində asılmış dekorativ əşya deyil; bütün təhlükəsiz şəbəkənin yıxılıb-dağılmaması üçün lövbər rolunu oynayan yük daşıyıcı “anker”dir.
Əksəriyyət “ikiqat stavka”ya baxanda yalnız gəlirin necə ikiqat ola biləcəyini düşünür. Amma Babylon-un smart kontraktlarının içində dəmir bir qanun var: FP-nin qəbul edə biləcəyi BTC delegasiya həcmi üçün tavan mövcuddur və bu tavanın hündürlüyünü düyün (node) özü hesabına bağlayıb kilidlədiyi BABY miqdarı müəyyən edir. Bu “çox çalış, çox qazan” deyil; bu, son dərəcə sərt “təminat (margin) mexanizmi”dir.
Əgər bu qayda olmasaydı, FP tam sıfır xərcə milyonlarla BTC-ni ələ keçirə bilərdi. O, cinayət törədərsə, cəzalandırılan yalnız istifadəçilərin əsl pulları—node-un özünə isə elə bir ciddi ağrı toxunmazdı. FP-ni BABY ilə məcburiyyətdən özünü girov kimi kilidləməyə məcbur etmək, onun şəxsi maraqlarını sistemin təhlükəsizliyi ilə möhkəm bağlamaq deməkdir. Cinayət artıq riskə görə sərfəli, “uduzmadan qazan” sövdələşməsi deyil—özünün də iflasına qədər aparacaq axmaqlığa çevrilir.
Adi idarəetmə (governance) tokenlərində dəyər əsasən beyin yuma narrativləri ilə ayaqda qalır. Amma BABY Babylon sistemində dəyər üçün lövbər nöqtəsi çox aydındır: “Bəyənilən coin yoxdur—node etmə; bazar dəyəri tamamilə BTC-nin stake (girov) həcminin üzərində durur”.
Bir bənzətmə edək: hamı BTC-ni ETH ekosisteminə köçürür ki, likvidliyi azad etsin. Babylon-da isə BABY təhlükəsizlik mühərrikinin fırlanma momenti (torque) məhdudlaşdırıcısı kimidir. BTC davamlı olaraq etibar (inanc) enerjisi verir; BABY isə risk həddini nəzarətdə saxlayır—hər bir dişlinin hərəkətdə olanda təzyiqin öz-özünü kilidləyən aktivlərin dözüm həddini aşmamasını təmin edir. BABY ticarət tokeni kimi bir üzə malikdir, amma dərinlikdə protokolun daxilində ən dəqiq tənzimləyici mexanizmdir. Hesablama gücünü (computing power) qəbul etmək istəyən hər bir node-un eyni iqtisadi xərci ödəməsi üçün bunu tələb edən; cinayət törətməyin dəyərini tənzimləyən məhdudlaşdırıcı—Web3 təhlükəsizlik infrastrukturunun sahib olmalı olduğu dərinlik də elə budur.
#baby $BABY
Əsas infrastrukturun işlək olub-olmadığını qiymətləndirmək üçün heç vaxt tanıtım videosuna baxmayın—gedib onun alt səviyyəli kodunu araşdırın. Mən ilk dəfə Babylon sənədlərini skan edəndə BABY-ni də tələm-tələsik “BTC-nin qızışdığı mövzudan istifadə edib, idarəetmə təklifləri ilə diqqət toplamağa çalışan bir token” kimi təsnif etmişdim. Amma Finality Provider qaydalarını detallı şəkildə keçəndən sonra bu iqtisadi model məni dəhşətə saldı.
Bu, idarəetmə bölməsində asılmış dekorativ əşya deyil; bütün təhlükəsiz şəbəkənin yıxılıb-dağılmaması üçün lövbər rolunu oynayan yük daşıyıcı “anker”dir.
Əksəriyyət “ikiqat stavka”ya baxanda yalnız gəlirin necə ikiqat ola biləcəyini düşünür. Amma Babylon-un smart kontraktlarının içində dəmir bir qanun var: FP-nin qəbul edə biləcəyi BTC delegasiya həcmi üçün tavan mövcuddur və bu tavanın hündürlüyünü düyün (node) özü hesabına bağlayıb kilidlədiyi BABY miqdarı müəyyən edir. Bu “çox çalış, çox qazan” deyil; bu, son dərəcə sərt “təminat (margin) mexanizmi”dir.
Əgər bu qayda olmasaydı, FP tam sıfır xərcə milyonlarla BTC-ni ələ keçirə bilərdi. O, cinayət törədərsə, cəzalandırılan yalnız istifadəçilərin əsl pulları—node-un özünə isə elə bir ciddi ağrı toxunmazdı. FP-ni BABY ilə məcburiyyətdən özünü girov kimi kilidləməyə məcbur etmək, onun şəxsi maraqlarını sistemin təhlükəsizliyi ilə möhkəm bağlamaq deməkdir. Cinayət artıq riskə görə sərfəli, “uduzmadan qazan” sövdələşməsi deyil—özünün də iflasına qədər aparacaq axmaqlığa çevrilir.
Adi idarəetmə (governance) tokenlərində dəyər əsasən beyin yuma narrativləri ilə ayaqda qalır. Amma BABY Babylon sistemində dəyər üçün lövbər nöqtəsi çox aydındır: “Bəyənilən coin yoxdur—node etmə; bazar dəyəri tamamilə BTC-nin stake (girov) həcminin üzərində durur”.
Bir bənzətmə edək: hamı BTC-ni ETH ekosisteminə köçürür ki, likvidliyi azad etsin. Babylon-da isə BABY təhlükəsizlik mühərrikinin fırlanma momenti (torque) məhdudlaşdırıcısı kimidir. BTC davamlı olaraq etibar (inanc) enerjisi verir; BABY isə risk həddini nəzarətdə saxlayır—hər bir dişlinin hərəkətdə olanda təzyiqin öz-özünü kilidləyən aktivlərin dözüm həddini aşmamasını təmin edir. BABY ticarət tokeni kimi bir üzə malikdir, amma dərinlikdə protokolun daxilində ən dəqiq tənzimləyici mexanizmdir. Hesablama gücünü (computing power) qəbul etmək istəyən hər bir node-un eyni iqtisadi xərci ödəməsi üçün bunu tələb edən; cinayət törətməyin dəyərini tənzimləyən məhdudlaşdırıcı—Web3 təhlükəsizlik infrastrukturunun sahib olmalı olduğu dərinlik də elə budur.
#baby $BABY
Bu, idarəetmə bölməsində asılmış dekorativ əşya deyil; bütün təhlükəsiz şəbəkənin yıxılıb-dağılmaması üçün lövbər rolunu oynayan yük daşıyıcı “anker”dir.
Əksəriyyət “ikiqat stavka”ya baxanda yalnız gəlirin necə ikiqat ola biləcəyini düşünür. Amma Babylon-un smart kontraktlarının içində dəmir bir qanun var: FP-nin qəbul edə biləcəyi BTC delegasiya həcmi üçün tavan mövcuddur və bu tavanın hündürlüyünü düyün (node) özü hesabına bağlayıb kilidlədiyi BABY miqdarı müəyyən edir. Bu “çox çalış, çox qazan” deyil; bu, son dərəcə sərt “təminat (margin) mexanizmi”dir.
Əgər bu qayda olmasaydı, FP tam sıfır xərcə milyonlarla BTC-ni ələ keçirə bilərdi. O, cinayət törədərsə, cəzalandırılan yalnız istifadəçilərin əsl pulları—node-un özünə isə elə bir ciddi ağrı toxunmazdı. FP-ni BABY ilə məcburiyyətdən özünü girov kimi kilidləməyə məcbur etmək, onun şəxsi maraqlarını sistemin təhlükəsizliyi ilə möhkəm bağlamaq deməkdir. Cinayət artıq riskə görə sərfəli, “uduzmadan qazan” sövdələşməsi deyil—özünün də iflasına qədər aparacaq axmaqlığa çevrilir.
Adi idarəetmə (governance) tokenlərində dəyər əsasən beyin yuma narrativləri ilə ayaqda qalır. Amma BABY Babylon sistemində dəyər üçün lövbər nöqtəsi çox aydındır: “Bəyənilən coin yoxdur—node etmə; bazar dəyəri tamamilə BTC-nin stake (girov) həcminin üzərində durur”.
Bir bənzətmə edək: hamı BTC-ni ETH ekosisteminə köçürür ki, likvidliyi azad etsin. Babylon-da isə BABY təhlükəsizlik mühərrikinin fırlanma momenti (torque) məhdudlaşdırıcısı kimidir. BTC davamlı olaraq etibar (inanc) enerjisi verir; BABY isə risk həddini nəzarətdə saxlayır—hər bir dişlinin hərəkətdə olanda təzyiqin öz-özünü kilidləyən aktivlərin dözüm həddini aşmamasını təmin edir. BABY ticarət tokeni kimi bir üzə malikdir, amma dərinlikdə protokolun daxilində ən dəqiq tənzimləyici mexanizmdir. Hesablama gücünü (computing power) qəbul etmək istəyən hər bir node-un eyni iqtisadi xərci ödəməsi üçün bunu tələb edən; cinayət törətməyin dəyərini tənzimləyən məhdudlaşdırıcı—Web3 təhlükəsizlik infrastrukturunun sahib olmalı olduğu dərinlik də elə budur.
#baby $BABY
101
·
--
Dün dostum üçün Babylonun doğrulama node-larını süzdüm. O isə düz mənə APY reytinqinə görə sıralanmış bir ekran şəkli göndərdi. Mən də ona dedim ki, bu cür seçim üsulu bəlkə Ethereum ekosistemində işləyə bilər, amma Babylonun məcmu (co-pledge) məntiqi altında belə etmək gec-tez böyük zərər gətirəcək. FP node-nun əsl gücü, nə qədər gəlir vəd etdiyinə görə deyil, onun ciblə nə qədər BABY girov qoyduğuna görə ölçülür.
Babylonun arxitekturası çox xüsusi qurulub: o, BTC-nin likvidliyini zorla kilidləməyi və BABY-nin iqtisadi cəzalandırılmasını bir-biri ilə bağlayır. $BTC-niz əsas şəbəkədə “anchor” (dayaq) rolunu oynayır, FP isə BABY zəncirində kifayət qədər co-pledge kvotası təqdim etməlidir. Yalnız FP-nin öz BABY stake (qatqı) miqdarı sistemin “su səviyyəsinə” çatanda o, aktiv siyahıda qala və gəlir götürə bilər.
Bu su səviyyəsinin toleransı (risk faizi) çox kritikdir. Tutaq ki, bir FP özünün BABY stake-i çox cüzidir; BABY-nin bazar qiyməti düşəndə və ya gələn delegasiyaların həcmi həddən artıq artanda onun girov əmsalı ani şəkildə minimum həddi qırır. Sistem növbəti epoch-da mərhəmətsiz onu siyahıdan çıxaracaq və sizin BTC də sanki heç nəyə xərclənmədən sadəcə “dayanıb qalacaq”. Üstəlik, node pis niyyətlə (sui-istifadə) cərimə olunduqda, Bitcoin tərəfində EOTS vasitəsilə şəxsi açarlar (private key) çıxarılaraq UTXO geri alınacaq; BABY tərəfində isə bütün node-ların konsensusu ilə paylar birbaşa yandırılacaq (burn).
Bu da o deməkdir ki, node seçərkən gözümüz açıq olmalıdır. Çox FP-lər sanki böyük öz-stake (self-pledge) göstərirlər, amma əslində onları ayaqda saxlayan şey erkən açılmış “hissələr” olur. Əsl təhlükəsizlik şəbəkəsi, ikinci bazarda alıb uzun müddət kilidləyən node-lərin qurduğu strukturdur. Node bir iş görsə, pərakəndə investorlar 14 günə qədər gəlirsiz qalacaq unbonding dövrü ilə üzləşirlər. Buna görə də FP-nin BABY öz-stake qalınlığını əsas filtr kimi götürmək aktivlərin sabit şəkildə artmasını təmin edən təməl addımdır.
#baby $BABY
Dün dostum üçün Babylonun doğrulama node-larını süzdüm. O isə düz mənə APY reytinqinə görə sıralanmış bir ekran şəkli göndərdi. Mən də ona dedim ki, bu cür seçim üsulu bəlkə Ethereum ekosistemində işləyə bilər, amma Babylonun məcmu (co-pledge) məntiqi altında belə etmək gec-tez böyük zərər gətirəcək. FP node-nun əsl gücü, nə qədər gəlir vəd etdiyinə görə deyil, onun ciblə nə qədər BABY girov qoyduğuna görə ölçülür.
Babylonun arxitekturası çox xüsusi qurulub: o, BTC-nin likvidliyini zorla kilidləməyi və BABY-nin iqtisadi cəzalandırılmasını bir-biri ilə bağlayır. $BTC-niz əsas şəbəkədə “anchor” (dayaq) rolunu oynayır, FP isə BABY zəncirində kifayət qədər co-pledge kvotası təqdim etməlidir. Yalnız FP-nin öz BABY stake (qatqı) miqdarı sistemin “su səviyyəsinə” çatanda o, aktiv siyahıda qala və gəlir götürə bilər.
Bu su səviyyəsinin toleransı (risk faizi) çox kritikdir. Tutaq ki, bir FP özünün BABY stake-i çox cüzidir; BABY-nin bazar qiyməti düşəndə və ya gələn delegasiyaların həcmi həddən artıq artanda onun girov əmsalı ani şəkildə minimum həddi qırır. Sistem növbəti epoch-da mərhəmətsiz onu siyahıdan çıxaracaq və sizin BTC də sanki heç nəyə xərclənmədən sadəcə “dayanıb qalacaq”. Üstəlik, node pis niyyətlə (sui-istifadə) cərimə olunduqda, Bitcoin tərəfində EOTS vasitəsilə şəxsi açarlar (private key) çıxarılaraq UTXO geri alınacaq; BABY tərəfində isə bütün node-ların konsensusu ilə paylar birbaşa yandırılacaq (burn).
Bu da o deməkdir ki, node seçərkən gözümüz açıq olmalıdır. Çox FP-lər sanki böyük öz-stake (self-pledge) göstərirlər, amma əslində onları ayaqda saxlayan şey erkən açılmış “hissələr” olur. Əsl təhlükəsizlik şəbəkəsi, ikinci bazarda alıb uzun müddət kilidləyən node-lərin qurduğu strukturdur. Node bir iş görsə, pərakəndə investorlar 14 günə qədər gəlirsiz qalacaq unbonding dövrü ilə üzləşirlər. Buna görə də FP-nin BABY öz-stake qalınlığını əsas filtr kimi götürmək aktivlərin sabit şəkildə artmasını təmin edən təməl addımdır.
#baby $BABY
Babylonun arxitekturası çox xüsusi qurulub: o, BTC-nin likvidliyini zorla kilidləməyi və BABY-nin iqtisadi cəzalandırılmasını bir-biri ilə bağlayır. $BTC-niz əsas şəbəkədə “anchor” (dayaq) rolunu oynayır, FP isə BABY zəncirində kifayət qədər co-pledge kvotası təqdim etməlidir. Yalnız FP-nin öz BABY stake (qatqı) miqdarı sistemin “su səviyyəsinə” çatanda o, aktiv siyahıda qala və gəlir götürə bilər.
Bu su səviyyəsinin toleransı (risk faizi) çox kritikdir. Tutaq ki, bir FP özünün BABY stake-i çox cüzidir; BABY-nin bazar qiyməti düşəndə və ya gələn delegasiyaların həcmi həddən artıq artanda onun girov əmsalı ani şəkildə minimum həddi qırır. Sistem növbəti epoch-da mərhəmətsiz onu siyahıdan çıxaracaq və sizin BTC də sanki heç nəyə xərclənmədən sadəcə “dayanıb qalacaq”. Üstəlik, node pis niyyətlə (sui-istifadə) cərimə olunduqda, Bitcoin tərəfində EOTS vasitəsilə şəxsi açarlar (private key) çıxarılaraq UTXO geri alınacaq; BABY tərəfində isə bütün node-ların konsensusu ilə paylar birbaşa yandırılacaq (burn).
Bu da o deməkdir ki, node seçərkən gözümüz açıq olmalıdır. Çox FP-lər sanki böyük öz-stake (self-pledge) göstərirlər, amma əslində onları ayaqda saxlayan şey erkən açılmış “hissələr” olur. Əsl təhlükəsizlik şəbəkəsi, ikinci bazarda alıb uzun müddət kilidləyən node-lərin qurduğu strukturdur. Node bir iş görsə, pərakəndə investorlar 14 günə qədər gəlirsiz qalacaq unbonding dövrü ilə üzləşirlər. Buna görə də FP-nin BABY öz-stake qalınlığını əsas filtr kimi götürmək aktivlərin sabit şəkildə artmasını təmin edən təməl addımdır.
#baby $BABY
121
·
--
Ես նորից վերանայեցի @babylonlabs_io -ի TBV տեխնիկական փաստաթղթերը։ Սկզբում կարծեցի՝ Provider-ը չի կարող դիպչել BTC-ի գաղտնի բանալիին, առավելագույնը պարզապես «միջնորդ» է, որը գործեր է տանում, իսկ որակն էլ վատ է, պարզապես փոխիր։ Բայց vault-ի ինիցիալացման մասին գլխում հասկացա, որ այդ «միջնորդը» ընտրվելուց հետո եռակցվում է պայմանագրին, ու ամբողջ կյանքի ցիկլի ընթացքում այլ մուտք փոխելու հնարավորություն չկա։
Այն չի պահում քո մետաղադրամները, բայց կառավարում է նորմալ դուրս գալու ամբողջ «հոսքագիծը». peg-in-ը պետք է նրա կողմից գործարկվի, ZK proof-ի հատուցման (redeem) համար պետք է նա հաշվարկի, Claim, Assert և Payout երեք հեռարձակված (broadcast) գործարքներն էլ բոլորը հենված են նրա հանգույցի (node) առցանց լինելու վրա։ Հանձնաժողովը հաստատ ստեղծման պահին միանգամից «կարգավորվում» է, իսկ BTC-ն էլ հնազանդ պառկում է առանձին Taproot ելքում՝ ֆիզիկապես ոչ ոք չի կարող այն գողանալ։ Բայց եթե Provider-ը դուրս գա (offline), քեզ արդեն սպասում է ոչ թե պարզապես «սեղմիր redeem»-ի խնդիրը, այլ փաստացի արկղ-արկղ փորփոր անել՝ գտնելու WOTS keypair-ը և claimer artifacts-ը, հետո watchtower CLI-ի միջոցով ձեռքով գործարկել self-service գործընթացը, ու վերջում միայնակ կանգնել ու սպասել մոտ 72 ժամանոց challenge window-ի ավարտին։
Ուստի Provider-ին ես ոչ թե նախ հարցնում եմ՝ վճարների աղյուսակը ինչ է։ Այն, ինչ տարբերակում է «իրականապես սահուն» ու «կեղծ ոչ-վստահելի (pseudo non-custodial)» մոտեցումները, նրա՝ պատմական online rate-ն է, ZK proof-ի գեներացման երկար պոչով ուշացումների (tail latency) չափը, նորմալ ուղով redeem-ի հաջողության տոկոսը, և նաև՝ քանի օգտվող է ստիպված անցել self-claim փախուստի (escape) ուղին։ Հենց այդ դատարկ հատվածն է, որ ինձ ամենաշատն է մտահոգում։
Իսկ հիմա դեռ բաց փորձնական ցանցն է (public testnet), whitepaper-ը խոստանում է trustless, բայց դեռ չի ներկայացրել service-level-ի իրական, գործնական տվյալները։ Այդ բացը է ամենակարևորը։
Իսկական non-custody-ն (ոչ թե պահառություն) այն չէ, որ քո ուղու վրա որևէ մարդ պետք չէ, այլ այն, որ եթե այդ մարդը կապի մեջ չլինի (dropped), քո ձեռքի պահեստային բանալին դեռ կկարողանա բացել դուռը։ Բայց երբ բանալին քո ձեռքում է՝ քանի պտույտ պետք է անել, որքան ժամանակ պետք է սպասել, դա էլ լրիվ այլ պատմություն է։
Երբ Provider ես ընտրում, քո մտքում ինչպե՞ս ես դասավորում առաջնահերթությունները։
A. Հանձնաժողովը հասցնել ամենացածրին
B. Հանգույցների առցանցության մակարդակը հասցնել առավելագույնի
C. Ձեռքով փախուստի գործընթացը դարձնել «անհիմար» (հասկանալի/հեշտ)
Ես կանգնում եմ B-ի կողմը, բայց հենց որ Provider-ը խափանվի այն օրը, C-ի շեմը որքան ցածր է՝ դա է որոշելու՝ դու «կհայհոյե՞ս» (կբողոքես) փողոցում, թե ոչ։ Գնա մեկնաբանությունների բաժնում ասա քո առաջնահերթությունների կարգը։ @babylonlabs_io
#baby $BABY
Ես նորից վերանայեցի @BabylonLabs_io -ի TBV տեխնիկական փաստաթղթերը։ Սկզբում կարծեցի՝ Provider-ը չի կարող դիպչել BTC-ի գաղտնի բանալիին, առավելագույնը պարզապես «միջնորդ» է, որը գործեր է տանում, իսկ որակն էլ վատ է, պարզապես փոխիր։ Բայց vault-ի ինիցիալացման մասին գլխում հասկացա, որ այդ «միջնորդը» ընտրվելուց հետո եռակցվում է պայմանագրին, ու ամբողջ կյանքի ցիկլի ընթացքում այլ մուտք փոխելու հնարավորություն չկա։
Այն չի պահում քո մետաղադրամները, բայց կառավարում է նորմալ դուրս գալու ամբողջ «հոսքագիծը». peg-in-ը պետք է նրա կողմից գործարկվի, ZK proof-ի հատուցման (redeem) համար պետք է նա հաշվարկի, Claim, Assert և Payout երեք հեռարձակված (broadcast) գործարքներն էլ բոլորը հենված են նրա հանգույցի (node) առցանց լինելու վրա։ Հանձնաժողովը հաստատ ստեղծման պահին միանգամից «կարգավորվում» է, իսկ BTC-ն էլ հնազանդ պառկում է առանձին Taproot ելքում՝ ֆիզիկապես ոչ ոք չի կարող այն գողանալ։ Բայց եթե Provider-ը դուրս գա (offline), քեզ արդեն սպասում է ոչ թե պարզապես «սեղմիր redeem»-ի խնդիրը, այլ փաստացի արկղ-արկղ փորփոր անել՝ գտնելու WOTS keypair-ը և claimer artifacts-ը, հետո watchtower CLI-ի միջոցով ձեռքով գործարկել self-service գործընթացը, ու վերջում միայնակ կանգնել ու սպասել մոտ 72 ժամանոց challenge window-ի ավարտին։
Ուստի Provider-ին ես ոչ թե նախ հարցնում եմ՝ վճարների աղյուսակը ինչ է։ Այն, ինչ տարբերակում է «իրականապես սահուն» ու «կեղծ ոչ-վստահելի (pseudo non-custodial)» մոտեցումները, նրա՝ պատմական online rate-ն է, ZK proof-ի գեներացման երկար պոչով ուշացումների (tail latency) չափը, նորմալ ուղով redeem-ի հաջողության տոկոսը, և նաև՝ քանի օգտվող է ստիպված անցել self-claim փախուստի (escape) ուղին։ Հենց այդ դատարկ հատվածն է, որ ինձ ամենաշատն է մտահոգում։
Իսկ հիմա դեռ բաց փորձնական ցանցն է (public testnet), whitepaper-ը խոստանում է trustless, բայց դեռ չի ներկայացրել service-level-ի իրական, գործնական տվյալները։ Այդ բացը է ամենակարևորը։
Իսկական non-custody-ն (ոչ թե պահառություն) այն չէ, որ քո ուղու վրա որևէ մարդ պետք չէ, այլ այն, որ եթե այդ մարդը կապի մեջ չլինի (dropped), քո ձեռքի պահեստային բանալին դեռ կկարողանա բացել դուռը։ Բայց երբ բանալին քո ձեռքում է՝ քանի պտույտ պետք է անել, որքան ժամանակ պետք է սպասել, դա էլ լրիվ այլ պատմություն է։
Երբ Provider ես ընտրում, քո մտքում ինչպե՞ս ես դասավորում առաջնահերթությունները։
A. Հանձնաժողովը հասցնել ամենացածրին
B. Հանգույցների առցանցության մակարդակը հասցնել առավելագույնի
C. Ձեռքով փախուստի գործընթացը դարձնել «անհիմար» (հասկանալի/հեշտ)
Ես կանգնում եմ B-ի կողմը, բայց հենց որ Provider-ը խափանվի այն օրը, C-ի շեմը որքան ցածր է՝ դա է որոշելու՝ դու «կհայհոյե՞ս» (կբողոքես) փողոցում, թե ոչ։ Գնա մեկնաբանությունների բաժնում ասա քո առաջնահերթությունների կարգը։ @BabylonLabs_io
#baby $BABY
Այն չի պահում քո մետաղադրամները, բայց կառավարում է նորմալ դուրս գալու ամբողջ «հոսքագիծը». peg-in-ը պետք է նրա կողմից գործարկվի, ZK proof-ի հատուցման (redeem) համար պետք է նա հաշվարկի, Claim, Assert և Payout երեք հեռարձակված (broadcast) գործարքներն էլ բոլորը հենված են նրա հանգույցի (node) առցանց լինելու վրա։ Հանձնաժողովը հաստատ ստեղծման պահին միանգամից «կարգավորվում» է, իսկ BTC-ն էլ հնազանդ պառկում է առանձին Taproot ելքում՝ ֆիզիկապես ոչ ոք չի կարող այն գողանալ։ Բայց եթե Provider-ը դուրս գա (offline), քեզ արդեն սպասում է ոչ թե պարզապես «սեղմիր redeem»-ի խնդիրը, այլ փաստացի արկղ-արկղ փորփոր անել՝ գտնելու WOTS keypair-ը և claimer artifacts-ը, հետո watchtower CLI-ի միջոցով ձեռքով գործարկել self-service գործընթացը, ու վերջում միայնակ կանգնել ու սպասել մոտ 72 ժամանոց challenge window-ի ավարտին։
Ուստի Provider-ին ես ոչ թե նախ հարցնում եմ՝ վճարների աղյուսակը ինչ է։ Այն, ինչ տարբերակում է «իրականապես սահուն» ու «կեղծ ոչ-վստահելի (pseudo non-custodial)» մոտեցումները, նրա՝ պատմական online rate-ն է, ZK proof-ի գեներացման երկար պոչով ուշացումների (tail latency) չափը, նորմալ ուղով redeem-ի հաջողության տոկոսը, և նաև՝ քանի օգտվող է ստիպված անցել self-claim փախուստի (escape) ուղին։ Հենց այդ դատարկ հատվածն է, որ ինձ ամենաշատն է մտահոգում։
Իսկ հիմա դեռ բաց փորձնական ցանցն է (public testnet), whitepaper-ը խոստանում է trustless, բայց դեռ չի ներկայացրել service-level-ի իրական, գործնական տվյալները։ Այդ բացը է ամենակարևորը։
Իսկական non-custody-ն (ոչ թե պահառություն) այն չէ, որ քո ուղու վրա որևէ մարդ պետք չէ, այլ այն, որ եթե այդ մարդը կապի մեջ չլինի (dropped), քո ձեռքի պահեստային բանալին դեռ կկարողանա բացել դուռը։ Բայց երբ բանալին քո ձեռքում է՝ քանի պտույտ պետք է անել, որքան ժամանակ պետք է սպասել, դա էլ լրիվ այլ պատմություն է։
Երբ Provider ես ընտրում, քո մտքում ինչպե՞ս ես դասավորում առաջնահերթությունները։
A. Հանձնաժողովը հասցնել ամենացածրին
B. Հանգույցների առցանցության մակարդակը հասցնել առավելագույնի
C. Ձեռքով փախուստի գործընթացը դարձնել «անհիմար» (հասկանալի/հեշտ)
Ես կանգնում եմ B-ի կողմը, բայց հենց որ Provider-ը խափանվի այն օրը, C-ի շեմը որքան ցածր է՝ դա է որոշելու՝ դու «կհայհոյե՞ս» (կբողոքես) փողոցում, թե ոչ։ Գնա մեկնաբանությունների բաժնում ասա քո առաջնահերթությունների կարգը։ @BabylonLabs_io
#baby $BABY
190
·
--
Keçən şənbə günü kafedə, köhnə Zao noutbukun üstünü açdı; ekranda BABY dövriyyə cədvəli vardı. O mənə dedi: “Babylon-un təhlükəsizlik büdcəsi, elə bil qiymətə görə yenidən qiymətləndirilirmi?”
Evə gedəndən sonra sənədi stolun üstünə yaydım. BABY ilə Bitcoin iqtisadi sabitliyini dəyişdirmək — doktrində özünəuyğundur: stake edənlər BTC-ni kilidləyib BABY alır, FP isə imza səlahiyyətini almaq üçün BABY-ni girov qoyur. Bu, PoS mühərrikinin hesablaşma qatına “adapterlə” bağlanması üzrə sınaqdır.
Amma aylıq açılan paylar, FP girov qoyma həddi və kilidlənmiş həcm üst-üstə düşəndə, qəhvə də soyudu.
Babylon-un təhlükəsizlik büdcəsində gizli bir strukturu var: protokolun iqtisadi müdafiə xətti — BABY-nin bazar dəyərini Bitcoin-in sonluğunu ölçən bir “sığorta haqqı” kimi istifadə edir. Lakin hər ay avtomatik açılan daxili paylar kodda sərt yazılıb; bu, təchizatın gecikmədən, dəyişmədən axdığı bir xəttdir. Daha gizlisi FP girovunun pro-siklik tələdir — açılma dövriyyəni seyreldir, qiymət düşür, FP girovunun dəyəri də azalır. Dəyərlər həddə toxunan kimi FP siyahıdan çıxarılır və “yekunluq” xidmətini verən xarici tərəf bir nəfər azalır. Ən öldürücüsü isə EOTS cəza mexanizminin FP girovunun BABY ümumi dəyərinə asılı olmasıdır; bazar dəyəri düşəndə hücum dəyəri müsadirə məbləğindən aşağı ola bilər, cəza qorxusu isə “dözülməz”dən “hesablana bilən”ə çevrilir.
Bir də başqa bir cədvəl var: BABY-nin zay olmasını və BTC-nin imkan xərclərini geri əlavə etdikdə, stake edənlər əslində təhlükəsizlik xidmətinə görə pul ödəyirlər. Buğa bazarında artım payı gizlədir; aşağı dönəndə isə bu, kapitalın çıxış açarına çevrilir. Ana şəbəkədə kilidlənmiş BTC-nin uçot dəyəri ciddi görünə bilər, amma kilidləmək sədaqət demək deyil — sadəcə daha yaxşı çıxış yeri olmadığı üçün likvidlik kiliddən kənarda qala bilmir.
Babylon-un ən yaxşı hekayə danışdığı məqam — “BTC ana şəbəkədən çıxmır, şəxsi açarları özü saxlayır” — sanki holder-ların son arzusudur kimi səslənir. Amma təhlükəsizlik hissi sonda yenə köhnə bir sualın yanına qayıdır: daşınma divarının kərpicləri hər ay avtomatik şişən tokenlərlə qurulursa, kərpicləri hörən adam özü də hər ay sandığını açıb payını alırsa — bu divar kənardakıları qorumur, yoxsa elə təchizat əyrisini özünü qoruyur?
Zao, sənin fikrin necədir?
Yalnız şəxsi düşüncələrdir, investisiya məsləhəti deyil. Fərqli fikrin var? Zəhmət olmasa şərhlərdə müzakirə edin.
@babylonlabs_io
#baby $BABY
Keçən şənbə günü kafedə, köhnə Zao noutbukun üstünü açdı; ekranda BABY dövriyyə cədvəli vardı. O mənə dedi: “Babylon-un təhlükəsizlik büdcəsi, elə bil qiymətə görə yenidən qiymətləndirilirmi?”
Evə gedəndən sonra sənədi stolun üstünə yaydım. BABY ilə Bitcoin iqtisadi sabitliyini dəyişdirmək — doktrində özünəuyğundur: stake edənlər BTC-ni kilidləyib BABY alır, FP isə imza səlahiyyətini almaq üçün BABY-ni girov qoyur. Bu, PoS mühərrikinin hesablaşma qatına “adapterlə” bağlanması üzrə sınaqdır.
Amma aylıq açılan paylar, FP girov qoyma həddi və kilidlənmiş həcm üst-üstə düşəndə, qəhvə də soyudu.
Babylon-un təhlükəsizlik büdcəsində gizli bir strukturu var: protokolun iqtisadi müdafiə xətti — BABY-nin bazar dəyərini Bitcoin-in sonluğunu ölçən bir “sığorta haqqı” kimi istifadə edir. Lakin hər ay avtomatik açılan daxili paylar kodda sərt yazılıb; bu, təchizatın gecikmədən, dəyişmədən axdığı bir xəttdir. Daha gizlisi FP girovunun pro-siklik tələdir — açılma dövriyyəni seyreldir, qiymət düşür, FP girovunun dəyəri də azalır. Dəyərlər həddə toxunan kimi FP siyahıdan çıxarılır və “yekunluq” xidmətini verən xarici tərəf bir nəfər azalır. Ən öldürücüsü isə EOTS cəza mexanizminin FP girovunun BABY ümumi dəyərinə asılı olmasıdır; bazar dəyəri düşəndə hücum dəyəri müsadirə məbləğindən aşağı ola bilər, cəza qorxusu isə “dözülməz”dən “hesablana bilən”ə çevrilir.
Bir də başqa bir cədvəl var: BABY-nin zay olmasını və BTC-nin imkan xərclərini geri əlavə etdikdə, stake edənlər əslində təhlükəsizlik xidmətinə görə pul ödəyirlər. Buğa bazarında artım payı gizlədir; aşağı dönəndə isə bu, kapitalın çıxış açarına çevrilir. Ana şəbəkədə kilidlənmiş BTC-nin uçot dəyəri ciddi görünə bilər, amma kilidləmək sədaqət demək deyil — sadəcə daha yaxşı çıxış yeri olmadığı üçün likvidlik kiliddən kənarda qala bilmir.
Babylon-un ən yaxşı hekayə danışdığı məqam — “BTC ana şəbəkədən çıxmır, şəxsi açarları özü saxlayır” — sanki holder-ların son arzusudur kimi səslənir. Amma təhlükəsizlik hissi sonda yenə köhnə bir sualın yanına qayıdır: daşınma divarının kərpicləri hər ay avtomatik şişən tokenlərlə qurulursa, kərpicləri hörən adam özü də hər ay sandığını açıb payını alırsa — bu divar kənardakıları qorumur, yoxsa elə təchizat əyrisini özünü qoruyur?
Zao, sənin fikrin necədir?
Yalnız şəxsi düşüncələrdir, investisiya məsləhəti deyil. Fərqli fikrin var? Zəhmət olmasa şərhlərdə müzakirə edin.
@BabylonLabs_io
#baby $BABY
Evə gedəndən sonra sənədi stolun üstünə yaydım. BABY ilə Bitcoin iqtisadi sabitliyini dəyişdirmək — doktrində özünəuyğundur: stake edənlər BTC-ni kilidləyib BABY alır, FP isə imza səlahiyyətini almaq üçün BABY-ni girov qoyur. Bu, PoS mühərrikinin hesablaşma qatına “adapterlə” bağlanması üzrə sınaqdır.
Amma aylıq açılan paylar, FP girov qoyma həddi və kilidlənmiş həcm üst-üstə düşəndə, qəhvə də soyudu.
Babylon-un təhlükəsizlik büdcəsində gizli bir strukturu var: protokolun iqtisadi müdafiə xətti — BABY-nin bazar dəyərini Bitcoin-in sonluğunu ölçən bir “sığorta haqqı” kimi istifadə edir. Lakin hər ay avtomatik açılan daxili paylar kodda sərt yazılıb; bu, təchizatın gecikmədən, dəyişmədən axdığı bir xəttdir. Daha gizlisi FP girovunun pro-siklik tələdir — açılma dövriyyəni seyreldir, qiymət düşür, FP girovunun dəyəri də azalır. Dəyərlər həddə toxunan kimi FP siyahıdan çıxarılır və “yekunluq” xidmətini verən xarici tərəf bir nəfər azalır. Ən öldürücüsü isə EOTS cəza mexanizminin FP girovunun BABY ümumi dəyərinə asılı olmasıdır; bazar dəyəri düşəndə hücum dəyəri müsadirə məbləğindən aşağı ola bilər, cəza qorxusu isə “dözülməz”dən “hesablana bilən”ə çevrilir.
Bir də başqa bir cədvəl var: BABY-nin zay olmasını və BTC-nin imkan xərclərini geri əlavə etdikdə, stake edənlər əslində təhlükəsizlik xidmətinə görə pul ödəyirlər. Buğa bazarında artım payı gizlədir; aşağı dönəndə isə bu, kapitalın çıxış açarına çevrilir. Ana şəbəkədə kilidlənmiş BTC-nin uçot dəyəri ciddi görünə bilər, amma kilidləmək sədaqət demək deyil — sadəcə daha yaxşı çıxış yeri olmadığı üçün likvidlik kiliddən kənarda qala bilmir.
Babylon-un ən yaxşı hekayə danışdığı məqam — “BTC ana şəbəkədən çıxmır, şəxsi açarları özü saxlayır” — sanki holder-ların son arzusudur kimi səslənir. Amma təhlükəsizlik hissi sonda yenə köhnə bir sualın yanına qayıdır: daşınma divarının kərpicləri hər ay avtomatik şişən tokenlərlə qurulursa, kərpicləri hörən adam özü də hər ay sandığını açıb payını alırsa — bu divar kənardakıları qorumur, yoxsa elə təchizat əyrisini özünü qoruyur?
Zao, sənin fikrin necədir?
Yalnız şəxsi düşüncələrdir, investisiya məsləhəti deyil. Fərqli fikrin var? Zəhmət olmasa şərhlərdə müzakirə edin.
@BabylonLabs_io
#baby $BABY
1
88
·
--
Əvvəllər iştirak etdiyim bir DeFi kreditləşmə layihəsini xatırlayıram: paylaşılan likvidlik hovuzundakı zəiflik səbəbilə hakerlər fondu hamısını boşaltdı. Bu hadisədən sonra vəsaitin izolə olunması ilə bağlı obsesiyam yaranıb. Son vaxtlar Babylon-un TBV testnet sənədlərini araşdırarkən gördüm ki, onun ləğvetmə modulundakı quruluş olduqca zərifdir: “bir neçə vault (anbar) bir borc mövqeyinə birləşir”. Bu cümlənin arxasındakı texniki rəqabət mübarizəsi həqiqətən maraqlıdır.
ETH-in hesab (account) modeli altında istifadəçinin aktivləri hamısı eyni bir smart kontraktın vəziyyətində qarışır: bir yerə toxunsan, hər şey hərəkətə gəlir. Amma BTC şəbəkəsinə əsaslanan TBV isə daha “fundamentalist” bir xətti izləyir. Tutaq ki, sən BTC-ni üç dəfə depozit edirsən; sistem əsla vəsaiti qarışdırmır və sənə üç ayrı, müstəqil UTXO vault təqdim edir. Borc götürmək istədikdə sistem birbaşa “prefiks üzrə çıxma (prefix deduction)” əməliyyatı icra edir — sanki növbəyə düzülüb sifariş verirsən: birinci vaultdan başlayaraq çıxır, məbləğ toplanan kimi dayanır. Bütün proses boyu heç bir qlobal, paylaşılmış hesab yaradılmır.
UTXO-ların müstəqilliyini pozmadan kreditləşmə problemini həddən artıq cilovlanmış bir sıralama məntiqi ilə həll etmək bu hiylə doğrudan da yüksək səviyyəlidir. Amma adamı bezdirən odur ki, bütün sənəd gerçəkdən də geri ödəniş və geri qurtarma (redeem) mexanizmini üstündən keçərək danışmır! Axı bu mexanizm tərsdən — yəni geri ödənişi əvvəlkindən sonra gələninə doğru — açılır, yoxsa parçalayaraq hər hissəni proporsional şəkildə ayrıca hesablayır? Signet testnetində, yəni real kapital mübarizəsi olmayan mühitdə bu cür “hardcore” səviyyəli alt qat sürtüşmələr çox vaxt “sadəcə işlətsin, bəsdir” düşüncəsi ilə gözardı edilir.
“əsas məbləğə heç bir toxunuş etmədən” məsələnin üstünə bu qədər inadla düşmək TBV-ni tərifləməyə dəyər. Amma əsas şəbəkəyə (mainnet) çıxmazdan əvvəl bu geri qurtarma məntiqi tamamlanmasa, şübhəsiz ki, bütün BABY ekosisteminin deflyasiya dinamikası və stimul-loppunun (stimulus—closed loop) qurulmasına mənfi təsir göstərəcək. Çünki BABY-nin iqtisadi mühərriki, olduqca rəvan işləyən bir alt qat ləğvetmə mexanizminə ehtiyac duyur. Dəyərli həmfikirlər, sizcə bu cür sərhədləri ciddi qoruyan növbə üzrə çıxma modeli, BTCFi-nin səhnəsində hamını birləşdirəcək gücə sahibdir? Müzakirə etmək üçün şərh yazın.
#baby $BABY
Əvvəllər iştirak etdiyim bir DeFi kreditləşmə layihəsini xatırlayıram: paylaşılan likvidlik hovuzundakı zəiflik səbəbilə hakerlər fondu hamısını boşaltdı. Bu hadisədən sonra vəsaitin izolə olunması ilə bağlı obsesiyam yaranıb. Son vaxtlar Babylon-un TBV testnet sənədlərini araşdırarkən gördüm ki, onun ləğvetmə modulundakı quruluş olduqca zərifdir: “bir neçə vault (anbar) bir borc mövqeyinə birləşir”. Bu cümlənin arxasındakı texniki rəqabət mübarizəsi həqiqətən maraqlıdır.
ETH-in hesab (account) modeli altında istifadəçinin aktivləri hamısı eyni bir smart kontraktın vəziyyətində qarışır: bir yerə toxunsan, hər şey hərəkətə gəlir. Amma BTC şəbəkəsinə əsaslanan TBV isə daha “fundamentalist” bir xətti izləyir. Tutaq ki, sən BTC-ni üç dəfə depozit edirsən; sistem əsla vəsaiti qarışdırmır və sənə üç ayrı, müstəqil UTXO vault təqdim edir. Borc götürmək istədikdə sistem birbaşa “prefiks üzrə çıxma (prefix deduction)” əməliyyatı icra edir — sanki növbəyə düzülüb sifariş verirsən: birinci vaultdan başlayaraq çıxır, məbləğ toplanan kimi dayanır. Bütün proses boyu heç bir qlobal, paylaşılmış hesab yaradılmır.
UTXO-ların müstəqilliyini pozmadan kreditləşmə problemini həddən artıq cilovlanmış bir sıralama məntiqi ilə həll etmək bu hiylə doğrudan da yüksək səviyyəlidir. Amma adamı bezdirən odur ki, bütün sənəd gerçəkdən də geri ödəniş və geri qurtarma (redeem) mexanizmini üstündən keçərək danışmır! Axı bu mexanizm tərsdən — yəni geri ödənişi əvvəlkindən sonra gələninə doğru — açılır, yoxsa parçalayaraq hər hissəni proporsional şəkildə ayrıca hesablayır? Signet testnetində, yəni real kapital mübarizəsi olmayan mühitdə bu cür “hardcore” səviyyəli alt qat sürtüşmələr çox vaxt “sadəcə işlətsin, bəsdir” düşüncəsi ilə gözardı edilir.
“əsas məbləğə heç bir toxunuş etmədən” məsələnin üstünə bu qədər inadla düşmək TBV-ni tərifləməyə dəyər. Amma əsas şəbəkəyə (mainnet) çıxmazdan əvvəl bu geri qurtarma məntiqi tamamlanmasa, şübhəsiz ki, bütün BABY ekosisteminin deflyasiya dinamikası və stimul-loppunun (stimulus—closed loop) qurulmasına mənfi təsir göstərəcək. Çünki BABY-nin iqtisadi mühərriki, olduqca rəvan işləyən bir alt qat ləğvetmə mexanizminə ehtiyac duyur. Dəyərli həmfikirlər, sizcə bu cür sərhədləri ciddi qoruyan növbə üzrə çıxma modeli, BTCFi-nin səhnəsində hamını birləşdirəcək gücə sahibdir? Müzakirə etmək üçün şərh yazın.
#baby $BABY
ETH-in hesab (account) modeli altında istifadəçinin aktivləri hamısı eyni bir smart kontraktın vəziyyətində qarışır: bir yerə toxunsan, hər şey hərəkətə gəlir. Amma BTC şəbəkəsinə əsaslanan TBV isə daha “fundamentalist” bir xətti izləyir. Tutaq ki, sən BTC-ni üç dəfə depozit edirsən; sistem əsla vəsaiti qarışdırmır və sənə üç ayrı, müstəqil UTXO vault təqdim edir. Borc götürmək istədikdə sistem birbaşa “prefiks üzrə çıxma (prefix deduction)” əməliyyatı icra edir — sanki növbəyə düzülüb sifariş verirsən: birinci vaultdan başlayaraq çıxır, məbləğ toplanan kimi dayanır. Bütün proses boyu heç bir qlobal, paylaşılmış hesab yaradılmır.
UTXO-ların müstəqilliyini pozmadan kreditləşmə problemini həddən artıq cilovlanmış bir sıralama məntiqi ilə həll etmək bu hiylə doğrudan da yüksək səviyyəlidir. Amma adamı bezdirən odur ki, bütün sənəd gerçəkdən də geri ödəniş və geri qurtarma (redeem) mexanizmini üstündən keçərək danışmır! Axı bu mexanizm tərsdən — yəni geri ödənişi əvvəlkindən sonra gələninə doğru — açılır, yoxsa parçalayaraq hər hissəni proporsional şəkildə ayrıca hesablayır? Signet testnetində, yəni real kapital mübarizəsi olmayan mühitdə bu cür “hardcore” səviyyəli alt qat sürtüşmələr çox vaxt “sadəcə işlətsin, bəsdir” düşüncəsi ilə gözardı edilir.
“əsas məbləğə heç bir toxunuş etmədən” məsələnin üstünə bu qədər inadla düşmək TBV-ni tərifləməyə dəyər. Amma əsas şəbəkəyə (mainnet) çıxmazdan əvvəl bu geri qurtarma məntiqi tamamlanmasa, şübhəsiz ki, bütün BABY ekosisteminin deflyasiya dinamikası və stimul-loppunun (stimulus—closed loop) qurulmasına mənfi təsir göstərəcək. Çünki BABY-nin iqtisadi mühərriki, olduqca rəvan işləyən bir alt qat ləğvetmə mexanizminə ehtiyac duyur. Dəyərli həmfikirlər, sizcə bu cür sərhədləri ciddi qoruyan növbə üzrə çıxma modeli, BTCFi-nin səhnəsində hamını birləşdirəcək gücə sahibdir? Müzakirə etmək üçün şərh yazın.
#baby $BABY
180
·
--
@babylonlabs_io için tokən iqtisadiyyatı sənədini təkrar oxuyarkən “Token Unlock Schedule” səhifəsində ilişib qaldım. Sənədin böyük bir hissəsini ekosistem təşviqləri və komandanın payına ayırdığını görəndə ilk reaksiyam belə oldu: erkən dövrdə dövriyyəyə çıxışdan yaranan təzyiq (satış təzyiqi) hansı zaman nöqtələrində ən çox cəmlənir?
Oxuduqca başa düşdüm ki, icma və ekosistemin açılışı (unlock) staking iştirak səviyyəsi və Finality Provider sayına bağlıdır; buraxılış tempi protokolun sağlamlığına dair əks göstərici kimi işləyir. Amma komanda və investorların açılışı isə qəbul (adoptiya) dərəcəsindən asılı olmayaraq “hard-coded” şəkildədir — erkən kapitalın dəqiq çıxış (exit) pəncərələri var.
Mən təşviq hovuzunun buraxılış (release) qrafikinə baxdım. Mükafatlar epoch-lar üzrə paylanır; ümumi məbləğ və staked BTC-nin miqdarı bir-biri ilə müsbət korrelyasiyadadır, amma hovuz sabitdir və ön hissədə buraxılış daha sürətlidir. İlk üç ayda staking “partlayış” kimi artarsa, erkən stake edənlər ən böyük tortu yeyir; sonrakıların gəliri azalır. BTC stakerlərinin keçid xərci demək olar ki, sıfırdır — bu gün Babylon-un gəliri yüksəkdirsə girir, sabah EigenLayer-un gəliri yüksəkdirsə çıxırlar.
Məni həqiqətən təkidlə saxlayan BABY-nin qiymətləndirmə (valuation) lövbəridir. Sənəddə BABY “Security as a Service” kimi müəyyən edilir: xarici zəncir ödənişləri BTC iqtisadi təhlükəsizliyini almaq üçün BABY-nin alınmasına yönəlir. Qiymət kəskin yüksəlsə satınalma dəyəri həddən artıq bahalaşır, qiymət zəifləsə isə staking cəlbedici olmur — bu dövr avtomatik tənzimlənmir.
Mənim qənaətim: BABY-nin qısamüddətli dəyəri açılış tempinə və staking tələbinə bağlıdır; uzunmüddətli dəyəri isə Babylon-un POS zəncilləri üçün “default security provider”ə çevrilib-çəkməməsindən asılı olacaq. Əsas göstərici coin price deyil, hər rübdə yeni inteqrasiya edilmiş zəncirlərin sayı və faktiki olaraq ödənilən BABY haqlarıdır.
#baby $BABY
@BabylonLabs_io için tokən iqtisadiyyatı sənədini təkrar oxuyarkən “Token Unlock Schedule” səhifəsində ilişib qaldım. Sənədin böyük bir hissəsini ekosistem təşviqləri və komandanın payına ayırdığını görəndə ilk reaksiyam belə oldu: erkən dövrdə dövriyyəyə çıxışdan yaranan təzyiq (satış təzyiqi) hansı zaman nöqtələrində ən çox cəmlənir?
Oxuduqca başa düşdüm ki, icma və ekosistemin açılışı (unlock) staking iştirak səviyyəsi və Finality Provider sayına bağlıdır; buraxılış tempi protokolun sağlamlığına dair əks göstərici kimi işləyir. Amma komanda və investorların açılışı isə qəbul (adoptiya) dərəcəsindən asılı olmayaraq “hard-coded” şəkildədir — erkən kapitalın dəqiq çıxış (exit) pəncərələri var.
Mən təşviq hovuzunun buraxılış (release) qrafikinə baxdım. Mükafatlar epoch-lar üzrə paylanır; ümumi məbləğ və staked BTC-nin miqdarı bir-biri ilə müsbət korrelyasiyadadır, amma hovuz sabitdir və ön hissədə buraxılış daha sürətlidir. İlk üç ayda staking “partlayış” kimi artarsa, erkən stake edənlər ən böyük tortu yeyir; sonrakıların gəliri azalır. BTC stakerlərinin keçid xərci demək olar ki, sıfırdır — bu gün Babylon-un gəliri yüksəkdirsə girir, sabah EigenLayer-un gəliri yüksəkdirsə çıxırlar.
Məni həqiqətən təkidlə saxlayan BABY-nin qiymətləndirmə (valuation) lövbəridir. Sənəddə BABY “Security as a Service” kimi müəyyən edilir: xarici zəncir ödənişləri BTC iqtisadi təhlükəsizliyini almaq üçün BABY-nin alınmasına yönəlir. Qiymət kəskin yüksəlsə satınalma dəyəri həddən artıq bahalaşır, qiymət zəifləsə isə staking cəlbedici olmur — bu dövr avtomatik tənzimlənmir.
Mənim qənaətim: BABY-nin qısamüddətli dəyəri açılış tempinə və staking tələbinə bağlıdır; uzunmüddətli dəyəri isə Babylon-un POS zəncilləri üçün “default security provider”ə çevrilib-çəkməməsindən asılı olacaq. Əsas göstərici coin price deyil, hər rübdə yeni inteqrasiya edilmiş zəncirlərin sayı və faktiki olaraq ödənilən BABY haqlarıdır.
#baby $BABY
Oxuduqca başa düşdüm ki, icma və ekosistemin açılışı (unlock) staking iştirak səviyyəsi və Finality Provider sayına bağlıdır; buraxılış tempi protokolun sağlamlığına dair əks göstərici kimi işləyir. Amma komanda və investorların açılışı isə qəbul (adoptiya) dərəcəsindən asılı olmayaraq “hard-coded” şəkildədir — erkən kapitalın dəqiq çıxış (exit) pəncərələri var.
Mən təşviq hovuzunun buraxılış (release) qrafikinə baxdım. Mükafatlar epoch-lar üzrə paylanır; ümumi məbləğ və staked BTC-nin miqdarı bir-biri ilə müsbət korrelyasiyadadır, amma hovuz sabitdir və ön hissədə buraxılış daha sürətlidir. İlk üç ayda staking “partlayış” kimi artarsa, erkən stake edənlər ən böyük tortu yeyir; sonrakıların gəliri azalır. BTC stakerlərinin keçid xərci demək olar ki, sıfırdır — bu gün Babylon-un gəliri yüksəkdirsə girir, sabah EigenLayer-un gəliri yüksəkdirsə çıxırlar.
Məni həqiqətən təkidlə saxlayan BABY-nin qiymətləndirmə (valuation) lövbəridir. Sənəddə BABY “Security as a Service” kimi müəyyən edilir: xarici zəncir ödənişləri BTC iqtisadi təhlükəsizliyini almaq üçün BABY-nin alınmasına yönəlir. Qiymət kəskin yüksəlsə satınalma dəyəri həddən artıq bahalaşır, qiymət zəifləsə isə staking cəlbedici olmur — bu dövr avtomatik tənzimlənmir.
Mənim qənaətim: BABY-nin qısamüddətli dəyəri açılış tempinə və staking tələbinə bağlıdır; uzunmüddətli dəyəri isə Babylon-un POS zəncilləri üçün “default security provider”ə çevrilib-çəkməməsindən asılı olacaq. Əsas göstərici coin price deyil, hər rübdə yeni inteqrasiya edilmiş zəncirlərin sayı və faktiki olaraq ödənilən BABY haqlarıdır.
#baby $BABY
91
·
--
Dün günortadan sonra aşağıdakı çap dükanına getdim, orada əmi Çenlə rastlaşdım (mənim dayıoğlumdur, ənənəvi maliyyədə işləyir). Dedi: "Deg, siz kripto bazarında hədəf kilidini elə tarix yazmaqla edirsiniz?" Demək olar ki, skaneri onun başına çırpacaqdım. Çen kağız imzaya öyrəşib, onlayn "fiziki qaydalar" ilə "hüquqi öhdəlik" arasındakı məsafənin neçə qalaktika olduğunu heç cür anlaya bilmir.
Bu bir neçə həftə ərzində bir neçə əsas Restaking layihəsinin token buraxılışını dəli kimi auditdən keçirdim, getdikcə daha çox əmin oluram ki, açılış (unlock) səlahiyyətini fonduqma/vəqf çoxsıgninə vermək elə bir yalançı arqumentdir. EOA çoxsıgninə söykənən layihələr mahiyyətcə səndən həm faiz gəliri (staking rewards), həm də çıxış hüququnu birlikdə əlindən almağa yönəlib. Onun əvəzində aldığın isə həqiqi qızıl-gümüş puldur—amma qarşılığında verilən yalnız, hər an komitənin pis niyyətli hərəkəti ilə partlaya biləcək üçüncü tərəf borc qaiməsidir.
Babylonun BABY üçün hazırladığı buraxılış skeletində diqqətçəkən məqam "ox" (axis) hissəsidir. O, "idarəetmə komitəsi çevik şəkildə yenidən tənzimləsin" xəttinə getmir, əksinə BTC ana şəbəkəsinin UTXO-larının sərt qaydaları ilə işləyir. Taproot skriptləri vasitəsilə unlock şərtləri hər bir vəsait vahidinin kilidinə birbaşa yazılır. Bu cür fiziki izolyasiya mənbədəncə "fondun sadəcə bir cümlə ilə unlock-u dəyişməsi" kimi klassik əməliyyatı kəsir.
Testnetdə bir dəfə işlədib yoxladım. BABY-nin buraxılış böyük səlahiyyəti BTC ana şəbəkəsindəki fiziki konsensusun əlindədir, fondun cüzdanının şəxsi açarlarının yox. Onlaynda görünən isə kriptoqrafik dönməz dəlildir—vaxt, həcm, status—hamısı birlikdə olmalıdır. Komitə dəyişmək istəyir? Node dərhal qəbul etmir.
Amma bu həll hamının dərmanı deyil. Yoxlamanın hamısını BTC skriptinə köçürmək inkişaf komandasının səviyyəsinə ciddi test qoyur, üstəlik ana şəbəkənin throughput və təsdiq gecikməsi həddinə də birbaşa tuş gəlir. "Dönməzlik"in qiyməti "yetərincə elastik olmamaqdır".
Yenə də bu axtarış dəyərlidir. Bizə seçim sualını qabağa qoyur: "elastik" olsun, amma qara qutuya bürünmüş fondun/vəqfin nəzarəti olsun, yoxsa ağır, amma səni gecə yuxudan rahat saxlayan bir zəncirli fiziki kilid? Məncə, ikincisi daha etibarlıdır.
[TL;DR]
BABY-nin unlock-u fondun çoxsıgninin "yaxşı niyyətli anlaşması" deyil; BTC ana şəbəkəsinin UTXO-larına həkk olunmuş Taproot fiziki kiliddir. Baxmayaraq ki, ağırdır və ana şəbəkənin performans məhdudiyyətinə tabedir, hər hansı komandanın öhdəliyindən daha sərtdir. Müşahidəni davam etdirin, əməliyyata tələsməyin.
@babylonlabs_io
Qardaşlar, gəlin Binance meydanının şərh bölməsində danışaq.
#baby $BABY
Dün günortadan sonra aşağıdakı çap dükanına getdim, orada əmi Çenlə rastlaşdım (mənim dayıoğlumdur, ənənəvi maliyyədə işləyir). Dedi: "Deg, siz kripto bazarında hədəf kilidini elə tarix yazmaqla edirsiniz?" Demək olar ki, skaneri onun başına çırpacaqdım. Çen kağız imzaya öyrəşib, onlayn "fiziki qaydalar" ilə "hüquqi öhdəlik" arasındakı məsafənin neçə qalaktika olduğunu heç cür anlaya bilmir.
Bu bir neçə həftə ərzində bir neçə əsas Restaking layihəsinin token buraxılışını dəli kimi auditdən keçirdim, getdikcə daha çox əmin oluram ki, açılış (unlock) səlahiyyətini fonduqma/vəqf çoxsıgninə vermək elə bir yalançı arqumentdir. EOA çoxsıgninə söykənən layihələr mahiyyətcə səndən həm faiz gəliri (staking rewards), həm də çıxış hüququnu birlikdə əlindən almağa yönəlib. Onun əvəzində aldığın isə həqiqi qızıl-gümüş puldur—amma qarşılığında verilən yalnız, hər an komitənin pis niyyətli hərəkəti ilə partlaya biləcək üçüncü tərəf borc qaiməsidir.
Babylonun BABY üçün hazırladığı buraxılış skeletində diqqətçəkən məqam "ox" (axis) hissəsidir. O, "idarəetmə komitəsi çevik şəkildə yenidən tənzimləsin" xəttinə getmir, əksinə BTC ana şəbəkəsinin UTXO-larının sərt qaydaları ilə işləyir. Taproot skriptləri vasitəsilə unlock şərtləri hər bir vəsait vahidinin kilidinə birbaşa yazılır. Bu cür fiziki izolyasiya mənbədəncə "fondun sadəcə bir cümlə ilə unlock-u dəyişməsi" kimi klassik əməliyyatı kəsir.
Testnetdə bir dəfə işlədib yoxladım. BABY-nin buraxılış böyük səlahiyyəti BTC ana şəbəkəsindəki fiziki konsensusun əlindədir, fondun cüzdanının şəxsi açarlarının yox. Onlaynda görünən isə kriptoqrafik dönməz dəlildir—vaxt, həcm, status—hamısı birlikdə olmalıdır. Komitə dəyişmək istəyir? Node dərhal qəbul etmir.
Amma bu həll hamının dərmanı deyil. Yoxlamanın hamısını BTC skriptinə köçürmək inkişaf komandasının səviyyəsinə ciddi test qoyur, üstəlik ana şəbəkənin throughput və təsdiq gecikməsi həddinə də birbaşa tuş gəlir. "Dönməzlik"in qiyməti "yetərincə elastik olmamaqdır".
Yenə də bu axtarış dəyərlidir. Bizə seçim sualını qabağa qoyur: "elastik" olsun, amma qara qutuya bürünmüş fondun/vəqfin nəzarəti olsun, yoxsa ağır, amma səni gecə yuxudan rahat saxlayan bir zəncirli fiziki kilid? Məncə, ikincisi daha etibarlıdır.
[TL;DR]
BABY-nin unlock-u fondun çoxsıgninin "yaxşı niyyətli anlaşması" deyil; BTC ana şəbəkəsinin UTXO-larına həkk olunmuş Taproot fiziki kiliddir. Baxmayaraq ki, ağırdır və ana şəbəkənin performans məhdudiyyətinə tabedir, hər hansı komandanın öhdəliyindən daha sərtdir. Müşahidəni davam etdirin, əməliyyata tələsməyin.
@BabylonLabs_io
Qardaşlar, gəlin Binance meydanının şərh bölməsində danışaq.
#baby $BABY
Bu bir neçə həftə ərzində bir neçə əsas Restaking layihəsinin token buraxılışını dəli kimi auditdən keçirdim, getdikcə daha çox əmin oluram ki, açılış (unlock) səlahiyyətini fonduqma/vəqf çoxsıgninə vermək elə bir yalançı arqumentdir. EOA çoxsıgninə söykənən layihələr mahiyyətcə səndən həm faiz gəliri (staking rewards), həm də çıxış hüququnu birlikdə əlindən almağa yönəlib. Onun əvəzində aldığın isə həqiqi qızıl-gümüş puldur—amma qarşılığında verilən yalnız, hər an komitənin pis niyyətli hərəkəti ilə partlaya biləcək üçüncü tərəf borc qaiməsidir.
Babylonun BABY üçün hazırladığı buraxılış skeletində diqqətçəkən məqam "ox" (axis) hissəsidir. O, "idarəetmə komitəsi çevik şəkildə yenidən tənzimləsin" xəttinə getmir, əksinə BTC ana şəbəkəsinin UTXO-larının sərt qaydaları ilə işləyir. Taproot skriptləri vasitəsilə unlock şərtləri hər bir vəsait vahidinin kilidinə birbaşa yazılır. Bu cür fiziki izolyasiya mənbədəncə "fondun sadəcə bir cümlə ilə unlock-u dəyişməsi" kimi klassik əməliyyatı kəsir.
Testnetdə bir dəfə işlədib yoxladım. BABY-nin buraxılış böyük səlahiyyəti BTC ana şəbəkəsindəki fiziki konsensusun əlindədir, fondun cüzdanının şəxsi açarlarının yox. Onlaynda görünən isə kriptoqrafik dönməz dəlildir—vaxt, həcm, status—hamısı birlikdə olmalıdır. Komitə dəyişmək istəyir? Node dərhal qəbul etmir.
Amma bu həll hamının dərmanı deyil. Yoxlamanın hamısını BTC skriptinə köçürmək inkişaf komandasının səviyyəsinə ciddi test qoyur, üstəlik ana şəbəkənin throughput və təsdiq gecikməsi həddinə də birbaşa tuş gəlir. "Dönməzlik"in qiyməti "yetərincə elastik olmamaqdır".
Yenə də bu axtarış dəyərlidir. Bizə seçim sualını qabağa qoyur: "elastik" olsun, amma qara qutuya bürünmüş fondun/vəqfin nəzarəti olsun, yoxsa ağır, amma səni gecə yuxudan rahat saxlayan bir zəncirli fiziki kilid? Məncə, ikincisi daha etibarlıdır.
[TL;DR]
BABY-nin unlock-u fondun çoxsıgninin "yaxşı niyyətli anlaşması" deyil; BTC ana şəbəkəsinin UTXO-larına həkk olunmuş Taproot fiziki kiliddir. Baxmayaraq ki, ağırdır və ana şəbəkənin performans məhdudiyyətinə tabedir, hər hansı komandanın öhdəliyindən daha sərtdir. Müşahidəni davam etdirin, əməliyyata tələsməyin.
@BabylonLabs_io
Qardaşlar, gəlin Binance meydanının şərh bölməsində danışaq.
#baby $BABY
189
·
--
Qrupda kiminsə belə dedi: "Vasitə/komissiya ilə girov qoyun, BTC yerindən tərpənməz, gəlir avtomatik çatır"—mən də fikir vermədim. Babylon-a inanmıram deyə deyil; sadəcə mənim özümə xas bir qüsurum var: kiməsə “sənə dəyməz, narahat olma” desələr, mən əksinə “bəs axı kim nəzarət edir?” sualının cavabını mütləq aydınlaşdırmaq istəyirəm.
Kuala-Lumpurdakı əmim oğlu bir marketin (bazar dükanının) filialında çalışır: köhnə rəhbərə etibar edib idarəni ona verib, amma üzvlük kartı sistemi dükan direktorunun şəxsi mobil nömrəsini bağlayıb. Əmim oğlunda mülkiyyət var, amma kartla ödəniş və qaytarma (refund) üçün imza səlahiyyəti tamamilə direktorun əlindədir.
Babylon-un vasitə/komissiya ilə girov qoyma modeli də bu strukturdadır. UTXO hələ də sənin pul kisəndə “kilidlənib” kimi görünür, amma Finality Provider sənin yerinə nodu işlədir, sənin yerinə imza atır. O, ikiqat imza vurur (EOTS qaydasını pozur); protokol sənin BTC-ni yandırır, onun yox.
Sənədlərdə açıq yazılıb: şəxsi açar (private key) ifşa olunur, girov ünvanındakı BTC məhv edilir. Bu şəxsi açar Provider-ındır; amma cəza və müsadirə olunacaq isə sənin aktivindir. Sanki direktor sənin şirkət lisenziyası ilə iki rəqib dükan açır—cəza isə sənin lisenziyanı vurur.
Provider 5%-20% komissiya alır; sən isə cəza/müsadirə riskinin 100%-ni daşıyırsan, yalnız gəlirin 80%-90%-ni əldə edirsən. O, BABY girovunu qoyur, amma BABY ilə BTC-nin volatilliyi bir-birinə uyğun deyil. Sən 100 min dollar dəyərində BTC girov qoyursan, o isə ekvivalent qədər BABY qoyur. Hər hansı problem baş versə, o nodu ləğv edib başqa “mask” ilə davam edər—amma sənin BTC artıq gedib.
Ən çətini çıxışdır: Provider-u dəyişmək üçün unbonding dövrü var, 14 gündən başlayır. Bu 14 gün ərzində etibarsız direktor hələ də sənin lisenziyanla imza atmağa davam edir. Sən çıxmaq istəyirsənsə, əvvəl kilidlənmə müddətini gözləməlisən.
“Vasitəsiz (qeyri-kustodial)” demək “nəzarətsiz (qeyri-its nəzarətdən kənar)” demək deyil. Sən imza səlahiyyətini kənara həvalə edirsənsə, kod maskası geyinmiş bir “orta adam”a etibar edirsən.
[TL;DR]
Vasitə/komissiya ilə girov qoyma “mülkiyyət səndədir, idarəetmə onda” kimidir. Provider ikiqat imza ilə sənin BTC-ni yandırır; yalnız BABY girovu itirilir—amma risk ciddi şəkildə asimmetrikdir. unbonding dövrü çıxış tələsidir. Girov məbləği ilə cəza/müsadirə miqyası bərabərləşməyənə qədər “qeyri-kustodial” söhbəti səni yuxuya verməsin.
RIF AKE
Binaance meydanı şərhlər bölməsində danışın: siz Provider-in girov balansını yoxlamısınız, yoxsa yox, əvvəl girov qoymazdan?
#baby $BABY
Qrupda kiminsə belə dedi: "Vasitə/komissiya ilə girov qoyun, BTC yerindən tərpənməz, gəlir avtomatik çatır"—mən də fikir vermədim. Babylon-a inanmıram deyə deyil; sadəcə mənim özümə xas bir qüsurum var: kiməsə “sənə dəyməz, narahat olma” desələr, mən əksinə “bəs axı kim nəzarət edir?” sualının cavabını mütləq aydınlaşdırmaq istəyirəm.
Kuala-Lumpurdakı əmim oğlu bir marketin (bazar dükanının) filialında çalışır: köhnə rəhbərə etibar edib idarəni ona verib, amma üzvlük kartı sistemi dükan direktorunun şəxsi mobil nömrəsini bağlayıb. Əmim oğlunda mülkiyyət var, amma kartla ödəniş və qaytarma (refund) üçün imza səlahiyyəti tamamilə direktorun əlindədir.
Babylon-un vasitə/komissiya ilə girov qoyma modeli də bu strukturdadır. UTXO hələ də sənin pul kisəndə “kilidlənib” kimi görünür, amma Finality Provider sənin yerinə nodu işlədir, sənin yerinə imza atır. O, ikiqat imza vurur (EOTS qaydasını pozur); protokol sənin BTC-ni yandırır, onun yox.
Sənədlərdə açıq yazılıb: şəxsi açar (private key) ifşa olunur, girov ünvanındakı BTC məhv edilir. Bu şəxsi açar Provider-ındır; amma cəza və müsadirə olunacaq isə sənin aktivindir. Sanki direktor sənin şirkət lisenziyası ilə iki rəqib dükan açır—cəza isə sənin lisenziyanı vurur.
Provider 5%-20% komissiya alır; sən isə cəza/müsadirə riskinin 100%-ni daşıyırsan, yalnız gəlirin 80%-90%-ni əldə edirsən. O, BABY girovunu qoyur, amma BABY ilə BTC-nin volatilliyi bir-birinə uyğun deyil. Sən 100 min dollar dəyərində BTC girov qoyursan, o isə ekvivalent qədər BABY qoyur. Hər hansı problem baş versə, o nodu ləğv edib başqa “mask” ilə davam edər—amma sənin BTC artıq gedib.
Ən çətini çıxışdır: Provider-u dəyişmək üçün unbonding dövrü var, 14 gündən başlayır. Bu 14 gün ərzində etibarsız direktor hələ də sənin lisenziyanla imza atmağa davam edir. Sən çıxmaq istəyirsənsə, əvvəl kilidlənmə müddətini gözləməlisən.
“Vasitəsiz (qeyri-kustodial)” demək “nəzarətsiz (qeyri-its nəzarətdən kənar)” demək deyil. Sən imza səlahiyyətini kənara həvalə edirsənsə, kod maskası geyinmiş bir “orta adam”a etibar edirsən.
[TL;DR]
Vasitə/komissiya ilə girov qoyma “mülkiyyət səndədir, idarəetmə onda” kimidir. Provider ikiqat imza ilə sənin BTC-ni yandırır; yalnız BABY girovu itirilir—amma risk ciddi şəkildə asimmetrikdir. unbonding dövrü çıxış tələsidir. Girov məbləği ilə cəza/müsadirə miqyası bərabərləşməyənə qədər “qeyri-kustodial” söhbəti səni yuxuya verməsin.
RIF AKE
Binaance meydanı şərhlər bölməsində danışın: siz Provider-in girov balansını yoxlamısınız, yoxsa yox, əvvəl girov qoymazdan?
#baby $BABY
Kuala-Lumpurdakı əmim oğlu bir marketin (bazar dükanının) filialında çalışır: köhnə rəhbərə etibar edib idarəni ona verib, amma üzvlük kartı sistemi dükan direktorunun şəxsi mobil nömrəsini bağlayıb. Əmim oğlunda mülkiyyət var, amma kartla ödəniş və qaytarma (refund) üçün imza səlahiyyəti tamamilə direktorun əlindədir.
Babylon-un vasitə/komissiya ilə girov qoyma modeli də bu strukturdadır. UTXO hələ də sənin pul kisəndə “kilidlənib” kimi görünür, amma Finality Provider sənin yerinə nodu işlədir, sənin yerinə imza atır. O, ikiqat imza vurur (EOTS qaydasını pozur); protokol sənin BTC-ni yandırır, onun yox.
Sənədlərdə açıq yazılıb: şəxsi açar (private key) ifşa olunur, girov ünvanındakı BTC məhv edilir. Bu şəxsi açar Provider-ındır; amma cəza və müsadirə olunacaq isə sənin aktivindir. Sanki direktor sənin şirkət lisenziyası ilə iki rəqib dükan açır—cəza isə sənin lisenziyanı vurur.
Provider 5%-20% komissiya alır; sən isə cəza/müsadirə riskinin 100%-ni daşıyırsan, yalnız gəlirin 80%-90%-ni əldə edirsən. O, BABY girovunu qoyur, amma BABY ilə BTC-nin volatilliyi bir-birinə uyğun deyil. Sən 100 min dollar dəyərində BTC girov qoyursan, o isə ekvivalent qədər BABY qoyur. Hər hansı problem baş versə, o nodu ləğv edib başqa “mask” ilə davam edər—amma sənin BTC artıq gedib.
Ən çətini çıxışdır: Provider-u dəyişmək üçün unbonding dövrü var, 14 gündən başlayır. Bu 14 gün ərzində etibarsız direktor hələ də sənin lisenziyanla imza atmağa davam edir. Sən çıxmaq istəyirsənsə, əvvəl kilidlənmə müddətini gözləməlisən.
“Vasitəsiz (qeyri-kustodial)” demək “nəzarətsiz (qeyri-its nəzarətdən kənar)” demək deyil. Sən imza səlahiyyətini kənara həvalə edirsənsə, kod maskası geyinmiş bir “orta adam”a etibar edirsən.
[TL;DR]
Vasitə/komissiya ilə girov qoyma “mülkiyyət səndədir, idarəetmə onda” kimidir. Provider ikiqat imza ilə sənin BTC-ni yandırır; yalnız BABY girovu itirilir—amma risk ciddi şəkildə asimmetrikdir. unbonding dövrü çıxış tələsidir. Girov məbləği ilə cəza/müsadirə miqyası bərabərləşməyənə qədər “qeyri-kustodial” söhbəti səni yuxuya verməsin.
RIF AKE
Binaance meydanı şərhlər bölməsində danışın: siz Provider-in girov balansını yoxlamısınız, yoxsa yox, əvvəl girov qoymazdan?
#baby $BABY
220
·
--
Mənim əmioğlum (ənənəvi maliyyəylə məşğul olur) ötən həftə Kuala-Lumpura gəldi; axşam bir barda pivə qaldırıb mənə soruşdu: sizin o Babylon, BTC borc alma faiz dərəcəsi konkret neçədir? Dedim ki, hovuzun istifadə dərəcinə baxır—indi ola bilər 3%, sabah ola bilər 8%. O, bir az dondu: bəs mən illik büdcəmi tərtib edəndə faiz xərclərini hansı rəqəmlə doldurum?
[TL;DR]
BABY-nin sabit faiz ssenarisində real rolu hələ də tam aydın deyil, amma risk daşıma funksiyasının həqiqətən işlək olub-olmadığını, canlıya (mainnetə) çıxandan sonra “izləyib tutmaqdansa”, əvvəlcədən qiymətləndirmək daha vacibdir. Hər ay açılan likvidlik real tələblə qarşılanmırsa, “dərin imkan (dərin səlahiyyət) vermə” sadəcə əvvəlcədən ödənilmiş idman zalı abunəliyinə bənzəyir—pul ödənilir, avadanlıq isə hələ çatmayıb.
Ən asan edilən iki səhv: whitepaper-dakı yol xəritəsini birbaşa tokenin qiymətləndirilməsi kimi diskontlamaq, ya da “çixmayıbsa, deməli baxmağa tənbəllik edirəm” deyə düşünmək. Mən isə üçüncü yanaşmanı üstün tuturam—əvvəlcə sabit faizlə hansı problemi həll etdiyini doğrudan da ağrılı (həqiqətən vacib) etməyinə bax, sonra da çatdırılma riski ilə açılma (unlock) mexanizmi arasındakı uyğunsuzluğu açıq şəkildə yaz.
TBV hazırda testnetdə Aave v4-ün native BTC girovla borcvermə mexanizmini işlədir; faiz dərəcəsi istifadə dərəcəsi ilə dəyişir. Babylon və Aegis həqiqətən sabit faiz istiqamətində planlanır, amma cədvəldə 2026-cı ilin Q4-ü yazılıb—şərt odur ki, bütün inkişaf və testlər tamamlanmış olsun. İndi onu artıq düşmüş məhsul kimi tövsiyə etmək, təmir bitməmiş idman zalına onillik kart satmaq kimidir.
Sabit faiz üçün real tələbat pərakəndə (retail) investorlarda deyil, maliyyə planlaşdırmasında olur. Market-meykerlər bir müddətlik kapitalın dəyərinin strategiyanın qazancını üstələyib-üstələmədiyini hesablamalıdır; kvant (quant) komandaları isə mövqeləri hedc etmək üçün maliyyələşmə xərclərini kilidləməlidir; şirkət xəzinədarları isə faiz xərclərinin kvartallıq mənfəəti yeyib-yeməyəcəyini əvvəlcədən bilməlidir. Dəyişən faiz qısamüddətdə ucuz görünə bilər, amma sağlamlıq faktoru (health factor) və büdcə cədvəlinə əlavə olunan təsadüfi (random) bir qat var—bu dəyişən, ləğv sərhədində həyatla ölümün arasındakı xəttdir.
Növbəti addımda üç şeyə diqqət edəcəyəm: sabit faiz hovuzunda BABY sığorta kapitalı kimi olacaq, yoxsa sadəcə idarəetmə (governance) səs kartıdır; erkən qaytarma üçün cərimə və ya dəyərdən düşmə mexanizmi necə dizayn ediləcək; və sabit kapital tərəfi (qarşı tərəf) kim tərəfindən təmin olunacaq. Bu üçü hələ yerinə düşməyibsə, “token imkanları/dərin səlahiyyət (token enablement)” dörd sözü unlock cədvəlindəki rəqəmləri təkbaşına daşıya bilməz.
Sən daha çox istəyirsən ki, BABY sabit faiz hovuzunda ənənəvi CDO-nun prioritet trançı kimi rol oynasın, yoxsa zəncirdə istənilən vaxt geri çəkilə bilən çevikliyi qoruyub saxlasın?
@babylonlabs_io
#baby $BABY
Mənim əmioğlum (ənənəvi maliyyəylə məşğul olur) ötən həftə Kuala-Lumpura gəldi; axşam bir barda pivə qaldırıb mənə soruşdu: sizin o Babylon, BTC borc alma faiz dərəcəsi konkret neçədir? Dedim ki, hovuzun istifadə dərəcinə baxır—indi ola bilər 3%, sabah ola bilər 8%. O, bir az dondu: bəs mən illik büdcəmi tərtib edəndə faiz xərclərini hansı rəqəmlə doldurum?
[TL;DR]
BABY-nin sabit faiz ssenarisində real rolu hələ də tam aydın deyil, amma risk daşıma funksiyasının həqiqətən işlək olub-olmadığını, canlıya (mainnetə) çıxandan sonra “izləyib tutmaqdansa”, əvvəlcədən qiymətləndirmək daha vacibdir. Hər ay açılan likvidlik real tələblə qarşılanmırsa, “dərin imkan (dərin səlahiyyət) vermə” sadəcə əvvəlcədən ödənilmiş idman zalı abunəliyinə bənzəyir—pul ödənilir, avadanlıq isə hələ çatmayıb.
Ən asan edilən iki səhv: whitepaper-dakı yol xəritəsini birbaşa tokenin qiymətləndirilməsi kimi diskontlamaq, ya da “çixmayıbsa, deməli baxmağa tənbəllik edirəm” deyə düşünmək. Mən isə üçüncü yanaşmanı üstün tuturam—əvvəlcə sabit faizlə hansı problemi həll etdiyini doğrudan da ağrılı (həqiqətən vacib) etməyinə bax, sonra da çatdırılma riski ilə açılma (unlock) mexanizmi arasındakı uyğunsuzluğu açıq şəkildə yaz.
TBV hazırda testnetdə Aave v4-ün native BTC girovla borcvermə mexanizmini işlədir; faiz dərəcəsi istifadə dərəcəsi ilə dəyişir. Babylon və Aegis həqiqətən sabit faiz istiqamətində planlanır, amma cədvəldə 2026-cı ilin Q4-ü yazılıb—şərt odur ki, bütün inkişaf və testlər tamamlanmış olsun. İndi onu artıq düşmüş məhsul kimi tövsiyə etmək, təmir bitməmiş idman zalına onillik kart satmaq kimidir.
Sabit faiz üçün real tələbat pərakəndə (retail) investorlarda deyil, maliyyə planlaşdırmasında olur. Market-meykerlər bir müddətlik kapitalın dəyərinin strategiyanın qazancını üstələyib-üstələmədiyini hesablamalıdır; kvant (quant) komandaları isə mövqeləri hedc etmək üçün maliyyələşmə xərclərini kilidləməlidir; şirkət xəzinədarları isə faiz xərclərinin kvartallıq mənfəəti yeyib-yeməyəcəyini əvvəlcədən bilməlidir. Dəyişən faiz qısamüddətdə ucuz görünə bilər, amma sağlamlıq faktoru (health factor) və büdcə cədvəlinə əlavə olunan təsadüfi (random) bir qat var—bu dəyişən, ləğv sərhədində həyatla ölümün arasındakı xəttdir.
Növbəti addımda üç şeyə diqqət edəcəyəm: sabit faiz hovuzunda BABY sığorta kapitalı kimi olacaq, yoxsa sadəcə idarəetmə (governance) səs kartıdır; erkən qaytarma üçün cərimə və ya dəyərdən düşmə mexanizmi necə dizayn ediləcək; və sabit kapital tərəfi (qarşı tərəf) kim tərəfindən təmin olunacaq. Bu üçü hələ yerinə düşməyibsə, “token imkanları/dərin səlahiyyət (token enablement)” dörd sözü unlock cədvəlindəki rəqəmləri təkbaşına daşıya bilməz.
Sən daha çox istəyirsən ki, BABY sabit faiz hovuzunda ənənəvi CDO-nun prioritet trançı kimi rol oynasın, yoxsa zəncirdə istənilən vaxt geri çəkilə bilən çevikliyi qoruyub saxlasın?
@BabylonLabs_io
#baby $BABY
[TL;DR]
BABY-nin sabit faiz ssenarisində real rolu hələ də tam aydın deyil, amma risk daşıma funksiyasının həqiqətən işlək olub-olmadığını, canlıya (mainnetə) çıxandan sonra “izləyib tutmaqdansa”, əvvəlcədən qiymətləndirmək daha vacibdir. Hər ay açılan likvidlik real tələblə qarşılanmırsa, “dərin imkan (dərin səlahiyyət) vermə” sadəcə əvvəlcədən ödənilmiş idman zalı abunəliyinə bənzəyir—pul ödənilir, avadanlıq isə hələ çatmayıb.
Ən asan edilən iki səhv: whitepaper-dakı yol xəritəsini birbaşa tokenin qiymətləndirilməsi kimi diskontlamaq, ya da “çixmayıbsa, deməli baxmağa tənbəllik edirəm” deyə düşünmək. Mən isə üçüncü yanaşmanı üstün tuturam—əvvəlcə sabit faizlə hansı problemi həll etdiyini doğrudan da ağrılı (həqiqətən vacib) etməyinə bax, sonra da çatdırılma riski ilə açılma (unlock) mexanizmi arasındakı uyğunsuzluğu açıq şəkildə yaz.
TBV hazırda testnetdə Aave v4-ün native BTC girovla borcvermə mexanizmini işlədir; faiz dərəcəsi istifadə dərəcəsi ilə dəyişir. Babylon və Aegis həqiqətən sabit faiz istiqamətində planlanır, amma cədvəldə 2026-cı ilin Q4-ü yazılıb—şərt odur ki, bütün inkişaf və testlər tamamlanmış olsun. İndi onu artıq düşmüş məhsul kimi tövsiyə etmək, təmir bitməmiş idman zalına onillik kart satmaq kimidir.
Sabit faiz üçün real tələbat pərakəndə (retail) investorlarda deyil, maliyyə planlaşdırmasında olur. Market-meykerlər bir müddətlik kapitalın dəyərinin strategiyanın qazancını üstələyib-üstələmədiyini hesablamalıdır; kvant (quant) komandaları isə mövqeləri hedc etmək üçün maliyyələşmə xərclərini kilidləməlidir; şirkət xəzinədarları isə faiz xərclərinin kvartallıq mənfəəti yeyib-yeməyəcəyini əvvəlcədən bilməlidir. Dəyişən faiz qısamüddətdə ucuz görünə bilər, amma sağlamlıq faktoru (health factor) və büdcə cədvəlinə əlavə olunan təsadüfi (random) bir qat var—bu dəyişən, ləğv sərhədində həyatla ölümün arasındakı xəttdir.
Növbəti addımda üç şeyə diqqət edəcəyəm: sabit faiz hovuzunda BABY sığorta kapitalı kimi olacaq, yoxsa sadəcə idarəetmə (governance) səs kartıdır; erkən qaytarma üçün cərimə və ya dəyərdən düşmə mexanizmi necə dizayn ediləcək; və sabit kapital tərəfi (qarşı tərəf) kim tərəfindən təmin olunacaq. Bu üçü hələ yerinə düşməyibsə, “token imkanları/dərin səlahiyyət (token enablement)” dörd sözü unlock cədvəlindəki rəqəmləri təkbaşına daşıya bilməz.
Sən daha çox istəyirsən ki, BABY sabit faiz hovuzunda ənənəvi CDO-nun prioritet trançı kimi rol oynasın, yoxsa zəncirdə istənilən vaxt geri çəkilə bilən çevikliyi qoruyub saxlasın?
@BabylonLabs_io
#baby $BABY
138
·
--
Babylon ağ sənədinin 6-cı bölməsində bir cümlə məni xeyli vaxt düşündürdü.
Komanda zərf-müsadirə (slash) mexanizmi hazırlayıb. Finality Provider istehlak zəncirində ikiqat imza atsa Slash edilir, amma müsadirə edilən məbləğ Babylon zəncirindəki BABY olur; Laonqin isə Bitcoin əsas şəbəkəsindəki UTXO-larını vaxt kilidi sığorta kassasında saxlayıb, yerindən tərpənmir.
“Zəncirdə slash, zəncirdən kənarda zərərsiz” deyə peşəkar dildə buna belə deyirlər.
Sadə dillə desək: Laonqin BTC-ni vaxt kilidi sığorta kassasına salır, açarı Dazhnq-ə həvalə edir. Dazhnq istehlak zəncirində bloklara “razılıq/etimad” təsdiqi verir. Əgər Dazhnq ikiqat imza ilə şaxələnmə (fork) yaratsa, məntiqcə Laonqinin BTC-si yanmalıydı—amma Bitcoin skriptləri bunu dəstəkləmir. Sistem yalnız Dazhnq tərəfindən yatırılmış BABY-ni cərimə edə bilir. Laonqinin BTC-si sağlam qalır, Dazhnq isə sadəcə azacıq token itirir.
Bu, Laonqinin həqiqi şərabı bankın seyfində saxlaması, açarı isə Dazhnq-ə verməsi kimidir ki, o da əvəzində dadına baxsın. Dazhnq saxta şərab satıcıları ilə danışıb, bank isə deyir: “Şərab hərəkət etmir, yalnız maaşı kəsə bilərik.” Dazhnq maaşı neçə qəpikdir? Həqiqi şərab dəyəri isə nə qədərdir?
Problem “bufer/proof-of-firewall” hissəsindədir. Ağ sənəd açıq şəkildə etiraf edir ki, Bitcoin uzaqdan slash etmir. İstehlak zənciri iddia edir ki, BTC-nin təhlükəsizliyini daşıyır—amma pis niyyətli aktorların əslində yalnız BABY girovunu itirmək imkanı var. Əgər BABY-nin bazar dəyəri BTC girovunun TVL-dən çox aşağıdırsa, bu “iqtisadi təhlükəsizlik” kağız üzəridir.
Dazhnq 10.000 BABY girov qoyur, Laonqin üçün isə 1 milyon BTC-ni “təminat” kimi bağlayır; saxta gəlirin zərərdən qat-qat çox olması realdır.
Daha da önəmlisi: BABY girov və idarəetmə tokenidir. Slash parametrləri, qəbul şərtləri—hamısı BABY girov qoyanların səsverməsi ilə müəyyən olunur. Laonqinin BTC-si isə, hətta baxış zalında belə iştirak etmir.
Mənim mövqeyim: “vaxt kilidi ilə həvalə”nin mühəndis dəyərini etiraf edin, “BTC-nin təsdiqi”nə aldanmayın. İstehlak zənciri BTC konsensusunun çəkisini borc götürür, amma təhlükəsizlik endirilməylə gəlir—dəyişməz UTXO vaxt kilidinin “yumşaq” təminata çevrilib BABY-nin iqtisadi stimullarına söykənməsi nəticəsində etibar sərhədi xeyli başqa cür formalaşır. #baby
Əvvəlki kimi: DYOR, “BTC staking” görən kimi özünü arxayın sayma. BTC-ni zəncirdə slash etmək üçün mexanizm yoxdur—bu, sadəcə real kompromisdir, yoxsa “imperatorun yeni paltarı”? Binance Plaza şərh bölməsində müzakirə edək.
#baby $BABY
Babylon ağ sənədinin 6-cı bölməsində bir cümlə məni xeyli vaxt düşündürdü.
Komanda zərf-müsadirə (slash) mexanizmi hazırlayıb. Finality Provider istehlak zəncirində ikiqat imza atsa Slash edilir, amma müsadirə edilən məbləğ Babylon zəncirindəki BABY olur; Laonqin isə Bitcoin əsas şəbəkəsindəki UTXO-larını vaxt kilidi sığorta kassasında saxlayıb, yerindən tərpənmir.
“Zəncirdə slash, zəncirdən kənarda zərərsiz” deyə peşəkar dildə buna belə deyirlər.
Sadə dillə desək: Laonqin BTC-ni vaxt kilidi sığorta kassasına salır, açarı Dazhnq-ə həvalə edir. Dazhnq istehlak zəncirində bloklara “razılıq/etimad” təsdiqi verir. Əgər Dazhnq ikiqat imza ilə şaxələnmə (fork) yaratsa, məntiqcə Laonqinin BTC-si yanmalıydı—amma Bitcoin skriptləri bunu dəstəkləmir. Sistem yalnız Dazhnq tərəfindən yatırılmış BABY-ni cərimə edə bilir. Laonqinin BTC-si sağlam qalır, Dazhnq isə sadəcə azacıq token itirir.
Bu, Laonqinin həqiqi şərabı bankın seyfində saxlaması, açarı isə Dazhnq-ə verməsi kimidir ki, o da əvəzində dadına baxsın. Dazhnq saxta şərab satıcıları ilə danışıb, bank isə deyir: “Şərab hərəkət etmir, yalnız maaşı kəsə bilərik.” Dazhnq maaşı neçə qəpikdir? Həqiqi şərab dəyəri isə nə qədərdir?
Problem “bufer/proof-of-firewall” hissəsindədir. Ağ sənəd açıq şəkildə etiraf edir ki, Bitcoin uzaqdan slash etmir. İstehlak zənciri iddia edir ki, BTC-nin təhlükəsizliyini daşıyır—amma pis niyyətli aktorların əslində yalnız BABY girovunu itirmək imkanı var. Əgər BABY-nin bazar dəyəri BTC girovunun TVL-dən çox aşağıdırsa, bu “iqtisadi təhlükəsizlik” kağız üzəridir.
Dazhnq 10.000 BABY girov qoyur, Laonqin üçün isə 1 milyon BTC-ni “təminat” kimi bağlayır; saxta gəlirin zərərdən qat-qat çox olması realdır.
Daha da önəmlisi: BABY girov və idarəetmə tokenidir. Slash parametrləri, qəbul şərtləri—hamısı BABY girov qoyanların səsverməsi ilə müəyyən olunur. Laonqinin BTC-si isə, hətta baxış zalında belə iştirak etmir.
Mənim mövqeyim: “vaxt kilidi ilə həvalə”nin mühəndis dəyərini etiraf edin, “BTC-nin təsdiqi”nə aldanmayın. İstehlak zənciri BTC konsensusunun çəkisini borc götürür, amma təhlükəsizlik endirilməylə gəlir—dəyişməz UTXO vaxt kilidinin “yumşaq” təminata çevrilib BABY-nin iqtisadi stimullarına söykənməsi nəticəsində etibar sərhədi xeyli başqa cür formalaşır. #baby
Əvvəlki kimi: DYOR, “BTC staking” görən kimi özünü arxayın sayma. BTC-ni zəncirdə slash etmək üçün mexanizm yoxdur—bu, sadəcə real kompromisdir, yoxsa “imperatorun yeni paltarı”? Binance Plaza şərh bölməsində müzakirə edək.
#baby $BABY
Komanda zərf-müsadirə (slash) mexanizmi hazırlayıb. Finality Provider istehlak zəncirində ikiqat imza atsa Slash edilir, amma müsadirə edilən məbləğ Babylon zəncirindəki BABY olur; Laonqin isə Bitcoin əsas şəbəkəsindəki UTXO-larını vaxt kilidi sığorta kassasında saxlayıb, yerindən tərpənmir.
“Zəncirdə slash, zəncirdən kənarda zərərsiz” deyə peşəkar dildə buna belə deyirlər.
Sadə dillə desək: Laonqin BTC-ni vaxt kilidi sığorta kassasına salır, açarı Dazhnq-ə həvalə edir. Dazhnq istehlak zəncirində bloklara “razılıq/etimad” təsdiqi verir. Əgər Dazhnq ikiqat imza ilə şaxələnmə (fork) yaratsa, məntiqcə Laonqinin BTC-si yanmalıydı—amma Bitcoin skriptləri bunu dəstəkləmir. Sistem yalnız Dazhnq tərəfindən yatırılmış BABY-ni cərimə edə bilir. Laonqinin BTC-si sağlam qalır, Dazhnq isə sadəcə azacıq token itirir.
Bu, Laonqinin həqiqi şərabı bankın seyfində saxlaması, açarı isə Dazhnq-ə verməsi kimidir ki, o da əvəzində dadına baxsın. Dazhnq saxta şərab satıcıları ilə danışıb, bank isə deyir: “Şərab hərəkət etmir, yalnız maaşı kəsə bilərik.” Dazhnq maaşı neçə qəpikdir? Həqiqi şərab dəyəri isə nə qədərdir?
Problem “bufer/proof-of-firewall” hissəsindədir. Ağ sənəd açıq şəkildə etiraf edir ki, Bitcoin uzaqdan slash etmir. İstehlak zənciri iddia edir ki, BTC-nin təhlükəsizliyini daşıyır—amma pis niyyətli aktorların əslində yalnız BABY girovunu itirmək imkanı var. Əgər BABY-nin bazar dəyəri BTC girovunun TVL-dən çox aşağıdırsa, bu “iqtisadi təhlükəsizlik” kağız üzəridir.
Dazhnq 10.000 BABY girov qoyur, Laonqin üçün isə 1 milyon BTC-ni “təminat” kimi bağlayır; saxta gəlirin zərərdən qat-qat çox olması realdır.
Daha da önəmlisi: BABY girov və idarəetmə tokenidir. Slash parametrləri, qəbul şərtləri—hamısı BABY girov qoyanların səsverməsi ilə müəyyən olunur. Laonqinin BTC-si isə, hətta baxış zalında belə iştirak etmir.
Mənim mövqeyim: “vaxt kilidi ilə həvalə”nin mühəndis dəyərini etiraf edin, “BTC-nin təsdiqi”nə aldanmayın. İstehlak zənciri BTC konsensusunun çəkisini borc götürür, amma təhlükəsizlik endirilməylə gəlir—dəyişməz UTXO vaxt kilidinin “yumşaq” təminata çevrilib BABY-nin iqtisadi stimullarına söykənməsi nəticəsində etibar sərhədi xeyli başqa cür formalaşır. #baby
Əvvəlki kimi: DYOR, “BTC staking” görən kimi özünü arxayın sayma. BTC-ni zəncirdə slash etmək üçün mexanizm yoxdur—bu, sadəcə real kompromisdir, yoxsa “imperatorun yeni paltarı”? Binance Plaza şərh bölməsində müzakirə edək.
#baby $BABY
144
·
--
Çinli Lao Zhang dünən barda Babylon-un ağ kitabını bara sayqı ilə çevirdiyi vaxt barmen yaxınlaşıb nə izlədiyini soruşdu; o dedi: "Kim içki çıxışının açarını tutur?".
BABY-nin ümumi həcmi 10 milyard sikkədir, icma təşviqi isə 15% — təkbaşına götürəndə çox yeni gələnlər “icma az alır” deyə düşünə bilər. Amma Lao Zhang bölgü cədvəlini yalnız bir sətir üzrə oxumur. Özəl yerləşdirmə 30.5%, komanda 15%, məsləhətçilər 3.5% — bu üç hissə birlikdə yarıdan az qala. Daha gizlin olanı isə ekosistem quruculuğu və R&D əməliyyatlarının hərəsinin 18% payıdır; ağ kitabda bir sətir kiçik yazılıb: Genesis işə düşəndə 25% dərhal açılır.
Köhnə “yaşıl”lar hamısı bilir: token bölgüsü ön tərəfin menyusudur, açılma ritmi isə arxa mətbəxin hazırlıq siyahısı. Menyu nə qədər gözəl yazılsa da, arxa mətbəx yeməyi bir dəfəyə teli-tele tökürsə, ön tərəf yenə də çökür.
Babylon-un özəl yerləşdirməsi 12 ay kilidlidir; sonra əvvəlcə 12.5% vurur, qalanı isə 36 ay ərzində yavaş-yavaş damcılayır. Komanda və məsləhətçilər dördillik mərhələ ilə gedir — görünür “sıx deyil”. Amma ekosistem və R&D-nin o 36%-i TGE zamanı artıq 25% kimi buraxılır; üstəlik icmanın 15%-i fond tərəfindən istənilən vaxt çağırıla bilir və sərt kilid yoxdur — bu o deməkdir ki, mainnet ilk gün işə düşəndə “icma 15%” rəqəminin işarə etdiyindən xeyli çox, real dövriyyəyə çıxan çip olur.
Mənim qardaşoğlu klassik ənənəvi maliyyədə işləyir; onun bir sözü var: balans hesabatına baxanda ümumi məbləği yox, dövriyyə borcunu (cari/likvid öhdəlikləri) izləyin. Token iqtisadiyyatı da eynidir. İcmanın payının yüksək olub-olmaması statik rəqəmdir; TGE-dən sonra kim ikinci bazarda dump edəcək — dinamik həqiqətdir.
Babylon-un bitcoin qazanma hekayəsini çox yaxşı danışırlar, kapital da razılıq verir. Amma BABY-nin qiymətinin ayaqda qalması ağ kitabda nə qədər gözəl “təklif” yazılmasından yox, gələcək üç ildə nə qədər tokenin “uzunmüddətli quruculuq” kitabçasındakı qeydlərdən səssiz-səmirsiz bazara sürüşməsindən asılıdır.
İki açılma mərhələsi mainnetdə bitəndən sonra baxın — o 15% icma payı dayaq daşıdır, yoxsa dalğaların basdığı bir mərcan qayası. Paylar adama göstərmək üçündür, sərbəst buraxılma isə öldürücüdür.
@babylonlabs_io
#baby $BABY
Çinli Lao Zhang dünən barda Babylon-un ağ kitabını bara sayqı ilə çevirdiyi vaxt barmen yaxınlaşıb nə izlədiyini soruşdu; o dedi: "Kim içki çıxışının açarını tutur?".
BABY-nin ümumi həcmi 10 milyard sikkədir, icma təşviqi isə 15% — təkbaşına götürəndə çox yeni gələnlər “icma az alır” deyə düşünə bilər. Amma Lao Zhang bölgü cədvəlini yalnız bir sətir üzrə oxumur. Özəl yerləşdirmə 30.5%, komanda 15%, məsləhətçilər 3.5% — bu üç hissə birlikdə yarıdan az qala. Daha gizlin olanı isə ekosistem quruculuğu və R&D əməliyyatlarının hərəsinin 18% payıdır; ağ kitabda bir sətir kiçik yazılıb: Genesis işə düşəndə 25% dərhal açılır.
Köhnə “yaşıl”lar hamısı bilir: token bölgüsü ön tərəfin menyusudur, açılma ritmi isə arxa mətbəxin hazırlıq siyahısı. Menyu nə qədər gözəl yazılsa da, arxa mətbəx yeməyi bir dəfəyə teli-tele tökürsə, ön tərəf yenə də çökür.
Babylon-un özəl yerləşdirməsi 12 ay kilidlidir; sonra əvvəlcə 12.5% vurur, qalanı isə 36 ay ərzində yavaş-yavaş damcılayır. Komanda və məsləhətçilər dördillik mərhələ ilə gedir — görünür “sıx deyil”. Amma ekosistem və R&D-nin o 36%-i TGE zamanı artıq 25% kimi buraxılır; üstəlik icmanın 15%-i fond tərəfindən istənilən vaxt çağırıla bilir və sərt kilid yoxdur — bu o deməkdir ki, mainnet ilk gün işə düşəndə “icma 15%” rəqəminin işarə etdiyindən xeyli çox, real dövriyyəyə çıxan çip olur.
Mənim qardaşoğlu klassik ənənəvi maliyyədə işləyir; onun bir sözü var: balans hesabatına baxanda ümumi məbləği yox, dövriyyə borcunu (cari/likvid öhdəlikləri) izləyin. Token iqtisadiyyatı da eynidir. İcmanın payının yüksək olub-olmaması statik rəqəmdir; TGE-dən sonra kim ikinci bazarda dump edəcək — dinamik həqiqətdir.
Babylon-un bitcoin qazanma hekayəsini çox yaxşı danışırlar, kapital da razılıq verir. Amma BABY-nin qiymətinin ayaqda qalması ağ kitabda nə qədər gözəl “təklif” yazılmasından yox, gələcək üç ildə nə qədər tokenin “uzunmüddətli quruculuq” kitabçasındakı qeydlərdən səssiz-səmirsiz bazara sürüşməsindən asılıdır.
İki açılma mərhələsi mainnetdə bitəndən sonra baxın — o 15% icma payı dayaq daşıdır, yoxsa dalğaların basdığı bir mərcan qayası. Paylar adama göstərmək üçündür, sərbəst buraxılma isə öldürücüdür.
@BabylonLabs_io
#baby $BABY
BABY-nin ümumi həcmi 10 milyard sikkədir, icma təşviqi isə 15% — təkbaşına götürəndə çox yeni gələnlər “icma az alır” deyə düşünə bilər. Amma Lao Zhang bölgü cədvəlini yalnız bir sətir üzrə oxumur. Özəl yerləşdirmə 30.5%, komanda 15%, məsləhətçilər 3.5% — bu üç hissə birlikdə yarıdan az qala. Daha gizlin olanı isə ekosistem quruculuğu və R&D əməliyyatlarının hərəsinin 18% payıdır; ağ kitabda bir sətir kiçik yazılıb: Genesis işə düşəndə 25% dərhal açılır.
Köhnə “yaşıl”lar hamısı bilir: token bölgüsü ön tərəfin menyusudur, açılma ritmi isə arxa mətbəxin hazırlıq siyahısı. Menyu nə qədər gözəl yazılsa da, arxa mətbəx yeməyi bir dəfəyə teli-tele tökürsə, ön tərəf yenə də çökür.
Babylon-un özəl yerləşdirməsi 12 ay kilidlidir; sonra əvvəlcə 12.5% vurur, qalanı isə 36 ay ərzində yavaş-yavaş damcılayır. Komanda və məsləhətçilər dördillik mərhələ ilə gedir — görünür “sıx deyil”. Amma ekosistem və R&D-nin o 36%-i TGE zamanı artıq 25% kimi buraxılır; üstəlik icmanın 15%-i fond tərəfindən istənilən vaxt çağırıla bilir və sərt kilid yoxdur — bu o deməkdir ki, mainnet ilk gün işə düşəndə “icma 15%” rəqəminin işarə etdiyindən xeyli çox, real dövriyyəyə çıxan çip olur.
Mənim qardaşoğlu klassik ənənəvi maliyyədə işləyir; onun bir sözü var: balans hesabatına baxanda ümumi məbləği yox, dövriyyə borcunu (cari/likvid öhdəlikləri) izləyin. Token iqtisadiyyatı da eynidir. İcmanın payının yüksək olub-olmaması statik rəqəmdir; TGE-dən sonra kim ikinci bazarda dump edəcək — dinamik həqiqətdir.
Babylon-un bitcoin qazanma hekayəsini çox yaxşı danışırlar, kapital da razılıq verir. Amma BABY-nin qiymətinin ayaqda qalması ağ kitabda nə qədər gözəl “təklif” yazılmasından yox, gələcək üç ildə nə qədər tokenin “uzunmüddətli quruculuq” kitabçasındakı qeydlərdən səssiz-səmirsiz bazara sürüşməsindən asılıdır.
İki açılma mərhələsi mainnetdə bitəndən sonra baxın — o 15% icma payı dayaq daşıdır, yoxsa dalğaların basdığı bir mərcan qayası. Paylar adama göstərmək üçündür, sərbəst buraxılma isə öldürücüdür.
@BabylonLabs_io
#baby $BABY
96
·
--
Son tədqiqat @babylonlabs_io zamanı bir detal məni səhifəni çevirməkdən dayandırdı.
O, bir tərəfdən BTC-nin həmişə əsas zəncirdə yatdığını vurğulayır, digər tərəfdən isə “lock” (kilidləmə) vasitəsilə cross-chain (çarpaz zəncirli) staking gəliri əldə oluna bildiyini deyir. Bu, sanki köhnə Zangın şərab şkafında avtomat satıcı var — şərab rəflərdədir, amma sanki öz-özünə faiz gəlir gətirir.
Amma şkafdakı şərab heç kim tərpətməsə, özü-özünə çoxalmır.
Babylonun “sehr”i ondadır ki, BTC-ni körpüdən (bridge) keçirib başqa zəncirlərə daşımır; bunun əvəzinə zaman kilidləri və kriptoqrafik sübutlarla BTC-nin “uzaqdan” başqa PoS zəncirlərin iqtisadi təhlükəsizliyini dəstəkləməsinə zəmanət verir. Finality Provider (finalizasiya provayderi) pis niyyətlə hərəkət etsə, slash (cərimə) birbaşa əsas zəncirdəki — siz “hərəkətsiz” sandığınız — həmin BTC-ni yandırır.
“Native staking” (doğma staking) təmiz səslənir, amma o, varlığı səssiz “yuxudan” çıxarıb “təminat” vəziyyətinə gizlicə keçirir. multi-staking isə eyni bir BTC-ni eyni anda bir neçə zəncirə stake edir: görünüşdə kapital səmərəliliyi maksimuma çatır, amma praktikada risk ekspozisiyası (açıq qalma) çoxalır. Hər hansı BSN konsensusu nasazlıq versə və ya provayderlər kollektiv şəkildə ikiqat imza (double-sign) etsə, sizin girovunuz — ilk sıradakı sipər (bıçaq kəsilən) kimi istifadə olunan şey olar.
Ən dolaşığı budur: sahib düşünür ki, “BTC-m tərpənmir”, amma protokol səviyyəsində o, artıq başqası üçün iqtisadi məsuliyyəti daşıyır. Gəlir “sehr” deyil — BTC-nin “iqtisadi səsvermə hüququnu” icarəyə verib əldə etdiyiniz icarə haqqıdır.
Əgər kəskin düşüş zamanı təcili olaraq açılıb (unbond) və positionu (mövqeyi) artırmaq istəsəniz, unbonding (açılma) isə növbədədirsə, kim söz sahibidir? slash nisbəti gözləniləndən artıq olsa, interfeysdə kilidlənmiş dəyər sağlam görünür, amma gerçəkdə artıq bir hissəsi çatmır?
Babylon həqiqətən də trilyonlarla yatan kapitalı aktivləşdirir, amma “kross-çarpaz körpü istifadə etməmək” riskin olmaması demək deyil. Doğrudan cavablandırmalı suallar bunlardır: BTC-m kimə zəmanət verir, hansı şərtlərdə cərimə (penalty) tətbiq olunur, çıxışın (exit) prioritet hüququ varmı, çoxzəncir riskləri harada izolyasiya olunur?
Sərhədlər nə qədər aydın olsa, bir o qədər də böyük payla (sermayə ilə) güvənməyə dəyər. İndi izləmək olar, amma böyük pullar girməmişdən əvvəl mən o bir BTC-nin şərab şkafında həqiqətən yatıb-yatmadığını, yoxsa başqasının qarşısında növbə çəkib-çəkdiyini aydın görmək istəyirəm.
[TL;DR]
Babylon BTC-ni əsas zənciri tərk etmədən gəlirə çevirə bilər, amma gəlir riskin köçürülməsindən qaynaqlanır. BTC zaman kilidi vasitəsilə digər PoS zəncirlərinə iqtisadi təminat verir, multi-staking isə çoxzəncirli ekspozisiyanı üst-üstə yığır. Aydınlaşdırılmalı əsas məqamlar slash şərtləri, çıxış dövrü və riskin izolyasiyasıdır. Sərhədlər nə qədər aydın olsa, etibar da bir o qədər artır.
#baby $BABY $BTC
Son tədqiqat @BabylonLabs_io zamanı bir detal məni səhifəni çevirməkdən dayandırdı.
O, bir tərəfdən BTC-nin həmişə əsas zəncirdə yatdığını vurğulayır, digər tərəfdən isə “lock” (kilidləmə) vasitəsilə cross-chain (çarpaz zəncirli) staking gəliri əldə oluna bildiyini deyir. Bu, sanki köhnə Zangın şərab şkafında avtomat satıcı var — şərab rəflərdədir, amma sanki öz-özünə faiz gəlir gətirir.
Amma şkafdakı şərab heç kim tərpətməsə, özü-özünə çoxalmır.
Babylonun “sehr”i ondadır ki, BTC-ni körpüdən (bridge) keçirib başqa zəncirlərə daşımır; bunun əvəzinə zaman kilidləri və kriptoqrafik sübutlarla BTC-nin “uzaqdan” başqa PoS zəncirlərin iqtisadi təhlükəsizliyini dəstəkləməsinə zəmanət verir. Finality Provider (finalizasiya provayderi) pis niyyətlə hərəkət etsə, slash (cərimə) birbaşa əsas zəncirdəki — siz “hərəkətsiz” sandığınız — həmin BTC-ni yandırır.
“Native staking” (doğma staking) təmiz səslənir, amma o, varlığı səssiz “yuxudan” çıxarıb “təminat” vəziyyətinə gizlicə keçirir. multi-staking isə eyni bir BTC-ni eyni anda bir neçə zəncirə stake edir: görünüşdə kapital səmərəliliyi maksimuma çatır, amma praktikada risk ekspozisiyası (açıq qalma) çoxalır. Hər hansı BSN konsensusu nasazlıq versə və ya provayderlər kollektiv şəkildə ikiqat imza (double-sign) etsə, sizin girovunuz — ilk sıradakı sipər (bıçaq kəsilən) kimi istifadə olunan şey olar.
Ən dolaşığı budur: sahib düşünür ki, “BTC-m tərpənmir”, amma protokol səviyyəsində o, artıq başqası üçün iqtisadi məsuliyyəti daşıyır. Gəlir “sehr” deyil — BTC-nin “iqtisadi səsvermə hüququnu” icarəyə verib əldə etdiyiniz icarə haqqıdır.
Əgər kəskin düşüş zamanı təcili olaraq açılıb (unbond) və positionu (mövqeyi) artırmaq istəsəniz, unbonding (açılma) isə növbədədirsə, kim söz sahibidir? slash nisbəti gözləniləndən artıq olsa, interfeysdə kilidlənmiş dəyər sağlam görünür, amma gerçəkdə artıq bir hissəsi çatmır?
Babylon həqiqətən də trilyonlarla yatan kapitalı aktivləşdirir, amma “kross-çarpaz körpü istifadə etməmək” riskin olmaması demək deyil. Doğrudan cavablandırmalı suallar bunlardır: BTC-m kimə zəmanət verir, hansı şərtlərdə cərimə (penalty) tətbiq olunur, çıxışın (exit) prioritet hüququ varmı, çoxzəncir riskləri harada izolyasiya olunur?
Sərhədlər nə qədər aydın olsa, bir o qədər də böyük payla (sermayə ilə) güvənməyə dəyər. İndi izləmək olar, amma böyük pullar girməmişdən əvvəl mən o bir BTC-nin şərab şkafında həqiqətən yatıb-yatmadığını, yoxsa başqasının qarşısında növbə çəkib-çəkdiyini aydın görmək istəyirəm.
[TL;DR]
Babylon BTC-ni əsas zənciri tərk etmədən gəlirə çevirə bilər, amma gəlir riskin köçürülməsindən qaynaqlanır. BTC zaman kilidi vasitəsilə digər PoS zəncirlərinə iqtisadi təminat verir, multi-staking isə çoxzəncirli ekspozisiyanı üst-üstə yığır. Aydınlaşdırılmalı əsas məqamlar slash şərtləri, çıxış dövrü və riskin izolyasiyasıdır. Sərhədlər nə qədər aydın olsa, etibar da bir o qədər artır.
#baby $BABY $BTC
O, bir tərəfdən BTC-nin həmişə əsas zəncirdə yatdığını vurğulayır, digər tərəfdən isə “lock” (kilidləmə) vasitəsilə cross-chain (çarpaz zəncirli) staking gəliri əldə oluna bildiyini deyir. Bu, sanki köhnə Zangın şərab şkafında avtomat satıcı var — şərab rəflərdədir, amma sanki öz-özünə faiz gəlir gətirir.
Amma şkafdakı şərab heç kim tərpətməsə, özü-özünə çoxalmır.
Babylonun “sehr”i ondadır ki, BTC-ni körpüdən (bridge) keçirib başqa zəncirlərə daşımır; bunun əvəzinə zaman kilidləri və kriptoqrafik sübutlarla BTC-nin “uzaqdan” başqa PoS zəncirlərin iqtisadi təhlükəsizliyini dəstəkləməsinə zəmanət verir. Finality Provider (finalizasiya provayderi) pis niyyətlə hərəkət etsə, slash (cərimə) birbaşa əsas zəncirdəki — siz “hərəkətsiz” sandığınız — həmin BTC-ni yandırır.
“Native staking” (doğma staking) təmiz səslənir, amma o, varlığı səssiz “yuxudan” çıxarıb “təminat” vəziyyətinə gizlicə keçirir. multi-staking isə eyni bir BTC-ni eyni anda bir neçə zəncirə stake edir: görünüşdə kapital səmərəliliyi maksimuma çatır, amma praktikada risk ekspozisiyası (açıq qalma) çoxalır. Hər hansı BSN konsensusu nasazlıq versə və ya provayderlər kollektiv şəkildə ikiqat imza (double-sign) etsə, sizin girovunuz — ilk sıradakı sipər (bıçaq kəsilən) kimi istifadə olunan şey olar.
Ən dolaşığı budur: sahib düşünür ki, “BTC-m tərpənmir”, amma protokol səviyyəsində o, artıq başqası üçün iqtisadi məsuliyyəti daşıyır. Gəlir “sehr” deyil — BTC-nin “iqtisadi səsvermə hüququnu” icarəyə verib əldə etdiyiniz icarə haqqıdır.
Əgər kəskin düşüş zamanı təcili olaraq açılıb (unbond) və positionu (mövqeyi) artırmaq istəsəniz, unbonding (açılma) isə növbədədirsə, kim söz sahibidir? slash nisbəti gözləniləndən artıq olsa, interfeysdə kilidlənmiş dəyər sağlam görünür, amma gerçəkdə artıq bir hissəsi çatmır?
Babylon həqiqətən də trilyonlarla yatan kapitalı aktivləşdirir, amma “kross-çarpaz körpü istifadə etməmək” riskin olmaması demək deyil. Doğrudan cavablandırmalı suallar bunlardır: BTC-m kimə zəmanət verir, hansı şərtlərdə cərimə (penalty) tətbiq olunur, çıxışın (exit) prioritet hüququ varmı, çoxzəncir riskləri harada izolyasiya olunur?
Sərhədlər nə qədər aydın olsa, bir o qədər də böyük payla (sermayə ilə) güvənməyə dəyər. İndi izləmək olar, amma böyük pullar girməmişdən əvvəl mən o bir BTC-nin şərab şkafında həqiqətən yatıb-yatmadığını, yoxsa başqasının qarşısında növbə çəkib-çəkdiyini aydın görmək istəyirəm.
[TL;DR]
Babylon BTC-ni əsas zənciri tərk etmədən gəlirə çevirə bilər, amma gəlir riskin köçürülməsindən qaynaqlanır. BTC zaman kilidi vasitəsilə digər PoS zəncirlərinə iqtisadi təminat verir, multi-staking isə çoxzəncirli ekspozisiyanı üst-üstə yığır. Aydınlaşdırılmalı əsas məqamlar slash şərtləri, çıxış dövrü və riskin izolyasiyasıdır. Sərhədlər nə qədər aydın olsa, etibar da bir o qədər artır.
#baby $BABY $BTC
98
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
BinanceIncidentReport
41,289 baxış
Müzakirə edir: 595
29 oktyabr 2026-cı il Binance təhlükəsizlik insidenti: İlkin nəticələr və cavab tədbirləri barədə yeniləmə
Binance Blog
·302 bəyənmə
·879k baxış
BinanceReopensWithdrawalsForMoreAssets
156,097 baxış
Müzakirə edir: 1,778
BinanceHourlyDepositsExceedWithdrawals
74,538 baxış
Müzakirə edir: 820