
Crypto_Paykash
2.4k Paylaşımlar
Crypto_Paykash
Şikayət et
İstifadəçini blokla
Crypto enthusiast | Exploring blockchain and digital assets | Content creator | Writer | CMC KOL.
Açıq ticarət
Təsadüfi treyder
4.5 il
18 İzlənilir
2.0K+ İzləyicilər
3.2K+ Bəyəndi
Postlar
Portfel
Hamısı
Sitatlar
BƏRKİDİLDİ
SpaceX $SPCX -in necə işlədiyini bilməyən bir çox treyder üçün, onun bir çox treyderin düşündüyündən daha böyük olması həqiqətən çox böyükdür.
Mənim baxışımdan, indi alan hər kəs qısamüddətli qiymət hərəkətini qovmaqdansa, uzunmüddətli perspektivə fokuslanmalıdır. Şirkətin gələcək gəlir potensialı çox böyükdür, ona görə də qiymətin bir vaxt $100-dən aşağı ticarət etməsinə təəccüblənməyin. Bu, fond bazarında tamamilə normaldır.
Əgər siz uzunmüddətli hekayəyə inanırsınızsa, qısamüddətli volatillik sadəcə səyahətin bir hissəsidir.
SpaceX $SPCX -in necə işlədiyini bilməyən bir çox treyder üçün, onun bir çox treyderin düşündüyündən daha böyük olması həqiqətən çox böyükdür.
Mənim baxışımdan, indi alan hər kəs qısamüddətli qiymət hərəkətini qovmaqdansa, uzunmüddətli perspektivə fokuslanmalıdır. Şirkətin gələcək gəlir potensialı çox böyükdür, ona görə də qiymətin bir vaxt $100-dən aşağı ticarət etməsinə təəccüblənməyin. Bu, fond bazarında tamamilə normaldır.
Əgər siz uzunmüddətli hekayəyə inanırsınızsa, qısamüddətli volatillik sadəcə səyahətin bir hissəsidir.
Mənim baxışımdan, indi alan hər kəs qısamüddətli qiymət hərəkətini qovmaqdansa, uzunmüddətli perspektivə fokuslanmalıdır. Şirkətin gələcək gəlir potensialı çox böyükdür, ona görə də qiymətin bir vaxt $100-dən aşağı ticarət etməsinə təəccüblənməyin. Bu, fond bazarında tamamilə normaldır.
Əgər siz uzunmüddətli hekayəyə inanırsınızsa, qısamüddətli volatillik sadəcə səyahətin bir hissəsidir.
17
3
122
397.8k
BƏRKİDİLDİ
Məqalə
XRP-nin 2026-da Potensial Dövr Dəyişimi AnlamaqKripto bazarları dövr şəklində hərəkət edir, sürətli artım dövrləri ilə dərin düzəlişlər arasında. 2026-cı ilin əvvəllərində, hisslər aşağı yönlü görünür: Bitcoin $69K yaxınında oturur, 2025-ci ilin yüksək göstəricilərindən geri çəkildikdən sonra, Solana (SOL) kimi əsas altkoinlər isə
təxminən 40–45% azalıb. Tarixən, bu pessimist fazalar tez-tez növbəti böyük artım üçün zəmin hazırlayır.
XRP indiki zamanda xüsusilə maraqlıdır. $1.40–$1.60 ətrafında ticarət edilərək, 2018-ci ilin ATH-sı olan $3.65-dən aşağıda qalır, amma keçmiş düşüşlərdə görülen $0.20-lik aşağı qiymətlərdən uzaqdadır. Böyük sual: 2026-cı il ayıdan öküzə dövrün dəyişməsini işarə edəcəkmi?
XRP-nin 2026-da Potensial Dövr Dəyişimi Anlamaq
Kripto bazarları dövr şəklində hərəkət edir, sürətli artım dövrləri ilə dərin düzəlişlər arasında. 2026-cı ilin əvvəllərində, hisslər aşağı yönlü görünür: Bitcoin $69K yaxınında oturur, 2025-ci ilin yüksək göstəricilərindən geri çəkildikdən sonra, Solana (SOL) kimi əsas altkoinlər isə
təxminən 40–45% azalıb. Tarixən, bu pessimist fazalar tez-tez növbəti böyük artım üçün zəmin hazırlayır.
XRP indiki zamanda xüsusilə maraqlıdır. $1.40–$1.60 ətrafında ticarət edilərək, 2018-ci ilin ATH-sı olan $3.65-dən aşağıda qalır, amma keçmiş düşüşlərdə görülen $0.20-lik aşağı qiymətlərdən uzaqdadır. Böyük sual: 2026-cı il ayıdan öküzə dövrün dəyişməsini işarə edəcəkmi?
təxminən 40–45% azalıb. Tarixən, bu pessimist fazalar tez-tez növbəti böyük artım üçün zəmin hazırlayır.
XRP indiki zamanda xüsusilə maraqlıdır. $1.40–$1.60 ətrafında ticarət edilərək, 2018-ci ilin ATH-sı olan $3.65-dən aşağıda qalır, amma keçmiş düşüşlərdə görülen $0.20-lik aşağı qiymətlərdən uzaqdadır. Böyük sual: 2026-cı il ayıdan öküzə dövrün dəyişməsini işarə edəcəkmi?
8
5
71
55.5k
H.C. Wainwright son maliyyə nəticələrindən sonra $IREN üçün qiymət hədəfini 74 dollardan 56 dollara endirsə də, “Al” reytinqini saxladı.
Diqqət yetirməyə dəyər başqa bir məqam IREN-in 4 milyard dollarlıq ARR hədəfinin gecikməsidir. Əvvəlcə 2026-cı ilin dekabrına gözlənilən bu hədəf indi 2027-ci ilin yanvarına, müştərilərin tələb etdiyi şəbəkə dizaynı dəyişiklikləri və təchizatçıların qrafiki ilə bağlı problemlər səbəbindən isə hətta fevrala təxirə salına bilər.
Optimist mövqeyimi dəyişməzdən əvvəl hələ də bir neçə məqamı izləyirəm. IREN 2027-ci maliyyə ilində qalan kapital xərclərini qarşılamaq üçün təxminən 6 milyard dollarlıq əlavə maliyyələşmə mənbələri cəlb etməyi gözləyir.
Məni narahat edən məsələ şirkətin bu genişlənməni səhmdarlara əlavə səhm buraxılışı və ya borc vasitəsilə həddən artıq təzyiq göstərmədən necə idarə edəcəyidir. Bu investisiya yalnız gəlir artımı sonda yatırılan kapitalı doğrultduqda məna kəsb edir.
Fond bazarını izləyərkən öyrəndiyim bir şey budur ki, əhval-ruhiyyə dəyişdiyi üçün imkanlar yoxa çıxmır. Bazarlar hərəkətdə qalır, lakin uyğunlaşan, riskləri anlayan və inkişaf edən investorlar da irəliləyir.
#HuangRisksOusterOverReportedAffairWithSubordinate
H.C. Wainwright son maliyyə nəticələrindən sonra $IREN üçün qiymət hədəfini 74 dollardan 56 dollara endirsə də, “Al” reytinqini saxladı.
Diqqət yetirməyə dəyər başqa bir məqam IREN-in 4 milyard dollarlıq ARR hədəfinin gecikməsidir. Əvvəlcə 2026-cı ilin dekabrına gözlənilən bu hədəf indi 2027-ci ilin yanvarına, müştərilərin tələb etdiyi şəbəkə dizaynı dəyişiklikləri və təchizatçıların qrafiki ilə bağlı problemlər səbəbindən isə hətta fevrala təxirə salına bilər.
Optimist mövqeyimi dəyişməzdən əvvəl hələ də bir neçə məqamı izləyirəm. IREN 2027-ci maliyyə ilində qalan kapital xərclərini qarşılamaq üçün təxminən 6 milyard dollarlıq əlavə maliyyələşmə mənbələri cəlb etməyi gözləyir.
Məni narahat edən məsələ şirkətin bu genişlənməni səhmdarlara əlavə səhm buraxılışı və ya borc vasitəsilə həddən artıq təzyiq göstərmədən necə idarə edəcəyidir. Bu investisiya yalnız gəlir artımı sonda yatırılan kapitalı doğrultduqda məna kəsb edir.
Fond bazarını izləyərkən öyrəndiyim bir şey budur ki, əhval-ruhiyyə dəyişdiyi üçün imkanlar yoxa çıxmır. Bazarlar hərəkətdə qalır, lakin uyğunlaşan, riskləri anlayan və inkişaf edən investorlar da irəliləyir.
#HuangRisksOusterOverReportedAffairWithSubordinate
Diqqət yetirməyə dəyər başqa bir məqam IREN-in 4 milyard dollarlıq ARR hədəfinin gecikməsidir. Əvvəlcə 2026-cı ilin dekabrına gözlənilən bu hədəf indi 2027-ci ilin yanvarına, müştərilərin tələb etdiyi şəbəkə dizaynı dəyişiklikləri və təchizatçıların qrafiki ilə bağlı problemlər səbəbindən isə hətta fevrala təxirə salına bilər.
Optimist mövqeyimi dəyişməzdən əvvəl hələ də bir neçə məqamı izləyirəm. IREN 2027-ci maliyyə ilində qalan kapital xərclərini qarşılamaq üçün təxminən 6 milyard dollarlıq əlavə maliyyələşmə mənbələri cəlb etməyi gözləyir.
Məni narahat edən məsələ şirkətin bu genişlənməni səhmdarlara əlavə səhm buraxılışı və ya borc vasitəsilə həddən artıq təzyiq göstərmədən necə idarə edəcəyidir. Bu investisiya yalnız gəlir artımı sonda yatırılan kapitalı doğrultduqda məna kəsb edir.
Fond bazarını izləyərkən öyrəndiyim bir şey budur ki, əhval-ruhiyyə dəyişdiyi üçün imkanlar yoxa çıxmır. Bazarlar hərəkətdə qalır, lakin uyğunlaşan, riskləri anlayan və inkişaf edən investorlar da irəliləyir.
#HuangRisksOusterOverReportedAffairWithSubordinate
126
Sorğuda iştirak edən $NVDA əməkdaşlarının 88%-i, bildirilənə görə, Jensen Huangın CEO vəzifəsində qalmasını istəyir, yalnız 1%-i isə onun getməsini.
Bu, kifayət qədər güclü etimad göstəricisidir.
Jensen Nvidia-nı sadəcə yarımkeçiricilər sənayesində böyük qüvvəyə çevirməyib. O, şirkətin süni intellekt inqilabının mərkəzində yer almasına kömək edib.
Süni intellekt hesablamalarına tələbat artmaqda davam etdiyi üçün şirkətə rəhbərlik edən şəxsə inanan əməkdaşların olması da izləməyə dəyər maraqlı göstəricidir.
Nvidia-nın ən böyük üstünlüyü təkcə çipləri deyil, həm də şirkətin uzunmüddətli strategiyasına istiqamət verən rəhbərliyi ola bilər.
#CanNvidiaEarningsEaseMarketConcerns?
Sorğuda iştirak edən $NVDA əməkdaşlarının 88%-i, bildirilənə görə, Jensen Huangın CEO vəzifəsində qalmasını istəyir, yalnız 1%-i isə onun getməsini.
Bu, kifayət qədər güclü etimad göstəricisidir.
Jensen Nvidia-nı sadəcə yarımkeçiricilər sənayesində böyük qüvvəyə çevirməyib. O, şirkətin süni intellekt inqilabının mərkəzində yer almasına kömək edib.
Süni intellekt hesablamalarına tələbat artmaqda davam etdiyi üçün şirkətə rəhbərlik edən şəxsə inanan əməkdaşların olması da izləməyə dəyər maraqlı göstəricidir.
Nvidia-nın ən böyük üstünlüyü təkcə çipləri deyil, həm də şirkətin uzunmüddətli strategiyasına istiqamət verən rəhbərliyi ola bilər.
#CanNvidiaEarningsEaseMarketConcerns?
Bu, kifayət qədər güclü etimad göstəricisidir.
Jensen Nvidia-nı sadəcə yarımkeçiricilər sənayesində böyük qüvvəyə çevirməyib. O, şirkətin süni intellekt inqilabının mərkəzində yer almasına kömək edib.
Süni intellekt hesablamalarına tələbat artmaqda davam etdiyi üçün şirkətə rəhbərlik edən şəxsə inanan əməkdaşların olması da izləməyə dəyər maraqlı göstəricidir.
Nvidia-nın ən böyük üstünlüyü təkcə çipləri deyil, həm də şirkətin uzunmüddətli strategiyasına istiqamət verən rəhbərliyi ola bilər.
#CanNvidiaEarningsEaseMarketConcerns?
418
Düşünürəm ki, bazarın neobuludlarla bağlı hələ də lazımi qədər qiymətləndirmədiyi məqamlardan biri uzunmüddətli müqavilələr üzrə qiymətlərin yaxşılaşmasıdır.
Fürsət heç vaxt yalnız süni intellekt hesablamalarına artan tələbatdan ibarət olmayıb. Söhbət həm də müştərilərin qısamüddətli tutum üçün ödəməyə hazır olduqları əlavə məbləğin nəhayət daha sərfəli uzunmüddətli müqavilələrə çevrilib-çevrilməyəcəyindən gedirdi.
$CRWV-də bunun baş verdiyini görməyə başlayırıq.
Bu tendensiya davam edərsə, CRWV və $NBIS kimi şirkətlər gəlirlərinin daha proqnozlaşdırıla bilməsindən, daha sərfəli müqavilə şərtlərindən və potensial olaraq daha yüksək qiymətləndirmələrdən faydalana bilərlər.
Əlbəttə, icra, maliyyələşdirmə və gələcək tutum genişləndirilməsi də hələ önəmlidir. Amma qiymətqoyma gücü ilə bağlı arqumenti rədd etmək getdikcə çətinləşir.
Neobulud tezisi artıq sadəcə kifayət qədər GPU-ya sahib olmaqdan ibarət deyil. Getdikcə əsas məsələ onların qurduqları infrastruktura nə qədər dəyər qata biləcəkləridir.
Düşünürəm ki, bazarın neobuludlarla bağlı hələ də lazımi qədər qiymətləndirmədiyi məqamlardan biri uzunmüddətli müqavilələr üzrə qiymətlərin yaxşılaşmasıdır.
Fürsət heç vaxt yalnız süni intellekt hesablamalarına artan tələbatdan ibarət olmayıb. Söhbət həm də müştərilərin qısamüddətli tutum üçün ödəməyə hazır olduqları əlavə məbləğin nəhayət daha sərfəli uzunmüddətli müqavilələrə çevrilib-çevrilməyəcəyindən gedirdi.
$CRWV-də bunun baş verdiyini görməyə başlayırıq.
Bu tendensiya davam edərsə, CRWV və $NBIS kimi şirkətlər gəlirlərinin daha proqnozlaşdırıla bilməsindən, daha sərfəli müqavilə şərtlərindən və potensial olaraq daha yüksək qiymətləndirmələrdən faydalana bilərlər.
Əlbəttə, icra, maliyyələşdirmə və gələcək tutum genişləndirilməsi də hələ önəmlidir. Amma qiymətqoyma gücü ilə bağlı arqumenti rədd etmək getdikcə çətinləşir.
Neobulud tezisi artıq sadəcə kifayət qədər GPU-ya sahib olmaqdan ibarət deyil. Getdikcə əsas məsələ onların qurduqları infrastruktura nə qədər dəyər qata biləcəkləridir.
Fürsət heç vaxt yalnız süni intellekt hesablamalarına artan tələbatdan ibarət olmayıb. Söhbət həm də müştərilərin qısamüddətli tutum üçün ödəməyə hazır olduqları əlavə məbləğin nəhayət daha sərfəli uzunmüddətli müqavilələrə çevrilib-çevrilməyəcəyindən gedirdi.
$CRWV-də bunun baş verdiyini görməyə başlayırıq.
Bu tendensiya davam edərsə, CRWV və $NBIS kimi şirkətlər gəlirlərinin daha proqnozlaşdırıla bilməsindən, daha sərfəli müqavilə şərtlərindən və potensial olaraq daha yüksək qiymətləndirmələrdən faydalana bilərlər.
Əlbəttə, icra, maliyyələşdirmə və gələcək tutum genişləndirilməsi də hələ önəmlidir. Amma qiymətqoyma gücü ilə bağlı arqumenti rədd etmək getdikcə çətinləşir.
Neobulud tezisi artıq sadəcə kifayət qədər GPU-ya sahib olmaqdan ibarət deyil. Getdikcə əsas məsələ onların qurduqları infrastruktura nə qədər dəyər qata biləcəkləridir.
367
Goldman Sachs brokerlik, investisiya məsləhətçiliyi və institusional biznes sahələrində fəaliyyət göstərir. Buna görə də “faktiki sahiblik” müxtəlif hesabat vahidləri və müştəri hesabları üzrə saxlanılan və ya idarə olunan səhmləri əhatə edə bilər.
Bu hesabat diqqətə layiqdir, lakin təkbaşına $IREN-ə dair yüksəliş tezisini etibarsız saymaq üçün kifayət deyil. Goldman-ın mövqeyini əhəmiyyətli dərəcədə azaltdığı qənaətinə gəlməzdən əvvəl müqayisə edilə bilən 13F məlumatlarını görmək istərdim.
Daha çox diqqət yetirəcəyim məsələ IREN-in Microsoft üçün infrastruktur öhdəliklərini həqiqətən yerinə yetirib-yetirə bilməyəcəyi və şirkətin 2027-ci maliyyə ili üçün nəzərdə tutduğu 25–30 milyard dollarlıq kapital xərcləri planını necə maliyyələşdirməyi planlaşdırdığıdır.
Goldman Sachs brokerlik, investisiya məsləhətçiliyi və institusional biznes sahələrində fəaliyyət göstərir. Buna görə də “faktiki sahiblik” müxtəlif hesabat vahidləri və müştəri hesabları üzrə saxlanılan və ya idarə olunan səhmləri əhatə edə bilər.
Bu hesabat diqqətə layiqdir, lakin təkbaşına $IREN-ə dair yüksəliş tezisini etibarsız saymaq üçün kifayət deyil. Goldman-ın mövqeyini əhəmiyyətli dərəcədə azaltdığı qənaətinə gəlməzdən əvvəl müqayisə edilə bilən 13F məlumatlarını görmək istərdim.
Daha çox diqqət yetirəcəyim məsələ IREN-in Microsoft üçün infrastruktur öhdəliklərini həqiqətən yerinə yetirib-yetirə bilməyəcəyi və şirkətin 2027-ci maliyyə ili üçün nəzərdə tutduğu 25–30 milyard dollarlıq kapital xərcləri planını necə maliyyələşdirməyi planlaşdırdığıdır.
Bu hesabat diqqətə layiqdir, lakin təkbaşına $IREN-ə dair yüksəliş tezisini etibarsız saymaq üçün kifayət deyil. Goldman-ın mövqeyini əhəmiyyətli dərəcədə azaltdığı qənaətinə gəlməzdən əvvəl müqayisə edilə bilən 13F məlumatlarını görmək istərdim.
Daha çox diqqət yetirəcəyim məsələ IREN-in Microsoft üçün infrastruktur öhdəliklərini həqiqətən yerinə yetirib-yetirə bilməyəcəyi və şirkətin 2027-ci maliyyə ili üçün nəzərdə tutduğu 25–30 milyard dollarlıq kapital xərcləri planını necə maliyyələşdirməyi planlaşdırdığıdır.
312
$CRWV təsdiqləyib ki, gecikdirilmiş vəsait çıxarışı olan müddətli kredit xətləri konkret müştəri müqavilələri ilə bağlı CapEx xərclərinin 70%–100%-ni qarşılaya bilər.
Bu vacibdir, çünki bu o deməkdir ki, CoreWeave hər yeni GPU yerləşdirməsinin xərclərini mütləq öz balansından tam ödəməli olmayacaq.
Şirkətin borc üzrə orta çəkili faiz dərəcəsi 7,9%-ə düşüb — illik müqayisədə 250 baza bəndi azalıb. Şirkət maliyyələşdirmə mexanizmi vasitəsilə artıq 4 milyard dollardan çox borcunu da ödəyib.
Məncə, bu, investisiya tezisini əhəmiyyətli dərəcədə gücləndirir. Bununla belə, əsas risklər infrastrukturun təhvil verilməsindəki gecikmələr, müştərilərdən pul vəsaitlərinin gözlənildiyi kimi daxil olub-olmayacağı və marjaların böyük kapital tələblərini doğrultmağa yetəcək qədər yaxşılaşıb-yaxşılaşmayacağıdır.
2027-ci ildə diqqətlə izləyəcəyim məqamlardan biri gəlir artımının və əməliyyat fəaliyyətindən yaranan pul axınının CapEx xərcləri və faiz ödənişləri ilə ayaqlaşıb-ayaşmayacağıdır.
$CRWV təsdiqləyib ki, gecikdirilmiş vəsait çıxarışı olan müddətli kredit xətləri konkret müştəri müqavilələri ilə bağlı CapEx xərclərinin 70%–100%-ni qarşılaya bilər.
Bu vacibdir, çünki bu o deməkdir ki, CoreWeave hər yeni GPU yerləşdirməsinin xərclərini mütləq öz balansından tam ödəməli olmayacaq.
Şirkətin borc üzrə orta çəkili faiz dərəcəsi 7,9%-ə düşüb — illik müqayisədə 250 baza bəndi azalıb. Şirkət maliyyələşdirmə mexanizmi vasitəsilə artıq 4 milyard dollardan çox borcunu da ödəyib.
Məncə, bu, investisiya tezisini əhəmiyyətli dərəcədə gücləndirir. Bununla belə, əsas risklər infrastrukturun təhvil verilməsindəki gecikmələr, müştərilərdən pul vəsaitlərinin gözlənildiyi kimi daxil olub-olmayacağı və marjaların böyük kapital tələblərini doğrultmağa yetəcək qədər yaxşılaşıb-yaxşılaşmayacağıdır.
2027-ci ildə diqqətlə izləyəcəyim məqamlardan biri gəlir artımının və əməliyyat fəaliyyətindən yaranan pul axınının CapEx xərcləri və faiz ödənişləri ilə ayaqlaşıb-ayaşmayacağıdır.
Bu vacibdir, çünki bu o deməkdir ki, CoreWeave hər yeni GPU yerləşdirməsinin xərclərini mütləq öz balansından tam ödəməli olmayacaq.
Şirkətin borc üzrə orta çəkili faiz dərəcəsi 7,9%-ə düşüb — illik müqayisədə 250 baza bəndi azalıb. Şirkət maliyyələşdirmə mexanizmi vasitəsilə artıq 4 milyard dollardan çox borcunu da ödəyib.
Məncə, bu, investisiya tezisini əhəmiyyətli dərəcədə gücləndirir. Bununla belə, əsas risklər infrastrukturun təhvil verilməsindəki gecikmələr, müştərilərdən pul vəsaitlərinin gözlənildiyi kimi daxil olub-olmayacağı və marjaların böyük kapital tələblərini doğrultmağa yetəcək qədər yaxşılaşıb-yaxşılaşmayacağıdır.
2027-ci ildə diqqətlə izləyəcəyim məqamlardan biri gəlir artımının və əməliyyat fəaliyyətindən yaranan pul axınının CapEx xərcləri və faiz ödənişləri ilə ayaqlaşıb-ayaşmayacağıdır.
285
🚨 SON DƏQİQƏ: Elon Muskın rəhbərlik etdiyi $SPCX Texas ştatının Starbase şəhərində təbii qazla işləyən elektrik stansiyasını superkompüter mərkəzi ilə birləşdirən böyük genişlənmə planlaşdırır.
Layihənin birinci mərhələsinin təxminən 24 milyard dollara başa gələcəyi təxmin edilir.
🚨 SON DƏQİQƏ: Elon Muskın rəhbərlik etdiyi $SPCX Texas ştatının Starbase şəhərində təbii qazla işləyən elektrik stansiyasını superkompüter mərkəzi ilə birləşdirən böyük genişlənmə planlaşdırır.
Layihənin birinci mərhələsinin təxminən 24 milyard dollara başa gələcəyi təxmin edilir.
Layihənin birinci mərhələsinin təxminən 24 milyard dollara başa gələcəyi təxmin edilir.
1
518
Mübahisəli
$CRWV sabah maliyyə nəticələrini açıqlayır və şirkətin süni intellekt infrastrukturunu sürətlə genişləndirməyi necə idarə etdiyini xüsusilə izləyəcəyəm.
Gəlirlərin artımı və böyük sifariş portfeli tələbin güclü olaraq qaldığını göstərir, amma əsas sual bu artımın davamlı gəlirliliyə çevrilib-çevrilməməsidir.
Gəlirləri, mənfəət marjalarını, kapital xərclərini, borc səviyyəsini və gələcək dövrlər üçün proqnozları izləyəcəyəm.
Gəlirlərin gözləntiləri üstələməsi müsbət olardı, amma artan maliyyələşdirmə xərcləri və pul vəsaitlərinin hərəkətinə təzyiq yenə də perspektivləri mürəkkəbləşdirə bilər.
Mənim üçün rəhbərliyin proqnozları və balans hesabatı açıqlanan əsas maliyyə nəticələri qədər vacib olacaq.
$CRWV sabah maliyyə nəticələrini açıqlayır və şirkətin süni intellekt infrastrukturunu sürətlə genişləndirməyi necə idarə etdiyini xüsusilə izləyəcəyəm.
Gəlirlərin artımı və böyük sifariş portfeli tələbin güclü olaraq qaldığını göstərir, amma əsas sual bu artımın davamlı gəlirliliyə çevrilib-çevrilməməsidir.
Gəlirləri, mənfəət marjalarını, kapital xərclərini, borc səviyyəsini və gələcək dövrlər üçün proqnozları izləyəcəyəm.
Gəlirlərin gözləntiləri üstələməsi müsbət olardı, amma artan maliyyələşdirmə xərcləri və pul vəsaitlərinin hərəkətinə təzyiq yenə də perspektivləri mürəkkəbləşdirə bilər.
Mənim üçün rəhbərliyin proqnozları və balans hesabatı açıqlanan əsas maliyyə nəticələri qədər vacib olacaq.
Gəlirlərin artımı və böyük sifariş portfeli tələbin güclü olaraq qaldığını göstərir, amma əsas sual bu artımın davamlı gəlirliliyə çevrilib-çevrilməməsidir.
Gəlirləri, mənfəət marjalarını, kapital xərclərini, borc səviyyəsini və gələcək dövrlər üçün proqnozları izləyəcəyəm.
Gəlirlərin gözləntiləri üstələməsi müsbət olardı, amma artan maliyyələşdirmə xərcləri və pul vəsaitlərinin hərəkətinə təzyiq yenə də perspektivləri mürəkkəbləşdirə bilər.
Mənim üçün rəhbərliyin proqnozları və balans hesabatı açıqlanan əsas maliyyə nəticələri qədər vacib olacaq.
1
347
Şəxsən mən Jensen Huang ətrafındakı vəziyyəti NVIDIA-nın biznesinə birbaşa təsir edən məsələ kimi deyil, daha çox şəxsi məsələ kimi görürəm. Bir çox varlı və nüfuzlu insanın mürəkkəb şəxsi münasibətləri olur, amma buna baxmayaraq, peşəkar fəaliyyətlərini davam etdirə bilirlər. Elon Musk buna bir nümunədir. Şirkətin fəaliyyətinə və ya rəhbərliyinə real təsir göstərdiyinə dair sübut olmadıqca, bu iki məsələni avtomatik olaraq əlaqələndirməzdim.
Mənə daha maraqlı gələn NVIDIA-nın son dövrlərdəki bazar göstəriciləridir. Aralıq seçkilərdə Demokratların böyük qələbə qazana biləcəyi ilə bağlı narahatlıqlar məlumat mərkəzləri üçün daha sərt qaydaların tətbiq olunacağına dair suallar doğurub. Bununla belə, bu həftə süni intellektlə bağlı səhmlərin əksəriyyəti yüksəlib, $NVDA isə hələ də çətinlik çəkir.
Ən çox diqqət yetirdiyim məqam budur. Süni intellekt sektoru ümumilikdə yaxşı nəticə göstərirsə, NVIDIA niyə geridə qalır?
Buna şirkətin qiymətləndirilməsi ilə bağlı narahatlıqlar, mənfəətin reallaşdırılması, hiperölçəkli bulud provayderlərinin xərcləmələri ilə bağlı suallar, yoxsa gələcəkdə süni intellektə olan tələblə bağlı dəyişən gözləntilər səbəb ola bilər?
Mən həmçinin qiymət enişindən istifadə edib daha çox NVDA almaq üçün münasib vaxt olub-olmadığını da götür-qoy edirəm.
NVIDIA-nı uzunmüddətli perspektivdə süni intellekt sahəsində güclü bir investisiya imkanı hesab edirəm. Amma düşünürəm ki, Jensen Huang ətrafındakı xəbərləri günahlandırmaq əvəzinə, şirkətin son dövrlərdəki zəifliyini daha yaxından araşdırmaq lazımdır.
#NvidiaInvestigatesAfterHuang’sAffairApology
Şəxsən mən Jensen Huang ətrafındakı vəziyyəti NVIDIA-nın biznesinə birbaşa təsir edən məsələ kimi deyil, daha çox şəxsi məsələ kimi görürəm. Bir çox varlı və nüfuzlu insanın mürəkkəb şəxsi münasibətləri olur, amma buna baxmayaraq, peşəkar fəaliyyətlərini davam etdirə bilirlər. Elon Musk buna bir nümunədir. Şirkətin fəaliyyətinə və ya rəhbərliyinə real təsir göstərdiyinə dair sübut olmadıqca, bu iki məsələni avtomatik olaraq əlaqələndirməzdim.
Mənə daha maraqlı gələn NVIDIA-nın son dövrlərdəki bazar göstəriciləridir. Aralıq seçkilərdə Demokratların böyük qələbə qazana biləcəyi ilə bağlı narahatlıqlar məlumat mərkəzləri üçün daha sərt qaydaların tətbiq olunacağına dair suallar doğurub. Bununla belə, bu həftə süni intellektlə bağlı səhmlərin əksəriyyəti yüksəlib, $NVDA isə hələ də çətinlik çəkir.
Ən çox diqqət yetirdiyim məqam budur. Süni intellekt sektoru ümumilikdə yaxşı nəticə göstərirsə, NVIDIA niyə geridə qalır?
Buna şirkətin qiymətləndirilməsi ilə bağlı narahatlıqlar, mənfəətin reallaşdırılması, hiperölçəkli bulud provayderlərinin xərcləmələri ilə bağlı suallar, yoxsa gələcəkdə süni intellektə olan tələblə bağlı dəyişən gözləntilər səbəb ola bilər?
Mən həmçinin qiymət enişindən istifadə edib daha çox NVDA almaq üçün münasib vaxt olub-olmadığını da götür-qoy edirəm.
NVIDIA-nı uzunmüddətli perspektivdə süni intellekt sahəsində güclü bir investisiya imkanı hesab edirəm. Amma düşünürəm ki, Jensen Huang ətrafındakı xəbərləri günahlandırmaq əvəzinə, şirkətin son dövrlərdəki zəifliyini daha yaxından araşdırmaq lazımdır.
#NvidiaInvestigatesAfterHuang’sAffairApology
Mənə daha maraqlı gələn NVIDIA-nın son dövrlərdəki bazar göstəriciləridir. Aralıq seçkilərdə Demokratların böyük qələbə qazana biləcəyi ilə bağlı narahatlıqlar məlumat mərkəzləri üçün daha sərt qaydaların tətbiq olunacağına dair suallar doğurub. Bununla belə, bu həftə süni intellektlə bağlı səhmlərin əksəriyyəti yüksəlib, $NVDA isə hələ də çətinlik çəkir.
Ən çox diqqət yetirdiyim məqam budur. Süni intellekt sektoru ümumilikdə yaxşı nəticə göstərirsə, NVIDIA niyə geridə qalır?
Buna şirkətin qiymətləndirilməsi ilə bağlı narahatlıqlar, mənfəətin reallaşdırılması, hiperölçəkli bulud provayderlərinin xərcləmələri ilə bağlı suallar, yoxsa gələcəkdə süni intellektə olan tələblə bağlı dəyişən gözləntilər səbəb ola bilər?
Mən həmçinin qiymət enişindən istifadə edib daha çox NVDA almaq üçün münasib vaxt olub-olmadığını da götür-qoy edirəm.
NVIDIA-nı uzunmüddətli perspektivdə süni intellekt sahəsində güclü bir investisiya imkanı hesab edirəm. Amma düşünürəm ki, Jensen Huang ətrafındakı xəbərləri günahlandırmaq əvəzinə, şirkətin son dövrlərdəki zəifliyini daha yaxından araşdırmaq lazımdır.
#NvidiaInvestigatesAfterHuang’sAffairApology
2
447
Doğrulanıb
$CRWV çərşənbə axşamı, Nebius isə cümə axşamı hesabat verəcək. Hər iki maliyyə hesabatı investorların süni intellekt infrastrukturu xərcləri, maliyyələşdirmə xərcləri və nəhəng məlumat mərkəzlərinə qoyulan investisiyaların gəlirliliyi barədə daha ehtiyatlı davrandığı bir vaxta təsadüf edir.
Maraqlı məqam budur ki, hər iki şirkət böyümə imkanlarına baxmayaraq ciddi itkilərlə üzləşib. Oktyabrın 6-dan noyabrın 6-dək CRWV 49,4%, NBIS isə 48,2% ucuzlaşıb.
Bu hesabatların onların böyümə planlarını həyata keçirməsi, müştəri tələbi, kapital ehtiyacları və gələcək dövr üzrə proqnozları barədə nə üzə çıxaracağı məni xüsusilə maraqlandırır.
$NBIS daha geniş, tam yığına malik bulud süni intellekt platformasına sahibdir, CoreWeave isə güclü GPU infrastrukturu və bulud biznesi ilə seçilir. Onların biznes modelləri və maliyyə öhdəlikləri ayrıca qiymətləndirilməlidir.
CRWV ilə bağlı sifariş portfelinin gəlirə çevrilməsini, maliyyələşdirmə xərclərini və layihələrin icrasını izləyəcəyəm. NBIS üçün isə gəlir artımı, infrastrukturun genişləndirilməsi və iddialı tutum planlarını nə dərəcədə səmərəli maliyyələşdirə biləcəyi vacib olacaq.
Düşünürəm ki, bu nəticələr daha geniş süni intellekt infrastrukturu sektorunda bazar dinamikasına təsir göstərə bilər. Güclü icra və inandırıcı proqnozlar etimadı bərpa etməyə kömək edə bilər, maliyyələşdirmə perspektivlərinin zəifləməsi və ya gecikmələr isə qiymətləndirmələrə daha çox təzyiq göstərə bilər.
İndi əsas sual budur: son qiymət enişi fürsət yaradıb, yoxsa bazarın əvvəllər nəzərdən qaçırdığı riskləri üzə çıxarıb?
#AIChipSlumpNasdaq
$CRWV çərşənbə axşamı, Nebius isə cümə axşamı hesabat verəcək. Hər iki maliyyə hesabatı investorların süni intellekt infrastrukturu xərcləri, maliyyələşdirmə xərcləri və nəhəng məlumat mərkəzlərinə qoyulan investisiyaların gəlirliliyi barədə daha ehtiyatlı davrandığı bir vaxta təsadüf edir.
Maraqlı məqam budur ki, hər iki şirkət böyümə imkanlarına baxmayaraq ciddi itkilərlə üzləşib. Oktyabrın 6-dan noyabrın 6-dək CRWV 49,4%, NBIS isə 48,2% ucuzlaşıb.
Bu hesabatların onların böyümə planlarını həyata keçirməsi, müştəri tələbi, kapital ehtiyacları və gələcək dövr üzrə proqnozları barədə nə üzə çıxaracağı məni xüsusilə maraqlandırır.
$NBIS daha geniş, tam yığına malik bulud süni intellekt platformasına sahibdir, CoreWeave isə güclü GPU infrastrukturu və bulud biznesi ilə seçilir. Onların biznes modelləri və maliyyə öhdəlikləri ayrıca qiymətləndirilməlidir.
CRWV ilə bağlı sifariş portfelinin gəlirə çevrilməsini, maliyyələşdirmə xərclərini və layihələrin icrasını izləyəcəyəm. NBIS üçün isə gəlir artımı, infrastrukturun genişləndirilməsi və iddialı tutum planlarını nə dərəcədə səmərəli maliyyələşdirə biləcəyi vacib olacaq.
Düşünürəm ki, bu nəticələr daha geniş süni intellekt infrastrukturu sektorunda bazar dinamikasına təsir göstərə bilər. Güclü icra və inandırıcı proqnozlar etimadı bərpa etməyə kömək edə bilər, maliyyələşdirmə perspektivlərinin zəifləməsi və ya gecikmələr isə qiymətləndirmələrə daha çox təzyiq göstərə bilər.
İndi əsas sual budur: son qiymət enişi fürsət yaradıb, yoxsa bazarın əvvəllər nəzərdən qaçırdığı riskləri üzə çıxarıb?
#AIChipSlumpNasdaq
Maraqlı məqam budur ki, hər iki şirkət böyümə imkanlarına baxmayaraq ciddi itkilərlə üzləşib. Oktyabrın 6-dan noyabrın 6-dək CRWV 49,4%, NBIS isə 48,2% ucuzlaşıb.
Bu hesabatların onların böyümə planlarını həyata keçirməsi, müştəri tələbi, kapital ehtiyacları və gələcək dövr üzrə proqnozları barədə nə üzə çıxaracağı məni xüsusilə maraqlandırır.
$NBIS daha geniş, tam yığına malik bulud süni intellekt platformasına sahibdir, CoreWeave isə güclü GPU infrastrukturu və bulud biznesi ilə seçilir. Onların biznes modelləri və maliyyə öhdəlikləri ayrıca qiymətləndirilməlidir.
CRWV ilə bağlı sifariş portfelinin gəlirə çevrilməsini, maliyyələşdirmə xərclərini və layihələrin icrasını izləyəcəyəm. NBIS üçün isə gəlir artımı, infrastrukturun genişləndirilməsi və iddialı tutum planlarını nə dərəcədə səmərəli maliyyələşdirə biləcəyi vacib olacaq.
Düşünürəm ki, bu nəticələr daha geniş süni intellekt infrastrukturu sektorunda bazar dinamikasına təsir göstərə bilər. Güclü icra və inandırıcı proqnozlar etimadı bərpa etməyə kömək edə bilər, maliyyələşdirmə perspektivlərinin zəifləməsi və ya gecikmələr isə qiymətləndirmələrə daha çox təzyiq göstərə bilər.
İndi əsas sual budur: son qiymət enişi fürsət yaradıb, yoxsa bazarın əvvəllər nəzərdən qaçırdığı riskləri üzə çıxarıb?
#AIChipSlumpNasdaq
578
Hipermiqyaslı şirkətlər süni intellekt infrastrukturuna böyük həcmdə kapital yatırırlar. İnvestorlar əldə edilən gəlirin bu xərcləri doğruldub-doğrultmayacağını bilmək istəyirlər.
Son satış dalğası göstərir ki, hətta güclü nəticələr açıqlayan şirkətlər də proqnozlar və ya gözləntilər məyus etdikdə cəzalandırıla bilərlər — $IREN-in mənfəət hesabatlarında olduğu kimi.
Maliyyələşdirmə xərcləri yüksək, səhmlərin dəyərsizləşməsi həddindən artıq, müştəri öhdəlikləri zəif və əməliyyat pul axını məhdud olan şirkətlər çətinlik çəkə bilər.
IREN, $NBIS və $CRWV-ə gəldikdə, məncə növbəti mərhələdə süni intellektə olan tələbi uğurla gəlirə çevirə bilən şirkətlərlə, bu tələbdən əvvəl sadəcə güc yaradan şirkətlər bir-birindən ayrılacaq.
Süni intellekt bumu hələ bitməmiş ola bilər. Lakin bazar elə bir mərhələyə qədəm qoyur ki, icra daha böyük əhəmiyyət daşıyır.
#AIChipSlumpNasdaq
Hipermiqyaslı şirkətlər süni intellekt infrastrukturuna böyük həcmdə kapital yatırırlar. İnvestorlar əldə edilən gəlirin bu xərcləri doğruldub-doğrultmayacağını bilmək istəyirlər.
Son satış dalğası göstərir ki, hətta güclü nəticələr açıqlayan şirkətlər də proqnozlar və ya gözləntilər məyus etdikdə cəzalandırıla bilərlər — $IREN-in mənfəət hesabatlarında olduğu kimi.
Maliyyələşdirmə xərcləri yüksək, səhmlərin dəyərsizləşməsi həddindən artıq, müştəri öhdəlikləri zəif və əməliyyat pul axını məhdud olan şirkətlər çətinlik çəkə bilər.
IREN, $NBIS və $CRWV-ə gəldikdə, məncə növbəti mərhələdə süni intellektə olan tələbi uğurla gəlirə çevirə bilən şirkətlərlə, bu tələbdən əvvəl sadəcə güc yaradan şirkətlər bir-birindən ayrılacaq.
Süni intellekt bumu hələ bitməmiş ola bilər. Lakin bazar elə bir mərhələyə qədəm qoyur ki, icra daha böyük əhəmiyyət daşıyır.
#AIChipSlumpNasdaq
Son satış dalğası göstərir ki, hətta güclü nəticələr açıqlayan şirkətlər də proqnozlar və ya gözləntilər məyus etdikdə cəzalandırıla bilərlər — $IREN-in mənfəət hesabatlarında olduğu kimi.
Maliyyələşdirmə xərcləri yüksək, səhmlərin dəyərsizləşməsi həddindən artıq, müştəri öhdəlikləri zəif və əməliyyat pul axını məhdud olan şirkətlər çətinlik çəkə bilər.
IREN, $NBIS və $CRWV-ə gəldikdə, məncə növbəti mərhələdə süni intellektə olan tələbi uğurla gəlirə çevirə bilən şirkətlərlə, bu tələbdən əvvəl sadəcə güc yaradan şirkətlər bir-birindən ayrılacaq.
Süni intellekt bumu hələ bitməmiş ola bilər. Lakin bazar elə bir mərhələyə qədəm qoyur ki, icra daha böyük əhəmiyyət daşıyır.
#AIChipSlumpNasdaq
3
568
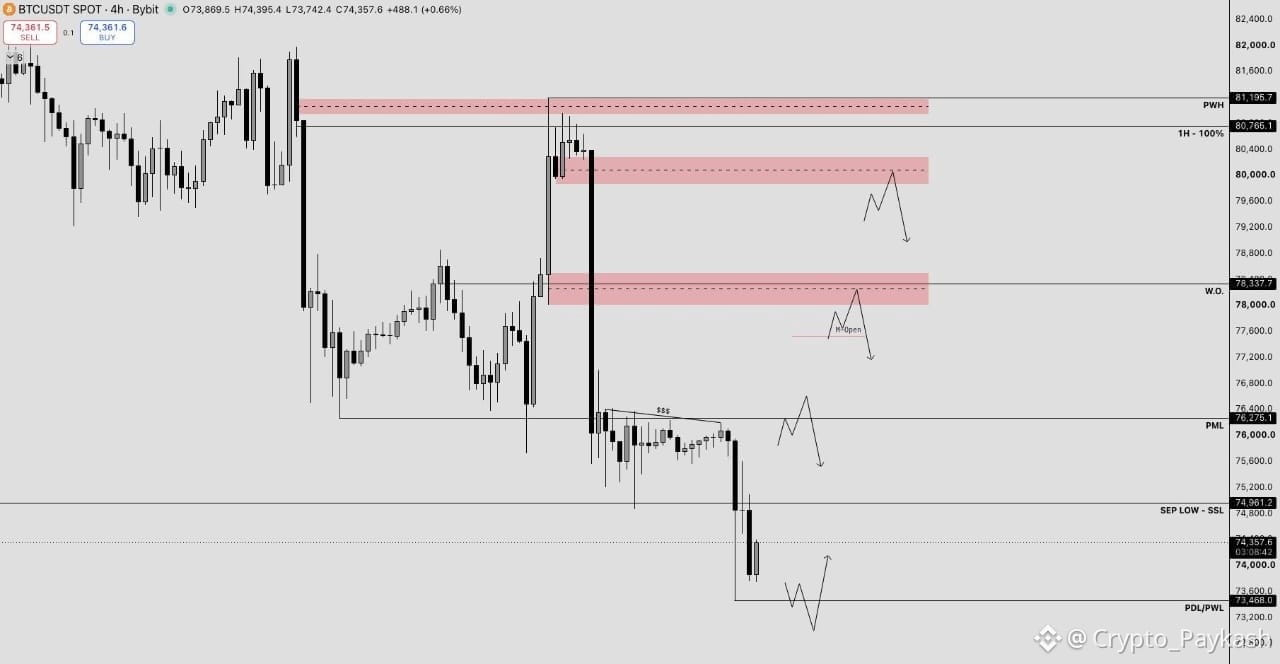
$BTC CPI həftəsinə $73.4K səviyyəsinə doğru geri çəkildikdən sonra daxil olur.
Keçən həftə qeyd etdiyim kimi, 76.2K PML səviyyəsinin itirilməsi və onun dəstək kimi yenidən əldə edilə bilməməsi qiymətin daha da aşağı düşməsi üçün zəmin yaradacaqdı. Dünən də belə oldu və bu həftə işləyə biləcəyimiz yeni bir ssenari yarandı.
Hələlik BTC 81.2K səviyyəsindən aşağı qaldığı müddətdə yerli struktur ayı yönümlüdür.
Daha kiçik zaman intervalında gündəlik disbalansı demək olar ki, tam doldurmuşuq və aylıq minimumların altındakı satış tərəfli likvidliyin əhəmiyyətli hissəsini süpürmüşük. Buna görə də, qiymətin qısa müddətli sıçrayışını izləməyə dəyər.
Hazırkı 73.5K PWL səviyyəsinin altına eniş və ardınca yüksəliş siqnalı yaxşı bir uzun mövqe fürsəti yarada bilər. İlk hədəf 76.2K BSL ola bilər, bundan sonra isə yüksəliş davam edə bilər.
Qısa mövqelər üçün qiymətin daha yüksək zonalara geri çəkilməsini gözləməyi üstün tuturam. Əsas zonalarım 76.2K, 78K və 80K-dır; bunlar daha aqressiv girişlərdən daha ehtiyatlı girişlərə doğru sıralanır.
Bu səviyyələrin heç birində düşünmədən mövqeyə girmək fikrim yoxdur. Qiymətin POI-lərimə çatmasını gözləyəcək və addım atmadan əvvəl təsdiq siqnalı axtaracağam.
Daha geniş mənzərəyə baxdıqda, ümumi mənzərə hələ də yüksəliş yönümlü görünür, lakin hazırkı struktur qiymətin daha da enməsi üçün kifayət qədər yer saxlayır. BTC daha geniş yüksəliş trendini mütləq pozmadan 65K səviyyəsinə belə qayıda bilər.
CPI göstəricisi sabah açıqlanacağı üçün riski nəzarətdə saxlayıram və aqressiv mövqelər açmazdan əvvəl məlumatı gözləməyi üstün tuturam.
#BitcoinFiveWeeklyLosses
$BTC CPI həftəsinə $73.4K səviyyəsinə doğru geri çəkildikdən sonra daxil olur.
Keçən həftə qeyd etdiyim kimi, 76.2K PML səviyyəsinin itirilməsi və onun dəstək kimi yenidən əldə edilə bilməməsi qiymətin daha da aşağı düşməsi üçün zəmin yaradacaqdı. Dünən də belə oldu və bu həftə işləyə biləcəyimiz yeni bir ssenari yarandı.
Hələlik BTC 81.2K səviyyəsindən aşağı qaldığı müddətdə yerli struktur ayı yönümlüdür.
Daha kiçik zaman intervalında gündəlik disbalansı demək olar ki, tam doldurmuşuq və aylıq minimumların altındakı satış tərəfli likvidliyin əhəmiyyətli hissəsini süpürmüşük. Buna görə də, qiymətin qısa müddətli sıçrayışını izləməyə dəyər.
Hazırkı 73.5K PWL səviyyəsinin altına eniş və ardınca yüksəliş siqnalı yaxşı bir uzun mövqe fürsəti yarada bilər. İlk hədəf 76.2K BSL ola bilər, bundan sonra isə yüksəliş davam edə bilər.
Qısa mövqelər üçün qiymətin daha yüksək zonalara geri çəkilməsini gözləməyi üstün tuturam. Əsas zonalarım 76.2K, 78K və 80K-dır; bunlar daha aqressiv girişlərdən daha ehtiyatlı girişlərə doğru sıralanır.
Bu səviyyələrin heç birində düşünmədən mövqeyə girmək fikrim yoxdur. Qiymətin POI-lərimə çatmasını gözləyəcək və addım atmadan əvvəl təsdiq siqnalı axtaracağam.
Daha geniş mənzərəyə baxdıqda, ümumi mənzərə hələ də yüksəliş yönümlü görünür, lakin hazırkı struktur qiymətin daha da enməsi üçün kifayət qədər yer saxlayır. BTC daha geniş yüksəliş trendini mütləq pozmadan 65K səviyyəsinə belə qayıda bilər.
CPI göstəricisi sabah açıqlanacağı üçün riski nəzarətdə saxlayıram və aqressiv mövqelər açmazdan əvvəl məlumatı gözləməyi üstün tuturam.
#BitcoinFiveWeeklyLosses
Keçən həftə qeyd etdiyim kimi, 76.2K PML səviyyəsinin itirilməsi və onun dəstək kimi yenidən əldə edilə bilməməsi qiymətin daha da aşağı düşməsi üçün zəmin yaradacaqdı. Dünən də belə oldu və bu həftə işləyə biləcəyimiz yeni bir ssenari yarandı.
Hələlik BTC 81.2K səviyyəsindən aşağı qaldığı müddətdə yerli struktur ayı yönümlüdür.
Daha kiçik zaman intervalında gündəlik disbalansı demək olar ki, tam doldurmuşuq və aylıq minimumların altındakı satış tərəfli likvidliyin əhəmiyyətli hissəsini süpürmüşük. Buna görə də, qiymətin qısa müddətli sıçrayışını izləməyə dəyər.
Hazırkı 73.5K PWL səviyyəsinin altına eniş və ardınca yüksəliş siqnalı yaxşı bir uzun mövqe fürsəti yarada bilər. İlk hədəf 76.2K BSL ola bilər, bundan sonra isə yüksəliş davam edə bilər.
Qısa mövqelər üçün qiymətin daha yüksək zonalara geri çəkilməsini gözləməyi üstün tuturam. Əsas zonalarım 76.2K, 78K və 80K-dır; bunlar daha aqressiv girişlərdən daha ehtiyatlı girişlərə doğru sıralanır.
Bu səviyyələrin heç birində düşünmədən mövqeyə girmək fikrim yoxdur. Qiymətin POI-lərimə çatmasını gözləyəcək və addım atmadan əvvəl təsdiq siqnalı axtaracağam.
Daha geniş mənzərəyə baxdıqda, ümumi mənzərə hələ də yüksəliş yönümlü görünür, lakin hazırkı struktur qiymətin daha da enməsi üçün kifayət qədər yer saxlayır. BTC daha geniş yüksəliş trendini mütləq pozmadan 65K səviyyəsinə belə qayıda bilər.
CPI göstəricisi sabah açıqlanacağı üçün riski nəzarətdə saxlayıram və aqressiv mövqelər açmazdan əvvəl məlumatı gözləməyi üstün tuturam.
#BitcoinFiveWeeklyLosses
1
353
$NVDA-nın baş direktoru ilə bağlı baş verən bütün hadisələrdən sonra bu, şirkətin geriləməsinin başlanğıcı ola bilərmi, yoxsa insanlar sonda onun şəxsi həyatı ətrafındakı mübahisəni geridə qoyacaqlar?
Günün sonunda, hamımızın gizli saxlamağa üstünlük verdiyimiz həyat sahələri var. Kiminsə ictimai xadim olması onun insan olduğunu dəyişmir.
İnsanlar kiminsə şəxsi həyatını peşəkar nailiyyətlərindən ayıra bilməlidirlər.
#NvidiaInvestigatesAfterHuang’sAffairApology
$NVDA-nın baş direktoru ilə bağlı baş verən bütün hadisələrdən sonra bu, şirkətin geriləməsinin başlanğıcı ola bilərmi, yoxsa insanlar sonda onun şəxsi həyatı ətrafındakı mübahisəni geridə qoyacaqlar?
Günün sonunda, hamımızın gizli saxlamağa üstünlük verdiyimiz həyat sahələri var. Kiminsə ictimai xadim olması onun insan olduğunu dəyişmir.
İnsanlar kiminsə şəxsi həyatını peşəkar nailiyyətlərindən ayıra bilməlidirlər.
#NvidiaInvestigatesAfterHuang’sAffairApology
Günün sonunda, hamımızın gizli saxlamağa üstünlük verdiyimiz həyat sahələri var. Kiminsə ictimai xadim olması onun insan olduğunu dəyişmir.
İnsanlar kiminsə şəxsi həyatını peşəkar nailiyyətlərindən ayıra bilməlidirlər.
#NvidiaInvestigatesAfterHuang’sAffairApology
1
683
Aralıq seçkilərin şokundan sonra süni intellekt səhmlərini nə gözləyir?
Demokratların aralıq seçkilərdə inamlı qələbəsindən sonra süni intellektlə bağlı nikbinlik növbəti zərbəni alıb. İnvestorlar məlumat mərkəzlərinə mümkün məhdudiyyətlər, enerji tələbatı və daha sərt tənzimləyici nəzarətlə bağlı getdikcə daha çox narahatlıq keçirirlər.
$IREN, $CIFR, $NBIS və $CRWV kimi səhmlər xüsusilə risk altındadır, çünki onların artımı süni intellekt infrastrukturunun genişləndirilməsindən ciddi şəkildə asılıdır.
Amma mən süni intellekt imkanlarının tükəndiyini düşünmürəm. Növbəti mərhələdə seçimlər sadəcə daha məhdud ola bilər.
1. Süni intellektə tələbat
2. Enerjinin əlçatanlığı
3. İmzalanmış müqavilələr
4. Maliyyələşdirmə və səhmlərin dəyərsizləşməsi
5. Tənzimləmə sahəsində aydınlıq
Məncə, növbəti qaliblər mütləq ən böyük süni intellekt genişlənməsi planlarını açıqlayan şirkətlər olmayacaq. Əksinə, investisiyalarını davamlı gəlirə və pul axınına çevirə bilən şirkətlər önə çıxacaq.
Bazar icra ilə müşayiət olunmayan vədləri mükafatlandırmağa getdikcə daha az meyllidir.
Aralıq seçkilərin şokundan sonra süni intellekt səhmlərini nə gözləyir?
Demokratların aralıq seçkilərdə inamlı qələbəsindən sonra süni intellektlə bağlı nikbinlik növbəti zərbəni alıb. İnvestorlar məlumat mərkəzlərinə mümkün məhdudiyyətlər, enerji tələbatı və daha sərt tənzimləyici nəzarətlə bağlı getdikcə daha çox narahatlıq keçirirlər.
$IREN, $CIFR, $NBIS və $CRWV kimi səhmlər xüsusilə risk altındadır, çünki onların artımı süni intellekt infrastrukturunun genişləndirilməsindən ciddi şəkildə asılıdır.
Amma mən süni intellekt imkanlarının tükəndiyini düşünmürəm. Növbəti mərhələdə seçimlər sadəcə daha məhdud ola bilər.
1. Süni intellektə tələbat
2. Enerjinin əlçatanlığı
3. İmzalanmış müqavilələr
4. Maliyyələşdirmə və səhmlərin dəyərsizləşməsi
5. Tənzimləmə sahəsində aydınlıq
Məncə, növbəti qaliblər mütləq ən böyük süni intellekt genişlənməsi planlarını açıqlayan şirkətlər olmayacaq. Əksinə, investisiyalarını davamlı gəlirə və pul axınına çevirə bilən şirkətlər önə çıxacaq.
Bazar icra ilə müşayiət olunmayan vədləri mükafatlandırmağa getdikcə daha az meyllidir.
Demokratların aralıq seçkilərdə inamlı qələbəsindən sonra süni intellektlə bağlı nikbinlik növbəti zərbəni alıb. İnvestorlar məlumat mərkəzlərinə mümkün məhdudiyyətlər, enerji tələbatı və daha sərt tənzimləyici nəzarətlə bağlı getdikcə daha çox narahatlıq keçirirlər.
$IREN, $CIFR, $NBIS və $CRWV kimi səhmlər xüsusilə risk altındadır, çünki onların artımı süni intellekt infrastrukturunun genişləndirilməsindən ciddi şəkildə asılıdır.
Amma mən süni intellekt imkanlarının tükəndiyini düşünmürəm. Növbəti mərhələdə seçimlər sadəcə daha məhdud ola bilər.
1. Süni intellektə tələbat
2. Enerjinin əlçatanlığı
3. İmzalanmış müqavilələr
4. Maliyyələşdirmə və səhmlərin dəyərsizləşməsi
5. Tənzimləmə sahəsində aydınlıq
Məncə, növbəti qaliblər mütləq ən böyük süni intellekt genişlənməsi planlarını açıqlayan şirkətlər olmayacaq. Əksinə, investisiyalarını davamlı gəlirə və pul axınına çevirə bilən şirkətlər önə çıxacaq.
Bazar icra ilə müşayiət olunmayan vədləri mükafatlandırmağa getdikcə daha az meyllidir.
513
Doğrulanıb
Aralıq seçkilərin nəticəsi süni intellekt səhmləri bazarının gündəmi ilə yaxşı uzlaşmır və Tramp sektorla bağlı qeyri-müəyyənlikdə mühüm amil olaraq qalır.
Bəs indi bu, bizi hansı vəziyyətdə qoyur və investorlar növbəti mərhələdə nə gözləməlidirlər?
Neftin qiymətinin 90 dollara doğru gerilədiyini də gördük, lakin o, hələ də nisbətən yüksək səviyyədə qalır. Son enişə baxmayaraq, qiymətləri yüksək saxlayan nədir?
Aralıq seçkilərin nəticəsi süni intellekt səhmləri bazarının gündəmi ilə yaxşı uzlaşmır və Tramp sektorla bağlı qeyri-müəyyənlikdə mühüm amil olaraq qalır.
Bəs indi bu, bizi hansı vəziyyətdə qoyur və investorlar növbəti mərhələdə nə gözləməlidirlər?
Neftin qiymətinin 90 dollara doğru gerilədiyini də gördük, lakin o, hələ də nisbətən yüksək səviyyədə qalır. Son enişə baxmayaraq, qiymətləri yüksək saxlayan nədir?
Bəs indi bu, bizi hansı vəziyyətdə qoyur və investorlar növbəti mərhələdə nə gözləməlidirlər?
Neftin qiymətinin 90 dollara doğru gerilədiyini də gördük, lakin o, hələ də nisbətən yüksək səviyyədə qalır. Son enişə baxmayaraq, qiymətləri yüksək saxlayan nədir?
1
2
466
ABŞ-da aralıq seçkilərdən sonra süni intellekt səhmlərinə reaksiyanı izləyirəm və düşünürəm ki, satış dalğasının arxasında təkcə siyasi qeyri-müəyyənlikdən daha çox amil var.
Konqresdə və Texas, Corciya kimi əsas ştatlarda Demokratların qələbəsi ABŞ-da süni intellekt infrastrukturunun inkişafının gələcəyi ilə bağlı narahatlıqları artırıb.
Süni intellekt şirkətləri yeni məlumat mərkəzlərinə, GPU-lara, hesablama gücünə və enerji infrastrukturuna milyardlarla dollar sərmayə qoyurlar. Bununla belə, elektrik enerjisinin qiyməti, ekoloji məsələlər və torpaqdan istifadə ilə bağlı yerli icmaların artan etirazları gələcək layihələrin təsdiqini çətinləşdirə bilər.
İnvestorlar məhz bu məqamda ehtiyatlı davranmağa başlayırlar.
$IREN, $CIFR.US , $APLD və $CORZ kimi şirkətlər icazələrin alınması, tikinti müddətləri və maliyyələşdirmə ilə bağlı artan qeyri-müəyyənliklə üzləşə bilərlər. Nəhəng infrastruktur xərcləri və maliyyələşdirmə ehtiyacları nəzərə alınmaqla, $CRWV də izlənilməyə dəyər.
Məlumat mərkəzlərinin genişlənməsinin yavaşlaması nəticədə süni intellekt çiplərinə tələbat gözləntilərinə təsir etsə, $NVDAB da dolayı təzyiq hiss edə bilər.
Xüsusilə narahatlıq doğuran məqam odur ki, bir neçə icma yeni məlumat mərkəzi layihələrinə məhdudiyyətlər və ya müvəqqəti moratoriumlar tətbiq olunmasının lehinə artıq səs verib. Bu, sürətli genişlənməyə bel bağlayan şirkətlər üçün əlavə risk yaradır.
Bununla belə, bunun süni intellekt bumunun sona çatdığı anlamına gəldiyini düşünmürəm.
Hesablama gücünə tələbat birdən-birə yoxa çıxmayıb. Bazarın yenidən qiymətləndirdiyi məsələ şirkətlərin nə qədər sürətlə tikinti apara bilməsi, bunun nə qədər başa gələcəyi və proqnozlaşdırılan gəlirlərin böyük kapital qoyuluşlarına haqq qazandırıb-qazandırmayacağıdır.
Mənim üçün əsas fərq müvəqqəti siyasi və icazə problemləri ilə üzləşən şirkətlə süni intellektə tələbatın həqiqətən azaldığı şirkət arasındadır.
Süni intellekt infrastrukturu sahəsində imkanlar hələ də mövcuddur, amma bazar iddialı genişlənmə planlarından çox icranın önəm daşıdığı mərhələyə qədəm qoya bilər.
#USMidterms-WhatAreMarketsExpecting?
ABŞ-da aralıq seçkilərdən sonra süni intellekt səhmlərinə reaksiyanı izləyirəm və düşünürəm ki, satış dalğasının arxasında təkcə siyasi qeyri-müəyyənlikdən daha çox amil var.
Konqresdə və Texas, Corciya kimi əsas ştatlarda Demokratların qələbəsi ABŞ-da süni intellekt infrastrukturunun inkişafının gələcəyi ilə bağlı narahatlıqları artırıb.
Süni intellekt şirkətləri yeni məlumat mərkəzlərinə, GPU-lara, hesablama gücünə və enerji infrastrukturuna milyardlarla dollar sərmayə qoyurlar. Bununla belə, elektrik enerjisinin qiyməti, ekoloji məsələlər və torpaqdan istifadə ilə bağlı yerli icmaların artan etirazları gələcək layihələrin təsdiqini çətinləşdirə bilər.
İnvestorlar məhz bu məqamda ehtiyatlı davranmağa başlayırlar.
$IREN, $CIFR.US , $APLD və $CORZ kimi şirkətlər icazələrin alınması, tikinti müddətləri və maliyyələşdirmə ilə bağlı artan qeyri-müəyyənliklə üzləşə bilərlər. Nəhəng infrastruktur xərcləri və maliyyələşdirmə ehtiyacları nəzərə alınmaqla, $CRWV də izlənilməyə dəyər.
Məlumat mərkəzlərinin genişlənməsinin yavaşlaması nəticədə süni intellekt çiplərinə tələbat gözləntilərinə təsir etsə, $NVDAB da dolayı təzyiq hiss edə bilər.
Xüsusilə narahatlıq doğuran məqam odur ki, bir neçə icma yeni məlumat mərkəzi layihələrinə məhdudiyyətlər və ya müvəqqəti moratoriumlar tətbiq olunmasının lehinə artıq səs verib. Bu, sürətli genişlənməyə bel bağlayan şirkətlər üçün əlavə risk yaradır.
Bununla belə, bunun süni intellekt bumunun sona çatdığı anlamına gəldiyini düşünmürəm.
Hesablama gücünə tələbat birdən-birə yoxa çıxmayıb. Bazarın yenidən qiymətləndirdiyi məsələ şirkətlərin nə qədər sürətlə tikinti apara bilməsi, bunun nə qədər başa gələcəyi və proqnozlaşdırılan gəlirlərin böyük kapital qoyuluşlarına haqq qazandırıb-qazandırmayacağıdır.
Mənim üçün əsas fərq müvəqqəti siyasi və icazə problemləri ilə üzləşən şirkətlə süni intellektə tələbatın həqiqətən azaldığı şirkət arasındadır.
Süni intellekt infrastrukturu sahəsində imkanlar hələ də mövcuddur, amma bazar iddialı genişlənmə planlarından çox icranın önəm daşıdığı mərhələyə qədəm qoya bilər.
#USMidterms-WhatAreMarketsExpecting?
Konqresdə və Texas, Corciya kimi əsas ştatlarda Demokratların qələbəsi ABŞ-da süni intellekt infrastrukturunun inkişafının gələcəyi ilə bağlı narahatlıqları artırıb.
Süni intellekt şirkətləri yeni məlumat mərkəzlərinə, GPU-lara, hesablama gücünə və enerji infrastrukturuna milyardlarla dollar sərmayə qoyurlar. Bununla belə, elektrik enerjisinin qiyməti, ekoloji məsələlər və torpaqdan istifadə ilə bağlı yerli icmaların artan etirazları gələcək layihələrin təsdiqini çətinləşdirə bilər.
İnvestorlar məhz bu məqamda ehtiyatlı davranmağa başlayırlar.
$IREN, $CIFR.US , $APLD və $CORZ kimi şirkətlər icazələrin alınması, tikinti müddətləri və maliyyələşdirmə ilə bağlı artan qeyri-müəyyənliklə üzləşə bilərlər. Nəhəng infrastruktur xərcləri və maliyyələşdirmə ehtiyacları nəzərə alınmaqla, $CRWV də izlənilməyə dəyər.
Məlumat mərkəzlərinin genişlənməsinin yavaşlaması nəticədə süni intellekt çiplərinə tələbat gözləntilərinə təsir etsə, $NVDAB da dolayı təzyiq hiss edə bilər.
Xüsusilə narahatlıq doğuran məqam odur ki, bir neçə icma yeni məlumat mərkəzi layihələrinə məhdudiyyətlər və ya müvəqqəti moratoriumlar tətbiq olunmasının lehinə artıq səs verib. Bu, sürətli genişlənməyə bel bağlayan şirkətlər üçün əlavə risk yaradır.
Bununla belə, bunun süni intellekt bumunun sona çatdığı anlamına gəldiyini düşünmürəm.
Hesablama gücünə tələbat birdən-birə yoxa çıxmayıb. Bazarın yenidən qiymətləndirdiyi məsələ şirkətlərin nə qədər sürətlə tikinti apara bilməsi, bunun nə qədər başa gələcəyi və proqnozlaşdırılan gəlirlərin böyük kapital qoyuluşlarına haqq qazandırıb-qazandırmayacağıdır.
Mənim üçün əsas fərq müvəqqəti siyasi və icazə problemləri ilə üzləşən şirkətlə süni intellektə tələbatın həqiqətən azaldığı şirkət arasındadır.
Süni intellekt infrastrukturu sahəsində imkanlar hələ də mövcuddur, amma bazar iddialı genişlənmə planlarından çox icranın önəm daşıdığı mərhələyə qədəm qoya bilər.
#USMidterms-WhatAreMarketsExpecting?
594
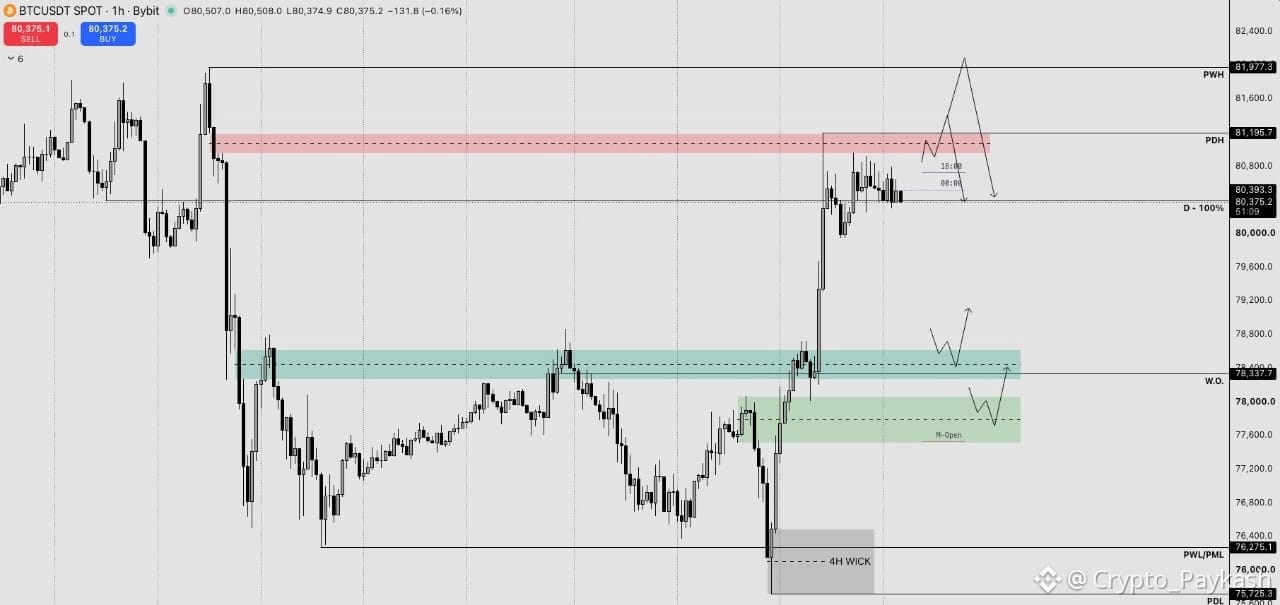
$BTC 81.1K səviyyəsinə doğru geri hərəkət etdikdən sonra gündəlik şamı 80.3K səviyyəsindəki gündəlik disbalansın üzərində bağlamağı bacardı.
Bu, müsbət inkişafdır, amma yenə də düşünürəm ki, bu ay geri alınmalı əsas səviyyə 82K-dır, çünki bu, oktyabr diapazonunun 50%-lik orta nöqtəsidir.
Hələlik Bitcoin 81.1K səviyyəsindəki 1 saatlıq disbalansı test etdikdən sonra konsolidasiya edir. Bu, qısamüddətli maraq zonası olsa da, hələlik şort mövqeləri açmaq fikrim yoxdur.
Hedc məqsədli şort mövqeləri nəzərdən keçirməzdən əvvəl, aydın bir siqnal yaranarsa, qiymətin 81.2K PDH səviyyəsini və ya potensial olaraq 82K PWH səviyyəsini süpürməsini görməyi üstün tutaram.
PWL/PML səviyyələrinin altındakı satış tərəfli likvidlik artıq götürüldüyünə görə, növbəti mərhələdə qiymətin alış tərəfli likvidlik səviyyələrinə doğru hərəkət etdiyini görmək istərdim.
76.1K səviyyəsindən açdığım uzun mövqeyi hələ də saxlayıram, ona görə burada qiymətin arxasınca qaçmağa ehtiyac yoxdur. Daha aydın təkrar testləri gözləməyi üstün tutaram.
Uzun mövqenin davamı üçün 78.7K mənim ilk maraq zonamdır. Aylıq açılış səviyyəsinin ətrafında və ondan aşağıda yerləşən 77.7K bölgəsi də təsdiq siqnalı axtaracağım başqa bir zonadır.
Nəzərə aldığım məqamlardan biri NFP-dir. Məlumat açıqlanmazdan bir gün əvvəl yeni mövqelər açmağa, ümumiyyətlə, həvəsli deyiləm, çünki bazar məlumatı gözləyərkən Bitcoin tez-tez konsolidasiyada ilişib qalır. Məcburi şəkildə əməliyyata girməkdənsə, səbirli olmağı üstün tutaram.
#BTCRebounds80K
$BTC 81.1K səviyyəsinə doğru geri hərəkət etdikdən sonra gündəlik şamı 80.3K səviyyəsindəki gündəlik disbalansın üzərində bağlamağı bacardı.
Bu, müsbət inkişafdır, amma yenə də düşünürəm ki, bu ay geri alınmalı əsas səviyyə 82K-dır, çünki bu, oktyabr diapazonunun 50%-lik orta nöqtəsidir.
Hələlik Bitcoin 81.1K səviyyəsindəki 1 saatlıq disbalansı test etdikdən sonra konsolidasiya edir. Bu, qısamüddətli maraq zonası olsa da, hələlik şort mövqeləri açmaq fikrim yoxdur.
Hedc məqsədli şort mövqeləri nəzərdən keçirməzdən əvvəl, aydın bir siqnal yaranarsa, qiymətin 81.2K PDH səviyyəsini və ya potensial olaraq 82K PWH səviyyəsini süpürməsini görməyi üstün tutaram.
PWL/PML səviyyələrinin altındakı satış tərəfli likvidlik artıq götürüldüyünə görə, növbəti mərhələdə qiymətin alış tərəfli likvidlik səviyyələrinə doğru hərəkət etdiyini görmək istərdim.
76.1K səviyyəsindən açdığım uzun mövqeyi hələ də saxlayıram, ona görə burada qiymətin arxasınca qaçmağa ehtiyac yoxdur. Daha aydın təkrar testləri gözləməyi üstün tutaram.
Uzun mövqenin davamı üçün 78.7K mənim ilk maraq zonamdır. Aylıq açılış səviyyəsinin ətrafında və ondan aşağıda yerləşən 77.7K bölgəsi də təsdiq siqnalı axtaracağım başqa bir zonadır.
Nəzərə aldığım məqamlardan biri NFP-dir. Məlumat açıqlanmazdan bir gün əvvəl yeni mövqelər açmağa, ümumiyyətlə, həvəsli deyiləm, çünki bazar məlumatı gözləyərkən Bitcoin tez-tez konsolidasiyada ilişib qalır. Məcburi şəkildə əməliyyata girməkdənsə, səbirli olmağı üstün tutaram.
#BTCRebounds80K
Bu, müsbət inkişafdır, amma yenə də düşünürəm ki, bu ay geri alınmalı əsas səviyyə 82K-dır, çünki bu, oktyabr diapazonunun 50%-lik orta nöqtəsidir.
Hələlik Bitcoin 81.1K səviyyəsindəki 1 saatlıq disbalansı test etdikdən sonra konsolidasiya edir. Bu, qısamüddətli maraq zonası olsa da, hələlik şort mövqeləri açmaq fikrim yoxdur.
Hedc məqsədli şort mövqeləri nəzərdən keçirməzdən əvvəl, aydın bir siqnal yaranarsa, qiymətin 81.2K PDH səviyyəsini və ya potensial olaraq 82K PWH səviyyəsini süpürməsini görməyi üstün tutaram.
PWL/PML səviyyələrinin altındakı satış tərəfli likvidlik artıq götürüldüyünə görə, növbəti mərhələdə qiymətin alış tərəfli likvidlik səviyyələrinə doğru hərəkət etdiyini görmək istərdim.
76.1K səviyyəsindən açdığım uzun mövqeyi hələ də saxlayıram, ona görə burada qiymətin arxasınca qaçmağa ehtiyac yoxdur. Daha aydın təkrar testləri gözləməyi üstün tutaram.
Uzun mövqenin davamı üçün 78.7K mənim ilk maraq zonamdır. Aylıq açılış səviyyəsinin ətrafında və ondan aşağıda yerləşən 77.7K bölgəsi də təsdiq siqnalı axtaracağım başqa bir zonadır.
Nəzərə aldığım məqamlardan biri NFP-dir. Məlumat açıqlanmazdan bir gün əvvəl yeni mövqelər açmağa, ümumiyyətlə, həvəsli deyiləm, çünki bazar məlumatı gözləyərkən Bitcoin tez-tez konsolidasiyada ilişib qalır. Məcburi şəkildə əməliyyata girməkdənsə, səbirli olmağı üstün tutaram.
#BTCRebounds80K
1
976
Demokrat Gina Hinojosa Texas qubernatoru seçkilərində respublikaçı Greg Abbottu məğlub edib.
Mövcud infrastruktur daha dəyərli ola bilər
$IRENB artıq Texasda əhəmiyyətli torpaq sahələrinə, enerji gücünə və məlumat mərkəzlərinin tikintisi planlarına malikdir.
Childress və Sweetwater xüsusilə vacib olur. Sweetwater 2 (SW2) enerji şəbəkəsinə qoşulma təsdiqi alsa da, məlumat mərkəzi üçün icazəyə hələ də ehtiyac duyur.
Qalan layihələr daha çox qeyri-müəyyənliklə üzləşir. Moratorium və ya daha sərt icazə prosesi gələcək genişlənməni gecikdirə, xərcləri artıra və IREN-in daha geniş layihələr portfelini nə qədər tez işə sala biləcəyinə təsir göstərə bilər.
Düşünmürəm ki, bu, IREN-ə investisiya tezisini avtomatik olaraq məhv etsin, amma bunu dərhal müsbət siqnal da adlandırmazdım.
Potensial üstünlük ondadır ki, IREN artıq yeni rəqiblərin təkrarlaması çətin olacaq əhəmiyyətli enerji resursları və infrastrukturu təmin edib.
Bununla belə, enerji resurslarının təmin edilməsi heç də gələcəkdəki hər bir məlumat mərkəzinin təsdiq alacağı demək deyil.
Hinojosa bütün icazə qaydalarını təkbaşına dəyişə bilməz. Onun icra hakimiyyətinin səlahiyyət dairəsi və Texas qanunverici orqanının əməkdaşlığı mühüm rol oynayacaq.
Bu, yaxından izlənilməli olan bir inkişafdır.
#USMidterms-WhatAreMarketsExpecting?
Demokrat Gina Hinojosa Texas qubernatoru seçkilərində respublikaçı Greg Abbottu məğlub edib.
Mövcud infrastruktur daha dəyərli ola bilər
$IRENB artıq Texasda əhəmiyyətli torpaq sahələrinə, enerji gücünə və məlumat mərkəzlərinin tikintisi planlarına malikdir.
Childress və Sweetwater xüsusilə vacib olur. Sweetwater 2 (SW2) enerji şəbəkəsinə qoşulma təsdiqi alsa da, məlumat mərkəzi üçün icazəyə hələ də ehtiyac duyur.
Qalan layihələr daha çox qeyri-müəyyənliklə üzləşir. Moratorium və ya daha sərt icazə prosesi gələcək genişlənməni gecikdirə, xərcləri artıra və IREN-in daha geniş layihələr portfelini nə qədər tez işə sala biləcəyinə təsir göstərə bilər.
Düşünmürəm ki, bu, IREN-ə investisiya tezisini avtomatik olaraq məhv etsin, amma bunu dərhal müsbət siqnal da adlandırmazdım.
Potensial üstünlük ondadır ki, IREN artıq yeni rəqiblərin təkrarlaması çətin olacaq əhəmiyyətli enerji resursları və infrastrukturu təmin edib.
Bununla belə, enerji resurslarının təmin edilməsi heç də gələcəkdəki hər bir məlumat mərkəzinin təsdiq alacağı demək deyil.
Hinojosa bütün icazə qaydalarını təkbaşına dəyişə bilməz. Onun icra hakimiyyətinin səlahiyyət dairəsi və Texas qanunverici orqanının əməkdaşlığı mühüm rol oynayacaq.
Bu, yaxından izlənilməli olan bir inkişafdır.
#USMidterms-WhatAreMarketsExpecting?
Mövcud infrastruktur daha dəyərli ola bilər
$IRENB artıq Texasda əhəmiyyətli torpaq sahələrinə, enerji gücünə və məlumat mərkəzlərinin tikintisi planlarına malikdir.
Childress və Sweetwater xüsusilə vacib olur. Sweetwater 2 (SW2) enerji şəbəkəsinə qoşulma təsdiqi alsa da, məlumat mərkəzi üçün icazəyə hələ də ehtiyac duyur.
Qalan layihələr daha çox qeyri-müəyyənliklə üzləşir. Moratorium və ya daha sərt icazə prosesi gələcək genişlənməni gecikdirə, xərcləri artıra və IREN-in daha geniş layihələr portfelini nə qədər tez işə sala biləcəyinə təsir göstərə bilər.
Düşünmürəm ki, bu, IREN-ə investisiya tezisini avtomatik olaraq məhv etsin, amma bunu dərhal müsbət siqnal da adlandırmazdım.
Potensial üstünlük ondadır ki, IREN artıq yeni rəqiblərin təkrarlaması çətin olacaq əhəmiyyətli enerji resursları və infrastrukturu təmin edib.
Bununla belə, enerji resurslarının təmin edilməsi heç də gələcəkdəki hər bir məlumat mərkəzinin təsdiq alacağı demək deyil.
Hinojosa bütün icazə qaydalarını təkbaşına dəyişə bilməz. Onun icra hakimiyyətinin səlahiyyət dairəsi və Texas qanunverici orqanının əməkdaşlığı mühüm rol oynayacaq.
Bu, yaxından izlənilməli olan bir inkişafdır.
#USMidterms-WhatAreMarketsExpecting?
409
$AMD şirkətinin son maliyyə nəticələri bu sualı maraqlı edir.
Şirkət rüblük gəlirinin rekord həddə — 13,38 milyard dollara çatdığını, bunun da ötən ilin eyni dövrü ilə müqayisədə 45% artım olduğunu açıqladı. Daha önəmlisi, Data Center gəliri 97% artaraq 8,55 milyard dollara çatdı. Bu, süni intellekt infrastrukturu üzrə tələbin nə qədər sürətlə artdığını göstərir. AMD, həmçinin, 4-cü rübdə gəlirinin təxminən 17 milyard dollar olacağını proqnozlaşdırdı.
$NVDA süni intellekt sürətləndiriciləri sahəsində dominant oyunçu olaraq qalır və bu vəziyyətin bir gecədə dəyişəcəyini düşünmürəm. CUDA ekosistemi, proqram təminatı sahəsində üstünlüyü və hipermiqyaslı bulud şirkətləri ilə qurduğu möhkəm əlaqələr ona güclü rəqabət mövqeyi qazandırır.
Amma süni intellekt imkanları genişlənir və bu bazar mütləq bir şirkətə məxsus deyil.
AMD çip təchizatçılarını şaxələndirmək istəyən müştərilər üçün ciddi alternativə çevrilir. EPYC prosessorları, Instinct qrafik prosessorları və rəf miqyaslı Helios sistemləri ona məlumat mərkəzləri bazarında rəqabət aparmaq üçün daha çox imkan yaradır.
Süni intellekt infrastrukturu üçün NVIDIA qrafik prosessorlarından daha artığı tələb olunur. Buraya mərkəzi prosessorlar, yaddaş, şəbəkə, yaddaş qurğuları, enerji və məlumat mərkəzlərinin tutumu daxildir.
Süni intellektə investisiyalar artdıqca, bu təchizat zəncirinin bütün iştirakçıları bundan faydalana bilər.
Şəxsən məncə, investorlar süni intellekt mövzusuna investisiya imkanlarını qiymətləndirərkən NVIDIA-dan kənara da baxmalıdırlar. AMD-nin son nəticələri bu artım dövründən faydalanmağın bir neçə yolu olduğunu bir daha xatırladır.
NVIDIA yarışda hələ də öndə ola bilər, amma rəqabət getdikcə daha maraqlı olur.
$AMD şirkətinin son maliyyə nəticələri bu sualı maraqlı edir.
Şirkət rüblük gəlirinin rekord həddə — 13,38 milyard dollara çatdığını, bunun da ötən ilin eyni dövrü ilə müqayisədə 45% artım olduğunu açıqladı. Daha önəmlisi, Data Center gəliri 97% artaraq 8,55 milyard dollara çatdı. Bu, süni intellekt infrastrukturu üzrə tələbin nə qədər sürətlə artdığını göstərir. AMD, həmçinin, 4-cü rübdə gəlirinin təxminən 17 milyard dollar olacağını proqnozlaşdırdı.
$NVDA süni intellekt sürətləndiriciləri sahəsində dominant oyunçu olaraq qalır və bu vəziyyətin bir gecədə dəyişəcəyini düşünmürəm. CUDA ekosistemi, proqram təminatı sahəsində üstünlüyü və hipermiqyaslı bulud şirkətləri ilə qurduğu möhkəm əlaqələr ona güclü rəqabət mövqeyi qazandırır.
Amma süni intellekt imkanları genişlənir və bu bazar mütləq bir şirkətə məxsus deyil.
AMD çip təchizatçılarını şaxələndirmək istəyən müştərilər üçün ciddi alternativə çevrilir. EPYC prosessorları, Instinct qrafik prosessorları və rəf miqyaslı Helios sistemləri ona məlumat mərkəzləri bazarında rəqabət aparmaq üçün daha çox imkan yaradır.
Süni intellekt infrastrukturu üçün NVIDIA qrafik prosessorlarından daha artığı tələb olunur. Buraya mərkəzi prosessorlar, yaddaş, şəbəkə, yaddaş qurğuları, enerji və məlumat mərkəzlərinin tutumu daxildir.
Süni intellektə investisiyalar artdıqca, bu təchizat zəncirinin bütün iştirakçıları bundan faydalana bilər.
Şəxsən məncə, investorlar süni intellekt mövzusuna investisiya imkanlarını qiymətləndirərkən NVIDIA-dan kənara da baxmalıdırlar. AMD-nin son nəticələri bu artım dövründən faydalanmağın bir neçə yolu olduğunu bir daha xatırladır.
NVIDIA yarışda hələ də öndə ola bilər, amma rəqabət getdikcə daha maraqlı olur.
Şirkət rüblük gəlirinin rekord həddə — 13,38 milyard dollara çatdığını, bunun da ötən ilin eyni dövrü ilə müqayisədə 45% artım olduğunu açıqladı. Daha önəmlisi, Data Center gəliri 97% artaraq 8,55 milyard dollara çatdı. Bu, süni intellekt infrastrukturu üzrə tələbin nə qədər sürətlə artdığını göstərir. AMD, həmçinin, 4-cü rübdə gəlirinin təxminən 17 milyard dollar olacağını proqnozlaşdırdı.
$NVDA süni intellekt sürətləndiriciləri sahəsində dominant oyunçu olaraq qalır və bu vəziyyətin bir gecədə dəyişəcəyini düşünmürəm. CUDA ekosistemi, proqram təminatı sahəsində üstünlüyü və hipermiqyaslı bulud şirkətləri ilə qurduğu möhkəm əlaqələr ona güclü rəqabət mövqeyi qazandırır.
Amma süni intellekt imkanları genişlənir və bu bazar mütləq bir şirkətə məxsus deyil.
AMD çip təchizatçılarını şaxələndirmək istəyən müştərilər üçün ciddi alternativə çevrilir. EPYC prosessorları, Instinct qrafik prosessorları və rəf miqyaslı Helios sistemləri ona məlumat mərkəzləri bazarında rəqabət aparmaq üçün daha çox imkan yaradır.
Süni intellekt infrastrukturu üçün NVIDIA qrafik prosessorlarından daha artığı tələb olunur. Buraya mərkəzi prosessorlar, yaddaş, şəbəkə, yaddaş qurğuları, enerji və məlumat mərkəzlərinin tutumu daxildir.
Süni intellektə investisiyalar artdıqca, bu təchizat zəncirinin bütün iştirakçıları bundan faydalana bilər.
Şəxsən məncə, investorlar süni intellekt mövzusuna investisiya imkanlarını qiymətləndirərkən NVIDIA-dan kənara da baxmalıdırlar. AMD-nin son nəticələri bu artım dövründən faydalanmağın bir neçə yolu olduğunu bir daha xatırladır.
NVIDIA yarışda hələ də öndə ola bilər, amma rəqabət getdikcə daha maraqlı olur.
405
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
HuangRisksOusterOverReportedAffairWithSubordinate
52,403 baxış
Müzakirə edir: 769
Böhran dərinləşdikcə Nvidia-nın direktorlar şurası Jensen Huangın gələcəyini müzakirə etmək üçün toplaşır
Binance News
·39 bəyənmə
·44.5k baxış
AnthropicRejectsIPODelayValuationinQuestion
505,224 baxış
Müzakirə edir: 4,161
CoreWeaveJumps10%On168%RevenueGrowth
85,719 baxış
Müzakirə edir: 1,038