
可乐谈AI
19 Paylaşımlar
可乐谈AI
Şikayət et
İstifadəçini blokla
AI Builder|Crypto Miner 深耕 AI 与加密挖矿 关注 PoW 早期项目与算力机会 学习美股 用实践发现趋势,用分享记录成长

BNB sahibi
Yüksək tezlikli treyder
3.9 il
5 İzlənilir
59 İzləyicilər
67 Bəyəndi
Postlar
·
--
Bu pişik Taylandda komendant saatını pozduğu üçün həbs olunduğu barədə məlumat verilib və hətta dindirilmə zamanı bir polis məmurunu dişləyib. Daha sonra zarafatla “cinayət qeydləri” siyahısına əlavə edilib.
İndi bu balaca “təkrar cinayətkar” Çin sosial media platformalarında yayılıb və tammiqyaslı meme sensasiyasına çevrilib.
0xa0750eaed253fd7b369c1fa42ce534334ac47777
Bu pişik Taylandda komendant saatını pozduğu üçün həbs olunduğu barədə məlumat verilib və hətta dindirilmə zamanı bir polis məmurunu dişləyib. Daha sonra zarafatla “cinayət qeydləri” siyahısına əlavə edilib.
İndi bu balaca “təkrar cinayətkar” Çin sosial media platformalarında yayılıb və tammiqyaslı meme sensasiyasına çevrilib.
0xa0750eaed253fd7b369c1fa42ce534334ac47777
İndi bu balaca “təkrar cinayətkar” Çin sosial media platformalarında yayılıb və tammiqyaslı meme sensasiyasına çevrilib.
0xa0750eaed253fd7b369c1fa42ce534334ac47777
12
·
--
basecat vs bscCat: basecat hazırda 20m, bsccat isə cəmi 6k-dır, 2500 dəfə fərq var, bsc base-ə uduza bilməz. basecat vs BscCat: Basecat is currently 20m, bsccat is only 6k, there is a 2500-fold gap, bsc cannot lose to base. 0x2fa0dfbb836a9aeec6621d4b735489816b567777
basecat vs bscCat: basecat hazırda 20m, bsccat isə cəmi 6k-dır, 2500 dəfə fərq var, bsc base-ə uduza bilməz. basecat vs BscCat: Basecat is currently 20m, bsccat is only 6k, there is a 2500-fold gap, bsc cannot lose to base. 0x2fa0dfbb836a9aeec6621d4b735489816b567777
138
·
--
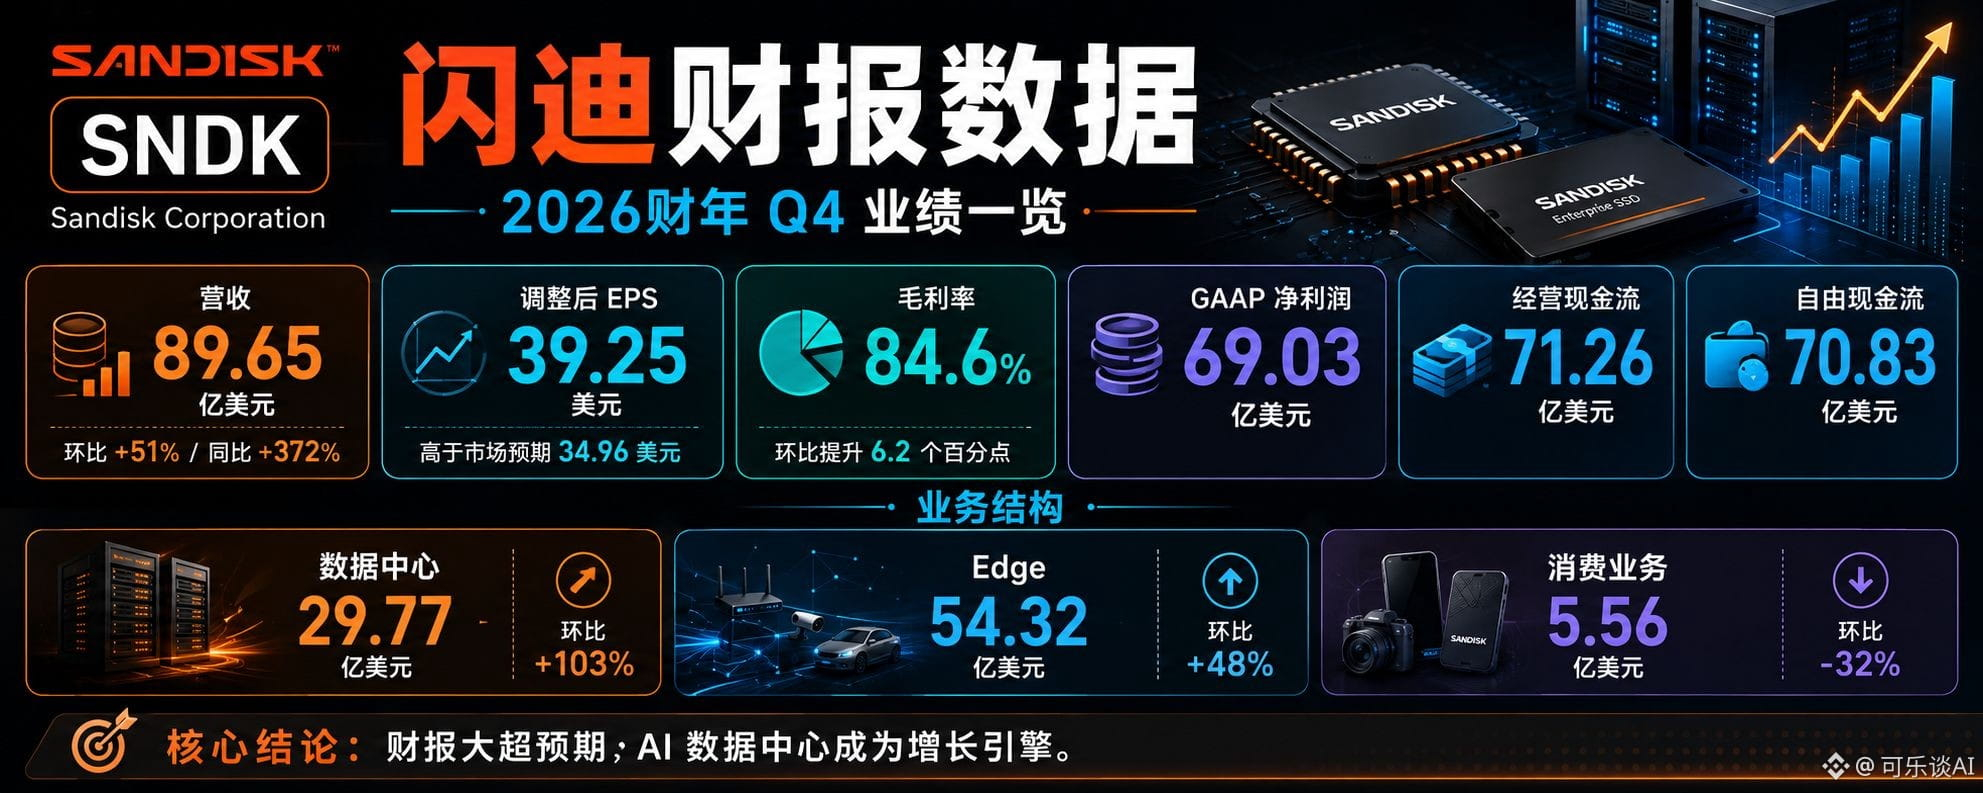
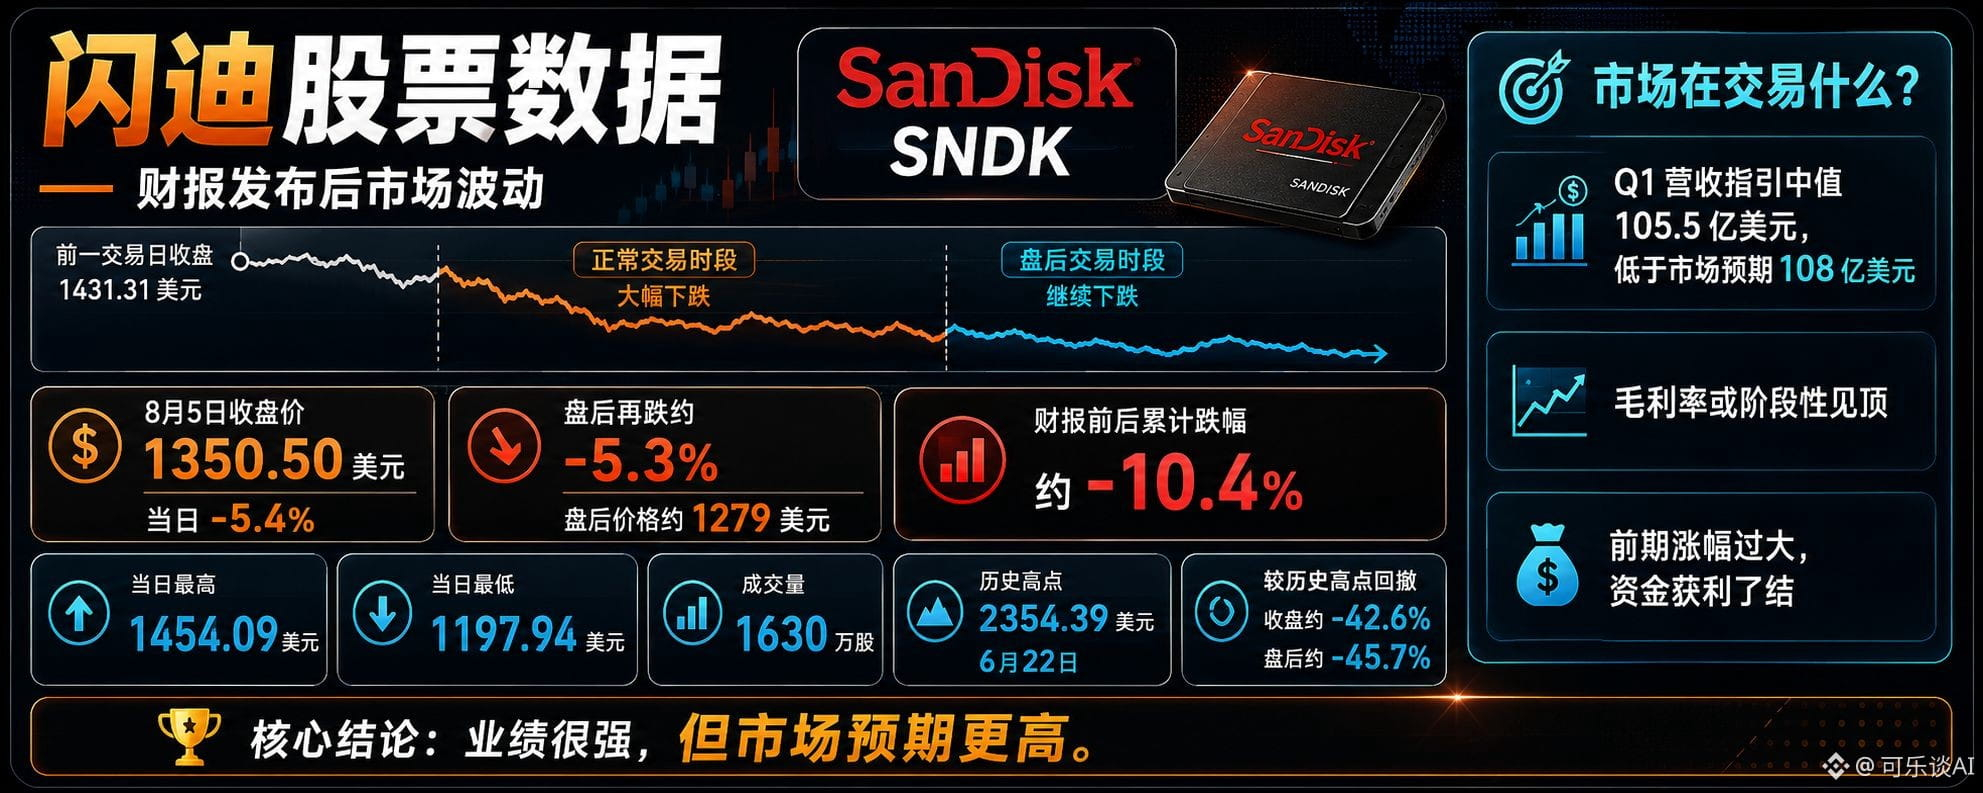
Flash-in bu hesabatı ilə bağlı vəziyyət çox ziddiyyətlidir: gəlir, mənfəət, marja və pul axını hamısı kəskin artıb, amma səhm qiyməti hesabatın öncəsi və sonrası ardıcıl enir və ümumilikdə təxminən 10,4% düşüb. Təkcə hesabat rəqəmlərinə baxsaq, demək olar ki, qüsursuzdur. Amma bazar razı deyil.
Növbəti rüb üzrə rəhbərlik (guidance) gözləntini doğrultmayıb. Flash-in verdiyi gəlir rəhbərliyinin orta dəyəri Uoll-strit gözləntilərindən aşağıdır. Mənfəət üzrə rəhbərlik isə yaxşıdır, amma yüksək qiymətləndirilmiş və yüksək volatillik nümayiş etdirən “hot” səhm üçün gözləntiləri aşmaq yetərli deyil. Bazarın Flash-ə olan qiyməti hər rüb proqnozları kəskin aşacağı ehtimalına söykənib. Rəhbərlik isə sadəcə normal səviyyədədir; nəticədə də pul təbii ki çıxarılır.
Brüt marja zirvəyə yaxın ola bilər. Növbəti rüb üçün brüt marja üzrə rəhbərlik əsasən dəyişməz qalır və rəhbərlik bunun artıq ciddi şəkildə artmayacağını düşünür. NAND istehsalçıları üçün hazırkı brüt marja artıq çox ekstremal yüksək səviyyədir.
Bazar belə düşünməyə başlayır: NAND qiymətləri nə qədər daha qalxa bilər? Təchizatın sıx olması nə qədər davam edəcək? Bu, uzunmüddətli dəyişiklikdir, yoxsa dövrün zirvəsində müvəqqəti vəziyyətdir?
Gəlir artımı daha çox qiymət artımına bağlıdır. Bu rübdə rübərütü (quarter-over-quarter) artımın təxminən üçdə ikisi məhsulun qiymətinin qaldırılmasından, üçdə biri isə satış həcminin artımından gəlir. Qiymət artımı tezliklə gəlir və mənfəəti yüksəldə bilər, amma qiymət dövrü də yaddaş sənayesində ən böyük risklərdən biridir. Rəqiblərin istehsalı genişləndirməsi, müştərilərin inventarının bərpası və ya AI alışlarının templərinin yavaşlaması baş verərsə, NAND qiyməti yenidən təzyiqə düşə bilər.
İstehlak səviyyəli biznes zəifləyir. Data center və Edge-də artım bunu kompensasiya etməyə bəs edir, amma eyni zamanda performansın getdikcə daha çox bir neçə iri bulud provayderindən asılı olacağı anlamına gəlir. Mənfəət daha yüksəkdir, amma müştərilərin kapital xərclərində hər hansı dəyişiklik də təsirini daha güclü göstərə bilər.
Səhm əvvəlcədən çox yüksəlib. İl başından bəri yığılmış artım təxminən 469%-ə yaxındır; iyun ayında tarixi maksimum yenilənib, hesabatdan əvvəl isə 40%-dən çox geri çəkilib. Qiymətləndirmə hər rübün mütləq böyük sürprizlə gözləntini üstələməsi əsasına qurulub. Hesabat nə qədər yaxşı olsa da, rəhbərlik yenidən yuxarıya doğru düzəldilməzsə, səhm qiyməti enə bilər.
Amma Flash-in qarşıda sübut etməli olduğu üç məsələ var:
NAND qiymət artımı qısa müddətli dövri (periodik) trend deyil;
Yüksək brüt marja uzun müddət davam edə bilər;
AI data-center tələbatı real sifarişlərə və pul axınına davamlı şəkildə çevrilə bilir, yalnız müştərilərin əvvəlcədən ehtiyat toplamasına güvənmir.
Bazar AI yaddaş məntiqini inkar etmir; sadəcə yalnız artım tempinə baxmaqdan artımın nə qədər davamlı ola biləcəyini yoxlamağa keçib. Növbəti mərhələdə səhmə təsir edəcək əsas sual budur: şirkət qiymət artımından və təchizatın sıx olmasından yaranan mənfəəti daha davamlı uzunmüddətli pul axınına çevirməyi bacarırmı.
#闪迪
$SNDKB
{spot}(SNDKBUSDT)
Flash-in bu hesabatı ilə bağlı vəziyyət çox ziddiyyətlidir: gəlir, mənfəət, marja və pul axını hamısı kəskin artıb, amma səhm qiyməti hesabatın öncəsi və sonrası ardıcıl enir və ümumilikdə təxminən 10,4% düşüb. Təkcə hesabat rəqəmlərinə baxsaq, demək olar ki, qüsursuzdur. Amma bazar razı deyil.
Növbəti rüb üzrə rəhbərlik (guidance) gözləntini doğrultmayıb. Flash-in verdiyi gəlir rəhbərliyinin orta dəyəri Uoll-strit gözləntilərindən aşağıdır. Mənfəət üzrə rəhbərlik isə yaxşıdır, amma yüksək qiymətləndirilmiş və yüksək volatillik nümayiş etdirən “hot” səhm üçün gözləntiləri aşmaq yetərli deyil. Bazarın Flash-ə olan qiyməti hər rüb proqnozları kəskin aşacağı ehtimalına söykənib. Rəhbərlik isə sadəcə normal səviyyədədir; nəticədə də pul təbii ki çıxarılır.
Brüt marja zirvəyə yaxın ola bilər. Növbəti rüb üçün brüt marja üzrə rəhbərlik əsasən dəyişməz qalır və rəhbərlik bunun artıq ciddi şəkildə artmayacağını düşünür. NAND istehsalçıları üçün hazırkı brüt marja artıq çox ekstremal yüksək səviyyədir.
Bazar belə düşünməyə başlayır: NAND qiymətləri nə qədər daha qalxa bilər? Təchizatın sıx olması nə qədər davam edəcək? Bu, uzunmüddətli dəyişiklikdir, yoxsa dövrün zirvəsində müvəqqəti vəziyyətdir?
Gəlir artımı daha çox qiymət artımına bağlıdır. Bu rübdə rübərütü (quarter-over-quarter) artımın təxminən üçdə ikisi məhsulun qiymətinin qaldırılmasından, üçdə biri isə satış həcminin artımından gəlir. Qiymət artımı tezliklə gəlir və mənfəəti yüksəldə bilər, amma qiymət dövrü də yaddaş sənayesində ən böyük risklərdən biridir. Rəqiblərin istehsalı genişləndirməsi, müştərilərin inventarının bərpası və ya AI alışlarının templərinin yavaşlaması baş verərsə, NAND qiyməti yenidən təzyiqə düşə bilər.
İstehlak səviyyəli biznes zəifləyir. Data center və Edge-də artım bunu kompensasiya etməyə bəs edir, amma eyni zamanda performansın getdikcə daha çox bir neçə iri bulud provayderindən asılı olacağı anlamına gəlir. Mənfəət daha yüksəkdir, amma müştərilərin kapital xərclərində hər hansı dəyişiklik də təsirini daha güclü göstərə bilər.
Səhm əvvəlcədən çox yüksəlib. İl başından bəri yığılmış artım təxminən 469%-ə yaxındır; iyun ayında tarixi maksimum yenilənib, hesabatdan əvvəl isə 40%-dən çox geri çəkilib. Qiymətləndirmə hər rübün mütləq böyük sürprizlə gözləntini üstələməsi əsasına qurulub. Hesabat nə qədər yaxşı olsa da, rəhbərlik yenidən yuxarıya doğru düzəldilməzsə, səhm qiyməti enə bilər.
Amma Flash-in qarşıda sübut etməli olduğu üç məsələ var:
NAND qiymət artımı qısa müddətli dövri (periodik) trend deyil;
Yüksək brüt marja uzun müddət davam edə bilər;
AI data-center tələbatı real sifarişlərə və pul axınına davamlı şəkildə çevrilə bilir, yalnız müştərilərin əvvəlcədən ehtiyat toplamasına güvənmir.
Bazar AI yaddaş məntiqini inkar etmir; sadəcə yalnız artım tempinə baxmaqdan artımın nə qədər davamlı ola biləcəyini yoxlamağa keçib. Növbəti mərhələdə səhmə təsir edəcək əsas sual budur: şirkət qiymət artımından və təchizatın sıx olmasından yaranan mənfəəti daha davamlı uzunmüddətli pul axınına çevirməyi bacarırmı.
#闪迪
$SNDKB
Növbəti rüb üzrə rəhbərlik (guidance) gözləntini doğrultmayıb. Flash-in verdiyi gəlir rəhbərliyinin orta dəyəri Uoll-strit gözləntilərindən aşağıdır. Mənfəət üzrə rəhbərlik isə yaxşıdır, amma yüksək qiymətləndirilmiş və yüksək volatillik nümayiş etdirən “hot” səhm üçün gözləntiləri aşmaq yetərli deyil. Bazarın Flash-ə olan qiyməti hər rüb proqnozları kəskin aşacağı ehtimalına söykənib. Rəhbərlik isə sadəcə normal səviyyədədir; nəticədə də pul təbii ki çıxarılır.
Brüt marja zirvəyə yaxın ola bilər. Növbəti rüb üçün brüt marja üzrə rəhbərlik əsasən dəyişməz qalır və rəhbərlik bunun artıq ciddi şəkildə artmayacağını düşünür. NAND istehsalçıları üçün hazırkı brüt marja artıq çox ekstremal yüksək səviyyədir.
Bazar belə düşünməyə başlayır: NAND qiymətləri nə qədər daha qalxa bilər? Təchizatın sıx olması nə qədər davam edəcək? Bu, uzunmüddətli dəyişiklikdir, yoxsa dövrün zirvəsində müvəqqəti vəziyyətdir?
Gəlir artımı daha çox qiymət artımına bağlıdır. Bu rübdə rübərütü (quarter-over-quarter) artımın təxminən üçdə ikisi məhsulun qiymətinin qaldırılmasından, üçdə biri isə satış həcminin artımından gəlir. Qiymət artımı tezliklə gəlir və mənfəəti yüksəldə bilər, amma qiymət dövrü də yaddaş sənayesində ən böyük risklərdən biridir. Rəqiblərin istehsalı genişləndirməsi, müştərilərin inventarının bərpası və ya AI alışlarının templərinin yavaşlaması baş verərsə, NAND qiyməti yenidən təzyiqə düşə bilər.
İstehlak səviyyəli biznes zəifləyir. Data center və Edge-də artım bunu kompensasiya etməyə bəs edir, amma eyni zamanda performansın getdikcə daha çox bir neçə iri bulud provayderindən asılı olacağı anlamına gəlir. Mənfəət daha yüksəkdir, amma müştərilərin kapital xərclərində hər hansı dəyişiklik də təsirini daha güclü göstərə bilər.
Səhm əvvəlcədən çox yüksəlib. İl başından bəri yığılmış artım təxminən 469%-ə yaxındır; iyun ayında tarixi maksimum yenilənib, hesabatdan əvvəl isə 40%-dən çox geri çəkilib. Qiymətləndirmə hər rübün mütləq böyük sürprizlə gözləntini üstələməsi əsasına qurulub. Hesabat nə qədər yaxşı olsa da, rəhbərlik yenidən yuxarıya doğru düzəldilməzsə, səhm qiyməti enə bilər.
Amma Flash-in qarşıda sübut etməli olduğu üç məsələ var:
NAND qiymət artımı qısa müddətli dövri (periodik) trend deyil;
Yüksək brüt marja uzun müddət davam edə bilər;
AI data-center tələbatı real sifarişlərə və pul axınına davamlı şəkildə çevrilə bilir, yalnız müştərilərin əvvəlcədən ehtiyat toplamasına güvənmir.
Bazar AI yaddaş məntiqini inkar etmir; sadəcə yalnız artım tempinə baxmaqdan artımın nə qədər davamlı ola biləcəyini yoxlamağa keçib. Növbəti mərhələdə səhmə təsir edəcək əsas sual budur: şirkət qiymət artımından və təchizatın sıx olmasından yaranan mənfəəti daha davamlı uzunmüddətli pul axınına çevirməyi bacarırmı.
#闪迪
$SNDKB
66
·
--
Reuters-in xəbəri: Tramp administrasiyası milli təhlükəsizlik bəhanəsi ilə Çindən optik modul idxalını məhdudlaşdıracaq tədbirlər hazırlaya bilər. AAAOI Texasda 800G və 1.6T tutumunun genişləndirilməsini həyata keçirən ABŞ yerli istehsalçısıdır və bu xəbərdən dərhal sonra yerli (çin) əvəzetmənin ən böyük faydalananına çevrilib. Bazar əməliyyatlarının məntiqi tələbin qəfil artması deyil; Çin rəqibləri olan C”z və Yeni Yisheng kimi oyunçuların qapıdan kənarda qala bilməsi ehtimalı var, sifarişlər AAOI-yə, Coherent-ə və Lumentum-a yönələ bilər. Xəbər yayılan kimi ABŞ optik modul sənayesi zənciri kollektiv şəkildə kəskin bahalaşdı — bu, sənaye səviyyəsində siyasətə yenidən qiymət vermədir.
Hesabatdan əvvəl edilən mərc. 6 avqustda yayımlanan maliyyə hesabatından qabaq şirkətin əvvəlcədən verdiyi ikinci rüb gəlir proqnozu 180 milyon ilə 198 milyon ABŞ dolları arasındadır; rüblə müqayisədə artım tempi aydın görünür, üstəlik 800G-nin kütləvi göndərilməsinin artıq başladığı və ikinci rübdə həcmin artacağı da dəqiqləşdirilib. Siyasət üzrə müsbət amil + istehsal gücünün genişləndirilməsi
Bazarın özünü gücləndirməsi asandır: Çin təchizatçıları məhdudlaşdırıldıqca AAOI-nin tutumu daha da qıt olur; əgər hesabat eyni zamanda 800G-nin artımını təsdiqləsə, böyümə məntiqi də özünü doğruldur. Buna görə də səhm qiyməti hesabatdan əvvəlcə bədbəxtlik deyil, məhz gəlir gözləntilərinin yenidən qiymətlənməsi ilə “təsadüfən” yox, əvvəlcədən tələsmə (rəqabətli alım) ilə yüksəldi.
Davamlı olub-olmayacağını əsasən hesabatda qaldırılmış gözləntilərin gerçəkləşdirilməsi müəyyən edəcək. Hazırda 140 dollar qiymətə artıq siyasət üzrə müsbət xəbərlər və nikbin proqnozlar daxil edilib. Amma idxal məhdudlaşdırma tədbirləri hələ hazırlanma mərhələsindədir; bəzi qurumlar bunu danışıqlar üçün “razılaşma mövqeyi” kimi qiymətləndirir və həqiqətən həyata keçməsinin dəqiq olmadığı ehtimalını bildirir. Əgər ikinci rübdə 800G göndərmə həcmi, üçüncü rüb istiqamətləndirməsi, marjanın (ümumi mənfəət marjasının) yaxşılaşma dərəcəsi və rəhbərliyin ticarət məhdudiyyətlərinə dair açıqlamaları eyni zamanda gözləntiləri üstələsə, bu yüksəliş hissiyyatın bərpasından çıxıb əsas göstəricilərə əsaslanan yenidən qiymətləndirməyə çevrilmək şansı qazanır; əks halda, əvvəldəki spekulyativ kapital sürətlə bazarı tərk edə bilər.
77 gün ərzində üçdə ikisini itirdikdən sonra bir neçə günün içində 85% bahalanma: səthdə bu, ən ekstremal dalğalanma kimi görünür, amma mahiyyətdə isə yüksək qiymətli AI aparat səhmlərinin — deleveraging (borc leverage-dən çıxma) tamamlandıqdan sonra — siyasət katalizatoru və maliyyə hesabatı gözləntilərinin eyni anda reallaşması ilə qarşılaşmasıdır. 76 dollardan 233 dollara qayıtmaq yalnız hissiyyatla mümkün deyil; məcburidir ki, yenidən alınmış gözləntilərin hamısı iş nəticələri ilə yerinə yetirilsin.
{spot}(AAOIBUSDT)
Reuters-in xəbəri: Tramp administrasiyası milli təhlükəsizlik bəhanəsi ilə Çindən optik modul idxalını məhdudlaşdıracaq tədbirlər hazırlaya bilər. AAAOI Texasda 800G və 1.6T tutumunun genişləndirilməsini həyata keçirən ABŞ yerli istehsalçısıdır və bu xəbərdən dərhal sonra yerli (çin) əvəzetmənin ən böyük faydalananına çevrilib. Bazar əməliyyatlarının məntiqi tələbin qəfil artması deyil; Çin rəqibləri olan C”z və Yeni Yisheng kimi oyunçuların qapıdan kənarda qala bilməsi ehtimalı var, sifarişlər AAOI-yə, Coherent-ə və Lumentum-a yönələ bilər. Xəbər yayılan kimi ABŞ optik modul sənayesi zənciri kollektiv şəkildə kəskin bahalaşdı — bu, sənaye səviyyəsində siyasətə yenidən qiymət vermədir.
Hesabatdan əvvəl edilən mərc. 6 avqustda yayımlanan maliyyə hesabatından qabaq şirkətin əvvəlcədən verdiyi ikinci rüb gəlir proqnozu 180 milyon ilə 198 milyon ABŞ dolları arasındadır; rüblə müqayisədə artım tempi aydın görünür, üstəlik 800G-nin kütləvi göndərilməsinin artıq başladığı və ikinci rübdə həcmin artacağı da dəqiqləşdirilib. Siyasət üzrə müsbət amil + istehsal gücünün genişləndirilməsi
Bazarın özünü gücləndirməsi asandır: Çin təchizatçıları məhdudlaşdırıldıqca AAOI-nin tutumu daha da qıt olur; əgər hesabat eyni zamanda 800G-nin artımını təsdiqləsə, böyümə məntiqi də özünü doğruldur. Buna görə də səhm qiyməti hesabatdan əvvəlcə bədbəxtlik deyil, məhz gəlir gözləntilərinin yenidən qiymətlənməsi ilə “təsadüfən” yox, əvvəlcədən tələsmə (rəqabətli alım) ilə yüksəldi.
Davamlı olub-olmayacağını əsasən hesabatda qaldırılmış gözləntilərin gerçəkləşdirilməsi müəyyən edəcək. Hazırda 140 dollar qiymətə artıq siyasət üzrə müsbət xəbərlər və nikbin proqnozlar daxil edilib. Amma idxal məhdudlaşdırma tədbirləri hələ hazırlanma mərhələsindədir; bəzi qurumlar bunu danışıqlar üçün “razılaşma mövqeyi” kimi qiymətləndirir və həqiqətən həyata keçməsinin dəqiq olmadığı ehtimalını bildirir. Əgər ikinci rübdə 800G göndərmə həcmi, üçüncü rüb istiqamətləndirməsi, marjanın (ümumi mənfəət marjasının) yaxşılaşma dərəcəsi və rəhbərliyin ticarət məhdudiyyətlərinə dair açıqlamaları eyni zamanda gözləntiləri üstələsə, bu yüksəliş hissiyyatın bərpasından çıxıb əsas göstəricilərə əsaslanan yenidən qiymətləndirməyə çevrilmək şansı qazanır; əks halda, əvvəldəki spekulyativ kapital sürətlə bazarı tərk edə bilər.
77 gün ərzində üçdə ikisini itirdikdən sonra bir neçə günün içində 85% bahalanma: səthdə bu, ən ekstremal dalğalanma kimi görünür, amma mahiyyətdə isə yüksək qiymətli AI aparat səhmlərinin — deleveraging (borc leverage-dən çıxma) tamamlandıqdan sonra — siyasət katalizatoru və maliyyə hesabatı gözləntilərinin eyni anda reallaşması ilə qarşılaşmasıdır. 76 dollardan 233 dollara qayıtmaq yalnız hissiyyatla mümkün deyil; məcburidir ki, yenidən alınmış gözləntilərin hamısı iş nəticələri ilə yerinə yetirilsin.
Hesabatdan əvvəl edilən mərc. 6 avqustda yayımlanan maliyyə hesabatından qabaq şirkətin əvvəlcədən verdiyi ikinci rüb gəlir proqnozu 180 milyon ilə 198 milyon ABŞ dolları arasındadır; rüblə müqayisədə artım tempi aydın görünür, üstəlik 800G-nin kütləvi göndərilməsinin artıq başladığı və ikinci rübdə həcmin artacağı da dəqiqləşdirilib. Siyasət üzrə müsbət amil + istehsal gücünün genişləndirilməsi
Bazarın özünü gücləndirməsi asandır: Çin təchizatçıları məhdudlaşdırıldıqca AAOI-nin tutumu daha da qıt olur; əgər hesabat eyni zamanda 800G-nin artımını təsdiqləsə, böyümə məntiqi də özünü doğruldur. Buna görə də səhm qiyməti hesabatdan əvvəlcə bədbəxtlik deyil, məhz gəlir gözləntilərinin yenidən qiymətlənməsi ilə “təsadüfən” yox, əvvəlcədən tələsmə (rəqabətli alım) ilə yüksəldi.
Davamlı olub-olmayacağını əsasən hesabatda qaldırılmış gözləntilərin gerçəkləşdirilməsi müəyyən edəcək. Hazırda 140 dollar qiymətə artıq siyasət üzrə müsbət xəbərlər və nikbin proqnozlar daxil edilib. Amma idxal məhdudlaşdırma tədbirləri hələ hazırlanma mərhələsindədir; bəzi qurumlar bunu danışıqlar üçün “razılaşma mövqeyi” kimi qiymətləndirir və həqiqətən həyata keçməsinin dəqiq olmadığı ehtimalını bildirir. Əgər ikinci rübdə 800G göndərmə həcmi, üçüncü rüb istiqamətləndirməsi, marjanın (ümumi mənfəət marjasının) yaxşılaşma dərəcəsi və rəhbərliyin ticarət məhdudiyyətlərinə dair açıqlamaları eyni zamanda gözləntiləri üstələsə, bu yüksəliş hissiyyatın bərpasından çıxıb əsas göstəricilərə əsaslanan yenidən qiymətləndirməyə çevrilmək şansı qazanır; əks halda, əvvəldəki spekulyativ kapital sürətlə bazarı tərk edə bilər.
77 gün ərzində üçdə ikisini itirdikdən sonra bir neçə günün içində 85% bahalanma: səthdə bu, ən ekstremal dalğalanma kimi görünür, amma mahiyyətdə isə yüksək qiymətli AI aparat səhmlərinin — deleveraging (borc leverage-dən çıxma) tamamlandıqdan sonra — siyasət katalizatoru və maliyyə hesabatı gözləntilərinin eyni anda reallaşması ilə qarşılaşmasıdır. 76 dollardan 233 dollara qayıtmaq yalnız hissiyyatla mümkün deyil; məcburidir ki, yenidən alınmış gözləntilərin hamısı iş nəticələri ilə yerinə yetirilsin.
1
138
·
--

Məqalə
SPCX hesabatı gözləniləndən yaxşıdır, bəs qiymət niyə yenə düşdü?SpaceX-in IPO-dan sonrakı ilk hesabatı çıxdı. Sadəcə göstəricilərə baxsaq, bu hesabat çox gözəldir: gəlirlər təxminən iki dəfə artıb, zərər xeyli daralıb, düzəlişdən sonra mənfəət nəzərəçarpacaq şəkildə yüksəlib, Starlink davamlı olaraq qazanc gətirməyə davam edir və AI bölməsi də artıq kommersiyalaşmağa doğru işarə verir. Amma hesabat açıqlanır-açıqlanmaz SPCX səhmlərinin qiyməti 125.33 ABŞ dollarından 115.98 ABŞ dollarına düşdü; açılışdan sonra 7%-dən çox azaldı. Bu dəfəki eniş performansın yaxşı və ya pis olması ilə bağlı deyil—bazarda yenidən qiymətləndirmə gedir.
Hesabatdan əvvəl qiymət artıq bir dəfə gözlənti ilə yüksəlib. Hesabat açıqlanan gün, SPCX normal ticarət sessiyasında 9.43% bahalaşıb: əvvəlki ticarət günündən 114.53 ABŞ dollarından 125.33 ABŞ dollarına qədər sürətlə qalxıb, gün ərzində demək olar ki, 130 ABŞ dollarına toxunub. Bazar artıq əvvəlcədən hesabata görə gözləntini—yəni performansın gözləniləndən yüksək olacağını—qiymətə daxil edib.
SPCX hesabatı gözləniləndən yaxşıdır, bəs qiymət niyə yenə düşdü?
SpaceX-in IPO-dan sonrakı ilk hesabatı çıxdı. Sadəcə göstəricilərə baxsaq, bu hesabat çox gözəldir: gəlirlər təxminən iki dəfə artıb, zərər xeyli daralıb, düzəlişdən sonra mənfəət nəzərəçarpacaq şəkildə yüksəlib, Starlink davamlı olaraq qazanc gətirməyə davam edir və AI bölməsi də artıq kommersiyalaşmağa doğru işarə verir. Amma hesabat açıqlanır-açıqlanmaz SPCX səhmlərinin qiyməti 125.33 ABŞ dollarından 115.98 ABŞ dollarına düşdü; açılışdan sonra 7%-dən çox azaldı. Bu dəfəki eniş performansın yaxşı və ya pis olması ilə bağlı deyil—bazarda yenidən qiymətləndirmə gedir.
Hesabatdan əvvəl qiymət artıq bir dəfə gözlənti ilə yüksəlib. Hesabat açıqlanan gün, SPCX normal ticarət sessiyasında 9.43% bahalaşıb: əvvəlki ticarət günündən 114.53 ABŞ dollarından 125.33 ABŞ dollarına qədər sürətlə qalxıb, gün ərzində demək olar ki, 130 ABŞ dollarına toxunub. Bazar artıq əvvəlcədən hesabata görə gözləntini—yəni performansın gözləniləndən yüksək olacağını—qiymətə daxil edib.
Hesabatdan əvvəl qiymət artıq bir dəfə gözlənti ilə yüksəlib. Hesabat açıqlanan gün, SPCX normal ticarət sessiyasında 9.43% bahalaşıb: əvvəlki ticarət günündən 114.53 ABŞ dollarından 125.33 ABŞ dollarına qədər sürətlə qalxıb, gün ərzində demək olar ki, 130 ABŞ dollarına toxunub. Bazar artıq əvvəlcədən hesabata görə gözləntini—yəni performansın gözləniləndən yüksək olacağını—qiymətə daxil edib.
1
142
·
--
Gəlir hesabatı açıqlanmadan əvvəl qəfil yüksəliş—boşluq (short) mövqeləri geri çəkilməyə başlayıb?
İlk rəsmi hesabatın açıqlanmasından əvvəlki ticarət günündə SPCX açıq-aydın V formalı dönüş göstərdi.
3 avqustda SPCX $106.42 ilə açıldı, günün əvvəlində bir anlıq $104.83-ə düşdü və yenidən birjada göründüyü dövrdəki minimumunu təzələdi. Lakin $105-dən aşağı düşdükdən sonra qiymət daha da aşağı itmədi; əksinə, sürətlə itirdiyi mövqeləri geri aldı. İclas zamanı ən yüksək $116-ya çatdı və sonda $114.53-da bağlandı—gün ərzində 5.78% artım.
Minimumdan hesablayanda SPCX-in gün içi rebound-u 9%-dən çox olub və bağlanış qiyməti gün ərzindəki ən yüksək səviyyəyə yaxındır. Bu, $105 civarında güclü likvidliyin və alıcılığın olduğunu göstərir.
FINRA-nın məlumatına görə, dünən təxminən 33.27 milyon səhm SPCX əlaqəli OTC (birjadankənar) kanallarla alınıb-satılıb; bunlardan təxminən 25.09 milyon səhm “short satış” kimi işarələnib və payı 75%-dən çoxdur. Bu, shortçuların 25.09 milyon səhm yeni mövqe açması demək deyil—buraya həm “market maker”lərin hedc əməliyyatları, həm də qısa müddətli short satışlar daxil ola bilər. Amma ən azı göstərir ki, dünən satıcı təklifi zəif olmayıb.
Kütləvi short satış əməliyyatları mövcud olduğu halda qiymətin yenə də ən yüksək səviyyəyə yaxın yerdə bağlanması onu göstərir ki, bəzi satış sifarişləri dipdən alış edən kapital və shortçuların geri alış (cover) sifarişləri tərəfindən udulub.
Bununla belə, dünənki ümumi ticarət həcmi təxminən 70.25 milyon səhm olub—yaxın dövrdəki orta həcmin təxminən 60%-i civarındadır; bu, əsl mənada “həcmli” dönüş deyil. Bu yüksəliş daha çox ardıcıl düşüşdən sonra həddən artıq ucuzlaşmanın texniki bərpası, hesabat ərəfəsində shortçuların mənfəətə çıxması (take profit) və eyni zamanda geniş bazarın yüksəlişi ilə bağlı nəticə kimi görünür.
Yəni dünənki yüksəliş müsbət siqnal idi, amma bununla hələ sübut etmək mümkün deyil ki, 1 milyard dollarlıq sərbəstləşmə (unlock) təzyiqi artıq bazar tərəfindən tam “həzm” edilib.
Hesabat qısa müddətli əhval-ruhiyyəni müəyyənləşdirir; 6 avqustdakı real satış/azaltma (decrease) isə bu rebound-un nə qədər gedə biləcəyini qərarlaşdıracaq.
$SPCXB
Gəlir hesabatı açıqlanmadan əvvəl qəfil yüksəliş—boşluq (short) mövqeləri geri çəkilməyə başlayıb?
İlk rəsmi hesabatın açıqlanmasından əvvəlki ticarət günündə SPCX açıq-aydın V formalı dönüş göstərdi.
3 avqustda SPCX $106.42 ilə açıldı, günün əvvəlində bir anlıq $104.83-ə düşdü və yenidən birjada göründüyü dövrdəki minimumunu təzələdi. Lakin $105-dən aşağı düşdükdən sonra qiymət daha da aşağı itmədi; əksinə, sürətlə itirdiyi mövqeləri geri aldı. İclas zamanı ən yüksək $116-ya çatdı və sonda $114.53-da bağlandı—gün ərzində 5.78% artım.
Minimumdan hesablayanda SPCX-in gün içi rebound-u 9%-dən çox olub və bağlanış qiyməti gün ərzindəki ən yüksək səviyyəyə yaxındır. Bu, $105 civarında güclü likvidliyin və alıcılığın olduğunu göstərir.
FINRA-nın məlumatına görə, dünən təxminən 33.27 milyon səhm SPCX əlaqəli OTC (birjadankənar) kanallarla alınıb-satılıb; bunlardan təxminən 25.09 milyon səhm “short satış” kimi işarələnib və payı 75%-dən çoxdur. Bu, shortçuların 25.09 milyon səhm yeni mövqe açması demək deyil—buraya həm “market maker”lərin hedc əməliyyatları, həm də qısa müddətli short satışlar daxil ola bilər. Amma ən azı göstərir ki, dünən satıcı təklifi zəif olmayıb.
Kütləvi short satış əməliyyatları mövcud olduğu halda qiymətin yenə də ən yüksək səviyyəyə yaxın yerdə bağlanması onu göstərir ki, bəzi satış sifarişləri dipdən alış edən kapital və shortçuların geri alış (cover) sifarişləri tərəfindən udulub.
Bununla belə, dünənki ümumi ticarət həcmi təxminən 70.25 milyon səhm olub—yaxın dövrdəki orta həcmin təxminən 60%-i civarındadır; bu, əsl mənada “həcmli” dönüş deyil. Bu yüksəliş daha çox ardıcıl düşüşdən sonra həddən artıq ucuzlaşmanın texniki bərpası, hesabat ərəfəsində shortçuların mənfəətə çıxması (take profit) və eyni zamanda geniş bazarın yüksəlişi ilə bağlı nəticə kimi görünür.
Yəni dünənki yüksəliş müsbət siqnal idi, amma bununla hələ sübut etmək mümkün deyil ki, 1 milyard dollarlıq sərbəstləşmə (unlock) təzyiqi artıq bazar tərəfindən tam “həzm” edilib.
Hesabat qısa müddətli əhval-ruhiyyəni müəyyənləşdirir; 6 avqustdakı real satış/azaltma (decrease) isə bu rebound-un nə qədər gedə biləcəyini qərarlaşdıracaq.
$SPCXB
İlk rəsmi hesabatın açıqlanmasından əvvəlki ticarət günündə SPCX açıq-aydın V formalı dönüş göstərdi.
3 avqustda SPCX $106.42 ilə açıldı, günün əvvəlində bir anlıq $104.83-ə düşdü və yenidən birjada göründüyü dövrdəki minimumunu təzələdi. Lakin $105-dən aşağı düşdükdən sonra qiymət daha da aşağı itmədi; əksinə, sürətlə itirdiyi mövqeləri geri aldı. İclas zamanı ən yüksək $116-ya çatdı və sonda $114.53-da bağlandı—gün ərzində 5.78% artım.
Minimumdan hesablayanda SPCX-in gün içi rebound-u 9%-dən çox olub və bağlanış qiyməti gün ərzindəki ən yüksək səviyyəyə yaxındır. Bu, $105 civarında güclü likvidliyin və alıcılığın olduğunu göstərir.
FINRA-nın məlumatına görə, dünən təxminən 33.27 milyon səhm SPCX əlaqəli OTC (birjadankənar) kanallarla alınıb-satılıb; bunlardan təxminən 25.09 milyon səhm “short satış” kimi işarələnib və payı 75%-dən çoxdur. Bu, shortçuların 25.09 milyon səhm yeni mövqe açması demək deyil—buraya həm “market maker”lərin hedc əməliyyatları, həm də qısa müddətli short satışlar daxil ola bilər. Amma ən azı göstərir ki, dünən satıcı təklifi zəif olmayıb.
Kütləvi short satış əməliyyatları mövcud olduğu halda qiymətin yenə də ən yüksək səviyyəyə yaxın yerdə bağlanması onu göstərir ki, bəzi satış sifarişləri dipdən alış edən kapital və shortçuların geri alış (cover) sifarişləri tərəfindən udulub.
Bununla belə, dünənki ümumi ticarət həcmi təxminən 70.25 milyon səhm olub—yaxın dövrdəki orta həcmin təxminən 60%-i civarındadır; bu, əsl mənada “həcmli” dönüş deyil. Bu yüksəliş daha çox ardıcıl düşüşdən sonra həddən artıq ucuzlaşmanın texniki bərpası, hesabat ərəfəsində shortçuların mənfəətə çıxması (take profit) və eyni zamanda geniş bazarın yüksəlişi ilə bağlı nəticə kimi görünür.
Yəni dünənki yüksəliş müsbət siqnal idi, amma bununla hələ sübut etmək mümkün deyil ki, 1 milyard dollarlıq sərbəstləşmə (unlock) təzyiqi artıq bazar tərəfindən tam “həzm” edilib.
Hesabat qısa müddətli əhval-ruhiyyəni müəyyənləşdirir; 6 avqustdakı real satış/azaltma (decrease) isə bu rebound-un nə qədər gedə biləcəyini qərarlaşdıracaq.
$SPCXB
1
1.8k
·
--
Maliyyə hesabatı sadəcə məşəli alovlandırır, trilyon dollarlıq (yaxın) azadolma isə SPCX-in əsl sınağıdır
Avqustun 4-ü axşamüstü, SPCX ilk dəfə birja tarixində özünün maliyyə hesabatını təqdim etdi. İlk göstəricilər cədvəlində bazar adətən üç rəqəmə baxır: gəlir, zərər və növbəti rüb üçün rəhbərlik (görünüş). Amma bu dəfə SPCX fərqlidir. Hesabatdan sonra ikinci ticarət günü, avqustun 6-da, maksimum 9.115 milyon səhm məhdudiyyətli hissənin (lockup) açılması baş verəcək; 31 iyul tarixində 108.37 ABŞ dolları bağlanış qiymətinə əsasən bu, təxminən min milyard dollarlıq məbləğə yaxındır.
Bazar nə gözləyir?
FactSet gözləntisinə görə, 2-ci rübdə gəlir təxminən 6.88 milyard ABŞ dolları olacaq, hər səhm üzrə zərər 0.23 dollar. 1-ci rüblə müqayisədə (4.69 milyard) gözlənti rüb ərzində nəzərəçarpacaq artım göstərir. Əsas mərc Starlink-in həcminin artırılmasının davam etməsi kimidir. Amma gəlirin proqnozu üstələyib-üstələməməsi sadəcə səthi məsələdir. Əsas olaraq telefon konfransında (call) cavablandırılmalı bir neçə sual var: Starlink istifadəçiləri və gəliri yenə də sürətlə artacaqmı; Starlink-in qazandığı pul Starship, xAI və məlumat mərkəzləri (data center) ilə bağlı “çuxurları” doldurmağa kifayət edəcəkmi? 1-ci rübdə gəlir 4.69 milyard, xalis zərər isə 4.28 milyard idi — demək olar ki, zərərin hamısı geri “yandı”. Pulsuz pul axını (free cash flow) hansı istiqamətdə olacaq. Sadə dillə desək, heç kim SPCX-in indi qazanc gətirməsini gözləmir — baxdıqları şey, pul yandırma sürətinin ləngiyib-ləngimədiyi əlamətlərdir.
Bazar mənzərəsi: təpiklənib satmırlar, sadəcə alan yoxdur
Son 10 ticarət günündə SPCX yalnız 3 gün yüksəlib, 7 gün düşüb. Düşüş günlərində ümumi ticarət həcmi təxminən 440 milyon səhm, yüksəliş günlərində isə təxminən 237 milyon səhm təşkil edib; düşüş günlərində həcmi yüksəliş günlərindən 1.86 dəfə çoxdur. Eyni dövrdə səhm qiyməti 123.99 ABŞ dollarından 108.37-yə düşüb — 12.6% azalma. 31 iyul günü 3.41% düşüş olub, 58.83 milyon səhm dövriyyəyə çıxıb; birjadankənar (after-hours) ticarətdə də 107.77-yə qədər sürüşüb. Amma 58.83 milyon səhm 65 günlük orta həcmin 1.153 milyard səhmindən çox aşağıdır.
Bu, artan həcmlə kütləvi çaxnaşma satışı deyil. Artan həcmlə kütləvi çaxnaşma satışı olanda adətən panikadan doğan dövrün qısa müddətli dibə yaxın olduğu görünür. SPCX isə həcmi azalaraq “yavaş-yavaş” düşür: satıcılar kütləvi şəkildə çıxış etmir, alıcılar isə hər gün bir az daha geri çəkilir — dib siqnalı tapılmır.
Ayılar (shortçular) ağır mərc ediblər
15 iyul tarixinə olan məlumata görə, qısa mövqe tutanların (short) həcmi 165 milyon səhm idi; bu, əvvəlki dövrlə müqayisədə 48% kəskin artım deməkdir və dövriyyədə olan payın 25.55%-ni təşkil edir. Reuters-in Ortex məlumatlarına istinadən bildirdiyinə görə, təxminən 360 milyon səhm borc götürülmüş vəziyyətdədir və dövriyyədə olan payın 56%-ni təşkil edir. Short əməliyyatçılar yığılan hesablamada təxminən 15.5 milyard ABŞ dolları məbləğində “kağız üzərində” mənfəət əldə ediblər. Səhm 225 dollardan yarıya düşərək 110 ətrafına gəlsə də, shortçular qaçmayıblar, əksinə daha da artırırlar. Bu, onların mərc etdikləri şeyin qiymətləndirmənin (valuation) düzəlişi olmadığını göstərir — onlar “lockup/unlock” təsirindən sonra ikinci dalğa düşüşə oynayırlar. $SPCXB
#SPCX
Maliyyə hesabatı sadəcə məşəli alovlandırır, trilyon dollarlıq (yaxın) azadolma isə SPCX-in əsl sınağıdır
Avqustun 4-ü axşamüstü, SPCX ilk dəfə birja tarixində özünün maliyyə hesabatını təqdim etdi. İlk göstəricilər cədvəlində bazar adətən üç rəqəmə baxır: gəlir, zərər və növbəti rüb üçün rəhbərlik (görünüş). Amma bu dəfə SPCX fərqlidir. Hesabatdan sonra ikinci ticarət günü, avqustun 6-da, maksimum 9.115 milyon səhm məhdudiyyətli hissənin (lockup) açılması baş verəcək; 31 iyul tarixində 108.37 ABŞ dolları bağlanış qiymətinə əsasən bu, təxminən min milyard dollarlıq məbləğə yaxındır.
Bazar nə gözləyir?
FactSet gözləntisinə görə, 2-ci rübdə gəlir təxminən 6.88 milyard ABŞ dolları olacaq, hər səhm üzrə zərər 0.23 dollar. 1-ci rüblə müqayisədə (4.69 milyard) gözlənti rüb ərzində nəzərəçarpacaq artım göstərir. Əsas mərc Starlink-in həcminin artırılmasının davam etməsi kimidir. Amma gəlirin proqnozu üstələyib-üstələməməsi sadəcə səthi məsələdir. Əsas olaraq telefon konfransında (call) cavablandırılmalı bir neçə sual var: Starlink istifadəçiləri və gəliri yenə də sürətlə artacaqmı; Starlink-in qazandığı pul Starship, xAI və məlumat mərkəzləri (data center) ilə bağlı “çuxurları” doldurmağa kifayət edəcəkmi? 1-ci rübdə gəlir 4.69 milyard, xalis zərər isə 4.28 milyard idi — demək olar ki, zərərin hamısı geri “yandı”. Pulsuz pul axını (free cash flow) hansı istiqamətdə olacaq. Sadə dillə desək, heç kim SPCX-in indi qazanc gətirməsini gözləmir — baxdıqları şey, pul yandırma sürətinin ləngiyib-ləngimədiyi əlamətlərdir.
Bazar mənzərəsi: təpiklənib satmırlar, sadəcə alan yoxdur
Son 10 ticarət günündə SPCX yalnız 3 gün yüksəlib, 7 gün düşüb. Düşüş günlərində ümumi ticarət həcmi təxminən 440 milyon səhm, yüksəliş günlərində isə təxminən 237 milyon səhm təşkil edib; düşüş günlərində həcmi yüksəliş günlərindən 1.86 dəfə çoxdur. Eyni dövrdə səhm qiyməti 123.99 ABŞ dollarından 108.37-yə düşüb — 12.6% azalma. 31 iyul günü 3.41% düşüş olub, 58.83 milyon səhm dövriyyəyə çıxıb; birjadankənar (after-hours) ticarətdə də 107.77-yə qədər sürüşüb. Amma 58.83 milyon səhm 65 günlük orta həcmin 1.153 milyard səhmindən çox aşağıdır.
Bu, artan həcmlə kütləvi çaxnaşma satışı deyil. Artan həcmlə kütləvi çaxnaşma satışı olanda adətən panikadan doğan dövrün qısa müddətli dibə yaxın olduğu görünür. SPCX isə həcmi azalaraq “yavaş-yavaş” düşür: satıcılar kütləvi şəkildə çıxış etmir, alıcılar isə hər gün bir az daha geri çəkilir — dib siqnalı tapılmır.
Ayılar (shortçular) ağır mərc ediblər
15 iyul tarixinə olan məlumata görə, qısa mövqe tutanların (short) həcmi 165 milyon səhm idi; bu, əvvəlki dövrlə müqayisədə 48% kəskin artım deməkdir və dövriyyədə olan payın 25.55%-ni təşkil edir. Reuters-in Ortex məlumatlarına istinadən bildirdiyinə görə, təxminən 360 milyon səhm borc götürülmüş vəziyyətdədir və dövriyyədə olan payın 56%-ni təşkil edir. Short əməliyyatçılar yığılan hesablamada təxminən 15.5 milyard ABŞ dolları məbləğində “kağız üzərində” mənfəət əldə ediblər. Səhm 225 dollardan yarıya düşərək 110 ətrafına gəlsə də, shortçular qaçmayıblar, əksinə daha da artırırlar. Bu, onların mərc etdikləri şeyin qiymətləndirmənin (valuation) düzəlişi olmadığını göstərir — onlar “lockup/unlock” təsirindən sonra ikinci dalğa düşüşə oynayırlar. $SPCXB
#SPCX
Avqustun 4-ü axşamüstü, SPCX ilk dəfə birja tarixində özünün maliyyə hesabatını təqdim etdi. İlk göstəricilər cədvəlində bazar adətən üç rəqəmə baxır: gəlir, zərər və növbəti rüb üçün rəhbərlik (görünüş). Amma bu dəfə SPCX fərqlidir. Hesabatdan sonra ikinci ticarət günü, avqustun 6-da, maksimum 9.115 milyon səhm məhdudiyyətli hissənin (lockup) açılması baş verəcək; 31 iyul tarixində 108.37 ABŞ dolları bağlanış qiymətinə əsasən bu, təxminən min milyard dollarlıq məbləğə yaxındır.
Bazar nə gözləyir?
FactSet gözləntisinə görə, 2-ci rübdə gəlir təxminən 6.88 milyard ABŞ dolları olacaq, hər səhm üzrə zərər 0.23 dollar. 1-ci rüblə müqayisədə (4.69 milyard) gözlənti rüb ərzində nəzərəçarpacaq artım göstərir. Əsas mərc Starlink-in həcminin artırılmasının davam etməsi kimidir. Amma gəlirin proqnozu üstələyib-üstələməməsi sadəcə səthi məsələdir. Əsas olaraq telefon konfransında (call) cavablandırılmalı bir neçə sual var: Starlink istifadəçiləri və gəliri yenə də sürətlə artacaqmı; Starlink-in qazandığı pul Starship, xAI və məlumat mərkəzləri (data center) ilə bağlı “çuxurları” doldurmağa kifayət edəcəkmi? 1-ci rübdə gəlir 4.69 milyard, xalis zərər isə 4.28 milyard idi — demək olar ki, zərərin hamısı geri “yandı”. Pulsuz pul axını (free cash flow) hansı istiqamətdə olacaq. Sadə dillə desək, heç kim SPCX-in indi qazanc gətirməsini gözləmir — baxdıqları şey, pul yandırma sürətinin ləngiyib-ləngimədiyi əlamətlərdir.
Bazar mənzərəsi: təpiklənib satmırlar, sadəcə alan yoxdur
Son 10 ticarət günündə SPCX yalnız 3 gün yüksəlib, 7 gün düşüb. Düşüş günlərində ümumi ticarət həcmi təxminən 440 milyon səhm, yüksəliş günlərində isə təxminən 237 milyon səhm təşkil edib; düşüş günlərində həcmi yüksəliş günlərindən 1.86 dəfə çoxdur. Eyni dövrdə səhm qiyməti 123.99 ABŞ dollarından 108.37-yə düşüb — 12.6% azalma. 31 iyul günü 3.41% düşüş olub, 58.83 milyon səhm dövriyyəyə çıxıb; birjadankənar (after-hours) ticarətdə də 107.77-yə qədər sürüşüb. Amma 58.83 milyon səhm 65 günlük orta həcmin 1.153 milyard səhmindən çox aşağıdır.
Bu, artan həcmlə kütləvi çaxnaşma satışı deyil. Artan həcmlə kütləvi çaxnaşma satışı olanda adətən panikadan doğan dövrün qısa müddətli dibə yaxın olduğu görünür. SPCX isə həcmi azalaraq “yavaş-yavaş” düşür: satıcılar kütləvi şəkildə çıxış etmir, alıcılar isə hər gün bir az daha geri çəkilir — dib siqnalı tapılmır.
Ayılar (shortçular) ağır mərc ediblər
15 iyul tarixinə olan məlumata görə, qısa mövqe tutanların (short) həcmi 165 milyon səhm idi; bu, əvvəlki dövrlə müqayisədə 48% kəskin artım deməkdir və dövriyyədə olan payın 25.55%-ni təşkil edir. Reuters-in Ortex məlumatlarına istinadən bildirdiyinə görə, təxminən 360 milyon səhm borc götürülmüş vəziyyətdədir və dövriyyədə olan payın 56%-ni təşkil edir. Short əməliyyatçılar yığılan hesablamada təxminən 15.5 milyard ABŞ dolları məbləğində “kağız üzərində” mənfəət əldə ediblər. Səhm 225 dollardan yarıya düşərək 110 ətrafına gəlsə də, shortçular qaçmayıblar, əksinə daha da artırırlar. Bu, onların mərc etdikləri şeyin qiymətləndirmənin (valuation) düzəlişi olmadığını göstərir — onlar “lockup/unlock” təsirindən sonra ikinci dalğa düşüşə oynayırlar. $SPCXB
#SPCX
1
172
·
--
Artım
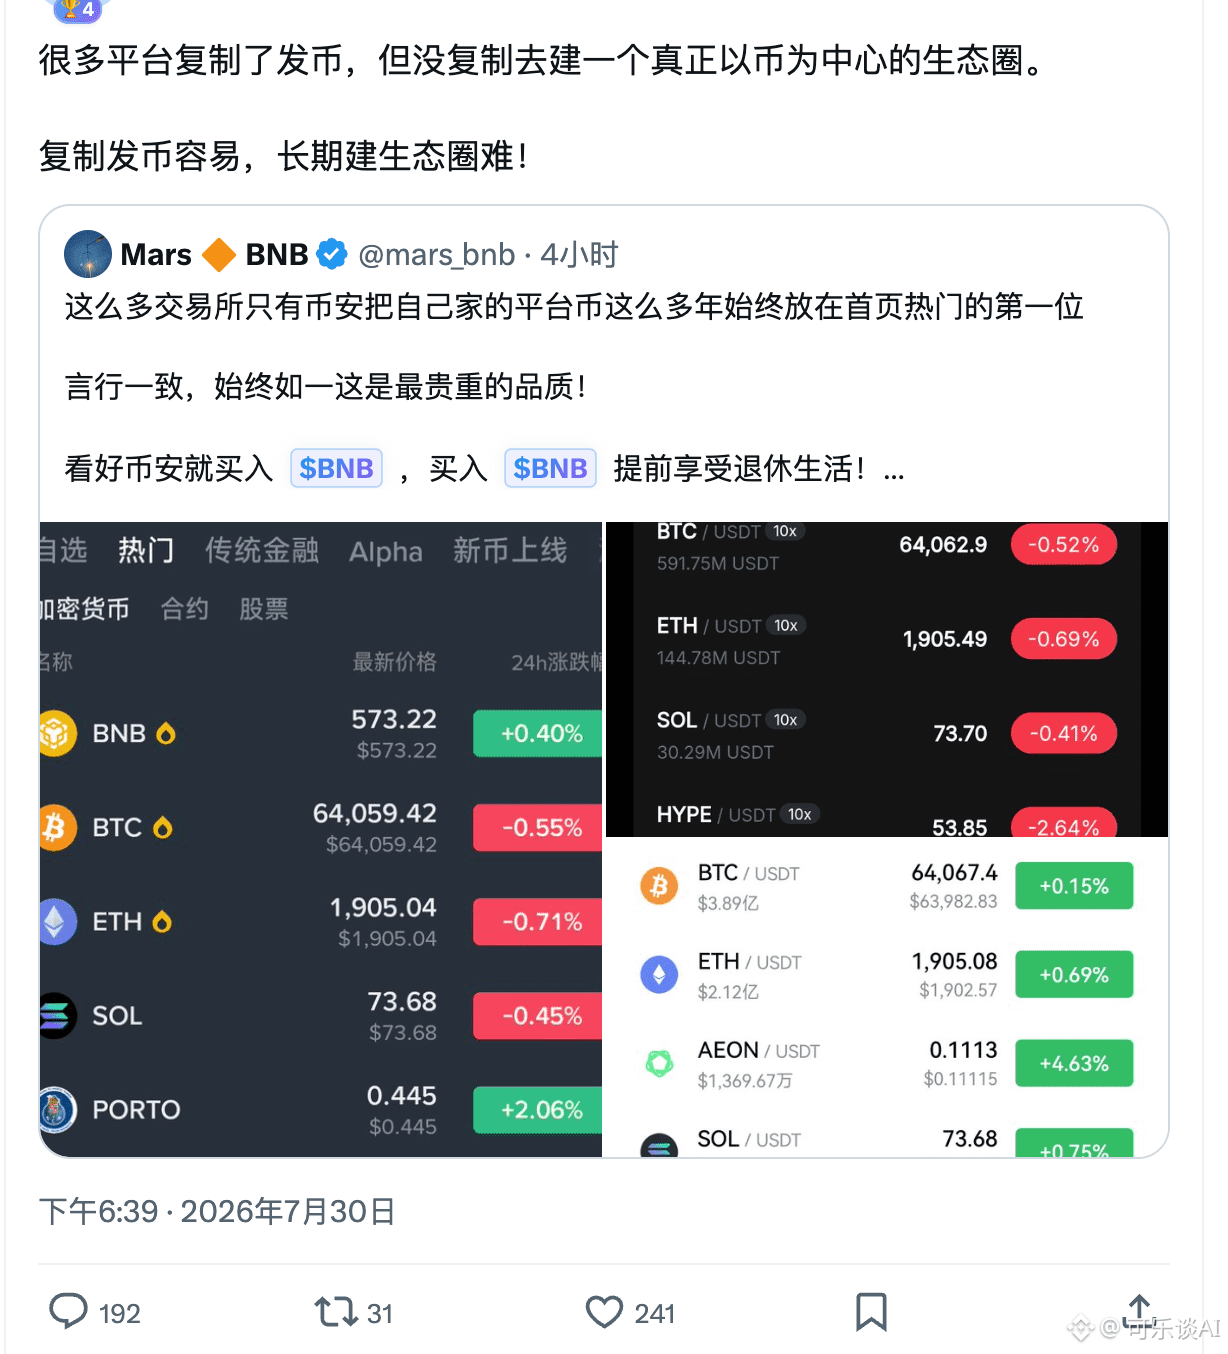
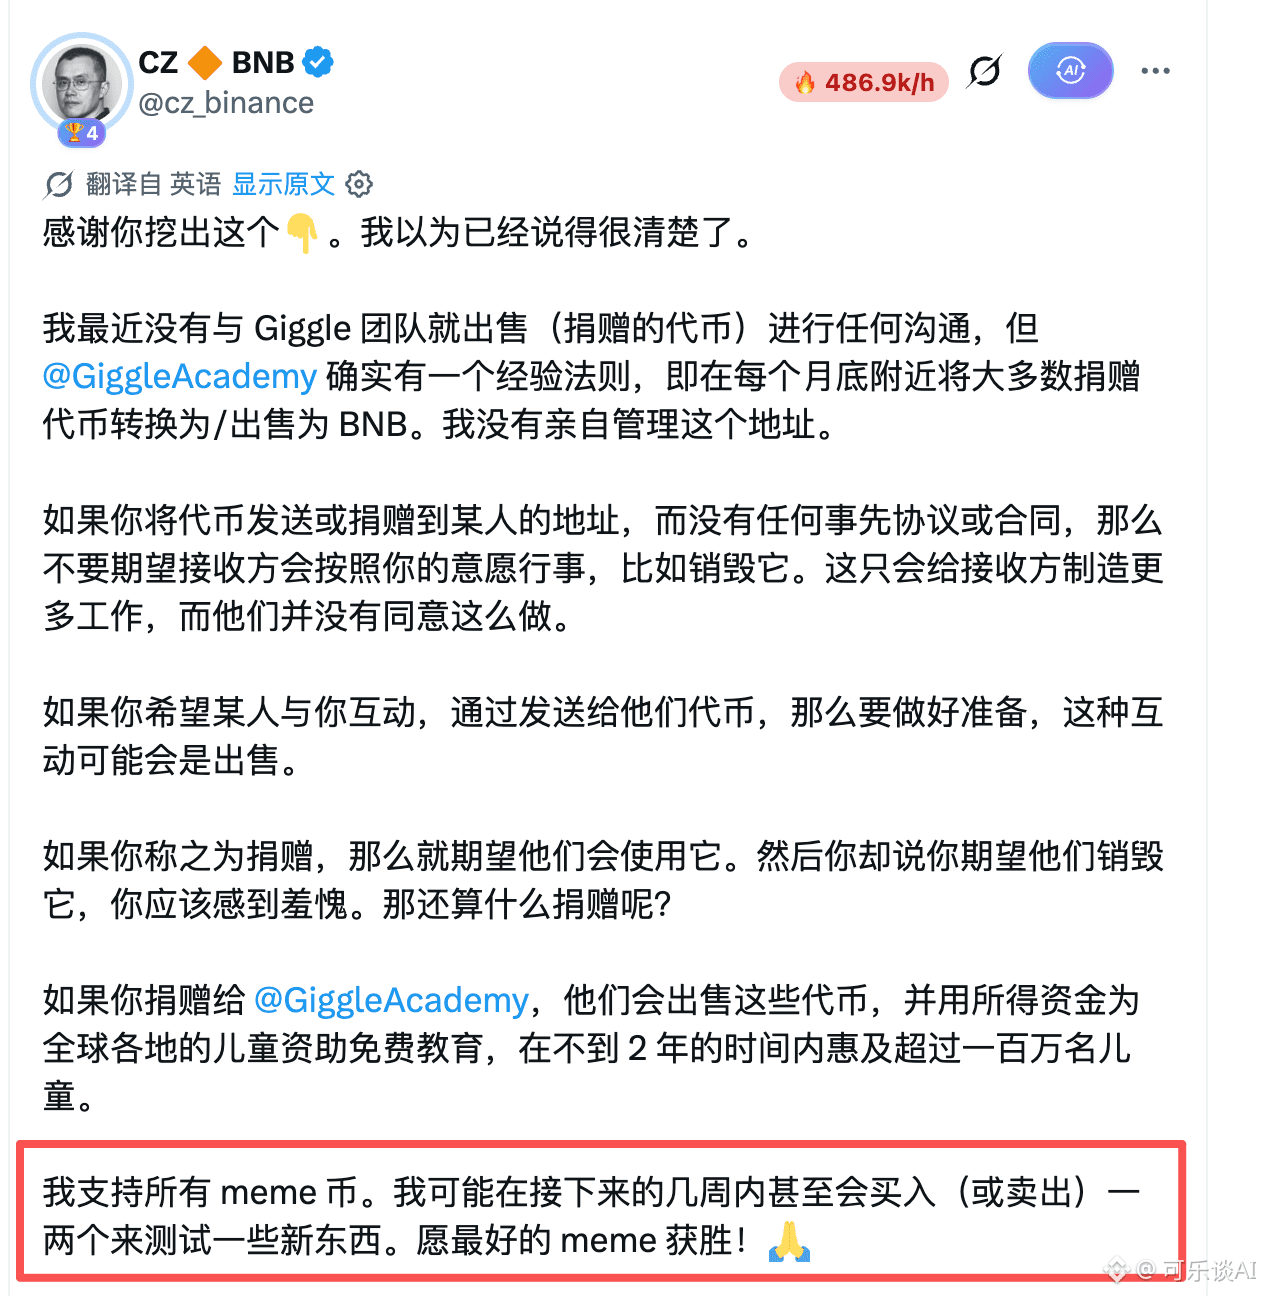
Gələn bir neçə ay—ömür boyu bir dəfə olan şansındır. Bütün ziyafətləri rədd et, bütün əyləncələrdən əl çək, özünü evdə qapalı saxla, görüşlərə getmə, tətil etmə, 100% diqqətini BSC-yə yönəlt, həyatında nadirən rast gəlinən bu imkanını ələ keçir.
Qardaşlar, sürətlə qayıdın
Gələn bir neçə ay—ömür boyu bir dəfə olan şansındır. Bütün ziyafətləri rədd et, bütün əyləncələrdən əl çək, özünü evdə qapalı saxla, görüşlərə getmə, tətil etmə, 100% diqqətini BSC-yə yönəlt, həyatında nadirən rast gəlinən bu imkanını ələ keçir.
Qardaşlar, sürətlə qayıdın
Qardaşlar, sürətlə qayıdın
1
228
·
--
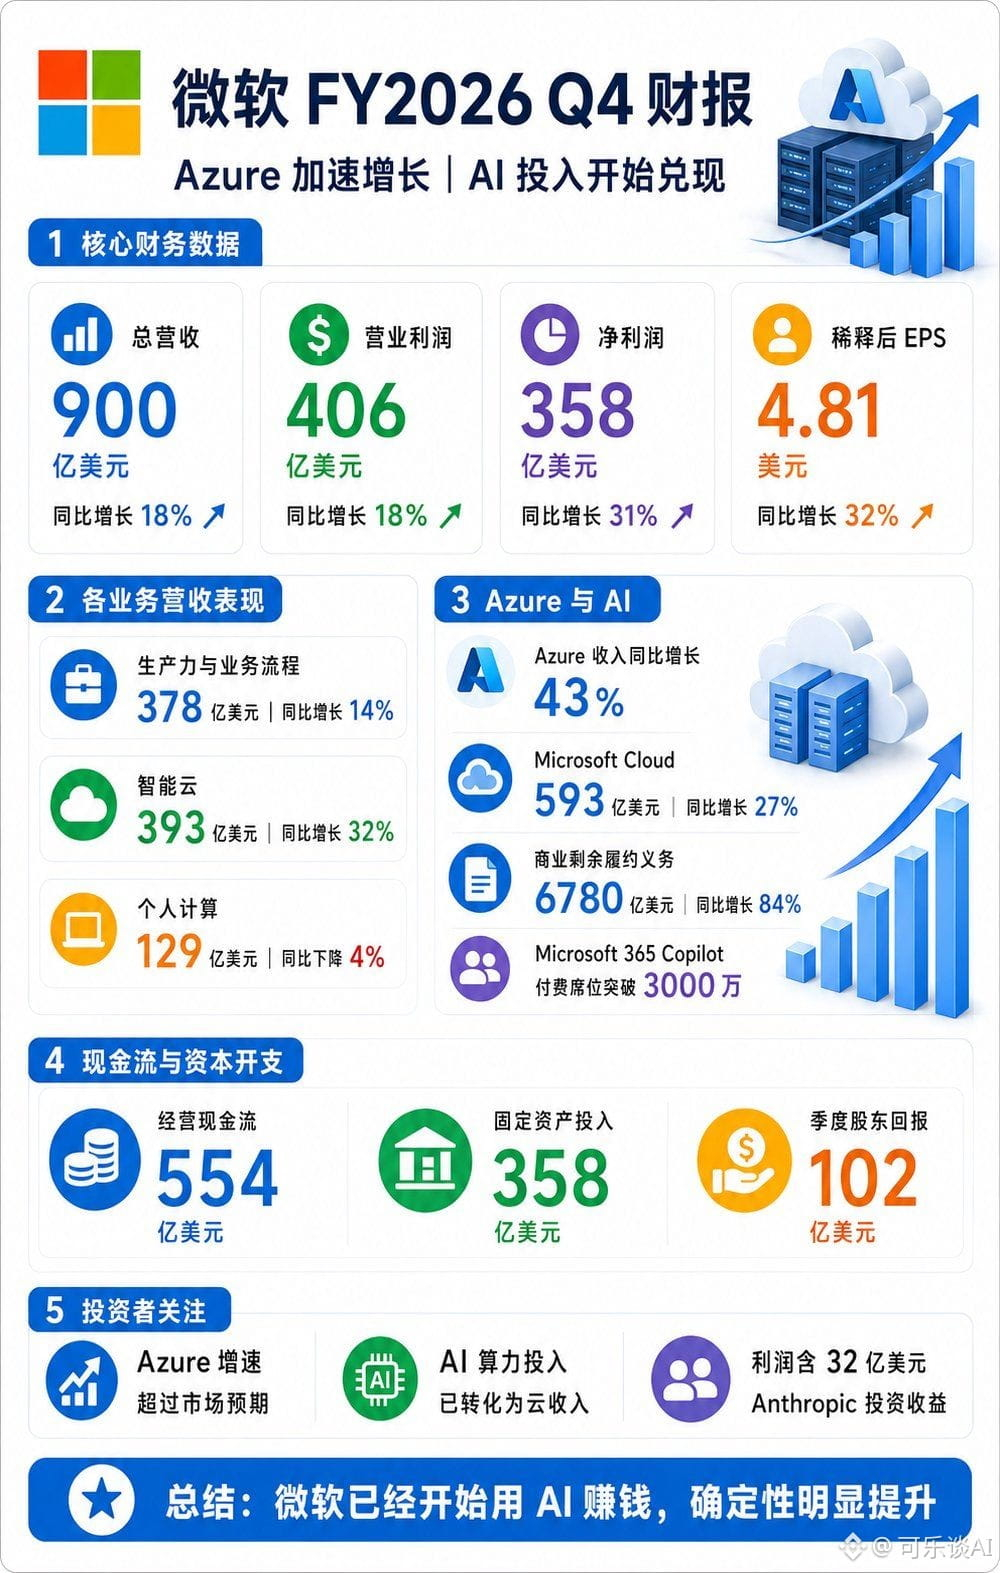
Microsoft: AI başlayır reallaşmağa
Microsoftun bu rübdə gəliri 90 milyard ABŞ dolları olub, illik müqayisədə 18% artıb; xalis mənfəət 35.8 milyard ABŞ dolları, illik müqayisədə 31% artıb; Azure gəliri illik müqayisədə 43% artıb və bazar gözləntilərini üstələyib. Hesabatın yayımlanmasından sonra Microsoftun səhmləri 6.6% yüksəlib.
İnvestor baxımından Microsoftun ən böyük parlaq məqamı mənfəətin artımı deyil, Azure-nin yenidən sürət yığmasıdır. Şirkət hələ də AI infrastrukturuna investisiyanı artırsa da, bulud xidmətləri, Copilot və şirkət sifarişləri artıq gəlirə töhfə verməyə başlayıb.
Sadə desək, Microsoftun xərclədiyi pullar göstəriciyə çevrilir. Azure yüksək artımı qoruduqca, bazar onun yüksək səviyyəli kapital xərclərini qəbul etməyə davam edəcək.
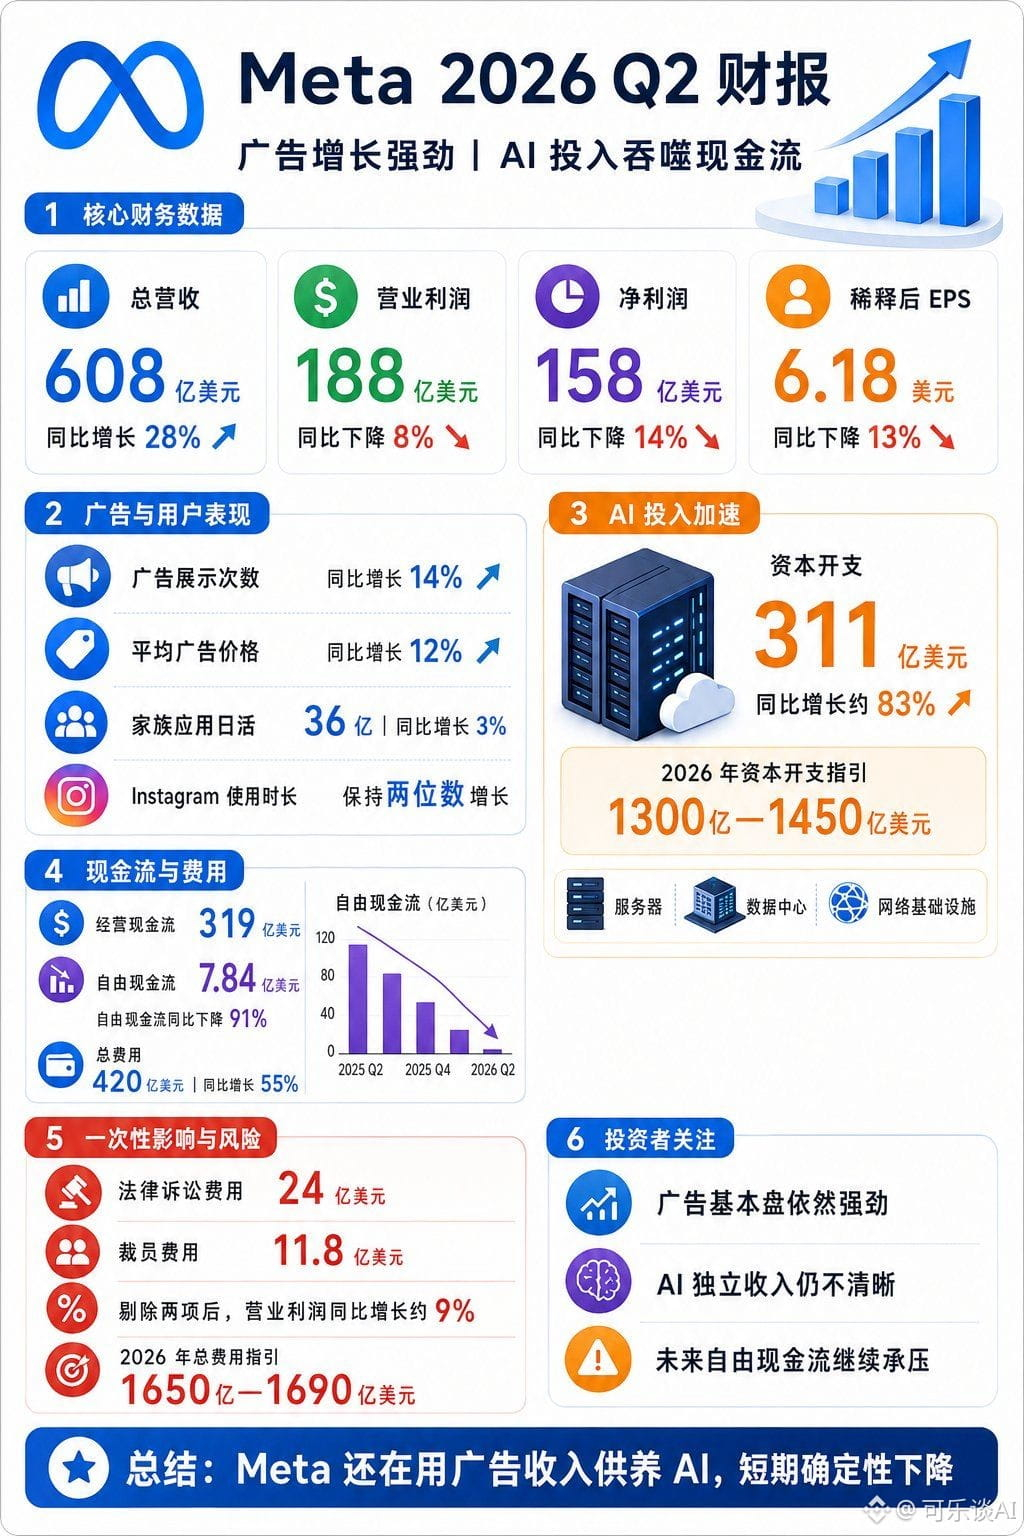
Meta: artım yaxşıdır, amma pul axını təzyiq altındadır
Meta bu rübdə gəlirini 60.8 milyard ABŞ dollarına çatdırıb, illik müqayisədə 28% artıb; xalis mənfəət 15.8 milyard ABŞ dolları olub, illik müqayisədə 14% azalıb; kapital xərcləri 31.1 milyard ABŞ dollarına çatıb, sərbəst pul axını isə cəmi 0.784 milyard ABŞ dolları qalıb və illik müqayisədə 91% azalıb. Hesabatın yayımlanmasından sonra Meta səhmləri 6.7% düşüb.
Meta-nın reklam biznesi hələ də güclüdür: reklam nümayişlərinin sayı və orta qiymət artımını qoruyur. Problem ondadır ki, AI, serverlər və məlumat mərkəzlərinə investisiyalar daha sürətlə artır və demək olar ki, bu rübdəki sərbəst pul axınının hamısını “yeyir”.
İnvestorlar üçün Meta-nın problemi əsas fəaliyyətin sıradan çıxması deyil, AI investisiyalarının isə hələ aydın geri dönüş göstərməməsidir. Yeni gəlir mənbələri ortaya çıxana qədər kapital xərcləri və pul axını qiymətləndirməyə təzyiq göstərməyə davam edəcək.
#微软 #meta
Microsoft: AI başlayır reallaşmağa
Microsoftun bu rübdə gəliri 90 milyard ABŞ dolları olub, illik müqayisədə 18% artıb; xalis mənfəət 35.8 milyard ABŞ dolları, illik müqayisədə 31% artıb; Azure gəliri illik müqayisədə 43% artıb və bazar gözləntilərini üstələyib. Hesabatın yayımlanmasından sonra Microsoftun səhmləri 6.6% yüksəlib.
İnvestor baxımından Microsoftun ən böyük parlaq məqamı mənfəətin artımı deyil, Azure-nin yenidən sürət yığmasıdır. Şirkət hələ də AI infrastrukturuna investisiyanı artırsa da, bulud xidmətləri, Copilot və şirkət sifarişləri artıq gəlirə töhfə verməyə başlayıb.
Sadə desək, Microsoftun xərclədiyi pullar göstəriciyə çevrilir. Azure yüksək artımı qoruduqca, bazar onun yüksək səviyyəli kapital xərclərini qəbul etməyə davam edəcək.
Meta: artım yaxşıdır, amma pul axını təzyiq altındadır
Meta bu rübdə gəlirini 60.8 milyard ABŞ dollarına çatdırıb, illik müqayisədə 28% artıb; xalis mənfəət 15.8 milyard ABŞ dolları olub, illik müqayisədə 14% azalıb; kapital xərcləri 31.1 milyard ABŞ dollarına çatıb, sərbəst pul axını isə cəmi 0.784 milyard ABŞ dolları qalıb və illik müqayisədə 91% azalıb. Hesabatın yayımlanmasından sonra Meta səhmləri 6.7% düşüb.
Meta-nın reklam biznesi hələ də güclüdür: reklam nümayişlərinin sayı və orta qiymət artımını qoruyur. Problem ondadır ki, AI, serverlər və məlumat mərkəzlərinə investisiyalar daha sürətlə artır və demək olar ki, bu rübdəki sərbəst pul axınının hamısını “yeyir”.
İnvestorlar üçün Meta-nın problemi əsas fəaliyyətin sıradan çıxması deyil, AI investisiyalarının isə hələ aydın geri dönüş göstərməməsidir. Yeni gəlir mənbələri ortaya çıxana qədər kapital xərcləri və pul axını qiymətləndirməyə təzyiq göstərməyə davam edəcək.
#微软 #meta
Microsoftun bu rübdə gəliri 90 milyard ABŞ dolları olub, illik müqayisədə 18% artıb; xalis mənfəət 35.8 milyard ABŞ dolları, illik müqayisədə 31% artıb; Azure gəliri illik müqayisədə 43% artıb və bazar gözləntilərini üstələyib. Hesabatın yayımlanmasından sonra Microsoftun səhmləri 6.6% yüksəlib.
İnvestor baxımından Microsoftun ən böyük parlaq məqamı mənfəətin artımı deyil, Azure-nin yenidən sürət yığmasıdır. Şirkət hələ də AI infrastrukturuna investisiyanı artırsa da, bulud xidmətləri, Copilot və şirkət sifarişləri artıq gəlirə töhfə verməyə başlayıb.
Sadə desək, Microsoftun xərclədiyi pullar göstəriciyə çevrilir. Azure yüksək artımı qoruduqca, bazar onun yüksək səviyyəli kapital xərclərini qəbul etməyə davam edəcək.
Meta: artım yaxşıdır, amma pul axını təzyiq altındadır
Meta bu rübdə gəlirini 60.8 milyard ABŞ dollarına çatdırıb, illik müqayisədə 28% artıb; xalis mənfəət 15.8 milyard ABŞ dolları olub, illik müqayisədə 14% azalıb; kapital xərcləri 31.1 milyard ABŞ dollarına çatıb, sərbəst pul axını isə cəmi 0.784 milyard ABŞ dolları qalıb və illik müqayisədə 91% azalıb. Hesabatın yayımlanmasından sonra Meta səhmləri 6.7% düşüb.
Meta-nın reklam biznesi hələ də güclüdür: reklam nümayişlərinin sayı və orta qiymət artımını qoruyur. Problem ondadır ki, AI, serverlər və məlumat mərkəzlərinə investisiyalar daha sürətlə artır və demək olar ki, bu rübdəki sərbəst pul axınının hamısını “yeyir”.
İnvestorlar üçün Meta-nın problemi əsas fəaliyyətin sıradan çıxması deyil, AI investisiyalarının isə hələ aydın geri dönüş göstərməməsidir. Yeni gəlir mənbələri ortaya çıxana qədər kapital xərcləri və pul axını qiymətləndirməyə təzyiq göstərməyə davam edəcək.
#微软 #meta
377
·
--
S&P 500 səhmlərini öyrənməyin N-ci günü. Bu gün birdən bir məqam ağlıma gəldi.
Hər dəfə yeni bir şey meydana çıxanda, insanların çoxunun ilk reaksiyası onu araşdırmaq, sınaqdan keçirmək, içində necə iştirak etməyin yollarını düşünmək olur.
Amma kapital bazarındakı bir çox investor əslində başqa bir şeyə baxır — bu dalğaya “kürək satan” kimdir.
AI buna ən tipik nümunədir.
ChatGPT-in meydana çıxmasından AI-nin həqiqətən hərtərəfli partlayış dövrünə girməsinə qədər bir neçə il sənaye quruculuğu prosesi keçdi. Çox adam ən güclü modeli, ən yaxşı işləyən tətbiqi müzakirə edirdi, amma ilk dalğada həqiqətən böyük pulları qazananlar təkcə AI şirkətləri deyildi — həm də bütöv sənaye zənciri idi.
Burada çox real bir nümunə var.
2022-ci ilin sonlarında ChatGPT yenicə yayımlananda, demək olar ki, hamının diqqəti OpenAI-yə yönəlmişdi — müzakirə mövzusu AI-nin məqalə yaza, şəkil çəkə, kod yaza bilməsi idi.
Amma kapital bazarı tez anladı ki, AI hər dəfə bir kontent yaratdıqda arxasında böyük həcmdə GPU hesablama gücü durur.
Beləliklə, bazar Nvidia-ya qarşı sürətli və aqressiv mövqe tutmağa başladı. GPU tələbi partlayış kimi artdıqca, bu, daha sonra HBM yüksək bantgenişli yaddaş, optik modul(lar), serverlər, maye soyutma, data mərkəzləri, elektrik və s. kimi bütün sənaye zəncirini də əlavə olaraq hərəkətə gətirdi.
Nəticəni hamımız bilirik:
Çox adam OpenAI-yə investisiya etmədi (həmin vaxt adi investorlar da onu ala bilmirdi), amma Nvidia-ya və AI infrastrukturla bağlı şirkətlərə yatırım edərək bu AI bull marketinin ən böyük faydalarından birini əldə etdi.
Bu, mənim son vaxtlarımda ən böyük aldığım anlayışdır.
İnvestisiya etmək və istifadə etmək əslində iki tam fərqli düşüncə tərzidir.
Adi insanlar belə baxır: “Bu məhsul yaxşıdır, işləkdir, yoxsa yox?”
İnvestorlar isə belə düşünür: “Bu məhsul həqiqətən dünyanı dəyişsə, kim fasiləsiz şəkildə pul qazanacaq? Bu ekosistemdə əvəzolunmaz həlqə kimdir? ”
Ona görə də, gələcəkdə yeni bir dövr səviyyəli fürsət ortaya çıxanda, mən bəlkə də ilk an onu necə oynatmağın yollarını öyrənməkdə tələsməyəcəyəm. Əvvəlcə onun arxasındakı sənaye zəncirini çəkəcəyəm.
Çox vaxt ən böyük imkanlar işıq düşən yerdə olmur — işığın çatmadığı tədarük zəncirində olur.
Buna görə də illərdir belə bir söz çox klassikdir:
Qızıl axtaranlar dövründə ən çox qazanan, mütləq qızıl axtaran olmaya bilər — kürək satan olur.
Bəlkə də bu, uzun müddət öyrənməyə dəyər həqiqi investisiya düşüncəsidir.
S&P 500 səhmlərini öyrənməyin N-ci günü. Bu gün birdən bir məqam ağlıma gəldi.
Hər dəfə yeni bir şey meydana çıxanda, insanların çoxunun ilk reaksiyası onu araşdırmaq, sınaqdan keçirmək, içində necə iştirak etməyin yollarını düşünmək olur.
Amma kapital bazarındakı bir çox investor əslində başqa bir şeyə baxır — bu dalğaya “kürək satan” kimdir.
AI buna ən tipik nümunədir.
ChatGPT-in meydana çıxmasından AI-nin həqiqətən hərtərəfli partlayış dövrünə girməsinə qədər bir neçə il sənaye quruculuğu prosesi keçdi. Çox adam ən güclü modeli, ən yaxşı işləyən tətbiqi müzakirə edirdi, amma ilk dalğada həqiqətən böyük pulları qazananlar təkcə AI şirkətləri deyildi — həm də bütöv sənaye zənciri idi.
Burada çox real bir nümunə var.
2022-ci ilin sonlarında ChatGPT yenicə yayımlananda, demək olar ki, hamının diqqəti OpenAI-yə yönəlmişdi — müzakirə mövzusu AI-nin məqalə yaza, şəkil çəkə, kod yaza bilməsi idi.
Amma kapital bazarı tez anladı ki, AI hər dəfə bir kontent yaratdıqda arxasında böyük həcmdə GPU hesablama gücü durur.
Beləliklə, bazar Nvidia-ya qarşı sürətli və aqressiv mövqe tutmağa başladı. GPU tələbi partlayış kimi artdıqca, bu, daha sonra HBM yüksək bantgenişli yaddaş, optik modul(lar), serverlər, maye soyutma, data mərkəzləri, elektrik və s. kimi bütün sənaye zəncirini də əlavə olaraq hərəkətə gətirdi.
Nəticəni hamımız bilirik:
Çox adam OpenAI-yə investisiya etmədi (həmin vaxt adi investorlar da onu ala bilmirdi), amma Nvidia-ya və AI infrastrukturla bağlı şirkətlərə yatırım edərək bu AI bull marketinin ən böyük faydalarından birini əldə etdi.
Bu, mənim son vaxtlarımda ən böyük aldığım anlayışdır.
İnvestisiya etmək və istifadə etmək əslində iki tam fərqli düşüncə tərzidir.
Adi insanlar belə baxır: “Bu məhsul yaxşıdır, işləkdir, yoxsa yox?”
İnvestorlar isə belə düşünür: “Bu məhsul həqiqətən dünyanı dəyişsə, kim fasiləsiz şəkildə pul qazanacaq? Bu ekosistemdə əvəzolunmaz həlqə kimdir? ”
Ona görə də, gələcəkdə yeni bir dövr səviyyəli fürsət ortaya çıxanda, mən bəlkə də ilk an onu necə oynatmağın yollarını öyrənməkdə tələsməyəcəyəm. Əvvəlcə onun arxasındakı sənaye zəncirini çəkəcəyəm.
Çox vaxt ən böyük imkanlar işıq düşən yerdə olmur — işığın çatmadığı tədarük zəncirində olur.
Buna görə də illərdir belə bir söz çox klassikdir:
Qızıl axtaranlar dövründə ən çox qazanan, mütləq qızıl axtaran olmaya bilər — kürək satan olur.
Bəlkə də bu, uzun müddət öyrənməyə dəyər həqiqi investisiya düşüncəsidir.
Hər dəfə yeni bir şey meydana çıxanda, insanların çoxunun ilk reaksiyası onu araşdırmaq, sınaqdan keçirmək, içində necə iştirak etməyin yollarını düşünmək olur.
Amma kapital bazarındakı bir çox investor əslində başqa bir şeyə baxır — bu dalğaya “kürək satan” kimdir.
AI buna ən tipik nümunədir.
ChatGPT-in meydana çıxmasından AI-nin həqiqətən hərtərəfli partlayış dövrünə girməsinə qədər bir neçə il sənaye quruculuğu prosesi keçdi. Çox adam ən güclü modeli, ən yaxşı işləyən tətbiqi müzakirə edirdi, amma ilk dalğada həqiqətən böyük pulları qazananlar təkcə AI şirkətləri deyildi — həm də bütöv sənaye zənciri idi.
Burada çox real bir nümunə var.
2022-ci ilin sonlarında ChatGPT yenicə yayımlananda, demək olar ki, hamının diqqəti OpenAI-yə yönəlmişdi — müzakirə mövzusu AI-nin məqalə yaza, şəkil çəkə, kod yaza bilməsi idi.
Amma kapital bazarı tez anladı ki, AI hər dəfə bir kontent yaratdıqda arxasında böyük həcmdə GPU hesablama gücü durur.
Beləliklə, bazar Nvidia-ya qarşı sürətli və aqressiv mövqe tutmağa başladı. GPU tələbi partlayış kimi artdıqca, bu, daha sonra HBM yüksək bantgenişli yaddaş, optik modul(lar), serverlər, maye soyutma, data mərkəzləri, elektrik və s. kimi bütün sənaye zəncirini də əlavə olaraq hərəkətə gətirdi.
Nəticəni hamımız bilirik:
Çox adam OpenAI-yə investisiya etmədi (həmin vaxt adi investorlar da onu ala bilmirdi), amma Nvidia-ya və AI infrastrukturla bağlı şirkətlərə yatırım edərək bu AI bull marketinin ən böyük faydalarından birini əldə etdi.
Bu, mənim son vaxtlarımda ən böyük aldığım anlayışdır.
İnvestisiya etmək və istifadə etmək əslində iki tam fərqli düşüncə tərzidir.
Adi insanlar belə baxır: “Bu məhsul yaxşıdır, işləkdir, yoxsa yox?”
İnvestorlar isə belə düşünür: “Bu məhsul həqiqətən dünyanı dəyişsə, kim fasiləsiz şəkildə pul qazanacaq? Bu ekosistemdə əvəzolunmaz həlqə kimdir? ”
Ona görə də, gələcəkdə yeni bir dövr səviyyəli fürsət ortaya çıxanda, mən bəlkə də ilk an onu necə oynatmağın yollarını öyrənməkdə tələsməyəcəyəm. Əvvəlcə onun arxasındakı sənaye zəncirini çəkəcəyəm.
Çox vaxt ən böyük imkanlar işıq düşən yerdə olmur — işığın çatmadığı tədarük zəncirində olur.
Buna görə də illərdir belə bir söz çox klassikdir:
Qızıl axtaranlar dövründə ən çox qazanan, mütləq qızıl axtaran olmaya bilər — kürək satan olur.
Bəlkə də bu, uzun müddət öyrənməyə dəyər həqiqi investisiya düşüncəsidir.
1
1
177
·
--
$SCRT
Secret Network təxminən 1.448 milyard ədəd SCRT-in əlavə emissiyasını təklif edir; bu vəsait ekosistem stimullaşdırılması və haker kompensasiyası üçün nəzərdə tutulub
$SCRT
Secret Network təxminən 1.448 milyard ədəd SCRT-in əlavə emissiyasını təklif edir; bu vəsait ekosistem stimullaşdırılması və haker kompensasiyası üçün nəzərdə tutulub
Secret Network təxminən 1.448 milyard ədəd SCRT-in əlavə emissiyasını təklif edir; bu vəsait ekosistem stimullaşdırılması və haker kompensasiyası üçün nəzərdə tutulub

大吉大利!
可乐谈AI adlı şəxsdən
1
1
168
·
--
Artım
Bu yaxınlarda Re adlı bir RWA layihəsinə baxdım, bir az maraqlı gəldi.
Hazırda bazarda olan RWA layihələrinin onundan səkkizi ABŞ xəzinə istiqrazları, kreditlər və ya daşınmaz əmlakla məşğuldur—rəqabət çox sərtdir. Re isə nisbətən soyuq bir yola çıxıb—yenidən sığorta.
Yenidən sığortanı sadə desək, elə sadədir. Sığorta şirkətləri insanlara və müəssisələrə sığorta satır, yenidən sığorta şirkətləri isə sığorta şirkətlərinə sığorta verir. Məsələn, bir sığorta şirkəti çox miqdarda avtomobil sığortası, ev sığortası və müəssisə aktivləri üzrə sığortalar götürürsə, həddən artıq hava hadisələri və ya böyük qəza olarsa, qısa müddətdə çox böyük həcmdə ödənişlərlə üzləşə bilər—tab gətirə bilməsə nə edəcək? Sadəcə, müəyyən hissə sığorta haqlarını ayırıb riski yenidən sığorta şirkətinə ötürür.
Re-nin işi isə bu bazara on-chain stabilkoin vəsaitlərini gətirməkdir.
Siz stabilkoinləri depozitə qoyursunuz; bu pul yenidən sığortanın götürdüyü risklər üçün “təminat/kapital” rolunu oynayır. Sığorta şirkəti sığorta haqqını verir, bütün ödənişlər və müxtəlif xərclər bitəndən sonra qalan gəlir yenidən on-chain istifadəçilərinə qayıdır. Yəni gəlir mənbəyi çox açıqdır—real dünyadakı sığorta sığorta haqları; nə token buraxaraq subsidiyadır, nə də DeFi-də “sol ayaq sağ ayağı basır” tipli fəndlər.
Rəsmi olaraq verilən potensial illik gəlir diapazonu təxminən 8% ilə 16% arasındadır. Gəlir nə qədər yüksəkdirsə, əlbəttə ki, daşımalı olduğunuz risk də bir o qədər çox olur.
Məhsul hazırda iki hissədən ibarətdir. reUSD prioritet pillədədir: zərər olarsa, o daha sonra “zərəri qarşılayır”, yəni risk daha aşağıdır, gəlir də daha aşağıdır. reUSDe isə daha çox “aralıq/strat” kimidir: daha çox qazanır, amma problem çıxsa əvvəl zərbə onun payına düşür. Bu strukturlar ənənəvi maliyyədəki strukturlaşdırılmış məhsullarla mahiyyətcə eynidir; fərq sadəcə olaraq pul axınının girişinin və hesablaşmanın on-chain-a köçürülməsidir.
Re-nin rəsmi olaraq açıqladığı məlumatlar: artıq 40-dan çox sığorta tərəfdaşlığı ilə işgüzar münasibətlər qurulub, cəmi götürülmüş sığorta haqları təxminən 500 milyon ABŞ dollarıdır; 700 mindən çox ABŞ polis sahibi əhatə olunub, müqavilə üzrə TVL isə artıq 500 milyon dollara yaxındır. $RE
Bu yaxınlarda Re adlı bir RWA layihəsinə baxdım, bir az maraqlı gəldi.
Hazırda bazarda olan RWA layihələrinin onundan səkkizi ABŞ xəzinə istiqrazları, kreditlər və ya daşınmaz əmlakla məşğuldur—rəqabət çox sərtdir. Re isə nisbətən soyuq bir yola çıxıb—yenidən sığorta.
Yenidən sığortanı sadə desək, elə sadədir. Sığorta şirkətləri insanlara və müəssisələrə sığorta satır, yenidən sığorta şirkətləri isə sığorta şirkətlərinə sığorta verir. Məsələn, bir sığorta şirkəti çox miqdarda avtomobil sığortası, ev sığortası və müəssisə aktivləri üzrə sığortalar götürürsə, həddən artıq hava hadisələri və ya böyük qəza olarsa, qısa müddətdə çox böyük həcmdə ödənişlərlə üzləşə bilər—tab gətirə bilməsə nə edəcək? Sadəcə, müəyyən hissə sığorta haqlarını ayırıb riski yenidən sığorta şirkətinə ötürür.
Re-nin işi isə bu bazara on-chain stabilkoin vəsaitlərini gətirməkdir.
Siz stabilkoinləri depozitə qoyursunuz; bu pul yenidən sığortanın götürdüyü risklər üçün “təminat/kapital” rolunu oynayır. Sığorta şirkəti sığorta haqqını verir, bütün ödənişlər və müxtəlif xərclər bitəndən sonra qalan gəlir yenidən on-chain istifadəçilərinə qayıdır. Yəni gəlir mənbəyi çox açıqdır—real dünyadakı sığorta sığorta haqları; nə token buraxaraq subsidiyadır, nə də DeFi-də “sol ayaq sağ ayağı basır” tipli fəndlər.
Rəsmi olaraq verilən potensial illik gəlir diapazonu təxminən 8% ilə 16% arasındadır. Gəlir nə qədər yüksəkdirsə, əlbəttə ki, daşımalı olduğunuz risk də bir o qədər çox olur.
Məhsul hazırda iki hissədən ibarətdir. reUSD prioritet pillədədir: zərər olarsa, o daha sonra “zərəri qarşılayır”, yəni risk daha aşağıdır, gəlir də daha aşağıdır. reUSDe isə daha çox “aralıq/strat” kimidir: daha çox qazanır, amma problem çıxsa əvvəl zərbə onun payına düşür. Bu strukturlar ənənəvi maliyyədəki strukturlaşdırılmış məhsullarla mahiyyətcə eynidir; fərq sadəcə olaraq pul axınının girişinin və hesablaşmanın on-chain-a köçürülməsidir.
Re-nin rəsmi olaraq açıqladığı məlumatlar: artıq 40-dan çox sığorta tərəfdaşlığı ilə işgüzar münasibətlər qurulub, cəmi götürülmüş sığorta haqları təxminən 500 milyon ABŞ dollarıdır; 700 mindən çox ABŞ polis sahibi əhatə olunub, müqavilə üzrə TVL isə artıq 500 milyon dollara yaxındır. $RE
Hazırda bazarda olan RWA layihələrinin onundan səkkizi ABŞ xəzinə istiqrazları, kreditlər və ya daşınmaz əmlakla məşğuldur—rəqabət çox sərtdir. Re isə nisbətən soyuq bir yola çıxıb—yenidən sığorta.
Yenidən sığortanı sadə desək, elə sadədir. Sığorta şirkətləri insanlara və müəssisələrə sığorta satır, yenidən sığorta şirkətləri isə sığorta şirkətlərinə sığorta verir. Məsələn, bir sığorta şirkəti çox miqdarda avtomobil sığortası, ev sığortası və müəssisə aktivləri üzrə sığortalar götürürsə, həddən artıq hava hadisələri və ya böyük qəza olarsa, qısa müddətdə çox böyük həcmdə ödənişlərlə üzləşə bilər—tab gətirə bilməsə nə edəcək? Sadəcə, müəyyən hissə sığorta haqlarını ayırıb riski yenidən sığorta şirkətinə ötürür.
Re-nin işi isə bu bazara on-chain stabilkoin vəsaitlərini gətirməkdir.
Siz stabilkoinləri depozitə qoyursunuz; bu pul yenidən sığortanın götürdüyü risklər üçün “təminat/kapital” rolunu oynayır. Sığorta şirkəti sığorta haqqını verir, bütün ödənişlər və müxtəlif xərclər bitəndən sonra qalan gəlir yenidən on-chain istifadəçilərinə qayıdır. Yəni gəlir mənbəyi çox açıqdır—real dünyadakı sığorta sığorta haqları; nə token buraxaraq subsidiyadır, nə də DeFi-də “sol ayaq sağ ayağı basır” tipli fəndlər.
Rəsmi olaraq verilən potensial illik gəlir diapazonu təxminən 8% ilə 16% arasındadır. Gəlir nə qədər yüksəkdirsə, əlbəttə ki, daşımalı olduğunuz risk də bir o qədər çox olur.
Məhsul hazırda iki hissədən ibarətdir. reUSD prioritet pillədədir: zərər olarsa, o daha sonra “zərəri qarşılayır”, yəni risk daha aşağıdır, gəlir də daha aşağıdır. reUSDe isə daha çox “aralıq/strat” kimidir: daha çox qazanır, amma problem çıxsa əvvəl zərbə onun payına düşür. Bu strukturlar ənənəvi maliyyədəki strukturlaşdırılmış məhsullarla mahiyyətcə eynidir; fərq sadəcə olaraq pul axınının girişinin və hesablaşmanın on-chain-a köçürülməsidir.
Re-nin rəsmi olaraq açıqladığı məlumatlar: artıq 40-dan çox sığorta tərəfdaşlığı ilə işgüzar münasibətlər qurulub, cəmi götürülmüş sığorta haqları təxminən 500 milyon ABŞ dollarıdır; 700 mindən çox ABŞ polis sahibi əhatə olunub, müqavilə üzrə TVL isə artıq 500 milyon dollara yaxındır. $RE
1
120
·
--
Artım
Doğrulanıb
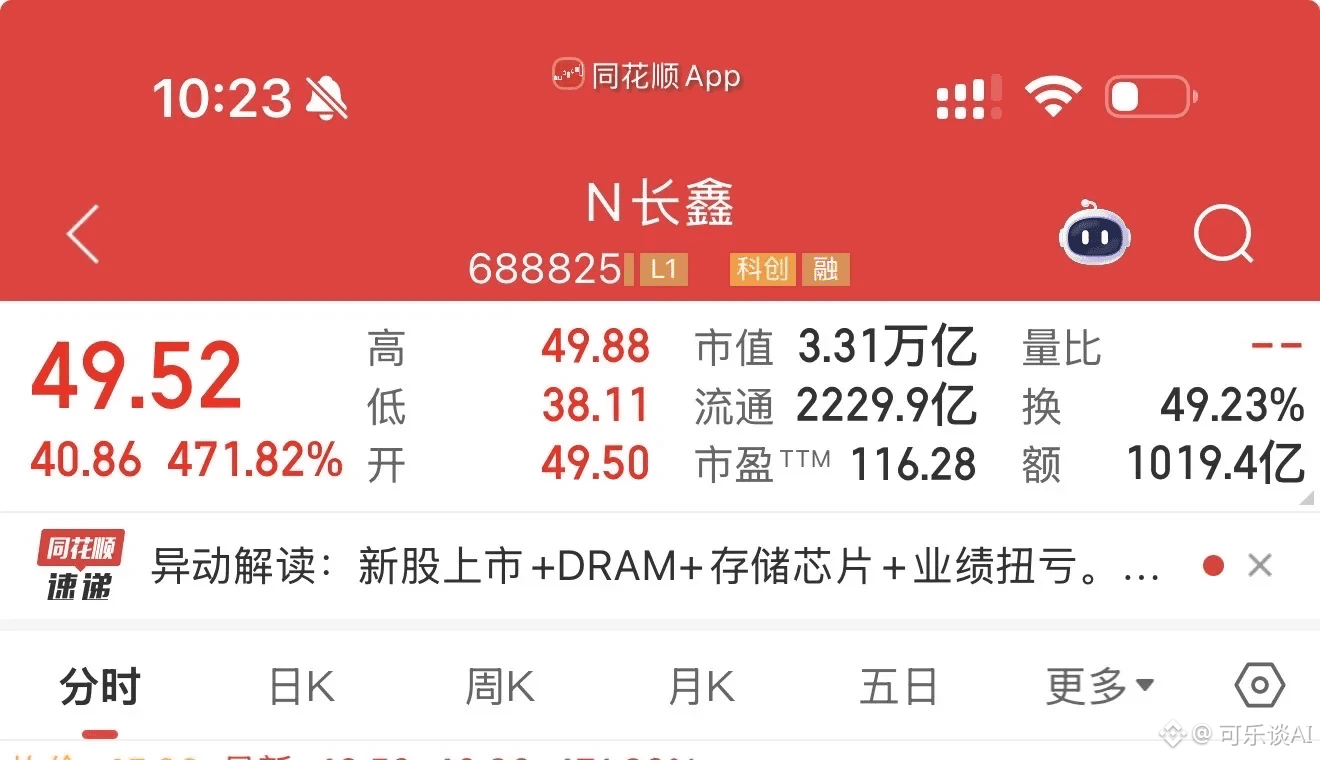
İlk gün ticarət həcmi 100 milyardı keçdi və A-şibenin tarixində rekord qırdı
Changxin əladı
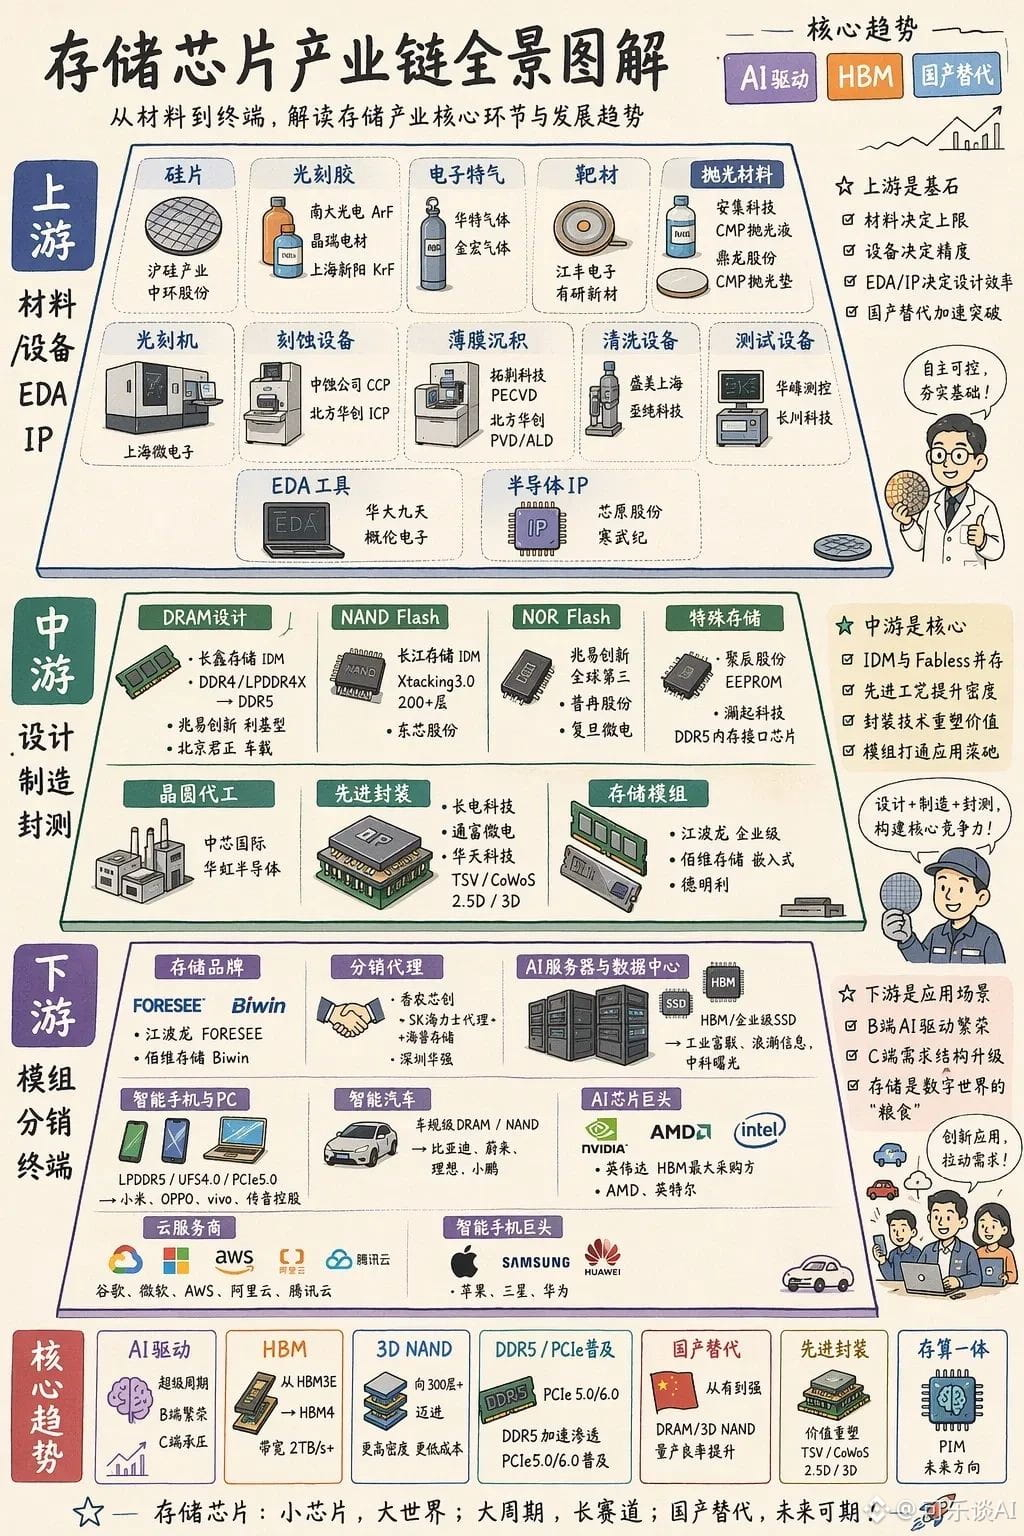
Bu, yaddaş sənaye zənciridir; hamı əlaqəli aktivlərə də baxa bilər
#长鑫存储科创板ipo募资579亿元
İlk gün ticarət həcmi 100 milyardı keçdi və A-şibenin tarixində rekord qırdı
Changxin əladı
Bu, yaddaş sənaye zənciridir; hamı əlaqəli aktivlərə də baxa bilər
#长鑫存储科创板ipo募资579亿元
Changxin əladı
Bu, yaddaş sənaye zənciridir; hamı əlaqəli aktivlərə də baxa bilər
#长鑫存储科创板ipo募资579亿元
1
116
·
--
Yenə gəldim, qardaşlar, son dövrlərdə bazar getdikcə başa düşülməz olur, hər tərəfdən siqnallar gəlib-gedir, hər bir layihənin CTOsu başqa bir token təqdim edir, bu gün də birini satdım, tamamilə boşuna.
Başlanğıcda bu boşuna konsepsiyasının yaxşı olduğunu düşünürdüm, bir böyük V-nin tweetini də istinad edirdim, demək olar ki, 2 dəfə artdıqda investisiya çıxarmağı planlaşdırmışdım, amma düşündüm ki, bu gecə artıq bir Facebook çıxarıb, bu tokeni uzun müddət saxlamağı düşünmürəm, üstəlik gecənin bu saatında. Gözlənilməz bir şəkildə, bu token 30 dəfə artdı.
Başa düşülməz siqnallar, anlaşılanlardan isə yüksək qiymətə girilib.
Yenə gəldim, qardaşlar, son dövrlərdə bazar getdikcə başa düşülməz olur, hər tərəfdən siqnallar gəlib-gedir, hər bir layihənin CTOsu başqa bir token təqdim edir, bu gün də birini satdım, tamamilə boşuna.
Başlanğıcda bu boşuna konsepsiyasının yaxşı olduğunu düşünürdüm, bir böyük V-nin tweetini də istinad edirdim, demək olar ki, 2 dəfə artdıqda investisiya çıxarmağı planlaşdırmışdım, amma düşündüm ki, bu gecə artıq bir Facebook çıxarıb, bu tokeni uzun müddət saxlamağı düşünmürəm, üstəlik gecənin bu saatında. Gözlənilməz bir şəkildə, bu token 30 dəfə artdı.
Başa düşülməz siqnallar, anlaşılanlardan isə yüksək qiymətə girilib.
Başlanğıcda bu boşuna konsepsiyasının yaxşı olduğunu düşünürdüm, bir böyük V-nin tweetini də istinad edirdim, demək olar ki, 2 dəfə artdıqda investisiya çıxarmağı planlaşdırmışdım, amma düşündüm ki, bu gecə artıq bir Facebook çıxarıb, bu tokeni uzun müddət saxlamağı düşünmürəm, üstəlik gecənin bu saatında. Gözlənilməz bir şəkildə, bu token 30 dəfə artdı.
Başa düşülməz siqnallar, anlaşılanlardan isə yüksək qiymətə girilib.

3
4
696
·
--
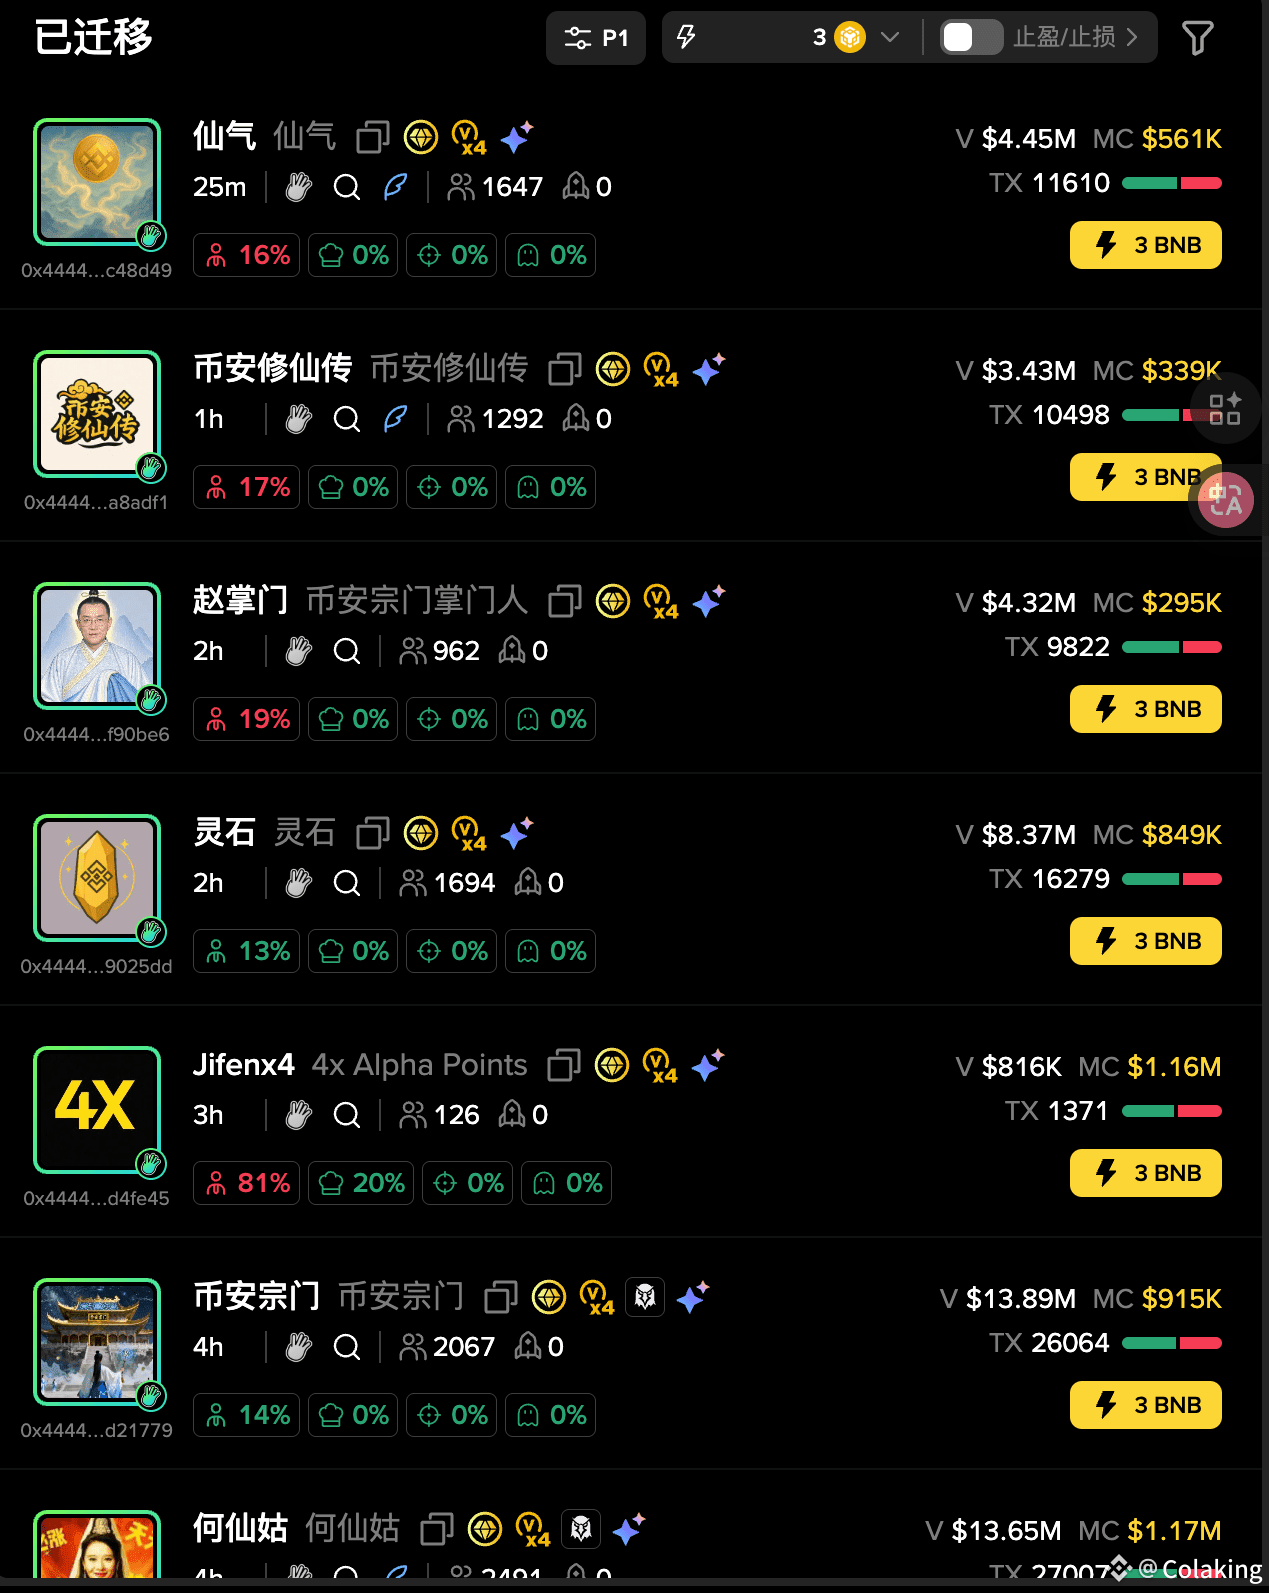
Səhər saatlarında buraxılan bu bir neçə token-dən görünür ki, "xüsusi inkişaf" artıq bir hekayəyə çevrilib.
Birinci xanımın məqaləsindəki açar söz "xüsusi inkişaf", əlavə olunan şəkillərlə birlikdə mükəmməl bir hekayə yaradıb. Daha sonra şəkillərdə və məqalədəki Taoist terminlər vasitəsilə uğurla buraxılan token-lərdən biri "Hə仙姑" oldu. Sonra birinci xanım cavabında "sektə"-dən bəhs etdi.
"Binance sektası" uğurla işə salındı, növbəti addım isə bizim "xüsusi inkişaf" romanlarında tez-tez rast gəldiyimiz bəzi əsasları öyrənməkdir. Sektada rəhbər var, "Binance sektası"-nın rəhbəri - Zhao rəhbər. Xüsusi inkişaf üçün lazım olan pul - "spirit daşları", xüsusi inkişaf üçün isə "spirit enerjisi" lazımdır, həmçinin o da buraxıldı.
Nəticədə, "Binance xüsusi inkişaf" bir ümumi anlayışdır.
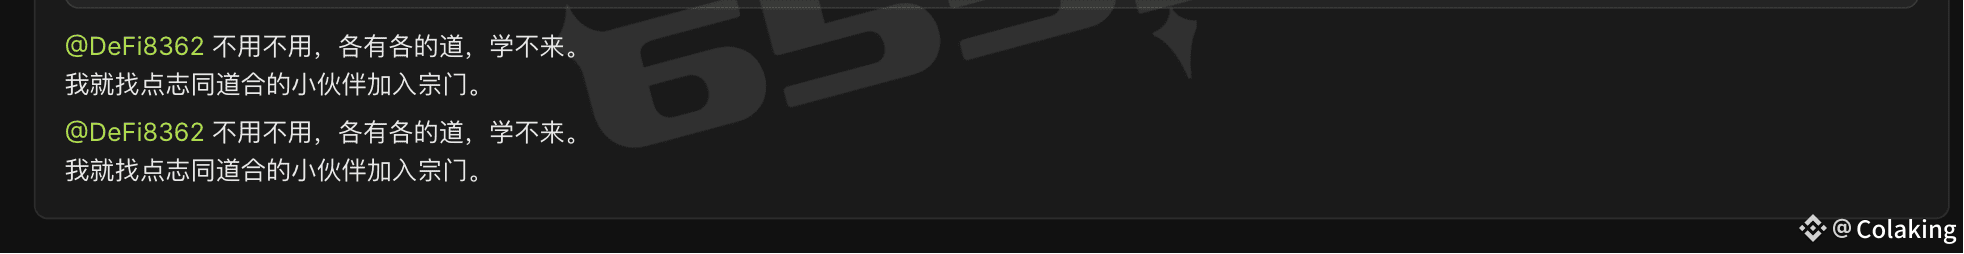
Növbəti düşüncəm dostlardır, birinci xanımın cavabında "eyni düşüncəyə sahib" kiçik dostlar axtarmağı da qeyd etdi. Lakin mən məqaləmi yazarkən qiymət 800k idi, məncə burada bir qədər qazanc yoxdur, növbəti fürsət üçün gözləyirəm.
Səhər saatlarında buraxılan bu bir neçə token-dən görünür ki, "xüsusi inkişaf" artıq bir hekayəyə çevrilib.
Birinci xanımın məqaləsindəki açar söz "xüsusi inkişaf", əlavə olunan şəkillərlə birlikdə mükəmməl bir hekayə yaradıb. Daha sonra şəkillərdə və məqalədəki Taoist terminlər vasitəsilə uğurla buraxılan token-lərdən biri "Hə仙姑" oldu. Sonra birinci xanım cavabında "sektə"-dən bəhs etdi.
"Binance sektası" uğurla işə salındı, növbəti addım isə bizim "xüsusi inkişaf" romanlarında tez-tez rast gəldiyimiz bəzi əsasları öyrənməkdir. Sektada rəhbər var, "Binance sektası"-nın rəhbəri - Zhao rəhbər. Xüsusi inkişaf üçün lazım olan pul - "spirit daşları", xüsusi inkişaf üçün isə "spirit enerjisi" lazımdır, həmçinin o da buraxıldı.
Nəticədə, "Binance xüsusi inkişaf" bir ümumi anlayışdır.
Növbəti düşüncəm dostlardır, birinci xanımın cavabında "eyni düşüncəyə sahib" kiçik dostlar axtarmağı da qeyd etdi. Lakin mən məqaləmi yazarkən qiymət 800k idi, məncə burada bir qədər qazanc yoxdur, növbəti fürsət üçün gözləyirəm.
Birinci xanımın məqaləsindəki açar söz "xüsusi inkişaf", əlavə olunan şəkillərlə birlikdə mükəmməl bir hekayə yaradıb. Daha sonra şəkillərdə və məqalədəki Taoist terminlər vasitəsilə uğurla buraxılan token-lərdən biri "Hə仙姑" oldu. Sonra birinci xanım cavabında "sektə"-dən bəhs etdi.
"Binance sektası" uğurla işə salındı, növbəti addım isə bizim "xüsusi inkişaf" romanlarında tez-tez rast gəldiyimiz bəzi əsasları öyrənməkdir. Sektada rəhbər var, "Binance sektası"-nın rəhbəri - Zhao rəhbər. Xüsusi inkişaf üçün lazım olan pul - "spirit daşları", xüsusi inkişaf üçün isə "spirit enerjisi" lazımdır, həmçinin o da buraxıldı.
Nəticədə, "Binance xüsusi inkişaf" bir ümumi anlayışdır.
Növbəti düşüncəm dostlardır, birinci xanımın cavabında "eyni düşüncəyə sahib" kiçik dostlar axtarmağı da qeyd etdi. Lakin mən məqaləmi yazarkən qiymət 800k idi, məncə burada bir qədər qazanc yoxdur, növbəti fürsət üçün gözləyirəm.
2
463
·
--
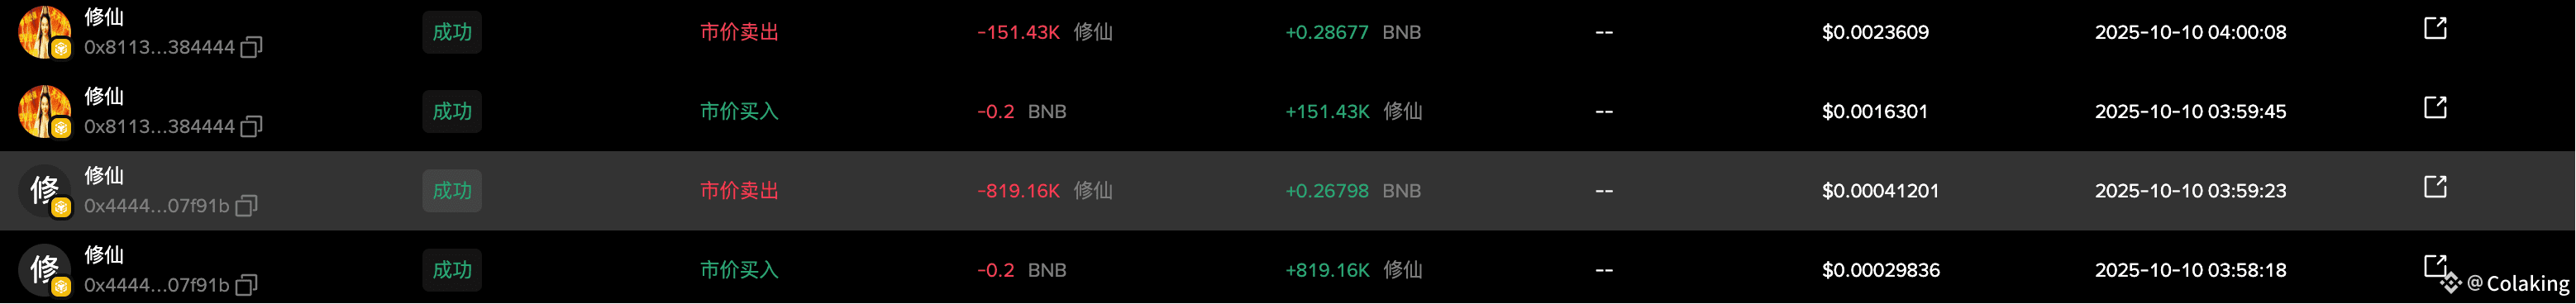
Mənim bu bədbəxt kağız əllərim, birinci dəfə bacı məqalə yazarkən gördüm və əlaqəli məlumatları axtarmağa başladım, çünki mən daim Binance eksklüzivində zəncirin üstündəydim, ona görə də kənd təsərrüfatı və şəkil düzgün olduğunu gördüm, birinci dəfə satın aldım, sonra bir xətt sürətlə qalxdı, sonra sərt şəkildə düşdü, mən Fourmeme-nin buraxılış lövhəsinə keçdim, eyni 2m var idi, Binance eksklüzivinin şansı olmadığını hiss etdim, satdım, tam olaraq xərclədiyim yerə yaxınlaşdı, Fourmeme alımına keçdim, sonra, eksklüziv yüksəldi.
Yekun: Hər şey lövhədir, Binance eksklüzivi böyükdür
Baxmayaraq ki, mənim kağız əllərim var, amma bu qədərini yemək mütləq deyil.
Mənim bu bədbəxt kağız əllərim, birinci dəfə bacı məqalə yazarkən gördüm və əlaqəli məlumatları axtarmağa başladım, çünki mən daim Binance eksklüzivində zəncirin üstündəydim, ona görə də kənd təsərrüfatı və şəkil düzgün olduğunu gördüm, birinci dəfə satın aldım, sonra bir xətt sürətlə qalxdı, sonra sərt şəkildə düşdü, mən Fourmeme-nin buraxılış lövhəsinə keçdim, eyni 2m var idi, Binance eksklüzivinin şansı olmadığını hiss etdim, satdım, tam olaraq xərclədiyim yerə yaxınlaşdı, Fourmeme alımına keçdim, sonra, eksklüziv yüksəldi.
Yekun: Hər şey lövhədir, Binance eksklüzivi böyükdür
Baxmayaraq ki, mənim kağız əllərim var, amma bu qədərini yemək mütləq deyil.
Yekun: Hər şey lövhədir, Binance eksklüzivi böyükdür
Baxmayaraq ki, mənim kağız əllərim var, amma bu qədərini yemək mütləq deyil.
18
5
31
22.4k
·
--
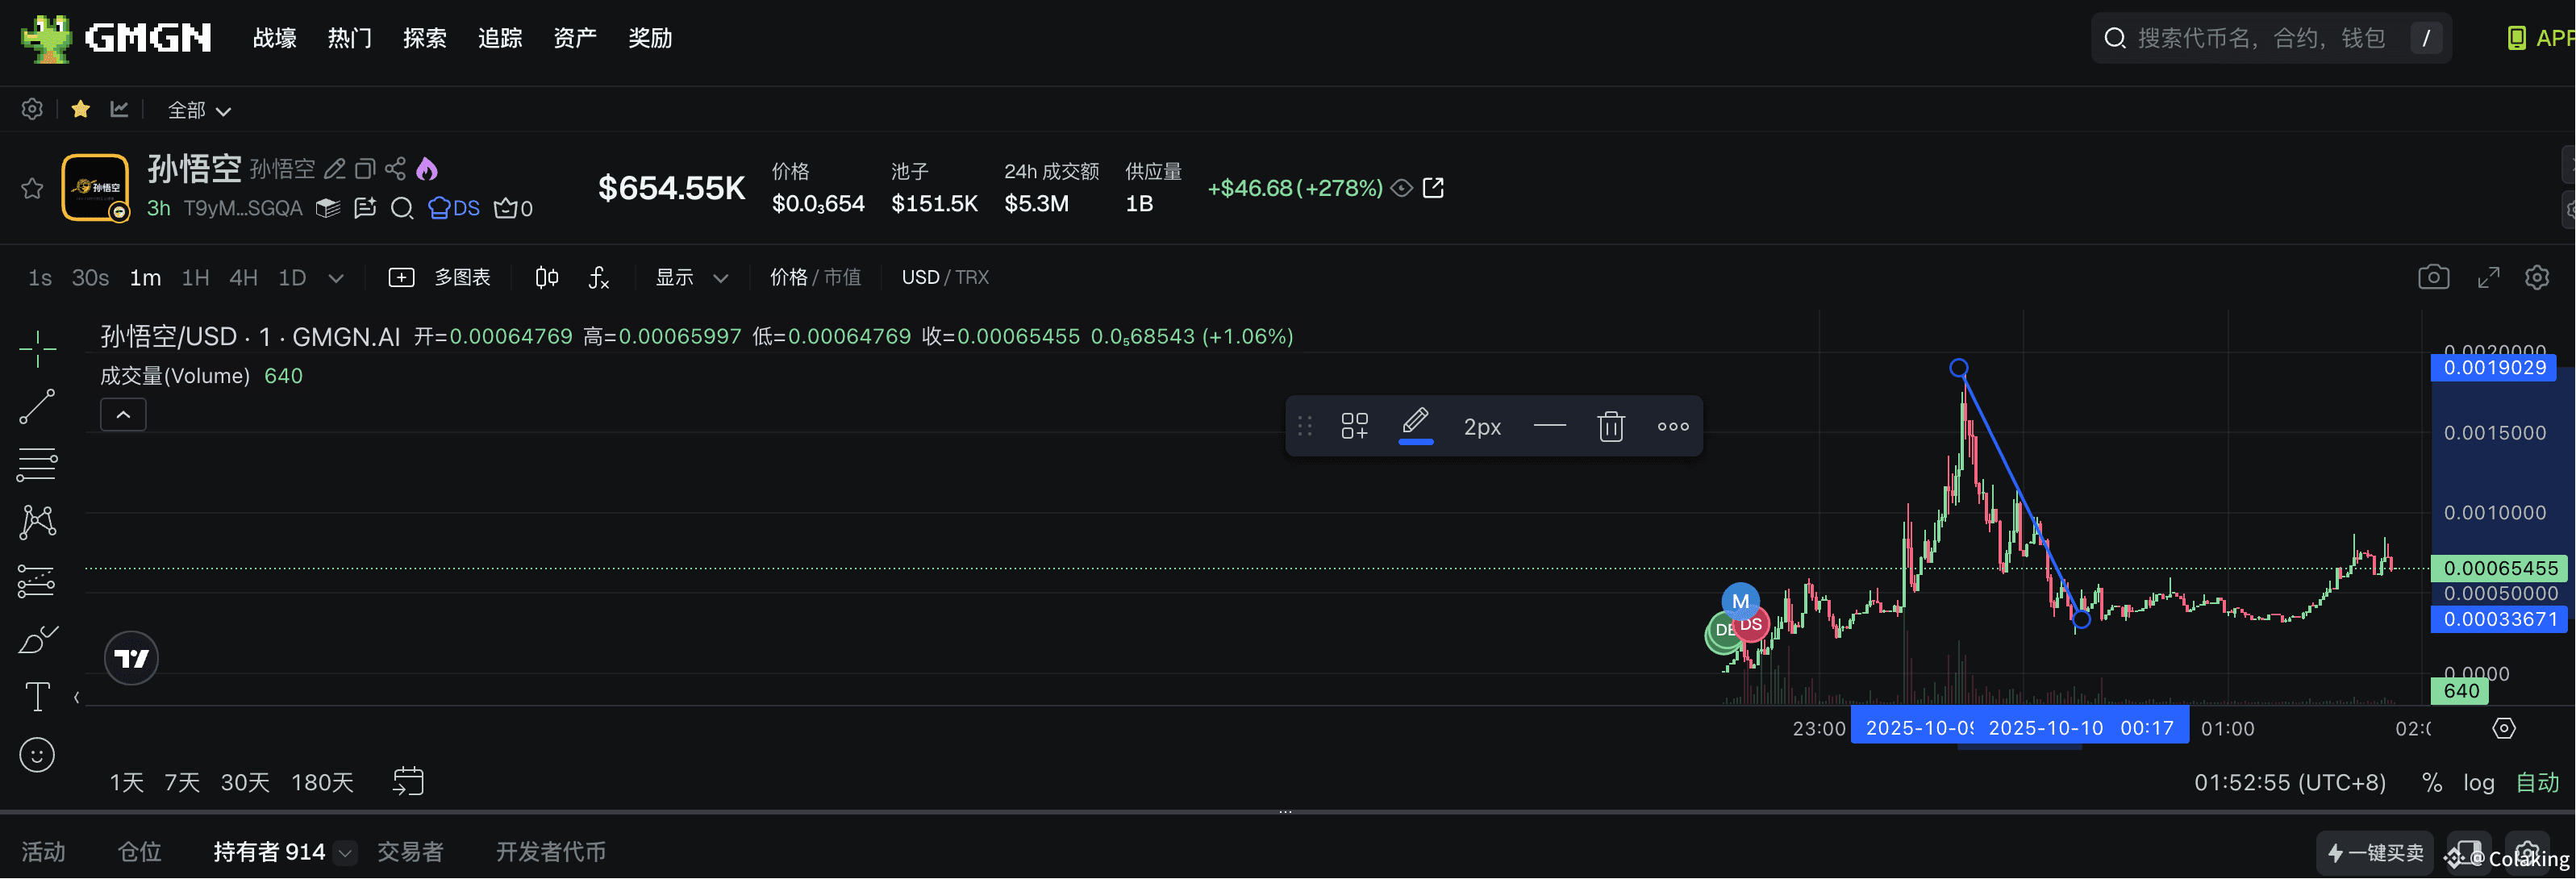
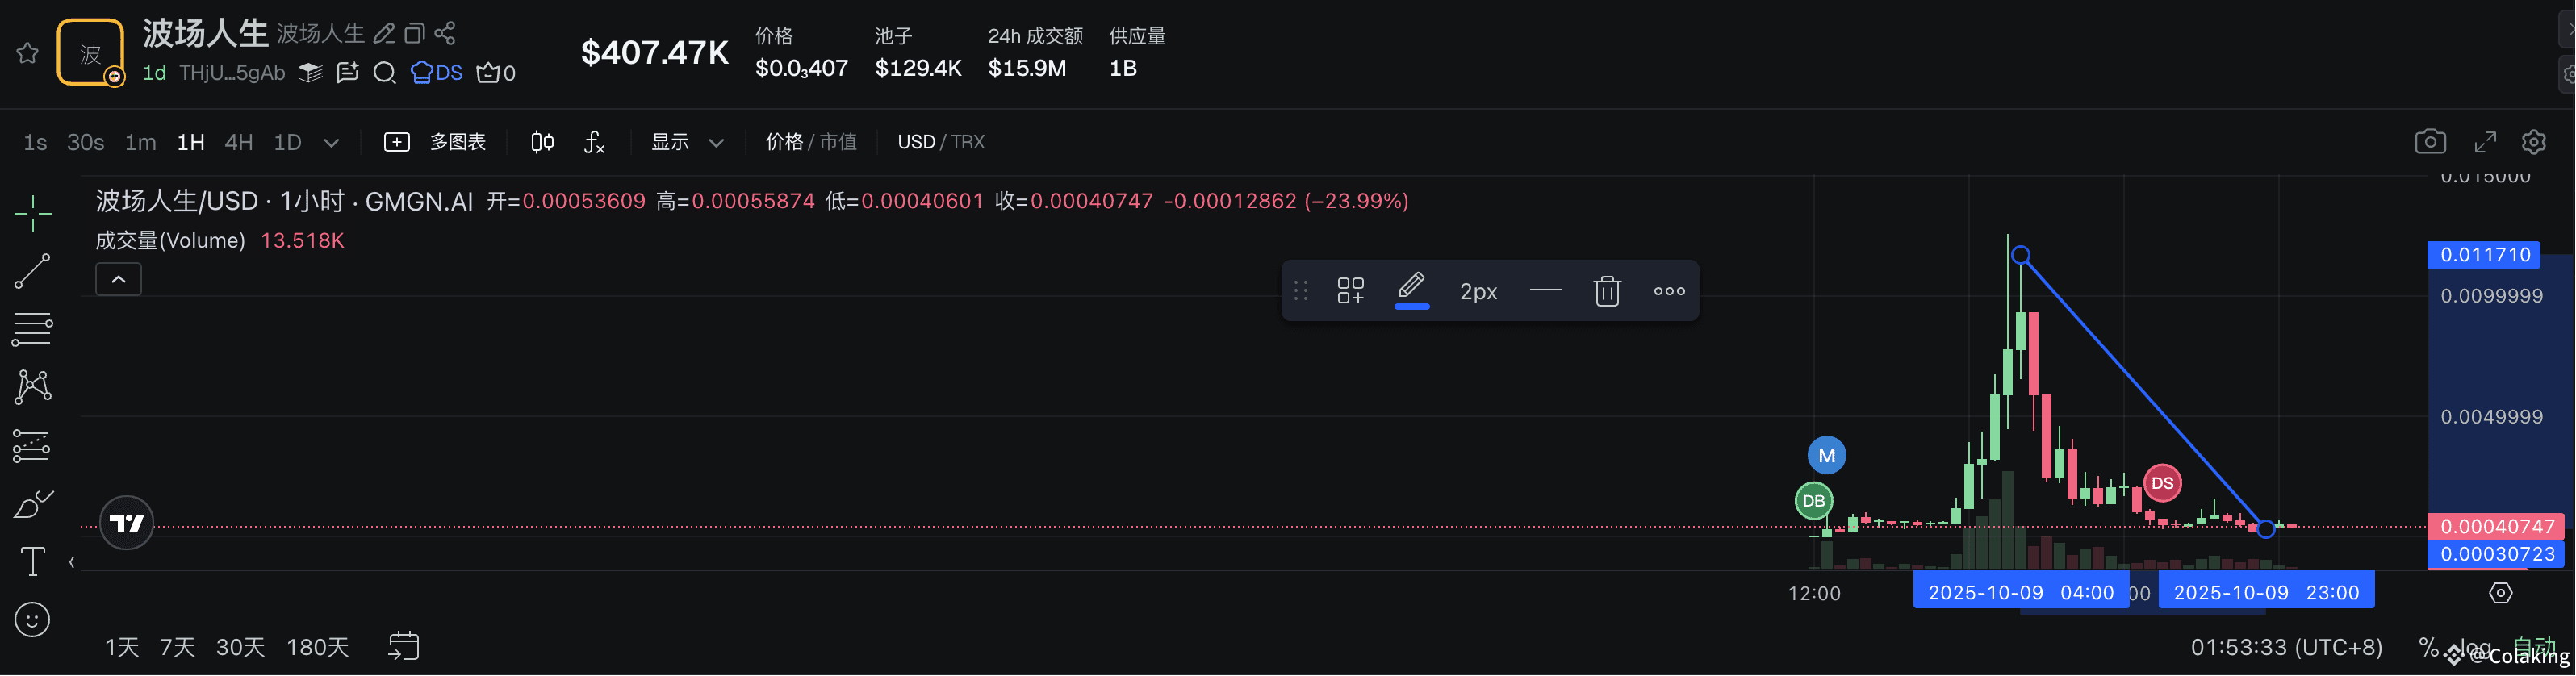
Sun'un sözlərini əksinə qəbul et, Sun'un aldığı coinləri birbaşa şort et.
Sun'un sözlərini əksinə qəbul et, Sun'un aldığı coinləri birbaşa şort et.
1
1.1k
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
FedRateWatch
4,914 baxış
Müzakirə edir: 47
Paylaşın və Trend Hashtag Kampaniyamızda Trafik Mükafatını qazanın
✨Mövzu: FOMC Sentyabrı, Federal Ehtiyatın növbəti addımı nə olacaq?
👉Qoşulma qaydası:
Hashtag #FedRateWatch olan qısa paylaşım və ya məqalə dərc edin
Aşağıdakı mövzular əsasında məzmun yaradın:
- Avqust üzrə əsas CPI 0.3% ay-aydək artdı və bu həftə 25bp artım ehtimalı artıq təxminən 90%-ə yaxındır. Bu həftə faiz artımı gözləyirsiniz? Bu, təkbaşına bir addımdır, yoxsa daha uzunmüddətli artırma dövrünün başlanğıcı?
- Artım baş versə, BTC, texnologiya səhmləri və qızıl üçün proses necə formalaşacaq? Artım tərəfdarı, yoxsa azalma tərəfdarı?
- Növbəti ticarət planınızı necə qurursunuz? Ticarət paylaşma widgetımızla BTC, səhmlər və ya qızıl ticarətinizi/sahibliyiniz barədə paylaşın.
⏰Kampaniya dövrü:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Mükafat:
- Yuxarıdakı qaydalara uyğun və 100-dən çox söz ehtiva edən ixtisaslı paylaşımalar nəzərdən keçiriləcək və 500-dən 3,000-ə qədər təsadüfi trafik artımı ala bilər. Paylaşımınız seçilərsə, feed katibinizdən bildiriş alacaqsınız.
- Məqalənizin Binance Square Official-da təqdim olunması şansı qazanın
Paylaşımınız üçün ideyalar lazımdır? Mövzu səhifəsinə keçin #FedRateWatch və ya Square Guide on How to Post for Better Reach.
Binance Square Official
·39 bəyənmə
·43.4k baxış
BitcoinReboundsTo$79K
32,794 baxış
Müzakirə edir: 264
BessentEndorsesFinalClarityActDraft
610 baxış
Müzakirə edir: 71