
ella 1
34 Paylaşımlar
ella 1
Şikayət et
İstifadəçini blokla
0 İzlənilir
2 İzləyicilər
5 Bəyəndi
Postlar
·
--
Tərcüməyə bax
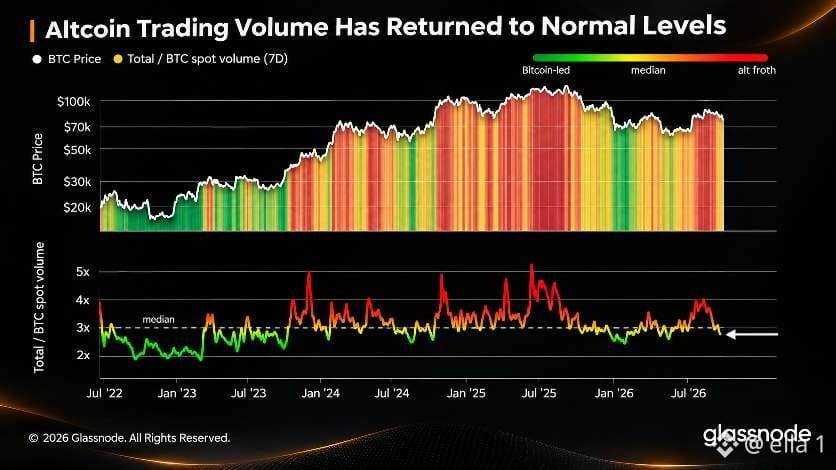
Altcoin trading volume has returned to normal levels.
Looking at Glassnode's chart, September really stands out. Back then, total altcoin spot volume reached around 4 times Bitcoin's spot volume.
Now that ratio has dropped back below 3x, moving closer to its long-term average.
Another detail is the timing. When altcoin volume reached its highest levels relative to Bitcoin, $BTC was topping out around $87,000.
What I'm watching here is whether altcoin volume starts picking up again. This ratio doesn't just show trading activity. It also gives us an idea of how much interest the market is showing in assets outside Bitcoin.
Altcoin trading volume has returned to normal levels.
Looking at Glassnode's chart, September really stands out. Back then, total altcoin spot volume reached around 4 times Bitcoin's spot volume.
Now that ratio has dropped back below 3x, moving closer to its long-term average.
Another detail is the timing. When altcoin volume reached its highest levels relative to Bitcoin, $BTC was topping out around $87,000.
What I'm watching here is whether altcoin volume starts picking up again. This ratio doesn't just show trading activity. It also gives us an idea of how much interest the market is showing in assets outside Bitcoin.
Looking at Glassnode's chart, September really stands out. Back then, total altcoin spot volume reached around 4 times Bitcoin's spot volume.
Now that ratio has dropped back below 3x, moving closer to its long-term average.
Another detail is the timing. When altcoin volume reached its highest levels relative to Bitcoin, $BTC was topping out around $87,000.
What I'm watching here is whether altcoin volume starts picking up again. This ratio doesn't just show trading activity. It also gives us an idea of how much interest the market is showing in assets outside Bitcoin.
68
·
--
Tərcüməyə bax
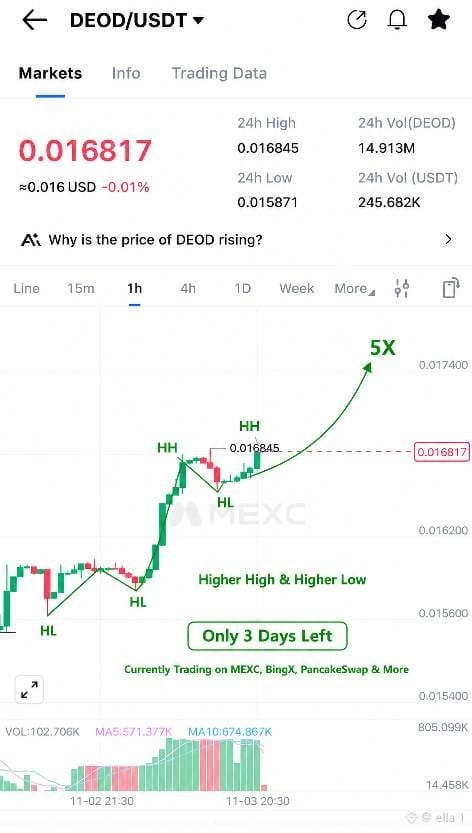
🔥 $DEOD Is Ready for a 5X Move From Here!
Charts showing higher HH & Higher low @decentrawood
The next exchange listing is on November 6 (just 3 days away), and I’ve just opened a $9,000 position in $DEOD on MEXC!
The chart is printing higher highs (HH) + higher lows (HL) — a strong bullish structure.
📈 For me, $DEOD is ready for its next big move.
🔥 $DEOD Is Ready for a 5X Move From Here!
Charts showing higher HH & Higher low @decentrawood
The next exchange listing is on November 6 (just 3 days away), and I’ve just opened a $9,000 position in $DEOD on MEXC!
The chart is printing higher highs (HH) + higher lows (HL) — a strong bullish structure.
📈 For me, $DEOD is ready for its next big move.
Charts showing higher HH & Higher low @decentrawood
The next exchange listing is on November 6 (just 3 days away), and I’ve just opened a $9,000 position in $DEOD on MEXC!
The chart is printing higher highs (HH) + higher lows (HL) — a strong bullish structure.
📈 For me, $DEOD is ready for its next big move.
3
·
--
Tərcüməyə bax
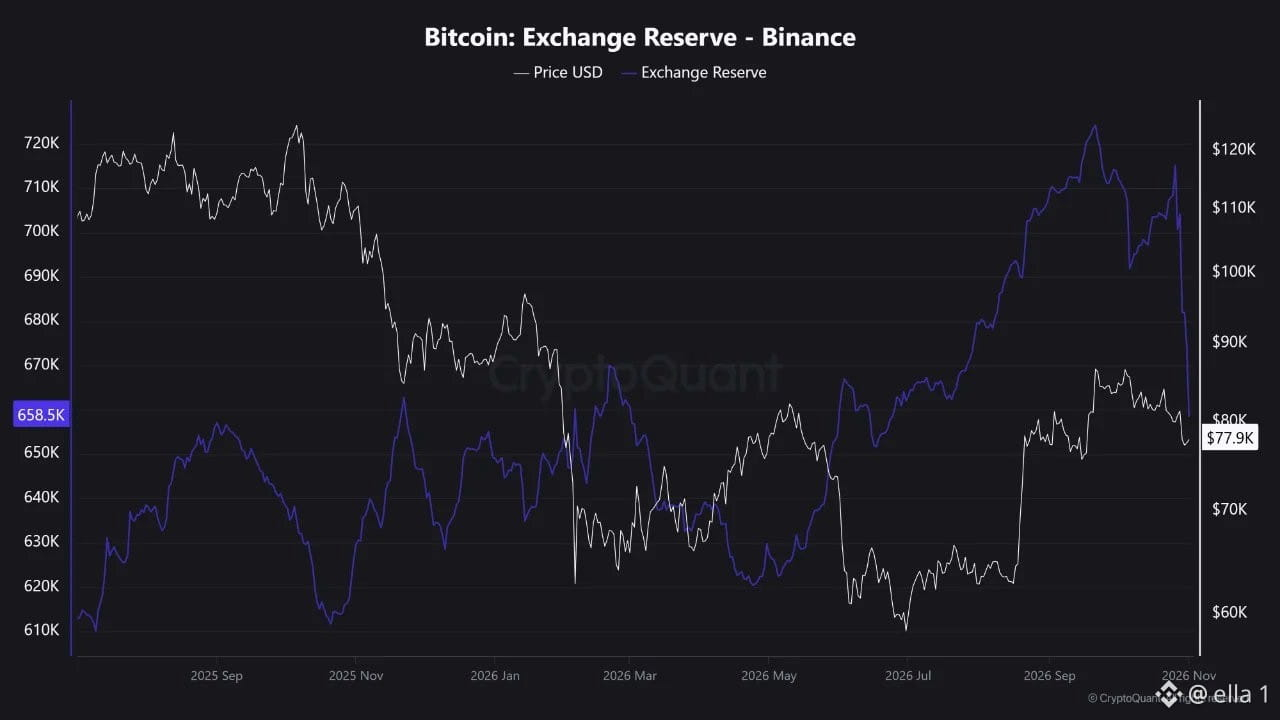
That drop in Binance’s BTC reserves looks dramatic at first but the context matters
Withdrawals had just reopened, so some movement was always coming. Around 16K BTC left the exchange in the first 12 hours roughly 2.4% of its total BTC reserves
It’s a noticeable outflow but it doesn’t look like people are rushing for the exit. Withdrawals are being processed normally, Binance says users won’t take the loss and the updated Proof of Reserves is already live
Honestly, things look a lot calmer than that sharp move on the chart suggests
That drop in Binance’s BTC reserves looks dramatic at first but the context matters
Withdrawals had just reopened, so some movement was always coming. Around 16K BTC left the exchange in the first 12 hours roughly 2.4% of its total BTC reserves
It’s a noticeable outflow but it doesn’t look like people are rushing for the exit. Withdrawals are being processed normally, Binance says users won’t take the loss and the updated Proof of Reserves is already live
Honestly, things look a lot calmer than that sharp move on the chart suggests
Withdrawals had just reopened, so some movement was always coming. Around 16K BTC left the exchange in the first 12 hours roughly 2.4% of its total BTC reserves
It’s a noticeable outflow but it doesn’t look like people are rushing for the exit. Withdrawals are being processed normally, Binance says users won’t take the loss and the updated Proof of Reserves is already live
Honestly, things look a lot calmer than that sharp move on the chart suggests
66
·
--
Tərcüməyə bax
Bitcoin is back at the same area that keeps deciding this chart.
$79K-$80K held before but this time price arrived here with lower highs behind it. Not ideal.
If $BTC can get back above $81.5K-$82K, some of that pressure comes off and another range bounce becomes possible.
Lose $79K on a daily close though and I’d watch $77.5K-$78K next.
Right now it’s sitting pretty much on the edge.
Bitcoin is back at the same area that keeps deciding this chart.
$79K-$80K held before but this time price arrived here with lower highs behind it. Not ideal.
If $BTC can get back above $81.5K-$82K, some of that pressure comes off and another range bounce becomes possible.
Lose $79K on a daily close though and I’d watch $77.5K-$78K next.
Right now it’s sitting pretty much on the edge.
$79K-$80K held before but this time price arrived here with lower highs behind it. Not ideal.
If $BTC can get back above $81.5K-$82K, some of that pressure comes off and another range bounce becomes possible.
Lose $79K on a daily close though and I’d watch $77.5K-$78K next.
Right now it’s sitting pretty much on the edge.
69
·
--
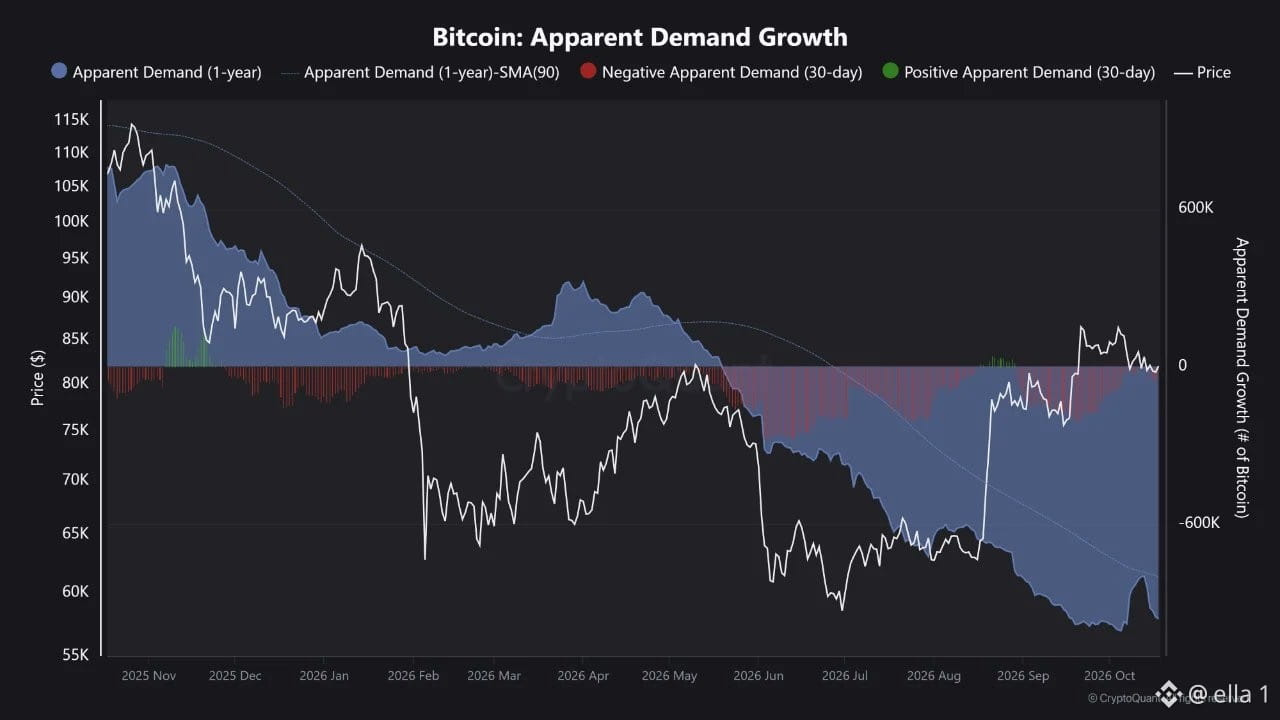
1 illik perspektivdə Bitcoin-ə tələb hələ də mənfidir, lakin qısamüddətli mənzərə yaxşılaşmağa başlayıb.
Yay boyunca müşahidə olunan güclü satış təzyiqi azalır. $BTC təxminən $81K səviyyəsində qalarkən, 30 günlük görünən tələb neytral səviyyəyə xeyli yaxınlaşıb.
Tələb hələ tam bərpa olunmayıb. Bununla belə, bazar daha inandırıcı yüksəlişə cəhd etməzdən əvvəl görmək istədiyim ilk əlamət məhz budur.
1 illik perspektivdə Bitcoin-ə tələb hələ də mənfidir, lakin qısamüddətli mənzərə yaxşılaşmağa başlayıb.
Yay boyunca müşahidə olunan güclü satış təzyiqi azalır. $BTC təxminən $81K səviyyəsində qalarkən, 30 günlük görünən tələb neytral səviyyəyə xeyli yaxınlaşıb.
Tələb hələ tam bərpa olunmayıb. Bununla belə, bazar daha inandırıcı yüksəlişə cəhd etməzdən əvvəl görmək istədiyim ilk əlamət məhz budur.
Yay boyunca müşahidə olunan güclü satış təzyiqi azalır. $BTC təxminən $81K səviyyəsində qalarkən, 30 günlük görünən tələb neytral səviyyəyə xeyli yaxınlaşıb.
Tələb hələ tam bərpa olunmayıb. Bununla belə, bazar daha inandırıcı yüksəlişə cəhd etməzdən əvvəl görmək istədiyim ilk əlamət məhz budur.
67
·
--
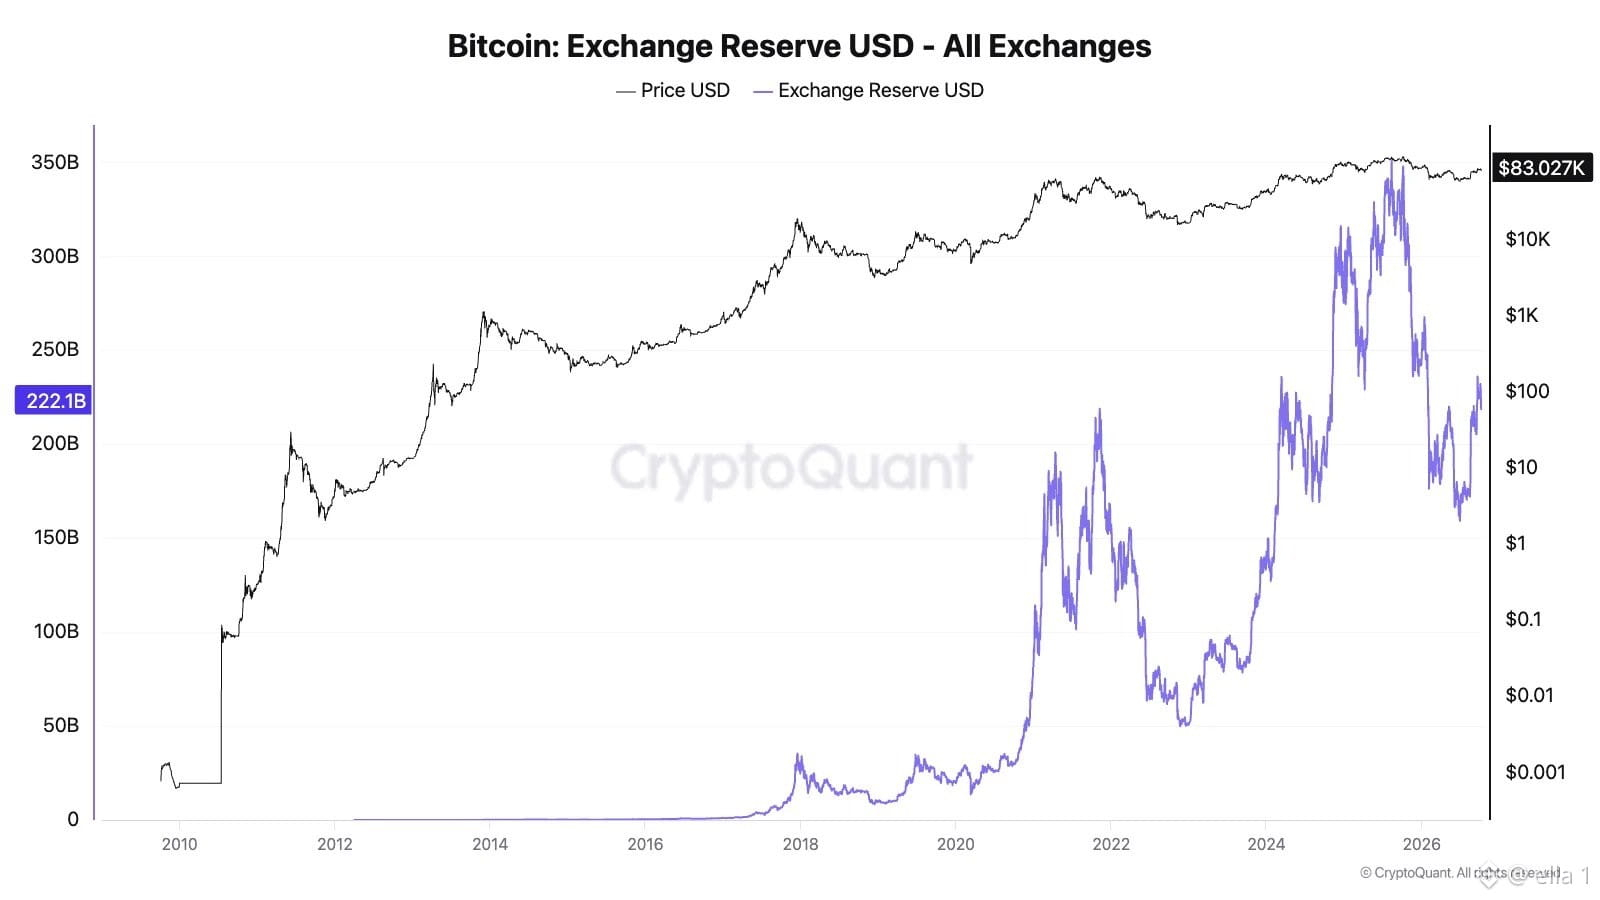
Bitcoin birjalarındakı ehtiyatların dollarla ifadə olunan dəyəri yenidən 222 milyard dollara yaxınlaşıb, qiymət isə 83 min dollar civarındadır.
Amma bir məqamı nəzərə almaq lazımdır: bu qrafik dollarla ölçülür.
Deməli, bu artımın bir hissəsi təkcə yeni depozitlərdən deyil, $BTC-nin öz qiymətindən qaynaqlanır.
Qiymət artımı dayanmağa başlayarkən ehtiyatlar yüksəlməkdə davam edərsə, bu, burada daha vacib siqnal olar.
Bitcoin birjalarındakı ehtiyatların dollarla ifadə olunan dəyəri yenidən 222 milyard dollara yaxınlaşıb, qiymət isə 83 min dollar civarındadır.
Amma bir məqamı nəzərə almaq lazımdır: bu qrafik dollarla ölçülür.
Deməli, bu artımın bir hissəsi təkcə yeni depozitlərdən deyil, $BTC-nin öz qiymətindən qaynaqlanır.
Qiymət artımı dayanmağa başlayarkən ehtiyatlar yüksəlməkdə davam edərsə, bu, burada daha vacib siqnal olar.
Amma bir məqamı nəzərə almaq lazımdır: bu qrafik dollarla ölçülür.
Deməli, bu artımın bir hissəsi təkcə yeni depozitlərdən deyil, $BTC-nin öz qiymətindən qaynaqlanır.
Qiymət artımı dayanmağa başlayarkən ehtiyatlar yüksəlməkdə davam edərsə, bu, burada daha vacib siqnal olar.
80
·
--
Bitcoin $85K səviyyəsinə toxundu və geri çəkildi, amma 4 saatlıq qrafik bir neçə sessiya əvvəlkindən daha yaxşı görünür.
Bəyəndiyim məqam $82.7K minimumundan sonrakı reaksiyaların ardıcıllığıdır. Alıcılar hər dəfə bir az daha erkən bazara daxil olurlar.
$BTC üçün ilk növbədə $84K-$84.2K aralığının qorunmasını görmək istəyirəm. Bu səviyyənin üstündə qalsa, $85K səviyyəsinin yenidən yoxlanılması məntiqli görünür. Bu aralığın inamlı şəkildə yuxarı qırılması $86K-$86.5K səviyyələrini yenidən gündəmə gətirər.
$83.5K səviyyəsindən aşağıda bu quruluşa daha az güvənərdim.
Bitcoin $85K səviyyəsinə toxundu və geri çəkildi, amma 4 saatlıq qrafik bir neçə sessiya əvvəlkindən daha yaxşı görünür.
Bəyəndiyim məqam $82.7K minimumundan sonrakı reaksiyaların ardıcıllığıdır. Alıcılar hər dəfə bir az daha erkən bazara daxil olurlar.
$BTC üçün ilk növbədə $84K-$84.2K aralığının qorunmasını görmək istəyirəm. Bu səviyyənin üstündə qalsa, $85K səviyyəsinin yenidən yoxlanılması məntiqli görünür. Bu aralığın inamlı şəkildə yuxarı qırılması $86K-$86.5K səviyyələrini yenidən gündəmə gətirər.
$83.5K səviyyəsindən aşağıda bu quruluşa daha az güvənərdim.
Bəyəndiyim məqam $82.7K minimumundan sonrakı reaksiyaların ardıcıllığıdır. Alıcılar hər dəfə bir az daha erkən bazara daxil olurlar.
$BTC üçün ilk növbədə $84K-$84.2K aralığının qorunmasını görmək istəyirəm. Bu səviyyənin üstündə qalsa, $85K səviyyəsinin yenidən yoxlanılması məntiqli görünür. Bu aralığın inamlı şəkildə yuxarı qırılması $86K-$86.5K səviyyələrini yenidən gündəmə gətirər.
$83.5K səviyyəsindən aşağıda bu quruluşa daha az güvənərdim.
58
·
--
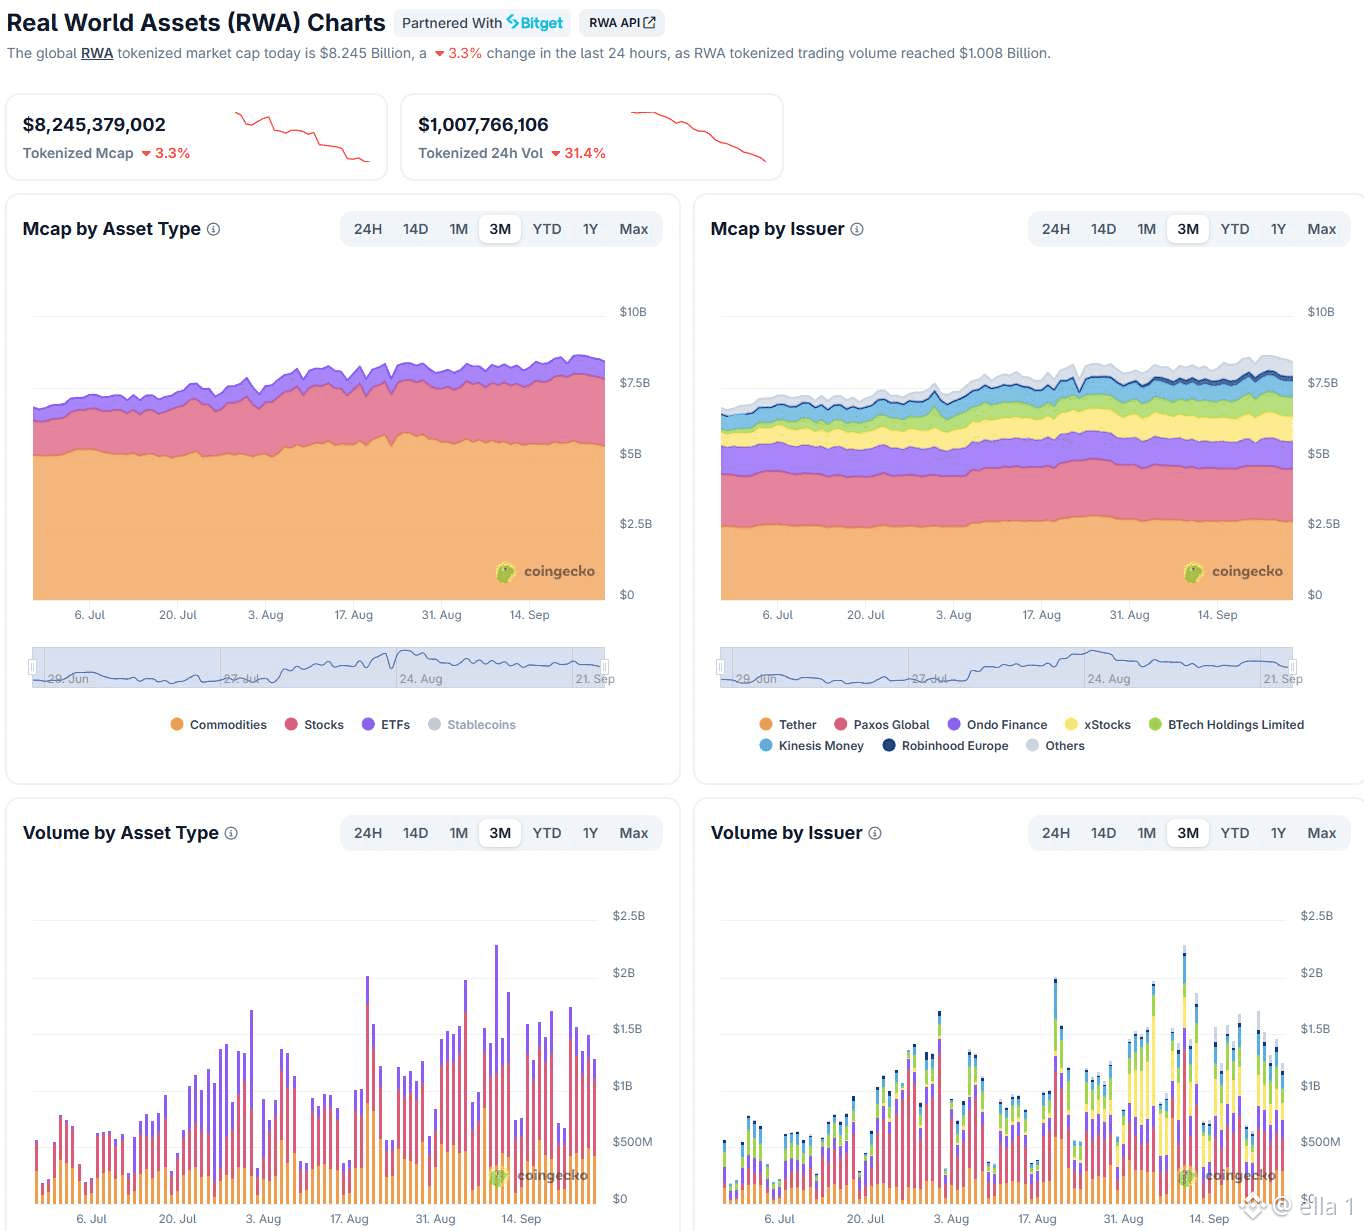
Tokenləşdirilmiş RWA-lar hələ də gələcək hekayəsi kimi şərh olunur, amma bazar artıq real fəaliyyət göstərir
@coingecko-nun RWA Qrafikləri hazırda tokenləşdirilmiş bazar həcminin təxminən 8.25 milyard dollar, 24 saatlıq həcmın isə 1.01 milyard dollar olduğunu göstərir. Hər ikisi ötən gün ərzində azalıb: bazar həcmi 3.3%, həcm isə 31.4% düşüb
Bu yavaşlamadan sonra belə gündəlik həcm hələ də ümumi bazar həcminin təxminən 12%-ni təşkil edir; bu, bir çoxlarının hələ də erkən mərhələ kimi düşündüyü bir kateqoriya üçün diqqətçəkəndir
Əsas faydalı tərəfi daha dərinə gedə bilməkdir. Bazar həcmi, həcm və token sayı hamısı aktiv növünə və ya emitentə görə, 24 saatdan Max-a qədər olan müxtəlif zaman aralıqlarında müqayisə oluna bilər
Bu, RWA fəaliyyətinin əslində haradan qaynaqlandığını təkcə hekayəyə əsaslanmadan görməyi xeyli asanlaşdırır
Məlumatları özünüz araşdırın:
coingecko.com/en/charts/rwa
Tokenləşdirilmiş RWA-lar hələ də gələcək hekayəsi kimi şərh olunur, amma bazar artıq real fəaliyyət göstərir
@coingecko-nun RWA Qrafikləri hazırda tokenləşdirilmiş bazar həcminin təxminən 8.25 milyard dollar, 24 saatlıq həcmın isə 1.01 milyard dollar olduğunu göstərir. Hər ikisi ötən gün ərzində azalıb: bazar həcmi 3.3%, həcm isə 31.4% düşüb
Bu yavaşlamadan sonra belə gündəlik həcm hələ də ümumi bazar həcminin təxminən 12%-ni təşkil edir; bu, bir çoxlarının hələ də erkən mərhələ kimi düşündüyü bir kateqoriya üçün diqqətçəkəndir
Əsas faydalı tərəfi daha dərinə gedə bilməkdir. Bazar həcmi, həcm və token sayı hamısı aktiv növünə və ya emitentə görə, 24 saatdan Max-a qədər olan müxtəlif zaman aralıqlarında müqayisə oluna bilər
Bu, RWA fəaliyyətinin əslində haradan qaynaqlandığını təkcə hekayəyə əsaslanmadan görməyi xeyli asanlaşdırır
Məlumatları özünüz araşdırın:
coingecko.com/en/charts/rwa
@coingecko-nun RWA Qrafikləri hazırda tokenləşdirilmiş bazar həcminin təxminən 8.25 milyard dollar, 24 saatlıq həcmın isə 1.01 milyard dollar olduğunu göstərir. Hər ikisi ötən gün ərzində azalıb: bazar həcmi 3.3%, həcm isə 31.4% düşüb
Bu yavaşlamadan sonra belə gündəlik həcm hələ də ümumi bazar həcminin təxminən 12%-ni təşkil edir; bu, bir çoxlarının hələ də erkən mərhələ kimi düşündüyü bir kateqoriya üçün diqqətçəkəndir
Əsas faydalı tərəfi daha dərinə gedə bilməkdir. Bazar həcmi, həcm və token sayı hamısı aktiv növünə və ya emitentə görə, 24 saatdan Max-a qədər olan müxtəlif zaman aralıqlarında müqayisə oluna bilər
Bu, RWA fəaliyyətinin əslində haradan qaynaqlandığını təkcə hekayəyə əsaslanmadan görməyi xeyli asanlaşdırır
Məlumatları özünüz araşdırın:
coingecko.com/en/charts/rwa
55
·
--
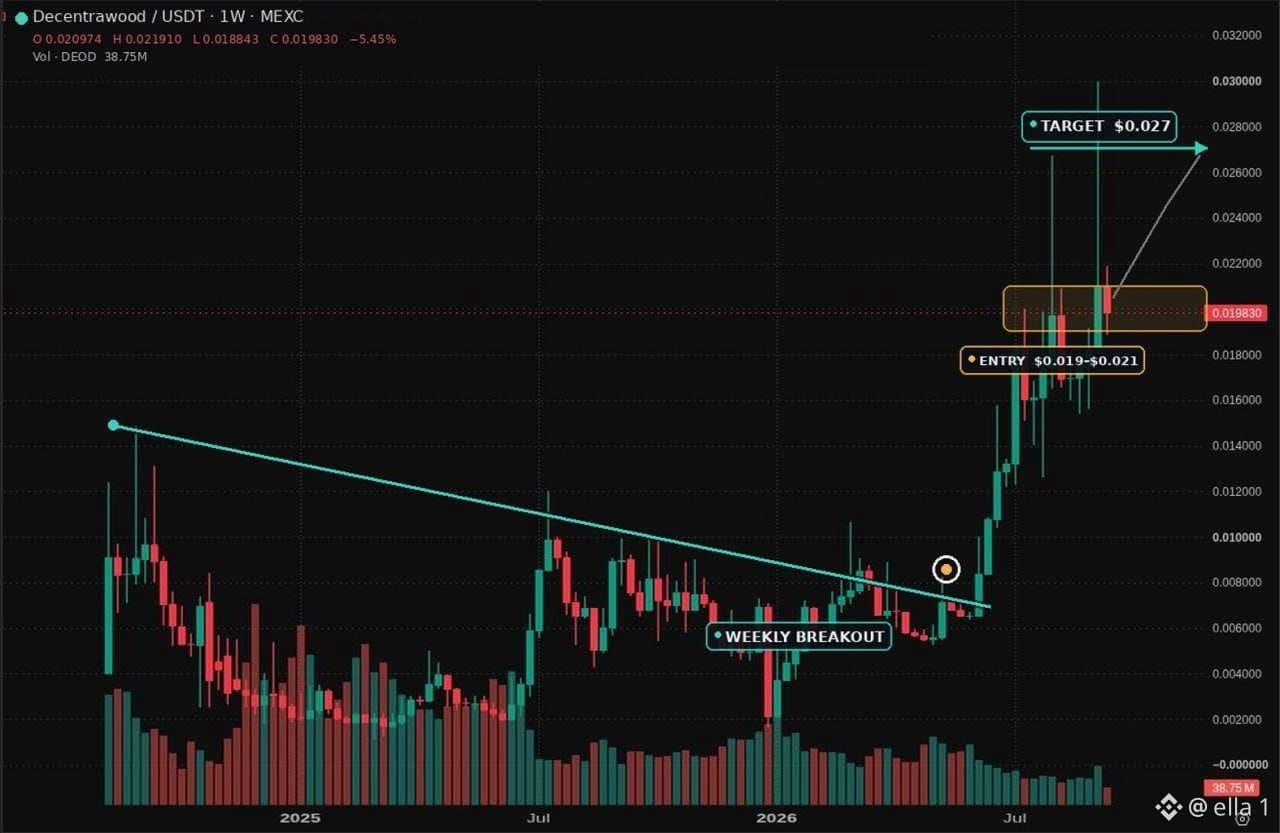
Mən sadəcə $DEOD üzərindən MEXC vasitəsilə uzun (LONG) mövqeyini açdım
Həftəlik qrafik nəhayət uzunmüddətli trend xəttinin üstündən qırılır, qiymət isə izlədiyim hərəkətli ortalamaların üstündə qalmağa davam edir
$0.019–$0.021 zonası mənim maraqlandığım ərazidir. Həftəlik qırılma $0.027 səviyyəsini qoruyarsa, qrafikdə növbəti hədəf məhz oradır
Arxa planda başqa bir katalizator da var
Oktyabrın 2-si üçün yeni bir birja (exchange) siyahısına (listing) planlaşdırılıb, lakin birjanın adı hələ də @decentrawood tərəfindən açıqlanmağı gözləyir
Mənim üçün setup sadədir: qabaqda yeni listing katalizatoru ilə həftəlik qırılma
Mən artıq mövqeləndirmişəm, gəlin necə inkişaf etdiyini görək
Mən sadəcə $DEOD üzərindən MEXC vasitəsilə uzun (LONG) mövqeyini açdım
Həftəlik qrafik nəhayət uzunmüddətli trend xəttinin üstündən qırılır, qiymət isə izlədiyim hərəkətli ortalamaların üstündə qalmağa davam edir
$0.019–$0.021 zonası mənim maraqlandığım ərazidir. Həftəlik qırılma $0.027 səviyyəsini qoruyarsa, qrafikdə növbəti hədəf məhz oradır
Arxa planda başqa bir katalizator da var
Oktyabrın 2-si üçün yeni bir birja (exchange) siyahısına (listing) planlaşdırılıb, lakin birjanın adı hələ də @decentrawood tərəfindən açıqlanmağı gözləyir
Mənim üçün setup sadədir: qabaqda yeni listing katalizatoru ilə həftəlik qırılma
Mən artıq mövqeləndirmişəm, gəlin necə inkişaf etdiyini görək
Həftəlik qrafik nəhayət uzunmüddətli trend xəttinin üstündən qırılır, qiymət isə izlədiyim hərəkətli ortalamaların üstündə qalmağa davam edir
$0.019–$0.021 zonası mənim maraqlandığım ərazidir. Həftəlik qırılma $0.027 səviyyəsini qoruyarsa, qrafikdə növbəti hədəf məhz oradır
Arxa planda başqa bir katalizator da var
Oktyabrın 2-si üçün yeni bir birja (exchange) siyahısına (listing) planlaşdırılıb, lakin birjanın adı hələ də @decentrawood tərəfindən açıqlanmağı gözləyir
Mənim üçün setup sadədir: qabaqda yeni listing katalizatoru ilə həftəlik qırılma
Mən artıq mövqeləndirmişəm, gəlin necə inkişaf etdiyini görək
81
·
--
$APEPE sadəcə möhtəşəm bir icmadır, icma yarışlarını sevirəm
$APEPE sadəcə möhtəşəm bir icmadır, icma yarışlarını sevirəm
75
·
--
İllər boyu kripto çox vaxt pulun bir cüzdandan digərinə köçürülməsi ilə bağlı olurdu.
RWA isə həmin kapitalın əslində hara gedə biləcəyini dəyişir.
Daşınmaz əmlak, istiqrazlar, kommoditilər, özəl kreditlər və səhmlər indi onçeyndə hərəkət edir. Bu gün tokenləşdirilmiş RWA-lar paylanmış dəyər üzrə təxminən 38,8 milyard ABŞ dollarını təmsil edir; bunun da yalnız 15,9 milyard ABŞ dolları tokenləşdirilmiş ABŞ Xəzinədarlıq istiqrazlarından gəlir.
Amma mühüm bir fərq var:
Tokenləşdirilmək avtomatik olaraq likvid olmaq demək deyil.
Ən böyük imkan isə real dünya aktivlərini DeFi daxilində köçürülə bilən, istifadəyə yararlı və girov kimi təqdim edilə bilən etməkdir.
Yəni əsas hekayə sadəcə aktivləri blokçeynə yerləşdirmək deyil. Bu, onları onçeyn maliyyəsinin bir hissəsinə çevirməkdir.
Niyə indi?
Stablecoin infrastrukturı böyüyür, institutlar getdikcə daha çox onçeynə köçür, tokenləşdirmə texnologiyası isə daha yetkinləşir. Eyni zamanda orakllar, identifikasiya, uyğunluq (compliance), külli nəzarət (custody) və interoperabellik infrastrukturu da təkmilləşir.
Pərakəndə investorlar üçün məncə əsas məqam “RWA” etiketini sadəcə daşıyan layihələrdən kənara baxmaqdır.
Tokenləşdirməni təmin edən L1/L2 şəbəkələrinə, orakl həllərinə, uyğunluq qatlarına, külli nəzarət provayderlərinə və ənənəvi aktivləri DeFi-yə bağlayan platformalara diqqət yetirin.
Daha da önəmlisi — real gəliri (real yield) izləyin.
Kirayədən gələn gəlir, istiqraz faizi, kredit ödənişləri və ya digər real dünya gəlirləri ilə formalaşan gəlirlər, əsasən token həvəsləndirmələri (incentives) hesabına maliyyələşən “yield”lərdən çox fərqlidir.
Sonra — kapitalı izləyin.
Hansı şəbəkələrdə RWA TVL artır?
Və ən önəmlisi: real likvidlik formalaşırmı?
Təkbaşına böyük TVL rəqəmi kifayət deyil. Tokenləşdirmə ilə likvidlik iki fərqli şeydir.
Hər kəs günlük hype və mem-coin-lərin dalınca qaçarkən, RWA ətrafında yeni maliyyə infrastrukturu sakitcə qurulur.
Gələcəkdə cüzdanlarda daha çox volatilliyə meyilli tokenlər ola bilər. Onların həmçinin real dünya gəliri yaradan aktivlərin rəqəmsal təmsilləri də ola bilər.
Amma biz tokenləşdirmədən kənara çıxmalıyıq:
Real aktivlər.
Real gəlir.
Real fayda (utility).
Real likvidlik.
Məncə əsl RWA hekayəsi buradan başlayır.
İllər boyu kripto çox vaxt pulun bir cüzdandan digərinə köçürülməsi ilə bağlı olurdu.
RWA isə həmin kapitalın əslində hara gedə biləcəyini dəyişir.
Daşınmaz əmlak, istiqrazlar, kommoditilər, özəl kreditlər və səhmlər indi onçeyndə hərəkət edir. Bu gün tokenləşdirilmiş RWA-lar paylanmış dəyər üzrə təxminən 38,8 milyard ABŞ dollarını təmsil edir; bunun da yalnız 15,9 milyard ABŞ dolları tokenləşdirilmiş ABŞ Xəzinədarlıq istiqrazlarından gəlir.
Amma mühüm bir fərq var:
Tokenləşdirilmək avtomatik olaraq likvid olmaq demək deyil.
Ən böyük imkan isə real dünya aktivlərini DeFi daxilində köçürülə bilən, istifadəyə yararlı və girov kimi təqdim edilə bilən etməkdir.
Yəni əsas hekayə sadəcə aktivləri blokçeynə yerləşdirmək deyil. Bu, onları onçeyn maliyyəsinin bir hissəsinə çevirməkdir.
Niyə indi?
Stablecoin infrastrukturı böyüyür, institutlar getdikcə daha çox onçeynə köçür, tokenləşdirmə texnologiyası isə daha yetkinləşir. Eyni zamanda orakllar, identifikasiya, uyğunluq (compliance), külli nəzarət (custody) və interoperabellik infrastrukturu da təkmilləşir.
Pərakəndə investorlar üçün məncə əsas məqam “RWA” etiketini sadəcə daşıyan layihələrdən kənara baxmaqdır.
Tokenləşdirməni təmin edən L1/L2 şəbəkələrinə, orakl həllərinə, uyğunluq qatlarına, külli nəzarət provayderlərinə və ənənəvi aktivləri DeFi-yə bağlayan platformalara diqqət yetirin.
Daha da önəmlisi — real gəliri (real yield) izləyin.
Kirayədən gələn gəlir, istiqraz faizi, kredit ödənişləri və ya digər real dünya gəlirləri ilə formalaşan gəlirlər, əsasən token həvəsləndirmələri (incentives) hesabına maliyyələşən “yield”lərdən çox fərqlidir.
Sonra — kapitalı izləyin.
Hansı şəbəkələrdə RWA TVL artır?
Və ən önəmlisi: real likvidlik formalaşırmı?
Təkbaşına böyük TVL rəqəmi kifayət deyil. Tokenləşdirmə ilə likvidlik iki fərqli şeydir.
Hər kəs günlük hype və mem-coin-lərin dalınca qaçarkən, RWA ətrafında yeni maliyyə infrastrukturu sakitcə qurulur.
Gələcəkdə cüzdanlarda daha çox volatilliyə meyilli tokenlər ola bilər. Onların həmçinin real dünya gəliri yaradan aktivlərin rəqəmsal təmsilləri də ola bilər.
Amma biz tokenləşdirmədən kənara çıxmalıyıq:
Real aktivlər.
Real gəlir.
Real fayda (utility).
Real likvidlik.
Məncə əsl RWA hekayəsi buradan başlayır.
RWA isə həmin kapitalın əslində hara gedə biləcəyini dəyişir.
Daşınmaz əmlak, istiqrazlar, kommoditilər, özəl kreditlər və səhmlər indi onçeyndə hərəkət edir. Bu gün tokenləşdirilmiş RWA-lar paylanmış dəyər üzrə təxminən 38,8 milyard ABŞ dollarını təmsil edir; bunun da yalnız 15,9 milyard ABŞ dolları tokenləşdirilmiş ABŞ Xəzinədarlıq istiqrazlarından gəlir.
Amma mühüm bir fərq var:
Tokenləşdirilmək avtomatik olaraq likvid olmaq demək deyil.
Ən böyük imkan isə real dünya aktivlərini DeFi daxilində köçürülə bilən, istifadəyə yararlı və girov kimi təqdim edilə bilən etməkdir.
Yəni əsas hekayə sadəcə aktivləri blokçeynə yerləşdirmək deyil. Bu, onları onçeyn maliyyəsinin bir hissəsinə çevirməkdir.
Niyə indi?
Stablecoin infrastrukturı böyüyür, institutlar getdikcə daha çox onçeynə köçür, tokenləşdirmə texnologiyası isə daha yetkinləşir. Eyni zamanda orakllar, identifikasiya, uyğunluq (compliance), külli nəzarət (custody) və interoperabellik infrastrukturu da təkmilləşir.
Pərakəndə investorlar üçün məncə əsas məqam “RWA” etiketini sadəcə daşıyan layihələrdən kənara baxmaqdır.
Tokenləşdirməni təmin edən L1/L2 şəbəkələrinə, orakl həllərinə, uyğunluq qatlarına, külli nəzarət provayderlərinə və ənənəvi aktivləri DeFi-yə bağlayan platformalara diqqət yetirin.
Daha da önəmlisi — real gəliri (real yield) izləyin.
Kirayədən gələn gəlir, istiqraz faizi, kredit ödənişləri və ya digər real dünya gəlirləri ilə formalaşan gəlirlər, əsasən token həvəsləndirmələri (incentives) hesabına maliyyələşən “yield”lərdən çox fərqlidir.
Sonra — kapitalı izləyin.
Hansı şəbəkələrdə RWA TVL artır?
Və ən önəmlisi: real likvidlik formalaşırmı?
Təkbaşına böyük TVL rəqəmi kifayət deyil. Tokenləşdirmə ilə likvidlik iki fərqli şeydir.
Hər kəs günlük hype və mem-coin-lərin dalınca qaçarkən, RWA ətrafında yeni maliyyə infrastrukturu sakitcə qurulur.
Gələcəkdə cüzdanlarda daha çox volatilliyə meyilli tokenlər ola bilər. Onların həmçinin real dünya gəliri yaradan aktivlərin rəqəmsal təmsilləri də ola bilər.
Amma biz tokenləşdirmədən kənara çıxmalıyıq:
Real aktivlər.
Real gəlir.
Real fayda (utility).
Real likvidlik.
Məncə əsl RWA hekayəsi buradan başlayır.
57
·
--
Siz Tikkeri Aldınız. Bəs Səhmi Aldınız?
Tokenləşdirilmiş səhmlərin sizə həqiqətən nə verdiyi və nəyi də əskik buraxa biləcəyi
Səhər saat ikidə bir investor kripto cüzdanını açır və ABŞ-ın böyük texnologiya şirkətini izləyən bir token alır.
Qiymət səhm ilə birlikdə hərəkət edir. Token başqa bir cüzdana köçürülə bilər. Hətta girov kimi borclanma (lending) protokoluna depozit edilə bilər.
Ekandakı təəssürat sanki səhmlərə internet üçün “təkmilləşdirilmiş” mülkiyyət təcrübəsidir: qlobal, fasiləsiz və proqramlaşdırıla bilən.
Amma tək bir sadə sual bütün əməliyyatı dəyişə bilər:
Alıcı şirkətin səhmindən payı aldı, başqa yerdə saxlanılan bir pay üzərində hüquqi iddia əldə etdi, həmin payla bağlı borc qiymətli kağızı aldı, yoxsa sadəcə onun qiymətinə sintetik (imitasiya) ekspozisiya qazandı?
Bu məhsullar tətbiq daxilində demək olar ki, eyni görünə bilər.
Eyni şirkət adını daşıya, eyni bazar qiymətini izləyə və eyni cüzdan vasitəsilə hesablaşa bilərlər.
Lakin onların dividendlərə, səsverməyə, geri satınalma (redemption) hüququna, şirkət məlumatlarına və iflas zamanı aktivlərə dair hüquqları fərqli ola bilər.
Bu fərq, tokenləşdirilmiş səhmlər nümayişlərdən çıxıb canlı maliyyə infrastrukturuna keçdikcə, getdikcə daha vacib olur.
Əsl inkişaf sadəcə deyil ki, səhmlər indi blokçeyn üzərində mövcud ola bilər.
Məsələ ondadır ki, “onchain-də bir səhm” anlayışının qanuni cəhətdən fərqli bir neçə versiyası eyni investor diqqəti uğrunda rəqabət aparmağa başlayır.
Tikker məhsul deyil
Ənənəvi bazarlarda “pay” sözü tanış hüquqlar dəstini daşıyır.
Adi səhm adətən şirkətdə mülkiyyət marağını təmsil edir. Çox vaxt səsvermə hüquqları verir, dividendlər daxil ola bilər və likvidasiya zamanı kreditorlardan və imtiyazlı səhmdarlardan sonra qalan qalıq iddianı (residual claim) sahibinə təqdim edir.
Siz Tikkeri Aldınız. Bəs Səhmi Aldınız?
Tokenləşdirilmiş səhmlərin sizə həqiqətən nə verdiyi və nəyi də əskik buraxa biləcəyi
Səhər saat ikidə bir investor kripto cüzdanını açır və ABŞ-ın böyük texnologiya şirkətini izləyən bir token alır.
Qiymət səhm ilə birlikdə hərəkət edir. Token başqa bir cüzdana köçürülə bilər. Hətta girov kimi borclanma (lending) protokoluna depozit edilə bilər.
Ekandakı təəssürat sanki səhmlərə internet üçün “təkmilləşdirilmiş” mülkiyyət təcrübəsidir: qlobal, fasiləsiz və proqramlaşdırıla bilən.
Amma tək bir sadə sual bütün əməliyyatı dəyişə bilər:
Alıcı şirkətin səhmindən payı aldı, başqa yerdə saxlanılan bir pay üzərində hüquqi iddia əldə etdi, həmin payla bağlı borc qiymətli kağızı aldı, yoxsa sadəcə onun qiymətinə sintetik (imitasiya) ekspozisiya qazandı?
Bu məhsullar tətbiq daxilində demək olar ki, eyni görünə bilər.
Eyni şirkət adını daşıya, eyni bazar qiymətini izləyə və eyni cüzdan vasitəsilə hesablaşa bilərlər.
Lakin onların dividendlərə, səsverməyə, geri satınalma (redemption) hüququna, şirkət məlumatlarına və iflas zamanı aktivlərə dair hüquqları fərqli ola bilər.
Bu fərq, tokenləşdirilmiş səhmlər nümayişlərdən çıxıb canlı maliyyə infrastrukturuna keçdikcə, getdikcə daha vacib olur.
Əsl inkişaf sadəcə deyil ki, səhmlər indi blokçeyn üzərində mövcud ola bilər.
Məsələ ondadır ki, “onchain-də bir səhm” anlayışının qanuni cəhətdən fərqli bir neçə versiyası eyni investor diqqəti uğrunda rəqabət aparmağa başlayır.
Tikker məhsul deyil
Ənənəvi bazarlarda “pay” sözü tanış hüquqlar dəstini daşıyır.
Adi səhm adətən şirkətdə mülkiyyət marağını təmsil edir. Çox vaxt səsvermə hüquqları verir, dividendlər daxil ola bilər və likvidasiya zamanı kreditorlardan və imtiyazlı səhmdarlardan sonra qalan qalıq iddianı (residual claim) sahibinə təqdim edir.
Tokenləşdirilmiş səhmlərin sizə həqiqətən nə verdiyi və nəyi də əskik buraxa biləcəyi
Səhər saat ikidə bir investor kripto cüzdanını açır və ABŞ-ın böyük texnologiya şirkətini izləyən bir token alır.
Qiymət səhm ilə birlikdə hərəkət edir. Token başqa bir cüzdana köçürülə bilər. Hətta girov kimi borclanma (lending) protokoluna depozit edilə bilər.
Ekandakı təəssürat sanki səhmlərə internet üçün “təkmilləşdirilmiş” mülkiyyət təcrübəsidir: qlobal, fasiləsiz və proqramlaşdırıla bilən.
Amma tək bir sadə sual bütün əməliyyatı dəyişə bilər:
Alıcı şirkətin səhmindən payı aldı, başqa yerdə saxlanılan bir pay üzərində hüquqi iddia əldə etdi, həmin payla bağlı borc qiymətli kağızı aldı, yoxsa sadəcə onun qiymətinə sintetik (imitasiya) ekspozisiya qazandı?
Bu məhsullar tətbiq daxilində demək olar ki, eyni görünə bilər.
Eyni şirkət adını daşıya, eyni bazar qiymətini izləyə və eyni cüzdan vasitəsilə hesablaşa bilərlər.
Lakin onların dividendlərə, səsverməyə, geri satınalma (redemption) hüququna, şirkət məlumatlarına və iflas zamanı aktivlərə dair hüquqları fərqli ola bilər.
Bu fərq, tokenləşdirilmiş səhmlər nümayişlərdən çıxıb canlı maliyyə infrastrukturuna keçdikcə, getdikcə daha vacib olur.
Əsl inkişaf sadəcə deyil ki, səhmlər indi blokçeyn üzərində mövcud ola bilər.
Məsələ ondadır ki, “onchain-də bir səhm” anlayışının qanuni cəhətdən fərqli bir neçə versiyası eyni investor diqqəti uğrunda rəqabət aparmağa başlayır.
Tikker məhsul deyil
Ənənəvi bazarlarda “pay” sözü tanış hüquqlar dəstini daşıyır.
Adi səhm adətən şirkətdə mülkiyyət marağını təmsil edir. Çox vaxt səsvermə hüquqları verir, dividendlər daxil ola bilər və likvidasiya zamanı kreditorlardan və imtiyazlı səhmdarlardan sonra qalan qalıq iddianı (residual claim) sahibinə təqdim edir.
62
·
--
Son 24 saat ərzində Ethereum $2,445.71-dən $2,534.30-a qədər ticarət etdi və qiyməti yaxın dövrünün yuxarı sərhədinə geri gətirdi.
<br><br> $ETH üçün dərhal qərar zonası kimi $2,520-$2,535-i görürəm: onun üzərində dayanıqlı qəbul (sabit qalma) növbəti qısa müddətli intraday testdən daha çox çəkiyə malik olardı.
İlk dəstək zonası təxminən $2,440-$2,460 səviyyəsində qalır; qiymət geri çəkilərsə, alıcılar son hərəkəti müdafiə etməli olacaqlar.
Mövcud prosesi təsdiqlənmiş breakout kimi deyil, bir müqavimət testi kimi qiymətləndirirəm: yalnız gündəlik bağlanış və ardınca gələn dəstək bu şərhi doğrulayardı.
Son 24 saat ərzində Ethereum $2,445.71-dən $2,534.30-a qədər ticarət etdi və qiyməti yaxın dövrünün yuxarı sərhədinə geri gətirdi.
<br><br> $ETH üçün dərhal qərar zonası kimi $2,520-$2,535-i görürəm: onun üzərində dayanıqlı qəbul (sabit qalma) növbəti qısa müddətli intraday testdən daha çox çəkiyə malik olardı.
İlk dəstək zonası təxminən $2,440-$2,460 səviyyəsində qalır; qiymət geri çəkilərsə, alıcılar son hərəkəti müdafiə etməli olacaqlar.
Mövcud prosesi təsdiqlənmiş breakout kimi deyil, bir müqavimət testi kimi qiymətləndirirəm: yalnız gündəlik bağlanış və ardınca gələn dəstək bu şərhi doğrulayardı.
<br><br> $ETH üçün dərhal qərar zonası kimi $2,520-$2,535-i görürəm: onun üzərində dayanıqlı qəbul (sabit qalma) növbəti qısa müddətli intraday testdən daha çox çəkiyə malik olardı.
İlk dəstək zonası təxminən $2,440-$2,460 səviyyəsində qalır; qiymət geri çəkilərsə, alıcılar son hərəkəti müdafiə etməli olacaqlar.
Mövcud prosesi təsdiqlənmiş breakout kimi deyil, bir müqavimət testi kimi qiymətləndirirəm: yalnız gündəlik bağlanış və ardınca gələn dəstək bu şərhi doğrulayardı.
60
·
--
FİFA Dünya Kuboku proqnoz bazarlarının kütləvi tərəfə keçdiyi an ola bilərdi.
Sektor üzrə aylıq həcm iyun ayında 50 milyard ABŞ dollarını ötüb; Kalshi 31 milyard ABŞ dolları ilə önə çıxıb, Polymarket və Robinhood-un dəstəklədiyi Rothera isə də böyük rekordlar qırıb.
Idman bukmeykerləri ilə müqayisə tam dəqiq deyil, çünki proqnoz bazarları siyasəti, iqtisadiyyatı və əyləncəni də əhatə edir; amma istifadəçi tendensiyasını görməmək çətindir.
Kalshi və Polymarket ay ərzində izlənilən altı əsas mərc-yə aid tətbiqdə quraşdırmaların 78,5%-ni əldə edib; bu göstərici bir il əvvəl təxminən 6% idi.
Ənənəvi bukmeykerlər Dünya Kuboku ilə bağlı rekord səviyyədə aktivlik barədə məlumat versə də, onların tətbiqdə cəlb olunması ilk həftələrdən sonra azalıb, proqnoz platformaları isə böyüməyə davam edib.
İndi institusional şirkətlər bu bazarlar üçün ixtisaslaşmış ticarət şöbələri qurur; bu da arbitraj strategiyaları və daha dərin likvidlik gətirir.
İxtisaslaşmış kripto məhsulu kimi başlayan şey daha çox yeni bir hadisə-əsaslı maliyyə ticarət qatına bənzəməyə başlayır.
Yalnız məlumat xarakterlidir.
FİFA Dünya Kuboku proqnoz bazarlarının kütləvi tərəfə keçdiyi an ola bilərdi.
Sektor üzrə aylıq həcm iyun ayında 50 milyard ABŞ dollarını ötüb; Kalshi 31 milyard ABŞ dolları ilə önə çıxıb, Polymarket və Robinhood-un dəstəklədiyi Rothera isə də böyük rekordlar qırıb.
Idman bukmeykerləri ilə müqayisə tam dəqiq deyil, çünki proqnoz bazarları siyasəti, iqtisadiyyatı və əyləncəni də əhatə edir; amma istifadəçi tendensiyasını görməmək çətindir.
Kalshi və Polymarket ay ərzində izlənilən altı əsas mərc-yə aid tətbiqdə quraşdırmaların 78,5%-ni əldə edib; bu göstərici bir il əvvəl təxminən 6% idi.
Ənənəvi bukmeykerlər Dünya Kuboku ilə bağlı rekord səviyyədə aktivlik barədə məlumat versə də, onların tətbiqdə cəlb olunması ilk həftələrdən sonra azalıb, proqnoz platformaları isə böyüməyə davam edib.
İndi institusional şirkətlər bu bazarlar üçün ixtisaslaşmış ticarət şöbələri qurur; bu da arbitraj strategiyaları və daha dərin likvidlik gətirir.
İxtisaslaşmış kripto məhsulu kimi başlayan şey daha çox yeni bir hadisə-əsaslı maliyyə ticarət qatına bənzəməyə başlayır.
Yalnız məlumat xarakterlidir.
Sektor üzrə aylıq həcm iyun ayında 50 milyard ABŞ dollarını ötüb; Kalshi 31 milyard ABŞ dolları ilə önə çıxıb, Polymarket və Robinhood-un dəstəklədiyi Rothera isə də böyük rekordlar qırıb.
Idman bukmeykerləri ilə müqayisə tam dəqiq deyil, çünki proqnoz bazarları siyasəti, iqtisadiyyatı və əyləncəni də əhatə edir; amma istifadəçi tendensiyasını görməmək çətindir.
Kalshi və Polymarket ay ərzində izlənilən altı əsas mərc-yə aid tətbiqdə quraşdırmaların 78,5%-ni əldə edib; bu göstərici bir il əvvəl təxminən 6% idi.
Ənənəvi bukmeykerlər Dünya Kuboku ilə bağlı rekord səviyyədə aktivlik barədə məlumat versə də, onların tətbiqdə cəlb olunması ilk həftələrdən sonra azalıb, proqnoz platformaları isə böyüməyə davam edib.
İndi institusional şirkətlər bu bazarlar üçün ixtisaslaşmış ticarət şöbələri qurur; bu da arbitraj strategiyaları və daha dərin likvidlik gətirir.
İxtisaslaşmış kripto məhsulu kimi başlayan şey daha çox yeni bir hadisə-əsaslı maliyyə ticarət qatına bənzəməyə başlayır.
Yalnız məlumat xarakterlidir.
85
·
--
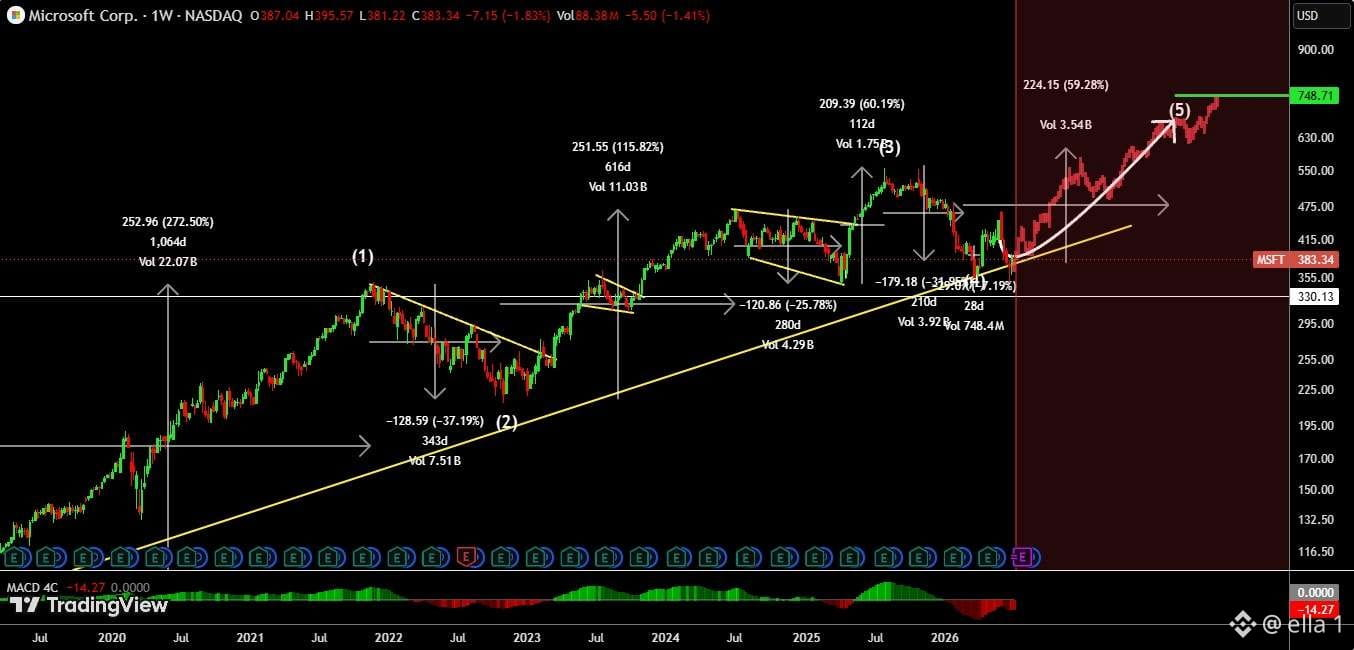
MSFT daha geniş, çoxillik yüksəliş meylinin içində qalır, lakin son həftəlik struktur hələ də son düzəlişdən sonra təzyiq göstərir.
Bununla yanaşı, qrafik yaxın gələcəkdə mümkün bir bərpa yolunu təsvir edir, amma impuls təsdiqi hələ də yoxdur; çünki MACD mənfi olaraq qalır.
MSFT daha geniş, çoxillik yüksəliş meylinin içində qalır, lakin son həftəlik struktur hələ də son düzəlişdən sonra təzyiq göstərir.
Bununla yanaşı, qrafik yaxın gələcəkdə mümkün bir bərpa yolunu təsvir edir, amma impuls təsdiqi hələ də yoxdur; çünki MACD mənfi olaraq qalır.
Bununla yanaşı, qrafik yaxın gələcəkdə mümkün bir bərpa yolunu təsvir edir, amma impuls təsdiqi hələ də yoxdur; çünki MACD mənfi olaraq qalır.
72
·
--
Küknan təhlükəsizliyi kriptoda nəzəriyyədən faktiki infrastruktur planlaşdırmasına doğru irəliləməyə başlayır.
Son bir neçə ayda hökumətlər, texnologiya şirkətləri və blokçeyn ekosistemləri bu günün kriptoqrafiyasının artıq kifayət etməyə biləcəyi gələcək üçün hazırlaşarkən bir neçə böyük oyunçu post-kvant planlarını irəli sürüb.
Dəyişiklik paniklə bağlı deyil. Bu daha çox zamanlamayla bağlıdır.
Bir neçə əsas məqam:
* Algorand öz şəbəkəsini daha geniş şəkildə kvantdayanıqlı etmək üçün yol xəritəsi təqdim edib
* Ethereum post-kvant tədqiqatlarını və gələcəyə davamlılıq işlərini genişləndirir
* Google post-kvant miqrasiyasının bəzi hissələri üçün 2029-cu il hədəf zamanını müəyyənləşdirib
* NIST artıq əsas post-kvant şifrələmə standartlarını yekunlaşdırıb
* Hökumətlər kvant-səhlükəsiz miqrasiyanı milli təhlükəsizlik prioriteti kimi qəbul etməyə başlayır
Əsas məqam odur ki, canlı blokçeyni kvantdayanıqlı kriptoqrafiyaya keçirmək elə bir gecəyə mümkün olan məsələ deyil.
Cüzdanlar, validatorlar, imzalar, smart kontraktlar və əsas protokol infrastrukturu zamanla dəyişikliklərə ehtiyac duya bilər. Buna görə də daha çox şəbəkə kvant kompüterləri dərhal təhlükə çevrilməzdən əvvəl müzakirəyə başlayır.
Kripto üçün növbəti təhlükəsizlik dövrü baş verən siber hücumlardan sonra reaksiya verməkdən daha çox, hesablama texnologiyasının növbəti nəslinə tab gətirə biləcək sistemlər qurmaqla bağlı ola bilər.
Küknan təhlükəsizliyi kriptoda nəzəriyyədən faktiki infrastruktur planlaşdırmasına doğru irəliləməyə başlayır.
Son bir neçə ayda hökumətlər, texnologiya şirkətləri və blokçeyn ekosistemləri bu günün kriptoqrafiyasının artıq kifayət etməyə biləcəyi gələcək üçün hazırlaşarkən bir neçə böyük oyunçu post-kvant planlarını irəli sürüb.
Dəyişiklik paniklə bağlı deyil. Bu daha çox zamanlamayla bağlıdır.
Bir neçə əsas məqam:
* Algorand öz şəbəkəsini daha geniş şəkildə kvantdayanıqlı etmək üçün yol xəritəsi təqdim edib
* Ethereum post-kvant tədqiqatlarını və gələcəyə davamlılıq işlərini genişləndirir
* Google post-kvant miqrasiyasının bəzi hissələri üçün 2029-cu il hədəf zamanını müəyyənləşdirib
* NIST artıq əsas post-kvant şifrələmə standartlarını yekunlaşdırıb
* Hökumətlər kvant-səhlükəsiz miqrasiyanı milli təhlükəsizlik prioriteti kimi qəbul etməyə başlayır
Əsas məqam odur ki, canlı blokçeyni kvantdayanıqlı kriptoqrafiyaya keçirmək elə bir gecəyə mümkün olan məsələ deyil.
Cüzdanlar, validatorlar, imzalar, smart kontraktlar və əsas protokol infrastrukturu zamanla dəyişikliklərə ehtiyac duya bilər. Buna görə də daha çox şəbəkə kvant kompüterləri dərhal təhlükə çevrilməzdən əvvəl müzakirəyə başlayır.
Kripto üçün növbəti təhlükəsizlik dövrü baş verən siber hücumlardan sonra reaksiya verməkdən daha çox, hesablama texnologiyasının növbəti nəslinə tab gətirə biləcək sistemlər qurmaqla bağlı ola bilər.
Son bir neçə ayda hökumətlər, texnologiya şirkətləri və blokçeyn ekosistemləri bu günün kriptoqrafiyasının artıq kifayət etməyə biləcəyi gələcək üçün hazırlaşarkən bir neçə böyük oyunçu post-kvant planlarını irəli sürüb.
Dəyişiklik paniklə bağlı deyil. Bu daha çox zamanlamayla bağlıdır.
Bir neçə əsas məqam:
* Algorand öz şəbəkəsini daha geniş şəkildə kvantdayanıqlı etmək üçün yol xəritəsi təqdim edib
* Ethereum post-kvant tədqiqatlarını və gələcəyə davamlılıq işlərini genişləndirir
* Google post-kvant miqrasiyasının bəzi hissələri üçün 2029-cu il hədəf zamanını müəyyənləşdirib
* NIST artıq əsas post-kvant şifrələmə standartlarını yekunlaşdırıb
* Hökumətlər kvant-səhlükəsiz miqrasiyanı milli təhlükəsizlik prioriteti kimi qəbul etməyə başlayır
Əsas məqam odur ki, canlı blokçeyni kvantdayanıqlı kriptoqrafiyaya keçirmək elə bir gecəyə mümkün olan məsələ deyil.
Cüzdanlar, validatorlar, imzalar, smart kontraktlar və əsas protokol infrastrukturu zamanla dəyişikliklərə ehtiyac duya bilər. Buna görə də daha çox şəbəkə kvant kompüterləri dərhal təhlükə çevrilməzdən əvvəl müzakirəyə başlayır.
Kripto üçün növbəti təhlükəsizlik dövrü baş verən siber hücumlardan sonra reaksiya verməkdən daha çox, hesablama texnologiyasının növbəti nəslinə tab gətirə biləcək sistemlər qurmaqla bağlı ola bilər.
78
·
--
Ənənəvi maliyyə rəqəmsal aktiv xidmətlərinə institusional tələbat artdıqca stabilkoin infrastrukturunu genişləndirməyə davam edir.
Ən böyük qəyyumluq bankı olan BNY (qəyyumluq altında olan aktivlərə görə dünyanın ən böyük bankı) Circle-ın USDC-si üçün dəstək verdiyini elan edib və institusional müştərilərin rəqəmsal aktiv platforması vasitəsilə həmin stabilkoini qəyyumluğa götürməsinə, mint etməsinə və qaytarıb (redeem) geri almasına imkan yaradıb.
Bir neçə məqam:
* USDC BNY-nin qəyyumluq platformasında dəstəklənən ilk stabilkoin olur
* İnstitusional müştərilər bankın vasitəsilə USDC-ni birbaşa mint edib redeem edə biləcəklər
* BNY zamanla əlavə stabilkoin emissiyalarına dəstəyi genişləndirməyi planlaşdırır
* Addım ABŞ dolları ilə təmin olunmuş stabilkoinlər ətrafında artan tənzimləyici aydınlığın fonunda atılır
Diqqətəlayiq izlənilməli inkişaflardan biri budur ki, ənənəvi maliyyə institutları rəqəmsal aktivləri ayrı bir bazar kimi qəbul etməkdənsə, mövcud infrastrukturuna getdikcə daha çox stabilkoin xidmətləri inteqrasiya edir.
Nizamlanmış stabilkoinlərin qəbulu inkişaf etdikcə, banklar ilə blokçeyn şirkətləri arasındakı tərəfdaşlıqlar daha geniş maliyyə mənzərəsinin getdikcə daha böyük bir hissəsinə çevrilir.
Ənənəvi maliyyə rəqəmsal aktiv xidmətlərinə institusional tələbat artdıqca stabilkoin infrastrukturunu genişləndirməyə davam edir.
Ən böyük qəyyumluq bankı olan BNY (qəyyumluq altında olan aktivlərə görə dünyanın ən böyük bankı) Circle-ın USDC-si üçün dəstək verdiyini elan edib və institusional müştərilərin rəqəmsal aktiv platforması vasitəsilə həmin stabilkoini qəyyumluğa götürməsinə, mint etməsinə və qaytarıb (redeem) geri almasına imkan yaradıb.
Bir neçə məqam:
* USDC BNY-nin qəyyumluq platformasında dəstəklənən ilk stabilkoin olur
* İnstitusional müştərilər bankın vasitəsilə USDC-ni birbaşa mint edib redeem edə biləcəklər
* BNY zamanla əlavə stabilkoin emissiyalarına dəstəyi genişləndirməyi planlaşdırır
* Addım ABŞ dolları ilə təmin olunmuş stabilkoinlər ətrafında artan tənzimləyici aydınlığın fonunda atılır
Diqqətəlayiq izlənilməli inkişaflardan biri budur ki, ənənəvi maliyyə institutları rəqəmsal aktivləri ayrı bir bazar kimi qəbul etməkdənsə, mövcud infrastrukturuna getdikcə daha çox stabilkoin xidmətləri inteqrasiya edir.
Nizamlanmış stabilkoinlərin qəbulu inkişaf etdikcə, banklar ilə blokçeyn şirkətləri arasındakı tərəfdaşlıqlar daha geniş maliyyə mənzərəsinin getdikcə daha böyük bir hissəsinə çevrilir.
Ən böyük qəyyumluq bankı olan BNY (qəyyumluq altında olan aktivlərə görə dünyanın ən böyük bankı) Circle-ın USDC-si üçün dəstək verdiyini elan edib və institusional müştərilərin rəqəmsal aktiv platforması vasitəsilə həmin stabilkoini qəyyumluğa götürməsinə, mint etməsinə və qaytarıb (redeem) geri almasına imkan yaradıb.
Bir neçə məqam:
* USDC BNY-nin qəyyumluq platformasında dəstəklənən ilk stabilkoin olur
* İnstitusional müştərilər bankın vasitəsilə USDC-ni birbaşa mint edib redeem edə biləcəklər
* BNY zamanla əlavə stabilkoin emissiyalarına dəstəyi genişləndirməyi planlaşdırır
* Addım ABŞ dolları ilə təmin olunmuş stabilkoinlər ətrafında artan tənzimləyici aydınlığın fonunda atılır
Diqqətəlayiq izlənilməli inkişaflardan biri budur ki, ənənəvi maliyyə institutları rəqəmsal aktivləri ayrı bir bazar kimi qəbul etməkdənsə, mövcud infrastrukturuna getdikcə daha çox stabilkoin xidmətləri inteqrasiya edir.
Nizamlanmış stabilkoinlərin qəbulu inkişaf etdikcə, banklar ilə blokçeyn şirkətləri arasındakı tərəfdaşlıqlar daha geniş maliyyə mənzərəsinin getdikcə daha böyük bir hissəsinə çevrilir.
84
·
--
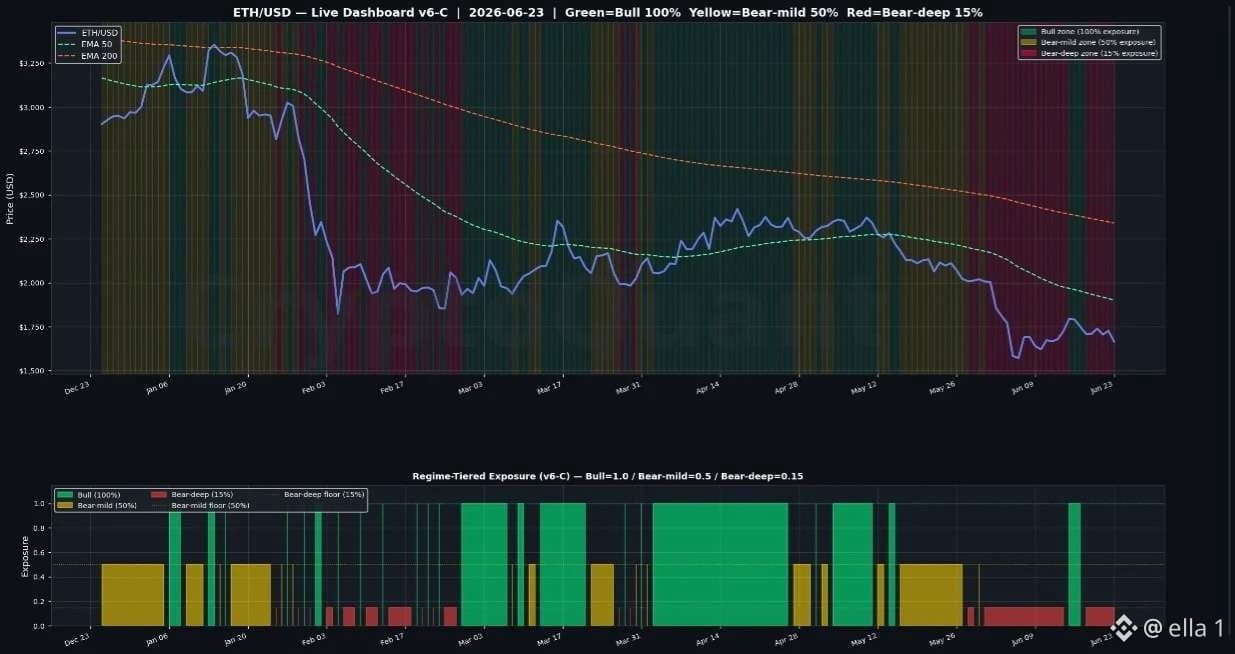
ETH 50 günlük və 200 günlük hərəkətli ortalamaların altında qalır.
Qrafik indiyə qədər aydın trend dəyişikliyi göstərmədən, ehtiyatlı bazar şəraitini əks etdirməyə davam edir.
ETH 50 günlük və 200 günlük hərəkətli ortalamaların altında qalır.
Qrafik indiyə qədər aydın trend dəyişikliyi göstərmədən, ehtiyatlı bazar şəraitini əks etdirməyə davam edir.
Qrafik indiyə qədər aydın trend dəyişikliyi göstərmədən, ehtiyatlı bazar şəraitini əks etdirməyə davam edir.
79
·
--
Standard Chartered-in Geoffrey Kendrick hesab edir ki, Bitcoin artıq dövrünün dibini təxminən 59K dollar səviyyəsində müəyyən edə bilər; o, bazara təsir edən bir neçə son təzyiq mənbəyinin indi zəifləməyə başlaya biləcəyini vurğulayır.
Qeyddəki ən maraqlı məqamlardan biri belə bir ideya idi ki, bəzi ETF-lərlə bağlı satışlar investorların yüksək gözlənilən SpaceX IPO-su öncəsi likvidlik artırması ilə bağlı ola bilər.
İndi ki, siyahıyaalma başlayıb, Kendrick düşünür ki, həmin konkret təzyiq azalmağa başlaya bilər.
Onun diqqətə çatdırdığı bir neçə başqa məqam:
* Spot Bitcoin ETF-dən axınlar buraxılışdan bəri ən ağırlarından biri olub
* Potensial ABŞ–İran gərginliyinin azalması neft və istiqraz gəlirləri ilə bağlı makro təzyiqi azaltmağa kömək edə bilər
* Yenidən canlanan korporativ xəzinə (treasury) alışı bazar strukturunu yenidən möhkəmləndirəcək
* ETF daxilolmalarının yenidən müsbətə qayıtması izləniləcək digər əsas siqnal olacaq
* Kendrick həmçinin hesab edir ki, şərtlər daha da sabitləşərsə, ETH BTC-ni üstələyə bilər
Son vaxtlar diqqət çəkən odur ki, kripto getdikcə daha çox geniş makro və institusional axınlarla bağlı olub.
IPO dövrləri, istiqraz gəlirləri, enerji bazarları və ETF mövqeləşməsi eyni anda əhval-ruhiyyəyə təsir edir; bu isə əvvəllərki kripto dövrləri ilə müqayisədə çox fərqli görünür—o dövrlər daha çox yalnız daxili narrativlərlə idarə olunurdu.
Mütləq dibin həqiqətən olub-olmaması hələ də yaxın bir neçə həftə ərzində makro şəraitin necə dəyişəcəyindən asılı ola bilər, amma bazarın indi daha çox kəskin panikadan çox sabitləşmə əlamətlərinə yönəldiyi daha aydın görünür.
Yalnız məlumat xarakterlidir.
Standard Chartered-in Geoffrey Kendrick hesab edir ki, Bitcoin artıq dövrünün dibini təxminən 59K dollar səviyyəsində müəyyən edə bilər; o, bazara təsir edən bir neçə son təzyiq mənbəyinin indi zəifləməyə başlaya biləcəyini vurğulayır.
Qeyddəki ən maraqlı məqamlardan biri belə bir ideya idi ki, bəzi ETF-lərlə bağlı satışlar investorların yüksək gözlənilən SpaceX IPO-su öncəsi likvidlik artırması ilə bağlı ola bilər.
İndi ki, siyahıyaalma başlayıb, Kendrick düşünür ki, həmin konkret təzyiq azalmağa başlaya bilər.
Onun diqqətə çatdırdığı bir neçə başqa məqam:
* Spot Bitcoin ETF-dən axınlar buraxılışdan bəri ən ağırlarından biri olub
* Potensial ABŞ–İran gərginliyinin azalması neft və istiqraz gəlirləri ilə bağlı makro təzyiqi azaltmağa kömək edə bilər
* Yenidən canlanan korporativ xəzinə (treasury) alışı bazar strukturunu yenidən möhkəmləndirəcək
* ETF daxilolmalarının yenidən müsbətə qayıtması izləniləcək digər əsas siqnal olacaq
* Kendrick həmçinin hesab edir ki, şərtlər daha da sabitləşərsə, ETH BTC-ni üstələyə bilər
Son vaxtlar diqqət çəkən odur ki, kripto getdikcə daha çox geniş makro və institusional axınlarla bağlı olub.
IPO dövrləri, istiqraz gəlirləri, enerji bazarları və ETF mövqeləşməsi eyni anda əhval-ruhiyyəyə təsir edir; bu isə əvvəllərki kripto dövrləri ilə müqayisədə çox fərqli görünür—o dövrlər daha çox yalnız daxili narrativlərlə idarə olunurdu.
Mütləq dibin həqiqətən olub-olmaması hələ də yaxın bir neçə həftə ərzində makro şəraitin necə dəyişəcəyindən asılı ola bilər, amma bazarın indi daha çox kəskin panikadan çox sabitləşmə əlamətlərinə yönəldiyi daha aydın görünür.
Yalnız məlumat xarakterlidir.
Qeyddəki ən maraqlı məqamlardan biri belə bir ideya idi ki, bəzi ETF-lərlə bağlı satışlar investorların yüksək gözlənilən SpaceX IPO-su öncəsi likvidlik artırması ilə bağlı ola bilər.
İndi ki, siyahıyaalma başlayıb, Kendrick düşünür ki, həmin konkret təzyiq azalmağa başlaya bilər.
Onun diqqətə çatdırdığı bir neçə başqa məqam:
* Spot Bitcoin ETF-dən axınlar buraxılışdan bəri ən ağırlarından biri olub
* Potensial ABŞ–İran gərginliyinin azalması neft və istiqraz gəlirləri ilə bağlı makro təzyiqi azaltmağa kömək edə bilər
* Yenidən canlanan korporativ xəzinə (treasury) alışı bazar strukturunu yenidən möhkəmləndirəcək
* ETF daxilolmalarının yenidən müsbətə qayıtması izləniləcək digər əsas siqnal olacaq
* Kendrick həmçinin hesab edir ki, şərtlər daha da sabitləşərsə, ETH BTC-ni üstələyə bilər
Son vaxtlar diqqət çəkən odur ki, kripto getdikcə daha çox geniş makro və institusional axınlarla bağlı olub.
IPO dövrləri, istiqraz gəlirləri, enerji bazarları və ETF mövqeləşməsi eyni anda əhval-ruhiyyəyə təsir edir; bu isə əvvəllərki kripto dövrləri ilə müqayisədə çox fərqli görünür—o dövrlər daha çox yalnız daxili narrativlərlə idarə olunurdu.
Mütləq dibin həqiqətən olub-olmaması hələ də yaxın bir neçə həftə ərzində makro şəraitin necə dəyişəcəyindən asılı ola bilər, amma bazarın indi daha çox kəskin panikadan çox sabitləşmə əlamətlərinə yönəldiyi daha aydın görünür.
Yalnız məlumat xarakterlidir.
75
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
NvidiaBeatsEstimatesWith$130BQ4Outlook
1,651 baxış
Müzakirə edir: 39
Nvidia 115,8 Milyard Dollarlıq Gəlirlə Proqnozları Üstələdi, 130 Milyard Dollar Gəlir Gözləyir və Səhmlərin Geri Alınmasına Daha 150 Milyard Dollar Ayırır
Binance News
·23 bəyənmə
·26.9k baxış
AnthropicIPOPriceCouldExceed$80
3,163 baxış
Müzakirə edir: 49
CanNvidia’sDataCenterGrowthContinue?
6,984 baxış
Müzakirə edir: 164