
BitHappy
1.4k Paylaşımlar
BitHappy
Şikayət et
İstifadəçini blokla
快乐星球主理人|持续阅读与思考|探索生息、套利、空投与周期中!

Creator Awards 2024

原创之星
74 İzlənilir
25.3K+ İzləyicilər
30.0K+ Bəyəndi
2 Nişanlar
Postlar
Hamısı
Sitatlar
Videolar
·
--
Anthropic IPO-su üzrə qiymət fərqindən qazanc əldə etmək çətin deyil, amma ayrılacaq payı hesablamaq çətindir~
Abunə məbləğinin hamısı qədər əvvəlcədən short açsanız, cəmi 5% pay ayrılanda short mövqeyinizin 95%-i təminatsız qalacaq.
Rəsmi roadşou elanına əsasən, 825 milyon səhm 70~78 dollar aralığında, ANT ticker-i ilə Nasdaq-da listinqə çıxarılacaq.
Gəlin hesablayaq:
1/ 10 000 dollarlıq abunə sifarişi verib cəmi 500 dollarlıq pay alsanız;
2/ Bu 500 dollardan 20% qazansanız belə, qazancınız cəmi təxminən 100 dollar olar;
3/ Əgər əvvəlcədən 10 000 dollar həcmində short açmısınızsa, ayrılmayan təxminən 9500 dollarlıq hissə təminatsız short olar;
4/ ANT-nin qiyməti hər 1% artdıqda, bu təminatsız short hissəsində təxminən 95 dollar itirərsiniz.
Zərərsizləşmə həddi təxminən 100 ÷ 9500 ≈ 1,05%-dir.
Yəni: listinqdən əvvəl və ya sonra qiymət 1%-dən bir qədər çox qalxsa, bu qazanc itkiyə gedəcək.
Qiymət fərqindən qazanc kiçik hissədir, əsas risk təminatsız short mövqeyidir.
SpaceX IPO-su zamanı da bəzi istifadəçilər əvvəlcədən hedcinq etmiş, zərərlə mövqedən çıxmışdılar.
Bu dəfə əlavə qeyri-müəyyənlik pay bölgüsü faizinin tamamilə naməlum olmasıdır.
Ona görə hedcinq mövqeyini abunə məbləğinə görə yox, gözlənilən pay bölgüsü faizinə əsasən açın:
Hedcinq məbləği ≈ abunə məbləği × gözlənilən pay bölgüsü faizi.
Məsələn, Gate-də pay abunə məbləğindəki paya uyğun bölüşdürülür, ayrılmayan məbləğ tam geri qaytarılır, xidmət haqqı tutulmur və illik 10% faiz kompensasiyası da verilir.
IPO abunəsi üzrə pay ayrılmaması zərər yaratmır; zərər əvvəlcədən açılmış short mövqeyindən yaranır.
Problem IPO abunəsinin riskli olması deyil, hedcinq mövqeyinin həddindən artıq böyük açılmasıdır.
Gate-də komissiya dərəcələri də pilləlidir: fərdi istifadəçinin ümumi yatırımı 50 000 USDT-dək olduqda 5%, bu məbləği aşan hissəyə isə 10% tutulur.
78 dollarlıq qiymət aralığının yuxarı həddini əsas götürsək, komissiya daxil zərərsizləşmə qiyməti hər səhm üçün təxminən 81,9 və 85,8 dollar olur.
50 000 həddini keçdikdə, həmin hissənin zərərsizləşmə qiyməti bir pillə yüksəlir.
Hedcinq mövqeyində asanlıqla səhv başa düşülə bilən başqa bir məqam!
Lighter təxminən 1805,5, Variational isə təxminən 1377,1-dir; ilk baxışda fərq təxminən 31% görünür.
Səhm sayı əsasında hesabladıqda:
1/ Lighter üçün tam durulaşdırılmış səhm sayını təxminən 17,5 milyard götürsək, hər səhm təxminən 103,17 dollar edir;
2/ Variational üçün təxminən 13,1 milyard səhm götürsək, hər səhm təxminən 105,12 dollar edir.
Hər səhm üzrə fərq cəmi təxminən 1,95 dollardır və Variational daha yüksəkdir.
Səhm sayı fərziyyəyə əsaslanır; Lighter üçün yekun prospekt əsas götürülməlidir, rəqəmlər dəyişə bilər.
Hesablaşma vaxtları da fərqlidir:
1/ Lighter: listinqdən sonrakı ilk cümə günü, bağlanışdan 5~10 dəqiqə əvvəl hesablaşma aparılır və mövqe bağlanır; mövqe davam etmir;
2/ Variational: IPO günü oracle qiyməti əldə edildikdən sonra adi perpetual müqaviləyə çevrilir və mövqe davam edir.
Birində vaxtı çatanda hesablaşma aparılır, digərində isə mövqe açıq qalır — bunlar eyni hedcinq mövqeyi deyil.
IPO abunəsini hedcinq etmək istəyirsinizsə, ən azı əvvəlcə bu üç sualı verin:
1/ Gözlənilən pay bölgüsü faizi nə qədərdir və hedcinq mövqeyi ona uyğun açılıbmı;
2/ Abunə məbləği hansı komissiya pilləsinə düşür və zərərsizləşmə qiyməti nə qədərdir;
3/ Hedcinq üçün perpetual müqavilənin səhm sayına çevrilməsi necə hesablanır və hesablaşma nə vaxt aparılır.
Şərtlərin çoxu KOL-lar tərəfindən toplanıb; pay bölgüsü faizi məlum deyil, platformaların rəsmi elanlarını əsas götürün.
Yuxarıdakılar yalnız məlumat paylaşımıdır və heç bir investisiya tövsiyəsi təşkil etmir.
Davamlı inkişaf edən BitHappy
Anthropic IPO-su üzrə qiymət fərqindən qazanc əldə etmək çətin deyil, amma ayrılacaq payı hesablamaq çətindir~
Abunə məbləğinin hamısı qədər əvvəlcədən short açsanız, cəmi 5% pay ayrılanda short mövqeyinizin 95%-i təminatsız qalacaq.
Rəsmi roadşou elanına əsasən, 825 milyon səhm 70~78 dollar aralığında, ANT ticker-i ilə Nasdaq-da listinqə çıxarılacaq.
Gəlin hesablayaq:
1/ 10 000 dollarlıq abunə sifarişi verib cəmi 500 dollarlıq pay alsanız;
2/ Bu 500 dollardan 20% qazansanız belə, qazancınız cəmi təxminən 100 dollar olar;
3/ Əgər əvvəlcədən 10 000 dollar həcmində short açmısınızsa, ayrılmayan təxminən 9500 dollarlıq hissə təminatsız short olar;
4/ ANT-nin qiyməti hər 1% artdıqda, bu təminatsız short hissəsində təxminən 95 dollar itirərsiniz.
Zərərsizləşmə həddi təxminən 100 ÷ 9500 ≈ 1,05%-dir.
Yəni: listinqdən əvvəl və ya sonra qiymət 1%-dən bir qədər çox qalxsa, bu qazanc itkiyə gedəcək.
Qiymət fərqindən qazanc kiçik hissədir, əsas risk təminatsız short mövqeyidir.
SpaceX IPO-su zamanı da bəzi istifadəçilər əvvəlcədən hedcinq etmiş, zərərlə mövqedən çıxmışdılar.
Bu dəfə əlavə qeyri-müəyyənlik pay bölgüsü faizinin tamamilə naməlum olmasıdır.
Ona görə hedcinq mövqeyini abunə məbləğinə görə yox, gözlənilən pay bölgüsü faizinə əsasən açın:
Hedcinq məbləği ≈ abunə məbləği × gözlənilən pay bölgüsü faizi.
Məsələn, Gate-də pay abunə məbləğindəki paya uyğun bölüşdürülür, ayrılmayan məbləğ tam geri qaytarılır, xidmət haqqı tutulmur və illik 10% faiz kompensasiyası da verilir.
IPO abunəsi üzrə pay ayrılmaması zərər yaratmır; zərər əvvəlcədən açılmış short mövqeyindən yaranır.
Problem IPO abunəsinin riskli olması deyil, hedcinq mövqeyinin həddindən artıq böyük açılmasıdır.
Gate-də komissiya dərəcələri də pilləlidir: fərdi istifadəçinin ümumi yatırımı 50 000 USDT-dək olduqda 5%, bu məbləği aşan hissəyə isə 10% tutulur.
78 dollarlıq qiymət aralığının yuxarı həddini əsas götürsək, komissiya daxil zərərsizləşmə qiyməti hər səhm üçün təxminən 81,9 və 85,8 dollar olur.
50 000 həddini keçdikdə, həmin hissənin zərərsizləşmə qiyməti bir pillə yüksəlir.
Hedcinq mövqeyində asanlıqla səhv başa düşülə bilən başqa bir məqam!
Lighter təxminən 1805,5, Variational isə təxminən 1377,1-dir; ilk baxışda fərq təxminən 31% görünür.
Səhm sayı əsasında hesabladıqda:
1/ Lighter üçün tam durulaşdırılmış səhm sayını təxminən 17,5 milyard götürsək, hər səhm təxminən 103,17 dollar edir;
2/ Variational üçün təxminən 13,1 milyard səhm götürsək, hər səhm təxminən 105,12 dollar edir.
Hər səhm üzrə fərq cəmi təxminən 1,95 dollardır və Variational daha yüksəkdir.
Səhm sayı fərziyyəyə əsaslanır; Lighter üçün yekun prospekt əsas götürülməlidir, rəqəmlər dəyişə bilər.
Hesablaşma vaxtları da fərqlidir:
1/ Lighter: listinqdən sonrakı ilk cümə günü, bağlanışdan 5~10 dəqiqə əvvəl hesablaşma aparılır və mövqe bağlanır; mövqe davam etmir;
2/ Variational: IPO günü oracle qiyməti əldə edildikdən sonra adi perpetual müqaviləyə çevrilir və mövqe davam edir.
Birində vaxtı çatanda hesablaşma aparılır, digərində isə mövqe açıq qalır — bunlar eyni hedcinq mövqeyi deyil.
IPO abunəsini hedcinq etmək istəyirsinizsə, ən azı əvvəlcə bu üç sualı verin:
1/ Gözlənilən pay bölgüsü faizi nə qədərdir və hedcinq mövqeyi ona uyğun açılıbmı;
2/ Abunə məbləği hansı komissiya pilləsinə düşür və zərərsizləşmə qiyməti nə qədərdir;
3/ Hedcinq üçün perpetual müqavilənin səhm sayına çevrilməsi necə hesablanır və hesablaşma nə vaxt aparılır.
Şərtlərin çoxu KOL-lar tərəfindən toplanıb; pay bölgüsü faizi məlum deyil, platformaların rəsmi elanlarını əsas götürün.
Yuxarıdakılar yalnız məlumat paylaşımıdır və heç bir investisiya tövsiyəsi təşkil etmir.
Davamlı inkişaf edən BitHappy
Abunə məbləğinin hamısı qədər əvvəlcədən short açsanız, cəmi 5% pay ayrılanda short mövqeyinizin 95%-i təminatsız qalacaq.
Rəsmi roadşou elanına əsasən, 825 milyon səhm 70~78 dollar aralığında, ANT ticker-i ilə Nasdaq-da listinqə çıxarılacaq.
Gəlin hesablayaq:
1/ 10 000 dollarlıq abunə sifarişi verib cəmi 500 dollarlıq pay alsanız;
2/ Bu 500 dollardan 20% qazansanız belə, qazancınız cəmi təxminən 100 dollar olar;
3/ Əgər əvvəlcədən 10 000 dollar həcmində short açmısınızsa, ayrılmayan təxminən 9500 dollarlıq hissə təminatsız short olar;
4/ ANT-nin qiyməti hər 1% artdıqda, bu təminatsız short hissəsində təxminən 95 dollar itirərsiniz.
Zərərsizləşmə həddi təxminən 100 ÷ 9500 ≈ 1,05%-dir.
Yəni: listinqdən əvvəl və ya sonra qiymət 1%-dən bir qədər çox qalxsa, bu qazanc itkiyə gedəcək.
Qiymət fərqindən qazanc kiçik hissədir, əsas risk təminatsız short mövqeyidir.
SpaceX IPO-su zamanı da bəzi istifadəçilər əvvəlcədən hedcinq etmiş, zərərlə mövqedən çıxmışdılar.
Bu dəfə əlavə qeyri-müəyyənlik pay bölgüsü faizinin tamamilə naməlum olmasıdır.
Ona görə hedcinq mövqeyini abunə məbləğinə görə yox, gözlənilən pay bölgüsü faizinə əsasən açın:
Hedcinq məbləği ≈ abunə məbləği × gözlənilən pay bölgüsü faizi.
Məsələn, Gate-də pay abunə məbləğindəki paya uyğun bölüşdürülür, ayrılmayan məbləğ tam geri qaytarılır, xidmət haqqı tutulmur və illik 10% faiz kompensasiyası da verilir.
IPO abunəsi üzrə pay ayrılmaması zərər yaratmır; zərər əvvəlcədən açılmış short mövqeyindən yaranır.
Problem IPO abunəsinin riskli olması deyil, hedcinq mövqeyinin həddindən artıq böyük açılmasıdır.
Gate-də komissiya dərəcələri də pilləlidir: fərdi istifadəçinin ümumi yatırımı 50 000 USDT-dək olduqda 5%, bu məbləği aşan hissəyə isə 10% tutulur.
78 dollarlıq qiymət aralığının yuxarı həddini əsas götürsək, komissiya daxil zərərsizləşmə qiyməti hər səhm üçün təxminən 81,9 və 85,8 dollar olur.
50 000 həddini keçdikdə, həmin hissənin zərərsizləşmə qiyməti bir pillə yüksəlir.
Hedcinq mövqeyində asanlıqla səhv başa düşülə bilən başqa bir məqam!
Lighter təxminən 1805,5, Variational isə təxminən 1377,1-dir; ilk baxışda fərq təxminən 31% görünür.
Səhm sayı əsasında hesabladıqda:
1/ Lighter üçün tam durulaşdırılmış səhm sayını təxminən 17,5 milyard götürsək, hər səhm təxminən 103,17 dollar edir;
2/ Variational üçün təxminən 13,1 milyard səhm götürsək, hər səhm təxminən 105,12 dollar edir.
Hər səhm üzrə fərq cəmi təxminən 1,95 dollardır və Variational daha yüksəkdir.
Səhm sayı fərziyyəyə əsaslanır; Lighter üçün yekun prospekt əsas götürülməlidir, rəqəmlər dəyişə bilər.
Hesablaşma vaxtları da fərqlidir:
1/ Lighter: listinqdən sonrakı ilk cümə günü, bağlanışdan 5~10 dəqiqə əvvəl hesablaşma aparılır və mövqe bağlanır; mövqe davam etmir;
2/ Variational: IPO günü oracle qiyməti əldə edildikdən sonra adi perpetual müqaviləyə çevrilir və mövqe davam edir.
Birində vaxtı çatanda hesablaşma aparılır, digərində isə mövqe açıq qalır — bunlar eyni hedcinq mövqeyi deyil.
IPO abunəsini hedcinq etmək istəyirsinizsə, ən azı əvvəlcə bu üç sualı verin:
1/ Gözlənilən pay bölgüsü faizi nə qədərdir və hedcinq mövqeyi ona uyğun açılıbmı;
2/ Abunə məbləği hansı komissiya pilləsinə düşür və zərərsizləşmə qiyməti nə qədərdir;
3/ Hedcinq üçün perpetual müqavilənin səhm sayına çevrilməsi necə hesablanır və hesablaşma nə vaxt aparılır.
Şərtlərin çoxu KOL-lar tərəfindən toplanıb; pay bölgüsü faizi məlum deyil, platformaların rəsmi elanlarını əsas götürün.
Yuxarıdakılar yalnız məlumat paylaşımıdır və heç bir investisiya tövsiyəsi təşkil etmir.
Davamlı inkişaf edən BitHappy
960
·
--
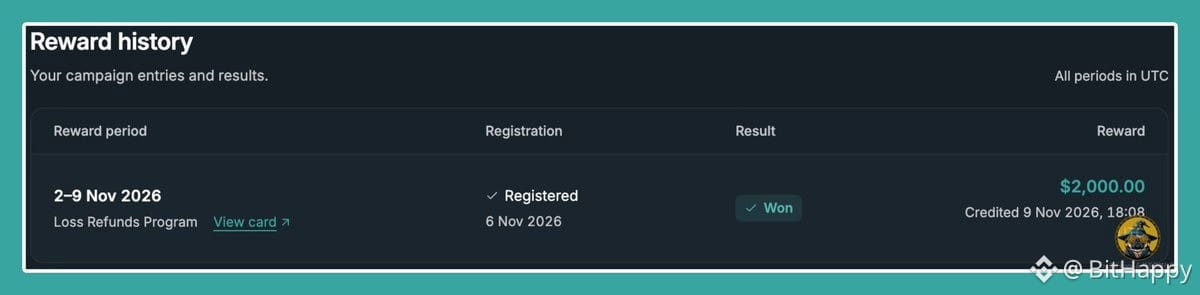
QFEX-in zərər kompensasiyası kampaniyası hazırda dayandırılıb, gündəlik hərrac kampaniyası isə başlayır~
Amma hesablara daxil olmaq planımı hələlik dayandırdım.
Əvvəlcə ötən həftənin hesabına baxaq:
1/ Ümumilikdə 12 hesab, zərər cəmi $200;
2/ Zərər kompensasiyasından yenə $2000 aldım.
Ümumi gəlir $2000, $200 zərəri çıxanda xalis təxminən $1800.
Ümumilikdə 3 həftə iştirak etdim, qazanc təxminən $5000 oldu. Yatırılan kapitalın dəyəri $10000 idi, gəlir yenə də pis deyil.
Sonra bir qədər vəsait saxlayıb gündəlik hərracda iştirak etməyə çalışacağam.
Rəsmi səhifəyə əsasən, hərrac kampaniyası təxminən belədir:
1/ Qeydiyyat terminaldakı Rewards Hub vasitəsilə aparılır və X hesabı bağlanır. Sadəcə ticarət etmək iştirak sayılmır; hər raund üçün yenidən qeydiyyatdan keçmək lazımdır;
2/ Hər raund bazar ertəsindən cümə axşamına qədər UTC ilə saat 14:00-da başlayır, Pekin vaxtı ilə saat 22:00-da, növbəti gün eyni vaxtda başa çatır;
3/ Cümə günü UTC ilə saat 14:00-dan növbəti bazar ertəsi saat 14:00-dək qeydiyyat dayandırılır;
4/ İstənilən bazarda ticarət etmək xal qazandırır. Xallar birinci yerə nisbətdə hesablanır və birinci yer 10000 xal sayılır;
5/ Bağlanış zamanı ilk 20 yerdən yalnız tək nömrəli yerlər mükafat qazanır; ümumilikdə 10 mükafat yeri var.
Yəni 1-ci, 3-cü, 5-ci, 7-ci, 9-cu, 11-ci, 13-cü, 15-ci, 17-ci və 19-cu yerlər mükafat qazanır.
Cüt nömrəli yerlər və 20-ci yerdən sonrakılar yer mükafatı almır.
Siyahıda olmaq pul qazanmaq demək deyil.
Xalların hesablanması üçün dəqiq düstur rəsmi səhifədə göstərilməyib; əvvəlki səhifədəki məlumat əsas götürülməlidir.
Hər raundun başlanğıc mükafat fondu $2000-dir.
Ticarətdə iştirak edənlərin sayı artdıqca mükafat fondu da böyüyə bilər; həmin gün ərzində yalnız artır, azalmır.
Mükafat sabit nisbətlə bu 10 tək nömrəli yer arasında bölüşdürülür.
1-ci yer təxminən 38.46%, 3-cü yer təxminən 23.78% alır; sonrakı yerlərin payı azalır, 17-ci və 19-cu yerlərin hər biri təxminən 0.70% alır.
Tutulmayan yerlərə mükafat verilmir; yekun məbləğ bağlanışdan sonra aşağı yuvarlaqlaşdırılaraq sentlə hesablanır.
Hesablaşma UTC ilə saat 14:05-də, yəni Pekin vaxtı ilə saat 22:05-də aparılır.
Mükafat avtomatik olaraq əsas hesaba köçürülür, onu ayrıca götürməyə ehtiyac yoxdur.
Qeydiyyat həmin raundun bağlanışı zamanı qüvvədən düşür.
Həftəsonu fasiləsi Pekin vaxtı ilə cümə günü saat 22:00-dan bazar ertəsi saat 22:00-dək davam edir.
İnterfeysdə yaxın yerləri, öz xalınızı və təxmini mükafatı görmək mümkündür.
Birinci raund dünən, noyabrın 9-da UTC ilə saat 14:00-da başlayıb.
Əsas məsələ yenə də təsadüfdür: siyahıda olmaq mükafat almaq demək deyil, yalnız tək nömrəli yerlər mükafat fondundan pay alır.
Maraqlananlar rəsmi səhifəyə və ya Rewards Hub-a nəzər sala bilərlər~
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya məsləhəti hesab edilmir.
Daim inkişaf edən BitHappy
QFEX-in zərər kompensasiyası kampaniyası hazırda dayandırılıb, gündəlik hərrac kampaniyası isə başlayır~
Amma hesablara daxil olmaq planımı hələlik dayandırdım.
Əvvəlcə ötən həftənin hesabına baxaq:
1/ Ümumilikdə 12 hesab, zərər cəmi $200;
2/ Zərər kompensasiyasından yenə $2000 aldım.
Ümumi gəlir $2000, $200 zərəri çıxanda xalis təxminən $1800.
Ümumilikdə 3 həftə iştirak etdim, qazanc təxminən $5000 oldu. Yatırılan kapitalın dəyəri $10000 idi, gəlir yenə də pis deyil.
Sonra bir qədər vəsait saxlayıb gündəlik hərracda iştirak etməyə çalışacağam.
Rəsmi səhifəyə əsasən, hərrac kampaniyası təxminən belədir:
1/ Qeydiyyat terminaldakı Rewards Hub vasitəsilə aparılır və X hesabı bağlanır. Sadəcə ticarət etmək iştirak sayılmır; hər raund üçün yenidən qeydiyyatdan keçmək lazımdır;
2/ Hər raund bazar ertəsindən cümə axşamına qədər UTC ilə saat 14:00-da başlayır, Pekin vaxtı ilə saat 22:00-da, növbəti gün eyni vaxtda başa çatır;
3/ Cümə günü UTC ilə saat 14:00-dan növbəti bazar ertəsi saat 14:00-dək qeydiyyat dayandırılır;
4/ İstənilən bazarda ticarət etmək xal qazandırır. Xallar birinci yerə nisbətdə hesablanır və birinci yer 10000 xal sayılır;
5/ Bağlanış zamanı ilk 20 yerdən yalnız tək nömrəli yerlər mükafat qazanır; ümumilikdə 10 mükafat yeri var.
Yəni 1-ci, 3-cü, 5-ci, 7-ci, 9-cu, 11-ci, 13-cü, 15-ci, 17-ci və 19-cu yerlər mükafat qazanır.
Cüt nömrəli yerlər və 20-ci yerdən sonrakılar yer mükafatı almır.
Siyahıda olmaq pul qazanmaq demək deyil.
Xalların hesablanması üçün dəqiq düstur rəsmi səhifədə göstərilməyib; əvvəlki səhifədəki məlumat əsas götürülməlidir.
Hər raundun başlanğıc mükafat fondu $2000-dir.
Ticarətdə iştirak edənlərin sayı artdıqca mükafat fondu da böyüyə bilər; həmin gün ərzində yalnız artır, azalmır.
Mükafat sabit nisbətlə bu 10 tək nömrəli yer arasında bölüşdürülür.
1-ci yer təxminən 38.46%, 3-cü yer təxminən 23.78% alır; sonrakı yerlərin payı azalır, 17-ci və 19-cu yerlərin hər biri təxminən 0.70% alır.
Tutulmayan yerlərə mükafat verilmir; yekun məbləğ bağlanışdan sonra aşağı yuvarlaqlaşdırılaraq sentlə hesablanır.
Hesablaşma UTC ilə saat 14:05-də, yəni Pekin vaxtı ilə saat 22:05-də aparılır.
Mükafat avtomatik olaraq əsas hesaba köçürülür, onu ayrıca götürməyə ehtiyac yoxdur.
Qeydiyyat həmin raundun bağlanışı zamanı qüvvədən düşür.
Həftəsonu fasiləsi Pekin vaxtı ilə cümə günü saat 22:00-dan bazar ertəsi saat 22:00-dək davam edir.
İnterfeysdə yaxın yerləri, öz xalınızı və təxmini mükafatı görmək mümkündür.
Birinci raund dünən, noyabrın 9-da UTC ilə saat 14:00-da başlayıb.
Əsas məsələ yenə də təsadüfdür: siyahıda olmaq mükafat almaq demək deyil, yalnız tək nömrəli yerlər mükafat fondundan pay alır.
Maraqlananlar rəsmi səhifəyə və ya Rewards Hub-a nəzər sala bilərlər~
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya məsləhəti hesab edilmir.
Daim inkişaf edən BitHappy
Amma hesablara daxil olmaq planımı hələlik dayandırdım.
Əvvəlcə ötən həftənin hesabına baxaq:
1/ Ümumilikdə 12 hesab, zərər cəmi $200;
2/ Zərər kompensasiyasından yenə $2000 aldım.
Ümumi gəlir $2000, $200 zərəri çıxanda xalis təxminən $1800.
Ümumilikdə 3 həftə iştirak etdim, qazanc təxminən $5000 oldu. Yatırılan kapitalın dəyəri $10000 idi, gəlir yenə də pis deyil.
Sonra bir qədər vəsait saxlayıb gündəlik hərracda iştirak etməyə çalışacağam.
Rəsmi səhifəyə əsasən, hərrac kampaniyası təxminən belədir:
1/ Qeydiyyat terminaldakı Rewards Hub vasitəsilə aparılır və X hesabı bağlanır. Sadəcə ticarət etmək iştirak sayılmır; hər raund üçün yenidən qeydiyyatdan keçmək lazımdır;
2/ Hər raund bazar ertəsindən cümə axşamına qədər UTC ilə saat 14:00-da başlayır, Pekin vaxtı ilə saat 22:00-da, növbəti gün eyni vaxtda başa çatır;
3/ Cümə günü UTC ilə saat 14:00-dan növbəti bazar ertəsi saat 14:00-dək qeydiyyat dayandırılır;
4/ İstənilən bazarda ticarət etmək xal qazandırır. Xallar birinci yerə nisbətdə hesablanır və birinci yer 10000 xal sayılır;
5/ Bağlanış zamanı ilk 20 yerdən yalnız tək nömrəli yerlər mükafat qazanır; ümumilikdə 10 mükafat yeri var.
Yəni 1-ci, 3-cü, 5-ci, 7-ci, 9-cu, 11-ci, 13-cü, 15-ci, 17-ci və 19-cu yerlər mükafat qazanır.
Cüt nömrəli yerlər və 20-ci yerdən sonrakılar yer mükafatı almır.
Siyahıda olmaq pul qazanmaq demək deyil.
Xalların hesablanması üçün dəqiq düstur rəsmi səhifədə göstərilməyib; əvvəlki səhifədəki məlumat əsas götürülməlidir.
Hər raundun başlanğıc mükafat fondu $2000-dir.
Ticarətdə iştirak edənlərin sayı artdıqca mükafat fondu da böyüyə bilər; həmin gün ərzində yalnız artır, azalmır.
Mükafat sabit nisbətlə bu 10 tək nömrəli yer arasında bölüşdürülür.
1-ci yer təxminən 38.46%, 3-cü yer təxminən 23.78% alır; sonrakı yerlərin payı azalır, 17-ci və 19-cu yerlərin hər biri təxminən 0.70% alır.
Tutulmayan yerlərə mükafat verilmir; yekun məbləğ bağlanışdan sonra aşağı yuvarlaqlaşdırılaraq sentlə hesablanır.
Hesablaşma UTC ilə saat 14:05-də, yəni Pekin vaxtı ilə saat 22:05-də aparılır.
Mükafat avtomatik olaraq əsas hesaba köçürülür, onu ayrıca götürməyə ehtiyac yoxdur.
Qeydiyyat həmin raundun bağlanışı zamanı qüvvədən düşür.
Həftəsonu fasiləsi Pekin vaxtı ilə cümə günü saat 22:00-dan bazar ertəsi saat 22:00-dək davam edir.
İnterfeysdə yaxın yerləri, öz xalınızı və təxmini mükafatı görmək mümkündür.
Birinci raund dünən, noyabrın 9-da UTC ilə saat 14:00-da başlayıb.
Əsas məsələ yenə də təsadüfdür: siyahıda olmaq mükafat almaq demək deyil, yalnız tək nömrəli yerlər mükafat fondundan pay alır.
Maraqlananlar rəsmi səhifəyə və ya Rewards Hub-a nəzər sala bilərlər~
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya məsləhəti hesab edilmir.
Daim inkişaf edən BitHappy
463
·
--
Doğrulanıb
ABŞ səhmləri kəskin ucuzlaşandan sonra tokenləşdirilmiş səhmləri almaq daha cəlbedici görünür — hansını seçməli?
Kastodian xidmətləri böyük ölçüdə üst-üstə düşür. Emitentin adını müqayisə etməzdən əvvəl çıxış yoluna baxmaq lazımdır.
Bəzi analitiklərin hesablamalarına görə, tokenləşdirilmiş ABŞ səhmlərinin təxminən 90%-i eyni brokerdə — Alpaca-da saxlanılır.
Fərq «hansı broker daha təhlükəsizdir» məsələsində deyil, hüquqi struktur, geri alış şərtləri və istifadə ssenarilərindədir.
Binance bStocks, Ondo və xStocks-u müqayisə edək (rəsmi sənədlər və emissiya prospektləri əsas götürülüb):
1/ bStocks: emitent səhmləri Alpaca-nın ayrılmış hesabında trast vasitəsilə saxlayır;
2/ Ondo: borc öhdəliyi və artıq təminat; Ankura birinci növbəli təminata malikdir və hər gün yoxlama aparır;
3/ xStocks: Cersi adalarında SPV tərəfindən buraxılan izləmə sertifikatlarıdır, müstəqil təminat agenti var.
Üçünün də sahibləri səhmdar reyestrinə daxil edilmir və səsvermə hüququna malik olmurlar.
bStocks-da bir məqama diqqət yetirin: ilkin likvidlik borc götürülmüş səhmlərdən təmin edilir. Borcvermə istənilən vaxt dayandırıla bilər, geri alış isə gecikə və ya dayandırıla bilər.
Ən böyük fərq çıxış yolundadır:
1/ Ondo: minimum 1 dollar, USDon-a dərhal geri alış; yalnız nağd vəsaitə bənzər aktivlər üçün;
2/ xStocks: KYC və ağ siyahı tələb olunur, minimum 5 000 dollar; stabilkoinə geri almaq mümkündür, xPort isə real səhmlərə dəyişməyə imkan verir;
3/ bStocks: Alpaca subhesabındakı səhmlərə dəyişdirilir. Hazırda geri alış haqqı tutulmur, lakin geri alış sifarişi rədd edilə bilər.
İkinci bazardan alınan tokenlər üçün KYC-dən keçmək mümkün deyilsə və ya regional məhdudiyyət varsa, hər üçündə geri alış mümkün olmaya bilər.
Dividend baxımından fərq yoxdur: ABŞ-da 30% vergi tutulduqdan sonra yenidən investisiya edilir, nağd ödəniş verilmir.
Görünən xərclər hər üçündə aşağıdır; əsas xərclər komissiya, spred və bazar bağlı olduğu vaxt yaranan qiymət fərqidir.
Zəncir üzərində hər üçündə dondurma və əməliyyatları dayandırma səlahiyyəti var. Fərq açarların kimdə olmasında və vaxt kilidinin olub-olmamasındadır.
Təkrar istifadə oluna bilən seçim ardıcıllığı: əvvəlcə çıxış yolunu, sonra emitenti seçin.
1/ Binance-də marja ticarəti və qısamüddətli əməliyyatlar üçün: bStocks daha rahatdır, amma bunun əvəzi odur ki, demək olar ki, hər şey Binance qrupu daxilində qalır;
2/ Zəncir üzərində DeFi və müxtəlif şəbəkələr arasında köçürmələr üçün: xStocks ən çox şəbəkə və giriş imkanı təklif edir, OKX və Kraken-də də istifadə oluna bilər; əvvəlcə mint səlahiyyətlərini yoxlayın;
3/ Kiçik məbləğ və istənilən vaxt çıxış imkanı istəyənlər üçün: Ondo 1 dollardan başlayır və dərhal geri alış imkanı verir, şərt odur ki, KYC-dən keçəsiniz;
4/ Uzunmüddətli saxlamaq və dividend əldə etmək üçün: seçimi dividendə görə etməyin, şəffaflığa və geri alışın nə dərəcədə rahat olmasına baxın;
5/ Böyük mövqe üçün: əvvəlcə birinci bazarda geri alış edə biləcəyinizi dəqiqləşdirin;
6/ Real səhm istəyirsinizsə, xPort-a və ya bStocks-un fiziki səhm geri alışına baxın; yalnız nağd vəsait istəyirsinizsə, Ondo və ya xStocks-a baxın.
Sifariş verməzdən əvvəl bunları yoxlayın: olduğunuz yerə aid məhdudiyyətlər, geri alış hüququ, hansı aktivə geri alınacağı, zəncir üzərindəki səlahiyyətlər və həftəsonu yaranan qiymət fərqi.
Emitenti dəyişmək kastodianı dəyişmək demək deyil, amma özünüzə daha uyğun çıxış yolu seçməyə imkan verir.
Siz tokenləşdirilmiş səhmləri hansı meyarlara əsasən seçirsiniz?
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və investisiya məsləhəti deyil.
Daim inkişaf edən BitHappy
ABŞ səhmləri kəskin ucuzlaşandan sonra tokenləşdirilmiş səhmləri almaq daha cəlbedici görünür — hansını seçməli?
Kastodian xidmətləri böyük ölçüdə üst-üstə düşür. Emitentin adını müqayisə etməzdən əvvəl çıxış yoluna baxmaq lazımdır.
Bəzi analitiklərin hesablamalarına görə, tokenləşdirilmiş ABŞ səhmlərinin təxminən 90%-i eyni brokerdə — Alpaca-da saxlanılır.
Fərq «hansı broker daha təhlükəsizdir» məsələsində deyil, hüquqi struktur, geri alış şərtləri və istifadə ssenarilərindədir.
Binance bStocks, Ondo və xStocks-u müqayisə edək (rəsmi sənədlər və emissiya prospektləri əsas götürülüb):
1/ bStocks: emitent səhmləri Alpaca-nın ayrılmış hesabında trast vasitəsilə saxlayır;
2/ Ondo: borc öhdəliyi və artıq təminat; Ankura birinci növbəli təminata malikdir və hər gün yoxlama aparır;
3/ xStocks: Cersi adalarında SPV tərəfindən buraxılan izləmə sertifikatlarıdır, müstəqil təminat agenti var.
Üçünün də sahibləri səhmdar reyestrinə daxil edilmir və səsvermə hüququna malik olmurlar.
bStocks-da bir məqama diqqət yetirin: ilkin likvidlik borc götürülmüş səhmlərdən təmin edilir. Borcvermə istənilən vaxt dayandırıla bilər, geri alış isə gecikə və ya dayandırıla bilər.
Ən böyük fərq çıxış yolundadır:
1/ Ondo: minimum 1 dollar, USDon-a dərhal geri alış; yalnız nağd vəsaitə bənzər aktivlər üçün;
2/ xStocks: KYC və ağ siyahı tələb olunur, minimum 5 000 dollar; stabilkoinə geri almaq mümkündür, xPort isə real səhmlərə dəyişməyə imkan verir;
3/ bStocks: Alpaca subhesabındakı səhmlərə dəyişdirilir. Hazırda geri alış haqqı tutulmur, lakin geri alış sifarişi rədd edilə bilər.
İkinci bazardan alınan tokenlər üçün KYC-dən keçmək mümkün deyilsə və ya regional məhdudiyyət varsa, hər üçündə geri alış mümkün olmaya bilər.
Dividend baxımından fərq yoxdur: ABŞ-da 30% vergi tutulduqdan sonra yenidən investisiya edilir, nağd ödəniş verilmir.
Görünən xərclər hər üçündə aşağıdır; əsas xərclər komissiya, spred və bazar bağlı olduğu vaxt yaranan qiymət fərqidir.
Zəncir üzərində hər üçündə dondurma və əməliyyatları dayandırma səlahiyyəti var. Fərq açarların kimdə olmasında və vaxt kilidinin olub-olmamasındadır.
Təkrar istifadə oluna bilən seçim ardıcıllığı: əvvəlcə çıxış yolunu, sonra emitenti seçin.
1/ Binance-də marja ticarəti və qısamüddətli əməliyyatlar üçün: bStocks daha rahatdır, amma bunun əvəzi odur ki, demək olar ki, hər şey Binance qrupu daxilində qalır;
2/ Zəncir üzərində DeFi və müxtəlif şəbəkələr arasında köçürmələr üçün: xStocks ən çox şəbəkə və giriş imkanı təklif edir, OKX və Kraken-də də istifadə oluna bilər; əvvəlcə mint səlahiyyətlərini yoxlayın;
3/ Kiçik məbləğ və istənilən vaxt çıxış imkanı istəyənlər üçün: Ondo 1 dollardan başlayır və dərhal geri alış imkanı verir, şərt odur ki, KYC-dən keçəsiniz;
4/ Uzunmüddətli saxlamaq və dividend əldə etmək üçün: seçimi dividendə görə etməyin, şəffaflığa və geri alışın nə dərəcədə rahat olmasına baxın;
5/ Böyük mövqe üçün: əvvəlcə birinci bazarda geri alış edə biləcəyinizi dəqiqləşdirin;
6/ Real səhm istəyirsinizsə, xPort-a və ya bStocks-un fiziki səhm geri alışına baxın; yalnız nağd vəsait istəyirsinizsə, Ondo və ya xStocks-a baxın.
Sifariş verməzdən əvvəl bunları yoxlayın: olduğunuz yerə aid məhdudiyyətlər, geri alış hüququ, hansı aktivə geri alınacağı, zəncir üzərindəki səlahiyyətlər və həftəsonu yaranan qiymət fərqi.
Emitenti dəyişmək kastodianı dəyişmək demək deyil, amma özünüzə daha uyğun çıxış yolu seçməyə imkan verir.
Siz tokenləşdirilmiş səhmləri hansı meyarlara əsasən seçirsiniz?
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və investisiya məsləhəti deyil.
Daim inkişaf edən BitHappy
Kastodian xidmətləri böyük ölçüdə üst-üstə düşür. Emitentin adını müqayisə etməzdən əvvəl çıxış yoluna baxmaq lazımdır.
Bəzi analitiklərin hesablamalarına görə, tokenləşdirilmiş ABŞ səhmlərinin təxminən 90%-i eyni brokerdə — Alpaca-da saxlanılır.
Fərq «hansı broker daha təhlükəsizdir» məsələsində deyil, hüquqi struktur, geri alış şərtləri və istifadə ssenarilərindədir.
Binance bStocks, Ondo və xStocks-u müqayisə edək (rəsmi sənədlər və emissiya prospektləri əsas götürülüb):
1/ bStocks: emitent səhmləri Alpaca-nın ayrılmış hesabında trast vasitəsilə saxlayır;
2/ Ondo: borc öhdəliyi və artıq təminat; Ankura birinci növbəli təminata malikdir və hər gün yoxlama aparır;
3/ xStocks: Cersi adalarında SPV tərəfindən buraxılan izləmə sertifikatlarıdır, müstəqil təminat agenti var.
Üçünün də sahibləri səhmdar reyestrinə daxil edilmir və səsvermə hüququna malik olmurlar.
bStocks-da bir məqama diqqət yetirin: ilkin likvidlik borc götürülmüş səhmlərdən təmin edilir. Borcvermə istənilən vaxt dayandırıla bilər, geri alış isə gecikə və ya dayandırıla bilər.
Ən böyük fərq çıxış yolundadır:
1/ Ondo: minimum 1 dollar, USDon-a dərhal geri alış; yalnız nağd vəsaitə bənzər aktivlər üçün;
2/ xStocks: KYC və ağ siyahı tələb olunur, minimum 5 000 dollar; stabilkoinə geri almaq mümkündür, xPort isə real səhmlərə dəyişməyə imkan verir;
3/ bStocks: Alpaca subhesabındakı səhmlərə dəyişdirilir. Hazırda geri alış haqqı tutulmur, lakin geri alış sifarişi rədd edilə bilər.
İkinci bazardan alınan tokenlər üçün KYC-dən keçmək mümkün deyilsə və ya regional məhdudiyyət varsa, hər üçündə geri alış mümkün olmaya bilər.
Dividend baxımından fərq yoxdur: ABŞ-da 30% vergi tutulduqdan sonra yenidən investisiya edilir, nağd ödəniş verilmir.
Görünən xərclər hər üçündə aşağıdır; əsas xərclər komissiya, spred və bazar bağlı olduğu vaxt yaranan qiymət fərqidir.
Zəncir üzərində hər üçündə dondurma və əməliyyatları dayandırma səlahiyyəti var. Fərq açarların kimdə olmasında və vaxt kilidinin olub-olmamasındadır.
Təkrar istifadə oluna bilən seçim ardıcıllığı: əvvəlcə çıxış yolunu, sonra emitenti seçin.
1/ Binance-də marja ticarəti və qısamüddətli əməliyyatlar üçün: bStocks daha rahatdır, amma bunun əvəzi odur ki, demək olar ki, hər şey Binance qrupu daxilində qalır;
2/ Zəncir üzərində DeFi və müxtəlif şəbəkələr arasında köçürmələr üçün: xStocks ən çox şəbəkə və giriş imkanı təklif edir, OKX və Kraken-də də istifadə oluna bilər; əvvəlcə mint səlahiyyətlərini yoxlayın;
3/ Kiçik məbləğ və istənilən vaxt çıxış imkanı istəyənlər üçün: Ondo 1 dollardan başlayır və dərhal geri alış imkanı verir, şərt odur ki, KYC-dən keçəsiniz;
4/ Uzunmüddətli saxlamaq və dividend əldə etmək üçün: seçimi dividendə görə etməyin, şəffaflığa və geri alışın nə dərəcədə rahat olmasına baxın;
5/ Böyük mövqe üçün: əvvəlcə birinci bazarda geri alış edə biləcəyinizi dəqiqləşdirin;
6/ Real səhm istəyirsinizsə, xPort-a və ya bStocks-un fiziki səhm geri alışına baxın; yalnız nağd vəsait istəyirsinizsə, Ondo və ya xStocks-a baxın.
Sifariş verməzdən əvvəl bunları yoxlayın: olduğunuz yerə aid məhdudiyyətlər, geri alış hüququ, hansı aktivə geri alınacağı, zəncir üzərindəki səlahiyyətlər və həftəsonu yaranan qiymət fərqi.
Emitenti dəyişmək kastodianı dəyişmək demək deyil, amma özünüzə daha uyğun çıxış yolu seçməyə imkan verir.
Siz tokenləşdirilmiş səhmləri hansı meyarlara əsasən seçirsiniz?
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və investisiya məsləhəti deyil.
Daim inkişaf edən BitHappy
2
10
1.8k
·
--
Binance-in icma üçün ikinci mərhələ mükafat proqramı başladı, qazanc imkanları artırıldı — əla~
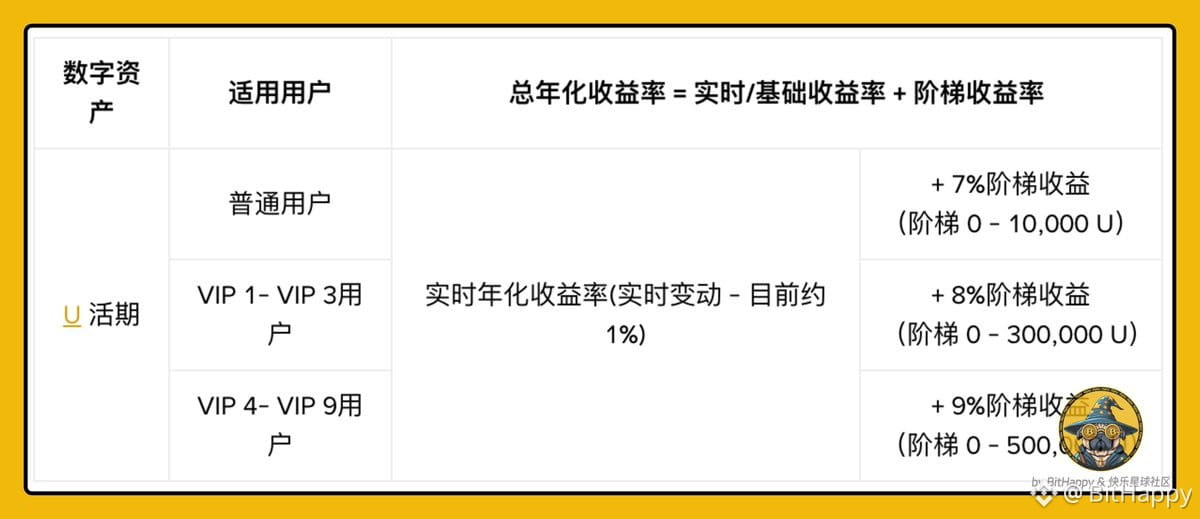
Birinci mərhələdə USDT/USDC/RWUSD/BFUSD məhsulları üzrə pilləli limitlər ayrı-ayrılıqda müəyyən edilmişdi. İkinci mərhələnin əsas qaydası daha sadədir: U çevik əmanətində limit VIP səviyyəsinə uyğun artır.
Proqram müddəti 5 noyabr saat 16:00-dan 25 noyabr saat 07:59-dəkdir (UTC+8). Mükafatlar ilk müraciət edənlərə verilir.
Elana əsasən: ümumi illik gəlirlilik = cari gəlir + pilləli bonus;
Cari gəlir hazırda təxminən 1%, ümumi gəlirlilik isə maksimum təxminən 10% təşkil edir (hamısı təxminidir, dəqiq məlumat üçün məhsul səhifəsinə baxın).
Nə qədər vəsait yerləşdirəcəyinizə qərar vermək üçün əvvəlcə üç limit səviyyəsinə nəzər salın:
Adi istifadəçilər: +7% pilləli bonus, 0–10 min U məbləğinə tətbiq olunur.
VIP1–VIP3: +8%, 0–300 min U məbləğinə tətbiq olunur.
VIP4–VIP9: +9%, 0–500 min U məbləğinə tətbiq olunur.
Təxminən 20 gün üçün təxmini hesab (yalnız pilləli bonus, cari gəlir daxil deyil):
10 min U tam istifadə edildikdə təxminən 38 U;
300 min U tam istifadə edildikdə təxminən 1 315 U;
500 min U tam istifadə edildikdə təxminən 2 466 U.
Təxmini hesablama düsturu: limit × pilləli bonus × 20 / 365.
Birinci mərhələ ilə müqayisədə əsas artım VIP səviyyələrindədir:
Birinci mərhələdə USDC üzrə VIP istifadəçilərin maksimum limiti təxminən 300 min, pilləli bonusu isə 8,5% idi;
İkinci mərhələdə U çevik əmanətində VIP4–VIP9 limiti birbaşa 500 minə, bonus isə +9%-ə qaldırılıb.
Adi istifadəçilər üçün 10 minlik limit birinci mərhələdəki adi USDC səviyyəsinə yaxındır; kiçik məbləğlər üçün yenə kifayətdir.
Yenə də bir neçə vacib şərt var:
Arbitraj məqsədilə borc və ya kredit çiyni ilə stabilkoin borc alıb abunə olduqda pilləli bonus verilmir, artıq verilmiş bonus da geri tutulur.
Pilləli bonus yalnız əsas hesaba hesablanır, subhesablar nəzərə alınmır.
Mükafat fondu tükəndikdən sonra abunə olmayan istifadəçilər əlavə pilləli bonus görməyəcəklər;
Yeni VIP statusu qazananların xüsusi təklifi görünənədək təxminən 2 saata qədər gözləməsi mümkündür. Təklif göründükdən sonra onu aktivləşdirmək üçün ən azı bir yeni abunə (avtomatik abunə də daxil olmaqla) lazımdır.
Oktyabr ayındakı U kampaniyasının şərtlərinə hələ də uyğun olan istifadəçilər üçün bonus avtomatik aktivləşdirilə bilər.
Bundan əlavə, diqqəti əsas mövzudan yayındırmadan nəzərdən keçirə biləcəyiniz daha iki təklif:
VIP İkili Valyuta İnvestisiyası ilə 40 min USDC mükafat fondunu bölüşmək mümkündür (5 noyabr saat 16:00-dan 5 dekabr saat 07:59-dək). Mükafatlar aylıq orta abunə məbləğinə əsasən səviyyələr üzrə bölünür; hesablaşma müddəti ən azı 3 gün olmalıdır.
SXT müddətli əmanətində 14 gün üçün təxminən 12,9%, 30 gün üçün isə təxminən 25,9% gəlirlilik var (elanda göstərilən illik gəlirlilik). Bundan əlavə, Earn liderlər cədvəlində təxminən 300 min ABŞ dolları ekvivalentində SXT mükafatı nəzərdə tutulub. Vaxtından əvvəl geri çəkildikdə, artıq verilmiş mükafat əsas məbləğdən tutulur.
Əvvəlcə limitləri, səviyyələri və əsas şərtləri dəqiqləşdirin, sonra əməliyyat edin; dəqiq rəqəmlər üçün kampaniya səhifəsindəki cari məlumatlara əsaslanın.
Yuxarıdakı məlumatlar yalnız məlumat məqsədi daşıyır və hər hansı investisiya tövsiyəsi deyil.
Davamlı inkişaf edən BitHappy
Binance-in icma üçün ikinci mərhələ mükafat proqramı başladı, qazanc imkanları artırıldı — əla~
Birinci mərhələdə USDT/USDC/RWUSD/BFUSD məhsulları üzrə pilləli limitlər ayrı-ayrılıqda müəyyən edilmişdi. İkinci mərhələnin əsas qaydası daha sadədir: U çevik əmanətində limit VIP səviyyəsinə uyğun artır.
Proqram müddəti 5 noyabr saat 16:00-dan 25 noyabr saat 07:59-dəkdir (UTC+8). Mükafatlar ilk müraciət edənlərə verilir.
Elana əsasən: ümumi illik gəlirlilik = cari gəlir + pilləli bonus;
Cari gəlir hazırda təxminən 1%, ümumi gəlirlilik isə maksimum təxminən 10% təşkil edir (hamısı təxminidir, dəqiq məlumat üçün məhsul səhifəsinə baxın).
Nə qədər vəsait yerləşdirəcəyinizə qərar vermək üçün əvvəlcə üç limit səviyyəsinə nəzər salın:
Adi istifadəçilər: +7% pilləli bonus, 0–10 min U məbləğinə tətbiq olunur.
VIP1–VIP3: +8%, 0–300 min U məbləğinə tətbiq olunur.
VIP4–VIP9: +9%, 0–500 min U məbləğinə tətbiq olunur.
Təxminən 20 gün üçün təxmini hesab (yalnız pilləli bonus, cari gəlir daxil deyil):
10 min U tam istifadə edildikdə təxminən 38 U;
300 min U tam istifadə edildikdə təxminən 1 315 U;
500 min U tam istifadə edildikdə təxminən 2 466 U.
Təxmini hesablama düsturu: limit × pilləli bonus × 20 / 365.
Birinci mərhələ ilə müqayisədə əsas artım VIP səviyyələrindədir:
Birinci mərhələdə USDC üzrə VIP istifadəçilərin maksimum limiti təxminən 300 min, pilləli bonusu isə 8,5% idi;
İkinci mərhələdə U çevik əmanətində VIP4–VIP9 limiti birbaşa 500 minə, bonus isə +9%-ə qaldırılıb.
Adi istifadəçilər üçün 10 minlik limit birinci mərhələdəki adi USDC səviyyəsinə yaxındır; kiçik məbləğlər üçün yenə kifayətdir.
Yenə də bir neçə vacib şərt var:
Arbitraj məqsədilə borc və ya kredit çiyni ilə stabilkoin borc alıb abunə olduqda pilləli bonus verilmir, artıq verilmiş bonus da geri tutulur.
Pilləli bonus yalnız əsas hesaba hesablanır, subhesablar nəzərə alınmır.
Mükafat fondu tükəndikdən sonra abunə olmayan istifadəçilər əlavə pilləli bonus görməyəcəklər;
Yeni VIP statusu qazananların xüsusi təklifi görünənədək təxminən 2 saata qədər gözləməsi mümkündür. Təklif göründükdən sonra onu aktivləşdirmək üçün ən azı bir yeni abunə (avtomatik abunə də daxil olmaqla) lazımdır.
Oktyabr ayındakı U kampaniyasının şərtlərinə hələ də uyğun olan istifadəçilər üçün bonus avtomatik aktivləşdirilə bilər.
Bundan əlavə, diqqəti əsas mövzudan yayındırmadan nəzərdən keçirə biləcəyiniz daha iki təklif:
VIP İkili Valyuta İnvestisiyası ilə 40 min USDC mükafat fondunu bölüşmək mümkündür (5 noyabr saat 16:00-dan 5 dekabr saat 07:59-dək). Mükafatlar aylıq orta abunə məbləğinə əsasən səviyyələr üzrə bölünür; hesablaşma müddəti ən azı 3 gün olmalıdır.
SXT müddətli əmanətində 14 gün üçün təxminən 12,9%, 30 gün üçün isə təxminən 25,9% gəlirlilik var (elanda göstərilən illik gəlirlilik). Bundan əlavə, Earn liderlər cədvəlində təxminən 300 min ABŞ dolları ekvivalentində SXT mükafatı nəzərdə tutulub. Vaxtından əvvəl geri çəkildikdə, artıq verilmiş mükafat əsas məbləğdən tutulur.
Əvvəlcə limitləri, səviyyələri və əsas şərtləri dəqiqləşdirin, sonra əməliyyat edin; dəqiq rəqəmlər üçün kampaniya səhifəsindəki cari məlumatlara əsaslanın.
Yuxarıdakı məlumatlar yalnız məlumat məqsədi daşıyır və hər hansı investisiya tövsiyəsi deyil.
Davamlı inkişaf edən BitHappy
Birinci mərhələdə USDT/USDC/RWUSD/BFUSD məhsulları üzrə pilləli limitlər ayrı-ayrılıqda müəyyən edilmişdi. İkinci mərhələnin əsas qaydası daha sadədir: U çevik əmanətində limit VIP səviyyəsinə uyğun artır.
Proqram müddəti 5 noyabr saat 16:00-dan 25 noyabr saat 07:59-dəkdir (UTC+8). Mükafatlar ilk müraciət edənlərə verilir.
Elana əsasən: ümumi illik gəlirlilik = cari gəlir + pilləli bonus;
Cari gəlir hazırda təxminən 1%, ümumi gəlirlilik isə maksimum təxminən 10% təşkil edir (hamısı təxminidir, dəqiq məlumat üçün məhsul səhifəsinə baxın).
Nə qədər vəsait yerləşdirəcəyinizə qərar vermək üçün əvvəlcə üç limit səviyyəsinə nəzər salın:
Adi istifadəçilər: +7% pilləli bonus, 0–10 min U məbləğinə tətbiq olunur.
VIP1–VIP3: +8%, 0–300 min U məbləğinə tətbiq olunur.
VIP4–VIP9: +9%, 0–500 min U məbləğinə tətbiq olunur.
Təxminən 20 gün üçün təxmini hesab (yalnız pilləli bonus, cari gəlir daxil deyil):
10 min U tam istifadə edildikdə təxminən 38 U;
300 min U tam istifadə edildikdə təxminən 1 315 U;
500 min U tam istifadə edildikdə təxminən 2 466 U.
Təxmini hesablama düsturu: limit × pilləli bonus × 20 / 365.
Birinci mərhələ ilə müqayisədə əsas artım VIP səviyyələrindədir:
Birinci mərhələdə USDC üzrə VIP istifadəçilərin maksimum limiti təxminən 300 min, pilləli bonusu isə 8,5% idi;
İkinci mərhələdə U çevik əmanətində VIP4–VIP9 limiti birbaşa 500 minə, bonus isə +9%-ə qaldırılıb.
Adi istifadəçilər üçün 10 minlik limit birinci mərhələdəki adi USDC səviyyəsinə yaxındır; kiçik məbləğlər üçün yenə kifayətdir.
Yenə də bir neçə vacib şərt var:
Arbitraj məqsədilə borc və ya kredit çiyni ilə stabilkoin borc alıb abunə olduqda pilləli bonus verilmir, artıq verilmiş bonus da geri tutulur.
Pilləli bonus yalnız əsas hesaba hesablanır, subhesablar nəzərə alınmır.
Mükafat fondu tükəndikdən sonra abunə olmayan istifadəçilər əlavə pilləli bonus görməyəcəklər;
Yeni VIP statusu qazananların xüsusi təklifi görünənədək təxminən 2 saata qədər gözləməsi mümkündür. Təklif göründükdən sonra onu aktivləşdirmək üçün ən azı bir yeni abunə (avtomatik abunə də daxil olmaqla) lazımdır.
Oktyabr ayındakı U kampaniyasının şərtlərinə hələ də uyğun olan istifadəçilər üçün bonus avtomatik aktivləşdirilə bilər.
Bundan əlavə, diqqəti əsas mövzudan yayındırmadan nəzərdən keçirə biləcəyiniz daha iki təklif:
VIP İkili Valyuta İnvestisiyası ilə 40 min USDC mükafat fondunu bölüşmək mümkündür (5 noyabr saat 16:00-dan 5 dekabr saat 07:59-dək). Mükafatlar aylıq orta abunə məbləğinə əsasən səviyyələr üzrə bölünür; hesablaşma müddəti ən azı 3 gün olmalıdır.
SXT müddətli əmanətində 14 gün üçün təxminən 12,9%, 30 gün üçün isə təxminən 25,9% gəlirlilik var (elanda göstərilən illik gəlirlilik). Bundan əlavə, Earn liderlər cədvəlində təxminən 300 min ABŞ dolları ekvivalentində SXT mükafatı nəzərdə tutulub. Vaxtından əvvəl geri çəkildikdə, artıq verilmiş mükafat əsas məbləğdən tutulur.
Əvvəlcə limitləri, səviyyələri və əsas şərtləri dəqiqləşdirin, sonra əməliyyat edin; dəqiq rəqəmlər üçün kampaniya səhifəsindəki cari məlumatlara əsaslanın.
Yuxarıdakı məlumatlar yalnız məlumat məqsədi daşıyır və hər hansı investisiya tövsiyəsi deyil.
Davamlı inkişaf edən BitHappy
486
·
--
ANT-nin premarket qiymət fərqində əslində mərc edilən, görünür, çevirmə əmsalıdır!
Binance ANTHROPIC müqaviləsi ilə XYZ ANT arasında arbitraj kimi görünən bu əməliyyat, əslində Binance-in sonda səhm sayını neçə qat əmsalla çevirəcəyinə mərc etməkdir.
Kağız üzərindəki qiymət fərqini hələlik bir kənara qoyaq və əvvəlcə hesablama əsaslarına baxaq. İki tərəfdə qiymətlər fərqli qaydada hesablanır:
1/ Binance ANTHROPIC: təxminən 1604–1650 ABŞ dolları; bazar müzakirələrində qiymətin tam durulaşdırılmış dəyər əsasında hesablandığı düşünülür;
2/ XYZ ANT: təxminən 114–116 ABŞ dolları; bir səhm üzrə hesablanır və listinqdən sonra rebase edilmir.
Ona görə də bu iki qiyməti birbaşa müqayisə etmək olmaz, əvvəlcə çevirmək lazımdır.
Əsas hesablamaya görə, Binance təxminən 12,8 qat rebase edə bilər (təxmini dəyər):
1650 ÷ 12,8 ≈ 128,9; XYZ-nin 114–116 qiyməti ilə müqayisədə fərq təxminən 11%–13%-dir.
Eyni hesablama əsasında 1604-ü 115-lə müqayisə etdikdə, çevrilmiş qiymət təxminən 125,3 olur və fərq cəmi 9%-ə yaxındır.
Zərərsizləşmə əmsalını tərsinə hesablayaq:
1604 ÷ 115 ≈ 13,9
1650 ÷ 114 ≈ 14,5
Yekun çevirmə əmsalı 12,8-dən təxminən 9%–13% yüksək olarsa, qiymət fərqi sıfırlanar, hətta tərsinə çevrilər.
Fikir ayrılığı səhmlərin hansı əsasla hesablanmasındadır: «emissiyadan sonrakı səhm sayı», yoxsa «tam durulaşdırılmış səhm sayı»?
Bazar müzakirələrində bəziləri emissiya prospektindəki ictimai fayda fondunun 847 milyon səhmə sahib olması və bunun 5% təşkil etməsi məlumatından istifadə edərək, tam durulaşdırılmış səhm sayının təxminən 16,9 milyard olduğunu hesablayıblar (müvafiq paylaşımlara əsasən; rəsmi açıqlama əsas götürülməlidir). Digərləri isə Binance-in əvvəlki üç pre-IPO müqaviləsini araşdırıb və hamısında emissiyadan sonrakı səhm sayının əsas götürüldüyünü görüblər. Deməli, bu əməliyyatın mahiyyəti qaydaların dəyişməyəcəyinə mərc etməkdir.
Zaman xətti də aydındır: 10/29 ətrafında qiymət fərqi təxminən 2%–3% idi; indi kağız üzərində təxminən 9%–13%-dir. Fərqin böyüməsi əməliyyatın daha təhlükəsiz olması demək deyil, sadəcə mərc edilən parametrin daha vacib olduğunu göstərir.
«Ortaq hesablaşma qiyməti yoxdursa, qiymət fərqinə arbitraj demək olmaz» fikri hələ də qüvvədədir. Fərq ondadır ki, indi hesablaşma zamanı istifadə olunacaq çevirməni təxmini hesablamaq mümkündür və bu, «arbitraj deyil»dən «şərti arbitraj»a çevrilib.
Üç şərt var:
1/ Səhm sayının hesablanma əsası: qərar səlahiyyəti birjanın əlindədir; əvvəlcə öz zərərsizləşmə əmsalınızı hesablayın;
2/ Maliyyələşdirmə xərcləri: listinqədək hər iki mövqeyi saxlasanız, maliyyələşdirmə xərclərini 9%–13% fərqdən ayrı-ayrılıqda çıxmaq lazımdır;
3/ İlk gün qiymət boşluğu: IPO-nun ilk günündə volatillik yüksək ola bilər; hər iki mövqe üzrə məcburi ləğv həddi ilk günün qiymət hərəkətindən daha geniş olmalıdır.
Bu üç şərtdən hər hansı biri düzgün hesablanmasa, kağız üzərindəki qiymət fərqi illüziya ola bilər.
Təkrar istifadə oluna bilən yanaşma: platformalararası müqavilə fərqinin aradan qalxmasına oynayarkən əvvəlcə hesablaşma çevirmə düsturunu yazın, sonra zərərsizləşmə parametrini hesablayın, sonda isə mərc etdiyiniz parametrin tarazlıq nöqtəsindən nə qədər uzaq olduğuna baxın. Yalnız məsafə kifayət qədər böyükdürsə, mövqenin ölçüsünü müzakirə edin; təkcə kağız üzərindəki qiymət fərqinə fokuslanmayın.
Yuxarıdakılar yalnız məlumat paylaşımıdır və heç bir investisiya məsləhəti təşkil etmir.
Daim inkişaf edən BitHappy
ANT-nin premarket qiymət fərqində əslində mərc edilən, görünür, çevirmə əmsalıdır!
Binance ANTHROPIC müqaviləsi ilə XYZ ANT arasında arbitraj kimi görünən bu əməliyyat, əslində Binance-in sonda səhm sayını neçə qat əmsalla çevirəcəyinə mərc etməkdir.
Kağız üzərindəki qiymət fərqini hələlik bir kənara qoyaq və əvvəlcə hesablama əsaslarına baxaq. İki tərəfdə qiymətlər fərqli qaydada hesablanır:
1/ Binance ANTHROPIC: təxminən 1604–1650 ABŞ dolları; bazar müzakirələrində qiymətin tam durulaşdırılmış dəyər əsasında hesablandığı düşünülür;
2/ XYZ ANT: təxminən 114–116 ABŞ dolları; bir səhm üzrə hesablanır və listinqdən sonra rebase edilmir.
Ona görə də bu iki qiyməti birbaşa müqayisə etmək olmaz, əvvəlcə çevirmək lazımdır.
Əsas hesablamaya görə, Binance təxminən 12,8 qat rebase edə bilər (təxmini dəyər):
1650 ÷ 12,8 ≈ 128,9; XYZ-nin 114–116 qiyməti ilə müqayisədə fərq təxminən 11%–13%-dir.
Eyni hesablama əsasında 1604-ü 115-lə müqayisə etdikdə, çevrilmiş qiymət təxminən 125,3 olur və fərq cəmi 9%-ə yaxındır.
Zərərsizləşmə əmsalını tərsinə hesablayaq:
1604 ÷ 115 ≈ 13,9
1650 ÷ 114 ≈ 14,5
Yekun çevirmə əmsalı 12,8-dən təxminən 9%–13% yüksək olarsa, qiymət fərqi sıfırlanar, hətta tərsinə çevrilər.
Fikir ayrılığı səhmlərin hansı əsasla hesablanmasındadır: «emissiyadan sonrakı səhm sayı», yoxsa «tam durulaşdırılmış səhm sayı»?
Bazar müzakirələrində bəziləri emissiya prospektindəki ictimai fayda fondunun 847 milyon səhmə sahib olması və bunun 5% təşkil etməsi məlumatından istifadə edərək, tam durulaşdırılmış səhm sayının təxminən 16,9 milyard olduğunu hesablayıblar (müvafiq paylaşımlara əsasən; rəsmi açıqlama əsas götürülməlidir). Digərləri isə Binance-in əvvəlki üç pre-IPO müqaviləsini araşdırıb və hamısında emissiyadan sonrakı səhm sayının əsas götürüldüyünü görüblər. Deməli, bu əməliyyatın mahiyyəti qaydaların dəyişməyəcəyinə mərc etməkdir.
Zaman xətti də aydındır: 10/29 ətrafında qiymət fərqi təxminən 2%–3% idi; indi kağız üzərində təxminən 9%–13%-dir. Fərqin böyüməsi əməliyyatın daha təhlükəsiz olması demək deyil, sadəcə mərc edilən parametrin daha vacib olduğunu göstərir.
«Ortaq hesablaşma qiyməti yoxdursa, qiymət fərqinə arbitraj demək olmaz» fikri hələ də qüvvədədir. Fərq ondadır ki, indi hesablaşma zamanı istifadə olunacaq çevirməni təxmini hesablamaq mümkündür və bu, «arbitraj deyil»dən «şərti arbitraj»a çevrilib.
Üç şərt var:
1/ Səhm sayının hesablanma əsası: qərar səlahiyyəti birjanın əlindədir; əvvəlcə öz zərərsizləşmə əmsalınızı hesablayın;
2/ Maliyyələşdirmə xərcləri: listinqədək hər iki mövqeyi saxlasanız, maliyyələşdirmə xərclərini 9%–13% fərqdən ayrı-ayrılıqda çıxmaq lazımdır;
3/ İlk gün qiymət boşluğu: IPO-nun ilk günündə volatillik yüksək ola bilər; hər iki mövqe üzrə məcburi ləğv həddi ilk günün qiymət hərəkətindən daha geniş olmalıdır.
Bu üç şərtdən hər hansı biri düzgün hesablanmasa, kağız üzərindəki qiymət fərqi illüziya ola bilər.
Təkrar istifadə oluna bilən yanaşma: platformalararası müqavilə fərqinin aradan qalxmasına oynayarkən əvvəlcə hesablaşma çevirmə düsturunu yazın, sonra zərərsizləşmə parametrini hesablayın, sonda isə mərc etdiyiniz parametrin tarazlıq nöqtəsindən nə qədər uzaq olduğuna baxın. Yalnız məsafə kifayət qədər böyükdürsə, mövqenin ölçüsünü müzakirə edin; təkcə kağız üzərindəki qiymət fərqinə fokuslanmayın.
Yuxarıdakılar yalnız məlumat paylaşımıdır və heç bir investisiya məsləhəti təşkil etmir.
Daim inkişaf edən BitHappy
Binance ANTHROPIC müqaviləsi ilə XYZ ANT arasında arbitraj kimi görünən bu əməliyyat, əslində Binance-in sonda səhm sayını neçə qat əmsalla çevirəcəyinə mərc etməkdir.
Kağız üzərindəki qiymət fərqini hələlik bir kənara qoyaq və əvvəlcə hesablama əsaslarına baxaq. İki tərəfdə qiymətlər fərqli qaydada hesablanır:
1/ Binance ANTHROPIC: təxminən 1604–1650 ABŞ dolları; bazar müzakirələrində qiymətin tam durulaşdırılmış dəyər əsasında hesablandığı düşünülür;
2/ XYZ ANT: təxminən 114–116 ABŞ dolları; bir səhm üzrə hesablanır və listinqdən sonra rebase edilmir.
Ona görə də bu iki qiyməti birbaşa müqayisə etmək olmaz, əvvəlcə çevirmək lazımdır.
Əsas hesablamaya görə, Binance təxminən 12,8 qat rebase edə bilər (təxmini dəyər):
1650 ÷ 12,8 ≈ 128,9; XYZ-nin 114–116 qiyməti ilə müqayisədə fərq təxminən 11%–13%-dir.
Eyni hesablama əsasında 1604-ü 115-lə müqayisə etdikdə, çevrilmiş qiymət təxminən 125,3 olur və fərq cəmi 9%-ə yaxındır.
Zərərsizləşmə əmsalını tərsinə hesablayaq:
1604 ÷ 115 ≈ 13,9
1650 ÷ 114 ≈ 14,5
Yekun çevirmə əmsalı 12,8-dən təxminən 9%–13% yüksək olarsa, qiymət fərqi sıfırlanar, hətta tərsinə çevrilər.
Fikir ayrılığı səhmlərin hansı əsasla hesablanmasındadır: «emissiyadan sonrakı səhm sayı», yoxsa «tam durulaşdırılmış səhm sayı»?
Bazar müzakirələrində bəziləri emissiya prospektindəki ictimai fayda fondunun 847 milyon səhmə sahib olması və bunun 5% təşkil etməsi məlumatından istifadə edərək, tam durulaşdırılmış səhm sayının təxminən 16,9 milyard olduğunu hesablayıblar (müvafiq paylaşımlara əsasən; rəsmi açıqlama əsas götürülməlidir). Digərləri isə Binance-in əvvəlki üç pre-IPO müqaviləsini araşdırıb və hamısında emissiyadan sonrakı səhm sayının əsas götürüldüyünü görüblər. Deməli, bu əməliyyatın mahiyyəti qaydaların dəyişməyəcəyinə mərc etməkdir.
Zaman xətti də aydındır: 10/29 ətrafında qiymət fərqi təxminən 2%–3% idi; indi kağız üzərində təxminən 9%–13%-dir. Fərqin böyüməsi əməliyyatın daha təhlükəsiz olması demək deyil, sadəcə mərc edilən parametrin daha vacib olduğunu göstərir.
«Ortaq hesablaşma qiyməti yoxdursa, qiymət fərqinə arbitraj demək olmaz» fikri hələ də qüvvədədir. Fərq ondadır ki, indi hesablaşma zamanı istifadə olunacaq çevirməni təxmini hesablamaq mümkündür və bu, «arbitraj deyil»dən «şərti arbitraj»a çevrilib.
Üç şərt var:
1/ Səhm sayının hesablanma əsası: qərar səlahiyyəti birjanın əlindədir; əvvəlcə öz zərərsizləşmə əmsalınızı hesablayın;
2/ Maliyyələşdirmə xərcləri: listinqədək hər iki mövqeyi saxlasanız, maliyyələşdirmə xərclərini 9%–13% fərqdən ayrı-ayrılıqda çıxmaq lazımdır;
3/ İlk gün qiymət boşluğu: IPO-nun ilk günündə volatillik yüksək ola bilər; hər iki mövqe üzrə məcburi ləğv həddi ilk günün qiymət hərəkətindən daha geniş olmalıdır.
Bu üç şərtdən hər hansı biri düzgün hesablanmasa, kağız üzərindəki qiymət fərqi illüziya ola bilər.
Təkrar istifadə oluna bilən yanaşma: platformalararası müqavilə fərqinin aradan qalxmasına oynayarkən əvvəlcə hesablaşma çevirmə düsturunu yazın, sonra zərərsizləşmə parametrini hesablayın, sonda isə mərc etdiyiniz parametrin tarazlıq nöqtəsindən nə qədər uzaq olduğuna baxın. Yalnız məsafə kifayət qədər böyükdürsə, mövqenin ölçüsünü müzakirə edin; təkcə kağız üzərindəki qiymət fərqinə fokuslanmayın.
Yuxarıdakılar yalnız məlumat paylaşımıdır və heç bir investisiya məsləhəti təşkil etmir.
Daim inkişaf edən BitHappy
1
2
1.3k
·
--
Qismən doğrudur
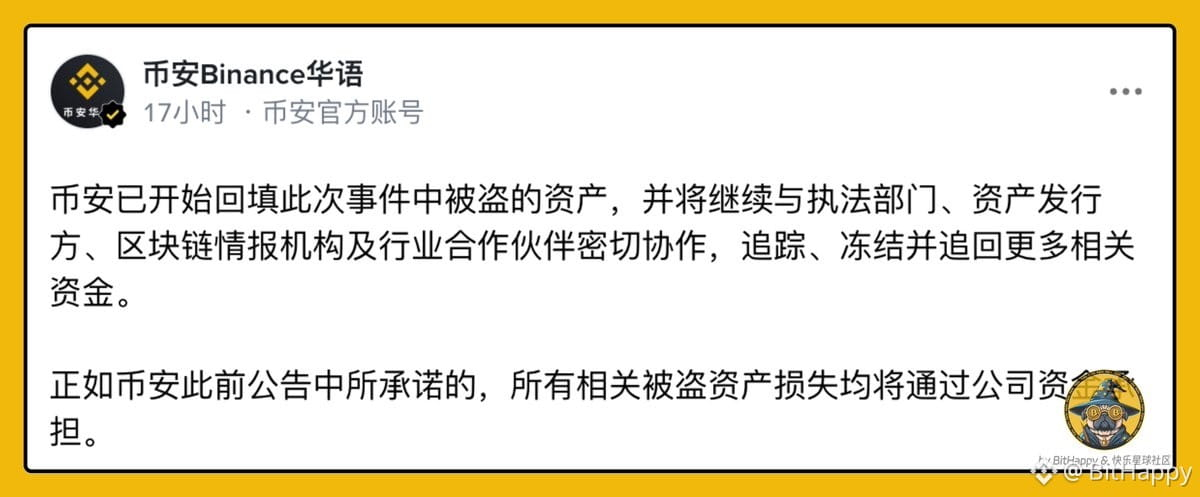
Binance-in coinləri bərpa etməsi elanlarda əvvəlcədən yazılmış bir alış sifarişidir~
Qiymət fərqinin nə qədər davam edəcəyi, çıxarışların nə vaxt bərpa olunacağından asılıdır.
@PrincipiaRes-in birjalararası statistikasına görə, hadisədən əvvəl Binance və OKX-də 13 coin üzrə qiymət fərqinin medianı 3 baza bəndindən az idi.
İndi isə hakerin satdığı həmin coinlərin bəziləri Binance-də əksinə daha bahadır:
1/ PEPE təxminən 67 baza bəndi bahadır;
2/ ENA təxminən 24 baza bəndi bahadır;
3/ UNI və WLD hər biri təxminən 17 baza bəndi bahadır;
4/ TRX-də isə əksinədir: Binance təxminən 218 baza bəndi ucuzdur.
Eyni məlumatlarda, hər iki birja üzrə ümumi ticarət həcmində Binance-in payı bütün coinlərdə azalıb; BTC-də bu göstərici təxminən 76%-dən 61%-ə düşüb.
Bəs niyə Binance əksinə daha bahadır? Çünki hamı coinlərin bərpa olunacağını bilir.
Oğurlanmış coinlərin siyahısı əsasında hesablamaya görə, qiyməti müəyyən edilə bilən altcoinlərin bərpası təxminən 233 milyon dollardır (UNI təxminən 49 milyon, ENA təxminən 42 milyon, PEPE təxminən 38 milyon) — bu, təxminən 1,34 milyard dollarlıq çatışmazlığın yalnız onda birindən bir qədər çoxudur.
Bu coinlərin bazar həcmi kiçikdir və qiymətləri artıq hakerin satış qiymətindən təxminən 14–38% yuxarıdır.
Yəni bazar coinlərin bərpası ilə bağlı qiymətin bir hissəsini Binance üçün artıq müəyyən edib.
Adətən bir neçə saniyəyə aradan qalxan qiymət fərqi coinlərin iki birja arasında sərbəst hərəkət edə bilməsi sayəsində yaranır.
Coinlərin çıxarılması tam bərpa olunmayıbsa, arbitrajçılar nə içəri girə, nə də çölə çıxa bilir; qiymət fərqi də buna görə davam gətirir. Onun ömrü çıxarışların bərpa tempindən asılıdır.
Praktik olaraq:
1/ Hər iki tərəfdə onsuz da ehtiyatınız varsa: Binance-də satın, OKX-də geri alın. Köçürmə etmədən qiymət fərqini bağlamaq olar; bərpadan sonra isə ehtiyatları tədricən balanslaşdırmaq mümkündür;
2/ Yalnız bir tərəfdə coin varsa: həqiqi hedcinq etmək mümkün deyil, sadəcə istiqamətə mərc edirsiniz;
3/ Qiymət fərqindən yararlanmaq üçün Binance-ə yeni coin yatırmaq istəyirsinizsə: onları çıxara biləcəyiniz vaxta qədər qiymət fərqi böyük ehtimalla artıq daralmış olacaq, hətta gediş-gəliş xərclərini ödəməyə də bilər.
Məncə, ən yaxşı seçim yalnız mövcud ehtiyatlardan istifadə edərək qiymət fərqini bağlamaq və bunun üçün Binance-ə yeni coin yatırmamaqdır.
Çıxarışların bərpasından əvvəl və sonrakı dövrlərə də ayrı baxmaq lazımdır: bərpadan əvvəl fərqi «coinlər içəri girə bilmir» amili saxlayır; bərpadan sonra ilk arbitraj sifarişləri onu əvvəlcə daraldacaq, yalnız bundan sonra qalan hissə həqiqi coin-bərpası alış tələbi olacaq.
Hakerin bazarı çökdürdüyü həmin bir saat barədə danışanda demişdim: qazanan, kimin daha tez görməsi deyil, kimin sursatının əvvəlcədən lazımi yerdə olmasıdır. Bu dəfə də eynidir.
Bəzi məqamlara ehtiyatla yanaşmaq lazımdır: qiymət fərqi və coinlərin bərpası siyahısı üçüncü tərəfin hesablamalarıdır; oğurlanmış məbləğin bölgüsündə Binance-in elanını əsas götürün; baza bəndləri müəyyən bir andakı görüntüdür, sifariş verməzdən əvvəl real vaxt qiymətlərini yoxlayın.
Maraqlanırsınızsa, əvvəlcə hər iki tərəfdəki ehtiyatlarınıza baxın, sonra bunu edib-etməməyə qərar verin.
Yuxarıdakılar yalnız məlumat paylaşımıdır və heç bir investisiya məsləhəti təşkil etmir.
Davamlı inkişaf edən BitHappy
Binance-in coinləri bərpa etməsi elanlarda əvvəlcədən yazılmış bir alış sifarişidir~
Qiymət fərqinin nə qədər davam edəcəyi, çıxarışların nə vaxt bərpa olunacağından asılıdır.
@PrincipiaRes-in birjalararası statistikasına görə, hadisədən əvvəl Binance və OKX-də 13 coin üzrə qiymət fərqinin medianı 3 baza bəndindən az idi.
İndi isə hakerin satdığı həmin coinlərin bəziləri Binance-də əksinə daha bahadır:
1/ PEPE təxminən 67 baza bəndi bahadır;
2/ ENA təxminən 24 baza bəndi bahadır;
3/ UNI və WLD hər biri təxminən 17 baza bəndi bahadır;
4/ TRX-də isə əksinədir: Binance təxminən 218 baza bəndi ucuzdur.
Eyni məlumatlarda, hər iki birja üzrə ümumi ticarət həcmində Binance-in payı bütün coinlərdə azalıb; BTC-də bu göstərici təxminən 76%-dən 61%-ə düşüb.
Bəs niyə Binance əksinə daha bahadır? Çünki hamı coinlərin bərpa olunacağını bilir.
Oğurlanmış coinlərin siyahısı əsasında hesablamaya görə, qiyməti müəyyən edilə bilən altcoinlərin bərpası təxminən 233 milyon dollardır (UNI təxminən 49 milyon, ENA təxminən 42 milyon, PEPE təxminən 38 milyon) — bu, təxminən 1,34 milyard dollarlıq çatışmazlığın yalnız onda birindən bir qədər çoxudur.
Bu coinlərin bazar həcmi kiçikdir və qiymətləri artıq hakerin satış qiymətindən təxminən 14–38% yuxarıdır.
Yəni bazar coinlərin bərpası ilə bağlı qiymətin bir hissəsini Binance üçün artıq müəyyən edib.
Adətən bir neçə saniyəyə aradan qalxan qiymət fərqi coinlərin iki birja arasında sərbəst hərəkət edə bilməsi sayəsində yaranır.
Coinlərin çıxarılması tam bərpa olunmayıbsa, arbitrajçılar nə içəri girə, nə də çölə çıxa bilir; qiymət fərqi də buna görə davam gətirir. Onun ömrü çıxarışların bərpa tempindən asılıdır.
Praktik olaraq:
1/ Hər iki tərəfdə onsuz da ehtiyatınız varsa: Binance-də satın, OKX-də geri alın. Köçürmə etmədən qiymət fərqini bağlamaq olar; bərpadan sonra isə ehtiyatları tədricən balanslaşdırmaq mümkündür;
2/ Yalnız bir tərəfdə coin varsa: həqiqi hedcinq etmək mümkün deyil, sadəcə istiqamətə mərc edirsiniz;
3/ Qiymət fərqindən yararlanmaq üçün Binance-ə yeni coin yatırmaq istəyirsinizsə: onları çıxara biləcəyiniz vaxta qədər qiymət fərqi böyük ehtimalla artıq daralmış olacaq, hətta gediş-gəliş xərclərini ödəməyə də bilər.
Məncə, ən yaxşı seçim yalnız mövcud ehtiyatlardan istifadə edərək qiymət fərqini bağlamaq və bunun üçün Binance-ə yeni coin yatırmamaqdır.
Çıxarışların bərpasından əvvəl və sonrakı dövrlərə də ayrı baxmaq lazımdır: bərpadan əvvəl fərqi «coinlər içəri girə bilmir» amili saxlayır; bərpadan sonra ilk arbitraj sifarişləri onu əvvəlcə daraldacaq, yalnız bundan sonra qalan hissə həqiqi coin-bərpası alış tələbi olacaq.
Hakerin bazarı çökdürdüyü həmin bir saat barədə danışanda demişdim: qazanan, kimin daha tez görməsi deyil, kimin sursatının əvvəlcədən lazımi yerdə olmasıdır. Bu dəfə də eynidir.
Bəzi məqamlara ehtiyatla yanaşmaq lazımdır: qiymət fərqi və coinlərin bərpası siyahısı üçüncü tərəfin hesablamalarıdır; oğurlanmış məbləğin bölgüsündə Binance-in elanını əsas götürün; baza bəndləri müəyyən bir andakı görüntüdür, sifariş verməzdən əvvəl real vaxt qiymətlərini yoxlayın.
Maraqlanırsınızsa, əvvəlcə hər iki tərəfdəki ehtiyatlarınıza baxın, sonra bunu edib-etməməyə qərar verin.
Yuxarıdakılar yalnız məlumat paylaşımıdır və heç bir investisiya məsləhəti təşkil etmir.
Davamlı inkişaf edən BitHappy
Qiymət fərqinin nə qədər davam edəcəyi, çıxarışların nə vaxt bərpa olunacağından asılıdır.
@PrincipiaRes-in birjalararası statistikasına görə, hadisədən əvvəl Binance və OKX-də 13 coin üzrə qiymət fərqinin medianı 3 baza bəndindən az idi.
İndi isə hakerin satdığı həmin coinlərin bəziləri Binance-də əksinə daha bahadır:
1/ PEPE təxminən 67 baza bəndi bahadır;
2/ ENA təxminən 24 baza bəndi bahadır;
3/ UNI və WLD hər biri təxminən 17 baza bəndi bahadır;
4/ TRX-də isə əksinədir: Binance təxminən 218 baza bəndi ucuzdur.
Eyni məlumatlarda, hər iki birja üzrə ümumi ticarət həcmində Binance-in payı bütün coinlərdə azalıb; BTC-də bu göstərici təxminən 76%-dən 61%-ə düşüb.
Bəs niyə Binance əksinə daha bahadır? Çünki hamı coinlərin bərpa olunacağını bilir.
Oğurlanmış coinlərin siyahısı əsasında hesablamaya görə, qiyməti müəyyən edilə bilən altcoinlərin bərpası təxminən 233 milyon dollardır (UNI təxminən 49 milyon, ENA təxminən 42 milyon, PEPE təxminən 38 milyon) — bu, təxminən 1,34 milyard dollarlıq çatışmazlığın yalnız onda birindən bir qədər çoxudur.
Bu coinlərin bazar həcmi kiçikdir və qiymətləri artıq hakerin satış qiymətindən təxminən 14–38% yuxarıdır.
Yəni bazar coinlərin bərpası ilə bağlı qiymətin bir hissəsini Binance üçün artıq müəyyən edib.
Adətən bir neçə saniyəyə aradan qalxan qiymət fərqi coinlərin iki birja arasında sərbəst hərəkət edə bilməsi sayəsində yaranır.
Coinlərin çıxarılması tam bərpa olunmayıbsa, arbitrajçılar nə içəri girə, nə də çölə çıxa bilir; qiymət fərqi də buna görə davam gətirir. Onun ömrü çıxarışların bərpa tempindən asılıdır.
Praktik olaraq:
1/ Hər iki tərəfdə onsuz da ehtiyatınız varsa: Binance-də satın, OKX-də geri alın. Köçürmə etmədən qiymət fərqini bağlamaq olar; bərpadan sonra isə ehtiyatları tədricən balanslaşdırmaq mümkündür;
2/ Yalnız bir tərəfdə coin varsa: həqiqi hedcinq etmək mümkün deyil, sadəcə istiqamətə mərc edirsiniz;
3/ Qiymət fərqindən yararlanmaq üçün Binance-ə yeni coin yatırmaq istəyirsinizsə: onları çıxara biləcəyiniz vaxta qədər qiymət fərqi böyük ehtimalla artıq daralmış olacaq, hətta gediş-gəliş xərclərini ödəməyə də bilər.
Məncə, ən yaxşı seçim yalnız mövcud ehtiyatlardan istifadə edərək qiymət fərqini bağlamaq və bunun üçün Binance-ə yeni coin yatırmamaqdır.
Çıxarışların bərpasından əvvəl və sonrakı dövrlərə də ayrı baxmaq lazımdır: bərpadan əvvəl fərqi «coinlər içəri girə bilmir» amili saxlayır; bərpadan sonra ilk arbitraj sifarişləri onu əvvəlcə daraldacaq, yalnız bundan sonra qalan hissə həqiqi coin-bərpası alış tələbi olacaq.
Hakerin bazarı çökdürdüyü həmin bir saat barədə danışanda demişdim: qazanan, kimin daha tez görməsi deyil, kimin sursatının əvvəlcədən lazımi yerdə olmasıdır. Bu dəfə də eynidir.
Bəzi məqamlara ehtiyatla yanaşmaq lazımdır: qiymət fərqi və coinlərin bərpası siyahısı üçüncü tərəfin hesablamalarıdır; oğurlanmış məbləğin bölgüsündə Binance-in elanını əsas götürün; baza bəndləri müəyyən bir andakı görüntüdür, sifariş verməzdən əvvəl real vaxt qiymətlərini yoxlayın.
Maraqlanırsınızsa, əvvəlcə hər iki tərəfdəki ehtiyatlarınıza baxın, sonra bunu edib-etməməyə qərar verin.
Yuxarıdakılar yalnız məlumat paylaşımıdır və heç bir investisiya məsləhəti təşkil etmir.
Davamlı inkişaf edən BitHappy
2
5
6k
·
--
Hakerin bazarı çökdürdüyü o bir saatda pul qazananlar Aave-də əvvəlcədən vəsaiti olanlar idi!
Söhbət kimin daha tez görməsindən yox, kimin sursatının əvvəlcədən blokçeyndə olmasından gedir.
Bir neçə kripto analitikin blokçeyn əməliyyatlarını təhlilinə görə:
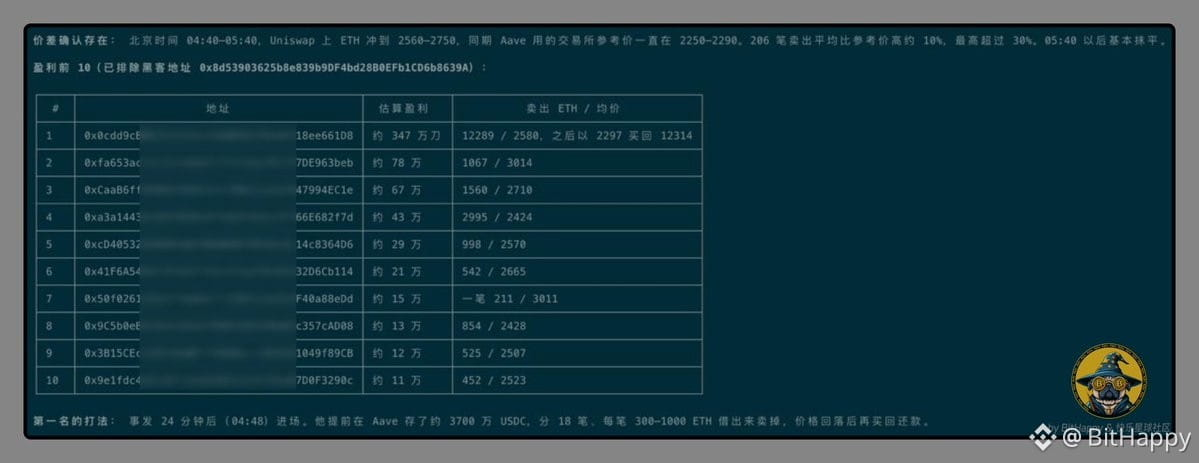
Pekin vaxtı ilə 30 oktyabr saat 4-dən bir az sonra Binance-in isti pul kisəsi oğurlandıqdan sonra haker DEX-də U-nu ETH-yə dəyişdi.
Uniswap-da ETH təxminən 2560–2750-yə, bəzi hallarda isə 3000-dən yuxarı qiymətə alındı;
Aave-də isə Chainlink oracle-ı birjaların qiymətini əsas götürərək qiyməti daim təxminən 2250–2290 səviyyəsində göstərirdi.
Eyni ETH blokçeyndə təxminən 15%–30% baha idi və bu qiymət fərqi təxminən bir saat davam etdi.
Binance çıxarışları dayandırdığından, birjada ucuz olan ETH-ni blokçeynə köçürmək mümkün deyildi.
Ən çox qazananın strategiyası:
1/ Aave-də əvvəlcədən təxminən 37 milyon USDC saxlamaq;
2/ Hadisədən təxminən 24 dəqiqə sonra oracle qiyməti ilə ETH borc almaq;
3/ DEX aqreqatorunda təxminən 2600-ə satmaq, sonra yenidən depozit qoyub borc almaq və satmaq;
4/ Qiymət düşəndən sonra ETH-ni geri alıb borcu qaytarmaq; təxminən iki saata mövqeyi, demək olar ki, tam bağlamaq.
Gəlin hesablayıb baxaq:
Təxminən 12,289 ETH orta hesabla 2580 qiymətinə satılıb;
Geri alışın orta qiyməti təxminən 2297 olub;
Qiymət fərqi təxminən 283 dollar təşkil edib;
Xalis mənfəət təxminən 3,47 milyon dollar olub (gas xərcləri çıxılmadan);
Təxminən 37 milyon dollarlıq ilkin kapitalın 9,4%-i.
İlk on ünvanda ümumilikdə təxminən 6,36–6,43 milyon dollar qazanılıb.
Bu pul oğurluqdan gəlməyib, Aave müqaviləsində də problem olmayıb.
Mahiyyət etibarilə bu, CEX və DEX arasında arbitrajdır; Aave isə «birja qiyməti ilə ETH götürmək üçün pəncərə» rolunu oynayır.
Əsas məsələ pəncərə açıq olanda pulun harada olmasıdır.
Mən isə oyanmamışdım, ancaq heyifsilənə bildim.
Saat 5:30-dan sonra qiymət fərqi cəmi təxminən 3%–5% qalmışdı; Aave saat 5:42-dən bazarı dondurdu və gecikənlər heç borc da ala bilmədi.
Qiymət fərqindən yalnız sursatı əvvəlcədən blokçeyndə olanlar yararlana bildi.
Riskləri də düzgün hesablamaq lazımdır:
1/ Satış hakerin alış sifarişlərinə arxalanırdı; alış sifarişləri kəsiləndə qiymət fərqi daralır;
2/ Satılmış ETH geri alınana qədər mövqe təminatsız qısa mövqe olur; bazar yüksəlsə, sağlamlıq göstəricisi aşağı düşür;
3/ Gas çox bahadır; qrup üzvlərindən biri təxminən 5 min dollar xərcləyib.
Ən çox qazanan satışları 18 əməliyyata bölüb, hər dəfə təxminən 300–1000 ETH satıb.
Növbəti dəfə əvvəlcə bunları soruşun: blokçeyndə pul varmı, hansı protokola getmək lazımdır, oracle qiymət məlumatını başa düşürükmü?
Əgər səhər qrup üzvü 500 min dollarla 200 min dollar qazanmasaydı, bəlkə də yarım saat artıq yata bilərdim.
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya məsləhəti deyil.
Davamlı inkişaf edən BitHappy
Hakerin bazarı çökdürdüyü o bir saatda pul qazananlar Aave-də əvvəlcədən vəsaiti olanlar idi!
Söhbət kimin daha tez görməsindən yox, kimin sursatının əvvəlcədən blokçeyndə olmasından gedir.
Bir neçə kripto analitikin blokçeyn əməliyyatlarını təhlilinə görə:
Pekin vaxtı ilə 30 oktyabr saat 4-dən bir az sonra Binance-in isti pul kisəsi oğurlandıqdan sonra haker DEX-də U-nu ETH-yə dəyişdi.
Uniswap-da ETH təxminən 2560–2750-yə, bəzi hallarda isə 3000-dən yuxarı qiymətə alındı;
Aave-də isə Chainlink oracle-ı birjaların qiymətini əsas götürərək qiyməti daim təxminən 2250–2290 səviyyəsində göstərirdi.
Eyni ETH blokçeyndə təxminən 15%–30% baha idi və bu qiymət fərqi təxminən bir saat davam etdi.
Binance çıxarışları dayandırdığından, birjada ucuz olan ETH-ni blokçeynə köçürmək mümkün deyildi.
Ən çox qazananın strategiyası:
1/ Aave-də əvvəlcədən təxminən 37 milyon USDC saxlamaq;
2/ Hadisədən təxminən 24 dəqiqə sonra oracle qiyməti ilə ETH borc almaq;
3/ DEX aqreqatorunda təxminən 2600-ə satmaq, sonra yenidən depozit qoyub borc almaq və satmaq;
4/ Qiymət düşəndən sonra ETH-ni geri alıb borcu qaytarmaq; təxminən iki saata mövqeyi, demək olar ki, tam bağlamaq.
Gəlin hesablayıb baxaq:
Təxminən 12,289 ETH orta hesabla 2580 qiymətinə satılıb;
Geri alışın orta qiyməti təxminən 2297 olub;
Qiymət fərqi təxminən 283 dollar təşkil edib;
Xalis mənfəət təxminən 3,47 milyon dollar olub (gas xərcləri çıxılmadan);
Təxminən 37 milyon dollarlıq ilkin kapitalın 9,4%-i.
İlk on ünvanda ümumilikdə təxminən 6,36–6,43 milyon dollar qazanılıb.
Bu pul oğurluqdan gəlməyib, Aave müqaviləsində də problem olmayıb.
Mahiyyət etibarilə bu, CEX və DEX arasında arbitrajdır; Aave isə «birja qiyməti ilə ETH götürmək üçün pəncərə» rolunu oynayır.
Əsas məsələ pəncərə açıq olanda pulun harada olmasıdır.
Mən isə oyanmamışdım, ancaq heyifsilənə bildim.
Saat 5:30-dan sonra qiymət fərqi cəmi təxminən 3%–5% qalmışdı; Aave saat 5:42-dən bazarı dondurdu və gecikənlər heç borc da ala bilmədi.
Qiymət fərqindən yalnız sursatı əvvəlcədən blokçeyndə olanlar yararlana bildi.
Riskləri də düzgün hesablamaq lazımdır:
1/ Satış hakerin alış sifarişlərinə arxalanırdı; alış sifarişləri kəsiləndə qiymət fərqi daralır;
2/ Satılmış ETH geri alınana qədər mövqe təminatsız qısa mövqe olur; bazar yüksəlsə, sağlamlıq göstəricisi aşağı düşür;
3/ Gas çox bahadır; qrup üzvlərindən biri təxminən 5 min dollar xərcləyib.
Ən çox qazanan satışları 18 əməliyyata bölüb, hər dəfə təxminən 300–1000 ETH satıb.
Növbəti dəfə əvvəlcə bunları soruşun: blokçeyndə pul varmı, hansı protokola getmək lazımdır, oracle qiymət məlumatını başa düşürükmü?
Əgər səhər qrup üzvü 500 min dollarla 200 min dollar qazanmasaydı, bəlkə də yarım saat artıq yata bilərdim.
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya məsləhəti deyil.
Davamlı inkişaf edən BitHappy
Söhbət kimin daha tez görməsindən yox, kimin sursatının əvvəlcədən blokçeyndə olmasından gedir.
Bir neçə kripto analitikin blokçeyn əməliyyatlarını təhlilinə görə:
Pekin vaxtı ilə 30 oktyabr saat 4-dən bir az sonra Binance-in isti pul kisəsi oğurlandıqdan sonra haker DEX-də U-nu ETH-yə dəyişdi.
Uniswap-da ETH təxminən 2560–2750-yə, bəzi hallarda isə 3000-dən yuxarı qiymətə alındı;
Aave-də isə Chainlink oracle-ı birjaların qiymətini əsas götürərək qiyməti daim təxminən 2250–2290 səviyyəsində göstərirdi.
Eyni ETH blokçeyndə təxminən 15%–30% baha idi və bu qiymət fərqi təxminən bir saat davam etdi.
Binance çıxarışları dayandırdığından, birjada ucuz olan ETH-ni blokçeynə köçürmək mümkün deyildi.
Ən çox qazananın strategiyası:
1/ Aave-də əvvəlcədən təxminən 37 milyon USDC saxlamaq;
2/ Hadisədən təxminən 24 dəqiqə sonra oracle qiyməti ilə ETH borc almaq;
3/ DEX aqreqatorunda təxminən 2600-ə satmaq, sonra yenidən depozit qoyub borc almaq və satmaq;
4/ Qiymət düşəndən sonra ETH-ni geri alıb borcu qaytarmaq; təxminən iki saata mövqeyi, demək olar ki, tam bağlamaq.
Gəlin hesablayıb baxaq:
Təxminən 12,289 ETH orta hesabla 2580 qiymətinə satılıb;
Geri alışın orta qiyməti təxminən 2297 olub;
Qiymət fərqi təxminən 283 dollar təşkil edib;
Xalis mənfəət təxminən 3,47 milyon dollar olub (gas xərcləri çıxılmadan);
Təxminən 37 milyon dollarlıq ilkin kapitalın 9,4%-i.
İlk on ünvanda ümumilikdə təxminən 6,36–6,43 milyon dollar qazanılıb.
Bu pul oğurluqdan gəlməyib, Aave müqaviləsində də problem olmayıb.
Mahiyyət etibarilə bu, CEX və DEX arasında arbitrajdır; Aave isə «birja qiyməti ilə ETH götürmək üçün pəncərə» rolunu oynayır.
Əsas məsələ pəncərə açıq olanda pulun harada olmasıdır.
Mən isə oyanmamışdım, ancaq heyifsilənə bildim.
Saat 5:30-dan sonra qiymət fərqi cəmi təxminən 3%–5% qalmışdı; Aave saat 5:42-dən bazarı dondurdu və gecikənlər heç borc da ala bilmədi.
Qiymət fərqindən yalnız sursatı əvvəlcədən blokçeyndə olanlar yararlana bildi.
Riskləri də düzgün hesablamaq lazımdır:
1/ Satış hakerin alış sifarişlərinə arxalanırdı; alış sifarişləri kəsiləndə qiymət fərqi daralır;
2/ Satılmış ETH geri alınana qədər mövqe təminatsız qısa mövqe olur; bazar yüksəlsə, sağlamlıq göstəricisi aşağı düşür;
3/ Gas çox bahadır; qrup üzvlərindən biri təxminən 5 min dollar xərcləyib.
Ən çox qazanan satışları 18 əməliyyata bölüb, hər dəfə təxminən 300–1000 ETH satıb.
Növbəti dəfə əvvəlcə bunları soruşun: blokçeyndə pul varmı, hansı protokola getmək lazımdır, oracle qiymət məlumatını başa düşürükmü?
Əgər səhər qrup üzvü 500 min dollarla 200 min dollar qazanmasaydı, bəlkə də yarım saat artıq yata bilərdim.
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya məsləhəti deyil.
Davamlı inkişaf edən BitHappy
1
4.4k
·
--
10.30-u yenə qaçırdım!!!
Səhər saat 6.30 radələrində telefona gözucu baxdım, monitorinq bildirişləri və qrup çatındakı mesajlar aşıb-daşırdı. Elə bildim ki, yenə nəsə olub.
Gözlərimi hələ tam aça bilməmişdim ki, qrupdakı 50WU ilkin kapitalla 20WU qazandığını yazan birinin mesajını gördüm (strategiya şəkildədir).
Bir anda yuxum qaçdı.
Bir saatdan çox əlləşdim, bir qəpik də qazana bilmədim, üstəlik, yuxum da qaçdı.
Saat 8-ə yaxın düşündüm ki, əlimdən heç nə gəlmir, pulu çıxarmaq da mümkün deyil. Yəqin ki, elə bir zərər də olmaz; zərər olsa da, heç nə edə bilmərəm.
Sonra yenidən yatıb təxminən saat 11-ə qədər yatdım. Düşündüm ki, əlimdən heç nə gəlmir, pulu çıxarmaq da mümkün deyil. Yəqin ki, elə bir zərər də olmaz.
Bu səhər yuxusu lap əla oldu! Keçən dəfə saat 11-ə qədər yatanda, deyəsən, hələ cavan idim!
10.30-u yenə qaçırdım!!!
Səhər saat 6.30 radələrində telefona gözucu baxdım, monitorinq bildirişləri və qrup çatındakı mesajlar aşıb-daşırdı. Elə bildim ki, yenə nəsə olub.
Gözlərimi hələ tam aça bilməmişdim ki, qrupdakı 50WU ilkin kapitalla 20WU qazandığını yazan birinin mesajını gördüm (strategiya şəkildədir).
Bir anda yuxum qaçdı.
Bir saatdan çox əlləşdim, bir qəpik də qazana bilmədim, üstəlik, yuxum da qaçdı.
Saat 8-ə yaxın düşündüm ki, əlimdən heç nə gəlmir, pulu çıxarmaq da mümkün deyil. Yəqin ki, elə bir zərər də olmaz; zərər olsa da, heç nə edə bilmərəm.
Sonra yenidən yatıb təxminən saat 11-ə qədər yatdım. Düşündüm ki, əlimdən heç nə gəlmir, pulu çıxarmaq da mümkün deyil. Yəqin ki, elə bir zərər də olmaz.
Bu səhər yuxusu lap əla oldu! Keçən dəfə saat 11-ə qədər yatanda, deyəsən, hələ cavan idim!
Səhər saat 6.30 radələrində telefona gözucu baxdım, monitorinq bildirişləri və qrup çatındakı mesajlar aşıb-daşırdı. Elə bildim ki, yenə nəsə olub.
Gözlərimi hələ tam aça bilməmişdim ki, qrupdakı 50WU ilkin kapitalla 20WU qazandığını yazan birinin mesajını gördüm (strategiya şəkildədir).
Bir anda yuxum qaçdı.
Bir saatdan çox əlləşdim, bir qəpik də qazana bilmədim, üstəlik, yuxum da qaçdı.
Saat 8-ə yaxın düşündüm ki, əlimdən heç nə gəlmir, pulu çıxarmaq da mümkün deyil. Yəqin ki, elə bir zərər də olmaz; zərər olsa da, heç nə edə bilmərəm.
Sonra yenidən yatıb təxminən saat 11-ə qədər yatdım. Düşündüm ki, əlimdən heç nə gəlmir, pulu çıxarmaq da mümkün deyil. Yəqin ki, elə bir zərər də olmaz.
Bu səhər yuxusu lap əla oldu! Keçən dəfə saat 11-ə qədər yatanda, deyəsən, hələ cavan idim!
1
4.7k
·
--
Doğrulanıb
Hyperliquid 系li müddətli müqavilələrinin ABŞ-a çıxması, ICE-OKX vasitəsilə paylanması!
Gəlin uyğunluq, məhsul və paylama qatlarında kimin nə etdiyini ayıraq, həmçinin JV-nin təsdiq dayanma nöqtələrinə baxaq.
ICE-in 29 oktyabr tarixli press-relizinə əsasən: ICE və Trade[XYZ] razılaşma əldə edib, ikinci tərəfin Hyperliquid üzərində yerləşdirilmiş müddətli bazarını ABŞ-ın tənzimlənən strukturuna çevirməyi planlaşdırır.
ICE, Trade[XYZ]-in tənzimlənən bazarının yeganə operatoru olacaq və Trade[XYZ]-ə strateji sərmayə qoyacaq.
Pərakəndə tərəf üçün ayrıca xüsusi bazar və klirinq mexanizmi yaradılacaq, qəsdən ICE-in mövcud institusional fyuçers və klirinq biznesindən ayrılacaq.
Mətnin mahiyyəti: institusional müştərilər bu pərakəndə ticarətin qarşıtərəf riskini daşımayacaq.
Bu, "ABŞ lisenziyası narrativinə sığa bilən" ilkin şərtdir, ofşor DEX-i sadəcə başqa qabığa salmaq deyil.
Məhsul qatında hələ də Trade[XYZ] + Hyperliquid stəki qalır: qısa dövrəli, 24/7 işləyən, Crypto, fond indeksləri, əmtəələr, valyuta və s. RWA tipli müddətliləri əhatə edən model.
ABŞ tərəfində ayrıca tənzimlənən struktur qurulmalı və leverecli ticarət üçün lazım olan təsdiqlər alınmalıdır.
KYC/AML mərhələsindən keçdikdən sonra, müştərilərə üzv olmuş FCM vasitəsilə çıxış gözlənilir.
Paylama qatında isə OKX istifadəçiləri üçün ən maraqlı hissə budur!
Mətn açıq şəkildə yazır: pərakəndə müddətlilərin tərəfdaşlar, brokerlər və platformalar vasitəsilə paylanması gözlənilir, buna ICE ilə OKX-in birgə müəssisəsi də daxildir.
Vəzifə bölgüsü təxminən belədir: OKX qlobal pərakəndə giriş və ticarət çıxışı verir, ICE tənzimlənən bazar və klirinq skeletini təmin edir, Trade[XYZ] isə pərakəndə müddətli məhsul təcrübəsini gətirir.
OKX üçün artım məntiqi budur: "uyğun məhsul öz istifadəçi bazasına qoşula biləcəkmi".
JV-nin özü də broker-dealer/FCM kimi təsdiqləri gözləməlidir; təsdiq siyahısı kifayət qədər uzundur: yeni bazar və klirinq strukturu, levereclə bağlı təsdiqlər, ICE-OKX JV-nin FCM/BD məsələləri.
Üstəlik, ofşor Hyperliquid/Trade[XYZ] likvidliyi ilə gələcək ABŞ KYC/AML müddətliləri iki ayrı yoldur.
İkincisi əsasən uyğunluq və əlçatan auditoriya baxımından önəmlidir, amma bu, daha aşağı komissiya və ya daha dərin likvidlik demək deyil.
Əgər doğrudan da JV vasitəsilə siyahıya çıxsa, praktik suallar bunlardır: hesablar və regionlar necə ayrılacaq, marja FCM kanalı iləmi keçəcək, mövcud OKX kontrakt hesabları ilə izolyasiya olunacaqmı.
Gözləməyə davam, külək gəlsin!
Yuxarıdakı məzmun yalnız informasiya paylaşımı üçündür, heç bir investisiya məsləhəti təşkil etmir.
Davamlı inkişaf edən BitHappy
Hyperliquid 系li müddətli müqavilələrinin ABŞ-a çıxması, ICE-OKX vasitəsilə paylanması!
Gəlin uyğunluq, məhsul və paylama qatlarında kimin nə etdiyini ayıraq, həmçinin JV-nin təsdiq dayanma nöqtələrinə baxaq.
ICE-in 29 oktyabr tarixli press-relizinə əsasən: ICE və Trade[XYZ] razılaşma əldə edib, ikinci tərəfin Hyperliquid üzərində yerləşdirilmiş müddətli bazarını ABŞ-ın tənzimlənən strukturuna çevirməyi planlaşdırır.
ICE, Trade[XYZ]-in tənzimlənən bazarının yeganə operatoru olacaq və Trade[XYZ]-ə strateji sərmayə qoyacaq.
Pərakəndə tərəf üçün ayrıca xüsusi bazar və klirinq mexanizmi yaradılacaq, qəsdən ICE-in mövcud institusional fyuçers və klirinq biznesindən ayrılacaq.
Mətnin mahiyyəti: institusional müştərilər bu pərakəndə ticarətin qarşıtərəf riskini daşımayacaq.
Bu, "ABŞ lisenziyası narrativinə sığa bilən" ilkin şərtdir, ofşor DEX-i sadəcə başqa qabığa salmaq deyil.
Məhsul qatında hələ də Trade[XYZ] + Hyperliquid stəki qalır: qısa dövrəli, 24/7 işləyən, Crypto, fond indeksləri, əmtəələr, valyuta və s. RWA tipli müddətliləri əhatə edən model.
ABŞ tərəfində ayrıca tənzimlənən struktur qurulmalı və leverecli ticarət üçün lazım olan təsdiqlər alınmalıdır.
KYC/AML mərhələsindən keçdikdən sonra, müştərilərə üzv olmuş FCM vasitəsilə çıxış gözlənilir.
Paylama qatında isə OKX istifadəçiləri üçün ən maraqlı hissə budur!
Mətn açıq şəkildə yazır: pərakəndə müddətlilərin tərəfdaşlar, brokerlər və platformalar vasitəsilə paylanması gözlənilir, buna ICE ilə OKX-in birgə müəssisəsi də daxildir.
Vəzifə bölgüsü təxminən belədir: OKX qlobal pərakəndə giriş və ticarət çıxışı verir, ICE tənzimlənən bazar və klirinq skeletini təmin edir, Trade[XYZ] isə pərakəndə müddətli məhsul təcrübəsini gətirir.
OKX üçün artım məntiqi budur: "uyğun məhsul öz istifadəçi bazasına qoşula biləcəkmi".
JV-nin özü də broker-dealer/FCM kimi təsdiqləri gözləməlidir; təsdiq siyahısı kifayət qədər uzundur: yeni bazar və klirinq strukturu, levereclə bağlı təsdiqlər, ICE-OKX JV-nin FCM/BD məsələləri.
Üstəlik, ofşor Hyperliquid/Trade[XYZ] likvidliyi ilə gələcək ABŞ KYC/AML müddətliləri iki ayrı yoldur.
İkincisi əsasən uyğunluq və əlçatan auditoriya baxımından önəmlidir, amma bu, daha aşağı komissiya və ya daha dərin likvidlik demək deyil.
Əgər doğrudan da JV vasitəsilə siyahıya çıxsa, praktik suallar bunlardır: hesablar və regionlar necə ayrılacaq, marja FCM kanalı iləmi keçəcək, mövcud OKX kontrakt hesabları ilə izolyasiya olunacaqmı.
Gözləməyə davam, külək gəlsin!
Yuxarıdakı məzmun yalnız informasiya paylaşımı üçündür, heç bir investisiya məsləhəti təşkil etmir.
Davamlı inkişaf edən BitHappy
Gəlin uyğunluq, məhsul və paylama qatlarında kimin nə etdiyini ayıraq, həmçinin JV-nin təsdiq dayanma nöqtələrinə baxaq.
ICE-in 29 oktyabr tarixli press-relizinə əsasən: ICE və Trade[XYZ] razılaşma əldə edib, ikinci tərəfin Hyperliquid üzərində yerləşdirilmiş müddətli bazarını ABŞ-ın tənzimlənən strukturuna çevirməyi planlaşdırır.
ICE, Trade[XYZ]-in tənzimlənən bazarının yeganə operatoru olacaq və Trade[XYZ]-ə strateji sərmayə qoyacaq.
Pərakəndə tərəf üçün ayrıca xüsusi bazar və klirinq mexanizmi yaradılacaq, qəsdən ICE-in mövcud institusional fyuçers və klirinq biznesindən ayrılacaq.
Mətnin mahiyyəti: institusional müştərilər bu pərakəndə ticarətin qarşıtərəf riskini daşımayacaq.
Bu, "ABŞ lisenziyası narrativinə sığa bilən" ilkin şərtdir, ofşor DEX-i sadəcə başqa qabığa salmaq deyil.
Məhsul qatında hələ də Trade[XYZ] + Hyperliquid stəki qalır: qısa dövrəli, 24/7 işləyən, Crypto, fond indeksləri, əmtəələr, valyuta və s. RWA tipli müddətliləri əhatə edən model.
ABŞ tərəfində ayrıca tənzimlənən struktur qurulmalı və leverecli ticarət üçün lazım olan təsdiqlər alınmalıdır.
KYC/AML mərhələsindən keçdikdən sonra, müştərilərə üzv olmuş FCM vasitəsilə çıxış gözlənilir.
Paylama qatında isə OKX istifadəçiləri üçün ən maraqlı hissə budur!
Mətn açıq şəkildə yazır: pərakəndə müddətlilərin tərəfdaşlar, brokerlər və platformalar vasitəsilə paylanması gözlənilir, buna ICE ilə OKX-in birgə müəssisəsi də daxildir.
Vəzifə bölgüsü təxminən belədir: OKX qlobal pərakəndə giriş və ticarət çıxışı verir, ICE tənzimlənən bazar və klirinq skeletini təmin edir, Trade[XYZ] isə pərakəndə müddətli məhsul təcrübəsini gətirir.
OKX üçün artım məntiqi budur: "uyğun məhsul öz istifadəçi bazasına qoşula biləcəkmi".
JV-nin özü də broker-dealer/FCM kimi təsdiqləri gözləməlidir; təsdiq siyahısı kifayət qədər uzundur: yeni bazar və klirinq strukturu, levereclə bağlı təsdiqlər, ICE-OKX JV-nin FCM/BD məsələləri.
Üstəlik, ofşor Hyperliquid/Trade[XYZ] likvidliyi ilə gələcək ABŞ KYC/AML müddətliləri iki ayrı yoldur.
İkincisi əsasən uyğunluq və əlçatan auditoriya baxımından önəmlidir, amma bu, daha aşağı komissiya və ya daha dərin likvidlik demək deyil.
Əgər doğrudan da JV vasitəsilə siyahıya çıxsa, praktik suallar bunlardır: hesablar və regionlar necə ayrılacaq, marja FCM kanalı iləmi keçəcək, mövcud OKX kontrakt hesabları ilə izolyasiya olunacaqmı.
Gözləməyə davam, külək gəlsin!
Yuxarıdakı məzmun yalnız informasiya paylaşımı üçündür, heç bir investisiya məsləhəti təşkil etmir.
Davamlı inkişaf edən BitHappy
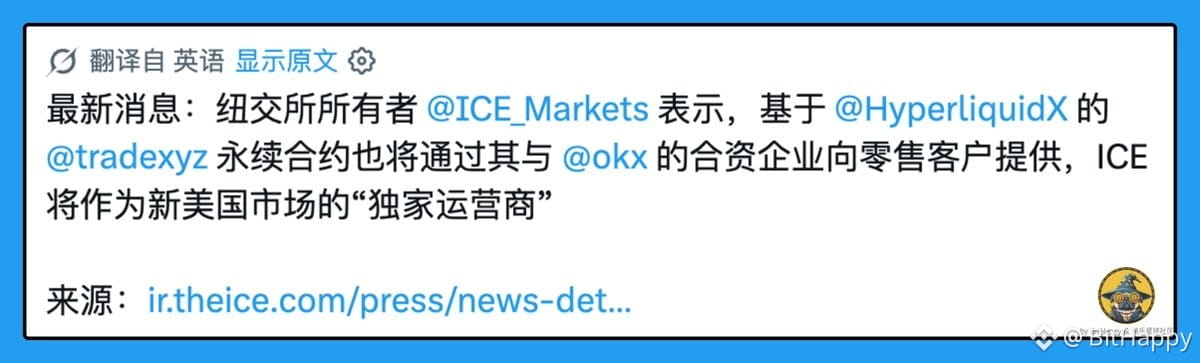
1
1
2.4k
·
--
STRC-nin gündəlik dividend ödənişinə keçidi təsdiqləndi, bundan sonra nə etməliyik?
28 oktyabrda keçirilən növbədənkənar səhmdarlar yığıncağından sonra Strategy-nin 8-K sənədində yazılıb ki, ilkin səslərin sayımına əsasən, dörd imtiyazlı səhm üzrə gündəlik dividend ödənişinə keçid təsdiqlənib. STRC üzrə dividend hüquqları noyabrın 1-dən etibarən hər gün qeydə alınacaq; STRF, STRK və STRD üzrə isə bu, 2027-ci il yanvarın 1-dən başlayacaq. Dəyişikliyin qüvvəyə minməsi üçün yenilənmiş Certificate of Designations sənədi təqdim edilməli və qüvvəyə minməlidir. Həftəsonları və bayram günləri də faiz hesablanır; elan edilmiş dividendlər adətən növbəti iş günü ödənilir.
Birigün əvvəl gündəlik ödəniş barədə yazanda bu hesablamaları toplamışdım: 2025-ci ilin avqustundan bəri aylıq dividenddə keçmiş ödəniş tarixindəki median eniş təxminən 43 baza bəndi, iki həftəlik ödənişdə təxminən 22, gündəlik ödənişdə isə cəmi 3,3 olub. 3,3×365 yenə təxminən 12% edir və illikləşdirilmiş dividend göstəricisinə uyğundur. Azalan məbləğ deyil, iki həftədə bir baş verən həmin sabit qiymət sıçrayışıdır. Müvafiq paylaşımlara görə, bu cümə STRC üzrə son iki həftəlik keçmiş ödəniş tarixidir; dəqiq tarix üçün birjanın dividend təqviminə baxın.
Strategiyaları «nədən qazanc əldə etdiklərinə» görə ayıraq.
Keçmiş ödəniş tarixindəki qiymət sıçrayışından qazanc götürənlər: müvafiq paylaşımlara görə, Hyperliquid-də STRC perpetual müqavilələri dividend kompensasiyası vermir, ödəniş tarixində spot qiymət təbii olaraq düşür və açıq qısa mövqe bu enişdən qazanc götürə bilər. Gündəlik sıçrayış təxminən 3 baza bəndinə enəndə, hadisəyə əsaslanan kiçik spred fürsətləri demək olar ki, yox olur.
Spotda uzun mövqe və perpetualda qısa mövqe: eyni mənbədə göstərilən rəqəmlər təxminən 25 baza bəndi diskont və hər 8 saatda təxminən 10 baza bəndi maliyyələşmə haqqıdır; bu, gündə təxminən 30 baza bəndi, yəni 3,3-lük gündəlik dividendin təxminən 9 mislidir. Kombinasiyanın mənfəət və zərəri demək olar ki, tamamilə maliyyələşmə haqqının istiqamətindən və diskontun necə aradan qalxmasından asılıdır; dividend hələ də var, amma artıq əsas amil deyil. Diskont və maliyyələşmə haqqı tez dəyişir, dəqiq rəqəmlər üçün canlı bazar məlumatlarına baxın.
STRC və ya ona bağlı mövqeləri girov qoyan, dövriyyəyə buraxan və gəlir əldə edənlər: iki həftədə bir baş verən təxminən 22 baza bəndlik sabit qiymət sıçrayışı aradan qalxdıqda, likvidasiya məsafəsinə keçmiş ödəniş tarixi üçün ayrıca əlavə ehtiyat saxlamaq lazım deyil; gündəlik dəyişkənliyə uyğun ehtiyat kifayətdir.
Öz təcrübəmdə, «STRC-yə girişdən qazanca qədər» adlı icmal seriyasında artıq ətraflı yazmışdım: yüksək riskli mövqelərimin əsas hissəsi apyUSD, sUSDat kimi STRC-yə bağlı gəlir gətirən aktivlərdə idi; mənə mövqeləri idarə edib çevik davranmağa əslində kömək edənlər isə əmsalın peg-dən ayrılması, lazım gəldikdə zəncirüstü spot mövqelərlə birlikdə fyuçerslərdə qısa mövqe açmaq və fürsət pəncərəsi daraldıqdan sonra LP-lər oldu. Mövqelərin idarə edilməsi və riskə nəzarət istənilən tək arbitraj əməliyyatından daha vacibdir.
Gündəlik ödənişə keçidə gəlincə: keçmiş ödəniş tarixindəki qiymət sıçrayışı kiçildikcə, həmin tarixdə yaranan qiymət uyğunsuzluğundan qazanc götürən kiçik spred fürsətləri azalacaq; əgər hələ də «əlaqəli spot aktiv + STRC-də qısa mövqe» ilə hedcinq edirsinizsə, hesablamanı «dividend tarixindəki enişdən qazanc» əvəzinə «maliyyələşmə haqqı və diskontun aradan qalxmasından qazanc» üzərindən aparmaq lazımdır. Dividend komponenti gündə cəmi bir neçə baza bəndi olacaq; əmsal əlaqəsi isə qalır, gündəlik ödənişə keçid peg-dən ayrılma fürsətlərini yox etməyəcək, amma iki həftəlik qiymət sıçrayışının yaratdığı fürsətlər seyrələcək.
Dividend ödənişlərinin tezliyi, hesablaşma dövrü və kompensasiya qaydaları texniki görünə bilər, amma çox vaxt portfelin gəlir mənbəyini sakitcə dəyişir. Hm, gündəlik ödənişə keçiddən sonra STRC mənə bir az elə gəlir ki, nə ətdir, nə balıq.
Seriya üzrə icmal: https://x.com/BitHappy/status/2109907286194049402
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və hər hansı investisiya məsləhəti deyil.
Daim inkişaf edən BitHappy
STRC-nin gündəlik dividend ödənişinə keçidi təsdiqləndi, bundan sonra nə etməliyik?
28 oktyabrda keçirilən növbədənkənar səhmdarlar yığıncağından sonra Strategy-nin 8-K sənədində yazılıb ki, ilkin səslərin sayımına əsasən, dörd imtiyazlı səhm üzrə gündəlik dividend ödənişinə keçid təsdiqlənib. STRC üzrə dividend hüquqları noyabrın 1-dən etibarən hər gün qeydə alınacaq; STRF, STRK və STRD üzrə isə bu, 2027-ci il yanvarın 1-dən başlayacaq. Dəyişikliyin qüvvəyə minməsi üçün yenilənmiş Certificate of Designations sənədi təqdim edilməli və qüvvəyə minməlidir. Həftəsonları və bayram günləri də faiz hesablanır; elan edilmiş dividendlər adətən növbəti iş günü ödənilir.
Birigün əvvəl gündəlik ödəniş barədə yazanda bu hesablamaları toplamışdım: 2025-ci ilin avqustundan bəri aylıq dividenddə keçmiş ödəniş tarixindəki median eniş təxminən 43 baza bəndi, iki həftəlik ödənişdə təxminən 22, gündəlik ödənişdə isə cəmi 3,3 olub. 3,3×365 yenə təxminən 12% edir və illikləşdirilmiş dividend göstəricisinə uyğundur. Azalan məbləğ deyil, iki həftədə bir baş verən həmin sabit qiymət sıçrayışıdır. Müvafiq paylaşımlara görə, bu cümə STRC üzrə son iki həftəlik keçmiş ödəniş tarixidir; dəqiq tarix üçün birjanın dividend təqviminə baxın.
Strategiyaları «nədən qazanc əldə etdiklərinə» görə ayıraq.
Keçmiş ödəniş tarixindəki qiymət sıçrayışından qazanc götürənlər: müvafiq paylaşımlara görə, Hyperliquid-də STRC perpetual müqavilələri dividend kompensasiyası vermir, ödəniş tarixində spot qiymət təbii olaraq düşür və açıq qısa mövqe bu enişdən qazanc götürə bilər. Gündəlik sıçrayış təxminən 3 baza bəndinə enəndə, hadisəyə əsaslanan kiçik spred fürsətləri demək olar ki, yox olur.
Spotda uzun mövqe və perpetualda qısa mövqe: eyni mənbədə göstərilən rəqəmlər təxminən 25 baza bəndi diskont və hər 8 saatda təxminən 10 baza bəndi maliyyələşmə haqqıdır; bu, gündə təxminən 30 baza bəndi, yəni 3,3-lük gündəlik dividendin təxminən 9 mislidir. Kombinasiyanın mənfəət və zərəri demək olar ki, tamamilə maliyyələşmə haqqının istiqamətindən və diskontun necə aradan qalxmasından asılıdır; dividend hələ də var, amma artıq əsas amil deyil. Diskont və maliyyələşmə haqqı tez dəyişir, dəqiq rəqəmlər üçün canlı bazar məlumatlarına baxın.
STRC və ya ona bağlı mövqeləri girov qoyan, dövriyyəyə buraxan və gəlir əldə edənlər: iki həftədə bir baş verən təxminən 22 baza bəndlik sabit qiymət sıçrayışı aradan qalxdıqda, likvidasiya məsafəsinə keçmiş ödəniş tarixi üçün ayrıca əlavə ehtiyat saxlamaq lazım deyil; gündəlik dəyişkənliyə uyğun ehtiyat kifayətdir.
Öz təcrübəmdə, «STRC-yə girişdən qazanca qədər» adlı icmal seriyasında artıq ətraflı yazmışdım: yüksək riskli mövqelərimin əsas hissəsi apyUSD, sUSDat kimi STRC-yə bağlı gəlir gətirən aktivlərdə idi; mənə mövqeləri idarə edib çevik davranmağa əslində kömək edənlər isə əmsalın peg-dən ayrılması, lazım gəldikdə zəncirüstü spot mövqelərlə birlikdə fyuçerslərdə qısa mövqe açmaq və fürsət pəncərəsi daraldıqdan sonra LP-lər oldu. Mövqelərin idarə edilməsi və riskə nəzarət istənilən tək arbitraj əməliyyatından daha vacibdir.
Gündəlik ödənişə keçidə gəlincə: keçmiş ödəniş tarixindəki qiymət sıçrayışı kiçildikcə, həmin tarixdə yaranan qiymət uyğunsuzluğundan qazanc götürən kiçik spred fürsətləri azalacaq; əgər hələ də «əlaqəli spot aktiv + STRC-də qısa mövqe» ilə hedcinq edirsinizsə, hesablamanı «dividend tarixindəki enişdən qazanc» əvəzinə «maliyyələşmə haqqı və diskontun aradan qalxmasından qazanc» üzərindən aparmaq lazımdır. Dividend komponenti gündə cəmi bir neçə baza bəndi olacaq; əmsal əlaqəsi isə qalır, gündəlik ödənişə keçid peg-dən ayrılma fürsətlərini yox etməyəcək, amma iki həftəlik qiymət sıçrayışının yaratdığı fürsətlər seyrələcək.
Dividend ödənişlərinin tezliyi, hesablaşma dövrü və kompensasiya qaydaları texniki görünə bilər, amma çox vaxt portfelin gəlir mənbəyini sakitcə dəyişir. Hm, gündəlik ödənişə keçiddən sonra STRC mənə bir az elə gəlir ki, nə ətdir, nə balıq.
Seriya üzrə icmal: https://x.com/BitHappy/status/2109907286194049402
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və hər hansı investisiya məsləhəti deyil.
Daim inkişaf edən BitHappy
28 oktyabrda keçirilən növbədənkənar səhmdarlar yığıncağından sonra Strategy-nin 8-K sənədində yazılıb ki, ilkin səslərin sayımına əsasən, dörd imtiyazlı səhm üzrə gündəlik dividend ödənişinə keçid təsdiqlənib. STRC üzrə dividend hüquqları noyabrın 1-dən etibarən hər gün qeydə alınacaq; STRF, STRK və STRD üzrə isə bu, 2027-ci il yanvarın 1-dən başlayacaq. Dəyişikliyin qüvvəyə minməsi üçün yenilənmiş Certificate of Designations sənədi təqdim edilməli və qüvvəyə minməlidir. Həftəsonları və bayram günləri də faiz hesablanır; elan edilmiş dividendlər adətən növbəti iş günü ödənilir.
Birigün əvvəl gündəlik ödəniş barədə yazanda bu hesablamaları toplamışdım: 2025-ci ilin avqustundan bəri aylıq dividenddə keçmiş ödəniş tarixindəki median eniş təxminən 43 baza bəndi, iki həftəlik ödənişdə təxminən 22, gündəlik ödənişdə isə cəmi 3,3 olub. 3,3×365 yenə təxminən 12% edir və illikləşdirilmiş dividend göstəricisinə uyğundur. Azalan məbləğ deyil, iki həftədə bir baş verən həmin sabit qiymət sıçrayışıdır. Müvafiq paylaşımlara görə, bu cümə STRC üzrə son iki həftəlik keçmiş ödəniş tarixidir; dəqiq tarix üçün birjanın dividend təqviminə baxın.
Strategiyaları «nədən qazanc əldə etdiklərinə» görə ayıraq.
Keçmiş ödəniş tarixindəki qiymət sıçrayışından qazanc götürənlər: müvafiq paylaşımlara görə, Hyperliquid-də STRC perpetual müqavilələri dividend kompensasiyası vermir, ödəniş tarixində spot qiymət təbii olaraq düşür və açıq qısa mövqe bu enişdən qazanc götürə bilər. Gündəlik sıçrayış təxminən 3 baza bəndinə enəndə, hadisəyə əsaslanan kiçik spred fürsətləri demək olar ki, yox olur.
Spotda uzun mövqe və perpetualda qısa mövqe: eyni mənbədə göstərilən rəqəmlər təxminən 25 baza bəndi diskont və hər 8 saatda təxminən 10 baza bəndi maliyyələşmə haqqıdır; bu, gündə təxminən 30 baza bəndi, yəni 3,3-lük gündəlik dividendin təxminən 9 mislidir. Kombinasiyanın mənfəət və zərəri demək olar ki, tamamilə maliyyələşmə haqqının istiqamətindən və diskontun necə aradan qalxmasından asılıdır; dividend hələ də var, amma artıq əsas amil deyil. Diskont və maliyyələşmə haqqı tez dəyişir, dəqiq rəqəmlər üçün canlı bazar məlumatlarına baxın.
STRC və ya ona bağlı mövqeləri girov qoyan, dövriyyəyə buraxan və gəlir əldə edənlər: iki həftədə bir baş verən təxminən 22 baza bəndlik sabit qiymət sıçrayışı aradan qalxdıqda, likvidasiya məsafəsinə keçmiş ödəniş tarixi üçün ayrıca əlavə ehtiyat saxlamaq lazım deyil; gündəlik dəyişkənliyə uyğun ehtiyat kifayətdir.
Öz təcrübəmdə, «STRC-yə girişdən qazanca qədər» adlı icmal seriyasında artıq ətraflı yazmışdım: yüksək riskli mövqelərimin əsas hissəsi apyUSD, sUSDat kimi STRC-yə bağlı gəlir gətirən aktivlərdə idi; mənə mövqeləri idarə edib çevik davranmağa əslində kömək edənlər isə əmsalın peg-dən ayrılması, lazım gəldikdə zəncirüstü spot mövqelərlə birlikdə fyuçerslərdə qısa mövqe açmaq və fürsət pəncərəsi daraldıqdan sonra LP-lər oldu. Mövqelərin idarə edilməsi və riskə nəzarət istənilən tək arbitraj əməliyyatından daha vacibdir.
Gündəlik ödənişə keçidə gəlincə: keçmiş ödəniş tarixindəki qiymət sıçrayışı kiçildikcə, həmin tarixdə yaranan qiymət uyğunsuzluğundan qazanc götürən kiçik spred fürsətləri azalacaq; əgər hələ də «əlaqəli spot aktiv + STRC-də qısa mövqe» ilə hedcinq edirsinizsə, hesablamanı «dividend tarixindəki enişdən qazanc» əvəzinə «maliyyələşmə haqqı və diskontun aradan qalxmasından qazanc» üzərindən aparmaq lazımdır. Dividend komponenti gündə cəmi bir neçə baza bəndi olacaq; əmsal əlaqəsi isə qalır, gündəlik ödənişə keçid peg-dən ayrılma fürsətlərini yox etməyəcək, amma iki həftəlik qiymət sıçrayışının yaratdığı fürsətlər seyrələcək.
Dividend ödənişlərinin tezliyi, hesablaşma dövrü və kompensasiya qaydaları texniki görünə bilər, amma çox vaxt portfelin gəlir mənbəyini sakitcə dəyişir. Hm, gündəlik ödənişə keçiddən sonra STRC mənə bir az elə gəlir ki, nə ətdir, nə balıq.
Seriya üzrə icmal: https://x.com/BitHappy/status/2109907286194049402
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və hər hansı investisiya məsləhəti deyil.
Daim inkişaf edən BitHappy
365
·
--
Son iki gündə yenə bir neçə nəfər Binance RWUSD-yə USDT ilə abunə olub, geri ödənişi USDC ilə almaq üzrə məzənnə fərqi strategiyasını müzakirə edib~
Əsas məsələ yenə də zərərsizlik məzənnəsinə baxmaq, sonra isə illik gəliri hesablamaqdır.
Bir paylaşımda oktyabrın ortalarından bəri USDC/USDT-nin təxmini orta məzənnəsinin 1.0011 olduğu hesablanıb.
USDC-nin USDT-dən baha olması USDC alanlar üçün xərcdir; əlində USDT olanlar üçün isə gəlirə çevrilə bilər.
Strategiya belədir: USDT ilə RWUSD-yə abunə ol, dərhal geri ödəniş et və USDC ilə ödənişi seç. Rəsmi məlumata görə, standart geri ödəniş T+3 müddətində hesaba köçürülür və 0.05% komissiya tutulur.
Bir dövrü hesablayaq:
Ümumi mənfəət təxminən 0.11%-dir — yəni həmin qiymət fərqi;
0.05% geri ödəniş komissiyasını çıxanda xalis mənfəət təxminən 0.06% olur;
Hər dövr 3 gün çəkir, ildə təxminən 121 dövr alınır; sadə faizlə təxminən 7.3%, mürəkkəb faizlə isə təxminən 7.6% gəlir edir.
Bu strategiya nə blokçeyndə əməliyyat etməyi, nə də faiz gəlirini tələb edir — gəlir məzənnə fərqindən əldə olunur. USDG-nin 7%-10% gəliri ilə müqayisədə, bu da pis deyil.
Əsas məsələ zərərsizlik həddidir: 0.05% komissiya o deməkdir ki, zərərə düşməmək üçün USDC/USDT 1.0005-dən yuxarı olmalıdır.
Qiymət fərqi 0.11%-dən 0.05%-ə daralsa, həmin dövrün zəhməti hədər gedər. İllik gəlir qiymət fərqinin dəyişmədiyi ideal vəziyyətə əsaslanır; zərərsizlik həddi isə minimum şərtdir.
Asanlıqla nəzərdən qaçan daha iki amil var:
1/ Qiymət gecikməsi: abunə olarkən gördüyün məzənnə 1.0011-dir, amma USDC 3 gün sonra hesaba köçürülür. Onu satanda məzənnənin neçə olacağını yalnız həmin vaxt biləcəksən.
2/ Qaydalarla bağlı risk: abunə və geri ödəniş kanalı məhsulun funksiyasıdır, arbitraj üçün nəzərdə tutulmayıb. Bu əməliyyatları tez-tez təkrarlayanda məhdudiyyətlə üzləşə biləcəyini nəzərə almalısan. Fevralda USDT və USDC mövqelərini balanslaşdırmaq üçün RWUSD-dən istifadə edənlər də olmuşdu. O vaxt həddən artıq çox arbitraj etdiklərinə görə bəzilərinin «funksiyadan istifadəsi məhdudlaşdırılanlar» siyahısına salına biləcəyi deyilirdi (bir neçə nəfərin hesabına məhdudiyyət qoyulmuşdu).
Daha ehtiyatlı yanaşma: yeni dövrə yalnız qiymət fərqi zərərsizlik həddindən xeyli yüksək olanda başla ki, 3 gün ərzində mümkün qiymət dəyişiklikləri üçün ehtiyat payı qalsın. Vəsait hesaba köçəndə əvvəlcə cari məzənnəyə bax; zərərsizlik həddindən aşağıdırsa, USDC-ni hələlik saxla, satmağa tələsmə.
Digər yanaşma isə funksiyaya məhdudiyyət qoyulmasını problem hesab etməməkdir.
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya məsləhəti deyil.
Daim inkişaf edən BitHappy
Son iki gündə yenə bir neçə nəfər Binance RWUSD-yə USDT ilə abunə olub, geri ödənişi USDC ilə almaq üzrə məzənnə fərqi strategiyasını müzakirə edib~
Əsas məsələ yenə də zərərsizlik məzənnəsinə baxmaq, sonra isə illik gəliri hesablamaqdır.
Bir paylaşımda oktyabrın ortalarından bəri USDC/USDT-nin təxmini orta məzənnəsinin 1.0011 olduğu hesablanıb.
USDC-nin USDT-dən baha olması USDC alanlar üçün xərcdir; əlində USDT olanlar üçün isə gəlirə çevrilə bilər.
Strategiya belədir: USDT ilə RWUSD-yə abunə ol, dərhal geri ödəniş et və USDC ilə ödənişi seç. Rəsmi məlumata görə, standart geri ödəniş T+3 müddətində hesaba köçürülür və 0.05% komissiya tutulur.
Bir dövrü hesablayaq:
Ümumi mənfəət təxminən 0.11%-dir — yəni həmin qiymət fərqi;
0.05% geri ödəniş komissiyasını çıxanda xalis mənfəət təxminən 0.06% olur;
Hər dövr 3 gün çəkir, ildə təxminən 121 dövr alınır; sadə faizlə təxminən 7.3%, mürəkkəb faizlə isə təxminən 7.6% gəlir edir.
Bu strategiya nə blokçeyndə əməliyyat etməyi, nə də faiz gəlirini tələb edir — gəlir məzənnə fərqindən əldə olunur. USDG-nin 7%-10% gəliri ilə müqayisədə, bu da pis deyil.
Əsas məsələ zərərsizlik həddidir: 0.05% komissiya o deməkdir ki, zərərə düşməmək üçün USDC/USDT 1.0005-dən yuxarı olmalıdır.
Qiymət fərqi 0.11%-dən 0.05%-ə daralsa, həmin dövrün zəhməti hədər gedər. İllik gəlir qiymət fərqinin dəyişmədiyi ideal vəziyyətə əsaslanır; zərərsizlik həddi isə minimum şərtdir.
Asanlıqla nəzərdən qaçan daha iki amil var:
1/ Qiymət gecikməsi: abunə olarkən gördüyün məzənnə 1.0011-dir, amma USDC 3 gün sonra hesaba köçürülür. Onu satanda məzənnənin neçə olacağını yalnız həmin vaxt biləcəksən.
2/ Qaydalarla bağlı risk: abunə və geri ödəniş kanalı məhsulun funksiyasıdır, arbitraj üçün nəzərdə tutulmayıb. Bu əməliyyatları tez-tez təkrarlayanda məhdudiyyətlə üzləşə biləcəyini nəzərə almalısan. Fevralda USDT və USDC mövqelərini balanslaşdırmaq üçün RWUSD-dən istifadə edənlər də olmuşdu. O vaxt həddən artıq çox arbitraj etdiklərinə görə bəzilərinin «funksiyadan istifadəsi məhdudlaşdırılanlar» siyahısına salına biləcəyi deyilirdi (bir neçə nəfərin hesabına məhdudiyyət qoyulmuşdu).
Daha ehtiyatlı yanaşma: yeni dövrə yalnız qiymət fərqi zərərsizlik həddindən xeyli yüksək olanda başla ki, 3 gün ərzində mümkün qiymət dəyişiklikləri üçün ehtiyat payı qalsın. Vəsait hesaba köçəndə əvvəlcə cari məzənnəyə bax; zərərsizlik həddindən aşağıdırsa, USDC-ni hələlik saxla, satmağa tələsmə.
Digər yanaşma isə funksiyaya məhdudiyyət qoyulmasını problem hesab etməməkdir.
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya məsləhəti deyil.
Daim inkişaf edən BitHappy
Əsas məsələ yenə də zərərsizlik məzənnəsinə baxmaq, sonra isə illik gəliri hesablamaqdır.
Bir paylaşımda oktyabrın ortalarından bəri USDC/USDT-nin təxmini orta məzənnəsinin 1.0011 olduğu hesablanıb.
USDC-nin USDT-dən baha olması USDC alanlar üçün xərcdir; əlində USDT olanlar üçün isə gəlirə çevrilə bilər.
Strategiya belədir: USDT ilə RWUSD-yə abunə ol, dərhal geri ödəniş et və USDC ilə ödənişi seç. Rəsmi məlumata görə, standart geri ödəniş T+3 müddətində hesaba köçürülür və 0.05% komissiya tutulur.
Bir dövrü hesablayaq:
Ümumi mənfəət təxminən 0.11%-dir — yəni həmin qiymət fərqi;
0.05% geri ödəniş komissiyasını çıxanda xalis mənfəət təxminən 0.06% olur;
Hər dövr 3 gün çəkir, ildə təxminən 121 dövr alınır; sadə faizlə təxminən 7.3%, mürəkkəb faizlə isə təxminən 7.6% gəlir edir.
Bu strategiya nə blokçeyndə əməliyyat etməyi, nə də faiz gəlirini tələb edir — gəlir məzənnə fərqindən əldə olunur. USDG-nin 7%-10% gəliri ilə müqayisədə, bu da pis deyil.
Əsas məsələ zərərsizlik həddidir: 0.05% komissiya o deməkdir ki, zərərə düşməmək üçün USDC/USDT 1.0005-dən yuxarı olmalıdır.
Qiymət fərqi 0.11%-dən 0.05%-ə daralsa, həmin dövrün zəhməti hədər gedər. İllik gəlir qiymət fərqinin dəyişmədiyi ideal vəziyyətə əsaslanır; zərərsizlik həddi isə minimum şərtdir.
Asanlıqla nəzərdən qaçan daha iki amil var:
1/ Qiymət gecikməsi: abunə olarkən gördüyün məzənnə 1.0011-dir, amma USDC 3 gün sonra hesaba köçürülür. Onu satanda məzənnənin neçə olacağını yalnız həmin vaxt biləcəksən.
2/ Qaydalarla bağlı risk: abunə və geri ödəniş kanalı məhsulun funksiyasıdır, arbitraj üçün nəzərdə tutulmayıb. Bu əməliyyatları tez-tez təkrarlayanda məhdudiyyətlə üzləşə biləcəyini nəzərə almalısan. Fevralda USDT və USDC mövqelərini balanslaşdırmaq üçün RWUSD-dən istifadə edənlər də olmuşdu. O vaxt həddən artıq çox arbitraj etdiklərinə görə bəzilərinin «funksiyadan istifadəsi məhdudlaşdırılanlar» siyahısına salına biləcəyi deyilirdi (bir neçə nəfərin hesabına məhdudiyyət qoyulmuşdu).
Daha ehtiyatlı yanaşma: yeni dövrə yalnız qiymət fərqi zərərsizlik həddindən xeyli yüksək olanda başla ki, 3 gün ərzində mümkün qiymət dəyişiklikləri üçün ehtiyat payı qalsın. Vəsait hesaba köçəndə əvvəlcə cari məzənnəyə bax; zərərsizlik həddindən aşağıdırsa, USDC-ni hələlik saxla, satmağa tələsmə.
Digər yanaşma isə funksiyaya məhdudiyyət qoyulmasını problem hesab etməməkdir.
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya məsləhəti deyil.
Daim inkişaf edən BitHappy
391
·
--
Perp xalları farm etməzdən əvvəl bir sual: onların ikinci dərəcəli bazar qiyməti varmı?
StandX airdrop-u üçün yoxlama bu gün başladı: kapital xərci olan əməliyyatın zərər etməsi qaçılmazdır. Buongren6 müəllim vaxt qrafikində bir neçə rəqəm paylaşdı: komissiyalar 5000U+, ümumi zərər 20 min U, sonda isə 900 U dəyərində airdrop. Gəlin hesablayaq:
1/ Komissiyalara nisbətdə 900 ÷ 5000 ≈ 18%, ümumi zərərə nisbətdə isə 900 ÷ 20000 = 4.5%;
2/ xiaoyon52351223 müəllim xal qaydalarına əsasən geriyə hesablayıb: 5.24-də ilk yarılanmadan əvvəl farm edilən xallar komissiyanın təxminən onda birini qaytarırdı, 8.10-da növbəti yarılanmadan sonra isə bu, təxminən qırxda birə düşdü.
Ona görə buna airdrop deməkdənsə, komissiya endirimi demək daha düzgündür. Üstəlik, StandX də uğursuzluğu rəsmi olaraq elan etdi.
Daha vacib nəzərdən keçirilməli məsələ qiymətləndirmədir. StandX-in əslində tokenöncəsi bazarı olmuşdu: oktyabrın ortalarında Aspecta, Predict və Polymarket-də onun FDV bazarları açılmış, qiymət 180 milyondan 300 milyon dollardan yuxarıya qədər dəyişmişdi. Amma tokenöncəsi qiymət «gələcəkdə buraxılacaq token» üçün idi. Oktyabrın 15-də layihə rəsmi olaraq token buraxmayacağını elan edəndə bu qiymətin artıq heç bir əsası qalmadı. Sonda xalların nə qədər DUSD-ə dəyişdiriləcəyinə layihə komandası təkbaşına qərar verir; əvvəlcədən nisbəti sabitləyə biləcəyiniz heç bir bazar yoxdur. Mənim özüm saxladığım HODL xalları dəyərsizdir; yalnız komissiya gətirənlərə geri ödəniş düşür.
Bunu son vaxtlar gördüyümüz digər iki layihə ilə müqayisə edək:
1/ Variational: xallar üçün OTC bazarı var. Bu yaxınlarda bir xal üçün 50U qiymət təklifi ortaya çıxdı; bir az əvvəl isə hamı 7–8U hesab edirdi. Amma bunun həqiqiliyi mübahisəlidir, birbaşa real satış qiyməti kimi qəbul etməyin.
2/ Predict: Binance Futures-də PREDICT tokenöncəsi müqaviləsi oktyabrın 25-də listinqə çıxdı, Aster-də isə daha əvvəl açılmışdı; Polymarket-də də FDV bazarı бий. Xalların ən azından bazar qiyməti və hedcləmə alətləri var, amma airdrop-ын nisbəti hələ açıqlanmayıb, ona görə hedcləmə nisbətini yalnız təxmin etmək olar.
Ona görə indi Perp xallarına baxanda üç məqamı nəzərə alıram:
1/ İkinci dərəcəli qiymət varmı (OTC, tokenöncəsi bazar, proqnoz bazarı) və bu qiymət sonda əldə edəcəyim şeyə uyğundurmu;
2/ Dəyərin bir hissəsini əvvəlcədən sabitləmək üçün alət varmı;
3/ Bunların heç biri yoxdursa, xərci «komissiyanın ən çox onda biri geri qayıdacaq» fərziyyəsi ilə hesablayıram və zərər büdcəsini bu yuxarı həddə görə müəyyən edirəm.
Xal farm etmək, əslində, üzərində qiyməti yazılmamış lotereya bileti almaqdır. Əvvəlcə özünüz qiymət qoysanız, bunu qəbul etmək xeyli asanlaşar.
StandX-də xal farm etmiş dostlar: DUSD-i tələb etmək noyabrın 1-də başlayır, son tarix dekabrın 31-dir. Yalnız rəsmi keçiddən istifadə edin. Müəllimlər, farm etdiyiniz digər Perp layihələrindən hansının xallarının ikinci dərəcəli bazar qiyməti var?
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya tövsiyəsi deyil.
Davamlı inkişaf edən BitHappy
Perp xalları farm etməzdən əvvəl bir sual: onların ikinci dərəcəli bazar qiyməti varmı?
StandX airdrop-u üçün yoxlama bu gün başladı: kapital xərci olan əməliyyatın zərər etməsi qaçılmazdır. Buongren6 müəllim vaxt qrafikində bir neçə rəqəm paylaşdı: komissiyalar 5000U+, ümumi zərər 20 min U, sonda isə 900 U dəyərində airdrop. Gəlin hesablayaq:
1/ Komissiyalara nisbətdə 900 ÷ 5000 ≈ 18%, ümumi zərərə nisbətdə isə 900 ÷ 20000 = 4.5%;
2/ xiaoyon52351223 müəllim xal qaydalarına əsasən geriyə hesablayıb: 5.24-də ilk yarılanmadan əvvəl farm edilən xallar komissiyanın təxminən onda birini qaytarırdı, 8.10-da növbəti yarılanmadan sonra isə bu, təxminən qırxda birə düşdü.
Ona görə buna airdrop deməkdənsə, komissiya endirimi demək daha düzgündür. Üstəlik, StandX də uğursuzluğu rəsmi olaraq elan etdi.
Daha vacib nəzərdən keçirilməli məsələ qiymətləndirmədir. StandX-in əslində tokenöncəsi bazarı olmuşdu: oktyabrın ortalarında Aspecta, Predict və Polymarket-də onun FDV bazarları açılmış, qiymət 180 milyondan 300 milyon dollardan yuxarıya qədər dəyişmişdi. Amma tokenöncəsi qiymət «gələcəkdə buraxılacaq token» üçün idi. Oktyabrın 15-də layihə rəsmi olaraq token buraxmayacağını elan edəndə bu qiymətin artıq heç bir əsası qalmadı. Sonda xalların nə qədər DUSD-ə dəyişdiriləcəyinə layihə komandası təkbaşına qərar verir; əvvəlcədən nisbəti sabitləyə biləcəyiniz heç bir bazar yoxdur. Mənim özüm saxladığım HODL xalları dəyərsizdir; yalnız komissiya gətirənlərə geri ödəniş düşür.
Bunu son vaxtlar gördüyümüz digər iki layihə ilə müqayisə edək:
1/ Variational: xallar üçün OTC bazarı var. Bu yaxınlarda bir xal üçün 50U qiymət təklifi ortaya çıxdı; bir az əvvəl isə hamı 7–8U hesab edirdi. Amma bunun həqiqiliyi mübahisəlidir, birbaşa real satış qiyməti kimi qəbul etməyin.
2/ Predict: Binance Futures-də PREDICT tokenöncəsi müqaviləsi oktyabrın 25-də listinqə çıxdı, Aster-də isə daha əvvəl açılmışdı; Polymarket-də də FDV bazarı бий. Xalların ən azından bazar qiyməti və hedcləmə alətləri var, amma airdrop-ын nisbəti hələ açıqlanmayıb, ona görə hedcləmə nisbətini yalnız təxmin etmək olar.
Ona görə indi Perp xallarına baxanda üç məqamı nəzərə alıram:
1/ İkinci dərəcəli qiymət varmı (OTC, tokenöncəsi bazar, proqnoz bazarı) və bu qiymət sonda əldə edəcəyim şeyə uyğundurmu;
2/ Dəyərin bir hissəsini əvvəlcədən sabitləmək üçün alət varmı;
3/ Bunların heç biri yoxdursa, xərci «komissiyanın ən çox onda biri geri qayıdacaq» fərziyyəsi ilə hesablayıram və zərər büdcəsini bu yuxarı həddə görə müəyyən edirəm.
Xal farm etmək, əslində, üzərində qiyməti yazılmamış lotereya bileti almaqdır. Əvvəlcə özünüz qiymət qoysanız, bunu qəbul etmək xeyli asanlaşar.
StandX-də xal farm etmiş dostlar: DUSD-i tələb etmək noyabrın 1-də başlayır, son tarix dekabrın 31-dir. Yalnız rəsmi keçiddən istifadə edin. Müəllimlər, farm etdiyiniz digər Perp layihələrindən hansının xallarının ikinci dərəcəli bazar qiyməti var?
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya tövsiyəsi deyil.
Davamlı inkişaf edən BitHappy
StandX airdrop-u üçün yoxlama bu gün başladı: kapital xərci olan əməliyyatın zərər etməsi qaçılmazdır. Buongren6 müəllim vaxt qrafikində bir neçə rəqəm paylaşdı: komissiyalar 5000U+, ümumi zərər 20 min U, sonda isə 900 U dəyərində airdrop. Gəlin hesablayaq:
1/ Komissiyalara nisbətdə 900 ÷ 5000 ≈ 18%, ümumi zərərə nisbətdə isə 900 ÷ 20000 = 4.5%;
2/ xiaoyon52351223 müəllim xal qaydalarına əsasən geriyə hesablayıb: 5.24-də ilk yarılanmadan əvvəl farm edilən xallar komissiyanın təxminən onda birini qaytarırdı, 8.10-da növbəti yarılanmadan sonra isə bu, təxminən qırxda birə düşdü.
Ona görə buna airdrop deməkdənsə, komissiya endirimi demək daha düzgündür. Üstəlik, StandX də uğursuzluğu rəsmi olaraq elan etdi.
Daha vacib nəzərdən keçirilməli məsələ qiymətləndirmədir. StandX-in əslində tokenöncəsi bazarı olmuşdu: oktyabrın ortalarında Aspecta, Predict və Polymarket-də onun FDV bazarları açılmış, qiymət 180 milyondan 300 milyon dollardan yuxarıya qədər dəyişmişdi. Amma tokenöncəsi qiymət «gələcəkdə buraxılacaq token» üçün idi. Oktyabrın 15-də layihə rəsmi olaraq token buraxmayacağını elan edəndə bu qiymətin artıq heç bir əsası qalmadı. Sonda xalların nə qədər DUSD-ə dəyişdiriləcəyinə layihə komandası təkbaşına qərar verir; əvvəlcədən nisbəti sabitləyə biləcəyiniz heç bir bazar yoxdur. Mənim özüm saxladığım HODL xalları dəyərsizdir; yalnız komissiya gətirənlərə geri ödəniş düşür.
Bunu son vaxtlar gördüyümüz digər iki layihə ilə müqayisə edək:
1/ Variational: xallar üçün OTC bazarı var. Bu yaxınlarda bir xal üçün 50U qiymət təklifi ortaya çıxdı; bir az əvvəl isə hamı 7–8U hesab edirdi. Amma bunun həqiqiliyi mübahisəlidir, birbaşa real satış qiyməti kimi qəbul etməyin.
2/ Predict: Binance Futures-də PREDICT tokenöncəsi müqaviləsi oktyabrın 25-də listinqə çıxdı, Aster-də isə daha əvvəl açılmışdı; Polymarket-də də FDV bazarı бий. Xalların ən azından bazar qiyməti və hedcləmə alətləri var, amma airdrop-ын nisbəti hələ açıqlanmayıb, ona görə hedcləmə nisbətini yalnız təxmin etmək olar.
Ona görə indi Perp xallarına baxanda üç məqamı nəzərə alıram:
1/ İkinci dərəcəli qiymət varmı (OTC, tokenöncəsi bazar, proqnoz bazarı) və bu qiymət sonda əldə edəcəyim şeyə uyğundurmu;
2/ Dəyərin bir hissəsini əvvəlcədən sabitləmək üçün alət varmı;
3/ Bunların heç biri yoxdursa, xərci «komissiyanın ən çox onda biri geri qayıdacaq» fərziyyəsi ilə hesablayıram və zərər büdcəsini bu yuxarı həddə görə müəyyən edirəm.
Xal farm etmək, əslində, üzərində qiyməti yazılmamış lotereya bileti almaqdır. Əvvəlcə özünüz qiymət qoysanız, bunu qəbul etmək xeyli asanlaşar.
StandX-də xal farm etmiş dostlar: DUSD-i tələb etmək noyabrın 1-də başlayır, son tarix dekabrın 31-dir. Yalnız rəsmi keçiddən istifadə edin. Müəllimlər, farm etdiyiniz digər Perp layihələrindən hansının xallarının ikinci dərəcəli bazar qiyməti var?
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya tövsiyəsi deyil.
Davamlı inkişaf edən BitHappy
924
·
--
Birjalar bağlı olan həftəsonu tokenləşdirilmiş səhm girovunun qiymətini kim müəyyən edir?
Bir ay əvvəl Binance adi istifadəçilərin də bStocks-u marja kimi istifadə edə biləcəyini elan etmişdi. Bu həftəsonu isə qaydalar dəyişdi: 24 oktyabr saat 00:00-dan (UTC) etibarən bStocks girovunun indeks qiyməti 7×24 dinamik yenilənəcək. Birjalar bağlı olanda Binance-in öz order kitabı əsas götürüləcək, Impact Mid Price EWMA ilə hamarlanacaq və xüsusi qiymət artımı-azalması limitləri tətbiq olunacaq. Dəqiq hədlər açıqlanmayıb.
Sadə dillə desək: həftəsonu girovun dəyərini real səhm yox, Binance-in order kitabı müəyyən edir.
Aave V4 isə Base-də Coinbase-in tokenləşdirilmiş 7 ABŞ səhmini (bStocks deyil) qəbul edir və Chainlink-in 24/5 qiymət mənbəyindən istifadə edir: həftəsonu qiymət son əməliyyat səviyyəsində qalır, bazar açıldıqdan sonra isə bağlı olduğu müddətdə baş verənlər qiymətdə birdən əks olunur. Bir sistem həftəsonu ərzində tədricən dəyişir, digəri isə bazar açılan kimi hamısını birdən qiymətə daxil edir!
Elə yeni qaydaların qüvvəyə mindiyi ilk şənbə axşamı Bitcoin 80 minin altına düşdü. The Block-un hesablamasına görə, 4 saat ərzində 404 milyon dollar dəyərində long mövqe ləğv edildi. ABŞ səhm bazarı bağlı idi, amma bizdə artıq leverage mövqeləri bağlanırdı 🤣
Tokenləşdirilmiş səhmləri girov qoyanlar həftəsonu bu dörd şeyi etməli ola bilər:
1/ Cümə günü bazar bağlanmazdan əvvəl marjanı elə səviyyəyə qaldırın ki, rahat yata biləsiniz;
2/ Qiymət xəbərdarlıqlarını səhmin bağlanış qiymətinə yox, Binance-in girov indeks qiymətinə uyğun qurun;
3/ Cümə günü girov nisbətini yoxlayın — istənilən vaxt dəyişə bilər;
4/ Tokenləşdirilmiş səhm girovunu və yüksək leverage-li kripto mövqelərini BTC-nin kəskin enişinə qarşı eyni cross-margin hesabında saxlamayın.
İki fərqli qayda yanaşı mövcud olduqda qiymət fərqləri yarana bilər. Ağlıma gələn, amma hələ praktikada yoxlamadığım müşahidə məqamları:
1/ Həftəsonu fərq və bazar ertəsi yaxınlaşma: $SOXL açılmamışdan əvvəl kripto tərəfdəki qiymət çox vaxt 6%-dən artıq fərqlənir, bazaröncəsi ticarətdə və açılışdan sonra isə fərqin böyük hissəsi aradan qalxır; indi girov qiyməti həftəsonu order kitabını izləyir, yaxınlaşma üçün açılan mövqelərin marja tələblərini yenidən hesablamaq lazımdır.
2/ Bunlar eyni token deyil: bStocks və Coinbase-in tokenləşdirilmiş səhmləri eyni real səhmi izləyir, amma emitentləri, blokçeynləri və geri alınma qaydaları fərqlidir. Ən yaxşı halda A ≈ B demək olar; əmsalı və kanalı özünüz yoxlamalısınız.
3/ Donmuş qiymət və blokçeyndəki əməliyyat qiyməti: Aave həftəsonu girovu donmuş qiymətlə hesablayır, amma Base-də ikinci bazar açıq qalır. Nəzəri olaraq endirimli qiymətə almaq imkanı yarana bilər, lakin bazar açılarkən qiymət boşluğu səbəbindən likvidasiya yeni qiymətlə aparılır — bu, havayı qazanc deyil.
4/ Qiymət yenilənən bir neçə saat: Aave-in qiymət mənbəyi ABŞ-ın şərq vaxtı ilə bazar günü saat 20:00-da qiyməti birdən yeniləyir, Binance isə tədricən keçir. İki tərəfin girov qiymətləri qısa müddətə uyğun gəlməyə bilər; bunu izləməyə dəyər, amma bu fərqdən istifadə etməyin mümkün olub-olmadığı hələ aydın deyil.
Bir sözlə, səhm bazarı bağlı olsa da, qiymətqoyma qaydaları dayanmır. Hər iki platformada tokenləşdirilmiş səhmləri girov kimi istifadə edənlər var? Qiymət fərqini izləyən olub? 👀
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və investisiya məsləhəti deyil.
Daim inkişaf edən BitHappy
Birjalar bağlı olan həftəsonu tokenləşdirilmiş səhm girovunun qiymətini kim müəyyən edir?
Bir ay əvvəl Binance adi istifadəçilərin də bStocks-u marja kimi istifadə edə biləcəyini elan etmişdi. Bu həftəsonu isə qaydalar dəyişdi: 24 oktyabr saat 00:00-dan (UTC) etibarən bStocks girovunun indeks qiyməti 7×24 dinamik yenilənəcək. Birjalar bağlı olanda Binance-in öz order kitabı əsas götürüləcək, Impact Mid Price EWMA ilə hamarlanacaq və xüsusi qiymət artımı-azalması limitləri tətbiq olunacaq. Dəqiq hədlər açıqlanmayıb.
Sadə dillə desək: həftəsonu girovun dəyərini real səhm yox, Binance-in order kitabı müəyyən edir.
Aave V4 isə Base-də Coinbase-in tokenləşdirilmiş 7 ABŞ səhmini (bStocks deyil) qəbul edir və Chainlink-in 24/5 qiymət mənbəyindən istifadə edir: həftəsonu qiymət son əməliyyat səviyyəsində qalır, bazar açıldıqdan sonra isə bağlı olduğu müddətdə baş verənlər qiymətdə birdən əks olunur. Bir sistem həftəsonu ərzində tədricən dəyişir, digəri isə bazar açılan kimi hamısını birdən qiymətə daxil edir!
Elə yeni qaydaların qüvvəyə mindiyi ilk şənbə axşamı Bitcoin 80 minin altına düşdü. The Block-un hesablamasına görə, 4 saat ərzində 404 milyon dollar dəyərində long mövqe ləğv edildi. ABŞ səhm bazarı bağlı idi, amma bizdə artıq leverage mövqeləri bağlanırdı 🤣
Tokenləşdirilmiş səhmləri girov qoyanlar həftəsonu bu dörd şeyi etməli ola bilər:
1/ Cümə günü bazar bağlanmazdan əvvəl marjanı elə səviyyəyə qaldırın ki, rahat yata biləsiniz;
2/ Qiymət xəbərdarlıqlarını səhmin bağlanış qiymətinə yox, Binance-in girov indeks qiymətinə uyğun qurun;
3/ Cümə günü girov nisbətini yoxlayın — istənilən vaxt dəyişə bilər;
4/ Tokenləşdirilmiş səhm girovunu və yüksək leverage-li kripto mövqelərini BTC-nin kəskin enişinə qarşı eyni cross-margin hesabında saxlamayın.
İki fərqli qayda yanaşı mövcud olduqda qiymət fərqləri yarana bilər. Ağlıma gələn, amma hələ praktikada yoxlamadığım müşahidə məqamları:
1/ Həftəsonu fərq və bazar ertəsi yaxınlaşma: $SOXL açılmamışdan əvvəl kripto tərəfdəki qiymət çox vaxt 6%-dən artıq fərqlənir, bazaröncəsi ticarətdə və açılışdan sonra isə fərqin böyük hissəsi aradan qalxır; indi girov qiyməti həftəsonu order kitabını izləyir, yaxınlaşma üçün açılan mövqelərin marja tələblərini yenidən hesablamaq lazımdır.
2/ Bunlar eyni token deyil: bStocks və Coinbase-in tokenləşdirilmiş səhmləri eyni real səhmi izləyir, amma emitentləri, blokçeynləri və geri alınma qaydaları fərqlidir. Ən yaxşı halda A ≈ B demək olar; əmsalı və kanalı özünüz yoxlamalısınız.
3/ Donmuş qiymət və blokçeyndəki əməliyyat qiyməti: Aave həftəsonu girovu donmuş qiymətlə hesablayır, amma Base-də ikinci bazar açıq qalır. Nəzəri olaraq endirimli qiymətə almaq imkanı yarana bilər, lakin bazar açılarkən qiymət boşluğu səbəbindən likvidasiya yeni qiymətlə aparılır — bu, havayı qazanc deyil.
4/ Qiymət yenilənən bir neçə saat: Aave-in qiymət mənbəyi ABŞ-ın şərq vaxtı ilə bazar günü saat 20:00-da qiyməti birdən yeniləyir, Binance isə tədricən keçir. İki tərəfin girov qiymətləri qısa müddətə uyğun gəlməyə bilər; bunu izləməyə dəyər, amma bu fərqdən istifadə etməyin mümkün olub-olmadığı hələ aydın deyil.
Bir sözlə, səhm bazarı bağlı olsa da, qiymətqoyma qaydaları dayanmır. Hər iki platformada tokenləşdirilmiş səhmləri girov kimi istifadə edənlər var? Qiymət fərqini izləyən olub? 👀
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və investisiya məsləhəti deyil.
Daim inkişaf edən BitHappy
Bir ay əvvəl Binance adi istifadəçilərin də bStocks-u marja kimi istifadə edə biləcəyini elan etmişdi. Bu həftəsonu isə qaydalar dəyişdi: 24 oktyabr saat 00:00-dan (UTC) etibarən bStocks girovunun indeks qiyməti 7×24 dinamik yenilənəcək. Birjalar bağlı olanda Binance-in öz order kitabı əsas götürüləcək, Impact Mid Price EWMA ilə hamarlanacaq və xüsusi qiymət artımı-azalması limitləri tətbiq olunacaq. Dəqiq hədlər açıqlanmayıb.
Sadə dillə desək: həftəsonu girovun dəyərini real səhm yox, Binance-in order kitabı müəyyən edir.
Aave V4 isə Base-də Coinbase-in tokenləşdirilmiş 7 ABŞ səhmini (bStocks deyil) qəbul edir və Chainlink-in 24/5 qiymət mənbəyindən istifadə edir: həftəsonu qiymət son əməliyyat səviyyəsində qalır, bazar açıldıqdan sonra isə bağlı olduğu müddətdə baş verənlər qiymətdə birdən əks olunur. Bir sistem həftəsonu ərzində tədricən dəyişir, digəri isə bazar açılan kimi hamısını birdən qiymətə daxil edir!
Elə yeni qaydaların qüvvəyə mindiyi ilk şənbə axşamı Bitcoin 80 minin altına düşdü. The Block-un hesablamasına görə, 4 saat ərzində 404 milyon dollar dəyərində long mövqe ləğv edildi. ABŞ səhm bazarı bağlı idi, amma bizdə artıq leverage mövqeləri bağlanırdı 🤣
Tokenləşdirilmiş səhmləri girov qoyanlar həftəsonu bu dörd şeyi etməli ola bilər:
1/ Cümə günü bazar bağlanmazdan əvvəl marjanı elə səviyyəyə qaldırın ki, rahat yata biləsiniz;
2/ Qiymət xəbərdarlıqlarını səhmin bağlanış qiymətinə yox, Binance-in girov indeks qiymətinə uyğun qurun;
3/ Cümə günü girov nisbətini yoxlayın — istənilən vaxt dəyişə bilər;
4/ Tokenləşdirilmiş səhm girovunu və yüksək leverage-li kripto mövqelərini BTC-nin kəskin enişinə qarşı eyni cross-margin hesabında saxlamayın.
İki fərqli qayda yanaşı mövcud olduqda qiymət fərqləri yarana bilər. Ağlıma gələn, amma hələ praktikada yoxlamadığım müşahidə məqamları:
1/ Həftəsonu fərq və bazar ertəsi yaxınlaşma: $SOXL açılmamışdan əvvəl kripto tərəfdəki qiymət çox vaxt 6%-dən artıq fərqlənir, bazaröncəsi ticarətdə və açılışdan sonra isə fərqin böyük hissəsi aradan qalxır; indi girov qiyməti həftəsonu order kitabını izləyir, yaxınlaşma üçün açılan mövqelərin marja tələblərini yenidən hesablamaq lazımdır.
2/ Bunlar eyni token deyil: bStocks və Coinbase-in tokenləşdirilmiş səhmləri eyni real səhmi izləyir, amma emitentləri, blokçeynləri və geri alınma qaydaları fərqlidir. Ən yaxşı halda A ≈ B demək olar; əmsalı və kanalı özünüz yoxlamalısınız.
3/ Donmuş qiymət və blokçeyndəki əməliyyat qiyməti: Aave həftəsonu girovu donmuş qiymətlə hesablayır, amma Base-də ikinci bazar açıq qalır. Nəzəri olaraq endirimli qiymətə almaq imkanı yarana bilər, lakin bazar açılarkən qiymət boşluğu səbəbindən likvidasiya yeni qiymətlə aparılır — bu, havayı qazanc deyil.
4/ Qiymət yenilənən bir neçə saat: Aave-in qiymət mənbəyi ABŞ-ın şərq vaxtı ilə bazar günü saat 20:00-da qiyməti birdən yeniləyir, Binance isə tədricən keçir. İki tərəfin girov qiymətləri qısa müddətə uyğun gəlməyə bilər; bunu izləməyə dəyər, amma bu fərqdən istifadə etməyin mümkün olub-olmadığı hələ aydın deyil.
Bir sözlə, səhm bazarı bağlı olsa da, qiymətqoyma qaydaları dayanmır. Hər iki platformada tokenləşdirilmiş səhmləri girov kimi istifadə edənlər var? Qiymət fərqini izləyən olub? 👀
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və investisiya məsləhəti deyil.
Daim inkişaf edən BitHappy
252
·
--
Metric, Uniswap və Fables müqayisəsi: LP gəliri əslində haradan gəlir?
Metric yenə gündəmdədir, yəqin ki, dəvət mexanizmi açıldığı üçün 🤣 Mən erkən qoşulmuşdum, artıq zərər də etmişəm~
Əvvəlcə bu üç platformanın qiyməti necə müəyyən etdiyinə baxaq:
1/ Uniswap (konsentratlaşdırılmış likvidlik): Qiyməti hovuz müəyyən edir, qiyməti isə yalnız əməliyyatlar (əsasən arbitraj) hərəkətə gətirir; LP komissiya qazanır, amma qiymət təyin olunmuş diapazondan çıxanda qazancı olmur.
2/ Fables: Əsasında yenə Uniswap v4 hovuzu dayanır, lakin Hook təqvimə əsasən komissiya dərəcəsini avtomatik dəyişir; açılış, bağlanış, gecə və həftəsonu üçün komissiyalar fərqlidir. Keeper komissiyanı yalnız müvəqqəti azalda bilər: ən çox 50%, ən çoxu 72 saat müddətinə.
3/ Metric: Hovuz qiyməti özü hesablamır; Price Provider alış qiymətini, satış qiymətini və istinad qiymətini təqdim edir. Likvidlik istinad qiymətinin ətrafındakı diapazonda yerləşdirilir və qiymətlə birlikdə sürüşür.
Gəlir mənbələri də fərqlidir: Uniswap və Fables komissiyalardan qazanır (Fables informasiya asimmetriyasının olduğu vaxtlarda daha yüksək komissiya alır); Metric treyderlərdən 0 komissiya tutur, LP isə Edge-dən — əməliyyat qiymətinin istinad qiymətindən yayınmasından yaranan spredən — qazanır, sonra curator və Metric-in payı çıxılır (standart olaraq 7.5%). Amma hansı platforma olursa-olsun, əslində pulu dərhal əməliyyat etmək istəyənlər ödəyir.
İndi isə bazarın bağlı olduğu vaxtlardan danışaq. $SOXL ABŞ səhmləri bazarı açılmayanda kripto tərəfində qiymət tez-tez 6%-dən çox fərqlənir: səhm bazarı dayanır, amma zəncirüstü ticarət dayanmır. Uniswap və Fables-də bazar ertəsi qiymət boşluğundan sonra arbitrajçılar hovuzun qiymətini yenisinə çəkir və fərqi LP ödəyir; Fables-in yüksək komissiyası riski qiymətləndirmək üçündür, amma zərəri ödəyəcəyinə zəmanət vermir.
Metric-in sənədlərində açıq yazılıb: qiymət mənbəyi yenilənmədikdə son qiymət üzrə əməliyyatlar davam edir, yalnız staleness limiti keçildikdə dayandırılır; Chainlink-in səhm hovuzu market-closed siqnalını alan kimi dayandırılır. İstinad qiyməti gecikə bilər, BSC-də əməliyyatlar qiymət yenilənməsindən əvvəl növbəyə düşüb köhnə kotirovkadan istifadə edə bilər, APR isə yenə Edge-i hesablayır. Qorunma mövcuddur, amma mütləq deyil.
Sənədlərdə tamamilə razı olduğum bir cümlə də var: Positive Edge doesn't mean you're making money. Rəsmi nümunə: $50 Edge qazansanız da, qiymət 10% artdıqdan sonra sadəcə aktivləri saxlamaqla müqayisədə $950 az qazana bilərsiniz. Əsas məsələ inventarın necə dəyişməsidir.
«Ağıllı investor» kitabındakı təhlükəsizlik marjası prinsipinə əsasən, əvvəlcə ən pis halda nə qədər zərər edə biləcəyinizə, sonra APR-ə baxın. Son vaxtlar likvidlik çox zəifdir; səhm almağa hazır olanlar yoxlaya bilər. Xal mexanizmi hələ rəsmi elan edilməyib, deyilənə görə hər həftə 50W xal paylanır.
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya məsləhəti deyil.
Davamlı inkişaf edən BitHappy
Metric, Uniswap və Fables müqayisəsi: LP gəliri əslində haradan gəlir?
Metric yenə gündəmdədir, yəqin ki, dəvət mexanizmi açıldığı üçün 🤣 Mən erkən qoşulmuşdum, artıq zərər də etmişəm~
Əvvəlcə bu üç platformanın qiyməti necə müəyyən etdiyinə baxaq:
1/ Uniswap (konsentratlaşdırılmış likvidlik): Qiyməti hovuz müəyyən edir, qiyməti isə yalnız əməliyyatlar (əsasən arbitraj) hərəkətə gətirir; LP komissiya qazanır, amma qiymət təyin olunmuş diapazondan çıxanda qazancı olmur.
2/ Fables: Əsasında yenə Uniswap v4 hovuzu dayanır, lakin Hook təqvimə əsasən komissiya dərəcəsini avtomatik dəyişir; açılış, bağlanış, gecə və həftəsonu üçün komissiyalar fərqlidir. Keeper komissiyanı yalnız müvəqqəti azalda bilər: ən çox 50%, ən çoxu 72 saat müddətinə.
3/ Metric: Hovuz qiyməti özü hesablamır; Price Provider alış qiymətini, satış qiymətini və istinad qiymətini təqdim edir. Likvidlik istinad qiymətinin ətrafındakı diapazonda yerləşdirilir və qiymətlə birlikdə sürüşür.
Gəlir mənbələri də fərqlidir: Uniswap və Fables komissiyalardan qazanır (Fables informasiya asimmetriyasının olduğu vaxtlarda daha yüksək komissiya alır); Metric treyderlərdən 0 komissiya tutur, LP isə Edge-dən — əməliyyat qiymətinin istinad qiymətindən yayınmasından yaranan spredən — qazanır, sonra curator və Metric-in payı çıxılır (standart olaraq 7.5%). Amma hansı platforma olursa-olsun, əslində pulu dərhal əməliyyat etmək istəyənlər ödəyir.
İndi isə bazarın bağlı olduğu vaxtlardan danışaq. $SOXL ABŞ səhmləri bazarı açılmayanda kripto tərəfində qiymət tez-tez 6%-dən çox fərqlənir: səhm bazarı dayanır, amma zəncirüstü ticarət dayanmır. Uniswap və Fables-də bazar ertəsi qiymət boşluğundan sonra arbitrajçılar hovuzun qiymətini yenisinə çəkir və fərqi LP ödəyir; Fables-in yüksək komissiyası riski qiymətləndirmək üçündür, amma zərəri ödəyəcəyinə zəmanət vermir.
Metric-in sənədlərində açıq yazılıb: qiymət mənbəyi yenilənmədikdə son qiymət üzrə əməliyyatlar davam edir, yalnız staleness limiti keçildikdə dayandırılır; Chainlink-in səhm hovuzu market-closed siqnalını alan kimi dayandırılır. İstinad qiyməti gecikə bilər, BSC-də əməliyyatlar qiymət yenilənməsindən əvvəl növbəyə düşüb köhnə kotirovkadan istifadə edə bilər, APR isə yenə Edge-i hesablayır. Qorunma mövcuddur, amma mütləq deyil.
Sənədlərdə tamamilə razı olduğum bir cümlə də var: Positive Edge doesn't mean you're making money. Rəsmi nümunə: $50 Edge qazansanız da, qiymət 10% artdıqdan sonra sadəcə aktivləri saxlamaqla müqayisədə $950 az qazana bilərsiniz. Əsas məsələ inventarın necə dəyişməsidir.
«Ağıllı investor» kitabındakı təhlükəsizlik marjası prinsipinə əsasən, əvvəlcə ən pis halda nə qədər zərər edə biləcəyinizə, sonra APR-ə baxın. Son vaxtlar likvidlik çox zəifdir; səhm almağa hazır olanlar yoxlaya bilər. Xal mexanizmi hələ rəsmi elan edilməyib, deyilənə görə hər həftə 50W xal paylanır.
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya məsləhəti deyil.
Davamlı inkişaf edən BitHappy
Metric yenə gündəmdədir, yəqin ki, dəvət mexanizmi açıldığı üçün 🤣 Mən erkən qoşulmuşdum, artıq zərər də etmişəm~
Əvvəlcə bu üç platformanın qiyməti necə müəyyən etdiyinə baxaq:
1/ Uniswap (konsentratlaşdırılmış likvidlik): Qiyməti hovuz müəyyən edir, qiyməti isə yalnız əməliyyatlar (əsasən arbitraj) hərəkətə gətirir; LP komissiya qazanır, amma qiymət təyin olunmuş diapazondan çıxanda qazancı olmur.
2/ Fables: Əsasında yenə Uniswap v4 hovuzu dayanır, lakin Hook təqvimə əsasən komissiya dərəcəsini avtomatik dəyişir; açılış, bağlanış, gecə və həftəsonu üçün komissiyalar fərqlidir. Keeper komissiyanı yalnız müvəqqəti azalda bilər: ən çox 50%, ən çoxu 72 saat müddətinə.
3/ Metric: Hovuz qiyməti özü hesablamır; Price Provider alış qiymətini, satış qiymətini və istinad qiymətini təqdim edir. Likvidlik istinad qiymətinin ətrafındakı diapazonda yerləşdirilir və qiymətlə birlikdə sürüşür.
Gəlir mənbələri də fərqlidir: Uniswap və Fables komissiyalardan qazanır (Fables informasiya asimmetriyasının olduğu vaxtlarda daha yüksək komissiya alır); Metric treyderlərdən 0 komissiya tutur, LP isə Edge-dən — əməliyyat qiymətinin istinad qiymətindən yayınmasından yaranan spredən — qazanır, sonra curator və Metric-in payı çıxılır (standart olaraq 7.5%). Amma hansı platforma olursa-olsun, əslində pulu dərhal əməliyyat etmək istəyənlər ödəyir.
İndi isə bazarın bağlı olduğu vaxtlardan danışaq. $SOXL ABŞ səhmləri bazarı açılmayanda kripto tərəfində qiymət tez-tez 6%-dən çox fərqlənir: səhm bazarı dayanır, amma zəncirüstü ticarət dayanmır. Uniswap və Fables-də bazar ertəsi qiymət boşluğundan sonra arbitrajçılar hovuzun qiymətini yenisinə çəkir və fərqi LP ödəyir; Fables-in yüksək komissiyası riski qiymətləndirmək üçündür, amma zərəri ödəyəcəyinə zəmanət vermir.
Metric-in sənədlərində açıq yazılıb: qiymət mənbəyi yenilənmədikdə son qiymət üzrə əməliyyatlar davam edir, yalnız staleness limiti keçildikdə dayandırılır; Chainlink-in səhm hovuzu market-closed siqnalını alan kimi dayandırılır. İstinad qiyməti gecikə bilər, BSC-də əməliyyatlar qiymət yenilənməsindən əvvəl növbəyə düşüb köhnə kotirovkadan istifadə edə bilər, APR isə yenə Edge-i hesablayır. Qorunma mövcuddur, amma mütləq deyil.
Sənədlərdə tamamilə razı olduğum bir cümlə də var: Positive Edge doesn't mean you're making money. Rəsmi nümunə: $50 Edge qazansanız da, qiymət 10% artdıqdan sonra sadəcə aktivləri saxlamaqla müqayisədə $950 az qazana bilərsiniz. Əsas məsələ inventarın necə dəyişməsidir.
«Ağıllı investor» kitabındakı təhlükəsizlik marjası prinsipinə əsasən, əvvəlcə ən pis halda nə qədər zərər edə biləcəyinizə, sonra APR-ə baxın. Son vaxtlar likvidlik çox zəifdir; səhm almağa hazır olanlar yoxlaya bilər. Xal mexanizmi hələ rəsmi elan edilməyib, deyilənə görə hər həftə 50W xal paylanır.
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya məsləhəti deyil.
Davamlı inkişaf edən BitHappy
749
·
--
Binance AI Pro ilə həyata keçirilən Hynix-in Koreya-ABŞ qiymət fərqinin daralması strategiyasında mövqelər bağlandı və mənfəət götürüldü! Amma proses heç də rahat keçmədi.
Əvvəlki mövqenin açılmasından sonra strategiya yaxşı işləyirdi. AI hətta bağlanma məntiqini də xüsusi olaraq hazırlamışdı: hər 5 dəqiqədən bir ayrı-ayrı ayaqlardakı zərəri yoxlamaq və hədd aşılarsa, avtomatik bağlamaq. Səhər oyananda Koreya-ABŞ qiymət fərqinin 49%-ə qədər daraldığını, hesabda təxminən 87 dollar mənfəət olduğunu gördüm. Qrupdakı təcrübəli biri bu fərqlə svinq ticarəti də etməyin mümkün olduğunu, tam daralmanı gözləməyin vacib olmadığını demişdi. Fürsətdən istifadə edib mövqeni bağlamağa, sonra isə svinq strategiyasına başlamağa qərar verdim.
Amma mövqeni bağlayarkən problem yarandı:
1/ AI Pro-dan mövqeni bağlamağı istədim. O, kartdakı «Hamısını bağla» düyməsini özüm basmalı olduğumu dedi, amma səhifədə heç bir düymə yox idi (şəkil 1).
2/ Yenidən bağlamağı istədim. O, mənə mövqe kartı göndərdi, amma karta basanda mövqe olmayan müqavilə səhifəsi açıldı.
3/ Çarəsiz qalıb strategiyanı dayandırdım. Sistem dayandırıldıqda mövqenin avtomatik bağlanacağını bildirdi. Strategiya dayandırıldıqdan sonra strategiya səhifəsindəki köçürmə düyməsi işləmədi, hesab balansı da görünmürdü; ümumi vəsait dəyişməmişdi (şəkil 2).
4/ AI Pro-dan köçürməyə kömək etməsini istədim, amma o, əksinə, mövqenin hələ də açıq olduğunu dedi (şəkil 3). Müqavilə səhifəsində mövqe görünmədiyindən, vəsaitin subhesabda olduğunu söylədi. Subhesabın müqavilə səhifəsini açdım, orada da mövqe yox idi. Artıq təşvişə düşmüşdüm: görəsən, pul itib?
5/ Subhesabın AI Pro bölməsinə keçdim. Səhifədə birbaşa «Hesabınızın statusunu təsdiqləmək mümkün olmadı, iş sahəsi kilidlənib» mesajı çıxdı (şəkil 4).
Bu vaxt artıq peşman olmuşdum: prosesi başdan-sona tam yoxlamadan birbaşa real hesabda ticarətə başlamışdım. Sonda subhesabın əməliyyat tarixçəsini araşdırıb mövqenin bağlandığını təsdiqləyə bildim. Əsas məbləğ yerində idi, üstəlik bir qədər də qazanc əldə etdim. Amma mövqeni vaxtında bağlaya bilmədim, proses çox çətin keçdi və hətta bir az narahatlıq yaşadım.
Bu praktiki təcrübədən sonra AI Pro ilə bağlı hazırda diqqət yetirilməli olan bir neçə məqam gördüm:
1/ Söhbət əsas hesabda, strategiyanın vəsaiti isə subhesabdadır; vəsaiti və mövqeləri birbaşa görmək olmur;
2/ Hazırda subhesabdakı mövqeləri söhbət vasitəsilə birbaşa idarə etmək mümkün deyil, yalnız strategiyanın özündən istifadə etmək olar;
3/ Mövqeyə əl ilə müdaxilə etdikdən sonra (strategiyanı dayandırmaq, mövqeni əl ilə açıb-bağlamaq) AI Pro-nun təqdim etdiyi mövqe məlumatı dəqiq olmaya bilər; bunu subhesabda özünüz yoxlamalısınız;
4/ Strategiya dayandırıldıqdan sonra əsas hesabın AI Pro səhifəsində vəsait görünmür və onu birbaşa köçürmək də olmur; subhesaba keçib yoxlamaq lazımdır.
Bilmirəm, bu, tək-tük rast gəlinən haldır, amma mənim başıma gəldi və Binance rəsmilərinin də buna nəzər salmasını istərdim. Hazırda Hynix-in Koreya-ABŞ svinq qiymət fərqi strategiyasını hazırlayıram. Bu dəfə əvvəlcə demo hesabda yoxlamağı planlaşdırıram, amma demo hesab da subhesab mexanizmi ilə bağlı ola bilər.
AI Pro istifadə edənlər, siz də buna bənzər vəziyyətlə qarşılaşmısınız?
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya tövsiyəsi deyil.
Davamlı inkişaf edən BitHappy
Binance AI Pro ilə həyata keçirilən Hynix-in Koreya-ABŞ qiymət fərqinin daralması strategiyasında mövqelər bağlandı və mənfəət götürüldü! Amma proses heç də rahat keçmədi.
Əvvəlki mövqenin açılmasından sonra strategiya yaxşı işləyirdi. AI hətta bağlanma məntiqini də xüsusi olaraq hazırlamışdı: hər 5 dəqiqədən bir ayrı-ayrı ayaqlardakı zərəri yoxlamaq və hədd aşılarsa, avtomatik bağlamaq. Səhər oyananda Koreya-ABŞ qiymət fərqinin 49%-ə qədər daraldığını, hesabda təxminən 87 dollar mənfəət olduğunu gördüm. Qrupdakı təcrübəli biri bu fərqlə svinq ticarəti də etməyin mümkün olduğunu, tam daralmanı gözləməyin vacib olmadığını demişdi. Fürsətdən istifadə edib mövqeni bağlamağa, sonra isə svinq strategiyasına başlamağa qərar verdim.
Amma mövqeni bağlayarkən problem yarandı:
1/ AI Pro-dan mövqeni bağlamağı istədim. O, kartdakı «Hamısını bağla» düyməsini özüm basmalı olduğumu dedi, amma səhifədə heç bir düymə yox idi (şəkil 1).
2/ Yenidən bağlamağı istədim. O, mənə mövqe kartı göndərdi, amma karta basanda mövqe olmayan müqavilə səhifəsi açıldı.
3/ Çarəsiz qalıb strategiyanı dayandırdım. Sistem dayandırıldıqda mövqenin avtomatik bağlanacağını bildirdi. Strategiya dayandırıldıqdan sonra strategiya səhifəsindəki köçürmə düyməsi işləmədi, hesab balansı da görünmürdü; ümumi vəsait dəyişməmişdi (şəkil 2).
4/ AI Pro-dan köçürməyə kömək etməsini istədim, amma o, əksinə, mövqenin hələ də açıq olduğunu dedi (şəkil 3). Müqavilə səhifəsində mövqe görünmədiyindən, vəsaitin subhesabda olduğunu söylədi. Subhesabın müqavilə səhifəsini açdım, orada da mövqe yox idi. Artıq təşvişə düşmüşdüm: görəsən, pul itib?
5/ Subhesabın AI Pro bölməsinə keçdim. Səhifədə birbaşa «Hesabınızın statusunu təsdiqləmək mümkün olmadı, iş sahəsi kilidlənib» mesajı çıxdı (şəkil 4).
Bu vaxt artıq peşman olmuşdum: prosesi başdan-sona tam yoxlamadan birbaşa real hesabda ticarətə başlamışdım. Sonda subhesabın əməliyyat tarixçəsini araşdırıb mövqenin bağlandığını təsdiqləyə bildim. Əsas məbləğ yerində idi, üstəlik bir qədər də qazanc əldə etdim. Amma mövqeni vaxtında bağlaya bilmədim, proses çox çətin keçdi və hətta bir az narahatlıq yaşadım.
Bu praktiki təcrübədən sonra AI Pro ilə bağlı hazırda diqqət yetirilməli olan bir neçə məqam gördüm:
1/ Söhbət əsas hesabda, strategiyanın vəsaiti isə subhesabdadır; vəsaiti və mövqeləri birbaşa görmək olmur;
2/ Hazırda subhesabdakı mövqeləri söhbət vasitəsilə birbaşa idarə etmək mümkün deyil, yalnız strategiyanın özündən istifadə etmək olar;
3/ Mövqeyə əl ilə müdaxilə etdikdən sonra (strategiyanı dayandırmaq, mövqeni əl ilə açıb-bağlamaq) AI Pro-nun təqdim etdiyi mövqe məlumatı dəqiq olmaya bilər; bunu subhesabda özünüz yoxlamalısınız;
4/ Strategiya dayandırıldıqdan sonra əsas hesabın AI Pro səhifəsində vəsait görünmür və onu birbaşa köçürmək də olmur; subhesaba keçib yoxlamaq lazımdır.
Bilmirəm, bu, tək-tük rast gəlinən haldır, amma mənim başıma gəldi və Binance rəsmilərinin də buna nəzər salmasını istərdim. Hazırda Hynix-in Koreya-ABŞ svinq qiymət fərqi strategiyasını hazırlayıram. Bu dəfə əvvəlcə demo hesabda yoxlamağı planlaşdırıram, amma demo hesab da subhesab mexanizmi ilə bağlı ola bilər.
AI Pro istifadə edənlər, siz də buna bənzər vəziyyətlə qarşılaşmısınız?
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya tövsiyəsi deyil.
Davamlı inkişaf edən BitHappy
Əvvəlki mövqenin açılmasından sonra strategiya yaxşı işləyirdi. AI hətta bağlanma məntiqini də xüsusi olaraq hazırlamışdı: hər 5 dəqiqədən bir ayrı-ayrı ayaqlardakı zərəri yoxlamaq və hədd aşılarsa, avtomatik bağlamaq. Səhər oyananda Koreya-ABŞ qiymət fərqinin 49%-ə qədər daraldığını, hesabda təxminən 87 dollar mənfəət olduğunu gördüm. Qrupdakı təcrübəli biri bu fərqlə svinq ticarəti də etməyin mümkün olduğunu, tam daralmanı gözləməyin vacib olmadığını demişdi. Fürsətdən istifadə edib mövqeni bağlamağa, sonra isə svinq strategiyasına başlamağa qərar verdim.
Amma mövqeni bağlayarkən problem yarandı:
1/ AI Pro-dan mövqeni bağlamağı istədim. O, kartdakı «Hamısını bağla» düyməsini özüm basmalı olduğumu dedi, amma səhifədə heç bir düymə yox idi (şəkil 1).
2/ Yenidən bağlamağı istədim. O, mənə mövqe kartı göndərdi, amma karta basanda mövqe olmayan müqavilə səhifəsi açıldı.
3/ Çarəsiz qalıb strategiyanı dayandırdım. Sistem dayandırıldıqda mövqenin avtomatik bağlanacağını bildirdi. Strategiya dayandırıldıqdan sonra strategiya səhifəsindəki köçürmə düyməsi işləmədi, hesab balansı da görünmürdü; ümumi vəsait dəyişməmişdi (şəkil 2).
4/ AI Pro-dan köçürməyə kömək etməsini istədim, amma o, əksinə, mövqenin hələ də açıq olduğunu dedi (şəkil 3). Müqavilə səhifəsində mövqe görünmədiyindən, vəsaitin subhesabda olduğunu söylədi. Subhesabın müqavilə səhifəsini açdım, orada da mövqe yox idi. Artıq təşvişə düşmüşdüm: görəsən, pul itib?
5/ Subhesabın AI Pro bölməsinə keçdim. Səhifədə birbaşa «Hesabınızın statusunu təsdiqləmək mümkün olmadı, iş sahəsi kilidlənib» mesajı çıxdı (şəkil 4).
Bu vaxt artıq peşman olmuşdum: prosesi başdan-sona tam yoxlamadan birbaşa real hesabda ticarətə başlamışdım. Sonda subhesabın əməliyyat tarixçəsini araşdırıb mövqenin bağlandığını təsdiqləyə bildim. Əsas məbləğ yerində idi, üstəlik bir qədər də qazanc əldə etdim. Amma mövqeni vaxtında bağlaya bilmədim, proses çox çətin keçdi və hətta bir az narahatlıq yaşadım.
Bu praktiki təcrübədən sonra AI Pro ilə bağlı hazırda diqqət yetirilməli olan bir neçə məqam gördüm:
1/ Söhbət əsas hesabda, strategiyanın vəsaiti isə subhesabdadır; vəsaiti və mövqeləri birbaşa görmək olmur;
2/ Hazırda subhesabdakı mövqeləri söhbət vasitəsilə birbaşa idarə etmək mümkün deyil, yalnız strategiyanın özündən istifadə etmək olar;
3/ Mövqeyə əl ilə müdaxilə etdikdən sonra (strategiyanı dayandırmaq, mövqeni əl ilə açıb-bağlamaq) AI Pro-nun təqdim etdiyi mövqe məlumatı dəqiq olmaya bilər; bunu subhesabda özünüz yoxlamalısınız;
4/ Strategiya dayandırıldıqdan sonra əsas hesabın AI Pro səhifəsində vəsait görünmür və onu birbaşa köçürmək də olmur; subhesaba keçib yoxlamaq lazımdır.
Bilmirəm, bu, tək-tük rast gəlinən haldır, amma mənim başıma gəldi və Binance rəsmilərinin də buna nəzər salmasını istərdim. Hazırda Hynix-in Koreya-ABŞ svinq qiymət fərqi strategiyasını hazırlayıram. Bu dəfə əvvəlcə demo hesabda yoxlamağı planlaşdırıram, amma demo hesab da subhesab mexanizmi ilə bağlı ola bilər.
AI Pro istifadə edənlər, siz də buna bənzər vəziyyətlə qarşılaşmısınız?
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya tövsiyəsi deyil.
Davamlı inkişaf edən BitHappy
158
·
--
SK Hynix-in Koreya və ABŞ bazarları arasındakı qiymət fərqindən yararlanaraq Binance AI Pro-nu sınadım!
SK Hynix-in Koreya və ABŞ səhmləri arasındakı qiymət fərqindən və maliyyələşmə haqlarından arbitraj üçün istifadə edənlər artıq yarım ildən çoxdur bu strategiyanı sınaqdan keçirirlər. Son üç-dörd gündə qiymət fərqindəki dalğalanmalar xeyli azalıb, qrupda bir çoxu mövqelərində zərərə düşüb və gileylənməyə başlayıb. Mən belə düşünürəm: başqaları gileylənəndə çox vaxt əməliyyata başlamaq üçün yaxşı vaxt olur, üstəlik mənim maya dəyərim də digərlərindən bir qədər aşağıdır. Ona görə də bir dəfə sınamaq istədim. Elə bu vaxt X-də kimsə Binance AI Pro haqqında danışırdı. Görəsən, onunla strategiyanı başdan sona tətbiq etmək mümkün olacaqmı, yoxlamaq istədim.
Hedcinqin öz çətinlikləri var: hər iki tərəfdəki mövqeləri təxminən necə tarazlamaq, qiymət fərqi nə qədər yayınanda bazara daxil olmaq, maliyyələşmə faizi həddən artıq yüksək olanda necə fasilə vermək və ya mövqeni azaltmaq, zərər müəyyən həddə çatanda isə birtərəfli mövqe saxlamadan hər iki tərəfi eyni vaxtda necə bağlamaq.
Binance AI Token-lərini (xalları) boşa xərcləməmək üçün əvvəlcə Grok ilə strategiyanın məntiqini, risk nəzarəti parametrlərini, maliyyələşmə xərclərinə nəzarəti və mövqelərin eyni vaxtda bağlanması qaydalarını dəqiqləşdirdim, sonra hamısını bir dəfəyə Binance AI-yə ötürdüm. Nəticədə cəmi bir söhbətdən sonra o, vizual iş axını yaratdı və strategiyanı simulyasiya hesabında işə saldı. Daha sonra real hesaba keçdim.
Əməliyyat uğurla açıldı: əvvəlcə bir tərəfdə şərti sifariş yerləşdirildi, digər tərəfdə isə mövqe eyni vaxtda açıldı. Stop-loss avtomatik olaraq hər iki tərəfi tam bağlayacaq şəkildə quruldu ki, birtərəfli mövqe qalmasın. Ancaq mövqeləri açandan sonra qiymət fərqi bir qədər də böyüdü və hazırda üzən zərərdəyəm (komissiyalar daxil). Ən ideal olmayan tərəfi Koreya səhmləri üzrə fyuçersdə uzun mövqenin maliyyələşmə haqqının yüksək olmasıdır: təxminən 20,000 U-luq mövqeyə əsasən, gündə təxminən 60 U xərc çıxır. Hazırda Binance-dən real səhmləri almaq olmur, yalnız fyuçers müqavilələri arasında hedcinq etmək mümkündür. Ümid edirəm, gələcəkdə real səhmləri birbaşa almaq mümkün olar. Stop-loss və mövqenin bağlanması ilə bağlı vəziyyəti daha sonra yeniləyəcəyəm.
Maraq göstərənlər üçün istifadə etdiyim promptun əsas məqamları — götürüb sınaqdan keçirə bilərsiniz:
1/ Hesab üzrə risk nəzarəti: ümumi marja 10,000 USDT, 2x leverage, nominal dəyər təxminən 20,000 USDT-dən çox olmasın, təcrid olunmuş marja; bir tərəf üzrə maksimum zərər təxminən 1,000 USDT; stop-loss işə düşərsə, hər iki ayaq tam bağlanmalı, hedcinqsiz mövqe qalmamalıdır.
2/ Strategiyanın məntiqi: SKHYNIXUSDT üzrə uzun mövqe aç (Koreya səhmlərini izləyir, nisbətən ucuzdur), SKHYUSDT üzrə qısa mövqe aç (ADR-i izləyir, nisbətən bahadır); nominal məbləğləri bərabər tut, 10:1 vahid nisbətinə əsasən mexaniki uyğunlaşdırma etmə.
3/ Mövqeyə giriş siqnalı: qiymət nisbətinin z-balı; 100 ədəd 1 saatlıq şam əsasında sürüşən standartlaşdırma tətbiq et və yalnız qiymət adi səviyyəsindən aydın şəkildə kənara çıxdıqda mövqe aç. Qiymət fərqi artıq daralmışkən maliyyələşmə haqqını boş yerə ödəməkdən çəkin.
4/ Maliyyələşmə haqqına nəzarət: iki ayaq üzrə gündəlik faktiki USDT xərcinə əsasən hədd müəyyən et (hesablaşma intervallarının fərqli olduğunu nəzərə al); xərc həddən artıq yüksəkdirsə, əməliyyatı dayandır və ya mövqeni azalt.
5/ Stop-loss-un icrası: ayaqlardan hər hansı birində və ya ümumi mövqedə zərər həddə çatarsa, reduce-only tetikləyici sifarişlə hər iki tərəfi eyni vaxtda tam bağla.
6/ Digər: əvvəlcə vizual iş axını və kod yarat, simulyasiyada işə sal; açılış miqdarını, nominal dəyəri, istifadə olunan marjanı, tam bağlanma şərtlərini və əsas riskləri izah et; məlumat kifayət deyilsə, mövqe açma.
Yuxarıdakılar yalnız məlumat paylaşımıdır və hər hansı investisiya məsləhəti təşkil etmir.
Daim inkişaf edən BitHappy
SK Hynix-in Koreya və ABŞ bazarları arasındakı qiymət fərqindən yararlanaraq Binance AI Pro-nu sınadım!
SK Hynix-in Koreya və ABŞ səhmləri arasındakı qiymət fərqindən və maliyyələşmə haqlarından arbitraj üçün istifadə edənlər artıq yarım ildən çoxdur bu strategiyanı sınaqdan keçirirlər. Son üç-dörd gündə qiymət fərqindəki dalğalanmalar xeyli azalıb, qrupda bir çoxu mövqelərində zərərə düşüb və gileylənməyə başlayıb. Mən belə düşünürəm: başqaları gileylənəndə çox vaxt əməliyyata başlamaq üçün yaxşı vaxt olur, üstəlik mənim maya dəyərim də digərlərindən bir qədər aşağıdır. Ona görə də bir dəfə sınamaq istədim. Elə bu vaxt X-də kimsə Binance AI Pro haqqında danışırdı. Görəsən, onunla strategiyanı başdan sona tətbiq etmək mümkün olacaqmı, yoxlamaq istədim.
Hedcinqin öz çətinlikləri var: hər iki tərəfdəki mövqeləri təxminən necə tarazlamaq, qiymət fərqi nə qədər yayınanda bazara daxil olmaq, maliyyələşmə faizi həddən artıq yüksək olanda necə fasilə vermək və ya mövqeni azaltmaq, zərər müəyyən həddə çatanda isə birtərəfli mövqe saxlamadan hər iki tərəfi eyni vaxtda necə bağlamaq.
Binance AI Token-lərini (xalları) boşa xərcləməmək üçün əvvəlcə Grok ilə strategiyanın məntiqini, risk nəzarəti parametrlərini, maliyyələşmə xərclərinə nəzarəti və mövqelərin eyni vaxtda bağlanması qaydalarını dəqiqləşdirdim, sonra hamısını bir dəfəyə Binance AI-yə ötürdüm. Nəticədə cəmi bir söhbətdən sonra o, vizual iş axını yaratdı və strategiyanı simulyasiya hesabında işə saldı. Daha sonra real hesaba keçdim.
Əməliyyat uğurla açıldı: əvvəlcə bir tərəfdə şərti sifariş yerləşdirildi, digər tərəfdə isə mövqe eyni vaxtda açıldı. Stop-loss avtomatik olaraq hər iki tərəfi tam bağlayacaq şəkildə quruldu ki, birtərəfli mövqe qalmasın. Ancaq mövqeləri açandan sonra qiymət fərqi bir qədər də böyüdü və hazırda üzən zərərdəyəm (komissiyalar daxil). Ən ideal olmayan tərəfi Koreya səhmləri üzrə fyuçersdə uzun mövqenin maliyyələşmə haqqının yüksək olmasıdır: təxminən 20,000 U-luq mövqeyə əsasən, gündə təxminən 60 U xərc çıxır. Hazırda Binance-dən real səhmləri almaq olmur, yalnız fyuçers müqavilələri arasında hedcinq etmək mümkündür. Ümid edirəm, gələcəkdə real səhmləri birbaşa almaq mümkün olar. Stop-loss və mövqenin bağlanması ilə bağlı vəziyyəti daha sonra yeniləyəcəyəm.
Maraq göstərənlər üçün istifadə etdiyim promptun əsas məqamları — götürüb sınaqdan keçirə bilərsiniz:
1/ Hesab üzrə risk nəzarəti: ümumi marja 10,000 USDT, 2x leverage, nominal dəyər təxminən 20,000 USDT-dən çox olmasın, təcrid olunmuş marja; bir tərəf üzrə maksimum zərər təxminən 1,000 USDT; stop-loss işə düşərsə, hər iki ayaq tam bağlanmalı, hedcinqsiz mövqe qalmamalıdır.
2/ Strategiyanın məntiqi: SKHYNIXUSDT üzrə uzun mövqe aç (Koreya səhmlərini izləyir, nisbətən ucuzdur), SKHYUSDT üzrə qısa mövqe aç (ADR-i izləyir, nisbətən bahadır); nominal məbləğləri bərabər tut, 10:1 vahid nisbətinə əsasən mexaniki uyğunlaşdırma etmə.
3/ Mövqeyə giriş siqnalı: qiymət nisbətinin z-balı; 100 ədəd 1 saatlıq şam əsasında sürüşən standartlaşdırma tətbiq et və yalnız qiymət adi səviyyəsindən aydın şəkildə kənara çıxdıqda mövqe aç. Qiymət fərqi artıq daralmışkən maliyyələşmə haqqını boş yerə ödəməkdən çəkin.
4/ Maliyyələşmə haqqına nəzarət: iki ayaq üzrə gündəlik faktiki USDT xərcinə əsasən hədd müəyyən et (hesablaşma intervallarının fərqli olduğunu nəzərə al); xərc həddən artıq yüksəkdirsə, əməliyyatı dayandır və ya mövqeni azalt.
5/ Stop-loss-un icrası: ayaqlardan hər hansı birində və ya ümumi mövqedə zərər həddə çatarsa, reduce-only tetikləyici sifarişlə hər iki tərəfi eyni vaxtda tam bağla.
6/ Digər: əvvəlcə vizual iş axını və kod yarat, simulyasiyada işə sal; açılış miqdarını, nominal dəyəri, istifadə olunan marjanı, tam bağlanma şərtlərini və əsas riskləri izah et; məlumat kifayət deyilsə, mövqe açma.
Yuxarıdakılar yalnız məlumat paylaşımıdır və hər hansı investisiya məsləhəti təşkil etmir.
Daim inkişaf edən BitHappy
SK Hynix-in Koreya və ABŞ səhmləri arasındakı qiymət fərqindən və maliyyələşmə haqlarından arbitraj üçün istifadə edənlər artıq yarım ildən çoxdur bu strategiyanı sınaqdan keçirirlər. Son üç-dörd gündə qiymət fərqindəki dalğalanmalar xeyli azalıb, qrupda bir çoxu mövqelərində zərərə düşüb və gileylənməyə başlayıb. Mən belə düşünürəm: başqaları gileylənəndə çox vaxt əməliyyata başlamaq üçün yaxşı vaxt olur, üstəlik mənim maya dəyərim də digərlərindən bir qədər aşağıdır. Ona görə də bir dəfə sınamaq istədim. Elə bu vaxt X-də kimsə Binance AI Pro haqqında danışırdı. Görəsən, onunla strategiyanı başdan sona tətbiq etmək mümkün olacaqmı, yoxlamaq istədim.
Hedcinqin öz çətinlikləri var: hər iki tərəfdəki mövqeləri təxminən necə tarazlamaq, qiymət fərqi nə qədər yayınanda bazara daxil olmaq, maliyyələşmə faizi həddən artıq yüksək olanda necə fasilə vermək və ya mövqeni azaltmaq, zərər müəyyən həddə çatanda isə birtərəfli mövqe saxlamadan hər iki tərəfi eyni vaxtda necə bağlamaq.
Binance AI Token-lərini (xalları) boşa xərcləməmək üçün əvvəlcə Grok ilə strategiyanın məntiqini, risk nəzarəti parametrlərini, maliyyələşmə xərclərinə nəzarəti və mövqelərin eyni vaxtda bağlanması qaydalarını dəqiqləşdirdim, sonra hamısını bir dəfəyə Binance AI-yə ötürdüm. Nəticədə cəmi bir söhbətdən sonra o, vizual iş axını yaratdı və strategiyanı simulyasiya hesabında işə saldı. Daha sonra real hesaba keçdim.
Əməliyyat uğurla açıldı: əvvəlcə bir tərəfdə şərti sifariş yerləşdirildi, digər tərəfdə isə mövqe eyni vaxtda açıldı. Stop-loss avtomatik olaraq hər iki tərəfi tam bağlayacaq şəkildə quruldu ki, birtərəfli mövqe qalmasın. Ancaq mövqeləri açandan sonra qiymət fərqi bir qədər də böyüdü və hazırda üzən zərərdəyəm (komissiyalar daxil). Ən ideal olmayan tərəfi Koreya səhmləri üzrə fyuçersdə uzun mövqenin maliyyələşmə haqqının yüksək olmasıdır: təxminən 20,000 U-luq mövqeyə əsasən, gündə təxminən 60 U xərc çıxır. Hazırda Binance-dən real səhmləri almaq olmur, yalnız fyuçers müqavilələri arasında hedcinq etmək mümkündür. Ümid edirəm, gələcəkdə real səhmləri birbaşa almaq mümkün olar. Stop-loss və mövqenin bağlanması ilə bağlı vəziyyəti daha sonra yeniləyəcəyəm.
Maraq göstərənlər üçün istifadə etdiyim promptun əsas məqamları — götürüb sınaqdan keçirə bilərsiniz:
1/ Hesab üzrə risk nəzarəti: ümumi marja 10,000 USDT, 2x leverage, nominal dəyər təxminən 20,000 USDT-dən çox olmasın, təcrid olunmuş marja; bir tərəf üzrə maksimum zərər təxminən 1,000 USDT; stop-loss işə düşərsə, hər iki ayaq tam bağlanmalı, hedcinqsiz mövqe qalmamalıdır.
2/ Strategiyanın məntiqi: SKHYNIXUSDT üzrə uzun mövqe aç (Koreya səhmlərini izləyir, nisbətən ucuzdur), SKHYUSDT üzrə qısa mövqe aç (ADR-i izləyir, nisbətən bahadır); nominal məbləğləri bərabər tut, 10:1 vahid nisbətinə əsasən mexaniki uyğunlaşdırma etmə.
3/ Mövqeyə giriş siqnalı: qiymət nisbətinin z-balı; 100 ədəd 1 saatlıq şam əsasında sürüşən standartlaşdırma tətbiq et və yalnız qiymət adi səviyyəsindən aydın şəkildə kənara çıxdıqda mövqe aç. Qiymət fərqi artıq daralmışkən maliyyələşmə haqqını boş yerə ödəməkdən çəkin.
4/ Maliyyələşmə haqqına nəzarət: iki ayaq üzrə gündəlik faktiki USDT xərcinə əsasən hədd müəyyən et (hesablaşma intervallarının fərqli olduğunu nəzərə al); xərc həddən artıq yüksəkdirsə, əməliyyatı dayandır və ya mövqeni azalt.
5/ Stop-loss-un icrası: ayaqlardan hər hansı birində və ya ümumi mövqedə zərər həddə çatarsa, reduce-only tetikləyici sifarişlə hər iki tərəfi eyni vaxtda tam bağla.
6/ Digər: əvvəlcə vizual iş axını və kod yarat, simulyasiyada işə sal; açılış miqdarını, nominal dəyəri, istifadə olunan marjanı, tam bağlanma şərtlərini və əsas riskləri izah et; məlumat kifayət deyilsə, mövqe açma.
Yuxarıdakılar yalnız məlumat paylaşımıdır və hər hansı investisiya məsləhəti təşkil etmir.
Daim inkişaf edən BitHappy
524
·
--
Keçən həftə Xiandaonun Sun qardaşla müsahibəsinə baxdım. O, bir proqnozunu bölüşdü: Hyperliquid tənzimləyici amnistiya aldıqdan sonra CEX-lər gələcəkdə tədricən DEX-lərə keçə bilər. Həftəsonu Bitget-lə əlaqəli PopDEX haqqında müzakirələri görəndə düşündüm ki, bu məsələ həqiqətən dərindən düşünməyə dəyər: birjalar arasında artıq hansısa gizli razılıq formalaşmış ola bilər, sadəcə hamı hələ gözləyir.
Amma yenicə ortaya çıxan PopDEX üçün təkcə arxasında güclü dəstəyin olması qətiyyən kifayət deyil. Hazırda insanlar ümumən «əvvəl nəticəni gör, sonra addım at» mövqeyindədirlər. Kifayət qədər cəlbedici üstünlük yoxdursa, ticarəti həqiqətən canlandırmaq çətindir.
PopDEX-in öz təqdimatına görə, bu, treyderlər üçün yaradılmış ticarət infrastrukturu, MegaPop isə real ticarətə əsaslanan dəyərin istifadəçilərə qaytarılması mexanizmidir. «Dəyərin qaytarılması» ifadəsi özlüyündə cəlbedicidir, çünki bu, adətən geri alışa və ya keşbekə işarə edir, sadəcə xal paylanmasına yox.
Əsas məqam MegaPop-dur:
1/ Platforma gəlirinin 40%-i hər həftə mükafat fonduna köçürülür;
2/ İstifadəçilər real ticarət vasitəsilə mükafat biletləri qazanırlar;
3/ Hər həftə tiraj keçirilir və biletlər, mükafat fondu, nəticələr və bölgü tamamilə blokçeyndə açıq şəkildə dərc olunur;
4/ Tirajın rəqəmləri Bitcoin blokunun heşi ilə müəyyən edilir ki, insan müdaxiləsi imkanları mümkün qədər azaldılsın.
Bu o deməkdir ki, ticarətdə iştirak edən istifadəçilər platformanın gəlir bölgüsündən nisbətən ədalətli və təsadüfi üsulla pay alırlar. Tiraj təsadüfi keçirildiyinə görə, kimisə hədəfə almaq və ya peşəkar oyunçuların sistemi boşaltması da asan deyil.
Açığını deyim, xal paylamaq əvəzinə birbaşa stabilkoin vermək daha aydın və etibarlıdır. Ən azından insanlar nə əldə etdiklərini dəqiq bilirlər, layihə komandasının sonradan verəcəyi müxtəlif izahları gözləmirlər.
Yəqin ki, layihə komandası da эхний dövrdə gəlirin az, gəlir bölgüsünün isə kifayət qədər cəlbedici olmayacağından narahatdır. Buna görə ilk mərhələdə mükafat fonduna iki dəfə əlavə vəsait yatırılacaq, ümumi məbləğ isə təxminən 250 min U olacaq.
Əlbəttə, bu, yalnız 40%-dir. Qalan 60% isə komissiya geri ödənişləri və ekosistem tədbirləri vasitəsilə istifadəçilərə qaytarılacaq. Bu hissə hələlik kifayət qədər şəffaf deyil, amma bunu anlamaq olar: komissiya geri ödənişləri birjaların (istər CEX, istərsə də DEX) əsas yeniliklərindən biridir və istifadəçiləri səviyyələrə görə fərqləndirmək lazımdır. Ümid edirəm ki, gələcək tədbirlər daha aydın təşkil olunar və bu tədbirlər vasitəsilə gəlir bölgüsü payı artırılar.
İstifadəçi kimi buna necə baxmaq olar? Əgər onsuz da hedcinqə ehtiyacınız varsa və ya başqa platformaları nəzərdən keçirirsinizsə, vəsaitinizin bir hissəsini PopDEX-də sınaya bilərsiniz; ticarətdən onsuz da qazanc əldə edə bilirsinizsə, sınamağa daha çox dəyər.
Bir sözlə, onsuz da etməli olduğunuz ticarəti edin, sadəcə PopDEX-də hər həftə mükafat qazanmaq şansı olan biletlər də əldə edirsiniz. Böyük mükafatlardan birini udsanız, onda lap möhtəşəm olacaq!
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya məsləhəti deyil.
Davamlı inkişaf edən BitHappy
Keçən həftə Xiandaonun Sun qardaşla müsahibəsinə baxdım. O, bir proqnozunu bölüşdü: Hyperliquid tənzimləyici amnistiya aldıqdan sonra CEX-lər gələcəkdə tədricən DEX-lərə keçə bilər. Həftəsonu Bitget-lə əlaqəli PopDEX haqqında müzakirələri görəndə düşündüm ki, bu məsələ həqiqətən dərindən düşünməyə dəyər: birjalar arasında artıq hansısa gizli razılıq formalaşmış ola bilər, sadəcə hamı hələ gözləyir.
Amma yenicə ortaya çıxan PopDEX üçün təkcə arxasında güclü dəstəyin olması qətiyyən kifayət deyil. Hazırda insanlar ümumən «əvvəl nəticəni gör, sonra addım at» mövqeyindədirlər. Kifayət qədər cəlbedici üstünlük yoxdursa, ticarəti həqiqətən canlandırmaq çətindir.
PopDEX-in öz təqdimatına görə, bu, treyderlər üçün yaradılmış ticarət infrastrukturu, MegaPop isə real ticarətə əsaslanan dəyərin istifadəçilərə qaytarılması mexanizmidir. «Dəyərin qaytarılması» ifadəsi özlüyündə cəlbedicidir, çünki bu, adətən geri alışa və ya keşbekə işarə edir, sadəcə xal paylanmasına yox.
Əsas məqam MegaPop-dur:
1/ Platforma gəlirinin 40%-i hər həftə mükafat fonduna köçürülür;
2/ İstifadəçilər real ticarət vasitəsilə mükafat biletləri qazanırlar;
3/ Hər həftə tiraj keçirilir və biletlər, mükafat fondu, nəticələr və bölgü tamamilə blokçeyndə açıq şəkildə dərc olunur;
4/ Tirajın rəqəmləri Bitcoin blokunun heşi ilə müəyyən edilir ki, insan müdaxiləsi imkanları mümkün qədər azaldılsın.
Bu o deməkdir ki, ticarətdə iştirak edən istifadəçilər platformanın gəlir bölgüsündən nisbətən ədalətli və təsadüfi üsulla pay alırlar. Tiraj təsadüfi keçirildiyinə görə, kimisə hədəfə almaq və ya peşəkar oyunçuların sistemi boşaltması da asan deyil.
Açığını deyim, xal paylamaq əvəzinə birbaşa stabilkoin vermək daha aydın və etibarlıdır. Ən azından insanlar nə əldə etdiklərini dəqiq bilirlər, layihə komandasının sonradan verəcəyi müxtəlif izahları gözləmirlər.
Yəqin ki, layihə komandası da эхний dövrdə gəlirin az, gəlir bölgüsünün isə kifayət qədər cəlbedici olmayacağından narahatdır. Buna görə ilk mərhələdə mükafat fonduna iki dəfə əlavə vəsait yatırılacaq, ümumi məbləğ isə təxminən 250 min U olacaq.
Əlbəttə, bu, yalnız 40%-dir. Qalan 60% isə komissiya geri ödənişləri və ekosistem tədbirləri vasitəsilə istifadəçilərə qaytarılacaq. Bu hissə hələlik kifayət qədər şəffaf deyil, amma bunu anlamaq olar: komissiya geri ödənişləri birjaların (istər CEX, istərsə də DEX) əsas yeniliklərindən biridir və istifadəçiləri səviyyələrə görə fərqləndirmək lazımdır. Ümid edirəm ki, gələcək tədbirlər daha aydın təşkil olunar və bu tədbirlər vasitəsilə gəlir bölgüsü payı artırılar.
İstifadəçi kimi buna necə baxmaq olar? Əgər onsuz da hedcinqə ehtiyacınız varsa və ya başqa platformaları nəzərdən keçirirsinizsə, vəsaitinizin bir hissəsini PopDEX-də sınaya bilərsiniz; ticarətdən onsuz da qazanc əldə edə bilirsinizsə, sınamağa daha çox dəyər.
Bir sözlə, onsuz da etməli olduğunuz ticarəti edin, sadəcə PopDEX-də hər həftə mükafat qazanmaq şansı olan biletlər də əldə edirsiniz. Böyük mükafatlardan birini udsanız, onda lap möhtəşəm olacaq!
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya məsləhəti deyil.
Davamlı inkişaf edən BitHappy
Amma yenicə ortaya çıxan PopDEX üçün təkcə arxasında güclü dəstəyin olması qətiyyən kifayət deyil. Hazırda insanlar ümumən «əvvəl nəticəni gör, sonra addım at» mövqeyindədirlər. Kifayət qədər cəlbedici üstünlük yoxdursa, ticarəti həqiqətən canlandırmaq çətindir.
PopDEX-in öz təqdimatına görə, bu, treyderlər üçün yaradılmış ticarət infrastrukturu, MegaPop isə real ticarətə əsaslanan dəyərin istifadəçilərə qaytarılması mexanizmidir. «Dəyərin qaytarılması» ifadəsi özlüyündə cəlbedicidir, çünki bu, adətən geri alışa və ya keşbekə işarə edir, sadəcə xal paylanmasına yox.
Əsas məqam MegaPop-dur:
1/ Platforma gəlirinin 40%-i hər həftə mükafat fonduna köçürülür;
2/ İstifadəçilər real ticarət vasitəsilə mükafat biletləri qazanırlar;
3/ Hər həftə tiraj keçirilir və biletlər, mükafat fondu, nəticələr və bölgü tamamilə blokçeyndə açıq şəkildə dərc olunur;
4/ Tirajın rəqəmləri Bitcoin blokunun heşi ilə müəyyən edilir ki, insan müdaxiləsi imkanları mümkün qədər azaldılsın.
Bu o deməkdir ki, ticarətdə iştirak edən istifadəçilər platformanın gəlir bölgüsündən nisbətən ədalətli və təsadüfi üsulla pay alırlar. Tiraj təsadüfi keçirildiyinə görə, kimisə hədəfə almaq və ya peşəkar oyunçuların sistemi boşaltması da asan deyil.
Açığını deyim, xal paylamaq əvəzinə birbaşa stabilkoin vermək daha aydın və etibarlıdır. Ən azından insanlar nə əldə etdiklərini dəqiq bilirlər, layihə komandasının sonradan verəcəyi müxtəlif izahları gözləmirlər.
Yəqin ki, layihə komandası da эхний dövrdə gəlirin az, gəlir bölgüsünün isə kifayət qədər cəlbedici olmayacağından narahatdır. Buna görə ilk mərhələdə mükafat fonduna iki dəfə əlavə vəsait yatırılacaq, ümumi məbləğ isə təxminən 250 min U olacaq.
Əlbəttə, bu, yalnız 40%-dir. Qalan 60% isə komissiya geri ödənişləri və ekosistem tədbirləri vasitəsilə istifadəçilərə qaytarılacaq. Bu hissə hələlik kifayət qədər şəffaf deyil, amma bunu anlamaq olar: komissiya geri ödənişləri birjaların (istər CEX, istərsə də DEX) əsas yeniliklərindən biridir və istifadəçiləri səviyyələrə görə fərqləndirmək lazımdır. Ümid edirəm ki, gələcək tədbirlər daha aydın təşkil olunar və bu tədbirlər vasitəsilə gəlir bölgüsü payı artırılar.
İstifadəçi kimi buna necə baxmaq olar? Əgər onsuz da hedcinqə ehtiyacınız varsa və ya başqa platformaları nəzərdən keçirirsinizsə, vəsaitinizin bir hissəsini PopDEX-də sınaya bilərsiniz; ticarətdən onsuz da qazanc əldə edə bilirsinizsə, sınamağa daha çox dəyər.
Bir sözlə, onsuz da etməli olduğunuz ticarəti edin, sadəcə PopDEX-də hər həftə mükafat qazanmaq şansı olan biletlər də əldə edirsiniz. Böyük mükafatlardan birini udsanız, onda lap möhtəşəm olacaq!
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya məsləhəti deyil.
Davamlı inkişaf edən BitHappy
89
·
--
STRC-də ilk addımlardan gəlirə: bundan sonra nə etməli?
Avqust və sentyabr aylarında həyat yoldaşım və uşaqlarımla birlikdə istidən qaçmaq üçün səyahətdə idim, oxu planım bir müddət təxirə düşdü. Bir neçə gün əvvəl yenidən oxumağa davam etdim: 1949-cu ildə ilk dəfə nəşr olunmuş «Ağıllı investor» kitabını.
Kitabın dördüncü fəslində və sonrakı fəsillərdə dəfələrlə vurğulanır: imtiyazlı səhmlər bazar zəifləyəndə bir çox problem üzə çıxarır və onları yalnız qiymətləri əsassız dərəcədə aşağı düşəndə almaq lazımdır!
Bu sözlər dərhal mənə təsir etdi. 1949-cu ildə ağıllı insanların tələlərdən yayınmaq üçün çıxardığı nəticələrə biz 2026-cı ildə hələ də məhəl qoymuruq. Hamı nə demək istədiyimi başa düşər.
Bu dəfə hadisələri zaman xətti və yaşadıqlarım əsasında təhlil edərək uzun müddət işlək olan 4 arbitraj strategiyasını bölüşürəm. Ümid edirəm, bu dalğanı yaşayan və ya yaşamayan, amma arbitraja maraq göstərən dostlara faydalı olar. Eyni zamanda, bu, özüm üçün də bir təhlildir.
Amma STRC-dəki bu mübarizə təkcə arbitrajdan ibarət deyildi. Həmçinin:
1/ Pendle PT/YT ilə bağlı strategiyalar: məsələn, böyük miqdarda YT-apyUSD zərb edib dalğalar üzrə alqı-satqı etmək, YT-sUSDat-dan geri qayıdan nəhəng faiz gəlirlərinin paylanması;
2/ Layihənin mexanizmlərindəki arbitraj imkanları: məsələn, sUSDat-ın orakl qiyməti, zəncirdəki qiyməti və müqavilə qiyməti arasındakı uyğunsuzluqlar;
3/ LP-lərin fərqli komissiya dərəcələrinə görə marşrut uğrunda rəqabət: məsələn, 0.25% daha yaxşıdır, yoxsa 0.1999%; yaxud Swap-ın yüksək vergisindən yayınmaq üçün 0.0001%-lik LP vasitəsilə birbaşa alıb-satmaq;
4/ Ən əsası isə mövqelərin idarə edilməsi və riskə nəzarət.
Ümumilikdə, 2026-cı ildəki STRC mübarizəsi kripto dünyasına qoşulandan bəri yaddaşımda qalacaq dərslərdən biri oldu. Bu qədər uzun müddət davam etdi və o qədər müxtəlif üsullardan istifadə olundu ki, indi hamısını xatırlamaq belə çətindir.
Ona görə də sizə xatırlatmaq istəyirəm: təhlilinizi vaxtında qeydə alın. Dərhal ictimaiyyətlə paylaşmasanız belə, detalları əvvəlcə özünüz üçün yazın ki, təcrübənizi təkmilləşdirə biləsiniz.
Əvvəl yazdığım iki əsas arbitraj modeli bu yekun üçün hazırlıq idi və real əməliyyatlarda da eyni məntiqə əsaslanır: «A = B» qiymət ayrışması arbitraj modeli və «A = B, B = C, deməli A = C» qiymət ayrışması arbitraj modeli.
Seriyanın əvvəlki yazıları: STRC-yə necə qoşuldum; Arbitrajla özünü xilas etməyin birinci yolu (apxUSD və apyUSD arasında qiymət ayrışması arbitrajı); Arbitrajla özünü xilas etməyin ikinci yolu (üç valyuta cütü ilə STRC-də short mövqe açaraq qiymət fərqindən qazanc); Arbitrajla özünü xilas etməyin üçüncü yolu (sUSDat mübadiləsi və LP).
Seriya burada başa çatır. Müzakirə etmək istədiyiniz başqa yanaşmalar varsa, şərhlərdə yazın~
Yuxarıdakılar yalnız məlumat paylaşımıdır və heç bir investisiya məsləhəti təşkil etmir.
Daim inkişaf edən BitHappy
STRC-də ilk addımlardan gəlirə: bundan sonra nə etməli?
Avqust və sentyabr aylarında həyat yoldaşım və uşaqlarımla birlikdə istidən qaçmaq üçün səyahətdə idim, oxu planım bir müddət təxirə düşdü. Bir neçə gün əvvəl yenidən oxumağa davam etdim: 1949-cu ildə ilk dəfə nəşr olunmuş «Ağıllı investor» kitabını.
Kitabın dördüncü fəslində və sonrakı fəsillərdə dəfələrlə vurğulanır: imtiyazlı səhmlər bazar zəifləyəndə bir çox problem üzə çıxarır və onları yalnız qiymətləri əsassız dərəcədə aşağı düşəndə almaq lazımdır!
Bu sözlər dərhal mənə təsir etdi. 1949-cu ildə ağıllı insanların tələlərdən yayınmaq üçün çıxardığı nəticələrə biz 2026-cı ildə hələ də məhəl qoymuruq. Hamı nə demək istədiyimi başa düşər.
Bu dəfə hadisələri zaman xətti və yaşadıqlarım əsasında təhlil edərək uzun müddət işlək olan 4 arbitraj strategiyasını bölüşürəm. Ümid edirəm, bu dalğanı yaşayan və ya yaşamayan, amma arbitraja maraq göstərən dostlara faydalı olar. Eyni zamanda, bu, özüm üçün də bir təhlildir.
Amma STRC-dəki bu mübarizə təkcə arbitrajdan ibarət deyildi. Həmçinin:
1/ Pendle PT/YT ilə bağlı strategiyalar: məsələn, böyük miqdarda YT-apyUSD zərb edib dalğalar üzrə alqı-satqı etmək, YT-sUSDat-dan geri qayıdan nəhəng faiz gəlirlərinin paylanması;
2/ Layihənin mexanizmlərindəki arbitraj imkanları: məsələn, sUSDat-ın orakl qiyməti, zəncirdəki qiyməti və müqavilə qiyməti arasındakı uyğunsuzluqlar;
3/ LP-lərin fərqli komissiya dərəcələrinə görə marşrut uğrunda rəqabət: məsələn, 0.25% daha yaxşıdır, yoxsa 0.1999%; yaxud Swap-ın yüksək vergisindən yayınmaq üçün 0.0001%-lik LP vasitəsilə birbaşa alıb-satmaq;
4/ Ən əsası isə mövqelərin idarə edilməsi və riskə nəzarət.
Ümumilikdə, 2026-cı ildəki STRC mübarizəsi kripto dünyasına qoşulandan bəri yaddaşımda qalacaq dərslərdən biri oldu. Bu qədər uzun müddət davam etdi və o qədər müxtəlif üsullardan istifadə olundu ki, indi hamısını xatırlamaq belə çətindir.
Ona görə də sizə xatırlatmaq istəyirəm: təhlilinizi vaxtında qeydə alın. Dərhal ictimaiyyətlə paylaşmasanız belə, detalları əvvəlcə özünüz üçün yazın ki, təcrübənizi təkmilləşdirə biləsiniz.
Əvvəl yazdığım iki əsas arbitraj modeli bu yekun üçün hazırlıq idi və real əməliyyatlarda da eyni məntiqə əsaslanır: «A = B» qiymət ayrışması arbitraj modeli və «A = B, B = C, deməli A = C» qiymət ayrışması arbitraj modeli.
Seriyanın əvvəlki yazıları: STRC-yə necə qoşuldum; Arbitrajla özünü xilas etməyin birinci yolu (apxUSD və apyUSD arasında qiymət ayrışması arbitrajı); Arbitrajla özünü xilas etməyin ikinci yolu (üç valyuta cütü ilə STRC-də short mövqe açaraq qiymət fərqindən qazanc); Arbitrajla özünü xilas etməyin üçüncü yolu (sUSDat mübadiləsi və LP).
Seriya burada başa çatır. Müzakirə etmək istədiyiniz başqa yanaşmalar varsa, şərhlərdə yazın~
Yuxarıdakılar yalnız məlumat paylaşımıdır və heç bir investisiya məsləhəti təşkil etmir.
Daim inkişaf edən BitHappy
Avqust və sentyabr aylarında həyat yoldaşım və uşaqlarımla birlikdə istidən qaçmaq üçün səyahətdə idim, oxu planım bir müddət təxirə düşdü. Bir neçə gün əvvəl yenidən oxumağa davam etdim: 1949-cu ildə ilk dəfə nəşr olunmuş «Ağıllı investor» kitabını.
Kitabın dördüncü fəslində və sonrakı fəsillərdə dəfələrlə vurğulanır: imtiyazlı səhmlər bazar zəifləyəndə bir çox problem üzə çıxarır və onları yalnız qiymətləri əsassız dərəcədə aşağı düşəndə almaq lazımdır!
Bu sözlər dərhal mənə təsir etdi. 1949-cu ildə ağıllı insanların tələlərdən yayınmaq üçün çıxardığı nəticələrə biz 2026-cı ildə hələ də məhəl qoymuruq. Hamı nə demək istədiyimi başa düşər.
Bu dəfə hadisələri zaman xətti və yaşadıqlarım əsasında təhlil edərək uzun müddət işlək olan 4 arbitraj strategiyasını bölüşürəm. Ümid edirəm, bu dalğanı yaşayan və ya yaşamayan, amma arbitraja maraq göstərən dostlara faydalı olar. Eyni zamanda, bu, özüm üçün də bir təhlildir.
Amma STRC-dəki bu mübarizə təkcə arbitrajdan ibarət deyildi. Həmçinin:
1/ Pendle PT/YT ilə bağlı strategiyalar: məsələn, böyük miqdarda YT-apyUSD zərb edib dalğalar üzrə alqı-satqı etmək, YT-sUSDat-dan geri qayıdan nəhəng faiz gəlirlərinin paylanması;
2/ Layihənin mexanizmlərindəki arbitraj imkanları: məsələn, sUSDat-ın orakl qiyməti, zəncirdəki qiyməti və müqavilə qiyməti arasındakı uyğunsuzluqlar;
3/ LP-lərin fərqli komissiya dərəcələrinə görə marşrut uğrunda rəqabət: məsələn, 0.25% daha yaxşıdır, yoxsa 0.1999%; yaxud Swap-ın yüksək vergisindən yayınmaq üçün 0.0001%-lik LP vasitəsilə birbaşa alıb-satmaq;
4/ Ən əsası isə mövqelərin idarə edilməsi və riskə nəzarət.
Ümumilikdə, 2026-cı ildəki STRC mübarizəsi kripto dünyasına qoşulandan bəri yaddaşımda qalacaq dərslərdən biri oldu. Bu qədər uzun müddət davam etdi və o qədər müxtəlif üsullardan istifadə olundu ki, indi hamısını xatırlamaq belə çətindir.
Ona görə də sizə xatırlatmaq istəyirəm: təhlilinizi vaxtında qeydə alın. Dərhal ictimaiyyətlə paylaşmasanız belə, detalları əvvəlcə özünüz üçün yazın ki, təcrübənizi təkmilləşdirə biləsiniz.
Əvvəl yazdığım iki əsas arbitraj modeli bu yekun üçün hazırlıq idi və real əməliyyatlarda da eyni məntiqə əsaslanır: «A = B» qiymət ayrışması arbitraj modeli və «A = B, B = C, deməli A = C» qiymət ayrışması arbitraj modeli.
Seriyanın əvvəlki yazıları: STRC-yə necə qoşuldum; Arbitrajla özünü xilas etməyin birinci yolu (apxUSD və apyUSD arasında qiymət ayrışması arbitrajı); Arbitrajla özünü xilas etməyin ikinci yolu (üç valyuta cütü ilə STRC-də short mövqe açaraq qiymət fərqindən qazanc); Arbitrajla özünü xilas etməyin üçüncü yolu (sUSDat mübadiləsi və LP).
Seriya burada başa çatır. Müzakirə etmək istədiyiniz başqa yanaşmalar varsa, şərhlərdə yazın~
Yuxarıdakılar yalnız məlumat paylaşımıdır və heç bir investisiya məsləhəti təşkil etmir.
Daim inkişaf edən BitHappy
175
·
--
STRC: ilk addımdan mənfəətə — arbitrajla özünü xilas etməyin üçüncü hissəsi
Əvvəlki iki yazıda sərmayəni geri qaytarmağın iki yolundan bəhs etmişdim. Formula qayıdaq: apxUSD və sUSDat STRC ilə əlaqəli olduğuna görə, bunu belə ifadə edə bilərik:
sUSDat ≈ apxUSD × y ≈ STRC × 0.01 × y
Yəni sUSDat ilə apxUSD arasında da peg-dən yayınma arbitrajı etmək olar. apxUSD sUSDat ilə müqayisədə əmsal həddindən artıq ucuzlaşanda (adətən apxUSD düşəndə), ucuzlaşan tərəfi almaq və qiymətlərin yenidən yaxınlaşmasını gözləmək olar.
Bir həftədən çox müddət ərzində peg-i qorumaq üçün davamlı mübadilə etdikdən sonra fürsətlər qəfil azaldı. Məlum oldu ki, kimsə apxUSD və sUSDat üçün LP yaratmışdı və məzənnə getdikcə sabitləşirdi. Mən də LP-yə keçdim, yalnız kəskin dəyişkənlik zamanı mübadilə edirdim. Hər gün 300–500 dollar qazanmaq çox asan idi. LP mövqeyi böyüdükcə və zərərlə apxUSD satanların sayı azaldıqca, fürsətlər də azaldı. İyunun sonunda STRC yenidən 80 civarına qayıtdı, mən isə sərmayəni geri qaytarmaq üçün lazım olan 82 qiymətinə yaxınlaşmışdım.
Sonra mənfəət dövrü başladı. Əsas prinsip yenə eynidir: əmsallar arasındakı uyğunluq pozulanda əməliyyat üçün fürsət yaranır, amma bu fürsətlər adətən çox qısaömürlü olur; likvidlik dərinliyi və komissiyalar mənfəəti tez əridir. İyulda ilk üç üsulla leverage istifadə etmədən 1%-dən çox mənfəət əldə etmək çətinləşdi, leverage ilə isə likvidlik dərinliyi kifayət etmirdi. İyun ayında çox adam zərərlə mövqelərini bağlayıb bazardan çıxdığı üçün qiymət fərqlərinin yaranma tezliyi xeyli azalmışdı.
Bununla belə, apyUSD və sUSDat-ı sentyabrın ortalarına qədər saxladım və apyUSD-ni yalnız bu yaxınlarda tamamilə satdım. Buna emosional bağlılığım yox idi, sadəcə arbitraj fürsəti hələ də qalırdı. Formulu irəli aparsaq, sUSDat və apyUSD arasında da əmsal əlaqəsi var:
sUSDat × x ≈ STRC × y
Əməliyyat üsulu əvvəlkilərlə, demək olar ki, eyni idi: yenə mübadilə, yenə LP. Ən çılğın gündə iri bir investor bir gün ərzində 2 milyon apyUSD satdı. 20 min dollarlıq LP cüzdanım həmin gün 3000 dollardan çox gəlir gətirdi; belə fürsətlər bundan sonra nadir hallarda yarandı. İyuldan sentyabra qədər gündəlik mənfəət 1000–2000 dollardan 100 dollardan da aşağı düşdü.
Azalmanın səbəbi aydındır: dövriyyədəki vəsait məhduddur, zərərlə satanların sayı isə tədricən azalır. Ən çox inananlar çox vaxt ən ağır zərbə alanlardır. İlk böyük həcmli vəsait çıxışı apxUSD-dən başladı: o, stabilkoin olmaqdan çıxıb qeyri-sabitləşdi, bir müddət geri qaytarılması mümkün olmadı (sonradan geri qaytarmaq mümkün oldu, amma yüksək komissiyalar tutulurdu), üstəlik qiyməti STRC-yə çata bilmirdi.
Bu yollar sayəsində sərmayəmi erkən geri qaytardım və iki ay ardıcıl mənfəət əldə etdim. Arbitraj təcrübələrinin təhlili seriyasını burada yekunlaşdırıram. Növbəti yazıda son vaxtlar oxuduqlarım əsasında bu dalğadan sonra necə düşündüyümdən və nə etdiyimdən danışacağam.
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya məsləhəti deyil.
Daim inkişaf edən BitHappy
STRC: ilk addımdan mənfəətə — arbitrajla özünü xilas etməyin üçüncü hissəsi
Əvvəlki iki yazıda sərmayəni geri qaytarmağın iki yolundan bəhs etmişdim. Formula qayıdaq: apxUSD və sUSDat STRC ilə əlaqəli olduğuna görə, bunu belə ifadə edə bilərik:
sUSDat ≈ apxUSD × y ≈ STRC × 0.01 × y
Yəni sUSDat ilə apxUSD arasında da peg-dən yayınma arbitrajı etmək olar. apxUSD sUSDat ilə müqayisədə əmsal həddindən artıq ucuzlaşanda (adətən apxUSD düşəndə), ucuzlaşan tərəfi almaq və qiymətlərin yenidən yaxınlaşmasını gözləmək olar.
Bir həftədən çox müddət ərzində peg-i qorumaq üçün davamlı mübadilə etdikdən sonra fürsətlər qəfil azaldı. Məlum oldu ki, kimsə apxUSD və sUSDat üçün LP yaratmışdı və məzənnə getdikcə sabitləşirdi. Mən də LP-yə keçdim, yalnız kəskin dəyişkənlik zamanı mübadilə edirdim. Hər gün 300–500 dollar qazanmaq çox asan idi. LP mövqeyi böyüdükcə və zərərlə apxUSD satanların sayı azaldıqca, fürsətlər də azaldı. İyunun sonunda STRC yenidən 80 civarına qayıtdı, mən isə sərmayəni geri qaytarmaq üçün lazım olan 82 qiymətinə yaxınlaşmışdım.
Sonra mənfəət dövrü başladı. Əsas prinsip yenə eynidir: əmsallar arasındakı uyğunluq pozulanda əməliyyat üçün fürsət yaranır, amma bu fürsətlər adətən çox qısaömürlü olur; likvidlik dərinliyi və komissiyalar mənfəəti tez əridir. İyulda ilk üç üsulla leverage istifadə etmədən 1%-dən çox mənfəət əldə etmək çətinləşdi, leverage ilə isə likvidlik dərinliyi kifayət etmirdi. İyun ayında çox adam zərərlə mövqelərini bağlayıb bazardan çıxdığı üçün qiymət fərqlərinin yaranma tezliyi xeyli azalmışdı.
Bununla belə, apyUSD və sUSDat-ı sentyabrın ortalarına qədər saxladım və apyUSD-ni yalnız bu yaxınlarda tamamilə satdım. Buna emosional bağlılığım yox idi, sadəcə arbitraj fürsəti hələ də qalırdı. Formulu irəli aparsaq, sUSDat və apyUSD arasında da əmsal əlaqəsi var:
sUSDat × x ≈ STRC × y
Əməliyyat üsulu əvvəlkilərlə, demək olar ki, eyni idi: yenə mübadilə, yenə LP. Ən çılğın gündə iri bir investor bir gün ərzində 2 milyon apyUSD satdı. 20 min dollarlıq LP cüzdanım həmin gün 3000 dollardan çox gəlir gətirdi; belə fürsətlər bundan sonra nadir hallarda yarandı. İyuldan sentyabra qədər gündəlik mənfəət 1000–2000 dollardan 100 dollardan da aşağı düşdü.
Azalmanın səbəbi aydındır: dövriyyədəki vəsait məhduddur, zərərlə satanların sayı isə tədricən azalır. Ən çox inananlar çox vaxt ən ağır zərbə alanlardır. İlk böyük həcmli vəsait çıxışı apxUSD-dən başladı: o, stabilkoin olmaqdan çıxıb qeyri-sabitləşdi, bir müddət geri qaytarılması mümkün olmadı (sonradan geri qaytarmaq mümkün oldu, amma yüksək komissiyalar tutulurdu), üstəlik qiyməti STRC-yə çata bilmirdi.
Bu yollar sayəsində sərmayəmi erkən geri qaytardım və iki ay ardıcıl mənfəət əldə etdim. Arbitraj təcrübələrinin təhlili seriyasını burada yekunlaşdırıram. Növbəti yazıda son vaxtlar oxuduqlarım əsasında bu dalğadan sonra necə düşündüyümdən və nə etdiyimdən danışacağam.
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya məsləhəti deyil.
Daim inkişaf edən BitHappy
Əvvəlki iki yazıda sərmayəni geri qaytarmağın iki yolundan bəhs etmişdim. Formula qayıdaq: apxUSD və sUSDat STRC ilə əlaqəli olduğuna görə, bunu belə ifadə edə bilərik:
sUSDat ≈ apxUSD × y ≈ STRC × 0.01 × y
Yəni sUSDat ilə apxUSD arasında da peg-dən yayınma arbitrajı etmək olar. apxUSD sUSDat ilə müqayisədə əmsal həddindən artıq ucuzlaşanda (adətən apxUSD düşəndə), ucuzlaşan tərəfi almaq və qiymətlərin yenidən yaxınlaşmasını gözləmək olar.
Bir həftədən çox müddət ərzində peg-i qorumaq üçün davamlı mübadilə etdikdən sonra fürsətlər qəfil azaldı. Məlum oldu ki, kimsə apxUSD və sUSDat üçün LP yaratmışdı və məzənnə getdikcə sabitləşirdi. Mən də LP-yə keçdim, yalnız kəskin dəyişkənlik zamanı mübadilə edirdim. Hər gün 300–500 dollar qazanmaq çox asan idi. LP mövqeyi böyüdükcə və zərərlə apxUSD satanların sayı azaldıqca, fürsətlər də azaldı. İyunun sonunda STRC yenidən 80 civarına qayıtdı, mən isə sərmayəni geri qaytarmaq üçün lazım olan 82 qiymətinə yaxınlaşmışdım.
Sonra mənfəət dövrü başladı. Əsas prinsip yenə eynidir: əmsallar arasındakı uyğunluq pozulanda əməliyyat üçün fürsət yaranır, amma bu fürsətlər adətən çox qısaömürlü olur; likvidlik dərinliyi və komissiyalar mənfəəti tez əridir. İyulda ilk üç üsulla leverage istifadə etmədən 1%-dən çox mənfəət əldə etmək çətinləşdi, leverage ilə isə likvidlik dərinliyi kifayət etmirdi. İyun ayında çox adam zərərlə mövqelərini bağlayıb bazardan çıxdığı üçün qiymət fərqlərinin yaranma tezliyi xeyli azalmışdı.
Bununla belə, apyUSD və sUSDat-ı sentyabrın ortalarına qədər saxladım və apyUSD-ni yalnız bu yaxınlarda tamamilə satdım. Buna emosional bağlılığım yox idi, sadəcə arbitraj fürsəti hələ də qalırdı. Formulu irəli aparsaq, sUSDat və apyUSD arasında da əmsal əlaqəsi var:
sUSDat × x ≈ STRC × y
Əməliyyat üsulu əvvəlkilərlə, demək olar ki, eyni idi: yenə mübadilə, yenə LP. Ən çılğın gündə iri bir investor bir gün ərzində 2 milyon apyUSD satdı. 20 min dollarlıq LP cüzdanım həmin gün 3000 dollardan çox gəlir gətirdi; belə fürsətlər bundan sonra nadir hallarda yarandı. İyuldan sentyabra qədər gündəlik mənfəət 1000–2000 dollardan 100 dollardan da aşağı düşdü.
Azalmanın səbəbi aydındır: dövriyyədəki vəsait məhduddur, zərərlə satanların sayı isə tədricən azalır. Ən çox inananlar çox vaxt ən ağır zərbə alanlardır. İlk böyük həcmli vəsait çıxışı apxUSD-dən başladı: o, stabilkoin olmaqdan çıxıb qeyri-sabitləşdi, bir müddət geri qaytarılması mümkün olmadı (sonradan geri qaytarmaq mümkün oldu, amma yüksək komissiyalar tutulurdu), üstəlik qiyməti STRC-yə çata bilmirdi.
Bu yollar sayəsində sərmayəmi erkən geri qaytardım və iki ay ardıcıl mənfəət əldə etdim. Arbitraj təcrübələrinin təhlili seriyasını burada yekunlaşdırıram. Növbəti yazıda son vaxtlar oxuduqlarım əsasında bu dalğadan sonra necə düşündüyümdən və nə etdiyimdən danışacağam.
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya məsləhəti deyil.
Daim inkişaf edən BitHappy
71
·
--
STRC: zərərə düşməkdən qazanca — arbitrajla özünü xilas etməyin ikinci hissəsi
apyUSD və apxUSD-nin peg-dən ayrılması üzərindən arbitraj etdikdən sonra, artıq zərərdən çıxmaq ümidi görürdüm. Əsas müşahidə budur: əmsallar arasındakı əlaqə mövcud olduqca, qiymət fərqi yarandıqda qazanc əldə etmək fürsəti olur, hərçənd bu fürsət pəncərəsi çox vaxt qısa olur. Qiymət fərqinin daha tez aradan qalxmasına kömək etmək üçün bu məntiq barədə tvit də yazdım; IP-nin təsiri də müəyyən dərəcədə mənə kömək etdi. Təsəvvür etmək olar ki, o vaxt artıq əlacsız qalmışdım, baxmayaraq ki, bu strategiya özü effektiv idi.
Düstura baxmağa davam edək: apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x. Buradan görünür ki, apxUSD ilə STRC arasında da əmsal əlaqəsi var və bu, hər üçünün STRC-yə bağlı olduğunu bir daha göstərir:
apxUSD ≈ STRC × 0.01
apyUSD ≈ STRC × 0.01 × x
sUSDat ≈ STRC × 0.01 × y
Beləliklə, apxUSD, apyUSD və sUSDat əmsal nisbətindən aşağı düşdükdə, bu üç tokeni zəncir üzərində almaq, STRC-ni isə birjada short etmək və qiymət fərqindən arbitraj qazancı əldə etmək olar. Bu, əvvəllər yazdığım «A = B, B = C, deməli A = C» modelinə uyğundur.
Elə bütün iyun ayı ərzində STRC ilə əlaqəli tokenləri saxlayanlar təşviş içində idilər. Saysız-hesabsız insan zərərlə satış edib bazarı tərk edirdi və hər belə satış qiymət fərqi yaradırdı. Qrupda və zəncir üzərində bunu görmək olurdu: bəziləri birbaşa bazardan çıxır, bəziləri isə əmsal əlaqəsinə əsasən fürsət axtarırdı.
Problem onda idi ki, STRC perpetual müqavilələrini dəstəkləyən birjalar çox az idi. Bildiyim ilk birja Lighter idi, amma likvidlik dərinliyi çox zəif, cəmi təxminən 10 min idi. Buna görə iyunun ilk yarısında bu strategiyanın qazancı son dərəcə məhdud qaldı. ABŞ səhmləri ilə işləyən brokerdə hesabı olanlar isə birbaşa broker vasitəsilə əməliyyat edə bilərdilər.
Məntiq işlədiyi üçün, bu yazını yazdığım günə qədər də belə fürsətlər mövcud idi; məsələn, dünən axşam apyUSD-də olduğu kimi. Əlavə edilmiş qrafik apxUSD-nin qiymət dinamikasını göstərir. O, STRC ilə 100:1 nisbətini qorumalı olsa da, tez-tez 2–4% kənara çıxır. Ancaq apxUSD və apyUSD üzrə zəncirüstü mübadilə haqları həddən artıq yüksəkdir; qiymət fərqi 0.5%-dən çox olmadıqda, demək olar ki, qazanc qalmır. sUSDat isə həddən artıq stabildir və fürsət nadir hallarda yaranır.
Mənim üçün daha vacib bir məhdudiyyət də var: yüksək riskli mövqelər üçün ayırdığım vəsait artıq tükənib, nəzəri olaraq STRC perpetual müqaviləsində short mövqe açmaq üçün yeni vəsait ayırmamalıyam. Əlimdə yalnız sUSDat və apyUSD var — başqa necə manevr хийж болох вэ? Növbəti yazıda yeni arbitraj üsulunu paylaşacağam.
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya məsləhəti deyil.
Daim inkişaf edən BitHappy
STRC: zərərə düşməkdən qazanca — arbitrajla özünü xilas etməyin ikinci hissəsi
apyUSD və apxUSD-nin peg-dən ayrılması üzərindən arbitraj etdikdən sonra, artıq zərərdən çıxmaq ümidi görürdüm. Əsas müşahidə budur: əmsallar arasındakı əlaqə mövcud olduqca, qiymət fərqi yarandıqda qazanc əldə etmək fürsəti olur, hərçənd bu fürsət pəncərəsi çox vaxt qısa olur. Qiymət fərqinin daha tez aradan qalxmasına kömək etmək üçün bu məntiq barədə tvit də yazdım; IP-nin təsiri də müəyyən dərəcədə mənə kömək etdi. Təsəvvür etmək olar ki, o vaxt artıq əlacsız qalmışdım, baxmayaraq ki, bu strategiya özü effektiv idi.
Düstura baxmağa davam edək: apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x. Buradan görünür ki, apxUSD ilə STRC arasında da əmsal əlaqəsi var və bu, hər üçünün STRC-yə bağlı olduğunu bir daha göstərir:
apxUSD ≈ STRC × 0.01
apyUSD ≈ STRC × 0.01 × x
sUSDat ≈ STRC × 0.01 × y
Beləliklə, apxUSD, apyUSD və sUSDat əmsal nisbətindən aşağı düşdükdə, bu üç tokeni zəncir üzərində almaq, STRC-ni isə birjada short etmək və qiymət fərqindən arbitraj qazancı əldə etmək olar. Bu, əvvəllər yazdığım «A = B, B = C, deməli A = C» modelinə uyğundur.
Elə bütün iyun ayı ərzində STRC ilə əlaqəli tokenləri saxlayanlar təşviş içində idilər. Saysız-hesabsız insan zərərlə satış edib bazarı tərk edirdi və hər belə satış qiymət fərqi yaradırdı. Qrupda və zəncir üzərində bunu görmək olurdu: bəziləri birbaşa bazardan çıxır, bəziləri isə əmsal əlaqəsinə əsasən fürsət axtarırdı.
Problem onda idi ki, STRC perpetual müqavilələrini dəstəkləyən birjalar çox az idi. Bildiyim ilk birja Lighter idi, amma likvidlik dərinliyi çox zəif, cəmi təxminən 10 min idi. Buna görə iyunun ilk yarısında bu strategiyanın qazancı son dərəcə məhdud qaldı. ABŞ səhmləri ilə işləyən brokerdə hesabı olanlar isə birbaşa broker vasitəsilə əməliyyat edə bilərdilər.
Məntiq işlədiyi üçün, bu yazını yazdığım günə qədər də belə fürsətlər mövcud idi; məsələn, dünən axşam apyUSD-də olduğu kimi. Əlavə edilmiş qrafik apxUSD-nin qiymət dinamikasını göstərir. O, STRC ilə 100:1 nisbətini qorumalı olsa da, tez-tez 2–4% kənara çıxır. Ancaq apxUSD və apyUSD üzrə zəncirüstü mübadilə haqları həddən artıq yüksəkdir; qiymət fərqi 0.5%-dən çox olmadıqda, demək olar ki, qazanc qalmır. sUSDat isə həddən artıq stabildir və fürsət nadir hallarda yaranır.
Mənim üçün daha vacib bir məhdudiyyət də var: yüksək riskli mövqelər üçün ayırdığım vəsait artıq tükənib, nəzəri olaraq STRC perpetual müqaviləsində short mövqe açmaq üçün yeni vəsait ayırmamalıyam. Əlimdə yalnız sUSDat və apyUSD var — başqa necə manevr хийж болох вэ? Növbəti yazıda yeni arbitraj üsulunu paylaşacağam.
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya məsləhəti deyil.
Daim inkişaf edən BitHappy
apyUSD və apxUSD-nin peg-dən ayrılması üzərindən arbitraj etdikdən sonra, artıq zərərdən çıxmaq ümidi görürdüm. Əsas müşahidə budur: əmsallar arasındakı əlaqə mövcud olduqca, qiymət fərqi yarandıqda qazanc əldə etmək fürsəti olur, hərçənd bu fürsət pəncərəsi çox vaxt qısa olur. Qiymət fərqinin daha tez aradan qalxmasına kömək etmək üçün bu məntiq barədə tvit də yazdım; IP-nin təsiri də müəyyən dərəcədə mənə kömək etdi. Təsəvvür etmək olar ki, o vaxt artıq əlacsız qalmışdım, baxmayaraq ki, bu strategiya özü effektiv idi.
Düstura baxmağa davam edək: apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x. Buradan görünür ki, apxUSD ilə STRC arasında da əmsal əlaqəsi var və bu, hər üçünün STRC-yə bağlı olduğunu bir daha göstərir:
apxUSD ≈ STRC × 0.01
apyUSD ≈ STRC × 0.01 × x
sUSDat ≈ STRC × 0.01 × y
Beləliklə, apxUSD, apyUSD və sUSDat əmsal nisbətindən aşağı düşdükdə, bu üç tokeni zəncir üzərində almaq, STRC-ni isə birjada short etmək və qiymət fərqindən arbitraj qazancı əldə etmək olar. Bu, əvvəllər yazdığım «A = B, B = C, deməli A = C» modelinə uyğundur.
Elə bütün iyun ayı ərzində STRC ilə əlaqəli tokenləri saxlayanlar təşviş içində idilər. Saysız-hesabsız insan zərərlə satış edib bazarı tərk edirdi və hər belə satış qiymət fərqi yaradırdı. Qrupda və zəncir üzərində bunu görmək olurdu: bəziləri birbaşa bazardan çıxır, bəziləri isə əmsal əlaqəsinə əsasən fürsət axtarırdı.
Problem onda idi ki, STRC perpetual müqavilələrini dəstəkləyən birjalar çox az idi. Bildiyim ilk birja Lighter idi, amma likvidlik dərinliyi çox zəif, cəmi təxminən 10 min idi. Buna görə iyunun ilk yarısında bu strategiyanın qazancı son dərəcə məhdud qaldı. ABŞ səhmləri ilə işləyən brokerdə hesabı olanlar isə birbaşa broker vasitəsilə əməliyyat edə bilərdilər.
Məntiq işlədiyi üçün, bu yazını yazdığım günə qədər də belə fürsətlər mövcud idi; məsələn, dünən axşam apyUSD-də olduğu kimi. Əlavə edilmiş qrafik apxUSD-nin qiymət dinamikasını göstərir. O, STRC ilə 100:1 nisbətini qorumalı olsa da, tez-tez 2–4% kənara çıxır. Ancaq apxUSD və apyUSD üzrə zəncirüstü mübadilə haqları həddən artıq yüksəkdir; qiymət fərqi 0.5%-dən çox olmadıqda, demək olar ki, qazanc qalmır. sUSDat isə həddən artıq stabildir və fürsət nadir hallarda yaranır.
Mənim üçün daha vacib bir məhdudiyyət də var: yüksək riskli mövqelər üçün ayırdığım vəsait artıq tükənib, nəzəri olaraq STRC perpetual müqaviləsində short mövqe açmaq üçün yeni vəsait ayırmamalıyam. Əlimdə yalnız sUSDat və apyUSD var — başqa necə manevr хийж болох вэ? Növbəti yazıda yeni arbitraj üsulunu paylaşacağam.
Yuxarıdakılar yalnız məlumat məqsədi daşıyır və heç bir investisiya məsləhəti deyil.
Daim inkişaf edən BitHappy
64
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
HuangRisksOusterOverReportedAffairWithSubordinate
35,208 baxış
Müzakirə edir: 563
Böhran dərinləşdikcə Nvidia-nın direktorlar şurası Jensen Huangın gələcəyini müzakirə etmək üçün toplaşır
Binance News
·28 bəyənmə
·33.7k baxış
AnthropicRejectsIPODelayValuationinQuestion
482,149 baxış
Müzakirə edir: 3,994
CoreWeaveJumps10%On168%RevenueGrowth
71,220 baxış
Müzakirə edir: 927