

MASAB ⁰⁰⁷-国王
4k Paylaşımlar

MASAB ⁰⁰⁷-国王
 Square Verified+
Şikayət et
İstifadəçini blokla
Trader | 🔗 Blockchain Believer | 🌍 Exploring the Future of Finance | Turning Ideas into Assets | Always Learning, Always Growing✨ | x:@masab0077
Açıq ticarət
Daimi treyder
2.8 il
1.6K+ İzlənilir
30.3K+ İzləyicilər
9.9K+ Bəyəndi
Postlar
Portfel
Hamısı
Sitatlar
Canlı
·
--
Doğrulanıb
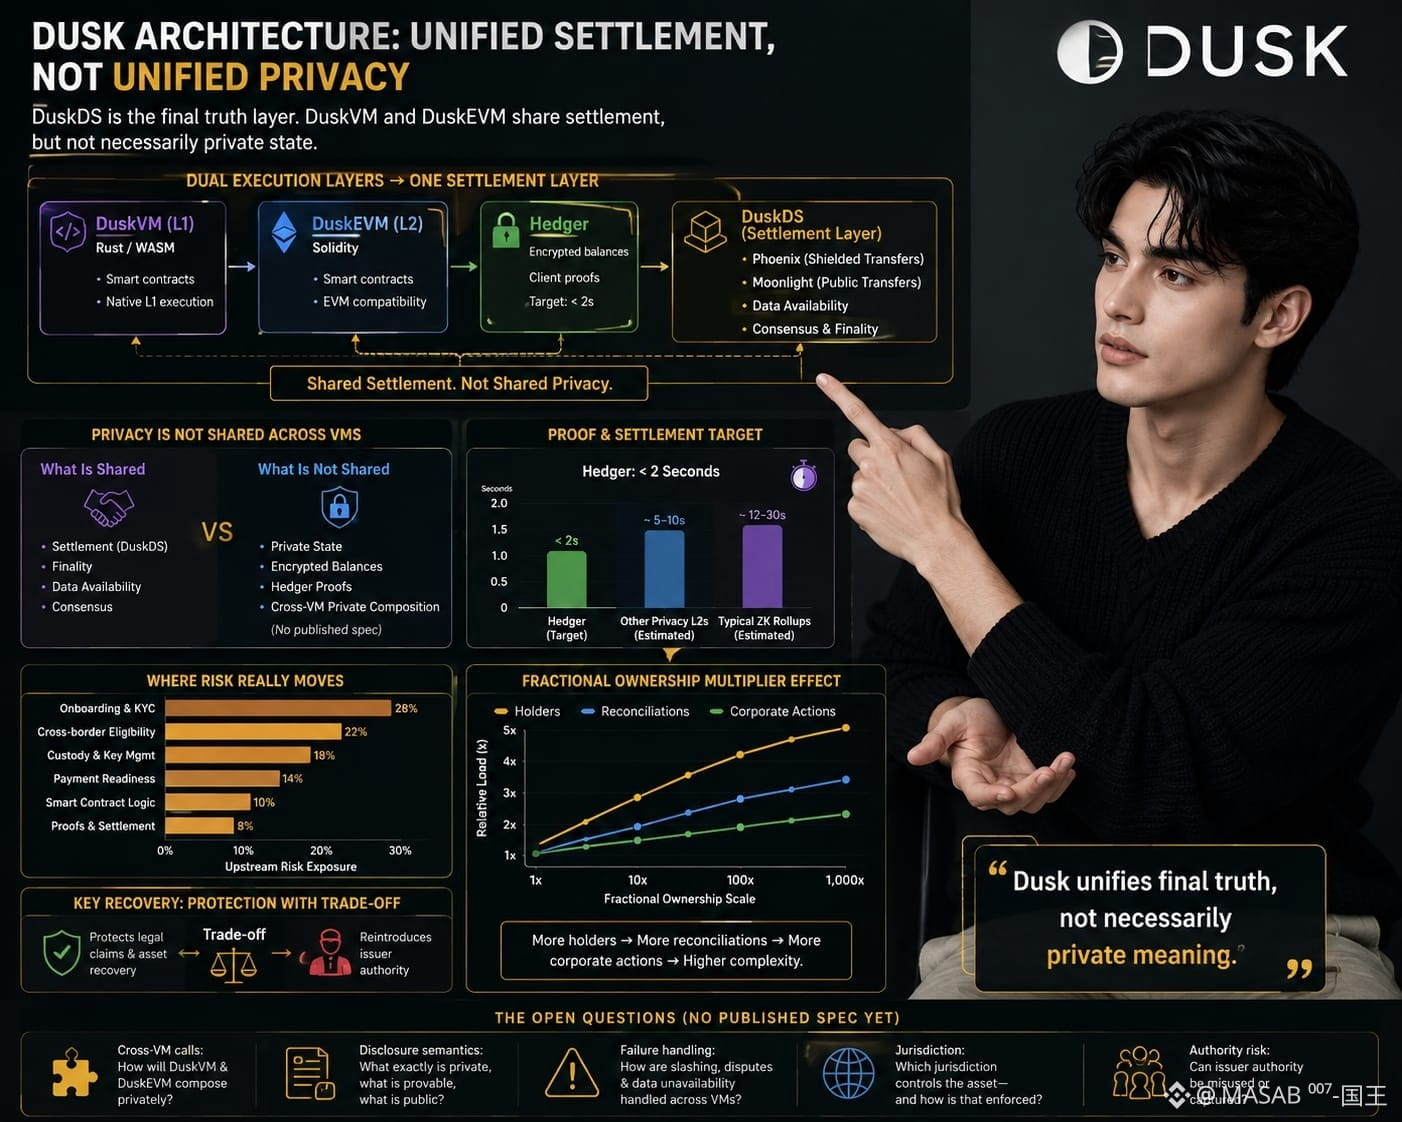
Qrafiklər sönük olduğundan Duskın arxitektura qeydlərini yenidən açdım. “privacy” sözünü sanki DuskDS, DuskVM və DuskEVM eyni bir məxfi vəziyyəti paylaşırmış kimi tez-tez görürdüm.
DuskVM L1 üzərində Rust/WASM işlədir; DuskEVM Solidity ilə işləyir, Hedger isə iki saniyədən aşağı hədəflənmiş şifrələnmiş balansları və müştəri sübutlarını əlavə edir. Hər ikisi DuskDS vasitəsilə yekunlaşdırır—Phoenix zirehli (shielded) köçürmələr təqdim edir, Moonlight isə ictimai olanları—məlumatın mövcudluğu, konsensus və yekuniyyətlə birlikdə. Amma paylaşılan yekunlaşdırma paylaşılan məxfilik deyil: Hedger vəziyyəti ilə DuskVM kontraktının məxfi şəkildə necə tərtib olunduğunu göstərən, dərc olunmuş heç bir spesifikasiya tapmadım.
Dusk son həqiqəti birləşdirir, mütləq şəxsi (məxfi) mənanı yox.
RWA-lar üçün institutlar məxfi mövqelərə və yoxlanıla bilən mülkiyyətə ehtiyac duyur; pərakəndə balansı gizlətmək biznes prosesini gizlətmək deyil. Daha sürətli sübutlar və yekunlaşdırma riski yuxarı mərhələyə—onboardingə, sərhədyanı uyğunluğa, qəyyumluğa (custody) və ödəniş hazırlığına—köçürə bilər. Tərtibatçılar yenə də Solidity, məxfi vəziyyət və uyğunluq (compliance) məntiqini uzlaşdırmalıdır.
Fraçional mülkiyyət sahib-ləri artırır, uzlaşdırma və korporativ aksiyaları çoxaldır. Açarın itirilməsi halında bərpa səlahiyyətləri hüquqi iddiaları qoruyur, amma issuer səlahiyyətini yenidən gündəmə gətirir. Kriptoqrafiya aktivin hansı yurisdiksiyaya tabe olduğunu—yaxud bu səlahiyyətin ağıllı davranıb-davranmadığını—qərar verə bilməz.
Bu, Dusk-a xas deyil. VM-lərarası çağırışlara qədər, açıqlama semantikasının və uğursuzluq idarəetməsinin sənədləşdirilməsi olmayana qədər, “birləşmiş məxfilik” dərc olunmuş zəmanəni ötüb keçir. Qrafiklər yenə də sönük qalır; ifadə isə yox.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Qrafiklər sönük olduğundan Duskın arxitektura qeydlərini yenidən açdım. “privacy” sözünü sanki DuskDS, DuskVM və DuskEVM eyni bir məxfi vəziyyəti paylaşırmış kimi tez-tez görürdüm.
DuskVM L1 üzərində Rust/WASM işlədir; DuskEVM Solidity ilə işləyir, Hedger isə iki saniyədən aşağı hədəflənmiş şifrələnmiş balansları və müştəri sübutlarını əlavə edir. Hər ikisi DuskDS vasitəsilə yekunlaşdırır—Phoenix zirehli (shielded) köçürmələr təqdim edir, Moonlight isə ictimai olanları—məlumatın mövcudluğu, konsensus və yekuniyyətlə birlikdə. Amma paylaşılan yekunlaşdırma paylaşılan məxfilik deyil: Hedger vəziyyəti ilə DuskVM kontraktının məxfi şəkildə necə tərtib olunduğunu göstərən, dərc olunmuş heç bir spesifikasiya tapmadım.
Dusk son həqiqəti birləşdirir, mütləq şəxsi (məxfi) mənanı yox.
RWA-lar üçün institutlar məxfi mövqelərə və yoxlanıla bilən mülkiyyətə ehtiyac duyur; pərakəndə balansı gizlətmək biznes prosesini gizlətmək deyil. Daha sürətli sübutlar və yekunlaşdırma riski yuxarı mərhələyə—onboardingə, sərhədyanı uyğunluğa, qəyyumluğa (custody) və ödəniş hazırlığına—köçürə bilər. Tərtibatçılar yenə də Solidity, məxfi vəziyyət və uyğunluq (compliance) məntiqini uzlaşdırmalıdır.
Fraçional mülkiyyət sahib-ləri artırır, uzlaşdırma və korporativ aksiyaları çoxaldır. Açarın itirilməsi halında bərpa səlahiyyətləri hüquqi iddiaları qoruyur, amma issuer səlahiyyətini yenidən gündəmə gətirir. Kriptoqrafiya aktivin hansı yurisdiksiyaya tabe olduğunu—yaxud bu səlahiyyətin ağıllı davranıb-davranmadığını—qərar verə bilməz.
Bu, Dusk-a xas deyil. VM-lərarası çağırışlara qədər, açıqlama semantikasının və uğursuzluq idarəetməsinin sənədləşdirilməsi olmayana qədər, “birləşmiş məxfilik” dərc olunmuş zəmanəni ötüb keçir. Qrafiklər yenə də sönük qalır; ifadə isə yox.
@Dusk $DUSK #dusk
6
10
30.2k
·
--
Doğrulanıb
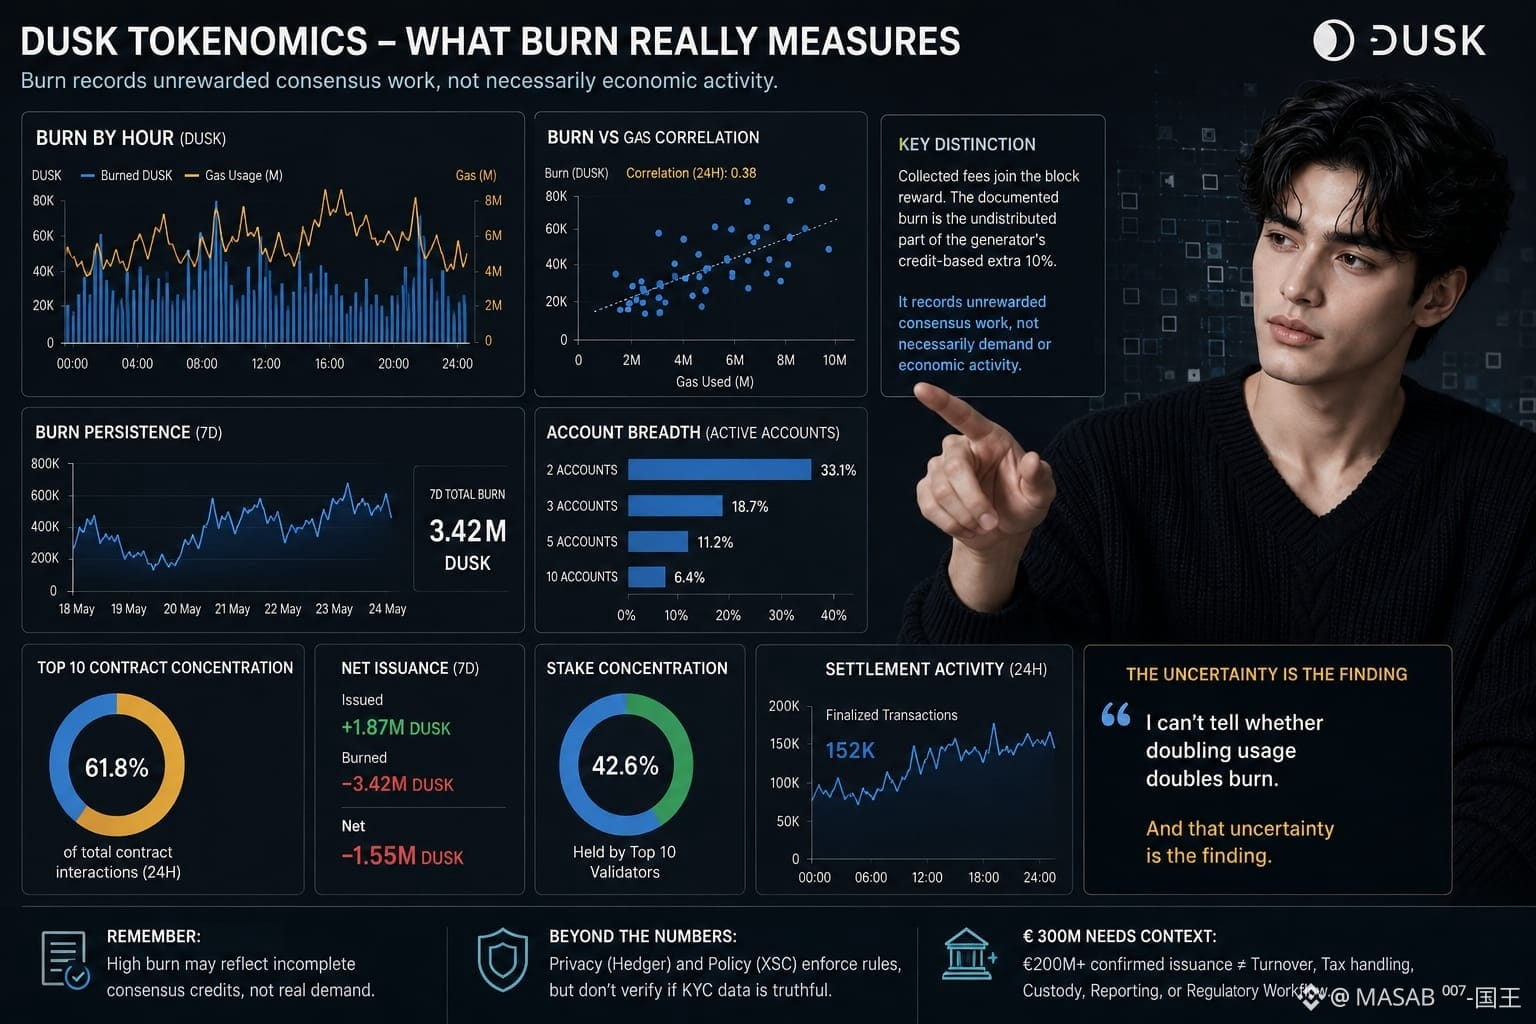
Qrafiklər dümdüz olduğuna görə saatlara görə yanmanın (burn) xəritəsini çəkmək üçün Dusk-un tokenomika səhifəsini açdım. Mən elə bildim ki, məşğul bloklar, yüksək qaz (gas) və daha çox istifadəçi o deməkdir ki, daha çox DUSK yanır (burn edilir). Amma nəsə üst-üstə düşmədi.
Ödənişlər DUSK ilə ödənilir, lakin yığılmış ödənişlər blok mükafatına qoşulur. Sənədləşdirilmiş burn generatorun kredit əsaslı əlavə 10%-inin paylanmayan hissəsidir. Blok, epoch, kontrakt və ya milyon qaz üzrə burn tələbatı avtomatik ölçə bilməz; yüksək burn natamam konsensus kreditlərini əks etdirə bilər.
Bu, mükafatlandırılmamış konsensus işini qeydə alır; bu, mütləq iqtisadi fəaliyyət demək deyil.
Bu fərq məni izləyirdi. 210M+ pay (staked) konsensusu qoruya bilər, amma etimadnamə dəqiqliyini və ya tətbiq məntiqini yox. Hedger dəyərləri gizlədə bilər, eyni zamanda hesablamaları sübut edə bilər; XSC isə köçürmə siyasətini tətbiq edə bilər, amma heç biri KYC məlumatının həqiqiliyini sübut etmir. Rədd cavabları yenə də uyğunluqla bağlı ipucları sızdıra bilər.
Hətta €300M-in belə etiketlənməsi lazımdır: Dusk 2025-də NPEX-in €300M AUM-sini göstərib; onun hazırkı saytı €200M+ təsdiqlənmiş emissiya göstərir. Bunların heç biri dövriyyəni, cüzdanə çevrilməni, vergi davranışını, səlahiyyətin (custody) idarə olunmasını, hesabatı, uzlaşdırmanı, yaxud dörd tənzimləyici funksiyanın bir iş axını kimi işləyib-işləmədiyini ölçmür.
İndi dashboardım yanmanın davamlılığına, qaz/ödəniş (gas/fee) korrelyasiyasına, 2/3/5/10-kontrakt hesablarının genişliyinə, ən çox paya sahib onluğun konsentrasiyasına, xalis emissiyaya, pay konsentrasiyasına və settlement fəaliyyətinə ehtiyac duyur. Qrafiklər açıq qalıb. İstifadəni ikiqat artırmaq yanmanı ikiqat artırır, yoxsa yox—bunu deyə bilmirəm və həmin qeyri-müəyyənlik tapıntıdır.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Qrafiklər dümdüz olduğuna görə saatlara görə yanmanın (burn) xəritəsini çəkmək üçün Dusk-un tokenomika səhifəsini açdım. Mən elə bildim ki, məşğul bloklar, yüksək qaz (gas) və daha çox istifadəçi o deməkdir ki, daha çox DUSK yanır (burn edilir). Amma nəsə üst-üstə düşmədi.
Ödənişlər DUSK ilə ödənilir, lakin yığılmış ödənişlər blok mükafatına qoşulur. Sənədləşdirilmiş burn generatorun kredit əsaslı əlavə 10%-inin paylanmayan hissəsidir. Blok, epoch, kontrakt və ya milyon qaz üzrə burn tələbatı avtomatik ölçə bilməz; yüksək burn natamam konsensus kreditlərini əks etdirə bilər.
Bu, mükafatlandırılmamış konsensus işini qeydə alır; bu, mütləq iqtisadi fəaliyyət demək deyil.
Bu fərq məni izləyirdi. 210M+ pay (staked) konsensusu qoruya bilər, amma etimadnamə dəqiqliyini və ya tətbiq məntiqini yox. Hedger dəyərləri gizlədə bilər, eyni zamanda hesablamaları sübut edə bilər; XSC isə köçürmə siyasətini tətbiq edə bilər, amma heç biri KYC məlumatının həqiqiliyini sübut etmir. Rədd cavabları yenə də uyğunluqla bağlı ipucları sızdıra bilər.
Hətta €300M-in belə etiketlənməsi lazımdır: Dusk 2025-də NPEX-in €300M AUM-sini göstərib; onun hazırkı saytı €200M+ təsdiqlənmiş emissiya göstərir. Bunların heç biri dövriyyəni, cüzdanə çevrilməni, vergi davranışını, səlahiyyətin (custody) idarə olunmasını, hesabatı, uzlaşdırmanı, yaxud dörd tənzimləyici funksiyanın bir iş axını kimi işləyib-işləmədiyini ölçmür.
İndi dashboardım yanmanın davamlılığına, qaz/ödəniş (gas/fee) korrelyasiyasına, 2/3/5/10-kontrakt hesablarının genişliyinə, ən çox paya sahib onluğun konsentrasiyasına, xalis emissiyaya, pay konsentrasiyasına və settlement fəaliyyətinə ehtiyac duyur. Qrafiklər açıq qalıb. İstifadəni ikiqat artırmaq yanmanı ikiqat artırır, yoxsa yox—bunu deyə bilmirəm və həmin qeyri-müəyyənlik tapıntıdır.
@Dusk $DUSK #dusk
8
14
11.6k
·
--
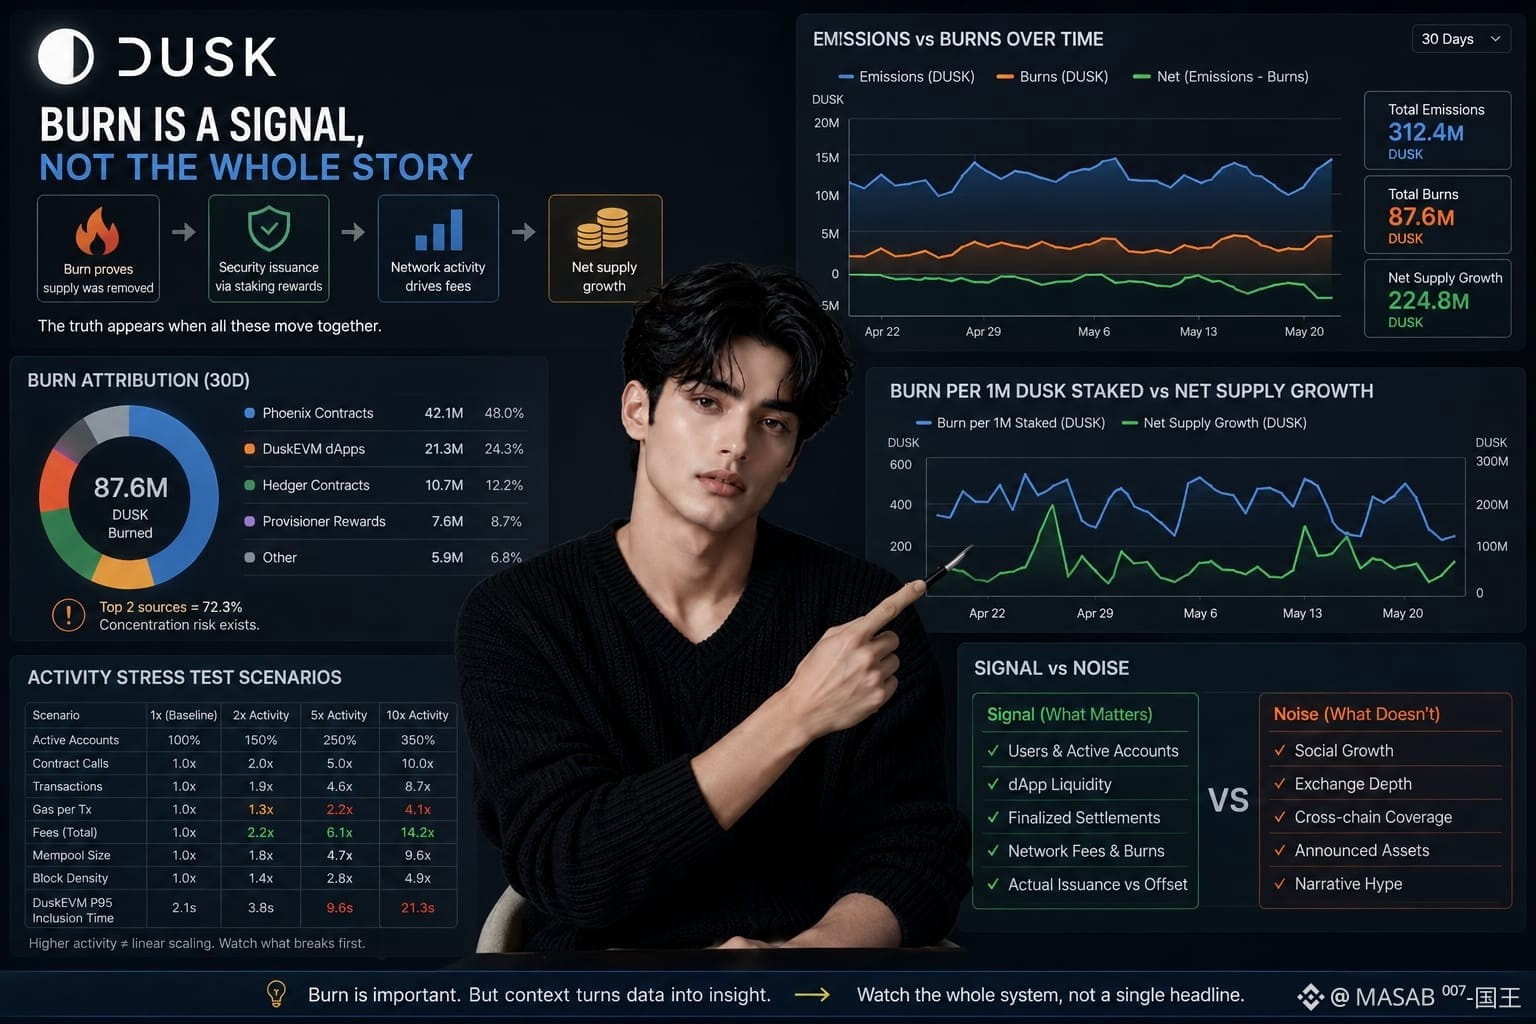
Dün, dar bir piyasa mühitində DUSK-ın yanmasının deflyasiyanın sübutu kimi təqdim edildiyini dəfələrlə gördüm. Bu iddia ilə oturub düşündüm. Nəsə uyğun gəlmirdi.
Dusk paneli gündəlik, həftəlik və aylıq emissiyaları yanma göstəriciləri ilə müqayisə etməli, sonra yanmanı cüzdan, tətbiq, epoch və blok üzrə aid etməlidir. Əgər bir müqavilə və ya bir neçə blok ümumi yanmanın böyük hissəsini idarə edirsə, bu, geniş tələbdən başqa bir məna daşıyır.
Yanma tədarükün çıxarıldığını sübut edir, amma tələbin paylanmış və davamlı olduğunu yox.
Onun dəyəri staking mükafatlarının yanında, aktiv stake, provisioner mükafatları, epoch fee sıxlığı və aktivliyin sürətlənməsi, stake edilən 1 milyon DUSK başına yanma və xalis tədarük artımı ilə birlikdə görünür. Bu birlikdə təhlükəsizlik emissiyasının fəaliyyətlə kompensasiya olunub-olunmadığını və daha yüksək staking-in daha çox, yoxsa daha az tədarük təzyiqi yaratdığını göstərir.
Amma mexanizm hələ də stress testlərdən keçməlidir. Aktiv hesablar 50% artsa və ya kontrakt çağırışları iki dəfə yüksəlsə, əməliyyatlar və qaz da iki dəfə olur? 2×, 5× və 10× aktivlik səviyyələrində hansı əvvəl hərəkət edir: əməliyyat başına qaz, ödənişlər, mempool ölçüsü, blok sıxlığı, yoxsa DuskEVM P95-in daxilolma vaxtı?
Mən sosial artımı, birja dərinliyini, çarpaz zəncir əhatəsini və elan edilmiş aktivləri istifadəçilərdən ayrıca ayırardım: istifadəçilərdən, tətbiq likvidliyindən, yekunlaşmış settlement-lərdən və real emissiyadan.
Bazar yenə də yastıdır. Yanma başlığı natamam görünür.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Dün, dar bir piyasa mühitində DUSK-ın yanmasının deflyasiyanın sübutu kimi təqdim edildiyini dəfələrlə gördüm. Bu iddia ilə oturub düşündüm. Nəsə uyğun gəlmirdi.
Dusk paneli gündəlik, həftəlik və aylıq emissiyaları yanma göstəriciləri ilə müqayisə etməli, sonra yanmanı cüzdan, tətbiq, epoch və blok üzrə aid etməlidir. Əgər bir müqavilə və ya bir neçə blok ümumi yanmanın böyük hissəsini idarə edirsə, bu, geniş tələbdən başqa bir məna daşıyır.
Yanma tədarükün çıxarıldığını sübut edir, amma tələbin paylanmış və davamlı olduğunu yox.
Onun dəyəri staking mükafatlarının yanında, aktiv stake, provisioner mükafatları, epoch fee sıxlığı və aktivliyin sürətlənməsi, stake edilən 1 milyon DUSK başına yanma və xalis tədarük artımı ilə birlikdə görünür. Bu birlikdə təhlükəsizlik emissiyasının fəaliyyətlə kompensasiya olunub-olunmadığını və daha yüksək staking-in daha çox, yoxsa daha az tədarük təzyiqi yaratdığını göstərir.
Amma mexanizm hələ də stress testlərdən keçməlidir. Aktiv hesablar 50% artsa və ya kontrakt çağırışları iki dəfə yüksəlsə, əməliyyatlar və qaz da iki dəfə olur? 2×, 5× və 10× aktivlik səviyyələrində hansı əvvəl hərəkət edir: əməliyyat başına qaz, ödənişlər, mempool ölçüsü, blok sıxlığı, yoxsa DuskEVM P95-in daxilolma vaxtı?
Mən sosial artımı, birja dərinliyini, çarpaz zəncir əhatəsini və elan edilmiş aktivləri istifadəçilərdən ayrıca ayırardım: istifadəçilərdən, tətbiq likvidliyindən, yekunlaşmış settlement-lərdən və real emissiyadan.
Bazar yenə də yastıdır. Yanma başlığı natamam görünür.
@Dusk $DUSK #dusk
15
20
10.3k
·
--
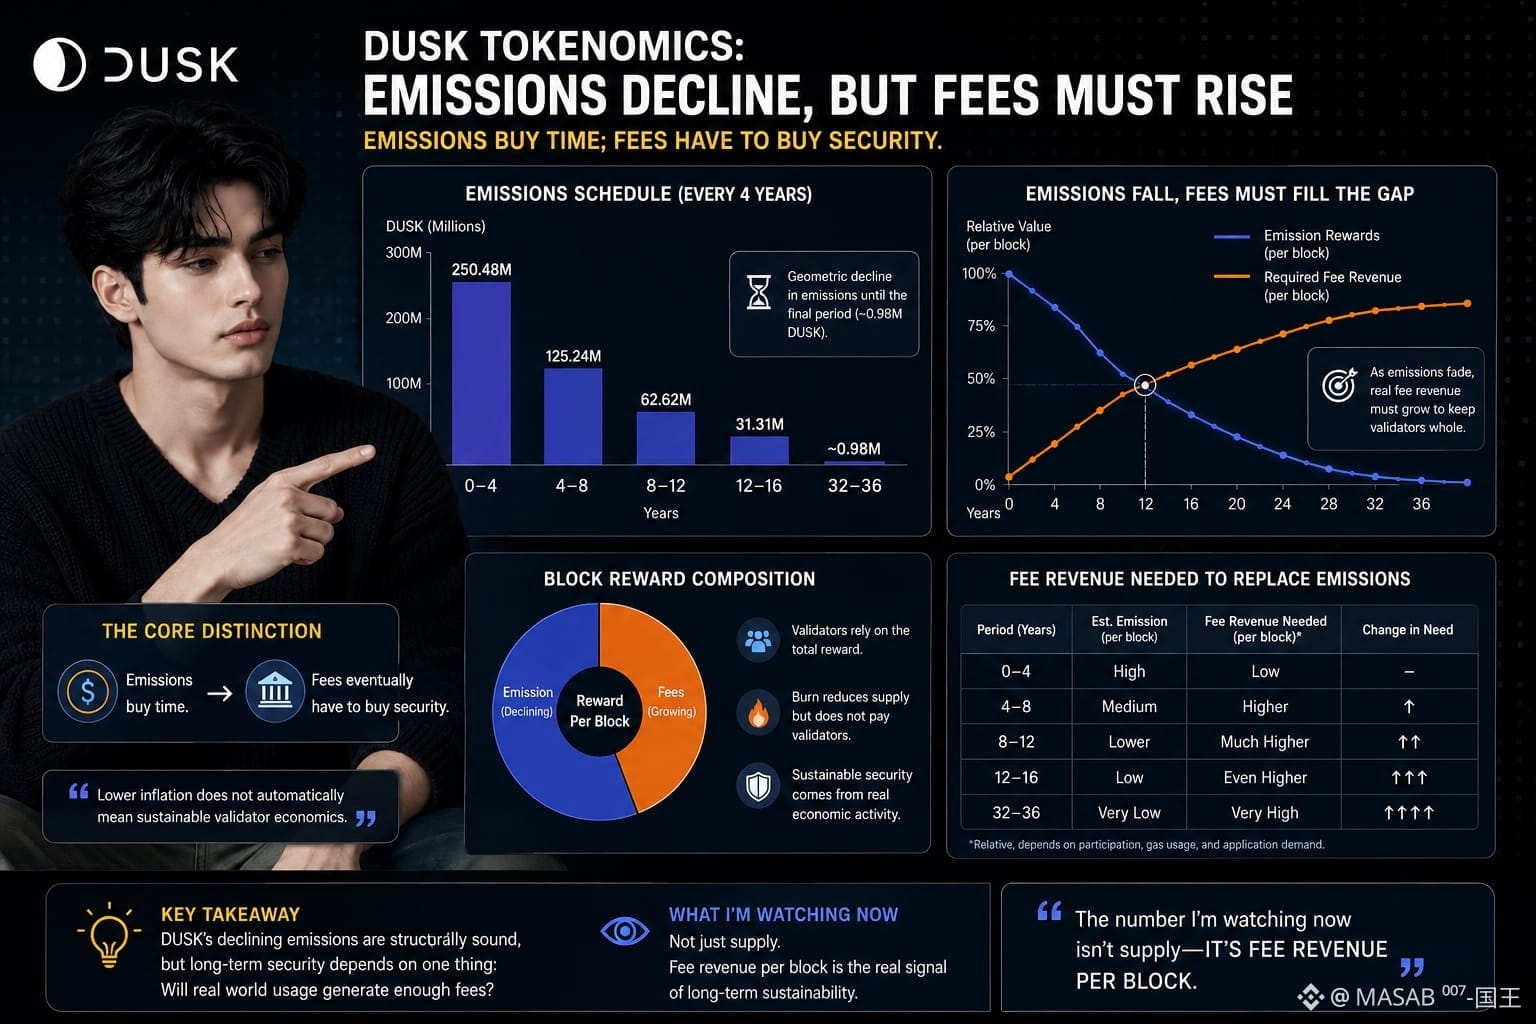
Bu gecə Dusk-un tokenomika sənədlərinə qayıdanda bir rəqəm məni yenidən özünə çəkdi: ilk dörd il üçün 250.48M DUSK planlaşdırılıb, sonra 125.24M, 62.62M, 31.31M — yekun dörd illik dövr isə təxminən 0.98M-ə düşənədək.
Əsas şərh asandır: emissiyalar azalır,......inflyasiya azalır, məhdudiyyət (scarcity) artır.
Amma bu, təhlükəsizliklə bağlı sual deyil.
Dusk blok mükafatları yeni emissiya edilən DUSK-u və transaksiya haqlarını birləşdirir.....Beləliklə, emissiya həndəsi olaraq tükəndikcə şəbəkə getdikcə daha çox subsidiyanı itirən validatorların yerini doldurmaq üçün real, haqq ödəyən fəaliyyətə ehtiyac duyur.
Emissiyalar vaxt alır; haqların sonunda təhlükəsizliyi alması lazımdır.
Bu fərq önəmlidir, çünki aşağı inflyasiya avtomatik olaraq dayanıqlı validator iqtisadiyyatına çevrilmir. Daha kiçik mükafat hovu yalnız qaz (gas), settlement və tətbiq aktivliyi kifayət qədər artarsa rahat olur. Burn (yandırma) məsələləri daha da qarışdırır: paylanmayan mükafatların yandırılması təklifi azalda bilər, amma konsensusu qoruyan operatorlara maliyyə vermir.
Mən Dusk-un cədvəlinin yanlış olduğunu demirəm. Azalan subsidiyanın struktur baxımından başadüşülən tərəfi var. Sadəcə hələ ki, emissiyalar cüzi olanda gələcək institusional istifadənin kifayət qədər haqq yaradıb-yaratmayacağını müəyyən edə bilmirəm.
Tokenomika bölməsi hələ də açıqdır. İndi izlədiyim rəqəm təklif deyil — blok başına haqq gəliridir.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Bu gecə Dusk-un tokenomika sənədlərinə qayıdanda bir rəqəm məni yenidən özünə çəkdi: ilk dörd il üçün 250.48M DUSK planlaşdırılıb, sonra 125.24M, 62.62M, 31.31M — yekun dörd illik dövr isə təxminən 0.98M-ə düşənədək.
Əsas şərh asandır: emissiyalar azalır,......inflyasiya azalır, məhdudiyyət (scarcity) artır.
Amma bu, təhlükəsizliklə bağlı sual deyil.
Dusk blok mükafatları yeni emissiya edilən DUSK-u və transaksiya haqlarını birləşdirir.....Beləliklə, emissiya həndəsi olaraq tükəndikcə şəbəkə getdikcə daha çox subsidiyanı itirən validatorların yerini doldurmaq üçün real, haqq ödəyən fəaliyyətə ehtiyac duyur.
Emissiyalar vaxt alır; haqların sonunda təhlükəsizliyi alması lazımdır.
Bu fərq önəmlidir, çünki aşağı inflyasiya avtomatik olaraq dayanıqlı validator iqtisadiyyatına çevrilmir. Daha kiçik mükafat hovu yalnız qaz (gas), settlement və tətbiq aktivliyi kifayət qədər artarsa rahat olur. Burn (yandırma) məsələləri daha da qarışdırır: paylanmayan mükafatların yandırılması təklifi azalda bilər, amma konsensusu qoruyan operatorlara maliyyə vermir.
Mən Dusk-un cədvəlinin yanlış olduğunu demirəm. Azalan subsidiyanın struktur baxımından başadüşülən tərəfi var. Sadəcə hələ ki, emissiyalar cüzi olanda gələcək institusional istifadənin kifayət qədər haqq yaradıb-yaratmayacağını müəyyən edə bilmirəm.
Tokenomika bölməsi hələ də açıqdır. İndi izlədiyim rəqəm təklif deyil — blok başına haqq gəliridir.
@Dusk $DUSK #dusk
15
17
13.7k
·
--
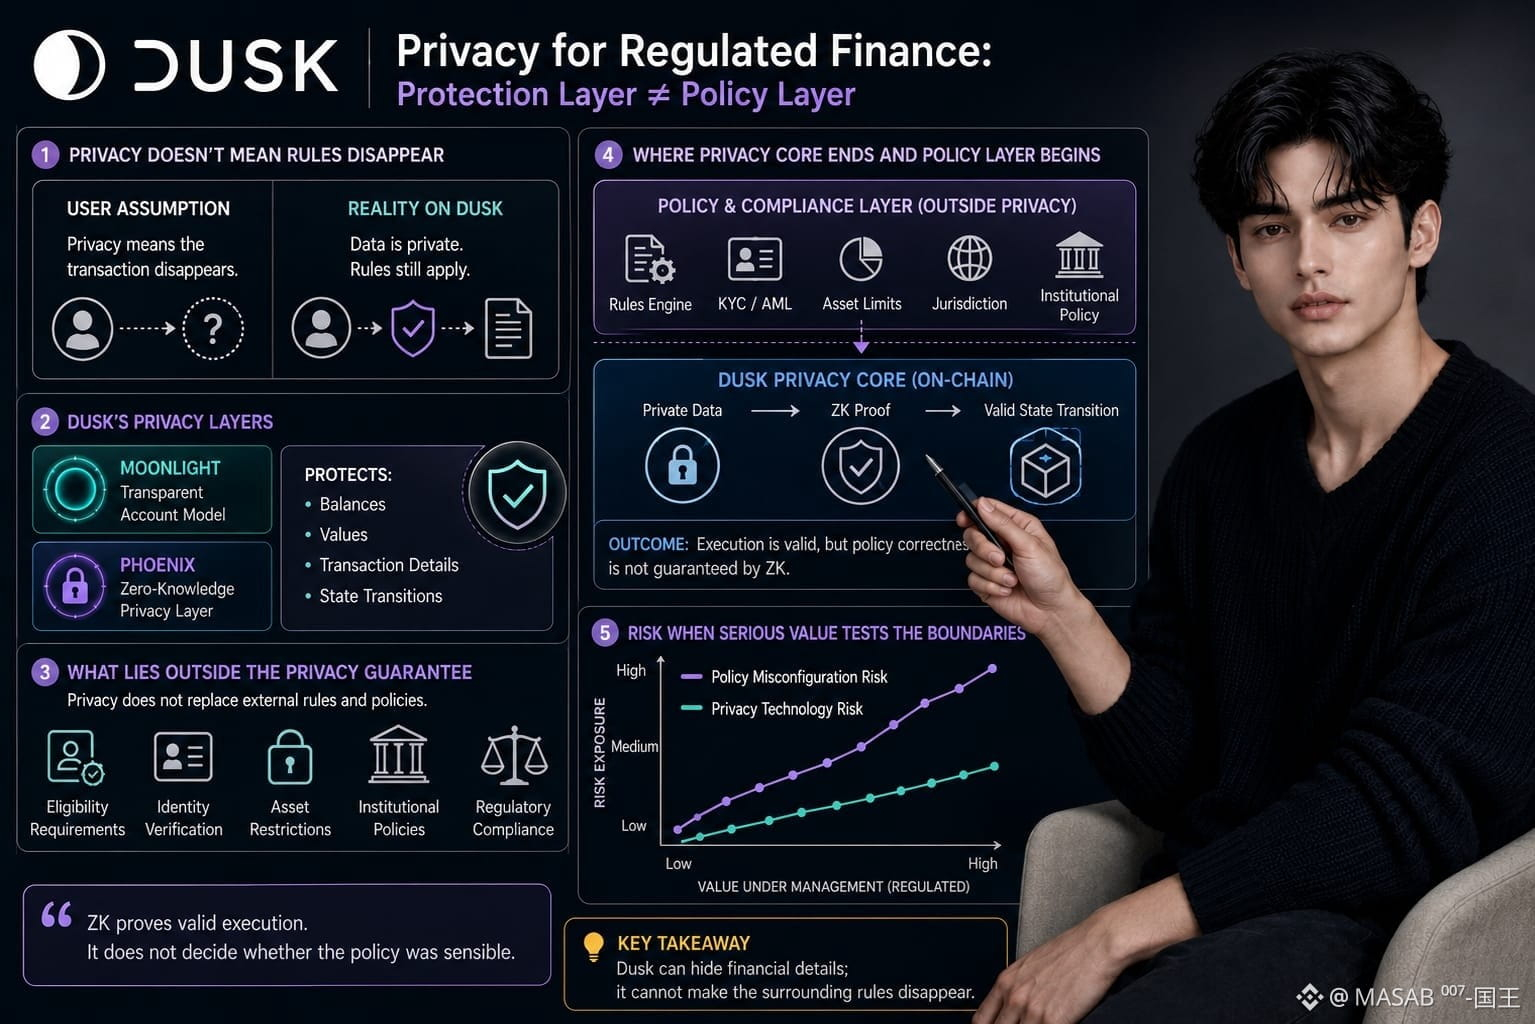
Bü gün ticarət sakit idi, ona görə Dusk-un sənədləşməsini yenidən açdım.... “regulə edilmiş maliyyə üçün məxfilik” ifadəsini dəfələrlə görürdüm və nəyinsə məni buna daha yaxından baxmağa sövq elədi.
İlk əvvəl məxfiliyin sadəcə əməliyyatın özü ictimai görünüşdən yoxa çıxması demək olduğunu düşündüm.
Amma Dusk bunun üzərindən daha çox qat keçir.
Moonlight şəffaf hesab modeli təqdim edir, Phoenix isə sıfır-bilik texnologiyasından istifadə edərək əməliyyat dəyərlərini və balansları məxfi saxlayır..... Əsas məqam budur ki, məxfilik əməliyyatla bağlı bütün uyğunluq (compliance) qaydalarını avtomatik şəkildə aradan qaldırmır.
Dusk maliyyə detalları gizlədə bilər; amma ətrafdakı qaydaları yox edə bilməz.
Bu fərq əvvəlcə sanki yalnız semantikaya bənzəyirdi. Amma elə deyil.
Kriptoqrafik qat məxfi əməliyyat məlumatlarını qoruya və etibarlı vəziyyət keçidlərini təsdiqləyə bilər. Lakin uyğunluq (eligibility), identifikasiya tələbləri, aktiv məhdudiyyətləri və institusional siyasətlər həmin məxfilik zəmanətinin kənarında müəyyən edilmiş qaydalardan asılı ola bilər.
Təsəvvür edin: səlahiyyətli investor bütün texniki tələbləri yerinə yetirir, amma zəif konfiqurasiya olunmuş bir siyasət (pOlicy) altında fəaliyyət göstərir. ZK sübutu icranın düzgün olduğunu təsdiqləyə bilər. Amma siyasətin özünün nə dərəcədə məntiqli olub-olmadığına qərar verə bilməz.
Bu, yalnız Dusk-a aid problem deyil.
Çətin sual budur: ciddi şəkildə tənzimlənən (regulated) dəyər bu sərhədləri sınamağa başlayanda nə baş verir.
Sənədləşdirmə tabım hələ də açıqdır. “Məxfilik” indi bu səhərkindən daha dar bir söz kimi hiss olunur.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Bü gün ticarət sakit idi, ona görə Dusk-un sənədləşməsini yenidən açdım.... “regulə edilmiş maliyyə üçün məxfilik” ifadəsini dəfələrlə görürdüm və nəyinsə məni buna daha yaxından baxmağa sövq elədi.
İlk əvvəl məxfiliyin sadəcə əməliyyatın özü ictimai görünüşdən yoxa çıxması demək olduğunu düşündüm.
Amma Dusk bunun üzərindən daha çox qat keçir.
Moonlight şəffaf hesab modeli təqdim edir, Phoenix isə sıfır-bilik texnologiyasından istifadə edərək əməliyyat dəyərlərini və balansları məxfi saxlayır..... Əsas məqam budur ki, məxfilik əməliyyatla bağlı bütün uyğunluq (compliance) qaydalarını avtomatik şəkildə aradan qaldırmır.
Dusk maliyyə detalları gizlədə bilər; amma ətrafdakı qaydaları yox edə bilməz.
Bu fərq əvvəlcə sanki yalnız semantikaya bənzəyirdi. Amma elə deyil.
Kriptoqrafik qat məxfi əməliyyat məlumatlarını qoruya və etibarlı vəziyyət keçidlərini təsdiqləyə bilər. Lakin uyğunluq (eligibility), identifikasiya tələbləri, aktiv məhdudiyyətləri və institusional siyasətlər həmin məxfilik zəmanətinin kənarında müəyyən edilmiş qaydalardan asılı ola bilər.
Təsəvvür edin: səlahiyyətli investor bütün texniki tələbləri yerinə yetirir, amma zəif konfiqurasiya olunmuş bir siyasət (pOlicy) altında fəaliyyət göstərir. ZK sübutu icranın düzgün olduğunu təsdiqləyə bilər. Amma siyasətin özünün nə dərəcədə məntiqli olub-olmadığına qərar verə bilməz.
Bu, yalnız Dusk-a aid problem deyil.
Çətin sual budur: ciddi şəkildə tənzimlənən (regulated) dəyər bu sərhədləri sınamağa başlayanda nə baş verir.
Sənədləşdirmə tabım hələ də açıqdır. “Məxfilik” indi bu səhərkindən daha dar bir söz kimi hiss olunur.
@Dusk $DUSK #dusk
26
28
13.1k
·
--
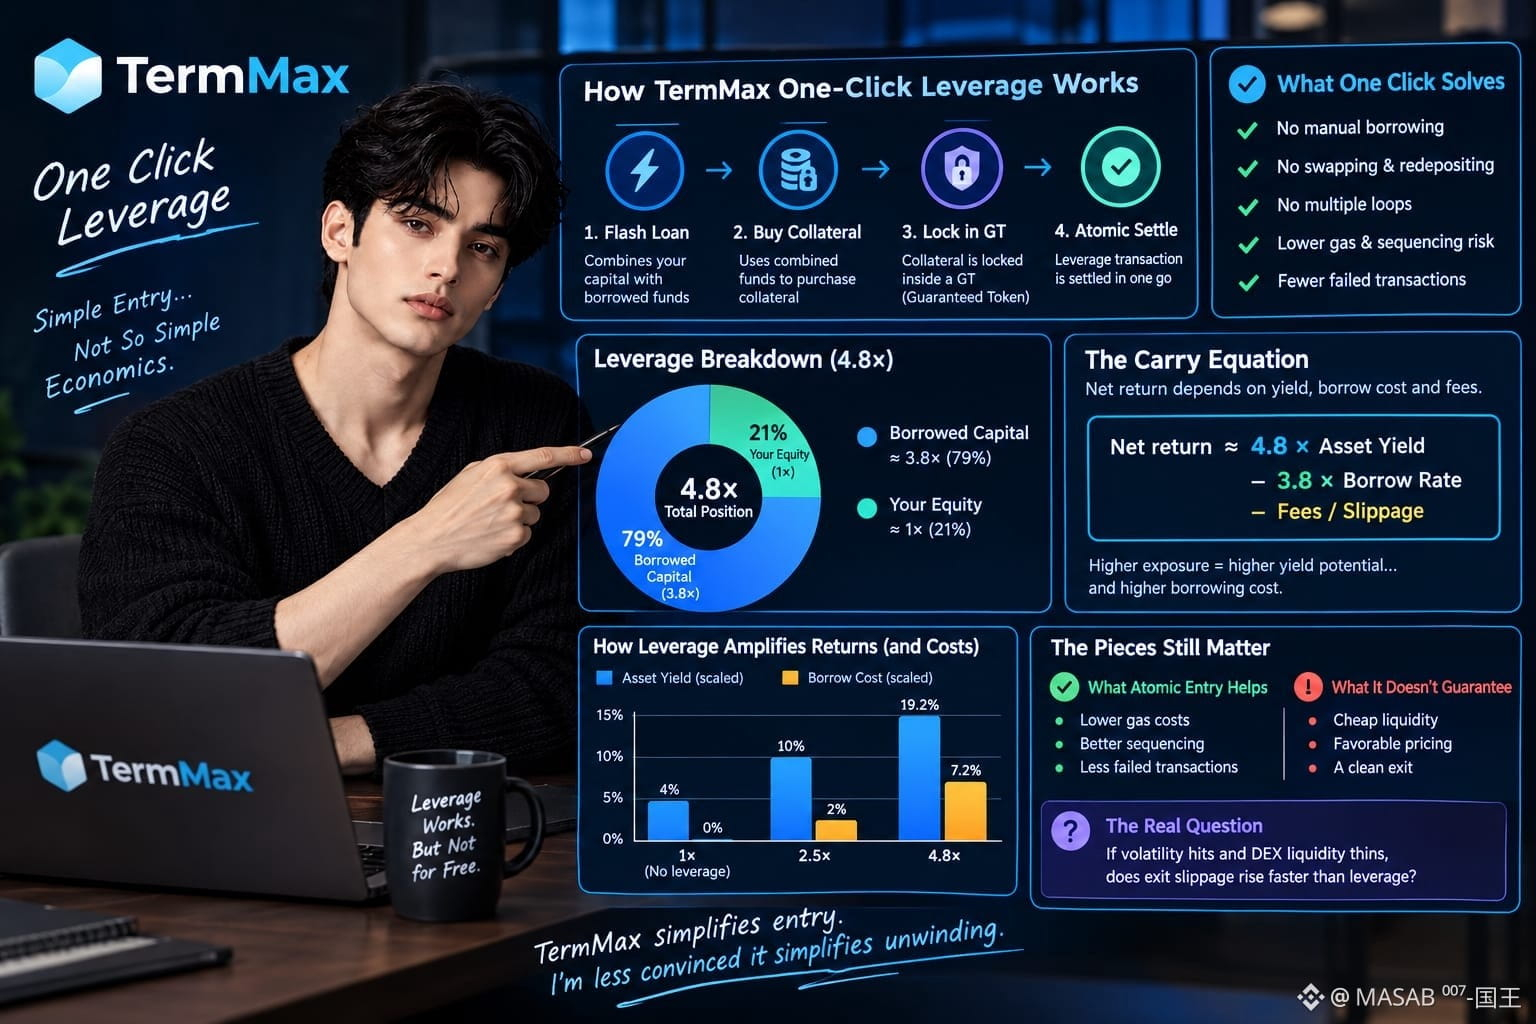
Bu gün gecə TermMax leverage bazarlarını yoxlayırdım və “bir kliklə leverage” ifadəsinə daim qayıdırdım. Elə bil çətin problem aradan götürülüb.
Yəni mən sadəcə axınla getdim.
TermMax kapitalımı borc alınmış vəsaitlərlə birləşdirmək üçün flash loan (flash kredit) istifadə edir, girovu alır, onu bir GT-nin içində kilidləyir və leverage əməliyyatını atomar şəkildə (eyni anda) yekunlaşdırır. Bu, əl ilə borc götürmək, swap etmək, yenidən depozit qoymaq və bir neçə dəfə dövrələməkdən daha təmizdir.
Amma icra rahatlığı iqtisadi rahatlıq demək deyil.
4.8× leverage-da təxminən 3.8× kapitalım borc götürülmüş vəsaitdir. Ümumi mövqenin təxminən 79%-i borcla maliyyələşdirilir.... Əgər mən gəlir gətirən aktiv və ya Principal Token leverage edirdimsə, aktivin gəliri ekspozisiya ilə artır—amma sabit borc xərci də eyni dərəcədə artır.
Yaxın bir carry tənliyi belədir:
Xalis gəlir ≈ 4.8 × aktiv gəliri − 3.8 × borc faizi − komissiyalar/slippage.
Məhz burada “bir klik” artıq kömək etmir.
Atomar giriş qazı (gas) azalda, sekvensiyanı (sifarişi) və uğursuz əməliyyat riskini azalda bilər.... Amma ucuz likvidliyi, əlverişli qiymətləri və ya eyni dərəcədə təmiz çıxışı təmin edə bilməz. Borcalanlar üçün icra sadələşdirilir; likvidlik diapazonunu isə yenə də borc verənlər təmin edir.
Volatillik artıb DEX likvidliyi seyrəksə, çıxış zamanı slippage leverage-dən daha sürətlə yüksəlirmi?
TermMax girişi sadələşdirir. Amma açıb geri çıxmağı (unwinding-i) sadələşdirdiyinə o qədər də əmin deyiləm.
#termmax @termmax
Bu gün gecə TermMax leverage bazarlarını yoxlayırdım və “bir kliklə leverage” ifadəsinə daim qayıdırdım. Elə bil çətin problem aradan götürülüb.
Yəni mən sadəcə axınla getdim.
TermMax kapitalımı borc alınmış vəsaitlərlə birləşdirmək üçün flash loan (flash kredit) istifadə edir, girovu alır, onu bir GT-nin içində kilidləyir və leverage əməliyyatını atomar şəkildə (eyni anda) yekunlaşdırır. Bu, əl ilə borc götürmək, swap etmək, yenidən depozit qoymaq və bir neçə dəfə dövrələməkdən daha təmizdir.
Amma icra rahatlığı iqtisadi rahatlıq demək deyil.
4.8× leverage-da təxminən 3.8× kapitalım borc götürülmüş vəsaitdir. Ümumi mövqenin təxminən 79%-i borcla maliyyələşdirilir.... Əgər mən gəlir gətirən aktiv və ya Principal Token leverage edirdimsə, aktivin gəliri ekspozisiya ilə artır—amma sabit borc xərci də eyni dərəcədə artır.
Yaxın bir carry tənliyi belədir:
Xalis gəlir ≈ 4.8 × aktiv gəliri − 3.8 × borc faizi − komissiyalar/slippage.
Məhz burada “bir klik” artıq kömək etmir.
Atomar giriş qazı (gas) azalda, sekvensiyanı (sifarişi) və uğursuz əməliyyat riskini azalda bilər.... Amma ucuz likvidliyi, əlverişli qiymətləri və ya eyni dərəcədə təmiz çıxışı təmin edə bilməz. Borcalanlar üçün icra sadələşdirilir; likvidlik diapazonunu isə yenə də borc verənlər təmin edir.
Volatillik artıb DEX likvidliyi seyrəksə, çıxış zamanı slippage leverage-dən daha sürətlə yüksəlirmi?
TermMax girişi sadələşdirir. Amma açıb geri çıxmağı (unwinding-i) sadələşdirdiyinə o qədər də əmin deyiləm.
#termmax @TermMax
8
11
11.6k
·
--
Qismən doğrudur
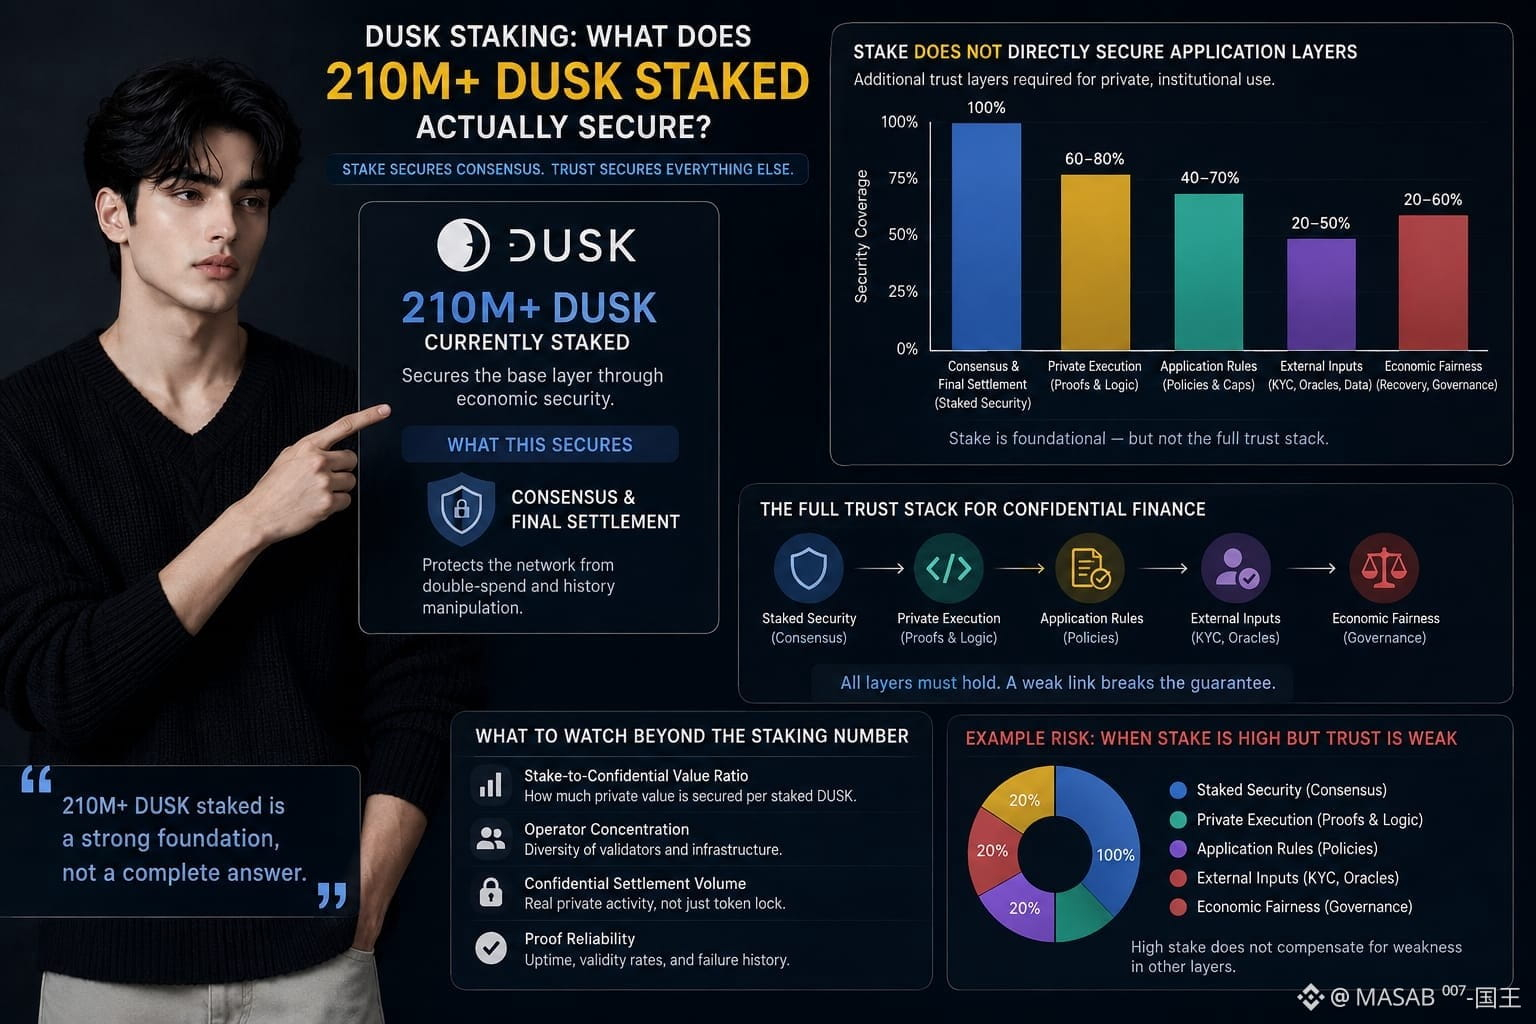
Pərakəndə bazar sakit olanda Dusk-un staking rəqəmlərinə yenidən baxırdım və 210M+ DUSK staked rəqəmi çox inandırıcı görünürdü. Sonra düşündüm: bu rəqəm əslində nəyi təmin edir?
İlkin, intuitiv şərh sadədir: daha çox stake məxfi maliyyə tətbiqlərini daha təhlükəsiz edir. Amma təminatın əhatəsi daha dardır. Aktiv stake baza qatında konsensusu və yekun (final) məskunlaşmanı qoruyur. Məxfi kontrakt isə düzgün proof məntiqindən, düzgün tətbiq qaydalarından və tənzimlənən aktivlər üçün uyğunluq məlumatı kimi etibarlı kənar girişlərdən asılıdır.
Bu fərq önəmlidir.
Dusk, əsas vəziyyəti (underlying position) dərc etmədən məxfi stiti yoxlanıla bilən edə bilər. Bu, həqiqətən də faydalıdır. Amma etibarlı proof, KYC provayderinin pis məlumat təqdim edib-etmədiyini, siyasətdə (policy) səhv mülkiyyət limitinin kodlandığını və ya icazəli bərpa (recovery) əməliyyatının iqtisadi baxımdan ədalətli olub-olmadığını deyə bilməz.
Yəni 210M staked bir təhlükəsizlik qatını ölçür, bütöv institusional güvən (trust) “stack”ini yox.
Əvvəl bunu pedantlıq kimi gördüm. Amma bu deyil. Əgər məxfi tətbiqlər ciddi real dünya dəyərini qoruyursa, mən stake-in məxfi yekunlaşma dəyərinə nisbətini, operatorların konsentrasiyasını və proof etibarlılığını izləməyi daha doğru hesab edərdim.
Staking bölməsi hələ də açıqdır. İndi rəqəm cavab kimi yox, sadəcə bunun başlanğıcı kimi hiss olunur.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Pərakəndə bazar sakit olanda Dusk-un staking rəqəmlərinə yenidən baxırdım və 210M+ DUSK staked rəqəmi çox inandırıcı görünürdü. Sonra düşündüm: bu rəqəm əslində nəyi təmin edir?
İlkin, intuitiv şərh sadədir: daha çox stake məxfi maliyyə tətbiqlərini daha təhlükəsiz edir. Amma təminatın əhatəsi daha dardır. Aktiv stake baza qatında konsensusu və yekun (final) məskunlaşmanı qoruyur. Məxfi kontrakt isə düzgün proof məntiqindən, düzgün tətbiq qaydalarından və tənzimlənən aktivlər üçün uyğunluq məlumatı kimi etibarlı kənar girişlərdən asılıdır.
Bu fərq önəmlidir.
Dusk, əsas vəziyyəti (underlying position) dərc etmədən məxfi stiti yoxlanıla bilən edə bilər. Bu, həqiqətən də faydalıdır. Amma etibarlı proof, KYC provayderinin pis məlumat təqdim edib-etmədiyini, siyasətdə (policy) səhv mülkiyyət limitinin kodlandığını və ya icazəli bərpa (recovery) əməliyyatının iqtisadi baxımdan ədalətli olub-olmadığını deyə bilməz.
Yəni 210M staked bir təhlükəsizlik qatını ölçür, bütöv institusional güvən (trust) “stack”ini yox.
Əvvəl bunu pedantlıq kimi gördüm. Amma bu deyil. Əgər məxfi tətbiqlər ciddi real dünya dəyərini qoruyursa, mən stake-in məxfi yekunlaşma dəyərinə nisbətini, operatorların konsentrasiyasını və proof etibarlılığını izləməyi daha doğru hesab edərdim.
Staking bölməsi hələ də açıqdır. İndi rəqəm cavab kimi yox, sadəcə bunun başlanğıcı kimi hiss olunur.
@Dusk $DUSK #dusk
30
22
32k
·
--
Doğrulanıb
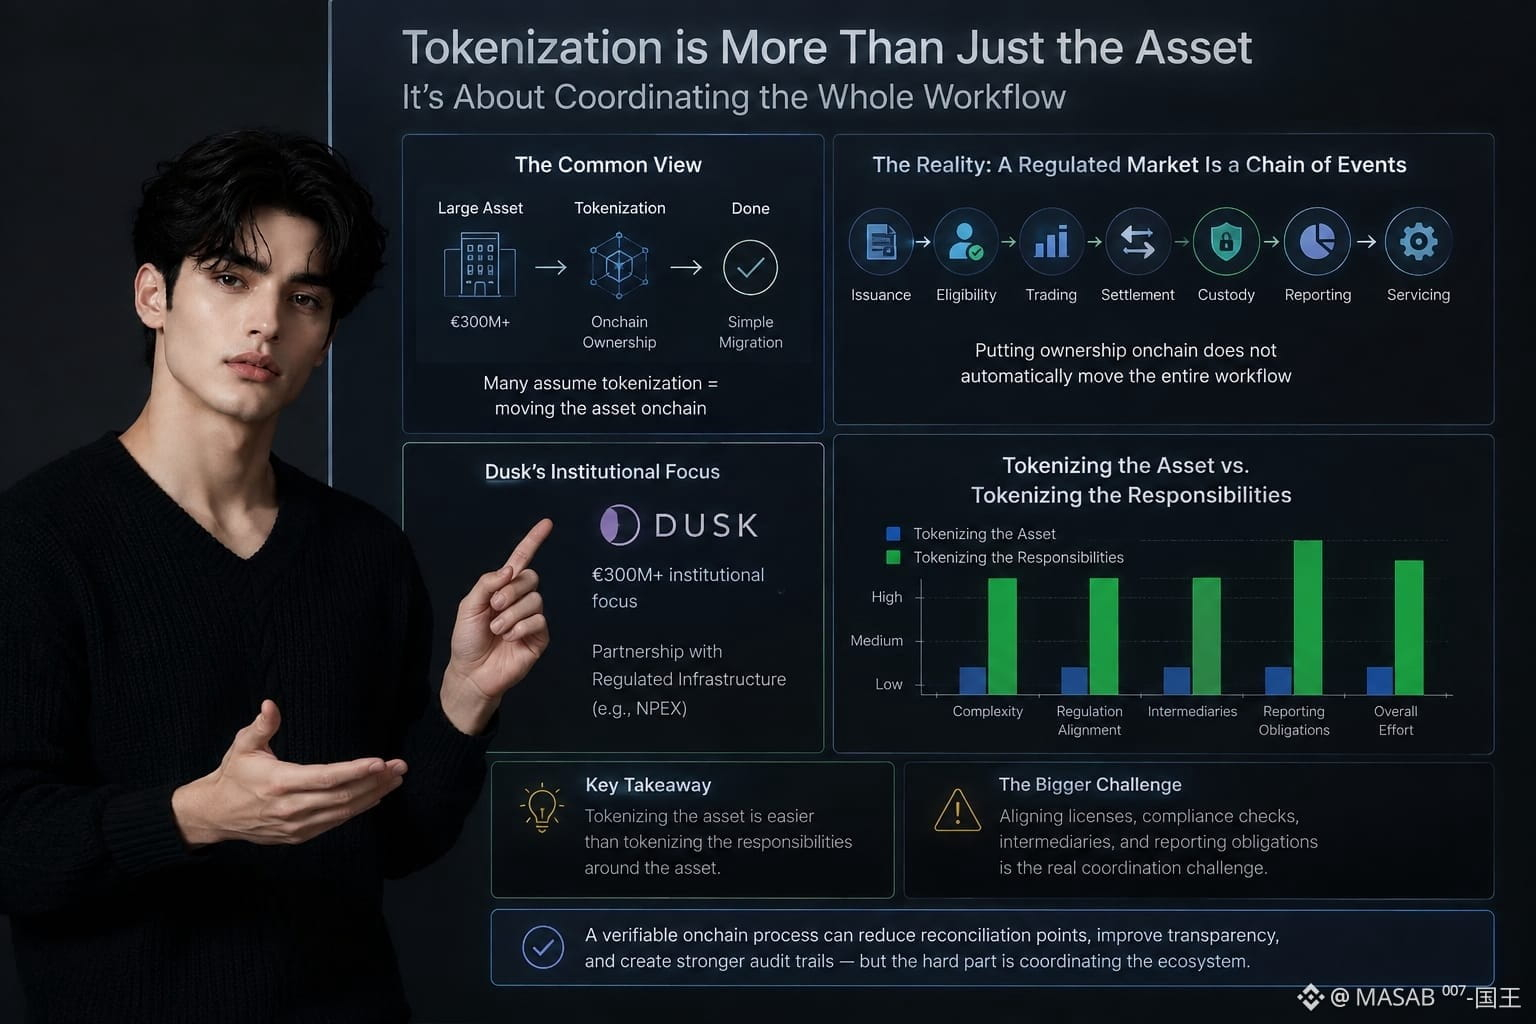
Dün gecə tokenləşdirmə müzakirələrinə baxırdım və daim eyni fikri görürdüm: onchain-də böyük aktivlərin daşınması əsasən texniki köçürmə problemidir. Bu məntiqli səsləndi, amma Dusk-un €300M+ institusional fokusuna daha dərindən baxanda nəsə uyğun gəlmirdi.
Aktivin özü yalnız bir hissədir. Tənzimlənən bazar hadisələr zənciridir: emissiya, uyğunluq, ticarət, hesablaşma, kərtmə (custody), hesabatlılıq və xidmət göstərmə. Mülkiyyət qeydlərini onchain-ə yerləşdirmək avtomatik olaraq bütün iş axınını hərəkət etdirmir.
Adi bir oxucu tokenləşdirmənin köhnə sistemi blokçeyn tranzaksiyası ilə əvəz etmək demək olduğunu düşünə bilər. Amma Dusk-un NPEX kimi tənzimlənən infrastrukturla əlaqəsi fərqli bir çətinliyi vurğulayır: aktivin ətrafında funksiyaların koordinasiyası.
Yadımda qalan fərq budur:
“Aktivi tokenləşdirmək, aktivin ətrafındakı məsuliyyətləri tokenləşdirməkdən daha asandır.”
Bu, Dusk-un dəyərini azaltmır. Yoxlanıla bilən onchain proses barışdırma (reconciliation) nöqtələrini azalda, şəffaflığı artıra və daha güclü audit izləri yarada bilər.
Amma mən düşündüm ki, çətin hissə həqiqətən blokçeyn qatıdırmı? Yoxsa daha böyük problem lisenziyaların, uyğunluq (compliance) yoxlamalarının, vasitəçilərin və hesabatlılıq öhdəliklərinin uyğunlaşdırılmasıdır.
Mən əmin deyiləm ki, bazar hələ bu koordinasiya problemini tam ölçür. Sənədləşmə bölməsi (documentation) hələ də ekranımda açıqdır və indi “onchain aktivlər”ə bir az fərqli baxıram.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Dün gecə tokenləşdirmə müzakirələrinə baxırdım və daim eyni fikri görürdüm: onchain-də böyük aktivlərin daşınması əsasən texniki köçürmə problemidir. Bu məntiqli səsləndi, amma Dusk-un €300M+ institusional fokusuna daha dərindən baxanda nəsə uyğun gəlmirdi.
Aktivin özü yalnız bir hissədir. Tənzimlənən bazar hadisələr zənciridir: emissiya, uyğunluq, ticarət, hesablaşma, kərtmə (custody), hesabatlılıq və xidmət göstərmə. Mülkiyyət qeydlərini onchain-ə yerləşdirmək avtomatik olaraq bütün iş axınını hərəkət etdirmir.
Adi bir oxucu tokenləşdirmənin köhnə sistemi blokçeyn tranzaksiyası ilə əvəz etmək demək olduğunu düşünə bilər. Amma Dusk-un NPEX kimi tənzimlənən infrastrukturla əlaqəsi fərqli bir çətinliyi vurğulayır: aktivin ətrafında funksiyaların koordinasiyası.
Yadımda qalan fərq budur:
“Aktivi tokenləşdirmək, aktivin ətrafındakı məsuliyyətləri tokenləşdirməkdən daha asandır.”
Bu, Dusk-un dəyərini azaltmır. Yoxlanıla bilən onchain proses barışdırma (reconciliation) nöqtələrini azalda, şəffaflığı artıra və daha güclü audit izləri yarada bilər.
Amma mən düşündüm ki, çətin hissə həqiqətən blokçeyn qatıdırmı? Yoxsa daha böyük problem lisenziyaların, uyğunluq (compliance) yoxlamalarının, vasitəçilərin və hesabatlılıq öhdəliklərinin uyğunlaşdırılmasıdır.
Mən əmin deyiləm ki, bazar hələ bu koordinasiya problemini tam ölçür. Sənədləşmə bölməsi (documentation) hələ də ekranımda açıqdır və indi “onchain aktivlər”ə bir az fərqli baxıram.
@Dusk $DUSK #dusk
19
16
24.4k
·
--
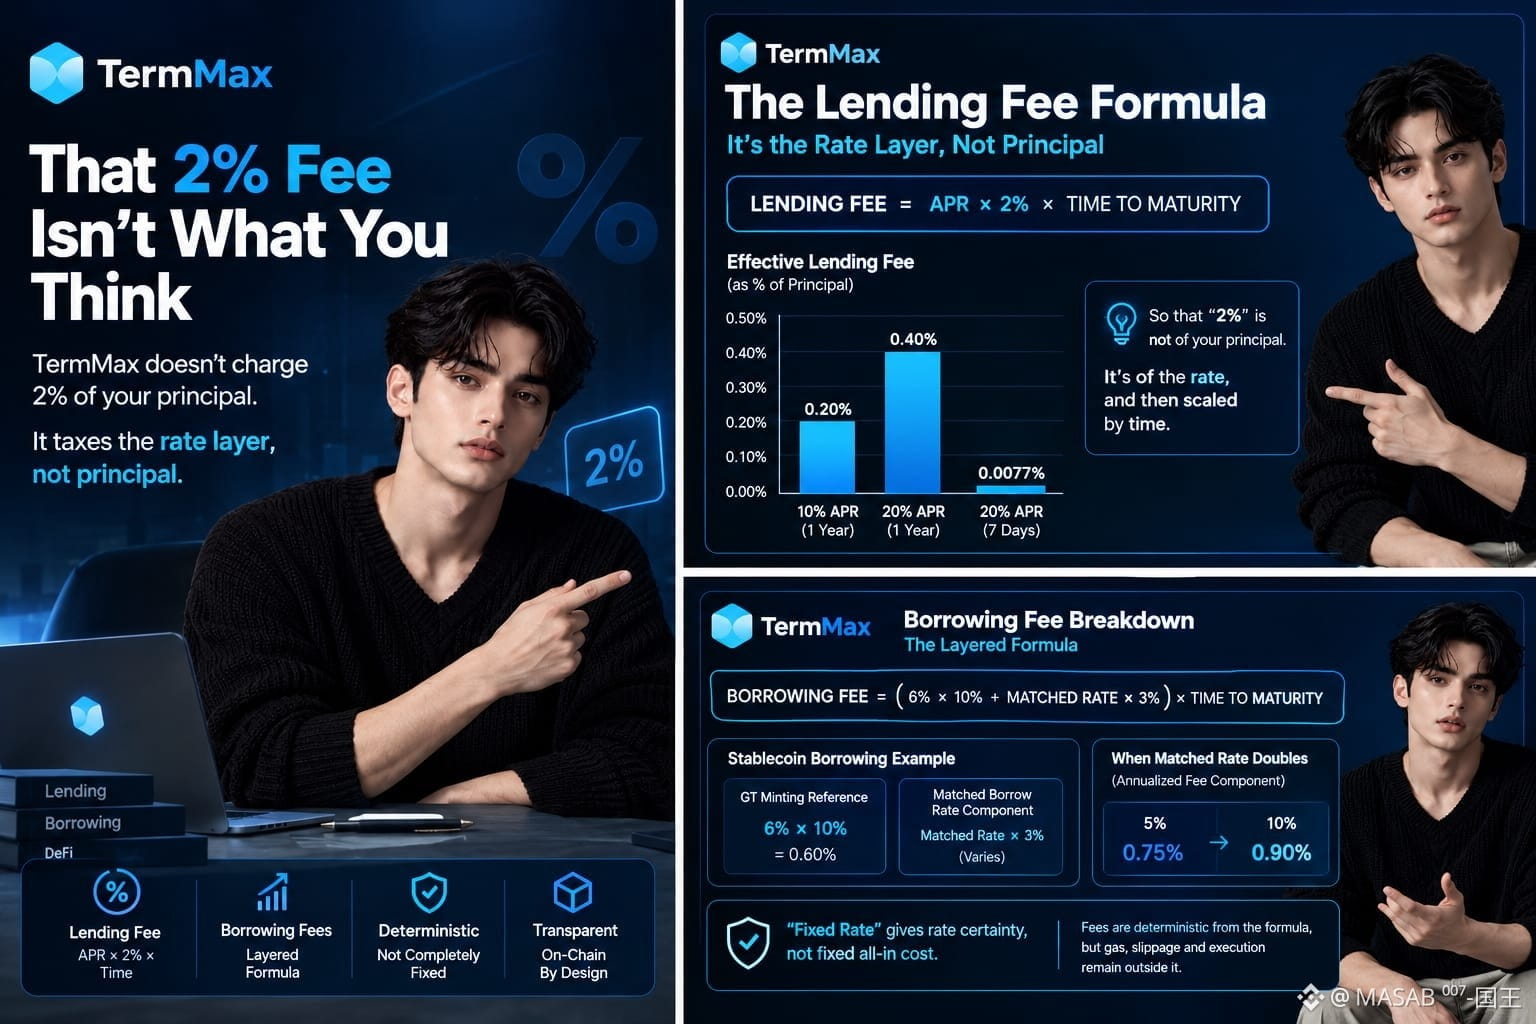
Bazar sakit ikən TermMax-ın rüsumlar səhifəsinə yenidən baxırdım və bir sətr gözümə daima dəyirdi: 2% kreditləşdirmə rüsumu. İlk reaksiyam sadə oldu—əsas məbləğin 2%-i bahalı səslənir.
Ona görə də əsl formulu oturub düşündüm. TermMax bunu belə tutmur.
Kreditləşdirmə rüsumu dərəcəsi APR × 2% × öhdəliyin (müddətin) bitməsinə qalan vaxtdır. 10% APR və bir il üçün effektiv rüsum məbləğinin 0.20%-i təşkil edir. 20% APR-də bu 0.40%-ə çevrilir. 20% APR ilə yeddi günlük kreditdə bu, əsasın yalnız təxminən 0.0077%-idir.
Bu fərq önəmlidir.
TermMax əsas məbləği başlıqdəki faiz səviyyəsində vergiyə cəlb etmir; rüsum dərəcəsinin qatını vergiyə tutur.
Götürülən borc daha çox qatlıdır. Stablecoin-lər üçün sənədləşdirilmiş formul 6% GT mintinq istinad dərəcəsi × 10% ilə uyğunlaşdırılmış borc dərəcəsi × 3%-ü birləşdirir, sonra hər ikisini yetkinlik/müddət üzrə miqyaslayır. Əgər uyğunlaşdırılmış dərəcə 5%-dən 10%-ə iki dəfə artırsa, illikləşdirilmiş rüsum komponenti zaman miqyaslanmadan əvvəl 0.75%-dən 0.90%-ə yüksəlir.
Yəni “fixed rate” (fiks dərəcə) dərəcə dəqiqliyi verir, hamısı daxil sabit maya dəyəri yox. Rüsumlar formuldan deterministikdir, amma qaz (gas), slippage və icra (execution) onun xaricində qalır.
Hələ də tab açıqdır. İndi həmin 2% tam başqa görünür.
#termmax @termmax
Bazar sakit ikən TermMax-ın rüsumlar səhifəsinə yenidən baxırdım və bir sətr gözümə daima dəyirdi: 2% kreditləşdirmə rüsumu. İlk reaksiyam sadə oldu—əsas məbləğin 2%-i bahalı səslənir.
Ona görə də əsl formulu oturub düşündüm. TermMax bunu belə tutmur.
Kreditləşdirmə rüsumu dərəcəsi APR × 2% × öhdəliyin (müddətin) bitməsinə qalan vaxtdır. 10% APR və bir il üçün effektiv rüsum məbləğinin 0.20%-i təşkil edir. 20% APR-də bu 0.40%-ə çevrilir. 20% APR ilə yeddi günlük kreditdə bu, əsasın yalnız təxminən 0.0077%-idir.
Bu fərq önəmlidir.
TermMax əsas məbləği başlıqdəki faiz səviyyəsində vergiyə cəlb etmir; rüsum dərəcəsinin qatını vergiyə tutur.
Götürülən borc daha çox qatlıdır. Stablecoin-lər üçün sənədləşdirilmiş formul 6% GT mintinq istinad dərəcəsi × 10% ilə uyğunlaşdırılmış borc dərəcəsi × 3%-ü birləşdirir, sonra hər ikisini yetkinlik/müddət üzrə miqyaslayır. Əgər uyğunlaşdırılmış dərəcə 5%-dən 10%-ə iki dəfə artırsa, illikləşdirilmiş rüsum komponenti zaman miqyaslanmadan əvvəl 0.75%-dən 0.90%-ə yüksəlir.
Yəni “fixed rate” (fiks dərəcə) dərəcə dəqiqliyi verir, hamısı daxil sabit maya dəyəri yox. Rüsumlar formuldan deterministikdir, amma qaz (gas), slippage və icra (execution) onun xaricində qalır.
Hələ də tab açıqdır. İndi həmin 2% tam başqa görünür.
#termmax @TermMax
1
8
9.4k
·
--
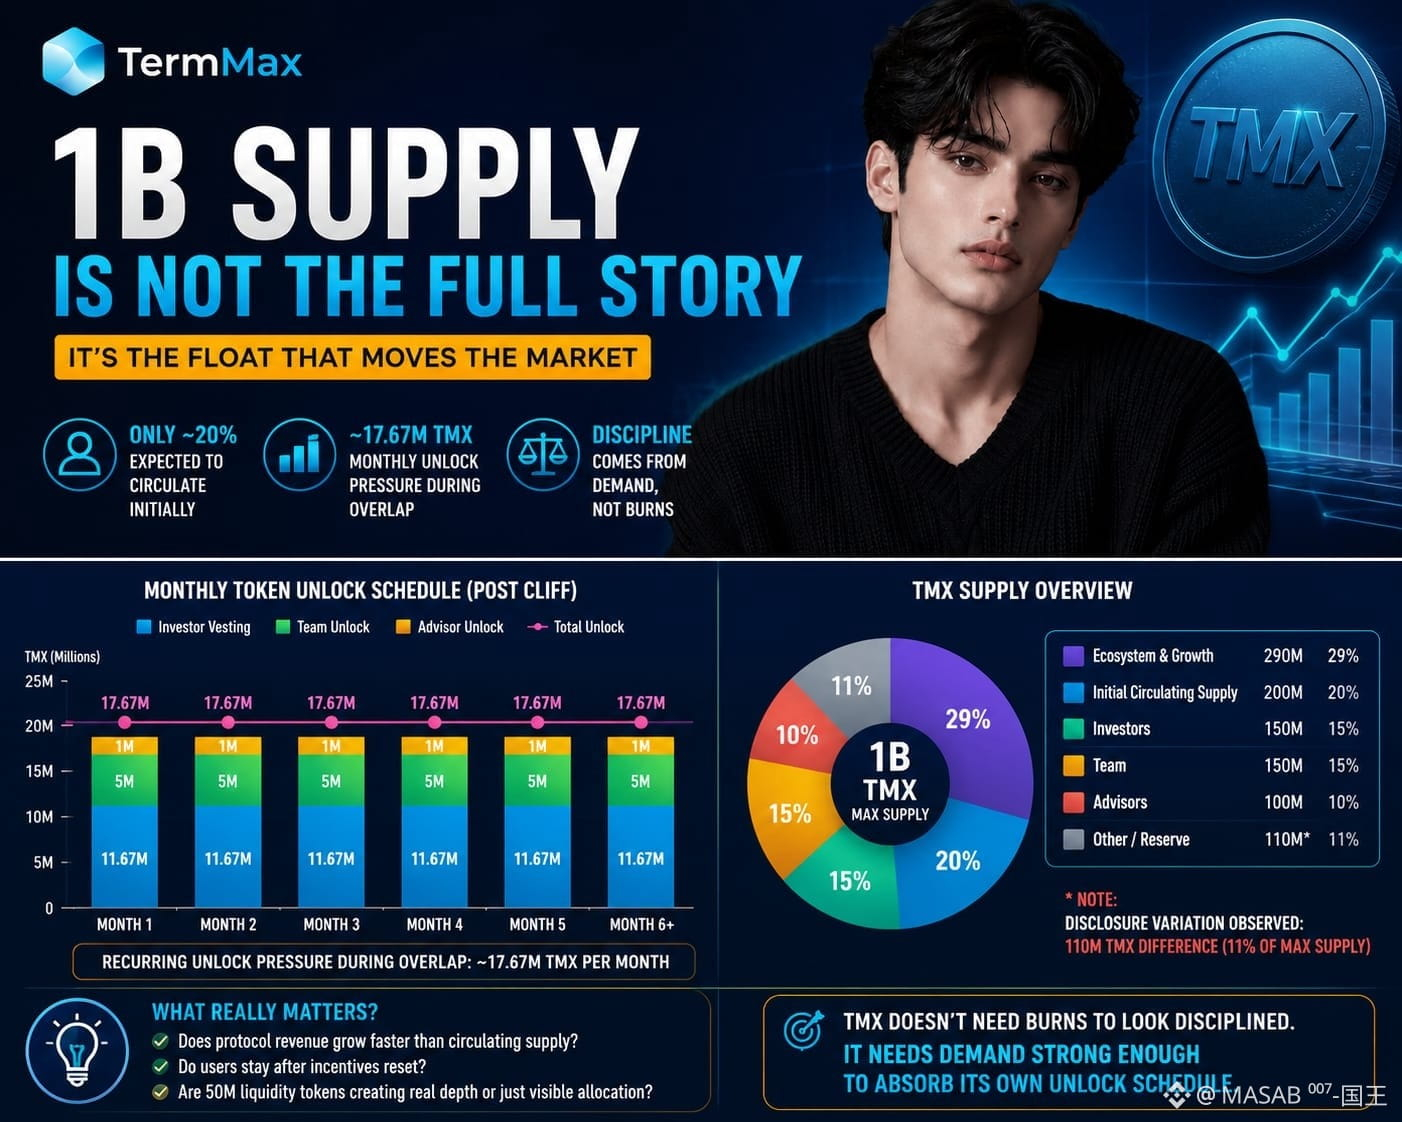
TMX-in 1B sabit tədarükünün məhz yalnız təxminən 20%-nin əvvəlcə dövrə düşəcəyi gözə dəyən kimi tamamilə yanlış saydım.
Maksimum tədarük təmiz rəqəmdir. Float isə davranış səciyyəlidir.
Növbəti məsələ odur ki, həmin float nə qədər tez genişlənir. Təkcə investor vestinqi öz cliff-dən sonra təxminən hər ay 11.67M TMX əlavə edə bilər. Komanda unlock-ları isə daha 5M, məsləhətçilər isə əlavə 1M. Üstəlik üst-üstə düşmə dövründə bu, təkrarlanan aylıq axından təxminən 17.67M TMX edir.
Bu, avtomatik olaraq ayı (bearish) demək deyil. Vestinq normaldır. Ekosistem paylanması da normaldır.
Amma paylanma dövriyyə (circulation) deyil və 29% ekosistem allocation mənə o tokens-ların uzunmüddətli istifadəçilər, uyğun həcm və likvidlik dərinliyi yaratmaq baxımından nə qədər səmərəli olduğunu daha az deyir.
Məncə burada TermMax sınaqdan keçirilir.
Protokol gəliri dövriyyədəki tədarükdən daha sürətli artırmı? Mükafat/insentiv yüklü istifadəçilər season-lar sıfırlanandan sonra qalırmı? 50M likvidlik token-ları real bazar dərinliyi yaradır, yoxsa əsasən görünən allocation?
Mən həm də sənəd dəyişikliklərini izləməyə davam edirəm. 110M-TMX disclosure fərqi maksimum tədarükün 11%-idir. Bu, sadəcə format xırdalığı deyil.
TMX-in səliqli görünməsi üçün token burn-lara ehtiyacı yoxdur.
Onun ehtiyacı odur ki, öz unlock cədvəlini udacaq qədər güclü tələbat artımı olsun.
#termmax @termmax
TMX-in 1B sabit tədarükünün məhz yalnız təxminən 20%-nin əvvəlcə dövrə düşəcəyi gözə dəyən kimi tamamilə yanlış saydım.
Maksimum tədarük təmiz rəqəmdir. Float isə davranış səciyyəlidir.
Növbəti məsələ odur ki, həmin float nə qədər tez genişlənir. Təkcə investor vestinqi öz cliff-dən sonra təxminən hər ay 11.67M TMX əlavə edə bilər. Komanda unlock-ları isə daha 5M, məsləhətçilər isə əlavə 1M. Üstəlik üst-üstə düşmə dövründə bu, təkrarlanan aylıq axından təxminən 17.67M TMX edir.
Bu, avtomatik olaraq ayı (bearish) demək deyil. Vestinq normaldır. Ekosistem paylanması da normaldır.
Amma paylanma dövriyyə (circulation) deyil və 29% ekosistem allocation mənə o tokens-ların uzunmüddətli istifadəçilər, uyğun həcm və likvidlik dərinliyi yaratmaq baxımından nə qədər səmərəli olduğunu daha az deyir.
Məncə burada TermMax sınaqdan keçirilir.
Protokol gəliri dövriyyədəki tədarükdən daha sürətli artırmı? Mükafat/insentiv yüklü istifadəçilər season-lar sıfırlanandan sonra qalırmı? 50M likvidlik token-ları real bazar dərinliyi yaradır, yoxsa əsasən görünən allocation?
Mən həm də sənəd dəyişikliklərini izləməyə davam edirəm. 110M-TMX disclosure fərqi maksimum tədarükün 11%-idir. Bu, sadəcə format xırdalığı deyil.
TMX-in səliqli görünməsi üçün token burn-lara ehtiyacı yoxdur.
Onun ehtiyacı odur ki, öz unlock cədvəlini udacaq qədər güclü tələbat artımı olsun.
#termmax @TermMax
18
20
7.9k
·
--
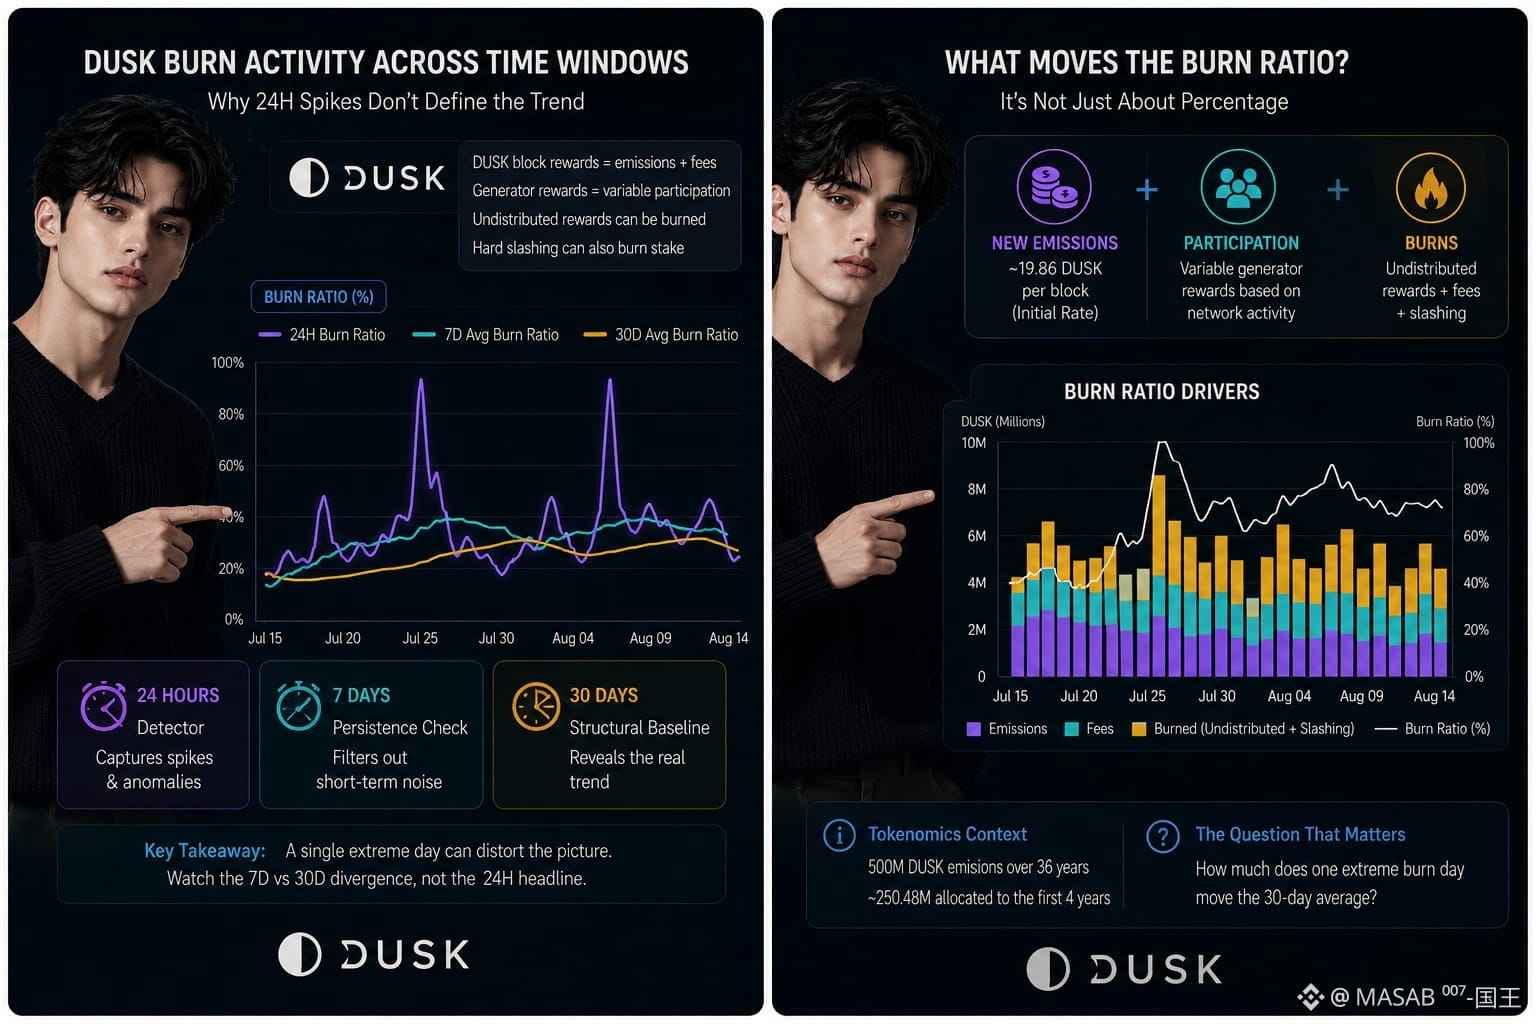
Mən DUSK-un yanma (burn) fəaliyyətinin müxtəlif pəncərələr üzrə necə göründüyünü müqayisə edirdim və bir şey məni narahat edirdi: dramatik 24 saatlıq yanma nisbəti əsas token iqtisadiyyatını barədə çox az şey deyə bilər.
Səbəb mexanikidir.... DUSK blok mükafatları yeni buraxılmış tokenləri əməliyyat haqları ilə birləşdirir, generator mükafatlarına isə dəyişkən iştirak komponenti daxildir. Paylanmamış hissə yandırıla (burn) bilər. Sərt slashing də stakenin yandırılmasına səbəb ola bilər.
Bu, gündəlik rəqəmin bir hissəsinin sadəcə “deflyasiya” kimi yox, şəbəkə davranışının ölçüsü olmasını yaradır. .....İştirak bir neçə saat ərzində kəskin dəyişsə, yanma nisbəti davamlı meyili əks etdirmədən də arta bilər.
Miqyas da önəmlidir. Hazırkı tokenomika hədəfi 36 il ərzində 500 milyon DUSK emissiyasıdır; bunun təxminən 250.48 milyonu ilk dörd ilə ayrılıb. İlkin emissiya dərəcəsi təxminən hər blok üçün 19.86 DUSK-dur.
Ona görə də mən 24 saatı detektor kimi, 7 günü davamlılıq yoxlaması kimi və 30 günü struktur baza kimi qəbul edərdim.
Amma təkcə faiz dəyişikliyin daha az mükafatdan, daha çox yandırmadan, yoxsa hər ikisindən gəlib-gəlmədiyini gizlədir.
Narahat edən sual budur: bir ekstremal yanma günü 30 günlük ortanı nə qədər hərəkətə gətirir?
Mən növbəti olaraq izləyəcəyim rəqəm 7 gün ilə 30 gün arasındakı bu uyğunsuzluqdur.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Mən DUSK-un yanma (burn) fəaliyyətinin müxtəlif pəncərələr üzrə necə göründüyünü müqayisə edirdim və bir şey məni narahat edirdi: dramatik 24 saatlıq yanma nisbəti əsas token iqtisadiyyatını barədə çox az şey deyə bilər.
Səbəb mexanikidir.... DUSK blok mükafatları yeni buraxılmış tokenləri əməliyyat haqları ilə birləşdirir, generator mükafatlarına isə dəyişkən iştirak komponenti daxildir. Paylanmamış hissə yandırıla (burn) bilər. Sərt slashing də stakenin yandırılmasına səbəb ola bilər.
Bu, gündəlik rəqəmin bir hissəsinin sadəcə “deflyasiya” kimi yox, şəbəkə davranışının ölçüsü olmasını yaradır. .....İştirak bir neçə saat ərzində kəskin dəyişsə, yanma nisbəti davamlı meyili əks etdirmədən də arta bilər.
Miqyas da önəmlidir. Hazırkı tokenomika hədəfi 36 il ərzində 500 milyon DUSK emissiyasıdır; bunun təxminən 250.48 milyonu ilk dörd ilə ayrılıb. İlkin emissiya dərəcəsi təxminən hər blok üçün 19.86 DUSK-dur.
Ona görə də mən 24 saatı detektor kimi, 7 günü davamlılıq yoxlaması kimi və 30 günü struktur baza kimi qəbul edərdim.
Amma təkcə faiz dəyişikliyin daha az mükafatdan, daha çox yandırmadan, yoxsa hər ikisindən gəlib-gəlmədiyini gizlədir.
Narahat edən sual budur: bir ekstremal yanma günü 30 günlük ortanı nə qədər hərəkətə gətirir?
Mən növbəti olaraq izləyəcəyim rəqəm 7 gün ilə 30 gün arasındakı bu uyğunsuzluqdur.
@Dusk $DUSK #dusk
31
21
21.8k
·
--
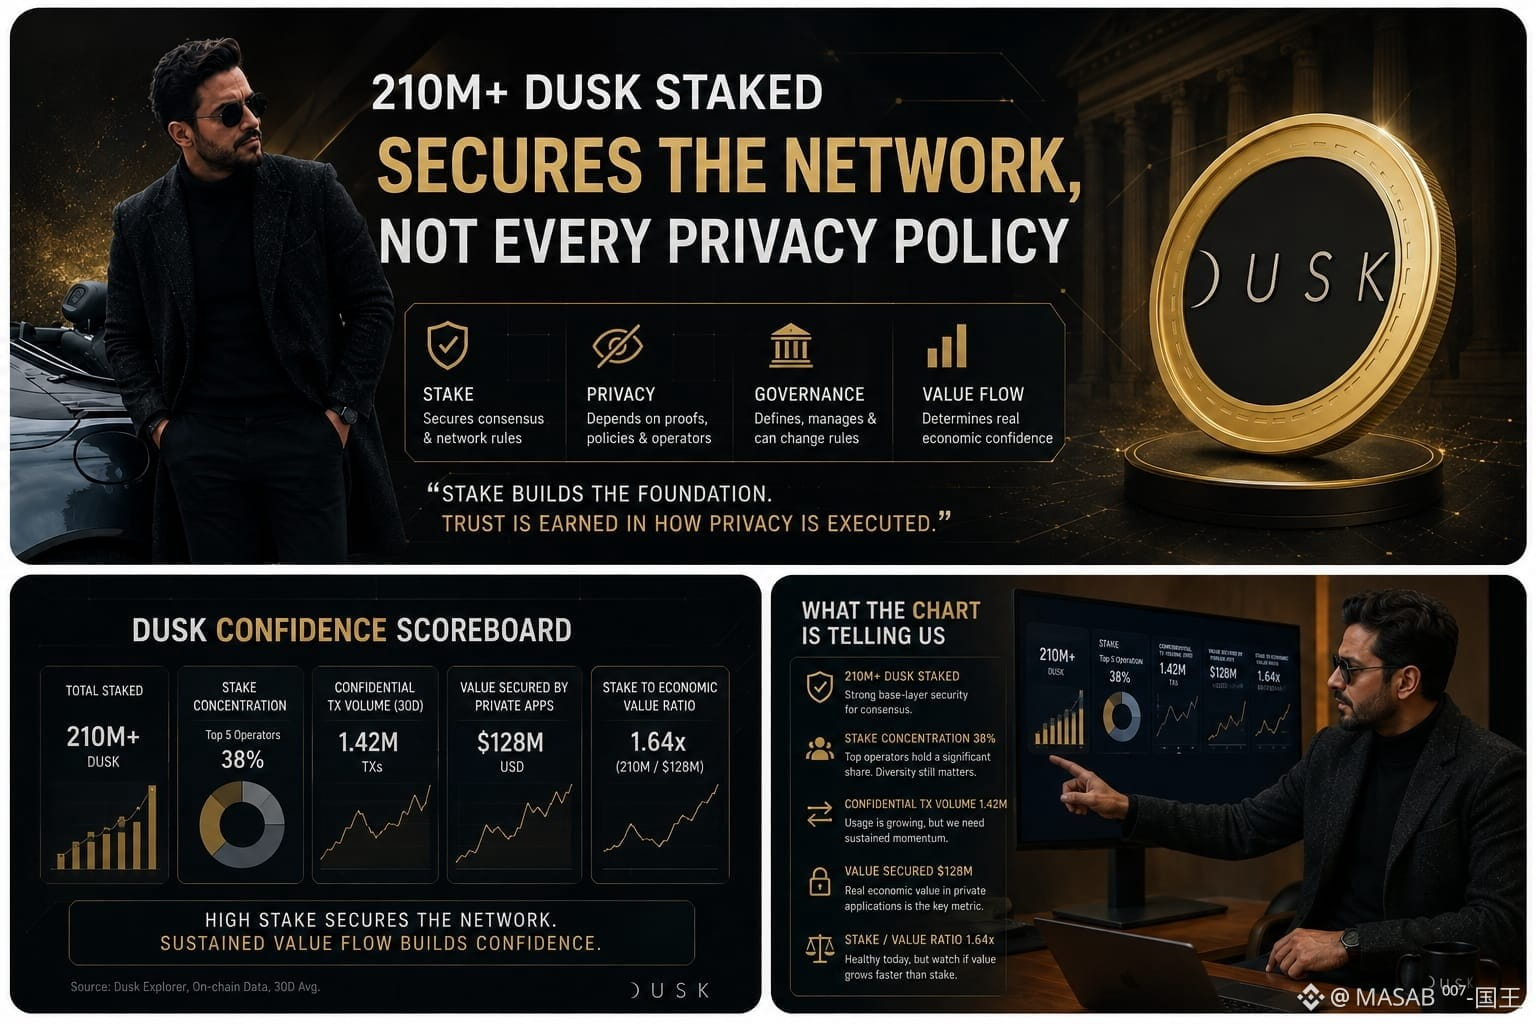
Bu gecə bazar sakit idi, ona görə də Duskun materialını yenidən açdım və bir nömrəyə fokuslanıb baxdım: 210M+ DUSK staked.
Bunu “konfidensial maliyyə tətbiqləri təhlükəsizdir” kimi şərh etmək cazibədardır. Amma nəsə uyğun gəlmədi. Baz laylı iqtisadi təhlükəsizliklə, məxfilik-icra etibarı avtomatik olaraq eyni şey deyil.
Bu stake konsensusun qorunmasına kömək edə bilər, amma konfidensial tətbiqlər yenə də məxfilik sübutlarına, açıqlama siyasətlərinə, operatorlara, idarəetməyə və onların üzərindən həqiqətən nə qədər dəyərin axmasına bağlıdır.
Ona görə də fərqli bir göstəricilər lövhəsi haqqında düşünməyə başladım: stake konsentrasiyası, operator konsentrasiyası, konfidensial əməliyyat həcmi, özəl tətbiqlər tərəfindən təmin edilən dəyər və stake-dən iqtisadi dəyərə nisbət.
Dönə-dönə yadımda qalan bu fərqdir: **stake şəbəkənin qaydalarını qoruyur; onun üzərindən qurulan hər məxfilik siyasətini avtomatik olaraq təsdiqləmir.**
Bu, Duskun məxfilik modelini zəif etmir. Seçici açıqlama həqiqətən faydalı ola bilər: investor mülkiyyətə dair sübut verə bilər, məkanın uyğunluğunu təsdiqləyə bilər və tənzimləyiciyə yalnız tələb olunan uyğunluq sübutunu təqdim edə bilər.
Amma bu açıqlama qaydalarını kim müəyyən edir? Onları kim dəyişə bilər? Fövqəladə vəziyyətdə səlahiyyətli müşahidəçilər sübutu nə qədər tez əldə edə bilərlər?
Hələ bilmirəm ki, 210M+ staked yüksək dəyərli konfidensial bazarlar üçün kifayət qədər etibar verir.
Qrafiklər hələ də sakitdir. Bu sualı açıq saxlayıram.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Bu gecə bazar sakit idi, ona görə də Duskun materialını yenidən açdım və bir nömrəyə fokuslanıb baxdım: 210M+ DUSK staked.
Bunu “konfidensial maliyyə tətbiqləri təhlükəsizdir” kimi şərh etmək cazibədardır. Amma nəsə uyğun gəlmədi. Baz laylı iqtisadi təhlükəsizliklə, məxfilik-icra etibarı avtomatik olaraq eyni şey deyil.
Bu stake konsensusun qorunmasına kömək edə bilər, amma konfidensial tətbiqlər yenə də məxfilik sübutlarına, açıqlama siyasətlərinə, operatorlara, idarəetməyə və onların üzərindən həqiqətən nə qədər dəyərin axmasına bağlıdır.
Ona görə də fərqli bir göstəricilər lövhəsi haqqında düşünməyə başladım: stake konsentrasiyası, operator konsentrasiyası, konfidensial əməliyyat həcmi, özəl tətbiqlər tərəfindən təmin edilən dəyər və stake-dən iqtisadi dəyərə nisbət.
Dönə-dönə yadımda qalan bu fərqdir: **stake şəbəkənin qaydalarını qoruyur; onun üzərindən qurulan hər məxfilik siyasətini avtomatik olaraq təsdiqləmir.**
Bu, Duskun məxfilik modelini zəif etmir. Seçici açıqlama həqiqətən faydalı ola bilər: investor mülkiyyətə dair sübut verə bilər, məkanın uyğunluğunu təsdiqləyə bilər və tənzimləyiciyə yalnız tələb olunan uyğunluq sübutunu təqdim edə bilər.
Amma bu açıqlama qaydalarını kim müəyyən edir? Onları kim dəyişə bilər? Fövqəladə vəziyyətdə səlahiyyətli müşahidəçilər sübutu nə qədər tez əldə edə bilərlər?
Hələ bilmirəm ki, 210M+ staked yüksək dəyərli konfidensial bazarlar üçün kifayət qədər etibar verir.
Qrafiklər hələ də sakitdir. Bu sualı açıq saxlayıram.
@Dusk $DUSK #dusk
35
30
11.1k
·
--
DUSK’un KOBİ (SME) hekayəsinə baxarkən məni daim bir şey narahat edirdi: altındakı real bazar cüzi dəyişsə də, emissor sayı arta bilər.
Təsəvvür edin ki, DUSK 100 tokenləşdirilmiş KOBİ-yə malikdir, amma ilk 10-luq bütün ticarət həcminin 80%-ni yaradır. Kağız üzərində 100 emissor geniş tətbiq kimi görünür. Əslində isə investor diqqəti, likvidlik və təkrar aktivlik çox kiçik bir əsas mərkəzdə cəmləşə bilər.
Ona görə də mən başlıq səviyyəsində emissiya sayına yox, aktiv KOBİ-lər / ümumi emissiya edilmiş KOBİ-lər, median ticarət həcmi və təkrar maliyyələşdirmə mərhələlərinə daha yaxından baxardım.
5 milyon avroluq ilk cəlb şirkətin platforma “rail”lərinə çıxış əldə edə bildiyini göstərir. Daha sonra edilən ikinci cəlb isə başqa şeydir. Bu, emissorun DUSK-un mülkiyyət idarəçiliyində, köçürmə nəzarətlərində və investor iş prosesində kifayət qədər dəyər tapıb geri dönməsini göstərir.
Məhz burada fəaliyyət və əhəmiyyətli tətbiq bir-birindən ayrılır.
Bir KOBİ gündəlik ikincil ticarət üçün DUSK-u daha çox istəməyə bilər, amma proqramlaşdırıla bilən səhmdar strukturunu saxlamaq üçün DUSK-a ehtiyac duya bilər. Bu yenə də önəmlidir. Lakin onçeyn qeydiyyatı daim ofçeyn hüquqi qeydiyyatla uzlaşdırmaq tələb olunursa, əməliyyat üstünlüyü tezliklə azala bilər.
Hələ izlədiyim əsas sınaq sadədir: daha çox emissor geri qayıdır, yoxsa emissiya rəqəmləri infrastrukturdan faktiki asılılıqdan daha sürətlə artır?
@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
DUSK’un KOBİ (SME) hekayəsinə baxarkən məni daim bir şey narahat edirdi: altındakı real bazar cüzi dəyişsə də, emissor sayı arta bilər.
Təsəvvür edin ki, DUSK 100 tokenləşdirilmiş KOBİ-yə malikdir, amma ilk 10-luq bütün ticarət həcminin 80%-ni yaradır. Kağız üzərində 100 emissor geniş tətbiq kimi görünür. Əslində isə investor diqqəti, likvidlik və təkrar aktivlik çox kiçik bir əsas mərkəzdə cəmləşə bilər.
Ona görə də mən başlıq səviyyəsində emissiya sayına yox, aktiv KOBİ-lər / ümumi emissiya edilmiş KOBİ-lər, median ticarət həcmi və təkrar maliyyələşdirmə mərhələlərinə daha yaxından baxardım.
5 milyon avroluq ilk cəlb şirkətin platforma “rail”lərinə çıxış əldə edə bildiyini göstərir. Daha sonra edilən ikinci cəlb isə başqa şeydir. Bu, emissorun DUSK-un mülkiyyət idarəçiliyində, köçürmə nəzarətlərində və investor iş prosesində kifayət qədər dəyər tapıb geri dönməsini göstərir.
Məhz burada fəaliyyət və əhəmiyyətli tətbiq bir-birindən ayrılır.
Bir KOBİ gündəlik ikincil ticarət üçün DUSK-u daha çox istəməyə bilər, amma proqramlaşdırıla bilən səhmdar strukturunu saxlamaq üçün DUSK-a ehtiyac duya bilər. Bu yenə də önəmlidir. Lakin onçeyn qeydiyyatı daim ofçeyn hüquqi qeydiyyatla uzlaşdırmaq tələb olunursa, əməliyyat üstünlüyü tezliklə azala bilər.
Hələ izlədiyim əsas sınaq sadədir: daha çox emissor geri qayıdır, yoxsa emissiya rəqəmləri infrastrukturdan faktiki asılılıqdan daha sürətlə artır?
@Dusk #dusk $DUSK

48
42
12.7k
·
--
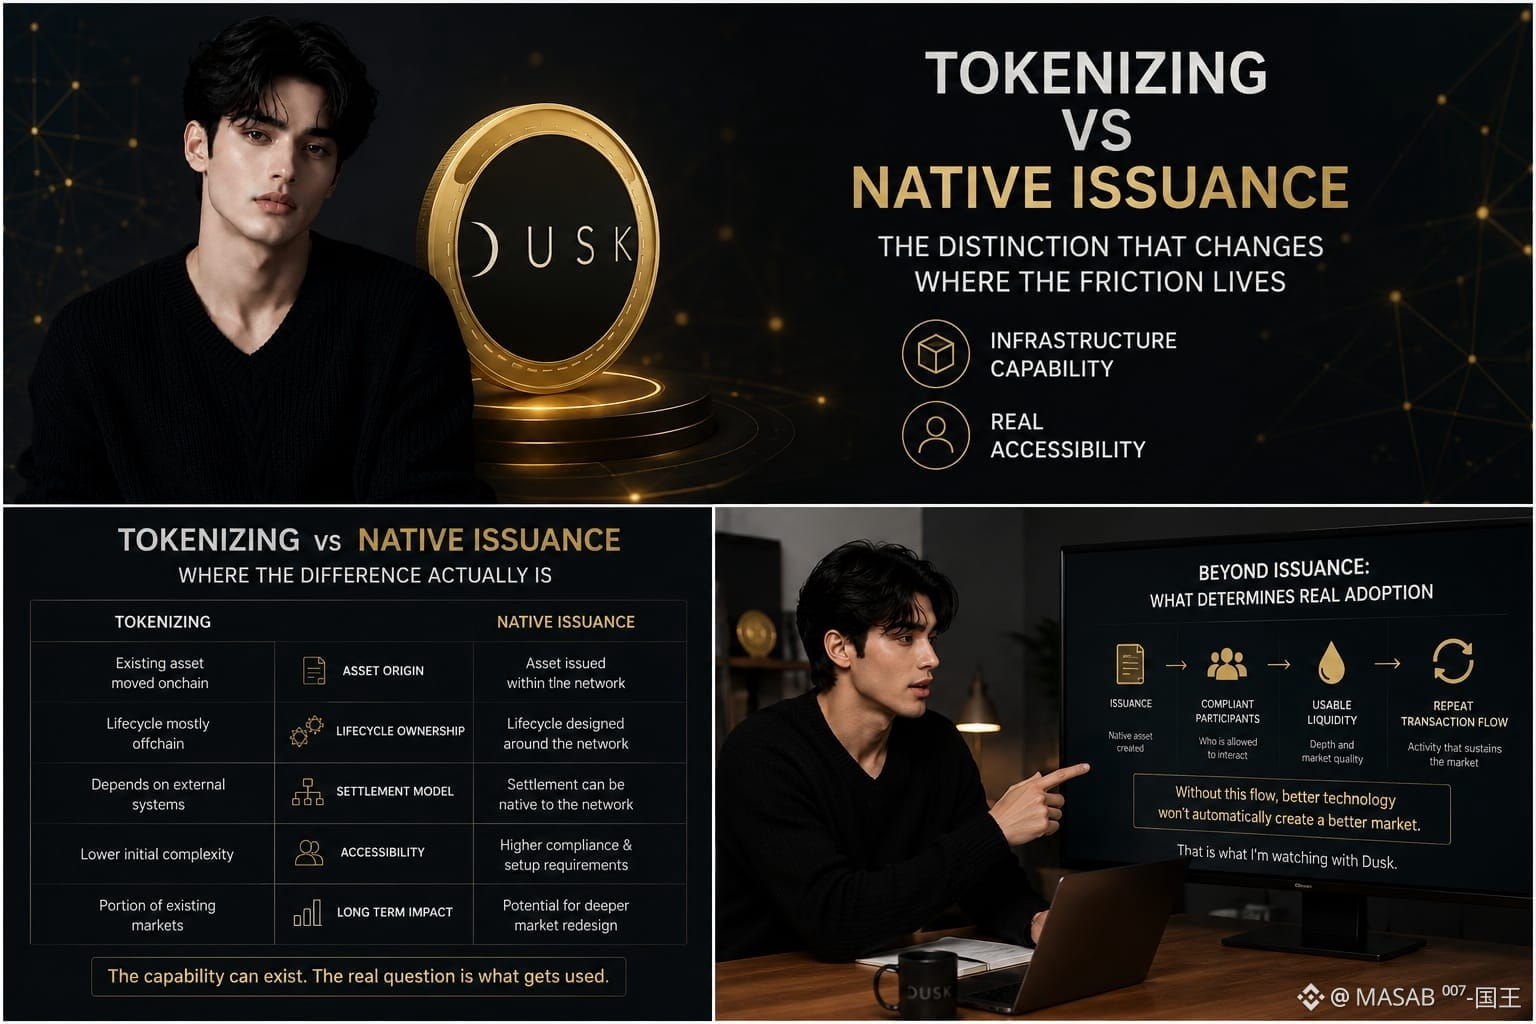
Dusk’un RWA dizaynında təkrar-təkrar bir fərqə qayıtdığımı gördüm: bir token onçeynda mövcud ola bilər, amma aktivin real həyat dövrü hələ də başqa yerdə yaşaya bilər.
Bu, səsləndiyindən daha önəmlidir. Tokenləşdirmə ilə blokçeyn paylanmanı və ya proqramlaşdırılmanı yaxşılaşdıra bilər, amma buraxılış, kimin nəzdə saxlaması (custody), hesablaşma (settlement), xidmətləşdirmə və qeydlər yenə də ayrıca sistemlər və uzlaşdırma tələb edə bilər. Dusk’un yerli-buraxılış (native-issuance) modeli daha dar mənada daha iddialıdır: aktivin özü də qeydiyyat kitabı (ledger) ətrafında yaradılıb idarə oluna bilər, beləliklə bu ötürmələr (handoffs) vahid, koordinasiyalı mühitin içində baş verə bilər.
Amma gizli qat token deyil. Koordinasiyadır.
Dusk məhz hesablaşmanı, giriş nəzarətlərini, məxfiliyi və seçmə açıqlamanı birləşdirir, çünki tənzimlənən qiymətli kağızlar sadəcə ictimai blokçeyn obyektinə çevrilə bilməz. Kiminsə aktivin ətrafında uyğunluq (eligibility), icazələr (permissions), hesabatlılıq (reporting) və hüquqi strukturu müəyyən etməsi yenə də lazımdır. Dusk infrastruktur təmin edə bilər; amma səlahiyyət (authorization), likvidlik və ya institusional iştirak istehsal edə bilməz.
Ona görə mən real müqayisəni texniki imkanla (technical capability) real əlçatanlıq (real accessibility) kimi görürəm. Yerli buraxılışı dəstəkləyən şəbəkə, onu institutların istifadə edəcəyini sübut edən şəbəkədən fərqlidir.
Narahat edən hissə qəbul edilmədir (adoption). Əgər buraxanlar (issuers) və platformalar kritik həyat dövrü mərhələlərini başqa yerdə saxlayırlarsa, yerli buraxılış mənalı bazar infrastrukturu olmaqdan çox, memarlıq (arxitektura) imkanına çevrilir.
Mən hələ bunu izləyirəm.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Dusk’un RWA dizaynında təkrar-təkrar bir fərqə qayıtdığımı gördüm: bir token onçeynda mövcud ola bilər, amma aktivin real həyat dövrü hələ də başqa yerdə yaşaya bilər.
Bu, səsləndiyindən daha önəmlidir. Tokenləşdirmə ilə blokçeyn paylanmanı və ya proqramlaşdırılmanı yaxşılaşdıra bilər, amma buraxılış, kimin nəzdə saxlaması (custody), hesablaşma (settlement), xidmətləşdirmə və qeydlər yenə də ayrıca sistemlər və uzlaşdırma tələb edə bilər. Dusk’un yerli-buraxılış (native-issuance) modeli daha dar mənada daha iddialıdır: aktivin özü də qeydiyyat kitabı (ledger) ətrafında yaradılıb idarə oluna bilər, beləliklə bu ötürmələr (handoffs) vahid, koordinasiyalı mühitin içində baş verə bilər.
Amma gizli qat token deyil. Koordinasiyadır.
Dusk məhz hesablaşmanı, giriş nəzarətlərini, məxfiliyi və seçmə açıqlamanı birləşdirir, çünki tənzimlənən qiymətli kağızlar sadəcə ictimai blokçeyn obyektinə çevrilə bilməz. Kiminsə aktivin ətrafında uyğunluq (eligibility), icazələr (permissions), hesabatlılıq (reporting) və hüquqi strukturu müəyyən etməsi yenə də lazımdır. Dusk infrastruktur təmin edə bilər; amma səlahiyyət (authorization), likvidlik və ya institusional iştirak istehsal edə bilməz.
Ona görə mən real müqayisəni texniki imkanla (technical capability) real əlçatanlıq (real accessibility) kimi görürəm. Yerli buraxılışı dəstəkləyən şəbəkə, onu institutların istifadə edəcəyini sübut edən şəbəkədən fərqlidir.
Narahat edən hissə qəbul edilmədir (adoption). Əgər buraxanlar (issuers) və platformalar kritik həyat dövrü mərhələlərini başqa yerdə saxlayırlarsa, yerli buraxılış mənalı bazar infrastrukturu olmaqdan çox, memarlıq (arxitektura) imkanına çevrilir.
Mən hələ bunu izləyirəm.
@Dusk $DUSK #dusk
40
30
10.3k
·
--
Doğrulanıb
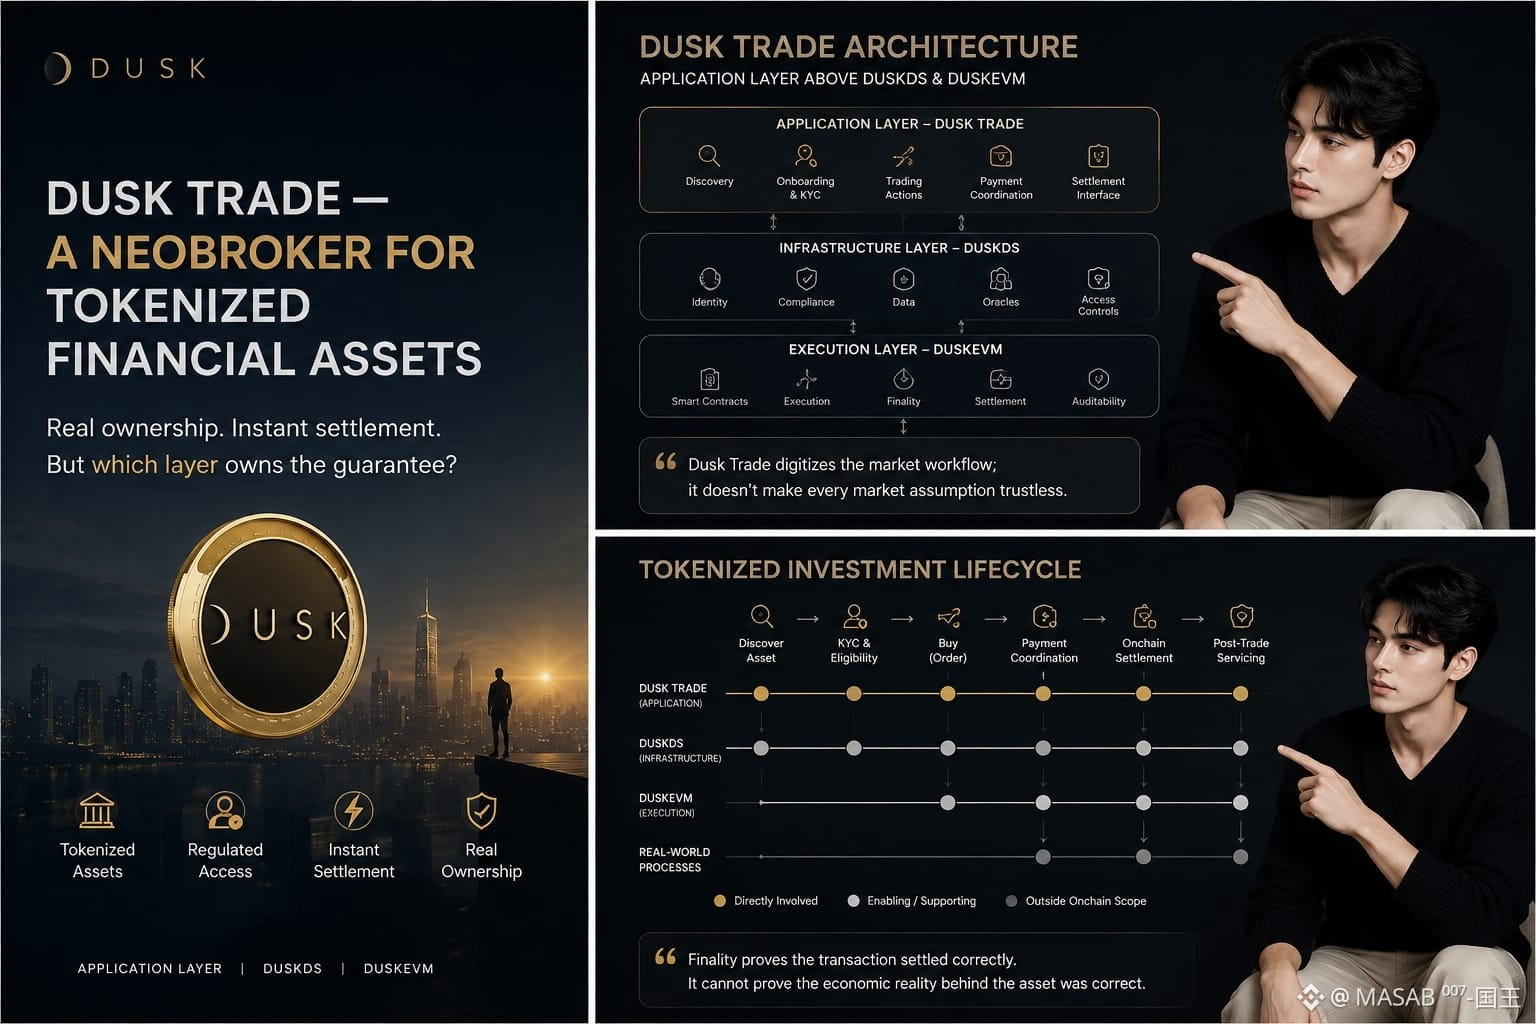
Dün gecə Dusk Trade-də sürüşdürərkən bazar qeyri-adi dərəcədə sakit idi. Eyni ifadələri təkrar-təkrar görürdüm: tokenləşdirilmiş aktivlər, real mülkiyyət, ani hesablaşma. Sonra “neobroker” məni dayandırdı və interfeysin altına baxmağa vadar etdi.
İntuitiv fərziyyə sadədir: Dusk Trade vasitəsilə ETF, MMF və ya istiqraz alırsan və investisiyanın bütün həyat dövrü blokçeynə doğma olur.
Amma nəsə uyğun gəlmirdi.
Dusk Trade, DuskEVM üzərində tətbiq qatıdır. O, istifadəçiləri tokenləşdirilmiş maliyyə aktivlərinə və ticarət iş axınlarına qoşur, əsas infrastruktur isə icra və hesablaşmanı idarə edir. Bu, vacibdir, amma hər bir maliyyə fərziyyəsini trustless etmək demək deyil.
O, əməliyyatı təmin edir, amma aktivin arxasındakı bütün fərziyyələri yox.
Bu fərq önəmlidir. Deterministik hesablaşma səlahiyyət verilmiş bir əməliyyatın düzgün işlənib-keçirilməsini sübut edə bilər. Təkbaşına, isə real dünya aktivinə dair mövcud olan hər bir ofçeyn (off-chain) qeydin, uyğunluq qərarının, açıqlamanın, qiymətləndirmənin və ya xidmət göstərmə prosesinin düzgün olduğunu sübut edə bilməz.
Əvvəlcə düşündüm ki, bu fərq əsasən texniki məsələdir. Deyil.
Yuxarı axın (upstream) məlumat mənbəyi səhvdirsə, blokçeyn yanlış iqtisadi reallığı vicdanla (düzgün şəkildə) hesablaşa bilər.
Bu, yalnız Dusk problemi deyil; tokenləşdirilmiş maliyyə bu sərhədləri ənənəvi bazarlardan miras alır.
Əsl sınaq dəyərli institusional məbləğlər zəif qatlara hücum etməyə sövq edən stimullar yaratdıqda gəlir.
Mən hələ də bu sərhədin davamlı təzyiq altında necə davrandığını düşünürəm. İzləyəcəyim hissə budur.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Dün gecə Dusk Trade-də sürüşdürərkən bazar qeyri-adi dərəcədə sakit idi. Eyni ifadələri təkrar-təkrar görürdüm: tokenləşdirilmiş aktivlər, real mülkiyyət, ani hesablaşma. Sonra “neobroker” məni dayandırdı və interfeysin altına baxmağa vadar etdi.
İntuitiv fərziyyə sadədir: Dusk Trade vasitəsilə ETF, MMF və ya istiqraz alırsan və investisiyanın bütün həyat dövrü blokçeynə doğma olur.
Amma nəsə uyğun gəlmirdi.
Dusk Trade, DuskEVM üzərində tətbiq qatıdır. O, istifadəçiləri tokenləşdirilmiş maliyyə aktivlərinə və ticarət iş axınlarına qoşur, əsas infrastruktur isə icra və hesablaşmanı idarə edir. Bu, vacibdir, amma hər bir maliyyə fərziyyəsini trustless etmək demək deyil.
O, əməliyyatı təmin edir, amma aktivin arxasındakı bütün fərziyyələri yox.
Bu fərq önəmlidir. Deterministik hesablaşma səlahiyyət verilmiş bir əməliyyatın düzgün işlənib-keçirilməsini sübut edə bilər. Təkbaşına, isə real dünya aktivinə dair mövcud olan hər bir ofçeyn (off-chain) qeydin, uyğunluq qərarının, açıqlamanın, qiymətləndirmənin və ya xidmət göstərmə prosesinin düzgün olduğunu sübut edə bilməz.
Əvvəlcə düşündüm ki, bu fərq əsasən texniki məsələdir. Deyil.
Yuxarı axın (upstream) məlumat mənbəyi səhvdirsə, blokçeyn yanlış iqtisadi reallığı vicdanla (düzgün şəkildə) hesablaşa bilər.
Bu, yalnız Dusk problemi deyil; tokenləşdirilmiş maliyyə bu sərhədləri ənənəvi bazarlardan miras alır.
Əsl sınaq dəyərli institusional məbləğlər zəif qatlara hücum etməyə sövq edən stimullar yaratdıqda gəlir.
Mən hələ də bu sərhədin davamlı təzyiq altında necə davrandığını düşünürəm. İzləyəcəyim hissə budur.
@Dusk $DUSK #dusk
40
33
7.4k
·
--
Doğrulanıb
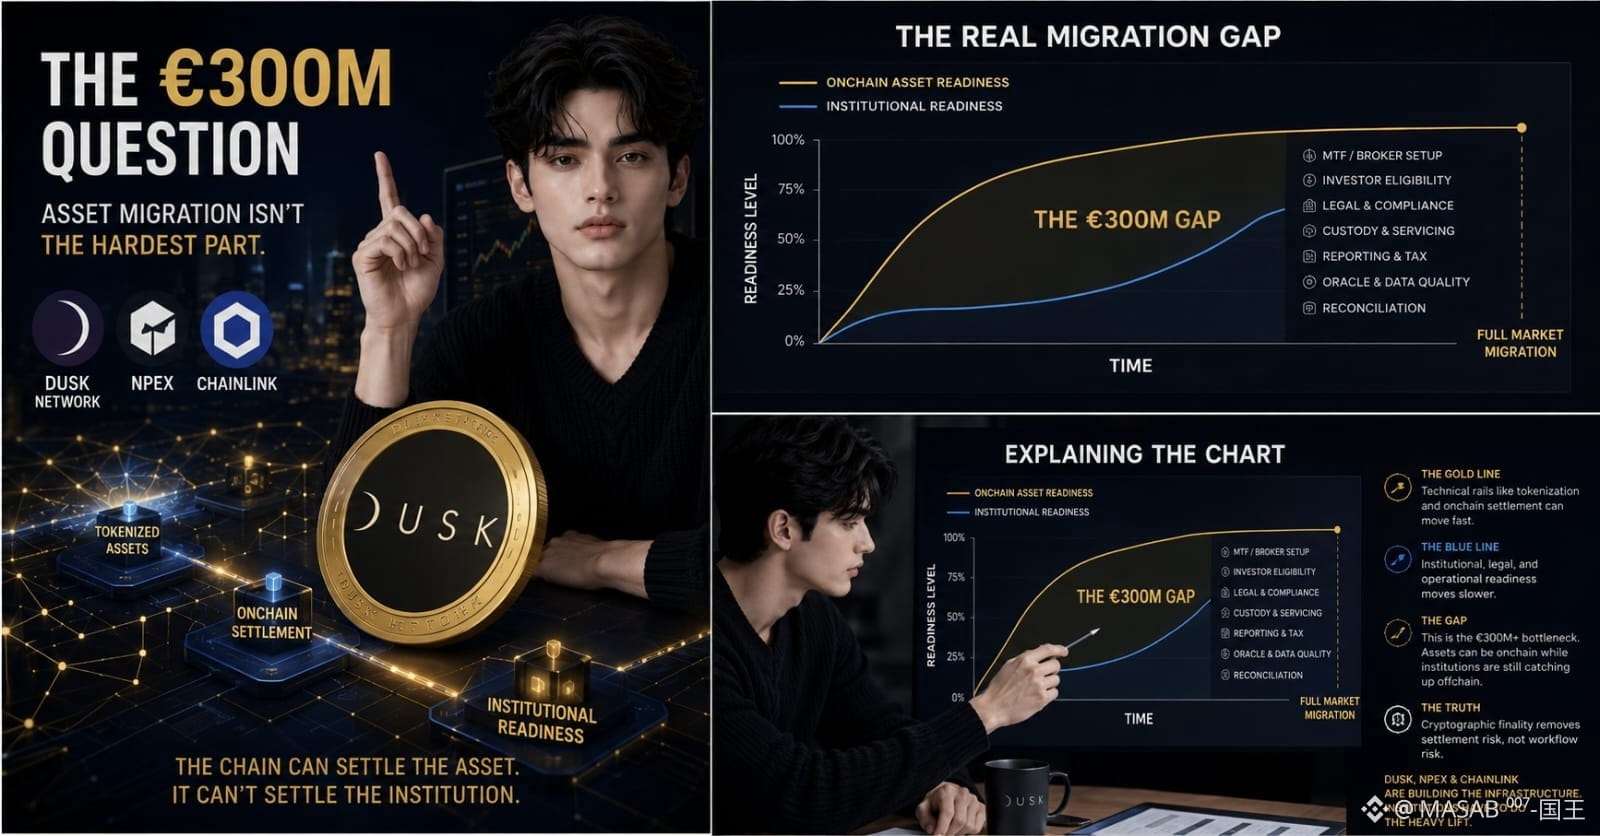
Keçən gecə Dusk-un sənədlərini yoxlayırdım və bir rəqəmə daim qayıdırdım: €300M+. Bu, aktiv-miqrasiya problemi kimi səslənir. Amma NPEX mənə düşündürdü ki, daha çətin miqrasiya elə aktivi əhatə edənlərin hamısıdır.
Dusk və NPEX tənzimlənən emissiya, ticarət və onçeyn üzrə hesablaşmanı hədəfləyir, Chainlink isə zəncərlərarası əlaqə və bazar məlumatı üçün CCIP, DataLink və Data Streams əlavə edir.
İntuitiv fərziyyə sadədir: qiymətli kağızlar tokenləşdirildikdən sonra bazar artıq dəyişib.
Əmin deyiləm ki, bu belədir.
Aktiv onçeyndə ola bilər, amma onboarding (qeydiyyat), investorun uyğunluğu, hüquqi yoxlama, kimin saxlaması (custody), hesabatlıq, xidmət göstərmə və əməliyyat nəzarəti hələ də hesablaşma qatından kənarda olan institutional proseslərdən asılıdır.
Zəncir aktivi hesablaşdıra bilər; institutun hazır olmasını hesablaşdıra bilməz.
Bu fərq əvvəlcə xırdaçı kimi görünürdü. Sonra hərəkət edən hissələri hesabladım: MTF, broker, ECSP və NPEX-in ətrafında istinad etdiyi gələcək DLT-TSS funksiyaları.
İndi üstəlik oracle-in təzəliyi, uyğunluq (compliance) yoxlamaları, rekonsilyasiya və xarici məlumatdan asılılıqları əlavə edin.
Əgər qiymət köhnə (stale) gəlsə, deterministik hesablaşma yenə də tam deterministik ola bilər.
Narahat edən hissə budur: kriptoqrafik yekunlaşma (finality) hesablaşmadan qeyri-müəyyənliyi aradan qaldıra bilər, amma bazar workflow-u (iş axını) ilə bağlı qeyri-müəyyənliyi götürmür.
Məncə Dusk real bir tıxanıqlığı aradan qaldırır. Sadəcə hələ bilmirəm ki, €300M onu təsdiqləyən, xidmət göstərən və nəzarət edən təşkilatlardan daha tez köçürülə (miqrasiya oluna) biləcək.
Qrafikim hələ də açıqdır. Sənədlər də.
{future}(DUSKUSDT)
@Dusk_Foundation $DUSK #dusk
Keçən gecə Dusk-un sənədlərini yoxlayırdım və bir rəqəmə daim qayıdırdım: €300M+. Bu, aktiv-miqrasiya problemi kimi səslənir. Amma NPEX mənə düşündürdü ki, daha çətin miqrasiya elə aktivi əhatə edənlərin hamısıdır.
Dusk və NPEX tənzimlənən emissiya, ticarət və onçeyn üzrə hesablaşmanı hədəfləyir, Chainlink isə zəncərlərarası əlaqə və bazar məlumatı üçün CCIP, DataLink və Data Streams əlavə edir.
İntuitiv fərziyyə sadədir: qiymətli kağızlar tokenləşdirildikdən sonra bazar artıq dəyişib.
Əmin deyiləm ki, bu belədir.
Aktiv onçeyndə ola bilər, amma onboarding (qeydiyyat), investorun uyğunluğu, hüquqi yoxlama, kimin saxlaması (custody), hesabatlıq, xidmət göstərmə və əməliyyat nəzarəti hələ də hesablaşma qatından kənarda olan institutional proseslərdən asılıdır.
Zəncir aktivi hesablaşdıra bilər; institutun hazır olmasını hesablaşdıra bilməz.
Bu fərq əvvəlcə xırdaçı kimi görünürdü. Sonra hərəkət edən hissələri hesabladım: MTF, broker, ECSP və NPEX-in ətrafında istinad etdiyi gələcək DLT-TSS funksiyaları.
İndi üstəlik oracle-in təzəliyi, uyğunluq (compliance) yoxlamaları, rekonsilyasiya və xarici məlumatdan asılılıqları əlavə edin.
Əgər qiymət köhnə (stale) gəlsə, deterministik hesablaşma yenə də tam deterministik ola bilər.
Narahat edən hissə budur: kriptoqrafik yekunlaşma (finality) hesablaşmadan qeyri-müəyyənliyi aradan qaldıra bilər, amma bazar workflow-u (iş axını) ilə bağlı qeyri-müəyyənliyi götürmür.
Məncə Dusk real bir tıxanıqlığı aradan qaldırır. Sadəcə hələ bilmirəm ki, €300M onu təsdiqləyən, xidmət göstərən və nəzarət edən təşkilatlardan daha tez köçürülə (miqrasiya oluna) biləcək.
Qrafikim hələ də açıqdır. Sənədlər də.
@Dusk $DUSK #dusk
42
25
9k
·
--
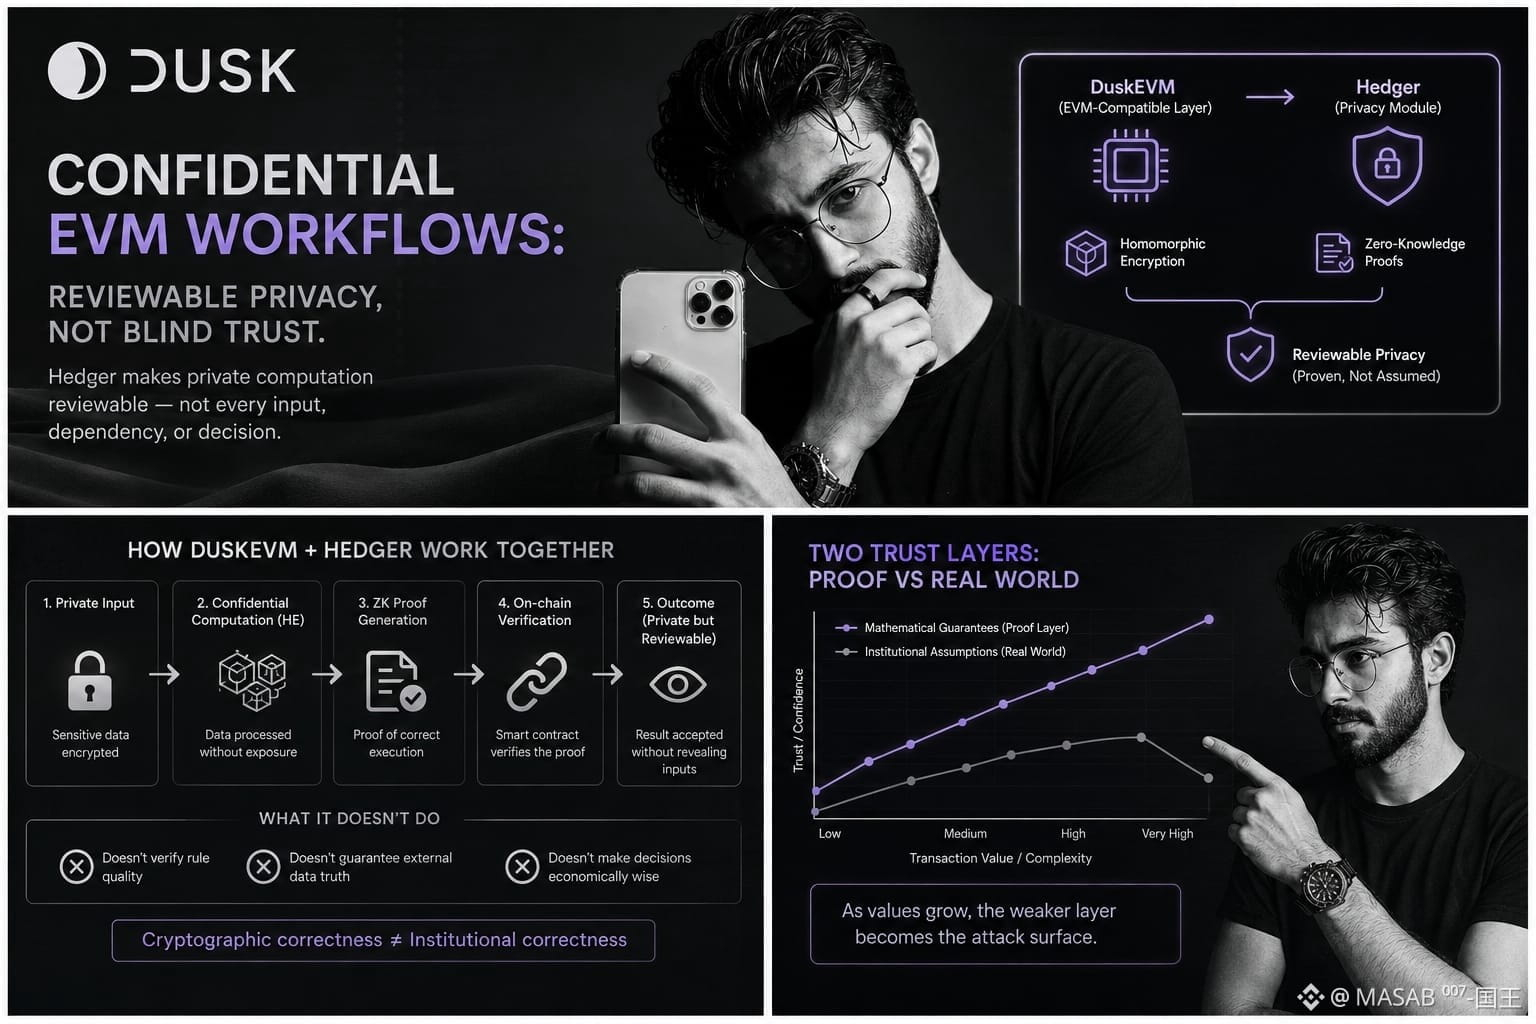
Bu axşam bazar sakit idi, ona görə də qrafiklərə yox, DuskEVM materialını yenidən oxumağa başladım. “konfidensial EVM iş axınları” ifadəsini hər yerdə görürdüm və əvvəlcə bunu elə başa düşdüm ki, EVM-in özü necə isə maliyyə aktivliyini ucdan-ucadək şəxsi saxlaya bilər.
Amma əslində mexanizmlə oturub dərindən baxdım.
DuskEVM — Solidity tərtibatçılarına Dusk-a tanış yol verən, EVM-uyğun tətbiq qatıdır. Maraqlı hissə Hedger-dir: baxıla bilən məxfilik üçün homomorfik şifrələmə və sıfır bilik (zero-knowledge) sübutlarından istifadə edən məxfilik modulu.
Düşünürəm ki, burada asan qaçan bir fərq var: Hedger məxfi hesablamanı baxıla bilən edə bilər; bu, hər bir girişin, asılılığın və ya institusional qərarın avtomatik olaraq mahiyyətcə etibarlı olduğu demək deyil.
Bu yenə də önəmlidir. Homomorfik şifrələmə qorunan məlumatların əsas qiymətləri üzə çıxarmadan emal edilməsinə imkan verə bilər, ZK sübutları isə hesablamanın gedişi və ya doğruluğu barədə dəlil təqdim edə bilər. Tənzimlənən maliyyədə bu kombinasiyanın açıq dəyəri var: audit imkanını tərk etmədən daha az açıqlama.
Amma əvvəlcə fərqin “pedaqoji” olduğunu düşünürdüm.
Elə deyil. Kriptoqrafik düzgünlük və institusional düzgünlük fərqli etibar modelləridir. Bir sübut, əməliyyatın müəyyən qaydalara uyğun getdiyini göstərə bilər. Lakin həmin qaydaların məntiqli olub-olmadığını, xarici məlumat mənbəyinin doğru olduğunu, ya da səlahiyyətli maliyyə qərarının iqtisadi baxımdan sərfəli olub-olmadığını bilə bilməz.
Brendinq bu təbəqələri əslində olduğundan daha yaxın kimi göstərə bilər.
Mən bunun DuskEVM-ə xas unikal bir şey olduğunu demirəm. Əksər ciddi maliyyə infrastrukturları riyazi zəmanətləri sübut sərhədinin kənarında qalan fərziyyələrlə qarışdırır.
Əsas sual budur: əməliyyat dəyərləri elə böyüyəndə nə baş verir ki, kimsə zəif təbəqəyə hücum etmək imkanı tapsın.
Mən bunu yalnız arxitektura əsasında dürüst şəkildə deyə bilmirəm.
Sənədləşmə bölməsi hələ də açıqdır. Güman ki, sabah yenə oxuyacağam, çünki “konfidensial” indi məndə bu sualı doğurur: kimdən konfidensial və nə barədə sübut olunur?
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Bu axşam bazar sakit idi, ona görə də qrafiklərə yox, DuskEVM materialını yenidən oxumağa başladım. “konfidensial EVM iş axınları” ifadəsini hər yerdə görürdüm və əvvəlcə bunu elə başa düşdüm ki, EVM-in özü necə isə maliyyə aktivliyini ucdan-ucadək şəxsi saxlaya bilər.
Amma əslində mexanizmlə oturub dərindən baxdım.
DuskEVM — Solidity tərtibatçılarına Dusk-a tanış yol verən, EVM-uyğun tətbiq qatıdır. Maraqlı hissə Hedger-dir: baxıla bilən məxfilik üçün homomorfik şifrələmə və sıfır bilik (zero-knowledge) sübutlarından istifadə edən məxfilik modulu.
Düşünürəm ki, burada asan qaçan bir fərq var: Hedger məxfi hesablamanı baxıla bilən edə bilər; bu, hər bir girişin, asılılığın və ya institusional qərarın avtomatik olaraq mahiyyətcə etibarlı olduğu demək deyil.
Bu yenə də önəmlidir. Homomorfik şifrələmə qorunan məlumatların əsas qiymətləri üzə çıxarmadan emal edilməsinə imkan verə bilər, ZK sübutları isə hesablamanın gedişi və ya doğruluğu barədə dəlil təqdim edə bilər. Tənzimlənən maliyyədə bu kombinasiyanın açıq dəyəri var: audit imkanını tərk etmədən daha az açıqlama.
Amma əvvəlcə fərqin “pedaqoji” olduğunu düşünürdüm.
Elə deyil. Kriptoqrafik düzgünlük və institusional düzgünlük fərqli etibar modelləridir. Bir sübut, əməliyyatın müəyyən qaydalara uyğun getdiyini göstərə bilər. Lakin həmin qaydaların məntiqli olub-olmadığını, xarici məlumat mənbəyinin doğru olduğunu, ya da səlahiyyətli maliyyə qərarının iqtisadi baxımdan sərfəli olub-olmadığını bilə bilməz.
Brendinq bu təbəqələri əslində olduğundan daha yaxın kimi göstərə bilər.
Mən bunun DuskEVM-ə xas unikal bir şey olduğunu demirəm. Əksər ciddi maliyyə infrastrukturları riyazi zəmanətləri sübut sərhədinin kənarında qalan fərziyyələrlə qarışdırır.
Əsas sual budur: əməliyyat dəyərləri elə böyüyəndə nə baş verir ki, kimsə zəif təbəqəyə hücum etmək imkanı tapsın.
Mən bunu yalnız arxitektura əsasında dürüst şəkildə deyə bilmirəm.
Sənədləşmə bölməsi hələ də açıqdır. Güman ki, sabah yenə oxuyacağam, çünki “konfidensial” indi məndə bu sualı doğurur: kimdən konfidensial və nə barədə sübut olunur?
@Dusk $DUSK #dusk
30
31
5.3k
·
--
Doğrulanıb
Divar üzərində yanğın siqnalizasiya düyməsi sakitləşdirici görünür. Adətən düşünmürsən ki, onu kimlərin basmağa icazəsi var, həmin şəxslər hazırdadırmı, yoxsa yanlışı adam ona birinci çatanda nə baş verəcək.
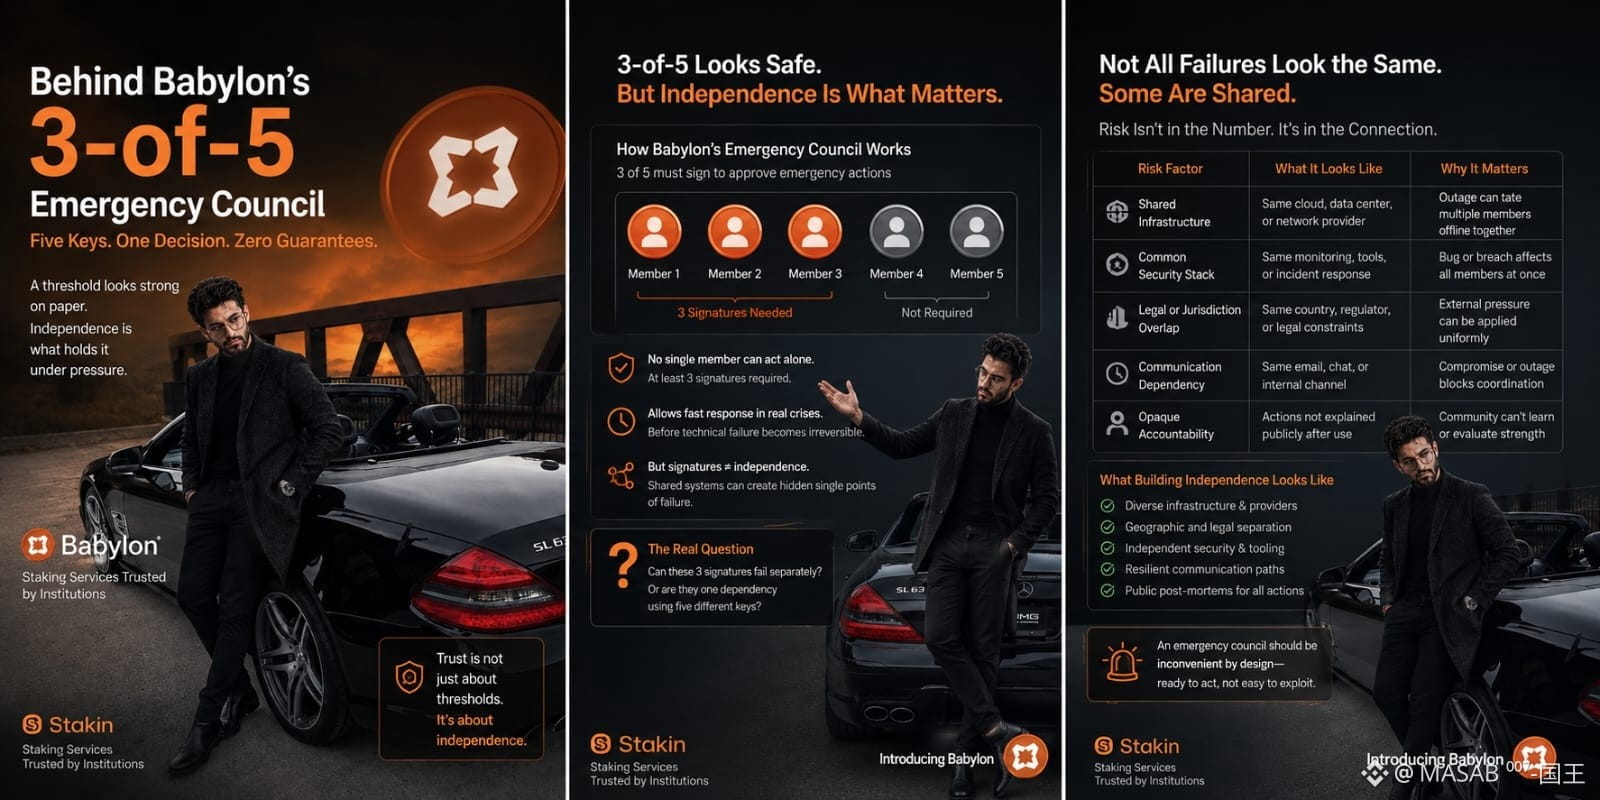
Mən də elə Babylon’un 3-of-5 fövqəladə şurası barədə düşünməyə başladım. Rəqəm məntiqli səslənir. Heç bir üzv təkbaşına hərəkət edə bilmir, amma üç nəfər texniki nasazlıq dönməz hala keçməmişdən əvvəl hələ reaksiya verə bilir. Kağız üzərində BABY həm sürət, həm də cilovlanma təmin edir.
Amma hədd yalnız imzaları sayır. O, müstəqilliyi ölçə bilmir.
Üç şura üzvü ayrıca açarlara sahib ola bilər, yenə də eyni bulud provayderindən, təhlükəsizlik şirkətindən, hüquqi yurisdiksiyadan və ya daxili rabitə kanalından asılı ola bilərlər. Normal şəraitdə bu əlaqə görünməz qalır. Təzyiq altında isə beş guya qərar verən şəxsi bir əməliyyat vahidinə çevirə bilər. Paylaşılan kəsilmə müdaxiləni əngəlləyə bilər. Paylaşılan güzəşt isə onun icazələndirilməsinə yol aça bilər.
Əksər insanlar şuraya belə qiymət verir: üç imza bir imzadan daha təhlükəsizdirmi? Məncə daha çətin sual budur: həmin üç imza ayrıca şəkildə uğursuz ola bilərmi. Babylon üzvlərin xəbərdarlıq etmədən offline vəziyyətə düşüb-düşmədiyini sınaqdan keçiribmi? Fövqəladə addımlar sonradan ictimai şəkildə izah olunurmu? İcma görə bilirmi ki, BABY-nin böhran təbəqəsi güclənir, yoxsa sadəcə daha rahat istifadə üçün “uyğunlaşdırılır”?
Fövqəladə şura narahatlıq yaratmalıdır. Gözləmə təhlükəli olanda hərəkət etmək üçün kifayət qədər hazır olmalıdır, amma sübut tələb edəcək qədər də yavaş.
Mən Babylon-un fövqəladə açarı olmasından narahat deyiləm. Beş açarın beş həqiqətən müstəqil müdafiəni təmsil edib-etmədiyini izləyirəm — yoxsa beş fərqli ad altında gizlənmiş tək bir qərarı.
@babylonlabs_io #baby $BABY
Divar üzərində yanğın siqnalizasiya düyməsi sakitləşdirici görünür. Adətən düşünmürsən ki, onu kimlərin basmağa icazəsi var, həmin şəxslər hazırdadırmı, yoxsa yanlışı adam ona birinci çatanda nə baş verəcək.
Mən də elə Babylon’un 3-of-5 fövqəladə şurası barədə düşünməyə başladım. Rəqəm məntiqli səslənir. Heç bir üzv təkbaşına hərəkət edə bilmir, amma üç nəfər texniki nasazlıq dönməz hala keçməmişdən əvvəl hələ reaksiya verə bilir. Kağız üzərində BABY həm sürət, həm də cilovlanma təmin edir.
Amma hədd yalnız imzaları sayır. O, müstəqilliyi ölçə bilmir.
Üç şura üzvü ayrıca açarlara sahib ola bilər, yenə də eyni bulud provayderindən, təhlükəsizlik şirkətindən, hüquqi yurisdiksiyadan və ya daxili rabitə kanalından asılı ola bilərlər. Normal şəraitdə bu əlaqə görünməz qalır. Təzyiq altında isə beş guya qərar verən şəxsi bir əməliyyat vahidinə çevirə bilər. Paylaşılan kəsilmə müdaxiləni əngəlləyə bilər. Paylaşılan güzəşt isə onun icazələndirilməsinə yol aça bilər.
Əksər insanlar şuraya belə qiymət verir: üç imza bir imzadan daha təhlükəsizdirmi? Məncə daha çətin sual budur: həmin üç imza ayrıca şəkildə uğursuz ola bilərmi. Babylon üzvlərin xəbərdarlıq etmədən offline vəziyyətə düşüb-düşmədiyini sınaqdan keçiribmi? Fövqəladə addımlar sonradan ictimai şəkildə izah olunurmu? İcma görə bilirmi ki, BABY-nin böhran təbəqəsi güclənir, yoxsa sadəcə daha rahat istifadə üçün “uyğunlaşdırılır”?
Fövqəladə şura narahatlıq yaratmalıdır. Gözləmə təhlükəli olanda hərəkət etmək üçün kifayət qədər hazır olmalıdır, amma sübut tələb edəcək qədər də yavaş.
Mən Babylon-un fövqəladə açarı olmasından narahat deyiləm. Beş açarın beş həqiqətən müstəqil müdafiəni təmsil edib-etmədiyini izləyirəm — yoxsa beş fərqli ad altında gizlənmiş tək bir qərarı.
@BabylonLabs_io #baby $BABY
12
11
4.7k
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
BinanceLaunchesBinanceIntelligence
534,035 baxış
Müzakirə edir: 3,467
🧠 Təcrübəli investisiya fondu kimi treydinq etmək? İndi süni intellekt bunu sənin üçün pulsuz edir! 🤖📈
Wilsontrader97
·1 bəyənmə
·1.5k baxış
BitcoinTargets2026OpenAt$87570
4,407 baxış
Müzakirə edir: 102
BitcoinRejectedAt$87KThirdTime
3,544 baxış
Müzakirə edir: 79