
BTC_Chopsticks
3.9k Paylaşımlar
BTC_Chopsticks
Şikayət et
İstifadəçini blokla
🔥 Let's ride the crypto wave together and make those gains! 💸💰

Level 1 Creator
14 İzlənilir
6.5K+ İzləyicilər
180.7K+ Bəyəndi
2 Nişanlar
Postlar
Hamısı
Sitatlar
Videolar
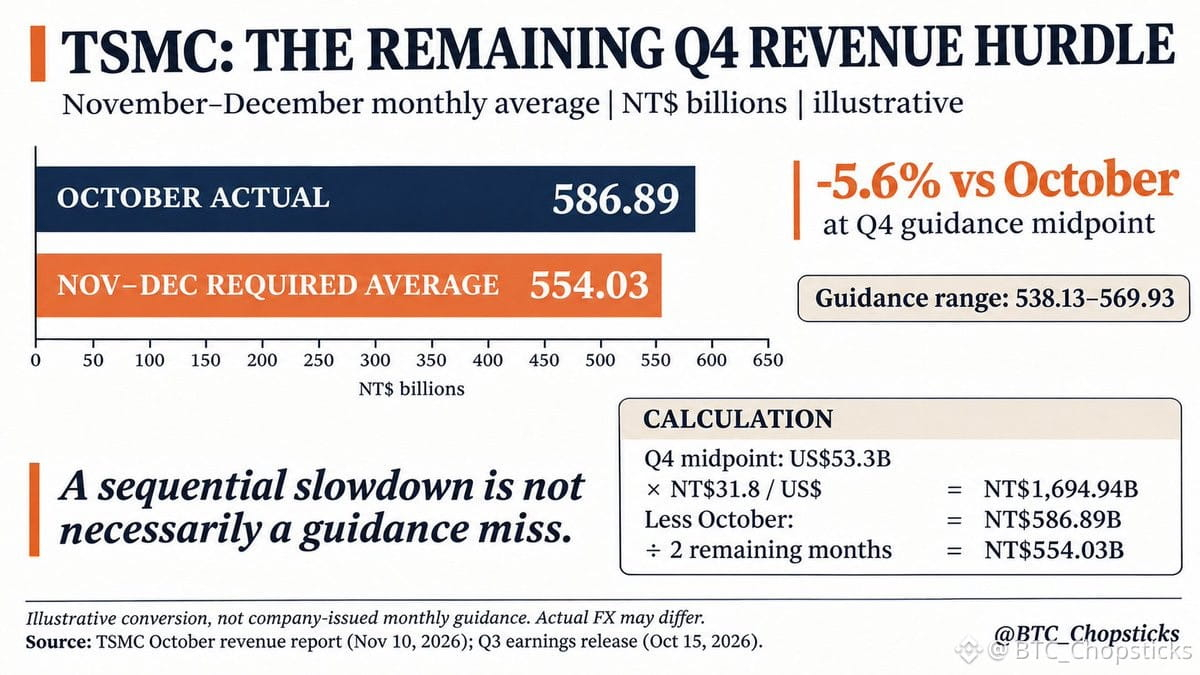
TSMC-nin oktyabr satışları o qədər güclü olub ki, noyabr və dekabr aylarının orta göstəricisi 5,6% aşağı olsa belə, Q4 üzrə gəlir proqnozunun orta həddinə çatmaq mümkün olar.
Oktyabrda gəlir NT$586.89B-ə çatıb. Rəhbərliyin Q4 üzrə proqnozu US$52.3B–US$54.3B-dir.
Nümunə üçün 1 ABŞ dollarını NT$31.8 götürsək, US$53.3B-lik orta hədd NT$1,694.94B edir. Oktyabrı çıxsaq, noyabr və dekabr üçün ayda orta hesabla NT$554.03B gəlir əldə etmək lazımdır.
Bu, analitik hesablamadır, rəsmi aylıq hədəf deyil. Faktiki valyuta təsirləri və gəlir strukturu müqayisəni dəyişə bilər.
Ardıcıl aylıq zəifləmə avtomatik olaraq proqnozun yerinə yetirilməməsi demək deyil. Amma proqnozu yerinə yetirmək investorların gözləntilərini üstələməklə eyni deyil.
Mənbələr: TSMC-nin oktyabr ayı üzrə gəlir hesabatı və Q3 üzrə maliyyə nəticələri açıqlaması.
TSMC-nin oktyabr satışları o qədər güclü olub ki, noyabr və dekabr aylarının orta göstəricisi 5,6% aşağı olsa belə, Q4 üzrə gəlir proqnozunun orta həddinə çatmaq mümkün olar.
Oktyabrda gəlir NT$586.89B-ə çatıb. Rəhbərliyin Q4 üzrə proqnozu US$52.3B–US$54.3B-dir.
Nümunə üçün 1 ABŞ dollarını NT$31.8 götürsək, US$53.3B-lik orta hədd NT$1,694.94B edir. Oktyabrı çıxsaq, noyabr və dekabr üçün ayda orta hesabla NT$554.03B gəlir əldə etmək lazımdır.
Bu, analitik hesablamadır, rəsmi aylıq hədəf deyil. Faktiki valyuta təsirləri və gəlir strukturu müqayisəni dəyişə bilər.
Ardıcıl aylıq zəifləmə avtomatik olaraq proqnozun yerinə yetirilməməsi demək deyil. Amma proqnozu yerinə yetirmək investorların gözləntilərini üstələməklə eyni deyil.
Mənbələr: TSMC-nin oktyabr ayı üzrə gəlir hesabatı və Q3 üzrə maliyyə nəticələri açıqlaması.
Oktyabrda gəlir NT$586.89B-ə çatıb. Rəhbərliyin Q4 üzrə proqnozu US$52.3B–US$54.3B-dir.
Nümunə üçün 1 ABŞ dollarını NT$31.8 götürsək, US$53.3B-lik orta hədd NT$1,694.94B edir. Oktyabrı çıxsaq, noyabr və dekabr üçün ayda orta hesabla NT$554.03B gəlir əldə etmək lazımdır.
Bu, analitik hesablamadır, rəsmi aylıq hədəf deyil. Faktiki valyuta təsirləri və gəlir strukturu müqayisəni dəyişə bilər.
Ardıcıl aylıq zəifləmə avtomatik olaraq proqnozun yerinə yetirilməməsi demək deyil. Amma proqnozu yerinə yetirmək investorların gözləntilərini üstələməklə eyni deyil.
Mənbələr: TSMC-nin oktyabr ayı üzrə gəlir hesabatı və Q3 üzrə maliyyə nəticələri açıqlaması.
50
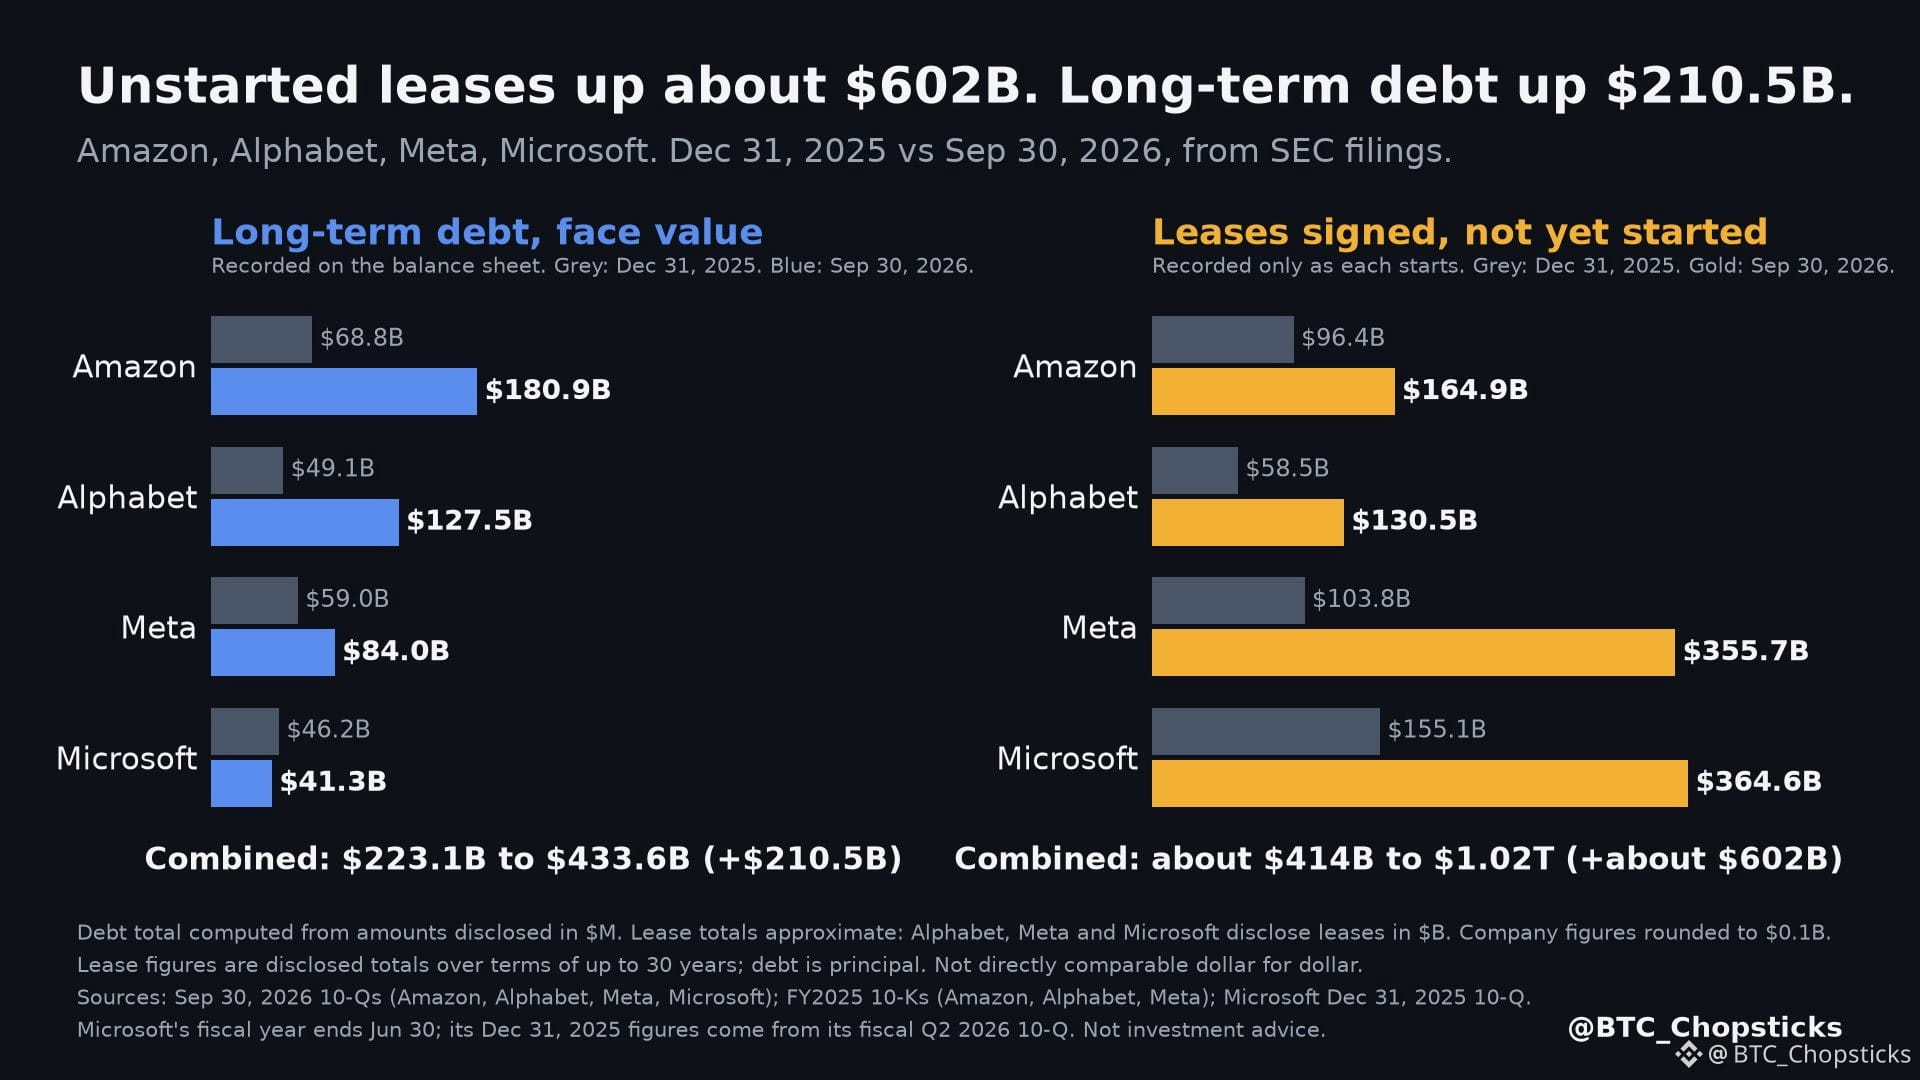
Böyük texnologiya şirkətlərinin imzaladıqları, lakin hələ başlamamış icarə müqavilələrinin həcmi doqquz ayda təxminən $602B artıb. Uzunmüddətli borcları isə $210.5B artıb.
Borclar və artıq başlamış icarələr balans hesabatında göstərilir. Başlamamış icarələr isə hələ göstərilmir.
31 dekabr 2025-ci ildən 30 sentyabr 2026-cı ilədək, SEC-ə təqdim edilmiş sənədlər əsasında:
Uzunmüddətli borc, nominal dəyər:
• Amazon: $68.8B-dən $180.9B-yə
• Alphabet: $49.1B-dən $127.5B-yə
• Meta: $59.0B-dən $84.0B-yə
• Microsoft: $46.2B-dən $41.3B-yə
İmzalanmış, lakin hələ başlamamış icarələr:
• Meta: $103.8B-dən $355.7B-yə
• Microsoft: $155.1B-dən $364.6B-yə
• Alphabet: $58.5B-dən $130.5B-yə
• Amazon: $96.4B-dən $164.9B-yə
Cəmi: borc $223.1B-dən $433.6B-yə (+$210.5B) — milyonlarla ifadə edilmiş məbləğlər əsasında; yuxarıdakı şirkət göstəriciləri yuvarlaqlaşdırılıb. Başlamamış icarələr təxminən $414B-dən təxminən $1.02T-yə (+təxminən $602B) yüksəlib; bu rəqəmlər təxminidir, çünki Alphabet, Meta və Microsoft onları milyardlarla ifadə edir.
Hər icarə başladıqda, sabit ödənişlərinin cari dəyəri əsasında öhdəlik kimi qeydə alınır. Meta, Microsoft və Alphabet bildirir ki, onların icarələri 2026–2036-cı illər arasında başlayacaq.
İcarə rəqəmləri 30 ilədək müddətləri əhatə edən ümumi məbləğlərdir, buna görə də borcun əsas məbləği ilə dollar-dollar müqayisə edilə bilməz. Microsoft-un bəzi icarələri hələ də müqavilə şərtlərinin yerinə yetirilməsindən asılıdır.
Növbəti izləyəcəyim məsələ: bu icarələrin nə qədər tez başlayacağı və gələcək ödənişlərinin nə qədərinin tanınmış icarə öhdəliyinə çevriləcəyi.
Böyük texnologiya şirkətlərinin imzaladıqları, lakin hələ başlamamış icarə müqavilələrinin həcmi doqquz ayda təxminən $602B artıb. Uzunmüddətli borcları isə $210.5B artıb.
Borclar və artıq başlamış icarələr balans hesabatında göstərilir. Başlamamış icarələr isə hələ göstərilmir.
31 dekabr 2025-ci ildən 30 sentyabr 2026-cı ilədək, SEC-ə təqdim edilmiş sənədlər əsasında:
Uzunmüddətli borc, nominal dəyər:
• Amazon: $68.8B-dən $180.9B-yə
• Alphabet: $49.1B-dən $127.5B-yə
• Meta: $59.0B-dən $84.0B-yə
• Microsoft: $46.2B-dən $41.3B-yə
İmzalanmış, lakin hələ başlamamış icarələr:
• Meta: $103.8B-dən $355.7B-yə
• Microsoft: $155.1B-dən $364.6B-yə
• Alphabet: $58.5B-dən $130.5B-yə
• Amazon: $96.4B-dən $164.9B-yə
Cəmi: borc $223.1B-dən $433.6B-yə (+$210.5B) — milyonlarla ifadə edilmiş məbləğlər əsasında; yuxarıdakı şirkət göstəriciləri yuvarlaqlaşdırılıb. Başlamamış icarələr təxminən $414B-dən təxminən $1.02T-yə (+təxminən $602B) yüksəlib; bu rəqəmlər təxminidir, çünki Alphabet, Meta və Microsoft onları milyardlarla ifadə edir.
Hər icarə başladıqda, sabit ödənişlərinin cari dəyəri əsasında öhdəlik kimi qeydə alınır. Meta, Microsoft və Alphabet bildirir ki, onların icarələri 2026–2036-cı illər arasında başlayacaq.
İcarə rəqəmləri 30 ilədək müddətləri əhatə edən ümumi məbləğlərdir, buna görə də borcun əsas məbləği ilə dollar-dollar müqayisə edilə bilməz. Microsoft-un bəzi icarələri hələ də müqavilə şərtlərinin yerinə yetirilməsindən asılıdır.
Növbəti izləyəcəyim məsələ: bu icarələrin nə qədər tez başlayacağı və gələcək ödənişlərinin nə qədərinin tanınmış icarə öhdəliyinə çevriləcəyi.
Borclar və artıq başlamış icarələr balans hesabatında göstərilir. Başlamamış icarələr isə hələ göstərilmir.
31 dekabr 2025-ci ildən 30 sentyabr 2026-cı ilədək, SEC-ə təqdim edilmiş sənədlər əsasında:
Uzunmüddətli borc, nominal dəyər:
• Amazon: $68.8B-dən $180.9B-yə
• Alphabet: $49.1B-dən $127.5B-yə
• Meta: $59.0B-dən $84.0B-yə
• Microsoft: $46.2B-dən $41.3B-yə
İmzalanmış, lakin hələ başlamamış icarələr:
• Meta: $103.8B-dən $355.7B-yə
• Microsoft: $155.1B-dən $364.6B-yə
• Alphabet: $58.5B-dən $130.5B-yə
• Amazon: $96.4B-dən $164.9B-yə
Cəmi: borc $223.1B-dən $433.6B-yə (+$210.5B) — milyonlarla ifadə edilmiş məbləğlər əsasında; yuxarıdakı şirkət göstəriciləri yuvarlaqlaşdırılıb. Başlamamış icarələr təxminən $414B-dən təxminən $1.02T-yə (+təxminən $602B) yüksəlib; bu rəqəmlər təxminidir, çünki Alphabet, Meta və Microsoft onları milyardlarla ifadə edir.
Hər icarə başladıqda, sabit ödənişlərinin cari dəyəri əsasında öhdəlik kimi qeydə alınır. Meta, Microsoft və Alphabet bildirir ki, onların icarələri 2026–2036-cı illər arasında başlayacaq.
İcarə rəqəmləri 30 ilədək müddətləri əhatə edən ümumi məbləğlərdir, buna görə də borcun əsas məbləği ilə dollar-dollar müqayisə edilə bilməz. Microsoft-un bəzi icarələri hələ də müqavilə şərtlərinin yerinə yetirilməsindən asılıdır.
Növbəti izləyəcəyim məsələ: bu icarələrin nə qədər tez başlayacağı və gələcək ödənişlərinin nə qədərinin tanınmış icarə öhdəliyinə çevriləcəyi.
234
🎴✨ Pokémon Web3 ilə görüşəndə!
Banqkokda BINANCE TH Academy-nin Chase Card Gecəsində möhtəşəm axşam! 🟡
🎴 Pokémon kartlarını və kolleksiya əşyalarını kəşf etmək
💡 Blokçeyn və rəqəmsal sahiblik arasındakı əlaqələri öyrənmək
🤝 Digər kolleksiyaçılar və kriptovalyuta həvəskarları ilə tanış olmaq
🎁 Möhtəşəm BINANCE TH hədiyyələri!
Ən gözəl tərəfi? Möhtəşəm insanlar, yeni tanışlıqlar və ortaq bir maraq! 💛
Hamını bir araya gətirdiyi üçün BINANCE TH Academy-yə təşəkkürlər! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
🎴✨ Pokémon Web3 ilə görüşəndə!
Banqkokda BINANCE TH Academy-nin Chase Card Gecəsində möhtəşəm axşam! 🟡
🎴 Pokémon kartlarını və kolleksiya əşyalarını kəşf etmək
💡 Blokçeyn və rəqəmsal sahiblik arasındakı əlaqələri öyrənmək
🤝 Digər kolleksiyaçılar və kriptovalyuta həvəskarları ilə tanış olmaq
🎁 Möhtəşəm BINANCE TH hədiyyələri!
Ən gözəl tərəfi? Möhtəşəm insanlar, yeni tanışlıqlar və ortaq bir maraq! 💛
Hamını bir araya gətirdiyi üçün BINANCE TH Academy-yə təşəkkürlər! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
Banqkokda BINANCE TH Academy-nin Chase Card Gecəsində möhtəşəm axşam! 🟡
🎴 Pokémon kartlarını və kolleksiya əşyalarını kəşf etmək
💡 Blokçeyn və rəqəmsal sahiblik arasındakı əlaqələri öyrənmək
🤝 Digər kolleksiyaçılar və kriptovalyuta həvəskarları ilə tanış olmaq
🎁 Möhtəşəm BINANCE TH hədiyyələri!
Ən gözəl tərəfi? Möhtəşəm insanlar, yeni tanışlıqlar və ortaq bir maraq! 💛
Hamını bir araya gətirdiyi üçün BINANCE TH Academy-yə təşəkkürlər! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
159
Doğrulanıb
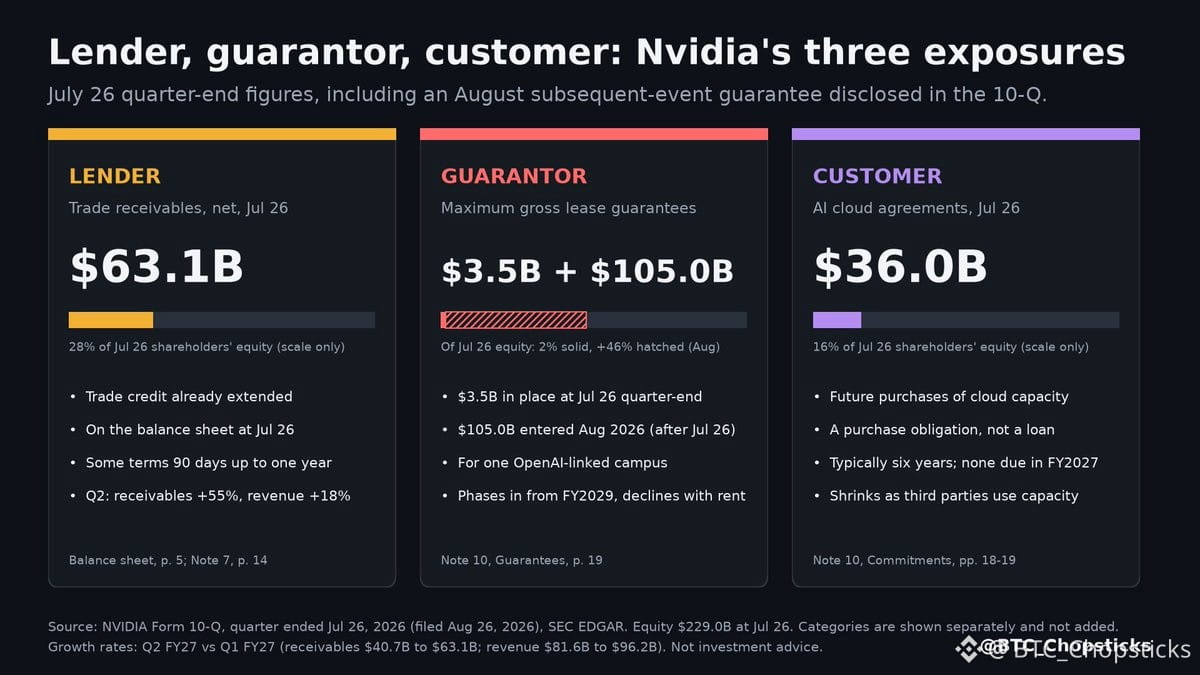
Nvidia-nin maksimum icarə zəmanətləri 10-Q hesabatında açıqlanan avqust razılaşmasından sonra $3.5B-dən $108.5B-ə yüksəldi.
Bankir kimi baxsaq, Nvidia indi süni intellekt infrastrukturunun qurulmasında üç rol oynayır:
• Kreditor: 26 iyul tarixinə $63.1B məbləğində ticarət debitor borcu. Artıq verilmiş ticarət krediti — bəziləri bir ilədək müddətə — balans hesabatında əks olunub.
• Zamin: Rübün sonunda $3.5B məbləğində icarə zəmanəti, üstəgəl avqustda OpenAI ilə əlaqəli bir kampus üçün verilmiş $105B-dək zəmanət. Şərti öhdəlikdir, 2029-cu maliyyə ilindən qüvvəyə minir və icarə haqqı ödənildikcə azalır.
• Müştəri: onun çiplərini alan süni intellekt bulud xidmətləri təminatçılarından bulud hesablama gücü almaq üçün $36B məbləğində öhdəlik. Bu, alış öhdəliyidir, kredit deyil.
Rübün sonunda müştəri avansları $2.8B təşkil edirdi.
Bu, $229B kapitalı olan şirkətin ödəmə qabiliyyəti ilə bağlı məsələ deyil. Söhbət Nvidia-nın nə qədər tələbin maliyyələşdirilməsinə kömək etməsindən gedir.
Nvidia-nın uzun müddətdir maliyyə direktoru olan Colette Kress indi müvəqqəti baş direktordur. Bu, həmin maliyyələşdirmə öhdəliklərini birbaşa onun gündəliyinə gətirir.
Noyabrın 17-də əvvəlcə debitor borclarını gəlirlə müqayisə edəcəyəm. Ötən rübdə debitor borcları 55%, gəlir isə 18% artıb.
Nvidia-nin maksimum icarə zəmanətləri 10-Q hesabatında açıqlanan avqust razılaşmasından sonra $3.5B-dən $108.5B-ə yüksəldi.
Bankir kimi baxsaq, Nvidia indi süni intellekt infrastrukturunun qurulmasında üç rol oynayır:
• Kreditor: 26 iyul tarixinə $63.1B məbləğində ticarət debitor borcu. Artıq verilmiş ticarət krediti — bəziləri bir ilədək müddətə — balans hesabatında əks olunub.
• Zamin: Rübün sonunda $3.5B məbləğində icarə zəmanəti, üstəgəl avqustda OpenAI ilə əlaqəli bir kampus üçün verilmiş $105B-dək zəmanət. Şərti öhdəlikdir, 2029-cu maliyyə ilindən qüvvəyə minir və icarə haqqı ödənildikcə azalır.
• Müştəri: onun çiplərini alan süni intellekt bulud xidmətləri təminatçılarından bulud hesablama gücü almaq üçün $36B məbləğində öhdəlik. Bu, alış öhdəliyidir, kredit deyil.
Rübün sonunda müştəri avansları $2.8B təşkil edirdi.
Bu, $229B kapitalı olan şirkətin ödəmə qabiliyyəti ilə bağlı məsələ deyil. Söhbət Nvidia-nın nə qədər tələbin maliyyələşdirilməsinə kömək etməsindən gedir.
Nvidia-nın uzun müddətdir maliyyə direktoru olan Colette Kress indi müvəqqəti baş direktordur. Bu, həmin maliyyələşdirmə öhdəliklərini birbaşa onun gündəliyinə gətirir.
Noyabrın 17-də əvvəlcə debitor borclarını gəlirlə müqayisə edəcəyəm. Ötən rübdə debitor borcları 55%, gəlir isə 18% artıb.
Bankir kimi baxsaq, Nvidia indi süni intellekt infrastrukturunun qurulmasında üç rol oynayır:
• Kreditor: 26 iyul tarixinə $63.1B məbləğində ticarət debitor borcu. Artıq verilmiş ticarət krediti — bəziləri bir ilədək müddətə — balans hesabatında əks olunub.
• Zamin: Rübün sonunda $3.5B məbləğində icarə zəmanəti, üstəgəl avqustda OpenAI ilə əlaqəli bir kampus üçün verilmiş $105B-dək zəmanət. Şərti öhdəlikdir, 2029-cu maliyyə ilindən qüvvəyə minir və icarə haqqı ödənildikcə azalır.
• Müştəri: onun çiplərini alan süni intellekt bulud xidmətləri təminatçılarından bulud hesablama gücü almaq üçün $36B məbləğində öhdəlik. Bu, alış öhdəliyidir, kredit deyil.
Rübün sonunda müştəri avansları $2.8B təşkil edirdi.
Bu, $229B kapitalı olan şirkətin ödəmə qabiliyyəti ilə bağlı məsələ deyil. Söhbət Nvidia-nın nə qədər tələbin maliyyələşdirilməsinə kömək etməsindən gedir.
Nvidia-nın uzun müddətdir maliyyə direktoru olan Colette Kress indi müvəqqəti baş direktordur. Bu, həmin maliyyələşdirmə öhdəliklərini birbaşa onun gündəliyinə gətirir.
Noyabrın 17-də əvvəlcə debitor borclarını gəlirlə müqayisə edəcəyəm. Ötən rübdə debitor borcları 55%, gəlir isə 18% artıb.
367
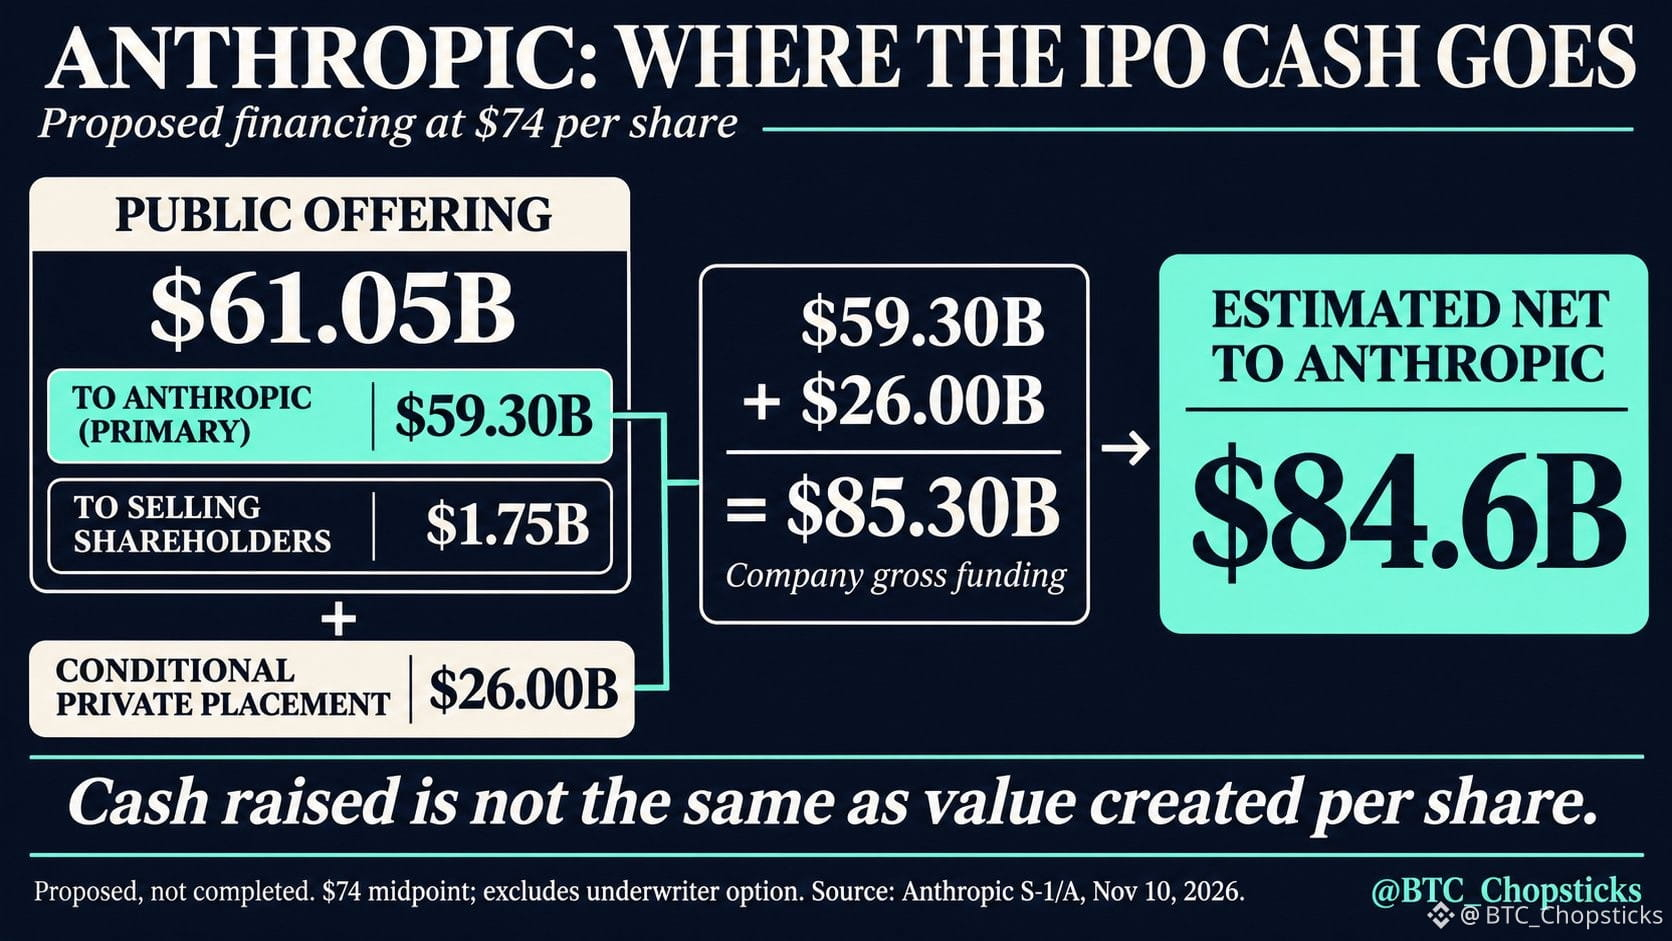
Anthropic-in təklif olunan IPO paketi şirkətə xalis 84.6B dollar gətirə bilər.
İnvestisiya ilə bağlı əsas sual bu kapitalın hər səhmə nə qədər gəlir gətirəcəyidir.
74 dollar orta qiymətində kütləvi təklifdən təxminən 59.3B dollar Anthropic-ə, 1.75B dollar isə səhmlərini satan səhmdarlara çatır. Şərti 26B dollarlıq özəl yerləşdirmə şirkətin ümumi gəlirini təxminən 85.3B dollara çatdırır.
84.6B dollarlıq təxmin təklif xərcləri çıxıldıqdan sonrakı məbləğdir və anderrayter opsiyasını əhatə etmir. Bunlar təklif olunan şərtlərdir, yekunlaşmış maliyyələşdirmə deyil.
Daha çox nağd vəsait hesablama gücünə və genişlənməyə yönəldilə bilər. Yeni səhmlər həmçinin mülkiyyət paylarının hesablandığı ümumi səhm sayını dəyişir.
Qiymətləndirmə başlığı ilə yanaşı, müştərilərdən daxil olan vəsaitin nağda çevrilməsini, hesablama gücü ilə bağlı öhdəlikləri və gələcəkdə payların durulaşmasını da izləyərdim.
Mənbə: Anthropic-in noyabrın 10-da təqdim etdiyi S-1/A sənədi və roadshow elanı.
Anthropic-in təklif olunan IPO paketi şirkətə xalis 84.6B dollar gətirə bilər.
İnvestisiya ilə bağlı əsas sual bu kapitalın hər səhmə nə qədər gəlir gətirəcəyidir.
74 dollar orta qiymətində kütləvi təklifdən təxminən 59.3B dollar Anthropic-ə, 1.75B dollar isə səhmlərini satan səhmdarlara çatır. Şərti 26B dollarlıq özəl yerləşdirmə şirkətin ümumi gəlirini təxminən 85.3B dollara çatdırır.
84.6B dollarlıq təxmin təklif xərcləri çıxıldıqdan sonrakı məbləğdir və anderrayter opsiyasını əhatə etmir. Bunlar təklif olunan şərtlərdir, yekunlaşmış maliyyələşdirmə deyil.
Daha çox nağd vəsait hesablama gücünə və genişlənməyə yönəldilə bilər. Yeni səhmlər həmçinin mülkiyyət paylarının hesablandığı ümumi səhm sayını dəyişir.
Qiymətləndirmə başlığı ilə yanaşı, müştərilərdən daxil olan vəsaitin nağda çevrilməsini, hesablama gücü ilə bağlı öhdəlikləri və gələcəkdə payların durulaşmasını da izləyərdim.
Mənbə: Anthropic-in noyabrın 10-da təqdim etdiyi S-1/A sənədi və roadshow elanı.
İnvestisiya ilə bağlı əsas sual bu kapitalın hər səhmə nə qədər gəlir gətirəcəyidir.
74 dollar orta qiymətində kütləvi təklifdən təxminən 59.3B dollar Anthropic-ə, 1.75B dollar isə səhmlərini satan səhmdarlara çatır. Şərti 26B dollarlıq özəl yerləşdirmə şirkətin ümumi gəlirini təxminən 85.3B dollara çatdırır.
84.6B dollarlıq təxmin təklif xərcləri çıxıldıqdan sonrakı məbləğdir və anderrayter opsiyasını əhatə etmir. Bunlar təklif olunan şərtlərdir, yekunlaşmış maliyyələşdirmə deyil.
Daha çox nağd vəsait hesablama gücünə və genişlənməyə yönəldilə bilər. Yeni səhmlər həmçinin mülkiyyət paylarının hesablandığı ümumi səhm sayını dəyişir.
Qiymətləndirmə başlığı ilə yanaşı, müştərilərdən daxil olan vəsaitin nağda çevrilməsini, hesablama gücü ilə bağlı öhdəlikləri və gələcəkdə payların durulaşmasını da izləyərdim.
Mənbə: Anthropic-in noyabrın 10-da təqdim etdiyi S-1/A sənədi və roadshow elanı.
269
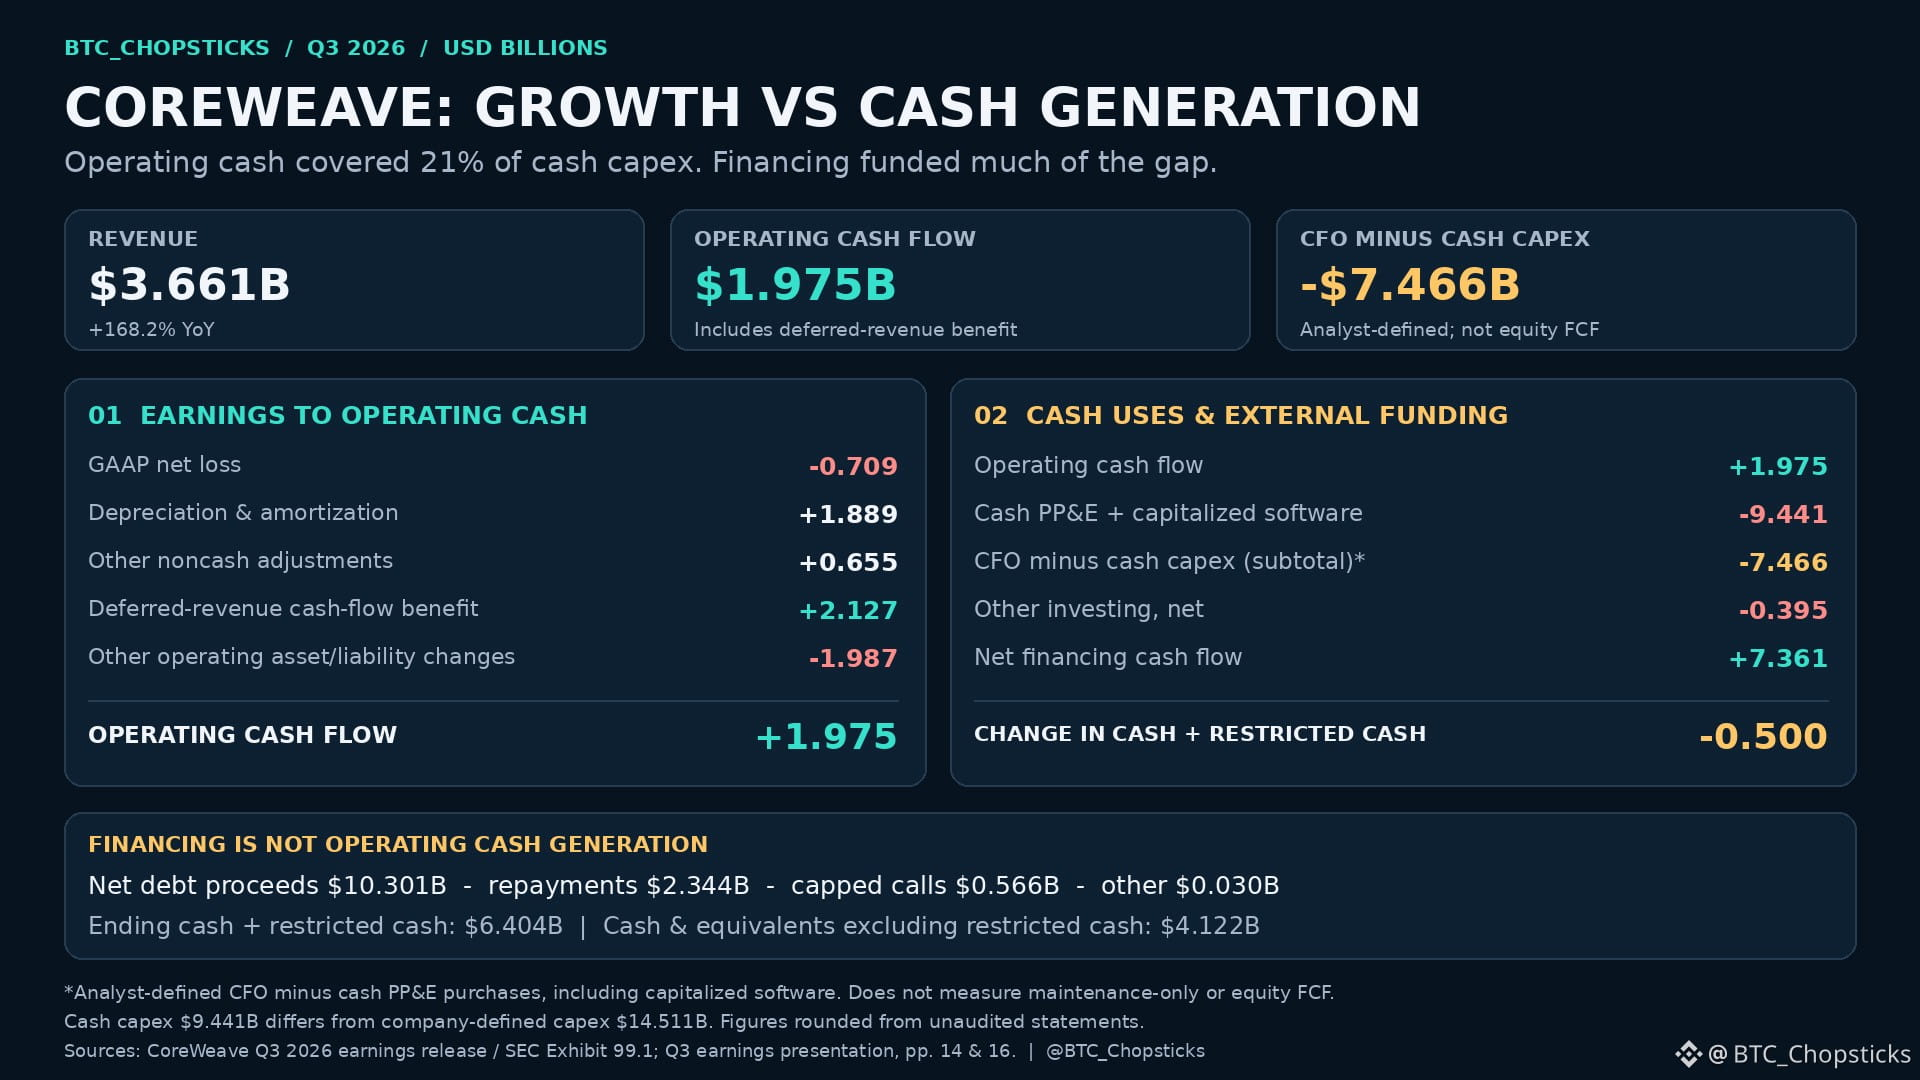
CoreWeave III rübdə 1,98 milyard dollar əməliyyat pul vəsaiti yaratdı, sonra isə 9,44 milyard dolları nağd kapital xərclərinə sərf etdi.
7,47 milyard dollarlıq fərq onun artımının arxasında duran səhmdar sualıdır.
Gəlir 168% artaraq 3,66 milyard dollara çatdı. GAAP üzrə əməliyyat mənfəəti müsbət oldu, lakin 846 milyon dollarlıq xalis faiz xərci 207 milyon dollarlıq əməliyyat mənfəətini üstələdi.
Əməliyyat pul axınına həmçinin təxirə salınmış gəlirdən əldə olunan 2,13 milyard dollarlıq fayda daxil idi. Bu, maliyyələşməni dəstəkləyir, lakin gələcək xidmət öhdəlikləri yaradır.
Xalis maliyyələşmə 7,36 milyard dollar vəsait təmin etdi. Məhdudlaşdırılmış qalıqlar da daxil olmaqla, pul vəsaiti yenə də 500 milyon dollar azaldı.
Nikbin ssenariyə görə, investisiya davamlı pul gəlirləri yaradan məhsuldar gücə çevrilir. Əsas sınaq yığımların və pul vəsaiti yaradılmasının sonda yenidən investisiyanı və maliyyələşmə xərclərini üstələyib-üstələməyəcəyidir.
Artım realdır. Lakin bu investisiyanın nəticədə səhmdarlar üçün davamlı gəlirlər yaradıb-yaratmayacağı ayrıca məsələdir.
Nağd kapital xərclərinə PP&E və kapitallaşdırılmış proqram təminatı daxildir. Maliyyə direktorunun əməliyyat pul axınından nağd kapital xərclərinin çıxılması ilə hesablanan göstərici analitik tərəfindən müəyyən edilir və səhmdarların sərbəst pul axını deyil. Mənbə: CoreWeave-in 2026-cı ilin III rübü üzrə rəsmi nəticələri.
{future}(CRWVUSDT)
CoreWeave III rübdə 1,98 milyard dollar əməliyyat pul vəsaiti yaratdı, sonra isə 9,44 milyard dolları nağd kapital xərclərinə sərf etdi.
7,47 milyard dollarlıq fərq onun artımının arxasında duran səhmdar sualıdır.
Gəlir 168% artaraq 3,66 milyard dollara çatdı. GAAP üzrə əməliyyat mənfəəti müsbət oldu, lakin 846 milyon dollarlıq xalis faiz xərci 207 milyon dollarlıq əməliyyat mənfəətini üstələdi.
Əməliyyat pul axınına həmçinin təxirə salınmış gəlirdən əldə olunan 2,13 milyard dollarlıq fayda daxil idi. Bu, maliyyələşməni dəstəkləyir, lakin gələcək xidmət öhdəlikləri yaradır.
Xalis maliyyələşmə 7,36 milyard dollar vəsait təmin etdi. Məhdudlaşdırılmış qalıqlar da daxil olmaqla, pul vəsaiti yenə də 500 milyon dollar azaldı.
Nikbin ssenariyə görə, investisiya davamlı pul gəlirləri yaradan məhsuldar gücə çevrilir. Əsas sınaq yığımların və pul vəsaiti yaradılmasının sonda yenidən investisiyanı və maliyyələşmə xərclərini üstələyib-üstələməyəcəyidir.
Artım realdır. Lakin bu investisiyanın nəticədə səhmdarlar üçün davamlı gəlirlər yaradıb-yaratmayacağı ayrıca məsələdir.
Nağd kapital xərclərinə PP&E və kapitallaşdırılmış proqram təminatı daxildir. Maliyyə direktorunun əməliyyat pul axınından nağd kapital xərclərinin çıxılması ilə hesablanan göstərici analitik tərəfindən müəyyən edilir və səhmdarların sərbəst pul axını deyil. Mənbə: CoreWeave-in 2026-cı ilin III rübü üzrə rəsmi nəticələri.
7,47 milyard dollarlıq fərq onun artımının arxasında duran səhmdar sualıdır.
Gəlir 168% artaraq 3,66 milyard dollara çatdı. GAAP üzrə əməliyyat mənfəəti müsbət oldu, lakin 846 milyon dollarlıq xalis faiz xərci 207 milyon dollarlıq əməliyyat mənfəətini üstələdi.
Əməliyyat pul axınına həmçinin təxirə salınmış gəlirdən əldə olunan 2,13 milyard dollarlıq fayda daxil idi. Bu, maliyyələşməni dəstəkləyir, lakin gələcək xidmət öhdəlikləri yaradır.
Xalis maliyyələşmə 7,36 milyard dollar vəsait təmin etdi. Məhdudlaşdırılmış qalıqlar da daxil olmaqla, pul vəsaiti yenə də 500 milyon dollar azaldı.
Nikbin ssenariyə görə, investisiya davamlı pul gəlirləri yaradan məhsuldar gücə çevrilir. Əsas sınaq yığımların və pul vəsaiti yaradılmasının sonda yenidən investisiyanı və maliyyələşmə xərclərini üstələyib-üstələməyəcəyidir.
Artım realdır. Lakin bu investisiyanın nəticədə səhmdarlar üçün davamlı gəlirlər yaradıb-yaratmayacağı ayrıca məsələdir.
Nağd kapital xərclərinə PP&E və kapitallaşdırılmış proqram təminatı daxildir. Maliyyə direktorunun əməliyyat pul axınından nağd kapital xərclərinin çıxılması ilə hesablanan göstərici analitik tərəfindən müəyyən edilir və səhmdarların sərbəst pul axını deyil. Mənbə: CoreWeave-in 2026-cı ilin III rübü üzrə rəsmi nəticələri.
205
🎮🔥 TRON Global Friends Thailand #5: Lazer tag döyüşü gecəsi!
Kim deyib ki, Web3 icmasının üzvləri yalnız iclas otağında ünsiyyət qura bilər?
Bu dəfə K-xəttindən danışmırıq — lazer silahlarını götürüb döyüşə başlayırıq!🎯🐂
📅 27 noyabr 2026
🕖 Başlanğıc: axşam saat 7
📍 Banqkok, Tayland
⚡ Tədbirin əsas məqamları
🎯 Lazer tag döyüşü — komanda işinin zövqünü yaşayın
🤝 Web3 KOL-ları və TRON icmasının üzvləri ilə tanış olun
🍽️ Birlikdə şam edib, rahat söhbət edin
🐂 TRON Bull bəlkə də bütün tədbirin MVP-si olacaq!
❤️ Blokçeyndən də vacibi həqiqi əlaqələrdir.
Web3 təkcə texnologiya və ticarətdən ibarət deyil — burada həmfikir dostlar və dəyərli ortaq xatirələr də var.
🎟️ Yerlər məhduddur! Qeydiyyatdan keçmək üçün rəsmi Luma tədbir səhifəsinə daxil olun. İştirak üçün son təsdiq təşkilatçılar tərəfindən veriləcək.
Banqkokda görüşənədək!🚀
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🎮🔥 TRON Global Friends Thailand #5: Lazer tag döyüşü gecəsi!
Kim deyib ki, Web3 icmasının üzvləri yalnız iclas otağında ünsiyyət qura bilər?
Bu dəfə K-xəttindən danışmırıq — lazer silahlarını götürüb döyüşə başlayırıq!🎯🐂
📅 27 noyabr 2026
🕖 Başlanğıc: axşam saat 7
📍 Banqkok, Tayland
⚡ Tədbirin əsas məqamları
🎯 Lazer tag döyüşü — komanda işinin zövqünü yaşayın
🤝 Web3 KOL-ları və TRON icmasının üzvləri ilə tanış olun
🍽️ Birlikdə şam edib, rahat söhbət edin
🐂 TRON Bull bəlkə də bütün tədbirin MVP-si olacaq!
❤️ Blokçeyndən də vacibi həqiqi əlaqələrdir.
Web3 təkcə texnologiya və ticarətdən ibarət deyil — burada həmfikir dostlar və dəyərli ortaq xatirələr də var.
🎟️ Yerlər məhduddur! Qeydiyyatdan keçmək üçün rəsmi Luma tədbir səhifəsinə daxil olun. İştirak üçün son təsdiq təşkilatçılar tərəfindən veriləcək.
Banqkokda görüşənədək!🚀
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
Kim deyib ki, Web3 icmasının üzvləri yalnız iclas otağında ünsiyyət qura bilər?
Bu dəfə K-xəttindən danışmırıq — lazer silahlarını götürüb döyüşə başlayırıq!🎯🐂
📅 27 noyabr 2026
🕖 Başlanğıc: axşam saat 7
📍 Banqkok, Tayland
⚡ Tədbirin əsas məqamları
🎯 Lazer tag döyüşü — komanda işinin zövqünü yaşayın
🤝 Web3 KOL-ları və TRON icmasının üzvləri ilə tanış olun
🍽️ Birlikdə şam edib, rahat söhbət edin
🐂 TRON Bull bəlkə də bütün tədbirin MVP-si olacaq!
❤️ Blokçeyndən də vacibi həqiqi əlaqələrdir.
Web3 təkcə texnologiya və ticarətdən ibarət deyil — burada həmfikir dostlar və dəyərli ortaq xatirələr də var.
🎟️ Yerlər məhduddur! Qeydiyyatdan keçmək üçün rəsmi Luma tədbir səhifəsinə daxil olun. İştirak üçün son təsdiq təşkilatçılar tərəfindən veriləcək.
Banqkokda görüşənədək!🚀
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
202
🔐 TRON-da USDT seyfi yaratmaq? Bu gizli tələyə diqqət!
OpenZeppelin yeni inkişaf təlimatı təqdim edib. Təlimatda Hardhat və TRC-4626 standartından istifadə edərək TRON-da USDT seyfinin yaradılması izah olunur.
⚙️ Əsas məqamlar
🔹 USDT yatırın və seyf payı tokenləri əldə edin
🔹 Payları geri alın və depozit/çıxarış komissiyalarını idarə edin
🔹 USDT köçürmələrinin qaytardığı dəyərlə bağlı xüsusi problemi həll edin
🔹 Müqaviləni Nile test şəbəkəsində yoxlayın
💡 Bu niyə vacibdir?
TRON-da USDT köçürməsi uğurlu olsa belə, false qaytara bilər və bu da adi köçürmə yoxlamalarının yanlış nəticə verməsinə səbəb ola bilər.
OpenZeppelin-in SafeTRC20.safeTransferChecked funksiyası balans dəyişikliyini yoxlayaraq bu problemi həll etməyə kömək edir.
🚀 Gələcəyə baxış
Daha təkmil inkişaf alətləri TRON DeFi ekosisteminin inkişafına təkan verə bilər. Bununla belə, rəsmi yerləşdirmədən əvvəl hərtərəfli sınaq və təhlükəsizlik auditi aparılmalıdır.
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🔐 TRON-da USDT seyfi yaratmaq? Bu gizli tələyə diqqət!
OpenZeppelin yeni inkişaf təlimatı təqdim edib. Təlimatda Hardhat və TRC-4626 standartından istifadə edərək TRON-da USDT seyfinin yaradılması izah olunur.
⚙️ Əsas məqamlar
🔹 USDT yatırın və seyf payı tokenləri əldə edin
🔹 Payları geri alın və depozit/çıxarış komissiyalarını idarə edin
🔹 USDT köçürmələrinin qaytardığı dəyərlə bağlı xüsusi problemi həll edin
🔹 Müqaviləni Nile test şəbəkəsində yoxlayın
💡 Bu niyə vacibdir?
TRON-da USDT köçürməsi uğurlu olsa belə, false qaytara bilər və bu da adi köçürmə yoxlamalarının yanlış nəticə verməsinə səbəb ola bilər.
OpenZeppelin-in SafeTRC20.safeTransferChecked funksiyası balans dəyişikliyini yoxlayaraq bu problemi həll etməyə kömək edir.
🚀 Gələcəyə baxış
Daha təkmil inkişaf alətləri TRON DeFi ekosisteminin inkişafına təkan verə bilər. Bununla belə, rəsmi yerləşdirmədən əvvəl hərtərəfli sınaq və təhlükəsizlik auditi aparılmalıdır.
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
OpenZeppelin yeni inkişaf təlimatı təqdim edib. Təlimatda Hardhat və TRC-4626 standartından istifadə edərək TRON-da USDT seyfinin yaradılması izah olunur.
⚙️ Əsas məqamlar
🔹 USDT yatırın və seyf payı tokenləri əldə edin
🔹 Payları geri alın və depozit/çıxarış komissiyalarını idarə edin
🔹 USDT köçürmələrinin qaytardığı dəyərlə bağlı xüsusi problemi həll edin
🔹 Müqaviləni Nile test şəbəkəsində yoxlayın
💡 Bu niyə vacibdir?
TRON-da USDT köçürməsi uğurlu olsa belə, false qaytara bilər və bu da adi köçürmə yoxlamalarının yanlış nəticə verməsinə səbəb ola bilər.
OpenZeppelin-in SafeTRC20.safeTransferChecked funksiyası balans dəyişikliyini yoxlayaraq bu problemi həll etməyə kömək edir.
🚀 Gələcəyə baxış
Daha təkmil inkişaf alətləri TRON DeFi ekosisteminin inkişafına təkan verə bilər. Bununla belə, rəsmi yerləşdirmədən əvvəl hərtərəfli sınaq və təhlükəsizlik auditi aparılmalıdır.
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
158
Broadcom-un 63 milyard dollarlıq süni intellekt maliyyələşdirmə sazişi süni intellektə tələbatın real olub-olmamasından daha vacib bir sual doğurur.
Riski kim daşıyır?
Oktyabrın 26-da verilən açıqlamada xüsusi təyinatlı şirkətin Anthropic-ə icarəyə vermək üçün sürətləndiricilər və şəbəkə avadanlıqları alması təsvir olunur. Broadcom birinci dərəcəli girovla təmin edilmiş maliyyələşdirmə hissəsinə bərabər məbləğdə qalıq dəyər dəstəyi verir.
Bu, 63 milyard dollarlıq əməliyyatın bütün məbləğinə zəmanət demək deyil.
Anthropic-in sənədində şirkətin zəmanəti və avadanlığın özü ilə təmin olunan beşillik avadanlıq icarəsi təsvir edilir. Öhdəliklərin yerinə yetirilməməsi borcun vaxtından əvvəl tələb olunmasına səbəb ola bilər.
Bu müdafiə mexanizmləri vacibdir. Amma gələcək ödənişləri qəti etmir.
Optimist ssenariyə görə, maliyyələşdirmə məhsuldar potensialı üzə çıxarır və müştərilərin pul axınları öhdəlikləri ödəyir.
Gərginlik ssenarisində isə ödəniş qabiliyyəti, tətbiqetmə vaxtı və ya avadanlığın satışından əldə olunan gəlir gözləntiləri doğrultmur.
Səhmdarlar üçün sual budur: bu struktur nə qədər mənfəətli artıma imkan yaradır və tədarükçünün üzərində nə qədər mənfi risk qalır?
Kapitalın əlçatanlığı və riskin ötürülməsi ayrı-ayrılıqda təhlil edilməlidir.
Broadcom-un 63 milyard dollarlıq süni intellekt maliyyələşdirmə sazişi süni intellektə tələbatın real olub-olmamasından daha vacib bir sual doğurur.
Riski kim daşıyır?
Oktyabrın 26-da verilən açıqlamada xüsusi təyinatlı şirkətin Anthropic-ə icarəyə vermək üçün sürətləndiricilər və şəbəkə avadanlıqları alması təsvir olunur. Broadcom birinci dərəcəli girovla təmin edilmiş maliyyələşdirmə hissəsinə bərabər məbləğdə qalıq dəyər dəstəyi verir.
Bu, 63 milyard dollarlıq əməliyyatın bütün məbləğinə zəmanət demək deyil.
Anthropic-in sənədində şirkətin zəmanəti və avadanlığın özü ilə təmin olunan beşillik avadanlıq icarəsi təsvir edilir. Öhdəliklərin yerinə yetirilməməsi borcun vaxtından əvvəl tələb olunmasına səbəb ola bilər.
Bu müdafiə mexanizmləri vacibdir. Amma gələcək ödənişləri qəti etmir.
Optimist ssenariyə görə, maliyyələşdirmə məhsuldar potensialı üzə çıxarır və müştərilərin pul axınları öhdəlikləri ödəyir.
Gərginlik ssenarisində isə ödəniş qabiliyyəti, tətbiqetmə vaxtı və ya avadanlığın satışından əldə olunan gəlir gözləntiləri doğrultmur.
Səhmdarlar üçün sual budur: bu struktur nə qədər mənfəətli artıma imkan yaradır və tədarükçünün üzərində nə qədər mənfi risk qalır?
Kapitalın əlçatanlığı və riskin ötürülməsi ayrı-ayrılıqda təhlil edilməlidir.
Riski kim daşıyır?
Oktyabrın 26-da verilən açıqlamada xüsusi təyinatlı şirkətin Anthropic-ə icarəyə vermək üçün sürətləndiricilər və şəbəkə avadanlıqları alması təsvir olunur. Broadcom birinci dərəcəli girovla təmin edilmiş maliyyələşdirmə hissəsinə bərabər məbləğdə qalıq dəyər dəstəyi verir.
Bu, 63 milyard dollarlıq əməliyyatın bütün məbləğinə zəmanət demək deyil.
Anthropic-in sənədində şirkətin zəmanəti və avadanlığın özü ilə təmin olunan beşillik avadanlıq icarəsi təsvir edilir. Öhdəliklərin yerinə yetirilməməsi borcun vaxtından əvvəl tələb olunmasına səbəb ola bilər.
Bu müdafiə mexanizmləri vacibdir. Amma gələcək ödənişləri qəti etmir.
Optimist ssenariyə görə, maliyyələşdirmə məhsuldar potensialı üzə çıxarır və müştərilərin pul axınları öhdəlikləri ödəyir.
Gərginlik ssenarisində isə ödəniş qabiliyyəti, tətbiqetmə vaxtı və ya avadanlığın satışından əldə olunan gəlir gözləntiləri doğrultmur.
Səhmdarlar üçün sual budur: bu struktur nə qədər mənfəətli artıma imkan yaradır və tədarükçünün üzərində nə qədər mənfi risk qalır?
Kapitalın əlçatanlığı və riskin ötürülməsi ayrı-ayrılıqda təhlil edilməlidir.
271
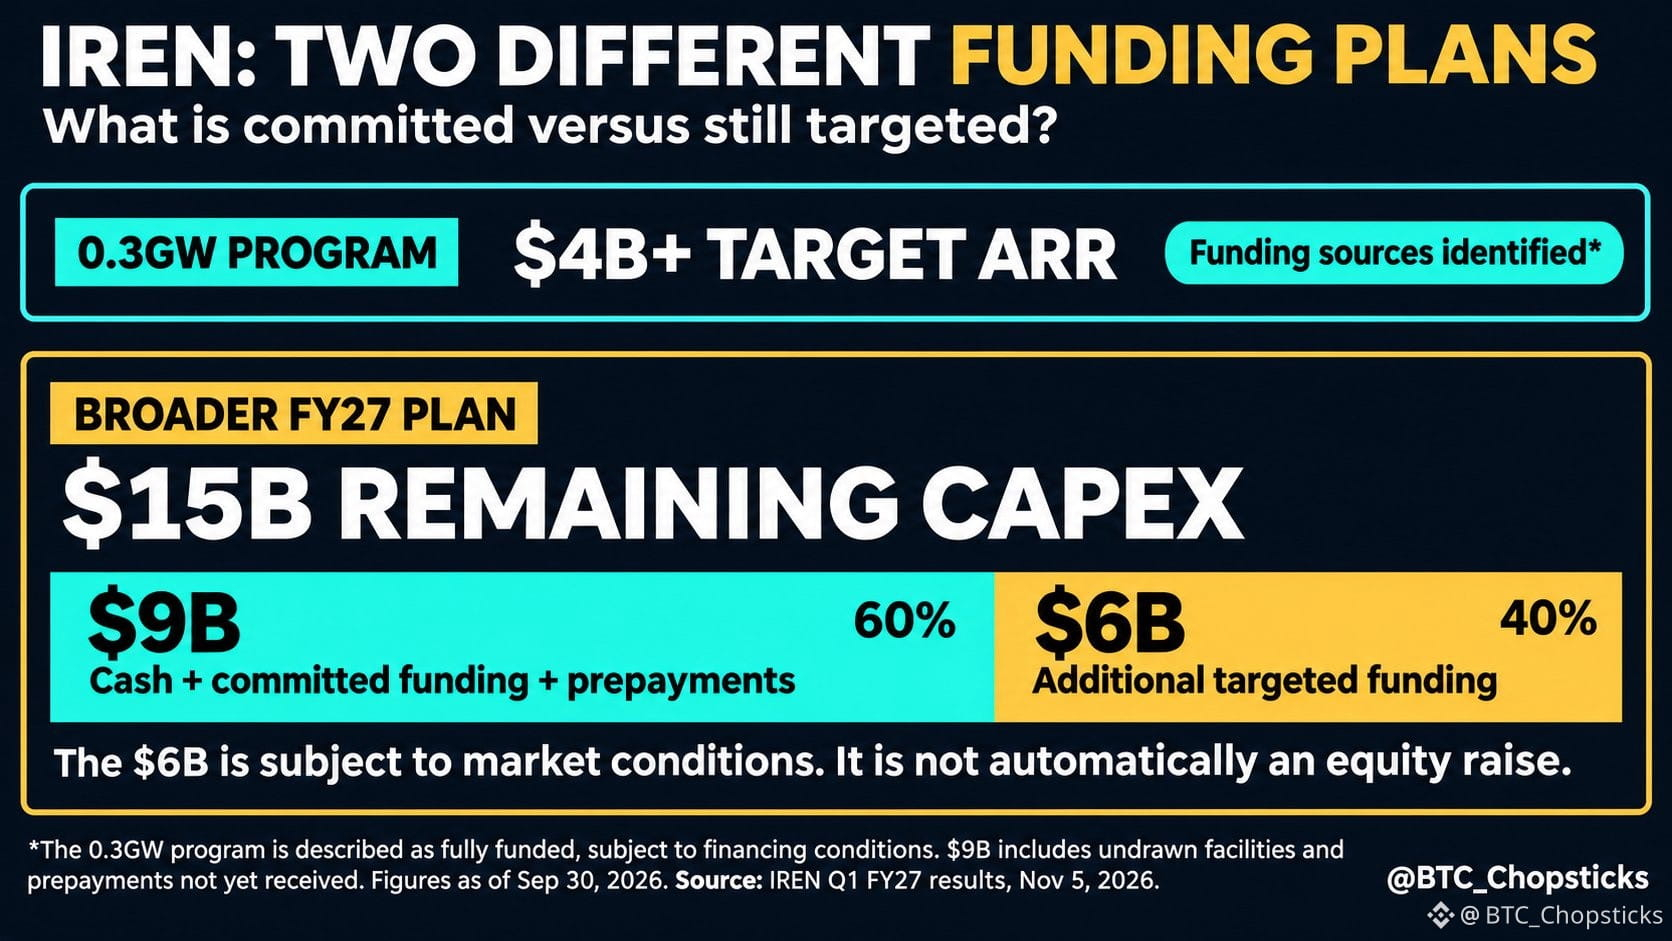
IREN bildirir ki, 4 mlrd. dollardan çox ARR hədəfi tam maliyyələşdirilib.
Bəs niyə əlavə 6 mlrd. dollarlıq maliyyələşmə hələ də hədəflənir?
Cavab budur ki, investorlar iki fərqli genişlənmə planına baxırlar.
IREN-in müqavilələrlə təmin edilmiş 4 mlrd. dollardan çox ARR hədəfi şirkətin maliyyələşdirildiyini hesab etdiyi 0,3 GW-lıq proqramla dəstəklənir; bu, maliyyələşdirmə şərtlərindən asılıdır.
Lakin FY27 üzrə daha geniş genişlənmə planına təxminən 15 mlrd. dollarlıq qalan planlaşdırılmış kapital xərcləri daxildir:
• 9 mlrd. dollar nağd vəsait, təsdiqlənmiş maliyyələşmə və müştərilərin əvvəlcədən ödədiyi məbləğlər hesabına.
• 6 mlrd. dollar bazar şərtlərindən asılı olaraq hədəflənən əlavə maliyyə hesabına.
Bu 9 mlrd. dolların hamısı bankda saxlanılan nağd vəsait deyil. Buraya istifadə olunmamış maliyyələşmə və hələ alınmamış müştəri avansları daxildir.
Əlavə 6 mlrd. dolların mütləq səhm emissiyası yolu ilə cəlb edilməsi də nəzərdə tutulmur.
Bu fərq vacibdir.
Süni intellektə tələbat çox böyük ola bilər, amma səhmdarların əldə edəcəyi iqtisadi nəticə yenə də maliyyələşdirmə xərclərindən, səhmlərin dəyərsizləşməsindən və müqavilə ilə təmin edilmiş gücün nə qədər tez pul vəsaiti yaratmasından asılıdır.
Əsl sual təkcə IREN-in nə qədər süni intellekt infrastrukturu qura biləcəyi deyil.
Əsas məsələ bu artımı maliyyələşdirdikdən sonra hər bir səhmin nə qədər dəyər əldə etməsidir.
IREN bildirir ki, 4 mlrd. dollardan çox ARR hədəfi tam maliyyələşdirilib.
Bəs niyə əlavə 6 mlrd. dollarlıq maliyyələşmə hələ də hədəflənir?
Cavab budur ki, investorlar iki fərqli genişlənmə planına baxırlar.
IREN-in müqavilələrlə təmin edilmiş 4 mlrd. dollardan çox ARR hədəfi şirkətin maliyyələşdirildiyini hesab etdiyi 0,3 GW-lıq proqramla dəstəklənir; bu, maliyyələşdirmə şərtlərindən asılıdır.
Lakin FY27 üzrə daha geniş genişlənmə planına təxminən 15 mlrd. dollarlıq qalan planlaşdırılmış kapital xərcləri daxildir:
• 9 mlrd. dollar nağd vəsait, təsdiqlənmiş maliyyələşmə və müştərilərin əvvəlcədən ödədiyi məbləğlər hesabına.
• 6 mlrd. dollar bazar şərtlərindən asılı olaraq hədəflənən əlavə maliyyə hesabına.
Bu 9 mlrd. dolların hamısı bankda saxlanılan nağd vəsait deyil. Buraya istifadə olunmamış maliyyələşmə və hələ alınmamış müştəri avansları daxildir.
Əlavə 6 mlrd. dolların mütləq səhm emissiyası yolu ilə cəlb edilməsi də nəzərdə tutulmur.
Bu fərq vacibdir.
Süni intellektə tələbat çox böyük ola bilər, amma səhmdarların əldə edəcəyi iqtisadi nəticə yenə də maliyyələşdirmə xərclərindən, səhmlərin dəyərsizləşməsindən və müqavilə ilə təmin edilmiş gücün nə qədər tez pul vəsaiti yaratmasından asılıdır.
Əsl sual təkcə IREN-in nə qədər süni intellekt infrastrukturu qura biləcəyi deyil.
Əsas məsələ bu artımı maliyyələşdirdikdən sonra hər bir səhmin nə qədər dəyər əldə etməsidir.
Bəs niyə əlavə 6 mlrd. dollarlıq maliyyələşmə hələ də hədəflənir?
Cavab budur ki, investorlar iki fərqli genişlənmə planına baxırlar.
IREN-in müqavilələrlə təmin edilmiş 4 mlrd. dollardan çox ARR hədəfi şirkətin maliyyələşdirildiyini hesab etdiyi 0,3 GW-lıq proqramla dəstəklənir; bu, maliyyələşdirmə şərtlərindən asılıdır.
Lakin FY27 üzrə daha geniş genişlənmə planına təxminən 15 mlrd. dollarlıq qalan planlaşdırılmış kapital xərcləri daxildir:
• 9 mlrd. dollar nağd vəsait, təsdiqlənmiş maliyyələşmə və müştərilərin əvvəlcədən ödədiyi məbləğlər hesabına.
• 6 mlrd. dollar bazar şərtlərindən asılı olaraq hədəflənən əlavə maliyyə hesabına.
Bu 9 mlrd. dolların hamısı bankda saxlanılan nağd vəsait deyil. Buraya istifadə olunmamış maliyyələşmə və hələ alınmamış müştəri avansları daxildir.
Əlavə 6 mlrd. dolların mütləq səhm emissiyası yolu ilə cəlb edilməsi də nəzərdə tutulmur.
Bu fərq vacibdir.
Süni intellektə tələbat çox böyük ola bilər, amma səhmdarların əldə edəcəyi iqtisadi nəticə yenə də maliyyələşdirmə xərclərindən, səhmlərin dəyərsizləşməsindən və müqavilə ilə təmin edilmiş gücün nə qədər tez pul vəsaiti yaratmasından asılıdır.
Əsl sual təkcə IREN-in nə qədər süni intellekt infrastrukturu qura biləcəyi deyil.
Əsas məsələ bu artımı maliyyələşdirdikdən sonra hər bir səhmin nə qədər dəyər əldə etməsidir.
1
429
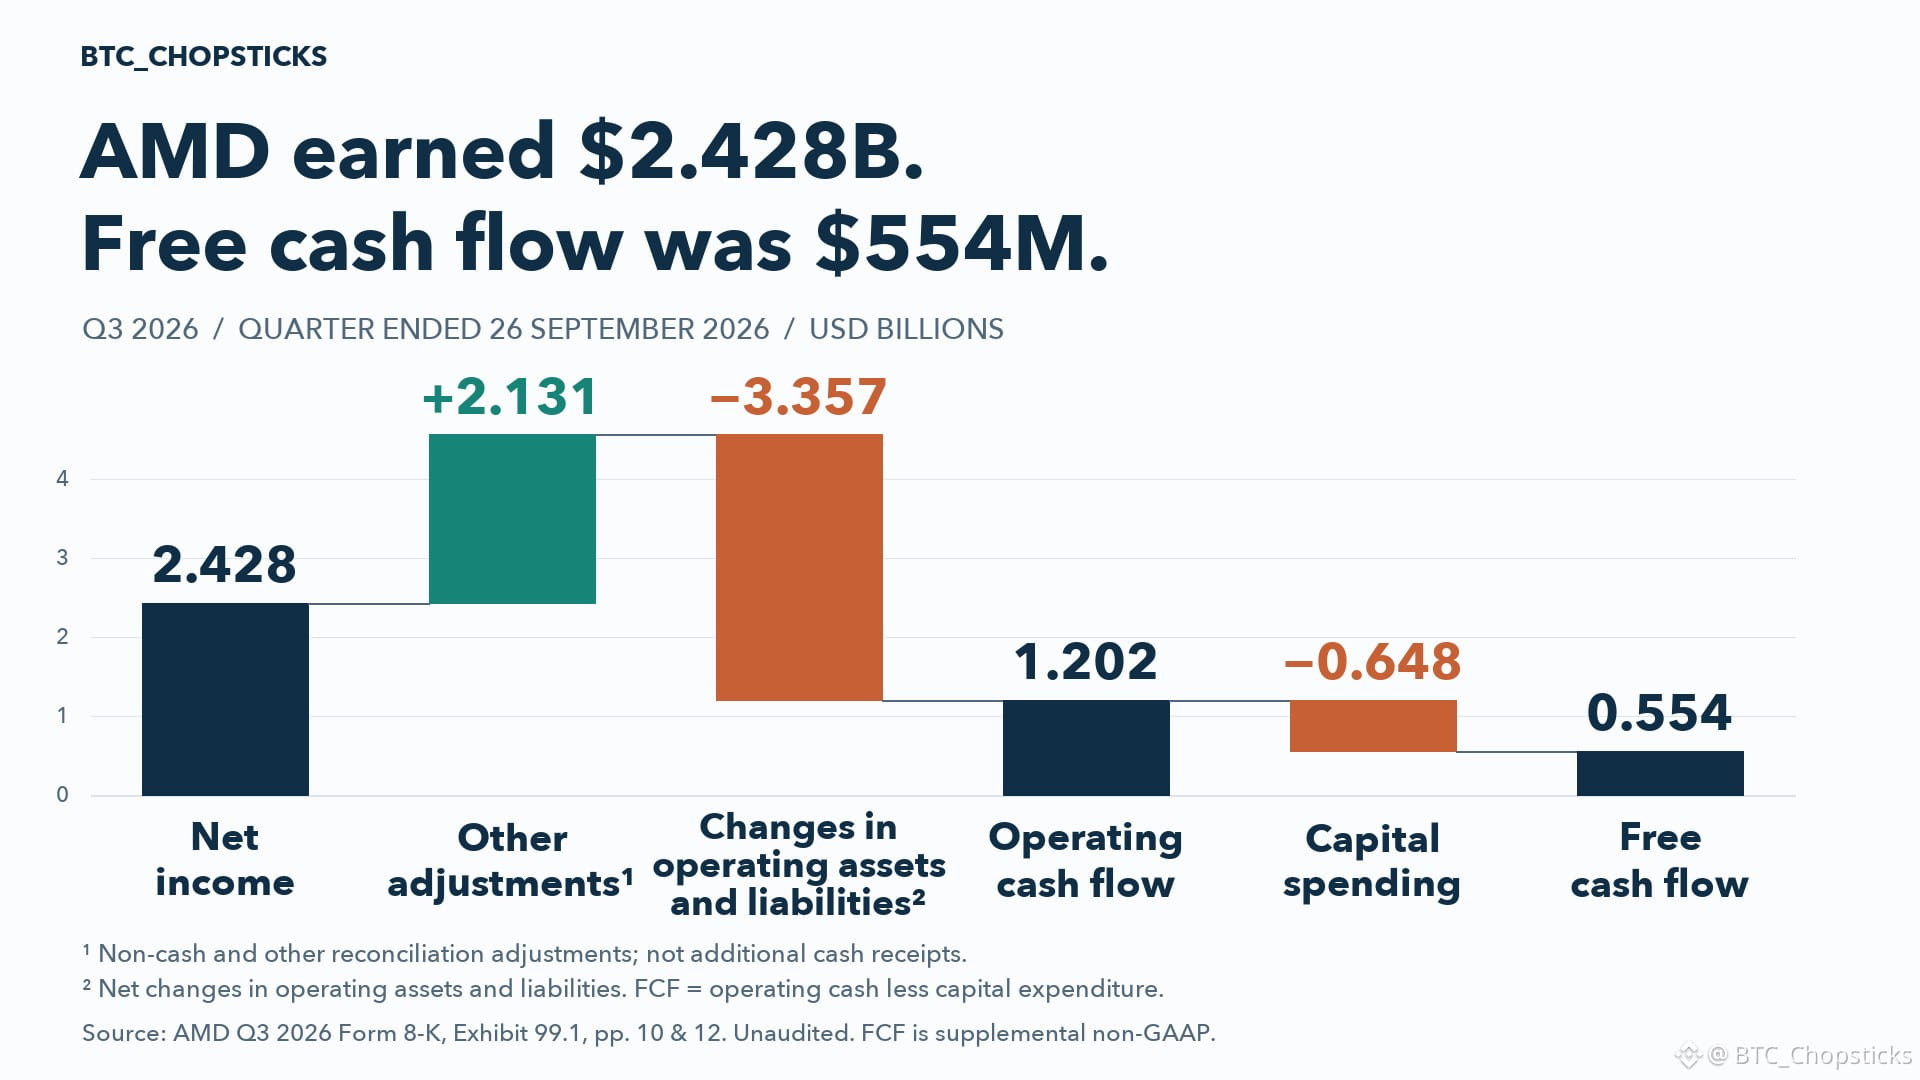
AMD rüb ərzində 2.428 milyard dollar mənfəət açıqladı.
Amma sərbəst pul axını cəmi 554 milyon dollar oldu.
Fərq hara getdi?
Debitor borcları və ehtiyatlar 4.923 milyard dollar nağd vəsaiti uddu; kreditor borcları və digər öhdəliklər isə bunun bir hissəsini kompensasiya etdi.
Bütün əməliyyat düzəlişlərindən və 648 milyon dollarlıq kapital xərclərindən sonra AMD 554 milyon dollar sərbəst pul axını yaratdı.
Bu, tələbin kəskin azaldığı demək deyil. Bu, artımın əhəmiyyətli dövriyyə kapitalı tələb etdiyi deməkdir.
Növbəti sınaq yalnız gəlir artımı deyil. Söhbət debitor borclarının yığılmasının və ehtiyatların pula çevrilməsinin artıma çatıb-çatmayacağından gedir.
2026-cı ilin III rübü, audit olunmayıb. Sərbəst pul axını GAAP-a daxil olmayan əlavə göstəricidir.
AMD rüb ərzində 2.428 milyard dollar mənfəət açıqladı.
Amma sərbəst pul axını cəmi 554 milyon dollar oldu.
Fərq hara getdi?
Debitor borcları və ehtiyatlar 4.923 milyard dollar nağd vəsaiti uddu; kreditor borcları və digər öhdəliklər isə bunun bir hissəsini kompensasiya etdi.
Bütün əməliyyat düzəlişlərindən və 648 milyon dollarlıq kapital xərclərindən sonra AMD 554 milyon dollar sərbəst pul axını yaratdı.
Bu, tələbin kəskin azaldığı demək deyil. Bu, artımın əhəmiyyətli dövriyyə kapitalı tələb etdiyi deməkdir.
Növbəti sınaq yalnız gəlir artımı deyil. Söhbət debitor borclarının yığılmasının və ehtiyatların pula çevrilməsinin artıma çatıb-çatmayacağından gedir.
2026-cı ilin III rübü, audit olunmayıb. Sərbəst pul axını GAAP-a daxil olmayan əlavə göstəricidir.
Amma sərbəst pul axını cəmi 554 milyon dollar oldu.
Fərq hara getdi?
Debitor borcları və ehtiyatlar 4.923 milyard dollar nağd vəsaiti uddu; kreditor borcları və digər öhdəliklər isə bunun bir hissəsini kompensasiya etdi.
Bütün əməliyyat düzəlişlərindən və 648 milyon dollarlıq kapital xərclərindən sonra AMD 554 milyon dollar sərbəst pul axını yaratdı.
Bu, tələbin kəskin azaldığı demək deyil. Bu, artımın əhəmiyyətli dövriyyə kapitalı tələb etdiyi deməkdir.
Növbəti sınaq yalnız gəlir artımı deyil. Söhbət debitor borclarının yığılmasının və ehtiyatların pula çevrilməsinin artıma çatıb-çatmayacağından gedir.
2026-cı ilin III rübü, audit olunmayıb. Sərbəst pul axını GAAP-a daxil olmayan əlavə göstəricidir.
294
Visa-nın ödəniş şəbəkəsi böyüyür. Müştərilərə qaytardığı məbləğ də artır.
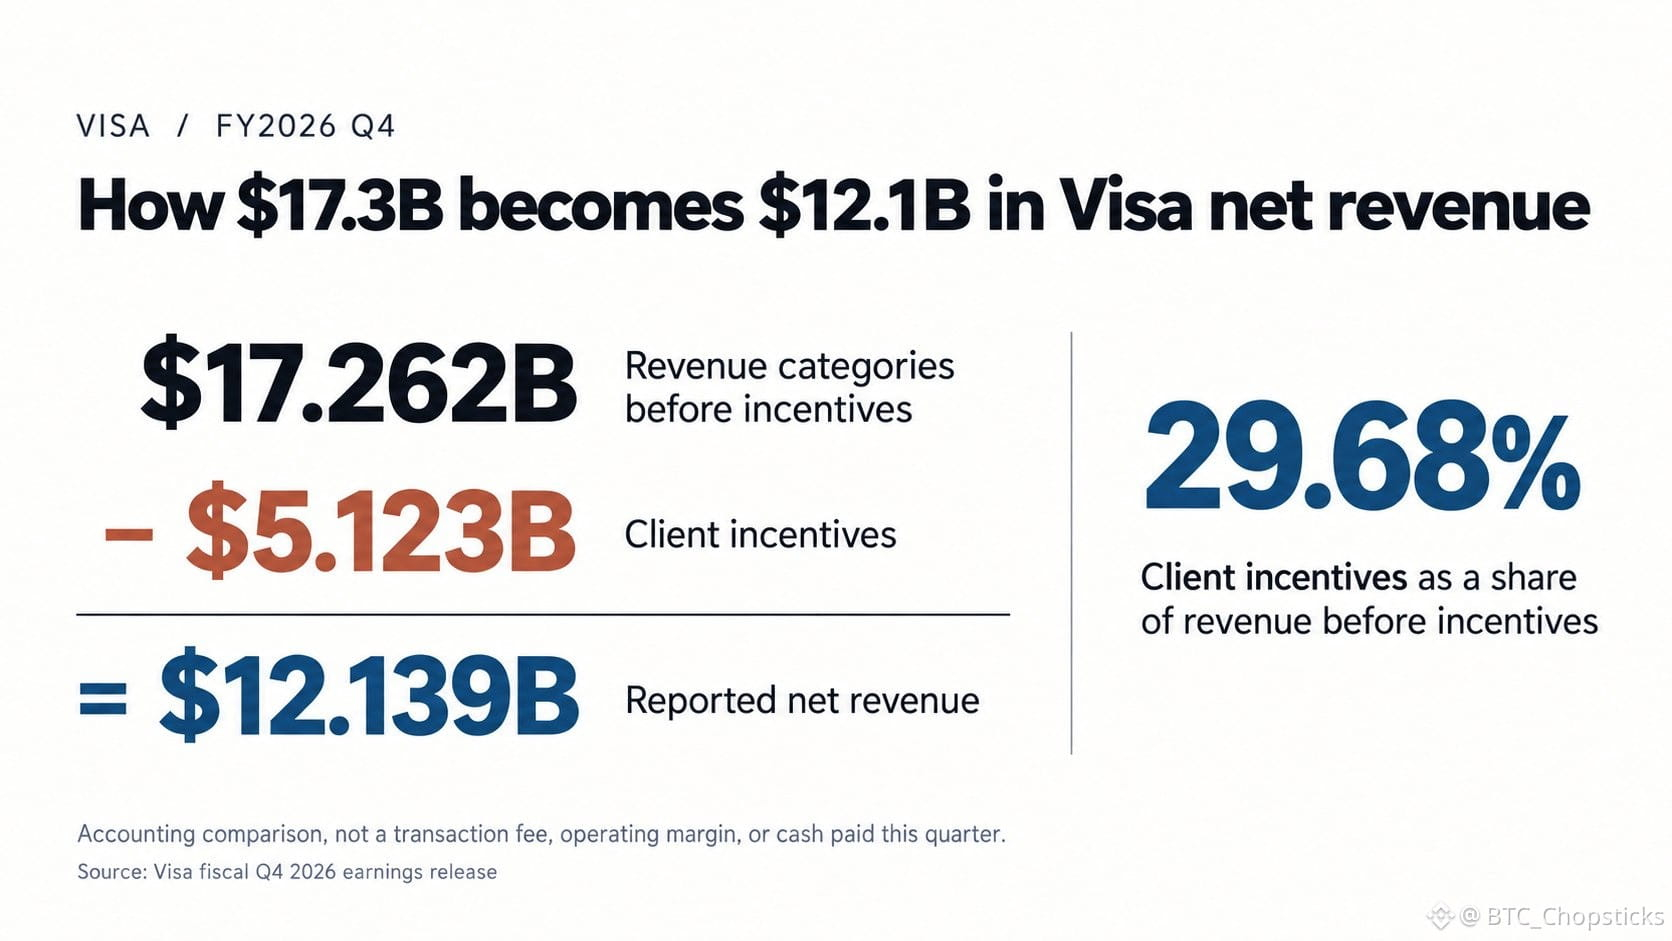
2026-cı ilin sentyabr rübündə Visa 12.139B dollar xalis gəlir bildirdi ki, bu da 13% artım deməkdir. Müştəri təşviqləri 5.123B dollar təşkil etdi — 21% artım.
Təşviqlər çıxılmamışdan əvvəl bildirilən dörd gəlir kateqoriyasını topladıqda 17.262B dollar əldə edirsiniz. Bundan 5.123B dolları çıxanda bildirilən xalis gəlir alınır.
Bu mühasibat müqayisəsində təşviqlər təşviqlərdən əvvəlki hər 100 dolların təxminən 29.68 dollarını təşkil edirdi. Bu, Visa-nın istehlak xərclərindən tutduğu haqq, əməliyyat mənfəət marjası və ya həmin rübdə nağd ödənilmiş məbləğin göstəricisi deyil.
Təşviqlər müştərilərlə dəyərli münasibətlərin qurulmasına kömək edə bilər. Təşviqlərin artması öz-özlüyündə Visa-nın iqtisadi göstəricilərinin pisləşdiyini sübut etmir. Sabit dollar ifadəsində ödəniş həcmi 9% artdığı halda, xalis gəlir daha sürətlə artdı.
Amma şəbəkənin dəyərini qiymətləndirmək üçün onun həyata keçirdiyi ödənişləri saymaq kifayət deyil. Müştərilərə təklif olunan şərtlərdən sonra əlavə biznesin hələ də cəlbedici gəlir gətirib-gətirmədiyini araşdırardım.
Daha böyük şəbəkə biznesi gücləndirə bilər. Amma həmin şəbəkəni qoruyub saxlamağın da öz qiyməti var.
Visa-nın ödəniş şəbəkəsi böyüyür. Müştərilərə qaytardığı məbləğ də artır.
2026-cı ilin sentyabr rübündə Visa 12.139B dollar xalis gəlir bildirdi ki, bu da 13% artım deməkdir. Müştəri təşviqləri 5.123B dollar təşkil etdi — 21% artım.
Təşviqlər çıxılmamışdan əvvəl bildirilən dörd gəlir kateqoriyasını topladıqda 17.262B dollar əldə edirsiniz. Bundan 5.123B dolları çıxanda bildirilən xalis gəlir alınır.
Bu mühasibat müqayisəsində təşviqlər təşviqlərdən əvvəlki hər 100 dolların təxminən 29.68 dollarını təşkil edirdi. Bu, Visa-nın istehlak xərclərindən tutduğu haqq, əməliyyat mənfəət marjası və ya həmin rübdə nağd ödənilmiş məbləğin göstəricisi deyil.
Təşviqlər müştərilərlə dəyərli münasibətlərin qurulmasına kömək edə bilər. Təşviqlərin artması öz-özlüyündə Visa-nın iqtisadi göstəricilərinin pisləşdiyini sübut etmir. Sabit dollar ifadəsində ödəniş həcmi 9% artdığı halda, xalis gəlir daha sürətlə artdı.
Amma şəbəkənin dəyərini qiymətləndirmək üçün onun həyata keçirdiyi ödənişləri saymaq kifayət deyil. Müştərilərə təklif olunan şərtlərdən sonra əlavə biznesin hələ də cəlbedici gəlir gətirib-gətirmədiyini araşdırardım.
Daha böyük şəbəkə biznesi gücləndirə bilər. Amma həmin şəbəkəni qoruyub saxlamağın da öz qiyməti var.
2026-cı ilin sentyabr rübündə Visa 12.139B dollar xalis gəlir bildirdi ki, bu da 13% artım deməkdir. Müştəri təşviqləri 5.123B dollar təşkil etdi — 21% artım.
Təşviqlər çıxılmamışdan əvvəl bildirilən dörd gəlir kateqoriyasını topladıqda 17.262B dollar əldə edirsiniz. Bundan 5.123B dolları çıxanda bildirilən xalis gəlir alınır.
Bu mühasibat müqayisəsində təşviqlər təşviqlərdən əvvəlki hər 100 dolların təxminən 29.68 dollarını təşkil edirdi. Bu, Visa-nın istehlak xərclərindən tutduğu haqq, əməliyyat mənfəət marjası və ya həmin rübdə nağd ödənilmiş məbləğin göstəricisi deyil.
Təşviqlər müştərilərlə dəyərli münasibətlərin qurulmasına kömək edə bilər. Təşviqlərin artması öz-özlüyündə Visa-nın iqtisadi göstəricilərinin pisləşdiyini sübut etmir. Sabit dollar ifadəsində ödəniş həcmi 9% artdığı halda, xalis gəlir daha sürətlə artdı.
Amma şəbəkənin dəyərini qiymətləndirmək üçün onun həyata keçirdiyi ödənişləri saymaq kifayət deyil. Müştərilərə təklif olunan şərtlərdən sonra əlavə biznesin hələ də cəlbedici gəlir gətirib-gətirmədiyini araşdırardım.
Daha böyük şəbəkə biznesi gücləndirə bilər. Amma həmin şəbəkəni qoruyub saxlamağın da öz qiyməti var.
300
Yaddaş müqaviləsini dəyərləndirməzdən əvvəl soruşun: mənfi nəticələrin yükünü kim daşıyır?
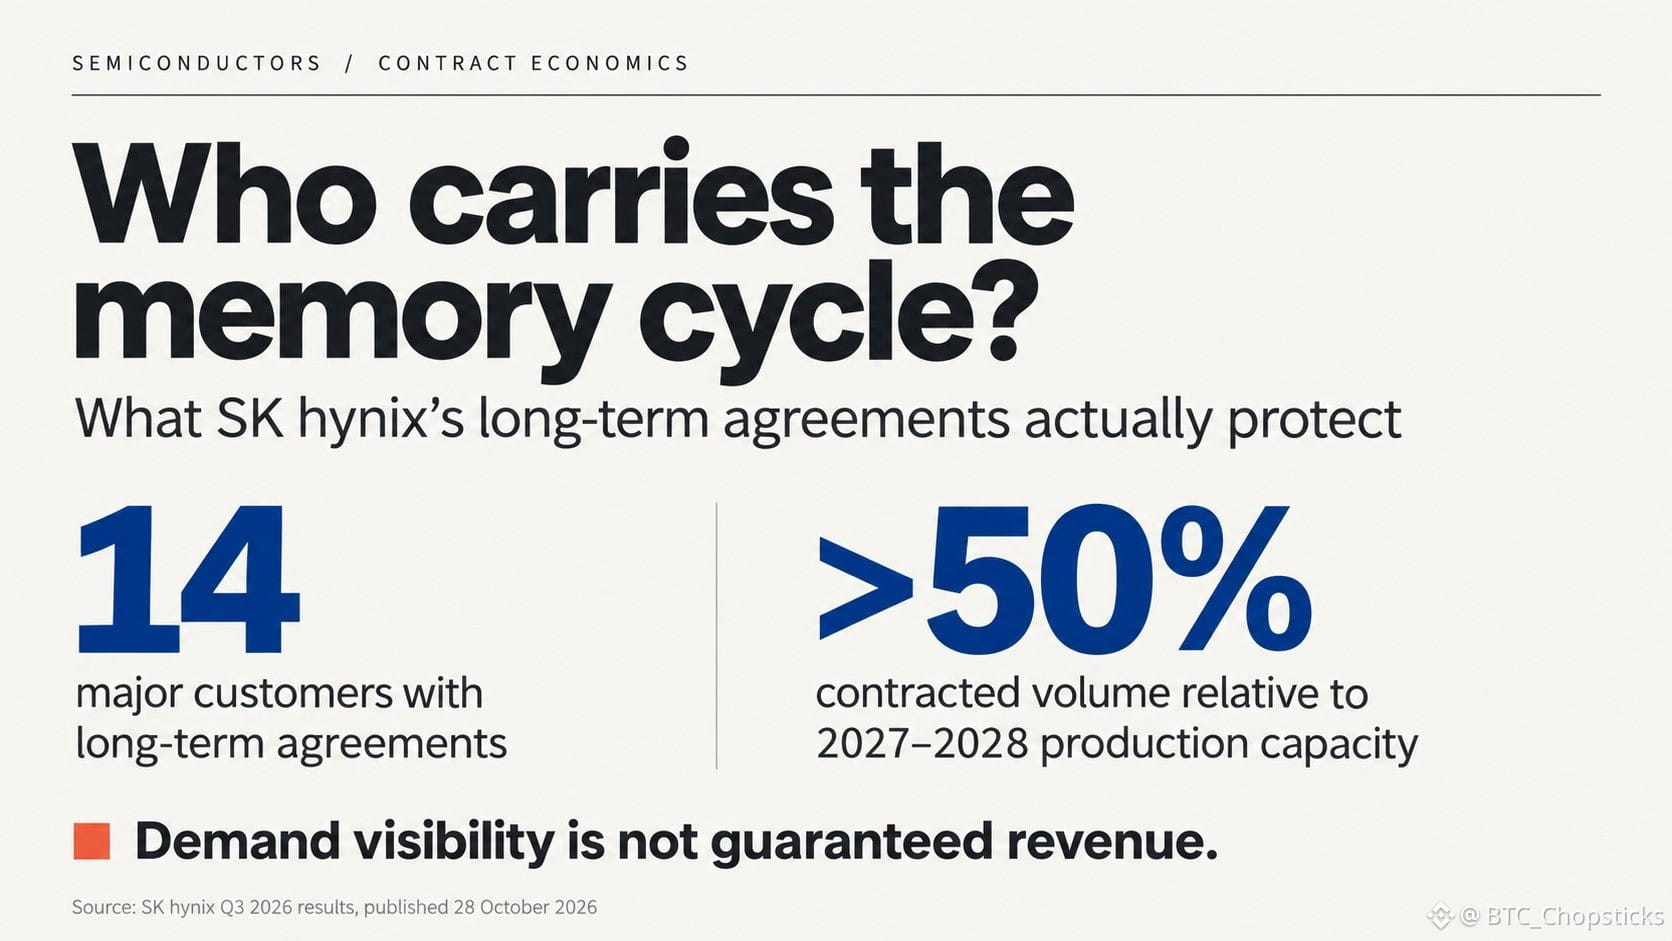
SK hynix bildirir ki, 14 iri müştəri ilə bağladığı müqavilələr 2027–2028-ci illər üzrə ümumi istehsal gücünün yarıdan çoxuna bərabər həcmləri əhatə edir. Qiymətlər razılaşdırılmış diapazon daxilində bazar şərtlərinə uyğun dəyişə bilər.
Bu, gələcək gəlirlərinin yarısına zəmanət demək deyil və yalnız HBM-ə aid göstərici də deyil. Açıqlamada qiymət diapazonlarının rəqəmləri, müqaviləni ləğv etmə cərimələri və ya minimum ödəniş şərtləri göstərilmir.
Micron açıqlamalarında daha konkret məlumat verir: onun strateji müştəri müqavilələrində “almasan da ödə” həcmləri nəzərdə tutulur, bir çoxunda isə minimum və maksimum qiymət hədləri var. SK hynix-in də eyni səviyyədə qorunmaya malik olduğunu güman etməməliyik.
Mənim qənaətim: müştərilər təchizatı təmin etmək üçün daha erkən öhdəlik götürür, bu da istehsalçılara investisiyalar üçün daha möhkəm zəmin yaradır. Lakin artan əminlik sonda qiymətləri zəiflədən istehsal gücü genişlənməsini də təşviq edə bilər.
Bu dəyişikliyi müqavilələrin müddətinə görə deyil, təklif tələbi üstələyəndə gəlirlərin və pul vəsaitlərinin nə dərəcədə qorunduğuna görə qiymətləndirərdim. Daha uzun müqavilələr yaddaş bazarının tsiklik dəyişmələrində riskin kimə düşdüyünü dəyişə bilər, amma bu tsiklləri aradan qaldırmır.
Yaddaş müqaviləsini dəyərləndirməzdən əvvəl soruşun: mənfi nəticələrin yükünü kim daşıyır?
SK hynix bildirir ki, 14 iri müştəri ilə bağladığı müqavilələr 2027–2028-ci illər üzrə ümumi istehsal gücünün yarıdan çoxuna bərabər həcmləri əhatə edir. Qiymətlər razılaşdırılmış diapazon daxilində bazar şərtlərinə uyğun dəyişə bilər.
Bu, gələcək gəlirlərinin yarısına zəmanət demək deyil və yalnız HBM-ə aid göstərici də deyil. Açıqlamada qiymət diapazonlarının rəqəmləri, müqaviləni ləğv etmə cərimələri və ya minimum ödəniş şərtləri göstərilmir.
Micron açıqlamalarında daha konkret məlumat verir: onun strateji müştəri müqavilələrində “almasan da ödə” həcmləri nəzərdə tutulur, bir çoxunda isə minimum və maksimum qiymət hədləri var. SK hynix-in də eyni səviyyədə qorunmaya malik olduğunu güman etməməliyik.
Mənim qənaətim: müştərilər təchizatı təmin etmək üçün daha erkən öhdəlik götürür, bu da istehsalçılara investisiyalar üçün daha möhkəm zəmin yaradır. Lakin artan əminlik sonda qiymətləri zəiflədən istehsal gücü genişlənməsini də təşviq edə bilər.
Bu dəyişikliyi müqavilələrin müddətinə görə deyil, təklif tələbi üstələyəndə gəlirlərin və pul vəsaitlərinin nə dərəcədə qorunduğuna görə qiymətləndirərdim. Daha uzun müqavilələr yaddaş bazarının tsiklik dəyişmələrində riskin kimə düşdüyünü dəyişə bilər, amma bu tsiklləri aradan qaldırmır.
SK hynix bildirir ki, 14 iri müştəri ilə bağladığı müqavilələr 2027–2028-ci illər üzrə ümumi istehsal gücünün yarıdan çoxuna bərabər həcmləri əhatə edir. Qiymətlər razılaşdırılmış diapazon daxilində bazar şərtlərinə uyğun dəyişə bilər.
Bu, gələcək gəlirlərinin yarısına zəmanət demək deyil və yalnız HBM-ə aid göstərici də deyil. Açıqlamada qiymət diapazonlarının rəqəmləri, müqaviləni ləğv etmə cərimələri və ya minimum ödəniş şərtləri göstərilmir.
Micron açıqlamalarında daha konkret məlumat verir: onun strateji müştəri müqavilələrində “almasan da ödə” həcmləri nəzərdə tutulur, bir çoxunda isə minimum və maksimum qiymət hədləri var. SK hynix-in də eyni səviyyədə qorunmaya malik olduğunu güman etməməliyik.
Mənim qənaətim: müştərilər təchizatı təmin etmək üçün daha erkən öhdəlik götürür, bu da istehsalçılara investisiyalar üçün daha möhkəm zəmin yaradır. Lakin artan əminlik sonda qiymətləri zəiflədən istehsal gücü genişlənməsini də təşviq edə bilər.
Bu dəyişikliyi müqavilələrin müddətinə görə deyil, təklif tələbi üstələyəndə gəlirlərin və pul vəsaitlərinin nə dərəcədə qorunduğuna görə qiymətləndirərdim. Daha uzun müqavilələr yaddaş bazarının tsiklik dəyişmələrində riskin kimə düşdüyünü dəyişə bilər, amma bu tsiklləri aradan qaldırmır.
258
🚀 TRX opsionları ilə ticarət başladı! Opsionları həqiqətən tanıyırsınız?
TRX opsionları artıq Blockchain.com Trading Account vasitəsilə uyğun $istifadəçilər üçün əlçatandır və TRON ekosistemində daha çox ticarət seçimi təqdim edir!
📊 Spot və opsionların fərqi nədir?
🔴 Spot: TRX-i birbaşa alıb saxlamaq.
📈 Alış opsionu (Call): Adətən alıcıya razılaşdırılmış qiymətə almaq hüququ verir.
📉 Satış opsionu (Put): Adətən alıcıya razılaşdırılmış qiymətə satmaq hüququ verir.
⚠️ Qiymət istiqamətini düzgün müəyyən etmək belə mütləq qazanc demək deyil!
⏳ Müddətin bitmə vaxtı
💰 Opsion mükafatı xərci
📊 İcra qiyməti
⚡ Müqavilə və hesablaşma qaydaları
Bunların hamısı yekun mənfəətə və ya zərərə təsir edir; opsion alıcıları hətta mükafatın hamısını itirə bilərlər.
🌐 $TRX Opsionlar treyderlərə daha çox seçim imkanı verir, lakin alət nə qədər mürəkkəbdirsə, risklərin idarə edilməsi də bir o qədər vacibdir.
🎬 Bu qısa video ilə TRX opsionlarını tez bir zamanda tanıyaq!
Ətraflı qaydalar və regional məhdudiyyətlər platformanın elanlarına uyğun olaraq müəyyən edilir. Bu, investisiya məsləhəti deyil.
@justinsuntron @TRONDAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
🚀 TRX opsionları ilə ticarət başladı! Opsionları həqiqətən tanıyırsınız?
TRX opsionları artıq Blockchain.com Trading Account vasitəsilə uyğun $istifadəçilər üçün əlçatandır və TRON ekosistemində daha çox ticarət seçimi təqdim edir!
📊 Spot və opsionların fərqi nədir?
🔴 Spot: TRX-i birbaşa alıb saxlamaq.
📈 Alış opsionu (Call): Adətən alıcıya razılaşdırılmış qiymətə almaq hüququ verir.
📉 Satış opsionu (Put): Adətən alıcıya razılaşdırılmış qiymətə satmaq hüququ verir.
⚠️ Qiymət istiqamətini düzgün müəyyən etmək belə mütləq qazanc demək deyil!
⏳ Müddətin bitmə vaxtı
💰 Opsion mükafatı xərci
📊 İcra qiyməti
⚡ Müqavilə və hesablaşma qaydaları
Bunların hamısı yekun mənfəətə və ya zərərə təsir edir; opsion alıcıları hətta mükafatın hamısını itirə bilərlər.
🌐 $TRX Opsionlar treyderlərə daha çox seçim imkanı verir, lakin alət nə qədər mürəkkəbdirsə, risklərin idarə edilməsi də bir o qədər vacibdir.
🎬 Bu qısa video ilə TRX opsionlarını tez bir zamanda tanıyaq!
Ətraflı qaydalar və regional məhdudiyyətlər platformanın elanlarına uyğun olaraq müəyyən edilir. Bu, investisiya məsləhəti deyil.
@justinsuntron @TRON DAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
TRX opsionları artıq Blockchain.com Trading Account vasitəsilə uyğun $istifadəçilər üçün əlçatandır və TRON ekosistemində daha çox ticarət seçimi təqdim edir!
📊 Spot və opsionların fərqi nədir?
🔴 Spot: TRX-i birbaşa alıb saxlamaq.
📈 Alış opsionu (Call): Adətən alıcıya razılaşdırılmış qiymətə almaq hüququ verir.
📉 Satış opsionu (Put): Adətən alıcıya razılaşdırılmış qiymətə satmaq hüququ verir.
⚠️ Qiymət istiqamətini düzgün müəyyən etmək belə mütləq qazanc demək deyil!
⏳ Müddətin bitmə vaxtı
💰 Opsion mükafatı xərci
📊 İcra qiyməti
⚡ Müqavilə və hesablaşma qaydaları
Bunların hamısı yekun mənfəətə və ya zərərə təsir edir; opsion alıcıları hətta mükafatın hamısını itirə bilərlər.
🌐 $TRX Opsionlar treyderlərə daha çox seçim imkanı verir, lakin alət nə qədər mürəkkəbdirsə, risklərin idarə edilməsi də bir o qədər vacibdir.
🎬 Bu qısa video ilə TRX opsionlarını tez bir zamanda tanıyaq!
Ətraflı qaydalar və regional məhdudiyyətlər platformanın elanlarına uyğun olaraq müəyyən edilir. Bu, investisiya məsləhəti deyil.
@justinsuntron @TRON DAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
360
Microsoft-un mənfəətindəki 32%-lik artımın arxasında ötən ilin rəqəmlərində gizlənən bir dərs var.
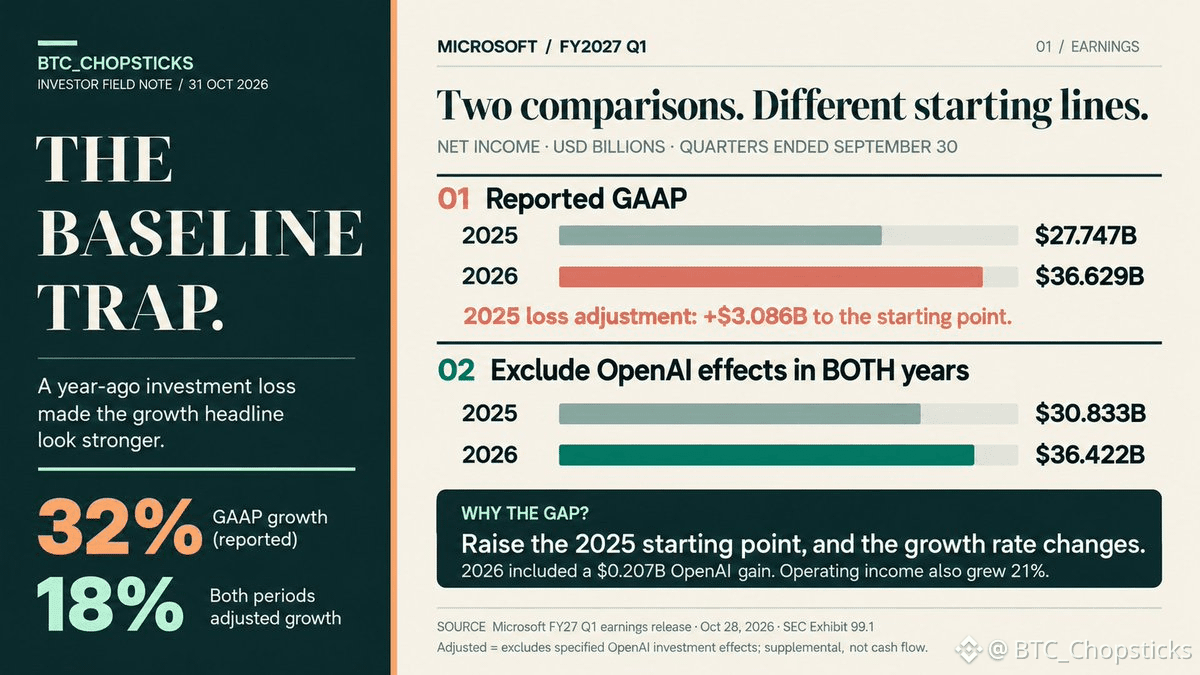
Bu, əsasən, bu rübdə OpenAI-dən əldə edilən böyük gəlirlə bağlı deyil. Microsoft OpenAI-yə yatırımlarından cəmi 207 milyon dollar xalis mənfəət artımı əldə etdiyini bildirdi. Müqayisəyə daha çox təsir edən isə bir il əvvəlki 3,086 milyard dollarlıq zərər idi.
30 sentyabr 2026-cı ildə başa çatan rübdə hesabatda göstərilən xalis mənfəət 27,747 milyard dollardan 36,629 milyard dollara yüksəldi.
Təkcə bu ilin gəlirini çıxsaq, artım yenə də 31,26% görünür. Ancaq bu halda ötən ilin investisiya zərəri başlanğıc göstəricidə qalır.
Bunun əvəzinə hər iki dövrə düzəliş edin. Ötən ilin xalis mənfəəti 30,833 milyard dollar, bu ilin xalis mənfəəti isə 36,422 milyard dollar olur. Artım 18,13%-dir ki, bu da Microsoft-un açıqladığı 18%-lik qeyri-GAAP artım göstəricisinə uyğundur.
İnvestisiya zərərindən gəlirə keçid hesabatda göstərilən xalis mənfəətdəki 8,882 milyard dollarlıq artıma 3,293 milyard dollar töhfə verdi. Bu, illik müqayisədə mənfəətdəki dəyişiklikdir, cari rübdə qazanılmış 3,293 milyard dollar deyil.
Microsoft-un əməliyyat fəaliyyəti də yaxşılaşdı. Gəlir 19%, əməliyyat mənfəəti isə 21% artdı. Bu müqayisə həmin irəliləyişi yox saymır.
Şirkətin dəyərini qiymətləndirərkən, başlıqda göstərilən 32%-lik artım tempini birbaşa proqnoza daxil etməzdim. 18%-in davam edəcəyini də fərz etməzdim. Əvvəlcə hər iki ildəki investisiya təsirlərini əməliyyat fəaliyyətindəki dəyişiklikdən ayırmaq, sonra isə nələrin təkrarlana biləcəyini qiymətləndirmək lazımdır.
Bu düzəlişlər pul vəsaitlərinin hərəkətini hesablamır və Microsoft-un süni intellekt yatırımlarının gəlirliliyini sübut etmir. Microsoft-un qeyri-GAAP göstəricisi GAAP-ı tamamlayır, onu əvəz etmir.
Microsoft-un növbəti ilini proqnozlaşdırmazdan əvvəl, ötən ilin göstəricilərini yenidən hesablayın.
Microsoft-un mənfəətindəki 32%-lik artımın arxasında ötən ilin rəqəmlərində gizlənən bir dərs var.
Bu, əsasən, bu rübdə OpenAI-dən əldə edilən böyük gəlirlə bağlı deyil. Microsoft OpenAI-yə yatırımlarından cəmi 207 milyon dollar xalis mənfəət artımı əldə etdiyini bildirdi. Müqayisəyə daha çox təsir edən isə bir il əvvəlki 3,086 milyard dollarlıq zərər idi.
30 sentyabr 2026-cı ildə başa çatan rübdə hesabatda göstərilən xalis mənfəət 27,747 milyard dollardan 36,629 milyard dollara yüksəldi.
Təkcə bu ilin gəlirini çıxsaq, artım yenə də 31,26% görünür. Ancaq bu halda ötən ilin investisiya zərəri başlanğıc göstəricidə qalır.
Bunun əvəzinə hər iki dövrə düzəliş edin. Ötən ilin xalis mənfəəti 30,833 milyard dollar, bu ilin xalis mənfəəti isə 36,422 milyard dollar olur. Artım 18,13%-dir ki, bu da Microsoft-un açıqladığı 18%-lik qeyri-GAAP artım göstəricisinə uyğundur.
İnvestisiya zərərindən gəlirə keçid hesabatda göstərilən xalis mənfəətdəki 8,882 milyard dollarlıq artıma 3,293 milyard dollar töhfə verdi. Bu, illik müqayisədə mənfəətdəki dəyişiklikdir, cari rübdə qazanılmış 3,293 milyard dollar deyil.
Microsoft-un əməliyyat fəaliyyəti də yaxşılaşdı. Gəlir 19%, əməliyyat mənfəəti isə 21% artdı. Bu müqayisə həmin irəliləyişi yox saymır.
Şirkətin dəyərini qiymətləndirərkən, başlıqda göstərilən 32%-lik artım tempini birbaşa proqnoza daxil etməzdim. 18%-in davam edəcəyini də fərz etməzdim. Əvvəlcə hər iki ildəki investisiya təsirlərini əməliyyat fəaliyyətindəki dəyişiklikdən ayırmaq, sonra isə nələrin təkrarlana biləcəyini qiymətləndirmək lazımdır.
Bu düzəlişlər pul vəsaitlərinin hərəkətini hesablamır və Microsoft-un süni intellekt yatırımlarının gəlirliliyini sübut etmir. Microsoft-un qeyri-GAAP göstəricisi GAAP-ı tamamlayır, onu əvəz etmir.
Microsoft-un növbəti ilini proqnozlaşdırmazdan əvvəl, ötən ilin göstəricilərini yenidən hesablayın.
Bu, əsasən, bu rübdə OpenAI-dən əldə edilən böyük gəlirlə bağlı deyil. Microsoft OpenAI-yə yatırımlarından cəmi 207 milyon dollar xalis mənfəət artımı əldə etdiyini bildirdi. Müqayisəyə daha çox təsir edən isə bir il əvvəlki 3,086 milyard dollarlıq zərər idi.
30 sentyabr 2026-cı ildə başa çatan rübdə hesabatda göstərilən xalis mənfəət 27,747 milyard dollardan 36,629 milyard dollara yüksəldi.
Təkcə bu ilin gəlirini çıxsaq, artım yenə də 31,26% görünür. Ancaq bu halda ötən ilin investisiya zərəri başlanğıc göstəricidə qalır.
Bunun əvəzinə hər iki dövrə düzəliş edin. Ötən ilin xalis mənfəəti 30,833 milyard dollar, bu ilin xalis mənfəəti isə 36,422 milyard dollar olur. Artım 18,13%-dir ki, bu da Microsoft-un açıqladığı 18%-lik qeyri-GAAP artım göstəricisinə uyğundur.
İnvestisiya zərərindən gəlirə keçid hesabatda göstərilən xalis mənfəətdəki 8,882 milyard dollarlıq artıma 3,293 milyard dollar töhfə verdi. Bu, illik müqayisədə mənfəətdəki dəyişiklikdir, cari rübdə qazanılmış 3,293 milyard dollar deyil.
Microsoft-un əməliyyat fəaliyyəti də yaxşılaşdı. Gəlir 19%, əməliyyat mənfəəti isə 21% artdı. Bu müqayisə həmin irəliləyişi yox saymır.
Şirkətin dəyərini qiymətləndirərkən, başlıqda göstərilən 32%-lik artım tempini birbaşa proqnoza daxil etməzdim. 18%-in davam edəcəyini də fərz etməzdim. Əvvəlcə hər iki ildəki investisiya təsirlərini əməliyyat fəaliyyətindəki dəyişiklikdən ayırmaq, sonra isə nələrin təkrarlana biləcəyini qiymətləndirmək lazımdır.
Bu düzəlişlər pul vəsaitlərinin hərəkətini hesablamır və Microsoft-un süni intellekt yatırımlarının gəlirliliyini sübut etmir. Microsoft-un qeyri-GAAP göstəricisi GAAP-ı tamamlayır, onu əvəz etmir.
Microsoft-un növbəti ilini proqnozlaşdırmazdan əvvəl, ötən ilin göstəricilərini yenidən hesablayın.
266
Süni intellekt məlumat mərkəzində çiplər quraşdırıla bilər, amma o, hələ də gəlir əldə etməyi gözləyə bilər.
İstifadəyə yararlı enerji üçün şəbəkəyə qoşulmaq kifayət deyil. Təchizat, idarəetmə sistemləri, soyutma və istismara vermə prosesi bir-biri ilə uzlaşmalıdır.
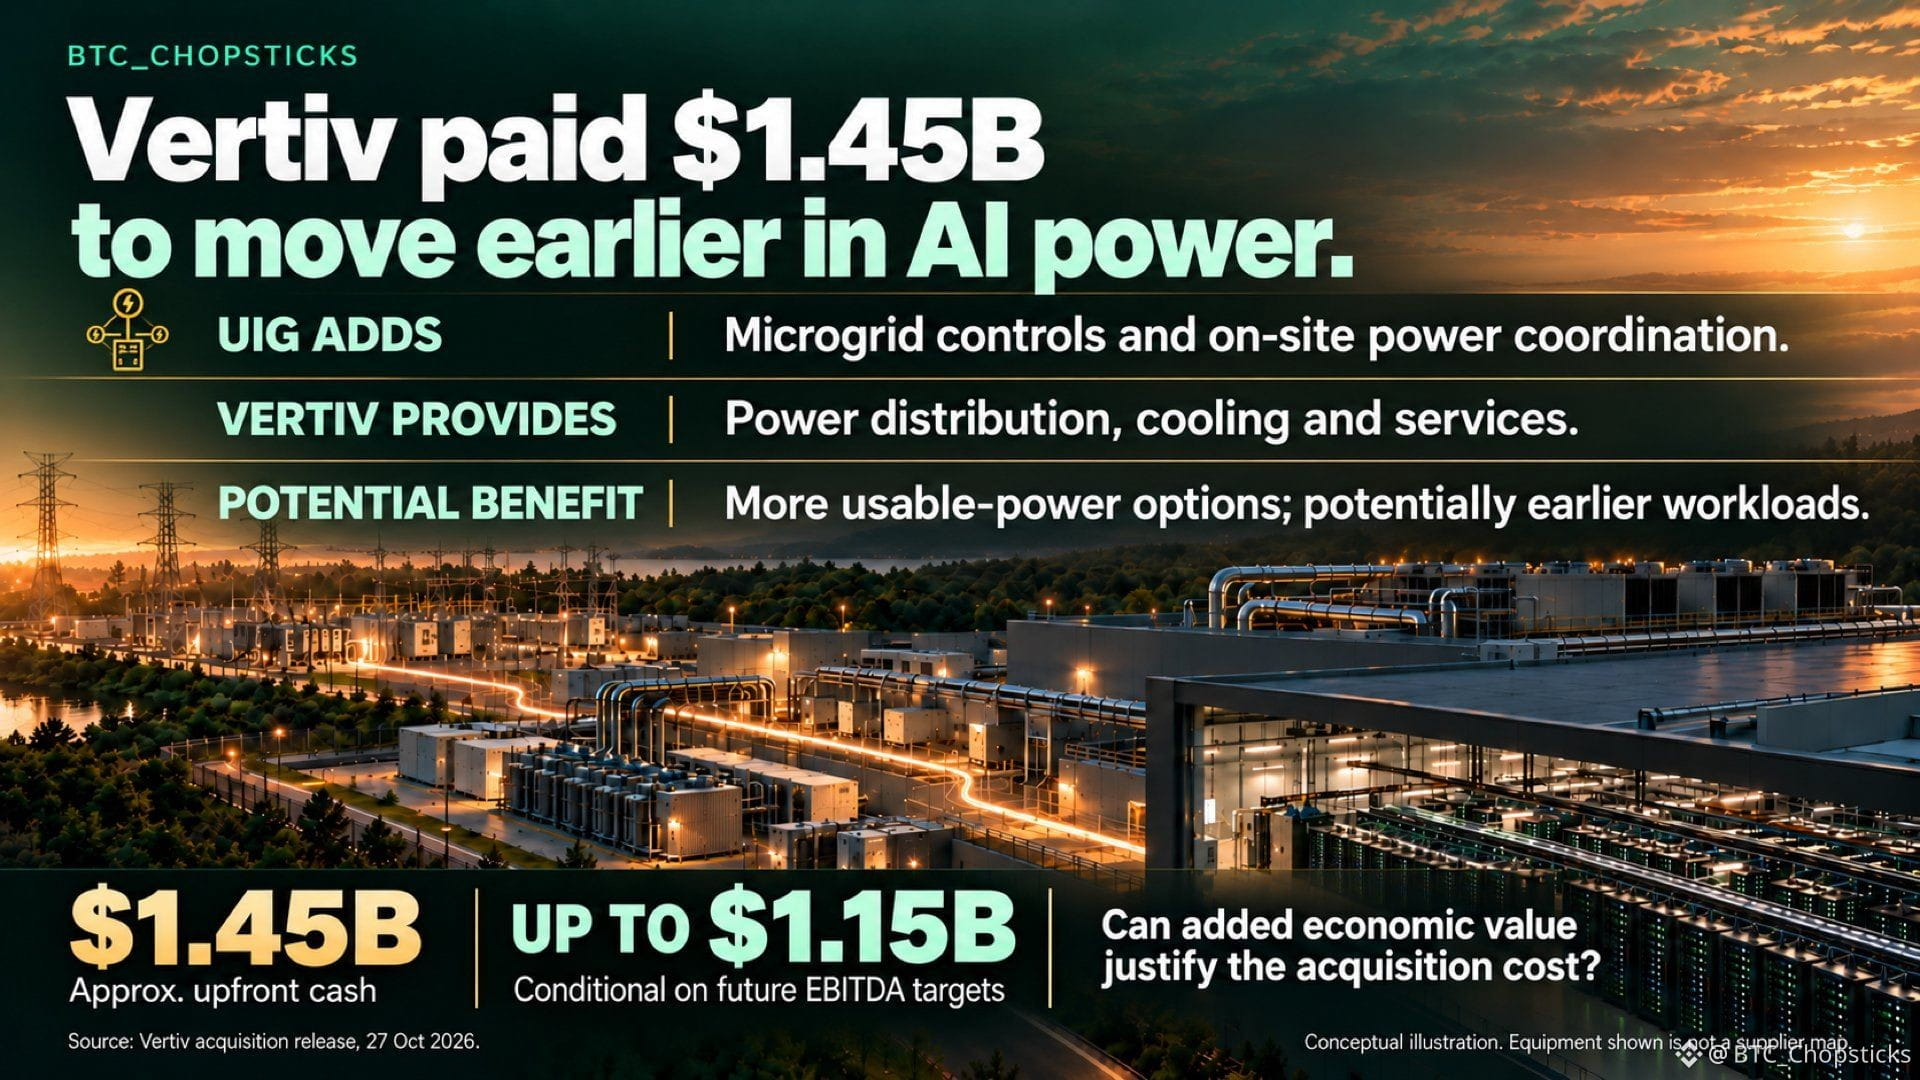
Vertiv-in oktyabrın 27-də UIG-ni satın alması onu planlaşdırma prosesinin daha erkən mərhələsinə gətirir. UIG, Vertiv-in mövcud enerji, soyutma və xidmət imkanlarına mikroşəbəkə idarəetməsini və obyekt daxili enerji təchizatının əlaqələndirilməsini əlavə edir.
Müştərilər üçün daha erkən istismar ödənişli iş yüklərinin daha tez işə salınmasına imkan verə bilər. Bu fayda əlavə generasiya, maliyyələşdirmə və istismar xərclərini üstələməlidir. Daha sürətli tətbiq fürsətdir, zəmanət deyil.
Vertiv əvvəlcədən təxminən 1,45 milyard dollar ödəyib, EBITDA hədəflərindən asılı olaraq əlavə 1,15 milyard dollara qədər ödəyə bilər. Təxminən 13x kimi göstərilən əmsal faktiki əldə edilmiş pul gəlirlərinə deyil, ilkin qiymətə və UIG-nin 2027-ci il üzrə gözlənilən EBITDA-sına əsaslanır.
Mən əvvəlcə təkrar avadanlıq və xidmət müqavilələri ilə nəticələnən tamamlanmış layihələrə, sonra isə inteqrasiya və yenidən investisiya xərclərindən sonra əldə saxlanılan pula baxardım. Müştərilərin vaxta qənaəti yalnız Vertiv xərclərini doğrultmağa kifayət edəcək qədər dəyər əldə edərsə, bu satınalma uğurlu sayıla bilər.
Süni intellekt məlumat mərkəzində çiplər quraşdırıla bilər, amma o, hələ də gəlir əldə etməyi gözləyə bilər.
İstifadəyə yararlı enerji üçün şəbəkəyə qoşulmaq kifayət deyil. Təchizat, idarəetmə sistemləri, soyutma və istismara vermə prosesi bir-biri ilə uzlaşmalıdır.
Vertiv-in oktyabrın 27-də UIG-ni satın alması onu planlaşdırma prosesinin daha erkən mərhələsinə gətirir. UIG, Vertiv-in mövcud enerji, soyutma və xidmət imkanlarına mikroşəbəkə idarəetməsini və obyekt daxili enerji təchizatının əlaqələndirilməsini əlavə edir.
Müştərilər üçün daha erkən istismar ödənişli iş yüklərinin daha tez işə salınmasına imkan verə bilər. Bu fayda əlavə generasiya, maliyyələşdirmə və istismar xərclərini üstələməlidir. Daha sürətli tətbiq fürsətdir, zəmanət deyil.
Vertiv əvvəlcədən təxminən 1,45 milyard dollar ödəyib, EBITDA hədəflərindən asılı olaraq əlavə 1,15 milyard dollara qədər ödəyə bilər. Təxminən 13x kimi göstərilən əmsal faktiki əldə edilmiş pul gəlirlərinə deyil, ilkin qiymətə və UIG-nin 2027-ci il üzrə gözlənilən EBITDA-sına əsaslanır.
Mən əvvəlcə təkrar avadanlıq və xidmət müqavilələri ilə nəticələnən tamamlanmış layihələrə, sonra isə inteqrasiya və yenidən investisiya xərclərindən sonra əldə saxlanılan pula baxardım. Müştərilərin vaxta qənaəti yalnız Vertiv xərclərini doğrultmağa kifayət edəcək qədər dəyər əldə edərsə, bu satınalma uğurlu sayıla bilər.
İstifadəyə yararlı enerji üçün şəbəkəyə qoşulmaq kifayət deyil. Təchizat, idarəetmə sistemləri, soyutma və istismara vermə prosesi bir-biri ilə uzlaşmalıdır.
Vertiv-in oktyabrın 27-də UIG-ni satın alması onu planlaşdırma prosesinin daha erkən mərhələsinə gətirir. UIG, Vertiv-in mövcud enerji, soyutma və xidmət imkanlarına mikroşəbəkə idarəetməsini və obyekt daxili enerji təchizatının əlaqələndirilməsini əlavə edir.
Müştərilər üçün daha erkən istismar ödənişli iş yüklərinin daha tez işə salınmasına imkan verə bilər. Bu fayda əlavə generasiya, maliyyələşdirmə və istismar xərclərini üstələməlidir. Daha sürətli tətbiq fürsətdir, zəmanət deyil.
Vertiv əvvəlcədən təxminən 1,45 milyard dollar ödəyib, EBITDA hədəflərindən asılı olaraq əlavə 1,15 milyard dollara qədər ödəyə bilər. Təxminən 13x kimi göstərilən əmsal faktiki əldə edilmiş pul gəlirlərinə deyil, ilkin qiymətə və UIG-nin 2027-ci il üzrə gözlənilən EBITDA-sına əsaslanır.
Mən əvvəlcə təkrar avadanlıq və xidmət müqavilələri ilə nəticələnən tamamlanmış layihələrə, sonra isə inteqrasiya və yenidən investisiya xərclərindən sonra əldə saxlanılan pula baxardım. Müştərilərin vaxta qənaəti yalnız Vertiv xərclərini doğrultmağa kifayət edəcək qədər dəyər əldə edərsə, bu satınalma uğurlu sayıla bilər.
2.5k
Doğrulanıb
Avadanlıq təchizatçısı eyni zamanda daha az sifariş və daha yüksək satış barədə fikir verə bilər.
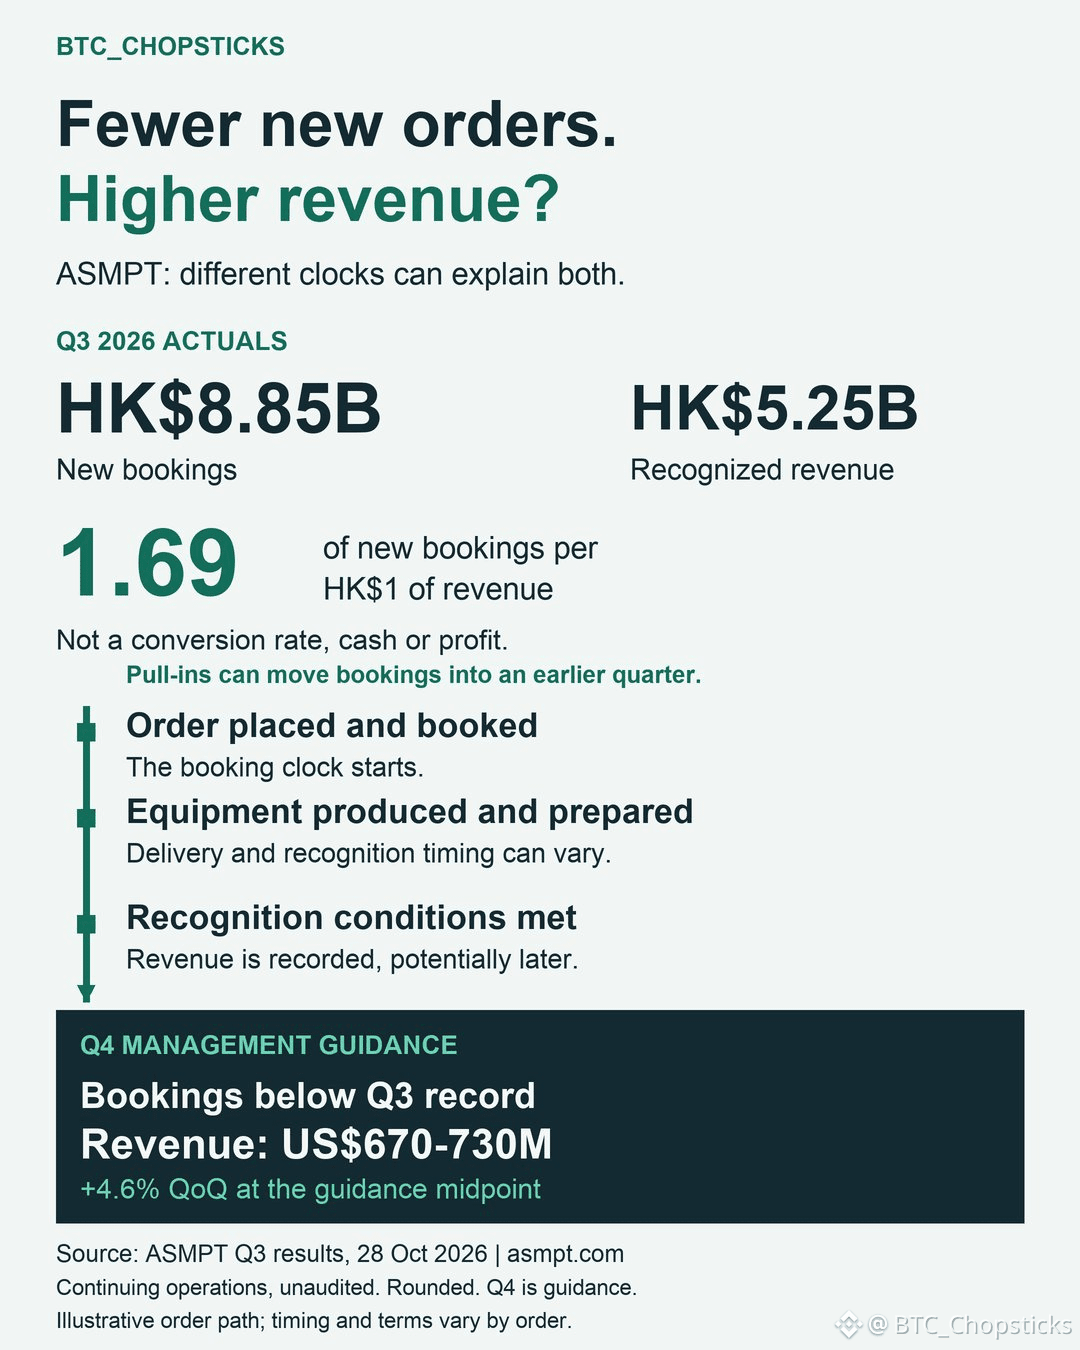
ASMPT-nin 2026-cı ilin 3-cü rübünün nəticələri bunun necə mümkün olduğunu izah edir.
Şirkətin davam edən əməliyyatları HK$8,845.1M dəyərində yeni sifariş qeydə alıb və HK$5,247.0M gəlir tanıyıb. Birinci rəqəmi ikinciyə böldükdə sifarişlərin gəlirə nisbəti 1.69 alınır.
Bu, hesabatda göstərilən hər HK$1 gəlirə qarşı HK$1.69 dəyərində yeni sifariş deməkdir. Bu göstərici həmin sifarişlərin nə qədərinin göndərildiyini, nə qədər pul daxil olduğunu və ya nə qədər mənfəət gətirəcəyini bildirmir.
Vaxtlama önəmlidir. SMT üzrə sifarişlərə ümumilikdə US$100M-dan çox toplu sifariş və vaxtından əvvəl verilmiş sifarişlər daxil idi. Yalnız vaxtından əvvəl verilmiş sifarişlərin məbləği açıqlanmayıb.
Rəhbərlik qismən bu birdəfəlik amillər və vaxtından əvvəl verilmiş sifarişlər səbəbindən 4-cü rübdəki sifarişlərin 3-cü rübün rekord göstəricisindən aşağı olacağını gözləyir. Bununla belə, 4-cü rüb üçün gəlir proqnozu US$670M–US$730M arasındadır; intervalın orta nöqtəsi 3-cü rüblə müqayisədə 4.6% yüksəkdir.
Sifarişin daha erkən verilməsi bir rübü gücləndirir, növbəti rüblə müqayisəni isə zəiflədir. Əvvəlcədən sifariş edilmiş avadanlıq yenə də çatdırılma və gəlirin tanınması mərhələsinə doğru irəliləyə bilər.
Mən əvvəlcə hesabatda göstərilən gəliri proqnozla müqayisə edər, sonra vaxtından əvvəl sifariş dövrü bitdikdən sonra yeni sifarişləri yoxlayardım. Sifarişlərin gəlməyə davam etməsi tələbata dair fikri dəstəkləyər; bu vaxtlama təsirindən sonra da davam edən zəiflik isə daha diqqətlə araşdırılmalıdır.
Bunlar auditdən keçməmiş, davam edən əməliyyatlara aid rəqəmlər və rəhbərliyin proqnozlarıdır; hər sifarişin pula və ya mənfəətə çevriləcəyinə sübut deyil.
Avadanlıq təchizatçısı eyni zamanda daha az sifariş və daha yüksək satış barədə fikir verə bilər.
ASMPT-nin 2026-cı ilin 3-cü rübünün nəticələri bunun necə mümkün olduğunu izah edir.
Şirkətin davam edən əməliyyatları HK$8,845.1M dəyərində yeni sifariş qeydə alıb və HK$5,247.0M gəlir tanıyıb. Birinci rəqəmi ikinciyə böldükdə sifarişlərin gəlirə nisbəti 1.69 alınır.
Bu, hesabatda göstərilən hər HK$1 gəlirə qarşı HK$1 .69 dəyərində yeni sifariş deməkdir. Bu göstərici həmin sifarişlərin nə qədərinin göndərildiyini, nə qədər pul daxil olduğunu və ya nə qədər mənfəət gətirəcəyini bildirmir.
Vaxtlama önəmlidir. SMT üzrə sifarişlərə ümumilikdə US$100M-dan çox toplu sifariş və vaxtından əvvəl verilmiş sifarişlər daxil idi. Yalnız vaxtından əvvəl verilmiş sifarişlərin məbləği açıqlanmayıb.
Rəhbərlik qismən bu birdəfəlik amillər və vaxtından əvvəl verilmiş sifarişlər səbəbindən 4-cü rübdəki sifarişlərin 3-cü rübün rekord göstəricisindən aşağı olacağını gözləyir. Bununla belə, 4-cü rüb üçün gəlir proqnozu US$670M–US$730M arasındadır; intervalın orta nöqtəsi 3-cü rüblə müqayisədə 4.6% yüksəkdir.
Sifarişin daha erkən verilməsi bir rübü gücləndirir, növbəti rüblə müqayisəni isə zəiflədir. Əvvəlcədən sifariş edilmiş avadanlıq yenə də çatdırılma və gəlirin tanınması mərhələsinə doğru irəliləyə bilər.
Mən əvvəlcə hesabatda göstərilən gəliri proqnozla müqayisə edər, sonra vaxtından əvvəl sifariş dövrü bitdikdən sonra yeni sifarişləri yoxlayardım. Sifarişlərin gəlməyə davam etməsi tələbata dair fikri dəstəkləyər; bu vaxtlama təsirindən sonra da davam edən zəiflik isə daha diqqətlə araşdırılmalıdır.
Bunlar auditdən keçməmiş, davam edən əməliyyatlara aid rəqəmlər və rəhbərliyin proqnozlarıdır; hər sifarişin pula və ya mənfəətə çevriləcəyinə sübut deyil.
ASMPT-nin 2026-cı ilin 3-cü rübünün nəticələri bunun necə mümkün olduğunu izah edir.
Şirkətin davam edən əməliyyatları HK$8,845.1M dəyərində yeni sifariş qeydə alıb və HK$5,247.0M gəlir tanıyıb. Birinci rəqəmi ikinciyə böldükdə sifarişlərin gəlirə nisbəti 1.69 alınır.
Bu, hesabatda göstərilən hər HK$1 gəlirə qarşı HK$1 .69 dəyərində yeni sifariş deməkdir. Bu göstərici həmin sifarişlərin nə qədərinin göndərildiyini, nə qədər pul daxil olduğunu və ya nə qədər mənfəət gətirəcəyini bildirmir.
Vaxtlama önəmlidir. SMT üzrə sifarişlərə ümumilikdə US$100M-dan çox toplu sifariş və vaxtından əvvəl verilmiş sifarişlər daxil idi. Yalnız vaxtından əvvəl verilmiş sifarişlərin məbləği açıqlanmayıb.
Rəhbərlik qismən bu birdəfəlik amillər və vaxtından əvvəl verilmiş sifarişlər səbəbindən 4-cü rübdəki sifarişlərin 3-cü rübün rekord göstəricisindən aşağı olacağını gözləyir. Bununla belə, 4-cü rüb üçün gəlir proqnozu US$670M–US$730M arasındadır; intervalın orta nöqtəsi 3-cü rüblə müqayisədə 4.6% yüksəkdir.
Sifarişin daha erkən verilməsi bir rübü gücləndirir, növbəti rüblə müqayisəni isə zəiflədir. Əvvəlcədən sifariş edilmiş avadanlıq yenə də çatdırılma və gəlirin tanınması mərhələsinə doğru irəliləyə bilər.
Mən əvvəlcə hesabatda göstərilən gəliri proqnozla müqayisə edər, sonra vaxtından əvvəl sifariş dövrü bitdikdən sonra yeni sifarişləri yoxlayardım. Sifarişlərin gəlməyə davam etməsi tələbata dair fikri dəstəkləyər; bu vaxtlama təsirindən sonra da davam edən zəiflik isə daha diqqətlə araşdırılmalıdır.
Bunlar auditdən keçməmiş, davam edən əməliyyatlara aid rəqəmlər və rəhbərliyin proqnozlarıdır; hər sifarişin pula və ya mənfəətə çevriləcəyinə sübut deyil.
2
2.6k
Stabilkoini dəstəkləyən vəsait onun səhmdarlarının qazandığı pul deyil.
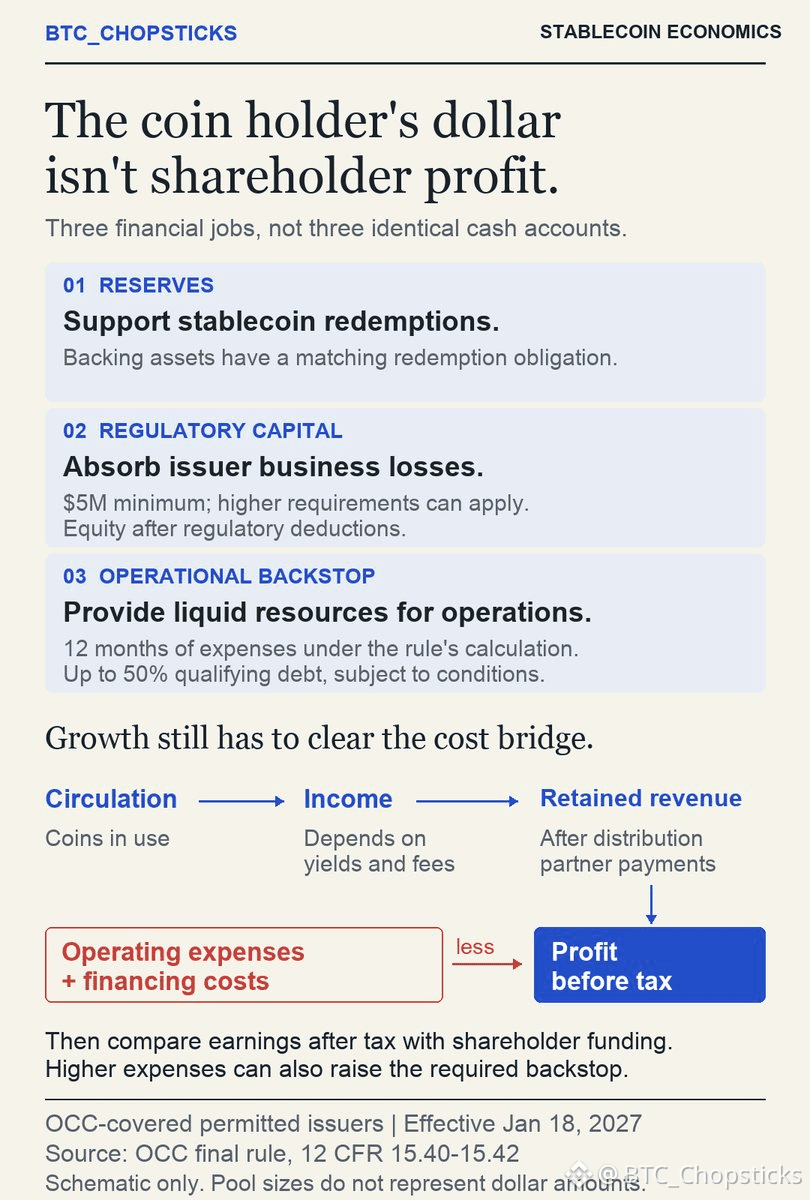
Sikkə buraxılması onun geri alınması öhdəliyi yaradır. Sikkəni dəstəkləyən aktivlər bu öhdəliyin yerinə yetirilməsinə kömək edir; onlar sahibkarların biznesi inkişaf etdirmək üçün xərcləyə biləcəyi sərbəst kapital deyil.
OCC-nin 18 yanvar 2027-ci il tarixində qüvvəyə minən yekun qaydası, kapital və təminat tələblərinə tabe olan icazəli ödəniş stabilkoini emitentləri üçün üç resursun hər birinə fərqli vəzifə verir. Bu çərçivə dünyanın hər yerindəki bütün emitentlərə şamil edilmir.
Ehtiyatlar sikkələrin geri alınmasını təmin edir. Tənzimləyici kapital biznes itkilərini qarşılayır; onun minimum məbləği 5 milyon dollardır və bu məbləğ daha yüksək ola bilər. Əməliyyat təminatı isə qaydada göstərilən hesablamaya əsasən 12 aylıq xərclərə bərabər uyğun likvid aktivlərdən ibarət olmalıdır.
Emitentin daha çox işçi götürdüyünü və ya sistemlərini genişləndirdiyini düşünün. Bu xərclər mənfəəti azaldır. Xərc hesablamasına daxil olduqda, maliyyələşdirməli olduğu təminatın məbləğini də artıra bilər.
Bu təminatın hamısı səhmdarlar tərəfindən maliyyələşdirilməli deyil. Müəyyən şərtlərə, o cümlədən subordinasiyaya və ən azı beşillik müddətə riayət etməklə, uyğun borc maliyyələşdirməsi təminatın 50%-dək hissəsini qarşılaya bilər. Borcun müddəti bitməyə yaxınlaşdıqca onun tanınan məbləği azalır. Təminatın maliyyələşdirilməsinə yönəldilən kapital tənzimləyici kapitala da daxil edilə bilməz.
Daha çox sikkə daha çox gəlir gətirə bilər, lakin paylama tərəfdaşları bu artımın böyük hissəsini ala bilərlər. Əməliyyat və maliyyələşdirmə xərcləri isə qalan hissəni də apara bilər.
Emitentin dəyərini qiymətləndirməzdən əvvəl paylama ödənişlərindən sonra əldə qalan gəlir, təkrarlanan əməliyyat xərcləri, maliyyələşdirmə şərtləri və artımı dəstəkləmək üçün tələb olunan kapital barədə soruşardım. Sonra əlavə mənfəəti səhmdarlardan tələb olunan əlavə maliyyələşdirmə ilə müqayisə edərdim.
Dövriyyədəki sikkələrin sayı məhsuldan nə qədər istifadə olunduğunu göstərir. Bu müqayisə isə genişlənmənin sahibkarlar üçün daha yaxşı biznes yaradıb-yaratmadığını göstərir.
Stabilkoini dəstəkləyən vəsait onun səhmdarlarının qazandığı pul deyil.
Sikkə buraxılması onun geri alınması öhdəliyi yaradır. Sikkəni dəstəkləyən aktivlər bu öhdəliyin yerinə yetirilməsinə kömək edir; onlar sahibkarların biznesi inkişaf etdirmək üçün xərcləyə biləcəyi sərbəst kapital deyil.
OCC-nin 18 yanvar 2027-ci il tarixində qüvvəyə minən yekun qaydası, kapital və təminat tələblərinə tabe olan icazəli ödəniş stabilkoini emitentləri üçün üç resursun hər birinə fərqli vəzifə verir. Bu çərçivə dünyanın hər yerindəki bütün emitentlərə şamil edilmir.
Ehtiyatlar sikkələrin geri alınmasını təmin edir. Tənzimləyici kapital biznes itkilərini qarşılayır; onun minimum məbləği 5 milyon dollardır və bu məbləğ daha yüksək ola bilər. Əməliyyat təminatı isə qaydada göstərilən hesablamaya əsasən 12 aylıq xərclərə bərabər uyğun likvid aktivlərdən ibarət olmalıdır.
Emitentin daha çox işçi götürdüyünü və ya sistemlərini genişləndirdiyini düşünün. Bu xərclər mənfəəti azaldır. Xərc hesablamasına daxil olduqda, maliyyələşdirməli olduğu təminatın məbləğini də artıra bilər.
Bu təminatın hamısı səhmdarlar tərəfindən maliyyələşdirilməli deyil. Müəyyən şərtlərə, o cümlədən subordinasiyaya və ən azı beşillik müddətə riayət etməklə, uyğun borc maliyyələşdirməsi təminatın 50%-dək hissəsini qarşılaya bilər. Borcun müddəti bitməyə yaxınlaşdıqca onun tanınan məbləği azalır. Təminatın maliyyələşdirilməsinə yönəldilən kapital tənzimləyici kapitala da daxil edilə bilməz.
Daha çox sikkə daha çox gəlir gətirə bilər, lakin paylama tərəfdaşları bu artımın böyük hissəsini ala bilərlər. Əməliyyat və maliyyələşdirmə xərcləri isə qalan hissəni də apara bilər.
Emitentin dəyərini qiymətləndirməzdən əvvəl paylama ödənişlərindən sonra əldə qalan gəlir, təkrarlanan əməliyyat xərcləri, maliyyələşdirmə şərtləri və artımı dəstəkləmək üçün tələb olunan kapital barədə soruşardım. Sonra əlavə mənfəəti səhmdarlardan tələb olunan əlavə maliyyələşdirmə ilə müqayisə edərdim.
Dövriyyədəki sikkələrin sayı məhsuldan nə qədər istifadə olunduğunu göstərir. Bu müqayisə isə genişlənmənin sahibkarlar üçün daha yaxşı biznes yaradıb-yaratmadığını göstərir.
Sikkə buraxılması onun geri alınması öhdəliyi yaradır. Sikkəni dəstəkləyən aktivlər bu öhdəliyin yerinə yetirilməsinə kömək edir; onlar sahibkarların biznesi inkişaf etdirmək üçün xərcləyə biləcəyi sərbəst kapital deyil.
OCC-nin 18 yanvar 2027-ci il tarixində qüvvəyə minən yekun qaydası, kapital və təminat tələblərinə tabe olan icazəli ödəniş stabilkoini emitentləri üçün üç resursun hər birinə fərqli vəzifə verir. Bu çərçivə dünyanın hər yerindəki bütün emitentlərə şamil edilmir.
Ehtiyatlar sikkələrin geri alınmasını təmin edir. Tənzimləyici kapital biznes itkilərini qarşılayır; onun minimum məbləği 5 milyon dollardır və bu məbləğ daha yüksək ola bilər. Əməliyyat təminatı isə qaydada göstərilən hesablamaya əsasən 12 aylıq xərclərə bərabər uyğun likvid aktivlərdən ibarət olmalıdır.
Emitentin daha çox işçi götürdüyünü və ya sistemlərini genişləndirdiyini düşünün. Bu xərclər mənfəəti azaldır. Xərc hesablamasına daxil olduqda, maliyyələşdirməli olduğu təminatın məbləğini də artıra bilər.
Bu təminatın hamısı səhmdarlar tərəfindən maliyyələşdirilməli deyil. Müəyyən şərtlərə, o cümlədən subordinasiyaya və ən azı beşillik müddətə riayət etməklə, uyğun borc maliyyələşdirməsi təminatın 50%-dək hissəsini qarşılaya bilər. Borcun müddəti bitməyə yaxınlaşdıqca onun tanınan məbləği azalır. Təminatın maliyyələşdirilməsinə yönəldilən kapital tənzimləyici kapitala da daxil edilə bilməz.
Daha çox sikkə daha çox gəlir gətirə bilər, lakin paylama tərəfdaşları bu artımın böyük hissəsini ala bilərlər. Əməliyyat və maliyyələşdirmə xərcləri isə qalan hissəni də apara bilər.
Emitentin dəyərini qiymətləndirməzdən əvvəl paylama ödənişlərindən sonra əldə qalan gəlir, təkrarlanan əməliyyat xərcləri, maliyyələşdirmə şərtləri və artımı dəstəkləmək üçün tələb olunan kapital barədə soruşardım. Sonra əlavə mənfəəti səhmdarlardan tələb olunan əlavə maliyyələşdirmə ilə müqayisə edərdim.
Dövriyyədəki sikkələrin sayı məhsuldan nə qədər istifadə olunduğunu göstərir. Bu müqayisə isə genişlənmənin sahibkarlar üçün daha yaxşı biznes yaradıb-yaratmadığını göstərir.
91
Rəqabət aparan iki süni intellekt çipi istehsalçısının hər ikisi eyni dizayn alətləri təchizatçısına ödəniş edə bilər.
Cadence Design Systems (NASDAQ:
$CDNS ) məhz buna görə mənə maraqlı görünür. Süni intellekt çipləri hazırlayan şirkətlərin sayının artması, hansı prosessorun qalib gəlməsindən asılı olmayaraq, bu çipləri yaratmaq üçün istifadə olunan proqram təminatına və əqli mülkiyyətə tələbatı artıra bilər.
Cadence-in daha geniş dizayn biznesi böyüyür. 2026-cı ilin 3-cü rübündə əsas EDA gəlirləri 20%, yarımkeçirici IP gəlirləri isə 24% artıb.
Amma diqqətimi başqa bir məqam çəkdi.
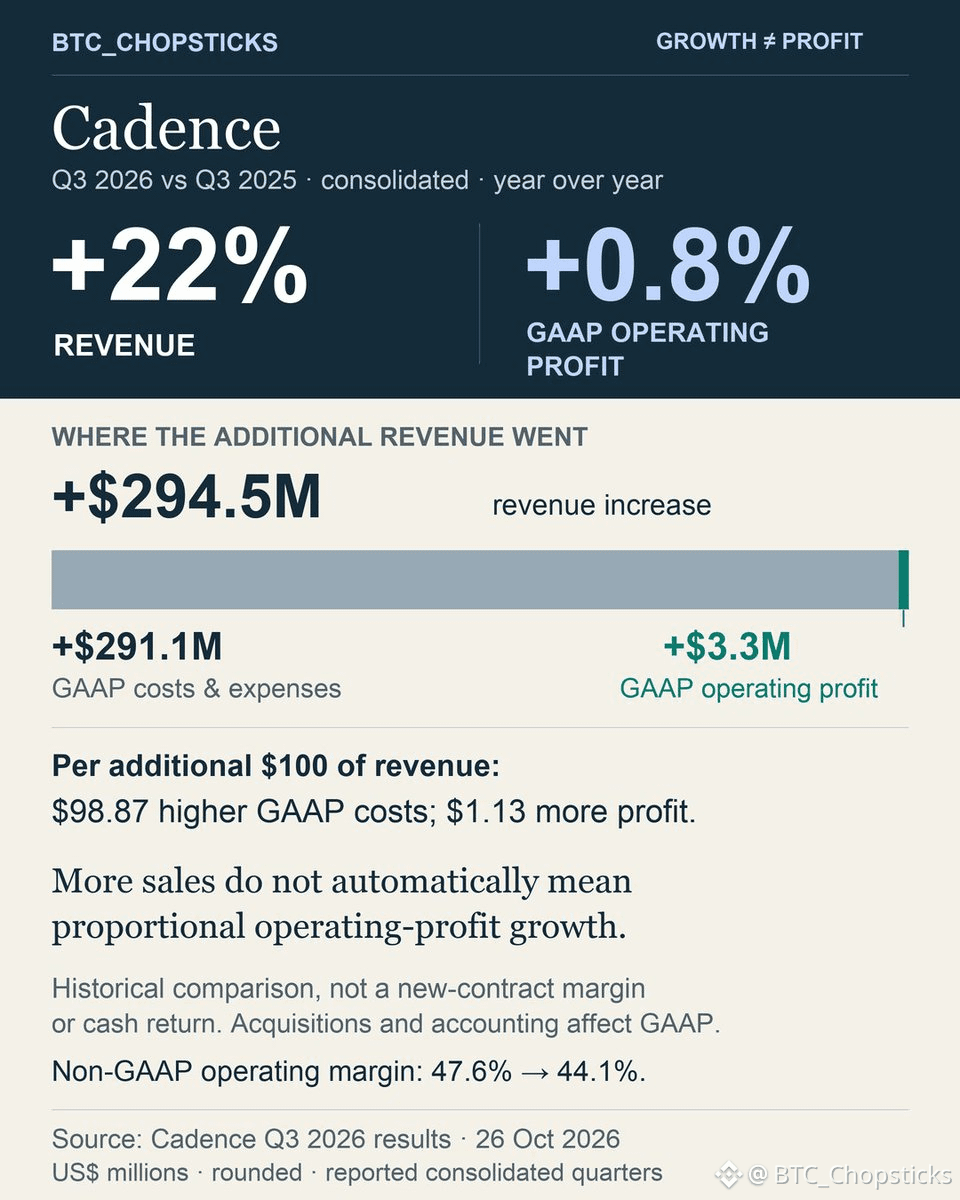
Birləşdirilmiş şirkət üzrə Cadence-in rüblük gəlirləri bir il əvvəllə müqayisədə 294,5 milyon dollar artıb. GAAP əməliyyat mənfəəti isə cəmi 3,3 milyon dollar yüksəlib.
Hesabatda göstərilən hər əlavə 100 dollar gəlirə qarşı GAAP üzrə xərclər və məsrəflər təxminən 98,87 dollar artıb. Əlavə əməliyyat mənfəəti kimi isə cəmi 1,13 dollar qeydə alınıb.
Bu, yeni müqavilənin marjası demək deyil və həmin xərclər mütləq nağd pul məsrəfləri də deyil. Müqayisəyə satınalmalar və mühasibat düzəlişləri təsir göstərir. Buna baxmayaraq, qeyri-GAAP əməliyyat marjası da 47,6%-dən 44,1%-ə düşüb.
Qrafik baş verənləri təhlil edir və digər səhmləri araşdırarkən istifadə edə biləcəyiniz bir hesablamanı göstərir.
Məncə, vacib olan fərq budur:
Süni intellekt bumundan faydalanan şirkəti seçmək bir qərardır. Həmin artımdan nə qədər mənfəəti özündə saxlaya biləcəyini anlamaq isə başqa qərardır.
Rəqabət aparan iki süni intellekt çipi istehsalçısının hər ikisi eyni dizayn alətləri təchizatçısına ödəniş edə bilər.
Cadence Design Systems (NASDAQ:
$CDNS ) məhz buna görə mənə maraqlı görünür. Süni intellekt çipləri hazırlayan şirkətlərin sayının artması, hansı prosessorun qalib gəlməsindən asılı olmayaraq, bu çipləri yaratmaq üçün istifadə olunan proqram təminatına və əqli mülkiyyətə tələbatı artıra bilər.
Cadence-in daha geniş dizayn biznesi böyüyür. 2026-cı ilin 3-cü rübündə əsas EDA gəlirləri 20%, yarımkeçirici IP gəlirləri isə 24% artıb.
Amma diqqətimi başqa bir məqam çəkdi.
Birləşdirilmiş şirkət üzrə Cadence-in rüblük gəlirləri bir il əvvəllə müqayisədə 294,5 milyon dollar artıb. GAAP əməliyyat mənfəəti isə cəmi 3,3 milyon dollar yüksəlib.
Hesabatda göstərilən hər əlavə 100 dollar gəlirə qarşı GAAP üzrə xərclər və məsrəflər təxminən 98,87 dollar artıb. Əlavə əməliyyat mənfəəti kimi isə cəmi 1,13 dollar qeydə alınıb.
Bu, yeni müqavilənin marjası demək deyil və həmin xərclər mütləq nağd pul məsrəfləri də deyil. Müqayisəyə satınalmalar və mühasibat düzəlişləri təsir göstərir. Buna baxmayaraq, qeyri-GAAP əməliyyat marjası da 47,6%-dən 44,1%-ə düşüb.
Qrafik baş verənləri təhlil edir və digər səhmləri araşdırarkən istifadə edə biləcəyiniz bir hesablamanı göstərir.
Məncə, vacib olan fərq budur:
Süni intellekt bumundan faydalanan şirkəti seçmək bir qərardır. Həmin artımdan nə qədər mənfəəti özündə saxlaya biləcəyini anlamaq isə başqa qərardır.
Cadence Design Systems (NASDAQ:
$CDNS ) məhz buna görə mənə maraqlı görünür. Süni intellekt çipləri hazırlayan şirkətlərin sayının artması, hansı prosessorun qalib gəlməsindən asılı olmayaraq, bu çipləri yaratmaq üçün istifadə olunan proqram təminatına və əqli mülkiyyətə tələbatı artıra bilər.
Cadence-in daha geniş dizayn biznesi böyüyür. 2026-cı ilin 3-cü rübündə əsas EDA gəlirləri 20%, yarımkeçirici IP gəlirləri isə 24% artıb.
Amma diqqətimi başqa bir məqam çəkdi.
Birləşdirilmiş şirkət üzrə Cadence-in rüblük gəlirləri bir il əvvəllə müqayisədə 294,5 milyon dollar artıb. GAAP əməliyyat mənfəəti isə cəmi 3,3 milyon dollar yüksəlib.
Hesabatda göstərilən hər əlavə 100 dollar gəlirə qarşı GAAP üzrə xərclər və məsrəflər təxminən 98,87 dollar artıb. Əlavə əməliyyat mənfəəti kimi isə cəmi 1,13 dollar qeydə alınıb.
Bu, yeni müqavilənin marjası demək deyil və həmin xərclər mütləq nağd pul məsrəfləri də deyil. Müqayisəyə satınalmalar və mühasibat düzəlişləri təsir göstərir. Buna baxmayaraq, qeyri-GAAP əməliyyat marjası da 47,6%-dən 44,1%-ə düşüb.
Qrafik baş verənləri təhlil edir və digər səhmləri araşdırarkən istifadə edə biləcəyiniz bir hesablamanı göstərir.
Məncə, vacib olan fərq budur:
Süni intellekt bumundan faydalanan şirkəti seçmək bir qərardır. Həmin artımdan nə qədər mənfəəti özündə saxlaya biləcəyini anlamaq isə başqa qərardır.
165
🌉 Zəncirvari token mübadiləsi üçün bir neçə platforma arasında keçid etməli olursunuz? Mercuryo Swaps prosesi asanlaşdırır!
Tutaq ki, Ethereum şəbəkəsində ETH saxlayırsınız, amma TRON şəbəkəsində USDT-yə ehtiyacınız var. Nə etməlisiniz?
Əvvəllər bunun üçün birja, zəncirlərarası körpü və digər vasitələrlə bir neçə addım atmaq, həmçinin komissiyaları və şəbəkə seçimini nəzərə almaq lazım ola bilərdi.
🔄 Mercuryo Swaps yeni seçim təqdim edir!
Mercuryo_io Swaps xidmətinin TRON da daxil olmaqla 21 blokçeyn şəbəkəsini dəstəklədiyini elan edib. İstifadəçilər eyni interfeysdə tokeni və hədəf şəbəkəni seçərək prosesi sadələşdirə bilərlər.
💵 Təklif olunan məzənnələrin sınağı
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
Sınaq zamanı hər iki marşrut üzrə təklif olunan məzənnələr və müvafiq komissiyalar uğurla göstərildi, lakin əməliyyat faktiki olaraq həyata keçirilmədi.
🌍 Bunun TRON üçün əhəmiyyəti nədir?
TRON artıq dünya üzrə mühüm stabilkoin hesablaşma şəbəkəsinə çevrilib. Mercuryo-nun dəstəyi istifadəçilərə TRX və TRC-20 USDT əldə etmək üçün daha çox seçim yaradır.
Əlbəttə, zəncirlərarası əməliyyatlar zamanı komissiyalara, şəxsiyyətin təsdiqlənməsinə, region məhdudiyyətlərinə və əməliyyat risklərinə diqqət yetirmək lazımdır.
Web3 getdikcə daha sadə olmalıdır, amma təhlükəsizlik yoxlamalarını nəzərdən qaçırmaq olmaz! 🔐
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🌉 Zəncirvari token mübadiləsi üçün bir neçə platforma arasında keçid etməli olursunuz? Mercuryo Swaps prosesi asanlaşdırır!
Tutaq ki, Ethereum şəbəkəsində ETH saxlayırsınız, amma TRON şəbəkəsində USDT-yə ehtiyacınız var. Nə etməlisiniz?
Əvvəllər bunun üçün birja, zəncirlərarası körpü və digər vasitələrlə bir neçə addım atmaq, həmçinin komissiyaları və şəbəkə seçimini nəzərə almaq lazım ola bilərdi.
🔄 Mercuryo Swaps yeni seçim təqdim edir!
Mercuryo_io Swaps xidmətinin TRON da daxil olmaqla 21 blokçeyn şəbəkəsini dəstəklədiyini elan edib. İstifadəçilər eyni interfeysdə tokeni və hədəf şəbəkəni seçərək prosesi sadələşdirə bilərlər.
💵 Təklif olunan məzənnələrin sınağı
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
Sınaq zamanı hər iki marşrut üzrə təklif olunan məzənnələr və müvafiq komissiyalar uğurla göstərildi, lakin əməliyyat faktiki olaraq həyata keçirilmədi.
🌍 Bunun TRON üçün əhəmiyyəti nədir?
TRON artıq dünya üzrə mühüm stabilkoin hesablaşma şəbəkəsinə çevrilib. Mercuryo-nun dəstəyi istifadəçilərə TRX və TRC-20 USDT əldə etmək üçün daha çox seçim yaradır.
Əlbəttə, zəncirlərarası əməliyyatlar zamanı komissiyalara, şəxsiyyətin təsdiqlənməsinə, region məhdudiyyətlərinə və əməliyyat risklərinə diqqət yetirmək lazımdır.
Web3 getdikcə daha sadə olmalıdır, amma təhlükəsizlik yoxlamalarını nəzərdən qaçırmaq olmaz! 🔐
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
Tutaq ki, Ethereum şəbəkəsində ETH saxlayırsınız, amma TRON şəbəkəsində USDT-yə ehtiyacınız var. Nə etməlisiniz?
Əvvəllər bunun üçün birja, zəncirlərarası körpü və digər vasitələrlə bir neçə addım atmaq, həmçinin komissiyaları və şəbəkə seçimini nəzərə almaq lazım ola bilərdi.
🔄 Mercuryo Swaps yeni seçim təqdim edir!
Mercuryo_io Swaps xidmətinin TRON da daxil olmaqla 21 blokçeyn şəbəkəsini dəstəklədiyini elan edib. İstifadəçilər eyni interfeysdə tokeni və hədəf şəbəkəni seçərək prosesi sadələşdirə bilərlər.
💵 Təklif olunan məzənnələrin sınağı
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
Sınaq zamanı hər iki marşrut üzrə təklif olunan məzənnələr və müvafiq komissiyalar uğurla göstərildi, lakin əməliyyat faktiki olaraq həyata keçirilmədi.
🌍 Bunun TRON üçün əhəmiyyəti nədir?
TRON artıq dünya üzrə mühüm stabilkoin hesablaşma şəbəkəsinə çevrilib. Mercuryo-nun dəstəyi istifadəçilərə TRX və TRC-20 USDT əldə etmək üçün daha çox seçim yaradır.
Əlbəttə, zəncirlərarası əməliyyatlar zamanı komissiyalara, şəxsiyyətin təsdiqlənməsinə, region məhdudiyyətlərinə və əməliyyat risklərinə diqqət yetirmək lazımdır.
Web3 getdikcə daha sadə olmalıdır, amma təhlükəsizlik yoxlamalarını nəzərdən qaçırmaq olmaz! 🔐
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
414
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
A Packed Week of Earnings and Data Tests Markets
54,395 baxış
Müzakirə edir: 363
Nvidia, Anthropic və Fed. Bir həftədə üç sınaq
Nick_Invest
·3 bəyənmə
·1.1k baxış
AnthropicIPOTestsInvestorAppetiteForAI
95,282 baxış
Müzakirə edir: 1,254
BitcoinExtendsLosingStreakToSixWeeks
60,605 baxış
Müzakirə edir: 604