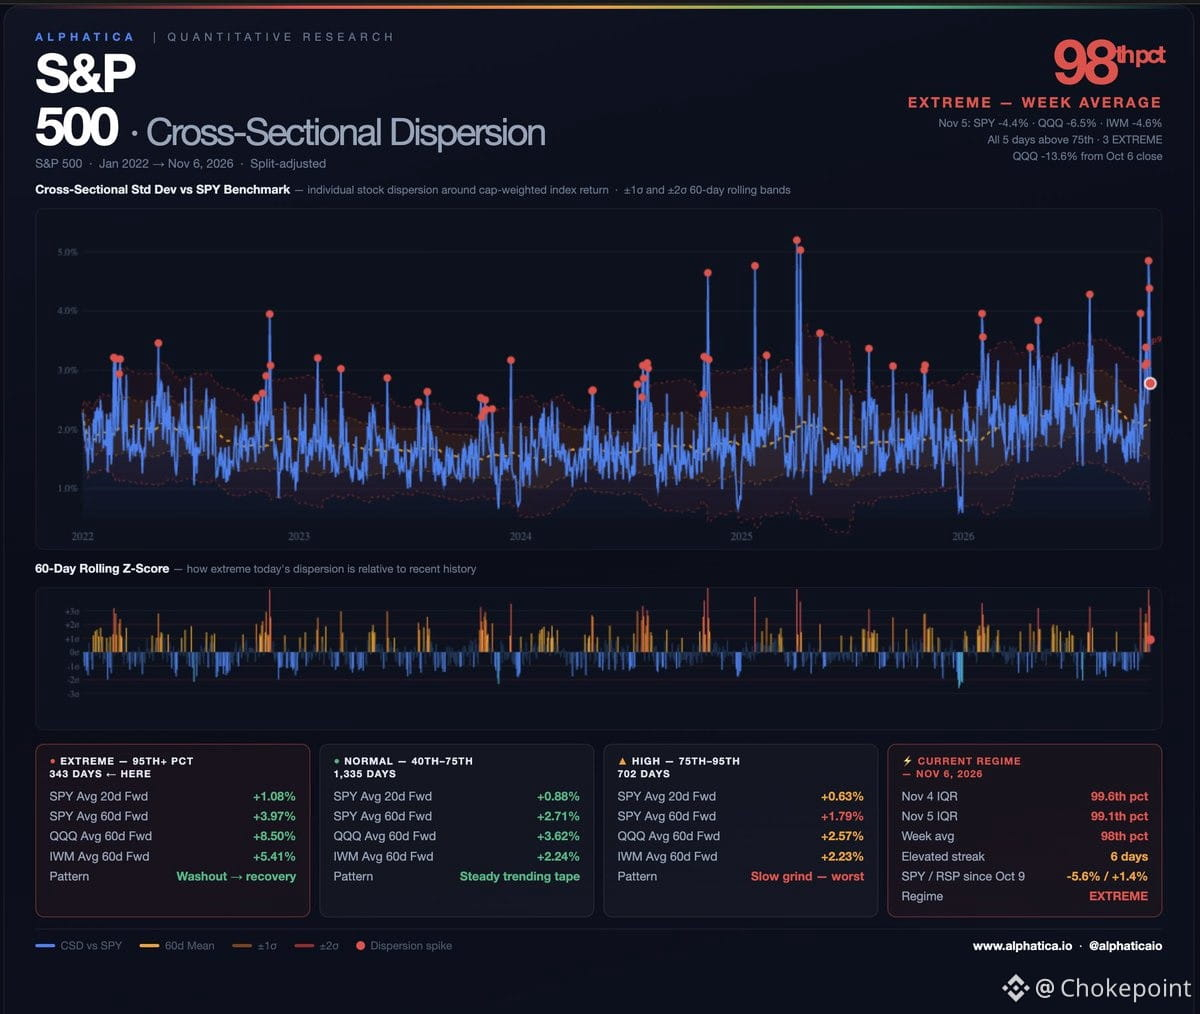
S&P 500-də ardıcıl altı gün ərzində dispersiya yüksək olub, hamısı 75-ci persentildən yuxarı, üçü isə ekstremal səviyyədə (98–99,6-cı persentil). Bu, normal bazar dalğalanması deyil — indeksin strukturunda üzə çıxan daxili gərginlikdir.
Dönüş nöqtəsi noyabrın 5-i oldu. $SPY 4,41%, $QQQ 6,49%, $NVDA 9,3%, $AVGO isə 10,4% ucuzlaşdı. Nə dəyişdi: məsələ artıq təkcə meqa-kapitalizasiyalı texnologiya şirkətlərindən ibarət deyildi. IWM 4,6%, bərabər çəkili S&P (RSP) isə 2,9% düşdü. Dörd həftə ərzində satışlar əsasən ən böyük şirkətlərdə cəmləşmiş, digərləri isə dayanıqlı qalmışdı. Noyabrın 5-də satışlar yayıldı.
Oktyabrın əvvəlindən bəri itkilər:
$QQQ: oktyabrın 6-dan bəri -13,6%
$NVDA: -22,0%
$AVGO: -21,9%
$SPY: -5,6%
Bu ayı səciyyələndirən fərq hələ də qalır. Oktyabrın 9-dan bəri $SPY 5,6% düşüb. RSP isə 1,4% yüksəlib. İndeksi özünün ən böyük şirkətləri aşağı çəkir.
Bundan sonra nə gözləmək olar? Ekstremal dispersiyanın müşahidə olunduğu 23 ilin məlumatlarına nəzər salaq:
$SPY orta göstərici, 20 gün: +1,08% · orta göstərici, 60 gün: +3,97%
$QQQ orta göstərici, 60 gün: +8,50%
Amma bu orta göstərici paylanmanı gizlədir. Ekstremal dispersiya qısa müddətli olduqda — bir-iki həftə ərzində səngiyən sıçrayış — bazarlar kəskin şəkildə yüksəlişə doğru hərəkət edib. 30 gündən çox davam etdikdə isə (GFC, COVID) əks istiqamətdə hərəkət edib.
Artıq altı sessiya keçib. Bunun səngiyəcəyi, yoxsa uzanacağı izlənməli siqnaldır. Qısa seriyalar adətən bir-iki həftə ərzində başa çatıb. Davam edərsə, strategiya dəyişəcək.
Dönüş nöqtəsi noyabrın 5-i oldu. $SPY 4,41%, $QQQ 6,49%, $NVDA 9,3%, $AVGO isə 10,4% ucuzlaşdı. Nə dəyişdi: məsələ artıq təkcə meqa-kapitalizasiyalı texnologiya şirkətlərindən ibarət deyildi. IWM 4,6%, bərabər çəkili S&P (RSP) isə 2,9% düşdü. Dörd həftə ərzində satışlar əsasən ən böyük şirkətlərdə cəmləşmiş, digərləri isə dayanıqlı qalmışdı. Noyabrın 5-də satışlar yayıldı.
Oktyabrın əvvəlindən bəri itkilər:
$QQQ: oktyabrın 6-dan bəri -13,6%
$NVDA: -22,0%
$AVGO: -21,9%
$SPY: -5,6%
Bu ayı səciyyələndirən fərq hələ də qalır. Oktyabrın 9-dan bəri $SPY 5,6% düşüb. RSP isə 1,4% yüksəlib. İndeksi özünün ən böyük şirkətləri aşağı çəkir.
Bundan sonra nə gözləmək olar? Ekstremal dispersiyanın müşahidə olunduğu 23 ilin məlumatlarına nəzər salaq:
$SPY orta göstərici, 20 gün: +1,08% · orta göstərici, 60 gün: +3,97%
$QQQ orta göstərici, 60 gün: +8,50%
Amma bu orta göstərici paylanmanı gizlədir. Ekstremal dispersiya qısa müddətli olduqda — bir-iki həftə ərzində səngiyən sıçrayış — bazarlar kəskin şəkildə yüksəlişə doğru hərəkət edib. 30 gündən çox davam etdikdə isə (GFC, COVID) əks istiqamətdə hərəkət edib.
Artıq altı sessiya keçib. Bunun səngiyəcəyi, yoxsa uzanacağı izlənməli siqnaldır. Qısa seriyalar adətən bir-iki həftə ərzində başa çatıb. Davam edərsə, strategiya dəyişəcək.