
#cryptosupply
cryptosupply
47,796 baxış
Müzakirə edir: 83
Populyar
Sonuncu

·
--
Doğrulanıb
Kriptovalyuta dünyasında irəlidə qalmaq istəyən biri kimi, BNB Chain-in rüblük yanmalarının tədarükü azaltmaq və sahiblər üçün dəyəri artırmaq üçün böyük bir mexanizm olduğunu bilirdinizmi? Bu gün BNB Chain 1.61 milyon BNB yandırdı; dəyəri təxminən $932 milyon olaraq qiymətləndirilir və ümumi tədarükü 133.17 milyon sikkəyə endirdi.
#CryptoSupply #BNBChain
Təsəvvür edin ki, yalnız müəyyən sayda çap edilən limitli tirajlı kolleksiya predmetiniz var. Tədarük nə qədər aşağıdırsa, dəyəri də bir o qədər yüksəkdir. BNB Chain-də baş verən də budur — tədarükün azalması və potensial dəyərin artması.
Gəlin real həyat nümunəsinə, yəni incəsənət kolleksiyalarına baxaq. Məşhur bir rəssam 100 unikal əsər çap edir. Əgər 20 ədəd satılırsa, qalan 80 ədəd daha da dəyərli olur, çünki onları tapmaq daha çətindir. Eynilə, dövriyyədə daha az BNB sikkəsi olduqda, mövcud sikkələrin dəyəri arta bilər.
#TəklifVəTələb
Bəs BNB Chain-in rüblük yanmalarının təsirini anladıqdan sonra indi nə edə bilərsiniz?
Gələn aylarda BNB qiymətinin yüksələcəyini, yoxsa düşəcəyini düşünürsünüz?
Kriptovalyuta dünyasında irəlidə qalmaq istəyən biri kimi, BNB Chain-in rüblük yanmalarının tədarükü azaltmaq və sahiblər üçün dəyəri artırmaq üçün böyük bir mexanizm olduğunu bilirdinizmi? Bu gün BNB Chain 1.61 milyon BNB yandırdı; dəyəri təxminən $932 milyon olaraq qiymətləndirilir və ümumi tədarükü 133.17 milyon sikkəyə endirdi.
#CryptoSupply #BNBChain
Təsəvvür edin ki, yalnız müəyyən sayda çap edilən limitli tirajlı kolleksiya predmetiniz var. Tədarük nə qədər aşağıdırsa, dəyəri də bir o qədər yüksəkdir. BNB Chain-də baş verən də budur — tədarükün azalması və potensial dəyərin artması.
Gəlin real həyat nümunəsinə, yəni incəsənət kolleksiyalarına baxaq. Məşhur bir rəssam 100 unikal əsər çap edir. Əgər 20 ədəd satılırsa, qalan 80 ədəd daha da dəyərli olur, çünki onları tapmaq daha çətindir. Eynilə, dövriyyədə daha az BNB sikkəsi olduqda, mövcud sikkələrin dəyəri arta bilər.
#TəklifVəTələb
Bəs BNB Chain-in rüblük yanmalarının təsirini anladıqdan sonra indi nə edə bilərsiniz?
Gələn aylarda BNB qiymətinin yüksələcəyini, yoxsa düşəcəyini düşünürsünüz?
#CryptoSupply #BNBChain
Təsəvvür edin ki, yalnız müəyyən sayda çap edilən limitli tirajlı kolleksiya predmetiniz var. Tədarük nə qədər aşağıdırsa, dəyəri də bir o qədər yüksəkdir. BNB Chain-də baş verən də budur — tədarükün azalması və potensial dəyərin artması.
Gəlin real həyat nümunəsinə, yəni incəsənət kolleksiyalarına baxaq. Məşhur bir rəssam 100 unikal əsər çap edir. Əgər 20 ədəd satılırsa, qalan 80 ədəd daha da dəyərli olur, çünki onları tapmaq daha çətindir. Eynilə, dövriyyədə daha az BNB sikkəsi olduqda, mövcud sikkələrin dəyəri arta bilər.
#TəklifVəTələb
Bəs BNB Chain-in rüblük yanmalarının təsirini anladıqdan sonra indi nə edə bilərsiniz?
Gələn aylarda BNB qiymətinin yüksələcəyini, yoxsa düşəcəyini düşünürsünüz?
25

·
--
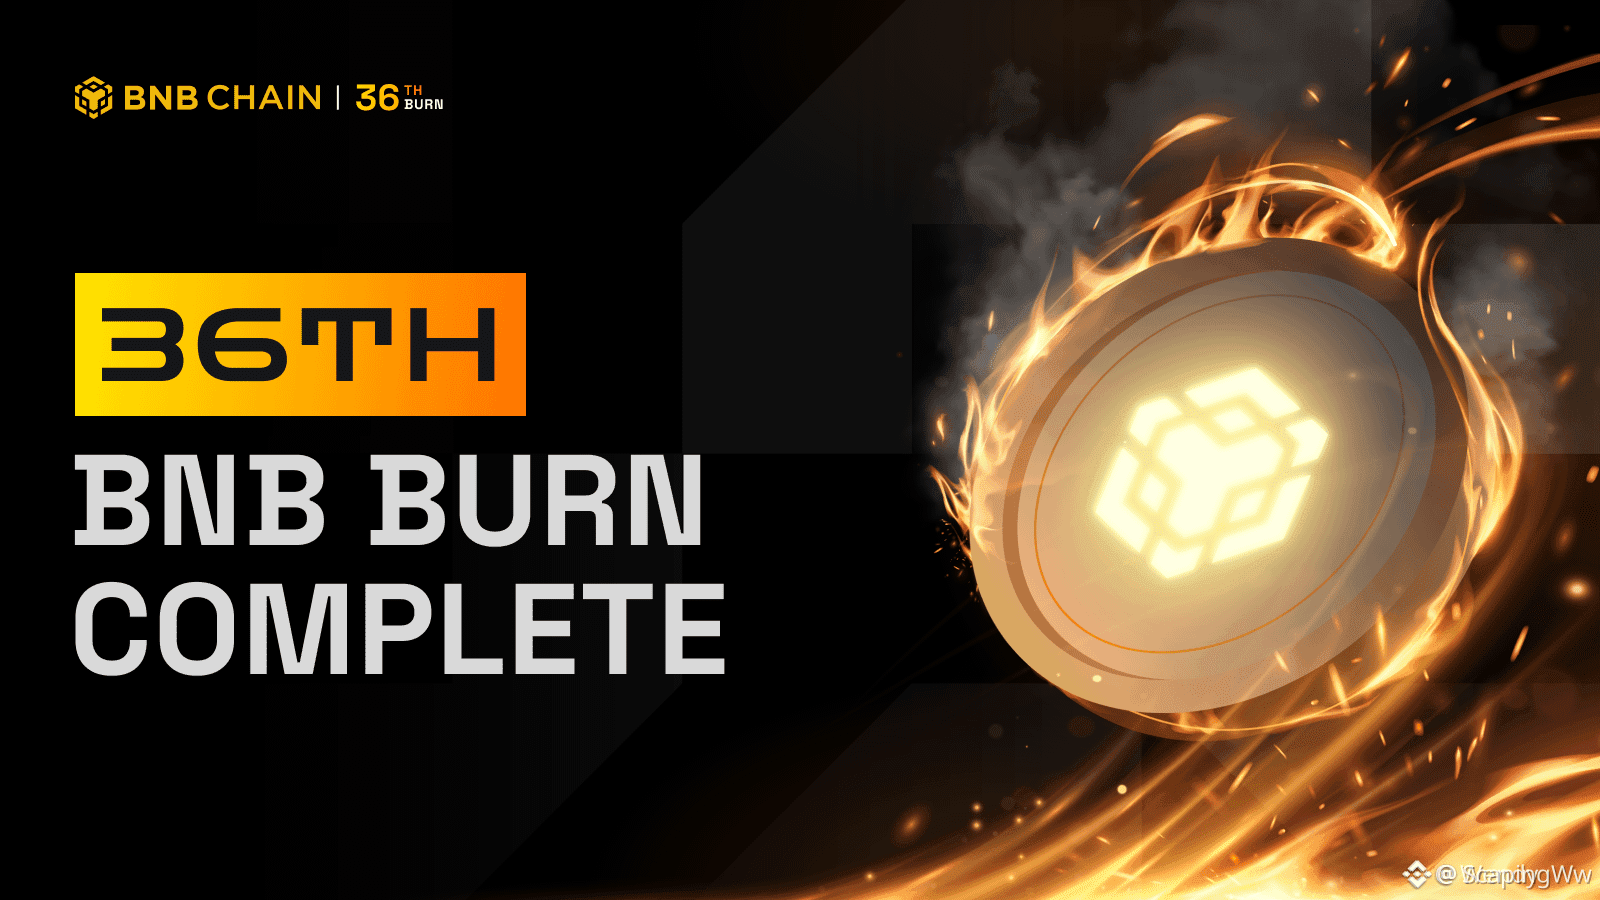
$BNB JUST YANDI 1.62M TOKEN DƏYƏRİNƏ DƏYƏR $932M 🔥
Bu, BNB Smart Chain üzərində 36-cı rüblük Auto-Burn idi — dövriyyədən bir milyondan çox sikkəni daimi olaraq çıxarır. Yandırma düzəlişləri qiymətə və şəbəkə fəaliyyətinə bağlıdır və bu da təmiz/şəffaf təklif şoku hadisəsidir.
Yandırmalar pump zəmanəti verməsə də, daha az sikkə tokenomikaya yaxından baxan bir bazarda daha sıx təklif deməkdir. Supariş sualı budur: tələb azaldılmış “float”u kompensasiya etmək üçün addım atacaqmı?
Maliyyə məsləhəti deyil. Həmişə riskinizi idarə edin.
#BNB #TokenBurn #BNBChain #CryptoSupply
🔥
$BNB JUST YANDI 1.62M TOKEN DƏYƏRİNƏ DƏYƏR $932M 🔥
Bu, BNB Smart Chain üzərində 36-cı rüblük Auto-Burn idi — dövriyyədən bir milyondan çox sikkəni daimi olaraq çıxarır. Yandırma düzəlişləri qiymətə və şəbəkə fəaliyyətinə bağlıdır və bu da təmiz/şəffaf təklif şoku hadisəsidir.
Yandırmalar pump zəmanəti verməsə də, daha az sikkə tokenomikaya yaxından baxan bir bazarda daha sıx təklif deməkdir. Supariş sualı budur: tələb azaldılmış “float”u kompensasiya etmək üçün addım atacaqmı?
Maliyyə məsləhəti deyil. Həmişə riskinizi idarə edin.
#BNB #TokenBurn #BNBChain #CryptoSupply
🔥
Bu, BNB Smart Chain üzərində 36-cı rüblük Auto-Burn idi — dövriyyədən bir milyondan çox sikkəni daimi olaraq çıxarır. Yandırma düzəlişləri qiymətə və şəbəkə fəaliyyətinə bağlıdır və bu da təmiz/şəffaf təklif şoku hadisəsidir.
Yandırmalar pump zəmanəti verməsə də, daha az sikkə tokenomikaya yaxından baxan bir bazarda daha sıx təklif deməkdir. Supariş sualı budur: tələb azaldılmış “float”u kompensasiya etmək üçün addım atacaqmı?
Maliyyə məsləhəti deyil. Həmişə riskinizi idarə edin.
#BNB #TokenBurn #BNBChain #CryptoSupply
🔥
10
Tərcüməyə bax
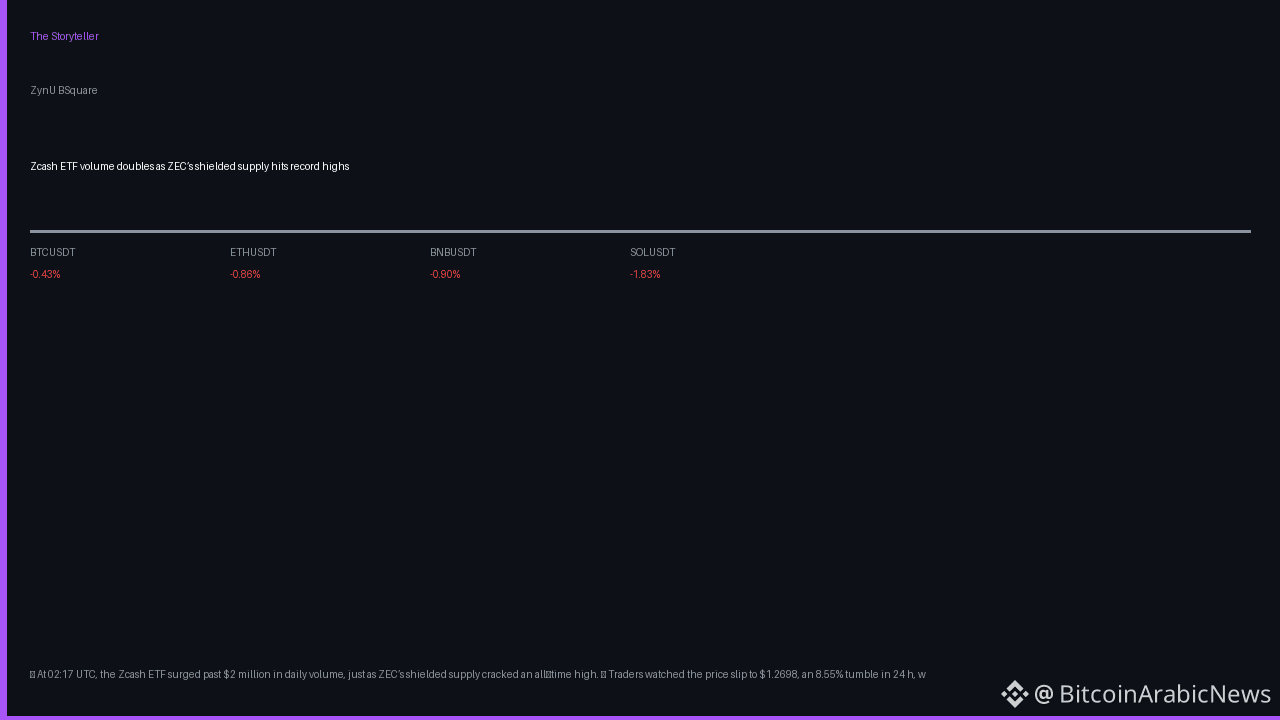
🔥 At 02:17 UTC, the Zcash ETF surged past $2 million in daily volume, just as ZEC’s shielded supply cracked an all‑time high.
📊 Traders watched the price slip to $1.2698, an 8.55% tumble in 24 h, while $364 M of on‑chain activity poured in, RSI sinking to 33.7 and the Bollinger Band hugging the lower edge. Yet the #ZEC #ETF ripped through the silence, doubling its flow and forcing the market’s neutral 51/100 sentiment to wobble. Meanwhile, #CryptoSupply analysts note the surge in shielded coins is a silent army building under the radar, even as #Bitcoin’s open interest sits at $8.13 B, hinting institutions are eyeing the dip.
💡 The twist? The same smart‑money that shied away from Bitcoin’s rally is now loading up ZEC’s privacy vaults, turning a bearish chart into a covert accumulation play.
❓ Will the record‑high shielded supply become the catalyst that flips ZEC from a price‑drop story to the next privacy‑driven breakout?
🔥 At 02:17 UTC, the Zcash ETF surged past $2 million in daily volume, just as ZEC’s shielded supply cracked an all‑time high.
📊 Traders watched the price slip to $1.2698, an 8.55% tumble in 24 h, while $364 M of on‑chain activity poured in, RSI sinking to 33.7 and the Bollinger Band hugging the lower edge. Yet the #ZEC #ETF ripped through the silence, doubling its flow and forcing the market’s neutral 51/100 sentiment to wobble. Meanwhile, #CryptoSupply analysts note the surge in shielded coins is a silent army building under the radar, even as #Bitcoin’s open interest sits at $8.13 B, hinting institutions are eyeing the dip.
💡 The twist? The same smart‑money that shied away from Bitcoin’s rally is now loading up ZEC’s privacy vaults, turning a bearish chart into a covert accumulation play.
❓ Will the record‑high shielded supply become the catalyst that flips ZEC from a price‑drop story to the next privacy‑driven breakout?
📊 Traders watched the price slip to $1.2698, an 8.55% tumble in 24 h, while $364 M of on‑chain activity poured in, RSI sinking to 33.7 and the Bollinger Band hugging the lower edge. Yet the #ZEC #ETF ripped through the silence, doubling its flow and forcing the market’s neutral 51/100 sentiment to wobble. Meanwhile, #CryptoSupply analysts note the surge in shielded coins is a silent army building under the radar, even as #Bitcoin’s open interest sits at $8.13 B, hinting institutions are eyeing the dip.
💡 The twist? The same smart‑money that shied away from Bitcoin’s rally is now loading up ZEC’s privacy vaults, turning a bearish chart into a covert accumulation play.
❓ Will the record‑high shielded supply become the catalyst that flips ZEC from a price‑drop story to the next privacy‑driven breakout?
177

Tərcüməyə bax
SCARCE SUPPLY DRIVES $BTC'S STORE-OF-VALUE CASE 📈
Bitcoin's capped 21 million supply, with ~20 million mined as of 2025, reinforces its positioning as digital gold amid tightening monetary policies. The upcoming halving cycles continue to reduce new issuance, a factor closely watched by institutional allocators. Ethereum's faster block time (~12 seconds) highlights its distinct utility layer, supporting broader DeFi and enterprise adoption.
The finite supply model differentiates Bitcoin from fiat, prompting increased demand from treasury teams seeking inflation hedges. As halving events approach, on‑chain scarcity metrics tighten, potentially supporting price resilience. Meanwhile, Ethereum's rapid block cadence underpins higher transaction throughput, attracting developers and institutional partners focused on smart‑contract infrastructure. Market participants should monitor issuance curves, staking participation, and cross‑asset flows to gauge risk‑adjusted exposure.
Not financial advice. Manage your risk.
#Bitcoin #Ethereum #CryptoSupply #DigitalGold #Blockchain
🔒
{future}(BTCUSDT)
SCARCE SUPPLY DRIVES $BTC'S STORE-OF-VALUE CASE 📈
Bitcoin's capped 21 million supply, with ~20 million mined as of 2025, reinforces its positioning as digital gold amid tightening monetary policies. The upcoming halving cycles continue to reduce new issuance, a factor closely watched by institutional allocators. Ethereum's faster block time (~12 seconds) highlights its distinct utility layer, supporting broader DeFi and enterprise adoption.
The finite supply model differentiates Bitcoin from fiat, prompting increased demand from treasury teams seeking inflation hedges. As halving events approach, on‑chain scarcity metrics tighten, potentially supporting price resilience. Meanwhile, Ethereum's rapid block cadence underpins higher transaction throughput, attracting developers and institutional partners focused on smart‑contract infrastructure. Market participants should monitor issuance curves, staking participation, and cross‑asset flows to gauge risk‑adjusted exposure.
Not financial advice. Manage your risk.
#Bitcoin #Ethereum #CryptoSupply #DigitalGold #Blockchain
🔒
Bitcoin's capped 21 million supply, with ~20 million mined as of 2025, reinforces its positioning as digital gold amid tightening monetary policies. The upcoming halving cycles continue to reduce new issuance, a factor closely watched by institutional allocators. Ethereum's faster block time (~12 seconds) highlights its distinct utility layer, supporting broader DeFi and enterprise adoption.
The finite supply model differentiates Bitcoin from fiat, prompting increased demand from treasury teams seeking inflation hedges. As halving events approach, on‑chain scarcity metrics tighten, potentially supporting price resilience. Meanwhile, Ethereum's rapid block cadence underpins higher transaction throughput, attracting developers and institutional partners focused on smart‑contract infrastructure. Market participants should monitor issuance curves, staking participation, and cross‑asset flows to gauge risk‑adjusted exposure.
Not financial advice. Manage your risk.
#Bitcoin #Ethereum #CryptoSupply #DigitalGold #Blockchain
🔒
24

·
--
Son bir müddətdir token təkliflərinin $XRP və $XLM arasında maraqlı bir mübahisəyə səbəb olduğunu müşahidə edirəm. $XRP təxminən 100 milyard token daşıyır, $XLM isə təxminən 30 milyarddır.
Bəziləri bazar strukturu ilə bağlı fikirləri birləşdirməyə başlayır və bunun $XLM -yə qiymət baxımından üstünlük qazandıracağını düşünür. Reallıqda bu, $XRP -yə doğru $1-ə yaxınlaşa bilər və nəticədə həm qiymətdə, həm də tam bazar dəyərində onunla rəqabət apara bilər.
Amma unutmayaq ki, kripto heç vaxt düz xətt üzrə getmir. Həqiqi hərəkətlər qəbuldan, real faydalılıqdan və investorların əhval-ruhiyyəsinin dəyişməsindən gəlir, sadəcə xam rəqəmlərdən daha çox.
$XRP $XLM $BTC #Ripple #Stellar #CryptoSupply #Altcoins
Son bir müddətdir token təkliflərinin $XRP və $XLM arasında maraqlı bir mübahisəyə səbəb olduğunu müşahidə edirəm. $XRP təxminən 100 milyard token daşıyır, $XLM isə təxminən 30 milyarddır.
Bəziləri bazar strukturu ilə bağlı fikirləri birləşdirməyə başlayır və bunun $XLM -yə qiymət baxımından üstünlük qazandıracağını düşünür. Reallıqda bu, $XRP -yə doğru $1-ə yaxınlaşa bilər və nəticədə həm qiymətdə, həm də tam bazar dəyərində onunla rəqabət apara bilər.
Amma unutmayaq ki, kripto heç vaxt düz xətt üzrə getmir. Həqiqi hərəkətlər qəbuldan, real faydalılıqdan və investorların əhval-ruhiyyəsinin dəyişməsindən gəlir, sadəcə xam rəqəmlərdən daha çox.
$XRP $XLM $BTC #Ripple #Stellar #CryptoSupply #Altcoins
Bəziləri bazar strukturu ilə bağlı fikirləri birləşdirməyə başlayır və bunun $XLM -yə qiymət baxımından üstünlük qazandıracağını düşünür. Reallıqda bu, $XRP -yə doğru $1-ə yaxınlaşa bilər və nəticədə həm qiymətdə, həm də tam bazar dəyərində onunla rəqabət apara bilər.
Amma unutmayaq ki, kripto heç vaxt düz xətt üzrə getmir. Həqiqi hərəkətlər qəbuldan, real faydalılıqdan və investorların əhval-ruhiyyəsinin dəyişməsindən gəlir, sadəcə xam rəqəmlərdən daha çox.
$XRP $XLM $BTC #Ripple #Stellar #CryptoSupply #Altcoins
175

·
--
Halving sadəcə bir qiymət katalizatoru deyil — bu, bir təklif auditidir
Hər dörd ildən bir Bitcoin bazarı sadə bir suala cavab verməyə məcbur edir: satmaq hansı qiymətdə məntiqlidir?
Blok mükafatları yarıya endikdə, майнер gəlirləri bir gecədə təxminən 50% azalır. Səmərəsiz майнерlər təslim olur. Hash gücü qısa müddətə enir, sonra isə yalnız ən xərc baxımından rəqabətli əməliyyatlar sağ qaldığı üçün yenidən artır. Təklif tərəfi təmizlənir.
Amma daha maraqlı dinamika tələb tərəfidir. Hər halving dövrü uzunmüddətli saxlayıcıların yeni bir qrupunu cəlb edir — əvvəlki dövrün necə inkişaf etdiyini görmüş və növbəti dövr başlamazdan əvvəl mövqe quran investorları. Bu saxlayıcılar sikkələri dövriyyədən çıxarır. Birja balansları azalır. Likvid təklif daralır.
Nəticə halvingdən dərhal sonra zəmanətli qiymət sıçrayışı deyil. Tarix göstərir ki, əsl hərəkət 6–18 ay sonra baş verir; azalan təklif, institusional investorların, pərakəndə alıcıların və ETF axınlarının səssizcə topladığı tələb dalğası ilə qarşılaşır.
$BTC riyazi olaraq tətbiq edilən və ictimai şəkildə yoxlanıla bilən təklif cədvəlinə malik dünyadakı yeganə aktivdir. Heç bir mərkəzi bank bunu ləğv edə bilməz. Heç bir idarə heyəti onu seyrəltmək üçün səs verə bilməz. Bu proqnozlaşdırıla bilənlik xəzinə aktivində çox vaxt lazımınca qiymətləndirilməyən bir xüsusiyyətdir.
$ETH-nin EIP-1559 yandırma mexanizmi tələbə həssas deflyasiya qatını əlavə edir. $BNB-nin rüblük yandırılması utiliti tokenləri üçün bu konsepti əks etdirir.
Halving şişirtmə deyil. Bu, maliyyə tarixindəki ən şəffaf pul siyasəti hadisəsidir.
#Bitcoin #Halving #CryptoSupply #BullMarket #CryptoInvesting
Halving sadəcə bir qiymət katalizatoru deyil — bu, bir təklif auditidir
Hər dörd ildən bir Bitcoin bazarı sadə bir suala cavab verməyə məcbur edir: satmaq hansı qiymətdə məntiqlidir?
Blok mükafatları yarıya endikdə, майнер gəlirləri bir gecədə təxminən 50% azalır. Səmərəsiz майнерlər təslim olur. Hash gücü qısa müddətə enir, sonra isə yalnız ən xərc baxımından rəqabətli əməliyyatlar sağ qaldığı üçün yenidən artır. Təklif tərəfi təmizlənir.
Amma daha maraqlı dinamika tələb tərəfidir. Hər halving dövrü uzunmüddətli saxlayıcıların yeni bir qrupunu cəlb edir — əvvəlki dövrün necə inkişaf etdiyini görmüş və növbəti dövr başlamazdan əvvəl mövqe quran investorları. Bu saxlayıcılar sikkələri dövriyyədən çıxarır. Birja balansları azalır. Likvid təklif daralır.
Nəticə halvingdən dərhal sonra zəmanətli qiymət sıçrayışı deyil. Tarix göstərir ki, əsl hərəkət 6–18 ay sonra baş verir; azalan təklif, institusional investorların, pərakəndə alıcıların və ETF axınlarının səssizcə topladığı tələb dalğası ilə qarşılaşır.
$BTC riyazi olaraq tətbiq edilən və ictimai şəkildə yoxlanıla bilən təklif cədvəlinə malik dünyadakı yeganə aktivdir. Heç bir mərkəzi bank bunu ləğv edə bilməz. Heç bir idarə heyəti onu seyrəltmək üçün səs verə bilməz. Bu proqnozlaşdırıla bilənlik xəzinə aktivində çox vaxt lazımınca qiymətləndirilməyən bir xüsusiyyətdir.
$ETH -nin EIP-1559 yandırma mexanizmi tələbə həssas deflyasiya qatını əlavə edir. $BNB -nin rüblük yandırılması utiliti tokenləri üçün bu konsepti əks etdirir.
Halving şişirtmə deyil. Bu, maliyyə tarixindəki ən şəffaf pul siyasəti hadisəsidir.
#Bitcoin #Halving #CryptoSupply #BullMarket #CryptoInvesting
Hər dörd ildən bir Bitcoin bazarı sadə bir suala cavab verməyə məcbur edir: satmaq hansı qiymətdə məntiqlidir?
Blok mükafatları yarıya endikdə, майнер gəlirləri bir gecədə təxminən 50% azalır. Səmərəsiz майнерlər təslim olur. Hash gücü qısa müddətə enir, sonra isə yalnız ən xərc baxımından rəqabətli əməliyyatlar sağ qaldığı üçün yenidən artır. Təklif tərəfi təmizlənir.
Amma daha maraqlı dinamika tələb tərəfidir. Hər halving dövrü uzunmüddətli saxlayıcıların yeni bir qrupunu cəlb edir — əvvəlki dövrün necə inkişaf etdiyini görmüş və növbəti dövr başlamazdan əvvəl mövqe quran investorları. Bu saxlayıcılar sikkələri dövriyyədən çıxarır. Birja balansları azalır. Likvid təklif daralır.
Nəticə halvingdən dərhal sonra zəmanətli qiymət sıçrayışı deyil. Tarix göstərir ki, əsl hərəkət 6–18 ay sonra baş verir; azalan təklif, institusional investorların, pərakəndə alıcıların və ETF axınlarının səssizcə topladığı tələb dalğası ilə qarşılaşır.
$BTC riyazi olaraq tətbiq edilən və ictimai şəkildə yoxlanıla bilən təklif cədvəlinə malik dünyadakı yeganə aktivdir. Heç bir mərkəzi bank bunu ləğv edə bilməz. Heç bir idarə heyəti onu seyrəltmək üçün səs verə bilməz. Bu proqnozlaşdırıla bilənlik xəzinə aktivində çox vaxt lazımınca qiymətləndirilməyən bir xüsusiyyətdir.
$ETH -nin EIP-1559 yandırma mexanizmi tələbə həssas deflyasiya qatını əlavə edir. $BNB -nin rüblük yandırılması utiliti tokenləri üçün bu konsepti əks etdirir.
Halving şişirtmə deyil. Bu, maliyyə tarixindəki ən şəffaf pul siyasəti hadisəsidir.
#Bitcoin #Halving #CryptoSupply #BullMarket #CryptoInvesting
65
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
1
#FedRateWatch
1.4M baxış
Müzakirə edir: 6,584
2
#ZcashRises6%
42,157 baxış
Müzakirə edir: 585
3
#XRPSinks10%
27,691 baxış
Müzakirə edir: 383
4
#BitcoinETFsShed$450M
4,856 baxış
Müzakirə edir: 79
5
#CircleOpensArcMainnet
13,655 baxış
Müzakirə edir: 261
6
#ZcashHoldersBackNU7Upgrade
24,163 baxış
Müzakirə edir: 429
7
#MSTRTradingVolumeSurpassesMorganStanley
24,245 baxış
Müzakirə edir: 582
8
#BitcoinFalls4%
49,967 baxış
Müzakirə edir: 902
9
#SKHynixInTalksToMakeMemoryChipsInUS
20,232 baxış
Müzakirə edir: 358
10
#OpenAIDiscussesNewFundingAt$1.2TValuation
4,892 baxış
Müzakirə edir: 58