

#payfi
payfi
262,778 baxış
Müzakirə edir: 1,612
Populyar
Sonuncu
·
--
Tərcüməyə bax
💳 The Rise of PayFi: Is Payment Infrastructure Quietly Outperforming Pure Speculations in 2026? 🌍⚡
While many traders wait for massive altcoin pumps, a silent multi-billion dollar revolution is happening on-chain! PayFi (Payment Finance)—the convergence of crypto liquidity, stablecoin cross-border rails, and real-time merchant settlement—is processing record daily transaction volumes globally.
💡 Why the PayFi Narrative is Gaining Ground Right Now:
Real-World Volume: Cross-border stablecoin transfers have surged dramatically, surpassing traditional remittance speeds at a fraction of the cost.
Instant Settlement: Global contractors and merchants are opting for instant crypto-to-fiat local bank payout solutions instead of waiting 3-5 business days for legacy SWIFT transfers.
Institutional Backing: Major global payment processors and Web3 protocols are building hybrid bridges connecting DeFi yield directly to payment debit cards.
🔥 Key Protocols & Ecosystems Driving PayFi Adoption:
• $XRP (XRP Ledger): Institutional liquidity bridge and cross-border settlement pioneer.
• $TRX (TRON): The dominant Layer-1 settlement layer for global peer-to-peer USDT transfers.
• $SOL (Solana): Ultra-fast, low-cost execution network powering real-time consumer merchant payments.
👇 Community Question:
Do you regularly use crypto/stablecoins for real-world daily payments or remittances, or are you holding strictly for trading profits? Drop your thoughts in the comments! 👇
#PayFi #BinanceSquare #Stablecoins #XRP #TRON #Solana #Crypto2026 #Payments
$XRP, $TRX, $SOL)
122

Tərcüməyə bax
$RTX SETS LAUNCH DATE AFTER CROSSING 32M IN PAYFI CAPITAL ⚡ 🦈
Entry: 0.21 ⚡
Target: 0.46 🚀
PayFi is shifting from pure narrative into active infrastructure as $RTX clears $32M raised toward its $36M cap. 📊 Smart money is positioning around real crypto-to-bank settlement across 30+ fiat currencies before open market price discovery begins.
With live perpetual futures markets and iOS integration already pulling active volume, the scheduled November launch puts a strict deadline on early valuation stages. 💡 When working products meet capped liquidity, the window to capture valuation gaps closes rapidly. 💬 Will PayFi dominate the next cycle, or are you waiting for post-launch liquidity? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #RTX #PayFi #Crypto #Presale
🔥 💎
7

·
--
Artım
@humafinance 0.02911$ qiymətinə +16.44% ilə. Düzünü desəm, məni ən çox maraqlandıran odur ki, o, ənənəvi dünyanın içində çox darıxdırıcı olan bir şeyi
— pul axınlarını və ödənişləri
— zəncir üzərində maliyyələşdirilə bilən nəsəyə çevirməyə çalışır. PayFi indi izlədiyim hissədir, çünki ideyanın uğuru RWA haqqında atılan şüarların sayıyla ölçülməyəcək, ölçüləcək olan sistemdən keçən real pulun həcmi ilə.
#payfi #RWA #HUMA @humafinance #marouan47
$HUMA
{spot}(HUMAUSDT)
@Huma Finance 🟣 0.02911$ qiymətinə +16.44% ilə. Düzünü desəm, məni ən çox maraqlandıran odur ki, o, ənənəvi dünyanın içində çox darıxdırıcı olan bir şeyi
— pul axınlarını və ödənişləri
— zəncir üzərində maliyyələşdirilə bilən nəsəyə çevirməyə çalışır. PayFi indi izlədiyim hissədir, çünki ideyanın uğuru RWA haqqında atılan şüarların sayıyla ölçülməyəcək, ölçüləcək olan sistemdən keçən real pulun həcmi ilə.
#payfi #RWA #HUMA @Huma Finance 🟣 #marouan47
$HUMA
SAQR77:
جيد
1
1
691
·
--
Artım
Huma Finance ($HUMA) uzunmüddətli perspektiv üçün qurulub, yoxsa token tədarükü onu geri çəkəcək?
Qrafikdən kənarda Huma PayFi (Payment Finance) məkanında əsas fintech infrastruktur provayderi kimi fəaliyyət göstərir.
Bu gün biznesin faktiki vəziyyəti budur:
- Mövcud Sağlamlıq & Traksiya
• Solana, Stellar və Ethereum üzrə $380M+ TVL
• Heç bir bildirilmiş defolt olmadan $5.7B+ həcm emalı
• İnflyasiya deyil, real B2B tələbi ilə formalaşan $3M–$5M+ rüblük gəlir
- Real Dünya Utiliti & İT Kontraktları
Spekulyativ farming əvəzinə Huma-nın API-si müəssisə ERP-lərinə, əməkhaqqı sistemlərinə və “Arf” kimi sərhəddənkənar ödəniş şəbəkələrinə birbaşa qoşulur; SWIFT üçün günlər gözləmədən dərhal debitor borclarını və likvidliyi maliyyələşdirir.
- 2 İllik Baxış (2026–2028)
Biznes Tərəfi: Güclü əsaslar. Tranzaksiya endirim haqlarından gələn üzvi gəlir, bazar şousundan asılı olmayaraq onlara real korporativ ödəmə qabiliyyəti verir.
Token Tərəfi: Davamlı tədarük buraxılışları və token unlock-lar qısamüddətli qiymət sürtüşməsi yaradır; bunun öhdəsindən gəlmək üçün yüksək həcm artımı tələb olunur.
👇 Sizin fikriniz nədir?
$HUMA-nın real dünya gəlir modeli uzunmüddətdə qalib gəlmək üçün kifayətdirmi, yoxsa token unlock-ların nəticəsini gözləyirsiniz? Aşağıda müzakirə edək!
@humafinance #PayFi #CryptoAnalysis #BinanceSquare #RWA
$HUMA
Huma Finance ($HUMA ) uzunmüddətli perspektiv üçün qurulub, yoxsa token tədarükü onu geri çəkəcək?
Qrafikdən kənarda Huma PayFi (Payment Finance) məkanında əsas fintech infrastruktur provayderi kimi fəaliyyət göstərir.
Bu gün biznesin faktiki vəziyyəti budur:
- Mövcud Sağlamlıq & Traksiya
• Solana, Stellar və Ethereum üzrə $380M+ TVL
• Heç bir bildirilmiş defolt olmadan $5.7B+ həcm emalı
• İnflyasiya deyil, real B2B tələbi ilə formalaşan $3M–$5M+ rüblük gəlir
- Real Dünya Utiliti & İT Kontraktları
Spekulyativ farming əvəzinə Huma-nın API-si müəssisə ERP-lərinə, əməkhaqqı sistemlərinə və “Arf” kimi sərhəddənkənar ödəniş şəbəkələrinə birbaşa qoşulur; SWIFT üçün günlər gözləmədən dərhal debitor borclarını və likvidliyi maliyyələşdirir.
- 2 İllik Baxış (2026–2028)
Biznes Tərəfi: Güclü əsaslar. Tranzaksiya endirim haqlarından gələn üzvi gəlir, bazar şousundan asılı olmayaraq onlara real korporativ ödəmə qabiliyyəti verir.
Token Tərəfi: Davamlı tədarük buraxılışları və token unlock-lar qısamüddətli qiymət sürtüşməsi yaradır; bunun öhdəsindən gəlmək üçün yüksək həcm artımı tələb olunur.
👇 Sizin fikriniz nədir?
$HUMA -nın real dünya gəlir modeli uzunmüddətdə qalib gəlmək üçün kifayətdirmi, yoxsa token unlock-ların nəticəsini gözləyirsiniz? Aşağıda müzakirə edək!
@Huma Finance 🟣 #PayFi #CryptoAnalysis #BinanceSquare #RWA
$HUMA
245
·
--
Keçən gecə İşçi İdman Sarayının (Gongti) yanında olan o balaca barda dostlar məni çağırdılar ki, gedib bir az ciddi söhbət edək. Nəticədə ciddi söhbət alınmadı. Yan masada üç qız vardı, onlardan biri pul/kripto danışığmızı eşidib dönüb bir cümlə dedi: Siz də oynayırsınız?
Oynayırıq. Biz bütün gecə danışdıq.
O, sərhədyanı e-ticarət ödənişləri ilə məşğul olur, PayFi-ni elə bil öz evinin dəftəri kimi yaxşı tanıyır. Mən dedim ki, faizartırma dövrü kimi likvidlik, sektor rotasiyası (sektordan-sektora keçid) getdikcə daha da sərtləşəcək. O isə mənə bir göz qırpımı vurub dedi: Sən özün bunu indi bilirsən?
Pul axını (cash flow) hekayələri daha çox “yeyir”, sırf emosional hekayələr isə ac qalır—hamısı bu qədər sadədir.
O vaxt elə bil heç nə olmayıb kimi qəbul etdim. Bu gün ekranı açan kimi gördüm: PayFi sektoru 5% qalxıb, hamının içində ən güclüsü odur, GameFi isə ən çox düşür. $XRP bir dəstə qardaşla yuxarı qalxır—dünən gecə onun dediyi sözlərlə hərflə-hərfi eynidir.
Evə gedən yolda bir qutu buzlu kola aldım, gedə-gedə fikirləşdim: kripto dairəsində qız “ovlama” qaydası birincisi—işin bilicisi olan adamların yanında özünü bilən kimi göstərmə. İkincisi… hələ yadımda deyil, telefon titrədi; o mesaj yazdı: Bu gün səndə dalınca qaçdın (onun ardınca düşdün) ?
Mən ekranə baxa-baxa xeyli düşündüm, sonra belə cavab verdim: Gecikdim.
Əslində başqa cür cavab vermək istəyirdim. Bir gün baxarıq.
#PayFi #板块轮动 #美联储加息 #币安广场 #FuturaKey
92
·
--
PayFi yüüksək elastiklikli aktivdən geri çəkilmə
16 sentyabr tarixində SoSoValue məlumatlarına görə, ödəniş maliyyəsi (PayFi) sektoru 24 saat ərzində təxminən 8.4% düşüb; burada $XRP geri çəkilmə təxminən bir nəfər payı qədərdir, Stellar isə eyni vaxtda zəifləyib. Bu, 14–15 sentyabr tarixlərindəki “tənzimləmə aydınlığı” ticarəti ilə tam üst-üstə düşür: proqram bülletenləri keçmədi, elastikliyə malik ən böyük ödəniş hekayəsi əvvəlcə azaldıldı.
XRP-nin son iki gündə bazarın struktur gözləntilərini “yeyməsi” təsadüfən hesablaşma həcminin birdən-birə artması ilə bağlı deyil. ETF və fyüçers mövqeləri volatilliyi artırır; səsvermənin nəticəsi gözləntidən aşağı olanda, geri çəkilmə sürəti bitkoinə nisbətən daha tez olur. Sektor indeksinin eyni vaxtda düşməsi göstərir ki, bu, tək bir səhmin likvidlik qəzası deyil.
Ödəniş sektorundakı bu addım, “aydınlıq mükafatı”nı qiymətdən çıxarmaqdır; yəni kross-bölgə köçürmələri birdən-birə pozulmayıb. XRP-nin geniş bazardan daha çox düşdüyü hissə, səsvermədən əvvəl yığılmış tənzimləmə elastikliyi ilə bağlıdır; bu mükafat itdikdən sonra mövqe əvvəlcə özünün likvidlik mərkəzinə qayıdacaq, dərhal növbəti qanunvericilik mövzusunu axtarmayacaq. Əgər bundan sonra yalnız yenidən baxılma (resubsut), amma yeni, partiyalararası səs mənbəyi olmazsa, PayFi daha çox yüksək volatillikli ticarət aləti kimi uyğundur; “qanun layihəsi gec-tez keçəcək” məntiqinə əsaslanan qiymət endirimli mövqe kimi deyil.
$XRP
{spot}(XRPUSDT)
#PayFi #监管
İnvestisiya məsləhəti deyil
PayFi yüüksək elastiklikli aktivdən geri çəkilmə
16 sentyabr tarixində SoSoValue məlumatlarına görə, ödəniş maliyyəsi (PayFi) sektoru 24 saat ərzində təxminən 8.4% düşüb; burada $XRP geri çəkilmə təxminən bir nəfər payı qədərdir, Stellar isə eyni vaxtda zəifləyib. Bu, 14–15 sentyabr tarixlərindəki “tənzimləmə aydınlığı” ticarəti ilə tam üst-üstə düşür: proqram bülletenləri keçmədi, elastikliyə malik ən böyük ödəniş hekayəsi əvvəlcə azaldıldı.
XRP-nin son iki gündə bazarın struktur gözləntilərini “yeyməsi” təsadüfən hesablaşma həcminin birdən-birə artması ilə bağlı deyil. ETF və fyüçers mövqeləri volatilliyi artırır; səsvermənin nəticəsi gözləntidən aşağı olanda, geri çəkilmə sürəti bitkoinə nisbətən daha tez olur. Sektor indeksinin eyni vaxtda düşməsi göstərir ki, bu, tək bir səhmin likvidlik qəzası deyil.
Ödəniş sektorundakı bu addım, “aydınlıq mükafatı”nı qiymətdən çıxarmaqdır; yəni kross-bölgə köçürmələri birdən-birə pozulmayıb. XRP-nin geniş bazardan daha çox düşdüyü hissə, səsvermədən əvvəl yığılmış tənzimləmə elastikliyi ilə bağlıdır; bu mükafat itdikdən sonra mövqe əvvəlcə özünün likvidlik mərkəzinə qayıdacaq, dərhal növbəti qanunvericilik mövzusunu axtarmayacaq. Əgər bundan sonra yalnız yenidən baxılma (resubsut), amma yeni, partiyalararası səs mənbəyi olmazsa, PayFi daha çox yüksək volatillikli ticarət aləti kimi uyğundur; “qanun layihəsi gec-tez keçəcək” məntiqinə əsaslanan qiymət endirimli mövqe kimi deyil.
$XRP
#PayFi #监管
İnvestisiya məsləhəti deyil
90
·
--
PayFi bölməsi liderlik edir
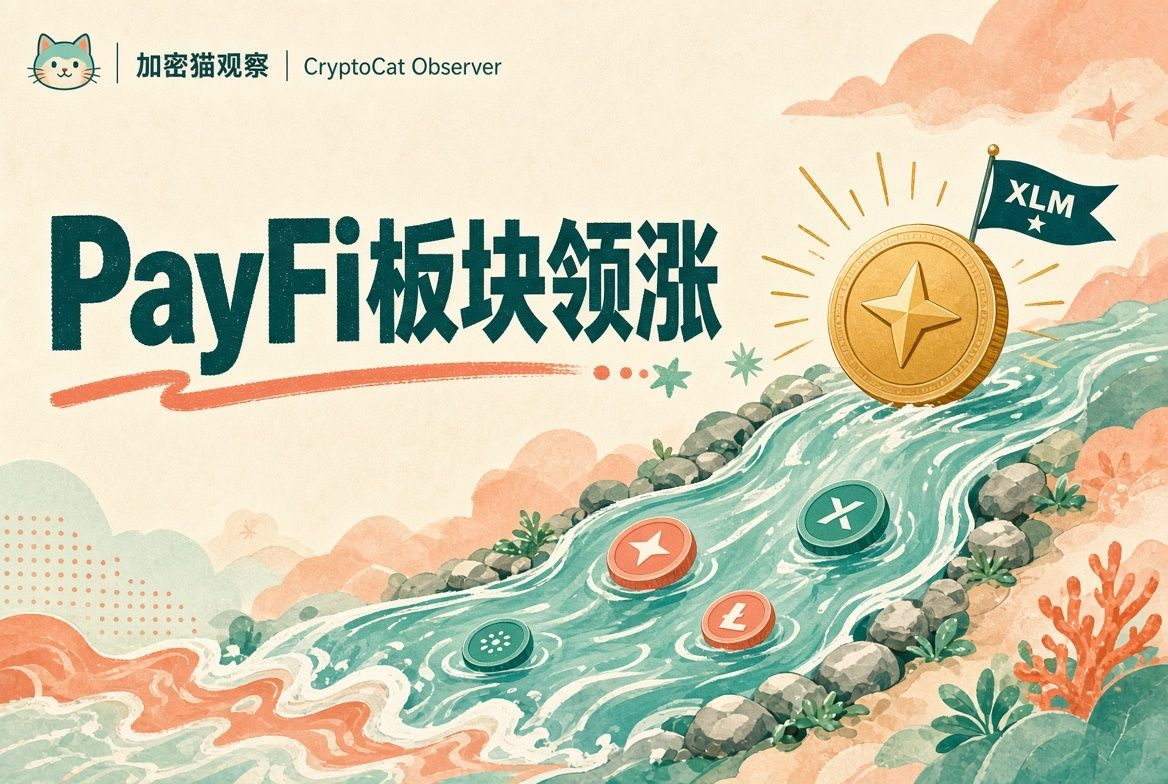
15 sentyabr tarixində SoSoValue məlumatlarına görə, kriptovalyuta üzrə əksər bölmələr yüksəlib; ödəniş maliyyəsi (PayFi) 24 saat ərzində təxminən 5.55% artıb və bütün bölmələr içində ən diqqətçəkən göstəriciyə malikdir. Bölmə üzrə $XLM təxminən 8.81% artıb; XRP və TEL də həmin qrupda yüksəlişə qoşulub. Eyni vaxtda $BTC bir müddət təxminən 79 min ABŞ dolları ətrafına yüksəlib, sonra geriləyib; buna baxmayaraq, bütün şəbəkə üzrə ümumi bazar dəyəri hələ də təxminən 1% səviyyəsində artım (rebound) qeydə alıb.
PayFi “köçürmə, klirinq/hesablaşma, stablecoin (stabilkoin) kanalı” hekayəsini oynayır; bu, yalnız mem/emosional narrativ və ya yalnız hesablama gücünə (pure hashrate) əsaslanan yanaşma ilə eyni deyil. CLARITY proqramlaşdırılmış səsvermə ilə mal/qiymətli kağız sərhədləri yenidən gündəmə gətirilib; ödəniş tipli aktivlər daha asan şəkildə yüksək elastik (yüksek beta) hədəflər kimi qəbul edilir. Vəsaitlər əvvəlcə nisbətən daha nazik likvidliyi olan, elastikliyi daha yüksək adların olduğu “boşqab”a axın edə bilər.
Bir gün ərzində bölmə üzrə liderlik edən artımı ödəniş şəbəkəsinin birdən həcmdə kəskin artım (volume) göstərəcəyi kimi şərh etmək olmaz. Əvvəl davamlı ticarət (davranış) var, ya yox baxın; sonra isə tənzimləyici səsvermənin (regulatory vote) nəticəsi rəsmiləşdikdən sonra həmin hissədə beta hələ də mövcuddurmu, ona baxın.
$XLM
{spot}(XLMUSDT)
#PayFi #板块轮动
investisiya tövsiyəsi deyil
PayFi bölməsi liderlik edir
15 sentyabr tarixində SoSoValue məlumatlarına görə, kriptovalyuta üzrə əksər bölmələr yüksəlib; ödəniş maliyyəsi (PayFi) 24 saat ərzində təxminən 5.55% artıb və bütün bölmələr içində ən diqqətçəkən göstəriciyə malikdir. Bölmə üzrə $XLM təxminən 8.81% artıb; XRP və TEL də həmin qrupda yüksəlişə qoşulub. Eyni vaxtda $BTC bir müddət təxminən 79 min ABŞ dolları ətrafına yüksəlib, sonra geriləyib; buna baxmayaraq, bütün şəbəkə üzrə ümumi bazar dəyəri hələ də təxminən 1% səviyyəsində artım (rebound) qeydə alıb.
PayFi “köçürmə, klirinq/hesablaşma, stablecoin (stabilkoin) kanalı” hekayəsini oynayır; bu, yalnız mem/emosional narrativ və ya yalnız hesablama gücünə (pure hashrate) əsaslanan yanaşma ilə eyni deyil. CLARITY proqramlaşdırılmış səsvermə ilə mal/qiymətli kağız sərhədləri yenidən gündəmə gətirilib; ödəniş tipli aktivlər daha asan şəkildə yüksək elastik (yüksek beta) hədəflər kimi qəbul edilir. Vəsaitlər əvvəlcə nisbətən daha nazik likvidliyi olan, elastikliyi daha yüksək adların olduğu “boşqab”a axın edə bilər.
Bir gün ərzində bölmə üzrə liderlik edən artımı ödəniş şəbəkəsinin birdən həcmdə kəskin artım (volume) göstərəcəyi kimi şərh etmək olmaz. Əvvəl davamlı ticarət (davranış) var, ya yox baxın; sonra isə tənzimləyici səsvermənin (regulatory vote) nəticəsi rəsmiləşdikdən sonra həmin hissədə beta hələ də mövcuddurmu, ona baxın.
$XLM
#PayFi #板块轮动
investisiya tövsiyəsi deyil
264

·
--
PayFi bu şey, mən bu yaxınlarda həqiqətən bir az “aludə” olmuşam
Son vaxtlar PayFi bu sektoruna rast gəlmə sayım bir az çoxalıb. Əvvəl elə də önəm vermirdim, sonra özüm də baxa-baxa bir dövr elədim və gördüm ki, bu məsələ sadəcə “şişirdilmiş konsept” kimi deyil.
Mən bu günlərdə daha çox diqqətimi @Polyflow_PayFi çəkir.
Açığı, layihəyə baxanda iş çox da mürəkkəb görünür.
Texniki tərəfi necə güclüdür, konsept nə qədər yenidir—bunları da izləyirəm, amma sonda hər şey bir sualla yekunlaşır:
Zəncirdəki pul, əslində, nə vaxt gələcək ki, çıxarıb istifadə edəsən?
Crypto-nun ən böyük problemlərindən biri odur ki, hamı pulu zəncirin içində “oynamağa” çox ustadır.
Staking (səhm qoyma), kreditləşmə, ticarət, mining—oyunlar bir-birinin ardınca.
Amma sən həqiqətən USDT-ni götürüb real dünyada xərcləmək, sərhədlərarası köçürmə etmək, maaş vermək istəyəndə, arada yenə də saysız-hesabsız maneələr çıxır.
Wallet (cüzdan), şəbəkə, Gas, ödəniş kanalları…
Adi insan burada yəqin ki, artıq səhifəni bağlayar.
Ona görə də PolyFlow kimi layihələrin ödəniş ssenarisindən girməsi mənə daha maraqlı görünür.
Kimlik, vəsait, istehlak, sərhədlərarası, əməkhaqqı—bunlar elə də “şirəli” sözlər kimi səslənmir, amma məhz gündəlik həyatda ən vacib ehtiyaclardır.
Sonra da Card, eSIM və AI Agent ödənişi var.
Xüsusilə AI Agent ödənişi!
AI özü mal tapır, özü qiyməti hesablayır, özü də ödənişi tamamlayır.
Hətta arxada hansı zəncirin işlədiyini bilməyə də ehtiyac yoxdur.
Mənim PayFi anlayışım elə budur.
Hər gün “blokçeyn dünyanı dəyişir” deyib vurğulamaq yox—blokçəni arxaya gizlətməkdir ki, sən onu ümumiyyətlə hiss etməyəsən.
Necə ki, indi skan edib ödəniş edirsən—ödənişi edən adam dayanıb ödəniş protokolunu araşdırır kim?
Əslində yaxşı işləyən Crypto, bəlkə də elə odur ki, sən unudursan ki, Crypto-dan istifadə edirsən.
Buna görə indi PolyFlow-a münasibətim də sadədir:
Tələsib “çığırmaq” yox, tələsib nəticə çıxarmaq da yox.
Əvvəlcə gözlə, gör bu şeyləri həqiqətən edə biləcəkmi.
Əgər ödəniş, sərhədlərarası, Card—hətta gələcəkdə AI Agent ödənişi də hamısı bir-bir işə düşsə, bu hekayə “yenə bir PayFi layihəsi” olmayacaq.
Ən azı hazırda mənim bu yaxınlarda daha çox vaxt ayırıb araşdırmaq istədiyim istiqamət budur.
@Square-Creator-cf6856467
#PayFi #PolyFlow #Web3
PayFi bu şey, mən bu yaxınlarda həqiqətən bir az “aludə” olmuşam
Son vaxtlar PayFi bu sektoruna rast gəlmə sayım bir az çoxalıb. Əvvəl elə də önəm vermirdim, sonra özüm də baxa-baxa bir dövr elədim və gördüm ki, bu məsələ sadəcə “şişirdilmiş konsept” kimi deyil.
Mən bu günlərdə daha çox diqqətimi @Polyflow_PayFi çəkir.
Açığı, layihəyə baxanda iş çox da mürəkkəb görünür.
Texniki tərəfi necə güclüdür, konsept nə qədər yenidir—bunları da izləyirəm, amma sonda hər şey bir sualla yekunlaşır:
Zəncirdəki pul, əslində, nə vaxt gələcək ki, çıxarıb istifadə edəsən?
Crypto-nun ən böyük problemlərindən biri odur ki, hamı pulu zəncirin içində “oynamağa” çox ustadır.
Staking (səhm qoyma), kreditləşmə, ticarət, mining—oyunlar bir-birinin ardınca.
Amma sən həqiqətən USDT-ni götürüb real dünyada xərcləmək, sərhədlərarası köçürmə etmək, maaş vermək istəyəndə, arada yenə də saysız-hesabsız maneələr çıxır.
Wallet (cüzdan), şəbəkə, Gas, ödəniş kanalları…
Adi insan burada yəqin ki, artıq səhifəni bağlayar.
Ona görə də PolyFlow kimi layihələrin ödəniş ssenarisindən girməsi mənə daha maraqlı görünür.
Kimlik, vəsait, istehlak, sərhədlərarası, əməkhaqqı—bunlar elə də “şirəli” sözlər kimi səslənmir, amma məhz gündəlik həyatda ən vacib ehtiyaclardır.
Sonra da Card, eSIM və AI Agent ödənişi var.
Xüsusilə AI Agent ödənişi!
AI özü mal tapır, özü qiyməti hesablayır, özü də ödənişi tamamlayır.
Hətta arxada hansı zəncirin işlədiyini bilməyə də ehtiyac yoxdur.
Mənim PayFi anlayışım elə budur.
Hər gün “blokçeyn dünyanı dəyişir” deyib vurğulamaq yox—blokçəni arxaya gizlətməkdir ki, sən onu ümumiyyətlə hiss etməyəsən.
Necə ki, indi skan edib ödəniş edirsən—ödənişi edən adam dayanıb ödəniş protokolunu araşdırır kim?
Əslində yaxşı işləyən Crypto, bəlkə də elə odur ki, sən unudursan ki, Crypto-dan istifadə edirsən.
Buna görə indi PolyFlow-a münasibətim də sadədir:
Tələsib “çığırmaq” yox, tələsib nəticə çıxarmaq da yox.
Əvvəlcə gözlə, gör bu şeyləri həqiqətən edə biləcəkmi.
Əgər ödəniş, sərhədlərarası, Card—hətta gələcəkdə AI Agent ödənişi də hamısı bir-bir işə düşsə, bu hekayə “yenə bir PayFi layihəsi” olmayacaq.
Ən azı hazırda mənim bu yaxınlarda daha çox vaxt ayırıb araşdırmaq istədiyim istiqamət budur.
@polyflow_PayFi
#PayFi #PolyFlow #Web3

1
356
·
--
RWA-nın indiki dəbdə olan “zərbə”si fonunda hamı stabilkoinlərin bir neçə trilyonlarla ölçülən hesablaşma həcmi barədə danışır, amma heç düşünmüsünüz: bu pullar ödənildikdən sonra hara gedir?
İndi kripto ödənişi kartla nağd pul çıxarmağa bənzəyir—pul axıb gedəndən sonra heç bir iz qalmır.
@Polyflow_PayFi-nin gördüyü iş isə bu axını sənin onlayn zəncir üzərində kredit aktivinə çevirməkdir.
Sadə şəkildə onun həll etdiyi iki məsələyə baxaq:
1️⃣ PID: sənin “Web3 uyğunluq pasportun + kredit kartın” kimidir; məxfilik ZK ilə qorunur, amma ödəniş davranışın sənin üçün zəncirüstü kredit toplayır.
2️⃣ PLP: “zəncirüstü balans üçün sanki Əmanət Fondu (balans kassası) + likvidlik hovuzu” kimidir; satıcıların və istifadəçilərin ödəniş pulları hovuzda dövr edir, üstəlik DeFi-nin törəmə gəlirlərindən də yararlanırlar.
Ənənəvi ödəniş hər əməliyyat tamam olanda bitir—PolyFlow isə hər dəfə ödəniş etdiyində sənə maliyyə leverage (gücləndirmə) qurur.
Komandanın aşağı səviyyə texnologiyasının hamısı köhnə nəsil sərhədyanı ödənişlərdən çıxmış təsisçi Raymond Qu-nun Geoswift-in arxasındakı əsas qüvvə olmasıdır. Uyğunluq (compliance) və fond hovuzları ilə oynayan köhnə komandalar daha dayanıqlı olur.
Əgər gələcəkdə blokçeynin Web3 üçün Web3-ə ehtiyacı qalmasa, real xərclər təbii şəkildə zəncirüstü maliyyəyə giriş bileti kimi çevrilər—PayFi-nin cazibəsi də məhz budur.
Layihə barədə daha çox məlumat üçün rəsmi tvitləri izləyin
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
1
219
·
--
Bir az vaxt sərf edib @Polyflow_PayFi haqqında materialları tam oxudum, hiss etdim ki, PayFi nəhayət şüar kimi deyil.
Bir çoxu kripto ödənişləri eşidən kimi ilk reaksiya verir: stabilkoinlə bir QR kod skan elə, hesabına köçür. Amma kütləvi miqyasda genişlənməni həqiqətən ləngidən heç vaxt “ödəmək olar, ya yox” deyil — məsələ ondan sonrakı bu uzun zəncirdədir: pul kimə görünür, nə qədər uyğundur, beynəlxalq əməliyyatlar neçə gün gözləmə tələb edir, və bu alış-veriş edildikdən sonra o pul birdən-birə yox olur; nə kredit yığıla bilir, nə də gəlir gətirir.
PolyFlow-un yanaşması çox aydındır: bir ödənişi iki axına bölmək.
PID kimlik və məlumatları idarə edir, yüngül uyğunluq üçün sıfır bilik sübutlarından istifadə olunur; məxfilik və tənzimləmə arasında “ya biri, ya o biri” seçimi olmur;
PLP likvidlik və hesablaşmanı idarə edir — vəsaitlər ağıllı müqavilələrlə hərəkət edir, platform özü pulu “tutmağa” girmir.
Məlumat axını ilə pul axını ayrılır, əvvəlcə qəyyumluq riskləri aşağı düşür; beynəlxalq hesablaşmaların T+0 etmək şansı yaranır, xərclər də ənənəvi kanallardan aşağı səviyyəyə endirilə bilir.
Ona görə də bu, çox da “yenə bir wallet” kimi görünmür — daha çox ödəniş üçün infrastruktura bir qat çəkmək kimidir. Üstəlik daha uzun məhsul xətti var: Card onlayn zəncir aktivlərini oflayn xərclərə bağlayır, Scan to Earn qəbzləri zəncir üzərində qeydə çevirir, eSIM, əməkhaqqı ödənişinin paylanması, şirkət ödənişləri hamısı eyni hesablaşma modelinə qoşula bilir. Son vaxtlar tətbiq (App) də gəlib: fiat, stabilkoin, köçürmə, alış-veriş — hamısı bir hesaba yığılır; istifadə edərkən əvvəl düşünmək lazım deyil ki, bu pul hansı şəbəkədədir, hansı walletdədir.
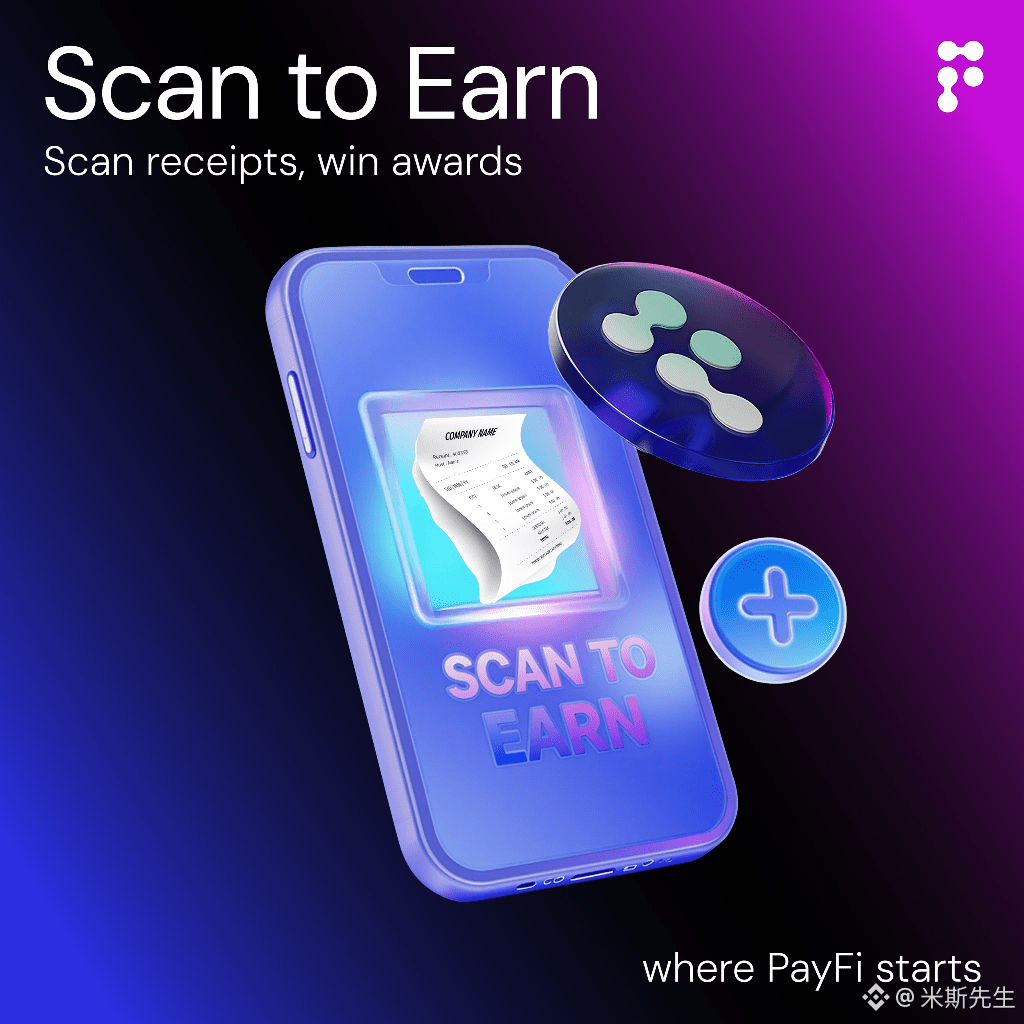
Mən ən çox Scan to Earn istiqamətinə önəm verirəm. Gündəlik bir fincan qəhvə alırsan, bileti bron edirsən — qəbzi/vəsiqəni yükləyirsən, ödənişin özü kreditə və xallara çevrilərək zamanla “yığılır”; TGE-dən sonra platform tokeninə dəyişdirilir. Ödəniş artıq birdəfəlik çıxış olmur — öz zəncir tarixçənə çevrilir. Materiallarda bunu Web3-ün “sədri kreditinə (芝麻信用)” bənzədirlər — bu metafora həqiqətən də yerindədir.
PayFi alınacaqmı? sonda buna qərar verən şey ağ kağızın nə qədər gözəl yazılması deyil — həqiqətən ödəniş edən, skan edən, real xərcləri zəncirə yazan insanlar olub-olmamasıdır. İstiqamət doğrudursa, qalanı bu yolu möhkəm şəkildə addım-addım reallaşdırmaqdır.
#polyflow #PayFi

236
·
--
$PID Bu gün CMC və CG-yə daxil oldum.
Bu layihə ödənişlərin əsas qatını hazırlayır, sənin puluna toxunmur—gündəlik xərclərin çekləri ilə isə bonus/xal toplaya bilirsən.
Çeki skan edənlərin sayı artıq yüz minə yaxındır; tərəfdaşlar isə əməliyyat həcminin 7,5 milyard ABŞ dolları olduğunu deyib.
Məndən dinlə demə, rəsmi sayta özün bax.
#polyflow #PayFi #PID
@Polyflow_PayFi

1
196
·
--
Artım
📊 HUMA ($HUMA) ətrafında rəy sorğusu
Huma Finance layihəsi PayFi-yə diqqət yetirir və maliyyəni qlobal ödənişlərlə blokçeyn üzərindən birləşdirir; əməliyyat həcminin açıq artımı var. Amma səncə bu artım gələcəkdə $HUMA -nin performansına əks olunacaqmı?
🔥 Sənin fikrincə, HUMA növbəti mərhələdə hara gedə bilər?
🔹 🚀 Güclü yüksəliş
🔹 📈 Tədricən yüksəliş
🔹 ↔️ Yanal (kənarlaşmadan) hərəkət
🔹 📉 Düzəliş və eniş
Fikrini paylaş və niyə onu seçdiyini de 👇
#HUMA #HumaFinance #PayFi
$HUMA
{spot}(HUMAUSDT)
😍
📊 HUMA ($HUMA ) ətrafında rəy sorğusu
Huma Finance layihəsi PayFi-yə diqqət yetirir və maliyyəni qlobal ödənişlərlə blokçeyn üzərindən birləşdirir; əməliyyat həcminin açıq artımı var. Amma səncə bu artım gələcəkdə $HUMA -nin performansına əks olunacaqmı?
🔥 Sənin fikrincə, HUMA növbəti mərhələdə hara gedə bilər?
🔹 🚀 Güclü yüksəliş
🔹 📈 Tədricən yüksəliş
🔹 ↔️ Yanal (kənarlaşmadan) hərəkət
🔹 📉 Düzəliş və eniş
Fikrini paylaş və niyə onu seçdiyini de 👇
#HUMA #HumaFinance #PayFi
$HUMA
😍
71
·
--
🌐 Conflux ($CFX) Şəbəkə Yenilənmələri və PayFi İnteqrasiyası üzrə Diqqət! ⚡
Sərhəddənkənar ödənişlər üzrə yardımçı xidmət və uyğunluğa (compliance) fokuslanan Layer-1 arxitekturaları inkişaf etməyə davam etdikcə, Conflux ($CFX) Asiya və qlobal kripto bazarlarını birləşdirən unikal bir körpü olaraq qalır.
Diqqətdə saxlanılan əsas məqamlar $CFX :
* v3.1.0 Hard Fork Yenilənməsi: Şəbəkə yaxınlarda Ethereum Virtual Machine (EVM) uyğunluğunu artırmaq, tərtibatçı alətlərini sadələşdirmək və təhlükəsizlik arxitekturasını təkmilləşdirmək üçün mühüm Conflux Təkmilləşdirmə Təkliflərini (CIPs) özündə birləşdirən böyük və məcburi bir yenilənməni həyata keçirdi.
* PayFi Ekosisteminin Genişlənməsi: Conflux eSpace-də Infini Card inteqrasiyası kimi artım təşəbbüsləri istifadəçilərə sabitkoinləri körpüləməyə, eyni zamanda əməliyyat mexanikası üçün CFX-dən istifadə etməyə imkan verir və bununla real dünya ödəniş faydalılığını artırır.
* İnstitusional Staking və Custody (Qəyyumluq): Əsas staking təminatçılarından və institusional custody həllərindən ekosistemi dəstəyi genişləndirərək şəbəkə təhlükəsizliyini artırmaq və likvid tokenlərin dövriyyəyə çıxan təzyiqini azaltmaq davam edir.
Conflux-un son protokol yenilənmələrini izləyirsiniz, yoxsa böyüyən PayFi tətbiqlərini araşdırırsınız? Fikirlərinizi aşağıda paylaşın! 👇
#CFX #Conflux #PayFi #Layer1
🌐 Conflux ($CFX ) Şəbəkə Yenilənmələri və PayFi İnteqrasiyası üzrə Diqqət! ⚡
Sərhəddənkənar ödənişlər üzrə yardımçı xidmət və uyğunluğa (compliance) fokuslanan Layer-1 arxitekturaları inkişaf etməyə davam etdikcə, Conflux ($CFX ) Asiya və qlobal kripto bazarlarını birləşdirən unikal bir körpü olaraq qalır.
Diqqətdə saxlanılan əsas məqamlar $CFX :
* v3.1.0 Hard Fork Yenilənməsi: Şəbəkə yaxınlarda Ethereum Virtual Machine (EVM) uyğunluğunu artırmaq, tərtibatçı alətlərini sadələşdirmək və təhlükəsizlik arxitekturasını təkmilləşdirmək üçün mühüm Conflux Təkmilləşdirmə Təkliflərini (CIPs) özündə birləşdirən böyük və məcburi bir yenilənməni həyata keçirdi.
* PayFi Ekosisteminin Genişlənməsi: Conflux eSpace-də Infini Card inteqrasiyası kimi artım təşəbbüsləri istifadəçilərə sabitkoinləri körpüləməyə, eyni zamanda əməliyyat mexanikası üçün CFX-dən istifadə etməyə imkan verir və bununla real dünya ödəniş faydalılığını artırır.
* İnstitusional Staking və Custody (Qəyyumluq): Əsas staking təminatçılarından və institusional custody həllərindən ekosistemi dəstəyi genişləndirərək şəbəkə təhlükəsizliyini artırmaq və likvid tokenlərin dövriyyəyə çıxan təzyiqini azaltmaq davam edir.
Conflux-un son protokol yenilənmələrini izləyirsiniz, yoxsa böyüyən PayFi tətbiqlərini araşdırırsınız? Fikirlərinizi aşağıda paylaşın! 👇
#CFX #Conflux #PayFi #Layer1
3
333
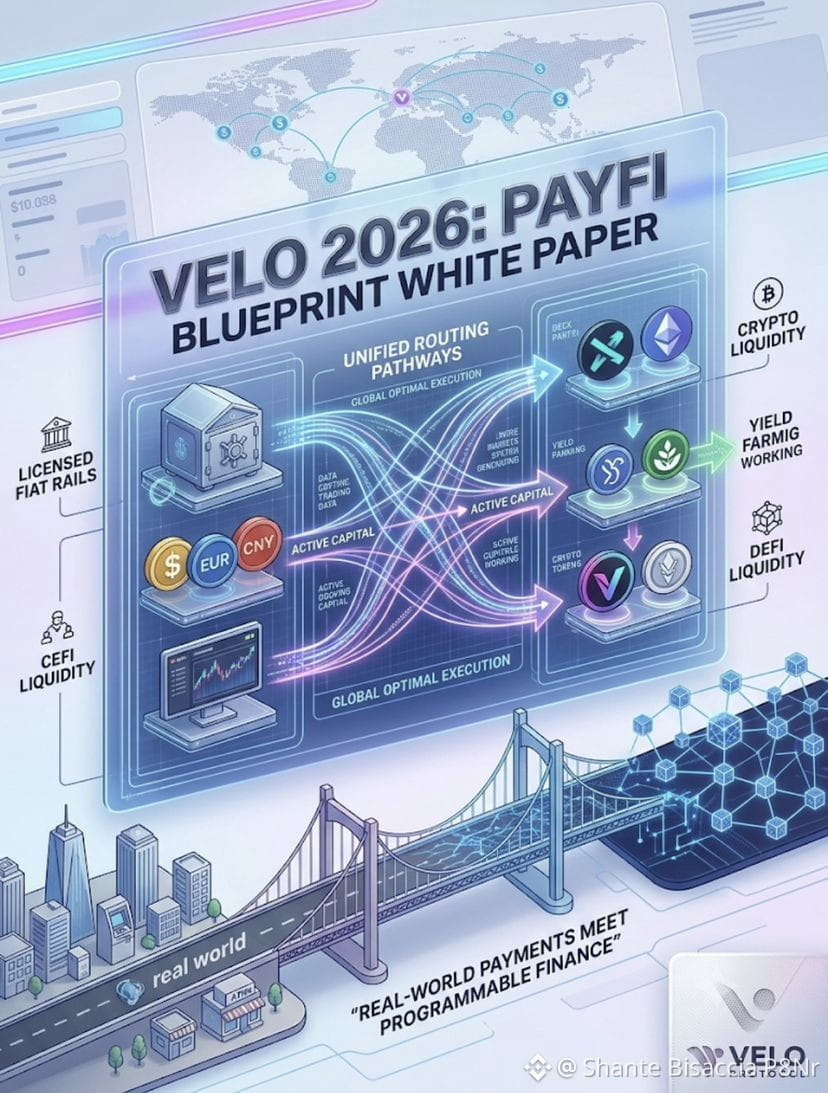
🚀 Velo Protocol “2026 Blueprint Whitepaper” təqdim edir: Bütün yığın PayFi şəbəkəsi nədir?
Velo Protocol yeni “Velo 2026 Blueprint Whitepaper” vasitəsilə qarşıdakı illər üçün strateji baxışının əsaslarını açıqlayıb. Layihə kripto ekosistemi və ənənəvi bankçılıq arasında yekun körpü qurmağı hədəfləyən PayFi (Payment Finance) narrativi üzərində möhkəmlənir.
Əsas məqamlar:
• Lisenziya + Kripto likvidliyi ilə Fiat relsləri:
Velo tənzimlənən, kommersiya lisenziyaları olan maliyyə infrastrukturunu kripto ekosisteminin doğma likvidliyi ilə birləşdirməyə yönəlib.
• CeFi + DeFi-nin unifikasiyası: Onun ekosistemi mərkəzləşdirilmiş maliyyənin likvidliyini (birjalar, OTC stolüstü xidmətlər) və mərkəzləşdirilməmiş maliyyənin likvidliyini vahid icra qatında inteqrasiya etmək istəyir.
• Qlobal İnteqrə (Ağıllı) Marşrutlaşdırma: Qlobal səviyyədə avtomatik olaraq ən yaxşı tranzaksiya yolunu seçən marşrutlaşdırma mühərriklərinin tətbiqi, xərcləri, sürəti və komissiyaları optimallaşdırmaq məqsədi daşıyır.
• Məhsuldar Kapital (Pulun Zaman-Dəyəri): Günlərlə fəaliyyətsiz qalan və ya saxlanılanənənəvi ödənişlərdən fərqli olaraq, Velo arxitekturası şəbəkədə işləyərkən tranzitdəki və ya xəzinə kapitalının gəlir gətirməsinə imkan verir.
Nəticə: Velo Asiya və qlobal bazarlar üçün kütləvi infrastruktur qatına ciddi şəkildə hədəf götürür; transsərhəd ödənişləri yavaş və bahalı bir prosesdən real vaxtda proqramlaşdırıla bilən sistemə çevirir.
$VELO #PayFi #Web3 #CryptoNews
1
82
·
--
Artım
PARAŞIN YENİ PUL YOLLARI: VELO LABS ASİYA AXININI BELƏCƏ SAXLAYIR
Qərbin diqqəti gündəlik tənzimləmə səs-küyünə qapıldığı bir vaxtda, Cənub-Şərqi Asiyada bu regionun ən ağır və real ödəniş infrastruktur oyunlarından biri artıq möhkəmlənib. Velo Labs artıq laboratoriya layihəsi olmaqdan çıxıb və tam mənada institusional “santexnika”ya çevrilib.
Onun əsas dartıcılığı federasiya edilmiş kredit mübadilə şəbəkəsinin tətbiqidir—qitələrarası köçürmə və klirinq xərclərini və vaxtını Asiyanın ən dinamik bazarlarında xüsusi olaraq “udmaq” üçün nəzərdə tutulmuş texniki arxitektura.
Layihə investisiya strategiyasının ikinci raundunu UOB Venture Management-dən (United Overseas Bank-ın investisiya qolu—regionun şübhəsiz bank nəhənglərindən biri) təmin etdikdən sonra kommersiya baxımından özünü doğrultdu.
Onlar sadəcə pərakəndə remissiyalarla kifayətlənmirlər; artıq tokenləşdirilmiş qısamüddətli qazancların (treasury) vəsaitini emal etməyə yönəlmiş operativ təşəbbüsləri aktivləşdiriblər və ağır korporativ pulu birbaşa rəqəmsal relslərinə salıblar.
United Overseas Bank kimi ənənəvi bankçılıqla müttəfiqləşərək və Cənub-Şərqi Asiyanın treasury vəsaitlərini birləşdirərək Velo sosial şəbəkələrdə “rəğbət” uğrunda yarışmır; sabahın kapitalının keçəcəyi eksklüziv kanalları qurur.
Boru xətləri səssizcə birləşməyə davam edir. Kütlə ekrana baxarkən, ağıllı pul limanları nəzarətdə saxlayır.
#VeloLabs $VELO #PayFi #RWA
3
163
·
--
Artım
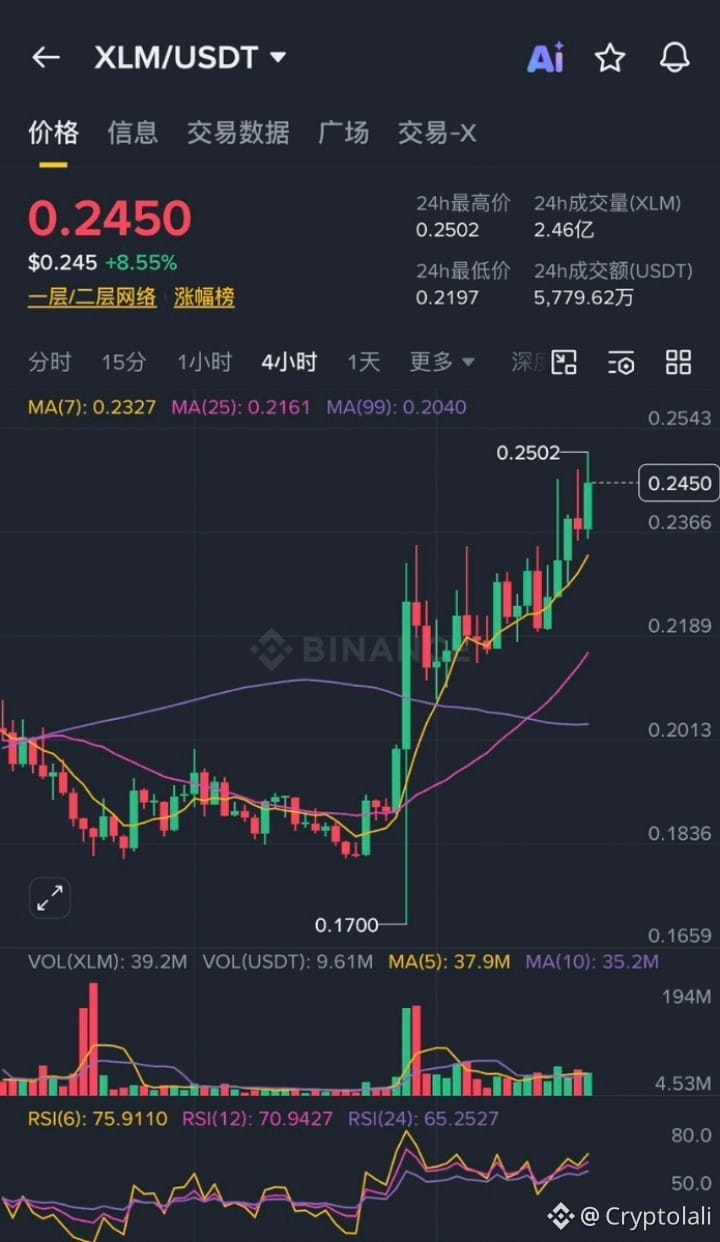
🚨 $XLM
{spot}(XLMUSDT)
QISA QISILDIRILIR — BU BİR TƏLİMAT DEYİL 🚨
Batalyon indi çox sərt… ayılar?
Uzun otların içində silinirlər. 🌿💀
Hərəkətə keçib — və yavaşlamır.
🔥 NİYƏ XLM PUMP EDİR (BU Təsadüfi DEYİL)
Bu hərəkət REALLIQDA İSTİFADƏ — hype yox.
💸 PayFi güclü bir şəkildə başlayır:
MoneyGram Stellar üzərində stabilcoin xətləri işlədir
Zebec müəssisələr üçün dərhal əmək haqqı ödəməyi mümkün edir
👉 Bu, reallıqda qəbul, vaporware deyil.
🏦 RWA TOKENİZASİYASI PATLAYIR:
Artıq $2 MİLYARD+ tokenləşdirilib
DTCC və Franklin Templeton kimi nəhənglər işə qarışır
👉 Tərcümə: İnstitusional pul oyuna daxil olur.
📊 BAZAR STRUKTURU — BURADA ŞIRINLAŞIR
📈 Qiymət = YALNIZ YUXARI
🔴 Maliyyələşdirmə Dərəcələri = MÜSBƏT
🐻 Ayılar = HƏLƏDƏ QISA SATIRLAR
💥 Bu kombinasiyaya = QISA SIKMA BENZİNİ
İndi açılan hər qısa?
👉 Əslində, boğalara uzun qalmaq üçün ödəniş edir.
🎯 TİCARET QURULUŞU (YÜKSƏK İNANCLILIQ)
🟢 Giriş Zonası: $0.20 – $0.22 (dipi al)
🎯 Hədəf: $0.26
🛑 Zərər Dayandırma: $0.18
⚡ Cari: ~$0.247 (+9.44%) — artıq qızışır
⚠️ QISALARA SON XƏBƏRDARLIQ
Siz hype ilə mübarizə aparmırsınız…
Siz qəbul + institutlar + likvidlik dinamikaları ilə mübarizə aparırsınız
Və indi?
👉 Bu, itirilmiş bir mübarizədir.
🚀 YALNIZCA PUMP ETMİR — İSTİFADƏ OLUNUR
Hələ də qısa satmağı düşünürsünüz?
Uğurlar… sizə lazım olacaq. 😏
#XLM #Altcoins #Stellar #RWA #PayFi
🚨 $XLM
QISA QISILDIRILIR — BU BİR TƏLİMAT DEYİL 🚨
Batalyon indi çox sərt… ayılar?
Uzun otların içində silinirlər. 🌿💀
Hərəkətə keçib — və yavaşlamır.
🔥 NİYƏ XLM PUMP EDİR (BU Təsadüfi DEYİL)
Bu hərəkət REALLIQDA İSTİFADƏ — hype yox.
💸 PayFi güclü bir şəkildə başlayır:
MoneyGram Stellar üzərində stabilcoin xətləri işlədir
Zebec müəssisələr üçün dərhal əmək haqqı ödəməyi mümkün edir
👉 Bu, reallıqda qəbul, vaporware deyil.
🏦 RWA TOKENİZASİYASI PATLAYIR:
Artıq $2 MİLYARD+ tokenləşdirilib
DTCC və Franklin Templeton kimi nəhənglər işə qarışır
👉 Tərcümə: İnstitusional pul oyuna daxil olur.
📊 BAZAR STRUKTURU — BURADA ŞIRINLAŞIR
📈 Qiymət = YALNIZ YUXARI
🔴 Maliyyələşdirmə Dərəcələri = MÜSBƏT
🐻 Ayılar = HƏLƏDƏ QISA SATIRLAR
💥 Bu kombinasiyaya = QISA SIKMA BENZİNİ
İndi açılan hər qısa?
👉 Əslində, boğalara uzun qalmaq üçün ödəniş edir.
🎯 TİCARET QURULUŞU (YÜKSƏK İNANCLILIQ)
🟢 Giriş Zonası: $0.20 – $0.22 (dipi al)
🎯 Hədəf: $0.26
🛑 Zərər Dayandırma: $0.18
⚡ Cari: ~$0.247 (+9.44%) — artıq qızışır
⚠️ QISALARA SON XƏBƏRDARLIQ
Siz hype ilə mübarizə aparmırsınız…
Siz qəbul + institutlar + likvidlik dinamikaları ilə mübarizə aparırsınız
Və indi?
👉 Bu, itirilmiş bir mübarizədir.
🚀 YALNIZCA PUMP ETMİR — İSTİFADƏ OLUNUR
Hələ də qısa satmağı düşünürsünüz?
Uğurlar… sizə lazım olacaq. 😏
#XLM #Altcoins #Stellar #RWA #PayFi
121

·
--
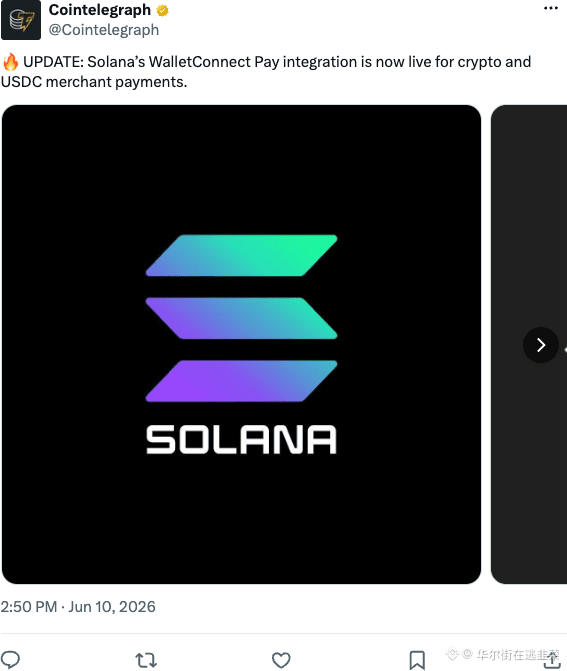
Cüzdan skanlayıb kofe almaq nəhayət ki, birbaşa USDC ilə mümkün oldu, Solana bu WalletConnect Pay ilə offline kassaya yönəlir. Ödəniş hekayəsi bir neçə dəfə qaldırılıb, amma aşağı aşınma hesablaması üçün SOL həqiqətən iş görür. İndi ticarət tərəfi bunu həqiqətən genişləndirə biləcəkmi, əvvəlcə artım olmadan ‘dövrü qırmaq’ üçün tələsməyin. #PayFi $SOL
{future}(SOLUSDT)
Cüzdan skanlayıb kofe almaq nəhayət ki, birbaşa USDC ilə mümkün oldu, Solana bu WalletConnect Pay ilə offline kassaya yönəlir. Ödəniş hekayəsi bir neçə dəfə qaldırılıb, amma aşağı aşınma hesablaması üçün SOL həqiqətən iş görür. İndi ticarət tərəfi bunu həqiqətən genişləndirə biləcəkmi, əvvəlcə artım olmadan ‘dövrü qırmaq’ üçün tələsməyin. #PayFi $SOL
120
İyuldan bir müddət əvvəl HUMA Finance layihəsinə baxmağa başladım və onun digər kriptovalyutalardan fərqli ideyası diqqətimi çəkdi.
Layihə PayFi sahəsinə fokuslanır — yəni real ödənişləri kriptovalyutaların mərkəzləşməmiş maliyyələşdirilməsi ilə bağlamaq, sadəcə spekulyasiya üçün “coin” olmaq yox.
Mənə xoşuma gələn məqamlardan bəziləri:
1. Nəhəng investorlardan dəstək alıb və güclü şəbəkələrdə mövcuddur
2. Ödənişlərin köçürülməsində real istifadə var, sadəcə Meme deyil
3. X və Discord üzərində icması çox aktivdir
Əlbəttə, hər yeni layihə müəyyən risk daşıyır və hər kəs atacağından əvvəl öz araşdırmasını aparmalıdır.
Siz HUMA haqqında nə düşünürsünüz? Ödənişlər sahəsində gələcəyi olduğunu görürsünüz?
#HUMA #BinanceSquare #PayFi
#Binance
136

·
--
TTITLE: NİYƏ $HUMA - PayFi Növbəti Böyük Naratıva Ola Bilər 🚀
Post mətn(i):
Son 2 həftədir $HUMA (Huma Finance) haqqında araşdırma aparıram və budur mənim dürüst qiymətləndirməm:
Huma Finance PayFi qurur - Ödəniş Maliyyələşdirilməsi. Məqsəd real dünya ödəniş həcmini on-chain gətirməkdir. Meme coinlərdən fərqli olaraq, onların real tərəfdaşlıqları və gəlirləri var.
Mən nəyi bəyənirəm:
1. Real istifadə halı - sərhəddənkənar ödənişlər sürət tələb edir
2. Komanda üz-üzə məlumdur (doxxed) və Binance Square-da aktivdir
3. HUMA yaxınlarda güclü həcmlə siyahıya alındı, sadəcə hype deyil
Risklər: Yeni token = yüksək volatillik. HUMA-nın qrafiki pump və dump-larla doludur. Hamısını bir anda girməyin.
Mənim planım: Yaşıl şam zamanı FOMO etməyəcəm. Düzəliş/pullback gözləyib sonra kiçik məbləğlə DCA edəcəyəm. Üstəlik, əsas olaraq $BTC və $ETH saxlayıram.
Bu maliyyə məsləhəti DEYİL - sadəcə Keniyalı bir treyder olaraq öyrəndiklərimi jurnal kimi yazıram.
Sual: Sizcə PayFi 2025 naratifi kimi DePIN və AI-ni üstələyə bilər? Gəlin şərhlərdə müzakirə edək.
$HUMA $BTC $SOL
#HUMA #PayFi #Write2Earn
{spot}(HUMAUSDT)
TTITLE: NİYƏ $HUMA - PayFi Növbəti Böyük Naratıva Ola Bilər 🚀
Post mətn(i):
Son 2 həftədir $HUMA (Huma Finance) haqqında araşdırma aparıram və budur mənim dürüst qiymətləndirməm:
Huma Finance PayFi qurur - Ödəniş Maliyyələşdirilməsi. Məqsəd real dünya ödəniş həcmini on-chain gətirməkdir. Meme coinlərdən fərqli olaraq, onların real tərəfdaşlıqları və gəlirləri var.
Mən nəyi bəyənirəm:
1. Real istifadə halı - sərhəddənkənar ödənişlər sürət tələb edir
2. Komanda üz-üzə məlumdur (doxxed) və Binance Square-da aktivdir
3. HUMA yaxınlarda güclü həcmlə siyahıya alındı, sadəcə hype deyil
Risklər: Yeni token = yüksək volatillik. HUMA-nın qrafiki pump və dump-larla doludur. Hamısını bir anda girməyin.
Mənim planım: Yaşıl şam zamanı FOMO etməyəcəm. Düzəliş/pullback gözləyib sonra kiçik məbləğlə DCA edəcəyəm. Üstəlik, əsas olaraq $BTC və $ETH saxlayıram.
Bu maliyyə məsləhəti DEYİL - sadəcə Keniyalı bir treyder olaraq öyrəndiklərimi jurnal kimi yazıram.
Sual: Sizcə PayFi 2025 naratifi kimi DePIN və AI-ni üstələyə bilər? Gəlin şərhlərdə müzakirə edək.
$HUMA $BTC $SOL
#HUMA #PayFi #Write2Earn
125
·
--
Son 12 saatdə mənim üçün ən vacib olan, yenə bir U kartı almaq deyil, sabit kriptoların "çıxış aləti" olmaqdan "gəlir mənbəyi" olmağa keçməsidir.
Bir tərəfdən, Deel sabit kriptolarla əmək haqqı ödəmələrini əsas HR/Payroll sahələrinə gətirir, digər tərəfdən bazar tez-tez kripto kartların istehlakının artması, ənənəvi ödəniş sistemlərinin sürətlə doldurulmasından danışır. Bir çox insan "komissiya aşağıdırmı, kartın dizaynı gözəldirmi, istifadə oluna bilirmi" sualları ilə U kartını seçir, amma məncə bu, artıq geridə qalmış bir yanaşmadır.
Növbəti mərhələdə həqiqətən müqayisə etməli olduğumuz, kartın özü deyil, bütün yolun özüdür:
1. Sabit kripto əldə etdikdən sonra, aşağı friction ilə valyuta mübadiləsi/çıxış edə bilirsinizmi?
2. İstehlak sahəsi stabilirmi, tez-tez sifarişlər ləğv edilmir, ödənişlər rədd edilmir, risk idarə etmə donmuş vəziyyətdə qalmır?
3. Qəbul etməkdən, saxlamağa, istehlaka qədər, ardıcıl bir təcrübə formalaşırmı, yoxsa hər şey bir-birinə əlavə olunur?
Düzünü desək, U kartı "son bir kilometr məhsulu" kimi görünəcək, ön tərəfdə sabit kripto qəbul etmə, hesablaşma, uyğunluq və risk idarə etmə məsələləri təcrübənin maksimumunu müəyyən edir.
Ona görə də, gələcəkdə PayFi və ya U kart layihələrini qiymətləndirərkən, ilk sualım belə olacaq: bu, kartın problemini həll edir, yoxsa yolun problemini? Əgər sadəcə bir kart buraxırsa, müdafiə divarı çox incədir; əgər çıxış, ödəniş və istehlak sahələrini aydın izah edə bilirsə, dəyəri yavaş-yavaş ortaya çıxacaq.
Bu səbəbdən, Payall.ai kimi alətlərin daha maraqlı olduğunu düşünürəm: bu, sadəcə hansı kartın daha yaxşı olduğunu müqayisə etmir, istifadəçilərə müxtəlif U kartları, çıxış yolları və istehlak sahələrini bir xəritədə anlamağa kömək edir.
#稳定币 #加密支付 #PayFi
86
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
1
#QNTRises287%
1,690 baxış
Müzakirə edir: 117
2
#TrumpRejectsAIRulesForVoluntaryAudits
6,094 baxış
Müzakirə edir: 271
3
#BitgetHotWalletBreachTiedToThirdPartySecurityFlaw
3,072 baxış
Müzakirə edir: 208
4
#OpenAIUnveilsAlwaysOnAgentDots
3,906 baxış
Müzakirə edir: 239
5
#ChainlinkLaunchesBankSWIFTLedgerFramework
4,918 baxış
Müzakirə edir: 204
6
#EarningsSeason
467,737 baxış
Müzakirə edir: 3,545
7
#SECChairWantsStockMarketsOnChain
9,095 baxış
Müzakirə edir: 213
8
#MulticoinInvestsInGrass
5,742 baxış
Müzakirə edir: 144
9
#CEARenamesToBNBStandardUnderBNC
6,273 baxış
Müzakirə edir: 148
10
#BitwiseLaunchesFirstSpotNEARETF
63,762 baxış
Müzakirə edir: 789