
董小姐1688
315 منشورات
董小姐1688
إبلاغ
حظر المُستخدم
坚持定投大饼7年,推特董小姐本人,| 不追暴富,专注长期成长 |学习AI中 !随手记录生活
101 تتابع
8.6K+ المتابعون
974 إعجاب
منشورات
الكل
اقتباسات
Live
·
--
🎙️ تحدث عن اتجاهات السوق والشراء الدوري لعملة BNB الفورية!
إنهاء
03 ساعة 15 دقيقة 51 ثانية
18.2k
27
31
·
--
#dusk $DUSK إعلان تعاوني: الجميع يمكنه النشر، لكن ما هو حقًا صعب هو تشغيل العملية وإتمامها.
الآن عند النظر إلى مشروع RWA، يعتاد كثيرون على البدء بالنظر إلى: «مع من نتعاون؟» و«كم أصلًا سنحتاج لنشره؟». أرقام كبيرة وأسماء لامعة تجعل المرء يظن أن الأمر واعد. لكن المكان الذي غالبًا يعلق فيه المشروع ليس في التوكن نفسه، بل في تلك السلسلة من التفاصيل التالية: من يملك الأهلية للشراء؟ وكيف يتم التحويل؟ وكيف تتم التسوية؟ وماذا يحدث إن ظهرت مشكلة؟ ومن يتحمل المسؤولية؟
يكرر Dusk مؤخرًا فكرة واحدة—التوكننة هي الجزء السهل، لكن نقل السوق نفسه إلى السلسلة (on-chain) هو الصعب. قد تبدو هذه الجملة عادية، لكنها في الواقع قاسية إلى حد ما. لأن أغلب المشاريع تقف عند «تمثيل الأصول كتوكِن»، ثم تعود تفاصيل الأهلية وقواعد النقل والتسوية والخدمات إلى الأنظمة التقليدية عند إجراء المطابقة (التسوية/المحاسبة).
الربط بين Dusk وNPEX هو لبّ القيمة هنا. NPEX هو مكان مرخّص وفيه خبرة فعلية في الإصدار والتداول، وليس مجرد واجهة فارغة. الطرفان لا يكتفيان بوضع شعارٍ هنا وآخر هناك؛ بل يحاولان توجيه مسار الإصدار إلى التداول الثانوي على نفس السلسلة، قدر الإمكان، ضمن بنية تحتية واحدة يمكن تنسيقها. كما أن شبكة اختبار DuskEVM جاهزة؛ وبذلك يستطيع المطورون على الأقل البدء باستخدام الأدوات المألوفة لبناء عملية فعلية، بدل البقاء إلى الأبد في مرحلة عروض الـ PPT.
بالطبع، القول غير الفعل. في النهاية، لا بد من وجود تداول وتسوية حقيقيين ومستمرين، وليس مجرد إعلان مرة واحدة. لكن على الأقل في «تحديد المشكلة» تحديدًا، يقف Dusk أكثر وضوحًا من كثير من المشاريع: فهم لا يركزون على توكن جديد آخر، بل على ما إذا كانت العملية الكاملة للسوق يمكن فعلًا نقلها إلى السلسلة.
هذه النوعية من المشاريع لا يصلح قياسها بمستوى الضجيج. والأصح أن نرى إن كانت تدفع بالفعل الأجزاء الصعبة إلى الأمام.
@Dusk_Foundation
$DUSK
#dusk
#dusk $DUSK إعلان تعاوني: الجميع يمكنه النشر، لكن ما هو حقًا صعب هو تشغيل العملية وإتمامها.
الآن عند النظر إلى مشروع RWA، يعتاد كثيرون على البدء بالنظر إلى: «مع من نتعاون؟» و«كم أصلًا سنحتاج لنشره؟». أرقام كبيرة وأسماء لامعة تجعل المرء يظن أن الأمر واعد. لكن المكان الذي غالبًا يعلق فيه المشروع ليس في التوكن نفسه، بل في تلك السلسلة من التفاصيل التالية: من يملك الأهلية للشراء؟ وكيف يتم التحويل؟ وكيف تتم التسوية؟ وماذا يحدث إن ظهرت مشكلة؟ ومن يتحمل المسؤولية؟
يكرر Dusk مؤخرًا فكرة واحدة—التوكننة هي الجزء السهل، لكن نقل السوق نفسه إلى السلسلة (on-chain) هو الصعب. قد تبدو هذه الجملة عادية، لكنها في الواقع قاسية إلى حد ما. لأن أغلب المشاريع تقف عند «تمثيل الأصول كتوكِن»، ثم تعود تفاصيل الأهلية وقواعد النقل والتسوية والخدمات إلى الأنظمة التقليدية عند إجراء المطابقة (التسوية/المحاسبة).
الربط بين Dusk وNPEX هو لبّ القيمة هنا. NPEX هو مكان مرخّص وفيه خبرة فعلية في الإصدار والتداول، وليس مجرد واجهة فارغة. الطرفان لا يكتفيان بوضع شعارٍ هنا وآخر هناك؛ بل يحاولان توجيه مسار الإصدار إلى التداول الثانوي على نفس السلسلة، قدر الإمكان، ضمن بنية تحتية واحدة يمكن تنسيقها. كما أن شبكة اختبار DuskEVM جاهزة؛ وبذلك يستطيع المطورون على الأقل البدء باستخدام الأدوات المألوفة لبناء عملية فعلية، بدل البقاء إلى الأبد في مرحلة عروض الـ PPT.
بالطبع، القول غير الفعل. في النهاية، لا بد من وجود تداول وتسوية حقيقيين ومستمرين، وليس مجرد إعلان مرة واحدة. لكن على الأقل في «تحديد المشكلة» تحديدًا، يقف Dusk أكثر وضوحًا من كثير من المشاريع: فهم لا يركزون على توكن جديد آخر، بل على ما إذا كانت العملية الكاملة للسوق يمكن فعلًا نقلها إلى السلسلة.
هذه النوعية من المشاريع لا يصلح قياسها بمستوى الضجيج. والأصح أن نرى إن كانت تدفع بالفعل الأجزاء الصعبة إلى الأمام.
@Dusk $DUSK #dusk
الآن عند النظر إلى مشروع RWA، يعتاد كثيرون على البدء بالنظر إلى: «مع من نتعاون؟» و«كم أصلًا سنحتاج لنشره؟». أرقام كبيرة وأسماء لامعة تجعل المرء يظن أن الأمر واعد. لكن المكان الذي غالبًا يعلق فيه المشروع ليس في التوكن نفسه، بل في تلك السلسلة من التفاصيل التالية: من يملك الأهلية للشراء؟ وكيف يتم التحويل؟ وكيف تتم التسوية؟ وماذا يحدث إن ظهرت مشكلة؟ ومن يتحمل المسؤولية؟
يكرر Dusk مؤخرًا فكرة واحدة—التوكننة هي الجزء السهل، لكن نقل السوق نفسه إلى السلسلة (on-chain) هو الصعب. قد تبدو هذه الجملة عادية، لكنها في الواقع قاسية إلى حد ما. لأن أغلب المشاريع تقف عند «تمثيل الأصول كتوكِن»، ثم تعود تفاصيل الأهلية وقواعد النقل والتسوية والخدمات إلى الأنظمة التقليدية عند إجراء المطابقة (التسوية/المحاسبة).
الربط بين Dusk وNPEX هو لبّ القيمة هنا. NPEX هو مكان مرخّص وفيه خبرة فعلية في الإصدار والتداول، وليس مجرد واجهة فارغة. الطرفان لا يكتفيان بوضع شعارٍ هنا وآخر هناك؛ بل يحاولان توجيه مسار الإصدار إلى التداول الثانوي على نفس السلسلة، قدر الإمكان، ضمن بنية تحتية واحدة يمكن تنسيقها. كما أن شبكة اختبار DuskEVM جاهزة؛ وبذلك يستطيع المطورون على الأقل البدء باستخدام الأدوات المألوفة لبناء عملية فعلية، بدل البقاء إلى الأبد في مرحلة عروض الـ PPT.
بالطبع، القول غير الفعل. في النهاية، لا بد من وجود تداول وتسوية حقيقيين ومستمرين، وليس مجرد إعلان مرة واحدة. لكن على الأقل في «تحديد المشكلة» تحديدًا، يقف Dusk أكثر وضوحًا من كثير من المشاريع: فهم لا يركزون على توكن جديد آخر، بل على ما إذا كانت العملية الكاملة للسوق يمكن فعلًا نقلها إلى السلسلة.
هذه النوعية من المشاريع لا يصلح قياسها بمستوى الضجيج. والأصح أن نرى إن كانت تدفع بالفعل الأجزاء الصعبة إلى الأمام.
@Dusk $DUSK #dusk
1
312
·
--
#dusk $DUSK لا نتحدث الآن عن الخصوصية، ولا عن سردية الـRWA.
لنبدأ بالحديث عن شخص.
Emanuele Francioni، مؤسس شركة Dusk والرئيس التنفيذي لها。
لديه خلفية هندسية، عمل في مجال الروبوتات والأتمتة، واشتغل في شركات مثل TomTom على أنظمة موزعة وهندسة، ثم لاحقًا قام بنفسه بتطوير براءات اختراع مرتبطة بتحديد المواقع وإنترنت الأشياء، وأطلق مشاريع ريادية. في 2018، ومع فريقه، أطلقوا Dusk، وظلوا عالقين في سؤال واحد: كيف نبني بنية تحتية على السلسلة تكون قابلة للاستخدام فعليًا لأسواق مالية خاضعة للتنظيم، لا أن تكون مجرد سلسلة عامة أخرى تروي القصص。
والذي يجعل الأمر مثيرًا للاهتمام حقًا هنا هو أنه ليس فقط الرئيس التنفيذي لـDusk، بل أيضًا يشغل منصب non-executive CTO في بورصة هولندية NPEX。
NPEX هي بورصة خاضعة لتنظيم AFM، وتعمل في تمويل الشركات الصغيرة والمتوسطة وتداول الأوراق المالية، وتستخدم تراخيص مثل MTF وBroker. وهي تخدم مُصدِّرين ومُستثمرين حقيقيين. يجلس Francioni في الجهتين معًا: من جهة يدفع تقنيات Dusk، ومن جهة أخرى يشارك مباشرة في مسار التقنية داخل المكان المرخّص.
في السوق، توجد الكثير من “التعاونات الاستراتيجية”؛ يتم التقاط الصور ثم إصدار البيانات الصحفية وينتهي الأمر。
الأمر هنا مختلف قليلًا: مسؤول التقنية لدى الشريك هو مؤسس المشروع نفسه. كيف يتم تحديد ما يحتاجه الطرفان، وكيف تُرتَّب الأولويات—هذا يجعل التناغم طبيعيًا أكثر。
لذلك سترى أنهم يكررون مؤخرًا تلك العبارة: إن تحويل الرموز إلى أصول رقمية هو الجزء السهل، أما نقل السوق نفسه إلى السلسلة فهو الجزء الصعب. الإصدار، والمتطلبات، وقواعد التحويل، والتسوية، والخدمات اللاحقة—لا بد أن تؤخذ كل خطوة على كامل السلسلة في الحسبان معًا. هذه الجملة حين تخرج من فمه لا تكون بنفس النكهة—لأنه شخص واقف عند نقطة التقاء البروتوكول والمكان المرخّص.
بالطبع، تقاطع الأشخاص لا يعني بالضرورة أن كل شيء سيُنجز. حجم التداول الحقيقي، وهل يمكن إجراء التسوية بسلاسة، ونتائج تجارب/اختبارات التنظيم—كل ذلك يجب عرضه والنظر فيه. لكن على الأقل في موضوع “مدى عمق ارتباط المؤسس بالسوق المرخّص”، تمضي Dusk بخطوات أكثر واقعية من معظم المشاريع。
أحيانًا عند النظر إلى مشروع ما، يمكن ترك ورقةه البيضاء جانبًا مؤقتًا.
أولًا، انظر أين يقف المؤسس فعلًا، ومدى عمقه في ذلك.
@Dusk_Foundation
$DUSK
#dusk
#dusk $DUSK لا نتحدث الآن عن الخصوصية، ولا عن سردية الـRWA.
لنبدأ بالحديث عن شخص.
Emanuele Francioni، مؤسس شركة Dusk والرئيس التنفيذي لها。 لديه خلفية هندسية، عمل في مجال الروبوتات والأتمتة، واشتغل في شركات مثل TomTom على أنظمة موزعة وهندسة، ثم لاحقًا قام بنفسه بتطوير براءات اختراع مرتبطة بتحديد المواقع وإنترنت الأشياء، وأطلق مشاريع ريادية. في 2018، ومع فريقه، أطلقوا Dusk، وظلوا عالقين في سؤال واحد: كيف نبني بنية تحتية على السلسلة تكون قابلة للاستخدام فعليًا لأسواق مالية خاضعة للتنظيم، لا أن تكون مجرد سلسلة عامة أخرى تروي القصص。
والذي يجعل الأمر مثيرًا للاهتمام حقًا هنا هو أنه ليس فقط الرئيس التنفيذي لـDusk، بل أيضًا يشغل منصب non-executive CTO في بورصة هولندية NPEX。
NPEX هي بورصة خاضعة لتنظيم AFM، وتعمل في تمويل الشركات الصغيرة والمتوسطة وتداول الأوراق المالية، وتستخدم تراخيص مثل MTF وBroker. وهي تخدم مُصدِّرين ومُستثمرين حقيقيين. يجلس Francioni في الجهتين معًا: من جهة يدفع تقنيات Dusk، ومن جهة أخرى يشارك مباشرة في مسار التقنية داخل المكان المرخّص.
في السوق، توجد الكثير من “التعاونات الاستراتيجية”؛ يتم التقاط الصور ثم إصدار البيانات الصحفية وينتهي الأمر。 الأمر هنا مختلف قليلًا: مسؤول التقنية لدى الشريك هو مؤسس المشروع نفسه. كيف يتم تحديد ما يحتاجه الطرفان، وكيف تُرتَّب الأولويات—هذا يجعل التناغم طبيعيًا أكثر。
لذلك سترى أنهم يكررون مؤخرًا تلك العبارة: إن تحويل الرموز إلى أصول رقمية هو الجزء السهل، أما نقل السوق نفسه إلى السلسلة فهو الجزء الصعب. الإصدار، والمتطلبات، وقواعد التحويل، والتسوية، والخدمات اللاحقة—لا بد أن تؤخذ كل خطوة على كامل السلسلة في الحسبان معًا. هذه الجملة حين تخرج من فمه لا تكون بنفس النكهة—لأنه شخص واقف عند نقطة التقاء البروتوكول والمكان المرخّص.
بالطبع، تقاطع الأشخاص لا يعني بالضرورة أن كل شيء سيُنجز. حجم التداول الحقيقي، وهل يمكن إجراء التسوية بسلاسة، ونتائج تجارب/اختبارات التنظيم—كل ذلك يجب عرضه والنظر فيه. لكن على الأقل في موضوع “مدى عمق ارتباط المؤسس بالسوق المرخّص”، تمضي Dusk بخطوات أكثر واقعية من معظم المشاريع。
أحيانًا عند النظر إلى مشروع ما، يمكن ترك ورقةه البيضاء جانبًا مؤقتًا. أولًا، انظر أين يقف المؤسس فعلًا، ومدى عمقه في ذلك.
@Dusk $DUSK #dusk
لنبدأ بالحديث عن شخص.
Emanuele Francioni، مؤسس شركة Dusk والرئيس التنفيذي لها。 لديه خلفية هندسية، عمل في مجال الروبوتات والأتمتة، واشتغل في شركات مثل TomTom على أنظمة موزعة وهندسة، ثم لاحقًا قام بنفسه بتطوير براءات اختراع مرتبطة بتحديد المواقع وإنترنت الأشياء، وأطلق مشاريع ريادية. في 2018، ومع فريقه، أطلقوا Dusk، وظلوا عالقين في سؤال واحد: كيف نبني بنية تحتية على السلسلة تكون قابلة للاستخدام فعليًا لأسواق مالية خاضعة للتنظيم، لا أن تكون مجرد سلسلة عامة أخرى تروي القصص。
والذي يجعل الأمر مثيرًا للاهتمام حقًا هنا هو أنه ليس فقط الرئيس التنفيذي لـDusk، بل أيضًا يشغل منصب non-executive CTO في بورصة هولندية NPEX。
NPEX هي بورصة خاضعة لتنظيم AFM، وتعمل في تمويل الشركات الصغيرة والمتوسطة وتداول الأوراق المالية، وتستخدم تراخيص مثل MTF وBroker. وهي تخدم مُصدِّرين ومُستثمرين حقيقيين. يجلس Francioni في الجهتين معًا: من جهة يدفع تقنيات Dusk، ومن جهة أخرى يشارك مباشرة في مسار التقنية داخل المكان المرخّص.
في السوق، توجد الكثير من “التعاونات الاستراتيجية”؛ يتم التقاط الصور ثم إصدار البيانات الصحفية وينتهي الأمر。 الأمر هنا مختلف قليلًا: مسؤول التقنية لدى الشريك هو مؤسس المشروع نفسه. كيف يتم تحديد ما يحتاجه الطرفان، وكيف تُرتَّب الأولويات—هذا يجعل التناغم طبيعيًا أكثر。
لذلك سترى أنهم يكررون مؤخرًا تلك العبارة: إن تحويل الرموز إلى أصول رقمية هو الجزء السهل، أما نقل السوق نفسه إلى السلسلة فهو الجزء الصعب. الإصدار، والمتطلبات، وقواعد التحويل، والتسوية، والخدمات اللاحقة—لا بد أن تؤخذ كل خطوة على كامل السلسلة في الحسبان معًا. هذه الجملة حين تخرج من فمه لا تكون بنفس النكهة—لأنه شخص واقف عند نقطة التقاء البروتوكول والمكان المرخّص.
بالطبع، تقاطع الأشخاص لا يعني بالضرورة أن كل شيء سيُنجز. حجم التداول الحقيقي، وهل يمكن إجراء التسوية بسلاسة، ونتائج تجارب/اختبارات التنظيم—كل ذلك يجب عرضه والنظر فيه. لكن على الأقل في موضوع “مدى عمق ارتباط المؤسس بالسوق المرخّص”، تمضي Dusk بخطوات أكثر واقعية من معظم المشاريع。
أحيانًا عند النظر إلى مشروع ما، يمكن ترك ورقةه البيضاء جانبًا مؤقتًا. أولًا، انظر أين يقف المؤسس فعلًا، ومدى عمقه في ذلك.
@Dusk $DUSK #dusk
3
368
·
--
#termmax جيري لي لدى بنك دويتشه، عمل لأكثر من عشرين عامًا. كان مسؤولًا عن الدخل الثابت وصرف العملات في الأسواق الناشئة العالمية، ورأى أموالًا لا تُحصى تُجبر على الانسحاب لأنها لم تكن قادرة على حساب التكاليف، ورأى أيضًا استراتيجيات كثيرة انهارت مباشرة بعد أن تضاعفت الفائدة بين ليلة وضحاها.
في التمويل التقليدي، يمكن الاتفاق مسبقًا على الفائدة والمدة. قبل دخول الأموال، يكون الجميع قد عرف بالفعل ما الذي سيتحملونه، وما الذي يمكنهم الحصول عليه. تبدو هذه المنطقية عادية جدًا، لكنها هي أساس تمكن سوق الائتمان من العمل.
أما ما شاهده في عالم التمويل اللامركزي (DeFi)، فقد ركز تقريبًا كل جهده على الفائدة المتغيرة. عندما ترتفع نسبة الاستخدام، تفلت التكاليف عن السيطرة؛ وعندما يتكدّس الرافعة، تصبح الاستراتيجية بأكملها هشة. الضجيج حقيقي، لكن ما يدعم الأموال طويلة الأجل قليل جدًا.
لذلك خرج ليبدأ TermMax، ليس بهدف ابتكار بروتوكول جديد بعائد أعلى، بل لنقل فكرة «معرفة الفائدة والمدة مسبقًا» فعليًا إلى السلسلة (على البلوك تشين).
المؤسس المشارك من الجانب التقني، فينسنت لي، هو صاحب أعمال متكرر، ويتولى تحويل هياكل ائتمانية معقدة إلى منتجات قابلة للاستخدام. أحدهما قضى وقتًا طويلًا غارقًا في التسعير التقليدي وإدارة المخاطر، والآخر بارع في تحويل النظام إلى واقع. إن توليفة الاثنين مثيرة للاهتمام بحد ذاتها—لم يتعجلوا اللحاق بأكثر السرديات سخونة، بل بدأوا بتغطية طبقة من البنية التحتية التي يهملها معظم الناس مؤقتًا دون اهتمام جاد.
لا تكون الفائدة الثابتة جذابة، بل إنها قد تبدو غير بديهية قليلًا. لكن في تاريخ التمويل، فإن الأسواق التي استطاعت فعلًا أن تكبر دائمًا ما تعتمد في النهاية على أشياء تبدو مملة ظاهريًا. اجعل سعر الوقت صحيحًا أولًا، ثم يصبح كل شيء آخر ذا معنى.
@termmax ما اختاروه، هو هذا الطريق الأبطأ.
#termmax جيري لي لدى بنك دويتشه، عمل لأكثر من عشرين عامًا. كان مسؤولًا عن الدخل الثابت وصرف العملات في الأسواق الناشئة العالمية، ورأى أموالًا لا تُحصى تُجبر على الانسحاب لأنها لم تكن قادرة على حساب التكاليف، ورأى أيضًا استراتيجيات كثيرة انهارت مباشرة بعد أن تضاعفت الفائدة بين ليلة وضحاها.
في التمويل التقليدي، يمكن الاتفاق مسبقًا على الفائدة والمدة. قبل دخول الأموال، يكون الجميع قد عرف بالفعل ما الذي سيتحملونه، وما الذي يمكنهم الحصول عليه. تبدو هذه المنطقية عادية جدًا، لكنها هي أساس تمكن سوق الائتمان من العمل.
أما ما شاهده في عالم التمويل اللامركزي (DeFi)، فقد ركز تقريبًا كل جهده على الفائدة المتغيرة. عندما ترتفع نسبة الاستخدام، تفلت التكاليف عن السيطرة؛ وعندما يتكدّس الرافعة، تصبح الاستراتيجية بأكملها هشة. الضجيج حقيقي، لكن ما يدعم الأموال طويلة الأجل قليل جدًا.
لذلك خرج ليبدأ TermMax، ليس بهدف ابتكار بروتوكول جديد بعائد أعلى، بل لنقل فكرة «معرفة الفائدة والمدة مسبقًا» فعليًا إلى السلسلة (على البلوك تشين).
المؤسس المشارك من الجانب التقني، فينسنت لي، هو صاحب أعمال متكرر، ويتولى تحويل هياكل ائتمانية معقدة إلى منتجات قابلة للاستخدام. أحدهما قضى وقتًا طويلًا غارقًا في التسعير التقليدي وإدارة المخاطر، والآخر بارع في تحويل النظام إلى واقع. إن توليفة الاثنين مثيرة للاهتمام بحد ذاتها—لم يتعجلوا اللحاق بأكثر السرديات سخونة، بل بدأوا بتغطية طبقة من البنية التحتية التي يهملها معظم الناس مؤقتًا دون اهتمام جاد.
لا تكون الفائدة الثابتة جذابة، بل إنها قد تبدو غير بديهية قليلًا. لكن في تاريخ التمويل، فإن الأسواق التي استطاعت فعلًا أن تكبر دائمًا ما تعتمد في النهاية على أشياء تبدو مملة ظاهريًا. اجعل سعر الوقت صحيحًا أولًا، ثم يصبح كل شيء آخر ذا معنى.
@TermMax ما اختاروه، هو هذا الطريق الأبطأ.
في التمويل التقليدي، يمكن الاتفاق مسبقًا على الفائدة والمدة. قبل دخول الأموال، يكون الجميع قد عرف بالفعل ما الذي سيتحملونه، وما الذي يمكنهم الحصول عليه. تبدو هذه المنطقية عادية جدًا، لكنها هي أساس تمكن سوق الائتمان من العمل.
أما ما شاهده في عالم التمويل اللامركزي (DeFi)، فقد ركز تقريبًا كل جهده على الفائدة المتغيرة. عندما ترتفع نسبة الاستخدام، تفلت التكاليف عن السيطرة؛ وعندما يتكدّس الرافعة، تصبح الاستراتيجية بأكملها هشة. الضجيج حقيقي، لكن ما يدعم الأموال طويلة الأجل قليل جدًا.
لذلك خرج ليبدأ TermMax، ليس بهدف ابتكار بروتوكول جديد بعائد أعلى، بل لنقل فكرة «معرفة الفائدة والمدة مسبقًا» فعليًا إلى السلسلة (على البلوك تشين).
المؤسس المشارك من الجانب التقني، فينسنت لي، هو صاحب أعمال متكرر، ويتولى تحويل هياكل ائتمانية معقدة إلى منتجات قابلة للاستخدام. أحدهما قضى وقتًا طويلًا غارقًا في التسعير التقليدي وإدارة المخاطر، والآخر بارع في تحويل النظام إلى واقع. إن توليفة الاثنين مثيرة للاهتمام بحد ذاتها—لم يتعجلوا اللحاق بأكثر السرديات سخونة، بل بدأوا بتغطية طبقة من البنية التحتية التي يهملها معظم الناس مؤقتًا دون اهتمام جاد.
لا تكون الفائدة الثابتة جذابة، بل إنها قد تبدو غير بديهية قليلًا. لكن في تاريخ التمويل، فإن الأسواق التي استطاعت فعلًا أن تكبر دائمًا ما تعتمد في النهاية على أشياء تبدو مملة ظاهريًا. اجعل سعر الوقت صحيحًا أولًا، ثم يصبح كل شيء آخر ذا معنى.
@TermMax ما اختاروه، هو هذا الطريق الأبطأ.
1
2
180
·
--
#termmax تستهدف أغلب منصات DeFi عوائد أعلى، بينما يقوم TermMax بشيء أبطأ—بتعويض «سعر الزمن» للأموال على السلسلة.
قضى المؤسس Jerry Li أكثر من عشرين عاماً في Deutsche Bank في مجال الدخل الثابت، ويدرك أن الفائدة والأجل يمكن في التمويل التقليدي الاتفاق عليهما مسبقاً والتداول بهما. لكن DeFi ظل لفترة طويلة عالقاً في أسعار فائدة متغيرة: المقترضون لا يستطيعون حساب التكلفة بدقة، والجهات التي تضع الأموال لا تستطيع تأمين العائد الذي تريده.
لذلك قاموا بتقسيم سعر فائدة ثابت إلى ثلاث عملات عبر استخدام Range Order لجعل التسعير أكثر مرونة، بحيث تواصل الأموال غير المستغلة العمل، ويتحول الرافعة المالية إلى عملية «بنقرة واحدة». الهدف ليس تحقيق APY أعلى، بل جعل الفائدة والأجل والمخاطر لأول مرة واضحة.
ليس أمراً مثيراً، لكنه الشكل الذي ينبغي أن تكون عليه البنية التحتية.
#termmax تستهدف أغلب منصات DeFi عوائد أعلى، بينما يقوم TermMax بشيء أبطأ—بتعويض «سعر الزمن» للأموال على السلسلة.
قضى المؤسس Jerry Li أكثر من عشرين عاماً في Deutsche Bank في مجال الدخل الثابت، ويدرك أن الفائدة والأجل يمكن في التمويل التقليدي الاتفاق عليهما مسبقاً والتداول بهما. لكن DeFi ظل لفترة طويلة عالقاً في أسعار فائدة متغيرة: المقترضون لا يستطيعون حساب التكلفة بدقة، والجهات التي تضع الأموال لا تستطيع تأمين العائد الذي تريده.
لذلك قاموا بتقسيم سعر فائدة ثابت إلى ثلاث عملات عبر استخدام Range Order لجعل التسعير أكثر مرونة، بحيث تواصل الأموال غير المستغلة العمل، ويتحول الرافعة المالية إلى عملية «بنقرة واحدة». الهدف ليس تحقيق APY أعلى، بل جعل الفائدة والأجل والمخاطر لأول مرة واضحة.
ليس أمراً مثيراً، لكنه الشكل الذي ينبغي أن تكون عليه البنية التحتية.
قضى المؤسس Jerry Li أكثر من عشرين عاماً في Deutsche Bank في مجال الدخل الثابت، ويدرك أن الفائدة والأجل يمكن في التمويل التقليدي الاتفاق عليهما مسبقاً والتداول بهما. لكن DeFi ظل لفترة طويلة عالقاً في أسعار فائدة متغيرة: المقترضون لا يستطيعون حساب التكلفة بدقة، والجهات التي تضع الأموال لا تستطيع تأمين العائد الذي تريده.
لذلك قاموا بتقسيم سعر فائدة ثابت إلى ثلاث عملات عبر استخدام Range Order لجعل التسعير أكثر مرونة، بحيث تواصل الأموال غير المستغلة العمل، ويتحول الرافعة المالية إلى عملية «بنقرة واحدة». الهدف ليس تحقيق APY أعلى، بل جعل الفائدة والأجل والمخاطر لأول مرة واضحة.
ليس أمراً مثيراً، لكنه الشكل الذي ينبغي أن تكون عليه البنية التحتية.
1
222
·
--
TermMax لا يقوم بـ“بروتوكول إقراض آخر”، بل يكمّل تلك الطبقة من تسعير الوقت التي كانت DeFi تفتقدها دائمًاتجيب أغلب بروتوكولات DeFi عن السؤال نفسه: كيف نجعل المال يتحرك بشكل أسرع، ويُدر أرباحًا أكثر؟
TermMax يجيب عن سؤال آخر: المال، هل توجد له “أسعار” وفقًا للوقت؟
يبدو هذا السؤال مجردًا، لكنه يحدد مباشرةً ما إذا كانت الأموال على السلسلة يمكنها أن تدخل فعليًا في تخصيص طويل الأجل. في التمويل التقليدي، تُعد أسعار الفائدة الثابتة والآجال الثابتة ومنحنى العائد اللغة الأساسية لسوق الائتمان. دونها لا يمكن مواءمة جانب الأصول مع جانب الالتزامات، ومن الصعب جدًا أن تدخل رؤوس الأموال طويلة الأجل فعليًا. وفي المقابل، خلال العقد الماضي تقريبًا، ركّزت DeFi بالكامل تقريبًا على الفائدة المتغيرة—فعندما ترتفع نسبة الاستخدام ترتفع الفائدة بسرعة، وإذا تراكمت الاستراتيجيات بالرافعة المالية يصبح النظام هشًا. هذه المنظومة مناسبة للمضاربة، لكنها صعبة الدعم لتخصيص رأس المال الحقيقي.
TermMax لا يقوم بـ“بروتوكول إقراض آخر”، بل يكمّل تلك الطبقة من تسعير الوقت التي كانت DeFi تفتقدها دائمًا
تجيب أغلب بروتوكولات DeFi عن السؤال نفسه: كيف نجعل المال يتحرك بشكل أسرع، ويُدر أرباحًا أكثر؟
TermMax يجيب عن سؤال آخر: المال، هل توجد له “أسعار” وفقًا للوقت؟
يبدو هذا السؤال مجردًا، لكنه يحدد مباشرةً ما إذا كانت الأموال على السلسلة يمكنها أن تدخل فعليًا في تخصيص طويل الأجل. في التمويل التقليدي، تُعد أسعار الفائدة الثابتة والآجال الثابتة ومنحنى العائد اللغة الأساسية لسوق الائتمان. دونها لا يمكن مواءمة جانب الأصول مع جانب الالتزامات، ومن الصعب جدًا أن تدخل رؤوس الأموال طويلة الأجل فعليًا. وفي المقابل، خلال العقد الماضي تقريبًا، ركّزت DeFi بالكامل تقريبًا على الفائدة المتغيرة—فعندما ترتفع نسبة الاستخدام ترتفع الفائدة بسرعة، وإذا تراكمت الاستراتيجيات بالرافعة المالية يصبح النظام هشًا. هذه المنظومة مناسبة للمضاربة، لكنها صعبة الدعم لتخصيص رأس المال الحقيقي.
TermMax يجيب عن سؤال آخر: المال، هل توجد له “أسعار” وفقًا للوقت؟
يبدو هذا السؤال مجردًا، لكنه يحدد مباشرةً ما إذا كانت الأموال على السلسلة يمكنها أن تدخل فعليًا في تخصيص طويل الأجل. في التمويل التقليدي، تُعد أسعار الفائدة الثابتة والآجال الثابتة ومنحنى العائد اللغة الأساسية لسوق الائتمان. دونها لا يمكن مواءمة جانب الأصول مع جانب الالتزامات، ومن الصعب جدًا أن تدخل رؤوس الأموال طويلة الأجل فعليًا. وفي المقابل، خلال العقد الماضي تقريبًا، ركّزت DeFi بالكامل تقريبًا على الفائدة المتغيرة—فعندما ترتفع نسبة الاستخدام ترتفع الفائدة بسرعة، وإذا تراكمت الاستراتيجيات بالرافعة المالية يصبح النظام هشًا. هذه المنظومة مناسبة للمضاربة، لكنها صعبة الدعم لتخصيص رأس المال الحقيقي.
1
206
·
--
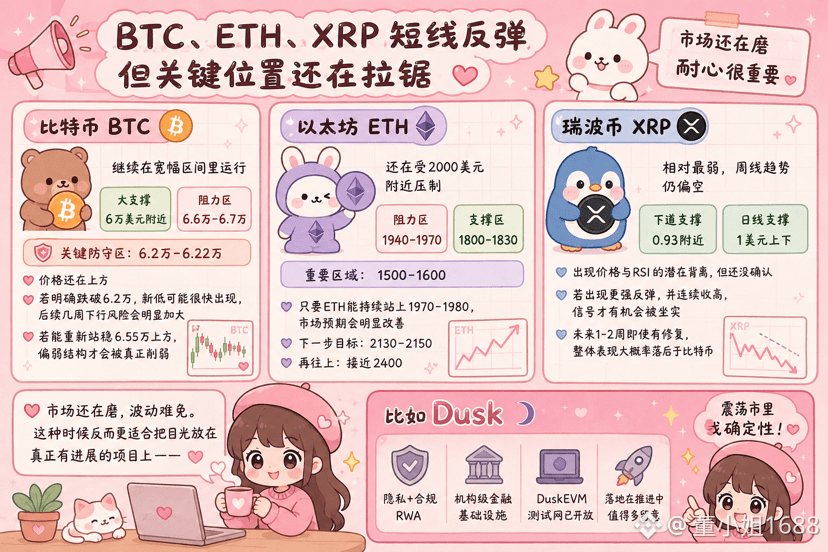
شهدت BTC وETH وXRP ارتدادات قصيرة خلال هذه الأيام، لكن إجمالًا ما زالت تتحرك في منطقة محورية وتدور في حالة شدّ وجذب. تم الحفاظ على معظم مستويات الدعم الرئيسية مؤقتًا، بينما تبقى مقاومات الأعلى واضحة. قوة الارتداد لا تزال غير كافية لإقناع السوق.
يواصل بيتكوين العمل داخل نطاق واسع. حوالي 60 ألف دولار هو دعم كبير، بينما نطاق 66 ألف–67 ألف دولار يمثل مقاومة واضحة. أهم منطقة دفاع حاليًا تقع بين 62 ألف و62.2 ألف، وما تزال الأسعار فوقها.
إذا تم كسر 62 ألف بشكل واضح إلى الأسفل، فقد تظهر القيعان الجديدة بسرعة، وستزداد مخاطر الهبوط بشكل ملحوظ خلال الأسابيع القادمة. وعلى العكس، إذا أمكن إعادة الاستقرار فوق 65.5 ألف دولار، فسيتم عندها إضعاف البنية السلبية الحالية فعليًا.
إيثيريوم
ما زال تحت ضغط قرب 2000 دولار. تتركز المقاومة القريبة في نطاق 1940–1970، بينما يقع الدعم عند 1800–1830. وإذا نظرنا أبعد من ذلك، فإن 1500–1600 أيضًا منطقة مهمة.
طالما تمكن ETH من الاستمرار فوق 1970–1980، ستتحسن التوقعات بشكل واضح، وستتحول الخطوة التالية إلى الهدف 2130–2150، ثم الاقتراب من 2400.
XRP
الأضعف نسبيًا. لا يزال اتجاه الأسبوعي يميل للهبوط؛ أما الدعم الرئيسي التالي فهو قرب 0.93. على مستوى اليومي، ما زال السعر يتمسك فوق/حول 1 دولار. ظهرت مؤشرات على وجود تباعد محتمل بين السعر وRSI، لكن لم يتم تأكيدها بعد.
إذا ظهرت لاحقًا موجة ارتداد أقوى وتكررت عدة أيام تداول على التوالي مع إغلاق أعلى، فحينها سيكون لهذا الإشارة فرصة للرسوخ. وحتى مع ذلك، خلال 1–2 أسبوع قادمين، حتى لو حدث تصحيح، فمن المرجح أن يظل الأداء العام متخلفًا عن بيتكوين.
السوق ما زال في طور التموج، ومن الصعب تجنب التقلبات. وفي مثل هذا الوقت، قد يكون الأنسب التركيز على المشاريع التي تحقق تقدمًا فعليًا—مثل Dusk. مسار الخصوصية + الالتزام/الامتثال في RWA تم دفعه مؤخرًا بشكل قوي. شبكة اختبار DuskEVM أصبحت متاحة أيضًا، والبنية التحتية المالية على مستوى المؤسسات تتجسد تدريجيًا. في سوق متذبذب، الأشياء التي تم وضعها فعليًا على الأرض مثل هذه تستحق متابعة أكبر.
@Dusk_Foundation #dusk $DUSK
شهدت BTC وETH وXRP ارتدادات قصيرة خلال هذه الأيام، لكن إجمالًا ما زالت تتحرك في منطقة محورية وتدور في حالة شدّ وجذب. تم الحفاظ على معظم مستويات الدعم الرئيسية مؤقتًا، بينما تبقى مقاومات الأعلى واضحة. قوة الارتداد لا تزال غير كافية لإقناع السوق.
يواصل بيتكوين العمل داخل نطاق واسع. حوالي 60 ألف دولار هو دعم كبير، بينما نطاق 66 ألف–67 ألف دولار يمثل مقاومة واضحة. أهم منطقة دفاع حاليًا تقع بين 62 ألف و62.2 ألف، وما تزال الأسعار فوقها.
إذا تم كسر 62 ألف بشكل واضح إلى الأسفل، فقد تظهر القيعان الجديدة بسرعة، وستزداد مخاطر الهبوط بشكل ملحوظ خلال الأسابيع القادمة. وعلى العكس، إذا أمكن إعادة الاستقرار فوق 65.5 ألف دولار، فسيتم عندها إضعاف البنية السلبية الحالية فعليًا.
إيثيريوم ما زال تحت ضغط قرب 2000 دولار. تتركز المقاومة القريبة في نطاق 1940–1970، بينما يقع الدعم عند 1800–1830. وإذا نظرنا أبعد من ذلك، فإن 1500–1600 أيضًا منطقة مهمة.
طالما تمكن ETH من الاستمرار فوق 1970–1980، ستتحسن التوقعات بشكل واضح، وستتحول الخطوة التالية إلى الهدف 2130–2150، ثم الاقتراب من 2400.
XRP الأضعف نسبيًا. لا يزال اتجاه الأسبوعي يميل للهبوط؛ أما الدعم الرئيسي التالي فهو قرب 0.93. على مستوى اليومي، ما زال السعر يتمسك فوق/حول 1 دولار. ظهرت مؤشرات على وجود تباعد محتمل بين السعر وRSI، لكن لم يتم تأكيدها بعد.
إذا ظهرت لاحقًا موجة ارتداد أقوى وتكررت عدة أيام تداول على التوالي مع إغلاق أعلى، فحينها سيكون لهذا الإشارة فرصة للرسوخ. وحتى مع ذلك، خلال 1–2 أسبوع قادمين، حتى لو حدث تصحيح، فمن المرجح أن يظل الأداء العام متخلفًا عن بيتكوين.
السوق ما زال في طور التموج، ومن الصعب تجنب التقلبات. وفي مثل هذا الوقت، قد يكون الأنسب التركيز على المشاريع التي تحقق تقدمًا فعليًا—مثل Dusk. مسار الخصوصية + الالتزام/الامتثال في RWA تم دفعه مؤخرًا بشكل قوي. شبكة اختبار DuskEVM أصبحت متاحة أيضًا، والبنية التحتية المالية على مستوى المؤسسات تتجسد تدريجيًا. في سوق متذبذب، الأشياء التي تم وضعها فعليًا على الأرض مثل هذه تستحق متابعة أكبر.
@Dusk #dusk $DUSK
يواصل بيتكوين العمل داخل نطاق واسع. حوالي 60 ألف دولار هو دعم كبير، بينما نطاق 66 ألف–67 ألف دولار يمثل مقاومة واضحة. أهم منطقة دفاع حاليًا تقع بين 62 ألف و62.2 ألف، وما تزال الأسعار فوقها.
إذا تم كسر 62 ألف بشكل واضح إلى الأسفل، فقد تظهر القيعان الجديدة بسرعة، وستزداد مخاطر الهبوط بشكل ملحوظ خلال الأسابيع القادمة. وعلى العكس، إذا أمكن إعادة الاستقرار فوق 65.5 ألف دولار، فسيتم عندها إضعاف البنية السلبية الحالية فعليًا.
إيثيريوم ما زال تحت ضغط قرب 2000 دولار. تتركز المقاومة القريبة في نطاق 1940–1970، بينما يقع الدعم عند 1800–1830. وإذا نظرنا أبعد من ذلك، فإن 1500–1600 أيضًا منطقة مهمة.
طالما تمكن ETH من الاستمرار فوق 1970–1980، ستتحسن التوقعات بشكل واضح، وستتحول الخطوة التالية إلى الهدف 2130–2150، ثم الاقتراب من 2400.
XRP الأضعف نسبيًا. لا يزال اتجاه الأسبوعي يميل للهبوط؛ أما الدعم الرئيسي التالي فهو قرب 0.93. على مستوى اليومي، ما زال السعر يتمسك فوق/حول 1 دولار. ظهرت مؤشرات على وجود تباعد محتمل بين السعر وRSI، لكن لم يتم تأكيدها بعد.
إذا ظهرت لاحقًا موجة ارتداد أقوى وتكررت عدة أيام تداول على التوالي مع إغلاق أعلى، فحينها سيكون لهذا الإشارة فرصة للرسوخ. وحتى مع ذلك، خلال 1–2 أسبوع قادمين، حتى لو حدث تصحيح، فمن المرجح أن يظل الأداء العام متخلفًا عن بيتكوين.
السوق ما زال في طور التموج، ومن الصعب تجنب التقلبات. وفي مثل هذا الوقت، قد يكون الأنسب التركيز على المشاريع التي تحقق تقدمًا فعليًا—مثل Dusk. مسار الخصوصية + الالتزام/الامتثال في RWA تم دفعه مؤخرًا بشكل قوي. شبكة اختبار DuskEVM أصبحت متاحة أيضًا، والبنية التحتية المالية على مستوى المؤسسات تتجسد تدريجيًا. في سوق متذبذب، الأشياء التي تم وضعها فعليًا على الأرض مثل هذه تستحق متابعة أكبر.
@Dusk #dusk $DUSK
1
1
251
·
--
الجميع يركز على ترحيل الأصول الكبيرة إلى السلسلة، لكن ساحة المعركة التي يتم تجاهلها فعلًا هي تمويل الشركات الصغيرة والمتوسطة.في المناقشات الخاصة بـ RWA، أكثر المشاهد تكرارًا هي نقل سندات الدين وصناديق سوق المال والحصص في الصناديق الكبيرة إلى السلسلة. الأرقام جميلة، والسرديّة أيضًا سلسة. لكن إذا حرّكت الكاميرا قليلًا إلى الأسفل، ستكتشف جزءًا آخر أكثر تفتّتًا وأصعب، وأكثر معنى من الناحية الهيكلية—وهو أسواق التمويل الخاصة، ولا سيما تمويل الشركات الصغيرة والمتوسطة (SME).
كم التمويل الخاص التقليدي متعب/غير مريح، لا يملك كثيرون في الواقع إحساسًا مباشرًا به. لنأخذ مثالًا على الشركة الهولندية ذات المسؤولية المحدودة (BV): يتطلب التأسيس المرور عبر جهة توثيق، كما يجب صيانة سجل المساهمين، وغالبًا ما تحتاج عمليات نقل الأسهم إلى المرور أيضًا بإجراءات توثيق إضافية. أما الإصدار والاكتتاب والتوزيع والتسجيل ثم الأرباح اللاحقة أو الإشعارات، فغالبًا ما تكون موزعة بين المُصدر والمستشار والبنك والحفظ وأماكن التداول. لدى كل طرف سجلاته الخاصة، فتحدث مطابقة متكررة ومراجعة متكررة للأهلية. تكون العملية طويلة وكلفتها مرتفعة، وفرص الخطأ كبيرة، والسيولة في السوق الثانوية أيضًا شحيحة جدًا. وبالنسبة إلى كثير من الشركات الصغيرة والمتوسطة، فإن قنوات التمويل الخارجية نفسها ضيقة أصلًا، وغالبًا ما يعتمدون أساسًا على القروض المصرفية والتمويل الداخلي.
الجميع يركز على ترحيل الأصول الكبيرة إلى السلسلة، لكن ساحة المعركة التي يتم تجاهلها فعلًا هي تمويل الشركات الصغيرة والمتوسطة.
في المناقشات الخاصة بـ RWA، أكثر المشاهد تكرارًا هي نقل سندات الدين وصناديق سوق المال والحصص في الصناديق الكبيرة إلى السلسلة. الأرقام جميلة، والسرديّة أيضًا سلسة. لكن إذا حرّكت الكاميرا قليلًا إلى الأسفل، ستكتشف جزءًا آخر أكثر تفتّتًا وأصعب، وأكثر معنى من الناحية الهيكلية—وهو أسواق التمويل الخاصة، ولا سيما تمويل الشركات الصغيرة والمتوسطة (SME).
كم التمويل الخاص التقليدي متعب/غير مريح، لا يملك كثيرون في الواقع إحساسًا مباشرًا به. لنأخذ مثالًا على الشركة الهولندية ذات المسؤولية المحدودة (BV): يتطلب التأسيس المرور عبر جهة توثيق، كما يجب صيانة سجل المساهمين، وغالبًا ما تحتاج عمليات نقل الأسهم إلى المرور أيضًا بإجراءات توثيق إضافية. أما الإصدار والاكتتاب والتوزيع والتسجيل ثم الأرباح اللاحقة أو الإشعارات، فغالبًا ما تكون موزعة بين المُصدر والمستشار والبنك والحفظ وأماكن التداول. لدى كل طرف سجلاته الخاصة، فتحدث مطابقة متكررة ومراجعة متكررة للأهلية. تكون العملية طويلة وكلفتها مرتفعة، وفرص الخطأ كبيرة، والسيولة في السوق الثانوية أيضًا شحيحة جدًا. وبالنسبة إلى كثير من الشركات الصغيرة والمتوسطة، فإن قنوات التمويل الخارجية نفسها ضيقة أصلًا، وغالبًا ما يعتمدون أساسًا على القروض المصرفية والتمويل الداخلي.
كم التمويل الخاص التقليدي متعب/غير مريح، لا يملك كثيرون في الواقع إحساسًا مباشرًا به. لنأخذ مثالًا على الشركة الهولندية ذات المسؤولية المحدودة (BV): يتطلب التأسيس المرور عبر جهة توثيق، كما يجب صيانة سجل المساهمين، وغالبًا ما تحتاج عمليات نقل الأسهم إلى المرور أيضًا بإجراءات توثيق إضافية. أما الإصدار والاكتتاب والتوزيع والتسجيل ثم الأرباح اللاحقة أو الإشعارات، فغالبًا ما تكون موزعة بين المُصدر والمستشار والبنك والحفظ وأماكن التداول. لدى كل طرف سجلاته الخاصة، فتحدث مطابقة متكررة ومراجعة متكررة للأهلية. تكون العملية طويلة وكلفتها مرتفعة، وفرص الخطأ كبيرة، والسيولة في السوق الثانوية أيضًا شحيحة جدًا. وبالنسبة إلى كثير من الشركات الصغيرة والمتوسطة، فإن قنوات التمويل الخارجية نفسها ضيقة أصلًا، وغالبًا ما يعتمدون أساسًا على القروض المصرفية والتمويل الداخلي.
1
471
·
--
تمّ التحقق
#dusk $DUSK 大家盯着国债、基金这些大资产上链,很少有人认真看中小企业这一头。
最近 Dusk 自己发了一篇关于私人市场和 SME 融资的内容,其实点到了一个被忽视的方向:传统私人融资慢、贵、二级流动性差。对很多中小企业来说,融资渠道本身就是瓶颈,而不是缺一个“代币包装”。
Dusk 和 NPEX 这类持牌机构合作,本质上是在试着给这条链路补上两块东西——合规的发行与交易场所,以及能把规则真正跑在链上的基础设施。NPEX 本身已经做过上百笔融资、服务过两万多名投资者,有真实的牌照和经验。如果这套东西能跑通,意义不在于又多了一个 RWA 叙事,而在于欧洲中小企业有没有可能获得更短、更直接的融资与退出路径。
DuskEVM 测试网上线,也让这件事从“概念合作”往前走了一步。开发者和产品方可以开始用熟悉的工具去搭实际流程,而不是永远停在白皮书和战略协议阶段。
未来如果这类持牌场所真的把持续交易量做起来,影响会比单纯的“资产上链数量”更大——它会改变的是私人市场的运行方式,而不只是多几个链上余额。
大多数人还在比谁的 TVL 高、谁的合作公告响。真正值得盯的,是有没有机构开始在这套轨道上反复做真实交易。
@Dusk_Foundation
$DUSK
#dusk
#dusk $DUSK 大家盯着国债、基金这些大资产上链,很少有人认真看中小企业这一头。
最近 Dusk 自己发了一篇关于私人市场和 SME 融资的内容,其实点到了一个被忽视的方向:传统私人融资慢、贵、二级流动性差。对很多中小企业来说,融资渠道本身就是瓶颈,而不是缺一个“代币包装”。
Dusk 和 NPEX 这类持牌机构合作,本质上是在试着给这条链路补上两块东西——合规的发行与交易场所,以及能把规则真正跑在链上的基础设施。NPEX 本身已经做过上百笔融资、服务过两万多名投资者,有真实的牌照和经验。如果这套东西能跑通,意义不在于又多了一个 RWA 叙事,而在于欧洲中小企业有没有可能获得更短、更直接的融资与退出路径。
DuskEVM 测试网上线,也让这件事从“概念合作”往前走了一步。开发者和产品方可以开始用熟悉的工具去搭实际流程,而不是永远停在白皮书和战略协议阶段。
未来如果这类持牌场所真的把持续交易量做起来,影响会比单纯的“资产上链数量”更大——它会改变的是私人市场的运行方式,而不只是多几个链上余额。
大多数人还在比谁的 TVL 高、谁的合作公告响。真正值得盯的,是有没有机构开始在这套轨道上反复做真实交易。
@Dusk $DUSK #dusk
最近 Dusk 自己发了一篇关于私人市场和 SME 融资的内容,其实点到了一个被忽视的方向:传统私人融资慢、贵、二级流动性差。对很多中小企业来说,融资渠道本身就是瓶颈,而不是缺一个“代币包装”。
Dusk 和 NPEX 这类持牌机构合作,本质上是在试着给这条链路补上两块东西——合规的发行与交易场所,以及能把规则真正跑在链上的基础设施。NPEX 本身已经做过上百笔融资、服务过两万多名投资者,有真实的牌照和经验。如果这套东西能跑通,意义不在于又多了一个 RWA 叙事,而在于欧洲中小企业有没有可能获得更短、更直接的融资与退出路径。
DuskEVM 测试网上线,也让这件事从“概念合作”往前走了一步。开发者和产品方可以开始用熟悉的工具去搭实际流程,而不是永远停在白皮书和战略协议阶段。
未来如果这类持牌场所真的把持续交易量做起来,影响会比单纯的“资产上链数量”更大——它会改变的是私人市场的运行方式,而不只是多几个链上余额。
大多数人还在比谁的 TVL 高、谁的合作公告响。真正值得盯的,是有没有机构开始在这套轨道上反复做真实交易。
@Dusk $DUSK #dusk
2
818
·
--
🎙️ لنناقش التداول والاستثمار المنتظم في BNB الفوري!

إنهاء
03 ساعة 33 دقيقة 24 ثانية
13.6k
27
32
·
--
الفارق الحقيقي لا يُصنع من خلال عدد التوكنات التي أُضيفت، بل مما إذا كان بإمكان المطورين البدء فورًا.
خلال اليومين الماضيين، أكدت Dusk الرسمية هذه النقطة مرة أخرى: التوكننة هي الخطوة الأولى فقط؛ إن نقل قواعد السوق كاملة إلى السلسلة—مثل الإصدار والقبول والكشف عن الخصوصية والتسوية—هو الجزء الصعب. الكلام يبدو تجريديًا، لكن مؤخرًا تحقق تقدم محدد جدًا—حيث تم إطلاق شبكة الاختبار DuskEVM.
المعنى مباشر: يمكن النشر مباشرة باستخدام Solidity وHardhat المألوفين، كما يمكن تشغيل سير عمل سري عبر Hedger. لا تزال التسوية تتم على البنية التحتية الخاصة بـ Dusk. بالنسبة للجهات التي تعمل في التمويل المؤسسي أو الأصول الخاضعة للرقابة، فهذا أكثر فائدة من الاستماع مجددًا إلى عبارة: "سنقوم بعمل RWA"—على الأقل يمكن البدء الآن باختبار عمليات الخصوصية والامتثال الفعلية.
وعند النظر إلى ما هو أبعد، فإن توجّه مؤسسات مرخّصة مثل NPEX، واتجاه Dusk Trade، يكمّل كلٌّ منها قطعة في الصورة نفسها: ليس أن نكدّس الأصول أولًا ثم نفكر في القواعد، بل أن نجعل القواعد وقدرات الخصوصية بنية تحتية قابلة للاستخدام أولًا. كما بدأت سيناريوهات مثل تمويل الشركات الصغيرة والمتوسطة والأسواق الخاصة تُعامل لديهم كحالات استخدام محددة لدفعها إلى التطبيق.
يوجد في السوق حديث كثير عن السرد، لكن ما يمكن أن يُمكّن المطورين من البدء فورًا، وفي الوقت نفسه يترك للجهات المؤسسية السيطرة التي تحتاجها فعلًا، يكون أقل. ما تفعله Dusk مؤخرًا هو السير في هذا الطريق الأبطأ، لكنه أكثر قابلية للتنفيذ.
@Dusk_Foundation
$DUSK
#dusk
الفارق الحقيقي لا يُصنع من خلال عدد التوكنات التي أُضيفت، بل مما إذا كان بإمكان المطورين البدء فورًا.
خلال اليومين الماضيين، أكدت Dusk الرسمية هذه النقطة مرة أخرى: التوكننة هي الخطوة الأولى فقط؛ إن نقل قواعد السوق كاملة إلى السلسلة—مثل الإصدار والقبول والكشف عن الخصوصية والتسوية—هو الجزء الصعب. الكلام يبدو تجريديًا، لكن مؤخرًا تحقق تقدم محدد جدًا—حيث تم إطلاق شبكة الاختبار DuskEVM.
المعنى مباشر: يمكن النشر مباشرة باستخدام Solidity وHardhat المألوفين، كما يمكن تشغيل سير عمل سري عبر Hedger. لا تزال التسوية تتم على البنية التحتية الخاصة بـ Dusk. بالنسبة للجهات التي تعمل في التمويل المؤسسي أو الأصول الخاضعة للرقابة، فهذا أكثر فائدة من الاستماع مجددًا إلى عبارة: "سنقوم بعمل RWA"—على الأقل يمكن البدء الآن باختبار عمليات الخصوصية والامتثال الفعلية.
وعند النظر إلى ما هو أبعد، فإن توجّه مؤسسات مرخّصة مثل NPEX، واتجاه Dusk Trade، يكمّل كلٌّ منها قطعة في الصورة نفسها: ليس أن نكدّس الأصول أولًا ثم نفكر في القواعد، بل أن نجعل القواعد وقدرات الخصوصية بنية تحتية قابلة للاستخدام أولًا. كما بدأت سيناريوهات مثل تمويل الشركات الصغيرة والمتوسطة والأسواق الخاصة تُعامل لديهم كحالات استخدام محددة لدفعها إلى التطبيق.
يوجد في السوق حديث كثير عن السرد، لكن ما يمكن أن يُمكّن المطورين من البدء فورًا، وفي الوقت نفسه يترك للجهات المؤسسية السيطرة التي تحتاجها فعلًا، يكون أقل. ما تفعله Dusk مؤخرًا هو السير في هذا الطريق الأبطأ، لكنه أكثر قابلية للتنفيذ.
@Dusk $DUSK #dusk
خلال اليومين الماضيين، أكدت Dusk الرسمية هذه النقطة مرة أخرى: التوكننة هي الخطوة الأولى فقط؛ إن نقل قواعد السوق كاملة إلى السلسلة—مثل الإصدار والقبول والكشف عن الخصوصية والتسوية—هو الجزء الصعب. الكلام يبدو تجريديًا، لكن مؤخرًا تحقق تقدم محدد جدًا—حيث تم إطلاق شبكة الاختبار DuskEVM.
المعنى مباشر: يمكن النشر مباشرة باستخدام Solidity وHardhat المألوفين، كما يمكن تشغيل سير عمل سري عبر Hedger. لا تزال التسوية تتم على البنية التحتية الخاصة بـ Dusk. بالنسبة للجهات التي تعمل في التمويل المؤسسي أو الأصول الخاضعة للرقابة، فهذا أكثر فائدة من الاستماع مجددًا إلى عبارة: "سنقوم بعمل RWA"—على الأقل يمكن البدء الآن باختبار عمليات الخصوصية والامتثال الفعلية.
وعند النظر إلى ما هو أبعد، فإن توجّه مؤسسات مرخّصة مثل NPEX، واتجاه Dusk Trade، يكمّل كلٌّ منها قطعة في الصورة نفسها: ليس أن نكدّس الأصول أولًا ثم نفكر في القواعد، بل أن نجعل القواعد وقدرات الخصوصية بنية تحتية قابلة للاستخدام أولًا. كما بدأت سيناريوهات مثل تمويل الشركات الصغيرة والمتوسطة والأسواق الخاصة تُعامل لديهم كحالات استخدام محددة لدفعها إلى التطبيق.
يوجد في السوق حديث كثير عن السرد، لكن ما يمكن أن يُمكّن المطورين من البدء فورًا، وفي الوقت نفسه يترك للجهات المؤسسية السيطرة التي تحتاجها فعلًا، يكون أقل. ما تفعله Dusk مؤخرًا هو السير في هذا الطريق الأبطأ، لكنه أكثر قابلية للتنفيذ.
@Dusk $DUSK #dusk
1
87
·
--
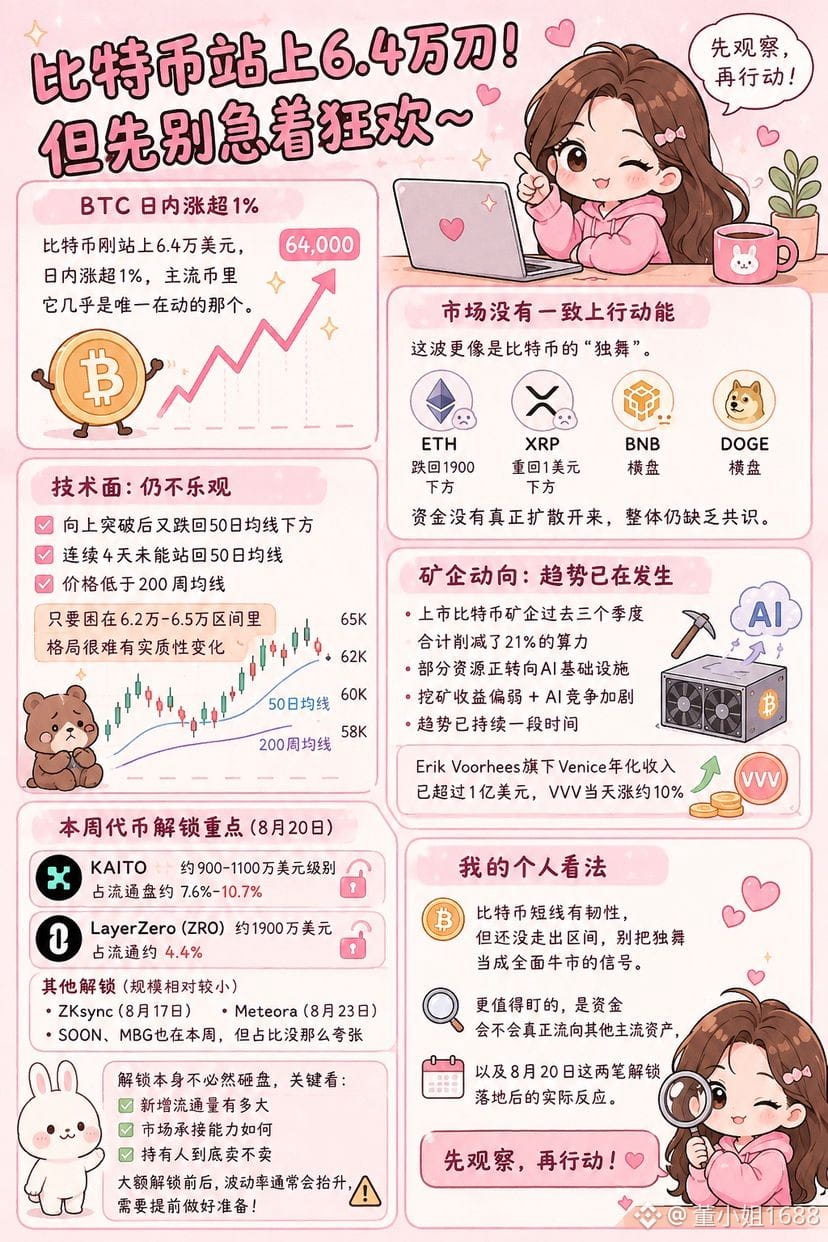
لقد تجاوزت عملة البيتكوين للتو 64 ألف دولار، وارتفعت خلال اليوم بأكثر من 1%، وهي تقريبًا الوحيدة المتحركة بين العملات الرئيسية.
لكن دعني أقول بصراحة—لا تتسرّع في الاحتفال.
حتى الآن، يبدو أن هذه الحركة أقرب إلى «رقصة منفردة» للبيتكوين. تراجعت ETH تحت 1900 دولار، وعادت $XRP إلى مستوى أقل من 1 دولار، بينما ظلت $BNB و$DOGE تقريبًا دون تغيير. لا يزال السوق يفتقر إلى زخم صعودي متّسق، ولم تتوسع التدفقات النقدية فعليًا.
ومن منظور فني، أتفق إلى حد كبير مع وجهة نظر محلل FxPro Alex Kuptsikevich: بعد محاولات البيتكوين اختراقًا صعوديًا في الأيام القليلة الماضية، عادت لتتراجع تحت متوسط 50 يومًا، كما أنها لم تتمكن من استعادة هذا المستوى لمدة 4 أيام متتالية. وبالنظر إلى إطار زمني أطول، لا تزال الأسعار تحت متوسط 200 أسبوع. وهذا يعني أن قوى البيع لم تنسحب فعليًا بعد، لا على المدى المتوسط ولا الأطول. طالما لا تزال الأسعار محصورة ضمن نطاق 62 ألف—65 ألف دولار، فسيصعب حدوث تغييرات جوهرية في المشهد.
إشارة أخرى تستحق الانتباه هي تحركات شركات التعدين. تُظهر بيانات Miner Weekly أن شركات تعدين البيتكوين المدرجة خفّضت إجمالي قدرتها الحاسوبية بنسبة 21% خلال آخر ثلاثة أرباع، حيث تحوّل جزء من الموارد إلى البنية التحتية للذكاء الاصطناعي. ضعف عوائد التعدين، إلى جانب اشتداد المنافسة التي يفرضها الذكاء الاصطناعي على الكهرباء ورأس المال، هذا الاتجاه مستمر بالفعل منذ فترة. وبالمقابل، بلغت الإيرادات السنوية لـ Venice التابعة لـ Erik Voorhees أكثر من 100 مليون دولار، وقفز VVV في ذلك اليوم بنحو 10%. الحدود بين التشفير والذكاء الاصطناعي أصبحت تتلاشى أكثر فأكثر.
لننتقل إلى فكّ قفل الرموز هذا الأسبوع. 20 أغسطس هو المحطة الأبرز:
• KAITO: نحو 9-11 مليون دولار، تمثل حوالي 7.6%-10.7% من التداول
• LayerZero (ZRO): حوالي 19 مليون دولار، تمثل حوالي 4.4% من التداول
في المقابل، تكون أحجام ZKsync (17 أغسطس) وMeteora (23 أغسطس) أصغر بكثير، كما أن SOON وMBG موجودتان هذا الأسبوع أيضًا لكن حصتهما ليست كبيرة بهذا الشكل.
فكّ القفل بحد ذاته لا يعني بالضرورة ضغوط بيع. الأهم هو حجم الزيادة في المعروض الجديد، ومدى قدرة السوق على استيعابها، وهل سيبيع حاملوها بالفعل أم لا. عادةً ما ترتفع التقلبات حول فترات فكّ قفل مبالغ كبيرة، لذا يلزم الاستعداد مسبقًا.
رأيي الشخصي: لدى البيتكوين متانة على المدى القصير، لكنها لم تخرج بعد من نطاق التداول؛ فلا تجعل «الرقصة المنفردة» علامة على بداية سوق صاعدة شاملة. ما يستحق المراقبة أكثر هو: هل ستتدفق الأموال فعلًا إلى أصول رئيسية أخرى، وما هي الاستجابة الفعلية بعد تنفيذ فكّ قفل 20 أغسطس لهاتين الدفعتين.
راقب أولًا، ثم اتخذ القرار.
{future}(DOGEUSDT)
لقد تجاوزت عملة البيتكوين للتو 64 ألف دولار، وارتفعت خلال اليوم بأكثر من 1%، وهي تقريبًا الوحيدة المتحركة بين العملات الرئيسية.
لكن دعني أقول بصراحة—لا تتسرّع في الاحتفال.
حتى الآن، يبدو أن هذه الحركة أقرب إلى «رقصة منفردة» للبيتكوين. تراجعت ETH تحت 1900 دولار، وعادت $XRP إلى مستوى أقل من 1 دولار، بينما ظلت $BNB و$DOGE تقريبًا دون تغيير. لا يزال السوق يفتقر إلى زخم صعودي متّسق، ولم تتوسع التدفقات النقدية فعليًا.
ومن منظور فني، أتفق إلى حد كبير مع وجهة نظر محلل FxPro Alex Kuptsikevich: بعد محاولات البيتكوين اختراقًا صعوديًا في الأيام القليلة الماضية، عادت لتتراجع تحت متوسط 50 يومًا، كما أنها لم تتمكن من استعادة هذا المستوى لمدة 4 أيام متتالية. وبالنظر إلى إطار زمني أطول، لا تزال الأسعار تحت متوسط 200 أسبوع. وهذا يعني أن قوى البيع لم تنسحب فعليًا بعد، لا على المدى المتوسط ولا الأطول. طالما لا تزال الأسعار محصورة ضمن نطاق 62 ألف—65 ألف دولار، فسيصعب حدوث تغييرات جوهرية في المشهد.
إشارة أخرى تستحق الانتباه هي تحركات شركات التعدين. تُظهر بيانات Miner Weekly أن شركات تعدين البيتكوين المدرجة خفّضت إجمالي قدرتها الحاسوبية بنسبة 21% خلال آخر ثلاثة أرباع، حيث تحوّل جزء من الموارد إلى البنية التحتية للذكاء الاصطناعي. ضعف عوائد التعدين، إلى جانب اشتداد المنافسة التي يفرضها الذكاء الاصطناعي على الكهرباء ورأس المال، هذا الاتجاه مستمر بالفعل منذ فترة. وبالمقابل، بلغت الإيرادات السنوية لـ Venice التابعة لـ Erik Voorhees أكثر من 100 مليون دولار، وقفز VVV في ذلك اليوم بنحو 10%. الحدود بين التشفير والذكاء الاصطناعي أصبحت تتلاشى أكثر فأكثر.
لننتقل إلى فكّ قفل الرموز هذا الأسبوع. 20 أغسطس هو المحطة الأبرز:
• KAITO: نحو 9-11 مليون دولار، تمثل حوالي 7.6%-10.7% من التداول
• LayerZero (ZRO): حوالي 19 مليون دولار، تمثل حوالي 4.4% من التداول
في المقابل، تكون أحجام ZKsync (17 أغسطس) وMeteora (23 أغسطس) أصغر بكثير، كما أن SOON وMBG موجودتان هذا الأسبوع أيضًا لكن حصتهما ليست كبيرة بهذا الشكل.
فكّ القفل بحد ذاته لا يعني بالضرورة ضغوط بيع. الأهم هو حجم الزيادة في المعروض الجديد، ومدى قدرة السوق على استيعابها، وهل سيبيع حاملوها بالفعل أم لا. عادةً ما ترتفع التقلبات حول فترات فكّ قفل مبالغ كبيرة، لذا يلزم الاستعداد مسبقًا.
رأيي الشخصي: لدى البيتكوين متانة على المدى القصير، لكنها لم تخرج بعد من نطاق التداول؛ فلا تجعل «الرقصة المنفردة» علامة على بداية سوق صاعدة شاملة. ما يستحق المراقبة أكثر هو: هل ستتدفق الأموال فعلًا إلى أصول رئيسية أخرى، وما هي الاستجابة الفعلية بعد تنفيذ فكّ قفل 20 أغسطس لهاتين الدفعتين.
راقب أولًا، ثم اتخذ القرار.
لكن دعني أقول بصراحة—لا تتسرّع في الاحتفال.
حتى الآن، يبدو أن هذه الحركة أقرب إلى «رقصة منفردة» للبيتكوين. تراجعت ETH تحت 1900 دولار، وعادت $XRP إلى مستوى أقل من 1 دولار، بينما ظلت $BNB و$DOGE تقريبًا دون تغيير. لا يزال السوق يفتقر إلى زخم صعودي متّسق، ولم تتوسع التدفقات النقدية فعليًا.
ومن منظور فني، أتفق إلى حد كبير مع وجهة نظر محلل FxPro Alex Kuptsikevich: بعد محاولات البيتكوين اختراقًا صعوديًا في الأيام القليلة الماضية، عادت لتتراجع تحت متوسط 50 يومًا، كما أنها لم تتمكن من استعادة هذا المستوى لمدة 4 أيام متتالية. وبالنظر إلى إطار زمني أطول، لا تزال الأسعار تحت متوسط 200 أسبوع. وهذا يعني أن قوى البيع لم تنسحب فعليًا بعد، لا على المدى المتوسط ولا الأطول. طالما لا تزال الأسعار محصورة ضمن نطاق 62 ألف—65 ألف دولار، فسيصعب حدوث تغييرات جوهرية في المشهد.
إشارة أخرى تستحق الانتباه هي تحركات شركات التعدين. تُظهر بيانات Miner Weekly أن شركات تعدين البيتكوين المدرجة خفّضت إجمالي قدرتها الحاسوبية بنسبة 21% خلال آخر ثلاثة أرباع، حيث تحوّل جزء من الموارد إلى البنية التحتية للذكاء الاصطناعي. ضعف عوائد التعدين، إلى جانب اشتداد المنافسة التي يفرضها الذكاء الاصطناعي على الكهرباء ورأس المال، هذا الاتجاه مستمر بالفعل منذ فترة. وبالمقابل، بلغت الإيرادات السنوية لـ Venice التابعة لـ Erik Voorhees أكثر من 100 مليون دولار، وقفز VVV في ذلك اليوم بنحو 10%. الحدود بين التشفير والذكاء الاصطناعي أصبحت تتلاشى أكثر فأكثر.
لننتقل إلى فكّ قفل الرموز هذا الأسبوع. 20 أغسطس هو المحطة الأبرز:
• KAITO: نحو 9-11 مليون دولار، تمثل حوالي 7.6%-10.7% من التداول
• LayerZero (ZRO): حوالي 19 مليون دولار، تمثل حوالي 4.4% من التداول
في المقابل، تكون أحجام ZKsync (17 أغسطس) وMeteora (23 أغسطس) أصغر بكثير، كما أن SOON وMBG موجودتان هذا الأسبوع أيضًا لكن حصتهما ليست كبيرة بهذا الشكل.
فكّ القفل بحد ذاته لا يعني بالضرورة ضغوط بيع. الأهم هو حجم الزيادة في المعروض الجديد، ومدى قدرة السوق على استيعابها، وهل سيبيع حاملوها بالفعل أم لا. عادةً ما ترتفع التقلبات حول فترات فكّ قفل مبالغ كبيرة، لذا يلزم الاستعداد مسبقًا.
رأيي الشخصي: لدى البيتكوين متانة على المدى القصير، لكنها لم تخرج بعد من نطاق التداول؛ فلا تجعل «الرقصة المنفردة» علامة على بداية سوق صاعدة شاملة. ما يستحق المراقبة أكثر هو: هل ستتدفق الأموال فعلًا إلى أصول رئيسية أخرى، وما هي الاستجابة الفعلية بعد تنفيذ فكّ قفل 20 أغسطس لهاتين الدفعتين.
راقب أولًا، ثم اتخذ القرار.
1
1
502
·
--
إن عملية ترميز الأصول سهلة، لكن نقل “السوق” نفسه إلى السلسلة هو التحدي الحقيقي.
قد تمثل كل شريحة/رمز سندات أو حصصًا في صندوق استثماري، لكن هذا مجرد مظهر. فالأصول الخاضعة للتنظيم فعلًا تتطلب أيضًا إدارة من يملك الأهلية للاحتفاظ، ومتى يمكن التحويل، ولمن يمكن التحويل، وكيف تتم المزامنة في التسوية، ومن يمكنه رؤية البيانات الحساسة—إذا ظلت هذه القواعد خارج السلسلة، فإن “الترميز على السلسلة” لا يعني سوى إضافة قشرة أخرى.
تركّز Dusk على الجزء اللاحق.
إنها تضع الخصوصية، والقبول/الاستيثاق (准入)، والإفصاح الانتقائي، والتسوية الحتمية معًا داخل البروتوكول؛ بحيث يمكن لإصدار الأصول، والتداول، والحيازة، والمراجعة أن تعمل جميعًا على نفس مجموعة البنية التحتية. ليست الفكرة أن “نُصدر عملة أولًا ثم نرى”، بل أن نترك أولًا السيطرة التي تحتاجها المؤسسات فعليًا: ما يجب إخفاؤه يُخفيه، وما يجب أن يراه المنظم يُفتح بدقة، ولم تعد التسوية تعتمد على المطابقة اللاحقة بعد وقوع الأحداث.
تُخفض DuskEVM عتبة التطوير، وHedger يكمل سير العمل السري/الخاص؛ بينما يتعاون Dusk Trade وNPEX وغيرها من المؤسسات المرخّصة على توصيل الرخص الحقيقية والأصول الحقيقية إلى هذا المسار.
كثير من المشاريع تعمل على “النسخة الرقمية المزدوجة للأصول”، لكن Dusk أقرب إلى محاولة تحويل قواعد تشغيل السوق نفسها إلى ما يمكن برمجته. هذا الطريق بطيء، لكن بمجرد أن يكتمل وتشغُلّه، ستكون له دلالة مختلفة تمامًا.
@Dusk_Foundation
$DUSK
#dusk
إن عملية ترميز الأصول سهلة، لكن نقل “السوق” نفسه إلى السلسلة هو التحدي الحقيقي.
قد تمثل كل شريحة/رمز سندات أو حصصًا في صندوق استثماري، لكن هذا مجرد مظهر. فالأصول الخاضعة للتنظيم فعلًا تتطلب أيضًا إدارة من يملك الأهلية للاحتفاظ، ومتى يمكن التحويل، ولمن يمكن التحويل، وكيف تتم المزامنة في التسوية، ومن يمكنه رؤية البيانات الحساسة—إذا ظلت هذه القواعد خارج السلسلة، فإن “الترميز على السلسلة” لا يعني سوى إضافة قشرة أخرى.
تركّز Dusk على الجزء اللاحق.
إنها تضع الخصوصية، والقبول/الاستيثاق (准入)، والإفصاح الانتقائي، والتسوية الحتمية معًا داخل البروتوكول؛ بحيث يمكن لإصدار الأصول، والتداول، والحيازة، والمراجعة أن تعمل جميعًا على نفس مجموعة البنية التحتية. ليست الفكرة أن “نُصدر عملة أولًا ثم نرى”، بل أن نترك أولًا السيطرة التي تحتاجها المؤسسات فعليًا: ما يجب إخفاؤه يُخفيه، وما يجب أن يراه المنظم يُفتح بدقة، ولم تعد التسوية تعتمد على المطابقة اللاحقة بعد وقوع الأحداث.
تُخفض DuskEVM عتبة التطوير، وHedger يكمل سير العمل السري/الخاص؛ بينما يتعاون Dusk Trade وNPEX وغيرها من المؤسسات المرخّصة على توصيل الرخص الحقيقية والأصول الحقيقية إلى هذا المسار.
كثير من المشاريع تعمل على “النسخة الرقمية المزدوجة للأصول”، لكن Dusk أقرب إلى محاولة تحويل قواعد تشغيل السوق نفسها إلى ما يمكن برمجته. هذا الطريق بطيء، لكن بمجرد أن يكتمل وتشغُلّه، ستكون له دلالة مختلفة تمامًا.
@Dusk $DUSK #dusk
قد تمثل كل شريحة/رمز سندات أو حصصًا في صندوق استثماري، لكن هذا مجرد مظهر. فالأصول الخاضعة للتنظيم فعلًا تتطلب أيضًا إدارة من يملك الأهلية للاحتفاظ، ومتى يمكن التحويل، ولمن يمكن التحويل، وكيف تتم المزامنة في التسوية، ومن يمكنه رؤية البيانات الحساسة—إذا ظلت هذه القواعد خارج السلسلة، فإن “الترميز على السلسلة” لا يعني سوى إضافة قشرة أخرى.
تركّز Dusk على الجزء اللاحق.
إنها تضع الخصوصية، والقبول/الاستيثاق (准入)، والإفصاح الانتقائي، والتسوية الحتمية معًا داخل البروتوكول؛ بحيث يمكن لإصدار الأصول، والتداول، والحيازة، والمراجعة أن تعمل جميعًا على نفس مجموعة البنية التحتية. ليست الفكرة أن “نُصدر عملة أولًا ثم نرى”، بل أن نترك أولًا السيطرة التي تحتاجها المؤسسات فعليًا: ما يجب إخفاؤه يُخفيه، وما يجب أن يراه المنظم يُفتح بدقة، ولم تعد التسوية تعتمد على المطابقة اللاحقة بعد وقوع الأحداث.
تُخفض DuskEVM عتبة التطوير، وHedger يكمل سير العمل السري/الخاص؛ بينما يتعاون Dusk Trade وNPEX وغيرها من المؤسسات المرخّصة على توصيل الرخص الحقيقية والأصول الحقيقية إلى هذا المسار.
كثير من المشاريع تعمل على “النسخة الرقمية المزدوجة للأصول”، لكن Dusk أقرب إلى محاولة تحويل قواعد تشغيل السوق نفسها إلى ما يمكن برمجته. هذا الطريق بطيء، لكن بمجرد أن يكتمل وتشغُلّه، ستكون له دلالة مختلفة تمامًا.
@Dusk $DUSK #dusk
2
315
·
--
لماذا يقرر شخص عمل في التمويل التقليدي ذي العائد الثابت إعادة بناء سوق الفائدة على السلسلة؟يعتبر كثيرون أن الفائدة الثابتة هي مجرد “ميزة إضافية” في عالم التمويل اللامركزي DeFi—خيار منتج إضافي، وطريقة لعب جديدة.
لكن بالنسبة إلى TermMax، فهي ليست ميزة بل بنية تحتية.
وللبدء في فهم هذه المسألة، يجب أن نرجع إلى خبرات المؤسس جيري لي Jerry Li.
قضى وقتًا طويلًا في التمويل التقليدي. عمل سابقًا لدى بنك دويتشه الألماني Deutsche Bank بصفته Managing Director، وكان مسؤولًا عن أعمال الأسواق الناشئة عالميًا، ولفترة طويلة كان يتعامل مع أكثر منطق مالي أساسي—وأقلّه إثارة—وهو العائد الثابت، وتسعير الائتمان، ومطابقة الأصول والخصوم. في تلك البيئة، لم تكن الفائدة رقمًا عشوائيًا قد يكون اليوم 5% وغدًا فجأة 15%، بل متغيرًا يمكن الاتفاق عليه مسبقًا والتداول بشأنه والتحوط ضده. كما لم يكن الأجل مشكلة تُكتشف لاحقًا، بل بُعدًا يجب تسعيره منذ البداية.
لماذا يقرر شخص عمل في التمويل التقليدي ذي العائد الثابت إعادة بناء سوق الفائدة على السلسلة؟
يعتبر كثيرون أن الفائدة الثابتة هي مجرد “ميزة إضافية” في عالم التمويل اللامركزي DeFi—خيار منتج إضافي، وطريقة لعب جديدة.
لكن بالنسبة إلى TermMax، فهي ليست ميزة بل بنية تحتية.
وللبدء في فهم هذه المسألة، يجب أن نرجع إلى خبرات المؤسس جيري لي Jerry Li.
قضى وقتًا طويلًا في التمويل التقليدي. عمل سابقًا لدى بنك دويتشه الألماني Deutsche Bank بصفته Managing Director، وكان مسؤولًا عن أعمال الأسواق الناشئة عالميًا، ولفترة طويلة كان يتعامل مع أكثر منطق مالي أساسي—وأقلّه إثارة—وهو العائد الثابت، وتسعير الائتمان، ومطابقة الأصول والخصوم. في تلك البيئة، لم تكن الفائدة رقمًا عشوائيًا قد يكون اليوم 5% وغدًا فجأة 15%، بل متغيرًا يمكن الاتفاق عليه مسبقًا والتداول بشأنه والتحوط ضده. كما لم يكن الأجل مشكلة تُكتشف لاحقًا، بل بُعدًا يجب تسعيره منذ البداية.
لكن بالنسبة إلى TermMax، فهي ليست ميزة بل بنية تحتية.
وللبدء في فهم هذه المسألة، يجب أن نرجع إلى خبرات المؤسس جيري لي Jerry Li.
قضى وقتًا طويلًا في التمويل التقليدي. عمل سابقًا لدى بنك دويتشه الألماني Deutsche Bank بصفته Managing Director، وكان مسؤولًا عن أعمال الأسواق الناشئة عالميًا، ولفترة طويلة كان يتعامل مع أكثر منطق مالي أساسي—وأقلّه إثارة—وهو العائد الثابت، وتسعير الائتمان، ومطابقة الأصول والخصوم. في تلك البيئة، لم تكن الفائدة رقمًا عشوائيًا قد يكون اليوم 5% وغدًا فجأة 15%، بل متغيرًا يمكن الاتفاق عليه مسبقًا والتداول بشأنه والتحوط ضده. كما لم يكن الأجل مشكلة تُكتشف لاحقًا، بل بُعدًا يجب تسعيره منذ البداية.
1
307
·
--
#termmax
يعتبر الكثيرون السعر الفائدة الثابتة “مجرد خيار إضافي لمنتج”.
لكن بالنسبة لـ @termmax ، الأمر ليس منتجًا إطلاقًا، بل هو بنية تحتية.
قضى المؤسس جيري لي وقتًا طويلًا في التمويل التقليدي. كان يشغل منصب Managing Director في Deutsche Bank، ومسؤولًا عن أعمال الأسواق الناشئة عالميًا، وظل لسنوات غارقًا في أكثر المنطق المالي أساسًا: الدخل الثابت، وتسعير الائتمان، ومطابقة الأصول والخصوم.
ومن وجهة نظره، فإن السبب وراء قدرة التمويل التقليدي على دعم تدفقات ضخمة من رأس المال يتمثل في أحد العناصر الأساسية فيها: يمكن الاتفاق مسبقًا على الفائدة والأجل والمخاطر، ثم تداولها. بدون هذه “اللغة”، يصعب أن يدخل رأس المال طويل الأجل إلى السوق فعليًا.
وفي المقابل، خلال العقد الماضي كان DeFi يعمل تقريبًا بالكامل على أساس الفائدة المتغيرة—قد تتضاعف الفائدة بين ليلة وضحاها، ويجد المقترضون صعوبة في حساب التكلفة، ولا يستطيع المودعون تثبيت العائد الذي سيحصلون عليه. هذه المنظومة مناسبة للمضاربة، لكنها بالغة الصعوبة كي تصبح بنية تحتية حقيقية للائتمان.
لذلك قاموا ببناء TermMax: تفكيك الفائدة الثابتة باستخدام ثلاثة رموز، وجعل التسعير أكثر مرونة عبر Range Order، وتمكين السيولة غير المستغلة من الاستمرار في العمل، وتحويل الرافعة المالية إلى عملية بنقرة واحدة على شكل NFT. الهدف ليس المطاردة نحو APY أعلى، بل جعل “الفائدة والأجل والمخاطر” على السلسلة لأول مرة واضحة.
Known rate. Known term. Known risk.
هذا ليس مجرد سردية، بل سبب يقوم به شخص سبق له العمل في الدخل الثابت التقليدي، ويصر على نقل هذه الفكرة إلى السلسلة.
بعد TGE في 25 أغسطس، تبدأ الاختبارات الحقيقية.
#termmax
يعتبر الكثيرون السعر الفائدة الثابتة “مجرد خيار إضافي لمنتج”.
لكن بالنسبة لـ @TermMax ، الأمر ليس منتجًا إطلاقًا، بل هو بنية تحتية.
قضى المؤسس جيري لي وقتًا طويلًا في التمويل التقليدي. كان يشغل منصب Managing Director في Deutsche Bank، ومسؤولًا عن أعمال الأسواق الناشئة عالميًا، وظل لسنوات غارقًا في أكثر المنطق المالي أساسًا: الدخل الثابت، وتسعير الائتمان، ومطابقة الأصول والخصوم.
ومن وجهة نظره، فإن السبب وراء قدرة التمويل التقليدي على دعم تدفقات ضخمة من رأس المال يتمثل في أحد العناصر الأساسية فيها: يمكن الاتفاق مسبقًا على الفائدة والأجل والمخاطر، ثم تداولها. بدون هذه “اللغة”، يصعب أن يدخل رأس المال طويل الأجل إلى السوق فعليًا.
وفي المقابل، خلال العقد الماضي كان DeFi يعمل تقريبًا بالكامل على أساس الفائدة المتغيرة—قد تتضاعف الفائدة بين ليلة وضحاها، ويجد المقترضون صعوبة في حساب التكلفة، ولا يستطيع المودعون تثبيت العائد الذي سيحصلون عليه. هذه المنظومة مناسبة للمضاربة، لكنها بالغة الصعوبة كي تصبح بنية تحتية حقيقية للائتمان.
لذلك قاموا ببناء TermMax: تفكيك الفائدة الثابتة باستخدام ثلاثة رموز، وجعل التسعير أكثر مرونة عبر Range Order، وتمكين السيولة غير المستغلة من الاستمرار في العمل، وتحويل الرافعة المالية إلى عملية بنقرة واحدة على شكل NFT. الهدف ليس المطاردة نحو APY أعلى، بل جعل “الفائدة والأجل والمخاطر” على السلسلة لأول مرة واضحة.
Known rate. Known term. Known risk.
هذا ليس مجرد سردية، بل سبب يقوم به شخص سبق له العمل في الدخل الثابت التقليدي، ويصر على نقل هذه الفكرة إلى السلسلة.
بعد TGE في 25 أغسطس، تبدأ الاختبارات الحقيقية.
يعتبر الكثيرون السعر الفائدة الثابتة “مجرد خيار إضافي لمنتج”.
لكن بالنسبة لـ @TermMax ، الأمر ليس منتجًا إطلاقًا، بل هو بنية تحتية.
قضى المؤسس جيري لي وقتًا طويلًا في التمويل التقليدي. كان يشغل منصب Managing Director في Deutsche Bank، ومسؤولًا عن أعمال الأسواق الناشئة عالميًا، وظل لسنوات غارقًا في أكثر المنطق المالي أساسًا: الدخل الثابت، وتسعير الائتمان، ومطابقة الأصول والخصوم.
ومن وجهة نظره، فإن السبب وراء قدرة التمويل التقليدي على دعم تدفقات ضخمة من رأس المال يتمثل في أحد العناصر الأساسية فيها: يمكن الاتفاق مسبقًا على الفائدة والأجل والمخاطر، ثم تداولها. بدون هذه “اللغة”، يصعب أن يدخل رأس المال طويل الأجل إلى السوق فعليًا.
وفي المقابل، خلال العقد الماضي كان DeFi يعمل تقريبًا بالكامل على أساس الفائدة المتغيرة—قد تتضاعف الفائدة بين ليلة وضحاها، ويجد المقترضون صعوبة في حساب التكلفة، ولا يستطيع المودعون تثبيت العائد الذي سيحصلون عليه. هذه المنظومة مناسبة للمضاربة، لكنها بالغة الصعوبة كي تصبح بنية تحتية حقيقية للائتمان.
لذلك قاموا ببناء TermMax: تفكيك الفائدة الثابتة باستخدام ثلاثة رموز، وجعل التسعير أكثر مرونة عبر Range Order، وتمكين السيولة غير المستغلة من الاستمرار في العمل، وتحويل الرافعة المالية إلى عملية بنقرة واحدة على شكل NFT. الهدف ليس المطاردة نحو APY أعلى، بل جعل “الفائدة والأجل والمخاطر” على السلسلة لأول مرة واضحة.
Known rate. Known term. Known risk.
هذا ليس مجرد سردية، بل سبب يقوم به شخص سبق له العمل في الدخل الثابت التقليدي، ويصر على نقل هذه الفكرة إلى السلسلة.
بعد TGE في 25 أغسطس، تبدأ الاختبارات الحقيقية.
1
2
191
·
--
Dusk، في الحقيقة يعالج مشكلة واقعية جدًا بجديةكثيرون عندما يسمعون عن RWA وسلاسل الامتثال وسلاسل الخصوصية، يظنون أنها مجرد مفاهيم. لكن من عمل فعلًا في مجال التمويل أو تابَع مَن يهتم بتسلسل المؤسسات على البلوك تشين سيعرف أن الصعوبة ليست في “تحويل الأصول إلى رموز”، بل في أمور يجب أن تتحقق معًا: كيف تُحافَظ الخصوصية؟ كيف تُراجع الجهات التنظيمية؟ كيف تُحسم التسوية؟ ومن يملك الأهلية لامتلاك الأصول؟
الغسق يسير في هذا الاتجاه تحديدًا.
إنها طبقة 1 (Layer 1) مصممة خصيصًا للأسواق المالية الخاضعة للتنظيم. ببساطة، تُنجز على مستوى البروتوكول هذه الأمور: الخصوصية تُمنح لمن يستحقها، والشفافية لمن يجب أن تكون شفافة أمامه، والإفصاح يُقدَّم لمن ينبغي الإفصاح له، وتسوية المعاملات لا بد أن تُحسم نهائيًا. وهي مناسبة فعلًا للأصول مثل الأوراق المالية والسندات وصناديق سوق المال، وليس مجرد الاكتفاء بتغليفها.
Dusk، في الحقيقة يعالج مشكلة واقعية جدًا بجدية
كثيرون عندما يسمعون عن RWA وسلاسل الامتثال وسلاسل الخصوصية، يظنون أنها مجرد مفاهيم. لكن من عمل فعلًا في مجال التمويل أو تابَع مَن يهتم بتسلسل المؤسسات على البلوك تشين سيعرف أن الصعوبة ليست في “تحويل الأصول إلى رموز”، بل في أمور يجب أن تتحقق معًا: كيف تُحافَظ الخصوصية؟ كيف تُراجع الجهات التنظيمية؟ كيف تُحسم التسوية؟ ومن يملك الأهلية لامتلاك الأصول؟
الغسق يسير في هذا الاتجاه تحديدًا.
إنها طبقة 1 (Layer 1) مصممة خصيصًا للأسواق المالية الخاضعة للتنظيم. ببساطة، تُنجز على مستوى البروتوكول هذه الأمور: الخصوصية تُمنح لمن يستحقها، والشفافية لمن يجب أن تكون شفافة أمامه، والإفصاح يُقدَّم لمن ينبغي الإفصاح له، وتسوية المعاملات لا بد أن تُحسم نهائيًا. وهي مناسبة فعلًا للأصول مثل الأوراق المالية والسندات وصناديق سوق المال، وليس مجرد الاكتفاء بتغليفها.
الغسق يسير في هذا الاتجاه تحديدًا.
إنها طبقة 1 (Layer 1) مصممة خصيصًا للأسواق المالية الخاضعة للتنظيم. ببساطة، تُنجز على مستوى البروتوكول هذه الأمور: الخصوصية تُمنح لمن يستحقها، والشفافية لمن يجب أن تكون شفافة أمامه، والإفصاح يُقدَّم لمن ينبغي الإفصاح له، وتسوية المعاملات لا بد أن تُحسم نهائيًا. وهي مناسبة فعلًا للأصول مثل الأوراق المالية والسندات وصناديق سوق المال، وليس مجرد الاكتفاء بتغليفها.
2
448
·
--
#dusk $DUSK كثير من الناس يقومون برَمزنة الأصول على السلسلة (On-chain)، لكنهم يبالغون في تبسيط موضوع “من يستطيع رؤية ماذا”.
على السلاسل العامة، تكون الحيازات والمبالغ وعلاقات الأطراف المقابلة شفافة بالكامل. هذا لا يهم تداول العملات بالنسبة للمضاربين، لكن بالنسبة للأوراق المالية والكمبيالات والصناديق الحقيقية، فهذا يكاد يكون غير مقبول—فهو يفضح المراكز، ويُقرأ قصد التداول، وتتوسع مساحة التلاعب في السوق.
هذه الثغرة بالذات تراقبها شركة Dusk.
إنها ليست مجرد صنع “سلسلة عامة مع خصوصية”، بل جعل الإفصاح الانتقائي قدرةً أساسية: ما ينبغي إخفاؤه يتم تشفيره، وما يجب إظهاره للجهات التنظيمية/المخولين يمكن فتحه بدقة. وبالاقتران مع التسوية الحتمية ومنطق القبول وفق الامتثال، يصبح من الممكن للمؤسسات نقل دورة حياة الأصول الحقيقية على السلسلة، بدل الاكتفاء بطبقة تغليف.
يتيح DuskEVM لمن يعرفون Solidity الدخول مباشرة، بينما يتولى Hedger حشو سير العمل السري داخل EVM؛ أما Dusk Trade فيحاول تحويل أشياء مثل MMF والسندات إلى بوابات استثمار “حقيقية”. والتعاون مع جهات مرخصة مثل NPEX هو أيضاً لسد الفجوة بين “الترخيص + التقنية” عبر تنفيذها معاً.
إن الصعب حقاً ليس في مجرد تحويل الأصول إلى رموز، بل في جعل الأصول الخاضعة للتنظيم على السلسلة عملية في الاستخدام وفي الوقت نفسه غير خارجة عن السيطرة. تمضي Dusk في هذا الطريق الأصعب والأقل من يتعامل معه بجدية.
@Dusk_Foundation
$DUSK
#dusk
#dusk $DUSK كثير من الناس يقومون برَمزنة الأصول على السلسلة (On-chain)، لكنهم يبالغون في تبسيط موضوع “من يستطيع رؤية ماذا”.
على السلاسل العامة، تكون الحيازات والمبالغ وعلاقات الأطراف المقابلة شفافة بالكامل. هذا لا يهم تداول العملات بالنسبة للمضاربين، لكن بالنسبة للأوراق المالية والكمبيالات والصناديق الحقيقية، فهذا يكاد يكون غير مقبول—فهو يفضح المراكز، ويُقرأ قصد التداول، وتتوسع مساحة التلاعب في السوق.
هذه الثغرة بالذات تراقبها شركة Dusk.
إنها ليست مجرد صنع “سلسلة عامة مع خصوصية”، بل جعل الإفصاح الانتقائي قدرةً أساسية: ما ينبغي إخفاؤه يتم تشفيره، وما يجب إظهاره للجهات التنظيمية/المخولين يمكن فتحه بدقة. وبالاقتران مع التسوية الحتمية ومنطق القبول وفق الامتثال، يصبح من الممكن للمؤسسات نقل دورة حياة الأصول الحقيقية على السلسلة، بدل الاكتفاء بطبقة تغليف.
يتيح DuskEVM لمن يعرفون Solidity الدخول مباشرة، بينما يتولى Hedger حشو سير العمل السري داخل EVM؛ أما Dusk Trade فيحاول تحويل أشياء مثل MMF والسندات إلى بوابات استثمار “حقيقية”. والتعاون مع جهات مرخصة مثل NPEX هو أيضاً لسد الفجوة بين “الترخيص + التقنية” عبر تنفيذها معاً.
إن الصعب حقاً ليس في مجرد تحويل الأصول إلى رموز، بل في جعل الأصول الخاضعة للتنظيم على السلسلة عملية في الاستخدام وفي الوقت نفسه غير خارجة عن السيطرة. تمضي Dusk في هذا الطريق الأصعب والأقل من يتعامل معه بجدية.
@Dusk $DUSK #dusk
على السلاسل العامة، تكون الحيازات والمبالغ وعلاقات الأطراف المقابلة شفافة بالكامل. هذا لا يهم تداول العملات بالنسبة للمضاربين، لكن بالنسبة للأوراق المالية والكمبيالات والصناديق الحقيقية، فهذا يكاد يكون غير مقبول—فهو يفضح المراكز، ويُقرأ قصد التداول، وتتوسع مساحة التلاعب في السوق.
هذه الثغرة بالذات تراقبها شركة Dusk.
إنها ليست مجرد صنع “سلسلة عامة مع خصوصية”، بل جعل الإفصاح الانتقائي قدرةً أساسية: ما ينبغي إخفاؤه يتم تشفيره، وما يجب إظهاره للجهات التنظيمية/المخولين يمكن فتحه بدقة. وبالاقتران مع التسوية الحتمية ومنطق القبول وفق الامتثال، يصبح من الممكن للمؤسسات نقل دورة حياة الأصول الحقيقية على السلسلة، بدل الاكتفاء بطبقة تغليف.
يتيح DuskEVM لمن يعرفون Solidity الدخول مباشرة، بينما يتولى Hedger حشو سير العمل السري داخل EVM؛ أما Dusk Trade فيحاول تحويل أشياء مثل MMF والسندات إلى بوابات استثمار “حقيقية”. والتعاون مع جهات مرخصة مثل NPEX هو أيضاً لسد الفجوة بين “الترخيص + التقنية” عبر تنفيذها معاً.
إن الصعب حقاً ليس في مجرد تحويل الأصول إلى رموز، بل في جعل الأصول الخاضعة للتنظيم على السلسلة عملية في الاستخدام وفي الوقت نفسه غير خارجة عن السيطرة. تمضي Dusk في هذا الطريق الأصعب والأقل من يتعامل معه بجدية.
@Dusk $DUSK #dusk
1
223
·
--
《الفائدة الثابتة ليست سردًا، بل بنية تحتية: ما الذي يفعله TermMax بجدية》TGE على الأبواب. خلال هذين اليومين زاد بشكل واضح نقاش TermMax. لقد عدتُ إلى مراجعة المحتوى الذي كنت قد نظّمته سابقًا، وأعدتُ كتابته في نسخة أطول وأكثر اكتمالًا وبنية أوضح.
لنبدأ بالنتيجة: هذه ليست من نوع المشاريع التي “تلفّق السرد قبل إصدار التوكن” بقوة. فيما يخص الفائدة الثابتة، فإنها بالفعل نفّذت عملاً هندسيًا متينًا.
ما المشكلة التي يعالجها؟
تُهيمن قروض DeFi على المدى الطويل بواسطة الفائدة المتغيرة. المقترضون لا يعرفون كم ستكون الفائدة المستحقة في نهاية الشهر، والمُقرضون أيضًا غير متأكدين من مقدار العائد الحقيقي الذي سيحصلون عليه. ما إن تبدأ دورة الرافعة حتى يتغير معدل التمويل (funding rate)، وقد تنقلب الاستراتيجية كاملة في لحظة.
《الفائدة الثابتة ليست سردًا، بل بنية تحتية: ما الذي يفعله TermMax بجدية》
TGE على الأبواب. خلال هذين اليومين زاد بشكل واضح نقاش TermMax. لقد عدتُ إلى مراجعة المحتوى الذي كنت قد نظّمته سابقًا، وأعدتُ كتابته في نسخة أطول وأكثر اكتمالًا وبنية أوضح.
لنبدأ بالنتيجة: هذه ليست من نوع المشاريع التي “تلفّق السرد قبل إصدار التوكن” بقوة. فيما يخص الفائدة الثابتة، فإنها بالفعل نفّذت عملاً هندسيًا متينًا.
ما المشكلة التي يعالجها؟
تُهيمن قروض DeFi على المدى الطويل بواسطة الفائدة المتغيرة. المقترضون لا يعرفون كم ستكون الفائدة المستحقة في نهاية الشهر، والمُقرضون أيضًا غير متأكدين من مقدار العائد الحقيقي الذي سيحصلون عليه. ما إن تبدأ دورة الرافعة حتى يتغير معدل التمويل (funding rate)، وقد تنقلب الاستراتيجية كاملة في لحظة.
لنبدأ بالنتيجة: هذه ليست من نوع المشاريع التي “تلفّق السرد قبل إصدار التوكن” بقوة. فيما يخص الفائدة الثابتة، فإنها بالفعل نفّذت عملاً هندسيًا متينًا.
ما المشكلة التي يعالجها؟
تُهيمن قروض DeFi على المدى الطويل بواسطة الفائدة المتغيرة. المقترضون لا يعرفون كم ستكون الفائدة المستحقة في نهاية الشهر، والمُقرضون أيضًا غير متأكدين من مقدار العائد الحقيقي الذي سيحصلون عليه. ما إن تبدأ دورة الرافعة حتى يتغير معدل التمويل (funding rate)، وقد تنقلب الاستراتيجية كاملة في لحظة.
2
122
·
--
Dusk: عندما يجرؤ التمويل الحقيقي أخيرًا على الصعود إلى السلسلةفي عالم التشفير، لطالما أُسيء فهم الخصوصية على أنها شيء واحد—إخفاء المعاملات.
مجهول الهوية، غير قابل للتتبع، ولا يمكن لأحد رؤيته. وهكذا أصبحت عملات الخصوصية بمثابة عقيدة لدائرة صغيرة، وصارت أيضًا علمًا أحمر في نظر الجهات التنظيمية. تراقب المؤسسات المشهد وتبدو حماسية، لكنها لا تجرؤ أبدًا على نقل أعمالها فعليًا إلى الواقع. لأن التمويل المالي الحقيقي الذي يحتاجه الأمر ليس “صندوقًا أسود كاملًا”، بل سرية قابلة للتحكم.
ما يفعله Dusk هو إعادة تعريف هذا السؤال برمته.
إنها ليست تتنافس مع مشاريع الخصوصية الأخرى على “من هو أكثر اختفاءً”، بل تطرح سؤالًا أبرد وأكثر صرامة: عندما تُسجَّل على السلسلة أعمالٌ حقيقية مثل الأوراق المالية وحصص الصناديق الخاصة وتمويل الشركات وتداول السوق الثانوية، فكيف ينبغي أن تتشكل الخصوصية؟
Dusk: عندما يجرؤ التمويل الحقيقي أخيرًا على الصعود إلى السلسلة
في عالم التشفير، لطالما أُسيء فهم الخصوصية على أنها شيء واحد—إخفاء المعاملات.
مجهول الهوية، غير قابل للتتبع، ولا يمكن لأحد رؤيته. وهكذا أصبحت عملات الخصوصية بمثابة عقيدة لدائرة صغيرة، وصارت أيضًا علمًا أحمر في نظر الجهات التنظيمية. تراقب المؤسسات المشهد وتبدو حماسية، لكنها لا تجرؤ أبدًا على نقل أعمالها فعليًا إلى الواقع. لأن التمويل المالي الحقيقي الذي يحتاجه الأمر ليس “صندوقًا أسود كاملًا”، بل سرية قابلة للتحكم.
ما يفعله Dusk هو إعادة تعريف هذا السؤال برمته.
إنها ليست تتنافس مع مشاريع الخصوصية الأخرى على “من هو أكثر اختفاءً”، بل تطرح سؤالًا أبرد وأكثر صرامة: عندما تُسجَّل على السلسلة أعمالٌ حقيقية مثل الأوراق المالية وحصص الصناديق الخاصة وتمويل الشركات وتداول السوق الثانوية، فكيف ينبغي أن تتشكل الخصوصية؟
مجهول الهوية، غير قابل للتتبع، ولا يمكن لأحد رؤيته. وهكذا أصبحت عملات الخصوصية بمثابة عقيدة لدائرة صغيرة، وصارت أيضًا علمًا أحمر في نظر الجهات التنظيمية. تراقب المؤسسات المشهد وتبدو حماسية، لكنها لا تجرؤ أبدًا على نقل أعمالها فعليًا إلى الواقع. لأن التمويل المالي الحقيقي الذي يحتاجه الأمر ليس “صندوقًا أسود كاملًا”، بل سرية قابلة للتحكم.
ما يفعله Dusk هو إعادة تعريف هذا السؤال برمته.
إنها ليست تتنافس مع مشاريع الخصوصية الأخرى على “من هو أكثر اختفاءً”، بل تطرح سؤالًا أبرد وأكثر صرامة: عندما تُسجَّل على السلسلة أعمالٌ حقيقية مثل الأوراق المالية وحصص الصناديق الخاصة وتمويل الشركات وتداول السوق الثانوية، فكيف ينبغي أن تتشكل الخصوصية؟
2
252
·
--
تمّ التحقق
ديْسك مؤسس Emanuele Francioni: من أنظمة الطيران إلى البنية التحتية للتمويل المراعي للخصوصية
Emanuele Francioni هو مؤسس Dusk والرئيس التنفيذي.
ليس من روّاد الأعمال المعتادين من فئة «المولودين في عالم التشفير». فقد قضى سنوات في وقت مبكر في مجالي الطيران وأنظمة التحمل للأخطاء، واشتغل على أعمال هندسية مرتبطة بتحمّل الأخطاء على طريقة بيزنطية، ثم تولّى لاحقًا مسؤوليات تطوير وقيادة تقنية في شركات مثل TomTom وCommerzbank. جعلته هذه الخبرة يتمسّك بشدة بفكرة أن «الأنظمة يجب أن تكون موثوقة وقابلة للتدقيق، وألا تتعثر أو تخطئ بشكل عشوائي».
حوالي عامي 2017 و2018، رأى القصور القاتل لسلاسل الكتل العامة في سيناريوهات التمويل: فإما أن تكون شفّافة بالكامل فلا مكان لإخفاء الأسرار التجارية؛ أو تكون مجهولة أكثر من اللازم بحيث لا تجرؤ المؤسسات على التعامل معها. وهكذا، أسّس مع المؤسس المشارك Fulvio Venturelli وآخرين شركة Dusk، بدءًا من الصفر، لتصميم بنية تحتية مناسبة فعلًا للأصول المالية الخاضعة للرقابة—يمكنها تنفيذ عقود ذكية ذات خصوصية وتوحيد الأوراق المالية السرّية (XSC)، وفي الوقت نفسه تلبّي متطلبات الامتثال والتدقيق.
Francioni هو نفسه صاحب اقتراح آلية الإجماع الأساسية في Dusk Segregated Byzantine Agreement، وهو مشارك بعمق أيضًا في التوجهات التقنية المتعلقة بإثباتات المعرفة الصفرية. وفي الوقت الحالي، يشغل أيضًا منصب كبير خبراء تنفيذي غير تنفيذي لدى منصة التداول المرخّصة NPEX في هولندا، ما يتيح له دفع تقنيات السلسلة مباشرة إلى سوق الأوراق المالية التقليدي.
ومن وجهة نظره، ليست الخصوصية للاحتماء أو «الاختباء»، بل هي الشرط الذي يجعل المؤسسات المالية قادرة على نقل أعمالها الحقيقية إلى السلسلة. تسير Dusk ببطء خلال هذه السنوات، لكن الاتجاه واضح دائمًا: ليس تقديم عملة أكثر مجهولية، بل سدّ جزء طويل النقص في البنية التحتية للعالم المالي المتخصص. @Dusk_Foundation #dusk $DUSK
ديْسك مؤسس Emanuele Francioni: من أنظمة الطيران إلى البنية التحتية للتمويل المراعي للخصوصية
Emanuele Francioni هو مؤسس Dusk والرئيس التنفيذي.
ليس من روّاد الأعمال المعتادين من فئة «المولودين في عالم التشفير». فقد قضى سنوات في وقت مبكر في مجالي الطيران وأنظمة التحمل للأخطاء، واشتغل على أعمال هندسية مرتبطة بتحمّل الأخطاء على طريقة بيزنطية، ثم تولّى لاحقًا مسؤوليات تطوير وقيادة تقنية في شركات مثل TomTom وCommerzbank. جعلته هذه الخبرة يتمسّك بشدة بفكرة أن «الأنظمة يجب أن تكون موثوقة وقابلة للتدقيق، وألا تتعثر أو تخطئ بشكل عشوائي».
حوالي عامي 2017 و2018، رأى القصور القاتل لسلاسل الكتل العامة في سيناريوهات التمويل: فإما أن تكون شفّافة بالكامل فلا مكان لإخفاء الأسرار التجارية؛ أو تكون مجهولة أكثر من اللازم بحيث لا تجرؤ المؤسسات على التعامل معها. وهكذا، أسّس مع المؤسس المشارك Fulvio Venturelli وآخرين شركة Dusk، بدءًا من الصفر، لتصميم بنية تحتية مناسبة فعلًا للأصول المالية الخاضعة للرقابة—يمكنها تنفيذ عقود ذكية ذات خصوصية وتوحيد الأوراق المالية السرّية (XSC)، وفي الوقت نفسه تلبّي متطلبات الامتثال والتدقيق.
Francioni هو نفسه صاحب اقتراح آلية الإجماع الأساسية في Dusk Segregated Byzantine Agreement، وهو مشارك بعمق أيضًا في التوجهات التقنية المتعلقة بإثباتات المعرفة الصفرية. وفي الوقت الحالي، يشغل أيضًا منصب كبير خبراء تنفيذي غير تنفيذي لدى منصة التداول المرخّصة NPEX في هولندا، ما يتيح له دفع تقنيات السلسلة مباشرة إلى سوق الأوراق المالية التقليدي.
ومن وجهة نظره، ليست الخصوصية للاحتماء أو «الاختباء»، بل هي الشرط الذي يجعل المؤسسات المالية قادرة على نقل أعمالها الحقيقية إلى السلسلة. تسير Dusk ببطء خلال هذه السنوات، لكن الاتجاه واضح دائمًا: ليس تقديم عملة أكثر مجهولية، بل سدّ جزء طويل النقص في البنية التحتية للعالم المالي المتخصص. @Dusk #dusk $DUSK
Emanuele Francioni هو مؤسس Dusk والرئيس التنفيذي.
ليس من روّاد الأعمال المعتادين من فئة «المولودين في عالم التشفير». فقد قضى سنوات في وقت مبكر في مجالي الطيران وأنظمة التحمل للأخطاء، واشتغل على أعمال هندسية مرتبطة بتحمّل الأخطاء على طريقة بيزنطية، ثم تولّى لاحقًا مسؤوليات تطوير وقيادة تقنية في شركات مثل TomTom وCommerzbank. جعلته هذه الخبرة يتمسّك بشدة بفكرة أن «الأنظمة يجب أن تكون موثوقة وقابلة للتدقيق، وألا تتعثر أو تخطئ بشكل عشوائي».
حوالي عامي 2017 و2018، رأى القصور القاتل لسلاسل الكتل العامة في سيناريوهات التمويل: فإما أن تكون شفّافة بالكامل فلا مكان لإخفاء الأسرار التجارية؛ أو تكون مجهولة أكثر من اللازم بحيث لا تجرؤ المؤسسات على التعامل معها. وهكذا، أسّس مع المؤسس المشارك Fulvio Venturelli وآخرين شركة Dusk، بدءًا من الصفر، لتصميم بنية تحتية مناسبة فعلًا للأصول المالية الخاضعة للرقابة—يمكنها تنفيذ عقود ذكية ذات خصوصية وتوحيد الأوراق المالية السرّية (XSC)، وفي الوقت نفسه تلبّي متطلبات الامتثال والتدقيق.
Francioni هو نفسه صاحب اقتراح آلية الإجماع الأساسية في Dusk Segregated Byzantine Agreement، وهو مشارك بعمق أيضًا في التوجهات التقنية المتعلقة بإثباتات المعرفة الصفرية. وفي الوقت الحالي، يشغل أيضًا منصب كبير خبراء تنفيذي غير تنفيذي لدى منصة التداول المرخّصة NPEX في هولندا، ما يتيح له دفع تقنيات السلسلة مباشرة إلى سوق الأوراق المالية التقليدي.
ومن وجهة نظره، ليست الخصوصية للاحتماء أو «الاختباء»، بل هي الشرط الذي يجعل المؤسسات المالية قادرة على نقل أعمالها الحقيقية إلى السلسلة. تسير Dusk ببطء خلال هذه السنوات، لكن الاتجاه واضح دائمًا: ليس تقديم عملة أكثر مجهولية، بل سدّ جزء طويل النقص في البنية التحتية للعالم المالي المتخصص. @Dusk #dusk $DUSK
1
2
604
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitcoinHoldsAbove$77000
482 مشاهدات
41 يقومون بالنقاش
#anthropicceocallsforaislowdown
🚨 $BTC يحتفظ بـ 77 ألف دولار بينما يركّز السوق على BTC و ETH! 🦅
البيتكوين يحترم خط الاتجاه على إطار 4 ساعات، مع إبقاء الإعداد الصعودي نشطًا! 🎯
📍 الدخول: 76,826 – 76,500
🎯 الأهداف: 76,900 ➔ 77,000 ➔ 77,300
🛑 وقف الخسارة: 76,400
⚠️ قاعدة صارمة: يكون الإعداد صالحًا فقط طالما أن الهيكل الرئيسي قائم. فقدان منطقة وقف الخسارة يُبطل الصفقة.
⚡ قائمة المتابعة للأصول:
🪙 $BTC — يحترم دعماً تقنيًا رئيسيًا قبل تذبذب ماكرو! 📈
🌐 $ETH — يتماسك بشكل متقارب حول مناطق طلب رئيسية تمهيدًا لاحتمال حركة اختراق! 📊
أدر الرافعة المالية بعناية وانتظر وصول السعر إلى منطقة الصيد المحددة مسبقًا! 🛡️🧠
❓ ما خطوتك؟ هل ستفتح صفقة شراء للبيتكوين هنا أم تنتظر الدخول بسعر أقل؟ اكتب خطتك بالأسفل! 👇
إخلاء المسؤولية: DYOR. ليست نصيحة مالية.
#BitcoinHoldsAbove$77000
#AvalancheIntegratesIntoUAEPassDigitalVault
#AnthropicCEOCallsForAISlowdown
#BrazilCentralBankRaisesVASPCapitalRequirements
Hifza Rubab
·0 إعجاب
·51 مشاهدات
FedHikeOddsRiseTo89%
1,203 مشاهدات
89 يقومون بالنقاش
BitcoinCrosses$78000
2,765 مشاهدات
132 يقومون بالنقاش