

WorldOfMercek
28 منشورات
WorldOfMercek
 تم التحقُّق من Square
إبلاغ
حظر المُستخدم
Alpha Content & Threads 🧵 Let's get lost together in this big Web3 space...

قائد رأي رئيسي للاقتصاد الكلي
31 تتابع
1.0K+ المتابعون
374 إعجاب
1 الشارات
منشورات
PINNED
تمّ التحقق
مقالة
ملكية الرموز تصبح سلسلة زمنية ← BUBBLEMAPSنتعامل مع كل متغير سوق مهم تقريبًا كسلسلة زمنية:
- السعر مع مرور الوقت
- الحجم مع مرور الوقت
- الفائدة المفتوحة مع مرور الوقت
- السيولة مع مرور الوقت
يظل تحليل ملكية الرموز غريبًا كأنه لقطة ثابتة.
تفتح أداة مثل @bubblemaps ، تنظر إلى تجمعات المحفظة الحالية وتحاول إعادة بناء كيف انتهى الأمر إلى هناك.
يغيّر الإصدار المُحدَّث الجديد من Bubblemaps ذلك.
يمكنك الآن النقر مباشرةً على شمعة تاريخية ورؤية توزيع الحملة في تلك اللحظة من الزمن.
يبدو ذلك بسيطًا، لكنه يخلق طريقة مختلفة تمامًا للتحقيق في الرمز.
ملكية الرموز تصبح سلسلة زمنية ← BUBBLEMAPS
نتعامل مع كل متغير سوق مهم تقريبًا كسلسلة زمنية:
- السعر مع مرور الوقت
- الحجم مع مرور الوقت
- الفائدة المفتوحة مع مرور الوقت
- السيولة مع مرور الوقت
يظل تحليل ملكية الرموز غريبًا كأنه لقطة ثابتة.
تفتح أداة مثل @Bubblemaps.io ، تنظر إلى تجمعات المحفظة الحالية وتحاول إعادة بناء كيف انتهى الأمر إلى هناك.
يغيّر الإصدار المُحدَّث الجديد من Bubblemaps ذلك.
يمكنك الآن النقر مباشرةً على شمعة تاريخية ورؤية توزيع الحملة في تلك اللحظة من الزمن.
يبدو ذلك بسيطًا، لكنه يخلق طريقة مختلفة تمامًا للتحقيق في الرمز.
12
9
25.4k
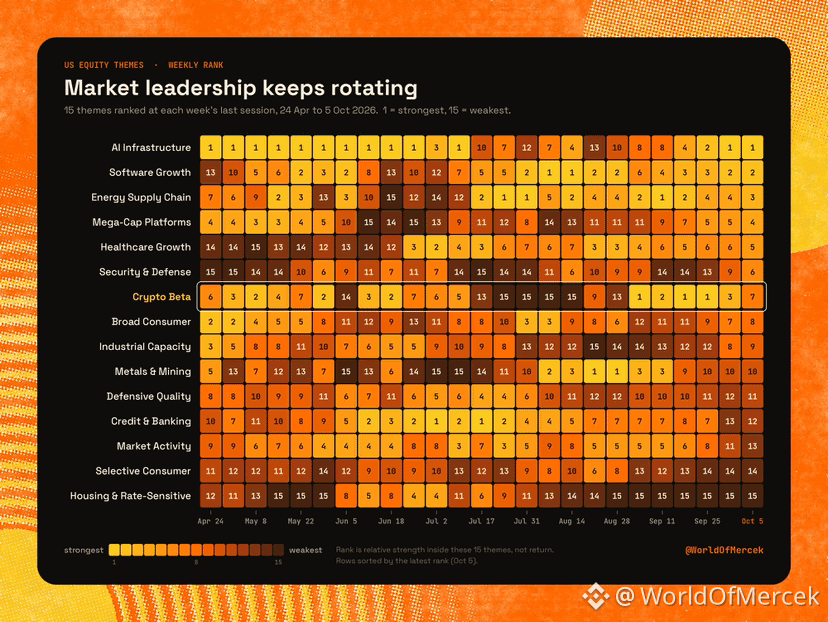
احتلت ستة قطاعات مختلفة المركز الأول في الأسهم الأمريكية خلال الأشهر الستة الماضية. ومنذ يوليو، لم يحافظ أي قطاع على الصدارة لأكثر من أسبوعين متتاليين.
- تصدرت البنية التحتية للذكاء الاصطناعي الترتيب 10 أسابيع متتالية حتى أواخر يونيو، ثم هبطت إلى المركز 13 في أواخر أغسطس، وهي الآن عادت إلى القمة
- انتقل قطاع البرمجيات من المركز 13 في أبريل إلى المركز الأول في أغسطس، ولا يزال في المركز الثاني
- شهد قطاع الطاقة تقلبات كبيرة في البداية، لكنه لم يخرج من المراكز الخمسة الأولى منذ منتصف يوليو
أما بيتا العملات المشفرة (أي أسهم شركات العملات المشفرة أساسًا، لا العملات نفسها) فهو القطاع الأكثر تقلبًا هنا. فقد تذيّل الترتيب أربعة أسابيع متتالية من أواخر يوليو إلى منتصف أغسطس. ثم قفز من المركز 13 إلى المركز الأول في أسبوع واحد مطلع سبتمبر. وحافظ على الصدارة معظم سبتمبر، لكنه عاد إلى المركز السابع اعتبارًا من يوم الاثنين، بالتزامن تقريبًا مع استعادة البنية التحتية للذكاء الاصطناعي للصدارة.
إذًا، هناك إقبال على المخاطرة، لكنه لا يستقر في مكان واحد طويلًا.
وجهة نظري: لا أعتقد أن صعود العملات المشفرة في سبتمبر يُعد قيادة حقيقية للسوق حتى الآن. ففي يونيو، هبطت من المركز الثاني إلى المركز 14 في أسبوع واحد، لذا يمكنها أن تفقد موقعها بالسرعة نفسها التي تصل بها إليه. إذا حافظت على وجودها ضمن المراكز الثلاثة الأولى لشهر كامل، فسأنظر إلى الأمر بطريقة مختلفة. وحتى ذلك الحين، أراها مجرد أموال عابرة.
1
295
في 23 سبتمبر، شاركتُ على منصة X إطارًا واسعًا (breadth) لكنني لم أنشره هنا، لذا دعني أجمع الجزأين معًا.
في ذلك الوقت، كان اتساع نطاق العملات البديلة (altcoin breadth) يبدأ بالتحسن. كانت عملات أكثر تفوق البيتكوين، وبدت السوق أقل اعتمادًا على مجموعة صغيرة جدًا من الفائزين.
كان ذلك مشجّعًا، لكن اتساع النطاق أثناء ارتداد قوي للبيتكوين ليس جديدًا. لقد رأينا ذلك عدة مرات خلال آخر 5–6 سنوات. ما كان غالبًا يفشل هو الحفاظ على استمرار مشاركة السوق عندما يتوقف البيتكوين عن القيام بكل العمل.
لذا كان الاختبار الحقيقي هو ما يحدث أثناء تَماسك/توحّد البيتكوين (BTC consolidates). أردت أن أرى أمرين.
يجب أن تظل نسبة العملات البديلة التي تتفوق على البيتكوين مرتفعة.
وإذا أزلنا أقوى القادة، ألا يعود باقي السوق مباشرة إلى المنطقة السلبية.
إذا انهار اتساع النطاق بمجرد أن يفقد البيتكوين الزخم، فمن المحتمل أنه كان مجرد حركة ارتياح قوية وليست تغييرًا حقيقيًا في بنية السوق.
وهذه هي الصورة حتى الآن.
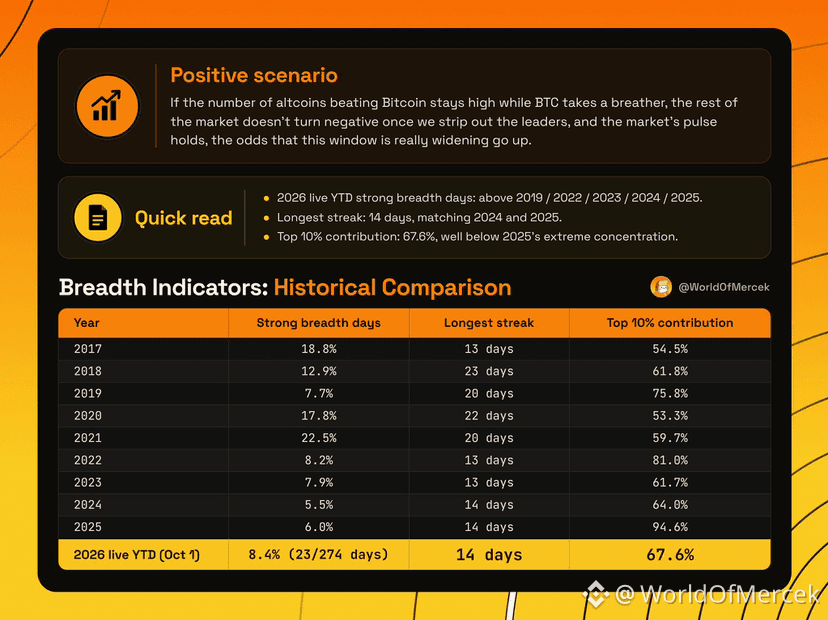
حتى الآن في عام 2026، أظهرت 8.4% من الأيام اتساعًا قويًا. هذه أعلى نسبة منذ 2021، وأعلى من 2019 و2022 و2023 و2024 و2025.
أطول سلسلة استمرت 14 يومًا، وهي المدة نفسها في 2024 و2025.
الجزء الذي يهمّني أكثر هو التركّز. استحوذت شريحة أفضل 10% من العملات على 67.6% من إجمالي المساهمة. في العام الماضي كانت 94.6%، ما يعني أن الحركة كانت أكثر اعتمادًا بكثير على حفنة من الأسماء. ليس هذا بالضبط الشرط الثاني، لكنه يشير إلى الاتجاه نفسه: هذه الحركة تميل إلى الاعتماد أقل على قادتها.
ما زلنا بعيدين جدًا عن اتساع النطاق الذي رأيناه في 2017 و2018 و2020 و2021، لذا لا أطلق على هذا اسم “موسم العملات البديلة” (altseason).
لكن في الوقت الحالي، تميل الصورة إلى الفرع الإيجابي من تلك الشجرة الاحتمالية.
349
ليست المشكلة أمام الأسواق أن عوائد سندات الخزانة مرتفعة الآن فحسب. عند هذه المستويات، ما زال النظام قادرًا على العمل.
السؤال الأكثر إثارة للاهتمام هو ماذا يحدث عندما تصبح العوائد “الآمنة” كافية.
إذا كانت أذون الخزانة وصناديق سوق المال وغيرها من الأدوات منخفضة المخاطر تمنح المستثمرين عائدًا يشعرون به حقًا بالرضا، فإن أخذ المخاطر يبدأ بالتوقف عن كونه ضروريًا.
وهذا يغيّر كامل المعادلة.
لماذا تمتلك شيئًا متقلبًا فقط لمطاردة بضعة نقاط مئوية إضافية إذا كان بإمكانك تحقيق عائد جيد دون تحمّل هبوطات تتراوح بين 20% و30%؟
عند تلك النقطة، لا تصبح الأصول ذات المخاطر مجرّد منافسة لبعضها بعضًا.
بل إنها تنافس خيار عدم فعل شيء تقريبًا.
وكلما ارتفع هذا العائق، زادت الحاجة إلى أن تقدم الأسهم والــــكريبتو والأصول الأخرى ذات المخاطر صعودًا أكبر بكثير لإقناع رأس المال بمغادرة مقاعد المتفرجين.
وهنا تصبح العوائد المرتفعة أكثر إثارة للاهتمام بالنسبة لي.
ليس لأن 4–5% وحدها تكسر الأسواق تلقائيًا.
بل لأن “الكفاية” في مرحلة ما تصبح منافسًا قويًا جدًا للمخاطر.
2
803
تمّ التحقق
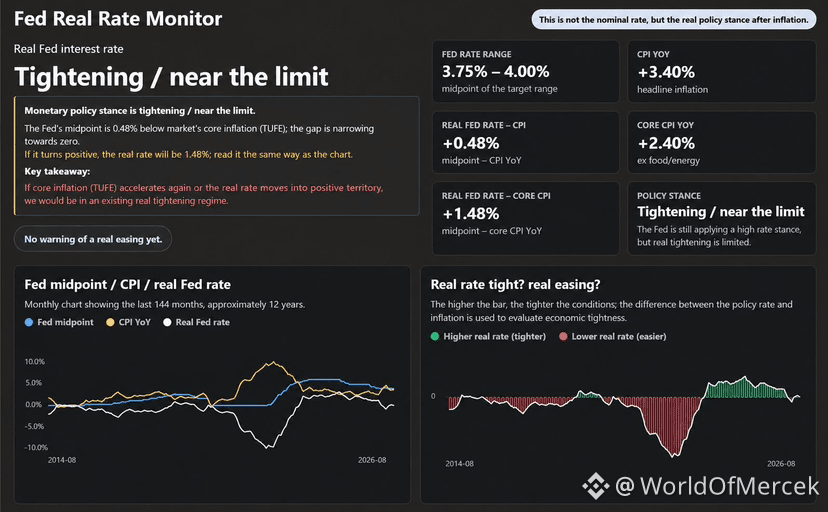
انتهى الأمر بالاحتياطي الفيدرالي إلى أن يتولى عملية التشديد بنفسه.
وهذا مثير للاهتمام لأن هناك طريقة أخرى كان يمكن أن تسير بها الأمور.
في وقت مبكر من هذا العام، كانت الفائدة الأساسية ثابتة بينما كان التضخم يتجه إلى الارتفاع. وكانت النتيجة سهلة أن تُفوّت إذا كنت تتابع فقط رقم الفائدة الرئيسي: لقد كانت السياسة النقدية تصبح أقل تقييدًا من حيث الواقع.
كتبت عن ذلك في مايو لأن هذا الترتيب لم يكن يمكن أن يستمر إلى ما لا نهاية.
وقد تأتي التعديلات من أي من الجانبين.
قد يهدأ ضغط التضخم بما يكفي لاستعادة بعض من كبح الاحتياطي الفيدرالي الحقيقي، أو أن يقوم الاحتياطي الفيدرالي في النهاية برفع الفائدة لتحقيق ذلك مباشرة.
بعد أربعة أشهر، لدينا بعض من هذا وذاك.
لقد تراجع التضخم عن أعلى مستوياته الأخيرة، واليوم أمس رفع الاحتياطي الفيدرالي النطاق المستهدف بمقدار 25 نقطة أساس إلى 3.75–4.00%. وما زال بيان اللجنة الفيدرالية للسوق المفتوحة (FOMC) يصف التضخم بأنه مرتفع.
أما الانكماش في سعر الفائدة الحقيقي الذي كنت أراقبه في وقت مبكر من هذا العام فقد انعكس الآن إلى حد كبير.
لكن هناك جانبًا من زاوية السياسة العامة أعتقد أنه يتم تجاهله.
لقد أراد ترامب مرارًا خفض أسعار الفائدة، لكن الظروف التي تجعل خفضها ممكنًا ليست خارج تأثير الإدارة بشكل كامل.
لا تستطيع البيت الأبيض تحديد سعر فائدة الأموال الفيدرالية. لكن يمكن لسياسة التجارة، والاختيارات المالية، وظروف الطاقة، والتطورات الجيوسياسية أن تؤثر في بيئة التضخم التي يتعين على الاحتياطي الفيدرالي التعامل معها. وقد ناقش مسؤولون في الاحتياطي الفيدرالي أنفسهم الرسوم الجمركية والصدمات الجيوسياسية/الطاقة باعتبارها عوامل مساهمة في التضخم الأخير، مع الإشارة أيضًا إلى أن بعض هذه التأثيرات قد تكون بدأت الآن في التلاشي.
لذا توجد طريقتان مختلفتان للغاية للوصول إلى أسعار فائدة أقل.
اطلب من الاحتياطي الفيدرالي أن يتحمل تضخمًا أعلى.
أو ساعد في خلق بيئة ينخفض فيها التضخم بدرجة كافية بحيث يكون لدى الاحتياطي الفيدرالي مجال للتيسير فعليًا.
الطريق الثاني يتطلب عملًا أقل من جانب السياسة النقدية.
ومع ذلك، في الوقت الحالي، جاءت التعديلات جزئيًا عبر الاحتياطي الفيدرالي.
أما التيسير الحقيقي الذي كنت قلقًا بشأنه في مايو فقد اختفى إلى حد كبير.
وهذا تغيير أكثر أهمية بكثير من مجرد القول إن الفائدة ارتفعت 25 نقطة أساس.
1
1
816
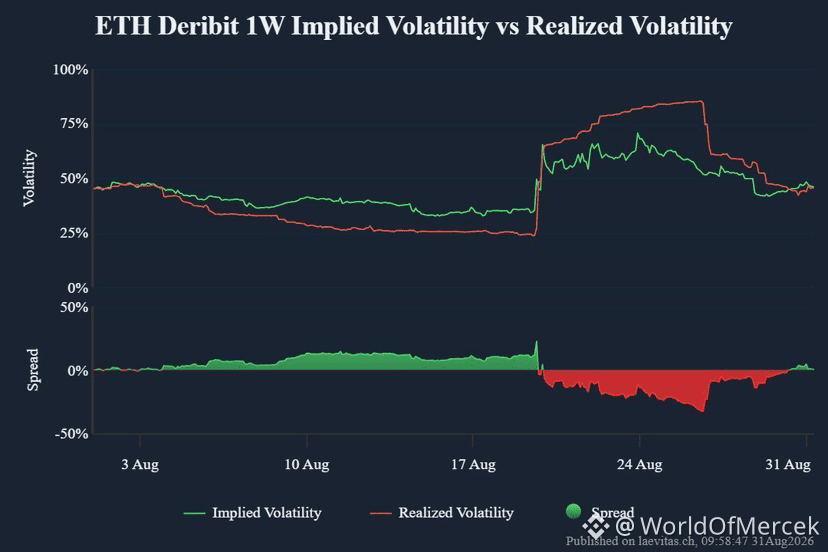
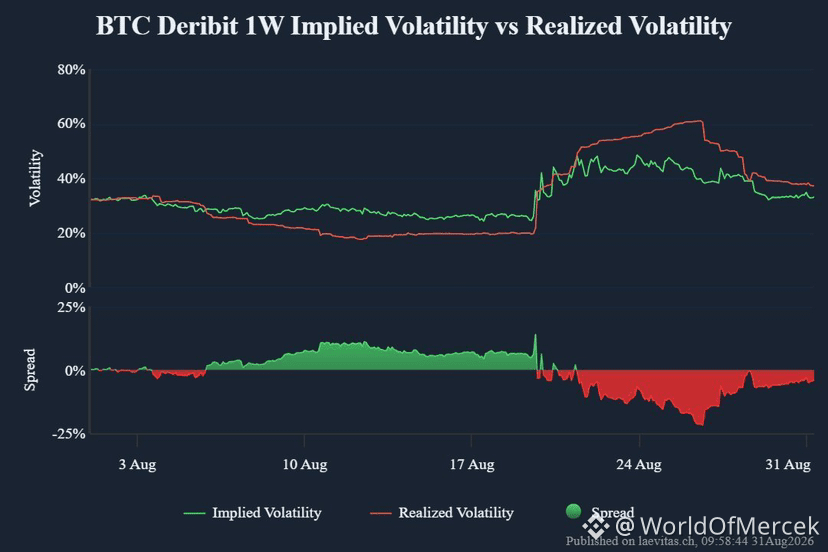
$ETH يتجاوز قِمته المحلية السابقة بينما $BTC لم يفعل ذلك ويبدو الأمر مهمًا على الرسم البياني، لكنني لست متأكدًا أنه ذو معنى بقدر ما يبدو.
المشكلة في مقارنة الاثنين مباشرةً هي أنك تقارن أصولًا مختلفة جدًا من حيث التقلب حاليًا.
فقط انظر إلى أرقام الأسبوع الواحد:
BTC
التقلب المحقق: ~37%
التقلب الضمني: ~32.5%
ETH
التقلب المحقق: ~45.5%
التقلب الضمني: ~45.5%
بعبارة أخرى، يتحرك ETH فعليًا بمقدار ~1.23x مقارنةً بـ BTC:
45.5 / 37 ≈ 1.23
وبما أن المتداولين في سوق الخيارات يَسعّرون فجوة أكبر، فهذا يتضح أكثر:
45.5 / 32.5 ≈ 1.40
إذًا الخيارات تقول أساسًا: توقّع تحرّكًا أكبر بكثير من ETH.
لهذا السبب، سأكون حذرًا عند مقارنة الارتفاعات الأخيرة لكليهما اعتمادًا على الرسم البياني فقط.
BTC ارتفع تقريبًا 23–25% من منطقة $63–64K. ETH فعل حوالي 29–32%.
للأول وهلة، يبدو ETH أقوى بكثير.
لكن بمجرد أن تتذكر أن ETH حاليًا يحقق تقلبًا أعلى بنحو ~23% وأنه يُسعِّر تقلبًا ضمنيًا أعلى بنحو ~40%، فإن جزءًا من هذا التفوق يكون ببساطة هو ما تتوقعه من الأصل نفسه.
طريقة أخرى أفكر بها:
إذا حقق BTC حركة بنسبة 10%، فإن حركة ETH بنسبة تقارب 12–14% لن تخبرني فورًا أن شيئًا مختلفًا بشكل جوهري يحدث في ETH. هذا تقريبًا هو نوع الفرق الذي تشير إليه تقلباتهما المتوقعة بالفعل.
لذا نعم، فإن أخذ ETH لقيمته المحلية العُليا أمر مهم.
لكنني لن أستخدم عبارة: «ETH كسر القمة وBTC لم يكسرها» وحدها كدليل على أن بنيتيهما قد تباعدتا بشكل ملحوظ.
أولًا، سوِّ طبّق/حوِّل التحركات وفقًا للتقلب.
ثم انظر ما إذا كان ETH يتفوق فعلًا على ما تتوقعه من أصل عالي التقلب.
هذه مقارنة أكثر فائدة بالنسبة لي.
367
تمّ التحقق
مقالة
$DUSK: الخصوصية للمالية المُنظَّمةتميل سلاسل الكتل إلى التعامل مع الخصوصية بوصفها ثنائية.
كل شيء علني، أو كل شيء مخفي.
لم تعمل المالية المنظمة بهذه الطريقة من قبل، وهذه بالذات هي أطروحة $DUSK 👇
تحتاج منصة تسوية الأوراق المالية إلى بيانات تداول حساسة كي تبقى محمية. كما تحتاج إلى حالة عامة يكون ذلك مفيدًا فيها، وإفصاحًا انتقائيًا للمراجعة المصرح بها، وتسويةً تكون حتمية بدرجة كافية ليثق بها المدققون.
لا شيء من ذلك ينسجم مع نموذج الخصوصية «كل شيء أو لا شيء» الذي تأتي به معظم السلاسل.
$DUSK: الخصوصية للمالية المُنظَّمة
تميل سلاسل الكتل إلى التعامل مع الخصوصية بوصفها ثنائية.
كل شيء علني، أو كل شيء مخفي.
لم تعمل المالية المنظمة بهذه الطريقة من قبل، وهذه بالذات هي أطروحة $DUSK 👇
تحتاج منصة تسوية الأوراق المالية إلى بيانات تداول حساسة كي تبقى محمية. كما تحتاج إلى حالة عامة يكون ذلك مفيدًا فيها، وإفصاحًا انتقائيًا للمراجعة المصرح بها، وتسويةً تكون حتمية بدرجة كافية ليثق بها المدققون.
لا شيء من ذلك ينسجم مع نموذج الخصوصية «كل شيء أو لا شيء» الذي تأتي به معظم السلاسل.
3
10
6.2k
أضفت قليلًا من $DUSK هنا.
اخطط للاحتفاظ بهذا لفترة قصيرة واعتباره صفقة سريعة.
NFA، DYOR.
أضفت قليلًا من $DUSK هنا.
اخطط للاحتفاظ بهذا لفترة قصيرة واعتباره صفقة سريعة.
NFA، DYOR.
اخطط للاحتفاظ بهذا لفترة قصيرة واعتباره صفقة سريعة.
NFA، DYOR.
5
6
4.7k
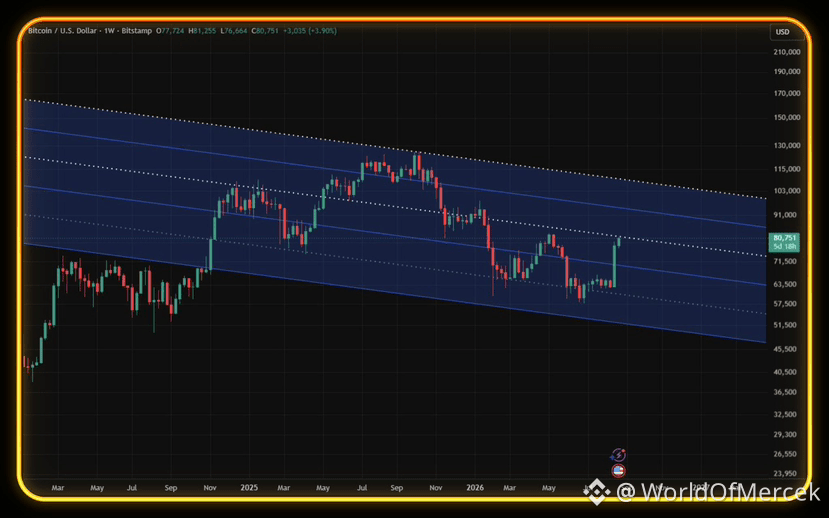
بيتكوين عند واحد من تلك المستويات التي لن أكون في عجلة من أمري لاتخاذ قرار.
التحرك باتجاه 80 ألف دولار يبدو جيدًا، لكن خط الاتجاه الذي يتحكم في هذا الهيكل يجلس تقريبًا عند 80–81 ألف دولار.
بالنسبة لصفقة دخول جديدة، أفضّل أن أرى بيتكوين يغلق فعلًا فوقه على الإطار الأسبوعي، بدلًا من التداول فوقه لبضع ساعات واعتباره اختراقًا.
خصوصًا هذا الأسبوع.
أرباح نيفيديا، ومؤشر نفقات الاستهلاك الشخصي الأساسي (Core PCE)، والتقدير الثاني لناتج إجمالي الناتج المحلي للربع الثاني (Q2 GDP)، ثم ورش في جاكسون هول، وأيضًا مراجعة المؤشر الأولية لبيانات التوظيف في الولايات المتحدة يوم الجمعة.
هذا كثير على السوق لهضمه خلال أيام قليلة فقط.
وبما أننا قريبون بالفعل من نهاية الشهر، فإن انتظار التأكيد الأسبوعي يجعل أيضًا إغلاق الشهر على الطاولة.
أعتقد أن هذا مفيد هنا لأن السؤال ليس حقًا ما إذا كان بيتكوين يمكنه التداول فوق 80–81 ألف دولار.
بالطبع يمكنه.
السؤال هو ما إذا كان بإمكانه البقاء هناك بعد زوال كل هذه المحفزات.
إذا حدث ذلك، سيبدأ الهيكل بالنسبة لي بأن يبدو أكثر إثارة للاهتمام بكثير.
إذا دفع السعر عبر خط الاتجاه خلال الأسبوع ثم فقده مرة أخرى عند الإغلاق، فمن المحتمل أنك وفّرت على نفسك مطاردة اختراقٍ وهمي آخر.
أحيانًا الانتظار لعدة أيام يكلفك دخولًا أسوأ قليلًا.
وأحيانًا ينقذك من صفقة أسوأ بكثير.
عند مستوى مثل هذا، ومع هذا النوع من الأسبوع القادم، أنا مرتاح لدفع القليل أكثر مقابل التأكيد.
3
3k
إحدى أسهل الطرق لسوء فهم الأسواق هي أن تراقب فقط ما تملكه بالفعل.
لا تتحرك البيتكوين بسبب البيتكوين وحدها.
السندات تتحرك مع أسواق الصرف. النفط يغيّر توقعات التضخم. العوائد تغيّر تقييمات الأسهم. السيولة تنتقل عبر كل هذه العوامل وفي النهاية تصل إلى العملات المشفرة أيضًا.
قد تكون الصفقة اليوم شكلاً من أشكال التدهور النقدي. وغدًا قد تكون تضخماً أو ركوداً أو عملية تفكيك مراكز “carry”.
لا تحتاج إلى التقاط كل دورة.
لكن يجب أن تفهم من أين قد تأتي الدورة التالية.
لم أعد أهتم كثيراً بعبارة “صعود أم هبوط؟” في هذه الأيام.
أنا أكثر اهتماماً بسؤال واحد:
ما هي الصفقة التالية؟
2
599
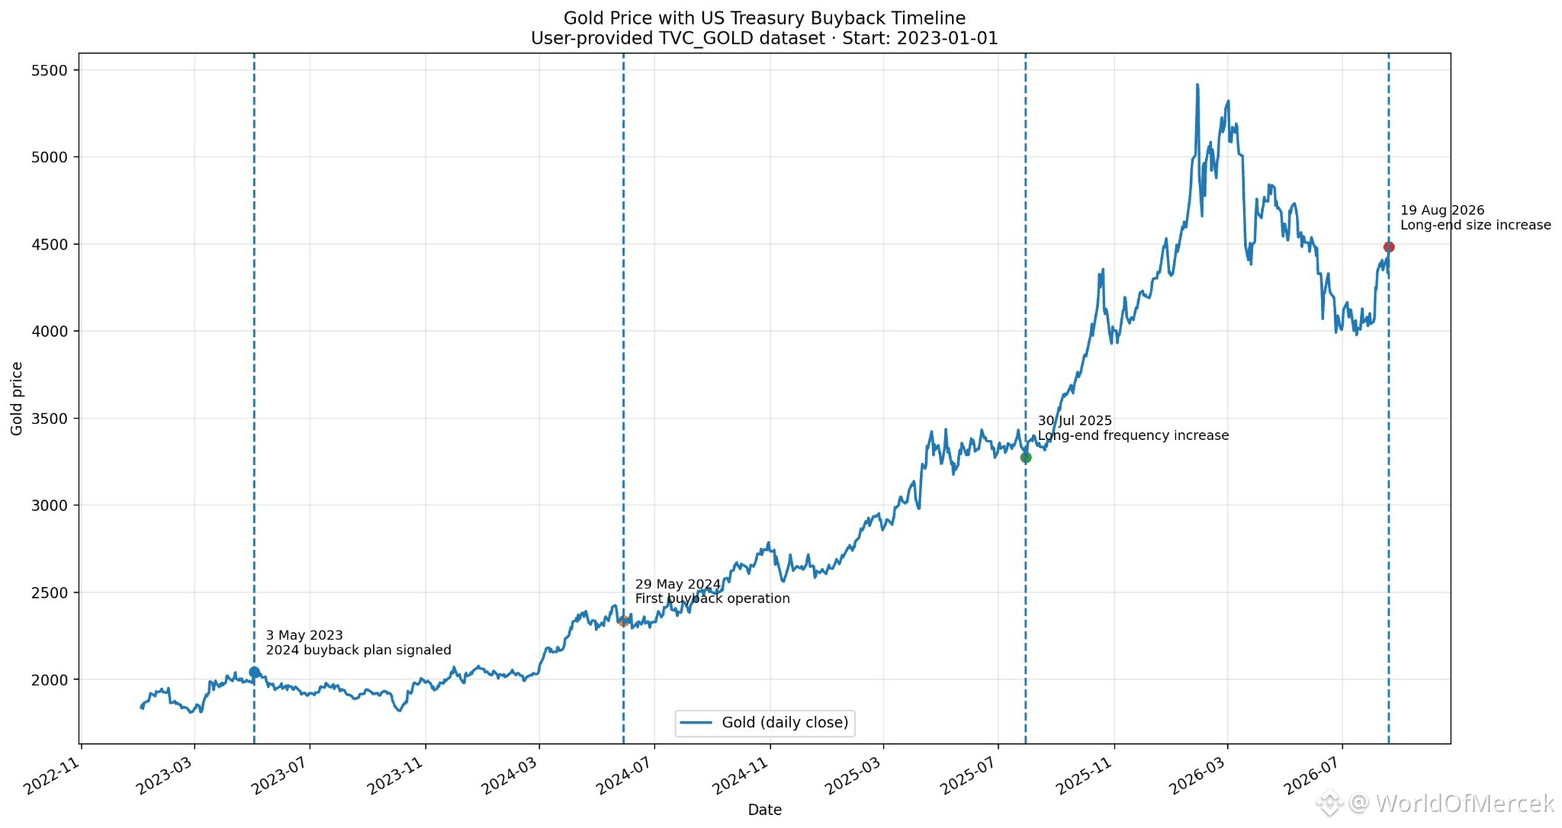
في مايو 2023، أعلنت وزارة الخزانة الأميركية خططاً لإعادة بدء عمليات شراء عكسية منتظمة للأوراق الحكومية (Treasury buybacks) اعتباراً من العام التالي.
كانت الفكرة بسيطة إلى حدّ كبير: شراء سندات أقدم وأقل سيولة وتحسين كيفية عمل سوق الخزانة.
وفي 29 مايو 2024، بدأوا بالفعل في تنفيذ ذلك.
ثم في يوليو 2025، أصبح البرنامج أكثر تركيزاً على الطرف الطويل. بدأت عمليات الشراء العكسية في قطاعي 10–20 سنة و20–30 سنة تحدث بشكل أكثر تكراراً.
أمس، خطوا خطوة أخرى.
اعتباراً من 9 سبتمبر، سيُضاعَف على الأقل الحد الأقصى لحجم عمليات دعم السيولة على الطرف الطويل من 2 مليار دولار إلى 4 مليارات دولار لكل عملية.
إذن خلال السنوات الثلاث الماضية:
2023: الإعلان عن برنامج الشراء العكسية.
2024: بدء استخدامه.
2025: استخدامه بشكل أكثر في سندات الخزانة الأطول أجلاً.
2026: مضاعفة حجم تلك العمليات.
أريد أن أوضح أمراً واحداً هنا لأنني أعلم إلى أين عادةً يتجه مسار الحديث:
هذا ليس برنامج تيسير كمي (QE).
الاحتياطي الفيدرالي لا يطبع المال لشراء سندات الخزانة. وزارة الخزانة تدير سوق ديونها بنفسها، وتقوم بشراء الأوراق الأقدم وتحاول منع تحوّل السيولة إلى مشكلة في أجزاء من منحنى العائد.
لكن القول «إن هذا ليس تيسيراً كميّاً» لا يعني أيضاً أن التطور لا يتعلق بالأمر.
أصبحت الولايات المتحدة بحاجة متزايدة لتمويل ديونها. وضُغطت عوائد الأجل الطويل. وخلال الفترة نفسها، أصبحت وزارة الخزانة أكثر نشاطاً تدريجياً في دعم السيولة في الطرف الطويل.
الآن ضع الذهب بجانب هذا التسلسل الزمني.
أنا بالطبع لا أقول إن عمليات الشراء العكسية من جانب الخزانة هي سبب انتقال الذهب من حوالي 2000 دولار إلى ما هو عليه اليوم. هناك الكثير من العوامل الأخرى وراء هذه الحركة.
لكنني أعتقد أن كليهما جزء من القصة الأكبر نفسها.
كلما أصبح من الأصعب تمويل العجز المتزايد دون خلق توتر في مكان ما داخل سوق السندات، زاد الأمر إثارة للاهتمام بالنسبة إلى أصل لا يصدره أي مُصدر، ولا يحلّ له أجل، ولا يوجد له طرف مقابل.
يمكن لوزارة الخزانة تحسين السيولة. ويمكنها تغيير أنماط الإصدار. ويمكنها شراء السندات الأقدم وجعل «السباكة» تعمل بشكل أفضل.
لكن ما لا يمكنها فعله، بأي من تلك الوسائل، هو جعل الدين يختفي.
1
99
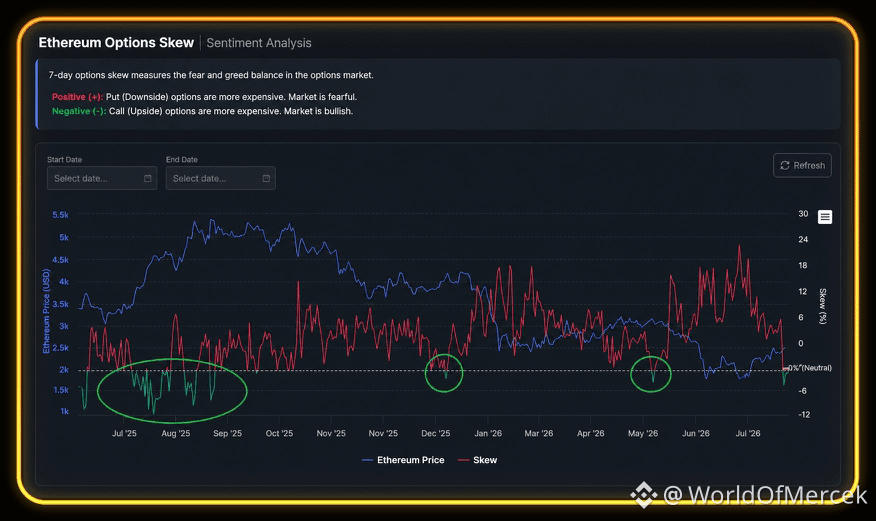
انحراف خيارات إيثيريوم لسبعة أيام (skew) قد انتقل إلى ما دون الصفر.
النداءات قصيرة الأجل تُتداول الآن بعلاوة مقارنةً بالبدائل (puts)، ما يشير إلى أن الطلب على الصعود قصير الأمد قد ازداد.
لقد رأينا شيئًا مشابهًا في يناير ومايو من هذا العام. وفي الحالتين، لم يدم الانتقال إلى الانحراف السلبي طويلًا، وعاد السوق قريبًا إلى دفع المزيد مقابل الحماية من الهبوط.
وأقوى مقارنة صعودية هي يوليو 2025. فقد ظل الانحراف سالبًا لمدة أطول بكثير آنذاك، ما يدل على أن طلب النداءات لم يكن مجرد رد فعل عابر، بل جزء من تحول أكثر استمرارًا في التموضع.
لذلك لا أرى أن الانتقال مرة واحدة إلى ما تحت الصفر يُعد تأكيدًا بحد ذاته. المهم الآن هو ما إذا كان بإمكانه البقاء هناك.
بالنسبة لشخص يحتفظ بالفعل بالـ spot لـ $ETH، فإن الانحراف السلبي وحده ليس سببًا للتخلي عن الأطروحة طويلة الأجل. لكن قد لا يكون أفضل مكان للمطاردة العدوانية لتعرض جديد أيضًا. قد يكون من المنطقي الاحتفاظ بالمركز، وجني بعض الأرباح إذا أصبح حجم المركز كبيرًا جدًا، أو إضافة حماية إضافية ضد الهبوط تمتد لآجال أطول.
بالنسبة لتجار الخيارات، قد تبدو النداءات قصيرة الأجل جذابة هنا، لكن يمكن أن تفقد قيمتها بسرعة إذا انعكس المزاج. نهج أكثر توازنًا يتمثل في حماية مركز الـ spot باستخدام put لأجل أطول، وتعويض جزء من هذا التكلفة عبر بيع call قصير الأجل بسعر تنفيذ أعلى.
الطريقة الأبسط التي أراها هي: أصحاب المراكز في الـ spot لا يحتاجون إلى مطاردة الحركة. وقد يكون متداولو الخيارات أفضل حالًا ببيع الصعود قصير الأجل المكلف، واستخدام الـ puts الأرخص نسبيًا لحماية ما يحتفظون به بالفعل.
2
469
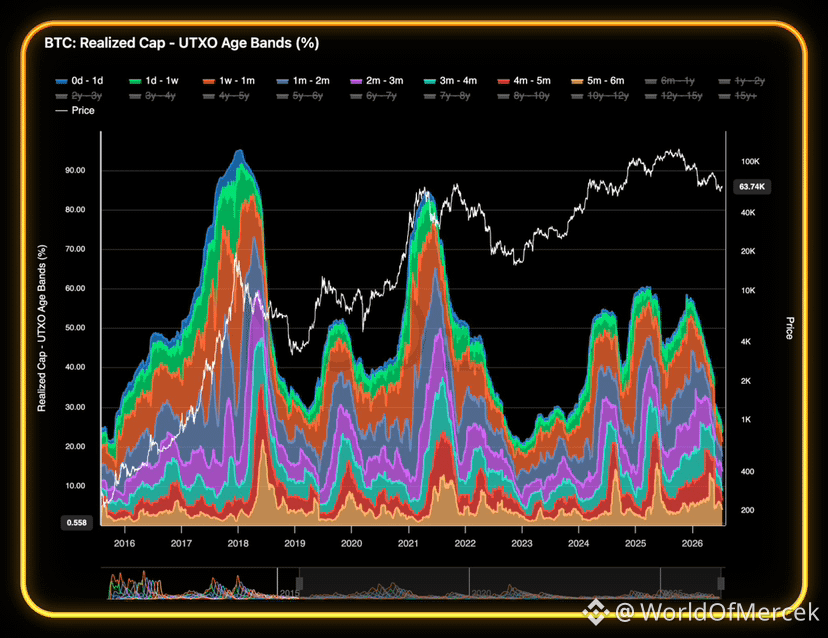
هل انتهى هبوط $BTC بالفعل؟
النظر إلى السعر وحده لن يجيب عن ذلك.
أي شخص يدّعي أنه يعرف بالضبط مكان القاع... غالبًا لا يعرف.
ما يمكننا تحليله هو سلوك المستثمرين.
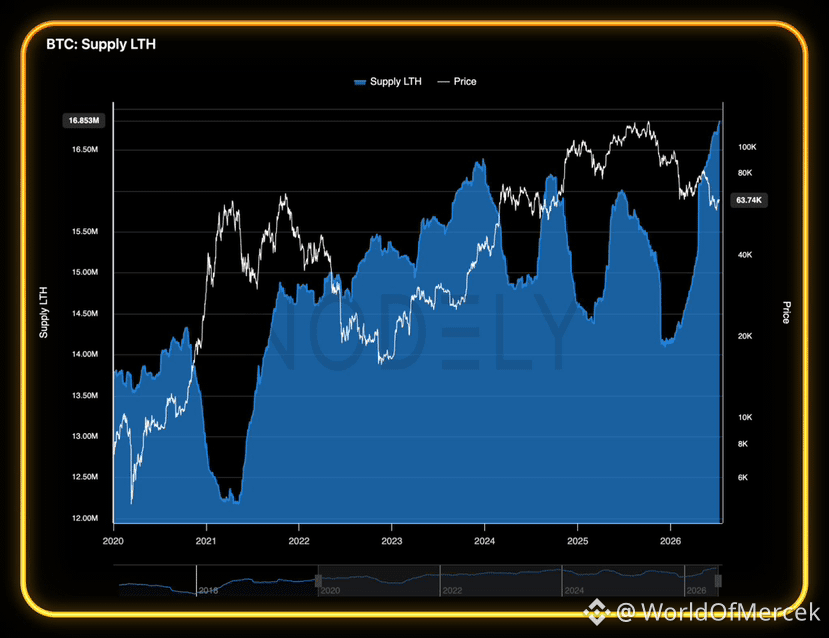
إحدى أوضح السمات في كل سوق هابطة هي اختفاء رأس المال المضاربي، ما يترك السوق بشكل متزايد بأيدي حاملي المدى الطويل.
هذا بالضبط ما يوضحه المخطط الأول.
ارتفعت إمدادات حاملي المدى الطويل إلى مستوىٍ قياسي جديد على الإطلاق.
بعبارة أخرى، يوجد الآن المزيد من BTC من أي وقت مضى لدى مستثمرين أظهروا اهتمامًا ضئيلًا جدًا في البيع رغم كل ما حدث خلال الأشهر الماضية.
الآن انظر إلى المخطط الثاني.
بدلًا من سؤال: من الذي يمتلك البيتكوين...
اسأل: من الذي ما زال يتداول به.
انخفض النشاط قصير الأجل بشكل كبير.
نحن الآن نقترب من مستويات لم تُرَ إلا منذ انهيار FTX.
هذا لا يضمن أن السعر قد سجّل أدنى نقطة نهائية بالفعل.
هذه سؤالان مختلفان.
يمكن للسعر دائمًا أن ينخفض أكثر.
لكن السلوك يروي قصة مختلفة.
لقد اختفى إلى حدٍ كبير المال المضاربي الذي عادةً يهيمن على الأسواق الصاعدة، بينما تستمر القناعة طويلة الأجل في الازدياد.
تاريخيًا، هذا بالضبط ما تتوقع أن تراه حول قاع السوق الهابط.
ما الذي يحدث بعد ذلك يعتمد على ما إذا كان الطلب الجديد سيظهر.
إذا تحسّن وضوح التنظيمات، وأصبحت ظروف السيولة أكثر دعمًا، وبدأ رأس المال يتدفق مرة أخرى إلى القطاع، فإن هيكل الحامليْن هذا يصبح أساسًا أقوى بكثير مما يدركه معظم الناس.
شخصيًا، أقضي وقتًا أقل بكثير في محاولة التنبؤ بالمكان الدقيق للقاع.
سأفضّل أن أراقب من يملك العملات.
لأن السلوك غالبًا يتغير قبل أن يتغير السعر.
2
87
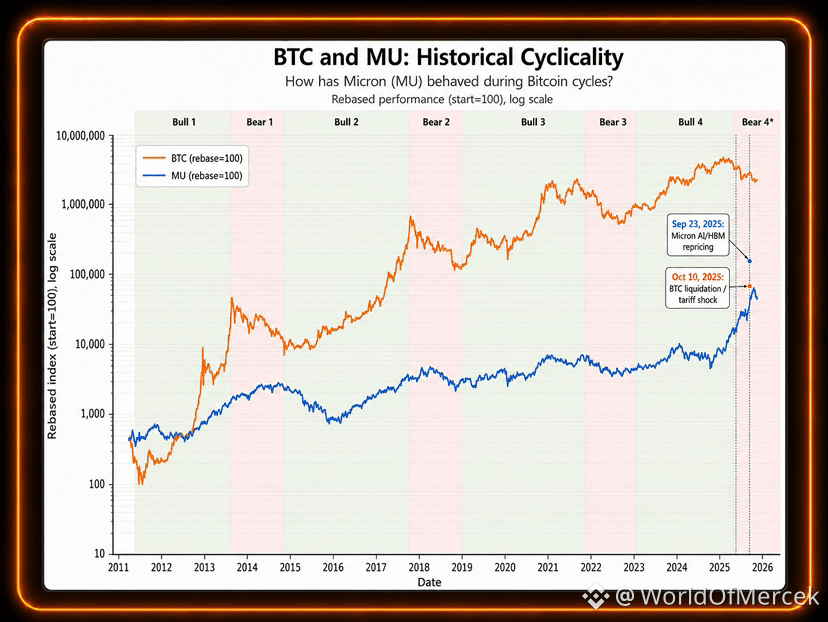
$MU has historically been one of the better cyclical signals to watch alongside $BTC.
لكن هذه الدورة تطرح سؤالًا مختلفًا.
إذا كان البيتكوين يُكوّن قاعًا دوريًا، فهل ما زالت شركة Micron بحاجة إلى تكوين قاعٍ أولًا؟
أم أن التباعد الذي بدأ في أواخر 2025 يخبرنا بأن هذه الدورة يجري دفعها بواسطة مجموعة مختلفة من العوامل؟
لكن هذه الدورة تطرح سؤالًا مختلفًا.
إذا كان البيتكوين يُكوّن قاعًا دوريًا، فهل ما زالت شركة Micron بحاجة إلى تكوين قاعٍ أولًا؟
أم أن التباعد الذي بدأ في أواخر 2025 يخبرنا بأن هذه الدورة يجري دفعها بواسطة مجموعة مختلفة من العوامل؟
3
260
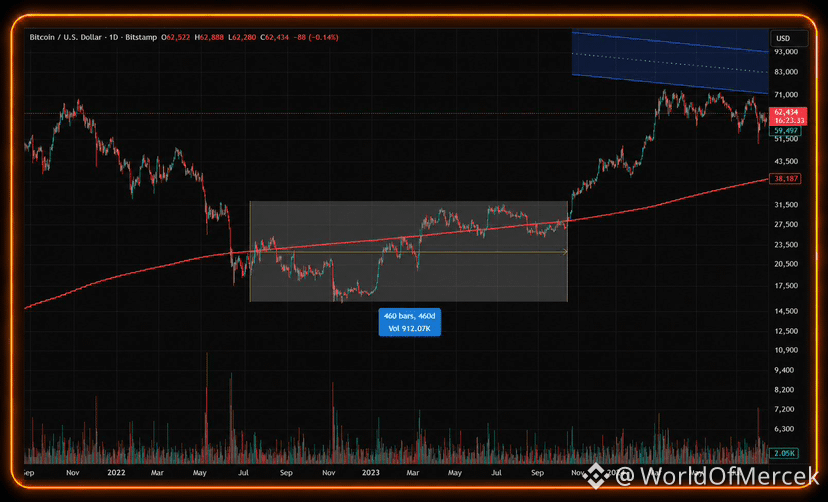
أعتقد أن الناس بدأوا يأخذون مقارنة 2022 على محمل حرفي قليلًا.
أتكرر أنني أرى:
"يبدو أن يوليو 2022 كان على هذه الشاكلة، لذا يجب أن يتكرر سيناريو يوليو-أغسطس بالطريقة نفسها."
لكن إذا كنا سنقارن بين الدورتين، ألا ينبغي أن نقرّ أيضًا بأن أسعار الفترة من يوليو إلى أغسطس 2022 تمت مراجعتها حول سبتمبر-أكتوبر 2023، بعد حوالي 15 شهرًا؟
التاريخ مفيد.
لكن التعامل معه كأنه نصّ مسرحي عادةً ليس صحيحًا.
51
343
صحيح جزئيًا

مقالة
فهم بروتوكول RE: من أين تأتي العائدات فعلاً465 مليون دولار في إجمالي القيمة المقفلة (TVL)، وكثير من الأشخاص الذين أتحدث معهم لم يسمعوا بعد ببروتوكول RE.
وهذا يعني أن هذا الرقم وصل إلى هناك قبل أن تصل إليه الرواية.
لِنحلل التدفق الهيكلي 👇
1️⃣ إعادة التأمين، باختصار
إعادة التأمين هي تأمينٌ لشركات التأمين.
عندما تكتب شركة State Farm وثيقة تأمين إعصار لممتلكات في فلوريدا، فإنها لا تريد بقاء التعرض الكارثي الكامل على ميزانيتها العمومية الخاصة.
إنها تنقل جزءًا من هذا الخطر إلى مُعِيد تأمين مثل Munich Re وSwiss Re، أو نقابات Lloyd's، التي تتحمل مخاطر الذيل مقابل الحصول على حصة من قسط التأمين.
فهم بروتوكول RE: من أين تأتي العائدات فعلاً
465 مليون دولار في إجمالي القيمة المقفلة (TVL)، وكثير من الأشخاص الذين أتحدث معهم لم يسمعوا بعد ببروتوكول RE.
وهذا يعني أن هذا الرقم وصل إلى هناك قبل أن تصل إليه الرواية.
لِنحلل التدفق الهيكلي 👇
1️⃣ إعادة التأمين، باختصار
إعادة التأمين هي تأمينٌ لشركات التأمين.
عندما تكتب شركة State Farm وثيقة تأمين إعصار لممتلكات في فلوريدا، فإنها لا تريد بقاء التعرض الكارثي الكامل على ميزانيتها العمومية الخاصة.
إنها تنقل جزءًا من هذا الخطر إلى مُعِيد تأمين مثل Munich Re وSwiss Re، أو نقابات Lloyd's، التي تتحمل مخاطر الذيل مقابل الحصول على حصة من قسط التأمين.
10
150
15.5k
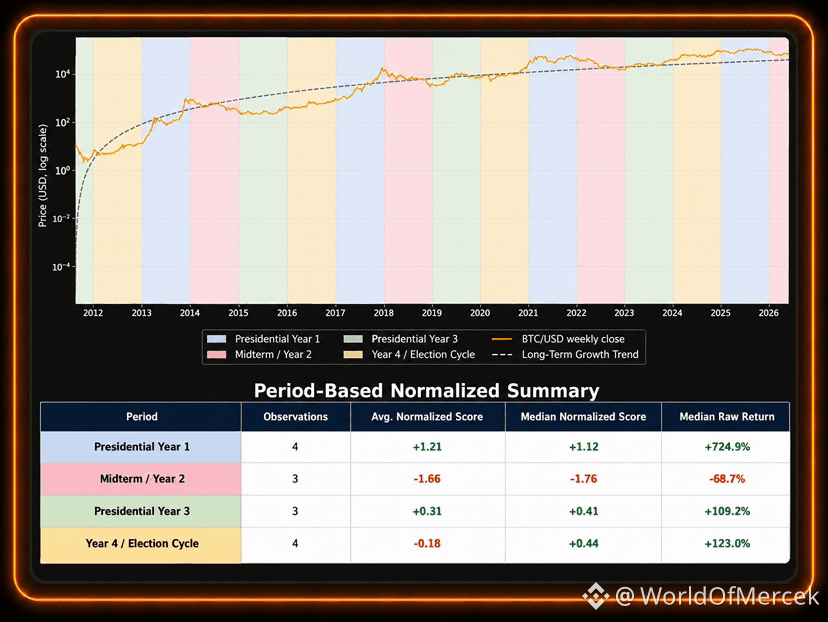
من الواضح أن الدورة الرئاسية في الولايات المتحدة لا تحدد تلقائيًا إلى أين سيذهب البيتكوين بعد ذلك.
لكنها واحدة من تلك الأطر التي تصبح أكثر إثارة للاهتمام عندما تنظر إليها إلى جانب السيولة وسياسة الاحتياطي الفيدرالي والتنظيم.
إذا تكررت القصة التاريخية مرة أخرى، فنحن على وشك الانتقال من السنة الثانية من الدورة إلى السنة الثالثة.
هذا لا يضمن ارتفاع الأسعار.
فقط ينقل تركيزي نحو عدة أسئلة:
➜ هل بدأت السيولة في التحسن؟
➜ هل أصبح الاحتياطي الفيدرالي أقل تقييدًا؟
➜ هل بدأ الغموض التنظيمي بالزوال؟
➜ هل يعيد البيتكوين انتزاع مسار نموه طويل الأمد؟
➜ هل يصبح المشهد السياسي أكثر قابلية للتنبؤ بعد الانتخابات النصفية؟
نادرًا ما تدق الأسواق ناقوسًا عند القاع.
غالبًا ما تترك الكثير من القرائن قبل أن يبدأ التحرك الأكبر.
1
23
314
كلما قضيت وقتًا أطول في النظر إلى البيانات، أصبح من الصعب عليّ الحفاظ على موقفٍ هابطٍ هيكليًا تجاه العملات البديلة.
هذا لا يعني أن القاع قد وُجد بالفعل.
ولا يعني أنه لا يمكننا رؤية عملية تصفية أخرى.
فقط يعني أن السوق الكامن تحت السطح يبدو مختلفًا جدًا عن ذلك الذي يصفه معظم الناس.
خلال الأسابيع القليلة الماضية، كنت أراقب تدفقات رأس المال، والقوة النسبية، والهيمنة، والسيولة، ونشاط جمع التمويل.
لا توجد أي أداة واحدة تخبرك بمكان القاع بالضبط.
لكن عندما تبدأ جميع المؤشرات في الإشارة إلى الاتجاه نفسه، أُولي الأمر اهتمامًا.
تتم من جديد إعادة تمويل المشاريع الجديدة.
لم يغادر البنّاؤون حقًا.
بعض القطاعات بدأت بالفعل في التفوق حتى مع أن المعنويات ما زالت تبدو محطمَة تمامًا.
وهكذا عادةً تبدأ الدورات الجديدة.
ليس بالحماس، بل بالشكّ وعدم التصديق.
لست أحاول الآن التقاط القاع بدقة.
بل أفضل أن أقضي هذه الفترة في تحديد ما أريد امتلاكه قبل أن يتغير السرد.
إذا حصلنا على موجة أخرى إلى الأسفل، سأواصل الشراء.
إذا لم يحدث ذلك، سأكون قد تموضعّت مسبقًا.
الأشهر القليلة المقبلة ليست عن توقع كل حركة.
بل عن الاستعداد قبل أن يدرك الجميع أن شيئًا ما قد تغيّر.
عندما يوافق السوق أخيرًا على أن الفرصة كانت حقيقية، غالبًا ما لا تكون فرصةً بعد.
2
20
172
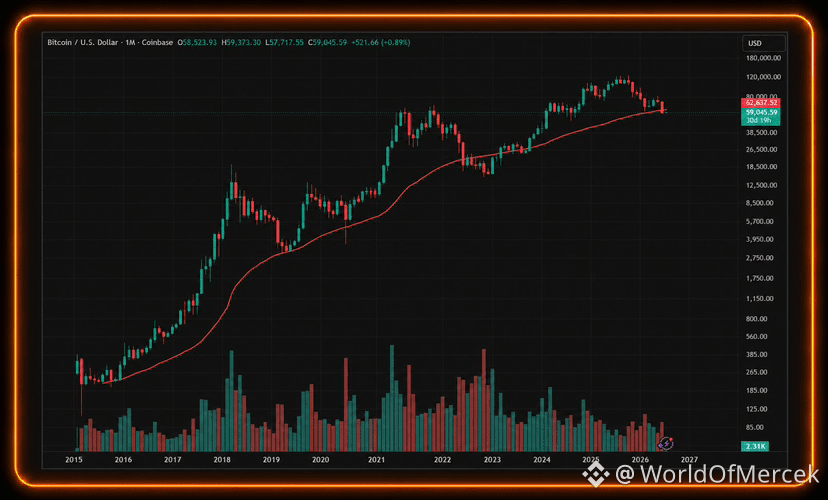
يهمّ الإغلاق الشهري تحت متوسط 200 أسبوع.
ليس لأن $BTC لم يسبق له أن فعل ذلك من قبل.
ولكن لأن المرة الأخيرة التي حدث فيها ذلك، قضى السوق أشهرًا وهو يحاول التعافي منه.
الآن اجمع ذلك مع حقيقة واحدة:
تاريخيًا، غالبًا ما يكون شهر يوليو من أقوى أشهر الارتداد بالنسبة للبيتكوين بعد شهر يونيو الضعيف.
لهذا السبب، فإن هذا الشهر أهم بكثير من الإغلاق نفسه.
إذا استعاد BTC بسرعة متوسط 200 أسبوع، فقد ينتهي الأمر بهذا الإغلاق الشهري ليُذكر على أنه لا شيء أكثر من مجرد فخ دببة آخر.
إذا لم يحدث ذلك...
عندها يجب أن نبدأ في التعامل مع الأمر باعتباره تغيّرًا بنيويًا حقيقيًا، وليس مجرد هبوط آخر.
1
35
184
GM للجميع
أنت لا تترك عالم الكريبتو بالكامل أبدًا. استمتع!
GM للجميع
أنت لا تترك عالم الكريبتو بالكامل أبدًا. استمتع!
أنت لا تترك عالم الكريبتو بالكامل أبدًا. استمتع!
4
1
44
227
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
FedMinutesFocusOnOctoberPause
73,743 مشاهدات
895 يقومون بالنقاش
#fedminutesfocusonoctoberpause
محضر الفيدرالي على وشك الصدور وهذه هي الخلاصة: لم ينتهِ الاجتماع بعد، لكن الجميع خمّنوا بالفعل «خطواته التالية»! 🤫
يتساءل كثيرون: «لم يتبقَّ سوى نحو 6 ساعات على نشر محضر لجنة السوق المفتوحة الفيدرالية، فكيف حلّلته وسائل الإعلام وكأنها تعرف كل شيء؟». في الواقع، هذا «تسريب مدروس» عبر تصريحات مسؤولي الفيدرالي السابقة. رئيس فرع نيويورك يقول «لا داعي للعجلة»، بينما رئيس فرع دالاس يطالب «بالترغيب والترهيب». وبالاقتران مع تراجع التضخم وضعف سوق العمل، فهمت الأسواق ضمنيًا أن الفيدرالي سيوقف رفع أسعار الفائدة مؤقتًا (pause) في أكتوبر لالتقاط أنفاسه، بدلًا من موقفه المتشدد السابق.
ما الذي ينبغي للمتداولين فعله؟ لا تستسلموا للخوف من فوات الفرصة وتهرعوا أمام القطار. عندما يصدر المحضر الرسمي، قد تؤدي أي مفاجأة إلى تحركات سريعة تمسح الرسم البياني في الاتجاهين. اجلسوا بهدوء واربطوا أحزمة الأمان!
⚠️ هذا ليس نصيحة مالية.
متابعة من فضلكم
$BTC
$ETH
$SOL
#FOMCMinutes #TinFed #TradFiNews #TheoDõiFOMC
Shamika Metting
·2 إعجاب
·401 مشاهدات
BinanceLaunchesBinanceIntelligence
1M مشاهدات
6,169 يقومون بالنقاش
EvernorthDelaysNasdaqDebutToOct12
3,884 مشاهدات
167 يقومون بالنقاش