
2026Sui
130 منشورات

2026Sui
إبلاغ
حظر المُستخدم
9 تتابع
19 المتابعون
71 إعجاب
منشورات
الكل
مقاطع فيديو
·
--
·
--
عرض الترجمة
#BinancePick tham gia sự kiện ngay, dễ làm dễ trúng
#BinancePick tham gia sự kiện ngay, dễ làm dễ trúng
·
--
عرض الترجمة
#BinancePick tham gia ngay sự kiện dễ làm nhận thưởng to
#BinancePick tham gia ngay sự kiện dễ làm nhận thưởng to
·
--
·
--
#binancep2pantoan @Binance_Vietnam
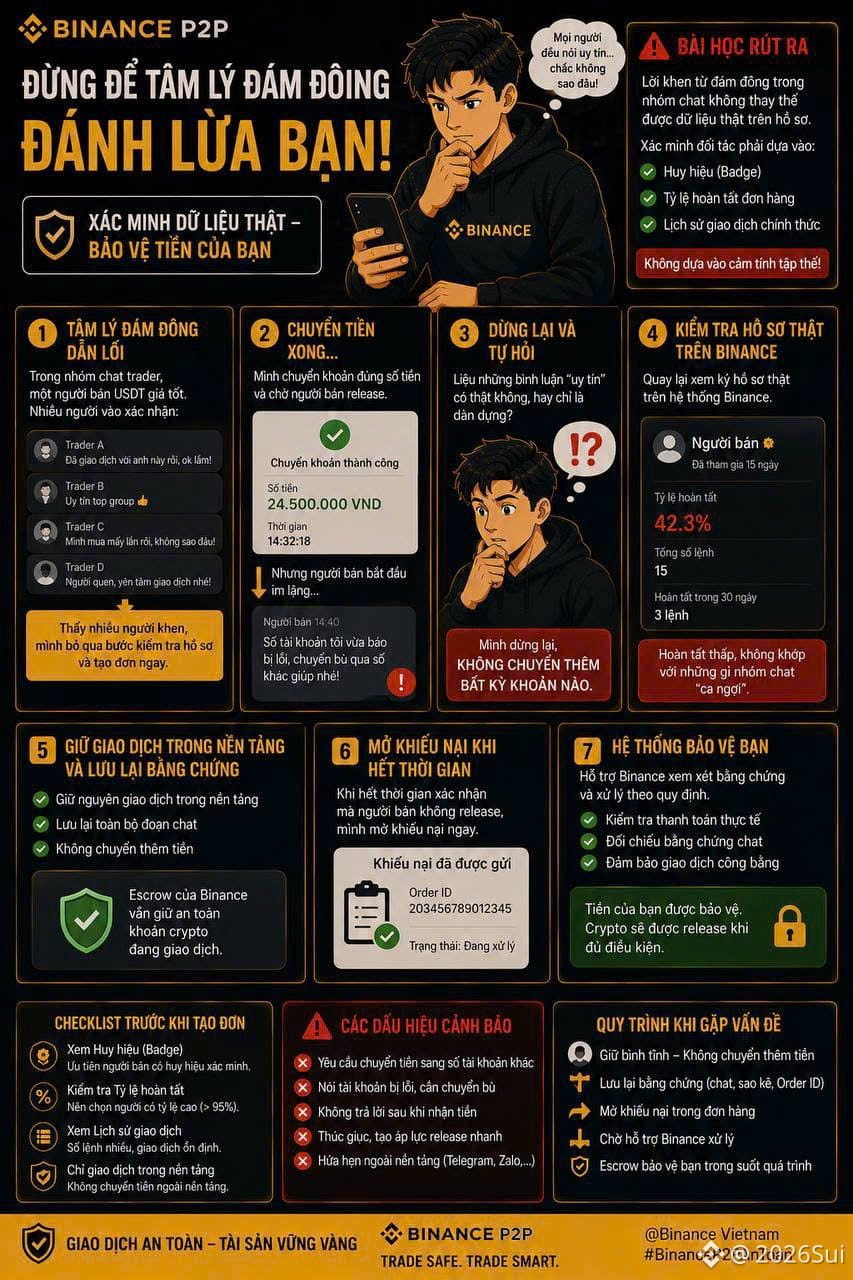
ذات مرة انجرفت مع تأثير عقلية الجمهور داخل مجموعة دردشات لمتداولين، وكدت أن أتخطى خطوة التحقق فقط لأن "الجميع يقول إن هذا الشخص موثوق".
داخل المجموعة، نشر أحدهم عرضًا لبيع USDT بسعر جيد، وانهال الناس على التعليقات قائلين: "لقد تداولت مع هذا الشخص بالفعل، الوضع ممتاز"، "موثوق جدًا ضمن المجموعة". وبما أن عدد المؤكدين كان كبيرًا، تهيّأت نفسي لتجاوز خطوة فحص السجل، وأنشأت الطلب فورًا وفقًا لمنطق: "لن يكون هناك أي مشكلة، الجميع يقول ذلك". بعد التحويل، بدأ البائع يختفي عن الرد، ثم أرسل: "رقم الحساب الذي أخبرتكم به للتو به خطأ، حوّلوا تعويضًا إلى رقم آخر من فضلكم" — وفي تلك اللحظة فقط استعدت وعيي وتساءلت: هل التعليقات التي وصفتُها بـ"موثوق" حقيقية فعلًا، أم مجرد تمثيل؟
توقفت عن أي تحويلات إضافية، وعدت إلى فحص السجل بدقة داخل منصة Binance، ثم اكتشفت أن نسبة إتمام الحساب لهذه العمليات منخفضة جدًا، ولا تتطابق على الإطلاق مع ما كانت مجموعة الدردشة "تمجّده". أبقيت المعاملة داخل المنصة، وحفظت المحادثة، وفتحت طلب اعتراض فور انتهاء مدة التأكيد.
الدرس الذي تعلمته: الثناء من حشود الدردشة في المجموعات لا يمكنه أن يحل محل البيانات الحقيقية في السجل. يجب أن يستند التحقق من الشريك إلى الشارات، ونسبة الإتمام، وسجل المعاملات الرسمي، وليس إلى الإحساس الجماعي.
#binancep2pantoan @Binance Vietnam
ذات مرة انجرفت مع تأثير عقلية الجمهور داخل مجموعة دردشات لمتداولين، وكدت أن أتخطى خطوة التحقق فقط لأن "الجميع يقول إن هذا الشخص موثوق".
داخل المجموعة، نشر أحدهم عرضًا لبيع USDT بسعر جيد، وانهال الناس على التعليقات قائلين: "لقد تداولت مع هذا الشخص بالفعل، الوضع ممتاز"، "موثوق جدًا ضمن المجموعة". وبما أن عدد المؤكدين كان كبيرًا، تهيّأت نفسي لتجاوز خطوة فحص السجل، وأنشأت الطلب فورًا وفقًا لمنطق: "لن يكون هناك أي مشكلة، الجميع يقول ذلك". بعد التحويل، بدأ البائع يختفي عن الرد، ثم أرسل: "رقم الحساب الذي أخبرتكم به للتو به خطأ، حوّلوا تعويضًا إلى رقم آخر من فضلكم" — وفي تلك اللحظة فقط استعدت وعيي وتساءلت: هل التعليقات التي وصفتُها بـ"موثوق" حقيقية فعلًا، أم مجرد تمثيل؟
توقفت عن أي تحويلات إضافية، وعدت إلى فحص السجل بدقة داخل منصة Binance، ثم اكتشفت أن نسبة إتمام الحساب لهذه العمليات منخفضة جدًا، ولا تتطابق على الإطلاق مع ما كانت مجموعة الدردشة "تمجّده". أبقيت المعاملة داخل المنصة، وحفظت المحادثة، وفتحت طلب اعتراض فور انتهاء مدة التأكيد.
الدرس الذي تعلمته: الثناء من حشود الدردشة في المجموعات لا يمكنه أن يحل محل البيانات الحقيقية في السجل. يجب أن يستند التحقق من الشريك إلى الشارات، ونسبة الإتمام، وسجل المعاملات الرسمي، وليس إلى الإحساس الجماعي.
ذات مرة انجرفت مع تأثير عقلية الجمهور داخل مجموعة دردشات لمتداولين، وكدت أن أتخطى خطوة التحقق فقط لأن "الجميع يقول إن هذا الشخص موثوق".
داخل المجموعة، نشر أحدهم عرضًا لبيع USDT بسعر جيد، وانهال الناس على التعليقات قائلين: "لقد تداولت مع هذا الشخص بالفعل، الوضع ممتاز"، "موثوق جدًا ضمن المجموعة". وبما أن عدد المؤكدين كان كبيرًا، تهيّأت نفسي لتجاوز خطوة فحص السجل، وأنشأت الطلب فورًا وفقًا لمنطق: "لن يكون هناك أي مشكلة، الجميع يقول ذلك". بعد التحويل، بدأ البائع يختفي عن الرد، ثم أرسل: "رقم الحساب الذي أخبرتكم به للتو به خطأ، حوّلوا تعويضًا إلى رقم آخر من فضلكم" — وفي تلك اللحظة فقط استعدت وعيي وتساءلت: هل التعليقات التي وصفتُها بـ"موثوق" حقيقية فعلًا، أم مجرد تمثيل؟
توقفت عن أي تحويلات إضافية، وعدت إلى فحص السجل بدقة داخل منصة Binance، ثم اكتشفت أن نسبة إتمام الحساب لهذه العمليات منخفضة جدًا، ولا تتطابق على الإطلاق مع ما كانت مجموعة الدردشة "تمجّده". أبقيت المعاملة داخل المنصة، وحفظت المحادثة، وفتحت طلب اعتراض فور انتهاء مدة التأكيد.
الدرس الذي تعلمته: الثناء من حشود الدردشة في المجموعات لا يمكنه أن يحل محل البيانات الحقيقية في السجل. يجب أن يستند التحقق من الشريك إلى الشارات، ونسبة الإتمام، وسجل المعاملات الرسمي، وليس إلى الإحساس الجماعي.
71
·
--
#termmax @termmax
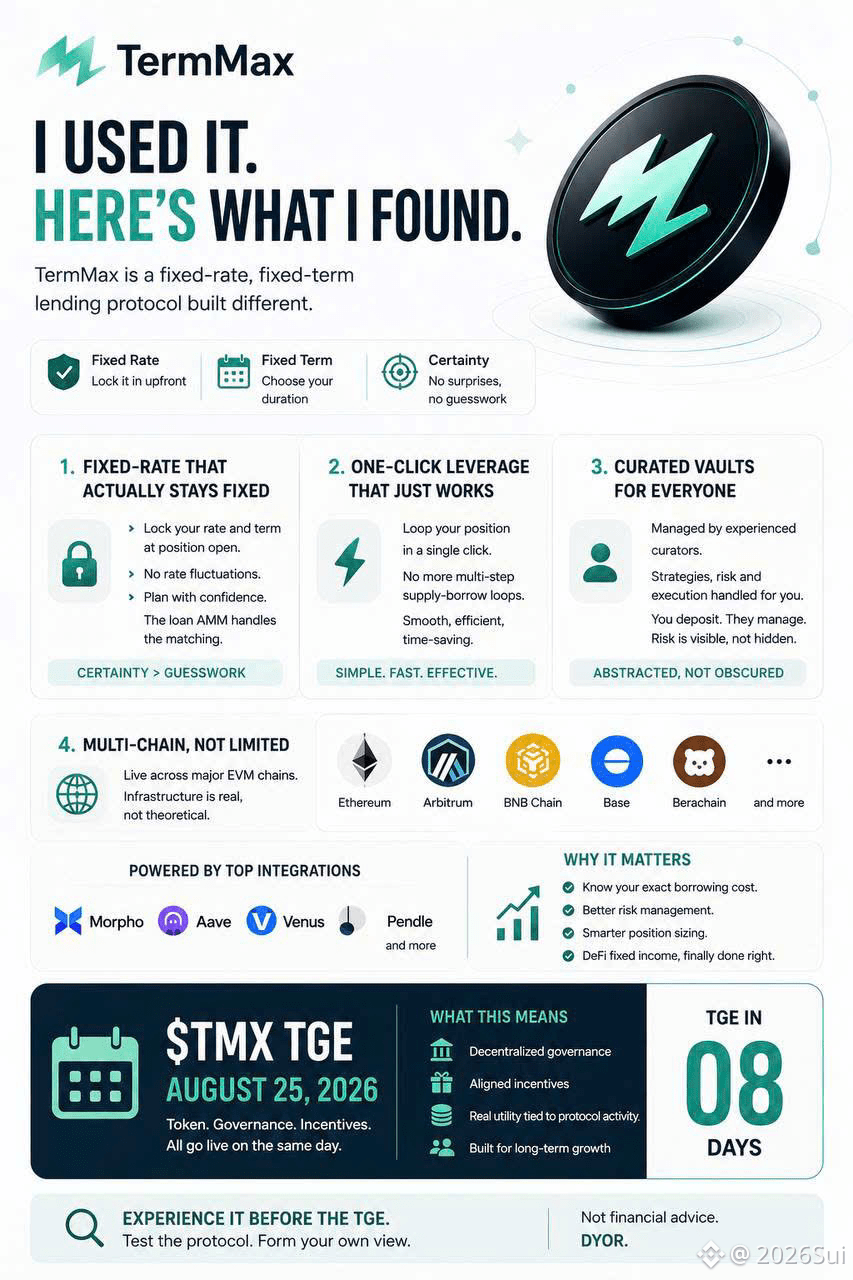
قمت هذا الأسبوع بفتح مركز صغير عبر TermMax بدافع الفضول بشكل أساسي، وانتهى الأمر بأن أخبرني أكثر عن البروتوكول مما قد تفعل أي مشاركة.
الشيء الذي بقي معي: ثبتُّ معدلًا وفترة عند الدخول، ولم يتحرك ذلك الرقم بعد ذلك. لم أعد للتحقق لاحقًا مما إذا كانت الاستفادة قد أكلت من عائدي أو رفعت تكلفة اقتراضي. إنها تفاصيل صغيرة إلى أن تكون قد تعرضت لحرق بسبب تغيّر معدل عائم أثناء وجودك في مركز، وعندها لن تكون الأمور صغيرة أبدًا.
كما مررت بتدفق الرافعة، وكان نقرة واحدة بدلًا من الحلقة المعتادة المتمثلة في الإيداع ثم الاقتراض ثم إعادة الإيداع ثم التكرار. بالنسبة لأي شخص يفضل عدم إدارة كل خطوة بنفسه، فإن الخزائن المُنسقة تتيح لمدير التعامل مع جانب الاستراتيجية بينما تزود أنت رأس المال فقط. وبما أنها موزعة عبر سلاسل EVM متعددة، فهذا لم يكن اختبارًا لمرة واحدة محدودًا على شبكة بعينها.
كل هذا السياق مهم أكثر الآن لأن $TMX TGE سيحدث في 25 أغسطس 2026. عندها ستبدأ معًا طبقات الرمز والحوكمة والحوافز، وغالبًا ما تكون هذه هي الاختبار الحقيقي لضغط البروتوكول.
أتابع هذا عن كثب استعدادًا للـ TGE. DYOR، ولا تعتمد على اختصارات في بحثك الخاص.
#termmax @TermMax
قمت هذا الأسبوع بفتح مركز صغير عبر TermMax بدافع الفضول بشكل أساسي، وانتهى الأمر بأن أخبرني أكثر عن البروتوكول مما قد تفعل أي مشاركة.
الشيء الذي بقي معي: ثبتُّ معدلًا وفترة عند الدخول، ولم يتحرك ذلك الرقم بعد ذلك. لم أعد للتحقق لاحقًا مما إذا كانت الاستفادة قد أكلت من عائدي أو رفعت تكلفة اقتراضي. إنها تفاصيل صغيرة إلى أن تكون قد تعرضت لحرق بسبب تغيّر معدل عائم أثناء وجودك في مركز، وعندها لن تكون الأمور صغيرة أبدًا.
كما مررت بتدفق الرافعة، وكان نقرة واحدة بدلًا من الحلقة المعتادة المتمثلة في الإيداع ثم الاقتراض ثم إعادة الإيداع ثم التكرار. بالنسبة لأي شخص يفضل عدم إدارة كل خطوة بنفسه، فإن الخزائن المُنسقة تتيح لمدير التعامل مع جانب الاستراتيجية بينما تزود أنت رأس المال فقط. وبما أنها موزعة عبر سلاسل EVM متعددة، فهذا لم يكن اختبارًا لمرة واحدة محدودًا على شبكة بعينها.
كل هذا السياق مهم أكثر الآن لأن $TMX TGE سيحدث في 25 أغسطس 2026. عندها ستبدأ معًا طبقات الرمز والحوكمة والحوافز، وغالبًا ما تكون هذه هي الاختبار الحقيقي لضغط البروتوكول.
أتابع هذا عن كثب استعدادًا للـ TGE. DYOR، ولا تعتمد على اختصارات في بحثك الخاص.
قمت هذا الأسبوع بفتح مركز صغير عبر TermMax بدافع الفضول بشكل أساسي، وانتهى الأمر بأن أخبرني أكثر عن البروتوكول مما قد تفعل أي مشاركة.
الشيء الذي بقي معي: ثبتُّ معدلًا وفترة عند الدخول، ولم يتحرك ذلك الرقم بعد ذلك. لم أعد للتحقق لاحقًا مما إذا كانت الاستفادة قد أكلت من عائدي أو رفعت تكلفة اقتراضي. إنها تفاصيل صغيرة إلى أن تكون قد تعرضت لحرق بسبب تغيّر معدل عائم أثناء وجودك في مركز، وعندها لن تكون الأمور صغيرة أبدًا.
كما مررت بتدفق الرافعة، وكان نقرة واحدة بدلًا من الحلقة المعتادة المتمثلة في الإيداع ثم الاقتراض ثم إعادة الإيداع ثم التكرار. بالنسبة لأي شخص يفضل عدم إدارة كل خطوة بنفسه، فإن الخزائن المُنسقة تتيح لمدير التعامل مع جانب الاستراتيجية بينما تزود أنت رأس المال فقط. وبما أنها موزعة عبر سلاسل EVM متعددة، فهذا لم يكن اختبارًا لمرة واحدة محدودًا على شبكة بعينها.
كل هذا السياق مهم أكثر الآن لأن $TMX TGE سيحدث في 25 أغسطس 2026. عندها ستبدأ معًا طبقات الرمز والحوكمة والحوافز، وغالبًا ما تكون هذه هي الاختبار الحقيقي لضغط البروتوكول.
أتابع هذا عن كثب استعدادًا للـ TGE. DYOR، ولا تعتمد على اختصارات في بحثك الخاص.
101
·
--
#termmax @termmax
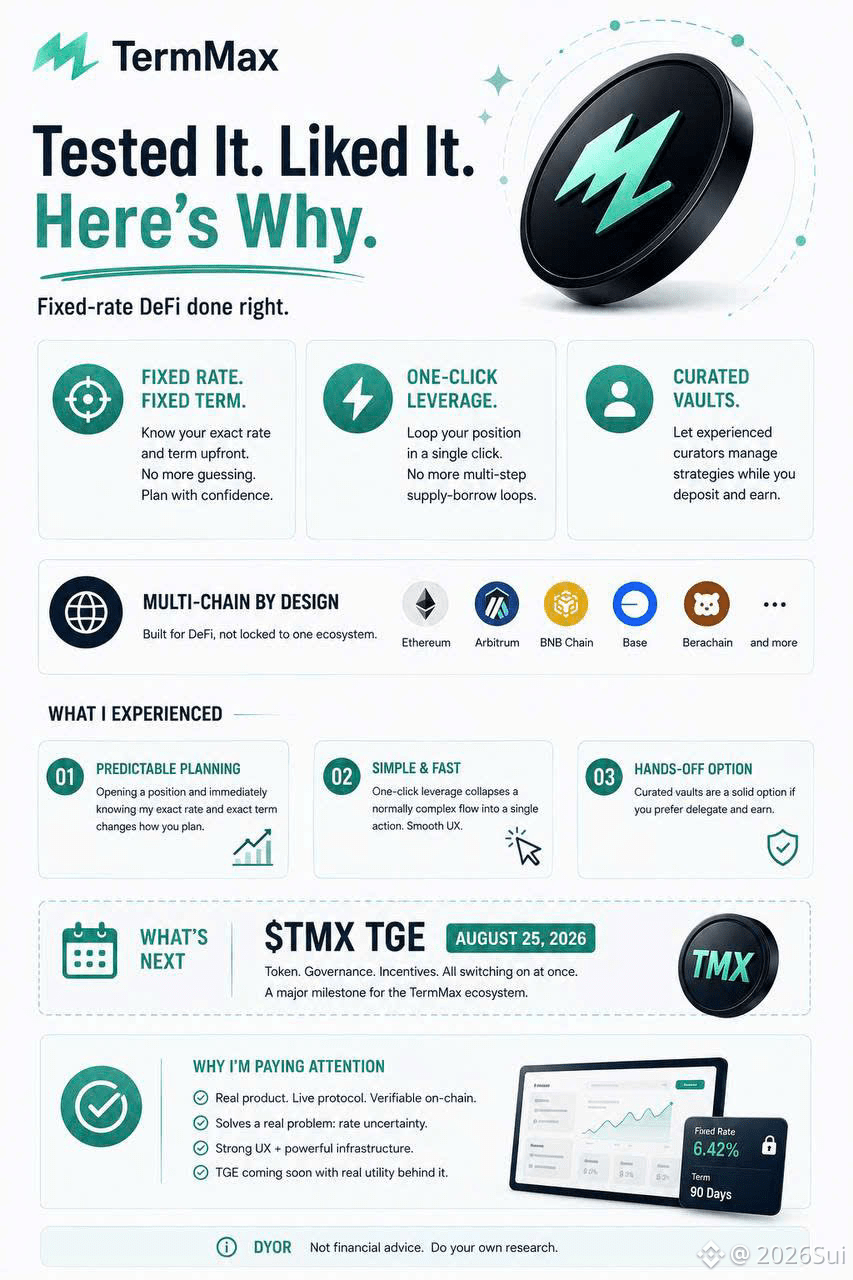
قضيت بعض الوقت فعلًا في اختبار TermMax خلال الأيام القليلة الماضية بدلًا من مجرد قراءة الوثائق، وفهمت لماذا يذكره الناس باستمرار في مجال التمويل اللامركزي ذو السعر الثابت.
أول شيء لاحظته: فتح مركز والقدرة فورًا على معرفة سعر الفائدة الدقيق ومدته بالضبط، دون انتظار لمعرفة كيف سيتغير ذلك لاحقًا مع تحركات الاستخدام. وبصفتي آتيًا من منصات ذات سعر فائدة متغير، فهذا وحده يغيّر طريقة تخطيطك. لم أعد أُحدّث لوحة التحكم على أمل ألا يكون الـ APY قد تحرك ضدي.
ثم جرّبت تدفق الرافعة المالية بنقرة واحدة، والذي اختصر عادةً عملية متعددة الخطوات لإقراض-اقتراض إلى إجراء واحد فقط. كما تفقدت المَصادات المُنقّاة (vaults) حيث يمكنك ترك مدير متمرس يدير الاستراتيجية بينما تقوم أنت فقط بالإيداع. هذا مفيد إذا كنت لا تريد إدارة كل مركز بنفسك بشكل فعّال. وكل هذا يعمل عبر سلاسل متعددة متوافقة مع EVM، وليس محصورًا في نظام بيئي واحد.
ما يلفت انتباهي الآن هو عنصر التوقيت: تم تحديد تاريخ TGE الخاص بـ $TMX ليكون 25 أغسطس 2026. سيتم تشغيل التوكن والحوكمة والحوافز كلها في وقت واحد. وبناءً على ما رأيته عند استخدام البروتوكول نفسه، يبدو هذا مشروعًا يستحق المتابعة عن كثب مع اقتراب ذلك التاريخ، وليس مجرد إطلاق توكن آخر لتتجاوزه وأنت تمرر الشاشة.
تابعه حتى موعد TGE. ابحث بنفسك (DYOR) قبل أن تفعل أي شيء من عندك.
#termmax @TermMax
قضيت بعض الوقت فعلًا في اختبار TermMax خلال الأيام القليلة الماضية بدلًا من مجرد قراءة الوثائق، وفهمت لماذا يذكره الناس باستمرار في مجال التمويل اللامركزي ذو السعر الثابت.
أول شيء لاحظته: فتح مركز والقدرة فورًا على معرفة سعر الفائدة الدقيق ومدته بالضبط، دون انتظار لمعرفة كيف سيتغير ذلك لاحقًا مع تحركات الاستخدام. وبصفتي آتيًا من منصات ذات سعر فائدة متغير، فهذا وحده يغيّر طريقة تخطيطك. لم أعد أُحدّث لوحة التحكم على أمل ألا يكون الـ APY قد تحرك ضدي.
ثم جرّبت تدفق الرافعة المالية بنقرة واحدة، والذي اختصر عادةً عملية متعددة الخطوات لإقراض-اقتراض إلى إجراء واحد فقط. كما تفقدت المَصادات المُنقّاة (vaults) حيث يمكنك ترك مدير متمرس يدير الاستراتيجية بينما تقوم أنت فقط بالإيداع. هذا مفيد إذا كنت لا تريد إدارة كل مركز بنفسك بشكل فعّال. وكل هذا يعمل عبر سلاسل متعددة متوافقة مع EVM، وليس محصورًا في نظام بيئي واحد.
ما يلفت انتباهي الآن هو عنصر التوقيت: تم تحديد تاريخ TGE الخاص بـ $TMX ليكون 25 أغسطس 2026. سيتم تشغيل التوكن والحوكمة والحوافز كلها في وقت واحد. وبناءً على ما رأيته عند استخدام البروتوكول نفسه، يبدو هذا مشروعًا يستحق المتابعة عن كثب مع اقتراب ذلك التاريخ، وليس مجرد إطلاق توكن آخر لتتجاوزه وأنت تمرر الشاشة.
تابعه حتى موعد TGE. ابحث بنفسك (DYOR) قبل أن تفعل أي شيء من عندك.
قضيت بعض الوقت فعلًا في اختبار TermMax خلال الأيام القليلة الماضية بدلًا من مجرد قراءة الوثائق، وفهمت لماذا يذكره الناس باستمرار في مجال التمويل اللامركزي ذو السعر الثابت.
أول شيء لاحظته: فتح مركز والقدرة فورًا على معرفة سعر الفائدة الدقيق ومدته بالضبط، دون انتظار لمعرفة كيف سيتغير ذلك لاحقًا مع تحركات الاستخدام. وبصفتي آتيًا من منصات ذات سعر فائدة متغير، فهذا وحده يغيّر طريقة تخطيطك. لم أعد أُحدّث لوحة التحكم على أمل ألا يكون الـ APY قد تحرك ضدي.
ثم جرّبت تدفق الرافعة المالية بنقرة واحدة، والذي اختصر عادةً عملية متعددة الخطوات لإقراض-اقتراض إلى إجراء واحد فقط. كما تفقدت المَصادات المُنقّاة (vaults) حيث يمكنك ترك مدير متمرس يدير الاستراتيجية بينما تقوم أنت فقط بالإيداع. هذا مفيد إذا كنت لا تريد إدارة كل مركز بنفسك بشكل فعّال. وكل هذا يعمل عبر سلاسل متعددة متوافقة مع EVM، وليس محصورًا في نظام بيئي واحد.
ما يلفت انتباهي الآن هو عنصر التوقيت: تم تحديد تاريخ TGE الخاص بـ $TMX ليكون 25 أغسطس 2026. سيتم تشغيل التوكن والحوكمة والحوافز كلها في وقت واحد. وبناءً على ما رأيته عند استخدام البروتوكول نفسه، يبدو هذا مشروعًا يستحق المتابعة عن كثب مع اقتراب ذلك التاريخ، وليس مجرد إطلاق توكن آخر لتتجاوزه وأنت تمرر الشاشة.
تابعه حتى موعد TGE. ابحث بنفسك (DYOR) قبل أن تفعل أي شيء من عندك.
1
60
·
--
#binancep2pantoan @Binance_Vietnam
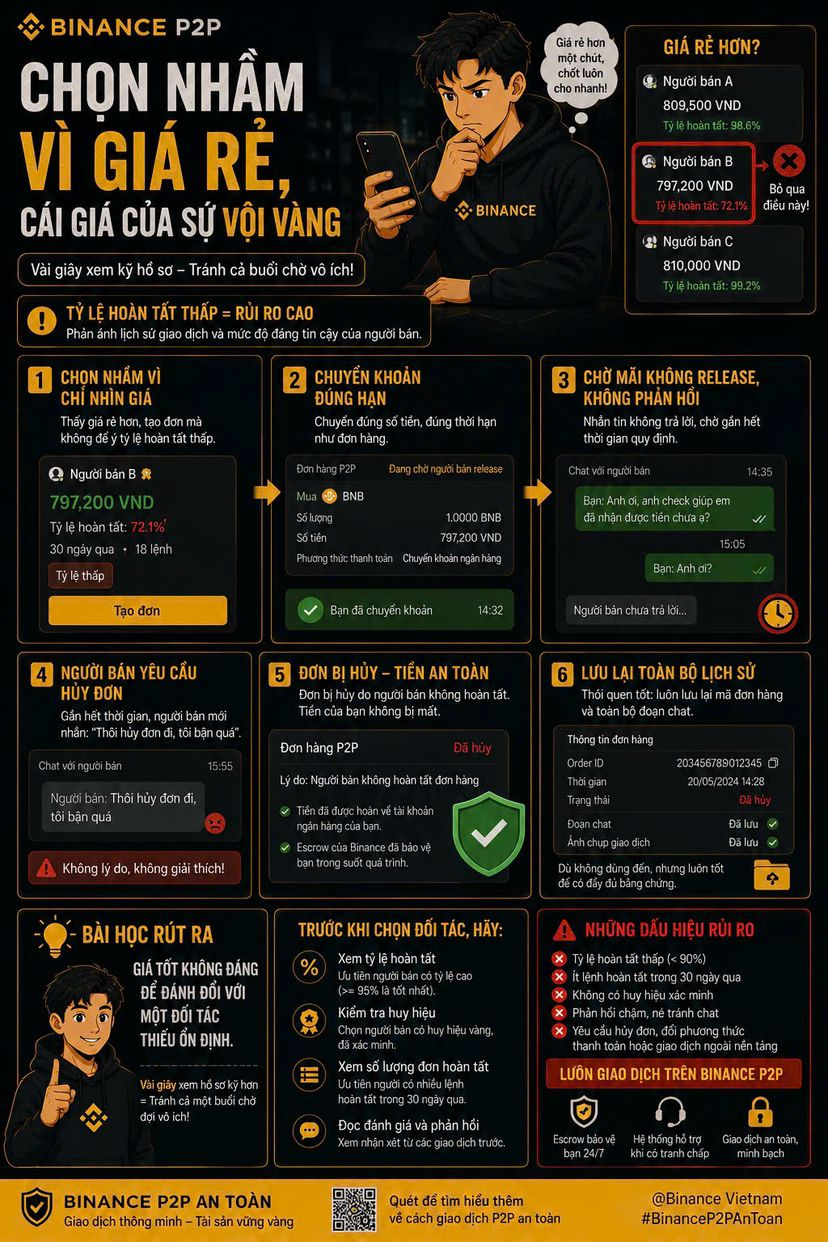
ذات مرة اخترتُ عميلًا/بائعًا بالخطأ فقط لأنني رأيت سعرًا أرخص، لكنني نسيت أن أتحقق جيدًا من نسبة إتمام الطلب.
في ذلك اليوم كنتُ في حاجةٍ عاجلة إلى شراء مبلغ من BNB. رأيتُ أن هناك بائعًا بسعر أقل من بعض البائعين الآخرين، فاخترته فورًا. ألقْيتُ نظرة سريعة فقط على الشارة ولم أنتبه إلى أن نسبة إتمام طلباته كانت منخفضة جدًا مقارنةً بالمعدل العام. بعد إنشاء الطلب، قمتُ بالتحويل في الموعد المحدد، لكنني انتظرتُ طويلًا دون أن أستلم رمز الإفراج (release)، وحتى الرسائل لم يتم الرد عليها. وقبل أن ينتهي الوقت المحدد بوقت قصير، فقط هو الذي أرسل رسالة: "تفضل ألغِ الطلب، أنا مشغول جدًا" — دون أي توضيح إضافي.
في تلك اللحظة فقط أدركتُ أن نسبة الإتمام المنخفضة ليست رقمًا بلا معنى؛ بل تعكس تمامًا ما كنتُ أنا نفسي على وشك تجربته. ولحسن الحظ، بقيتُ محتفظًا بالمعاملة داخل المنصة ولم أحوّل الأموال عبر أي قناة أخرى. لذلك عندما أُلغي الطلب، لم تخرج أموالي أصلًا من حسابي، لأن شيئًا لم يُؤكَّد على أنه غير مطابق — فقد حمتني آلية الضمان/الهامش (escrow) تلقائيًا طوال فترة الانتظار.
حفظتُ كامل سجل الدردشة وأكواد الطلبات كعادةٍ لدي، حتى وإن لم أحتج هذا المرة. ومن باب الدرس المستفاد، في المرة التالية سأتحقق جيدًا من نسبة الإتمام ومن الشارة قبل اختيار أي شريك، وليس فقط من السعر.
الدرس الذي خرجتُ به: السعر الجيد لا يستحق المقايضة مع شريك غير مستقر. بضع ثوانٍ إضافية لمراجعة التفاصيل بعناية أكثر ساعدتني على تجنب انتظارٍ لا فائدة منه طوال جلسة كاملة.
#binancep2pantoan @Binance Vietnam
ذات مرة اخترتُ عميلًا/بائعًا بالخطأ فقط لأنني رأيت سعرًا أرخص، لكنني نسيت أن أتحقق جيدًا من نسبة إتمام الطلب.
في ذلك اليوم كنتُ في حاجةٍ عاجلة إلى شراء مبلغ من BNB. رأيتُ أن هناك بائعًا بسعر أقل من بعض البائعين الآخرين، فاخترته فورًا. ألقْيتُ نظرة سريعة فقط على الشارة ولم أنتبه إلى أن نسبة إتمام طلباته كانت منخفضة جدًا مقارنةً بالمعدل العام. بعد إنشاء الطلب، قمتُ بالتحويل في الموعد المحدد، لكنني انتظرتُ طويلًا دون أن أستلم رمز الإفراج (release)، وحتى الرسائل لم يتم الرد عليها. وقبل أن ينتهي الوقت المحدد بوقت قصير، فقط هو الذي أرسل رسالة: "تفضل ألغِ الطلب، أنا مشغول جدًا" — دون أي توضيح إضافي.
في تلك اللحظة فقط أدركتُ أن نسبة الإتمام المنخفضة ليست رقمًا بلا معنى؛ بل تعكس تمامًا ما كنتُ أنا نفسي على وشك تجربته. ولحسن الحظ، بقيتُ محتفظًا بالمعاملة داخل المنصة ولم أحوّل الأموال عبر أي قناة أخرى. لذلك عندما أُلغي الطلب، لم تخرج أموالي أصلًا من حسابي، لأن شيئًا لم يُؤكَّد على أنه غير مطابق — فقد حمتني آلية الضمان/الهامش (escrow) تلقائيًا طوال فترة الانتظار.
حفظتُ كامل سجل الدردشة وأكواد الطلبات كعادةٍ لدي، حتى وإن لم أحتج هذا المرة. ومن باب الدرس المستفاد، في المرة التالية سأتحقق جيدًا من نسبة الإتمام ومن الشارة قبل اختيار أي شريك، وليس فقط من السعر.
الدرس الذي خرجتُ به: السعر الجيد لا يستحق المقايضة مع شريك غير مستقر. بضع ثوانٍ إضافية لمراجعة التفاصيل بعناية أكثر ساعدتني على تجنب انتظارٍ لا فائدة منه طوال جلسة كاملة.
ذات مرة اخترتُ عميلًا/بائعًا بالخطأ فقط لأنني رأيت سعرًا أرخص، لكنني نسيت أن أتحقق جيدًا من نسبة إتمام الطلب.
في ذلك اليوم كنتُ في حاجةٍ عاجلة إلى شراء مبلغ من BNB. رأيتُ أن هناك بائعًا بسعر أقل من بعض البائعين الآخرين، فاخترته فورًا. ألقْيتُ نظرة سريعة فقط على الشارة ولم أنتبه إلى أن نسبة إتمام طلباته كانت منخفضة جدًا مقارنةً بالمعدل العام. بعد إنشاء الطلب، قمتُ بالتحويل في الموعد المحدد، لكنني انتظرتُ طويلًا دون أن أستلم رمز الإفراج (release)، وحتى الرسائل لم يتم الرد عليها. وقبل أن ينتهي الوقت المحدد بوقت قصير، فقط هو الذي أرسل رسالة: "تفضل ألغِ الطلب، أنا مشغول جدًا" — دون أي توضيح إضافي.
في تلك اللحظة فقط أدركتُ أن نسبة الإتمام المنخفضة ليست رقمًا بلا معنى؛ بل تعكس تمامًا ما كنتُ أنا نفسي على وشك تجربته. ولحسن الحظ، بقيتُ محتفظًا بالمعاملة داخل المنصة ولم أحوّل الأموال عبر أي قناة أخرى. لذلك عندما أُلغي الطلب، لم تخرج أموالي أصلًا من حسابي، لأن شيئًا لم يُؤكَّد على أنه غير مطابق — فقد حمتني آلية الضمان/الهامش (escrow) تلقائيًا طوال فترة الانتظار.
حفظتُ كامل سجل الدردشة وأكواد الطلبات كعادةٍ لدي، حتى وإن لم أحتج هذا المرة. ومن باب الدرس المستفاد، في المرة التالية سأتحقق جيدًا من نسبة الإتمام ومن الشارة قبل اختيار أي شريك، وليس فقط من السعر.
الدرس الذي خرجتُ به: السعر الجيد لا يستحق المقايضة مع شريك غير مستقر. بضع ثوانٍ إضافية لمراجعة التفاصيل بعناية أكثر ساعدتني على تجنب انتظارٍ لا فائدة منه طوال جلسة كاملة.
91
·
--
#termmax @termmax
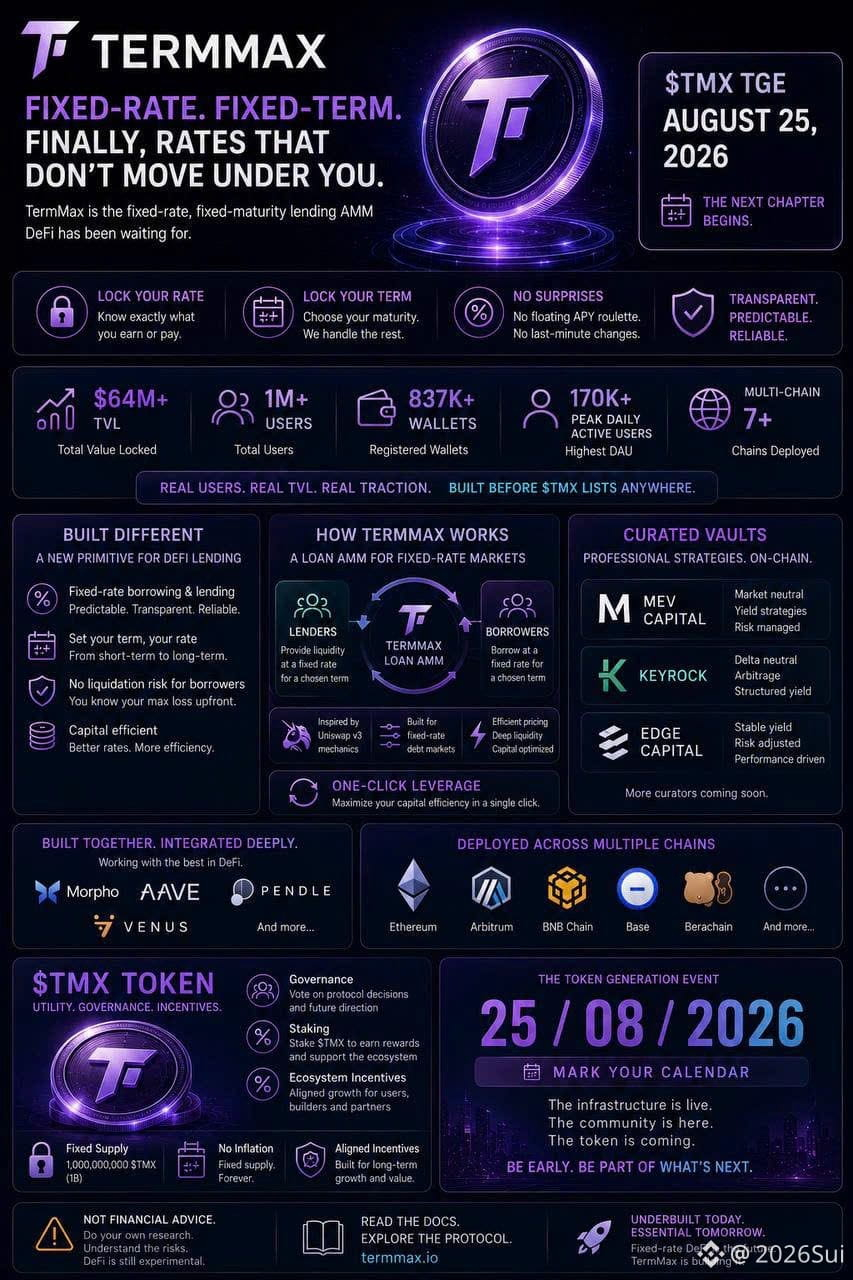
أحتاج إلى مزيد من الأشخاص يتحدثون عن هذا قبل 25 أغسطس.
TermMax هو أحد تلك البروتوكولات التي كانت تبني بهدوء بينما كان الجميع يطارد الضجيج في مكان آخر. لا حملات ترويجية ضخمة، ولا وعودًا جوفاء — فقط إقراض AMM بسعر ثابت ومدة ثابتة يقوم بهدوء بحل مشكلة لم تعالجها DeFi حقًا: معدلات تتغيّر عليك في اللحظة التي لا تنتبه فيها.
إقراض أو اقتراض، تقفل سعر الفائدة والمدة مسبقًا. لا تخمين، ولا الرجوع والتحقق كل ساعة لمعرفة ما الذي تغيّر. أضف رافعة مالية بنقرة واحدة للمتداولين الذين يريدون التعرض دون إدارة خمسة عناصر متحركة، بالإضافة إلى محافظ مُنسّقة يديرها مُقيمون حقيقيون لأي شخص يفضّل الإيداع وترك المحترفين يتولّون الاستراتيجية. كل ذلك يعمل عبر سلاسل متعددة — Ethereum وArbitrum وBNB Chain وBase — ومتصّلًا بالفعل بأسماء مثل Morpho وAave وPendle.
والآن الجزء الذي يجمع كل شيء معًا: $TMX TGE يهبط في 25 أغسطس 2026. الحوكمة والمنفعة، أخيرًا على أرض الواقع، تدعم بروتوكولًا كانت له استخدامات فعلية قبل هذه اللحظة.
الإقراض بسعر ثابت ما زال زاوية غير مكتملة في DeFi. يستحق أن تضيفه إلى قائمة المراقبة قبل 25، لا بعد.
أشارك لأنني أعتقد أن هذا يستحق المزيد من الاهتمام — قم بإجراء بحثك الخاص قبل اتخاذ أي قرارات. 🧵
#termmax @TermMax
أحتاج إلى مزيد من الأشخاص يتحدثون عن هذا قبل 25 أغسطس.
TermMax هو أحد تلك البروتوكولات التي كانت تبني بهدوء بينما كان الجميع يطارد الضجيج في مكان آخر. لا حملات ترويجية ضخمة، ولا وعودًا جوفاء — فقط إقراض AMM بسعر ثابت ومدة ثابتة يقوم بهدوء بحل مشكلة لم تعالجها DeFi حقًا: معدلات تتغيّر عليك في اللحظة التي لا تنتبه فيها.
إقراض أو اقتراض، تقفل سعر الفائدة والمدة مسبقًا. لا تخمين، ولا الرجوع والتحقق كل ساعة لمعرفة ما الذي تغيّر. أضف رافعة مالية بنقرة واحدة للمتداولين الذين يريدون التعرض دون إدارة خمسة عناصر متحركة، بالإضافة إلى محافظ مُنسّقة يديرها مُقيمون حقيقيون لأي شخص يفضّل الإيداع وترك المحترفين يتولّون الاستراتيجية. كل ذلك يعمل عبر سلاسل متعددة — Ethereum وArbitrum وBNB Chain وBase — ومتصّلًا بالفعل بأسماء مثل Morpho وAave وPendle.
والآن الجزء الذي يجمع كل شيء معًا: $TMX TGE يهبط في 25 أغسطس 2026. الحوكمة والمنفعة، أخيرًا على أرض الواقع، تدعم بروتوكولًا كانت له استخدامات فعلية قبل هذه اللحظة.
الإقراض بسعر ثابت ما زال زاوية غير مكتملة في DeFi. يستحق أن تضيفه إلى قائمة المراقبة قبل 25، لا بعد.
أشارك لأنني أعتقد أن هذا يستحق المزيد من الاهتمام — قم بإجراء بحثك الخاص قبل اتخاذ أي قرارات. 🧵
أحتاج إلى مزيد من الأشخاص يتحدثون عن هذا قبل 25 أغسطس.
TermMax هو أحد تلك البروتوكولات التي كانت تبني بهدوء بينما كان الجميع يطارد الضجيج في مكان آخر. لا حملات ترويجية ضخمة، ولا وعودًا جوفاء — فقط إقراض AMM بسعر ثابت ومدة ثابتة يقوم بهدوء بحل مشكلة لم تعالجها DeFi حقًا: معدلات تتغيّر عليك في اللحظة التي لا تنتبه فيها.
إقراض أو اقتراض، تقفل سعر الفائدة والمدة مسبقًا. لا تخمين، ولا الرجوع والتحقق كل ساعة لمعرفة ما الذي تغيّر. أضف رافعة مالية بنقرة واحدة للمتداولين الذين يريدون التعرض دون إدارة خمسة عناصر متحركة، بالإضافة إلى محافظ مُنسّقة يديرها مُقيمون حقيقيون لأي شخص يفضّل الإيداع وترك المحترفين يتولّون الاستراتيجية. كل ذلك يعمل عبر سلاسل متعددة — Ethereum وArbitrum وBNB Chain وBase — ومتصّلًا بالفعل بأسماء مثل Morpho وAave وPendle.
والآن الجزء الذي يجمع كل شيء معًا: $TMX TGE يهبط في 25 أغسطس 2026. الحوكمة والمنفعة، أخيرًا على أرض الواقع، تدعم بروتوكولًا كانت له استخدامات فعلية قبل هذه اللحظة.
الإقراض بسعر ثابت ما زال زاوية غير مكتملة في DeFi. يستحق أن تضيفه إلى قائمة المراقبة قبل 25، لا بعد.
أشارك لأنني أعتقد أن هذا يستحق المزيد من الاهتمام — قم بإجراء بحثك الخاص قبل اتخاذ أي قرارات. 🧵
2
1
67
·
--
#binancep2pantoan @Binance_Vietnam
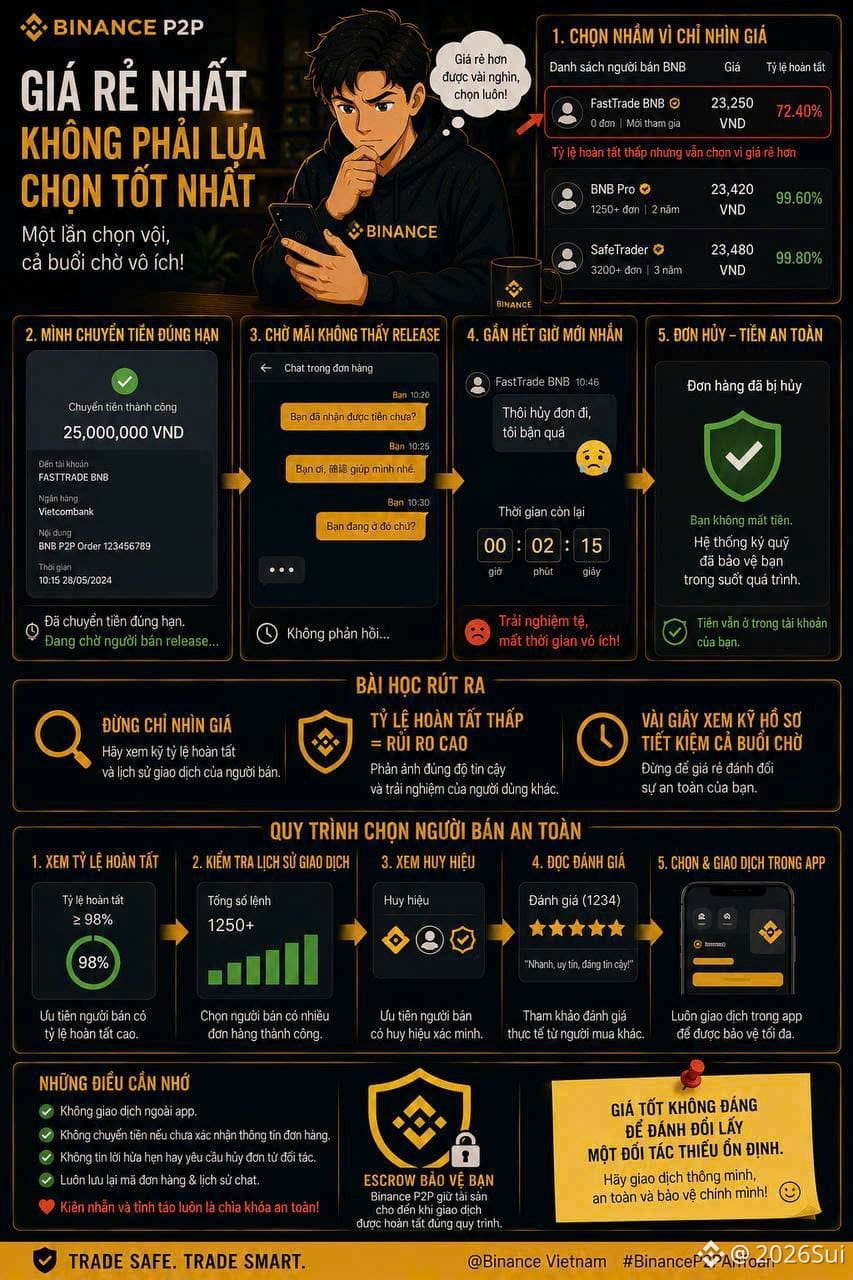
مرّةً ما أخطأتُ في اختيار أحد البائعين فقط لأنني رأيت سعرًا رخيصًا فنسيتُ التحقق جيدًا من نسبة إتمام الطلب.
في ذلك اليوم كنتُ بحاجةٍ ماسة إلى شراء كمية BNB، فرأيتُ أن هناك بائعًا بسعر أقل من بضعة بائعين آخرين فاخترته فورًا. اكتفيتُ بإلقاء نظرة سريعة على الشارة ولم أنتبه إلى أن نسبة إتمام طلباتهم منخفضة بشكل ملحوظ مقارنةً بالمعدل العام. بعد إنشاء الطلب، قمتُ بتحويل المبلغ في الوقت المحدد، لكنني انتظرتُ مدة طويلة دون أن يحدث “الإفراج” (release)، ولم تكن هناك أي استجابة عندما أرسلتُ رسالة. وبقرب انتهاء الوقت المسموح، كتب هذا الشخص أخيرًا: "حسنًا ألغِ الطلب، أنا مشغول جدًا" — دون أي تفسير إضافي.
عندها فقط أدركتُ أن نسبة الإتمام المنخفضة ليست رقمًا بلا معنى؛ بل تعكس بالفعل ما مررتُ به للتو. ولحسن الحظ أنني بقيتُ محافظًا على الصفقة داخل المنصة ولم أحوّل الأموال عبر أي قناة أخرى؛ لذلك عندما تم إلغاء الطلب لم تخرج أموالي من حسابي أصلًا لأن شيئًا لم يكن قد تم تأكيده بشكل غير صحيح — نظام الهامش (الضمان) قد حمانِي طوال فترة الانتظار تلك.
احتفظتُ بسجل المحادثة كاملًا ورقم الطلب كعادةٍ لدي، رغم أنني في هذه المرة لم أكن بحاجةٍ إلى ذلك. ومن الآن فصاعدًا، سأتعلم من التجربة: في كل مرة سأراجع جيدًا نسبة الإتمام وكذلك الشارة قبل اختيار شريك التعامل، ولا أكتفي بالنظر إلى السعر فقط.
الدرس الذي خرجتُ به: السعر الجيد لا يستحق أن يتم التضحية به مقابل شريك غير مستقر. بضع ثوانٍ إضافية لمراجعة الملف بدقة ساعدتني على تجنب انتظارٍ كامل دون فائدة.
#binancep2pantoan @Binance Vietnam
مرّةً ما أخطأتُ في اختيار أحد البائعين فقط لأنني رأيت سعرًا رخيصًا فنسيتُ التحقق جيدًا من نسبة إتمام الطلب.
في ذلك اليوم كنتُ بحاجةٍ ماسة إلى شراء كمية BNB، فرأيتُ أن هناك بائعًا بسعر أقل من بضعة بائعين آخرين فاخترته فورًا. اكتفيتُ بإلقاء نظرة سريعة على الشارة ولم أنتبه إلى أن نسبة إتمام طلباتهم منخفضة بشكل ملحوظ مقارنةً بالمعدل العام. بعد إنشاء الطلب، قمتُ بتحويل المبلغ في الوقت المحدد، لكنني انتظرتُ مدة طويلة دون أن يحدث “الإفراج” (release)، ولم تكن هناك أي استجابة عندما أرسلتُ رسالة. وبقرب انتهاء الوقت المسموح، كتب هذا الشخص أخيرًا: "حسنًا ألغِ الطلب، أنا مشغول جدًا" — دون أي تفسير إضافي.
عندها فقط أدركتُ أن نسبة الإتمام المنخفضة ليست رقمًا بلا معنى؛ بل تعكس بالفعل ما مررتُ به للتو. ولحسن الحظ أنني بقيتُ محافظًا على الصفقة داخل المنصة ولم أحوّل الأموال عبر أي قناة أخرى؛ لذلك عندما تم إلغاء الطلب لم تخرج أموالي من حسابي أصلًا لأن شيئًا لم يكن قد تم تأكيده بشكل غير صحيح — نظام الهامش (الضمان) قد حمانِي طوال فترة الانتظار تلك.
احتفظتُ بسجل المحادثة كاملًا ورقم الطلب كعادةٍ لدي، رغم أنني في هذه المرة لم أكن بحاجةٍ إلى ذلك. ومن الآن فصاعدًا، سأتعلم من التجربة: في كل مرة سأراجع جيدًا نسبة الإتمام وكذلك الشارة قبل اختيار شريك التعامل، ولا أكتفي بالنظر إلى السعر فقط.
الدرس الذي خرجتُ به: السعر الجيد لا يستحق أن يتم التضحية به مقابل شريك غير مستقر. بضع ثوانٍ إضافية لمراجعة الملف بدقة ساعدتني على تجنب انتظارٍ كامل دون فائدة.
مرّةً ما أخطأتُ في اختيار أحد البائعين فقط لأنني رأيت سعرًا رخيصًا فنسيتُ التحقق جيدًا من نسبة إتمام الطلب.
في ذلك اليوم كنتُ بحاجةٍ ماسة إلى شراء كمية BNB، فرأيتُ أن هناك بائعًا بسعر أقل من بضعة بائعين آخرين فاخترته فورًا. اكتفيتُ بإلقاء نظرة سريعة على الشارة ولم أنتبه إلى أن نسبة إتمام طلباتهم منخفضة بشكل ملحوظ مقارنةً بالمعدل العام. بعد إنشاء الطلب، قمتُ بتحويل المبلغ في الوقت المحدد، لكنني انتظرتُ مدة طويلة دون أن يحدث “الإفراج” (release)، ولم تكن هناك أي استجابة عندما أرسلتُ رسالة. وبقرب انتهاء الوقت المسموح، كتب هذا الشخص أخيرًا: "حسنًا ألغِ الطلب، أنا مشغول جدًا" — دون أي تفسير إضافي.
عندها فقط أدركتُ أن نسبة الإتمام المنخفضة ليست رقمًا بلا معنى؛ بل تعكس بالفعل ما مررتُ به للتو. ولحسن الحظ أنني بقيتُ محافظًا على الصفقة داخل المنصة ولم أحوّل الأموال عبر أي قناة أخرى؛ لذلك عندما تم إلغاء الطلب لم تخرج أموالي من حسابي أصلًا لأن شيئًا لم يكن قد تم تأكيده بشكل غير صحيح — نظام الهامش (الضمان) قد حمانِي طوال فترة الانتظار تلك.
احتفظتُ بسجل المحادثة كاملًا ورقم الطلب كعادةٍ لدي، رغم أنني في هذه المرة لم أكن بحاجةٍ إلى ذلك. ومن الآن فصاعدًا، سأتعلم من التجربة: في كل مرة سأراجع جيدًا نسبة الإتمام وكذلك الشارة قبل اختيار شريك التعامل، ولا أكتفي بالنظر إلى السعر فقط.
الدرس الذي خرجتُ به: السعر الجيد لا يستحق أن يتم التضحية به مقابل شريك غير مستقر. بضع ثوانٍ إضافية لمراجعة الملف بدقة ساعدتني على تجنب انتظارٍ كامل دون فائدة.
131
·
--
#binancep2pantoan @Binance_Vietnam
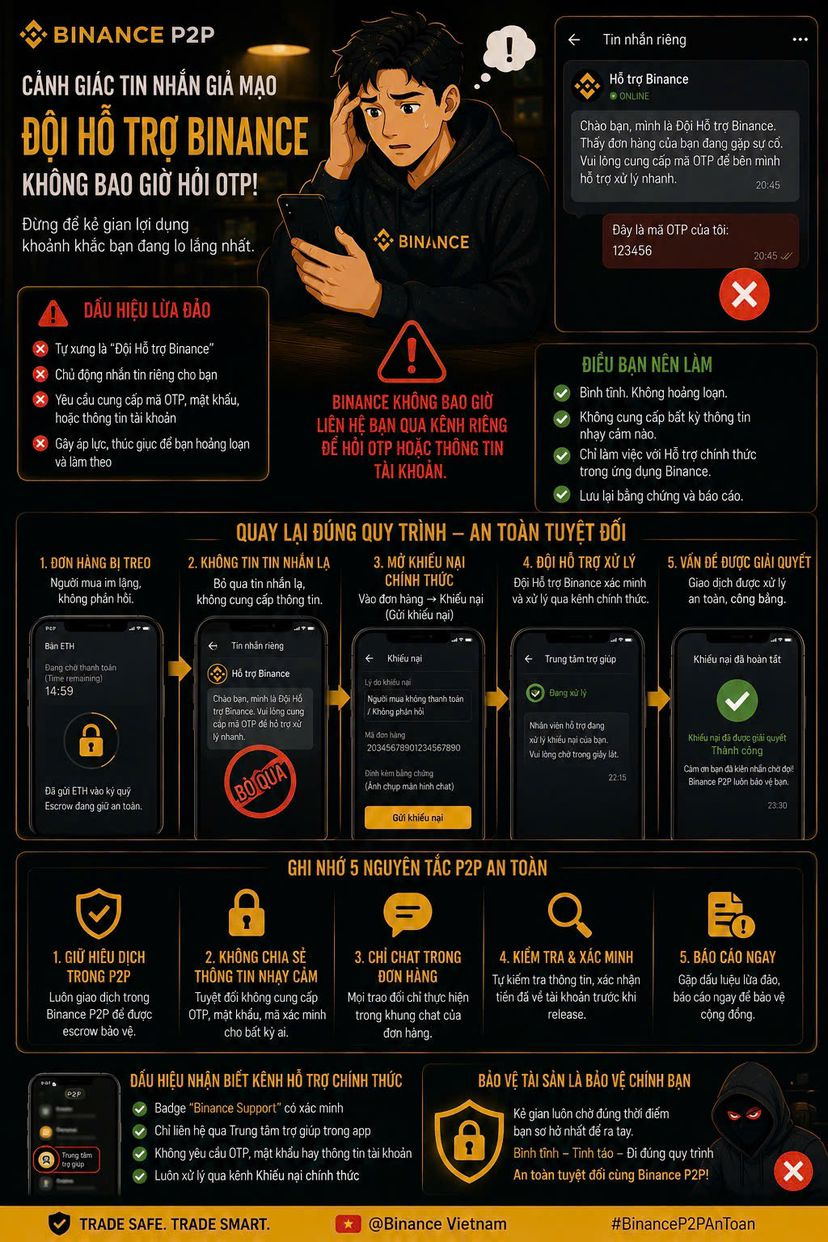
في أحد الأيام، وصلتني رسالة منسوبة إلى "فريق دعم Binance" في خضمّ وجود عملية معلّقة على وشك التنفيذ — ولم أدرِ لَحظة أنني كنت على وشك الوقوع في الفخ لأن الأمر جاء في الوقت الذي كنت فيه متوتّرًا للغاية.
كانت عملية بيع ETH الخاصة بي بلا رد من المشتري؛ كنت أرتبك وأنتظر، وفجأة ظهر حساب مراسلة خاص (غير محادثة الطلب) يقول: "مرحبًا، أنا دعم Binance. أرى أن طلبك يواجه مشكلة، لذا أرسل رمز OTP كي نتمكن من مساعدتك بسرعة في التعامل." وفي تلك اللحظة بالذات، وأنا مشوش الذهن، كنت على وشك كتابة الرمز لإنهاء كل شيء. لكني تذكّرت في الوقت المناسب: Binance لا تتواصل أبدًا عبر قناة خاصة لطلب رمز OTP، وكل الدعم الرسمي يتم عبر قناة الشكاوى داخل التطبيق، وليس عبر رسائل غريبة.
تجاهلتُ تلك الرسالة ولم أقدّم أي معلومات، وعدت إلى الإجراء الصحيح: فتح شكوى رسمية للطلب المعلّق، وإرفاق رقم الطلب وسجل المحادثة المحفوظ مسبقًا. بعد ساعات قليلة، قام دعم Binance الحقيقي بمعالجة الأمر بنجاح عبر القناة الصحيحة داخل التطبيق.
الدرس الذي تعلمته: يُعدّ المجرمّون الأبرع هم من يعرفون اختيار التوقيت المناسب تمامًا لحظتي الأكثر ارتباكًا. كلما زادت المخاوف، زادت الحاجة إلى اليقظة والسير في طريق واحد فقط — قناة الدعم الرسمية داخل التطبيق.
#binancep2pantoan @Binance Vietnam
في أحد الأيام، وصلتني رسالة منسوبة إلى "فريق دعم Binance" في خضمّ وجود عملية معلّقة على وشك التنفيذ — ولم أدرِ لَحظة أنني كنت على وشك الوقوع في الفخ لأن الأمر جاء في الوقت الذي كنت فيه متوتّرًا للغاية.
كانت عملية بيع ETH الخاصة بي بلا رد من المشتري؛ كنت أرتبك وأنتظر، وفجأة ظهر حساب مراسلة خاص (غير محادثة الطلب) يقول: "مرحبًا، أنا دعم Binance. أرى أن طلبك يواجه مشكلة، لذا أرسل رمز OTP كي نتمكن من مساعدتك بسرعة في التعامل." وفي تلك اللحظة بالذات، وأنا مشوش الذهن، كنت على وشك كتابة الرمز لإنهاء كل شيء. لكني تذكّرت في الوقت المناسب: Binance لا تتواصل أبدًا عبر قناة خاصة لطلب رمز OTP، وكل الدعم الرسمي يتم عبر قناة الشكاوى داخل التطبيق، وليس عبر رسائل غريبة.
تجاهلتُ تلك الرسالة ولم أقدّم أي معلومات، وعدت إلى الإجراء الصحيح: فتح شكوى رسمية للطلب المعلّق، وإرفاق رقم الطلب وسجل المحادثة المحفوظ مسبقًا. بعد ساعات قليلة، قام دعم Binance الحقيقي بمعالجة الأمر بنجاح عبر القناة الصحيحة داخل التطبيق.
الدرس الذي تعلمته: يُعدّ المجرمّون الأبرع هم من يعرفون اختيار التوقيت المناسب تمامًا لحظتي الأكثر ارتباكًا. كلما زادت المخاوف، زادت الحاجة إلى اليقظة والسير في طريق واحد فقط — قناة الدعم الرسمية داخل التطبيق.
في أحد الأيام، وصلتني رسالة منسوبة إلى "فريق دعم Binance" في خضمّ وجود عملية معلّقة على وشك التنفيذ — ولم أدرِ لَحظة أنني كنت على وشك الوقوع في الفخ لأن الأمر جاء في الوقت الذي كنت فيه متوتّرًا للغاية.
كانت عملية بيع ETH الخاصة بي بلا رد من المشتري؛ كنت أرتبك وأنتظر، وفجأة ظهر حساب مراسلة خاص (غير محادثة الطلب) يقول: "مرحبًا، أنا دعم Binance. أرى أن طلبك يواجه مشكلة، لذا أرسل رمز OTP كي نتمكن من مساعدتك بسرعة في التعامل." وفي تلك اللحظة بالذات، وأنا مشوش الذهن، كنت على وشك كتابة الرمز لإنهاء كل شيء. لكني تذكّرت في الوقت المناسب: Binance لا تتواصل أبدًا عبر قناة خاصة لطلب رمز OTP، وكل الدعم الرسمي يتم عبر قناة الشكاوى داخل التطبيق، وليس عبر رسائل غريبة.
تجاهلتُ تلك الرسالة ولم أقدّم أي معلومات، وعدت إلى الإجراء الصحيح: فتح شكوى رسمية للطلب المعلّق، وإرفاق رقم الطلب وسجل المحادثة المحفوظ مسبقًا. بعد ساعات قليلة، قام دعم Binance الحقيقي بمعالجة الأمر بنجاح عبر القناة الصحيحة داخل التطبيق.
الدرس الذي تعلمته: يُعدّ المجرمّون الأبرع هم من يعرفون اختيار التوقيت المناسب تمامًا لحظتي الأكثر ارتباكًا. كلما زادت المخاوف، زادت الحاجة إلى اليقظة والسير في طريق واحد فقط — قناة الدعم الرسمية داخل التطبيق.
98
·
--
#termmax @termmax
@termmax #TermMax
لقد كنت أتابع TermMax بهدوء لعدة أشهر، ويبدو توقيت TGE هذا مناسبًا.
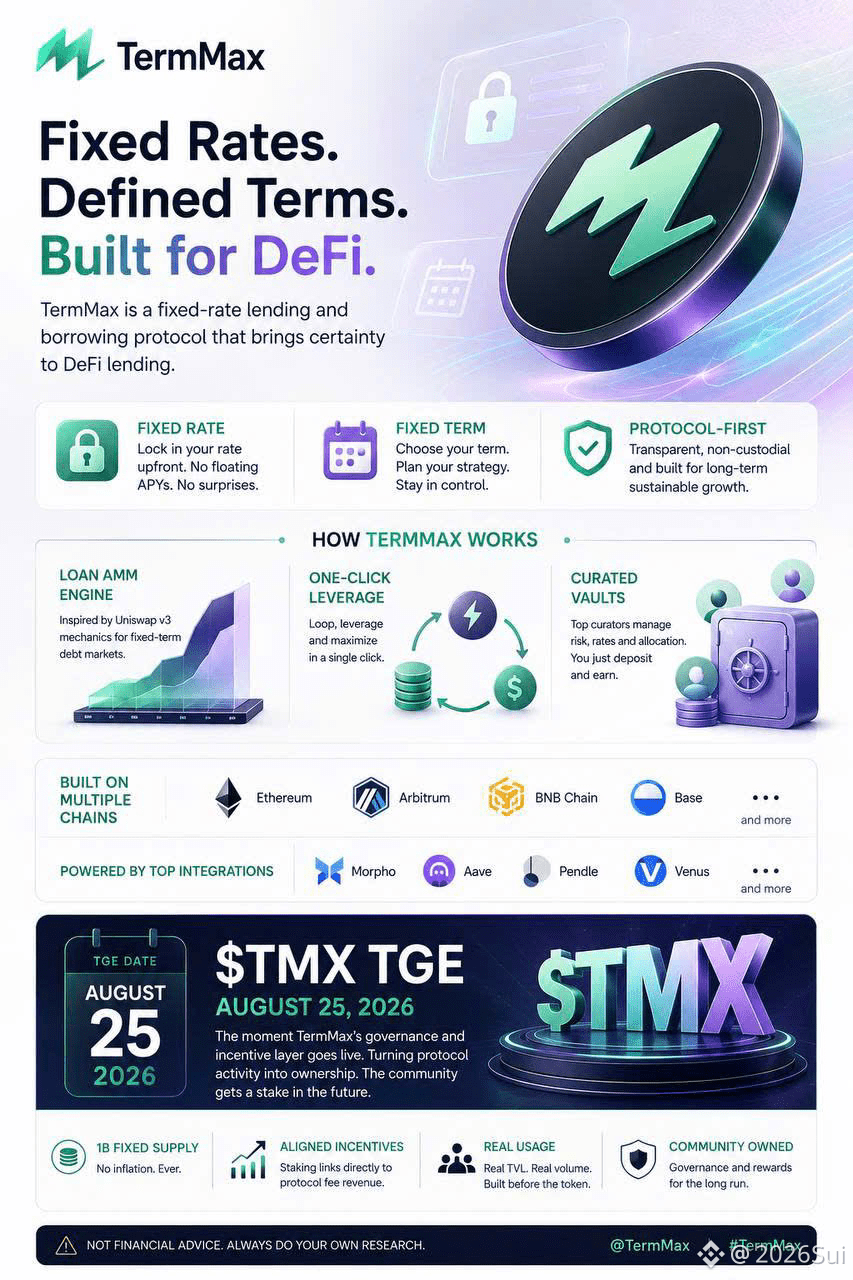
إليك لماذا جذب انتباهي من البداية: كان لدى الإقراض في عالم DeFi دائمًا عيب مزعج — تتحرك المعدلات تحتك. تودع عند 8%، ثم تعود بعد أسبوع فتجدها أصبحت 3%. والمقترضون يواجهون المشكلة نفسها لكن بالعكس. يحلّ TermMax ذلك عبر السماح لك بتثبيت معدل ثابت وتاريخ استحقاق ثابت مسبقًا، بحيث تعرف نتيجتك فعليًا قبل أن تلتزم. وهذه فجوة بنيوية حقيقية لم تتمكن أغلب بروتوكولات الإقراض من معالجتها.
بالإضافة إلى ذلك، يشغّل TermMax محرك AMM لقروض يقوم بتسعير ديون محددة المدة بكفاءة، ويدعم مراكز مدعومة بالرافعة المالية بنقرة واحدة، ويقدم محافظًا مُنسّقة حيث يدير القائمون المحترفون الاستراتيجية كي لا تضطر إلى مراقبة المراكز باستمرار. وهو يعمل حاليًا عبر سلاسل متعددة تشمل Ethereum وArbitrum وBNB Chain وBase، وقد تكامل بالفعل مع أسماء مثل Morpho وAave وPendle.
والآن الجزء الذي ينتظره الجميع: من المقرر أن يكون $TMX TGE في 25 أغسطس 2026. أخيرًا، يجمع توكن الحوكمة والاستخدام الأصلي بين الحوافز حول بروتوكول كان يولّد استخدامًا حقيقيًا بهدوء قبل الإطلاق.
لا يزال الـ DeFi بسعر فائدة ثابت على نطاق واسع فئة غير مكتملة. يستحق إبقاء هذا الخيار ضمن اهتمامك بينما يقترب موعد TGE.
ليس نصيحة مالية — قم بإجراء أبحاثك الخاصة. 🧵
#termmax @TermMax
@TermMax #TermMax
لقد كنت أتابع TermMax بهدوء لعدة أشهر، ويبدو توقيت TGE هذا مناسبًا.
إليك لماذا جذب انتباهي من البداية: كان لدى الإقراض في عالم DeFi دائمًا عيب مزعج — تتحرك المعدلات تحتك. تودع عند 8%، ثم تعود بعد أسبوع فتجدها أصبحت 3%. والمقترضون يواجهون المشكلة نفسها لكن بالعكس. يحلّ TermMax ذلك عبر السماح لك بتثبيت معدل ثابت وتاريخ استحقاق ثابت مسبقًا، بحيث تعرف نتيجتك فعليًا قبل أن تلتزم. وهذه فجوة بنيوية حقيقية لم تتمكن أغلب بروتوكولات الإقراض من معالجتها.
بالإضافة إلى ذلك، يشغّل TermMax محرك AMM لقروض يقوم بتسعير ديون محددة المدة بكفاءة، ويدعم مراكز مدعومة بالرافعة المالية بنقرة واحدة، ويقدم محافظًا مُنسّقة حيث يدير القائمون المحترفون الاستراتيجية كي لا تضطر إلى مراقبة المراكز باستمرار. وهو يعمل حاليًا عبر سلاسل متعددة تشمل Ethereum وArbitrum وBNB Chain وBase، وقد تكامل بالفعل مع أسماء مثل Morpho وAave وPendle.
والآن الجزء الذي ينتظره الجميع: من المقرر أن يكون $TMX TGE في 25 أغسطس 2026. أخيرًا، يجمع توكن الحوكمة والاستخدام الأصلي بين الحوافز حول بروتوكول كان يولّد استخدامًا حقيقيًا بهدوء قبل الإطلاق.
لا يزال الـ DeFi بسعر فائدة ثابت على نطاق واسع فئة غير مكتملة. يستحق إبقاء هذا الخيار ضمن اهتمامك بينما يقترب موعد TGE.
ليس نصيحة مالية — قم بإجراء أبحاثك الخاصة. 🧵
@TermMax #TermMax
لقد كنت أتابع TermMax بهدوء لعدة أشهر، ويبدو توقيت TGE هذا مناسبًا.
إليك لماذا جذب انتباهي من البداية: كان لدى الإقراض في عالم DeFi دائمًا عيب مزعج — تتحرك المعدلات تحتك. تودع عند 8%، ثم تعود بعد أسبوع فتجدها أصبحت 3%. والمقترضون يواجهون المشكلة نفسها لكن بالعكس. يحلّ TermMax ذلك عبر السماح لك بتثبيت معدل ثابت وتاريخ استحقاق ثابت مسبقًا، بحيث تعرف نتيجتك فعليًا قبل أن تلتزم. وهذه فجوة بنيوية حقيقية لم تتمكن أغلب بروتوكولات الإقراض من معالجتها.
بالإضافة إلى ذلك، يشغّل TermMax محرك AMM لقروض يقوم بتسعير ديون محددة المدة بكفاءة، ويدعم مراكز مدعومة بالرافعة المالية بنقرة واحدة، ويقدم محافظًا مُنسّقة حيث يدير القائمون المحترفون الاستراتيجية كي لا تضطر إلى مراقبة المراكز باستمرار. وهو يعمل حاليًا عبر سلاسل متعددة تشمل Ethereum وArbitrum وBNB Chain وBase، وقد تكامل بالفعل مع أسماء مثل Morpho وAave وPendle.
والآن الجزء الذي ينتظره الجميع: من المقرر أن يكون $TMX TGE في 25 أغسطس 2026. أخيرًا، يجمع توكن الحوكمة والاستخدام الأصلي بين الحوافز حول بروتوكول كان يولّد استخدامًا حقيقيًا بهدوء قبل الإطلاق.
لا يزال الـ DeFi بسعر فائدة ثابت على نطاق واسع فئة غير مكتملة. يستحق إبقاء هذا الخيار ضمن اهتمامك بينما يقترب موعد TGE.
ليس نصيحة مالية — قم بإجراء أبحاثك الخاصة. 🧵
1
1
83
·
--
#binancep2pantoan @Binance_Vietnam
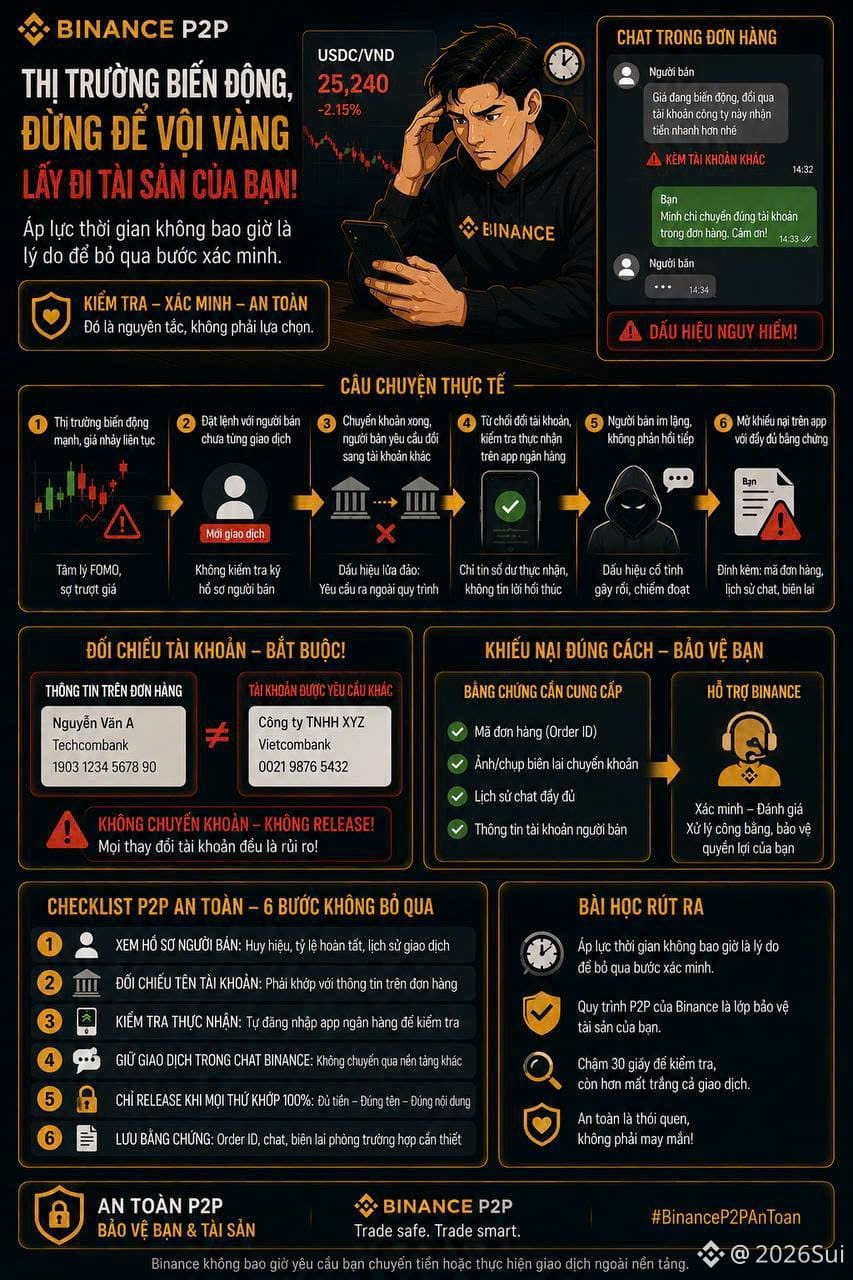
مرة واحدة اشتريت USDC بينما كان السوق يشهد تقلبات شديدة؛ كان السعر يقفز باستمرار — وكل ذلك بسبب تسرّعي وخوفي من تفويت الفرصة كاد أن يجعلني أتخطى خطوات التحقق بالكامل.
لما رأيت السعر جيدًا، نفّذت الأمر فورًا مع أحد البائعين الذي لم أسبق له أن تعاملت معه من قبل، دون أن أراجع ملفاته بدقة؛ فقد كنت أخشى أن «التأخر يعني فقدان السعر». بعد أن حوّلت الأموال، أرسل البائع فجأة رسالة: «السعر يتحرك الآن، بدّل إلى حساب الشركة هذا لاستلام الأموال بشكل أسرع» — مع عدة حسابات تختلف تمامًا عن المعلومات الأولية في الطلب. تجمّدت للحظة، ومع أنني كنت ألهث خوفًا من انقلاب السعر، إلا أنني قارنّت أسماء حسابات الدفع مع تفاصيل الطلب خطوة لا يجوز تخطيها مهما اشتدت وتيرة السوق.
رفضت تغيير الحساب، وحافظت على نفس المعاملة داخل محادثة Binance، ثم فتحت تطبيق البنك بنفسي للتحقق من المبلغ المستلم فعلًا بدلًا من تصديق الإلحاح. بعد ذلك سكت البائع ولم يرد مرة أخرى — وهي علامة واضحة على محاولة إحداث فوضى بهدف الاستيلاء.
قدمت بلاغًا مع كل رموز الطلب وسجل المحادثة، ثم قامت خدمة دعم Binance بمعالجة الأمر بشكلٍ سليم.
الدرس الذي تعلمته: ضغط الوقت، سواء جاء من السوق أو من الشريك، ليس أبدًا سببًا لتجاوز خطوة التحقق. حتى التأخير 30 ثانية أفضل من خسارة الصفقة بالكامل.
#binancep2pantoan @Binance Vietnam
مرة واحدة اشتريت USDC بينما كان السوق يشهد تقلبات شديدة؛ كان السعر يقفز باستمرار — وكل ذلك بسبب تسرّعي وخوفي من تفويت الفرصة كاد أن يجعلني أتخطى خطوات التحقق بالكامل.
لما رأيت السعر جيدًا، نفّذت الأمر فورًا مع أحد البائعين الذي لم أسبق له أن تعاملت معه من قبل، دون أن أراجع ملفاته بدقة؛ فقد كنت أخشى أن «التأخر يعني فقدان السعر». بعد أن حوّلت الأموال، أرسل البائع فجأة رسالة: «السعر يتحرك الآن، بدّل إلى حساب الشركة هذا لاستلام الأموال بشكل أسرع» — مع عدة حسابات تختلف تمامًا عن المعلومات الأولية في الطلب. تجمّدت للحظة، ومع أنني كنت ألهث خوفًا من انقلاب السعر، إلا أنني قارنّت أسماء حسابات الدفع مع تفاصيل الطلب خطوة لا يجوز تخطيها مهما اشتدت وتيرة السوق.
رفضت تغيير الحساب، وحافظت على نفس المعاملة داخل محادثة Binance، ثم فتحت تطبيق البنك بنفسي للتحقق من المبلغ المستلم فعلًا بدلًا من تصديق الإلحاح. بعد ذلك سكت البائع ولم يرد مرة أخرى — وهي علامة واضحة على محاولة إحداث فوضى بهدف الاستيلاء.
قدمت بلاغًا مع كل رموز الطلب وسجل المحادثة، ثم قامت خدمة دعم Binance بمعالجة الأمر بشكلٍ سليم.
الدرس الذي تعلمته: ضغط الوقت، سواء جاء من السوق أو من الشريك، ليس أبدًا سببًا لتجاوز خطوة التحقق. حتى التأخير 30 ثانية أفضل من خسارة الصفقة بالكامل.
مرة واحدة اشتريت USDC بينما كان السوق يشهد تقلبات شديدة؛ كان السعر يقفز باستمرار — وكل ذلك بسبب تسرّعي وخوفي من تفويت الفرصة كاد أن يجعلني أتخطى خطوات التحقق بالكامل.
لما رأيت السعر جيدًا، نفّذت الأمر فورًا مع أحد البائعين الذي لم أسبق له أن تعاملت معه من قبل، دون أن أراجع ملفاته بدقة؛ فقد كنت أخشى أن «التأخر يعني فقدان السعر». بعد أن حوّلت الأموال، أرسل البائع فجأة رسالة: «السعر يتحرك الآن، بدّل إلى حساب الشركة هذا لاستلام الأموال بشكل أسرع» — مع عدة حسابات تختلف تمامًا عن المعلومات الأولية في الطلب. تجمّدت للحظة، ومع أنني كنت ألهث خوفًا من انقلاب السعر، إلا أنني قارنّت أسماء حسابات الدفع مع تفاصيل الطلب خطوة لا يجوز تخطيها مهما اشتدت وتيرة السوق.
رفضت تغيير الحساب، وحافظت على نفس المعاملة داخل محادثة Binance، ثم فتحت تطبيق البنك بنفسي للتحقق من المبلغ المستلم فعلًا بدلًا من تصديق الإلحاح. بعد ذلك سكت البائع ولم يرد مرة أخرى — وهي علامة واضحة على محاولة إحداث فوضى بهدف الاستيلاء.
قدمت بلاغًا مع كل رموز الطلب وسجل المحادثة، ثم قامت خدمة دعم Binance بمعالجة الأمر بشكلٍ سليم.
الدرس الذي تعلمته: ضغط الوقت، سواء جاء من السوق أو من الشريك، ليس أبدًا سببًا لتجاوز خطوة التحقق. حتى التأخير 30 ثانية أفضل من خسارة الصفقة بالكامل.
84
·
--
#dusk $DUSK @Dusk_Foundation
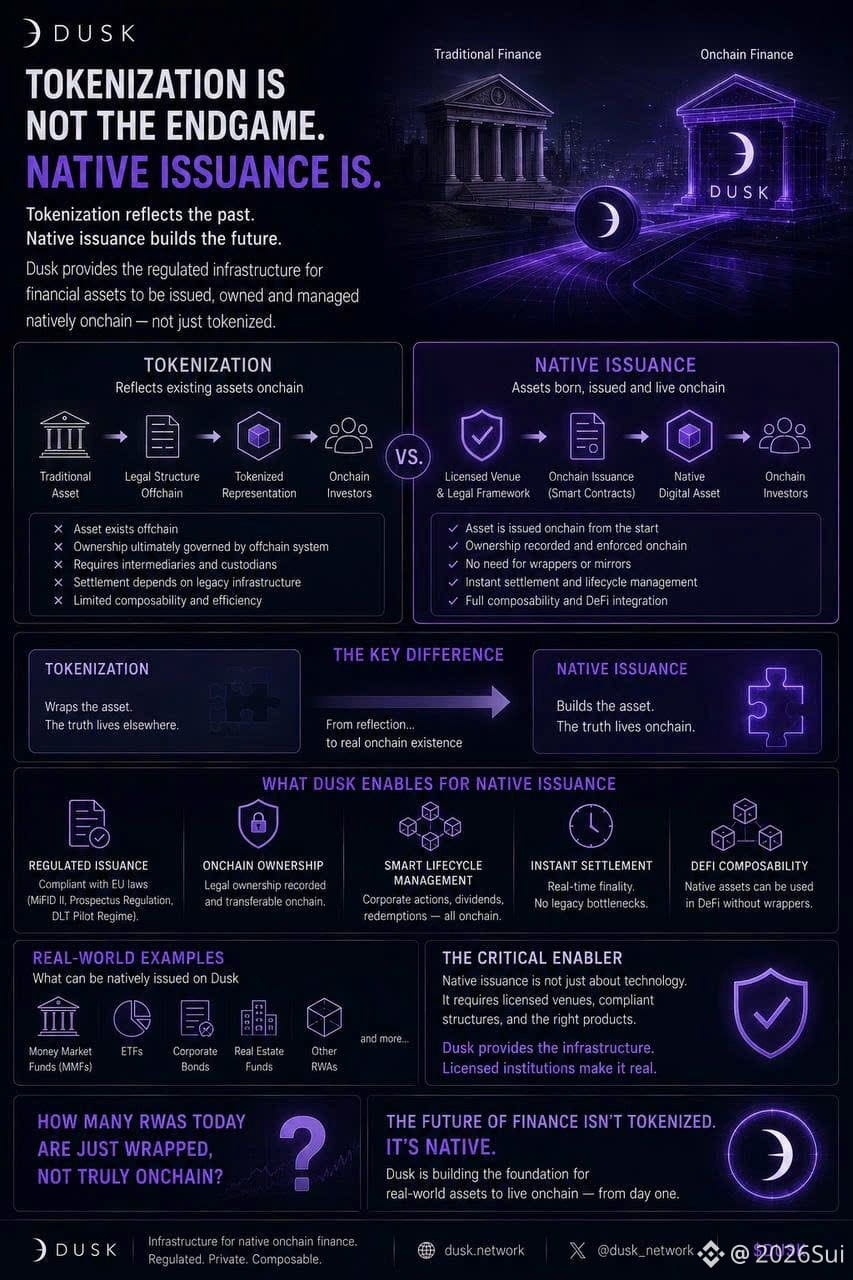
لقد كنت أستخدم "الترميز" و"الإصدار الأصلي" ككلمتين مترادفتين. وبعد أن قرأت وثائق Dusk بعناية، أدركت أن ذلك خطأ كبير.
الترميز هو أخذ أصل موجود بالفعل — سهمًا أو سندًا أو صندوقًا — ثم تغليفه كـ token على الشبكة (onchain). تظل الأصول الأصلية نفسها في النظام القديم، بينما تعكس السلسلة ذلك فقط.
أما الإصدار الأصلي (Native issuance) فالأمر مختلف: جزء من دورة حياة الأصل، من الإصدار إلى الملكية، يُنقل مباشرة إلى onchain، دون الحاجة إلى طبقة وسيطة تعكس ذلك.
المشكلة ليست في ما إذا كانت التكنولوجيا قادرة على تنفيذ الإصدار الأصلي أم لا. المشكلة هي ما إذا كانت الجهة المُصدِرة لديها التراخيص اللازمة وبنية المنتج المناسبة للقيام بذلك بشكل قانوني. أنشأت Dusk البنية التحتية بحيث عندما تتوفر الشروط — مثل وجود venue مرخّص، والمنتج مطابق للمعايير — يكون هناك مكان لتشغيل عملية الإصدار الأصلي، بدل الاكتفاء بالتوقف عند مجرد ترميز السطح.
السؤال ليس ما إذا كانت RWA ستصعد إلى السلسلة أم لا. السؤال هو كم من أصول RWA الحالية يتم فقط تغليفها، دون أن تكون بالفعل حية على onchain؟
#dusk $DUSK @Dusk
لقد كنت أستخدم "الترميز" و"الإصدار الأصلي" ككلمتين مترادفتين. وبعد أن قرأت وثائق Dusk بعناية، أدركت أن ذلك خطأ كبير.
الترميز هو أخذ أصل موجود بالفعل — سهمًا أو سندًا أو صندوقًا — ثم تغليفه كـ token على الشبكة (onchain). تظل الأصول الأصلية نفسها في النظام القديم، بينما تعكس السلسلة ذلك فقط.
أما الإصدار الأصلي (Native issuance) فالأمر مختلف: جزء من دورة حياة الأصل، من الإصدار إلى الملكية، يُنقل مباشرة إلى onchain، دون الحاجة إلى طبقة وسيطة تعكس ذلك.
المشكلة ليست في ما إذا كانت التكنولوجيا قادرة على تنفيذ الإصدار الأصلي أم لا. المشكلة هي ما إذا كانت الجهة المُصدِرة لديها التراخيص اللازمة وبنية المنتج المناسبة للقيام بذلك بشكل قانوني. أنشأت Dusk البنية التحتية بحيث عندما تتوفر الشروط — مثل وجود venue مرخّص، والمنتج مطابق للمعايير — يكون هناك مكان لتشغيل عملية الإصدار الأصلي، بدل الاكتفاء بالتوقف عند مجرد ترميز السطح.
السؤال ليس ما إذا كانت RWA ستصعد إلى السلسلة أم لا. السؤال هو كم من أصول RWA الحالية يتم فقط تغليفها، دون أن تكون بالفعل حية على onchain؟
لقد كنت أستخدم "الترميز" و"الإصدار الأصلي" ككلمتين مترادفتين. وبعد أن قرأت وثائق Dusk بعناية، أدركت أن ذلك خطأ كبير.
الترميز هو أخذ أصل موجود بالفعل — سهمًا أو سندًا أو صندوقًا — ثم تغليفه كـ token على الشبكة (onchain). تظل الأصول الأصلية نفسها في النظام القديم، بينما تعكس السلسلة ذلك فقط.
أما الإصدار الأصلي (Native issuance) فالأمر مختلف: جزء من دورة حياة الأصل، من الإصدار إلى الملكية، يُنقل مباشرة إلى onchain، دون الحاجة إلى طبقة وسيطة تعكس ذلك.
المشكلة ليست في ما إذا كانت التكنولوجيا قادرة على تنفيذ الإصدار الأصلي أم لا. المشكلة هي ما إذا كانت الجهة المُصدِرة لديها التراخيص اللازمة وبنية المنتج المناسبة للقيام بذلك بشكل قانوني. أنشأت Dusk البنية التحتية بحيث عندما تتوفر الشروط — مثل وجود venue مرخّص، والمنتج مطابق للمعايير — يكون هناك مكان لتشغيل عملية الإصدار الأصلي، بدل الاكتفاء بالتوقف عند مجرد ترميز السطح.
السؤال ليس ما إذا كانت RWA ستصعد إلى السلسلة أم لا. السؤال هو كم من أصول RWA الحالية يتم فقط تغليفها، دون أن تكون بالفعل حية على onchain؟
92
·
--
#dusk $DUSK @Dusk_Foundation
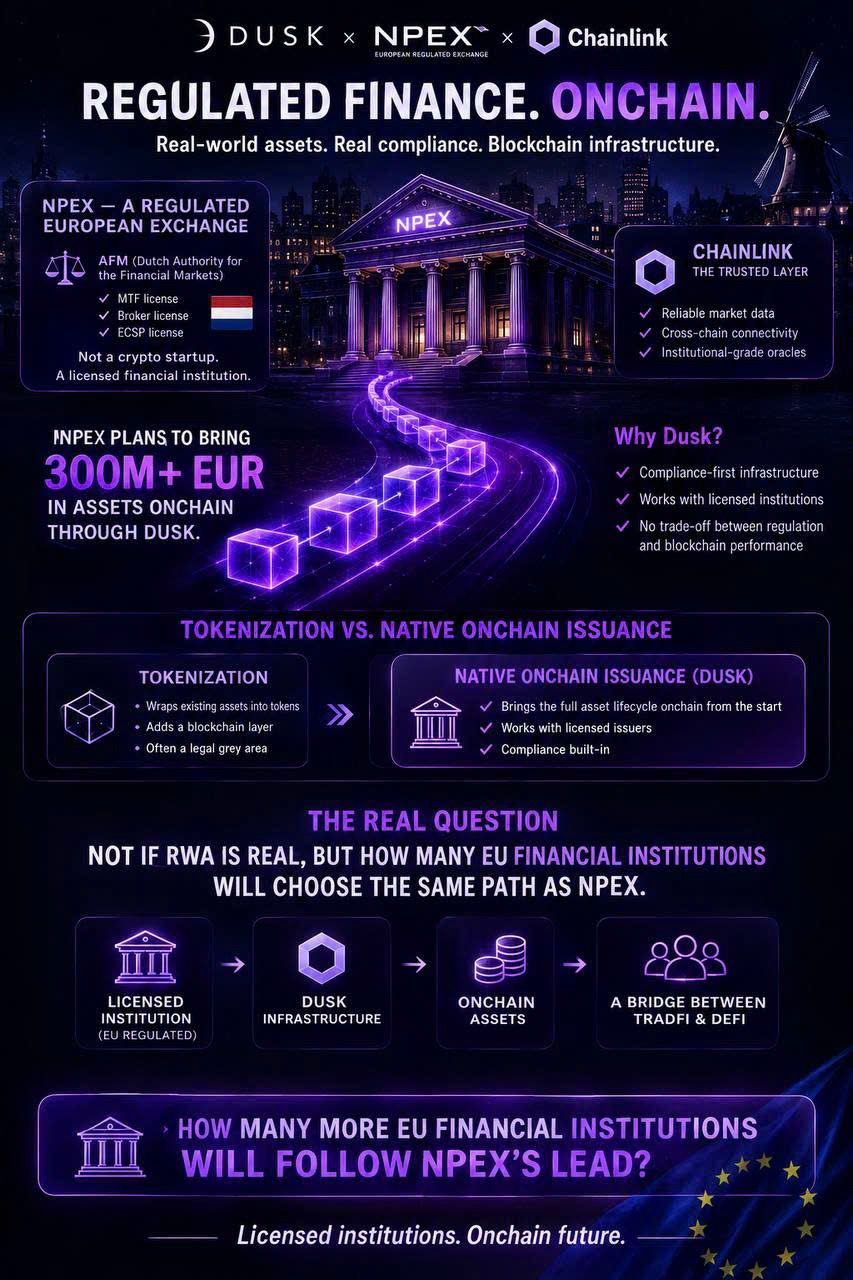
غالبًا ما أرى مشاريع RWA تتحدث عن "شريك استراتيجي" دون تفاصيل واضحة خلف ذلك. مع @dusk، صرتُ أتساءل لأن اسمًا ظهر: NPEX.
NPEX ليست شركة ناشئة في مجال العملات المشفرة. إنها منصة تداول مُنظَّمة من قِبل AFM، وتحمل ترخيص MTF، وBroker وECSP في هولندا. لدى NPEX خطط لنقل أكثر من 300 مليون يورو من الأصول إلى السلسلة عبر Dusk. إلى جانب ذلك، تتعاون Dusk مع Chainlink لإدخال البيانات وبنية سوق التمويل في السلسلة.
ما لفت انتباهي ليس رقم 300 مليون يورو. فهذا مجرد نقطة انطلاق. السؤال الحقيقي هو: منصة مُرخّص لها بشكل كامل في أوروبا تختار أي بنية لإحضار الأصول الحقيقية على onchain، ولماذا لا تبني بنيتها الخاصة.
الإجابة تكمن في أن Dusk لا يطلب من المؤسسات المالية التنازل عن الامتثال من أجل السرعة التي توفرها تقنية البلوك تشين.
السؤال ليس ما إذا كانت RWA حقيقية أم لا. السؤال هو: كم عدد المؤسسات المالية الأوروبية التالية التي ستسلك الطريق الذي اختارته NPEX؟
#dusk $DUSK @Dusk
غالبًا ما أرى مشاريع RWA تتحدث عن "شريك استراتيجي" دون تفاصيل واضحة خلف ذلك. مع @dusk، صرتُ أتساءل لأن اسمًا ظهر: NPEX.
NPEX ليست شركة ناشئة في مجال العملات المشفرة. إنها منصة تداول مُنظَّمة من قِبل AFM، وتحمل ترخيص MTF، وBroker وECSP في هولندا. لدى NPEX خطط لنقل أكثر من 300 مليون يورو من الأصول إلى السلسلة عبر Dusk. إلى جانب ذلك، تتعاون Dusk مع Chainlink لإدخال البيانات وبنية سوق التمويل في السلسلة.
ما لفت انتباهي ليس رقم 300 مليون يورو. فهذا مجرد نقطة انطلاق. السؤال الحقيقي هو: منصة مُرخّص لها بشكل كامل في أوروبا تختار أي بنية لإحضار الأصول الحقيقية على onchain، ولماذا لا تبني بنيتها الخاصة.
الإجابة تكمن في أن Dusk لا يطلب من المؤسسات المالية التنازل عن الامتثال من أجل السرعة التي توفرها تقنية البلوك تشين.
السؤال ليس ما إذا كانت RWA حقيقية أم لا. السؤال هو: كم عدد المؤسسات المالية الأوروبية التالية التي ستسلك الطريق الذي اختارته NPEX؟
غالبًا ما أرى مشاريع RWA تتحدث عن "شريك استراتيجي" دون تفاصيل واضحة خلف ذلك. مع @dusk، صرتُ أتساءل لأن اسمًا ظهر: NPEX.
NPEX ليست شركة ناشئة في مجال العملات المشفرة. إنها منصة تداول مُنظَّمة من قِبل AFM، وتحمل ترخيص MTF، وBroker وECSP في هولندا. لدى NPEX خطط لنقل أكثر من 300 مليون يورو من الأصول إلى السلسلة عبر Dusk. إلى جانب ذلك، تتعاون Dusk مع Chainlink لإدخال البيانات وبنية سوق التمويل في السلسلة.
ما لفت انتباهي ليس رقم 300 مليون يورو. فهذا مجرد نقطة انطلاق. السؤال الحقيقي هو: منصة مُرخّص لها بشكل كامل في أوروبا تختار أي بنية لإحضار الأصول الحقيقية على onchain، ولماذا لا تبني بنيتها الخاصة.
الإجابة تكمن في أن Dusk لا يطلب من المؤسسات المالية التنازل عن الامتثال من أجل السرعة التي توفرها تقنية البلوك تشين.
السؤال ليس ما إذا كانت RWA حقيقية أم لا. السؤال هو: كم عدد المؤسسات المالية الأوروبية التالية التي ستسلك الطريق الذي اختارته NPEX؟
193
·
--
#binancep2pantoan @Binance_Vietnam
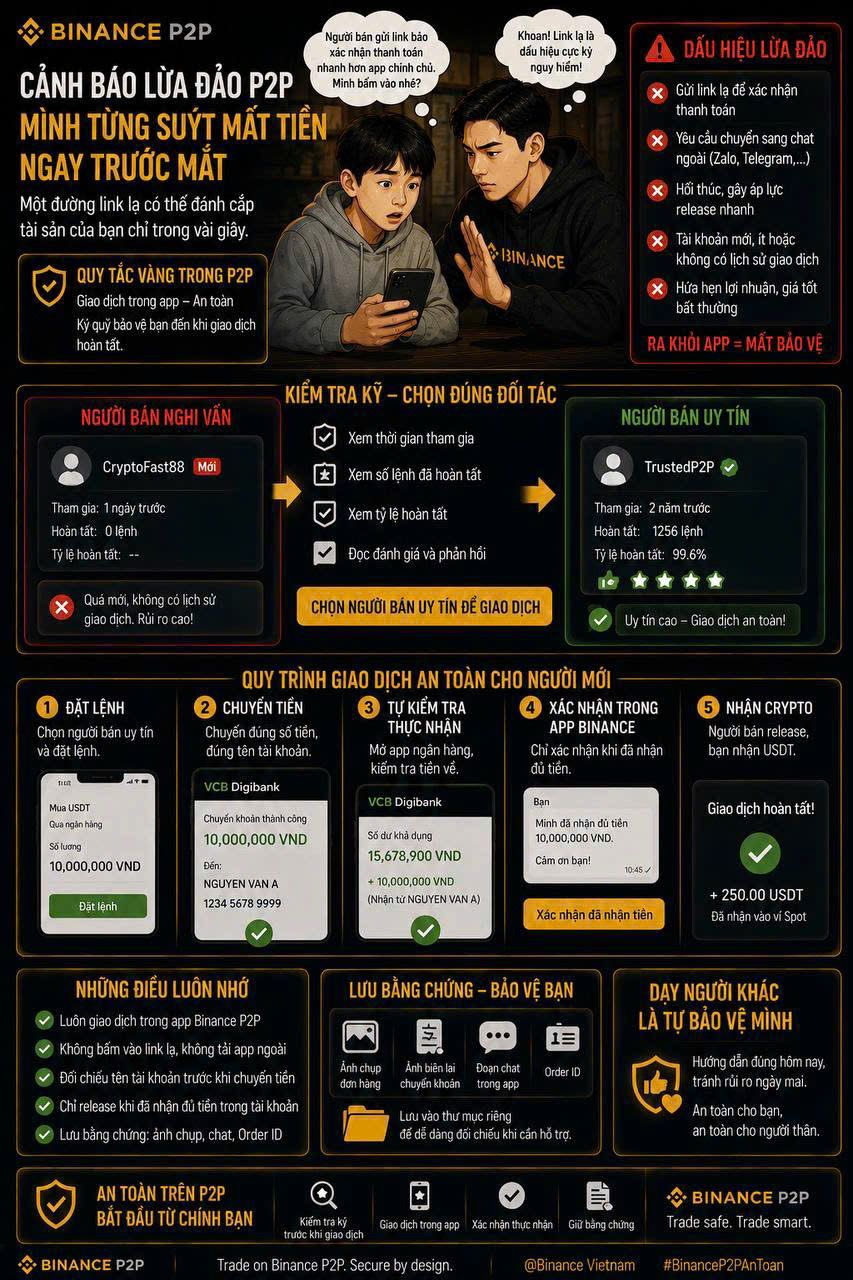
كنت أظن أن بعض منشورات "التحذير من احتيال P2P" مجرد معلومات للقراءة — إلى أن طلب مني ابن/أخت أخي أن أساعده في أول مرة للتداول، وكاد أن يفقد المال أمام عيني مباشرة.
أرسل إليّ لقطة شاشة للمحادثة؛ البائع أرفق معها رابطًا غريبًا قائلًا: "ادخل هنا لتأكيد الدفع بسرعة أكبر من التطبيق الرسمي." كنت على وشك النقر فورًا لأنني صدّقت عبارة "شرح/مساعدة حماسية." لكنني أوقفت الأمر في الوقت المناسب — أي طلب يتم تقديمه خارج الدردشة والمنصة نفسها، سواء كان رابطًا أو تطبيقًا آخر، هو علامة مشبوهة، دون أي استثناء لعبارة "لأنه أسرع".
أخبرت ابن/أخت أخي أن يعود إلى الإجراء الصحيح: فتح صفحة ملف البائع للتحقق من الشارة، ونسبة إتمام الطلب، وسجل المعاملات. اتضح أن الحساب تم إنشاؤه للتو، ولم يسبق له إجراء أي صفقة ناجحة. ألغيت الطلب فورًا، ثم أنشأت طلبًا جديدًا مع بائع آخر لديه سجل واضح. هذه المرة جلست بجانبه وأشرت إلى كل خطوة: مطابقة اسم الحساب، والتحقق بنفسك من المبالغ المستلمة عبر تطبيق البنك قبل الإفراج عن الأموال، وعدم تصديق أي صورة أو رابط يتم إرساله خارج الدردشة.
الدرس الذي تعلمته: تعليم الآخرين الأمان يعني أيضًا مراجعة عاداتي أنا بشكل أدق. وبالنسبة للمبتدئين، فإن خطوة إرشاد صحيحة في الوقت المناسب أهم بكثير من بضع دقائق من "الراحة".
#binancep2pantoan @Binance Vietnam
كنت أظن أن بعض منشورات "التحذير من احتيال P2P" مجرد معلومات للقراءة — إلى أن طلب مني ابن/أخت أخي أن أساعده في أول مرة للتداول، وكاد أن يفقد المال أمام عيني مباشرة.
أرسل إليّ لقطة شاشة للمحادثة؛ البائع أرفق معها رابطًا غريبًا قائلًا: "ادخل هنا لتأكيد الدفع بسرعة أكبر من التطبيق الرسمي." كنت على وشك النقر فورًا لأنني صدّقت عبارة "شرح/مساعدة حماسية." لكنني أوقفت الأمر في الوقت المناسب — أي طلب يتم تقديمه خارج الدردشة والمنصة نفسها، سواء كان رابطًا أو تطبيقًا آخر، هو علامة مشبوهة، دون أي استثناء لعبارة "لأنه أسرع".
أخبرت ابن/أخت أخي أن يعود إلى الإجراء الصحيح: فتح صفحة ملف البائع للتحقق من الشارة، ونسبة إتمام الطلب، وسجل المعاملات. اتضح أن الحساب تم إنشاؤه للتو، ولم يسبق له إجراء أي صفقة ناجحة. ألغيت الطلب فورًا، ثم أنشأت طلبًا جديدًا مع بائع آخر لديه سجل واضح. هذه المرة جلست بجانبه وأشرت إلى كل خطوة: مطابقة اسم الحساب، والتحقق بنفسك من المبالغ المستلمة عبر تطبيق البنك قبل الإفراج عن الأموال، وعدم تصديق أي صورة أو رابط يتم إرساله خارج الدردشة.
الدرس الذي تعلمته: تعليم الآخرين الأمان يعني أيضًا مراجعة عاداتي أنا بشكل أدق. وبالنسبة للمبتدئين، فإن خطوة إرشاد صحيحة في الوقت المناسب أهم بكثير من بضع دقائق من "الراحة".
كنت أظن أن بعض منشورات "التحذير من احتيال P2P" مجرد معلومات للقراءة — إلى أن طلب مني ابن/أخت أخي أن أساعده في أول مرة للتداول، وكاد أن يفقد المال أمام عيني مباشرة.
أرسل إليّ لقطة شاشة للمحادثة؛ البائع أرفق معها رابطًا غريبًا قائلًا: "ادخل هنا لتأكيد الدفع بسرعة أكبر من التطبيق الرسمي." كنت على وشك النقر فورًا لأنني صدّقت عبارة "شرح/مساعدة حماسية." لكنني أوقفت الأمر في الوقت المناسب — أي طلب يتم تقديمه خارج الدردشة والمنصة نفسها، سواء كان رابطًا أو تطبيقًا آخر، هو علامة مشبوهة، دون أي استثناء لعبارة "لأنه أسرع".
أخبرت ابن/أخت أخي أن يعود إلى الإجراء الصحيح: فتح صفحة ملف البائع للتحقق من الشارة، ونسبة إتمام الطلب، وسجل المعاملات. اتضح أن الحساب تم إنشاؤه للتو، ولم يسبق له إجراء أي صفقة ناجحة. ألغيت الطلب فورًا، ثم أنشأت طلبًا جديدًا مع بائع آخر لديه سجل واضح. هذه المرة جلست بجانبه وأشرت إلى كل خطوة: مطابقة اسم الحساب، والتحقق بنفسك من المبالغ المستلمة عبر تطبيق البنك قبل الإفراج عن الأموال، وعدم تصديق أي صورة أو رابط يتم إرساله خارج الدردشة.
الدرس الذي تعلمته: تعليم الآخرين الأمان يعني أيضًا مراجعة عاداتي أنا بشكل أدق. وبالنسبة للمبتدئين، فإن خطوة إرشاد صحيحة في الوقت المناسب أهم بكثير من بضع دقائق من "الراحة".
1
88
·
--
#dusk $DUSK @Dusk_Foundation
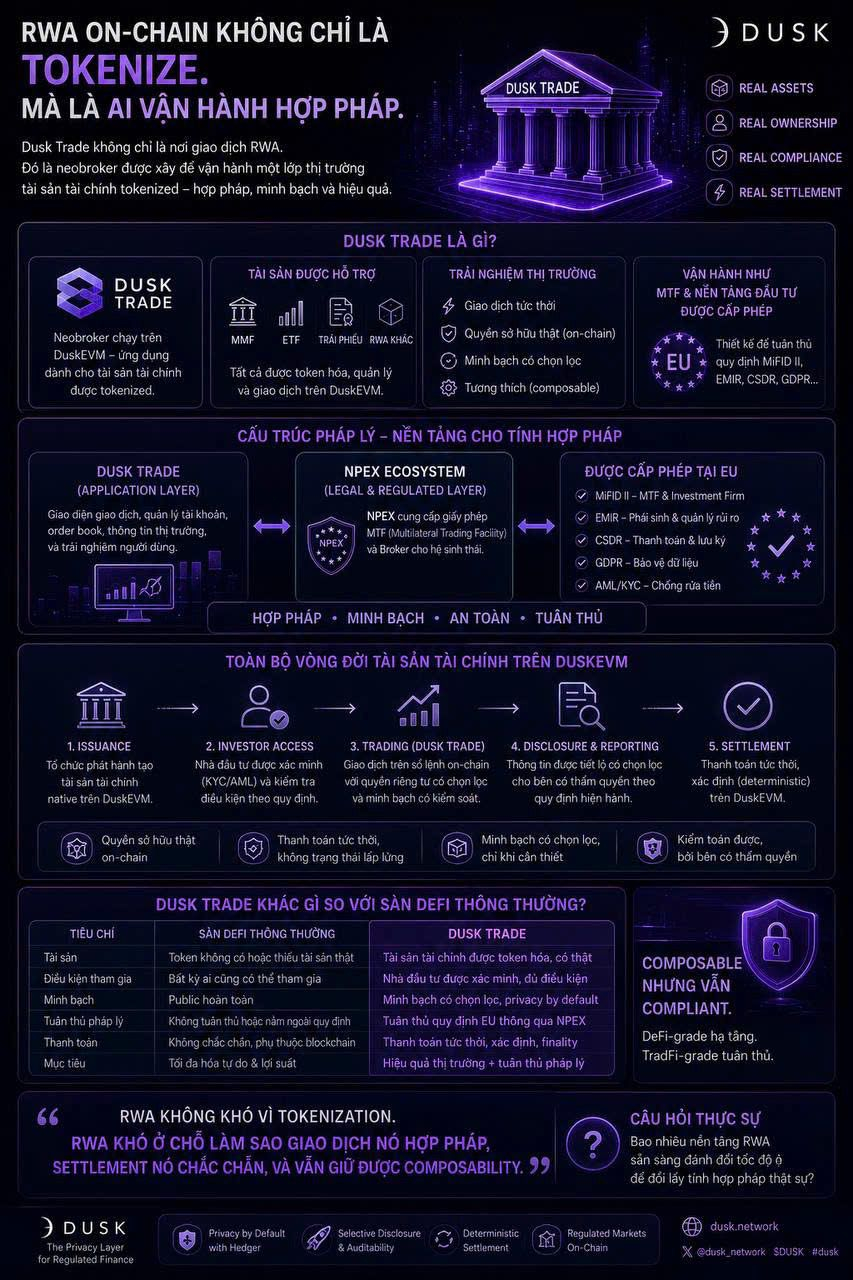
اعتدت أن أظن أن RWA على السلسلة يقتصر فقط على ترميز أصل موجود بالفعل ثم طرحه على الشبكة. لكن بالنظر عن كثب إلى Dusk Trade، أدركت أن المشكلة ليست في مسألة الترميز من عدمه، بل في من يتولى تشغيل طبقة التداول تلك بشكل قانوني.
Dusk Trade هو neobroker يعمل على DuskEVM، ويقوم بدور طبقة تطبيقية للأصول المالية التي تم ترميزها — MMF وETF والسندات وRWA. لكن ما يجعله مختلفًا عن أي منصة DeFi تقليدية هو البنية القانونية: تم تصميم Dusk Trade للعمل كمنصة MTF وكمنصة استثمار مرخّصة، والالتزام باللوائح الأوروبية.
وهذه هي النقطة التي يتغاضى عنها كثير من بروتوكولات RWA. قابلية التراكب من نمط DeFi والامتثال التنظيمي غالبًا ما يُقدَّمان على أنهما متعارضان. يحاول Dusk Trade الحفاظ على كليهما: التسوية الفورية، وملكية حقيقية، مع البقاء ضمن إطار قانوني مرخّص.
السؤال ليس ما إذا كانت RWA يمكن أن تكون على السلسلة أم لا. السؤال هو: كم عدد منصات RWA التي على استعداد لتقديم التنازلات عن السرعة مقابل الشرعية الفعلية؟
#dusk $DUSK @Dusk
اعتدت أن أظن أن RWA على السلسلة يقتصر فقط على ترميز أصل موجود بالفعل ثم طرحه على الشبكة. لكن بالنظر عن كثب إلى Dusk Trade، أدركت أن المشكلة ليست في مسألة الترميز من عدمه، بل في من يتولى تشغيل طبقة التداول تلك بشكل قانوني.
Dusk Trade هو neobroker يعمل على DuskEVM، ويقوم بدور طبقة تطبيقية للأصول المالية التي تم ترميزها — MMF وETF والسندات وRWA. لكن ما يجعله مختلفًا عن أي منصة DeFi تقليدية هو البنية القانونية: تم تصميم Dusk Trade للعمل كمنصة MTF وكمنصة استثمار مرخّصة، والالتزام باللوائح الأوروبية.
وهذه هي النقطة التي يتغاضى عنها كثير من بروتوكولات RWA. قابلية التراكب من نمط DeFi والامتثال التنظيمي غالبًا ما يُقدَّمان على أنهما متعارضان. يحاول Dusk Trade الحفاظ على كليهما: التسوية الفورية، وملكية حقيقية، مع البقاء ضمن إطار قانوني مرخّص.
السؤال ليس ما إذا كانت RWA يمكن أن تكون على السلسلة أم لا. السؤال هو: كم عدد منصات RWA التي على استعداد لتقديم التنازلات عن السرعة مقابل الشرعية الفعلية؟
اعتدت أن أظن أن RWA على السلسلة يقتصر فقط على ترميز أصل موجود بالفعل ثم طرحه على الشبكة. لكن بالنظر عن كثب إلى Dusk Trade، أدركت أن المشكلة ليست في مسألة الترميز من عدمه، بل في من يتولى تشغيل طبقة التداول تلك بشكل قانوني.
Dusk Trade هو neobroker يعمل على DuskEVM، ويقوم بدور طبقة تطبيقية للأصول المالية التي تم ترميزها — MMF وETF والسندات وRWA. لكن ما يجعله مختلفًا عن أي منصة DeFi تقليدية هو البنية القانونية: تم تصميم Dusk Trade للعمل كمنصة MTF وكمنصة استثمار مرخّصة، والالتزام باللوائح الأوروبية.
وهذه هي النقطة التي يتغاضى عنها كثير من بروتوكولات RWA. قابلية التراكب من نمط DeFi والامتثال التنظيمي غالبًا ما يُقدَّمان على أنهما متعارضان. يحاول Dusk Trade الحفاظ على كليهما: التسوية الفورية، وملكية حقيقية، مع البقاء ضمن إطار قانوني مرخّص.
السؤال ليس ما إذا كانت RWA يمكن أن تكون على السلسلة أم لا. السؤال هو: كم عدد منصات RWA التي على استعداد لتقديم التنازلات عن السرعة مقابل الشرعية الفعلية؟
72
·
--
#binancep2pantoan @Binance_Vietnam
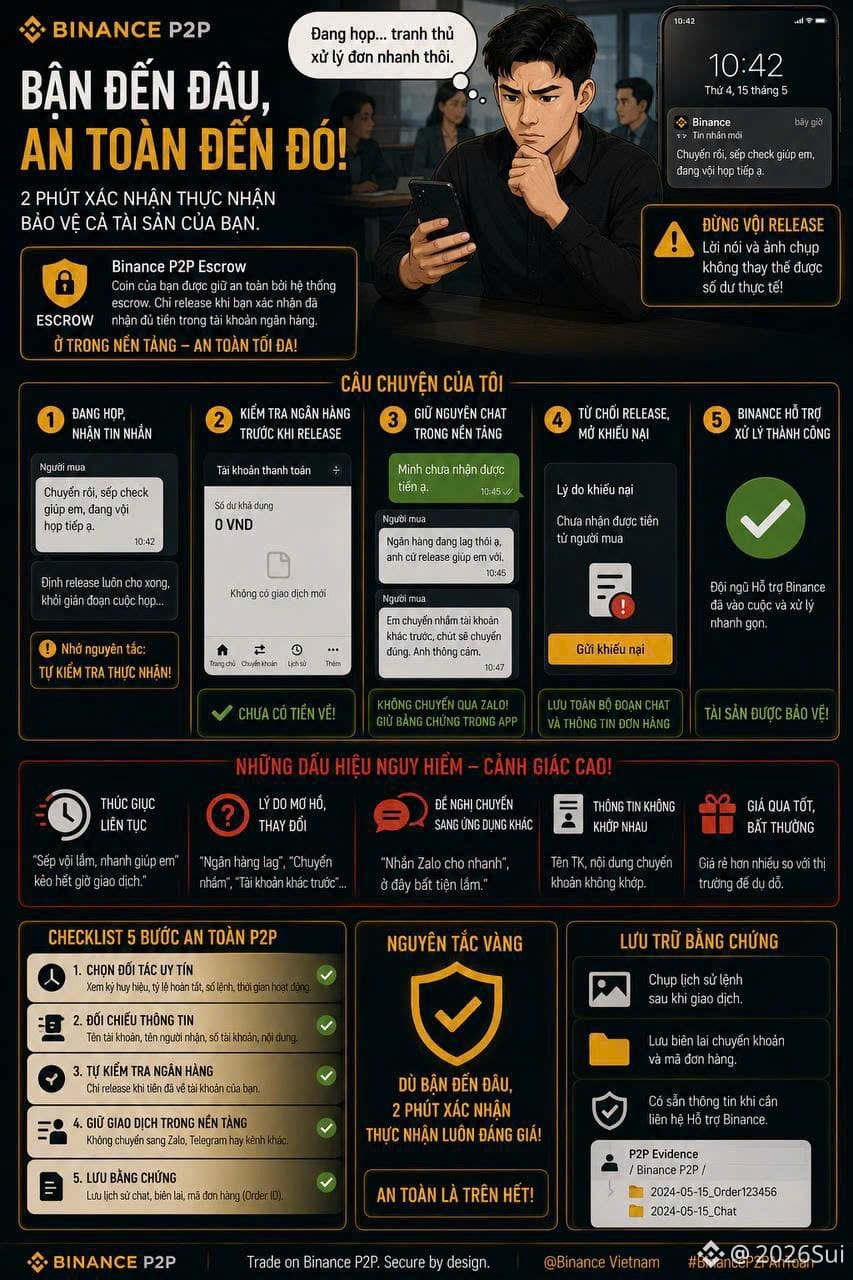
مرّةً أخرى كنتُ أعقد اجتماعًا وفي نفس الوقت أحاول التعامل بسرعة مع طلب بيع ETH على الهاتف — وكدتُ أن أدفع الثمن بسبب تسرّعي.
وأثناء الاجتماع، ظهرت إشعار رسالة على الهاتف: "تمّ التحويل، يا سيدي تحقّق من فضلك، أنا مستعجل بالاجتماع بعده." رأيتُ أن هذا الأسلوب المعتاد من ضغط الوقت جعلني أقرر إطلاق العملية فورًا لإنهائها وتفادي تعطيل الاجتماع. لحسن الحظ، تذكّرت قاعدة قديمة: مهما كنتَ مشغولًا، يجب أن تدخل بنفسك إلى تطبيق البنك لتأكيد استلام المبلغ، ولا تعتمد على الكلام أو الصور.
سمحتُ لنفسي بالخروج لمدة دقيقتين، وفتحت تطبيق البنك للتحقق — لم تكن هناك أي معاملة دخلت إلى الحساب. عدتُ إلى الدردشة (ما زلتُ موجودًا داخل منصة Binance، ولم أنتقل إلى Zalo رغم أن المشتري اقترح "راسل Zalo لكي يكون أسرع")، وقلت له بوضوح إنني لم أتلقَّ المال. كان المشتري يضغط باستمرار، ويبدّل الأسباب من "البنك متأخر" إلى "تم التحويل إلى حساب آخر عن طريق الخطأ قبل ذلك"— وكلها علامات مشبوهة كلاسيكية تتراكم واحدة فوق الأخرى. رفضتُ إطلاق العملية، وحفظتُ كامل سجل الدردشة، وفتحتُ نزاعًا (إجراء شكوى). تدخل دعم Binance بسرعة وفعالية وتمت المعالجة بشكل سريع.
الدرس الذي خرجتُ به: تسرّعي أنا، وليس فقط تسرّع الطرف الآخر، هو ما يستغله المحتال. مهما كان انشغالك، فإن دقيقتين لتأكيد الاستلام تستحق التوقف من أجلها.
#binancep2pantoan @Binance Vietnam
مرّةً أخرى كنتُ أعقد اجتماعًا وفي نفس الوقت أحاول التعامل بسرعة مع طلب بيع ETH على الهاتف — وكدتُ أن أدفع الثمن بسبب تسرّعي.
وأثناء الاجتماع، ظهرت إشعار رسالة على الهاتف: "تمّ التحويل، يا سيدي تحقّق من فضلك، أنا مستعجل بالاجتماع بعده." رأيتُ أن هذا الأسلوب المعتاد من ضغط الوقت جعلني أقرر إطلاق العملية فورًا لإنهائها وتفادي تعطيل الاجتماع. لحسن الحظ، تذكّرت قاعدة قديمة: مهما كنتَ مشغولًا، يجب أن تدخل بنفسك إلى تطبيق البنك لتأكيد استلام المبلغ، ولا تعتمد على الكلام أو الصور.
سمحتُ لنفسي بالخروج لمدة دقيقتين، وفتحت تطبيق البنك للتحقق — لم تكن هناك أي معاملة دخلت إلى الحساب. عدتُ إلى الدردشة (ما زلتُ موجودًا داخل منصة Binance، ولم أنتقل إلى Zalo رغم أن المشتري اقترح "راسل Zalo لكي يكون أسرع")، وقلت له بوضوح إنني لم أتلقَّ المال. كان المشتري يضغط باستمرار، ويبدّل الأسباب من "البنك متأخر" إلى "تم التحويل إلى حساب آخر عن طريق الخطأ قبل ذلك"— وكلها علامات مشبوهة كلاسيكية تتراكم واحدة فوق الأخرى. رفضتُ إطلاق العملية، وحفظتُ كامل سجل الدردشة، وفتحتُ نزاعًا (إجراء شكوى). تدخل دعم Binance بسرعة وفعالية وتمت المعالجة بشكل سريع.
الدرس الذي خرجتُ به: تسرّعي أنا، وليس فقط تسرّع الطرف الآخر، هو ما يستغله المحتال. مهما كان انشغالك، فإن دقيقتين لتأكيد الاستلام تستحق التوقف من أجلها.
مرّةً أخرى كنتُ أعقد اجتماعًا وفي نفس الوقت أحاول التعامل بسرعة مع طلب بيع ETH على الهاتف — وكدتُ أن أدفع الثمن بسبب تسرّعي.
وأثناء الاجتماع، ظهرت إشعار رسالة على الهاتف: "تمّ التحويل، يا سيدي تحقّق من فضلك، أنا مستعجل بالاجتماع بعده." رأيتُ أن هذا الأسلوب المعتاد من ضغط الوقت جعلني أقرر إطلاق العملية فورًا لإنهائها وتفادي تعطيل الاجتماع. لحسن الحظ، تذكّرت قاعدة قديمة: مهما كنتَ مشغولًا، يجب أن تدخل بنفسك إلى تطبيق البنك لتأكيد استلام المبلغ، ولا تعتمد على الكلام أو الصور.
سمحتُ لنفسي بالخروج لمدة دقيقتين، وفتحت تطبيق البنك للتحقق — لم تكن هناك أي معاملة دخلت إلى الحساب. عدتُ إلى الدردشة (ما زلتُ موجودًا داخل منصة Binance، ولم أنتقل إلى Zalo رغم أن المشتري اقترح "راسل Zalo لكي يكون أسرع")، وقلت له بوضوح إنني لم أتلقَّ المال. كان المشتري يضغط باستمرار، ويبدّل الأسباب من "البنك متأخر" إلى "تم التحويل إلى حساب آخر عن طريق الخطأ قبل ذلك"— وكلها علامات مشبوهة كلاسيكية تتراكم واحدة فوق الأخرى. رفضتُ إطلاق العملية، وحفظتُ كامل سجل الدردشة، وفتحتُ نزاعًا (إجراء شكوى). تدخل دعم Binance بسرعة وفعالية وتمت المعالجة بشكل سريع.
الدرس الذي خرجتُ به: تسرّعي أنا، وليس فقط تسرّع الطرف الآخر، هو ما يستغله المحتال. مهما كان انشغالك، فإن دقيقتين لتأكيد الاستلام تستحق التوقف من أجلها.
93
·
--
#dusk $DUSK @Dusk_Foundation
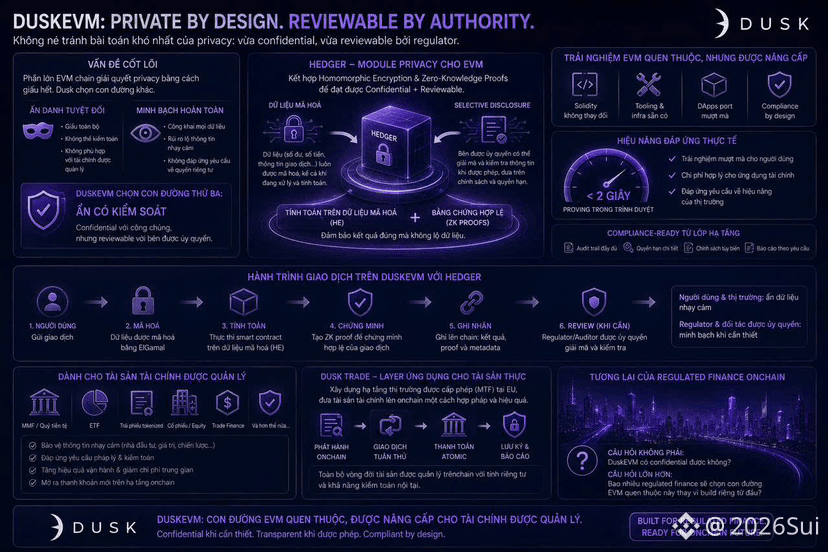
بدأت أُلاحظ @dusk ليس لأن $DUSK هي خصوصية Layer 1، بل بسبب تفصيل محدّد: DuskEVM يقترب من الإطلاق على الشبكة الرئيسية (mainnet)، وهو لا يتفادى أكبر مشكلة تواجه سلاسل الخصوصية—كيف يمكن أن تكون السرّية متاحة للجهات المفوّضة مع إمكانية مراجعتها من قِبل الجهة التنظيمية (regulator).
معظم سلاسل EVM المتوافقة تعالج الخصوصية عبر إخفاء كل شيء. يفعل Dusk العكس. يُدخل DuskEVM الـ builder عبر مسار Solidity المألوف، لكن يشغّل الـ workflow بسرّية عبر Hedger، مع وجود وحدة خصوصية خاصة بـ EVM. يستخدم Hedger التشفير المتماثل (homomorphic encryption) مع إثباتات zero-knowledge، أي أن البيانات تبقى مُشفّرة أثناء إجراء الحسابات، لكن مع ترك مسار للإفصاح الانتقائي للجهات المصرّح لها كي تُجري المراجعة.
وهذا هو الفرق عن سلاسل الخصوصية التقليدية: ليست إخفاءً مطلقًا، بل إخفاء يمكن التحكم فيه. وبالنسبة للأصول المالية المُدارة، فهذه ليست ميزة ثانوية—بل شرط مُلزِم من أجل تحويلها إلى onchain.
السؤال ليس ما إذا كان DuskEVM يوفّر confidential أم لا. السؤال هو: كم عدد التمويل الخاضع للتنظيم (regulated finance) سيختار هذا المسار المألوف على EVM بدلًا من بناء كل شيء من الصفر؟
#dusk $DUSK @Dusk
بدأت أُلاحظ @dusk ليس لأن $DUSK هي خصوصية Layer 1، بل بسبب تفصيل محدّد: DuskEVM يقترب من الإطلاق على الشبكة الرئيسية (mainnet)، وهو لا يتفادى أكبر مشكلة تواجه سلاسل الخصوصية—كيف يمكن أن تكون السرّية متاحة للجهات المفوّضة مع إمكانية مراجعتها من قِبل الجهة التنظيمية (regulator).
معظم سلاسل EVM المتوافقة تعالج الخصوصية عبر إخفاء كل شيء. يفعل Dusk العكس. يُدخل DuskEVM الـ builder عبر مسار Solidity المألوف، لكن يشغّل الـ workflow بسرّية عبر Hedger، مع وجود وحدة خصوصية خاصة بـ EVM. يستخدم Hedger التشفير المتماثل (homomorphic encryption) مع إثباتات zero-knowledge، أي أن البيانات تبقى مُشفّرة أثناء إجراء الحسابات، لكن مع ترك مسار للإفصاح الانتقائي للجهات المصرّح لها كي تُجري المراجعة.
وهذا هو الفرق عن سلاسل الخصوصية التقليدية: ليست إخفاءً مطلقًا، بل إخفاء يمكن التحكم فيه. وبالنسبة للأصول المالية المُدارة، فهذه ليست ميزة ثانوية—بل شرط مُلزِم من أجل تحويلها إلى onchain.
السؤال ليس ما إذا كان DuskEVM يوفّر confidential أم لا. السؤال هو: كم عدد التمويل الخاضع للتنظيم (regulated finance) سيختار هذا المسار المألوف على EVM بدلًا من بناء كل شيء من الصفر؟
بدأت أُلاحظ @dusk ليس لأن $DUSK هي خصوصية Layer 1، بل بسبب تفصيل محدّد: DuskEVM يقترب من الإطلاق على الشبكة الرئيسية (mainnet)، وهو لا يتفادى أكبر مشكلة تواجه سلاسل الخصوصية—كيف يمكن أن تكون السرّية متاحة للجهات المفوّضة مع إمكانية مراجعتها من قِبل الجهة التنظيمية (regulator).
معظم سلاسل EVM المتوافقة تعالج الخصوصية عبر إخفاء كل شيء. يفعل Dusk العكس. يُدخل DuskEVM الـ builder عبر مسار Solidity المألوف، لكن يشغّل الـ workflow بسرّية عبر Hedger، مع وجود وحدة خصوصية خاصة بـ EVM. يستخدم Hedger التشفير المتماثل (homomorphic encryption) مع إثباتات zero-knowledge، أي أن البيانات تبقى مُشفّرة أثناء إجراء الحسابات، لكن مع ترك مسار للإفصاح الانتقائي للجهات المصرّح لها كي تُجري المراجعة.
وهذا هو الفرق عن سلاسل الخصوصية التقليدية: ليست إخفاءً مطلقًا، بل إخفاء يمكن التحكم فيه. وبالنسبة للأصول المالية المُدارة، فهذه ليست ميزة ثانوية—بل شرط مُلزِم من أجل تحويلها إلى onchain.
السؤال ليس ما إذا كان DuskEVM يوفّر confidential أم لا. السؤال هو: كم عدد التمويل الخاضع للتنظيم (regulated finance) سيختار هذا المسار المألوف على EVM بدلًا من بناء كل شيء من الصفر؟
68
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
HotCPIDecemberHikePriced
68,115 مشاهدات
883 يقومون بالنقاش
متابعة السوق لمؤشر أسعار المستهلك | ارتفاع المؤشر في الولايات المتحدة بنسبة 0.4% في أكتوبر، متجاوزًا التوقعات البالغة 0.3%
Binance News
·26 إعجاب
·40.8k مشاهدات
AnthropicRejectsIPODelayValuationinQuestion
199,462 مشاهدات
1,692 يقومون بالنقاش
NvidiaInvestigatesAfterHuang’sAffairApology
482,679 مشاهدات
3,119 يقومون بالنقاش