
gen1us
103 منشورات
gen1us
إبلاغ
حظر المُستخدم
Follow me on X: https://x.com/t0u5en 🚀
مُتداول مُتكرر
2.6 سنوات
12 تتابع
62 المتابعون
104 إعجاب
منشورات
·
--
صاعد
#dusk @Dusk_Foundation $DUSK
غروب الشمس هو الخصوصية حيث يلزمها، والشفافية حيث تفيد. يمكن لأي شخص كتابة هذه الجملة. لذلك فعلت الشيء الممل وقمت بفهرسةً بدقة بالضبط أي الحقول التي يعرضها مستكشف الشبكة الرئيسية (mainnet) ومتى يتوقف.
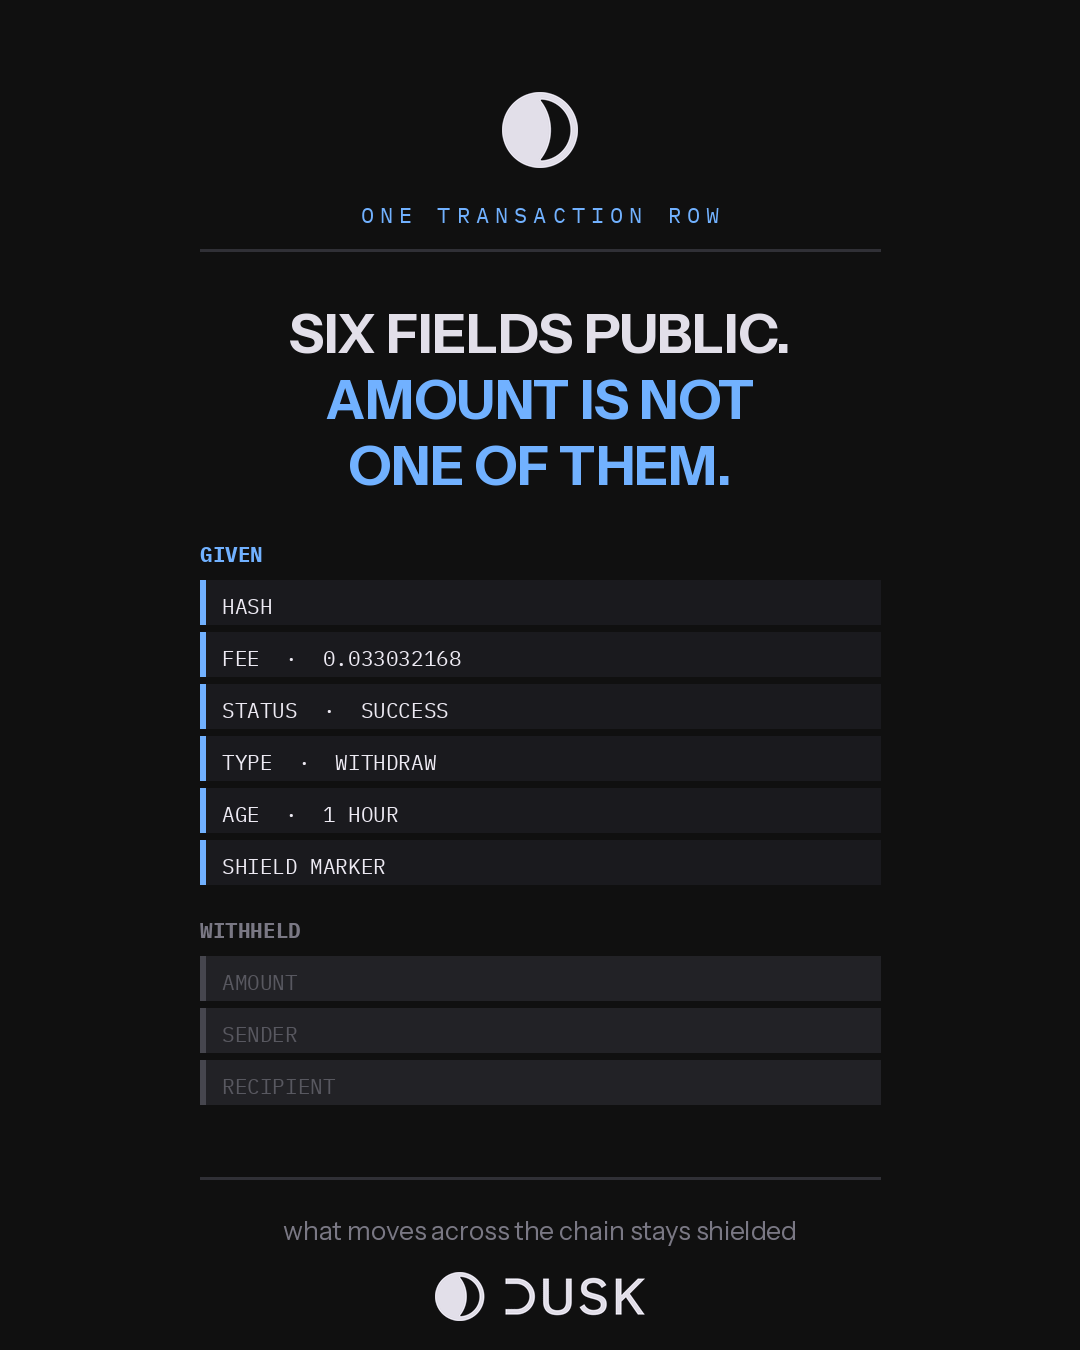
صف معاملة واحدة يعطي ستة أشياء: التجزئة، والرسوم حتى تسع منازل عشرية، والنجاح أو الفشل، ونوع العملية، والعمر، وعلامة درع. هذه هي القائمة الكاملة. لا توجد خانة للمبلغ. لا يوجد مرسل ولا مستلم. يمكنني أن أخبرك أن تكلفة عملية WITHDRAW هي 0.033032168 DUSK، وقد نجحت وتم تسويتها قبل نحو ساعة من أن نظرت. لا أستطيع أن أخبرك بالمقدار أو لمن.
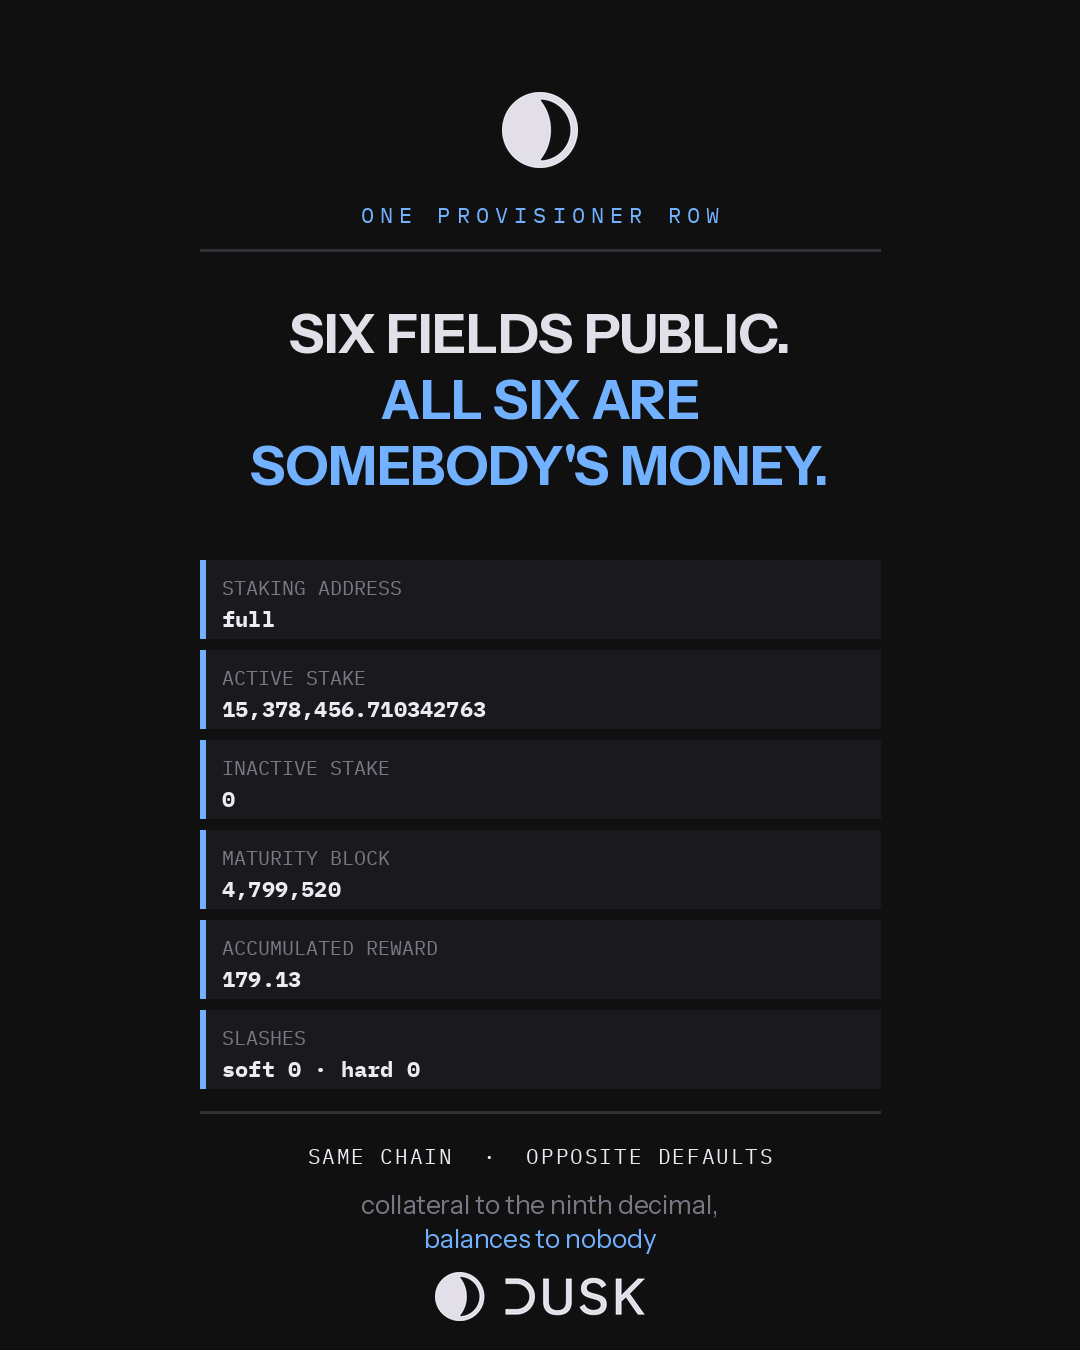
الآن قائمة المُوفِّر (provisioner)، في نفس المستكشف، تبويب واحد عبر. فهي تعرض عنوان الـ staking، ورصيد stake المُفعّل حتى تسع منازل عشرية 15,378,456.710342763 للأكبر عندما قرأته هذا الأسبوع، وstake غير مُفعّل، وبلوك الاستحقاق (maturity block)، والمكافأة المتراكمة، وعدّادات السَقْط (slash) الناعمة والصلبة. ست خانات مرة أخرى، وهذه المرة كل واحدة منها رقم يتعلق بمال شخص ما.
نفس السلسلة، نفس بعد الظهر، لكن افتراضات متعاكسة. هذا هو التصميم كما يظهر في تبويبَيْن.
ما يؤمّن الشبكة مُعرَّض حتى للمكان العشري التاسع، لأن الطرف المقابل يجب أن يكون قادرًا على التحقق دون أن يطلب إذنًا. وما ينتقل عبر الشبكة مُتحفَّظ عليه، لأن حجم الصفقة ليس شأن أحد باستثناء الأطراف وأي شخص يحق له مراجعتها.
جدير بالذكر ما تكلفه هذه الأمور. نشر ضمان لكل عنوان يجعل سلوك المشغّل قابلاً للقراءة للمنافسين، وتقبل Dusk ذلك، لأن طبقة تسوية يتعين عليك الوثوق في أمنها ليست واحدة يمكن لمؤسسة أن تعهد بها.
الحدّ الصادق: لقد فهرستُ المستكشف، لا البروتوكول. ما يعرضه مستكشف الكتل هو جزئيًا قرار واجهة المستخدم. وتعني الإفصاحات الانتقائية أن المراجع المصرح له يرى أكثر مما أراه أنا، وهذه هي الفكرة كاملةً، وهي الجزء الذي لا أستطيع التحقق منه من صفحة عامة.
إذا كنت الجهة التنظيمية، فأيٌّ من تلك الأعمدة كنت ستُصرّ على التأكد منه أولاً؟
#dusk @Dusk $DUSK
غروب الشمس هو الخصوصية حيث يلزمها، والشفافية حيث تفيد. يمكن لأي شخص كتابة هذه الجملة. لذلك فعلت الشيء الممل وقمت بفهرسةً بدقة بالضبط أي الحقول التي يعرضها مستكشف الشبكة الرئيسية (mainnet) ومتى يتوقف.
صف معاملة واحدة يعطي ستة أشياء: التجزئة، والرسوم حتى تسع منازل عشرية، والنجاح أو الفشل، ونوع العملية، والعمر، وعلامة درع. هذه هي القائمة الكاملة. لا توجد خانة للمبلغ. لا يوجد مرسل ولا مستلم. يمكنني أن أخبرك أن تكلفة عملية WITHDRAW هي 0.033032168 DUSK، وقد نجحت وتم تسويتها قبل نحو ساعة من أن نظرت. لا أستطيع أن أخبرك بالمقدار أو لمن.
الآن قائمة المُوفِّر (provisioner)، في نفس المستكشف، تبويب واحد عبر. فهي تعرض عنوان الـ staking، ورصيد stake المُفعّل حتى تسع منازل عشرية 15,378,456.710342763 للأكبر عندما قرأته هذا الأسبوع، وstake غير مُفعّل، وبلوك الاستحقاق (maturity block)، والمكافأة المتراكمة، وعدّادات السَقْط (slash) الناعمة والصلبة. ست خانات مرة أخرى، وهذه المرة كل واحدة منها رقم يتعلق بمال شخص ما.
نفس السلسلة، نفس بعد الظهر، لكن افتراضات متعاكسة. هذا هو التصميم كما يظهر في تبويبَيْن.
ما يؤمّن الشبكة مُعرَّض حتى للمكان العشري التاسع، لأن الطرف المقابل يجب أن يكون قادرًا على التحقق دون أن يطلب إذنًا. وما ينتقل عبر الشبكة مُتحفَّظ عليه، لأن حجم الصفقة ليس شأن أحد باستثناء الأطراف وأي شخص يحق له مراجعتها.
جدير بالذكر ما تكلفه هذه الأمور. نشر ضمان لكل عنوان يجعل سلوك المشغّل قابلاً للقراءة للمنافسين، وتقبل Dusk ذلك، لأن طبقة تسوية يتعين عليك الوثوق في أمنها ليست واحدة يمكن لمؤسسة أن تعهد بها.
الحدّ الصادق: لقد فهرستُ المستكشف، لا البروتوكول. ما يعرضه مستكشف الكتل هو جزئيًا قرار واجهة المستخدم. وتعني الإفصاحات الانتقائية أن المراجع المصرح له يرى أكثر مما أراه أنا، وهذه هي الفكرة كاملةً، وهي الجزء الذي لا أستطيع التحقق منه من صفحة عامة.
إذا كنت الجهة التنظيمية، فأيٌّ من تلك الأعمدة كنت ستُصرّ على التأكد منه أولاً؟
غروب الشمس هو الخصوصية حيث يلزمها، والشفافية حيث تفيد. يمكن لأي شخص كتابة هذه الجملة. لذلك فعلت الشيء الممل وقمت بفهرسةً بدقة بالضبط أي الحقول التي يعرضها مستكشف الشبكة الرئيسية (mainnet) ومتى يتوقف.
صف معاملة واحدة يعطي ستة أشياء: التجزئة، والرسوم حتى تسع منازل عشرية، والنجاح أو الفشل، ونوع العملية، والعمر، وعلامة درع. هذه هي القائمة الكاملة. لا توجد خانة للمبلغ. لا يوجد مرسل ولا مستلم. يمكنني أن أخبرك أن تكلفة عملية WITHDRAW هي 0.033032168 DUSK، وقد نجحت وتم تسويتها قبل نحو ساعة من أن نظرت. لا أستطيع أن أخبرك بالمقدار أو لمن.
الآن قائمة المُوفِّر (provisioner)، في نفس المستكشف، تبويب واحد عبر. فهي تعرض عنوان الـ staking، ورصيد stake المُفعّل حتى تسع منازل عشرية 15,378,456.710342763 للأكبر عندما قرأته هذا الأسبوع، وstake غير مُفعّل، وبلوك الاستحقاق (maturity block)، والمكافأة المتراكمة، وعدّادات السَقْط (slash) الناعمة والصلبة. ست خانات مرة أخرى، وهذه المرة كل واحدة منها رقم يتعلق بمال شخص ما.
نفس السلسلة، نفس بعد الظهر، لكن افتراضات متعاكسة. هذا هو التصميم كما يظهر في تبويبَيْن.
ما يؤمّن الشبكة مُعرَّض حتى للمكان العشري التاسع، لأن الطرف المقابل يجب أن يكون قادرًا على التحقق دون أن يطلب إذنًا. وما ينتقل عبر الشبكة مُتحفَّظ عليه، لأن حجم الصفقة ليس شأن أحد باستثناء الأطراف وأي شخص يحق له مراجعتها.
جدير بالذكر ما تكلفه هذه الأمور. نشر ضمان لكل عنوان يجعل سلوك المشغّل قابلاً للقراءة للمنافسين، وتقبل Dusk ذلك، لأن طبقة تسوية يتعين عليك الوثوق في أمنها ليست واحدة يمكن لمؤسسة أن تعهد بها.
الحدّ الصادق: لقد فهرستُ المستكشف، لا البروتوكول. ما يعرضه مستكشف الكتل هو جزئيًا قرار واجهة المستخدم. وتعني الإفصاحات الانتقائية أن المراجع المصرح له يرى أكثر مما أراه أنا، وهذه هي الفكرة كاملةً، وهي الجزء الذي لا أستطيع التحقق منه من صفحة عامة.
إذا كنت الجهة التنظيمية، فأيٌّ من تلك الأعمدة كنت ستُصرّ على التأكد منه أولاً؟
69
·
--
#dusk @Dusk_Foundation $DUSK
يصف الغروب نفسه بأنه يقدم تسوية حتمية. وتؤدي تلك الكلمة الكثير من العمل في الجملة، لذلك خلال الأيام القليلة الماضية حاولت قياس ما إذا كانت الساعة الموجودة تحته بالفعل تُظهر ذلك.
عينتان، مأخوذتان بفاصل ثلاثة أيام، وكلاهما من قائمة كتل مستكشف الشبكة الرئيسية.
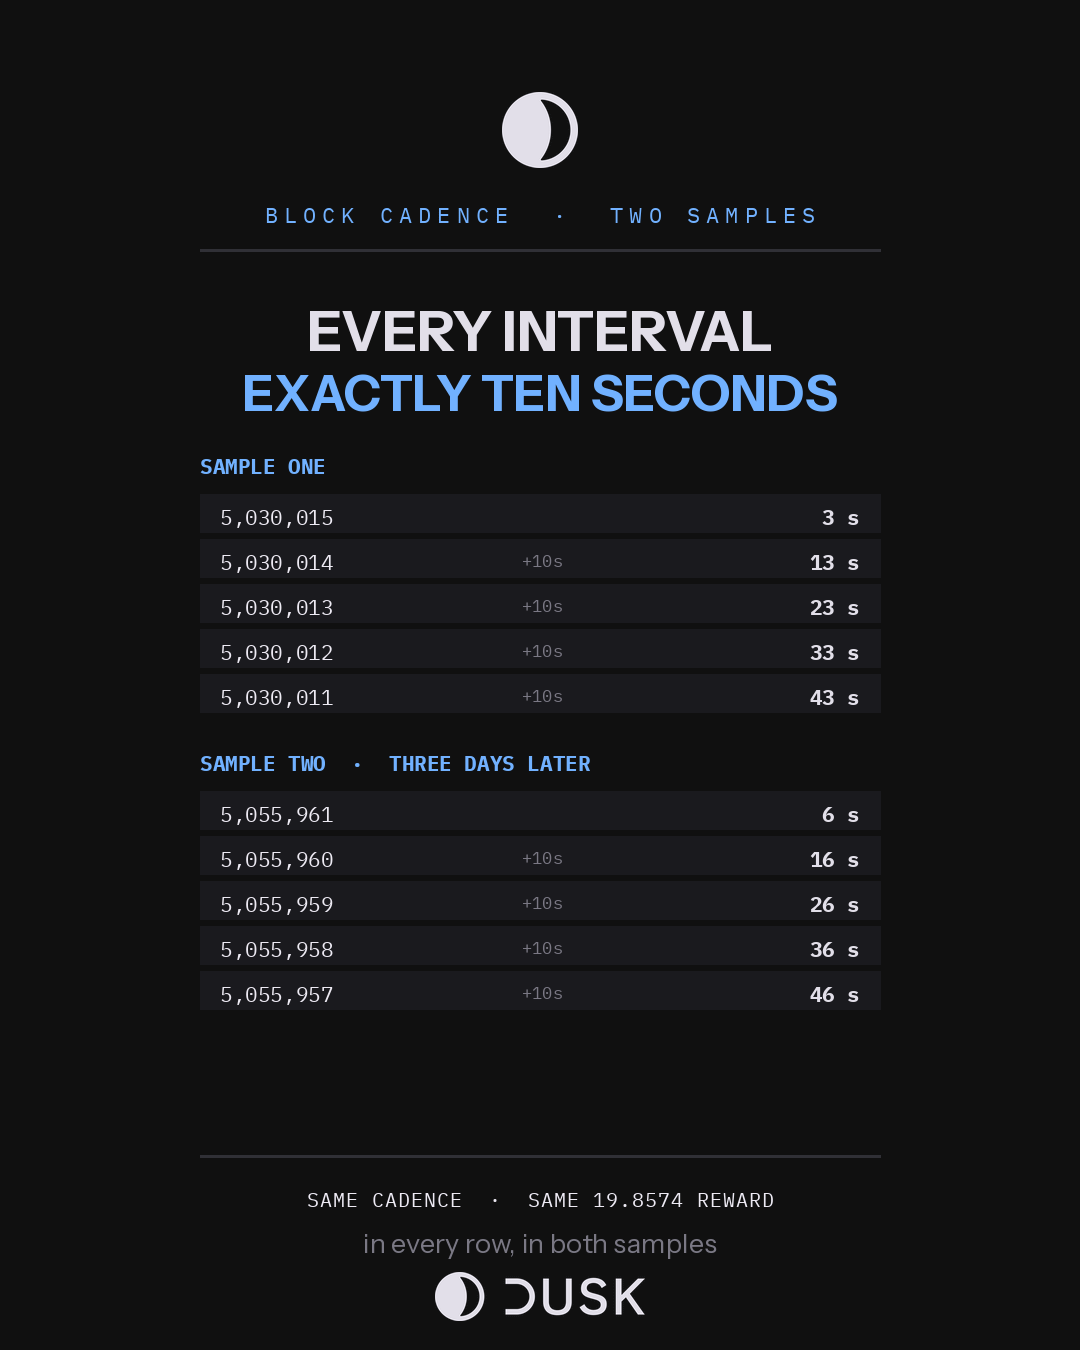
العينة الأولى: ست كتل متتالية. أظهر المستكشف أنها كانت بعمر 3 و13 و23 و33 و43 و53 ثانية. كانت كل فترة بالضبط عشر ثوانٍ. العينة الثانية: بعد ثلاثة أيام، خمس كتل متتالية: 6 و16 و26 و36 و46 ثانية. وكانت كل فترة بالضبط عشر ثوانٍ أيضًا.
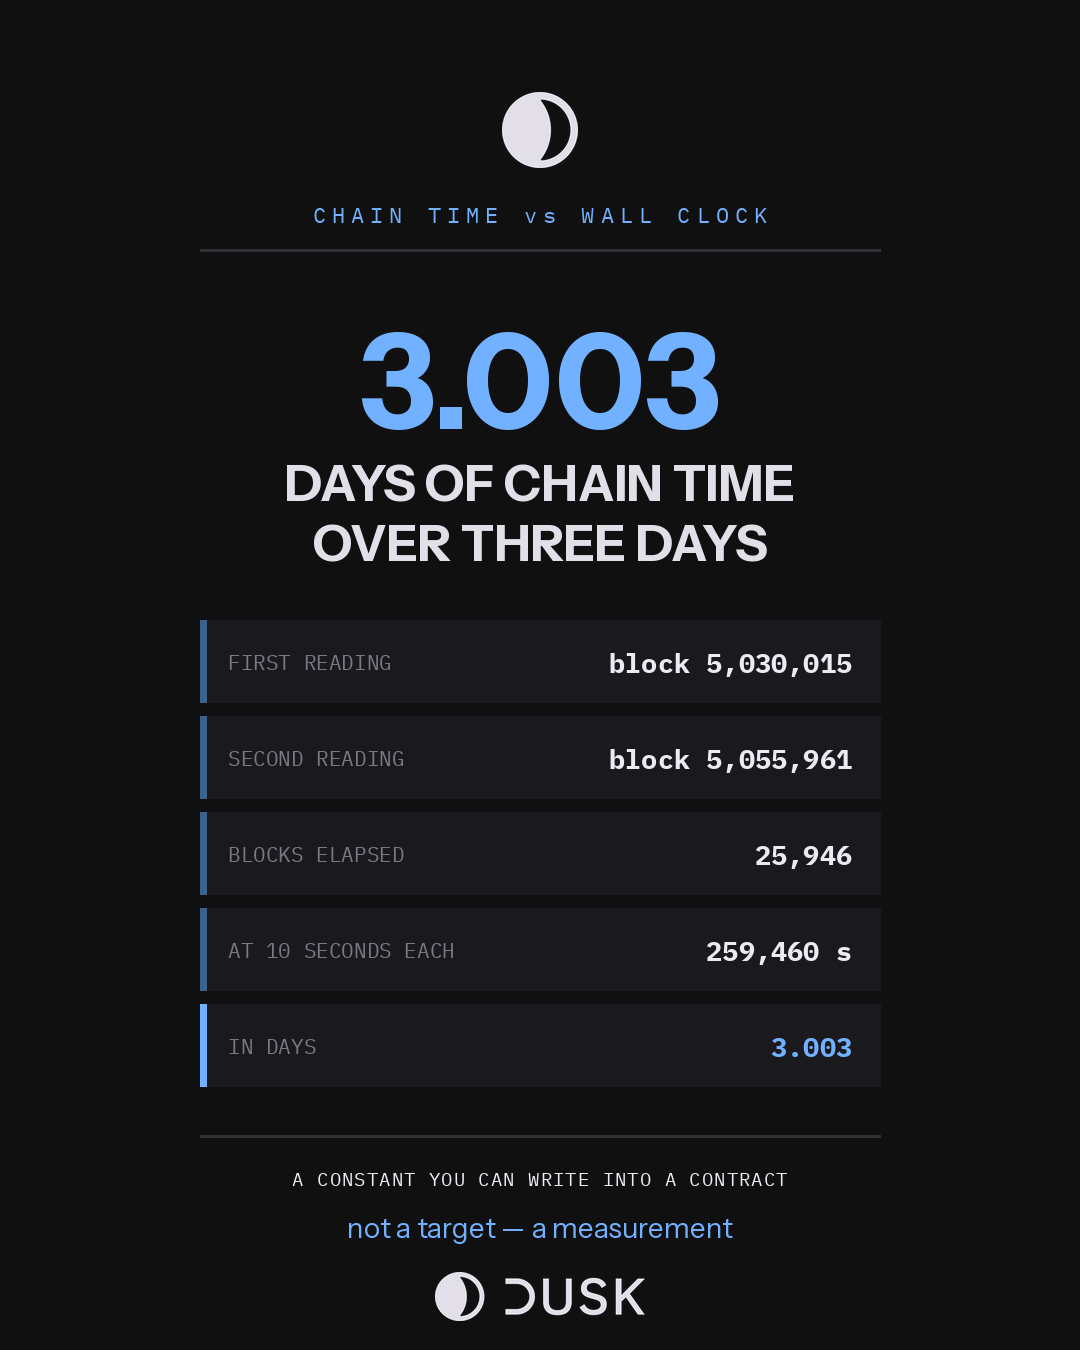
ثم السؤال نفسه على مقياس ثلاثة أيام. كان قراءتي الأولى هي الكتلة 5,030,015 والثانية 5,055,961، بفارق 25,946 كتلة. وبمعدل عشر ثوانٍ لكل كتلة، فهذا يساوي 259,460 ثانية، أو 3.003 أيام من زمن السلسلة مقابل ثلاثة أيام من زمن الساعة. الانحراف خلال ربع مليون ثانية صغير بما يكفي لدرجة أنني لا أستطيع فصله عن عدم دقتي أنا حول وقت تحميل الصفحات.
كل كتلة في كلتا العينتين دفعت بالضبط 19.8574 DUSK. ليس تقريبًا، وليس على نحو متوسط عبر النافذة—نفس الأربعة منازل عشرية في كل صف، على فاصل ثلاثة أيام.
هذا هو أقل شيء درامي قمت بقياسه على هذه السلسلة، وعلى الأرجح الأكثر تأثيرًا. كان T+2 في الأسواق التقليدية ليس يومين من الحساب أبدًا. كان يومين من المرونة المؤسسية، وكان على كل وعد لاحق أن يُكتب بصياغة مرنة بما يكفي ليتحمّل ذلك. عندما تكون الفاصلة هي الرقم نفسه في كل مرة، تتوقف الحاجة إلى تلك المرونة. يمكنك وضع نافذة التسوية في عقد بدلًا من جعلها مجرد تقدير.
الحد صريح: لقد أخذت عينتين من نافذتين من خمس أو ست كتل. وهذا دليل على إيقاع ثابت تحت الظروف العادية، وليس برهانًا عليه تحت الهجمات المضادة. ما يوضحه هو أن الثابت حقيقي بما يكفي للبناء ضده اليوم.
إذا كنت تكتب بند التسوية، هل تفضّل أن تستشهد بهدف، أم بقياس؟
#dusk @Dusk $DUSK
يصف الغروب نفسه بأنه يقدم تسوية حتمية. وتؤدي تلك الكلمة الكثير من العمل في الجملة، لذلك خلال الأيام القليلة الماضية حاولت قياس ما إذا كانت الساعة الموجودة تحته بالفعل تُظهر ذلك.
عينتان، مأخوذتان بفاصل ثلاثة أيام، وكلاهما من قائمة كتل مستكشف الشبكة الرئيسية.
العينة الأولى: ست كتل متتالية. أظهر المستكشف أنها كانت بعمر 3 و13 و23 و33 و43 و53 ثانية. كانت كل فترة بالضبط عشر ثوانٍ. العينة الثانية: بعد ثلاثة أيام، خمس كتل متتالية: 6 و16 و26 و36 و46 ثانية. وكانت كل فترة بالضبط عشر ثوانٍ أيضًا.
ثم السؤال نفسه على مقياس ثلاثة أيام. كان قراءتي الأولى هي الكتلة 5,030,015 والثانية 5,055,961، بفارق 25,946 كتلة. وبمعدل عشر ثوانٍ لكل كتلة، فهذا يساوي 259,460 ثانية، أو 3.003 أيام من زمن السلسلة مقابل ثلاثة أيام من زمن الساعة. الانحراف خلال ربع مليون ثانية صغير بما يكفي لدرجة أنني لا أستطيع فصله عن عدم دقتي أنا حول وقت تحميل الصفحات.
كل كتلة في كلتا العينتين دفعت بالضبط 19.8574 DUSK. ليس تقريبًا، وليس على نحو متوسط عبر النافذة—نفس الأربعة منازل عشرية في كل صف، على فاصل ثلاثة أيام.
هذا هو أقل شيء درامي قمت بقياسه على هذه السلسلة، وعلى الأرجح الأكثر تأثيرًا. كان T+2 في الأسواق التقليدية ليس يومين من الحساب أبدًا. كان يومين من المرونة المؤسسية، وكان على كل وعد لاحق أن يُكتب بصياغة مرنة بما يكفي ليتحمّل ذلك. عندما تكون الفاصلة هي الرقم نفسه في كل مرة، تتوقف الحاجة إلى تلك المرونة. يمكنك وضع نافذة التسوية في عقد بدلًا من جعلها مجرد تقدير.
الحد صريح: لقد أخذت عينتين من نافذتين من خمس أو ست كتل. وهذا دليل على إيقاع ثابت تحت الظروف العادية، وليس برهانًا عليه تحت الهجمات المضادة. ما يوضحه هو أن الثابت حقيقي بما يكفي للبناء ضده اليوم.
إذا كنت تكتب بند التسوية، هل تفضّل أن تستشهد بهدف، أم بقياس؟
يصف الغروب نفسه بأنه يقدم تسوية حتمية. وتؤدي تلك الكلمة الكثير من العمل في الجملة، لذلك خلال الأيام القليلة الماضية حاولت قياس ما إذا كانت الساعة الموجودة تحته بالفعل تُظهر ذلك.
عينتان، مأخوذتان بفاصل ثلاثة أيام، وكلاهما من قائمة كتل مستكشف الشبكة الرئيسية.
العينة الأولى: ست كتل متتالية. أظهر المستكشف أنها كانت بعمر 3 و13 و23 و33 و43 و53 ثانية. كانت كل فترة بالضبط عشر ثوانٍ. العينة الثانية: بعد ثلاثة أيام، خمس كتل متتالية: 6 و16 و26 و36 و46 ثانية. وكانت كل فترة بالضبط عشر ثوانٍ أيضًا.
ثم السؤال نفسه على مقياس ثلاثة أيام. كان قراءتي الأولى هي الكتلة 5,030,015 والثانية 5,055,961، بفارق 25,946 كتلة. وبمعدل عشر ثوانٍ لكل كتلة، فهذا يساوي 259,460 ثانية، أو 3.003 أيام من زمن السلسلة مقابل ثلاثة أيام من زمن الساعة. الانحراف خلال ربع مليون ثانية صغير بما يكفي لدرجة أنني لا أستطيع فصله عن عدم دقتي أنا حول وقت تحميل الصفحات.
كل كتلة في كلتا العينتين دفعت بالضبط 19.8574 DUSK. ليس تقريبًا، وليس على نحو متوسط عبر النافذة—نفس الأربعة منازل عشرية في كل صف، على فاصل ثلاثة أيام.
هذا هو أقل شيء درامي قمت بقياسه على هذه السلسلة، وعلى الأرجح الأكثر تأثيرًا. كان T+2 في الأسواق التقليدية ليس يومين من الحساب أبدًا. كان يومين من المرونة المؤسسية، وكان على كل وعد لاحق أن يُكتب بصياغة مرنة بما يكفي ليتحمّل ذلك. عندما تكون الفاصلة هي الرقم نفسه في كل مرة، تتوقف الحاجة إلى تلك المرونة. يمكنك وضع نافذة التسوية في عقد بدلًا من جعلها مجرد تقدير.
الحد صريح: لقد أخذت عينتين من نافذتين من خمس أو ست كتل. وهذا دليل على إيقاع ثابت تحت الظروف العادية، وليس برهانًا عليه تحت الهجمات المضادة. ما يوضحه هو أن الثابت حقيقي بما يكفي للبناء ضده اليوم.
إذا كنت تكتب بند التسوية، هل تفضّل أن تستشهد بهدف، أم بقياس؟
95
·
--
#dusk @Dusk_Foundation $DUSK
قائمة المُوفِّرين لديها عمود مررتُ به آخر مرة: المكافأة المتراكمة. يقرأ كأنه ضجيج. يوجد مُشغِّل جالس على 652,827 DUSK، وآخر على 50.08، وكلاهما يؤمِّن السلسلة نفسها في اللحظة نفسها. ثم خطر لي أن العمود يشبه الساعة، وأنني يمكنني قراءتها.
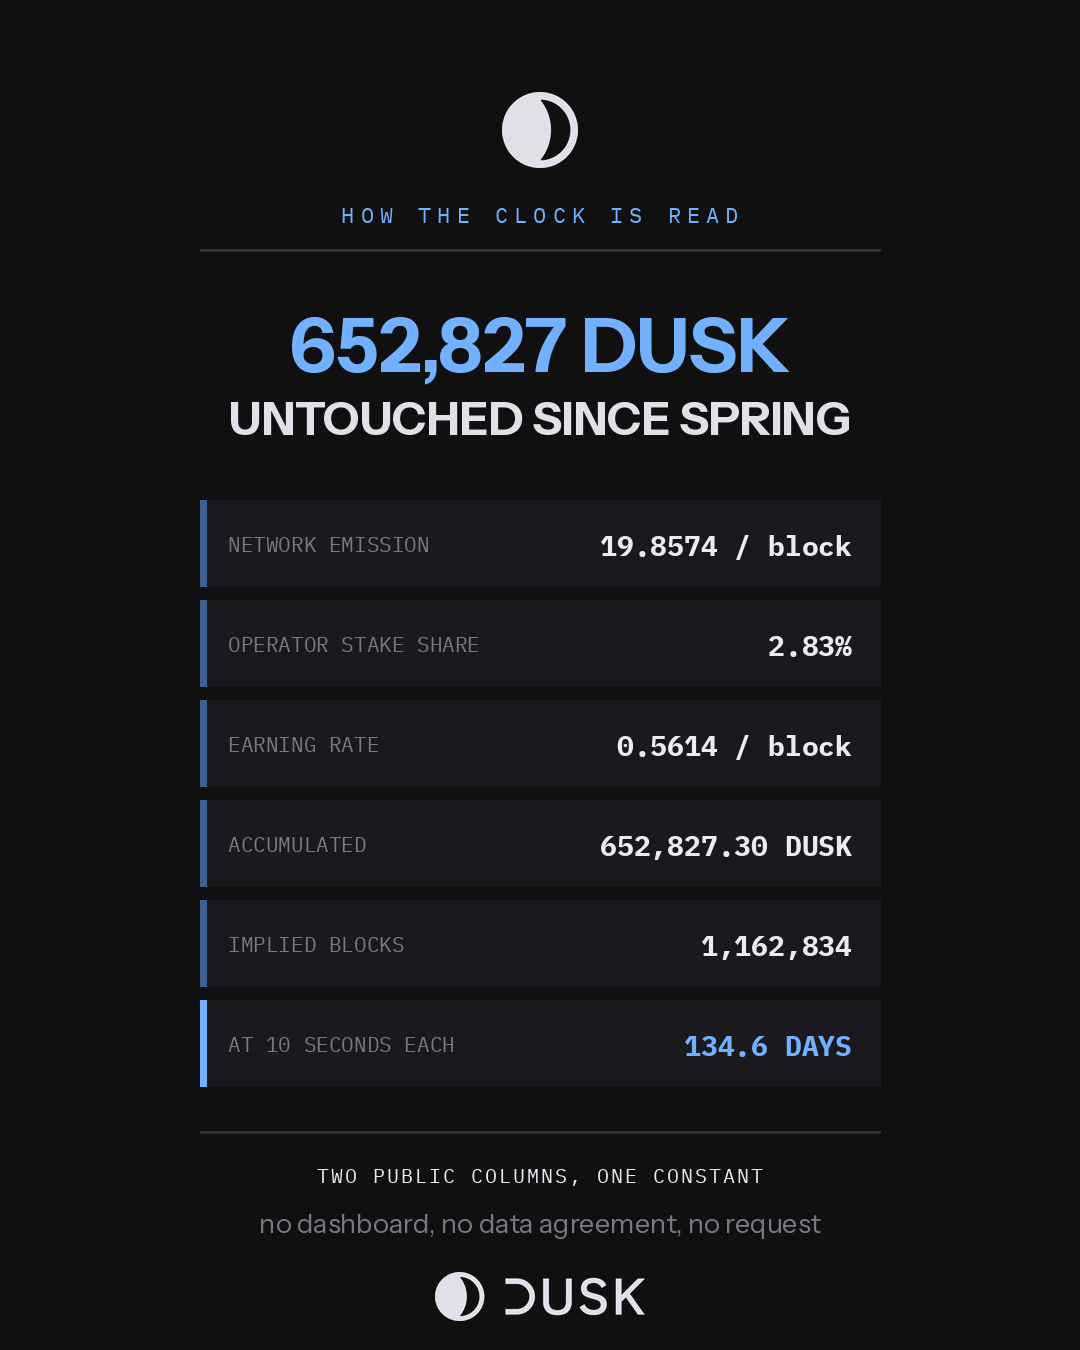
الانبعاث على Dusk ثابت. 19.8574 DUSK لكل بلوك، كل بلوك كل عشر ثوانٍ، تُقسَّم حسب وزن الحصة. لذا فإن معدل كسب المُشغِّل ليس مسألة حظ أو استراتيجية، بل حساب رياضي. العقد الذي يمتلك 2.83% من أصل 213.57M مُرهَنة يكسب 0.5614 DUSK لكل بلوك، دائمًا. اقسم رصيده المتراكم على هذا المعدل وستستعيد كم من الوقت مرّ منذ أن قام آخر مرة بمسح الرصيد.
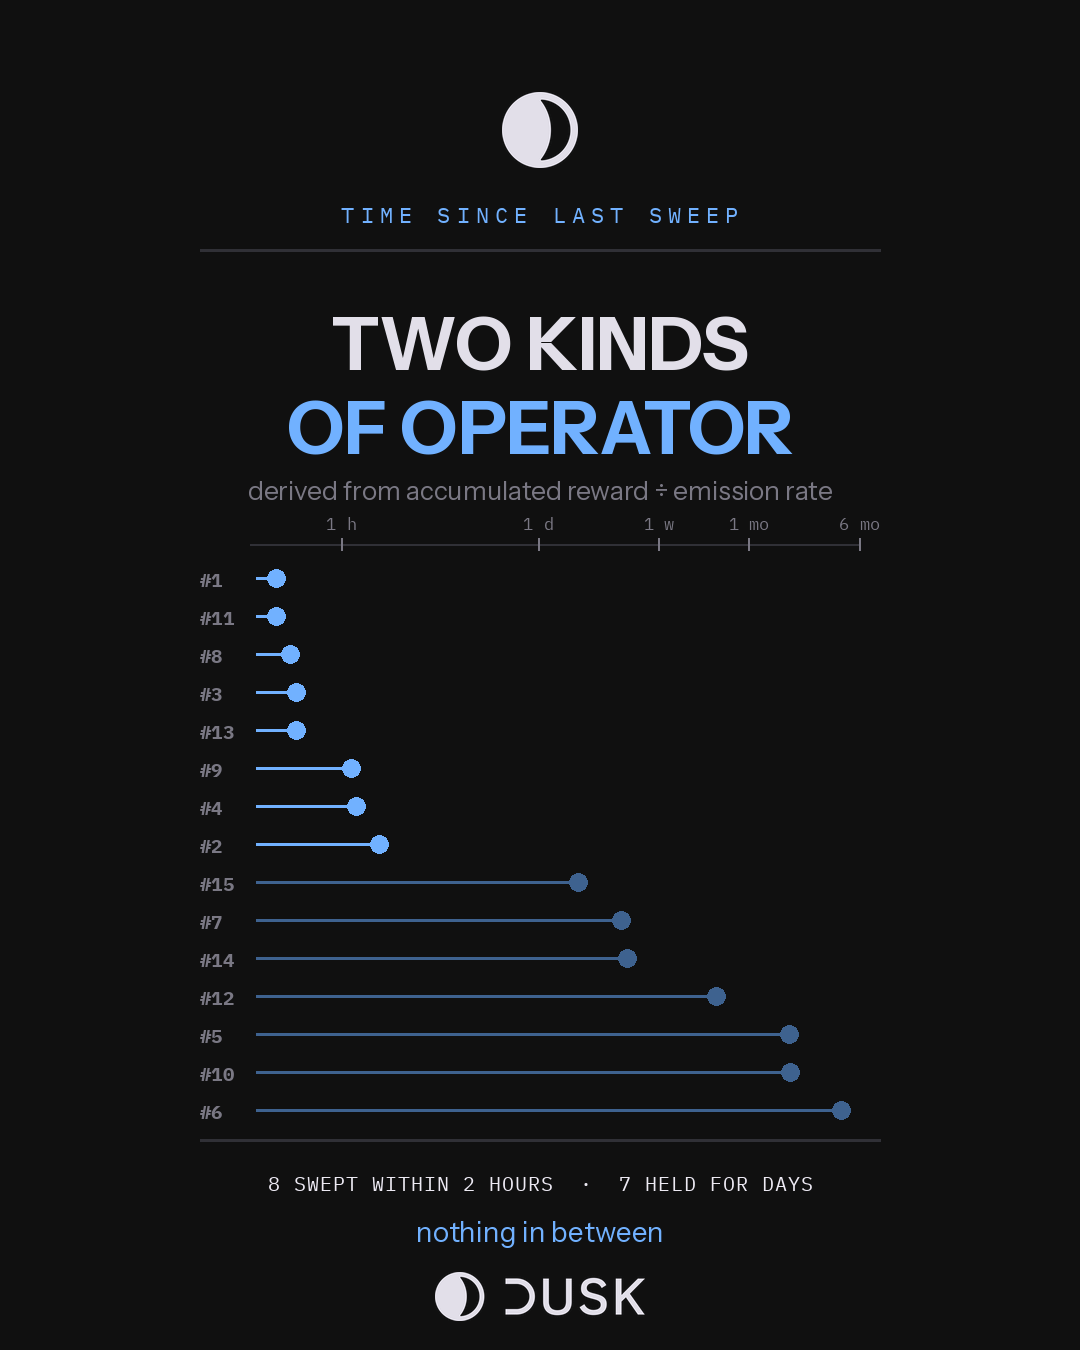
جرّبت ذلك على أعلى خمسة عشر، فانقسموا إلى مجموعتين بلا شيء في الوسط. ثمانية قاموا بالمسح خلال الساعتين السابقتين - أكبر مُوفِّر على الشبكة، 7.20% من إجمالي الحصة، جمع 21 دقيقة قبل أن أحمل الصفحة. والسبعة الآخرون كانوا يتركونه يعمل: 1.9 يومًا، 3.8، 4.2، 17.7، 57.4، 58.6، وواحد عند 134.6 يومًا وهو يحمل 652,827 DUSK لم يلمسه منذ الربيع.
لم ينشر أحد ذلك. استنتجته من عمودين عامّين وثابت بروتوكول واحد. هذه هي النقطة التي تستحق التوقف عندها. مؤسسة تُسوي ما كسبه مدققوها لا يتعيّن عليها أن تسألهم، أو تثق بلوحة تحكم، أو توقع اتفاقًا على البيانات. السجل يجيب بالفعل، لكل عنوان، لمن يهتم بأن يقسم.
الحدّ الصادق: يفترض أن كل حصة ظلت ثابتة خلال كامل النافذة. على مدى 134 يومًا فمن شبه المؤكد أنها لم تفعل ذلك، لذا فإن الفواصل الطويلة تقديرات مع أشرطة خطأ حقيقية، وليست فواتير. القصيرة، المقاسة بالدقائق، فهي ثابتة.
أي أن هذه هي النصف الأهدأ مما تبنيه Dusk. يمكن جعل الأرصدة سرية. أما سجل من أمَّن السلسلة، وما الذي دُفع له مقابل ذلك، فيبقى واضحًا لأي شخص لديه آلة حاسبة.
إذا كنت ستشغّل جهة مُنظَّمة، فهل تفضّل أن تُدقِّق مدققيك بطلب منهم، أم بالحسابات؟
#dusk @Dusk $DUSK
قائمة المُوفِّرين لديها عمود مررتُ به آخر مرة: المكافأة المتراكمة. يقرأ كأنه ضجيج. يوجد مُشغِّل جالس على 652,827 DUSK، وآخر على 50.08، وكلاهما يؤمِّن السلسلة نفسها في اللحظة نفسها. ثم خطر لي أن العمود يشبه الساعة، وأنني يمكنني قراءتها.
الانبعاث على Dusk ثابت. 19.8574 DUSK لكل بلوك، كل بلوك كل عشر ثوانٍ، تُقسَّم حسب وزن الحصة. لذا فإن معدل كسب المُشغِّل ليس مسألة حظ أو استراتيجية، بل حساب رياضي. العقد الذي يمتلك 2.83% من أصل 213.57M مُرهَنة يكسب 0.5614 DUSK لكل بلوك، دائمًا. اقسم رصيده المتراكم على هذا المعدل وستستعيد كم من الوقت مرّ منذ أن قام آخر مرة بمسح الرصيد.
جرّبت ذلك على أعلى خمسة عشر، فانقسموا إلى مجموعتين بلا شيء في الوسط. ثمانية قاموا بالمسح خلال الساعتين السابقتين - أكبر مُوفِّر على الشبكة، 7.20% من إجمالي الحصة، جمع 21 دقيقة قبل أن أحمل الصفحة. والسبعة الآخرون كانوا يتركونه يعمل: 1.9 يومًا، 3.8، 4.2، 17.7، 57.4، 58.6، وواحد عند 134.6 يومًا وهو يحمل 652,827 DUSK لم يلمسه منذ الربيع.
لم ينشر أحد ذلك. استنتجته من عمودين عامّين وثابت بروتوكول واحد. هذه هي النقطة التي تستحق التوقف عندها. مؤسسة تُسوي ما كسبه مدققوها لا يتعيّن عليها أن تسألهم، أو تثق بلوحة تحكم، أو توقع اتفاقًا على البيانات. السجل يجيب بالفعل، لكل عنوان، لمن يهتم بأن يقسم.
الحدّ الصادق: يفترض أن كل حصة ظلت ثابتة خلال كامل النافذة. على مدى 134 يومًا فمن شبه المؤكد أنها لم تفعل ذلك، لذا فإن الفواصل الطويلة تقديرات مع أشرطة خطأ حقيقية، وليست فواتير. القصيرة، المقاسة بالدقائق، فهي ثابتة.
أي أن هذه هي النصف الأهدأ مما تبنيه Dusk. يمكن جعل الأرصدة سرية. أما سجل من أمَّن السلسلة، وما الذي دُفع له مقابل ذلك، فيبقى واضحًا لأي شخص لديه آلة حاسبة.
إذا كنت ستشغّل جهة مُنظَّمة، فهل تفضّل أن تُدقِّق مدققيك بطلب منهم، أم بالحسابات؟
قائمة المُوفِّرين لديها عمود مررتُ به آخر مرة: المكافأة المتراكمة. يقرأ كأنه ضجيج. يوجد مُشغِّل جالس على 652,827 DUSK، وآخر على 50.08، وكلاهما يؤمِّن السلسلة نفسها في اللحظة نفسها. ثم خطر لي أن العمود يشبه الساعة، وأنني يمكنني قراءتها.
الانبعاث على Dusk ثابت. 19.8574 DUSK لكل بلوك، كل بلوك كل عشر ثوانٍ، تُقسَّم حسب وزن الحصة. لذا فإن معدل كسب المُشغِّل ليس مسألة حظ أو استراتيجية، بل حساب رياضي. العقد الذي يمتلك 2.83% من أصل 213.57M مُرهَنة يكسب 0.5614 DUSK لكل بلوك، دائمًا. اقسم رصيده المتراكم على هذا المعدل وستستعيد كم من الوقت مرّ منذ أن قام آخر مرة بمسح الرصيد.
جرّبت ذلك على أعلى خمسة عشر، فانقسموا إلى مجموعتين بلا شيء في الوسط. ثمانية قاموا بالمسح خلال الساعتين السابقتين - أكبر مُوفِّر على الشبكة، 7.20% من إجمالي الحصة، جمع 21 دقيقة قبل أن أحمل الصفحة. والسبعة الآخرون كانوا يتركونه يعمل: 1.9 يومًا، 3.8، 4.2، 17.7، 57.4، 58.6، وواحد عند 134.6 يومًا وهو يحمل 652,827 DUSK لم يلمسه منذ الربيع.
لم ينشر أحد ذلك. استنتجته من عمودين عامّين وثابت بروتوكول واحد. هذه هي النقطة التي تستحق التوقف عندها. مؤسسة تُسوي ما كسبه مدققوها لا يتعيّن عليها أن تسألهم، أو تثق بلوحة تحكم، أو توقع اتفاقًا على البيانات. السجل يجيب بالفعل، لكل عنوان، لمن يهتم بأن يقسم.
الحدّ الصادق: يفترض أن كل حصة ظلت ثابتة خلال كامل النافذة. على مدى 134 يومًا فمن شبه المؤكد أنها لم تفعل ذلك، لذا فإن الفواصل الطويلة تقديرات مع أشرطة خطأ حقيقية، وليست فواتير. القصيرة، المقاسة بالدقائق، فهي ثابتة.
أي أن هذه هي النصف الأهدأ مما تبنيه Dusk. يمكن جعل الأرصدة سرية. أما سجل من أمَّن السلسلة، وما الذي دُفع له مقابل ذلك، فيبقى واضحًا لأي شخص لديه آلة حاسبة.
إذا كنت ستشغّل جهة مُنظَّمة، فهل تفضّل أن تُدقِّق مدققيك بطلب منهم، أم بالحسابات؟
103
·
--
#dusk @Dusk_Foundation $DUSK
لا يحق لِمَرفق تسوية أن يتعامل مع مجموعة المدققين لديه باعتبارها مجرد تجريد. إذا كان من المزمع أن تعمل Dusk Trade كمنصة تداول متعددة الأطراف (MTF) مُنظَّمة، فلابد في النهاية من أن يُحاسَب المشغّلون الذين تجعل أجهزتهم صفقات المنصة نهائية. لذلك فتحت قائمة المُوفّرين (provisioners) وقرأت الجزء العلوي منها.
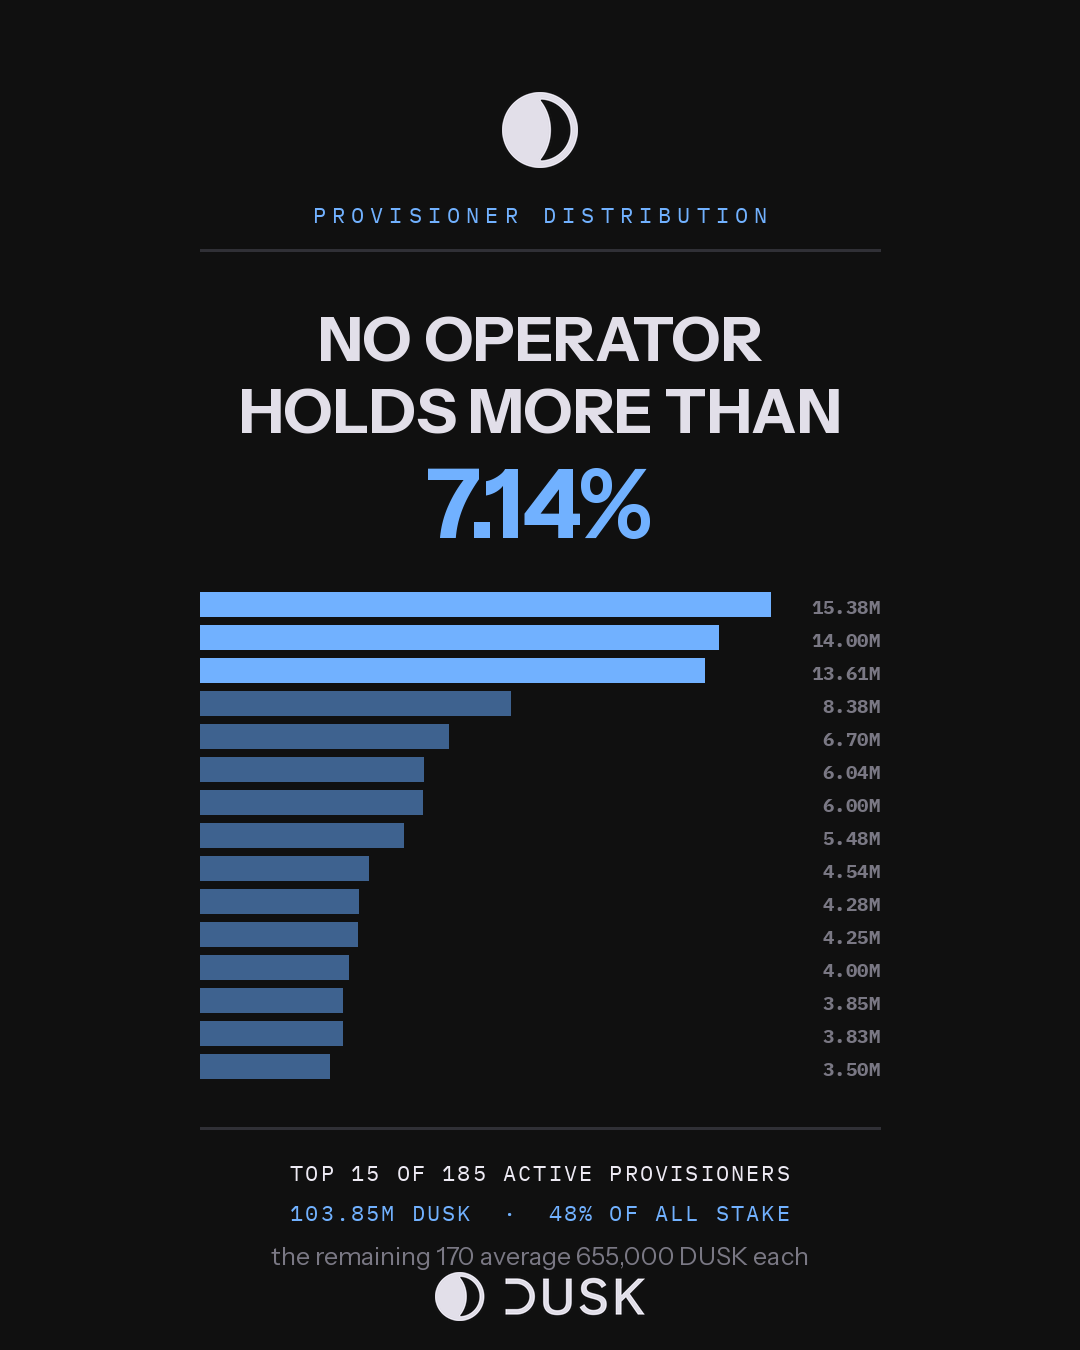
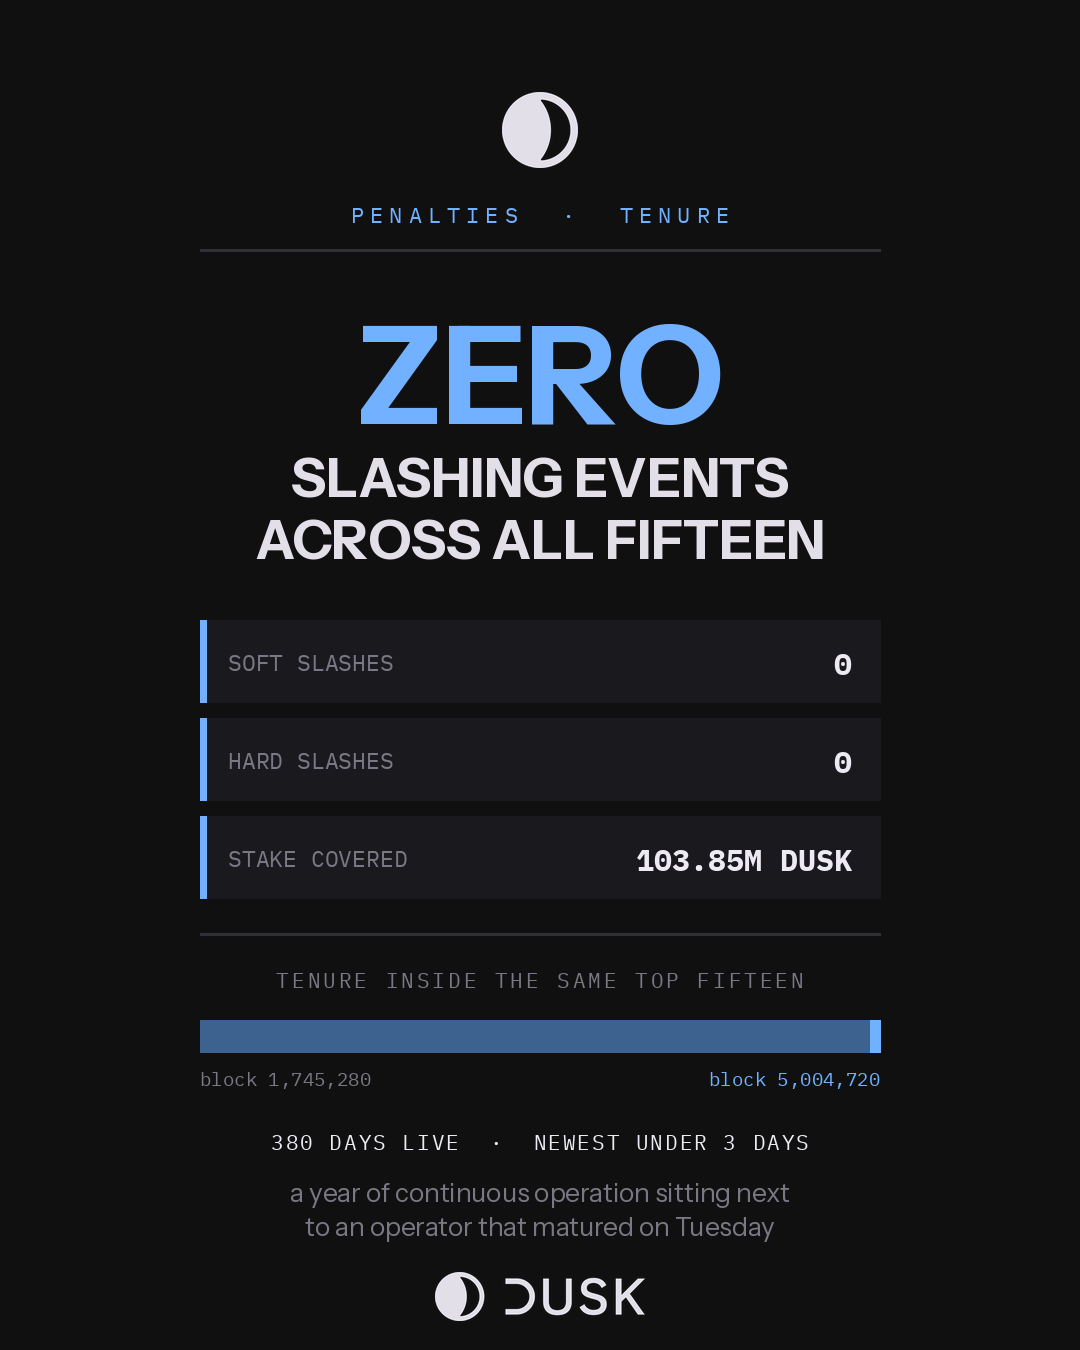
أكبر خمس حِصص (stakes) على الشبكة الرئيسية (mainnet)، في DUSK: 15,378,456 / 14,001,435 / 13,613,723 / 8,380,800 / 6,701,421. إذا وسّعت ذلك إلى أعلى خمسة عشر، فسيصبح المجموع 103.85M—أي أقل بقليل من نصف كل ما تم رهنه، والبالغ بحوزة 15 من أصل 185 مُوفِّرًا نشطًا. يحمل أكبر مشغّل منفرد 7.14% من إجمالي الحصة. متوسط الأعداد لدى الـ170 عقدًا المتبقية نحو 655,000 DUSK لكل عقد، لذا فـ“الذيل” ليس مجرد ديكور.
ثم العمود الذي لم أتوقع أن يكون هادئًا بهذه الدرجة. الكسور (slashes)، لكل واحد من هؤلاء الخمسة عشر: Soft 0، Hard 0. لا حدث واحد للجزاء (penalty) بين المشغّلين الذين يؤمِّنون نصف السلسلة.
ثم كتل النضوج (maturity blocks)، وهي النقطة التي تبدأ عندها المجموعة بالتوقف عن الظهور وكأنها ثابتة. أقدم إدخال ضمن قائمة الخمسة عشر نضج عند البلوك 1,745,280. وبمقارنة ذلك بسلسلة تجاوزت الآن 5,030,000 عند سرعة عشر ثوانٍ لكل بلوك، فإن هذا المشغّل كان حاضرًا منذ قرابة 380 يومًا. أحدث إدخال نضج عند 5,004,720—أي قبل أقل من ثلاثة أيام. الصفحة نفسها، القائمة نفسها. أكثر من عام من التشغيل المتواصل بجانب مشارك جديد جاء من يوم الثلاثاء.
يجدر تسمية ما لا تقوله هذه المعطيات. وزن الحصة ليس هوية. يعطيني المستكشف (explorer) عناوين، وليس كيانات قانونية، وشريكَ الإتفاقية عند بدء التعاقد (onboarding) في مرفق ما وفق قواعد الاتحاد الأوروبي يحتاج النوع الثاني. أمّا ما يُقدَّم لي فهو الجزء الذي تتركه معظم الشبكات ضمنيًا: التوزيع نفسه، بحسب العنوان، منشورًا، ويُعاد حسابه كل بلوك.
هذا هو النصف غير المبهِر من الخصوصية القابلة للبرمجة. يمكن إخفاء الأرصدة (balances). لكن الضمانات التي تؤمِّنها لا يمكن إخفاؤها.
إذا كنت تُقدِّم تغطية/اكتتابًا لمحصلة نهائية التسوية (settlement finality)، فماذا كنت ستفضّل أولًا—أسماء المشغّلين، أم الأرقام الكامنة خلفهم؟
#dusk @Dusk $DUSK
لا يحق لِمَرفق تسوية أن يتعامل مع مجموعة المدققين لديه باعتبارها مجرد تجريد. إذا كان من المزمع أن تعمل Dusk Trade كمنصة تداول متعددة الأطراف (MTF) مُنظَّمة، فلابد في النهاية من أن يُحاسَب المشغّلون الذين تجعل أجهزتهم صفقات المنصة نهائية. لذلك فتحت قائمة المُوفّرين (provisioners) وقرأت الجزء العلوي منها.
أكبر خمس حِصص (stakes) على الشبكة الرئيسية (mainnet)، في DUSK: 15,378,456 / 14,001,435 / 13,613,723 / 8,380,800 / 6,701,421. إذا وسّعت ذلك إلى أعلى خمسة عشر، فسيصبح المجموع 103.85M—أي أقل بقليل من نصف كل ما تم رهنه، والبالغ بحوزة 15 من أصل 185 مُوفِّرًا نشطًا. يحمل أكبر مشغّل منفرد 7.14% من إجمالي الحصة. متوسط الأعداد لدى الـ170 عقدًا المتبقية نحو 655,000 DUSK لكل عقد، لذا فـ“الذيل” ليس مجرد ديكور.
ثم العمود الذي لم أتوقع أن يكون هادئًا بهذه الدرجة. الكسور (slashes)، لكل واحد من هؤلاء الخمسة عشر: Soft 0، Hard 0. لا حدث واحد للجزاء (penalty) بين المشغّلين الذين يؤمِّنون نصف السلسلة.
ثم كتل النضوج (maturity blocks)، وهي النقطة التي تبدأ عندها المجموعة بالتوقف عن الظهور وكأنها ثابتة. أقدم إدخال ضمن قائمة الخمسة عشر نضج عند البلوك 1,745,280. وبمقارنة ذلك بسلسلة تجاوزت الآن 5,030,000 عند سرعة عشر ثوانٍ لكل بلوك، فإن هذا المشغّل كان حاضرًا منذ قرابة 380 يومًا. أحدث إدخال نضج عند 5,004,720—أي قبل أقل من ثلاثة أيام. الصفحة نفسها، القائمة نفسها. أكثر من عام من التشغيل المتواصل بجانب مشارك جديد جاء من يوم الثلاثاء.
يجدر تسمية ما لا تقوله هذه المعطيات. وزن الحصة ليس هوية. يعطيني المستكشف (explorer) عناوين، وليس كيانات قانونية، وشريكَ الإتفاقية عند بدء التعاقد (onboarding) في مرفق ما وفق قواعد الاتحاد الأوروبي يحتاج النوع الثاني. أمّا ما يُقدَّم لي فهو الجزء الذي تتركه معظم الشبكات ضمنيًا: التوزيع نفسه، بحسب العنوان، منشورًا، ويُعاد حسابه كل بلوك.
هذا هو النصف غير المبهِر من الخصوصية القابلة للبرمجة. يمكن إخفاء الأرصدة (balances). لكن الضمانات التي تؤمِّنها لا يمكن إخفاؤها.
إذا كنت تُقدِّم تغطية/اكتتابًا لمحصلة نهائية التسوية (settlement finality)، فماذا كنت ستفضّل أولًا—أسماء المشغّلين، أم الأرقام الكامنة خلفهم؟
لا يحق لِمَرفق تسوية أن يتعامل مع مجموعة المدققين لديه باعتبارها مجرد تجريد. إذا كان من المزمع أن تعمل Dusk Trade كمنصة تداول متعددة الأطراف (MTF) مُنظَّمة، فلابد في النهاية من أن يُحاسَب المشغّلون الذين تجعل أجهزتهم صفقات المنصة نهائية. لذلك فتحت قائمة المُوفّرين (provisioners) وقرأت الجزء العلوي منها.
أكبر خمس حِصص (stakes) على الشبكة الرئيسية (mainnet)، في DUSK: 15,378,456 / 14,001,435 / 13,613,723 / 8,380,800 / 6,701,421. إذا وسّعت ذلك إلى أعلى خمسة عشر، فسيصبح المجموع 103.85M—أي أقل بقليل من نصف كل ما تم رهنه، والبالغ بحوزة 15 من أصل 185 مُوفِّرًا نشطًا. يحمل أكبر مشغّل منفرد 7.14% من إجمالي الحصة. متوسط الأعداد لدى الـ170 عقدًا المتبقية نحو 655,000 DUSK لكل عقد، لذا فـ“الذيل” ليس مجرد ديكور.
ثم العمود الذي لم أتوقع أن يكون هادئًا بهذه الدرجة. الكسور (slashes)، لكل واحد من هؤلاء الخمسة عشر: Soft 0، Hard 0. لا حدث واحد للجزاء (penalty) بين المشغّلين الذين يؤمِّنون نصف السلسلة.
ثم كتل النضوج (maturity blocks)، وهي النقطة التي تبدأ عندها المجموعة بالتوقف عن الظهور وكأنها ثابتة. أقدم إدخال ضمن قائمة الخمسة عشر نضج عند البلوك 1,745,280. وبمقارنة ذلك بسلسلة تجاوزت الآن 5,030,000 عند سرعة عشر ثوانٍ لكل بلوك، فإن هذا المشغّل كان حاضرًا منذ قرابة 380 يومًا. أحدث إدخال نضج عند 5,004,720—أي قبل أقل من ثلاثة أيام. الصفحة نفسها، القائمة نفسها. أكثر من عام من التشغيل المتواصل بجانب مشارك جديد جاء من يوم الثلاثاء.
يجدر تسمية ما لا تقوله هذه المعطيات. وزن الحصة ليس هوية. يعطيني المستكشف (explorer) عناوين، وليس كيانات قانونية، وشريكَ الإتفاقية عند بدء التعاقد (onboarding) في مرفق ما وفق قواعد الاتحاد الأوروبي يحتاج النوع الثاني. أمّا ما يُقدَّم لي فهو الجزء الذي تتركه معظم الشبكات ضمنيًا: التوزيع نفسه، بحسب العنوان، منشورًا، ويُعاد حسابه كل بلوك.
هذا هو النصف غير المبهِر من الخصوصية القابلة للبرمجة. يمكن إخفاء الأرصدة (balances). لكن الضمانات التي تؤمِّنها لا يمكن إخفاؤها.
إذا كنت تُقدِّم تغطية/اكتتابًا لمحصلة نهائية التسوية (settlement finality)، فماذا كنت ستفضّل أولًا—أسماء المشغّلين، أم الأرقام الكامنة خلفهم؟
1
97
·
--
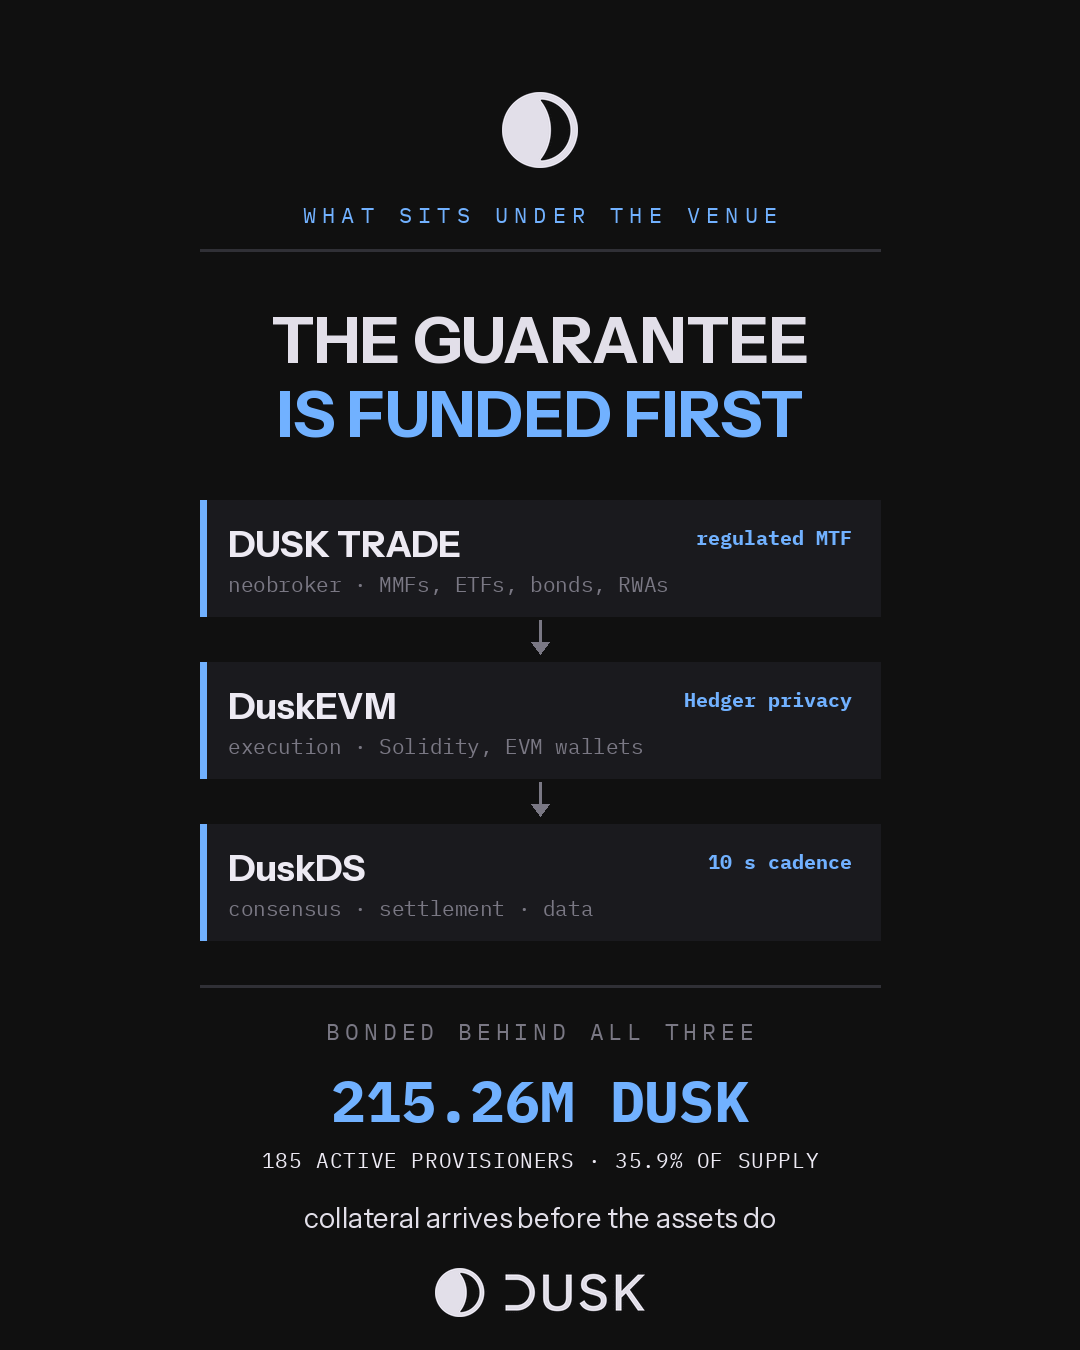
يُقصد بـ Dusk Trade أن تكون منصة نيوبروكر (Neobroker): صناديق أسواق المال (MMFs) وصناديق الاستثمار المتداولة (ETFs) والسندات وRWAs تُدار باعتبارها ملكية حقيقية، ومُهيكلة للعمل كمنصة MTF خاضعة للتنظيم. قبل أن أحكم على طبقة تطبيق مثل تلك، أريد أن أعرف ما الذي يقف تحتها. لذلك قستُ الضمانات.
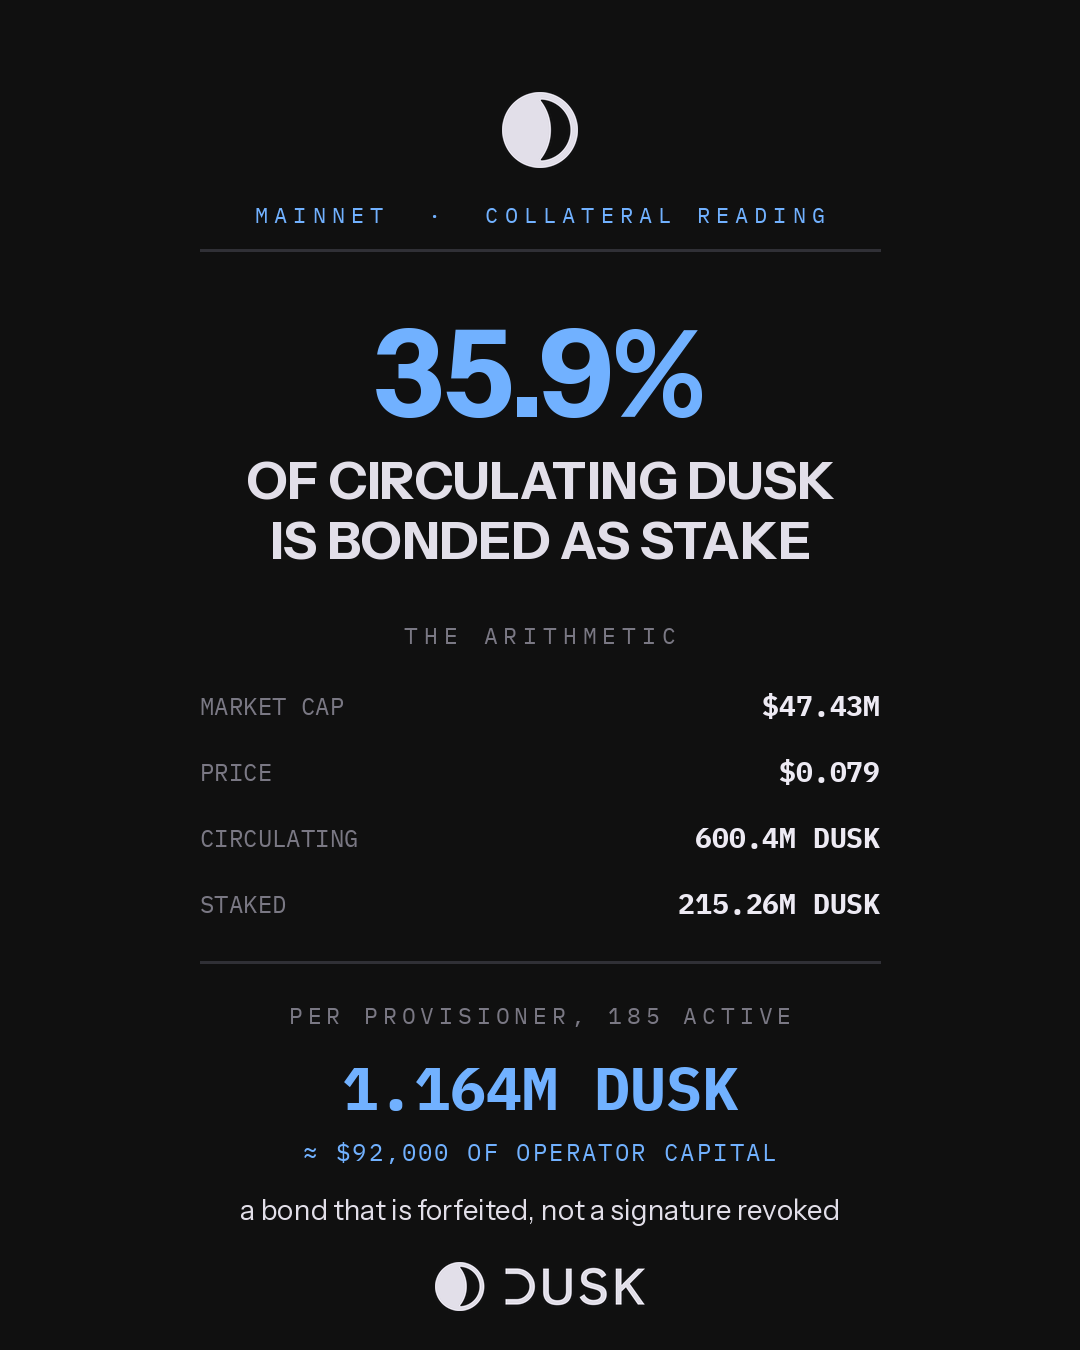
مستكشف الشبكة الرئيسية: 215.26M DUSK مُقيّدة عبر 185 مقدم خدمة نشط. القيمة السوقية 47.43M مقابل سعر 0.079 تجعل المعروض المتداول قريبًا من 600.4M. وهذا يعني أن نحو 35.9% من كل DUSK متداول مُقفل كرهان/تأمين (Stake) حاليًا.
قسّمها. هذا يساوي في المتوسط 1.164M DUSK لكل مقدم خدمة، أي حوالي 92,000 دولار من رأس مال المُشغّل الخاص موجودة خلف كل عقدة. ليست علامة يمكن إبطالها. سند يُصادر.
ثم الجزء الذي يستحق الجلوس معه. كل هذه الضمانات تكسب 19.8574 DUSK لكل كتلة، كتلة كل عشر ثوانٍ، سواء كانت الكتلة تُسوي صفقة سند أم لا يحدث شيء على الإطلاق. خلال اليوم الماضي أحصيت بضع مئات من المعاملات عبر الشبكة بأكملها. وعندما تُقاس كتكلفة لكل معاملة، فهذا أسلوب مُبالغ فيه وغير منطقي لتشغيل سلسلة.
مقاسًا كشرط مسبق، هو الطريقة الوحيدة. لا يمكن للنيوبروكر أن يقول لعميل إن التسوية تصبح نهائية بمجرد أن يبدأ عدد كافٍ من الأشخاص في التداول. يجب أن ينطلق الموقع وهو مُمَوَّل مسبقًا بذلك الضمان. Dusk تشتري ميزانية للأمان/الأدوات المالية قبل حجم التداول الذي بُنيت لتحمله، وكون 35.9% يشير إلى أن المُشغّلين الذين يديرون تلك العقد قد قبلوا هذه الفاتورة سلفًا.
وهذا أيضًا هو الحد الصريح والأمين لهذا الرقم. الـ Stake يخبرك بما سيكلف مهاجمة دفتر الأستاذ (ledger). ولا يخبرك شيئًا عمّا إذا كانت الأصول تصل إليه. NPEX تخطط لإجراء 300M+ EUR على السلسلة عبر Dusk؛ وحتى وصول ذلك، فهذه سعة مُنتظرة عند الطلب.
إذا كنت تُوقّع على حفظ/حراسة سند مُرمّز (tokenised bond)، ماذا كنت ستودّ أن ترى أولًا - ترخيص المنصة، أم الضمانات الكامنة خلف الـ ledger التي تُسوي عليه؟
#dusk @Dusk_Foundation $DUSK
يُقصد بـ Dusk Trade أن تكون منصة نيوبروكر (Neobroker): صناديق أسواق المال (MMFs) وصناديق الاستثمار المتداولة (ETFs) والسندات وRWAs تُدار باعتبارها ملكية حقيقية، ومُهيكلة للعمل كمنصة MTF خاضعة للتنظيم. قبل أن أحكم على طبقة تطبيق مثل تلك، أريد أن أعرف ما الذي يقف تحتها. لذلك قستُ الضمانات.
مستكشف الشبكة الرئيسية: 215.26M DUSK مُقيّدة عبر 185 مقدم خدمة نشط. القيمة السوقية 47.43M مقابل سعر 0.079 تجعل المعروض المتداول قريبًا من 600.4M. وهذا يعني أن نحو 35.9% من كل DUSK متداول مُقفل كرهان/تأمين (Stake) حاليًا.
قسّمها. هذا يساوي في المتوسط 1.164M DUSK لكل مقدم خدمة، أي حوالي 92,000 دولار من رأس مال المُشغّل الخاص موجودة خلف كل عقدة. ليست علامة يمكن إبطالها. سند يُصادر.
ثم الجزء الذي يستحق الجلوس معه. كل هذه الضمانات تكسب 19.8574 DUSK لكل كتلة، كتلة كل عشر ثوانٍ، سواء كانت الكتلة تُسوي صفقة سند أم لا يحدث شيء على الإطلاق. خلال اليوم الماضي أحصيت بضع مئات من المعاملات عبر الشبكة بأكملها. وعندما تُقاس كتكلفة لكل معاملة، فهذا أسلوب مُبالغ فيه وغير منطقي لتشغيل سلسلة.
مقاسًا كشرط مسبق، هو الطريقة الوحيدة. لا يمكن للنيوبروكر أن يقول لعميل إن التسوية تصبح نهائية بمجرد أن يبدأ عدد كافٍ من الأشخاص في التداول. يجب أن ينطلق الموقع وهو مُمَوَّل مسبقًا بذلك الضمان. Dusk تشتري ميزانية للأمان/الأدوات المالية قبل حجم التداول الذي بُنيت لتحمله، وكون 35.9% يشير إلى أن المُشغّلين الذين يديرون تلك العقد قد قبلوا هذه الفاتورة سلفًا.
وهذا أيضًا هو الحد الصريح والأمين لهذا الرقم. الـ Stake يخبرك بما سيكلف مهاجمة دفتر الأستاذ (ledger). ولا يخبرك شيئًا عمّا إذا كانت الأصول تصل إليه. NPEX تخطط لإجراء 300M+ EUR على السلسلة عبر Dusk؛ وحتى وصول ذلك، فهذه سعة مُنتظرة عند الطلب.
إذا كنت تُوقّع على حفظ/حراسة سند مُرمّز (tokenised bond)، ماذا كنت ستودّ أن ترى أولًا - ترخيص المنصة، أم الضمانات الكامنة خلف الـ ledger التي تُسوي عليه؟
#dusk @Dusk $DUSK
مستكشف الشبكة الرئيسية: 215.26M DUSK مُقيّدة عبر 185 مقدم خدمة نشط. القيمة السوقية 47.43M مقابل سعر 0.079 تجعل المعروض المتداول قريبًا من 600.4M. وهذا يعني أن نحو 35.9% من كل DUSK متداول مُقفل كرهان/تأمين (Stake) حاليًا.
قسّمها. هذا يساوي في المتوسط 1.164M DUSK لكل مقدم خدمة، أي حوالي 92,000 دولار من رأس مال المُشغّل الخاص موجودة خلف كل عقدة. ليست علامة يمكن إبطالها. سند يُصادر.
ثم الجزء الذي يستحق الجلوس معه. كل هذه الضمانات تكسب 19.8574 DUSK لكل كتلة، كتلة كل عشر ثوانٍ، سواء كانت الكتلة تُسوي صفقة سند أم لا يحدث شيء على الإطلاق. خلال اليوم الماضي أحصيت بضع مئات من المعاملات عبر الشبكة بأكملها. وعندما تُقاس كتكلفة لكل معاملة، فهذا أسلوب مُبالغ فيه وغير منطقي لتشغيل سلسلة.
مقاسًا كشرط مسبق، هو الطريقة الوحيدة. لا يمكن للنيوبروكر أن يقول لعميل إن التسوية تصبح نهائية بمجرد أن يبدأ عدد كافٍ من الأشخاص في التداول. يجب أن ينطلق الموقع وهو مُمَوَّل مسبقًا بذلك الضمان. Dusk تشتري ميزانية للأمان/الأدوات المالية قبل حجم التداول الذي بُنيت لتحمله، وكون 35.9% يشير إلى أن المُشغّلين الذين يديرون تلك العقد قد قبلوا هذه الفاتورة سلفًا.
وهذا أيضًا هو الحد الصريح والأمين لهذا الرقم. الـ Stake يخبرك بما سيكلف مهاجمة دفتر الأستاذ (ledger). ولا يخبرك شيئًا عمّا إذا كانت الأصول تصل إليه. NPEX تخطط لإجراء 300M+ EUR على السلسلة عبر Dusk؛ وحتى وصول ذلك، فهذه سعة مُنتظرة عند الطلب.
إذا كنت تُوقّع على حفظ/حراسة سند مُرمّز (tokenised bond)، ماذا كنت ستودّ أن ترى أولًا - ترخيص المنصة، أم الضمانات الكامنة خلف الـ ledger التي تُسوي عليه؟
#dusk @Dusk $DUSK
110
·
--
#dusk @Dusk_Foundation $DUSK
كنت أتوقع أن تتحرك الرسوم على Dusk. في كل سلسلة قمت بقياس الأسعار فيها مقارنةً بالطلب، فتحت مستكشف الشبكة الرئيسي وقيدت ما دفعته المعاملات المتتالية فعليًا.
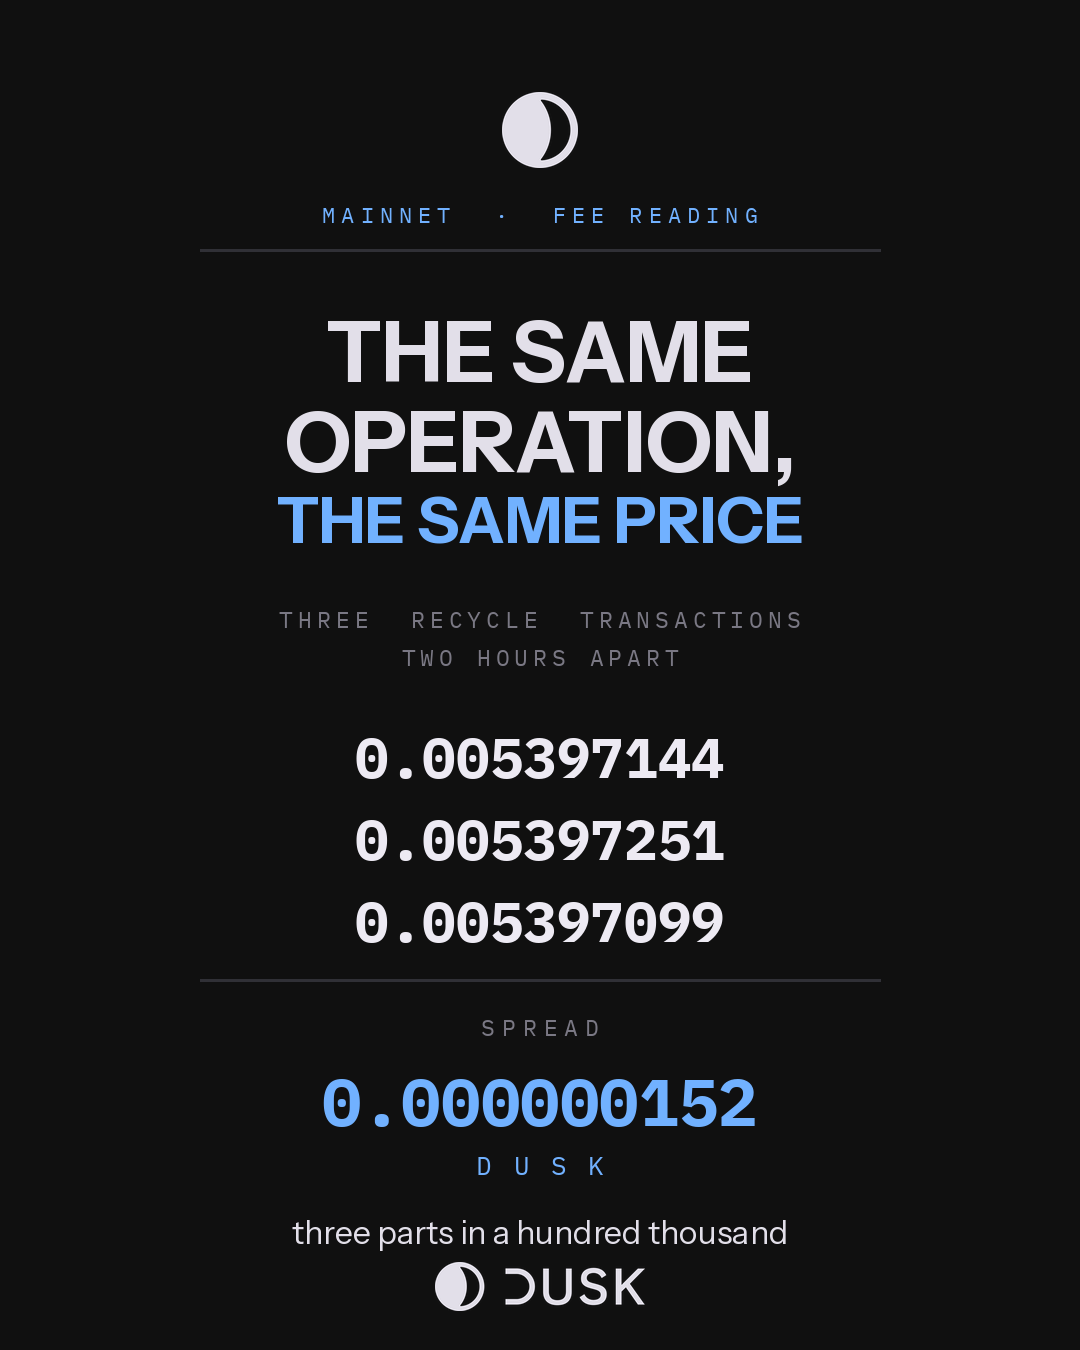
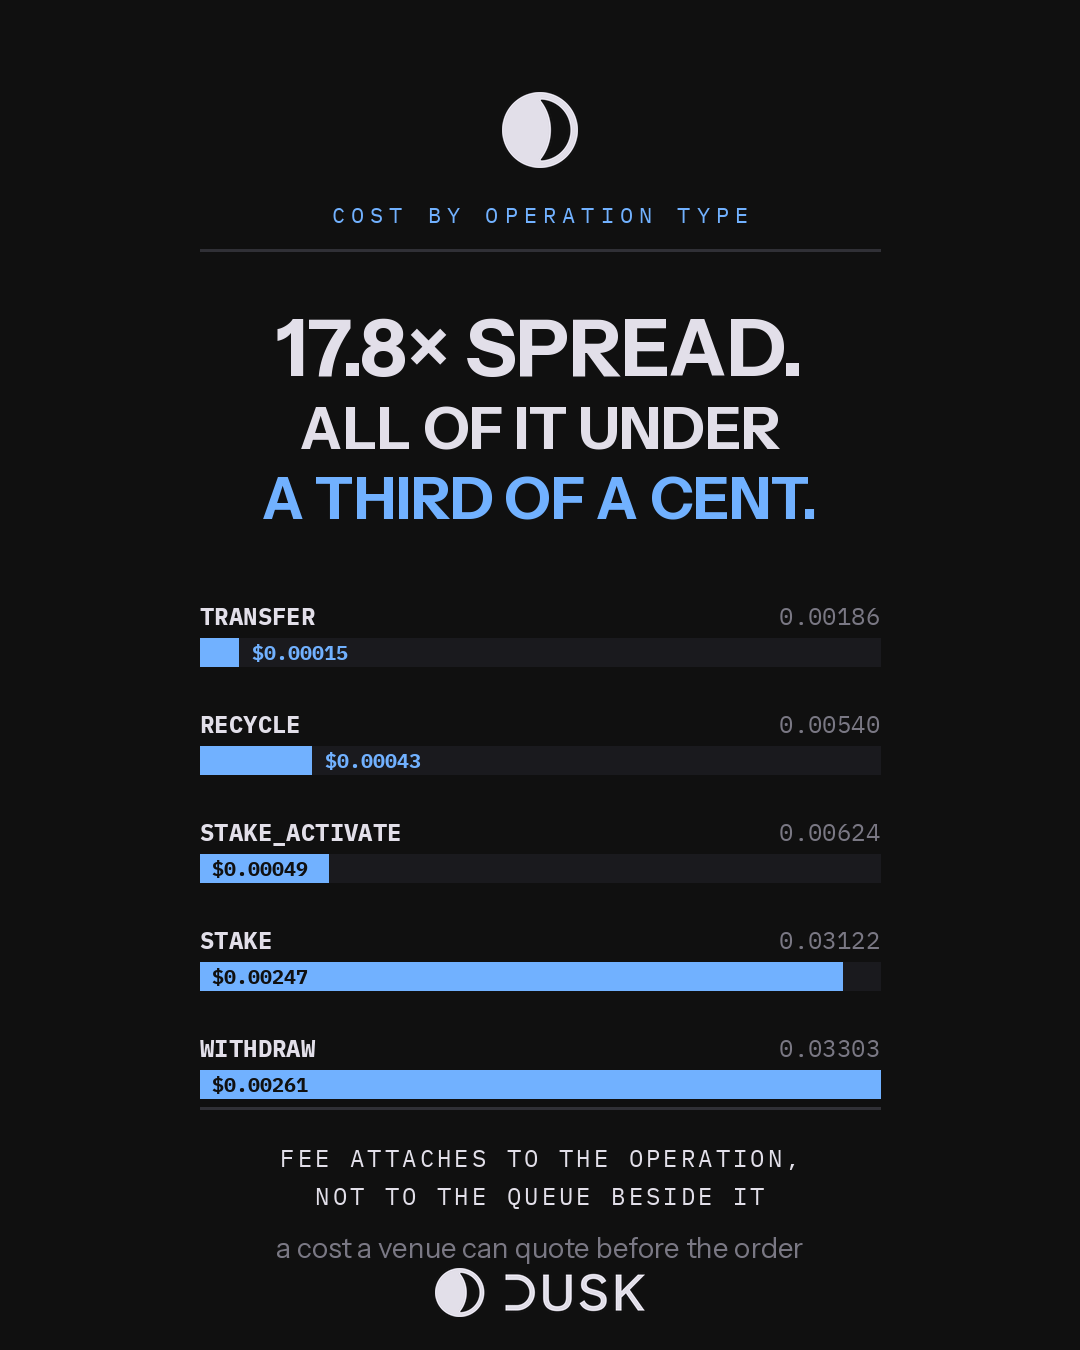
ثلاث عمليات RECYCLE، موزعة على ساعتين: 0.005397144 و 0.005397251 و 0.005397099 DUSK. الفارق بين أغلى عملية وأرخصها هو 0.000000152 DUSK. ثلاثة أجزاء من مئة ألف.
عمليتا STAKE، أيضًا بفاصل ساعتين: 0.031224718 و 0.031225406. نفس الصورة، فجوة قدرها 0.000000688. ثلاث عمليات STAKE_ACTIVATE بسعر 0.006239518 لكل واحدة، وهي مطابقة لرقم النهاية.
قائمة البلوكات تشرح السبب. البلوك 5,030,015 وكل بلوك تحته يظهر: AVG PRICE: 0، USED: 0، reward 19.8574 DUSK. لا توجد مزايدة على الرسوم للفوز. التكلفة ترتبط بالعملية التي تقوم بها، لا بعدد الأشخاص الذين يقومون بما بجانبك.
هذا التفاوت عبر أنواع العمليات حقيقي. WITHDRAW عند 0.03303245 مقابل TRANSFER قسته سابقًا عند 0.00186 هو عامل 17.8. لكن بسعر اليوم، تقع هذه النطاقات كاملة بين $0.00015 و $0.0026. الطرف المكلف في هذه السلسلة يساوي ربع سنت.
يجدر تسمية ما تكلفه التصميم. سوق الرسوم يدفع للمُصدِّقين بدقة أكبر عندما تكون السلسلة الأكثر ازدحامًا. Dusk تتخلى عن ذلك: 19.8574 DUSK لكل بلوك، 8,826 بلوكًا منذ آخر قراءة لي، تم إصدار 175,262 DUSK خلال 24.5 ساعة سواء حمل البلوك معاملات أم لا. تُشترى الأمان هنا وفق جدول زمني لا وفق الطلب.
لا يَصدق ذلك إلا إذا كنت تعرف من هو مستخدمك. الجهة التي تعرض السعر لعميل يجب أن تُعلن التكلفة قبل تقديم الطلب، لا أن تُكتشف بعد ذلك. رقم يثبت حتى خمس منازل عشرية عبر ساعات هو رقم يمكنك وضعه في مستند والاعتماد عليه.
المُزوِّدون النشطون 184 إلى 185، قيد الانتظار 11 إلى 10، الرهان الحالي 215.26M.
أيّهما تفضّل أن تتم تسويته كضمان: - رسوم تعثر على سعر السوق، أم واحدة يمكنك طباعتها مسبقًا؟
#dusk @Dusk $DUSK
كنت أتوقع أن تتحرك الرسوم على Dusk. في كل سلسلة قمت بقياس الأسعار فيها مقارنةً بالطلب، فتحت مستكشف الشبكة الرئيسي وقيدت ما دفعته المعاملات المتتالية فعليًا.
ثلاث عمليات RECYCLE، موزعة على ساعتين: 0.005397144 و 0.005397251 و 0.005397099 DUSK. الفارق بين أغلى عملية وأرخصها هو 0.000000152 DUSK. ثلاثة أجزاء من مئة ألف.
عمليتا STAKE، أيضًا بفاصل ساعتين: 0.031224718 و 0.031225406. نفس الصورة، فجوة قدرها 0.000000688. ثلاث عمليات STAKE_ACTIVATE بسعر 0.006239518 لكل واحدة، وهي مطابقة لرقم النهاية.
قائمة البلوكات تشرح السبب. البلوك 5,030,015 وكل بلوك تحته يظهر: AVG PRICE: 0، USED: 0، reward 19.8574 DUSK. لا توجد مزايدة على الرسوم للفوز. التكلفة ترتبط بالعملية التي تقوم بها، لا بعدد الأشخاص الذين يقومون بما بجانبك.
هذا التفاوت عبر أنواع العمليات حقيقي. WITHDRAW عند 0.03303245 مقابل TRANSFER قسته سابقًا عند 0.00186 هو عامل 17.8. لكن بسعر اليوم، تقع هذه النطاقات كاملة بين $0.00015 و $0.0026. الطرف المكلف في هذه السلسلة يساوي ربع سنت.
يجدر تسمية ما تكلفه التصميم. سوق الرسوم يدفع للمُصدِّقين بدقة أكبر عندما تكون السلسلة الأكثر ازدحامًا. Dusk تتخلى عن ذلك: 19.8574 DUSK لكل بلوك، 8,826 بلوكًا منذ آخر قراءة لي، تم إصدار 175,262 DUSK خلال 24.5 ساعة سواء حمل البلوك معاملات أم لا. تُشترى الأمان هنا وفق جدول زمني لا وفق الطلب.
لا يَصدق ذلك إلا إذا كنت تعرف من هو مستخدمك. الجهة التي تعرض السعر لعميل يجب أن تُعلن التكلفة قبل تقديم الطلب، لا أن تُكتشف بعد ذلك. رقم يثبت حتى خمس منازل عشرية عبر ساعات هو رقم يمكنك وضعه في مستند والاعتماد عليه.
المُزوِّدون النشطون 184 إلى 185، قيد الانتظار 11 إلى 10، الرهان الحالي 215.26M.
أيّهما تفضّل أن تتم تسويته كضمان: - رسوم تعثر على سعر السوق، أم واحدة يمكنك طباعتها مسبقًا؟
كنت أتوقع أن تتحرك الرسوم على Dusk. في كل سلسلة قمت بقياس الأسعار فيها مقارنةً بالطلب، فتحت مستكشف الشبكة الرئيسي وقيدت ما دفعته المعاملات المتتالية فعليًا.
ثلاث عمليات RECYCLE، موزعة على ساعتين: 0.005397144 و 0.005397251 و 0.005397099 DUSK. الفارق بين أغلى عملية وأرخصها هو 0.000000152 DUSK. ثلاثة أجزاء من مئة ألف.
عمليتا STAKE، أيضًا بفاصل ساعتين: 0.031224718 و 0.031225406. نفس الصورة، فجوة قدرها 0.000000688. ثلاث عمليات STAKE_ACTIVATE بسعر 0.006239518 لكل واحدة، وهي مطابقة لرقم النهاية.
قائمة البلوكات تشرح السبب. البلوك 5,030,015 وكل بلوك تحته يظهر: AVG PRICE: 0، USED: 0، reward 19.8574 DUSK. لا توجد مزايدة على الرسوم للفوز. التكلفة ترتبط بالعملية التي تقوم بها، لا بعدد الأشخاص الذين يقومون بما بجانبك.
هذا التفاوت عبر أنواع العمليات حقيقي. WITHDRAW عند 0.03303245 مقابل TRANSFER قسته سابقًا عند 0.00186 هو عامل 17.8. لكن بسعر اليوم، تقع هذه النطاقات كاملة بين $0.00015 و $0.0026. الطرف المكلف في هذه السلسلة يساوي ربع سنت.
يجدر تسمية ما تكلفه التصميم. سوق الرسوم يدفع للمُصدِّقين بدقة أكبر عندما تكون السلسلة الأكثر ازدحامًا. Dusk تتخلى عن ذلك: 19.8574 DUSK لكل بلوك، 8,826 بلوكًا منذ آخر قراءة لي، تم إصدار 175,262 DUSK خلال 24.5 ساعة سواء حمل البلوك معاملات أم لا. تُشترى الأمان هنا وفق جدول زمني لا وفق الطلب.
لا يَصدق ذلك إلا إذا كنت تعرف من هو مستخدمك. الجهة التي تعرض السعر لعميل يجب أن تُعلن التكلفة قبل تقديم الطلب، لا أن تُكتشف بعد ذلك. رقم يثبت حتى خمس منازل عشرية عبر ساعات هو رقم يمكنك وضعه في مستند والاعتماد عليه.
المُزوِّدون النشطون 184 إلى 185، قيد الانتظار 11 إلى 10، الرهان الحالي 215.26M.
أيّهما تفضّل أن تتم تسويته كضمان: - رسوم تعثر على سعر السوق، أم واحدة يمكنك طباعتها مسبقًا؟
2
3
78
·
--
صحيح جزئيًا
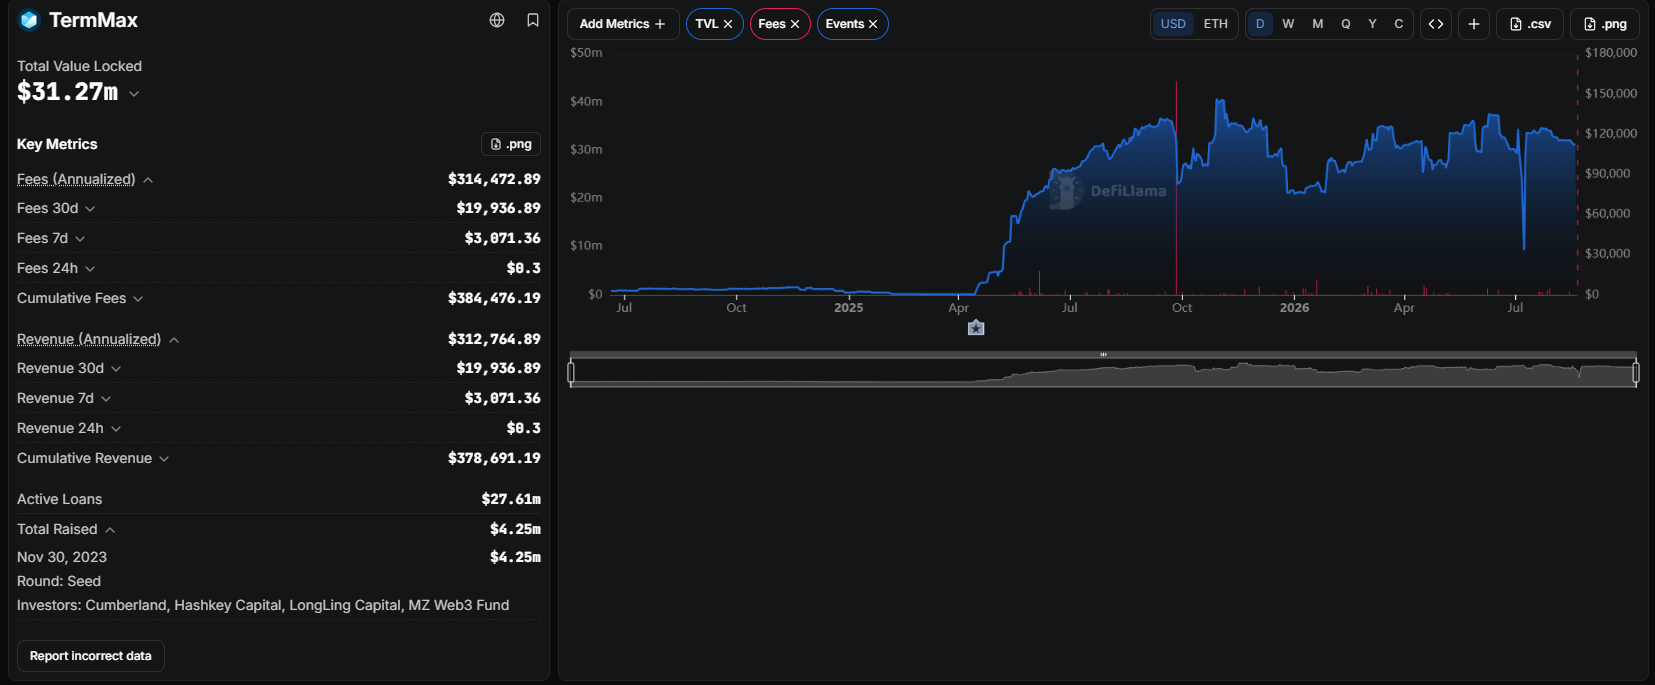
أفضل ربع على الإطلاق حققه TermMax: 186.94 ألف دولار. لم يأتِ سوى 23.75 ألف دولار منه من الإقراض.
توقفت عن قراءة رقم “رسوم العنوان” وفتحت بيان الدخل بدلًا من ذلك.
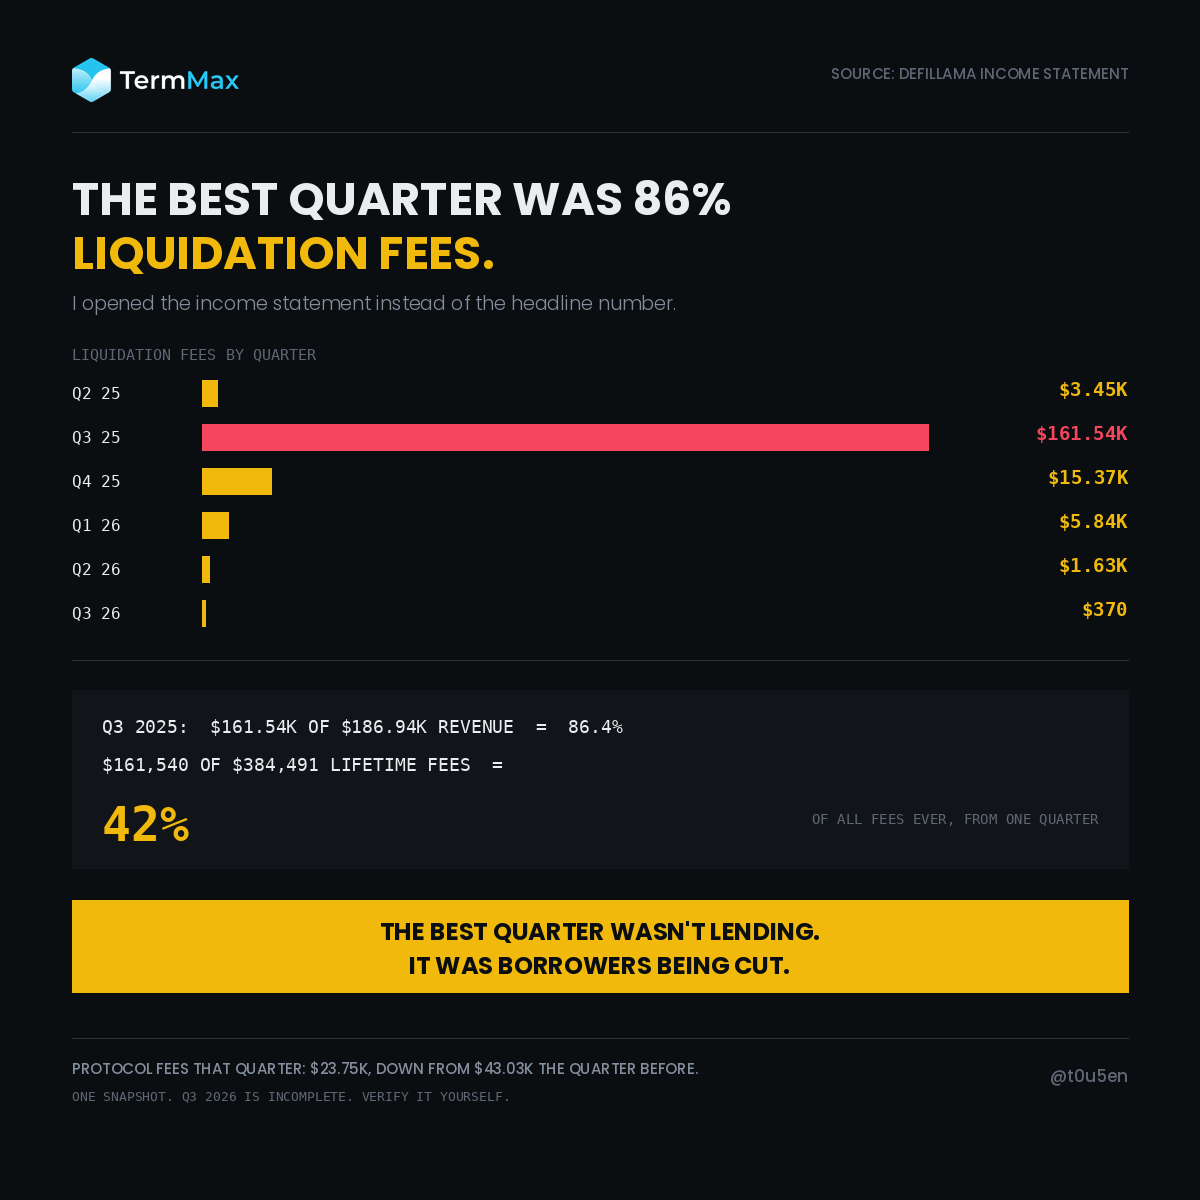
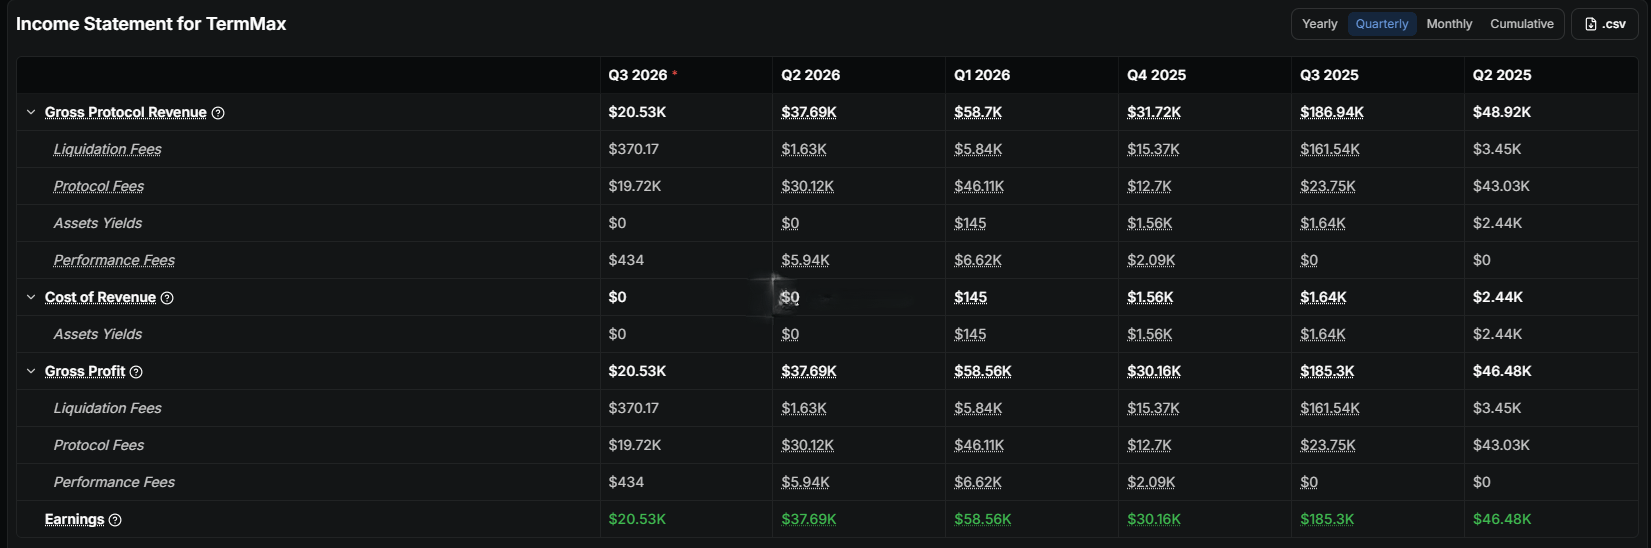
الربع الثالث 2025، إجمالي إيرادات البروتوكول: 186.94 ألف دولار. رسوم التصفية داخله: 161.54 ألف دولار.
161.54 / 186.94 = 86.4%
كان الربع الذي يبدو كأنه ذروة أداء في الواقع ناتجًا تقريبًا بالكامل عن قطع المقترضين.
وكانت رسوم البروتوكول في ذلك الربع 23.75 ألف دولار، بانخفاض من 43.03 ألف دولار في الربع السابق. تراجعت أنشطة الإقراض بينما تضاعفت الإيرادات ثلاث مرات.
ثم توقفت عمليات التصفية.
الربع الثالث 2025: 161.54 ألف دولار
الربع الرابع 2025: 15.37 ألف دولار
الربع الأول 2026: 5.84 ألف دولار
الربع الثاني 2026: 1.63 ألف دولار
الربع الثالث 2026: 370.17 ألف دولار
وهذا يعني تراجعًا بمقدار 436x من الذروة إلى وضعه الحالي.
قسمة واحدة أخرى. إجمالي الرسوم التراكمية عبر عمر البروتوكول بالكامل: 384,491.41 دولار. من ذلك، جاءت 161,540 دولار من ربع واحد فقط من عمليات التصفية.
42% من كل الرسوم التي جمعها هذا البروتوكول على الإطلاق جاءت من فترة ثلاث أشهر واحدة فقط من صفقات انفجرت.
إليك أين كنت مخطئًا، وهذا منشوري الخاص أمس.
قدّرت أن السلاسل غير التابعة لـ Ethereum كانت تحمل حوالي 0.50 مليون دولار، اعتمادًا على نسبة. أخيرًا فتحت التفصيل الحقيقي.
القيمة الفعلية: 424,802.93 دولار. BSC 180,589، Robinhood Chain 110,919، Berachain 83,075، X Layer 28,800، Base 14,968، Arbitrum 6,449. Hyperliquid L1 و BSquared يملكان بالضبط 0.
إعادة الحساب: 424,802 / 8 = 53,100 دولار متوسط. 30,820,000 / 53,100 = 580x، وليس 492x الذي نشرته. سلسلتان من بين التسع سلاسل هما نصّان فارغان.
القيود: الربع الثالث 2026 هو ربع غير مكتمل، لذا ستنمو أرقامه. إيرادات التصفية بطبيعتها متقلبة، ولا يحدد ربع واحد عنيف بروتوكولًا. قد يعني انهيار رسوم التصفية أوضاعًا أكثر صحة بدلًا من عدد مستخدمين أقل، ولا يمكنني التمييز بين ذلك من هذه الصفحة.
لكن هذا يعني أن سجل الرسوم ليس اتجاهًا تجاريًا. إنها مجرد واقعة واحدة حولها أرباع هادئة.
أي رقم تفضّل أن يحققه بروتوكول إقراض؟
@termmax #TermMax
أفضل ربع على الإطلاق حققه TermMax: 186.94 ألف دولار. لم يأتِ سوى 23.75 ألف دولار منه من الإقراض.
توقفت عن قراءة رقم “رسوم العنوان” وفتحت بيان الدخل بدلًا من ذلك.
الربع الثالث 2025، إجمالي إيرادات البروتوكول: 186.94 ألف دولار. رسوم التصفية داخله: 161.54 ألف دولار.
161.54 / 186.94 = 86.4%
كان الربع الذي يبدو كأنه ذروة أداء في الواقع ناتجًا تقريبًا بالكامل عن قطع المقترضين.
وكانت رسوم البروتوكول في ذلك الربع 23.75 ألف دولار، بانخفاض من 43.03 ألف دولار في الربع السابق. تراجعت أنشطة الإقراض بينما تضاعفت الإيرادات ثلاث مرات.
ثم توقفت عمليات التصفية.
الربع الثالث 2025: 161.54 ألف دولار
الربع الرابع 2025: 15.37 ألف دولار
الربع الأول 2026: 5.84 ألف دولار
الربع الثاني 2026: 1.63 ألف دولار
الربع الثالث 2026: 370.17 ألف دولار
وهذا يعني تراجعًا بمقدار 436x من الذروة إلى وضعه الحالي.
قسمة واحدة أخرى. إجمالي الرسوم التراكمية عبر عمر البروتوكول بالكامل: 384,491.41 دولار. من ذلك، جاءت 161,540 دولار من ربع واحد فقط من عمليات التصفية.
42% من كل الرسوم التي جمعها هذا البروتوكول على الإطلاق جاءت من فترة ثلاث أشهر واحدة فقط من صفقات انفجرت.
إليك أين كنت مخطئًا، وهذا منشوري الخاص أمس.
قدّرت أن السلاسل غير التابعة لـ Ethereum كانت تحمل حوالي 0.50 مليون دولار، اعتمادًا على نسبة. أخيرًا فتحت التفصيل الحقيقي.
القيمة الفعلية: 424,802.93 دولار. BSC 180,589، Robinhood Chain 110,919، Berachain 83,075، X Layer 28,800، Base 14,968، Arbitrum 6,449. Hyperliquid L1 و BSquared يملكان بالضبط 0.
إعادة الحساب: 424,802 / 8 = 53,100 دولار متوسط. 30,820,000 / 53,100 = 580x، وليس 492x الذي نشرته. سلسلتان من بين التسع سلاسل هما نصّان فارغان.
القيود: الربع الثالث 2026 هو ربع غير مكتمل، لذا ستنمو أرقامه. إيرادات التصفية بطبيعتها متقلبة، ولا يحدد ربع واحد عنيف بروتوكولًا. قد يعني انهيار رسوم التصفية أوضاعًا أكثر صحة بدلًا من عدد مستخدمين أقل، ولا يمكنني التمييز بين ذلك من هذه الصفحة.
لكن هذا يعني أن سجل الرسوم ليس اتجاهًا تجاريًا. إنها مجرد واقعة واحدة حولها أرباع هادئة.
أي رقم تفضّل أن يحققه بروتوكول إقراض؟
@TermMax #TermMax
توقفت عن قراءة رقم “رسوم العنوان” وفتحت بيان الدخل بدلًا من ذلك.
الربع الثالث 2025، إجمالي إيرادات البروتوكول: 186.94 ألف دولار. رسوم التصفية داخله: 161.54 ألف دولار.
161.54 / 186.94 = 86.4%
كان الربع الذي يبدو كأنه ذروة أداء في الواقع ناتجًا تقريبًا بالكامل عن قطع المقترضين.
وكانت رسوم البروتوكول في ذلك الربع 23.75 ألف دولار، بانخفاض من 43.03 ألف دولار في الربع السابق. تراجعت أنشطة الإقراض بينما تضاعفت الإيرادات ثلاث مرات.
ثم توقفت عمليات التصفية.
الربع الثالث 2025: 161.54 ألف دولار
الربع الرابع 2025: 15.37 ألف دولار
الربع الأول 2026: 5.84 ألف دولار
الربع الثاني 2026: 1.63 ألف دولار
الربع الثالث 2026: 370.17 ألف دولار
وهذا يعني تراجعًا بمقدار 436x من الذروة إلى وضعه الحالي.
قسمة واحدة أخرى. إجمالي الرسوم التراكمية عبر عمر البروتوكول بالكامل: 384,491.41 دولار. من ذلك، جاءت 161,540 دولار من ربع واحد فقط من عمليات التصفية.
42% من كل الرسوم التي جمعها هذا البروتوكول على الإطلاق جاءت من فترة ثلاث أشهر واحدة فقط من صفقات انفجرت.
إليك أين كنت مخطئًا، وهذا منشوري الخاص أمس.
قدّرت أن السلاسل غير التابعة لـ Ethereum كانت تحمل حوالي 0.50 مليون دولار، اعتمادًا على نسبة. أخيرًا فتحت التفصيل الحقيقي.
القيمة الفعلية: 424,802.93 دولار. BSC 180,589، Robinhood Chain 110,919، Berachain 83,075، X Layer 28,800، Base 14,968، Arbitrum 6,449. Hyperliquid L1 و BSquared يملكان بالضبط 0.
إعادة الحساب: 424,802 / 8 = 53,100 دولار متوسط. 30,820,000 / 53,100 = 580x، وليس 492x الذي نشرته. سلسلتان من بين التسع سلاسل هما نصّان فارغان.
القيود: الربع الثالث 2026 هو ربع غير مكتمل، لذا ستنمو أرقامه. إيرادات التصفية بطبيعتها متقلبة، ولا يحدد ربع واحد عنيف بروتوكولًا. قد يعني انهيار رسوم التصفية أوضاعًا أكثر صحة بدلًا من عدد مستخدمين أقل، ولا يمكنني التمييز بين ذلك من هذه الصفحة.
لكن هذا يعني أن سجل الرسوم ليس اتجاهًا تجاريًا. إنها مجرد واقعة واحدة حولها أرباع هادئة.
أي رقم تفضّل أن يحققه بروتوكول إقراض؟
@TermMax #TermMax
2
2
111
·
--
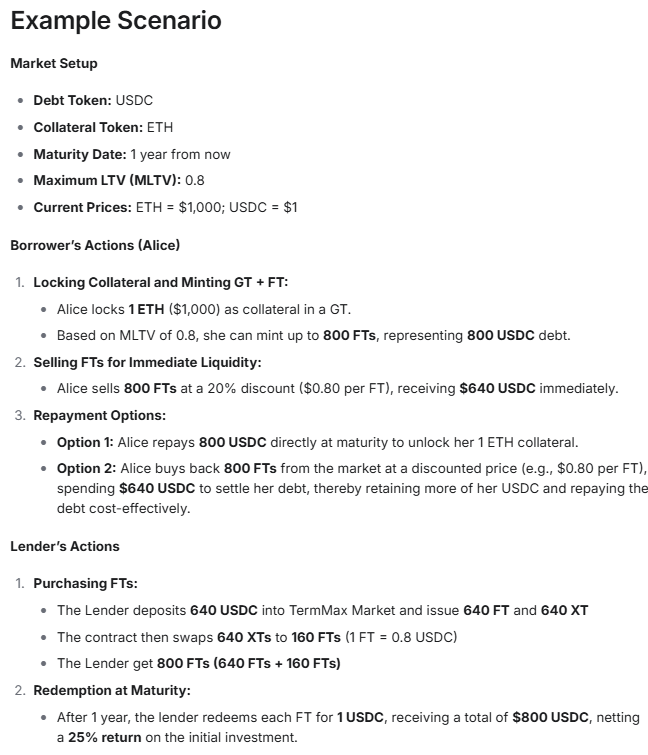
قرأت مثال سداد TermMax ثلاث مرات. في صفحة واحدة، المُقرض يربح 160$ والمقترض لا يدفع شيئًا.
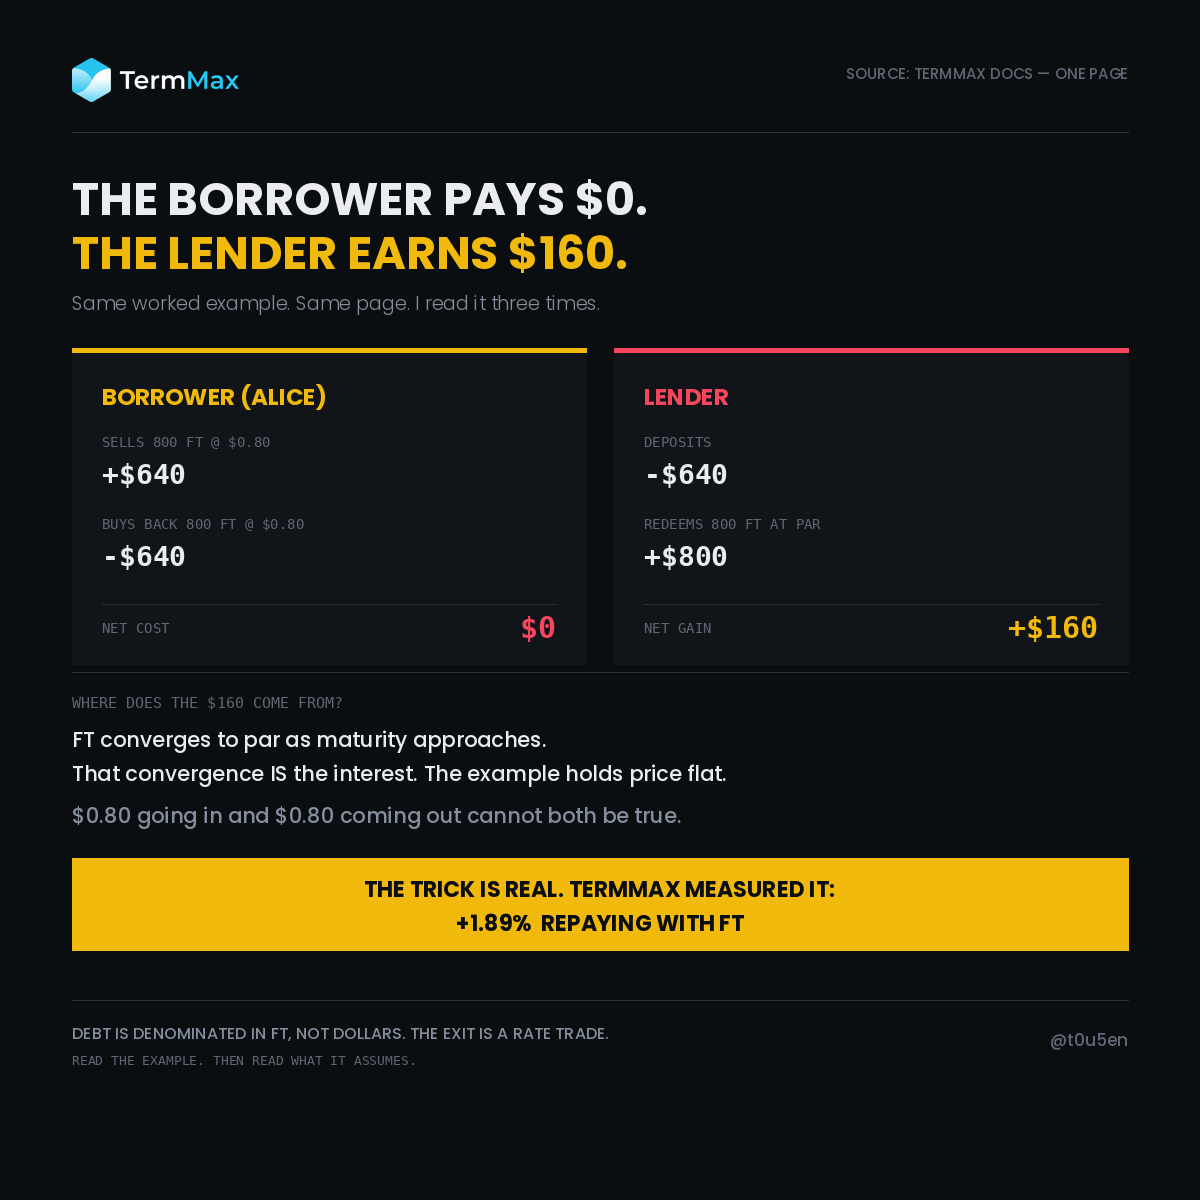
أليس تقفل 1 ETH بقيمة 1,000$. عند 0.8 MLTV تُصدر 800 FT، تبيعها مقابل 0.80$، وتتلقى 640$.
الخيار 2 عند الاستحقاق: إعادة شراء 800 FT بسعر 0.80$ وتسوية مقابل 640$.
أخذت 640$. أعدت 640$. تكلفة الاقتراض: صفر.
الآن المُقرض، في الصفحة نفسها. يودع 640 USDC، وينتهي به الأمر وهو يحمل 800 FT، يستردها مقابل 800 USDC. عائد 25%. بالإضافة إلى 160$.
طرف لا يدفع شيئًا. والآخر يربح 160$. تلك الـ 160$ ليس لها مصدر.
هنا أين كنت مخطئًا. ظننت أنني فهمت آلية الأمر بشكل خاطئ. لم أكن كذلك. لم أكن قد أسأت فهم المثال.
FT هي سندُ صفر كوبون. يتداول تحت القيمة الاسمية تمامًا لأنه لم ينضج بعد، ويتقارب نحو 1.00$ مع اقتراب الاستحقاق. هذا التقارب هو الفائدة.
الوثائق تذكر 0.80$ ذهابًا و0.80$ إيابًا. سعران لا يمكن أن يجتمعا عند طرفي نفس الفترة. الحفاظ على ثمن ثابت يجعل الحسابات واضحة. كما أنه يلغي تكلفة القرض.
لكن الحيلة الأساسية حقيقية، وهذه هي النقطة التي تستحق معرفتها.
لأن الدين هنا مُقوَّم بـ FT بدلًا من الدولارات، يمكن للمقترض التسوية بشراء FT من السوق بدلًا من دفع القيمة الاسمية. إذا ارتفعت الأسعار منذ أن اقترضت، تتداول FT بسعر أقل ويقلّ ثمن تسوية دينك.
TermMax قيست ذلك بأنفسهم. الإغلاق يدويًا عبر FT أعاد 19.953206 USDC بدلًا من الإغلاق عبر الواجهة. فرق يساوي +1.89%. على مركز قدره 1m دولار، تقريبًا 18,900$.
معظم البروتوكولات تعاقب الخروج المبكر بالانزلاق. هنا الخروج عبارة عن صفقة على سعر فائدة/معدل، والمقترض يكون على الجانب الصحيح منها تمامًا عندما تتحرك الأسعار ضد المُقرض.
القيود: أنا أقرأ وثائق ومختبرًا واحدًا منشورًا من مشروع، ولا أقوم بتشغيل مراكز. اعتبر +1.89% مجرد عرض توضيحي وليس عائدًا متوقعًا. كما أن الأمر يحتاج إلى توفر سيولة FT أصلًا.
اقرأ المثال. ثم اقرأ ما يفترضه بشكل هادئ.
أي جانب من صفقة FT تفضّل أن تكون عليه؟
@termmax #TermMax
قرأت مثال سداد TermMax ثلاث مرات. في صفحة واحدة، المُقرض يربح 160$ والمقترض لا يدفع شيئًا.
أليس تقفل 1 ETH بقيمة 1,000$. عند 0.8 MLTV تُصدر 800 FT، تبيعها مقابل 0.80$، وتتلقى 640$.
الخيار 2 عند الاستحقاق: إعادة شراء 800 FT بسعر 0.80$ وتسوية مقابل 640$.
أخذت 640$. أعدت 640$. تكلفة الاقتراض: صفر.
الآن المُقرض، في الصفحة نفسها. يودع 640 USDC، وينتهي به الأمر وهو يحمل 800 FT، يستردها مقابل 800 USDC. عائد 25%. بالإضافة إلى 160$.
طرف لا يدفع شيئًا. والآخر يربح 160$. تلك الـ 160$ ليس لها مصدر.
هنا أين كنت مخطئًا. ظننت أنني فهمت آلية الأمر بشكل خاطئ. لم أكن كذلك. لم أكن قد أسأت فهم المثال.
FT هي سندُ صفر كوبون. يتداول تحت القيمة الاسمية تمامًا لأنه لم ينضج بعد، ويتقارب نحو 1.00$ مع اقتراب الاستحقاق. هذا التقارب هو الفائدة.
الوثائق تذكر 0.80$ ذهابًا و0.80$ إيابًا. سعران لا يمكن أن يجتمعا عند طرفي نفس الفترة. الحفاظ على ثمن ثابت يجعل الحسابات واضحة. كما أنه يلغي تكلفة القرض.
لكن الحيلة الأساسية حقيقية، وهذه هي النقطة التي تستحق معرفتها.
لأن الدين هنا مُقوَّم بـ FT بدلًا من الدولارات، يمكن للمقترض التسوية بشراء FT من السوق بدلًا من دفع القيمة الاسمية. إذا ارتفعت الأسعار منذ أن اقترضت، تتداول FT بسعر أقل ويقلّ ثمن تسوية دينك.
TermMax قيست ذلك بأنفسهم. الإغلاق يدويًا عبر FT أعاد 19.953206 USDC بدلًا من الإغلاق عبر الواجهة. فرق يساوي +1.89%. على مركز قدره 1m دولار، تقريبًا 18,900$.
معظم البروتوكولات تعاقب الخروج المبكر بالانزلاق. هنا الخروج عبارة عن صفقة على سعر فائدة/معدل، والمقترض يكون على الجانب الصحيح منها تمامًا عندما تتحرك الأسعار ضد المُقرض.
القيود: أنا أقرأ وثائق ومختبرًا واحدًا منشورًا من مشروع، ولا أقوم بتشغيل مراكز. اعتبر +1.89% مجرد عرض توضيحي وليس عائدًا متوقعًا. كما أن الأمر يحتاج إلى توفر سيولة FT أصلًا.
اقرأ المثال. ثم اقرأ ما يفترضه بشكل هادئ.
أي جانب من صفقة FT تفضّل أن تكون عليه؟
@TermMax #TermMax
أليس تقفل 1 ETH بقيمة 1,000$. عند 0.8 MLTV تُصدر 800 FT، تبيعها مقابل 0.80$، وتتلقى 640$.
الخيار 2 عند الاستحقاق: إعادة شراء 800 FT بسعر 0.80$ وتسوية مقابل 640$.
أخذت 640$. أعدت 640$. تكلفة الاقتراض: صفر.
الآن المُقرض، في الصفحة نفسها. يودع 640 USDC، وينتهي به الأمر وهو يحمل 800 FT، يستردها مقابل 800 USDC. عائد 25%. بالإضافة إلى 160$.
طرف لا يدفع شيئًا. والآخر يربح 160$. تلك الـ 160$ ليس لها مصدر.
هنا أين كنت مخطئًا. ظننت أنني فهمت آلية الأمر بشكل خاطئ. لم أكن كذلك. لم أكن قد أسأت فهم المثال.
FT هي سندُ صفر كوبون. يتداول تحت القيمة الاسمية تمامًا لأنه لم ينضج بعد، ويتقارب نحو 1.00$ مع اقتراب الاستحقاق. هذا التقارب هو الفائدة.
الوثائق تذكر 0.80$ ذهابًا و0.80$ إيابًا. سعران لا يمكن أن يجتمعا عند طرفي نفس الفترة. الحفاظ على ثمن ثابت يجعل الحسابات واضحة. كما أنه يلغي تكلفة القرض.
لكن الحيلة الأساسية حقيقية، وهذه هي النقطة التي تستحق معرفتها.
لأن الدين هنا مُقوَّم بـ FT بدلًا من الدولارات، يمكن للمقترض التسوية بشراء FT من السوق بدلًا من دفع القيمة الاسمية. إذا ارتفعت الأسعار منذ أن اقترضت، تتداول FT بسعر أقل ويقلّ ثمن تسوية دينك.
TermMax قيست ذلك بأنفسهم. الإغلاق يدويًا عبر FT أعاد 19.953206 USDC بدلًا من الإغلاق عبر الواجهة. فرق يساوي +1.89%. على مركز قدره 1m دولار، تقريبًا 18,900$.
معظم البروتوكولات تعاقب الخروج المبكر بالانزلاق. هنا الخروج عبارة عن صفقة على سعر فائدة/معدل، والمقترض يكون على الجانب الصحيح منها تمامًا عندما تتحرك الأسعار ضد المُقرض.
القيود: أنا أقرأ وثائق ومختبرًا واحدًا منشورًا من مشروع، ولا أقوم بتشغيل مراكز. اعتبر +1.89% مجرد عرض توضيحي وليس عائدًا متوقعًا. كما أن الأمر يحتاج إلى توفر سيولة FT أصلًا.
اقرأ المثال. ثم اقرأ ما يفترضه بشكل هادئ.
أي جانب من صفقة FT تفضّل أن تكون عليه؟
@TermMax #TermMax
2
6
92
·
--
تمّ التحقق
#dusk @Dusk_Foundation $DUSK
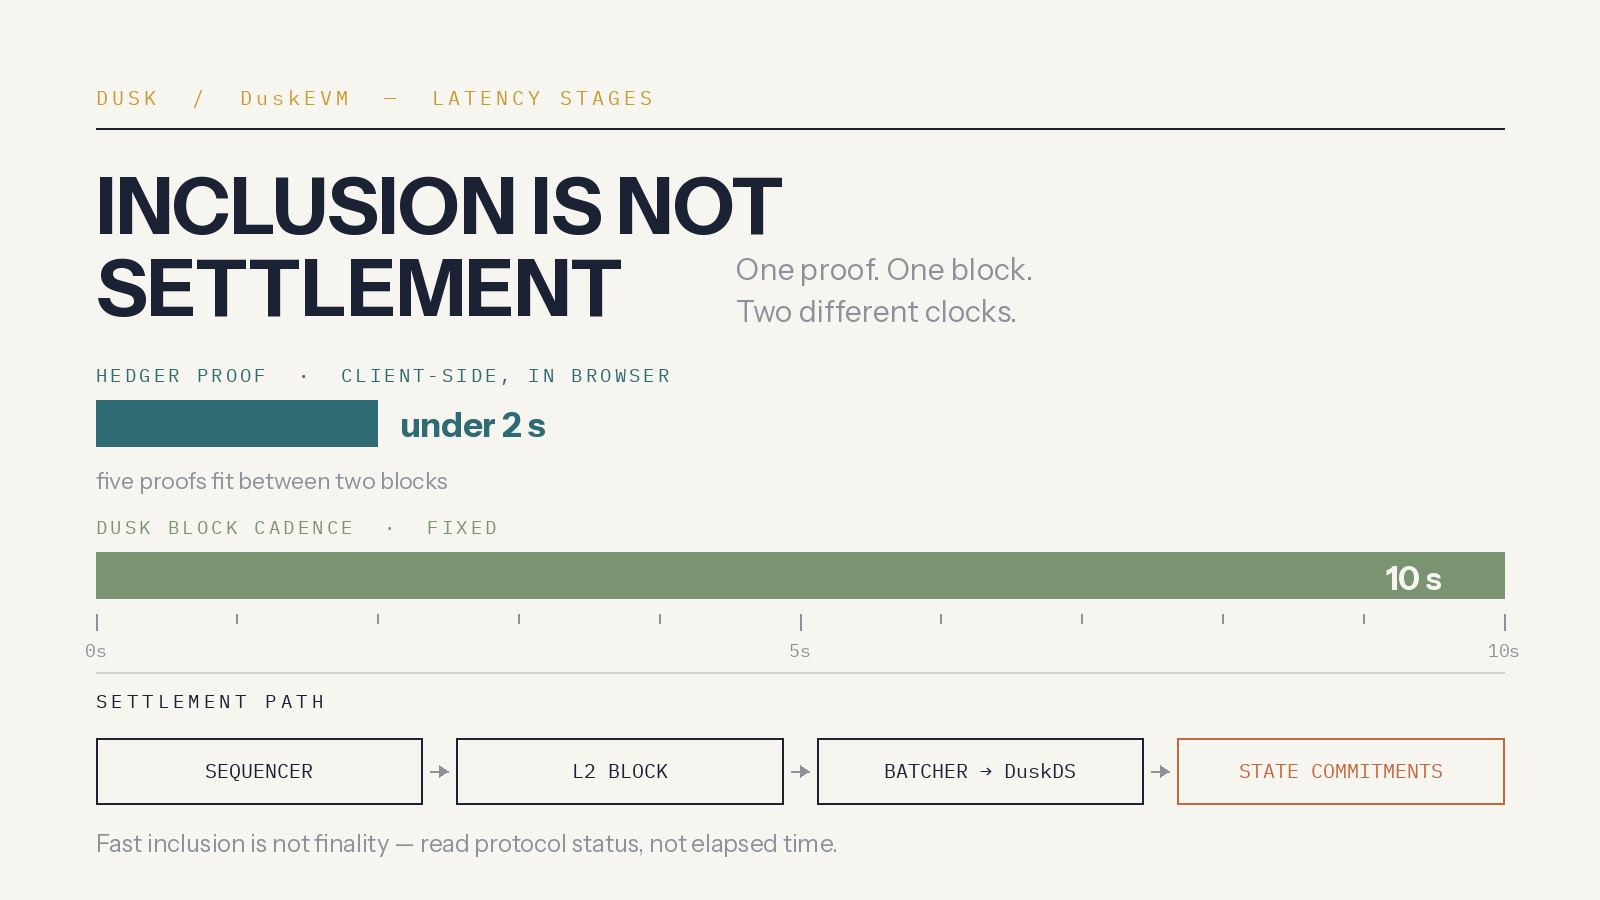
كنت أتوقع أن يكون إثبات الدليل هو الجزء البطيء. يولّد Hedger برهان معاملة سرّي على جهة العميل، في المتصفح، خلال أقل من ثانيتين - ElGamal عبر ECC للقيم المُشفّرة، وبراهين ZK للصحة. بدا الأمر كأنه انتظار، لذا توجهت إلى المستكشف لأرى ما الذي تستحقه ثانيتان على هذه السلسلة.
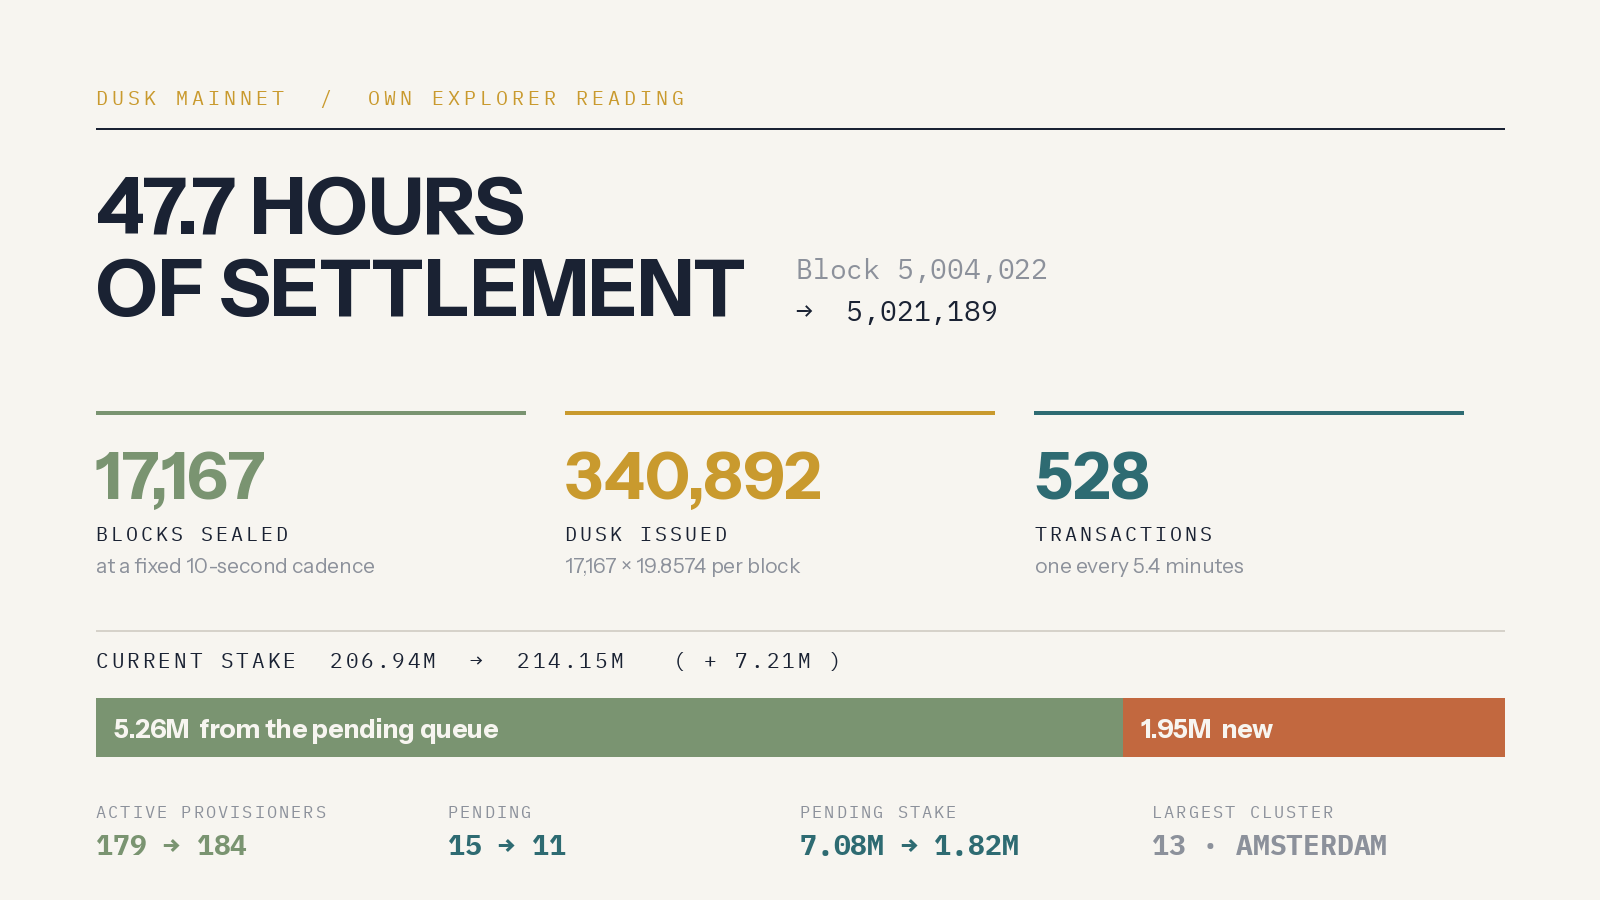
الشبكة الرئيسية (Mainnet)، الكتلة 5,021,189. قراءتي السابقة كانت 5,004,022. هذا يعني 17,167 كتلة بمعدل ثابت قدره عشر ثوانٍ: 171,670 ثانية، أي 47.7 ساعة. دفعت كل واحدة منها 19.8574 DUSK - 340,892 DUSK مُصدرة خلال أقل من يومين، ومعظمها إلى كتل تحمل صفر معاملات.
إذن حسابات Hedger هي: ينتهي الدليل خلال أقل من 2 ث عند مقابل كتلة مدتها 10 ثوانٍ. تتسع خمس براهين بين كتلتيْن. التشفير على جانب المستخدم ليس هو الطابور. الكتلة هي.
ما لم أتوقعه هو أن الوثائق تقول ذلك بأنفسها. تعمل معاملة DuskEVM عبر المُسلسِل (sequencer)، ثم كتلة L2، ثم يقوم المُتجمّع (batcher) بنشر البيانات إلى DuskDS، ثم تَرسو التزامات الحالة وبراهين الأخطاء على طبقة التسوية (settlement). وتذكر الوثائق بشكل صريح أن الإدراج سريع، لكن الإدراج والتسوية مرحلتان مختلفتان، وأن التطبيقات يجب أن تقرأ حالة البروتوكول بدلًا من استنتاج الحسم النهائي (finality) من مرور الوقت. مشروع يركز على العرض التوضيحي سيُسعده أن تجعل عبارة "أقل من ثانيتين" تعني النهاية إلى النهاية. هذا المشروع يكتب التصحيح في وثائقه الخاصة.
تحت السطح، أصبحت طبقة التسوية أثقل خلال نفس مدة 47.7 ساعة. الرهان الحالي 206.94M إلى 214.15M، أي +7.21M. انخفض الرهان المُعلّق من 7.08M إلى 1.82M، لذا فإن 5.26M من هذا الارتفاع هو الطابور الذي يتحول إلى أمن نشط، وحوالي 1.95M هو جديد فعليًا.
الموفّرون النشطون 179 إلى 184، والراهنون المُعلّقون 15 إلى 11.
البرهنة السريعة تشتري تجربة المستخدم. التسوية الحتمية (deterministic settlement) هي ما يوقع عليه بالفعل موقع مُرخّص بشكل رسمي. هاتان مشكلتان مختلفتان، والجزء المثير للاهتمام هو أنهما تُسلَّمان كحزمة واحدة.
لو كنت مسؤول الامتثال في ذلك الموقع، أي رقم ستطلبه أولًا - وقت البرهنة، أم مرحلة التسوية؟
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
كنت أتوقع أن يكون إثبات الدليل هو الجزء البطيء. يولّد Hedger برهان معاملة سرّي على جهة العميل، في المتصفح، خلال أقل من ثانيتين - ElGamal عبر ECC للقيم المُشفّرة، وبراهين ZK للصحة. بدا الأمر كأنه انتظار، لذا توجهت إلى المستكشف لأرى ما الذي تستحقه ثانيتان على هذه السلسلة.
الشبكة الرئيسية (Mainnet)، الكتلة 5,021,189. قراءتي السابقة كانت 5,004,022. هذا يعني 17,167 كتلة بمعدل ثابت قدره عشر ثوانٍ: 171,670 ثانية، أي 47.7 ساعة. دفعت كل واحدة منها 19.8574 DUSK - 340,892 DUSK مُصدرة خلال أقل من يومين، ومعظمها إلى كتل تحمل صفر معاملات.
إذن حسابات Hedger هي: ينتهي الدليل خلال أقل من 2 ث عند مقابل كتلة مدتها 10 ثوانٍ. تتسع خمس براهين بين كتلتيْن. التشفير على جانب المستخدم ليس هو الطابور. الكتلة هي.
ما لم أتوقعه هو أن الوثائق تقول ذلك بأنفسها. تعمل معاملة DuskEVM عبر المُسلسِل (sequencer)، ثم كتلة L2، ثم يقوم المُتجمّع (batcher) بنشر البيانات إلى DuskDS، ثم تَرسو التزامات الحالة وبراهين الأخطاء على طبقة التسوية (settlement). وتذكر الوثائق بشكل صريح أن الإدراج سريع، لكن الإدراج والتسوية مرحلتان مختلفتان، وأن التطبيقات يجب أن تقرأ حالة البروتوكول بدلًا من استنتاج الحسم النهائي (finality) من مرور الوقت. مشروع يركز على العرض التوضيحي سيُسعده أن تجعل عبارة "أقل من ثانيتين" تعني النهاية إلى النهاية. هذا المشروع يكتب التصحيح في وثائقه الخاصة.
تحت السطح، أصبحت طبقة التسوية أثقل خلال نفس مدة 47.7 ساعة. الرهان الحالي 206.94M إلى 214.15M، أي +7.21M. انخفض الرهان المُعلّق من 7.08M إلى 1.82M، لذا فإن 5.26M من هذا الارتفاع هو الطابور الذي يتحول إلى أمن نشط، وحوالي 1.95M هو جديد فعليًا.
الموفّرون النشطون 179 إلى 184، والراهنون المُعلّقون 15 إلى 11.
البرهنة السريعة تشتري تجربة المستخدم. التسوية الحتمية (deterministic settlement) هي ما يوقع عليه بالفعل موقع مُرخّص بشكل رسمي. هاتان مشكلتان مختلفتان، والجزء المثير للاهتمام هو أنهما تُسلَّمان كحزمة واحدة.
لو كنت مسؤول الامتثال في ذلك الموقع، أي رقم ستطلبه أولًا - وقت البرهنة، أم مرحلة التسوية؟
كنت أتوقع أن يكون إثبات الدليل هو الجزء البطيء. يولّد Hedger برهان معاملة سرّي على جهة العميل، في المتصفح، خلال أقل من ثانيتين - ElGamal عبر ECC للقيم المُشفّرة، وبراهين ZK للصحة. بدا الأمر كأنه انتظار، لذا توجهت إلى المستكشف لأرى ما الذي تستحقه ثانيتان على هذه السلسلة.
الشبكة الرئيسية (Mainnet)، الكتلة 5,021,189. قراءتي السابقة كانت 5,004,022. هذا يعني 17,167 كتلة بمعدل ثابت قدره عشر ثوانٍ: 171,670 ثانية، أي 47.7 ساعة. دفعت كل واحدة منها 19.8574 DUSK - 340,892 DUSK مُصدرة خلال أقل من يومين، ومعظمها إلى كتل تحمل صفر معاملات.
إذن حسابات Hedger هي: ينتهي الدليل خلال أقل من 2 ث عند مقابل كتلة مدتها 10 ثوانٍ. تتسع خمس براهين بين كتلتيْن. التشفير على جانب المستخدم ليس هو الطابور. الكتلة هي.
ما لم أتوقعه هو أن الوثائق تقول ذلك بأنفسها. تعمل معاملة DuskEVM عبر المُسلسِل (sequencer)، ثم كتلة L2، ثم يقوم المُتجمّع (batcher) بنشر البيانات إلى DuskDS، ثم تَرسو التزامات الحالة وبراهين الأخطاء على طبقة التسوية (settlement). وتذكر الوثائق بشكل صريح أن الإدراج سريع، لكن الإدراج والتسوية مرحلتان مختلفتان، وأن التطبيقات يجب أن تقرأ حالة البروتوكول بدلًا من استنتاج الحسم النهائي (finality) من مرور الوقت. مشروع يركز على العرض التوضيحي سيُسعده أن تجعل عبارة "أقل من ثانيتين" تعني النهاية إلى النهاية. هذا المشروع يكتب التصحيح في وثائقه الخاصة.
تحت السطح، أصبحت طبقة التسوية أثقل خلال نفس مدة 47.7 ساعة. الرهان الحالي 206.94M إلى 214.15M، أي +7.21M. انخفض الرهان المُعلّق من 7.08M إلى 1.82M، لذا فإن 5.26M من هذا الارتفاع هو الطابور الذي يتحول إلى أمن نشط، وحوالي 1.95M هو جديد فعليًا.
الموفّرون النشطون 179 إلى 184، والراهنون المُعلّقون 15 إلى 11.
البرهنة السريعة تشتري تجربة المستخدم. التسوية الحتمية (deterministic settlement) هي ما يوقع عليه بالفعل موقع مُرخّص بشكل رسمي. هاتان مشكلتان مختلفتان، والجزء المثير للاهتمام هو أنهما تُسلَّمان كحزمة واحدة.
لو كنت مسؤول الامتثال في ذلك الموقع، أي رقم ستطلبه أولًا - وقت البرهنة، أم مرحلة التسوية؟
2
87
·
--
يعمل TermMax على تسع سلاسل. ثمانية منها تحمل فيما بينها خمسمئة ألف دولار.
فتحت صفحة DefiLlama للتحقق من تفصيل السلاسل وانتهيت إلى عملية قسمة واحدة.
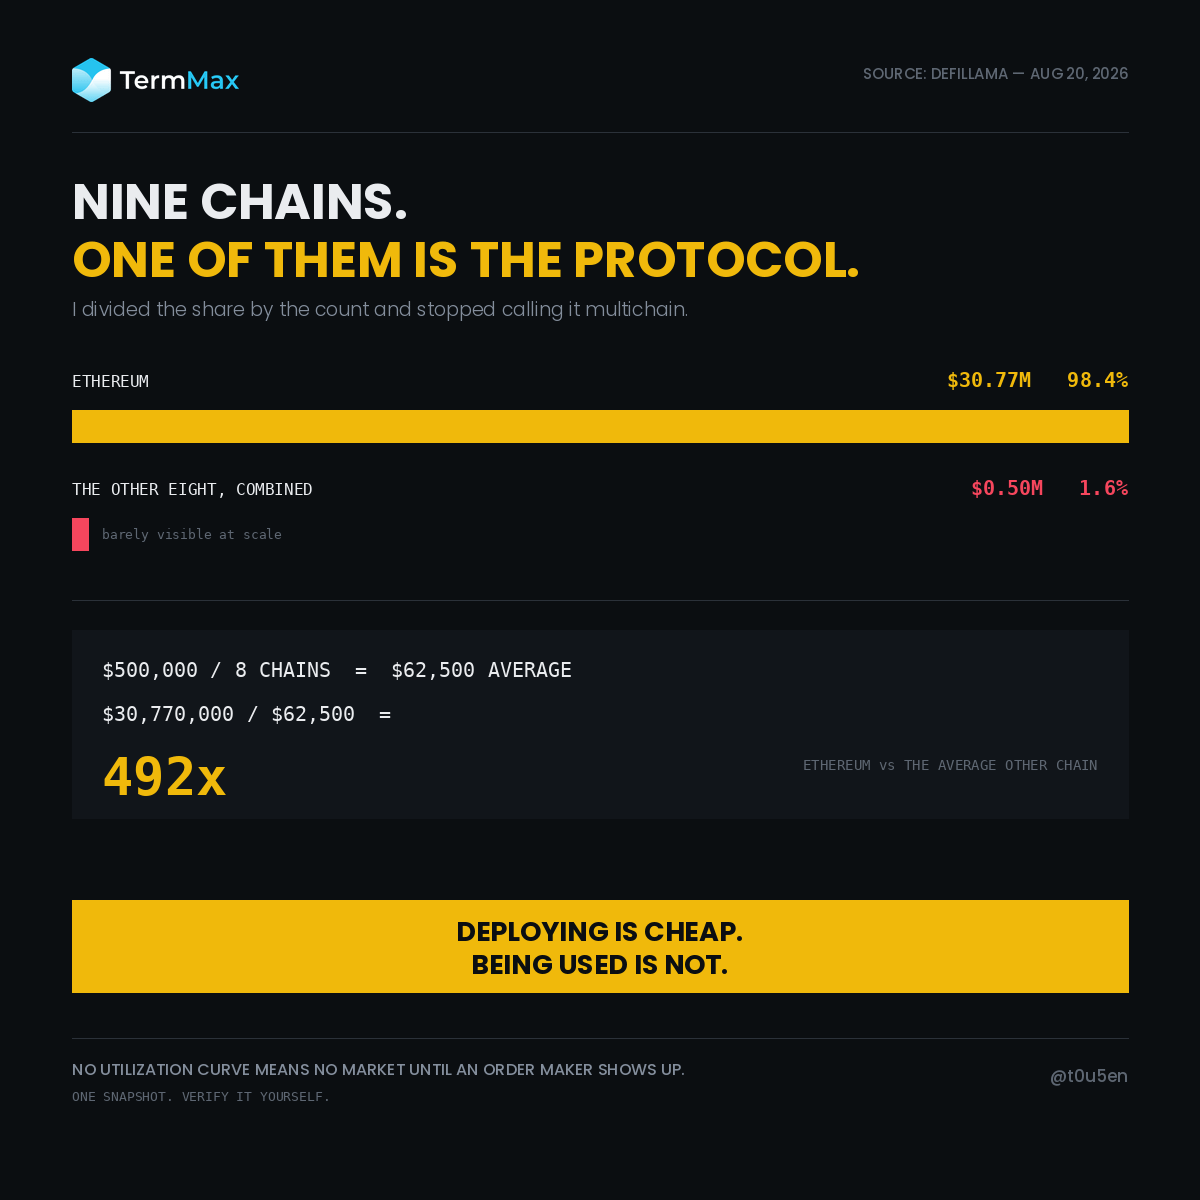
إجمالي القيمة المقفلة (TVL): 31.27 مليون دولار
حصة إيثيريوم: 98.4%
31.27 × 0.984 = 30.77 مليون دولار على إيثيريوم.
وكل شيء آخر، جميع السلاسل الثمانية مجتمعة: حوالي 0.50 مليون دولار.
قسّم ذلك على ثمانية: 500,000 / 8 = 62,500 دولار كمتوسط لكل سلسلة.
30,770,000 / 62,500 = 492
تحمل إيثيريوم تقريبًا 492 مرة متوسط السلاسل الأخرى الثماني.
إليك أين كنت مخطئًا. قرأت «تسع سلاسل» على أنها تعني الوصول (reach). افترضت أن بروتوكولًا متعدد السلاسل هو بروتوكول لديه مستخدمون في تسع أماكن.
هذا ليس صحيحًا. إنه بروتوكول واحد مع ثماني عناوين.
وبمجرد أن فكرت في كيفية عمل TermMax فعليًا، توقفت تلك الصورة عن كونها فشلًا.
لا توجد منحنى استخدام هنا. يمكن لمُقرض مجمّع أن ينشر على سلسلة جديدة، ويُدخل سيولة بسيطة، ثم يقوم المنحنى بتسعيره تلقائيًا. يوجد سوق فور وجود العقود.
لا تعمل أسواق TermMax بهذه الطريقة. تأتي السيولة من مُنشئي الأوامر الذين يضعون أوامر نطاق بالسعر الذي يختارونه. إذا لم يحضر أحد في سلسلة معيّنة، فلا يوجد سعر. لا يوجد سوق رقيق. ولا يوجد شيء.
لذا فالتنفيذ (deployment) والاعتماد (adoption) منفصلان تمامًا هنا. شحن العقود إلى السلسلة التاسعة يكلف معاملة نشر. أما الحصول على سوق عليها فيتطلب إقناع محترف بتسعير المخاطر هناك.
إنها مشكلة أصعب من أن تعترف بها معظم الشرائح التي تعرض عدد السلاسل.
القيود: لقطة واحدة، DefiLlama، اليوم. حصص السلاسل تتحرك. تم اشتقاق مبلغ 0.50 مليون دولار من الباقي 1.6% بدل قراءته سلسلة بسلسلة، لذا اعتبره تقديرًا. وقد تكون السلسلة التي تقبع قرب الصفر اليوم جديدة ببساطة وليست ميتة. لا أستطيع التمييز بين هذين من هذه الصفحة.
تسعة شعارات على شريحة. واحد منها هو البروتوكول.
افتح الصفحة نفسها، واقسم الرقمين نفسيهما، وأخبرني إن كنت ستحصل على شيء مختلف.
لماذا تقبع ثماني سلاسل قرب الصفر؟
@termmax #TermMax
يعمل TermMax على تسع سلاسل. ثمانية منها تحمل فيما بينها خمسمئة ألف دولار.
فتحت صفحة DefiLlama للتحقق من تفصيل السلاسل وانتهيت إلى عملية قسمة واحدة.
إجمالي القيمة المقفلة (TVL): 31.27 مليون دولار
حصة إيثيريوم: 98.4%
31.27 × 0.984 = 30.77 مليون دولار على إيثيريوم.
وكل شيء آخر، جميع السلاسل الثمانية مجتمعة: حوالي 0.50 مليون دولار.
قسّم ذلك على ثمانية: 500,000 / 8 = 62,500 دولار كمتوسط لكل سلسلة.
30,770,000 / 62,500 = 492
تحمل إيثيريوم تقريبًا 492 مرة متوسط السلاسل الأخرى الثماني.
إليك أين كنت مخطئًا. قرأت «تسع سلاسل» على أنها تعني الوصول (reach). افترضت أن بروتوكولًا متعدد السلاسل هو بروتوكول لديه مستخدمون في تسع أماكن.
هذا ليس صحيحًا. إنه بروتوكول واحد مع ثماني عناوين.
وبمجرد أن فكرت في كيفية عمل TermMax فعليًا، توقفت تلك الصورة عن كونها فشلًا.
لا توجد منحنى استخدام هنا. يمكن لمُقرض مجمّع أن ينشر على سلسلة جديدة، ويُدخل سيولة بسيطة، ثم يقوم المنحنى بتسعيره تلقائيًا. يوجد سوق فور وجود العقود.
لا تعمل أسواق TermMax بهذه الطريقة. تأتي السيولة من مُنشئي الأوامر الذين يضعون أوامر نطاق بالسعر الذي يختارونه. إذا لم يحضر أحد في سلسلة معيّنة، فلا يوجد سعر. لا يوجد سوق رقيق. ولا يوجد شيء.
لذا فالتنفيذ (deployment) والاعتماد (adoption) منفصلان تمامًا هنا. شحن العقود إلى السلسلة التاسعة يكلف معاملة نشر. أما الحصول على سوق عليها فيتطلب إقناع محترف بتسعير المخاطر هناك.
إنها مشكلة أصعب من أن تعترف بها معظم الشرائح التي تعرض عدد السلاسل.
القيود: لقطة واحدة، DefiLlama، اليوم. حصص السلاسل تتحرك. تم اشتقاق مبلغ 0.50 مليون دولار من الباقي 1.6% بدل قراءته سلسلة بسلسلة، لذا اعتبره تقديرًا. وقد تكون السلسلة التي تقبع قرب الصفر اليوم جديدة ببساطة وليست ميتة. لا أستطيع التمييز بين هذين من هذه الصفحة.
تسعة شعارات على شريحة. واحد منها هو البروتوكول.
افتح الصفحة نفسها، واقسم الرقمين نفسيهما، وأخبرني إن كنت ستحصل على شيء مختلف.
لماذا تقبع ثماني سلاسل قرب الصفر؟
@TermMax #TermMax
فتحت صفحة DefiLlama للتحقق من تفصيل السلاسل وانتهيت إلى عملية قسمة واحدة.
إجمالي القيمة المقفلة (TVL): 31.27 مليون دولار
حصة إيثيريوم: 98.4%
31.27 × 0.984 = 30.77 مليون دولار على إيثيريوم.
وكل شيء آخر، جميع السلاسل الثمانية مجتمعة: حوالي 0.50 مليون دولار.
قسّم ذلك على ثمانية: 500,000 / 8 = 62,500 دولار كمتوسط لكل سلسلة.
30,770,000 / 62,500 = 492
تحمل إيثيريوم تقريبًا 492 مرة متوسط السلاسل الأخرى الثماني.
إليك أين كنت مخطئًا. قرأت «تسع سلاسل» على أنها تعني الوصول (reach). افترضت أن بروتوكولًا متعدد السلاسل هو بروتوكول لديه مستخدمون في تسع أماكن.
هذا ليس صحيحًا. إنه بروتوكول واحد مع ثماني عناوين.
وبمجرد أن فكرت في كيفية عمل TermMax فعليًا، توقفت تلك الصورة عن كونها فشلًا.
لا توجد منحنى استخدام هنا. يمكن لمُقرض مجمّع أن ينشر على سلسلة جديدة، ويُدخل سيولة بسيطة، ثم يقوم المنحنى بتسعيره تلقائيًا. يوجد سوق فور وجود العقود.
لا تعمل أسواق TermMax بهذه الطريقة. تأتي السيولة من مُنشئي الأوامر الذين يضعون أوامر نطاق بالسعر الذي يختارونه. إذا لم يحضر أحد في سلسلة معيّنة، فلا يوجد سعر. لا يوجد سوق رقيق. ولا يوجد شيء.
لذا فالتنفيذ (deployment) والاعتماد (adoption) منفصلان تمامًا هنا. شحن العقود إلى السلسلة التاسعة يكلف معاملة نشر. أما الحصول على سوق عليها فيتطلب إقناع محترف بتسعير المخاطر هناك.
إنها مشكلة أصعب من أن تعترف بها معظم الشرائح التي تعرض عدد السلاسل.
القيود: لقطة واحدة، DefiLlama، اليوم. حصص السلاسل تتحرك. تم اشتقاق مبلغ 0.50 مليون دولار من الباقي 1.6% بدل قراءته سلسلة بسلسلة، لذا اعتبره تقديرًا. وقد تكون السلسلة التي تقبع قرب الصفر اليوم جديدة ببساطة وليست ميتة. لا أستطيع التمييز بين هذين من هذه الصفحة.
تسعة شعارات على شريحة. واحد منها هو البروتوكول.
افتح الصفحة نفسها، واقسم الرقمين نفسيهما، وأخبرني إن كنت ستحصل على شيء مختلف.
لماذا تقبع ثماني سلاسل قرب الصفر؟
@TermMax #TermMax
No order makers there yet
75%
Ethereum has the collateral
0%
Deployments mostly marketing
25%
Too early to judge
0%
4 الأصوات • تمّ إغلاق التصويت
20
7
20
·
--
#dusk $DUSK @Dusk_Foundation $LINK $ONDO
شيئان أخطأتُ فيهما بخصوص قواعد ترميز الاتحاد الأوروبي (EU). والثاني غيّر الطريقة التي أقرأ بها كل خارطة طريق (roadmap) مرتبطة بالأصول الرقمية المُرتبطة بالعالم الحقيقي RWA.
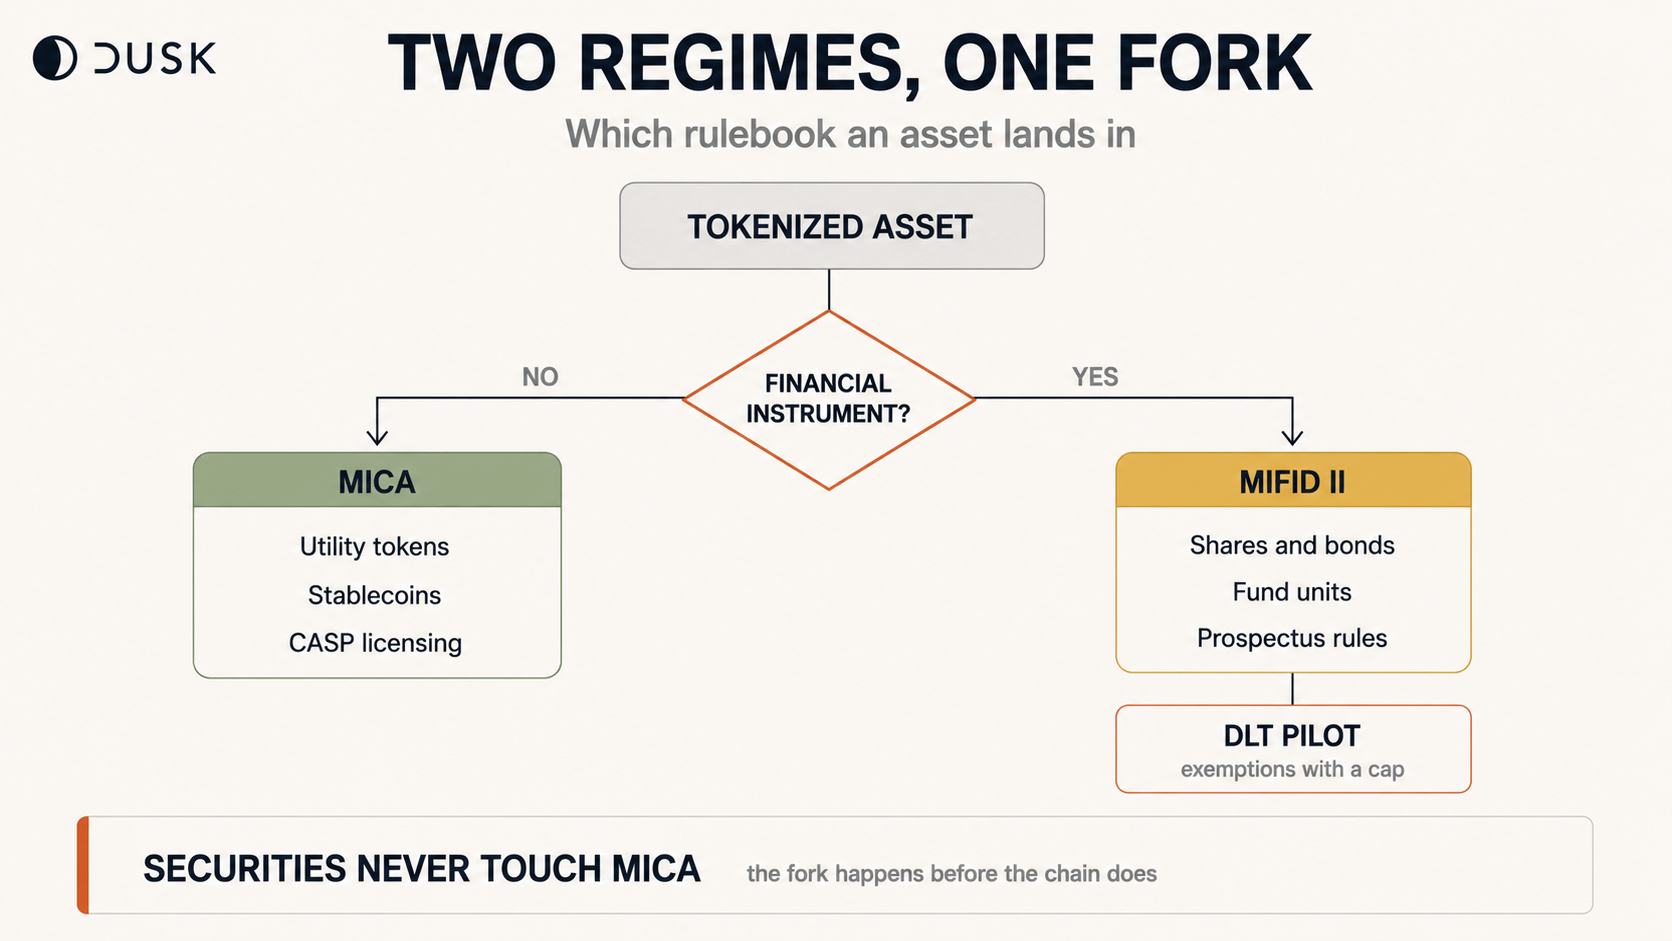
أولاً: لا تغطي MiCA الأوراق المالية المُرمّزة. المادة 2(4) تستبعد أي شيء يندرج ضمن تعريف “أداة مالية”. فالأدوات المُرمّزة مثل الأسهم أو السندات أو وحدات الصناديق كلها تقع تحت MiFID II - وهو الإطار نفسه الذي يحكم سنداً ورقياً يعود إلى عام 1990. “متوافق مع MiCA” يعني شيئاً بالنسبة إلى “رمز دفع”. أما بالنسبة إلى ورقة مالية فهذا يُعد خطأً فئياً.
ثانياً، وهذه هي التي أوقفتني.
الأوراق المالية على DLT تخضع لنظام منفصل: اللائحة 2022/858، تجربة DLT (DLT Pilot). تمنح إعفاءات من CSDR وMiFIR كي تتمكن المنصات من التسوية على السلسلة (onchain). تعمل 21X في ألمانيا بموجبها.
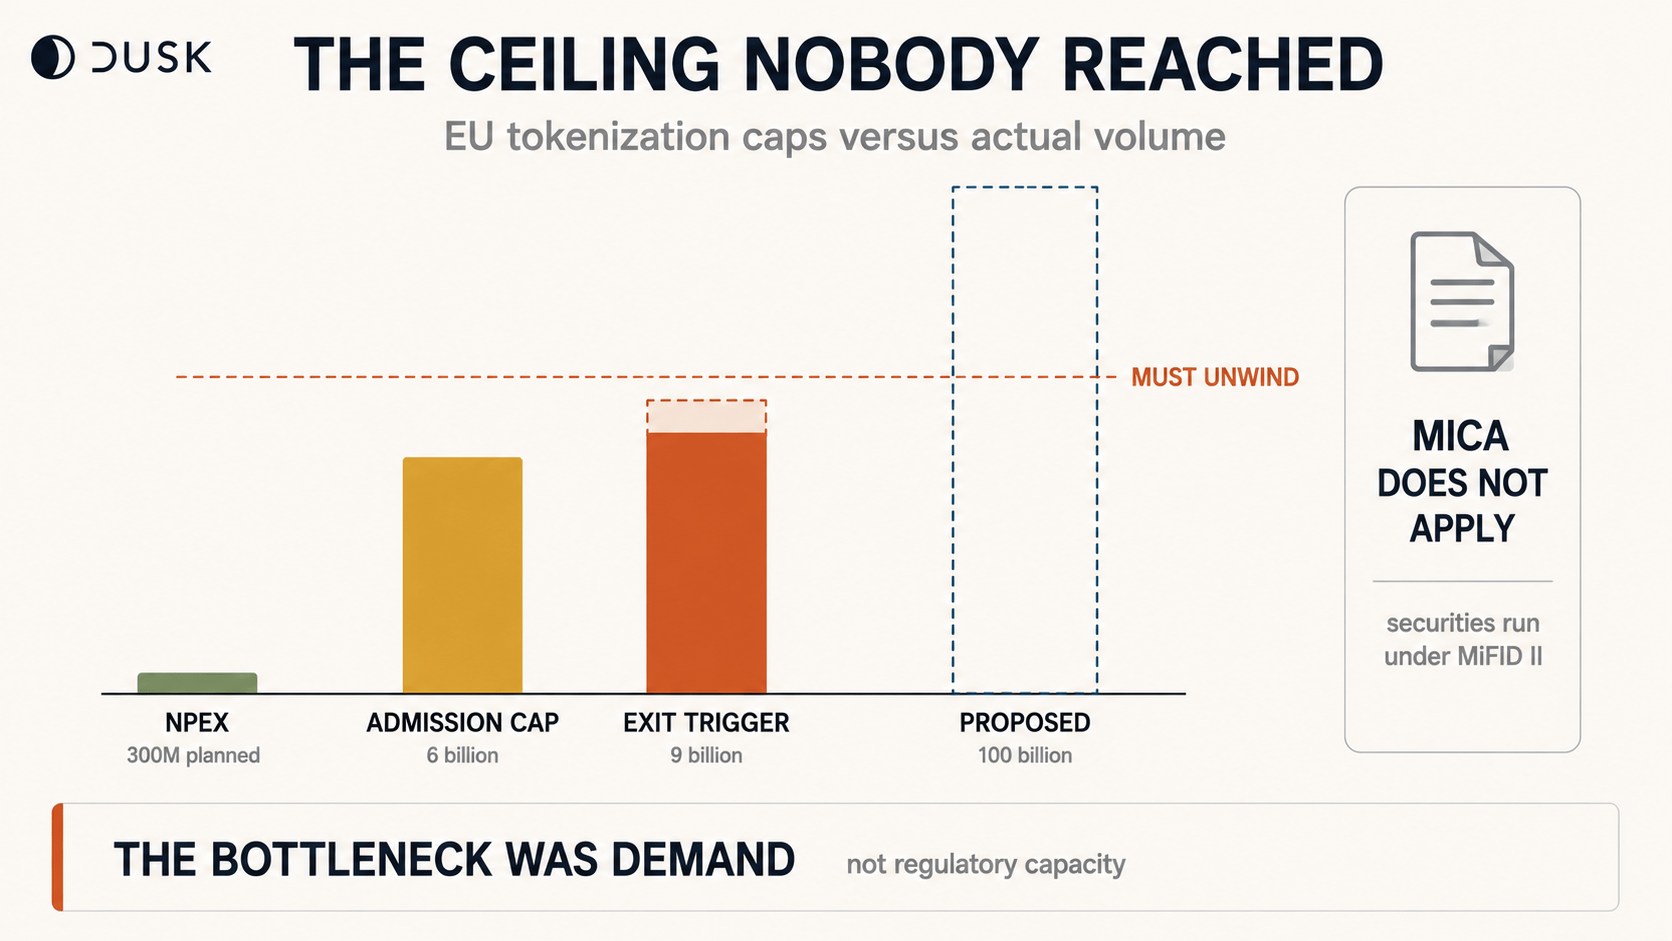
كما أن لديها سقفاً. لا يمكن أن تتجاوز القيمة السوقية الإجمالية لجميع الأدوات المالية المُدرجة تحت بنية تحتية واحدة على أساس الدُخول مبلغ 6 مليارات يورو.
وعند 9 مليارات يورو، يجب على المشغل تنفيذ استراتيجية انتقال للعودة إلى البنية التحتية التقليدية.
تم بناء النظام بحيث أن تجاوز العتبة يستلزم منك فكّ/تفكيك ما بنيتَه.
أفهم المنطق. تحتوي الـSandboxes على المخاطر عبر احتوائها بالحجم. لكن ذلك يخلق حافزاً غريباً: اجعل التسوية جيدة بما يكفي لجذب الحجم، ويكون مكافأتك خطةُ هجرة.
لاحظت المفوضية ذلك. اقتراحها في ديسمبر يزيل سقوف الأدوات ويرفع الإجمالي إلى 100 مليار يورو. واعتباراً من يونيو 2026 ما يزال ذلك اقتراحاً قيد المرور في العملية التشريعية، وليس قانوناً.
فأين يقع Dusk فعلاً. NPEX تخطط لاستثمار 300 مليون يورو أو أكثر على السلسلة. وبالمقارنة مع عتبة 9 مليارات يورو فهذا يساوي تقريباً 3%. مساحة كبيرة جداً.
وهذا هو المقصود. كل منصة ترميز للأصول في الاتحاد الأوروبي تعمل اليوم هي صغيرة بما يكفي بحيث لا تُصبح هذه القيود مُلزمة. المفوضية ترفع سقفاً لم يقترب أحد من الوصول إليه.
يعني ذلك أن عنق الزجاجة لم يكن أبداً القدرة التنظيمية. كان الطلب.
سؤال البنية التحتية مُحلٌّ نظرياً. لم يتم اختبار سقف 6 مليارات يورو لأن أي منصة لم تكن بحاجة إليه.
ما الذي تفضّل أن نراه أولاً: رفع السقف، أم أن تقترب فعلاً منصة واحدة منه؟
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $LINK $ONDO
شيئان أخطأتُ فيهما بخصوص قواعد ترميز الاتحاد الأوروبي (EU). والثاني غيّر الطريقة التي أقرأ بها كل خارطة طريق (roadmap) مرتبطة بالأصول الرقمية المُرتبطة بالعالم الحقيقي RWA.
أولاً: لا تغطي MiCA الأوراق المالية المُرمّزة. المادة 2(4) تستبعد أي شيء يندرج ضمن تعريف “أداة مالية”. فالأدوات المُرمّزة مثل الأسهم أو السندات أو وحدات الصناديق كلها تقع تحت MiFID II - وهو الإطار نفسه الذي يحكم سنداً ورقياً يعود إلى عام 1990. “متوافق مع MiCA” يعني شيئاً بالنسبة إلى “رمز دفع”. أما بالنسبة إلى ورقة مالية فهذا يُعد خطأً فئياً.
ثانياً، وهذه هي التي أوقفتني.
الأوراق المالية على DLT تخضع لنظام منفصل: اللائحة 2022/858، تجربة DLT (DLT Pilot). تمنح إعفاءات من CSDR وMiFIR كي تتمكن المنصات من التسوية على السلسلة (onchain). تعمل 21X في ألمانيا بموجبها.
كما أن لديها سقفاً. لا يمكن أن تتجاوز القيمة السوقية الإجمالية لجميع الأدوات المالية المُدرجة تحت بنية تحتية واحدة على أساس الدُخول مبلغ 6 مليارات يورو.
وعند 9 مليارات يورو، يجب على المشغل تنفيذ استراتيجية انتقال للعودة إلى البنية التحتية التقليدية.
تم بناء النظام بحيث أن تجاوز العتبة يستلزم منك فكّ/تفكيك ما بنيتَه.
أفهم المنطق. تحتوي الـSandboxes على المخاطر عبر احتوائها بالحجم. لكن ذلك يخلق حافزاً غريباً: اجعل التسوية جيدة بما يكفي لجذب الحجم، ويكون مكافأتك خطةُ هجرة.
لاحظت المفوضية ذلك. اقتراحها في ديسمبر يزيل سقوف الأدوات ويرفع الإجمالي إلى 100 مليار يورو. واعتباراً من يونيو 2026 ما يزال ذلك اقتراحاً قيد المرور في العملية التشريعية، وليس قانوناً.
فأين يقع Dusk فعلاً. NPEX تخطط لاستثمار 300 مليون يورو أو أكثر على السلسلة. وبالمقارنة مع عتبة 9 مليارات يورو فهذا يساوي تقريباً 3%. مساحة كبيرة جداً.
وهذا هو المقصود. كل منصة ترميز للأصول في الاتحاد الأوروبي تعمل اليوم هي صغيرة بما يكفي بحيث لا تُصبح هذه القيود مُلزمة. المفوضية ترفع سقفاً لم يقترب أحد من الوصول إليه.
يعني ذلك أن عنق الزجاجة لم يكن أبداً القدرة التنظيمية. كان الطلب.
سؤال البنية التحتية مُحلٌّ نظرياً. لم يتم اختبار سقف 6 مليارات يورو لأن أي منصة لم تكن بحاجة إليه.
ما الذي تفضّل أن نراه أولاً: رفع السقف، أم أن تقترب فعلاً منصة واحدة منه؟
شيئان أخطأتُ فيهما بخصوص قواعد ترميز الاتحاد الأوروبي (EU). والثاني غيّر الطريقة التي أقرأ بها كل خارطة طريق (roadmap) مرتبطة بالأصول الرقمية المُرتبطة بالعالم الحقيقي RWA.
أولاً: لا تغطي MiCA الأوراق المالية المُرمّزة. المادة 2(4) تستبعد أي شيء يندرج ضمن تعريف “أداة مالية”. فالأدوات المُرمّزة مثل الأسهم أو السندات أو وحدات الصناديق كلها تقع تحت MiFID II - وهو الإطار نفسه الذي يحكم سنداً ورقياً يعود إلى عام 1990. “متوافق مع MiCA” يعني شيئاً بالنسبة إلى “رمز دفع”. أما بالنسبة إلى ورقة مالية فهذا يُعد خطأً فئياً.
ثانياً، وهذه هي التي أوقفتني.
الأوراق المالية على DLT تخضع لنظام منفصل: اللائحة 2022/858، تجربة DLT (DLT Pilot). تمنح إعفاءات من CSDR وMiFIR كي تتمكن المنصات من التسوية على السلسلة (onchain). تعمل 21X في ألمانيا بموجبها.
كما أن لديها سقفاً. لا يمكن أن تتجاوز القيمة السوقية الإجمالية لجميع الأدوات المالية المُدرجة تحت بنية تحتية واحدة على أساس الدُخول مبلغ 6 مليارات يورو.
وعند 9 مليارات يورو، يجب على المشغل تنفيذ استراتيجية انتقال للعودة إلى البنية التحتية التقليدية.
تم بناء النظام بحيث أن تجاوز العتبة يستلزم منك فكّ/تفكيك ما بنيتَه.
أفهم المنطق. تحتوي الـSandboxes على المخاطر عبر احتوائها بالحجم. لكن ذلك يخلق حافزاً غريباً: اجعل التسوية جيدة بما يكفي لجذب الحجم، ويكون مكافأتك خطةُ هجرة.
لاحظت المفوضية ذلك. اقتراحها في ديسمبر يزيل سقوف الأدوات ويرفع الإجمالي إلى 100 مليار يورو. واعتباراً من يونيو 2026 ما يزال ذلك اقتراحاً قيد المرور في العملية التشريعية، وليس قانوناً.
فأين يقع Dusk فعلاً. NPEX تخطط لاستثمار 300 مليون يورو أو أكثر على السلسلة. وبالمقارنة مع عتبة 9 مليارات يورو فهذا يساوي تقريباً 3%. مساحة كبيرة جداً.
وهذا هو المقصود. كل منصة ترميز للأصول في الاتحاد الأوروبي تعمل اليوم هي صغيرة بما يكفي بحيث لا تُصبح هذه القيود مُلزمة. المفوضية ترفع سقفاً لم يقترب أحد من الوصول إليه.
يعني ذلك أن عنق الزجاجة لم يكن أبداً القدرة التنظيمية. كان الطلب.
سؤال البنية التحتية مُحلٌّ نظرياً. لم يتم اختبار سقف 6 مليارات يورو لأن أي منصة لم تكن بحاجة إليه.
ما الذي تفضّل أن نراه أولاً: رفع السقف، أم أن تقترب فعلاً منصة واحدة منه؟
The volume caps
0%
Institutional demand
0%
Settlement central bank money
100%
Custody infrastructure
0%
1 الأصوات • تمّ إغلاق التصويت
1
2
5
·
--
كل صياغة لـ TermMax Alpha تكرر نفس العبارة: الرافعة المالية دون تصفيات. أريد أن أسأل السؤال الذي تتجنبها تلك العبارة.
إذا لم يتم تصفية أي شخص، فمن الذي يتحمل الخسارة؟
الوثائق تجيب عنه بشكل مباشر. Long يعني شراء خيار شراء (call). Short يعني شراء خيار بيع (put). Max Cost هو علاوة/بدل الشراء المقدم، وهو أيضاً أقصى خسارة ممكنة. وDual Investment يُعرَّف بأنه: "الطرف المقابل الذي يوفّر السيولة لخيارات Long/Short؛ بشكل فعال هو بائع الخيار".
هكذا إذن. لم تتم هندسة المخاطر لتختفي. بل تم بيعها لشخص آخر.
دعوني أضع أرقاماً عليها. هذه أرقامي التوضيحية الخاصة، ليست اقتباسات مباشرة - أُظهر الشكل وليس صفقة.
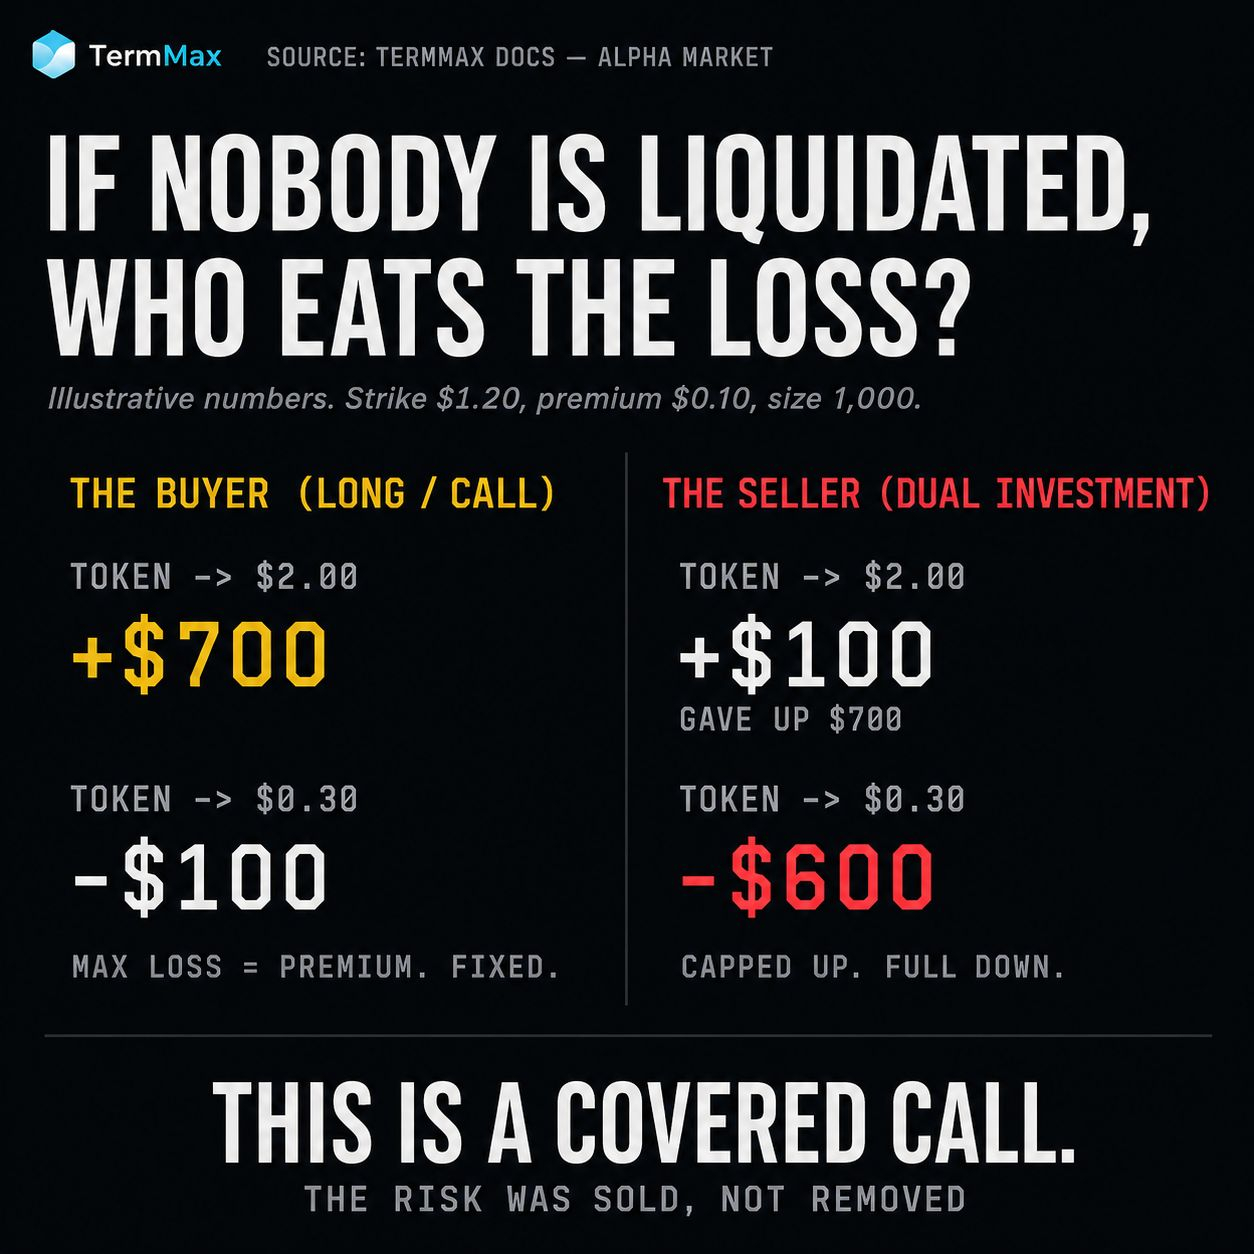
لنقل إن توكن Alpha عند $1.00. يتخذ متداول مركز Long، سعر التنفيذ $1.20، العلاوة $0.10، الحجم 1,000 توكن. Max Cost = $100.
ارتفع التوكن إلى $2.00:
(2.00 - 1.20) x 1,000 = $800
ناقص علاوة الـ $100 = $700 صافي على مخاطرة قيمتها $100.
انخفض التوكن إلى $0.30:
الخسارة = $100. ليس الموقف نفسه. ليست نداء هامش عند 3:00 صباحاً. $100.
هذا فعلاً أمر جيد للمتداول. الآن اقلب المقعد.
لقد قدّم مودِع الـ Dual Investment 1,000 توكن عند ذلك سعر التنفيذ وجمع $100 مقدماً، مضموناً، أيّاً كان ما سيحدث بعد ذلك.
عندما يصبح التوكن عند $2.00: تتحول توكناتهم إلى $1.20 = $1,200 + $100 = $1,300. كان مجرد الاحتفاظ سيجعلهم $2,000. لقد تنازلوا عن $700 - وهو بالضبط ما حققه المتداول.
عندما يصبح التوكن عند $0.30: ما زالوا يحتفظون بـ 1,000 توكن قيمتها $300، إضافةً إلى $100. لقد تحملوا الانخفاض كاملاً.
صعود محدود، هبوط غير محدود، مع دفع علاوة مقابل المشكلة/الراحة. هذا هو خيار الشراء المغطّى (covered call). لقد كان خيار شراء مُغطّى لمدة أربعين عاماً.
لذا فإن الـ APY ذو رقمين على تلك الخزائن ليس "عائداً" بالمعنى الذي يقرأه معظم الناس. بل هو تعويض عن الوقوف في الجهة الأخرى من رهانٍ برافعة مالية على توكن مُدرج حديثاً.
لا شيء هنا معطّل. البنية صادقة بمجرد أن تقرأ ما بعد العنوان الرئيسي. لكن عبارة "بدون تصفية" تصف مقعداً واحداً على الطاولة، وصفحة الـ vault APY هي المكان الذي يجلس فيه المقعد الآخر.
إذا كنت تقوم بالإيداع، فأنت البائع. فاسعّر الأمر على هذا الأساس.
@termmax #TermMax
كل صياغة لـ TermMax Alpha تكرر نفس العبارة: الرافعة المالية دون تصفيات. أريد أن أسأل السؤال الذي تتجنبها تلك العبارة.
إذا لم يتم تصفية أي شخص، فمن الذي يتحمل الخسارة؟
الوثائق تجيب عنه بشكل مباشر. Long يعني شراء خيار شراء (call). Short يعني شراء خيار بيع (put). Max Cost هو علاوة/بدل الشراء المقدم، وهو أيضاً أقصى خسارة ممكنة. وDual Investment يُعرَّف بأنه: "الطرف المقابل الذي يوفّر السيولة لخيارات Long/Short؛ بشكل فعال هو بائع الخيار".
هكذا إذن. لم تتم هندسة المخاطر لتختفي. بل تم بيعها لشخص آخر.
دعوني أضع أرقاماً عليها. هذه أرقامي التوضيحية الخاصة، ليست اقتباسات مباشرة - أُظهر الشكل وليس صفقة.
لنقل إن توكن Alpha عند $1.00. يتخذ متداول مركز Long، سعر التنفيذ $1.20، العلاوة $0.10، الحجم 1,000 توكن. Max Cost = $100.
ارتفع التوكن إلى $2.00:
(2.00 - 1.20) x 1,000 = $800
ناقص علاوة الـ $100 = $700 صافي على مخاطرة قيمتها $100.
انخفض التوكن إلى $0.30:
الخسارة = $100. ليس الموقف نفسه. ليست نداء هامش عند 3:00 صباحاً. $100.
هذا فعلاً أمر جيد للمتداول. الآن اقلب المقعد.
لقد قدّم مودِع الـ Dual Investment 1,000 توكن عند ذلك سعر التنفيذ وجمع $100 مقدماً، مضموناً، أيّاً كان ما سيحدث بعد ذلك.
عندما يصبح التوكن عند $2.00: تتحول توكناتهم إلى $1.20 = $1,200 + $100 = $1,300. كان مجرد الاحتفاظ سيجعلهم $2,000. لقد تنازلوا عن $700 - وهو بالضبط ما حققه المتداول.
عندما يصبح التوكن عند $0.30: ما زالوا يحتفظون بـ 1,000 توكن قيمتها $300، إضافةً إلى $100. لقد تحملوا الانخفاض كاملاً.
صعود محدود، هبوط غير محدود، مع دفع علاوة مقابل المشكلة/الراحة. هذا هو خيار الشراء المغطّى (covered call). لقد كان خيار شراء مُغطّى لمدة أربعين عاماً.
لذا فإن الـ APY ذو رقمين على تلك الخزائن ليس "عائداً" بالمعنى الذي يقرأه معظم الناس. بل هو تعويض عن الوقوف في الجهة الأخرى من رهانٍ برافعة مالية على توكن مُدرج حديثاً.
لا شيء هنا معطّل. البنية صادقة بمجرد أن تقرأ ما بعد العنوان الرئيسي. لكن عبارة "بدون تصفية" تصف مقعداً واحداً على الطاولة، وصفحة الـ vault APY هي المكان الذي يجلس فيه المقعد الآخر.
إذا كنت تقوم بالإيداع، فأنت البائع. فاسعّر الأمر على هذا الأساس.
@TermMax #TermMax
إذا لم يتم تصفية أي شخص، فمن الذي يتحمل الخسارة؟
الوثائق تجيب عنه بشكل مباشر. Long يعني شراء خيار شراء (call). Short يعني شراء خيار بيع (put). Max Cost هو علاوة/بدل الشراء المقدم، وهو أيضاً أقصى خسارة ممكنة. وDual Investment يُعرَّف بأنه: "الطرف المقابل الذي يوفّر السيولة لخيارات Long/Short؛ بشكل فعال هو بائع الخيار".
هكذا إذن. لم تتم هندسة المخاطر لتختفي. بل تم بيعها لشخص آخر.
دعوني أضع أرقاماً عليها. هذه أرقامي التوضيحية الخاصة، ليست اقتباسات مباشرة - أُظهر الشكل وليس صفقة.
لنقل إن توكن Alpha عند $1.00. يتخذ متداول مركز Long، سعر التنفيذ $1.20، العلاوة $0.10، الحجم 1,000 توكن. Max Cost = $100.
ارتفع التوكن إلى $2.00:
(2.00 - 1.20) x 1,000 = $800
ناقص علاوة الـ $100 = $700 صافي على مخاطرة قيمتها $100.
انخفض التوكن إلى $0.30:
الخسارة = $100. ليس الموقف نفسه. ليست نداء هامش عند 3:00 صباحاً. $100.
هذا فعلاً أمر جيد للمتداول. الآن اقلب المقعد.
لقد قدّم مودِع الـ Dual Investment 1,000 توكن عند ذلك سعر التنفيذ وجمع $100 مقدماً، مضموناً، أيّاً كان ما سيحدث بعد ذلك.
عندما يصبح التوكن عند $2.00: تتحول توكناتهم إلى $1.20 = $1,200 + $100 = $1,300. كان مجرد الاحتفاظ سيجعلهم $2,000. لقد تنازلوا عن $700 - وهو بالضبط ما حققه المتداول.
عندما يصبح التوكن عند $0.30: ما زالوا يحتفظون بـ 1,000 توكن قيمتها $300، إضافةً إلى $100. لقد تحملوا الانخفاض كاملاً.
صعود محدود، هبوط غير محدود، مع دفع علاوة مقابل المشكلة/الراحة. هذا هو خيار الشراء المغطّى (covered call). لقد كان خيار شراء مُغطّى لمدة أربعين عاماً.
لذا فإن الـ APY ذو رقمين على تلك الخزائن ليس "عائداً" بالمعنى الذي يقرأه معظم الناس. بل هو تعويض عن الوقوف في الجهة الأخرى من رهانٍ برافعة مالية على توكن مُدرج حديثاً.
لا شيء هنا معطّل. البنية صادقة بمجرد أن تقرأ ما بعد العنوان الرئيسي. لكن عبارة "بدون تصفية" تصف مقعداً واحداً على الطاولة، وصفحة الـ vault APY هي المكان الذي يجلس فيه المقعد الآخر.
إذا كنت تقوم بالإيداع، فأنت البائع. فاسعّر الأمر على هذا الأساس.
@TermMax #TermMax
11
4
103
·
--
تمّ التحقق
#dusk $DUSK @Dusk_Foundation $BNB $SOL
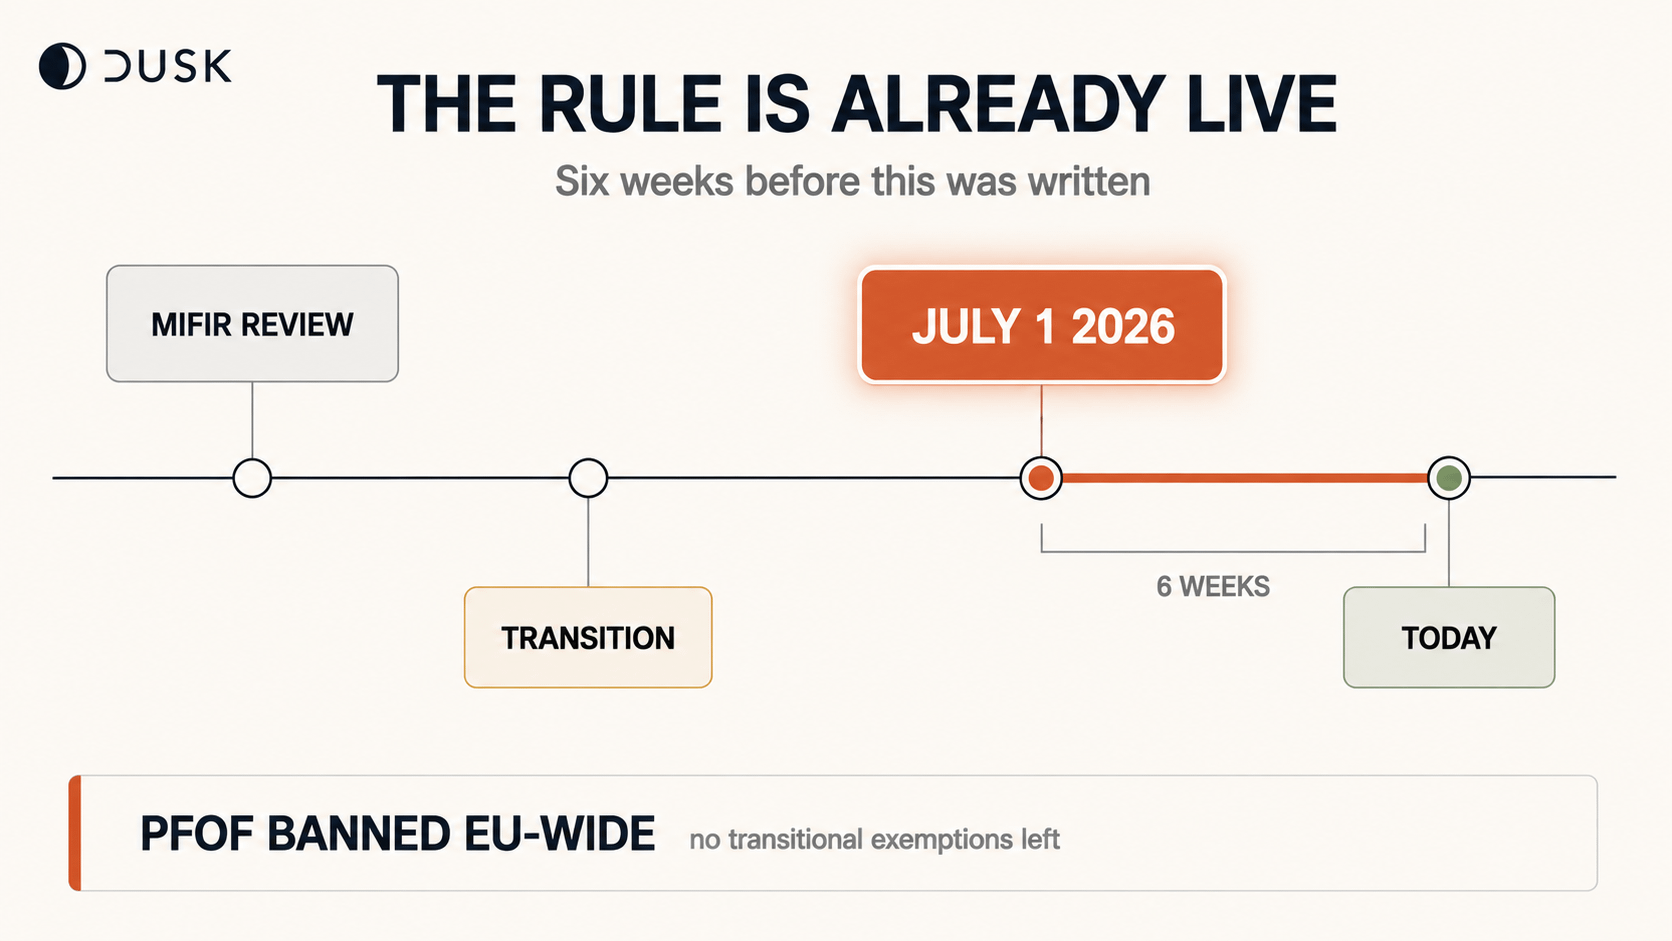
قبل ستة أسابيع، أغلقت المفوضية الأوروبية الباب أمام نموذج الأعمال الذي بنى صناعة الـneobroker.
دخلت المادة 39a من لائحة MiFIR حيز التنفيذ في 1 يوليو 2026 - وهي الحظر على مستوى الاتحاد الأوروبي بشأن الدفع مقابل تدفق الأوامر (PFOF). لم يعد بإمكان الشركات قبول أي رسوم أو مزايا مقابل توجيه أوامر العملاء إلى منصة محددة. أسقطت ألمانيا إعفاءها الانتقالي للامتثال.
يتم بناء Dusk Trade كـneobroker للأصول المرمّزة (tokenized assets) - صناديق أسواق نقدية (MMFs)، وصناديق مؤشرات متداولة (ETFs)، وسندات، وRWAs على DuskEVM - ومُصمّم للعمل كمنصة تداول MTF مُنظّمة وفق قواعد الاتحاد الأوروبي.
وبذلك يدخل إلى سوق يكون فيه محرك إيرادات الـneobroker القياسي غير قانوني منذ اليوم الأول.
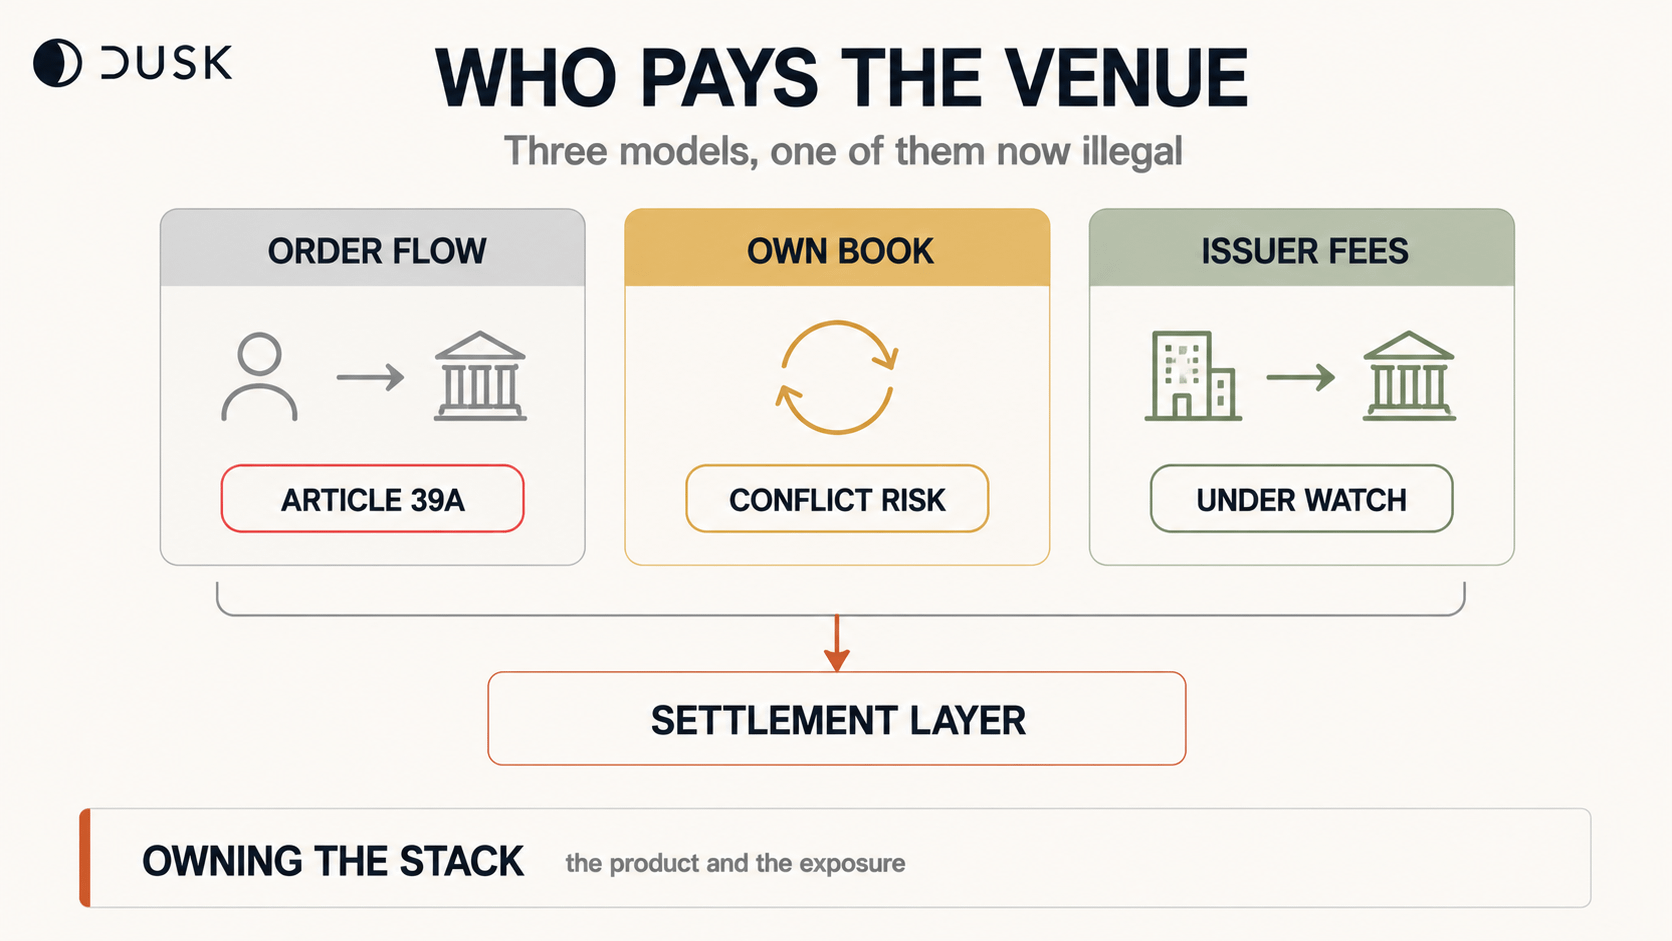
ثلاث طرق لتمويل منصة دون مدفوعات مقابل تدفق الأوامر.
عمولة صريحة. أمر صادق يقتل “قناة” التداول المجاني.
التنفيذ المملوك (Proprietary execution). أوضحت BaFin أن تنفيذ أوامر العملاء من سجلك الخاص يقع عادةً خارج نطاق الدفع مقابل تدفق الأوامر، بشرط أن تتحقق أفضل عمليات تنفيذ. لكن مشغل MTF الذي يتخذ الطرف الآخر من تدفق العملاء هو بالضبط التضارب الذي ترخص تراخيص MTF لإدارته.
أو رسوم على مستوى المُصدر. إدراج، وإصدار، وتسوية - تُدفع ممن يجلب الأصل وليس ممن يتداول به.
افترضت أن الخيار الثالث هو الإجابة الأوضح. ثم قرأت ما الذي يراقبه المنظمون.
هم يراقبون تحديدًا محاولات إعادة تسمية الدفع مقابل تدفق الأوامر باعتباره رسوم تسوية داخلية مبالغًا فيها.
وهذا يعني أن منصة تمتلك طبقة التسوية الخاصة بها - وهو ما تفعله البورصة الأصلية ضمن سلسلة تقنية واحدة - تقع في المكان الذي يركز عليه المشرفون بأقصى اهتمام.
تحققت من الشبكتين أثناء كتابة هذا. الشبكة الرئيسية (Mainnet): 68,167 معاملة منذ التأسيس/Genesis، وكل معاملة حديثة هي عملية “staking”، اثنتان منها فشلتا. الشبكة التجريبية (Testnet): 218,709 - ثلاثة أضعاف الحجم، مع أنواع معاملات لا توجد في الشبكة الرئيسية. بيئة الاختبار أكثر ازدحامًا من النسخة المباشرة.
التكامل الرأسي هو الطرح لأسواق الأصول المرمّزة: الإصدار، والتداول، والتسوية داخل بيئة واحدة. كما أنه الهيكل الذي يجد المنظمون أصعب ما يكون في تسعيره.
امتلاك كامل الطبقات هو المنتج. وهو أيضًا موضع التعرض.
هل شاهد أحد نموذج رسوم منشورًا لـ Dusk Trade؟
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $BNB $SOL
قبل ستة أسابيع، أغلقت المفوضية الأوروبية الباب أمام نموذج الأعمال الذي بنى صناعة الـneobroker.
دخلت المادة 39a من لائحة MiFIR حيز التنفيذ في 1 يوليو 2026 - وهي الحظر على مستوى الاتحاد الأوروبي بشأن الدفع مقابل تدفق الأوامر (PFOF). لم يعد بإمكان الشركات قبول أي رسوم أو مزايا مقابل توجيه أوامر العملاء إلى منصة محددة. أسقطت ألمانيا إعفاءها الانتقالي للامتثال.
يتم بناء Dusk Trade كـneobroker للأصول المرمّزة (tokenized assets) - صناديق أسواق نقدية (MMFs)، وصناديق مؤشرات متداولة (ETFs)، وسندات، وRWAs على DuskEVM - ومُصمّم للعمل كمنصة تداول MTF مُنظّمة وفق قواعد الاتحاد الأوروبي.
وبذلك يدخل إلى سوق يكون فيه محرك إيرادات الـneobroker القياسي غير قانوني منذ اليوم الأول.
ثلاث طرق لتمويل منصة دون مدفوعات مقابل تدفق الأوامر.
عمولة صريحة. أمر صادق يقتل “قناة” التداول المجاني.
التنفيذ المملوك (Proprietary execution). أوضحت BaFin أن تنفيذ أوامر العملاء من سجلك الخاص يقع عادةً خارج نطاق الدفع مقابل تدفق الأوامر، بشرط أن تتحقق أفضل عمليات تنفيذ. لكن مشغل MTF الذي يتخذ الطرف الآخر من تدفق العملاء هو بالضبط التضارب الذي ترخص تراخيص MTF لإدارته.
أو رسوم على مستوى المُصدر. إدراج، وإصدار، وتسوية - تُدفع ممن يجلب الأصل وليس ممن يتداول به.
افترضت أن الخيار الثالث هو الإجابة الأوضح. ثم قرأت ما الذي يراقبه المنظمون.
هم يراقبون تحديدًا محاولات إعادة تسمية الدفع مقابل تدفق الأوامر باعتباره رسوم تسوية داخلية مبالغًا فيها.
وهذا يعني أن منصة تمتلك طبقة التسوية الخاصة بها - وهو ما تفعله البورصة الأصلية ضمن سلسلة تقنية واحدة - تقع في المكان الذي يركز عليه المشرفون بأقصى اهتمام.
تحققت من الشبكتين أثناء كتابة هذا. الشبكة الرئيسية (Mainnet): 68,167 معاملة منذ التأسيس/Genesis، وكل معاملة حديثة هي عملية “staking”، اثنتان منها فشلتا. الشبكة التجريبية (Testnet): 218,709 - ثلاثة أضعاف الحجم، مع أنواع معاملات لا توجد في الشبكة الرئيسية. بيئة الاختبار أكثر ازدحامًا من النسخة المباشرة.
التكامل الرأسي هو الطرح لأسواق الأصول المرمّزة: الإصدار، والتداول، والتسوية داخل بيئة واحدة. كما أنه الهيكل الذي يجد المنظمون أصعب ما يكون في تسعيره.
امتلاك كامل الطبقات هو المنتج. وهو أيضًا موضع التعرض.
هل شاهد أحد نموذج رسوم منشورًا لـ Dusk Trade؟
قبل ستة أسابيع، أغلقت المفوضية الأوروبية الباب أمام نموذج الأعمال الذي بنى صناعة الـneobroker.
دخلت المادة 39a من لائحة MiFIR حيز التنفيذ في 1 يوليو 2026 - وهي الحظر على مستوى الاتحاد الأوروبي بشأن الدفع مقابل تدفق الأوامر (PFOF). لم يعد بإمكان الشركات قبول أي رسوم أو مزايا مقابل توجيه أوامر العملاء إلى منصة محددة. أسقطت ألمانيا إعفاءها الانتقالي للامتثال.
يتم بناء Dusk Trade كـneobroker للأصول المرمّزة (tokenized assets) - صناديق أسواق نقدية (MMFs)، وصناديق مؤشرات متداولة (ETFs)، وسندات، وRWAs على DuskEVM - ومُصمّم للعمل كمنصة تداول MTF مُنظّمة وفق قواعد الاتحاد الأوروبي.
وبذلك يدخل إلى سوق يكون فيه محرك إيرادات الـneobroker القياسي غير قانوني منذ اليوم الأول.
ثلاث طرق لتمويل منصة دون مدفوعات مقابل تدفق الأوامر.
عمولة صريحة. أمر صادق يقتل “قناة” التداول المجاني.
التنفيذ المملوك (Proprietary execution). أوضحت BaFin أن تنفيذ أوامر العملاء من سجلك الخاص يقع عادةً خارج نطاق الدفع مقابل تدفق الأوامر، بشرط أن تتحقق أفضل عمليات تنفيذ. لكن مشغل MTF الذي يتخذ الطرف الآخر من تدفق العملاء هو بالضبط التضارب الذي ترخص تراخيص MTF لإدارته.
أو رسوم على مستوى المُصدر. إدراج، وإصدار، وتسوية - تُدفع ممن يجلب الأصل وليس ممن يتداول به.
افترضت أن الخيار الثالث هو الإجابة الأوضح. ثم قرأت ما الذي يراقبه المنظمون.
هم يراقبون تحديدًا محاولات إعادة تسمية الدفع مقابل تدفق الأوامر باعتباره رسوم تسوية داخلية مبالغًا فيها.
وهذا يعني أن منصة تمتلك طبقة التسوية الخاصة بها - وهو ما تفعله البورصة الأصلية ضمن سلسلة تقنية واحدة - تقع في المكان الذي يركز عليه المشرفون بأقصى اهتمام.
تحققت من الشبكتين أثناء كتابة هذا. الشبكة الرئيسية (Mainnet): 68,167 معاملة منذ التأسيس/Genesis، وكل معاملة حديثة هي عملية “staking”، اثنتان منها فشلتا. الشبكة التجريبية (Testnet): 218,709 - ثلاثة أضعاف الحجم، مع أنواع معاملات لا توجد في الشبكة الرئيسية. بيئة الاختبار أكثر ازدحامًا من النسخة المباشرة.
التكامل الرأسي هو الطرح لأسواق الأصول المرمّزة: الإصدار، والتداول، والتسوية داخل بيئة واحدة. كما أنه الهيكل الذي يجد المنظمون أصعب ما يكون في تسعيره.
امتلاك كامل الطبقات هو المنتج. وهو أيضًا موضع التعرض.
هل شاهد أحد نموذج رسوم منشورًا لـ Dusk Trade؟
Simplifies supervision
0%
Creates new conflicts
100%
Depends on the fee model
0%
Forced unbundling
0%
1 الأصوات • تمّ إغلاق التصويت
9
·
--
صاعد
تحت كتاب الأوامر توجد شريطه B/S. اعتبرتها تلميحًا حول الاتجاه. تحققت على أربع شارات (تيكرات) وانكسر القاعدة.
الشريط يبيّن نسبة أوامر الشراء مقابل البيع في دفتر/كتاب الأوامر المرئي. المنطق: المزيد من المشترين يرفع السعر.
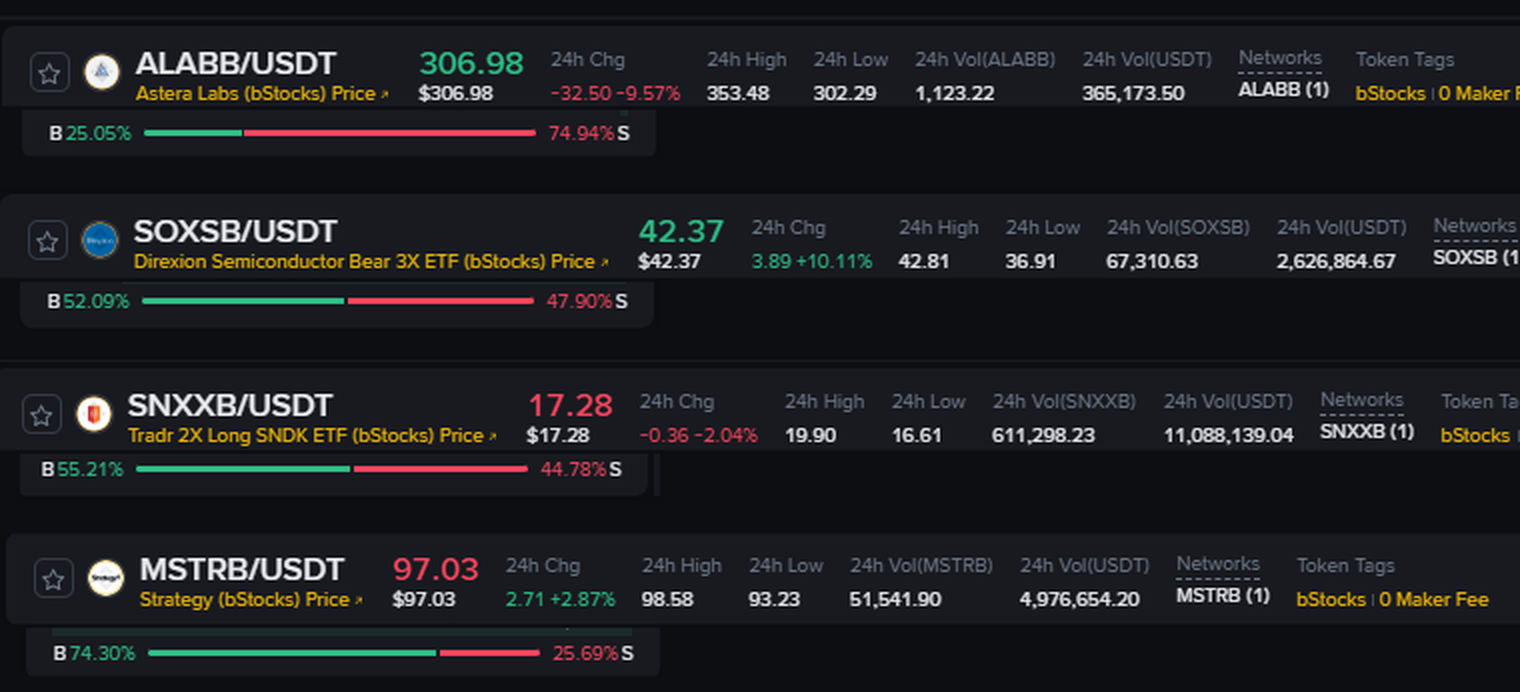
سحبت أربعة bStocks الساعة 14:50، لحظة واحدة.
$ALABB : B 25,05% - التغيير -9,57%
SOXSB: B 52,09% - التغيير +10,11%
SNXXB: B 55,21% - التغيير -2,04%
$MSTRB : B 74,30% - التغيير +2,87%
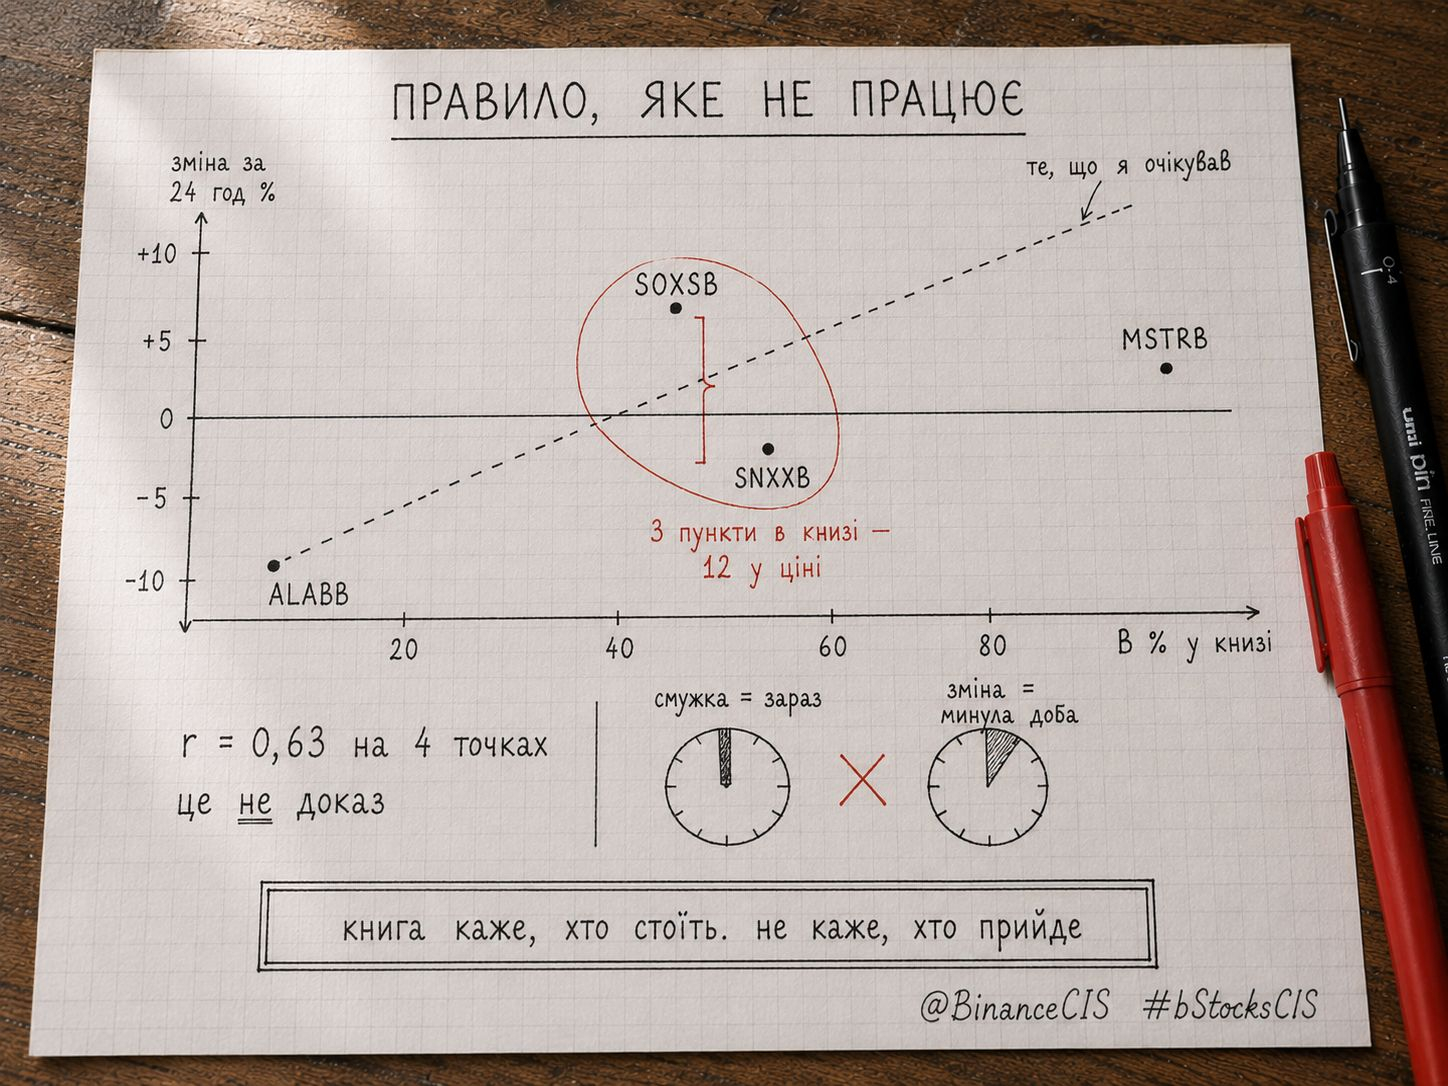
على الأطراف تعمل القاعدة. أقل عدد من المشترين كان في ALABB، ولهذا هبط إلى أعمق حد. الأكبر كان في MSTRB، وهو في المنطقة الإيجابية.
الآن الوسط.
SOXSB و SNXXB متقاربان جدًا: 52,09% مقابل 55,21%، فرق 3 نقاط.
التغيير خلال اليوم: +10,11% مقابل -2,04%. فرق 12 نقطة.
ثلاث نقاط في الكتاب واثنتا عشرة في السعر. القاعدة هنا لا تفسّر شيئًا.
الارتباط عبر أربع نقاط r = 0,63. يبدو أن هناك رابطًا، لكن على هذه العينة لا يثبت شيئًا.
هنا أين كنت مخطئًا. الشريط يبيّن الكتاب الآن، في هذه اللحظة بالذات. التغيير خلال 24 ساعة يعكس ما حدث بالفعل. كنت أقارن المقطع الحالي باليوم السابق وأتوقع أن يشرح أحدهما الآخر.
عمليًا: اقرأ الشريط كحالة طابور/دفعة أوامر في تلك اللحظة، وليس كتوقع.
القيود: أربعة تيكرات، ومقطع واحد. للاستنتاج تحتاج عشرات القياسات في أيام مختلفة.
الكتاب يقول من يقف الآن. لا يقول من سيأتي لاحقًا.
@BinanceCIS #bStocksCIS
{spot}(SNXXBUSDT)
{spot}(SOXSBUSDT)
تحت كتاب الأوامر توجد شريطه B/S. اعتبرتها تلميحًا حول الاتجاه. تحققت على أربع شارات (تيكرات) وانكسر القاعدة.
الشريط يبيّن نسبة أوامر الشراء مقابل البيع في دفتر/كتاب الأوامر المرئي. المنطق: المزيد من المشترين يرفع السعر.
سحبت أربعة bStocks الساعة 14:50، لحظة واحدة.
$ALABB : B 25,05% - التغيير -9,57%
SOXSB: B 52,09% - التغيير +10,11%
SNXXB: B 55,21% - التغيير -2,04%
$MSTRB : B 74,30% - التغيير +2,87%
على الأطراف تعمل القاعدة. أقل عدد من المشترين كان في ALABB، ولهذا هبط إلى أعمق حد. الأكبر كان في MSTRB، وهو في المنطقة الإيجابية.
الآن الوسط.
SOXSB و SNXXB متقاربان جدًا: 52,09% مقابل 55,21%، فرق 3 نقاط.
التغيير خلال اليوم: +10,11% مقابل -2,04%. فرق 12 نقطة.
ثلاث نقاط في الكتاب واثنتا عشرة في السعر. القاعدة هنا لا تفسّر شيئًا.
الارتباط عبر أربع نقاط r = 0,63. يبدو أن هناك رابطًا، لكن على هذه العينة لا يثبت شيئًا.
هنا أين كنت مخطئًا. الشريط يبيّن الكتاب الآن، في هذه اللحظة بالذات. التغيير خلال 24 ساعة يعكس ما حدث بالفعل. كنت أقارن المقطع الحالي باليوم السابق وأتوقع أن يشرح أحدهما الآخر.
عمليًا: اقرأ الشريط كحالة طابور/دفعة أوامر في تلك اللحظة، وليس كتوقع.
القيود: أربعة تيكرات، ومقطع واحد. للاستنتاج تحتاج عشرات القياسات في أيام مختلفة.
الكتاب يقول من يقف الآن. لا يقول من سيأتي لاحقًا.
@BinanceCIS #bStocksCIS
الشريط يبيّن نسبة أوامر الشراء مقابل البيع في دفتر/كتاب الأوامر المرئي. المنطق: المزيد من المشترين يرفع السعر.
سحبت أربعة bStocks الساعة 14:50، لحظة واحدة.
$ALABB : B 25,05% - التغيير -9,57%
SOXSB: B 52,09% - التغيير +10,11%
SNXXB: B 55,21% - التغيير -2,04%
$MSTRB : B 74,30% - التغيير +2,87%
على الأطراف تعمل القاعدة. أقل عدد من المشترين كان في ALABB، ولهذا هبط إلى أعمق حد. الأكبر كان في MSTRB، وهو في المنطقة الإيجابية.
الآن الوسط.
SOXSB و SNXXB متقاربان جدًا: 52,09% مقابل 55,21%، فرق 3 نقاط.
التغيير خلال اليوم: +10,11% مقابل -2,04%. فرق 12 نقطة.
ثلاث نقاط في الكتاب واثنتا عشرة في السعر. القاعدة هنا لا تفسّر شيئًا.
الارتباط عبر أربع نقاط r = 0,63. يبدو أن هناك رابطًا، لكن على هذه العينة لا يثبت شيئًا.
هنا أين كنت مخطئًا. الشريط يبيّن الكتاب الآن، في هذه اللحظة بالذات. التغيير خلال 24 ساعة يعكس ما حدث بالفعل. كنت أقارن المقطع الحالي باليوم السابق وأتوقع أن يشرح أحدهما الآخر.
عمليًا: اقرأ الشريط كحالة طابور/دفعة أوامر في تلك اللحظة، وليس كتوقع.
القيود: أربعة تيكرات، ومقطع واحد. للاستنتاج تحتاج عشرات القياسات في أيام مختلفة.
الكتاب يقول من يقف الآن. لا يقول من سيأتي لاحقًا.
@BinanceCIS #bStocksCIS
6
4
104
·
--
صحيح جزئيًا
افترضت أن TermMax مجرد نسخة أخرى من Pendle. ثم قسمت رقمين على صفحة DefiLlama الخاصة به وحصلت على نتيجة لم أتوقعها.
القروض النشطة: 27.22 مليون دولار. TVL: 31.25 مليون دولار.
27.22 / 31.25 = 87.1% نسبة الاستخدام.
هذا مرتفع. عادةً ما تكون أسواق العملات المستقرة في Aave في نطاق 50–70%. كانت فكرتي الأولى أنني ربما قرأت المقياس بشكل خاطئ—87% على بروتوكول لم يسمع به معظم الناس بدا غير منطقي.
لذا أعدت التحقق مما هو TermMax فعلاً، وتوقف الرقم عن الظهور بشكل غريب.
لا توجد هنا منحنى استخدام. كل سوق يُنشئ FT (سند صفري القسيمة، 1 FT يستبدل برمز دين واحد عند الاستحقاق) وXT، حيث FT + XT دائماً يساوي 1. المقترض يُنشئ FT مقابل ضمان ثم يبيعه بخصم—هذا الخصم هو سعر الفائدة الثابت. رأس المال لا يجلس خاملاً منتظراً منحنى لتسعيره. بل يتم مطابقته عبر صانعي أوامر يحددون منحنيات نطاق، أو لا يكون موجوداً على الإطلاق.
ثم لاحظت شيئاً آخر في نفس الصفحة.
الرسوم السنوية: 315,653.62 دولار
الإيراد السنوي: 313,945.62 دولار
هذا فارق قدره 1,708 دولار. 99.46% من الرسوم تتحول مباشرة إلى إيراد البروتوكول. منهجية DefiLlama تقول إن هذه الرسوم تأتي من ثلاثة أماكن: رسوم البروتوكول على FT بعد خصمها إلى الأصل الكامن، ورسوم التصفية على ضمان GT، ورسوم الأداء.
الآن الجزء الذي لن أجمّله. الوثائق تُسعّر pre-mine بقيمة 40M $TMX على قيمة FDV تبلغ 60M.
60,000,000 / 315,653.62 = ~190x نسبة السعر إلى الرسوم.
هذه مضاعفة باهظة جداً على قاعدة رسوم صغيرة جداً. ارتفاع الاستخدام على 31 مليون دولار ما زال—فقط—31 مليون دولار.
شيئان صحيحان في الوقت نفسه: الآلية مختلفة فعلاً عن الإقراض المجمع، والإيراد صغير جداً. سأشارك الاثنين.
لقطة الشاشة هي من DefiLlama بتاريخ 17 أغسطس 2026. تحقّق بنفسك.
@termmax #TermMax
افترضت أن TermMax مجرد نسخة أخرى من Pendle. ثم قسمت رقمين على صفحة DefiLlama الخاصة به وحصلت على نتيجة لم أتوقعها.
القروض النشطة: 27.22 مليون دولار. TVL: 31.25 مليون دولار.
27.22 / 31.25 = 87.1% نسبة الاستخدام.
هذا مرتفع. عادةً ما تكون أسواق العملات المستقرة في Aave في نطاق 50–70%. كانت فكرتي الأولى أنني ربما قرأت المقياس بشكل خاطئ—87% على بروتوكول لم يسمع به معظم الناس بدا غير منطقي.
لذا أعدت التحقق مما هو TermMax فعلاً، وتوقف الرقم عن الظهور بشكل غريب.
لا توجد هنا منحنى استخدام. كل سوق يُنشئ FT (سند صفري القسيمة، 1 FT يستبدل برمز دين واحد عند الاستحقاق) وXT، حيث FT + XT دائماً يساوي 1. المقترض يُنشئ FT مقابل ضمان ثم يبيعه بخصم—هذا الخصم هو سعر الفائدة الثابت. رأس المال لا يجلس خاملاً منتظراً منحنى لتسعيره. بل يتم مطابقته عبر صانعي أوامر يحددون منحنيات نطاق، أو لا يكون موجوداً على الإطلاق.
ثم لاحظت شيئاً آخر في نفس الصفحة.
الرسوم السنوية: 315,653.62 دولار
الإيراد السنوي: 313,945.62 دولار
هذا فارق قدره 1,708 دولار. 99.46% من الرسوم تتحول مباشرة إلى إيراد البروتوكول. منهجية DefiLlama تقول إن هذه الرسوم تأتي من ثلاثة أماكن: رسوم البروتوكول على FT بعد خصمها إلى الأصل الكامن، ورسوم التصفية على ضمان GT، ورسوم الأداء.
الآن الجزء الذي لن أجمّله. الوثائق تُسعّر pre-mine بقيمة 40M $TMX على قيمة FDV تبلغ 60M.
60,000,000 / 315,653.62 = ~190x نسبة السعر إلى الرسوم.
هذه مضاعفة باهظة جداً على قاعدة رسوم صغيرة جداً. ارتفاع الاستخدام على 31 مليون دولار ما زال—فقط—31 مليون دولار.
شيئان صحيحان في الوقت نفسه: الآلية مختلفة فعلاً عن الإقراض المجمع، والإيراد صغير جداً. سأشارك الاثنين.
لقطة الشاشة هي من DefiLlama بتاريخ 17 أغسطس 2026. تحقّق بنفسك.
@TermMax #TermMax
القروض النشطة: 27.22 مليون دولار. TVL: 31.25 مليون دولار.
27.22 / 31.25 = 87.1% نسبة الاستخدام.
هذا مرتفع. عادةً ما تكون أسواق العملات المستقرة في Aave في نطاق 50–70%. كانت فكرتي الأولى أنني ربما قرأت المقياس بشكل خاطئ—87% على بروتوكول لم يسمع به معظم الناس بدا غير منطقي.
لذا أعدت التحقق مما هو TermMax فعلاً، وتوقف الرقم عن الظهور بشكل غريب.
لا توجد هنا منحنى استخدام. كل سوق يُنشئ FT (سند صفري القسيمة، 1 FT يستبدل برمز دين واحد عند الاستحقاق) وXT، حيث FT + XT دائماً يساوي 1. المقترض يُنشئ FT مقابل ضمان ثم يبيعه بخصم—هذا الخصم هو سعر الفائدة الثابت. رأس المال لا يجلس خاملاً منتظراً منحنى لتسعيره. بل يتم مطابقته عبر صانعي أوامر يحددون منحنيات نطاق، أو لا يكون موجوداً على الإطلاق.
ثم لاحظت شيئاً آخر في نفس الصفحة.
الرسوم السنوية: 315,653.62 دولار
الإيراد السنوي: 313,945.62 دولار
هذا فارق قدره 1,708 دولار. 99.46% من الرسوم تتحول مباشرة إلى إيراد البروتوكول. منهجية DefiLlama تقول إن هذه الرسوم تأتي من ثلاثة أماكن: رسوم البروتوكول على FT بعد خصمها إلى الأصل الكامن، ورسوم التصفية على ضمان GT، ورسوم الأداء.
الآن الجزء الذي لن أجمّله. الوثائق تُسعّر pre-mine بقيمة 40M $TMX على قيمة FDV تبلغ 60M.
60,000,000 / 315,653.62 = ~190x نسبة السعر إلى الرسوم.
هذه مضاعفة باهظة جداً على قاعدة رسوم صغيرة جداً. ارتفاع الاستخدام على 31 مليون دولار ما زال—فقط—31 مليون دولار.
شيئان صحيحان في الوقت نفسه: الآلية مختلفة فعلاً عن الإقراض المجمع، والإيراد صغير جداً. سأشارك الاثنين.
لقطة الشاشة هي من DefiLlama بتاريخ 17 أغسطس 2026. تحقّق بنفسك.
@TermMax #TermMax
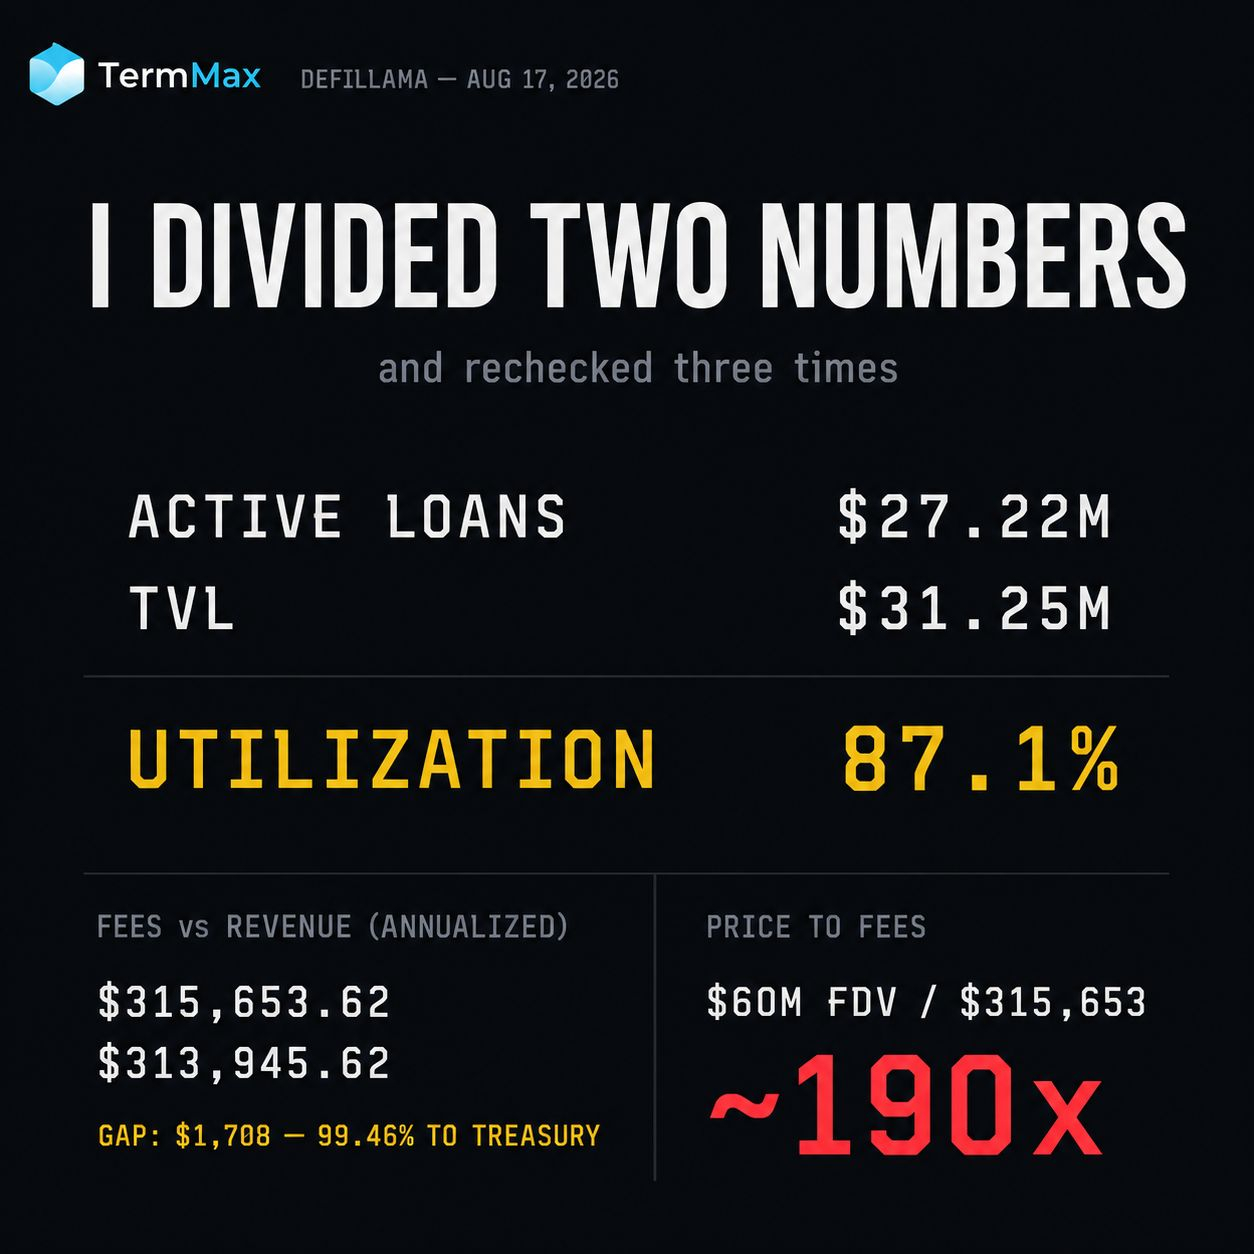
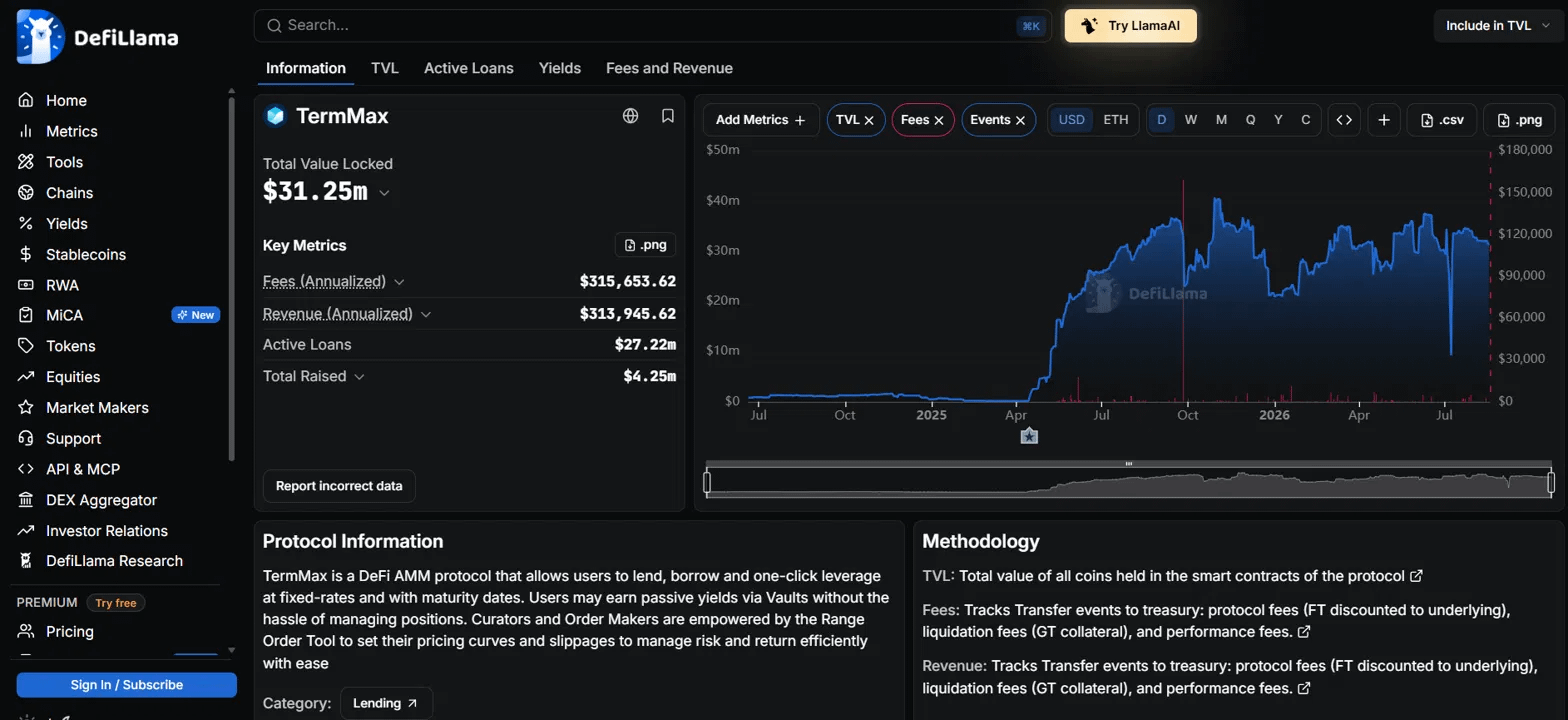
72
·
--
#dusk $DUSK @Dusk_Foundation $BNB $SOL
إن الجميع يلتقط لقطات شاشة لمستكشف Dusk. لا يكاد أحد يقرأه مرتين.
تحققّت من الصفحة نفسها بعد 39 ساعة، وكانت إحدى مجموعات الأرقام قد تحركت بهدوء.
مقدمو الخدمة النشطون: 170 → 175
مقدمو الخدمة المعلّقون: 26 → 20
غادر الستة الطابور. أصبح خمسة منهم نشطين. هذا هو تسلسل الرهن (staking) الذي يحدث أمامك، وهذه أول مرة شاهدت فيها على هذه السلسلة ما يشبه قيام مشغّل باتخاذ قرار بدلًا من بروتوكول يحافظ على نفسه.
لا تُفعّل Dusk الرهن فورًا. ينتظر الرهن الجديد حدًا فاصلاً بين الحِقَب (epoch) قبل أن يُحسب ضمن الإجماع. بين قراءتيّ مرّ ما يقارب 6.6 epochs، وتم تفريغ الطابور بستة.
ثم الرقم الذي لم يتصرف كما ينبغي.
ارتفع الرهن المعلّق خلال نفس الفترة - من 11.39M إلى 11.97M. غادر ستة مقدمي خدمة الطابور، ومع ذلك استمر الطابور بالنمو. دخل رأس مال جديد بسرعة أكبر من سرعة خروجه.
كما تغيّرت التركيبة. ارتفع متوسط الرهن لكل مقدّم خدمة معلّق من 0.438M إلى 0.599M DUSK. وانخفض متوسط الرهن لكل مقدّم خدمة نشط من 1.151M إلى 1.127M.
اقرأ هذه معًا وستحصل على: المشغّلون الأصغر هم من يفعّلون، بينما الأكبر لا يزالون ينتظرون. مجموعة المشاركين النشطين تتسع بينما يخفّ متوسط وزنها.
وبالنسبة لسلسلة تبيع قابلية الحسم الحتمية للجهات الخاضعة للتنظيم، فهذه مؤشّر أكثر إثارة للاهتمام من TPS. يبلغ إجمالي الرهن الآن 197.14M مقابل نحو 603M متداولة - أي حوالي 33% محجوزة. يحتفظ متوسط مقدم خدمة نشط بحوالي ~1.13M DUSK، وهو أكثر من ألف مرة من حدّ 1,000 DUSK الأدنى.
المعاملات خلال نفس الفترة: 521 عبر 14,291 بلوك. حملت 3.65% من البلوكات واحدة، ارتفاعًا من 3.2% التي قيستها قبل أيام. الأنواع كانت STAKE و UNSTAKE و WITHDRAW. لا تزال لا توجد تحويلات.
لذلك فالشبكة ليست خاملة - إنما كل الحركة هي من أشخاص يقررون ما إذا كانوا سيشغّلونها.
ما لا أستطيع معرفته من المستكشف: هل فعّل مقدم الخدمة المعلّق السادس ثم ألغى الرهن فورًا، أم فشل أصلًا في التفعيل؟ هاتان قصتان مختلفتان، والواجهة لا تُميّز بينهما.
إلى أين ذهب مقدم الخدمة المعلّق السادس؟
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $BNB $SOL
إن الجميع يلتقط لقطات شاشة لمستكشف Dusk. لا يكاد أحد يقرأه مرتين.
تحققّت من الصفحة نفسها بعد 39 ساعة، وكانت إحدى مجموعات الأرقام قد تحركت بهدوء.
مقدمو الخدمة النشطون: 170 → 175
مقدمو الخدمة المعلّقون: 26 → 20
غادر الستة الطابور. أصبح خمسة منهم نشطين. هذا هو تسلسل الرهن (staking) الذي يحدث أمامك، وهذه أول مرة شاهدت فيها على هذه السلسلة ما يشبه قيام مشغّل باتخاذ قرار بدلًا من بروتوكول يحافظ على نفسه.
لا تُفعّل Dusk الرهن فورًا. ينتظر الرهن الجديد حدًا فاصلاً بين الحِقَب (epoch) قبل أن يُحسب ضمن الإجماع. بين قراءتيّ مرّ ما يقارب 6.6 epochs، وتم تفريغ الطابور بستة.
ثم الرقم الذي لم يتصرف كما ينبغي.
ارتفع الرهن المعلّق خلال نفس الفترة - من 11.39M إلى 11.97M. غادر ستة مقدمي خدمة الطابور، ومع ذلك استمر الطابور بالنمو. دخل رأس مال جديد بسرعة أكبر من سرعة خروجه.
كما تغيّرت التركيبة. ارتفع متوسط الرهن لكل مقدّم خدمة معلّق من 0.438M إلى 0.599M DUSK. وانخفض متوسط الرهن لكل مقدّم خدمة نشط من 1.151M إلى 1.127M.
اقرأ هذه معًا وستحصل على: المشغّلون الأصغر هم من يفعّلون، بينما الأكبر لا يزالون ينتظرون. مجموعة المشاركين النشطين تتسع بينما يخفّ متوسط وزنها.
وبالنسبة لسلسلة تبيع قابلية الحسم الحتمية للجهات الخاضعة للتنظيم، فهذه مؤشّر أكثر إثارة للاهتمام من TPS. يبلغ إجمالي الرهن الآن 197.14M مقابل نحو 603M متداولة - أي حوالي 33% محجوزة. يحتفظ متوسط مقدم خدمة نشط بحوالي ~1.13M DUSK، وهو أكثر من ألف مرة من حدّ 1,000 DUSK الأدنى.
المعاملات خلال نفس الفترة: 521 عبر 14,291 بلوك. حملت 3.65% من البلوكات واحدة، ارتفاعًا من 3.2% التي قيستها قبل أيام. الأنواع كانت STAKE و UNSTAKE و WITHDRAW. لا تزال لا توجد تحويلات.
لذلك فالشبكة ليست خاملة - إنما كل الحركة هي من أشخاص يقررون ما إذا كانوا سيشغّلونها.
ما لا أستطيع معرفته من المستكشف: هل فعّل مقدم الخدمة المعلّق السادس ثم ألغى الرهن فورًا، أم فشل أصلًا في التفعيل؟ هاتان قصتان مختلفتان، والواجهة لا تُميّز بينهما.
إلى أين ذهب مقدم الخدمة المعلّق السادس؟
إن الجميع يلتقط لقطات شاشة لمستكشف Dusk. لا يكاد أحد يقرأه مرتين.
تحققّت من الصفحة نفسها بعد 39 ساعة، وكانت إحدى مجموعات الأرقام قد تحركت بهدوء.
مقدمو الخدمة النشطون: 170 → 175
مقدمو الخدمة المعلّقون: 26 → 20
غادر الستة الطابور. أصبح خمسة منهم نشطين. هذا هو تسلسل الرهن (staking) الذي يحدث أمامك، وهذه أول مرة شاهدت فيها على هذه السلسلة ما يشبه قيام مشغّل باتخاذ قرار بدلًا من بروتوكول يحافظ على نفسه.
لا تُفعّل Dusk الرهن فورًا. ينتظر الرهن الجديد حدًا فاصلاً بين الحِقَب (epoch) قبل أن يُحسب ضمن الإجماع. بين قراءتيّ مرّ ما يقارب 6.6 epochs، وتم تفريغ الطابور بستة.
ثم الرقم الذي لم يتصرف كما ينبغي.
ارتفع الرهن المعلّق خلال نفس الفترة - من 11.39M إلى 11.97M. غادر ستة مقدمي خدمة الطابور، ومع ذلك استمر الطابور بالنمو. دخل رأس مال جديد بسرعة أكبر من سرعة خروجه.
كما تغيّرت التركيبة. ارتفع متوسط الرهن لكل مقدّم خدمة معلّق من 0.438M إلى 0.599M DUSK. وانخفض متوسط الرهن لكل مقدّم خدمة نشط من 1.151M إلى 1.127M.
اقرأ هذه معًا وستحصل على: المشغّلون الأصغر هم من يفعّلون، بينما الأكبر لا يزالون ينتظرون. مجموعة المشاركين النشطين تتسع بينما يخفّ متوسط وزنها.
وبالنسبة لسلسلة تبيع قابلية الحسم الحتمية للجهات الخاضعة للتنظيم، فهذه مؤشّر أكثر إثارة للاهتمام من TPS. يبلغ إجمالي الرهن الآن 197.14M مقابل نحو 603M متداولة - أي حوالي 33% محجوزة. يحتفظ متوسط مقدم خدمة نشط بحوالي ~1.13M DUSK، وهو أكثر من ألف مرة من حدّ 1,000 DUSK الأدنى.
المعاملات خلال نفس الفترة: 521 عبر 14,291 بلوك. حملت 3.65% من البلوكات واحدة، ارتفاعًا من 3.2% التي قيستها قبل أيام. الأنواع كانت STAKE و UNSTAKE و WITHDRAW. لا تزال لا توجد تحويلات.
لذلك فالشبكة ليست خاملة - إنما كل الحركة هي من أشخاص يقررون ما إذا كانوا سيشغّلونها.
ما لا أستطيع معرفته من المستكشف: هل فعّل مقدم الخدمة المعلّق السادس ثم ألغى الرهن فورًا، أم فشل أصلًا في التفعيل؟ هاتان قصتان مختلفتان، والواجهة لا تُميّز بينهما.
إلى أين ذهب مقدم الخدمة المعلّق السادس؟
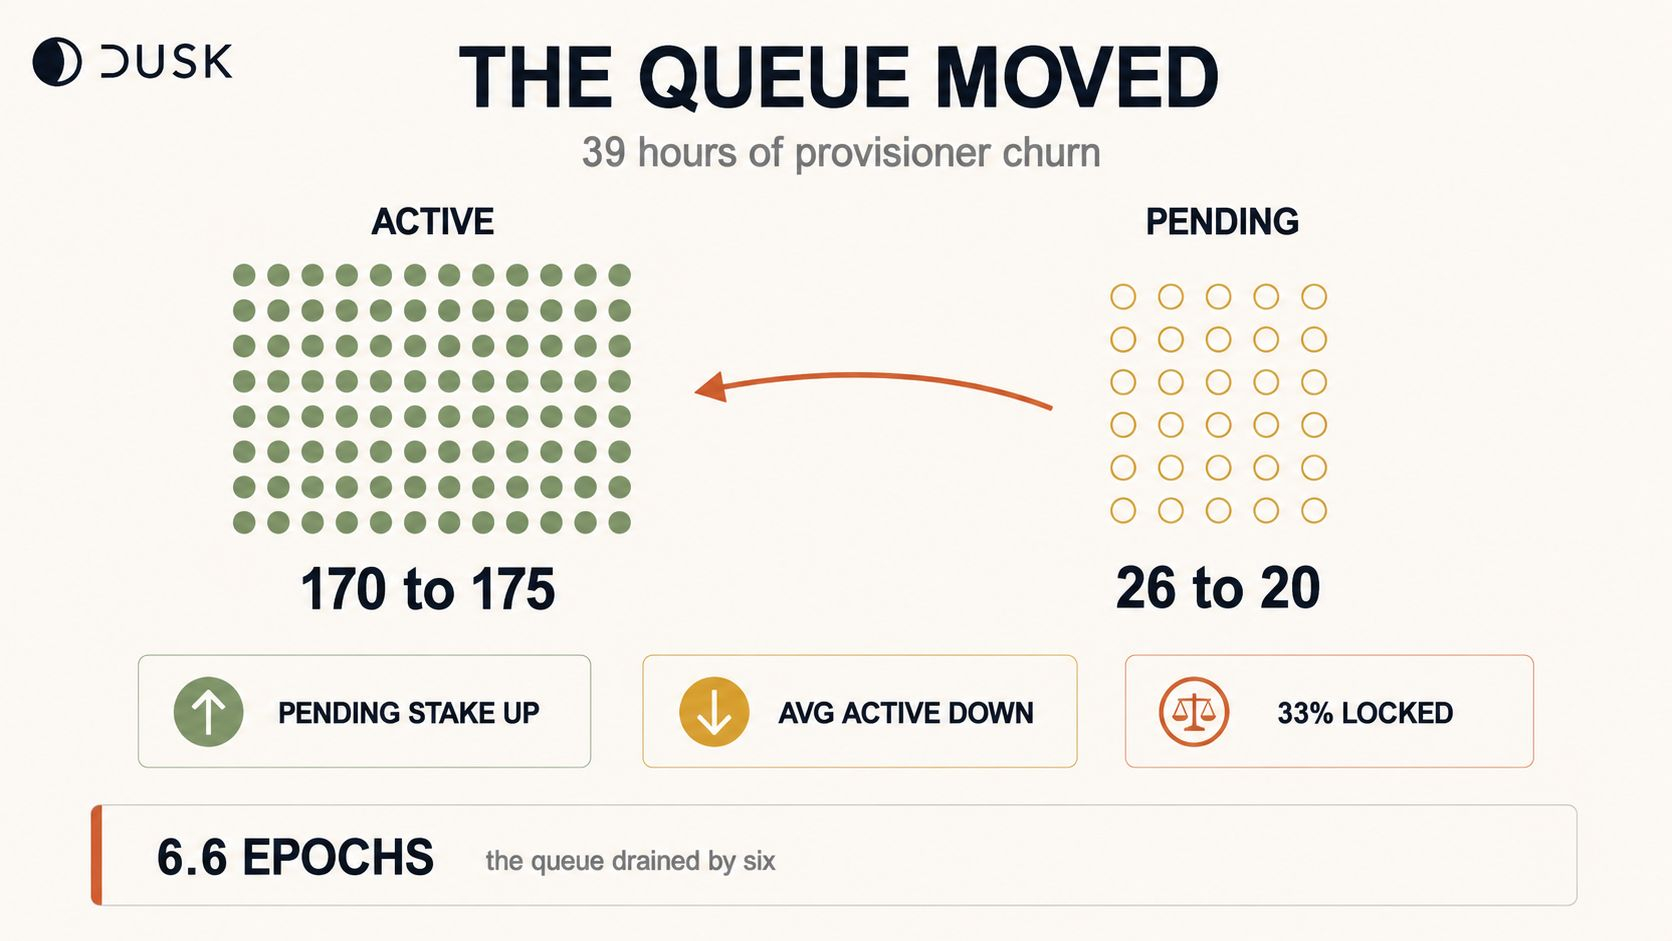
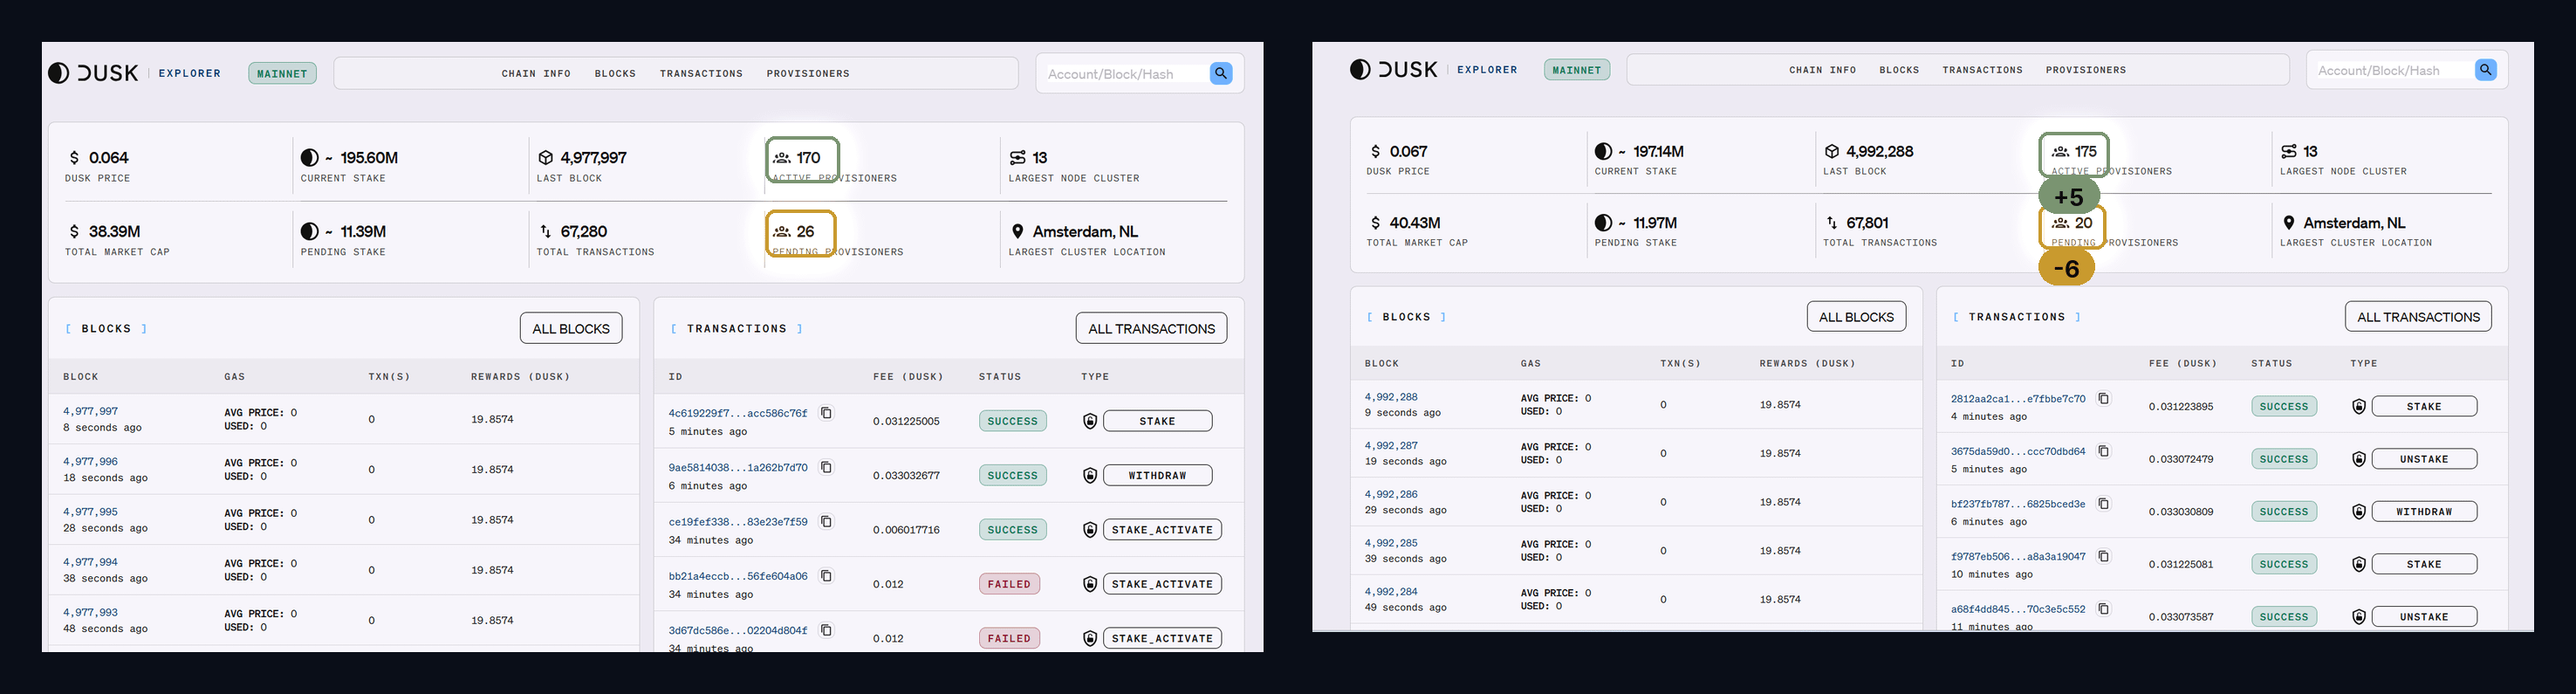
Activated then unstaked
0%
Failed to activate
0%
Withdrew before activation
0%
Explorer lag
100%
1 الأصوات • تمّ إغلاق التصويت
86
·
--
قال المؤشر اليوم إنه لم يحدث شيء. كان داخله طوال اليوم.
رتّبت كل تبويب bStocks حسب التغير خلال 24 ساعة، وسجلت كل رمز (ticker) على حدة.
خرج 66 قطعة: 20 منها في الخسارة، و46 في الربح.
أولاً نظرت إلى $SPYB ، وهو مؤشر واسع مُرمّز (tokenized).
+0,03%
صفر. يوم لم يحدث فيه شيء.
ثم إلى ترتيب الدول حسب القائمة.
SOXSB: -3,97%
ALABB: +6,05%
النطاق:
6,05 + 3,97 = 10,02 نقطة.
10,02 ÷ 0,03 = 334
اتساع التباين داخل القائمة أكبر بمقدار 334 مرة من حركة المؤشر نفسه.
وهنا كنت مخطئاً. كنت أفتح المؤشر لأفهم مزاج السوق. لكن المؤشر هو المتوسط، وهذا المتوسط يكذب بشأن ما حدث فعلاً.
وتفصيل آخر أقنعني أن هذا ليس ضجيجاً. في القائمة توجد زوجان $SOXLB و $SOXSB ، وهما أدوات متعاكسة في قطاع واحد بالضبط.
SOXLB: +3,94%
SOXSB: -3,97%
مرآة مع فرق 0,03. الأسعار داخل القائمة تحافظ على الترابط فيما بينها، وليست تتنقل عشوائياً.
عملياً: الآن لا أنظر إلى المؤشر، بل إلى “الدول” ضمن القائمة المصنّفة.
القيود: شريحة واحدة فقط، لقد كتبت القائمة يدوياً وقد يكون فاتني شيء من الأعلى. 66 هو الحد الأدنى.
المؤشر يُظهر متوسطاً. المتوسط لا يُظهر اليوم.
@BinanceCIS #bStocksCIS
قال المؤشر اليوم إنه لم يحدث شيء. كان داخله طوال اليوم.
رتّبت كل تبويب bStocks حسب التغير خلال 24 ساعة، وسجلت كل رمز (ticker) على حدة.
خرج 66 قطعة: 20 منها في الخسارة، و46 في الربح.
أولاً نظرت إلى $SPYB ، وهو مؤشر واسع مُرمّز (tokenized).
+0,03%
صفر. يوم لم يحدث فيه شيء.
ثم إلى ترتيب الدول حسب القائمة.
SOXSB: -3,97%
ALABB: +6,05%
النطاق:
6,05 + 3,97 = 10,02 نقطة.
10,02 ÷ 0,03 = 334
اتساع التباين داخل القائمة أكبر بمقدار 334 مرة من حركة المؤشر نفسه.
وهنا كنت مخطئاً. كنت أفتح المؤشر لأفهم مزاج السوق. لكن المؤشر هو المتوسط، وهذا المتوسط يكذب بشأن ما حدث فعلاً.
وتفصيل آخر أقنعني أن هذا ليس ضجيجاً. في القائمة توجد زوجان $SOXLB و $SOXSB ، وهما أدوات متعاكسة في قطاع واحد بالضبط.
SOXLB: +3,94%
SOXSB: -3,97%
مرآة مع فرق 0,03. الأسعار داخل القائمة تحافظ على الترابط فيما بينها، وليست تتنقل عشوائياً.
عملياً: الآن لا أنظر إلى المؤشر، بل إلى “الدول” ضمن القائمة المصنّفة.
القيود: شريحة واحدة فقط، لقد كتبت القائمة يدوياً وقد يكون فاتني شيء من الأعلى. 66 هو الحد الأدنى.
المؤشر يُظهر متوسطاً. المتوسط لا يُظهر اليوم.
@BinanceCIS #bStocksCIS
رتّبت كل تبويب bStocks حسب التغير خلال 24 ساعة، وسجلت كل رمز (ticker) على حدة.
خرج 66 قطعة: 20 منها في الخسارة، و46 في الربح.
أولاً نظرت إلى $SPYB ، وهو مؤشر واسع مُرمّز (tokenized).
+0,03%
صفر. يوم لم يحدث فيه شيء.
ثم إلى ترتيب الدول حسب القائمة.
SOXSB: -3,97%
ALABB: +6,05%
النطاق:
6,05 + 3,97 = 10,02 نقطة.
10,02 ÷ 0,03 = 334
اتساع التباين داخل القائمة أكبر بمقدار 334 مرة من حركة المؤشر نفسه.
وهنا كنت مخطئاً. كنت أفتح المؤشر لأفهم مزاج السوق. لكن المؤشر هو المتوسط، وهذا المتوسط يكذب بشأن ما حدث فعلاً.
وتفصيل آخر أقنعني أن هذا ليس ضجيجاً. في القائمة توجد زوجان $SOXLB و $SOXSB ، وهما أدوات متعاكسة في قطاع واحد بالضبط.
SOXLB: +3,94%
SOXSB: -3,97%
مرآة مع فرق 0,03. الأسعار داخل القائمة تحافظ على الترابط فيما بينها، وليست تتنقل عشوائياً.
عملياً: الآن لا أنظر إلى المؤشر، بل إلى “الدول” ضمن القائمة المصنّفة.
القيود: شريحة واحدة فقط، لقد كتبت القائمة يدوياً وقد يكون فاتني شيء من الأعلى. 66 هو الحد الأدنى.
المؤشر يُظهر متوسطاً. المتوسط لا يُظهر اليوم.
@BinanceCIS #bStocksCIS
2
1
204
·
--
#dusk $DUSK @Dusk_Foundation $BNB $SOL
"الخصوصية مع الامتثال" هي العبارة التي تستخدمها كل سلسلة RWA. أردت أن أعرف ماذا تتفكك إليه، لذلك قضيت أمسية أقرأ كيف تُنظّم Dusk فعليًا الرؤية.
افتراضي عند البدء: الخصوصية مفتاح. تشغيل أو إيقاف. محجوبة أو عامة.
هذا خطأ، والطريقة التي يكون بها خطأ هي الجزء المثير للاهتمام.
المعاملة الواحدة لا تمتلك حالة رؤية واحدة. بل تمتلك حالة مختلفة لكل مُراقِب.
الجمهور يرى أن معاملة صالحة قد حدثت وأن الشبكة قبلتها. لا يرى من، ولا يرى كم.
الطرف المقابل يرى ما يلزم لإكمال جهته. المبلغ، والأصل، وحالة التسوية.
مشغّل المنصّة يرى ما يجب عليه رؤيته لتشغيل سجل والوفاء بالتزاماته الخاصة. المراكز، والحدود، والتعرّض.
المُراجع المعتمد يرى ما يغطيه نطاق تفويضه، وفقط ذلك. ليس الدفتر الكامل. ليس كل شيء إلى الأبد.
أربعة مُراقِبين. معاملة واحدة. أربع مجموعات بيانات مختلفة.
بمجرد أن رأيت الأمر بهذه الطريقة، أصبحت قيود التصميم واضحة. سلسلة شفافة بالكامل تعطي الأربعة نفس الرؤية، وهذا يعني أن مراكزك تتسرّب إلى المنافسين. سلسلة غير شفافة بالكامل تعطي الأربعة لا شيء، وهذا يعني أنه لا يمكن لأي جهة مرخّصة أن تعمل عليها.
تحاول حزمة Dusk جعل الحدّ قابلًا للبرمجة بدل أن يكون ثنائيًا - Phoenix للتحويلات المحجوبة، Moonlight لتدفقات على نمط الحسابات العامة، وHedger على DuskEVM يجمع بين التشفير المتجانس وإثباتات عدم المعرفة بحيث يمكن للمنصّة أن تُجري حسابات على القيم التي لا تستطيع قراءتها.
ما لست متأكدًا منه حقًا: مدى دقة/تفصيل رؤية المُراجع فعليًا في التطبيق. هل لكل معاملة؟ لكل حساب؟ ضمن إطار زمني؟ المواد تصف الإمكانية، لا الإعداد التشغيلي الافتراضي، وهذه أمور مختلفة.
إن كان أحد قد قرأ تنفيذ مفتاح الرؤية بالتفصيل، فهذه هي الفجوة التي أود إغلاقها.
سؤالي للحضور: أي من الرؤى الأربع هو الأصعب في تطبيقه بشكل صحيح؟ أظن مشغّل المنصّة، لأنه يحتاج إلى أكبر قدر من البيانات بينما هو أقل الأطراف الثلاثة ثقة.
#dusk $DUSK @Dusk $BNB $SOL
"الخصوصية مع الامتثال" هي العبارة التي تستخدمها كل سلسلة RWA. أردت أن أعرف ماذا تتفكك إليه، لذلك قضيت أمسية أقرأ كيف تُنظّم Dusk فعليًا الرؤية.
افتراضي عند البدء: الخصوصية مفتاح. تشغيل أو إيقاف. محجوبة أو عامة.
هذا خطأ، والطريقة التي يكون بها خطأ هي الجزء المثير للاهتمام.
المعاملة الواحدة لا تمتلك حالة رؤية واحدة. بل تمتلك حالة مختلفة لكل مُراقِب.
الجمهور يرى أن معاملة صالحة قد حدثت وأن الشبكة قبلتها. لا يرى من، ولا يرى كم.
الطرف المقابل يرى ما يلزم لإكمال جهته. المبلغ، والأصل، وحالة التسوية.
مشغّل المنصّة يرى ما يجب عليه رؤيته لتشغيل سجل والوفاء بالتزاماته الخاصة. المراكز، والحدود، والتعرّض.
المُراجع المعتمد يرى ما يغطيه نطاق تفويضه، وفقط ذلك. ليس الدفتر الكامل. ليس كل شيء إلى الأبد.
أربعة مُراقِبين. معاملة واحدة. أربع مجموعات بيانات مختلفة.
بمجرد أن رأيت الأمر بهذه الطريقة، أصبحت قيود التصميم واضحة. سلسلة شفافة بالكامل تعطي الأربعة نفس الرؤية، وهذا يعني أن مراكزك تتسرّب إلى المنافسين. سلسلة غير شفافة بالكامل تعطي الأربعة لا شيء، وهذا يعني أنه لا يمكن لأي جهة مرخّصة أن تعمل عليها.
تحاول حزمة Dusk جعل الحدّ قابلًا للبرمجة بدل أن يكون ثنائيًا - Phoenix للتحويلات المحجوبة، Moonlight لتدفقات على نمط الحسابات العامة، وHedger على DuskEVM يجمع بين التشفير المتجانس وإثباتات عدم المعرفة بحيث يمكن للمنصّة أن تُجري حسابات على القيم التي لا تستطيع قراءتها.
ما لست متأكدًا منه حقًا: مدى دقة/تفصيل رؤية المُراجع فعليًا في التطبيق. هل لكل معاملة؟ لكل حساب؟ ضمن إطار زمني؟ المواد تصف الإمكانية، لا الإعداد التشغيلي الافتراضي، وهذه أمور مختلفة.
إن كان أحد قد قرأ تنفيذ مفتاح الرؤية بالتفصيل، فهذه هي الفجوة التي أود إغلاقها.
سؤالي للحضور: أي من الرؤى الأربع هو الأصعب في تطبيقه بشكل صحيح؟ أظن مشغّل المنصّة، لأنه يحتاج إلى أكبر قدر من البيانات بينما هو أقل الأطراف الثلاثة ثقة.
"الخصوصية مع الامتثال" هي العبارة التي تستخدمها كل سلسلة RWA. أردت أن أعرف ماذا تتفكك إليه، لذلك قضيت أمسية أقرأ كيف تُنظّم Dusk فعليًا الرؤية.
افتراضي عند البدء: الخصوصية مفتاح. تشغيل أو إيقاف. محجوبة أو عامة.
هذا خطأ، والطريقة التي يكون بها خطأ هي الجزء المثير للاهتمام.
المعاملة الواحدة لا تمتلك حالة رؤية واحدة. بل تمتلك حالة مختلفة لكل مُراقِب.
الجمهور يرى أن معاملة صالحة قد حدثت وأن الشبكة قبلتها. لا يرى من، ولا يرى كم.
الطرف المقابل يرى ما يلزم لإكمال جهته. المبلغ، والأصل، وحالة التسوية.
مشغّل المنصّة يرى ما يجب عليه رؤيته لتشغيل سجل والوفاء بالتزاماته الخاصة. المراكز، والحدود، والتعرّض.
المُراجع المعتمد يرى ما يغطيه نطاق تفويضه، وفقط ذلك. ليس الدفتر الكامل. ليس كل شيء إلى الأبد.
أربعة مُراقِبين. معاملة واحدة. أربع مجموعات بيانات مختلفة.
بمجرد أن رأيت الأمر بهذه الطريقة، أصبحت قيود التصميم واضحة. سلسلة شفافة بالكامل تعطي الأربعة نفس الرؤية، وهذا يعني أن مراكزك تتسرّب إلى المنافسين. سلسلة غير شفافة بالكامل تعطي الأربعة لا شيء، وهذا يعني أنه لا يمكن لأي جهة مرخّصة أن تعمل عليها.
تحاول حزمة Dusk جعل الحدّ قابلًا للبرمجة بدل أن يكون ثنائيًا - Phoenix للتحويلات المحجوبة، Moonlight لتدفقات على نمط الحسابات العامة، وHedger على DuskEVM يجمع بين التشفير المتجانس وإثباتات عدم المعرفة بحيث يمكن للمنصّة أن تُجري حسابات على القيم التي لا تستطيع قراءتها.
ما لست متأكدًا منه حقًا: مدى دقة/تفصيل رؤية المُراجع فعليًا في التطبيق. هل لكل معاملة؟ لكل حساب؟ ضمن إطار زمني؟ المواد تصف الإمكانية، لا الإعداد التشغيلي الافتراضي، وهذه أمور مختلفة.
إن كان أحد قد قرأ تنفيذ مفتاح الرؤية بالتفصيل، فهذه هي الفجوة التي أود إغلاقها.
سؤالي للحضور: أي من الرؤى الأربع هو الأصعب في تطبيقه بشكل صحيح؟ أظن مشغّل المنصّة، لأنه يحتاج إلى أكبر قدر من البيانات بينما هو أقل الأطراف الثلاثة ثقة.
1
80
·
--
اجتاز سهمان bStocks مسافةً متساوية خلال يوم واحد. لكن الدخول في أحدهما يكلف أغلى بـ 18 مرة.
افتحتهما في لحظة واحدة: $SPCXB و $DELLB ، الساعة 17:45.
النطاق خلال اليوم:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
تقريبًا متساويان. ثم نموذج الأمر.
SPCXB: شراء 139,87، بيع 139,86. السبريد 0,01.
DELLB: شراء 491,68، بيع 490,96. السبريد 0,72.
بالنسبة المئوية:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
السبريد أوسع بـ 20,5 مرة.
والآن الأهم. أقسم السبريد على النطاق، أي كم من حركة اليوم يلتهمها الدخول نفسه:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
الفرق 18 مرة.
الإجابة في العنوان. الحجم خلال اليوم:
SPCXB 2 402 395 USDT،
DELLB 17 163 USDT.
أقل بـ 140 مرة.
وتفصيل آخر. عند الساعة 17:45 كانت آخر صفقة في شريط DELLB عند 17:15:40. نصف ساعة بدون أي صفقة. في SPCXB خلال نفس الوقت كانت الصفقات تتكرر كل ~13 ثانية.
هنا كنت مخطئًا. كنت أظن أن السوق الرقيق يعني ببساطة عددًا أقل من المشاركين. في الحقيقة هذه ضريبة على الدخول: في DELLB يجب أن يمر السعر عبر 14,5% من مدى اليوم كي أرجع فقط إلى الصفر.
قيود: سهم/شريحة واحدة عند 17:45. السبريد على الأزواج الرقيقة يتذبذب، وقد يكون أضيق عند فتح Nasdaq.
مسافة متساوية. سعر مشاركة مختلف.
الآن قبل الدخول أقسم السبريد على النطاق. ثلاث أرقام من الشاشة، وقسمة واحدة.
احسب الرقم الخاص بك حسب مؤشر/تيكرِك وأرسله.
@BinanceCIS #bStocksCIS
اجتاز سهمان bStocks مسافةً متساوية خلال يوم واحد. لكن الدخول في أحدهما يكلف أغلى بـ 18 مرة.
افتحتهما في لحظة واحدة: $SPCXB و $DELLB ، الساعة 17:45.
النطاق خلال اليوم:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
تقريبًا متساويان. ثم نموذج الأمر.
SPCXB: شراء 139,87، بيع 139,86. السبريد 0,01.
DELLB: شراء 491,68، بيع 490,96. السبريد 0,72.
بالنسبة المئوية:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
السبريد أوسع بـ 20,5 مرة.
والآن الأهم. أقسم السبريد على النطاق، أي كم من حركة اليوم يلتهمها الدخول نفسه:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
الفرق 18 مرة.
الإجابة في العنوان. الحجم خلال اليوم:
SPCXB 2 402 395 USDT،
DELLB 17 163 USDT.
أقل بـ 140 مرة.
وتفصيل آخر. عند الساعة 17:45 كانت آخر صفقة في شريط DELLB عند 17:15:40. نصف ساعة بدون أي صفقة. في SPCXB خلال نفس الوقت كانت الصفقات تتكرر كل ~13 ثانية.
هنا كنت مخطئًا. كنت أظن أن السوق الرقيق يعني ببساطة عددًا أقل من المشاركين. في الحقيقة هذه ضريبة على الدخول: في DELLB يجب أن يمر السعر عبر 14,5% من مدى اليوم كي أرجع فقط إلى الصفر.
قيود: سهم/شريحة واحدة عند 17:45. السبريد على الأزواج الرقيقة يتذبذب، وقد يكون أضيق عند فتح Nasdaq.
مسافة متساوية. سعر مشاركة مختلف.
الآن قبل الدخول أقسم السبريد على النطاق. ثلاث أرقام من الشاشة، وقسمة واحدة.
احسب الرقم الخاص بك حسب مؤشر/تيكرِك وأرسله.
@BinanceCIS #bStocksCIS
افتحتهما في لحظة واحدة: $SPCXB و $DELLB ، الساعة 17:45.
النطاق خلال اليوم:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
تقريبًا متساويان. ثم نموذج الأمر.
SPCXB: شراء 139,87، بيع 139,86. السبريد 0,01.
DELLB: شراء 491,68، بيع 490,96. السبريد 0,72.
بالنسبة المئوية:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
السبريد أوسع بـ 20,5 مرة.
والآن الأهم. أقسم السبريد على النطاق، أي كم من حركة اليوم يلتهمها الدخول نفسه:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
الفرق 18 مرة.
الإجابة في العنوان. الحجم خلال اليوم:
SPCXB 2 402 395 USDT،
DELLB 17 163 USDT.
أقل بـ 140 مرة.
وتفصيل آخر. عند الساعة 17:45 كانت آخر صفقة في شريط DELLB عند 17:15:40. نصف ساعة بدون أي صفقة. في SPCXB خلال نفس الوقت كانت الصفقات تتكرر كل ~13 ثانية.
هنا كنت مخطئًا. كنت أظن أن السوق الرقيق يعني ببساطة عددًا أقل من المشاركين. في الحقيقة هذه ضريبة على الدخول: في DELLB يجب أن يمر السعر عبر 14,5% من مدى اليوم كي أرجع فقط إلى الصفر.
قيود: سهم/شريحة واحدة عند 17:45. السبريد على الأزواج الرقيقة يتذبذب، وقد يكون أضيق عند فتح Nasdaq.
مسافة متساوية. سعر مشاركة مختلف.
الآن قبل الدخول أقسم السبريد على النطاق. ثلاث أرقام من الشاشة، وقسمة واحدة.
احسب الرقم الخاص بك حسب مؤشر/تيكرِك وأرسله.
@BinanceCIS #bStocksCIS
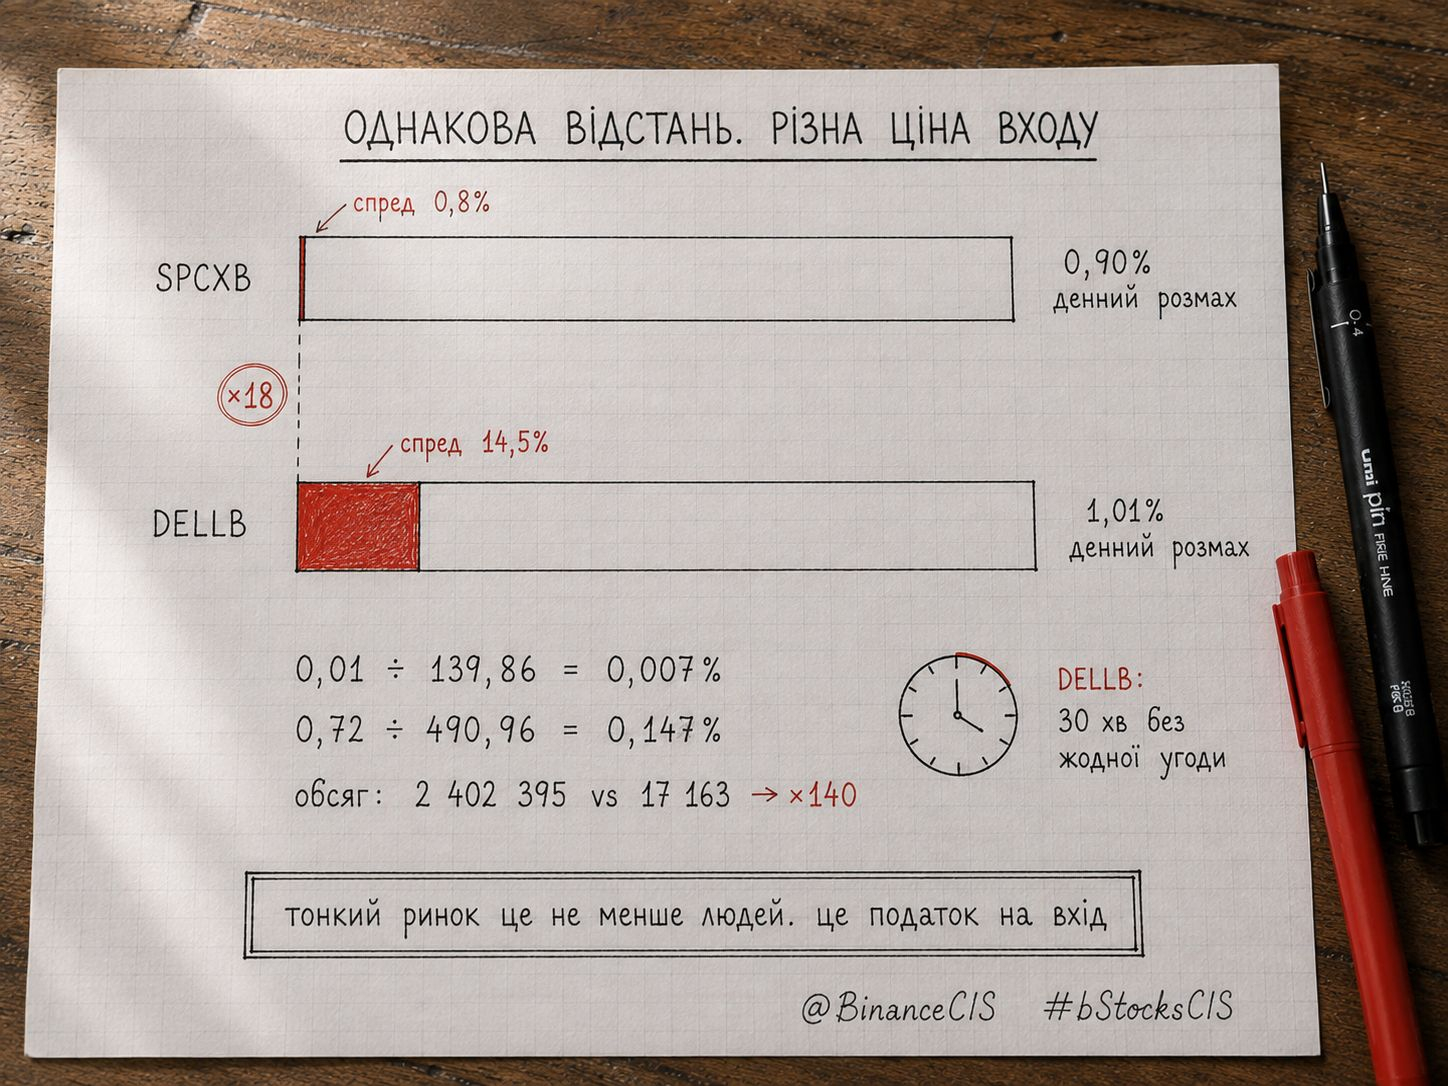
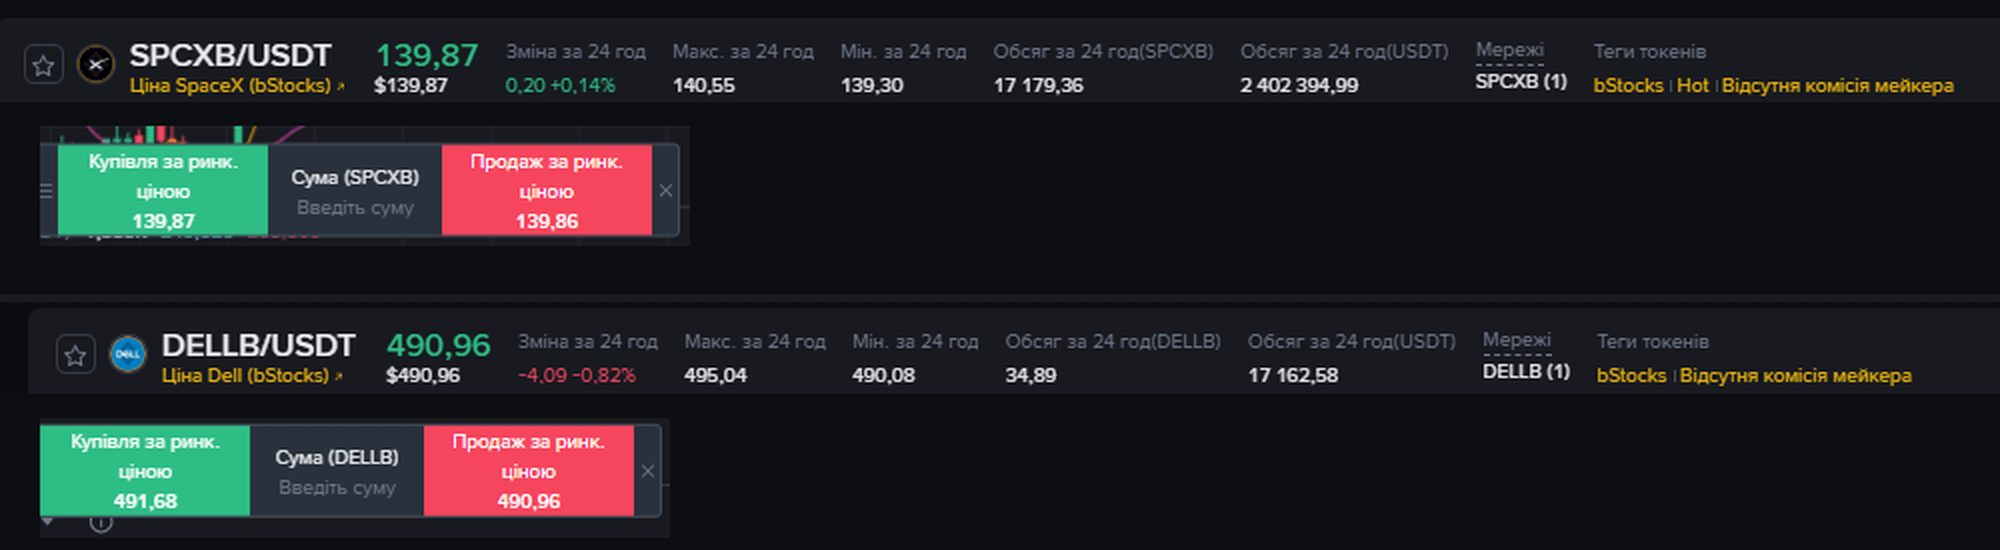
2
2
153
·
--
#dusk $DUSK @Dusk_Foundation
تحققت من مستكشف Dusk مرتين اليوم، بفاصل حوالي خمس ساعات. أردت فرقًا (delta) وليس لقطةً - المتوسطات على مدى الزمن كله تُخفي ما يحدث الآن.
القراءة الأولى: البلوك 4,976,167، إجمالي المعاملات 67,221.
القراءة الثانية: البلوك 4,977,997، إجمالي المعاملات 67,280.
إذًا خلال تلك النافذة أنتجت السلسلة 1,830 بلوكًا ومعالجات 59 معاملة.
هذا يعني أن 3.2% من البلوكات تحمل أي شيء. أعلى من الرقم على مستوى كلّ الأزمنة البالغ 1.35%، وهو ما فاجأني فعلًا - النشاط آخذ في الارتفاع، فقط من قاعدة منخفضة جدًا. حوالي 12 معاملة في الساعة.
الإصدار خلال نفس النافذة: 1,830 × 19.8574 = 36,339 DUSK.
وبالقسمة على 59 تحصل على حوالي 616 DUSK صادرة لكل معاملة تمت معالجتها. الرسوم التي راقبتُ تسويتها كانت: 0.006، 0.012، 0.012، 0.031، 0.033.
لكن التفصيل الذي أوقفني فعلًا هو أنواع المعاملات. STAKE. WITHDRAW. STAKE_ACTIVATE، ثلاث منها، اثنتان منها فشلتا بالكامل.
لا تحويل واحد. ولا استدعاء عقد واحد.
كل ما يتحرك على Dusk الآن هو الشبكة وهي تحافظ على نفسها.
الاستحقاق (stake) المعلق ارتفع من 10.97M إلى 11.39M خلال تلك الساعات الخمس نفسها، لذا ما زال يتم الالتزام برأس المال. هذه إشارة حقيقية ولا أريد التقليل من شأنها.
تنبيهات صادقة: خمس ساعات إطار ضيق ويمكن بسهولة أن يكون خارج أوقات الذروة. وحركة الـ staking استخدامٌ حقيقي - فوجود مجموعة مُدقِّقين تؤمّن سلسلة ليس بالأمر الهين.
ومع ذلك، بالنسبة لبنية تحتية مُصممة خصيصًا لحمل أوراق مالية خاضعة للتنظيم، فإن عبء العمل القابل للملاحظة اليوم هو مجموعة مُدقِّقين تُبقي نفسها على قيد الحياة.
ما الذي سيغيّر قراءتي: البلوك الأول الذي أفتحه والذي يحتوي تحويلًا قام به شخص لأنه أراد نقل القيمة، وليس لأنه كان يدير stake.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
تحققت من مستكشف Dusk مرتين اليوم، بفاصل حوالي خمس ساعات. أردت فرقًا (delta) وليس لقطةً - المتوسطات على مدى الزمن كله تُخفي ما يحدث الآن.
القراءة الأولى: البلوك 4,976,167، إجمالي المعاملات 67,221.
القراءة الثانية: البلوك 4,977,997، إجمالي المعاملات 67,280.
إذًا خلال تلك النافذة أنتجت السلسلة 1,830 بلوكًا ومعالجات 59 معاملة.
هذا يعني أن 3.2% من البلوكات تحمل أي شيء. أعلى من الرقم على مستوى كلّ الأزمنة البالغ 1.35%، وهو ما فاجأني فعلًا - النشاط آخذ في الارتفاع، فقط من قاعدة منخفضة جدًا. حوالي 12 معاملة في الساعة.
الإصدار خلال نفس النافذة: 1,830 × 19.8574 = 36,339 DUSK.
وبالقسمة على 59 تحصل على حوالي 616 DUSK صادرة لكل معاملة تمت معالجتها. الرسوم التي راقبتُ تسويتها كانت: 0.006، 0.012، 0.012، 0.031، 0.033.
لكن التفصيل الذي أوقفني فعلًا هو أنواع المعاملات. STAKE. WITHDRAW. STAKE_ACTIVATE، ثلاث منها، اثنتان منها فشلتا بالكامل.
لا تحويل واحد. ولا استدعاء عقد واحد.
كل ما يتحرك على Dusk الآن هو الشبكة وهي تحافظ على نفسها.
الاستحقاق (stake) المعلق ارتفع من 10.97M إلى 11.39M خلال تلك الساعات الخمس نفسها، لذا ما زال يتم الالتزام برأس المال. هذه إشارة حقيقية ولا أريد التقليل من شأنها.
تنبيهات صادقة: خمس ساعات إطار ضيق ويمكن بسهولة أن يكون خارج أوقات الذروة. وحركة الـ staking استخدامٌ حقيقي - فوجود مجموعة مُدقِّقين تؤمّن سلسلة ليس بالأمر الهين.
ومع ذلك، بالنسبة لبنية تحتية مُصممة خصيصًا لحمل أوراق مالية خاضعة للتنظيم، فإن عبء العمل القابل للملاحظة اليوم هو مجموعة مُدقِّقين تُبقي نفسها على قيد الحياة.
ما الذي سيغيّر قراءتي: البلوك الأول الذي أفتحه والذي يحتوي تحويلًا قام به شخص لأنه أراد نقل القيمة، وليس لأنه كان يدير stake.
تحققت من مستكشف Dusk مرتين اليوم، بفاصل حوالي خمس ساعات. أردت فرقًا (delta) وليس لقطةً - المتوسطات على مدى الزمن كله تُخفي ما يحدث الآن.
القراءة الأولى: البلوك 4,976,167، إجمالي المعاملات 67,221.
القراءة الثانية: البلوك 4,977,997، إجمالي المعاملات 67,280.
إذًا خلال تلك النافذة أنتجت السلسلة 1,830 بلوكًا ومعالجات 59 معاملة.
هذا يعني أن 3.2% من البلوكات تحمل أي شيء. أعلى من الرقم على مستوى كلّ الأزمنة البالغ 1.35%، وهو ما فاجأني فعلًا - النشاط آخذ في الارتفاع، فقط من قاعدة منخفضة جدًا. حوالي 12 معاملة في الساعة.
الإصدار خلال نفس النافذة: 1,830 × 19.8574 = 36,339 DUSK.
وبالقسمة على 59 تحصل على حوالي 616 DUSK صادرة لكل معاملة تمت معالجتها. الرسوم التي راقبتُ تسويتها كانت: 0.006، 0.012، 0.012، 0.031، 0.033.
لكن التفصيل الذي أوقفني فعلًا هو أنواع المعاملات. STAKE. WITHDRAW. STAKE_ACTIVATE، ثلاث منها، اثنتان منها فشلتا بالكامل.
لا تحويل واحد. ولا استدعاء عقد واحد.
كل ما يتحرك على Dusk الآن هو الشبكة وهي تحافظ على نفسها.
الاستحقاق (stake) المعلق ارتفع من 10.97M إلى 11.39M خلال تلك الساعات الخمس نفسها، لذا ما زال يتم الالتزام برأس المال. هذه إشارة حقيقية ولا أريد التقليل من شأنها.
تنبيهات صادقة: خمس ساعات إطار ضيق ويمكن بسهولة أن يكون خارج أوقات الذروة. وحركة الـ staking استخدامٌ حقيقي - فوجود مجموعة مُدقِّقين تؤمّن سلسلة ليس بالأمر الهين.
ومع ذلك، بالنسبة لبنية تحتية مُصممة خصيصًا لحمل أوراق مالية خاضعة للتنظيم، فإن عبء العمل القابل للملاحظة اليوم هو مجموعة مُدقِّقين تُبقي نفسها على قيد الحياة.
ما الذي سيغيّر قراءتي: البلوك الأول الذي أفتحه والذي يحتوي تحويلًا قام به شخص لأنه أراد نقل القيمة، وليس لأنه كان يدير stake.
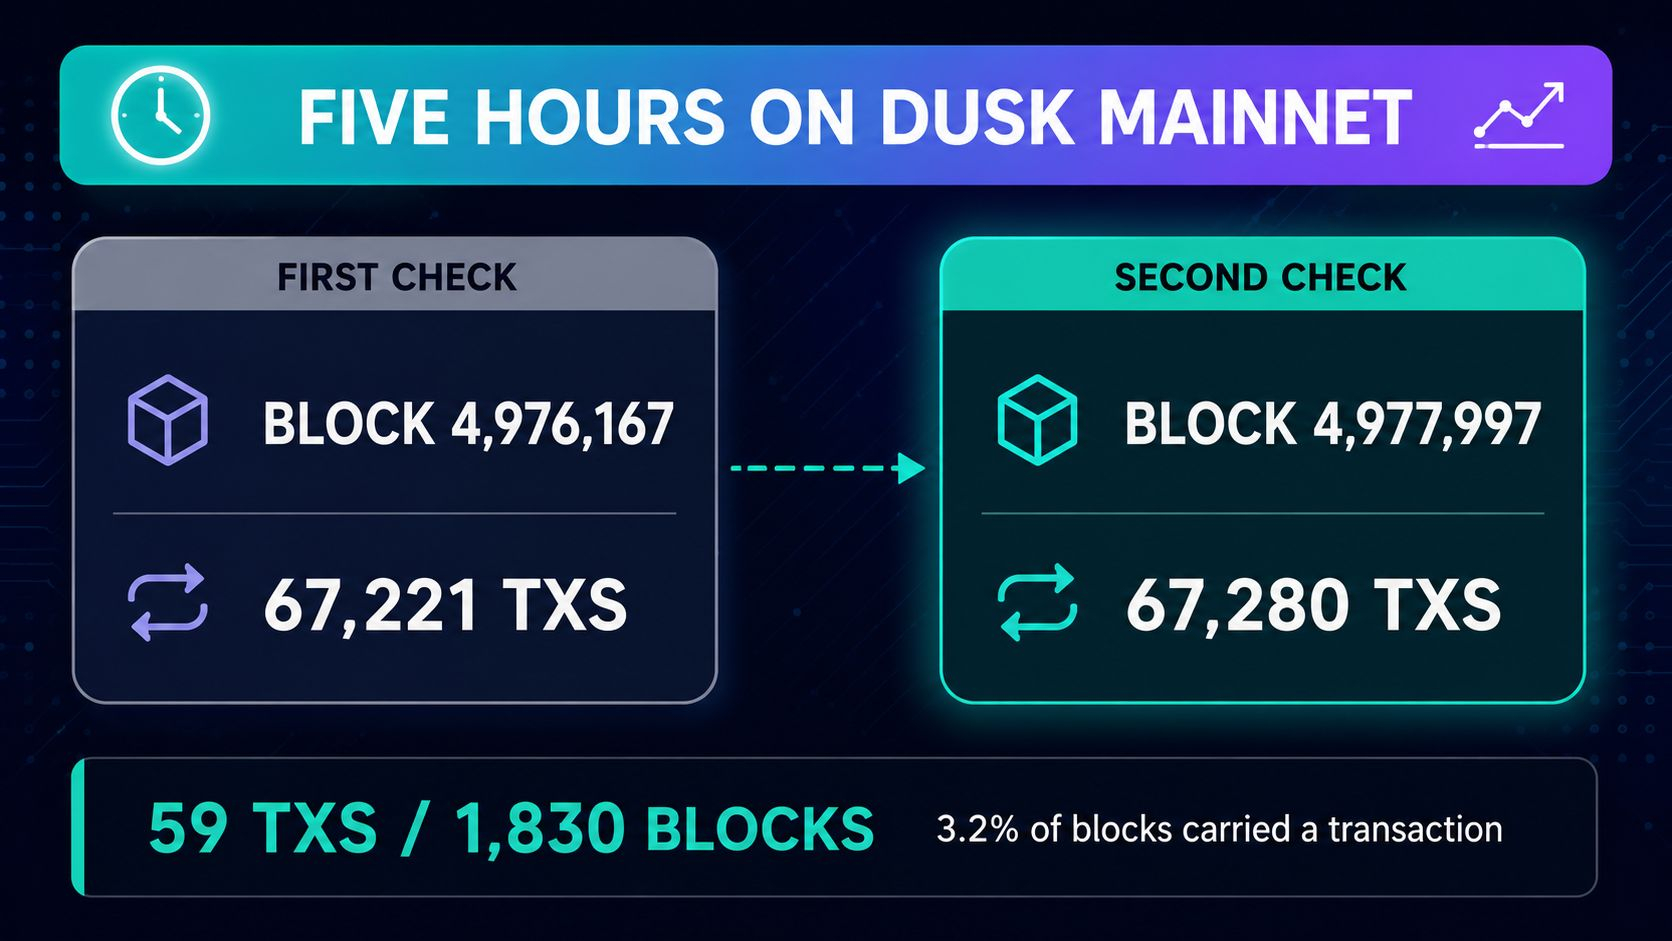
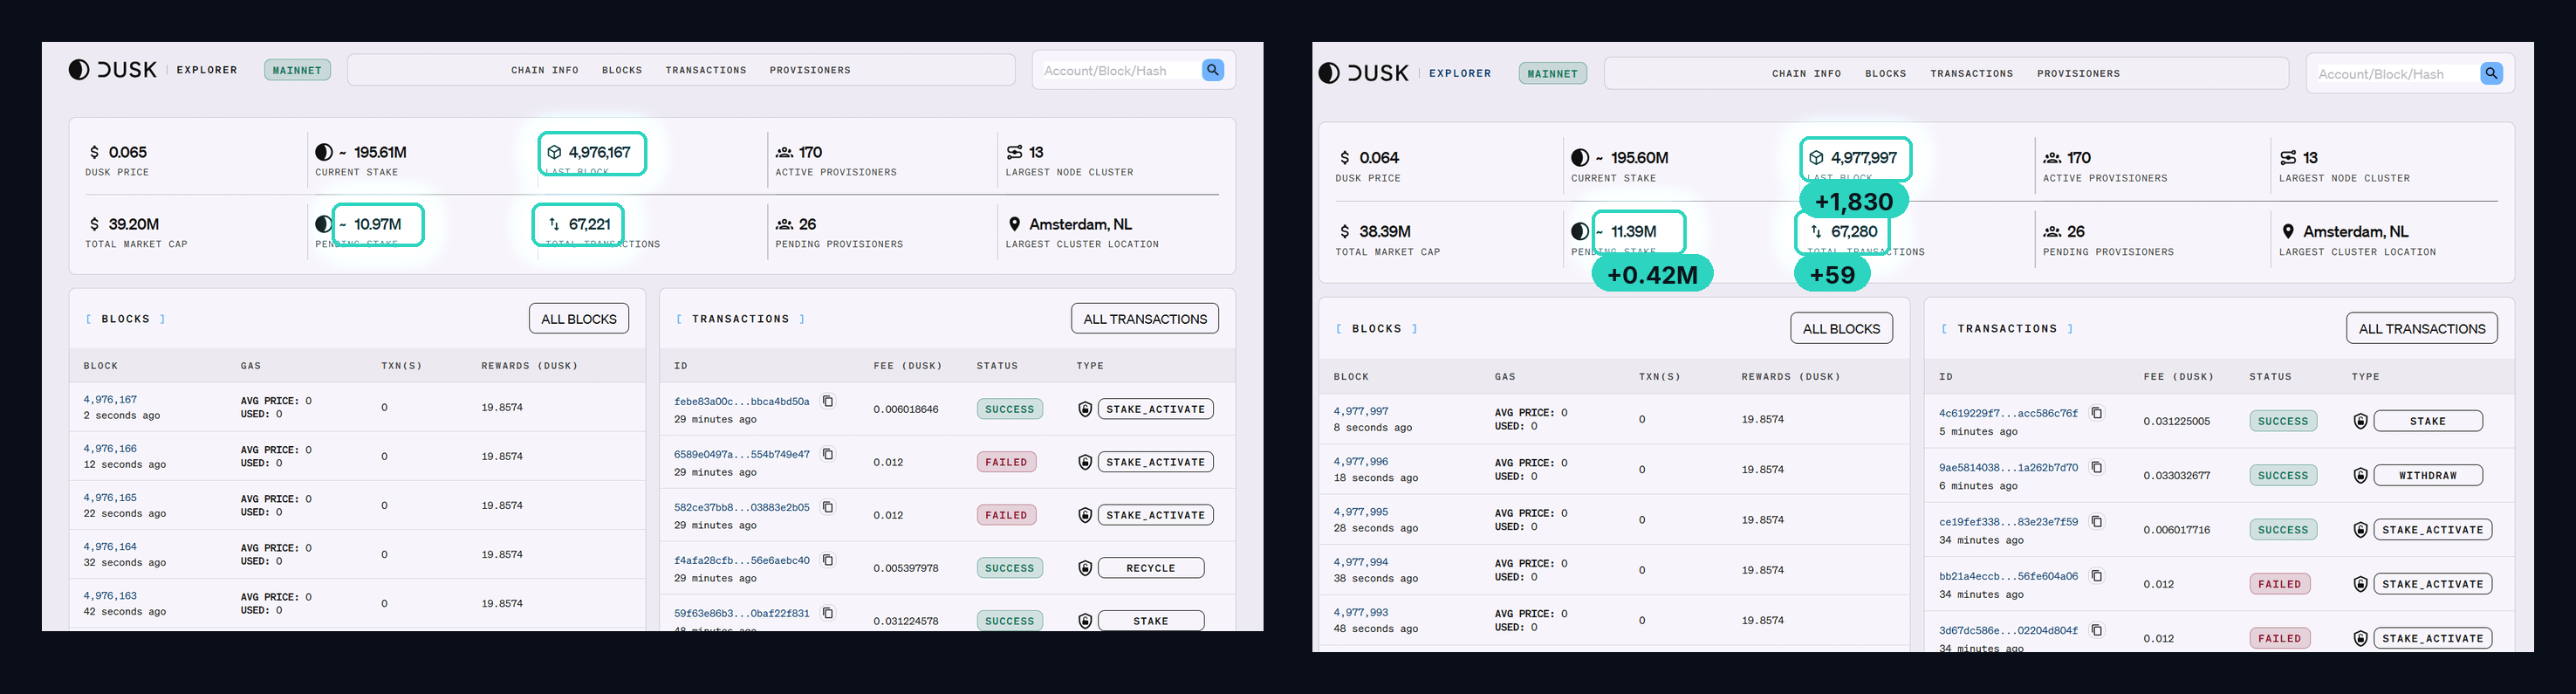
2
2
98
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BTCBreaks80K
80,077 مشاهدات
1,526 يقومون بالنقاش
🚨 عودة البيتكوين إلى دائرة الاهتمام عند 80 ألف دولار! 🔥
تدفع BTC نحو مقاومة نفسية عند 80,000 دولار بعد استعادتها لمنطقة 78 ألف دولار. قد يؤدي اختراقٌ واضح والثبات فوق 80 ألف دولار إلى جلب 82 ألف–85 ألف دولار إلى دائرة التركيز لاحقًا. 📈
لكن على المتداولين مراقبة منطقة الرفض بعناية — فقدان 77 ألف–78 ألف دولار قد يُطلق موجة تراجع أخرى.
🎯 مستويات مهمة:
• 🔥 الاختراق: 80K
• 🚀 المنطقة التالية: 82K–85K
• ⚠️ الدعم: 77K–78K
80 ألف دولار ليست مجرد رقم — إنها المستوى الذي يجب على الثيران التغلب عليه.
هل على وشك أن نشهد اختراقًا جديدًا للـ BTC؟ 👇
متابعة من فضلكم
#Bitcoin #BTC #BinanceSquare #btcbreaks80k
$BTC
Shamika Metting
·2 إعجاب
·3.8k مشاهدات
比特币突破8万
70,941 مشاهدات
243 يقومون بالنقاش
BuffettBecomesBerkshireChairmanEmeritus
19,405 مشاهدات
527 يقومون بالنقاش