
发牌手11
1.1k منشورات
发牌手11
إبلاغ
حظر المُستخدم
141 تتابع
600 المتابعون
714 إعجاب
منشورات
الكل
اقتباسات
·
--
اليوم استأنف alpha توزيع الإيردروب وأرسل للأخوة 🧧
اليوم استأنف alpha توزيع الإيردروب وأرسل للأخوة 🧧

感谢兄弟们的关注和支持
من 发牌手11
تمّت المُطالبة به بالكامل
26
4
79
171
·
--
#币安神算子 لم أقدّم أي توقعات منذ عدة أيام، لذا لنرَ كيف سيكون توقع اليوم، وهل سينطلق بقوة دفعة واحدة
#币安神算子 لم أقدّم أي توقعات منذ عدة أيام، لذا لنرَ كيف سيكون توقع اليوم، وهل سينطلق بقوة دفعة واحدة
3
·
--
#币安神算子 يا إخوتي، هيا بنا! الليلة سنقوم بحركة في ليون، وربما نحقق غدًا ربحًا كبيرًا
#币安神算子 يا إخوتي، هيا بنا! الليلة سنقوم بحركة في ليون، وربما نحقق غدًا ربحًا كبيرًا
·
--
#币安神算子 أتمنى حقًا أن أصبح ثريًا فجأة. لقد راهنت بكل ما أملك، ومن المفترض أن يكون gen مضمونًا في هذه الجولة، أليس كذلك؟
#币安神算子 أتمنى حقًا أن أصبح ثريًا فجأة. لقد راهنت بكل ما أملك، ومن المفترض أن يكون gen مضمونًا في هذه الجولة، أليس كذلك؟
·
--
#币安神算子 هيا هيا هيا، أيّ واحد سنختار الليلة؟ أعتقد أن T1 هو الأضمن
#币安神算子 هيا هيا هيا، أيّ واحد سنختار الليلة؟ أعتقد أن T1 هو الأضمن
·
--
#币安神算子 يا شباب، ماذا سنلعب اليوم؟ ألا يمكنكم أن تحملوني معكم؟
#币安神算子 يا شباب، ماذا سنلعب اليوم؟ ألا يمكنكم أن تحملوني معكم؟
1
·
--
#币安神算子 يا إلهي، أليس BLG من المرشحين للفوز بالبطولة؟ كيف خسر أمام TES؟ إذا استمر الأمر هكذا فسيُقصى!
#币安神算子 يا إلهي، أليس BLG من المرشحين للفوز بالبطولة؟ كيف خسر أمام TES؟ إذا استمر الأمر هكذا فسيُقصى!
4
·
--
#币安神算子 فعالية بينانس هذه رائعة، ولا أدري إن كان هناك إخوة لم يشاركوا فيها بعد؟
#币安神算子 فعالية بينانس هذه رائعة، ولا أدري إن كان هناك إخوة لم يشاركوا فيها بعد؟
1
·
--
#币安神算子 يا جماعة، أيّ واحد نشتغل عليه اليوم؟ أعطوني توجّهًا ولنغامر بكل شيء.
#币安神算子 يا جماعة، أيّ واحد نشتغل عليه اليوم؟ أعطوني توجّهًا ولنغامر بكل شيء.
·
--
#币安神算子 جرّب حظك، فربما تتحول الدراجة إلى دراجة نارية! كل يوم نركض بجنون نحو الصفر... هيا نحقق ضربة قوية!
#币安神算子 جرّب حظك، فربما تتحول الدراجة إلى دراجة نارية! كل يوم نركض بجنون نحو الصفر... هيا نحقق ضربة قوية!
·
--
#币安神算子 كيف تتوقعون نتيجة مباراة ليغ أوف ليجندز الليلة؟ من المفترض أن يكون فوز T1 مضمونًا، أليس كذلك؟ سأراهن بكل شيء على T1
#币安神算子 كيف تتوقعون نتيجة مباراة ليغ أوف ليجندز الليلة؟ من المفترض أن يكون فوز T1 مضمونًا، أليس كذلك؟ سأراهن بكل شيء على T1
·
--
يبدو أن قائمة الترتيب الأسبوعية #币安神算子 تحتسب الخسائر أيضًا، لذا فإن أسلوب المراهنة بكل شيء لا يجدي.
يبدو أن قائمة الترتيب الأسبوعية #币安神算子 تحتسب الخسائر أيضًا، لذا فإن أسلوب المراهنة بكل شيء لا يجدي.
59
·
--
#币安神算子 لماذا لديّ أكثر من 600 نقطة بالسالب؟ هل ما زالت لديّ فرصة هذا الأسبوع؟
#币安神算子 لماذا لديّ أكثر من 600 نقطة بالسالب؟ هل ما زالت لديّ فرصة هذا الأسبوع؟
72
·
--
#币安神算子 لا ينبغي أن ينقطع هذا يوميًا! لن يعود إلى الصفر كل يوم، أليس كذلك؟
#币安神算子 لا ينبغي أن ينقطع هذا يوميًا! لن يعود إلى الصفر كل يوم، أليس كذلك؟
·
--
#币安神算子 يتوقع أنني محترف. أنا لا أجني أموالًا طائلة، ذلك الشخص هو من يجنيها.
#币安神算子 يتوقع أنني محترف. أنا لا أجني أموالًا طائلة، ذلك الشخص هو من يجنيها.
3
·
--
تحدثنا كثيرًا عن Dusk في الحلقات السابقة، واليوم سنكشف أقوى ورقة في يدها: NPEX. لن نتناول إعلان الشراكة، بل الترخيص نفسه. تحب كل مشاريع عالم العملات المشفرة أن تقول إنها مرخّصة، لكن معظم الناس يكتفون بالسؤال عمّا إذا كان لديها ترخيص أم لا. والحقيقة أن قيمة التراخيص تختلف فيما بينها بفوارق شاسعة.
الصفة الرسمية لـ NPEX هي بورصة أوراق مالية مرخّصة في هولندا، وتحمل ترخيص MTF ضمن إطار MiFID. يتيح هذا الترخيص لحامله تشغيل منصة تداول متعددة الأطراف، والتوفيق قانونيًا بين المشترين والبائعين للأوراق المالية. انتبه: هذا ليس مجرد تسجيل، بل ترخيص رسمي لتشغيل منصة تداول ضمن منظومة الأوراق المالية الأوروبية، صادر مباشرة عن الجهة الرقابية الهولندية. وإذا تحققت من أنواع التراخيص التي تحملها المشاريع التي تدّعي أنها مرخّصة، فستجد أن معظمها لا ينتمي إلى المستوى نفسه.
تكمن القوة الحقيقية لهذا الترخيص في كيفية امتداد مفاعيله. فأصعب مسألة في ترميز الأوراق المالية ليست إصدارها، بل أين يمكن تداولها بعد إصدارها على نحو قانوني. تنقل NPEX الإصدار والتوفيق بين الصفقات إلى Dusk، فتصبح الأصول على السلسلة خاضعة لنطاق الترخيص منذ يوم إنشائها، ويكون تصريح التداول جاهزًا؛ فلا حاجة إلى طلب موافقة الجهات الرقابية على كل نوع جديد على حدة. وبينما لا تزال سلاسل RWA الأخرى تسأل الجهات الرقابية إن كان بإمكانها الموافقة، ينصبّ سؤال هذا المشروع على موعد فتح الصنبور.
والصنبور لا يضخّ في فراغ. فخلف NPEX أكثر من عشرين ألف مستثمر حقيقي سبق أن استثمروا أموالهم، وقد تجاوز إجمالي الإصدارات على المنصة مئتي مليون يورو. لا العرض ولا الطلب يبدأ من الصفر؛ وكل ما على السلسلة فعله هو استيعاب سوق قائم بالفعل.
لكن لا ينبغي أن نتخلى عن عادة كبح الحماس. السؤال الأول: هل هذا الحاجز التنافسي مستأجر أم مملوك؟ الترخيص مسجل باسم NPEX، لا باسم السلسلة. وقد استثمرت Dusk في الشركة منذ وقت مبكر، وأصبحت مصالح الطرفين متشابكة بعمق. لكن إذا غيّرت NPEX توجهها الاستراتيجي، فقد يرحل الحاجز التنافسي من تلقاء نفسه؛ فالارتباط الوثيق والملكية الفعلية أمران مختلفان. والسؤال الثاني هو مدى اكتمال منظومة التراخيص: ترخيص MTF يغطي مرحلة التداول، أما الحفظ والتسوية فلكل منهما متطلبات ترخيص خاصة. ولا يمكن لترخيص واحد أن يغطي سلسلة الأعمال بأكملها. وسيحدد موعد استكمال الأجزاء الناقصة ما إذا كان هذا المشروع يغطي السلسلة كاملة أم لا يزال مجرد منتج غير مكتمل.
لذلك، عندما ترى مشروعًا يتباهى بحصوله على ترخيص، لا تكتفِ بالسؤال عمّا إذا كان لديه ترخيص أم لا. اسأل سؤالًا إضافيًا: أي مرحلة يغطيها هذا الترخيص؟ وهل يمكن للأصول على السلسلة أن تستفيد مباشرةً من تصريح التداول؟ #dusk $DUSK @Dusk
تحدثنا كثيرًا عن Dusk في الحلقات السابقة، واليوم سنكشف أقوى ورقة في يدها: NPEX. لن نتناول إعلان الشراكة، بل الترخيص نفسه. تحب كل مشاريع عالم العملات المشفرة أن تقول إنها مرخّصة، لكن معظم الناس يكتفون بالسؤال عمّا إذا كان لديها ترخيص أم لا. والحقيقة أن قيمة التراخيص تختلف فيما بينها بفوارق شاسعة.
الصفة الرسمية لـ NPEX هي بورصة أوراق مالية مرخّصة في هولندا، وتحمل ترخيص MTF ضمن إطار MiFID. يتيح هذا الترخيص لحامله تشغيل منصة تداول متعددة الأطراف، والتوفيق قانونيًا بين المشترين والبائعين للأوراق المالية. انتبه: هذا ليس مجرد تسجيل، بل ترخيص رسمي لتشغيل منصة تداول ضمن منظومة الأوراق المالية الأوروبية، صادر مباشرة عن الجهة الرقابية الهولندية. وإذا تحققت من أنواع التراخيص التي تحملها المشاريع التي تدّعي أنها مرخّصة، فستجد أن معظمها لا ينتمي إلى المستوى نفسه.
تكمن القوة الحقيقية لهذا الترخيص في كيفية امتداد مفاعيله. فأصعب مسألة في ترميز الأوراق المالية ليست إصدارها، بل أين يمكن تداولها بعد إصدارها على نحو قانوني. تنقل NPEX الإصدار والتوفيق بين الصفقات إلى Dusk، فتصبح الأصول على السلسلة خاضعة لنطاق الترخيص منذ يوم إنشائها، ويكون تصريح التداول جاهزًا؛ فلا حاجة إلى طلب موافقة الجهات الرقابية على كل نوع جديد على حدة. وبينما لا تزال سلاسل RWA الأخرى تسأل الجهات الرقابية إن كان بإمكانها الموافقة، ينصبّ سؤال هذا المشروع على موعد فتح الصنبور.
والصنبور لا يضخّ في فراغ. فخلف NPEX أكثر من عشرين ألف مستثمر حقيقي سبق أن استثمروا أموالهم، وقد تجاوز إجمالي الإصدارات على المنصة مئتي مليون يورو. لا العرض ولا الطلب يبدأ من الصفر؛ وكل ما على السلسلة فعله هو استيعاب سوق قائم بالفعل.
لكن لا ينبغي أن نتخلى عن عادة كبح الحماس. السؤال الأول: هل هذا الحاجز التنافسي مستأجر أم مملوك؟ الترخيص مسجل باسم NPEX، لا باسم السلسلة. وقد استثمرت Dusk في الشركة منذ وقت مبكر، وأصبحت مصالح الطرفين متشابكة بعمق. لكن إذا غيّرت NPEX توجهها الاستراتيجي، فقد يرحل الحاجز التنافسي من تلقاء نفسه؛ فالارتباط الوثيق والملكية الفعلية أمران مختلفان. والسؤال الثاني هو مدى اكتمال منظومة التراخيص: ترخيص MTF يغطي مرحلة التداول، أما الحفظ والتسوية فلكل منهما متطلبات ترخيص خاصة. ولا يمكن لترخيص واحد أن يغطي سلسلة الأعمال بأكملها. وسيحدد موعد استكمال الأجزاء الناقصة ما إذا كان هذا المشروع يغطي السلسلة كاملة أم لا يزال مجرد منتج غير مكتمل.
لذلك، عندما ترى مشروعًا يتباهى بحصوله على ترخيص، لا تكتفِ بالسؤال عمّا إذا كان لديه ترخيص أم لا. اسأل سؤالًا إضافيًا: أي مرحلة يغطيها هذا الترخيص؟ وهل يمكن للأصول على السلسلة أن تستفيد مباشرةً من تصريح التداول؟ #dusk $DUSK @Dusk
الصفة الرسمية لـ NPEX هي بورصة أوراق مالية مرخّصة في هولندا، وتحمل ترخيص MTF ضمن إطار MiFID. يتيح هذا الترخيص لحامله تشغيل منصة تداول متعددة الأطراف، والتوفيق قانونيًا بين المشترين والبائعين للأوراق المالية. انتبه: هذا ليس مجرد تسجيل، بل ترخيص رسمي لتشغيل منصة تداول ضمن منظومة الأوراق المالية الأوروبية، صادر مباشرة عن الجهة الرقابية الهولندية. وإذا تحققت من أنواع التراخيص التي تحملها المشاريع التي تدّعي أنها مرخّصة، فستجد أن معظمها لا ينتمي إلى المستوى نفسه.
تكمن القوة الحقيقية لهذا الترخيص في كيفية امتداد مفاعيله. فأصعب مسألة في ترميز الأوراق المالية ليست إصدارها، بل أين يمكن تداولها بعد إصدارها على نحو قانوني. تنقل NPEX الإصدار والتوفيق بين الصفقات إلى Dusk، فتصبح الأصول على السلسلة خاضعة لنطاق الترخيص منذ يوم إنشائها، ويكون تصريح التداول جاهزًا؛ فلا حاجة إلى طلب موافقة الجهات الرقابية على كل نوع جديد على حدة. وبينما لا تزال سلاسل RWA الأخرى تسأل الجهات الرقابية إن كان بإمكانها الموافقة، ينصبّ سؤال هذا المشروع على موعد فتح الصنبور.
والصنبور لا يضخّ في فراغ. فخلف NPEX أكثر من عشرين ألف مستثمر حقيقي سبق أن استثمروا أموالهم، وقد تجاوز إجمالي الإصدارات على المنصة مئتي مليون يورو. لا العرض ولا الطلب يبدأ من الصفر؛ وكل ما على السلسلة فعله هو استيعاب سوق قائم بالفعل.
لكن لا ينبغي أن نتخلى عن عادة كبح الحماس. السؤال الأول: هل هذا الحاجز التنافسي مستأجر أم مملوك؟ الترخيص مسجل باسم NPEX، لا باسم السلسلة. وقد استثمرت Dusk في الشركة منذ وقت مبكر، وأصبحت مصالح الطرفين متشابكة بعمق. لكن إذا غيّرت NPEX توجهها الاستراتيجي، فقد يرحل الحاجز التنافسي من تلقاء نفسه؛ فالارتباط الوثيق والملكية الفعلية أمران مختلفان. والسؤال الثاني هو مدى اكتمال منظومة التراخيص: ترخيص MTF يغطي مرحلة التداول، أما الحفظ والتسوية فلكل منهما متطلبات ترخيص خاصة. ولا يمكن لترخيص واحد أن يغطي سلسلة الأعمال بأكملها. وسيحدد موعد استكمال الأجزاء الناقصة ما إذا كان هذا المشروع يغطي السلسلة كاملة أم لا يزال مجرد منتج غير مكتمل.
لذلك، عندما ترى مشروعًا يتباهى بحصوله على ترخيص، لا تكتفِ بالسؤال عمّا إذا كان لديه ترخيص أم لا. اسأل سؤالًا إضافيًا: أي مرحلة يغطيها هذا الترخيص؟ وهل يمكن للأصول على السلسلة أن تستفيد مباشرةً من تصريح التداول؟ #dusk $DUSK @Dusk
5
99
·
--
تحدثتُ عن DUSK مع صديق يعمل في مجال الامتثال، وكان أول ما قاله إن مصطلح «الإفصاح الانتقائي» أكاديمي أكثر من اللازم، وكأنه مقتبس من ورقة بحثية. أعطيته بعض الأمثلة، فغيّر رأيه فورًا وقال: «أليست هذه بالضبط الأمور التي أقوم بها كل يوم في العمل؟»
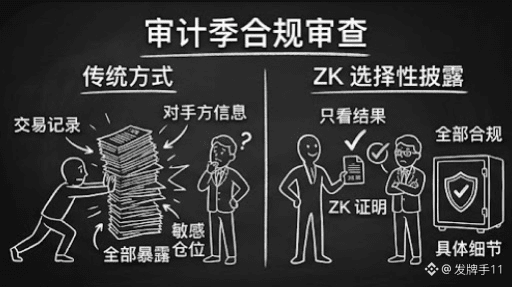
لنبدأ بمراجعات الامتثال. في كل موسم تدقيق، يتعين على المؤسسات أن تثبت للمدققين أن جميع المعاملات جرت بين مستثمرين مؤهلين. أما الطريقة التقليدية، فهي إرسال سجلات المعاملات كاملةً، ما يكشف كل شيء، من المراكز الحساسة إلى معلومات الأطراف المقابلة. وباستخدام الإفصاح الانتقائي بتقنية ZK، لا يحصل المدققون إلا على إثبات بأن المعاملات متوافقة، من دون الاطلاع على تفاصيلها. يرون ما يحتاجون إلى رؤيته، ولا يحصلون على أي شيء إضافي.
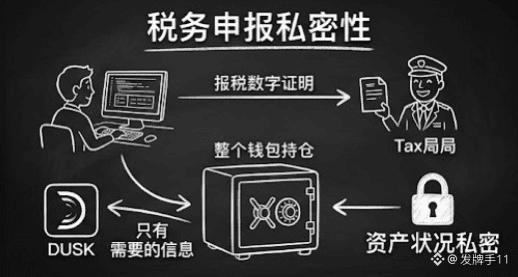
ثم هناك الإقرارات الضريبية. عند تقديم الإقرار، عليك إثبات مقدار أرباحك للسلطات الضريبية، لكن لا أحد يرغب في الكشف عن هيكل محفظته بالكامل بالمناسبة. يتيح لك الإفصاح الانتقائي تقديم الحقائق اللازمة للإقرار الضريبي فقط، مع الحفاظ على خصوصية بقية أصولك.
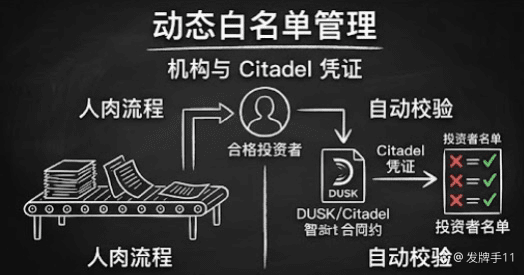
وهناك أيضًا إدارة القوائم البيضاء. فأهلية المستثمرين تتغير باستمرار، وتضطر المؤسسات بين حين وآخر إلى جمع المستندات مجددًا وتحديث القوائم. بعد ربط بيانات اعتماد Citadel، يتحقق العقد آنيًا من صلاحية الأهلية، وتتحول صيانة القوائم من إجراء يدوي إلى تحقق آلي.
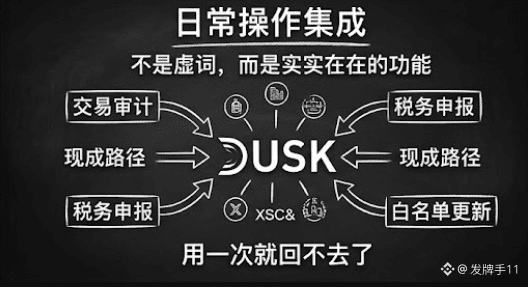
كما ترى، هذه ليست مفاهيم متطورة أو بعيدة عن الواقع؛ إنها عمليات تكررها المؤسسات والمستخدمون كل يوم، وبوتيرة عالية إلى حد أن لا أحد يعدّها ابتكارًا. وما يميز DUSK هو أنها لم تتعامل مع الإفصاح الانتقائي بوصفه مجرد مصطلح تزييني في الورقة البيضاء، بل جعلته وحدة وظيفية فعلية ضمن Citadel وXSC. ولكل عملية يومية من هذه العمليات مسار جاهز؛ ما إن تستخدمه مرة حتى يصعب الرجوع إلى الطريقة القديمة.
باختصار، يتوقف نجاح تقنيات الخصوصية في التطبيق العملي على مدى ملاءمتها للواقع. سأواصل متابعة بيانات الاستخدام الفعلي في هذه السيناريوهات اليومية. برأيكم، أي سيناريو سيشهد أولًا طلبًا واسع النطاق؟#dusk $DUSK @Dusk
تحدثتُ عن DUSK مع صديق يعمل في مجال الامتثال، وكان أول ما قاله إن مصطلح «الإفصاح الانتقائي» أكاديمي أكثر من اللازم، وكأنه مقتبس من ورقة بحثية. أعطيته بعض الأمثلة، فغيّر رأيه فورًا وقال: «أليست هذه بالضبط الأمور التي أقوم بها كل يوم في العمل؟»
لنبدأ بمراجعات الامتثال. في كل موسم تدقيق، يتعين على المؤسسات أن تثبت للمدققين أن جميع المعاملات جرت بين مستثمرين مؤهلين. أما الطريقة التقليدية، فهي إرسال سجلات المعاملات كاملةً، ما يكشف كل شيء، من المراكز الحساسة إلى معلومات الأطراف المقابلة. وباستخدام الإفصاح الانتقائي بتقنية ZK، لا يحصل المدققون إلا على إثبات بأن المعاملات متوافقة، من دون الاطلاع على تفاصيلها. يرون ما يحتاجون إلى رؤيته، ولا يحصلون على أي شيء إضافي.
ثم هناك الإقرارات الضريبية. عند تقديم الإقرار، عليك إثبات مقدار أرباحك للسلطات الضريبية، لكن لا أحد يرغب في الكشف عن هيكل محفظته بالكامل بالمناسبة. يتيح لك الإفصاح الانتقائي تقديم الحقائق اللازمة للإقرار الضريبي فقط، مع الحفاظ على خصوصية بقية أصولك.
وهناك أيضًا إدارة القوائم البيضاء. فأهلية المستثمرين تتغير باستمرار، وتضطر المؤسسات بين حين وآخر إلى جمع المستندات مجددًا وتحديث القوائم. بعد ربط بيانات اعتماد Citadel، يتحقق العقد آنيًا من صلاحية الأهلية، وتتحول صيانة القوائم من إجراء يدوي إلى تحقق آلي.
كما ترى، هذه ليست مفاهيم متطورة أو بعيدة عن الواقع؛ إنها عمليات تكررها المؤسسات والمستخدمون كل يوم، وبوتيرة عالية إلى حد أن لا أحد يعدّها ابتكارًا. وما يميز DUSK هو أنها لم تتعامل مع الإفصاح الانتقائي بوصفه مجرد مصطلح تزييني في الورقة البيضاء، بل جعلته وحدة وظيفية فعلية ضمن Citadel وXSC. ولكل عملية يومية من هذه العمليات مسار جاهز؛ ما إن تستخدمه مرة حتى يصعب الرجوع إلى الطريقة القديمة.
باختصار، يتوقف نجاح تقنيات الخصوصية في التطبيق العملي على مدى ملاءمتها للواقع. سأواصل متابعة بيانات الاستخدام الفعلي في هذه السيناريوهات اليومية. برأيكم، أي سيناريو سيشهد أولًا طلبًا واسع النطاق؟#dusk $DUSK @Dusk
لنبدأ بمراجعات الامتثال. في كل موسم تدقيق، يتعين على المؤسسات أن تثبت للمدققين أن جميع المعاملات جرت بين مستثمرين مؤهلين. أما الطريقة التقليدية، فهي إرسال سجلات المعاملات كاملةً، ما يكشف كل شيء، من المراكز الحساسة إلى معلومات الأطراف المقابلة. وباستخدام الإفصاح الانتقائي بتقنية ZK، لا يحصل المدققون إلا على إثبات بأن المعاملات متوافقة، من دون الاطلاع على تفاصيلها. يرون ما يحتاجون إلى رؤيته، ولا يحصلون على أي شيء إضافي.
ثم هناك الإقرارات الضريبية. عند تقديم الإقرار، عليك إثبات مقدار أرباحك للسلطات الضريبية، لكن لا أحد يرغب في الكشف عن هيكل محفظته بالكامل بالمناسبة. يتيح لك الإفصاح الانتقائي تقديم الحقائق اللازمة للإقرار الضريبي فقط، مع الحفاظ على خصوصية بقية أصولك.
وهناك أيضًا إدارة القوائم البيضاء. فأهلية المستثمرين تتغير باستمرار، وتضطر المؤسسات بين حين وآخر إلى جمع المستندات مجددًا وتحديث القوائم. بعد ربط بيانات اعتماد Citadel، يتحقق العقد آنيًا من صلاحية الأهلية، وتتحول صيانة القوائم من إجراء يدوي إلى تحقق آلي.
كما ترى، هذه ليست مفاهيم متطورة أو بعيدة عن الواقع؛ إنها عمليات تكررها المؤسسات والمستخدمون كل يوم، وبوتيرة عالية إلى حد أن لا أحد يعدّها ابتكارًا. وما يميز DUSK هو أنها لم تتعامل مع الإفصاح الانتقائي بوصفه مجرد مصطلح تزييني في الورقة البيضاء، بل جعلته وحدة وظيفية فعلية ضمن Citadel وXSC. ولكل عملية يومية من هذه العمليات مسار جاهز؛ ما إن تستخدمه مرة حتى يصعب الرجوع إلى الطريقة القديمة.
باختصار، يتوقف نجاح تقنيات الخصوصية في التطبيق العملي على مدى ملاءمتها للواقع. سأواصل متابعة بيانات الاستخدام الفعلي في هذه السيناريوهات اليومية. برأيكم، أي سيناريو سيشهد أولًا طلبًا واسع النطاق؟#dusk $DUSK @Dusk
10
1
102
·
--
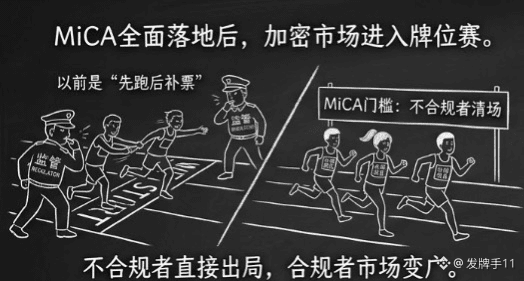
بعد التطبيق الكامل لـ MiCA، دخل سوق العملات المشفرة الأوروبي رسميًا مرحلة التنافس على المراكز. وكلما تعمقت في دراسة Dusk، ازددت اقتناعًا بأن جوهر هذا التغيير ليس منافسة تقنية، بل تصفيةً على أساس التراخيص.
كان منطق القطاع في الماضي أن نبدأ العمل أولًا، ثم نتدبر أمرنا، ونستكمل المتطلبات عندما تأتي الجهات التنظيمية. لكن MiCA أنهى هذه الطريقة تمامًا. ومع إغلاق نوافذ الفترات الانتقالية تباعًا، لم تعد المشاريع التي تفتقر إلى الاعتماد اللازم مؤهلة حتى للمشاركة، بل تُستبعد مباشرةً من المنافسة. أما الجهات التي تملك مسارًا للحصول على الترخيص، فقد وجدت نفسها فجأة في سوق اختفى منه عدد كبير من المنافسين. وهذا هو الأثر الأكثر مخالفةً للحدس عند تطبيق التنظيمات: يبدو الأمر تشديدًا ظاهريًا، لكنه عمليًا يفتح الطريق أمام الجهات الملتزمة. بورصة NPEX المرتبطة بـ Dusk مرخصة في هولندا، كما أن هيكلها بأكمله صُمم وفقًا للقيود القانونية الأوروبية بندًا بندًا. وبينما لا تزال مشاريع أخرى تنتظر استكمال متطلباتها، حجزت Dusk مكانها مسبقًا في منطقة الامتثال.
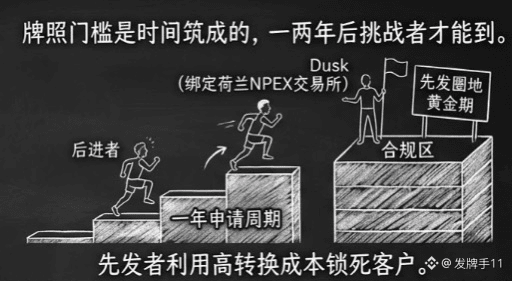
تكمن قسوة سباق المراكز في أن عتبة الترخيص تُبنى مع مرور الوقت. فدورة تقديم الطلبات تُقاس بالسنوات، وتتخللها جولات عدة من التدقيق في رأس المال والعمليات. وحتى لو بدأ الوافدون المتأخرون الآن، فلن تتاح لهم فرصة اللحاق بالركب إلا بعد عام أو عامين. وهذان العامان هما الفترة الذهبية التي يتمكن فيها السبّاقون من ترسيخ مواقعهم. وما إن يُتم العملاء المؤسسيون انتقالهم، حتى تتكفل تكاليف التحول الباهظة بإغلاق الطريق أمام المنافسين اللاحقين.
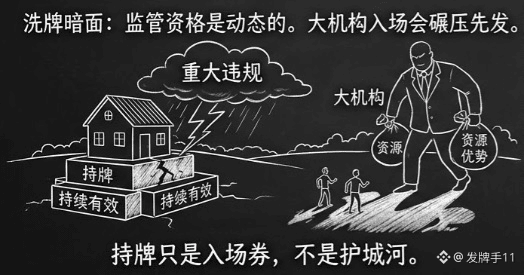
لكن رواية إعادة تشكيل السوق تخفي جانبًا مظلمًا قلّما يتحدث عنه أحد. فالهيمنة بفضل الترخيص تفترض استمرار سريانه، في حين أن الوضع التنظيمي متغير بطبيعته؛ إذ قد تؤدي مخالفة جسيمة واحدة أو لائحة جديدة أكثر تشددًا إلى إعادة خلط الأوراق في لحظة. وهناك عامل آخر هو دخول المؤسسات الكبرى. فالعمالقة الماليون التقليديون يملكون المال وفرقًا متخصصة في التراخيص، وإذا قرروا دخول المنافسة فعلًا، فقد تسحق أفضلية الموارد في أي وقت أفضلية السبق التي تتمتع بها المشاريع الصغيرة والمتوسطة. بعبارة أخرى، الترخيص مجرد تذكرة دخول، وليس حصنًا منيعًا.
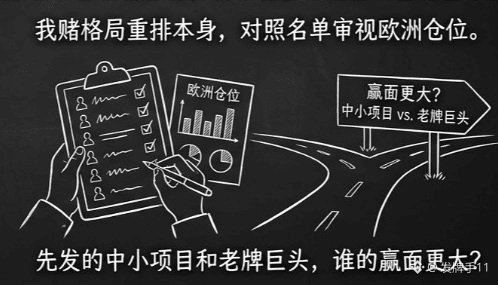
لذلك، لا أراهن في جولة إعادة التشكيل هذه على فائز واحد، بل على إعادة ترتيب المشهد بحد ذاتها. وعندما تُعلن قائمة الدفعة الأولى من الجهات الحاصلة رسميًا على التراخيص، سأراجع حيازاتي الأوروبية بمقارنتها بالقائمة، وسأخفض وزن أي مشروع لا ينتمي إلى منظومة الجهات المدرجة فيها. برأيكم، من يملك فرصة أكبر للفوز في هذا السباق: المشاريع الصغيرة والمتوسطة التي سبقت غيرها، أم العمالقة الراسخون؟#dusk $DUSK @Dusk
بعد التطبيق الكامل لـ MiCA، دخل سوق العملات المشفرة الأوروبي رسميًا مرحلة التنافس على المراكز. وكلما تعمقت في دراسة Dusk، ازددت اقتناعًا بأن جوهر هذا التغيير ليس منافسة تقنية، بل تصفيةً على أساس التراخيص.
كان منطق القطاع في الماضي أن نبدأ العمل أولًا، ثم نتدبر أمرنا، ونستكمل المتطلبات عندما تأتي الجهات التنظيمية. لكن MiCA أنهى هذه الطريقة تمامًا. ومع إغلاق نوافذ الفترات الانتقالية تباعًا، لم تعد المشاريع التي تفتقر إلى الاعتماد اللازم مؤهلة حتى للمشاركة، بل تُستبعد مباشرةً من المنافسة. أما الجهات التي تملك مسارًا للحصول على الترخيص، فقد وجدت نفسها فجأة في سوق اختفى منه عدد كبير من المنافسين. وهذا هو الأثر الأكثر مخالفةً للحدس عند تطبيق التنظيمات: يبدو الأمر تشديدًا ظاهريًا، لكنه عمليًا يفتح الطريق أمام الجهات الملتزمة. بورصة NPEX المرتبطة بـ Dusk مرخصة في هولندا، كما أن هيكلها بأكمله صُمم وفقًا للقيود القانونية الأوروبية بندًا بندًا. وبينما لا تزال مشاريع أخرى تنتظر استكمال متطلباتها، حجزت Dusk مكانها مسبقًا في منطقة الامتثال.
تكمن قسوة سباق المراكز في أن عتبة الترخيص تُبنى مع مرور الوقت. فدورة تقديم الطلبات تُقاس بالسنوات، وتتخللها جولات عدة من التدقيق في رأس المال والعمليات. وحتى لو بدأ الوافدون المتأخرون الآن، فلن تتاح لهم فرصة اللحاق بالركب إلا بعد عام أو عامين. وهذان العامان هما الفترة الذهبية التي يتمكن فيها السبّاقون من ترسيخ مواقعهم. وما إن يُتم العملاء المؤسسيون انتقالهم، حتى تتكفل تكاليف التحول الباهظة بإغلاق الطريق أمام المنافسين اللاحقين.
لكن رواية إعادة تشكيل السوق تخفي جانبًا مظلمًا قلّما يتحدث عنه أحد. فالهيمنة بفضل الترخيص تفترض استمرار سريانه، في حين أن الوضع التنظيمي متغير بطبيعته؛ إذ قد تؤدي مخالفة جسيمة واحدة أو لائحة جديدة أكثر تشددًا إلى إعادة خلط الأوراق في لحظة. وهناك عامل آخر هو دخول المؤسسات الكبرى. فالعمالقة الماليون التقليديون يملكون المال وفرقًا متخصصة في التراخيص، وإذا قرروا دخول المنافسة فعلًا، فقد تسحق أفضلية الموارد في أي وقت أفضلية السبق التي تتمتع بها المشاريع الصغيرة والمتوسطة. بعبارة أخرى، الترخيص مجرد تذكرة دخول، وليس حصنًا منيعًا.
لذلك، لا أراهن في جولة إعادة التشكيل هذه على فائز واحد، بل على إعادة ترتيب المشهد بحد ذاتها. وعندما تُعلن قائمة الدفعة الأولى من الجهات الحاصلة رسميًا على التراخيص، سأراجع حيازاتي الأوروبية بمقارنتها بالقائمة، وسأخفض وزن أي مشروع لا ينتمي إلى منظومة الجهات المدرجة فيها. برأيكم، من يملك فرصة أكبر للفوز في هذا السباق: المشاريع الصغيرة والمتوسطة التي سبقت غيرها، أم العمالقة الراسخون؟#dusk $DUSK @Dusk
كان منطق القطاع في الماضي أن نبدأ العمل أولًا، ثم نتدبر أمرنا، ونستكمل المتطلبات عندما تأتي الجهات التنظيمية. لكن MiCA أنهى هذه الطريقة تمامًا. ومع إغلاق نوافذ الفترات الانتقالية تباعًا، لم تعد المشاريع التي تفتقر إلى الاعتماد اللازم مؤهلة حتى للمشاركة، بل تُستبعد مباشرةً من المنافسة. أما الجهات التي تملك مسارًا للحصول على الترخيص، فقد وجدت نفسها فجأة في سوق اختفى منه عدد كبير من المنافسين. وهذا هو الأثر الأكثر مخالفةً للحدس عند تطبيق التنظيمات: يبدو الأمر تشديدًا ظاهريًا، لكنه عمليًا يفتح الطريق أمام الجهات الملتزمة. بورصة NPEX المرتبطة بـ Dusk مرخصة في هولندا، كما أن هيكلها بأكمله صُمم وفقًا للقيود القانونية الأوروبية بندًا بندًا. وبينما لا تزال مشاريع أخرى تنتظر استكمال متطلباتها، حجزت Dusk مكانها مسبقًا في منطقة الامتثال.
تكمن قسوة سباق المراكز في أن عتبة الترخيص تُبنى مع مرور الوقت. فدورة تقديم الطلبات تُقاس بالسنوات، وتتخللها جولات عدة من التدقيق في رأس المال والعمليات. وحتى لو بدأ الوافدون المتأخرون الآن، فلن تتاح لهم فرصة اللحاق بالركب إلا بعد عام أو عامين. وهذان العامان هما الفترة الذهبية التي يتمكن فيها السبّاقون من ترسيخ مواقعهم. وما إن يُتم العملاء المؤسسيون انتقالهم، حتى تتكفل تكاليف التحول الباهظة بإغلاق الطريق أمام المنافسين اللاحقين.
لكن رواية إعادة تشكيل السوق تخفي جانبًا مظلمًا قلّما يتحدث عنه أحد. فالهيمنة بفضل الترخيص تفترض استمرار سريانه، في حين أن الوضع التنظيمي متغير بطبيعته؛ إذ قد تؤدي مخالفة جسيمة واحدة أو لائحة جديدة أكثر تشددًا إلى إعادة خلط الأوراق في لحظة. وهناك عامل آخر هو دخول المؤسسات الكبرى. فالعمالقة الماليون التقليديون يملكون المال وفرقًا متخصصة في التراخيص، وإذا قرروا دخول المنافسة فعلًا، فقد تسحق أفضلية الموارد في أي وقت أفضلية السبق التي تتمتع بها المشاريع الصغيرة والمتوسطة. بعبارة أخرى، الترخيص مجرد تذكرة دخول، وليس حصنًا منيعًا.
لذلك، لا أراهن في جولة إعادة التشكيل هذه على فائز واحد، بل على إعادة ترتيب المشهد بحد ذاتها. وعندما تُعلن قائمة الدفعة الأولى من الجهات الحاصلة رسميًا على التراخيص، سأراجع حيازاتي الأوروبية بمقارنتها بالقائمة، وسأخفض وزن أي مشروع لا ينتمي إلى منظومة الجهات المدرجة فيها. برأيكم، من يملك فرصة أكبر للفوز في هذا السباق: المشاريع الصغيرة والمتوسطة التي سبقت غيرها، أم العمالقة الراسخون؟#dusk $DUSK @Dusk
6
107
·
--
يمتلئ قطاع الخصوصية بمشاريع متشابهة، لكن كلما تعمقت في دراسته، ازددت يقينًا بأمر واحد: الخصوصية القابلة للتدقيق التي تقدمها Dusk تنتمي إلى فصيلة مختلفة تمامًا.
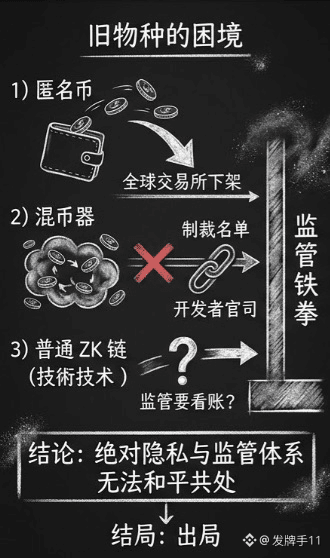
لننظر أولًا إلى ما آلت إليه الفصائل القديمة. عملت العملات المجهولة على إخفاء كل شيء إلى أقصى حد، وكانت النتيجة أن منصات التداول العالمية أخذت تشطبها واحدة تلو الأخرى، ولم يعد لها تقريبًا أي مجال للبقاء تحت قبضة الجهات التنظيمية. أما أدوات خلط العملات فكان مصيرها أسوأ؛ إذ أُدرجت بالاسم على قوائم العقوبات، وواجه مطوروها دعاوى قضائية، وصُوّرت الفئة بأكملها على أنها أداة لغسل الأموال. أما سلاسل ZK العادية، فتقنيتها أنيقة فعلًا، لكنها تبيع الخصوصية في الغالب بوصفها ميزة عامة، من دون أن تجيب عن السؤال الأهم: ماذا يحدث عندما تريد الجهات التنظيمية الاطلاع على السجلات؟ لقد أثبتت هذه المشاريع السابقة، بأموال حقيقية، حقيقة واحدة: لا سبيل إلى التعايش السلمي بين الخصوصية المطلقة والمنظومة التنظيمية؛ فالمواجهة حتى النهاية لا تنتهي إلا بالإقصاء.
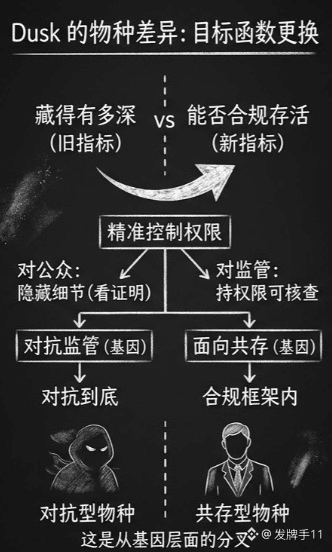
يكمن اختلاف Dusk عن تلك الفصائل في هذه النقطة تحديدًا. فهي لا تسعى إلى جعل كل شيء غير مرئي للجميع، بل تتحكم بدقة فيمن يمكنه الرؤية. تبقى تفاصيل المعاملات مخفية عن العامة، ولا يرى الطرف المقابل سوى إثبات امتثالك، فيما تستطيع الجهات التنظيمية التحقق منها إذا مُنحت الصلاحية. هذا التصميم ليس مجرد تحسين لتقنيات الخصوصية، بل تغيير في دالة الهدف. فالمعيار الذي تسعى الفصائل القديمة إلى تحسينه هو مدى عمق الإخفاء، أما المعيار الذي تحسّنه Dusk فهو إمكانية البقاء ضمن إطار الامتثال. إحداهما تتجه إلى المواجهة، والأخرى إلى التعايش؛ وقد افترق مسارهما منذ المستوى الجيني.
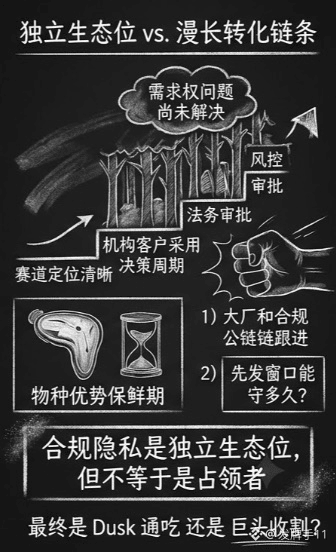
لكن عليّ أن أذكّر بنقطة: الفصيلة الجديدة لا تعني بالضرورة أنها الفائزة. فالاختلاف في التموضع يحل مسألة حق البقاء، لكنه لا يحل مسألة وجود الطلب. العملاء المستهدفون بالخصوصية القابلة للتدقيق هم المؤسسات، لكن دورة اتخاذ القرار لدى المؤسسات لاعتماد بنية تحتية جديدة تُقاس بالسنوات، وتتخللها موافقات متعددة من الإدارات القانونية وإدارات المخاطر. وحتى مع وضوح تموضع المشروع في القطاع، تظل سلسلة التحويل طويلة. كما أن ميزة الفصيلة لا تدوم إلى الأبد؛ فإذا لحقت بها الشركات الكبرى وسلاسل الكتل المتوافقة مع الأنظمة بتصاميم مماثلة، فليس من الواضح كم ستصمد نافذة السبق.
أرى أن الخصوصية المتوافقة مع الأنظمة قد أنشأت بالفعل حيّزًا بيئيًا مستقلًا، وهو مستوى لم تبلغه مشاريع الخصوصية السابقة. لكن وجود هذا الحيّز لا يعني أن Dusk ستكون بالضرورة من يهيمن عليه. سأتابع لاحقًا وتيرة اعتماد عملاء DUSK من المؤسسات. برأيكم، هل ستستحوذ Dusk على هذا المجال الناشئ للخصوصية المتوافقة مع الأنظمة، أم ستجني الشركات العملاقة ثماره؟#dusk $DUSK @Dusk
يمتلئ قطاع الخصوصية بمشاريع متشابهة، لكن كلما تعمقت في دراسته، ازددت يقينًا بأمر واحد: الخصوصية القابلة للتدقيق التي تقدمها Dusk تنتمي إلى فصيلة مختلفة تمامًا.
لننظر أولًا إلى ما آلت إليه الفصائل القديمة. عملت العملات المجهولة على إخفاء كل شيء إلى أقصى حد، وكانت النتيجة أن منصات التداول العالمية أخذت تشطبها واحدة تلو الأخرى، ولم يعد لها تقريبًا أي مجال للبقاء تحت قبضة الجهات التنظيمية. أما أدوات خلط العملات فكان مصيرها أسوأ؛ إذ أُدرجت بالاسم على قوائم العقوبات، وواجه مطوروها دعاوى قضائية، وصُوّرت الفئة بأكملها على أنها أداة لغسل الأموال. أما سلاسل ZK العادية، فتقنيتها أنيقة فعلًا، لكنها تبيع الخصوصية في الغالب بوصفها ميزة عامة، من دون أن تجيب عن السؤال الأهم: ماذا يحدث عندما تريد الجهات التنظيمية الاطلاع على السجلات؟ لقد أثبتت هذه المشاريع السابقة، بأموال حقيقية، حقيقة واحدة: لا سبيل إلى التعايش السلمي بين الخصوصية المطلقة والمنظومة التنظيمية؛ فالمواجهة حتى النهاية لا تنتهي إلا بالإقصاء.
يكمن اختلاف Dusk عن تلك الفصائل في هذه النقطة تحديدًا. فهي لا تسعى إلى جعل كل شيء غير مرئي للجميع، بل تتحكم بدقة فيمن يمكنه الرؤية. تبقى تفاصيل المعاملات مخفية عن العامة، ولا يرى الطرف المقابل سوى إثبات امتثالك، فيما تستطيع الجهات التنظيمية التحقق منها إذا مُنحت الصلاحية. هذا التصميم ليس مجرد تحسين لتقنيات الخصوصية، بل تغيير في دالة الهدف. فالمعيار الذي تسعى الفصائل القديمة إلى تحسينه هو مدى عمق الإخفاء، أما المعيار الذي تحسّنه Dusk فهو إمكانية البقاء ضمن إطار الامتثال. إحداهما تتجه إلى المواجهة، والأخرى إلى التعايش؛ وقد افترق مسارهما منذ المستوى الجيني.
لكن عليّ أن أذكّر بنقطة: الفصيلة الجديدة لا تعني بالضرورة أنها الفائزة. فالاختلاف في التموضع يحل مسألة حق البقاء، لكنه لا يحل مسألة وجود الطلب. العملاء المستهدفون بالخصوصية القابلة للتدقيق هم المؤسسات، لكن دورة اتخاذ القرار لدى المؤسسات لاعتماد بنية تحتية جديدة تُقاس بالسنوات، وتتخللها موافقات متعددة من الإدارات القانونية وإدارات المخاطر. وحتى مع وضوح تموضع المشروع في القطاع، تظل سلسلة التحويل طويلة. كما أن ميزة الفصيلة لا تدوم إلى الأبد؛ فإذا لحقت بها الشركات الكبرى وسلاسل الكتل المتوافقة مع الأنظمة بتصاميم مماثلة، فليس من الواضح كم ستصمد نافذة السبق.
أرى أن الخصوصية المتوافقة مع الأنظمة قد أنشأت بالفعل حيّزًا بيئيًا مستقلًا، وهو مستوى لم تبلغه مشاريع الخصوصية السابقة. لكن وجود هذا الحيّز لا يعني أن Dusk ستكون بالضرورة من يهيمن عليه. سأتابع لاحقًا وتيرة اعتماد عملاء DUSK من المؤسسات. برأيكم، هل ستستحوذ Dusk على هذا المجال الناشئ للخصوصية المتوافقة مع الأنظمة، أم ستجني الشركات العملاقة ثماره؟#dusk $DUSK @Dusk
لننظر أولًا إلى ما آلت إليه الفصائل القديمة. عملت العملات المجهولة على إخفاء كل شيء إلى أقصى حد، وكانت النتيجة أن منصات التداول العالمية أخذت تشطبها واحدة تلو الأخرى، ولم يعد لها تقريبًا أي مجال للبقاء تحت قبضة الجهات التنظيمية. أما أدوات خلط العملات فكان مصيرها أسوأ؛ إذ أُدرجت بالاسم على قوائم العقوبات، وواجه مطوروها دعاوى قضائية، وصُوّرت الفئة بأكملها على أنها أداة لغسل الأموال. أما سلاسل ZK العادية، فتقنيتها أنيقة فعلًا، لكنها تبيع الخصوصية في الغالب بوصفها ميزة عامة، من دون أن تجيب عن السؤال الأهم: ماذا يحدث عندما تريد الجهات التنظيمية الاطلاع على السجلات؟ لقد أثبتت هذه المشاريع السابقة، بأموال حقيقية، حقيقة واحدة: لا سبيل إلى التعايش السلمي بين الخصوصية المطلقة والمنظومة التنظيمية؛ فالمواجهة حتى النهاية لا تنتهي إلا بالإقصاء.
يكمن اختلاف Dusk عن تلك الفصائل في هذه النقطة تحديدًا. فهي لا تسعى إلى جعل كل شيء غير مرئي للجميع، بل تتحكم بدقة فيمن يمكنه الرؤية. تبقى تفاصيل المعاملات مخفية عن العامة، ولا يرى الطرف المقابل سوى إثبات امتثالك، فيما تستطيع الجهات التنظيمية التحقق منها إذا مُنحت الصلاحية. هذا التصميم ليس مجرد تحسين لتقنيات الخصوصية، بل تغيير في دالة الهدف. فالمعيار الذي تسعى الفصائل القديمة إلى تحسينه هو مدى عمق الإخفاء، أما المعيار الذي تحسّنه Dusk فهو إمكانية البقاء ضمن إطار الامتثال. إحداهما تتجه إلى المواجهة، والأخرى إلى التعايش؛ وقد افترق مسارهما منذ المستوى الجيني.
لكن عليّ أن أذكّر بنقطة: الفصيلة الجديدة لا تعني بالضرورة أنها الفائزة. فالاختلاف في التموضع يحل مسألة حق البقاء، لكنه لا يحل مسألة وجود الطلب. العملاء المستهدفون بالخصوصية القابلة للتدقيق هم المؤسسات، لكن دورة اتخاذ القرار لدى المؤسسات لاعتماد بنية تحتية جديدة تُقاس بالسنوات، وتتخللها موافقات متعددة من الإدارات القانونية وإدارات المخاطر. وحتى مع وضوح تموضع المشروع في القطاع، تظل سلسلة التحويل طويلة. كما أن ميزة الفصيلة لا تدوم إلى الأبد؛ فإذا لحقت بها الشركات الكبرى وسلاسل الكتل المتوافقة مع الأنظمة بتصاميم مماثلة، فليس من الواضح كم ستصمد نافذة السبق.
أرى أن الخصوصية المتوافقة مع الأنظمة قد أنشأت بالفعل حيّزًا بيئيًا مستقلًا، وهو مستوى لم تبلغه مشاريع الخصوصية السابقة. لكن وجود هذا الحيّز لا يعني أن Dusk ستكون بالضرورة من يهيمن عليه. سأتابع لاحقًا وتيرة اعتماد عملاء DUSK من المؤسسات. برأيكم، هل ستستحوذ Dusk على هذا المجال الناشئ للخصوصية المتوافقة مع الأنظمة، أم ستجني الشركات العملاقة ثماره؟#dusk $DUSK @Dusk
90
·
--
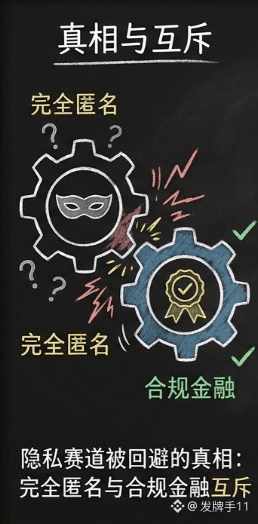
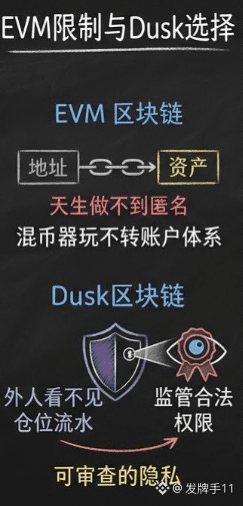
هناك حقيقة يتعمّد البعض تجاهلها في مجال الخصوصية: إخفاء الهوية التام والتمويل المتوافق مع الأنظمة متعارضان منذ البداية. أما Dusk، فقد كفّت عن التظاهر؛ فهي لا تقدم إخفاءً للهوية، بل خصوصية قابلة للتدقيق.
ويستحق هذا الخيار بعض التفصيل. فنموذج الحسابات في EVM لا يتيح إخفاءً تامًا للهوية بطبيعته؛ إذ يظل عنوانك وسجل أصولك موجودين، كما أن أساليب خلط العملات لا تصلح إطلاقًا ضمن نظام الحسابات. لذا اتخذت Dusk مسارًا مختلفًا: لا يستطيع الآخرون رؤية مراكزك ومعاملاتك، لكن الجهات الرقابية تستطيع الاطلاع عليها إذا كانت تملك الصلاحية القانونية. قد لا يبدو هذا جذابًا للمستثمرين الأفراد، لكن المؤسسات لا تريد الاختفاء عن الجميع، بل تريد أن تكون خفية عن أطراف محددة فحسب. حماية الأسرار التجارية والوفاء بالالتزامات التنظيمية أمران يستحيل الجمع بينهما في حلول إخفاء الهوية، لكنهما قد يتحققان معًا ضمن إطار قابل للتدقيق.
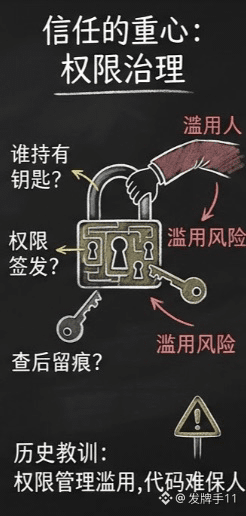
لكن لا بد أن أشير إلى أكثر جوانب هذه الرواية دقةً وحساسية. فالقابلية للتدقيق تعني وجود جهة في النظام تستطيع رؤية كل شيء؛ فمن يملك مفتاح هذا الاطلاع؟ من يمنح الصلاحيات الرقابية؟ وهل يُسجّل أثر عند إجراء التدقيق؟ هذه التفاصيل المتعلقة بالحوكمة هي محور الثقة الحقيقي في البنية بأكملها. يمكن للشفرة أن تضمن ألا يرى الغرباء شيئًا، لكنها لا تستطيع ضمان ألا يسيء أصحاب الصلاحيات استخدام حقهم في الاطلاع. وتاريخيًا، لم يكن سبب فشل الأنظمة المتوافقة مع الأنظمة والمزوّدة بأبواب خلفية اختراق التشفير، بل إساءة استخدام الصلاحيات.
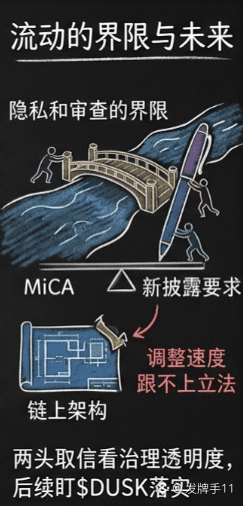
وثمة مصدر قلق أعمق يتمثل في المعايير الرقابية نفسها. فما زال إطار الامتثال الأوروبي يتطور باستمرار، والتصميم الذي يستوفي متطلبات MiCA اليوم قد لا يصمد أمام متطلبات الإفصاح الجديدة غدًا. فالحد الفاصل بين الخصوصية والتدقيق ليس ثابتًا؛ بل يتحرك مع السياسات، في حين أن سرعة تعديل البنية على السلسلة لا تضاهي أبدًا سرعة أقلام المشرّعين.
إنصافًا للموضوع، فإن التخلي عن إخفاء الهوية لاستقطاب المؤسسات خيار منطقي، فقد أثبتت مشاريع كثيرة سبقت في هذا المجال أين يكمن سقف إمكاناته. لكن مدى قدرة الخصوصية القابلة للتدقيق على كسب ثقة الطرفين يتوقف في نهاية المطاف على شفافية حوكمة الصلاحيات، لا على صياغة الورقة البيضاء. سأتابع لاحقًا التفاصيل العملية لتطبيق آلية وصول الجهات الرقابية في $DUSK . هل يمكنك تقبّل خصوصية تتضمن بابًا خلفيًا كهذا؟ DYOR#dusk $DUSK @Dusk
هناك حقيقة يتعمّد البعض تجاهلها في مجال الخصوصية: إخفاء الهوية التام والتمويل المتوافق مع الأنظمة متعارضان منذ البداية. أما Dusk، فقد كفّت عن التظاهر؛ فهي لا تقدم إخفاءً للهوية، بل خصوصية قابلة للتدقيق.
ويستحق هذا الخيار بعض التفصيل. فنموذج الحسابات في EVM لا يتيح إخفاءً تامًا للهوية بطبيعته؛ إذ يظل عنوانك وسجل أصولك موجودين، كما أن أساليب خلط العملات لا تصلح إطلاقًا ضمن نظام الحسابات. لذا اتخذت Dusk مسارًا مختلفًا: لا يستطيع الآخرون رؤية مراكزك ومعاملاتك، لكن الجهات الرقابية تستطيع الاطلاع عليها إذا كانت تملك الصلاحية القانونية. قد لا يبدو هذا جذابًا للمستثمرين الأفراد، لكن المؤسسات لا تريد الاختفاء عن الجميع، بل تريد أن تكون خفية عن أطراف محددة فحسب. حماية الأسرار التجارية والوفاء بالالتزامات التنظيمية أمران يستحيل الجمع بينهما في حلول إخفاء الهوية، لكنهما قد يتحققان معًا ضمن إطار قابل للتدقيق.
لكن لا بد أن أشير إلى أكثر جوانب هذه الرواية دقةً وحساسية. فالقابلية للتدقيق تعني وجود جهة في النظام تستطيع رؤية كل شيء؛ فمن يملك مفتاح هذا الاطلاع؟ من يمنح الصلاحيات الرقابية؟ وهل يُسجّل أثر عند إجراء التدقيق؟ هذه التفاصيل المتعلقة بالحوكمة هي محور الثقة الحقيقي في البنية بأكملها. يمكن للشفرة أن تضمن ألا يرى الغرباء شيئًا، لكنها لا تستطيع ضمان ألا يسيء أصحاب الصلاحيات استخدام حقهم في الاطلاع. وتاريخيًا، لم يكن سبب فشل الأنظمة المتوافقة مع الأنظمة والمزوّدة بأبواب خلفية اختراق التشفير، بل إساءة استخدام الصلاحيات.
وثمة مصدر قلق أعمق يتمثل في المعايير الرقابية نفسها. فما زال إطار الامتثال الأوروبي يتطور باستمرار، والتصميم الذي يستوفي متطلبات MiCA اليوم قد لا يصمد أمام متطلبات الإفصاح الجديدة غدًا. فالحد الفاصل بين الخصوصية والتدقيق ليس ثابتًا؛ بل يتحرك مع السياسات، في حين أن سرعة تعديل البنية على السلسلة لا تضاهي أبدًا سرعة أقلام المشرّعين.
إنصافًا للموضوع، فإن التخلي عن إخفاء الهوية لاستقطاب المؤسسات خيار منطقي، فقد أثبتت مشاريع كثيرة سبقت في هذا المجال أين يكمن سقف إمكاناته. لكن مدى قدرة الخصوصية القابلة للتدقيق على كسب ثقة الطرفين يتوقف في نهاية المطاف على شفافية حوكمة الصلاحيات، لا على صياغة الورقة البيضاء. سأتابع لاحقًا التفاصيل العملية لتطبيق آلية وصول الجهات الرقابية في $DUSK . هل يمكنك تقبّل خصوصية تتضمن بابًا خلفيًا كهذا؟ DYOR#dusk $DUSK @Dusk
ويستحق هذا الخيار بعض التفصيل. فنموذج الحسابات في EVM لا يتيح إخفاءً تامًا للهوية بطبيعته؛ إذ يظل عنوانك وسجل أصولك موجودين، كما أن أساليب خلط العملات لا تصلح إطلاقًا ضمن نظام الحسابات. لذا اتخذت Dusk مسارًا مختلفًا: لا يستطيع الآخرون رؤية مراكزك ومعاملاتك، لكن الجهات الرقابية تستطيع الاطلاع عليها إذا كانت تملك الصلاحية القانونية. قد لا يبدو هذا جذابًا للمستثمرين الأفراد، لكن المؤسسات لا تريد الاختفاء عن الجميع، بل تريد أن تكون خفية عن أطراف محددة فحسب. حماية الأسرار التجارية والوفاء بالالتزامات التنظيمية أمران يستحيل الجمع بينهما في حلول إخفاء الهوية، لكنهما قد يتحققان معًا ضمن إطار قابل للتدقيق.
لكن لا بد أن أشير إلى أكثر جوانب هذه الرواية دقةً وحساسية. فالقابلية للتدقيق تعني وجود جهة في النظام تستطيع رؤية كل شيء؛ فمن يملك مفتاح هذا الاطلاع؟ من يمنح الصلاحيات الرقابية؟ وهل يُسجّل أثر عند إجراء التدقيق؟ هذه التفاصيل المتعلقة بالحوكمة هي محور الثقة الحقيقي في البنية بأكملها. يمكن للشفرة أن تضمن ألا يرى الغرباء شيئًا، لكنها لا تستطيع ضمان ألا يسيء أصحاب الصلاحيات استخدام حقهم في الاطلاع. وتاريخيًا، لم يكن سبب فشل الأنظمة المتوافقة مع الأنظمة والمزوّدة بأبواب خلفية اختراق التشفير، بل إساءة استخدام الصلاحيات.
وثمة مصدر قلق أعمق يتمثل في المعايير الرقابية نفسها. فما زال إطار الامتثال الأوروبي يتطور باستمرار، والتصميم الذي يستوفي متطلبات MiCA اليوم قد لا يصمد أمام متطلبات الإفصاح الجديدة غدًا. فالحد الفاصل بين الخصوصية والتدقيق ليس ثابتًا؛ بل يتحرك مع السياسات، في حين أن سرعة تعديل البنية على السلسلة لا تضاهي أبدًا سرعة أقلام المشرّعين.
إنصافًا للموضوع، فإن التخلي عن إخفاء الهوية لاستقطاب المؤسسات خيار منطقي، فقد أثبتت مشاريع كثيرة سبقت في هذا المجال أين يكمن سقف إمكاناته. لكن مدى قدرة الخصوصية القابلة للتدقيق على كسب ثقة الطرفين يتوقف في نهاية المطاف على شفافية حوكمة الصلاحيات، لا على صياغة الورقة البيضاء. سأتابع لاحقًا التفاصيل العملية لتطبيق آلية وصول الجهات الرقابية في $DUSK . هل يمكنك تقبّل خصوصية تتضمن بابًا خلفيًا كهذا؟ DYOR#dusk $DUSK @Dusk
1
1
81
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
HuangExitNvidiaStrategyInFocus
101,275 مشاهدات
1,117 يقومون بالنقاش
الأسهم | استقالة جنسن هوانغ من إنفيديا وتعيين كوليت كريس رئيسةً تنفيذية مؤقتة
Binance News
·28 إعجاب
·37.2k مشاهدات
AnthropicRejectsIPODelayValuationinQuestion
707,739 مشاهدات
5,357 يقومون بالنقاش
HedgeFundsCMEBitcoinNetShortsFall89%
0 مشاهدات
19 يقومون بالنقاش