

浓妆淡染
18 منشورات
浓妆淡染
إبلاغ
حظر المُستخدم
做时间的朋友 剩下的交给复利
فتح تداول
مُتداول مُتكرر
2.1 سنوات
9 تتابع
104 المتابعون
38 إعجاب
منشورات
الحافظة الاستثمارية
الكل
مقاطع فيديو
·
--
هل حجم التداول على Alpha مرتفع الآن؟ هل يوجد ربح؟
هل حجم التداول على Alpha مرتفع الآن؟ هل يوجد ربح؟
67
·
--
أعتقد أن الكثير من الناس لم يفهموا نقطةً واحدة: يظنون أن رفع «الحيتان» لسعر العملات الميمية مكلف جدًا، لكن في الواقع معظم الحصص تكون في أيدي المُلاّك الكبار. عندما يقل عدد التوكنات في السوق يرتفع السعر طبيعيًا. البيع باليد اليسرى والشراء باليد اليمنى يرفع السعر بطبيعة الحال، وما يُدفع فعليًا ليس سوى ذلك القدر القليل من الانزلاق السعري ورسوم التداول. فقط #cys拉盘所付出的不过撑死二三百万u ليس مجرد تداولات متبادلة؛ بل يمكن أيضًا فتح صفقات شراء، أما صفقات البيع القصيرة التي تُصفّى فهي وقود. تصفية صفقات البيع القصيرة تتطلب شراءً لإغلاق المراكز، مما يرفع السعر أكثر. والمُلاّك الأكثر خبثًا قد يوسّعون الفجوة بين السعر الفوري والعقود، كما يمكنهم استنزاف البائعين عبر رسوم التمويل. لا تدخلوا في البيع على المكشوف، فأنتم جميعًا وقود.
أعتقد أن الكثير من الناس لم يفهموا نقطةً واحدة: يظنون أن رفع «الحيتان» لسعر العملات الميمية مكلف جدًا، لكن في الواقع معظم الحصص تكون في أيدي المُلاّك الكبار. عندما يقل عدد التوكنات في السوق يرتفع السعر طبيعيًا. البيع باليد اليسرى والشراء باليد اليمنى يرفع السعر بطبيعة الحال، وما يُدفع فعليًا ليس سوى ذلك القدر القليل من الانزلاق السعري ورسوم التداول. فقط #cys拉盘所付出的不过撑死二三百万u ليس مجرد تداولات متبادلة؛ بل يمكن أيضًا فتح صفقات شراء، أما صفقات البيع القصيرة التي تُصفّى فهي وقود. تصفية صفقات البيع القصيرة تتطلب شراءً لإغلاق المراكز، مما يرفع السعر أكثر. والمُلاّك الأكثر خبثًا قد يوسّعون الفجوة بين السعر الفوري والعقود، كما يمكنهم استنزاف البائعين عبر رسوم التمويل. لا تدخلوا في البيع على المكشوف، فأنتم جميعًا وقود.
1
275
·
--
#cys لا تذهب، الضخ من قِبل الحيتان منخفض التكلفة جدًا، التحكم عند القمم، كل ما يلزم هو دفع الانزلاق السعري ويمكنهم الضخ من يد إلى يد. العملات الفورية كلها بيد الحيتان، لذا فإن ضغط البيع شبه معدوم.
#cys لا تذهب، الضخ من قِبل الحيتان منخفض التكلفة جدًا، التحكم عند القمم، كل ما يلزم هو دفع الانزلاق السعري ويمكنهم الضخ من يد إلى يد. العملات الفورية كلها بيد الحيتان، لذا فإن ضغط البيع شبه معدوم.
1
578
·
--
338
·
--
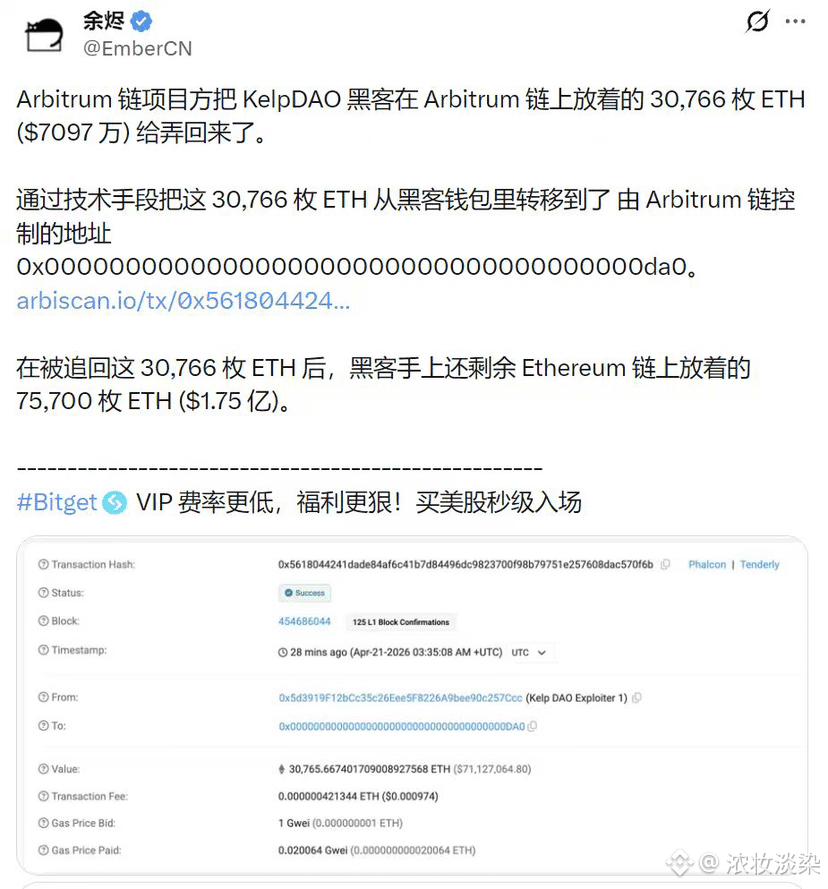
استحوذت مشاريع سلسلة Arbitrum على 70 مليون دولار من الجنرال الذهبي، والجنرال يصرخ مباشرةً: البلوك تشين احتيال$BTC $ETH
استحوذت مشاريع سلسلة Arbitrum على 70 مليون دولار من الجنرال الذهبي، والجنرال يصرخ مباشرةً: البلوك تشين احتيال$BTC $ETH
28
·
--
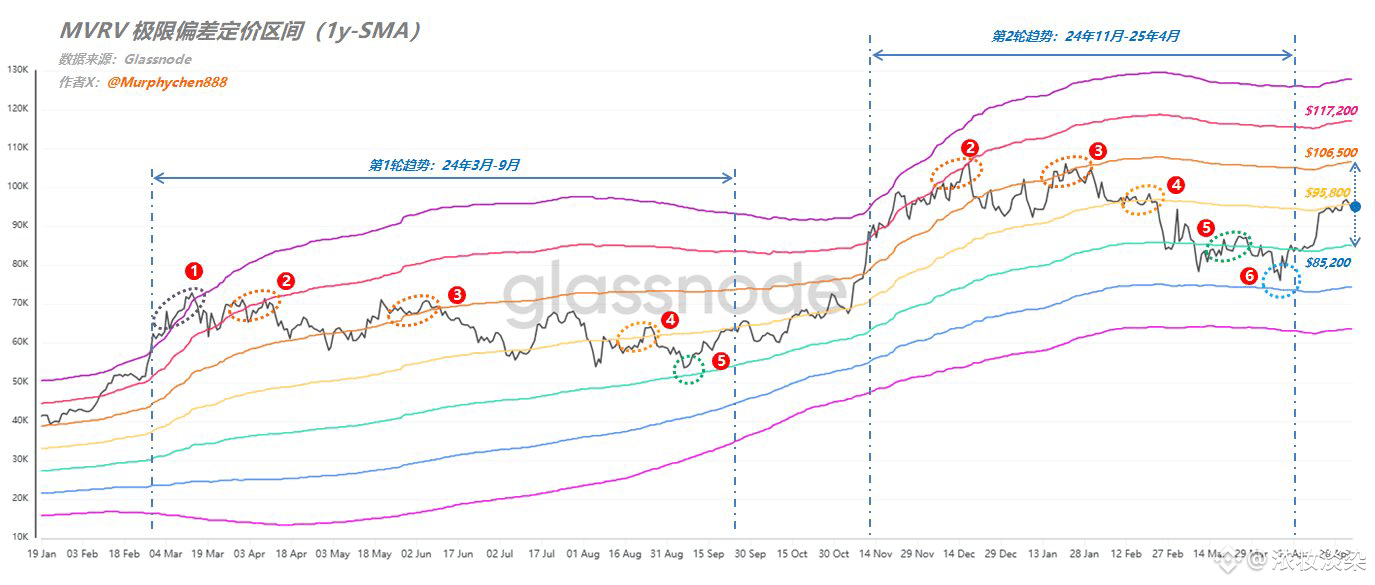
هل سيُشكِّل بالفعل قمة مزدوجة على مستوى الإطار الأسبوعي؟ هل يمكن أن يكرر انهيار 2021 من 69000؟ لننتظر ونرَ
هل سيُشكِّل بالفعل قمة مزدوجة على مستوى الإطار الأسبوعي؟ هل يمكن أن يكرر انهيار 2021 من 69000؟ لننتظر ونرَ
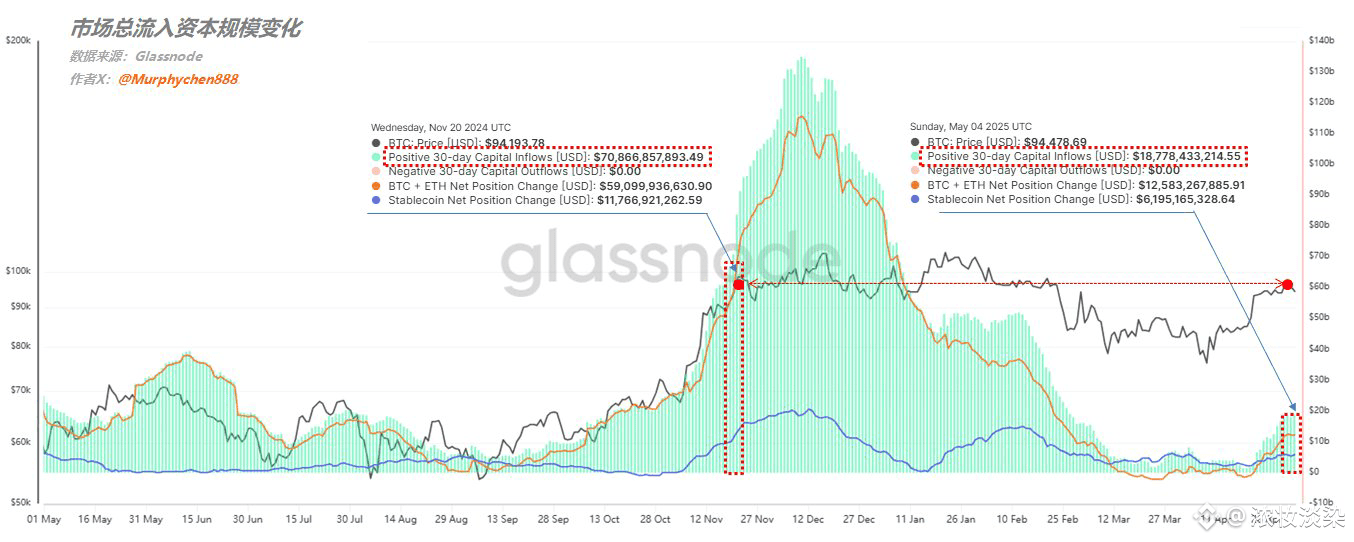
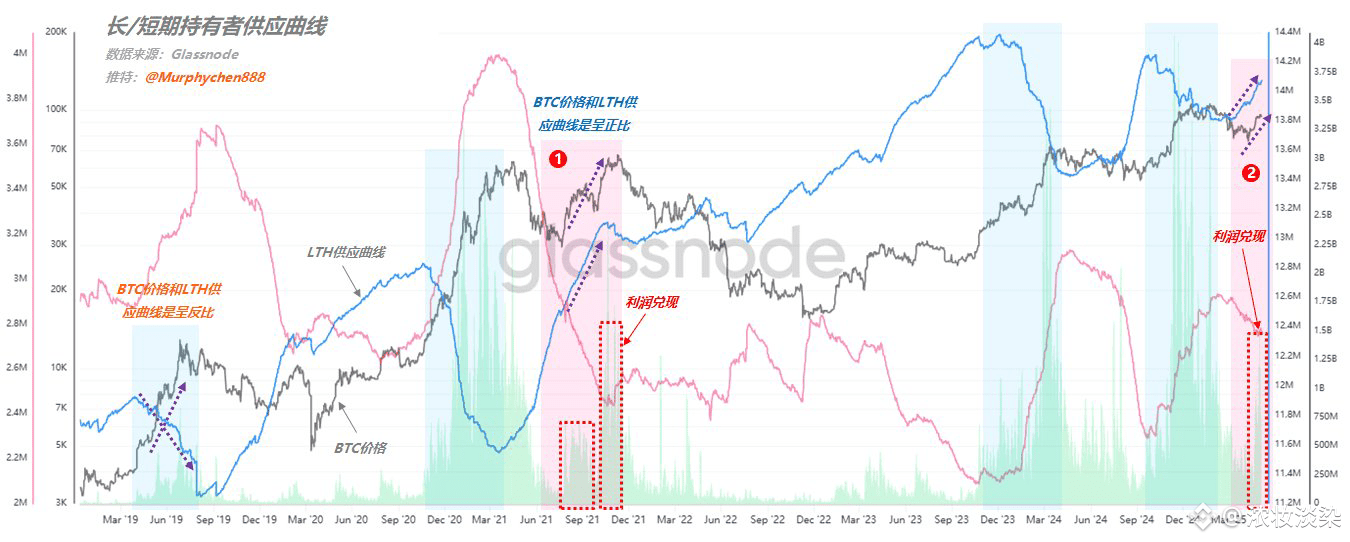
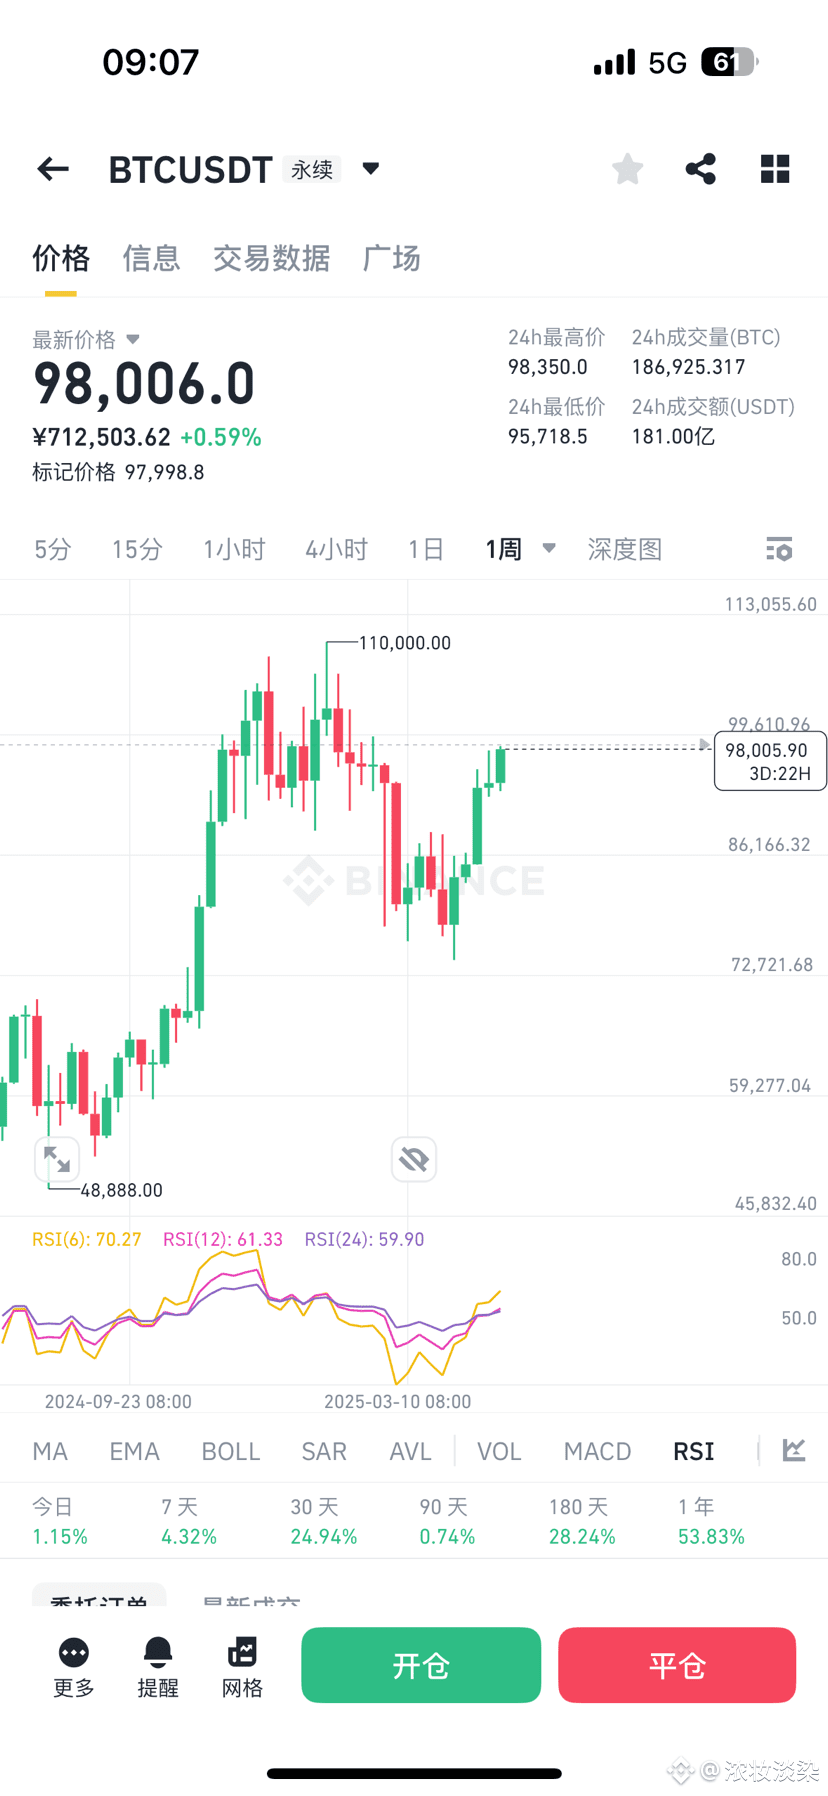
2
2
6.1k
·
--
مقالة
تحليل تأثير فشل عودة التصنيع إلى الداخل في الولايات المتحدة، وأزمة الديون، وانهيار مصداقية الدولار على العملات الرقميةأولًا، آلية انتقال فشل عودة التصنيع إلى الداخل وأزمة الديون
1. العقبات الهيكلية أمام عودة التصنيع إلى الداخل
واجهت سياسة إعادة التصنيع إلى الداخل التي دفع بها ترامب صعوبات بسبب ارتفاع تكلفة العمالة في الولايات المتحدة (ثمانية أضعاف الصين و15 ضعف فيتنام)، وانقطاع سلاسل التوريد (مثل تأجيل افتتاح مصنع TSMC في الولايات المتحدة بسبب نقص الصناعات الداعمة)، فضلًا عن أثر الإزاحة الذي يمارسه رأس المال المالي على الاقتصاد الحقيقي (78% من الاستثمار الأجنبي يتجه إلى الأصول المالية). وقد أدى ذلك إلى عجز الولايات المتحدة عن تقليص العجز التجاري عبر إحياء الصناعة؛ إذ لا يزال العجز التجاري مع الصين في الربع الأول من عام 2025 عند 859.1 مليار دولار، بينما تجاوز حجم الدين 36 تريليون دولار، وبلغت مدفوعات الفائدة السنوية 1.8 تريليون دولار.
تحليل تأثير فشل عودة التصنيع إلى الداخل في الولايات المتحدة، وأزمة الديون، وانهيار مصداقية الدولار على العملات الرقمية
أولًا، آلية انتقال فشل عودة التصنيع إلى الداخل وأزمة الديون
1. العقبات الهيكلية أمام عودة التصنيع إلى الداخل
واجهت سياسة إعادة التصنيع إلى الداخل التي دفع بها ترامب صعوبات بسبب ارتفاع تكلفة العمالة في الولايات المتحدة (ثمانية أضعاف الصين و15 ضعف فيتنام)، وانقطاع سلاسل التوريد (مثل تأجيل افتتاح مصنع TSMC في الولايات المتحدة بسبب نقص الصناعات الداعمة)، فضلًا عن أثر الإزاحة الذي يمارسه رأس المال المالي على الاقتصاد الحقيقي (78% من الاستثمار الأجنبي يتجه إلى الأصول المالية). وقد أدى ذلك إلى عجز الولايات المتحدة عن تقليص العجز التجاري عبر إحياء الصناعة؛ إذ لا يزال العجز التجاري مع الصين في الربع الأول من عام 2025 عند 859.1 مليار دولار، بينما تجاوز حجم الدين 36 تريليون دولار، وبلغت مدفوعات الفائدة السنوية 1.8 تريليون دولار.
1.7k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
ChinaMayLetAlibabaByteDanceBuyNvidiaChips
843 مشاهدات
99 يقومون بالنقاش
#ChinaMayLetAlibabaByteDanceBuyNvidiaChips
مناقشة
تقول تقارير إن الصين قد تسمح للشركات، بما في ذلك Alibaba وByteDance، بشراء رقائق RTX PRO 5500 الجديدة من Nvidia. ووفقًا لتقرير، طلبت وزارة الصناعة وتكنولوجيا المعلومات الصينية من الشركات تزويدها بالكمّيات المخططة والاستخدامات المقصودة، رغم أن التقرير لم يتم التحقق منه بشكل مستقل.
وهذا ملحوظ لأن:
بالنسبة إلى Nvidia: قد يؤدي الحصول على الموافقة إلى خلق مبيعات إضافية في الصين والحفاظ على حضور Nvidia في منظومة الذكاء الاصطناعي الصينية.
بالنسبة إلى Alibaba وByteDance: قد يدعم توفر مزيد من القدرة الحاسوبية من Nvidia تطوير نماذج الذكاء الاصطناعي والاستدلال في ظل الطلب القوي على قدرات الحوسبة.
بالنسبة إلى استراتيجية الصين للرقائق: إن RTX PRO 5500 ليس من أفضل مسرّعات مراكز البيانات للذكاء الاصطناعي لدى Nvidia، بينما تعمل الشركات الصينية أيضًا على تطوير بدائل محلية مثل شرائح الذكاء الاصطناعي الخاصة بـAlibaba.
بالنسبة إلى الأسواق: قد تؤثر تأكيد عمليات شراء كبيرة على المعنويات تجاه Nvidia والقطاع الأوسع للرقائق وشبه الموصلات، لكن حجم وأطر زمنية أي موافقات يظل غير مؤكد.
النقطة الأساسية هي أن هذا يعد موافقة محتملة مُبلغًا عنها، وليس اتفاق شراء مؤكد. وقالت Reuters إنها لم تتمكن من التحقق من التقرير بشكل مستقل.
PALASH5
·0 إعجاب
·415 مشاهدات
USChinaRelease$30BTariffCutProductLists
35 مشاهدات
11 يقومون بالنقاش
SKoreaFSCConsidersVirtualAssetMarketMaker
2,197 مشاهدات
117 يقومون بالنقاش