
慢即是快i
249 منشورات

慢即是快i
إبلاغ
حظر المُستخدم
45 تتابع
1.0K+ المتابعون
413 إعجاب
منشورات
الكل
اقتباسات
Live
·
--
تُعدّ أسهم الترميز (Tokenized Stocks) نسخةً على السلسلة (البلوك تشين) من الأسهم الحقيقية، مع تحقيق تعيين 1:1 بين السهم الحقيقي والسهم المُمثَّل. وتتوفر ضمانات لواقع/حقيقية الأصول.#币安夏令营
تُعدّ أسهم الترميز (Tokenized Stocks) نسخةً على السلسلة (البلوك تشين) من الأسهم الحقيقية، مع تحقيق تعيين 1:1 بين السهم الحقيقي والسهم المُمثَّل. وتتوفر ضمانات لواقع/حقيقية الأصول.#币安夏令营
83
·
--
A. شهد الذهب هذا الأسبوع تراجعًا ملحوظًا، وبدأت أصول الملاذ الآمن تُظهر بعض الضعف
السبب: لطالما كان الذهب "ملاذًا آمنًا" في أوقات الأزمات، ويُظهر هذا التراجع الواضح هذا الأسبوع أن شهية المخاطرة في السوق بدأت تتغير بهدوء. وعادةً ما لا يكون تراجع أصول الملاذ الآمن إشارةً معزولة، بل يعكس إعادة تسعير للأموال — إما لأن أحداث المخاطر هدأت مؤقتًا، أو لأن توقعات السيولة قد تغيّرت. إن ملاحظة هذه النقطة التحولية تساعدنا على التقاط وتيرة انتقال مزاج السوق مبكرًا، كما توفر نافذة مرجعية نادرة للحكم على اتجاه تخصيص الأصول لاحقًا، وقيمتها المعلوماتية لا يُستهان بها.#安友周一观察团
A. شهد الذهب هذا الأسبوع تراجعًا ملحوظًا، وبدأت أصول الملاذ الآمن تُظهر بعض الضعف
السبب: لطالما كان الذهب "ملاذًا آمنًا" في أوقات الأزمات، ويُظهر هذا التراجع الواضح هذا الأسبوع أن شهية المخاطرة في السوق بدأت تتغير بهدوء. وعادةً ما لا يكون تراجع أصول الملاذ الآمن إشارةً معزولة، بل يعكس إعادة تسعير للأموال — إما لأن أحداث المخاطر هدأت مؤقتًا، أو لأن توقعات السيولة قد تغيّرت. إن ملاحظة هذه النقطة التحولية تساعدنا على التقاط وتيرة انتقال مزاج السوق مبكرًا، كما توفر نافذة مرجعية نادرة للحكم على اتجاه تخصيص الأصول لاحقًا، وقيمتها المعلوماتية لا يُستهان بها.#安友周一观察团
السبب: لطالما كان الذهب "ملاذًا آمنًا" في أوقات الأزمات، ويُظهر هذا التراجع الواضح هذا الأسبوع أن شهية المخاطرة في السوق بدأت تتغير بهدوء. وعادةً ما لا يكون تراجع أصول الملاذ الآمن إشارةً معزولة، بل يعكس إعادة تسعير للأموال — إما لأن أحداث المخاطر هدأت مؤقتًا، أو لأن توقعات السيولة قد تغيّرت. إن ملاحظة هذه النقطة التحولية تساعدنا على التقاط وتيرة انتقال مزاج السوق مبكرًا، كما توفر نافذة مرجعية نادرة للحكم على اتجاه تخصيص الأصول لاحقًا، وقيمتها المعلوماتية لا يُستهان بها.#安友周一观察团


币安Binance华语
·
--
📡#安友周一观察团 جاهزة، كل شيء ساخن هذا الأسبوع بنقرة واحدة!
لم يخلُ الأسبوع الماضي من الأحداث، ما الشيء الذي كنت تهتم به أكثر؟ 👀
🗳️ شارك في التصويت وأضف سببًا في تعليقك، قم بـRT أو شارك أية أخبار ساخنة أخرى، وسنختار خمسة أشخاص لتُقدم لكلٍ منهم 30U!
A. الذهب يتراجع بوضوح هذا الأسبوع، والأصول الملاذّة الآمنة تُظهر بوادر تراجع
B. منصة Binance تطلق Agent OS، ويدخل تداول الذكاء الاصطناعي مرحلة جديدة
C. فيتنام تطبّق نموذجًا تجريبيًا لسوق العملات المشفّرة، والرقابة في آسيا تتقدم خطوة أخرى
D. يتصاعد توتر وضع مضيق هرمز، ويصبح سعر النفط مجددًا محور اهتمام عالمي
لم يخلُ الأسبوع الماضي من الأحداث، ما الشيء الذي كنت تهتم به أكثر؟ 👀
🗳️ شارك في التصويت وأضف سببًا في تعليقك، قم بـRT أو شارك أية أخبار ساخنة أخرى، وسنختار خمسة أشخاص لتُقدم لكلٍ منهم 30U!
A. الذهب يتراجع بوضوح هذا الأسبوع، والأصول الملاذّة الآمنة تُظهر بوادر تراجع
B. منصة Binance تطلق Agent OS، ويدخل تداول الذكاء الاصطناعي مرحلة جديدة
C. فيتنام تطبّق نموذجًا تجريبيًا لسوق العملات المشفّرة، والرقابة في آسيا تتقدم خطوة أخرى
D. يتصاعد توتر وضع مضيق هرمز، ويصبح سعر النفط مجددًا محور اهتمام عالمي
95
·
--
تعال نلعب
تعال نلعب
币安Binance华语
·
--
“لا تضحك، لن تتمكن حتى من العثور على الرقم 4 😨”
🪤 يُقال إن هذا هو أصعب تحدٍ على الإطلاق #币安安全星期四 : هل يمكنك العثور على جميع الفخاخ في أقصر وقت؟
👉 点击参与实景陷阱追踪挑战، تنافس على دخول القائمة 🏆
صاحب المراكز العشرة الأولى يحصل على مكافأة 100U كمكافأة للمحقق، والمراكز الثلاثة الأولى تحصل أيضًا على علب هدايا تذكارية إضافية!
شارك/أعد النشر واعرض صورة اجتياز المرحلة في قسم التعليقات، ثم سيتم السحب على 15 شخصًا لتقديم 44U 🧧
🪤 يُقال إن هذا هو أصعب تحدٍ على الإطلاق #币安安全星期四 : هل يمكنك العثور على جميع الفخاخ في أقصر وقت؟
👉 点击参与实景陷阱追踪挑战، تنافس على دخول القائمة 🏆
صاحب المراكز العشرة الأولى يحصل على مكافأة 100U كمكافأة للمحقق، والمراكز الثلاثة الأولى تحصل أيضًا على علب هدايا تذكارية إضافية!
شارك/أعد النشر واعرض صورة اجتياز المرحلة في قسم التعليقات، ثم سيتم السحب على 15 شخصًا لتقديم 44U 🧧
40
·
--
اختر C. ميكرون تستثمر عشرات المليارات من الدولارات في البحث والتطوير، وتزيد الاستثمار في شرائح الذكاء الاصطناعي
السبب: هذا الاستثمار الذي يبلغ عشرات المليارات من الدولارات يهدف إلى اقتناص النقطة المحورية قبل الانفجار الكبير في قدرة الحوسبة للذكاء الاصطناعي. شرائح الذاكرة هي «المخزن» الذي لا غنى عنه لخوادم الذكاء الاصطناعي، وبمبادرة ميكرون إلى توسيع الإنتاج وتسريع تحديث التقنيات، فهي عمليًا تحجز ميزة في الطاقة الإنتاجية قبل انطلاق الطلب، ما يجعل منطق النمو طويل الأجل واضحًا، ويجعلها من اتجاهات الاستثمار الأعلى يقينًا ضمن سلسلة الصناعة. #安友周一观察团
اختر C. ميكرون تستثمر عشرات المليارات من الدولارات في البحث والتطوير، وتزيد الاستثمار في شرائح الذكاء الاصطناعي
السبب: هذا الاستثمار الذي يبلغ عشرات المليارات من الدولارات يهدف إلى اقتناص النقطة المحورية قبل الانفجار الكبير في قدرة الحوسبة للذكاء الاصطناعي. شرائح الذاكرة هي «المخزن» الذي لا غنى عنه لخوادم الذكاء الاصطناعي، وبمبادرة ميكرون إلى توسيع الإنتاج وتسريع تحديث التقنيات، فهي عمليًا تحجز ميزة في الطاقة الإنتاجية قبل انطلاق الطلب، ما يجعل منطق النمو طويل الأجل واضحًا، ويجعلها من اتجاهات الاستثمار الأعلى يقينًا ضمن سلسلة الصناعة. #安友周一观察团
السبب: هذا الاستثمار الذي يبلغ عشرات المليارات من الدولارات يهدف إلى اقتناص النقطة المحورية قبل الانفجار الكبير في قدرة الحوسبة للذكاء الاصطناعي. شرائح الذاكرة هي «المخزن» الذي لا غنى عنه لخوادم الذكاء الاصطناعي، وبمبادرة ميكرون إلى توسيع الإنتاج وتسريع تحديث التقنيات، فهي عمليًا تحجز ميزة في الطاقة الإنتاجية قبل انطلاق الطلب، ما يجعل منطق النمو طويل الأجل واضحًا، ويجعلها من اتجاهات الاستثمار الأعلى يقينًا ضمن سلسلة الصناعة. #安友周一观察团
币安Binance华语
·
--
🔥 #安友周一观察团 يتم التجمع في الوقت المحدد، وقد تم إرسال أهم ما يجري هذا الأسبوع!
هذا الأسبوع حافل بالمعلومات؛ ما الحدث الأكثر جدارة بأن تضغط زر المتابعة من أجله 🧐 ؟
💬 صوّت واذكر السبب في قسم التعليقات، قم بعمل RT أو شارك أي أحداث ساخنة أخرى تتابعها، سيتم اختيار خمسة أشخاص لإرسال 30U لهم!
A. تجاوزت حيازات بينانس SNDK في يوم واحد أكثر من 700 مليون، والتقدم في عمق السوق في المقدمة
B. عودة BTC إلى 700 ألف دولار، وتحسن معنويات السوق
C. استثمار ميكرون 10 مليارات دولار للبحث والتطوير، وزيادة الاستثمار في رقائق شرائح الذكاء الاصطناعي
D. ارتفاع جديد لعائدات سندات الحكومة اليابانية إلى أعلى مستوى، ما يضغط على أسواق السندات عالميًا
هذا الأسبوع حافل بالمعلومات؛ ما الحدث الأكثر جدارة بأن تضغط زر المتابعة من أجله 🧐 ؟
💬 صوّت واذكر السبب في قسم التعليقات، قم بعمل RT أو شارك أي أحداث ساخنة أخرى تتابعها، سيتم اختيار خمسة أشخاص لإرسال 30U لهم!
A. تجاوزت حيازات بينانس SNDK في يوم واحد أكثر من 700 مليون، والتقدم في عمق السوق في المقدمة
B. عودة BTC إلى 700 ألف دولار، وتحسن معنويات السوق
C. استثمار ميكرون 10 مليارات دولار للبحث والتطوير، وزيادة الاستثمار في رقائق شرائح الذكاء الاصطناعي
D. ارتفاع جديد لعائدات سندات الحكومة اليابانية إلى أعلى مستوى، ما يضغط على أسواق السندات عالميًا
78
·
--
اختر C
أولًا اعتبر هذه الـ500 يوان كدافعٍ تُستخدم لتغطية تكاليفه. كلما كان الحكي أكثر إتقانًا، بدا كأنه سيناريو: المقاعد قليلة، الدعوة من المؤسسين مباشرة، يمكن التحقق من الهوية—وكل ذلك درجات تصعدك إلى الطُعم. قواعد التمويل الخاص دائمًا لها قاعدة واحدة فقط—عقدٌ رسمي، وقنواتٌ رسمية. إذا لم تكن مطابقة، فلن تساوي شيئًا. تحقّق بدقة قبل التحويل، الأفضل أن تفوّت الفرصة بدل أن ترسلها بالخطأ.
#币安安全星期四
اختر C
أولًا اعتبر هذه الـ500 يوان كدافعٍ تُستخدم لتغطية تكاليفه. كلما كان الحكي أكثر إتقانًا، بدا كأنه سيناريو: المقاعد قليلة، الدعوة من المؤسسين مباشرة، يمكن التحقق من الهوية—وكل ذلك درجات تصعدك إلى الطُعم. قواعد التمويل الخاص دائمًا لها قاعدة واحدة فقط—عقدٌ رسمي، وقنواتٌ رسمية. إذا لم تكن مطابقة، فلن تساوي شيئًا. تحقّق بدقة قبل التحويل، الأفضل أن تفوّت الفرصة بدل أن ترسلها بالخطأ.
#币安安全星期四
أولًا اعتبر هذه الـ500 يوان كدافعٍ تُستخدم لتغطية تكاليفه. كلما كان الحكي أكثر إتقانًا، بدا كأنه سيناريو: المقاعد قليلة، الدعوة من المؤسسين مباشرة، يمكن التحقق من الهوية—وكل ذلك درجات تصعدك إلى الطُعم. قواعد التمويل الخاص دائمًا لها قاعدة واحدة فقط—عقدٌ رسمي، وقنواتٌ رسمية. إذا لم تكن مطابقة، فلن تساوي شيئًا. تحقّق بدقة قبل التحويل، الأفضل أن تفوّت الفرصة بدل أن ترسلها بالخطأ.
#币安安全星期四
币安Binance华语
·
--
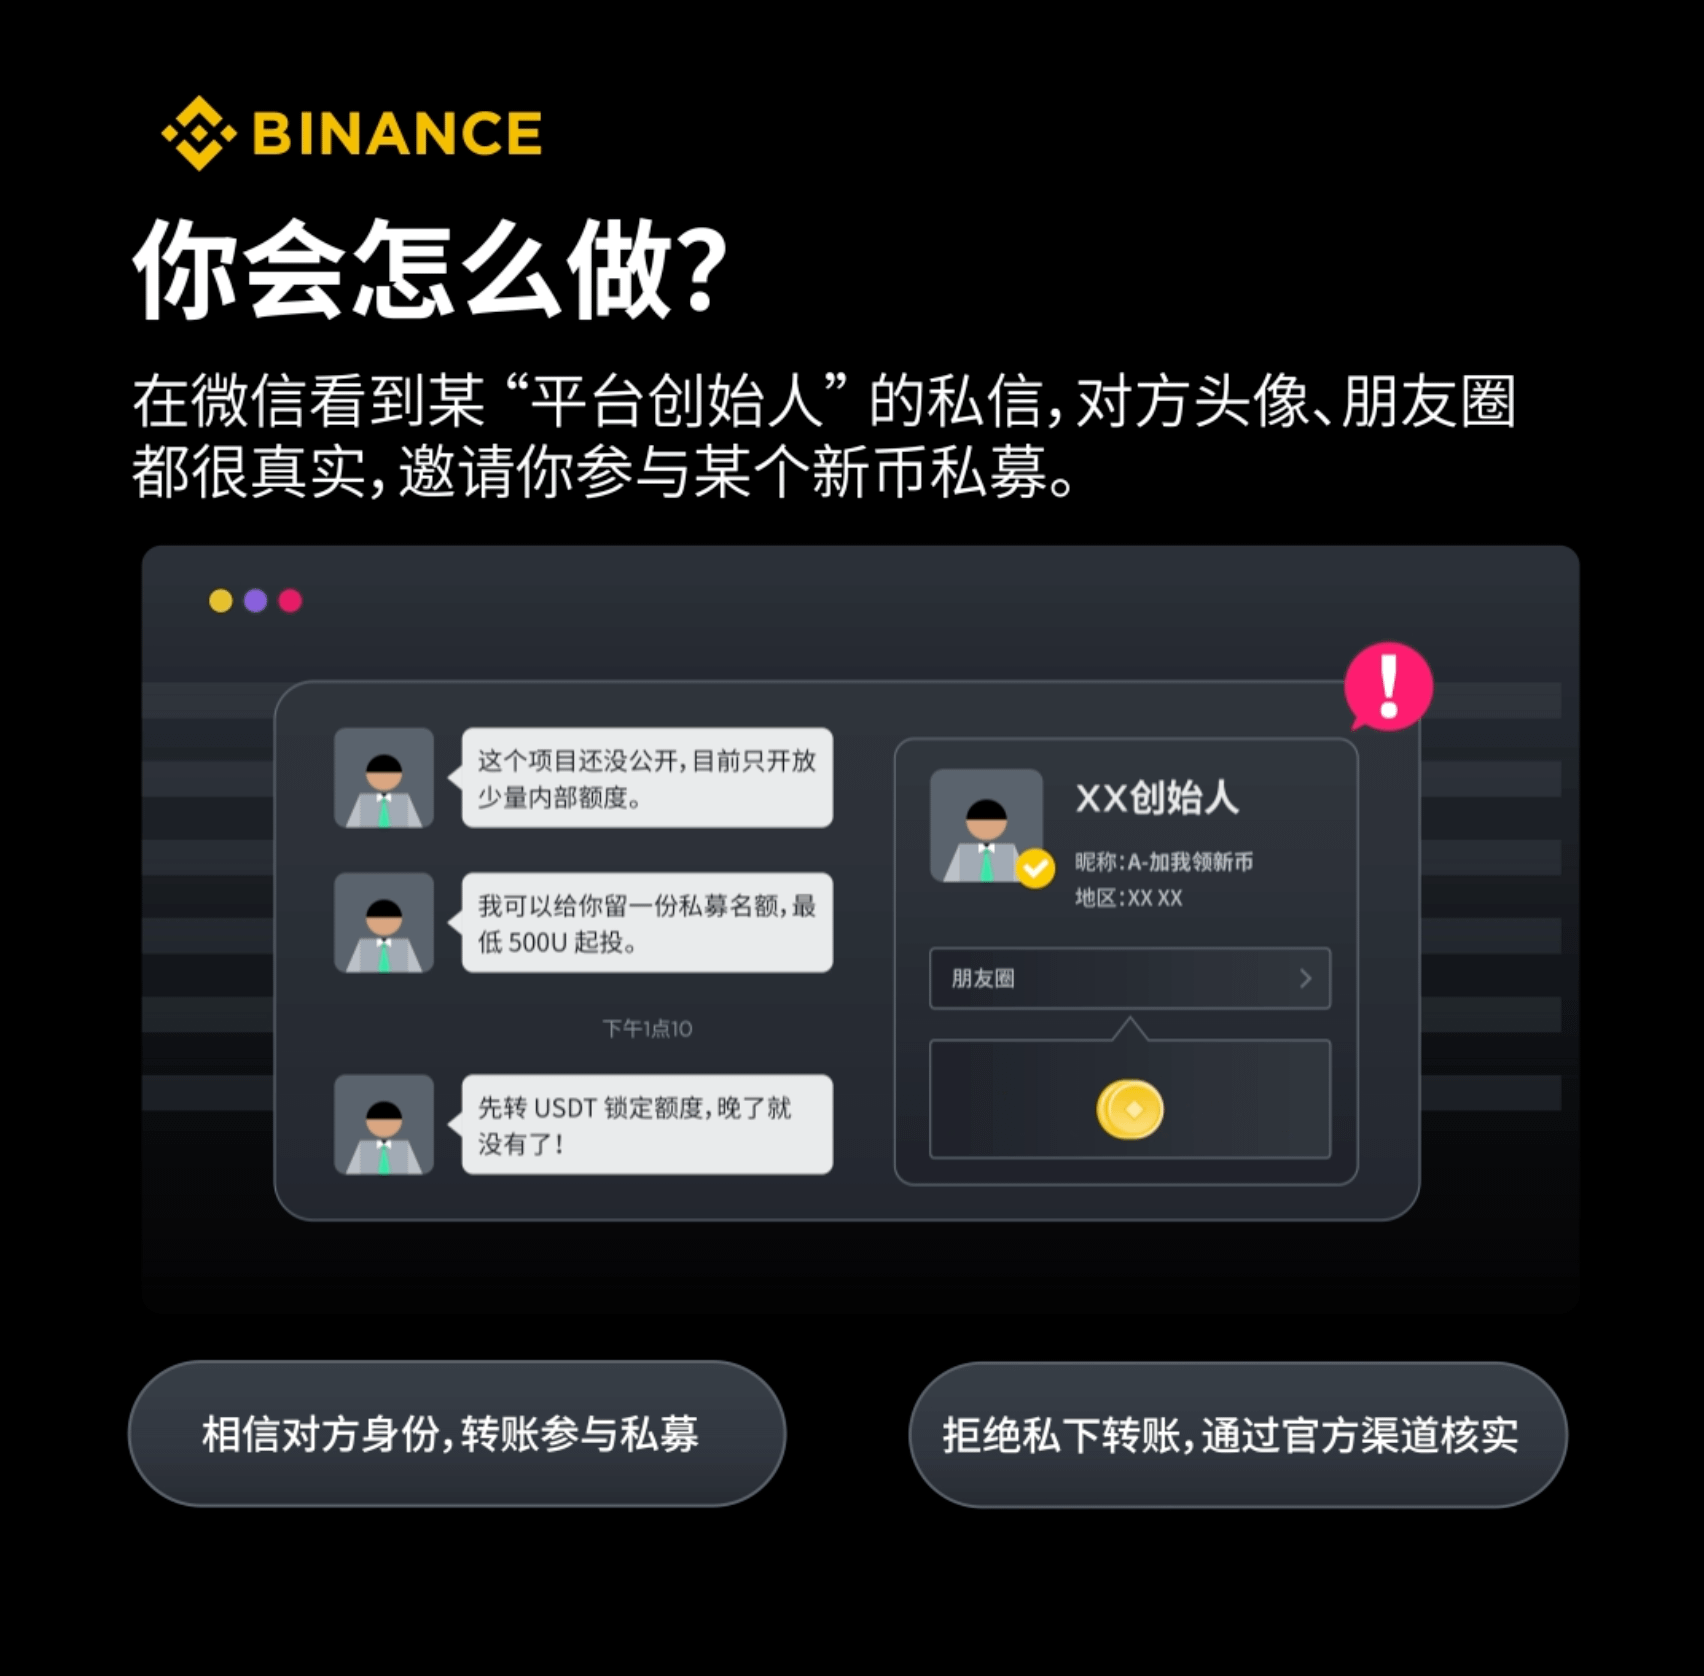
😈“أنا مؤسس المنصة، وآخر مقعد في الاكتتاب الخاص بالعملة الجديدة—500U ادخل الآن!”
ماذا ستفعل❓
A. أخيرًا جاءت عليّ ثروة هائلة—اندفع فورًا 🤑
B. كل شيء على حاله في دائرة الأصدقاء، وحزمة الهوية صحيحة 😎
C. لا أريد هذه البركة! لا تحول المبلغ—تحقق أولًا رسميًا 🔍
⬇️ أعد نشر (RT) واترك خيارك والسبب، وسنختار 3 أشخاص—كل واحد سيحصل على 40U #币安安全星期四
ماذا ستفعل❓
A. أخيرًا جاءت عليّ ثروة هائلة—اندفع فورًا 🤑
B. كل شيء على حاله في دائرة الأصدقاء، وحزمة الهوية صحيحة 😎
C. لا أريد هذه البركة! لا تحول المبلغ—تحقق أولًا رسميًا 🔍
⬇️ أعد نشر (RT) واترك خيارك والسبب، وسنختار 3 أشخاص—كل واحد سيحصل على 40U #币安安全星期四
81
·
--
🎙️ اليوم الثاني عشر من استثمار 100U في BTC مثل السوبرمان، DUSK صعود أم هبوط
إنهاء
02 ساعة 23 دقيقة 12 ثانية
7.5k
17
15
·
--
🎙️ عند الارتفاع يجب أن تبقى هادئًا، وتراجع الطريق المعتاد. bnb
إنهاء
02 ساعة 24 دقيقة 20 ثانية
8k
18
20
·
--
🎙️ إنشاء ساحة بينانس، والشراء الدوري لـ BNB|الأربعاء، لم يتمكن BTC بعد من الثبات عند 80 ألف، ما الذي تعتقدون أنه سيحدث للسوق بعد ذلك؟ تعالوا نتحاور~
إنهاء
05 ساعة 21 دقيقة 38 ثانية
9.4k
41
38
·
--
د. تأجيل مشروع قانون التشفير، وتباطؤ عملية التنظيم مرة أخرى ⏳
تأجيل بعد تأجيل، ما يشير إلى أن عملية المواءمة بين الجهة التنظيمية والقطاع تستغرق وقتًا أكثر مما كان متوقعًا. على المدى القصير، يعني ذلك أن سوق التشفير يفتقر إلى قواعد لعب واضحة، فتغدو الأموال أكثر حذرًا، ومن غير المأمون أن تزداد التقلبات السعريّة؛ لكن من زاوية أخرى، قد لا يكون التأجيل كله أمرًا سيئًا، إذ يحصل القطاع بدلًا من ذلك على فترة تهدئة ليقوم بالتدقيق الذاتي والمواءمة، وعندما يطبَّق الإطار الحقيقي ستكون قواعده أقرب للواقع. بالنسبة لمن يخططون على المدى الطويل، تبدو هذه المرحلة أقرب إلى نافذة مراقبة؛ إذ عندما تصبح القواعد واضحة، يعيد السوق تسعير نفسه، وعندها ستبرز الفرص تلقائيًا.#安友周一观察团
د. تأجيل مشروع قانون التشفير، وتباطؤ عملية التنظيم مرة أخرى ⏳
تأجيل بعد تأجيل، ما يشير إلى أن عملية المواءمة بين الجهة التنظيمية والقطاع تستغرق وقتًا أكثر مما كان متوقعًا. على المدى القصير، يعني ذلك أن سوق التشفير يفتقر إلى قواعد لعب واضحة، فتغدو الأموال أكثر حذرًا، ومن غير المأمون أن تزداد التقلبات السعريّة؛ لكن من زاوية أخرى، قد لا يكون التأجيل كله أمرًا سيئًا، إذ يحصل القطاع بدلًا من ذلك على فترة تهدئة ليقوم بالتدقيق الذاتي والمواءمة، وعندما يطبَّق الإطار الحقيقي ستكون قواعده أقرب للواقع. بالنسبة لمن يخططون على المدى الطويل، تبدو هذه المرحلة أقرب إلى نافذة مراقبة؛ إذ عندما تصبح القواعد واضحة، يعيد السوق تسعير نفسه، وعندها ستبرز الفرص تلقائيًا.#安友周一观察团
تأجيل بعد تأجيل، ما يشير إلى أن عملية المواءمة بين الجهة التنظيمية والقطاع تستغرق وقتًا أكثر مما كان متوقعًا. على المدى القصير، يعني ذلك أن سوق التشفير يفتقر إلى قواعد لعب واضحة، فتغدو الأموال أكثر حذرًا، ومن غير المأمون أن تزداد التقلبات السعريّة؛ لكن من زاوية أخرى، قد لا يكون التأجيل كله أمرًا سيئًا، إذ يحصل القطاع بدلًا من ذلك على فترة تهدئة ليقوم بالتدقيق الذاتي والمواءمة، وعندما يطبَّق الإطار الحقيقي ستكون قواعده أقرب للواقع. بالنسبة لمن يخططون على المدى الطويل، تبدو هذه المرحلة أقرب إلى نافذة مراقبة؛ إذ عندما تصبح القواعد واضحة، يعيد السوق تسعير نفسه، وعندها ستبرز الفرص تلقائيًا.#安友周一观察团
币安Binance华语
·
--
🔥#安友周一观察团 مجموعة أحداث كبيرة 📡
كانت هناك أحداث كثيرة مؤخرًا، ما الذي جذب انتباهك من بينها؟👀
✅ صوّت واترك سبب اختيارك في قسم التعليقات، إما RT أو شارك حدثًا آخر مثيرًا للاهتمام، وسنختار 5 أشخاص لنمنحهم 30U كمكافأة لمناقشة الموضوع!
A. bStocks توسّع بوابة الأصول، وتحويل 1:1 أكثر مرونة
B. استمرار تراجع بيانات مؤشر CPI، وتحسّن ثقة السوق
C. مؤشر S&P 500 يسجل قمة جديدة مرة أخرى، والأسهم التكنولوجية تواصل القوة
D. تأجيل قانون CLARITY الخاص بالعملات المشفرة، وتباطؤ إضافي في مسار التنظيم
كانت هناك أحداث كثيرة مؤخرًا، ما الذي جذب انتباهك من بينها؟👀
✅ صوّت واترك سبب اختيارك في قسم التعليقات، إما RT أو شارك حدثًا آخر مثيرًا للاهتمام، وسنختار 5 أشخاص لنمنحهم 30U كمكافأة لمناقشة الموضوع!
A. bStocks توسّع بوابة الأصول، وتحويل 1:1 أكثر مرونة
B. استمرار تراجع بيانات مؤشر CPI، وتحسّن ثقة السوق
C. مؤشر S&P 500 يسجل قمة جديدة مرة أخرى، والأسهم التكنولوجية تواصل القوة
D. تأجيل قانون CLARITY الخاص بالعملات المشفرة، وتباطؤ إضافي في مسار التنظيم
135
·
--
حلقة الموت في التسوية التقليدية التي لا يعرفها أحد على الإطلاق: ينخفض الضمان، فيتسارع الجميع لبيع العقد إلحاحًا، فتُسحق الأسعار، وتؤدي المزيد من المراكز إلى تصفيةٍ أخرى، فيتواصل البيع——وتحدث الدهوسة تحديدًا في مرحلة التصفية. @termmax التزمت بالتسليم العيني لتجاوز ذلك: لا استعجال للبحث عن «شخص يشتري» ليقوم بدور الطرف المقابل، بل يتم تسليم أصول الضمان مباشرة إلى المُقرض، ويحصل حاملو FT على أصول الضمان والأصل الأساسي وفقًا للقواعد، دون رهانات على مطابقة السوق. تكمن براعة هذا التصميم في أنه يعترف بحقيقة واحدة: في ظل ظروف السوق المتطرفة، قد يكون فعل «البيع» نفسه إجراءً خاطئًا.
لكن إذا أوقفنا أنفسنا وفكرنا طبقة أخرى، فإن الدهوسة لم تختفِ؛ لقد انتقلت فقط إلى مكان آخر. في السابق كانت الدهوسة تحدث داخل حوض التصفية: يجب على العقد تحويل الأصول إلى سيولة ضمن نافذة زمنية محددة، فيهرع الجميع للبيع. أما الآن، فقد أصبح موقع الدهوسة المُحتمل بعد التسليم: مجموعة من المقرضين تتلقى في الوقت نفسه نفس فئة أصول الضمان، وإذا استمر تدهور السوق وأراد هؤلاء جميعًا الخروج من المراكز، فسيتحولون إلى مجموعة البيع القسري الجديدة—وبالإضافة إلى ذلك، لا توجد لديهم التزامات صانع سوق، ولا توجد لديهم دوافع للشراء، فهم ببساطة أصحاب حِمل لا يريدون الاحتفاظ به. إن التسليم العيني يحوّل البيع القسري من يد العقد إلى يد المُقرض، لكن ضغط البيع لم يُمتص؛ بل تغيّر فقط من يحتفظ بالأصول المُحمَّلة بالبيع. $ONG
بل توجد حتى مخاطرة أكثر دقة: في التصفية التقليدية، يكون للعقد على الأقل قرار موحّد—كيفية البيع ومتى البيع—وهذا إجراء مركزي. أما التسليم العيني فيُقسِّم عملية التصرف إلى قرار يتخذه كل شخص على حدة، ما يعني أن إيقاع الدهوسة الجماعية يُسلَّم إلى مئات من أصحاب الحِمل الذين لا يتواصلون فيما بينهم. الجميع يتوقون للانطلاق سريعًا، وفي تلك اللحظة قد تكون كفاءة الدهوسة أعلى مما لو كان البيع متمركزًا في نقطة واحدة عبر العقد. لقد حوّلت الآلية التصفية من حالة هلع المؤسسات إلى حالة هلع شبيهة بهلع عامة الناس (المستثمرين الأفراد)، لم يتغير الخوف، لكن تغير نمط التنظيم.
لذلك، تقييمي للتسليم العيني هو: إنه يتجاوز فعلًا أصعب نقطة ألم—وهي عجز البيع في الظروف المتطرفة—ما يمنع الأصول ضعيفة السيولة (خصوصًا RWA) من أن تُباع بسعر بخس. لكن الثمن هو أنه يؤخر توقيت الدهوسة من مرحلة التصفية إلى ما بعد التسليم، ويُوزّعها على حَمَلة الأصول. تصميم آلي أنيق لا يعني أن اختبار الضغط سيكون أنيقًا كذلك—والمراد ملاحظته فعليًا في المرة القادمة ليس مدى سلاسة عملية التسليم، بل ما إذا كان هؤلاء الحَمَلة بعد التسليم سيُبادرون إلى الهروب في الوقت نفسه. #termmax
حلقة الموت في التسوية التقليدية التي لا يعرفها أحد على الإطلاق: ينخفض الضمان، فيتسارع الجميع لبيع العقد إلحاحًا، فتُسحق الأسعار، وتؤدي المزيد من المراكز إلى تصفيةٍ أخرى، فيتواصل البيع——وتحدث الدهوسة تحديدًا في مرحلة التصفية. @TermMax التزمت بالتسليم العيني لتجاوز ذلك: لا استعجال للبحث عن «شخص يشتري» ليقوم بدور الطرف المقابل، بل يتم تسليم أصول الضمان مباشرة إلى المُقرض، ويحصل حاملو FT على أصول الضمان والأصل الأساسي وفقًا للقواعد، دون رهانات على مطابقة السوق. تكمن براعة هذا التصميم في أنه يعترف بحقيقة واحدة: في ظل ظروف السوق المتطرفة، قد يكون فعل «البيع» نفسه إجراءً خاطئًا.
لكن إذا أوقفنا أنفسنا وفكرنا طبقة أخرى، فإن الدهوسة لم تختفِ؛ لقد انتقلت فقط إلى مكان آخر. في السابق كانت الدهوسة تحدث داخل حوض التصفية: يجب على العقد تحويل الأصول إلى سيولة ضمن نافذة زمنية محددة، فيهرع الجميع للبيع. أما الآن، فقد أصبح موقع الدهوسة المُحتمل بعد التسليم: مجموعة من المقرضين تتلقى في الوقت نفسه نفس فئة أصول الضمان، وإذا استمر تدهور السوق وأراد هؤلاء جميعًا الخروج من المراكز، فسيتحولون إلى مجموعة البيع القسري الجديدة—وبالإضافة إلى ذلك، لا توجد لديهم التزامات صانع سوق، ولا توجد لديهم دوافع للشراء، فهم ببساطة أصحاب حِمل لا يريدون الاحتفاظ به. إن التسليم العيني يحوّل البيع القسري من يد العقد إلى يد المُقرض، لكن ضغط البيع لم يُمتص؛ بل تغيّر فقط من يحتفظ بالأصول المُحمَّلة بالبيع. $ONG
بل توجد حتى مخاطرة أكثر دقة: في التصفية التقليدية، يكون للعقد على الأقل قرار موحّد—كيفية البيع ومتى البيع—وهذا إجراء مركزي. أما التسليم العيني فيُقسِّم عملية التصرف إلى قرار يتخذه كل شخص على حدة، ما يعني أن إيقاع الدهوسة الجماعية يُسلَّم إلى مئات من أصحاب الحِمل الذين لا يتواصلون فيما بينهم. الجميع يتوقون للانطلاق سريعًا، وفي تلك اللحظة قد تكون كفاءة الدهوسة أعلى مما لو كان البيع متمركزًا في نقطة واحدة عبر العقد. لقد حوّلت الآلية التصفية من حالة هلع المؤسسات إلى حالة هلع شبيهة بهلع عامة الناس (المستثمرين الأفراد)، لم يتغير الخوف، لكن تغير نمط التنظيم.
لذلك، تقييمي للتسليم العيني هو: إنه يتجاوز فعلًا أصعب نقطة ألم—وهي عجز البيع في الظروف المتطرفة—ما يمنع الأصول ضعيفة السيولة (خصوصًا RWA) من أن تُباع بسعر بخس. لكن الثمن هو أنه يؤخر توقيت الدهوسة من مرحلة التصفية إلى ما بعد التسليم، ويُوزّعها على حَمَلة الأصول. تصميم آلي أنيق لا يعني أن اختبار الضغط سيكون أنيقًا كذلك—والمراد ملاحظته فعليًا في المرة القادمة ليس مدى سلاسة عملية التسليم، بل ما إذا كان هؤلاء الحَمَلة بعد التسليم سيُبادرون إلى الهروب في الوقت نفسه. #termmax
لكن إذا أوقفنا أنفسنا وفكرنا طبقة أخرى، فإن الدهوسة لم تختفِ؛ لقد انتقلت فقط إلى مكان آخر. في السابق كانت الدهوسة تحدث داخل حوض التصفية: يجب على العقد تحويل الأصول إلى سيولة ضمن نافذة زمنية محددة، فيهرع الجميع للبيع. أما الآن، فقد أصبح موقع الدهوسة المُحتمل بعد التسليم: مجموعة من المقرضين تتلقى في الوقت نفسه نفس فئة أصول الضمان، وإذا استمر تدهور السوق وأراد هؤلاء جميعًا الخروج من المراكز، فسيتحولون إلى مجموعة البيع القسري الجديدة—وبالإضافة إلى ذلك، لا توجد لديهم التزامات صانع سوق، ولا توجد لديهم دوافع للشراء، فهم ببساطة أصحاب حِمل لا يريدون الاحتفاظ به. إن التسليم العيني يحوّل البيع القسري من يد العقد إلى يد المُقرض، لكن ضغط البيع لم يُمتص؛ بل تغيّر فقط من يحتفظ بالأصول المُحمَّلة بالبيع. $ONG
بل توجد حتى مخاطرة أكثر دقة: في التصفية التقليدية، يكون للعقد على الأقل قرار موحّد—كيفية البيع ومتى البيع—وهذا إجراء مركزي. أما التسليم العيني فيُقسِّم عملية التصرف إلى قرار يتخذه كل شخص على حدة، ما يعني أن إيقاع الدهوسة الجماعية يُسلَّم إلى مئات من أصحاب الحِمل الذين لا يتواصلون فيما بينهم. الجميع يتوقون للانطلاق سريعًا، وفي تلك اللحظة قد تكون كفاءة الدهوسة أعلى مما لو كان البيع متمركزًا في نقطة واحدة عبر العقد. لقد حوّلت الآلية التصفية من حالة هلع المؤسسات إلى حالة هلع شبيهة بهلع عامة الناس (المستثمرين الأفراد)، لم يتغير الخوف، لكن تغير نمط التنظيم.
لذلك، تقييمي للتسليم العيني هو: إنه يتجاوز فعلًا أصعب نقطة ألم—وهي عجز البيع في الظروف المتطرفة—ما يمنع الأصول ضعيفة السيولة (خصوصًا RWA) من أن تُباع بسعر بخس. لكن الثمن هو أنه يؤخر توقيت الدهوسة من مرحلة التصفية إلى ما بعد التسليم، ويُوزّعها على حَمَلة الأصول. تصميم آلي أنيق لا يعني أن اختبار الضغط سيكون أنيقًا كذلك—والمراد ملاحظته فعليًا في المرة القادمة ليس مدى سلاسة عملية التسليم، بل ما إذا كان هؤلاء الحَمَلة بعد التسليم سيُبادرون إلى الهروب في الوقت نفسه. #termmax
229
·
--
عندما كنت أتصفح “ورقة بيضاء” @termmax ، دونت في ذهني هذه الجملة من جزء GT: يتم تحويل معاملة واحدة إلى وضع رافعة مالية، مع خفض كبير لاستهلاك gas. من وجهة نظر واحدة لا مشكلة في الأمر، لكنك لا تعرف حقًا أي معاملة تم توفيرها وأي معاملات تم تجاهلها إلا بعد أن تنهي دورة GT كاملة — فتح، ثم الاحتفاظ، ثم الإغلاق/التصفية، ثم التسوية.
صحيح أن لحظة “الصك/التحويل” كانت سريعة ومرتبة: معاملة واحدة، مرة واحدة من gas، وبذلك تحصل على الرافعة المالية. لكن عندما تمضي دورة كاملة، يتضح أن عبارة “معاملة واحدة تصنع رافعة” ليست سوى الخطوة الأولى في رحلة الرافعة بأكملها. الفتح قد يتم بخطوة واحدة، أما الإغلاق فلا يمكن. لفك رافعة GT، عليك أولًا بيع الضمان، ثم سداد الدين، وبعد ذلك استرداد/استعادة المركز. كل حلقة هي عملية مستقلة على السلسلة. إن gas الذي تم توفيره في لحظة الصك، عند وضعه ضمن تكلفة السلسلة في الدورة الكاملة، لا يساوي شيئًا.$RE
والأكثر ما يربك الذهن هو تحمّل الخطأ في التصفية. تركز الورقة البيضاء على التغليف والتكاليف عند شرح GT، مع هامش صغير جدًا من الحديث عن مدى صحة مراكز الرافعة في الحالات القصوى من تقلبات السوق. في تطبيق عملي، أراقب “الملاءة/الصحة” عن كثب؛ فإذا زادت التقلبات، أجد نفسي أتحرك بمحاذاة خط التصفية، والنافذة المتاحة لزيادة الضمان يدويًا تكون ضيقة للغاية. إدارة المخاطر في البروتوكول مستقرة، لكن بصفتك مستخدمًا للرافعة، مساحة تحمّل الخطأ ليست كبيرة فعلًا.$SKYAI
وعند خطوة الإغلاق/التصفية، اصطدمت أيضًا بمشكلة السيولة/العمق. يعتمد خروج مركز الرافعة على بيع الضمان واسترداد/شراء الدين مرة أخرى، وهاتان العمليتان تتمان في سوق المواعيد/الآجال. في السوق القصير الأمر أفضل؛ لكن بمجرد أن يتم سحب السعر إلى الطرف الأطول، تصبح الأوامر خفيفة، والفرق بين سعري العرض والطلب (spread) كبير، فتتضح تكلفة الإغلاق بالعين المجردة وهي ترتفع. تبدو الورقة البيضاء وكأنها تحكي عن GT كما لو أنك وضعت الرافعة داخل صندوق، لكن في التطبيق العملي تتضح الحقيقة: الصندوق يحتوي فعلًا على السوق والعمق.
بعد هذه الجولة من التطبيق العملي، تصميم آلية GT “مرتب حقًا”: الصك مريح، والقيود/التسجيلات واضحة. هذا صحيح. لكن الورقة البيضاء تلخص قيمة GT بعبارة “صك بمعاملة واحدة”، وفيها شيء من المبالغة في القول الجيد — ما يتم توفيره هو أول خطوة، وما يكون مكلفًا هو كل خطوة بعد ذلك. من يريد لمس/استخدام رافعة GT، لا تكتفِ برؤية سهولة التوفير في لحظة الصك؛ احسب أولًا تكلفة السلسلة للدورة الكاملة، وخفض/هامش تحمل التصفية، وعمق السيولة عند الإغلاق، ثم قرر حجم المركز الذي ستفتحه. موقفي الآن هو أن أتابع النظر إليه ببطء داخل قائمة الاختيار، ومع أن “الرافعة” ليست سيئة بحد ذاتها، فالأهم أن يكون هامش تحمّل الخطأ والعمق كافيين قبل التفكير بجدية.#termmax
عندما كنت أتصفح “ورقة بيضاء” @TermMax ، دونت في ذهني هذه الجملة من جزء GT: يتم تحويل معاملة واحدة إلى وضع رافعة مالية، مع خفض كبير لاستهلاك gas. من وجهة نظر واحدة لا مشكلة في الأمر، لكنك لا تعرف حقًا أي معاملة تم توفيرها وأي معاملات تم تجاهلها إلا بعد أن تنهي دورة GT كاملة — فتح، ثم الاحتفاظ، ثم الإغلاق/التصفية، ثم التسوية.
صحيح أن لحظة “الصك/التحويل” كانت سريعة ومرتبة: معاملة واحدة، مرة واحدة من gas، وبذلك تحصل على الرافعة المالية. لكن عندما تمضي دورة كاملة، يتضح أن عبارة “معاملة واحدة تصنع رافعة” ليست سوى الخطوة الأولى في رحلة الرافعة بأكملها. الفتح قد يتم بخطوة واحدة، أما الإغلاق فلا يمكن. لفك رافعة GT، عليك أولًا بيع الضمان، ثم سداد الدين، وبعد ذلك استرداد/استعادة المركز. كل حلقة هي عملية مستقلة على السلسلة. إن gas الذي تم توفيره في لحظة الصك، عند وضعه ضمن تكلفة السلسلة في الدورة الكاملة، لا يساوي شيئًا.$RE
والأكثر ما يربك الذهن هو تحمّل الخطأ في التصفية. تركز الورقة البيضاء على التغليف والتكاليف عند شرح GT، مع هامش صغير جدًا من الحديث عن مدى صحة مراكز الرافعة في الحالات القصوى من تقلبات السوق. في تطبيق عملي، أراقب “الملاءة/الصحة” عن كثب؛ فإذا زادت التقلبات، أجد نفسي أتحرك بمحاذاة خط التصفية، والنافذة المتاحة لزيادة الضمان يدويًا تكون ضيقة للغاية. إدارة المخاطر في البروتوكول مستقرة، لكن بصفتك مستخدمًا للرافعة، مساحة تحمّل الخطأ ليست كبيرة فعلًا.$SKYAI
وعند خطوة الإغلاق/التصفية، اصطدمت أيضًا بمشكلة السيولة/العمق. يعتمد خروج مركز الرافعة على بيع الضمان واسترداد/شراء الدين مرة أخرى، وهاتان العمليتان تتمان في سوق المواعيد/الآجال. في السوق القصير الأمر أفضل؛ لكن بمجرد أن يتم سحب السعر إلى الطرف الأطول، تصبح الأوامر خفيفة، والفرق بين سعري العرض والطلب (spread) كبير، فتتضح تكلفة الإغلاق بالعين المجردة وهي ترتفع. تبدو الورقة البيضاء وكأنها تحكي عن GT كما لو أنك وضعت الرافعة داخل صندوق، لكن في التطبيق العملي تتضح الحقيقة: الصندوق يحتوي فعلًا على السوق والعمق.
بعد هذه الجولة من التطبيق العملي، تصميم آلية GT “مرتب حقًا”: الصك مريح، والقيود/التسجيلات واضحة. هذا صحيح. لكن الورقة البيضاء تلخص قيمة GT بعبارة “صك بمعاملة واحدة”، وفيها شيء من المبالغة في القول الجيد — ما يتم توفيره هو أول خطوة، وما يكون مكلفًا هو كل خطوة بعد ذلك. من يريد لمس/استخدام رافعة GT، لا تكتفِ برؤية سهولة التوفير في لحظة الصك؛ احسب أولًا تكلفة السلسلة للدورة الكاملة، وخفض/هامش تحمل التصفية، وعمق السيولة عند الإغلاق، ثم قرر حجم المركز الذي ستفتحه. موقفي الآن هو أن أتابع النظر إليه ببطء داخل قائمة الاختيار، ومع أن “الرافعة” ليست سيئة بحد ذاتها، فالأهم أن يكون هامش تحمّل الخطأ والعمق كافيين قبل التفكير بجدية.#termmax
صحيح أن لحظة “الصك/التحويل” كانت سريعة ومرتبة: معاملة واحدة، مرة واحدة من gas، وبذلك تحصل على الرافعة المالية. لكن عندما تمضي دورة كاملة، يتضح أن عبارة “معاملة واحدة تصنع رافعة” ليست سوى الخطوة الأولى في رحلة الرافعة بأكملها. الفتح قد يتم بخطوة واحدة، أما الإغلاق فلا يمكن. لفك رافعة GT، عليك أولًا بيع الضمان، ثم سداد الدين، وبعد ذلك استرداد/استعادة المركز. كل حلقة هي عملية مستقلة على السلسلة. إن gas الذي تم توفيره في لحظة الصك، عند وضعه ضمن تكلفة السلسلة في الدورة الكاملة، لا يساوي شيئًا.$RE
والأكثر ما يربك الذهن هو تحمّل الخطأ في التصفية. تركز الورقة البيضاء على التغليف والتكاليف عند شرح GT، مع هامش صغير جدًا من الحديث عن مدى صحة مراكز الرافعة في الحالات القصوى من تقلبات السوق. في تطبيق عملي، أراقب “الملاءة/الصحة” عن كثب؛ فإذا زادت التقلبات، أجد نفسي أتحرك بمحاذاة خط التصفية، والنافذة المتاحة لزيادة الضمان يدويًا تكون ضيقة للغاية. إدارة المخاطر في البروتوكول مستقرة، لكن بصفتك مستخدمًا للرافعة، مساحة تحمّل الخطأ ليست كبيرة فعلًا.$SKYAI
وعند خطوة الإغلاق/التصفية، اصطدمت أيضًا بمشكلة السيولة/العمق. يعتمد خروج مركز الرافعة على بيع الضمان واسترداد/شراء الدين مرة أخرى، وهاتان العمليتان تتمان في سوق المواعيد/الآجال. في السوق القصير الأمر أفضل؛ لكن بمجرد أن يتم سحب السعر إلى الطرف الأطول، تصبح الأوامر خفيفة، والفرق بين سعري العرض والطلب (spread) كبير، فتتضح تكلفة الإغلاق بالعين المجردة وهي ترتفع. تبدو الورقة البيضاء وكأنها تحكي عن GT كما لو أنك وضعت الرافعة داخل صندوق، لكن في التطبيق العملي تتضح الحقيقة: الصندوق يحتوي فعلًا على السوق والعمق.
بعد هذه الجولة من التطبيق العملي، تصميم آلية GT “مرتب حقًا”: الصك مريح، والقيود/التسجيلات واضحة. هذا صحيح. لكن الورقة البيضاء تلخص قيمة GT بعبارة “صك بمعاملة واحدة”، وفيها شيء من المبالغة في القول الجيد — ما يتم توفيره هو أول خطوة، وما يكون مكلفًا هو كل خطوة بعد ذلك. من يريد لمس/استخدام رافعة GT، لا تكتفِ برؤية سهولة التوفير في لحظة الصك؛ احسب أولًا تكلفة السلسلة للدورة الكاملة، وخفض/هامش تحمل التصفية، وعمق السيولة عند الإغلاق، ثم قرر حجم المركز الذي ستفتحه. موقفي الآن هو أن أتابع النظر إليه ببطء داخل قائمة الاختيار، ومع أن “الرافعة” ليست سيئة بحد ذاتها، فالأهم أن يكون هامش تحمّل الخطأ والعمق كافيين قبل التفكير بجدية.#termmax
2
169
·
--
في مزاد @termmax ، أن最 نصيحة غير بديهية هي: لا تحاول المراوغة، بل اعرض السعر الحقيقي الأدنى الذي في قلبك.
لم أكن أصدق في البداية. كل الأسواق تعلم الناس أن "يتركون هامشًا كافيًا، وأن يروا ماذا سيفعل الآخرون أولًا"، وبطبيعة الحال يجب أن يكون المزاد حذرًا أيضًا. والنتيجة في أول مرة عانيت الخسارة: أردت أن أكسب أكثر، فرفعت عرضي إلى ما فوق السعر الأدنى في نفسي، وبعد دورة كاملة لم يحدث أي تنفيذ—لأن معدل العائد الذي كنت تريده كان مرتفعًا جدًا، والسوق لم يستطع تقديمه، والمال حين يبقى دون استثمار هو خسارة.$ACE
حين تفهم الآلية تتضح الصورة. TermMax هو مزاد بسعر تصفية موحد. سعر التنفيذ النهائي لا يتبع عرضك أنت، بل يتم تحديده عند نقطة تقاطع جميع العطاءات. إذا قدمت أعلى من اللازم فلن يصبح سعر التنفيذ أعلى؛ وإذا كان عرضك بعيدًا جدًا عن نقطة التقاطع فستخرج مباشرة من المزاد. والعكس صحيح أيضًا: إذا ضغطت حدك الأدنى منخفضًا جدًا، وعندما تقع قيمة سعر التصفية تمامًا بين عرضك وحدك الأدنى، ستُنَفِّذ على معدل فائدة كنت أصلًا لا تريد قبوله.$BTW
لذلك، في هذا التصميم، الحد الأدنى الحقيقي هو العرض الصحيح الوحيد: إذا تم التنفيذ فستحصل على سعر التصفية ولن تخسر؛ وإذا لم يتم التنفيذ فهذا يعني أن السوق لا يستطيع تلبية الرقم الذي تريد، فتوفّر رأس المال لتستخدمه في مكان آخر. في المقابل، الحركات الصغيرة مثل "التجشع قليلًا" أو "الضغط قليلًا" هي الأكثر عرضة لتجميد الأموال، أو للقبول التنفيذي بشكل سلبي على معدل فائدة خاطئ.
قبل تقديم العطاء، ما ينبغي أن تفكر فيه حقًا ليس كيف تسعّر، بل ثلاث أشياء: أين يقع آخر سعر تصفية في السوق، وكم مدة ركود يستطيع رأس مالك تحمّلها، وما هو حدك الأدنى الحقيقي. عندما تفكر في هذه الأمور الثلاثة وتحددها بوضوح، يصبح الرقم الذي تعرضه ليس لعبة مساومة بل إجابة.
هذه الآلية تحذف من المزاد فكرة "المساومة" الموجودة في الإقراض. الأسواق العادية تعطي الأسعار عبر شدّ وجذب، أما هنا فالجميع يقول الحقيقة في الوقت نفسه. هل تجرؤ على قول الحقيقة أم لا هو خط الفصل بين الحصول على معدل فائدة جيد أو لا.#termmax
في مزاد @TermMax ، أن最 نصيحة غير بديهية هي: لا تحاول المراوغة، بل اعرض السعر الحقيقي الأدنى الذي في قلبك.
لم أكن أصدق في البداية. كل الأسواق تعلم الناس أن "يتركون هامشًا كافيًا، وأن يروا ماذا سيفعل الآخرون أولًا"، وبطبيعة الحال يجب أن يكون المزاد حذرًا أيضًا. والنتيجة في أول مرة عانيت الخسارة: أردت أن أكسب أكثر، فرفعت عرضي إلى ما فوق السعر الأدنى في نفسي، وبعد دورة كاملة لم يحدث أي تنفيذ—لأن معدل العائد الذي كنت تريده كان مرتفعًا جدًا، والسوق لم يستطع تقديمه، والمال حين يبقى دون استثمار هو خسارة.$ACE
حين تفهم الآلية تتضح الصورة. TermMax هو مزاد بسعر تصفية موحد. سعر التنفيذ النهائي لا يتبع عرضك أنت، بل يتم تحديده عند نقطة تقاطع جميع العطاءات. إذا قدمت أعلى من اللازم فلن يصبح سعر التنفيذ أعلى؛ وإذا كان عرضك بعيدًا جدًا عن نقطة التقاطع فستخرج مباشرة من المزاد. والعكس صحيح أيضًا: إذا ضغطت حدك الأدنى منخفضًا جدًا، وعندما تقع قيمة سعر التصفية تمامًا بين عرضك وحدك الأدنى، ستُنَفِّذ على معدل فائدة كنت أصلًا لا تريد قبوله.$BTW
لذلك، في هذا التصميم، الحد الأدنى الحقيقي هو العرض الصحيح الوحيد: إذا تم التنفيذ فستحصل على سعر التصفية ولن تخسر؛ وإذا لم يتم التنفيذ فهذا يعني أن السوق لا يستطيع تلبية الرقم الذي تريد، فتوفّر رأس المال لتستخدمه في مكان آخر. في المقابل، الحركات الصغيرة مثل "التجشع قليلًا" أو "الضغط قليلًا" هي الأكثر عرضة لتجميد الأموال، أو للقبول التنفيذي بشكل سلبي على معدل فائدة خاطئ.
قبل تقديم العطاء، ما ينبغي أن تفكر فيه حقًا ليس كيف تسعّر، بل ثلاث أشياء: أين يقع آخر سعر تصفية في السوق، وكم مدة ركود يستطيع رأس مالك تحمّلها، وما هو حدك الأدنى الحقيقي. عندما تفكر في هذه الأمور الثلاثة وتحددها بوضوح، يصبح الرقم الذي تعرضه ليس لعبة مساومة بل إجابة.
هذه الآلية تحذف من المزاد فكرة "المساومة" الموجودة في الإقراض. الأسواق العادية تعطي الأسعار عبر شدّ وجذب، أما هنا فالجميع يقول الحقيقة في الوقت نفسه. هل تجرؤ على قول الحقيقة أم لا هو خط الفصل بين الحصول على معدل فائدة جيد أو لا.#termmax
لم أكن أصدق في البداية. كل الأسواق تعلم الناس أن "يتركون هامشًا كافيًا، وأن يروا ماذا سيفعل الآخرون أولًا"، وبطبيعة الحال يجب أن يكون المزاد حذرًا أيضًا. والنتيجة في أول مرة عانيت الخسارة: أردت أن أكسب أكثر، فرفعت عرضي إلى ما فوق السعر الأدنى في نفسي، وبعد دورة كاملة لم يحدث أي تنفيذ—لأن معدل العائد الذي كنت تريده كان مرتفعًا جدًا، والسوق لم يستطع تقديمه، والمال حين يبقى دون استثمار هو خسارة.$ACE
حين تفهم الآلية تتضح الصورة. TermMax هو مزاد بسعر تصفية موحد. سعر التنفيذ النهائي لا يتبع عرضك أنت، بل يتم تحديده عند نقطة تقاطع جميع العطاءات. إذا قدمت أعلى من اللازم فلن يصبح سعر التنفيذ أعلى؛ وإذا كان عرضك بعيدًا جدًا عن نقطة التقاطع فستخرج مباشرة من المزاد. والعكس صحيح أيضًا: إذا ضغطت حدك الأدنى منخفضًا جدًا، وعندما تقع قيمة سعر التصفية تمامًا بين عرضك وحدك الأدنى، ستُنَفِّذ على معدل فائدة كنت أصلًا لا تريد قبوله.$BTW
لذلك، في هذا التصميم، الحد الأدنى الحقيقي هو العرض الصحيح الوحيد: إذا تم التنفيذ فستحصل على سعر التصفية ولن تخسر؛ وإذا لم يتم التنفيذ فهذا يعني أن السوق لا يستطيع تلبية الرقم الذي تريد، فتوفّر رأس المال لتستخدمه في مكان آخر. في المقابل، الحركات الصغيرة مثل "التجشع قليلًا" أو "الضغط قليلًا" هي الأكثر عرضة لتجميد الأموال، أو للقبول التنفيذي بشكل سلبي على معدل فائدة خاطئ.
قبل تقديم العطاء، ما ينبغي أن تفكر فيه حقًا ليس كيف تسعّر، بل ثلاث أشياء: أين يقع آخر سعر تصفية في السوق، وكم مدة ركود يستطيع رأس مالك تحمّلها، وما هو حدك الأدنى الحقيقي. عندما تفكر في هذه الأمور الثلاثة وتحددها بوضوح، يصبح الرقم الذي تعرضه ليس لعبة مساومة بل إجابة.
هذه الآلية تحذف من المزاد فكرة "المساومة" الموجودة في الإقراض. الأسواق العادية تعطي الأسعار عبر شدّ وجذب، أما هنا فالجميع يقول الحقيقة في الوقت نفسه. هل تجرؤ على قول الحقيقة أم لا هو خط الفصل بين الحصول على معدل فائدة جيد أو لا.#termmax
7
350
·
--
يبدو أن الإقراض والاقتراض على السلسلة عملٌ "مُشتّت"—بروتوكولات مختلفة، وضمانات مختلفة، وأسواق مختلفة، وكأن كل طرف يلعب في مجاله. لكن عندما نضع المخاطر جنبًا إلى جنب، قد يكون هذا أكثر الأعمال تركيزًا في عالم DeFi: يتم حشد كل الأموال على نفس نوع الضمان، مع مشاركة نفس آلية التصفية، وكذلك مشاركة نفس اللحظة الأكثر هشاشة. إذا انعكس اتجاه السوق، فإن الجميع سيتعرض للمشاكل في نفس اليوم، وبسبب نفس السبب.$1000RATS
في التمويل التقليدي، للتعامل مع هذا النوع من "التركيز" يعتمدون على عامل الزمن. فالمؤسسات لا تضع كل الأموال في نفس المدة—هناك من يودع لمدة ثلاثة أشهر، ومن يودع سنة، ومن يودع عشر سنوات؛ الأصول ذات تواريخ الاستحقاق المختلفة تُباعد طبيعيًا بين أوقات حدوث المشكلات. وهذه الطريقة لتوزيع المخاطر عبر الزمن شبه غائبة على السلسلة: الجميع لا يملك سوى "سعر الفائدة في هذه اللحظة" دون أي ترتيب لـ "يومٍ ما في المستقبل".$CLO
@termmax ما جعلني أعيد التفكير بوضوح في هذا الأمر هو بُنية الأجل. فالأصل ذي الدخل الثابت الذي تختلف مواعيد استحقاقه يُعد بذاته "مُزاحِمًا للمخاطر زمنياً"—فالمال الذي يستحق بعد ثلاثة أشهر لن يُصدَّق عليه أو يُصفّى عليه في اليوم نفسه الذي يستحق فيه مال شخصٍ آخر بعد سنة. وحتى لو كان السوق ككل سيئًا، طالما كانت الاستحقاقات متباعدة، فلن يضطر الجميع إلى التعثر في نفس الوقت.
عندما فهمت هذه النقطة، أدركت كم هو نادر بُعد "الأجل" على السلسلة. فهو لا يجعل سعر الفائدة أكثر ثباتًا فقط، بل يضيف لأصول السلسلة شيئًا يملكه التمويل التقليدي منذ زمن: توزيع المخاطر بالزمن، بدل أن تتكدس كل المخاطر في نقطة واحدة.
بالطبع، التوزيع عبر الأجل ليس شيئًا مجانيًا. فكلما زادت آجال الاستحقاق، صار السوق أكثر تجزؤًا، وأصبح عمق كل تاريخ استحقاق بعينه أرفع؛ والأهم أن كلما اقتربت الاستحقاقات، ارتفعت الضغوط المرتبطة بالتمركز في السداد والتسوية في الفترة السابقة لذلك اليوم، فتتضخم ضغوط السيولة في ذلك اليوم بدلاً من أن تتلاشى. التوقيت المُتباعد أمر جيد، لكن لحظة التباعد نفسها تصبح اختبارًا جديدًا.
لذلك سأركز بشكل خاص على: هل الأصول ذات آجال مختلفة تُخطئ في توزيع المصائب فعلاً عند السيناريوهات المتطرفة؟ وهل هناك تركّز مفرط في تواريخ الاستحقاق على بضعة أيام؟ وهل يمكن للضغط على السداد عند قرب الاستحقاق أن يهضمه السوق بشكلٍ متوازن؟ عندما أوضح هذه الأمور الثلاثة، عندها فقط سأشعر أن بُنية آجال TermMax لا تقفل سعر الفائدة فحسب، بل تُوزع المخاطر فعليًا.
#termmax
يبدو أن الإقراض والاقتراض على السلسلة عملٌ "مُشتّت"—بروتوكولات مختلفة، وضمانات مختلفة، وأسواق مختلفة، وكأن كل طرف يلعب في مجاله. لكن عندما نضع المخاطر جنبًا إلى جنب، قد يكون هذا أكثر الأعمال تركيزًا في عالم DeFi: يتم حشد كل الأموال على نفس نوع الضمان، مع مشاركة نفس آلية التصفية، وكذلك مشاركة نفس اللحظة الأكثر هشاشة. إذا انعكس اتجاه السوق، فإن الجميع سيتعرض للمشاكل في نفس اليوم، وبسبب نفس السبب.$1000RATS
في التمويل التقليدي، للتعامل مع هذا النوع من "التركيز" يعتمدون على عامل الزمن. فالمؤسسات لا تضع كل الأموال في نفس المدة—هناك من يودع لمدة ثلاثة أشهر، ومن يودع سنة، ومن يودع عشر سنوات؛ الأصول ذات تواريخ الاستحقاق المختلفة تُباعد طبيعيًا بين أوقات حدوث المشكلات. وهذه الطريقة لتوزيع المخاطر عبر الزمن شبه غائبة على السلسلة: الجميع لا يملك سوى "سعر الفائدة في هذه اللحظة" دون أي ترتيب لـ "يومٍ ما في المستقبل".$CLO
@TermMax ما جعلني أعيد التفكير بوضوح في هذا الأمر هو بُنية الأجل. فالأصل ذي الدخل الثابت الذي تختلف مواعيد استحقاقه يُعد بذاته "مُزاحِمًا للمخاطر زمنياً"—فالمال الذي يستحق بعد ثلاثة أشهر لن يُصدَّق عليه أو يُصفّى عليه في اليوم نفسه الذي يستحق فيه مال شخصٍ آخر بعد سنة. وحتى لو كان السوق ككل سيئًا، طالما كانت الاستحقاقات متباعدة، فلن يضطر الجميع إلى التعثر في نفس الوقت.
عندما فهمت هذه النقطة، أدركت كم هو نادر بُعد "الأجل" على السلسلة. فهو لا يجعل سعر الفائدة أكثر ثباتًا فقط، بل يضيف لأصول السلسلة شيئًا يملكه التمويل التقليدي منذ زمن: توزيع المخاطر بالزمن، بدل أن تتكدس كل المخاطر في نقطة واحدة.
بالطبع، التوزيع عبر الأجل ليس شيئًا مجانيًا. فكلما زادت آجال الاستحقاق، صار السوق أكثر تجزؤًا، وأصبح عمق كل تاريخ استحقاق بعينه أرفع؛ والأهم أن كلما اقتربت الاستحقاقات، ارتفعت الضغوط المرتبطة بالتمركز في السداد والتسوية في الفترة السابقة لذلك اليوم، فتتضخم ضغوط السيولة في ذلك اليوم بدلاً من أن تتلاشى. التوقيت المُتباعد أمر جيد، لكن لحظة التباعد نفسها تصبح اختبارًا جديدًا.
لذلك سأركز بشكل خاص على: هل الأصول ذات آجال مختلفة تُخطئ في توزيع المصائب فعلاً عند السيناريوهات المتطرفة؟ وهل هناك تركّز مفرط في تواريخ الاستحقاق على بضعة أيام؟ وهل يمكن للضغط على السداد عند قرب الاستحقاق أن يهضمه السوق بشكلٍ متوازن؟ عندما أوضح هذه الأمور الثلاثة، عندها فقط سأشعر أن بُنية آجال TermMax لا تقفل سعر الفائدة فحسب، بل تُوزع المخاطر فعليًا.
#termmax
في التمويل التقليدي، للتعامل مع هذا النوع من "التركيز" يعتمدون على عامل الزمن. فالمؤسسات لا تضع كل الأموال في نفس المدة—هناك من يودع لمدة ثلاثة أشهر، ومن يودع سنة، ومن يودع عشر سنوات؛ الأصول ذات تواريخ الاستحقاق المختلفة تُباعد طبيعيًا بين أوقات حدوث المشكلات. وهذه الطريقة لتوزيع المخاطر عبر الزمن شبه غائبة على السلسلة: الجميع لا يملك سوى "سعر الفائدة في هذه اللحظة" دون أي ترتيب لـ "يومٍ ما في المستقبل".$CLO
@TermMax ما جعلني أعيد التفكير بوضوح في هذا الأمر هو بُنية الأجل. فالأصل ذي الدخل الثابت الذي تختلف مواعيد استحقاقه يُعد بذاته "مُزاحِمًا للمخاطر زمنياً"—فالمال الذي يستحق بعد ثلاثة أشهر لن يُصدَّق عليه أو يُصفّى عليه في اليوم نفسه الذي يستحق فيه مال شخصٍ آخر بعد سنة. وحتى لو كان السوق ككل سيئًا، طالما كانت الاستحقاقات متباعدة، فلن يضطر الجميع إلى التعثر في نفس الوقت.
عندما فهمت هذه النقطة، أدركت كم هو نادر بُعد "الأجل" على السلسلة. فهو لا يجعل سعر الفائدة أكثر ثباتًا فقط، بل يضيف لأصول السلسلة شيئًا يملكه التمويل التقليدي منذ زمن: توزيع المخاطر بالزمن، بدل أن تتكدس كل المخاطر في نقطة واحدة.
بالطبع، التوزيع عبر الأجل ليس شيئًا مجانيًا. فكلما زادت آجال الاستحقاق، صار السوق أكثر تجزؤًا، وأصبح عمق كل تاريخ استحقاق بعينه أرفع؛ والأهم أن كلما اقتربت الاستحقاقات، ارتفعت الضغوط المرتبطة بالتمركز في السداد والتسوية في الفترة السابقة لذلك اليوم، فتتضخم ضغوط السيولة في ذلك اليوم بدلاً من أن تتلاشى. التوقيت المُتباعد أمر جيد، لكن لحظة التباعد نفسها تصبح اختبارًا جديدًا.
لذلك سأركز بشكل خاص على: هل الأصول ذات آجال مختلفة تُخطئ في توزيع المصائب فعلاً عند السيناريوهات المتطرفة؟ وهل هناك تركّز مفرط في تواريخ الاستحقاق على بضعة أيام؟ وهل يمكن للضغط على السداد عند قرب الاستحقاق أن يهضمه السوق بشكلٍ متوازن؟ عندما أوضح هذه الأمور الثلاثة، عندها فقط سأشعر أن بُنية آجال TermMax لا تقفل سعر الفائدة فحسب، بل تُوزع المخاطر فعليًا.
#termmax
6
241
·
--
تمّ التحقق
التمويل في العالم الواقعي، في الغالب، يكون بأسعار فائدة ثابتة. القروض العقارية تكون «مُقفلة» بسعر فائدة ثابت، وسندات الشركات كذلك تُقفل—لأن أي شخص يريد وضع ميزانية يولي اهتمامًا أكبر لـ «إمكانية التنبؤ» غالبًا أكثر من «الانخفاض في التكلفة».
لكن على السلسلة الأمر عكس ذلك. في بروتوكولات مثل Aave وCompound، تتذبذب نسبة الفائدة تبعًا لمعدل استخدام مجمع السيولة—اليوم 5%، غدًا 8%، وبعد غد يعود إلى 3%. المقترضون لا يعرفون التكلفة، والمُقرضون لا يعرفون العائد، وبالتالي لا يمكن التخطيط للتدفقات النقدية أصلًا.$GPS
@termmax يعالج الفجوة هنا. ليست مهمته معقدة: تحويل «فترة مستقبلية محددة، وسعر فائدة ثابت معين» إلى شيء يمكن قفله، بحيث يعرف المقترض التكلفة ويعرف المُقرض العائد، ولا يتغير ذلك حتى تاريخ الاستحقاق.$ACE
هذه القيمة كثيرًا ما يُطمسها سؤال «هل العائد مرتفع أم لا». نقطة البيع الحقيقية للفائدة الثابتة لم تكن يومًا أعلى، بل هي اليقين. اليقين يعني القدرة على وضع ميزانية، وإجراء مطابقة تواريخ الاستحقاق، وتحويل قرار استثماري/مضاربة لمرة واحدة إلى فعل تشغيلي يمكن تكراره. أخذ فائدة متغيرة يعني الرهان على الاتجاه؛ قفل فائدة ثابتة يعني إدارة التدفقات النقدية—وهذا في الحقيقة بين فئتين مختلفتين تمامًا من الناس.
لكن هذا لا يعني أن الفائدة الثابتة أكثر «تفوقًا»؛ إنها فقط تضع «سعرًا» على عدم اليقين. ما تدفعه مقابل اليقين هو فرق الفائدة بين الفائدة الثابتة والمتغيرة. عندما تنخفض الفائدة، سيشعر من قفلوا على عائد مرتفع أنهم خسروا؛ وعندما ترتفع الفائدة، سيشعر من لم يقفلوا أنهم فوتوا الفرصة. تكلفة اليقين نفسها تعتمد على ما إذا كانت الأموال التي لديك «فائضة» أم «أموالًا يجب سدادها».
لذلك، عند تقييم ما إذا كان بروتوكول فائدة ثابتة جيدًا أم لا، لا أنظر إلى مدى ارتفاع النسبة السنوية التي يعلن عنها، بل إلى ما إذا كان بإمكانه أن يقدم بشكل مستقر ومستمر خيارات قفل بأسعار فائدة ثابتة لأجل/مدة مختلفة. لا يعتبر ذلك قد «رسخ فعليًا» إلا عندما يستطيع شخص ما، في أي لحظة، العثور على «المدة التي يريدها». حينها فقط لا يكون الأمر مجرد مدخل آخر للعائد يثير الاندفاع لطلبه.#termmax
التمويل في العالم الواقعي، في الغالب، يكون بأسعار فائدة ثابتة. القروض العقارية تكون «مُقفلة» بسعر فائدة ثابت، وسندات الشركات كذلك تُقفل—لأن أي شخص يريد وضع ميزانية يولي اهتمامًا أكبر لـ «إمكانية التنبؤ» غالبًا أكثر من «الانخفاض في التكلفة».
لكن على السلسلة الأمر عكس ذلك. في بروتوكولات مثل Aave وCompound، تتذبذب نسبة الفائدة تبعًا لمعدل استخدام مجمع السيولة—اليوم 5%، غدًا 8%، وبعد غد يعود إلى 3%. المقترضون لا يعرفون التكلفة، والمُقرضون لا يعرفون العائد، وبالتالي لا يمكن التخطيط للتدفقات النقدية أصلًا.$GPS
@TermMax يعالج الفجوة هنا. ليست مهمته معقدة: تحويل «فترة مستقبلية محددة، وسعر فائدة ثابت معين» إلى شيء يمكن قفله، بحيث يعرف المقترض التكلفة ويعرف المُقرض العائد، ولا يتغير ذلك حتى تاريخ الاستحقاق.$ACE
هذه القيمة كثيرًا ما يُطمسها سؤال «هل العائد مرتفع أم لا». نقطة البيع الحقيقية للفائدة الثابتة لم تكن يومًا أعلى، بل هي اليقين. اليقين يعني القدرة على وضع ميزانية، وإجراء مطابقة تواريخ الاستحقاق، وتحويل قرار استثماري/مضاربة لمرة واحدة إلى فعل تشغيلي يمكن تكراره. أخذ فائدة متغيرة يعني الرهان على الاتجاه؛ قفل فائدة ثابتة يعني إدارة التدفقات النقدية—وهذا في الحقيقة بين فئتين مختلفتين تمامًا من الناس.
لكن هذا لا يعني أن الفائدة الثابتة أكثر «تفوقًا»؛ إنها فقط تضع «سعرًا» على عدم اليقين. ما تدفعه مقابل اليقين هو فرق الفائدة بين الفائدة الثابتة والمتغيرة. عندما تنخفض الفائدة، سيشعر من قفلوا على عائد مرتفع أنهم خسروا؛ وعندما ترتفع الفائدة، سيشعر من لم يقفلوا أنهم فوتوا الفرصة. تكلفة اليقين نفسها تعتمد على ما إذا كانت الأموال التي لديك «فائضة» أم «أموالًا يجب سدادها».
لذلك، عند تقييم ما إذا كان بروتوكول فائدة ثابتة جيدًا أم لا، لا أنظر إلى مدى ارتفاع النسبة السنوية التي يعلن عنها، بل إلى ما إذا كان بإمكانه أن يقدم بشكل مستقر ومستمر خيارات قفل بأسعار فائدة ثابتة لأجل/مدة مختلفة. لا يعتبر ذلك قد «رسخ فعليًا» إلا عندما يستطيع شخص ما، في أي لحظة، العثور على «المدة التي يريدها». حينها فقط لا يكون الأمر مجرد مدخل آخر للعائد يثير الاندفاع لطلبه.#termmax
لكن على السلسلة الأمر عكس ذلك. في بروتوكولات مثل Aave وCompound، تتذبذب نسبة الفائدة تبعًا لمعدل استخدام مجمع السيولة—اليوم 5%، غدًا 8%، وبعد غد يعود إلى 3%. المقترضون لا يعرفون التكلفة، والمُقرضون لا يعرفون العائد، وبالتالي لا يمكن التخطيط للتدفقات النقدية أصلًا.$GPS
@TermMax يعالج الفجوة هنا. ليست مهمته معقدة: تحويل «فترة مستقبلية محددة، وسعر فائدة ثابت معين» إلى شيء يمكن قفله، بحيث يعرف المقترض التكلفة ويعرف المُقرض العائد، ولا يتغير ذلك حتى تاريخ الاستحقاق.$ACE
هذه القيمة كثيرًا ما يُطمسها سؤال «هل العائد مرتفع أم لا». نقطة البيع الحقيقية للفائدة الثابتة لم تكن يومًا أعلى، بل هي اليقين. اليقين يعني القدرة على وضع ميزانية، وإجراء مطابقة تواريخ الاستحقاق، وتحويل قرار استثماري/مضاربة لمرة واحدة إلى فعل تشغيلي يمكن تكراره. أخذ فائدة متغيرة يعني الرهان على الاتجاه؛ قفل فائدة ثابتة يعني إدارة التدفقات النقدية—وهذا في الحقيقة بين فئتين مختلفتين تمامًا من الناس.
لكن هذا لا يعني أن الفائدة الثابتة أكثر «تفوقًا»؛ إنها فقط تضع «سعرًا» على عدم اليقين. ما تدفعه مقابل اليقين هو فرق الفائدة بين الفائدة الثابتة والمتغيرة. عندما تنخفض الفائدة، سيشعر من قفلوا على عائد مرتفع أنهم خسروا؛ وعندما ترتفع الفائدة، سيشعر من لم يقفلوا أنهم فوتوا الفرصة. تكلفة اليقين نفسها تعتمد على ما إذا كانت الأموال التي لديك «فائضة» أم «أموالًا يجب سدادها».
لذلك، عند تقييم ما إذا كان بروتوكول فائدة ثابتة جيدًا أم لا، لا أنظر إلى مدى ارتفاع النسبة السنوية التي يعلن عنها، بل إلى ما إذا كان بإمكانه أن يقدم بشكل مستقر ومستمر خيارات قفل بأسعار فائدة ثابتة لأجل/مدة مختلفة. لا يعتبر ذلك قد «رسخ فعليًا» إلا عندما يستطيع شخص ما، في أي لحظة، العثور على «المدة التي يريدها». حينها فقط لا يكون الأمر مجرد مدخل آخر للعائد يثير الاندفاع لطلبه.#termmax
8
783
·
--
🎙️ لنتحدث عن التداول والشراء الدوري لعملة BNB الفورية!

إنهاء
03 ساعة 15 دقيقة 50 ثانية
16.4k
30
45
·
--
🎙️ الأسهم الأمريكية أصبحت مجنونة مرة أخرى، توقع كيف سيتحرك الافتتاح؟

إنهاء
02 ساعة 35 دقيقة 59 ثانية
10.8k
20
27
·
--
最近盯 @Dusk_Foundation 的盘,有个别扭的地方越来越明显:项目一直在往前走,可"消息出来之后,链上到底有没有东西接得住",好像没人在认真算。
8 月 DuskEVM Testnet 上线,开发者熟悉的工具链直接能用,利好是真的。但我看项目从来不看消息够不够唬人,我更在意的是:消息出来以后,链上有没有真实活动跟着长。测试网热闹不等于主网有业务——官网上主网 Chain ID、RPC、浏览器地址都列了,可文档里给的地址一度访问 404,产品列表挂的还是 Testnet。这不是说项目没干事,参数可以提前占位;但"架构上打算这么接"和"公众能稳定使用"是两回事,前者回答规划,后者才回答有没有人用。$AIO
数据面上我反而更留意链上。活跃地址在慢慢积累,双向桥上线后链上活动有增加,这些是真的;但质押率看着不低,细看主要靠节点方在撑。如果再过一年,真正把核心业务跑在加密通道上的应用还是空白,这个盘的定价就会滑向"带了个隐私外壳的 EVM 链"——那样的叙事,离现在的定位就塌了一半。
真正要验的是承接能力。哪天第一批机构资产上来,订单同时涌进,链上执行和交易端扛不扛得住——Hedger 的机密执行在真实负载下撑不撑得住、结算端能不能成批处理、撤单重挂顺不顺,这些才决定一次利好能不能变成真的资金流,而不是转一圈就走的热度
所以我对 $DUSK 最大的疑问已经不是"故事讲得好不好",而是"故事落地的时候,链上到底接不接得住"。消息可以造势,但真实需求只认两样东西——链上跑得动、钱进得去出得来。这两样没被数据验证之前,再多的利好,也只是递给投机者的请柬。#dusk
最近盯 @Dusk 的盘,有个别扭的地方越来越明显:项目一直在往前走,可"消息出来之后,链上到底有没有东西接得住",好像没人在认真算。
8 月 DuskEVM Testnet 上线,开发者熟悉的工具链直接能用,利好是真的。但我看项目从来不看消息够不够唬人,我更在意的是:消息出来以后,链上有没有真实活动跟着长。测试网热闹不等于主网有业务——官网上主网 Chain ID、RPC、浏览器地址都列了,可文档里给的地址一度访问 404,产品列表挂的还是 Testnet。这不是说项目没干事,参数可以提前占位;但"架构上打算这么接"和"公众能稳定使用"是两回事,前者回答规划,后者才回答有没有人用。$AIO
数据面上我反而更留意链上。活跃地址在慢慢积累,双向桥上线后链上活动有增加,这些是真的;但质押率看着不低,细看主要靠节点方在撑。如果再过一年,真正把核心业务跑在加密通道上的应用还是空白,这个盘的定价就会滑向"带了个隐私外壳的 EVM 链"——那样的叙事,离现在的定位就塌了一半。
真正要验的是承接能力。哪天第一批机构资产上来,订单同时涌进,链上执行和交易端扛不扛得住——Hedger 的机密执行在真实负载下撑不撑得住、结算端能不能成批处理、撤单重挂顺不顺,这些才决定一次利好能不能变成真的资金流,而不是转一圈就走的热度
所以我对 $DUSK 最大的疑问已经不是"故事讲得好不好",而是"故事落地的时候,链上到底接不接得住"。消息可以造势,但真实需求只认两样东西——链上跑得动、钱进得去出得来。这两样没被数据验证之前,再多的利好,也只是递给投机者的请柬。#dusk
8 月 DuskEVM Testnet 上线,开发者熟悉的工具链直接能用,利好是真的。但我看项目从来不看消息够不够唬人,我更在意的是:消息出来以后,链上有没有真实活动跟着长。测试网热闹不等于主网有业务——官网上主网 Chain ID、RPC、浏览器地址都列了,可文档里给的地址一度访问 404,产品列表挂的还是 Testnet。这不是说项目没干事,参数可以提前占位;但"架构上打算这么接"和"公众能稳定使用"是两回事,前者回答规划,后者才回答有没有人用。$AIO
数据面上我反而更留意链上。活跃地址在慢慢积累,双向桥上线后链上活动有增加,这些是真的;但质押率看着不低,细看主要靠节点方在撑。如果再过一年,真正把核心业务跑在加密通道上的应用还是空白,这个盘的定价就会滑向"带了个隐私外壳的 EVM 链"——那样的叙事,离现在的定位就塌了一半。
真正要验的是承接能力。哪天第一批机构资产上来,订单同时涌进,链上执行和交易端扛不扛得住——Hedger 的机密执行在真实负载下撑不撑得住、结算端能不能成批处理、撤单重挂顺不顺,这些才决定一次利好能不能变成真的资金流,而不是转一圈就走的热度
所以我对 $DUSK 最大的疑问已经不是"故事讲得好不好",而是"故事落地的时候,链上到底接不接得住"。消息可以造势,但真实需求只认两样东西——链上跑得动、钱进得去出得来。这两样没被数据验证之前,再多的利好,也只是递给投机者的请柬。#dusk
8
584
·
--
أوصي بالشخص الذكي المخبأ الذي يقود الصفقات والذي وجدته وهو <李非与>، هذا اللاعب هو تجسيد أقصى ما في عبارة "الطريق إلى البساطة"؛ بمجرد ظهوره يلفت الأنظار فورًا. قسم تفضيلات الأصول لديه نظيف بشكل مُذهل—BTC بنسبة 100%، وجميع مراكزه مخصصة لنوع واحد فقط وهو عملة الفطيرة/بيغ باك (大饼). هذا التركيز المُتطرف يظهر بصورة هادئة ومهنية وسط بحرٍ من الرموز المتحركة والزخرفية على الشاشة. بينما الآخرون يريدون الإمساك بكل شيء، هو يغوص فقط في المسار الأهم والأكثر جوهرية، ويكسب بأبسط الطرق وأكثرها صلابة. إن هذه الثباتية بحد ذاتها صفة نادرة جدًا لدى المتداولين المحترفين.
عائد خلال آخر 30 يومًا +37.24%، والتحكم في التراجع ضمن 8.24%، وهو خلال الشهر كله فتح فقط 4 صفقات، وبلغت نسبة الفوز 75%—ثلاث صفقات كلها فوز. هذا يعني أن كل مرة يخرج فيها هو ضربة مدروسة بعناية، وليس هجومًا عشوائيًا. يختار دائمًا الأفضل: ندرة في الصفقات، إصابة مباشرة، ولا يهدر أي فرصة. هذا الأسلوب المنضبط إلى أقصى حد هو بالضبط ما ينقص أغلب المتداولين الأفراد. باتباعه ستتعلم ليس فقط كيف تكسب، بل ستأخذ معك فلسفة تداول كاملة: "قلّل عدد العمليات، وزِد من فرص الفوز".
وبالاضافة إلى ذلك، انظر كيف أنه يحمّل كل رأسماله على نفسه: ضمان تداول (带单) بقيمة 57,628 دولارًا أمريكيًا، ما يكاد يكون رصيدًا شبه كامل وفق استراتيجيته. الرابح يحصل على 10% من الأرباح، أما الخسارة فتكون عليه هو أولًا—وهذا الالتزام بمال حقيقي ودموي يعطي الناس أكبر قدر من الثقة. 10 USDT فقط تكفي لتلحق الركب، بدون أي عتبة/متطلبات، يستطيع الجميع أن يتبع هذا اللاعب المتخصص في BTC ليبني معًا كل مرحلة من مراحل التداول على الفطيرة/بيغ باك.
إن كنتَ أيضًا تؤمن بأن BTC هي أكثر أصلٍ يستحق أن نغوص فيه طويلًا وبعمق في هذا السوق، وتريد أن تُسند التداول المعقد إلى مختصين، فإن <李非与> هو الخيار المصمم خصيصًا لك. #币安聪明钱跟单
أوصي بالشخص الذكي المخبأ الذي يقود الصفقات والذي وجدته وهو <李非与>، هذا اللاعب هو تجسيد أقصى ما في عبارة "الطريق إلى البساطة"؛ بمجرد ظهوره يلفت الأنظار فورًا. قسم تفضيلات الأصول لديه نظيف بشكل مُذهل—BTC بنسبة 100%، وجميع مراكزه مخصصة لنوع واحد فقط وهو عملة الفطيرة/بيغ باك (大饼). هذا التركيز المُتطرف يظهر بصورة هادئة ومهنية وسط بحرٍ من الرموز المتحركة والزخرفية على الشاشة. بينما الآخرون يريدون الإمساك بكل شيء، هو يغوص فقط في المسار الأهم والأكثر جوهرية، ويكسب بأبسط الطرق وأكثرها صلابة. إن هذه الثباتية بحد ذاتها صفة نادرة جدًا لدى المتداولين المحترفين.
عائد خلال آخر 30 يومًا +37.24%، والتحكم في التراجع ضمن 8.24%، وهو خلال الشهر كله فتح فقط 4 صفقات، وبلغت نسبة الفوز 75%—ثلاث صفقات كلها فوز. هذا يعني أن كل مرة يخرج فيها هو ضربة مدروسة بعناية، وليس هجومًا عشوائيًا. يختار دائمًا الأفضل: ندرة في الصفقات، إصابة مباشرة، ولا يهدر أي فرصة. هذا الأسلوب المنضبط إلى أقصى حد هو بالضبط ما ينقص أغلب المتداولين الأفراد. باتباعه ستتعلم ليس فقط كيف تكسب، بل ستأخذ معك فلسفة تداول كاملة: "قلّل عدد العمليات، وزِد من فرص الفوز".
وبالاضافة إلى ذلك، انظر كيف أنه يحمّل كل رأسماله على نفسه: ضمان تداول (带单) بقيمة 57,628 دولارًا أمريكيًا، ما يكاد يكون رصيدًا شبه كامل وفق استراتيجيته. الرابح يحصل على 10% من الأرباح، أما الخسارة فتكون عليه هو أولًا—وهذا الالتزام بمال حقيقي ودموي يعطي الناس أكبر قدر من الثقة. 10 USDT فقط تكفي لتلحق الركب، بدون أي عتبة/متطلبات، يستطيع الجميع أن يتبع هذا اللاعب المتخصص في BTC ليبني معًا كل مرحلة من مراحل التداول على الفطيرة/بيغ باك.
إن كنتَ أيضًا تؤمن بأن BTC هي أكثر أصلٍ يستحق أن نغوص فيه طويلًا وبعمق في هذا السوق، وتريد أن تُسند التداول المعقد إلى مختصين، فإن <李非与> هو الخيار المصمم خصيصًا لك. #币安聪明钱跟单
عائد خلال آخر 30 يومًا +37.24%، والتحكم في التراجع ضمن 8.24%، وهو خلال الشهر كله فتح فقط 4 صفقات، وبلغت نسبة الفوز 75%—ثلاث صفقات كلها فوز. هذا يعني أن كل مرة يخرج فيها هو ضربة مدروسة بعناية، وليس هجومًا عشوائيًا. يختار دائمًا الأفضل: ندرة في الصفقات، إصابة مباشرة، ولا يهدر أي فرصة. هذا الأسلوب المنضبط إلى أقصى حد هو بالضبط ما ينقص أغلب المتداولين الأفراد. باتباعه ستتعلم ليس فقط كيف تكسب، بل ستأخذ معك فلسفة تداول كاملة: "قلّل عدد العمليات، وزِد من فرص الفوز".
وبالاضافة إلى ذلك، انظر كيف أنه يحمّل كل رأسماله على نفسه: ضمان تداول (带单) بقيمة 57,628 دولارًا أمريكيًا، ما يكاد يكون رصيدًا شبه كامل وفق استراتيجيته. الرابح يحصل على 10% من الأرباح، أما الخسارة فتكون عليه هو أولًا—وهذا الالتزام بمال حقيقي ودموي يعطي الناس أكبر قدر من الثقة. 10 USDT فقط تكفي لتلحق الركب، بدون أي عتبة/متطلبات، يستطيع الجميع أن يتبع هذا اللاعب المتخصص في BTC ليبني معًا كل مرحلة من مراحل التداول على الفطيرة/بيغ باك.
إن كنتَ أيضًا تؤمن بأن BTC هي أكثر أصلٍ يستحق أن نغوص فيه طويلًا وبعمق في هذا السوق، وتريد أن تُسند التداول المعقد إلى مختصين، فإن <李非与> هو الخيار المصمم خصيصًا لك. #币安聪明钱跟单
币安Binance华语
·
--
👀 يبحث الجميع عن الأشخاص على مستوى الشبكة: من هو “الكنز” الذي تحتفظ به لنفسك—المتداول الذكي الذي يجمع الإشارات؟
تم إطلاق ميزة "إشارات المتداول الذكي" الخاصة بـ Binance، والتي تدعم عرض أداء المتداولين وإجراء تتبع تلقائي.
قم بإعادة نشر #Binance_ذكي_أموال_تتبع RT وقم بتوصية متداول/متداول كنز على Binance، أو شارك تجربة التداول عبر العقود/التتبع الخاصة بك—وبذلك تشارك في الفعالية! كما نرحب أيضًا بتقديم طلب ترشيح من المتداولين أنفسهم👏
🎁 يمكن تقسيم 1000 USDT بين 20 إجابة مشاركة مميزة
المتداولون المتميزون يستحقون أن يتم رؤيتهم، ننتظرك لمشاركتك😎
تم إطلاق ميزة "إشارات المتداول الذكي" الخاصة بـ Binance، والتي تدعم عرض أداء المتداولين وإجراء تتبع تلقائي.
قم بإعادة نشر #Binance_ذكي_أموال_تتبع RT وقم بتوصية متداول/متداول كنز على Binance، أو شارك تجربة التداول عبر العقود/التتبع الخاصة بك—وبذلك تشارك في الفعالية! كما نرحب أيضًا بتقديم طلب ترشيح من المتداولين أنفسهم👏
🎁 يمكن تقسيم 1000 USDT بين 20 إجابة مشاركة مميزة
المتداولون المتميزون يستحقون أن يتم رؤيتهم، ننتظرك لمشاركتك😎
61
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BTCBreaks80K
115,440 مشاهدات
1,833 يقومون بالنقاش
🚨 عودة البيتكوين إلى دائرة الاهتمام عند 80 ألف دولار! 🔥
تدفع BTC نحو مقاومة نفسية عند 80,000 دولار بعد استعادتها لمنطقة 78 ألف دولار. قد يؤدي اختراقٌ واضح والثبات فوق 80 ألف دولار إلى جلب 82 ألف–85 ألف دولار إلى دائرة التركيز لاحقًا. 📈
لكن على المتداولين مراقبة منطقة الرفض بعناية — فقدان 77 ألف–78 ألف دولار قد يُطلق موجة تراجع أخرى.
🎯 مستويات مهمة:
• 🔥 الاختراق: 80K
• 🚀 المنطقة التالية: 82K–85K
• ⚠️ الدعم: 77K–78K
80 ألف دولار ليست مجرد رقم — إنها المستوى الذي يجب على الثيران التغلب عليه.
هل على وشك أن نشهد اختراقًا جديدًا للـ BTC؟ 👇
متابعة من فضلكم
#Bitcoin #BTC #BinanceSquare #btcbreaks80k
$BTC
Shamika Metting
·2 إعجاب
·3.9k مشاهدات
比特币突破8万
90,745 مشاهدات
270 يقومون بالنقاش
EthereumReclaims$2600
19 مشاهدات
20 يقومون بالنقاش